本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-10 07:04)
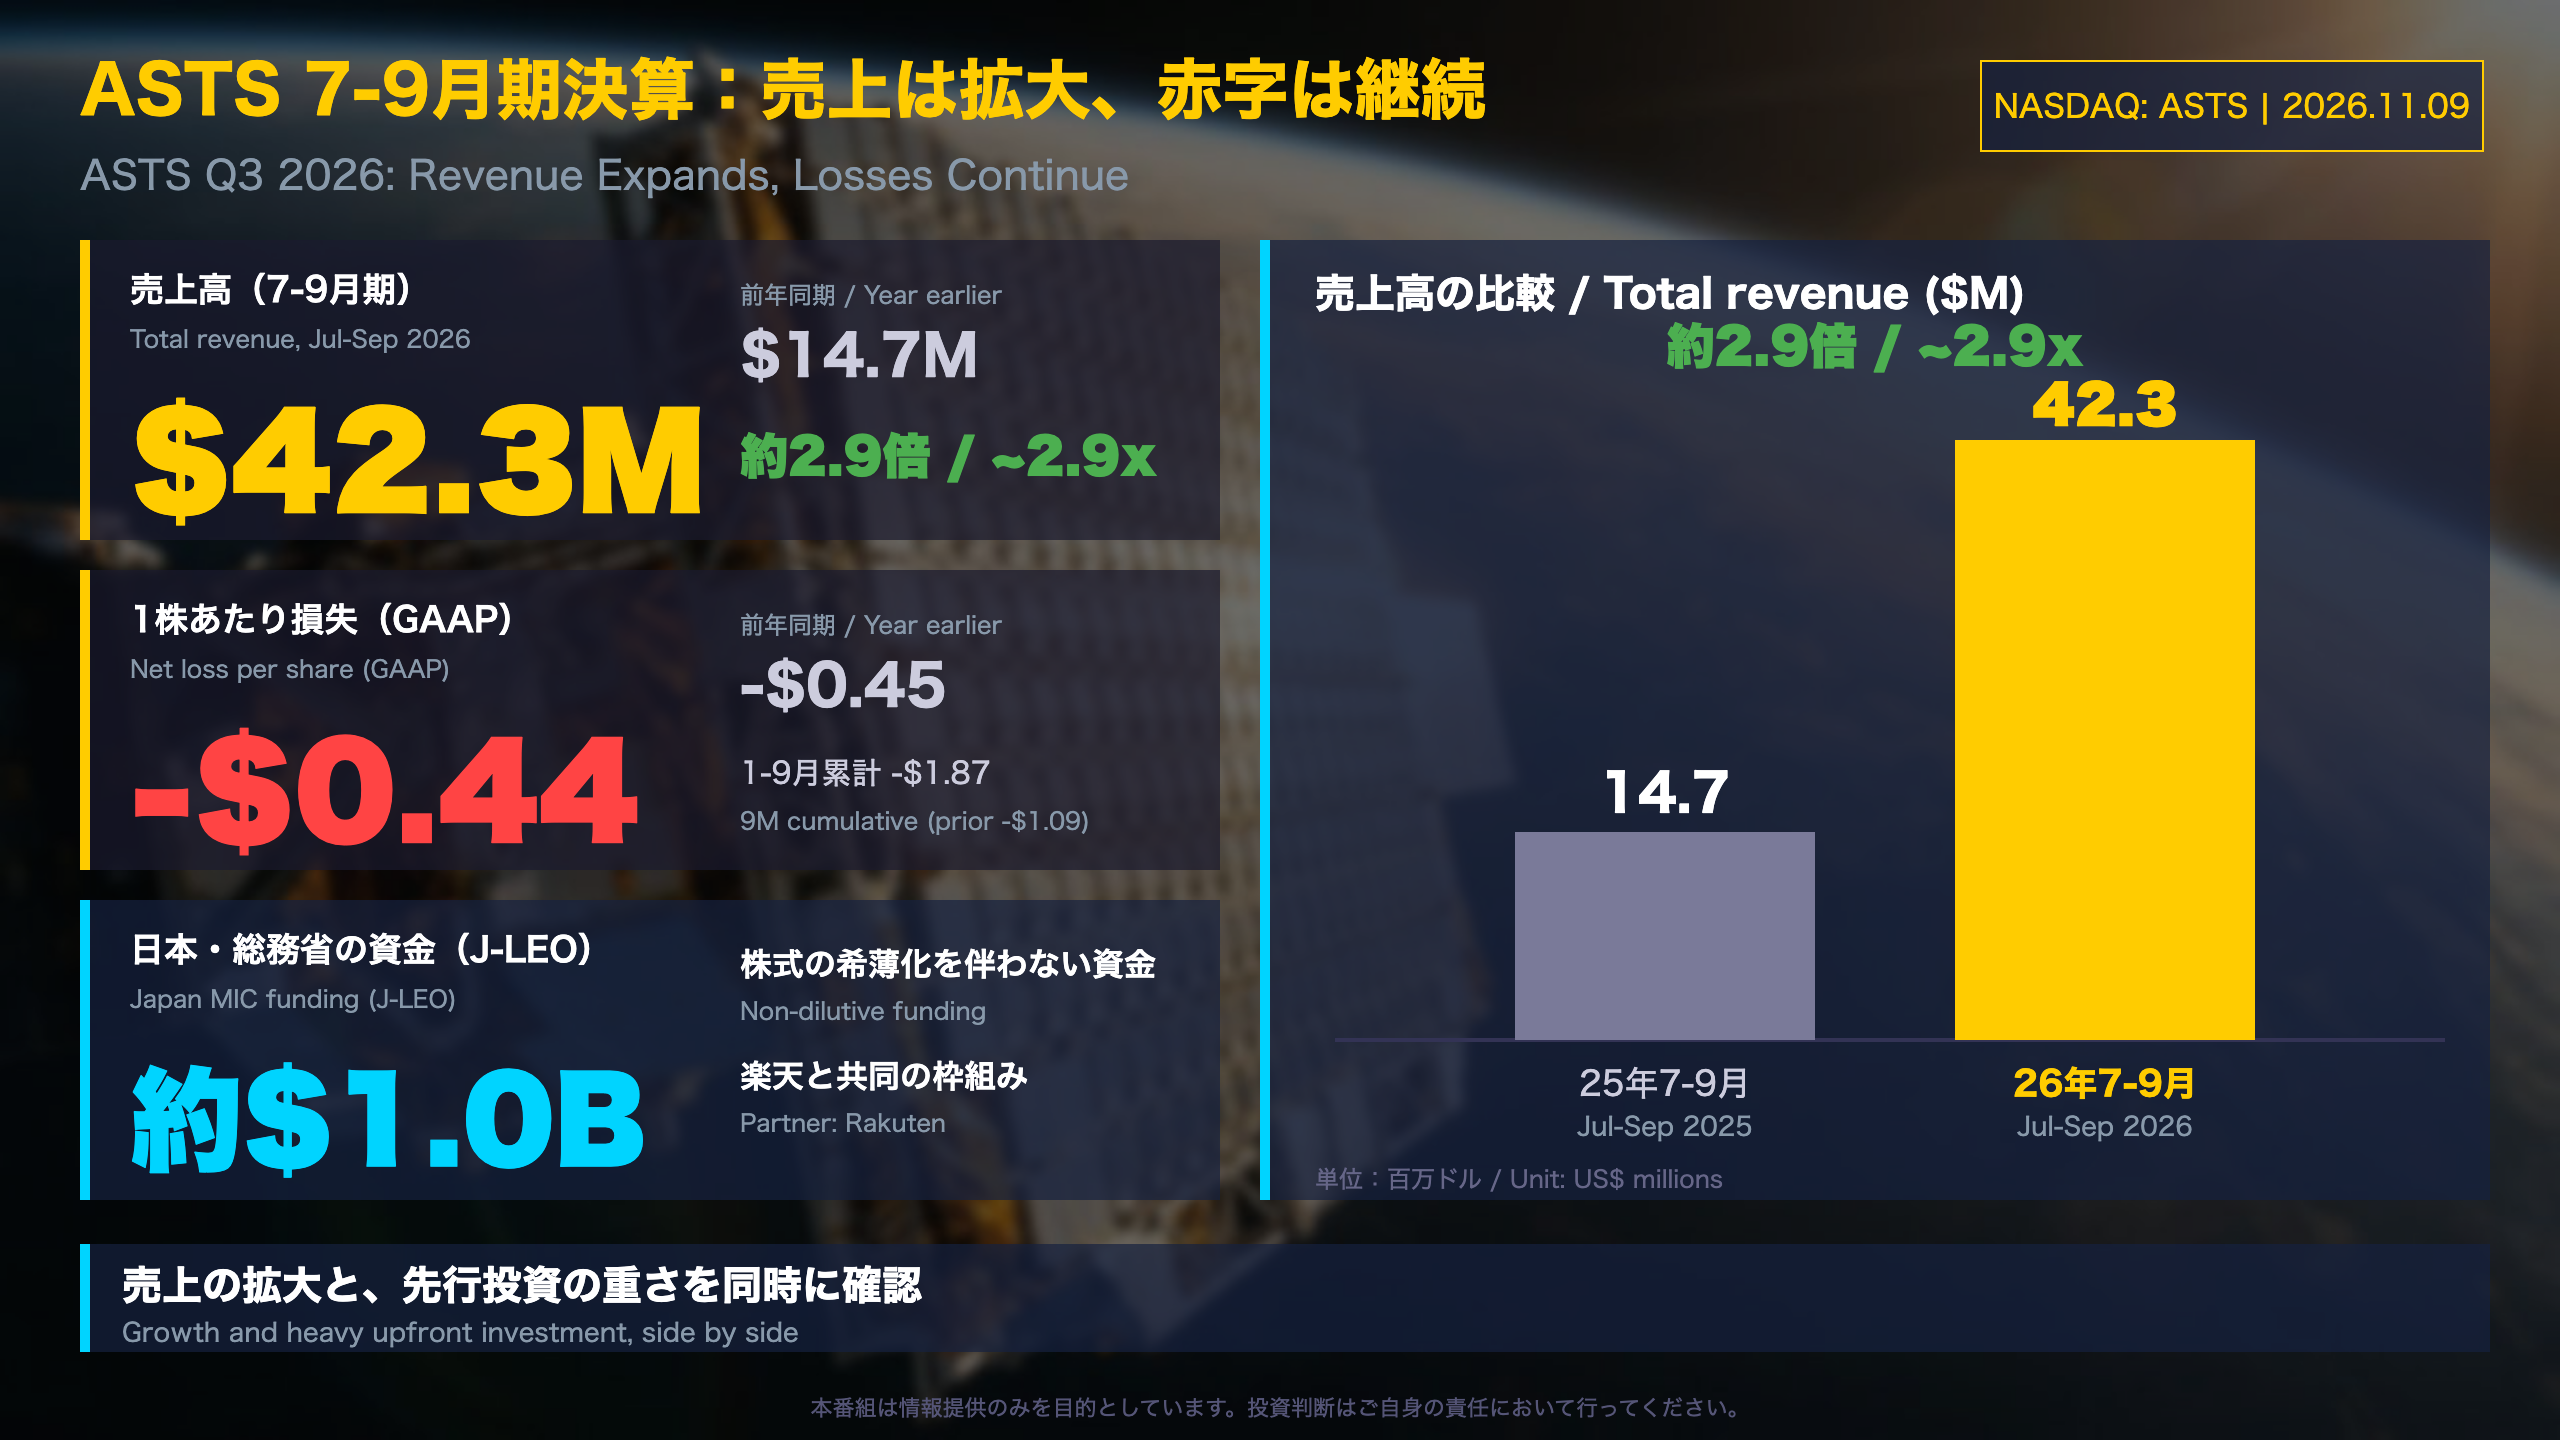
📊 AST SpaceMobile(ASTS)が2026年7-9月期決算を発表。 売上高は4,230万ドルで、前年同期の約2.9倍。1株あたり損失は0.44ドル(前年同期0.45ドル)でした。 📈 年間売上見通し1億5,000万〜2億ドルは維持。手元資金は約32億ドルで、日本の総務省・楽天との枠組みによる約10億…
サマリー:売上は拡大、赤字は継続
7-9月期決算の全体像
AST SpaceMobileは2026年11月9日、7-9月期の事業アップデートと決算を公表した。数字は次のとおり(単位:百万ドル、1株損失のみドル)。
| 項目 | 2026年7-9月 | 2025年7-9月 |
|---|---|---|
| 総売上高 | 42.3 | 14.7 |
| うち製品 | 20.6 | 7.7 |
| うちサービス | 21.8 | 7.0 |
| 総営業費用 | 211.0 | 94.4 |
| 親会社株主帰属純損失 | 132.4 | 122.9 |
| 1株損失(基本・希薄化後) | 0.44 | 0.45 |
累計ベースの文脈
1〜9月の売上高は88.6百万ドルで、前年同期の16.6百万ドルを大きく上回る。一方、1株損失は1.87ドル(前年同期1.09ドル)、親会社株主帰属純損失は554.3百万ドル(同268.0百万ドル)と拡大した。加重平均株式数は約3.00億株で、前年同期の約2.73億株から増えている。
原文の位置づけ
CEOのアベル・アベラン氏は「We expect to achieve a production rate of six ASIC satellites per month in December of this year」と述べた。売上は「quarterly revenue ramp」、つまり四半期ごとの積み上げ計画に沿ったものとしている。
強さと弱さの両面
- 強さ:売上は前年同期の約2.9倍、現金は約32億ドルと厚い。
- 弱さ:総営業費用は売上の約5倍で、純損失は前年同期より大きい。1株損失が前年並みにとどまったのは、株式数の増加も一因として考えられる。
調整後EPSは原文に記載なし。次回決算の発表日も記載がない。
解説1:売上の中身と通期見通し
売上の中身を読む
内訳とその変化
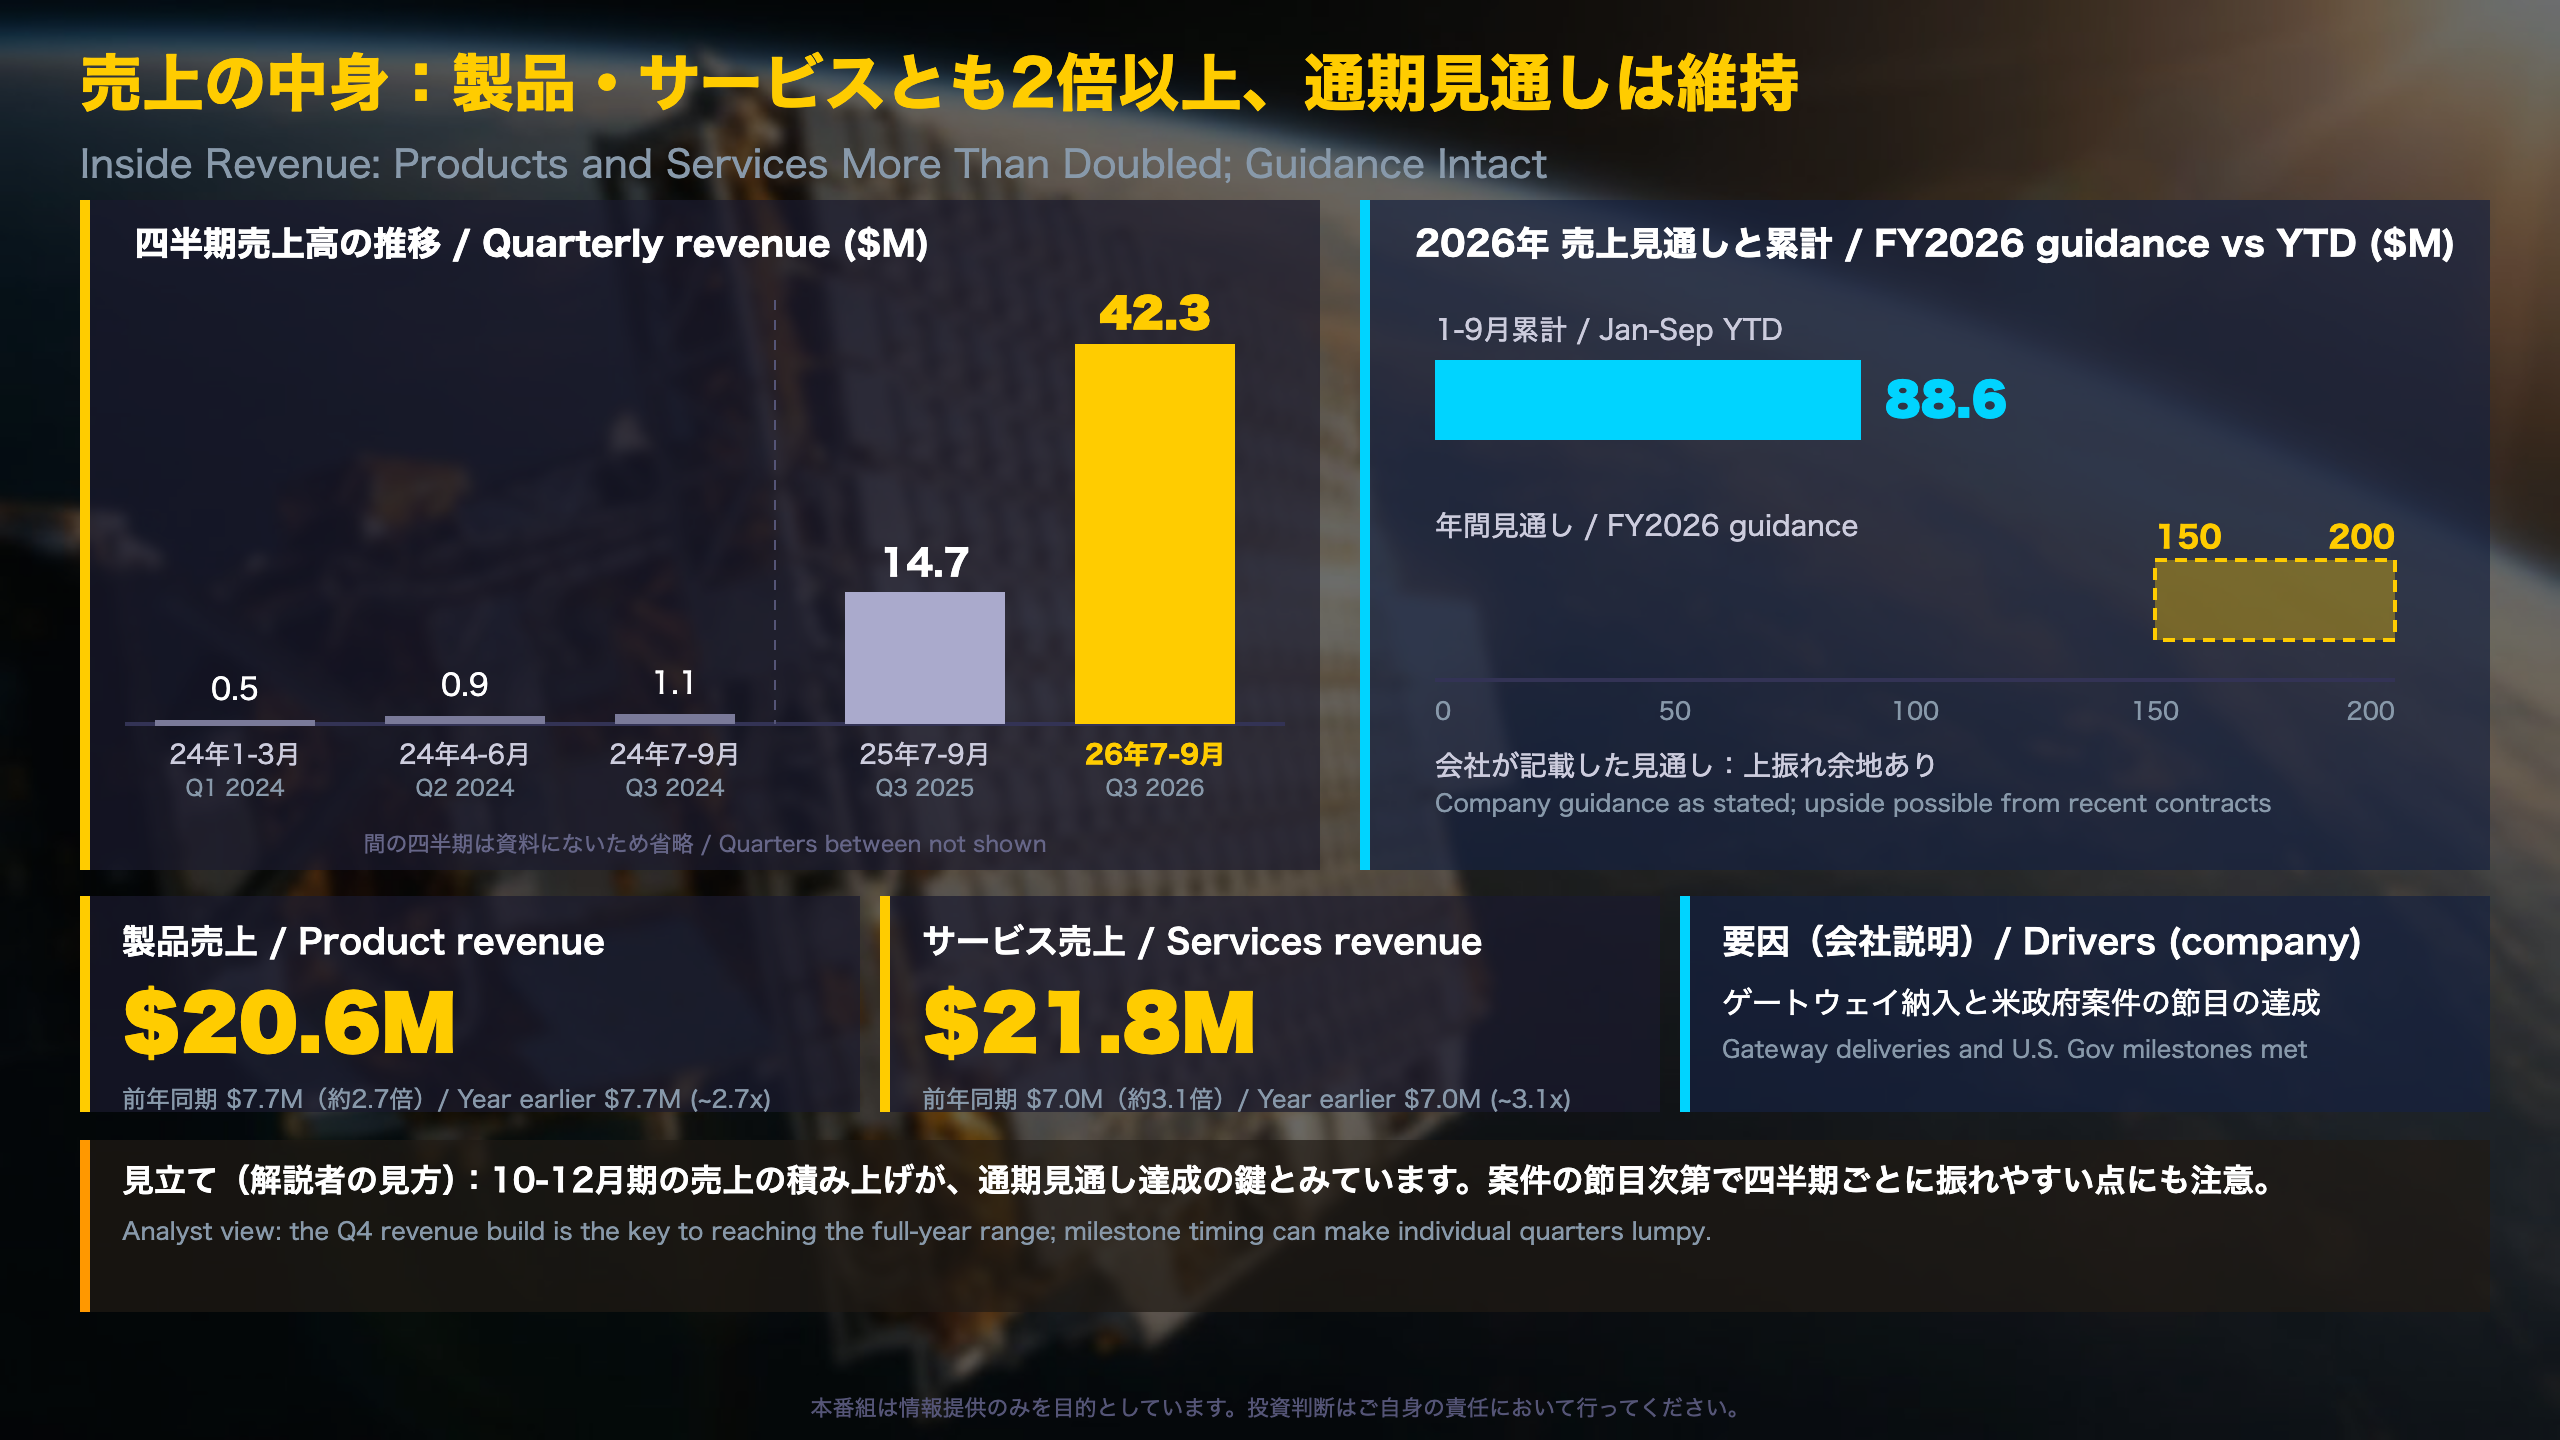
製品売上は20.6百万ドル(前年同期7.7百万ドル)、サービス売上は21.8百万ドル(同7.0百万ドル)。1〜9月累計では製品売上58.4百万ドル、サービス売上30.2百万ドルで、前年同期(8.1百万ドル、8.5百万ドル)から大幅に増えた。関連当事者向けの製品売上1.4百万ドルも含まれる(前年同期はゼロ)。
「Third quarter revenue of $42.3 million driven by gateway deliveries and U.S. Government milestones met」
長期の推移
材料のXBRLデータでは、2024年1-3月の売上高は0.5百万ドル、4-6月は0.9百万ドル、7-9月は1.1百万ドル。その後の四半期は資料にないため省略する。今期の42.3百万ドルは2024年7-9月の約38倍にあたる。
運転資本のサイン
- 売掛金:104.1百万ドル(2025年末37.7百万ドル)
- 棚卸資産:79.0百万ドル(同12.0百万ドル)
- 非流動の契約負債:252.1百万ドル(同207.1百万ドル)
売上の拡大に合わせて運転資本も膨らんでいる。
通期見通しへの橋渡し
会社は通期売上見通し150〜200百万ドルを維持し、「upside based on recent contract signatures」としている。1〜9月累計との単純差引では、下限に届くには10-12月期に約61百万ドル、上限なら約111百万ドルが必要となる計算だ。米宇宙軍のSB-AMTI契約(約100百万ドルの売上)がいつ寄与するかは、資料に時期の記載がない。
異なる見方
強気の読み方:16件の米政府案件と、60超の通信事業者との合意で売上基盤が広がっている。慎重な読み方:売上がゲートウェイ納入や案件の節目に左右され、四半期ごとの振れが大きくなり得る。
解説2:赤字の中身と資金
費用構造と資金調達の詳細
費用の内訳(百万ドル)
| 項目 | 26年7-9月 | 25年7-9月 |
|---|---|---|
| エンジニアリング費用 | 95.8 | 40.8 |
| 一般管理費 | 55.7 | 29.8 |
| 研究開発費 | 9.1 | 5.5 |
| 減価償却 | 25.1 | 12.7 |
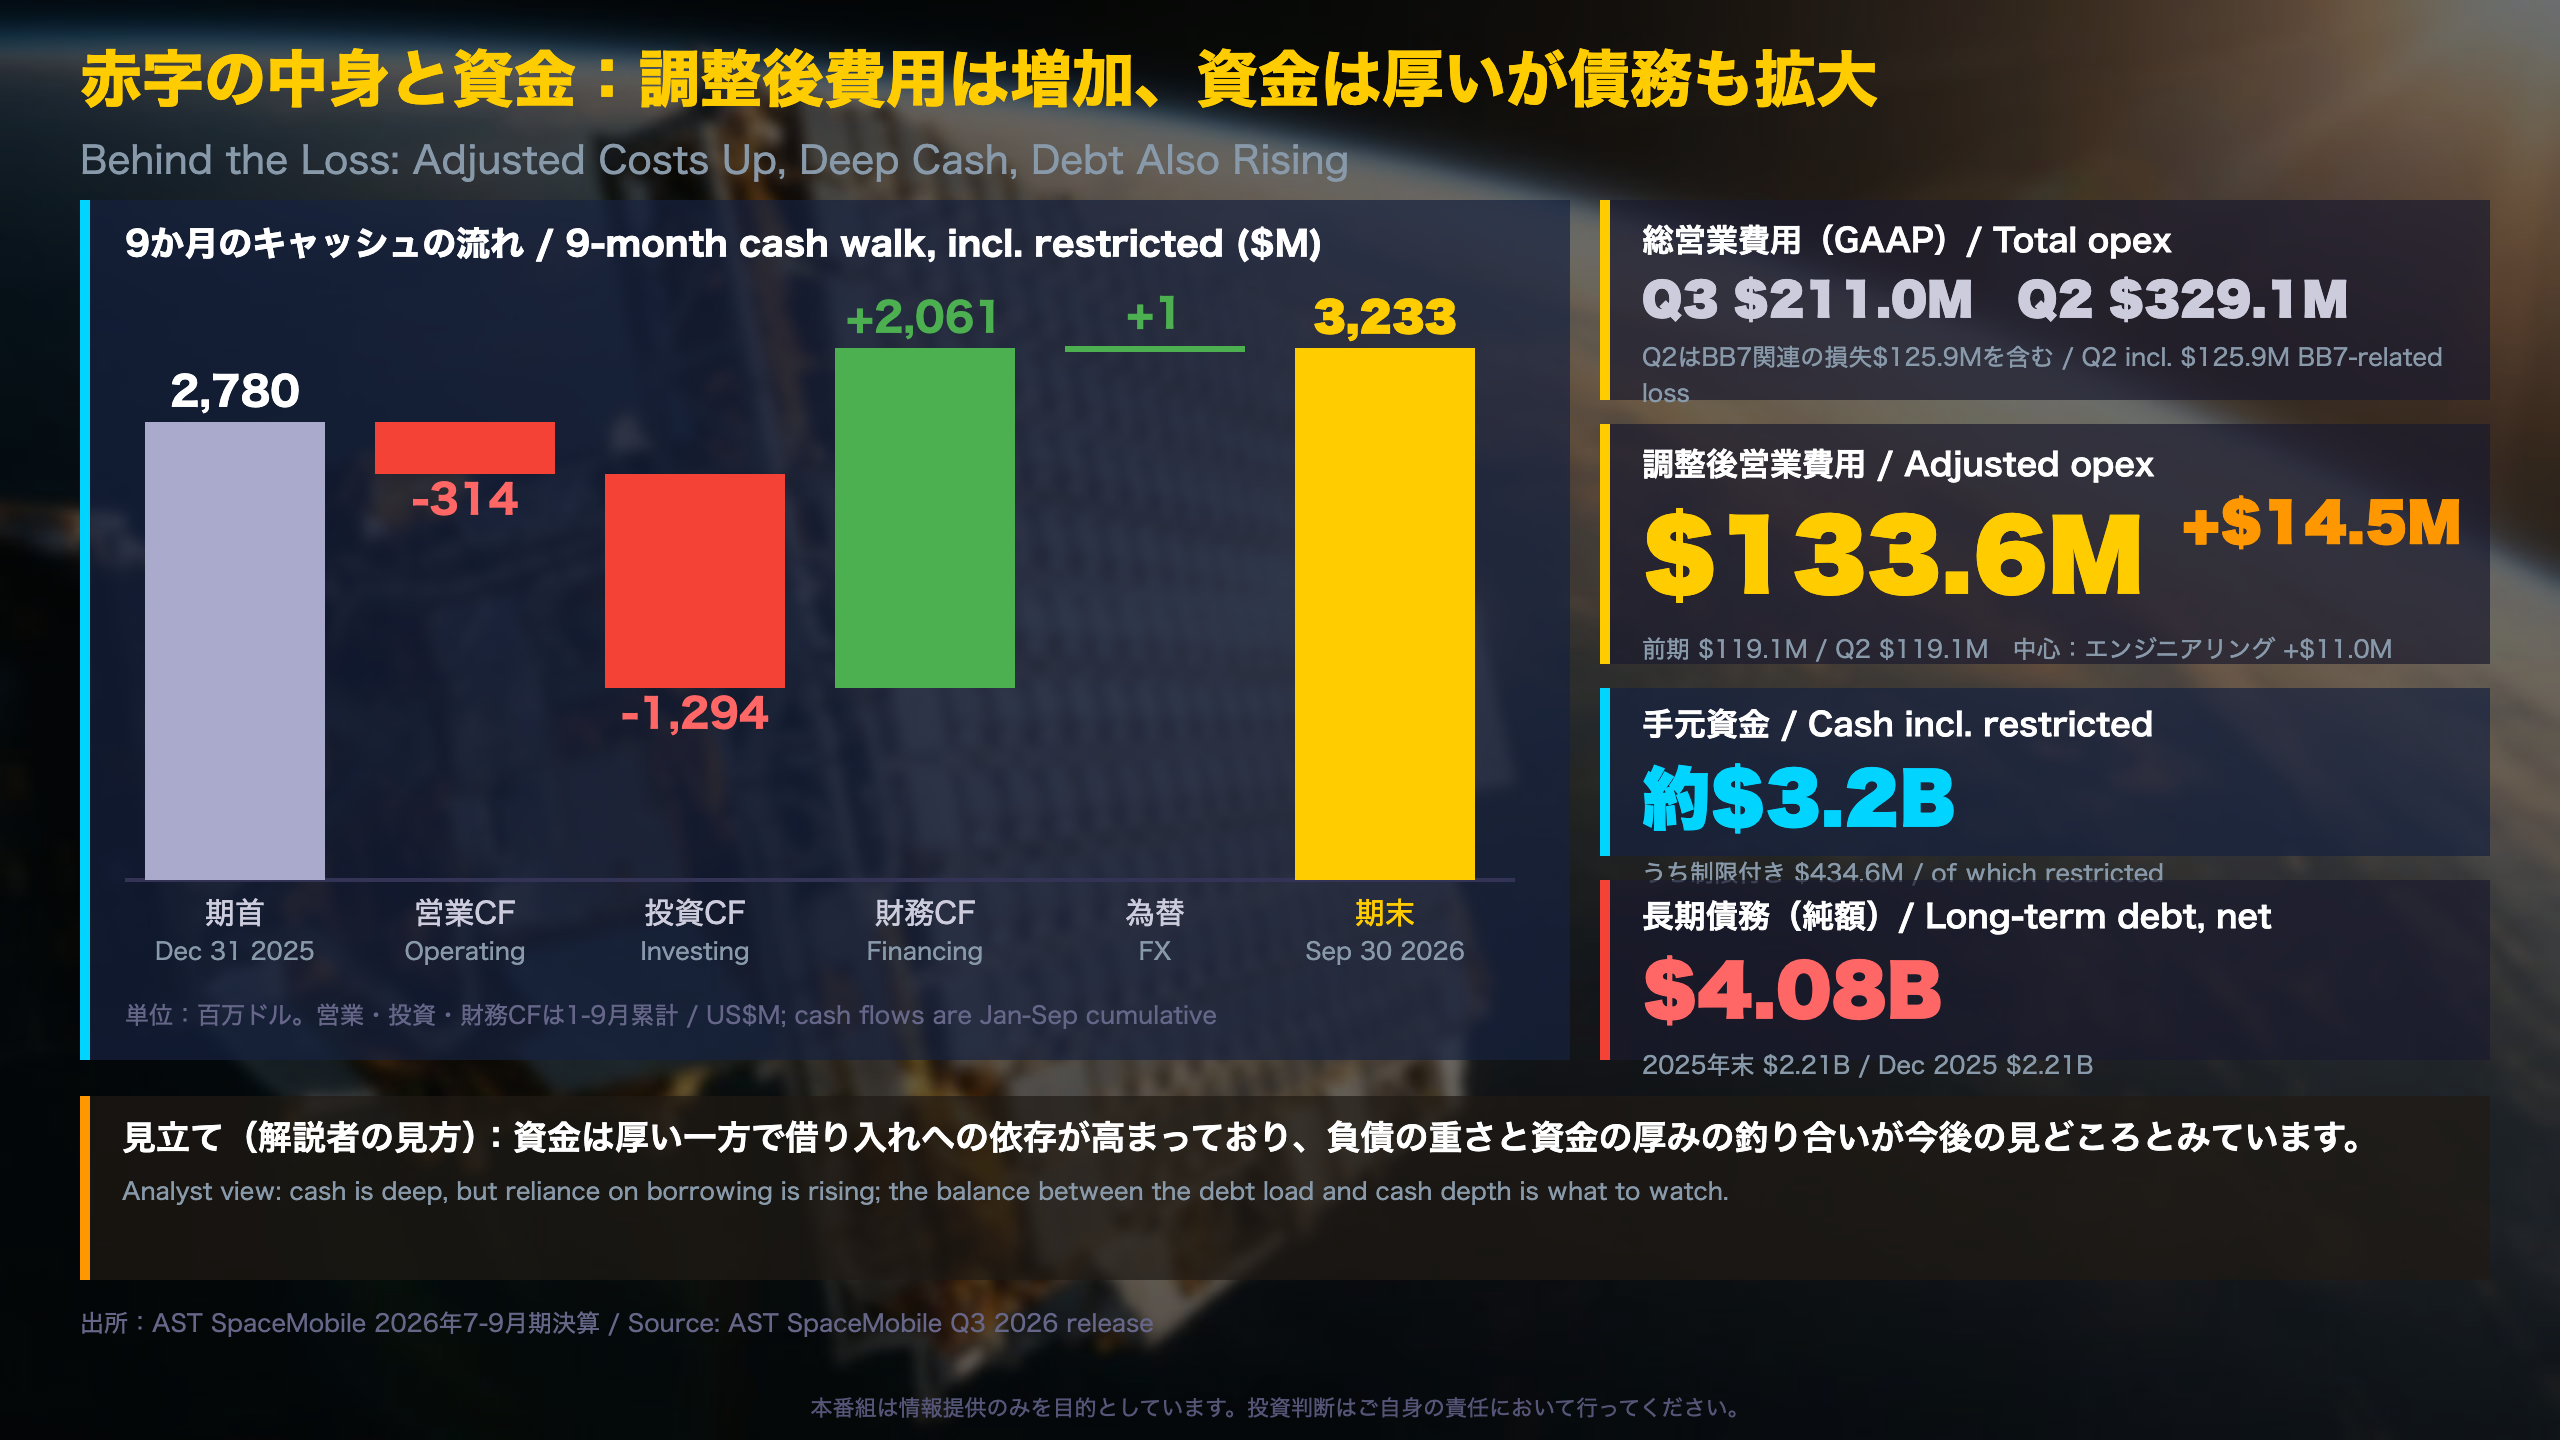
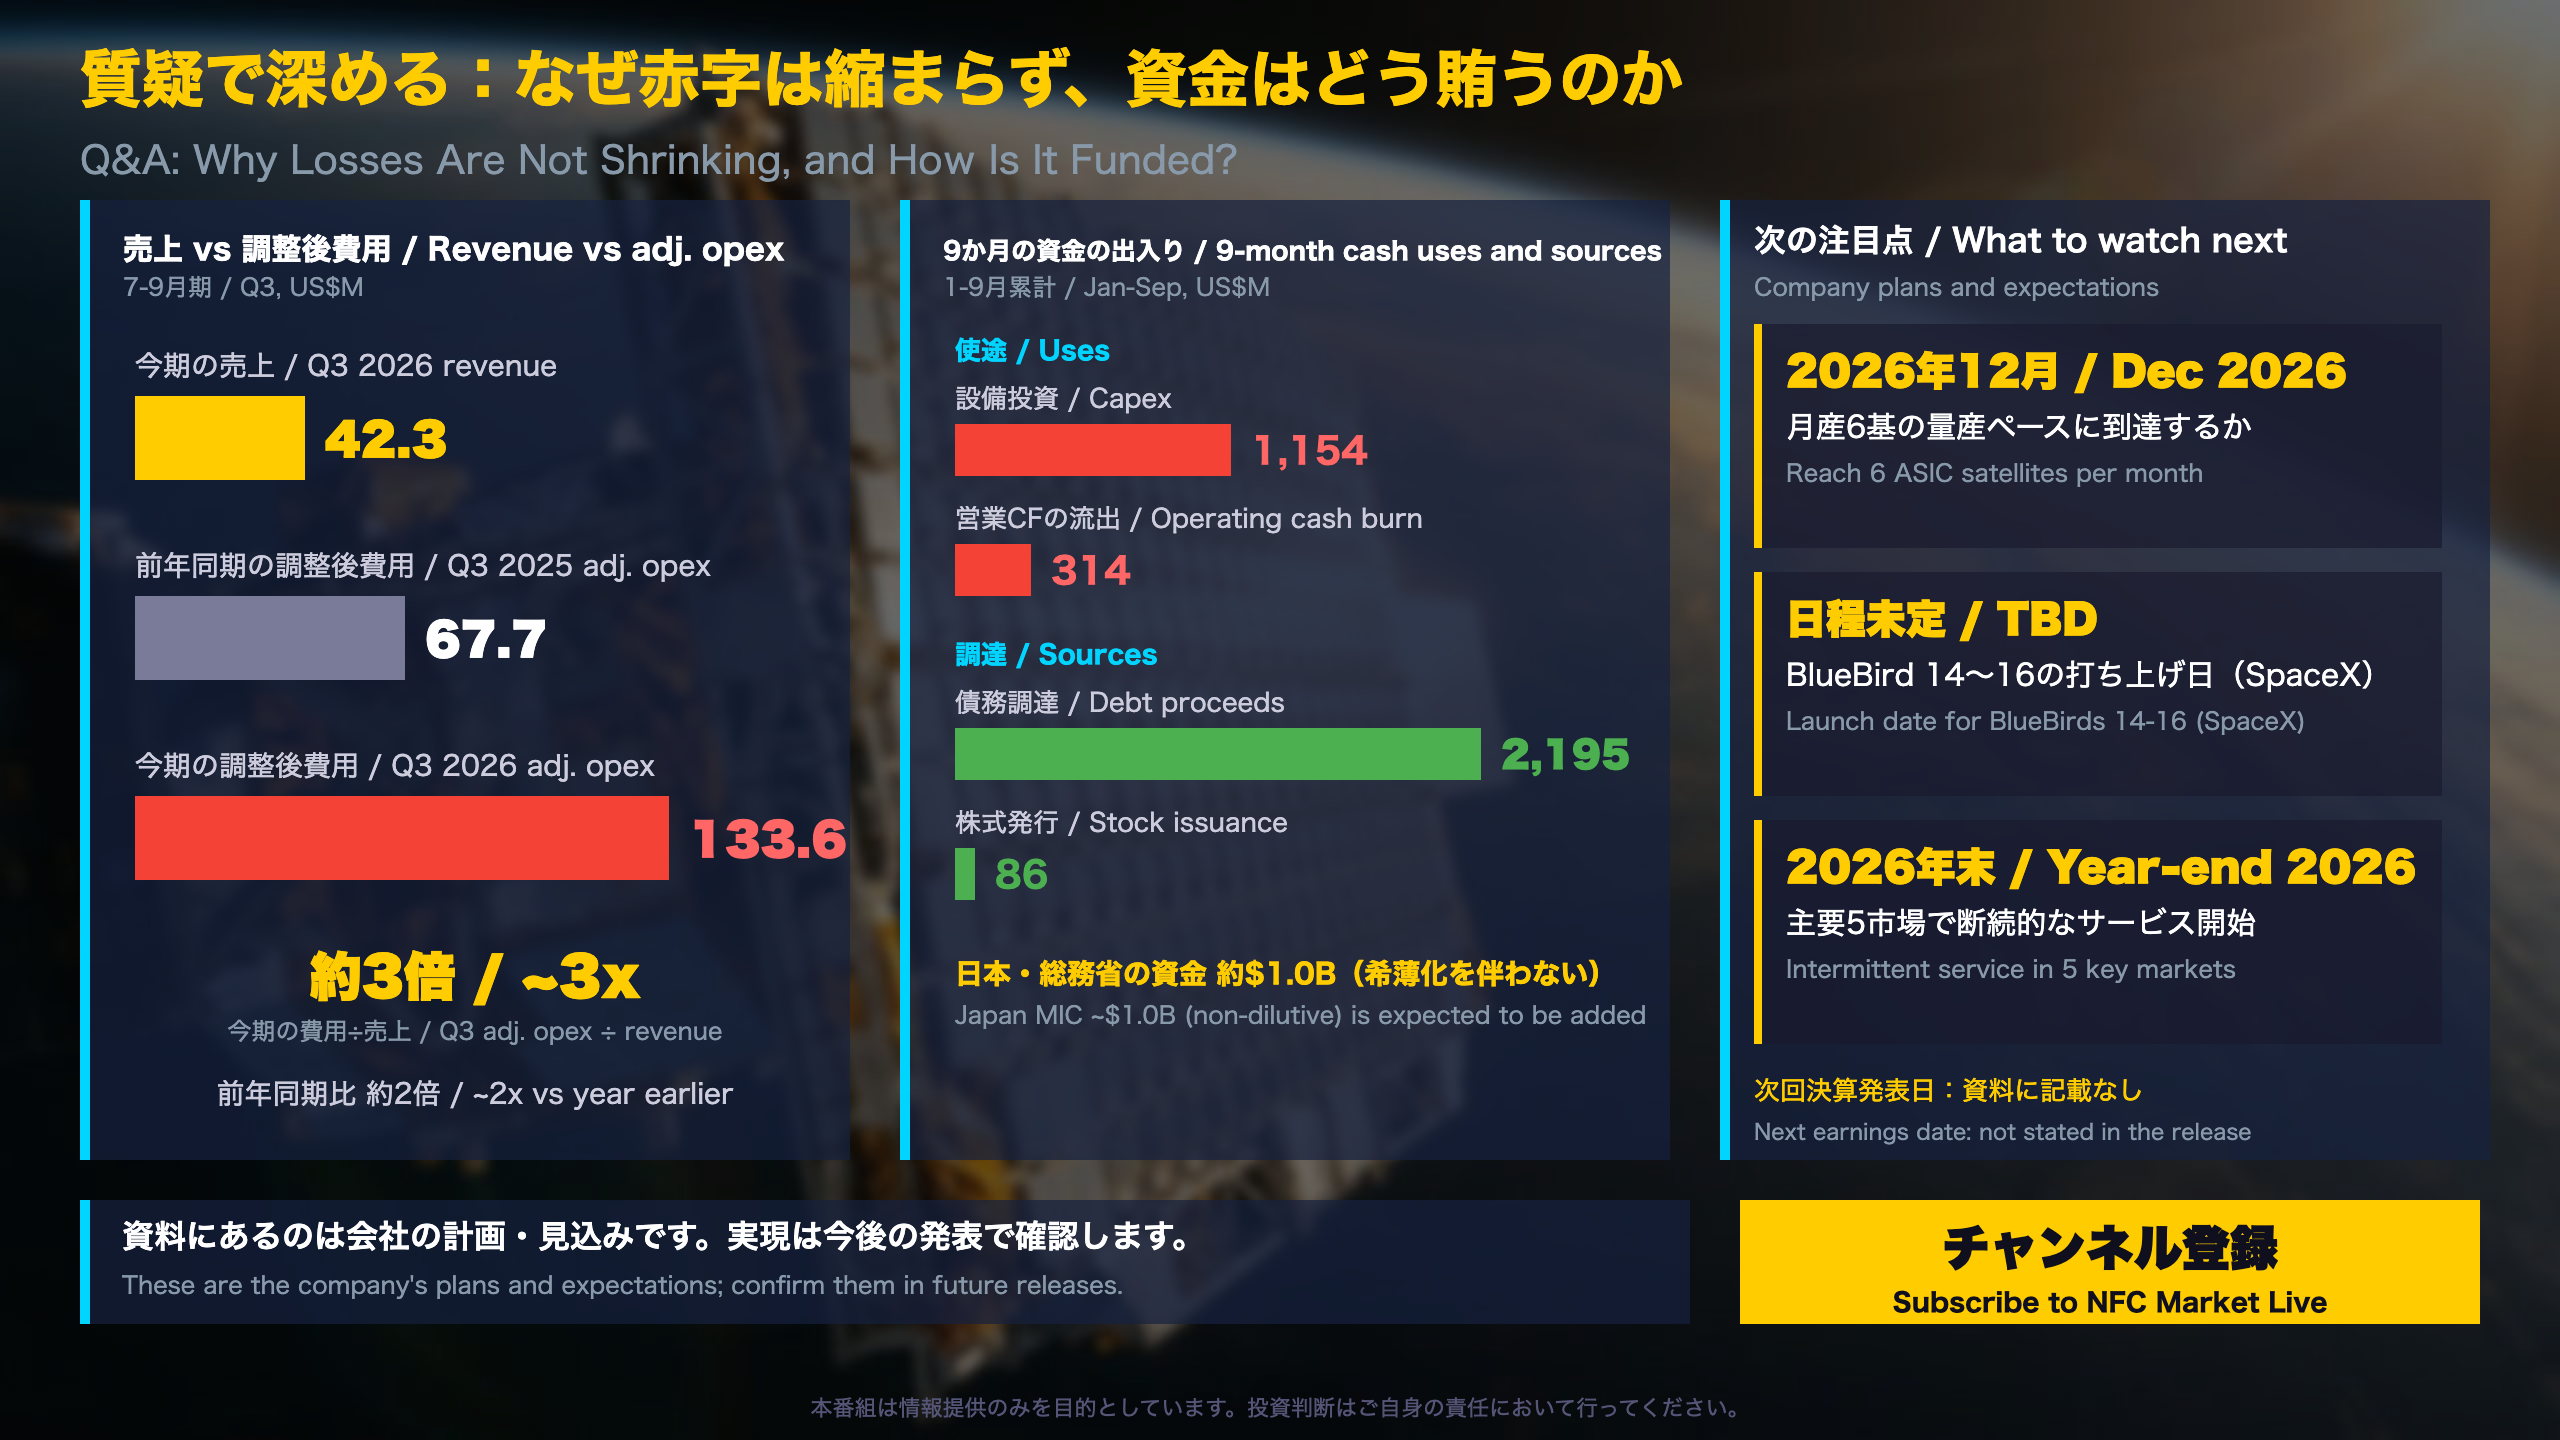
株式報酬費用は52.3百万ドル(前年同期13.99百万ドル)。総営業費用211.0百万ドルのうち、減価償却と株式報酬の合計は77.4百万ドルにのぼる。調整後営業費用(株式報酬・減価償却・非自発的転換損失を除く)は133.6百万ドルで、前年同期67.7百万ドルの約2倍。
利息
支払利息30.3百万ドルに対し受取利息30.1百万ドルで、ほぼ相殺された(前年同期は7.5百万ドルと12.2百万ドル)。
1〜9月のキャッシュフロー
- 営業CF:-314.5百万ドル(前年同期-136.5)
- 有形固定資産の購入:-1,154.2百万ドル、Ligadoへの資本前払い-100.0、周波数取得-60.7
- 財務CF:+2,061.1百万ドル(債務調達2,195.2、株式発行85.7)
- 利息の現金支払い:40.9百万ドル(前年同期4.2)
「Fortress balance sheet with approximately $3.2 billion in cash, cash equivalents, and restricted cash」
貸借対照表
純有形固定資産は2,354.9百万ドル(2025年末1,398.8)、長期債務(純額)は4,083.7百万ドル(同2,207.6)。株主資本は2,162.6百万ドルで、年末の2,392.3から減った。現金のうち434.6百万ドルは制限付き現金。
異なる見方
慎重な読み方:債務の増加と利払いの拡大。強気の読み方:約12億ドルの米準政府系融資の案件パイプラインや、日本の総務省・楽天との約10億ドルの資金が見込まれる。
質疑:なぜ赤字は縮まらないのか、資金はどう賄うか
次に確認すべき事実:打ち上げ・量産・サービス
衛星の配備スケジュール(会社資料)
| 時期 | 内容 |
|---|---|
| 軌道上 | BlueBird 1〜6、8〜13が展開済みで運用中 |
| 2026年9月 | BlueBird 14〜16をケープカナベラルへ出荷、SpaceXの打ち上げ日確定待ち |
| 2026年11月末 | BlueBird 17〜19を出荷予定、Blue Originで2027年1-3月期初めに打ち上げ予定 |
| 12月〜1月 | BlueBird 20〜25を出荷、DPAS格付けの打ち上げは2027年1-3月期 |
| 2027年半ば | 軌道上に約45基を目標 |
| 2027〜28年 | 打ち上げ契約で累計100基超 |
| 2028年後半 | 自社ロケットBlacklift(20トン級、1回最大5基)開始予定 |
量産の鍵:ASIC
ASICチップは軌道上のBlock 1衛星に比べ処理帯域が10倍。全面導入はBlueBird 34から(当初計画のBlueBird 50から前倒し)。テキサスの2工場がフル稼働で、12月に月6基を目指す。
資金面の補強材料
日本の総務省と楽天が関わるJ-LEO契約で約10億ドル、2027年向けに約12億ドルの米準政府系融資のパイプラインがある。
リスクの所在(原文の記載)
将来予想に関する注意書きには、Firefly Aerospaceとの提案取引の成立、自社ロケットを期限内に開発できるか、J-LEO衛星の納入と費用見積もりなどが不確実性として挙がっている。
次回への橋渡し
次回決算の発表日は資料に記載がない。確認できる事実として、12月の月産ペース、BlueBird 14〜16の打ち上げ日、年末の断続的サービス開始が順に公表されるかが焦点となる。
製作費大公開
番組制作コスト内訳
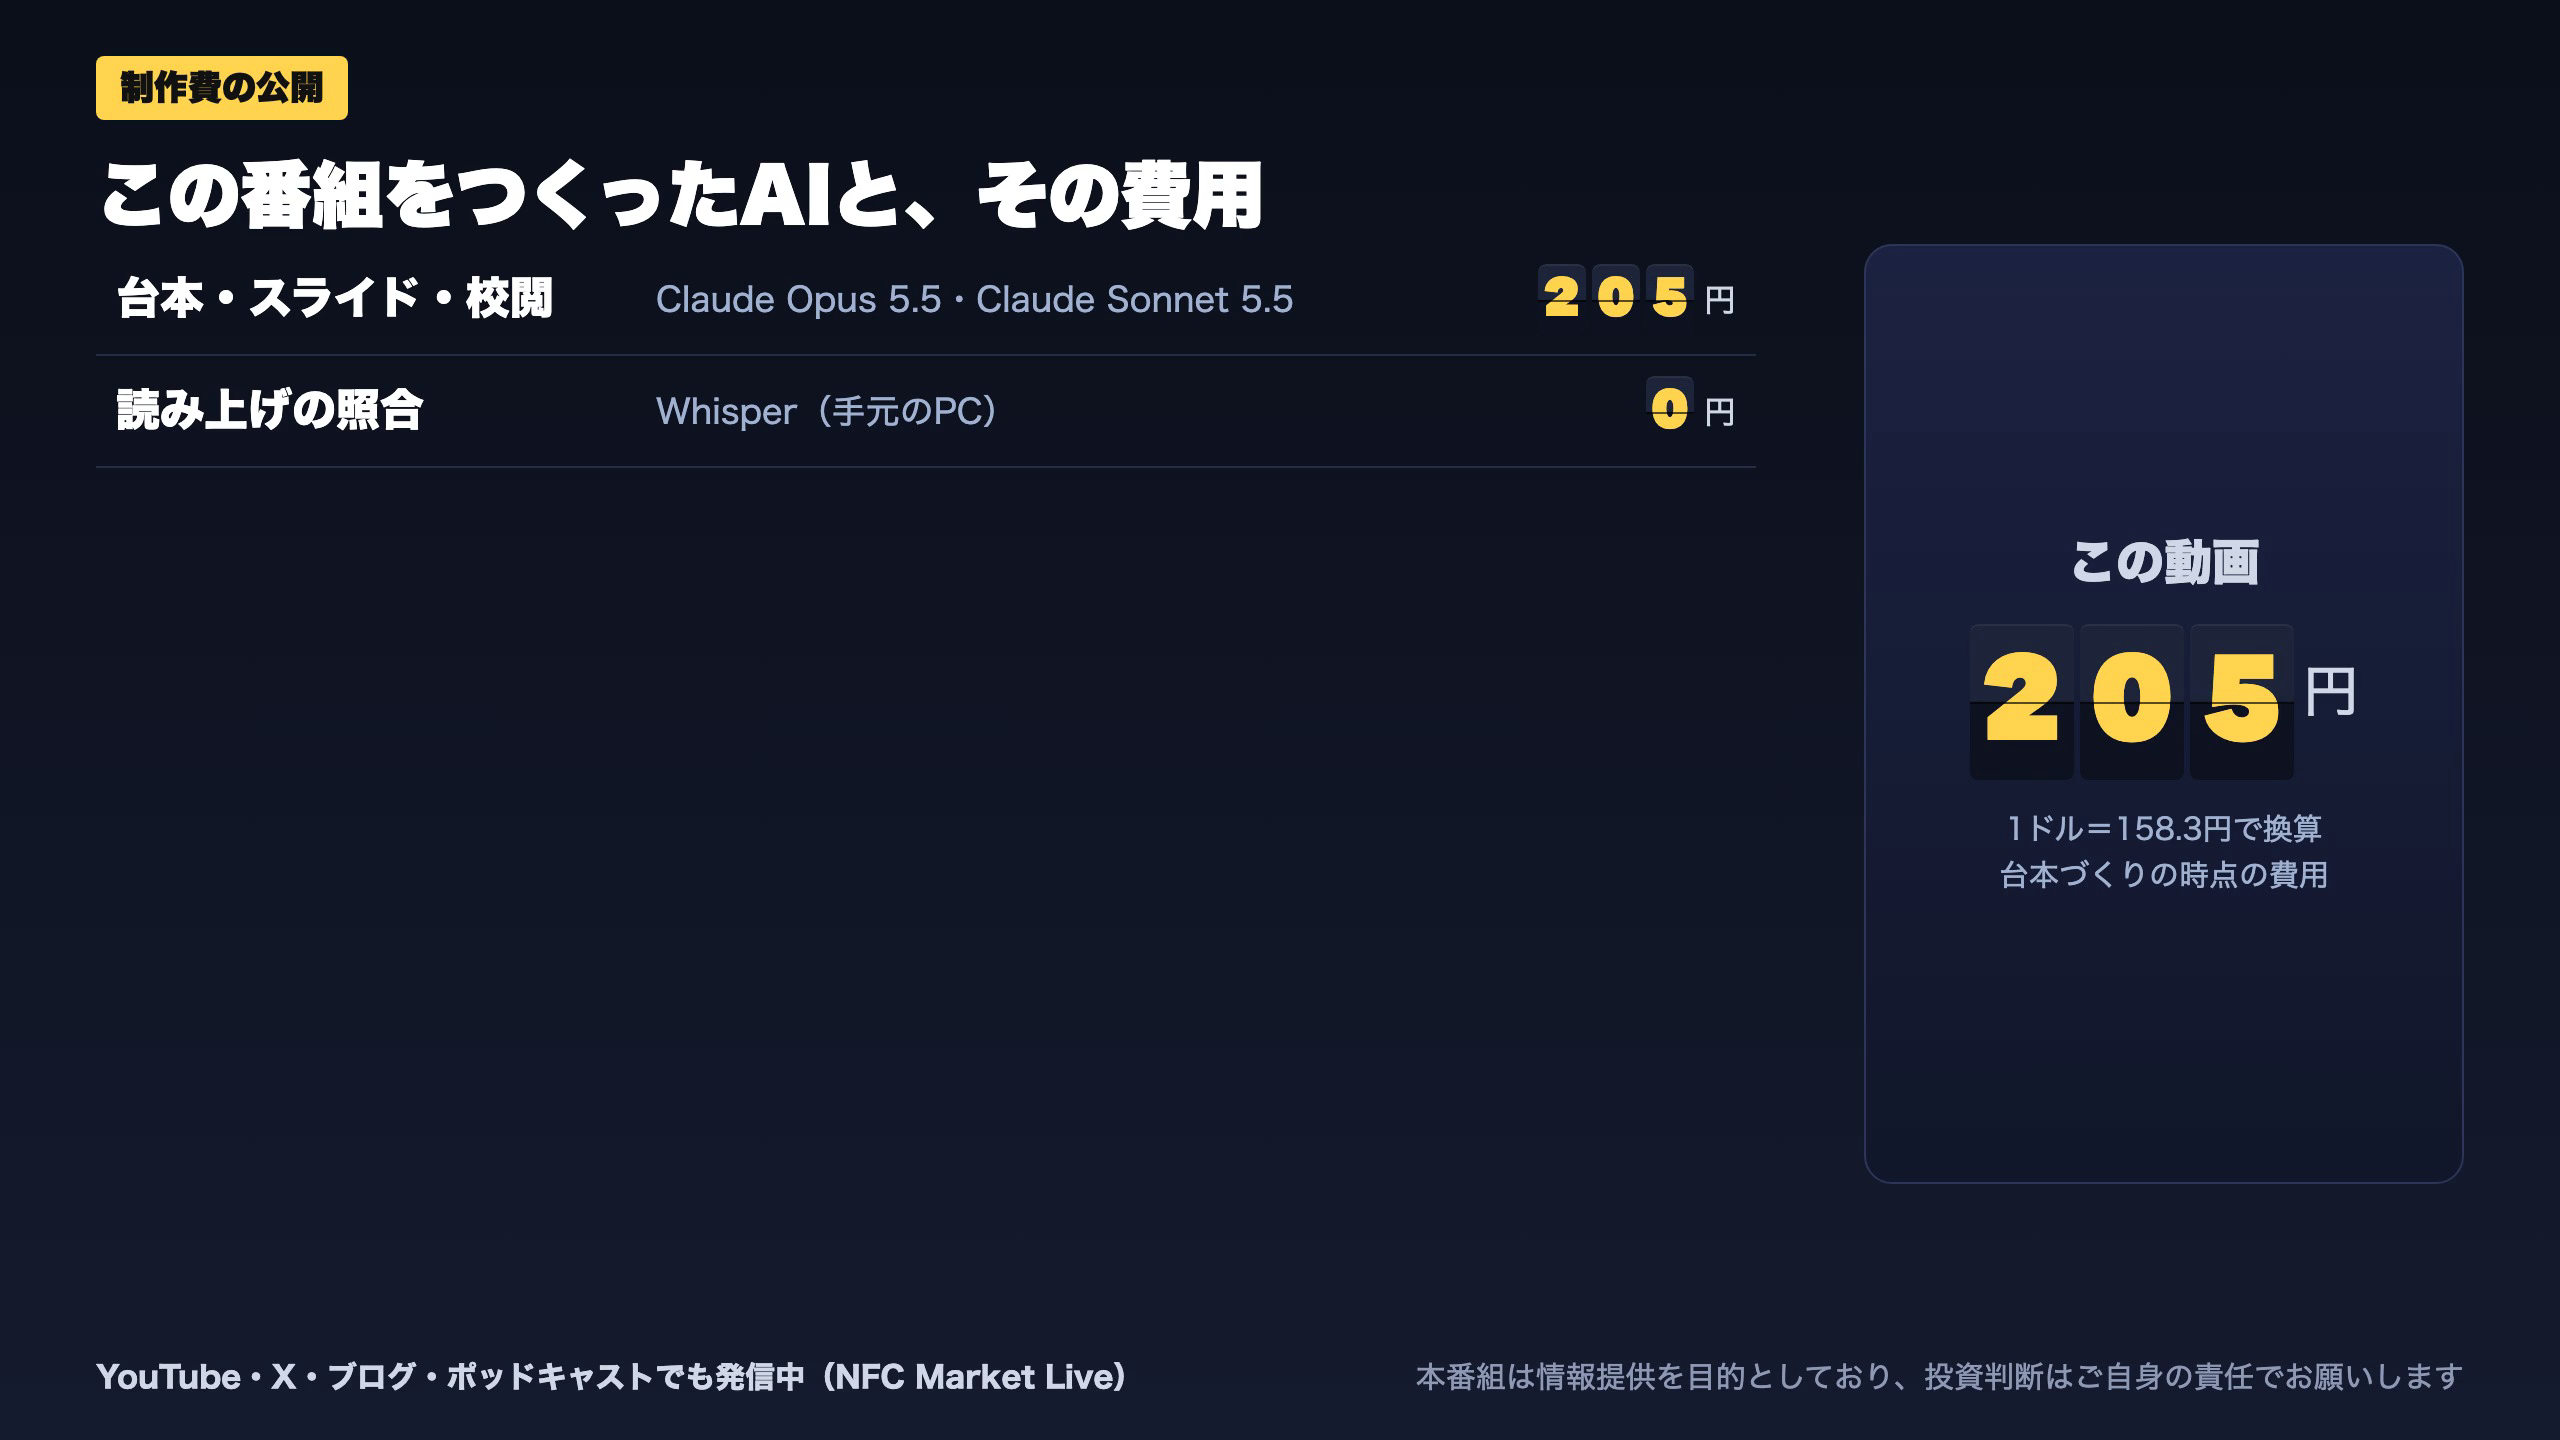
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 38,539 | 3,773 | ¥36 |
| LLM | Claude Sonnet 5.5 | 83,258 | 90,157 | ¥169 |
| TTS | Gemini 3.8 Flash TTS | 492 | 1,444 | ¥2 |
| BGM | Lyria 3 Pro | 198 | 26,557 | ¥13 |
| X | ポスト作成 | 953 | – | ¥5 |
| 合計 | ¥225 |
為替レート: 1 USD = 158.3 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。