本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-13 06:24)
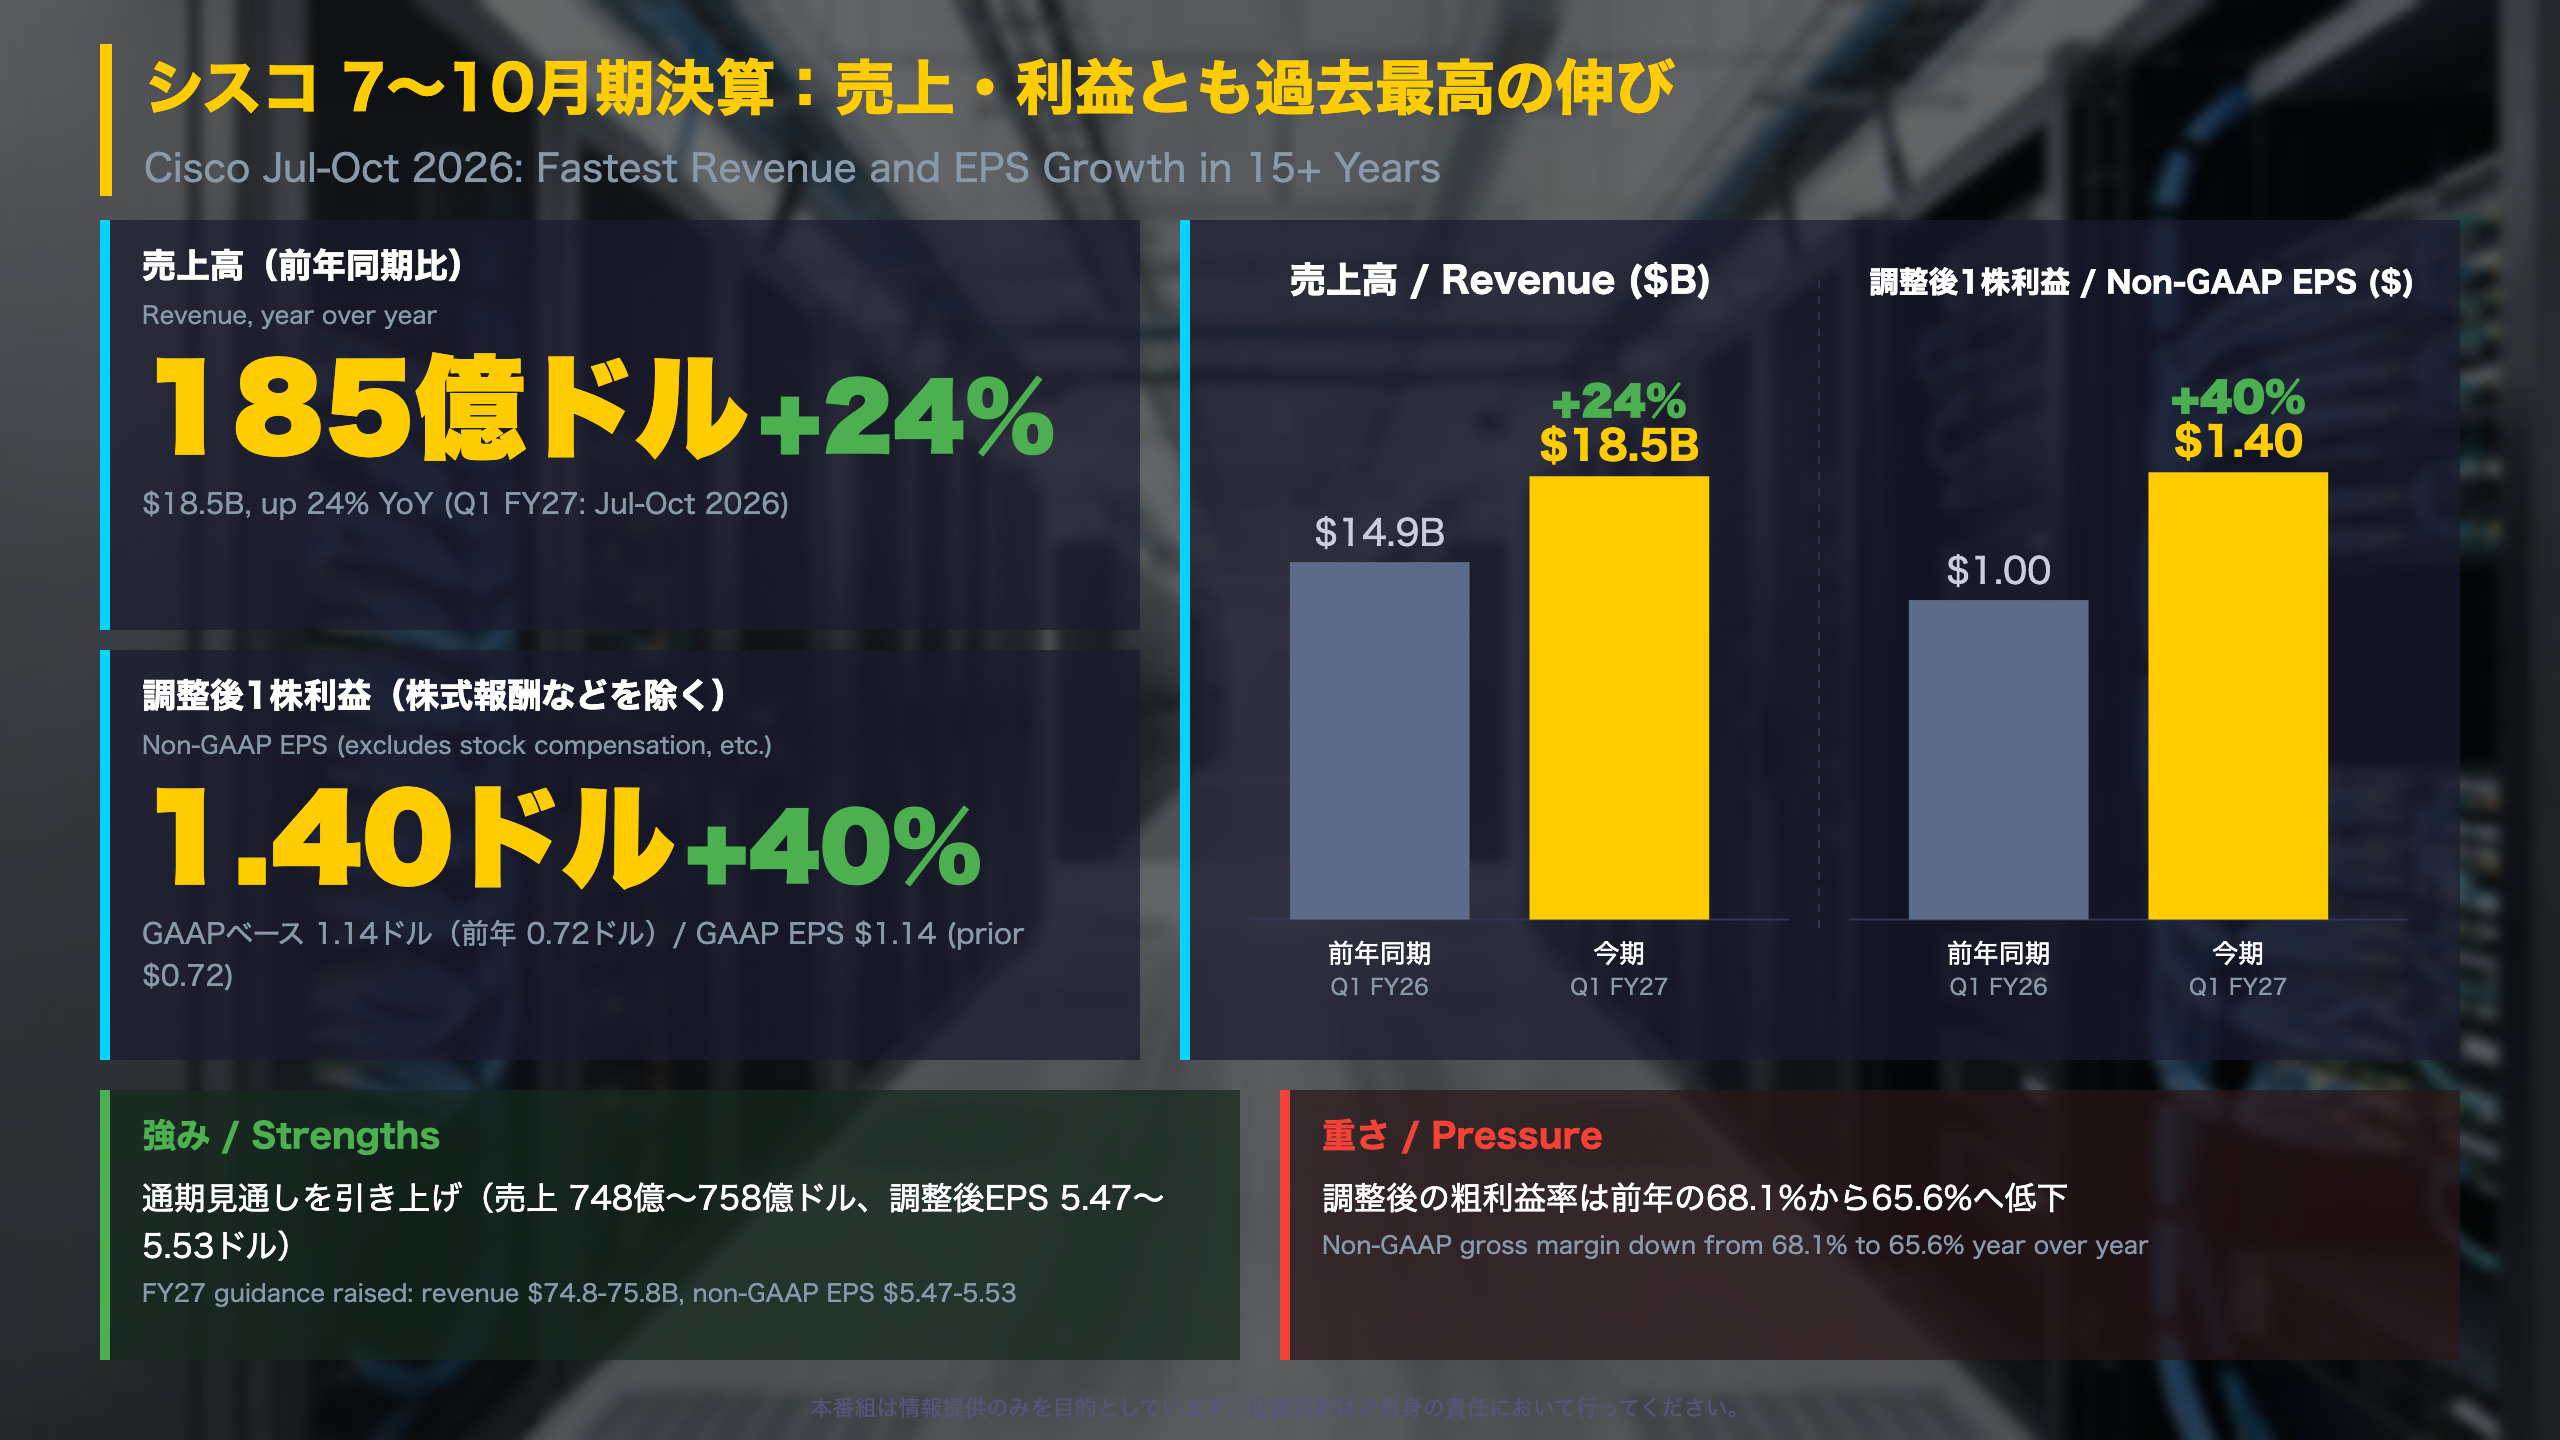
📊 シスコ(CSCO)が2026年11月12日に7〜10月期(2027年度第1四半期)決算を発表。 💡 売上高は185億ドル(前年同期比+24%)、調整後1株利益は1.40ドル(+40%)。ネットワーキング売上は111億ドルで+43%でした。 📈 会社は通期の売上・調整後EPS見通しを引き上げ、ハイパースケーラー…
サマリー:売上・利益とも強い伸び、粗利益率は低下
決算の全体像
7〜10月期(シスコの2027年度第1四半期)の主な数字を、一時費用などを除く「調整後(non-GAAP)」と会計基準どおりの「GAAP」で並べます。
| 指標 | 今期 | 前年同期 | 前年比 |
|---|---|---|---|
| 売上高 | 185.2億ドル | 148.8億ドル | +24% |
| GAAP 1株利益 | 1.14ドル | 0.72ドル | +58% |
| 調整後 1株利益 | 1.40ドル | 1.00ドル | +40% |
| 営業キャッシュフロー | 43.6億ドル | 32.1億ドル | +36% |
地域別の売上
- 米州:115.1億ドル(+28%)
- 欧州・中東・アフリカ(EMEA):44.6億ドル(+18%)
- アジア太平洋・日本・中国(APJC):25.6億ドル(+21%)
会社は「全地域・全顧客市場で2桁成長」と説明しています。
経営陣の言葉
「We are in the very early stages of a multi-year networking supercycle」(CEO ロビンズ氏)
CFOのパターソン氏は、売上・調整後営業利益率・調整後EPSの3つがいずれも会社見通しの上限を上回ったと述べています。ただし「スーパーサイクル」は会社自身の見方であり、資料から独立に確認できるものではありません。
両面の読み方
- 強い面:通期見通しの引き上げ、営業キャッシュフローの+36%。
- 慎重な面:調整後粗利益率は68.1%から65.6%へ低下、第2四半期の売上見通し(180億〜182億ドル)は今期実績を下回る。
今後の予定
配当0.42ドルは2027年1月20日支払(1月4日の株主名簿基準)。次回決算日は資料に記載がありません。なお、今回の材料に含まれるXBRL推移は2018年7月までの古い期間のため、最近の長期トレンド比較には使っていません。
解説1:成長の中心はネットワーキング
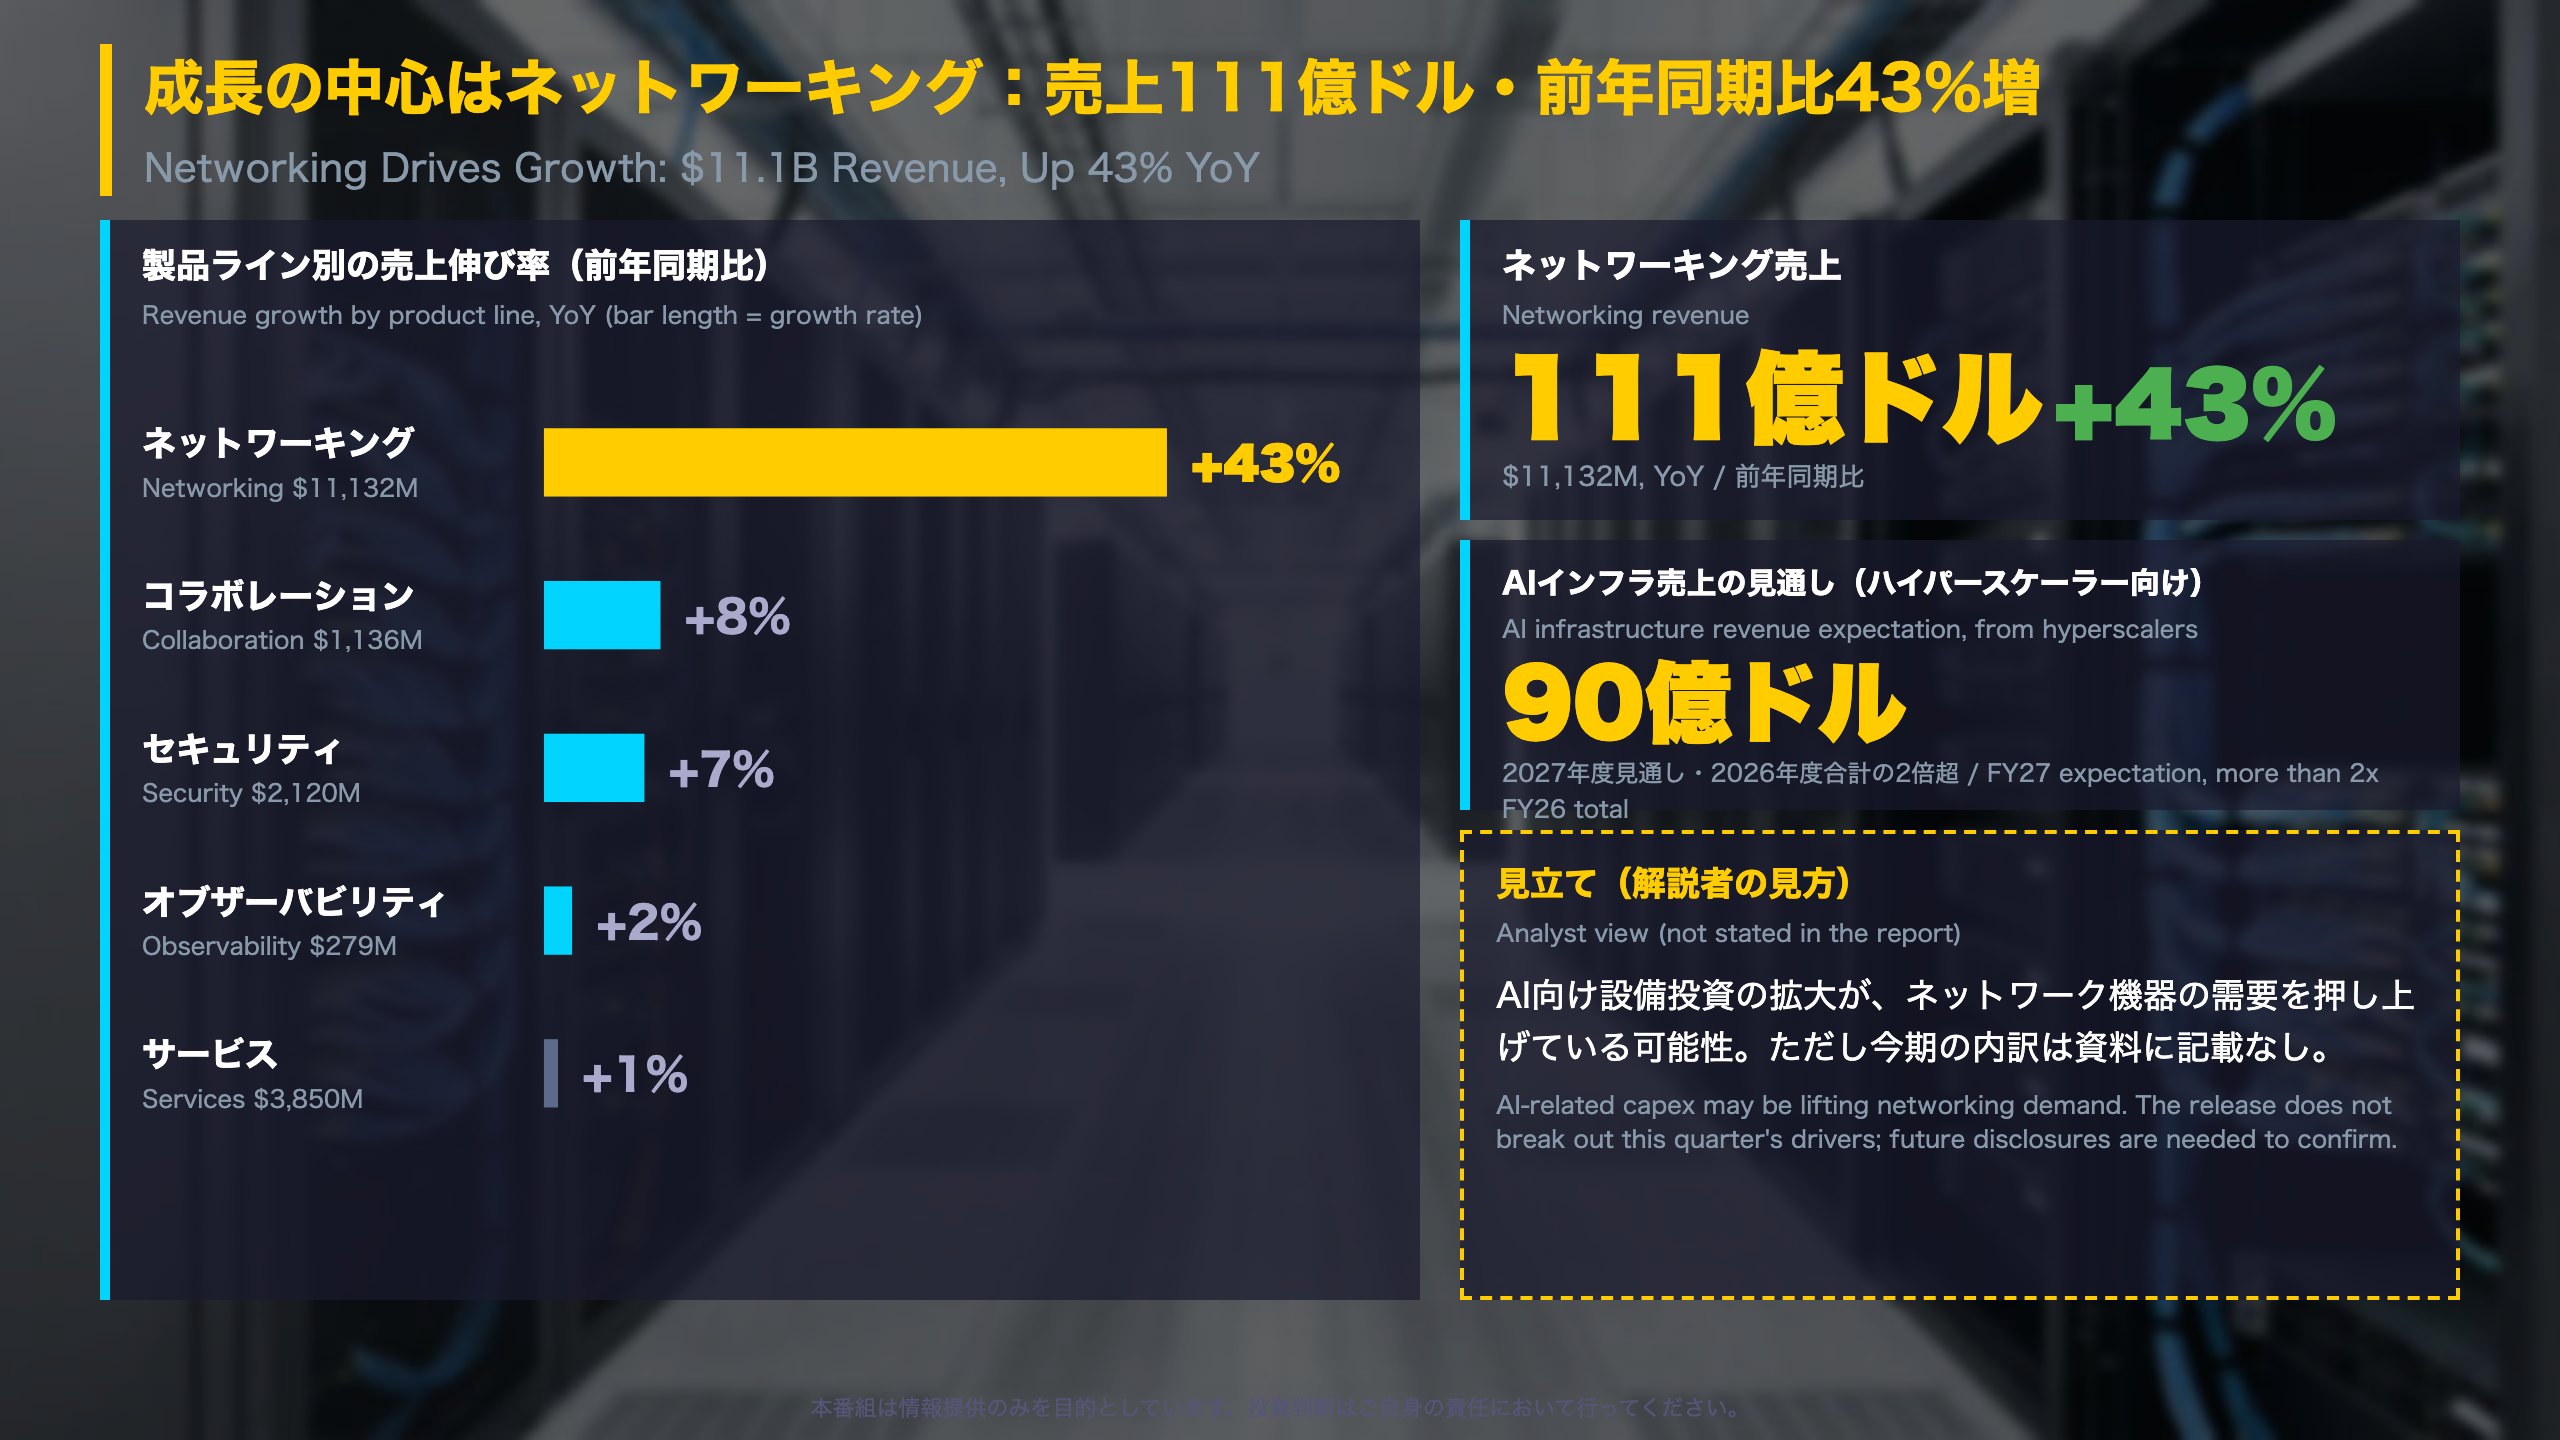
製品ライン別の内訳
| ライン | 売上(百万ドル) | 前年比 |
|---|---|---|
| ネットワーキング | 11,132 | +43% |
| セキュリティ | 2,120 | +7% |
| コラボレーション | 1,136 | +8% |
| オブザーバビリティ | 279 | +2% |
| 製品合計 | 14,667 | +32% |
| サービス | 3,850 | +1% |
製品売上は前年同期の110.8億ドルから146.7億ドルへ増えましたが、サービスは38.1億ドルから38.5億ドルとほぼ横ばいです。
事実と見立てを分ける
資料が述べているのは、(1)全地域・全顧客市場で2桁成長、(2)ハイパースケーラー向けAIインフラ売上の見通しを2027年度90億ドルに引き上げ(2026年度合計の2倍超)、の2点です。この四半期のネットワーキング増収にAI案件がどれだけ寄与したかは、原文に記載がありません。
異なる読み方
- 前向きな読み方:幅広い顧客層で伸びており、特定の1社・1地域に依存した伸びではない可能性がある。
- 慎重な読み方:ネットワーキング以外の3つの製品ラインは1桁の伸びで、全体の増収はネットワーキングへの依存度が高い。
地域別の粗利益率(GAAP)
米州64.1%、EMEA68.9%、APJC66.5%。地域ごとの前年値は資料にないため、変化は判断できません。
買収
期中にWideField Security社の買収を完了しました。金額は資料に記載がありません。
解説2:利益の出方と粗利益率
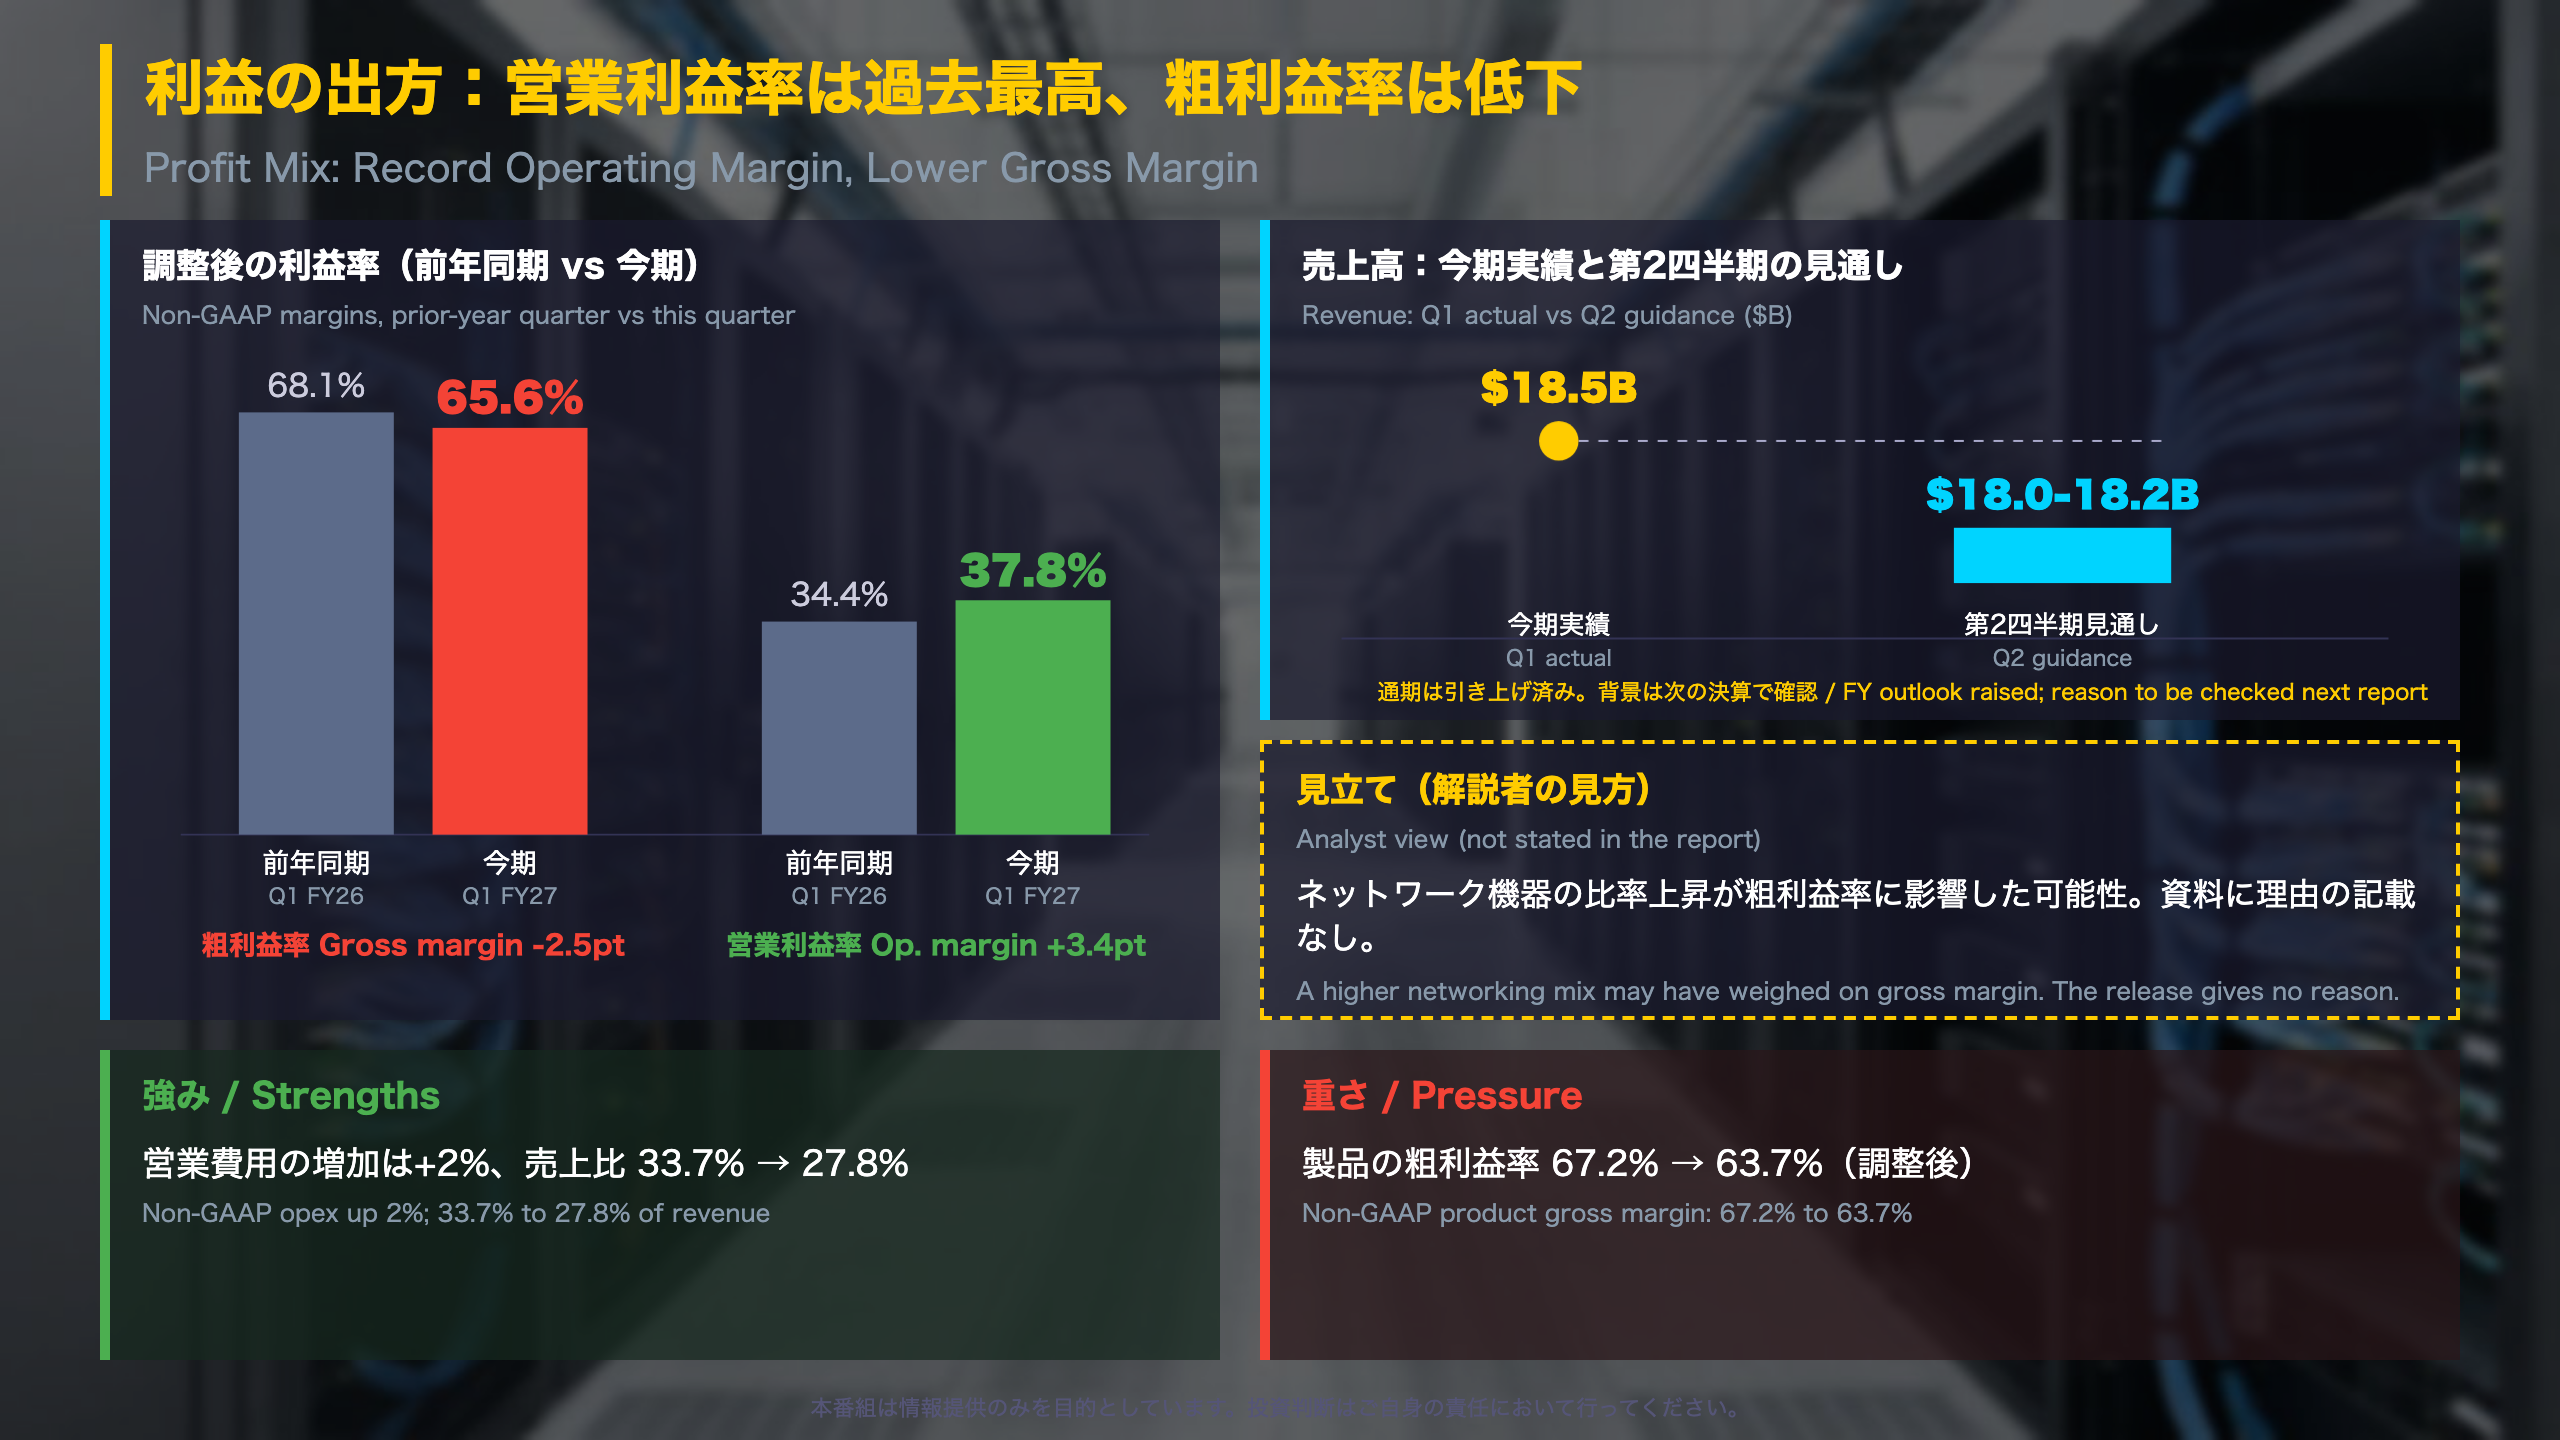
利益率の中身
| 項目(調整後) | 今期 | 前年同期 |
|---|---|---|
| 総合粗利益率 | 65.6% | 68.1% |
| 製品粗利益率 | 63.7% | 67.2% |
| サービス粗利益率 | 72.9% | 70.7% |
| 営業費用の対売上比 | 27.8% | 33.7% |
| 営業利益率 | 37.8% | 34.4% |
営業利益率の改善(+3.4ポイント)は、粗利益率が2.5ポイント下がったなかで、営業費用比率が5.9ポイント下がったことで生まれています。調整後の営業費用は51.4億ドルと前年比+2%で、売上の伸び(24%)を大きく下回りました。
費用の動き(GAAP)
株式報酬は9.1億ドルで、前年の10.3億ドルから減少。リストラ関連費用は0.28億ドルと、前年の1.47億ドルから縮小しました。会社は2026年5月13日発表のリストラ計画を2027年度末までに実質完了する見込みと述べています。
第2四半期の見通し(会社)
| 項目 | 見通し |
|---|---|
| 売上高 | 180億〜182億ドル |
| 調整後粗利益率 | 65〜66% |
| 調整後営業利益率 | 36〜37% |
| 調整後EPS | 1.34〜1.36ドル |
今期(営業利益率37.8%・EPS1.40ドル)より低めの水準ですが、資料に季節性や理由の説明はありません。通期見通しは売上748億〜758億ドル、調整後EPS5.47〜5.53ドルに引き上げられました。
「we are unlocking significant operating leverage」(CFO パターソン氏)
異なる読み方
- 前向き:費用を抑えながら売上が伸びる局面で、利益が売上より速く増えている。
- 慎重:粗利益率の低下は製品側で大きく、理由は資料にない。ミックス変化は見立ての域を出ない。
質疑で深める:先行きの裏付けと次の注目点
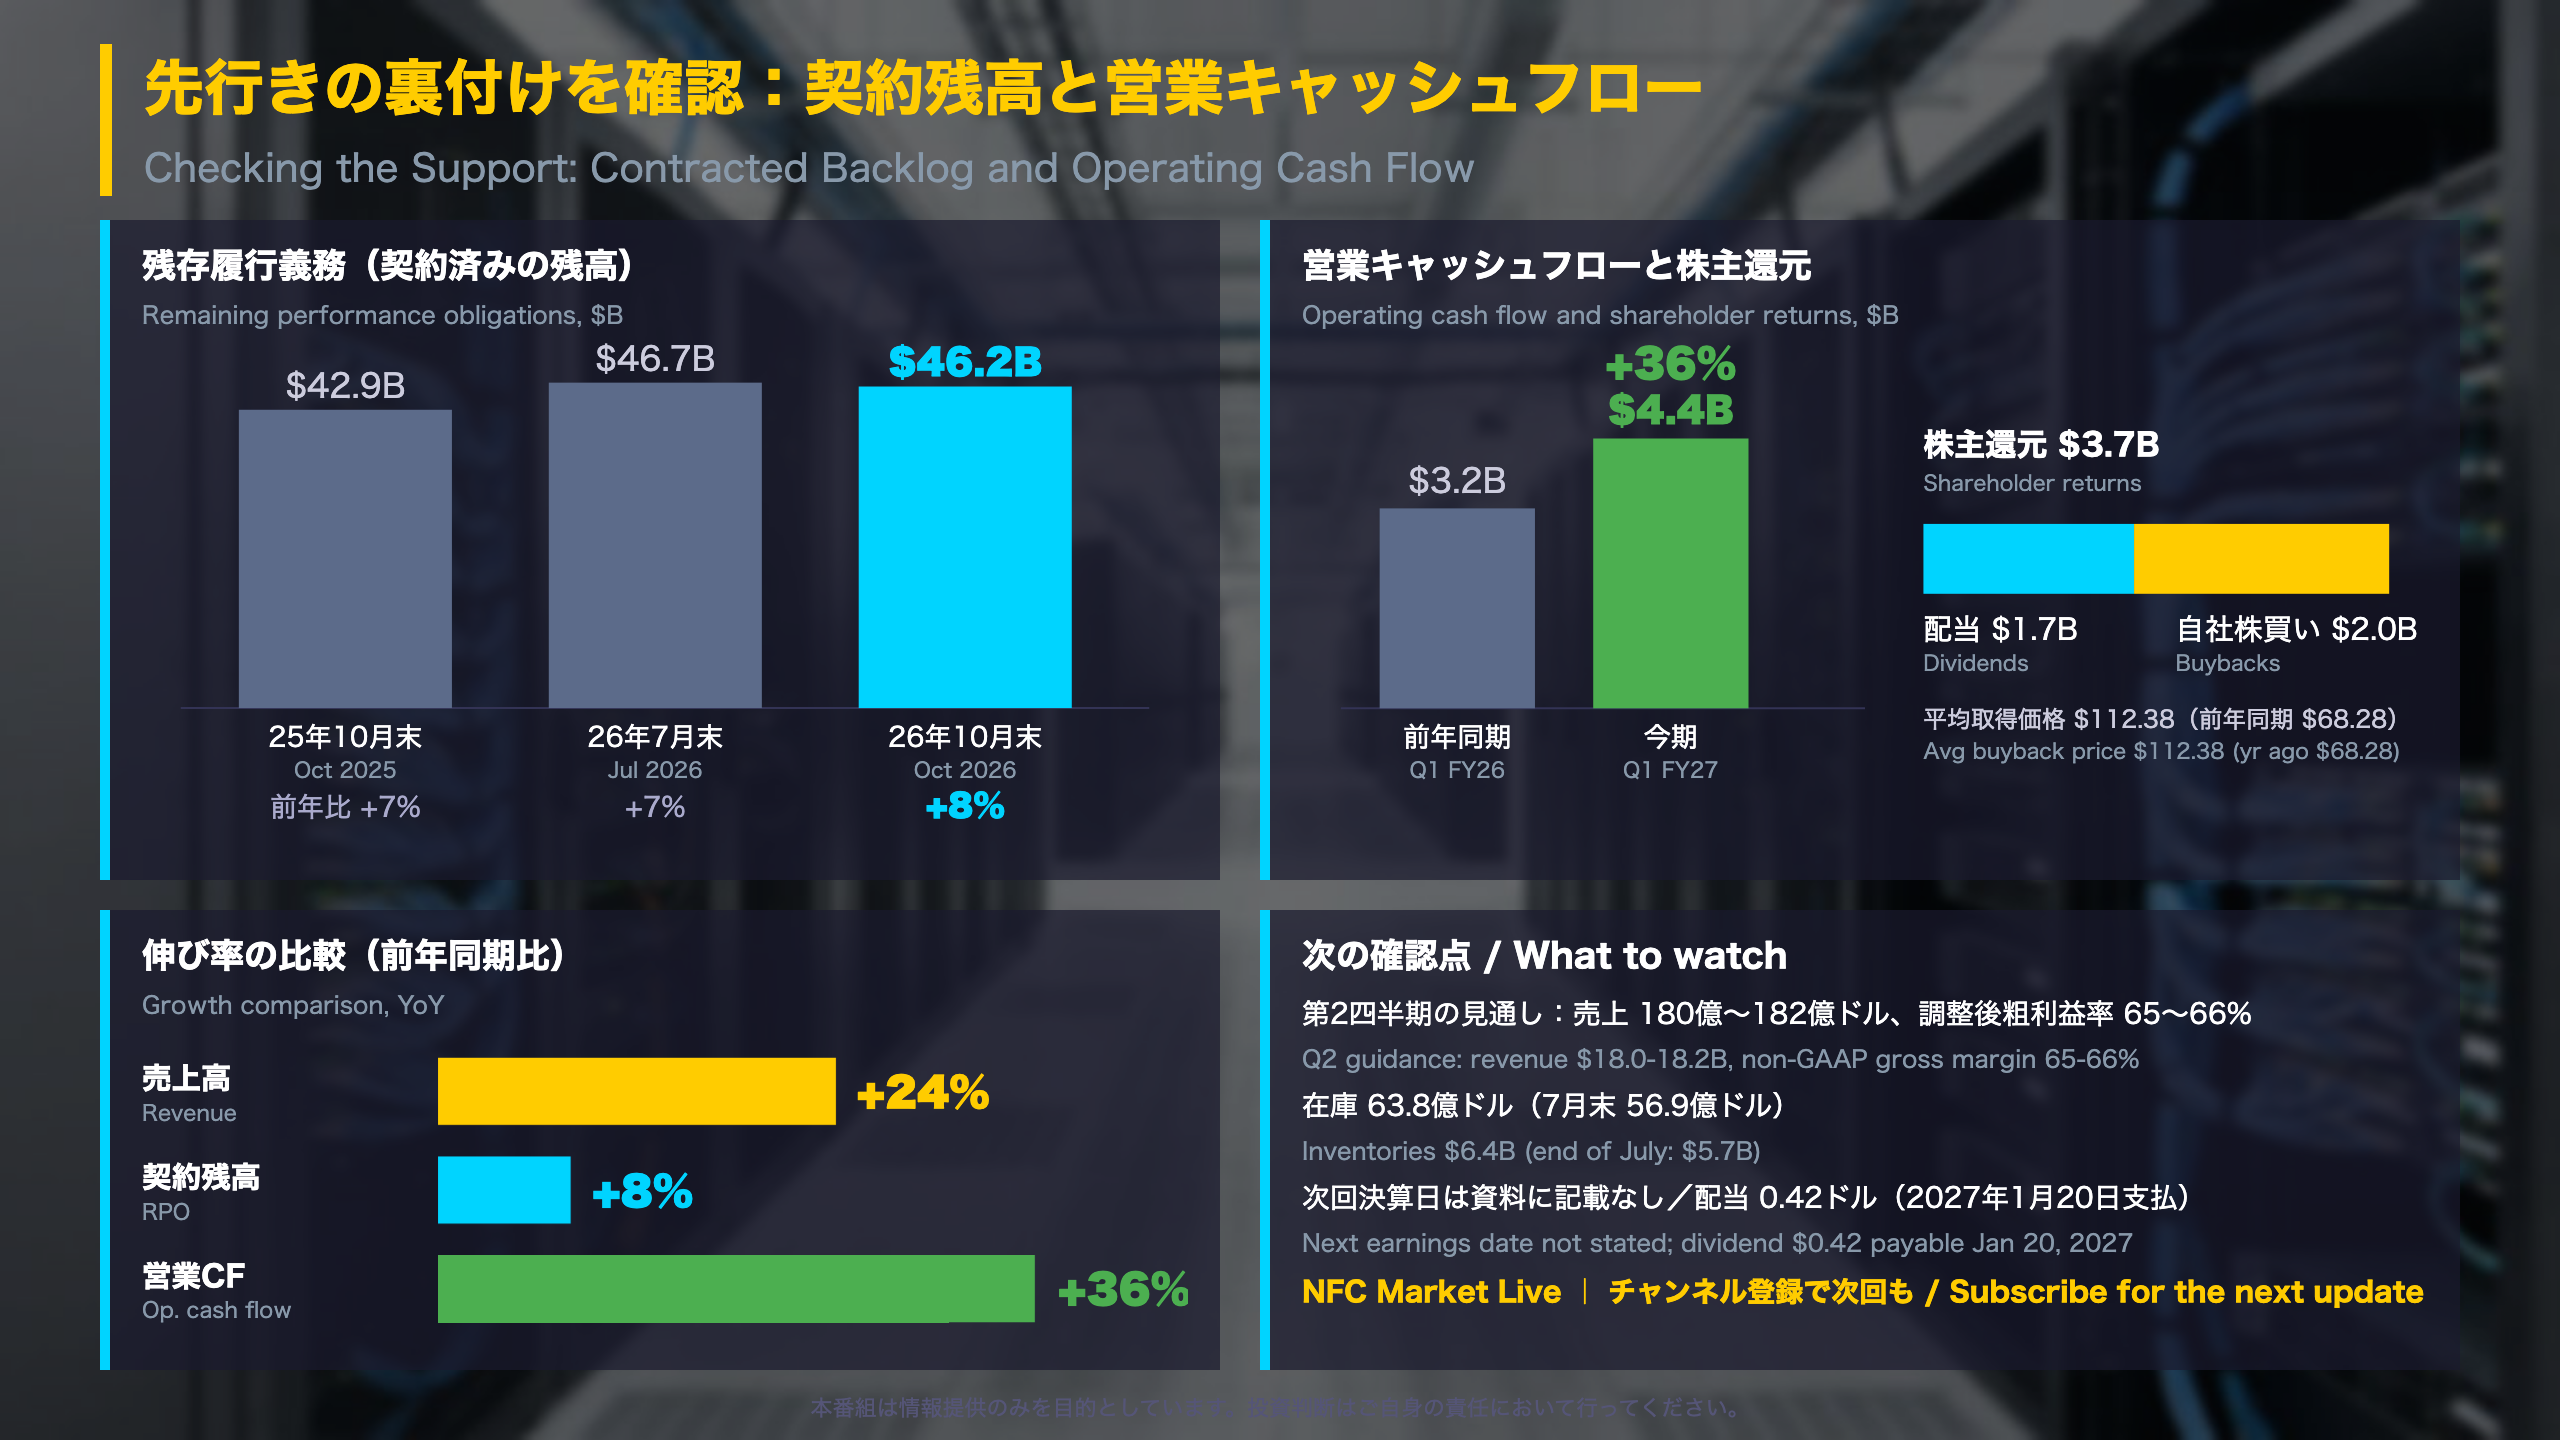
先行指標とキャッシュの確認
| 残存履行義務(RPO) | 2025年10月 | 2026年7月 | 2026年10月 |
|---|---|---|---|
| 合計(億ドル) | 428.7 | 467.3 | 461.7 |
| 前年比 | +7% | +7% | +8% |
| 製品(億ドル) | 219.0 | 234.4 | 234.0 |
| サービス(億ドル) | 209.7 | 233.0 | 227.7 |
今期末のRPOは前年比+8%ですが、7月末の467.3億ドルからは約5.7億ドル減っています。製品RPOの前年比は7月末の+9%から+7%に低下し、サービスRPOは+6%から+9%に上昇しました。繰延収益は300.6億ドル(+7%)です。
キャッシュと資本配分
- 営業キャッシュフロー:43.6億ドル(前年32.1億ドル)
- 設備投資:5.0億ドル(前年3.2億ドル)
- 在庫:63.8億ドル(7月末56.9億ドル)、売掛金:59.3億ドル(7月末74.7億ドル)
- 株主還元:配当16.5億ドル+自社株買い20.0億ドル
- 自社株買い:約1,800万株、平均112.38ドル(前年同期は2,900万株、平均68.28ドル)。残りの授権枠は61億ドル
- 社債発行51.9億ドル、返済60.1億ドル
「remain focused on delivering durable growth and driving continued capital returns」(CFO パターソン氏)
異なる読み方
- 前向き:営業キャッシュフローは売上より速く伸び、現金の裏付けがある。
- 慎重:RPOは7月末から小幅減、在庫は増加。1四半期の動きで勢いの持続は断定できない。
次回への橋渡し
注目は第2四半期の売上180億〜182億ドル、調整後粗利益率65〜66%、調整後営業利益率36〜37%が実績でどう出るかです。次回決算日は資料に記載がありません。
製作費大公開
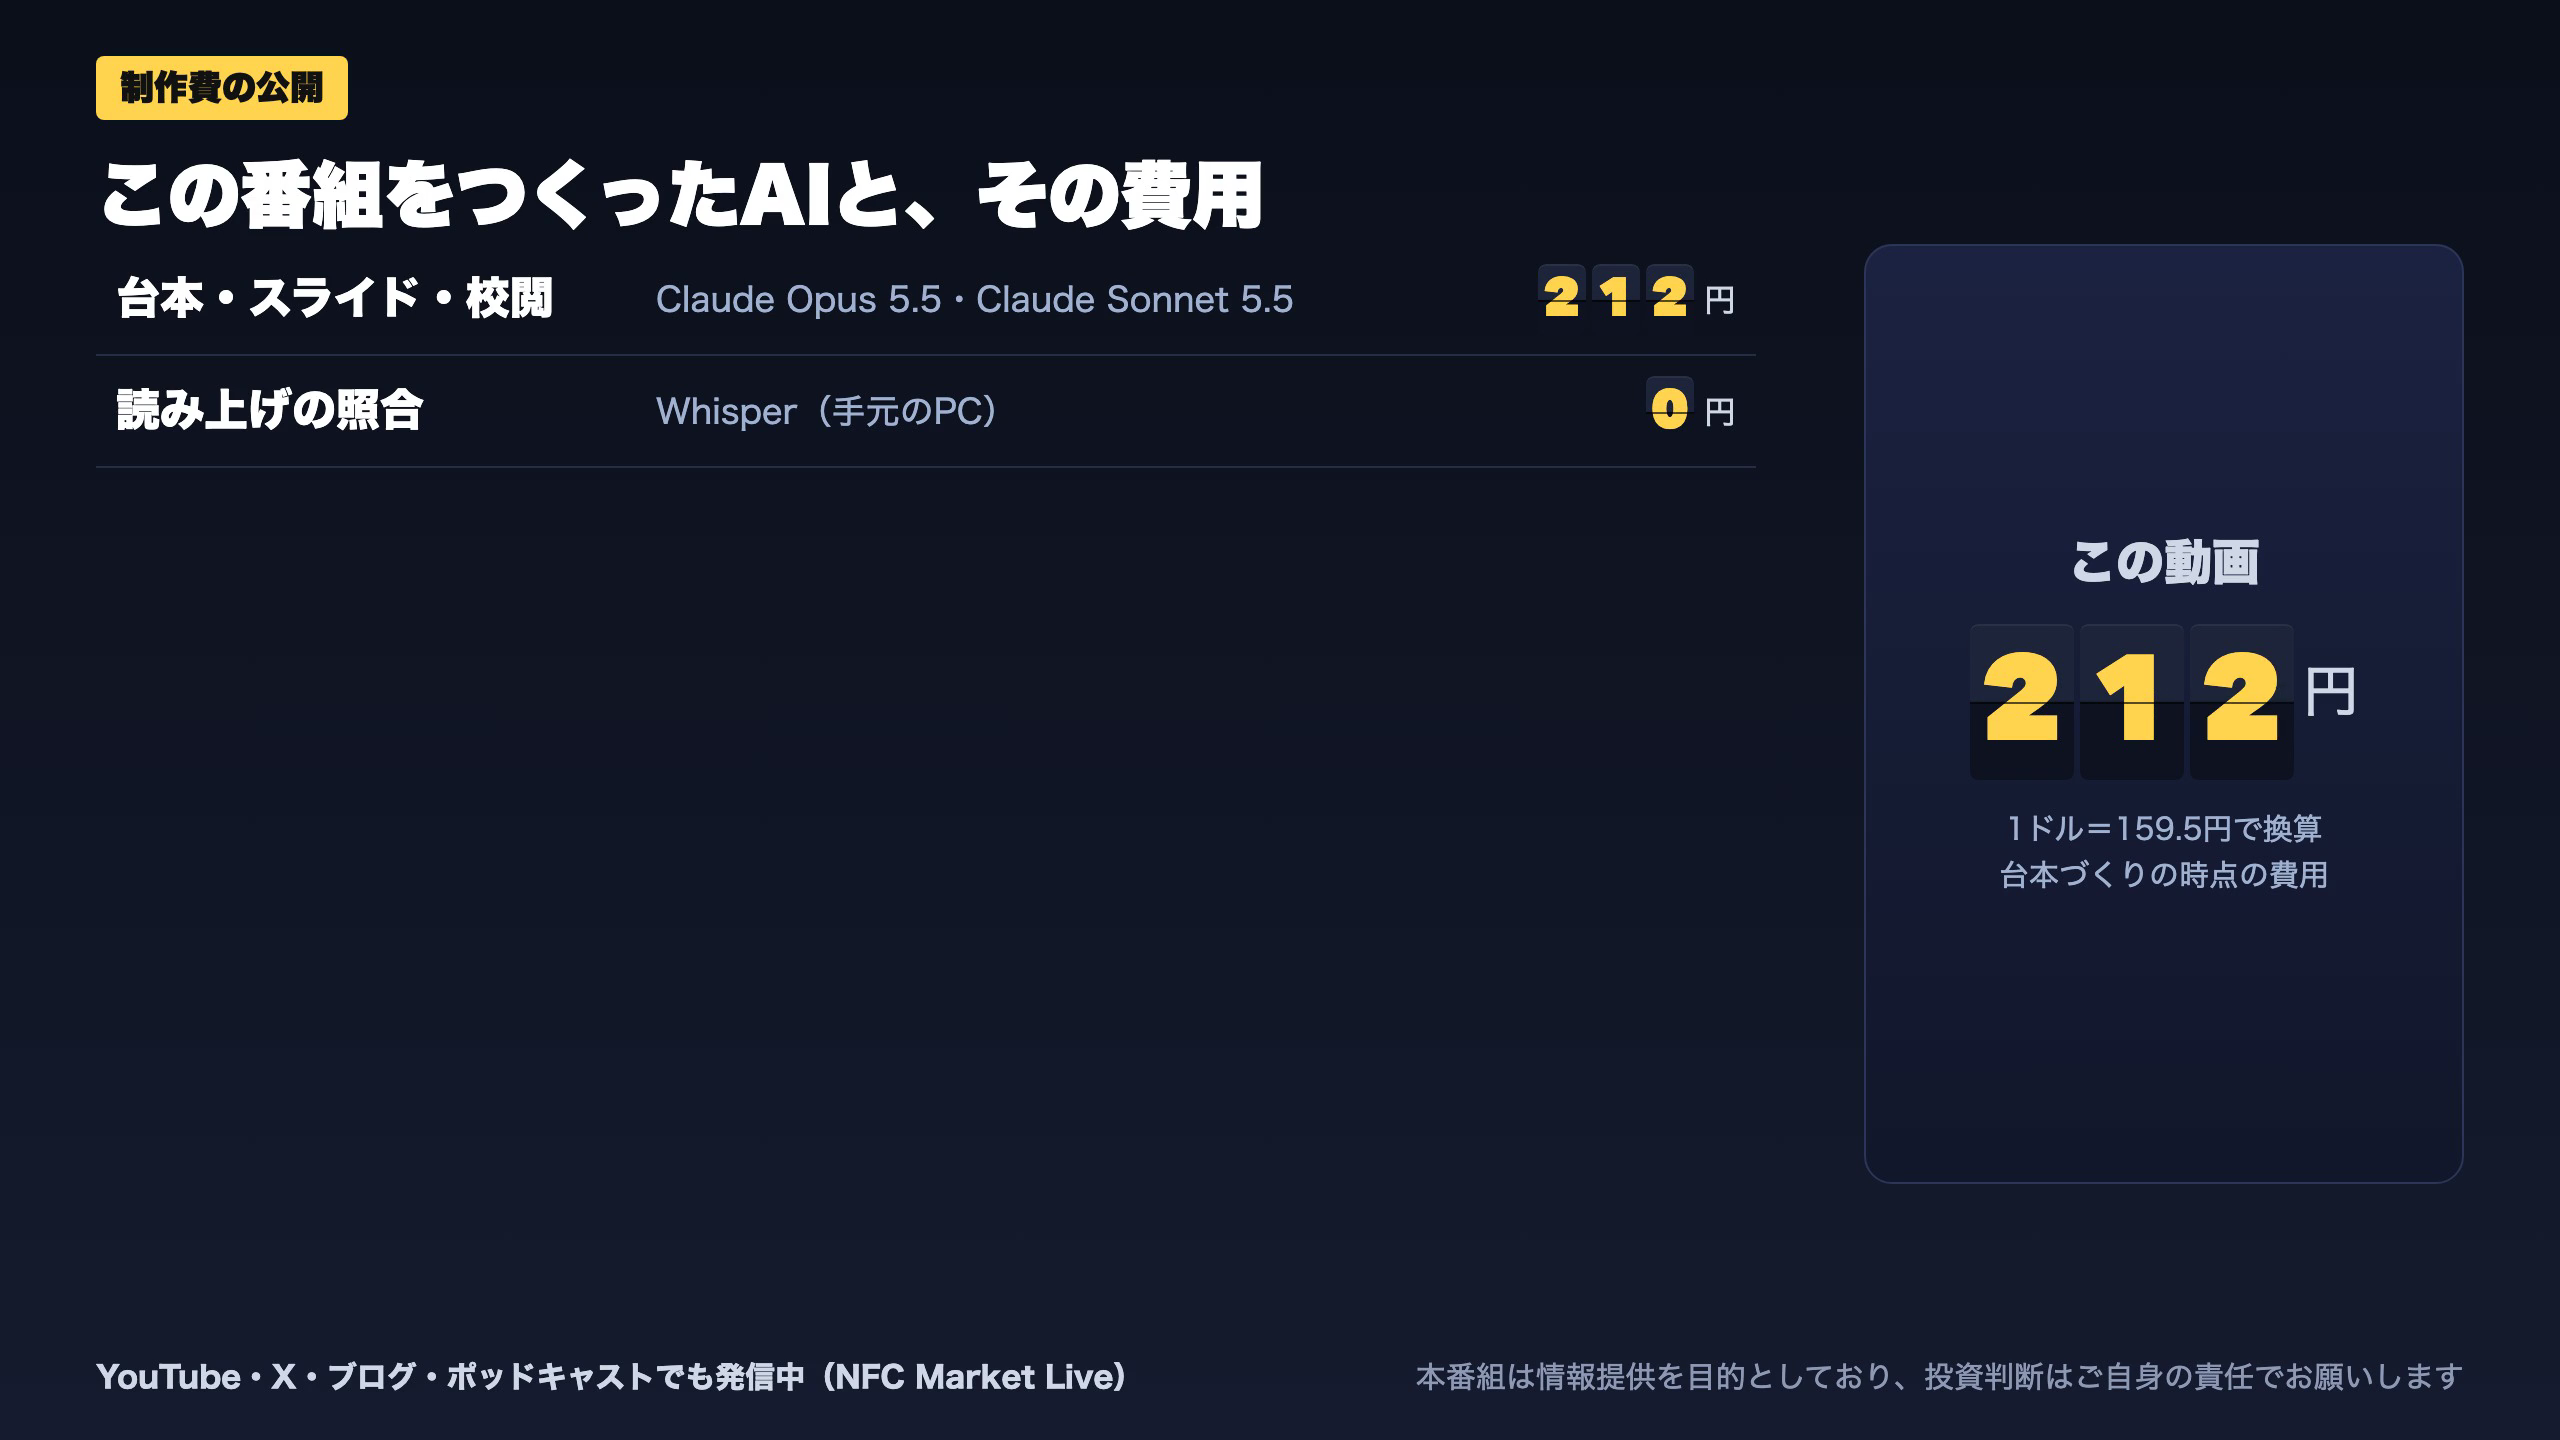
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 35,657 | 2,260 | ¥30 |
| LLM | Claude Sonnet 5.5 | 85,020 | 97,603 | ¥183 |
| TTS | Gemini 3.8 Flash TTS | 523 | 1,415 | ¥2 |
| BGM | Lyria 3 Pro | 188 | 27,182 | ¥13 |
| X | ポスト作成 | 862 | – | ¥5 |
| 合計 | ¥232 |
為替レート: 1 USD = 159.5 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。