本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-13 06:18)
📊 米AI半導体メーカーのセレブラス(CBRS)が2026年7-9月期決算を発表しました。 💰 売上高(GAAP)は2億1,080万ドルで過去最高、前年同期比55%増。クラウド売上は1億4,190万ドルで265%増です。 📉 一方、GAAPの最終損益は1億6,120万ドルの赤字。株式報酬などを除いたコアでは営業利…
セレブラス7-9月期:売上は過去最高、赤字は拡大
決算の全体像:数字で見るセレブラスの7-9月期
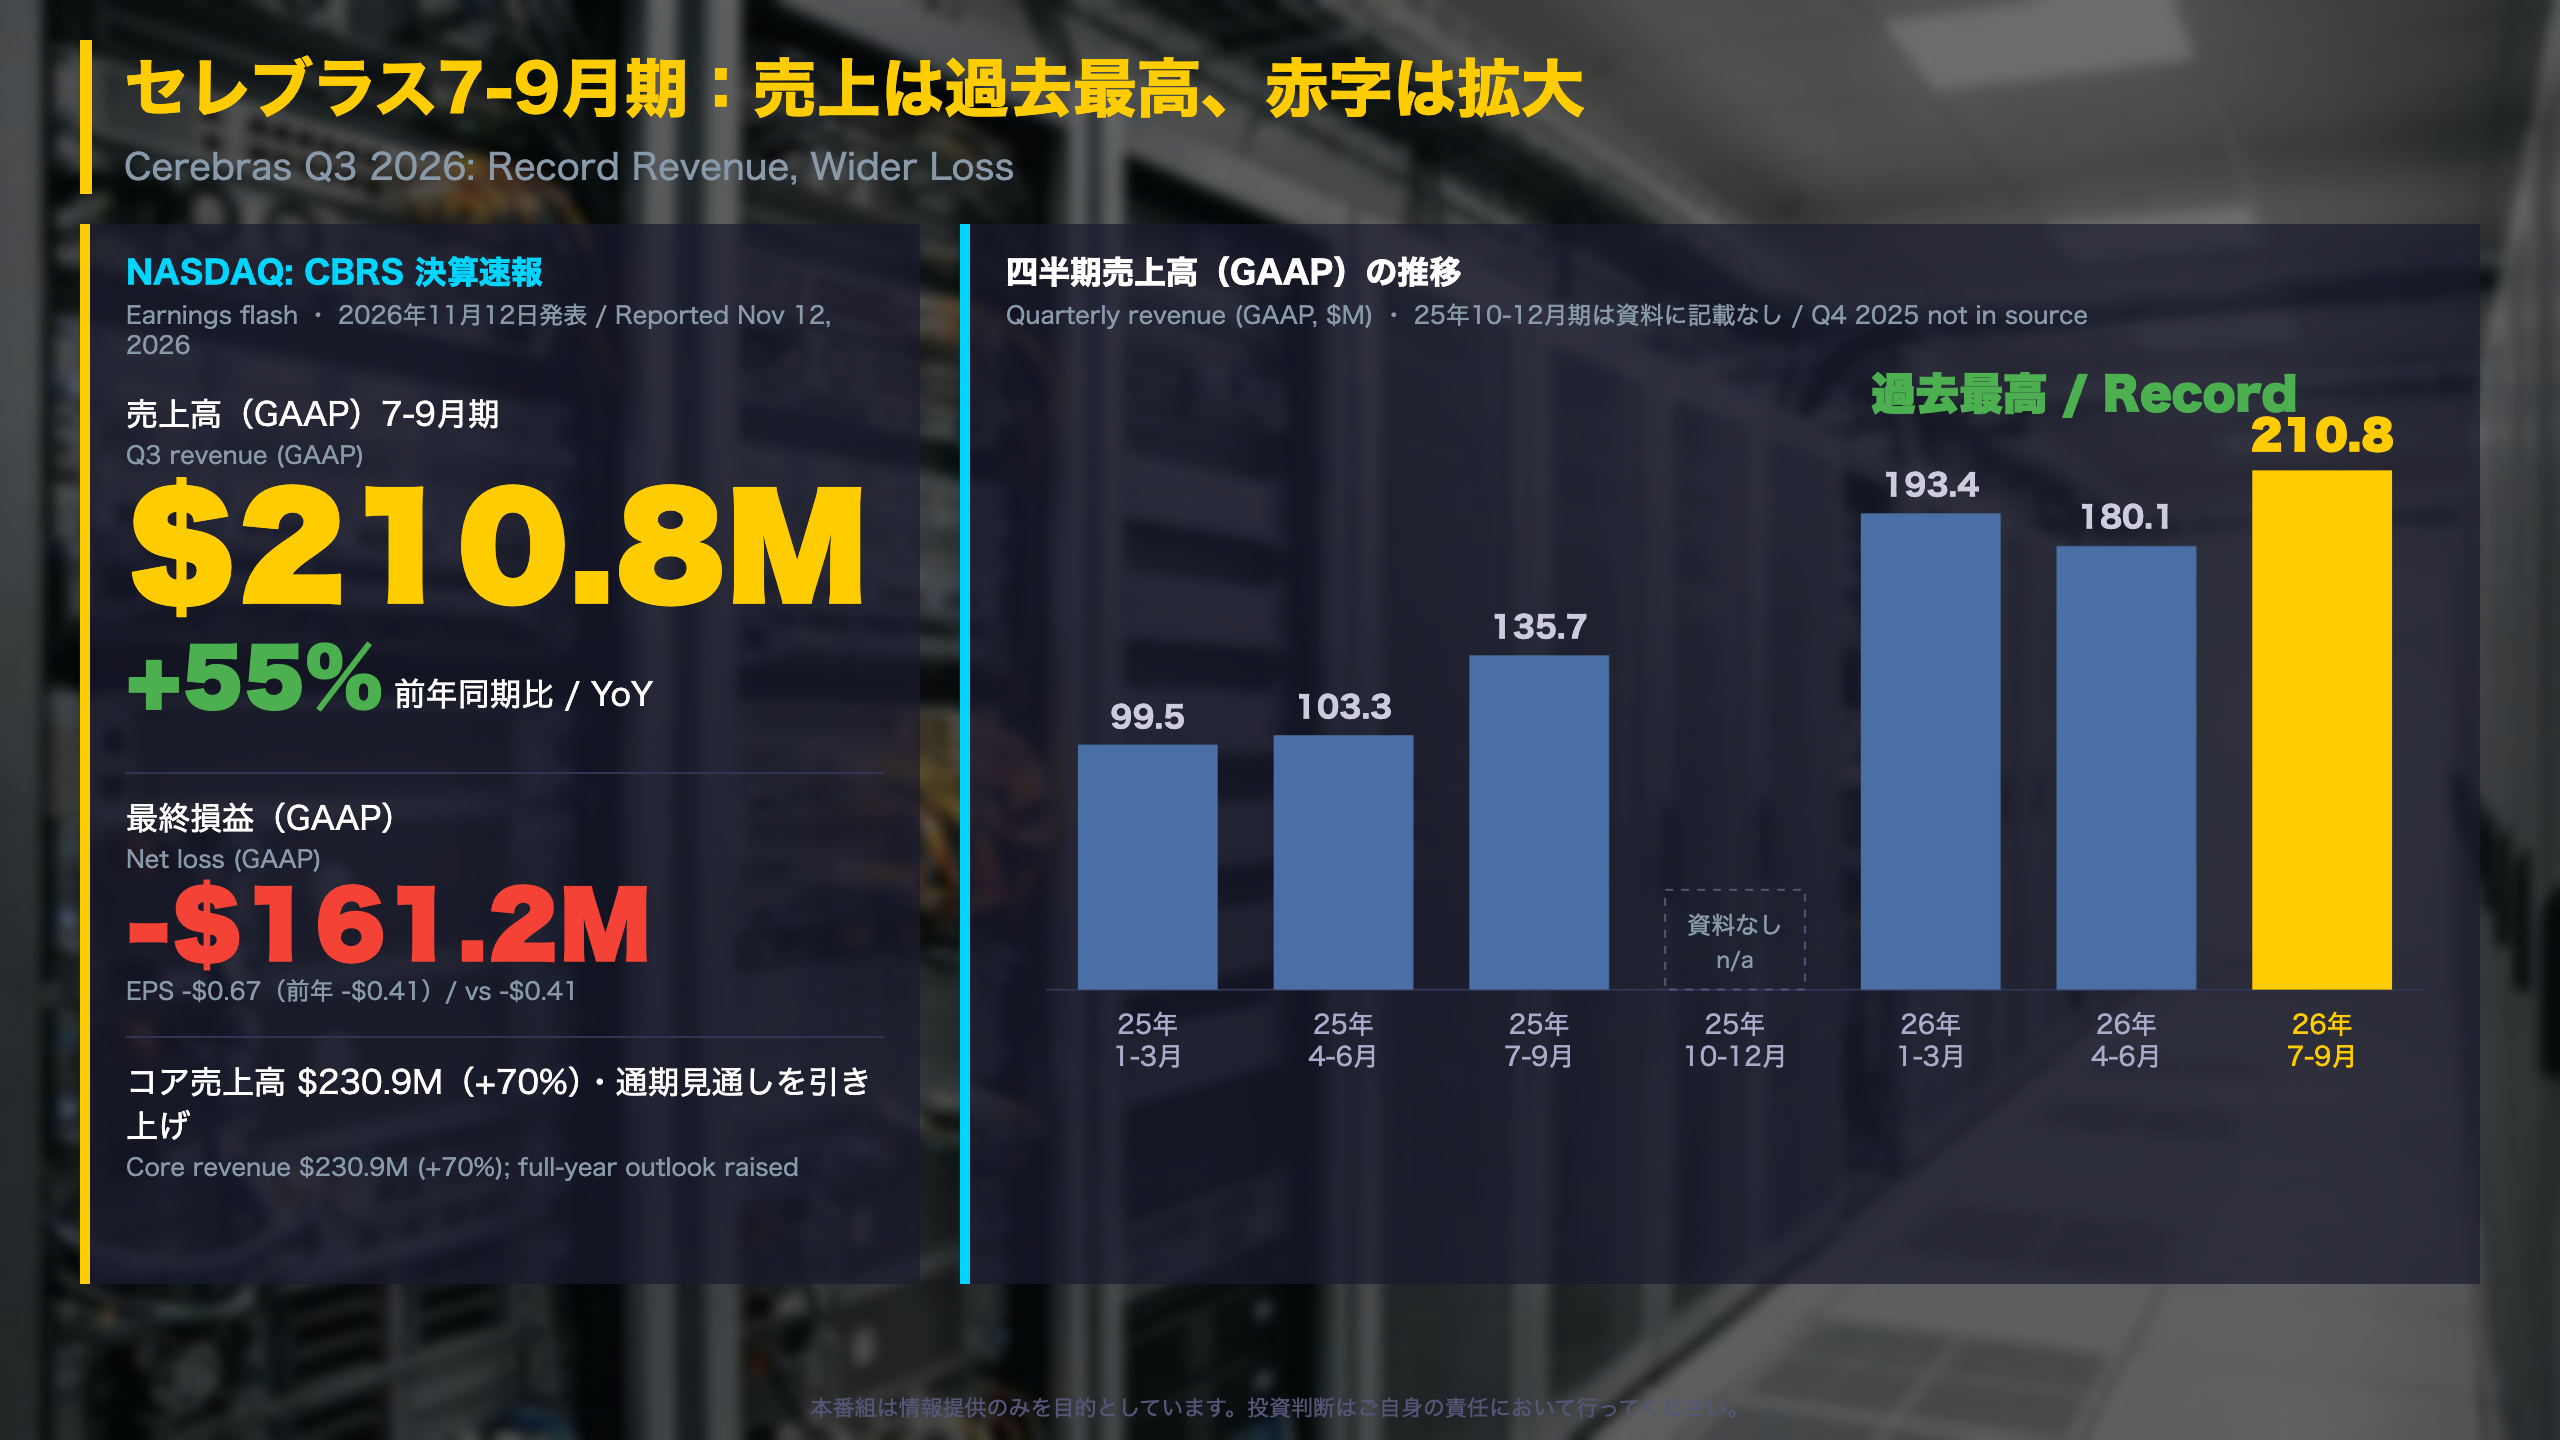
- 売上高(GAAP):2億1,080万ドル(前年同期1億3,570万ドル、+55%)
- 1-3月期1億9,340万ドル、4-6月期1億8,010万ドルに続き、今期は過去最高を更新。4-6月期比では約17%増です。
- 1-9月累計は5億8,430万ドルで、前年同期の3億3,850万ドルの約1.7倍です。
コア指標(会社独自の非GAAP)
| 指標 | 今期 | 前年同期 |
|---|---|---|
| コア売上高 | 2億3,090万ドル | 1億3,570万ドル |
| コア粗利益率 | 41.0% | 40.7% |
| コア営業利益率 | -14.3% | -11.1% |
| コア調整後EBITDA | -331万ドル | -650万ドル |
| コア純利益 | 2,980万ドル | -1,090万ドル |
「We exceeded our guidance across the board for the third quarter in a row」(CFO ボブ・コミン氏)
1株当たり損益と株数
GAAPの希薄化後EPSは-0.67ドル(前年同期-0.41ドル)。加重平均株式数は5,398万株から2億3,889万株へ約4.4倍に増えています。上場などによる株数の増加が、EPSの前年比較に影響している可能性があります。
異なる見方
前向きに読むなら、売上の過去最高更新と、コア利益率・コアEBITDAの改善です。慎重に読むなら、GAAP営業損失が2億2,415万ドルと前年の約8.5倍に膨らんだ点です。どちらも資料の数字に基づく事実で、並べて見る必要があります。
次の注目点
10-12月期のコア売上高見通しは3億1,000万〜3億3,000万ドル。会社が示した範囲内に着地するかが次の確認点です。
売上の中身が入れ替わった:ハードからクラウドへ
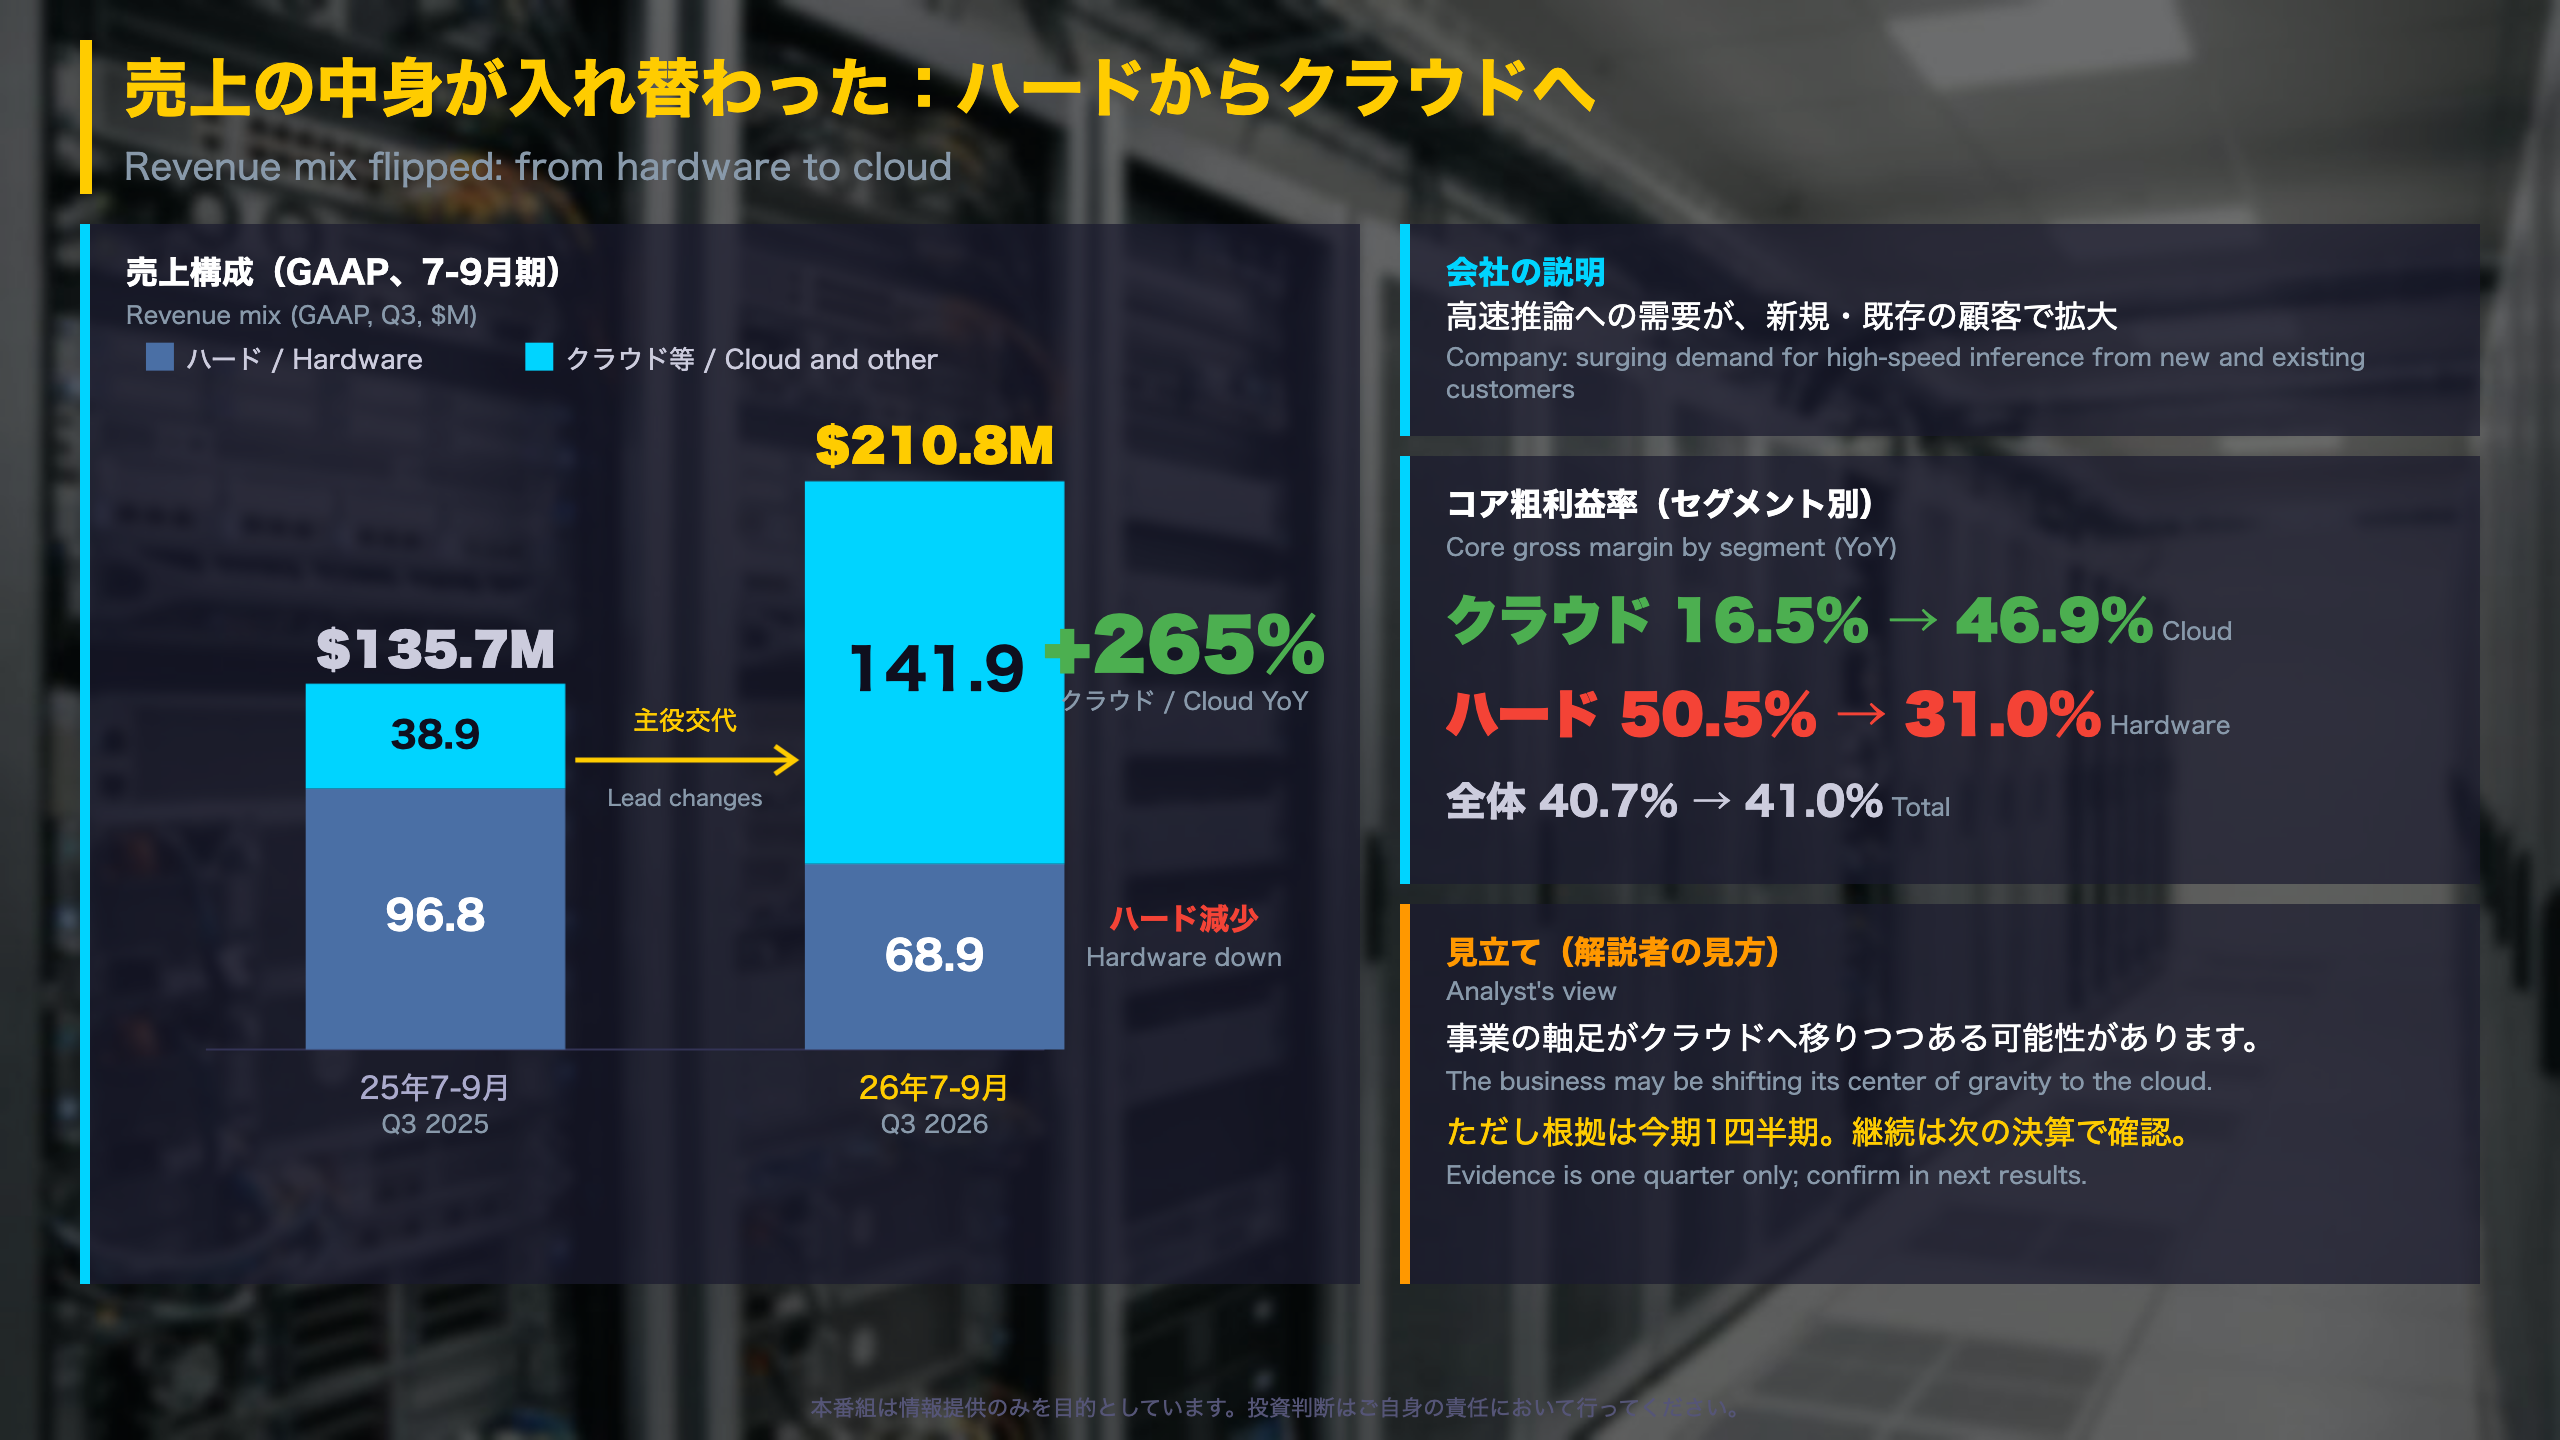
売上構成の入れ替わり:ハードからクラウドへ
内訳(GAAP)
| 区分 | 今期 | 前年同期 |
|---|---|---|
| ハードウェア | 6,888万ドル | 9,679万ドル |
| クラウド・その他サービス | 1億4,193万ドル | 3,892万ドル |
1-9月累計でもクラウドは3億5,073万ドルと、前年同期の1億179万ドルを大きく上回りました。一方、ハードウェアは2億3,359万ドルで、前年同期の2億3,676万ドルとほぼ横ばいです。
GAAPとコアの違いに注意
GAAPの売上からは、顧客向けワラント(新株予約権)の償却3,642万ドルが差し引かれています(ハードウェア1,708万ドル、クラウド1,935万ドル)。コア売上はこれを足し戻し、パススルー売上1,636万ドルを除いています。コアで見たハードウェア売上は8,596万ドルで、前年同期の9,679万ドルより約11%減です。
粗利益率のサブ指標(コアベース)
- クラウド粗利益率:46.9%(前年同期16.5%)
- ハードウェア粗利益率:31.0%(前年同期50.5%)
クラウドの採算改善は明確ですが、ハードウェアの粗利益率は大きく低下しています。全体のコア粗利益率41.0%は、前年同期の40.7%とほぼ同水準です。
異なる見方
前向きには、クラウド比率の上昇と採算改善が収益構造の転換を示すという見方があります。慎重には、ハードウェアの採算低下が相殺しており、クラウドの高い粗利益率が続くかは1四半期だけでは判断できないという見方があります。
「Disaggregated inference delivers substantially more high-speed tokens for the same power」(会社発表)
次回は、クラウド売上の伸びと粗利益率が維持されるかを確認します。
赤字の見え方:GAAPとコアの差の大半は株式報酬
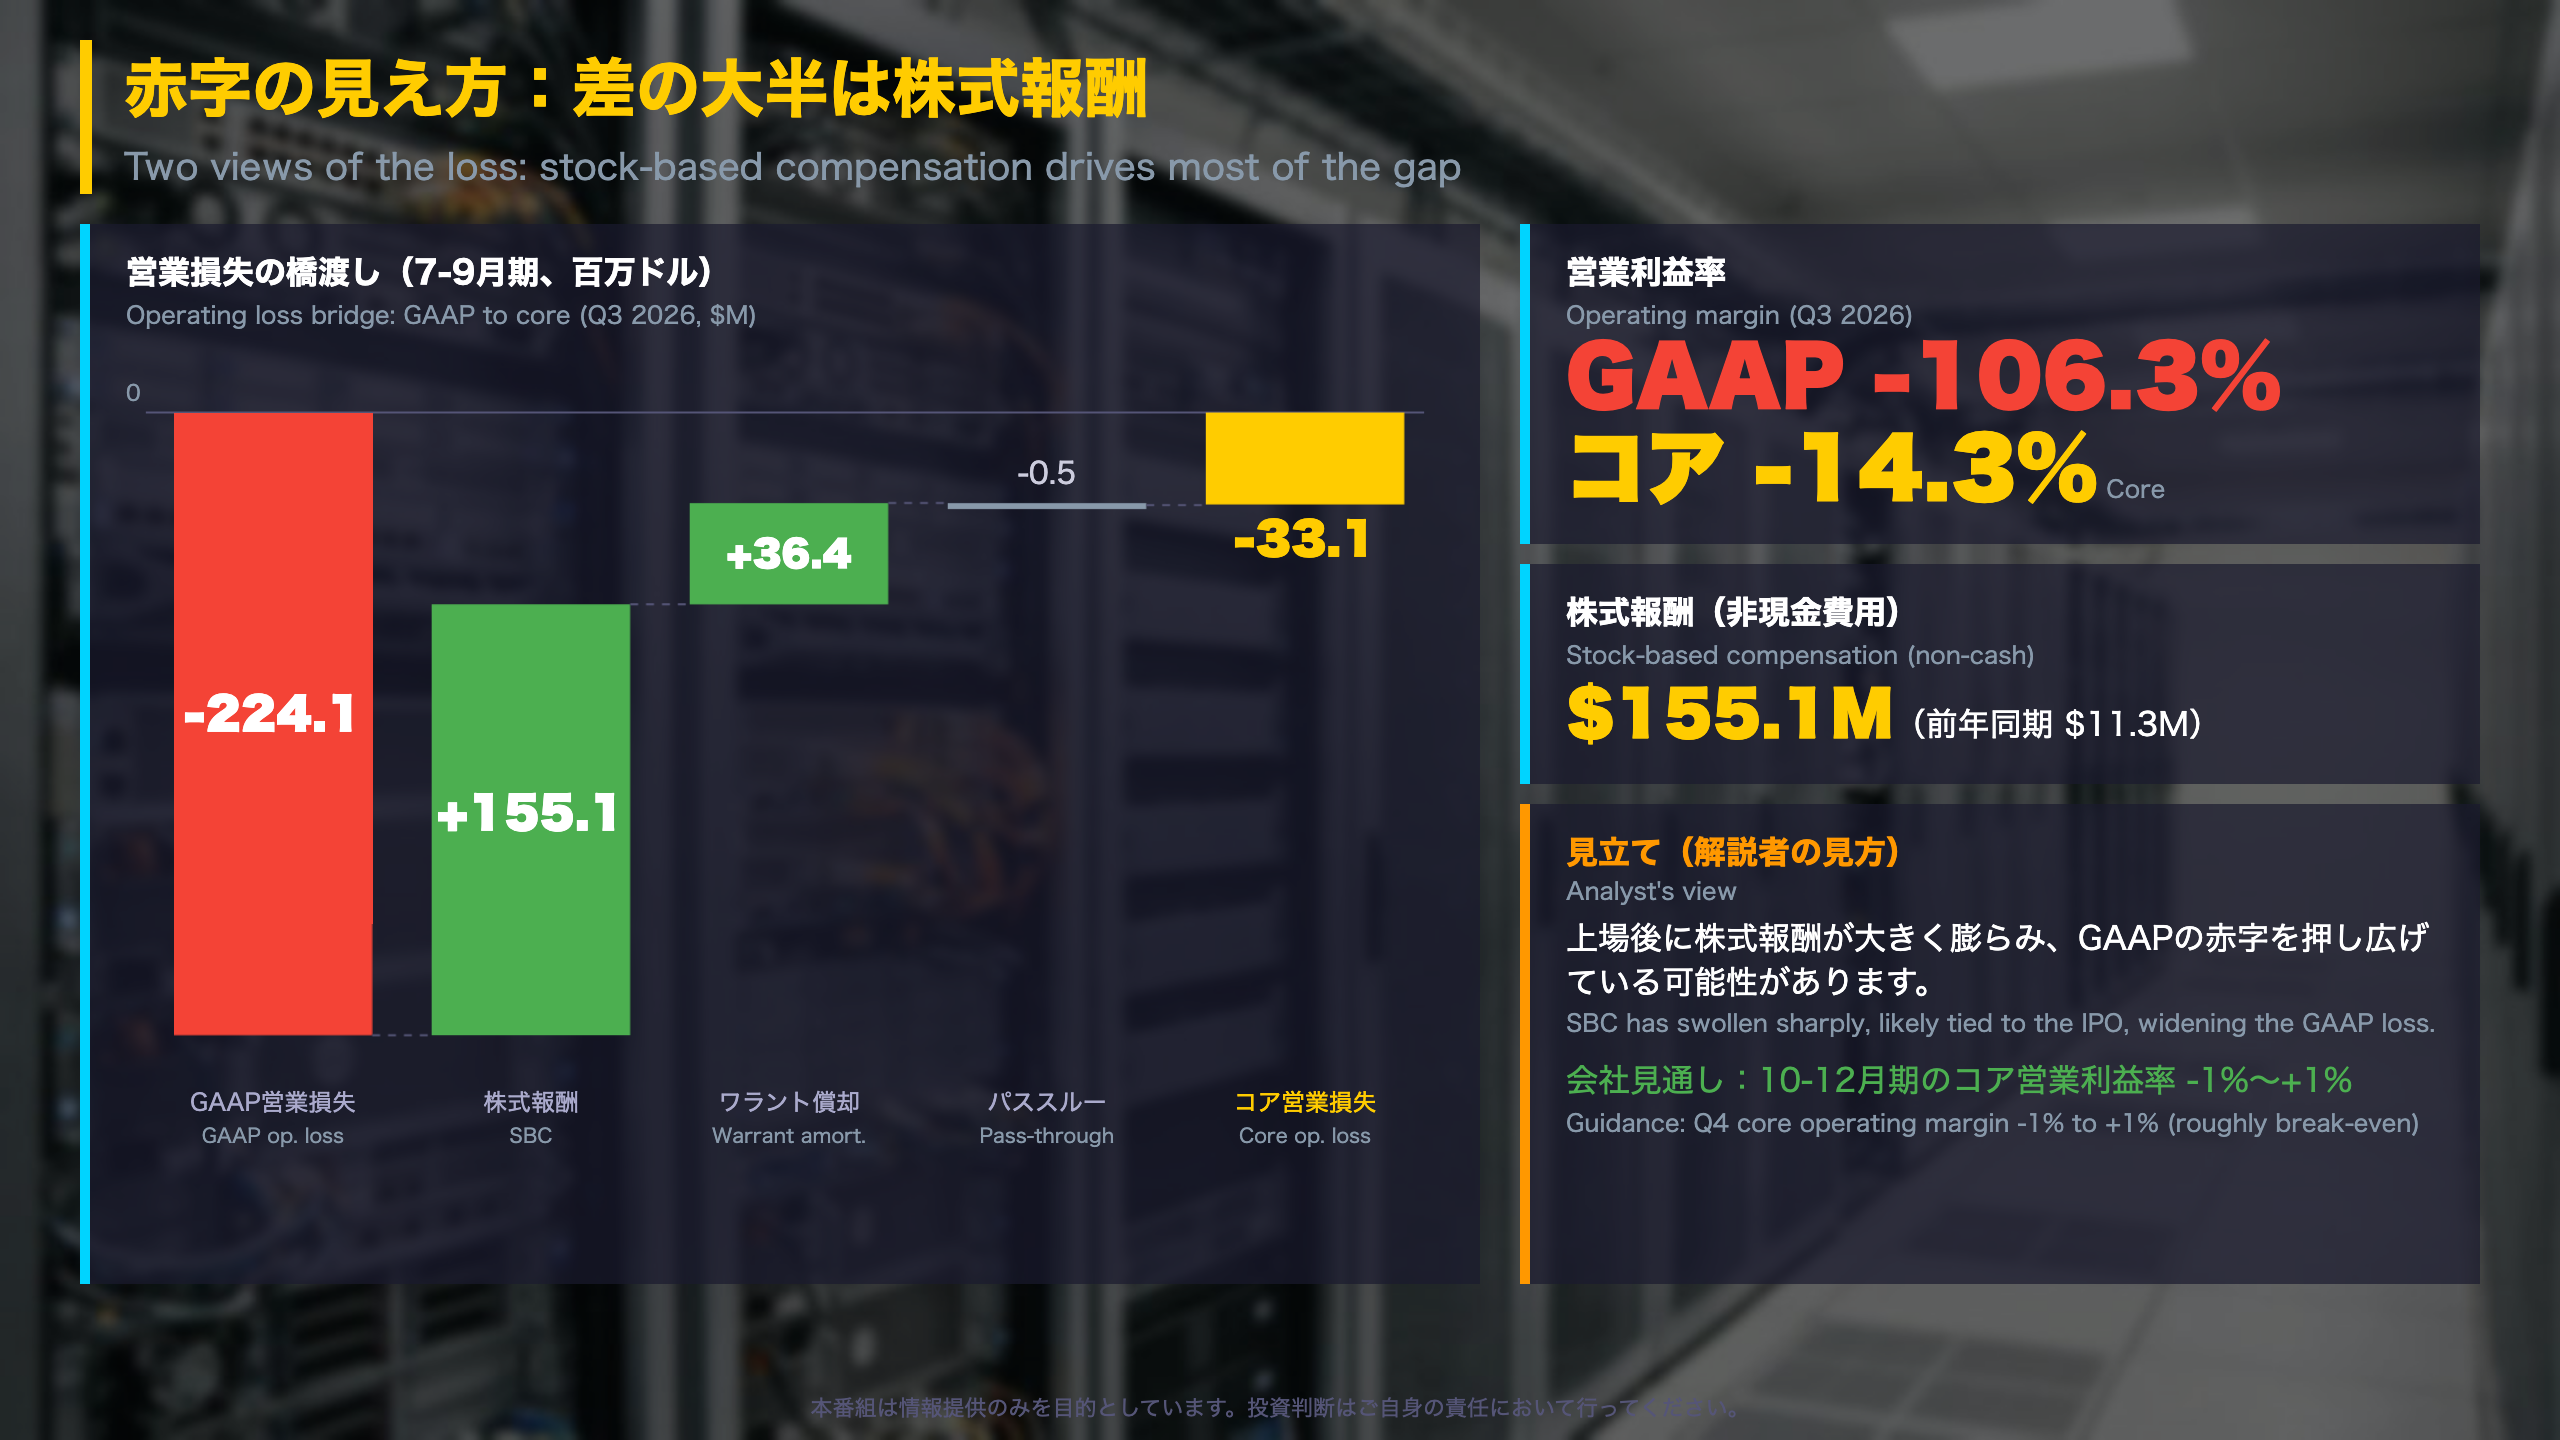
赤字の見え方:GAAPとコアの橋渡し
営業損失の調整(今期、百万ドル)
| 項目 | 金額 |
|---|---|
| GAAP営業損失 | -224.1 |
| パススルー(純額)除外 | -0.5 |
| 株式報酬 加算 | +155.1 |
| ワラント償却 加算 | +36.4 |
| コア営業損失 | -33.1 |
費用の動き
- 研究開発費:1億7,784万ドル(前年同期5,726万ドル)
- 一般管理費:5,559万ドル(同351万ドル)
- 株式報酬:1億5,511万ドル(同1,135万ドル)
- 株式報酬を除くコア営業費用:1億2,768万ドル(同7,042万ドル)
株式報酬を除いても営業費用は前年同期の約1.8倍で、研究開発への投資が増えていることが分かります。
純損益とその他収益
その他収益は6,390万ドル(前年同期579万ドル)で、GAAP純損失は1億6,122万ドルと営業損失より小さくなっています。コア純利益が2,982万ドルのプラスになった主な要因は、コア営業損失3,311万ドルをこのその他収益が上回ったことと読み取れます。原文にその他収益の内訳は記載がありません。
キャッシュ面
1-9月の営業キャッシュフローは-3億8,889万ドル、設備投資は10億4,606万ドルで、IPOによる62億3,251万ドルの調達で賄われています。
異なる見方
株式報酬は非現金費用で、除外した指標が経営実態に近いという見方があります。一方、費用であることに変わりはなく、GAAPの赤字を軽視できないという見方もあります。
次の注目点
会社は10-12月期のコア営業利益率を-1%〜+1%、通期を-10%〜-8%と見込みます。
質疑で深める:見通しの確かさと次の確認点
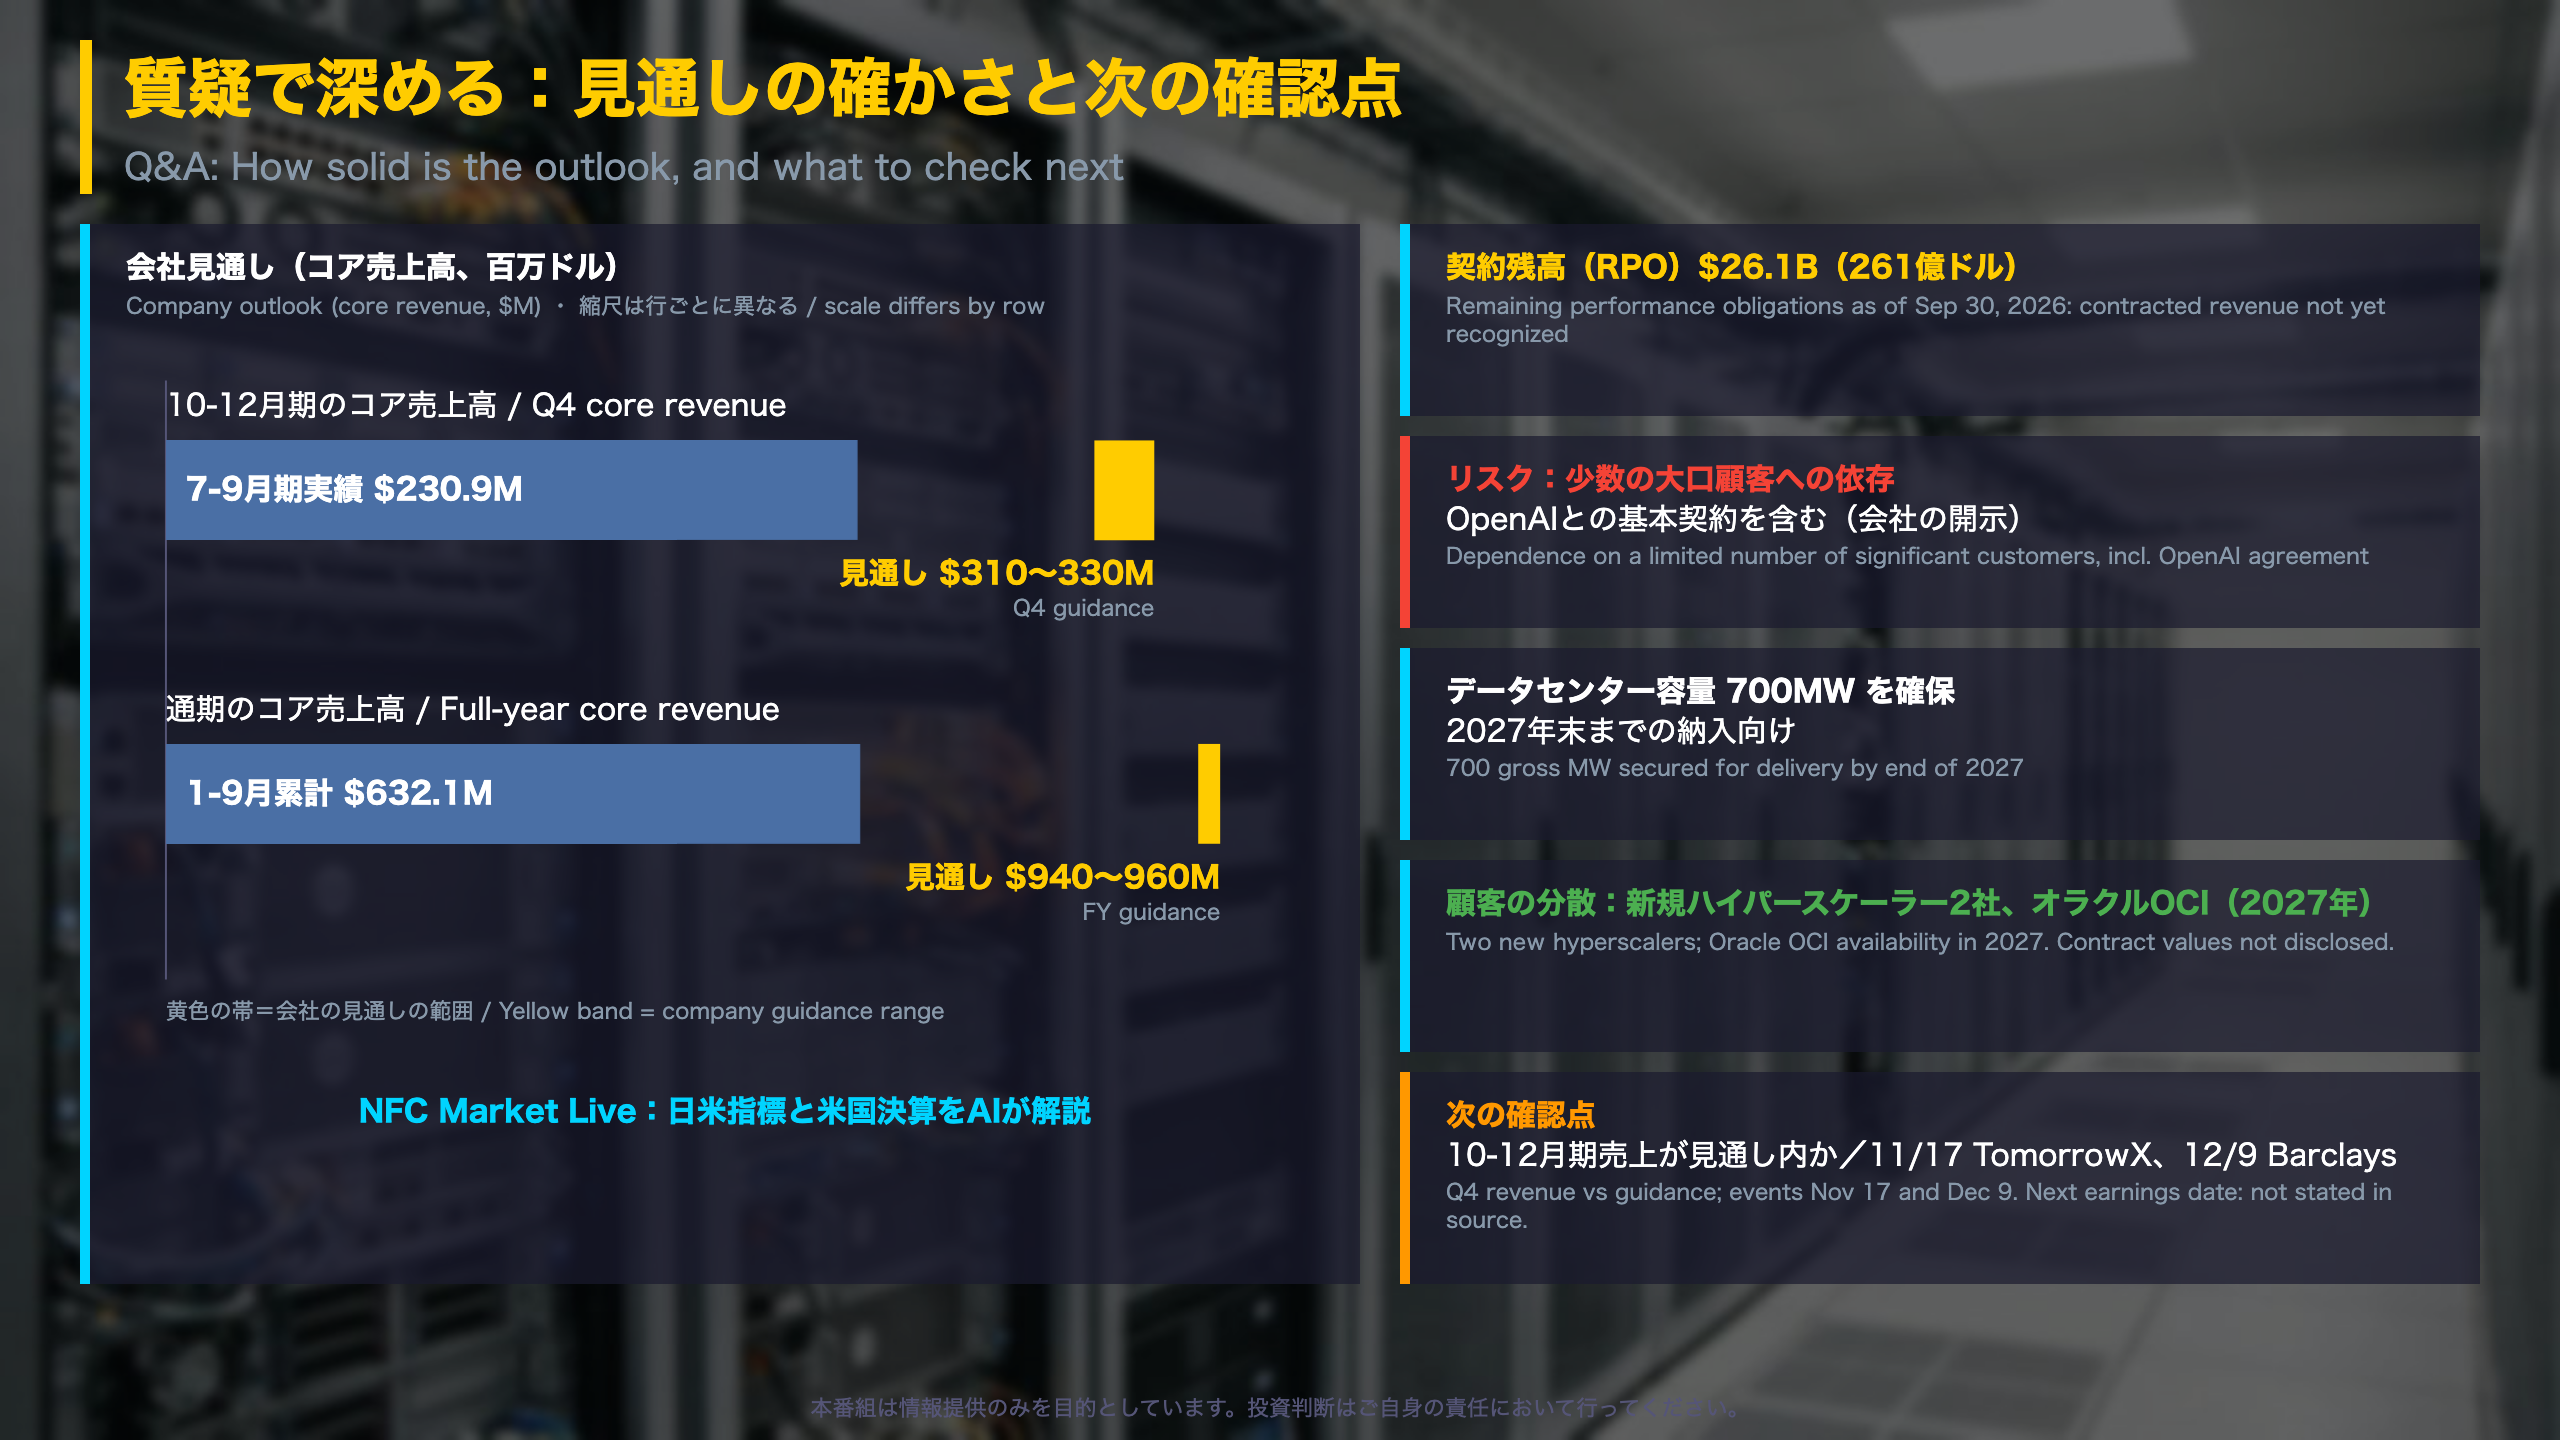
見通しの裏付けと確認点
見通しの整合性
1-9月累計のコア売上高は6億3,209万ドル。10-12月期見通し3億1,000万〜3億3,000万ドルを足すと9億4,200万〜9億6,200万ドルとなり、通期見通し9億4,000万〜9億6,000万ドルとほぼ重なります。粗利益率の見通しは10-12月期47%〜49%、通期42%〜44%です。なお、引き上げ前の通期見通しは原文に記載がありません。
契約残高と資金
- 残存履行義務:261億ドル(2026年9月30日時点)
- 現金・制限付現金・短期投資:78億ドル、借入余力8億5,000万ドル
- 運転資本ローン:合計約8億2,900万ドル(流動7億652万ドル、固定1億2,256万ドル)
- 顧客預り金:1億872万ドル(2025年末3億5,446万ドル)
- 繰延収益(非流動):4億5,329万ドル(同3,585万ドル)
供給面
700メガワット(総量)のデータセンター容量を2027年末までの納入向けに確保。ノルウェー、フィンランドでも追加契約を結びました。製造はFlexとSanminaで拡大し、2026年末には年初比10倍超の製造能力を見込みます。
製品ロードマップ
CS-4は最大30倍の高速推論をうたい、まもなく量産。CS-5は2027年初夏を目標とし、1ユーザー当たり毎秒最大1万トークンを掲げています。
リスク開示
「dependence on a limited number of significant customers … including under its Master Relationship Agreement with OpenAI」
異なる見方
前向きには、契約残高の大きさと新規大手クラウドの獲得が需要の厚みを示すという見方があります。慎重には、顧客集中と供給計画の遅延リスクが残るという見方があります。
次の注目点
11月17日のTomorrowX Summit、12月9日のBarclays Global Technology Conferenceに参加予定。次回決算日は原文に記載がありません。
製作費大公開
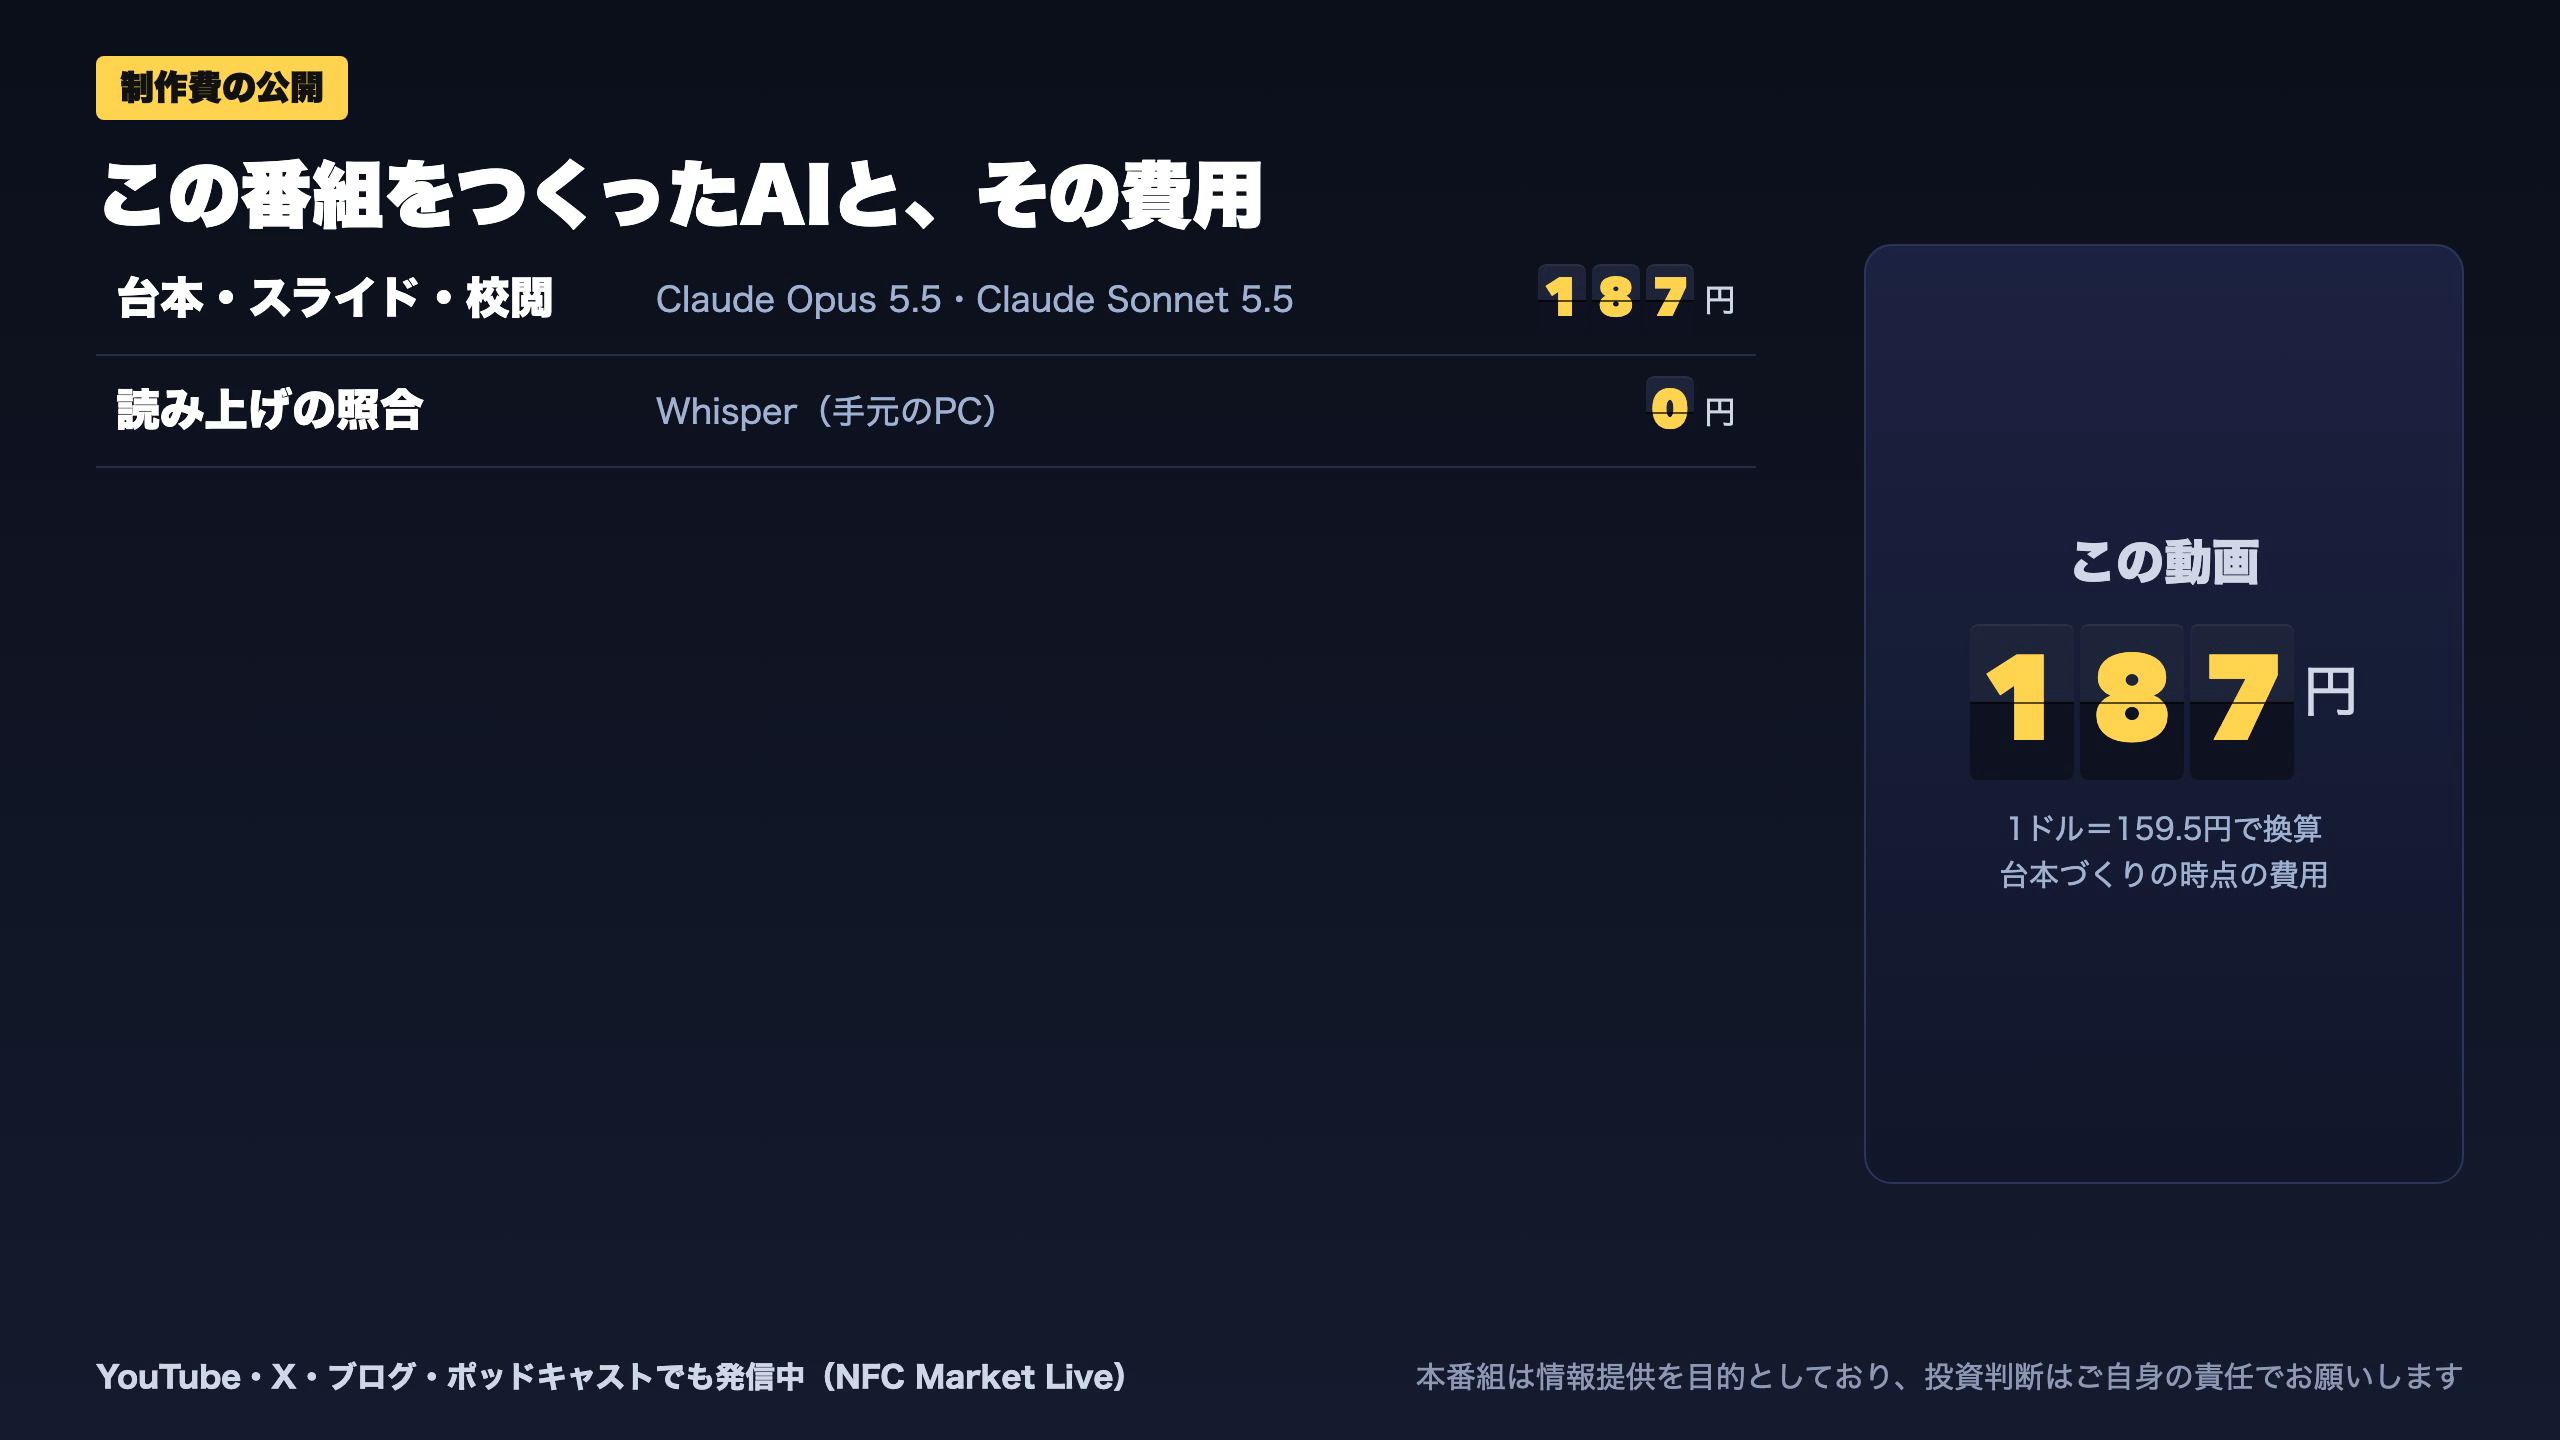
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 39,552 | 2,985 | ¥35 |
| LLM | Claude Sonnet 5.5 | 84,216 | 79,020 | ¥153 |
| TTS | Gemini 3.8 Flash TTS | 454 | 1,326 | ¥2 |
| BGM | Lyria 3 Pro | 166 | 27,367 | ¥13 |
| X | ポスト作成 | 950 | – | ¥5 |
| 合計 | ¥207 |
為替レート: 1 USD = 159.5 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。