📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-15 10:29)
米国株の最新分析。📊 今週の米国企業決算まとめ(11月10日〜11月13日)。アプライド・マテリアルズ(AMAT)は7-10月期の売上高が104億ドルで、前年同期比+53%でした。 📈 今週の9項目 ・アプライド・マテリアルズ(AMAT)決算:売上高104億ドル、前年比+53% ・シスコ(CSCO)決算:売上18…
今週の米国企業決算まとめ:9項目の目次
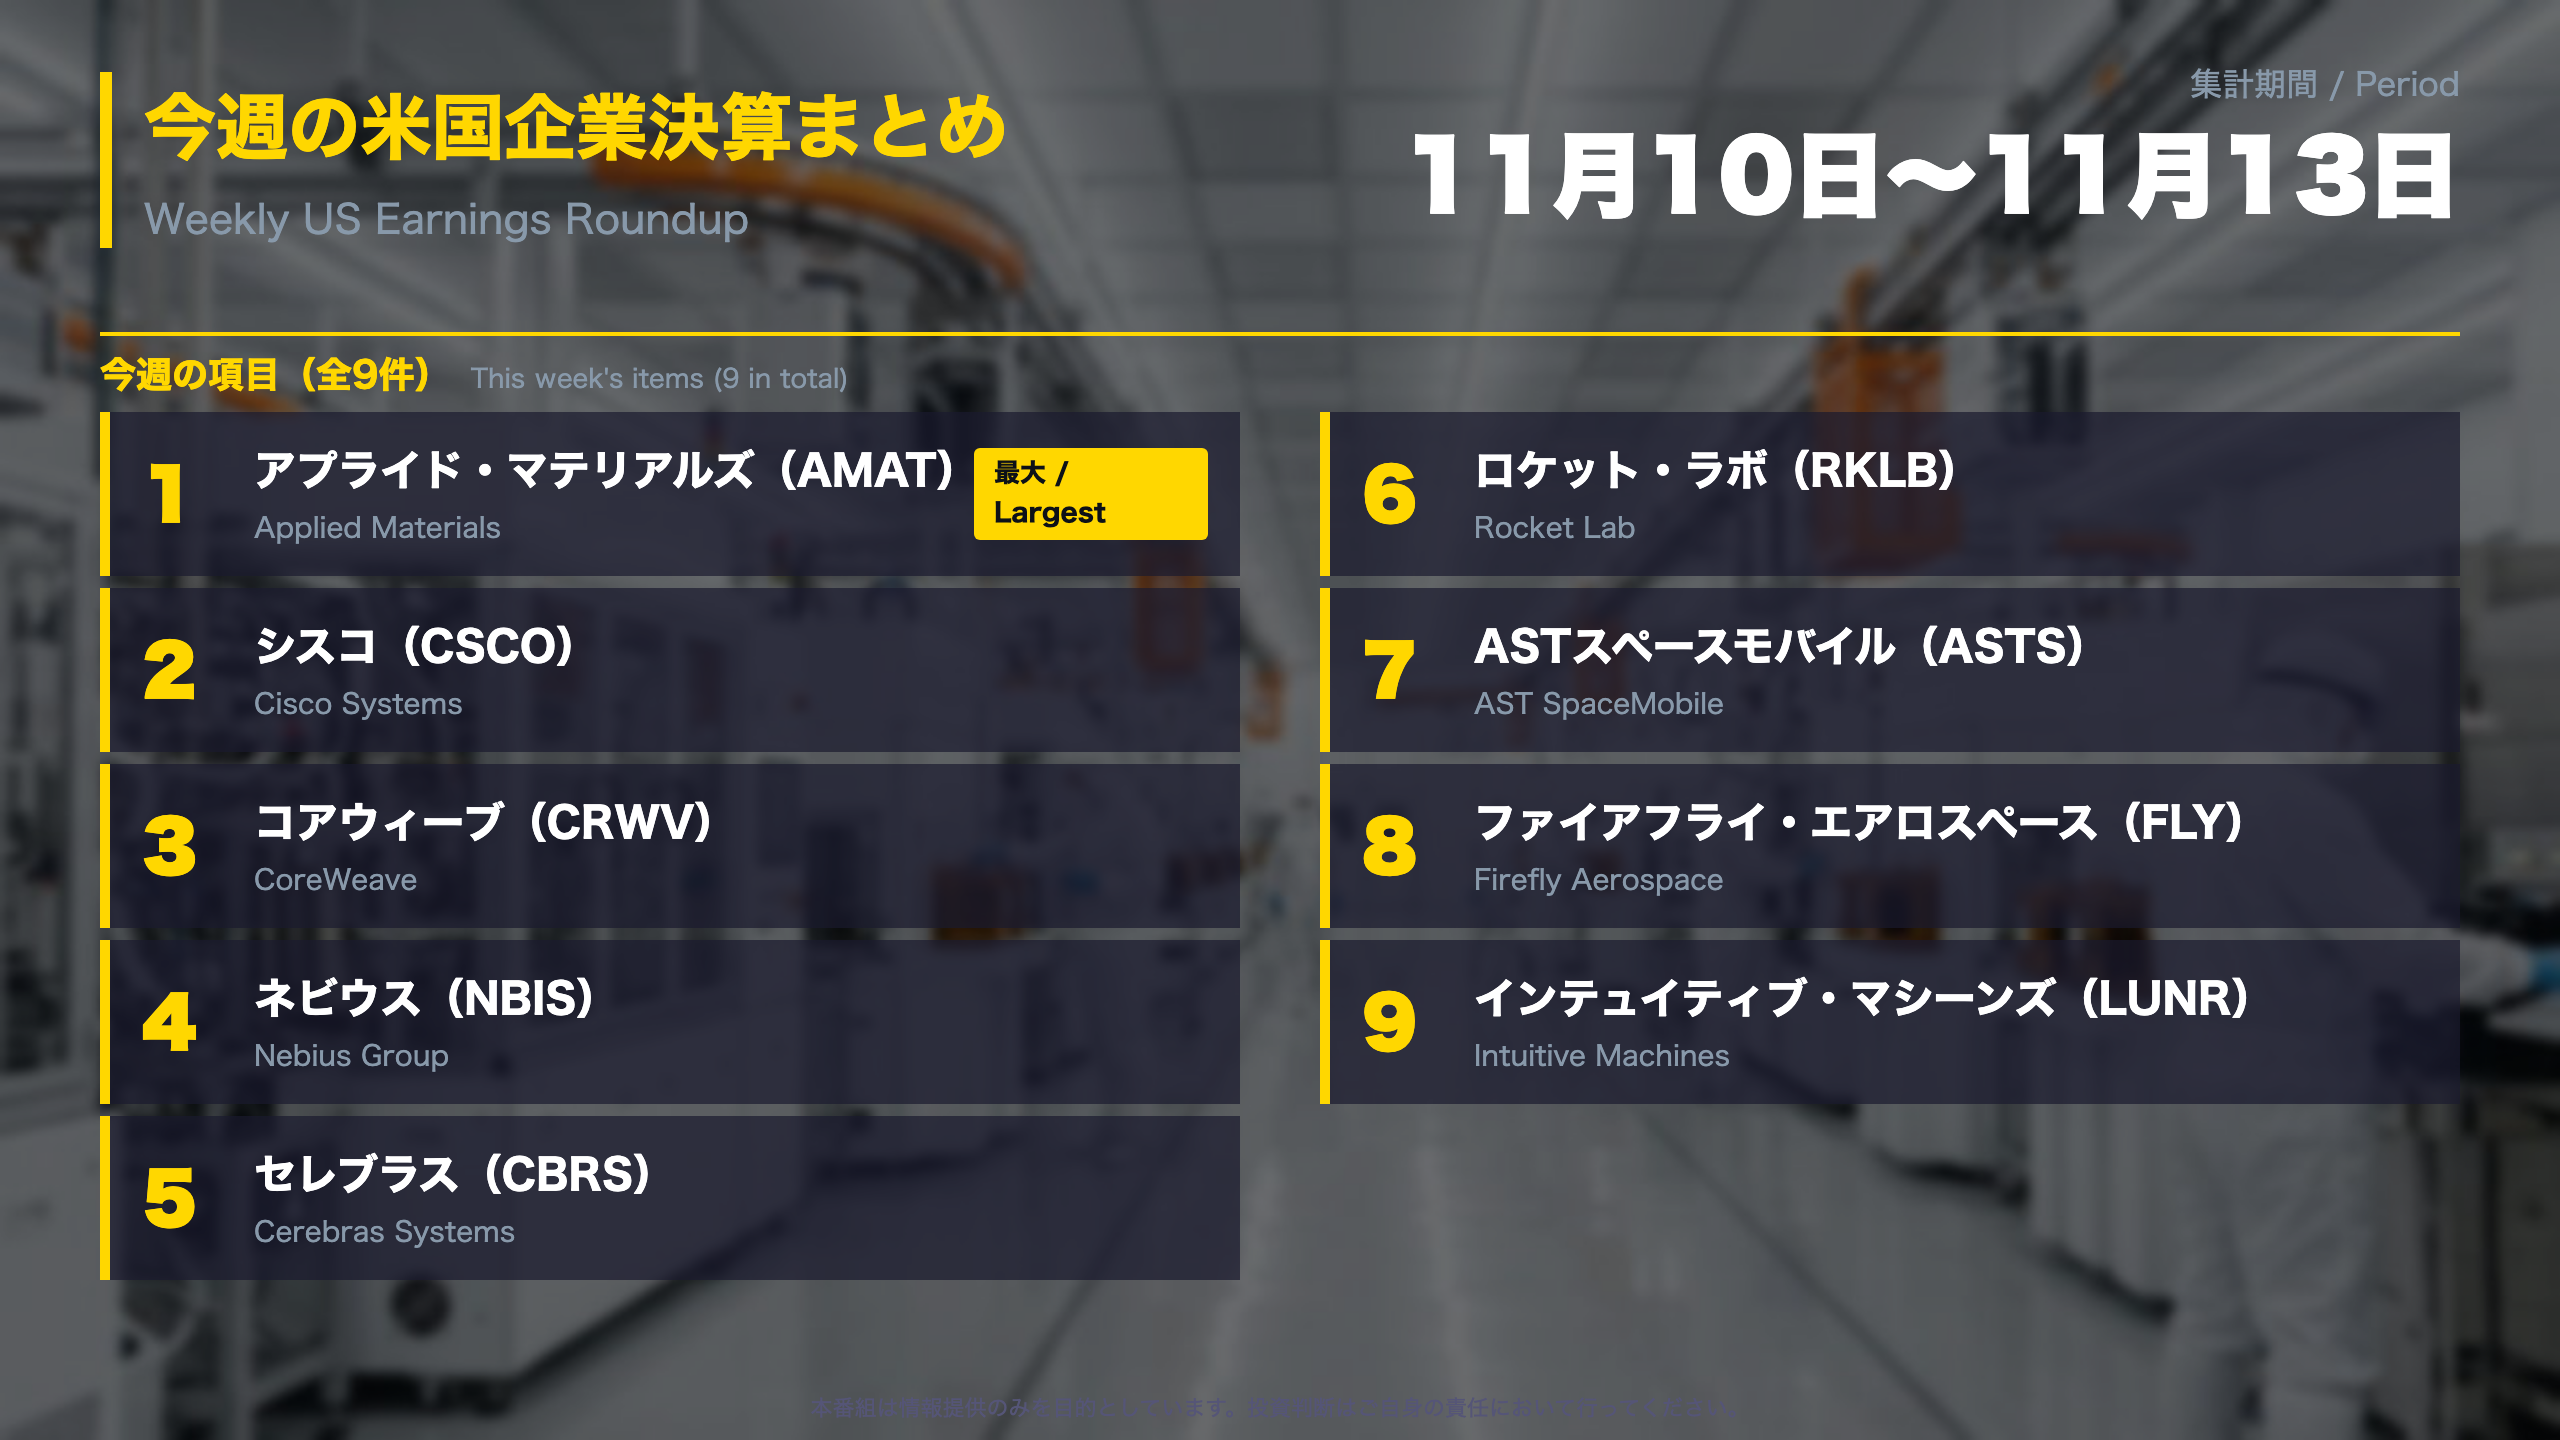
今週の決算を一覧で見る(11月10日〜11月13日)
局が今週伝えた米国企業の決算は9件です。売上高と前年同期からの変化は次のとおりです(発表日は各社資料の日付)。
| 会社 | 発表日 | 対象期間 | 売上高 | 前年同期比 |
|---|---|---|---|---|
| アプライド・マテリアルズ | 11月12日 | 2026年度第4四半期(7〜10月期) | 104.09億ドル | +53% |
| シスコ | 11月12日 | 2027年度第1四半期(7〜10月期) | 185.2億ドル | +24% |
| コアウィーブ | 11月10日 | 7-9月期 | 36.61億ドル | 約2.7倍 |
| ネビウス | 11月12日 | 7-9月期 | 9.81億ドル | +571% |
| セレブラス | 11月12日 | 7-9月期 | 2億1,080万ドル | +55% |
| ロケット・ラボ | 11月9日 | 7-9月期 | 2億6,783万ドル | +72.7% |
| ASTスペースモバイル | 11月9日 | 7-9月期 | 4,230万ドル | 約2.9倍 |
| ファイアフライ | 11月10日 | 7-9月期 | 1億1,068万ドル | +259% |
| インテュイティブ・マシーンズ | 11月12日 | 7-9月期 | 2億6,935万ドル | 約5倍 |
読むときの物差し
- 会計年度:アプライドの「第4四半期」とシスコの「2027年度第1四半期」は、どちらも7〜10月期です。ほかの7社は7-9月期です。
- 2種類の利益:「調整後」は一時的な費用などを除いた会社独自の指標、「GAAP」は会計基準どおりの数字です。アプライドの1株利益は調整後4.16ドル、会計基準3.40ドルと差があり、差の大半は戦略投資の未実現損失です。
- 規模の違い:売上の伸び率は、元の規模が小さい会社ほど大きく出やすい点に注意が必要です。
「AI continues to fuel strong incremental demand for semiconductors」(アプライドCEO ゲイリー・ディッカーソン氏)
異なる読み方
- 前向きに読む場合:アプライドとシスコは、売上の伸びに加えて営業利益率も改善しています(アプライド調整後35.3%、前年28.6%/シスコ調整後37.8%、前年34.4%)。
- 慎重に読む場合:AIクラウドと宇宙の各社は売上が大きく伸びる一方、会計基準では赤字が残っています。
各社の次回決算日は、いずれも資料に記載がありません。
AMAT 決算:売上高は前年同期比53%増、装置部門が牽引
半導体装置部門の詳細
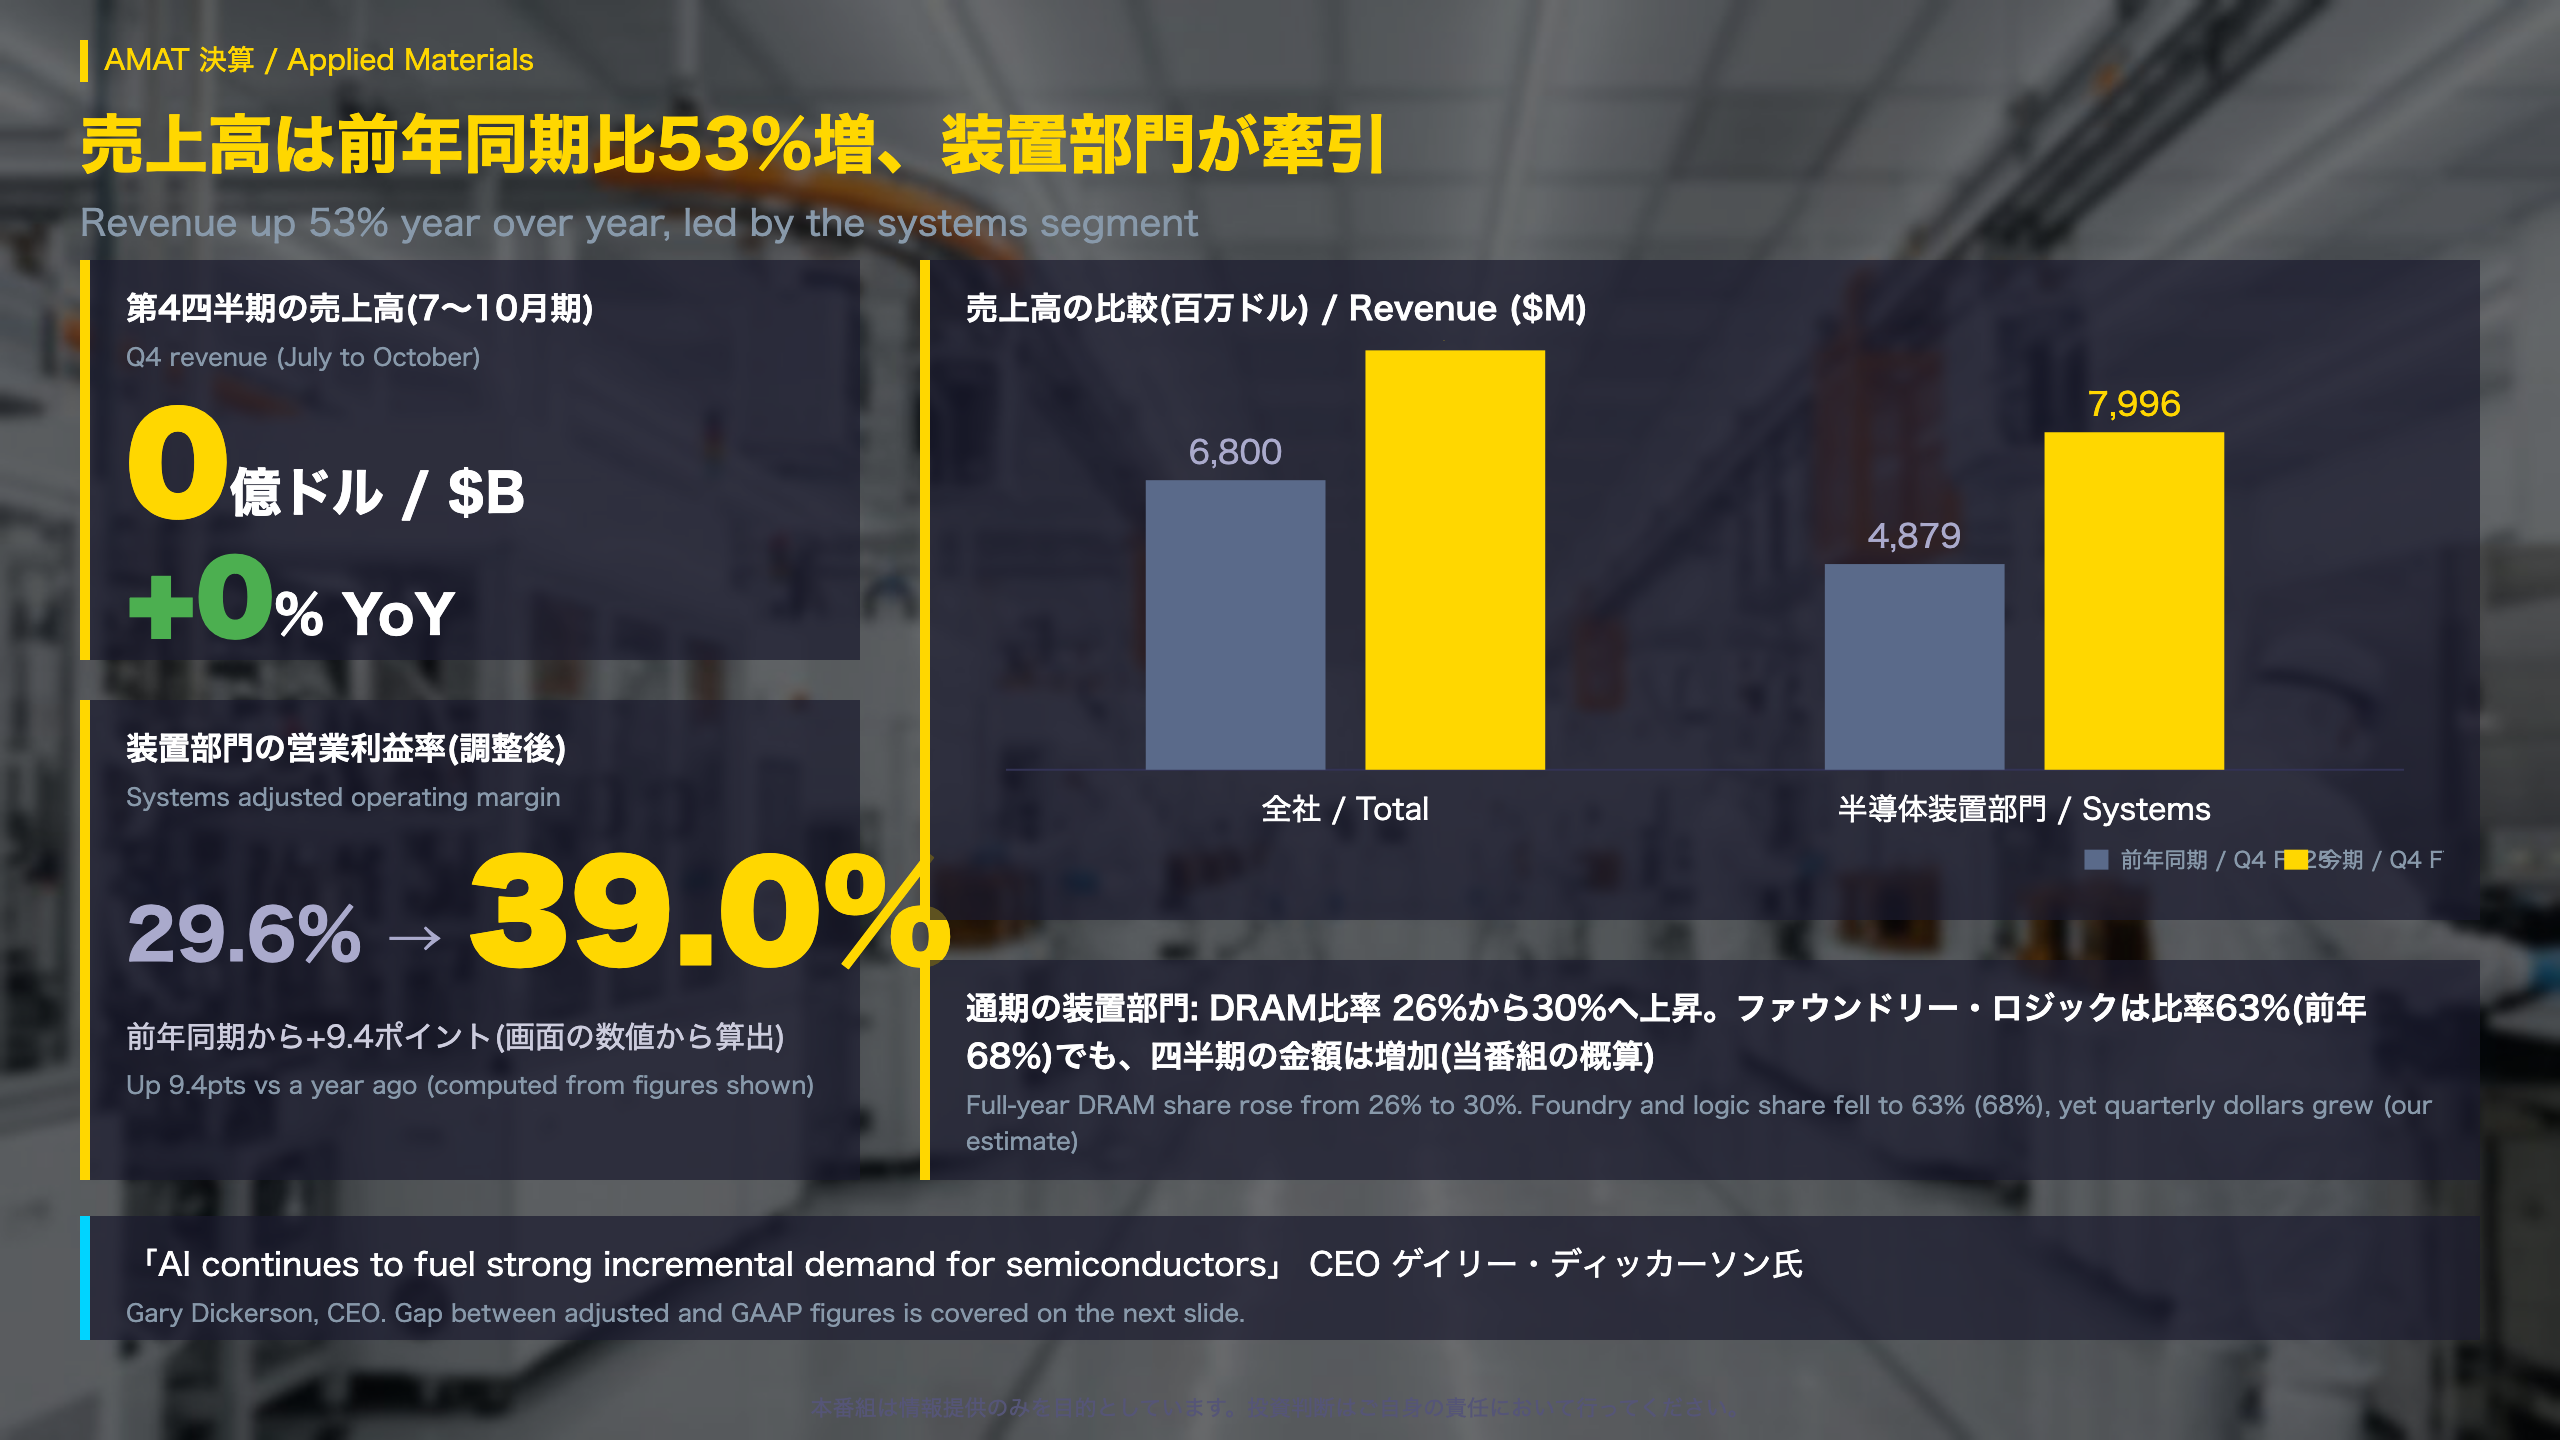
アプライド・マテリアルズの第4四半期(2026年度、7〜10月期)のうち、半導体装置部門(Semiconductor Systems)の数字を整理します。
| 項目 | Q4 FY26 | Q4 FY25 |
|---|---|---|
| 売上高 | 7,996百万ドル | 4,879百万ドル |
| 粗利益率(調整後) | 55.2% | 52.8% |
| 営業利益(調整後) | 3,115百万ドル | 1,442百万ドル |
| 営業利益率(調整後) | 39.0% | 29.6% |
通期の装置部門売上高は26,142百万ドルで、前年の21,441百万ドルを上回りました。通期の構成比はファウンドリー・ロジック63%(前年68%)、DRAM30%(同26%)、フラッシュ7%(同6%)です。
構成比と金額(当番組の概算)
四半期の構成比に装置部門の売上高を掛けると、ファウンドリー・ロジックは約3,220百万ドルから約4,640百万ドルへ増えた計算です。比率が下がっても金額は伸びています。
通期の位置づけと周辺の動き
- 通期売上高は34,446百万ドル(前年比+21%)、調整後1株利益は12.89ドル(同+37%)で、いずれも過去最高です。
- サービス部門(AGS)の売上高は1,896百万ドル、営業利益率は30.5%(前年同期28.8%)です。
- シリコンバレーのEPICセンターには、インテルが創設パートナーとして参加しました。
- High-NA EUV向けの測長装置VeritySEM 20を発表しました。
- Besi株の保有比率を約20%に引き上げます。
「AI continues to fuel strong incremental demand for semiconductors」(CEO ゲイリー・ディッカーソン氏)
異なる読み方
強気には、粗利益率・営業利益率がともに前年から改善した点があります。慎重には、顧客が少数に集中している点が資料の注意書きに挙げられており、40%超という営業利益率の見通しは会社の見通しにとどまる点があります。
利益の中身とキャッシュ:調整後と会計基準の差、売掛金
調整後と会計基準の橋渡し
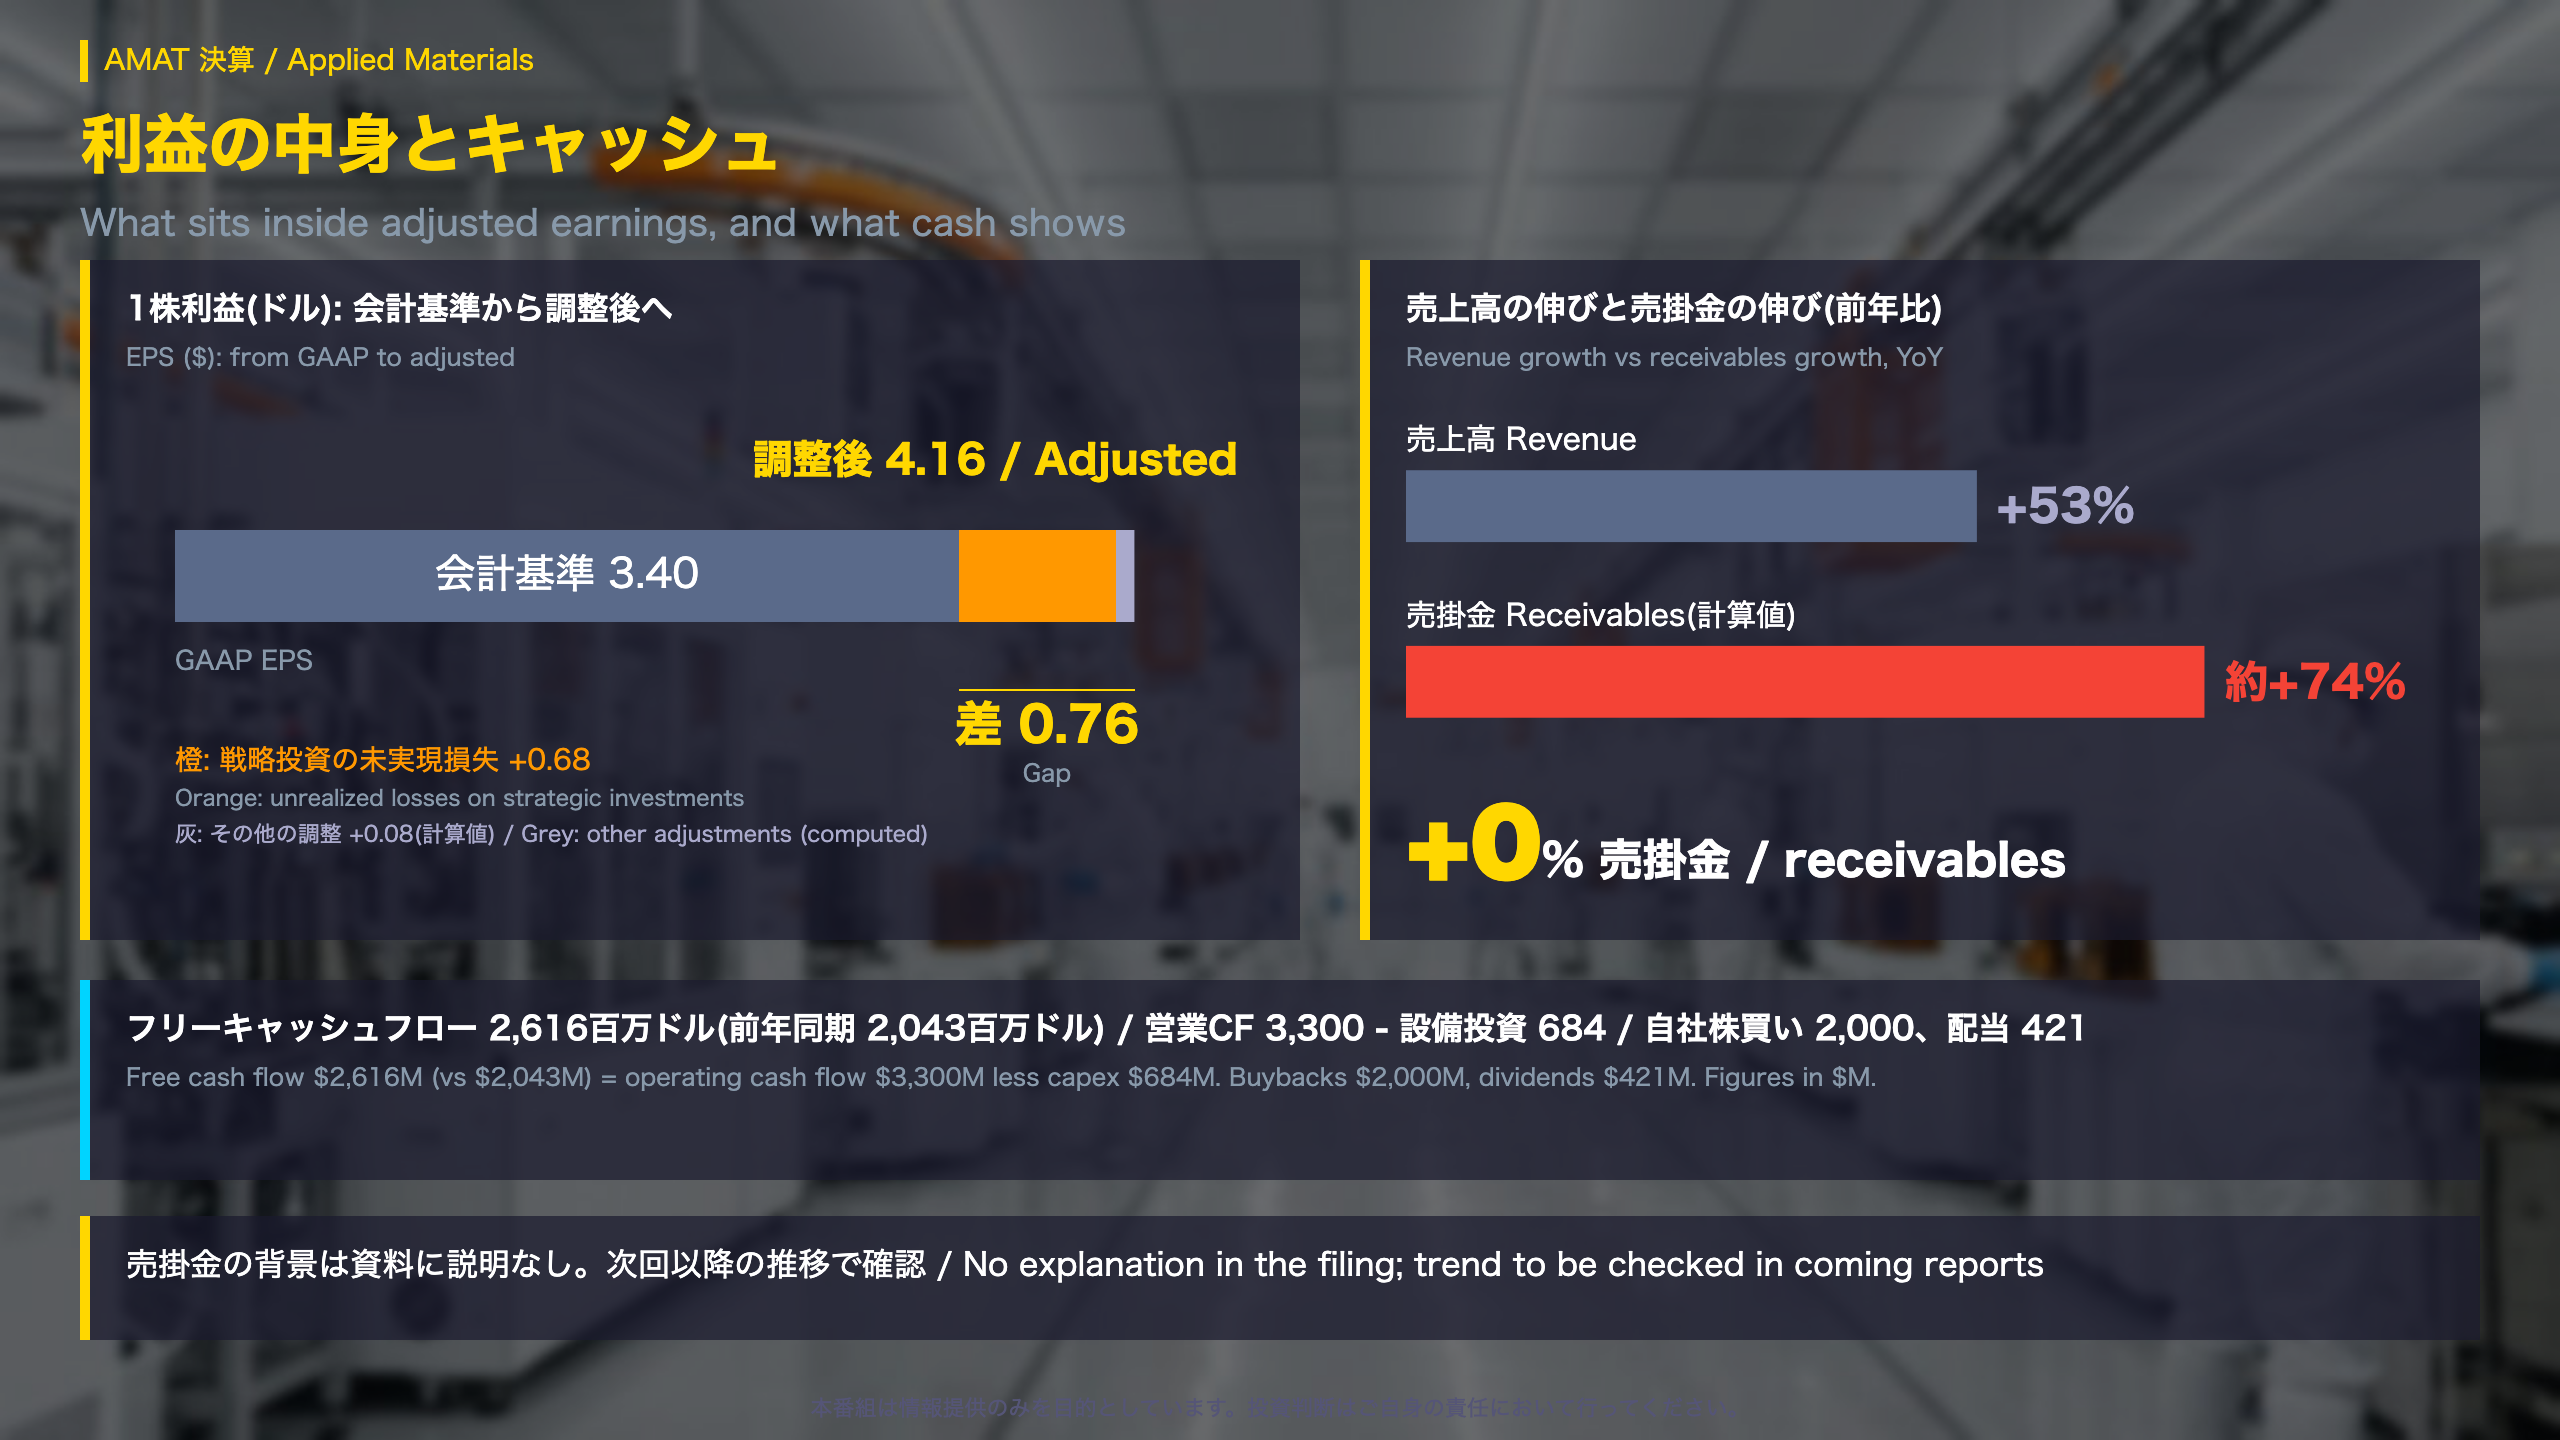
1株利益の差0.76ドルの内訳は、決算書の調整表で次のとおりです。
| 項目 | 1株あたり |
|---|---|
| 会計基準EPS | 3.40ドル |
| 戦略投資の未実現損失 | +0.68ドル |
| 戦略投資の実現損失・配当など | +0.02ドル |
| 買収関連費用 | +0.02ドル |
| 買収統合・取引費用 | +0.01ドル |
| 事業会社内の無形資産移転に伴う税効果 | +0.06ドル |
| 過年度税務の解決など | -0.03ドル |
| 調整後EPS | 4.16ドル |
四半期の「利息及びその他収益(費用)」は513百万ドルの費用で、前年同期は626百万ドルの収益でした。この振れが会計基準の利益を左右しています。実効税率は会計基準11.7%、調整後11.0%です。
キャッシュと株主還元
- 営業キャッシュフロー:3,300百万ドル(前年同期2,828百万ドル)
- 設備投資:684百万ドル(同785百万ドル)
- フリーキャッシュフロー:2,616百万ドル(同2,043百万ドル)
- 自社株買い2,000百万ドル(同851百万ドル)、配当421百万ドル
「distributed over $2.4 billion to shareholders, including the largest quarterly share buyback in more than eight years」(CFO ブライス・ヒル氏)
貸借対照表で確認したい点
| 項目 | 2026年10月25日 | 2025年10月26日 |
|---|---|---|
| 売掛金 | 8,998百万ドル | 5,185百万ドル |
| 棚卸資産 | 6,889百万ドル | 5,915百万ドル |
| 短期債務 | 1,299百万ドル | 100百万ドル |
営業資産・負債の純増減は59百万ドルのマイナスで、前年同期の1,258百万ドルのプラスから反転しました。契約負債も3,585百万ドルと増えています。これらの背景は資料に説明がなく、次回の決算で推移を確認する材料です。
次の四半期の見通しと、資料が挙げるリスク
見通しの読み方
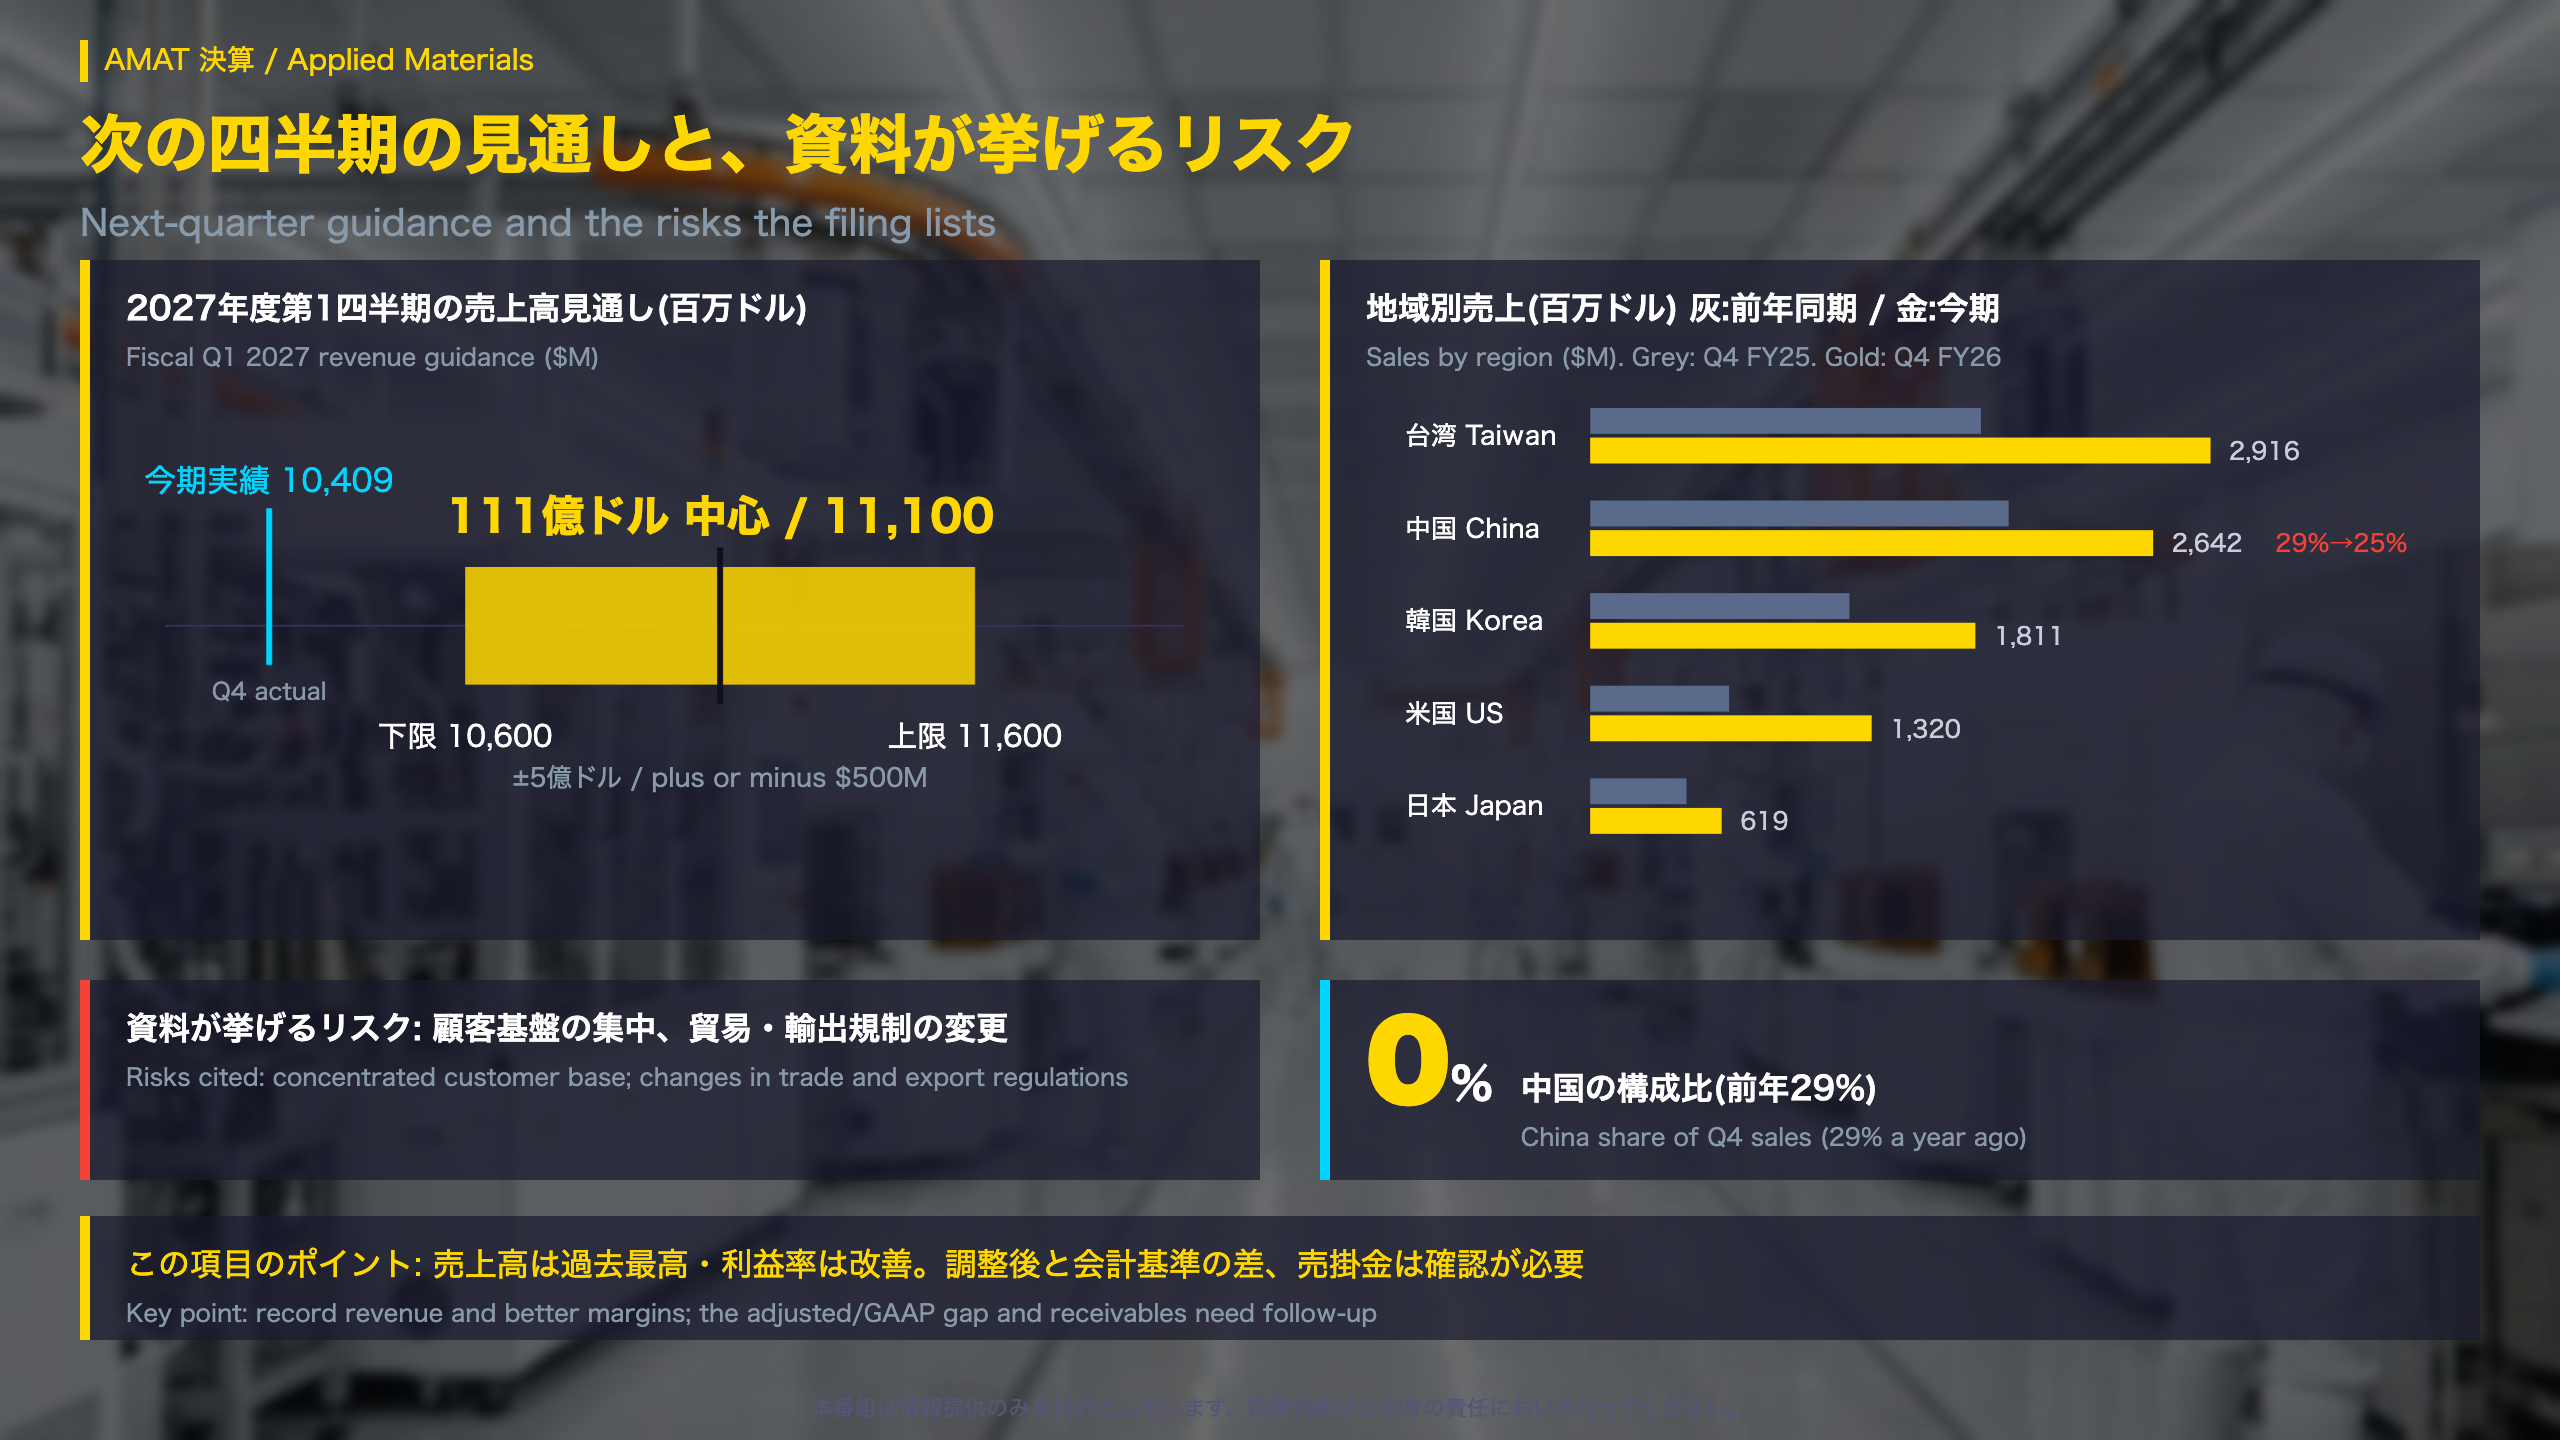
会社が示した2027年度第1四半期の見通しです。
| 項目 | 見通し | 幅(単純計算) |
|---|---|---|
| 売上高 | 11,100百万ドル ±500百万ドル | 10,600〜11,600百万ドル |
| 調整後EPS | 4.35ドル ±0.20ドル | 4.15〜4.55ドル |
売上高の下限(10,600百万ドル)は今期実績(10,409百万ドル)を上回ります。一方、EPSの下限(4.15ドル)は今期実績(4.16ドル)とほぼ同水準です。EPS見通しには、事業会社内の無形資産移転に伴う税効果の利益0.04ドルが含まれ、買収関連費用0.01ドルは除かれています。
地域別売上(Q4、百万ドル)
| 地域 | 今期 | 前年同期 | 比率(今期/前年) |
|---|---|---|---|
| 台湾 | 2,916 | 1,834 | 28% / 27% |
| 中国 | 2,642 | 1,964 | 25% / 29% |
| 韓国 | 1,811 | 1,219 | 17% / 18% |
| 米国 | 1,320 | 655 | 13% / 10% |
| 日本 | 619 | 448 | 6% / 6% |
原文に書かれたリスク
「the concentrated nature of our customer base」「changes in trade and export regulations, license requirements」
資料には、輸出管理違反の疑いに関する米商務省産業安全保障局との和解金253百万ドルが通期で計上されたことも注記されています(通期の会計基準利益に影響)。
異なる解釈
強気には、全地域で金額が伸び、見通しの下限でも増収という点があります。慎重には、見通しは会社の予想であり、顧客集中や規制の影響は実績に出るまで読み切れないという点があります。
次回に向けて
次回の決算発表日は原文に記載がありません。売上高が10,600〜11,600百万ドルに収まるか、調整後EPSが4.15〜4.55ドルに入るかを最初の確認点にできます。
売上24%増、成長の中心はネットワーキング
製品ライン別・地域別の内訳
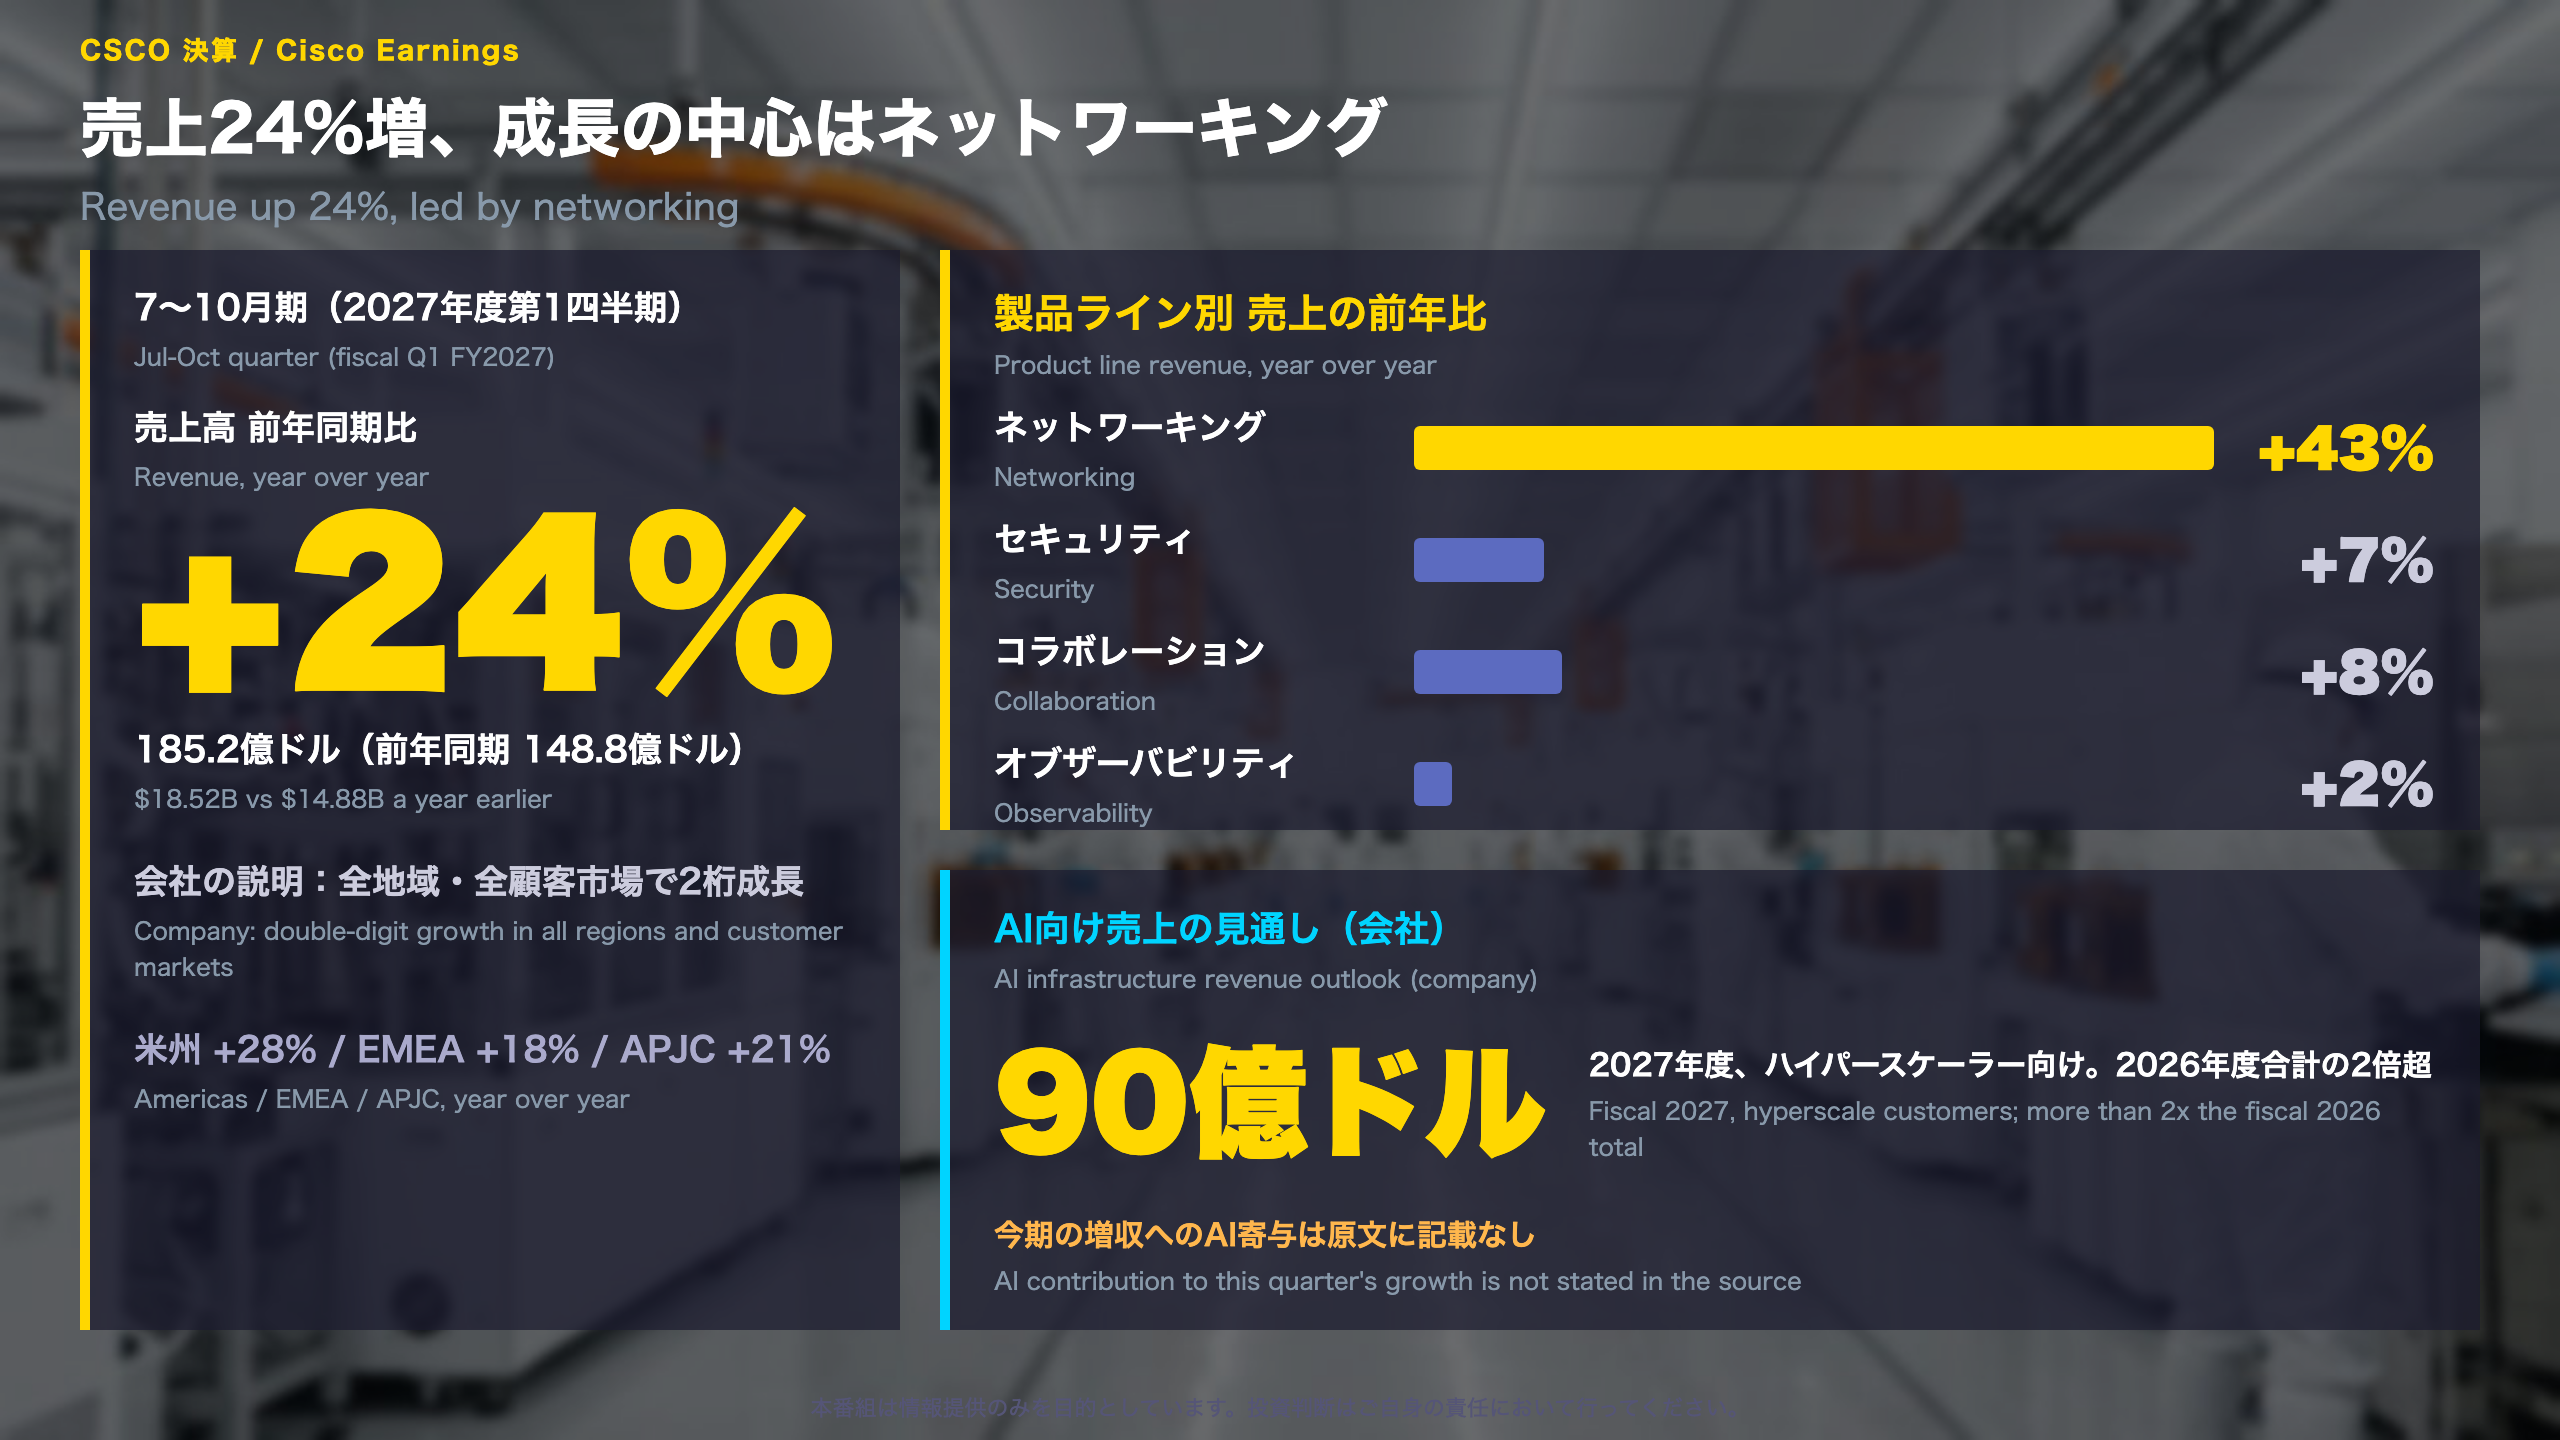
7〜10月期(シスコの2027年度第1四半期)の売上は185.2億ドルで、前年同期の148.8億ドルから24%増えました。調整後(non-GAAP)の1株利益は1.40ドル(+40%)、会計基準どおりのGAAPでも1.14ドル(+58%)と、利益も売上を上回るペースで伸びています。
| ライン | 売上(百万ドル) | 前年比 |
|---|---|---|
| ネットワーキング | 11,132 | +43% |
| セキュリティ | 2,120 | +7% |
| コラボレーション | 1,136 | +8% |
| オブザーバビリティ | 279 | +2% |
製品売上の合計は前年同期の110.8億ドルから146.7億ドルへ増えた一方、サービス売上は38.1億ドルから38.5億ドルとほぼ横ばいです。
地域別の売上
- 米州:115.1億ドル(+28%)
- 欧州・中東・アフリカ(EMEA):44.6億ドル(+18%)
- アジア太平洋・日本・中国(APJC):25.6億ドル(+21%)
経営陣の言葉
「We are in the very early stages of a multi-year networking supercycle」(CEO ロビンズ氏)
「スーパーサイクル」は会社自身の見方であり、資料から独立に確認できるものではありません。
両面の読み方
- 前向きな読み方:全地域で伸びており、特定の1地域に依存した増収ではない可能性があります。
- 慎重な読み方:ネットワーキング以外の3ラインは1桁の伸びで、全体の増収はネットワーキングへの依存度が高い構図です。
なお、期中にWideField Security社の買収を完了しましたが、金額は資料に記載がありません。ハイパースケーラー向けAIインフラ売上の見通しは2027年度90億ドル(2026年度合計の2倍超)に引き上げられましたが、今期のネットワーキング増収への寄与は原文にありません。
営業利益率は改善、粗利益率は低下
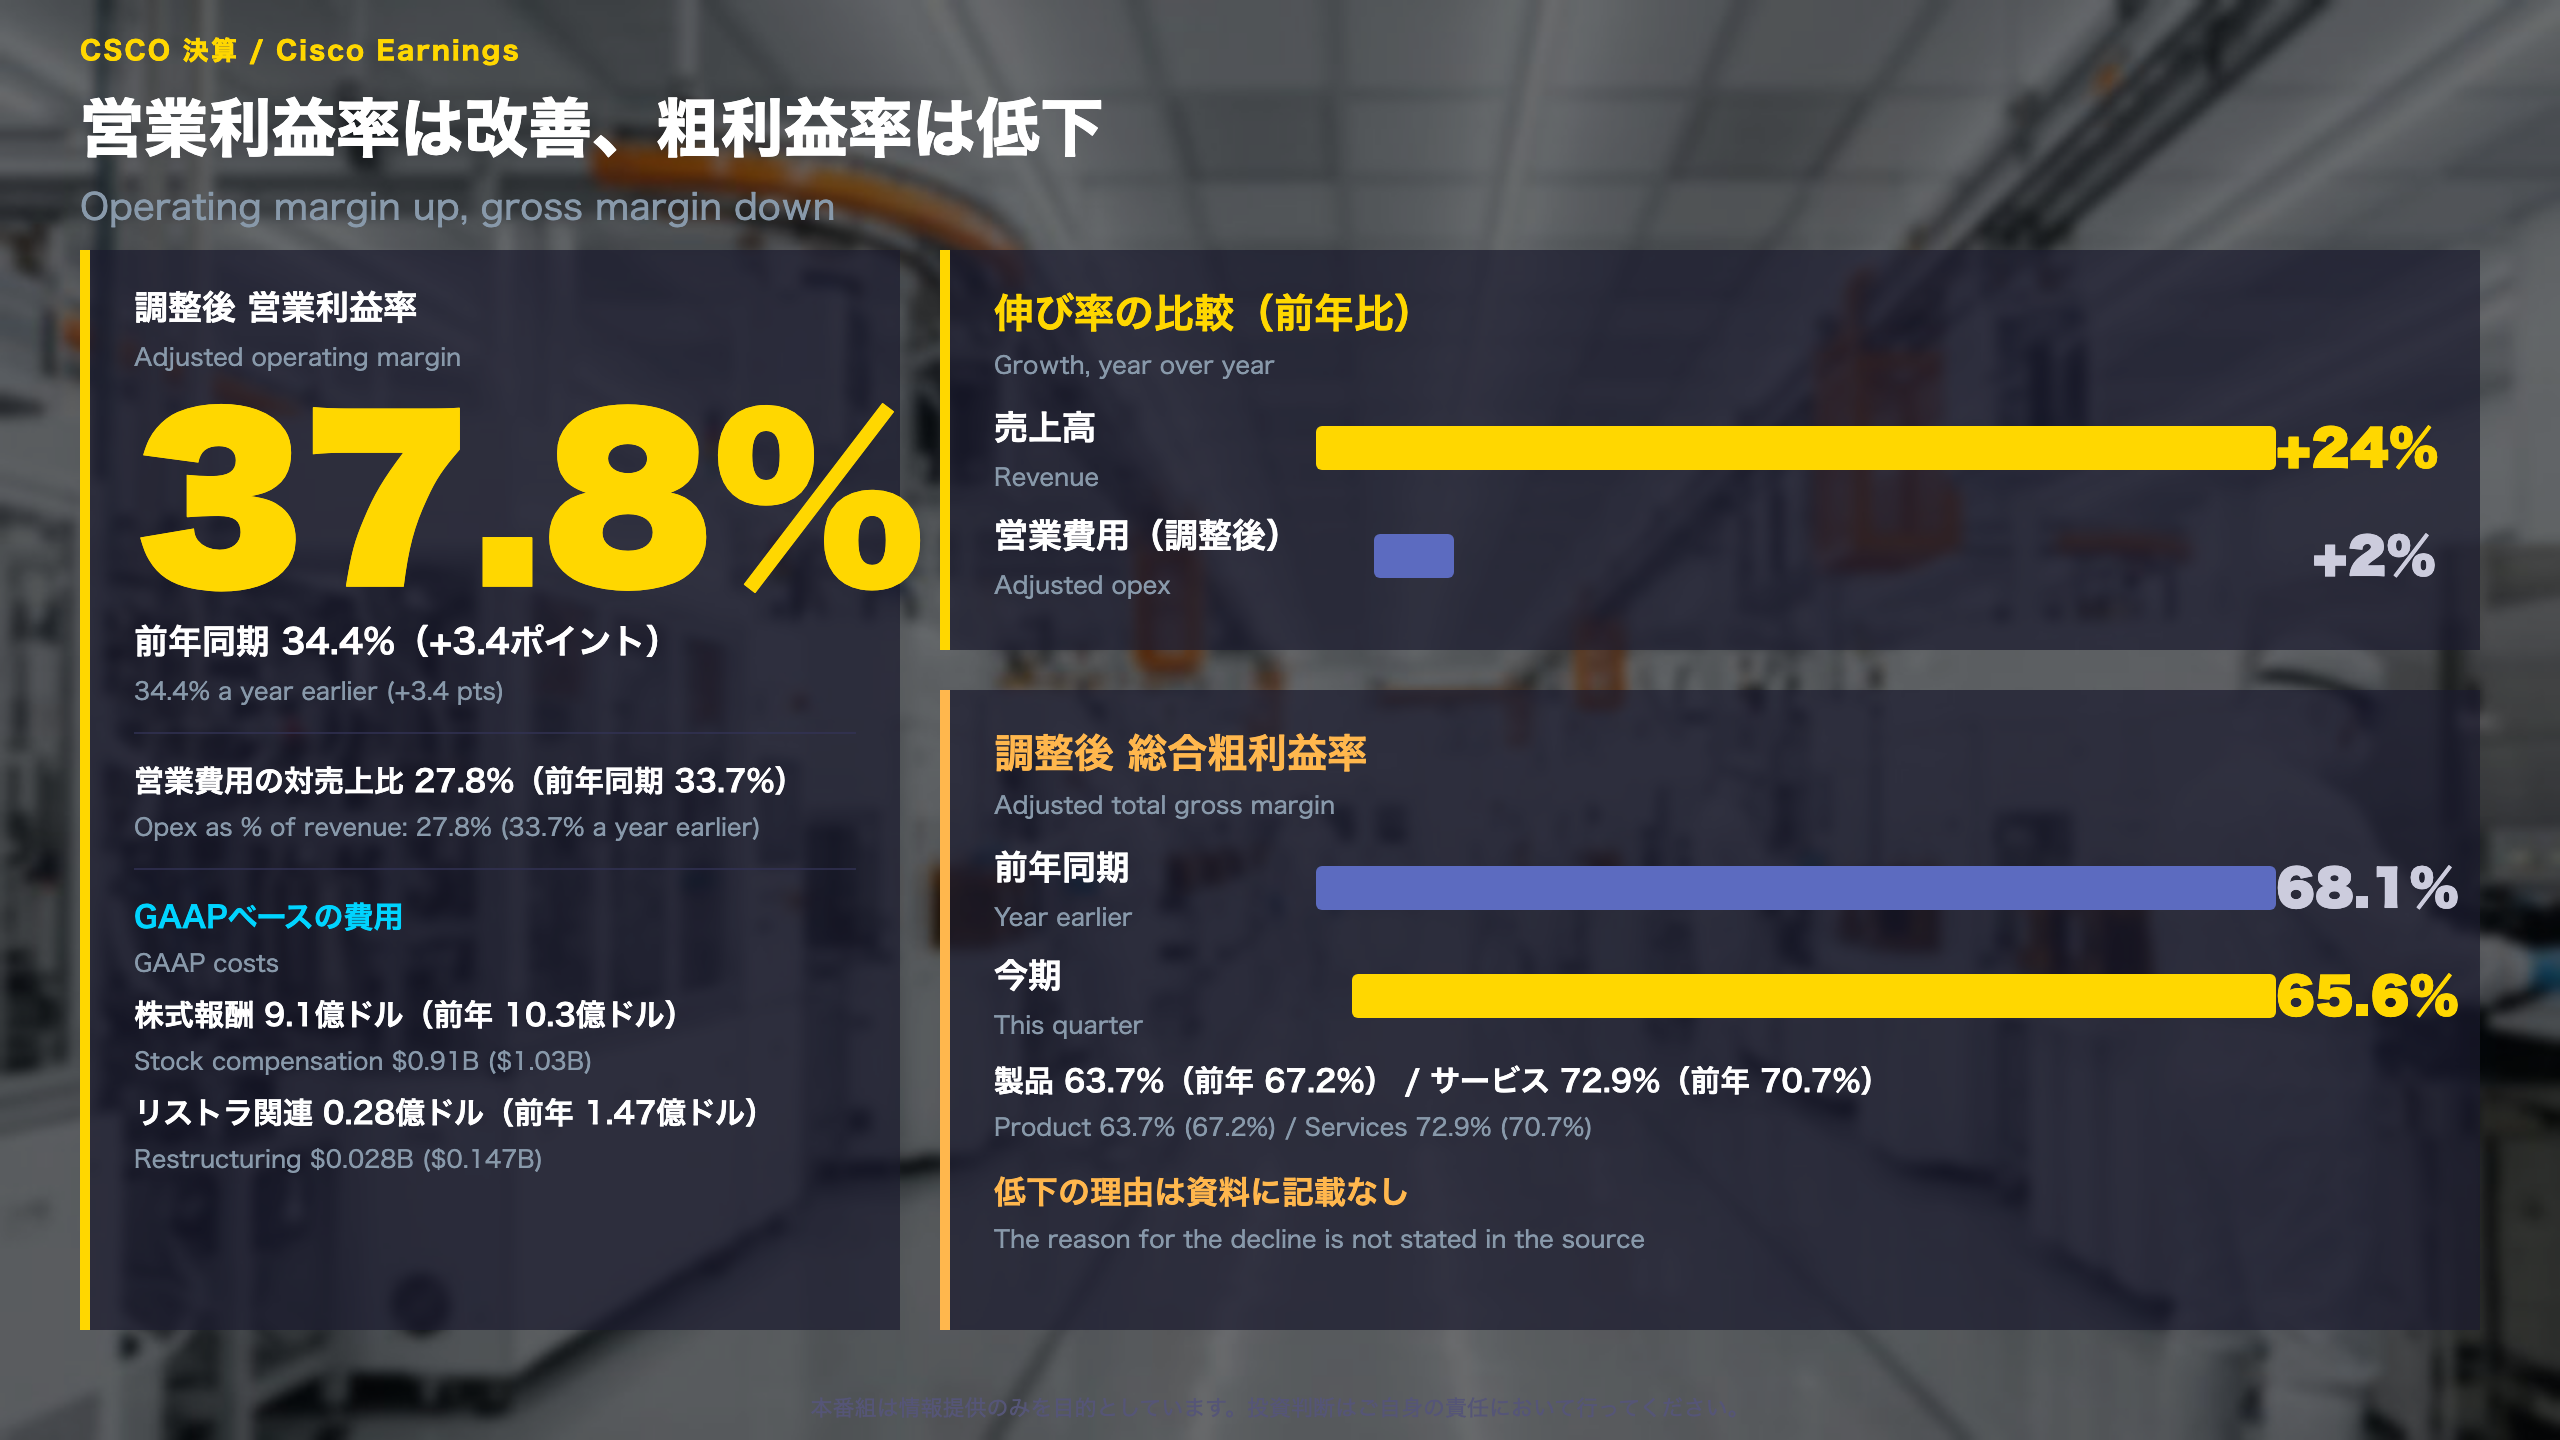
利益率の中身を表で確認する
| 項目(調整後) | 今期 | 前年同期 |
|---|---|---|
| 総合粗利益率 | 65.6% | 68.1% |
| 製品粗利益率 | 63.7% | 67.2% |
| サービス粗利益率 | 72.9% | 70.7% |
| 営業費用の対売上比 | 27.8% | 33.7% |
| 営業利益率 | 37.8% | 34.4% |
営業利益率の改善(+3.4ポイント)は、粗利益率が2.5ポイント下がったなかで、営業費用比率が5.9ポイント下がったことで生まれています。調整後の営業費用は51.4億ドルで前年比+2%と、売上の伸び(24%)を大きく下回りました。サービスの粗利益率は上がっており、低下は製品側に集中しています。
GAAPベースの費用
- 株式報酬:9.1億ドル(前年10.3億ドル)
- リストラ関連費用:0.28億ドル(前年1.47億ドル)
会社は2026年5月13日発表のリストラ計画を、2027年度末までに実質完了する見込みと述べています。
「we are unlocking significant operating leverage」(CFO パターソン氏)
会社の第2四半期見通し
| 項目 | 見通し |
|---|---|
| 売上高 | 180億〜182億ドル |
| 調整後粗利益率 | 65〜66% |
| 調整後営業利益率 | 36〜37% |
| 調整後EPS | 1.34〜1.36ドル |
今期(営業利益率37.8%・EPS1.40ドル)より低めの水準ですが、資料に季節性や理由の説明はありません。通期見通しは売上748億〜758億ドル、調整後EPS5.47〜5.53ドルへ引き上げられました。
異なる読み方
- 前向き:費用を抑えながら売上が伸びる局面で、利益が売上より速く増えている。
- 慎重:粗利益率の低下は製品側で大きく、理由は資料にない。製品構成の変化という読みは見立ての域を出ない。
先行指標とキャッシュの確認
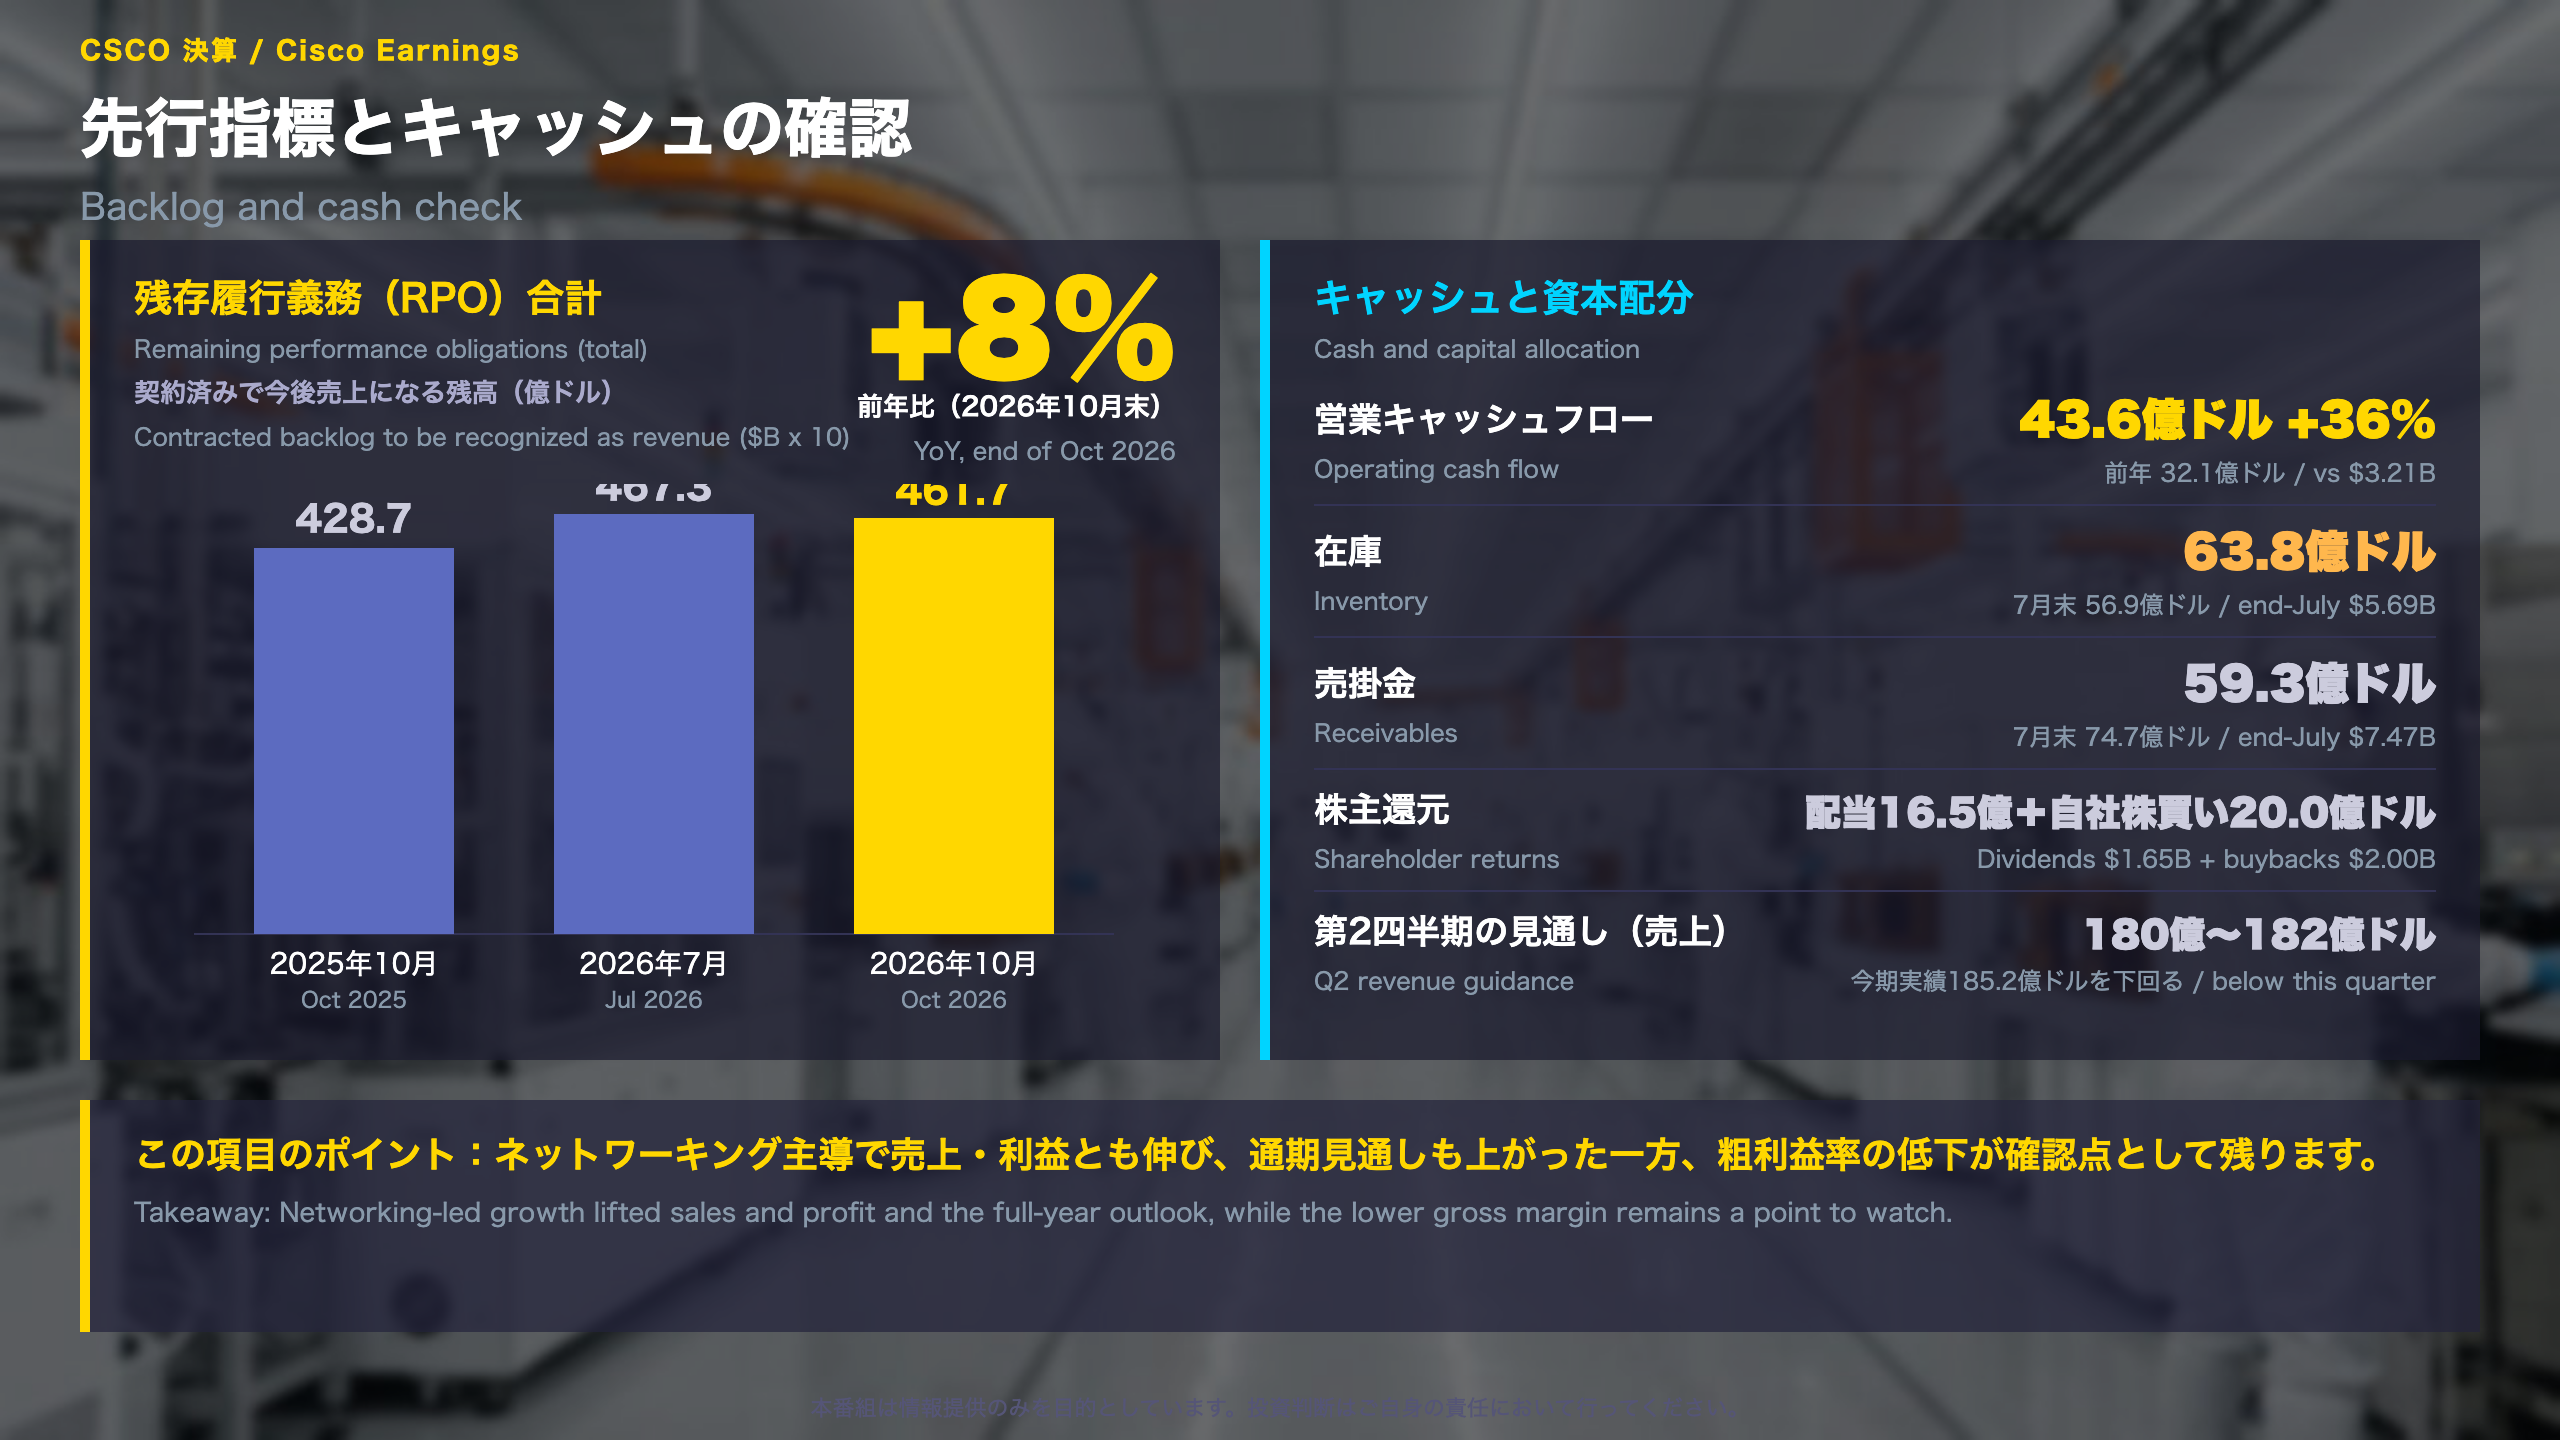
先行指標とキャッシュの動き
残存履行義務(RPO)の推移
| 残存履行義務 | 2025年10月 | 2026年7月 | 2026年10月 |
|---|---|---|---|
| 合計(億ドル) | 428.7 | 467.3 | 461.7 |
| 前年比 | +7% | +7% | +8% |
| 製品(億ドル) | 219.0 | 234.4 | 234.0 |
| サービス(億ドル) | 209.7 | 233.0 | 227.7 |
今期末のRPOは前年比+8%ですが、7月末の467.3億ドルからは約5.7億ドル減っています。製品RPOの前年比は7月末の+9%から+7%に低下し、サービスRPOは+6%から+9%に上昇しました。繰延収益は300.6億ドル(+7%)です。
キャッシュと資本配分
- 営業キャッシュフロー:43.6億ドル(前年32.1億ドル)
- 設備投資:5.0億ドル(前年3.2億ドル)
- 在庫:63.8億ドル(7月末56.9億ドル)、売掛金:59.3億ドル(7月末74.7億ドル)
- 株主還元:配当16.5億ドル+自社株買い20.0億ドル
- 自社株買い:約1,800万株、平均112.38ドル(前年同期は2,900万株、平均68.28ドル)。残りの授権枠は61億ドル
- 社債発行51.9億ドル、返済60.1億ドル
「remain focused on delivering durable growth and driving continued capital returns」(CFO パターソン氏)
異なる読み方
- 前向き:営業キャッシュフローは売上より速く伸び、現金の裏付けがあります。
- 慎重:RPOは7月末から小幅減、在庫は増加。1四半期の動きで勢いの持続は断定できません。
次回への橋渡し
注目は、第2四半期の売上180億〜182億ドル、調整後粗利益率65〜66%、調整後営業利益率36〜37%が実績でどう出るかです。配当0.42ドルは2027年1月20日支払ですが、次回決算日は資料に記載がありません。
CoreWeave 7-9月期:売上は約2.7倍に、純損失も拡大
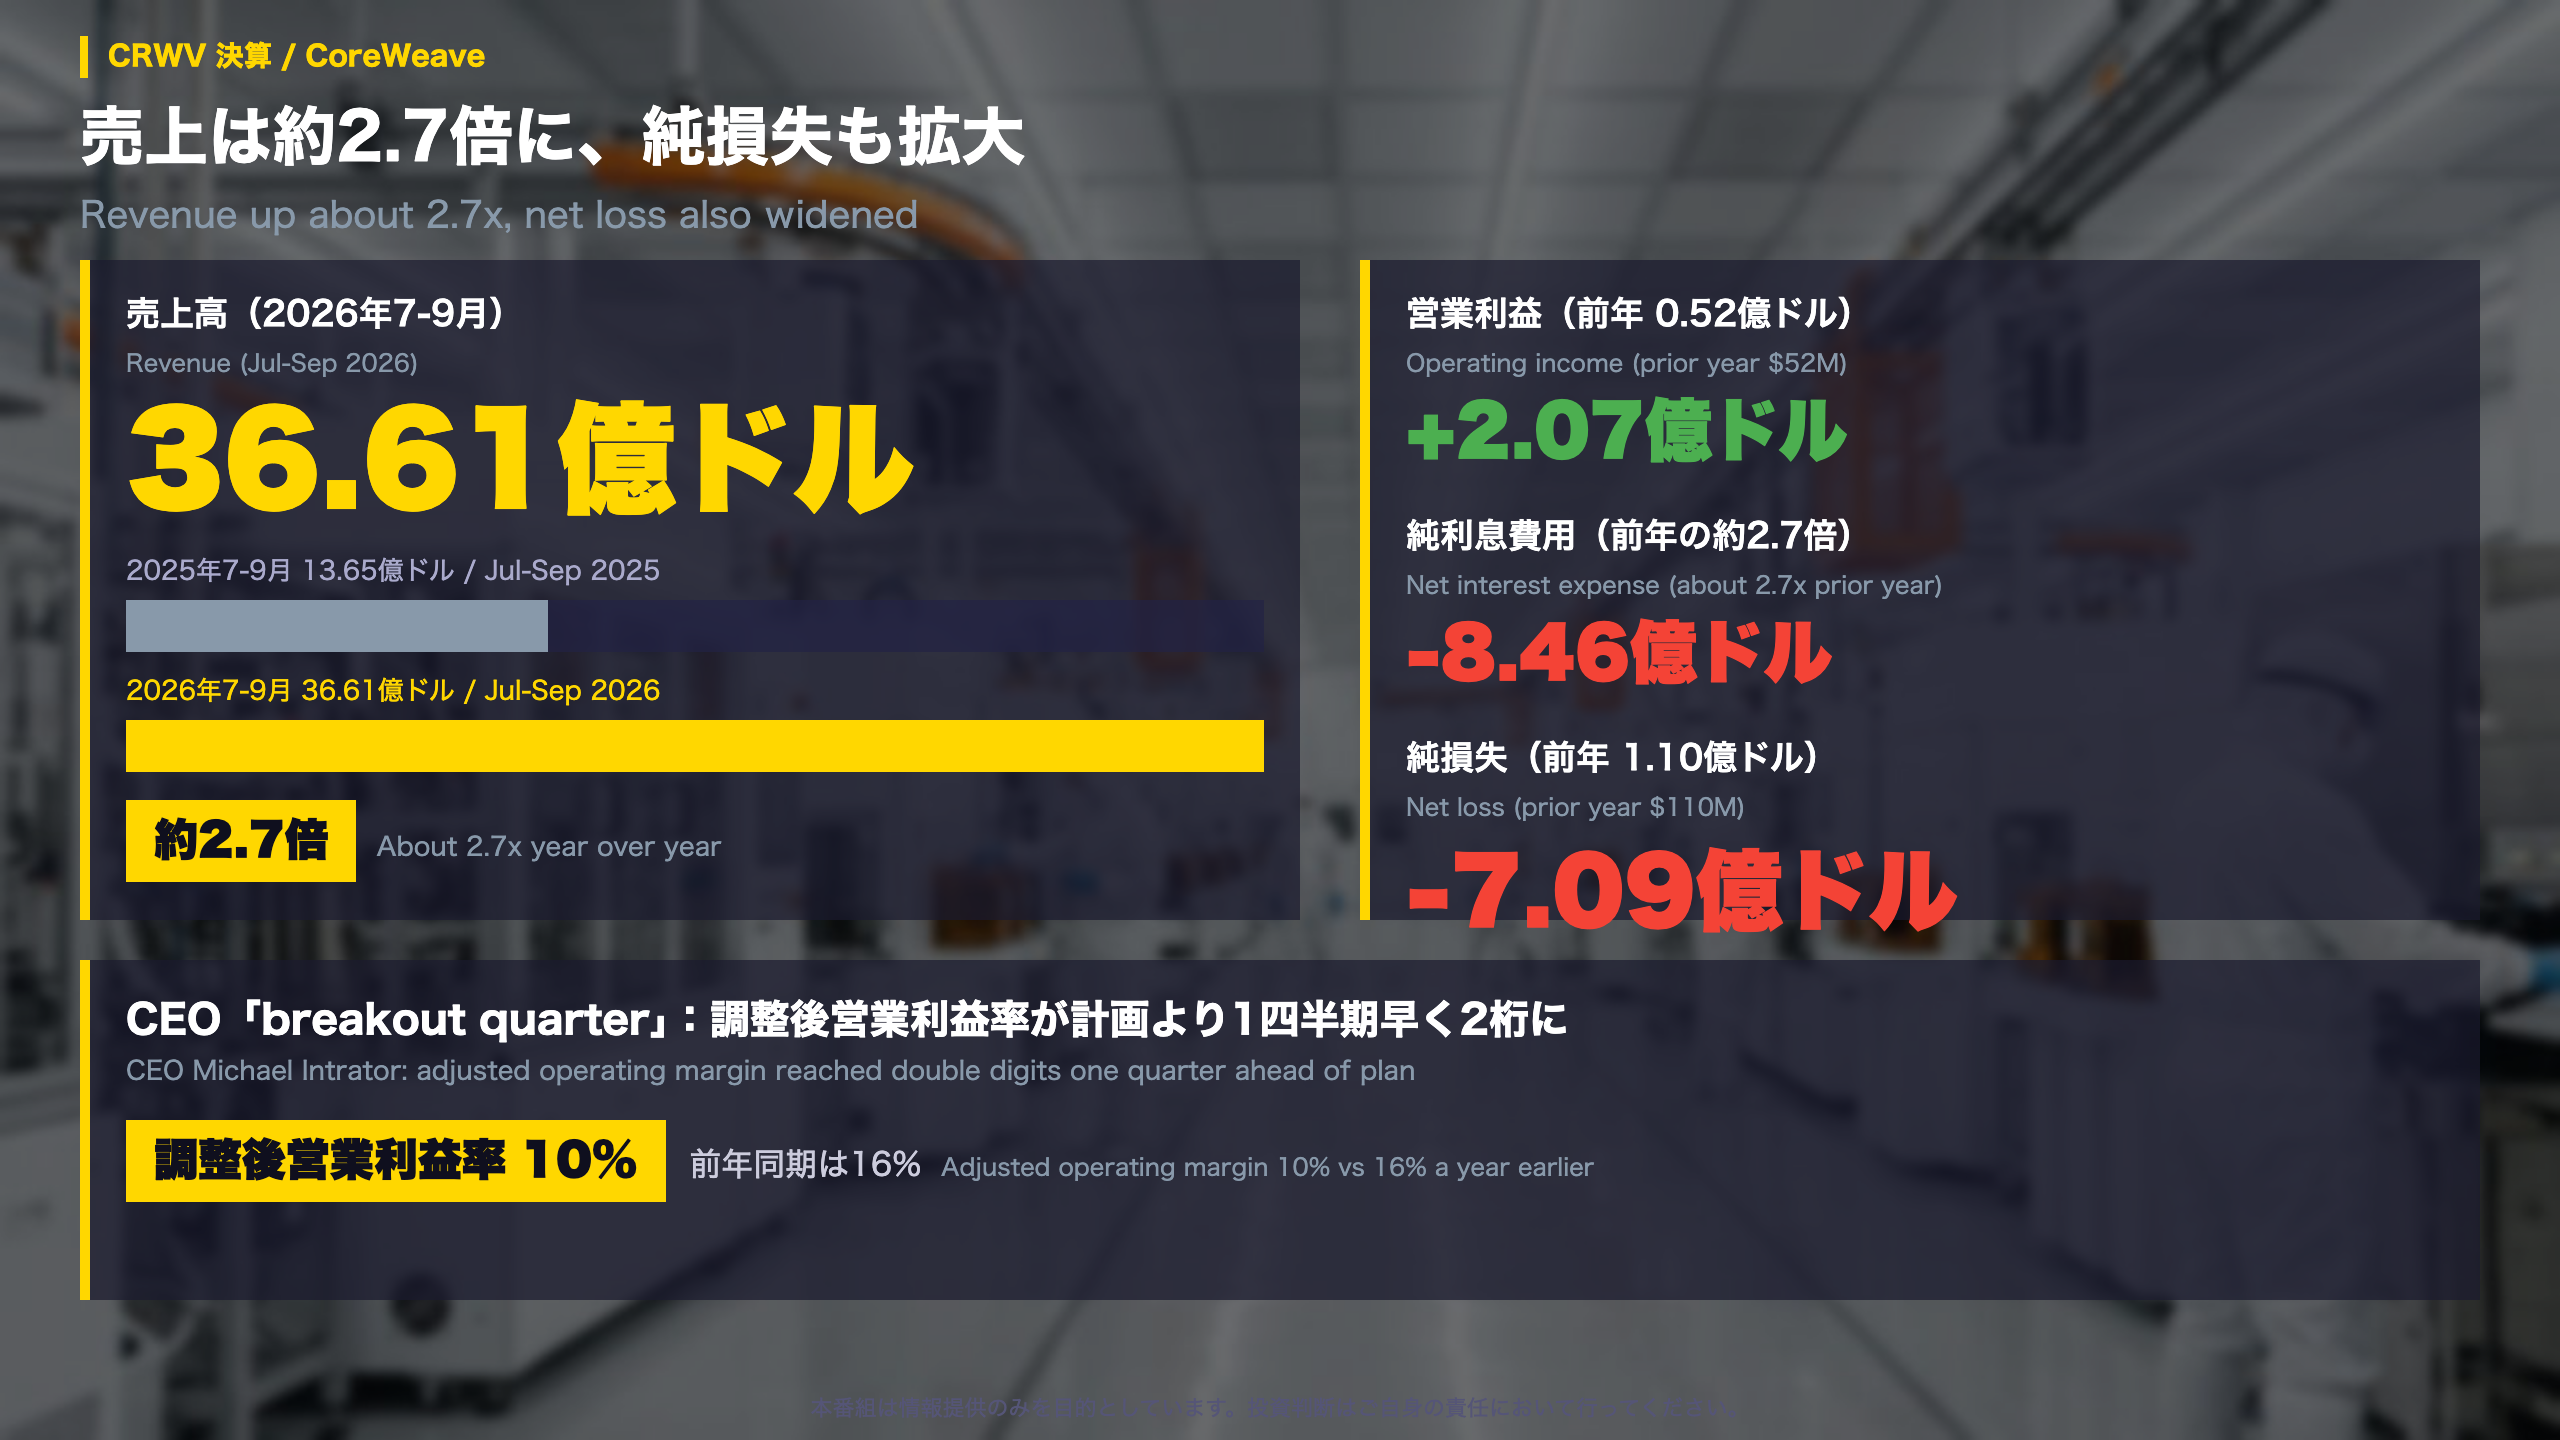
7-9月期の損益を表で確認
| 項目 | 2026年7-9月 | 2025年7-9月 |
|---|---|---|
| 売上高 | 36.61億ドル | 13.65億ドル |
| 営業利益 | 2.07億ドル | 0.52億ドル |
| 純損失 | 7.09億ドル | 1.10億ドル |
| 1株当たり純損失(GAAP) | 1.27ドル | 0.22ドル |
| 調整後EBITDA | 22.56億ドル | 8.38億ドル |
営業利益は前年の約4倍に増えていますが、純損失も前年から大きく膨らみました。1株当たり純損失は0.22ドルから1.27ドルです。
過去の推移で位置づける
XBRLの推移では、売上高は2024年1-3月期の約1.9億ドル、2025年7-9月期の約13.6億ドル、2026年4-6月期の約25.8億ドルと拡大してきました。今回はその直近四半期から約10.9億ドルの増加です。純損失は2026年1-3月期7.4億ドル、4-6月期6.26億ドルに続く7.09億ドルで、6億ドル台後半から7億ドル台の赤字が続いています。
原文より
CEOのマイケル・イントレーター氏は今期を「breakout quarter」と表現し、調整後営業利益率が「計画より1四半期早く」2桁に達したと述べています。調整後営業利益率は10%で、前年同期の16%は下回っています。
両論
- 強み: 売上は前年同期の約2.7倍、受注残は約1,325億ドル、営業キャッシュフローは黒字
- 弱み: 純利息費用は前年同期の約2.7倍の8.46億ドルで、純損失は拡大
次の確認点
通期見通しの進捗と第4四半期の利息費用が焦点です。次回決算日は資料に記載がありません。
売上の中身:稼働電力の拡大と受注残
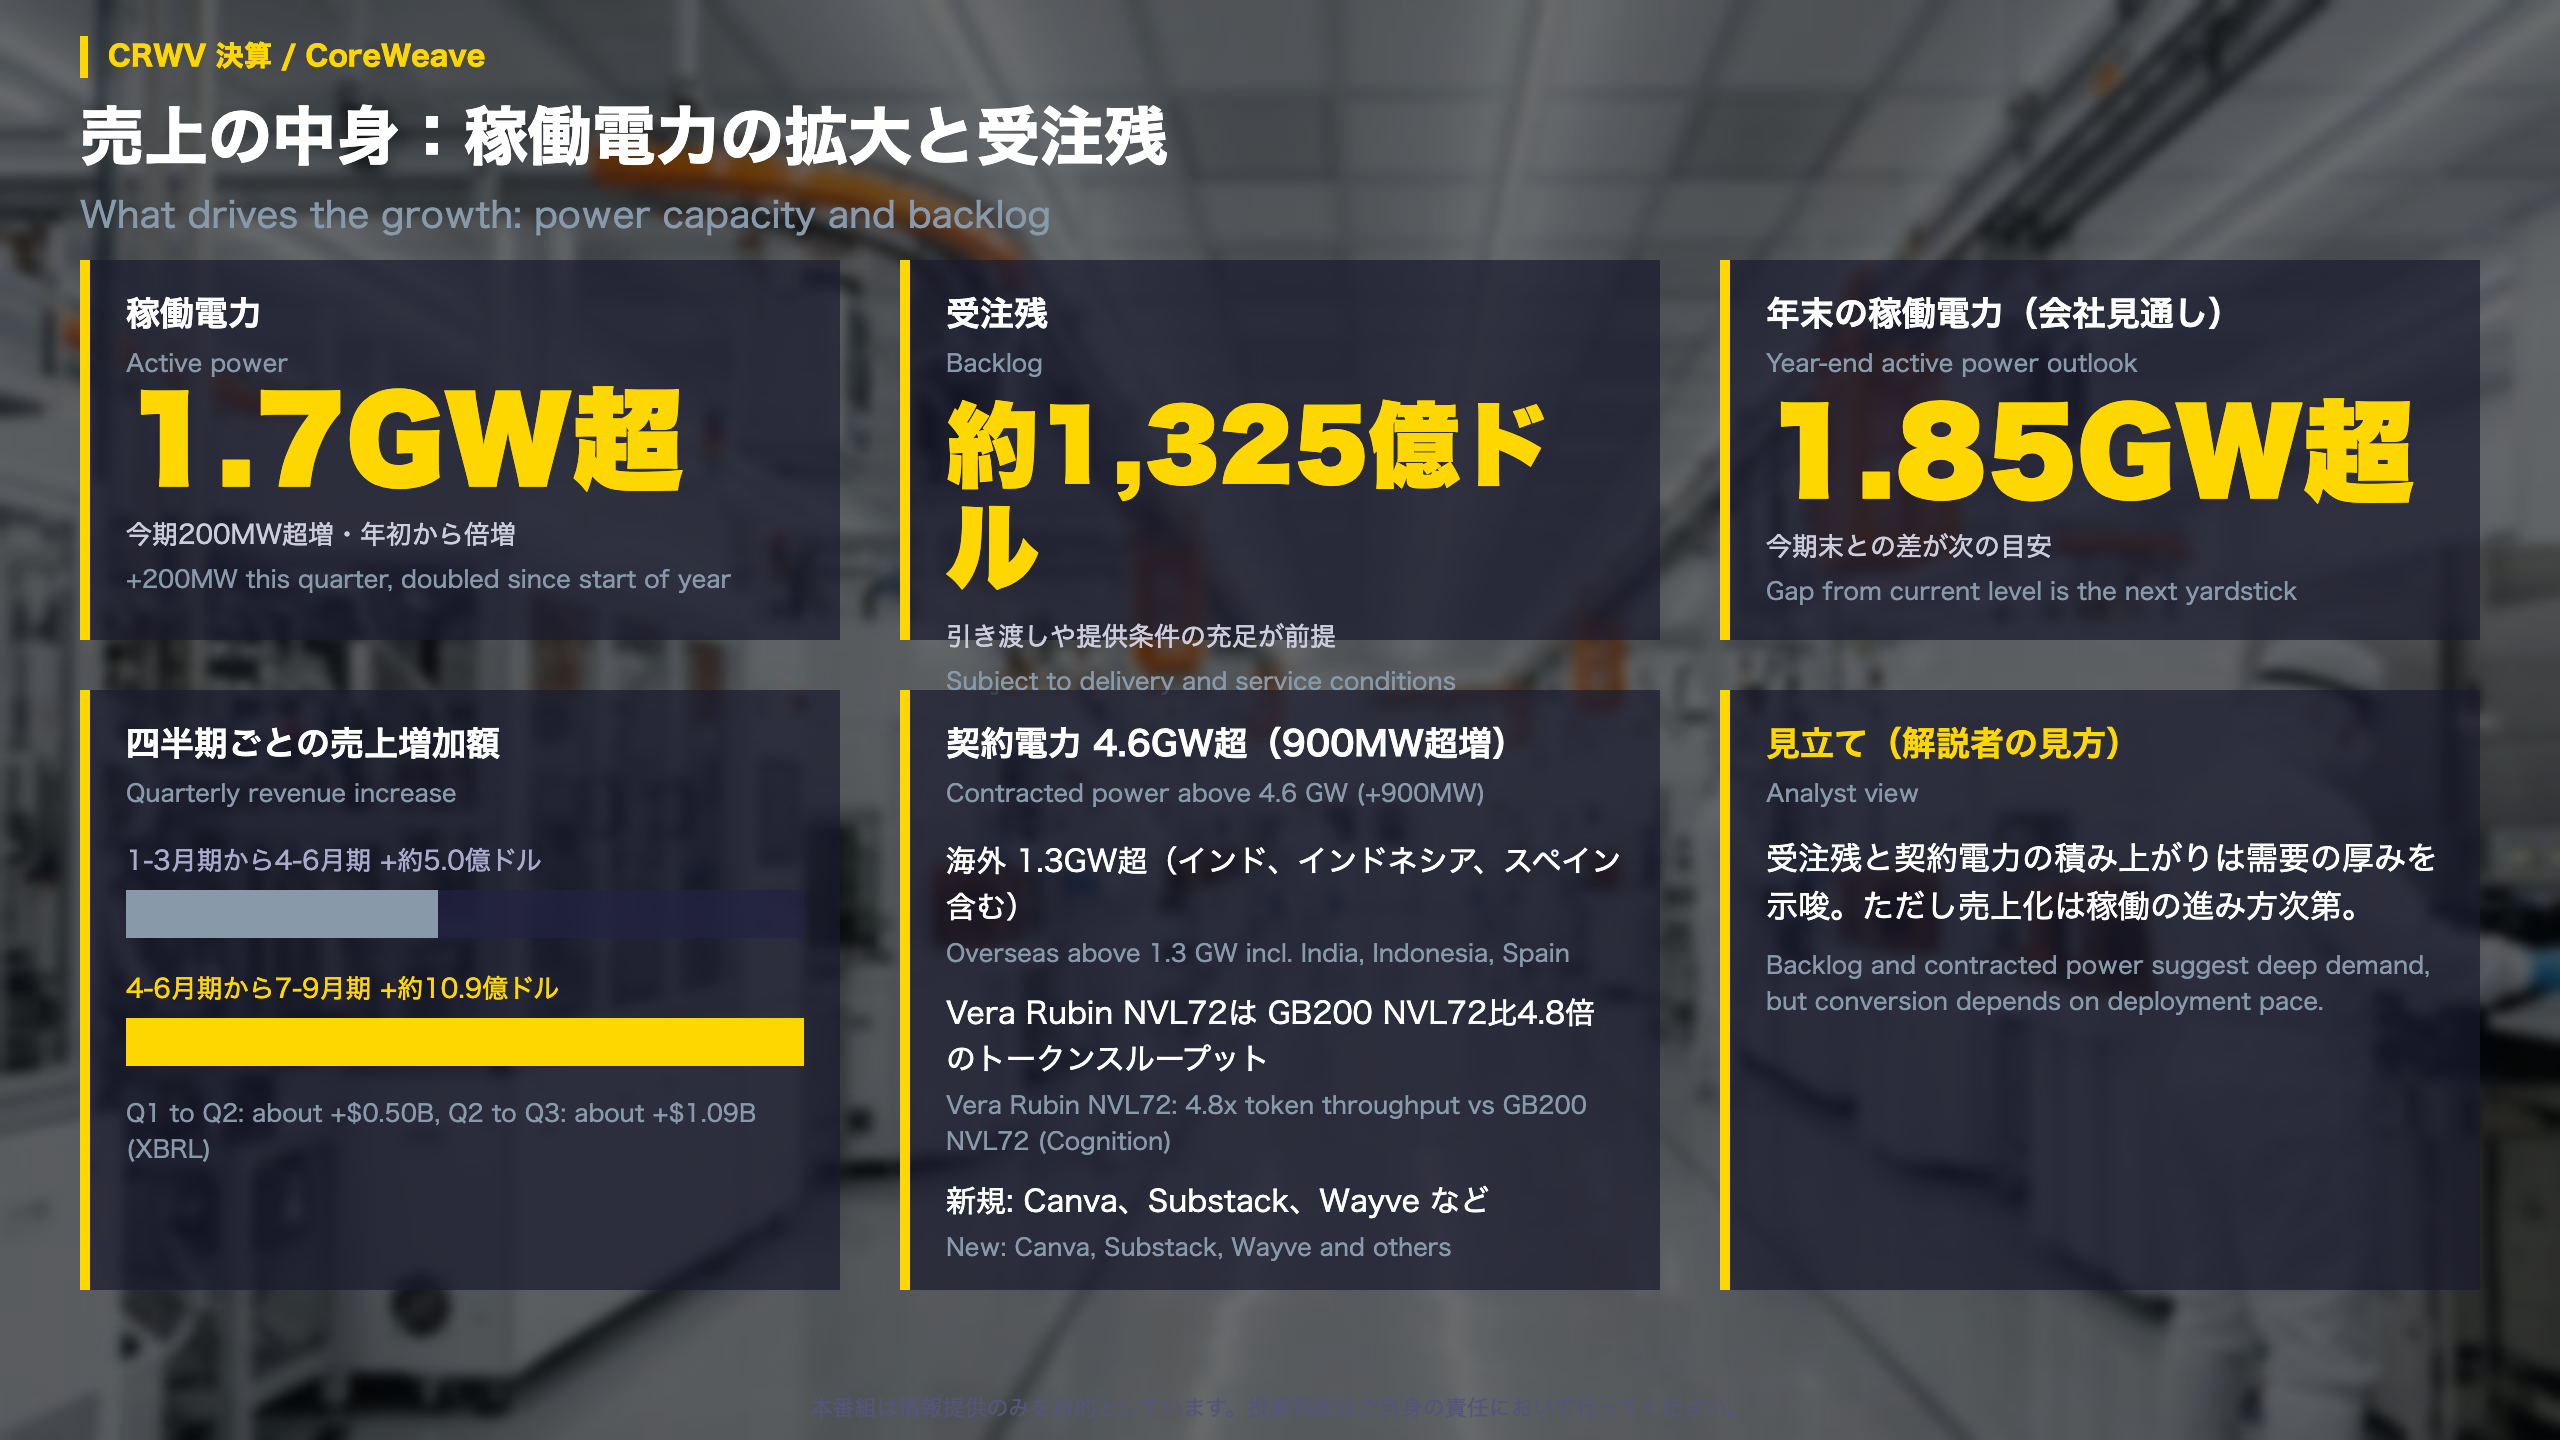
四半期ごとの増加額
XBRLの推移では、売上は2026年1-3月期の20.78億ドルから4-6月期の25.75億ドルへ約5.0億ドル増え、7-9月期の36.61億ドルへさらに約10.9億ドル増えました。伸びが加速した形です。なお2025年10-12月期の数値は材料に記載がありません。
能力拡大のサブ指標
| 項目 | 内容 |
|---|---|
| 稼働電力 | 今期200MW超増え1.7GW超、「年初から倍増」と説明 |
| 契約電力 | 900MW超増え4.6GW超 |
| 海外の契約電力 | 1.3GW超(インド、インドネシア、スペインを含む) |
技術面では、NVIDIA Vera Rubin NVL72の初期の本番ワークロードで、GB200 NVL72比4.8倍のトークンスループットが得られたと紹介されています(Cognition社の利用)。
顧客
新規顧客としてCanva、Substack、Wayveなど、既存顧客の拡大としてOpenAI、Jane Street、Perplexityなどが挙げられています。
異なる解釈
- 前向きな見方: 受注残約1,325億ドルと契約電力の増加は、需要の厚みを示唆する
- 慎重な見方: 受注残は「設備の引き渡しや提供条件の充足が前提」と注記されており、売上化は稼働の進み方に左右される
次の確認点
年末の稼働電力は1.85GW超が会社見通しです。今期末の1.7GW超との差が、次の四半期の設備稼働の目安になります。
利益と資金:設備投資と借り入れの負担
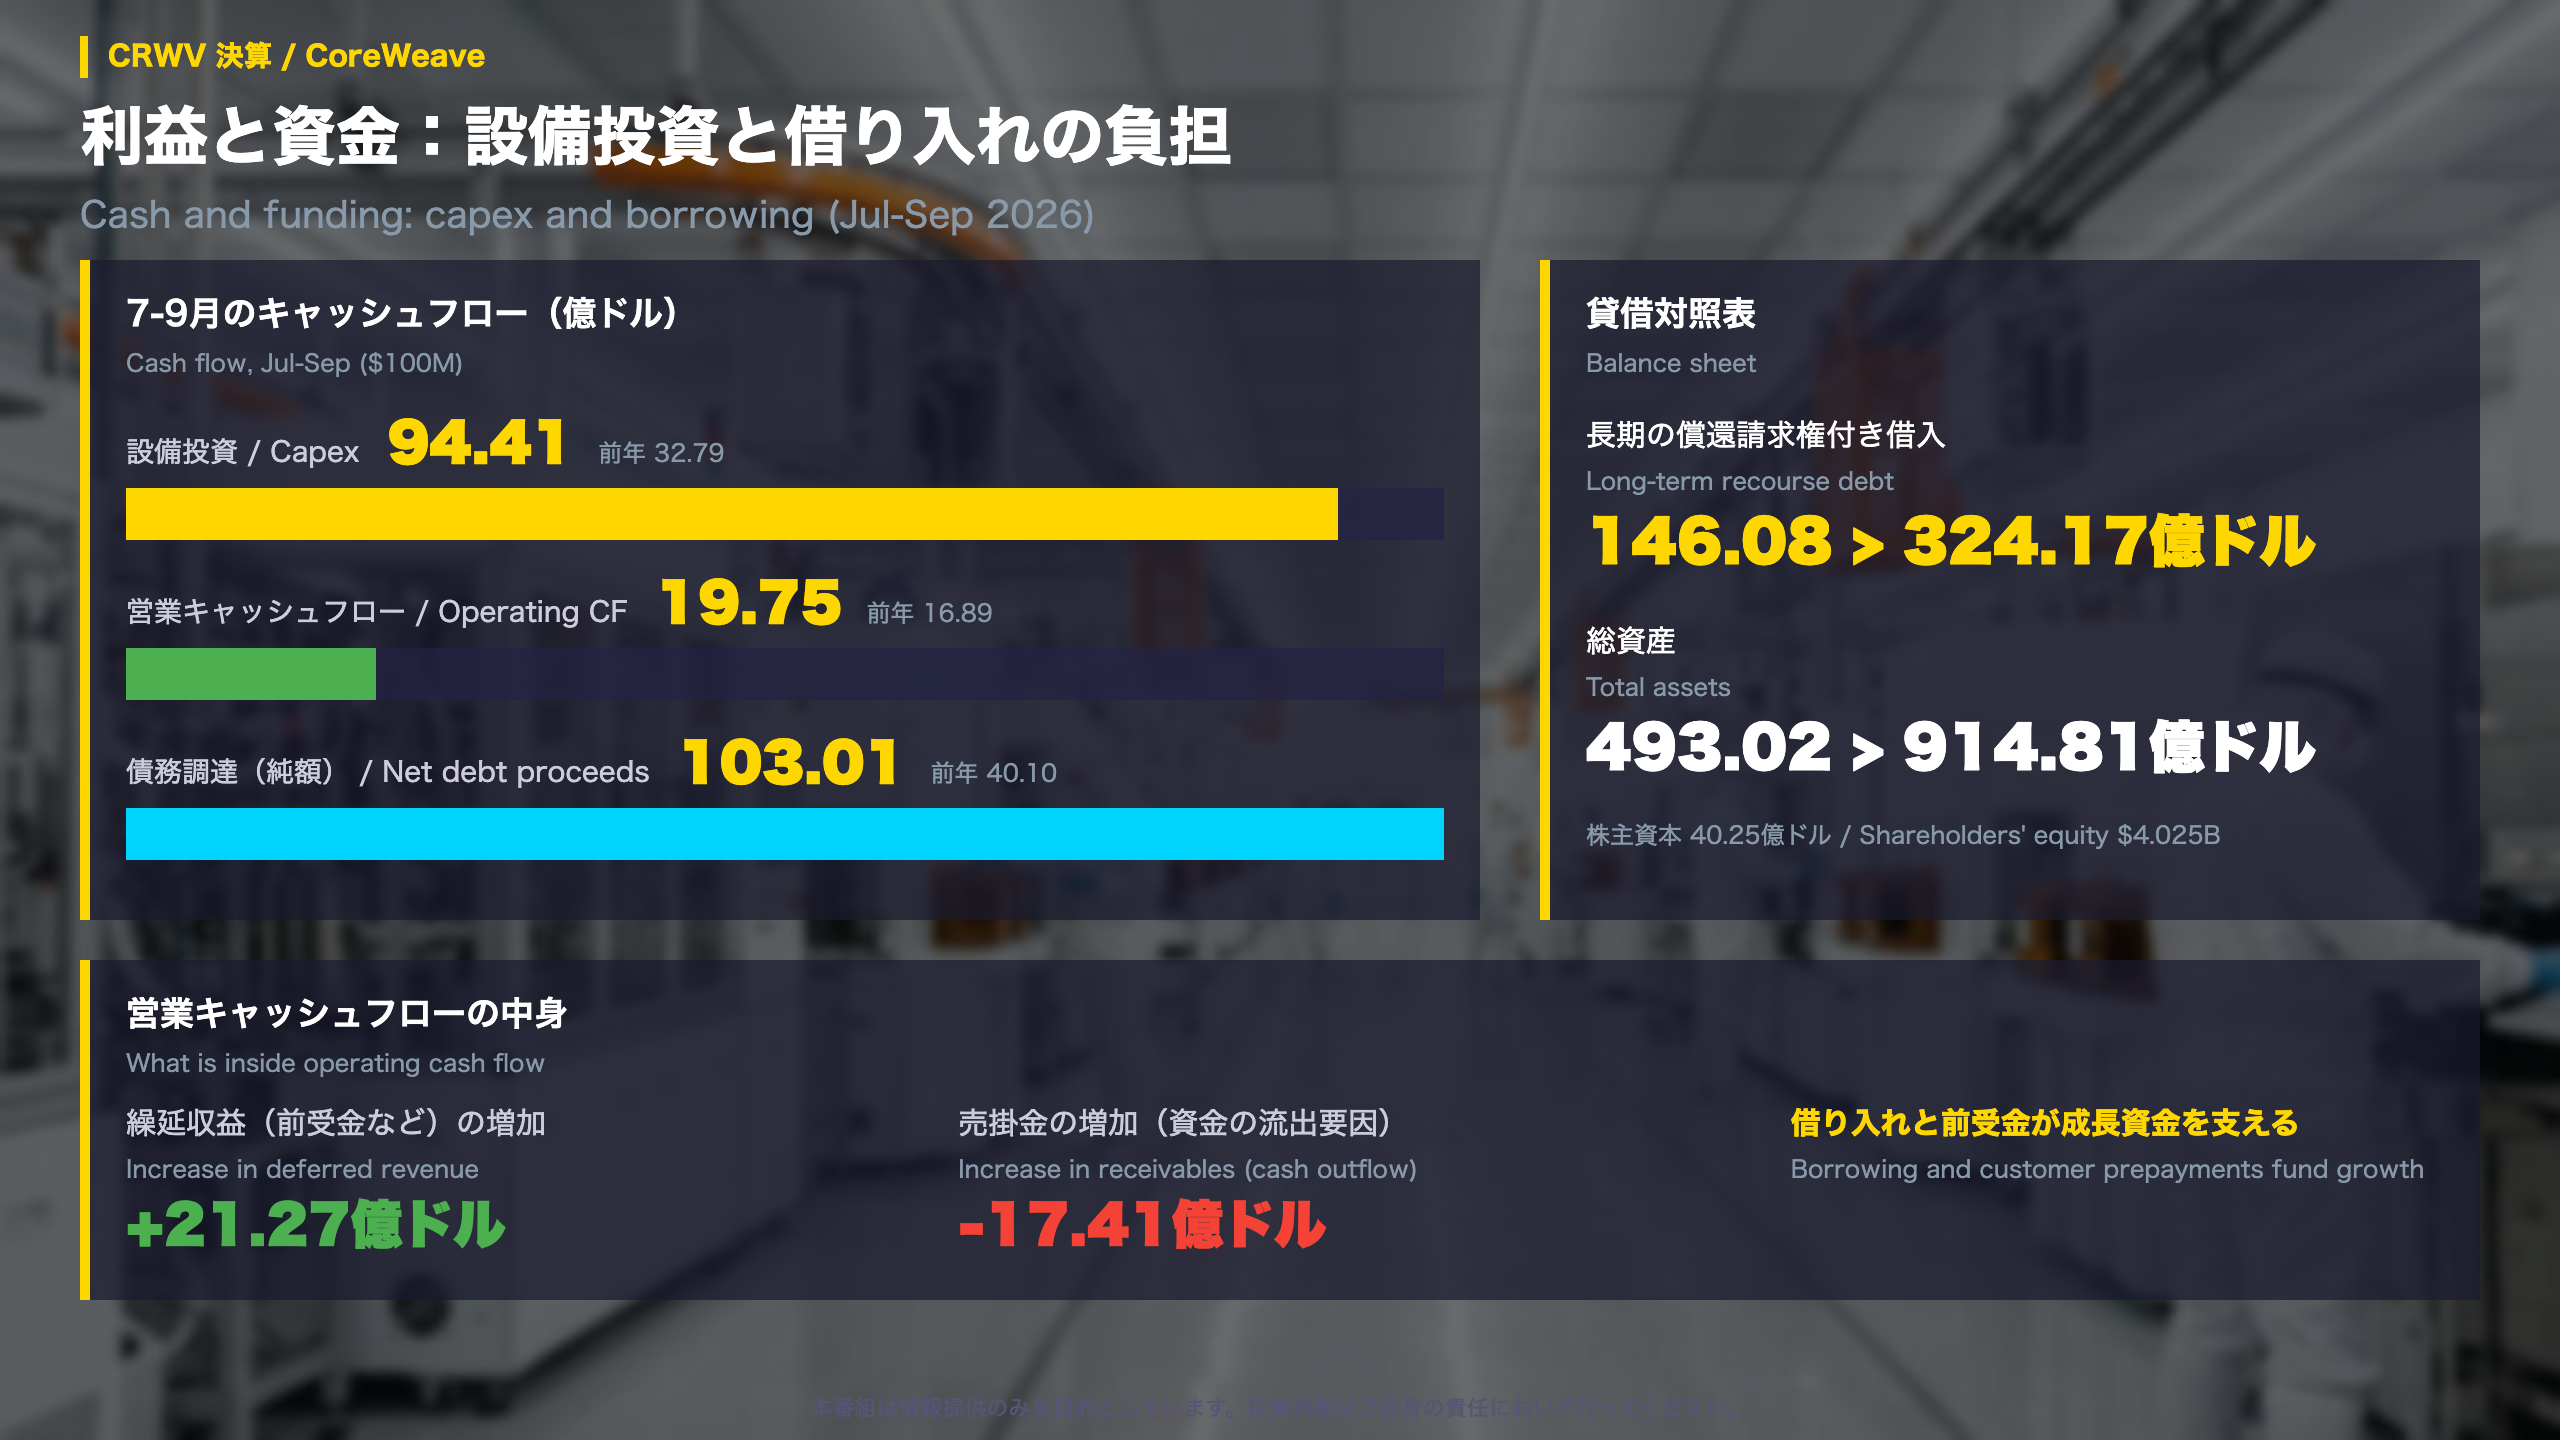
損益の橋渡し
営業利益2.07億ドルから純損失7.09億ドルまでの内訳は、純利息費用-8.46億ドル、その他収益+0.13億ドル、税金費用-0.83億ドルです。税引前損失は-6.26億ドル(前年-2.37億ドル)でした。前年同期は税の戻り益1.27億ドルがあり、税の差が約2.1億ドルあります。
キャッシュフロー
| 項目(7-9月) | 2026年 | 2025年 |
|---|---|---|
| 営業CF | 19.75億ドル | 16.89億ドル |
| 設備投資 | 94.41億ドル | 32.79億ドル |
| 債務調達(純) | 103.01億ドル | 40.10億ドル |
| 債務返済 | 23.44億ドル | 14.04億ドル |
営業CFでは繰延収益(前受金など)の増加+21.27億ドルが支えた一方、売掛金の増加が-17.41億ドルの資金流出要因でした。現金同等物は制限付き現金を含め5.0億ドルの減少です。
貸借対照表
長期の償還請求権付き借入は146.08億ドルから324.17億ドル、総資産は493.02億ドルから914.81億ドルに増えました。株主資本は40.25億ドルです。
異なる解釈
- 前向き: 調整後EBITDA利益率は62%(前年61%)と、事業そのものの収益性は維持
- 慎重: 9か月累計の純損失は20.75億ドル、利息は20.22億ドルとほぼ同水準
次の確認点
第4四半期の利息費用は10.5億〜11.5億ドルの見通しです。
通期見通しと設備投資、利息の負担
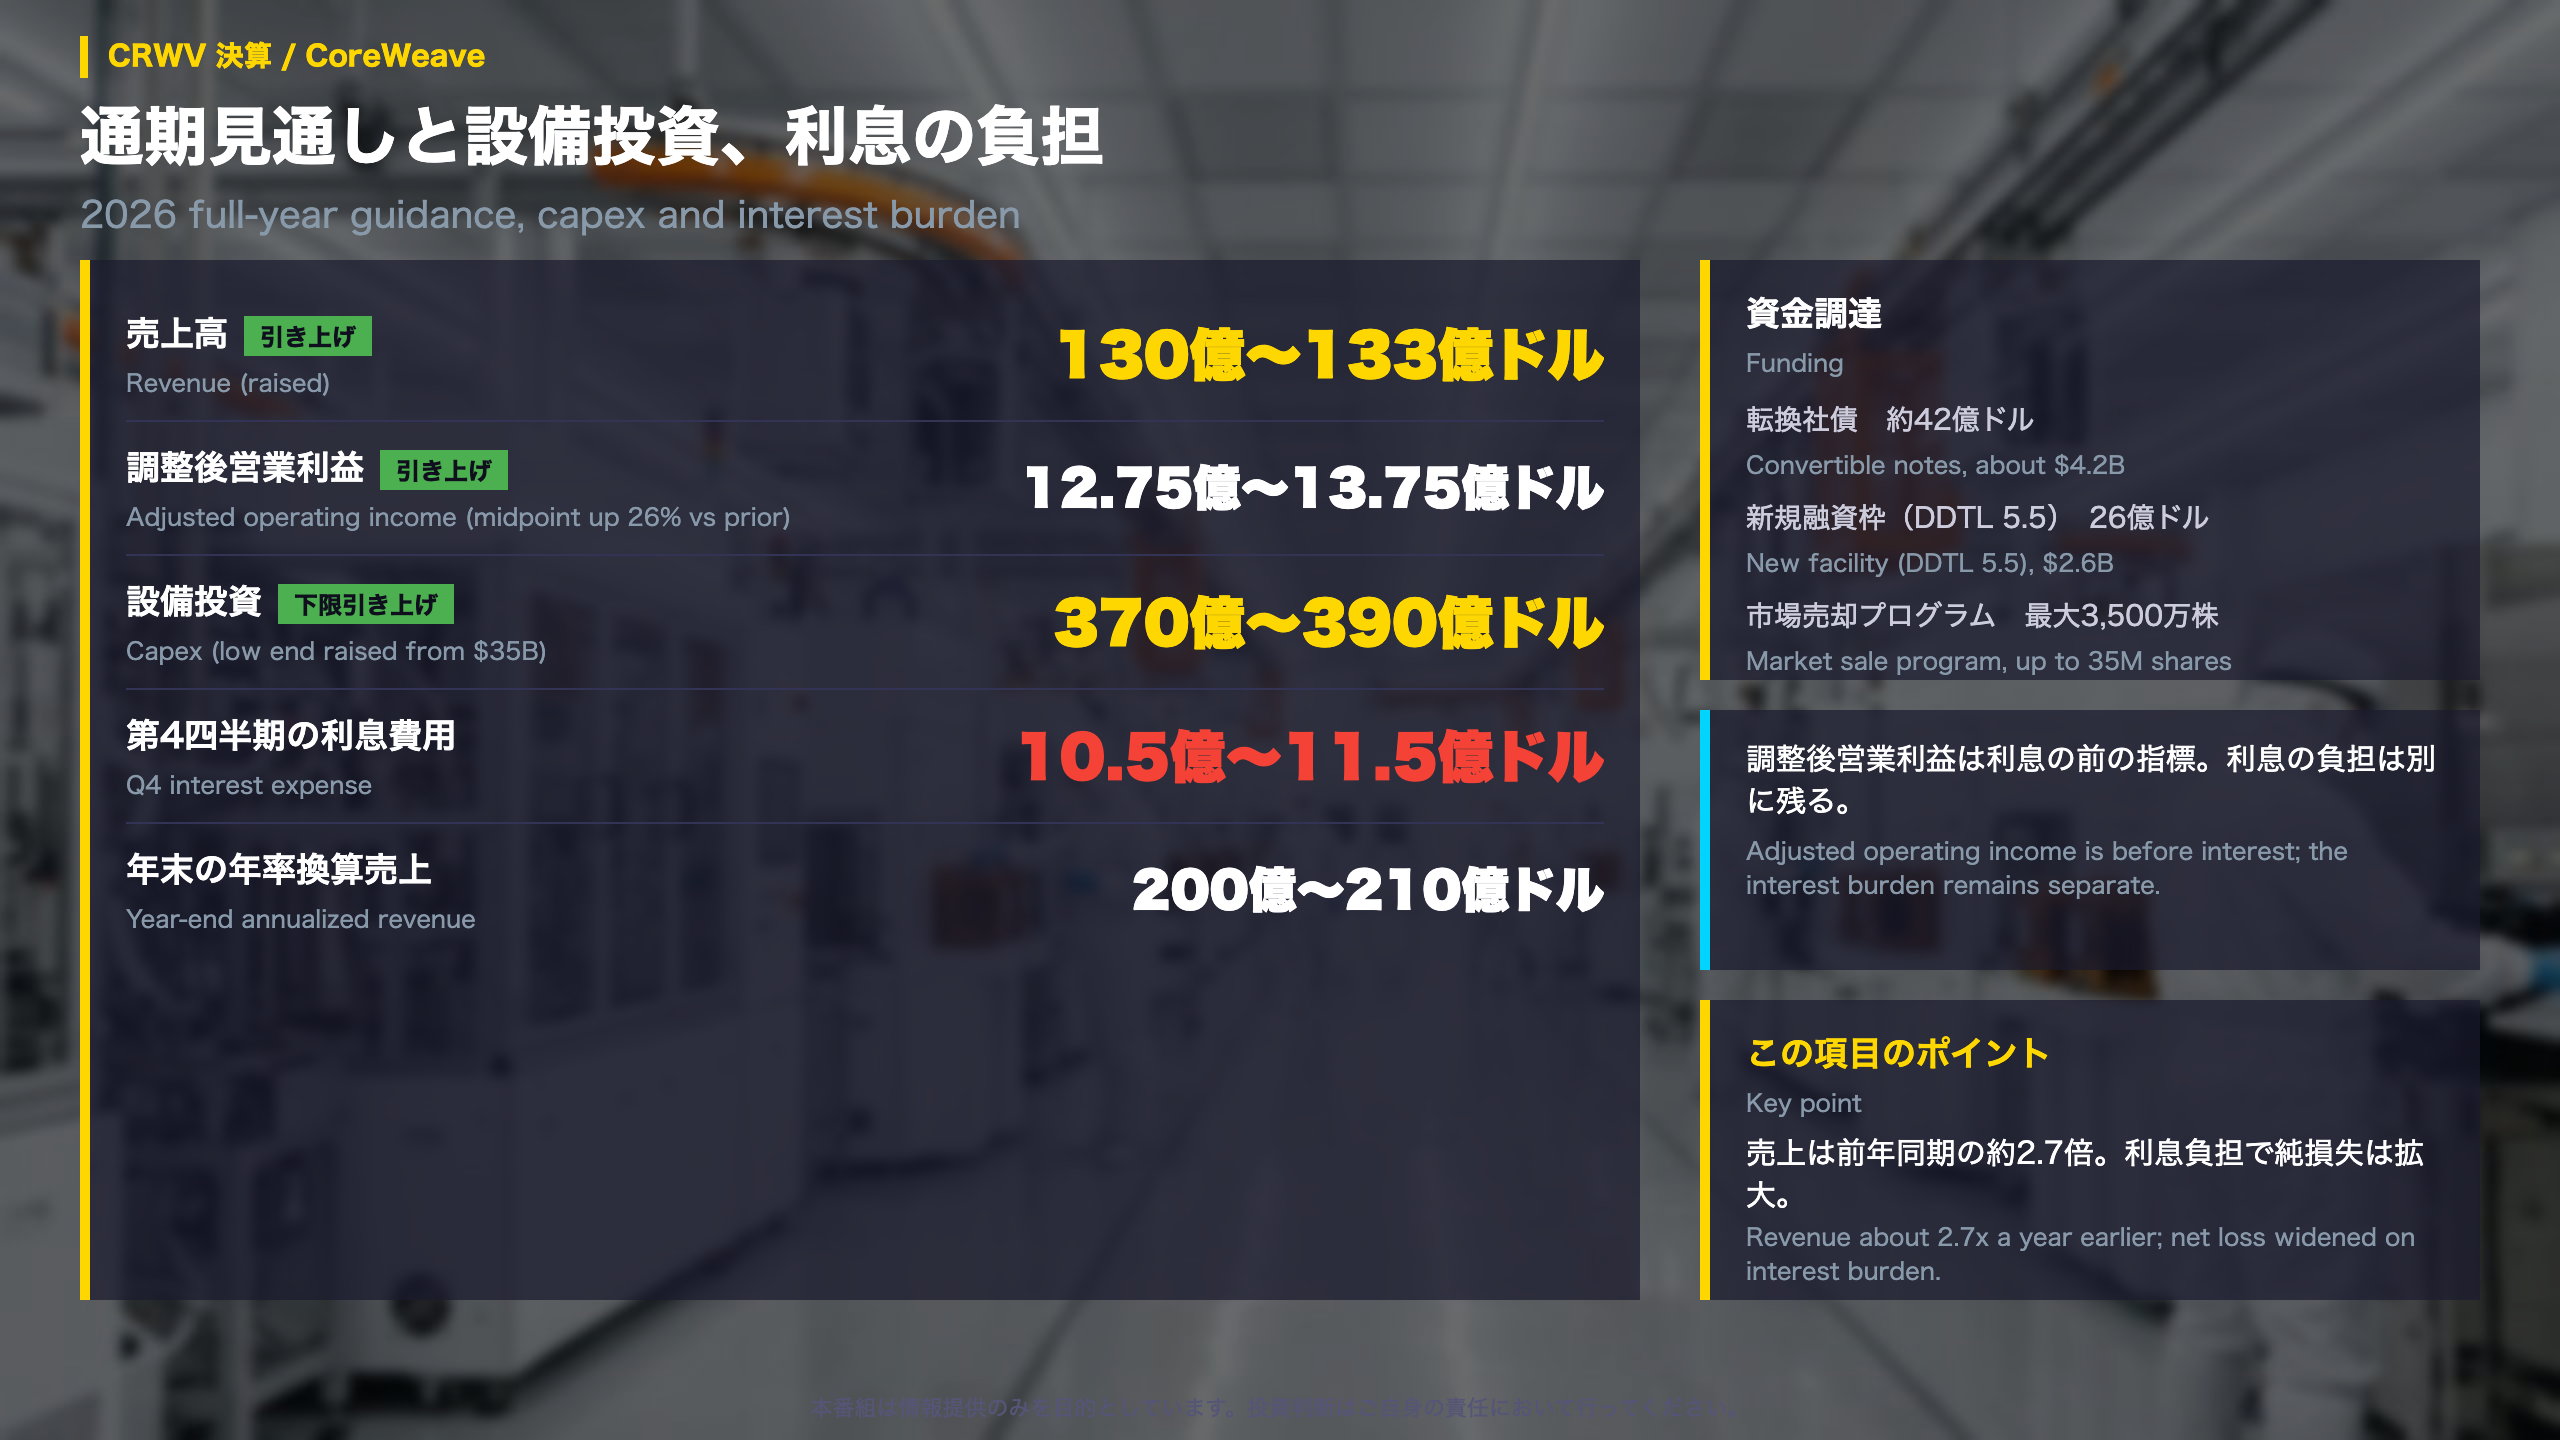
2026年通期見通し(原文)
| 項目 | 見通し |
|---|---|
| 売上高 | 130億〜133億ドル(引き上げ) |
| 調整後営業利益 | 12.75億〜13.75億ドル(前回見通し比、中央値で26%増) |
| 設備投資 | 370億〜390億ドル(下限を350億ドルから引き上げ) |
| 第4四半期の利息費用 | 10.5億〜11.5億ドル |
| 年末の年率換算売上 | 200億〜210億ドル |
| 年末の稼働電力 | 1.85GW超 |
設備投資の下限引き上げは、設備を「顧客に想定より早く提供する」ためと会社は説明しています。
費用の内訳(前年同期比)
売上原価は3.69億ドルから11.83億ドル、技術・インフラ費用は7.47億ドルから20.25億ドルに増えました。販売費と一般管理費の合計は1.97億ドルから2.46億ドルです。9か月累計の調整後営業利益率は6%で、前年の16%を下回ります。
資金面
転換社債で約42億ドル、新規の融資枠(DDTL 5.5)で26億ドル、最大3,500万株の市場売却プログラムも設定されました。
見方の違い
- 前向き: 前受金と契約を裏付けにした資金調達が、成長の資金源を多様化
- 慎重: 調整後営業利益は利息の前の指標で、利息負担は別に残る
次の確認点(単純計算)
9か月累計の売上83.14億ドルと通期見通しの差は約46.9億〜49.9億ドルで、これは当番組の単純な引き算であり、会社が第4四半期として示した数字ではありません。10-Qは発表日前後に提出予定とされています。
GAAPと調整後 ― 収益の見え方の差
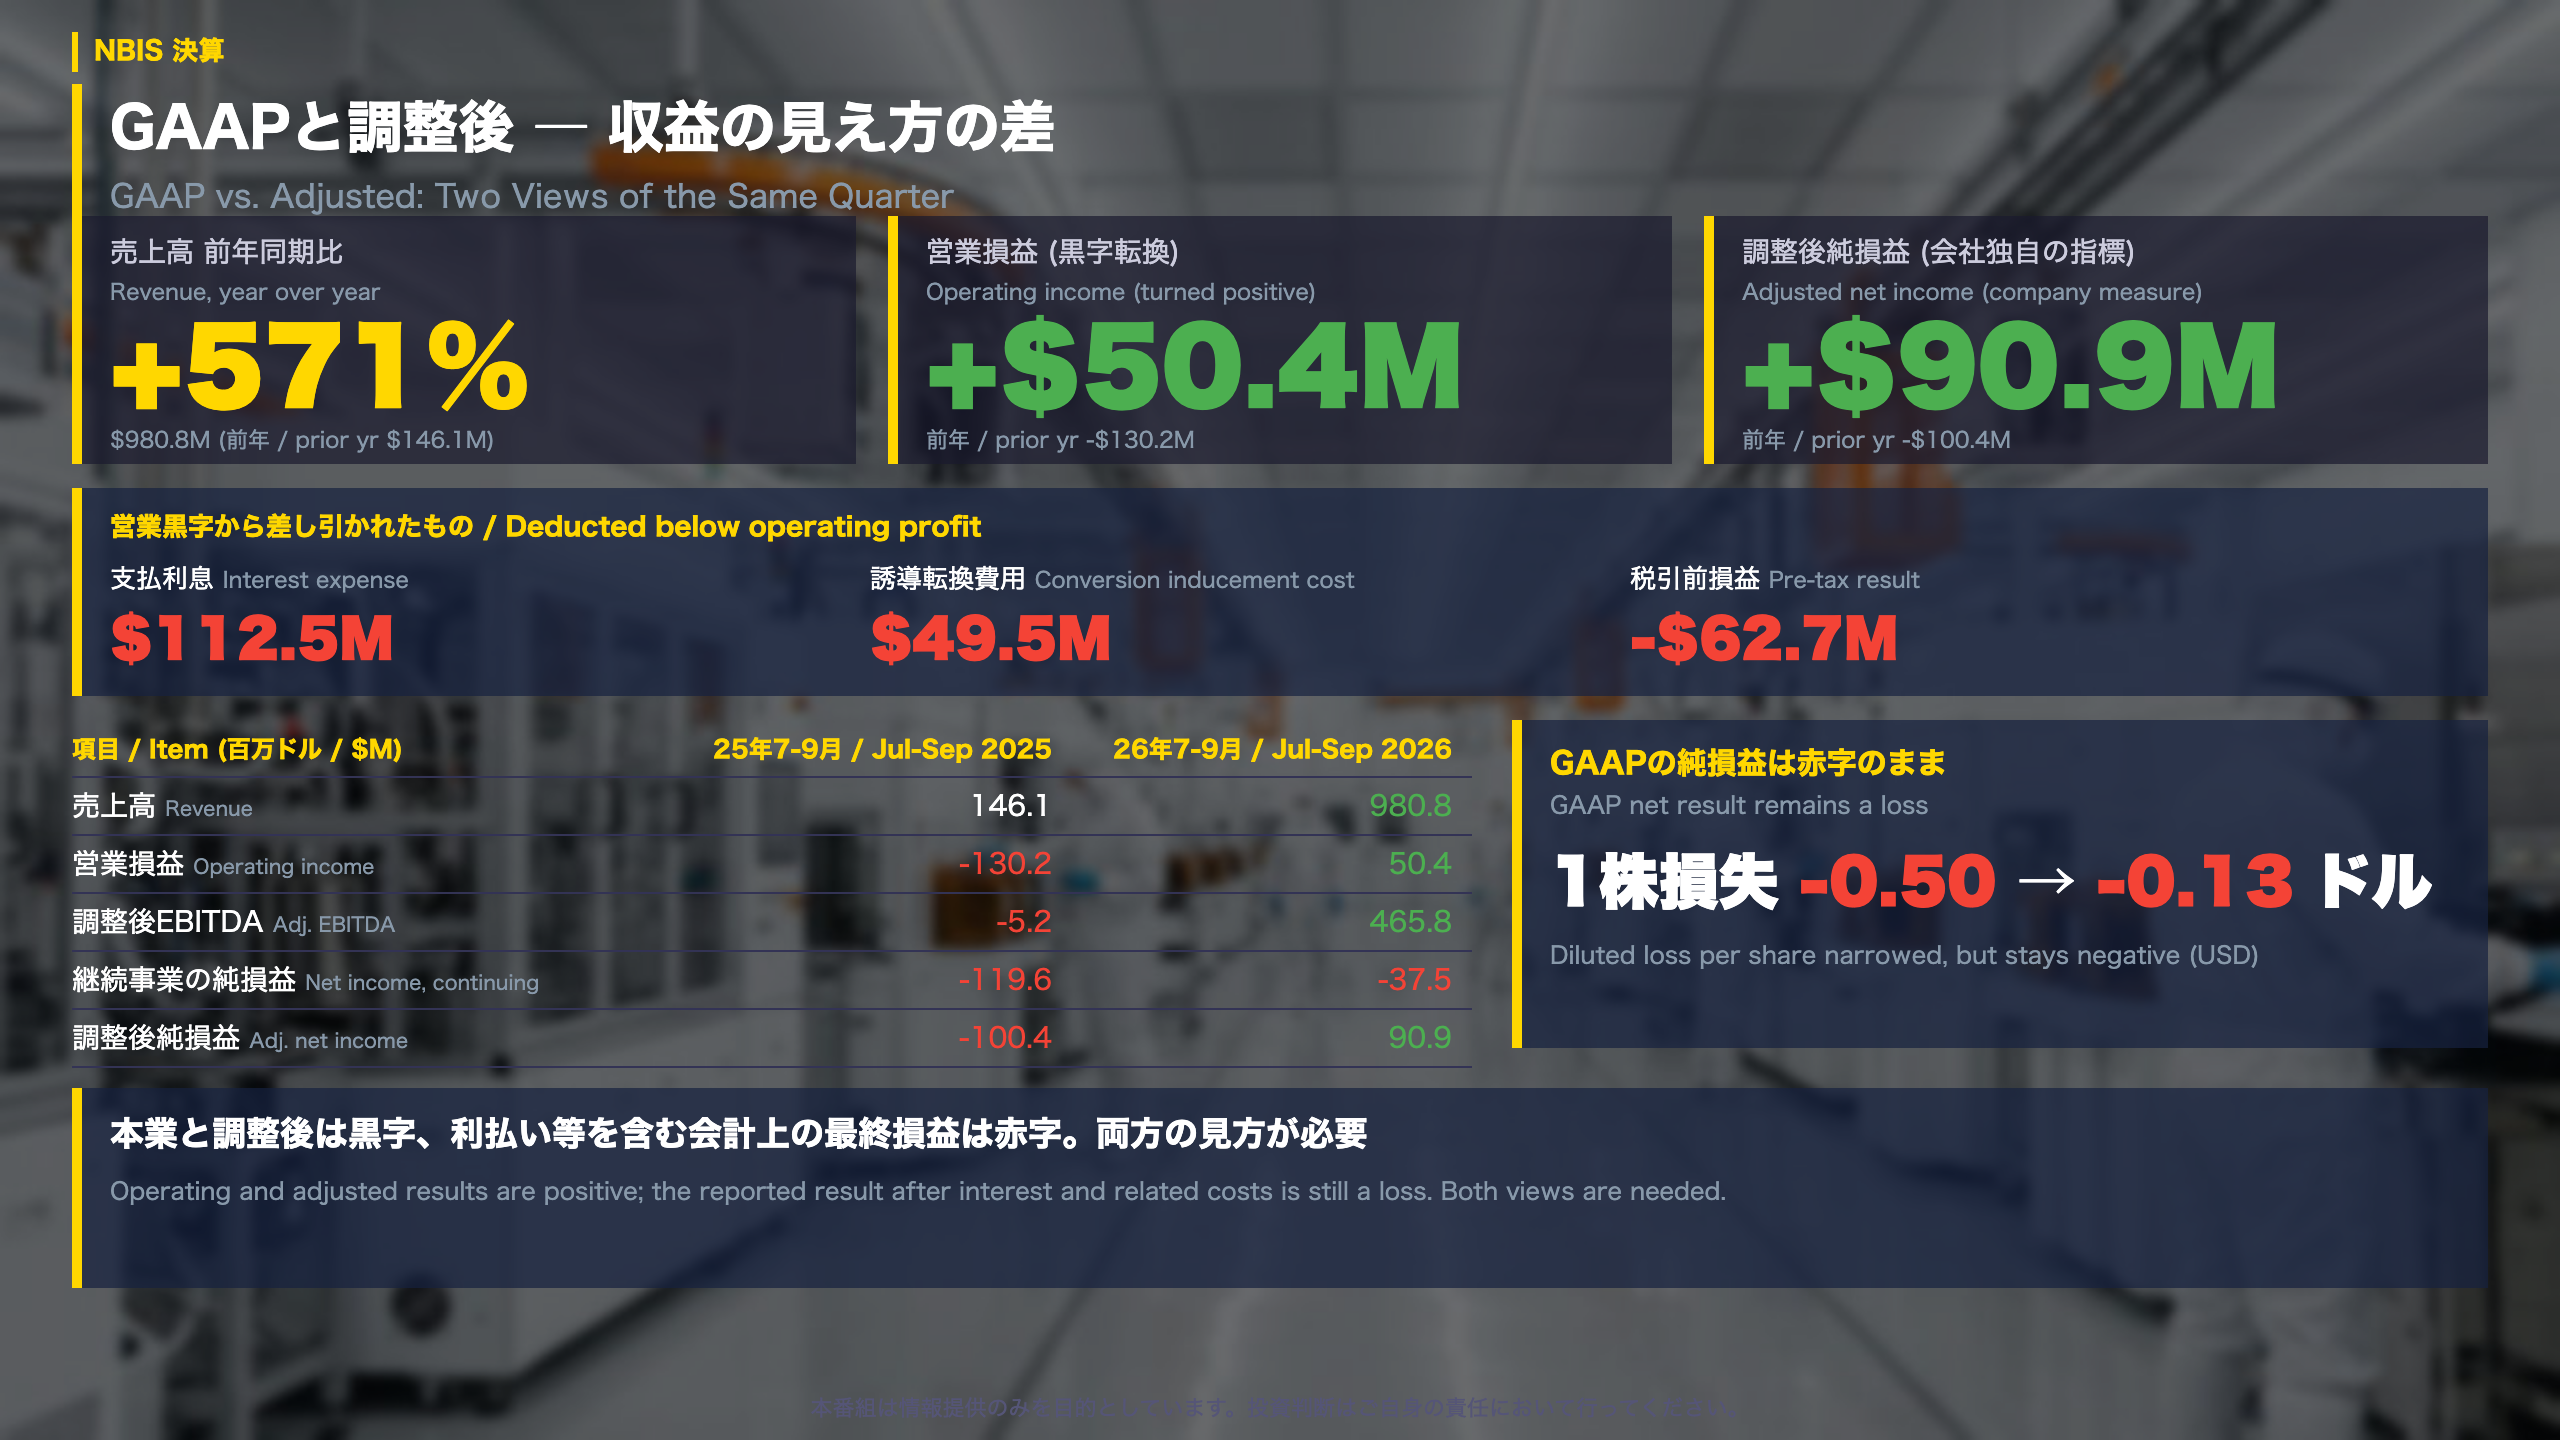
9か月累計と四半期の「黒字」の読み方
前四半期・累計との比較
- グループ調整後EBITDA:前四半期236.2百万ドルから465.8百万ドルへ、+229.6百万ドル
- 9か月累計の売上高:1,962.1百万ドル(前年同期比+549%)
- 9か月累計の純利益393.3百万ドルには、株式の評価益780.6百万ドルが含まれ、調整後純損益は-42.6百万ドル
- GAAPの希薄化後1株損失:-0.50ドルから-0.13ドルへ縮小
- 税引前損益:-62.7百万ドル(営業利益は50.4百万ドルの黒字)
経営陣の言葉
「Demand remains exceptionally strong, and we have the right mechanisms in place to capture it.」(アルカディ・ヴォロジCEO、株主向け書簡)
異なる読み方
- 強気の読み方:営業損益と調整後純損益が、同じ四半期に黒字化した。
- 慎重な読み方:利払いと転換関連費用が重く、GAAP純損益は赤字。累計の利益も評価益に支えられている。2026年通期売上は従来レンジの下限。
次回への橋渡し
次回決算日は原文に記載なし。2027年からは売上高と税引前利益で見通しが示される予定のため、税引前損益の推移が一つの物差しになります。
収益の質 ― 費用比率の改善と2つの前提
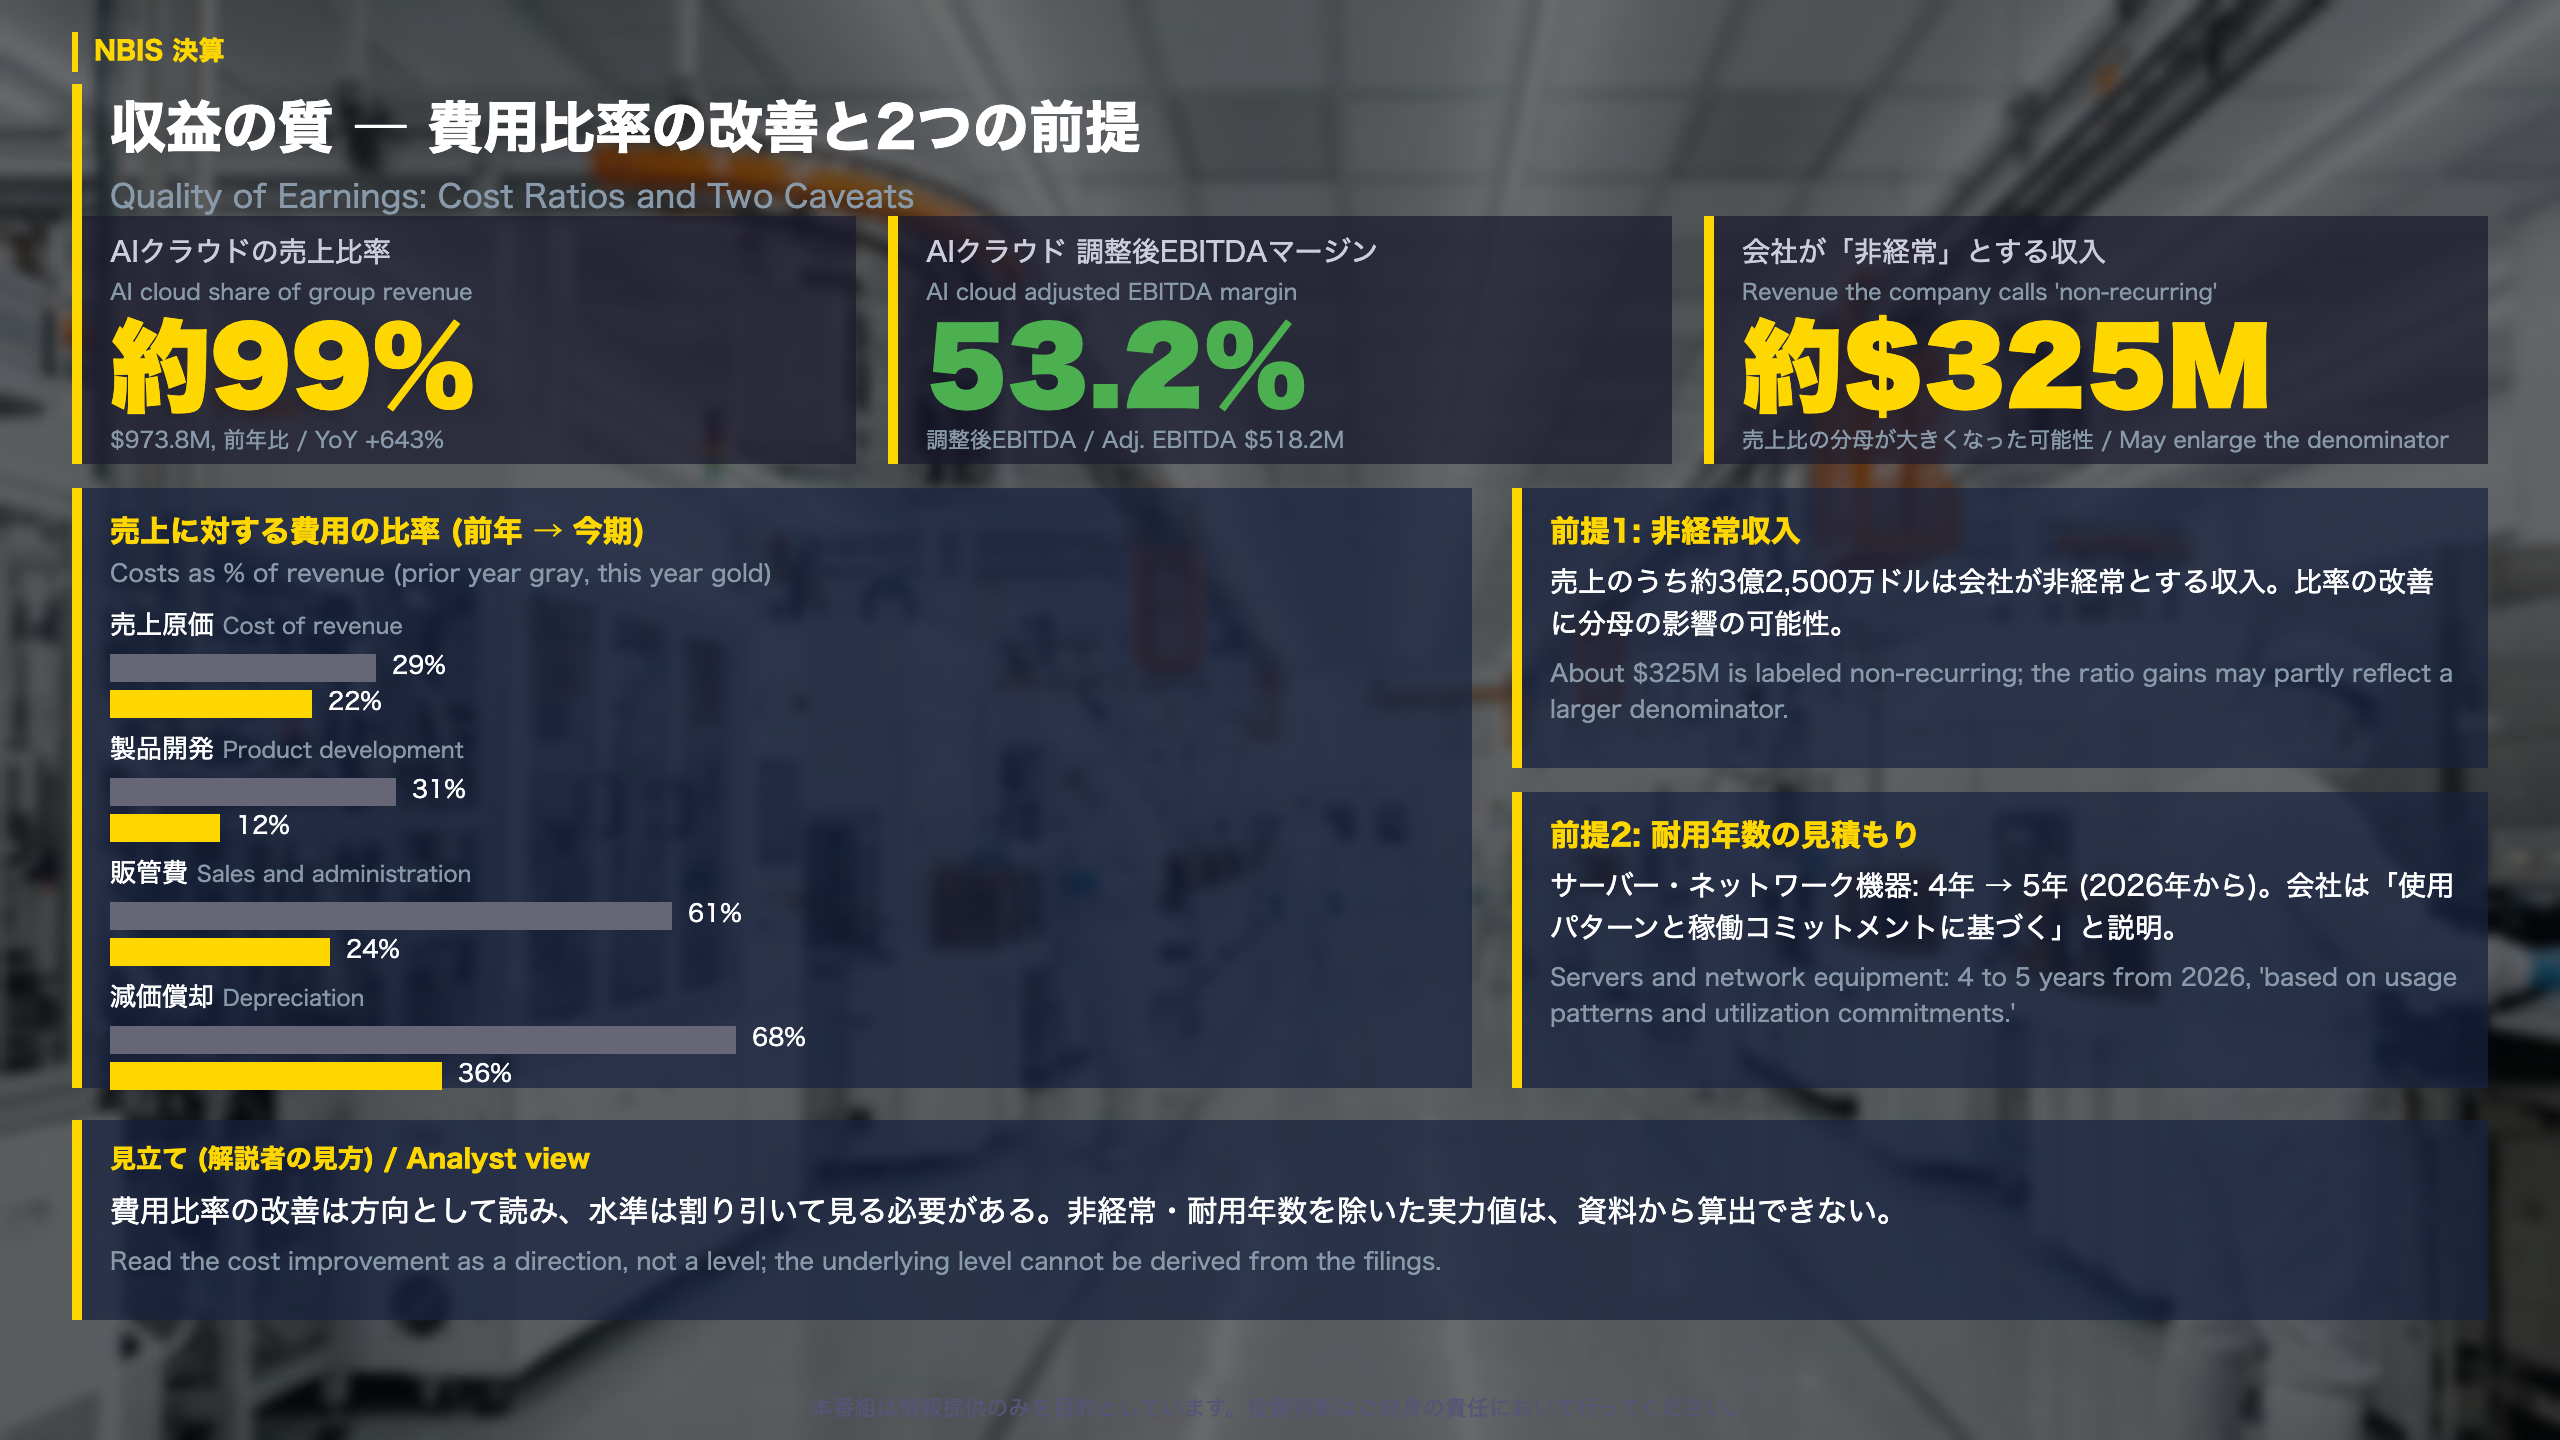
収益の質を読む
サブ指標
- AIクラウド売上:973.8百万ドル(前年比+643%)
- AIクラウドの調整後EBITDA:518.2百万ドル
- 年換算売上(ARR):9月末64億ドル(6月末30億ドル、+113%)
費用の売上比(前年→今期)
| 費目 | 前年 | 今期 |
|---|---|---|
| 売上原価 | 29% | 22% |
| 製品開発 | 31% | 12% |
| 販管費 | 61% | 24% |
| 減価償却 | 68% | 36% |
ARRをやめる理由
会社は、ARRが四半期のうち1か月分に基づくこと、提携による収入で振れやすいことを挙げ、2027年から売上高と税引前利益で見通しを示すと説明しています。
異なる読み方
- 強気の読み方:費用比率が全項目で改善し、AIクラウド部門のマージンは53.2%。
- 慎重な読み方:売上比の改善には非経常収入で分母が大きくなった影響もある可能性があります。耐用年数の変更を含めた実力値は、資料から算出できません。
会社は耐用年数の変更について、「使用パターンと稼働コミットメントに基づく」と説明しています。
補足
契約残高(RPO)は387億ドルで、前四半期の375億ドルから3%増。新規契約額との関係は原文に記載なし。
お金の流れ ― 前払いと借入が投資を支える
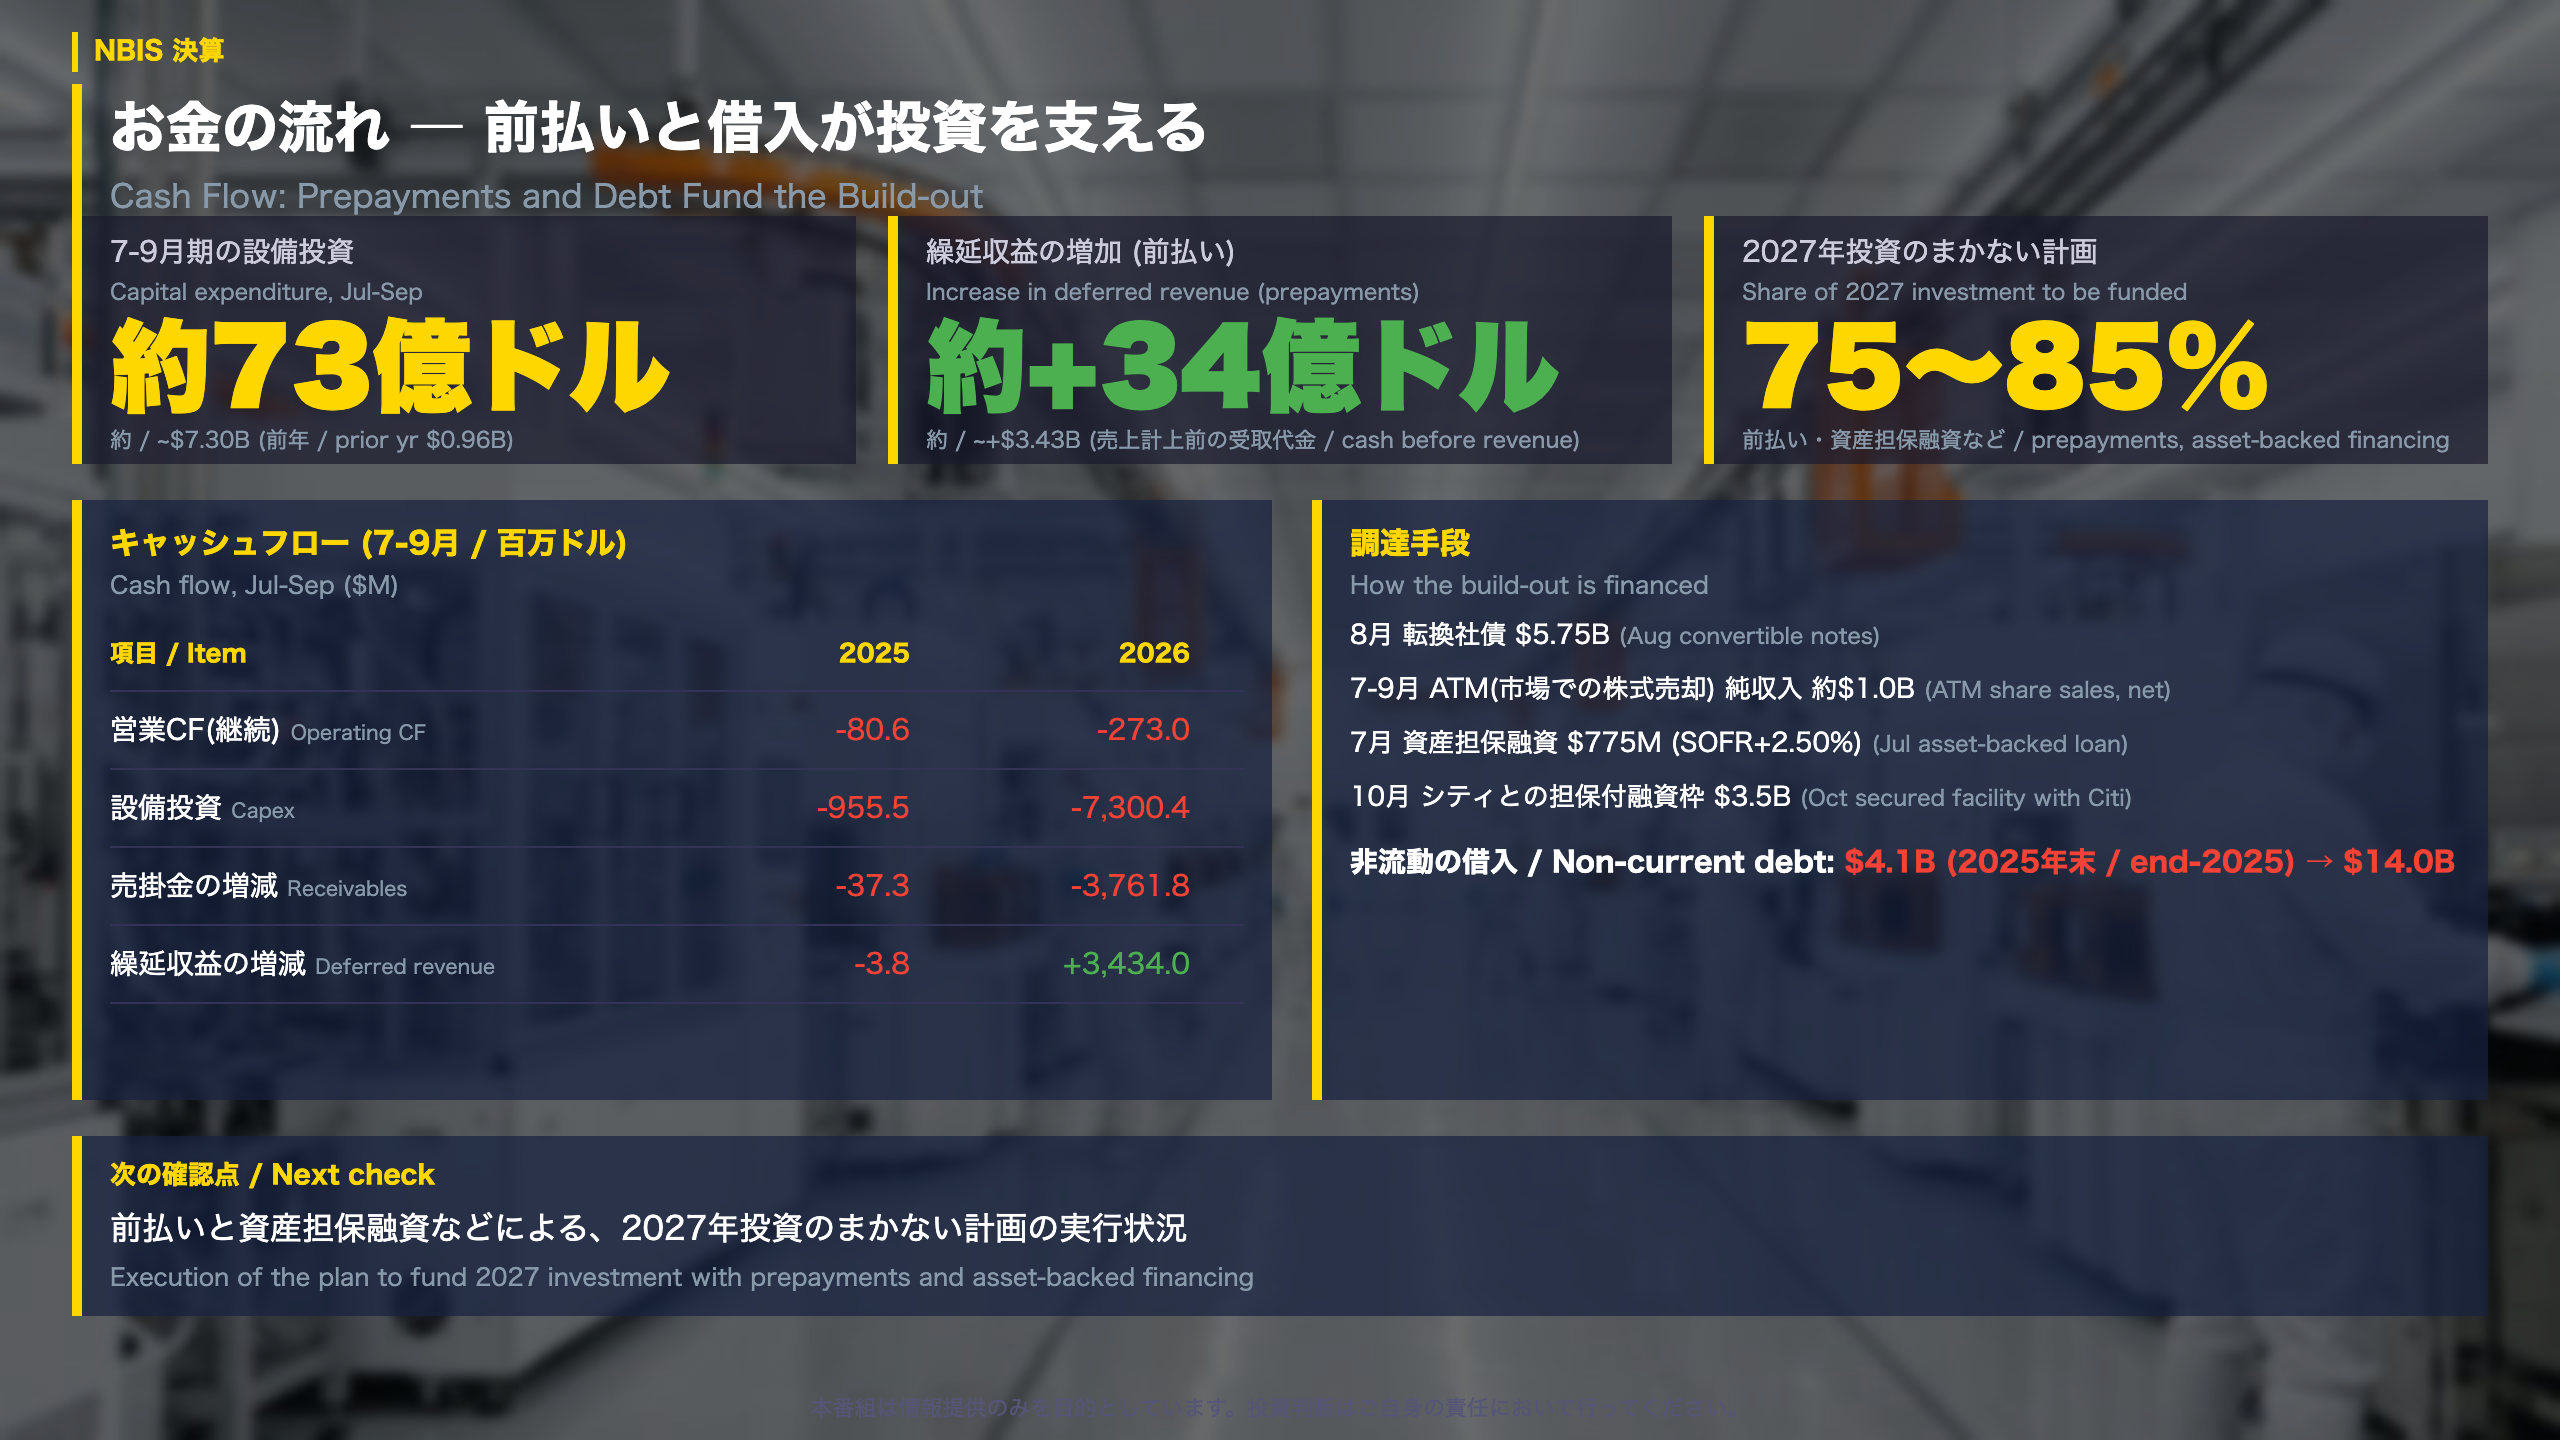
資金の流れを読む:前払い・借入・回収期間
キャッシュフロー計算書から
| 項目(百万ドル) | 25年7-9月 | 26年7-9月 |
|---|---|---|
| 営業CF(継続事業) | -80.6 | -273.0 |
| 設備投資 | -955.5 | -7,300.4 |
| 売掛金の増減 | -37.3 | -3,761.8 |
| 繰延収益の増減 | -3.8 | +3,434.0 |
9か月累計の営業CFは+4,231.1百万ドルで、繰延収益の増加+7,829.0百万ドルが主因です。前払いの受領が先行し、売上計上と入金のタイミング差が大きい構造と考えられます。
契約条件の改善(会社の説明)
- 回収期間(1〜3年の同条件案件、売上ベース):1年10か月から1年7か月へ
- 年間契約額/MW:20百万ドル超から25百万ドル超へ
- GPU時間あたり価格:前四半期比で平均20%超上昇
- 7-9月契約額の90%超に前払いが付き、前払い比率は約20ポイント上昇
調達手段
8月に転換社債57.5億ドル、7-9月にATM(市場での株式売却)で純収入約10億ドル、7月に資産担保融資7.75億ドル(SOFR+2.50%)、10月にシティとの35億ドルの担保付融資枠。
両論
- 強気の読み方:2026年の前払い契約見込みは100億ドル、2027年は170〜200億ドル。
- 慎重な読み方:非流動の借入は2025年末の41億ドルから140億ドルに増加。支払利息は112.5百万ドル。
見通しと次の確認点 ― 引き渡しの遅れ
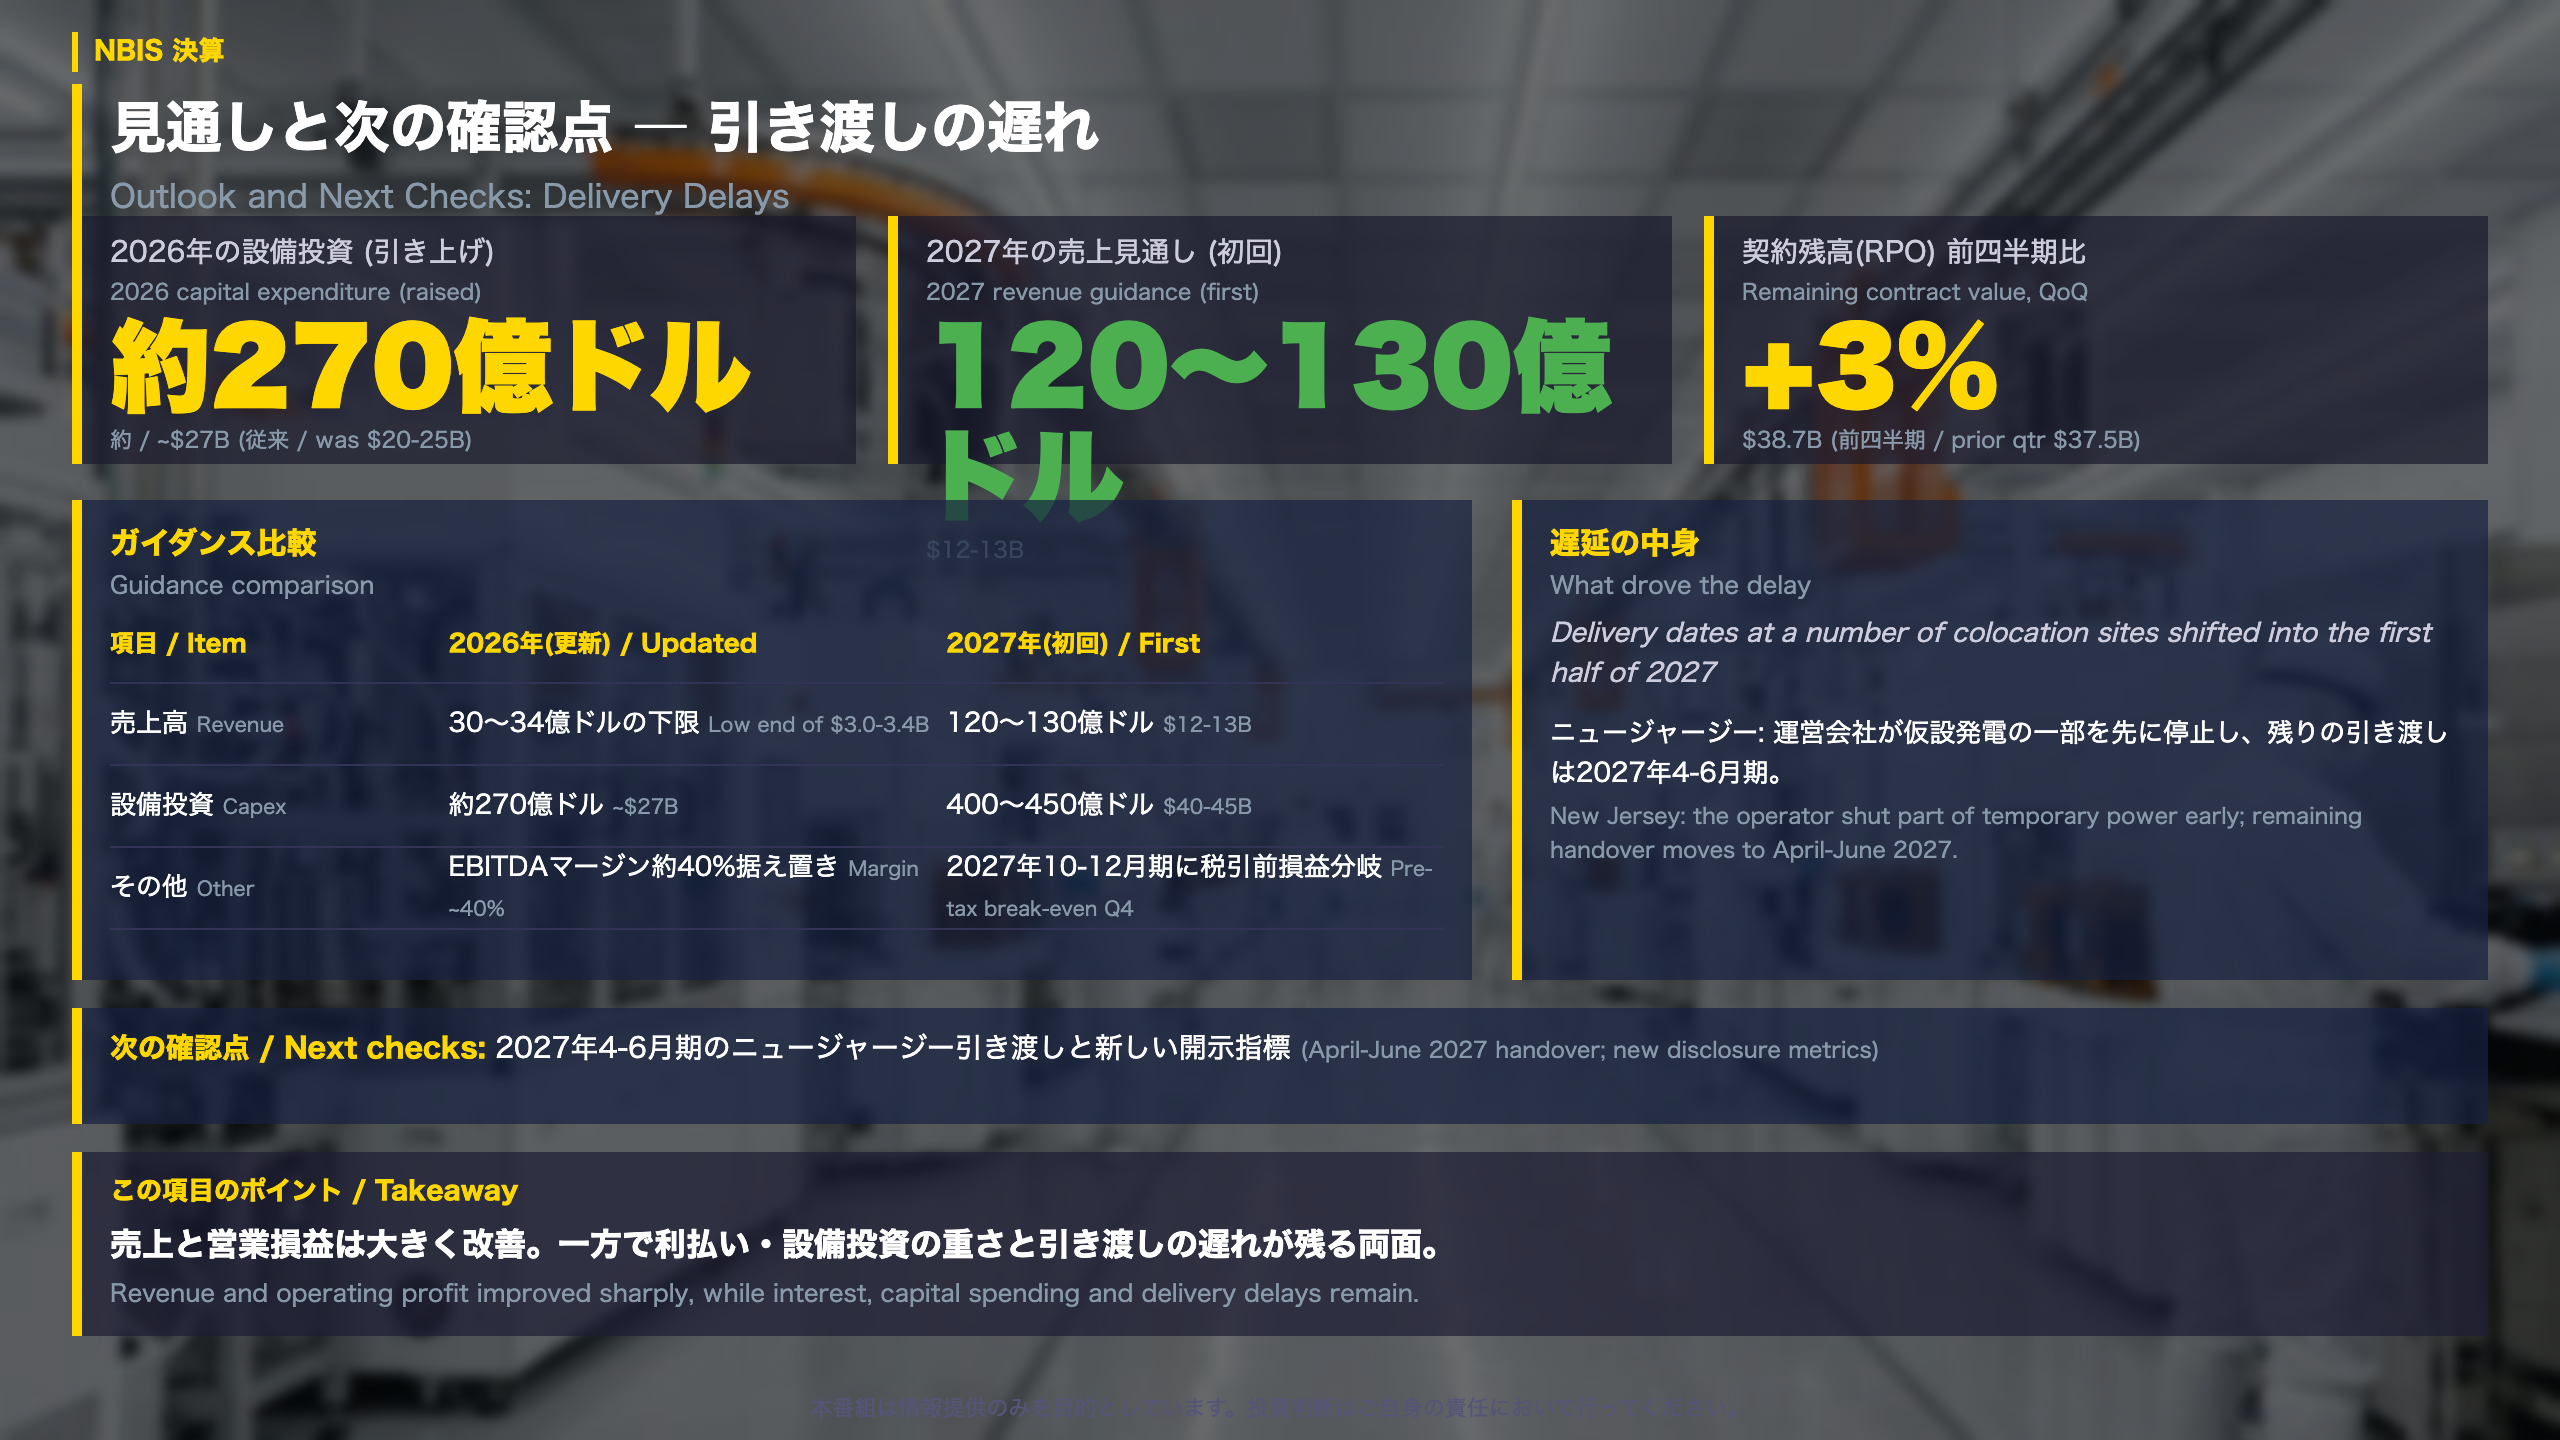
見通しの変更点とリスク項目
ガイダンス比較
| 項目 | 2026年(更新) | 2027年(初回) |
|---|---|---|
| 売上高 | 30〜34億ドルの下限 | 120〜130億ドル |
| 調整後EBITDAマージン | 約40%(据え置き) | 以後は売上高・税引前利益で開示 |
| 設備投資 | 約270億ドル(従来200〜250億ドル) | 400〜450億ドル |
| 税引前損益 | - | 2027年10-12月期に損益分岐 |
ARR見通しは、12月に70〜90億ドルとしていたものが、2月に70億ドル超へと約2か月後ずれしました。契約電力は年末5GWの見通しを維持しています(現在は4GW超)。
遅延の中身
原文は「Delivery dates at a number of colocation sites shifted into the first half of 2027」としています。ニュージャージーでは、DataOneが仮設発電の一部を恒久電源への移行に先立って停止したことで、残りの引き渡しは2027年4-6月期になりました。マイクロソフト向け契約容量の半分超は、年末までに引き渡される見込みです。
自社サイトへの移行
2027年は自社サイト(ミズーリ、ラッペーンランタ、第2メンツァラ、アラバマ)から稼働予定で、合計3GW超を3〜3.5年かけて供給する計画です。
他事業
Avrideの自動運転車両は250台(年末目標350台)、TripleTenの消費者向け事業のキャッシュバーンは前四半期比44%減でした。
両論
- 強気の読み方:契約は維持、2027年売上は約4倍の見通し、前払いが投資を支える設計。
- 慎重な読み方:遅延は第三者施設が中心、RPOは前四半期比+3%、損益分岐は耐用年数5年の前提。
次の確認点
2027年4-6月期のニュージャージー引き渡しと、2027年からの新しい開示指標。次回決算日は原文に記載なし。
売上は過去最高、赤字は拡大
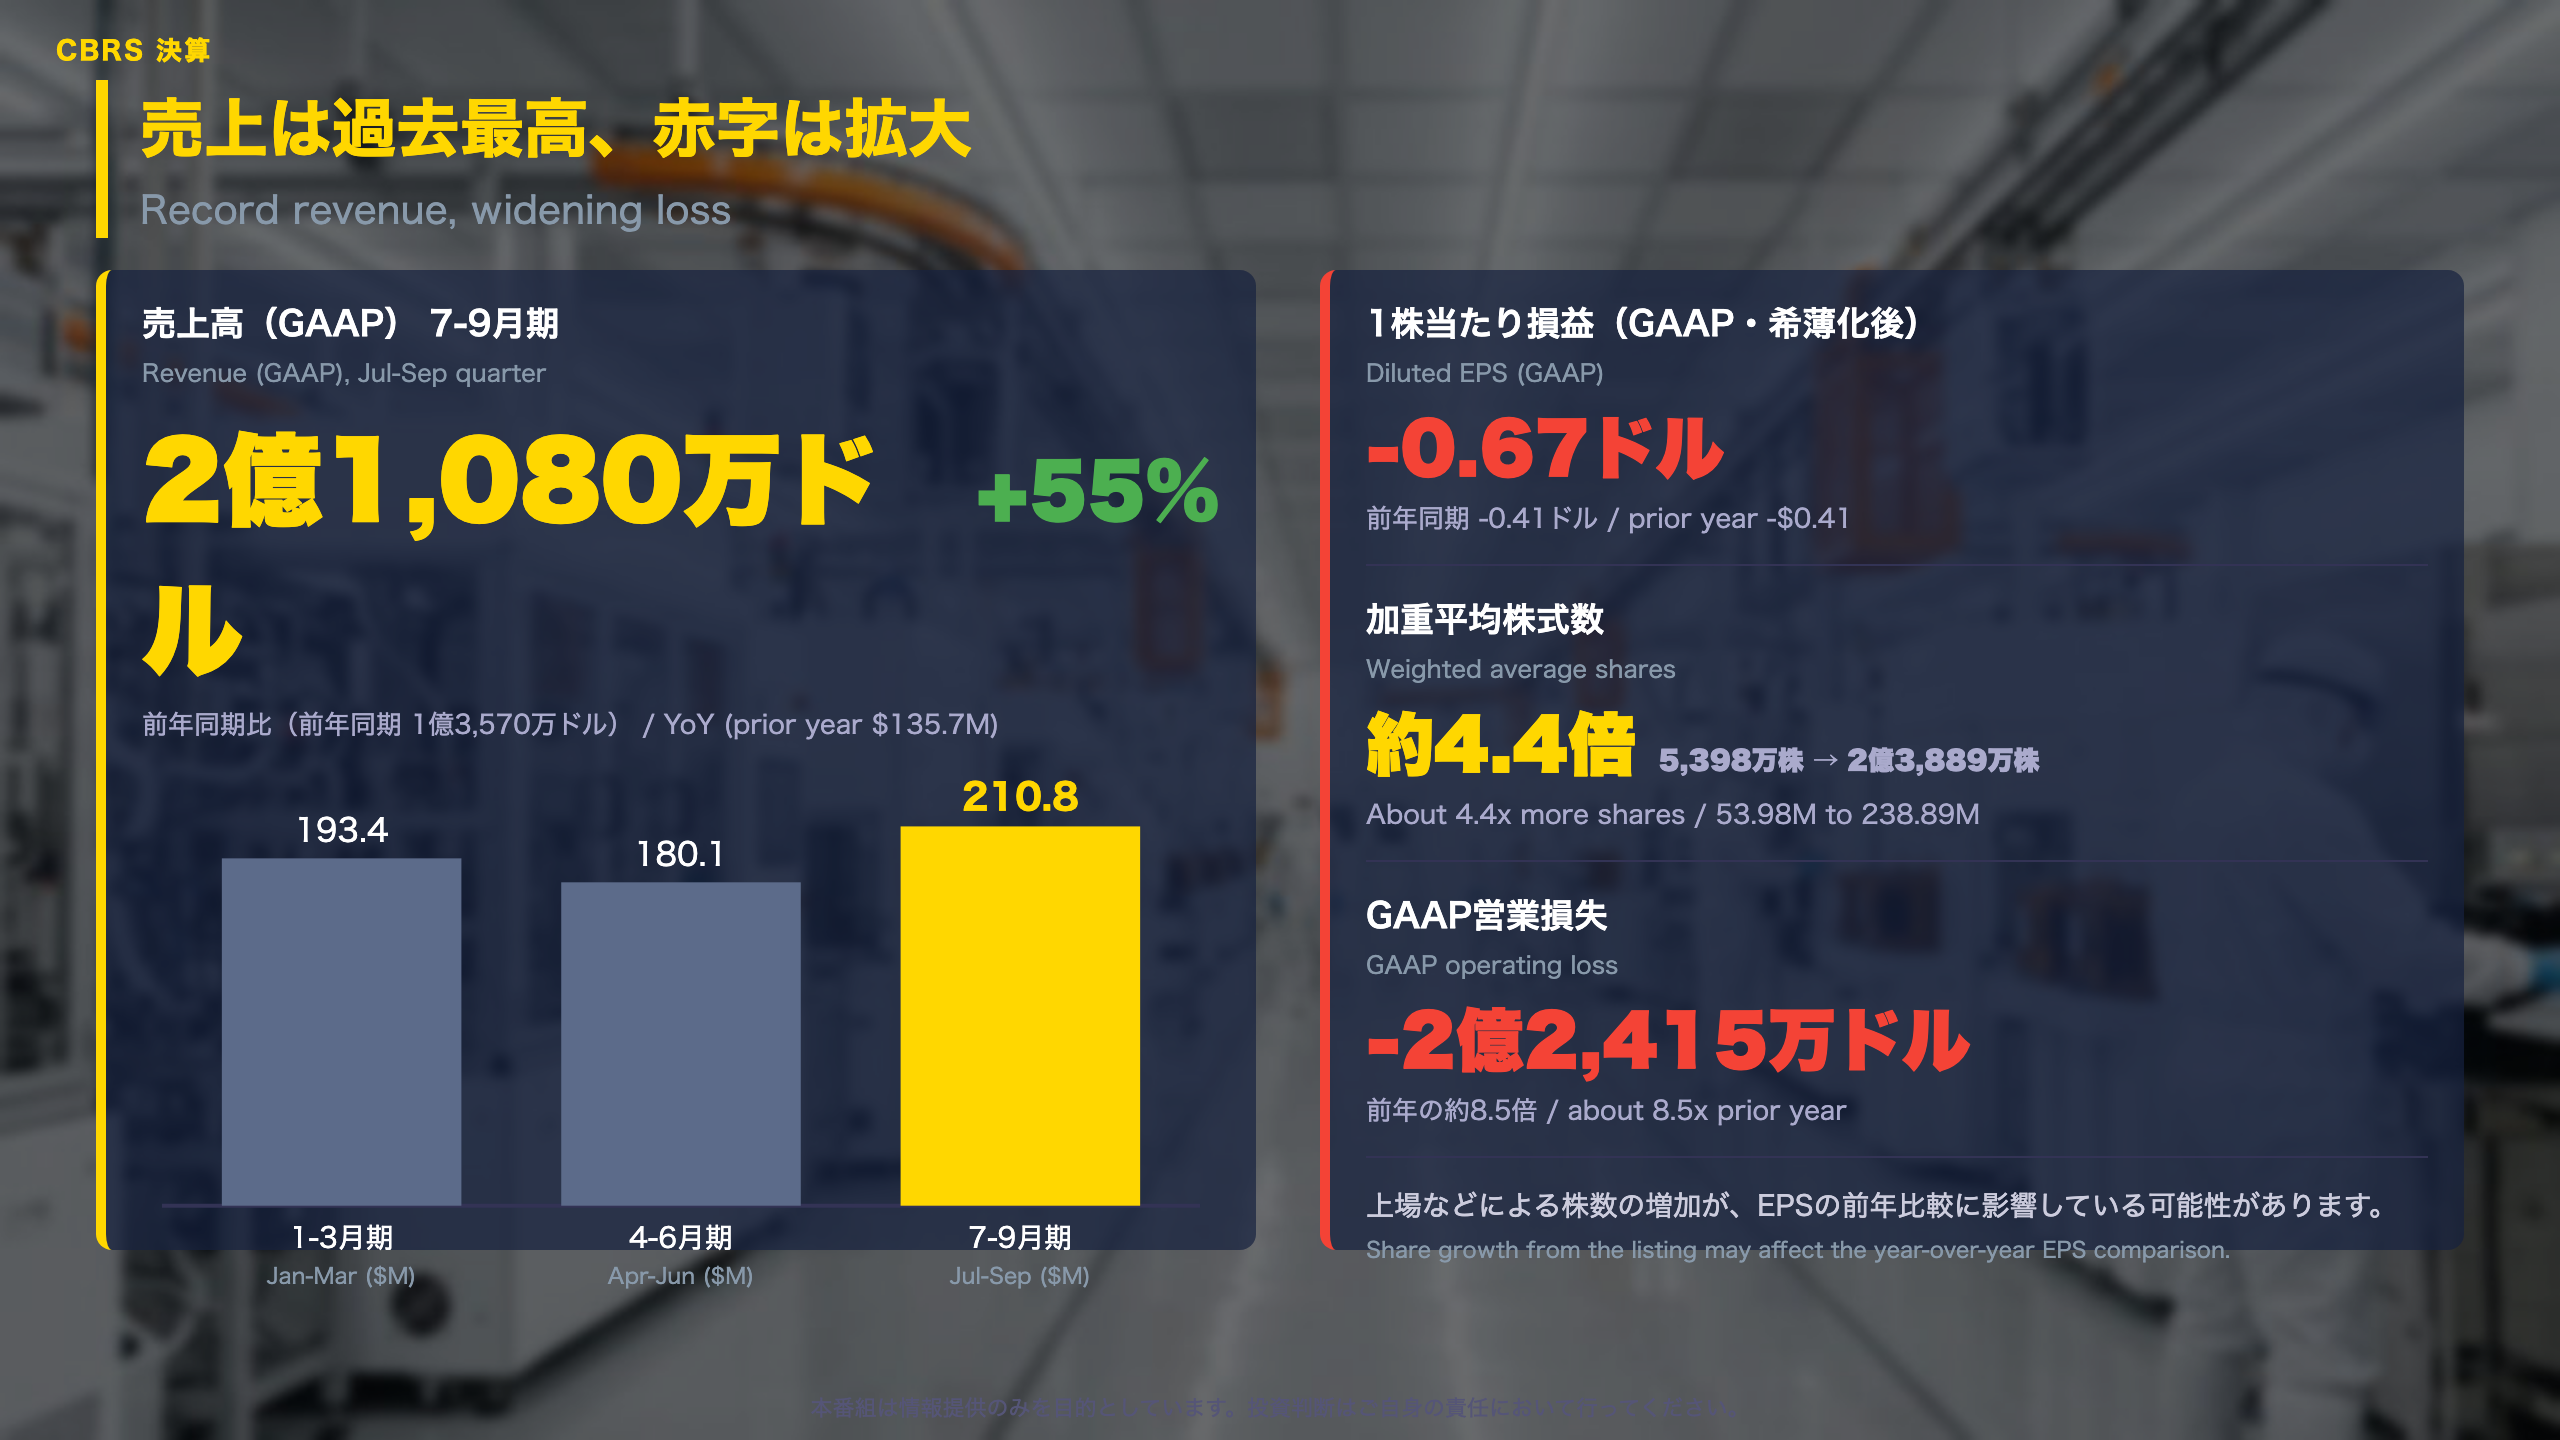
7-9月期の位置づけ
セレブラスの7-9月期のGAAP売上高は、1-3月期(1億9,340万ドル)、4-6月期(1億8,010万ドル)に続く推移の中で、今期が最も大きくなりました。1-9月累計は5億8,430万ドルで、前年同期(3億3,850万ドル)の約1.7倍です。
会社独自のコア指標
| 指標 | 今期 | 前年同期 |
|---|---|---|
| コア売上高 | 2億3,090万ドル | 1億3,570万ドル |
| コア粗利益率 | 41.0% | 40.7% |
| コア営業利益率 | -14.3% | -11.1% |
| コア調整後EBITDA | -331万ドル | -650万ドル |
| コア純利益 | 2,980万ドル | -1,090万ドル |
コア営業利益率は前年より低下した一方、コア調整後EBITDAとコア純利益は改善しています。指標によって方向が分かれる点が、今期の読みどころです。
株数の変化
GAAPの希薄化後EPSは-0.67ドル(前年同期-0.41ドル)。加重平均株式数は5,398万株から2億3,889万株へ増えました。
「We exceeded our guidance across the board for the third quarter in a row」(CFO ボブ・コミン氏)
異なる見方
- 前向き:売上の過去最高更新と、コア調整後EBITDAの改善。
- 慎重:GAAP営業損失は2億2,415万ドルと、前年の約8.5倍に膨らんだ。
どちらも資料の数字に基づく事実で、並べて見る必要があります。
次の確認点
10-12月期のコア売上高見通しは3億1,000万〜3億3,000万ドルです。
売上構成:ハードからクラウドへ
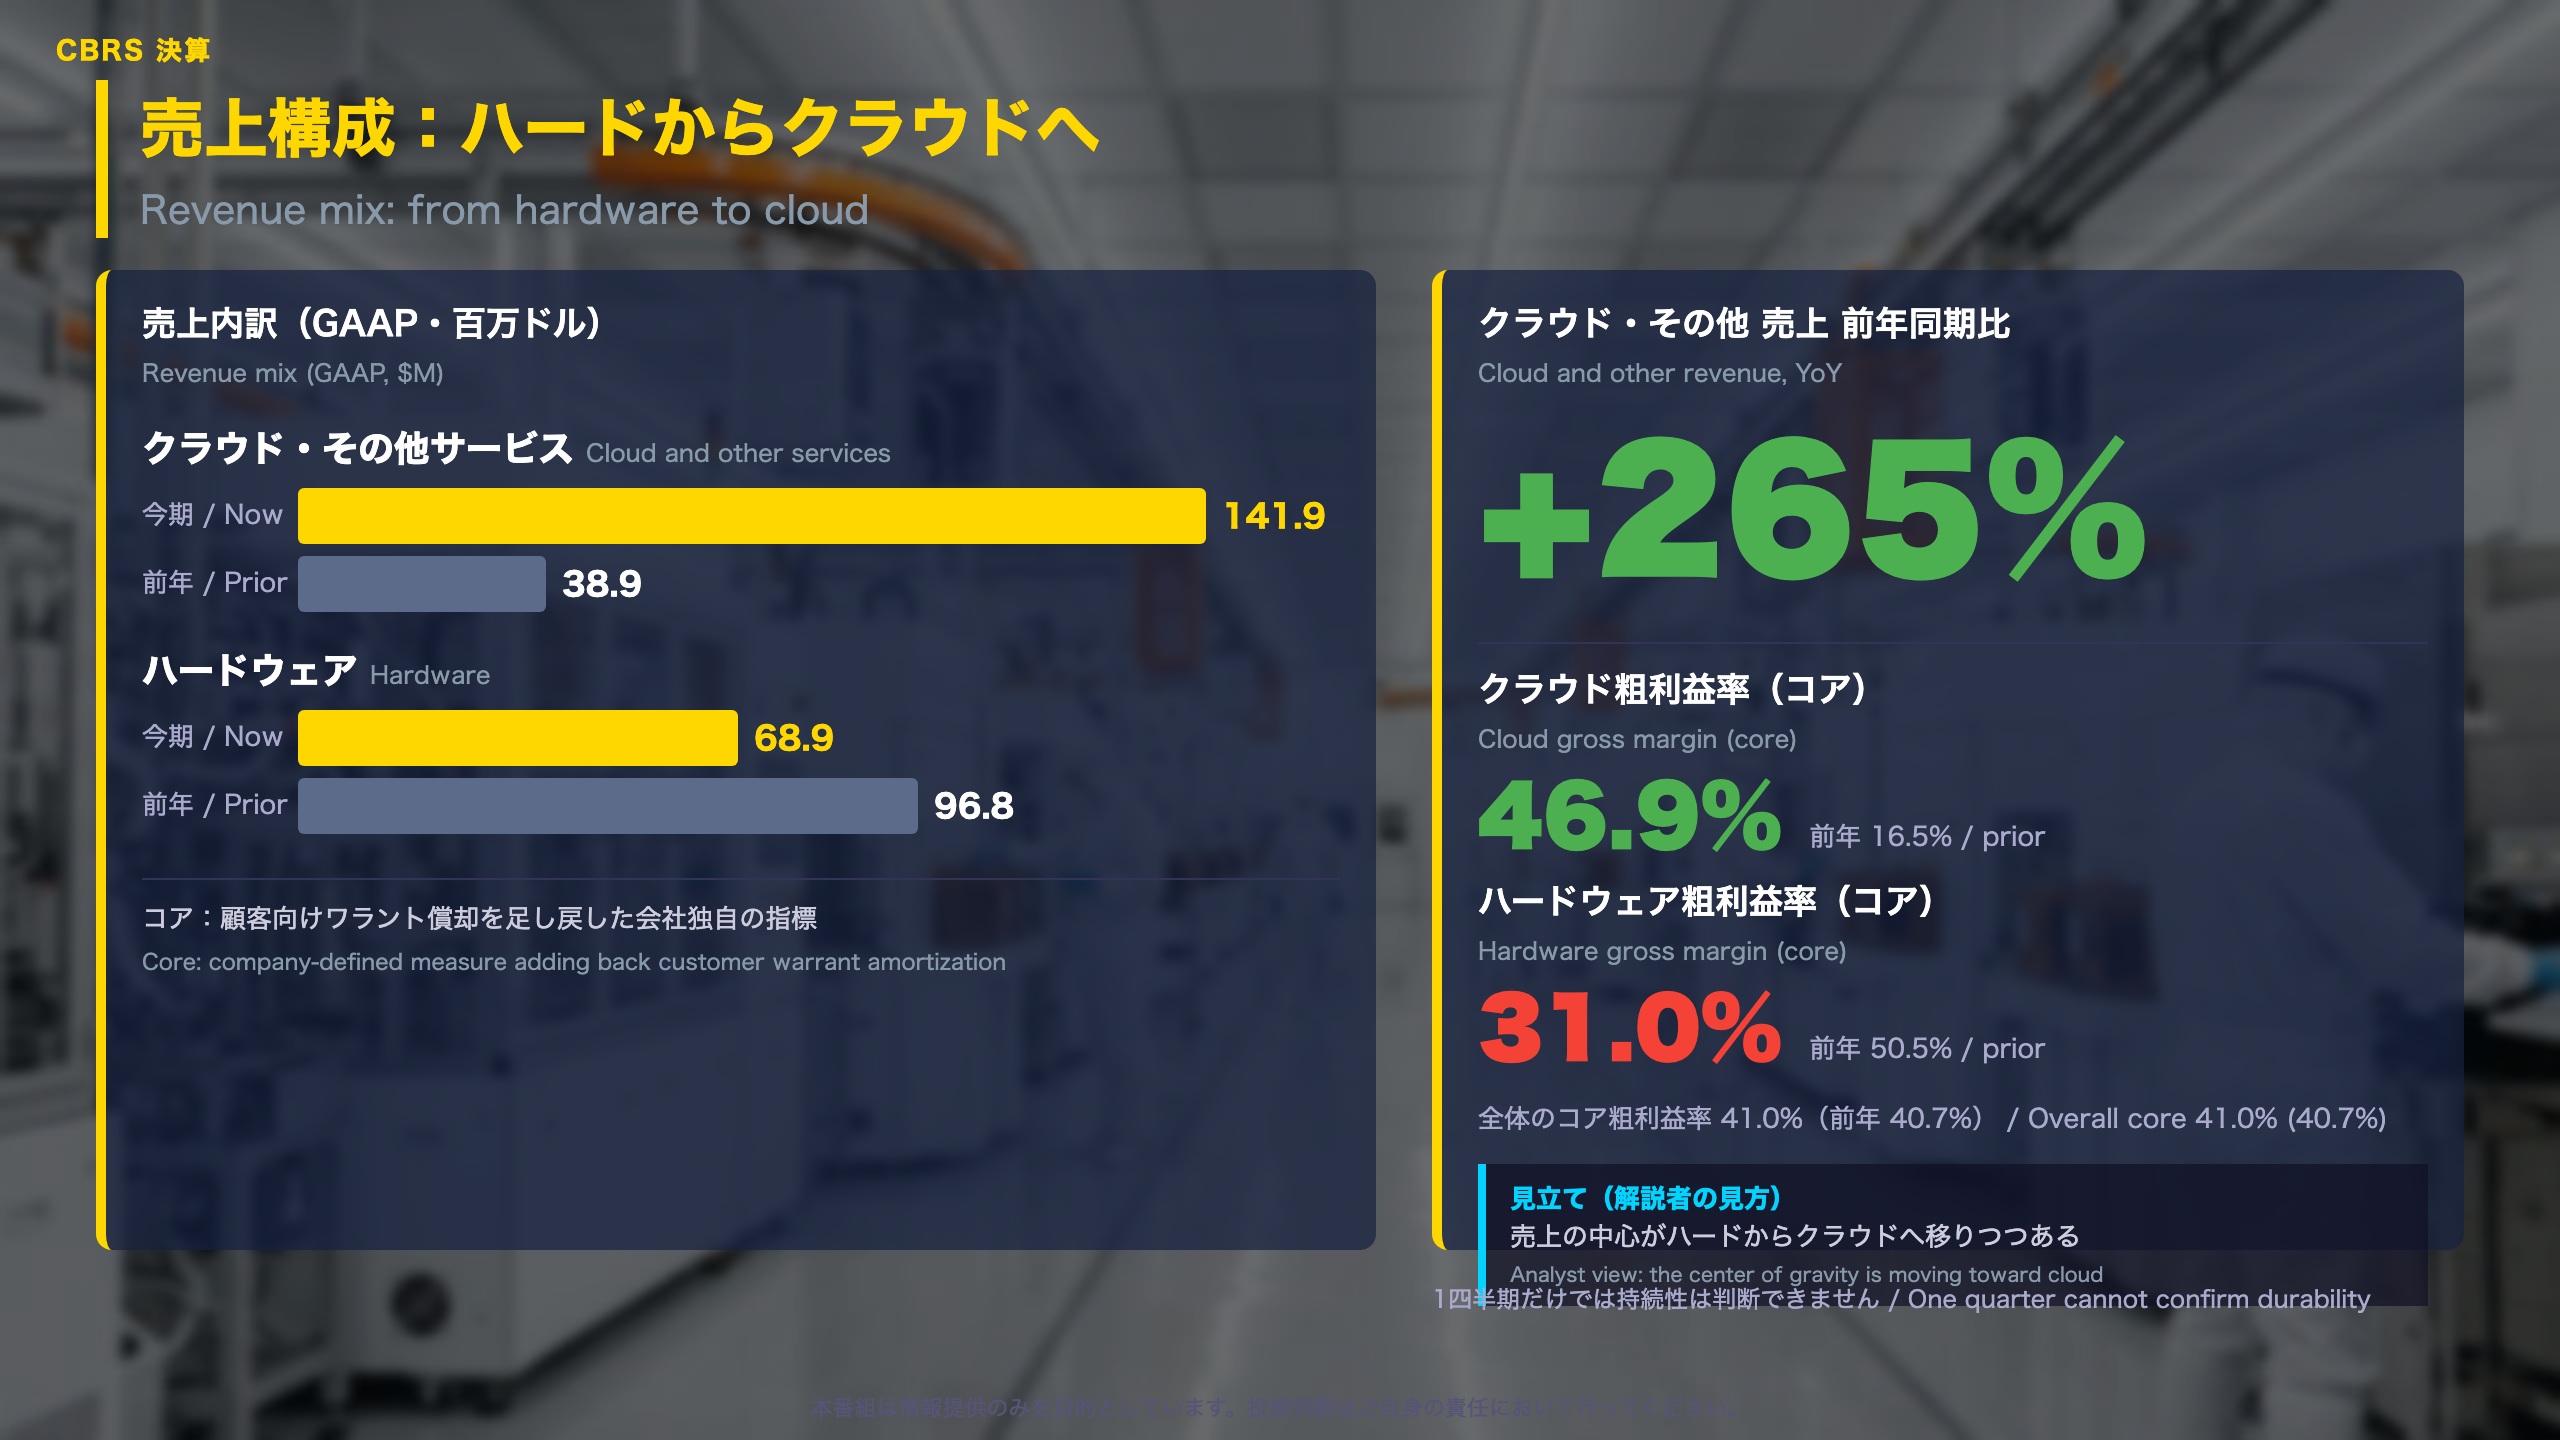
売上構成の内訳を数字で確認する
GAAP売上の区分
| 区分 | 今期 | 前年同期 |
|---|---|---|
| ハードウェア | 6,888万ドル | 9,679万ドル |
| クラウド・その他サービス | 1億4,193万ドル | 3,892万ドル |
1-9月累計では、クラウドが3億5,073万ドル(前年同期1億179万ドル)に拡大した一方、ハードウェアは2億3,359万ドルと前年同期の2億3,676万ドルとほぼ横ばいです。累計で見ると、全体の伸びの大半はクラウドが担っています。
GAAPとコアの違い
GAAP売上からは、顧客向けワラント(新株予約権)の償却3,642万ドルが差し引かれています(ハードウェア1,708万ドル、クラウド1,935万ドル)。コア売上はこれを足し戻し、パススルー売上1,636万ドルを除いています。コアで見たハードウェア売上は8,596万ドルで、前年同期の9,679万ドルより約11%減です。
粗利益率(コアベース)
- クラウド:46.9%(前年同期16.5%)
- ハードウェア:31.0%(前年同期50.5%)
- 全体:41.0%(前年同期40.7%)
「Disaggregated inference delivers substantially more high-speed tokens for the same power」(会社発表)
異なる見方
前向きには、クラウド比率の上昇と採算改善が収益構造の転換を示すという見方があります。慎重には、ハードウェアの採算低下が相殺しており、クラウドの高い粗利益率が続くかは1四半期だけでは判断できないという見方があります。
次回は、クラウド売上の伸びと粗利益率が維持されるかが確認点です。
赤字の見え方:会計基準とコアの差
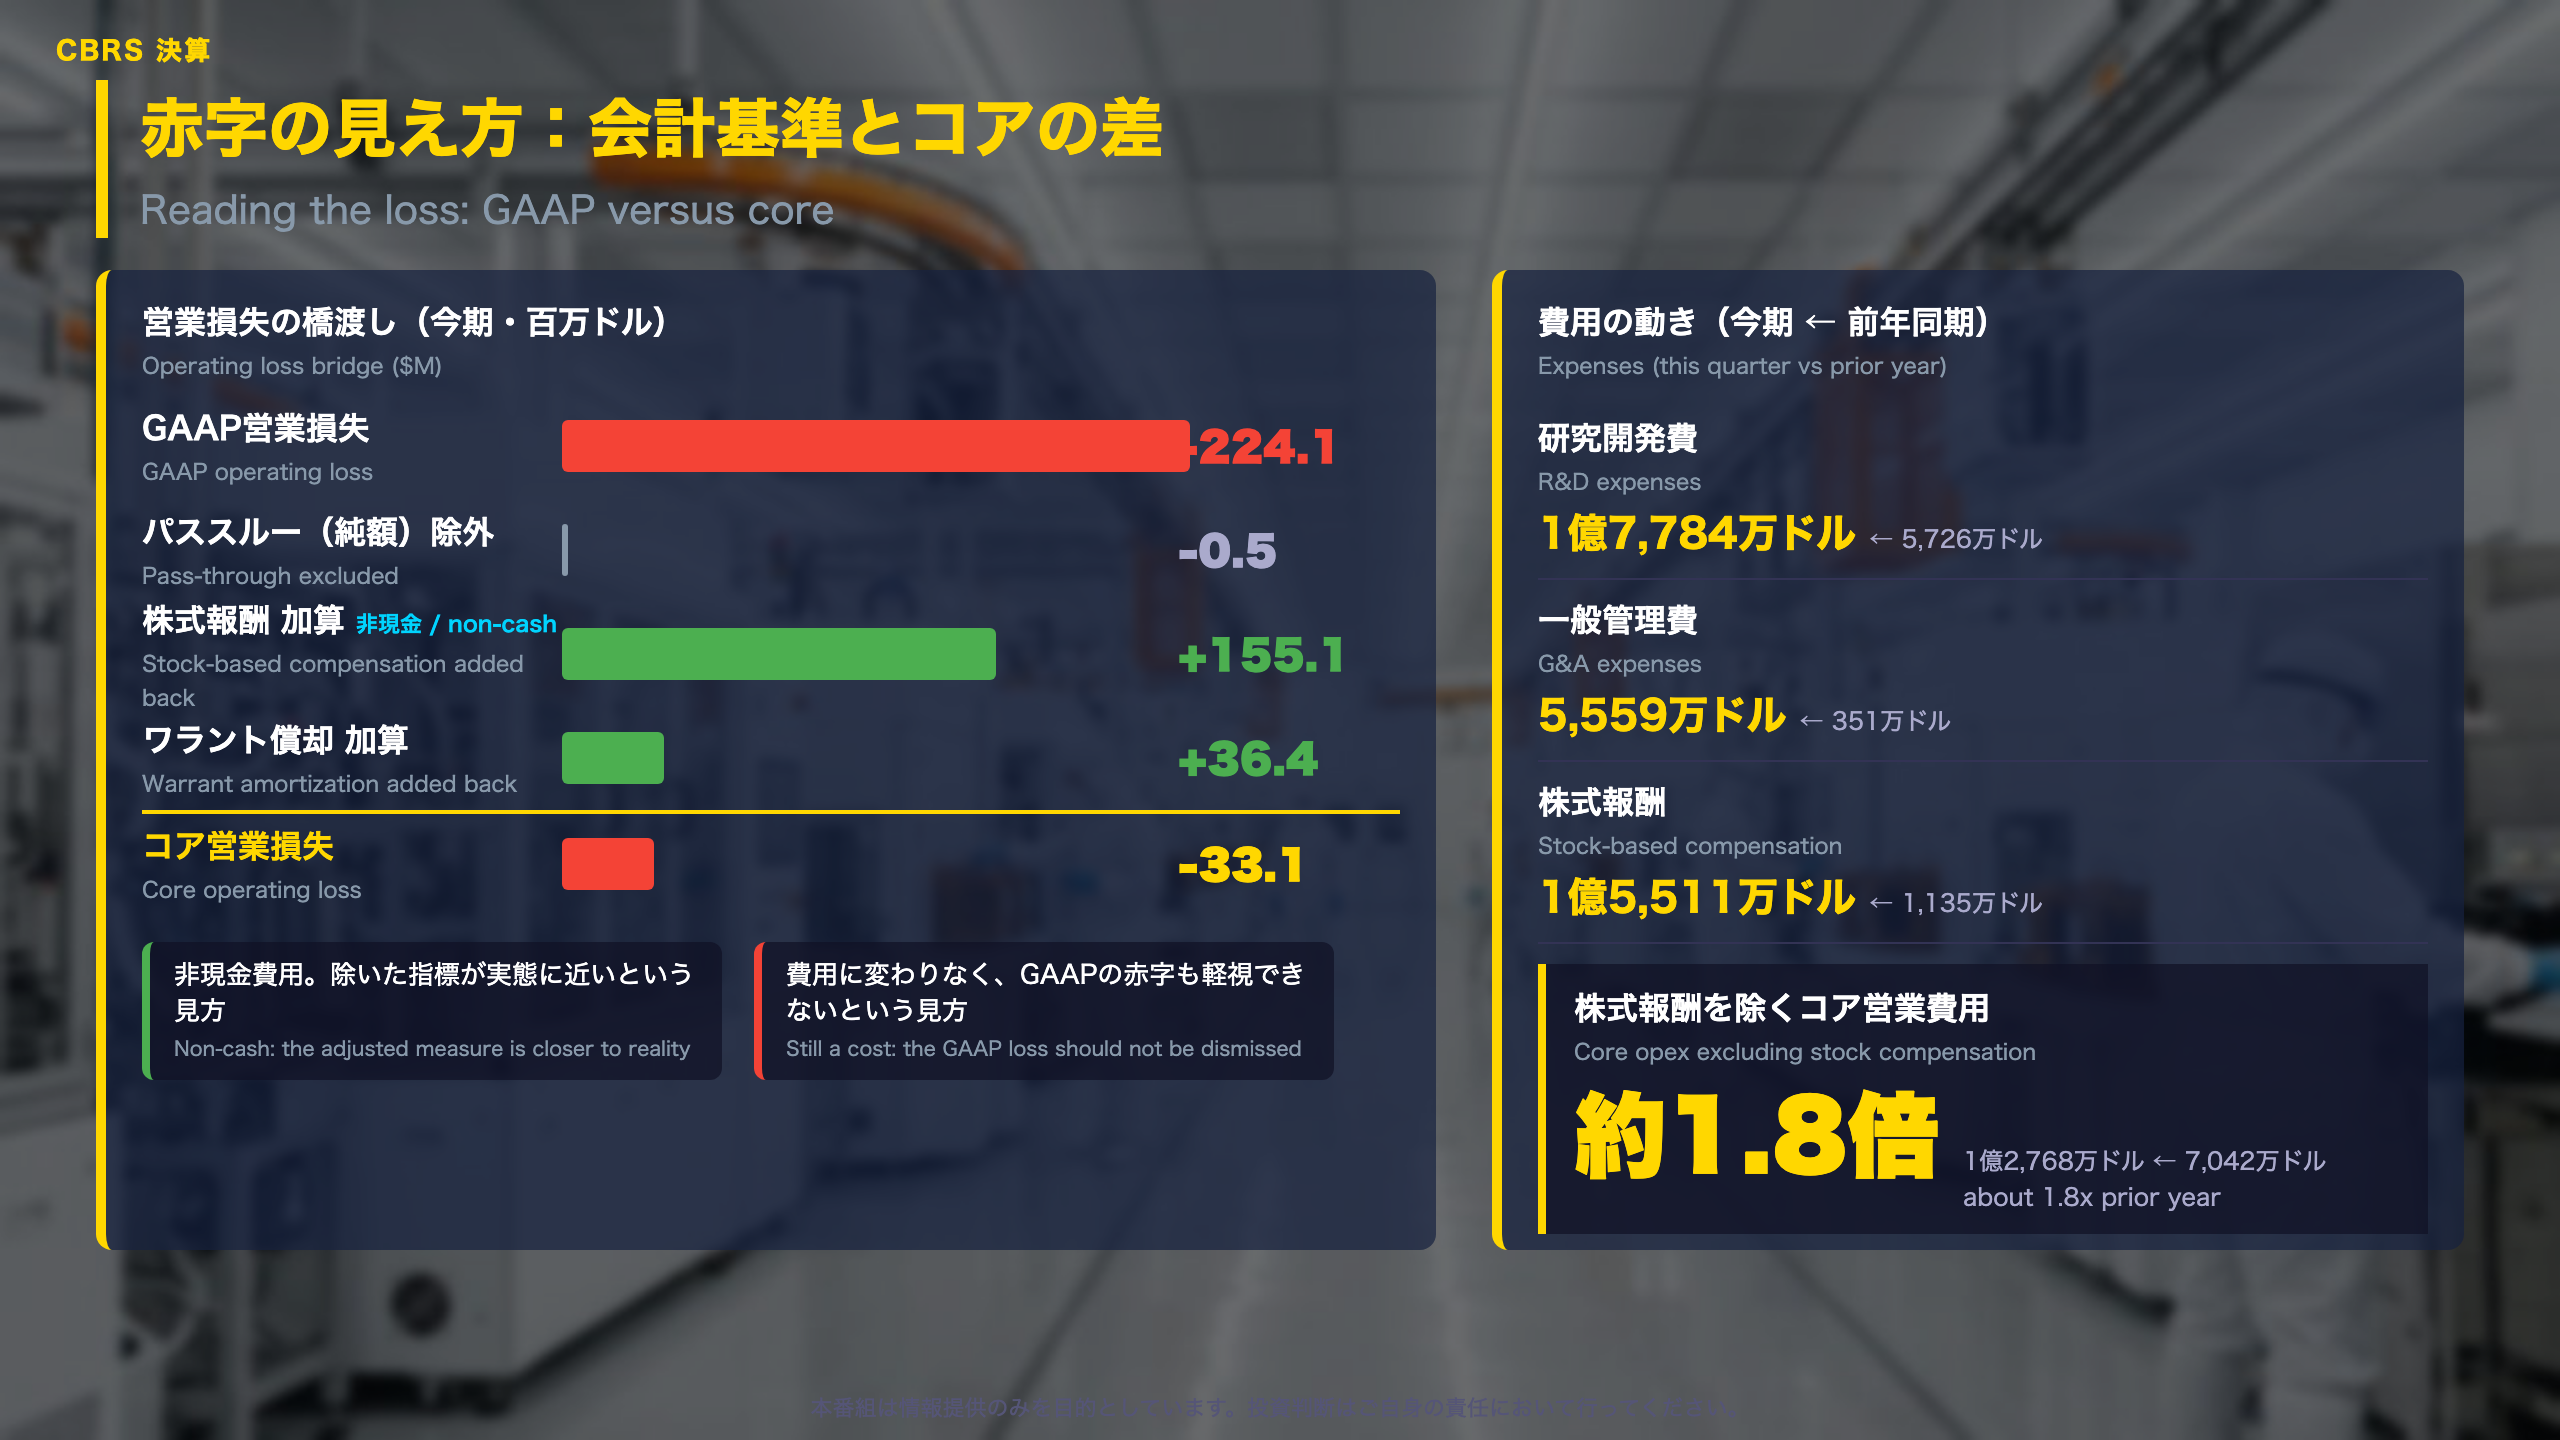
GAAPの赤字とコアの赤字をつなぐ
営業損失の調整(今期、百万ドル)
| 項目 | 金額 |
|---|---|
| GAAP営業損失 | -224.1 |
| パススルー(純額)除外 | -0.5 |
| 株式報酬 加算 | +155.1 |
| ワラント償却 加算 | +36.4 |
| コア営業損失 | -33.1 |
GAAPとコアの差は約1億9,100万ドルで、そのうち株式報酬が1億5,511万ドル、ワラント償却が3,642万ドルを占めます。
費用項目の前年比較
- 研究開発費:1億7,784万ドル(前年同期5,726万ドル)
- 一般管理費:5,559万ドル(同351万ドル)
- 株式報酬:1億5,511万ドル(同1,135万ドル)
純損益とその他収益
その他収益は6,390万ドル(前年同期579万ドル)で、GAAP純損失は1億6,122万ドルと営業損失より小さくなっています。コア純利益が2,982万ドルのプラスになった主な要因は、コア営業損失3,311万ドルをこのその他収益が上回ったことと読み取れます。原文にその他収益の内訳は記載がありません。
キャッシュ面
1-9月の営業キャッシュフローは-3億8,889万ドル、設備投資は10億4,606万ドルで、IPOによる62億3,251万ドルの調達で賄われています。
異なる見方
株式報酬は非現金費用で、除外した指標が経営実態に近いという見方があります。一方、費用であることに変わりはなく、GAAPの赤字を軽視できないという見方もあります。
次の確認点
会社は10-12月期のコア営業利益率を-1%〜+1%、通期を-10%〜-8%と見込んでいます。
見通しと確認点:契約残高と顧客集中
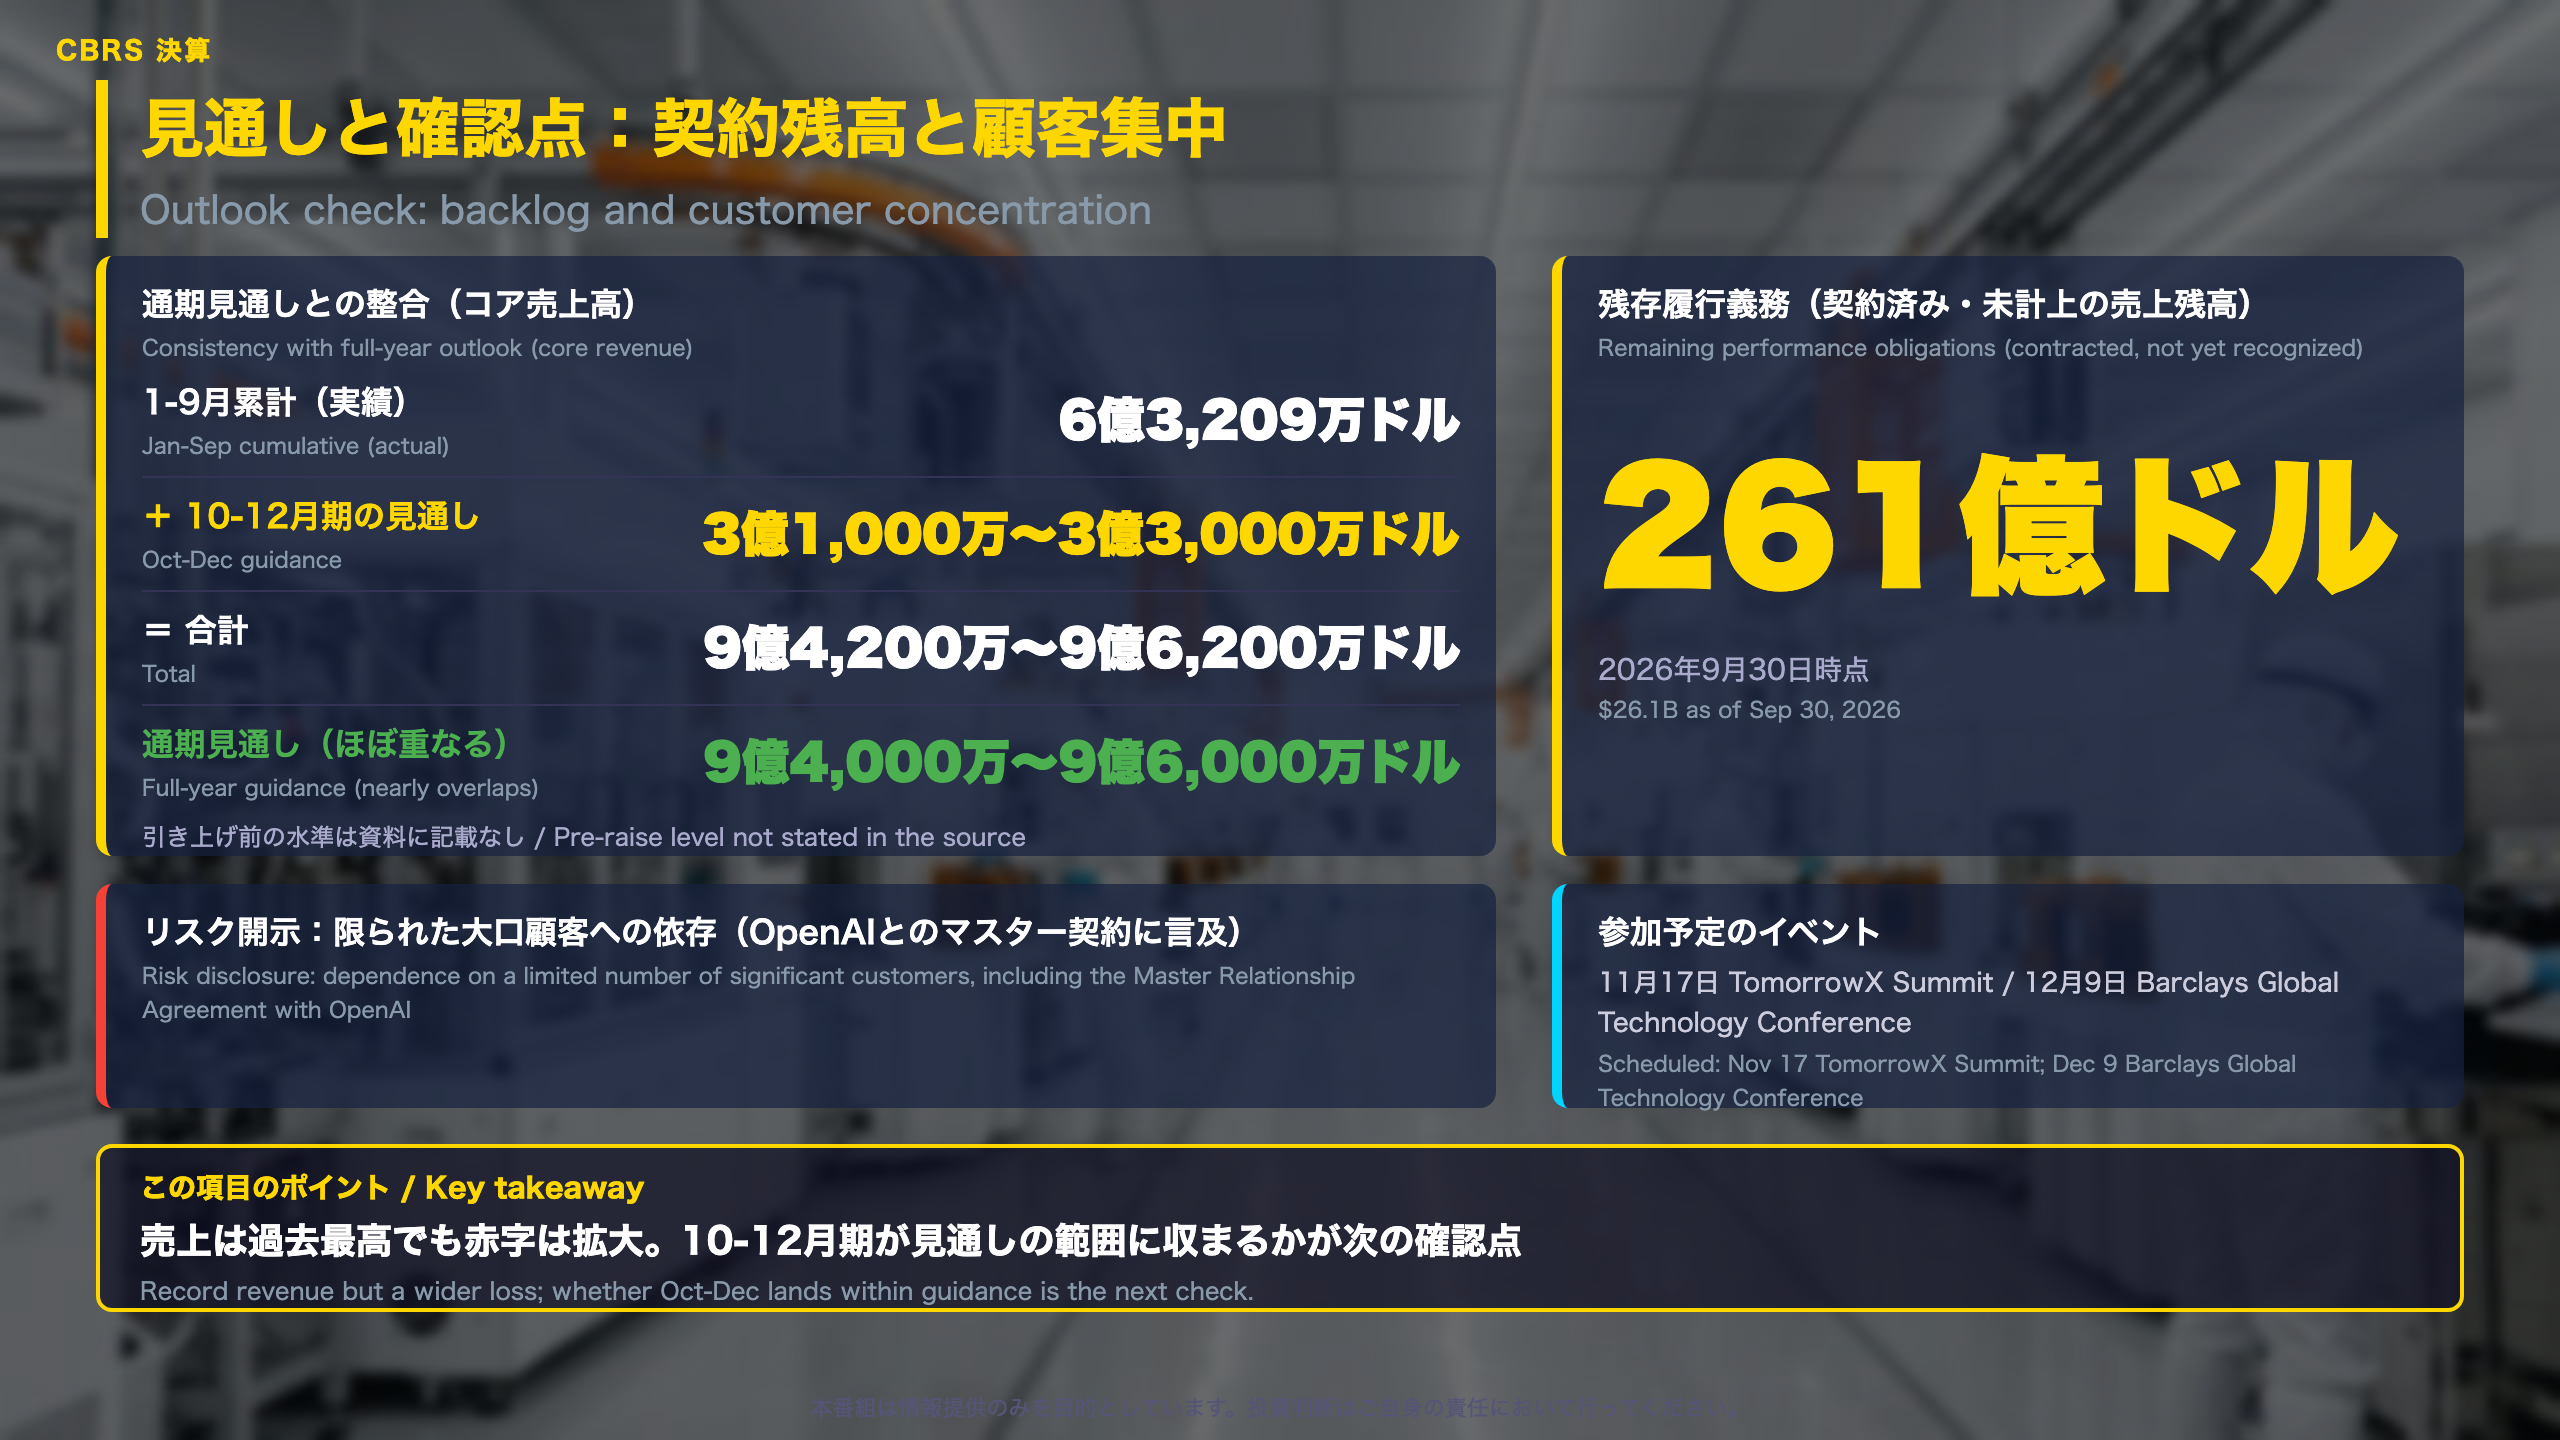
見通しの整合性と供給・資金面
見通しの組み立て
1-9月累計のコア売上高は6億3,209万ドル。10-12月期見通し(3億1,000万〜3億3,000万ドル)を足すと9億4,200万〜9億6,200万ドルとなり、通期見通し(9億4,000万〜9億6,000万ドル)とほぼ重なります。粗利益率の見通しは10-12月期47%〜49%、通期42%〜44%です。なお、引き上げ前の通期見通しは原文に記載がありません。
契約残高と資金
- 残存履行義務:261億ドル(2026年9月30日時点)
- 現金・制限付現金・短期投資:78億ドル、借入余力8億5,000万ドル
- 運転資本ローン:合計約8億2,900万ドル(流動7億652万ドル、固定1億2,256万ドル)
- 顧客預り金:1億872万ドル(2025年末3億5,446万ドル)
- 繰延収益(非流動):4億5,329万ドル(同3,585万ドル)
供給面とロードマップ
700メガワット(総量)のデータセンター容量を2027年末までの納入向けに確保し、ノルウェー、フィンランドでも追加契約を結びました。製造はFlexとSanminaで拡大し、2026年末には年初比10倍超の製造能力を見込みます。CS-4は最大30倍の高速推論をうたい、まもなく量産。CS-5は2027年初夏を目標としています。
リスク開示
「dependence on a limited number of significant customers … including under its Master Relationship Agreement with OpenAI」
異なる見方
前向きには、契約残高の大きさと新規大手クラウドの獲得が需要の厚みを示すという見方があります。慎重には、顧客集中と供給計画の遅延リスクが残るという見方があります。
次の確認点
11月17日のTomorrowX Summit、12月9日のBarclays Global Technology Conferenceに参加予定です。次回決算日は原文に記載がありません。
売上は過去最高、赤字は拡大
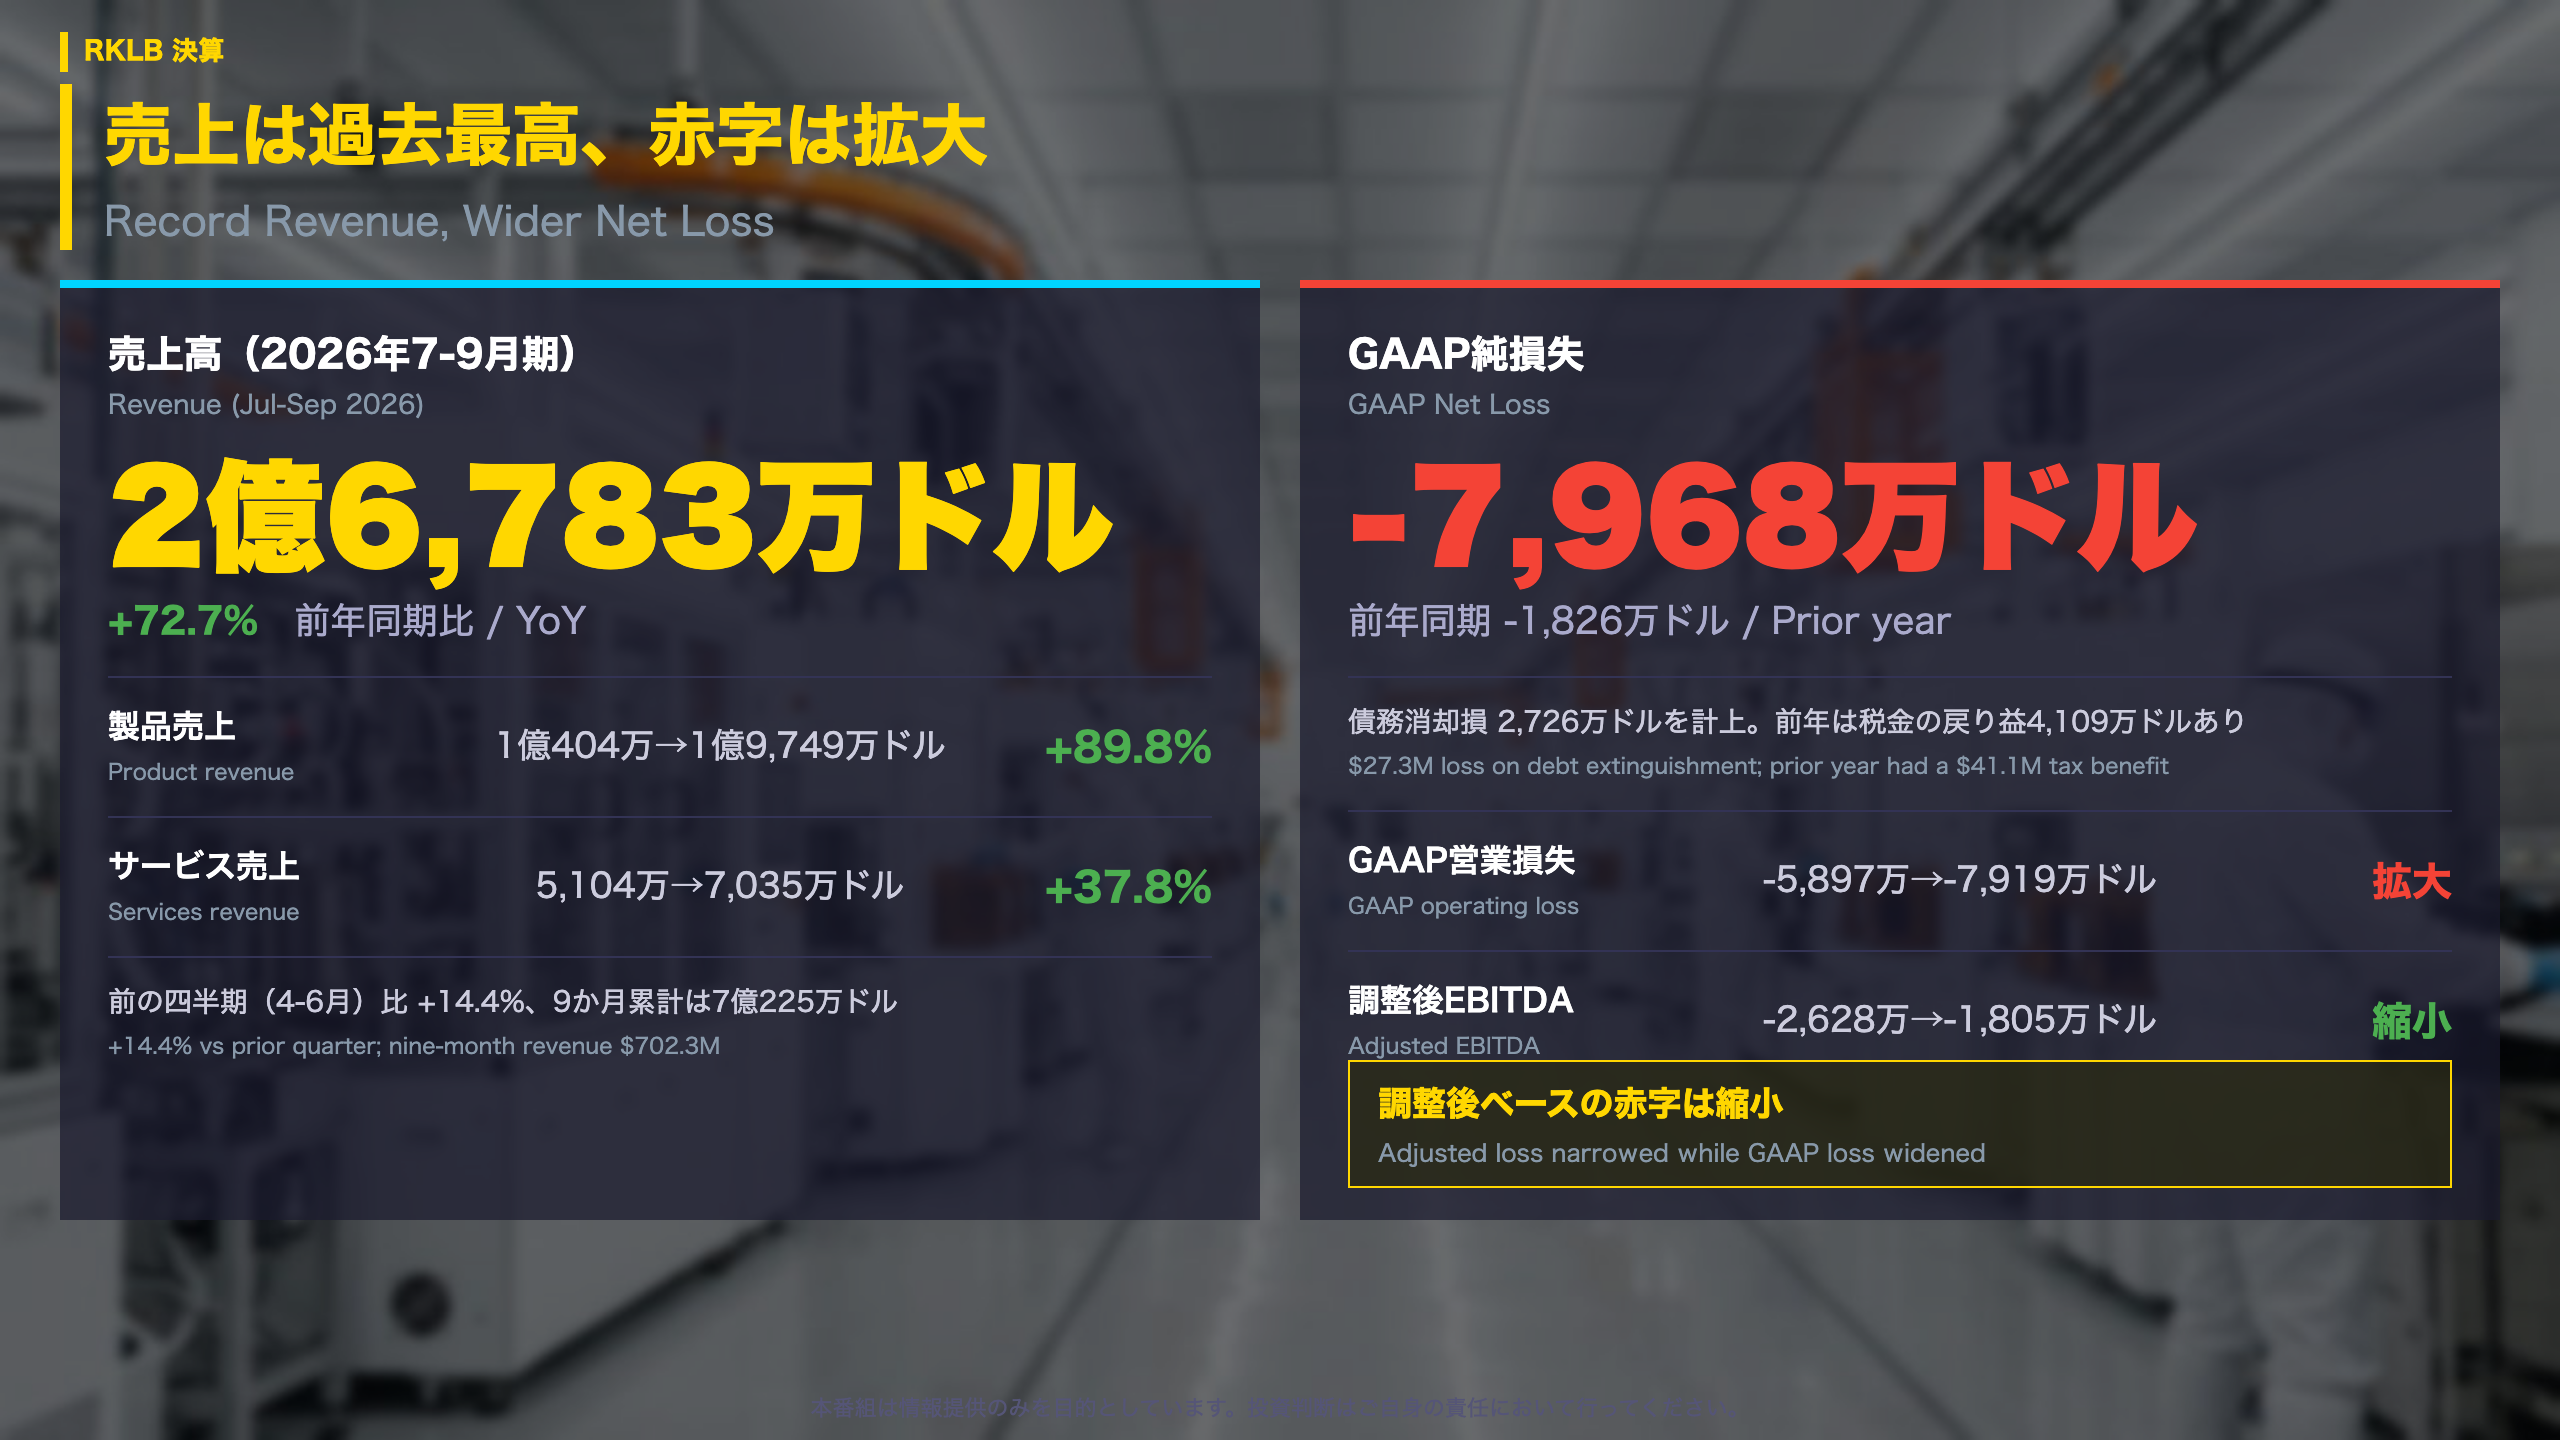
売上と損益の全体像
7-9月期の売上高は2億6,783万ドル(前年同期1億5,508万ドル、+72.7%)でした。製品売上が+89.8%、サービス売上が+37.8%です。
時系列の文脈
- 前の四半期(26年4-6月)の2億3,407万ドルから、約3,377万ドル(+14.4%)の増加
- 9か月累計は7億225万ドルで、前年同期(4億2,215万ドル)の約1.66倍
- 25年1-3月(1億2,257万ドル)と比べると、今期は約2.2倍の水準
CEOのピーター・ベック氏:「Q3 2026 was a defining quarter for Rocket Lab.」
費用と粗利益率の中身
- GAAP営業費用は1億6,926万ドル(+45.6%)。研究開発費が+39.2%、販売管理費が+55.5%
- 販売管理費には取引関連費用2,134万ドルを含む(前年同期512万ドル)
- 利息収入は2,863万ドル(前年同期670万ドル)
- 製品の粗利益率は約30.0%から約32.6%へ上昇、サービスは約51.2%から約36.5%へ低下(番組算出)。調整後粗利益率は41.9%から38.4%
異なる読み方
- 前向き:調整後EBITDAの赤字は2,628万ドルから1,805万ドルに縮小。今期の営業キャッシュフローは+720万ドルの黒字でした
- 慎重:サービスの粗利益率の低下と、9か月累計の営業キャッシュフロー-1億2,725万ドルが残ります。前年7-9月期は税金の戻り益4,109万ドルが純損失を押し下げており、純損失の前年比較は単純にできません
次回への橋渡し
次回決算日は原文に記載がありません。第4四半期の実績が会社見通しの範囲に収まるかが、最初の確認点です。
受注残は過去最高、Neutronの契約が積み上がる
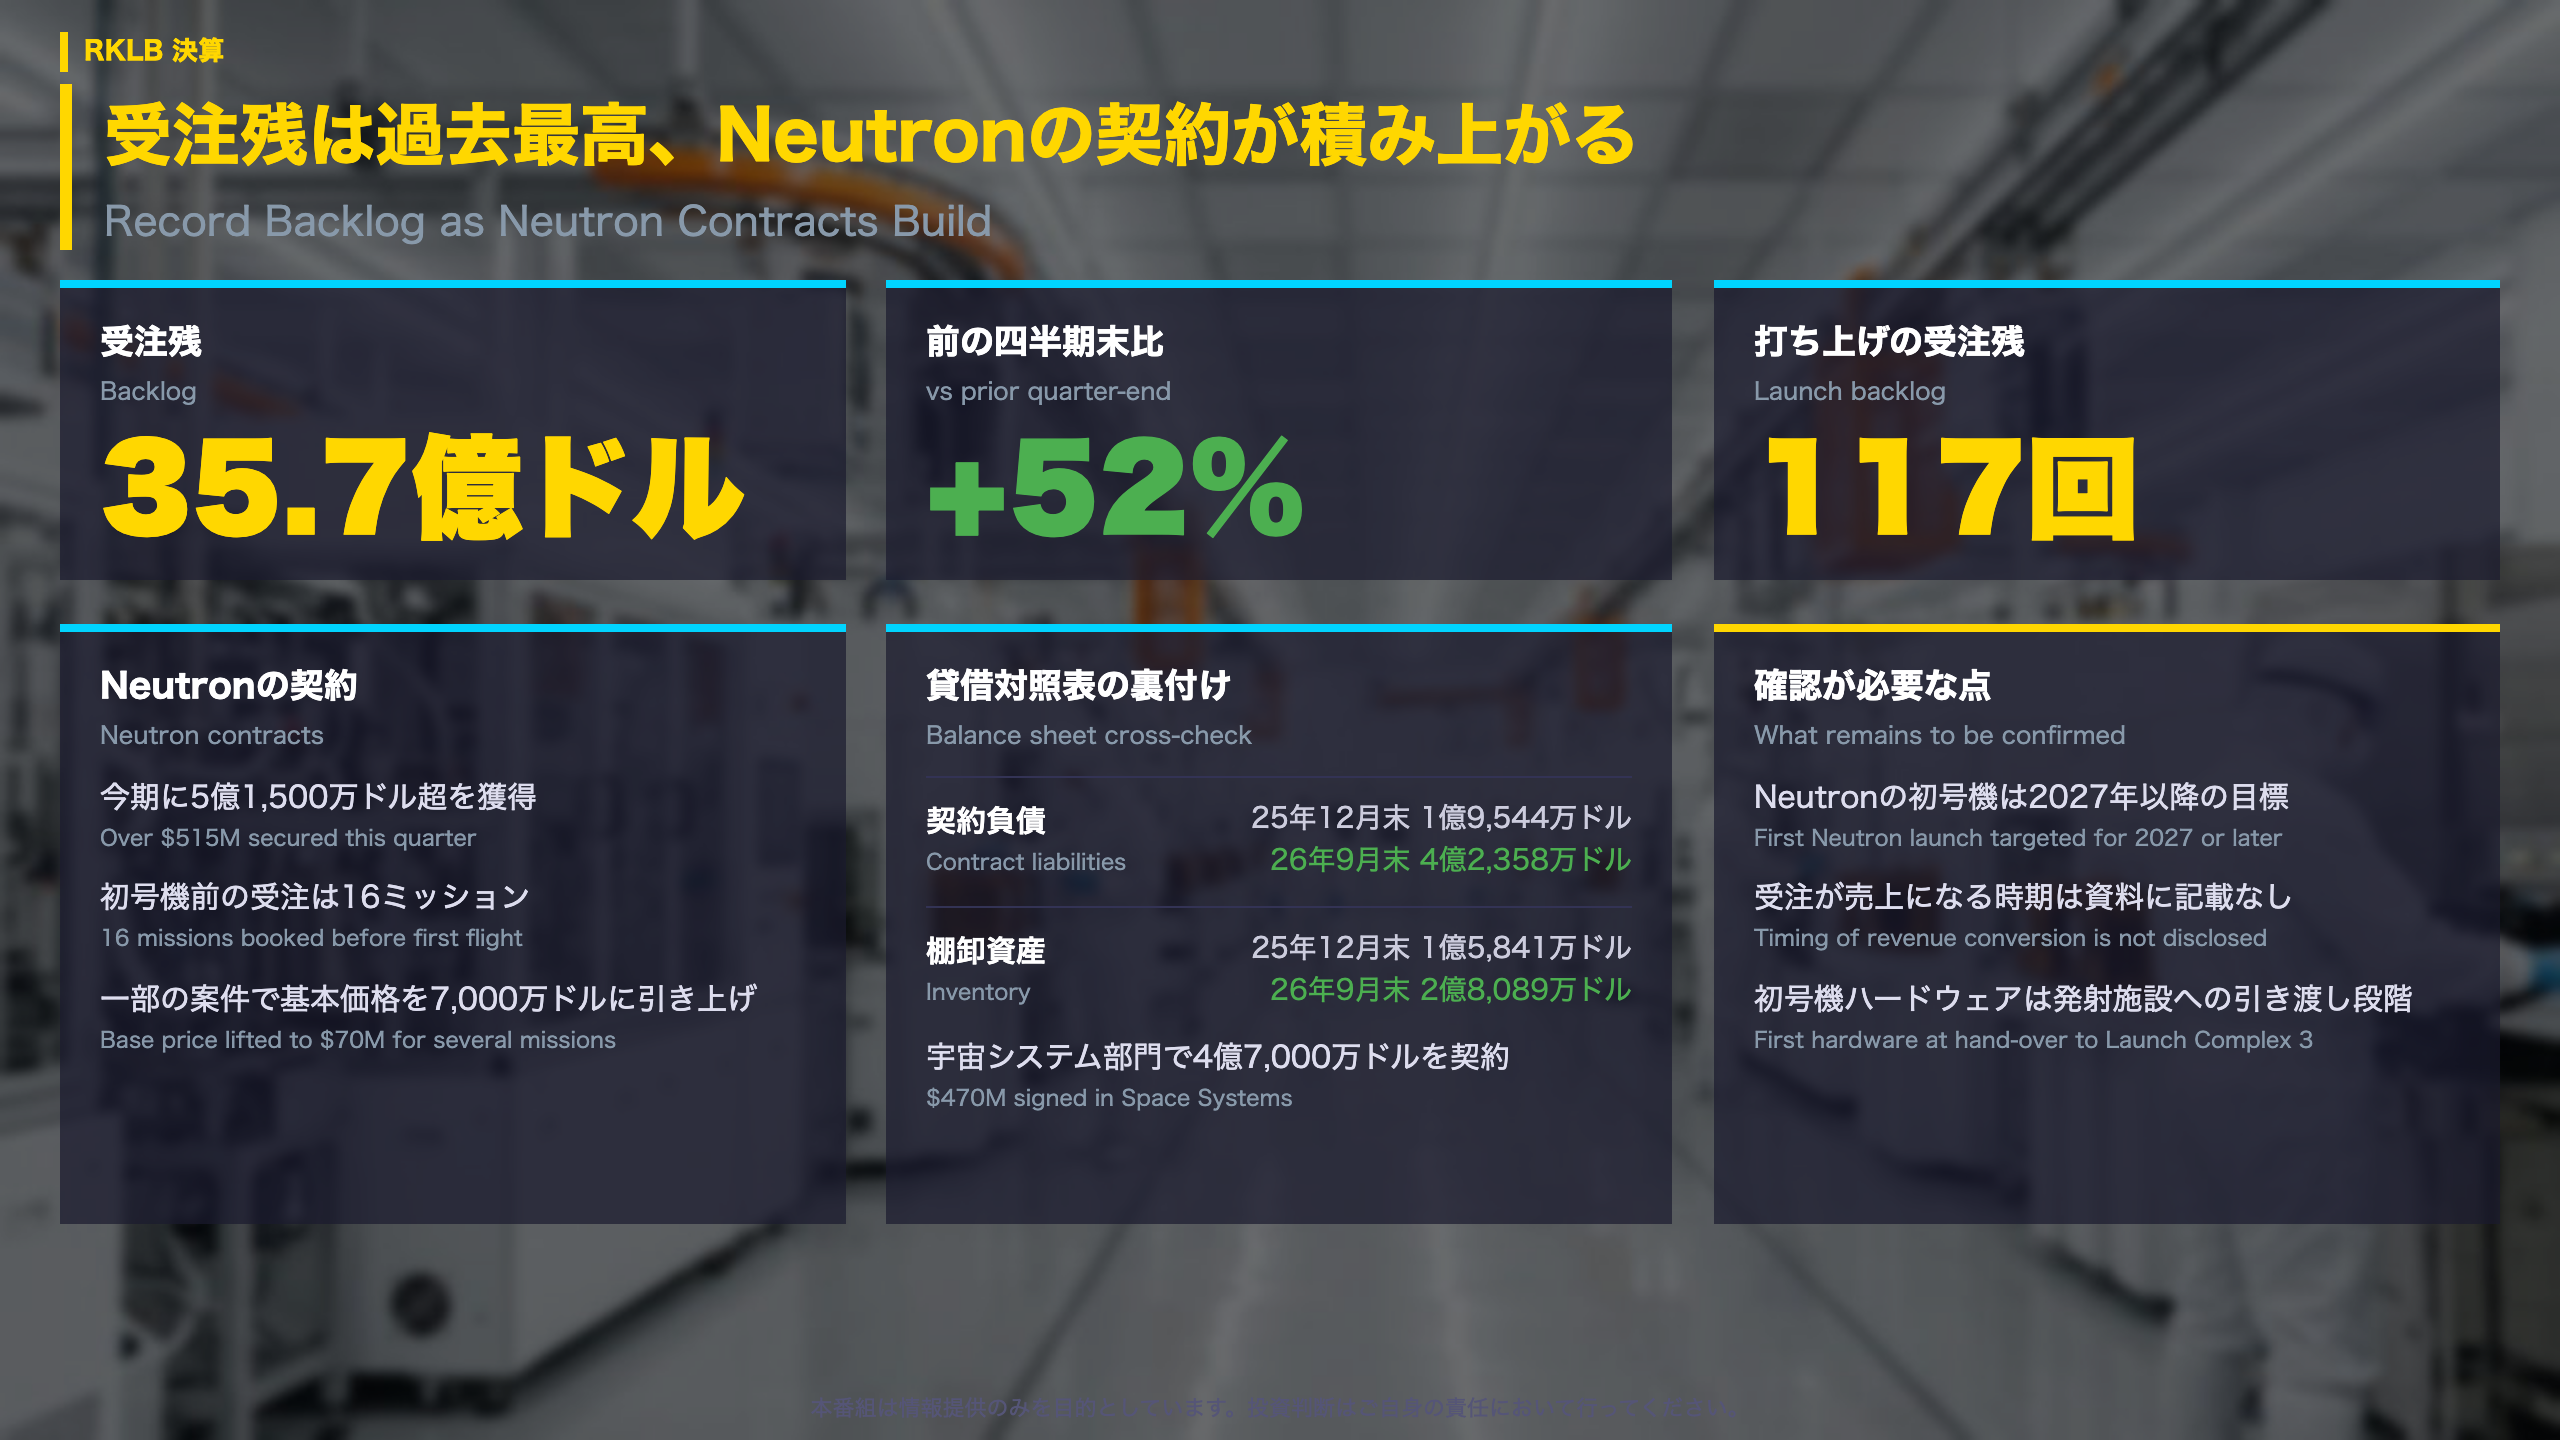
受注残の中身を読む
原文が示す事実
- 受注残は約35.7億ドル。見出しには「$1.2 billion or 52% sequential」とあり、前の四半期末から約12億ドル増えた計算です
- 打ち上げの受注残は117回で、Electron、HASTE、Neutronにまたがります
- Neutronは今期に5億1,500万ドル超を獲得し、初号機前の受注は16ミッション
- 宇宙システム部門では4億7,000万ドルを契約。開発・製造中の宇宙機は55機超
- 今期は12機の自社製宇宙機が軌道に到達(Globalstar向け8機、NASAの火星探査2機などを含む)
原文:「lifting the base launch price to $70 million for several of these missions as industry launch capacity tightens」
貸借対照表からの裏付け
| 項目 | 25年12月末 | 26年9月末 |
|---|---|---|
| 契約負債 | 1億9,544万ドル | 4億2,358万ドル |
| 棚卸資産 | 1億5,841万ドル | 2億8,089万ドル |
契約負債は約2.2倍に増え、9か月累計のキャッシュフロー計算書でも1億4,449万ドルの増加要因です。棚卸資産の増加は、今後の製造・納品に向けた積み上がりと整合的です。
両論
- 前向き:基本価格の引き上げと大型契約は、需要の強さを示唆します
- 慎重:Neutronの初号機は2027年以降の目標で、受注が売上に変わる時期は資料に記載がありません
次の注目点
Neutronの初号機ハードウェアは、発射施設(Launch Complex 3)への引き渡し段階にあると原文は述べています。
第4四半期の見通しと資金面
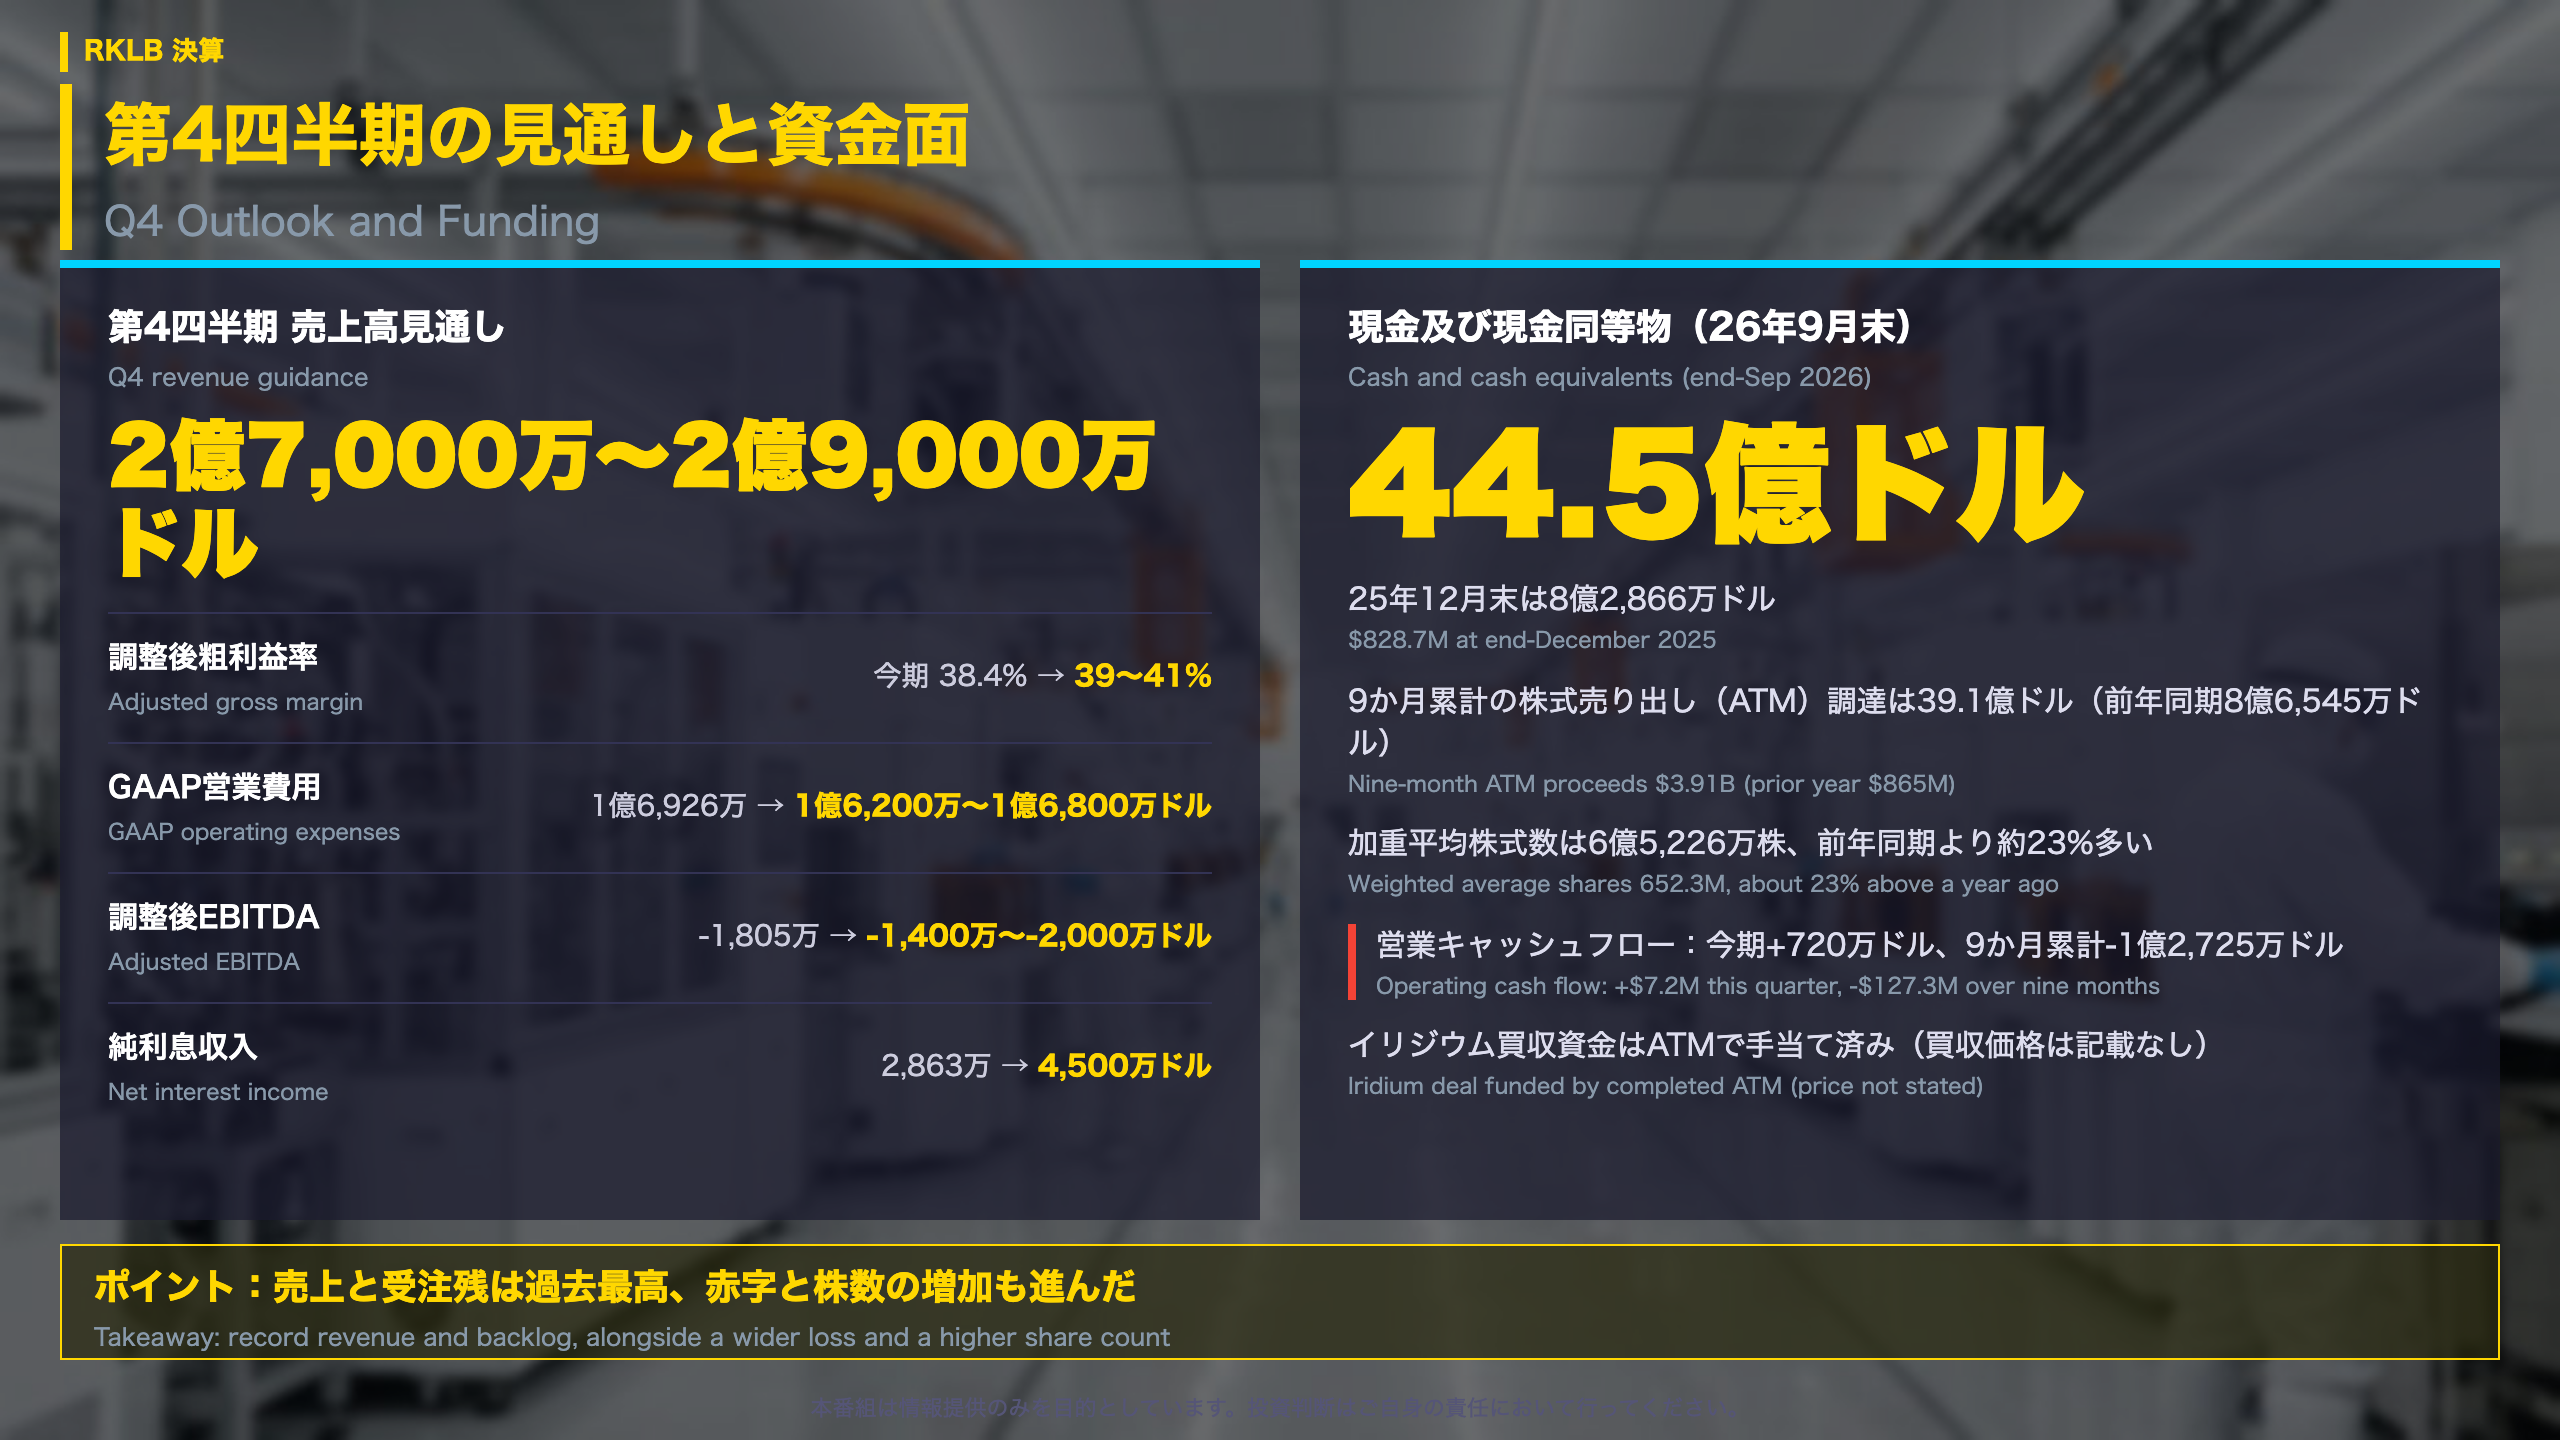
第4四半期の見通しと資金面を読む
会社見通し(第4四半期)
| 項目 | 今期実績 | 第4四半期見通し |
|---|---|---|
| GAAP粗利益率 | 約33.6%(番組算出) | 34〜36% |
| 調整後粗利益率 | 38.4% | 39〜41% |
| GAAP営業費用 | 1億6,926万ドル | 1億6,200万〜1億6,800万ドル |
| 調整後EBITDA | -1,805万ドル | -1,400万〜-2,000万ドル |
| 純利息収入 | 2,863万ドル | 4,500万ドル |
売上見通しの下限・上限は今期比で+0.8%〜+8.3%にあたり、今期の前期比+14.4%より緩やかな範囲です。
資金とバランスシート
- 9か月累計の株式売り出し(ATM)による調達は39.1億ドル(前年同期8億6,545万ドル)
- 転換社債は1億5,240万ドルから129万ドルへ減少し、今期は債務消却損2,726万ドルを計上
- 加重平均株式数は6億5,226万株で、前年同期(5億2,873万株)より約23%多い水準。第4四半期は6億8,100万株(優先株約4,100万株を含む)の見通し
- 営業キャッシュフローは今期+720万ドルの黒字、9か月累計では-1億2,725万ドル
イリジウム買収
原文は、買収資金は完了したATMで手当て済みで、イリジウムの貸し手と株主の承認も得たと述べています。買収価格は原文に記載がありません。
両論
- 前向き:見通しは売上増、粗利益率の小幅改善、調整後EBITDA赤字の縮小を示します
- 慎重:株数の増加は1株当たり指標に影響し、9か月累計の営業キャッシュフローは赤字です
次の確認点
次回決算日は原文に記載がありません。Neutron初号機の時期、買収手続き、第4四半期の粗利益率が焦点です。
売上の中身と通期見通し
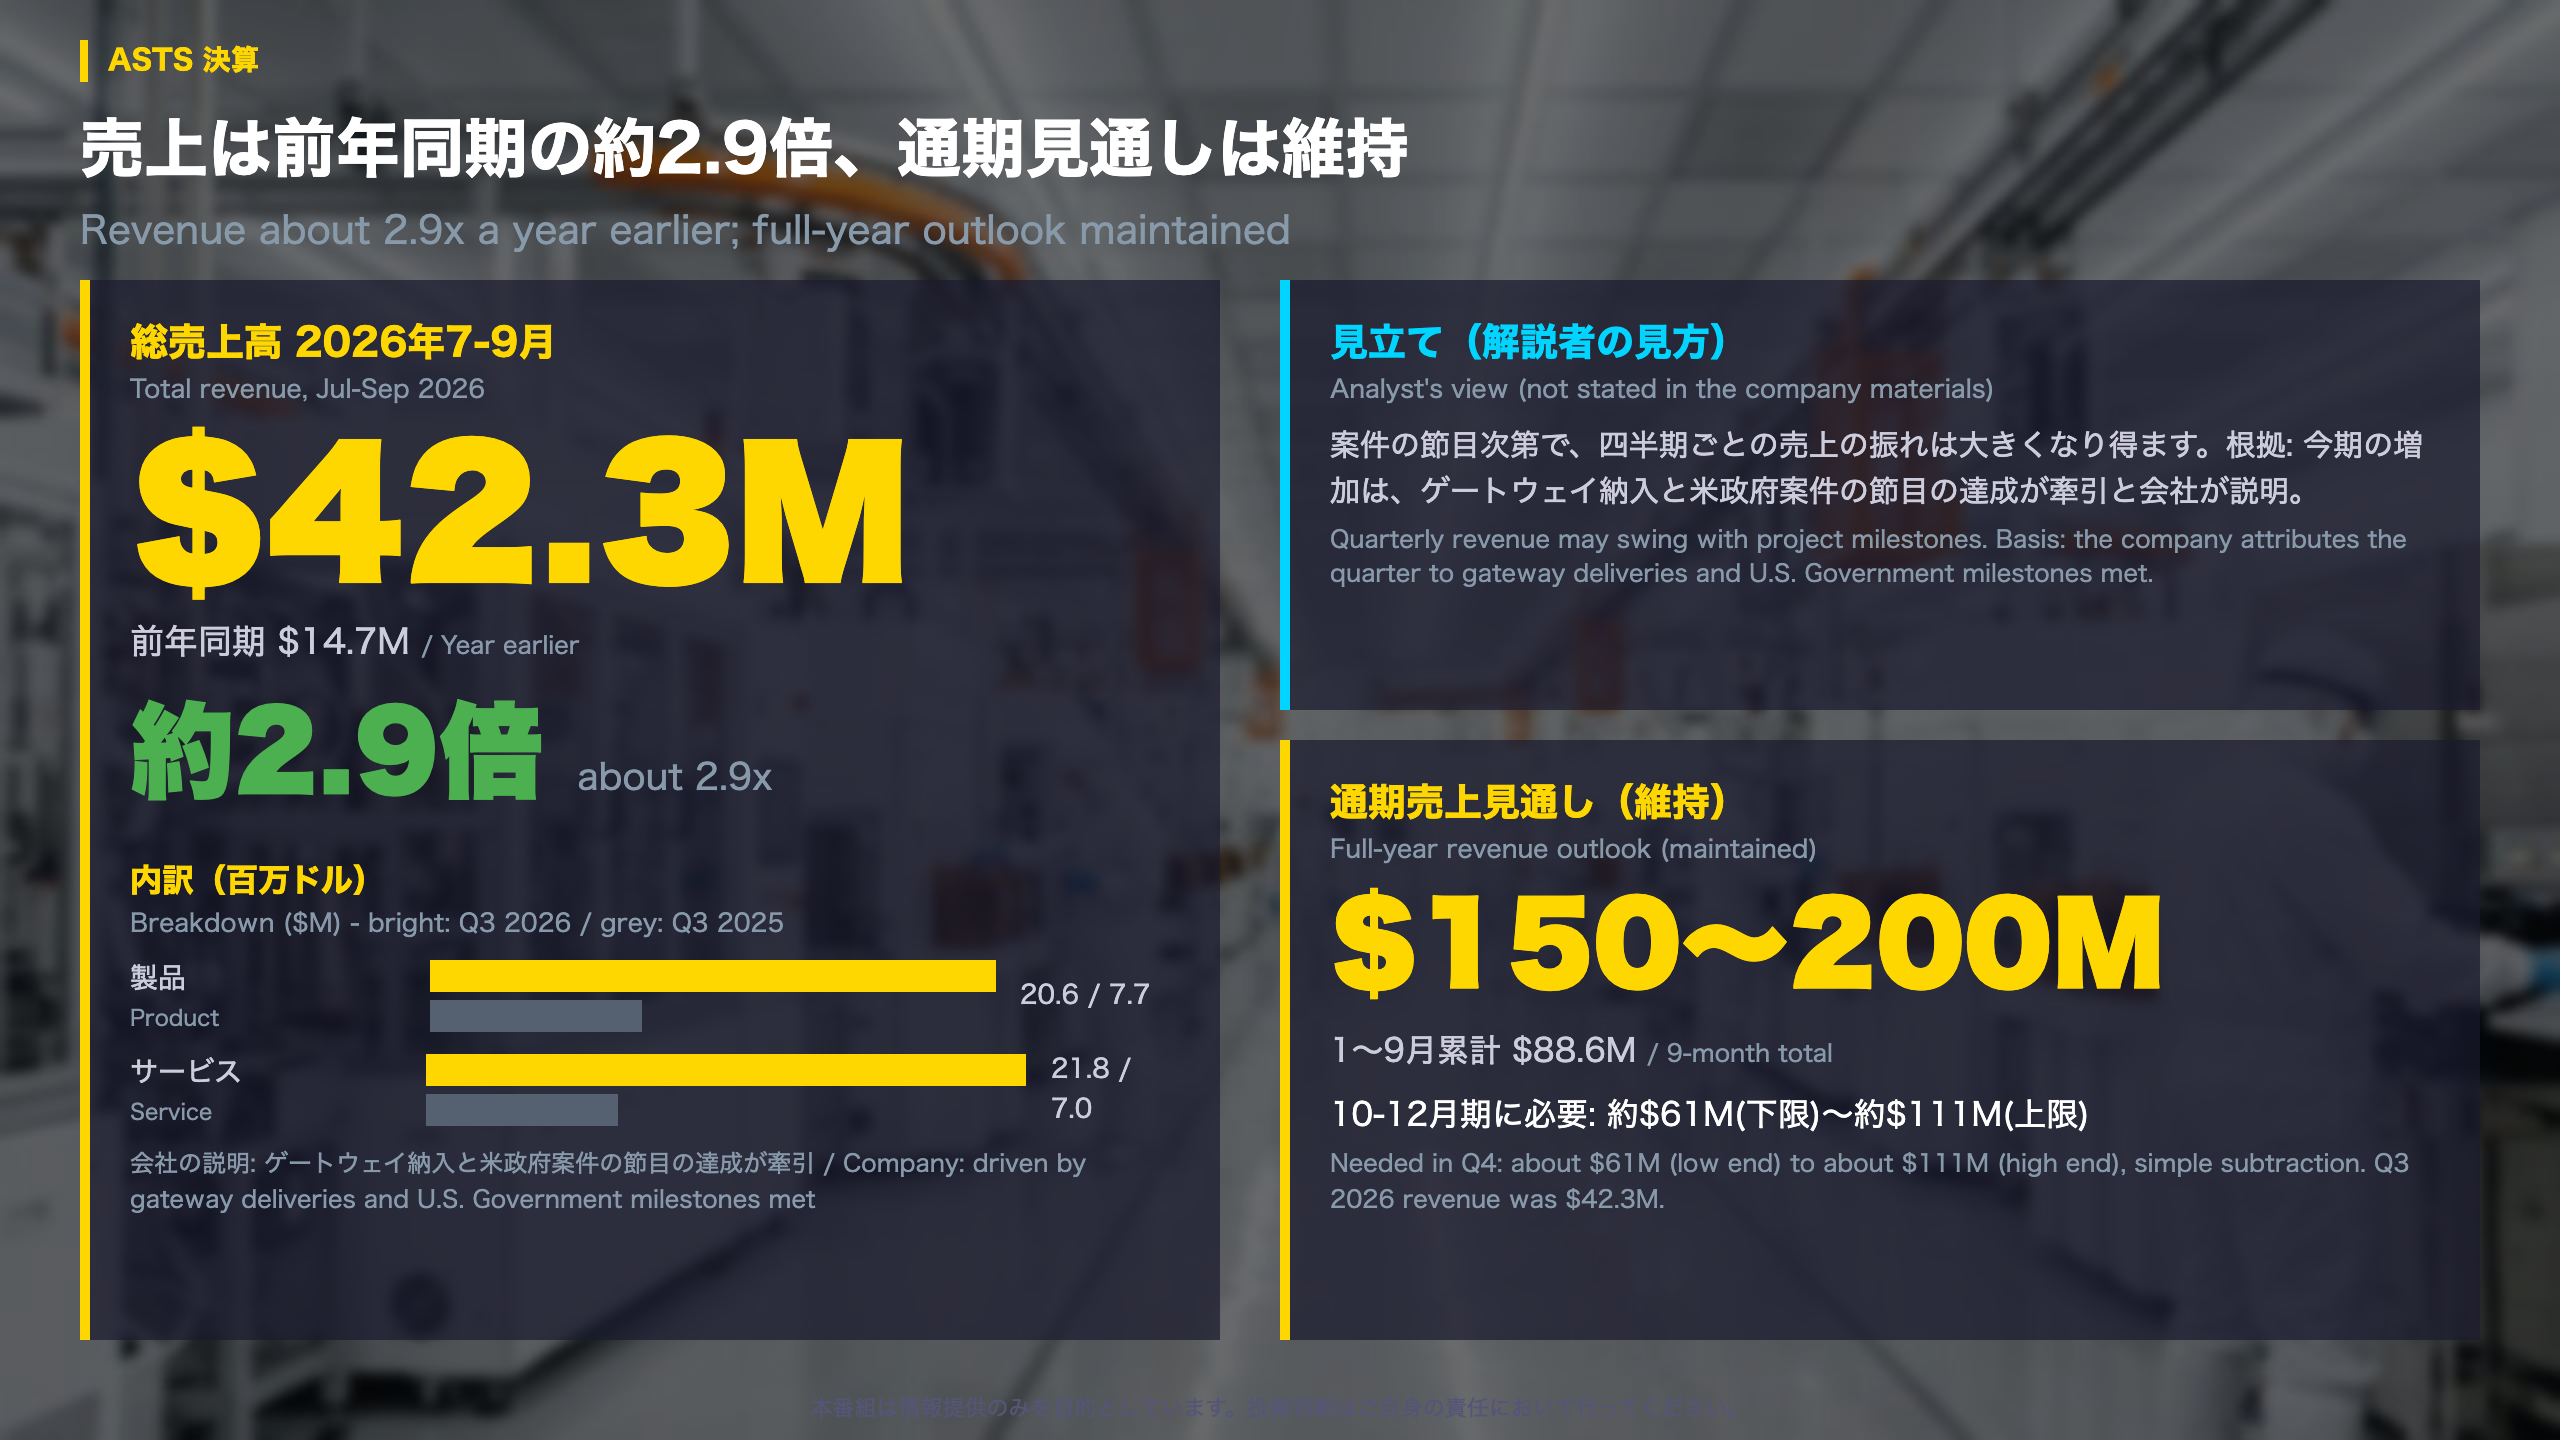
売上の中身:製品とサービスが同時に拡大
2026年7-9月期の総売上高は42.3百万ドルで、前年同期の14.7百万ドルの約2.9倍。内訳と累計は次のとおり(単位:百万ドル)。
| 項目 | 7-9月 2026 | 7-9月 2025 | 1-9月 2026 | 1-9月 2025 |
|---|---|---|---|---|
| 製品 | 20.6 | 7.7 | 58.4 | 8.1 |
| サービス | 21.8 | 7.0 | 30.2 | 8.5 |
| 合計 | 42.3 | 14.7 | 88.6 | 16.6 |
1〜9月の製品売上には、関連当事者向けの1.4百万ドル(前年同期はゼロ)が含まれる。
「Third quarter revenue of $42.3 million driven by gateway deliveries and U.S. Government milestones met」
長い目で見ると
材料のXBRLデータでは、2024年1-3月の売上高は0.5百万ドル、4-6月は0.9百万ドル、7-9月は1.1百万ドル。今期の42.3百万ドルは、2024年7-9月の約38倍にあたる。
運転資本も膨らんでいる
- 売掛金:104.1百万ドル(2025年末37.7百万ドル)
- 棚卸資産:79.0百万ドル(同12.0百万ドル)
- 非流動の契約負債:252.1百万ドル(同207.1百万ドル)
通期見通しとの距離
会社は通期売上見通し150〜200百万ドルを維持し、「upside based on recent contract signatures」としている。1〜9月累計88.6百万ドルとの単純差引では、下限に届くには10-12月期に約61百万ドル、上限なら約111百万ドルが必要。米宇宙軍のSB-AMTI契約(約100百万ドルの売上)がいつ寄与するかは、資料に時期の記載がない。
異なる見方
- 強気の読み方:16件の米政府案件と、60超の通信事業者との合意で、売上基盤が広がっている。
- 慎重な読み方:売上がゲートウェイ納入や案件の節目に左右され、四半期ごとの振れが大きくなり得る(これは解説者の見立てで、資料が述べているものではない)。
赤字の中身と資金
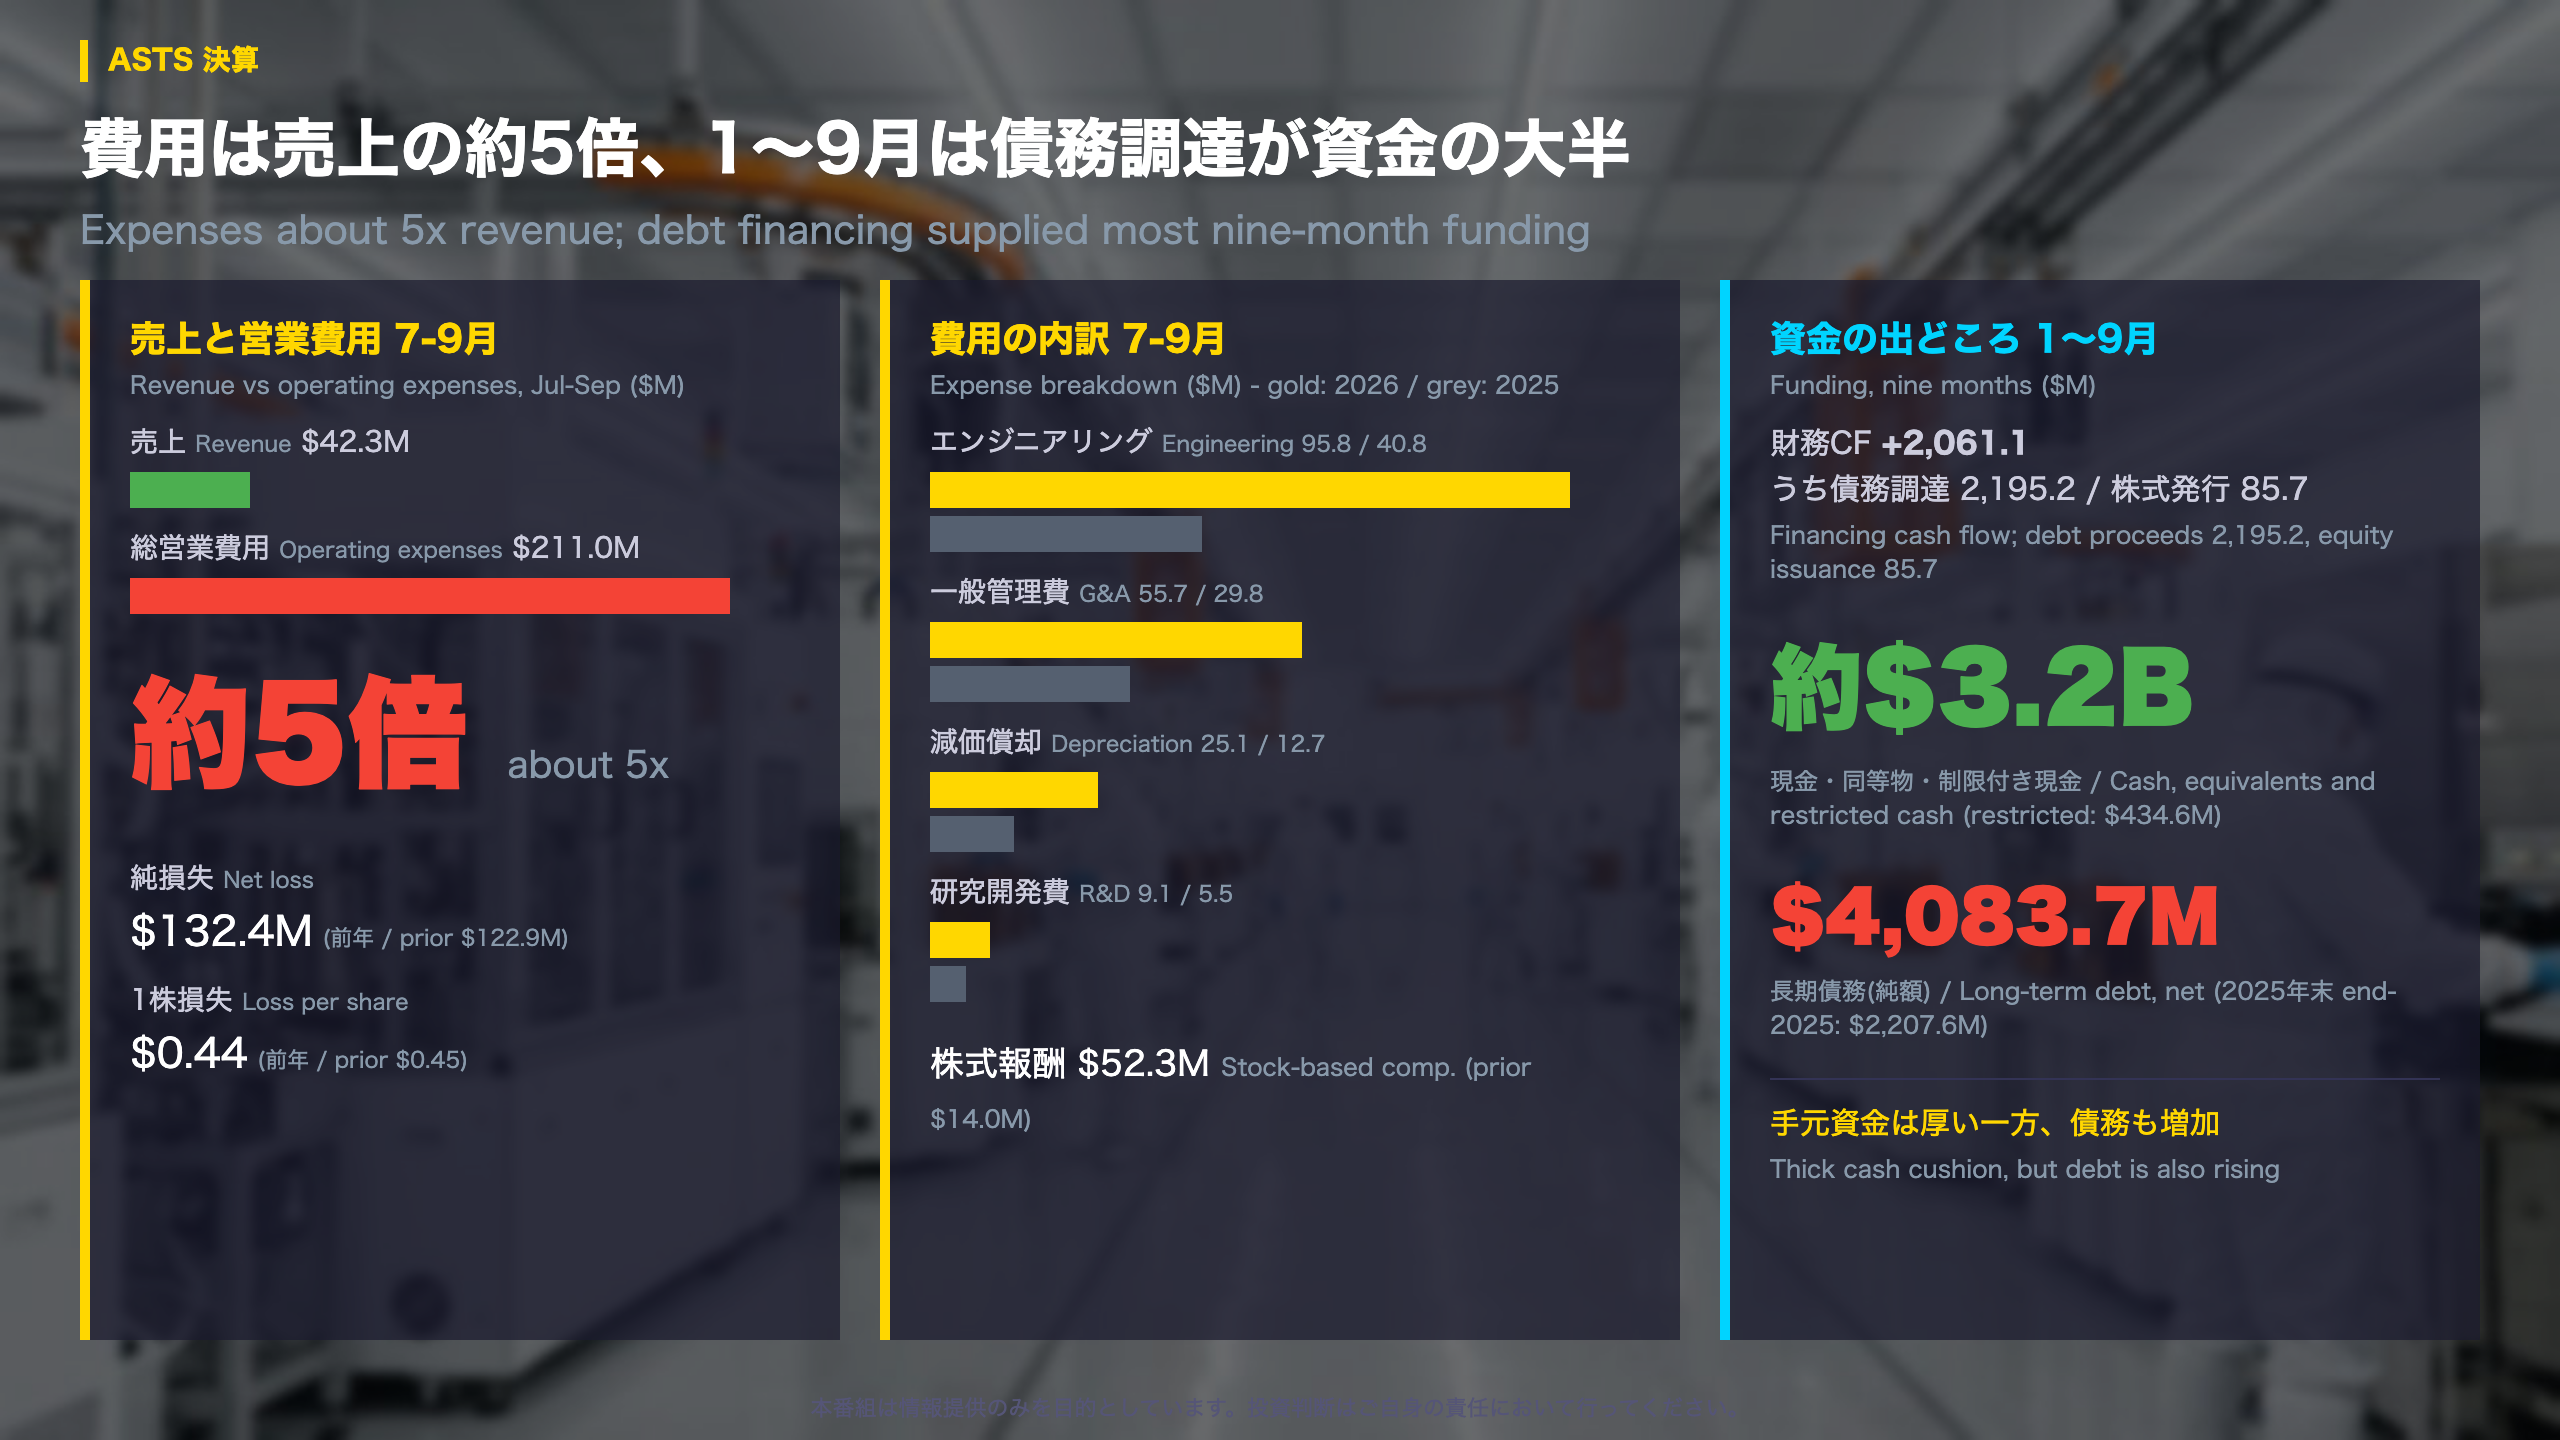
費用構造と資金調達:赤字の中身を分解する
費用の内訳(百万ドル)
| 項目 | 26年7-9月 | 25年7-9月 |
|---|---|---|
| エンジニアリング費用 | 95.8 | 40.8 |
| 一般管理費 | 55.7 | 29.8 |
| 減価償却 | 25.1 | 12.7 |
| 研究開発費 | 9.1 | 5.5 |
| 総営業費用 | 211.0 | 94.4 |
株式報酬費用は52.3百万ドル(前年同期13.99百万ドル)。減価償却と株式報酬の合計は77.4百万ドル。株式報酬・減価償却・非自発的転換損失を除いた調整後営業費用は133.6百万ドルで、前年同期67.7百万ドルの約2倍。
損益と利息
親会社株主帰属純損失は132.4百万ドル(前年同期122.9百万ドル)。1株損失は0.44ドル(同0.45ドル)で、加重平均株式数が増えたことが一因として考えられる。支払利息30.3百万ドルに対し受取利息は30.1百万ドルで、ほぼ相殺された。
1〜9月のキャッシュフロー
- 営業CF:-314.5百万ドル(前年同期-136.5)
- 有形固定資産の購入:-1,154.2百万ドル、Ligadoへの資本前払い-100.0、周波数取得-60.7
- 財務CF:+2,061.1百万ドル(債務調達2,195.2、株式発行85.7)
- 利息の現金支払い:40.9百万ドル(前年同期4.2)
「Fortress balance sheet with approximately $3.2 billion in cash, cash equivalents, and restricted cash」
貸借対照表
純有形固定資産は2,354.9百万ドル(2025年末1,398.8)、長期債務(純額)は4,083.7百万ドル(同2,207.6)。株主資本は2,162.6百万ドルで、年末の2,392.3から減少。現金のうち434.6百万ドルは制限付き現金。
異なる見方
- 慎重な読み方:債務の増加と、利払いの拡大。
- 強気の読み方:約12億ドルの米準政府系融資の案件パイプラインや、日本の総務省・楽天との約10億ドルの資金が見込まれている。
次の確認点:月産ペースと打ち上げ
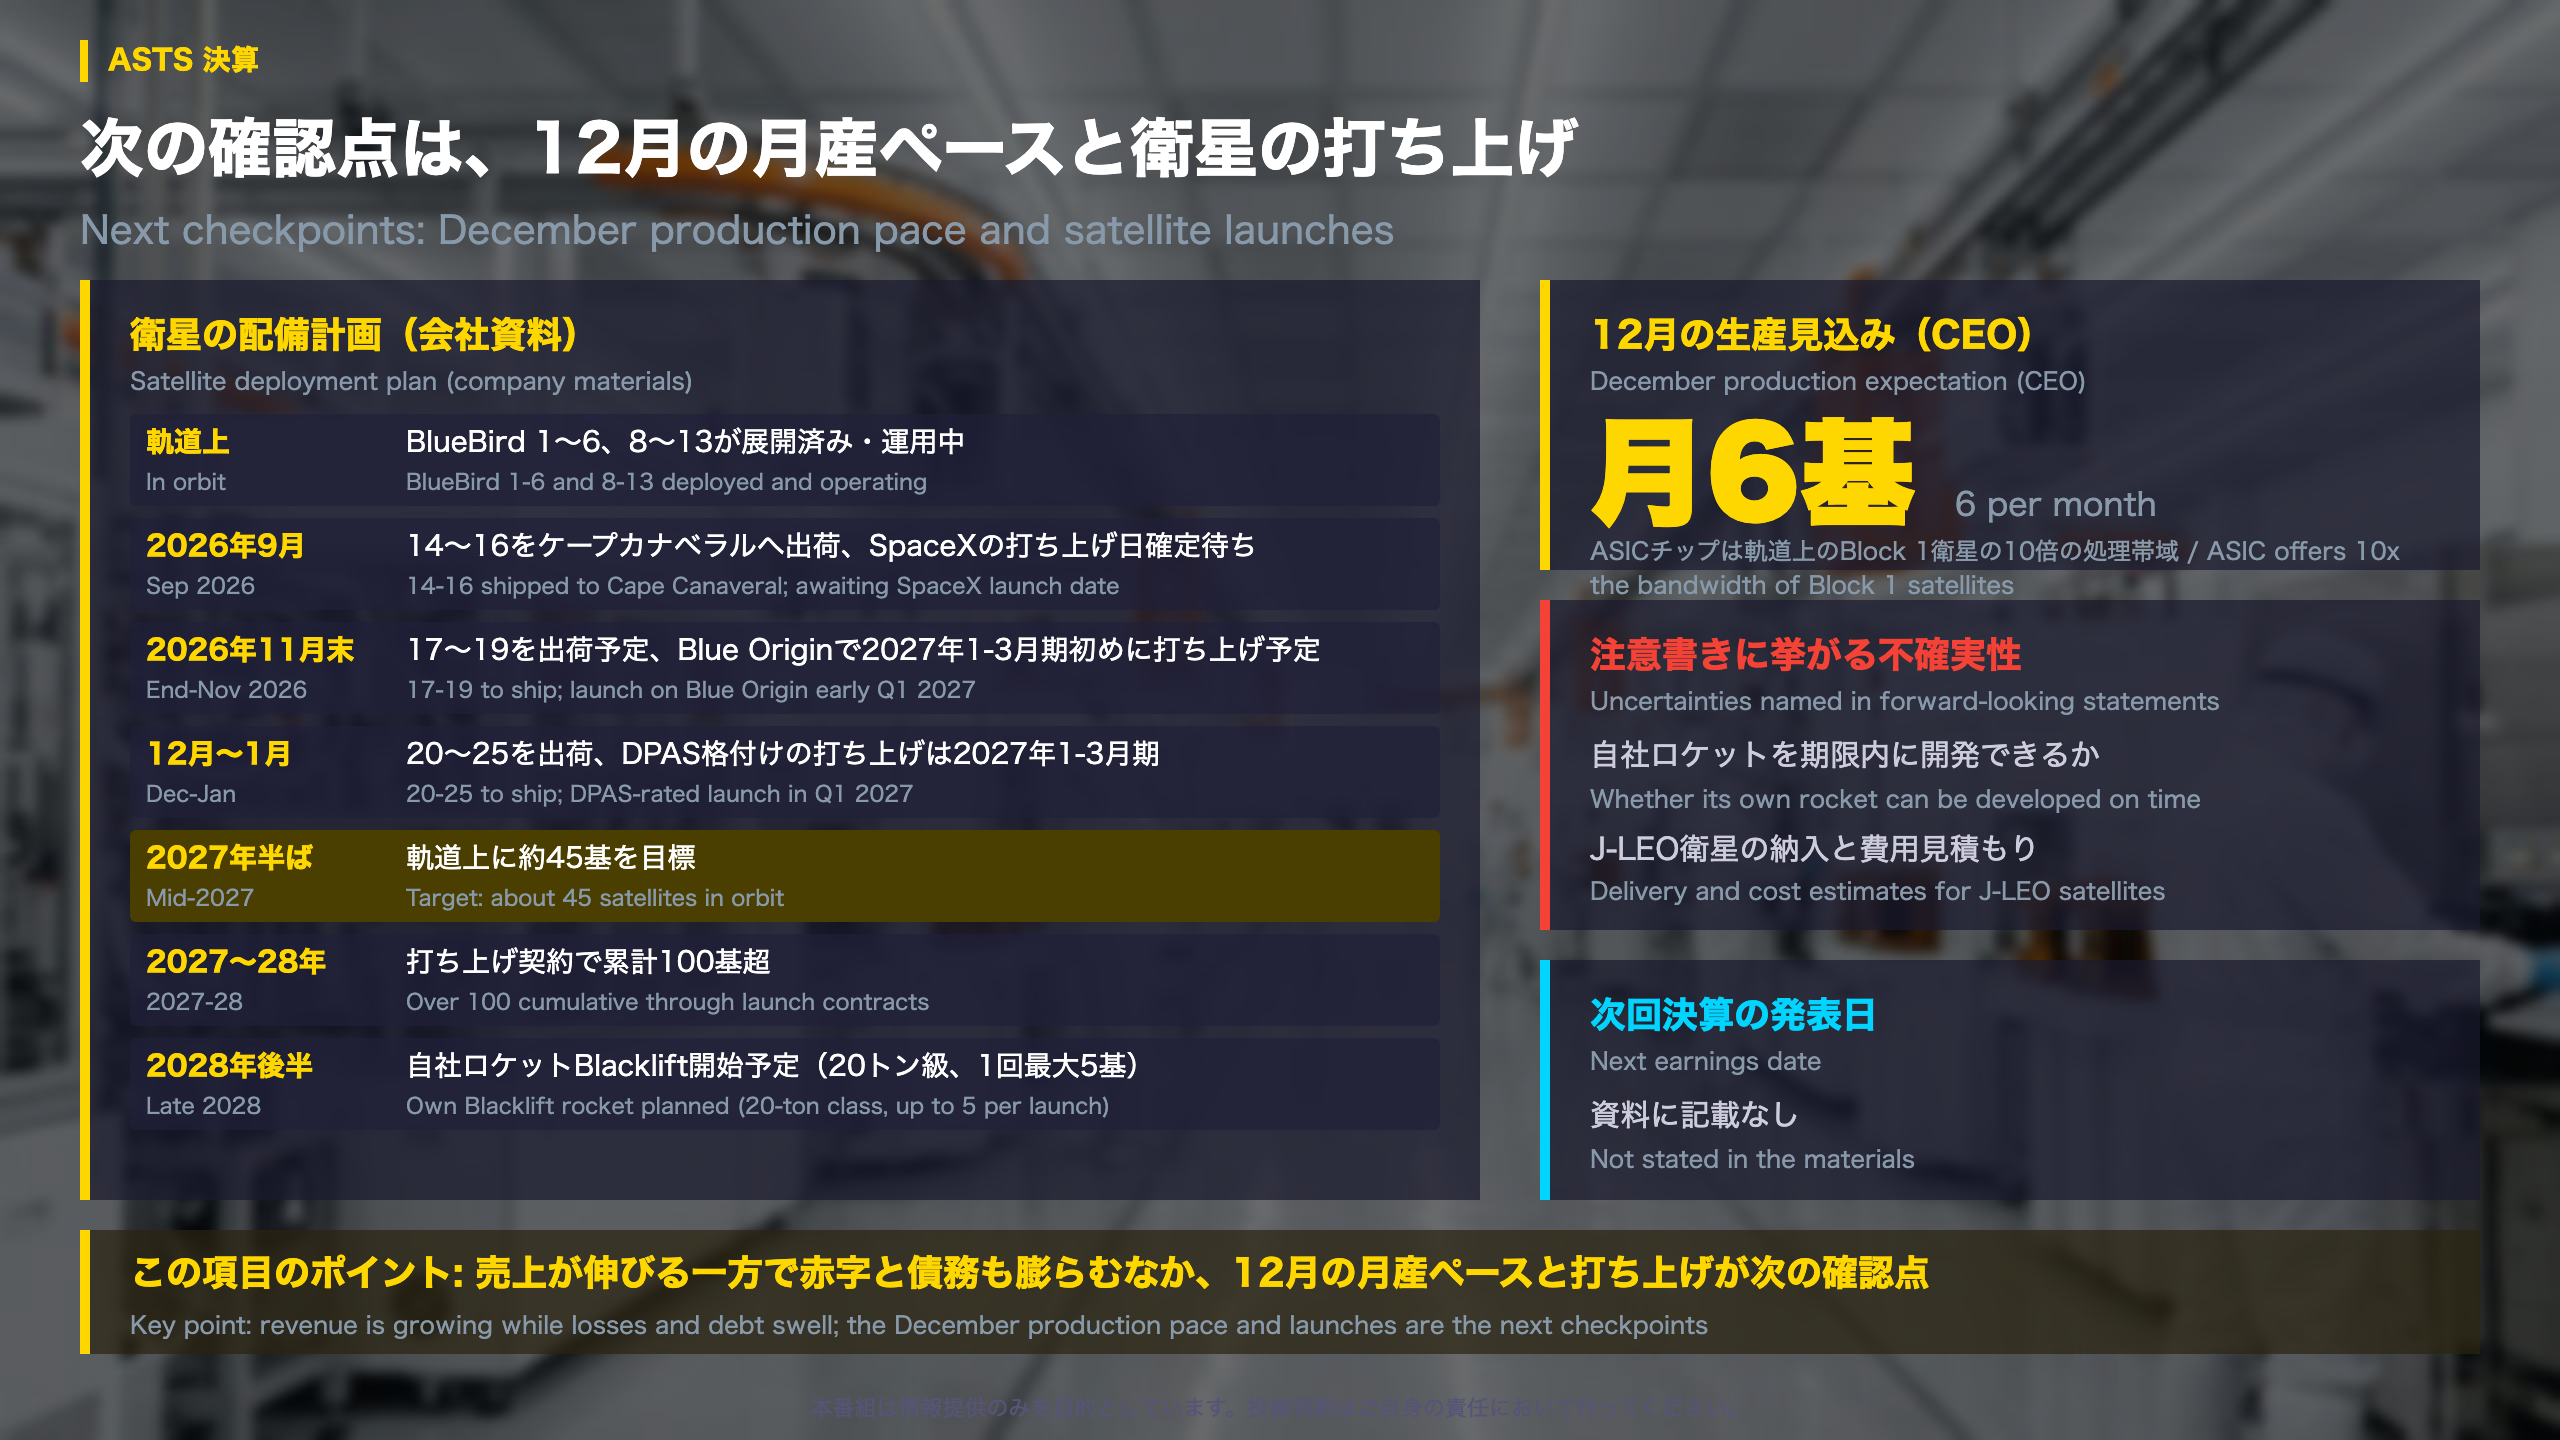
次に確認すべき事実:打ち上げ・量産・サービス
衛星の配備スケジュール(会社資料)
| 時期 | 内容 |
|---|---|
| 軌道上 | BlueBird 1〜6、8〜13が展開済みで運用中 |
| 2026年9月 | BlueBird 14〜16をケープカナベラルへ出荷、SpaceXの打ち上げ日確定待ち |
| 2026年11月末 | BlueBird 17〜19を出荷予定、Blue Originで2027年1-3月期初めに打ち上げ予定 |
| 12月〜1月 | BlueBird 20〜25を出荷、DPAS格付けの打ち上げは2027年1-3月期 |
| 2027年半ば | 軌道上に約45基を目標 |
| 2027〜28年 | 打ち上げ契約で累計100基超 |
| 2028年後半 | 自社ロケットBlacklift(20トン級、1回最大5基)開始予定 |
「We expect to achieve a production rate of six ASIC satellites per month in December of this year」
量産の鍵:ASIC
ASICチップは、軌道上のBlock 1衛星に比べて処理帯域が10倍。全面導入はBlueBird 34からで、当初計画のBlueBird 50から前倒しされた。テキサスの2工場がフル稼働で、12月に月6基を目指す。
資金面の補強材料
日本の総務省と楽天が関わるJ-LEO契約で約10億ドル、2027年向けに約12億ドルの米準政府系融資のパイプラインがある。
リスクの所在(原文の記載)
将来予想に関する注意書きには、Firefly Aerospaceとの提案取引の成立、自社ロケットを期限内に開発できるか、J-LEO衛星の納入と費用見積もりなどが不確実性として挙がっている。
次回への橋渡し
次回決算の発表日は資料に記載がない。確認できる事実として、12月の月産ペース、BlueBird 14〜16の打ち上げ日、年末の断続的サービス開始が順に公表されるかが焦点となる。
見方の整理
- 前向きな材料:量産目標の前倒し(BlueBird 50から34へ)と、資金面の案件パイプライン。
- 慎重に見る材料:打ち上げ日が確定待ちの衛星があること、自社ロケットなど期限内に実現できるか不確実な項目が注意書きに並ぶこと。
7-9月期の全体像:売上急拡大と赤字の重さ
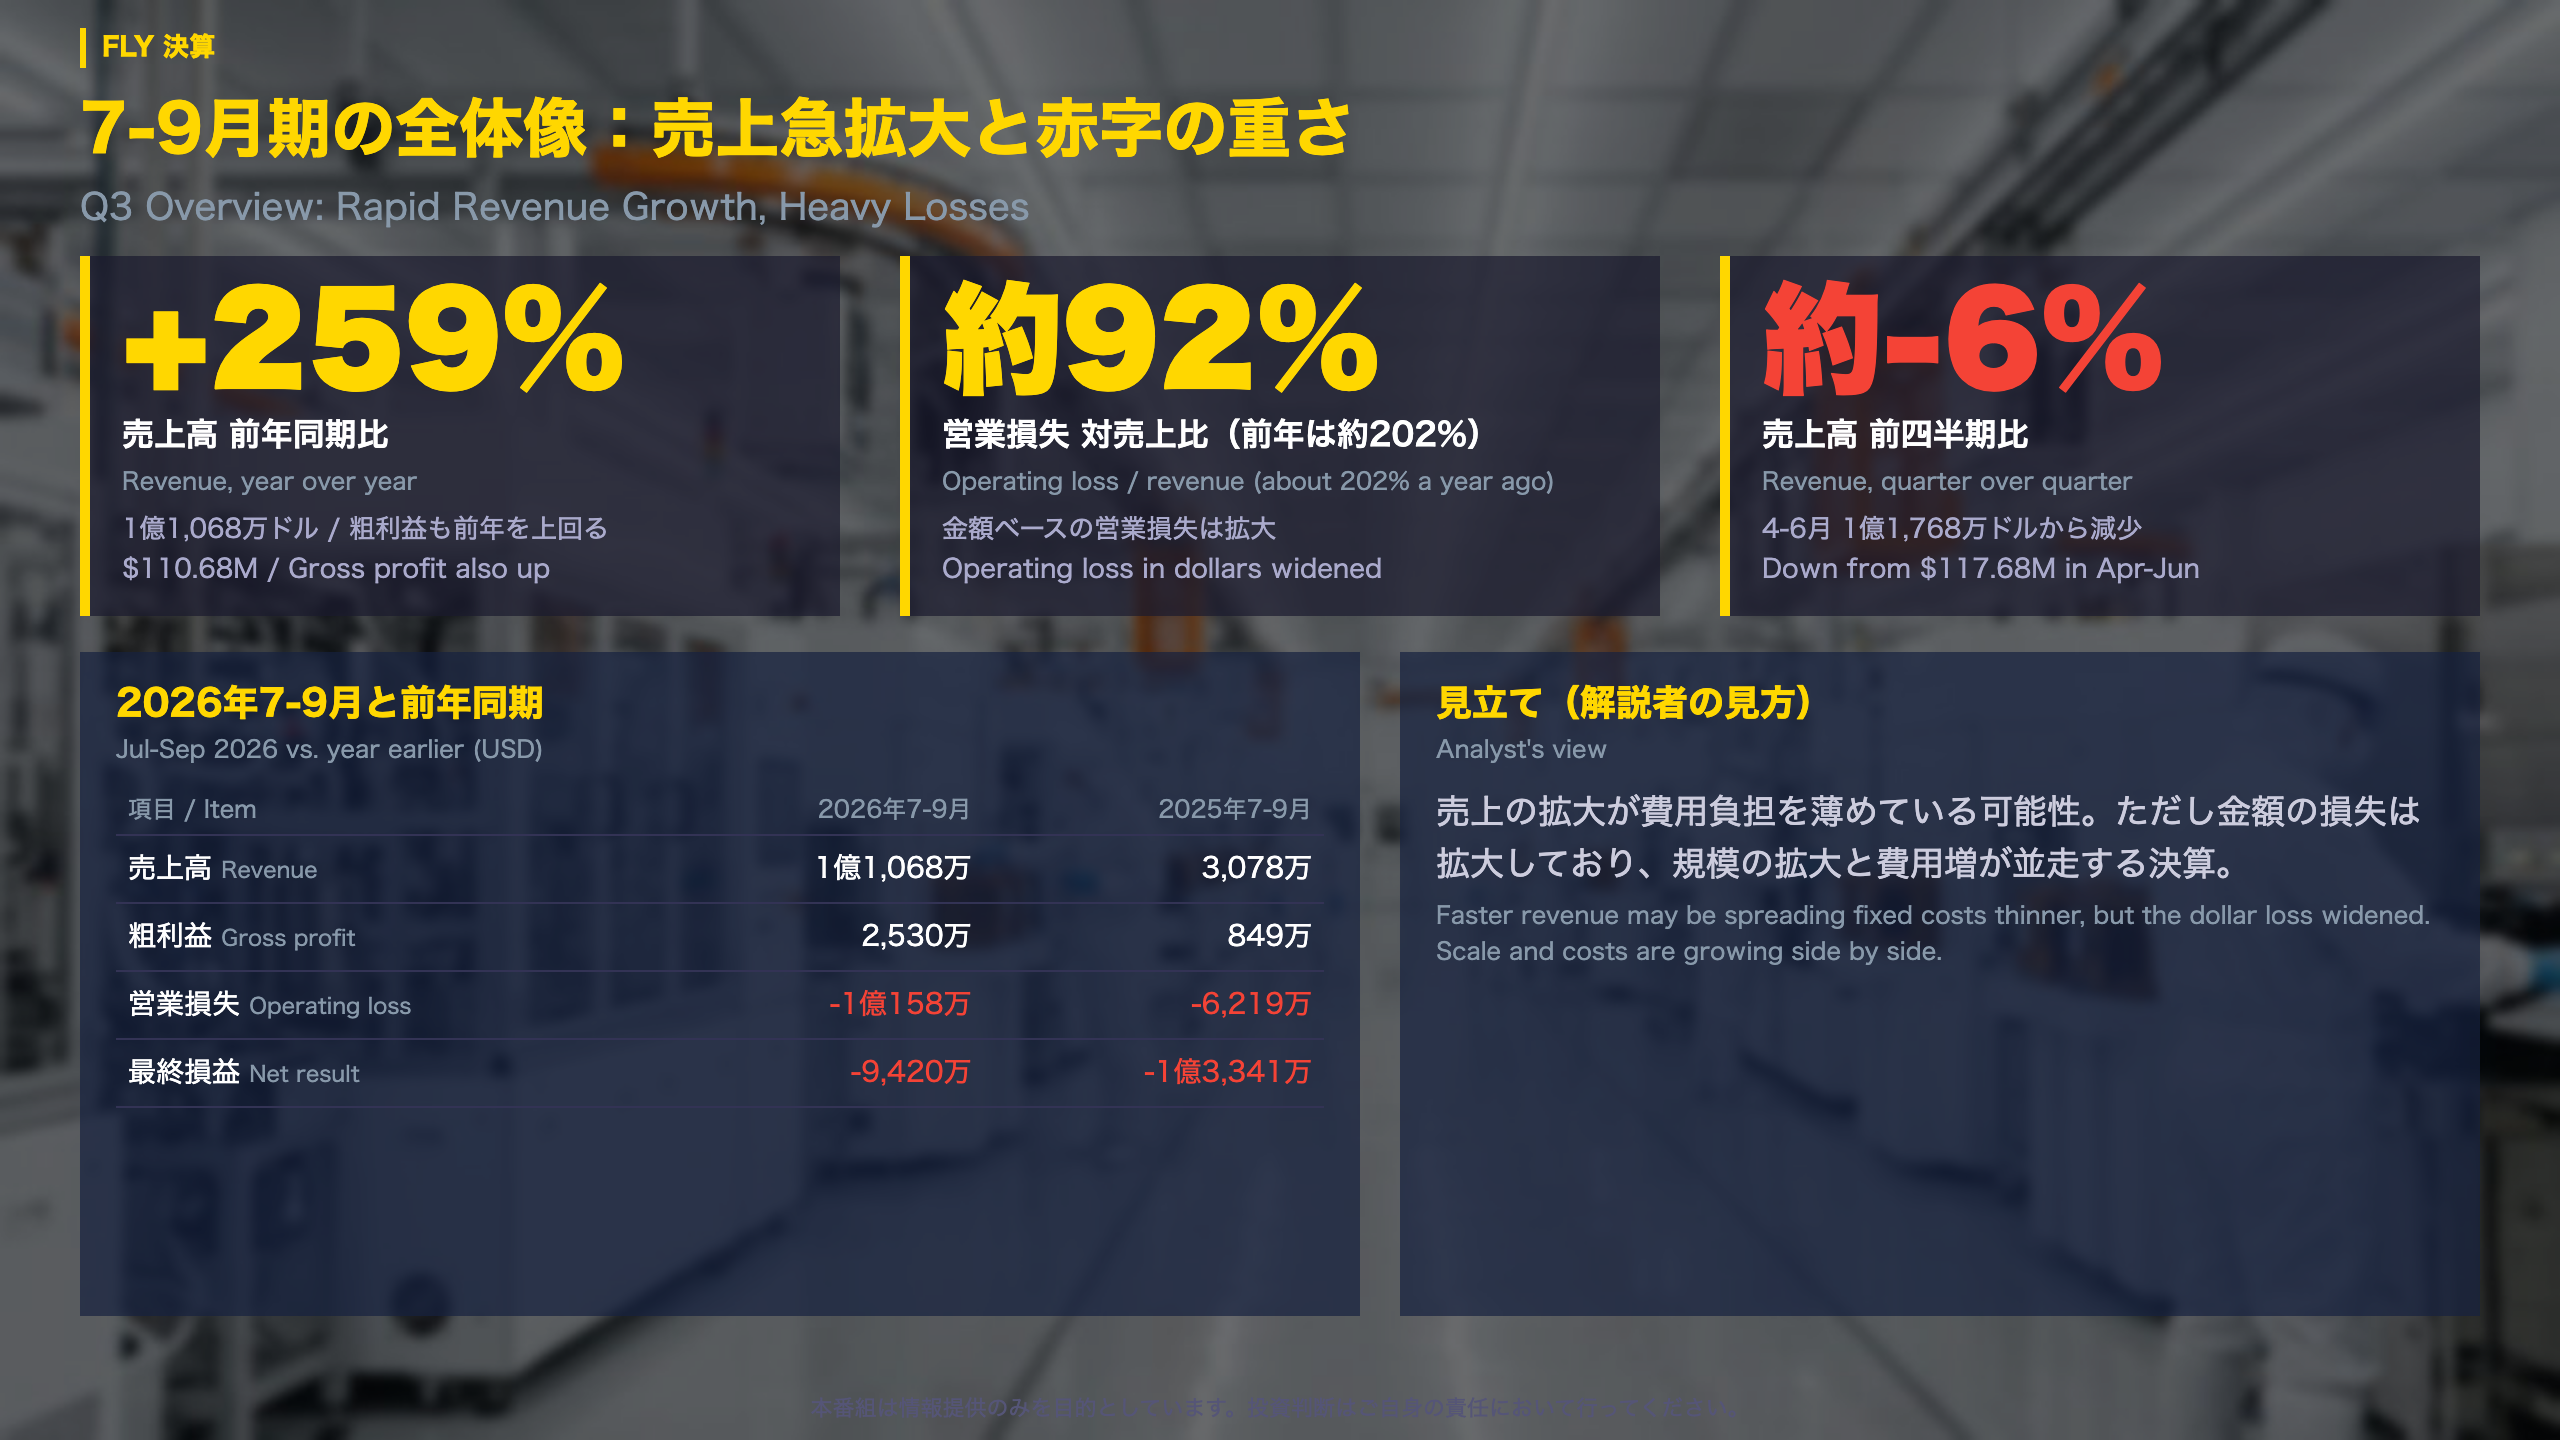
7-9月期の数字を前年・前四半期と並べる
「Revenue of $110.7 million, up 259% from the same period a year prior.」(会社発表)
四半期売上の推移
四半期売上は、2025年7-9月の3,078万ドルから、2026年1-3月に8,088万ドル、4-6月に1億1,768万ドルと切り上がり、今期は1億1,068万ドルでした。資料に各年10-12月分の記載はなく、連続した推移は確認できません。
利益面のサブ指標
| 項目 | 2026年7-9月 | 2025年7-9月 |
|---|---|---|
| 粗利益 | 2,530万ドル | 849万ドル |
| 調整後EBITDA | −6,953万ドル | −4,633万ドル |
| 営業損失 | −1億158万ドル | −6,219万ドル |
粗利益率は約23%で、前年同期の約28%より低くなっています。売上の伸びの中身が、利益率の面ではまだ前年を上回っていない点には注意が必要です。
強い面と慎重に見る面
- 強い面:売上・粗利益・受注残がそろって拡大した。営業損失の対売上比も約202%から約92%へ低下した。
- 慎重に見る面:売上は前四半期比で約6%減り、粗利益率は前年同期より低い。金額ベースの営業損失は拡大しており、調整後EBITDAの赤字も広がった。
営業損失の対売上比の低下は「固定的な費用負担を薄めている可能性」を示す一方、費用そのものは増えています。単月(単四半期)の比率であり、構造的な改善と断定はできません。
次の注目点
次回は第4四半期の決算で、通期売上見通し(4億4,000万〜4億5,000万ドル)との整合が確認点になります。
受注残17億ドルの中身
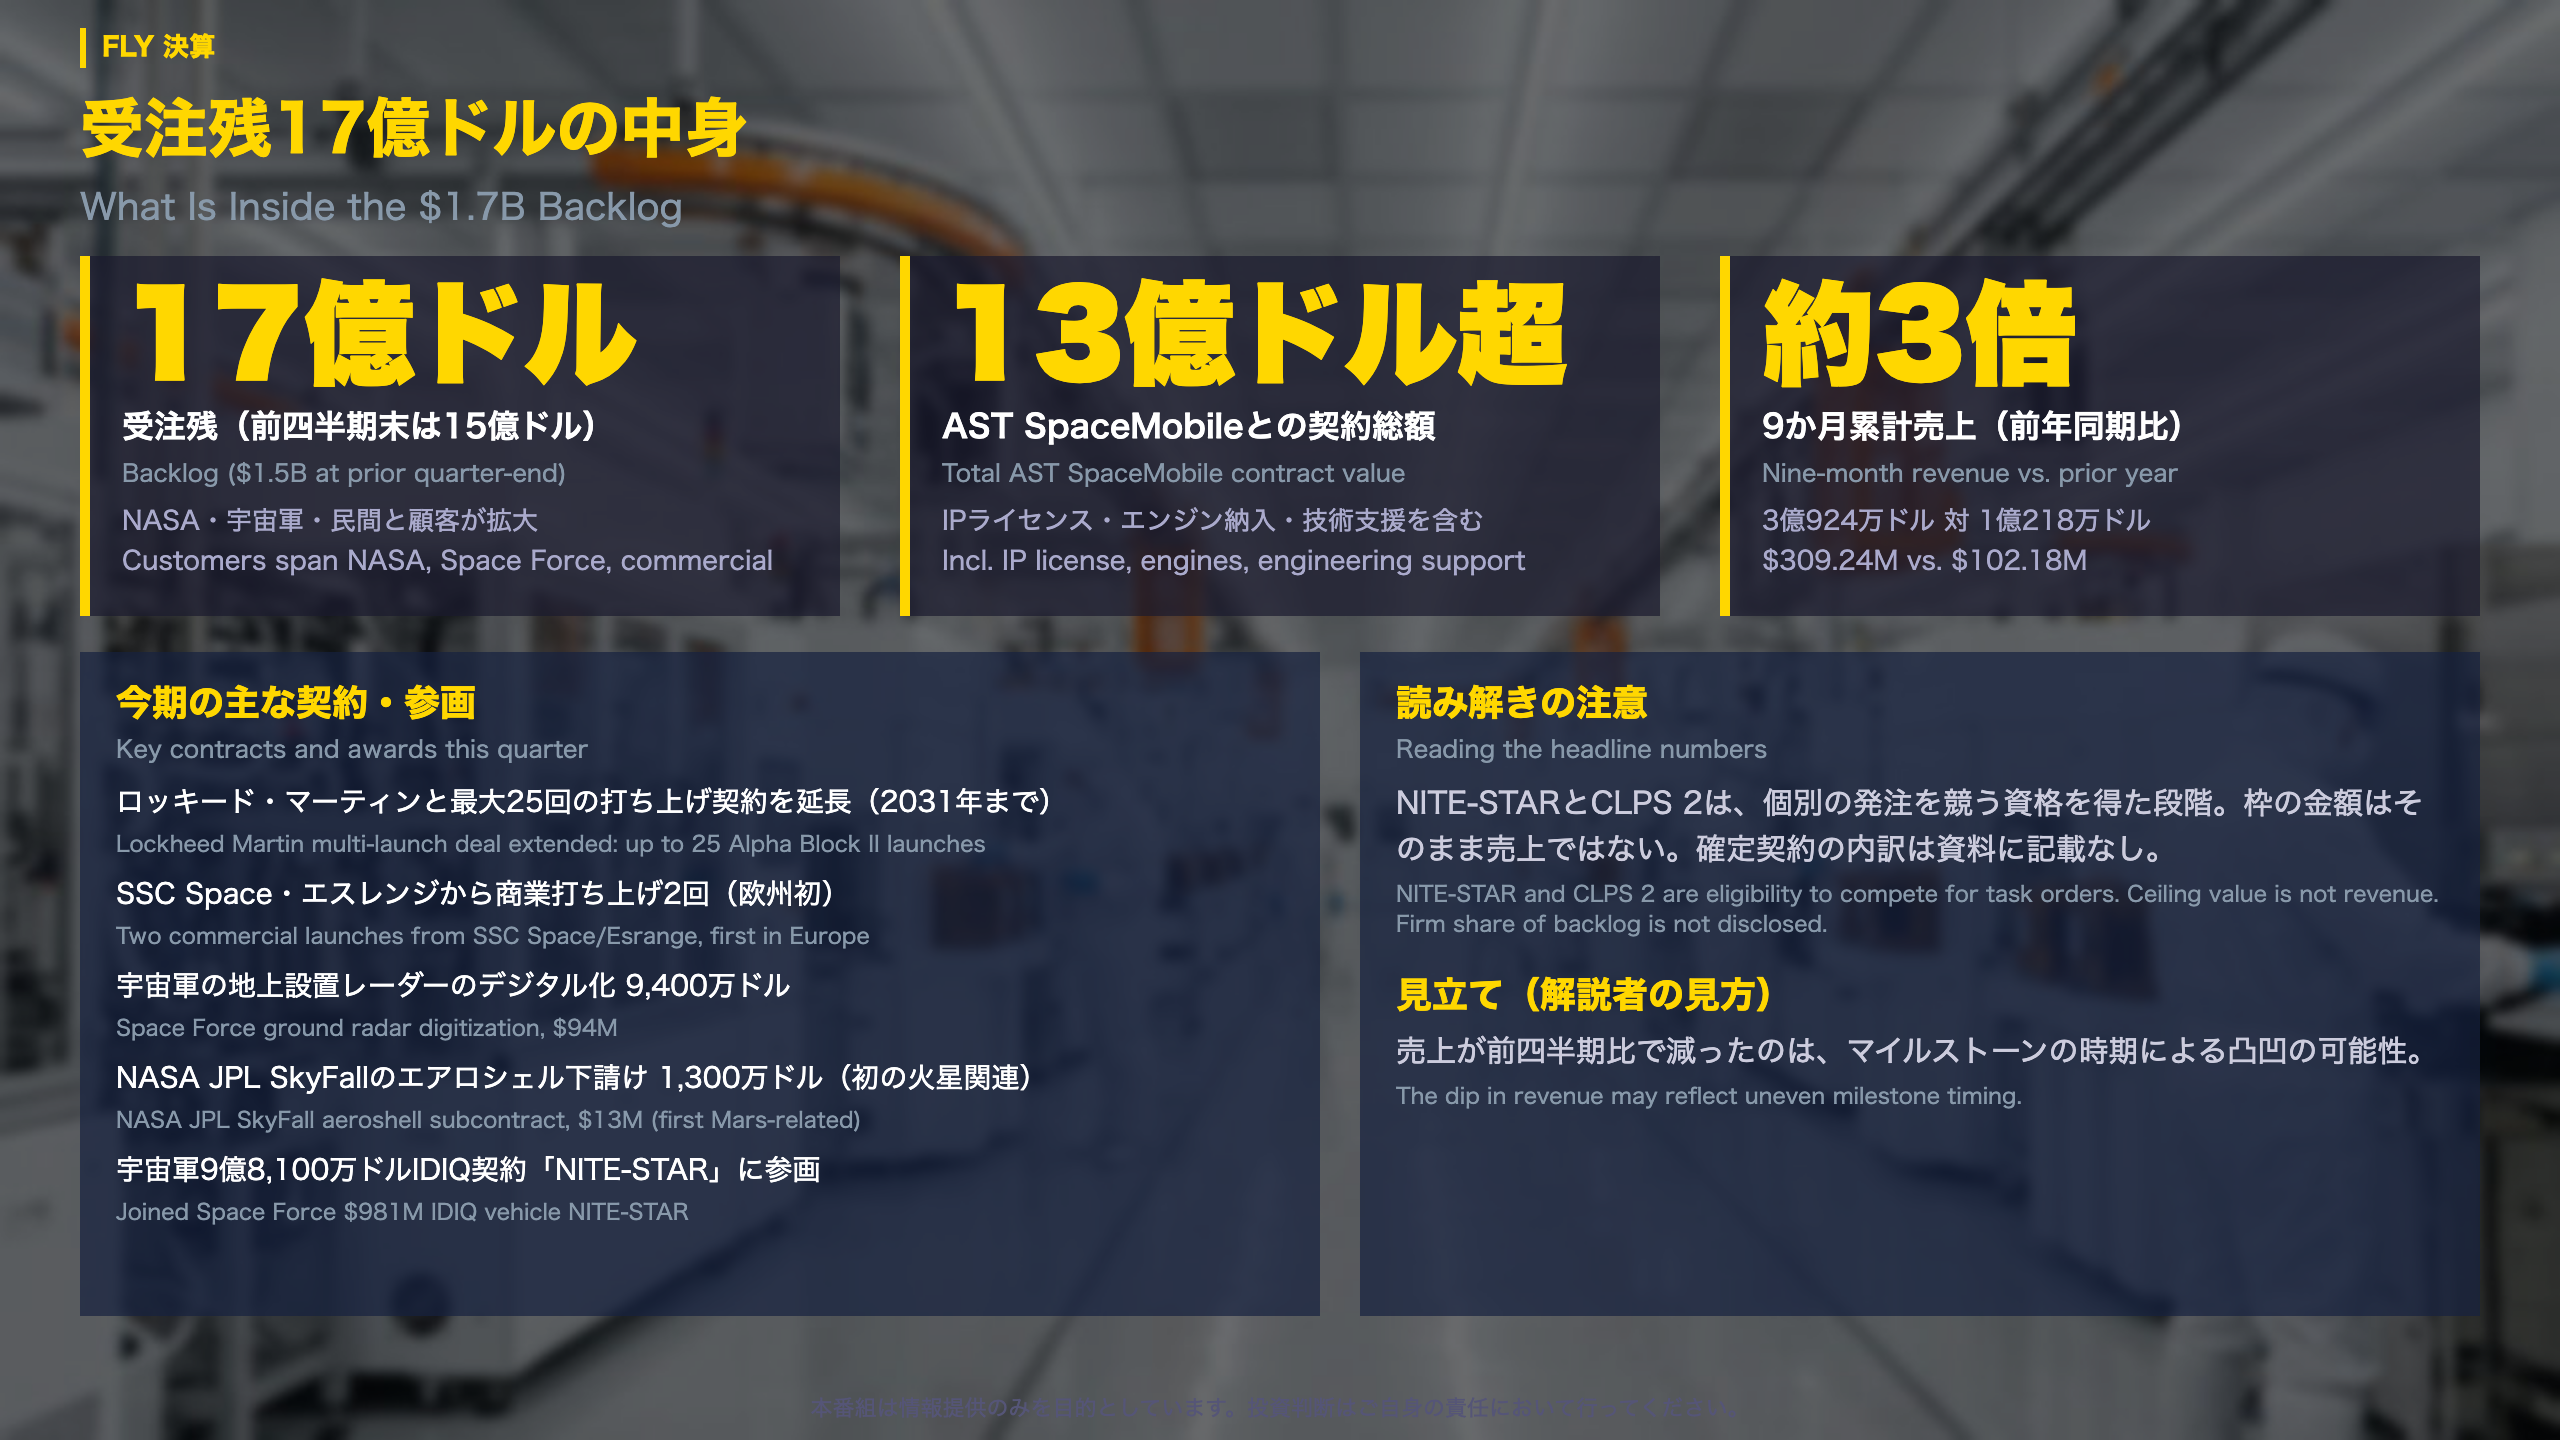
受注残の背景にある契約と参画
今期の主な契約・参画(会社発表)
- ロッキード・マーティンとの複数打ち上げ契約を延長(Alpha Block II型で最大25回、2031年まで)
- SSC Spaceとスウェーデン・エスレンジからの商業打ち上げ2回(欧州で初の打ち上げ契約)
- 宇宙軍の地上設置レーダーのデジタル化契約 9,400万ドル
- NASA JPL向けSkyFallミッションのエアロシェル下請け 1,300万ドル(初の火星関連の受注)
- 宇宙軍の9億8,100万ドルIDIQ契約「NITE-STAR」への参画
直近のハイライトとして、AST SpaceMobileとの契約総額13億ドル超(IPのライセンス、エンジン納入、エンジニアリング支援を含む)、NASAのCLPS 2(100億ドル規模)へのベンダー登録、日本のSynspectiveとの最大10回の打ち上げ契約も挙げています。
読み解きの注意
NITE-STARやCLPS 2は、原文で「to compete for task orders」とあるとおり、個別の発注を競う資格を得た段階です。IDIQ契約は、枠の中で個別の発注が出されて初めて売上の見込みが具体化する仕組みで、枠の金額がそのまま売上になるわけではありません。受注残のうち確定契約がどこまでかの内訳は、資料に記載なしです。
売上の振れ
| 期間(2026年) | 売上高 |
|---|---|
| 1-3月 | 8,088万ドル |
| 4-6月 | 1億1,768万ドル |
| 7-9月 | 1億1,068万ドル |
9か月累計は3億924万ドルで、前年同期の1億218万ドルの約3倍です。
異なる解釈
- 前向き:受注残は前四半期末の15億ドルから17億ドルへ増え、NASA、宇宙軍、民間と顧客が広がっている。
- 慎重:売上は前四半期比で約6%減った。マイルストーンの時期次第で、四半期の数字は凸凹になり得る。
次の確認点は、受注残が売上に変わるペースです。
赤字の中身と手元資金
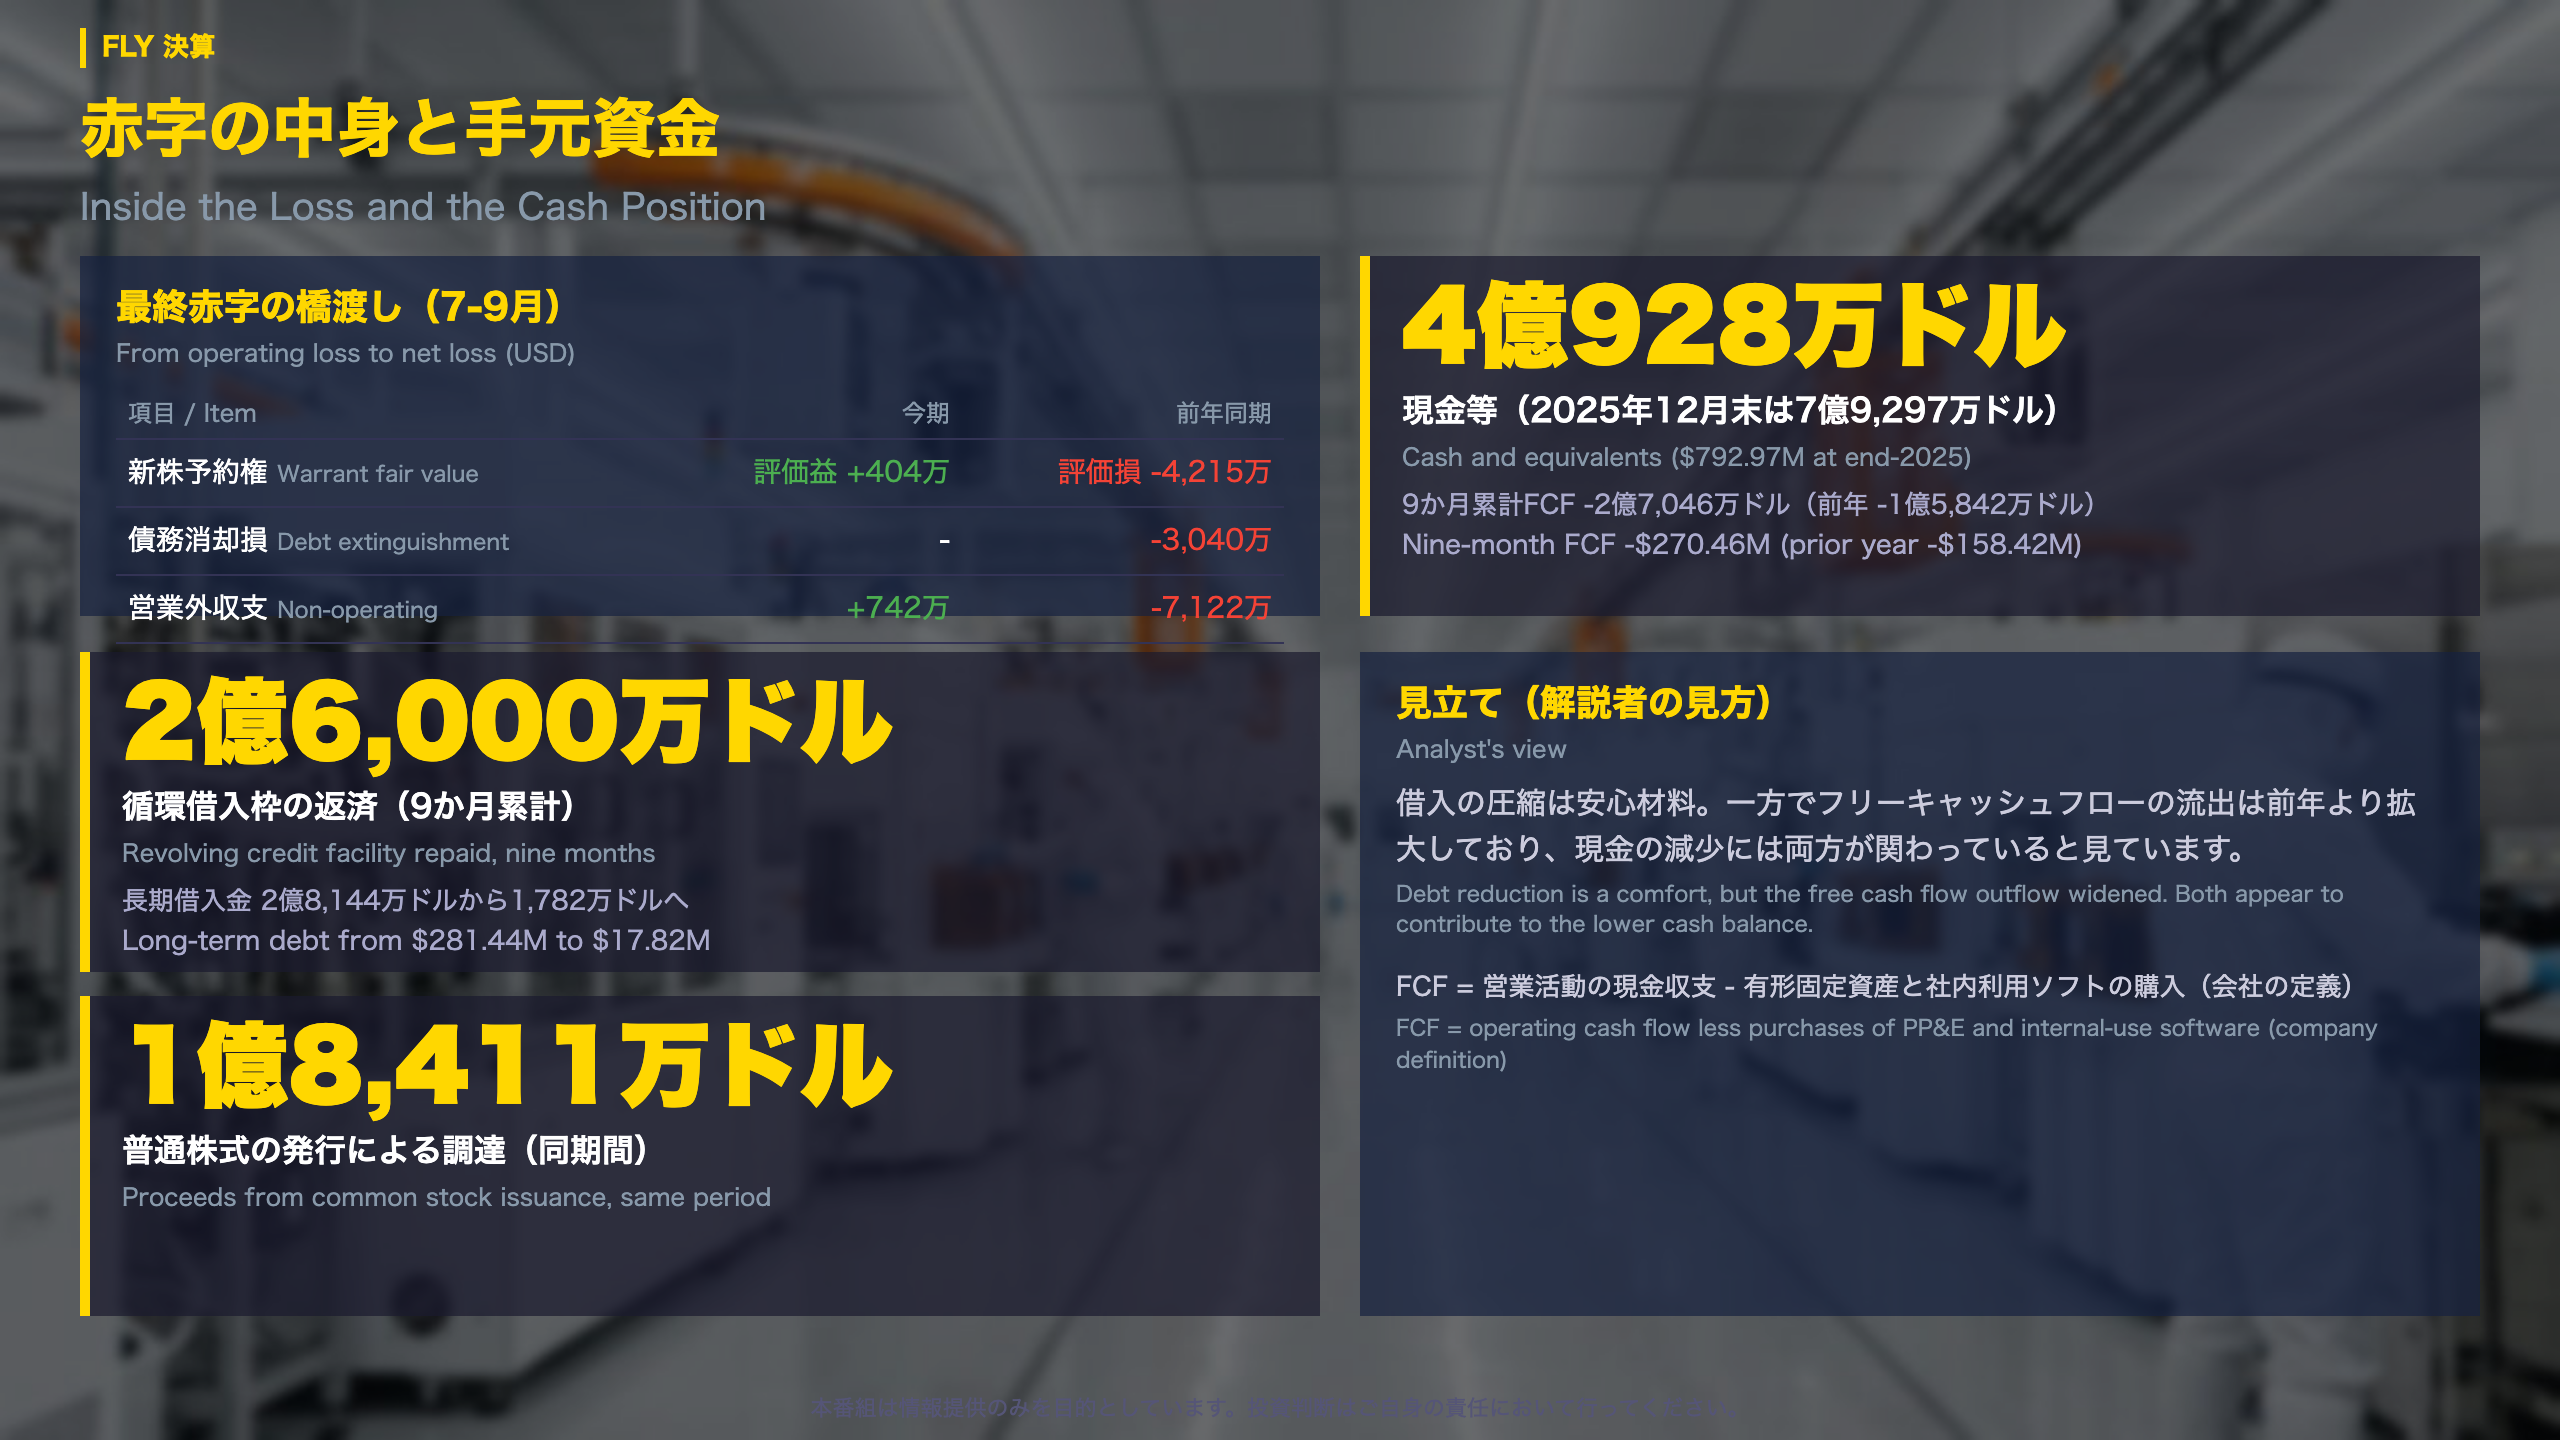
調整後の数字と資金繰りを細かく見る
非GAAPベースの内訳(7-9月)
| 項目 | 今期 | 前年同期 |
|---|---|---|
| 非GAAP営業損失 | −7,870万ドル | −5,278万ドル |
| 非GAAP研究開発費 | 6,771万ドル | 4,826万ドル |
| 非GAAP販管費 | 3,628万ドル | 1,300万ドル |
| 非GAAP 1株損失 | −0.45ドル | −0.55ドル |
| GAAP 1株損失 | −0.56ドル | −1.50ドル |
株式報酬は1,529万ドルで、前年同期の400万ドルから増えました。1株損失の改善には、加重平均株式数が9,385万株から1億6,837万株へ増えた影響も含まれます。つまり、1株あたりの数字の改善は、赤字額そのものの縮小だけでは説明できません。
最終赤字の橋渡し
営業外収支は+742万ドル(前年は−7,122万ドル)です。前年は新株予約権の評価損4,215万ドルと債務消却損3,040万ドルが計上され、今期は評価益404万ドルでした。
バランスシートの動き
- 現金等は4億928万ドル(2025年12月末は7億9,297万ドル)、短期投資は1億2,545万ドル
- 長期の借入金は2億8,144万ドルから1,782万ドルへ
- 繰延収益(流動)は1億1,614万ドルから1億7,117万ドルへ増加。一方、非流動分は9,257万ドルから4,600万ドルへ減少
異なる解釈
借入の圧縮は財務面の安心材料です。ただし9か月累計のフリーキャッシュフローは−2億7,046万ドル(前年同期−1億5,842万ドル)と流出は拡大しています。
会社は、フリーキャッシュフローを営業活動の現金収支から有形固定資産と社内利用ソフトの購入を引いたものと定義しています。
通期見通しと次の確認点
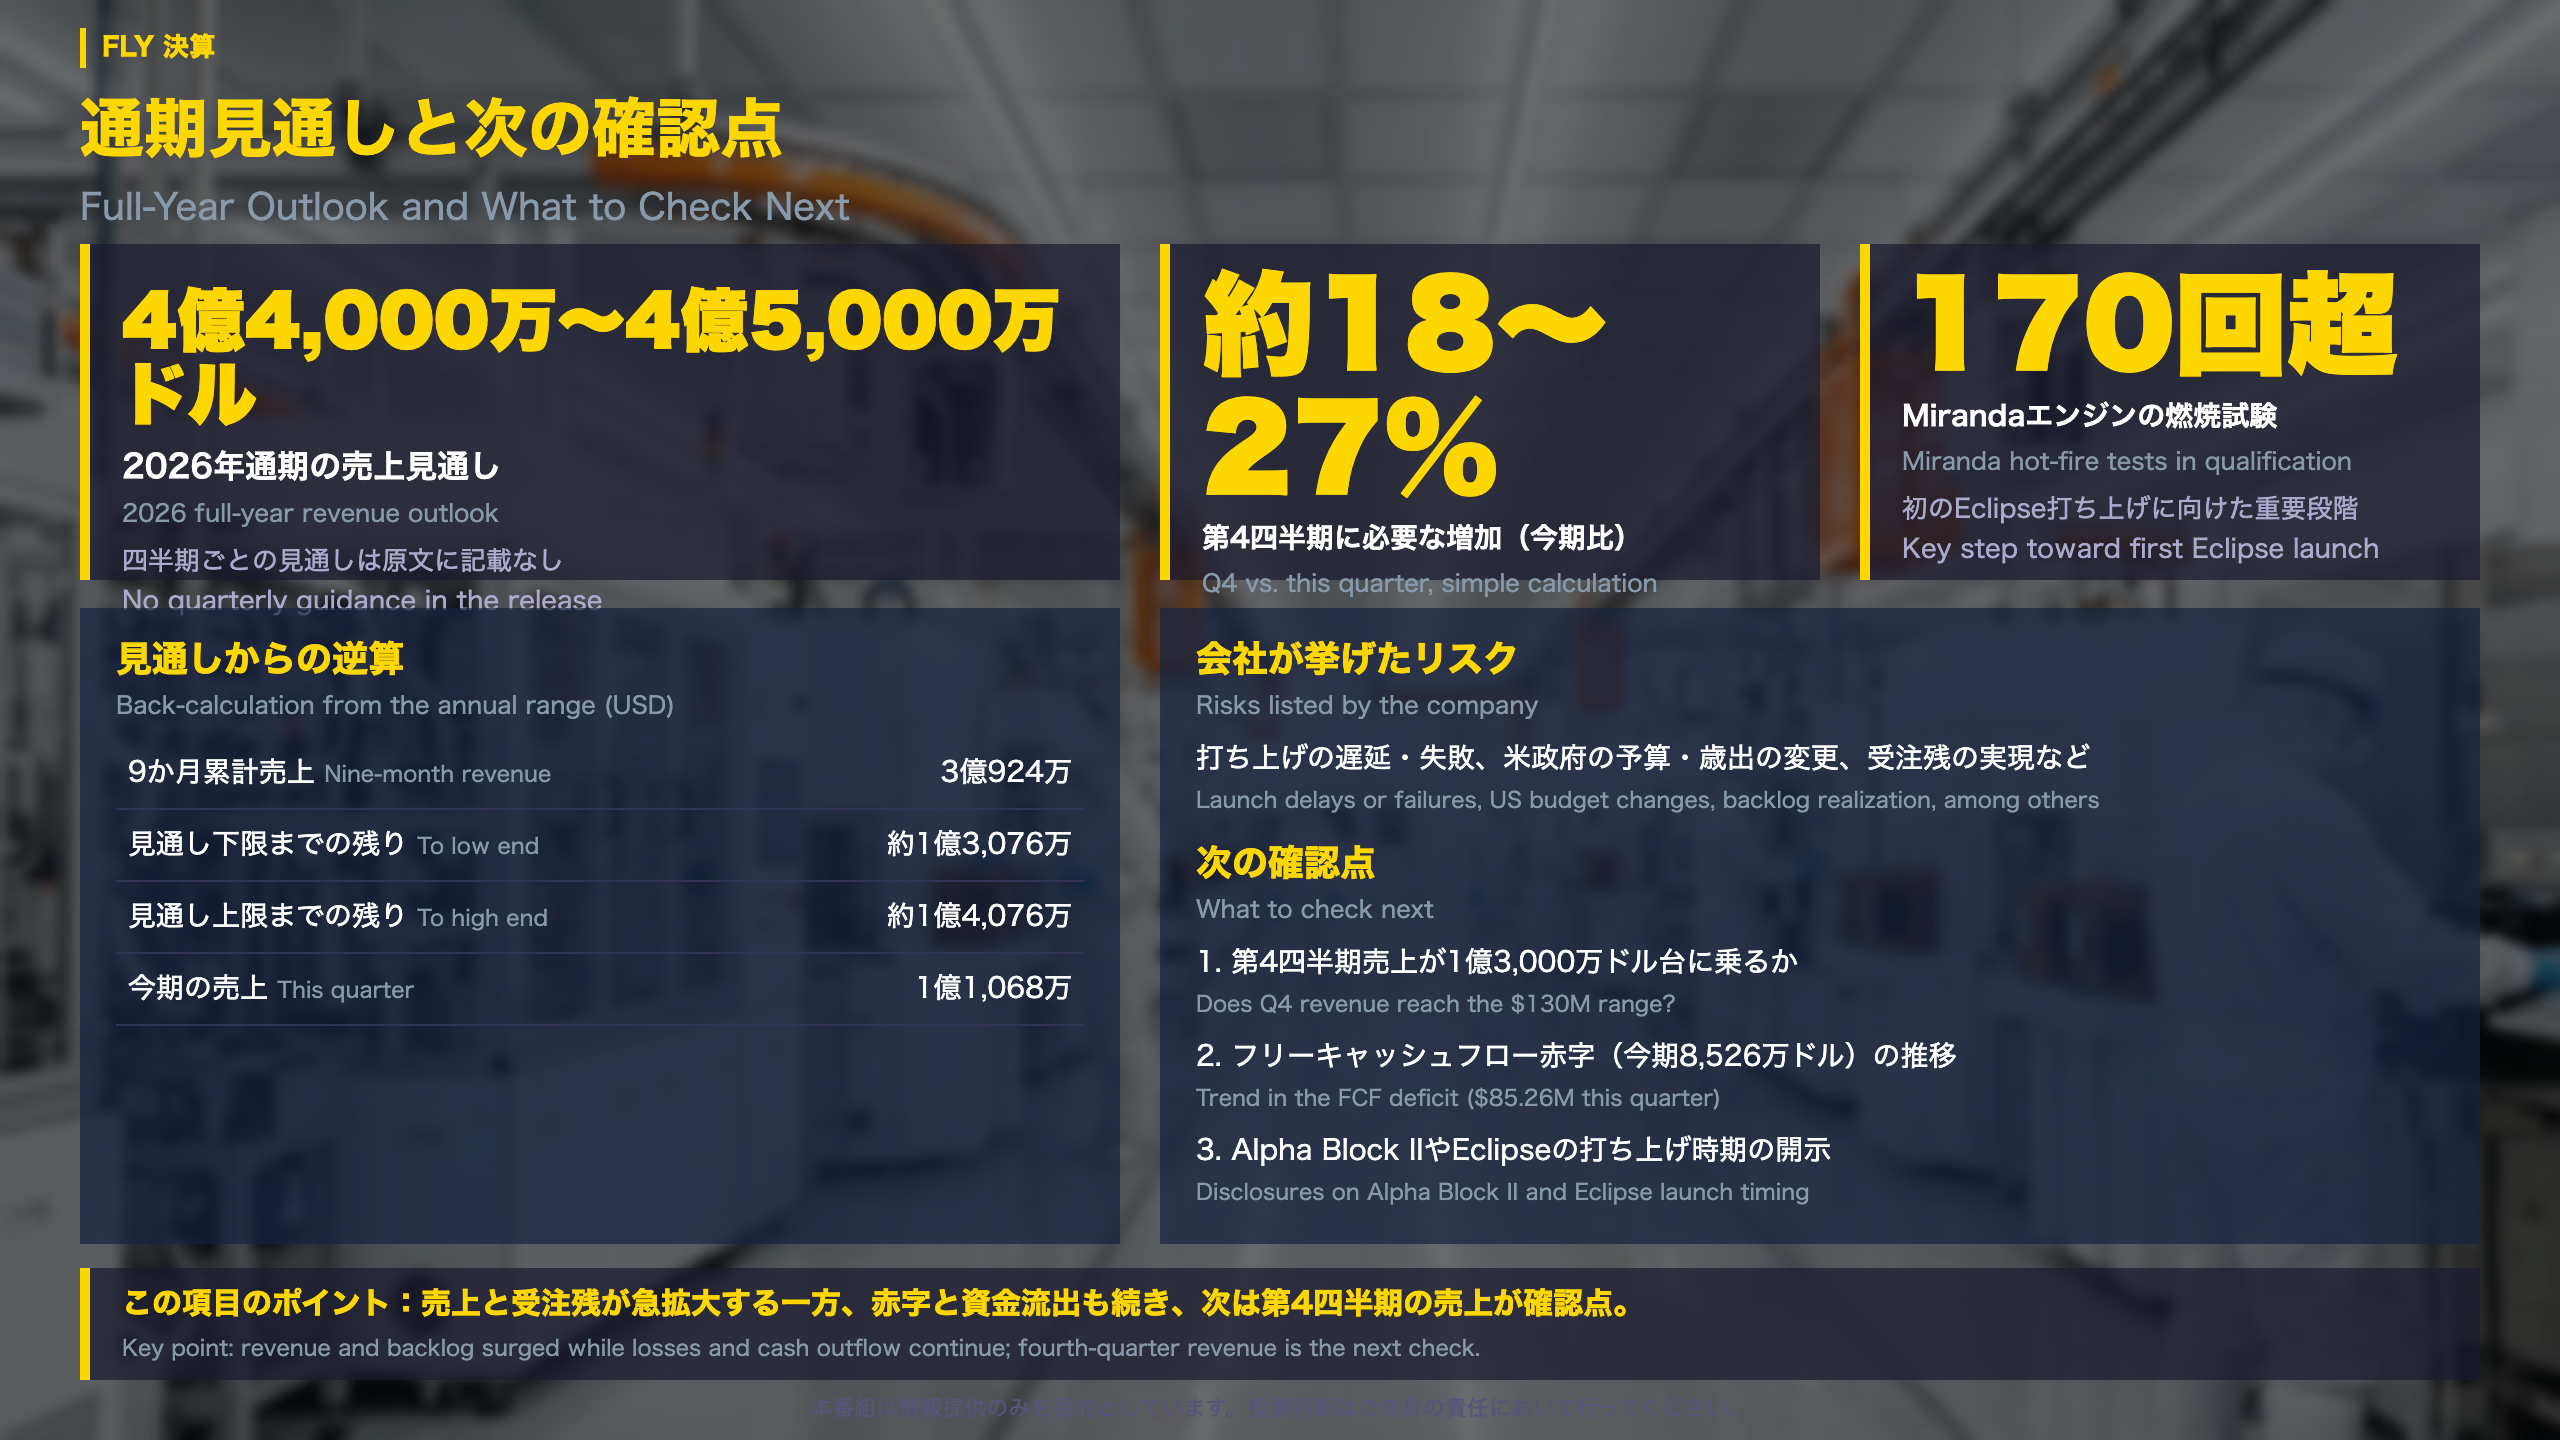
見通しの計算と、会社が示したリスク・進捗
第4四半期に必要な水準
会社の2026年通期売上見通しは4億4,000万〜4億5,000万ドルです。
| 項目 | 金額 |
|---|---|
| 9か月累計売上 | 3億924万ドル |
| 見通し下限までの残り | 約1億3,076万ドル |
| 見通し上限までの残り | 約1億4,076万ドル |
| 今期(第3四半期)売上 | 1億1,068万ドル |
単純計算では、第4四半期は今期比で約18〜27%の増加が必要です。四半期ごとの見通しは原文に記載がなく、これは通期見通しから逆算した目安にすぎません。
会社が挙げたリスク
原文の注意書きには、打ち上げの遅延・失敗、Alphaの打ち上げ頻度やEclipse開発の完了、米政府の予算・歳出の変更、AST SpaceMobile向けのエンジンやIPの納入遅れ、受注残の実現などが列挙されています。
進捗のマイルストーン
- Mirandaエンジンの認定試験で燃焼試験170回超(初のEclipse打ち上げに向けた重要段階)
- Alpha向けの3件目の極超音速タスクオーダー
- MoonFallの予備設計審査、Blue Ghost南極ミッションの重要設計審査を完了
異なる解釈
- 前向き:受注残17億ドルと現金・短期投資約5億3,500万ドルがあり、開発を続ける体力がある。
- 慎重:9か月累計のフリーキャッシュフローは−2億7,046万ドルで、現金は2025年末から縮小している。
次の確認点
- 第4四半期売上が1億3,000万ドル台に乗るか
- フリーキャッシュフロー赤字(今期8,526万ドル)の推移
- Alpha Block IIやEclipseの打ち上げ時期に関する開示
次回の決算発表日は資料に記載なしです。
決算の全体像:売上約5倍、営業赤字は拡大
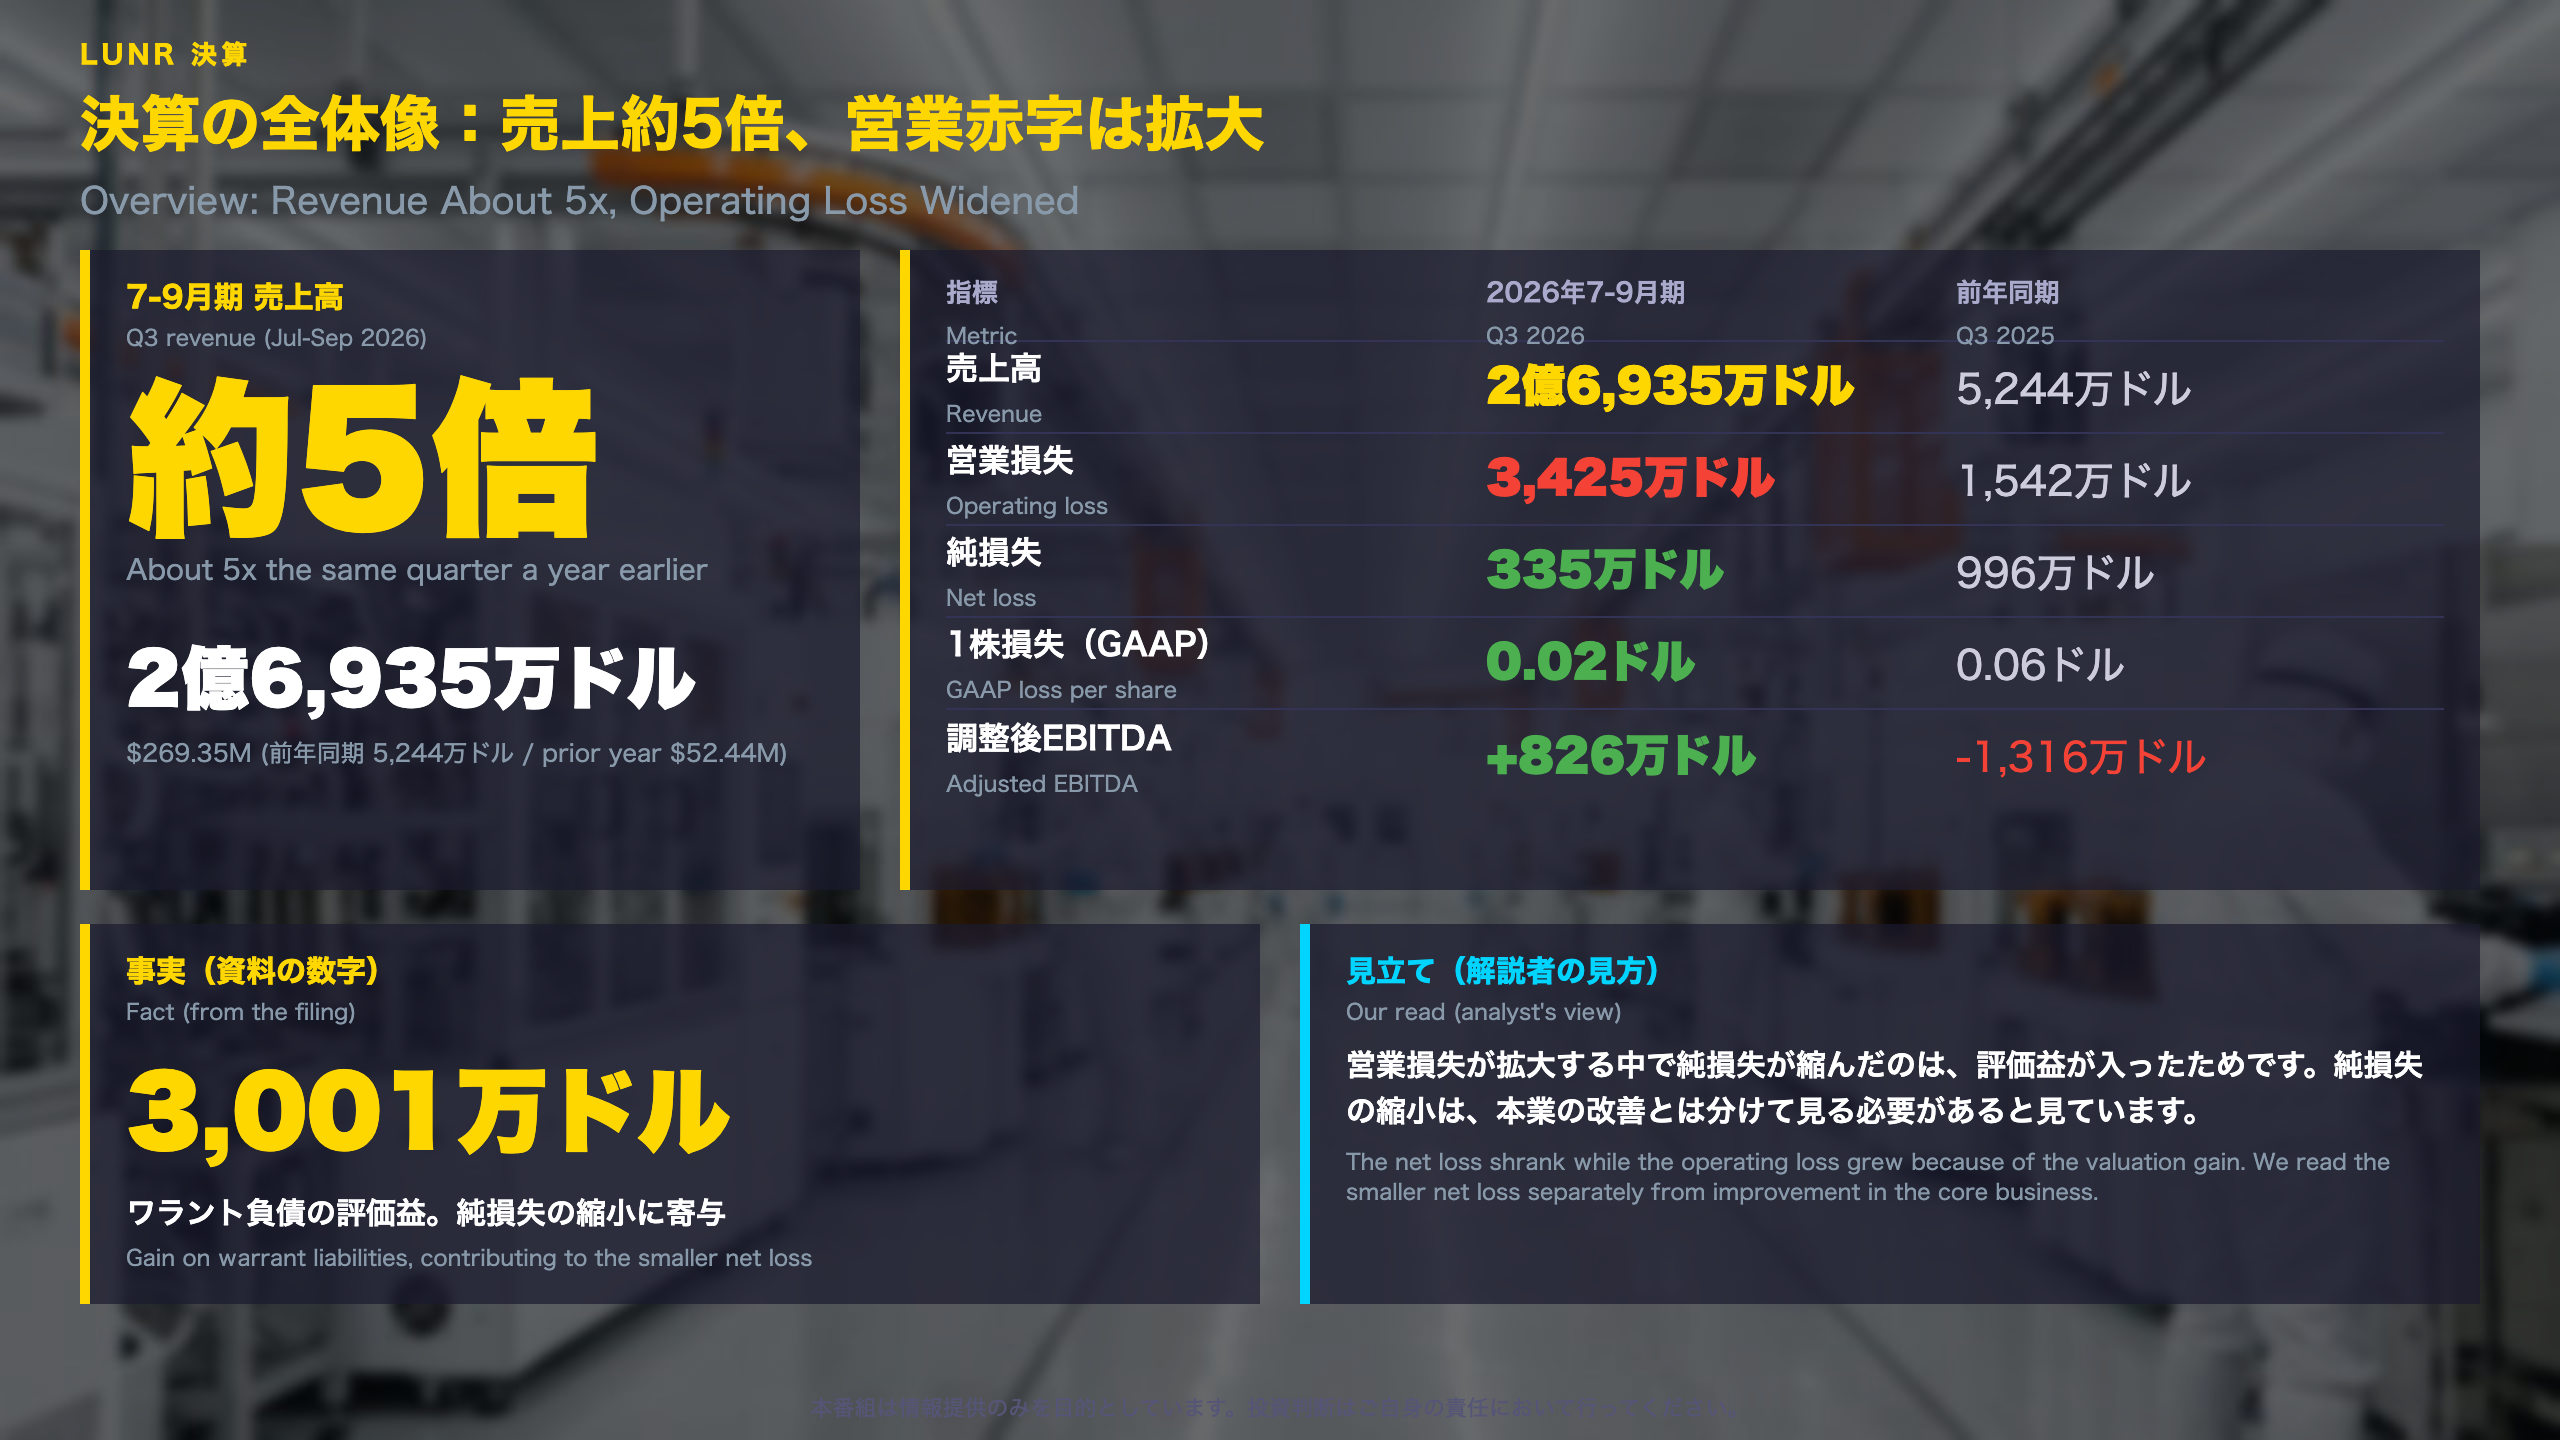
売上の推移と財務体質
四半期ごとの売上
| 期間 | 売上高 |
|---|---|
| 2025年7-9月期 | 5,244万ドル |
| 2026年1-3月期 | 1億8,673万ドル |
| 4-6月期 | 2億617万ドル |
| 7-9月期 | 2億6,935万ドル |
今期は前四半期比で約30.6%増です。9か月累計の売上は6億6,225万ドルで、前年同期の1億6,527万ドルの約4倍にあたります。
財務体質の変化
- 現金は4億6,381万ドルで、2025年末の5億8,261万ドルから減少しました。
- 総資産は22億3,540万ドルへ拡大しています(2025年末は7億5,715万ドル)。のれんは4億665万ドルで、買収の影響が大きいと読めます。
- 加重平均株式数は1億7,343万株で、前年同期から約47%増えました。1株損失(0.02ドル)の縮小には、株数の増加も影響しています。
CEOのアルテマス氏は「third quarter, we delivered record financial performance across the board」と述べています。
異なる読み方
- 強気の見方:売上、粗利、営業キャッシュフロー、受注残がそろって過去最高で、調整後EBITDAも黒字に転じました。
- 慎重な見方:営業損益は赤字が拡大しており、純損失の縮小にはワラント負債の評価益が寄与しています。
次回への橋渡し
通期の売上見通しは9億2,000万〜9億5,000万ドル、調整後EBITDAは通期黒字の見通しです。次回決算日は資料に記載がありません。
売上の中身:製品売上の立ち上がり
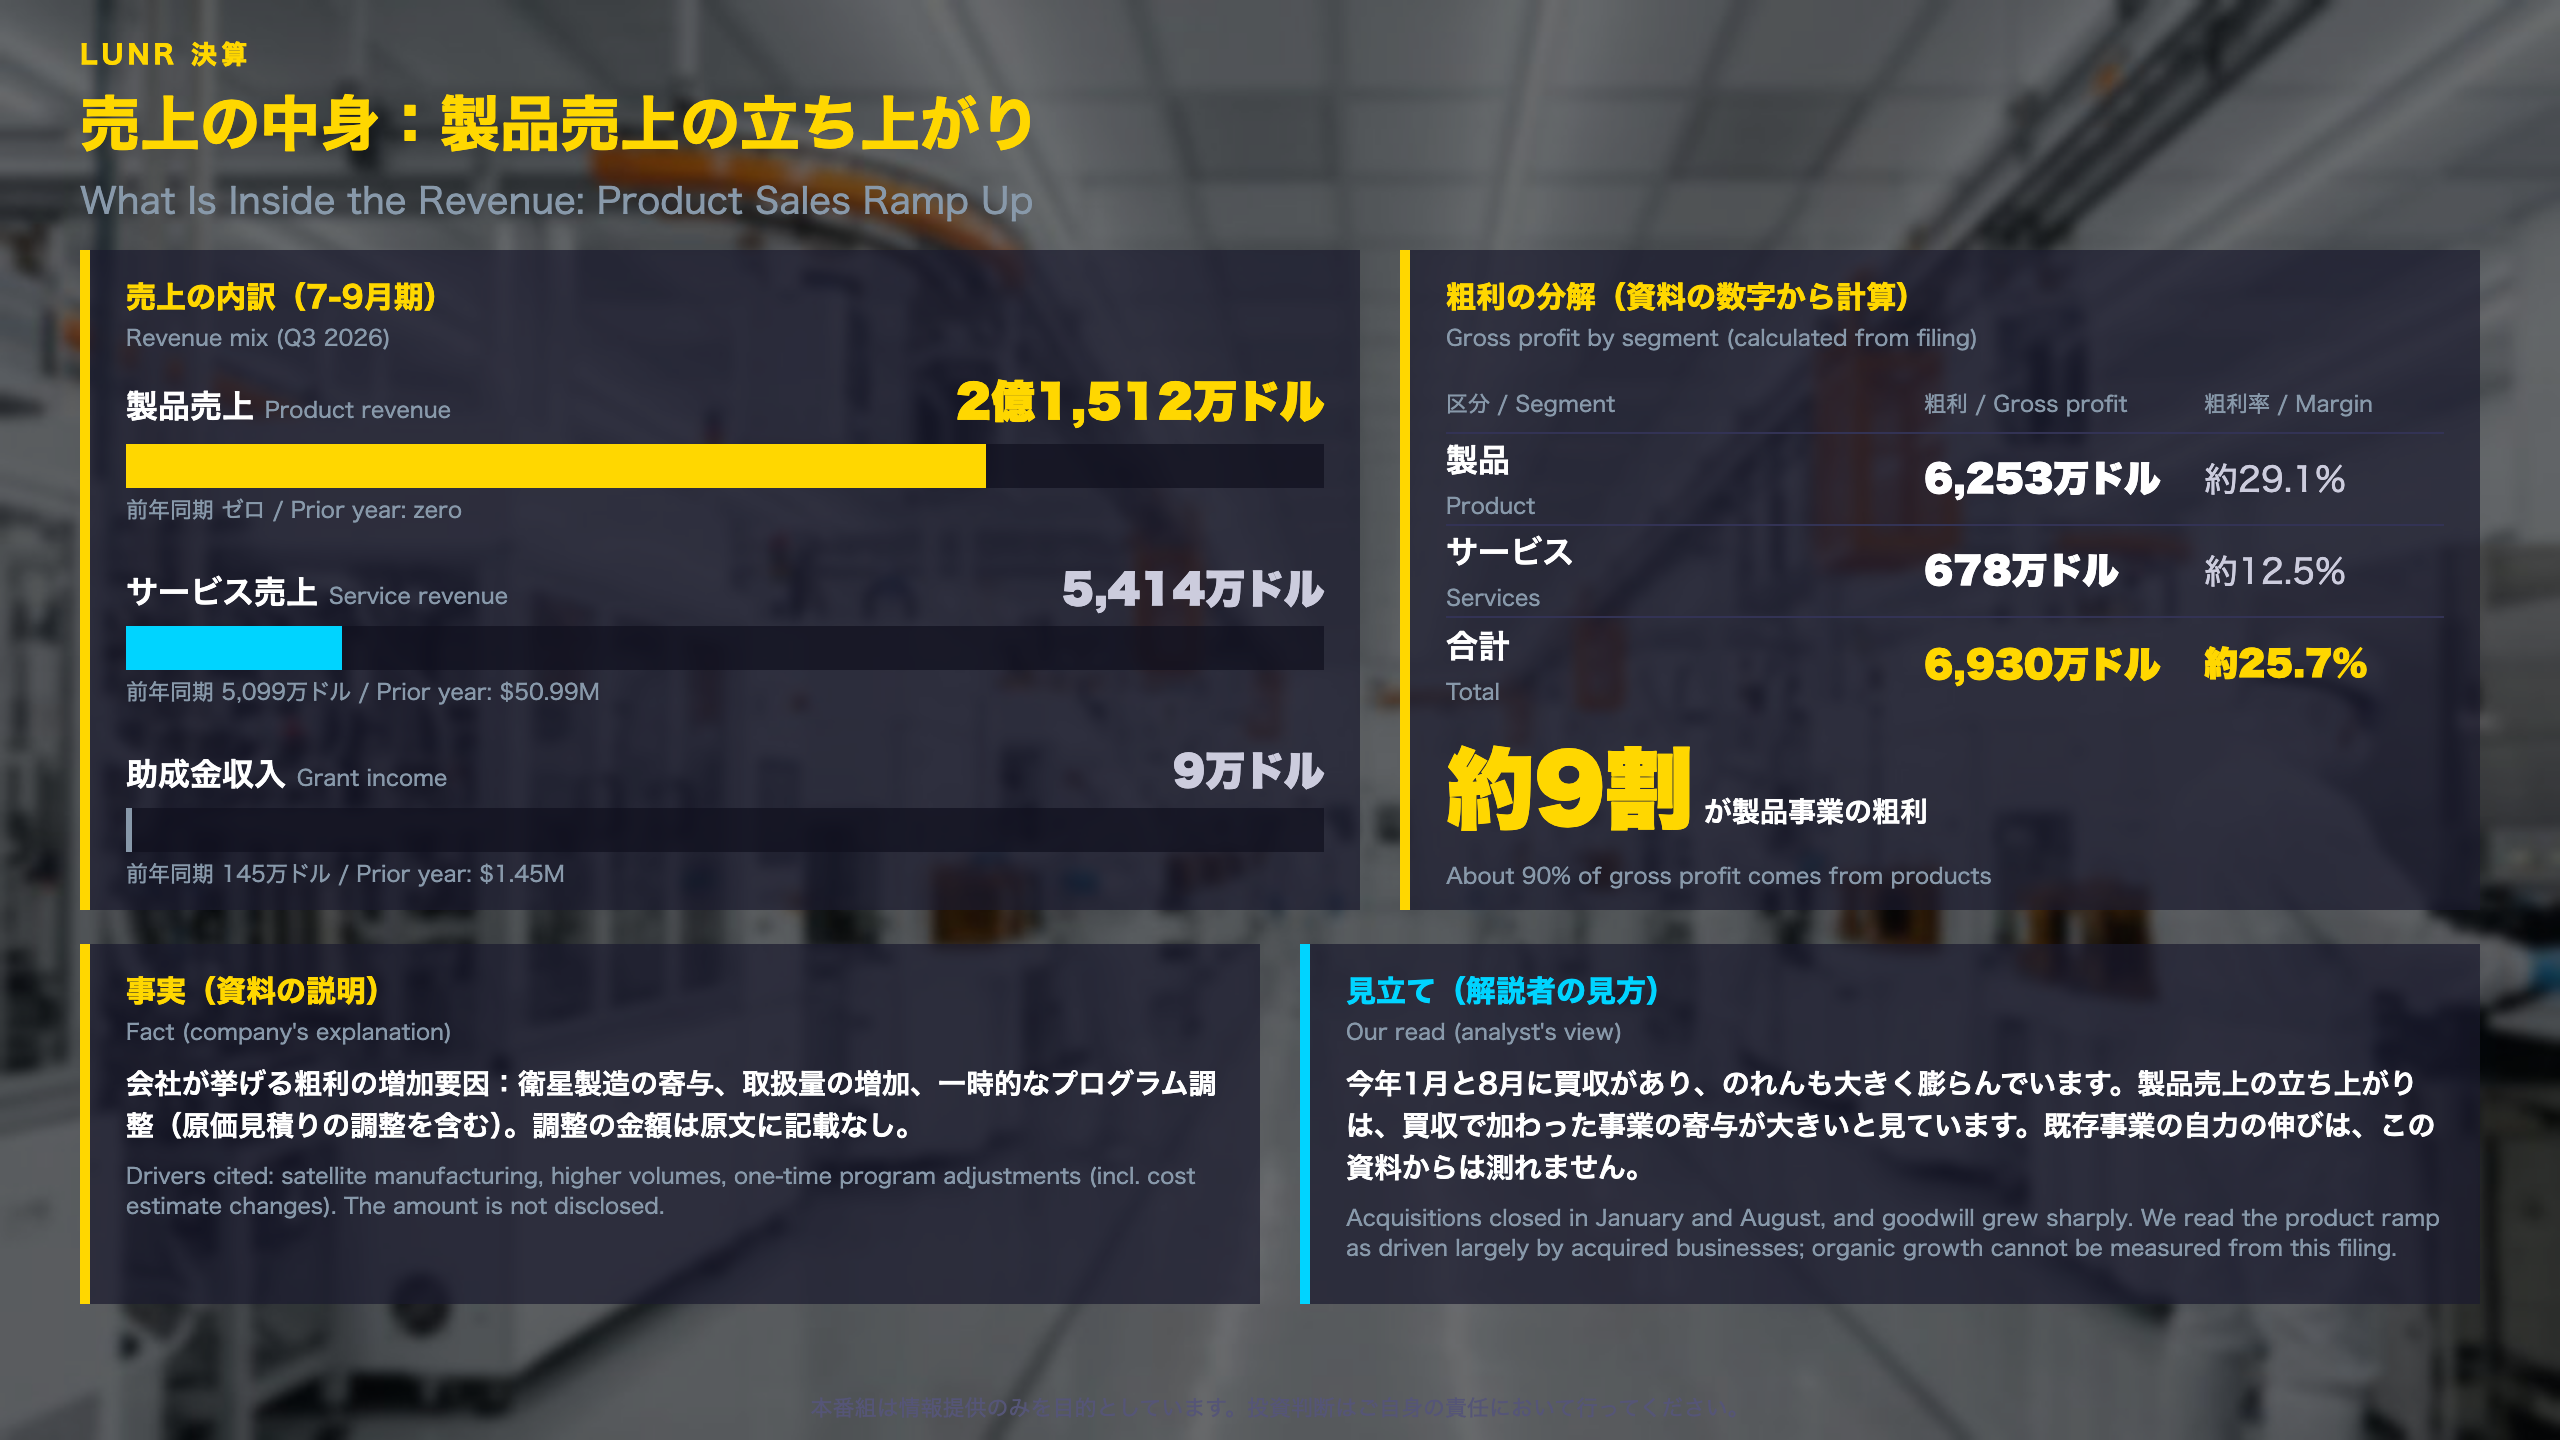
売上の中身と費用面の変化
売上内訳の細目
- 製品売上の9か月累計は5億2,341万ドルで、7-9月期はその約4割を占めます。
- 助成金収入は9万ドルで、前年同期の145万ドルからほぼ消えました。
- サービス売上は5,414万ドルで、前年同期(5,099万ドル)から約6.2%の増加です。
粗利の分解(資料の数字から計算)
費用は減価償却を除いた売上原価です。
| 区分 | 粗利 | 粗利率 |
|---|---|---|
| 製品 | 6,253万ドル | 約29.1% |
| サービス(関連会社分を含む) | 678万ドル | 約12.5% |
| 合計 | 6,930万ドル | 約25.7% |
会社は粗利の増加要因として、「net favorable one-time program adjustments」(EACなど原価見積りの調整を含む)も挙げています。
費用面で見ておきたい点
- 減価償却・償却費は1,318万ドルで、前年同期の82万ドルから大きく増えました。無形資産が2億7,487万ドルに拡大したことが背景と読めます。
- 一般管理費は8,291万ドルで、前年同期(1,632万ドル)の約5倍です。
異なる解釈
- 前向きな見方:2026年1-3月期の1億8,673万ドル、4-6月期の2億617万ドルと、売上は3四半期連続で高い水準にあります。
- 慎重な見方:成長の中心が買収で加わった事業のため、既存事業の自力の伸びは今回の資料からは測れません。
次回への橋渡し
粗利率が一時的な調整を除いても26%前後を保てるかが、次の四半期決算での確認材料です。
黒字転換の質:調整後EBITDA +826万ドル
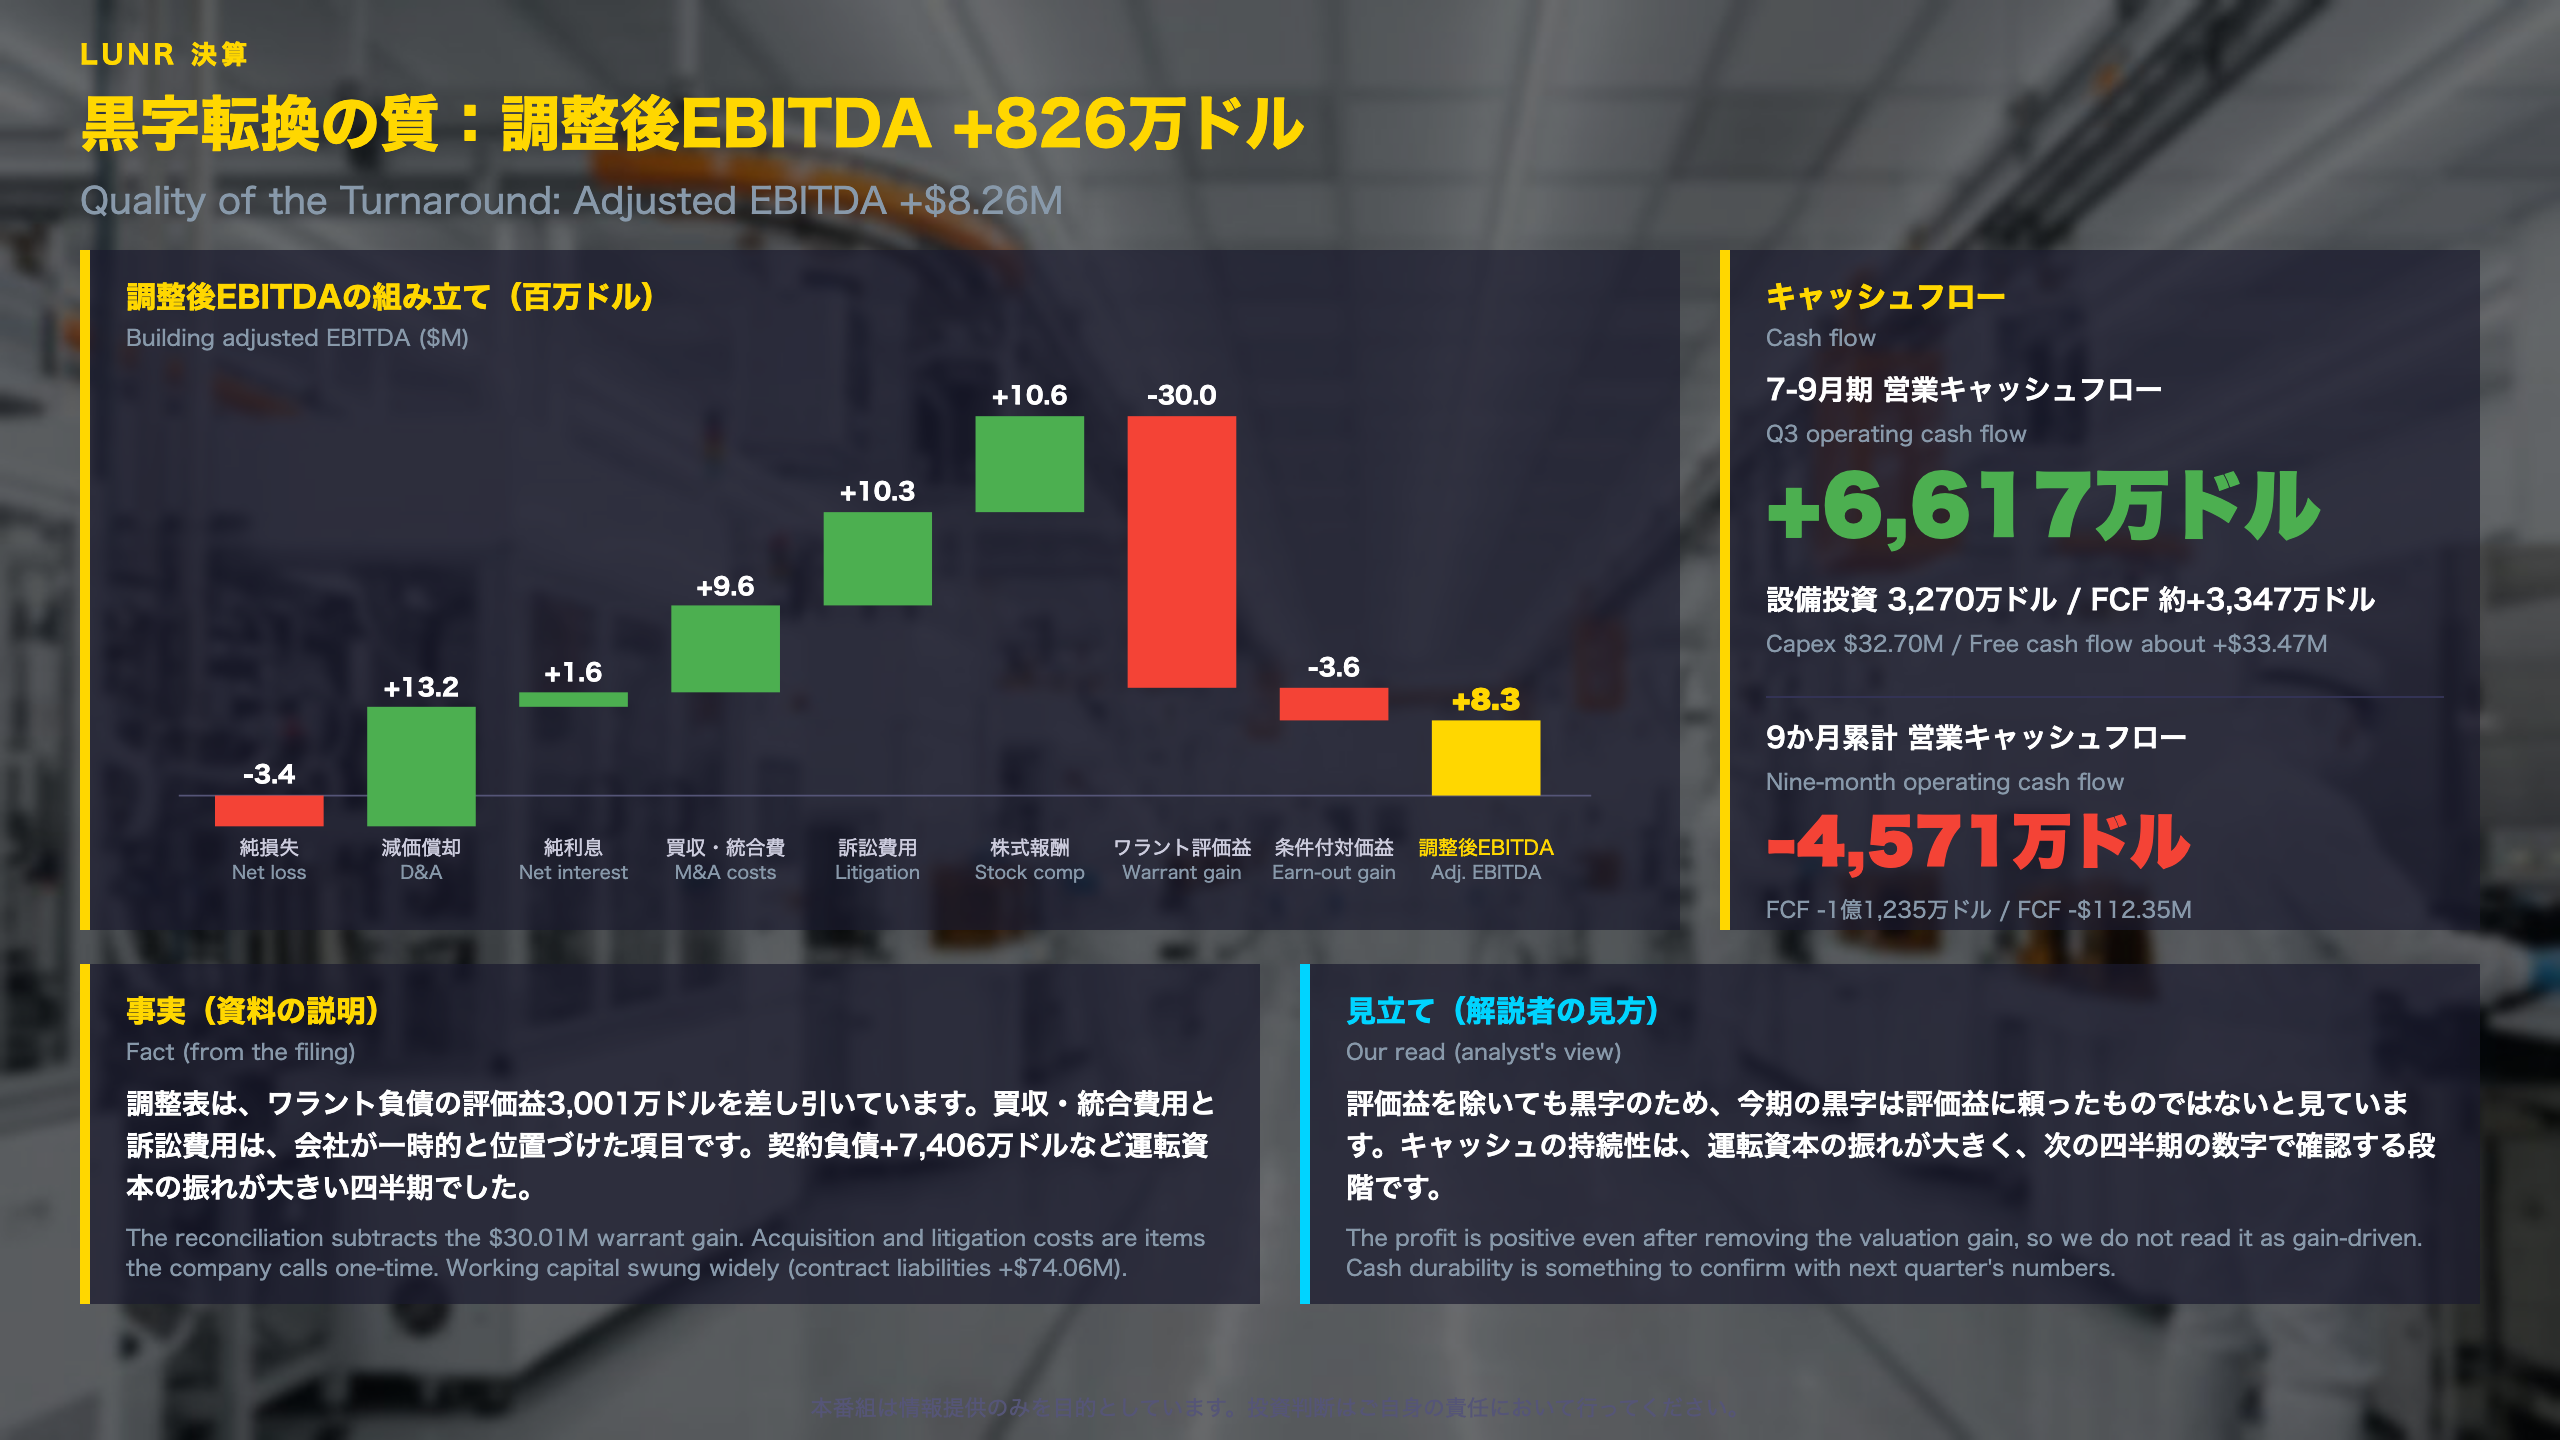
黒字転換の中身と、確認したい点
調整後EBITDAの組み立て(資料の調整表、百万ドル)
| 項目 | 金額 |
|---|---|
| 純損失 | -3.4 |
| 減価償却・償却費 | +13.2 |
| 支払利息−受取利息 | +1.6 |
| 買収・統合費用 | +9.6 |
| 一時的な訴訟費用 | +10.3 |
| 株式報酬費用 | +10.6 |
| ワラント負債の評価益 | -30.0 |
| 条件付対価の評価益 | -3.6 |
| 調整後EBITDA | +8.3 |
9か月累計の調整後EBITDAは-298万ドルで、前年同期の-4,508万ドルから大きく改善しました。
キャッシュフローの内訳
- 7-9月期のフリーキャッシュフローは約+3,347万ドル(営業CF 6,617万ドル、設備投資3,270万ドル)です。
- 運転資本では、契約負債+7,406万ドル、その他負債+9,868万ドル、買掛金等+5,418万ドルが押し上げ、契約資産-6,897万ドル、その他資産-7,293万ドルが流出要因でした。
- 信用損失引当金は954万ドルを計上しています。
- 9か月累計ではフリーキャッシュフローが-1億1,235万ドルです(前年同期-3,301万ドル)。
資金調達
7-9月期に有価証券の発行で9,810万ドルを調達しました。9か月累計では5億1,188万ドルを調達し、事業買収に4億6,489万ドルを支出しています。
異なる解釈
- 前向きな見方:四半期でみた営業CFとFCFがともにプラスで、調整後EBITDAも黒字に転じました。
- 慎重な見方:運転資本の振れが大きく、単四半期のキャッシュが続くかは断定できません。営業損益は赤字が拡大しています。
次回への橋渡し
会社は通期の調整後EBITDAを黒字としています。9か月累計が-298万ドルのため、10-12月期に今期並みの黒字が続けば達成できる計算です。
受注残の中身と通期見通し
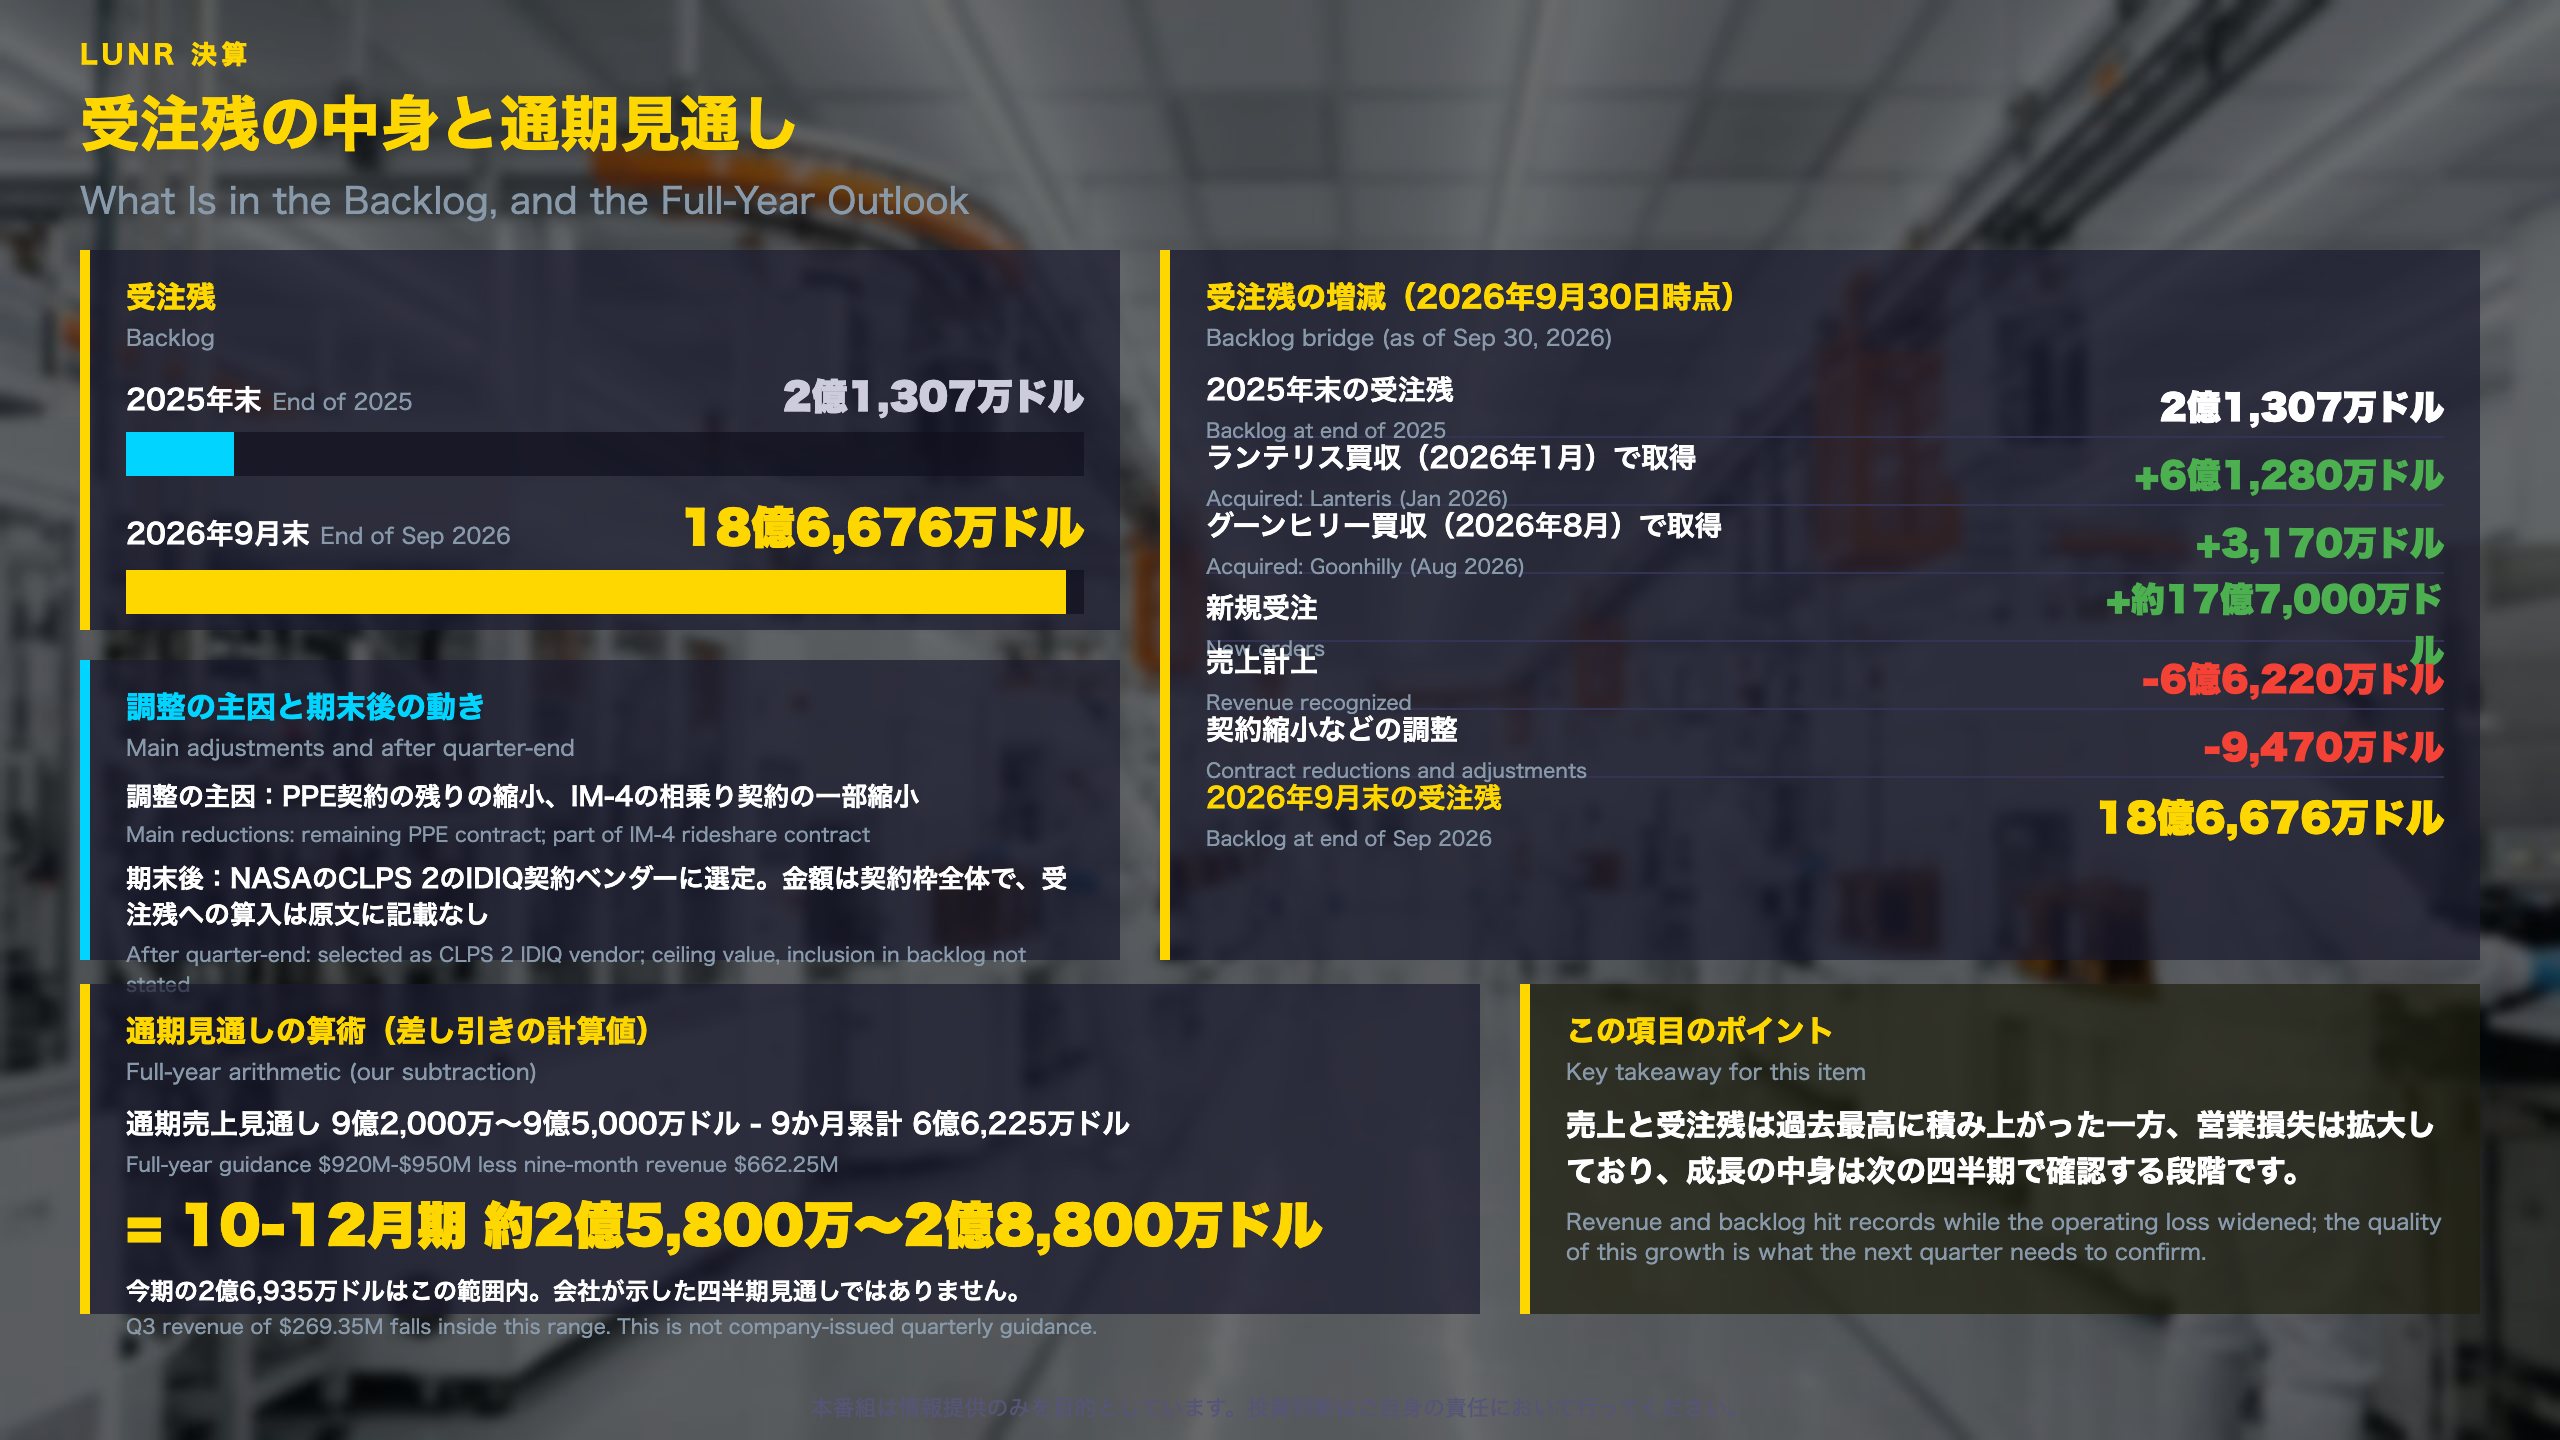
受注残の中身と、通期見通しの算術
新規受注の主な案件
7-9月期の新規受注と取得受注残の合計は4億5,000万ドルでした。主な案件は次のとおりです。
– 衛星3基の商業マルチ衛星案件
– SDAのPWSA第3トランシェ追跡レイヤー
– AMDT3コンステレーション
– NASA JPLのEAGLE-VSWIR
– ハートフォード(IM-300シリーズ2機)
受注残の減額調整(9,470万ドル)は、PPE(Power Propulsion Element)契約の残りの縮小と、IM-4ミッションに関わる相乗り契約の一部縮小が主因です。
期末後の動き
NASAのCLPS 2(100億ドル、オプション50億ドル)のIDIQ契約のベンダーに選定され、JPLのFALCON-RADARも契約しました。ただしIDIQの金額は契約枠全体の規模で、受注残への算入有無は原文に記載がありません。アルタス2〜5は2028年に展開する計画が前倒しされています。
通期見通しの算術
通期売上9億2,000万〜9億5,000万ドルから9か月累計6億6,225万ドルを引くと、10-12月期は約2億5,800万〜2億8,800万ドルです。今期の2億6,935万ドルはこの幅の中にあります。
異なる解釈
- 前向きな見方:受注残は年末比で約9倍になり、民間・政府・国家安全保障の複数顧客にまたがっています。
- 慎重な見方:打ち上げの遅延や失敗、顧客の集中、政府予算への依存が、会社自身のリスク要因に挙がっています。
次回への橋渡し
IM-3とアルタス1は2027年3〜4月ごろの打ち上げ予定です。次回決算日は今回の資料に記載がありません。
まとめ:売上の伸びと、費用・資金の負担
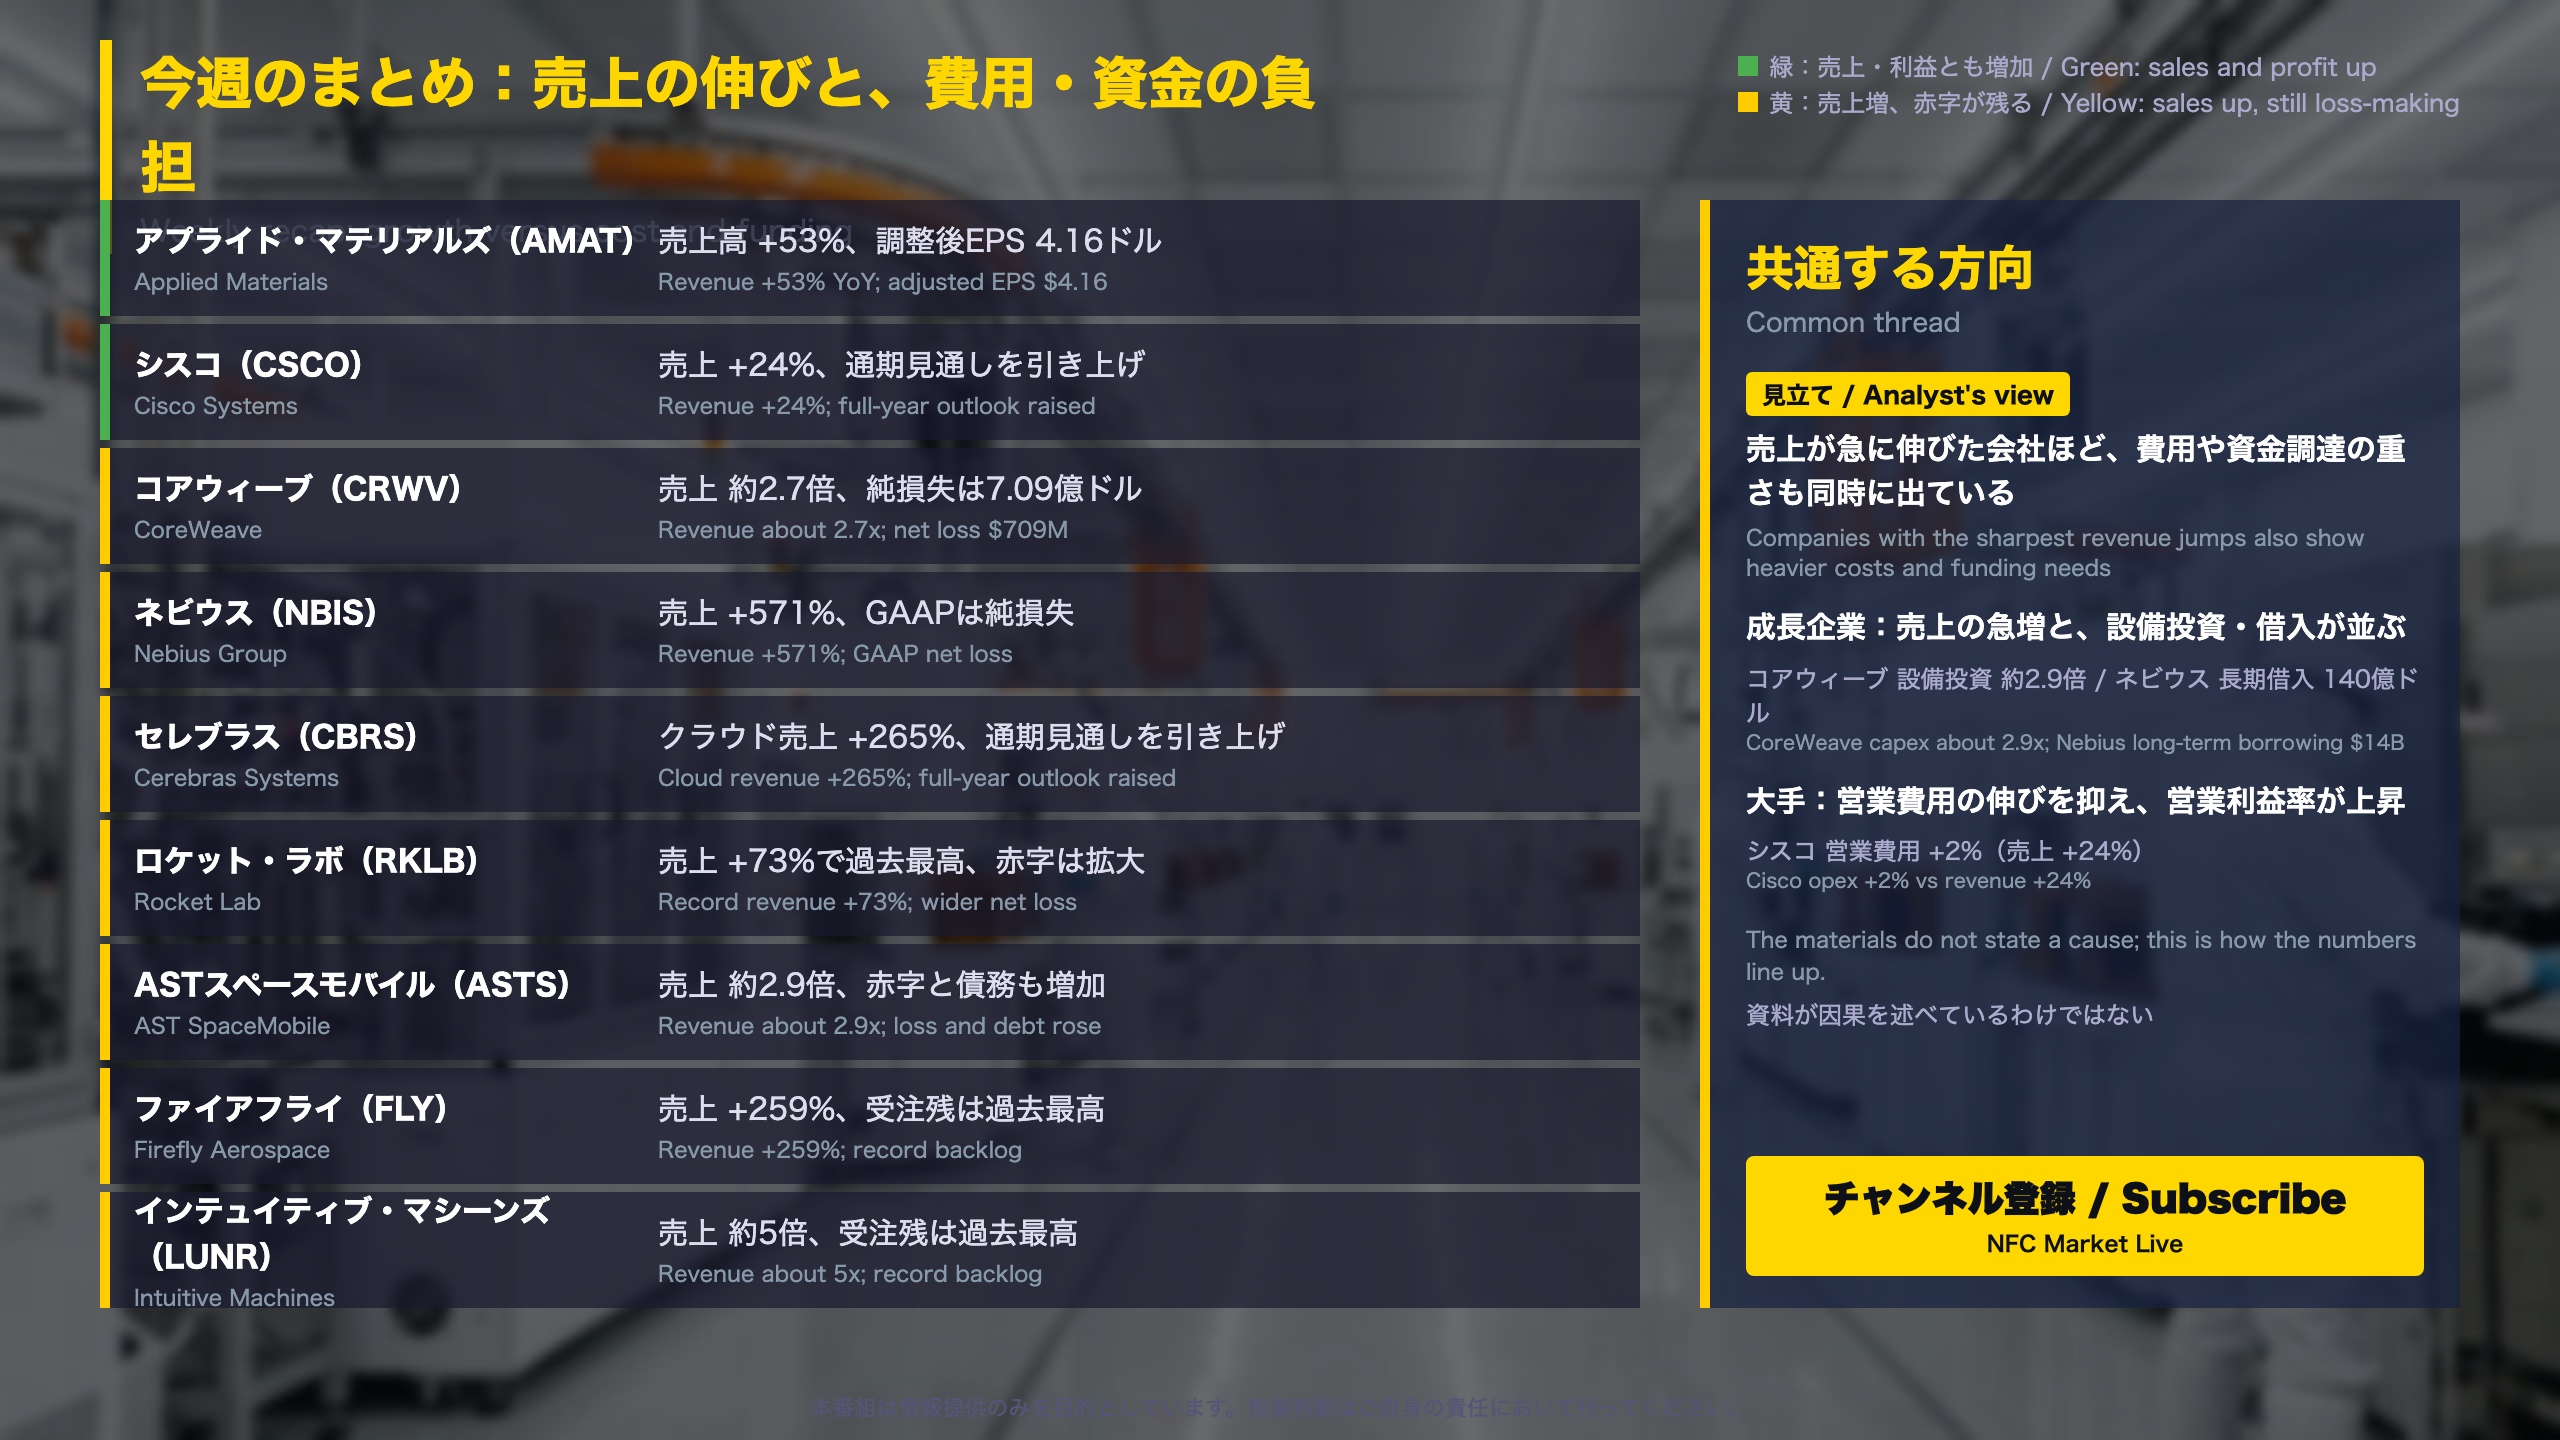
9項目を「利益の出方」で分けて読む
同じ「売上の急増」でも、利益や資金の姿は会社によって異なります。資料の数字で並べると、次の3つのグループに分かれます。
| グループ | 会社 | 利益・資金の状況(資料の数字) |
|---|---|---|
| 大手 | アプライド | 営業利益率(会計基準)35.1%、前年25.2%。営業キャッシュフロー33億ドル |
| 大手 | シスコ | 営業キャッシュフロー43.6億ドル(+36%)。調整後の営業費用は+2% |
| AIクラウド | コアウィーブ | 営業利益2.07億ドルの黒字だが、純利息費用8.46億ドルで純損失7.09億ドル |
| AIクラウド | ネビウス | 営業利益50.4百万ドルの黒字、継続事業の純損益は-37.5百万ドル |
| AIクラウド | セレブラス | GAAP営業損失2億2,415万ドル。会社独自のコア純利益は2,980万ドル |
| 宇宙 | ロケット・ラボ | GAAP純損失7,968万ドル(前年1,826万ドル)。受注残35.7億ドル |
| 宇宙 | ASTスペースモバイル | 総営業費用2.11億ドルに対し、売上4,230万ドル |
| 宇宙 | ファイアフライ | 最終損益-9,420万ドル。受注残17億ドル |
| 宇宙 | インテュイティブ・マシーンズ | 調整後EBITDAは+826万ドルの黒字、純損失335万ドル。受注残18.67億ドル |
会社が示した見通し(各社の数字)
- アプライド:次の四半期の売上高は111億ドル±5億ドル
- シスコ:第2四半期の売上高は180億〜182億ドル
- コアウィーブ:2026年通期の売上高は130億〜133億ドル
- ネビウス:2027年の売上高は120億〜130億ドル
- ロケット・ラボ:第4四半期の売上高は2.7億〜2.9億ドル
- ファイアフライ:2026年通期の売上高は4.4億〜4.5億ドル
- インテュイティブ・マシーンズ:通期の売上高は9.2億〜9.5億ドル
これらは会社自身の見通しです。実績が範囲に収まるかが確認点になります。
異なる解釈
- 前向きに読む場合:受注残が過去最高とされた会社が複数あり、AIインフラ向けの契約残高も厚くなっています。
- 慎重に読む場合:成長企業では、借入や株式の発行による資金調達が並んで進んでおり、赤字や利息の負担が残っています。
各社の次回決算日は資料に記載がありません。
製作費大公開
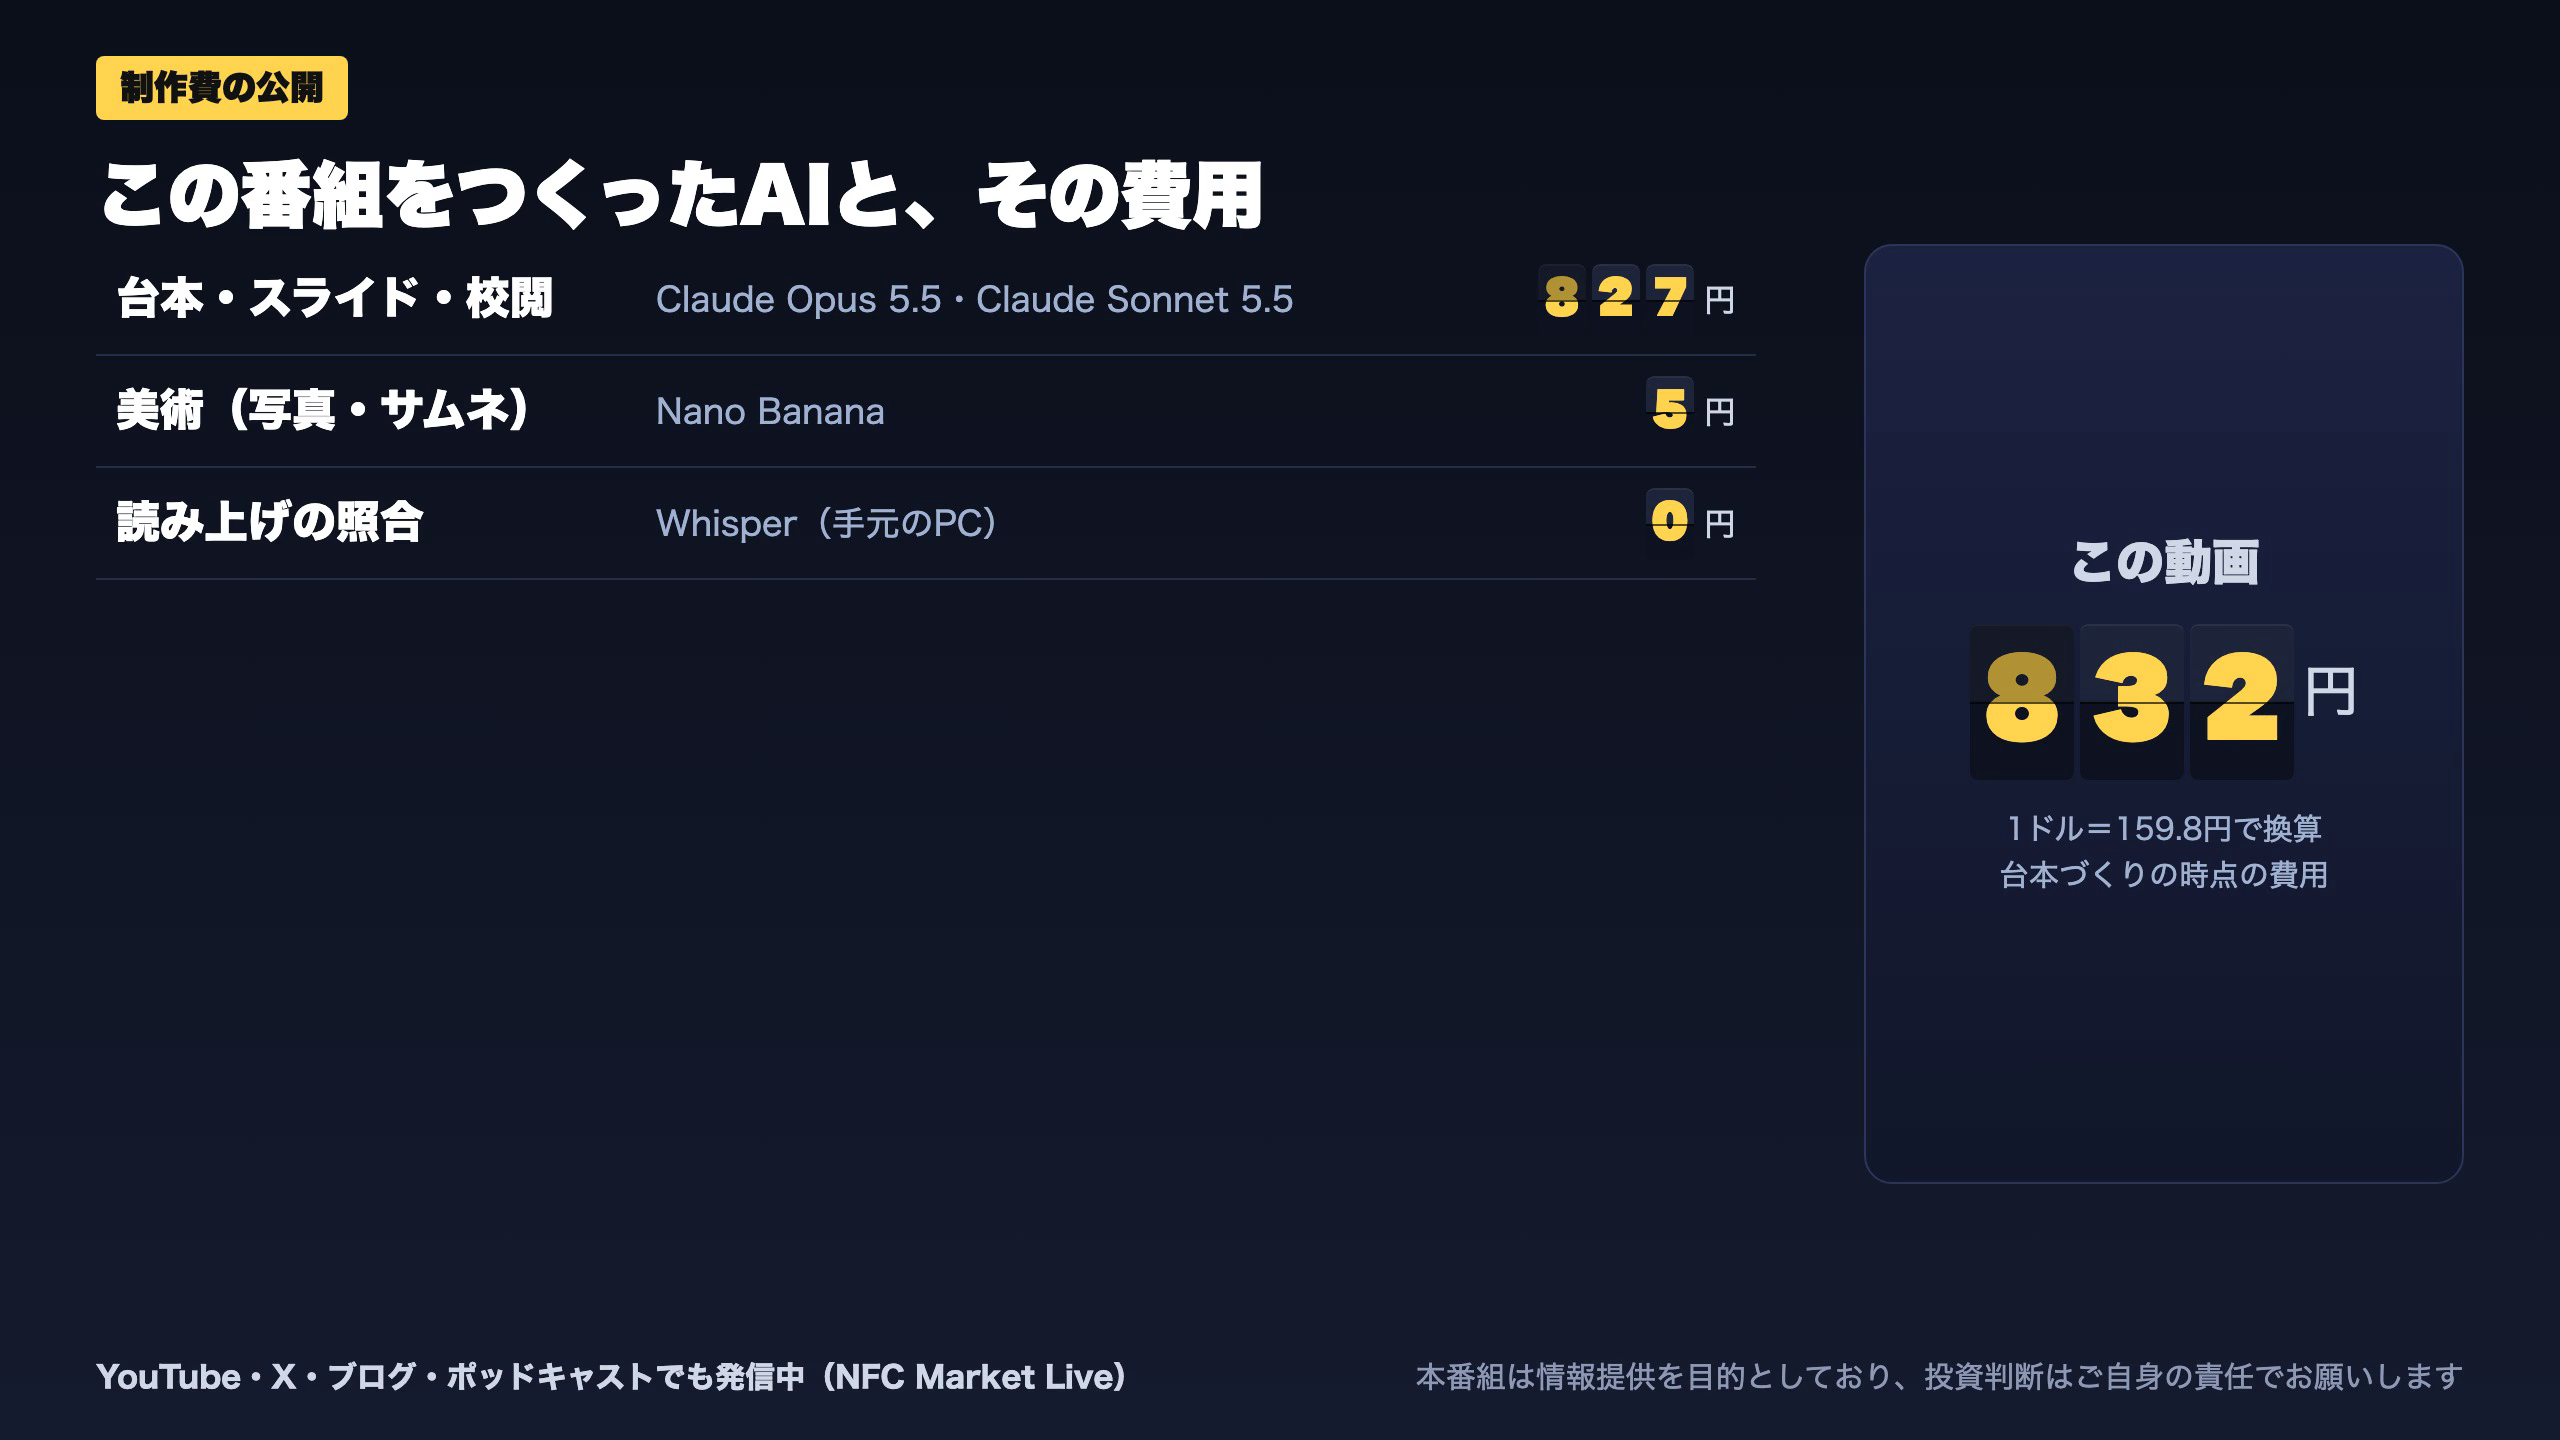
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 120,982 | 6,661 | ¥99 |
| LLM | Claude Sonnet 5.5 | 429,122 | 372,406 | ¥732 |
| TTS | Gemini 3.1 Flash TTS | 1,570 | 6,225 | ¥20 |
| TTS | Gemini 3.8 Flash TTS | 32,036 | 89,420 | ¥131 |
| BGM | Lyria 3 Clip | 333 | 9,328 | ¥13 |
| X | ポスト作成 | 1,234 | – | ¥5 |
| Image | Nano Banana 2.1 | – | 1 | ¥5 |
| 合計 | ¥1005 |
為替レート: 1 USD = 159.8 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。