本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-19 06:51)
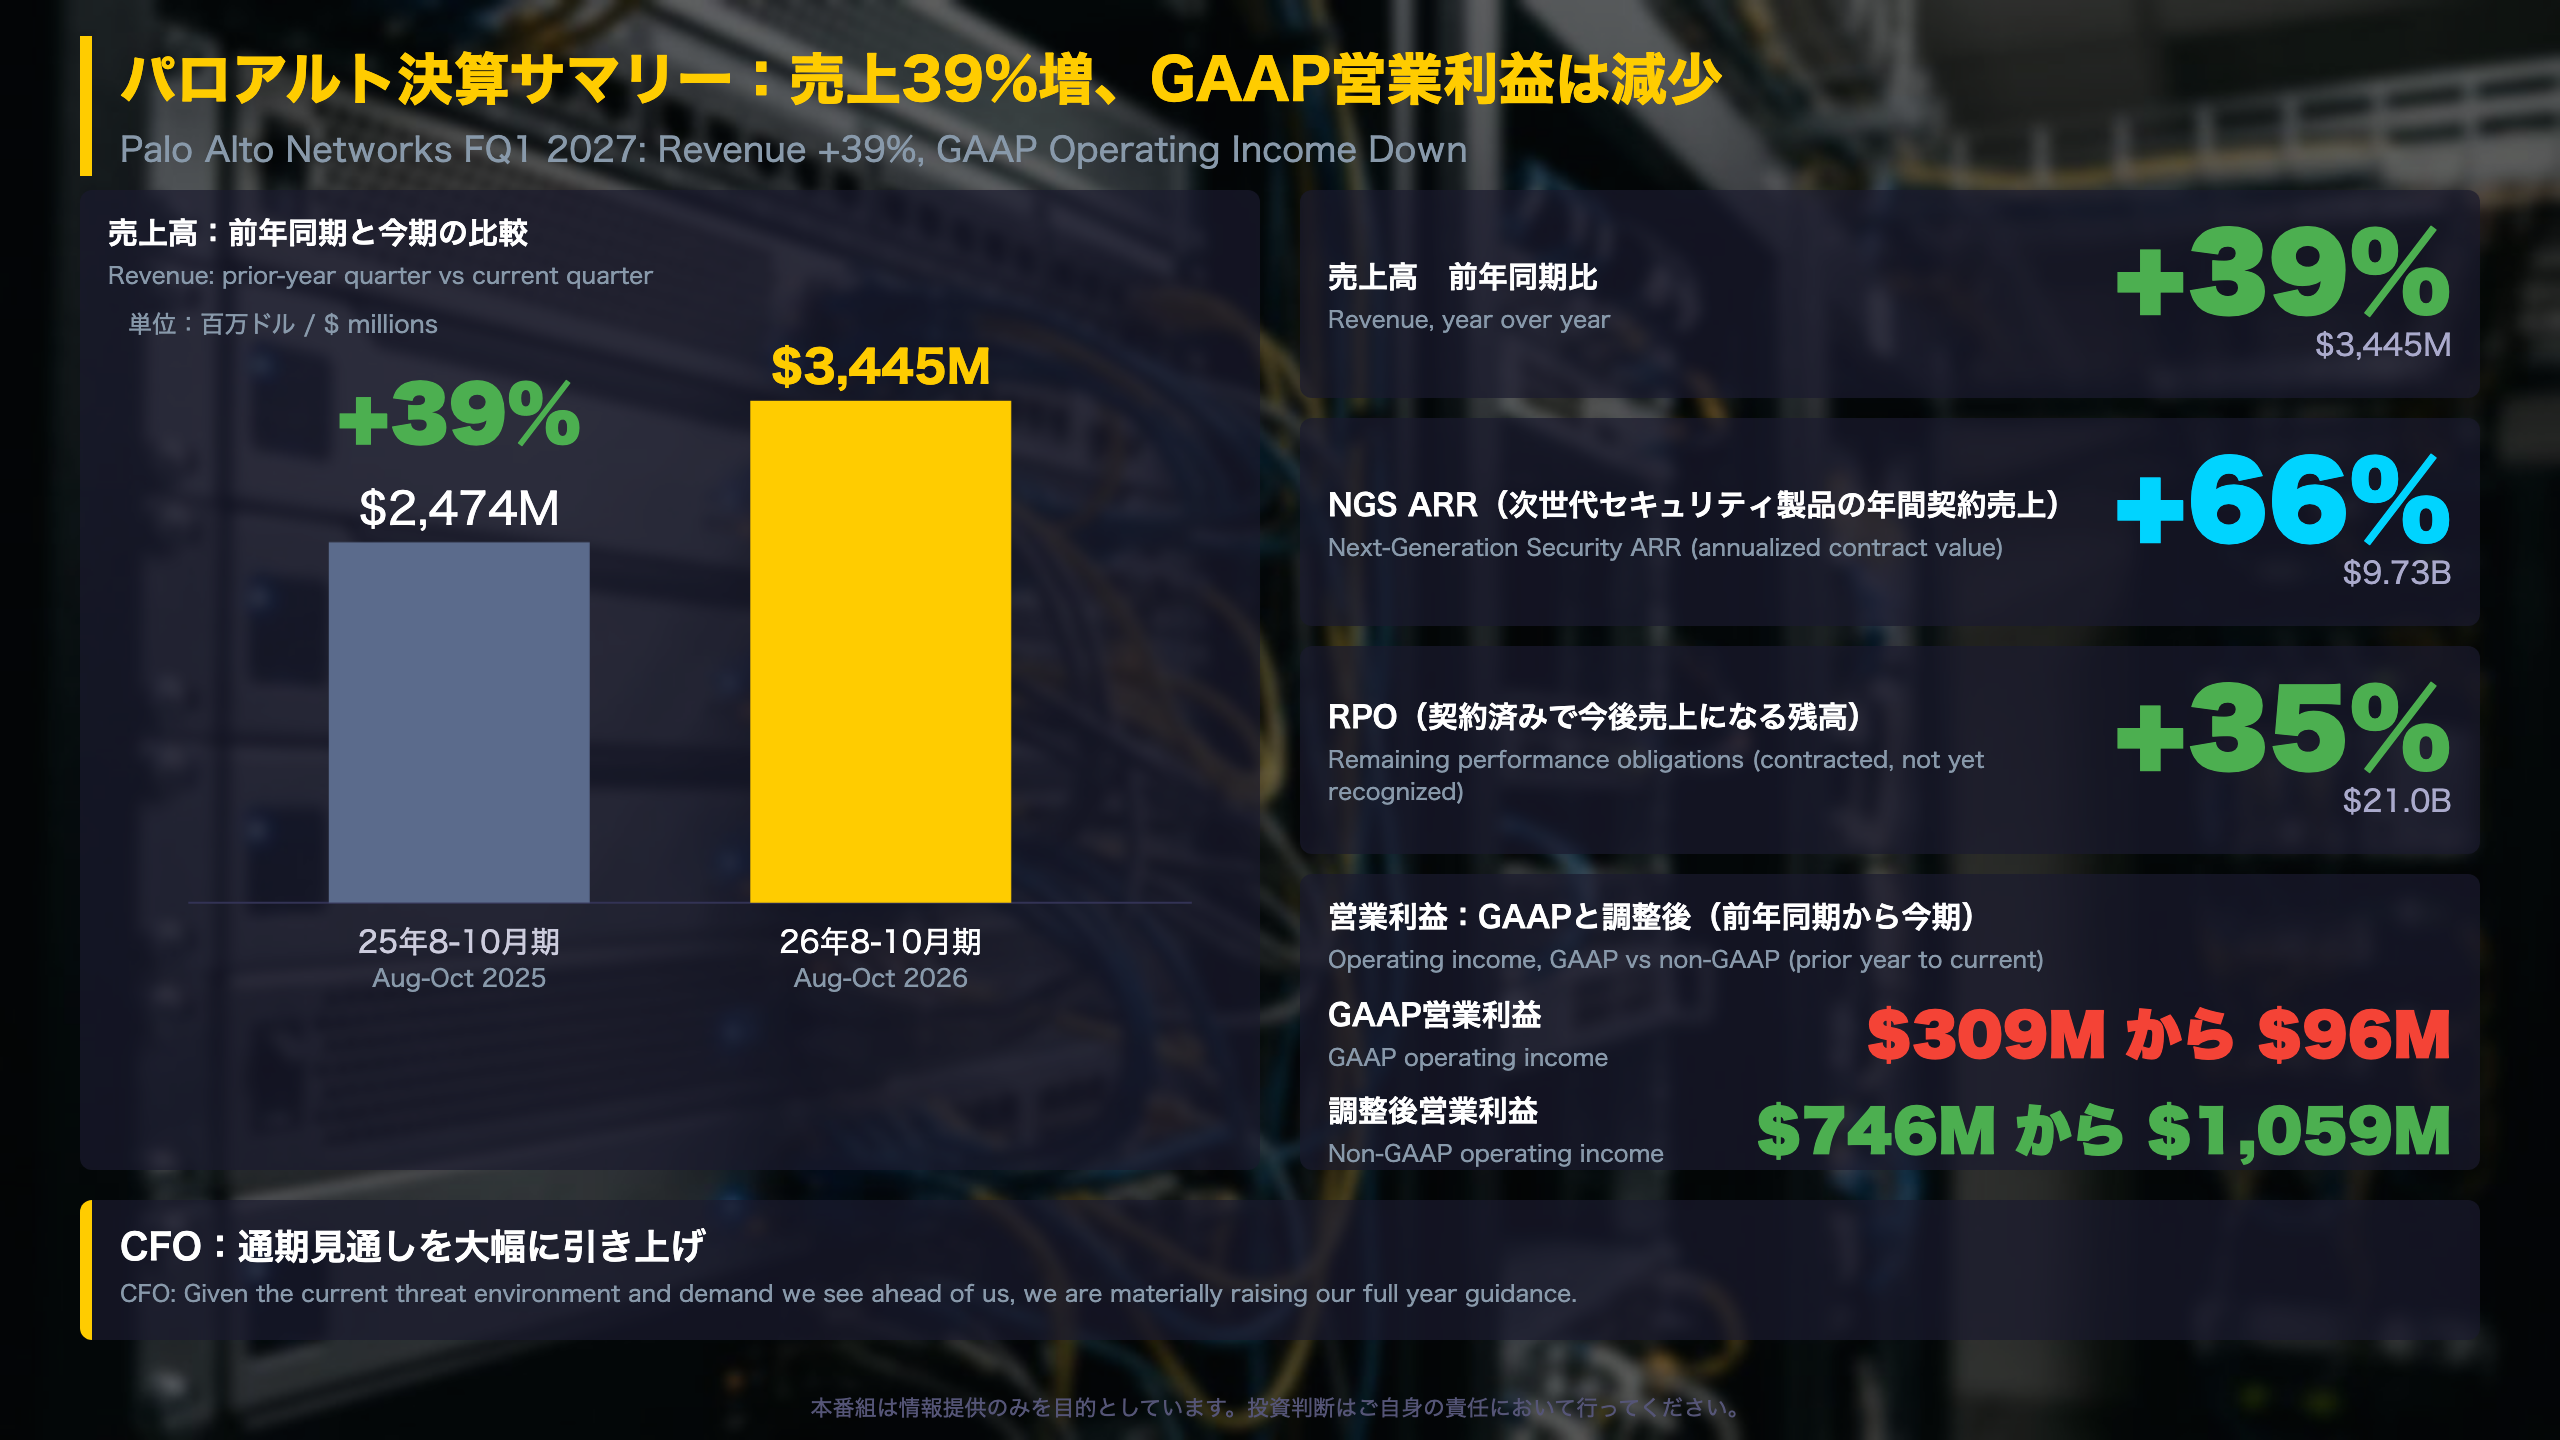
📊 パロアルトネットワークス(PANW)が2027年度第1四半期決算を発表。売上高は前年同期比39%増の34億4500万ドル、NGS ARRは66%増の97億3000万ドルでした。 📉 一方、GAAP営業利益は9600万ドルと前年同期の3億900万ドルから減少。調整後営業利益は10億5900万ドルでした。 💡 G…
決算サマリー:売上39%増、GAAP営業利益は減少
決算の全体像:調整後は増益、会計上は減益が併存
2027年度第1四半期(2026年8〜10月)の損益計算書から、売上と費用の内訳を整理します。
| 項目(百万ドル) | 今期 | 前年同期 |
|---|---|---|
| 製品売上 | 595 | 434 |
| サブスクリプション・サポート売上 | 2,850 | 2,040 |
| 売上総利益 | 2,342 | 1,836 |
| 営業費用合計 | 2,246 | 1,527 |
| GAAP営業利益 | 96 | 309 |
読み取れるポイント
- 売上総利益を売上高で割ると、今期は約68.0%、前年同期は約74.2%です(原文の数値から算出)。製品の売上原価が89から206へ増えた点が目立ちます。
- 営業費用は前年同期比で約47%増(算出)と、売上高の39%増を上回りました。研究開発は528から798、販売費は820から1,167へ増えています。
- 一方、調整後営業利益は746から1,059へ増加しています。
「We had a strong start to the year with a record Q1」(ニケシュ・アローラ会長兼CEO)
強気・慎重、二つの読み方
強気の材料は、高い成長が続いている点です。慎重な材料は、買収に伴う費用と株式報酬が会計上の利益を押し下げている点です。どちらも原文の数値で確認できる事実です。
次に見る点
第2四半期(2027年1月期)の会社見通しは、売上高が35億3000万〜35億5000万ドル、調整後1株利益が1.01〜1.03ドルです。次回決算日は原文に記載がありません。
深掘り1:成長の勢い(NGS ARRとRPO)
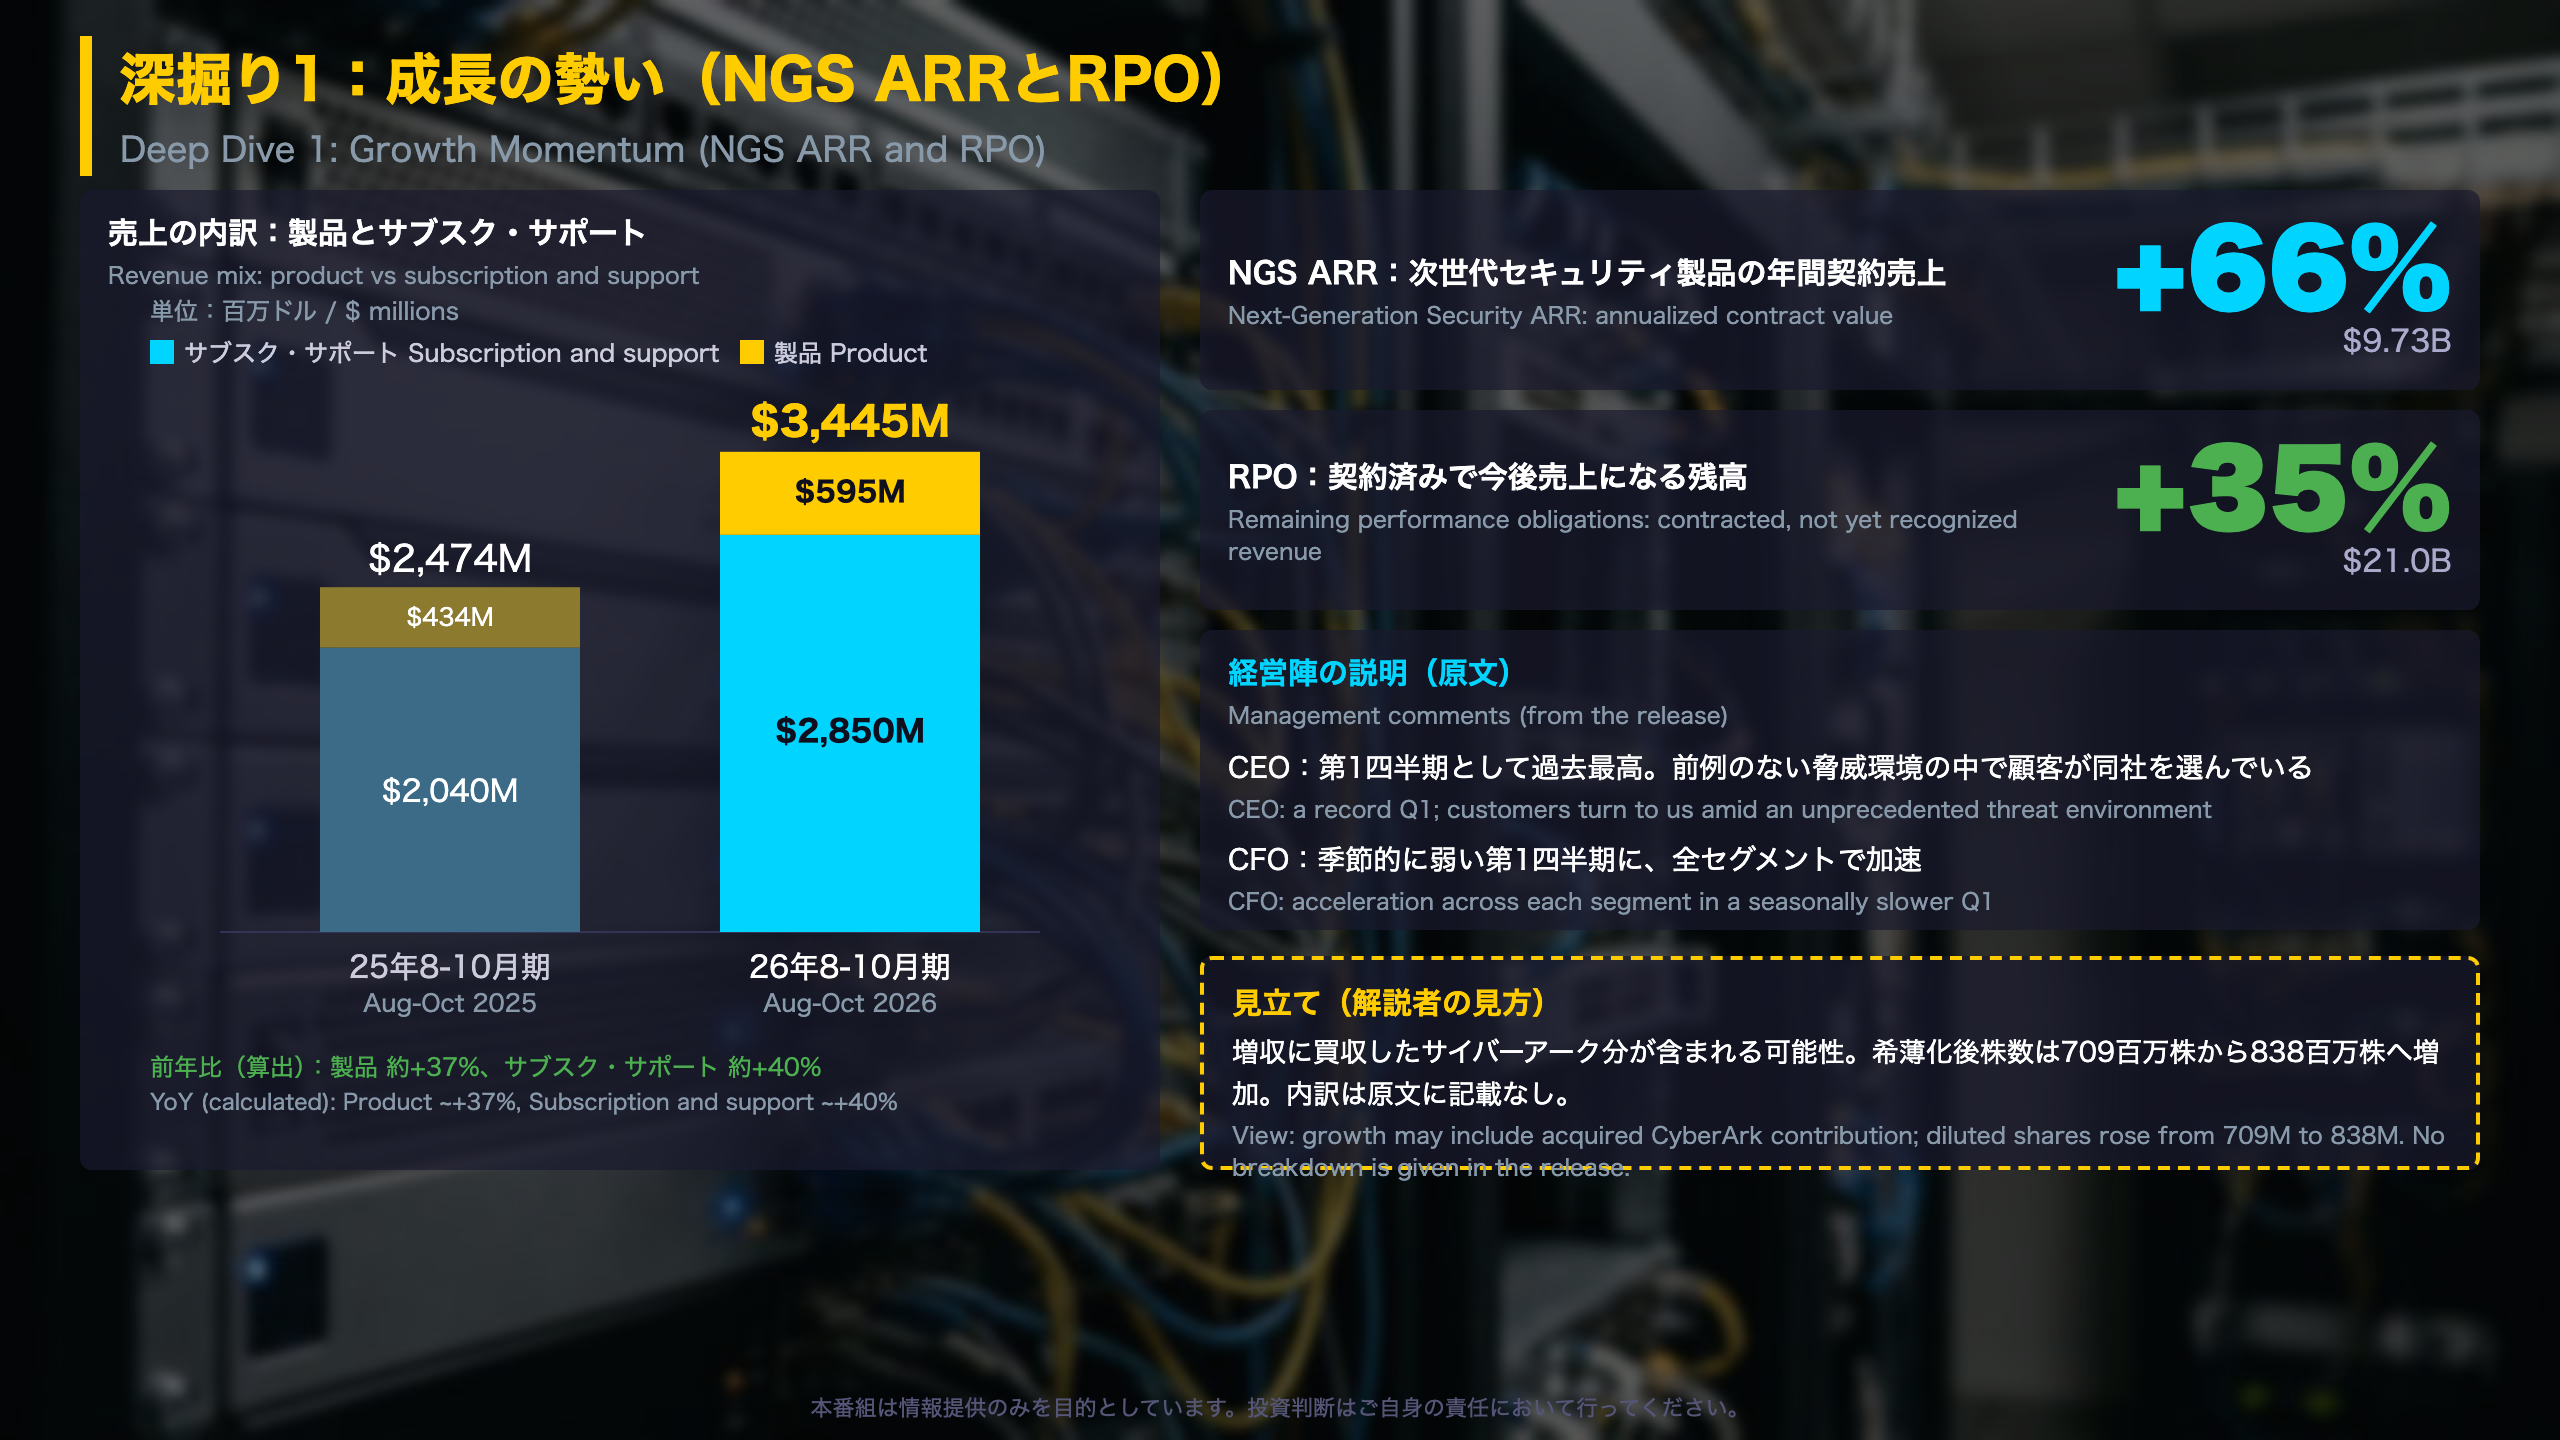
成長指標を分解する:ARR・RPO・売上内訳
指標の定義(原文)
NGS ARRは「全ての有効な契約の、報告期間末日時点の年換算売上(ハードウェアや旧来の付帯サブスクリプション等を除く)」と定義されています。会計上の非GAAP指標ではなく、会社が重視する運用指標です。
売上内訳(百万ドル)
| 今期 | 前年同期 | 増減率(算出) | |
|---|---|---|---|
| 製品 | 595 | 434 | 約+37% |
| サブスク・サポート | 2,850 | 2,040 | 約+40% |
サブスクリプション・サポートが売上の約83%(2,850÷3,445、算出)を占めます。
繰延収益と第2四半期見通し
貸借対照表では、流動の繰延収益が7,730、長期が6,859(いずれも百万ドル)です。第2四半期のNGS ARR見通しは102億ドル〜102億2000万ドルで、前年比61%増と、今期の66%から伸びが低下する見通しです。
二つの読み方
- 強気:CFOは「acceleration across each of our segments」と述べており、季節的に弱い第1四半期での加速は需要の強さを示唆します。
- 慎重:加重平均の基本株数は679から819(百万株)へ増えています。この増加の背景は原文に記載がありませんが、買収に伴う可能性があります。自力成長の度合いは原文からは分かりません。
次の確認点
決算説明会での内訳説明と、第2四半期のNGS ARRが見通しに届くかが確認点です。
深掘り2:利益の読み方(GAAPと調整後)
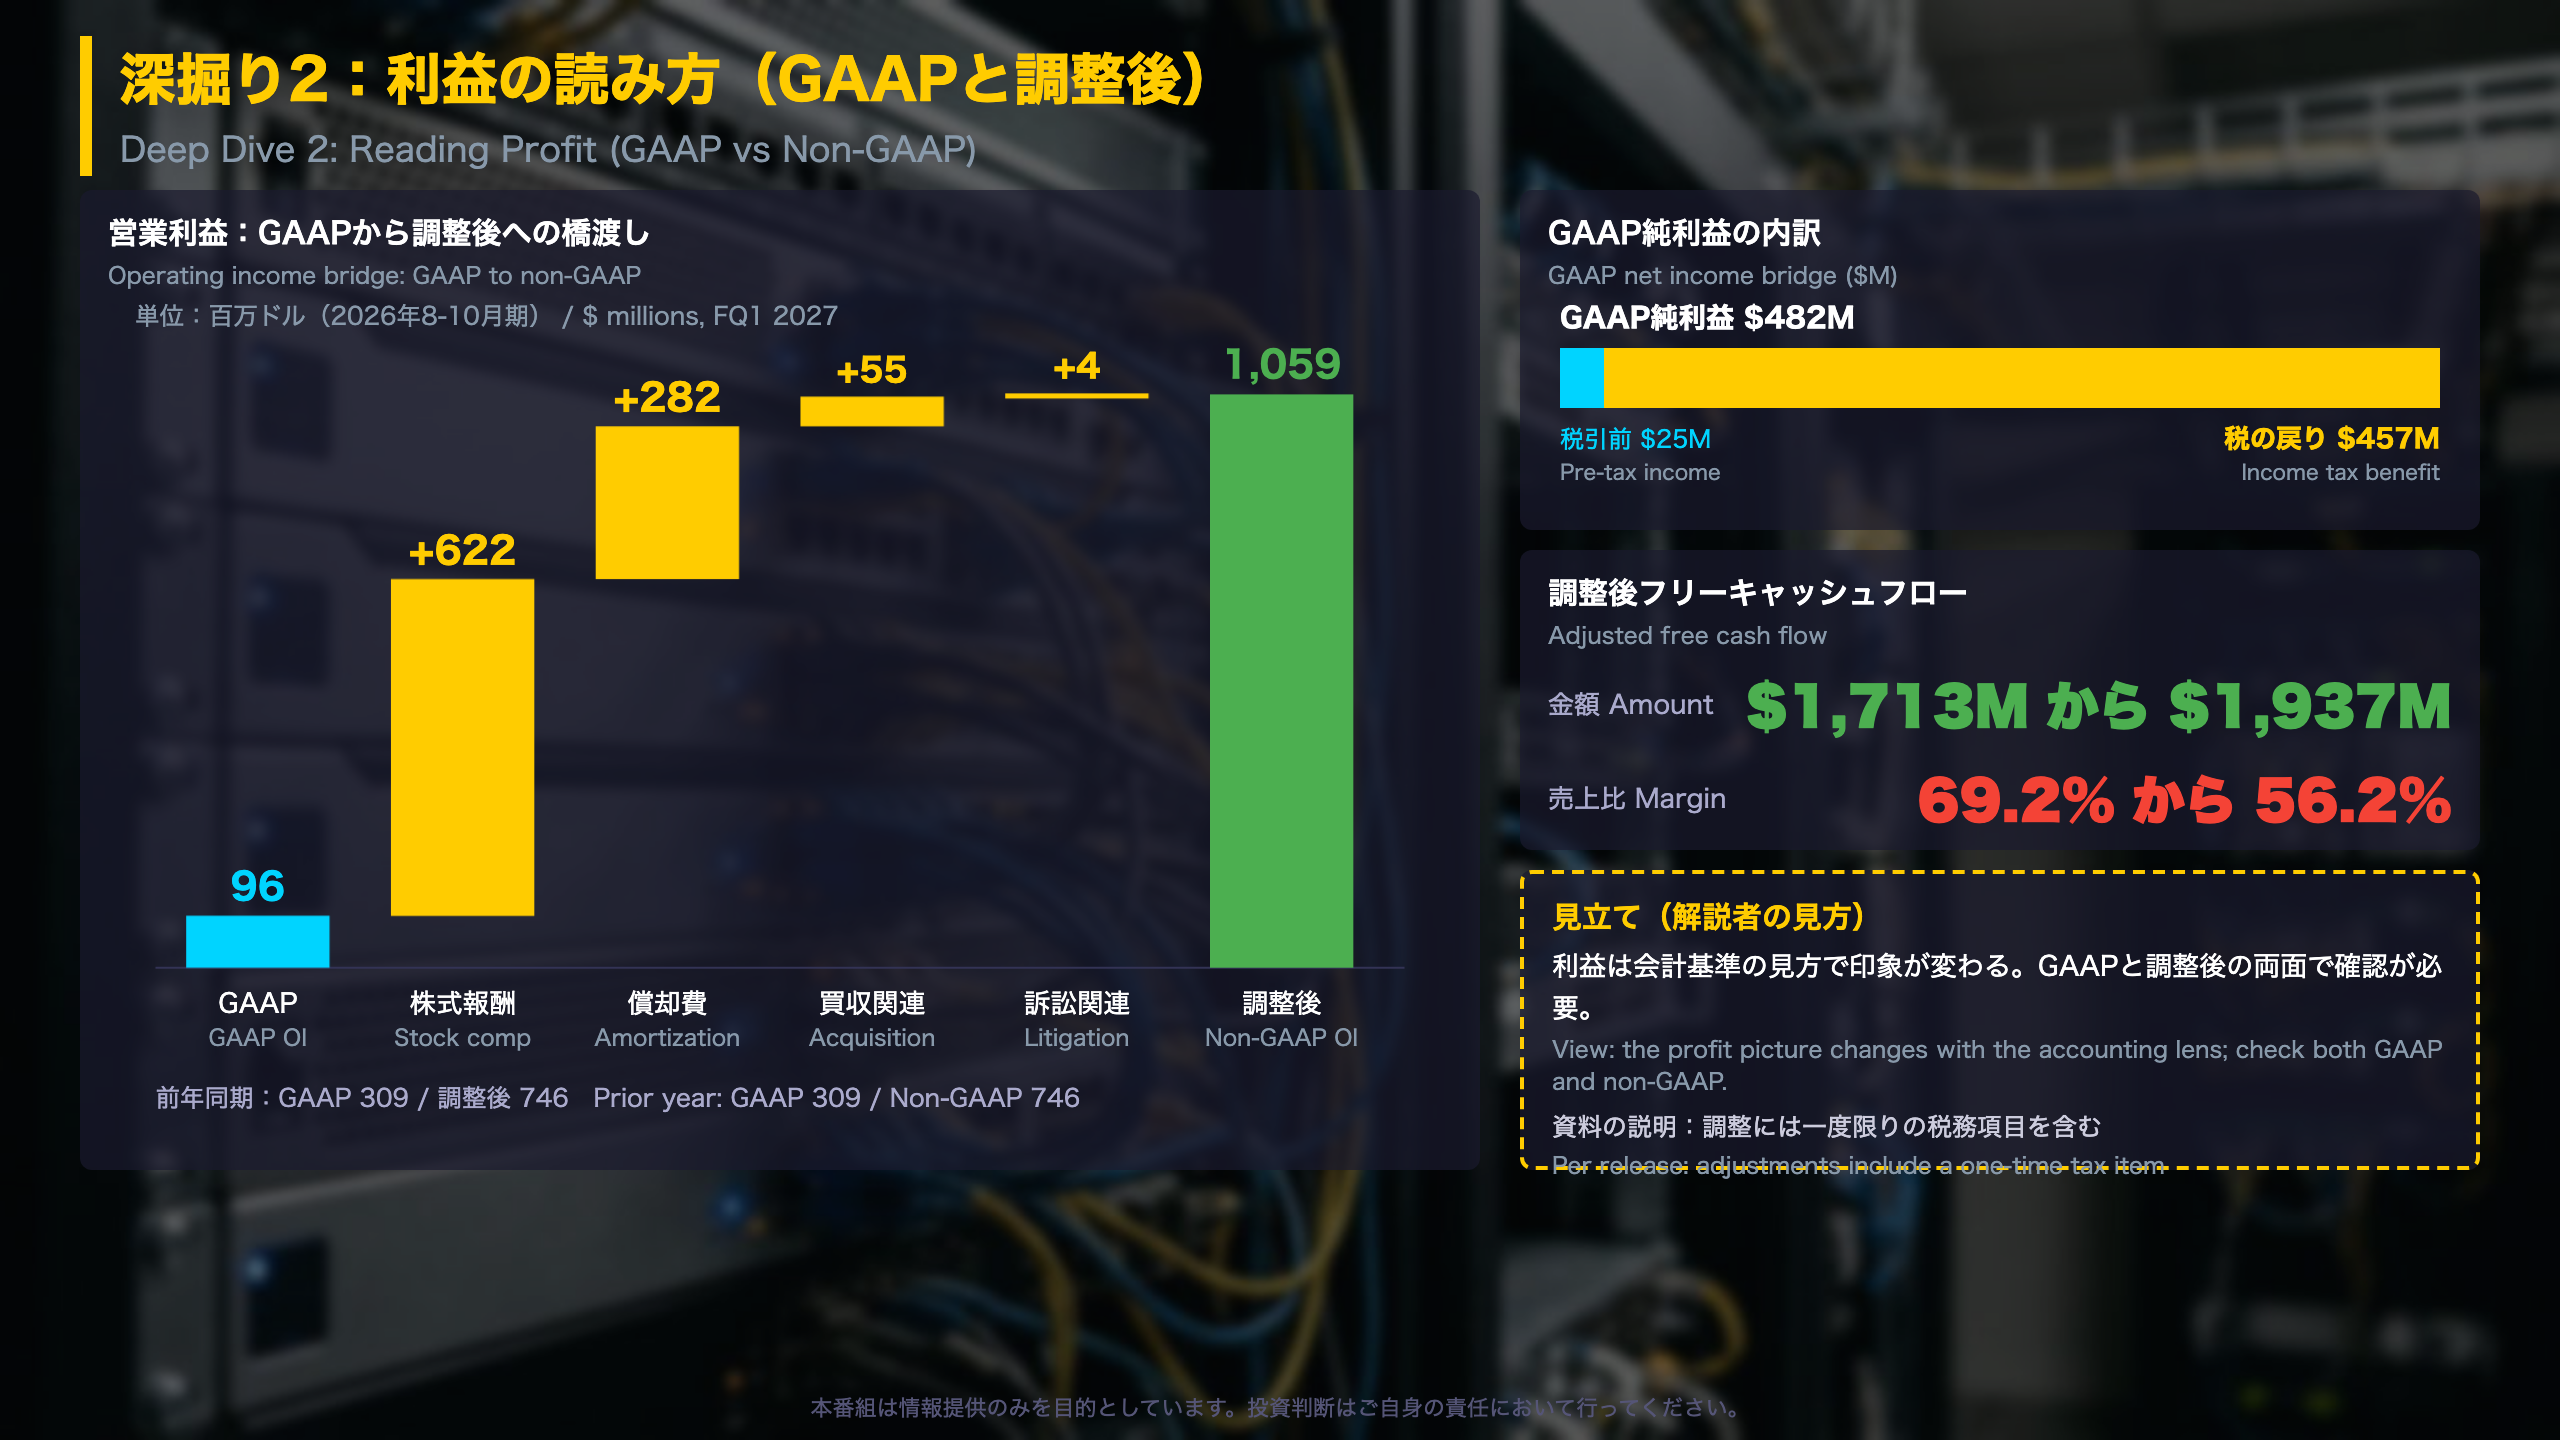
GAAPから調整後への橋渡しを細かく見る
営業利益の調整表(百万ドル)
| 項目 | 今期 | 前年同期 |
|---|---|---|
| GAAP営業利益 | 96 | 309 |
| 株式報酬関連 | 622 | 387 |
| 買収関連費用 | 55 | 5 |
| 買収無形資産の償却 | 282 | 39 |
| 訴訟関連 | 4 | 6 |
| 調整後営業利益 | 1,059 | 746 |
償却費は39から282へ約7倍になりました。注記では、転換社債の公正価値変動がサイバーアークから取得したものと説明されており、同社の買収が数字に反映されていることが分かります。
純利益の中身
税引前利益は25、税金は457のプラス(税の戻り)で、GAAP純利益は482です。注記には「one-time tax adjustment relating to a change in our tax position on a historical transaction」が含まれたと書かれています。一方、調整後純利益は881(前年662、約+33%)ですが、調整後1株利益は1.05と0.93から約+13%にとどまります。希薄化後株数が709から837百万株へ約18%増えたためです(いずれも算出)。
キャッシュ
営業キャッシュフロー1,929(前年1,771)、調整後フリーキャッシュフロー1,937(前年1,713)と金額は増加しました。しかし売上比では69.2%から56.2%へ低下しています。調整項目に買収関連の支払い95(前年11)が含まれます。
異なる解釈
強気:キャッシュ創出の絶対額は増えている。慎重:費用の伸び(営業費用約+47%)が売上(+39%)を上回り、GAAPでの収益性は薄い。
財務の注記
転換社債1,930が短期負債に区分され、前期末の長期1,774から変わりました。
質疑:通期見通しと次の注目点
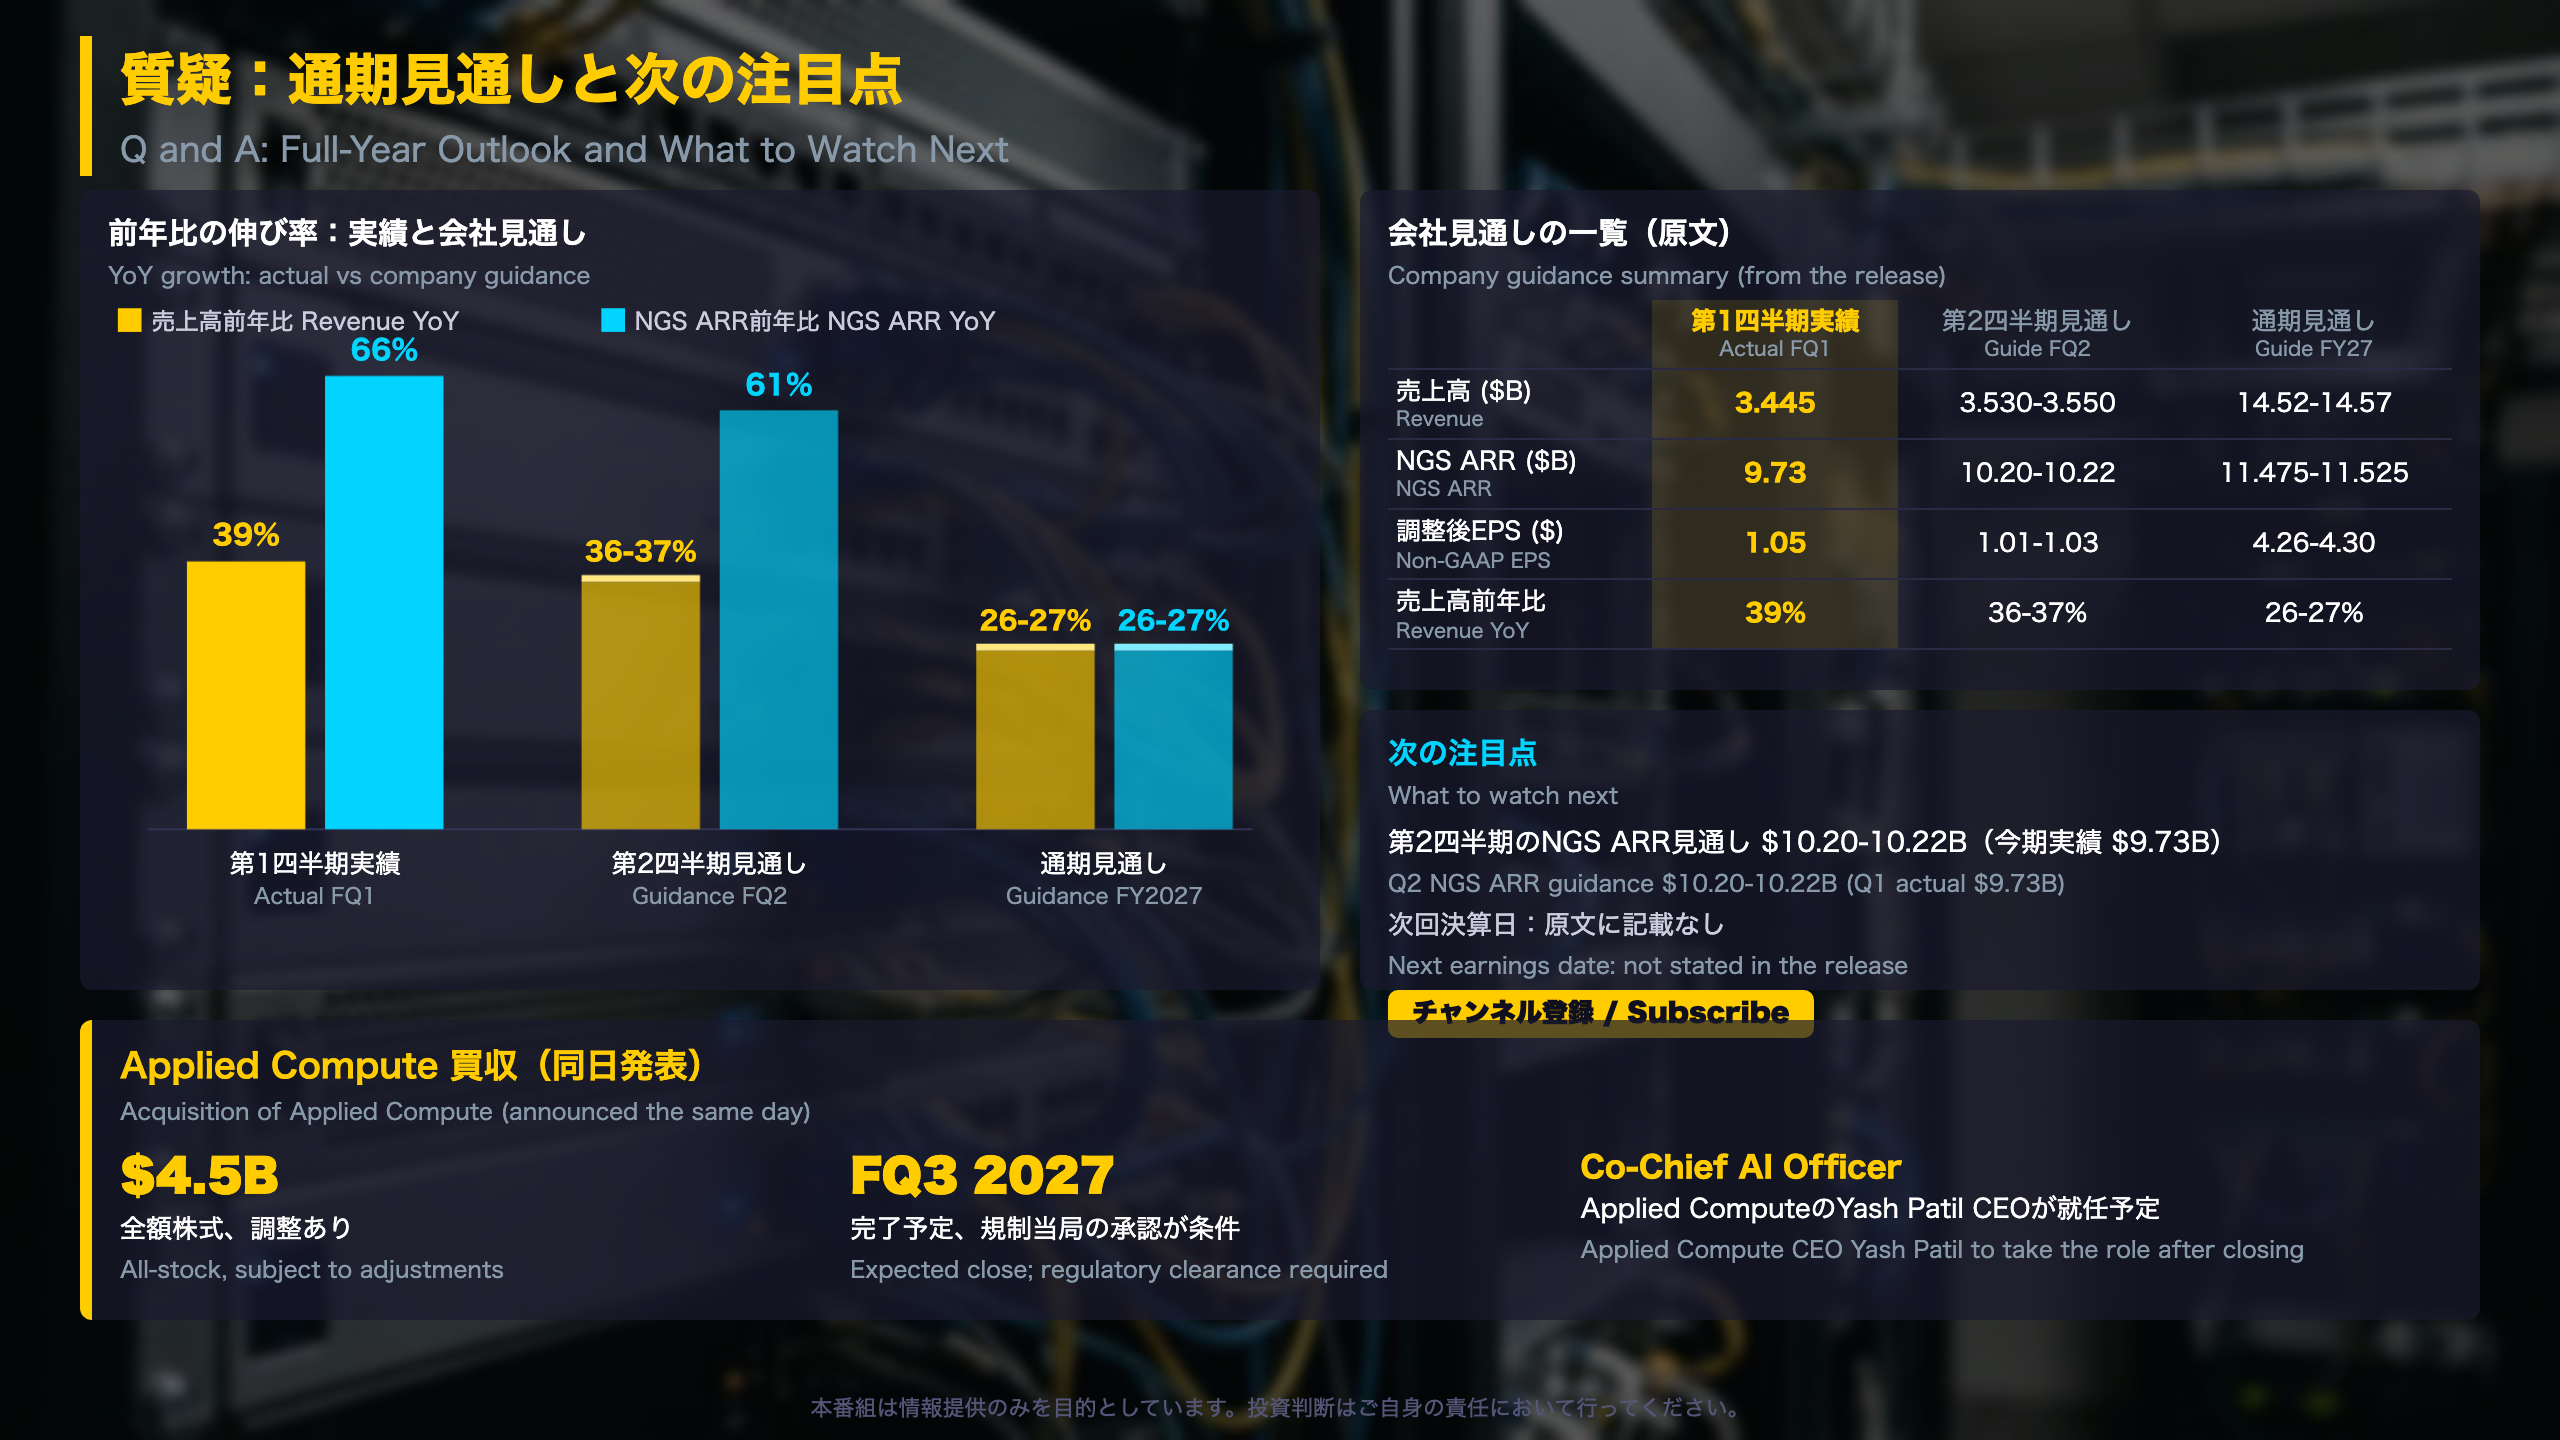
ガイダンスの全体像とApplied Compute買収
会社見通し(原文)
| 項目 | 第1四半期実績 | 第2四半期見通し | 通期見通し |
|---|---|---|---|
| 売上高 | 34億4500万ドル | 35億3000万〜35億5000万ドル | 145億2000万〜145億7000万ドル |
| 売上高前年比 | 39% | 36〜37% | 26〜27% |
| NGS ARR前年比 | 66% | 61% | 26〜27% |
| 調整後1株利益 | 1.05ドル | 1.01〜1.03ドル | 4.26〜4.30ドル |
通期の調整後営業利益率は29.5%、調整後FCF率は38.0%の見通しです。今期の調整後営業利益率は、原文の数値から算出すると約30.7%(1,059÷3,445)で、通期見通しはそれをやや下回ります。
見通しの引き上げ幅
CFOは「materially raising our full year guidance」と述べましたが、引き上げ前の数値は原文に記載がなく、幅は確認できません。
Applied Compute買収
- 全額株式、評価額45億ドル(調整あり)、第3四半期完了予定、規制当局の承認が条件。
- 創業者のYash Patil氏がCo-Chief AI Officerに就任予定。
- アローラCEO:「Every enterprise is going to run a mix of open and closed models, and every one of those models needs to be secured.」
異なる解釈
強気:見通しの引き上げは需要への自信の表れ。慎重:通期の伸び率は第1四半期より低く、買収の完了・統合は規制承認など不確実性を伴うと会社自身がリスク要因に挙げています。
次の確認点
第2四半期のNGS ARR 102億〜102億2000万ドル、売上高35億3000万〜35億5000万ドル、調整後1株利益1.01〜1.03ドル。次回決算日は原文に記載がありません。
製作費大公開
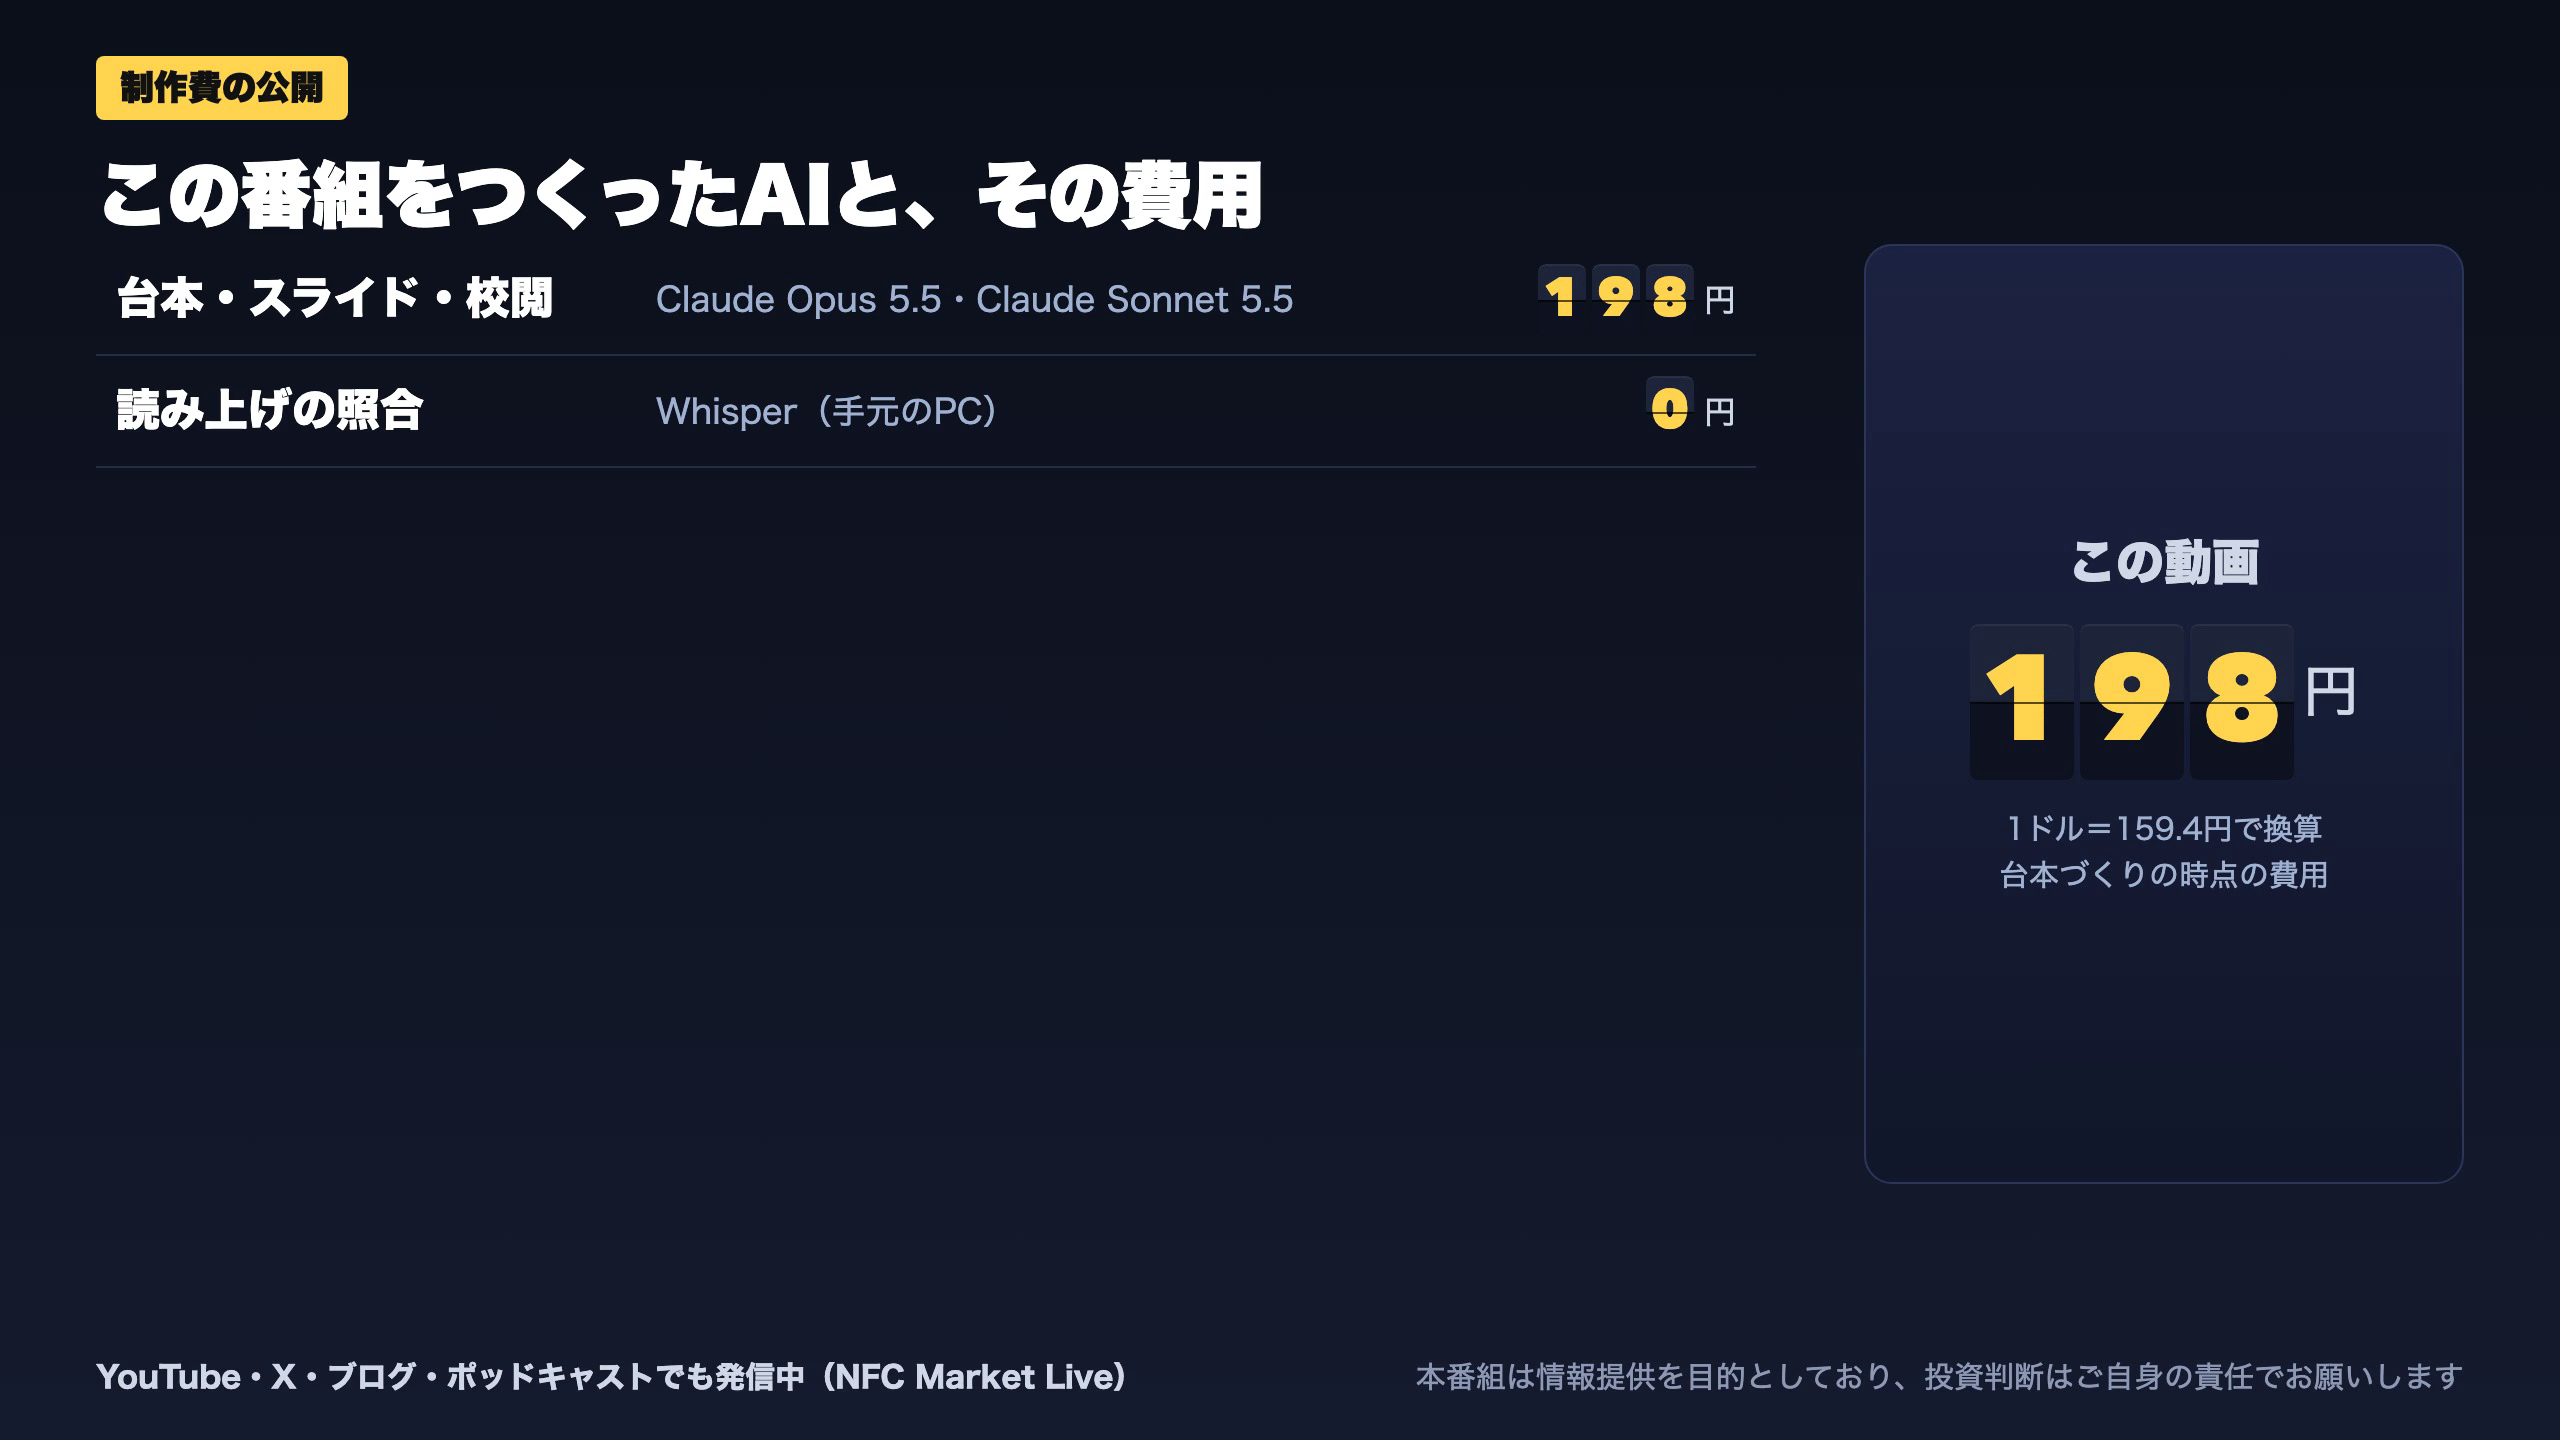
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 32,774 | 2,189 | ¥28 |
| LLM | Claude Sonnet 5.5 | 74,987 | 91,844 | ¥170 |
| TTS | Gemini 3.8 Flash TTS | 515 | 1,434 | ¥2 |
| BGM | Lyria 3 Pro | 213 | 27,092 | ¥13 |
| X | ポスト作成 | 945 | – | ¥5 |
| 合計 | ¥218 |
為替レート: 1 USD = 159.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。