本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-19 22:12)
📊 ウォルマート(WMT)が2027年度第3四半期決算を発表。売上高は1888億ドル(前年同期比+5.2%)、調整後EPSは0.65ドル(+4.8%)でした。 💡 営業利益は+16.0%ですが、為替を除く調整後では+5.5%。前年に計上された約7億ドルの株式報酬費用の反動が見かけの伸びを押し上げています。会計基準…
ウォルマート第3四半期決算:全体像
今回の決算を数字で俯瞰する
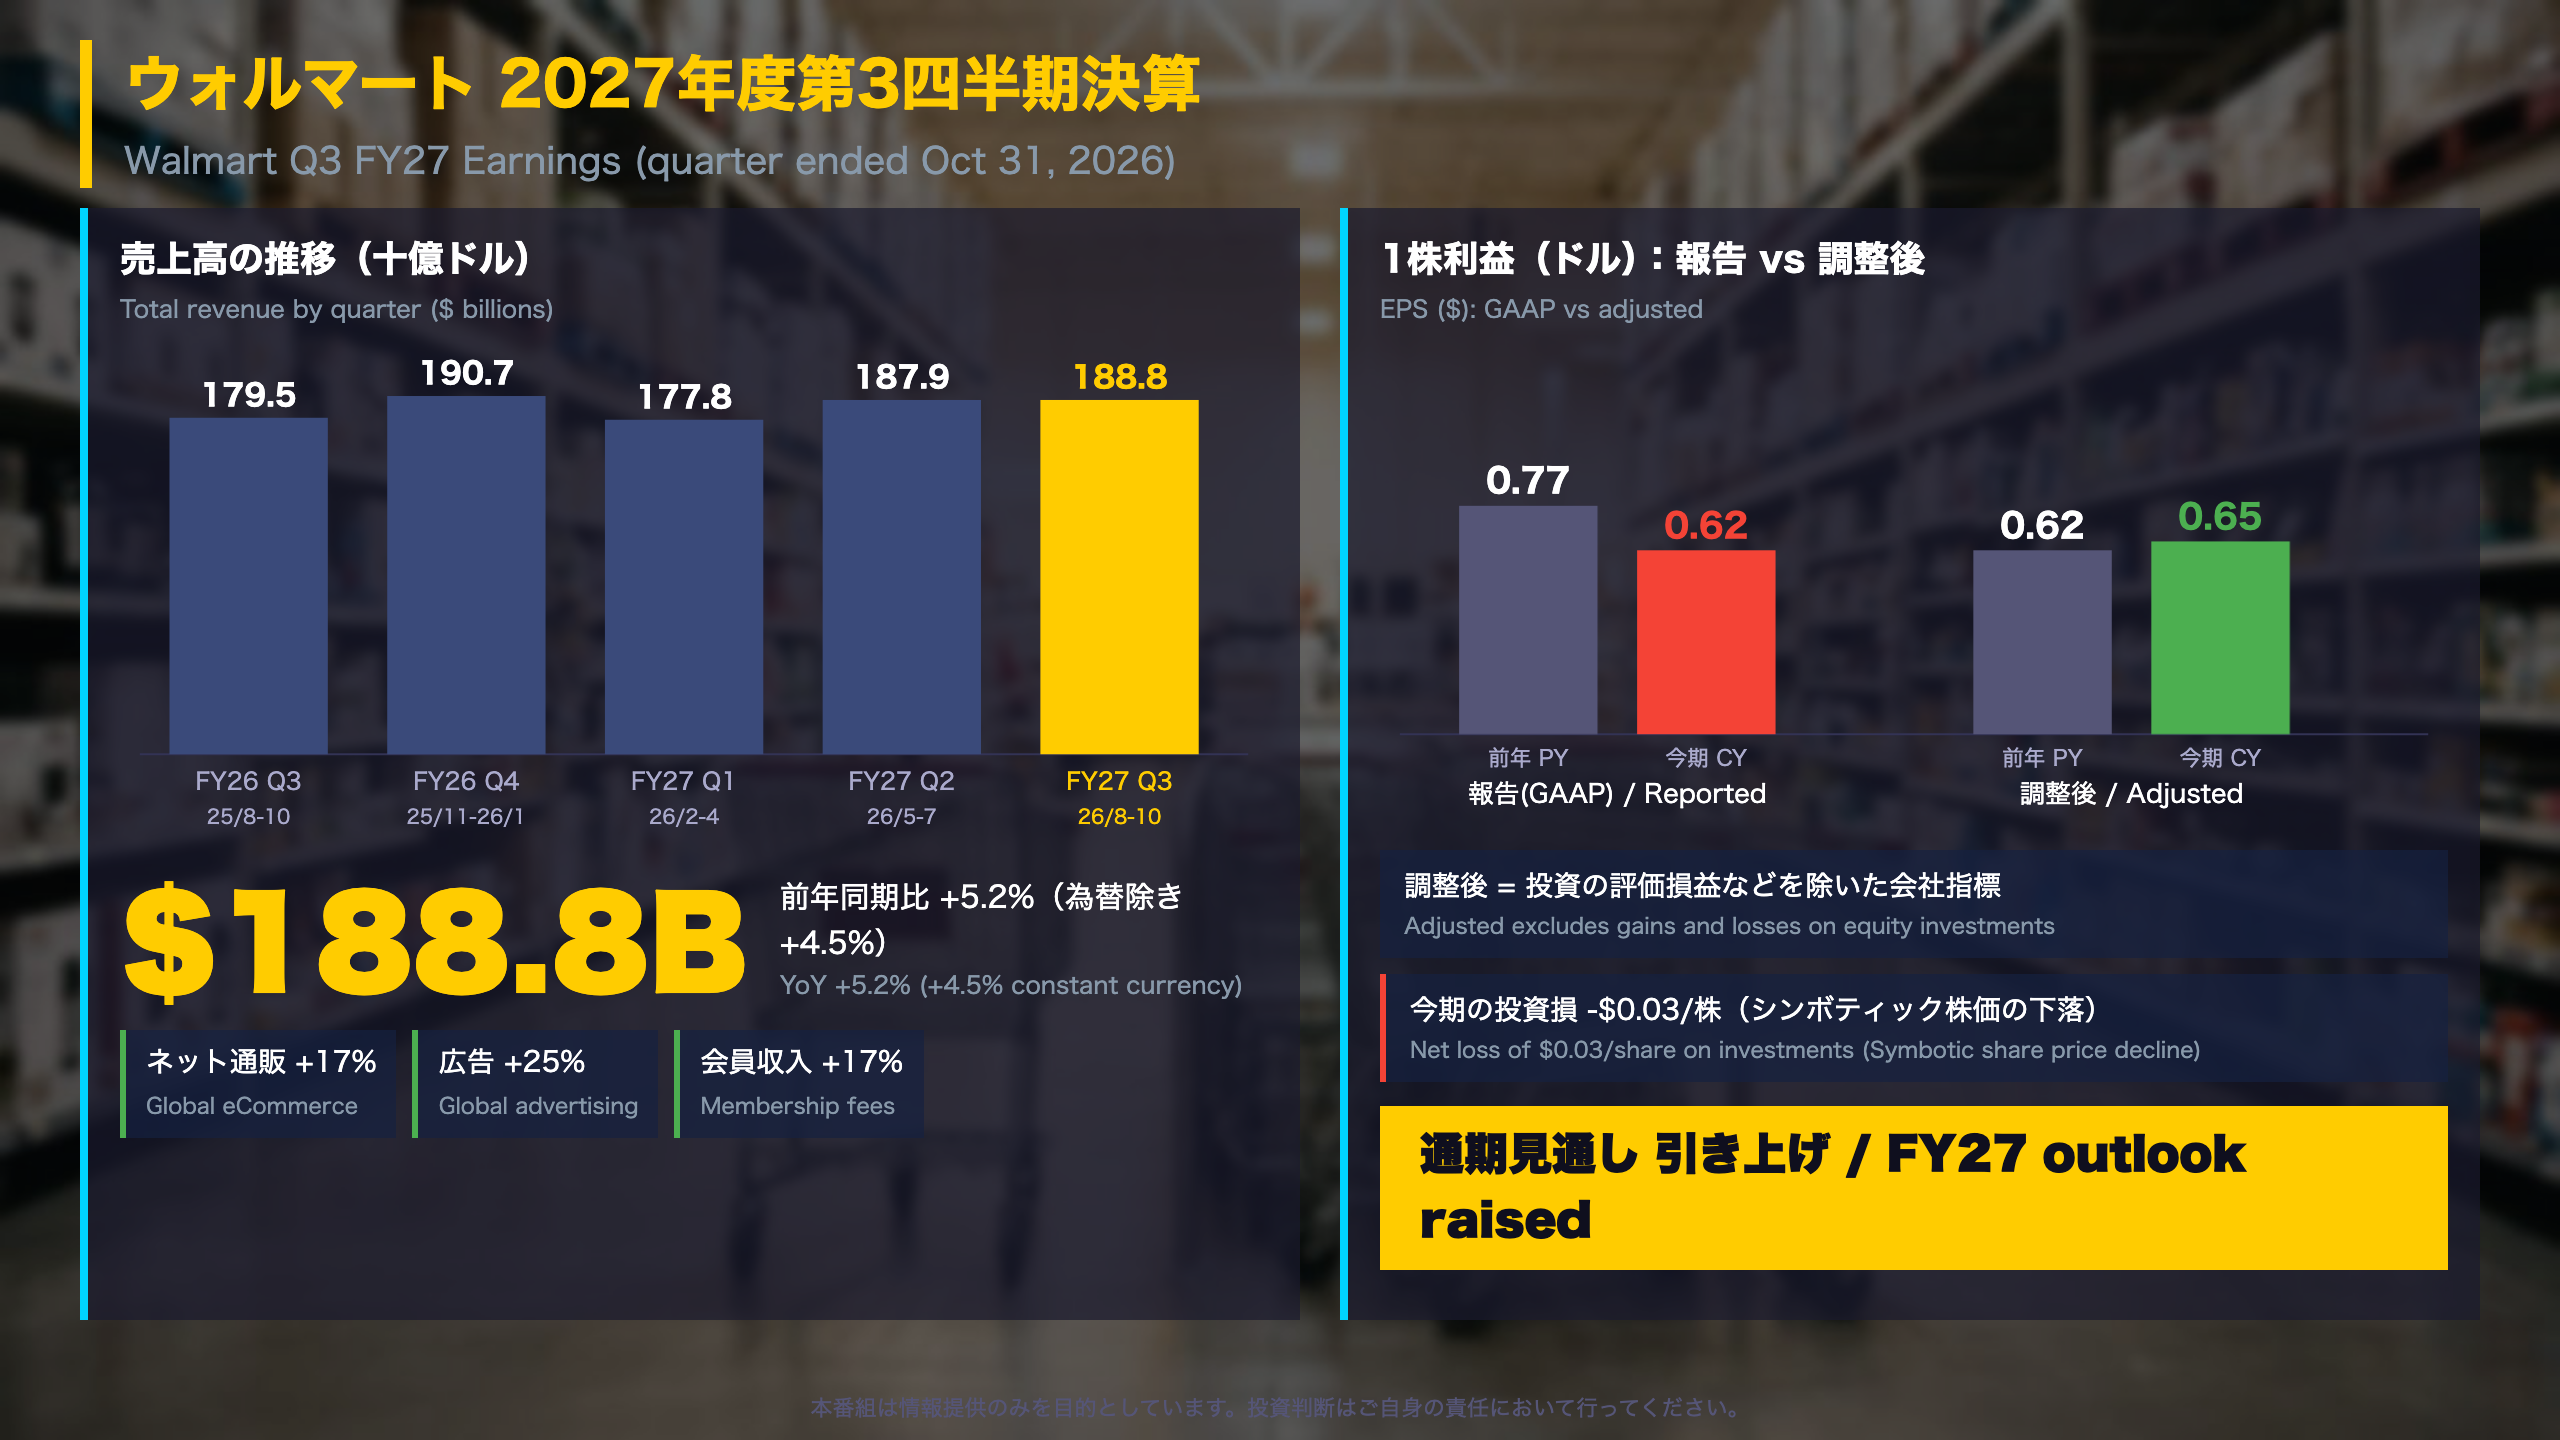
ウォルマートが2026年11月19日に公表した2027年度第3四半期(8〜10月)決算は、売上・本業の利益・通期見通しの3点で前向きな内容でした。一方で、会計基準ベースの1株利益は減少しており、数字の見え方に差があります。
売上高の推移(前年同期比)
| 四半期 | 売上高 | 前年比 | 為替除く |
|---|---|---|---|
| 25年8-10月 | 1795億ドル | +5.8% | +6.0% |
| 25年11月-26年1月 | 1907億ドル | +5.6% | +4.9% |
| 26年2-4月 | 1778億ドル | +7.3% | +5.9% |
| 26年5-7月 | 1879億ドル | +5.9% | +5.1% |
| 26年8-10月 | 1888億ドル | +5.2% | +4.5% |
為替を除く伸びは5.1%から4.5%へと緩やかに低下していますが、純売上高は全セグメントで増えています。会員収入などを含む総収入は前年比+5.2%でした。
1株利益の整理
- 調整後:前年同期0.62ドル、今期0.65ドル(+4.8%)
- 報告(GAAP):前年同期0.77ドル、今期0.62ドル(-19.5%)
資料の注記によると、今期は出資先シンボティックの株価下落による評価損が計上され、前年は同じ投資で評価益が出ていました。調整後の数字はこうした投資損益を除いて比べやすくしたものです。
経営陣のコメント
ジョン・ファーナーCEOは「中核事業を伸ばし、市場シェアを獲得して力強い結果を出した」と述べています。
読み方の幅
- 前向きな見方:売上、調整後利益、通期見通しがそろって改善した。
- 慎重な見方:為替を除く売上の伸びは減速し、GAAP利益は減少した。
次回は第4四半期決算ですが、発表日は資料に記載がありません。
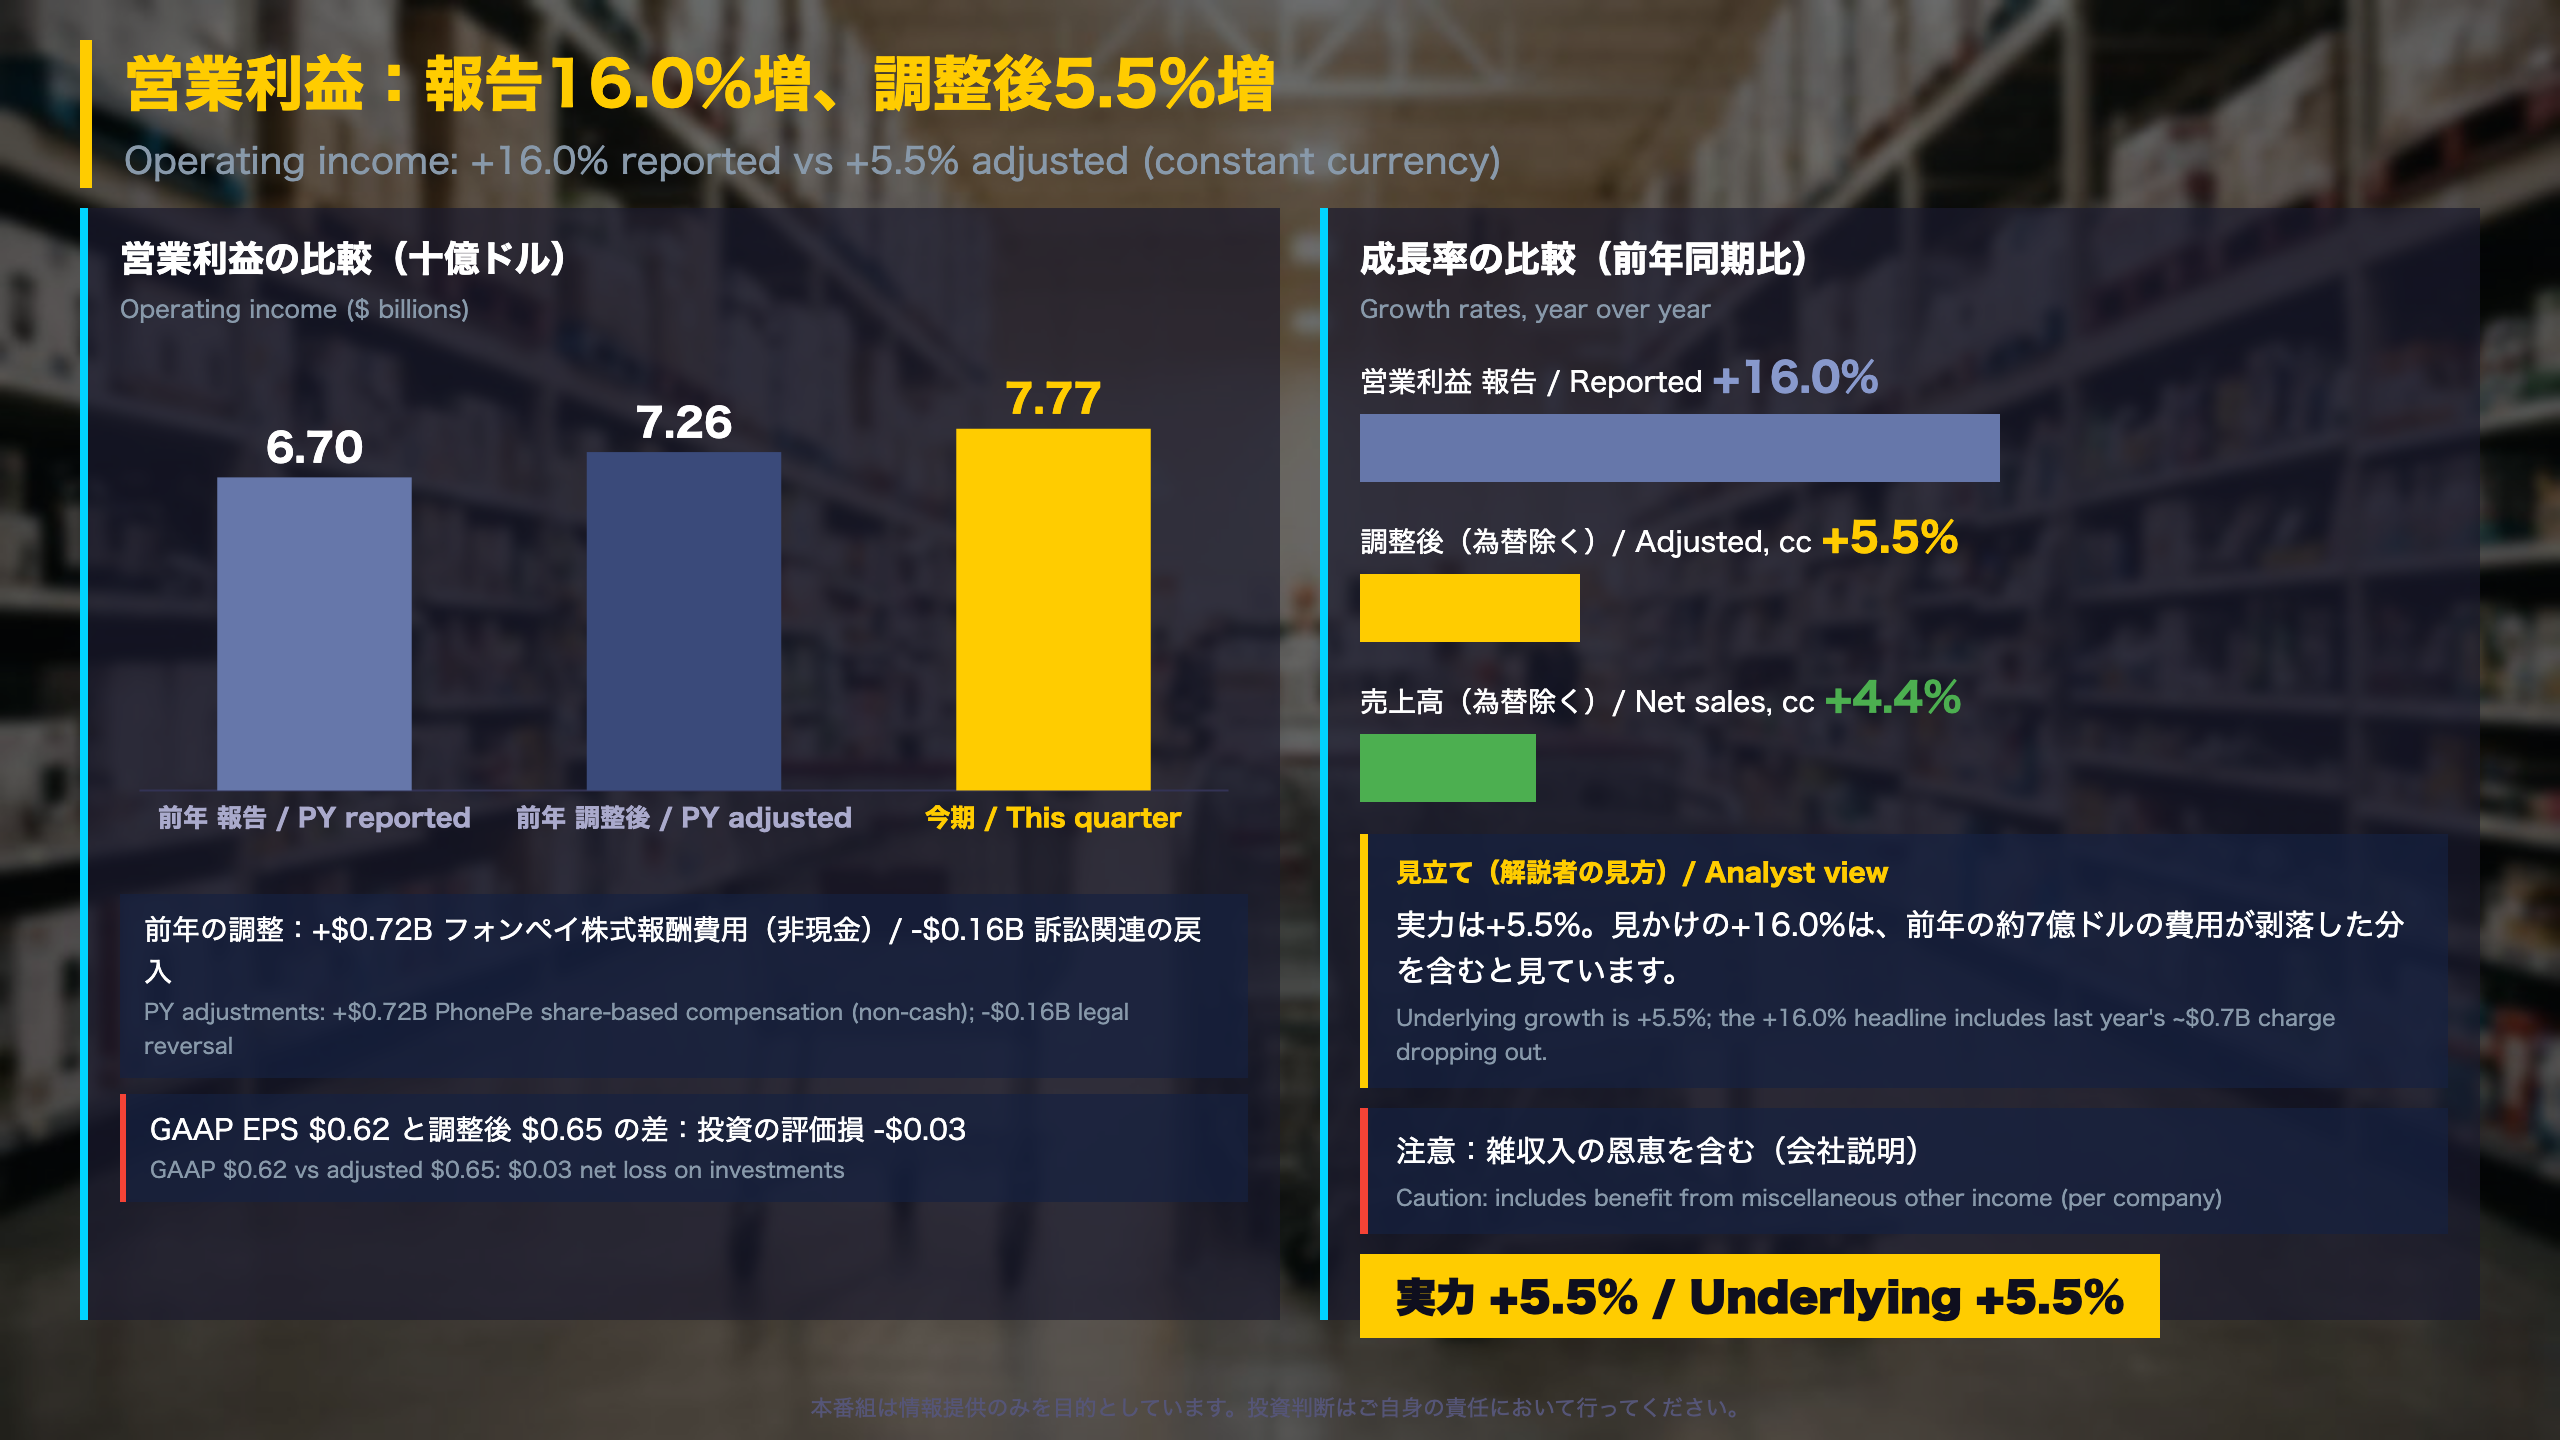
営業利益:報告16.0%増、調整後5.5%増
営業利益を四半期推移で見る
営業利益の前年同期比は、直近5四半期で報告ベースが-0.2%、+10.8%、+5.0%、+28.8%、+16.0%と大きく振れています。為替を除く調整後では+8.0%、+10.5%、+5.1%、+17.4%、+5.5%で、振れ幅は小さくなります。今期の5.5%は直近5四半期では低い部類で、前の四半期の17.4%と比べると伸びは落ち着いています。
前年の調整項目
- 前年同期の報告営業利益:66.96億ドル
- フォンペイの追加的な株式報酬費用:+7.22億ドル(非現金、税メリットなし)
- 訴訟関連の費用戻入:-1.55億ドル
- 前年同期の調整後営業利益:72.63億ドル
今期の営業利益は77.70億ドルで、今期は調整項目がありません。このため、同じ土俵で比べると増益率は報告ベースより低く出ます。
他の指標
- 調整後EBITDAマージン:6.3%(前年6.1%)
- 純利益率:2.6%(前年3.5%)
- 調整後の営業費用率:21.5%(前年同期比+34bp)
資料は調整後営業利益を「会社が中核的な収益力とみなす指標」と位置づけています。
異なる解釈
- 前向き:調整後の営業利益は売上の伸びを上回り、粗利益率の改善と会員収入が寄与した。
- 慎重:費用率が上昇しており、雑収入の恩恵も含まれるため、伸びの持続性は今後の四半期で確認が必要。
次の確認点は第4四半期の営業費用率と、国際部門の利益の戻り方です。
米国事業:成長の源泉とコスト
米国事業を細かく見る
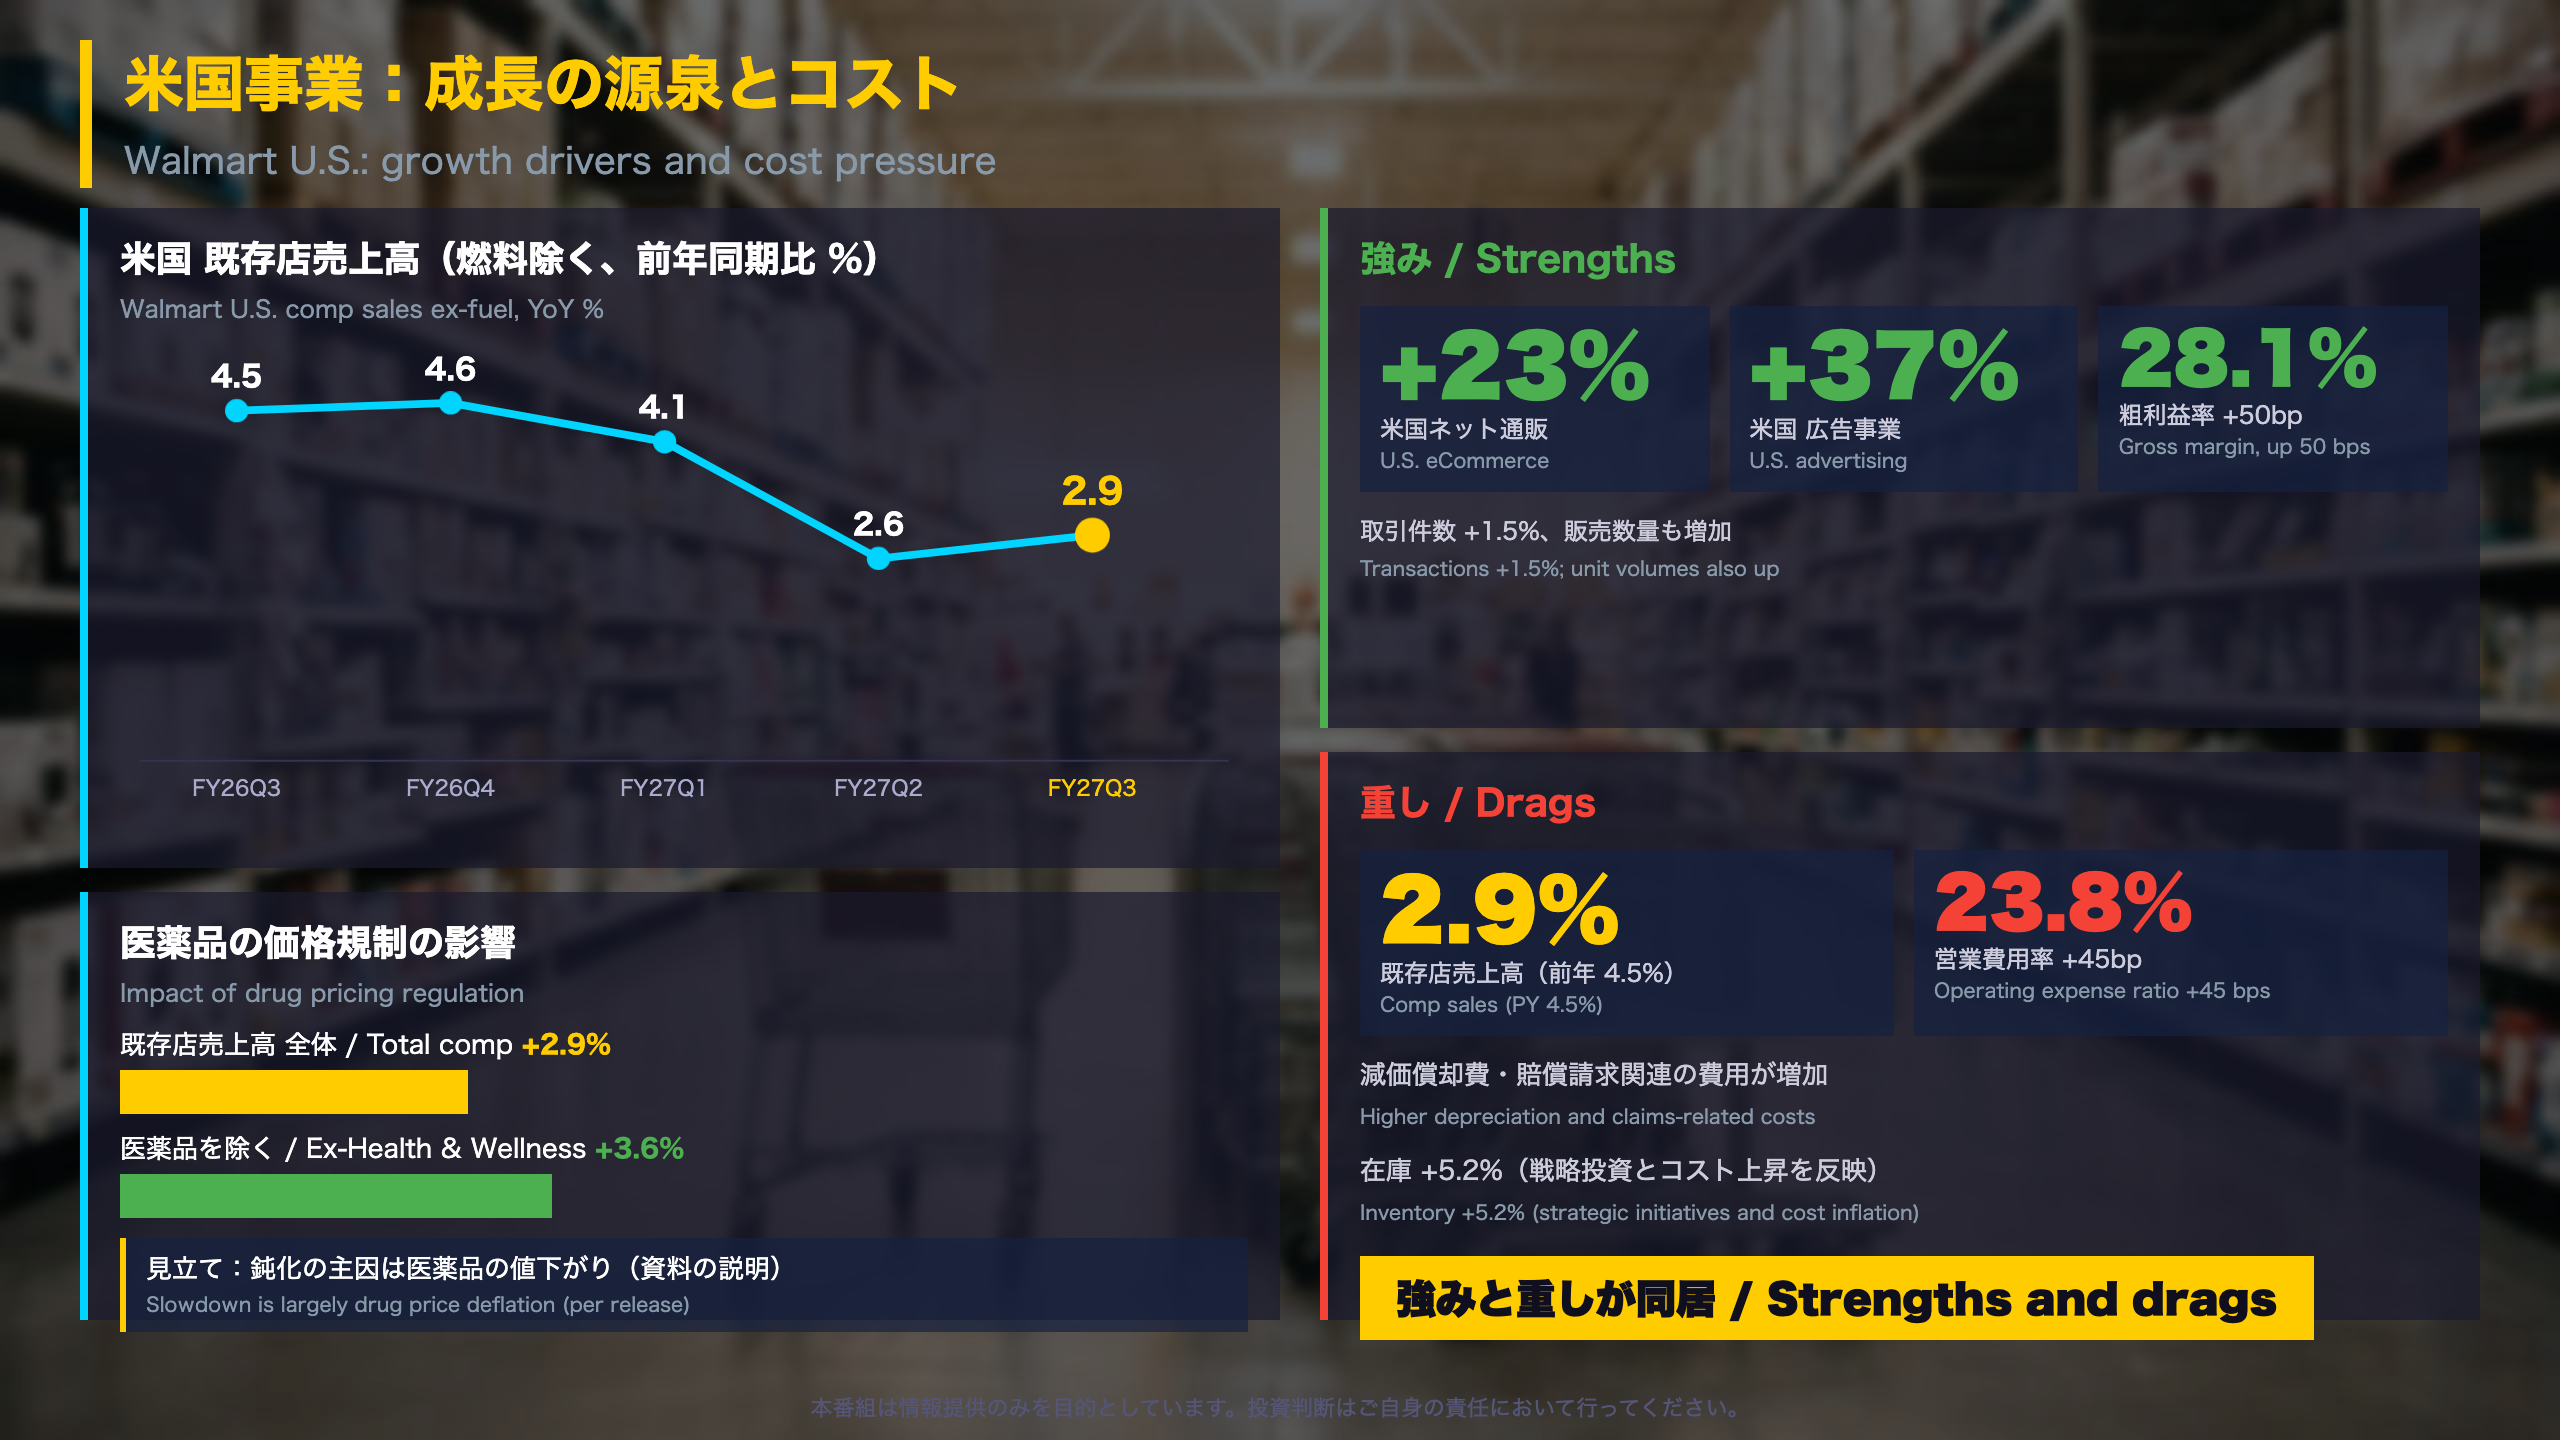
ウォルマート米国の純売上高は1250億ドル(+3.6%)、営業利益は63億ドル(+9.0%)、営業利益率は5.1%(+25bp)でした。
既存店売上高の推移(燃料除く)
| 四半期 | 既存店売上高 |
|---|---|
| 25年8-10月 | +4.5% |
| 25年11月-26年1月 | +4.6% |
| 26年2-4月 | +4.1% |
| 26年5-7月 | +2.6% |
| 26年8-10月 | +2.9% |
直近2四半期は2%台で、前年の4%台から水準が下がっています。ただ、前の四半期の2.6%からはやや持ち直しました。
内訳
- 取引件数+1.5%、平均単価+1.4%
- ネット通販の既存店への寄与は約530bp(前年約440bp)
- 医薬品を除く既存店売上高は+3.6%。医薬品の価格規制などによる逆風は約125bp、GLP-1関連の追い風は約60bp
- 食品は中位1桁増、一般商品は低位1桁増、ヘルス&ウェルネスは減少
- 会員収入とその他収入は+43%
資料は「上位所得層を中心に、所得層を問わずシェア獲得が強まった」と説明しています。
異なる解釈
- 前向き:医薬品を除けば堅調で、シェア拡大が続いている。
- 慎重:営業費用率は+45bp上昇し、在庫も+5.2%増えている。会員収入などの寄与で営業利益率が上がった面もあり、粗利だけでは説明できない。
第4四半期の在庫水準は、前年の冬の嵐の反動で「やや高くなる」と会社は述べています。
質疑:見通し引き上げと、残る確認点
通期見通しとキャッシュの動き
会社見通しの変遷(2027年度)
| 指標 | 当初(2/19) | 8/20時点 | 11/19時点 |
|---|---|---|---|
| 純売上高(為替除く) | +3.5〜4.5% | +4.0〜5.0% | +4.9〜5.2% |
| 調整後営業利益(為替除く) | +6.0〜8.0% | +7.0〜8.5% | +8.0〜8.6% |
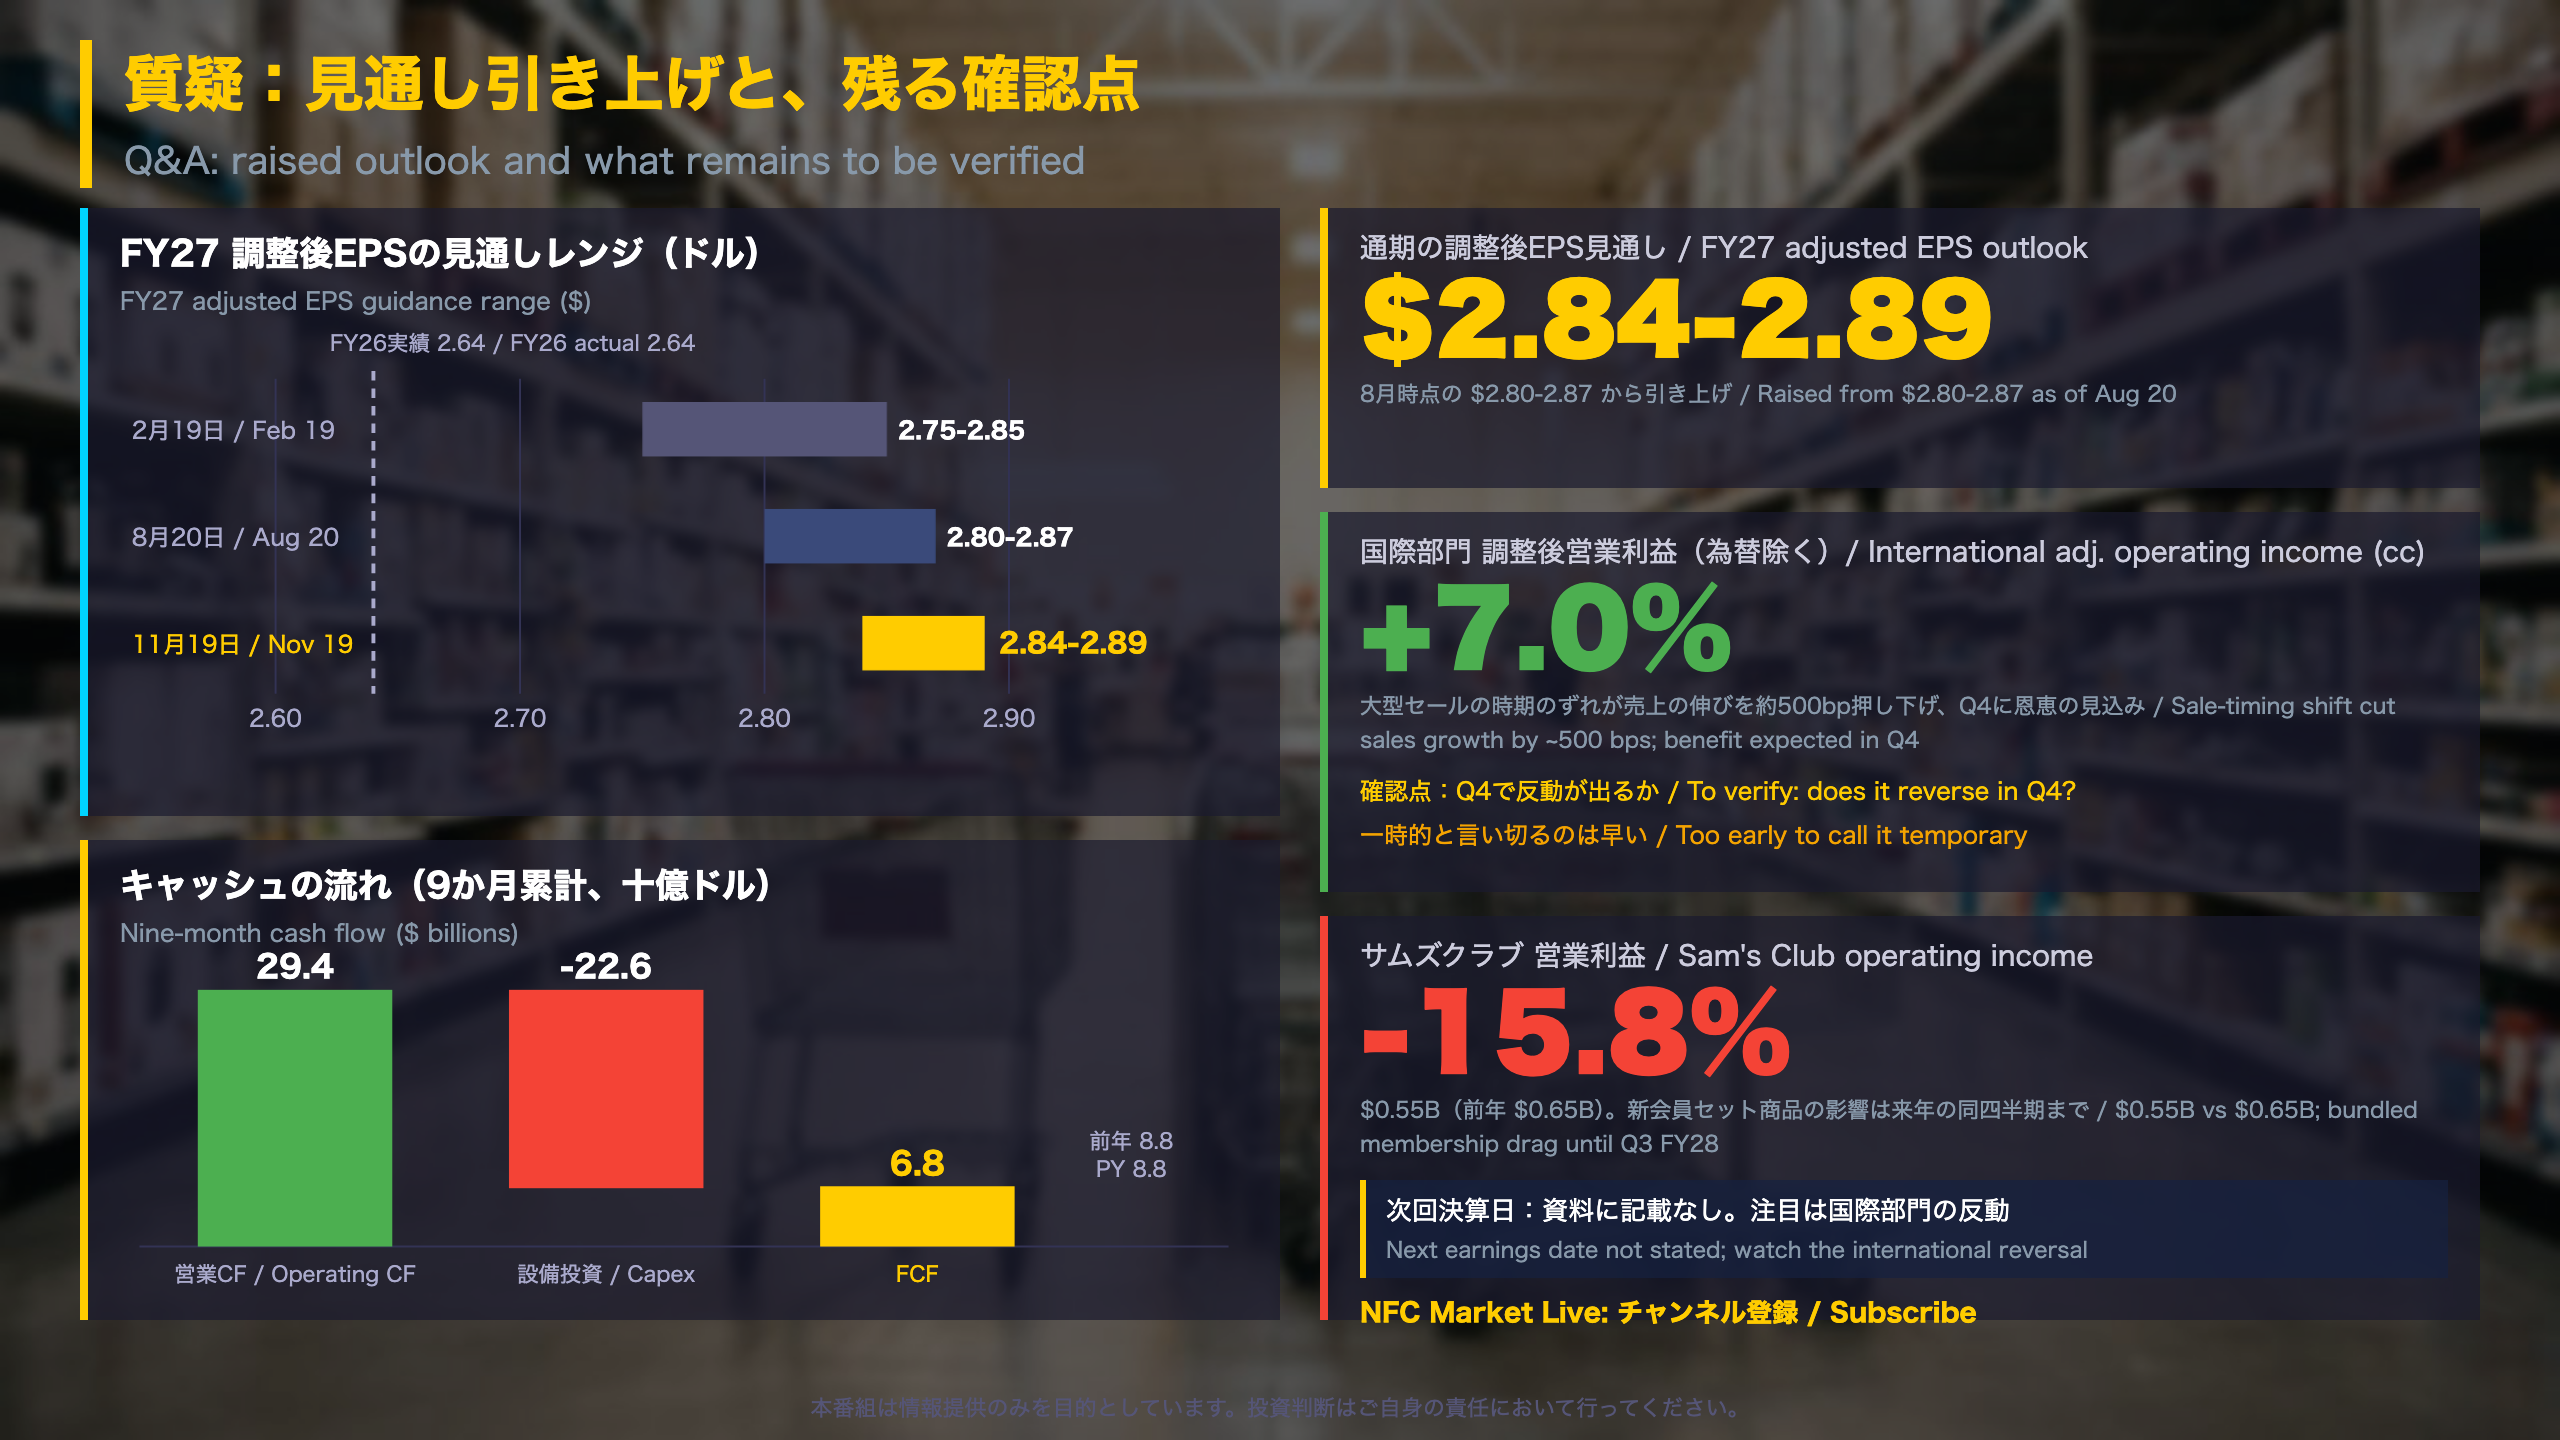
| 調整後EPS | 2.75〜2.85ドル | 2.80〜2.87ドル | 2.84〜2.89ドル |
| 設備投資 | 売上高の約3.5% | 約4.0% | 変更なし |
見通しは2回連続で引き上げられ、レンジも狭まりました。前年度(FY26)の調整後EPS実績は2.64ドルです。設備投資は売上高の約4.0%と、当初より高い水準が続きます。
国際部門
売上高は為替除きで+3.3%、調整後営業利益は+7.0%でした。セール時期のずれは約500bpの押し下げ要因とされ、第4四半期に対応する恩恵が見込まれています。国内別では中国の純売上高が+28.5%、カナダが+6.2%、メキシコが+3.6%でした。
キャッシュフロー(9か月累計)
営業キャッシュフロー294億ドル(+20億ドル)から設備投資226億ドルを引いたフリーキャッシュフローは68億ドルで、前年の88億ドルから減りました。設備投資は約40億ドル増えています。
異なる解釈
- 前向き:見通しを2回引き上げ、在庫が売上に対して適正かどうか(米国+5.2%、国際は大型セール前の積み上げ)も説明されている。
- 慎重:サムズクラブの減益が続き、投資負担でフリーキャッシュフローが減少。第4四半期の反動頼みの面もある。
次回決算日は資料に記載がありません。
製作費大公開
番組制作コスト内訳
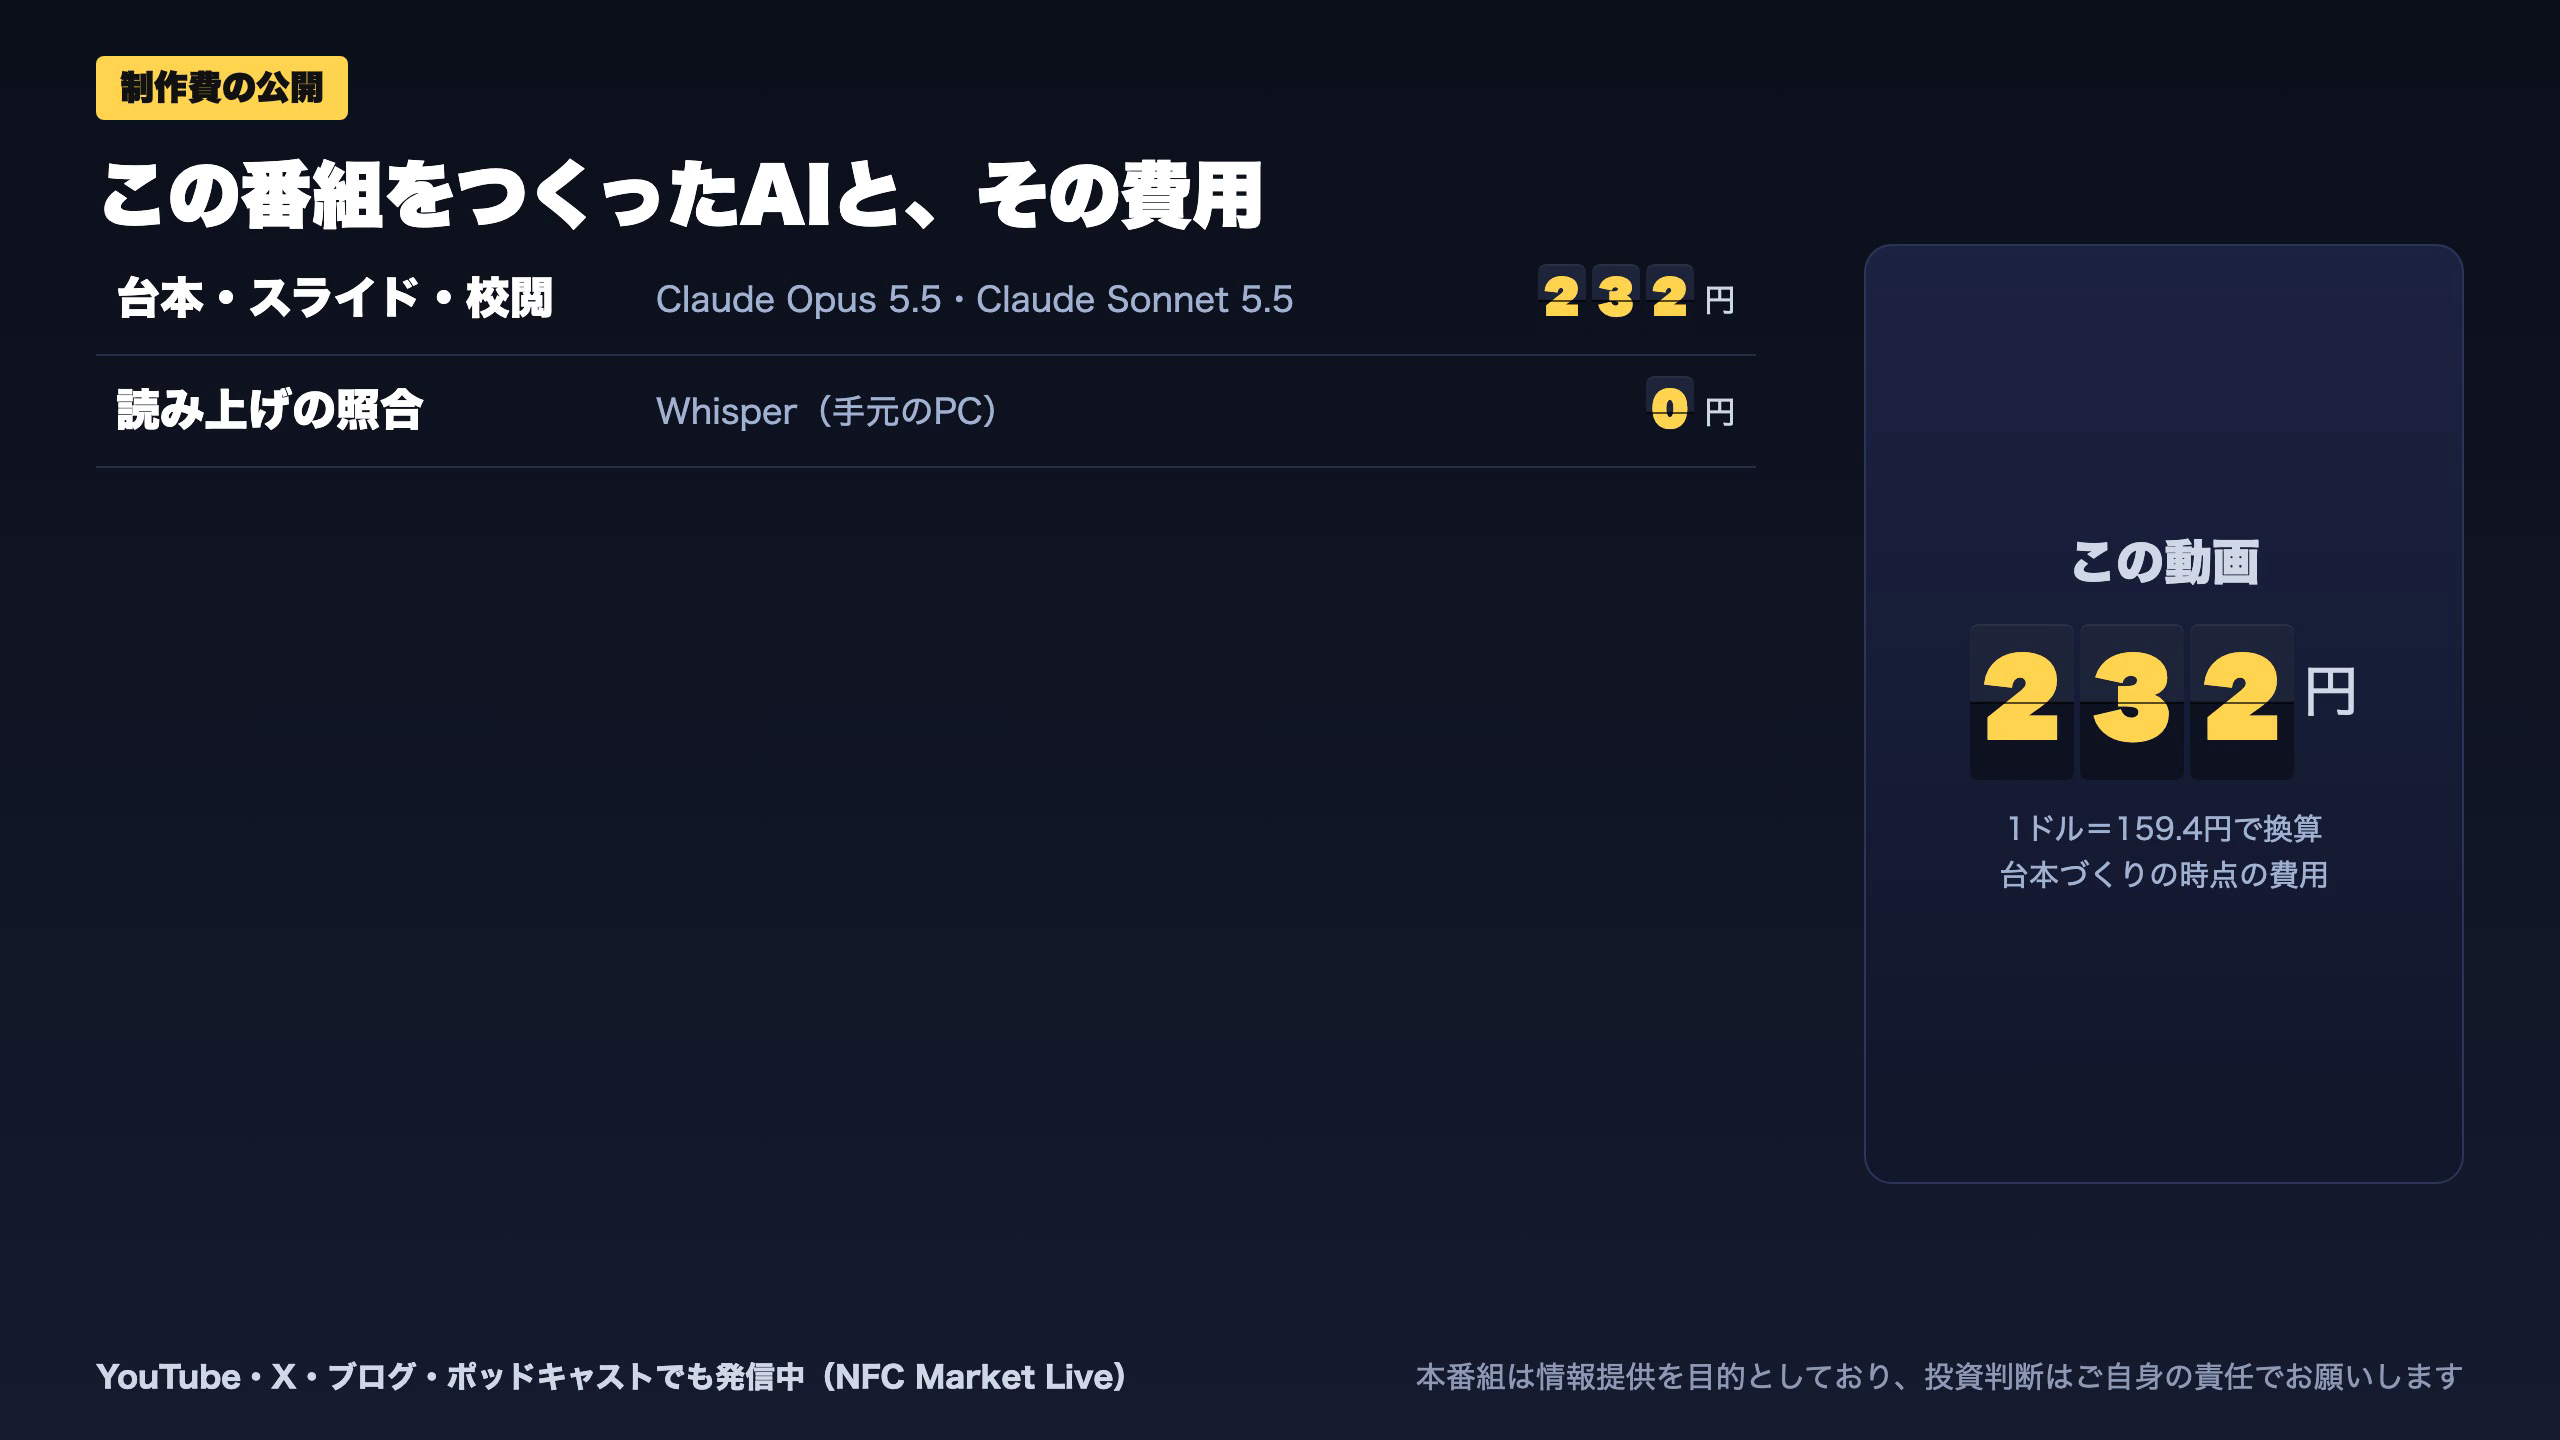
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 56,340 | 6,017 | ¥55 |
| LLM | Claude Sonnet 5.5 | 164,080 | 78,694 | ¥178 |
| TTS | Gemini 3.8 Flash TTS | 519 | 1,464 | ¥2 |
| BGM | Lyria 3 Pro | 189 | 26,387 | ¥13 |
| X | ポスト作成 | 932 | – | ¥5 |
| 合計 | ¥252 |
為替レート: 1 USD = 159.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。