本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-11 06:24)
ファイアフライの最新分析。📊 Firefly Aerospace(FLY)の2026年7-9月期決算を解説。 📈 売上高は1億1,070万ドルで前年同期比+259%、受注残は過去最高の17億ドルに達しました。 📉 一方で営業損失は1億160万ドル、フリーキャッシュフローは8,530万ドルのマイナスです。 💡 最終…
決算の全体像:売上急拡大と赤字の重さ
7-9月期決算の全体像
| 項目 | 2026年7-9月 | 2025年7-9月 |
|---|---|---|
| 売上高 | 1億1,068万ドル | 3,078万ドル |
| 粗利益 | 2,530万ドル | 849万ドル |
| 営業損失 | −1億158万ドル | −6,219万ドル |
| 最終損益 | −9,420万ドル | −1億3,341万ドル |
| 調整後EBITDA | −6,953万ドル | −4,633万ドル |
「Revenue of $110.7 million, up 259% from the same period a year prior.」(会社発表)
過去との比較
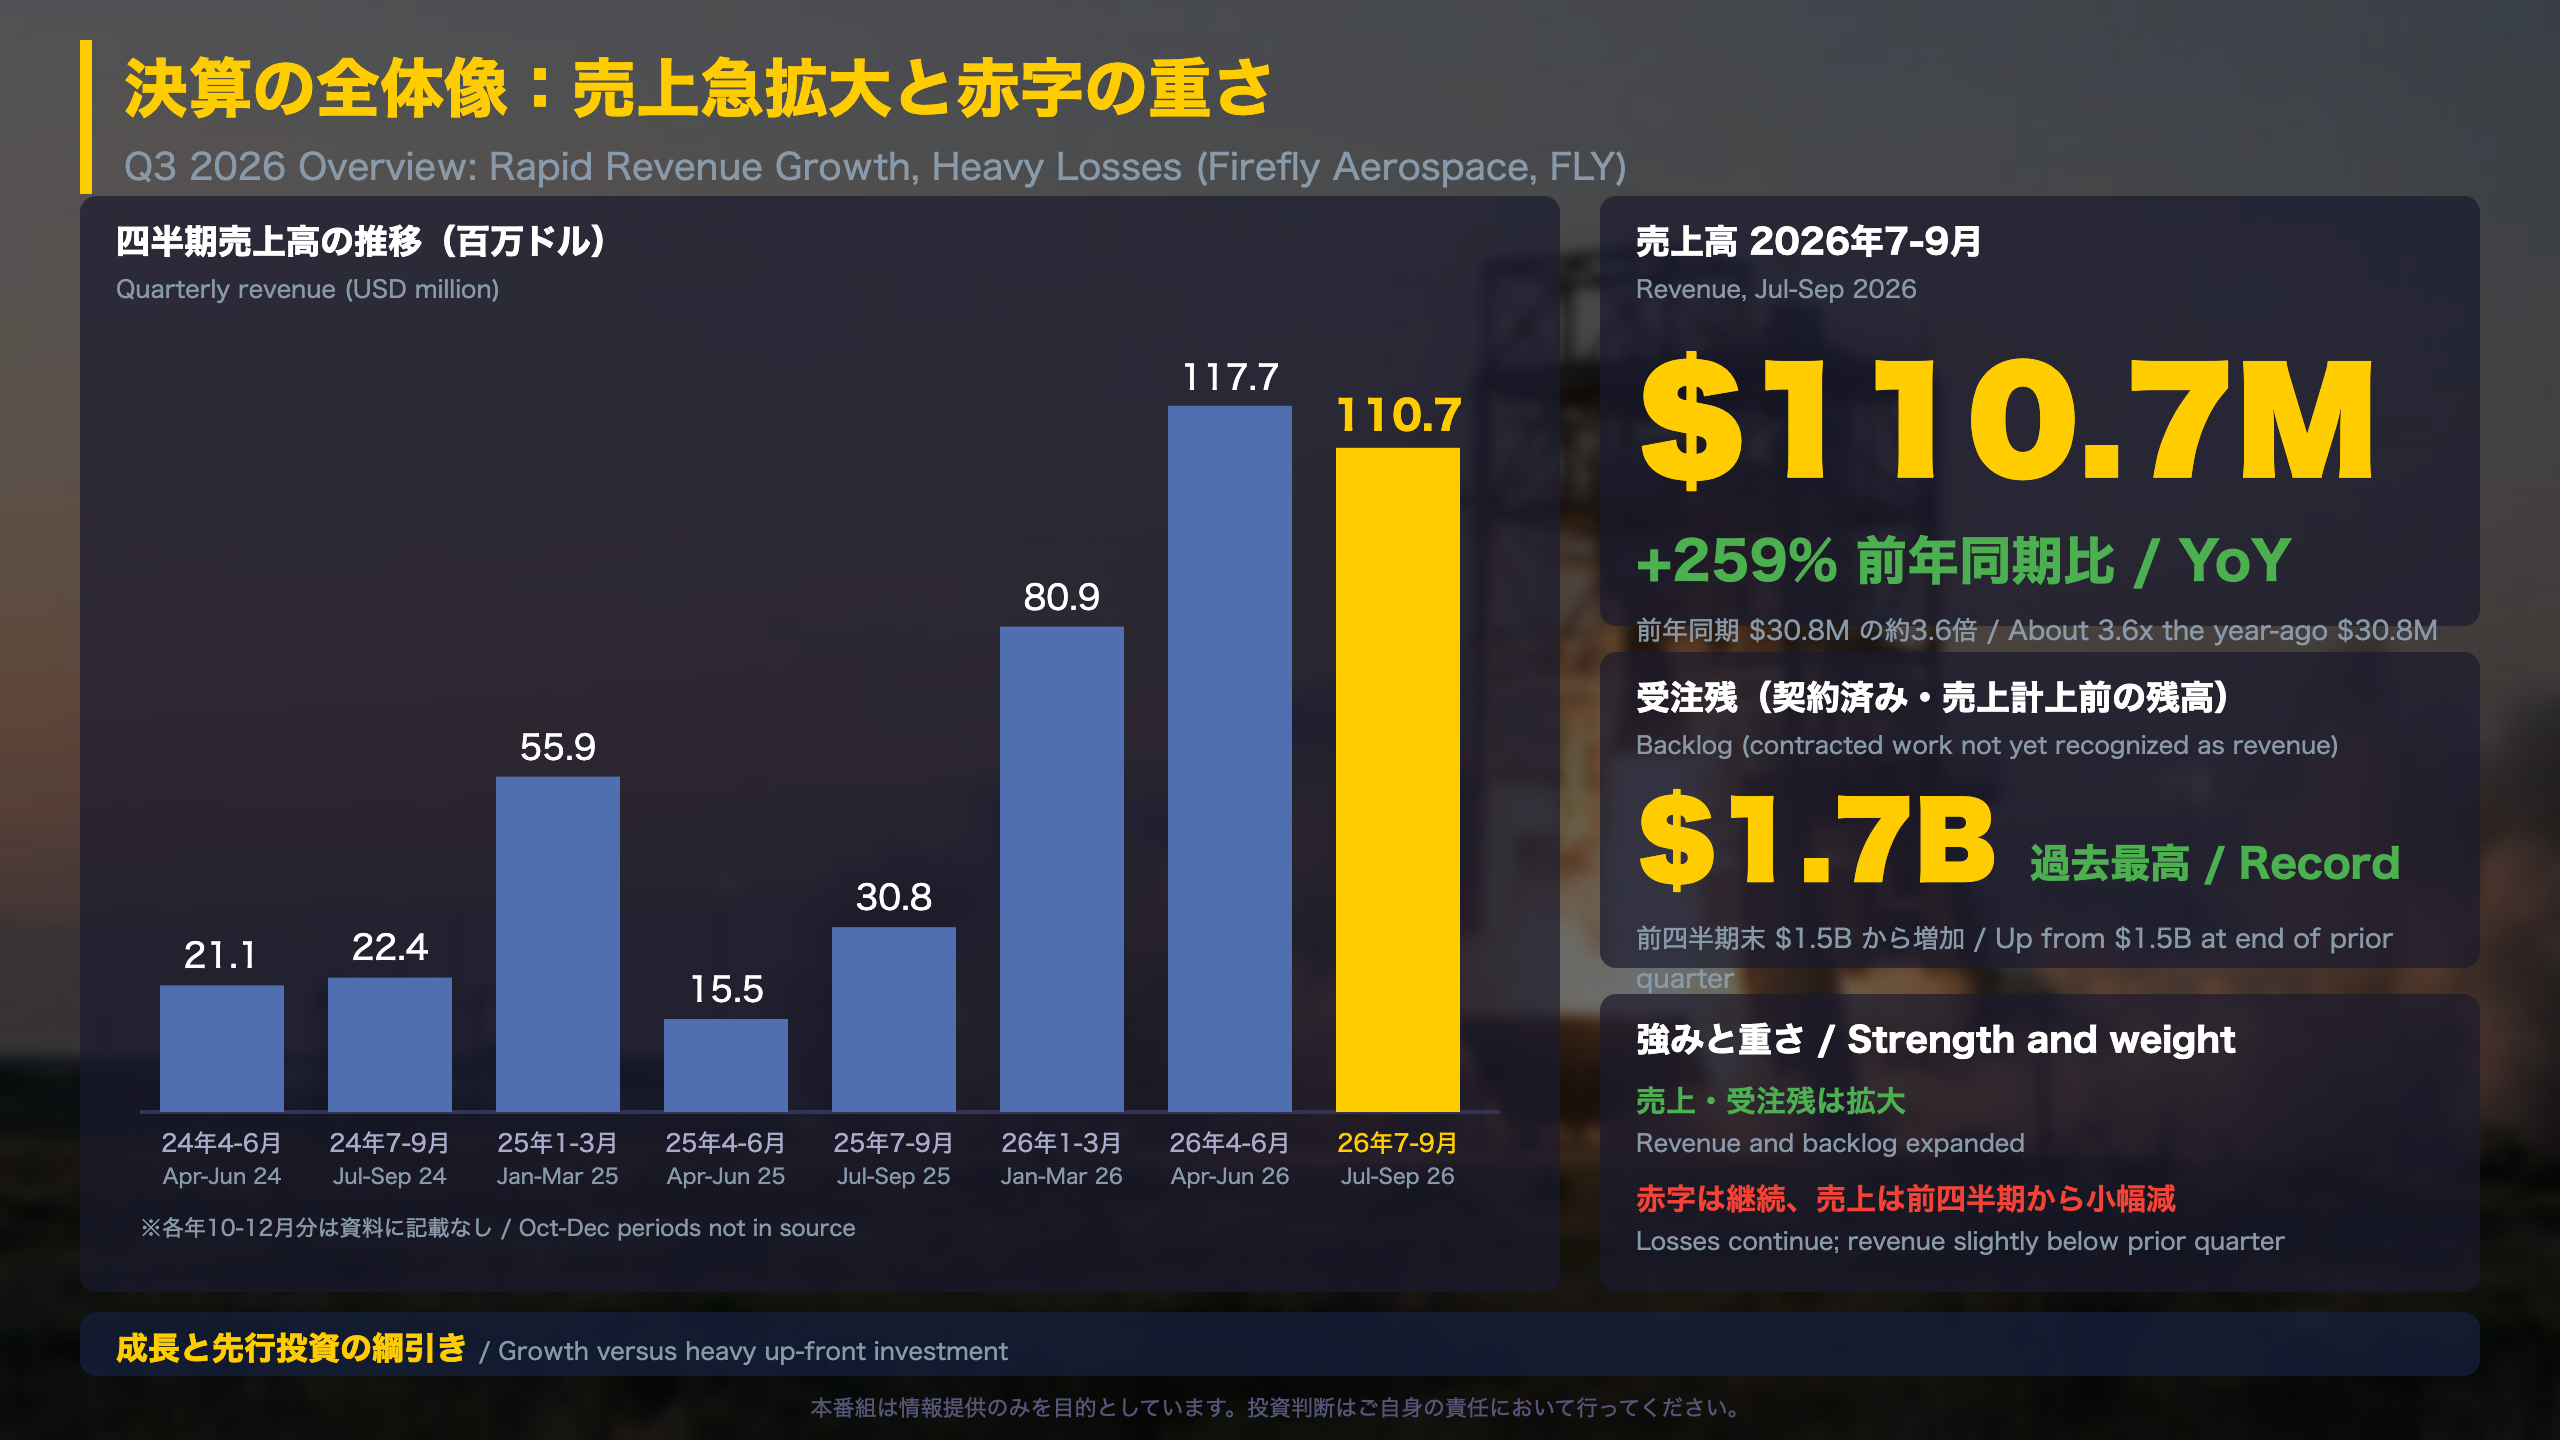
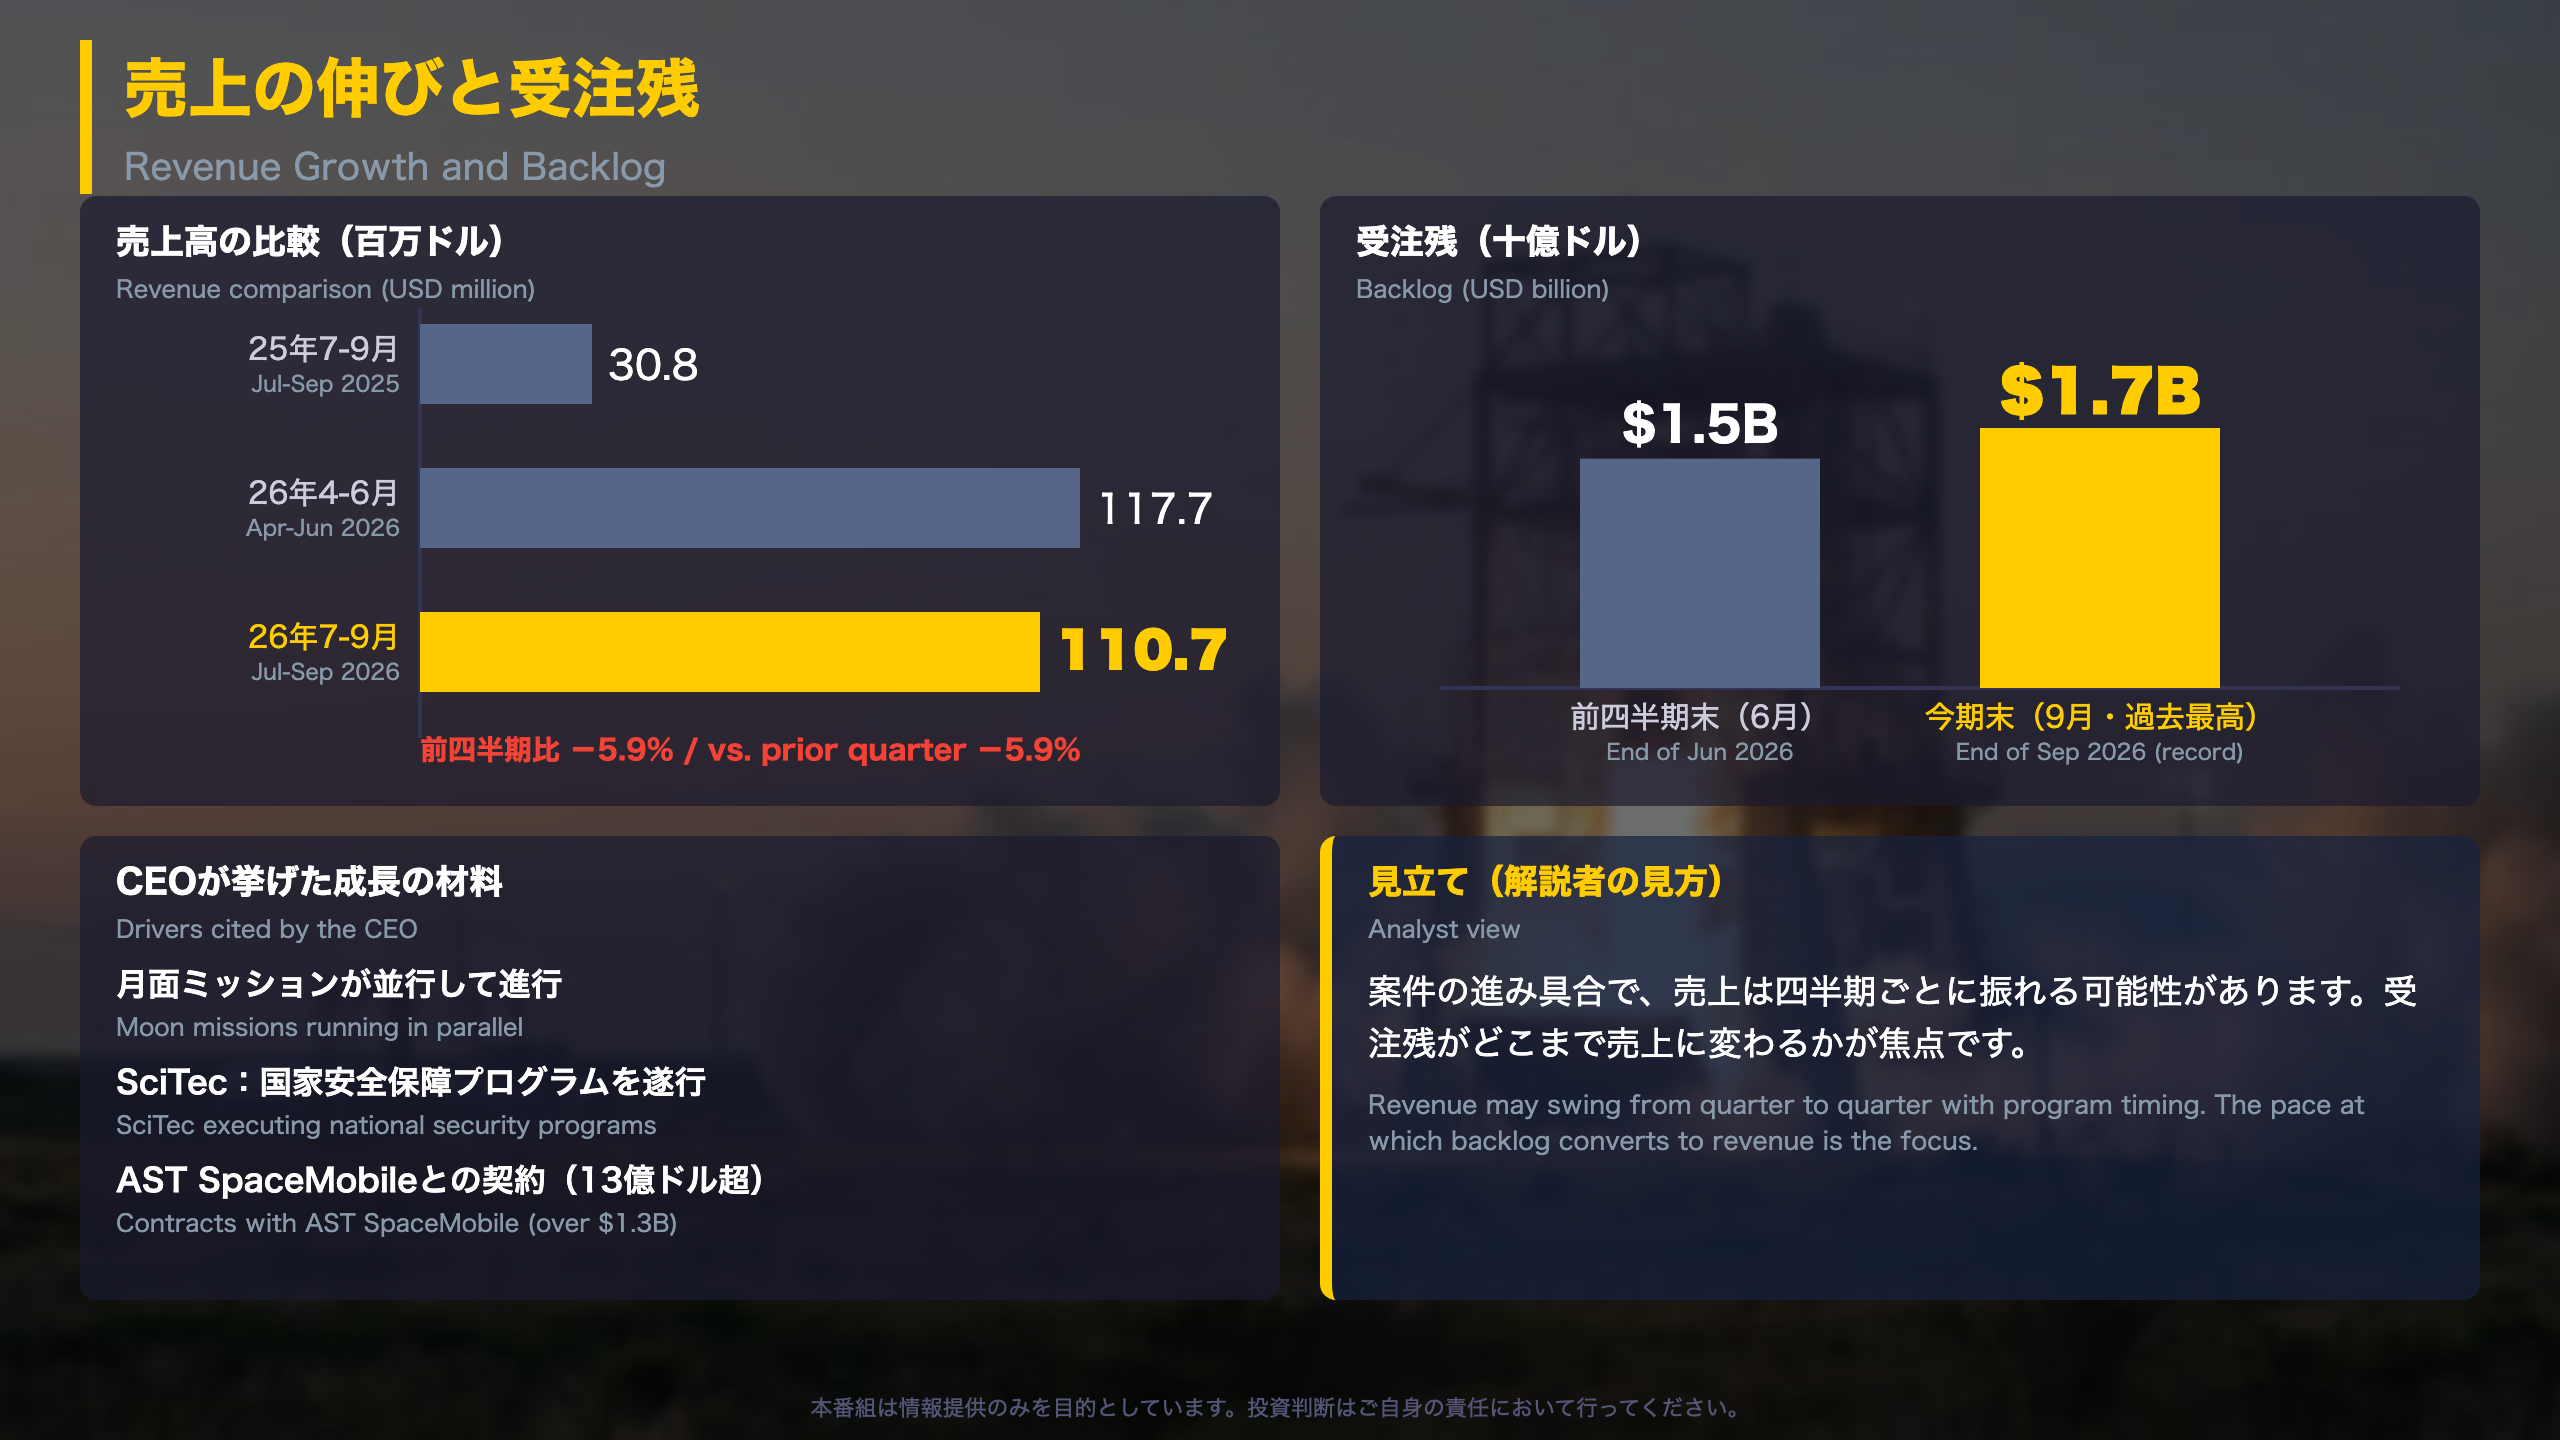
四半期売上の推移(XBRL)は、2025年7-9月の3,078万ドルから、2026年1-3月に8,088万ドル、4-6月に1億1,768万ドルと切り上がり、今期は1億1,068万ドルでした。資料に各年10-12月分の記載はなく、連続した推移は確認できません。
売上に対する損失の比率
営業損失は売上の約92%と、前年同期の約202%から低下しました。売上の拡大が固定的な費用負担を薄めている可能性があります。ただし金額ベースの営業損失は拡大しており、規模の拡大と費用増が並走しています。
異なる解釈
- 前向きな読み方:売上・粗利益・受注残がそろって拡大した。
- 慎重な読み方:売上は前四半期比で約6%減り、粗利益率は約23%と前年同期の約28%より低い。
次回は第4四半期の決算で、通期見通し(4億4,000万〜4億5,000万ドル)との整合が確認点になります。
売上の伸びと受注残
受注残17億ドルの中身
会社が今期の成果として挙げた主な契約・参画は次のとおりです。
– ロッキード・マーティンとの複数打ち上げ契約を延長(Alpha Block II型で最大25回、2031年まで)
– SSC Spaceとスウェーデン・エスレンジからの商業打ち上げ2回(欧州で初の打ち上げ契約)
– 宇宙軍の地上設置レーダーのデジタル化契約 9,400万ドル
– NASA JPL向けSkyFallミッションのエアロシェル下請け 1,300万ドル(初の火星関連の受注)
– 宇宙軍の9億8,100万ドルIDIQ契約「NITE-STAR」への参画
直近のハイライトとして、AST SpaceMobileとの契約総額13億ドル超(IPのライセンス、エンジン納入、エンジニアリング支援を含む)、NASAのCLPS 2(100億ドル規模)へのベンダー登録、日本のSynspectiveとの最大10回の打ち上げ契約も挙げています。
読み解きの注意
NITE-STARやCLPS 2は、原文で「to compete for task orders」とあるとおり、個別の発注を競う資格を得た段階です。枠の金額がそのまま売上になるわけではありません。受注残のうち確定契約がどこまでかの内訳は、資料に記載なしです。
売上の振れ
2026年は1-3月8,088万ドル、4-6月1億1,768万ドル、7-9月1億1,068万ドルと推移しました。9か月累計は3億924万ドルで、前年同期の1億218万ドルの約3倍です。
異なる解釈
- 前向き:受注残は前四半期末の15億ドルから17億ドルへ増え、NASA、宇宙軍、民間と顧客が広がっている。
- 慎重:売上は前四半期比で約6%減った。マイルストーンの時期次第で四半期の数字は凸凹になり得る。
次の確認点は、受注残が売上に変わるペースです。
赤字の中身と手元資金
調整後の数字で見ると
| 項目(7-9月) | 今期 | 前年同期 |
|---|---|---|
| 非GAAP営業損失 | −7,870万ドル | −5,278万ドル |
| 非GAAP研究開発費 | 6,771万ドル | 4,826万ドル |
| 非GAAP販管費 | 3,628万ドル | 1,300万ドル |
| 非GAAP 1株損失 | −0.45ドル | −0.55ドル |
| GAAP 1株損失 | −0.56ドル | −1.50ドル |
株式報酬は1,529万ドルで、前年同期の400万ドルから増えました。1株損失の改善には、加重平均株式数が9,385万株から1億6,837万株へ増えた影響も含まれます。
最終赤字の橋渡し
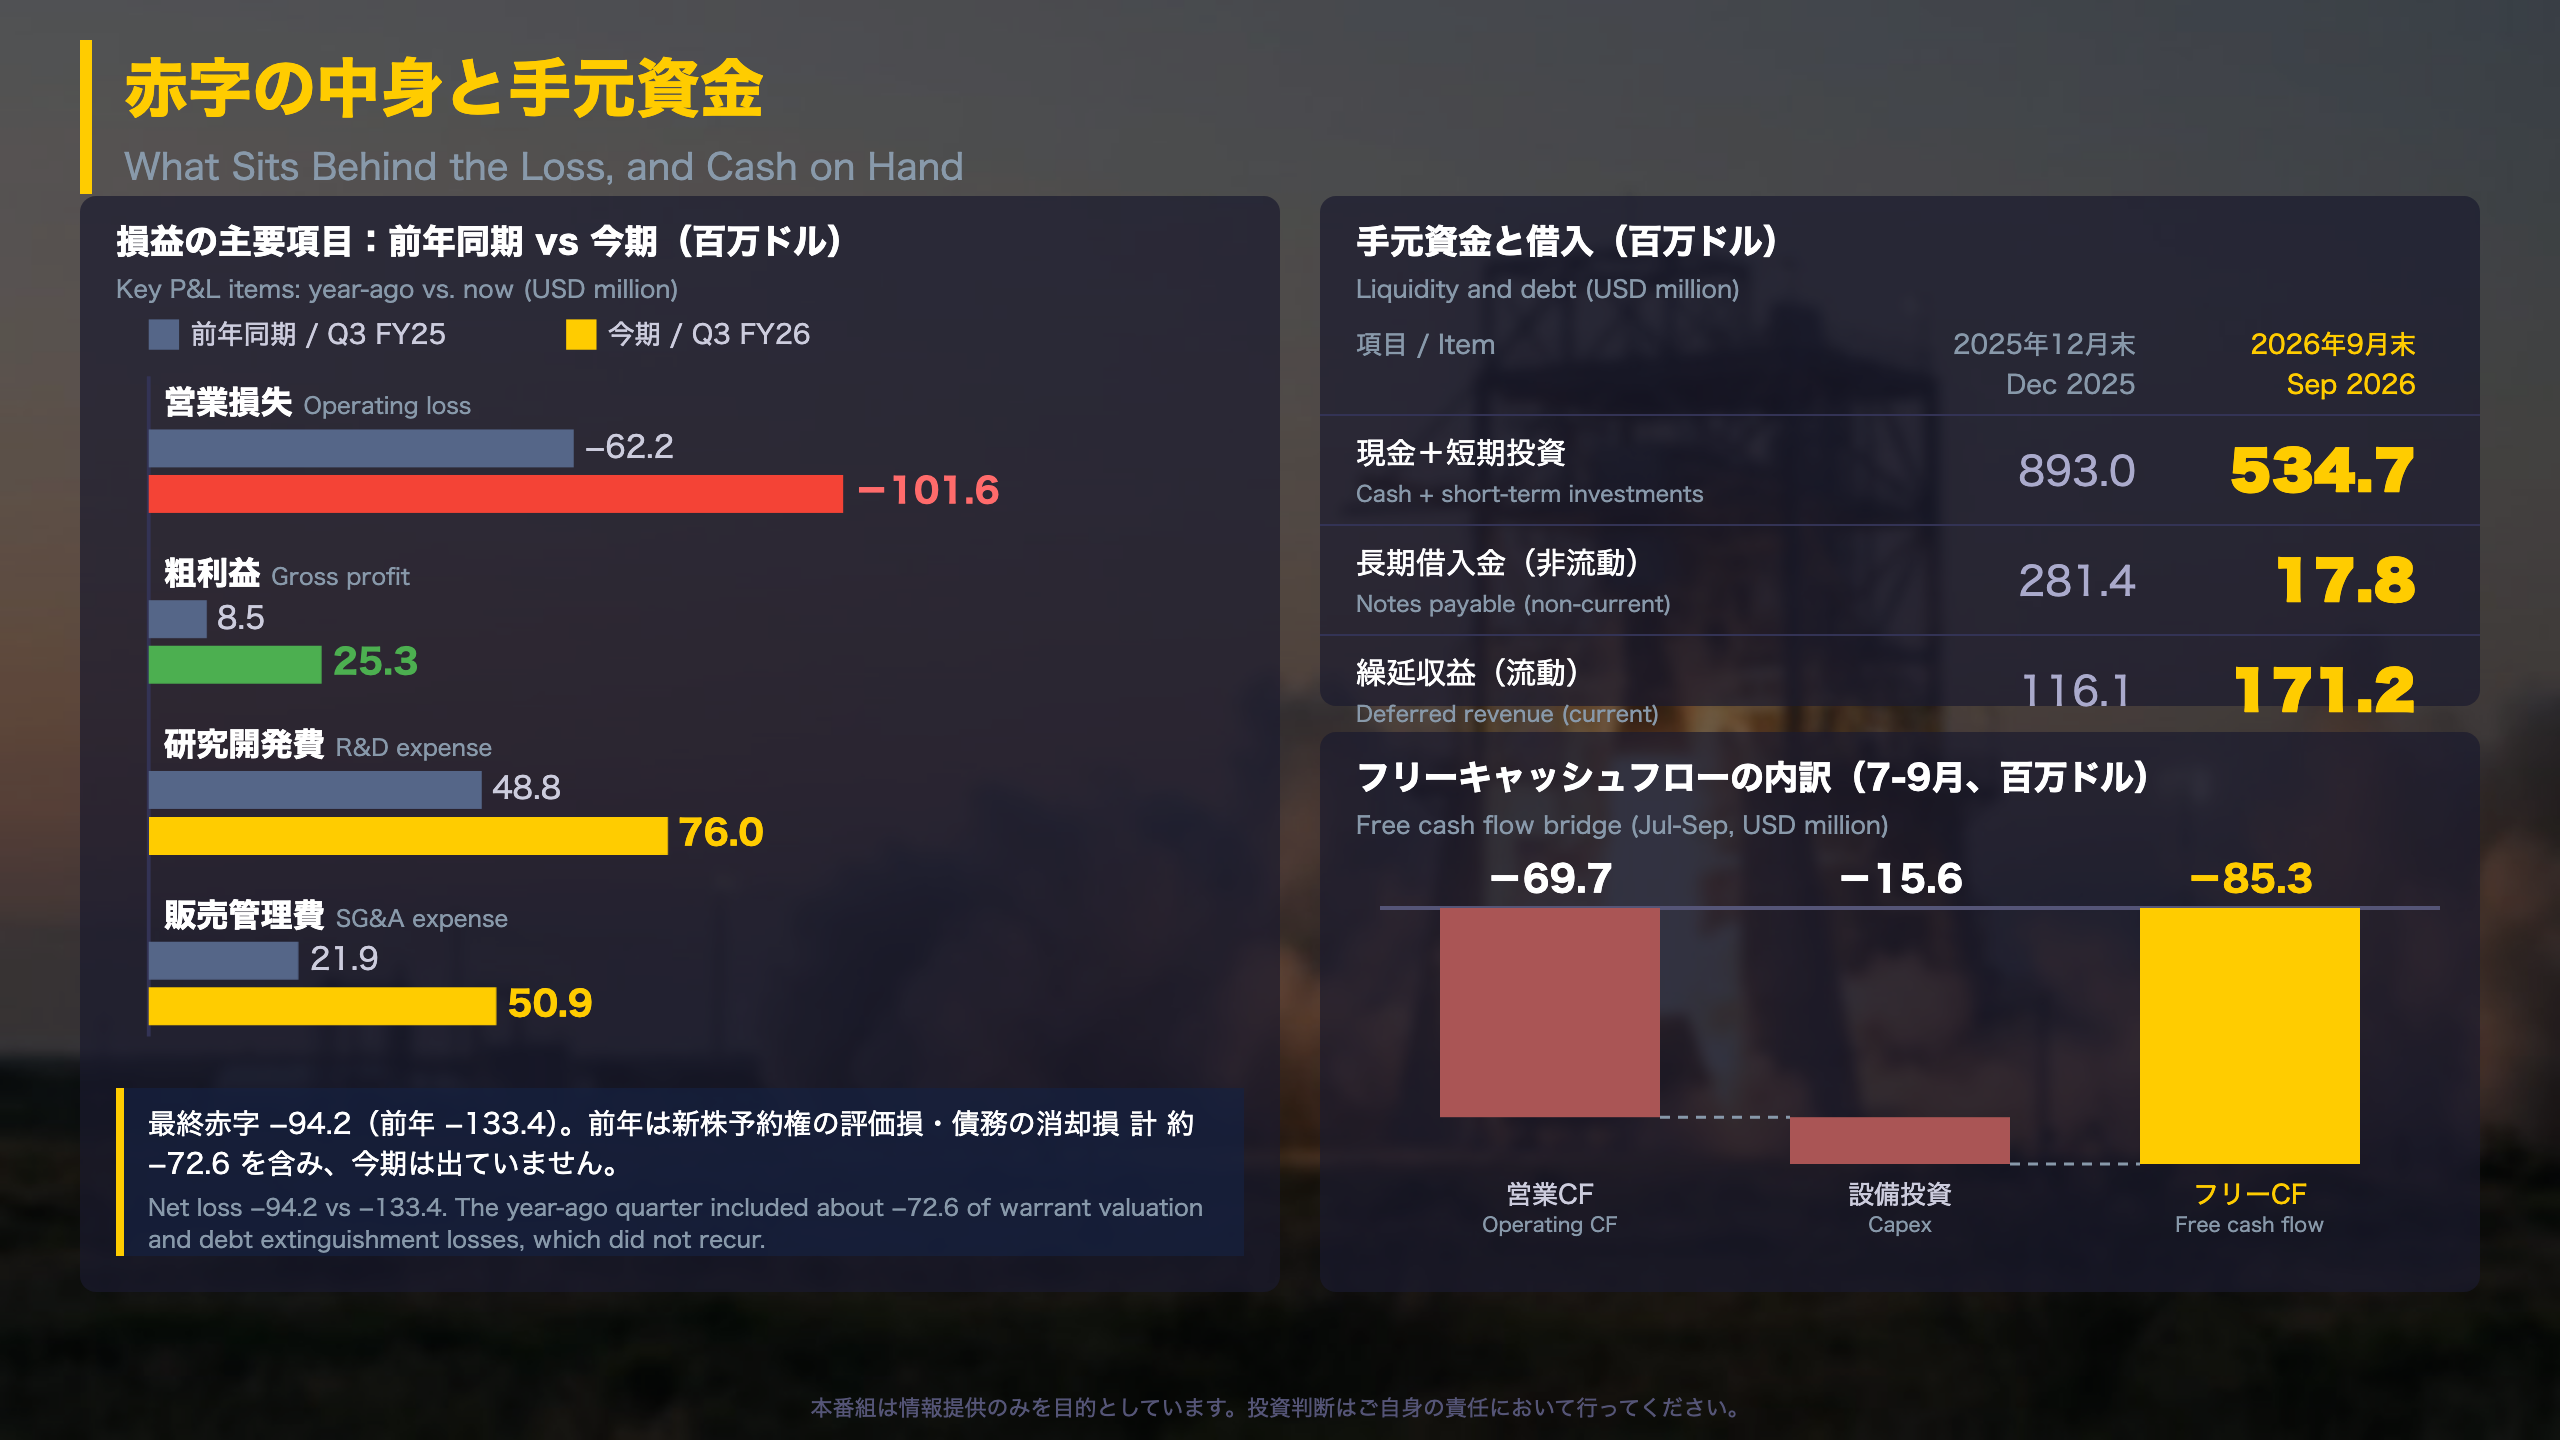
前年は新株予約権の評価損4,215万ドルと債務消却損3,040万ドルが計上されていましたが、今期は評価益404万ドルでした。営業外収支は+742万ドル(前年は−7,122万ドル)です。
バランスシートと資金繰り
- 現金等は4億928万ドル(2025年12月末は7億9,297万ドル)、短期投資は1億2,545万ドル
- 9か月累計で循環借入枠2億6,000万ドルを返済し、長期の借入金は2億8,144万ドルから1,782万ドルへ
- 同期間に普通株式の発行で1億8,411万ドルを調達
- 繰延収益(流動)は1億1,614万ドルから1億7,117万ドルへ増加。一方、非流動分は9,257万ドルから4,600万ドルへ減少
異なる解釈
借入の圧縮は財務面の安心材料です。ただし9か月累計のフリーキャッシュフローは−2億7,046万ドル(前年同期−1億5,842万ドル)と流出は拡大しています。
会社は、フリーキャッシュフローを営業活動の現金収支から有形固定資産と社内利用ソフトの購入を引いたものと定義しています。
質疑で深める:通期見通しと次の確認点
通期見通しと第4四半期の水準
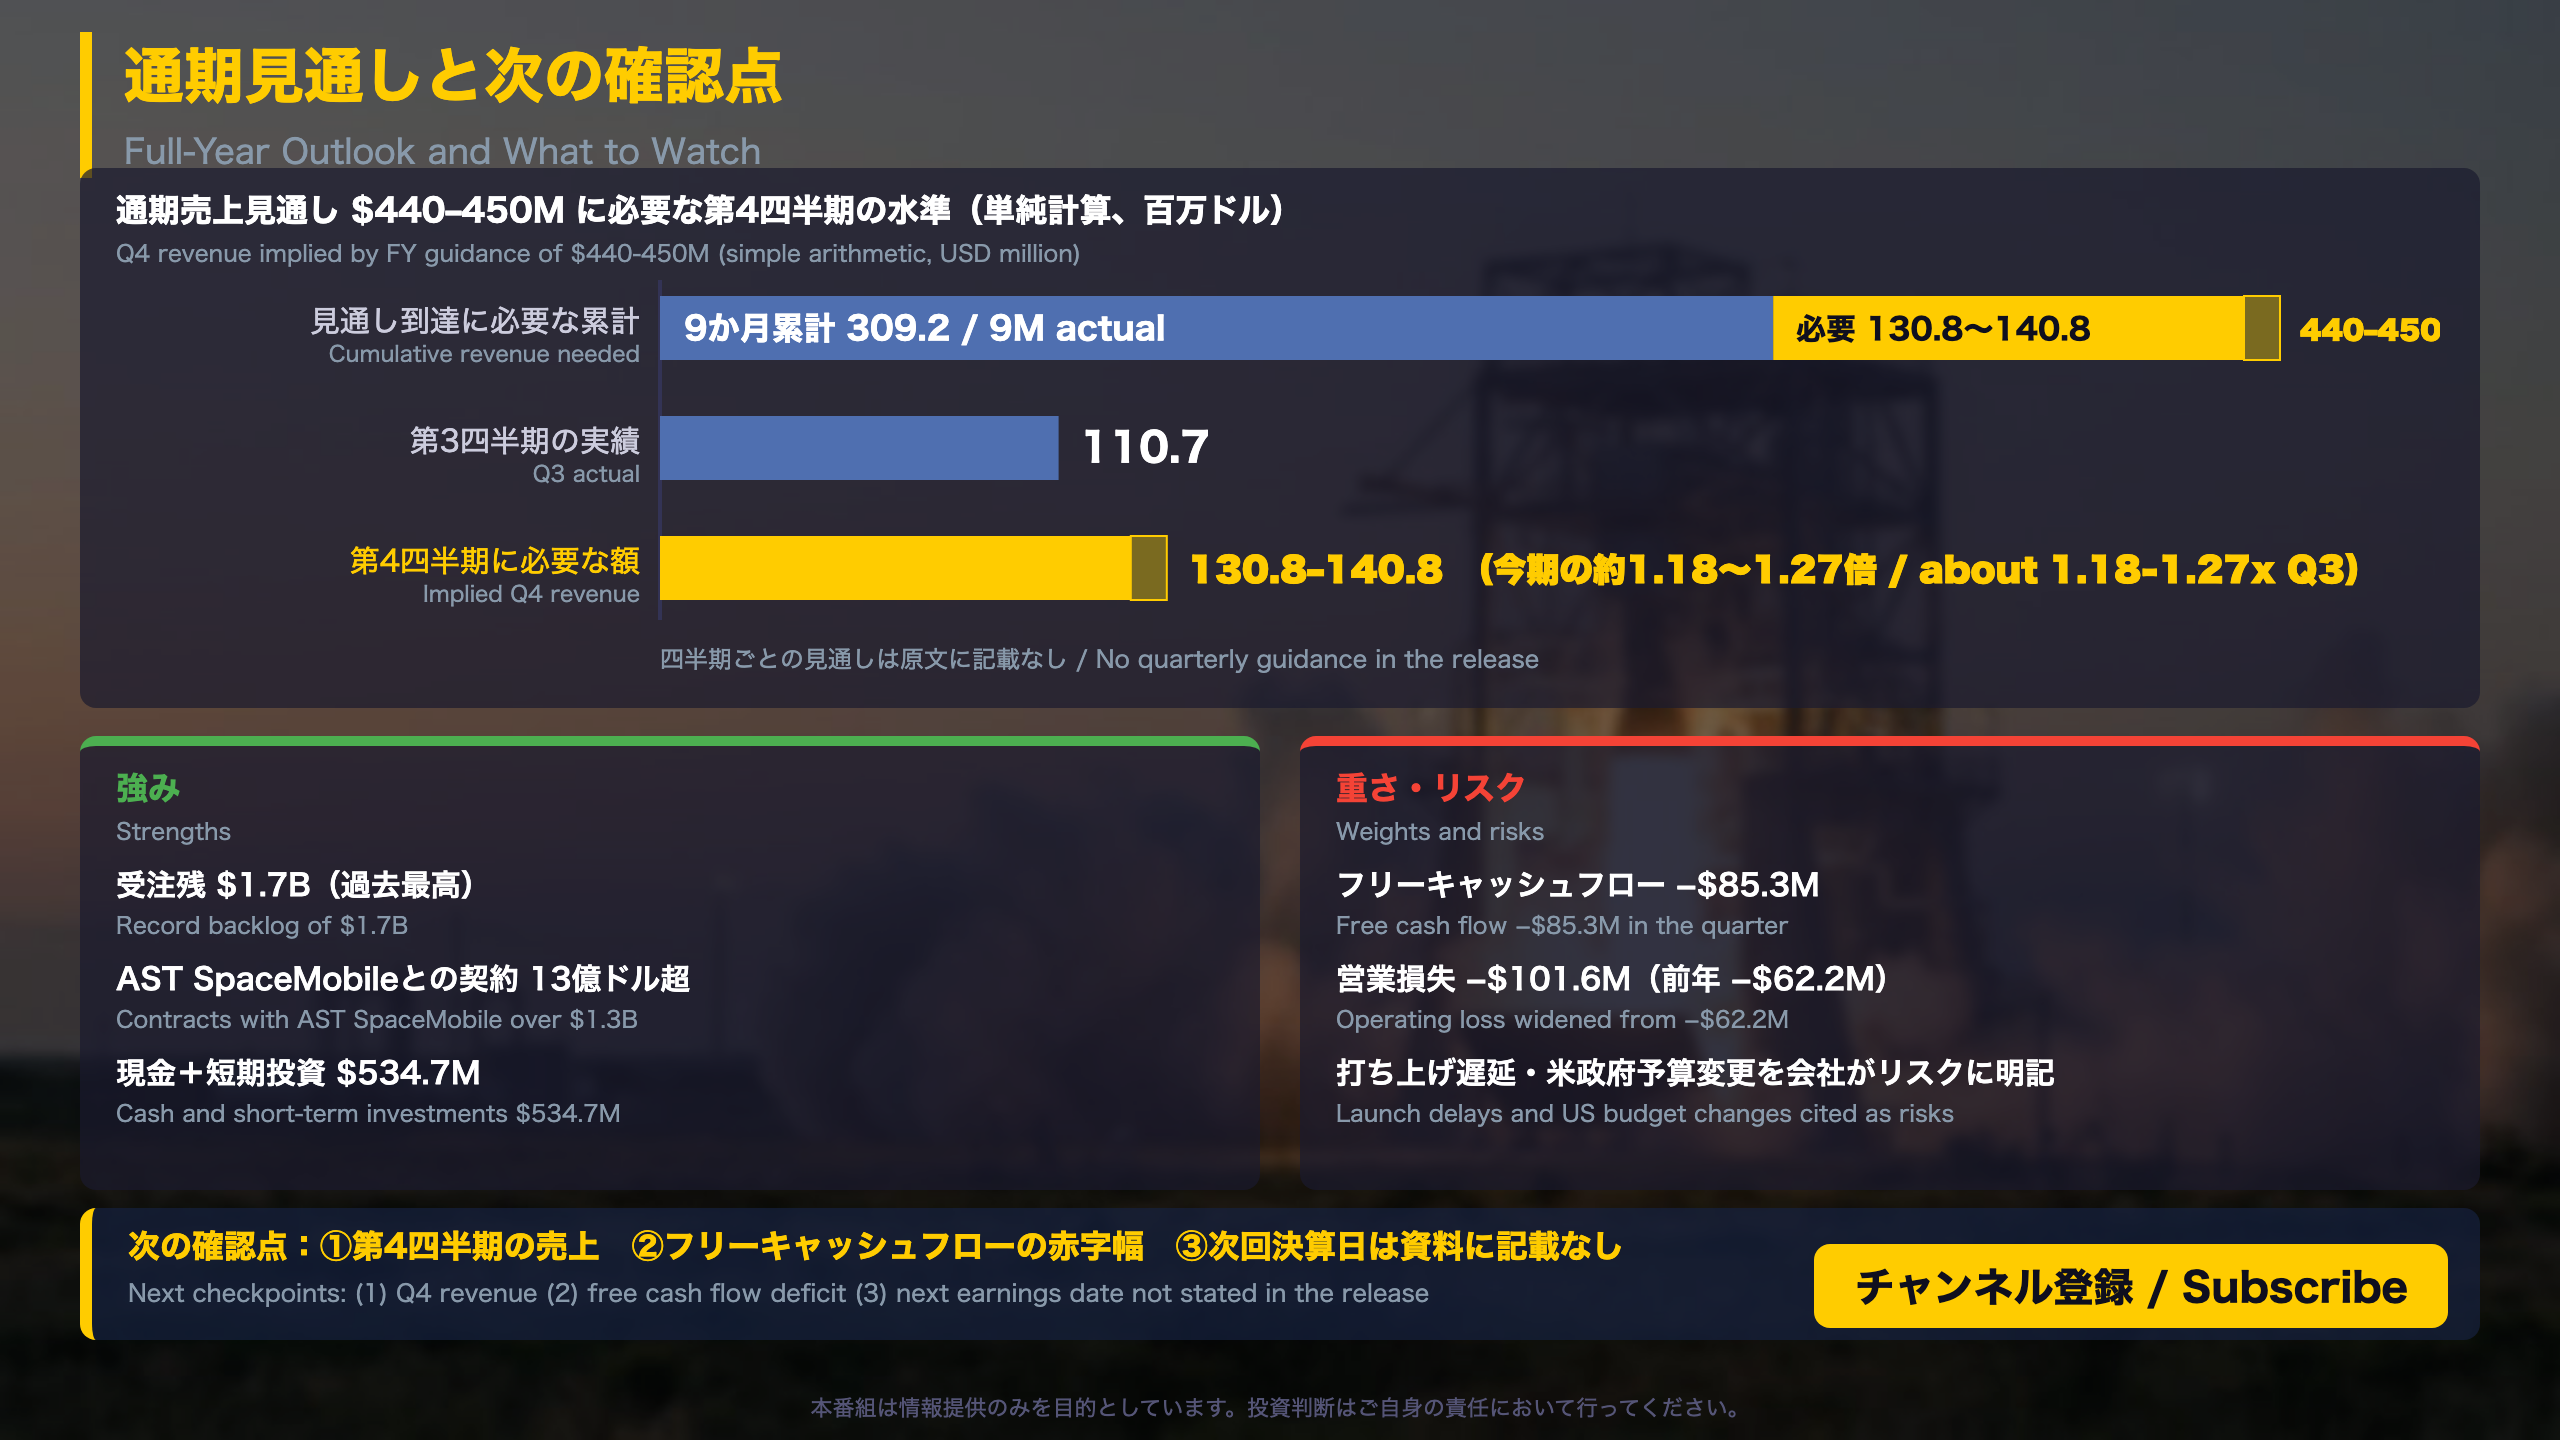
会社の2026年通期売上見通しは4億4,000万〜4億5,000万ドルです。
| 項目 | 金額 |
|---|---|
| 9か月累計売上 | 3億924万ドル |
| 見通し下限までの残り | 約1億3,076万ドル |
| 見通し上限までの残り | 約1億4,076万ドル |
| 今期(第3四半期)売上 | 1億1,068万ドル |
単純計算では、第4四半期は今期比で約18〜27%の増加が必要です。四半期ごとの見通しは原文に記載がありません。
会社が挙げたリスク
原文の注意書きには、打ち上げの遅延・失敗、Alphaの打ち上げ頻度やEclipse開発の完了、米政府の予算・歳出の変更、AST SpaceMobile向けのエンジンやIPの納入遅れ、受注残の実現などが列挙されています。
進捗のマイルストーン
- Mirandaエンジンの認定試験で燃焼試験170回超(初のEclipse打ち上げに向けた重要段階)
- Alpha向けの3件目の極超音速タスクオーダー
- MoonFallの予備設計審査、Blue Ghost南極ミッションの重要設計審査を完了
異なる解釈
- 前向き:受注残17億ドルと現金・短期投資約5億3,500万ドルがあり、開発を続ける体力がある。
- 慎重:9か月累計のフリーキャッシュフローは−2億7,046万ドルで、現金は2025年末から縮小している。
次の確認点
- 第4四半期売上が1億3,000万ドル台に乗るか
- フリーキャッシュフロー赤字(今期8,526万ドル)の推移
- Alpha Block IIやEclipseの打ち上げ時期に関する開示
次回の決算発表日は資料に記載なしです。
製作費大公開
番組制作コスト内訳
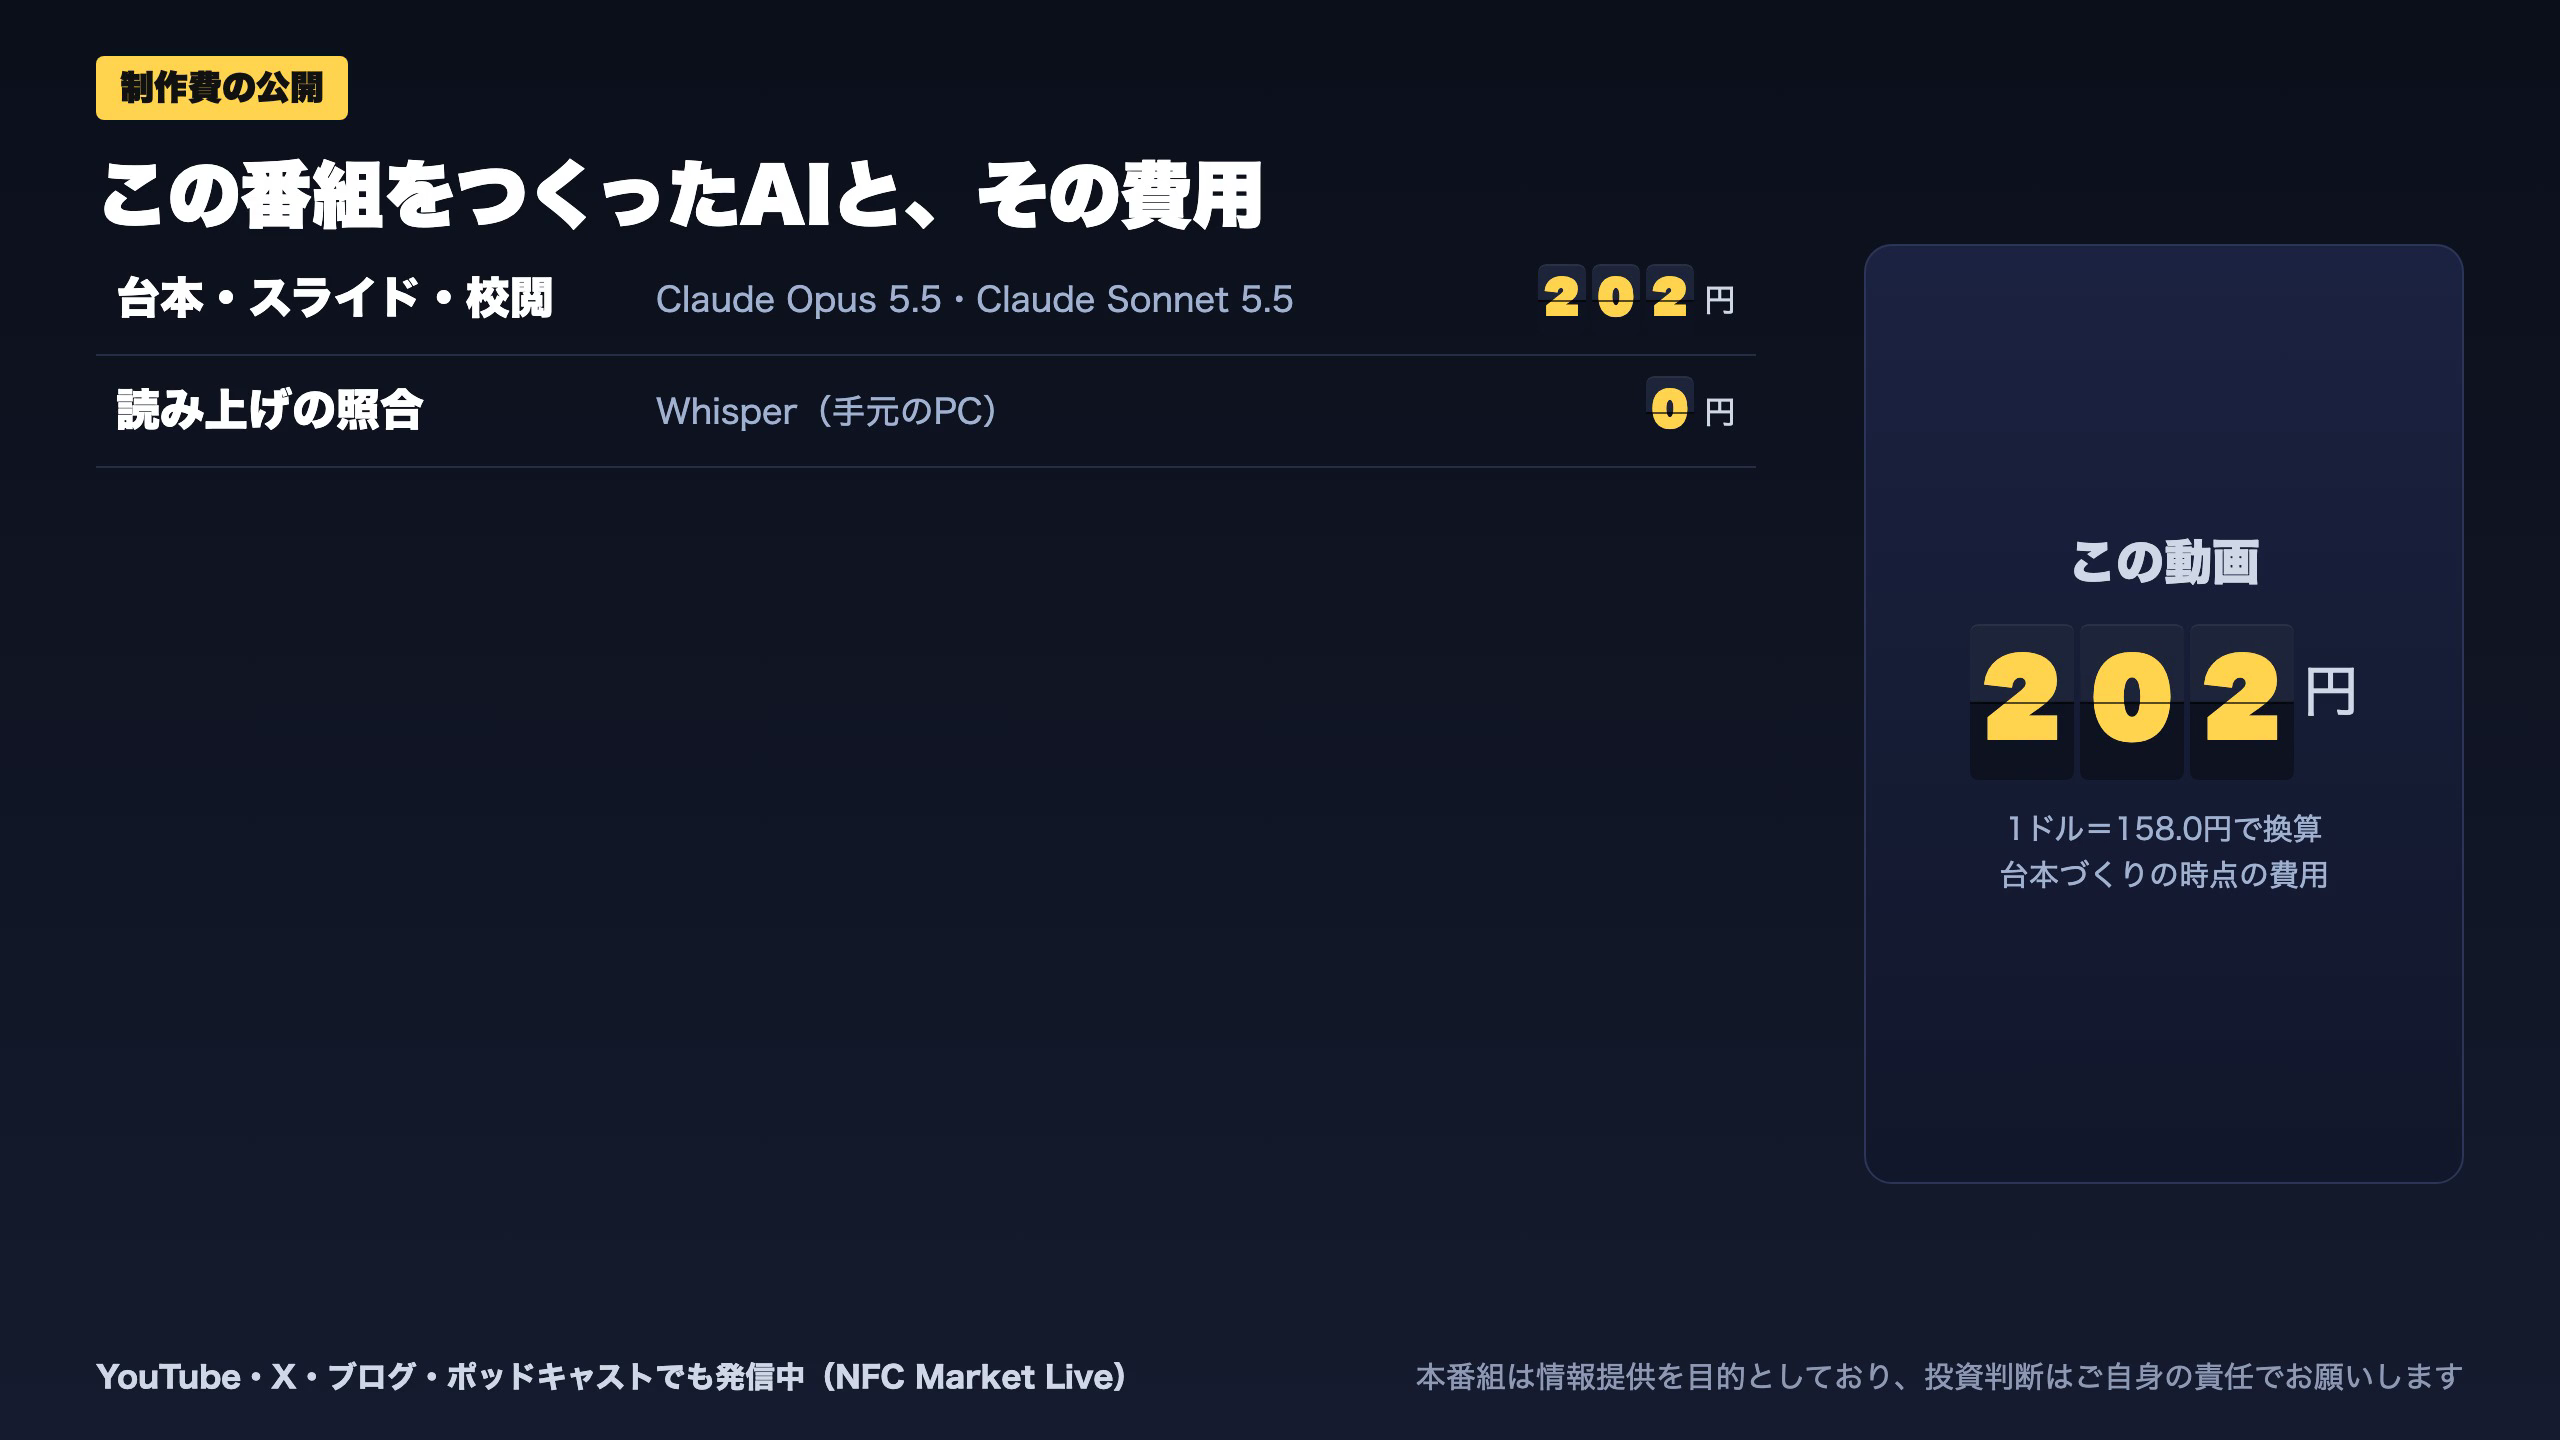
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 37,012 | 2,551 | ¥31 |
| LLM | Claude Sonnet 5.5 | 80,299 | 93,342 | ¥173 |
| TTS | Gemini 3.8 Flash TTS | 519 | 1,439 | ¥2 |
| BGM | Lyria 3 Pro | 215 | 25,899 | ¥13 |
| X | ポスト作成 | 776 | – | ¥5 |
| 合計 | ¥224 |
為替レート: 1 USD = 158.0 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。