📺 動画で詳細な解説を見る
📄 一次資料(出典)
NFC Market Live
https://www.meti.go.jp/statistics/tyo/iip/result/pdf/press/b2020_202608kj.pdf, https://www.meti.go.jp/statistics/tyo/iip/result/pdf/press/b2020_202608nj.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-15 14:38)
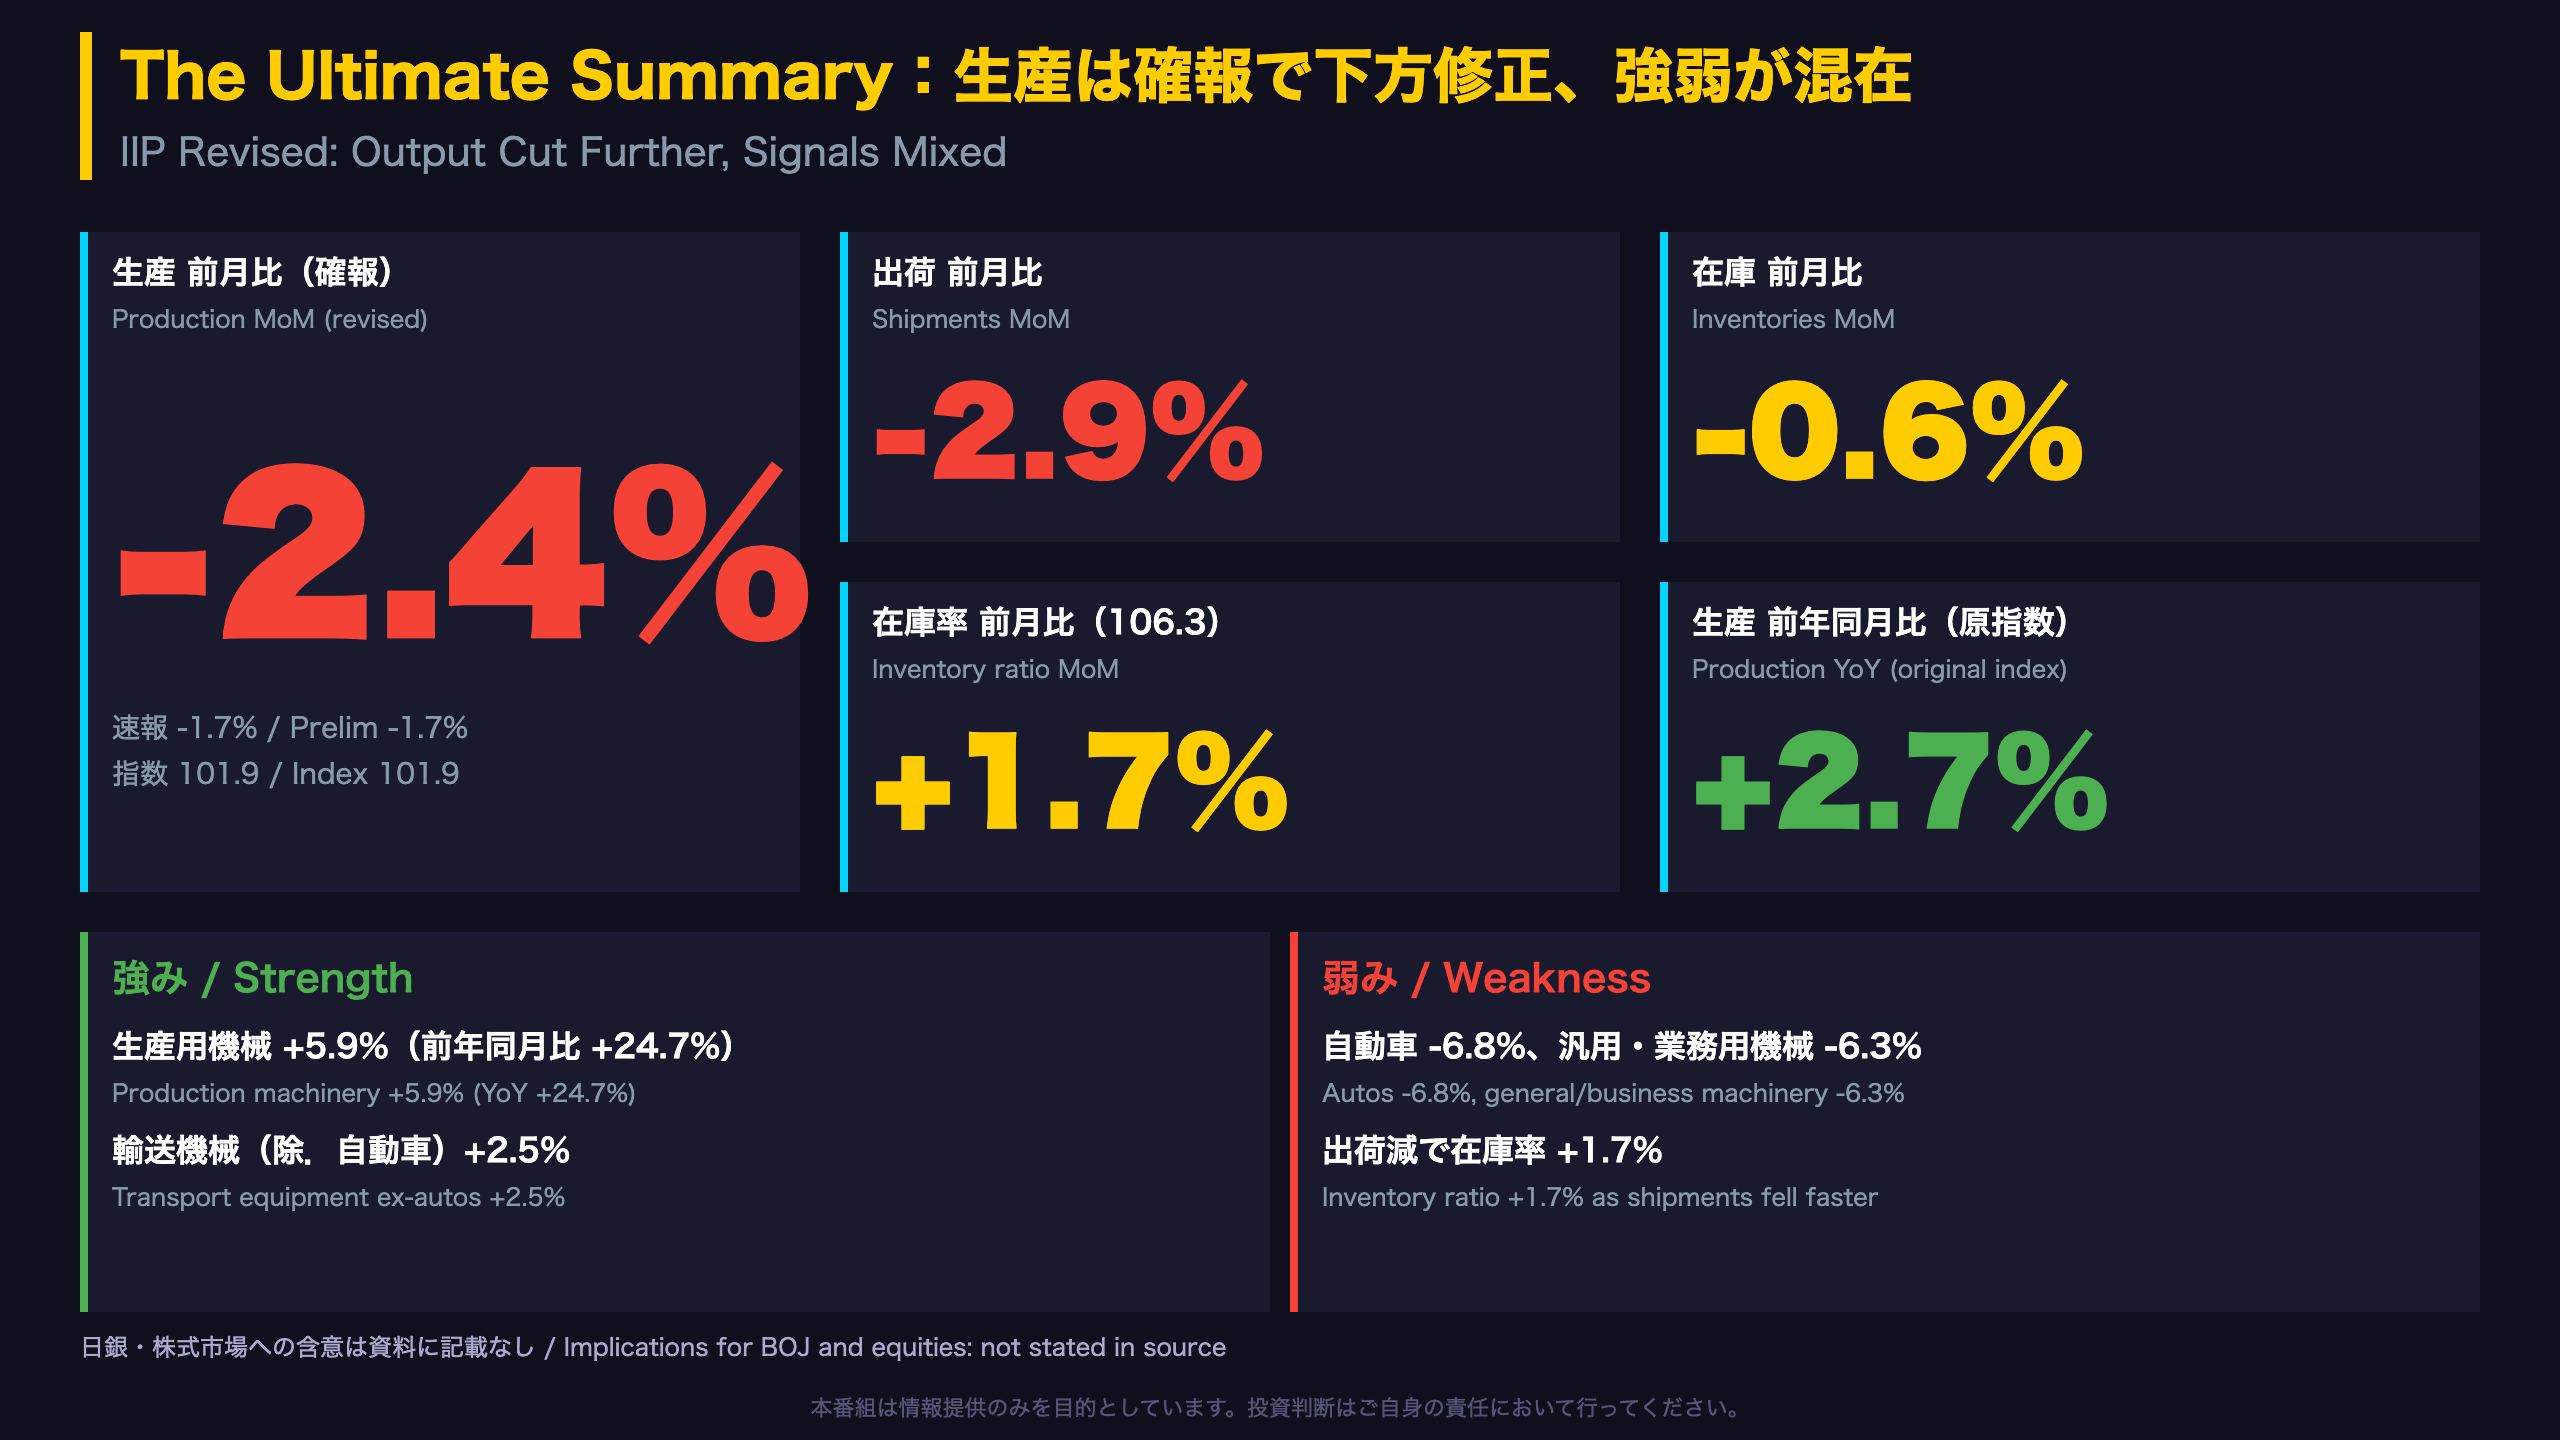
鉱工業生産の最新分析。📉 経済産業省の8月鉱工業指数(確報)を解説。生産は前月比-2.4%と速報の-1.7%から下方修正、出荷-2.9%、在庫-0.6%、在庫率は+1.7%の106.3。 🚗 自動車が-6.8%(寄与-0.90pt)で最大の押し下げ。一方、生産用機械は+5.9%(前年同月比+24.7%)と堅調。 …
The Ultimate Summary:生産は確報で下方修正、強弱が混在
速報から確報へ:何が変わったか
| 項目 | 速報 | 確報 |
|---|---|---|
| 生産(前月比) | -1.7% | -2.4% |
| 出荷 | -2.5% | -2.9% |
| 在庫 | -0.5% | -0.6% |
| 在庫率 | +1.7% | +1.7% |
確報資料は、生産の下方修正は医薬品、リチウムイオン蓄電池等によると記している。
時系列の文脈
生産指数(季節調整済、2020年=100)は6月104.6、7月104.4、8月101.9。前月比は6月+1.9%、7月-0.2%、8月-2.4%で、低下は2か月連続。速報時の参考図表では、速報値102.6は2026年5月以来の水準とされていた。
速報時の基調判断
速報資料の概況は「生産は一進一退で推移している」。参考図表の基調判断の推移では、2024年7月以降この表現が続く。
強気・弱気の読み方
- 強気材料:前年同月比は+2.7%(原指数)で3か月連続のプラス。生産用機械は前年同月比+24.7%。
- 弱気材料:在庫率は2か月ぶりの上昇で、速報時の図表では106.3は2026年6月(106.5)以来の水準。出荷の低下幅(-2.9%)は生産より大きい。
- ただし単月のデータであり、トレンド転換を断定する根拠にはならない。
次の確認点
9月分の速報。製造工業生産予測は、速報時に9月+3.2%、10月+3.1%だった。
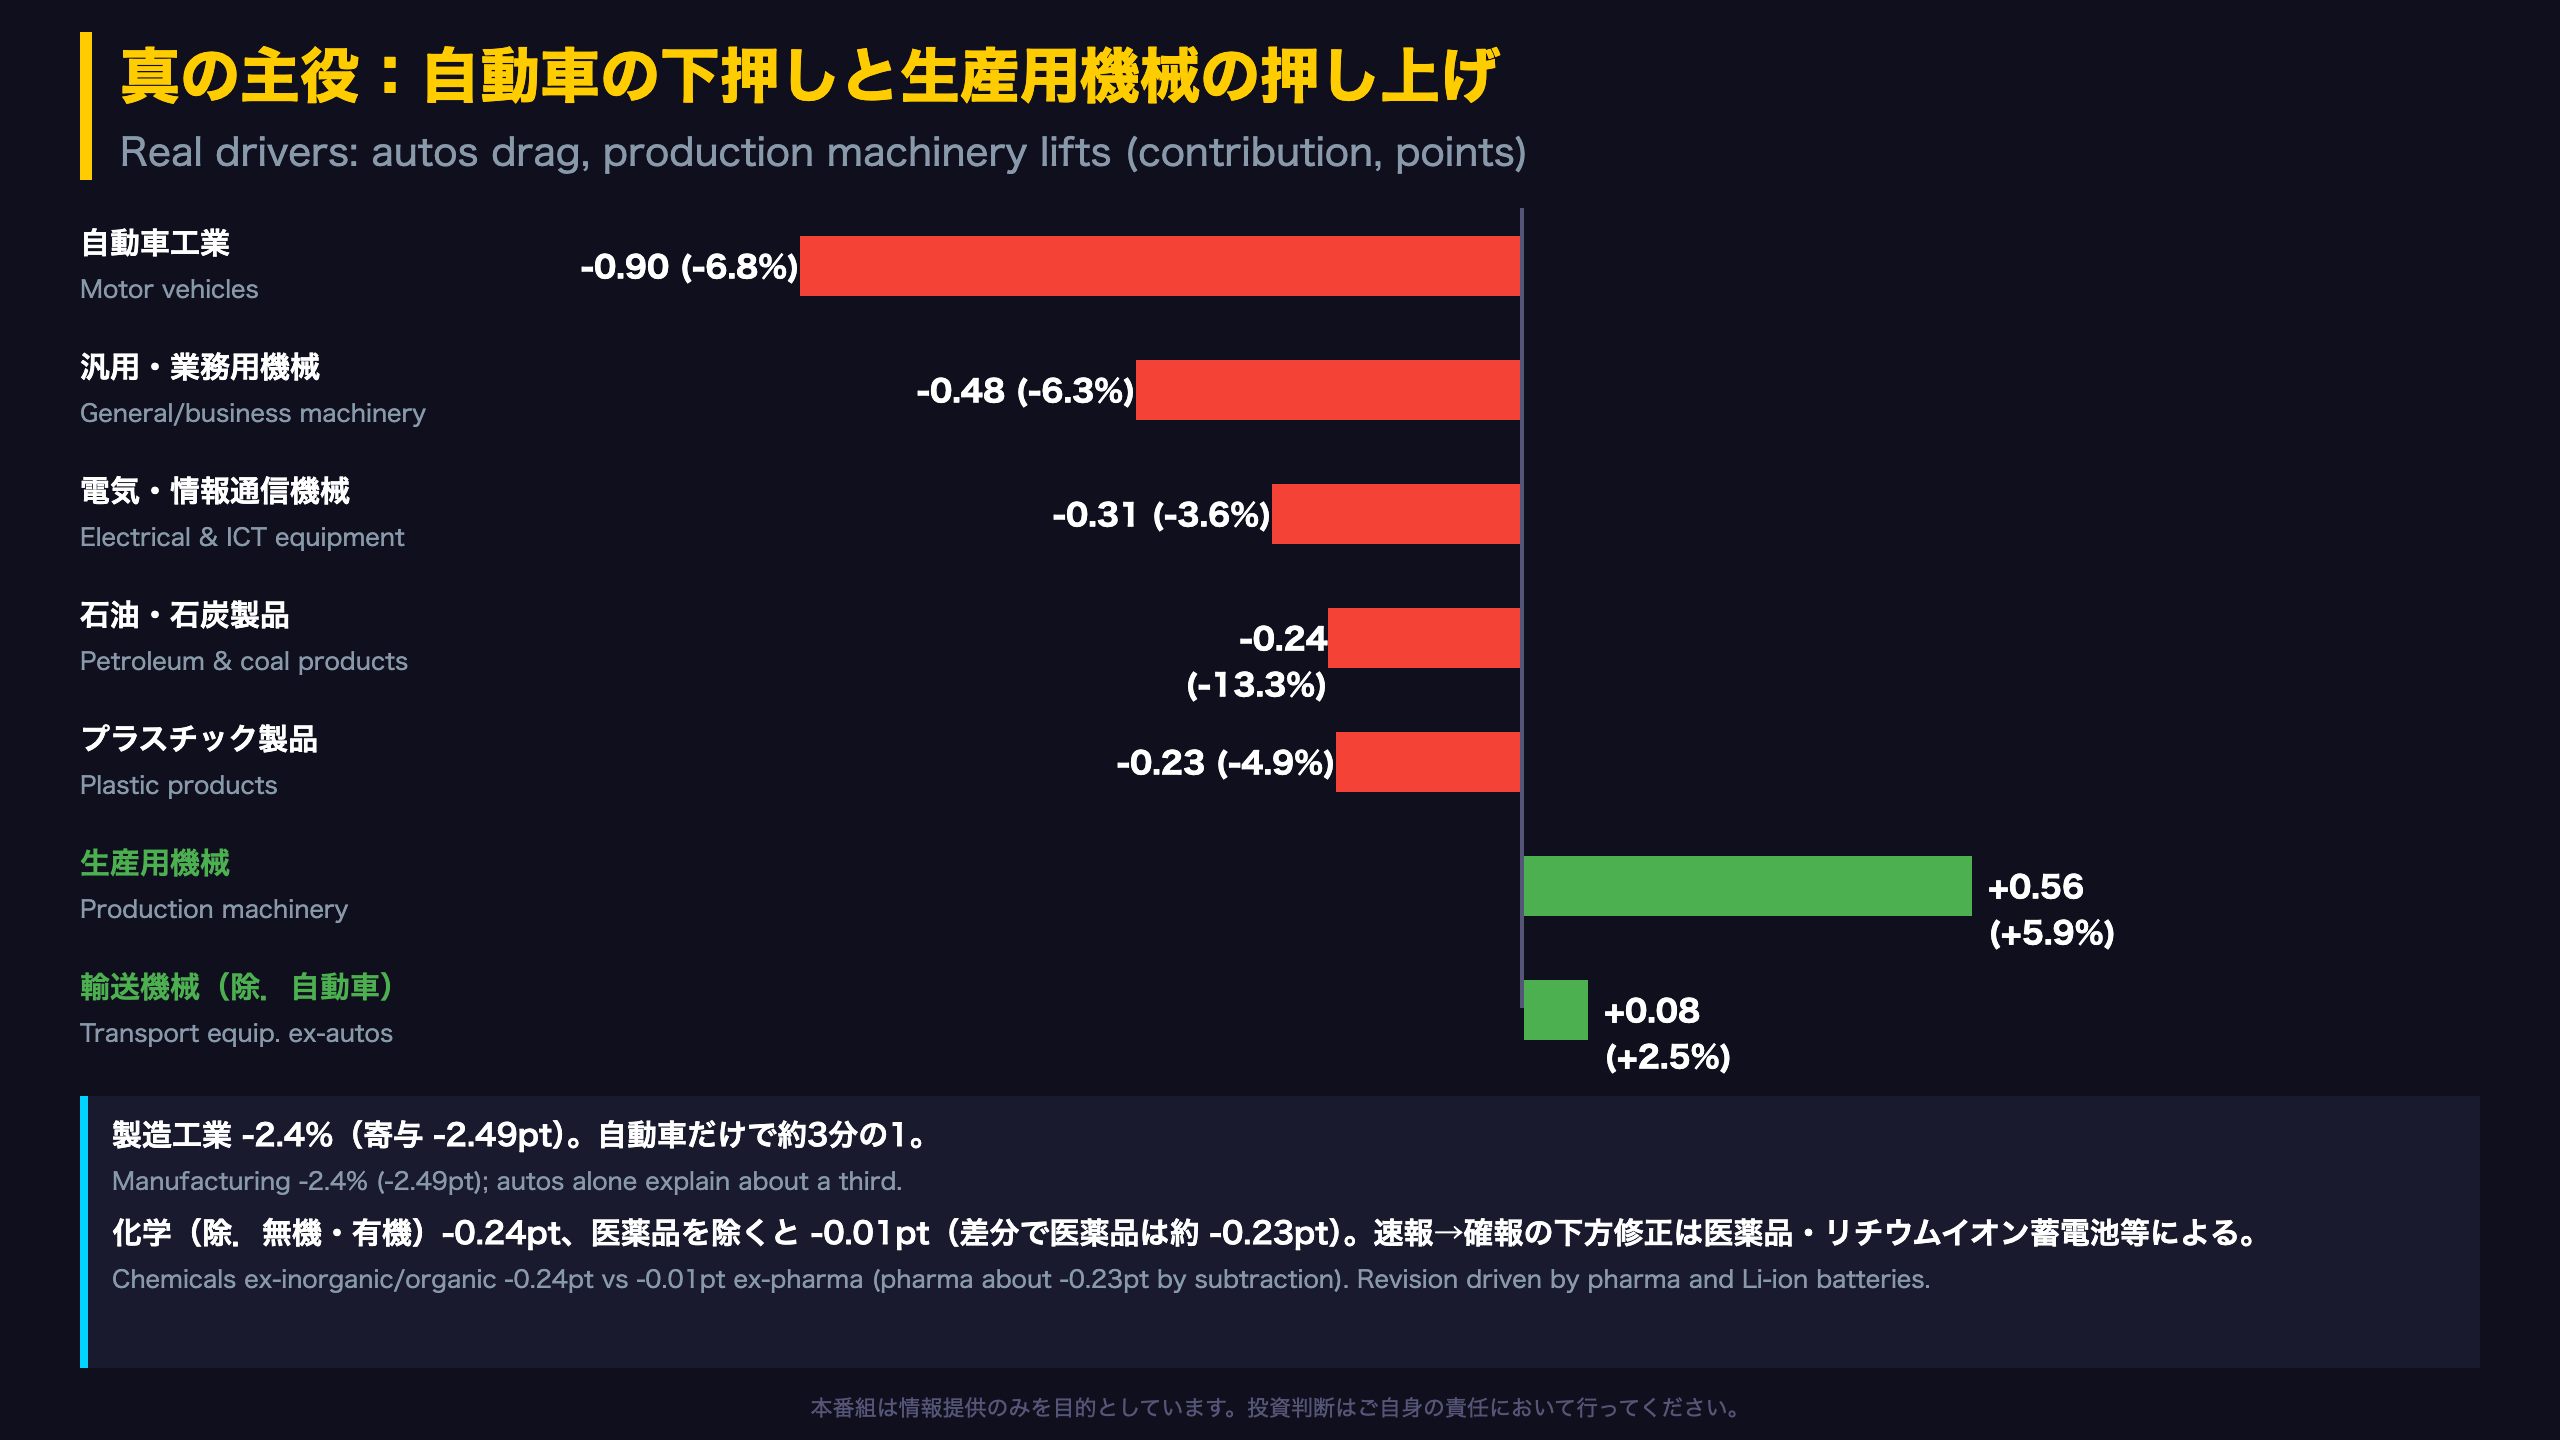
生産を動かした真の主役:自動車の下押しと生産用機械の押し上げ
品目レベルで見る牽引役
速報資料の品目表では、自動車の低下は普通乗用車(前月比-5.7%、寄与-0.31pt)と小型乗用車(-17.3%、-0.14pt)が中心。全体でもノート型パソコンが-42.2%(-0.14pt)と大きく低下した。上昇側は金型+30.0%(+0.13pt)、航空機用発動機部品+9.6%(+0.13pt)、個装・内装機械+56.4%(+0.12pt)。※品目値は速報時点で、確報の品目値は今回の資料に記載なし。
業種・財別の補足(確報)
| 区分 | 前月比 | 寄与度 |
|---|---|---|
| 輸送機械工業(自動車含む) | -3.9% | -0.63pt |
| 情報通信機械工業 | -19.1% | -0.30pt |
| 耐久消費財 | -7.8% | -0.57pt |
| 生産財 | -2.1% | -1.02pt |
| 資本財(除.輸送機械) | -0.1% | -0.01pt |
化学工業(除.無機・有機化学工業)は-3.1%(-0.24pt)だが、医薬品を除くと-0.3%(-0.01pt)。差分から医薬品が約-0.23ptを占める計算になる。
原文の記述
確報資料は「自動車工業、汎用・業務用機械工業、電気・情報通信機械工業等が低下し、生産用機械工業、輸送機械工業(除.自動車工業)が上昇した」と記している。
両論
- 押し下げが特定業種に集中しており、全面的な弱さとは言い切れない。
- 一方、上位5業種の寄与の合計は約-2.2ptで、低下の大半を占める。
- 単月の寄与であり、構造的な要因かは今回の資料では判断できない。
在庫サイクル診断:出荷減主導の在庫率上昇、局所に在庫圧力
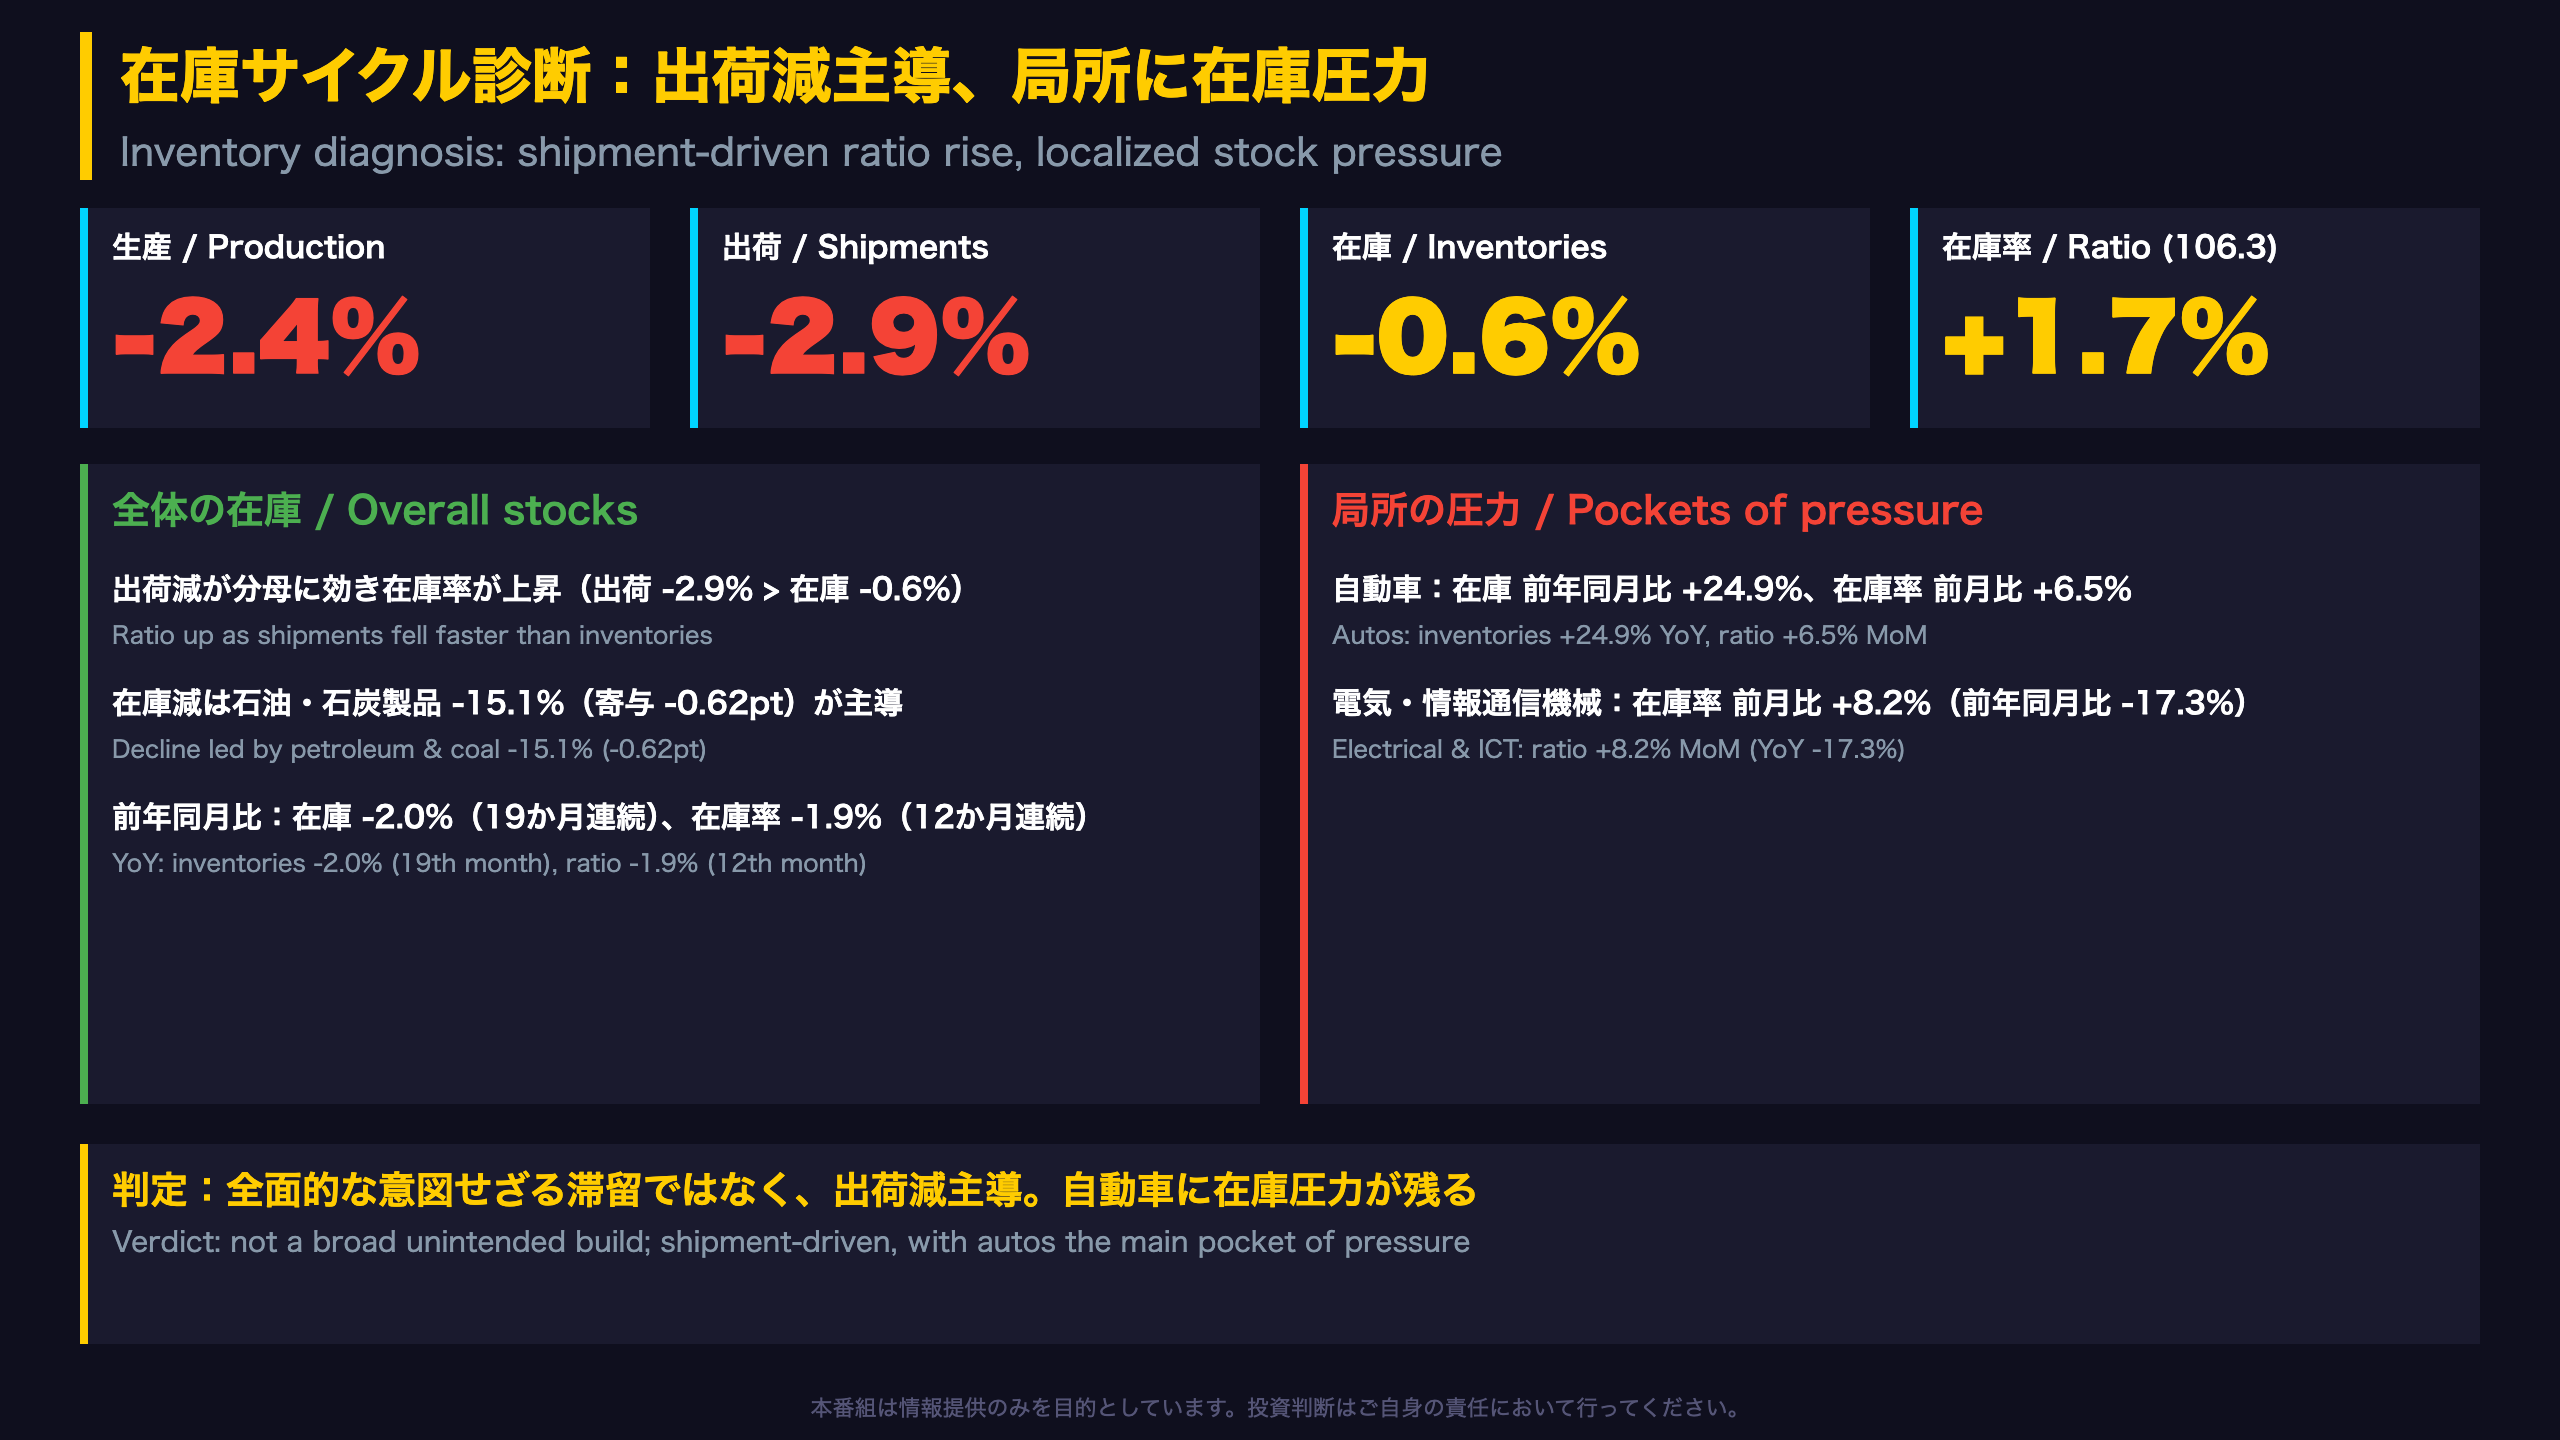
4指標の組み合わせ
| 指標 | 7月 | 8月 | 前月比 |
|---|---|---|---|
| 生産 | 104.4 | 101.9 | -2.4% |
| 出荷 | 103.4 | 100.4 | -2.9% |
| 在庫 | 98.1 | 97.5 | -0.6% |
| 在庫率 | 104.5 | 106.3 | +1.7% |
生産・出荷・在庫がそろって低下し、在庫率だけが上昇した。在庫率=在庫÷出荷の関係から、分母の出荷が在庫より大きく落ちたことが主因とみられる(レベルB)。
在庫率の業種別寄与(確報)
電気・情報通信機械+0.51pt(在庫率+8.2%)、輸送機械+0.45pt、自動車+0.44pt(+6.5%)、プラスチック製品+0.42pt、鉄鋼・非鉄金属+0.43pt。逆に生産用機械は-0.32pt(在庫率-4.9%)と改善している。
在庫そのものの内訳
石油・石炭製品の在庫は-15.1%(-0.62pt)。速報の品目表ではガソリン在庫が-28.5%。自動車は在庫-3.3%でも前年同月比+24.9%と水準が高い。
両論
- 緩和材料:在庫の前年同月比-2.0%は19か月連続、在庫率の前年同月比-1.9%は12か月連続の低下。
- 警戒材料:自動車の在庫率は前年同月比+29.0%。
- 速報時資料には在庫循環図があるが、座標値は原文テキストに記載なし。局面判定は断定しない。
次の確認点
9月の出荷が持ち直せば在庫率は低下余地があるが、これは資料が示す予測ではなく確認すべき条件である。
設備投資シグナル:生産用機械が突出、稼働率は資料外
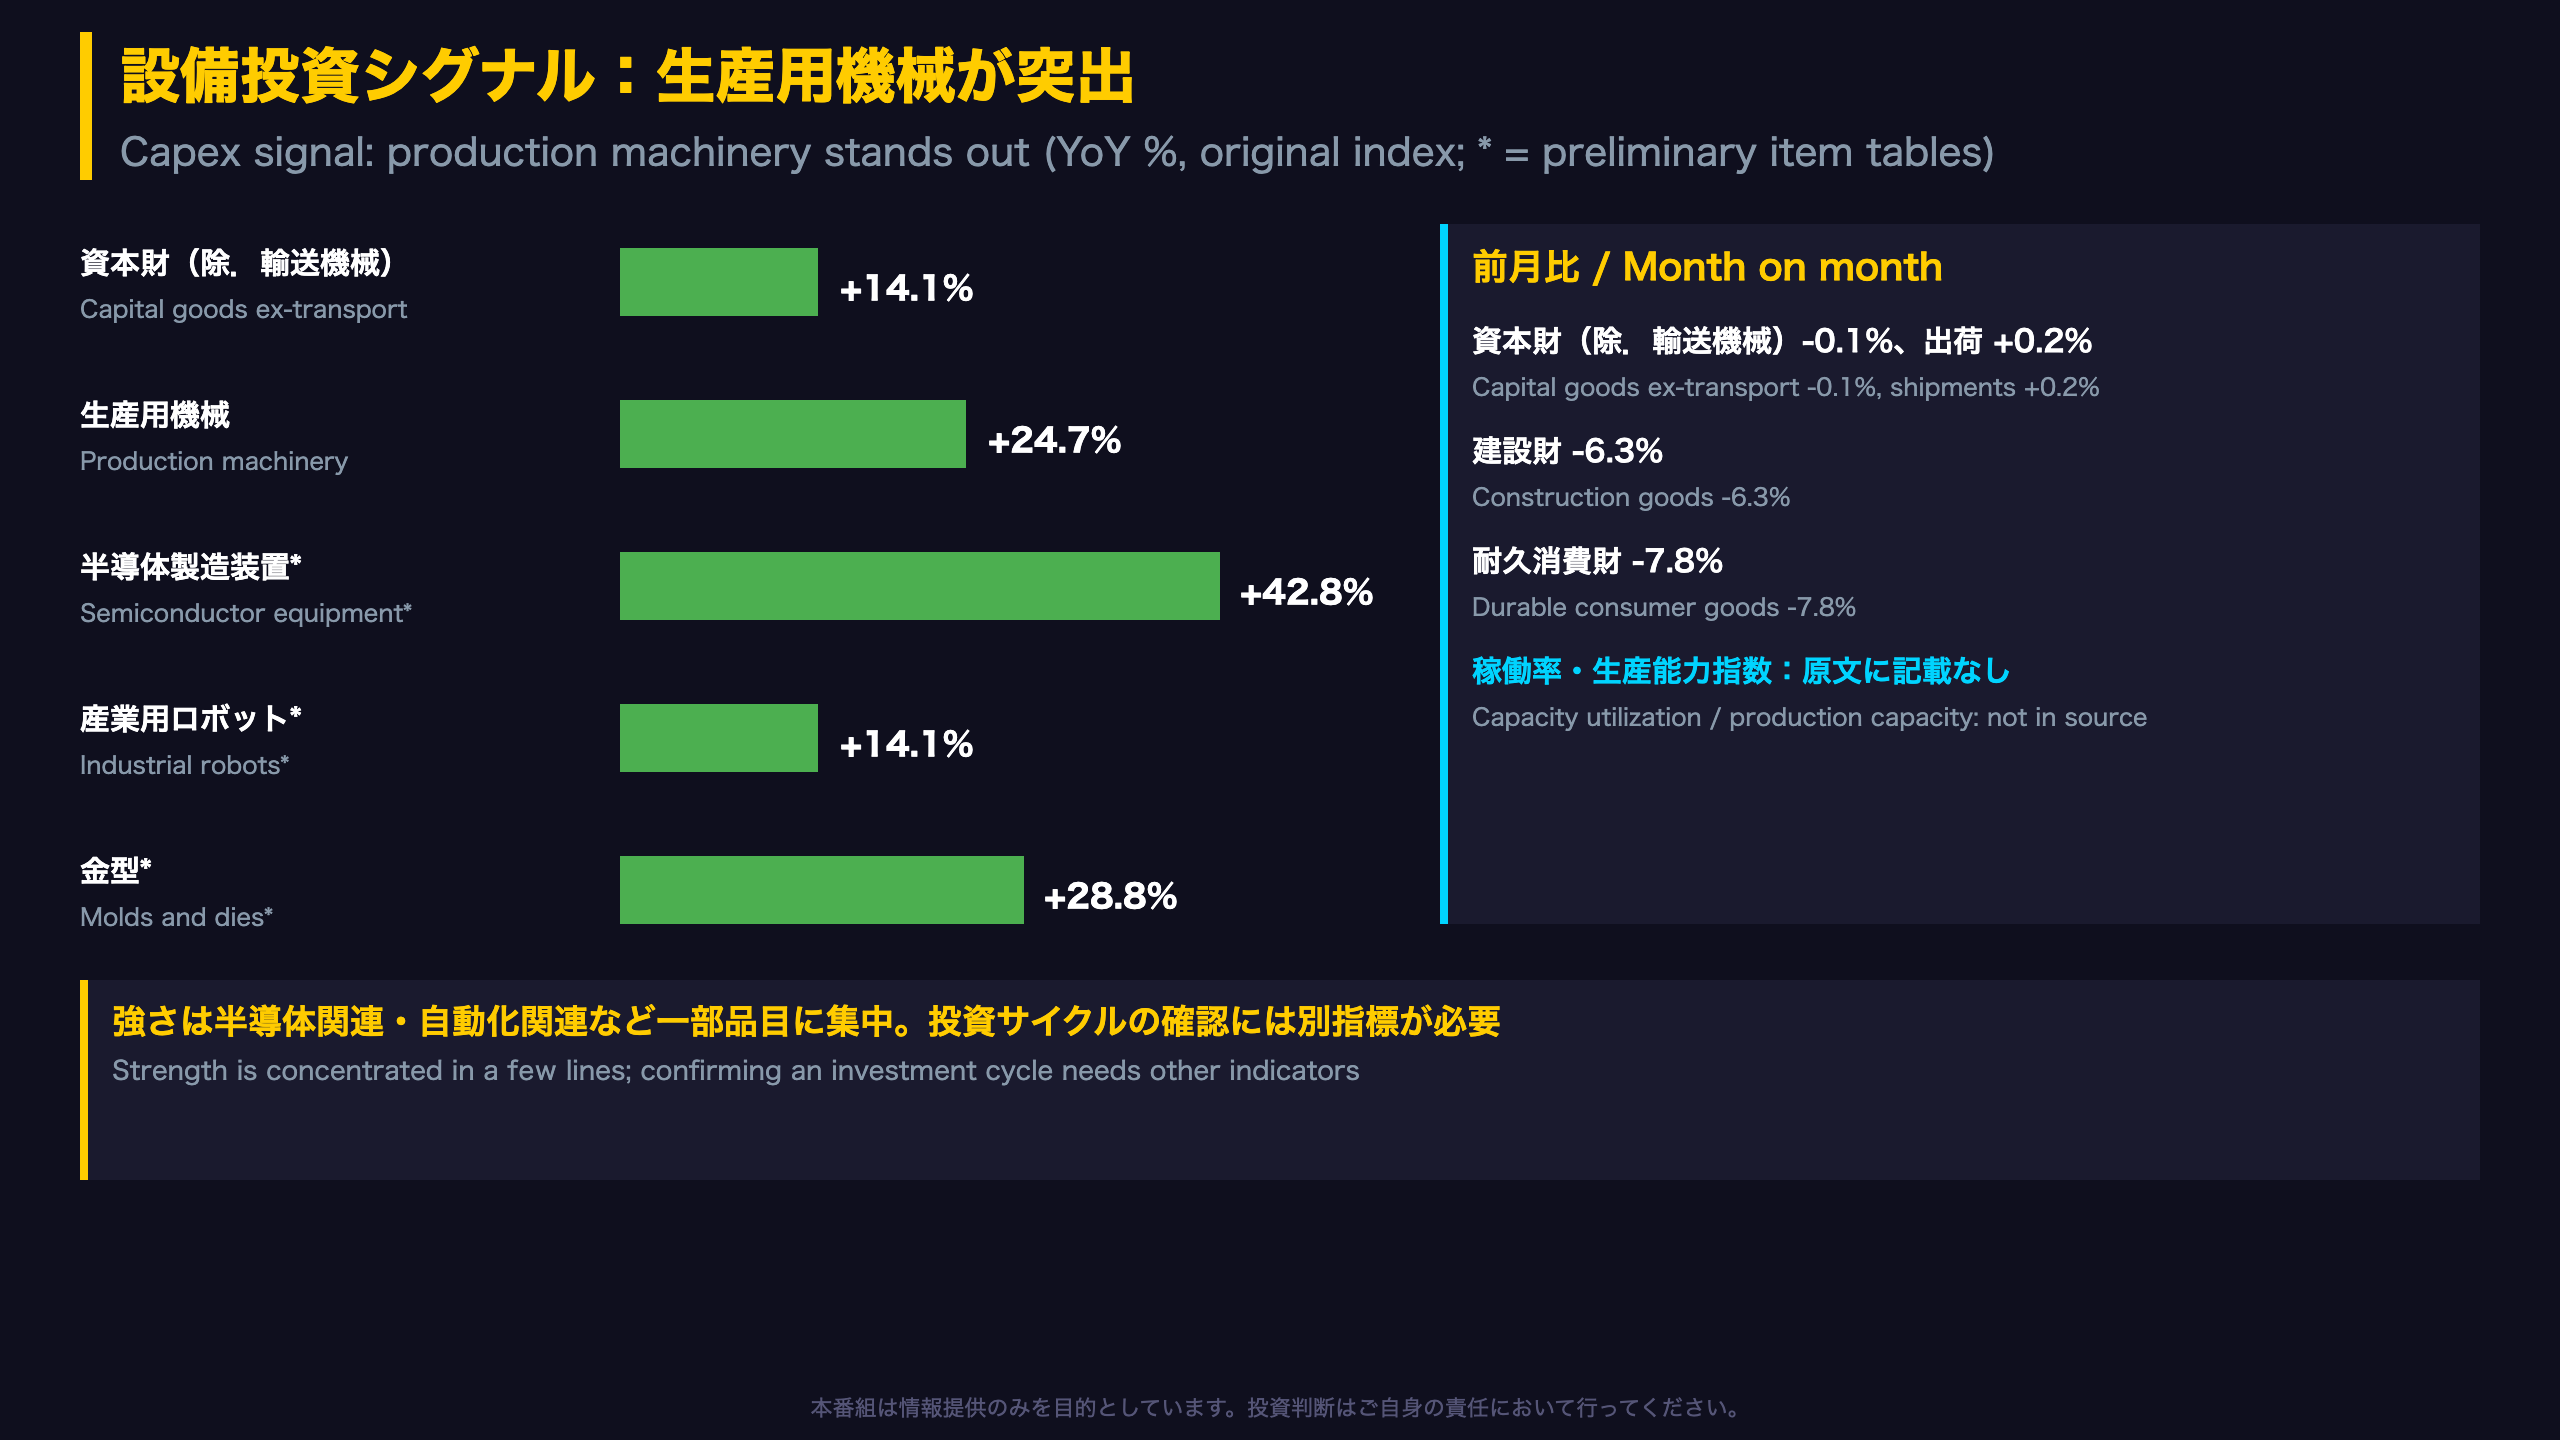
生産用機械の推移(季節調整済)
| 月 | 指数 | 前月比 |
|---|---|---|
| 5月 | 118.8 | -3.5% |
| 6月 | 128.0 | +7.7% |
| 7月 | 134.5 | +5.1% |
| 8月 | 142.4 | +5.9% |
5月の落ち込みから3か月連続で上昇している。出荷指数も8月は140.5(+4.9%)。
速報実数表のサブ項目(原指数・前年同月比)
- 半導体製造装置:+42.8%(季調済指数223.1、前月比+2.3%)
- フラットパネル・ディスプレイ製造装置:+53.4%
- マシニングセンタ:+15.7%、旋盤:+20.9%
- 産業用ロボット:+14.1%、金型:+28.8%
弱い側面
建設財は-6.3%(寄与-0.34pt)で、エレベータ-13.3%、セメント-5.9%が速報時の寄与上位。耐久消費財は-7.8%。資本財全体の出荷は-4.0%だが、これは輸送機械(鋼船、舶用ディーゼル機関等)が-19.8%と大きく低下したため。資本財(除.輸送機械)の出荷は+0.2%。
原文にない点
稼働率指数、生産能力指数、設備投資計画は今回の資料に記載なし。そのため、設備投資サイクルへの示唆は単一の需要指標とは言えず、レベルC(可能性がある)にとどまる。
次の確認点
速報時の生産予測では、10月に生産用機械+12.9%、資本財(除.輸送機械)+12.7%が見込まれている。
先行きシグナル:計画は強いが実現率に課題
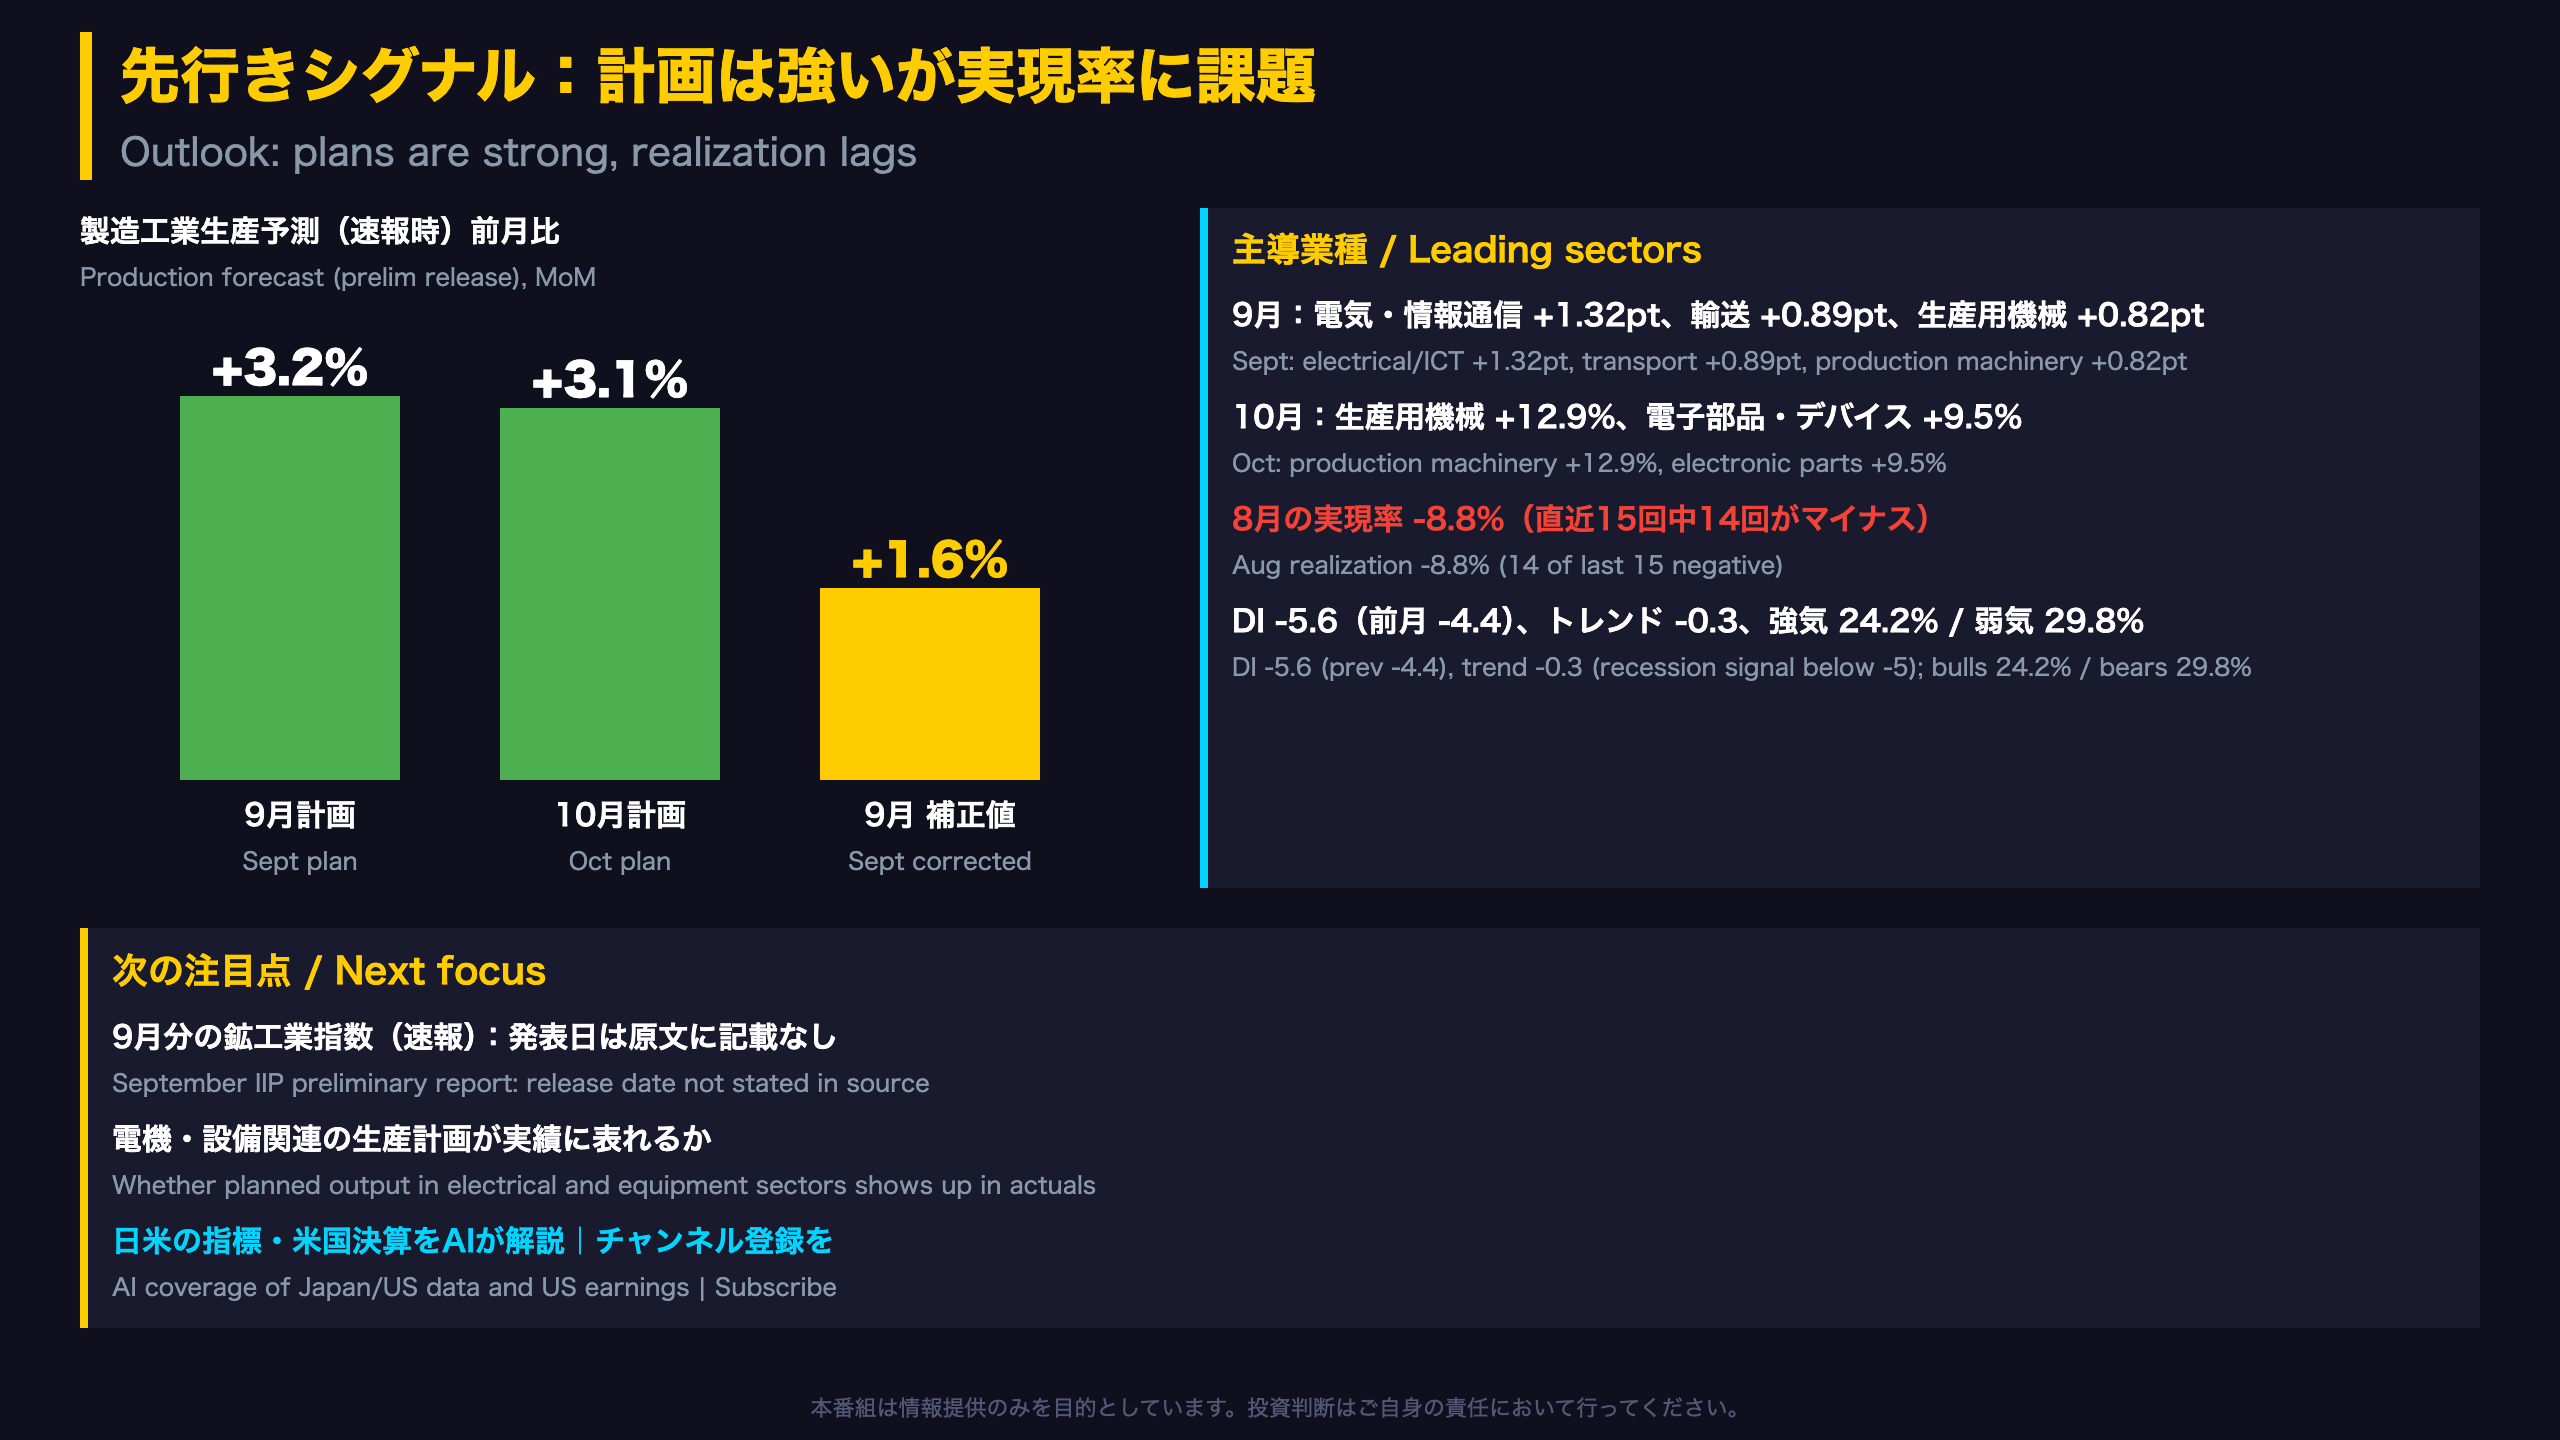
製造工業生産予測調査の詳細(速報時)
| 項目 | 9月 | 10月 |
|---|---|---|
| 製造工業(前月比) | +3.2% | +3.1% |
| 資本財(除.輸送機械) | +4.5%(寄与+0.98pt) | +12.7%(+2.79pt) |
| 非耐久消費財 | +6.8% | +9.5% |
| 建設財 | +3.5% | -2.1% |
速報資料は「9月調査によると、9月は前月比3.2%の上昇、10月は同3.1%の上昇であった」と記す。9月の上昇は電気・情報通信機械、輸送機械、生産用機械等、10月は生産用機械、電子部品・デバイス、電気・情報通信機械等による。
計画の信頼性
実現率(8月)は-8.8%、予測修正率(9月)は-1.8%。実現率は過去15回(2025年7月調査〜2026年9月調査)のうち14回がマイナスで、計画が実績に先行して強めに出る傾向がある。補正値を使った9月の試算は+1.6%(指数104.2)。
企業マインド
生産活動マインドDI(9月調査)は-5.6(前月-4.4)。トレンドは-0.3で、-5を下回ると景気後退局面入りの可能性が高いとされる水準には達していない。強気24.2%、弱気29.8%。
両論
- 強気:計画上は設備関連(生産用機械、電子部品)が主導する。
- 弱気:実現率が慢性的にマイナスで、DIも低下。
次の確認点
9月分の速報。発表日は原文に記載なし。
製作費大公開
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5.5 | 501,336 | 61,512 | ¥256 |
| TTS | Gemini 2.5 Flash TTS | 1,347 | 6,816 | ¥11 |
| TTS | Gemini 3.1 Flash TTS | 477 | 1,394 | ¥4 |
| BGM | Lyria 3 Pro | 171 | 26,201 | ¥13 |
| X | コンテンツ作成 (返信) | 4,433 | – | ¥13 |
| X | ポスト作成 | 1,161 | – | ¥7 |
| 合計 | ¥304 |
為替レート: 1 USD = 158.3 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。