📺 動画で詳細な解説を見る
📄 一次資料(出典)
日本銀行
https://www.boj.or.jp/mopo/outlook/gor2610a.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-30 12:15)
日銀の最新分析。📊 日本銀行が10月30日に「経済・物価情勢の展望(展望レポート)」を公表。政策委員の見通しの中央値で、2027年度の物価(除く生鮮食品)は7月の2.4%から2.6%へ上方修正されました。 📈 2026年度の実質GDPは0.6%から0.7%へ小幅に引き上げ。一方、2027年度は0.8%から0.7%…
サマリー:2027年度の物価見通しが上方修正
今回の展望レポートの全体像
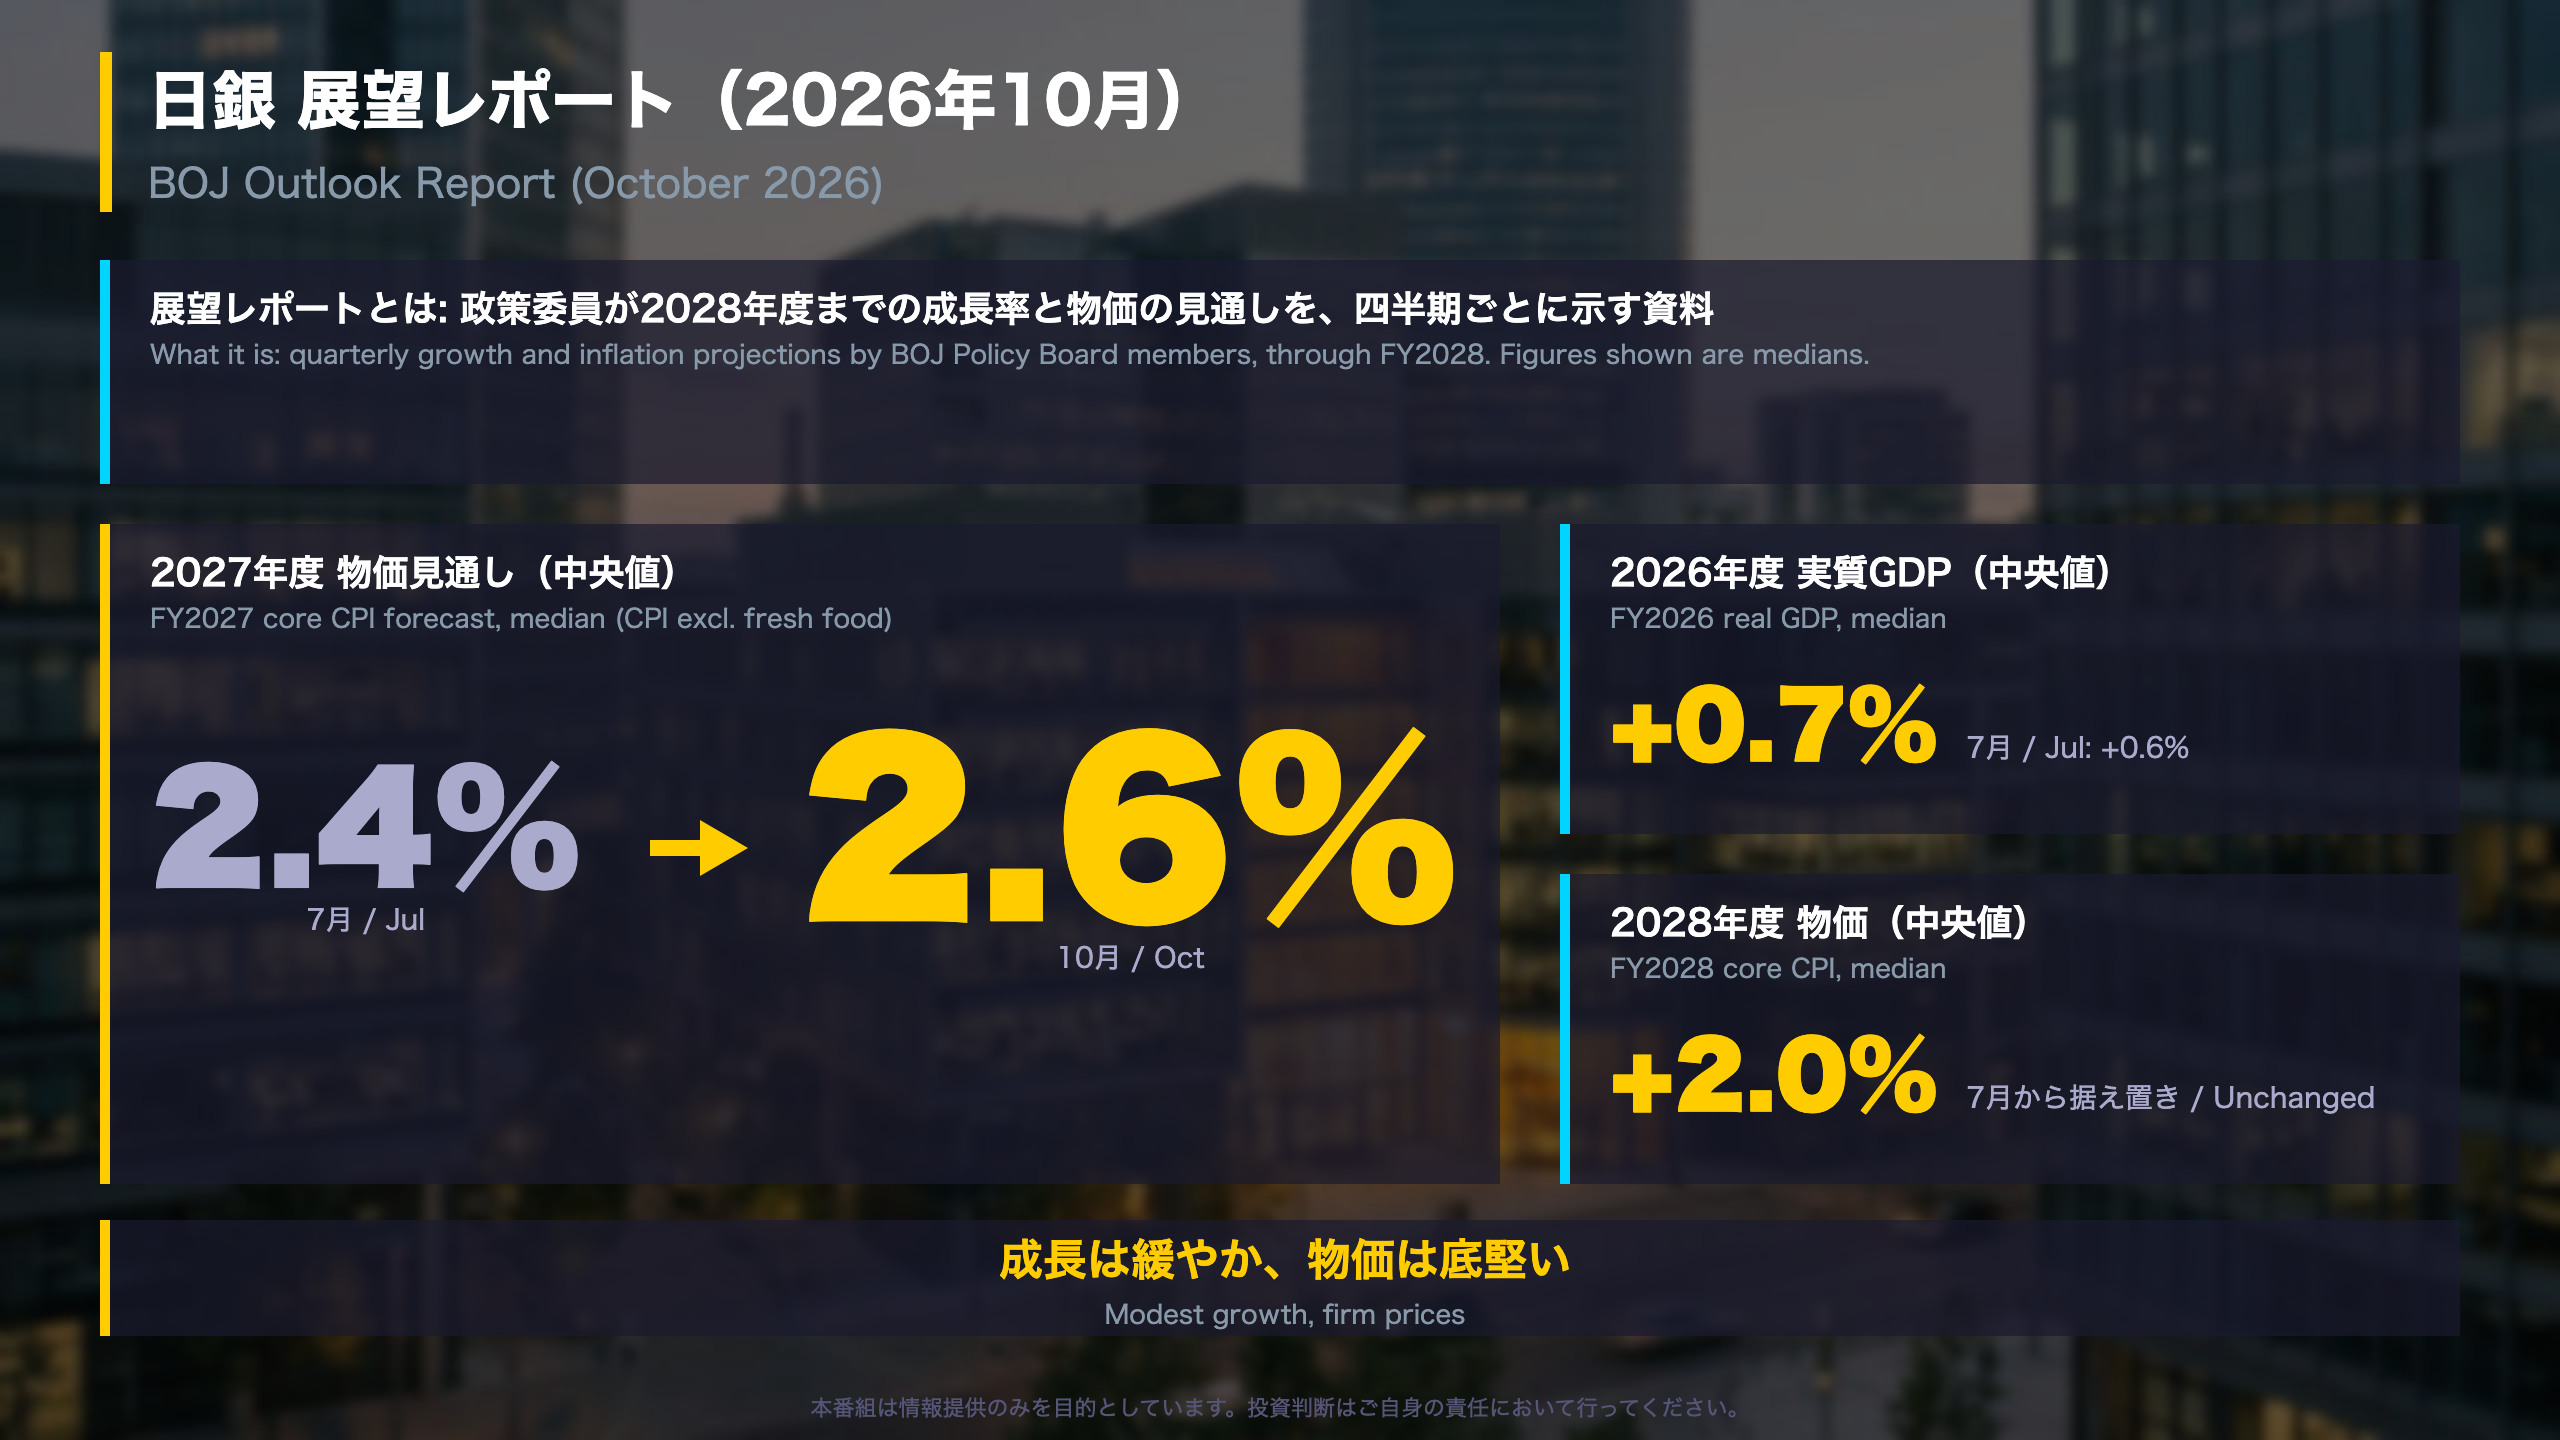
日本銀行は10月30日、経済・物価情勢の展望(展望レポート)を公表した。政策委員の見通しの中央値を、7月時点と並べると次のとおり。
| 指標(前年度比、%) | 年度 | 7月時点 | 今回 |
|---|---|---|---|
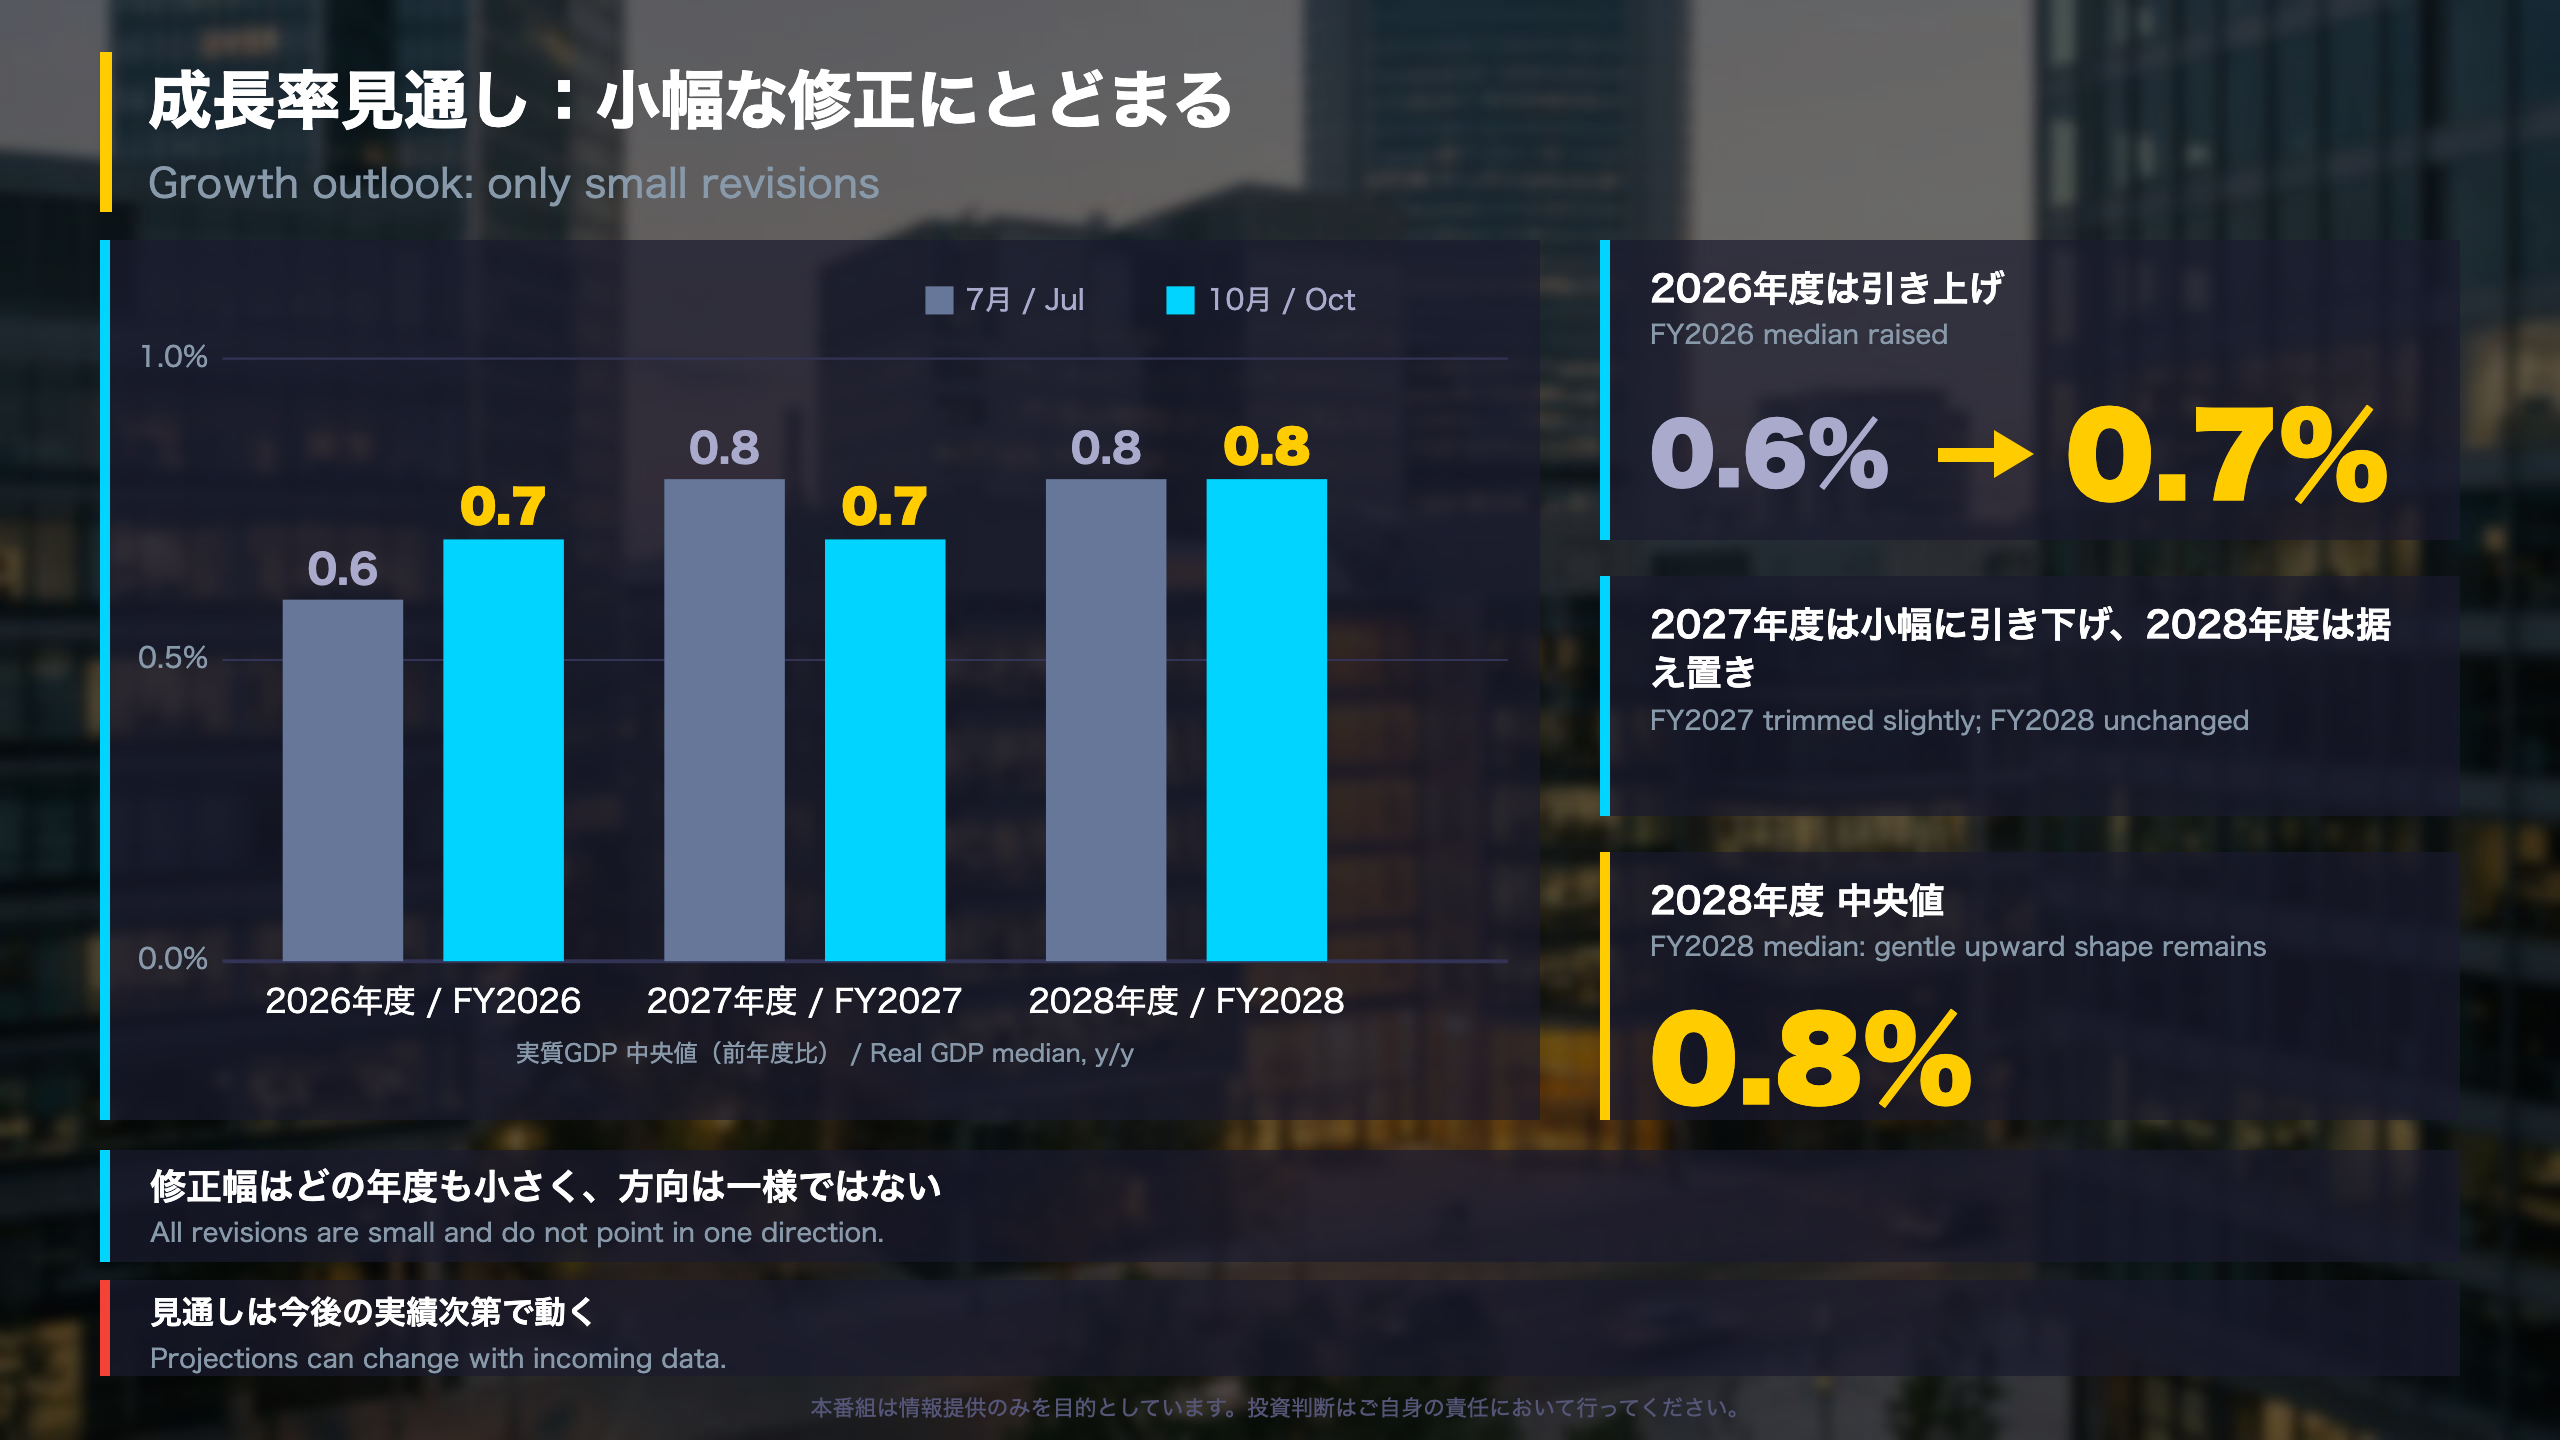
| 実質GDP | 2026 | 0.6 | 0.7 |
| 実質GDP | 2027 | 0.8 | 0.7 |
| 実質GDP | 2028 | 0.8 | 0.8 |
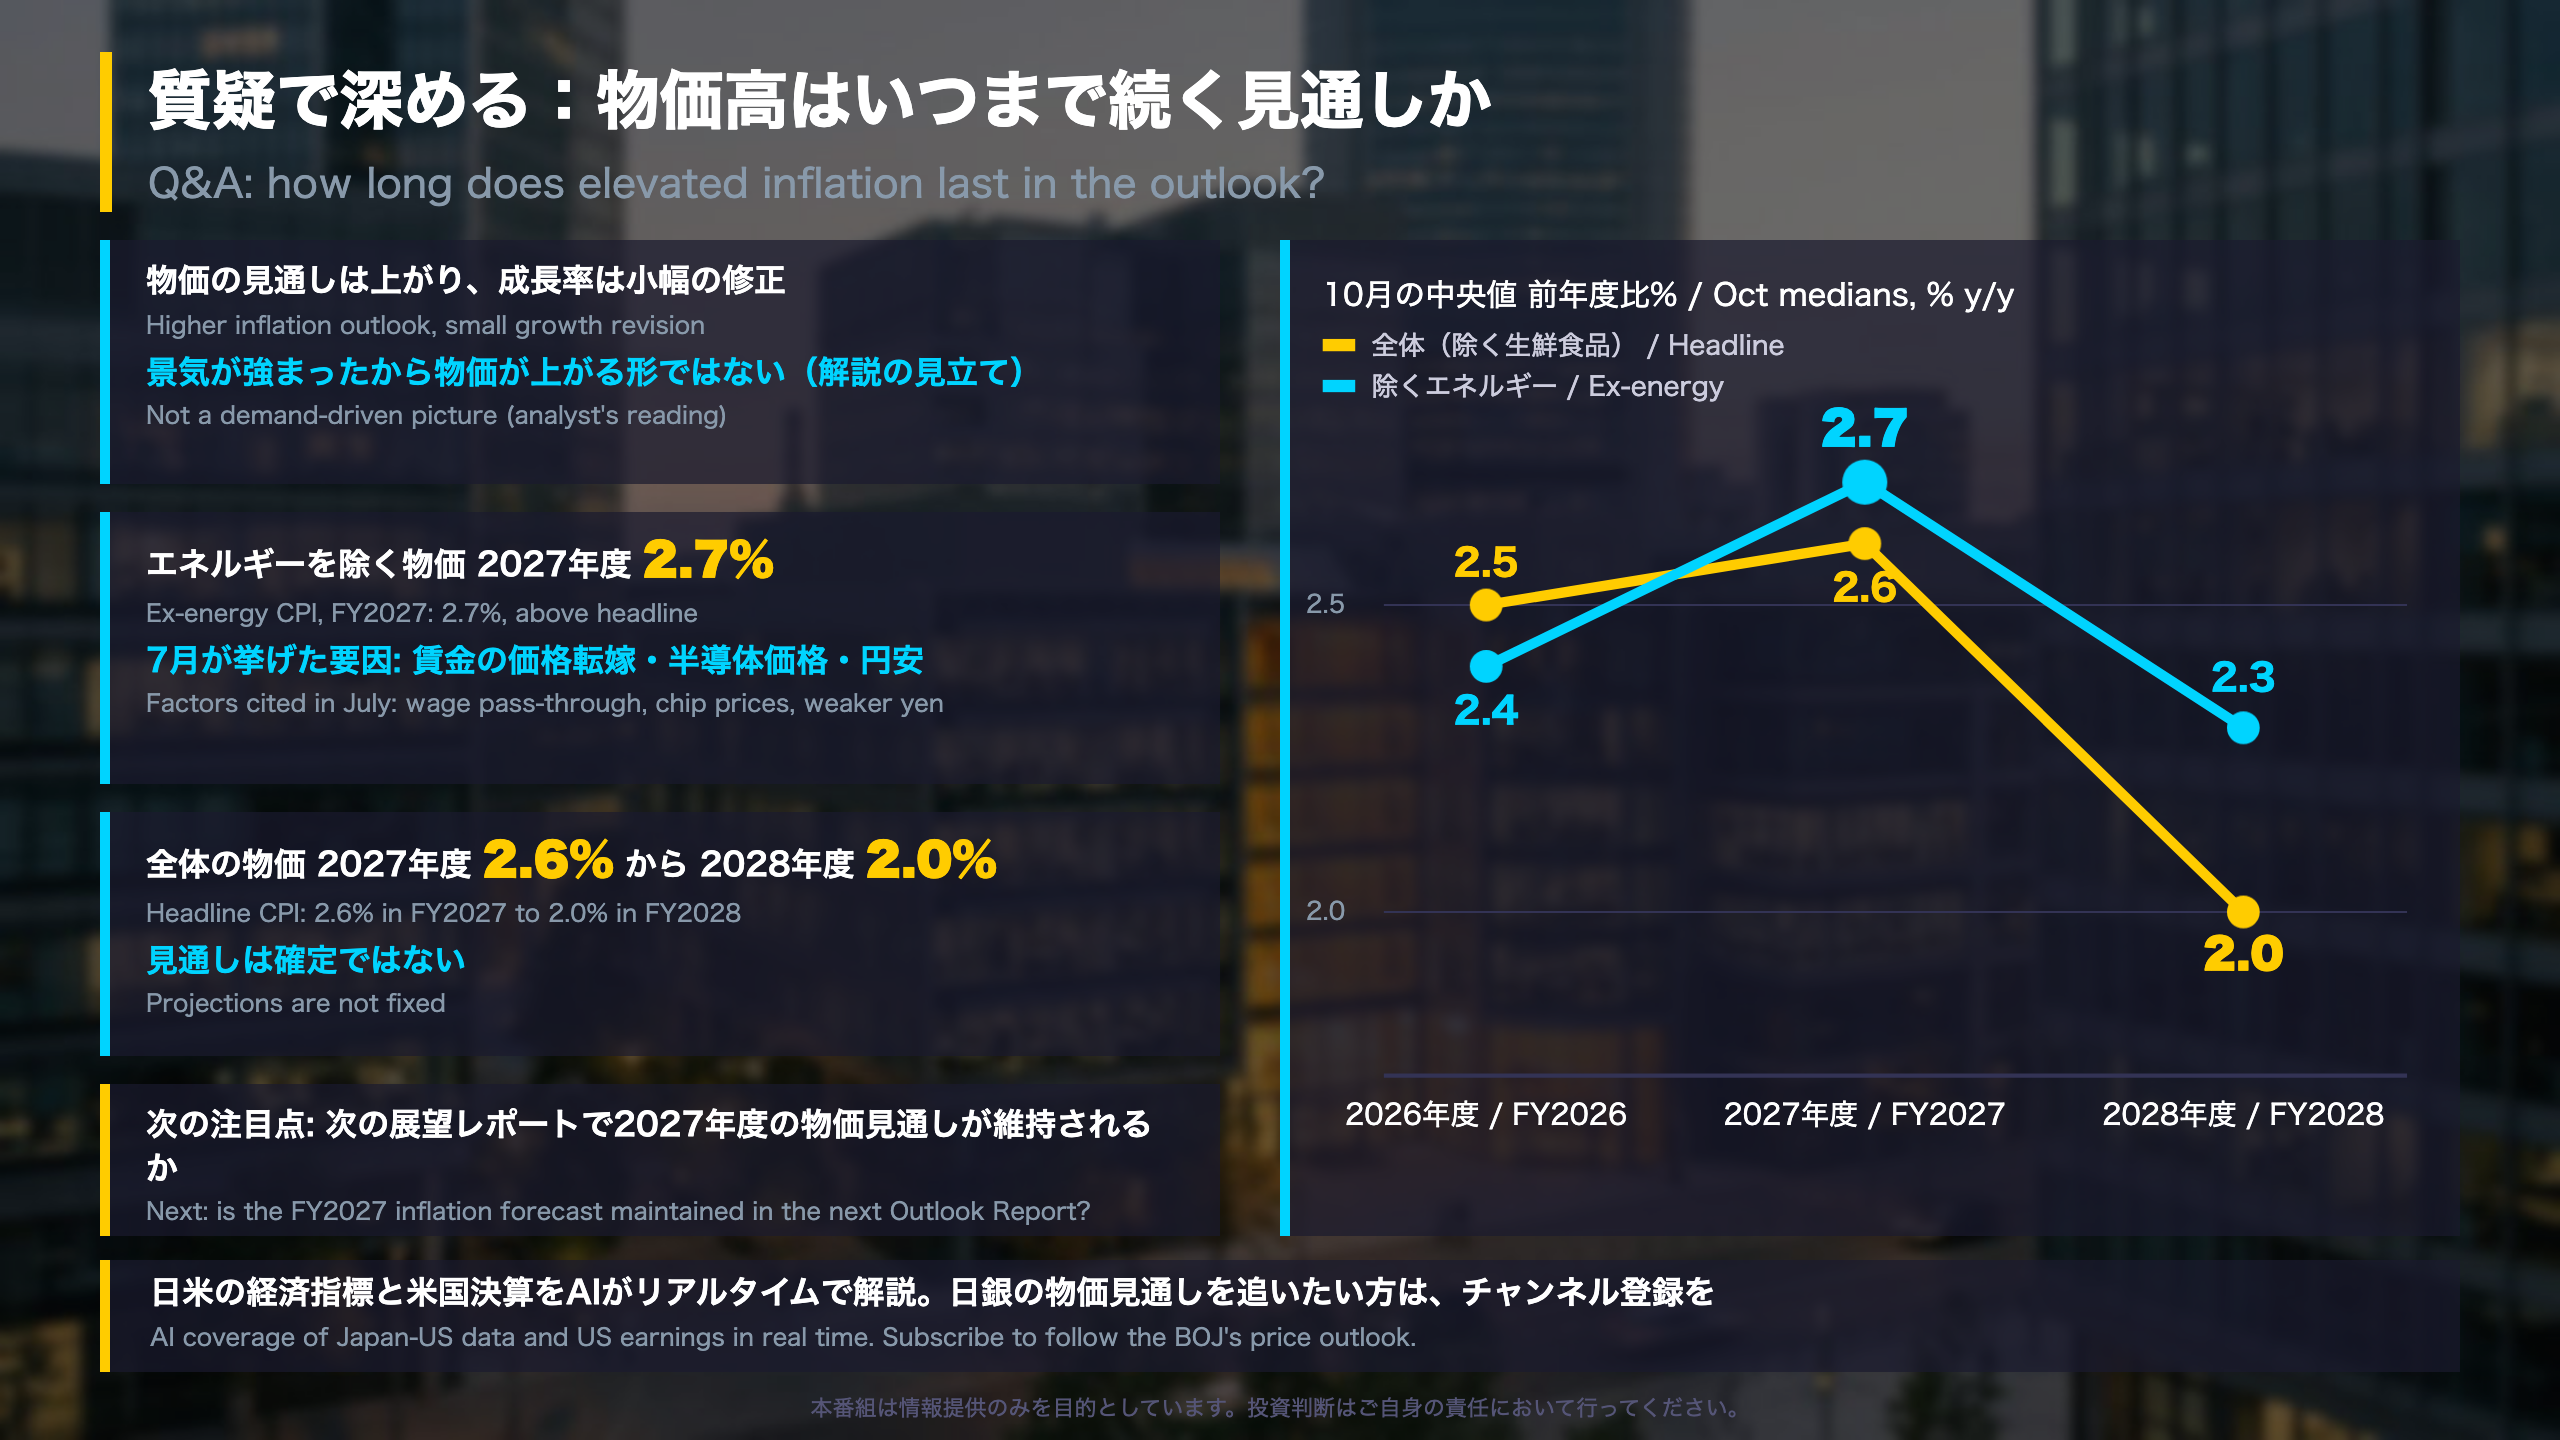
| 消費者物価(除く生鮮食品) | 2026 | 2.5 | 2.5 |
| 同 | 2027 | 2.4 | 2.6 |
| 同 | 2028 | 2.0 | 2.0 |
過去との比較
7月の展望レポートでは「成長率は概ね不変である」とされていた。今回も成長率の修正は各年度とも0.1ポイントにとどまる。一方、物価は2027年度の中央値が0.2ポイント上に動き、見通しの幅も2.2~2.5%から2.4~2.7%へ全体が上に動いた。
強弱の両面
- 強い面:2026年度の成長率は上方修正で、2028年度の物価は中央値2.0%と目標に沿った水準が維持された。
- 注意すべき面:2027年度の物価見通しが上がる一方、成長率は同年度で小幅に下方修正されており、需要の強まりを伴う物価上昇とは読みにくい。
次回への橋渡し
次回の展望レポートの日程は今回の資料に記載がない。確認の焦点は、2027年度の物価の中央値が2.6%で維持されるかどうかである。
深掘り1:物価見通しの上方修正
エネルギー除きの物価が示すもの
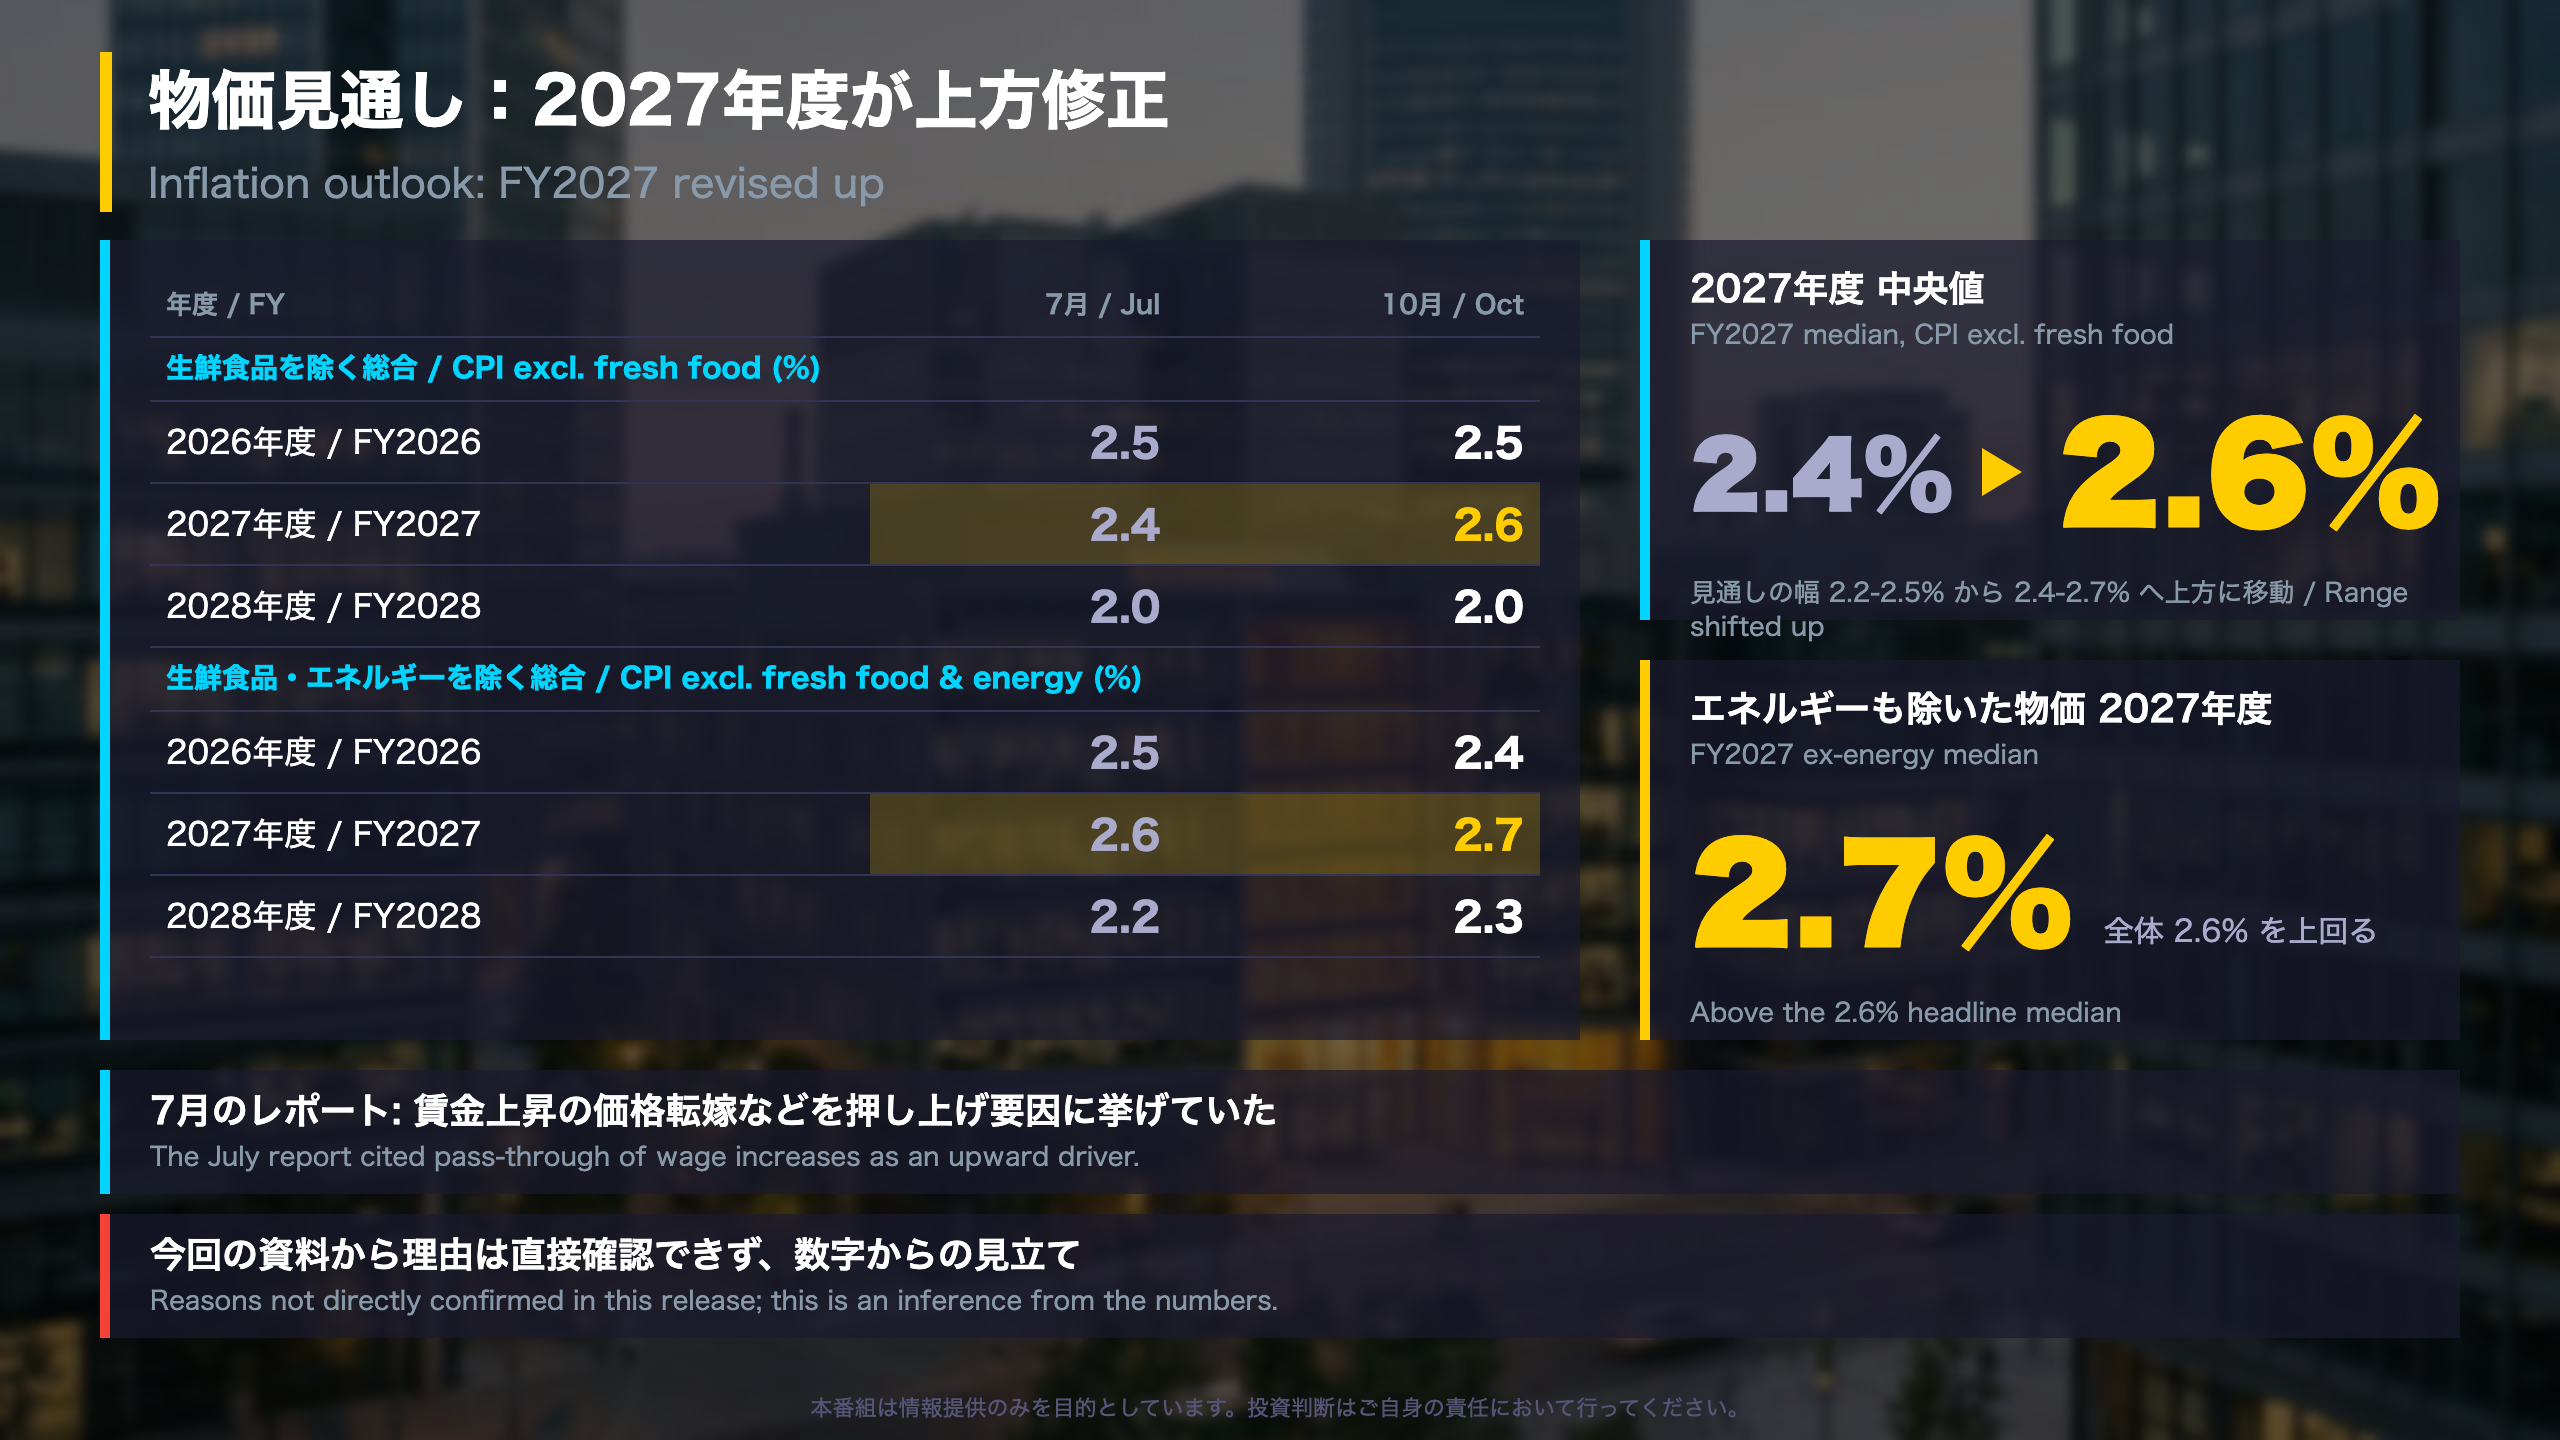
今回の見通し表から、物価の2系列を並べる(中央値、前年度比%)。
| 年度 | 除く生鮮食品(7月→今回) | 除く生鮮食品・エネルギー(7月→今回) |
|---|---|---|
| 2026 | 2.5 → 2.5 | 2.5 → 2.4 |
| 2027 | 2.4 → 2.6 | 2.6 → 2.7 |
| 2028 | 2.0 → 2.0 | 2.2 → 2.3 |
サブ指標の読み方
全体の中央値からエネルギーを除いた系列の中央値を引くと、2026年度は+0.1、2027年度は−0.1、2028年度は−0.3ポイントとなる(筆者計算)。2026年度はエネルギーが全体を押し上げ、2027年度以降はその寄与が薄れる姿を示唆する。
異なる読み方
- 物価の粘り強さを重視する見方:エネルギーを除いた系列が2027・2028年度で上方に動いており、基調の底堅さを示す。
- 慎重に見る見方:2026年度の2系列は据え置きか小幅の下方で、7月が指摘した政府のエネルギー負担緩和策の影響が続いているかは、この表だけでは分からない。
7月のレポートは、物価見通しについて「上振れリスクの方が大きい」としていた。今回の資料からはリスク評価の文言を確認できていないため、次回以降の記述が確認点になる。
深掘り2:成長率見通しは小幅な修正
成長率見通しの細部
| 年度 | 7月時点の幅(中央値) | 今回の幅(中央値) |
|---|---|---|
| 2026 | 0.6~0.7(0.6) | 0.7~0.8(0.7) |
| 2027 | 0.7~0.8(0.8) | 0.6~0.8(0.7) |
| 2028 | 0.7~0.8(0.8) | 0.7~0.9(0.8) |
サブ指標の深掘り
2026年度は幅の上下端がそろって0.1ポイント上に動いた。2027年度は下端が0.1ポイント下がり、2028年度は上端が0.1ポイント上がっている。幅の広がり方が年度ごとに異なることは、政策委員の間で見方に差があることを示唆する。
7月レポートとの対比
7月の展望レポートは、2026年度について「伸び率を縮小しつつも、緩やかな成長を続けるとみられる」と述べ、2027年度以降は「成長率を緩やかに高めていく」と説明していた。今回の中央値(0.7%、0.7%、0.8%)は、この形と矛盾しない。
両論
- 前向きな読み方:2026年度の上方修正と2028年度の上端の上昇は、下振れ懸念の後退を示唆する。
- 慎重な読み方:2027年度の下端が下がっており、回復ペースへの見方が割れている可能性がある。
次回への橋渡し
注目点は、2027年度の中央値0.7%が維持されるか、幅がどう動くか。修正はいずれも0.1ポイント刻みで、実績データによる確認が必要である。
質疑で深める:物価高はいつまで続く見通しか
質疑の補足:物価はいつまで高いのか
見通しの形
今回の中央値では、生鮮食品を除く消費者物価は2026年度2.5%、2027年度2.6%、2028年度2.0%。エネルギーも除いた系列は2.4%、2.7%、2.3%と推移する。2028年度に両系列の差が最も開く点が特徴である。
過去比較
7月の中央値は2.5%、2.4%、2.0%(除くエネルギーは2.5%、2.6%、2.2%)だった。2028年度の全体は変わらず、エネルギーを除いた系列だけが0.1ポイント上に動いた。
強弱両面の読み
- 目標に近づく面:2028年度の全体の中央値2.0%は、日銀の「物価安定の目標」である2%に一致する。
- 粘り強さの面:エネルギー除きの系列が2.3%と目標より高く、基調的な値上がりが残る可能性を示唆する。
7月のレポートは「2%程度の水準で定着するかどうかを確認していくことが重要となってくる」と述べていた。今回の数字は、その確認作業が続くことを示している。
次回への橋渡し
次回の展望レポートで、2027年度の2.6%が維持されるか、2028年度の2.0%が動くかが確認点。日程は今回の資料に記載がない。
製作費大公開
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
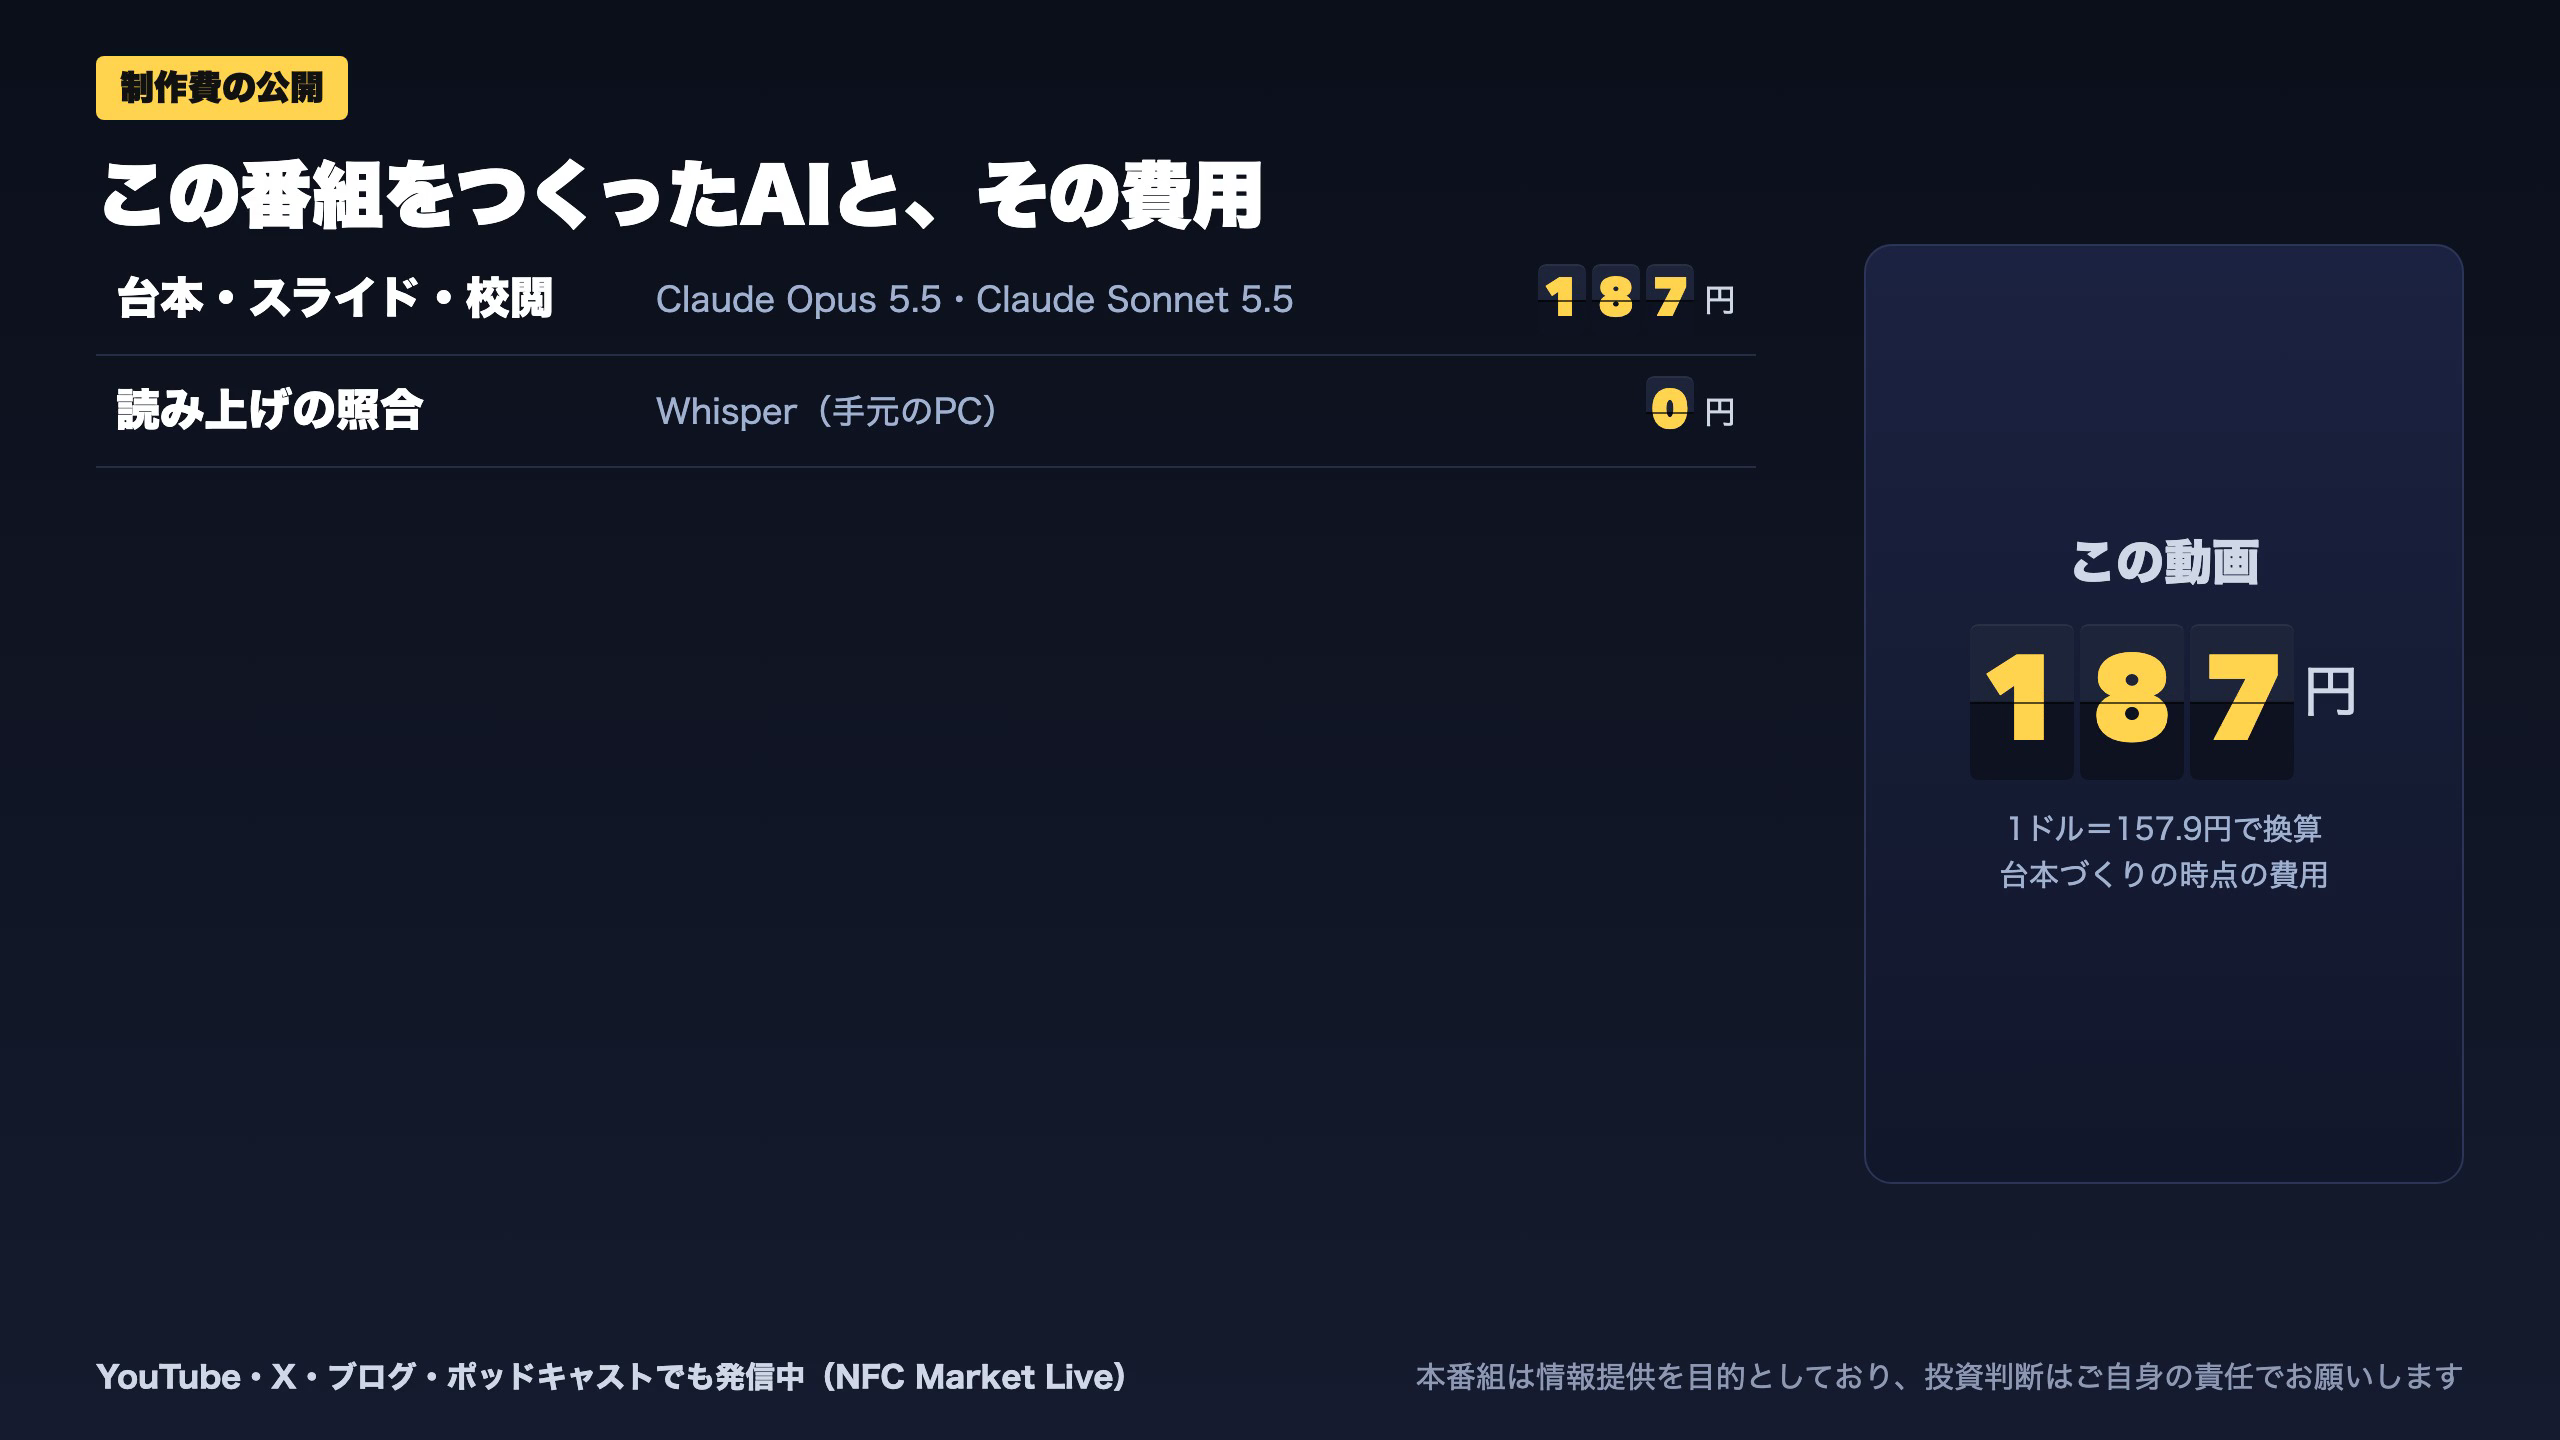
| LLM | Claude Opus 5.5 | 37,069 | 1,718 | ¥29 |
| LLM | Claude Sonnet 5.5 | 71,232 | 86,615 | ¥159 |
| TTS | Gemini 3.8 Flash TTS | 6,667 | 15,504 | ¥23 |
| BGM | Lyria 3 Pro | 181 | 26,416 | ¥13 |
| X | コンテンツ作成 (返信) | 3,728 | – | ¥9 |
| X | ポスト作成 | 1,252 | – | ¥7 |
| 合計 | ¥240 |
為替レート: 1 USD = 157.9 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。