📺 動画で詳細な解説を見る
📄 一次資料(出典)
NFC Market Live
https://www.youtube.com/watch?v=7BHDgrGTQqI
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-30 17:12)
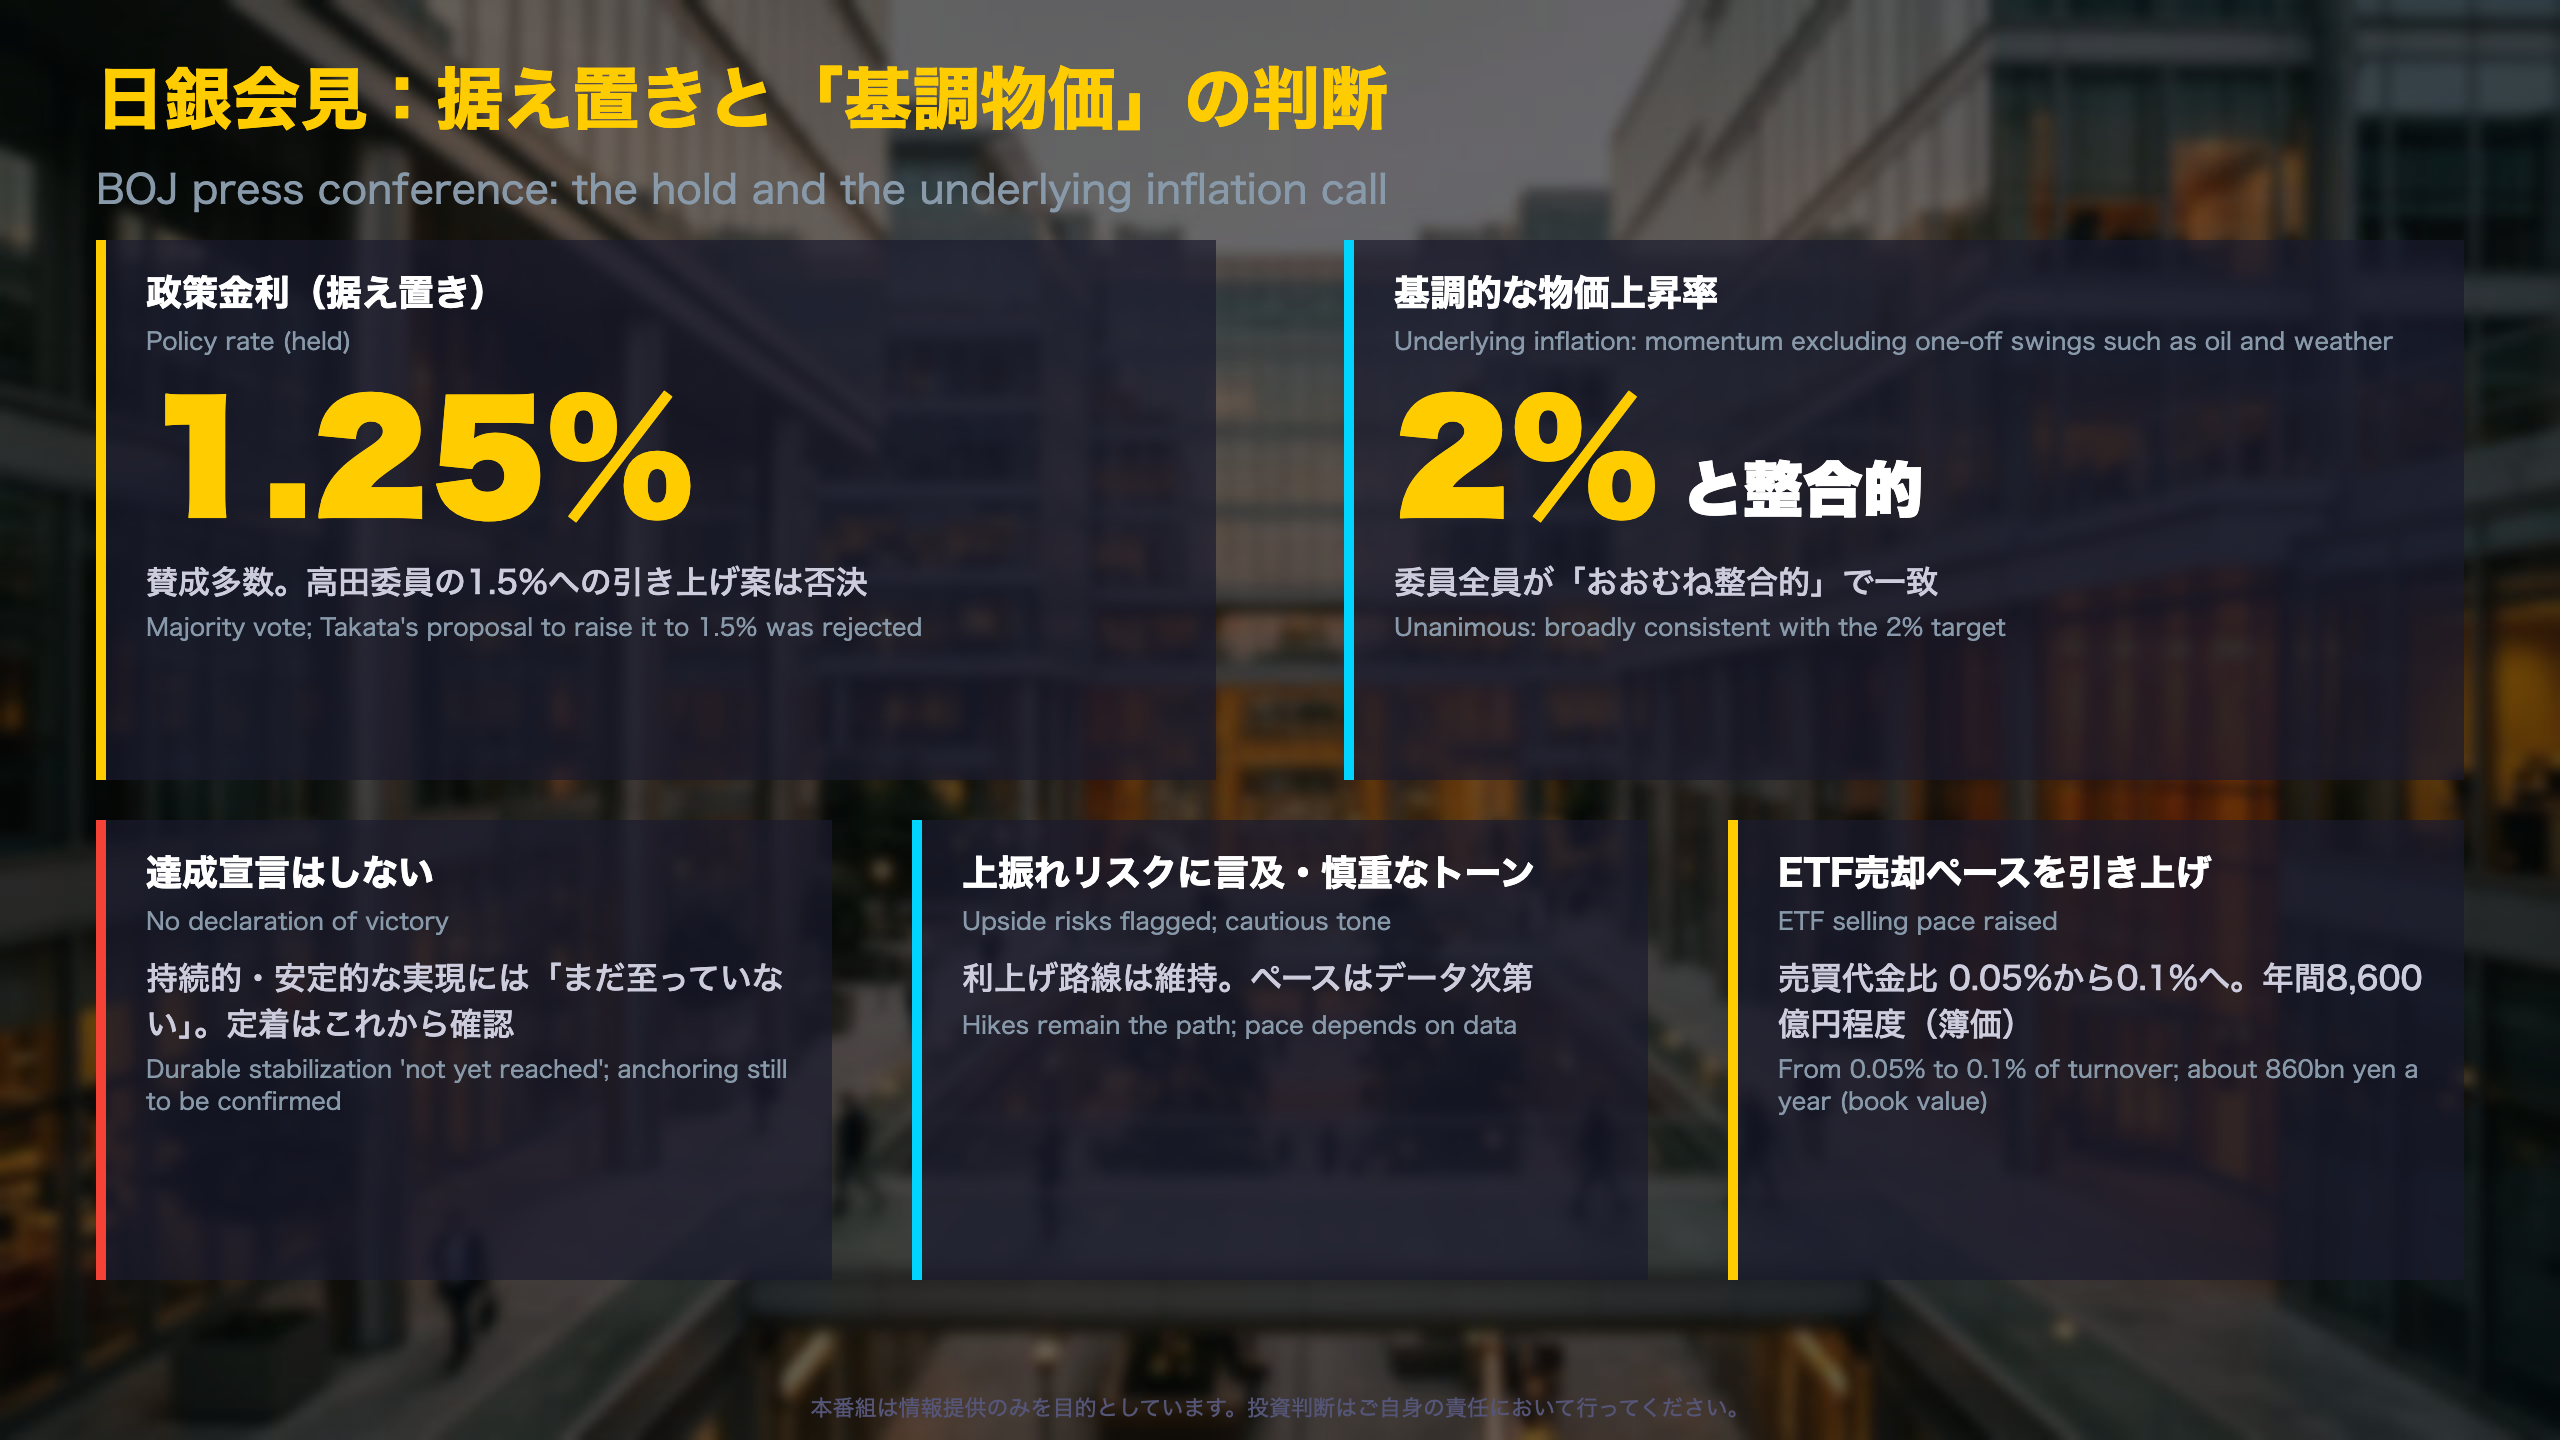
🏦 日銀は10月30日の金融政策決定会合で、政策金利を1.25%程度に据え置きました。 📊 注目は、基調的な物価上昇率が物価目標の2%とおおむね整合的との判断で、委員全員が一致した点です。高田委員の1.5%への引き上げ案は否決されました。 💡 一方で植田総裁は、物価目標の達成宣言は出さず、2%の定着はこれから確認…
据え置きと「基調物価」の判断
今回の決定事項を整理
| 項目 | 内容 | 採決 |
|---|---|---|
| 金融市場調整方針 | 無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促す | 賛成多数 |
| 高田委員の議案 | 政策金利を1.5%程度へ引き上げ | 反対多数で否決 |
| 展望レポート | 経済・物価の現状判断と見通し | 全員一致 |
| ETF売却ペースの見直し | 年間の売却ペースを簿価ベースで8,600億円程度へ | 全員一致 |
展望レポートの読みどころ
景気の現状は「中東情勢の影響もあって、一部に弱めの動きも見られるが、緩やかに回復している」との判断です。2026年度は伸び率を縮小しつつも緩やかな成長、2027年度以降はエネルギー・原材料高の影響が薄れ、成長率を緩やかに高めるとの見方で、成長率の見通しは前回から「おおむね不変」でした。
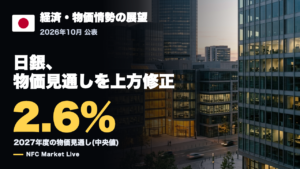
物価は、生鮮食品を除く消費者物価の前年比が足元で2%程度。先行きは、原油高やAI関連需要に伴う半導体・化学製品の上昇、これまでの円安の影響などで「2%をはっきりと上回る水準」まで高まり、見通し期間後半に2%程度へ向かうとされました。2027年度分は前回よりいく分上振れています。
強さと弱さ
- 下支え要因: グローバルなAI関連需要の増加、政府の各種施策、緩和的な金融環境。賃金上昇を販売価格に転嫁する動きも続く
- 下押し要因: 中東情勢を受けたエネルギー・原材料価格の上昇
- リスクバランス: 経済はおおむね均衡、物価は上振れリスクの方が大きい
前回会見との比較
これまで総裁は、基調物価が「これ以上上がることは容認できない」と述べていました。今回の会見で総裁は、この発言を「基調的な物価を2%に向けて引き上げる局面から、2%程度で安定させる局面への移行」を意味するものだと説明しています。
基調物価、全員一致で「整合的」
「全員一致」までの3か月
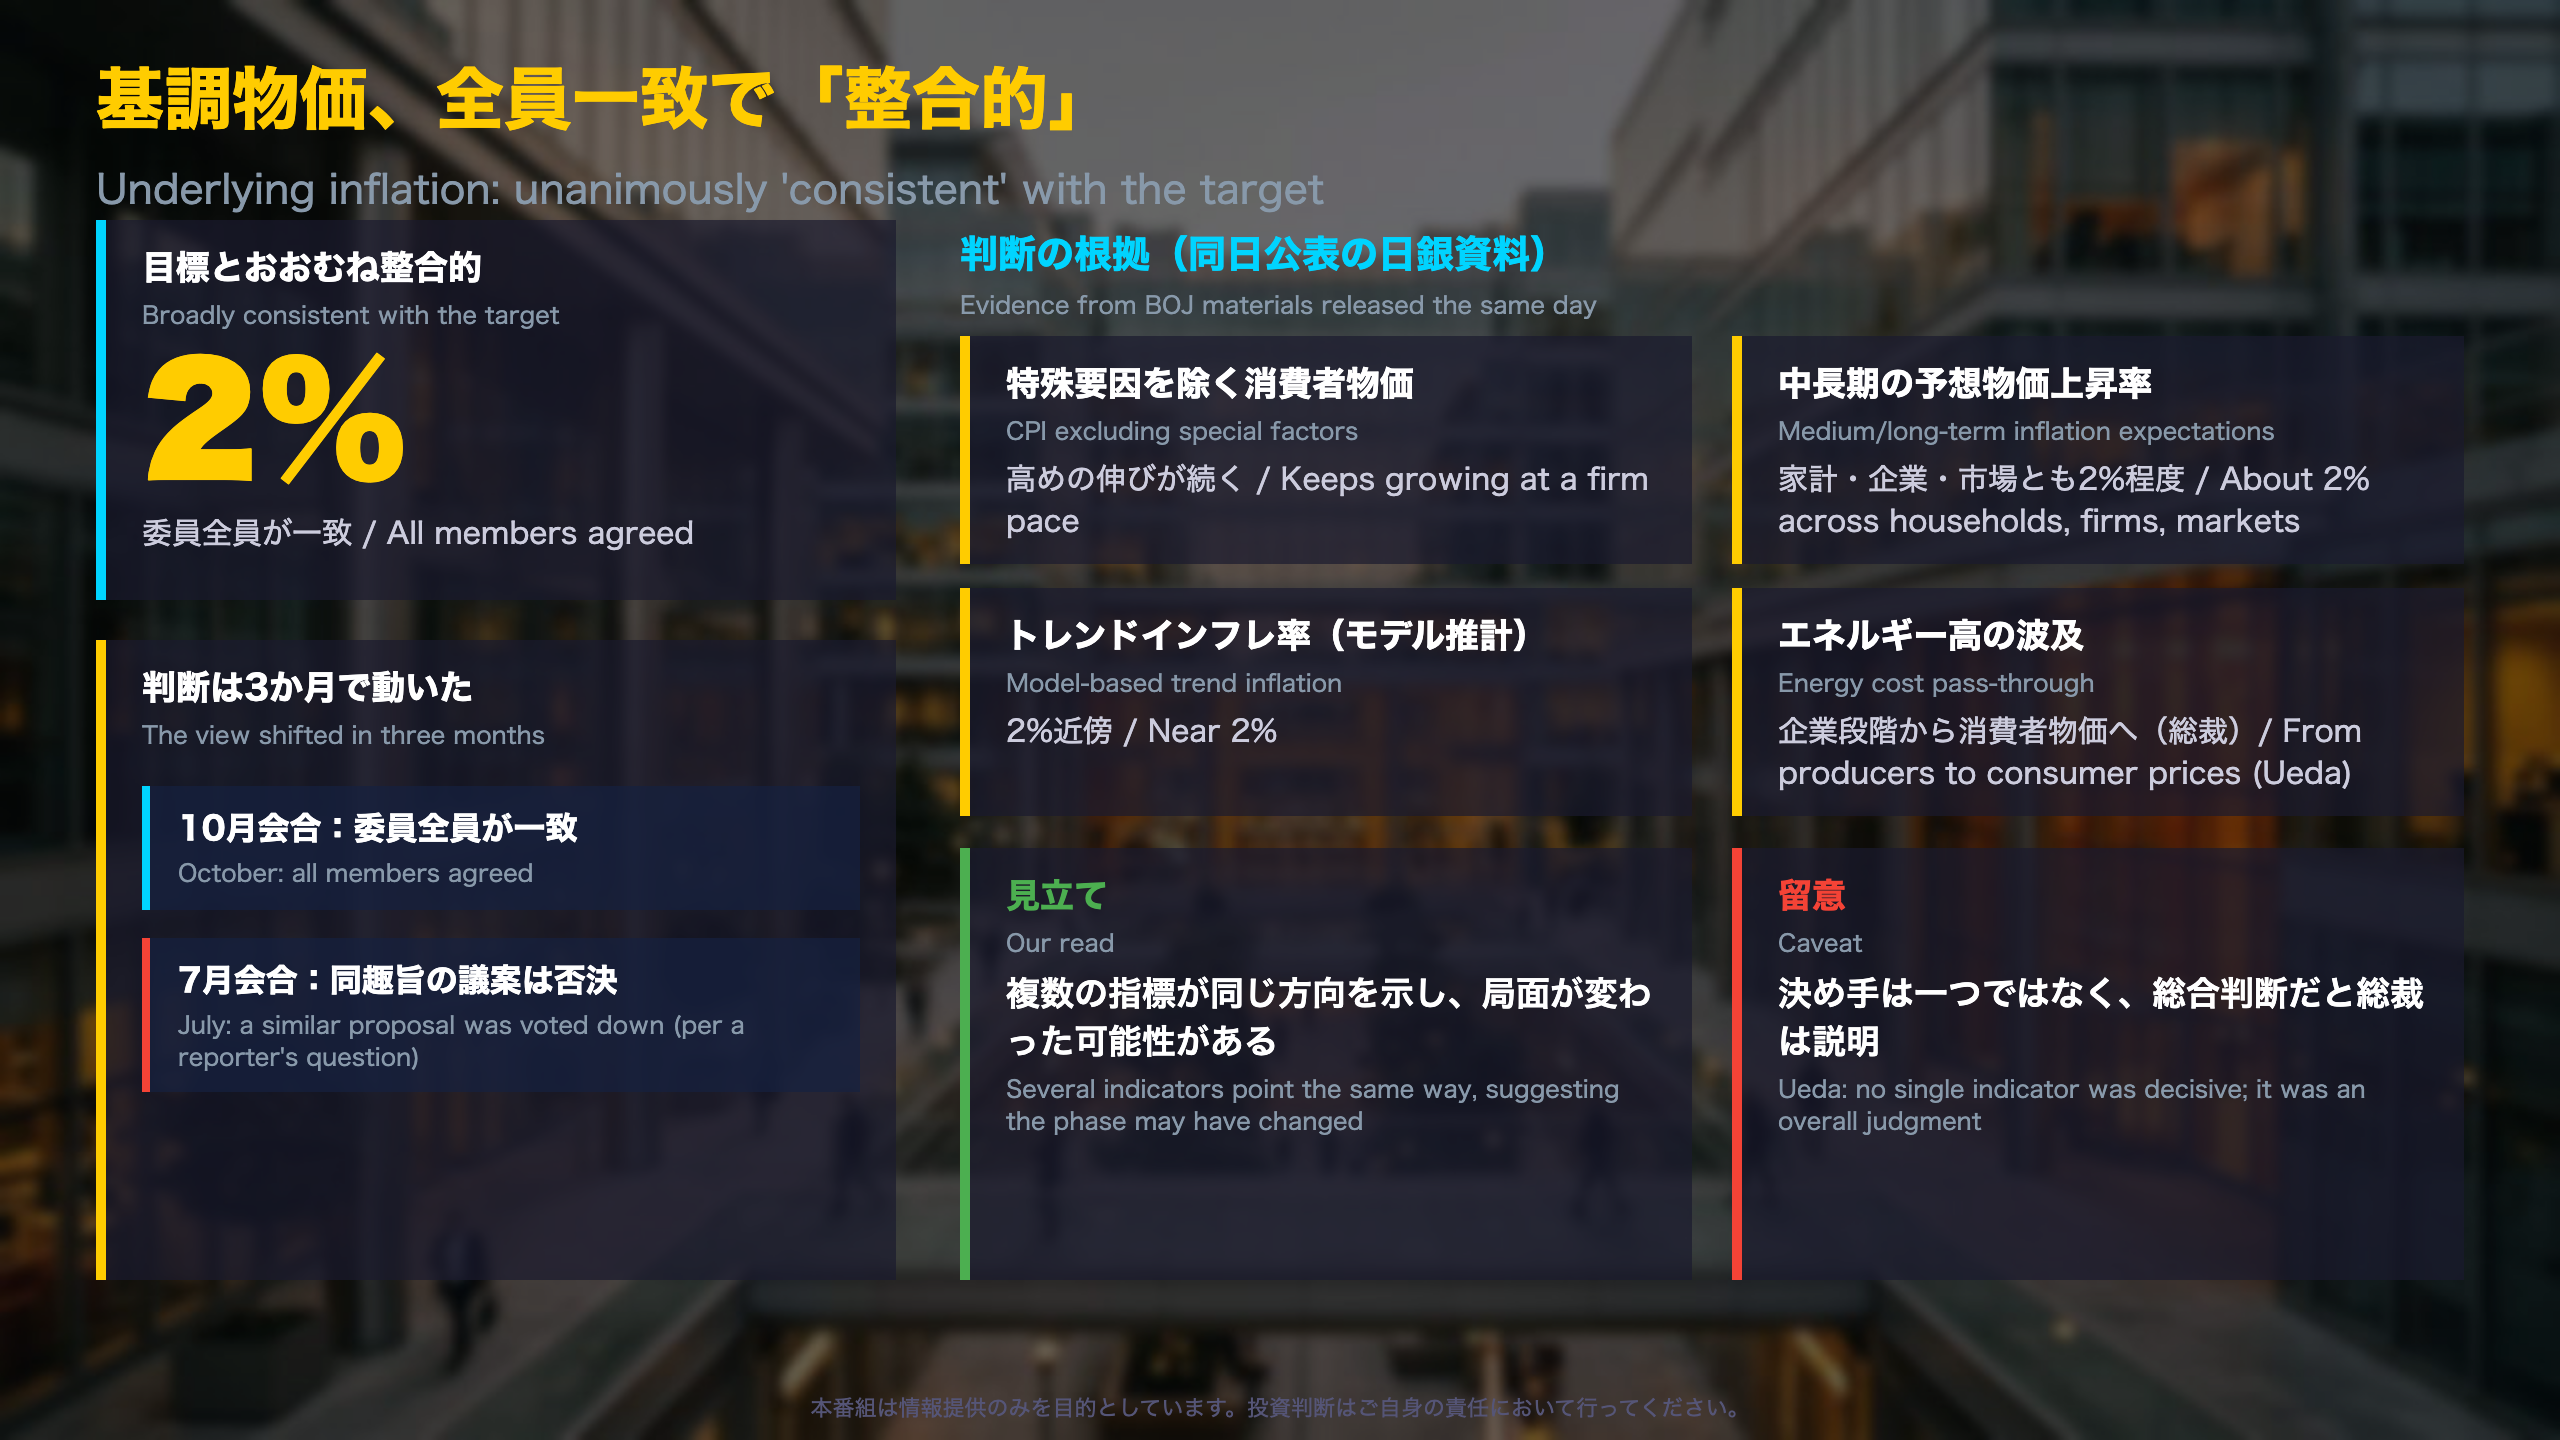
朝日新聞の質問によれば、7月の展望レポート時には田村委員と高田委員が「すでに基調は2%に達している」という趣旨の議案を提出し、反対多数で否決されていました。今回は9人の委員全員が「おおむね整合的」で一致しています。
日銀が示した指標
同日公表された資料「基調的な物価上昇率に関連する各種指標」では、次の動きが示されました。
– 企業間取引の価格上昇圧力が消費者段階に波及。エネルギー負担緩和策や教育無償化などの特殊要因を除く消費者物価は高めの伸び
– 家計・企業・エコノミストの中長期の予想物価上昇率、物価連動国債から算出した市場参加者のインフレ予想は、いずれも緩やかに上昇し2%程度
– 経済モデルで推計したトレンドインフレ率も2%近傍
総裁の補足
総裁は、どれか一つの指標がはっきり上昇したから判断が変わったわけではないとしつつ、中東情勢に端を発するエネルギー・原材料高が9〜10月に消費者物価へ波及したことを付け加えました。これは基調物価ではなく総合の消費者物価を押し上げる要因ですが、基調物価にとっては上振れ要因になり得るとの整理です。
「2%を持続的安定的に実現することが重要と考えていますので、そこにはまだ至っていない」
異なる解釈
- 前向きな読み: 複数の独立した指標が同時に2%近傍に収れんしたことは、賃金と価格の設定行動が変わりつつある傍証と読める
- 慎重な読み: 記者からは、予想物価上昇率の一部に7月より下振れた指標もあるとの指摘があった。またNHKの質問に総裁は、家計が食料・エネルギー高で生活防衛意識を高め、一部の企業が資材高で設備投資を先送りしている状況を認識しており、その一部は相対価格の変動だと説明した
次回へ
定着の確認は継続課題です。次の会合でも、予想物価と賃金・価格設定の動きが焦点になります。
据え置きの中身:警戒と慎重さの併存
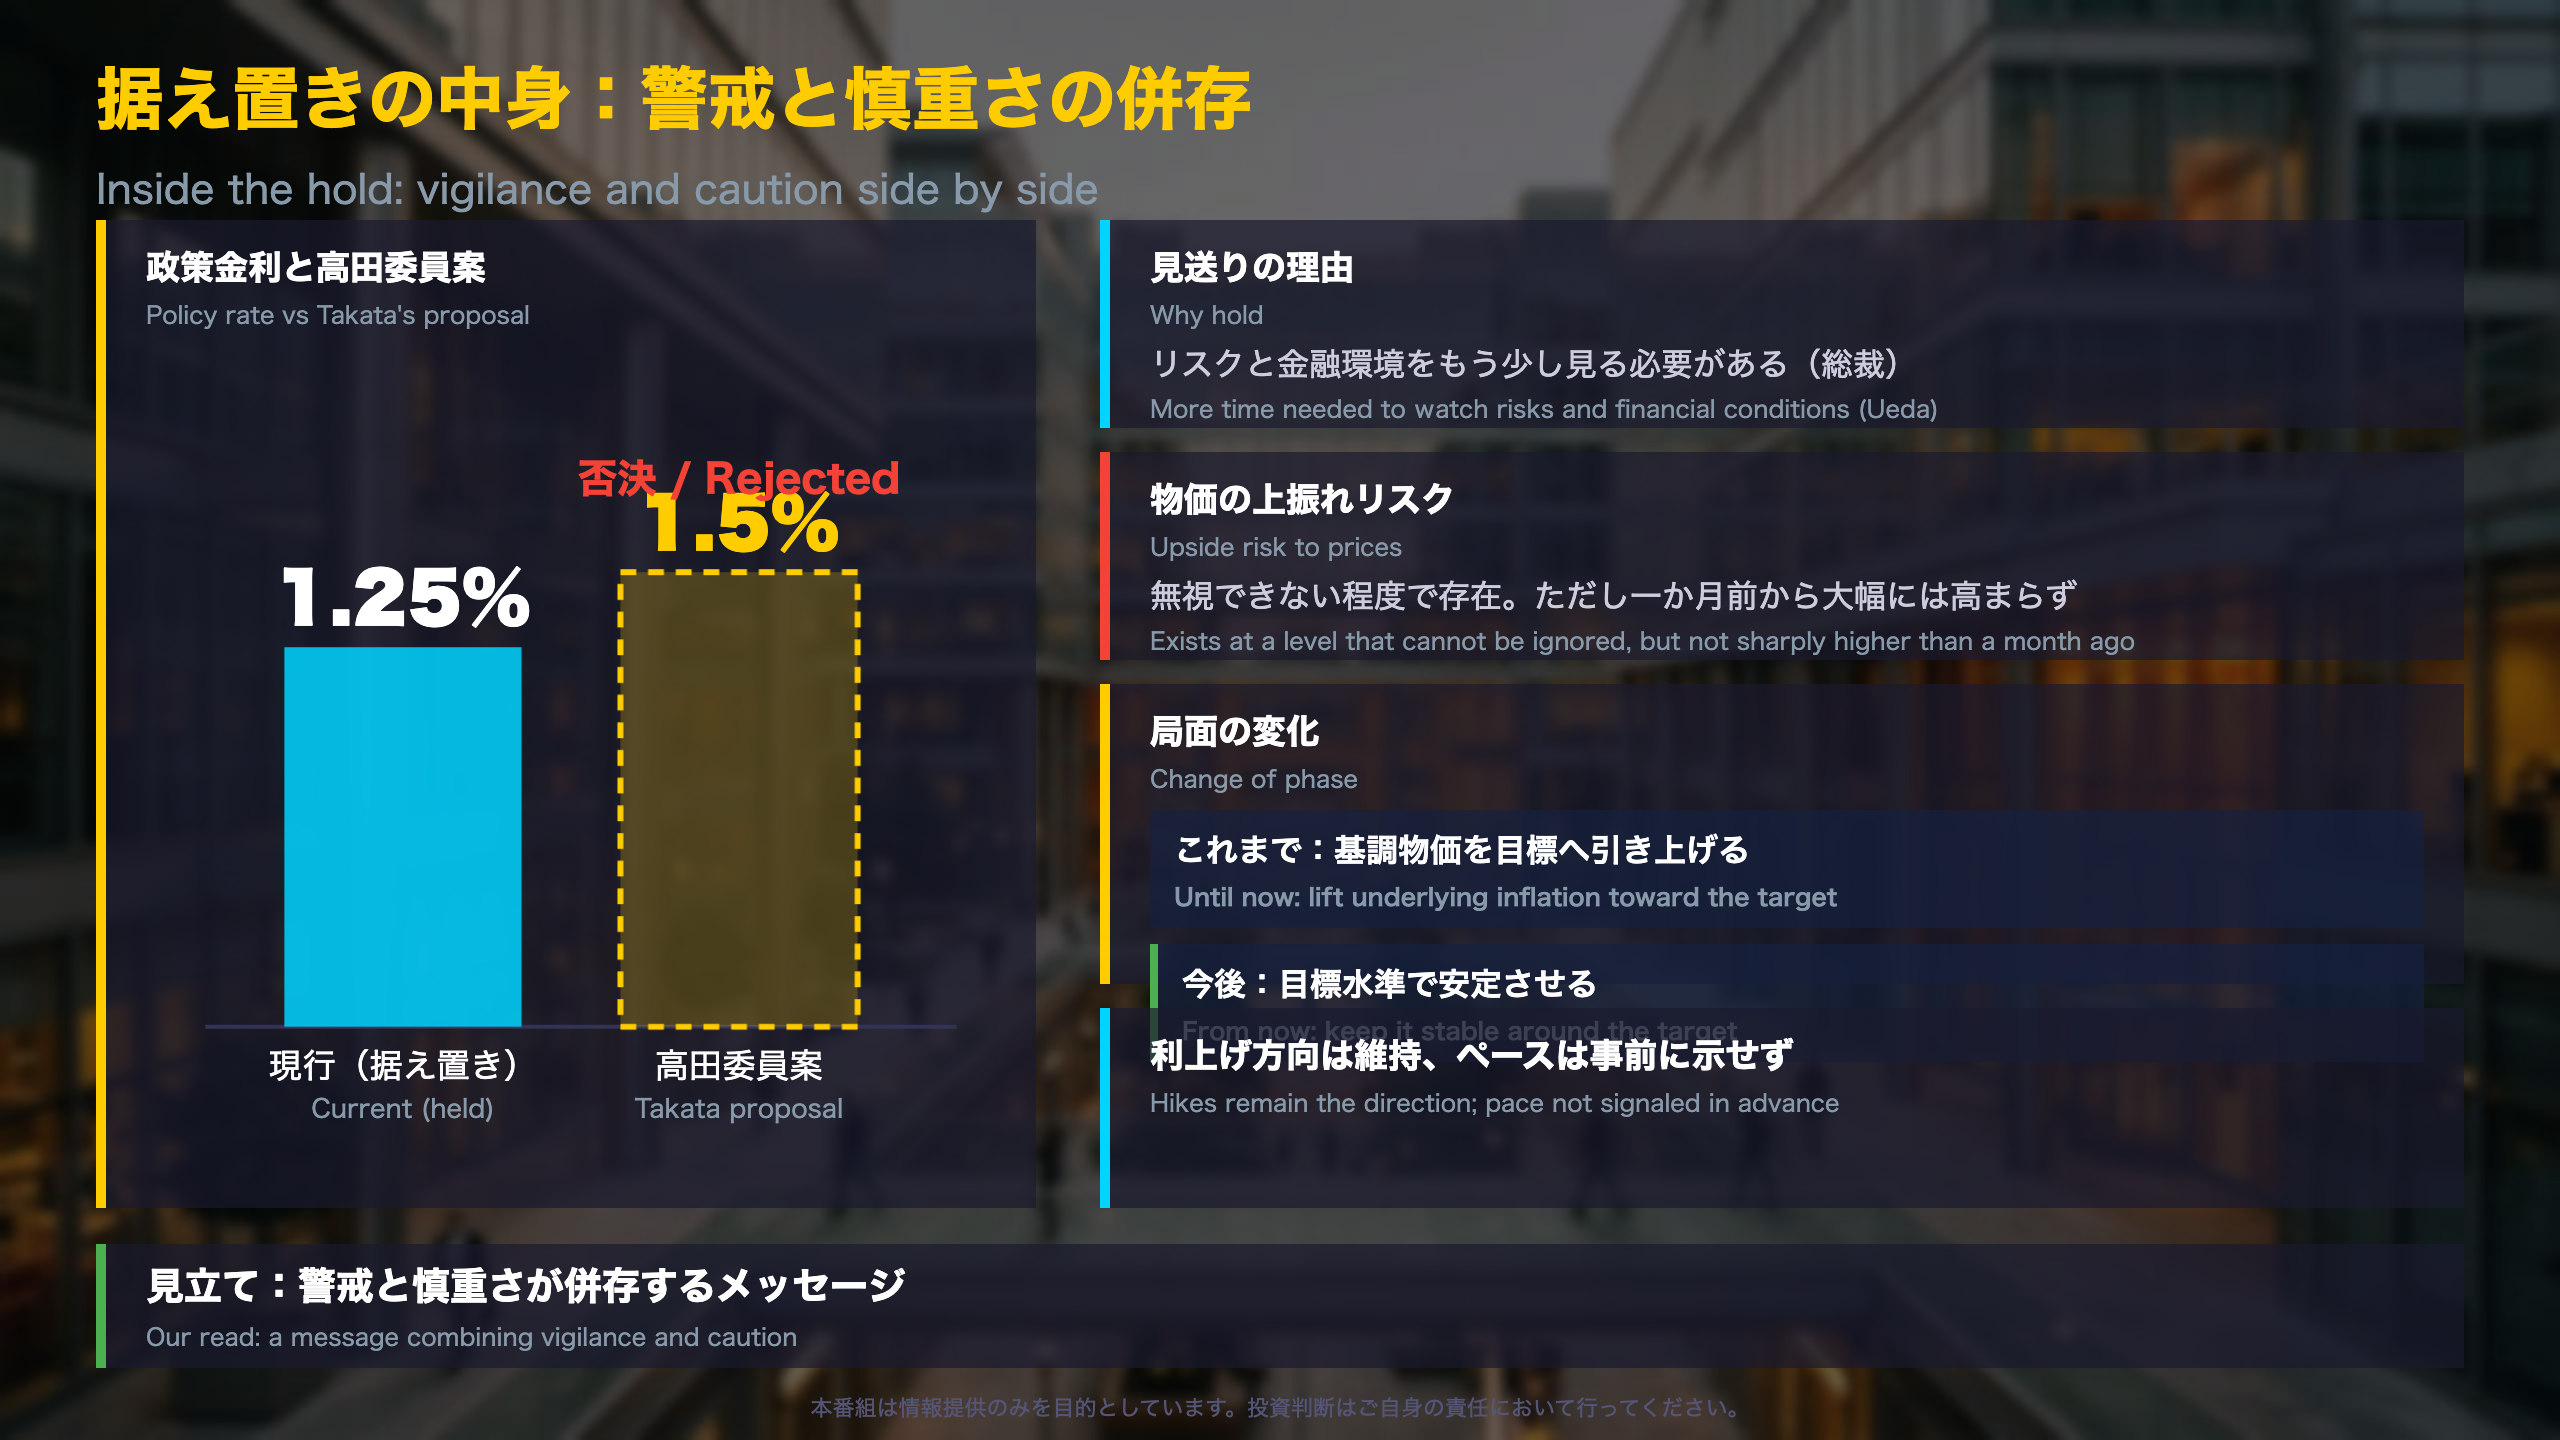
高田委員の反対理由
総裁の説明によれば、高田委員は、基調的な物価が物価安定の目標に達した中で、「機動的な対応が可能となる中立金利に近づけるペースを早める新たな局面に入った」として、政策金利を1.5%程度へ引き上げる議案を出しました。反対多数で否決されています。
見送りの根拠となった金融環境
- 企業側・借入側のアンケートはいずれも、平均的には資金調達に問題はなく、銀行貸出は良好との回答。10月に発表された一部の調査も同様
- 量的にも銀行貸出は伸び続けている
- 一方、日銀の支店を通じたヒアリングでは、中堅・中小企業を中心に資金繰りがタイトになりつつあるという声も出始めている
中立金利と「ウェルポジション」
総裁は、欧米の中銀が使う「ウェルポジション」について、政策金利が中立金利に達して上下どちらのショックにも機動的に対応できる状態と説明。ただ、いつそこに達したかを判断するのは難しく、過去の利上げの累積的な影響と金融環境を丁寧に確認するしかないとしました。政策金利は「おそらく中立金利より下の水準」にあり、そのギャップを埋める操作は残っているとの認識です。
両論
- 利上げに前向きな読み: 基調物価が目標に達し、上振れリスクの方が大きいと自ら述べている。フリーの記者は実質金利が大幅なマイナスのままだと指摘した
- 慎重な読み: 総裁は、中心的な見通しでは基調物価は2%程度で推移するパスで、上振れは「リスク」だと説明。累積効果の確認や、資金繰りが厳しい中小企業への目配りも欠かせない
次の確認点
12月以降の会合について問われた総裁は、次回会合を含め毎回の決定会合で、見通しの実現確度とリスクを点検して判断すると答えました。
質疑で深める:定着の確認とETF売却
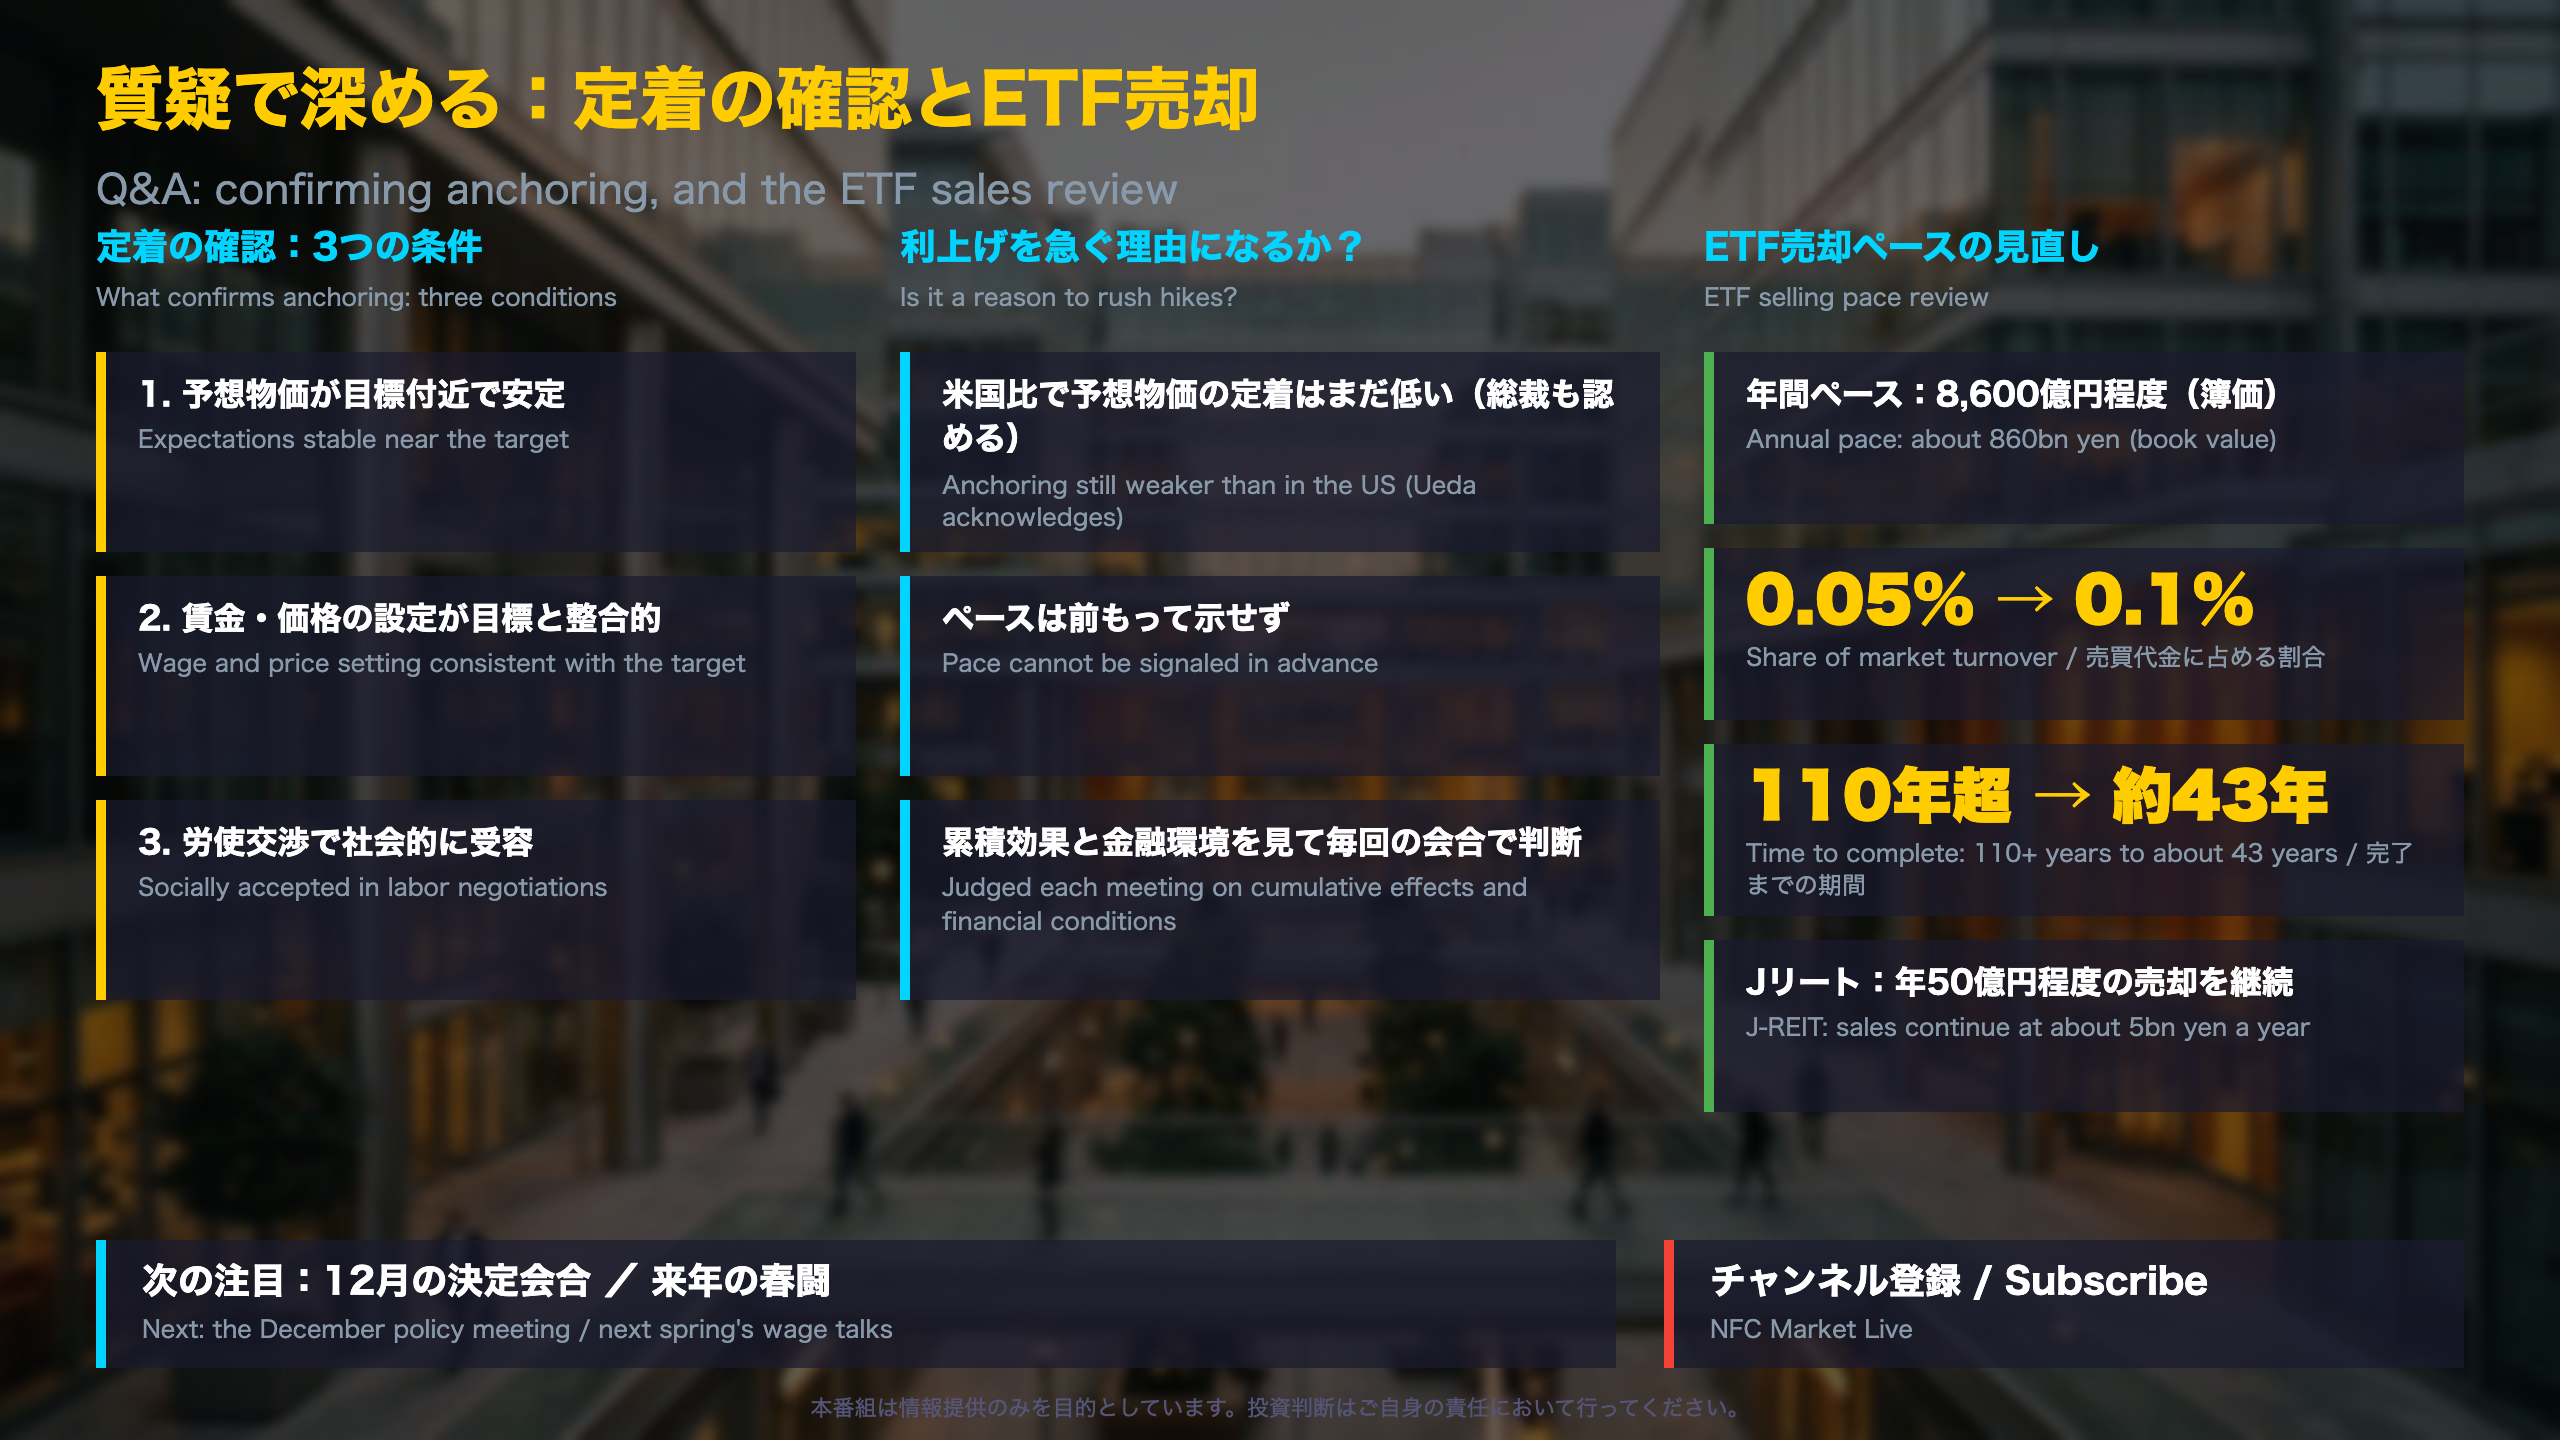
ETF売却ペースの詳細
- 売却割合: 市場全体の売買代金に占める割合を0.05%から0.1%へ
- 年間ペース: 簿価ベースで8,600億円程度
- 据え置き事項: 市場の状況に応じた売却額の一時的な調整停止の扱いは従来どおり。Jリートの売却ペースは見直さず、簿価ベースで年間50億円程度を継続
- 背景: 1月の売却開始後、株価は年初来で2割程度上昇し、売買高も大幅に増えた。当初想定していた売買高の0.05%程度という売却ペースを、夏にかけて実績が下回った。過去の金融機関保有株式の売却経験も含めて精査した結果という
保有残高をめぐる質疑
日経新聞は、保有残高が減るどころか増えていると見られる点を質問。総裁は、保有時価は売却ペースよりも今後の株価動向次第で予想は難しい一方、保有する株数は着実に減っていくと答えました。
その他の論点
- AI関連需要: 設備投資は依然として非常に強い。問題は巨額投資から収益が生まれるかで、市場の期待が先行し調整が入ることは今後もしばらく繰り返されるとの見方
- 政府との関係: デフレ脱却宣言は政府が判断。共同声明(アコード)についてはコメントを差し控えた
- グローバル環境: 欧米中銀の利上げが世界的な金利上昇を通じて金融環境を変える点には、債券市場や為替など複数の経路に目配りするとした
- 物価目標: ショックで一旦ずれても速やかに2%へ戻る力が働くかを確認する。どんな状態でも勝利宣言には至りにくいとの説明
トーンの総括
全体としては neutral から cautious。景気の下支え要因や金融環境の良好さに触れつつ、定着は未確認という点を繰り返し強調しました。
製作費大公開
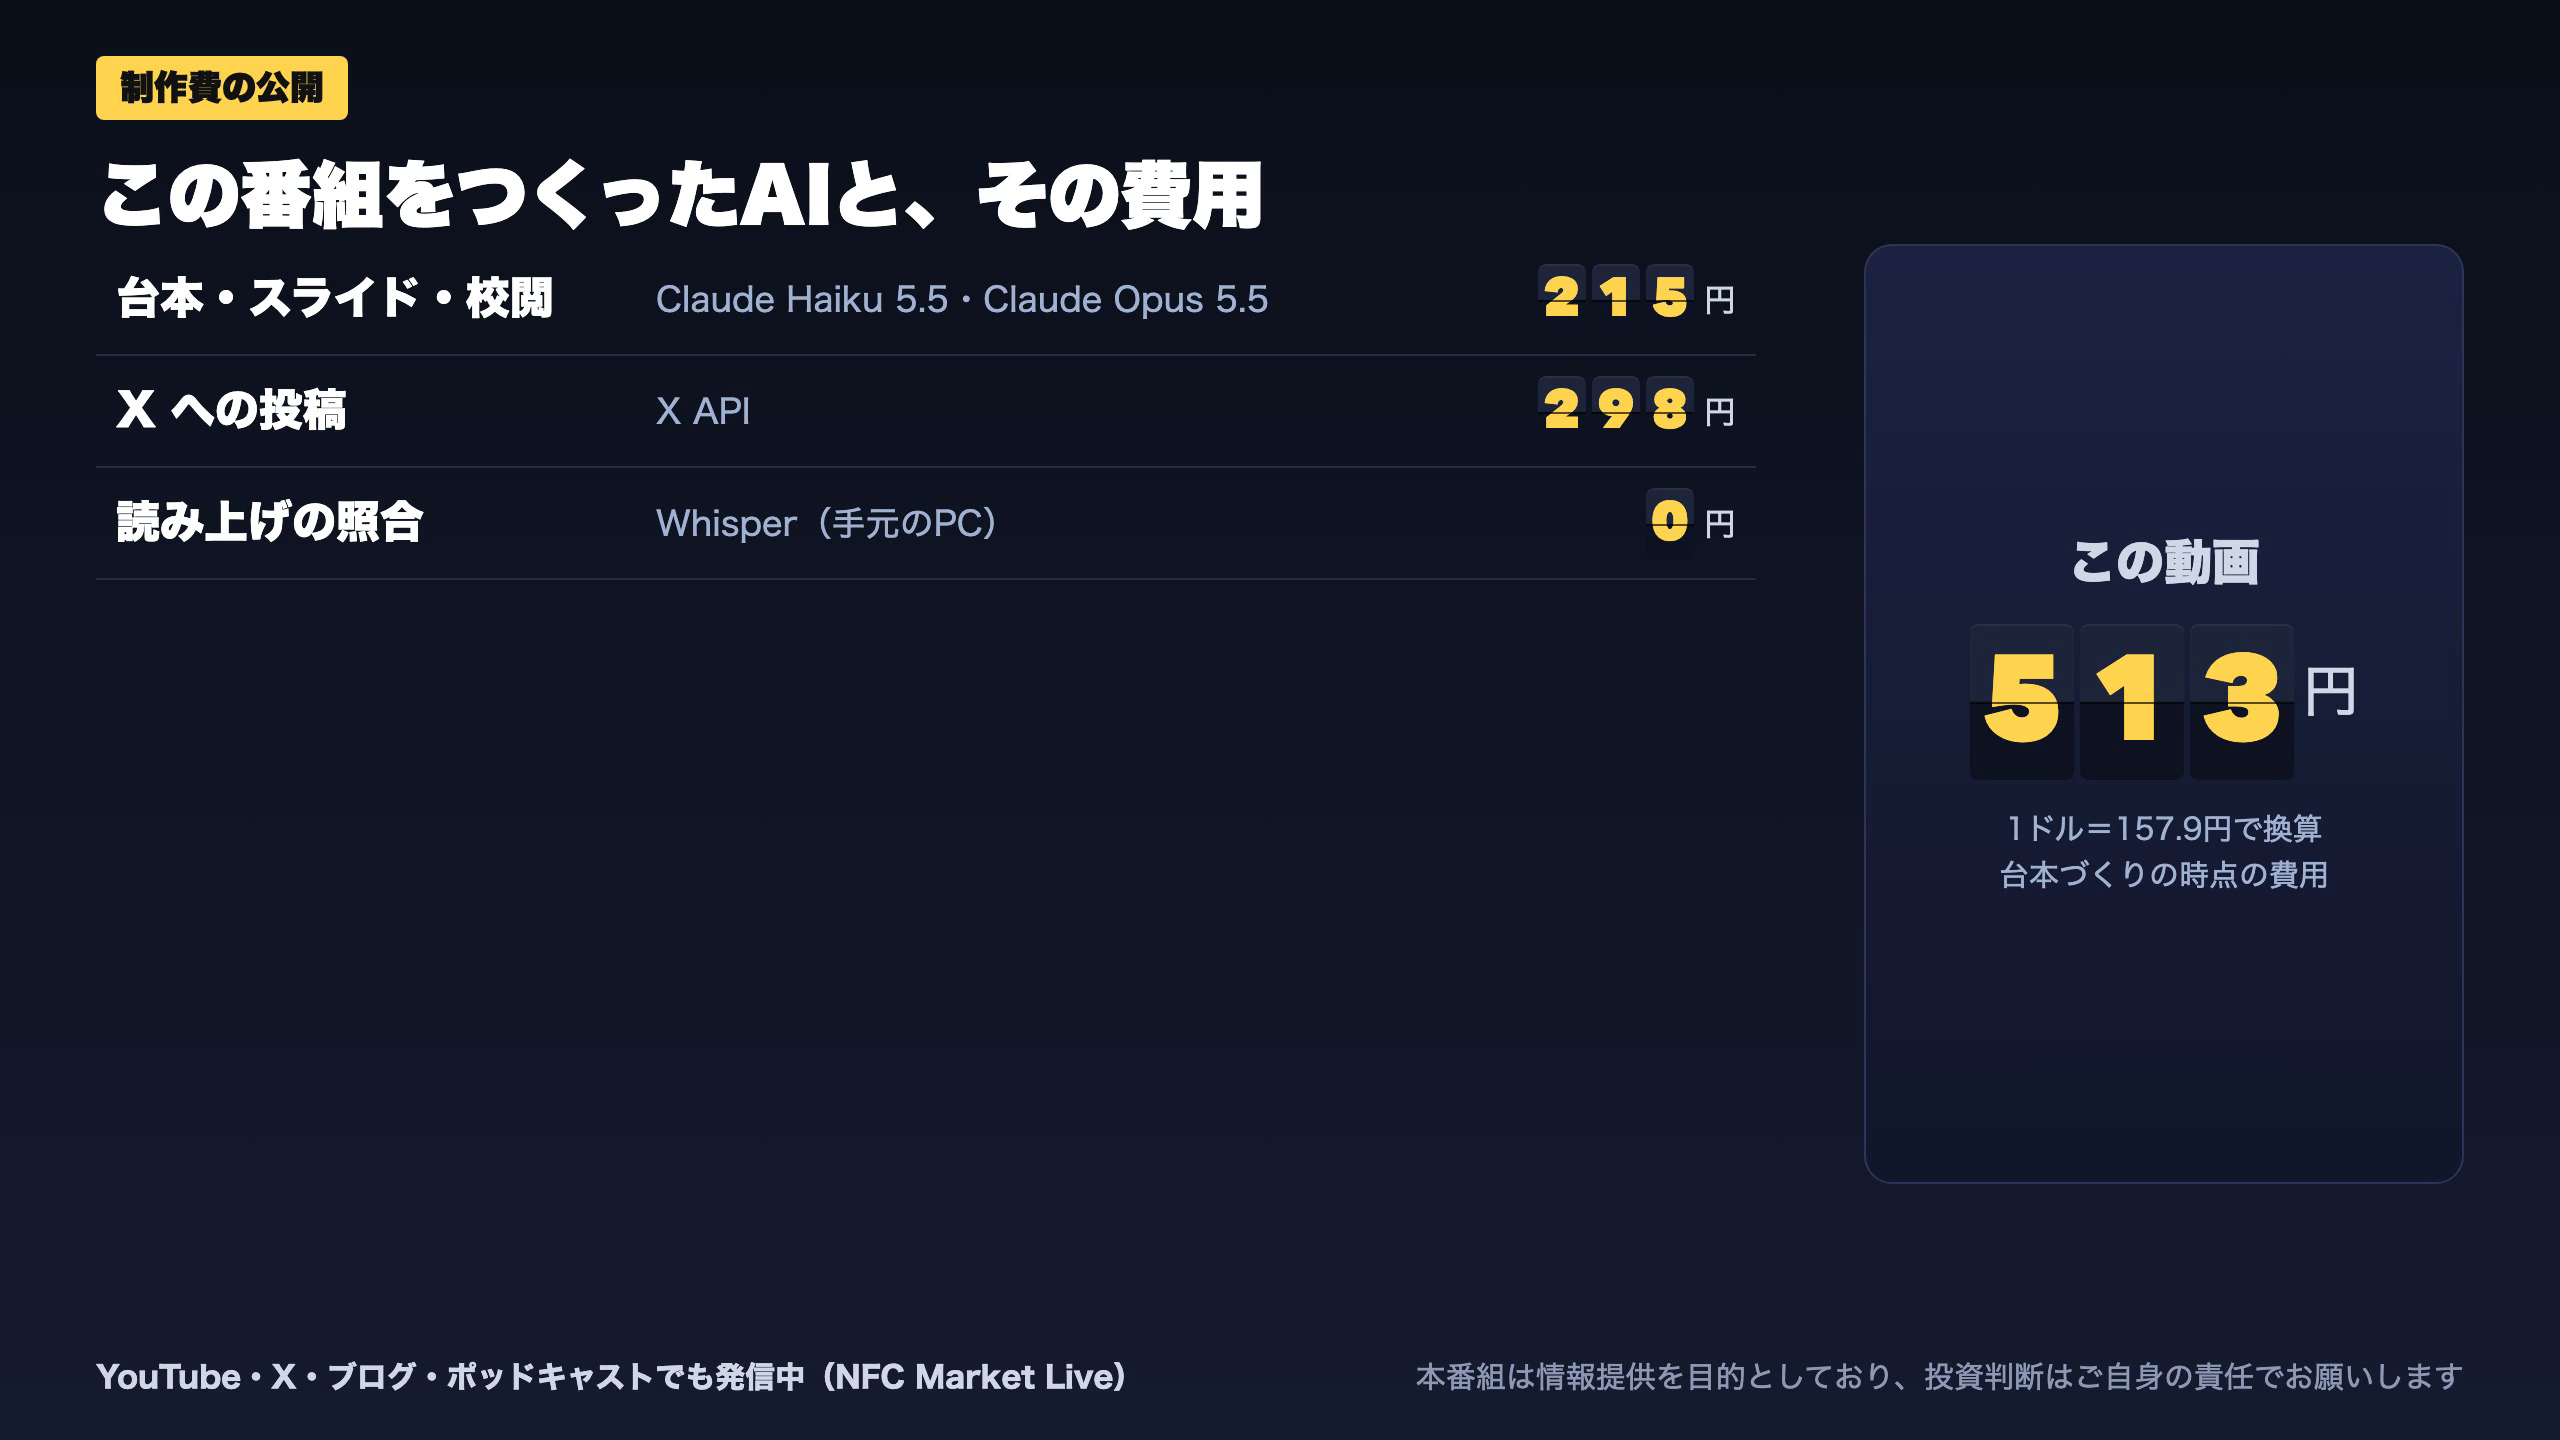
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | claude-haiku-5-5 | 846,562 | 215,014 | ¥30 |
| LLM | Claude Opus 5.5 | 33,917 | 2,178 | ¥28 |
| LLM | Claude Sonnet 5.5 | 76,368 | 84,873 | ¥158 |
| TTS | Gemini 3.8 Flash TTS | 6,881 | 14,809 | ¥22 |
| BGM | Lyria 3 Pro | 186 | 26,432 | ¥13 |
| X | コンテンツ作成 (返信) | 24,024 | – | ¥273 |
| X | ポスト作成 | 1,359 | – | ¥9 |
| X | ツイート (URL付) | 107 | – | ¥32 |
| 合計 | ¥565 |
為替レート: 1 USD = 157.9 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。