📄 一次資料(出典)
Banco de México
https://www.banxico.org.mx/publicaciones-y-prensa/minutas-de-las-decisiones-de-politica-monetaria/{FF5D1AD4-3138-F1D7-ACE6-2D54E7072094}.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-20 01:06)
Banxico(メキシコ中央銀行)が2026年11月19日に公表した、11月5日の金融政策決定に関する議事要旨(第128号)のポイントです。 ■結論 政策金利(翌日物銀行間金利)を25bp引き下げて6.25%としました。決定は多数決で、賛成3人、据え置き支持2人。9月会合は6.50%での据え置きでした。 ■理事会…
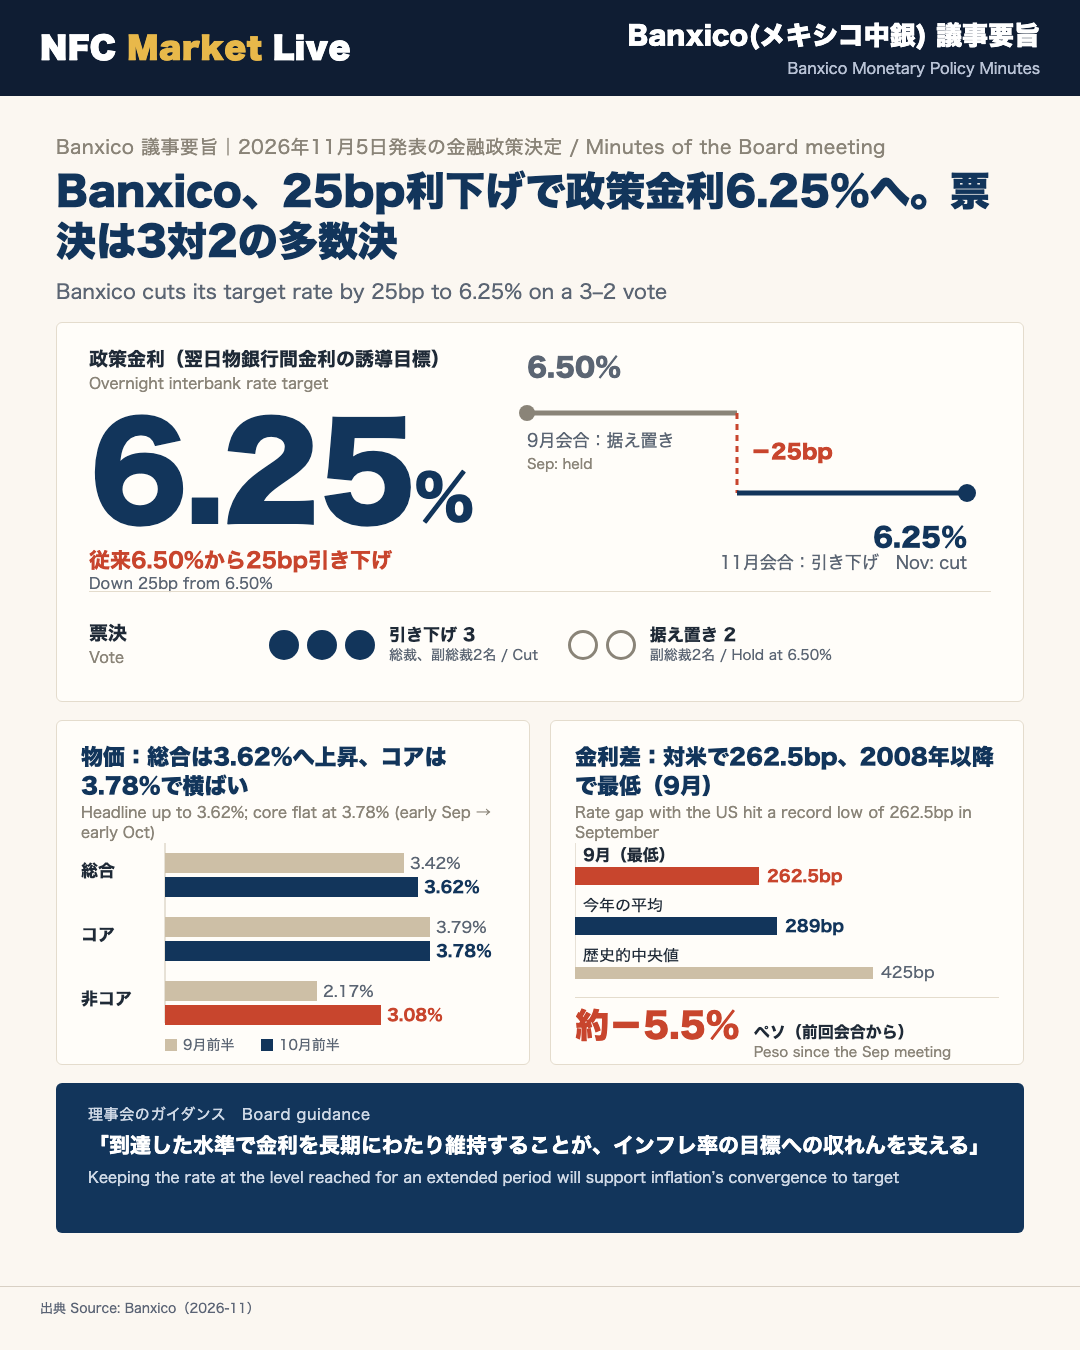
決定の骨子:3対2で25bp利下げ、6.25%へ
決定の骨子
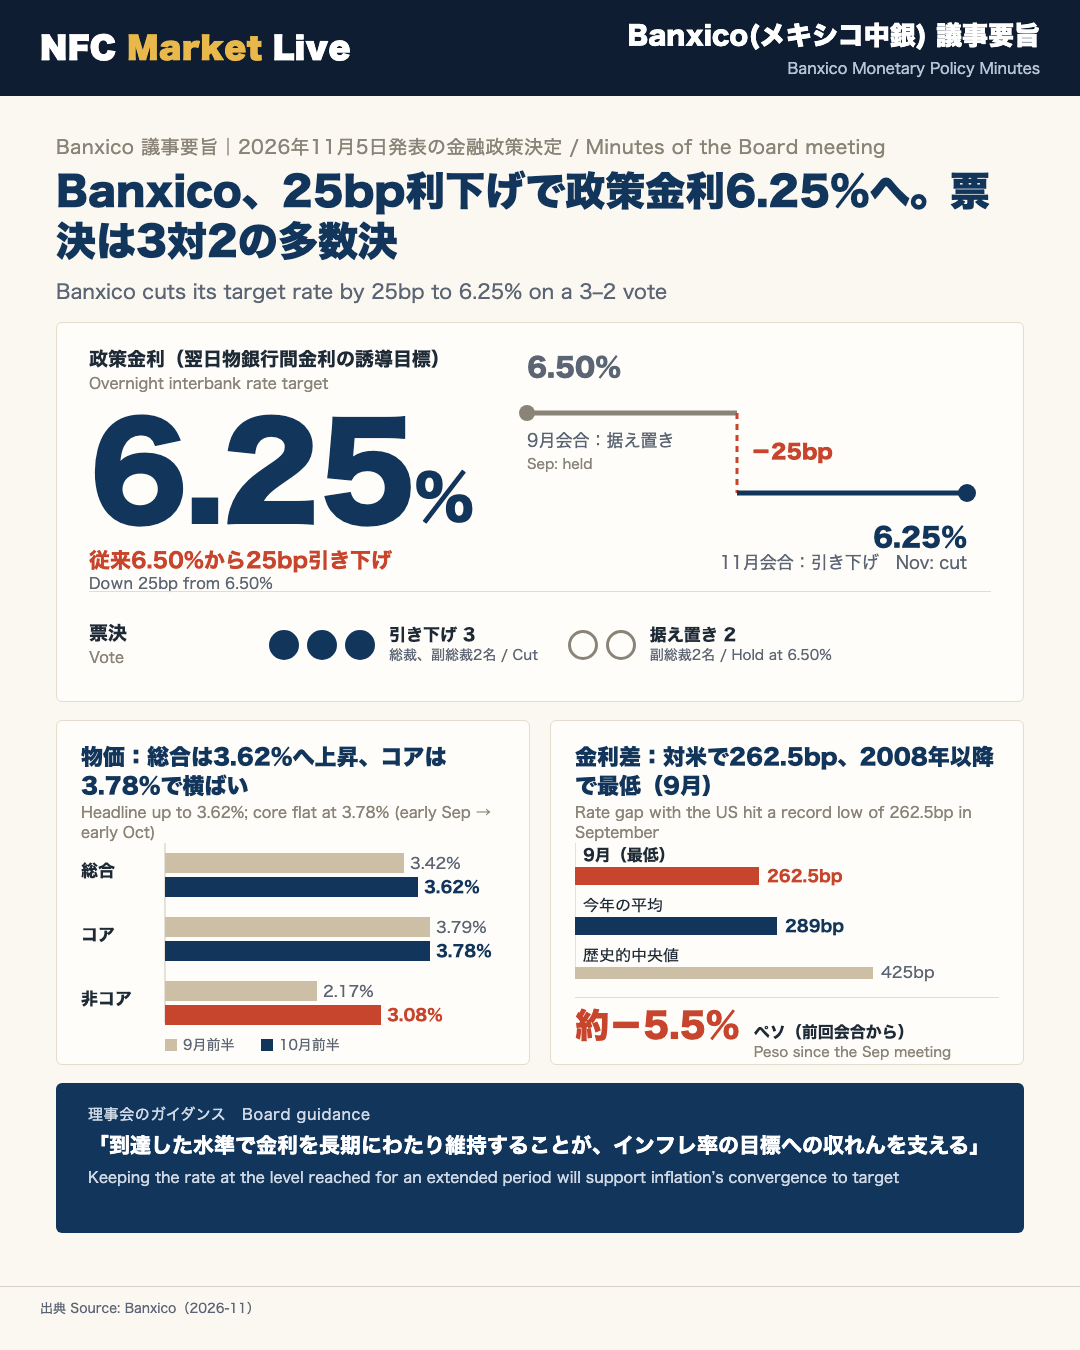
- 2026年11月5日に発表された決定は、翌日物銀行間金利の誘導目標を25bp引き下げて6.25%(従来6.50%)とするものでした。
- 決定は多数決(3対2)です。賛成は Victoria Rodríguez Ceja 総裁、José Gabriel Cuadra García 副総裁、Omar Mejía Castelazo 副総裁。6.50%での据え置きを支持したのは Galia Borja Gómez 副総裁と Jonathan Heath Constable 副総裁でした。
- 前回9月会合は、6.50%での据え置きでした。
9月と11月の比較
| 項目 | 9月会合 | 11月会合 |
|---|---|---|
| 政策金利 | 6.50%で据え置き | 6.25%へ引き下げ |
| 票決 | (資料に記載なし) | 3対2(多数決) |
| 声明の言い回し | 単発の調整を議論する余地があると表明 | 「ajuste puntual(単発の調整)」 |
理事会が挙げた判断材料
決定部分では、次の4点が挙げられています。
1. ディスインフレのプロセスが続いている
2. 景気の余剰(スラック)があり、為替変動の物価への波及は限定的
3. 需要面の物価圧力は見られない
4. 金融引き締めの度合いは、なお効いている
「到達した水準で金利を長期にわたり維持することが、インフレ率の目標への収れんを支える」(決定部分の要旨)
読み方
引き下げと長期の据え置きがセットで示されている点が特徴です。引き下げを支持した委員の一人は、これを「連続利下げの開始を除外した微調整」と位置づけています。一方、反対した2人は異なる論拠を示しており、後のスライドで整理します。議事要旨は匿名の発言が中心のため、「何人が」「どの論点で」という規模感で読むことが重要です。
引き下げを支持した側の論理
論点の整理
議事要旨の政策討議では、引き下げを支持した委員は主に次の点を挙げています。
- 物価の位置:総合インフレ率は許容変動幅(目標3%の上下1ポイント)の中にあり、直近の上昇は非コアの相対価格調整や基準効果によるものだと説明されています。
- 為替:前回会合から約5.5%ペソが下落したが、他のストレス局面とは比較にならない規模で、水準は2025年平均を下回る。為替の物価への波及は短期でほぼゼロ、長期でも限定的という実証結果を挙げています。
- 引き締めの効き:政策金利の効果は4〜6四半期のラグで働くため、現状の引き締めが物価安定を支え続けるとしています。
- 金利差:ボラティリティ調整後の米国との金利差は新興国の中で最も大きい部類と説明されています。
引き下げの位置づけ
別の委員は、「単発の引き下げの後に長期の据え置きを置く」案を示しています。これは「連続利下げの開始を除外した微調整」であり、据え置きを続けるとかえって必要以上に厳しい引き締めになるとの見方です。為替の動きは、それだけでは強い引き締めを維持する理由にならないとも述べています。
「金利を据え置くことは、必要以上の引き締めの度合いを意味する」(引き下げ支持側の発言趣旨)
前回との比較
9月会合では、政策金利を6.50%で据え置き、単発の調整を議論する余地があると示されていました(今回の議事要旨で一人の委員が言及)。今回の決定は、その議論の延長にあります。
見立て
引き下げ支持側の論理は、「景気の余剰があるため物価への波及は小さい」という点に集約されると見られます。ただし、これは委員の評価であり、為替の波及度合いは今後の物価統計で確認が必要です。
据え置きを主張した2人の反対論
2つの反対意見(名前付きで公表)
Galia Borja Gómez 副総裁
- 多くの国との金利差の「積極的なデカップリング(切り離し)」が、メキシコの相対的な金融スタンスを緩め、国内市場の変動を高めうると指摘しました。
- ペソが他資産のヘッジに使われやすくなる可能性に触れ、金利差が極めて小さかった2015年を例に挙げています。
- リスク管理の観点から、物価の決定要因をより良い位置から見極めるべきだと主張しています。物価リスクの上振れが続くなか、スタンスは1年前から中立圏にあるとの認識です。
Jonathan Heath Constable 副総裁
- 引き下げは金融スタンスを弱めるだけでなく、利下げが目指す目的と逆の結果を招くと論じています。
- 成長期待の低下、為替の過大評価、異例に低い非コアの物価という「収れんを支えてきた要因」が、完全に逆転したとの見方です。
- 実質金利(事前)は中立圏から離れるべきで、近づくべきではないとしています。
- 金利差が過去最低を超えて縮むことは、米国の金利上昇と不安定なペソ安に整合しないとしました。
反対側の数字
過去8四半期平均の事前実質金利は、討議の中で3.96%と示され、中立レンジの上限に近い水準とされました。
異なる解釈
据え置き支持の別の委員は、「今は利下げを議論する局面ではなく、議論は据え置きか引き上げかだ」と述べています。引き下げ側と反対側で、同じ「景気の余剰」や「為替の波及」を評価する材料が異なる点が、票が割れた背景と見ています。
物価認識:総合は上昇、コアは緩やかな低下
主なインフレ指標(9月前半→10月前半)
| 指標 | 9月前半 | 10月前半 |
|---|---|---|
| 総合 | 3.42% | 3.62% |
| コア | 3.79% | 3.78% |
| 非コア | 2.17% | 3.08% |
| 果物・野菜 | 7.91% | 11.05% |
| サービス | ― | 4.26% |
総合の上昇は非コアが主因
- 総合インフレ率は3月に4.59%でピークを付け、10月前半は3.62%まで低下してきた、と委員は述べています。
- 許容変動幅の中にとどまった月は、2025年1月以降で17か月(10月前半を含む)です。
- 10%トリム平均は3.37%で、一部の品目が総合を押し上げていると示唆されています。
- 非コアの上昇は果物・野菜(玉ねぎ、トマティージョなど)や、エネルギー、政府認可料金が寄与しました。航空運賃の前年比は9.87%から24.62%に上昇し、ジェット燃料が主因とされています。
コアは「緩やかな低下」
多数の委員は、コアの下降基調は続くとしています。一方、ある委員は後半は前半ほど進んでいないと指摘しています。7月後半から10月前半までの低下幅は累計17bpにとどまります。サービスのうち約4割は価格改定が年1〜2回で、景気の余剰への反応が遅れるとの分析も示されました。
期待インフレ
2026年末のコア期待は3.82%(17bp低下)、今後12か月の総合は3.92%(23bp低下)です。ただし、長期の期待は3%より4%に近い水準にあるという指摘があります。
見立て
コアの低下が緩やかで、総合は非コアの変動に左右されている点が、委員の評価を分けたと見られます。
景気認識:予想を上回る成長と、なお残る余剰
GDPと需要の動き
- 7-9月期のGDP速報は前期比(季調済み)0.9%で、予想より高い水準でした。4-6月期の1.4%からは減速しています。1-3月期は0.34%縮小しており、2四半期連続の拡大です。
- 2026年の成長見通しは上方修正され、ある証券会社の予測は約2%に引き上げられたとされます。
- 拡大を牽引したのは工業とサービスです。建設とコンピュータ機器などの製造業が好調で、製造業の約3分の1は前年比で縮小または停滞しているという指摘もあります。
- 輸出は14か月連続で2桁成長しており、「最大の成長エンジン」との表現がありました。ただし米国のAI投資の恩恵は特定品目に集中しているとされます。
- 投資は2025年10-12月期から6.8%増。一方、消費は7月に弱含み、10-12月期並みの水準にとどまりました。
なお残る余剰
多数の委員は、成長見通しの上方修正にもかかわらず、予測期間を通じて景気の余剰が続くと見ています。2000〜2019年の平均成長率は約2%でしたが、2024〜2026年は下回る見込みです。労働参加率は2023年比で約2ポイント低下しており、失業率が低いのは参加率の低下が雇用の鈍化を相殺しているためだと説明されています。
強弱の両面
強い面は輸出、投資、建設です。弱い面は消費、労働参加、一部の製造業です。リスクは引き続き下振れ方向と評価されています。
為替・金利差・米連銀をめぐる議論
ペソの動き
- 前回会合(9月)からペソは5.58%下落し、17.49〜18.93ペソ/ドルのレンジで推移しました(付属資料)。
- 要因として、リスク回避の高まり、ボラティリティの上昇、米国との金利差縮小によるキャリー取引の魅力低下が挙げられています。
- 全委員が減価を認めています。多くの委員は、それでも水準は2024年末や2025年平均より強い(ペソ高)としています。ある委員は「過大評価の修正」と表現しました。
金利差と米連銀
- 米国との金利差は9月に262.5bpと、2008年に政策金利を導入して以来の最低を記録。今年の平均は289bpです。別の委員は、足元の条件は歴史的中央値の425bpに近い水準が整合的だと述べています。
- 米連銀は10月に3.75〜4.00%で据え置きましたが、2人が25bpの引き上げに投票しました。12月の引き上げを見込む発言もあります。
- 会合間に8つの中銀が利上げ(カナダ、オーストラリア、ノルウェーなど)。
「機械的に連動しない」
複数の委員が、Banxicoの決定は米連銀に機械的には反応しないと強調しました。2025年の金融プログラムのルールに米国の政策金利は含まれていません。過去には、2021年6月に Banxico が先に引き締めを開始(米連銀は2022年3月)し、累計725bp対525bp、2025年の緩和でも Banxico が約6か月先行して300bp対75bpでした。
見立て
金利差が歴史的最低に近い点は、賛否どちらの立場にも使われました。引き下げ側は「波及は限定的」、反対側は「余裕が乏しい」と評価しています。
先行き:長期据え置きのガイダンスと、見るべきリスク
理事会のガイダンス
決定文は、「到達した水準での金利を長期にわたり維持することが、インフレの目標への収れんを支え、外部のマクロ経済上の課題への対応にも適切」と述べています。今後の決定では、インフレと決定要因の観測・予想、為替の物価への波及、景気の余剰、期待インフレを考慮するとしています。
Banxicoの物価見通し
- 総合インフレは2027年10-12月期に目標へ収れんする見通しは維持。
- 2026年10-12月期の見通しは、非コアが予想より高いため上方修正されました。
- コアの低下は、食品への特別税(IEPS)の基準効果が薄れる2027年初めに、より明確になると見込まれています(この基準効果は食品の物価に約100bp上乗せしており、2027年初めまで続くとの試算)。
リスクの整理
| 上振れリスク | 下振れリスク |
|---|---|
| コアの持続 | メキシコ経済が景気循環上の局面にあり、物価圧力が想定より小さくなる場合 |
| ペソのさらなる下落 | コスト上昇の波及が小さい場合 |
| 貿易政策、地政学、中東紛争は8か月目 | 過去のペソ高の影響が残る場合 |
| 気候要因(スーパーエルニーニョ)、コスト圧力 |
リスクのバランスは、多数の委員が「上向きに偏る」としています。ある委員は、エネルギー価格の反転や和平交渉の進展が早まれば、物価に好ましい影響があるとも述べました。
次の注目点
議事要旨が示す確認ポイントは、コアとサービスの低下ペース、ペソの動きと物価への波及、期待インフレ(長期は4%に近い)、米連銀の動きです。次回の会合日や公表日についての記載は、今回の資料から読み取れる範囲にはありません。
製作費大公開
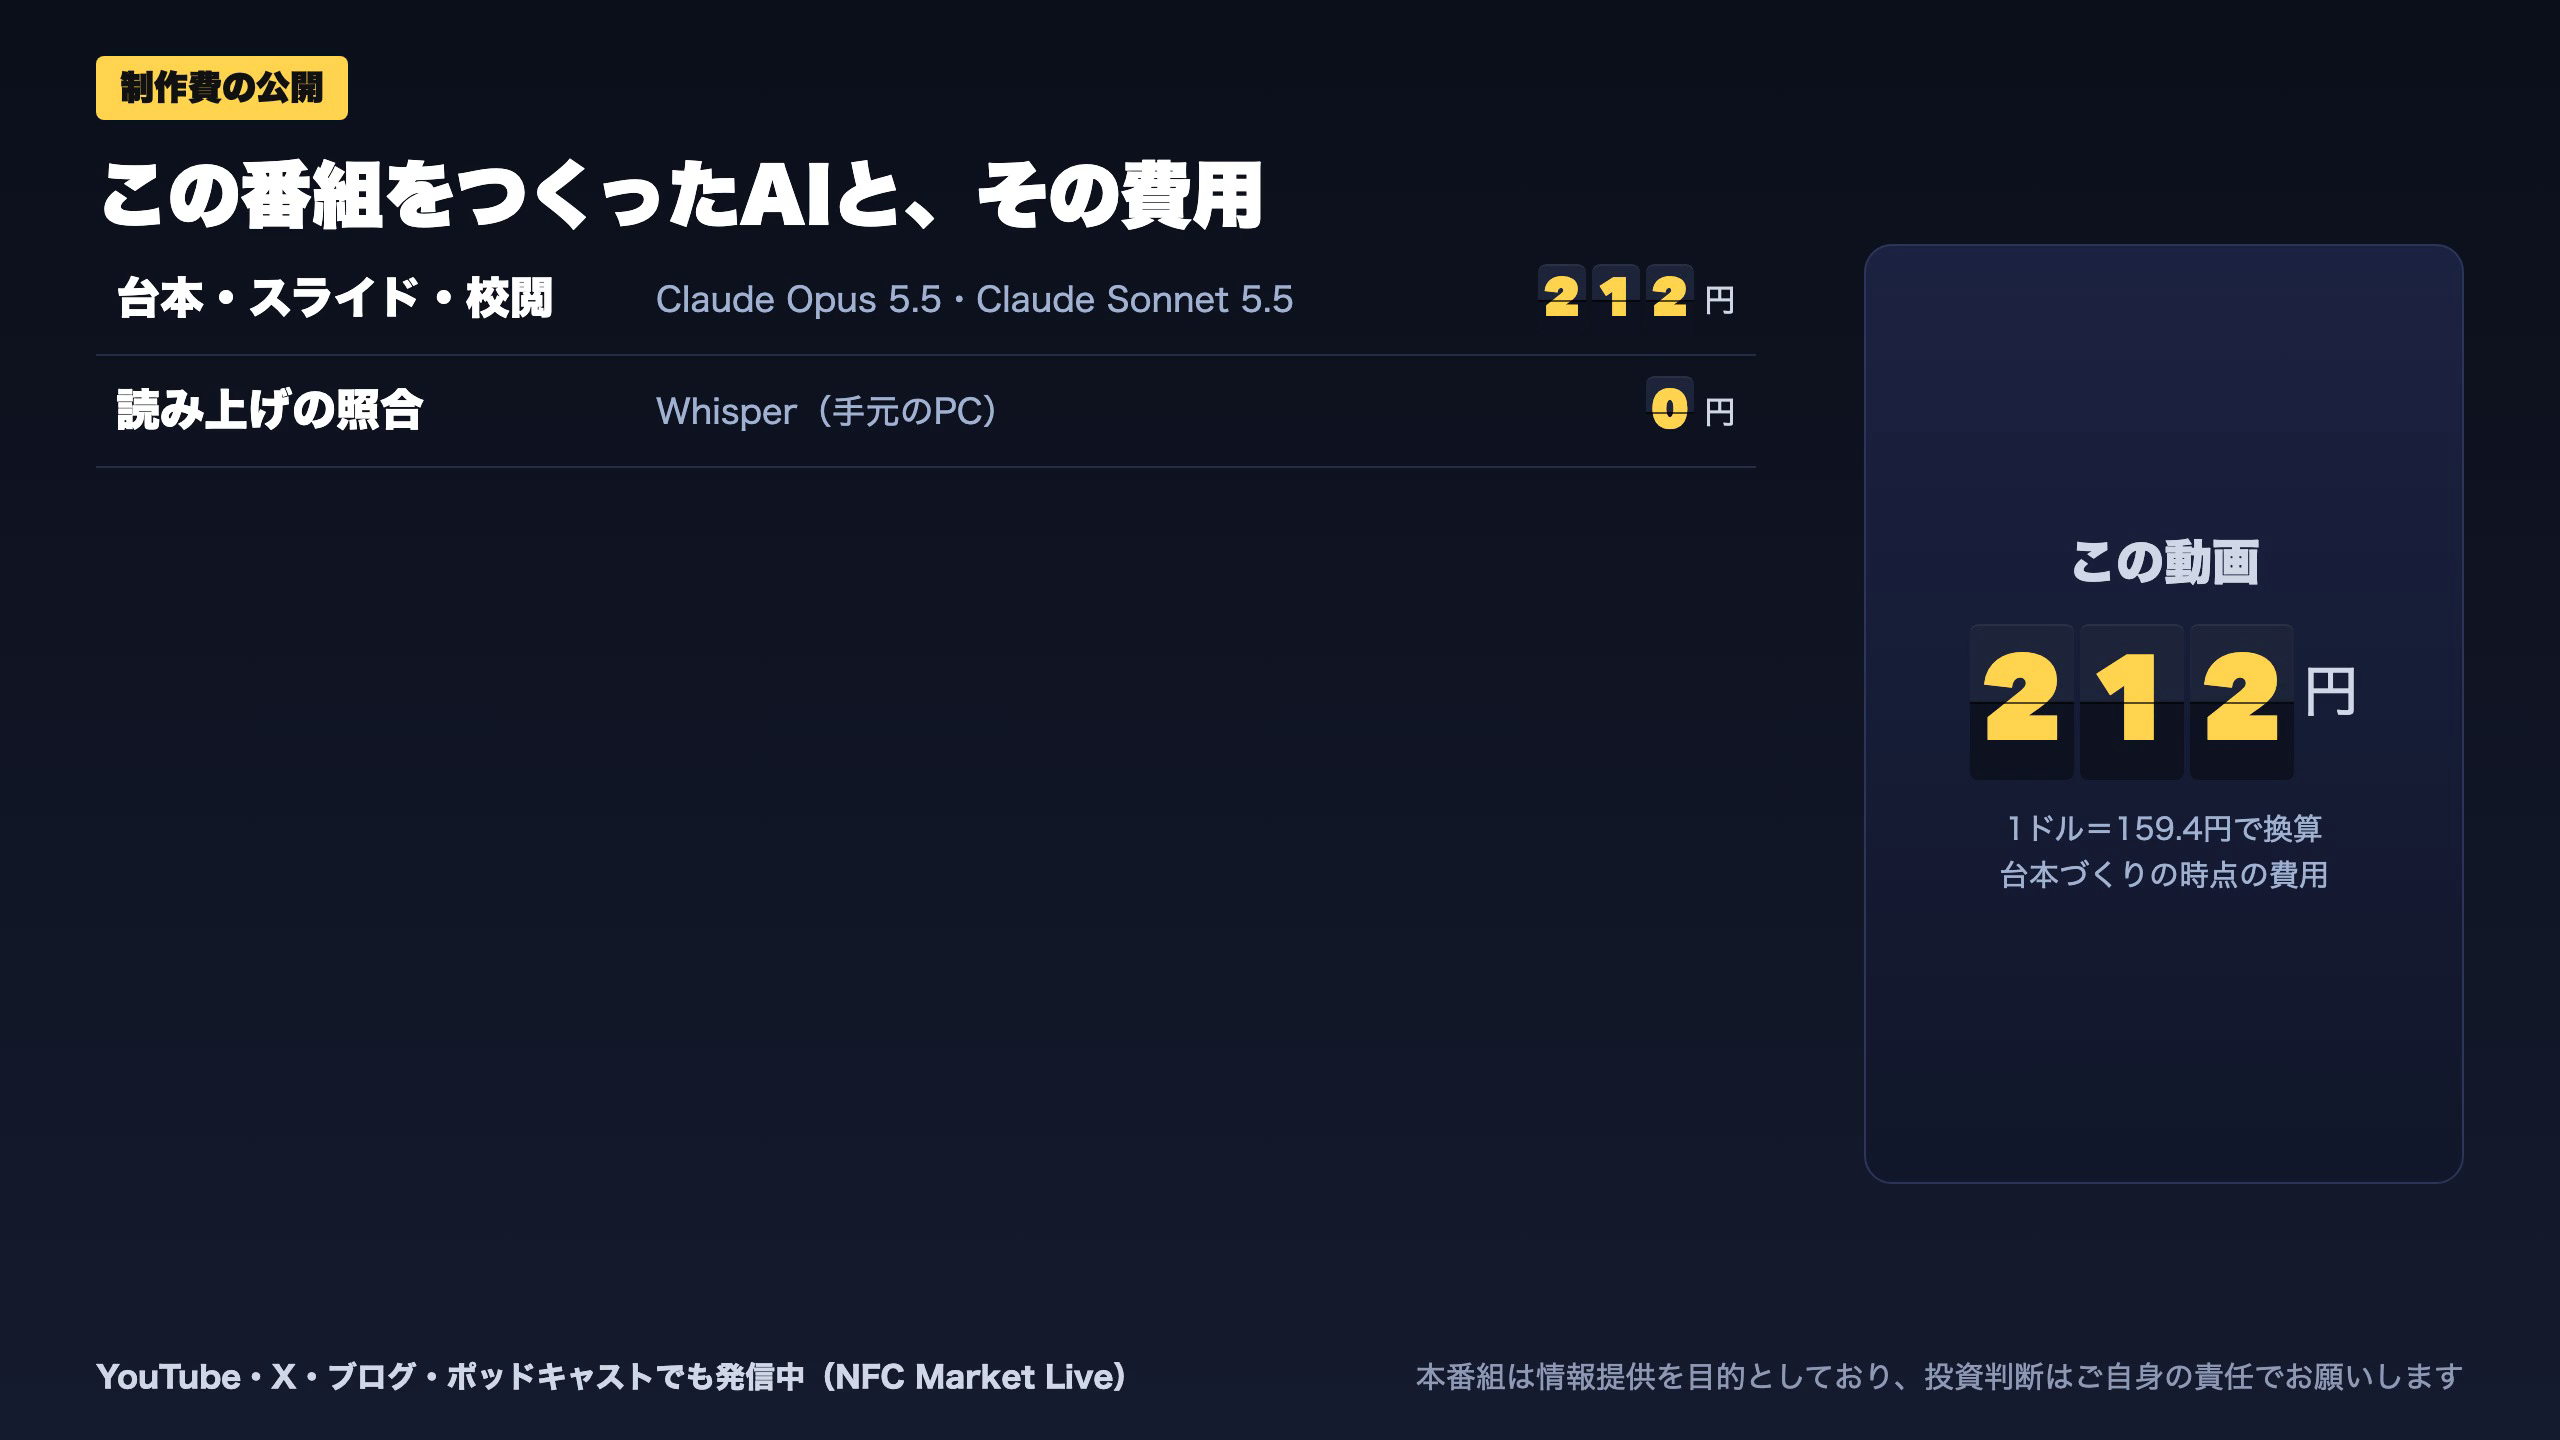
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 104,944 | 14,200 | ¥112 |
| LLM | Claude Sonnet 5.5 | 160,601 | 31,087 | ¥101 |
| X | ポスト作成 | 2,032 | – | ¥5 |
| 合計 | ¥218 |
為替レート: 1 USD = 159.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。