📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-06 04:15)
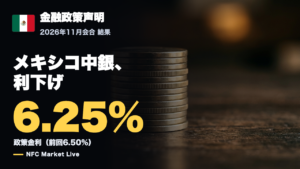
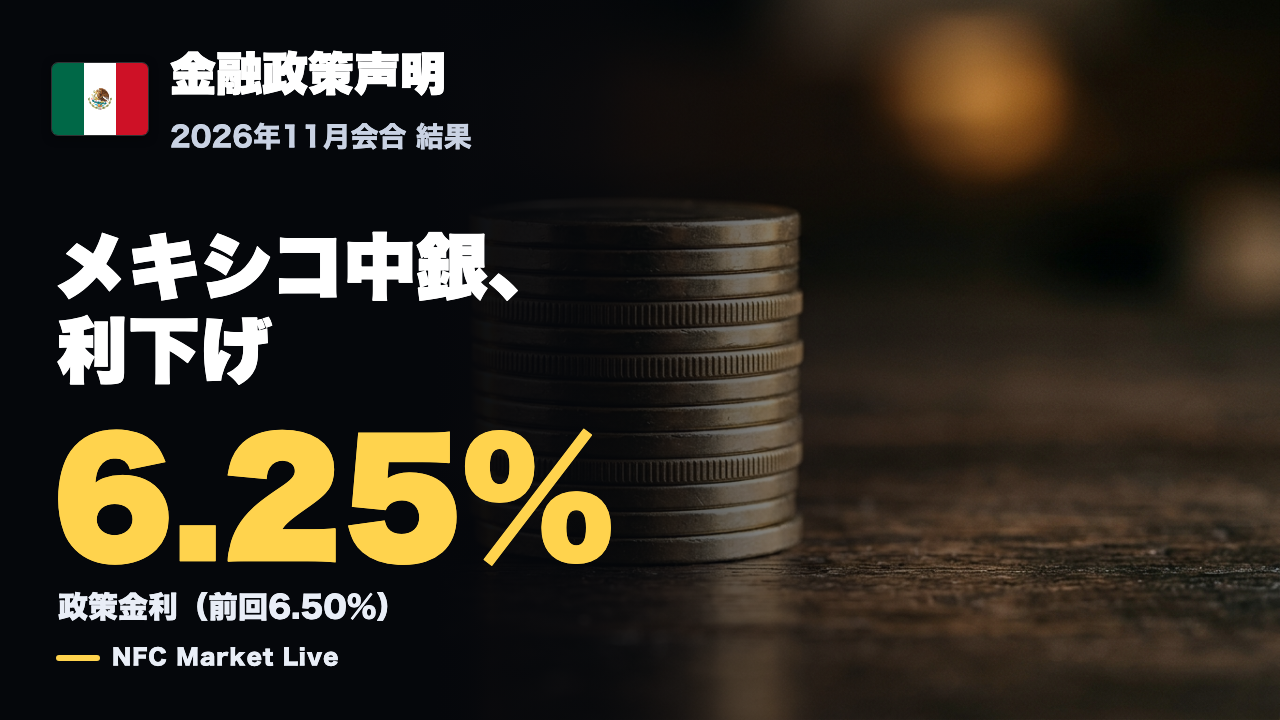
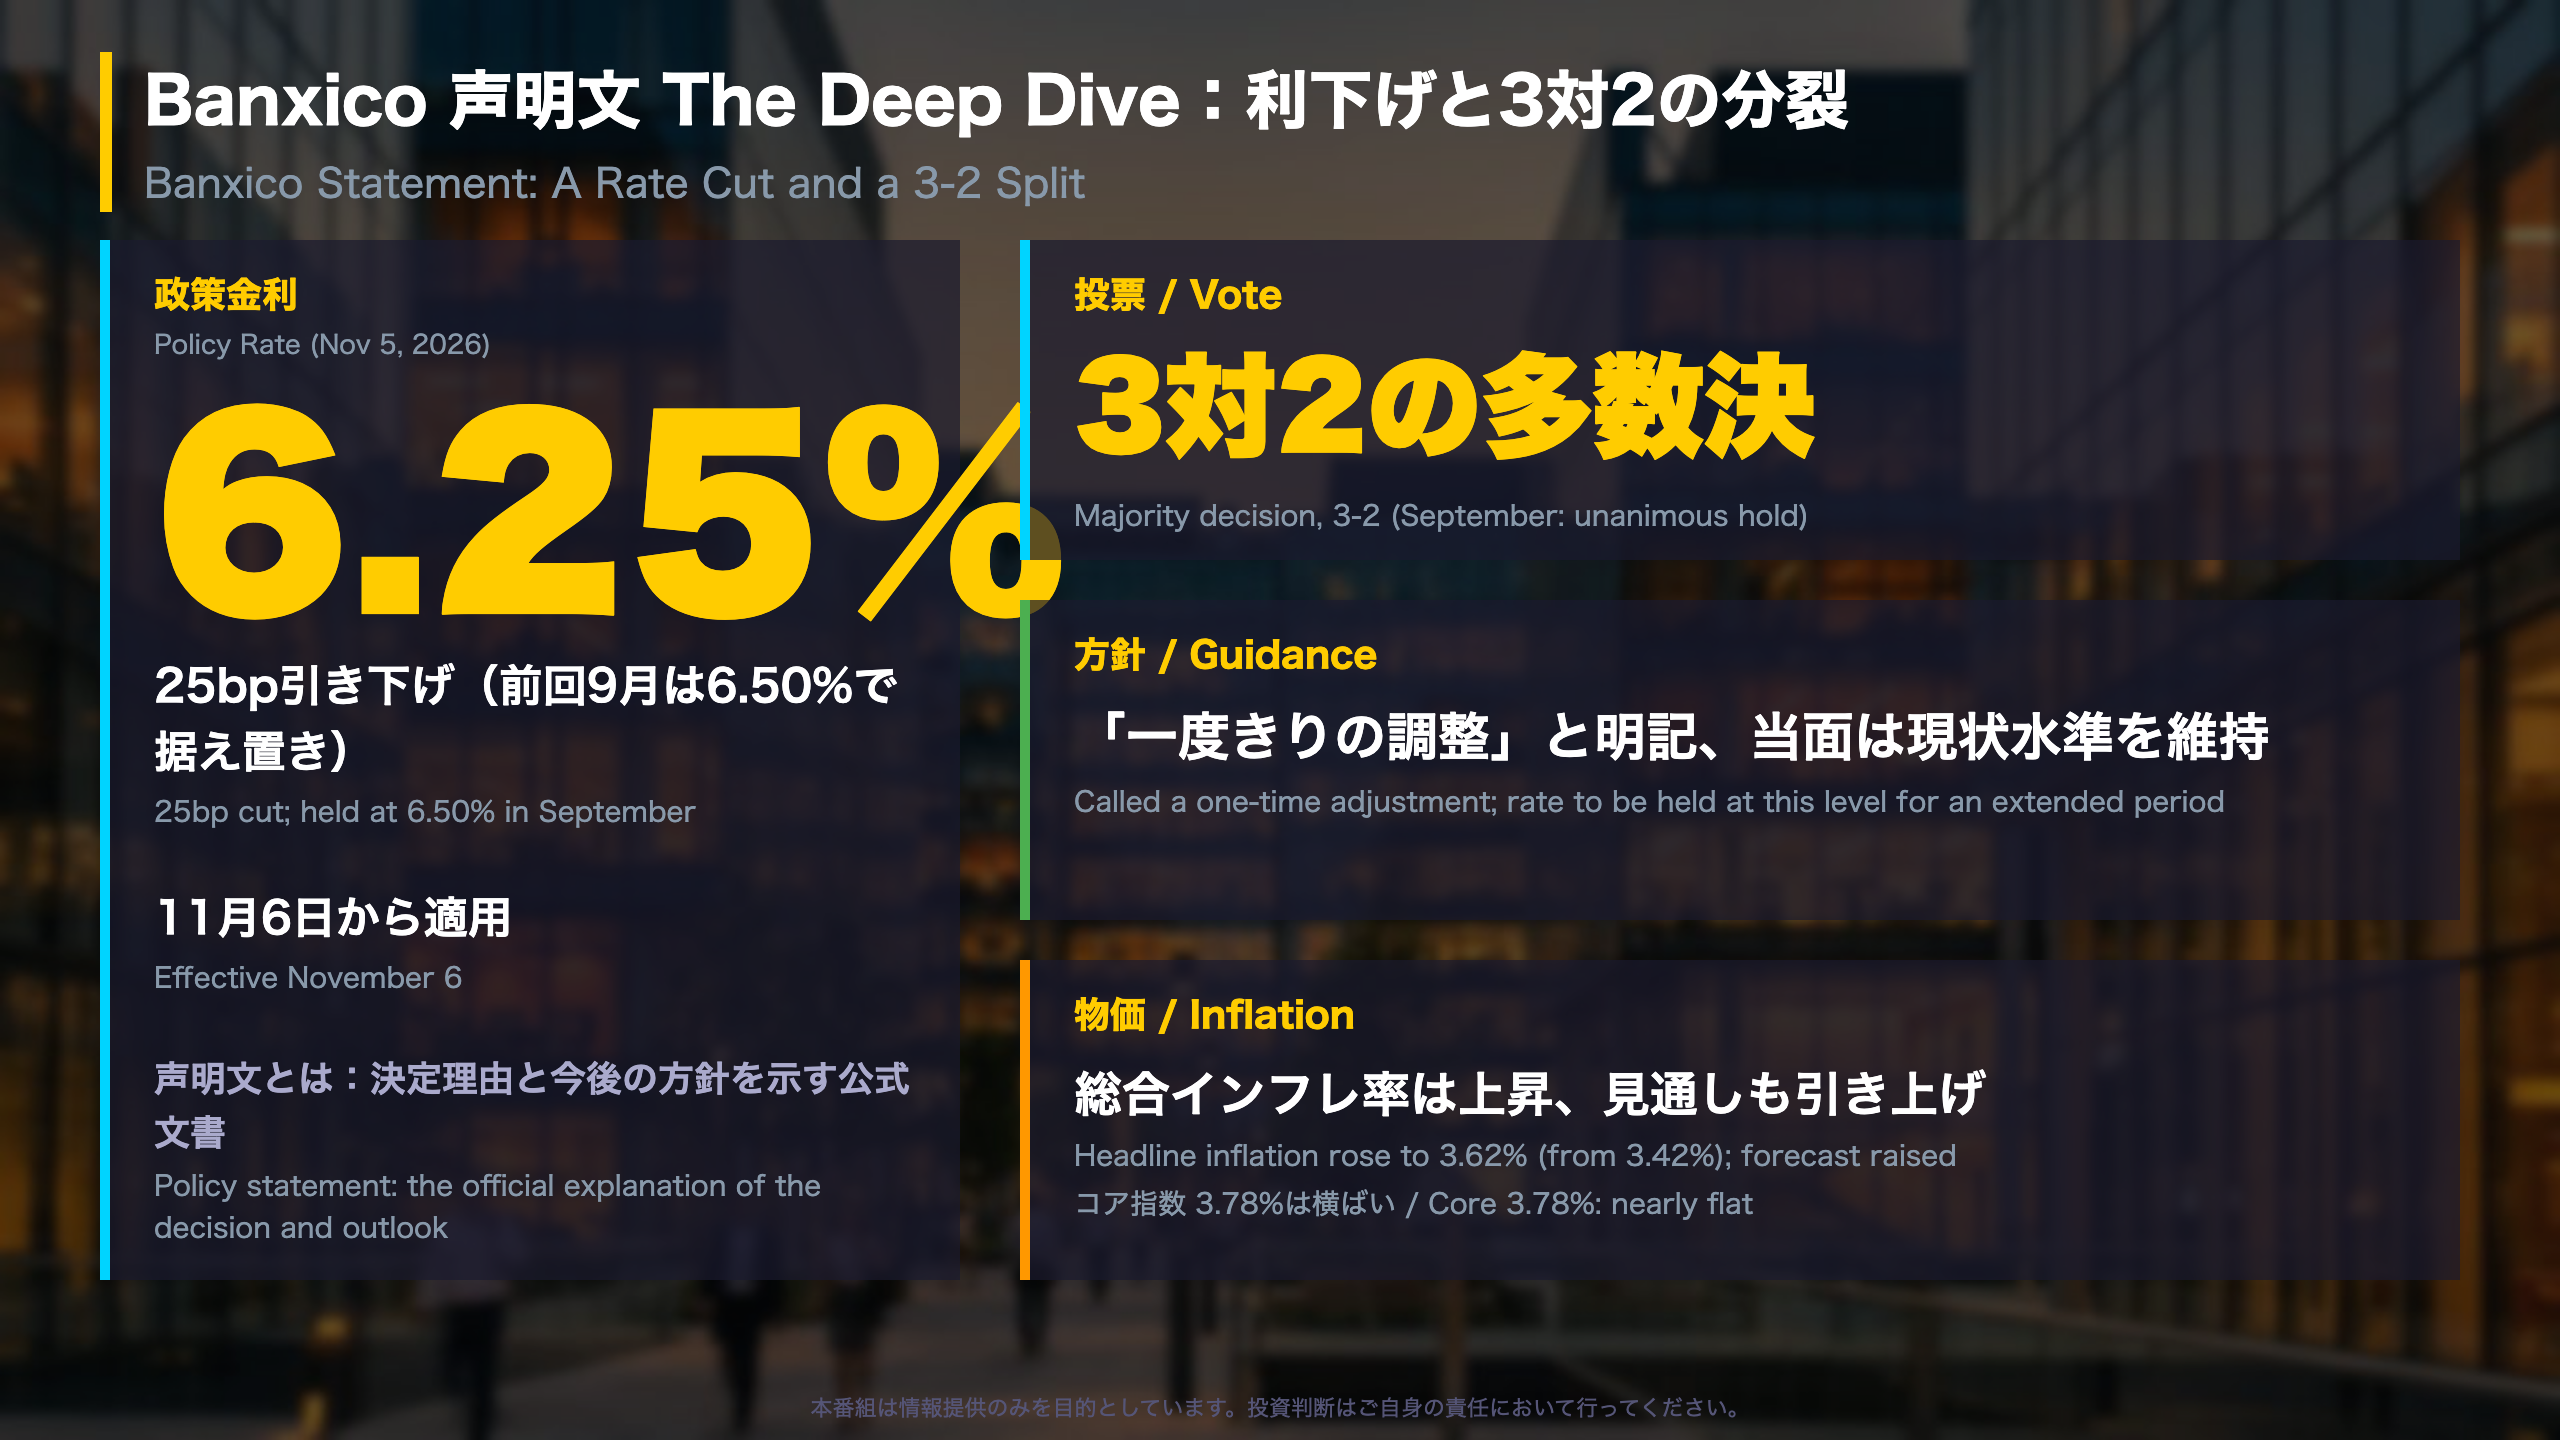
📊 メキシコ中央銀行(Banxico)が11月5日、政策金利を25bp引き下げ6.25%に。決定は3対2の多数決で、9月の全会一致の据え置きから分かれました。 📝 声明文は今回を「一度きりの調整」と位置づけ、金利を現状水準で長期間維持する方針を明記しています。 📈 総合インフレ率は3.62%に上昇、コアは3.78…
The Ultimate Summary:利下げと3対2の分裂
声明文の全体像:9月から何が変わったか
11月5日、メキシコ中央銀行(Banxico)は政策金利を25bp引き下げて6.25%とし、11月6日から適用すると発表しました。9月24日会合は6.50%での全会一致の据え置きでした。
| 項目 | 9月24日 | 11月5日 |
|---|---|---|
| 政策金利 | 6.50%(据え置き) | 6.25%(25bp引き下げ) |
| 投票 | 全会一致 | 3対2の多数決 |
| 総合インフレ率 | 3.10%→3.42%(7月前半→9月前半) | 3.42%→3.62%(9月前半→10月前半) |
| コアインフレ率 | 3.95%→3.79% | 3.79%→3.78% |
| 景気認識 | 第3四半期は拡大ペースが鈍化 | 第3四半期も拡大を継続 |
| 米FRB | 9月に25bp利上げ | 10月は据え置き |
外部環境の記述
今回の声明は、米国の長期金利が参照期間中に数十年ぶりの高水準に達したと記し、中東情勢に伴う不確実性が続くとしています。メキシコ国内では国債利回りが中長期で低下、短期で上昇し、ペソは減価しました。
両面から読む
- 緩和的な側面:利下げに踏み切り、ディスインフレ(物価上昇率の鈍化)は続いていると判断。
- 慎重な側面:「一度きり」と位置づけ、反対票が2票、第4四半期のインフレ見通しは上方修正。
「make a one-time adjustment and lower the target for the overnight interbank interest rate by 25 basis points to 6.25%」(声明文原文)
次回会合の日程は今回の資料に記載がありません。
The Red-line Analysis①:投票の分裂と方針文言
投票とフォワードガイダンスの比較
投票の推移
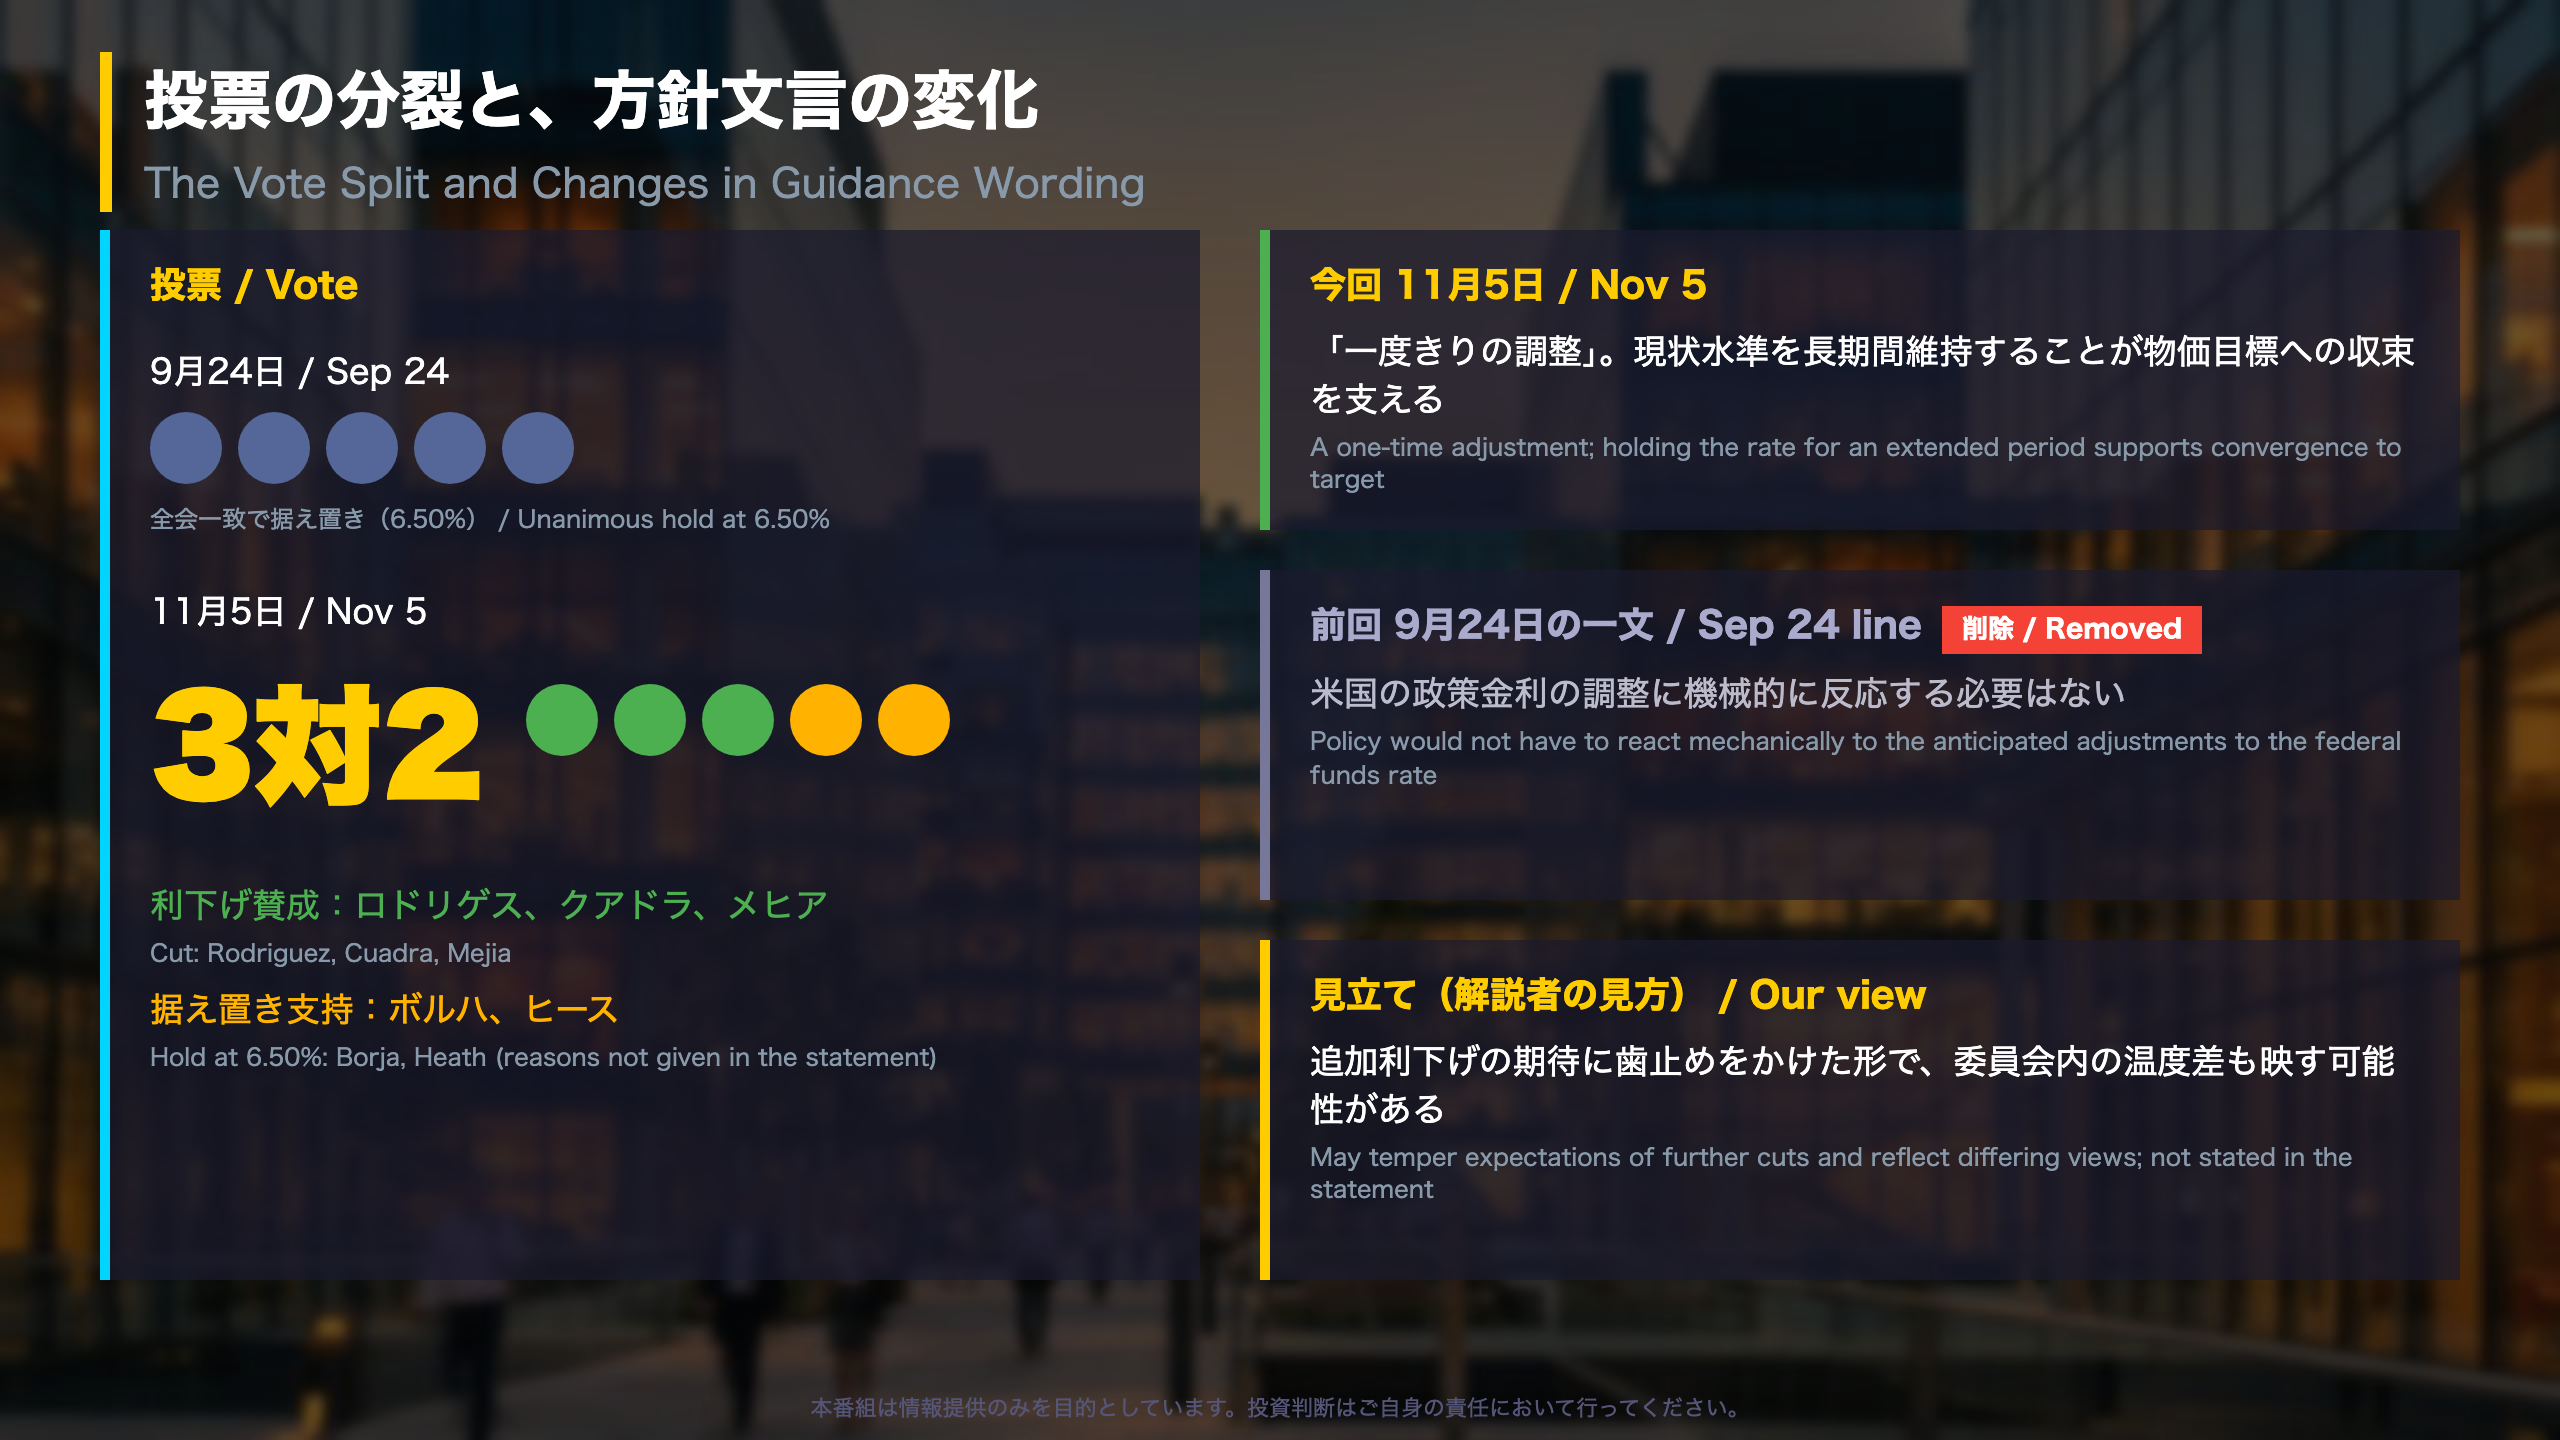
- 9月24日:全委員が出席し、全会一致で6.50%に据え置き。
- 11月5日:全委員が出席し、多数決で25bp利下げ。賛成はビクトリア・ロドリゲス氏、ガブリエル・クアドラ氏、オマール・メヒア氏。ガリア・ボルハ氏とジョナサン・ヒース氏は6.50%での据え置きに票を投じました。
反対した2人の理由は、声明文には書かれていません。
文言の差分
| 項目 | 9月24日 | 11月5日 |
|---|---|---|
| 先行きの方針 | 決定はディスインフレの進展と為替の波及、余剰能力、期待インフレを考慮。米国の利上げ調整に機械的に反応する必要はない | 現状水準での長期間の維持が収束を支え、外部環境の課題にも適切。決定は観測・予想されるインフレと、為替の波及、余剰能力、期待インフレを考慮 |
| 評価の列挙 | 為替、米墨の景気循環の差、需要面の圧力不在、引き締めの水準 | ディスインフレ継続、余剰能力下で為替の波及は限定的、需要面の圧力なし、引き締めは機能 |
9月にあった「米国と景気局面が異なる」という趣旨の説明は、今回の評価の列挙には出てきません。
「maintaining the reference rate at the attained level for an extended period will support the convergence of inflation to its target」(声明文原文)
異なる読み方
- 慎重な読み方:利下げ幅は小さく、「一度きり」と長期維持を明記し、反対も2票ある。緩和サイクルの入り口とは断定できない。
- 緩和寄りの読み方:据え置きが続いていた局面から、実際に利下げへ動いたこと自体が方針転換である。
どちらも声明文に直接書かれた結論ではなく、読み手の解釈です。次回会合の日程は今回の資料に記載がありません。
The Red-line Analysis②:物価と景気の評価
物価・景気・予測表の詳細
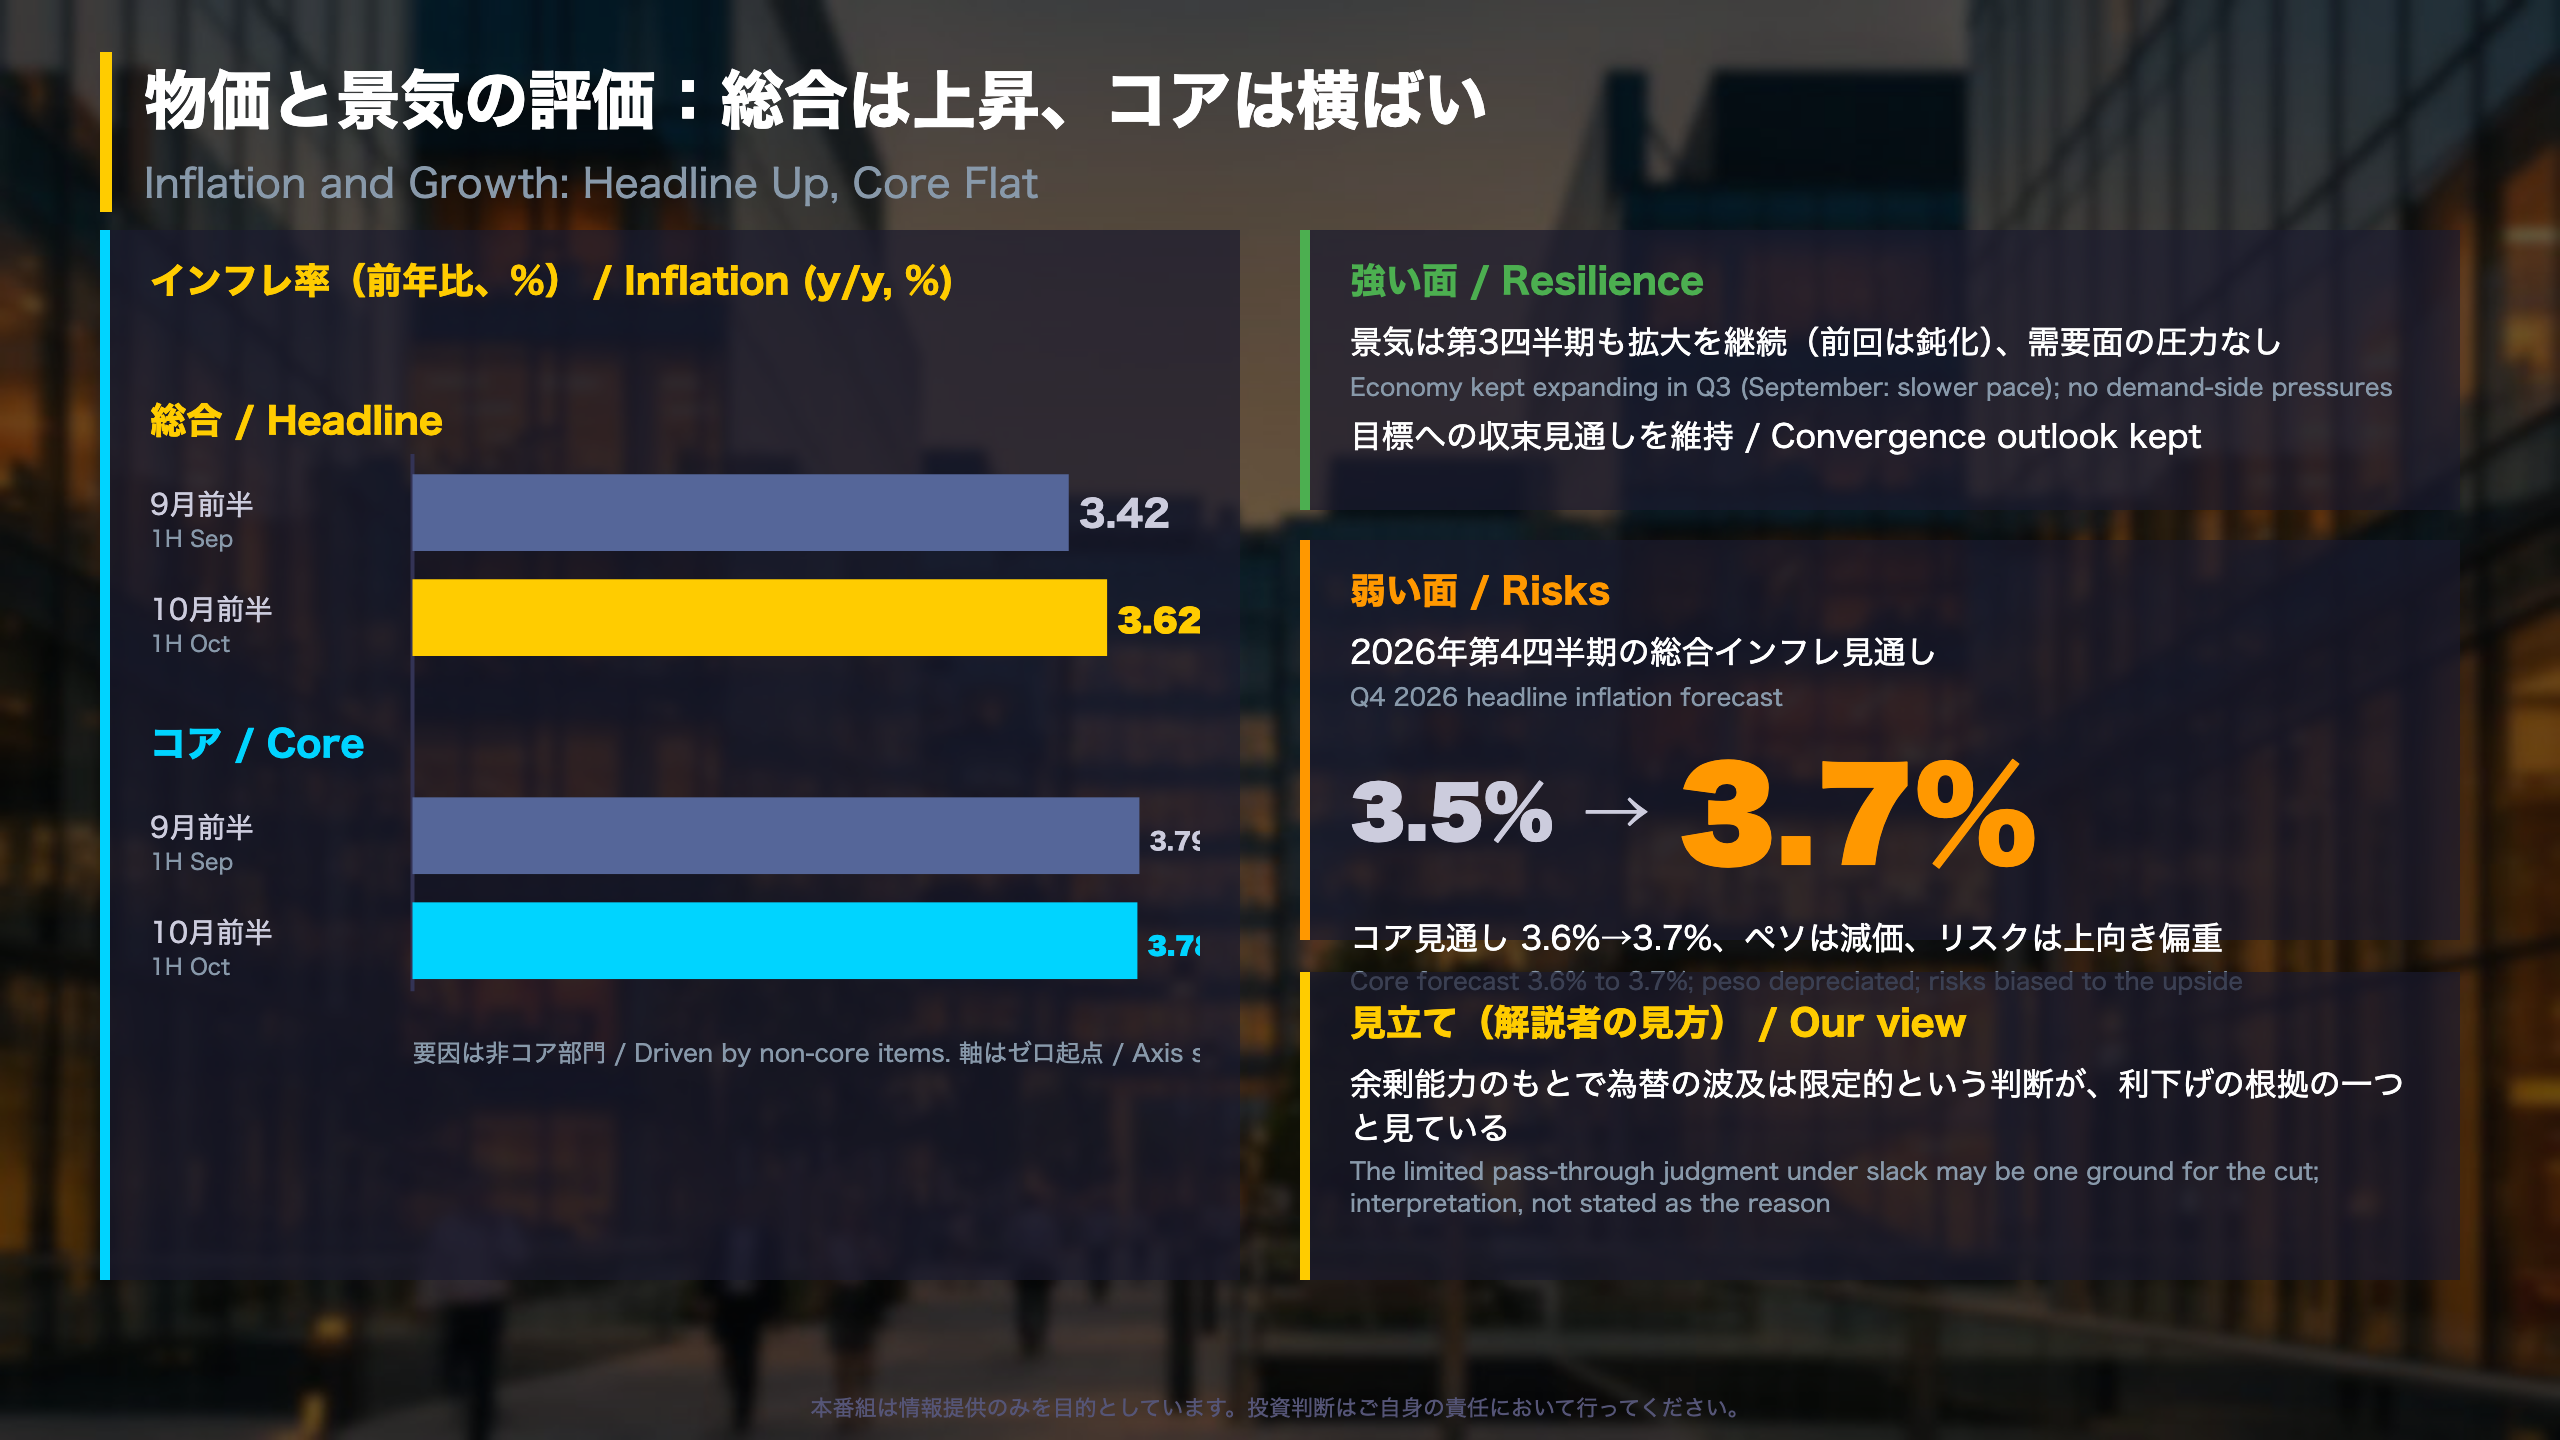
インフレ率の推移(年率、半月ごと)
| 時点 | 総合 | コア |
|---|---|---|
| 7月前半 | 3.10% | 3.95% |
| 9月前半 | 3.42% | 3.79% |
| 10月前半 | 3.62% | 3.78% |
総合は2会合続けて上昇、コアは低下傾向ですが、直近では低下幅が0.01ポイントにとどまっています。
予測表の改定(年間平均の前年比、%)
| 四半期 | 総合(前回→今回) | コア(前回→今回) |
|---|---|---|
| 2026年第4四半期 | 3.5→3.7 | 3.6→3.7 |
| 2027年第4四半期 | 3.0→3.0 | 3.0→3.0 |
季節調整済み年率の前期比(参考)でも、2026年第4四半期は総合が4.0→4.4、コアが3.2→3.4へ上方修正されました。2027年第4四半期に目標へ収束するとの見通しは維持されています。
リスク項目の変化
上振れ側のペソに関する項目は「減価傾向」から「ペソのさらなる減価」へと表現が変わり、下振れ側の通貨高に関する記述は「昨年来の増価」から「増価局面」へと変わりました。物価リスクは上向きに偏るという総括は据え置きです。
「Headline inflation forecasts were revised upwards for the fourth quarter of 2026 mainly due to higher levels of non-core inflation anticipated for that period.」(声明文原文)
両面から読む
- 強い面:拡大継続、需要面の圧力なし、引き締めの効果が続く。
- 弱い面:総合の上昇、見通しの上方修正、ペソ減価。
次の確認材料は、半月ごとの物価統計です。
質疑で深める:為替・長期維持・次の注目点
質疑の補足:判断材料と読み方の分かれ目
声明文が挙げる判断材料
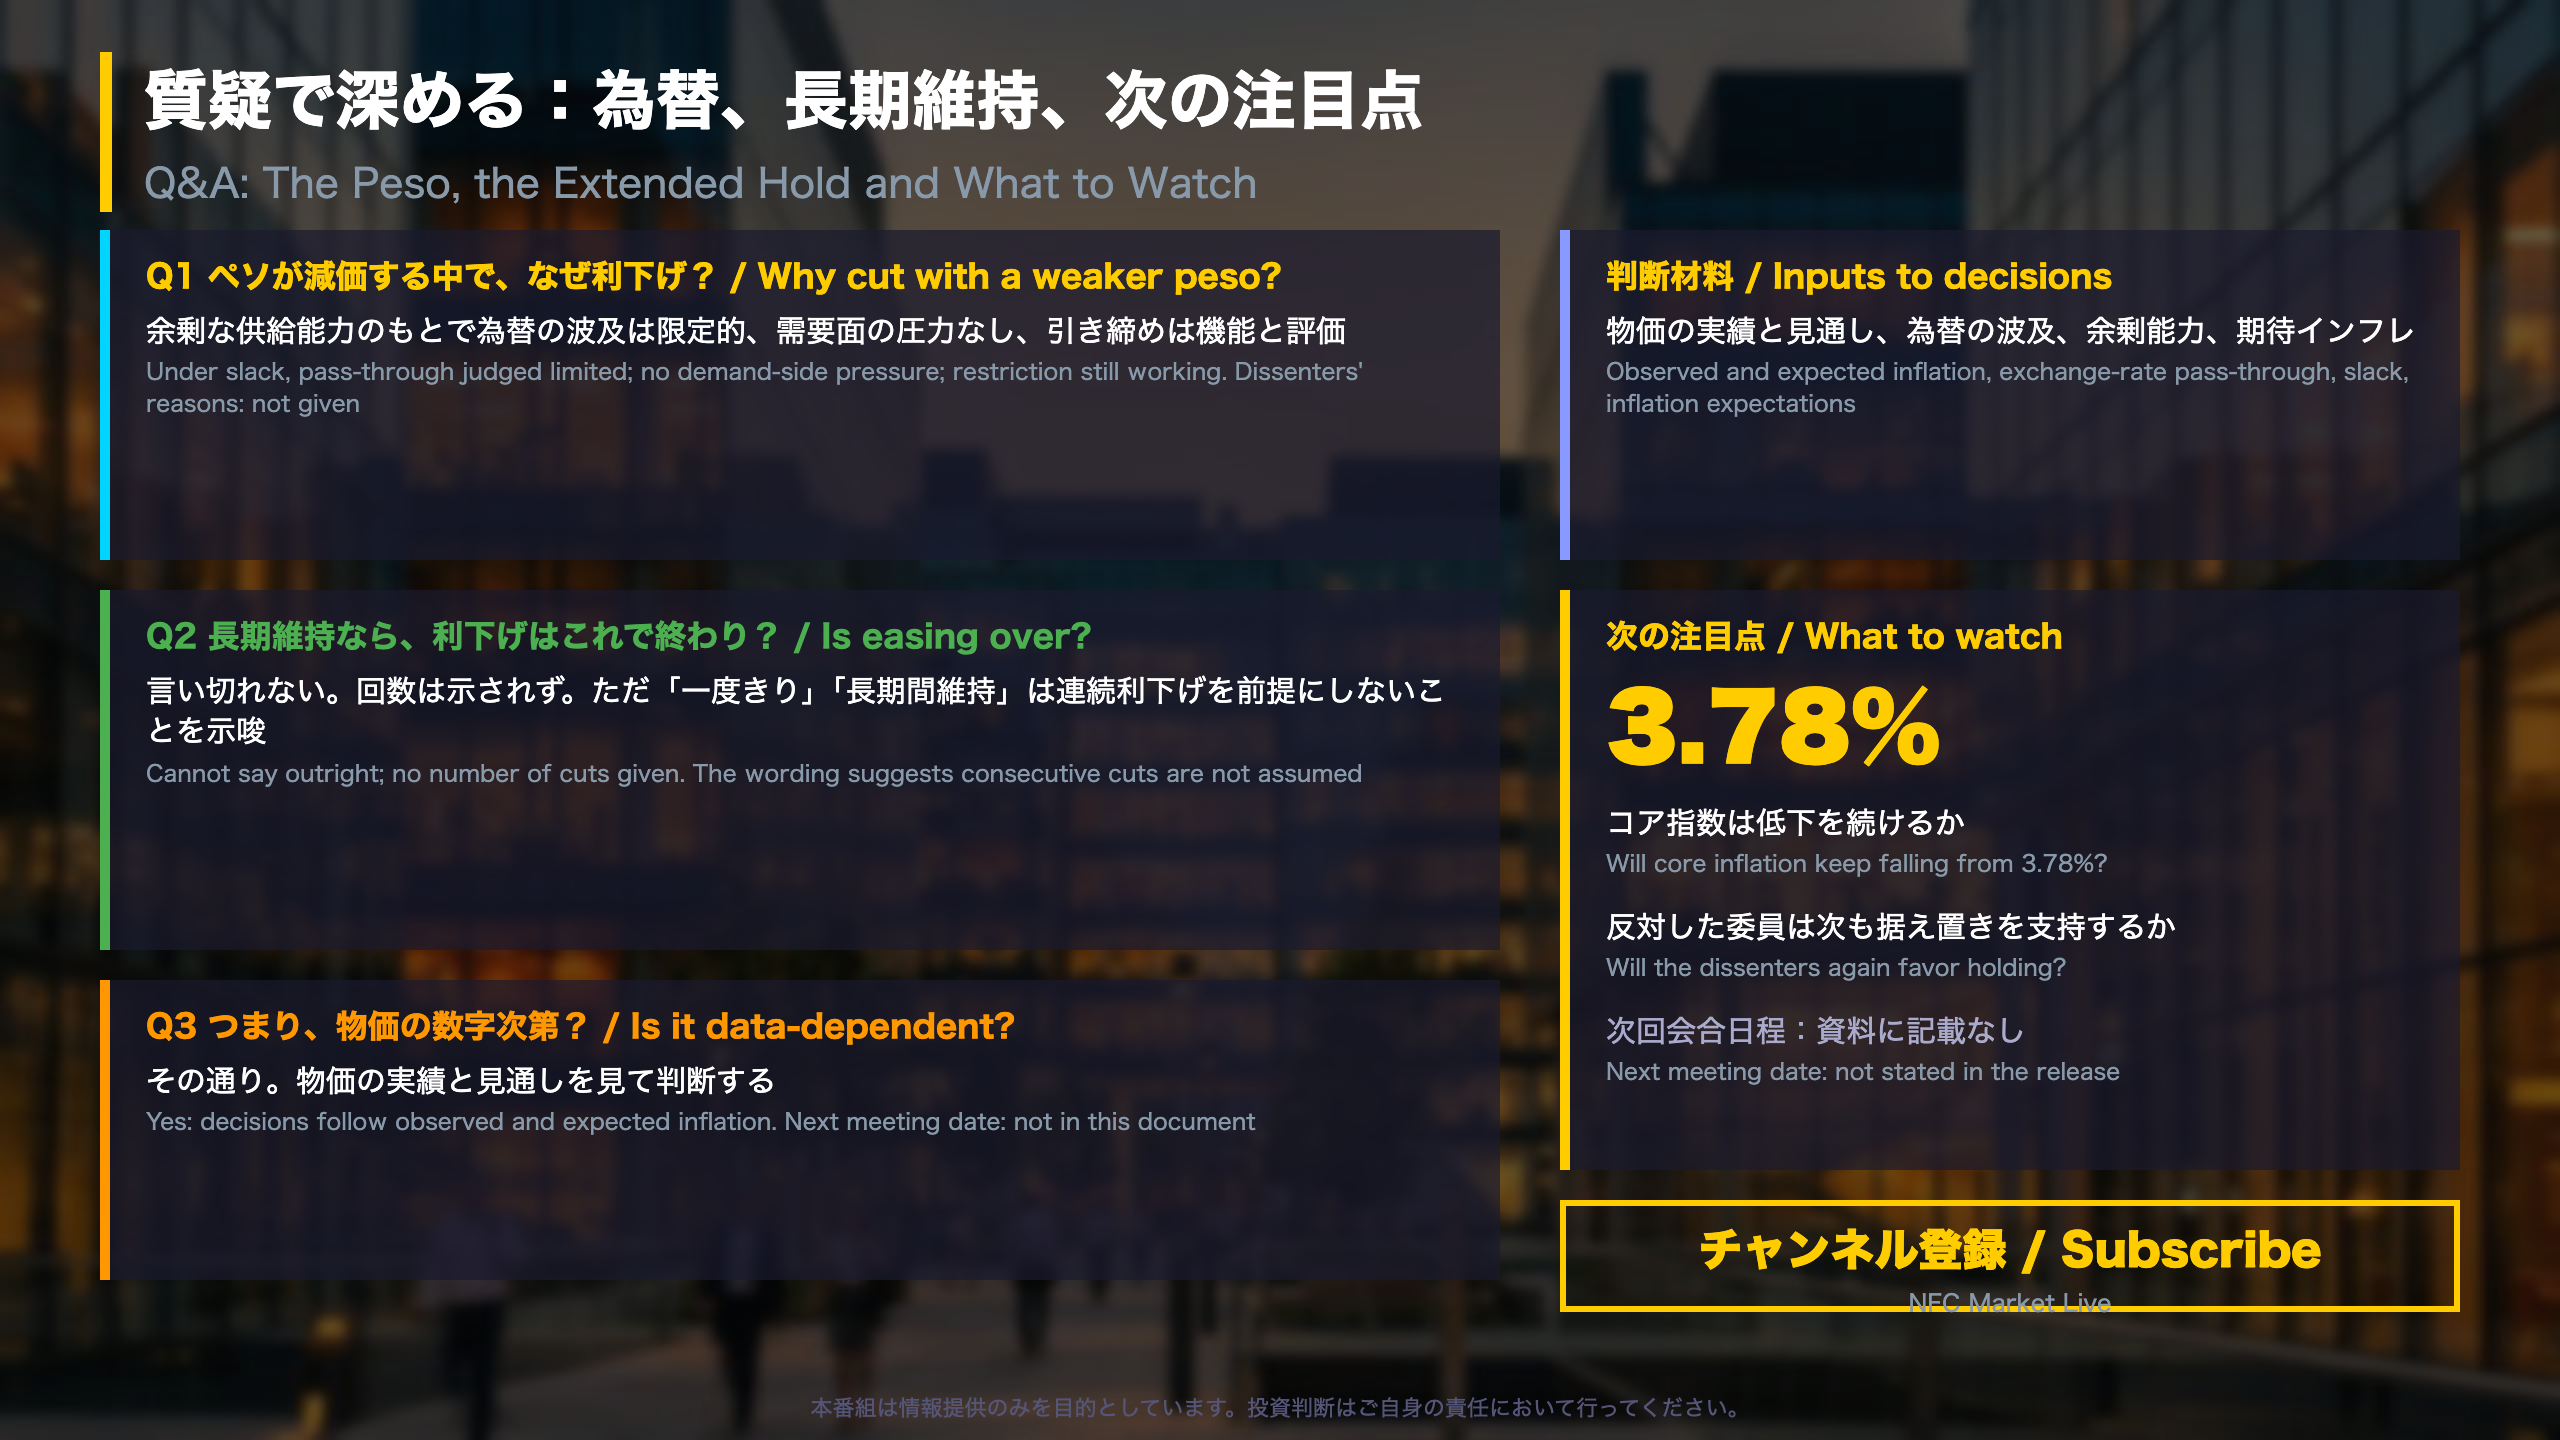
今後の決定は、次の項目を踏まえて行うと書かれています。
– 観測された、および予想されるインフレ
– 為替の物価への波及
– 余剰能力(スラック)の状況
– インフレ期待(2026年末の総合期待は低下、長期は目標を上回る水準で安定)
長期維持の意味をめぐる二つの読み方
- 慎重な読み方:「一度きり」と「長期間維持」が並ぶことは、連続利下げを前提としない姿勢と整合的。
- やや緩和寄りの読み方:声明文は利下げの回数や終点を明示しておらず、物価の動き次第で判断が変わる余地は残る。
ただし、どちらも声明文の直接の記述ではなく、読み手の解釈です。
外部環境の補足
米国の政府債利回りは大半の年限で低下した一方、長期債は数十年ぶりの高水準に達しました。メキシコでも国債利回りは中長期で低下、短期で上昇しています。為替は米ドルが狭い範囲で推移した中でペソが減価しました。
次の確認材料
予測表では総合・コアとも2027年第4四半期に3.0%へ収束する姿が示されています。確認の軸は、①半月ごとのコア指数が3.78%から下がるか、②反対した2人(ボルハ氏、ヒース氏)の票の動き、③次回声明での「一度きり」「長期間維持」の文言が残るか、の3点です。声明文は具体的な閾値を示していません。次回会合の日程も今回の資料には記載がありません。
製作費大公開
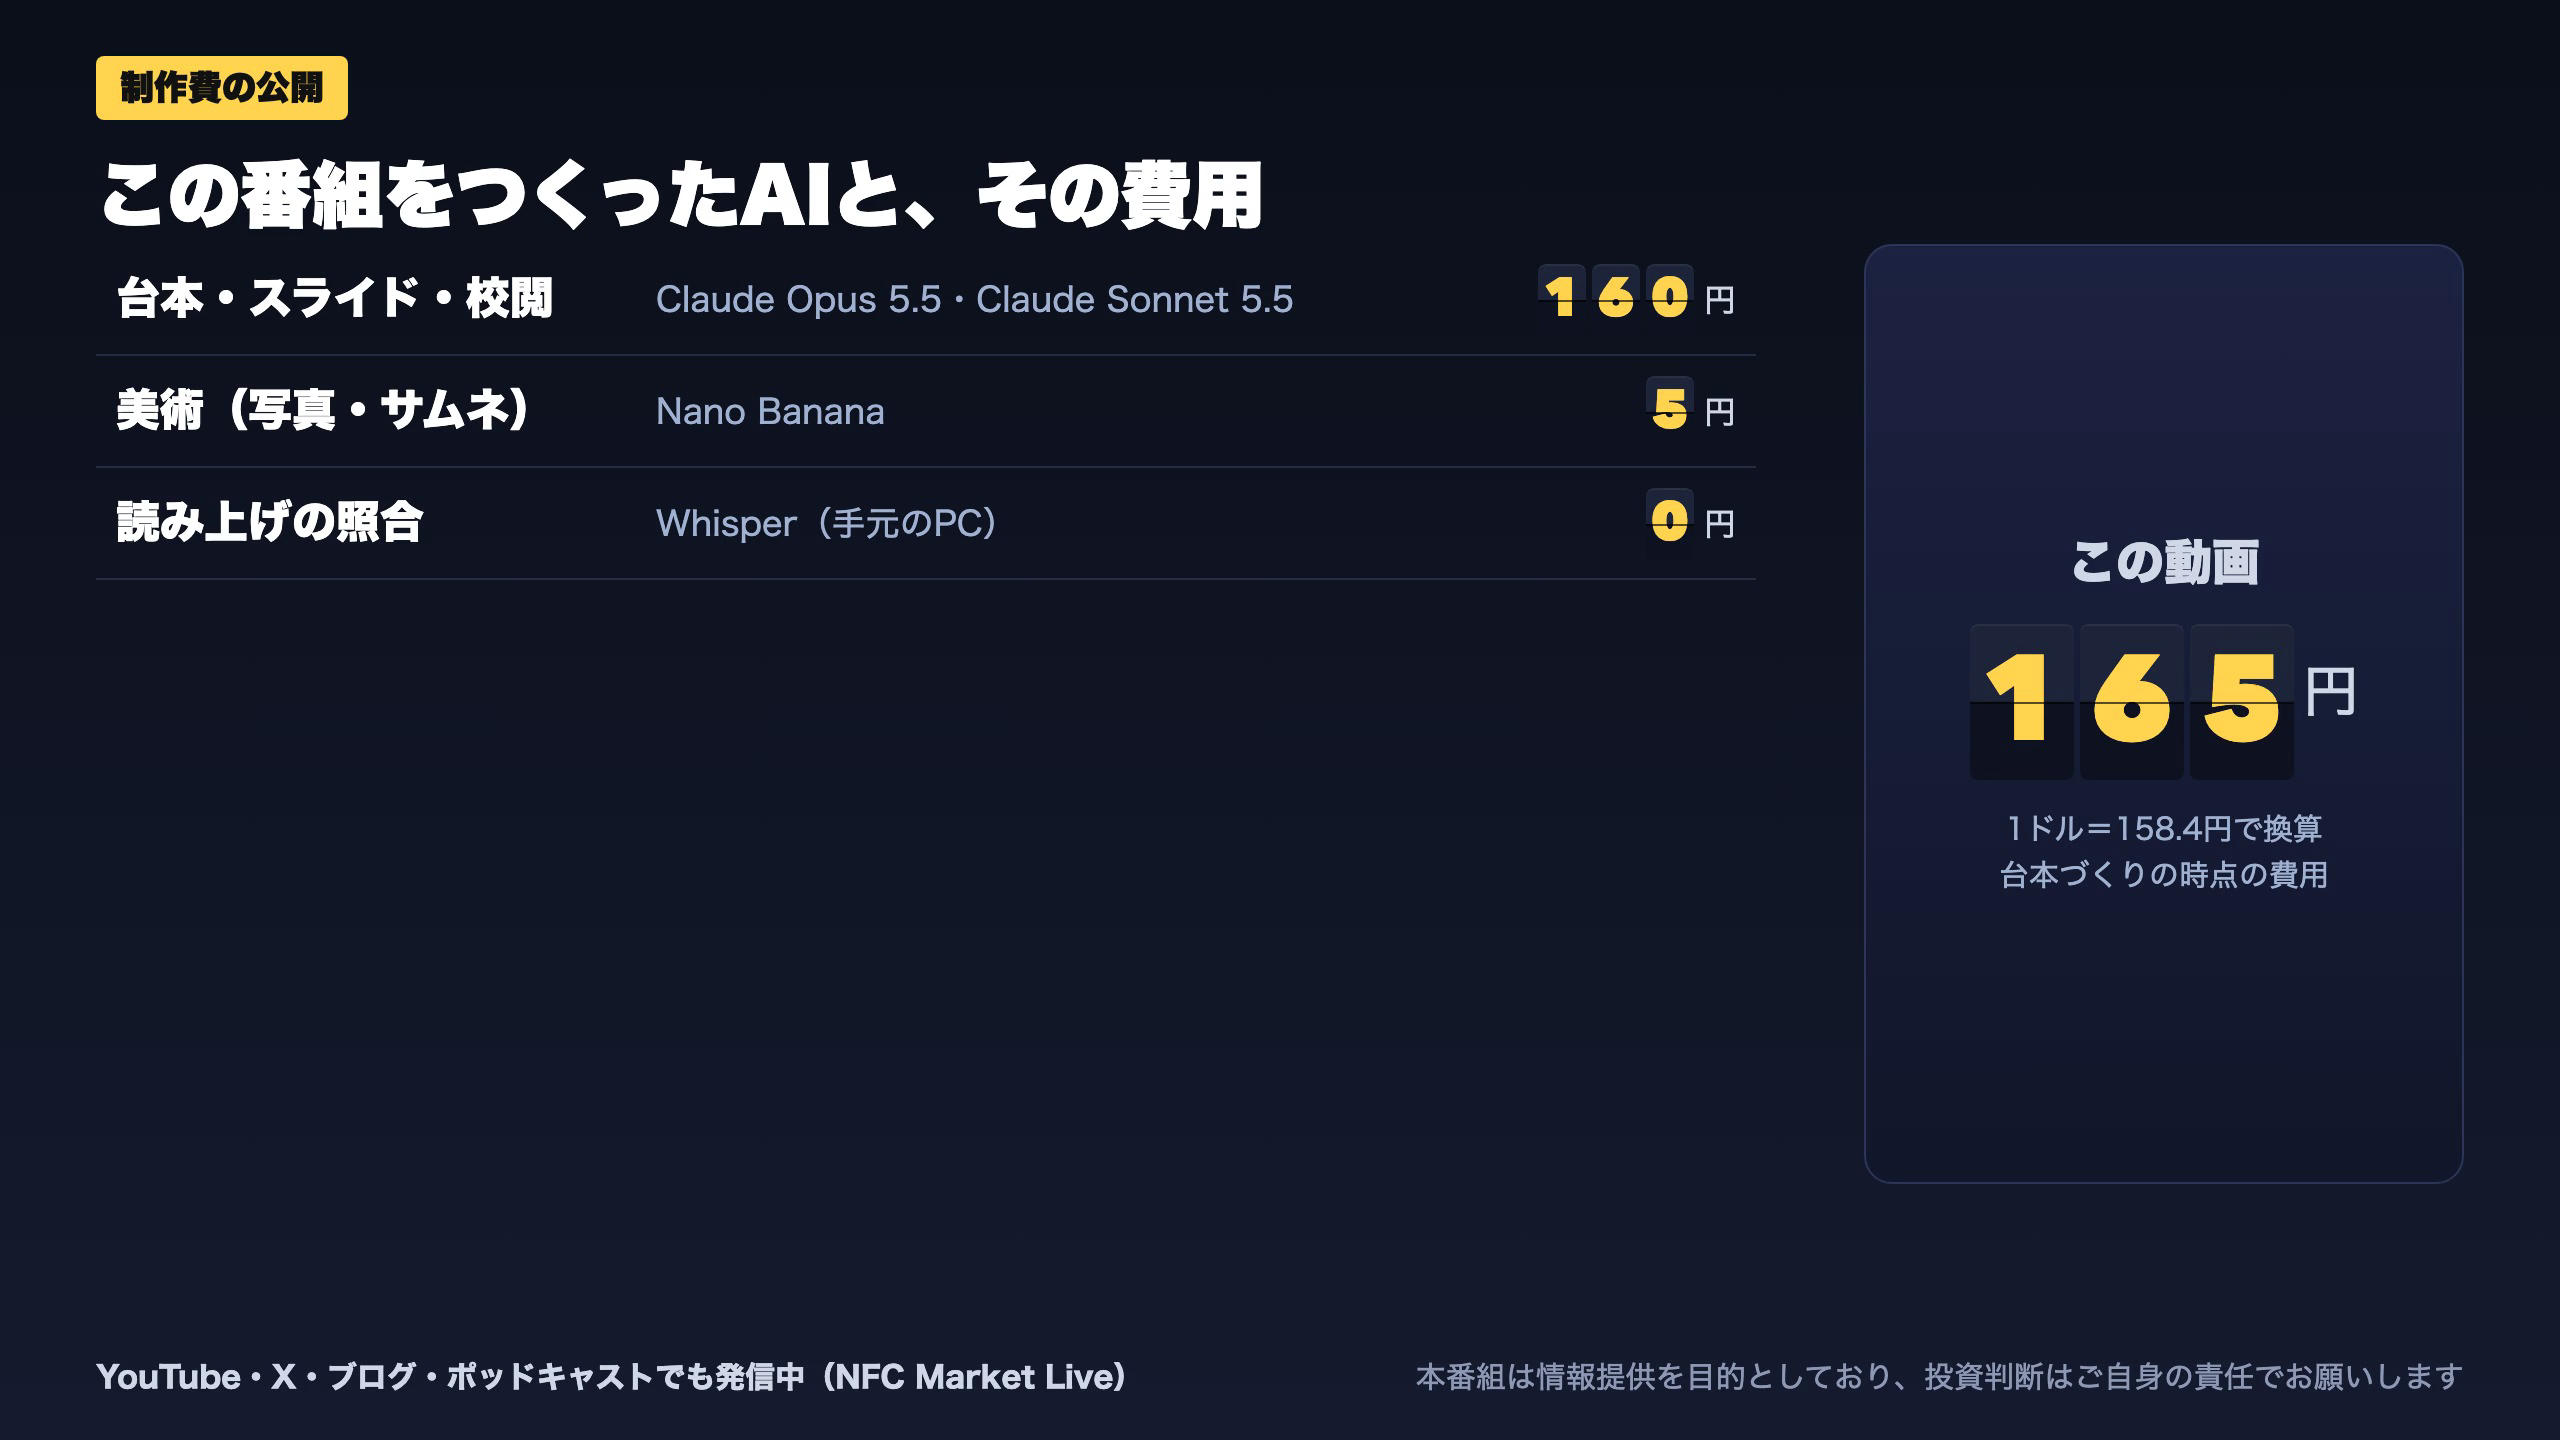
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 47,556 | 4,535 | ¥44 |
| LLM | Claude Sonnet 5.5 | 44,864 | 65,079 | ¥117 |
| TTS | Gemini 3.8 Flash TTS | 6,985 | 15,218 | ¥22 |
| BGM | Lyria 3 Pro | 209 | 26,506 | ¥13 |
| X | ポスト作成 | 1,880 | – | ¥10 |
| Image | Nano Banana 2.1 | – | 1 | ¥5 |
| 合計 | ¥212 |
為替レート: 1 USD = 158.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。