📺 動画で詳細な解説を見る
📄 一次資料(出典)
内閣府経済社会総合研究所
https://www.esri.cao.go.jp/jp/sna/data/data_list/sokuhou/gaiyou/pdf/main_1.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-08 08:59)
日本経済の最新分析。📊 内閣府が発表した2026年4-6月期GDP2次速報値を徹底解説。 実質GDPは前期比0.3%→0.4%(年率1.1%→1.4%)に上方改定されました。 ただし内訳を見ると、国内需要の寄与度は依然マイナスで、上方改定を支えたのは輸入減少による純輸出の押し上げ。 民間企業設備は2四半期連続のマ…
The Ultimate Summary:改定は上方、しかし中身は二面性
2次速報の位置づけ
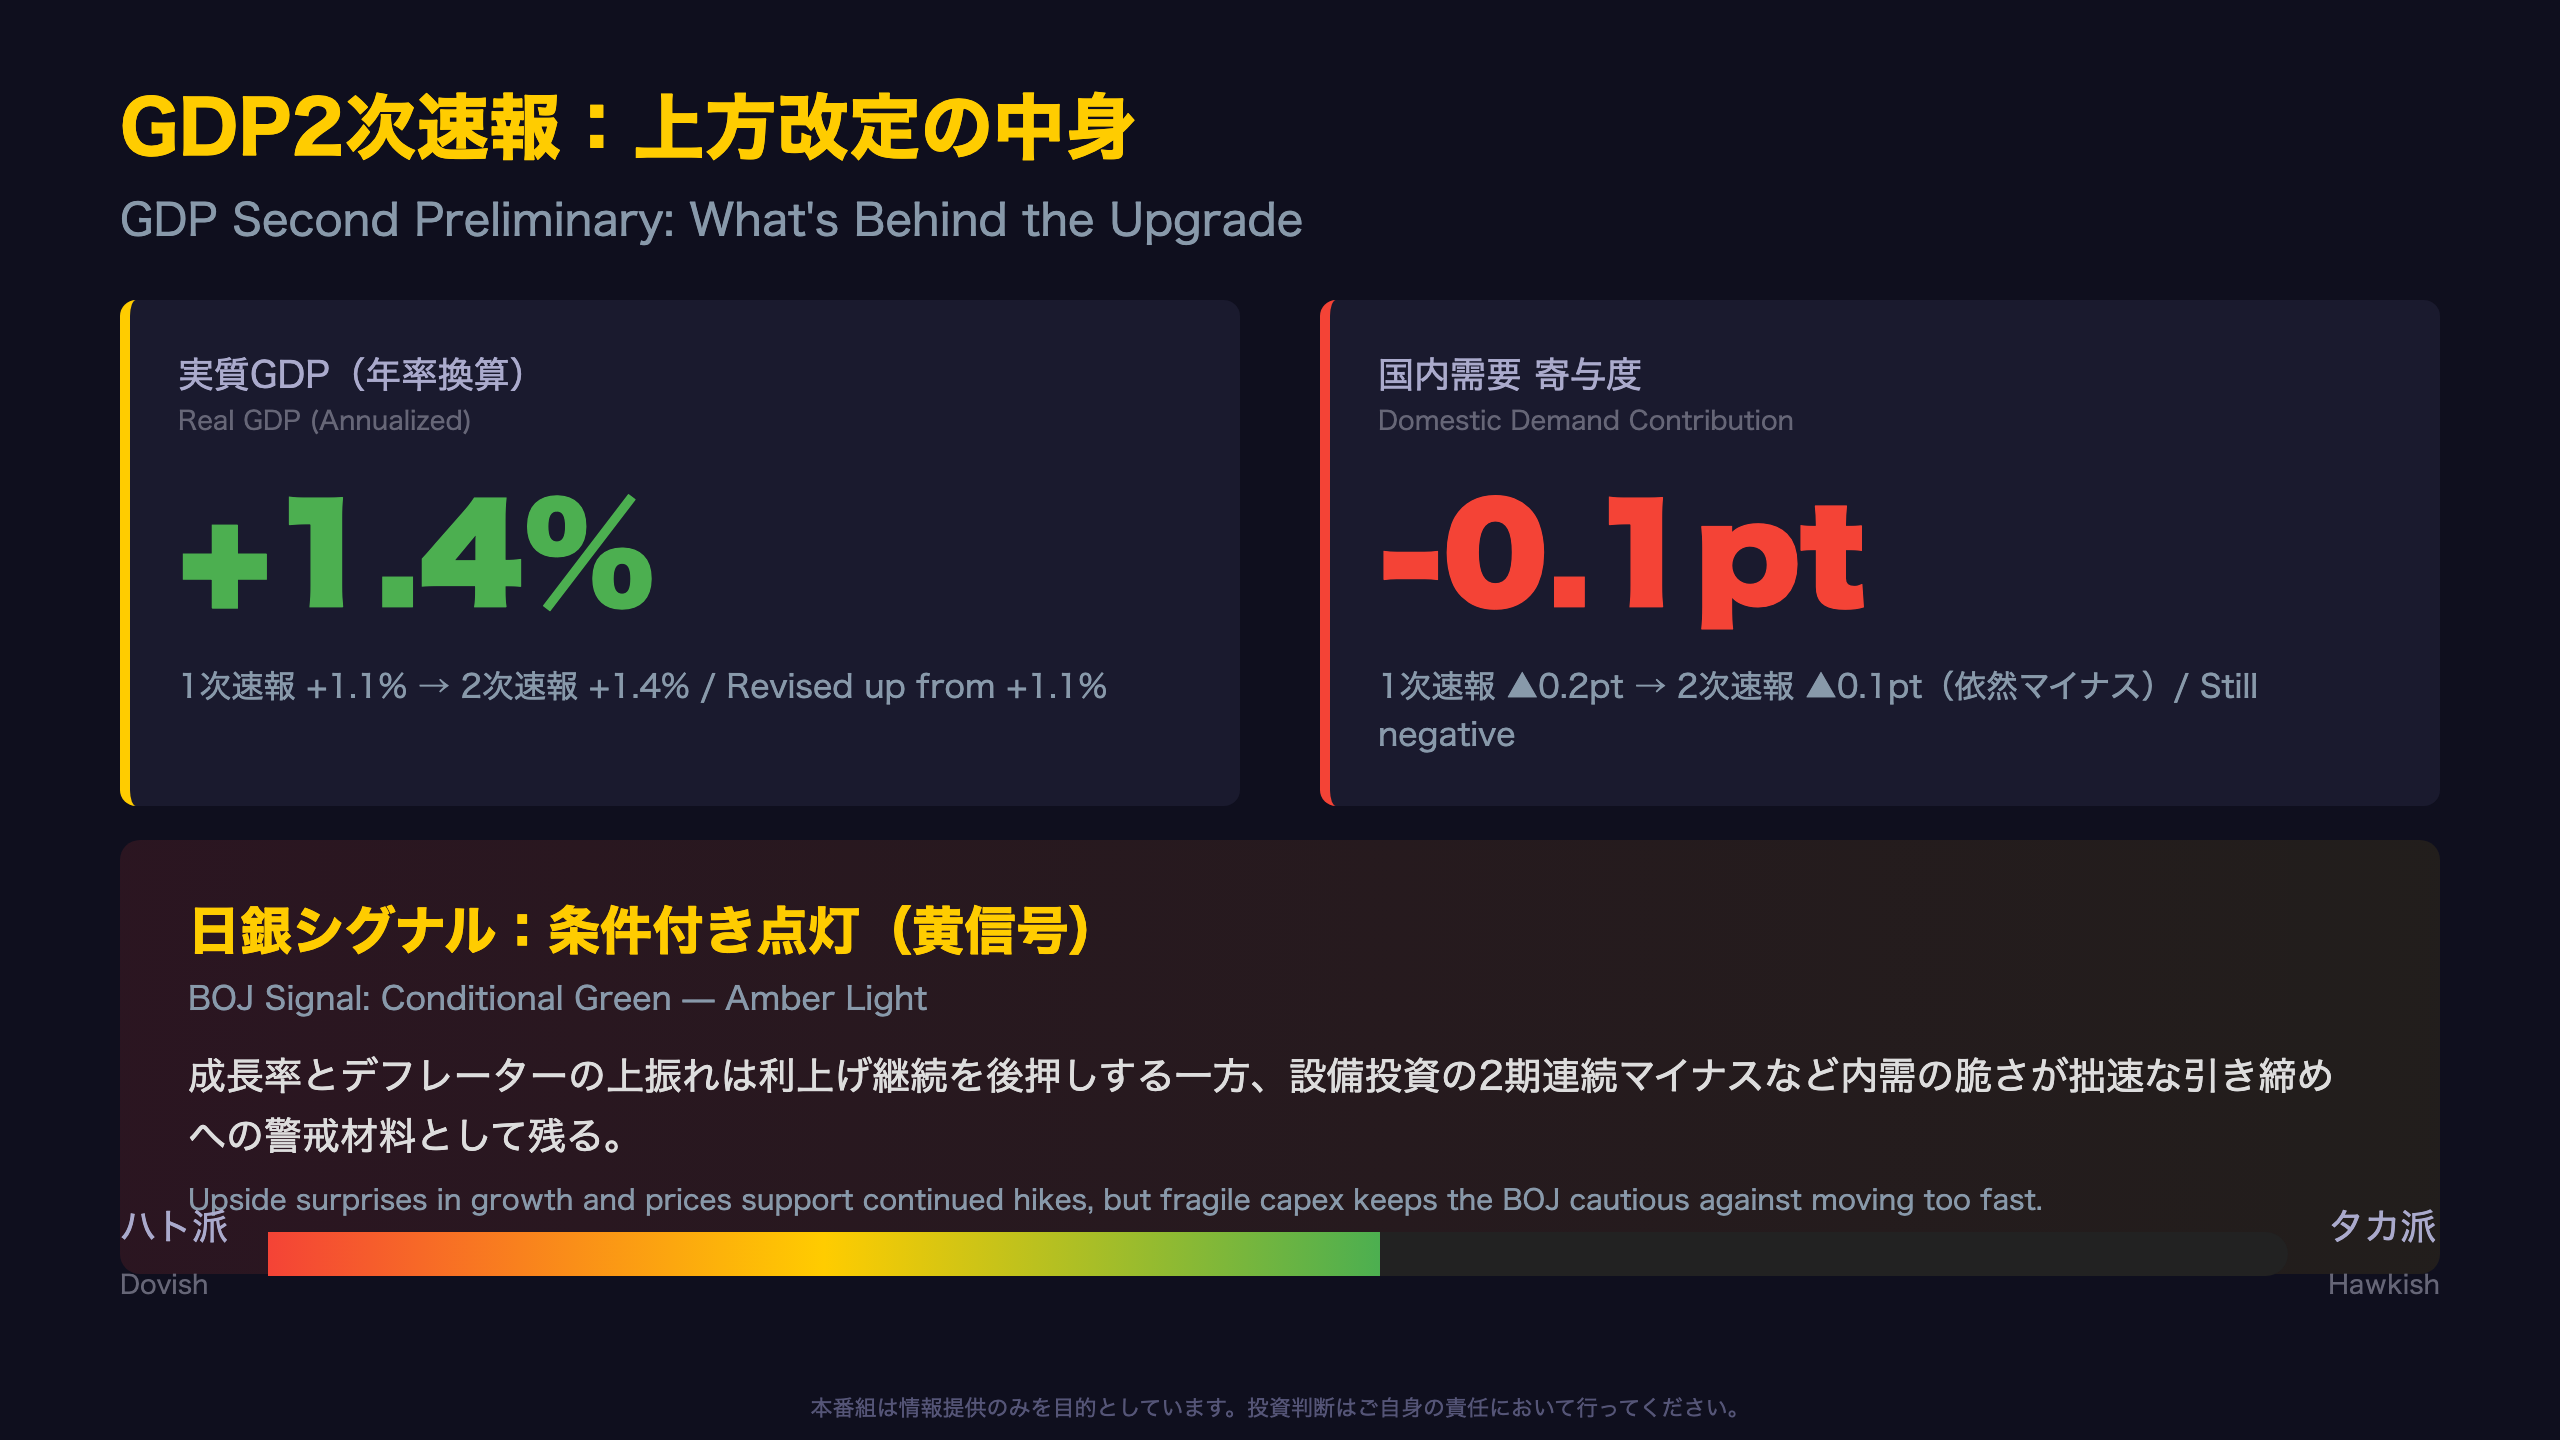
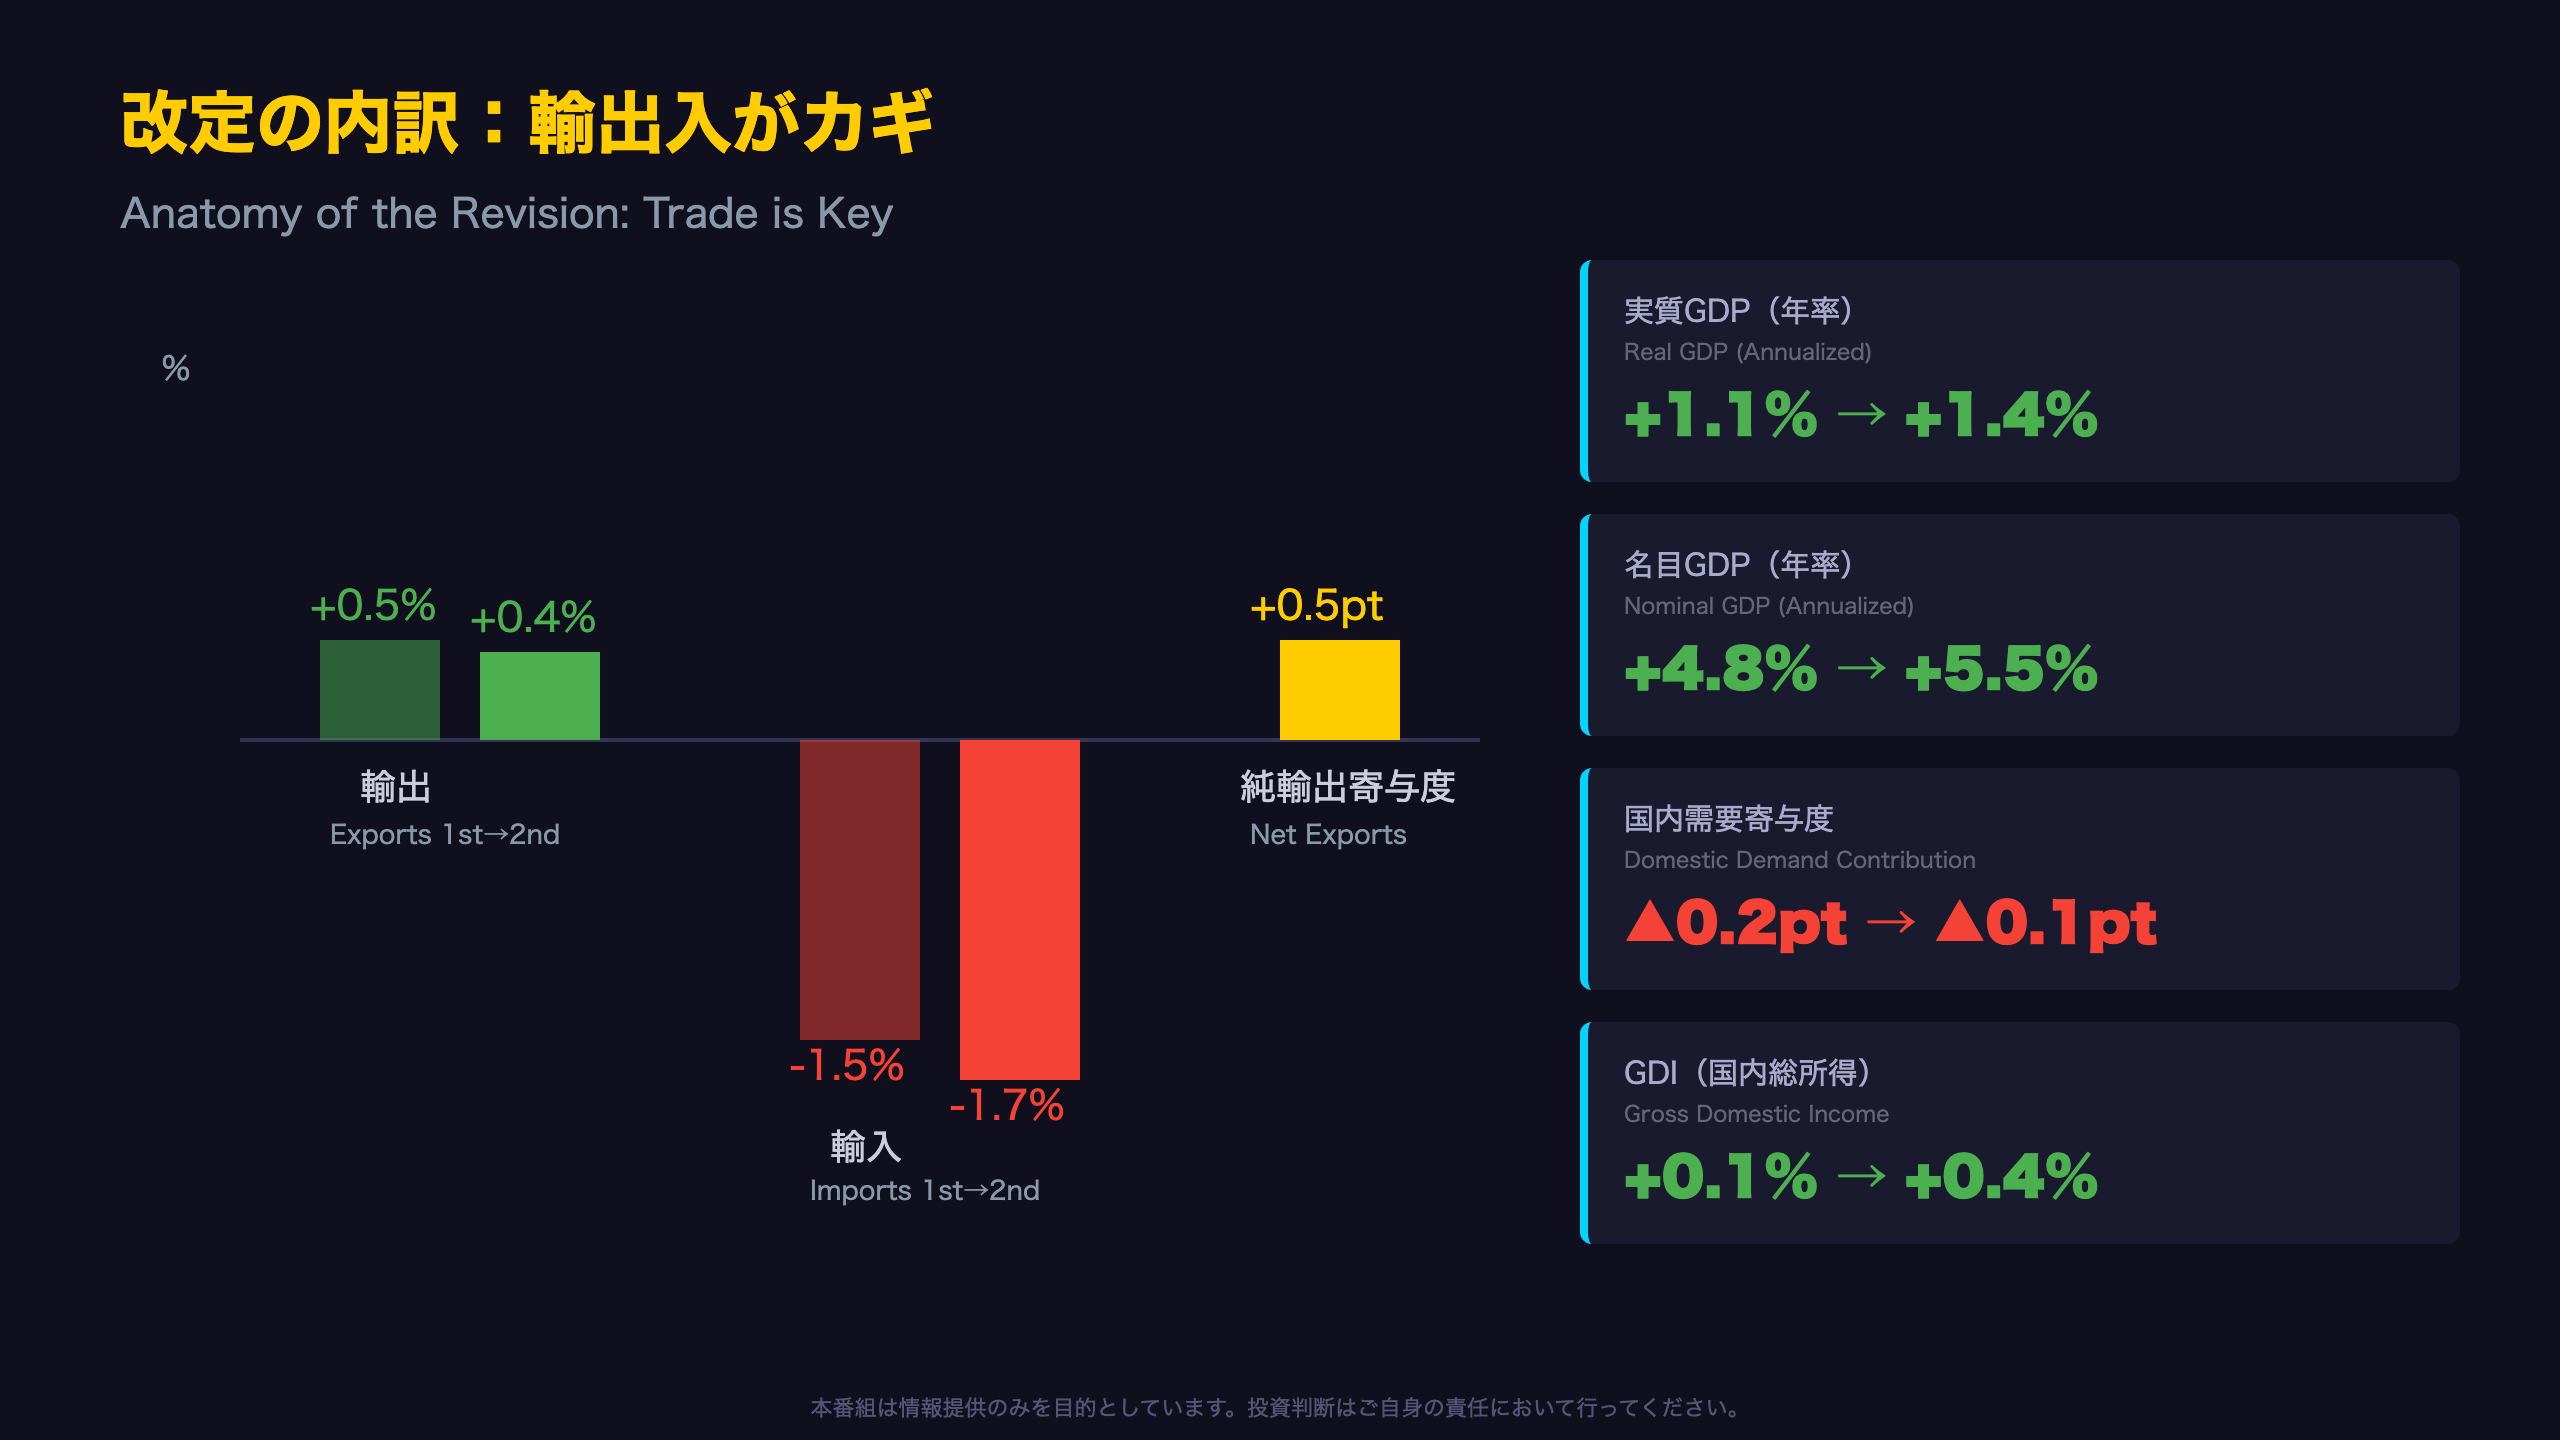
2026年9月8日、内閣府経済社会総合研究所は2026年4-6月期GDPの2次速報値を公表した。8月17日公表の1次速報値からの改定であり、実質GDP前期比は+0.3%→+0.4%(年率+1.1%→+1.4%)へ、名目GDPは+1.2%→+1.3%(年率+4.8%→+5.5%)へといずれも上方修正された。
直近5四半期の推移
実質GDP前期比(季調済)は、2025年4-6月期+0.1%→7-9月期▲0.4%→10-12月期+0.3%→2026年1-3月期+0.5%→そして今回+0.4%と、プラス・マイナスを繰り返しながらも直近3四半期は緩やかなプラス基調を維持している。
原文の記述
内閣府の発表資料では「国内需要は▲0.1%pt」「財貨・サービスの純輸出は0.5%pt」と、2次速報の寄与度が明記されている。1次速報時点の内需寄与度▲0.2%ptからは縮小したが、依然としてマイナス圏にとどまる点は見逃せない。
強気・弱気、両方の読み方
強気の読み方をすれば「ヘッドラインが2ヶ月連続で上方改定された」ことは景気の底堅さを示唆する。一方、弱気の読み方をすれば「改定の原動力が内需の拡大ではなく輸入減少(=内需の弱さの裏返しの可能性)」という点は、質的な強さを伴わない改定と言える。
次回の四半期GDP速報(2026年7-9月期1次速報)は例年通り11月半ば頃の公表が見込まれる。
ヘッドライン改定の解剖:牽引したのは輸入減少
数字の分解:どこから上方改定が来たのか
1次速報と2次速報の差分(実質GDP寄与度ベース)を丁寧に読み解くと、上方改定0.1%ptの出どころが見えてくる。
輸出入の改定幅
| 項目 | 1次速報 | 2次速報 |
|---|---|---|
| 輸出(実質前期比) | +0.5% | +0.4% |
| 輸入(実質前期比) | ▲1.5% | ▲1.7% |
| 純輸出寄与度 | +0.5%pt | +0.5%pt |
輸入の減少幅が拡大したことで、純輸出の寄与度自体は据え置かれたが、GDP全体の押し上げには輸入減少の効果がより強く効いている。
「輸入減少」の解釈は一様ではない
レベルCの推論にはなるが、輸入の減少は国内における資本財・原材料需要の鈍化を映している可能性がある。ただし、資源価格の変動やドル建て決済動向など輸入減少には複数の要因が影響しうるため、これのみで内需減速と断定はできない。
前年同期比でも上方改定
前年同期比(原系列)のGDP成長率も1次速報0.7%から2次速報0.9%へ上方改定されている。国内総所得(GDI)は前期比0.1%→0.4%へ大幅に上方改定された点も注目に値する。
次に見るべきデータ
7-9月期の1次速報でこの輸入減少トレンドが継続するか、あるいは内需(設備投資・消費)が反転するかが、今回の改定の性格を判断する試金石となる。
投資の三本柱、揃って弱含み
「投資の三本柱」全滅の意味
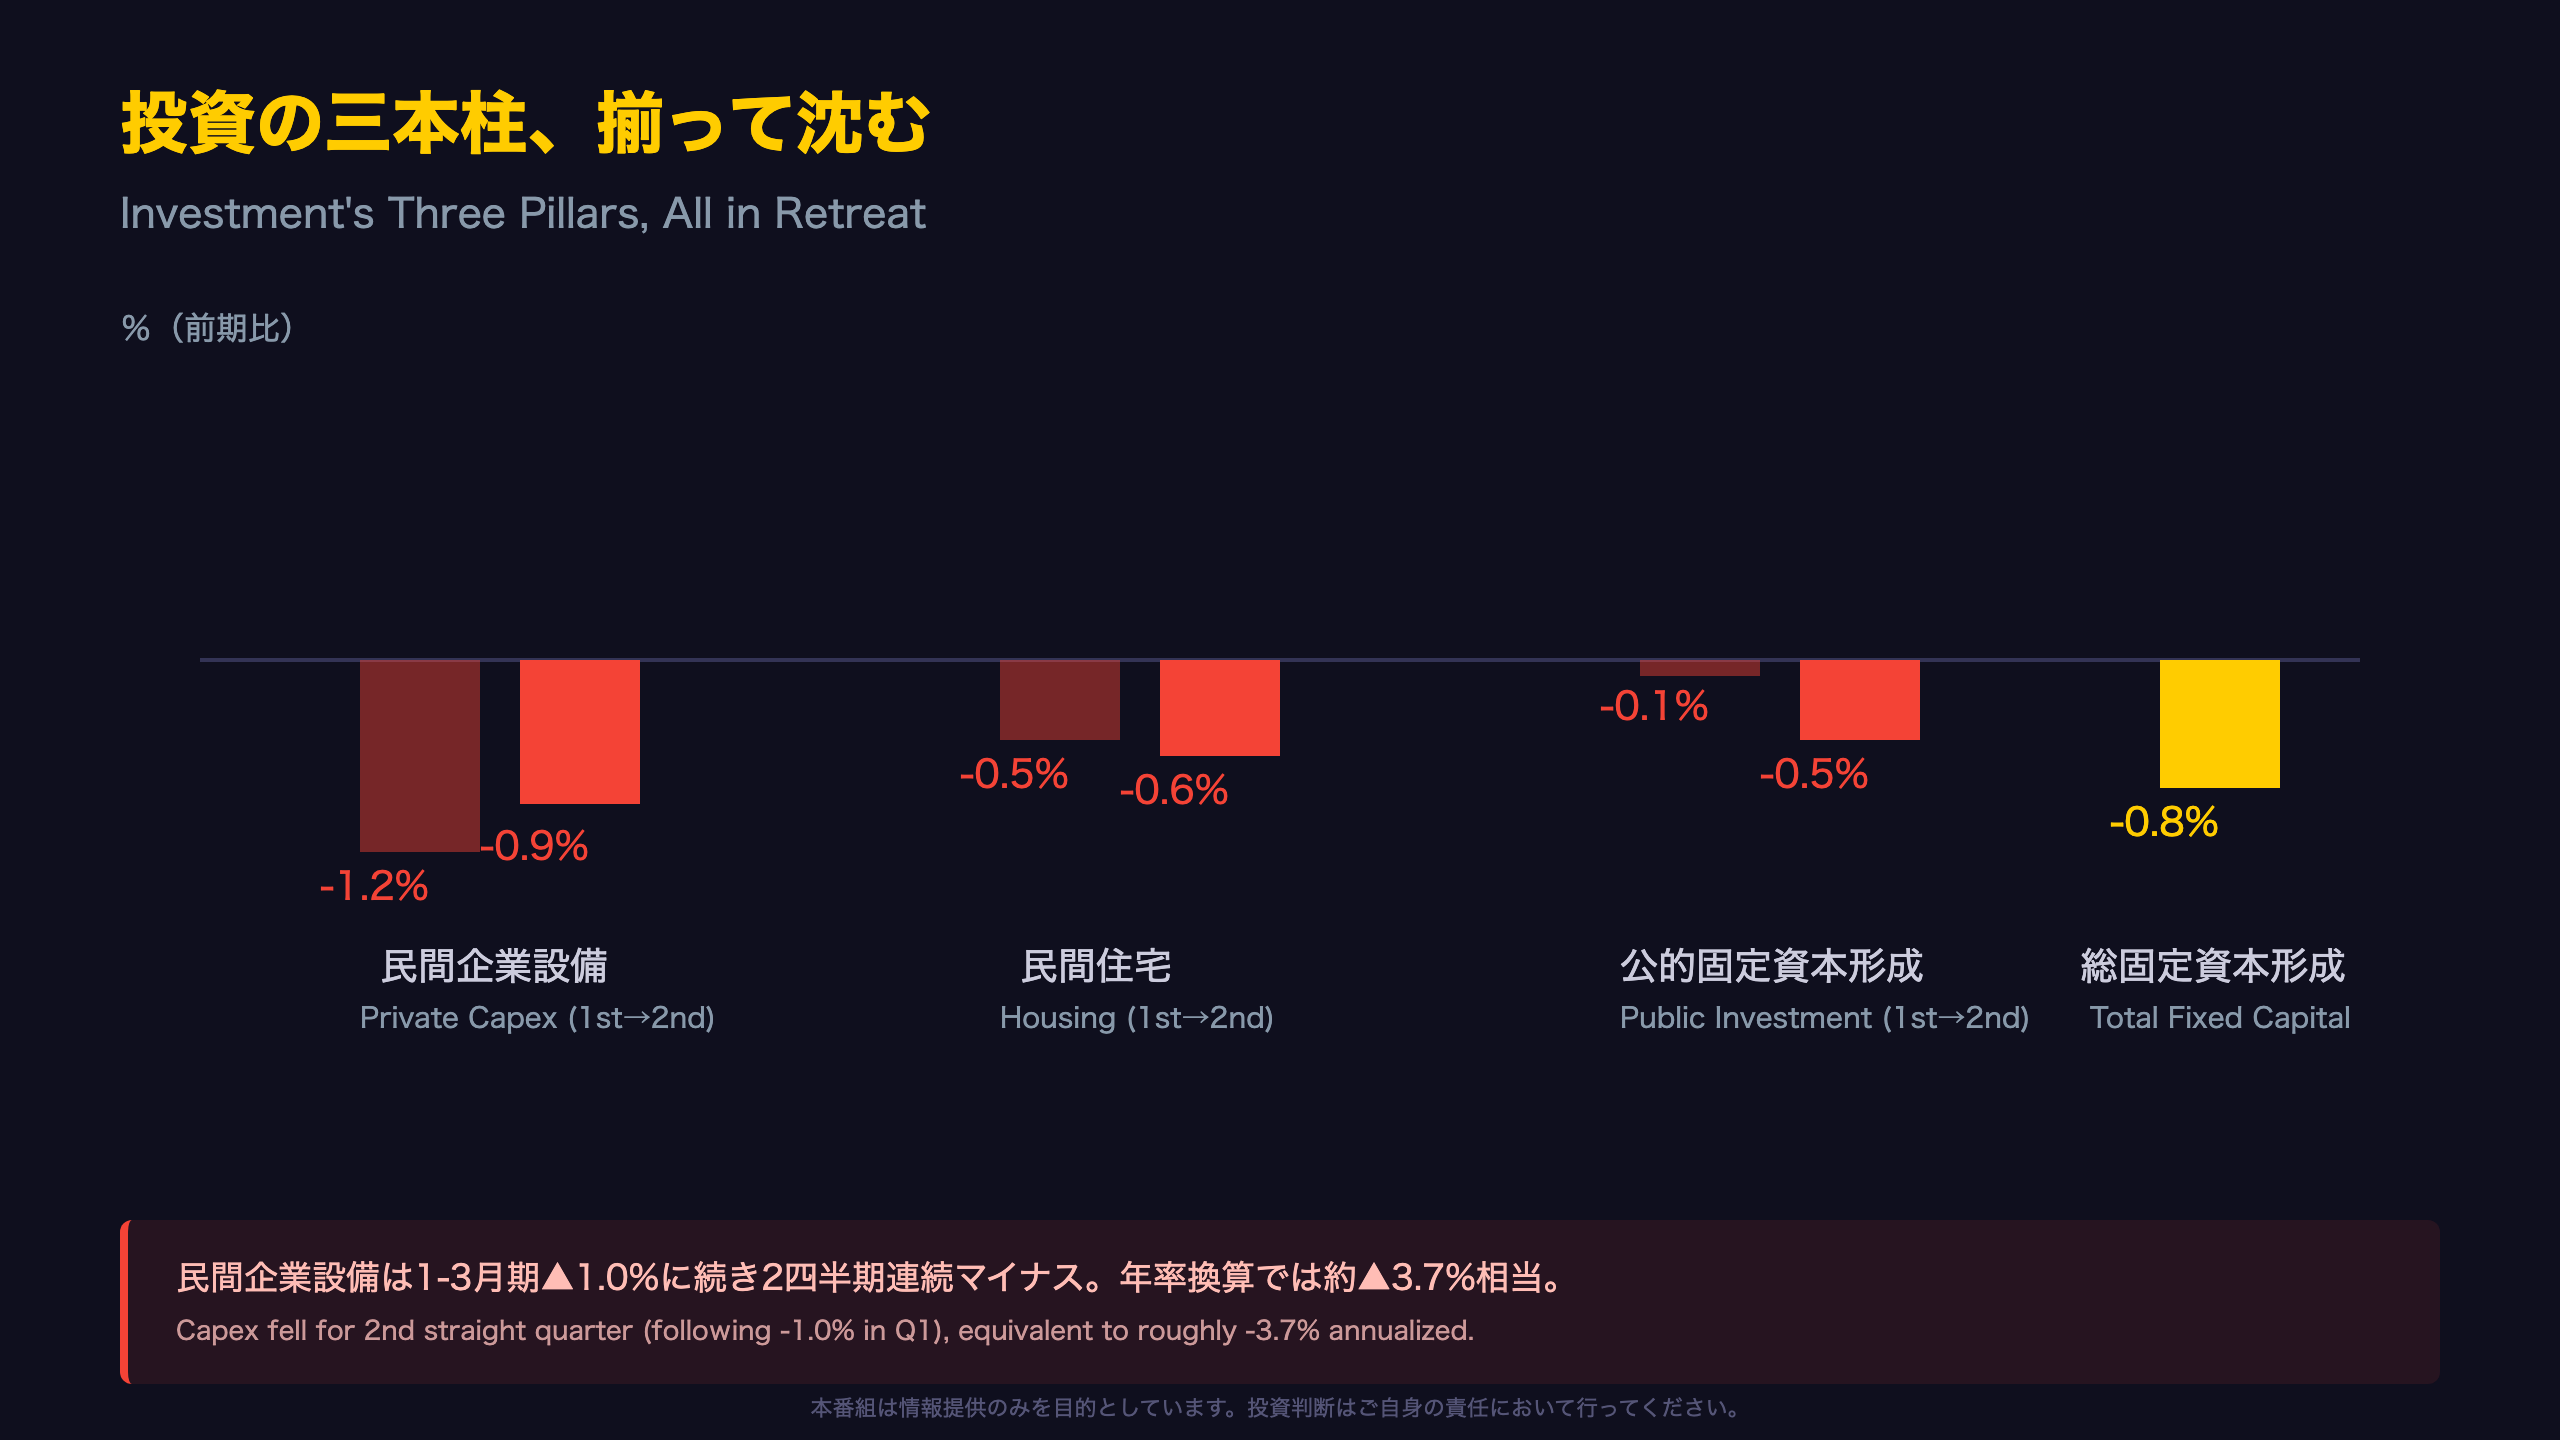
総固定資本形成(民間住宅+民間企業設備+公的固定資本形成)は2次速報で前期比▲0.8%(1次速報は▲0.9%)と、依然大幅なマイナス圏にある。
項目別の改定状況
| 項目 | 1次速報 | 2次速報 | 前期(1-3月期) |
|---|---|---|---|
| 民間企業設備 | ▲1.2% | ▲0.9% | ▲1.0% |
| 民間住宅 | ▲0.5% | ▲0.6% | +0.9% |
| 公的固定資本形成 | ▲0.1% | ▲0.5% | +1.4% |
民間企業設備は2四半期連続のマイナスとなり、年率換算では約▲3.7%相当の落ち込みペースが続いている。1-3月期も▲1.0%であったことを踏まえると、設備投資の弱含みは単月・単四半期の振れではなく、2四半期にわたる継続的な傾向として現れている。
前年同期比で見る設備投資
民間企業設備の前年同期比は2025年10-12月期+3.9%から2026年1-3月期+1.2%、そして今回▲0.9%へと、増勢が明確に失速している構図が浮かび上がる。
異なる解釈
この設備投資の弱さについては「AI・省人化投資が一巡した反動」という循環的な要因の可能性がある一方、「企業が高い賃上げ負担や先行き不透明感を前に投資を手控えている」という、より構造的な弱さを示す可能性も否定できない(レベルC推論)。
住宅投資・公共投資も下方改定されたことは、政府の公共事業執行ペースの鈍化や、住宅着工の一巡が影響した可能性がある。
明るい材料:雇用者報酬が大幅上方改定
賃金データの上方改定が持つ意味
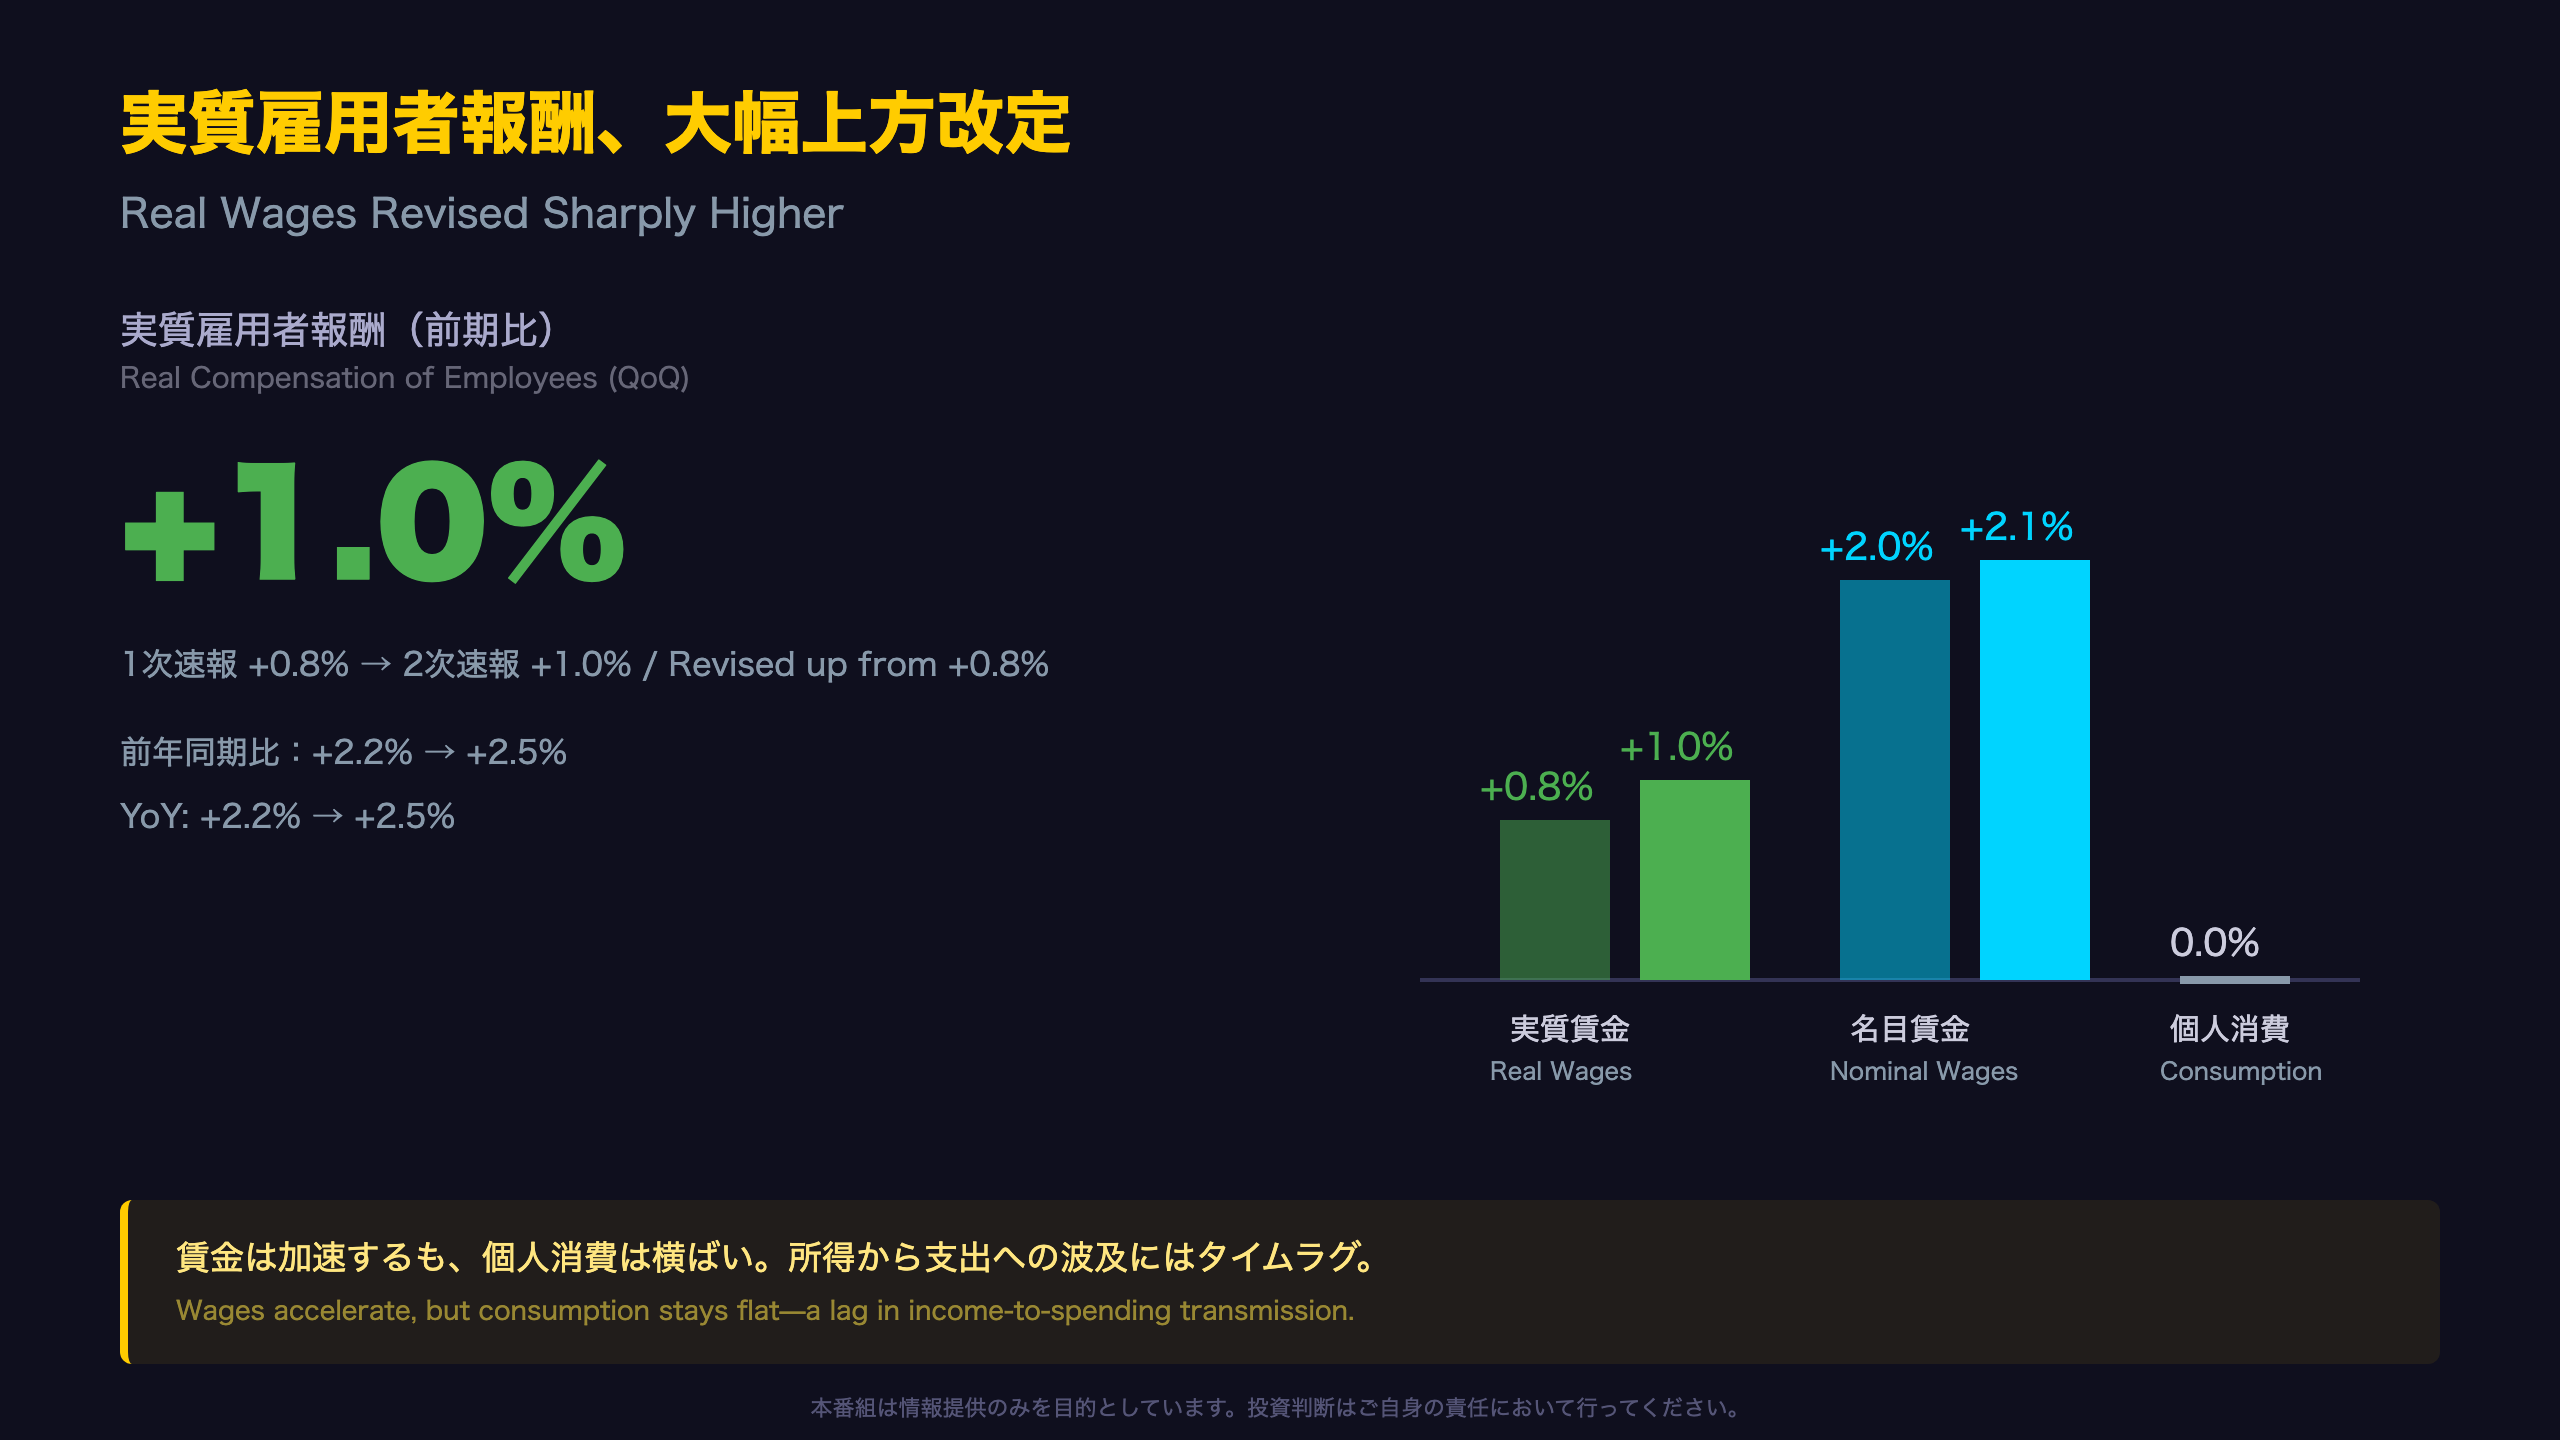
今回の2次速報で最も明確な上方改定は、実質雇用者報酬(前期比)の0.8%から1.0%への引き上げである。名目ベースでも2.0%から2.1%へ改定された。
前年同期比で見た賃金の加速
実質雇用者報酬の前年同期比は、2026年1-3月期1.4%(または1.5%)から今回2.5%(または2.6%)へと、明確な加速を見せている。名目雇用者報酬の前年同期比も3.5%から5.3%へと大きく伸びを高めている。
原文の記載
発表資料には「雇用者報酬(実質)0.8、1.0」(前期比、1次速報→2次速報)「同(前年同期比)2.2、2.5」と両方の系列が明記されている(上段は家計最終消費支出(除く持ち家の帰属家賃及びFISIM)デフレーター、下段は家計最終消費支出デフレーターで実質化した値)。
賃金・物価の好循環という文脈
日銀は2024年以降、「賃金と物価の好循環」の持続性を利上げ判断の中心的な論点としてきた。今回の実質賃金の上方改集は、この好循環がデータ面でも確認されつつあることを示唆する(レベルB推論:複数指標が同方向)。
ただし個人消費への波及は限定的
他方で、家計最終消費支出(実質前期比)は▲0.0%から0.0%へとほぼ横ばいの改定にとどまり、賃金増加が支出増加に直結していない可能性がある。所得改善から支出増加までにはタイムラグが生じるのが通例であり、次四半期以降の消費動向が、賃金上昇の実体経済への波及を判断する鍵となる。
デフレーター上振れ:物価圧力の性質
デフレーター改定の中身
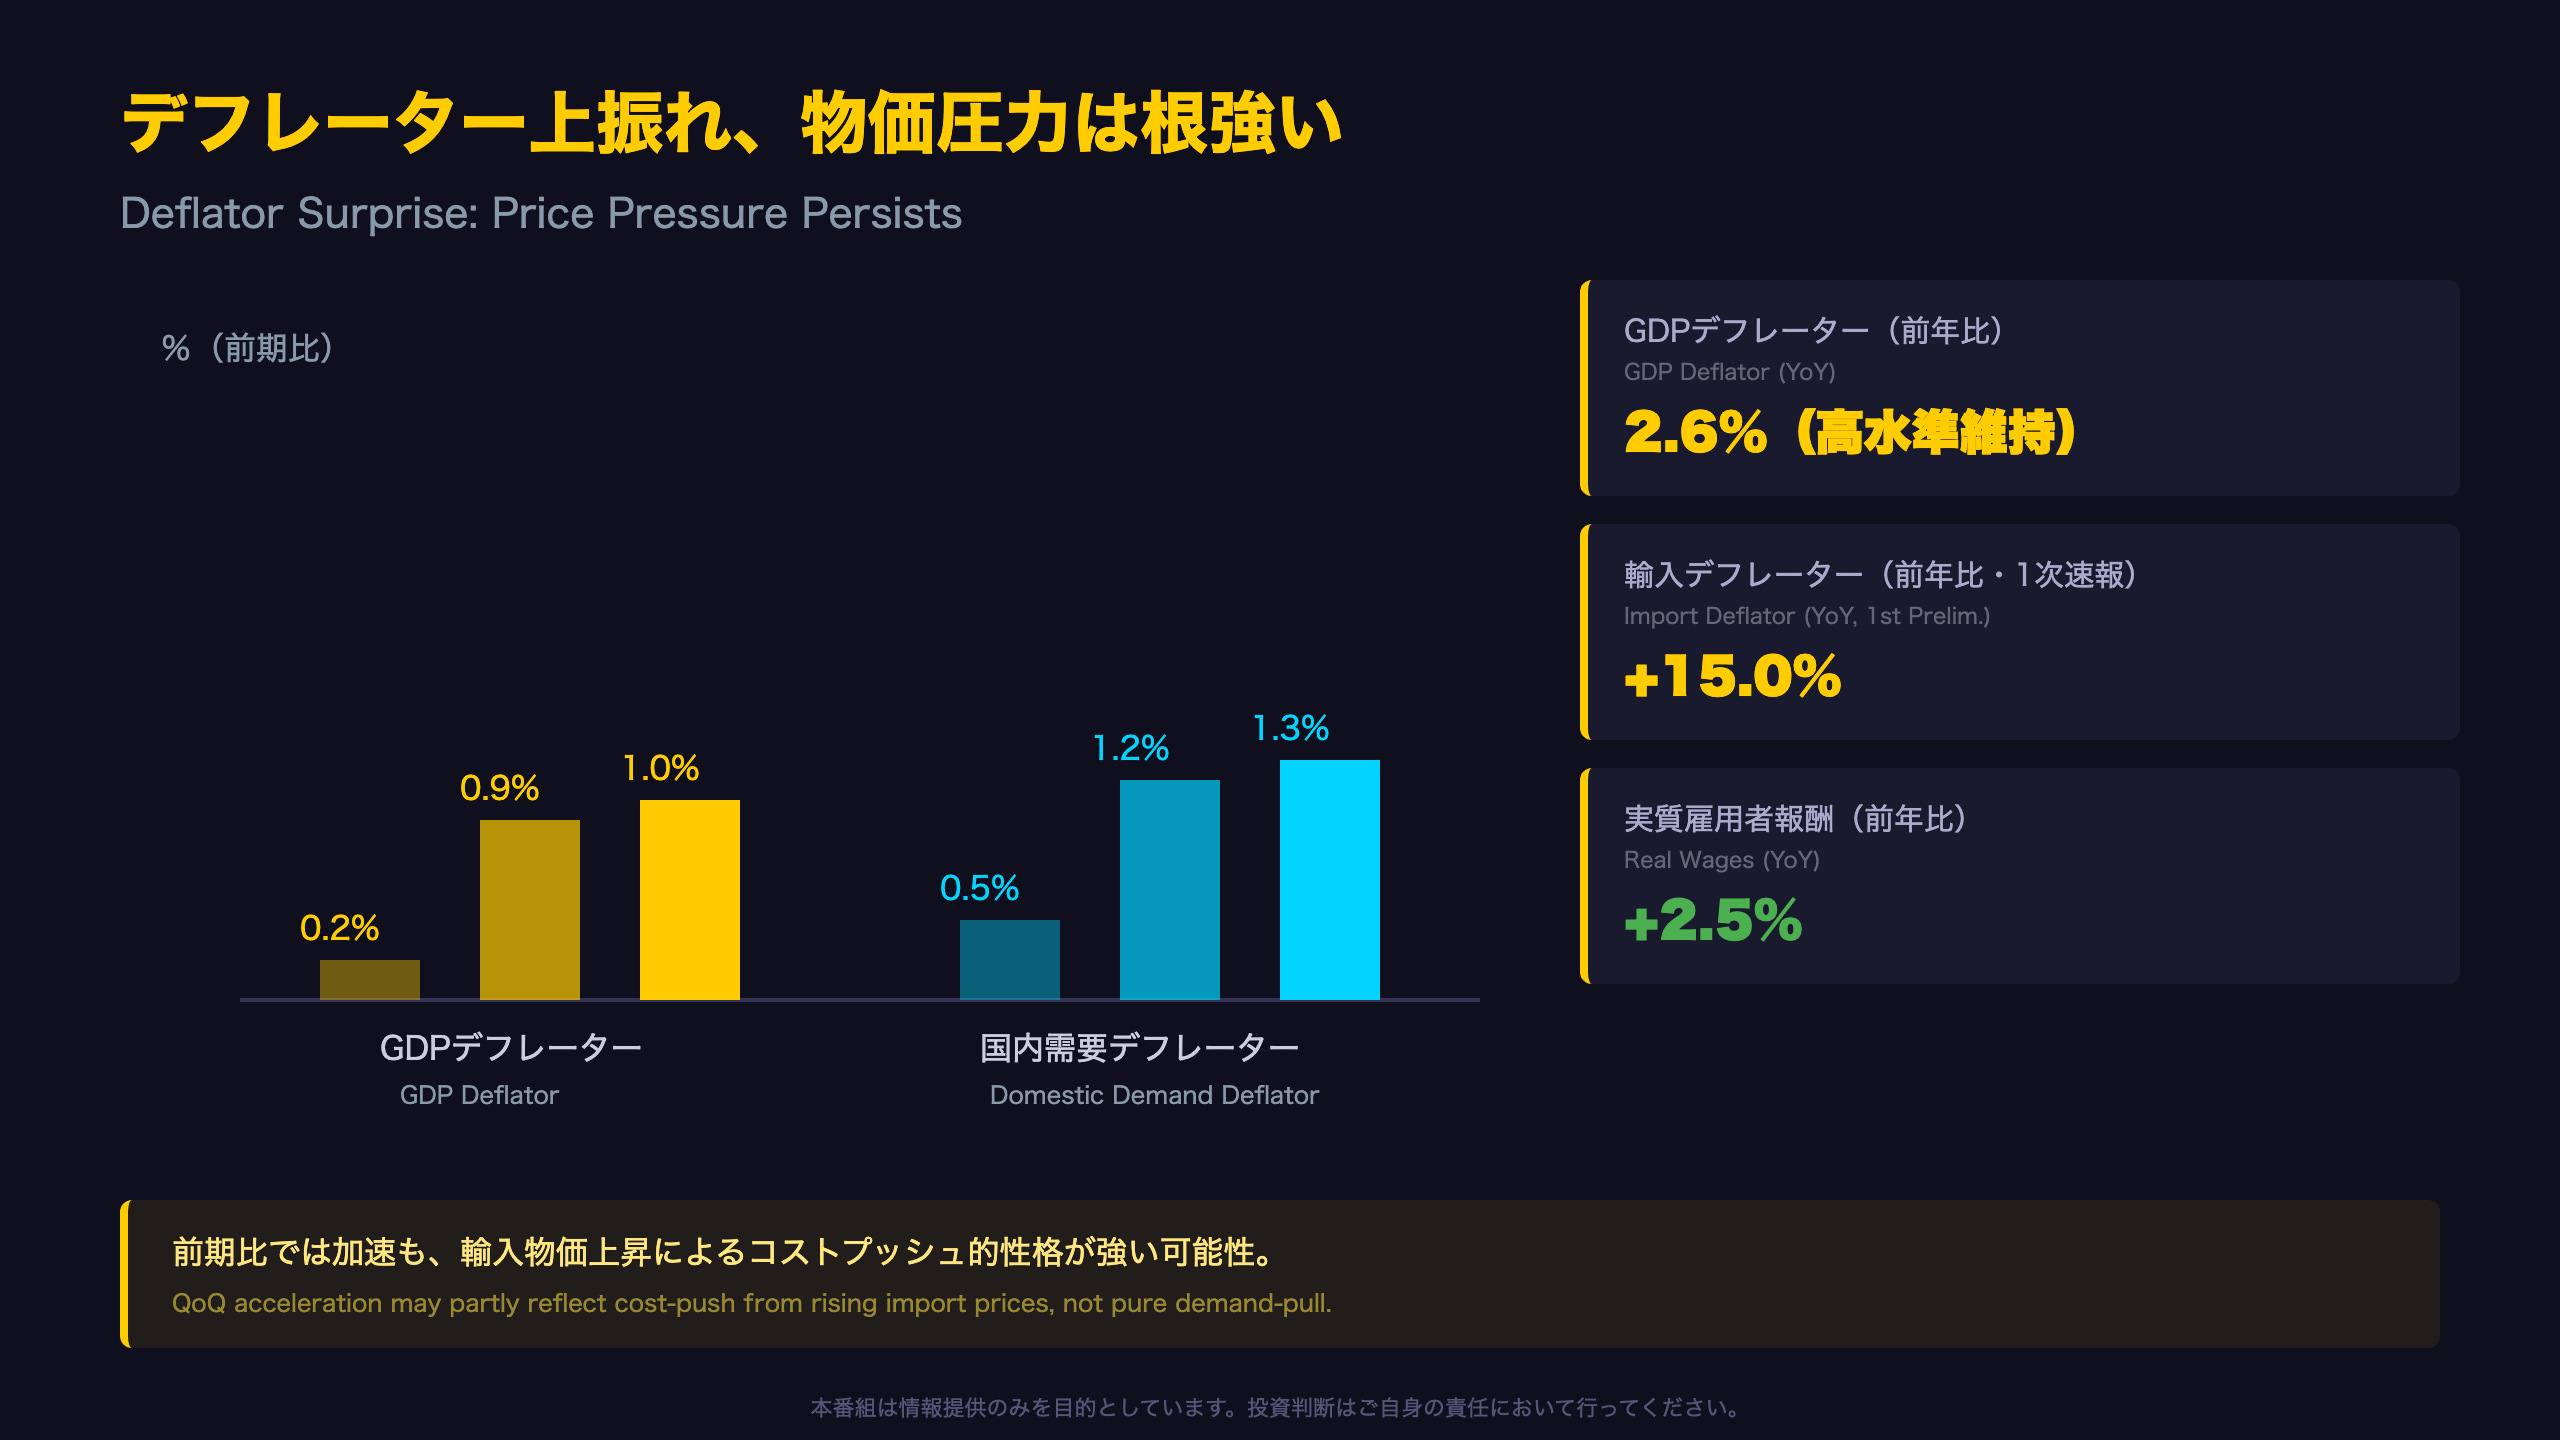
2次速報でGDPデフレーター(前期比、季節調整済)は0.9%→1.0%、国内需要デフレーターは1.2%→1.3%と、いずれも小幅ながら上方改定された。
直近の推移との比較
1次速報の記載によれば、GDPデフレーターは2026年1-3月期0.2%から今回0.9%(1次速報時点)へと急伸していた。2次速報ではさらに1.0%へと上方修正され、物価上昇ペースの加速がより明確になった形である。
前年同期比の水準
1次速報時点の前年同期比データでは、GDPデフレーターは2026年1-3月期3.2%から4-6月期2.6%へと鈍化していた(この前年同期比の系列は2次速報でも2.6%のまま変わらず)。前期比ベースでは加速、前年同期比ベースでは高水準ながら鈍化という、時間軸によって異なる印象を与える点には注意が必要である。
コストプッシュか、需要牽引か
1次速報の記載によると、財貨・サービスの輸入デフレーターは前年同期比15.0%(1-3月期は3.2%)と急伸している。これは海外物価やドル建て輸入コストの上昇が、国内価格に転嫁されている可能性を示す(レベルC推論)。日銀が目指す「需要が牽引する持続的な物価上昇」とは性質が異なる可能性があり、輸入物価動向の推移を注視する必要がある。
日銀への意味合い
いずれにせよ、前期比ベースでのデフレーター加速は、目先の利上げ判断においてはタカ派材料として作用しやすい。次回の日銀金融政策決定会合での物価見通し議論に、この改定データがどう反映されるかが焦点となる。
総合:日銀・国債・株・円へのインプリケーション
総括:3つのレンズで見る今回のGDP
レンズ1:ヘッドラインの強さ
実質GDP年率+1.4%、名目GDP年率+5.5%への上方改定は、表面的には市場にポジティブな印象を与える内容である。デフレーターの前期比上振れ(GDP+1.0%、国内需要+1.3%)も、日銀のシナリオに沿ったインフレ持続を示す。
レンズ2:内需の質的な弱さ
しかし、国内需要の寄与度は▲0.1%ptと依然マイナスであり、設備投資(▲0.9%、2四半期連続マイナス)、住宅投資(▲0.6%)、公共投資(▲0.5%)という「投資の三本柱」が揃って沈んでいる。これは景気の実体的な足腰の強さについて疑問符を投げかける材料である。
レンズ3:所得サイドの明るさ
一方で、実質雇用者報酬(前期比+1.0%、前年同期比+2.5%)の大幅な伸びは、賃金・物価の好循環という日銀の目標に沿った動きを示しており、中期的な消費回復の土台となる可能性がある。
「国内需要は▲0.1%pt」「財貨・サービスの純輸出は0.5%pt」(内閣府発表資料より)
市場への含意(フラットな視点)
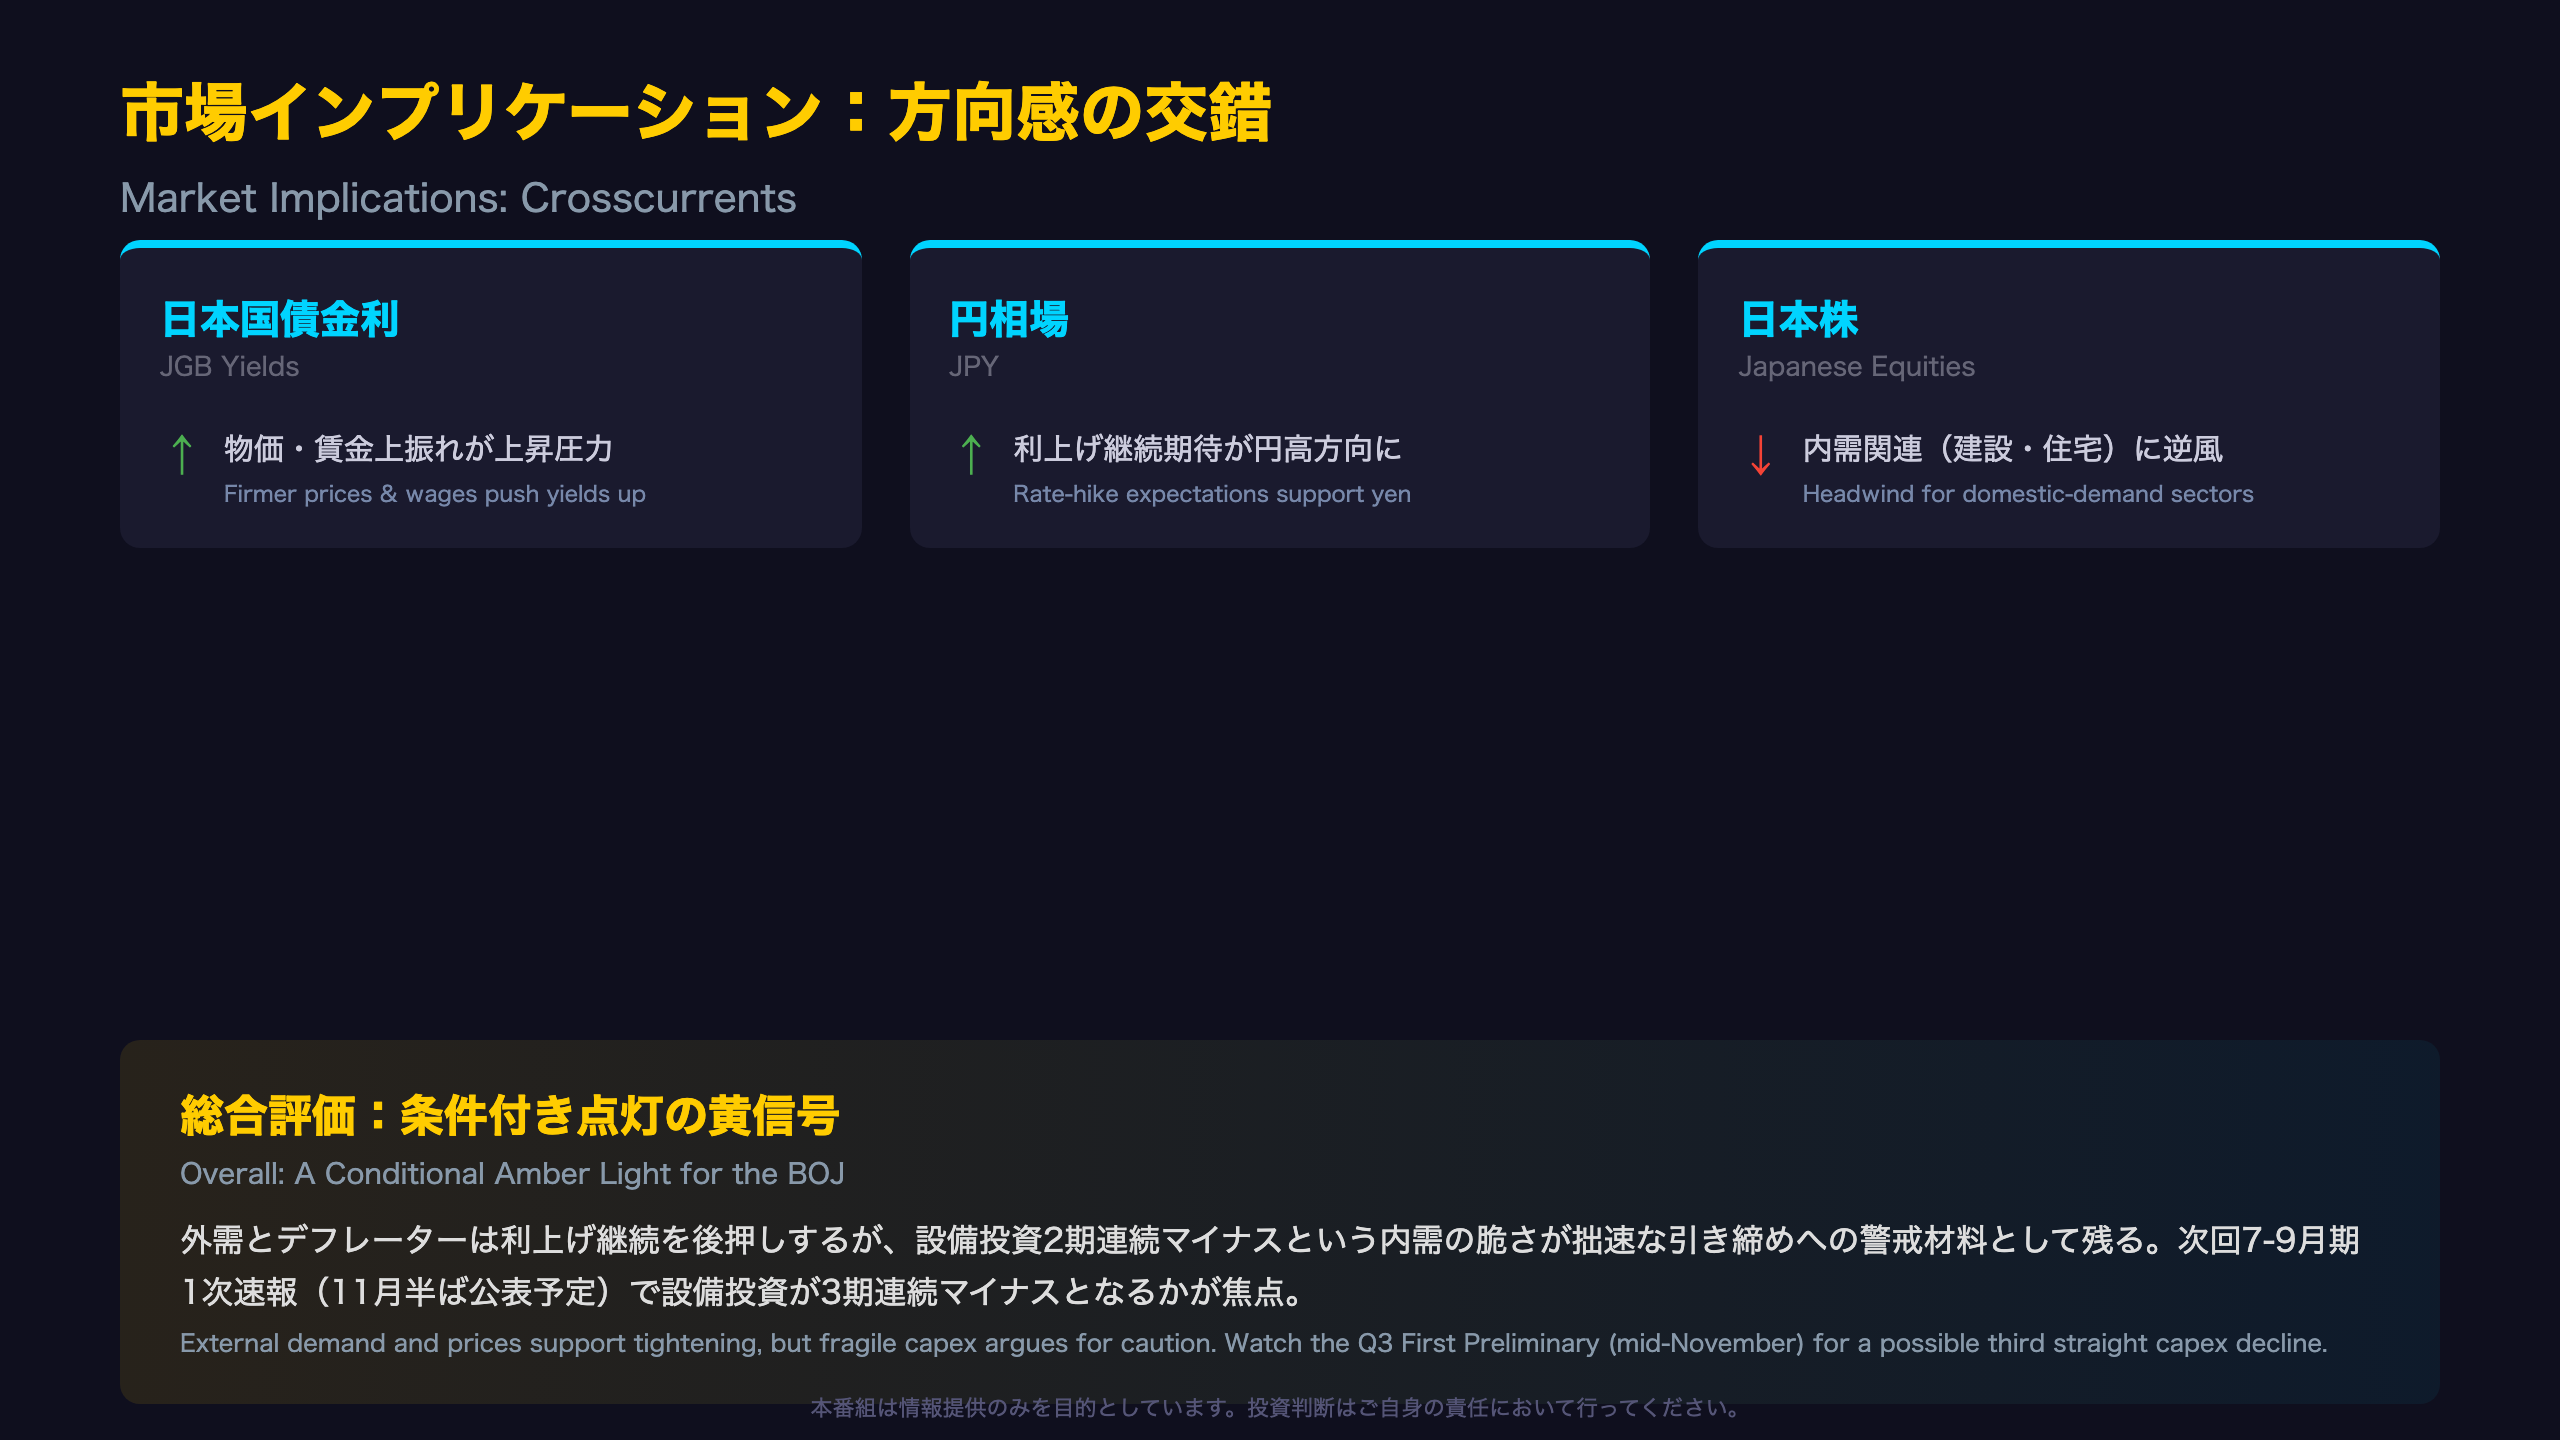
- 日本国債金利:デフレーター・賃金の上振れはタカ派材料。ただし設備投資の弱さが金利上昇ペースを抑制する可能性もある。
- 日本株:外需関連(輸出企業)には底堅さが期待される一方、内需関連(建設・住宅・資本財)には逆風。セクター間のパフォーマンス格差が生じやすい局面。
- 円相場:利上げ継続期待は円高要因だが、内需の脆さが利上げペースを鈍らせれば、円高圧力は限定的にとどまる可能性もある。
いずれの読み方も、単一のデータポイントから断定できるものではなく、次回7-9月期速報での設備投資・個人消費の動向を確認する必要がある。
次回の四半期GDP速報(2026年7-9月期1次速報)は2026年11月半ば頃の公表が見込まれる。設備投資が3四半期連続のマイナスとなるかが最大の焦点である。
製作費大公開
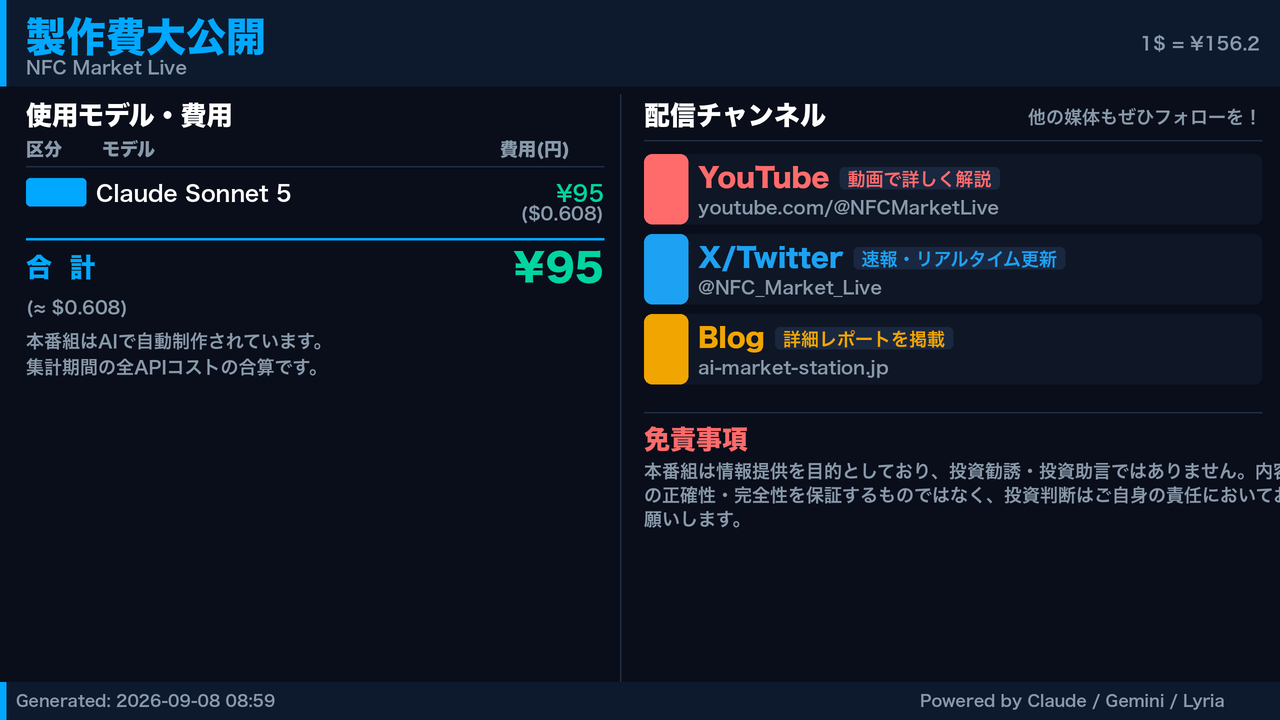
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 73,376 | 46,994 | ¥96 |
| TTS | Gemini 2.5 Flash TTS | 5,631 | 14,345 | ¥23 |
| TTS | Gemini 3.1 Flash TTS | 2,261 | 3,960 | ¥13 |
| BGM | Lyria 3 Pro | 171 | 26,980 | ¥12 |
| X | コンテンツ作成 (返信) | 4,749 | – | ¥16 |
| X | ポスト作成 | 950 | – | ¥7 |
| 合計 | ¥167 |
為替レート: 1 USD = 156.2 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。