📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-16 08:58)
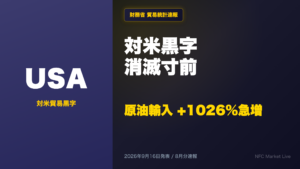
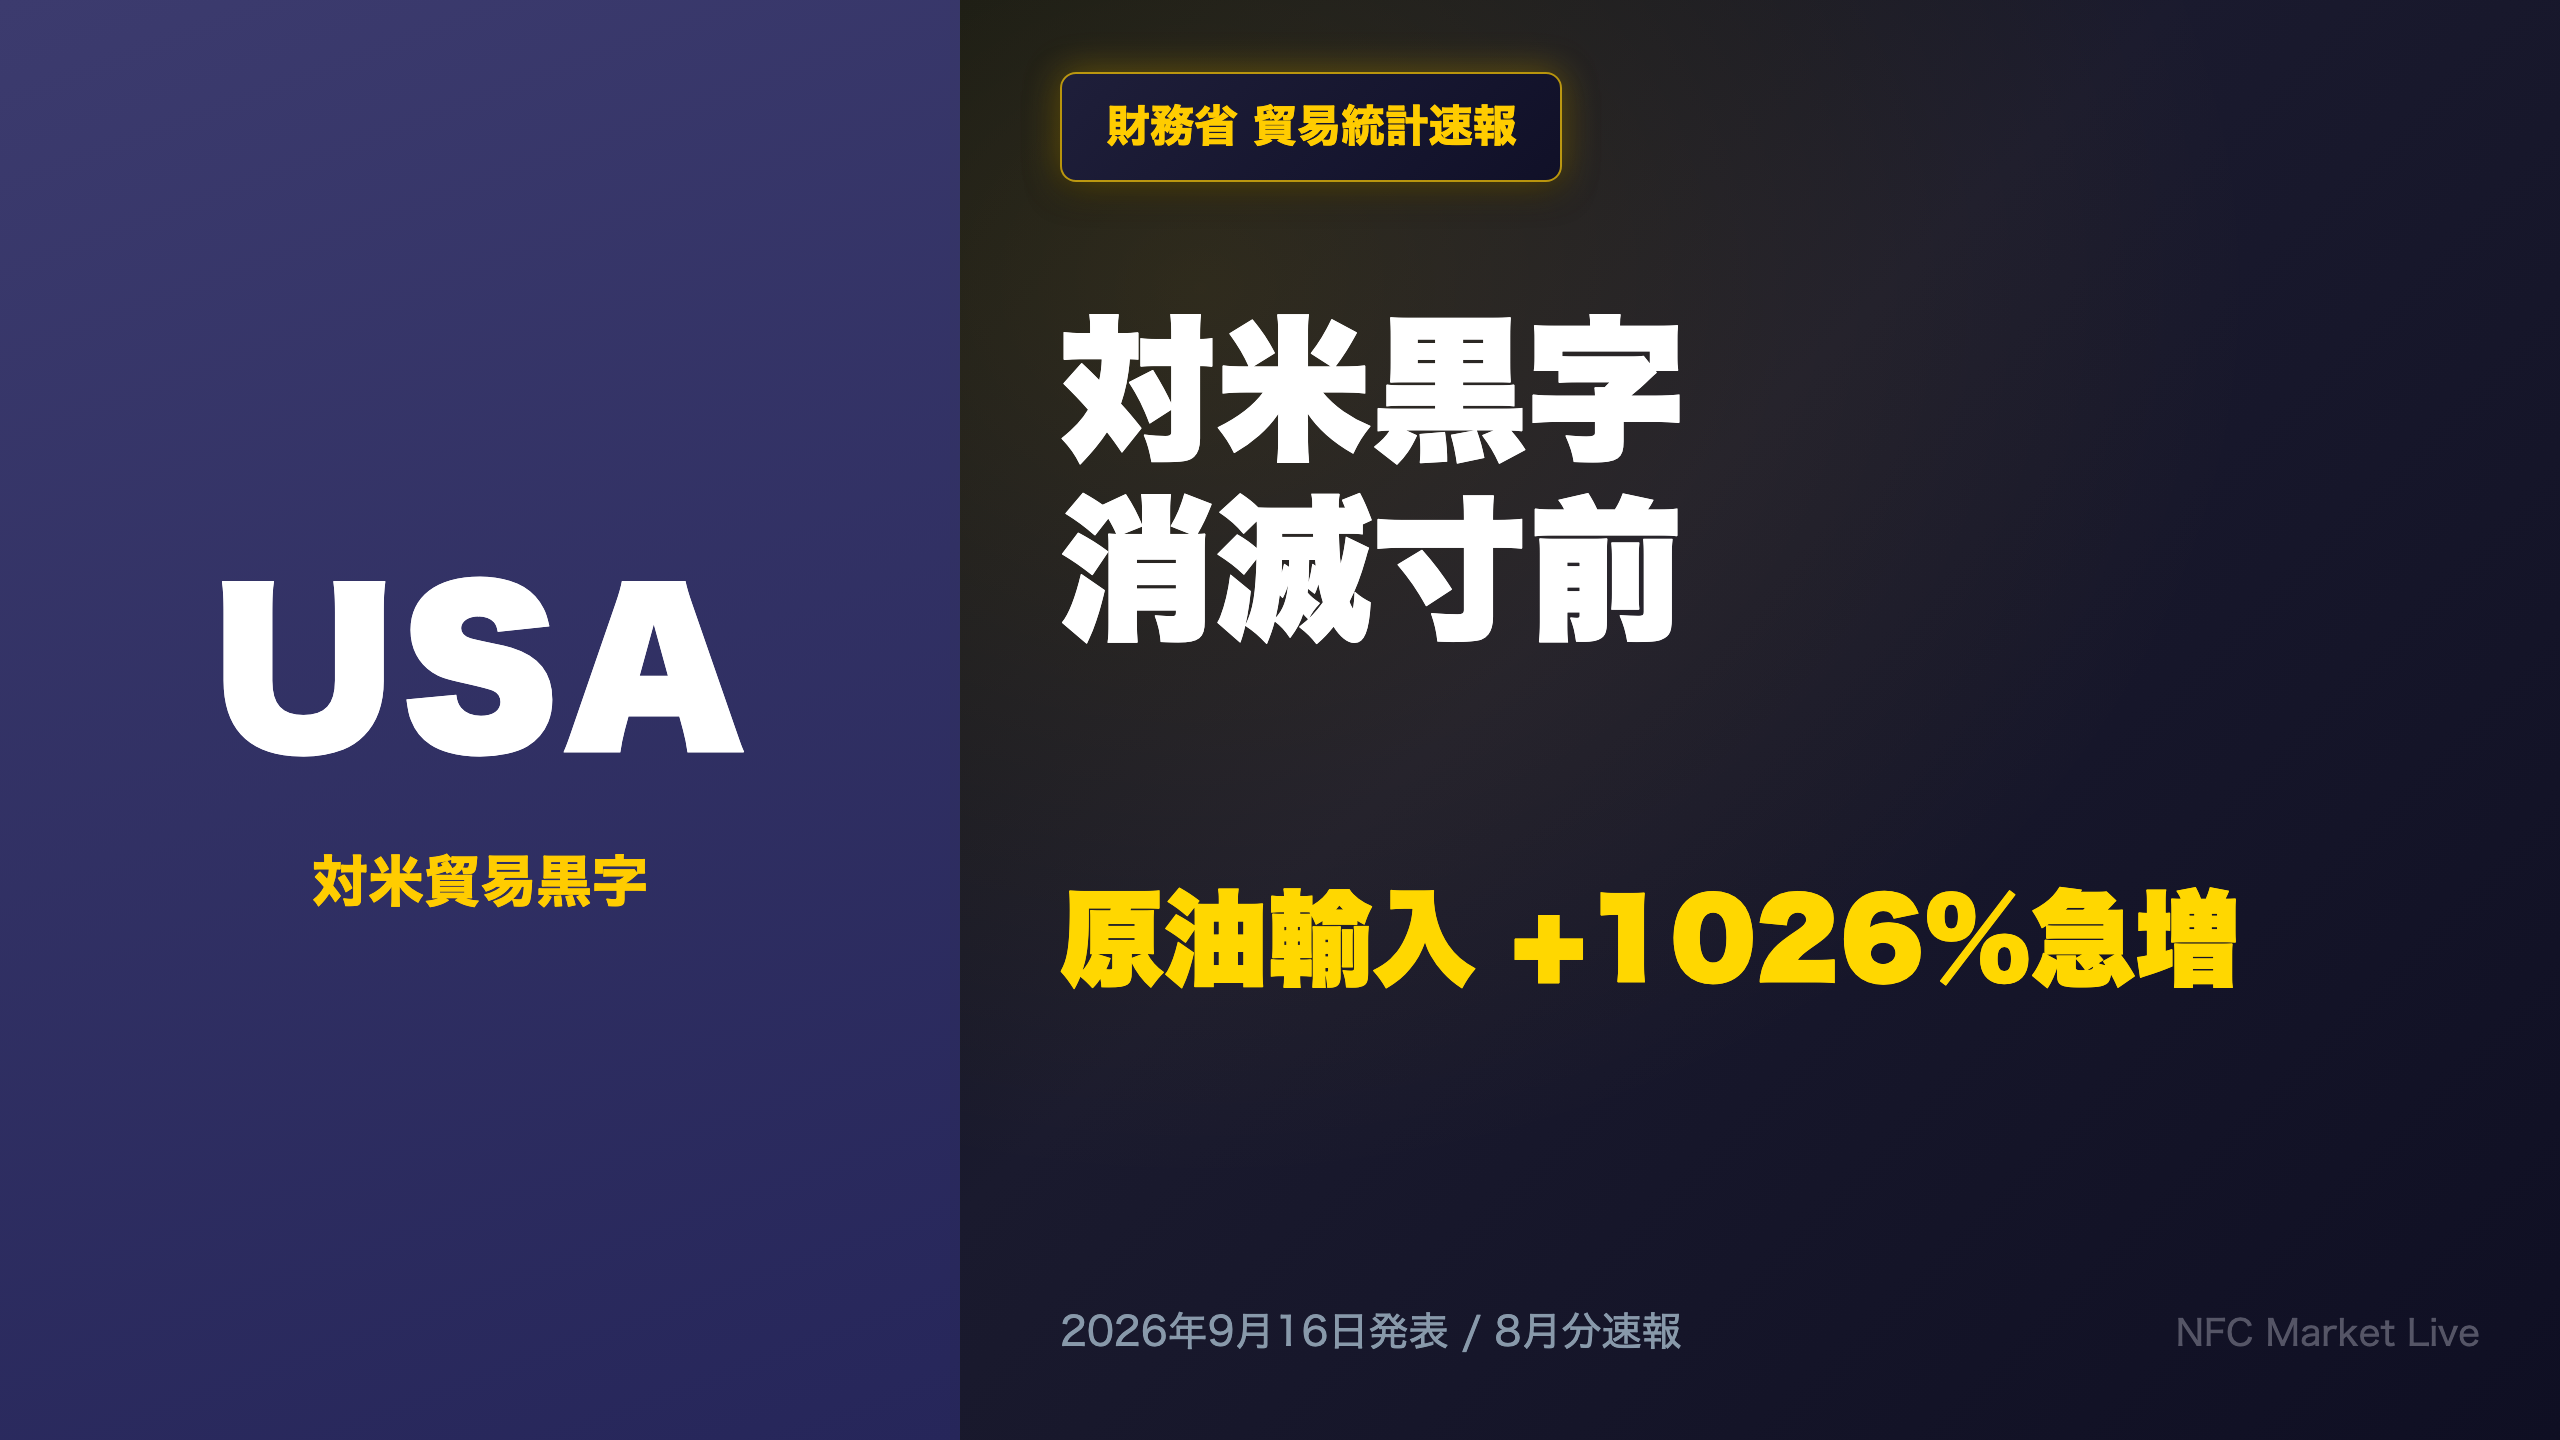
財務省が発表した令和8年8月分貿易統計速報を徹底分析。 📊 貿易収支は▲1兆1,056億円の赤字(4カ月連続) 💡 だが本当の注目点は対米収支。黒字は9カ月連続でYoY縮小し、8月はわずか703億円まで消滅寸前 ⚠️ その震源は対米原油輸入が前年比+1026.6%という異常急増 📈 一方で半導体・自動車輸出は堅調…
The Ultimate Summary:対米貿易黒字、消滅の危機
見出しの裏にある本当の異変
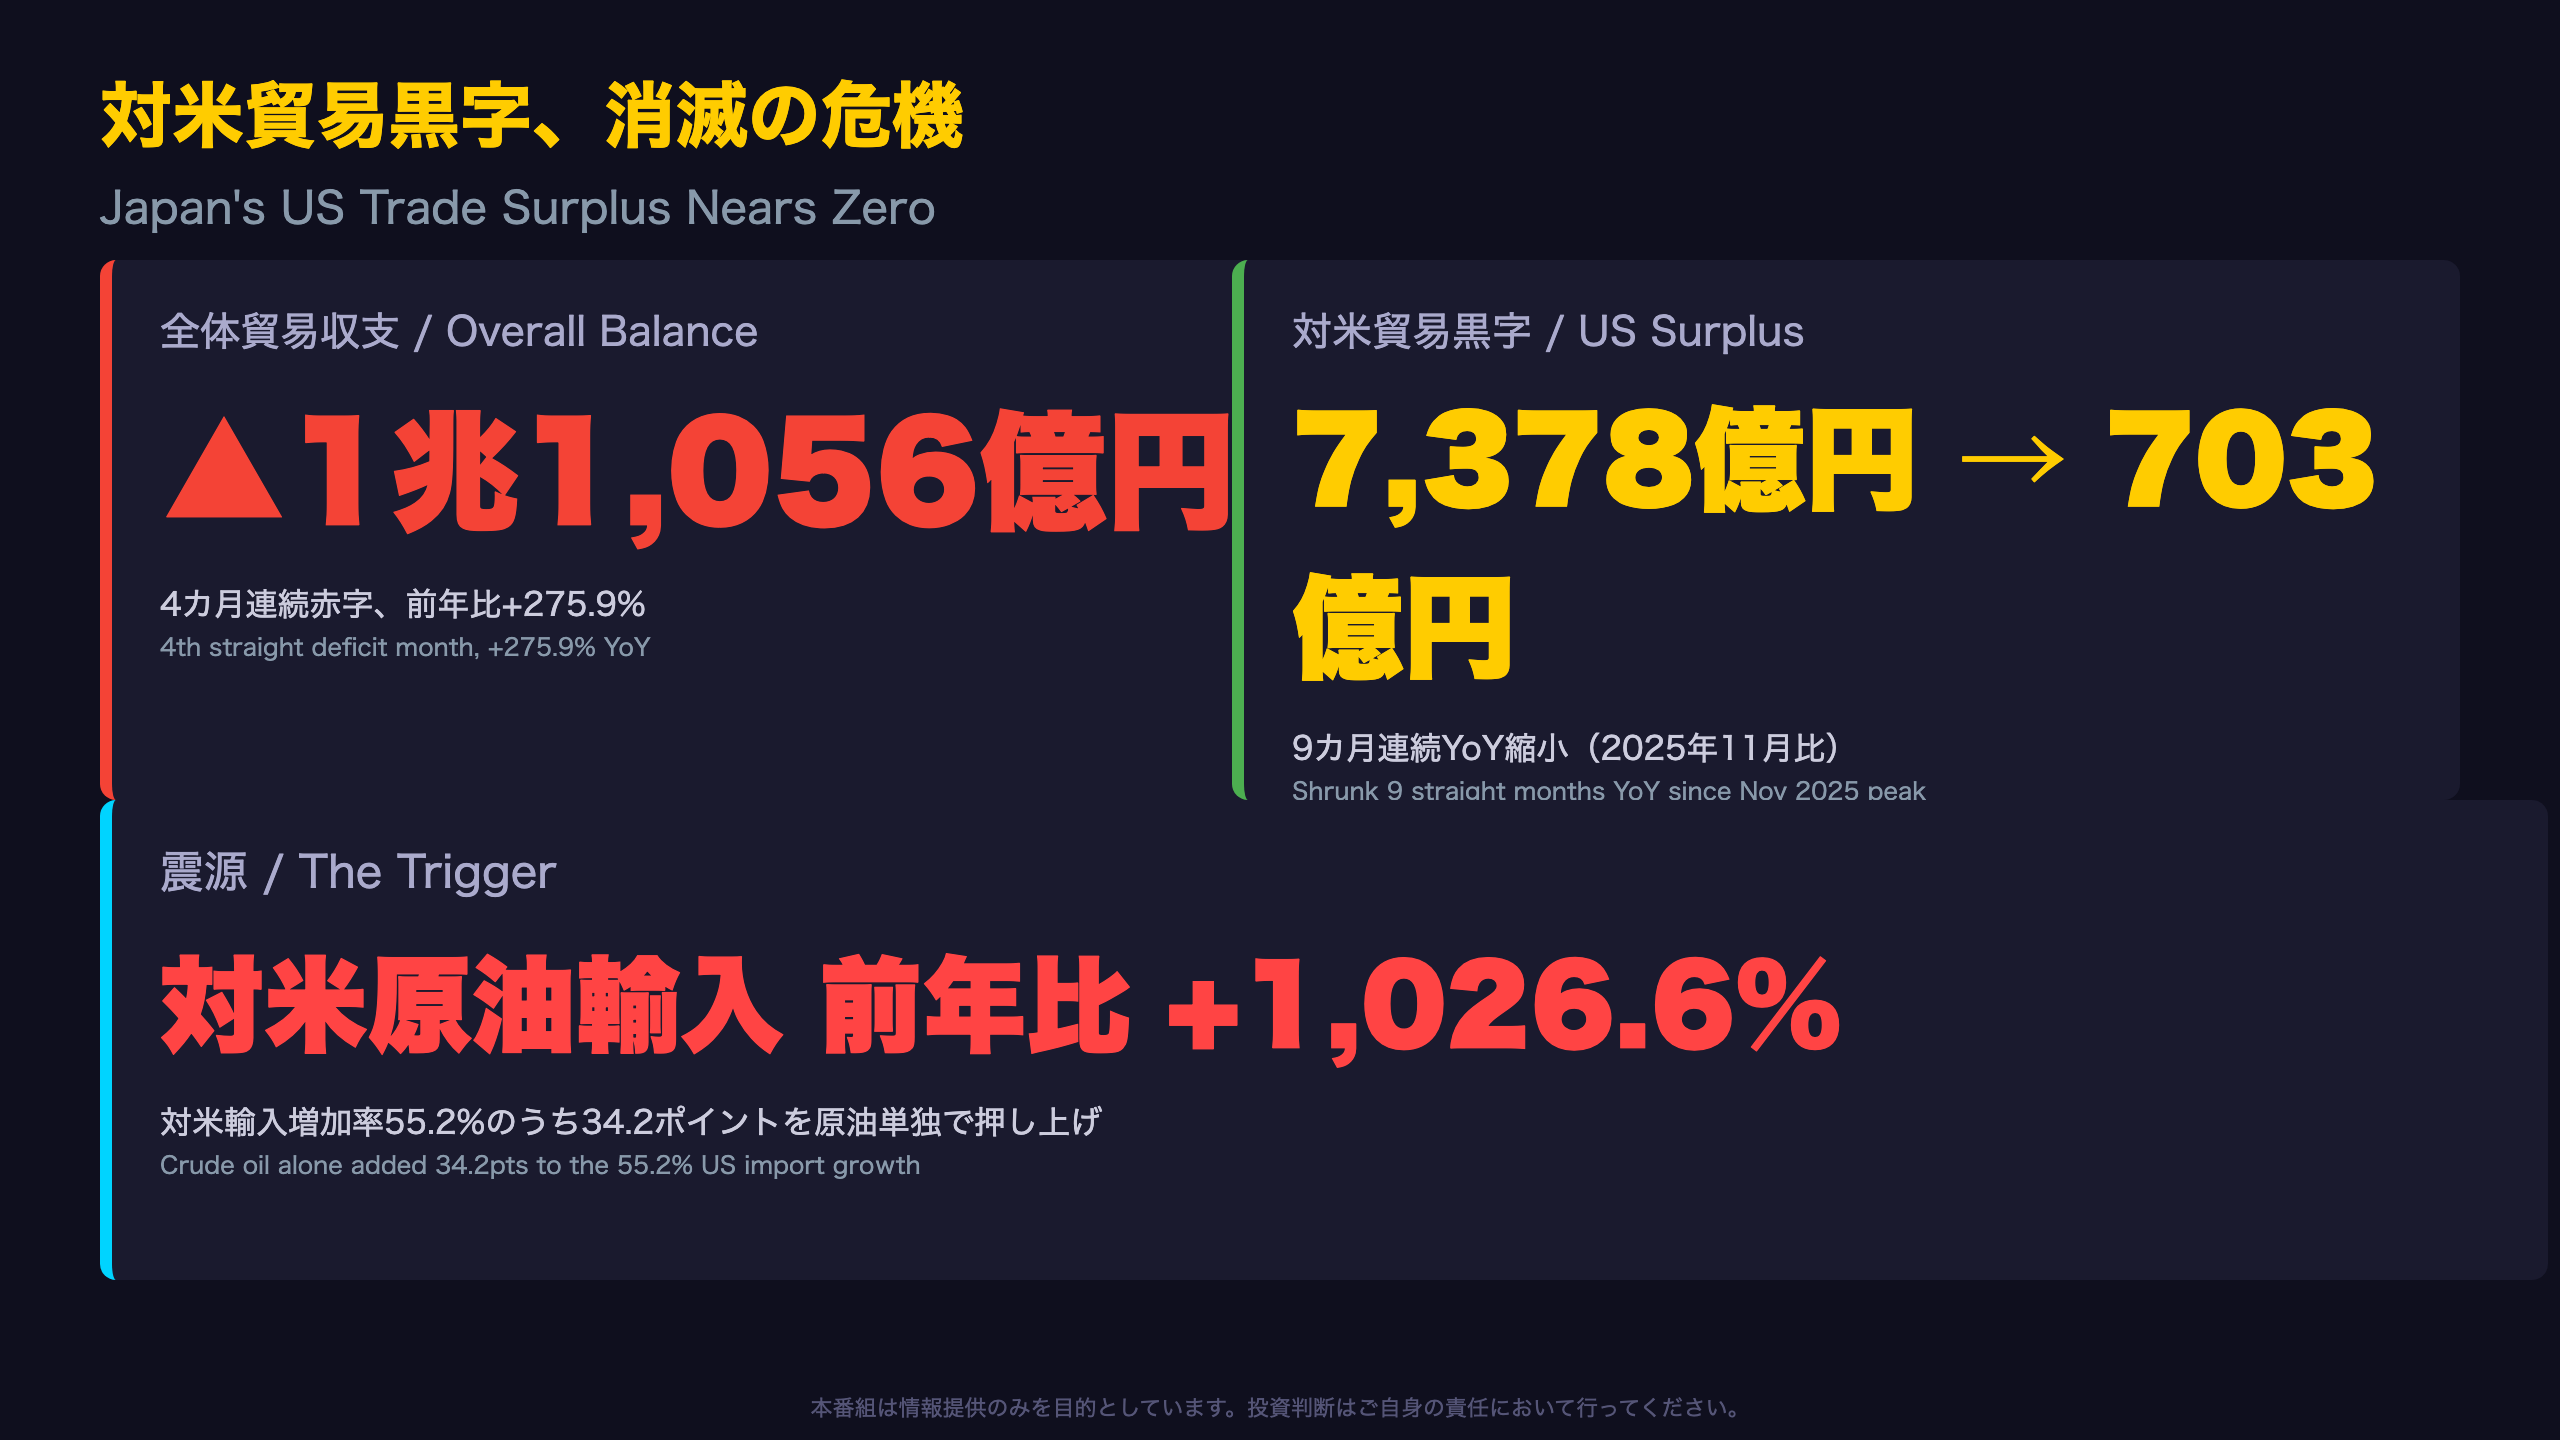
財務省が令和8年9月16日に発表した8月分貿易統計速報は、表面上「貿易赤字1兆1,056億円、4カ月連続赤字」という円安主導のストーリーに見える。しかし数字を地域別に分解すると、より構造的な変化が浮かび上がる。
対米黒字の推移
| 時点 | 対米収支 |
|---|---|
| 2025年11月(ピーク) | +7,378億円 |
| 2026年7月 | +2,799億円 |
| 2026年8月 | +703億円 |
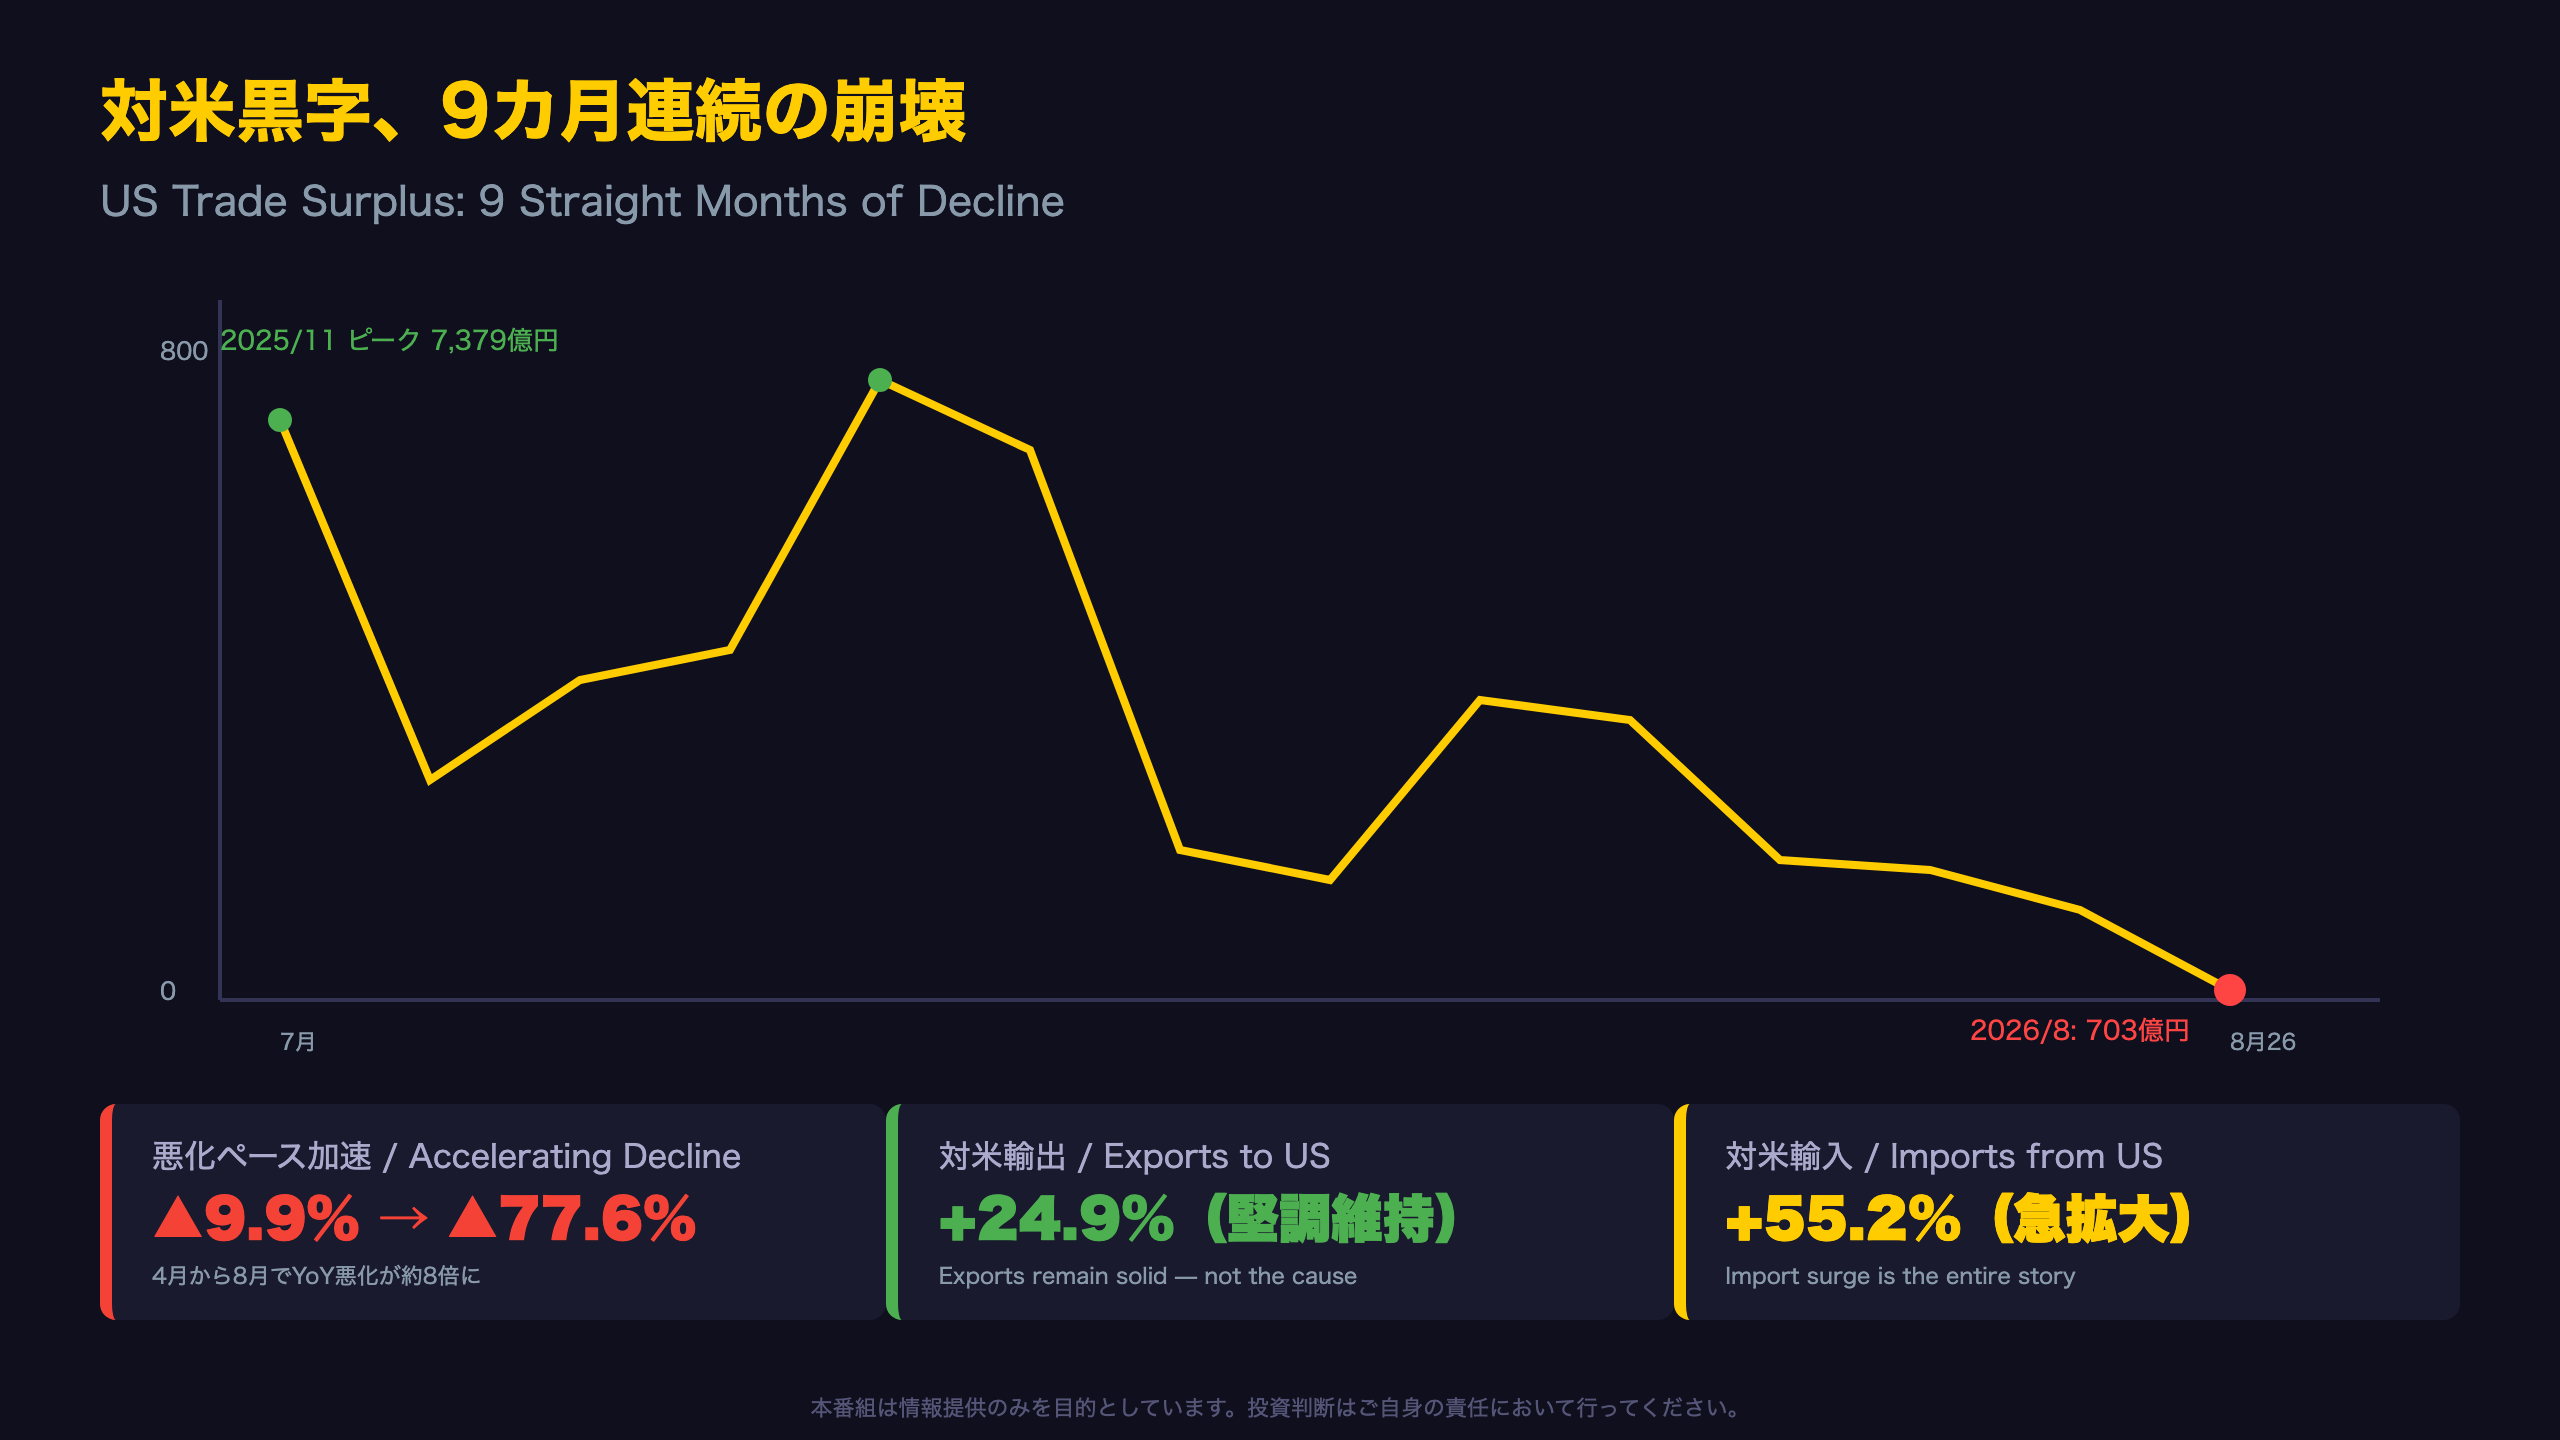
黒字は過去9カ月、前年同月比で連続して縮小しており、しかも縮小ペースは加速している(4月:▲9.9% → 8月:▲77.6%)。
なぜ「消滅」なのか
原文には「差引 703億円 ▲77.6%」「9ヵ月連続の減少」と明記されている。これは単なる為替要因では説明しきれない規模であり、対米原油輸入の伸び率(後述)が突出して高いことと符合する。
ただし、対米黒字の縮小は輸出不振によるものではない。対米輸出は+24.9%と増加しており、要因は輸入側の急拡大(+55.2%)にある。この点は「対米関係の悪化」と単純に読むべきではない。
次回9月分速報は10月中旬に公表予定。対米原油輸入の伸びが持続するか、また対米黒字がさらに縮小するかが焦点となる。
全体像:赤字拡大の背後にある円安と季節性
季節調整値が語る「本当の勢い」
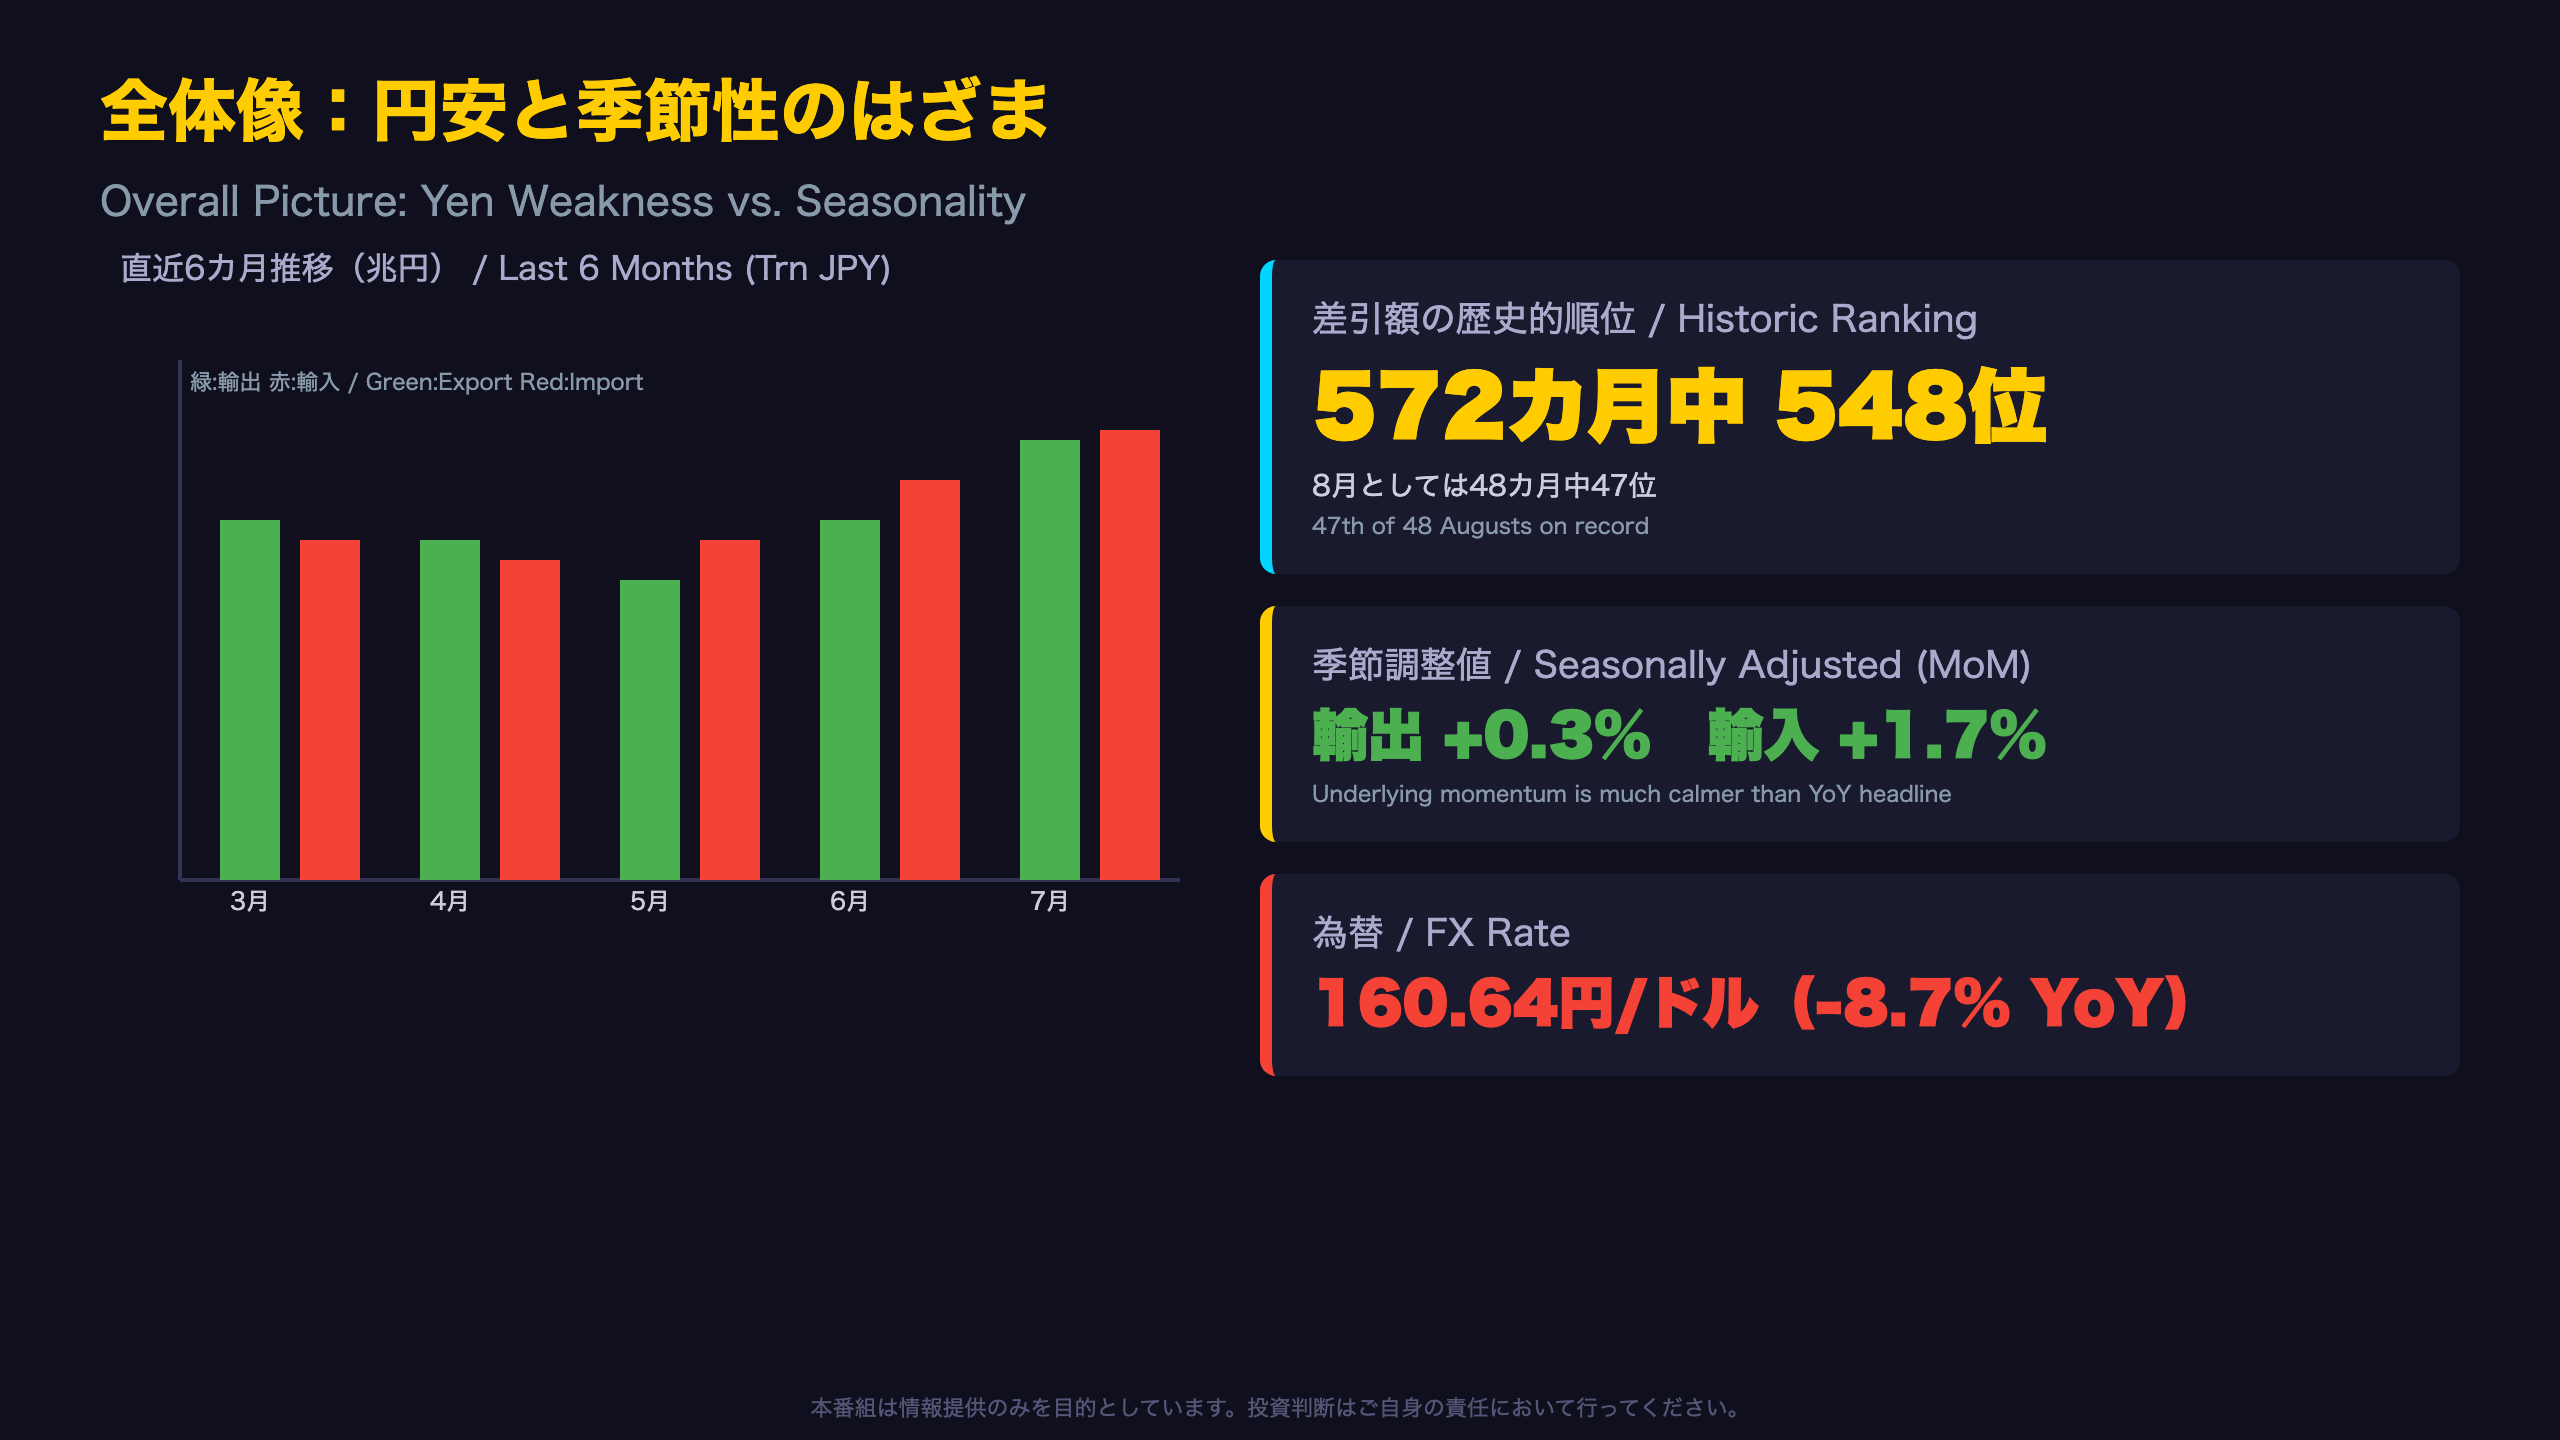
公表ベースの前年同月比(輸出+19.3%、輸入+28.0%)は円安効果を強く含む。財務省資料の季節調整値を見ると、輸出は前月比+0.3%、輸入は+1.7%と、実勢としては横ばいに近い。7月から8月にかけての輸出額の急減(11兆5,118億円→10兆484億円)は、季節調整前の単純比較では過大評価になりやすい点に注意が必要である。
歴史的な位置づけ
原文の順位データによれば、差引額は
「差引額 過去:548位 8月としては:47位(8月は48ヵ月)」
とされている。1979年1月以降572カ月のうち548位というのは、統計開始以来ほぼ最悪水準の部類に入る。8月という季節性だけでも説明のつかない弱さと言える。
輸出は「量」も伸びている
輸出数量指数は94.5(+2.5%)、輸入数量指数は97.2(+2.7%)。金額ベースの伸びほどではないが、実質輸出入も緩やかに増加しており、単なる価格転嫁だけの現象ではない。
先行きの分岐点
次回9月分速報は10月中旬公表見込み。季節調整値の輸出入が横ばい圏を維持するか、それとも反転するかが焦点になる。
対米貿易収支の崩壊:ピークからの9カ月連続縮小
数字で追う黒字消滅の軌跡
月次データを追うと、対米黒字はジェットコースターのように上下しながらも、明確なダウントレンドを描いている。
| 月 | 対米収支(億円) | 前年比 |
|---|---|---|
| 2025年11月 | +7,379 | +11.0% |
| 2025年12月 | +6,888 | ▲31.9% |
| 2026年4月 | +6,877 | ▲9.9% |
| 2026年6月 | +3,397 | ▲49.0% |
| 2026年8月 | +703 | ▲77.6% |
注目すべきは、悪化ペースが一定ではなく加速している点だ。4月の▲9.9%から8月の▲77.6%まで、わずか4カ月で悪化幅が約8倍に拡大した。
輸出は「敗因」ではない
この間、対米輸出は一貫してプラス基調(8月+24.9%)を維持しており、自動車(寄与度+6.2)や半導体等製造装置(寄与度+1.9)が牽引している。黒字消滅の主因は輸出不振ではなく、輸入側の急拡大にあることは統計上明確である。
ただし、この輸入急増が一過性の押し目買いなのか、構造的な購買シフトなのかは、次のスライドで扱うエネルギー品目の内訳を見ることでより明確になる。
震源地:原油輸入+1026.6%という異常値
寄与度で見る「エネルギー2品目で74%」の衝撃
財務省資料の原文には以下の記載がある。
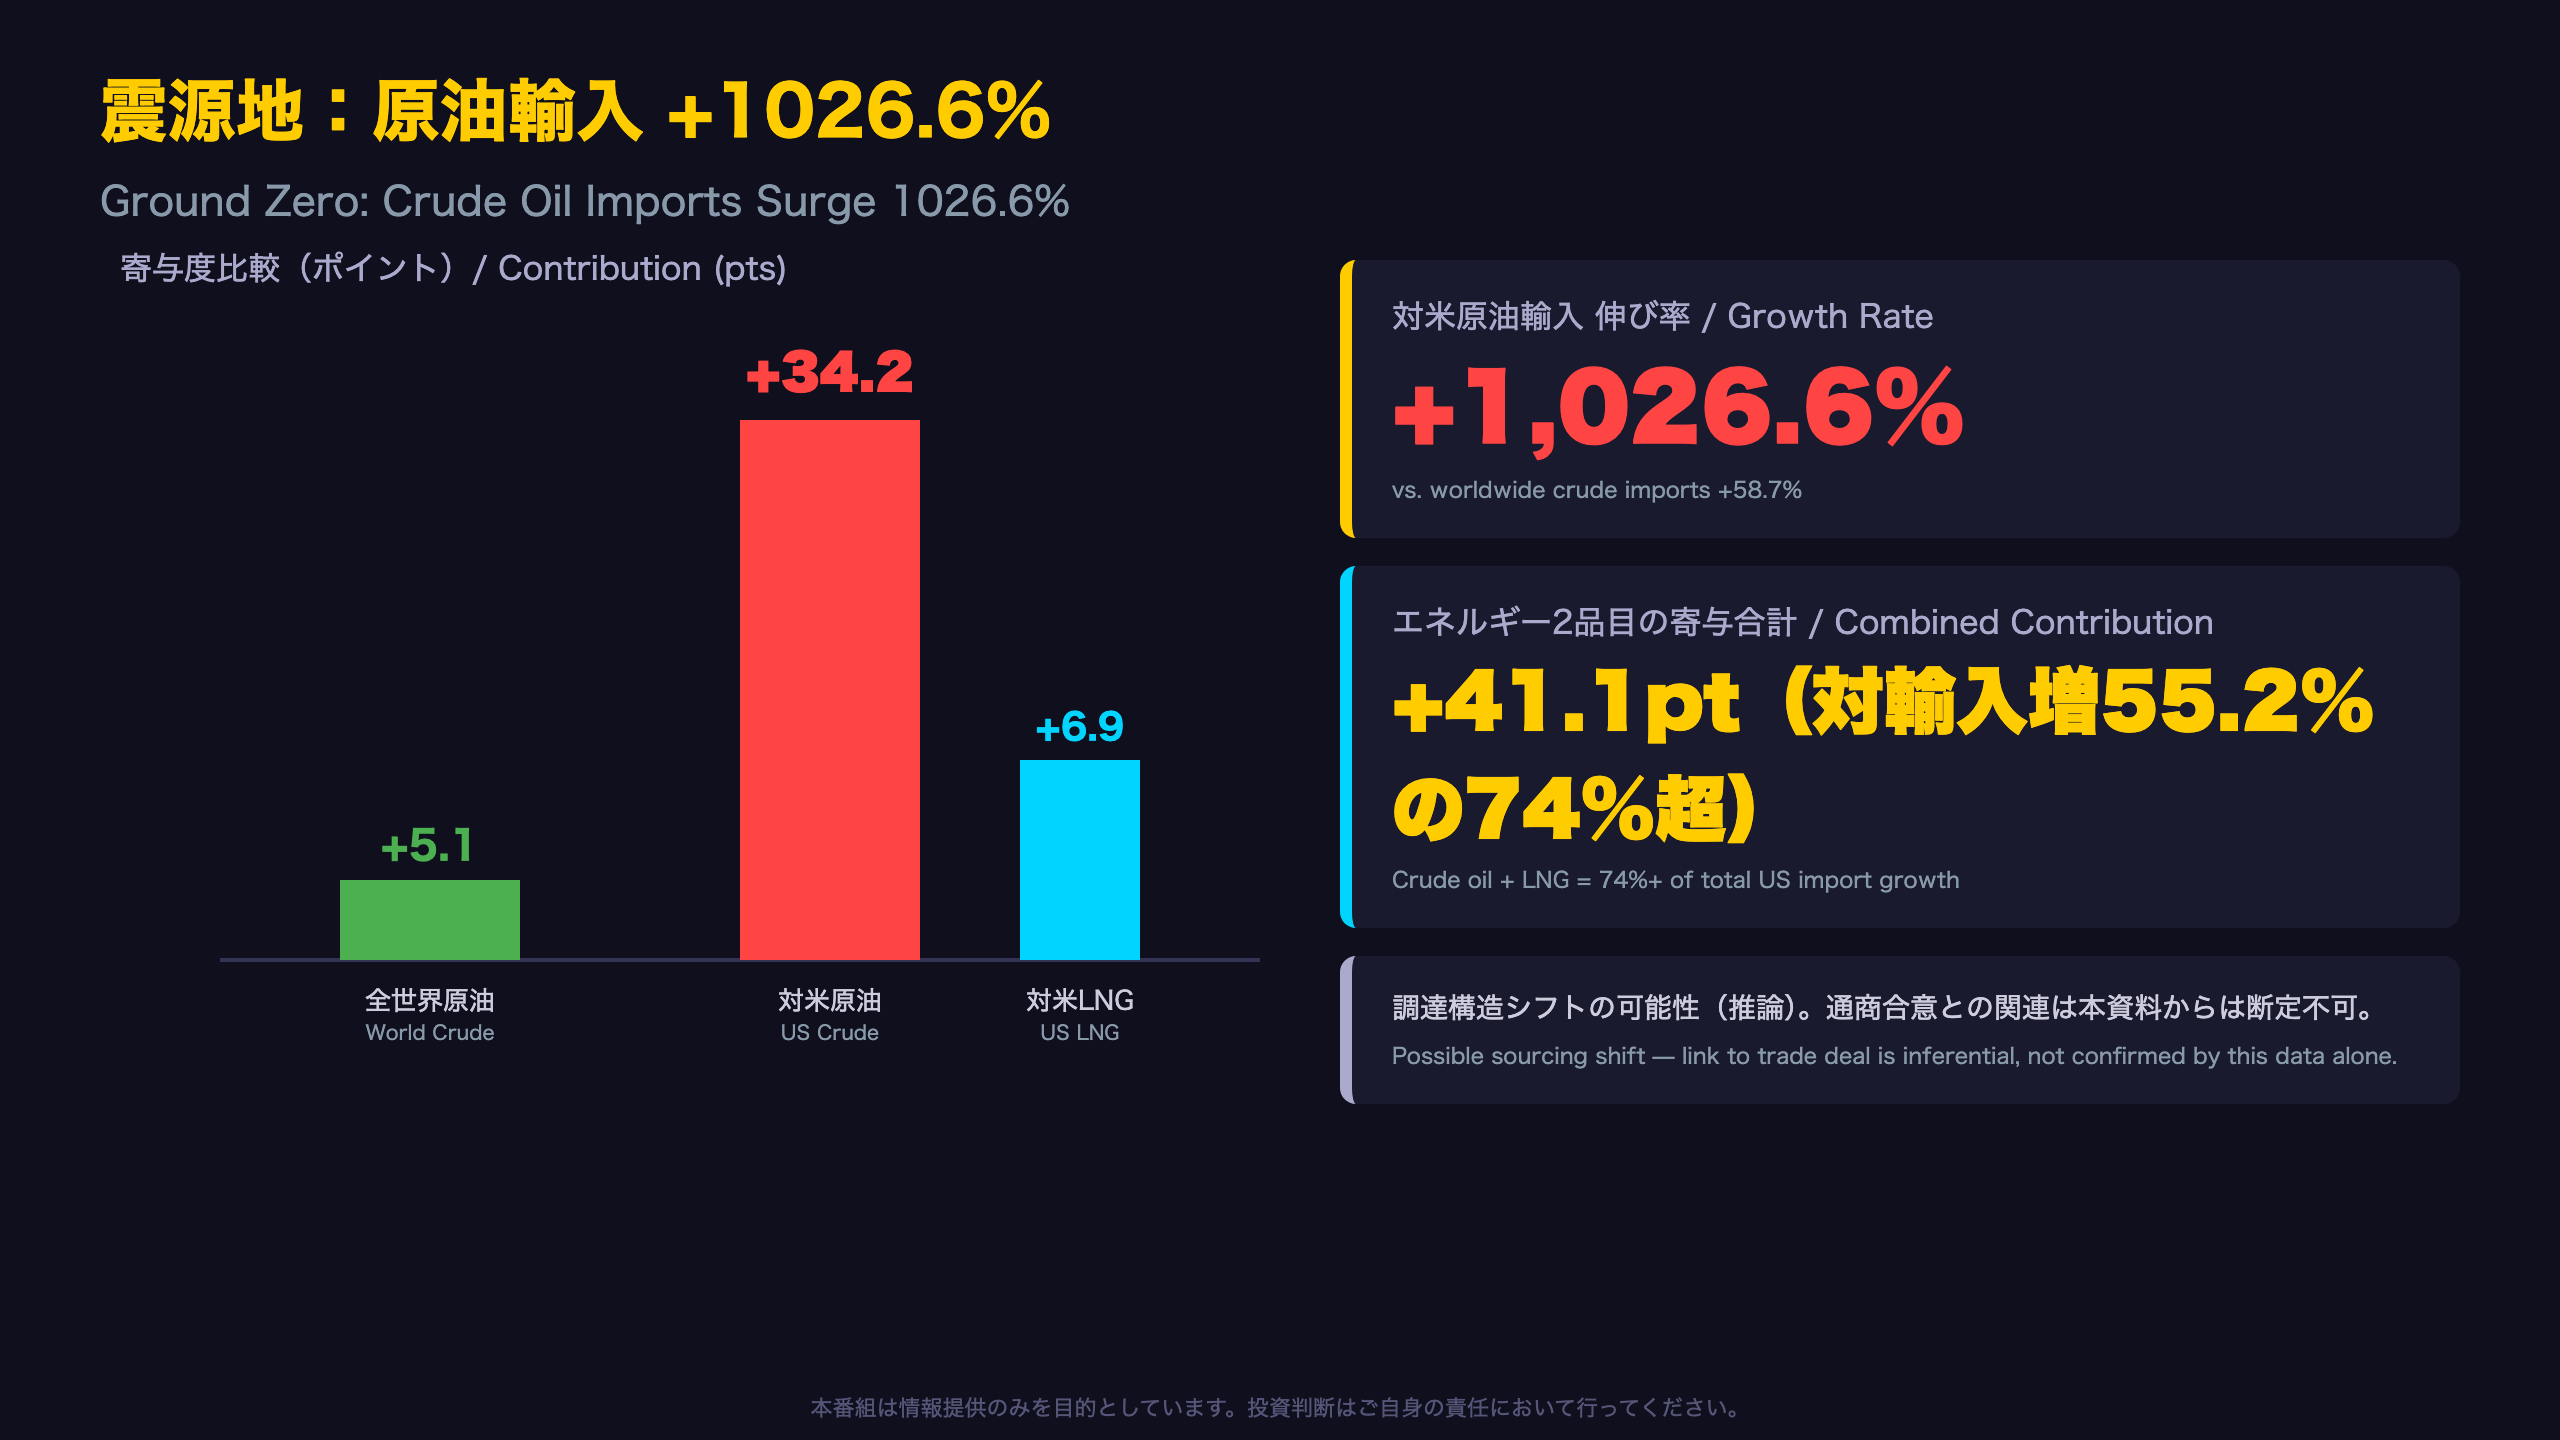
「(増加品目)原粗油:+1026.6% 寄与度+34.2 電算機類:+327.6% 寄与度+8.2 液化天然ガス:+206.5% 寄与度+6.9」(対米輸入)
これを対米輸入全体の伸び率+55.2%と照らし合わせると、原粗油とLNGの2品目だけで寄与度合計+41.1ポイント、実に輸入増加率の74%超を占める計算になる。
全世界ベースとの落差
全世界からの原粗油輸入は+58.7%(寄与度+5.1)にとどまる。対米ルートの伸び率(+1026.6%)はこれと比べて18倍近い水準であり、円安や国際原油価格の変動だけでは説明が難しい。
考えられる背景(レベルC推論)
2025年に合意された日米間の通商枠組みでは、エネルギー分野での対米購入拡大が論点となっていた経緯がある。今回のデータはその後の実際の貿易フローとして表れている可能性がある。ただし、本資料単体からは購入契約の具体的な性質までは特定できず、あくまで一つの仮説にとどまる点に留意したい。
次に見るべき点
電算機類(含周辺機器)も+327.6%(寄与度+8.2)と急増しており、エネルギー以外の品目でも対米輸入シフトが起きている可能性がある。次回9月分データで、この伸びが定着するか反落するかが焦点になる。
地域別のまだら模様:中国・EU・アジア
地域別データが示す「まだら模様」
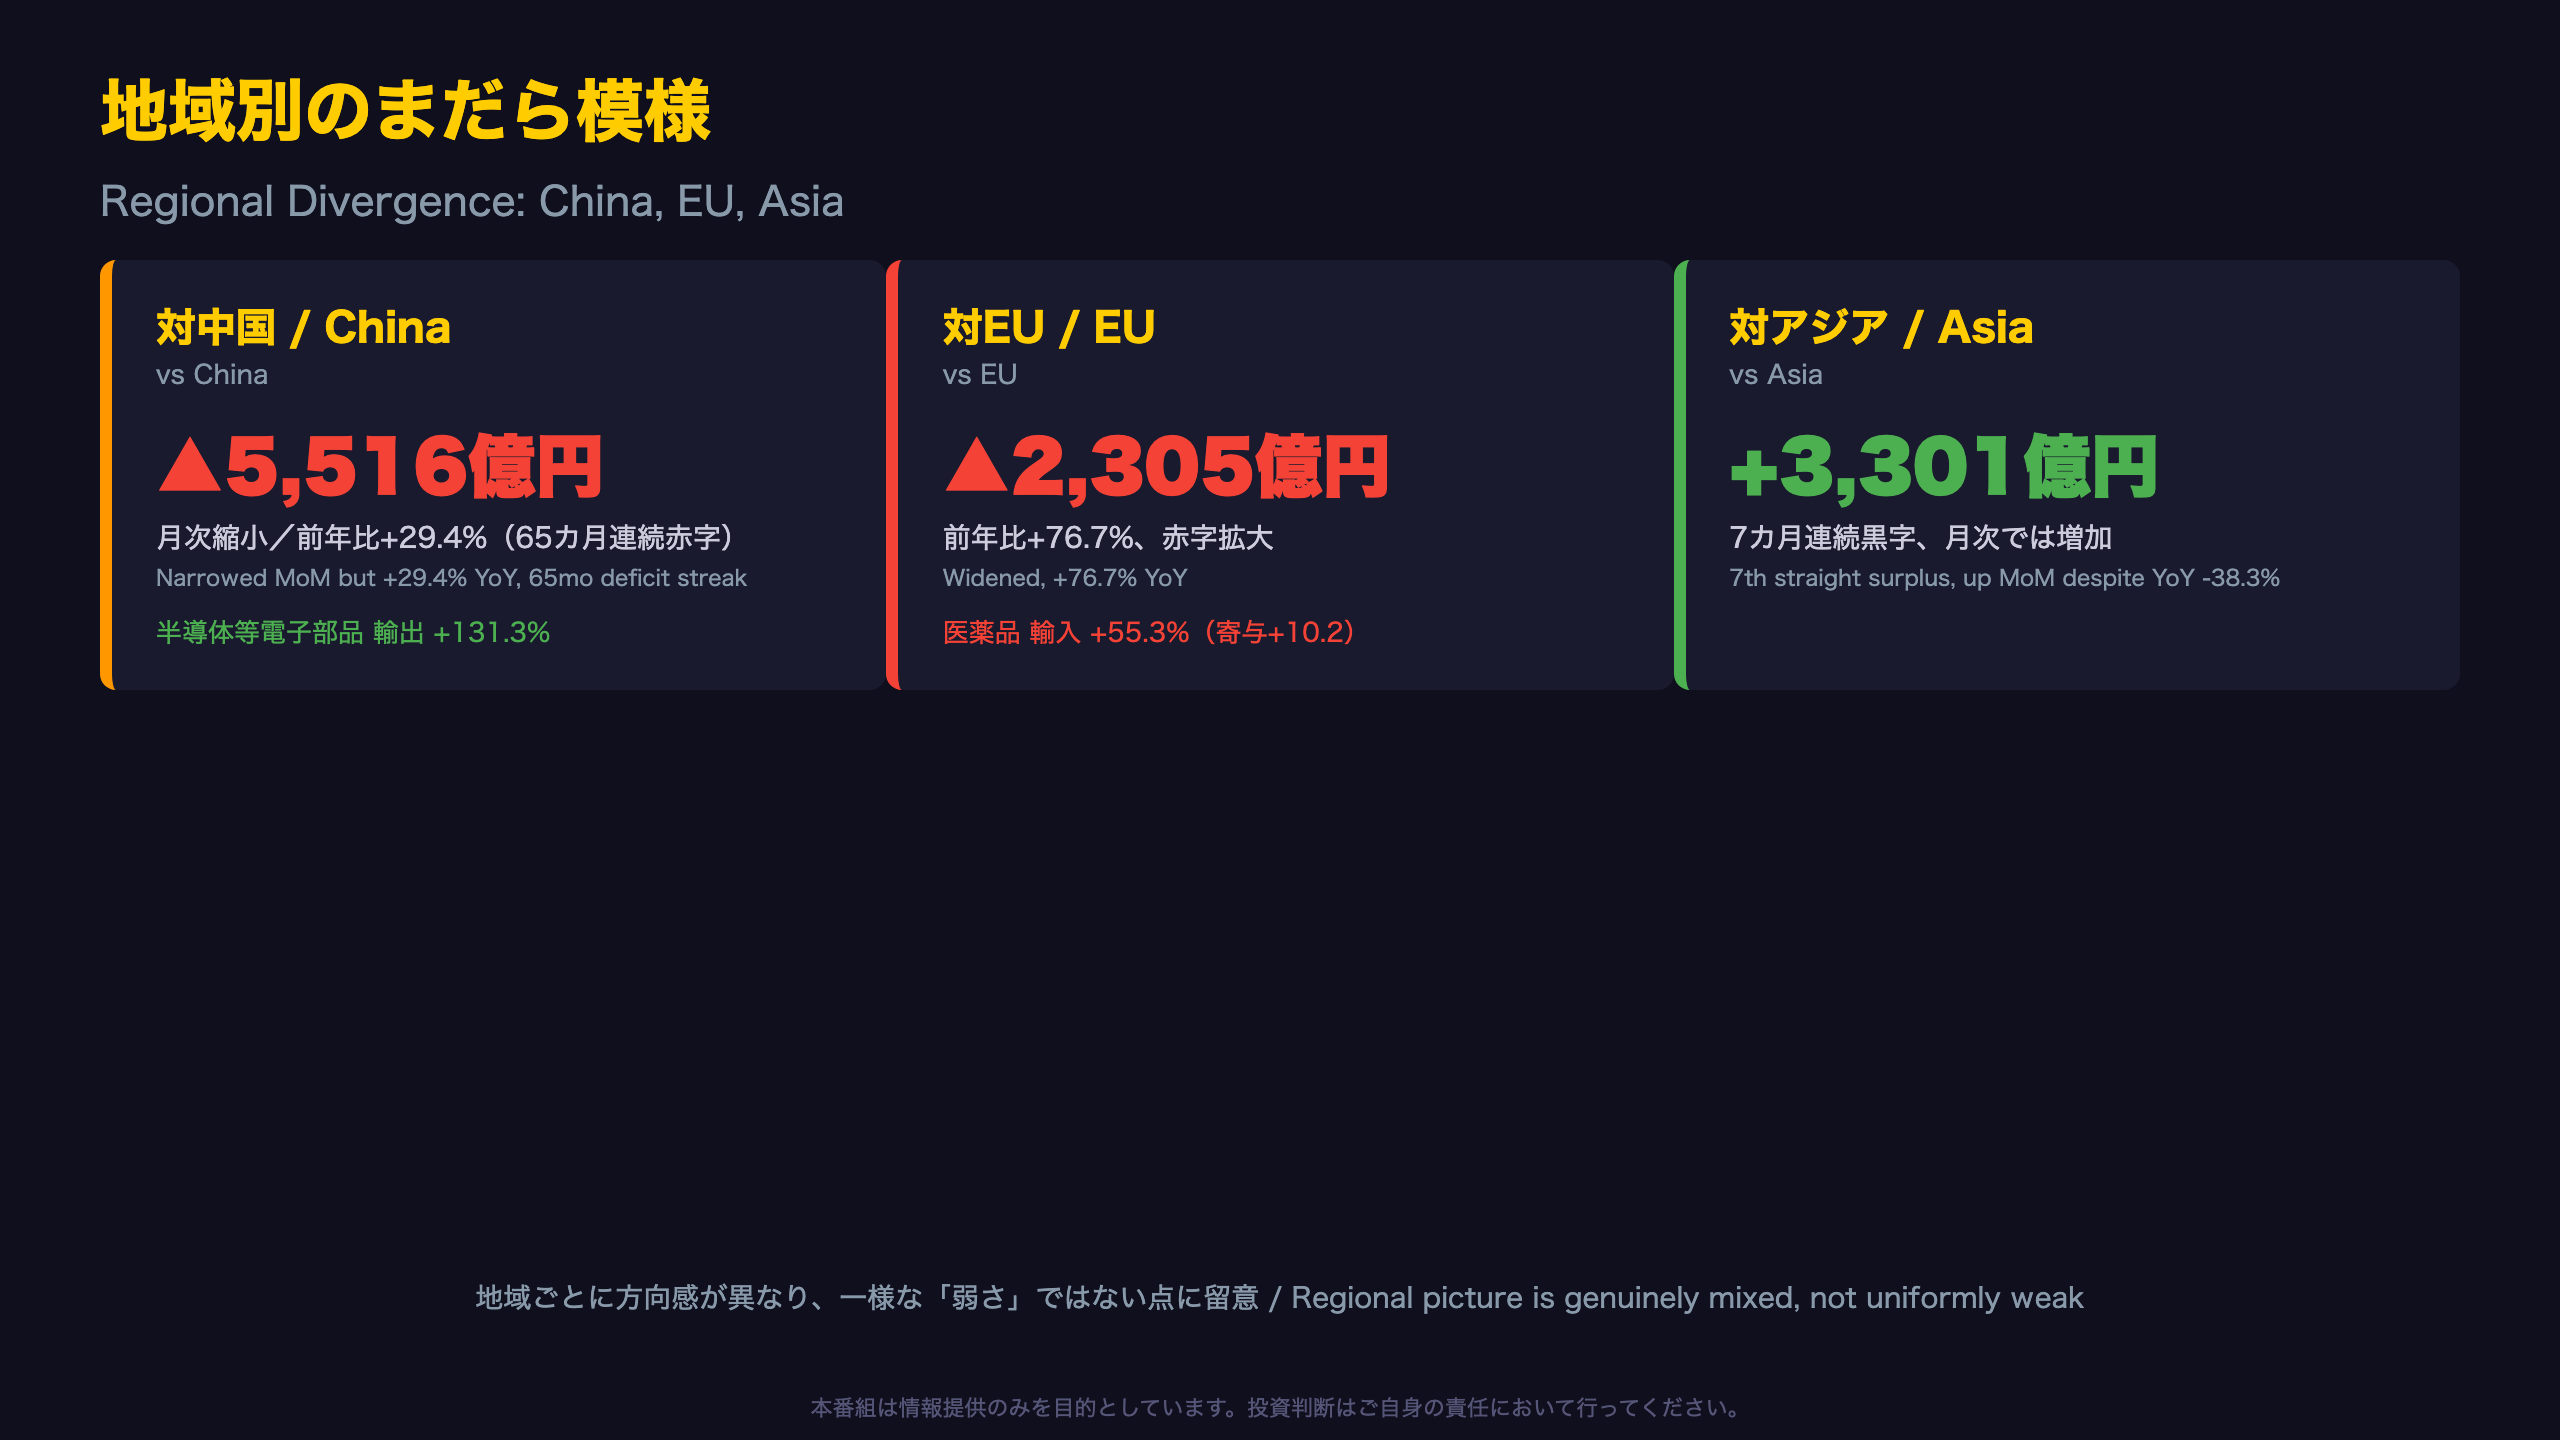
ヘッドラインの赤字拡大だけを見ると悲観的な印象を受けやすいが、地域別に見ると強弱は入り混じっている。
対中国:改善と悪化が同居
8月の対中赤字は▲5,516億円で、7月の▲7,761億円から月次では縮小した。ただし前年比では+29.4%の赤字拡大であり、65カ月連続の赤字という長期構造は変わっていない。輸出は半導体等電子部品が+131.3%(寄与度+10.3)と大きく伸び、中国向け半導体関連需要の回復を示唆する。
対EU:医薬品輸入が重荷に
EUとの赤字は▲2,305億円に拡大(前年比+76.7%)。原文には
「(増加品目)医薬品:+55.3% 寄与度+10.2」
とあり、医薬品単独の寄与度が輸入増加の主因となっている。EUからの医薬品輸入急増は、国内需要要因なのか価格要因なのか、単月データからは判別できない。
対アジア:黒字は縮小するも規模を維持
アジア全体では輸出+21.4%、輸入+29.0%、差引+3,301億円(7カ月連続の黒字)。黒字幅は前年比▲38.3%と縮小しているが、絶対水準としては前月(+2,356億円)から増加しており、単純な悪化トレンドとは言い切れない。
このように、対米・対中・対EU・対アジアで方向感が一致しておらず、日本の貿易赤字拡大を「一様な弱さ」と解釈するのは早計である。
結論:日米摩擦の緩和と円需給への含意
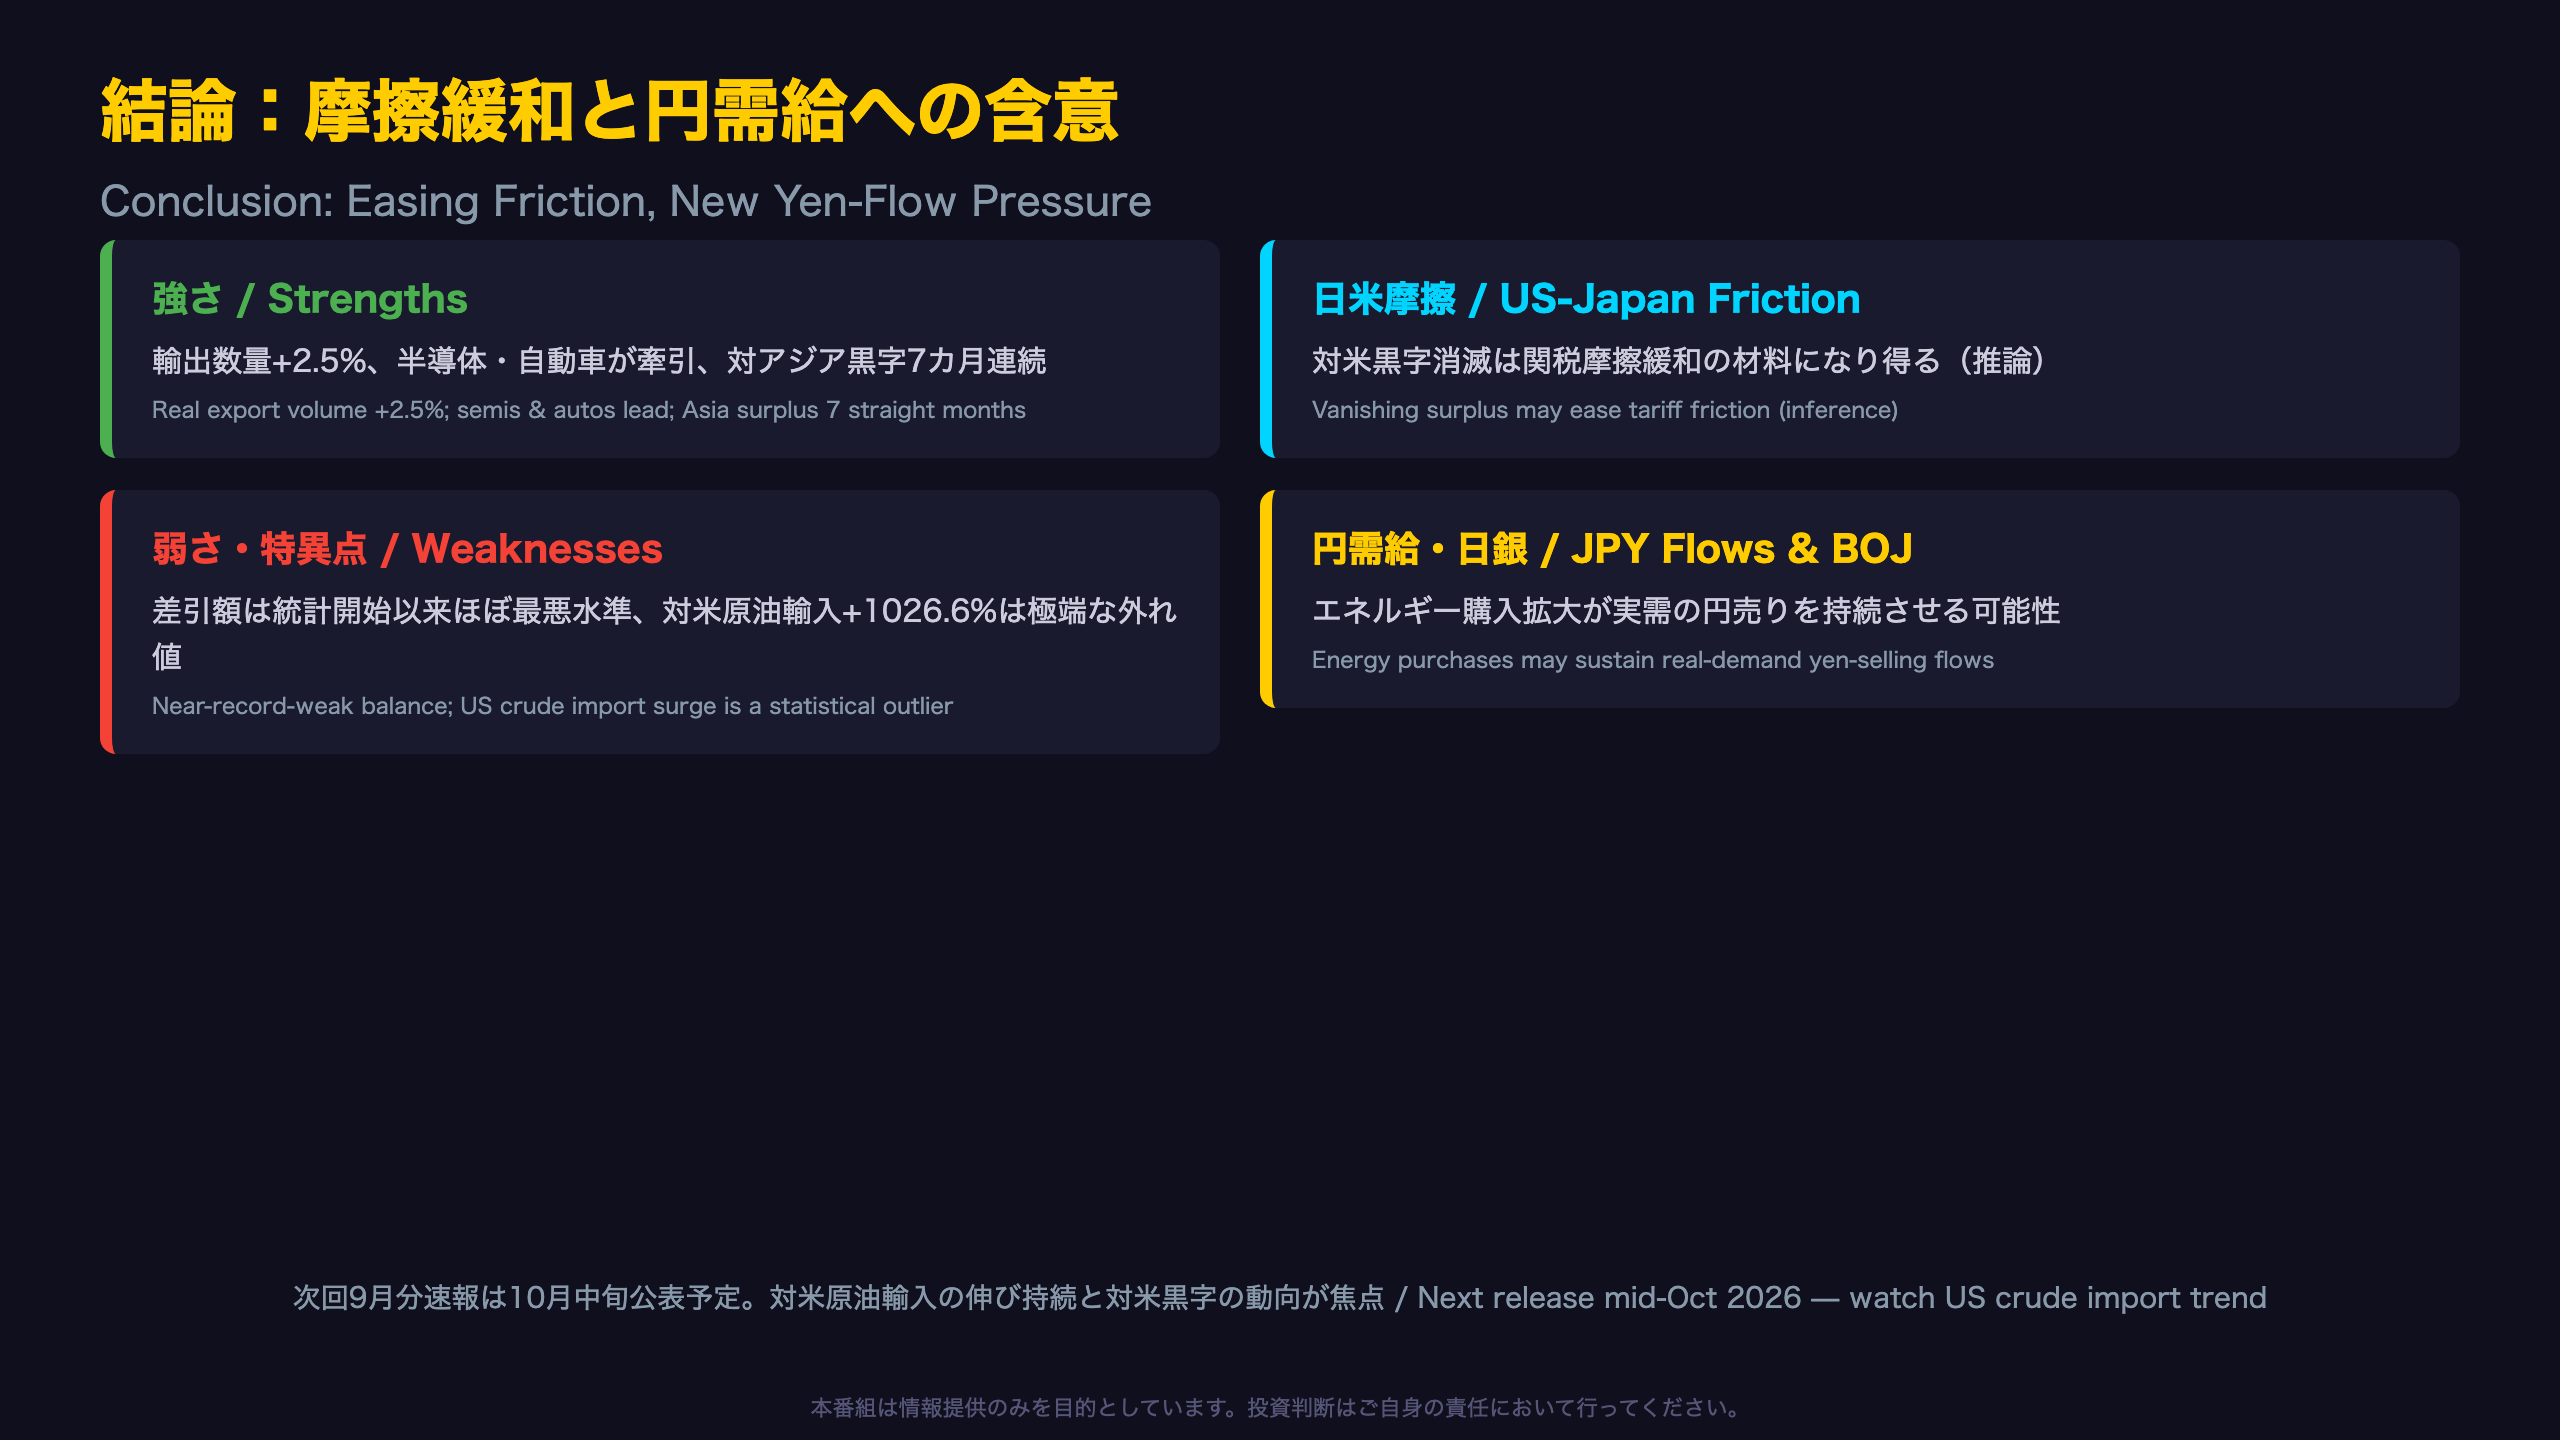
強さと弱さを両立させて読む
今回のデータから見えるのは、単純な「貿易赤字拡大=景気悪化」という図式ではない。
強さの側面
- 輸出数量指数は+2.5%と実質ベースでも増加
- 半導体等電子部品(寄与度+3.6)、自動車(寄与度+2.3)が輸出を牽引
- 対アジア黒字は7カ月連続を維持
弱さ・特異点の側面
- 差引額は統計開始以来ほぼ最悪水準(572カ月中548位)
- 対米黒字が9カ月連続でYoY縮小、加速中
- 対米原油輸入+1026.6%という統計的に極めて稀な伸び
市場への含意(推論)
対米黒字の消滅は、米国政治サイドから見れば「対日貿易赤字の縮小」であり、関税協議における対日圧力を和らげる方向に働く可能性がある(レベルB推論:複数指標が同方向)。他方で、原油・LNGの対米購入拡大が構造的に続くなら、実需の円売り需要が下支えされる可能性があり、これは既存の金利差要因とは独立した円安圧力として意識される余地がある。
ただし、これらはいずれも単月データおよび限定的な情報からの推論であり、確定的な因果関係として断定はできない。
次回への橋渡し
次回9月分速報は10月中旬に公表予定。対米原油輸入の伸びが2桁台まで鎮静化するか、あるいは3桁台の伸びを維持するかが、今回発見した構造変化が一過性か構造的かを見極める試金石となる。
製作費大公開
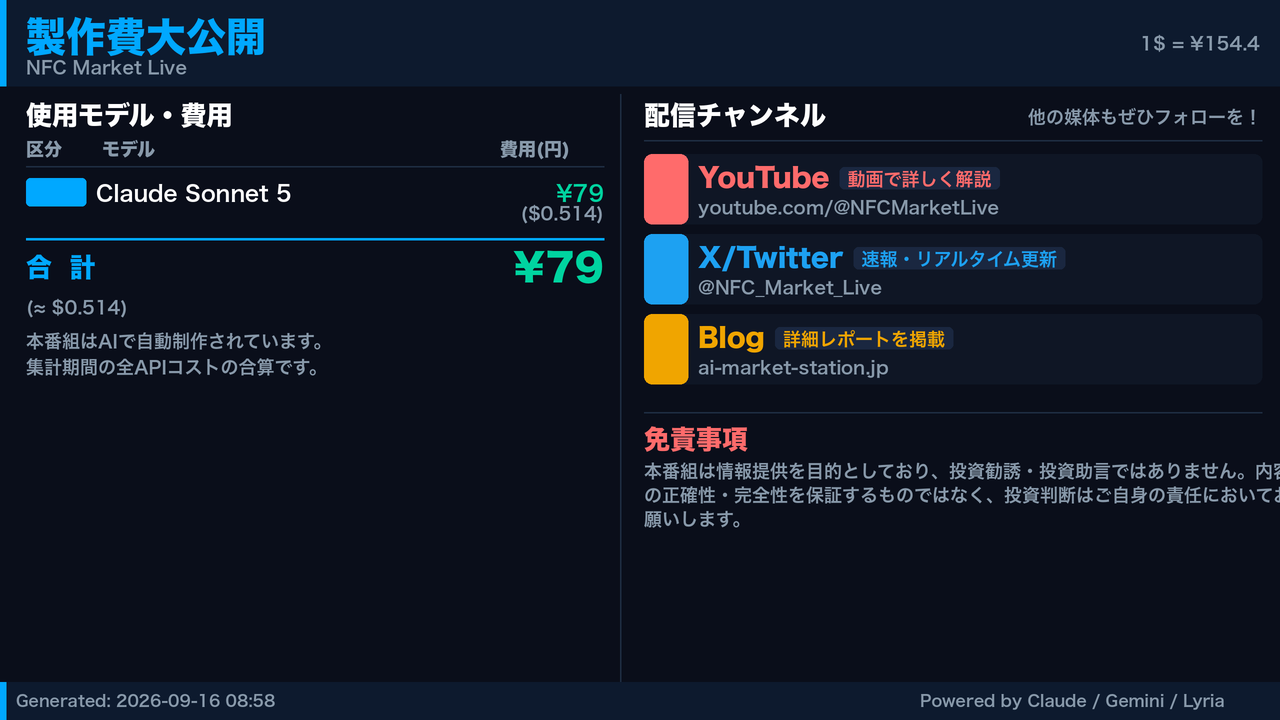
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 36,461 | 45,085 | ¥81 |
| TTS | Gemini 2.5 Flash TTS | 5,018 | 13,848 | ¥22 |
| TTS | Gemini 3.1 Flash TTS | 1,808 | 3,246 | ¥10 |
| BGM | Lyria 3 Pro | 219 | 24,997 | ¥12 |
| X | コンテンツ作成 (返信) | 4,152 | – | ¥15 |
| X | ポスト作成 | 896 | – | ¥7 |
| 合計 | ¥148 |
為替レート: 1 USD = 154.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。