📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-11 11:53)
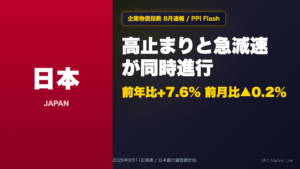
日銀が発表した2026年8月の企業物価指数(CGPI)を徹底解説📊 国内企業物価は前年比+7.6%と高止まりが続く一方、前月比はまさかの▲0.2%。約1年ぶりのマイナス転落です⚠️ 輸入物価は円高とエネルギー安のダブルパンチで前年比29.1%→24.8%へ急減速📉。一方で非鉄金属など一部品目は依然強含み💹 川上の…
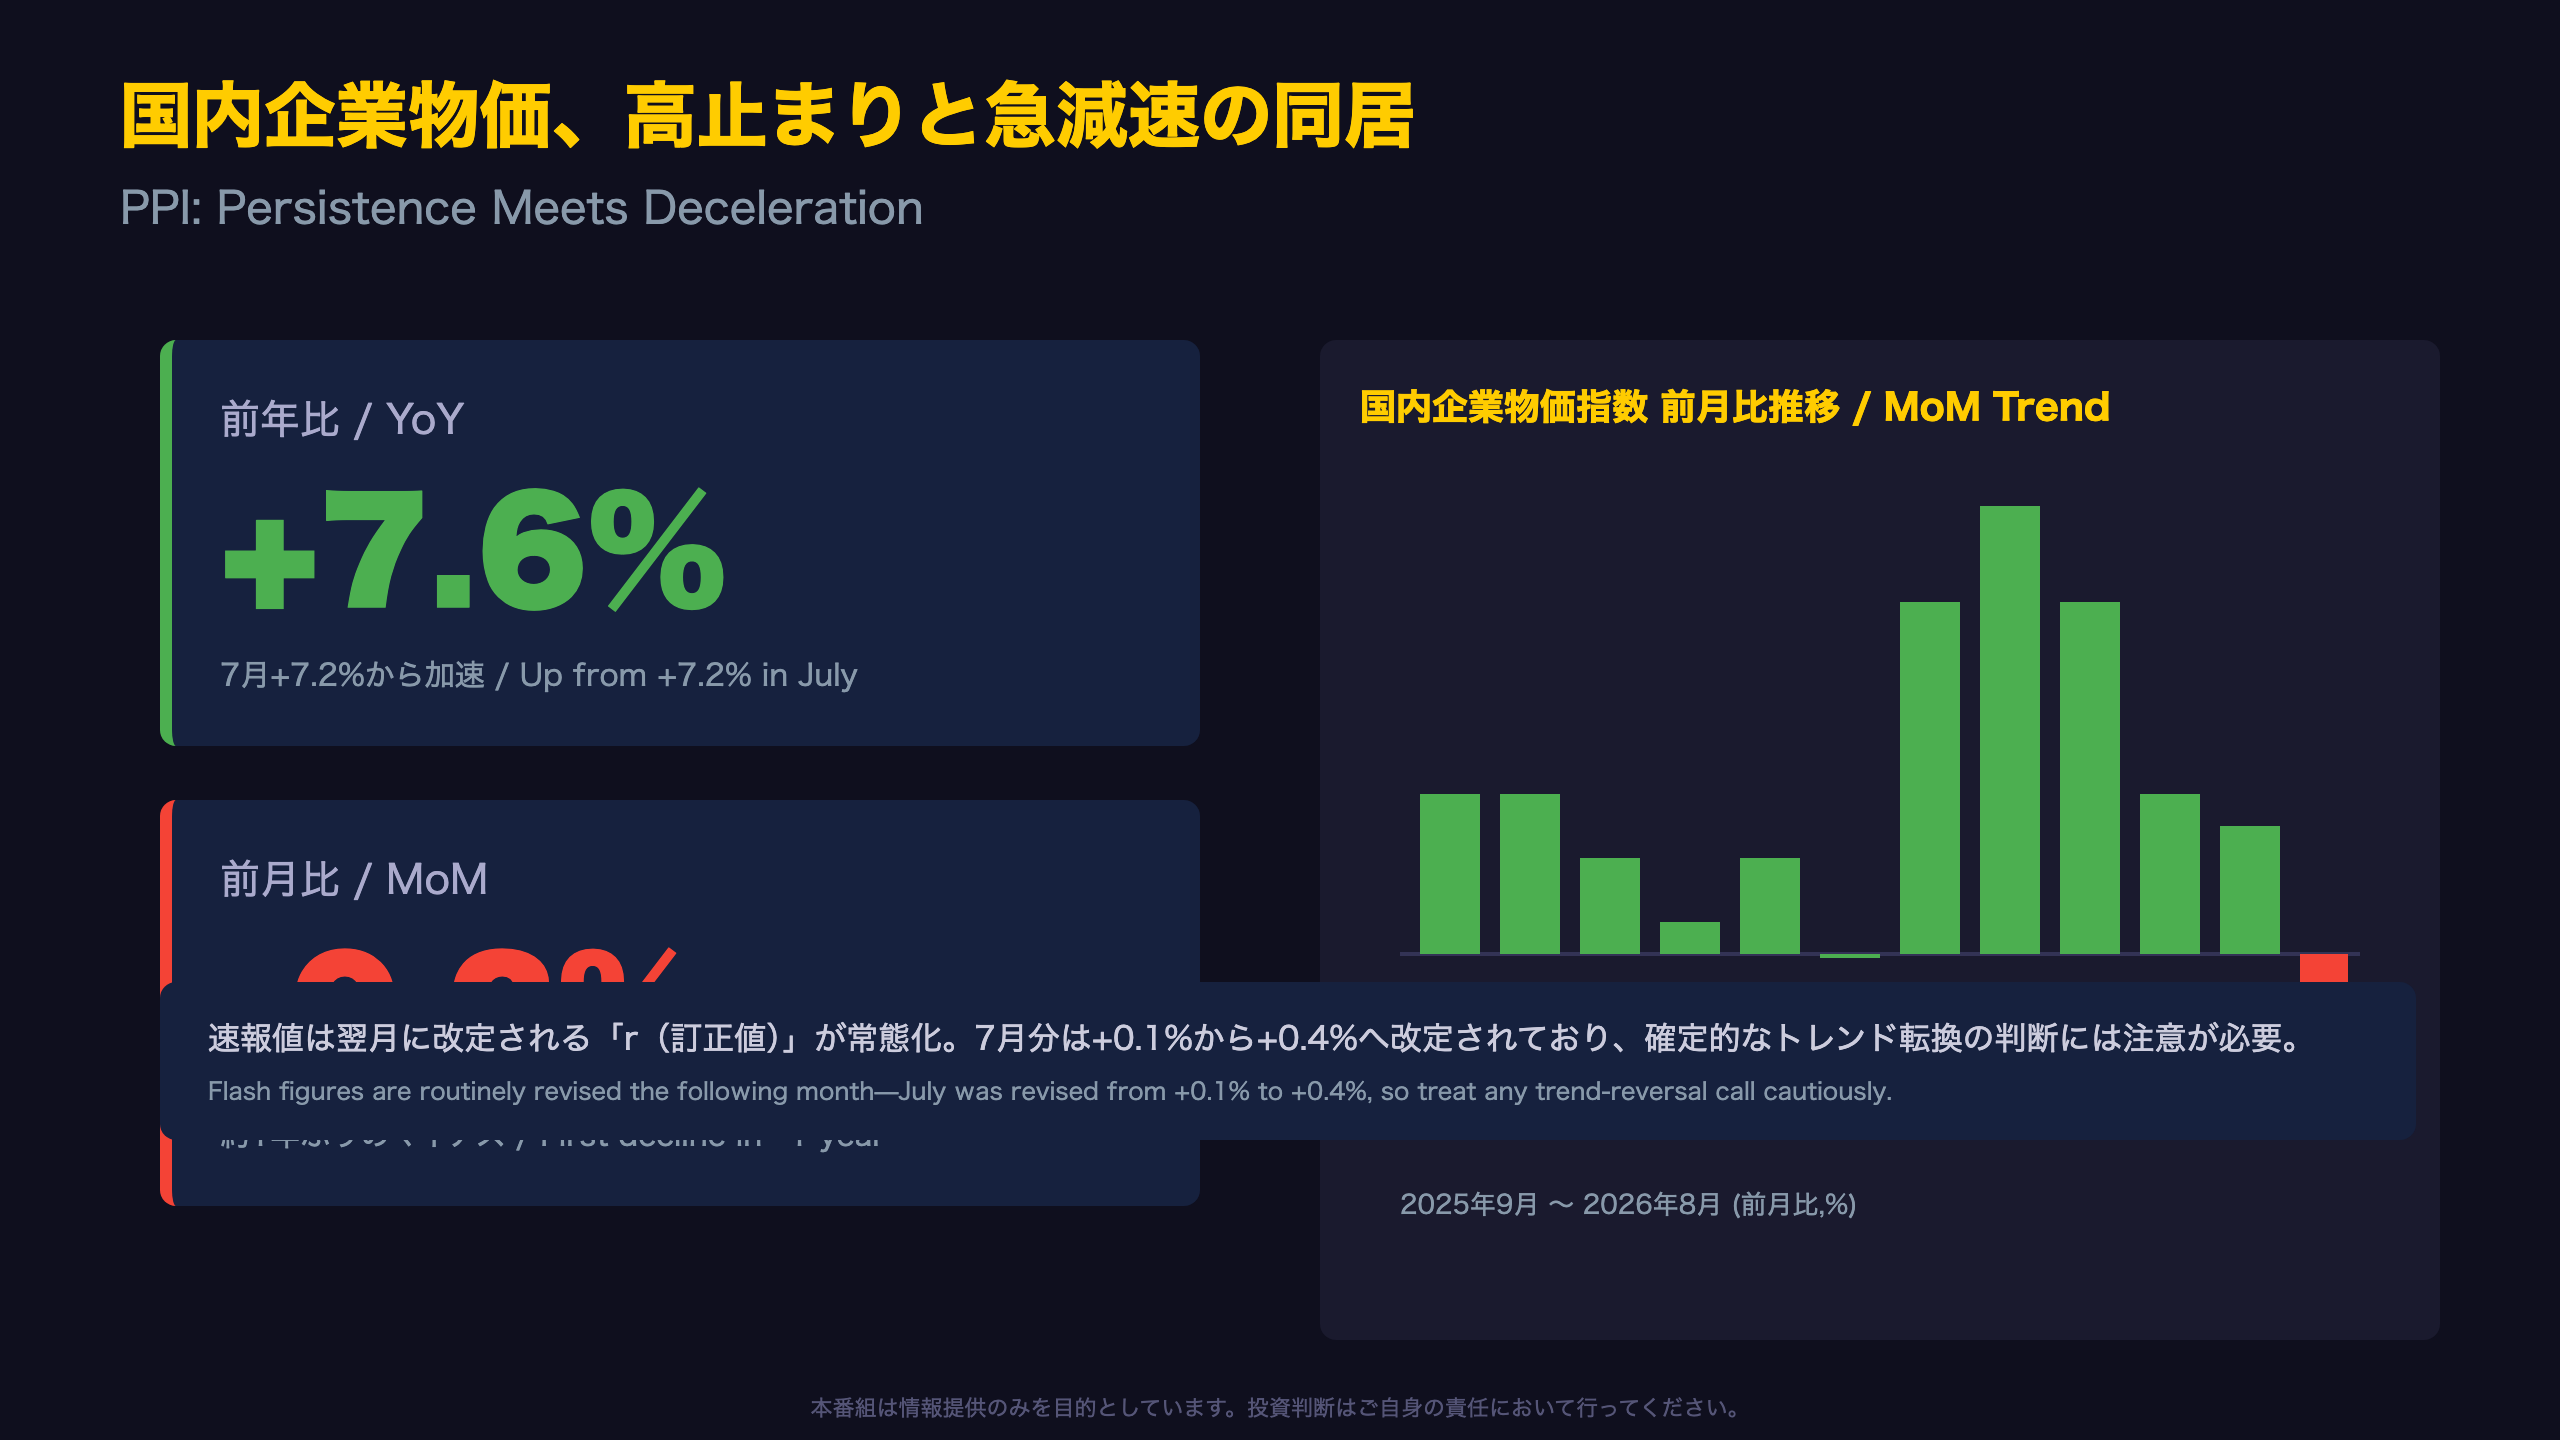
国内企業物価、高止まりと急減速の同居 / PPI: Persistence Meets Deceleration
数字が語る「二つの顔」
日本銀行が発表した2026年8月の企業物価指数(CGPI)は、一見矛盾する二つのシグナルを同時に示した。
「国内企業物価指数は、前月比▲0.2%(前年比+7.6%)」(日銀公表資料より)
前年比は加速基調が継続
2026年に入ってからの国内CGPI前年比は、1月+2.5%、3月+3.0%、4月+5.5%、6月+7.4%、7月+7.7%(改定値)、そして8月+7.6%と、年初から一貫して伸び率を切り上げてきた。この水準は、2023年度平均+2.4%、2024年度+3.3%(推計値)と比較しても著しく高い。
一方で前月比はマイナスに
月次の前月比を遡ると、2025年9月から2026年7月まで11か月連続でプラスを記録していた。8月のマイナス0.2%は、この連続増加基調が途切れた初めての月であり、単月の変化としては軽視できない。
統計的な留意点
CGPIは速報値であり、翌月に「r」(訂正値)として改定されることが常態化している。実際、7月分は今回の発表で+0.1%から+0.4%へ上方修正されており、8月の▲0.2%も来月修正される可能性がある点は割り引いて見る必要がある。
次回発表は10月13日。9月分で前月比のマイナスが続くかどうかが、トレンド転換の判断材料になる。
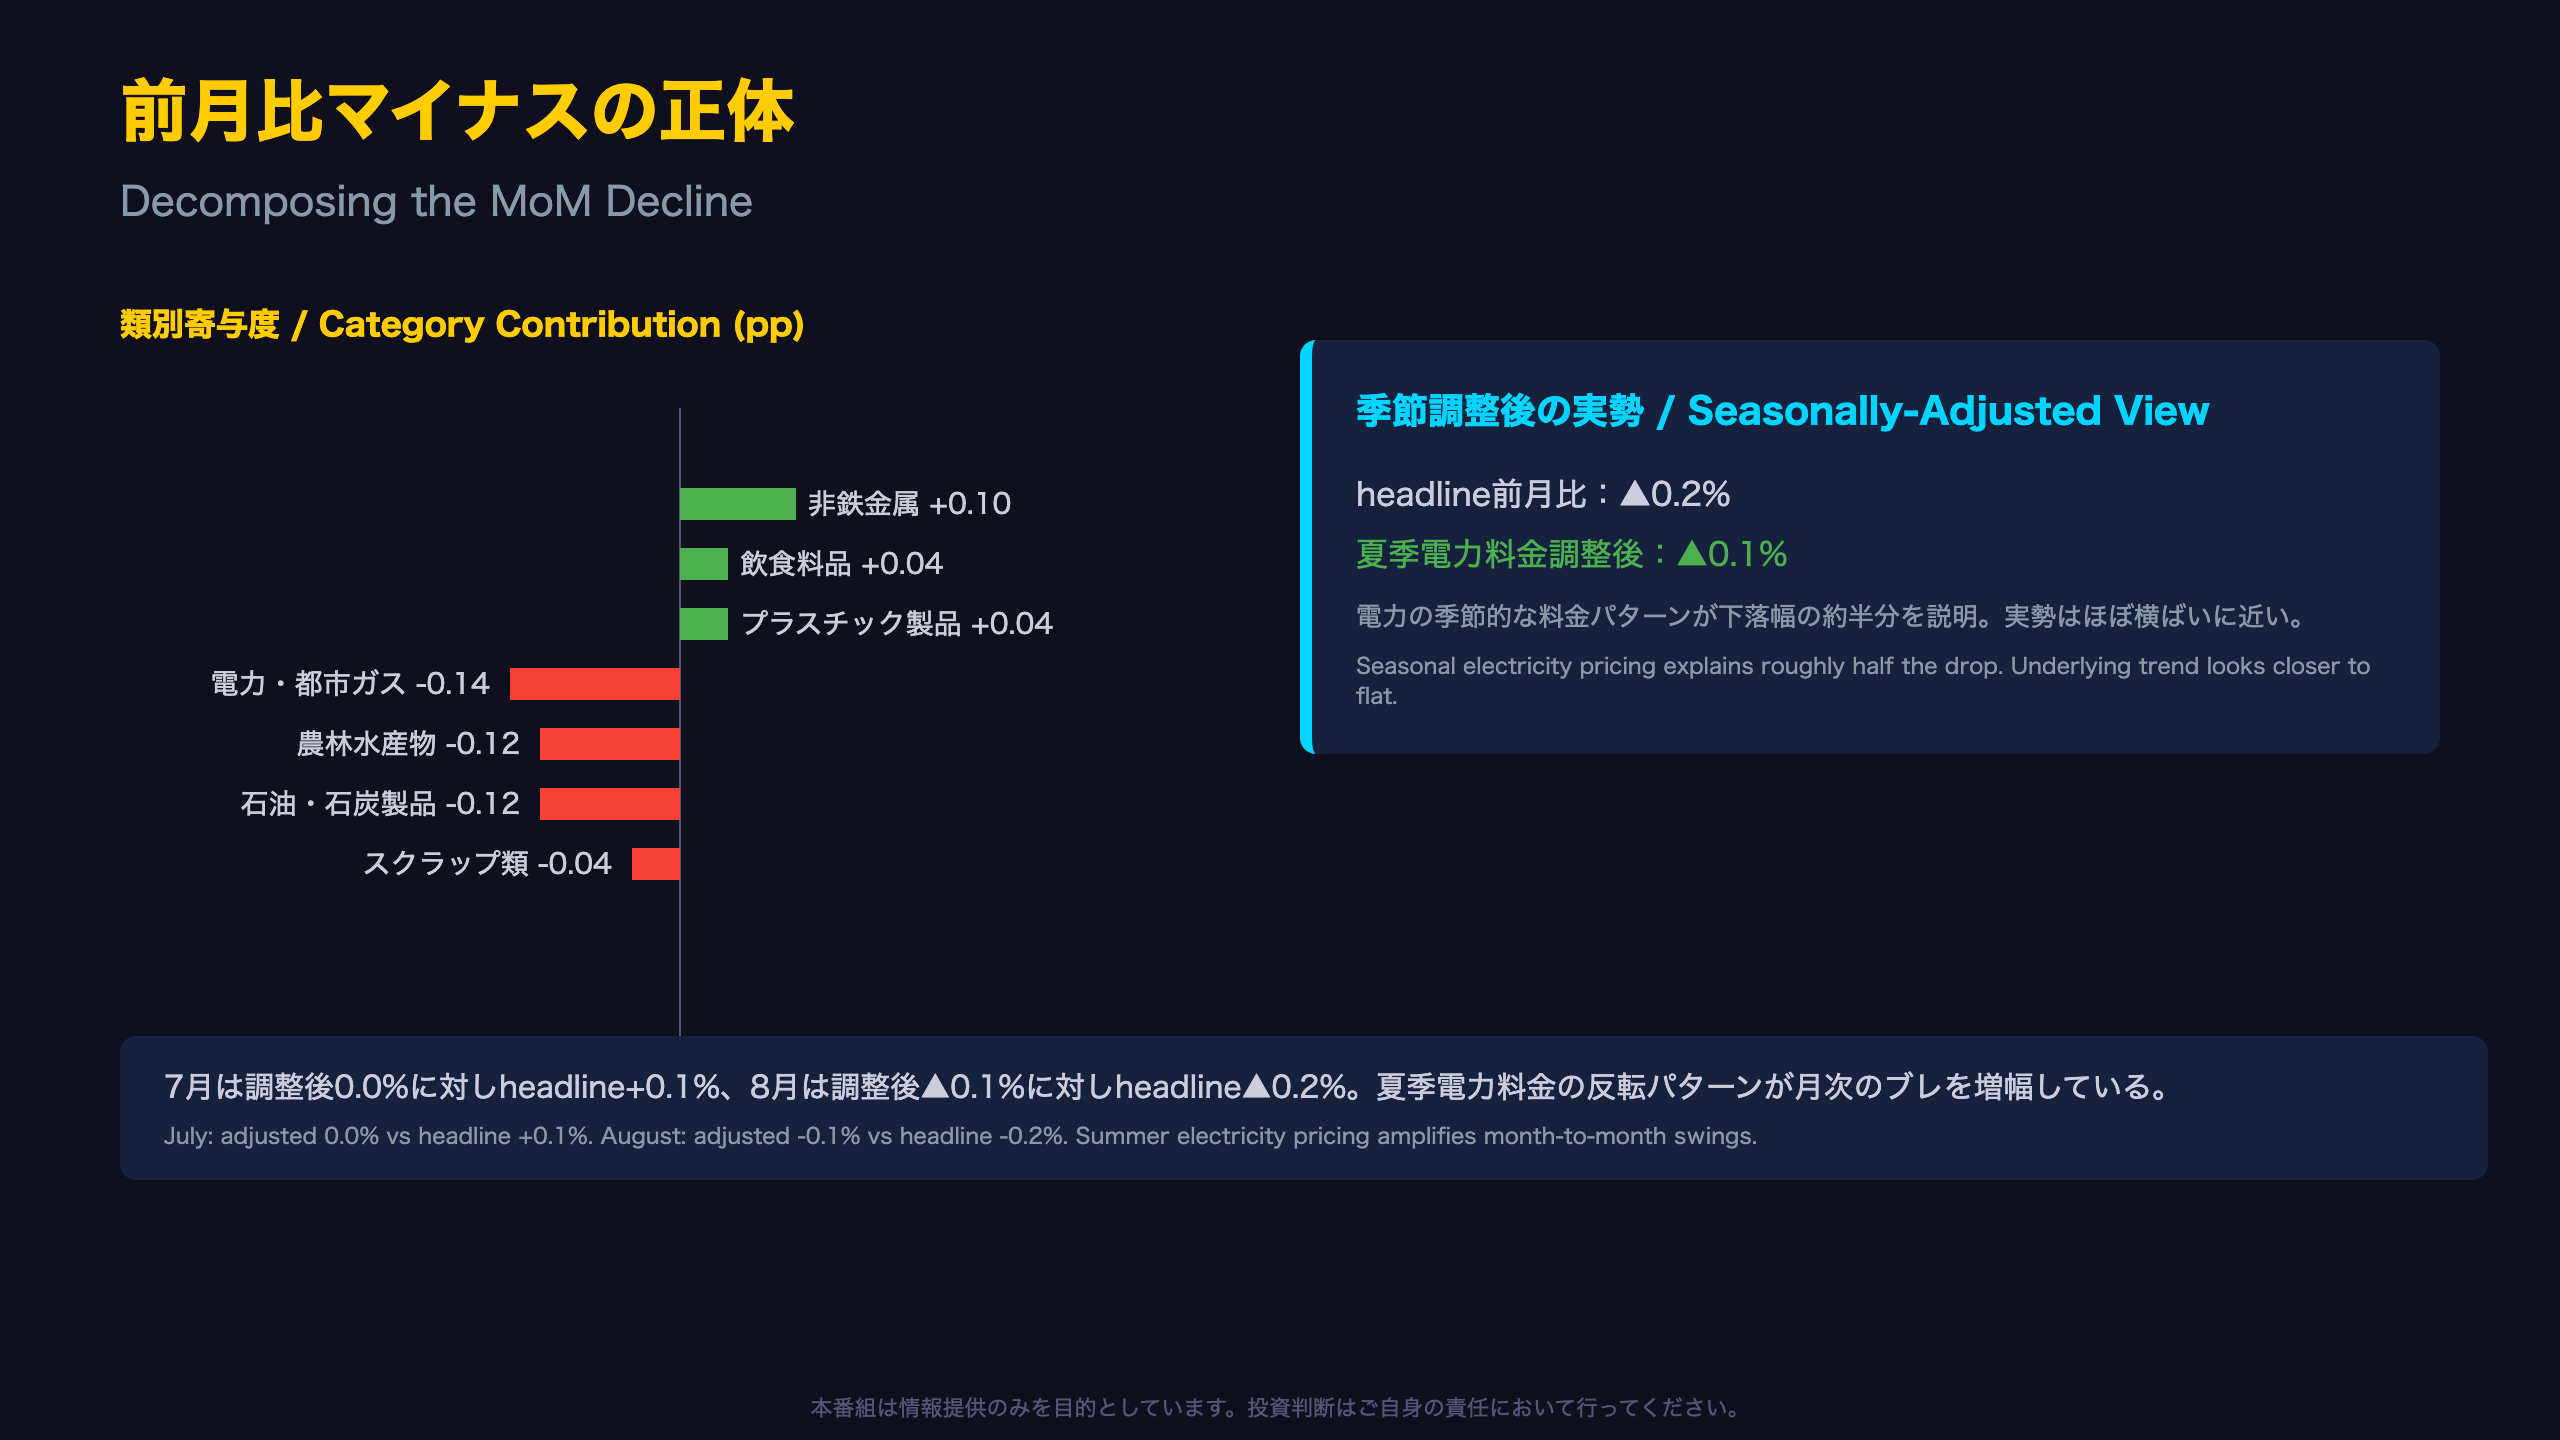
前月比マイナスの正体:季節要因と実勢の切り分け / Decomposing the MoM Decline
「マイナス0.2%」を分解する
前月比マイナスという見出しだけでは、実態を見誤る可能性がある。日銀資料の類別寄与度を見ると、下落要因と上昇要因が明確に分かれている。
下落に寄与した項目
- 電力・都市ガス・水道:▲0.14%(都市ガス、事業用電力)
- 農林水産物:▲0.12%(精米、豚肉、しらす干し)
- 石油・石炭製品:▲0.12%(B重油・C重油、ジェット燃料油、潤滑油)
- スクラップ類:▲0.04%
上昇に寄与した項目
- 非鉄金属:+0.10%(銅、アルミニウム合金ダイカスト、金地金)
- 飲食料品:+0.04%、プラスチック製品:+0.04%
季節要因の切り分けが重要
日銀は「夏季電力料金調整後」指数を併せて公表している。これは7〜9月に適用される夏季電力割増料金の影響を除いた指数で、8月は調整後▲0.1%と、headline▲0.2%より下落幅が縮小する。前月の7月は逆に、調整後0.0%に対しheadline+0.1%とプラス寄与だった。つまり、7月から8月にかけての約0.3ポイントの変化のうち、電力料金の季節パターンだけで約0.2ポイント分を説明できる。
「夏季電力料金調整後は、毎年7月から9月に適用される夏季電力割増料金の影響を総平均から除いて算出した指数」(日銀公表資料より)
この点を踏まえると、「1年ぶりのマイナス」という見出しをそのまま構造的な転換と断定するのは早計であり、実勢としては横ばいに近いというのがより正確な評価になる。
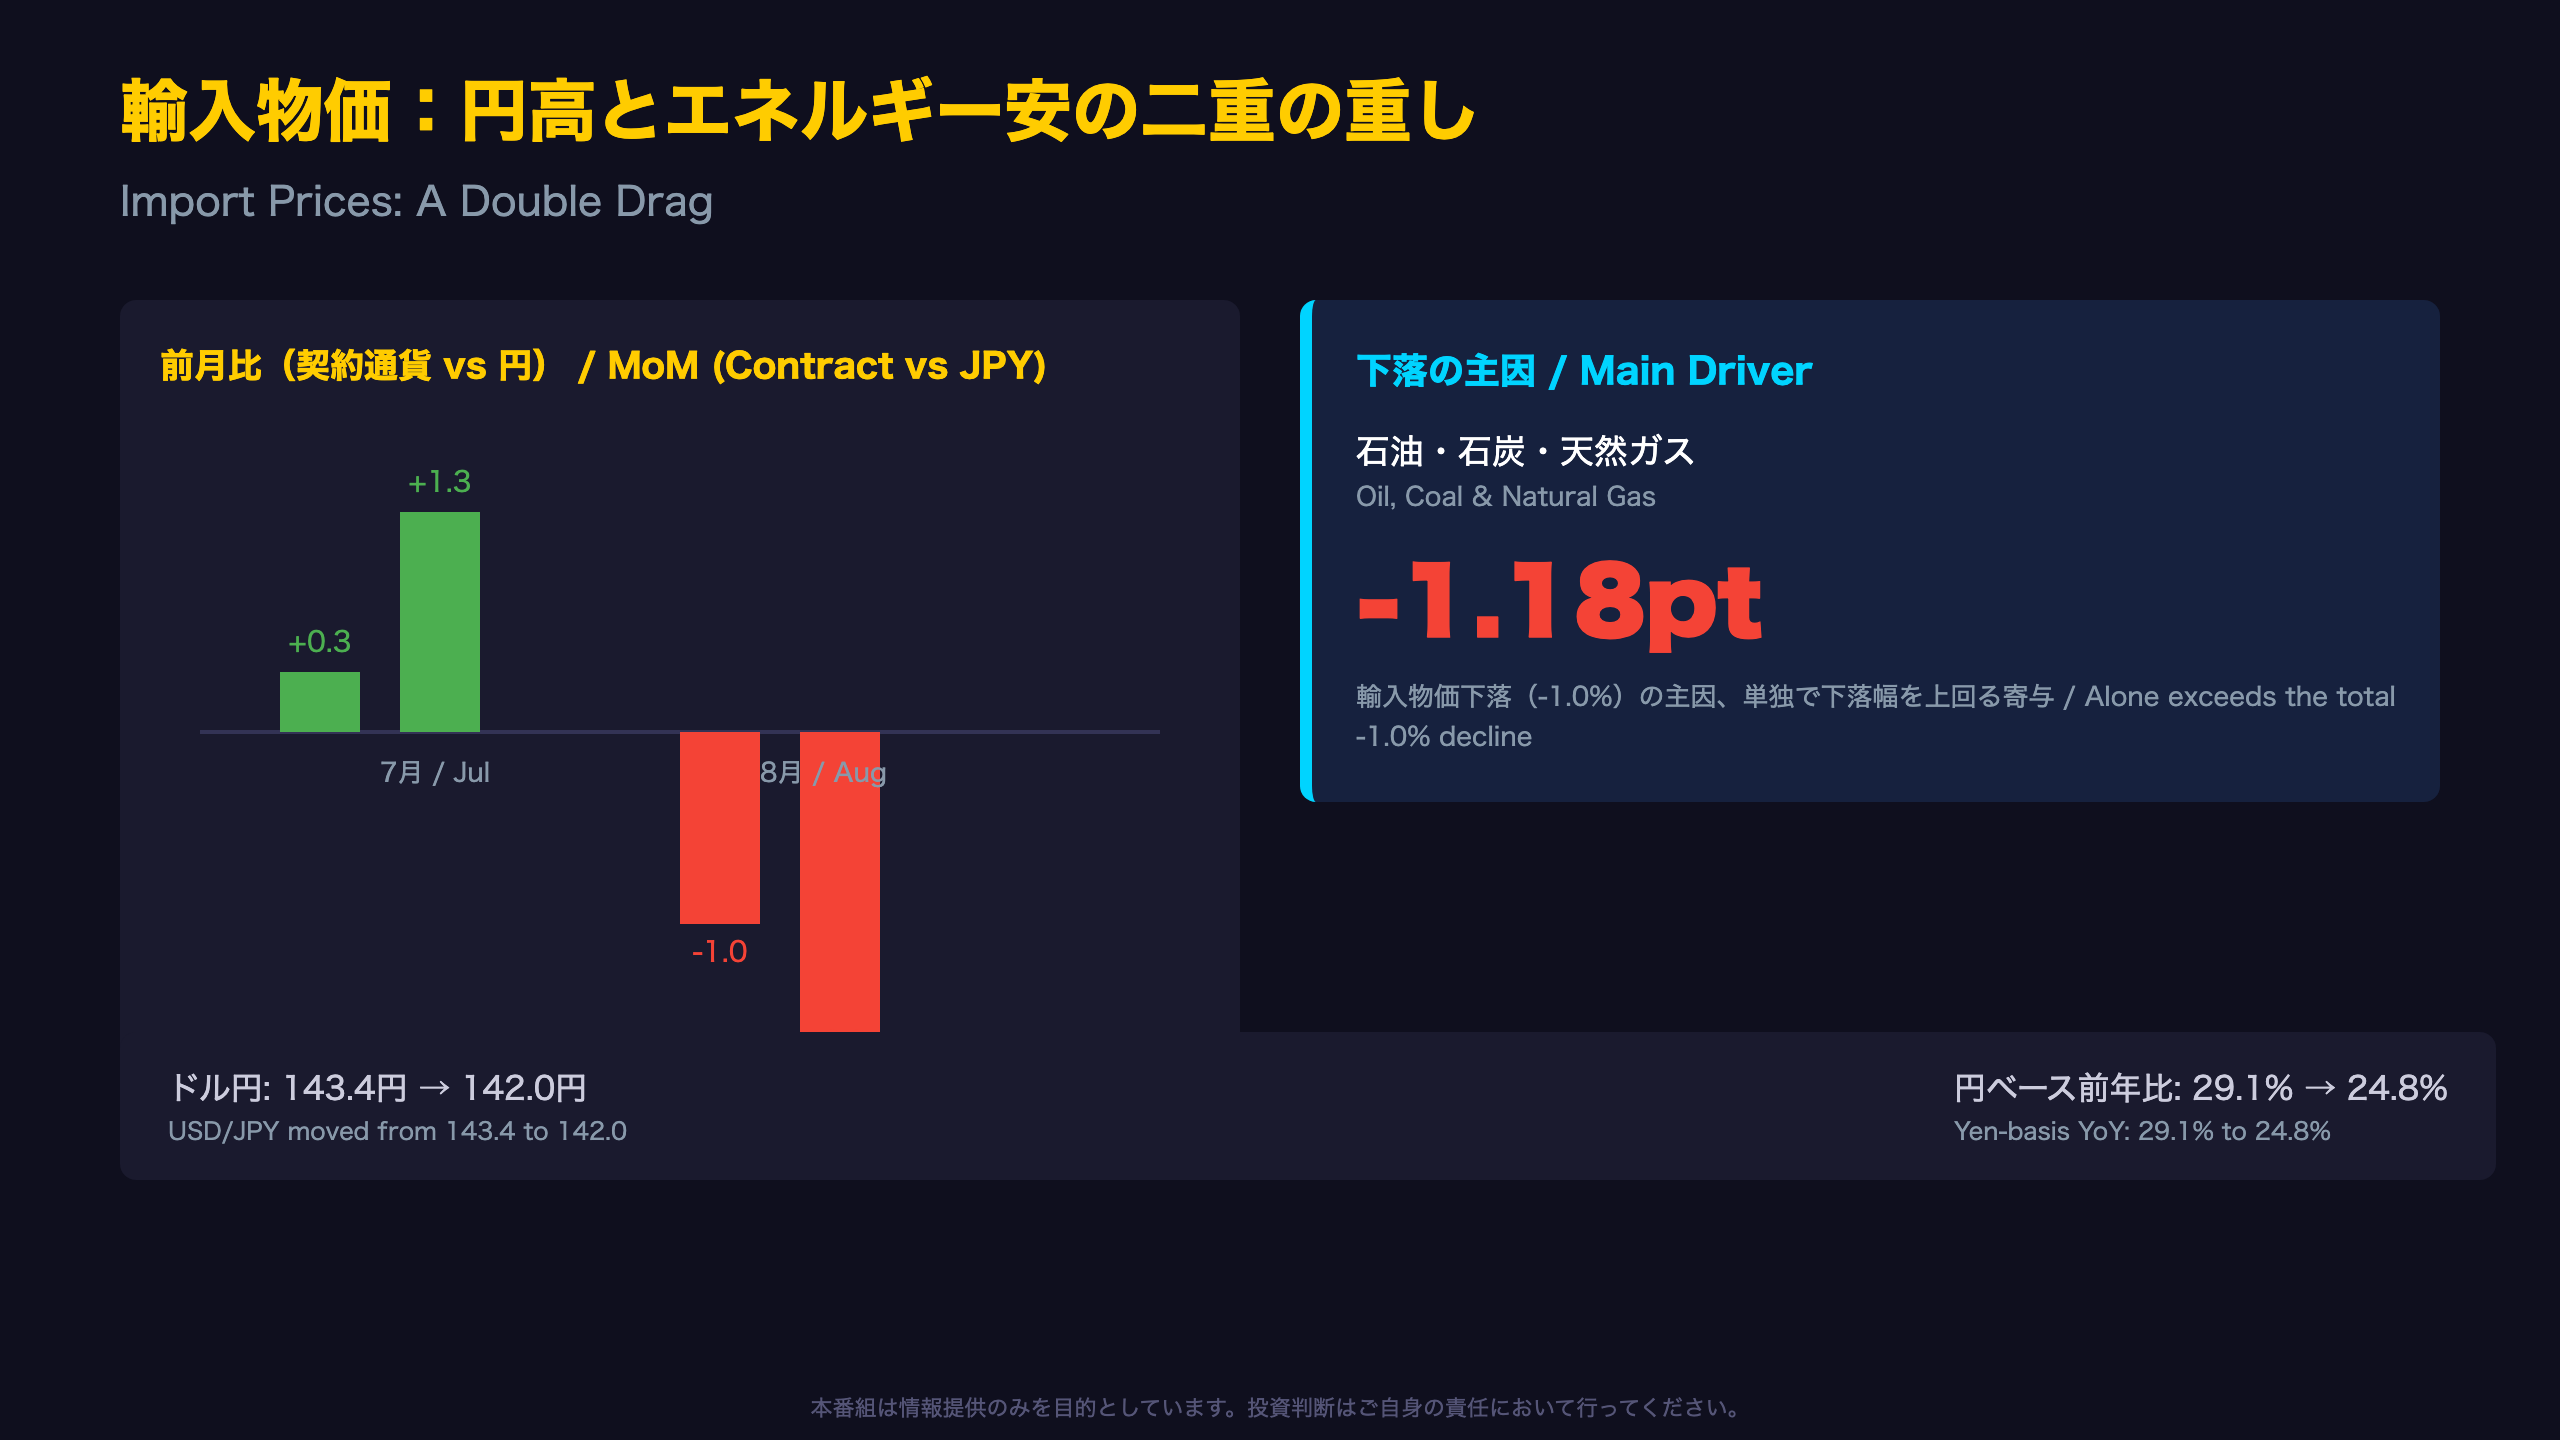
輸入物価:円高とエネルギー安の二重の重し / Import Prices: A Double Drag
為替と商品価格、二つの逆風
輸入物価の急減速は、CGPI全体の中でも最も明確な「方向転換」のシグナルだ。
契約通貨ベース vs 円ベース
| 指標 | 7月 | 8月 |
|---|---|---|
| 契約通貨ベース前月比 | +0.3% | ▲1.0% |
| 円ベース前月比 | +1.3% | ▲3.0% |
| 円ベース前年比 | +29.1% | +24.8% |
契約通貨ベースの下落(▲1.0%)よりも円ベースの下落(▲3.0%)の方が大きい。この差は、ドル円が143.4円から142.0円へ円高方向に動いたことが上乗せされたためと考えられる(レベルC:単月データからの推計)。
石油・天然ガスが下落の主因
類別寄与度を見ると、石油・石炭・天然ガスが契約通貨ベースで▲1.18ポイントと、輸入物価全体の下落(▲1.0%)を上回る規模で押し下げている。これは原油・ナフサ・LPGの国際価格下落を反映したものであり、他の品目(電気・電子機器+0.10%、はん用機器+0.08%等)はむしろ上昇していることから、下落はエネルギー特有の現象と言える。
CPIへの波及という視点
輸入物価は川上のコストであり、円高+エネルギー安の組み合わせは、数か月のラグを伴いながら国内企業物価、さらには消費者物価の川下の品目(ガソリン、電気代等)に波及する可能性がある。ただし、これは複数指標が同方向を示す段階の「示唆」に留まり、断定はできない。
次回発表は10月13日。ドル円の水準と原油価格の推移が、9月の輸入物価を左右する焦点となる。
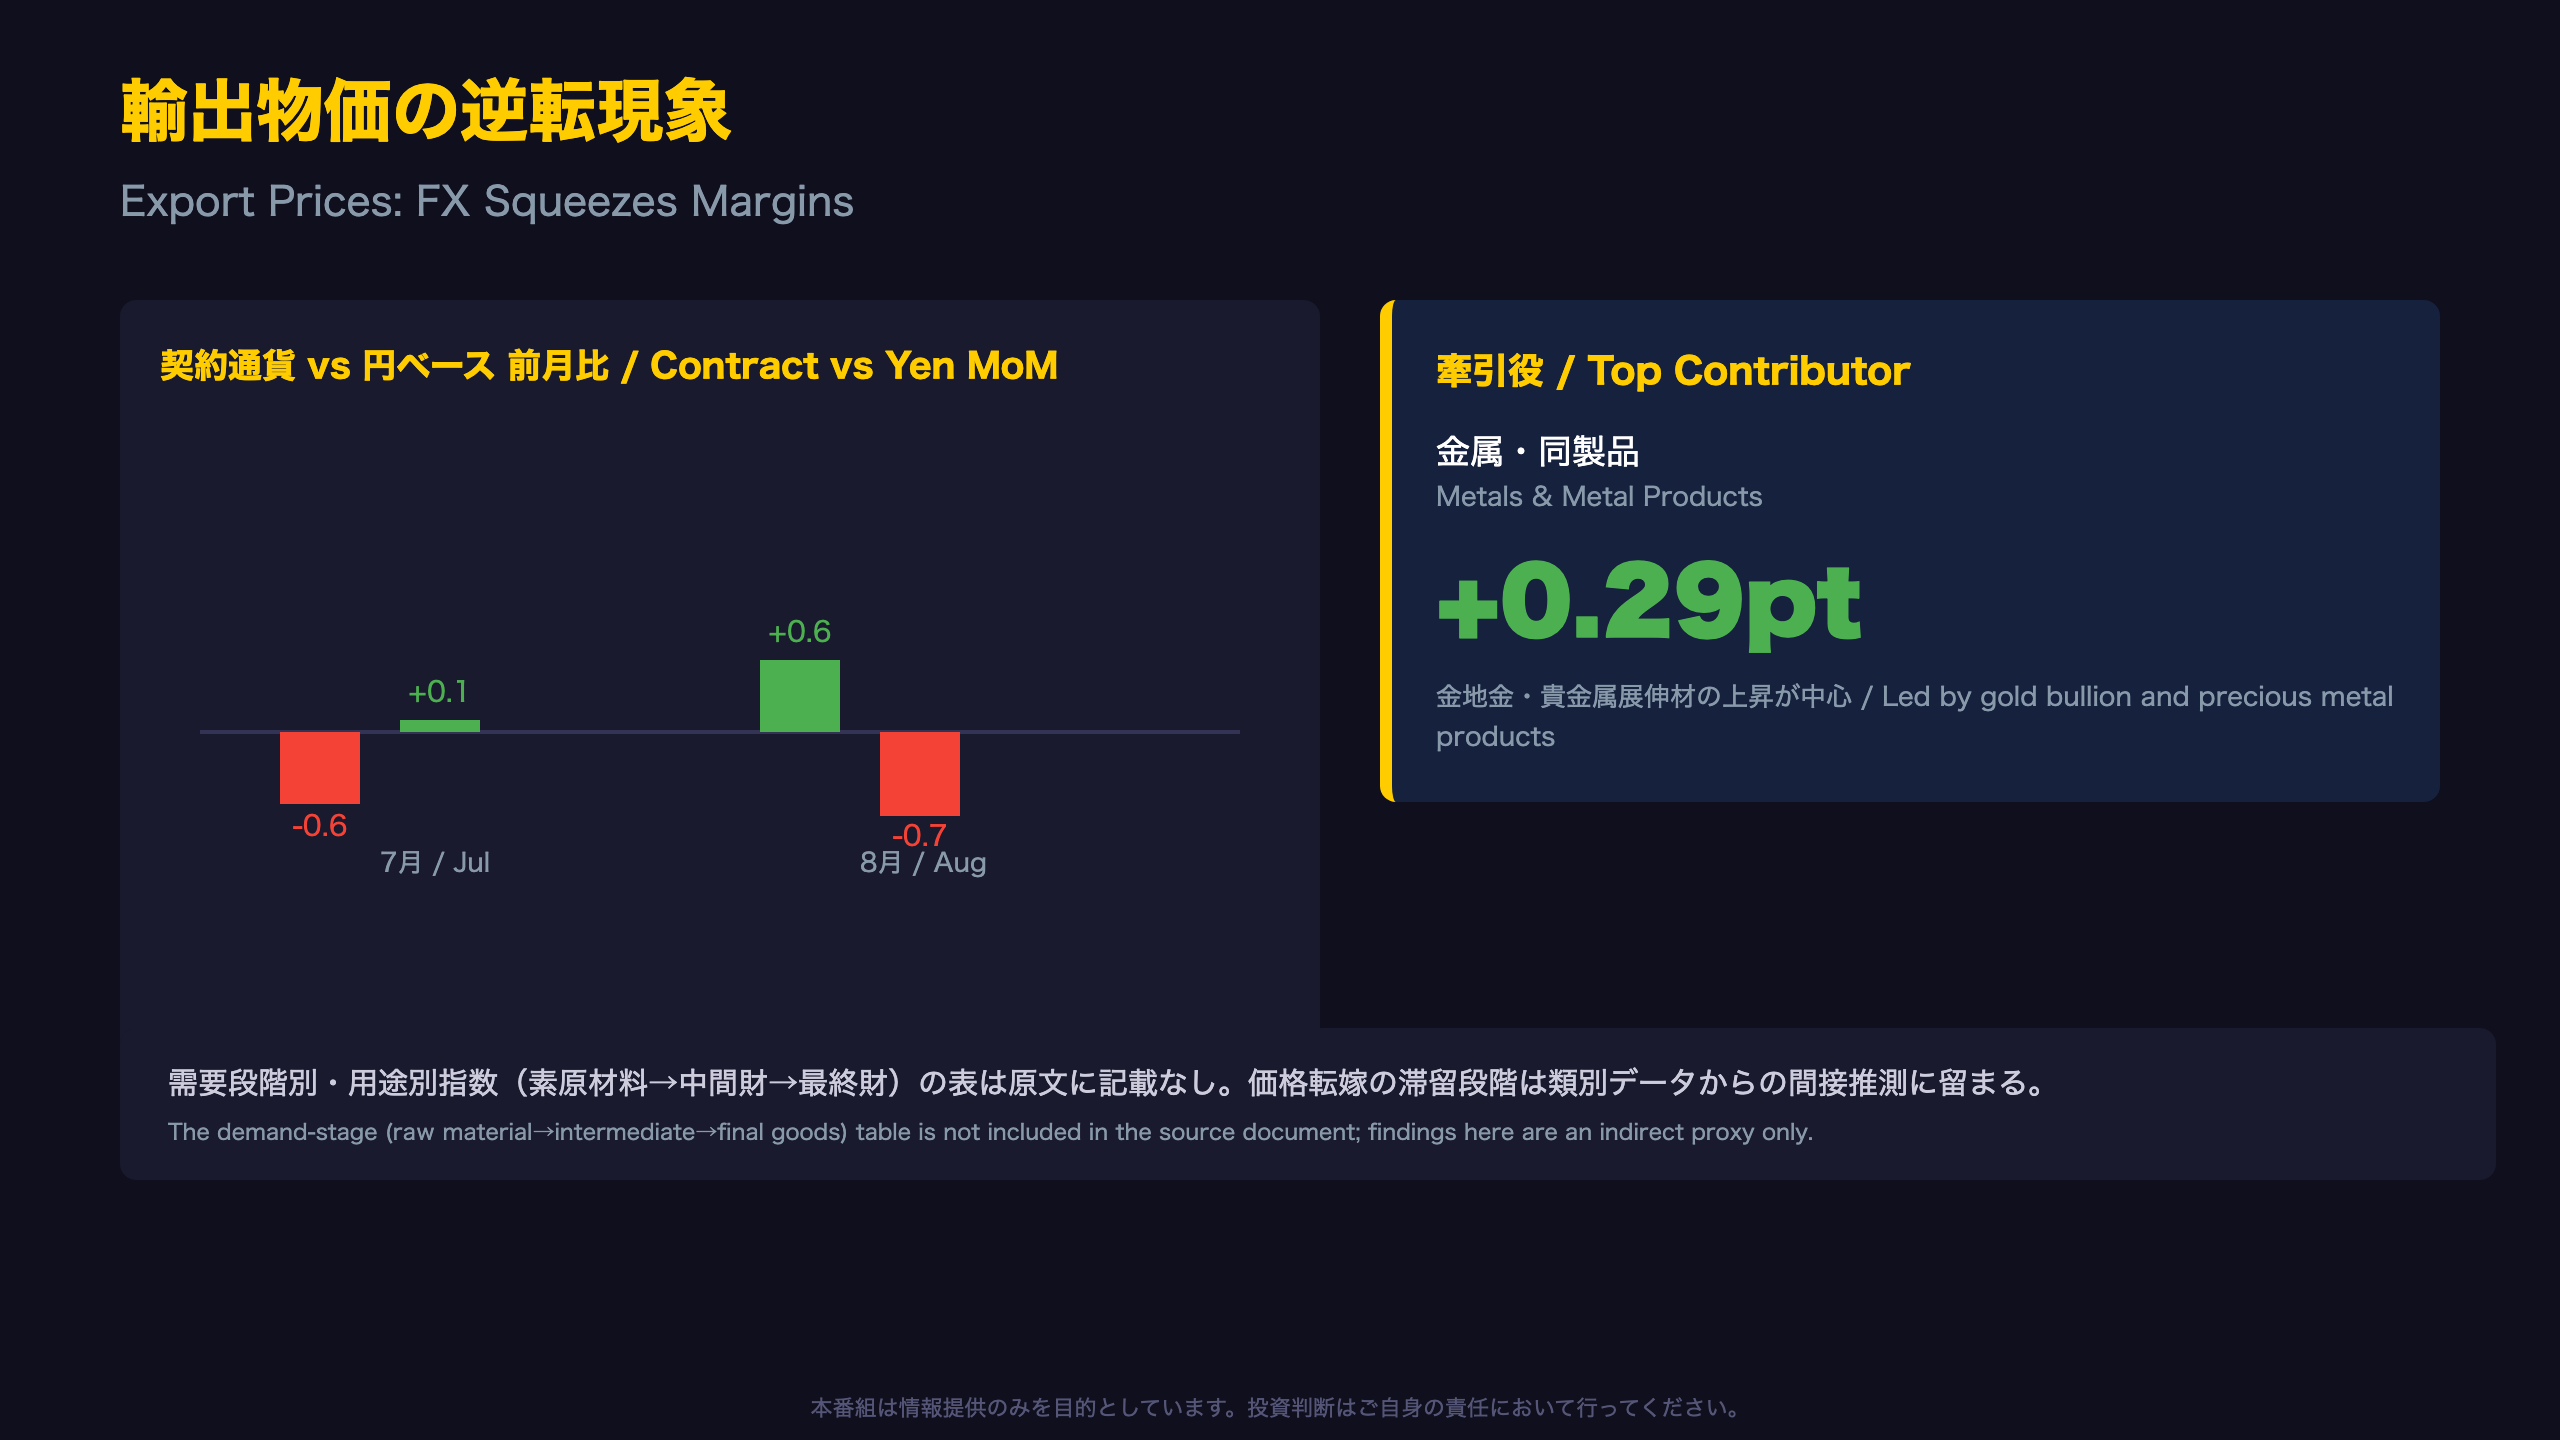
輸出物価の逆転現象:円高が輸出採算を圧迫 / Export Prices: FX Squeezes Margins
輸出企業にとっての「見えない目減り」
輸出物価の動きは、川上の需要段階別分類(素原材料・中間財・最終財)を直接示す資料が今回の原文には含まれていないため、その観点での確認は「原文に記載なし」とせざるを得ない。ただし、契約通貨ベースと円ベースの符号逆転という現象自体が、輸出企業の採算構造を理解するうえで重要な手がかりとなる。
符号が逆転した7月・8月
| 指標 | 7月 | 8月 |
|---|---|---|
| 契約通貨ベース前月比 | ▲0.6% | +0.6% |
| 円ベース前月比 | +0.1% | ▲0.7% |
| 円ベース前年比 | +18.9% | +17.9% |
| 契約通貨ベース前年比 | +10.1% | +11.1% |
7月は契約通貨ベースで下落しながら円ベースでは上昇していた(円安が下支え)。8月はその逆で、契約通貨ベースで上昇しているにもかかわらず円ベースでは下落した(円高が押し下げ)。これは為替の振れがそのまま輸出企業の円建て採算に直結していることを示す典型例だ。
金属・同製品が牽引
契約通貨ベースの上昇(+0.6%)のうち、金属・同製品が+0.29ポイントと最大の押し上げ要因。金地金や貴金属展伸材の値上がりが背景にあり、これは世界的な金相場の上昇と連動している可能性がある(レベルC)。
需要段階別データの限界
今回のPDF資料には、素原材料・中間財・最終財に分類した「需要段階別・用途別指数」の表は含まれていない。したがって、価格転嫁がどの生産段階で滞留しているかについての直接的な確認はできず、類別(産業別)データからの間接的な推測に留めることが適切である。
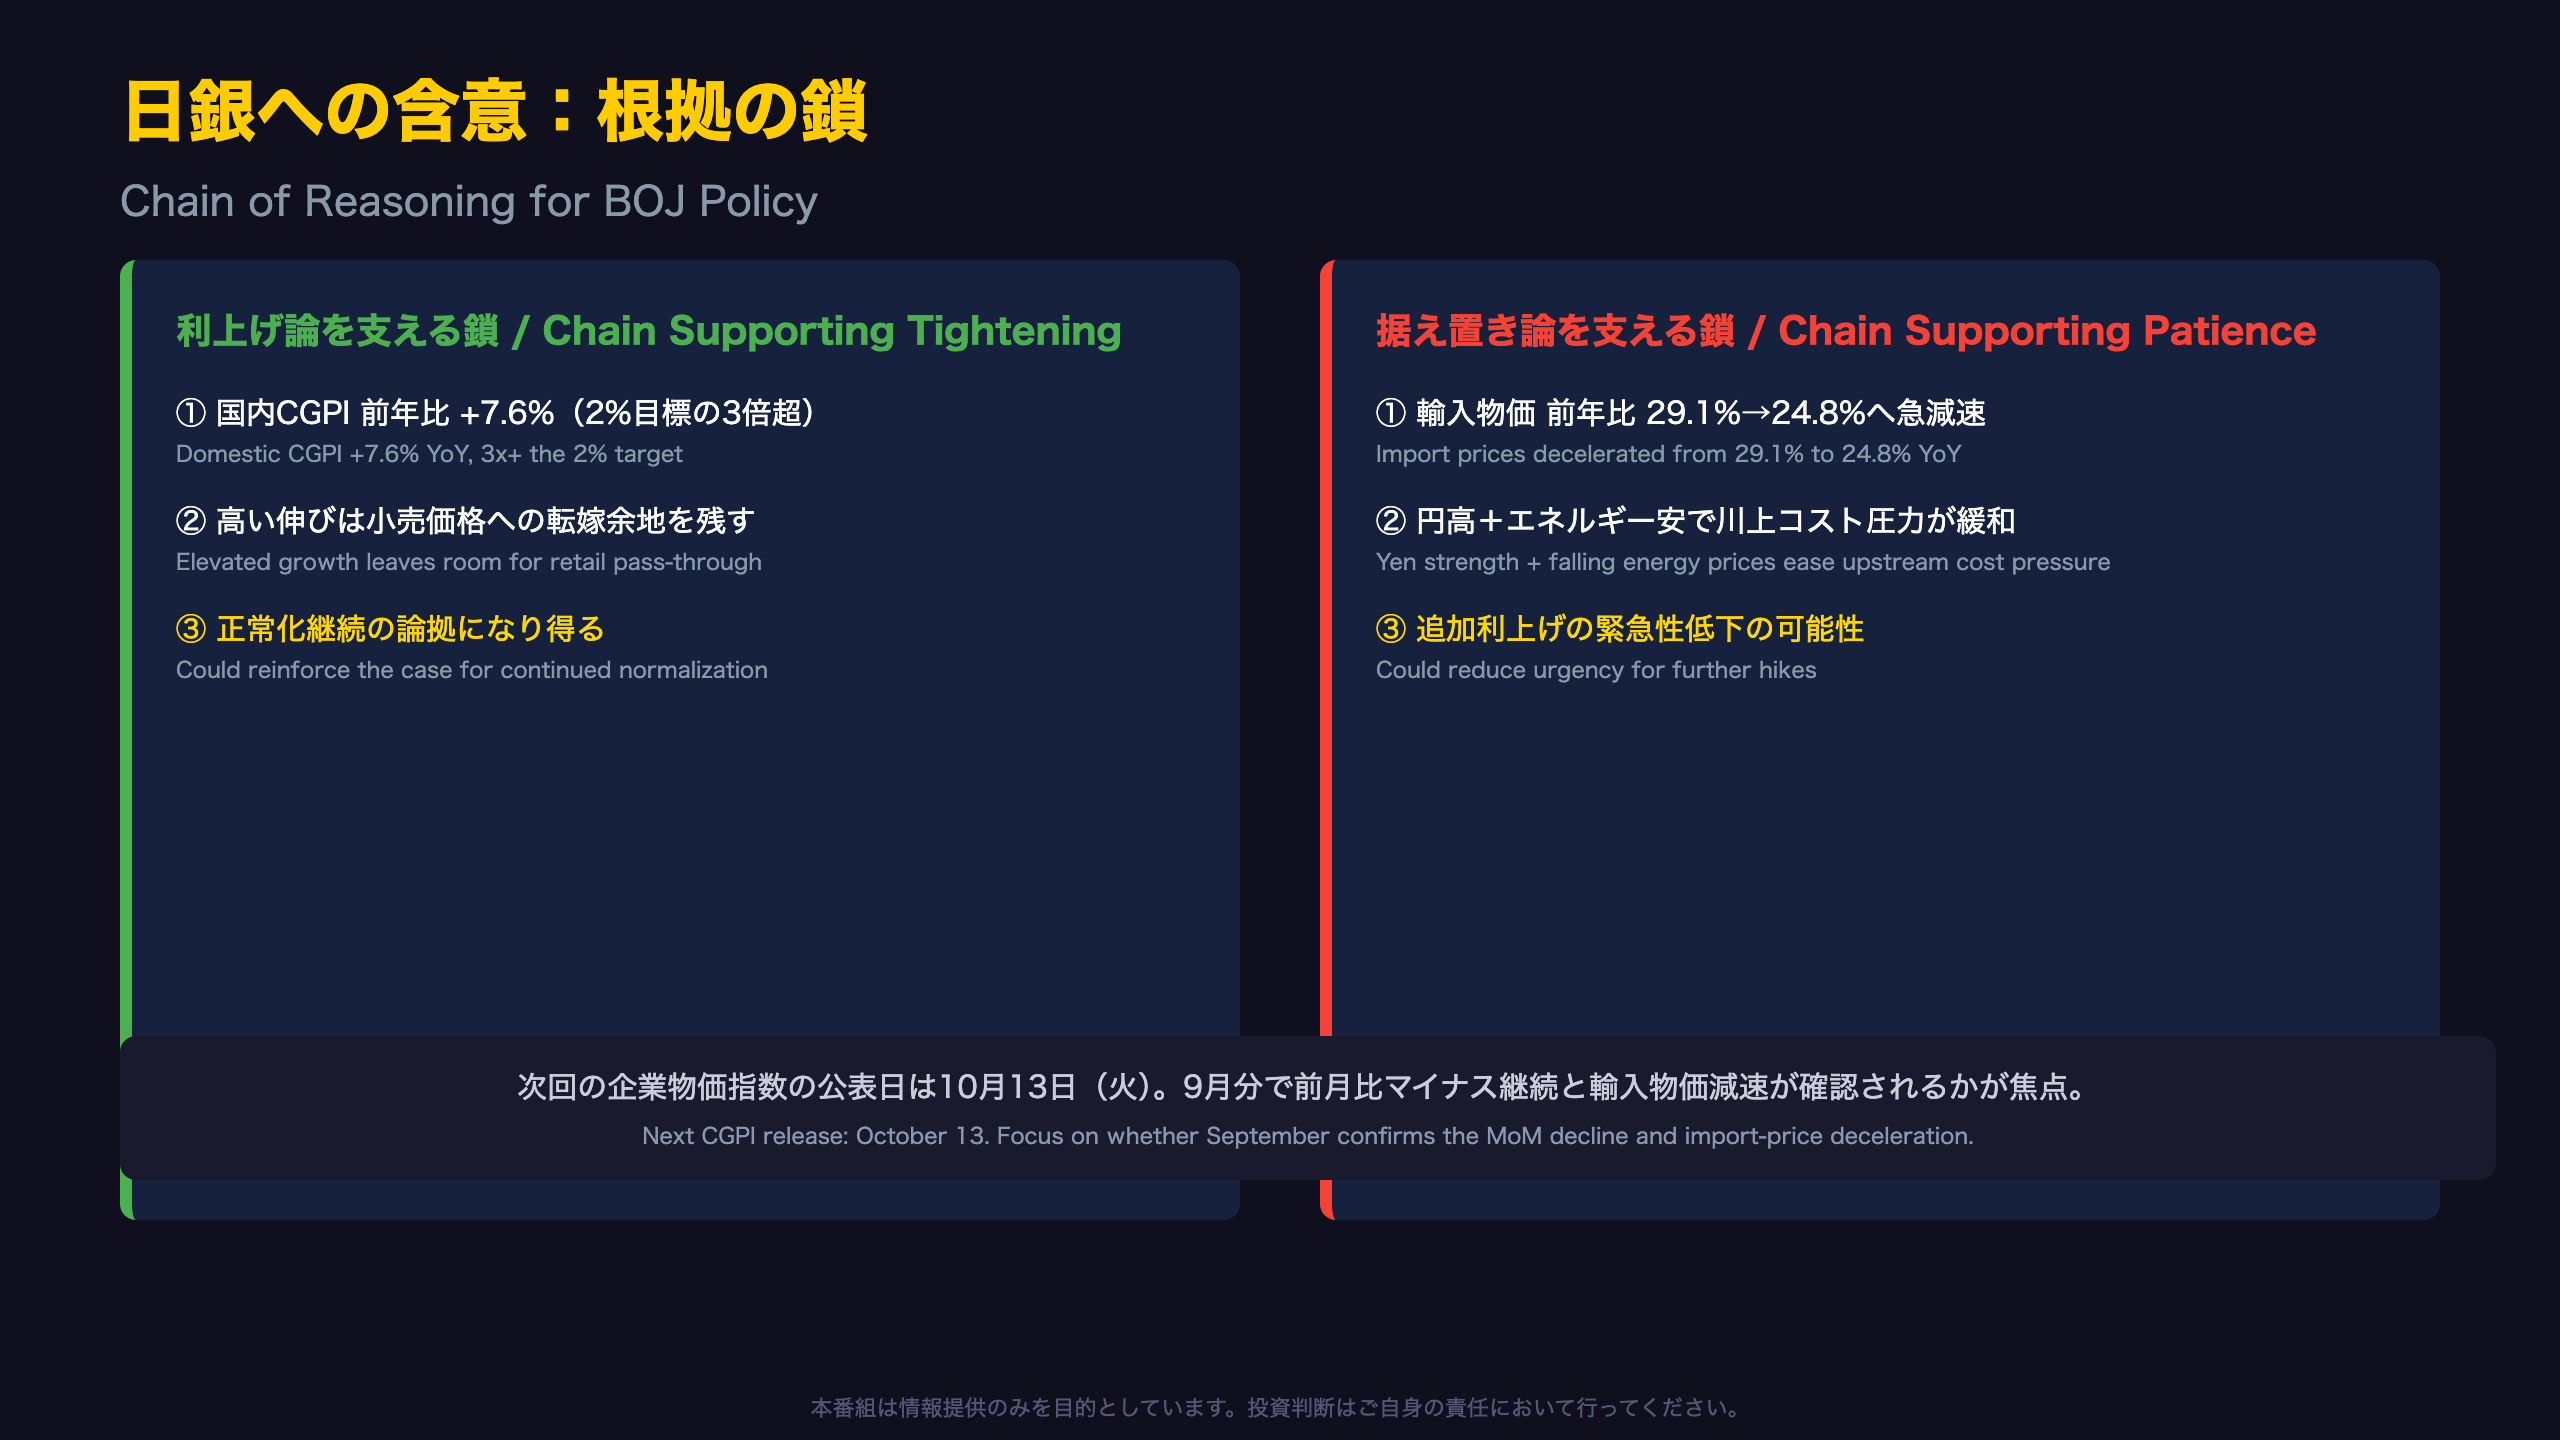
日銀への含意:根拠の鎖でたどる政策インパクト / Chain of Reasoning for BOJ Policy
根拠の鎖:数字 → メカニズム → 政策含意
今回のCGPIが日銀の金融政策判断に与える材料を、原文の数字を起点に整理する。
鎖1:高止まりが利上げ論を支える方向
原文の数字:国内企業物価指数、前年比+7.6%(2%目標の3倍以上)
経済メカニズム:企業間取引価格の高い伸びは、時間差を伴いながら小売価格へ転嫁される余地を残す
政策含意:物価安定目標を上回る状況が長期化すれば、日銀が金融正常化を継続する論拠となり得る
鎖2:輸入コスト減速が据え置き論を支える方向
原文の数字:輸入物価(円ベース)前年比、29.1%→24.8%へ減速。前月比も契約通貨ベース▲1.0%、円ベース▲3.0%
経済メカニズム:円高とエネルギー価格下落が重なり、川上の輸入コスト圧力が和らいでいる
政策含意:輸入インフレの減速が続けば、企業物価から消費者物価への転嫁圧力も中期的に緩和され、日銀が拙速な追加利上げを急ぐ必要性は低下する可能性がある
両論併記の結論
この二つの鎖は方向が逆であり、どちらか一方だけを取り上げるのは適切ではない。現状のデータは「高い伸び率のなかで、変化の芽が出始めている」という段階に留まる。
参考:次回の企業物価指数の公表日は、10月13日(火)。
9月分のデータで前月比マイナスの継続と輸入物価の減速トレンドが確認されるかどうかが、次回分析の焦点となる。
製作費大公開
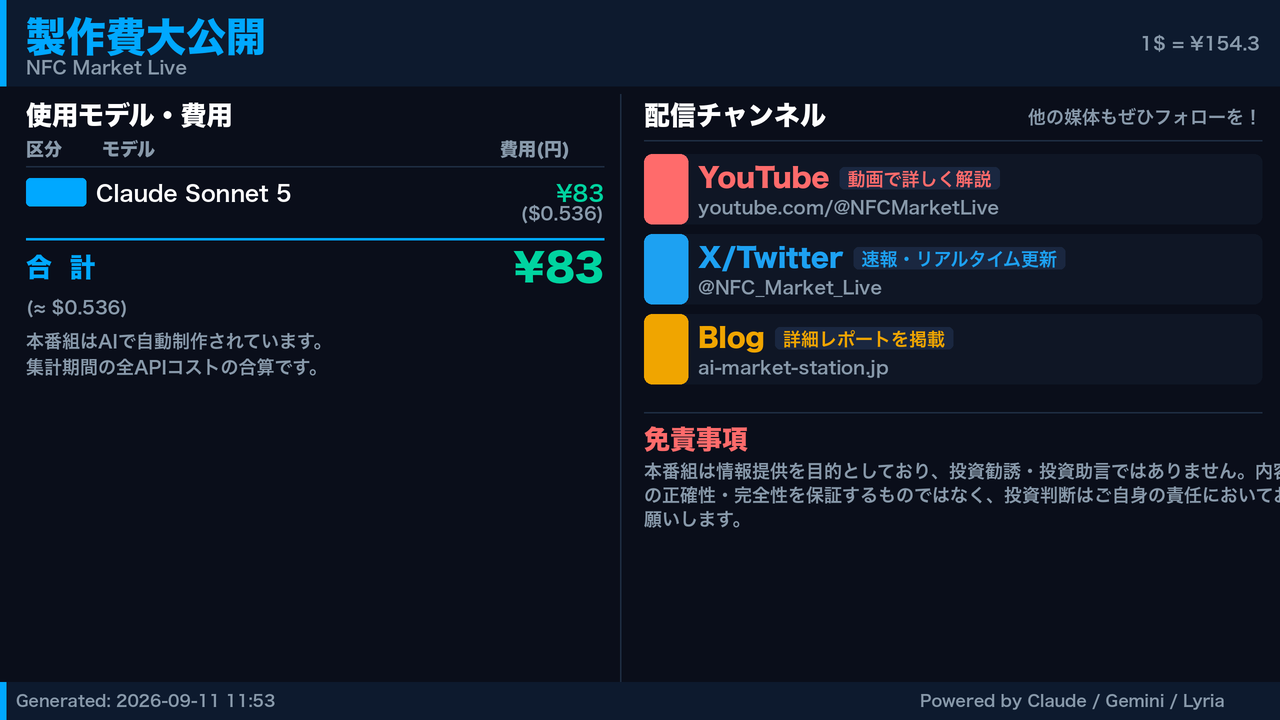
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 67,932 | 40,818 | ¥84 |
| TTS | Gemini 2.5 Flash TTS | 1,749 | 6,165 | ¥10 |
| TTS | Gemini 3.1 Flash TTS | 2,048 | 3,561 | ¥11 |
| BGM | Lyria 3 Pro | 159 | 26,134 | ¥12 |
| X | コンテンツ作成 (返信) | 3,313 | – | ¥12 |
| X | ポスト作成 | 886 | – | ¥7 |
| 合計 | ¥136 |
為替レート: 1 USD = 154.3 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。