📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-06 06:33)
📊 クラウドフレア(NET)が2026年11月5日に第3四半期決算を発表。 📈 売上高は7億8,250万ドルで前年同期比39%増。調整後の営業利益率は17.5%(前年15.3%)に改善し、調整後1株利益は0.38ドル(前年0.27ドル)でした。 ⚠️ 一方、GAAPベースでは営業損失6,790万ドルと赤字が続き、…
サマリー:売上39%増、成長加速と利益の質
第3四半期(2026年7-9月期)決算の全体像
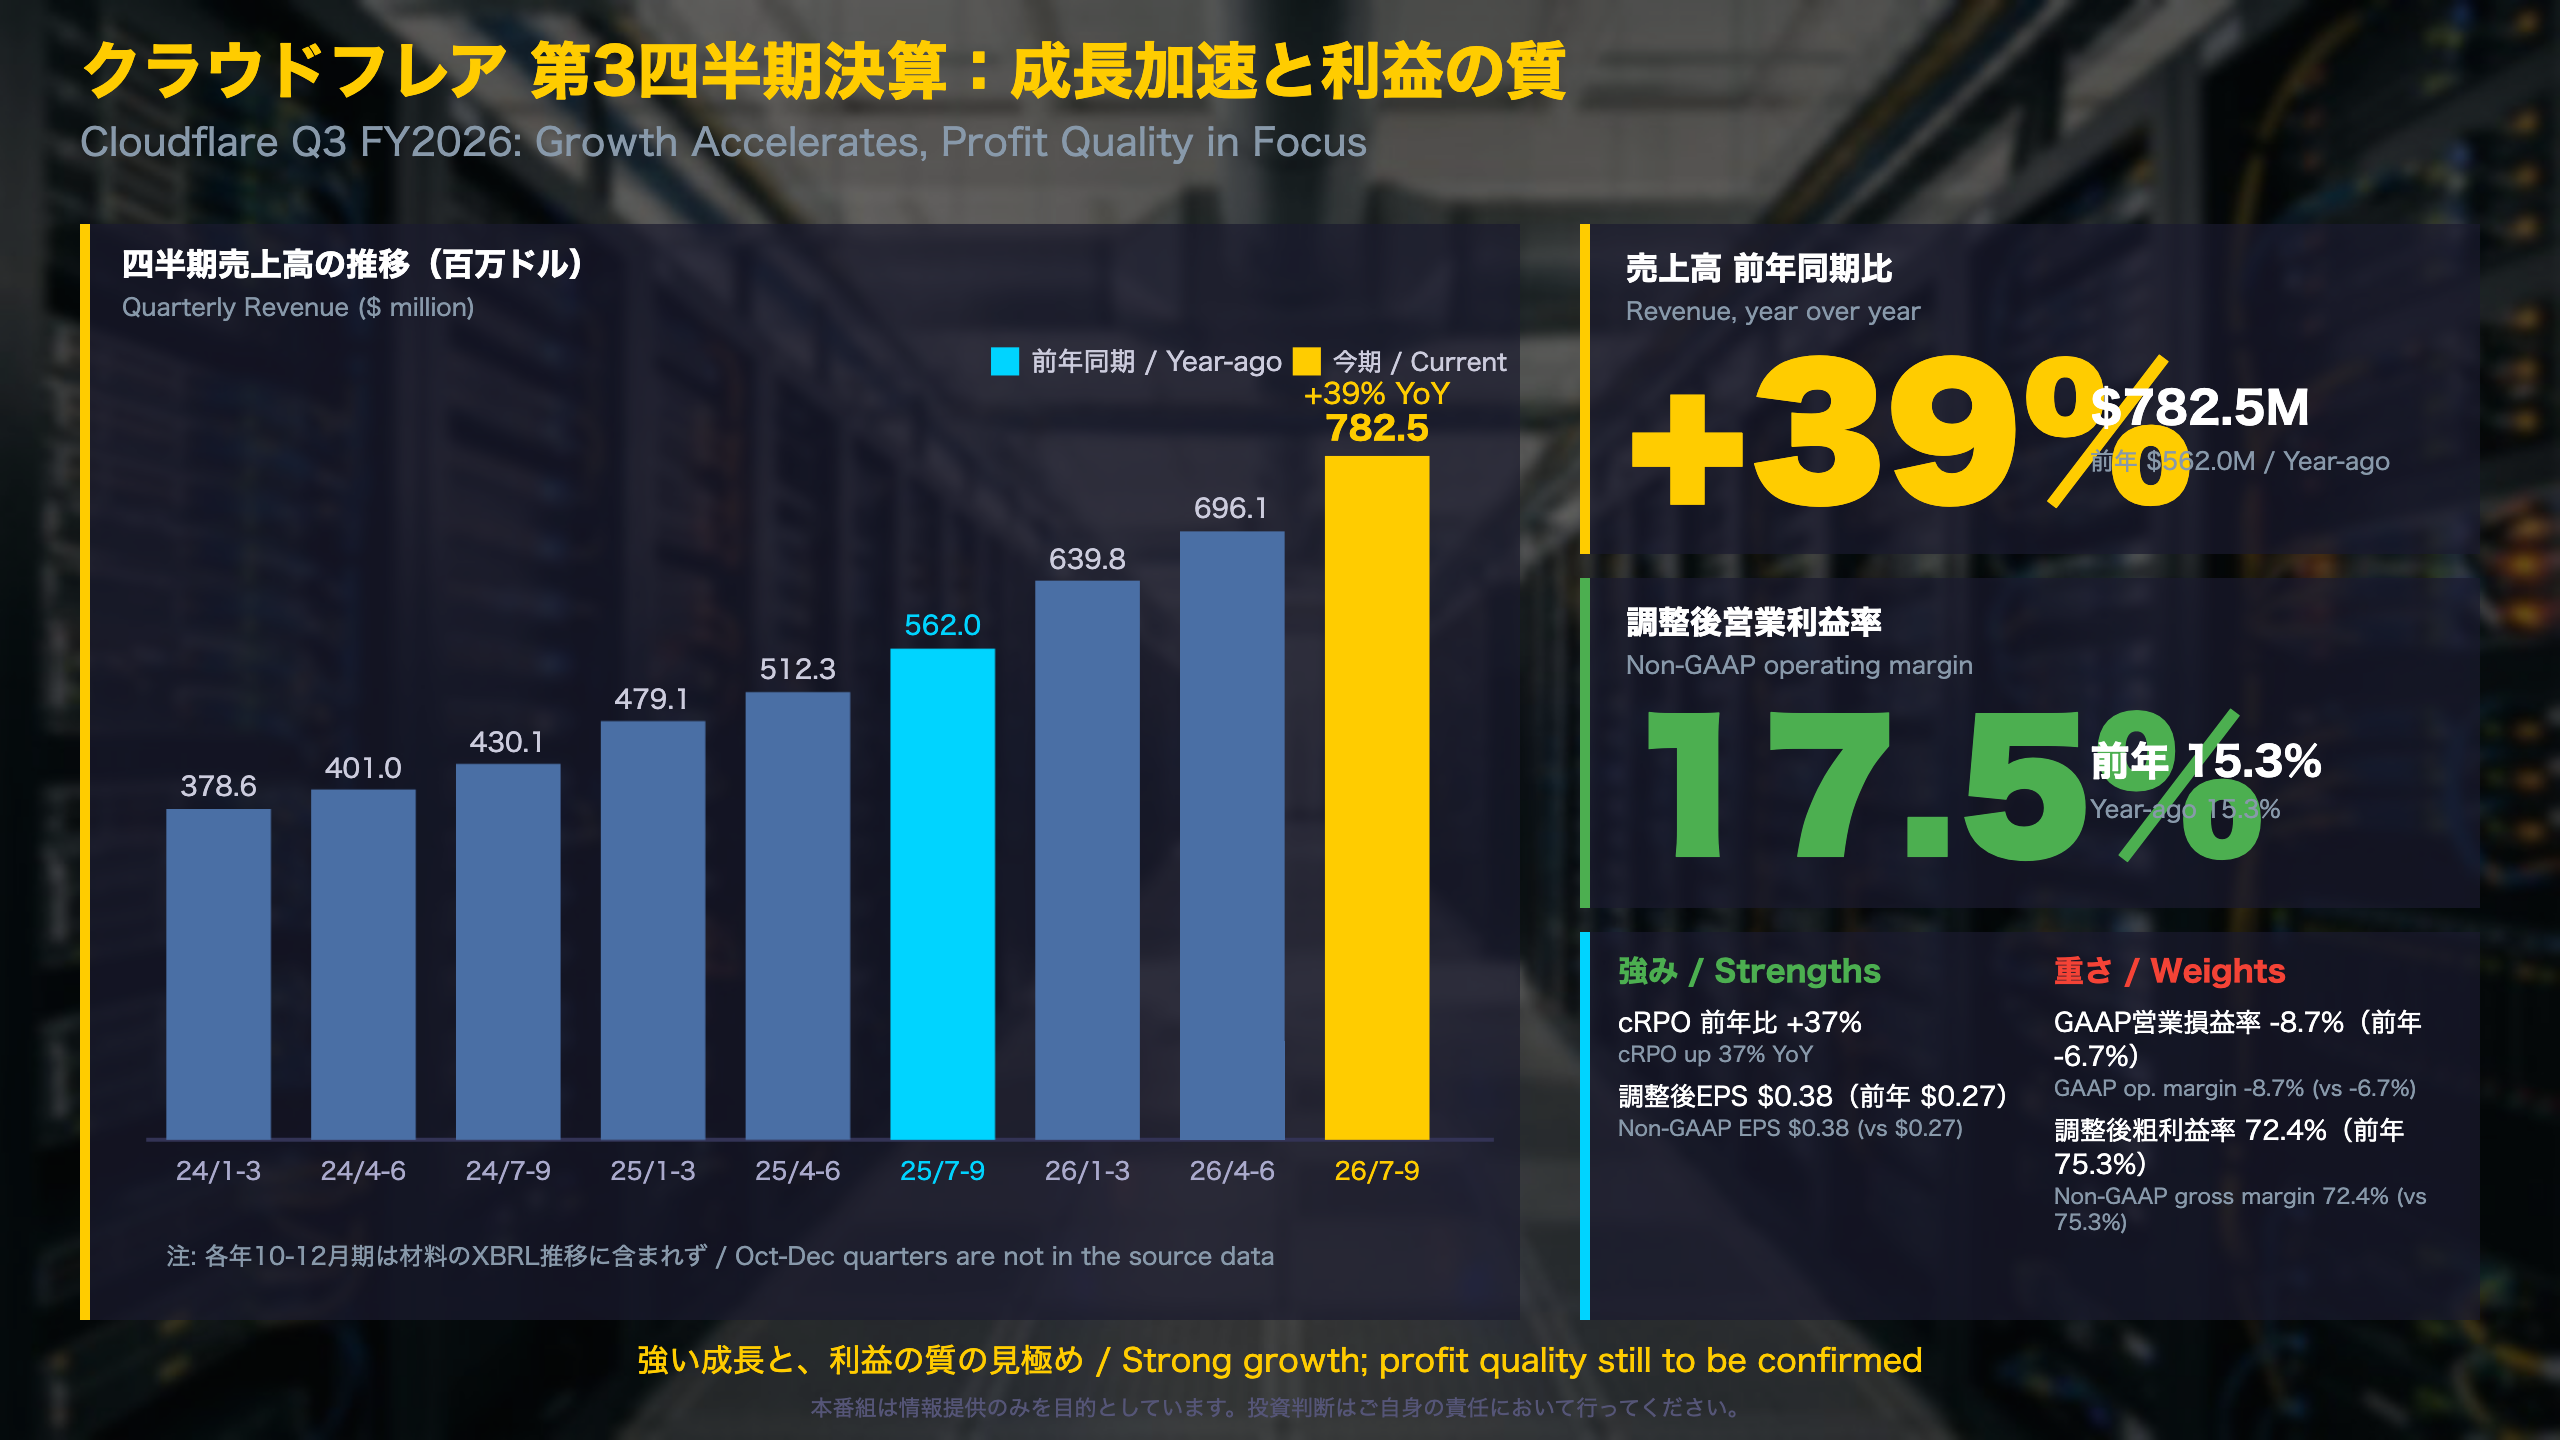
クラウドフレアは2026年11月5日、第3四半期の決算を発表した。売上高は7億8,251万ドルで、前年同期の5億6,203万ドルから39%増加した。CEOのマシュー・プリンス氏は「We accelerated growth, delivering our fastest revenue growth in nearly four years, while expanding profitability」と述べている。
過去比較・時系列文脈
材料末尾の推移表(XBRL)によると、売上高は2024年1-3月の3億7,860万ドルから、2025年7-9月の5億6,203万ドル、2026年4-6月の6億9,606万ドルへと拡大してきた。今回の7億8,251万ドルは、この推移表の中で最大である(推移表には各年10-12月期が含まれない)。9か月累計の売上高も21億1,833万ドルと、前年同期の15億5,343万ドルを上回った。
サブ指標
- cRPO(今後12か月程度で売上に計上される契約済み残高):前年同期比37%増。
- 調整後1株利益:0.38ドル(前年0.27ドル)。GAAPは0.10ドルの赤字(前年0.00ドル)。
- 現金・短期有価証券:51億2,870万ドル。
異なる解釈
- 強気の見方:売上の加速と、調整後営業利益率の改善(15.3%から17.5%)が同時に起きている。
- 慎重な見方:GAAP営業損失は6,793万ドルと前年の3,746万ドルから拡大し、粗利益率も低下した。ただし単四半期の数字であり、傾向と断定はできない。
次回への橋渡し
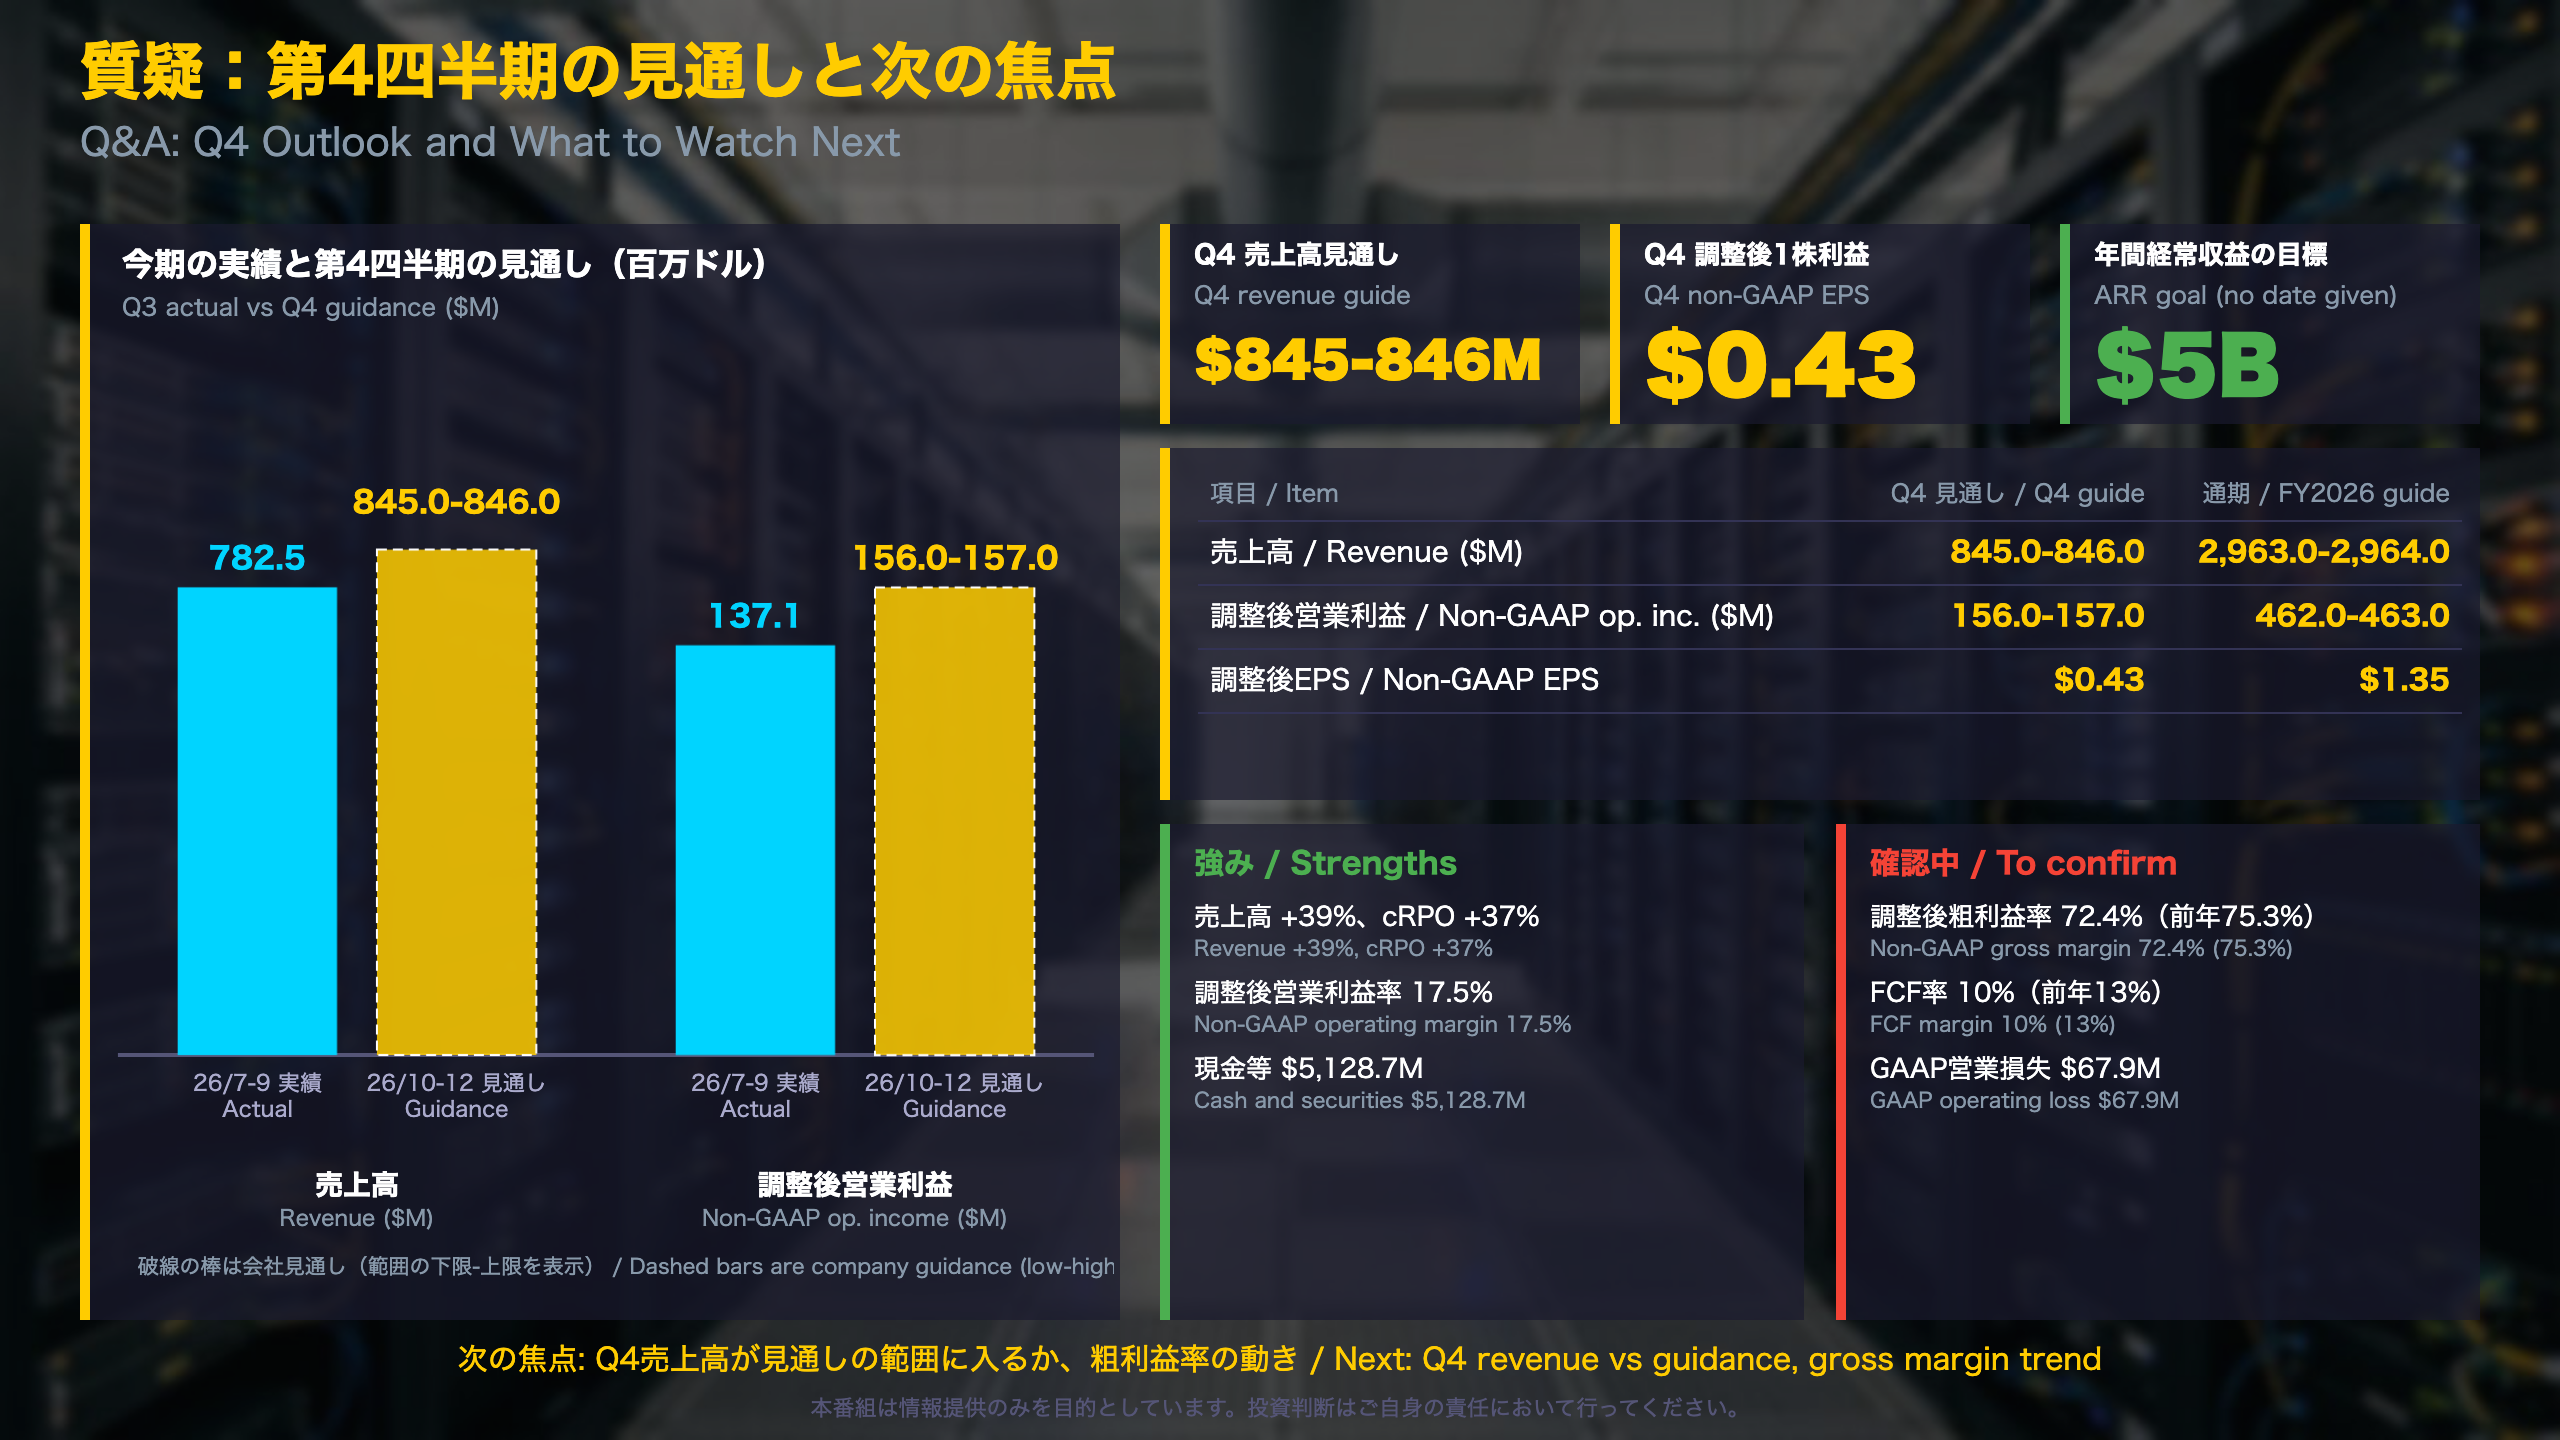
会社は第4四半期の売上高を8億4,500万〜8億4,600万ドルと見込んでいる。次回決算発表日は資料に記載がない。
深掘り1:調整後利益の改善と粗利益率の低下
調整後の営業費用と粗利益率を詳しく見る
サブ指標の深掘り(調整後・百万ドル)
| 項目 | 2025年7-9月 | 2026年7-9月 |
|---|---|---|
| 売上原価 | 138.9 | 215.9 |
| 販売費 | 201.2 | 270.2 |
| 研究開発費 | 82.5 | 101.7 |
| 一般管理費 | 53.5 | 57.5 |
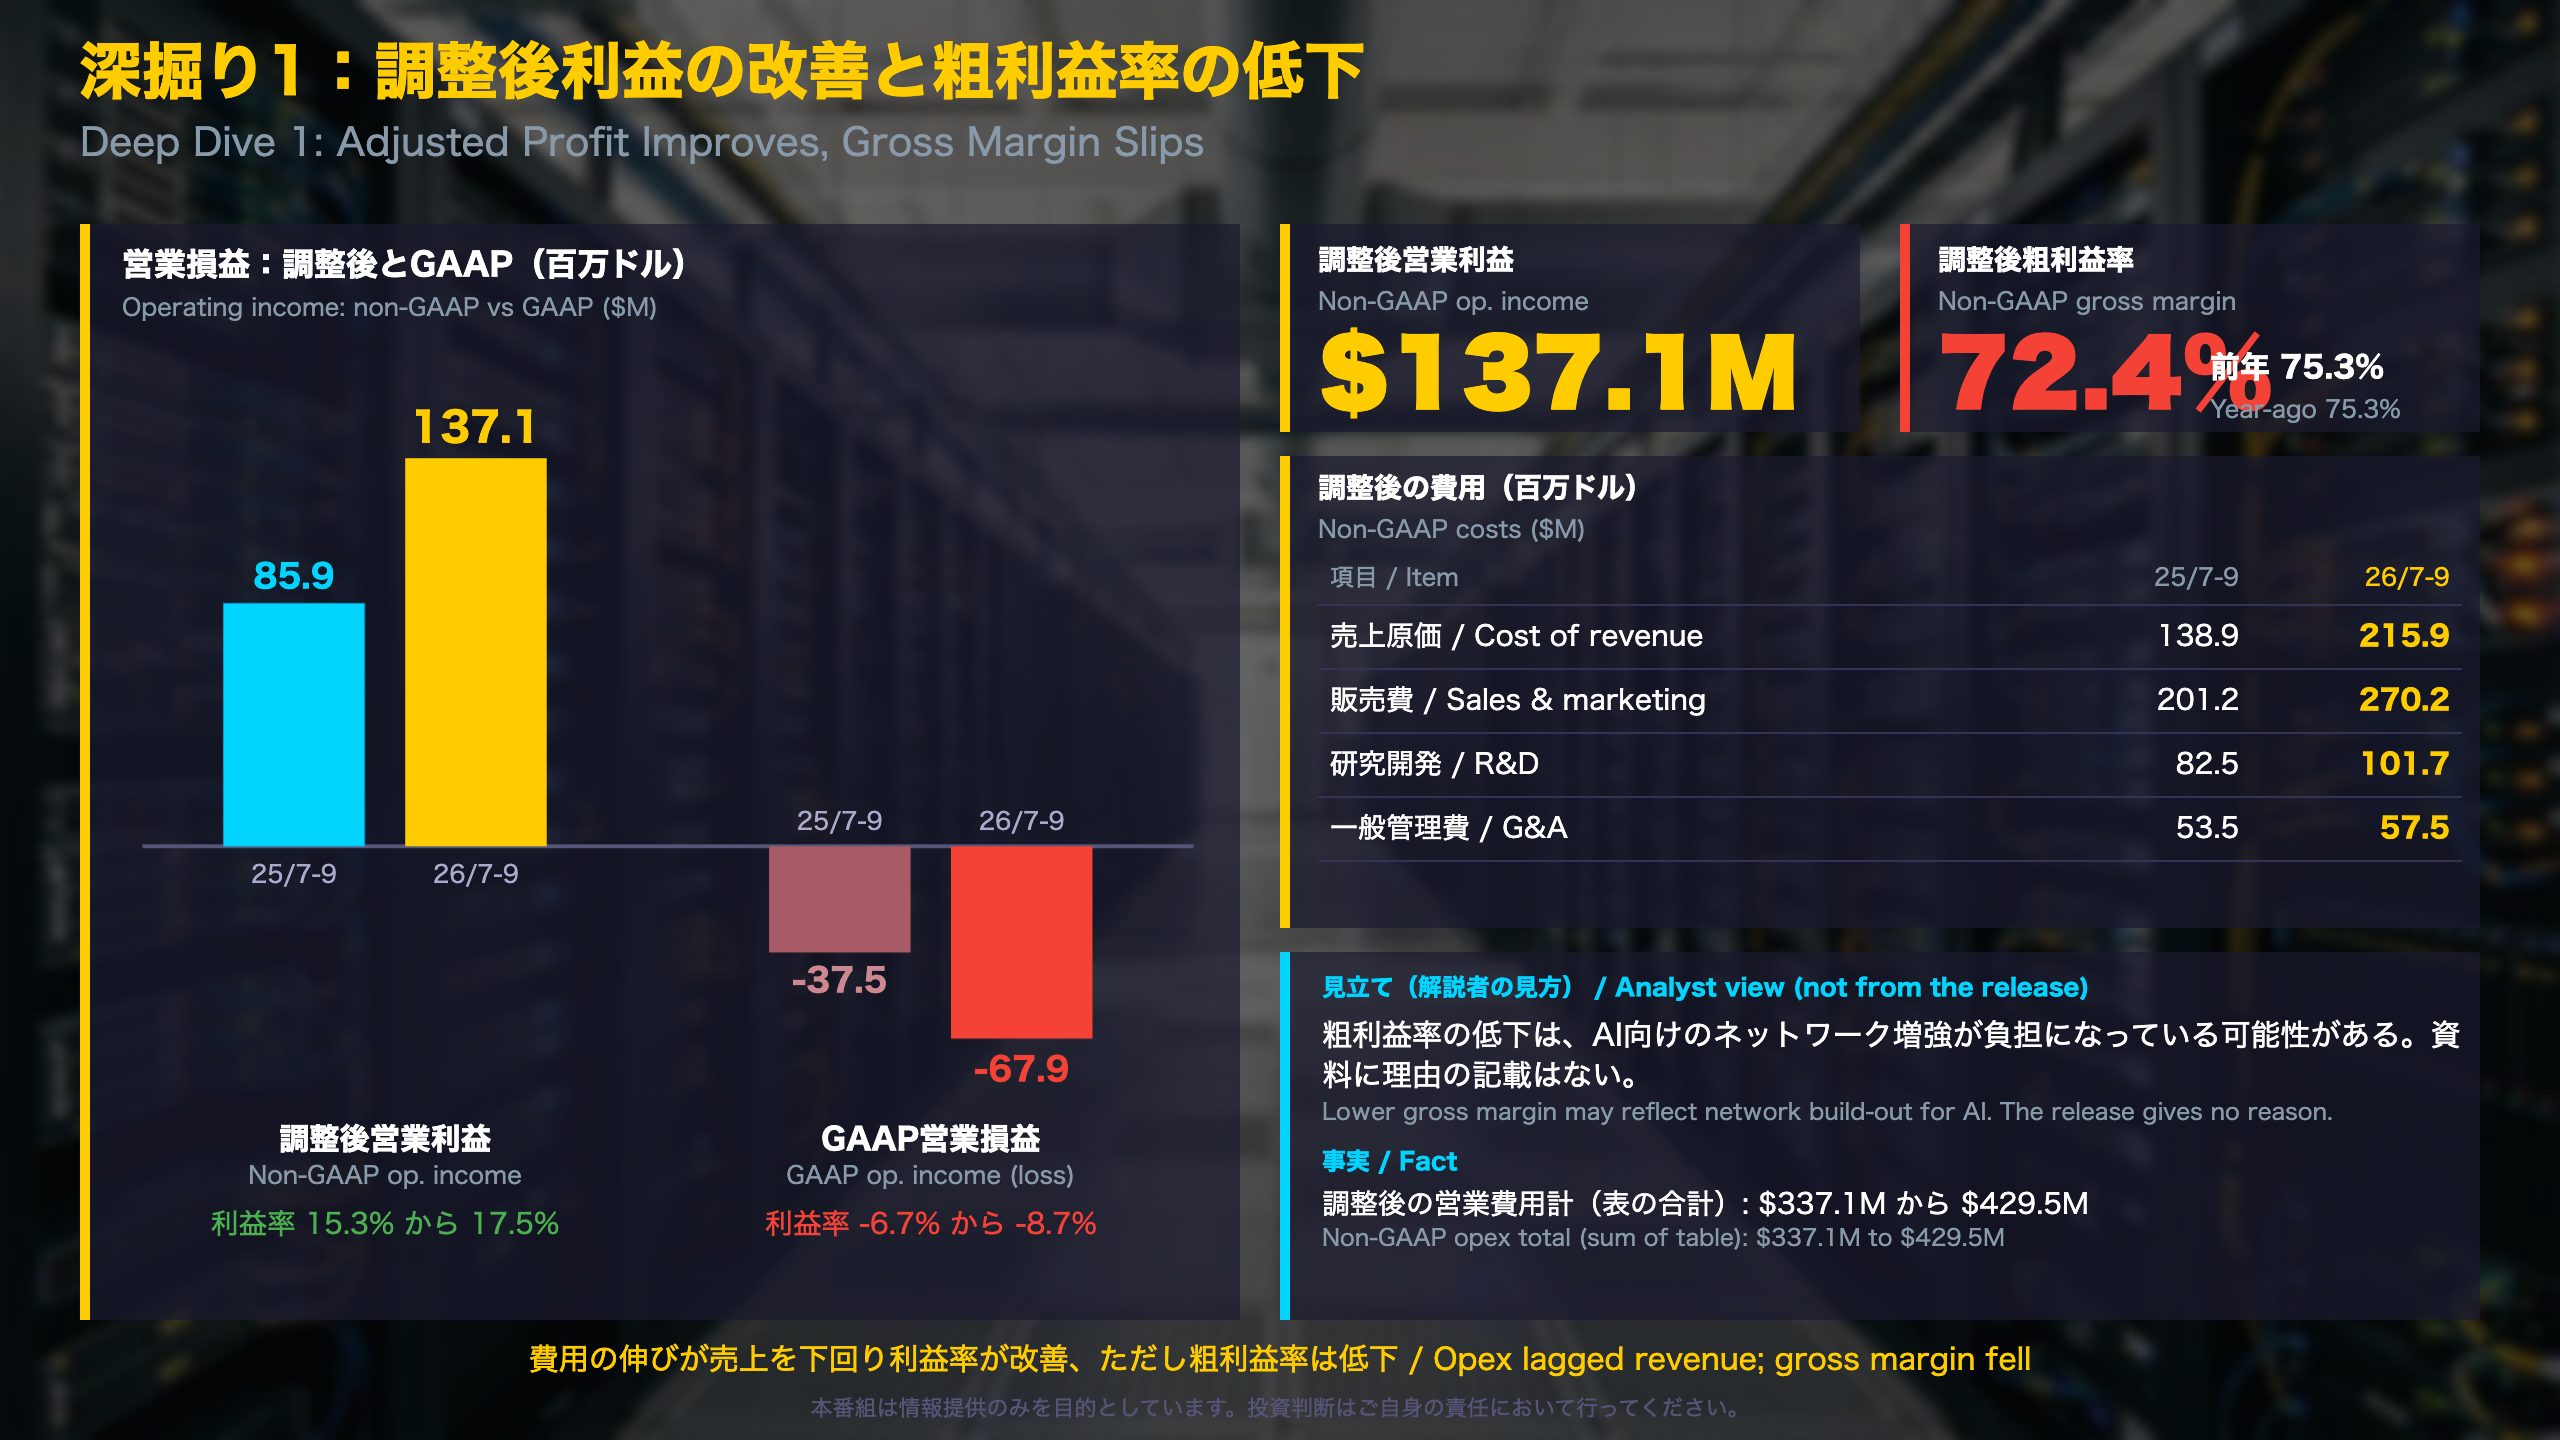
営業費用の合計は3億3,714万ドルから4億2,950万ドルへ増加した(表の合計)。売上高に対する比率(表から算出)は、販売費が35.8%から34.5%、研究開発費が14.7%から13.0%、一般管理費が9.5%から7.4%へ、いずれも低下している。売上の伸びが費用の伸びを上回ったことが、調整後営業利益率の改善(15.3%から17.5%)の背景である。
粗利益率の低下
「Non-GAAP gross profit was $566.6 million, or 72.4% gross margin, compared to $423.1 million, or 75.3%, in the third quarter of 2025.」
調整後の売上原価は1億3,895万ドルから2億1,593万ドルへ約55%増え、売上の39%増を上回った。9か月累計でも調整後粗利益率は72.8%と、前年の76.2%を下回る。理由は資料に記載がなく、ネットワーク増強などの可能性は番組の見立てにとどまる。
異なる解釈
- 強気:費用比率の低下が広範囲に及んでおり、規模拡大の効果が出ている。
- 慎重:粗利益率の低下が続けば、営業利益率の改善余地を狭める。ただし今回は単四半期の数字である。
次回への橋渡し
第4四半期の調整後営業利益は1億5,600万〜1億5,700万ドルの見通しで、売上高見通し8億4,500万ドル台との比では、今期より高い利益率になる。粗利益率の見通しは資料にない。
深掘り2:GAAP赤字の中身とキャッシュ
GAAP赤字・財務基盤・キャッシュフローの詳細
GAAPから調整後への橋渡し(営業損益、百万ドル)
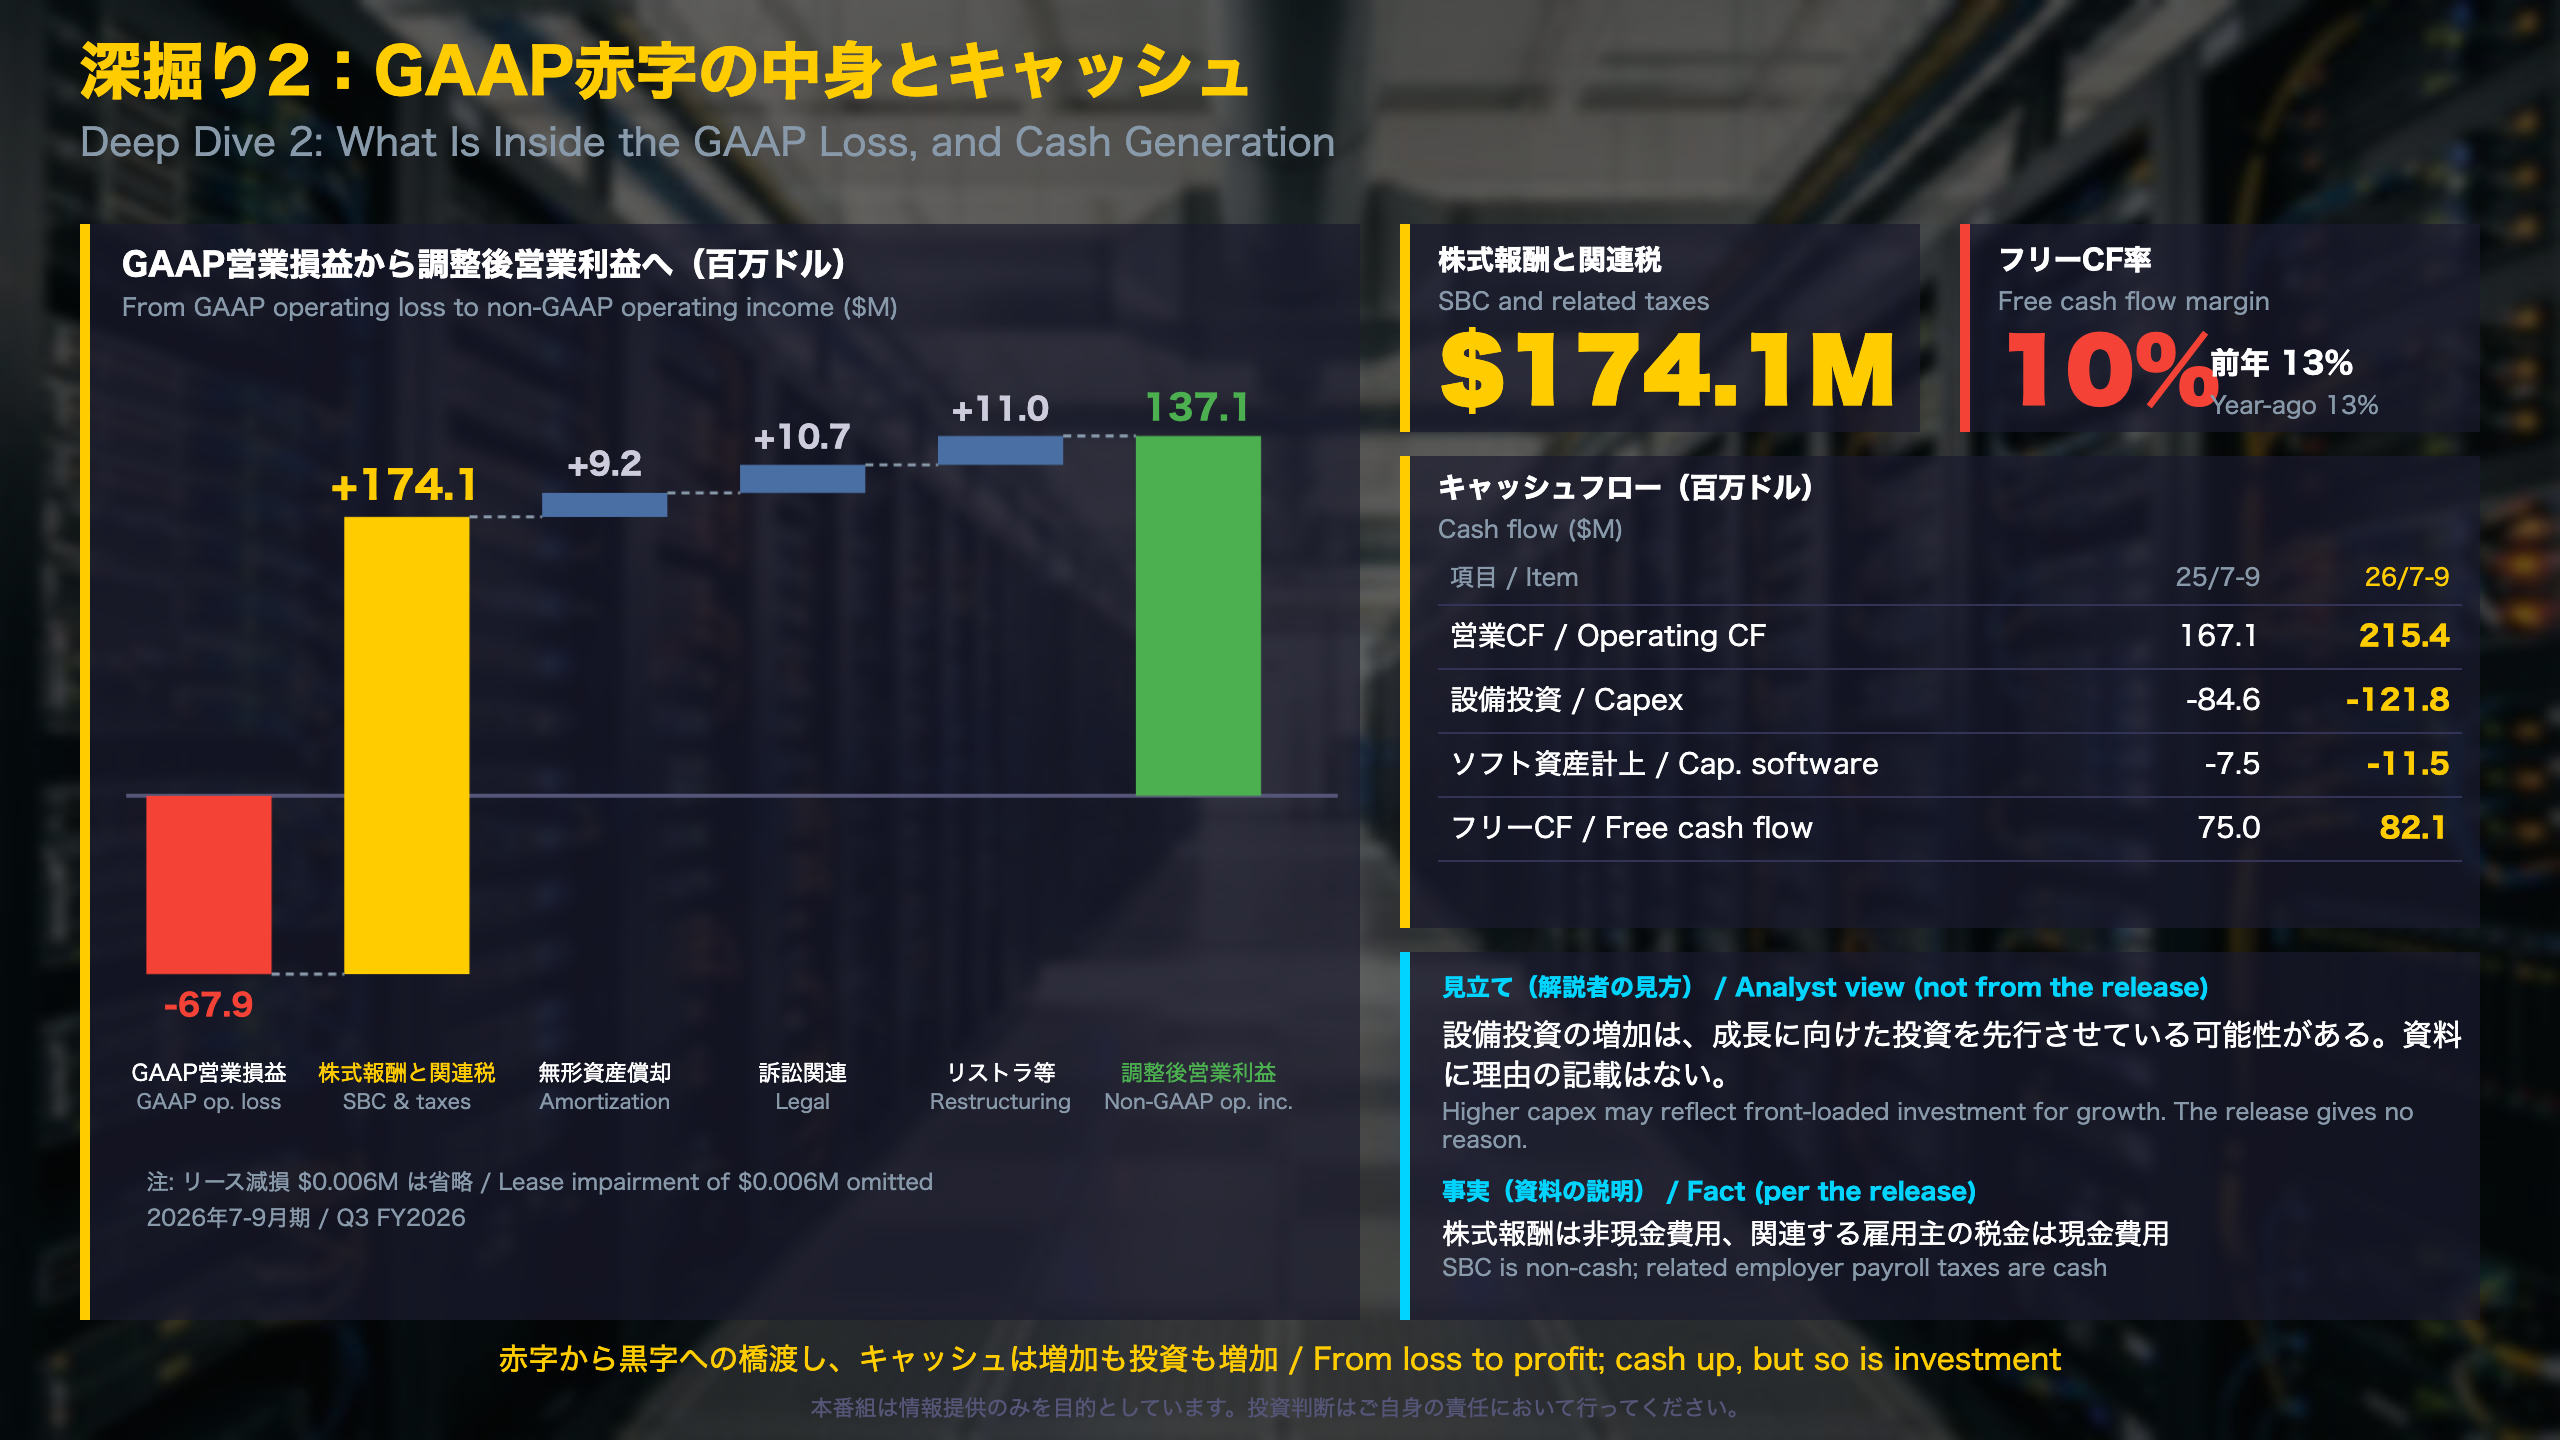
GAAP営業損失▲67.9に、株式報酬と関連税+174.1、無形資産償却+9.2、訴訟関連の引当・和解+10.7、リストラ等+11.0を加え、調整後営業利益は137.1となる(リース減損の0.006は省略)。株式報酬等は売上高比で22.2%(前年21.3%)で、表から算出した。
リストラ費用の位置づけ
9か月累計のリストラ等費用は1億6,171万ドルで、第3四半期分は1,102万ドルにとどまる。つまり大半は第1〜2四半期に計上済みである。推移表では2026年4-6月の純損失が1億6,998万ドルと大きく、これと関係している可能性があるが、資料に因果の記載はない。
キャッシュと財務基盤
- 営業キャッシュフロー:2億1,540万ドル(売上比28%、前年30%)。
- 設備投資:1億2,181万ドル(前年8,464万ドル)。
- 9か月累計のフリーCF:2億2,254万ドル(前年1億6,112万ドル)。
- 現金・有価証券:51億2,870万ドル。転換社債は純額44億4,190万ドル(2025年末は計32億6,540万ドル)。
「free cash flow is not a substitute for cash provided by operating activities」(会社による注記)
異なる解釈
- 前向き:営業CFと繰延収益(8億7,676万ドル、2025年末は6億8,421万ドル)が増加している。
- 慎重:GAAP赤字と株式報酬の負担、転換社債の増加は、利益の質と資金調達の見方が分かれる点である。
質疑:第4四半期の見通しと次の焦点
会社見通しと経営体制の変更
見通しの全体像(百万ドル)
| 項目 | 第4四半期 | 2026年通期 |
|---|---|---|
| 売上高 | 845.0〜846.0 | 2,963.0〜2,964.0 |
| 調整後営業利益 | 156.0〜157.0 | 462.0〜463.0 |
| 調整後1株利益 | 0.43ドル | 1.35ドル |
9か月累計の実績(売上高2,118.3、調整後営業利益306.3、調整後1株利益0.92ドル)に第4四半期見通しを足すと、通期見通しとほぼ一致する。中心値で計算した調整後営業利益率は、第4四半期が約18.5%で第3四半期の17.5%を上回り、通期は約15.6%(表から算出)となる。
営業責任者の交代
同日、会社はクリスチャン・スミス氏を営業責任者(President of Revenue)に任命したと発表した。同氏はスプランクで最高売上責任者を務め、年間経常収益を40億ドル超に拡大した経歴を持つ。前任のマーク・アンダーソン氏は2026年末にフルタイムの職を退き、12月末まで顧問として残る。プリンスCEOは「He shares our belief in Cloudflare’s mission and in the size of the opportunity in front of us」と述べた。
異なる解釈
- 前向き:見通しは売上・利益ともに今期を上回る水準で、通期の枠も明確である。
- 慎重:粗利益率や前回見通しとの比較は資料にない。また50億ドルの目標は達成時期が示されていない。
次回への橋渡し
次回決算発表日は資料に記載がない。第4四半期の売上高が8億4,500万ドル台の範囲に入るか、粗利益率とフリーCF率が前年水準に近づくかが確認点となる。
製作費大公開
番組制作コスト内訳
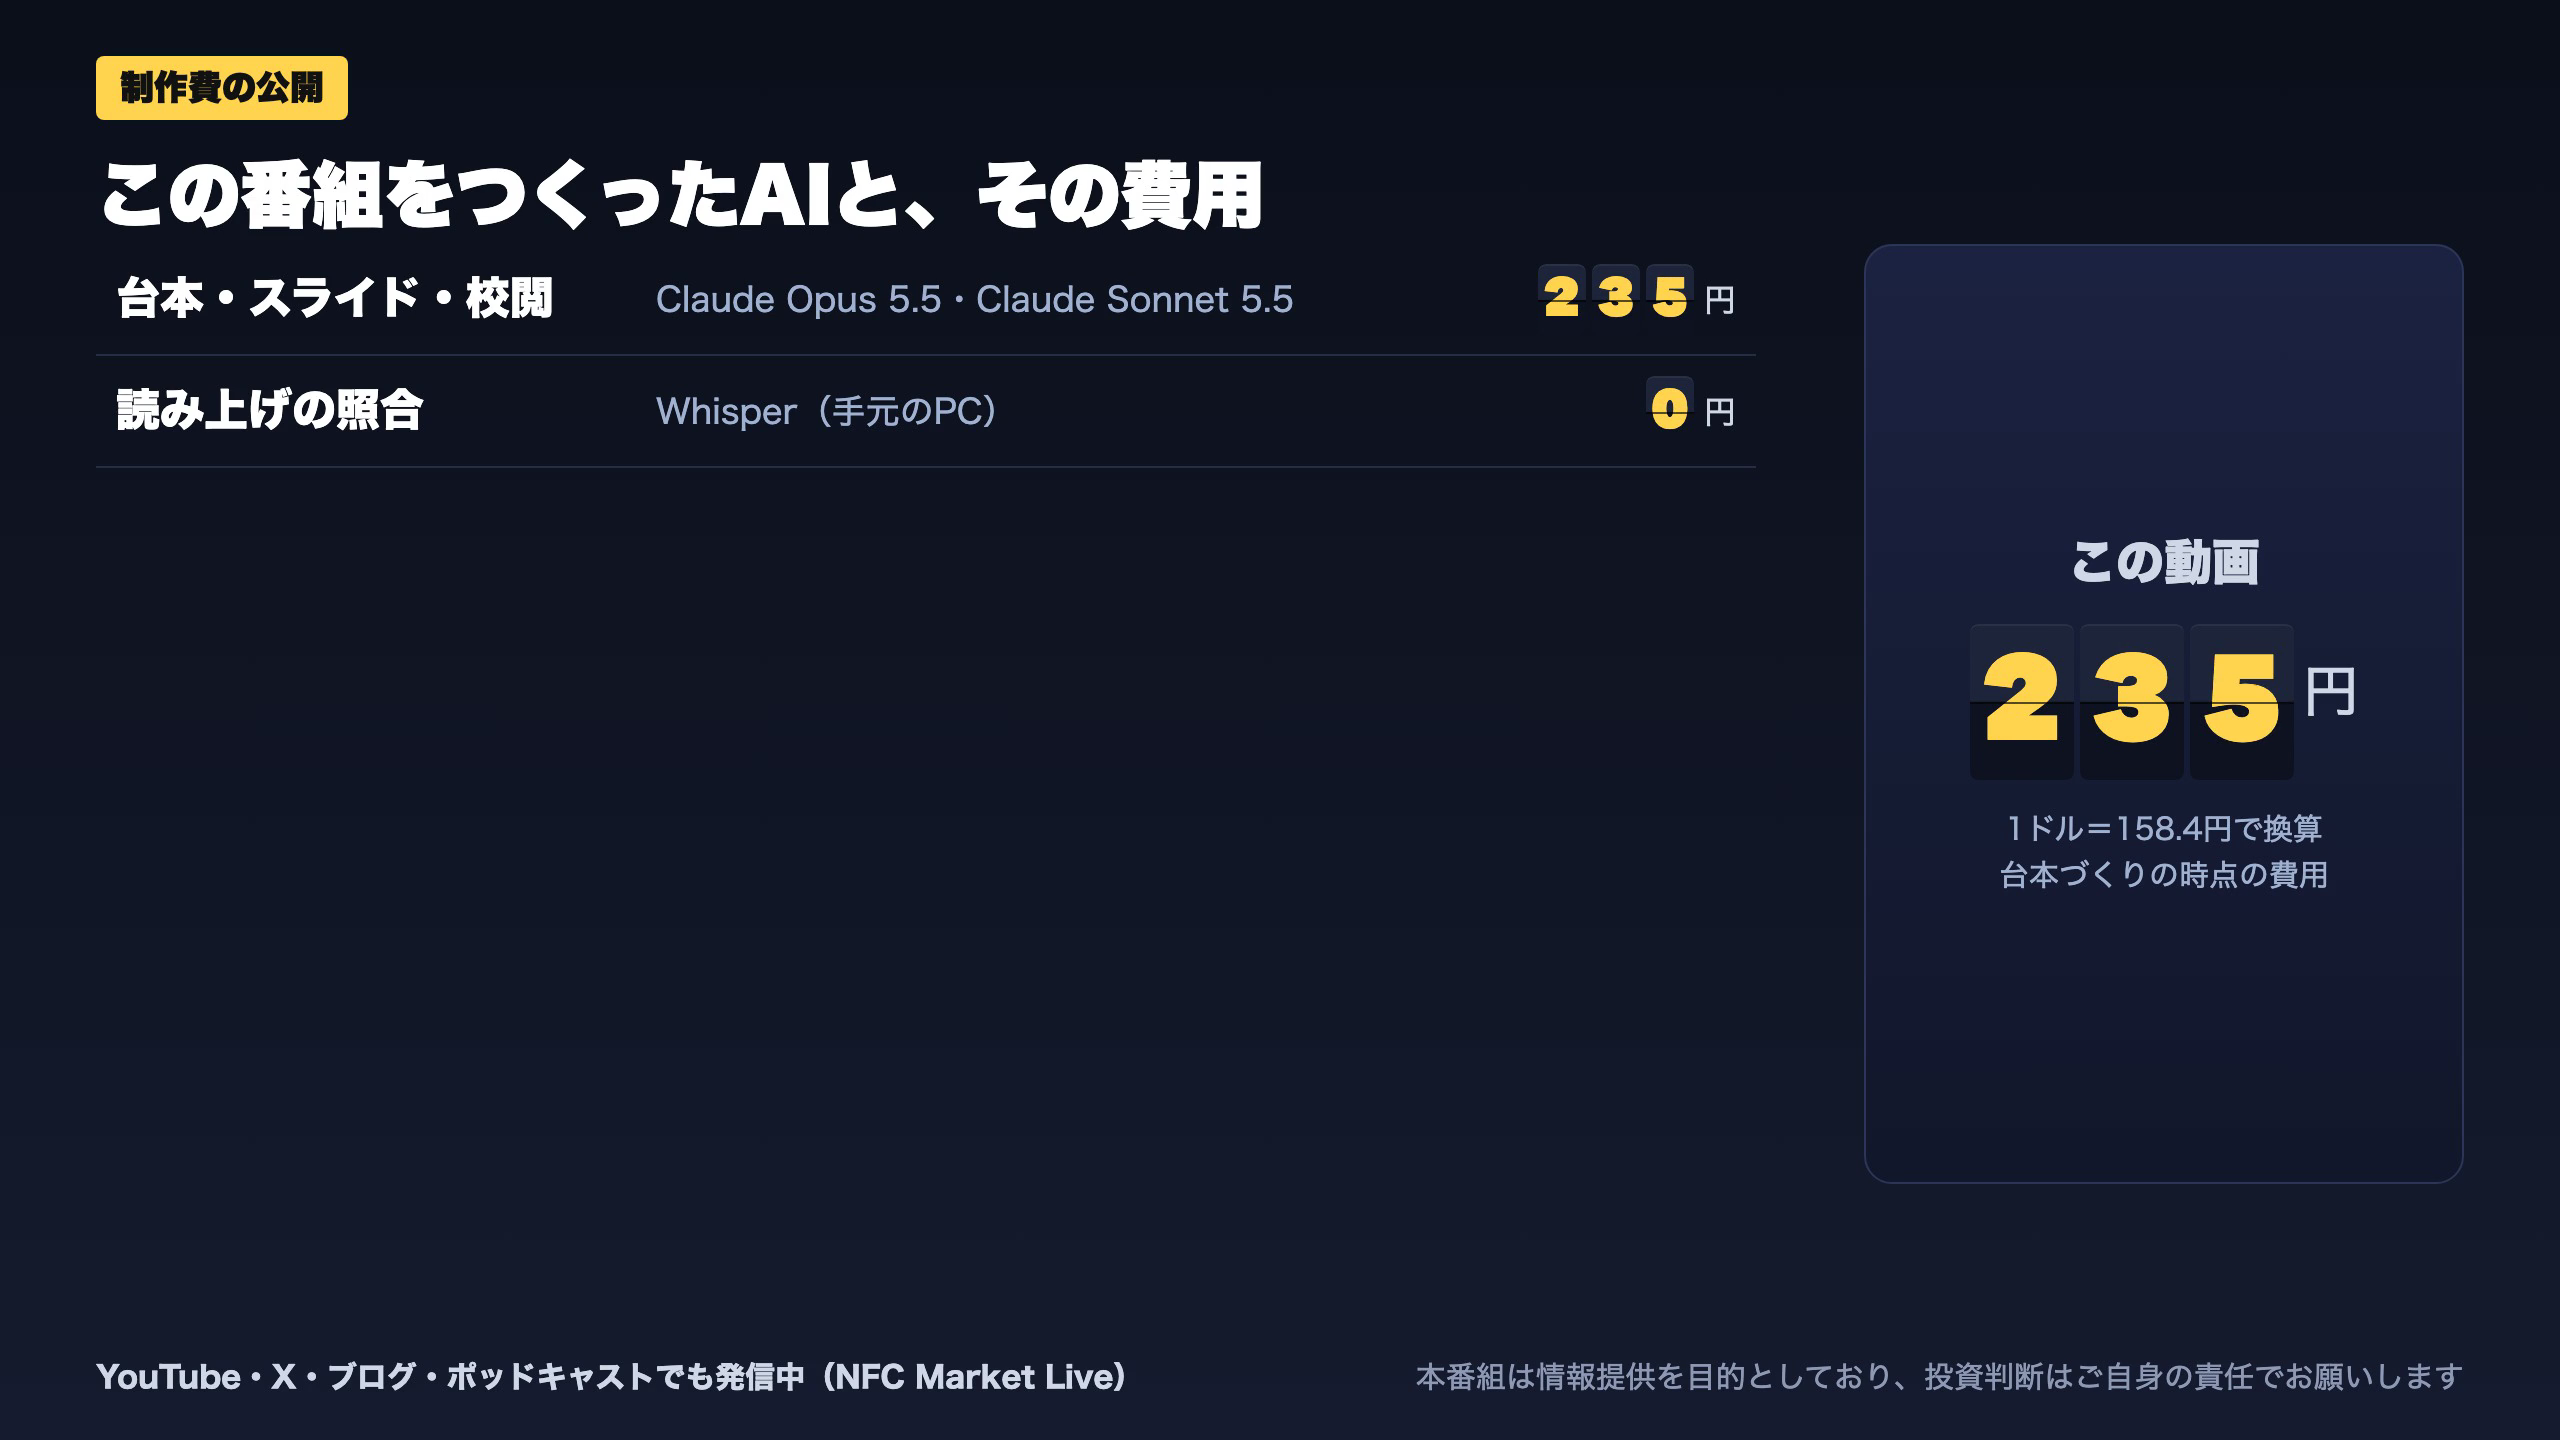
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 92,329 | 6,433 | ¥79 |
| LLM | Claude Sonnet 5.5 | 94,599 | 82,212 | ¥160 |
| TTS | Gemini 3.8 Flash TTS | 6,705 | 15,108 | ¥22 |
| BGM | Lyria 3 Pro | 166 | 25,558 | ¥13 |
| 合計 | ¥274 |
為替レート: 1 USD = 158.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。