📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-04 06:48)
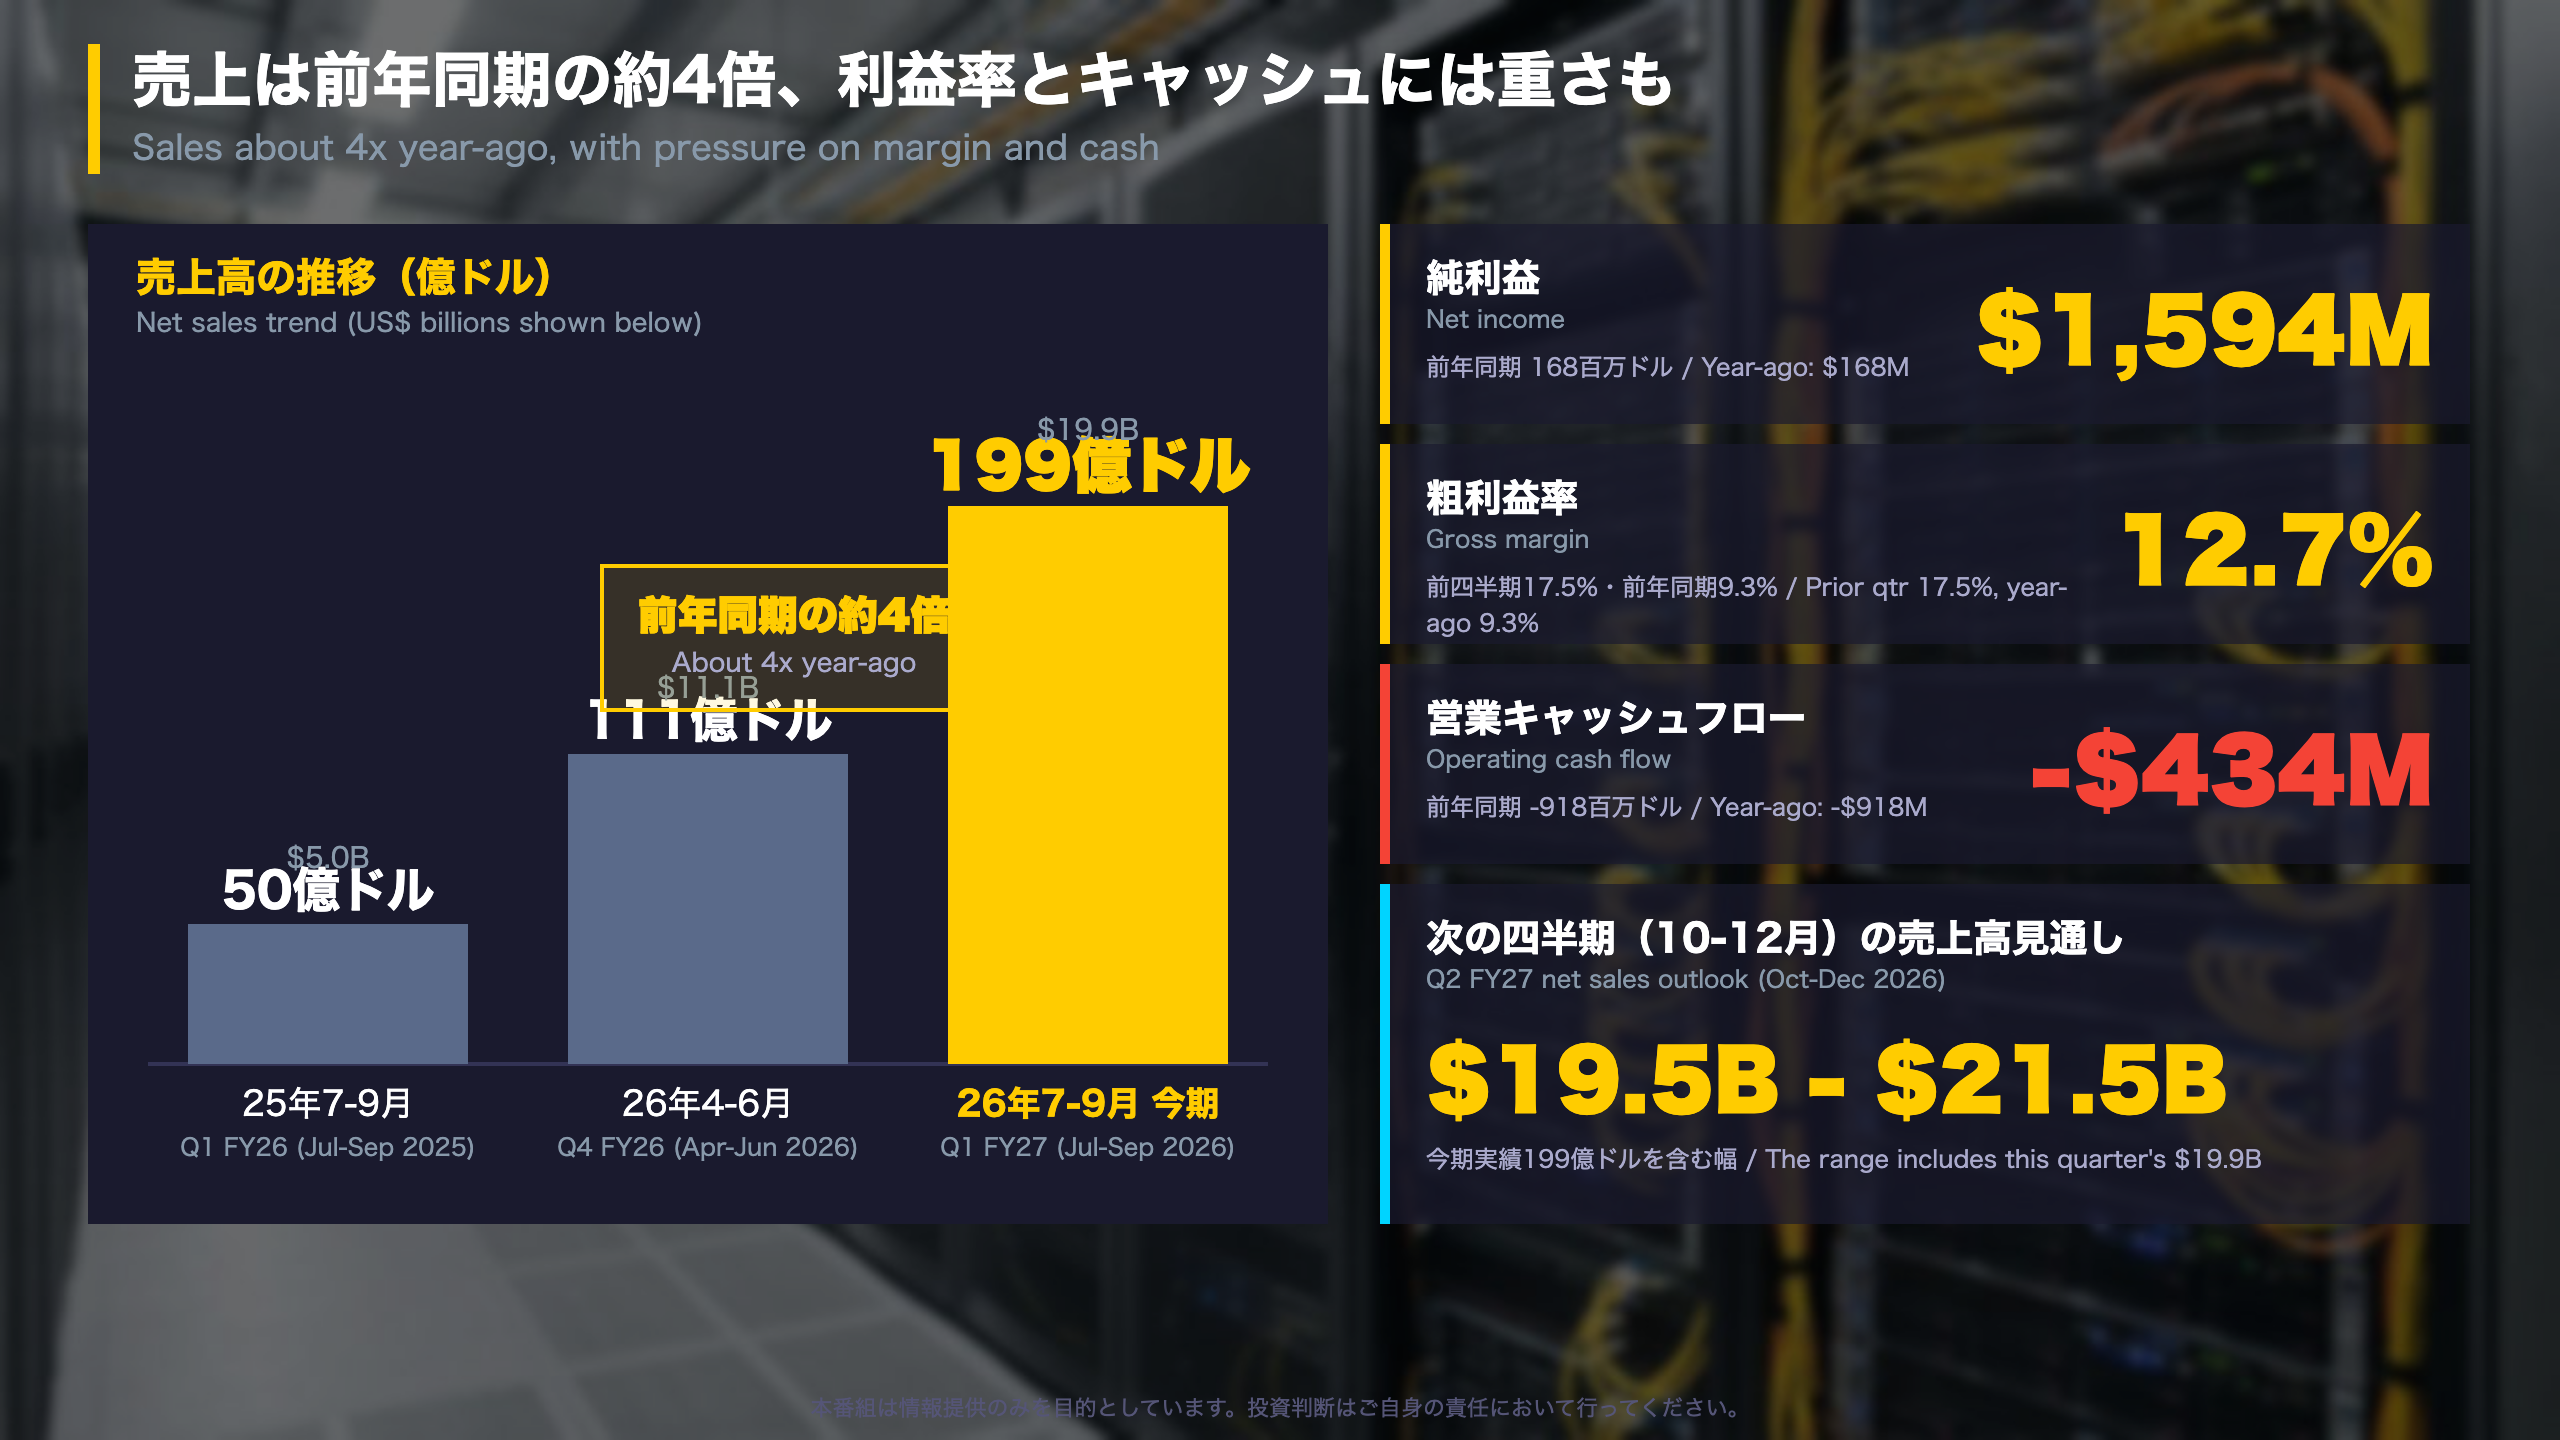
📊 Super Micro Computer(SMCI)が2027年度第1四半期(2026年7〜9月)の決算を発表。売上高は199億ドルで前年同期の約4倍、会社は過去最高と説明しています。 📉 一方で粗利益率は12.7%と前四半期の17.5%から低下し、営業キャッシュフローは434百万ドルのマイナス。売掛金と在庫…
決算サマリー:売上は約4倍、利益率とキャッシュには重さも
決算の全体像:Supermicro 2027年度第1四半期(2026年7〜9月)
11月3日に公表されたプレスリリース(8-K 付属書類99.1)によると、主な数字は次のとおりです。
| 指標 | 今期 | 前四半期 | 前年同期 |
|---|---|---|---|
| 売上高 | 199億ドル | 111億ドル | 50億ドル |
| 粗利益率(GAAP) | 12.7% | 17.5% | 9.3% |
| 純利益 | 1,594百万ドル | 1,178百万ドル | 168百万ドル |
| 希薄化後EPS(GAAP) | 1.75ドル | 1.62ドル | 0.26ドル |
| 非GAAP希薄化後EPS | 1.81ドル | 原文に記載なし | 0.35ドル |
過去との比較
材料末尾の過去データでは、2015年9月期の売上高は約5.4億ドルでした。今期の199億ドルとは規模が大きく異なりますが、材料に含まれる過去推移は2015〜2017年に限られ、直近の四半期推移は原文に記載がありません。
経営陣のコメント
「Supermicro’s transformation into a Total AI and IT Datacenter Solution provider continues to accelerate」(チャールズ・リャン CEO)
CEOは、データセンターの構成部品を組み合わせるDCBBSが顧客価値を生み、ソフトウェアやサービスを含めて収益性を高めていると説明しています。
読み方
強み:売上高・純利益・EPSが前年同期を大きく上回りました。弱み:粗利益率は前四半期から低下し、営業キャッシュフローはマイナスでした。なお数字は監査前の速報値です。
深掘り1:売上急拡大と粗利益率の低下
損益の中身:利益率と費用
粗利益率の動き
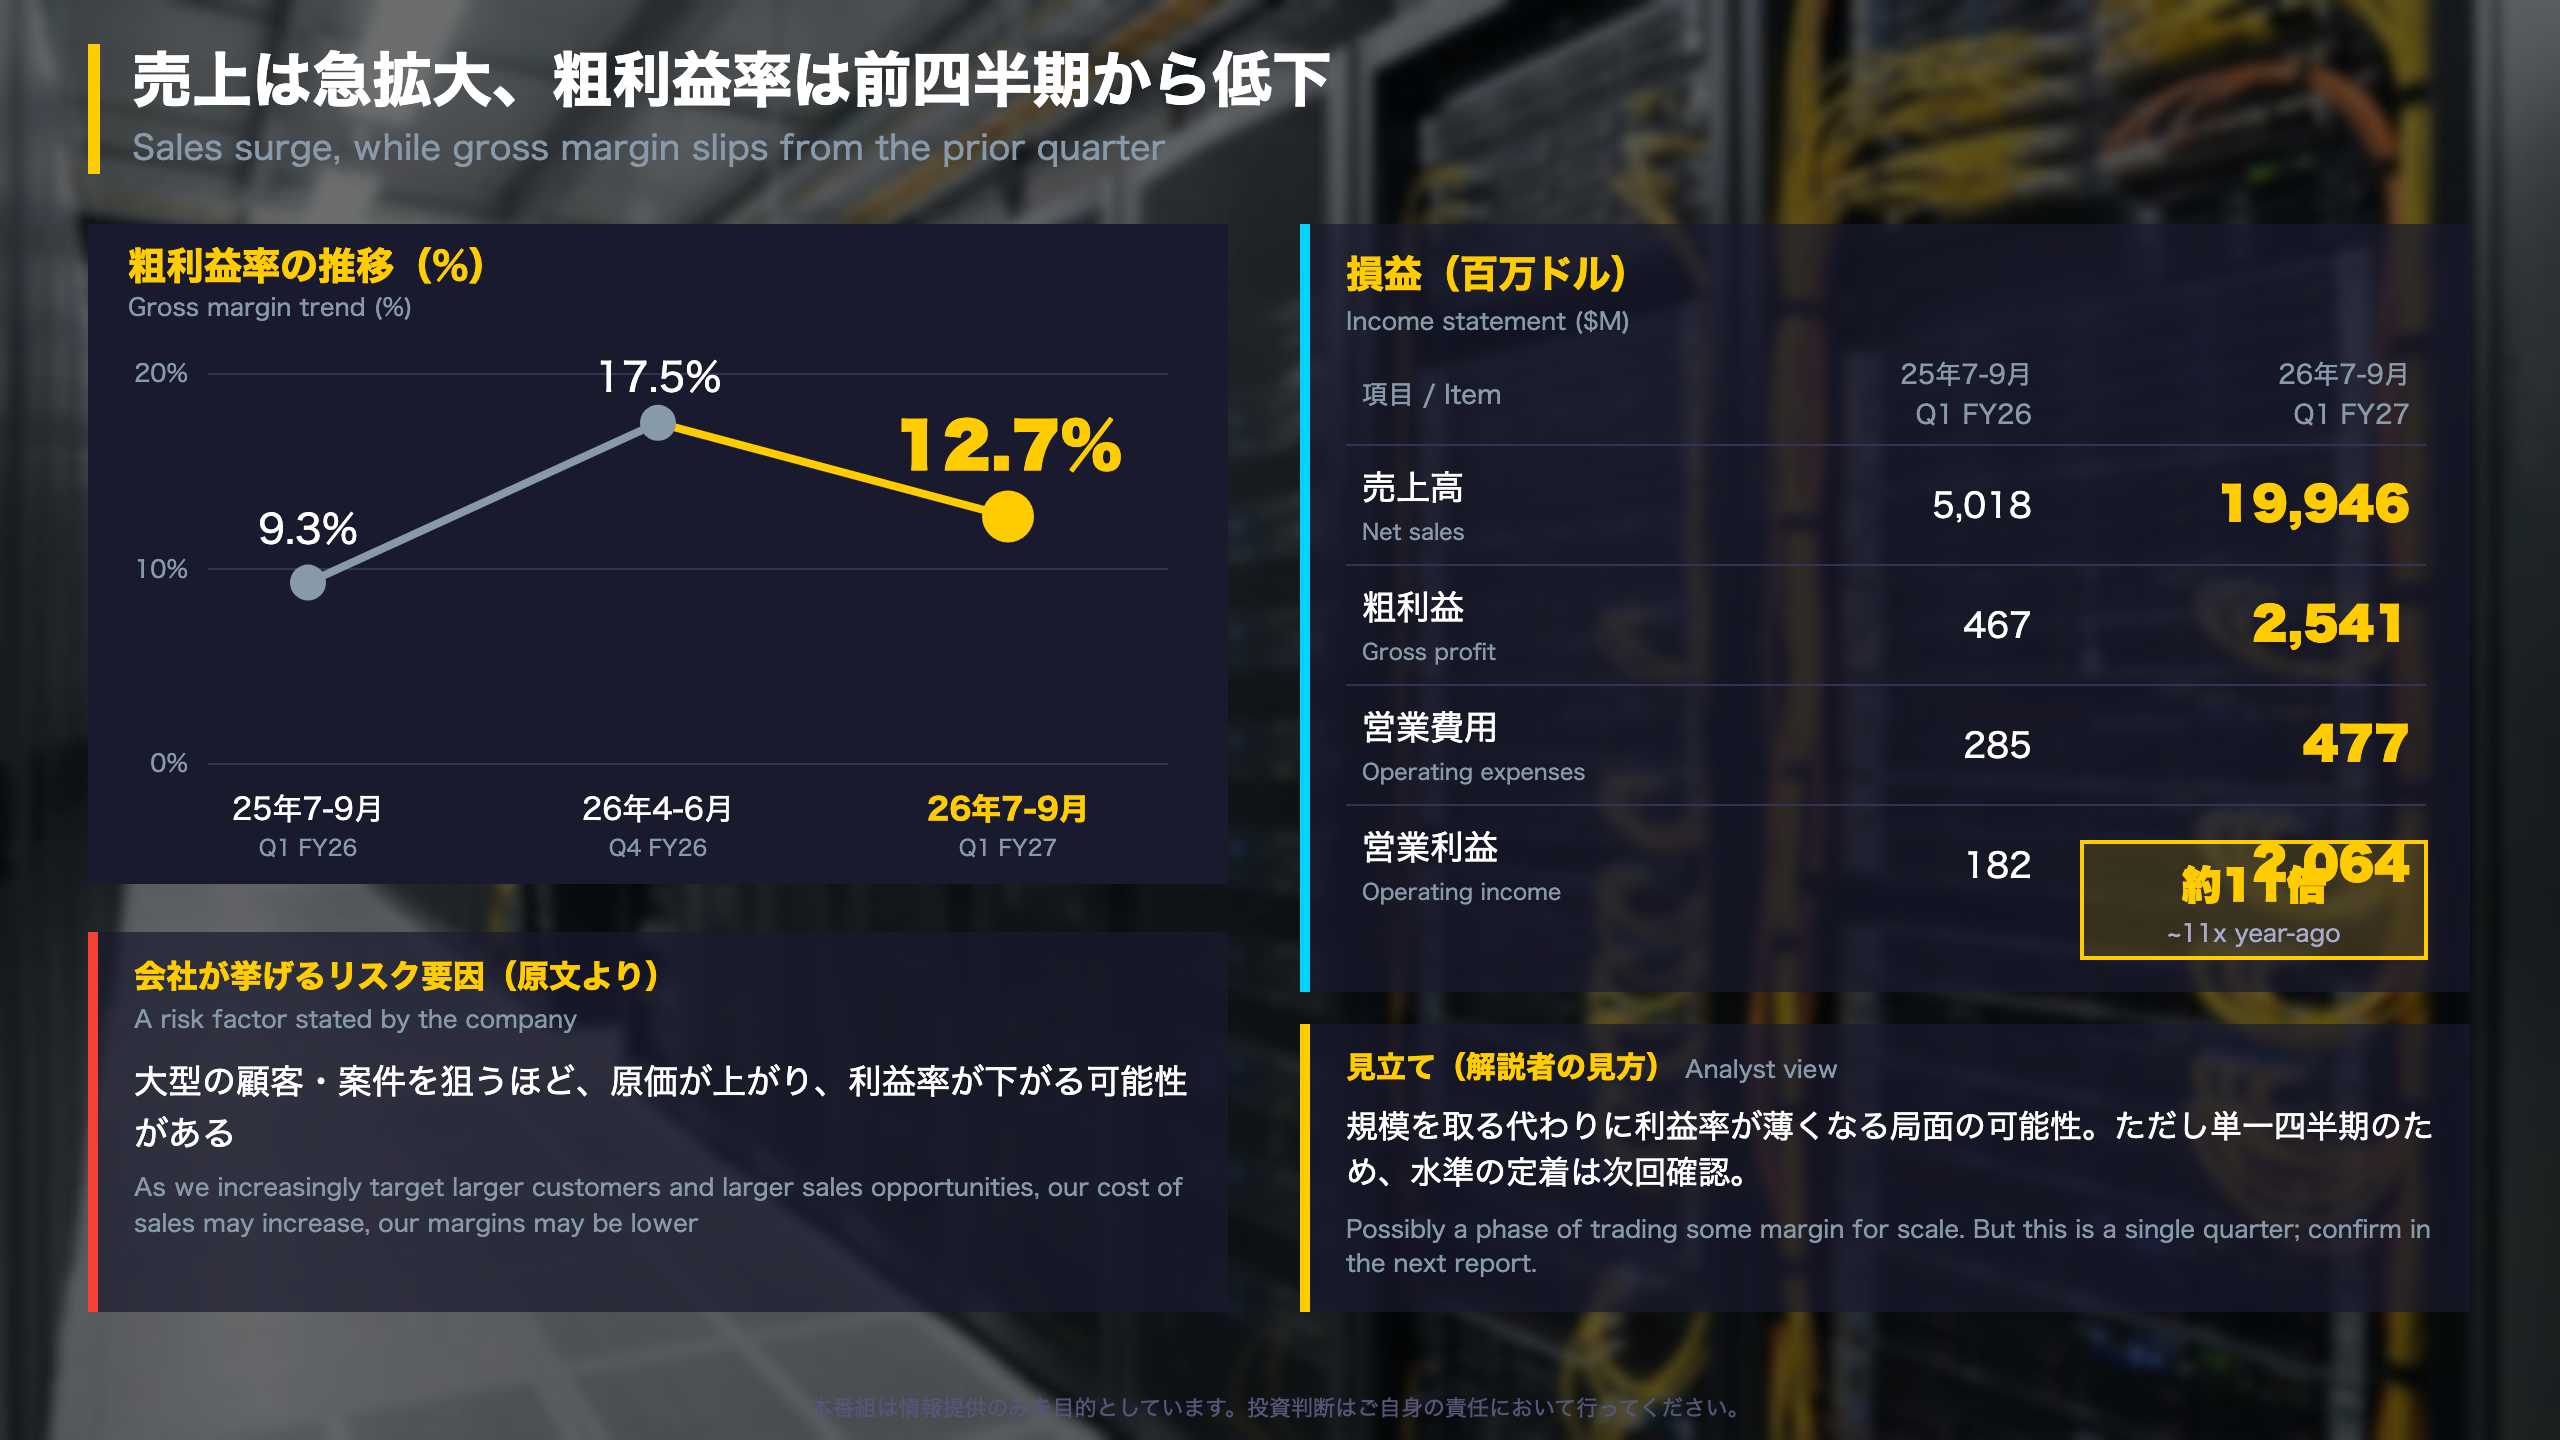
GAAP粗利益率は12.7%(前四半期17.5%、前年同期9.3%)。株式報酬を除いた非GAAP粗利益率は12.8%(前年同期9.5%)で、調整の影響は0.1ポイントにとどまります。
営業費用の内訳(百万ドル)
| 項目 | 今期 | 前年同期 |
|---|---|---|
| 研究開発費 | 227 | 173 |
| 販売費 | 133 | 48 |
| 一般管理費 | 117 | 64 |
| 営業費用合計 | 477 | 285 |
| 営業利益 | 2,064 | 182 |
販売費の伸びが相対的に大きい一方、営業費用の合計は売上の伸びより小さく、営業利益は前年同期の約11倍になりました。調整後EBITDAは2,227百万ドルで、売上比11.2%(前年同期6.7%)です。
会社が挙げるリスク
「as we increasingly target larger customers and larger sales opportunities, … our cost of sales may increase, our margins may be lower」
低下の理由は原文で説明されていません。この記述と今回の粗利益率の低下を結びつけるのは、あくまで一つの解釈です。
強気・弱気の読み方
強気:利益率が下がっても利益額は大きく増えた。弱気:前四半期の水準に戻らなければ、利益の伸びは売上ほど速くない可能性がある。
次の確認点
次の四半期の見通しは売上高195億〜215億ドル、GAAP EPS 1.59〜1.83ドル。粗利益率が今期の12.7%を上回るかが一つの目安になります。
深掘り2:利益は黒字、営業キャッシュフローは流出
キャッシュと財務の状態
営業キャッシュフローの内訳(百万ドル)
| 項目 | 今期 | 前年同期 |
|---|---|---|
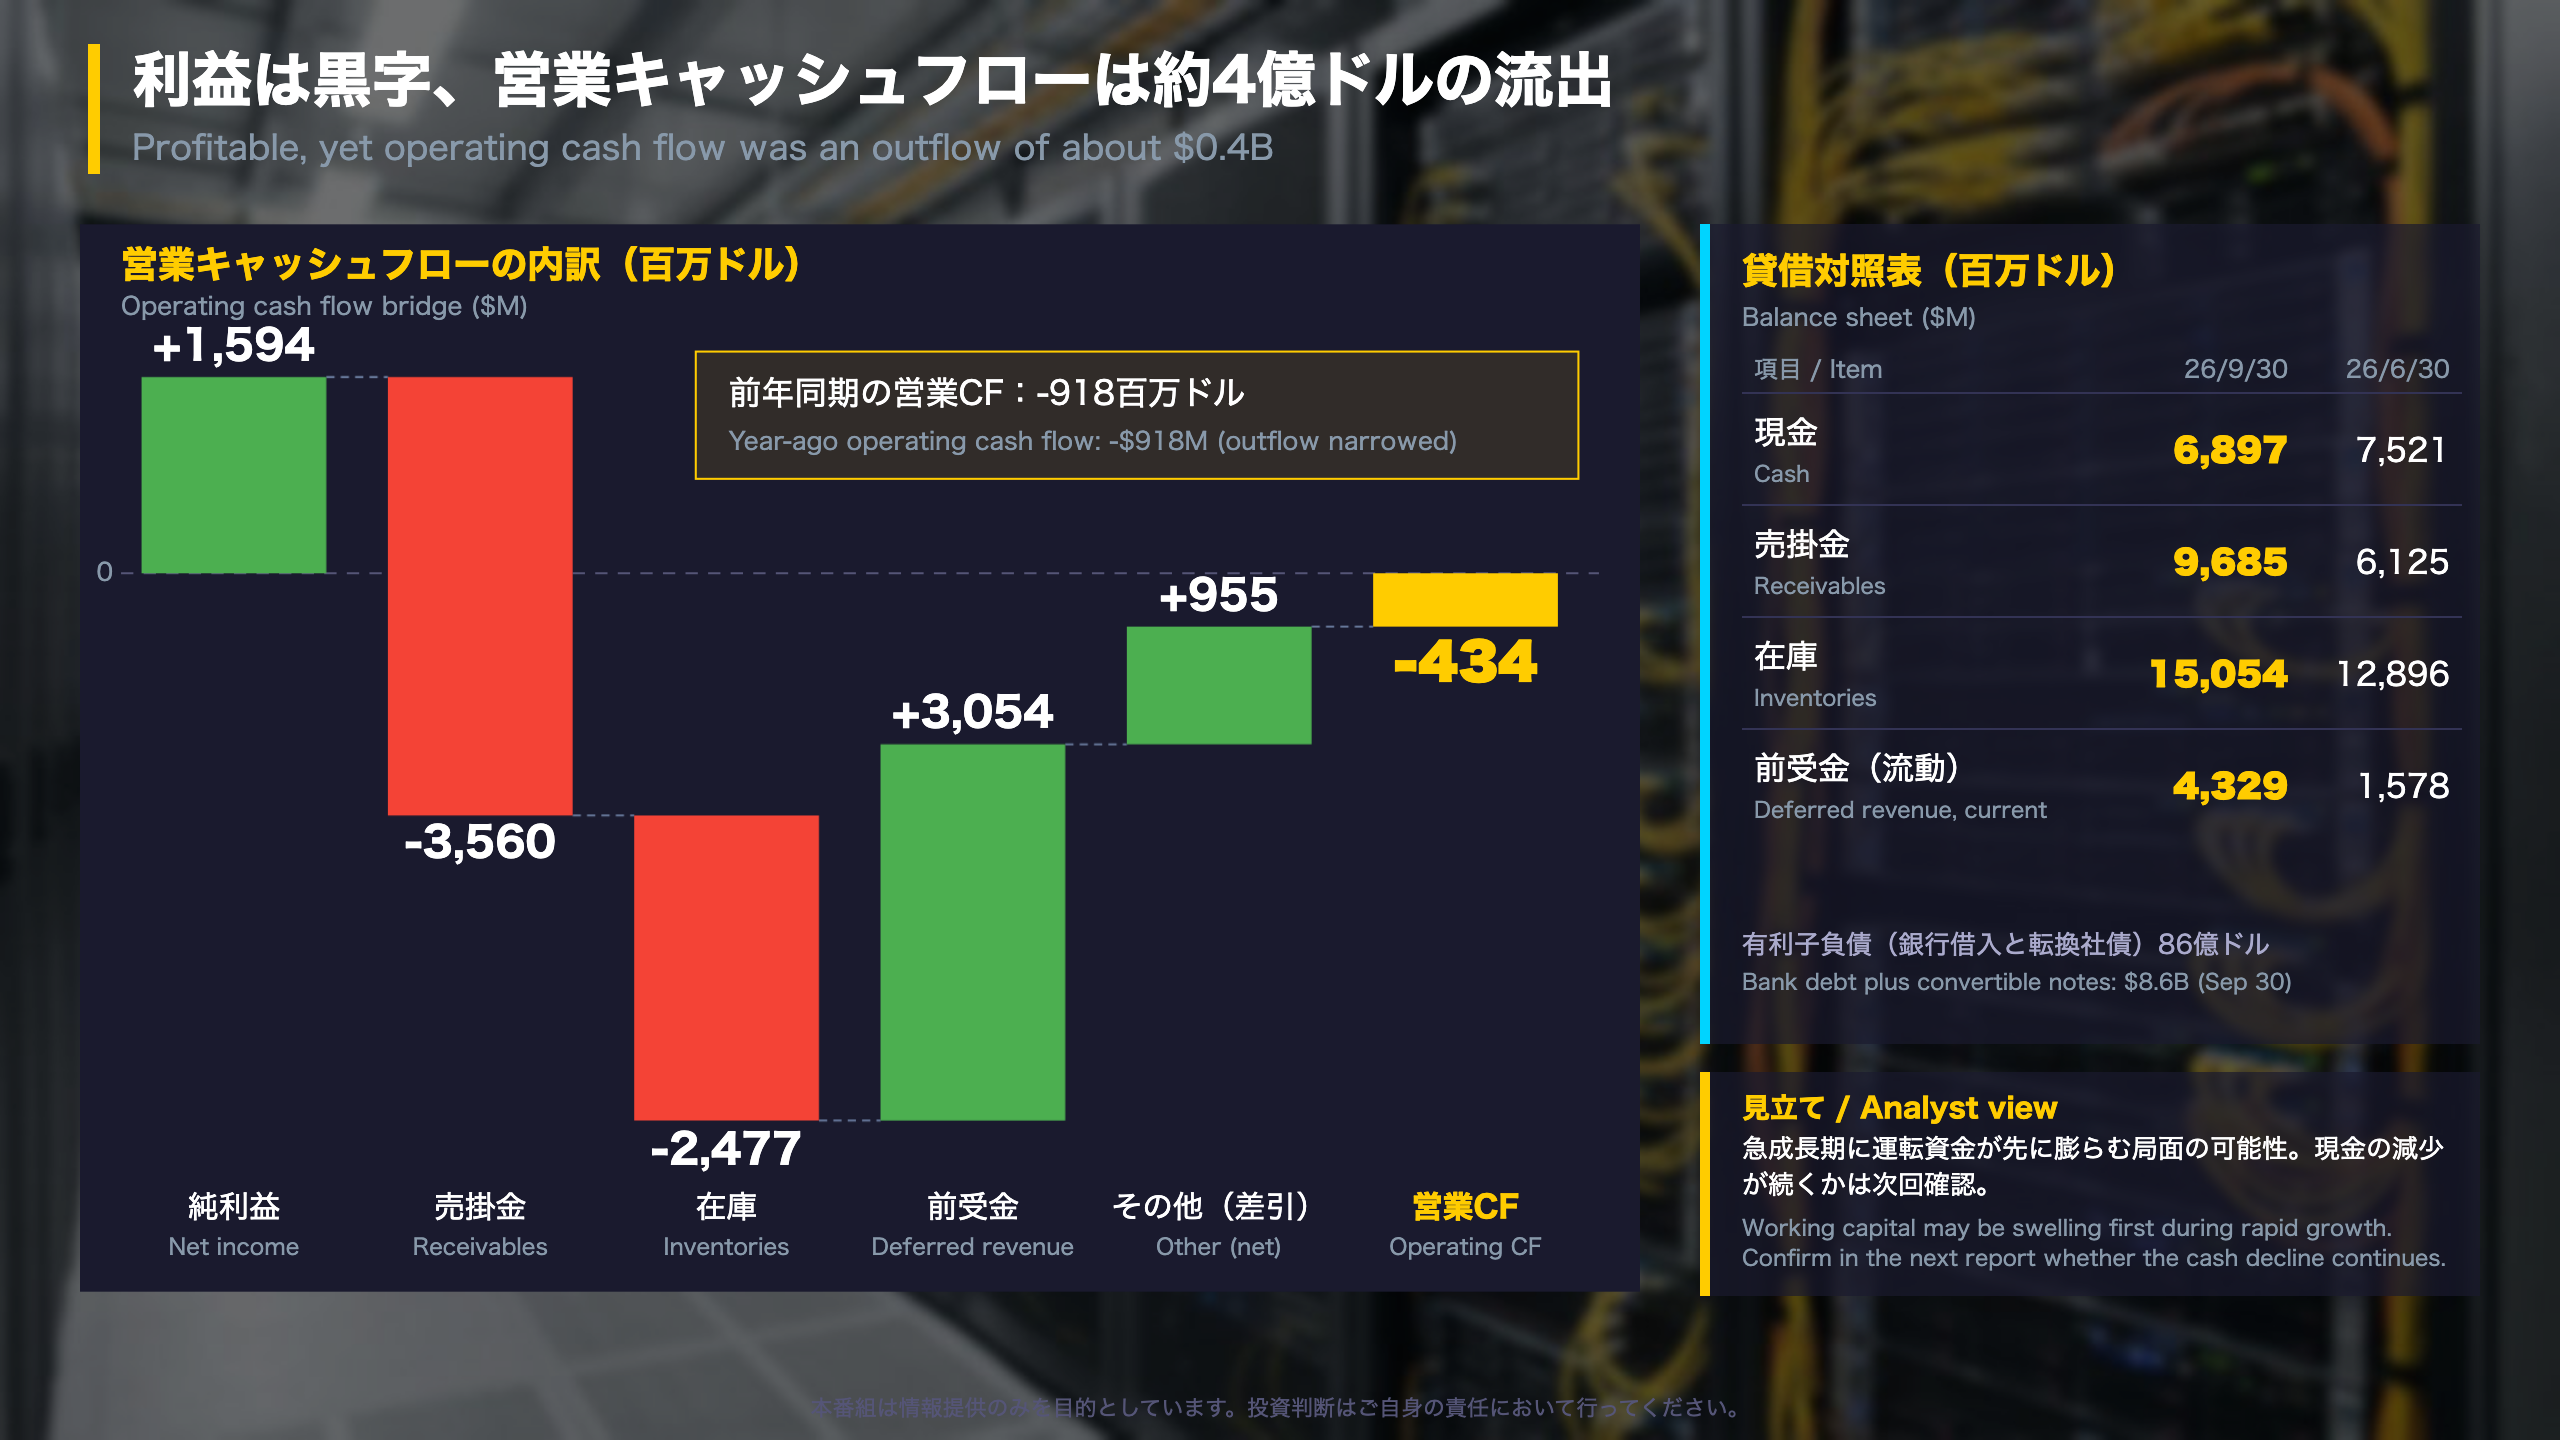
| 純利益 | +1,594 | +168 |
| 売掛金の増減 | −3,560 | −321 |
| 在庫の増減 | −2,477 | −1,087 |
| 繰延収益(前受金)の増減 | +3,054 | +297 |
| 営業キャッシュフロー | −434 | −918 |
前年同期も営業キャッシュフローはマイナスで、今期は流出幅が縮小しました。
貸借対照表(9月30日 / 6月30日、百万ドル)
- 現金:6,897 / 7,521
- 売掛金:9,685 / 6,125
- 在庫:15,054 / 12,896
- 繰延収益(流動):4,329 / 1,578
- 有利子負債(銀行借入と転換社債):約86億ドル
利払い負担
支払利息は82.5百万ドル(前年同期24.9百万ドル)、利息の現金支払いは110百万ドル(同39百万ドル)に増えました。
「total cash and cash equivalents was $6.9 billion and total bank debt and convertible notes were $8.6 billion」
見方
在庫は前期末から約22億ドル、売掛金は約36億ドル増えました(貸借対照表より)。前受金が資金繰りを支える一方、回収や在庫の積み上がりが続けば現金の減少が続く可能性があります。ただし1四半期の動きで構造を断定することはできません。
質疑で深める:1株利益と次の四半期の見通し
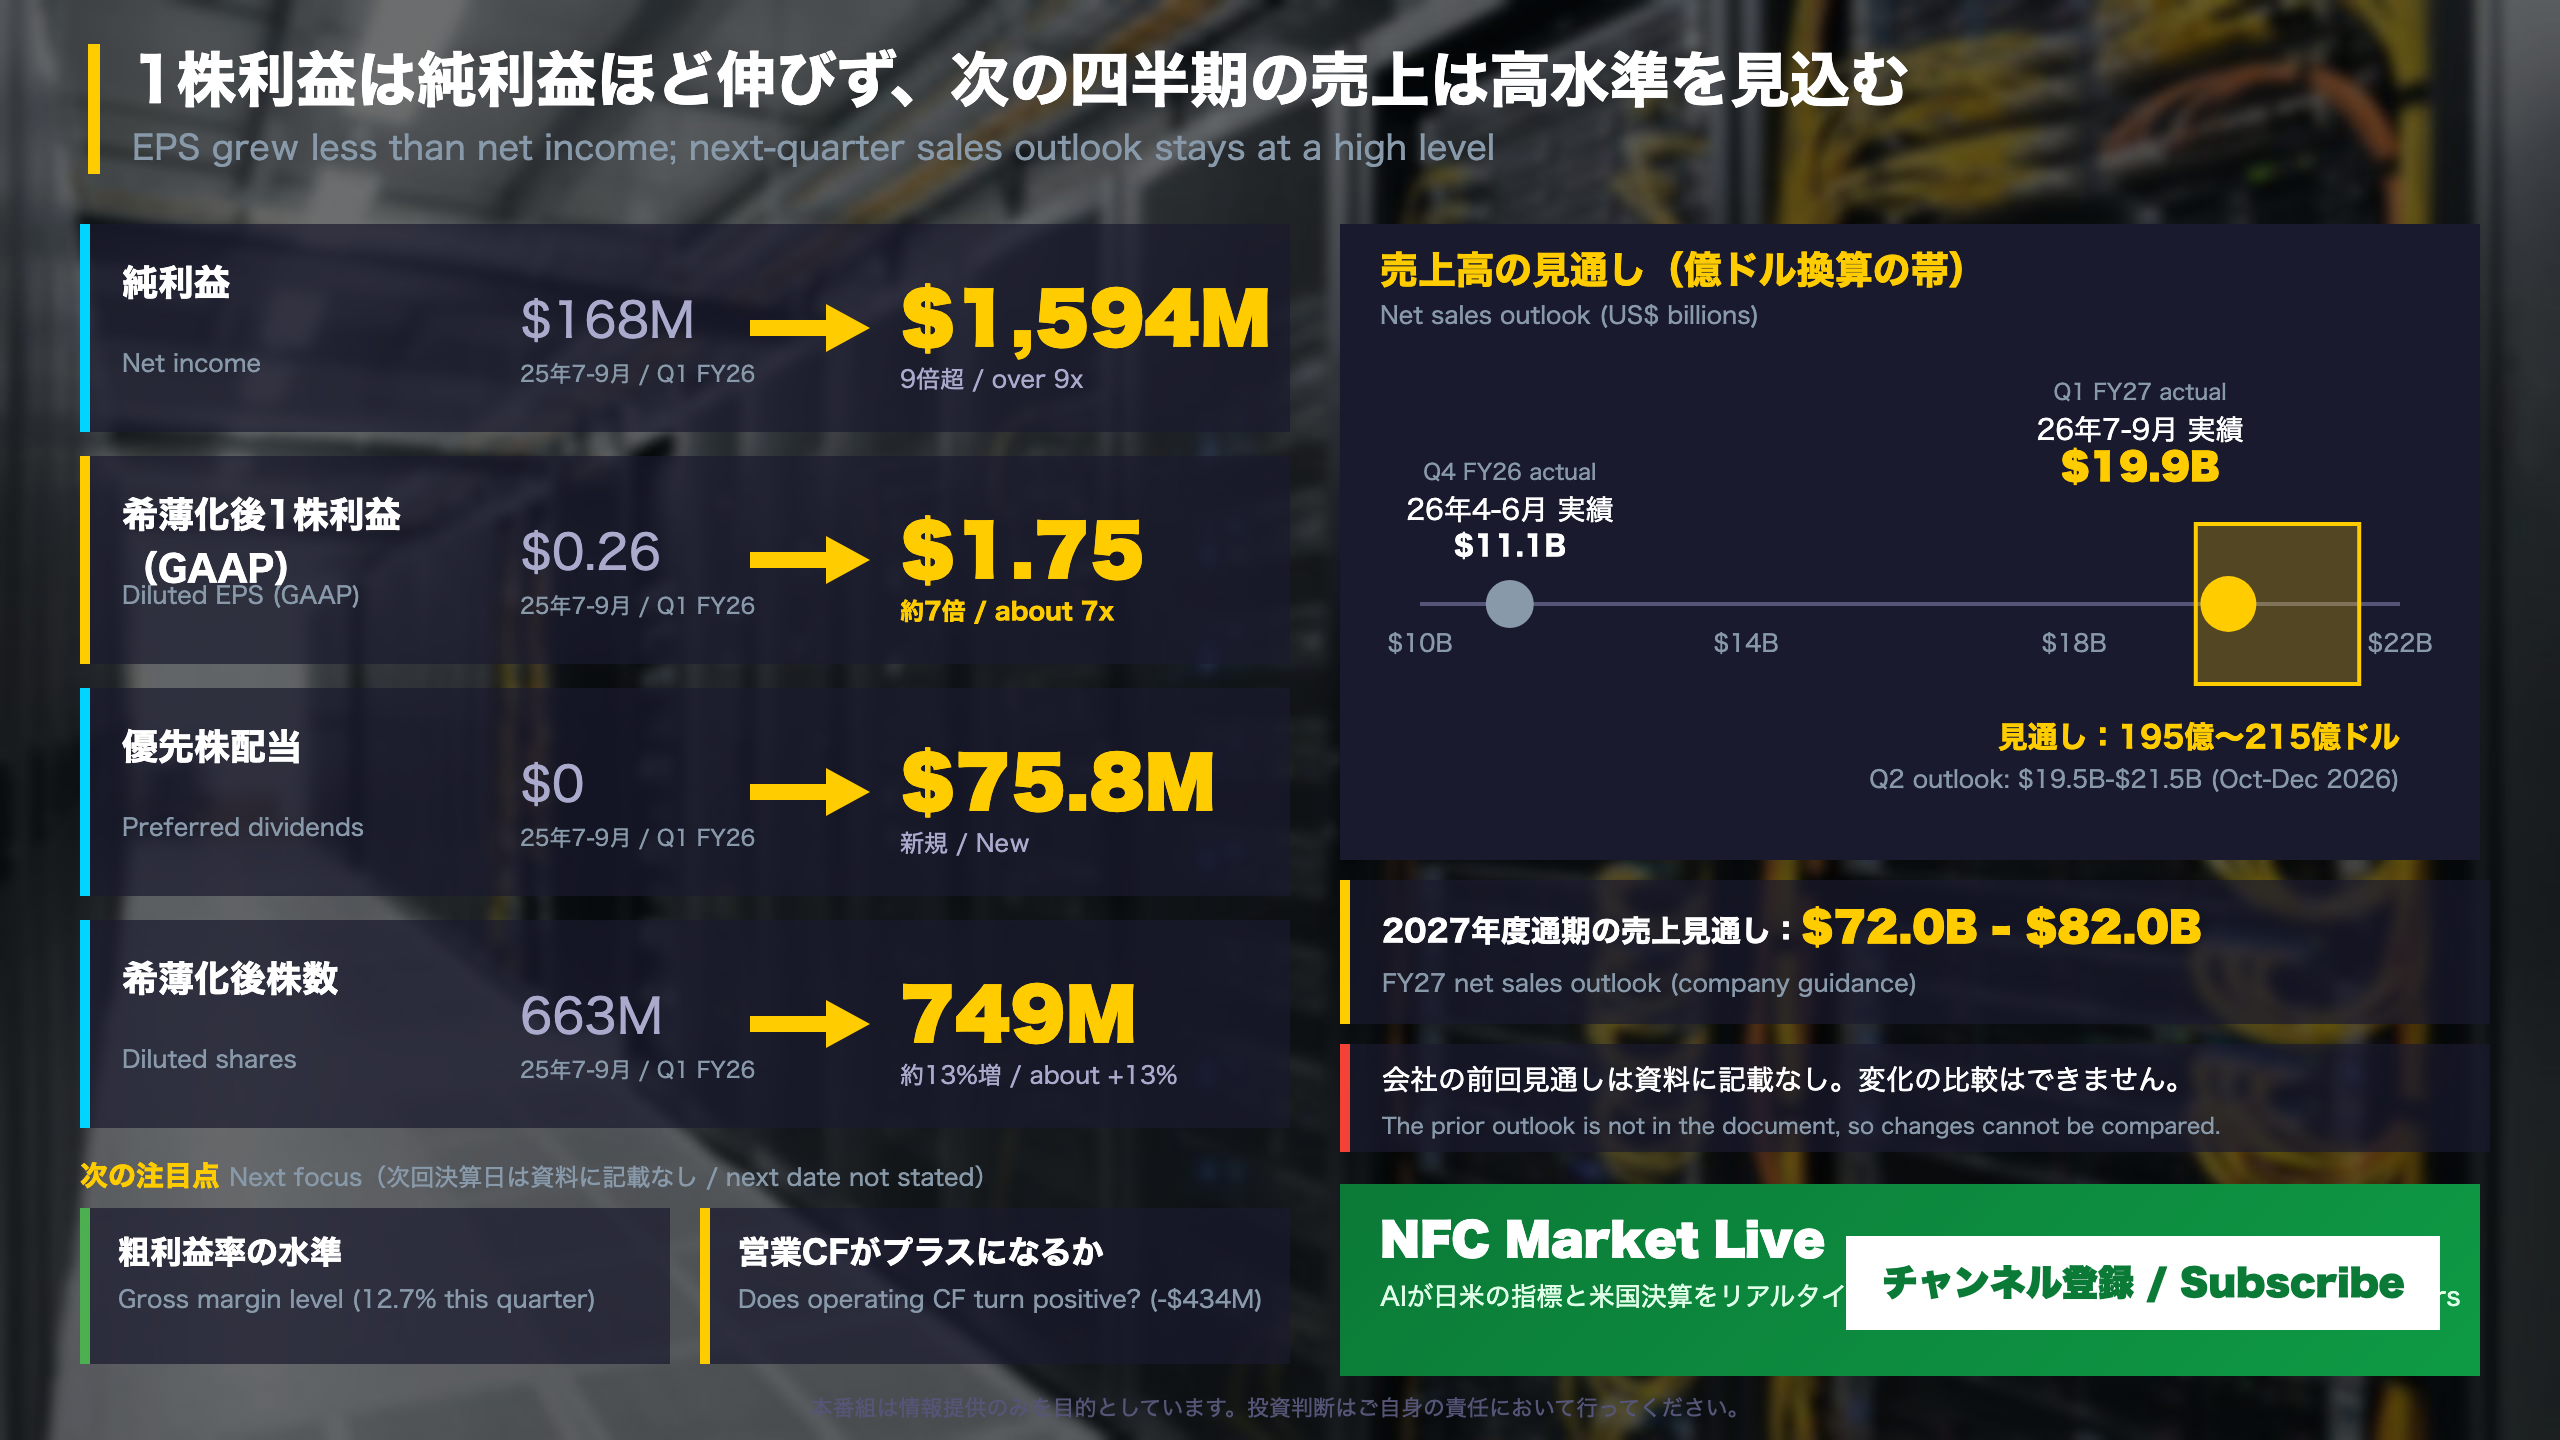
1株利益の読み解きと次期見通し
純利益から1株利益まで(百万ドル)
| 項目 | 今期 | 前年同期 |
|---|---|---|
| 純利益 | 1,594 | 168 |
| 優先株配当 | −76 | − |
| 参加型証券への配分 | −252 | − |
| 普通株主帰属(基本) | 1,267 | 168 |
希薄化後の株数は749百万株(前年同期663百万株)。GAAPの基本EPSは1.92ドル、希薄化後は1.75ドルです。非GAAPでは、株式報酬の調整(+0.11ドル)と税の影響(−0.05ドル)を反映し、希薄化後EPSは1.81ドル(前年同期0.35ドル)となります。
第2四半期(2026年10〜12月)の見通し
- 売上高:195億〜215億ドル
- GAAP EPS:1.59〜1.83ドル/非GAAP EPS:1.66〜1.90ドル
- 税率は約21.2%(GAAP)/21.1%(非GAAP)、希薄化後株数は753百万株/769百万株
- 2027年度通期の売上高:720億〜820億ドル
「The Company expects net sales in the range of $19.5 billion and $21.5 billion」
注意点
資料には会社の前回見通しも、次回決算の日付も記載がありません。数字は監査前の速報値で、確定値と異なる可能性があると会社が明記しています。
次の確認点
売上見通しの下限(195億ドル)は今期実績(199億ドル)を下回り、上限は上回ります。実績がレンジのどこに着地するかを、粗利益率と営業キャッシュフローとあわせて確認することになります。
製作費大公開
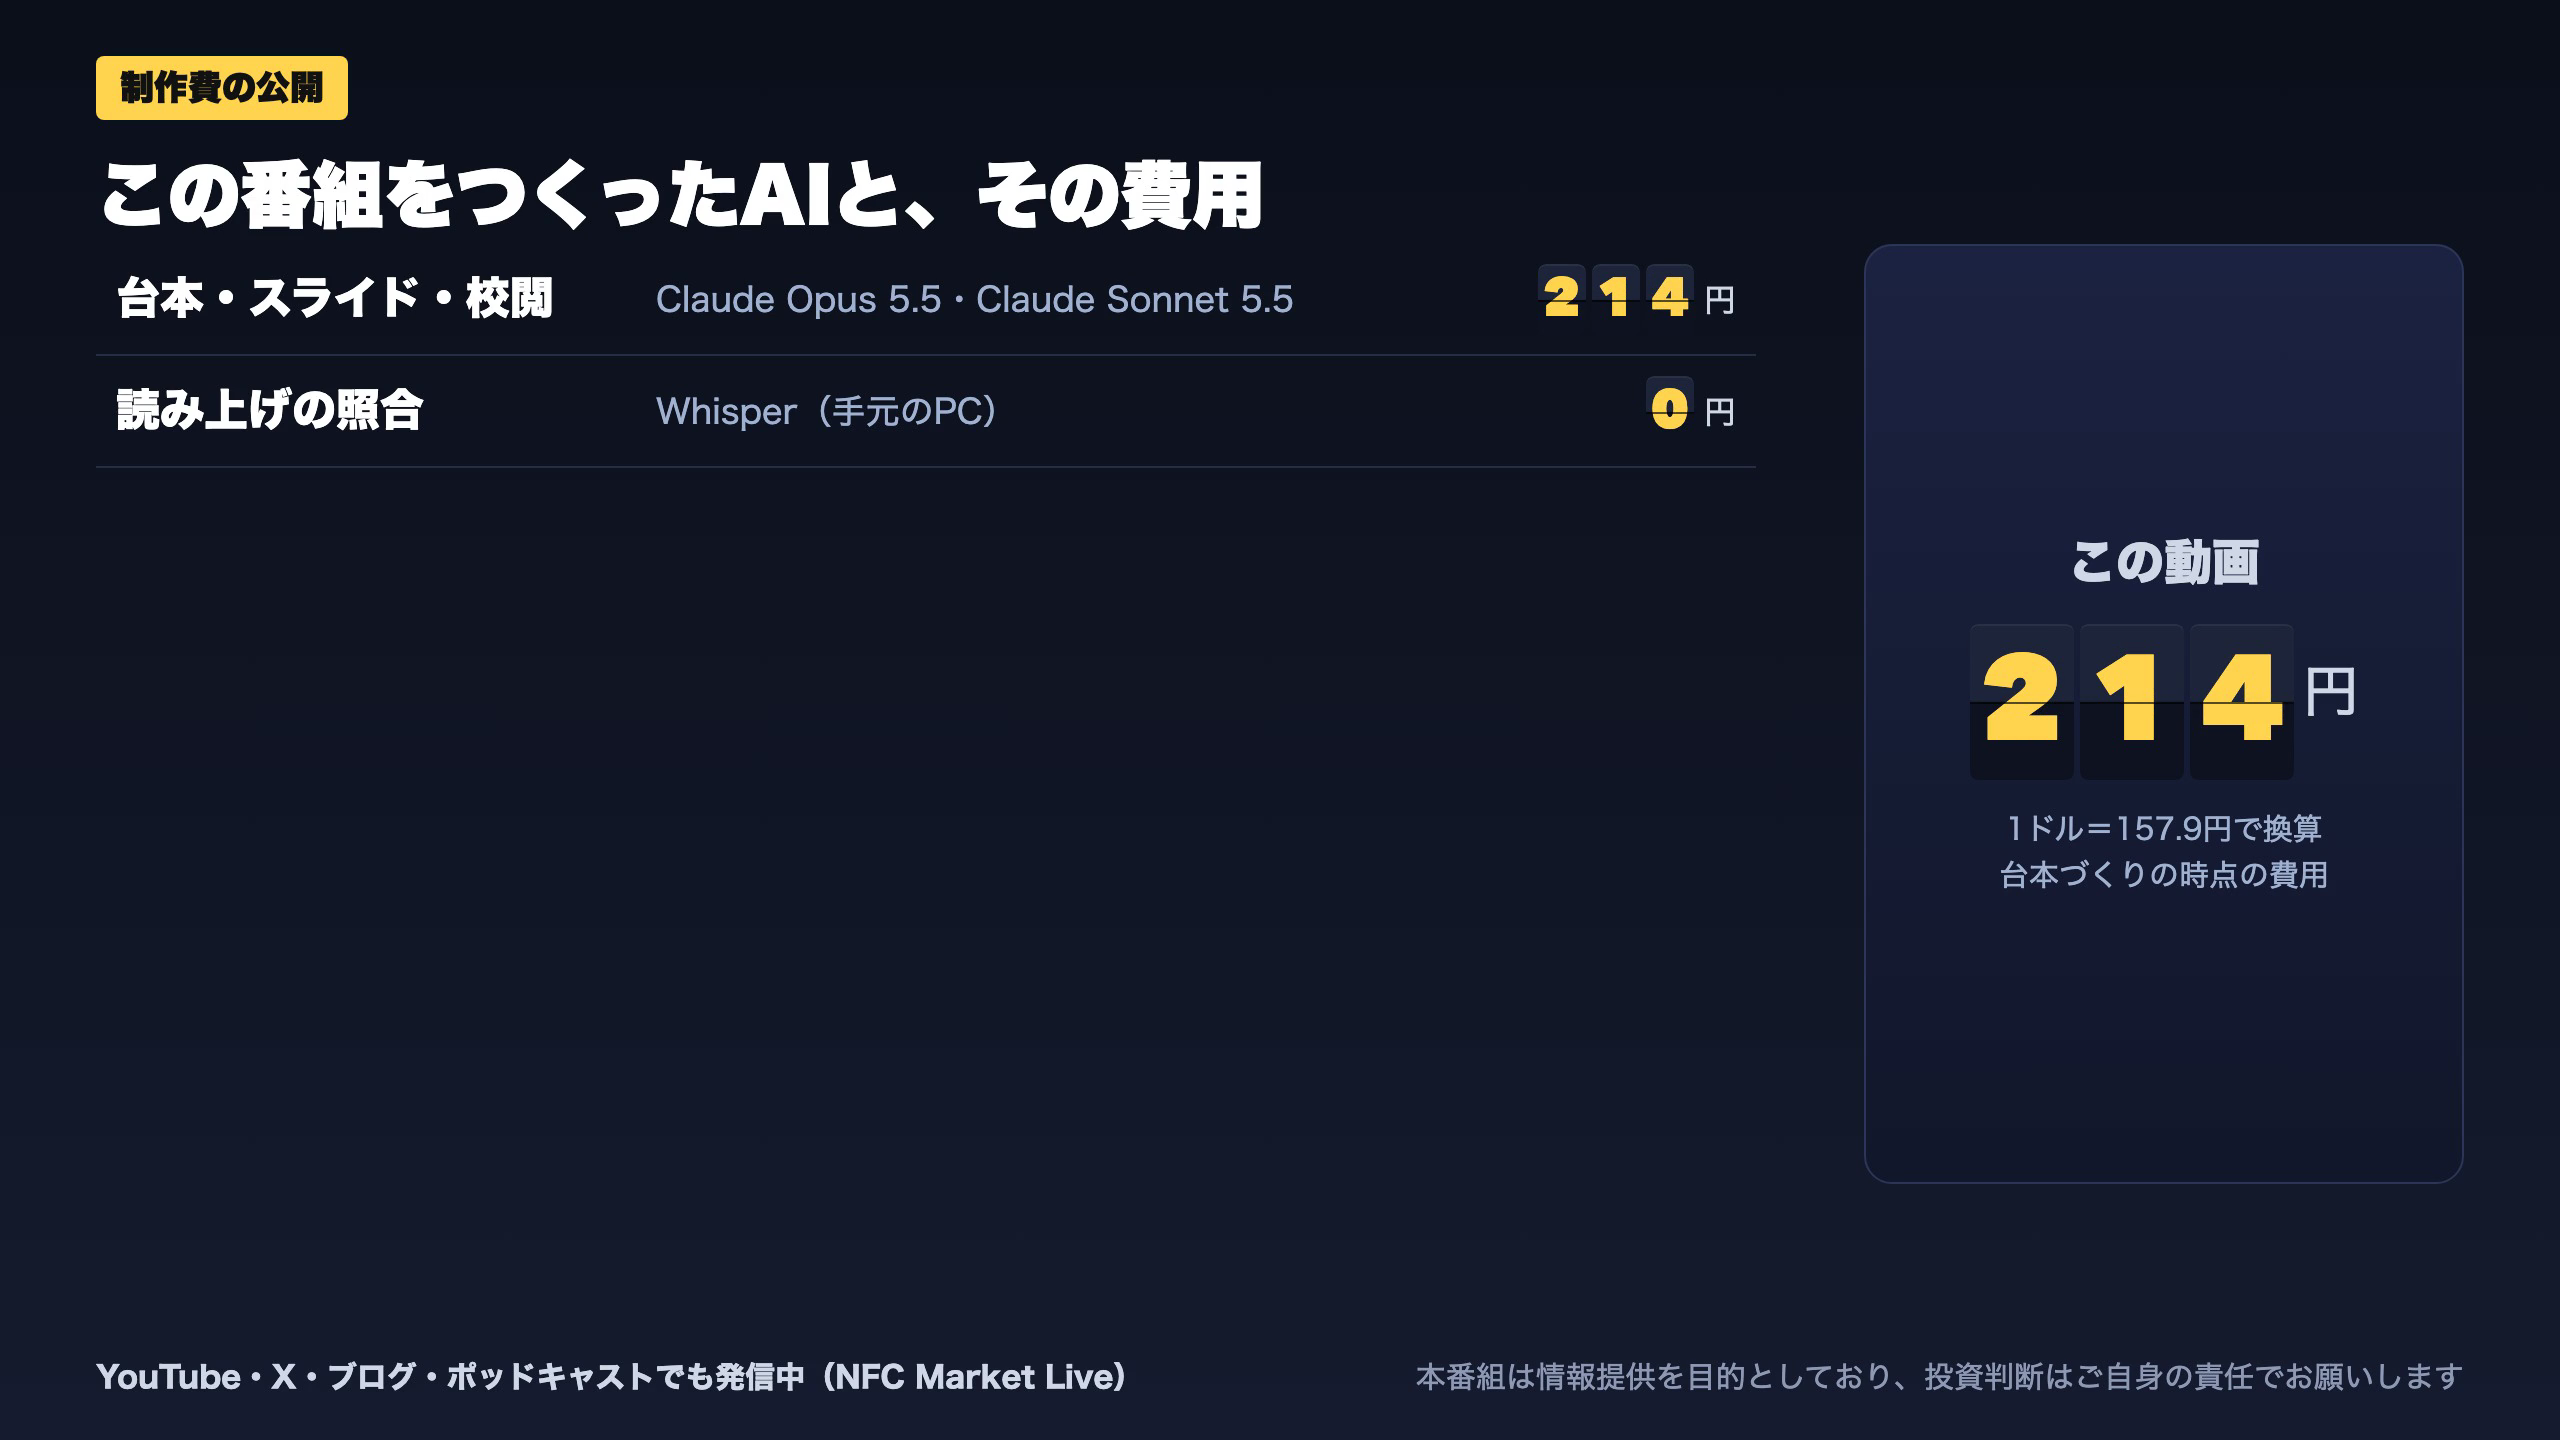
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 34,531 | 2,179 | ¥29 |
| LLM | Claude Sonnet 5.5 | 72,390 | 104,090 | ¥187 |
| TTS | Gemini 3.8 Flash TTS | 7,476 | 16,588 | ¥24 |
| BGM | Lyria 3 Pro | 216 | 26,714 | ¥13 |
| X | ポスト作成 | 1,480 | – | ¥7 |
| X | ツイート (URL付) | 379 | – | ¥32 |
| 合計 | ¥291 |
為替レート: 1 USD = 157.9 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。