📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-05 06:20)
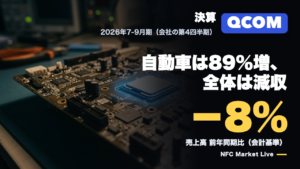
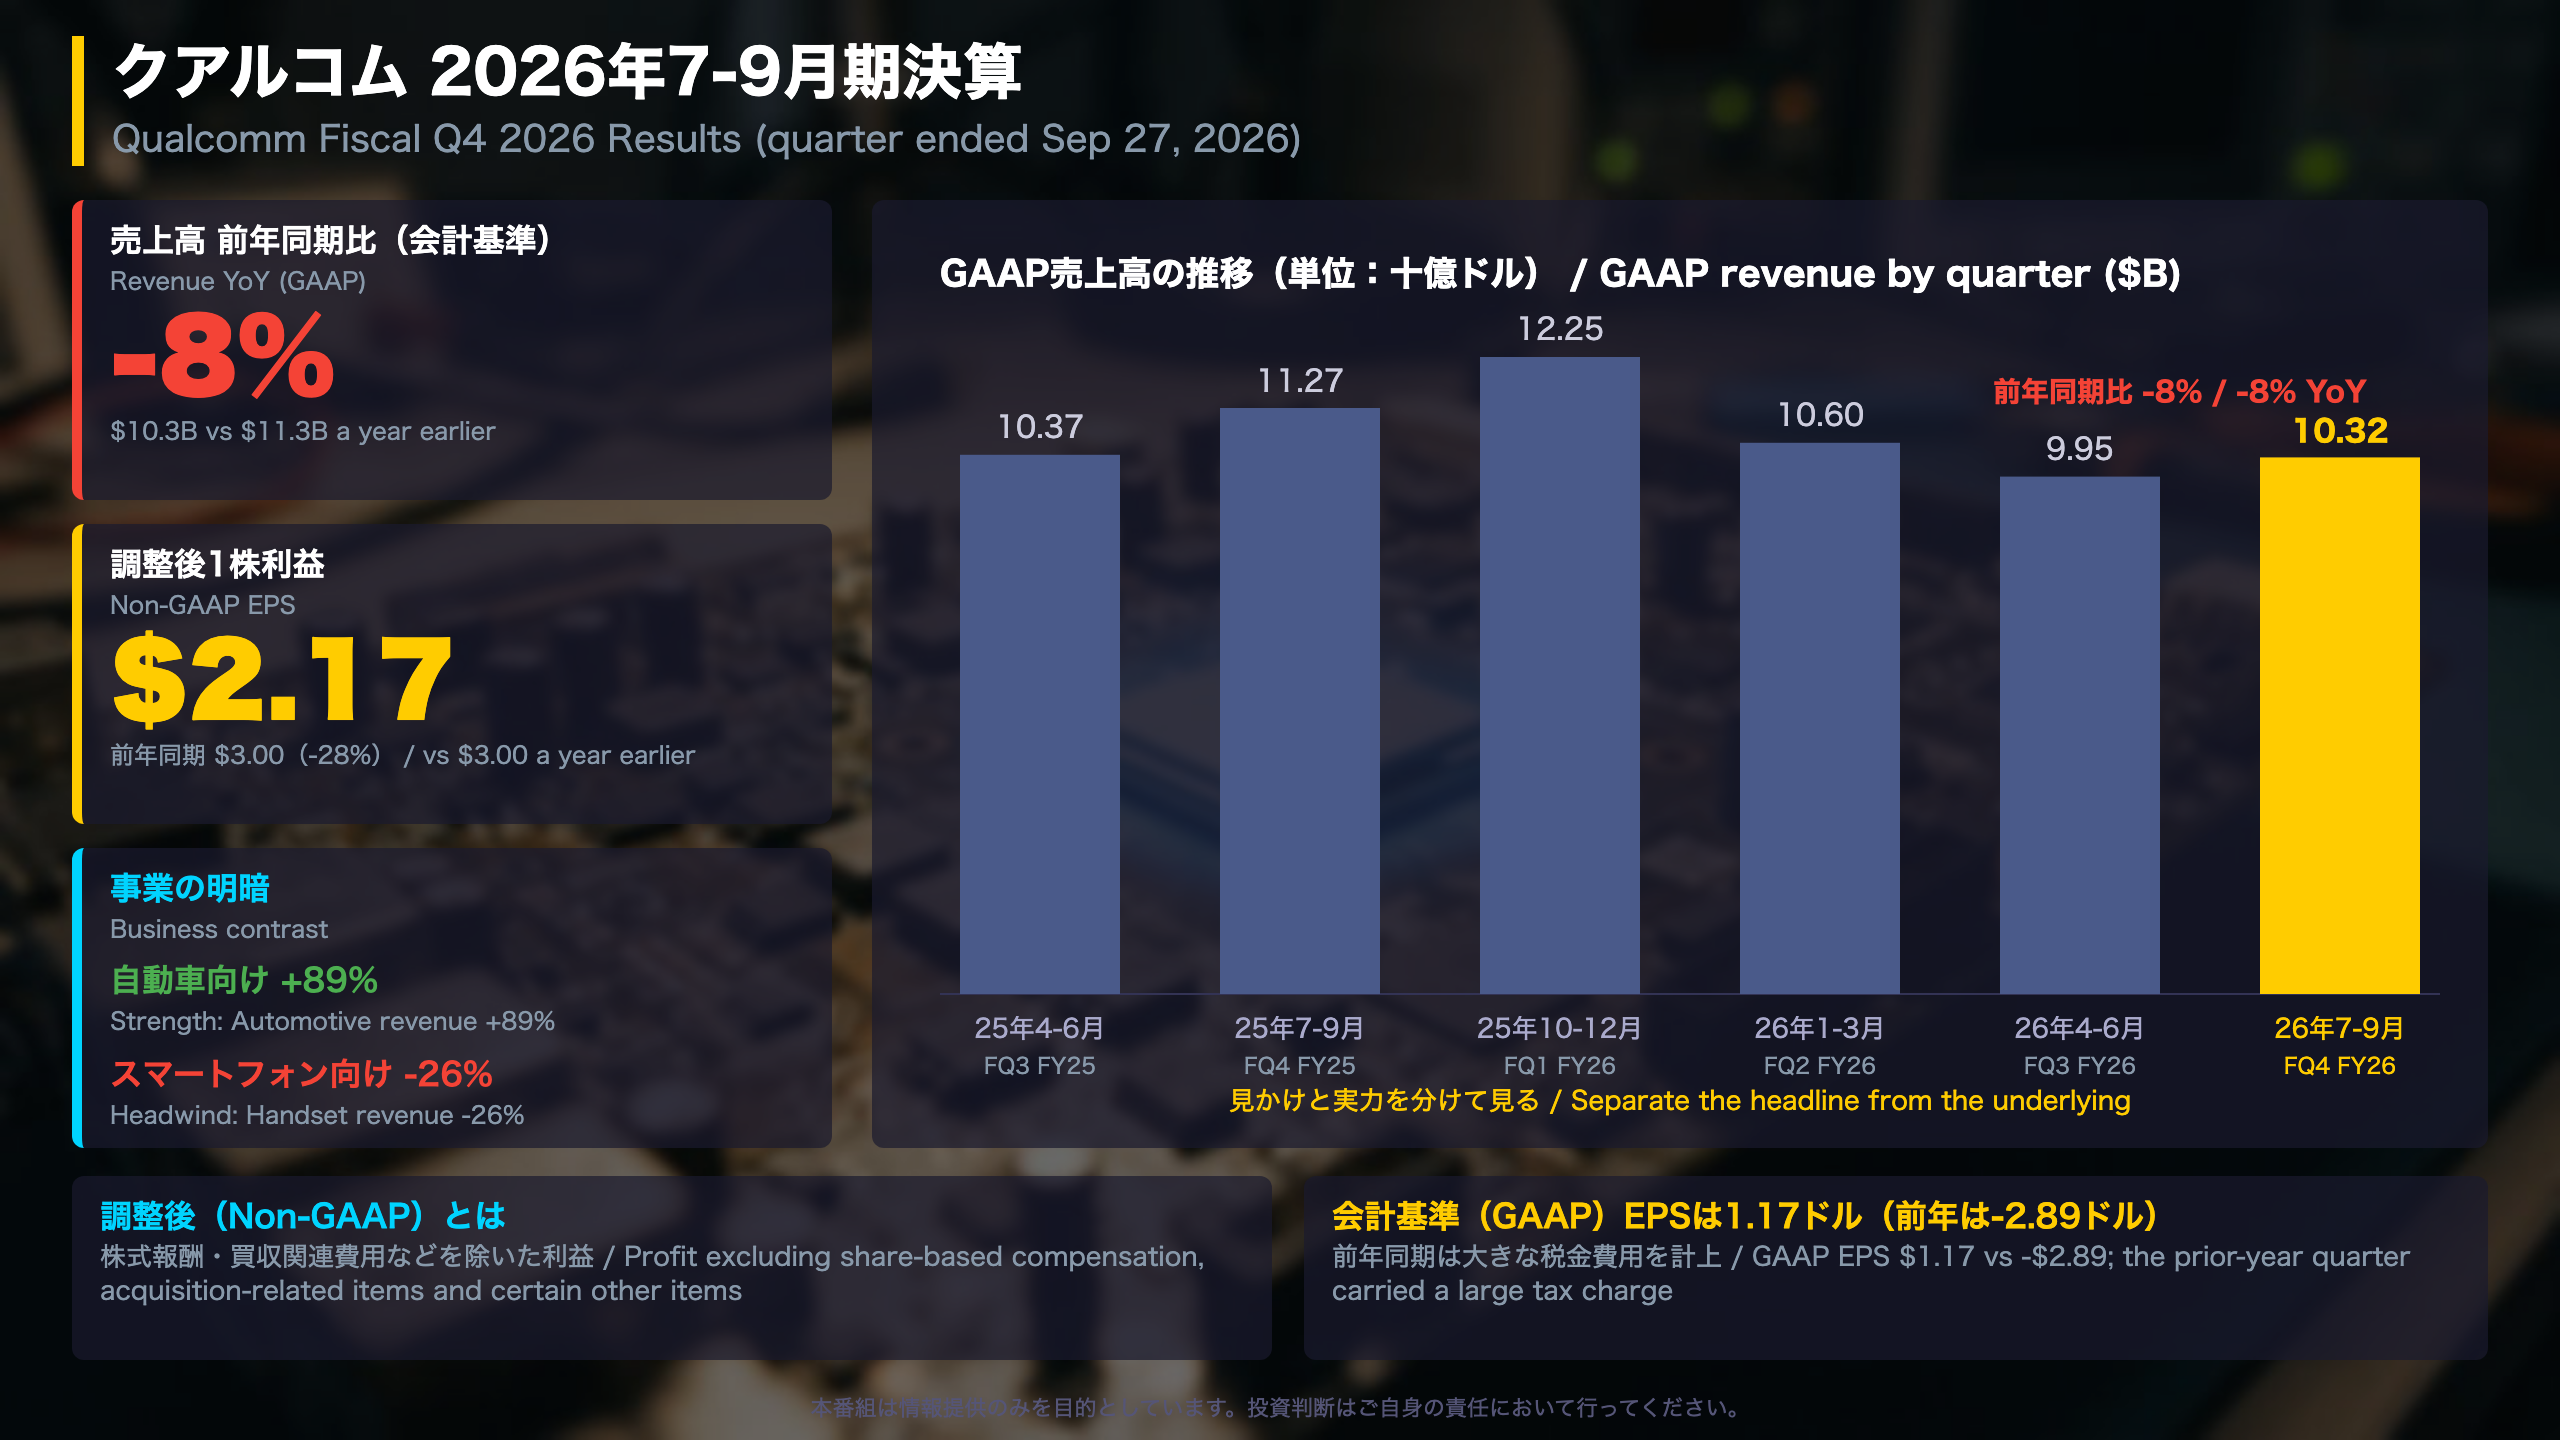
📊 クアルコム(QCOM)が2026年7-9月期(第4四半期)決算を発表。売上高は103億ドルで前年同期比8%減、調整後の1株利益は2.17ドル(前年同期3.00ドル)でした。 📈 一方で自動車向け売上は89%増と過去最高を更新。会社はスマートフォン以外の売上が来期60%超伸びる見通しを示し、データセンター売上目…
サマリー:売上8%減、調整後EPSは2.17ドル
決算の全体像:数字は「見かけ」と「実力」で読み分ける
2026年11月4日に発表されたクアルコム(QCOM)の2026年度第4四半期(7-9月期)決算は、売上・調整後利益とも前年同期を下回る一方、会計基準ベースの利益だけが大きく改善するという、一見ちぐはぐな内容でした。
主要数字(単位:百万ドル、1株利益のみドル)
| 項目 | 今期 | 前年同期 | 変化 |
|---|---|---|---|
| 売上高(GAAP) | 10,322 | 11,270 | -8% |
| 売上高(調整後) | 10,442 | 11,270 | -7% |
| 1株利益(GAAP) | 1.17 | -2.89 | +140% |
| 1株利益(調整後) | 2.17 | 3.00 | -28% |
時系列で見る売上高
GAAP売上高は、25年10-12月期の122.5億ドルをピークに、26年1-3月期106.0億ドル、4-6月期99.5億ドルと低下し、今期103.2億ドルとやや持ち直しました。4-6月期を底に小幅に戻した形ですが、単一四半期の動きであり、傾向の転換とは断定できません。
「改善」の中身
今期のGAAP純利益は12.5億ドルで、前年同期の31.2億ドルの赤字から黒字に転換しました。ただし前年同期は、繰延税金資産の評価性引当金の設定に伴う税金費用が重しでした。通期でも、評価性引当金の解除による57億ドルの税金利益(1株あたり5.32ドル)が通期GAAP利益を押し上げています。通期のGAAP 1株利益は12.70ドルと前年比+153%ですが、調整後では10.54ドルと12%減です。
「第4四半期の調整後売上高は会社見通しの上限付近で着地した」(アモンCEO、原文要旨)
CEOは、自動車とIoTを合わせた売上が前年同期比36%増だったとも述べています。
両論
- 強み:自動車・IoTの伸び、売上高が会社見通しの上限付近
- 重し:主力のスマートフォン向け減収、調整後利益の減益
深掘り1:事業ごとの明暗(自動車+89%、スマホ-26%)
QCT収入源別の内訳とライセンス部門
QCTの収入源別(百万ドル)
| 区分 | 今期 | 前年同期 | 変化 | 通期(26年度) | 通期変化 |
|---|---|---|---|---|---|
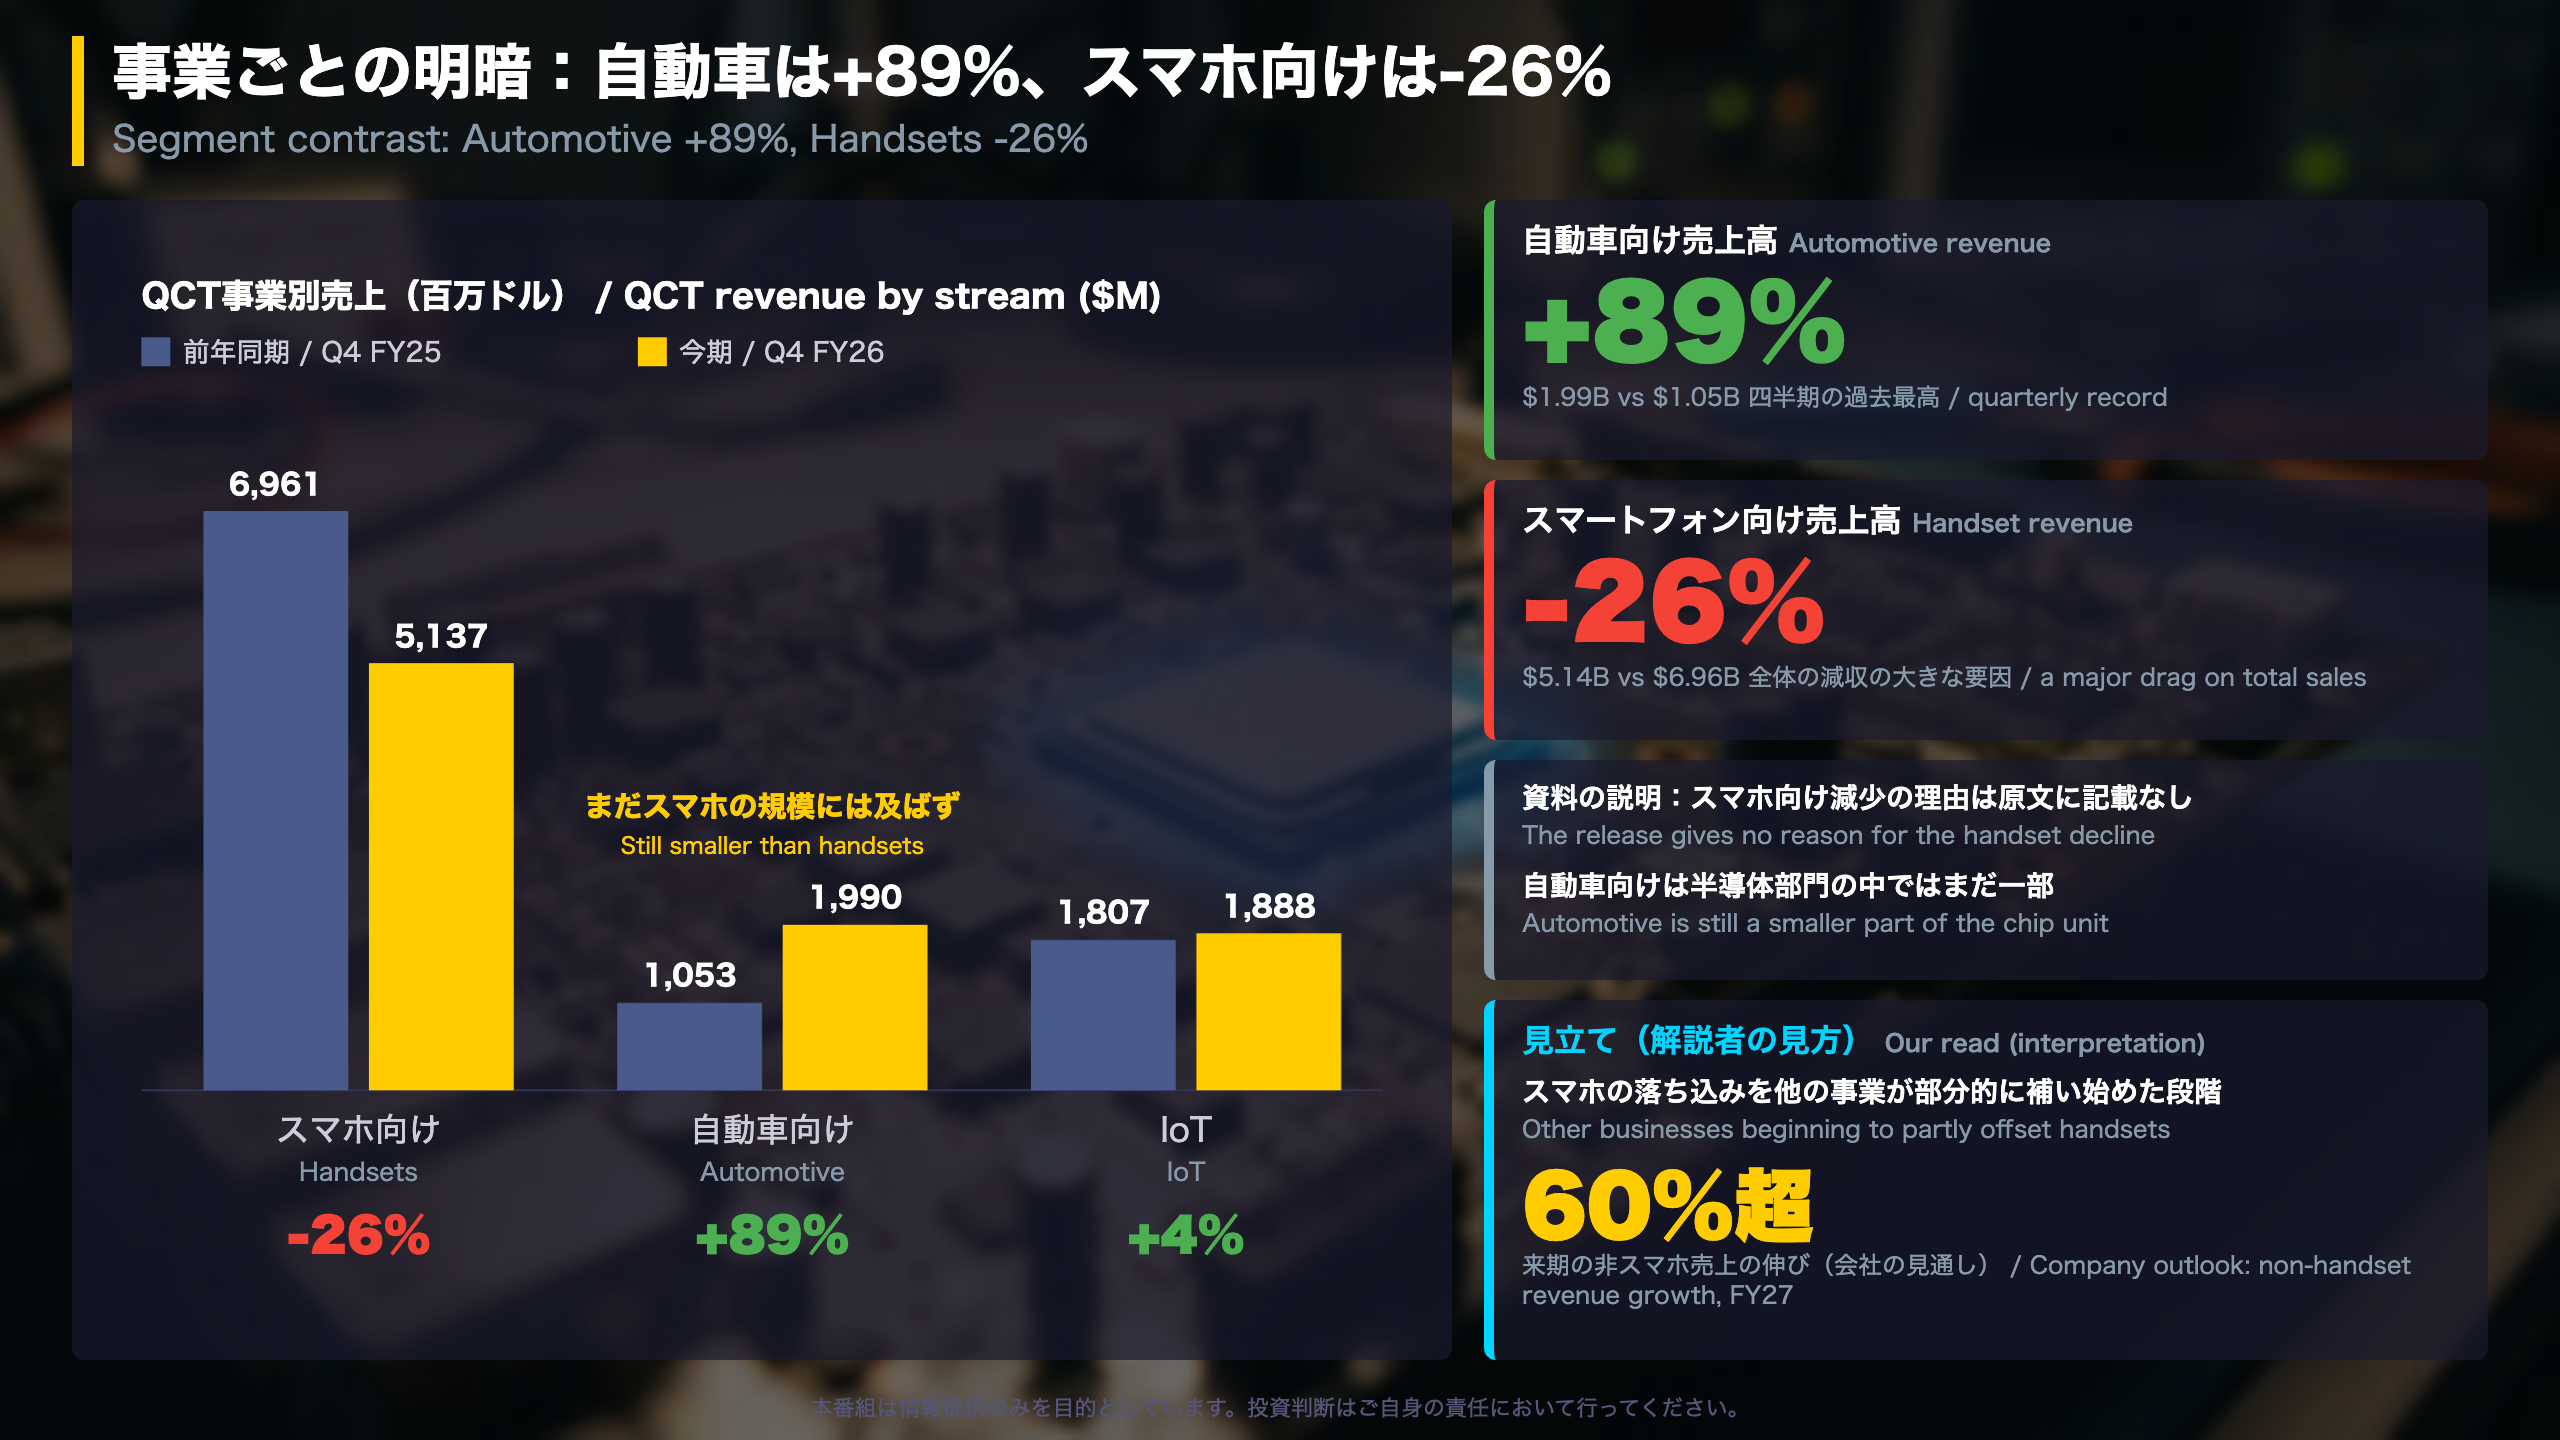
| スマートフォン | 5,137 | 6,961 | -26% | 24,072 | -13% |
| 自動車 | 1,990 | 1,053 | +89% | 6,004 | +52% |
| IoT | 1,888 | 1,807 | +4% | 7,132 | +8% |
| 合計 | 9,015 | 9,821 | -8% | 37,208 | -3% |
自動車は通期でも60.0億ドルと前年の39.6億ドルから52%増えており、今期だけの振れではなく通期を通じた拡大である点が特徴です。
利益率
QCTの税引前利益率は今期24%と、前年同期の29%から5ポイント低下しました。研究開発費は26.8億ドルと前年同期(23.7億ドル)を上回っており、減収と費用増が同時に起きた形ですが、利益率低下の原因は資料に明記されていません。一方、ライセンス部門QTLは売上13.0億ドル(-7%)、利益率70%(前年同期72%)と高水準を保っています。
両方の見方
- 前向きな見方:自動車の拡大が通期でも続き、IoTも通期で+8%と堅調。会社はApple、Huawei、Transsionとの長期ライセンス契約を更新した。
- 慎重な見方:スマートフォン向けは通期でも13%減。減少額が自動車の増加額を上回る。
見立て(解説者の見方)
自動車とIoTの伸びがスマートフォンの減少を部分的に補う段階と見ています。ただし資料は減少の理由を説明しておらず、単一四半期のデータから構造変化と断定することはできません。
深掘り2:来期見通しとコスト圧力
見通しとコスト、バランスシートの動き
2027年度第1四半期(10-12月期)の会社見通し
| 項目 | 見通し |
|---|---|
| 売上高 | 104億〜112億ドル |
| 半導体部門QCT売上 | 90億〜96億ドル(データセンター含む) |
| ライセンス部門QTL売上 | 13億〜15億ドル |
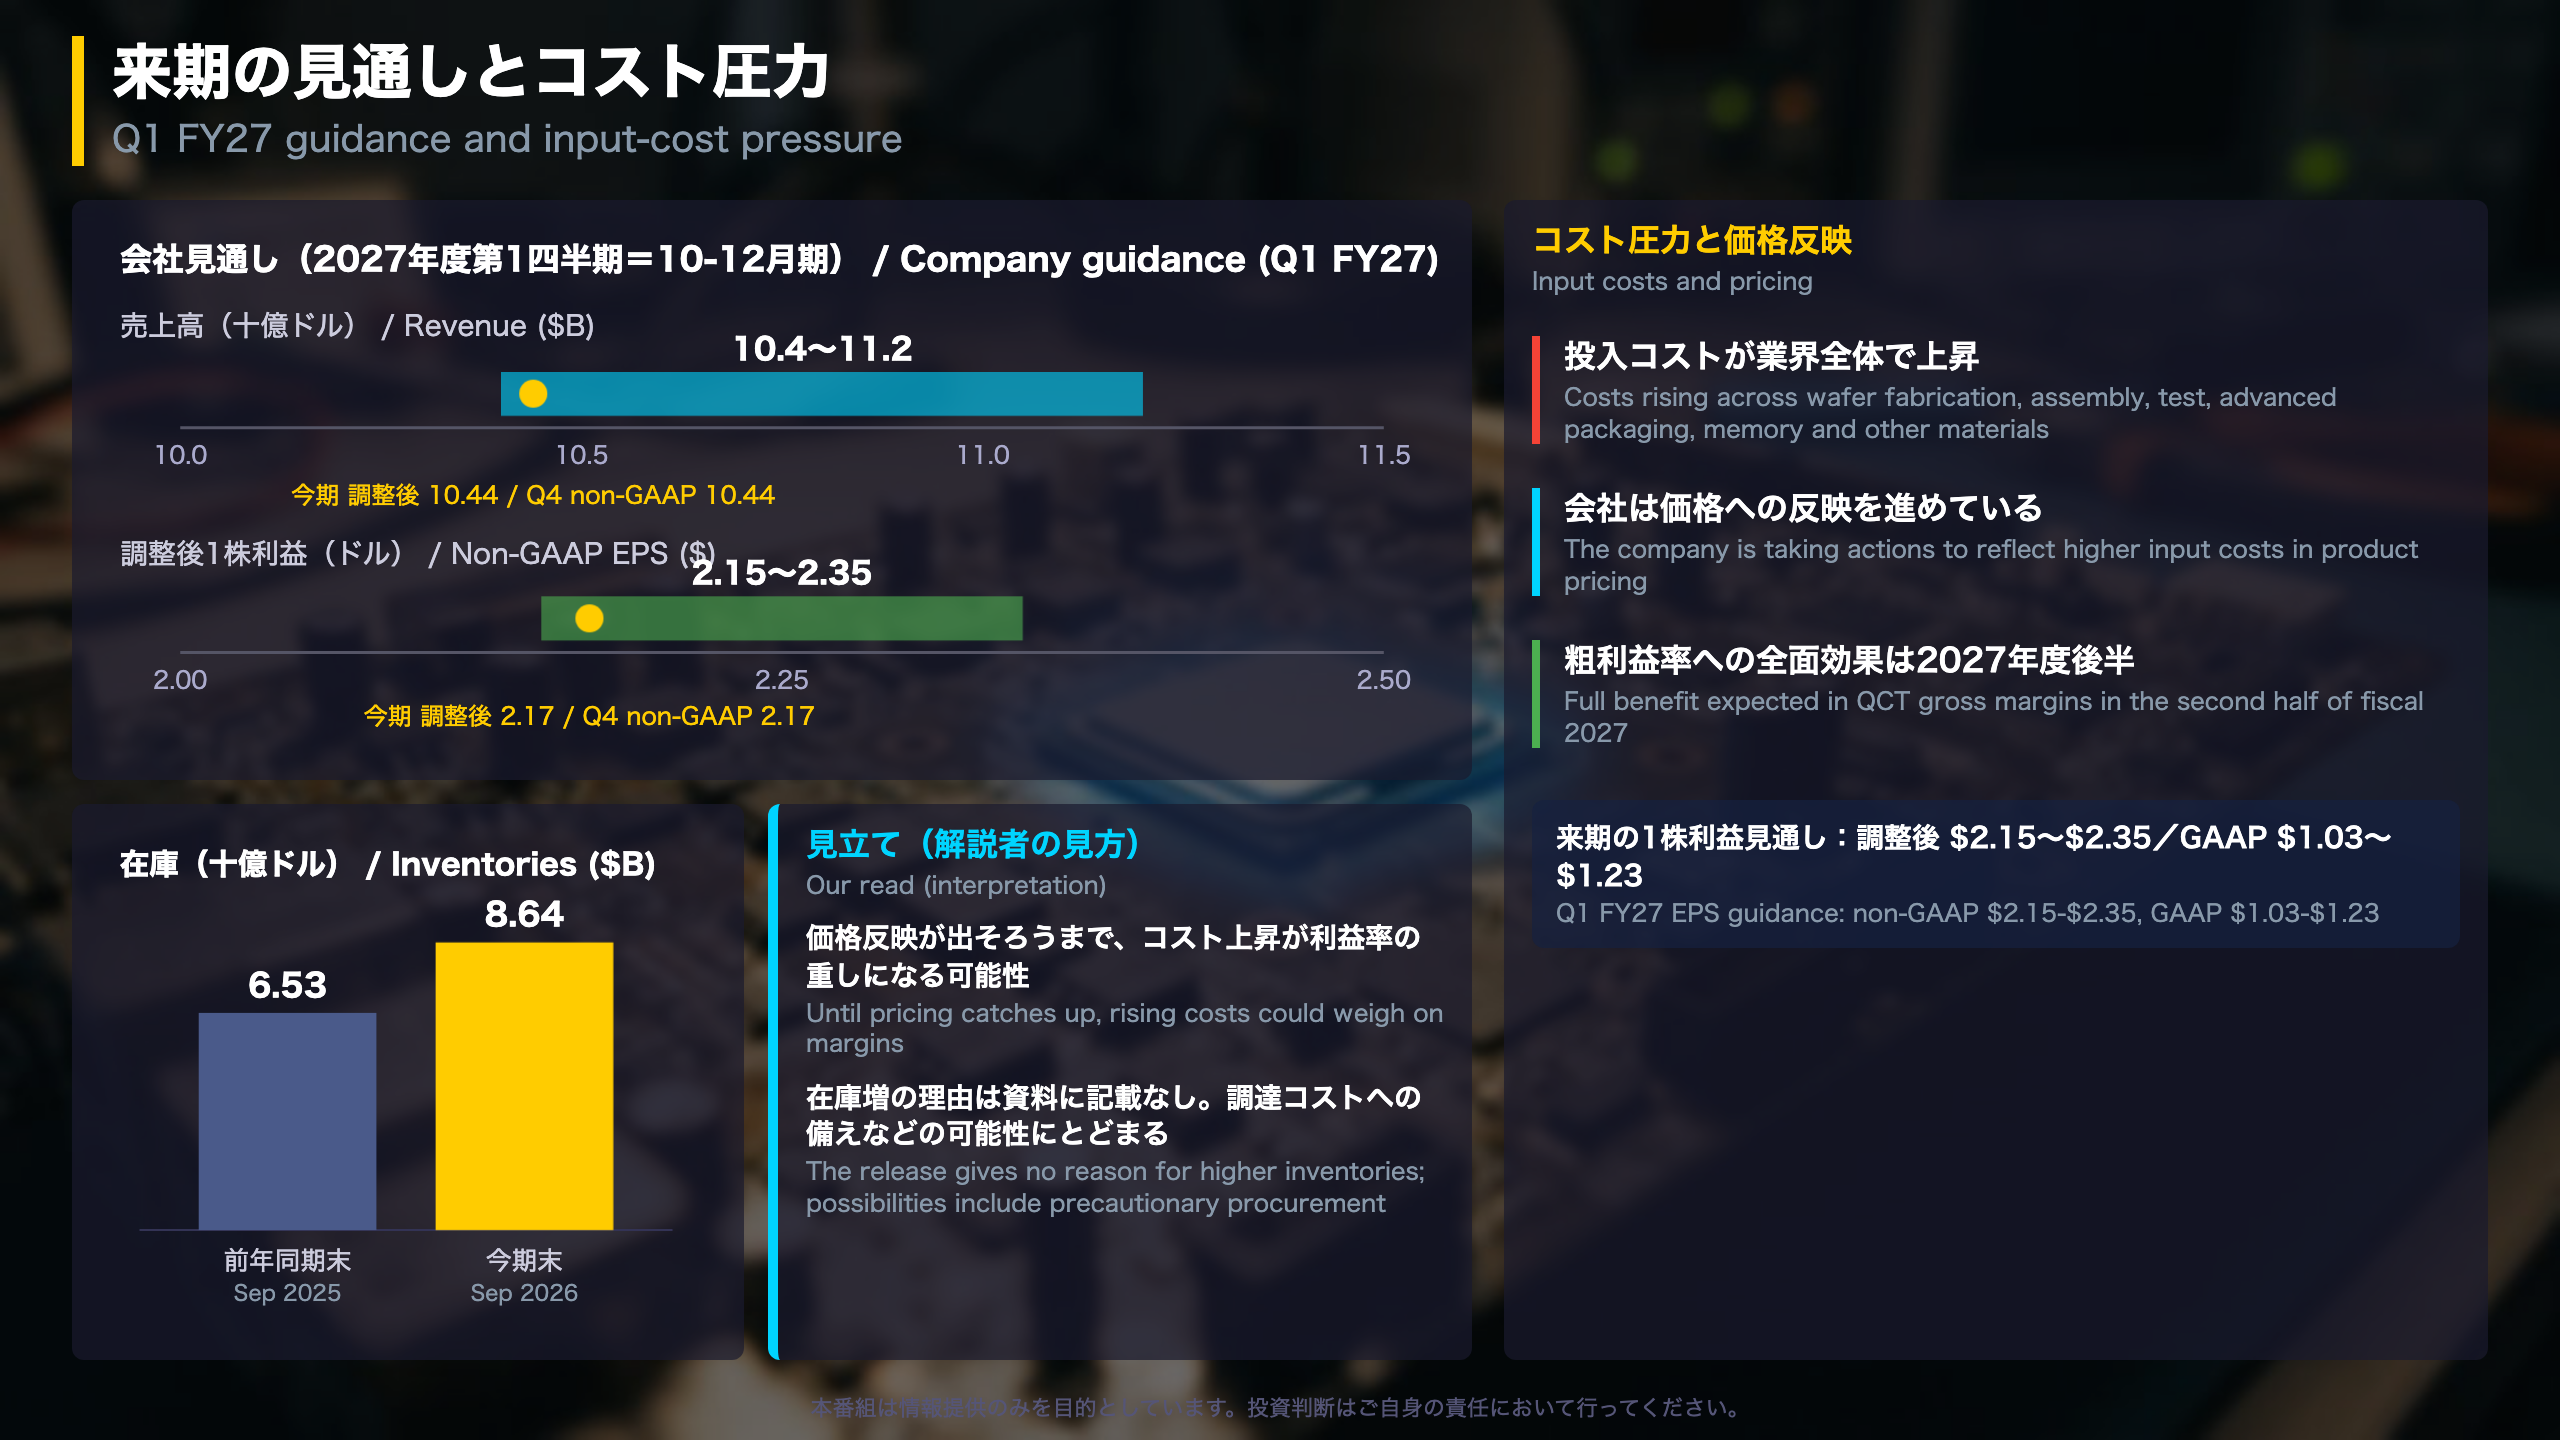
| 調整後1株利益 | 2.15〜2.35ドル |
| GAAP 1株利益 | 1.03〜1.23ドル |
GAAPと調整後の差は、株式報酬(1株あたり0.99ドル)と買収関連などの項目(0.13ドル)です。
「半導体業界は、ウエハー製造、組み立て、テスト、先端パッケージング、メモリなどで投入コストが広範に上昇している」(会社の見通し欄、要旨)
財務の動き
- 在庫:86.4億ドル(前年同期末65.3億ドル)。通期のキャッシュフロー計算書では在庫の増加が20.5億ドルのマイナス要因
- 設備投資:通期24.9億ドル(前年11.9億ドル)
- 営業キャッシュフロー:通期111.5億ドル(前年140.1億ドル)
- 株主還元:通期116.7億ドル(自社株買い78.2億ドル、配当38.5億ドル)
異なる解釈
- 前向きな読み:価格反映が進めば、2027年度後半に粗利益率が改善する余地がある。
- 慎重な読み:営業キャッシュフローの減少に加え、在庫と設備投資が同時に増えており、移行期の負担となる可能性がある。ただし通期の営業CFには、税金費用と税金支払いの差を調整するマイナス58.6億ドルが含まれ、評価性引当金の解除に伴う税金利益の影響を受けている。
次の確認点
10-12月期の売上高と調整後1株利益が見通しレンジのどこに着地するか。次回の決算発表日は資料に記載がありません。
質疑で深める:データセンター目標と次の確認点
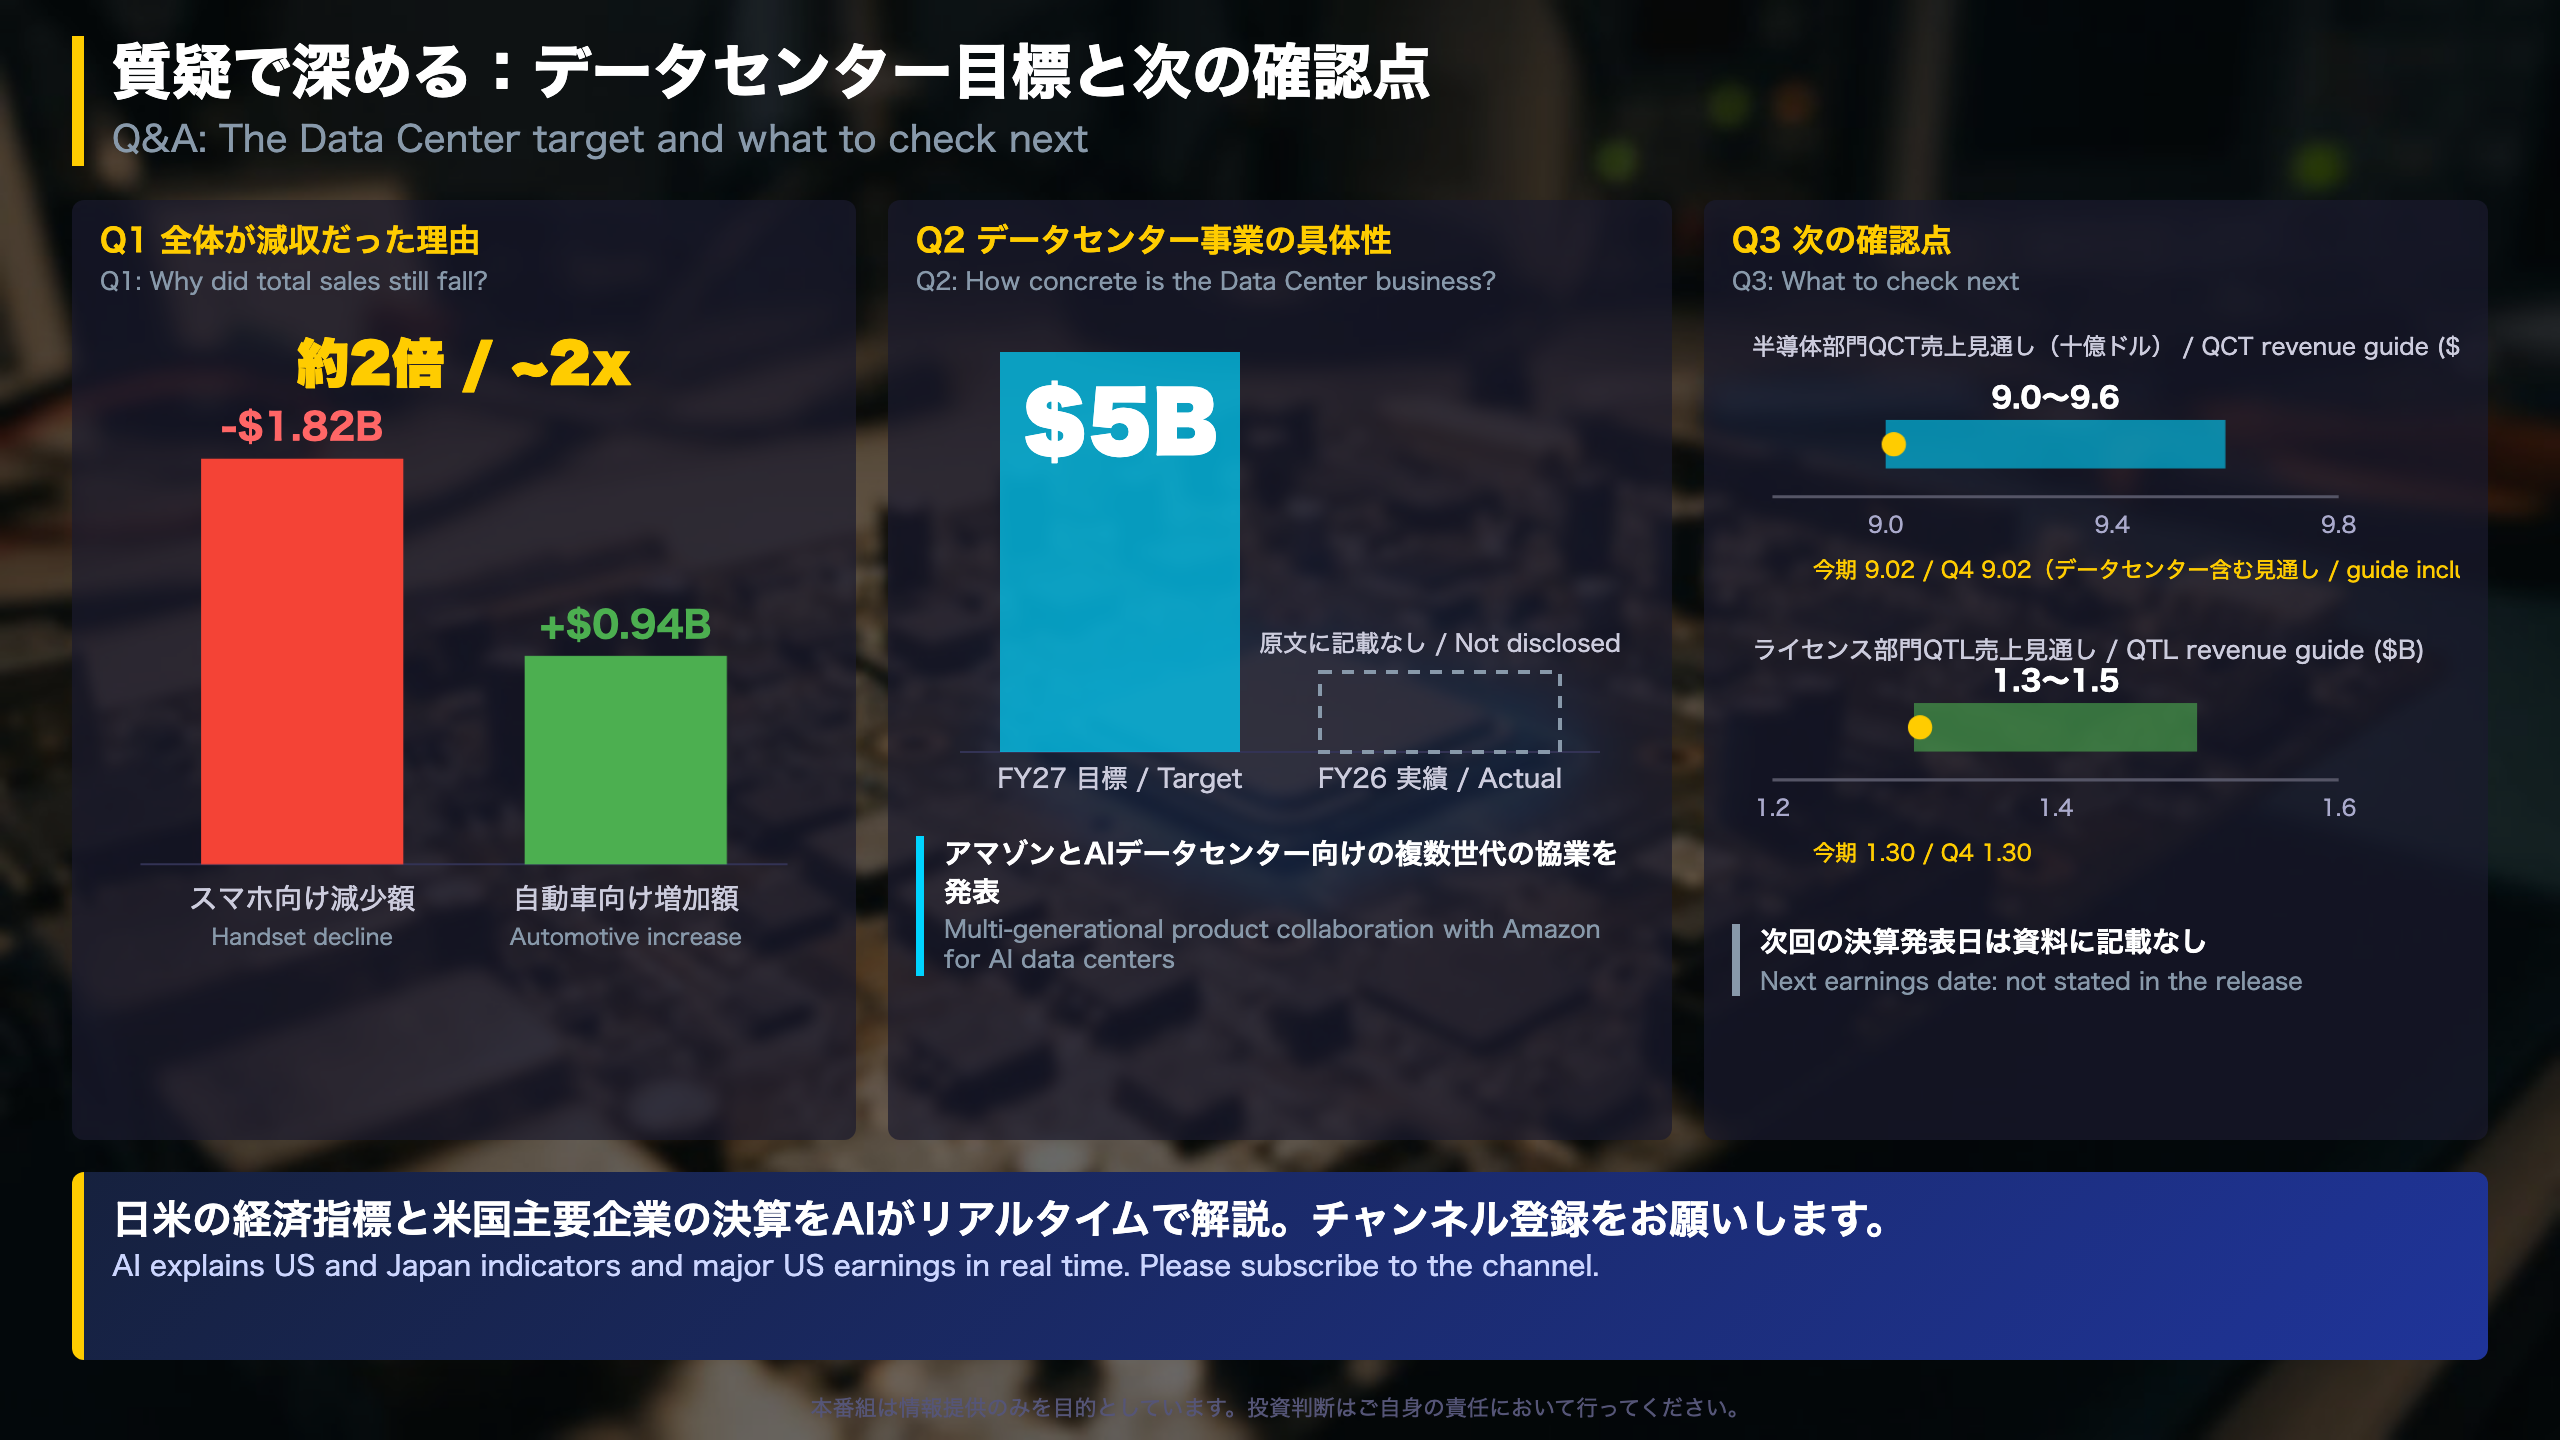
質疑の補足:データセンター目標と資本還元
会社が示したデータセンター関連
- 2027年度のデータセンター売上目標:50億ドルを据え置き(原文:reiterating)
- アマゾンとAIデータセンター向けに複数世代にわたる製品協業を発表
- 2027年度の非スマートフォン売上は前年比60%超の増加を見込む(CEOコメント)
「2027年度は、データセンター事業の立ち上げを含め、非スマートフォン売上の転換点の始まりとなる」(アモンCEO、要旨)
原文には、今期のデータセンター売上の実績は記載がありません。目標と実績を混同しないことが重要です。
減少額と増加額の比較
スマートフォン向けは前年同期比で18.2億ドル減少、自動車向けは9.4億ドル増加で、減少額は増加額の約2倍です(原文の数値から算出)。IoTは約0.8億ドルの増加でした。
資本還元と財務
| 項目 | 今期 | 通期 |
|---|---|---|
| 自社株買い | 10.1億ドル | 78.2億ドル |
| 配当 | 9.9億ドル | 38.5億ドル |
| 合計 | 20.0億ドル | 116.7億ドル |
見方の分かれ目
- 前向きな見方:ライセンス更新で収益基盤が続き、データセンター目標が維持された。
- 慎重な見方:目標は実績ではなく、顧客集中や中国依存、米中摩擦など会社自身が挙げるリスクが残る。
次の確認点
10-12月期のQCT売上90億〜96億ドルの着地と、非スマートフォンの伸び。次回の決算発表日は資料に記載がありません。
製作費大公開
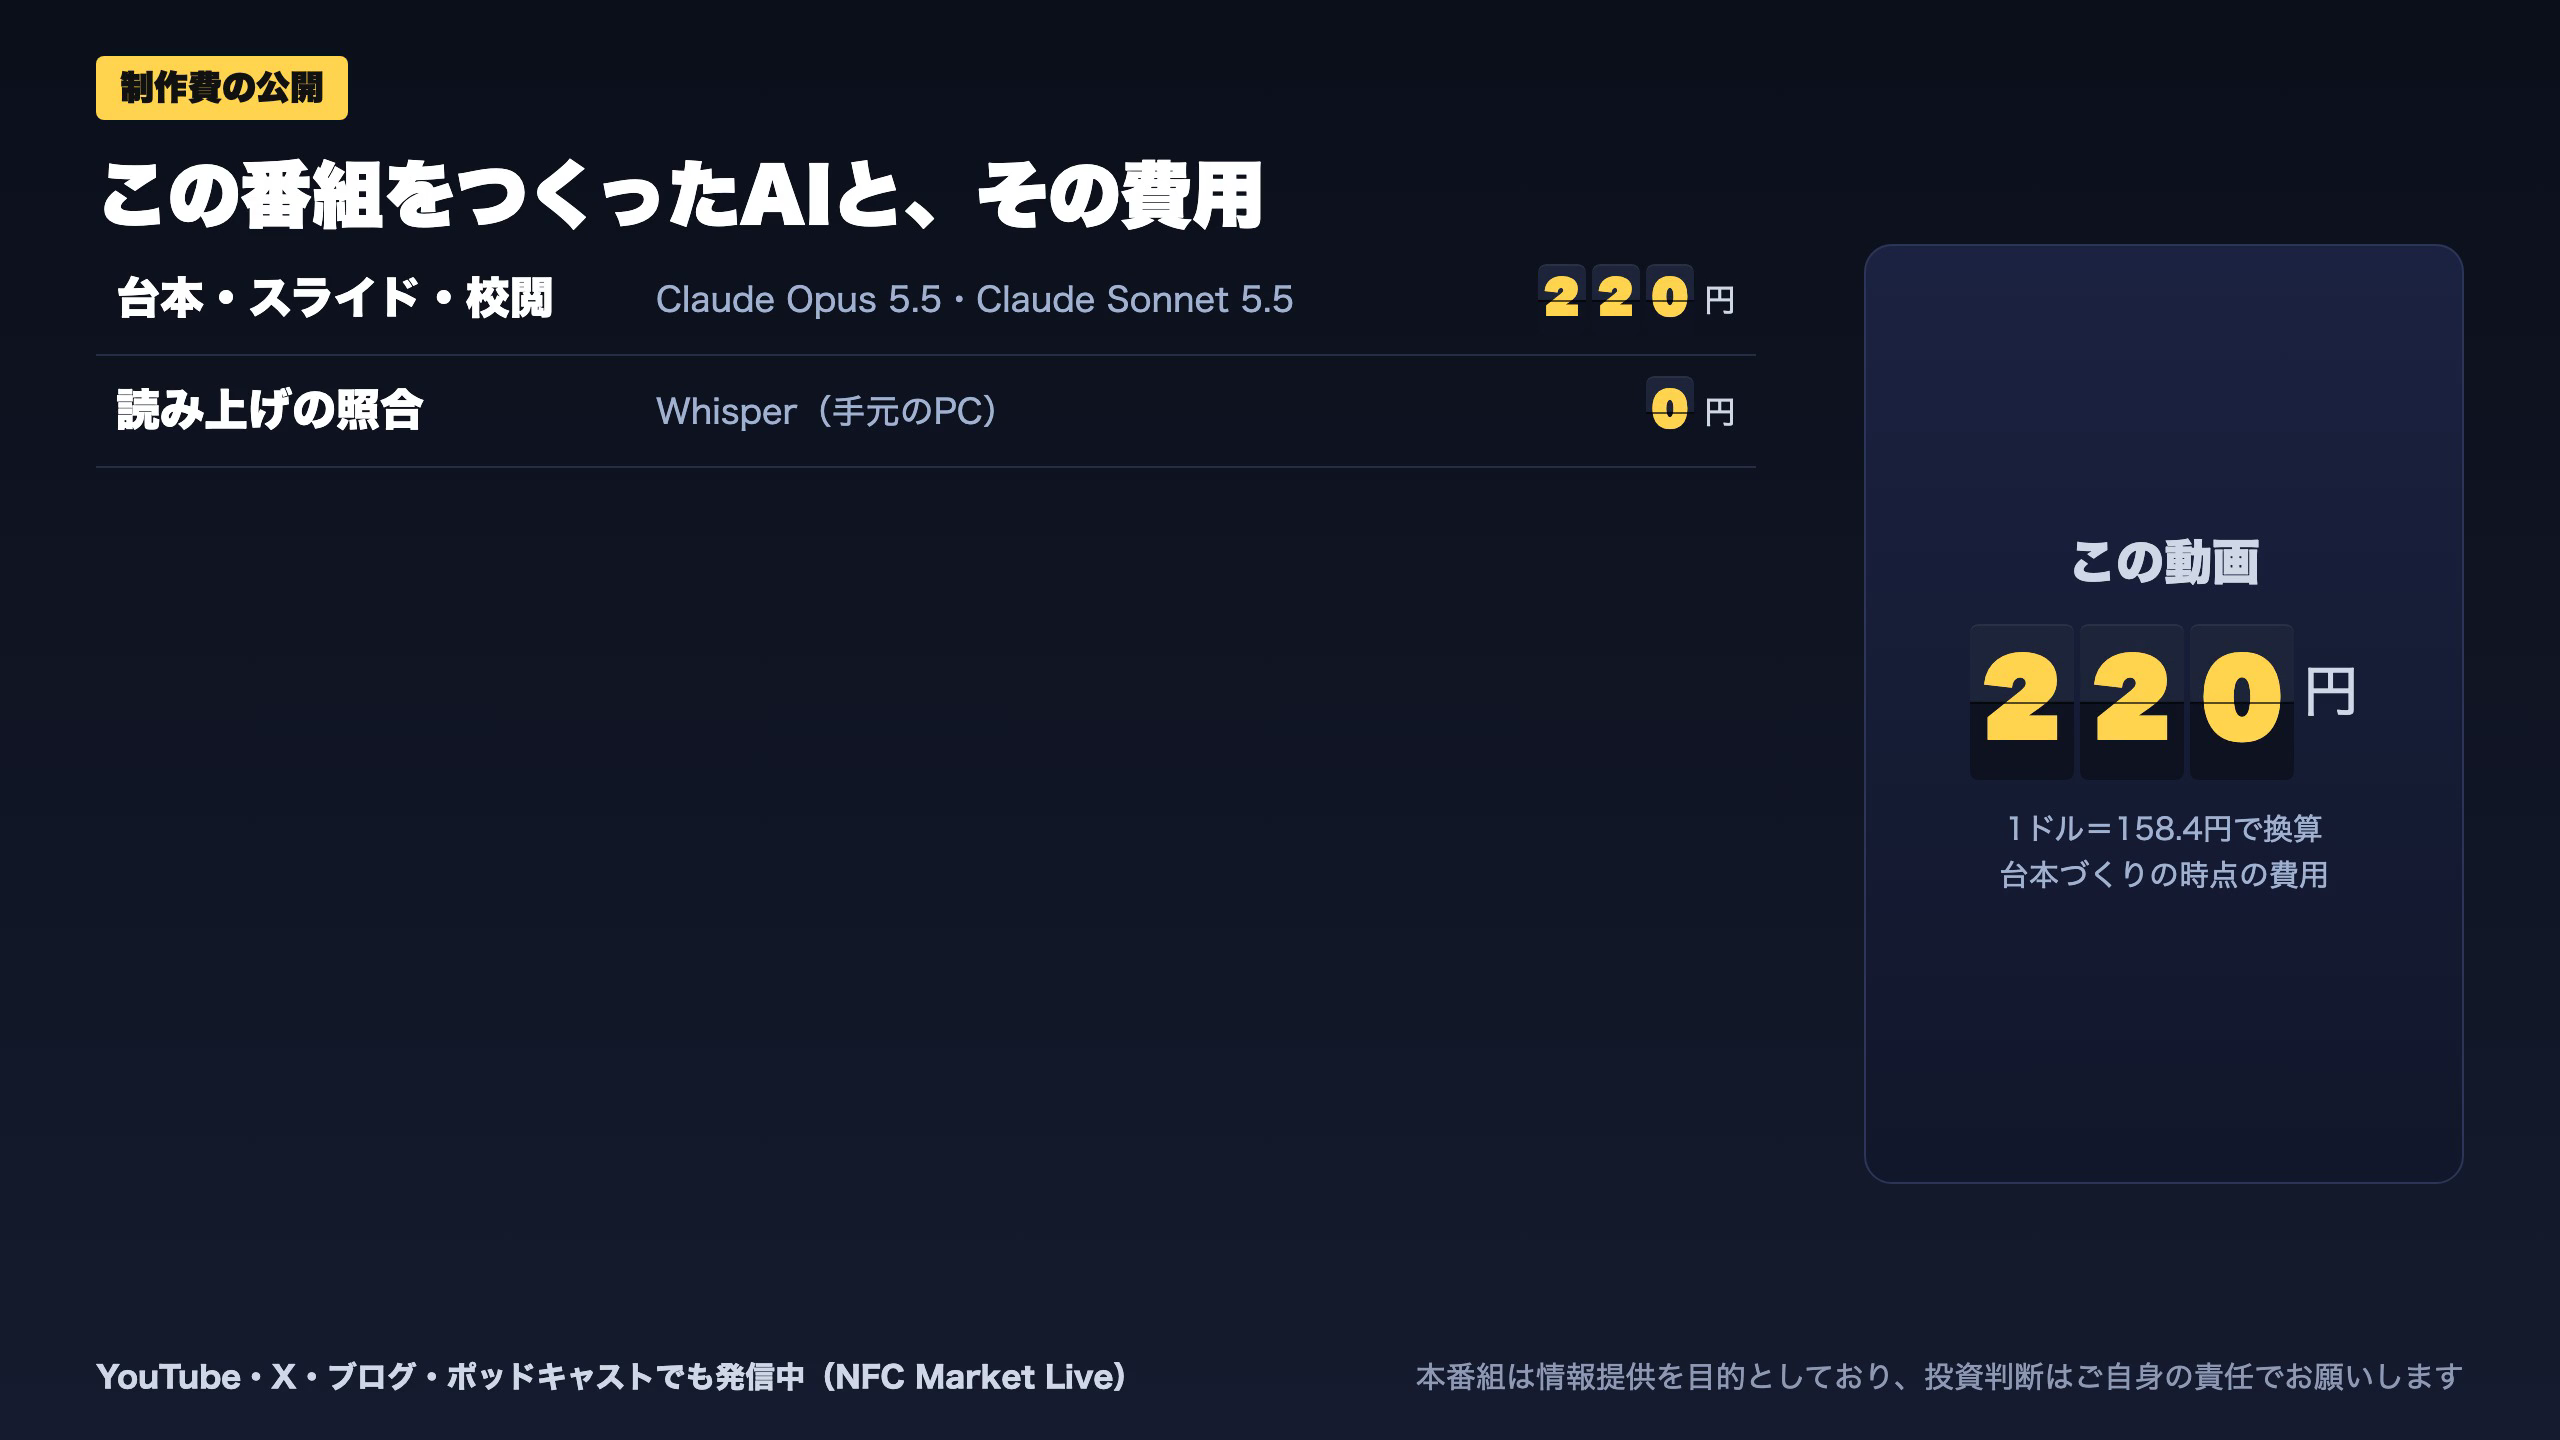
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 44,697 | 2,161 | ¥35 |
| LLM | Claude Sonnet 5.5 | 100,799 | 98,179 | ¥187 |
| TTS | Gemini 3.8 Flash TTS | 6,999 | 15,473 | ¥23 |
| BGM | Lyria 3 Pro | 204 | 27,310 | ¥13 |
| X | ポスト作成 | 896 | – | ¥5 |
| X | ツイート (URL付) | 382 | – | ¥32 |
| 合計 | ¥294 |
為替レート: 1 USD = 158.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。