本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-13 01:13)
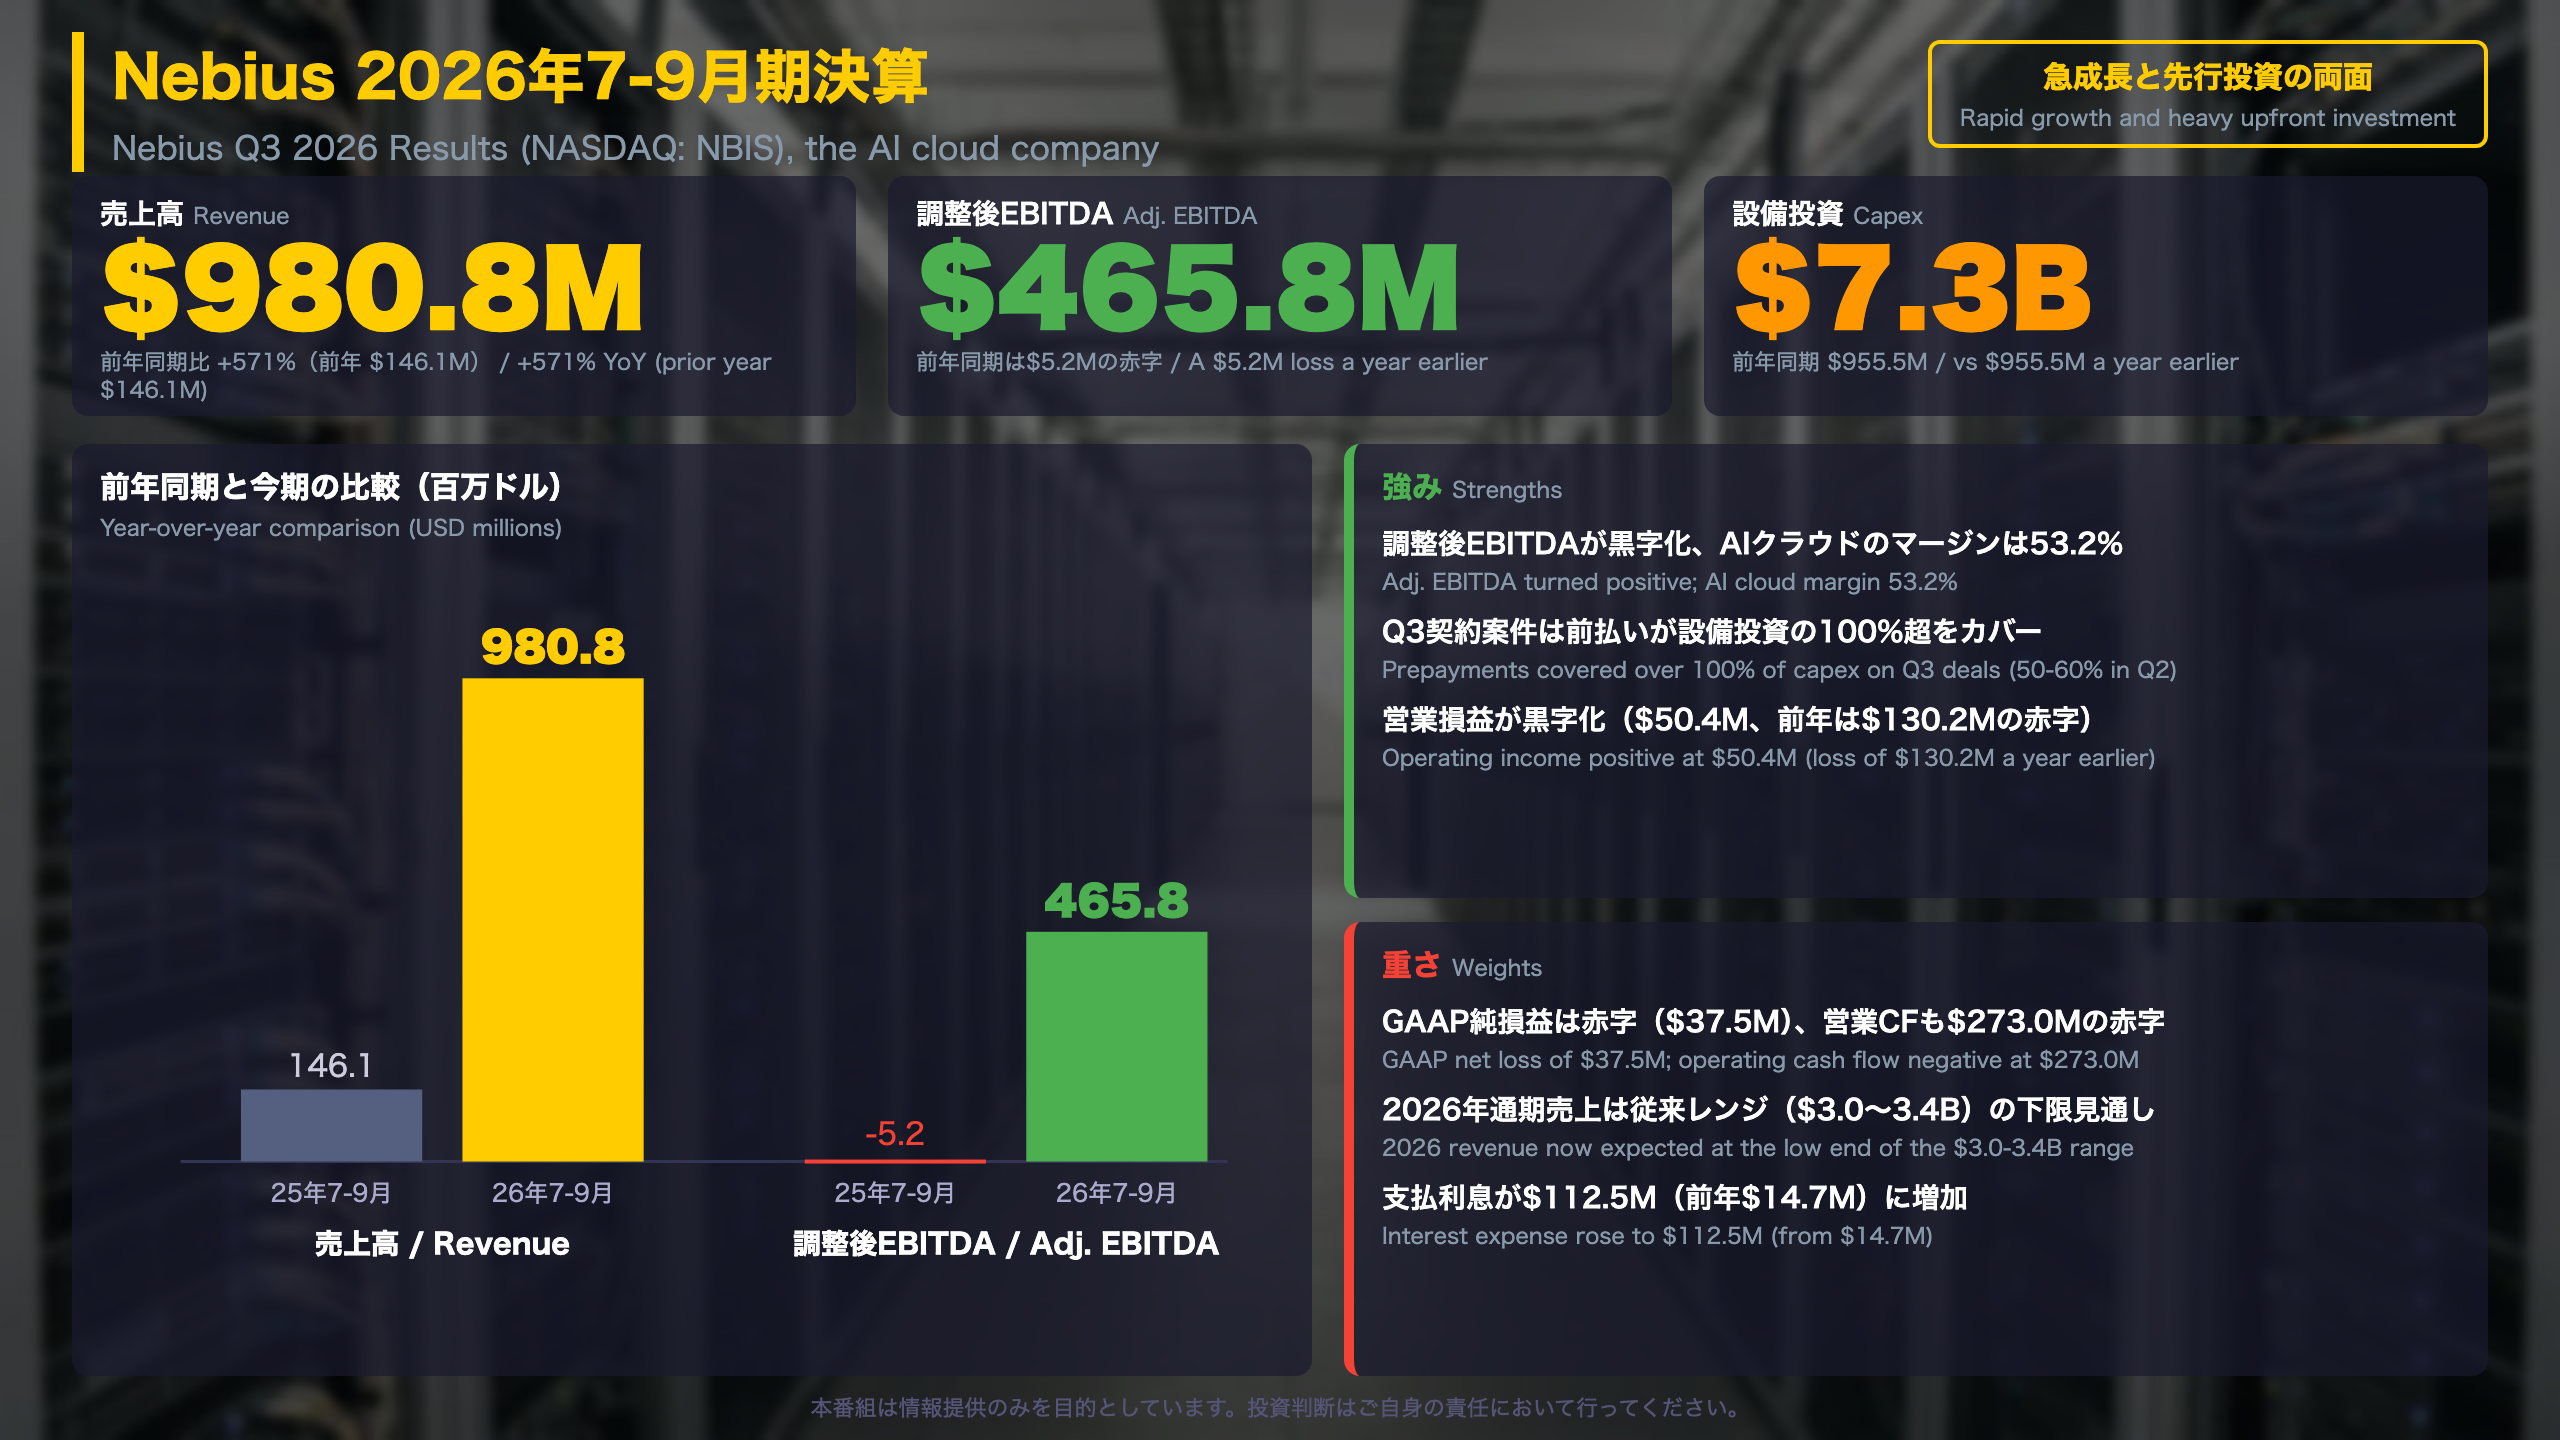
📊 ネビウス(NBIS)の2026年7-9月期決算を解説します。 売上高は9億8,080万ドルで前年同期比571%増、調整後EBITDAは4億6,580万ドルの黒字に転じました。 ⚠️ 一方、売上のうち約3億2,500万ドルは会社が非経常と説明する収入で、設備投資は73億ドル、営業キャッシュフローは赤字でした。 …
Nebius 2026年7-9月期決算サマリー
決算の全体像:GAAPと調整後の差
| 項目(百万ドル) | 25年7-9月 | 26年7-9月 |
|---|---|---|
| 売上高 | 146.1 | 980.8 |
| 営業損益 | -130.2 | 50.4 |
| 調整後EBITDA | -5.2 | 465.8 |
| 継続事業の純損益 | -119.6 | -37.5 |
| 調整後純損益 | -100.4 | 90.9 |
GAAPでは赤字が続く理由
GAAPの希薄化後1株損失は-0.50ドルから-0.13ドルへ縮小しましたが、赤字は残りました。営業利益は50.4百万ドルの黒字に転じた一方、支払利息が112.5百万ドル(前年14.7百万ドル)、転換社債の誘導転換費用が49.5百万ドル計上され、税引前損益は-62.7百万ドルでした。
9か月累計の見方
9か月累計の売上高は1,962.1百万ドル(前年同期比+549%)です。ただし累計の純利益393.3百万ドルには株式の評価益780.6百万ドルが含まれ、調整後純損益は-42.6百万ドルです。収益力は、GAAPと調整後指標の両方で確認する必要があります。
経営陣の言葉
「Demand remains exceptionally strong, and we have the right mechanisms in place to capture it.」(アルカディ・ヴォロジCEO、株主向け書簡)
異なる読み方
- 強気の読み方:営業損益と調整後純損益が、同じ四半期に黒字化した
- 慎重な読み方:利払いと転換関連費用が重く、GAAP純損益は赤字。2026年通期売上は従来レンジの下限
次回への橋渡し
次回決算日は原文に記載なし。2027年からは売上高と税引前利益で見通しが示される予定です。
売上の中身:成長と一時収入
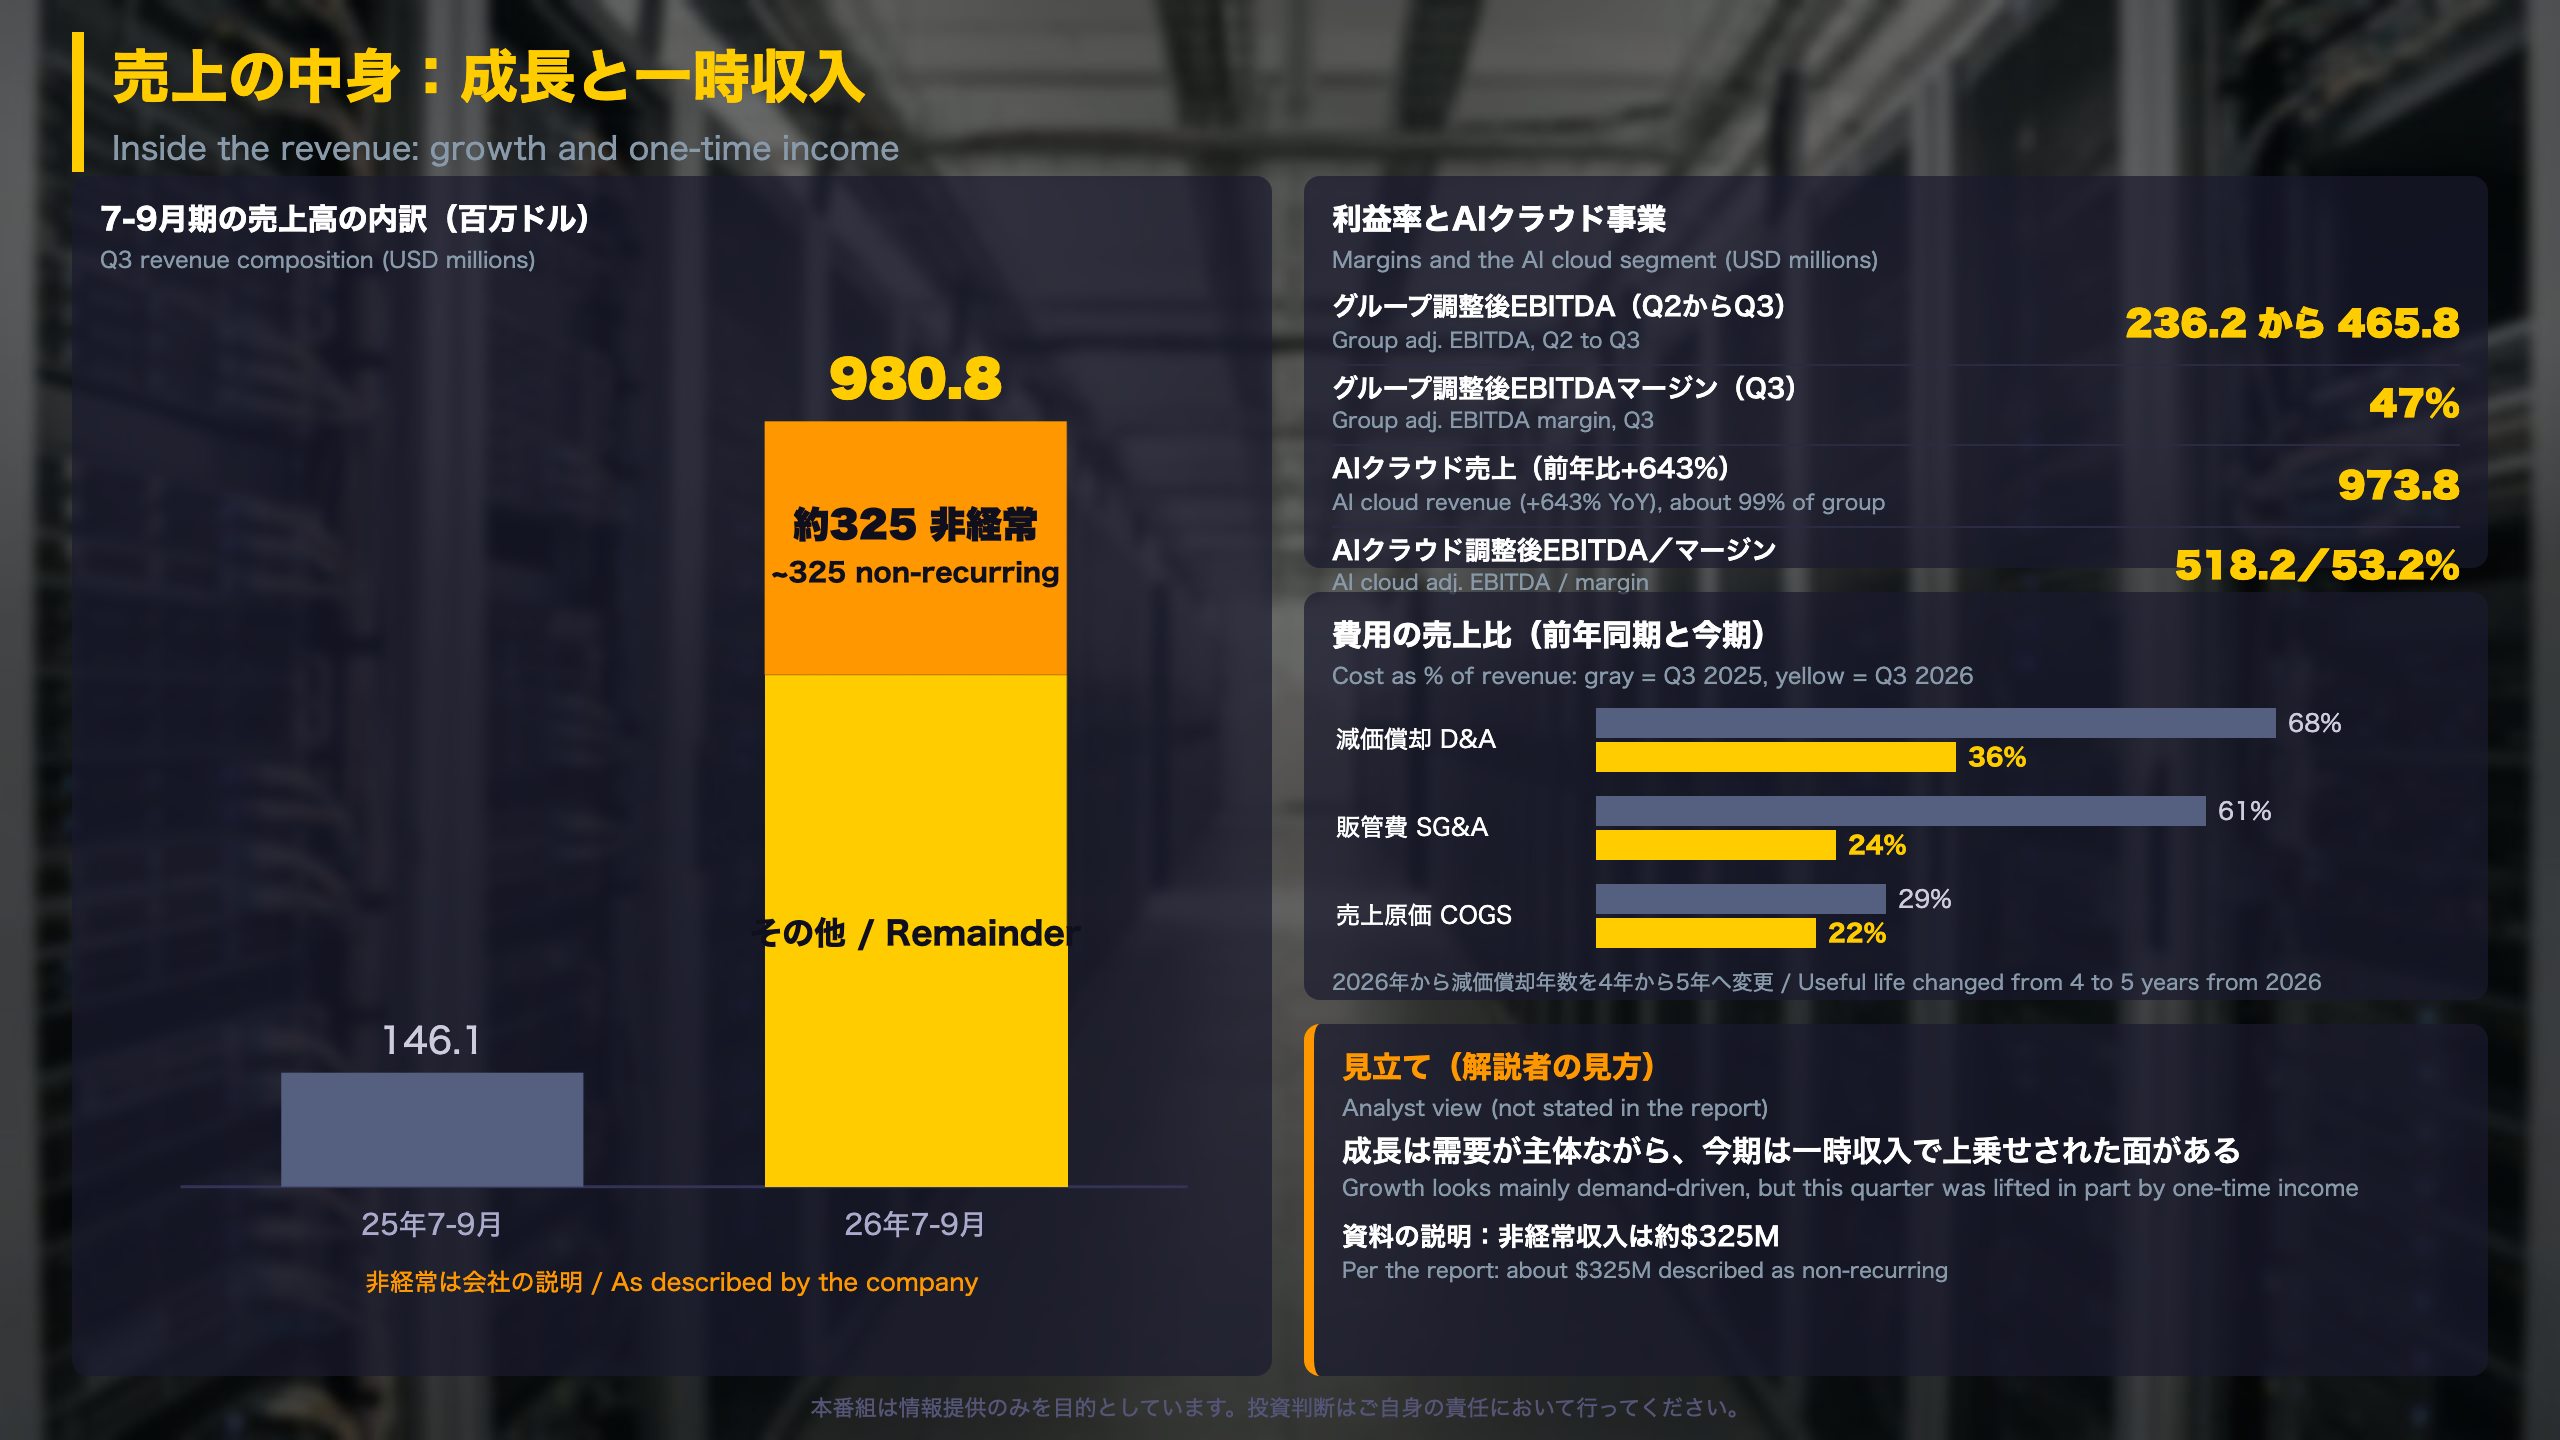
収益の質を読む:AIクラウド比率・費用構造・会計上の前提
サブ指標
- AIクラウド売上:973.8百万ドル(前年比+643%)、グループ売上の約99%
- AIクラウドの調整後EBITDA:518.2百万ドル、マージン53.2%
- グループ調整後EBITDA:前四半期236.2百万ドルから465.8百万ドルへ(+229.6百万ドル)
- 年換算売上(ARR):9月末64億ドル(6月末30億ドル、+113%)
費用の売上比(25年7-9月から26年7-9月)
| 費目 | 前年 | 今期 |
|---|---|---|
| 売上原価 | 29% | 22% |
| 製品開発 | 31% | 12% |
| 販管費 | 61% | 24% |
| 減価償却 | 68% | 36% |
注意点:2つの前提
- 売上のうち約325百万ドルは会社が「非経常」とする収入です。売上比の改善には、この分だけ分母が大きくなった影響もある可能性があります。
- サーバー・ネットワーク機器の耐用年数は、2026年から4年に代えて5年が使われています。会社は「使用パターンと稼働コミットメントに基づく」と説明しており、償却費比率の低下の一部は、この前提変更によるものと考えられます。
ARRをやめる理由
会社は、ARRが四半期のうち1か月分に基づくこと、提携による収入で振れやすいことを挙げ、2027年から売上高と税引前利益で見通しを示すと説明しています。
両論
- 強気の読み方:費用比率が全項目で改善し、AIクラウド部門のマージンは53.2%
- 慎重な読み方:非経常収入と耐用年数の変更を除いた実力値は、資料からは算出できない
契約残高(RPO)は387億ドルで、前四半期の375億ドルから3%増にとどまりました。新規契約額との関係は原文に記載なし。
お金の流れ:設備投資と前払い
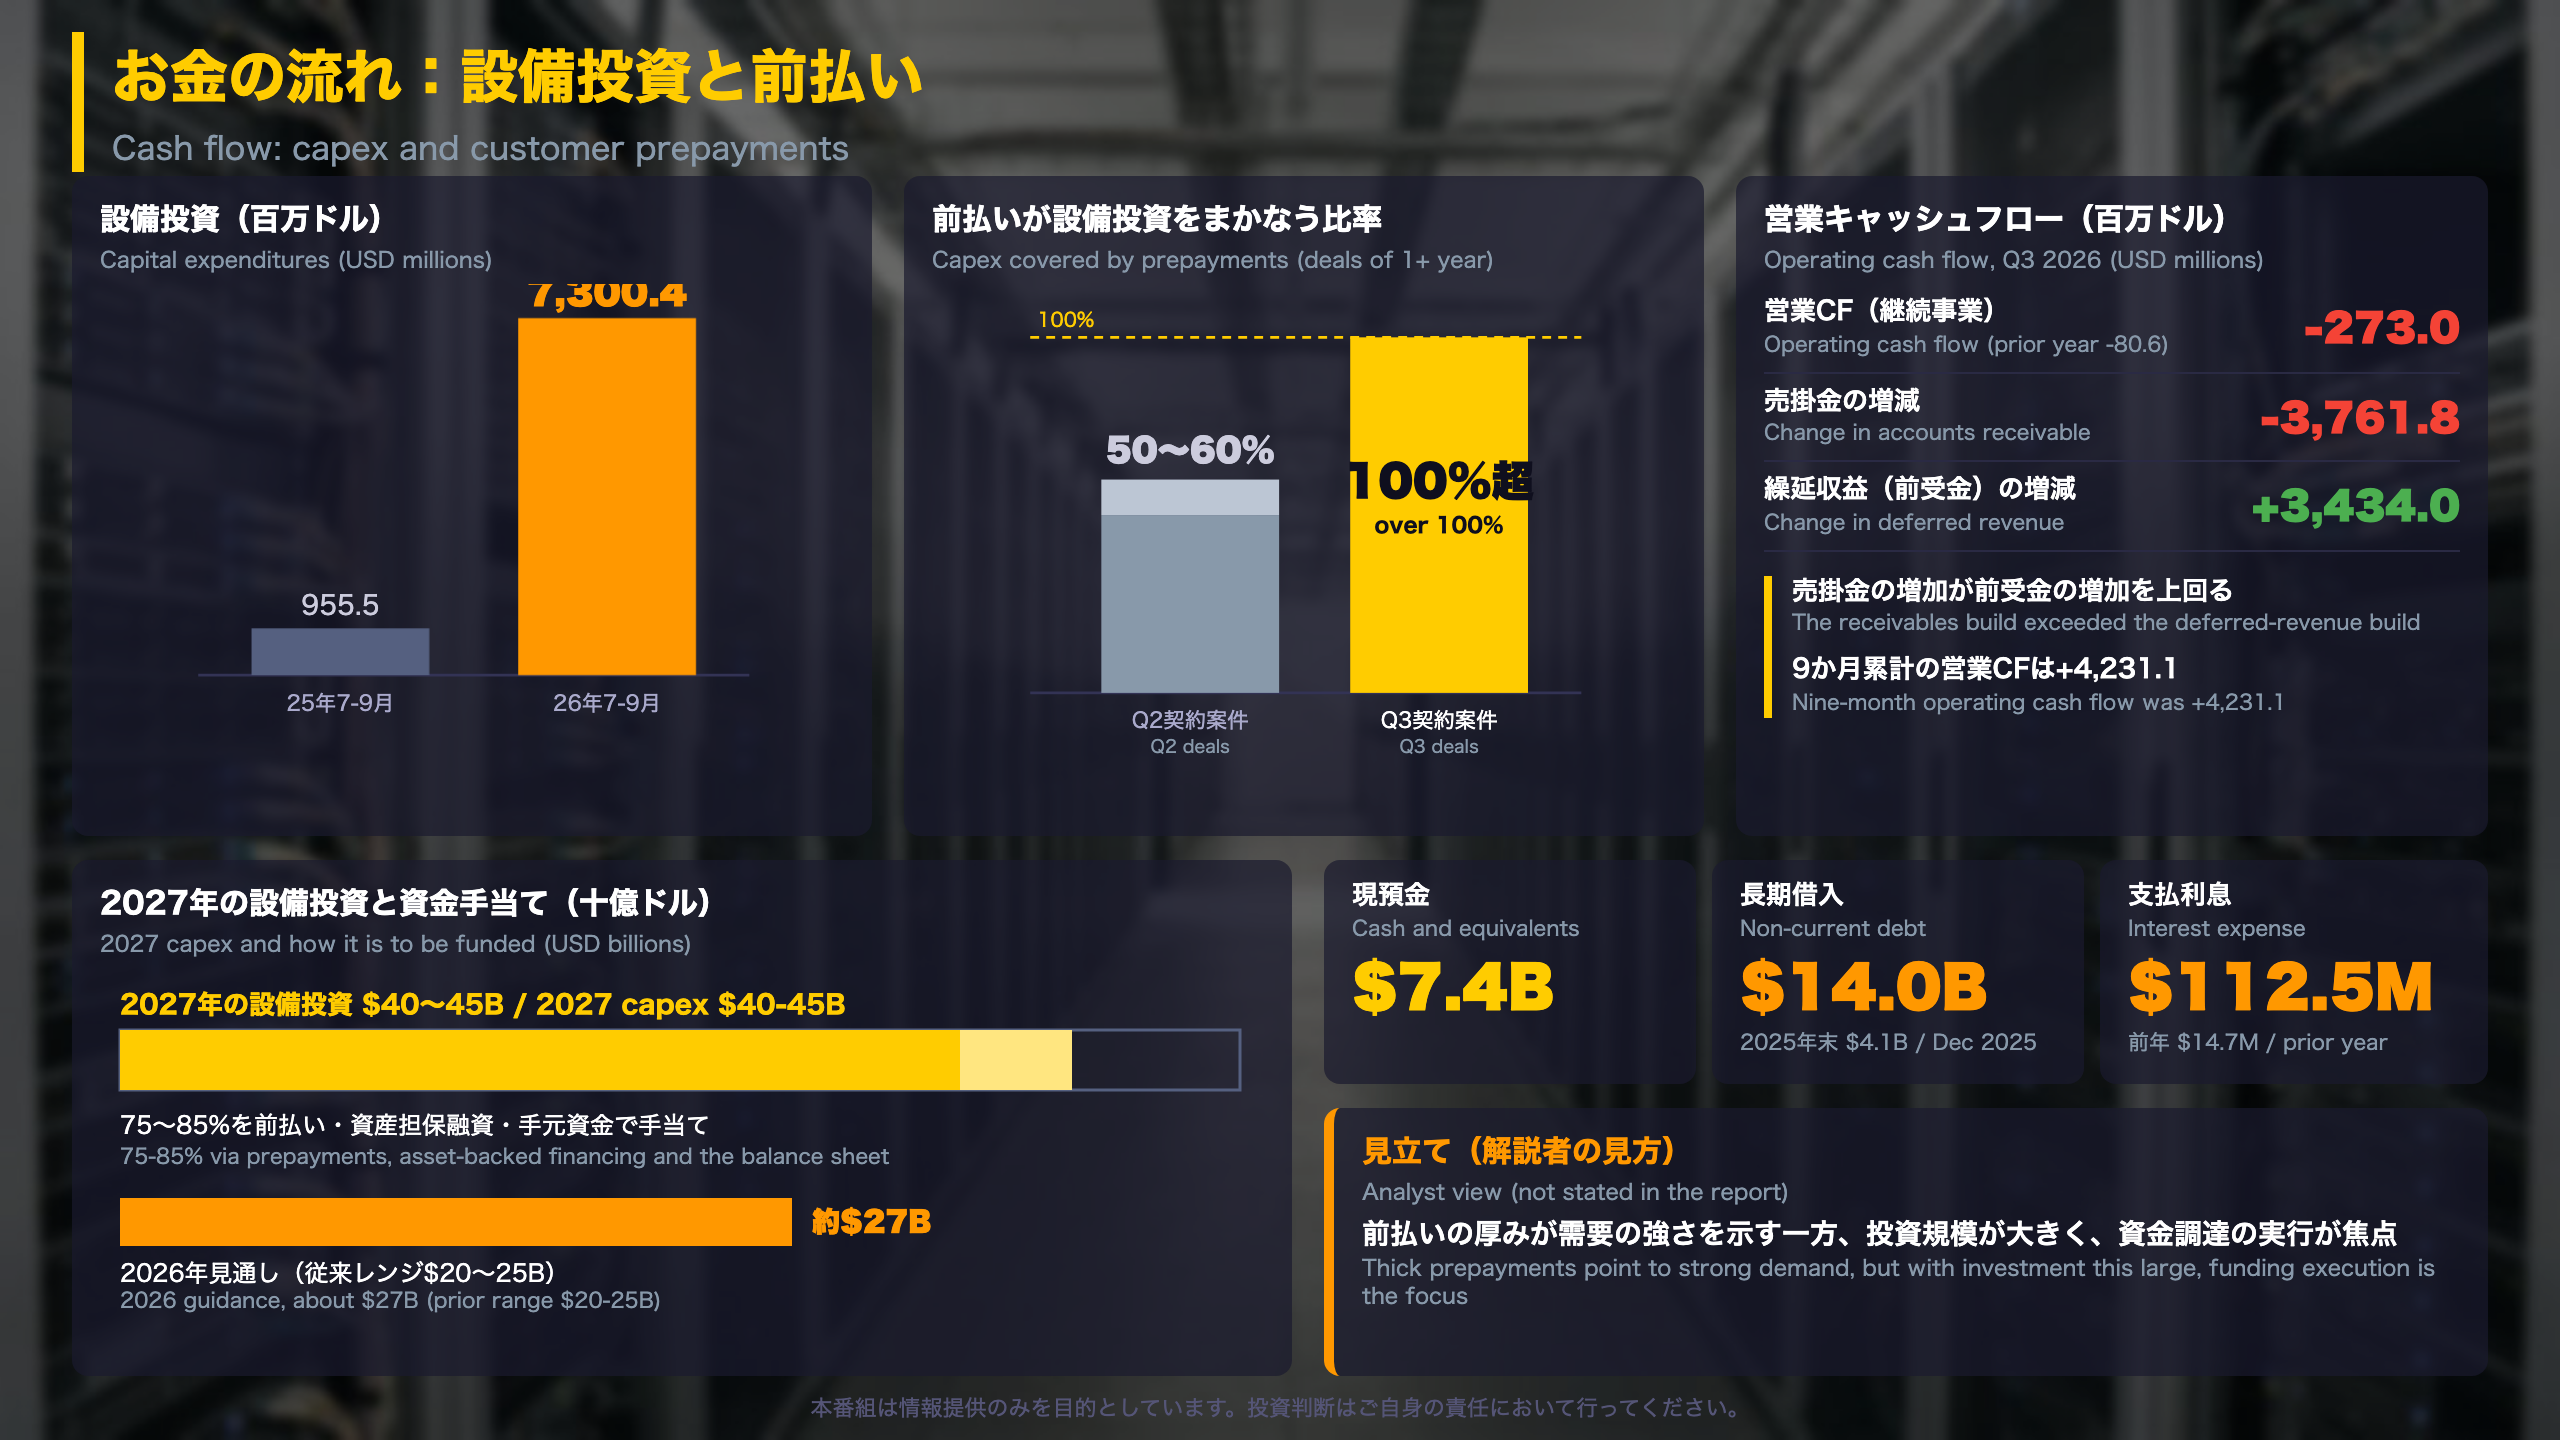
資金の流れを読む:前払い・借入・回収期間
キャッシュフロー計算書から
| 項目(百万ドル) | 25年7-9月 | 26年7-9月 |
|---|---|---|
| 営業CF(継続事業) | -80.6 | -273.0 |
| 設備投資 | -955.5 | -7,300.4 |
| 売掛金の増減 | -37.3 | -3,761.8 |
| 繰延収益の増減 | -3.8 | +3,434.0 |
9か月累計の営業CFは+4,231.1百万ドルで、繰延収益の増加+7,829.0百万ドルが主因です。前払いの受領が先行し、売上計上と入金のタイミング差が大きい構造と考えられます。
契約条件の改善(会社の説明)
- 回収期間(1〜3年の同条件案件、売上ベース):1年10か月から1年7か月へ
- 年間契約額/MW:20百万ドル超から25百万ドル超へ
- GPU時間あたり価格:前四半期比で平均20%超上昇
- 7-9月契約額の90%超に前払いが付き、前払い比率は約20ポイント上昇
調達手段
8月に転換社債57.5億ドル、7-9月にATM(市場での株式売却)で純収入約10億ドル、7月に資産担保融資7.75億ドル(SOFR+2.50%)、10月にシティとの35億ドルの担保付融資枠。
両論
- 強気の読み方:前払いが投資の100%超をカバー。2026年の前払い契約見込みは100億ドル、2027年は170〜200億ドル
- 慎重な読み方:非流動の借入は2025年末の41億ドルから140億ドルに増加。支払利息は112.5百万ドル。2026年の設備投資は約270億ドルで、従来レンジ(200〜250億ドル)を上回る
注目
会社は前払いと資産担保融資などで、2027年投資の75〜85%をまかなう計画です。この実行状況が次の確認点です。
質疑で深める:見通しと次の確認点
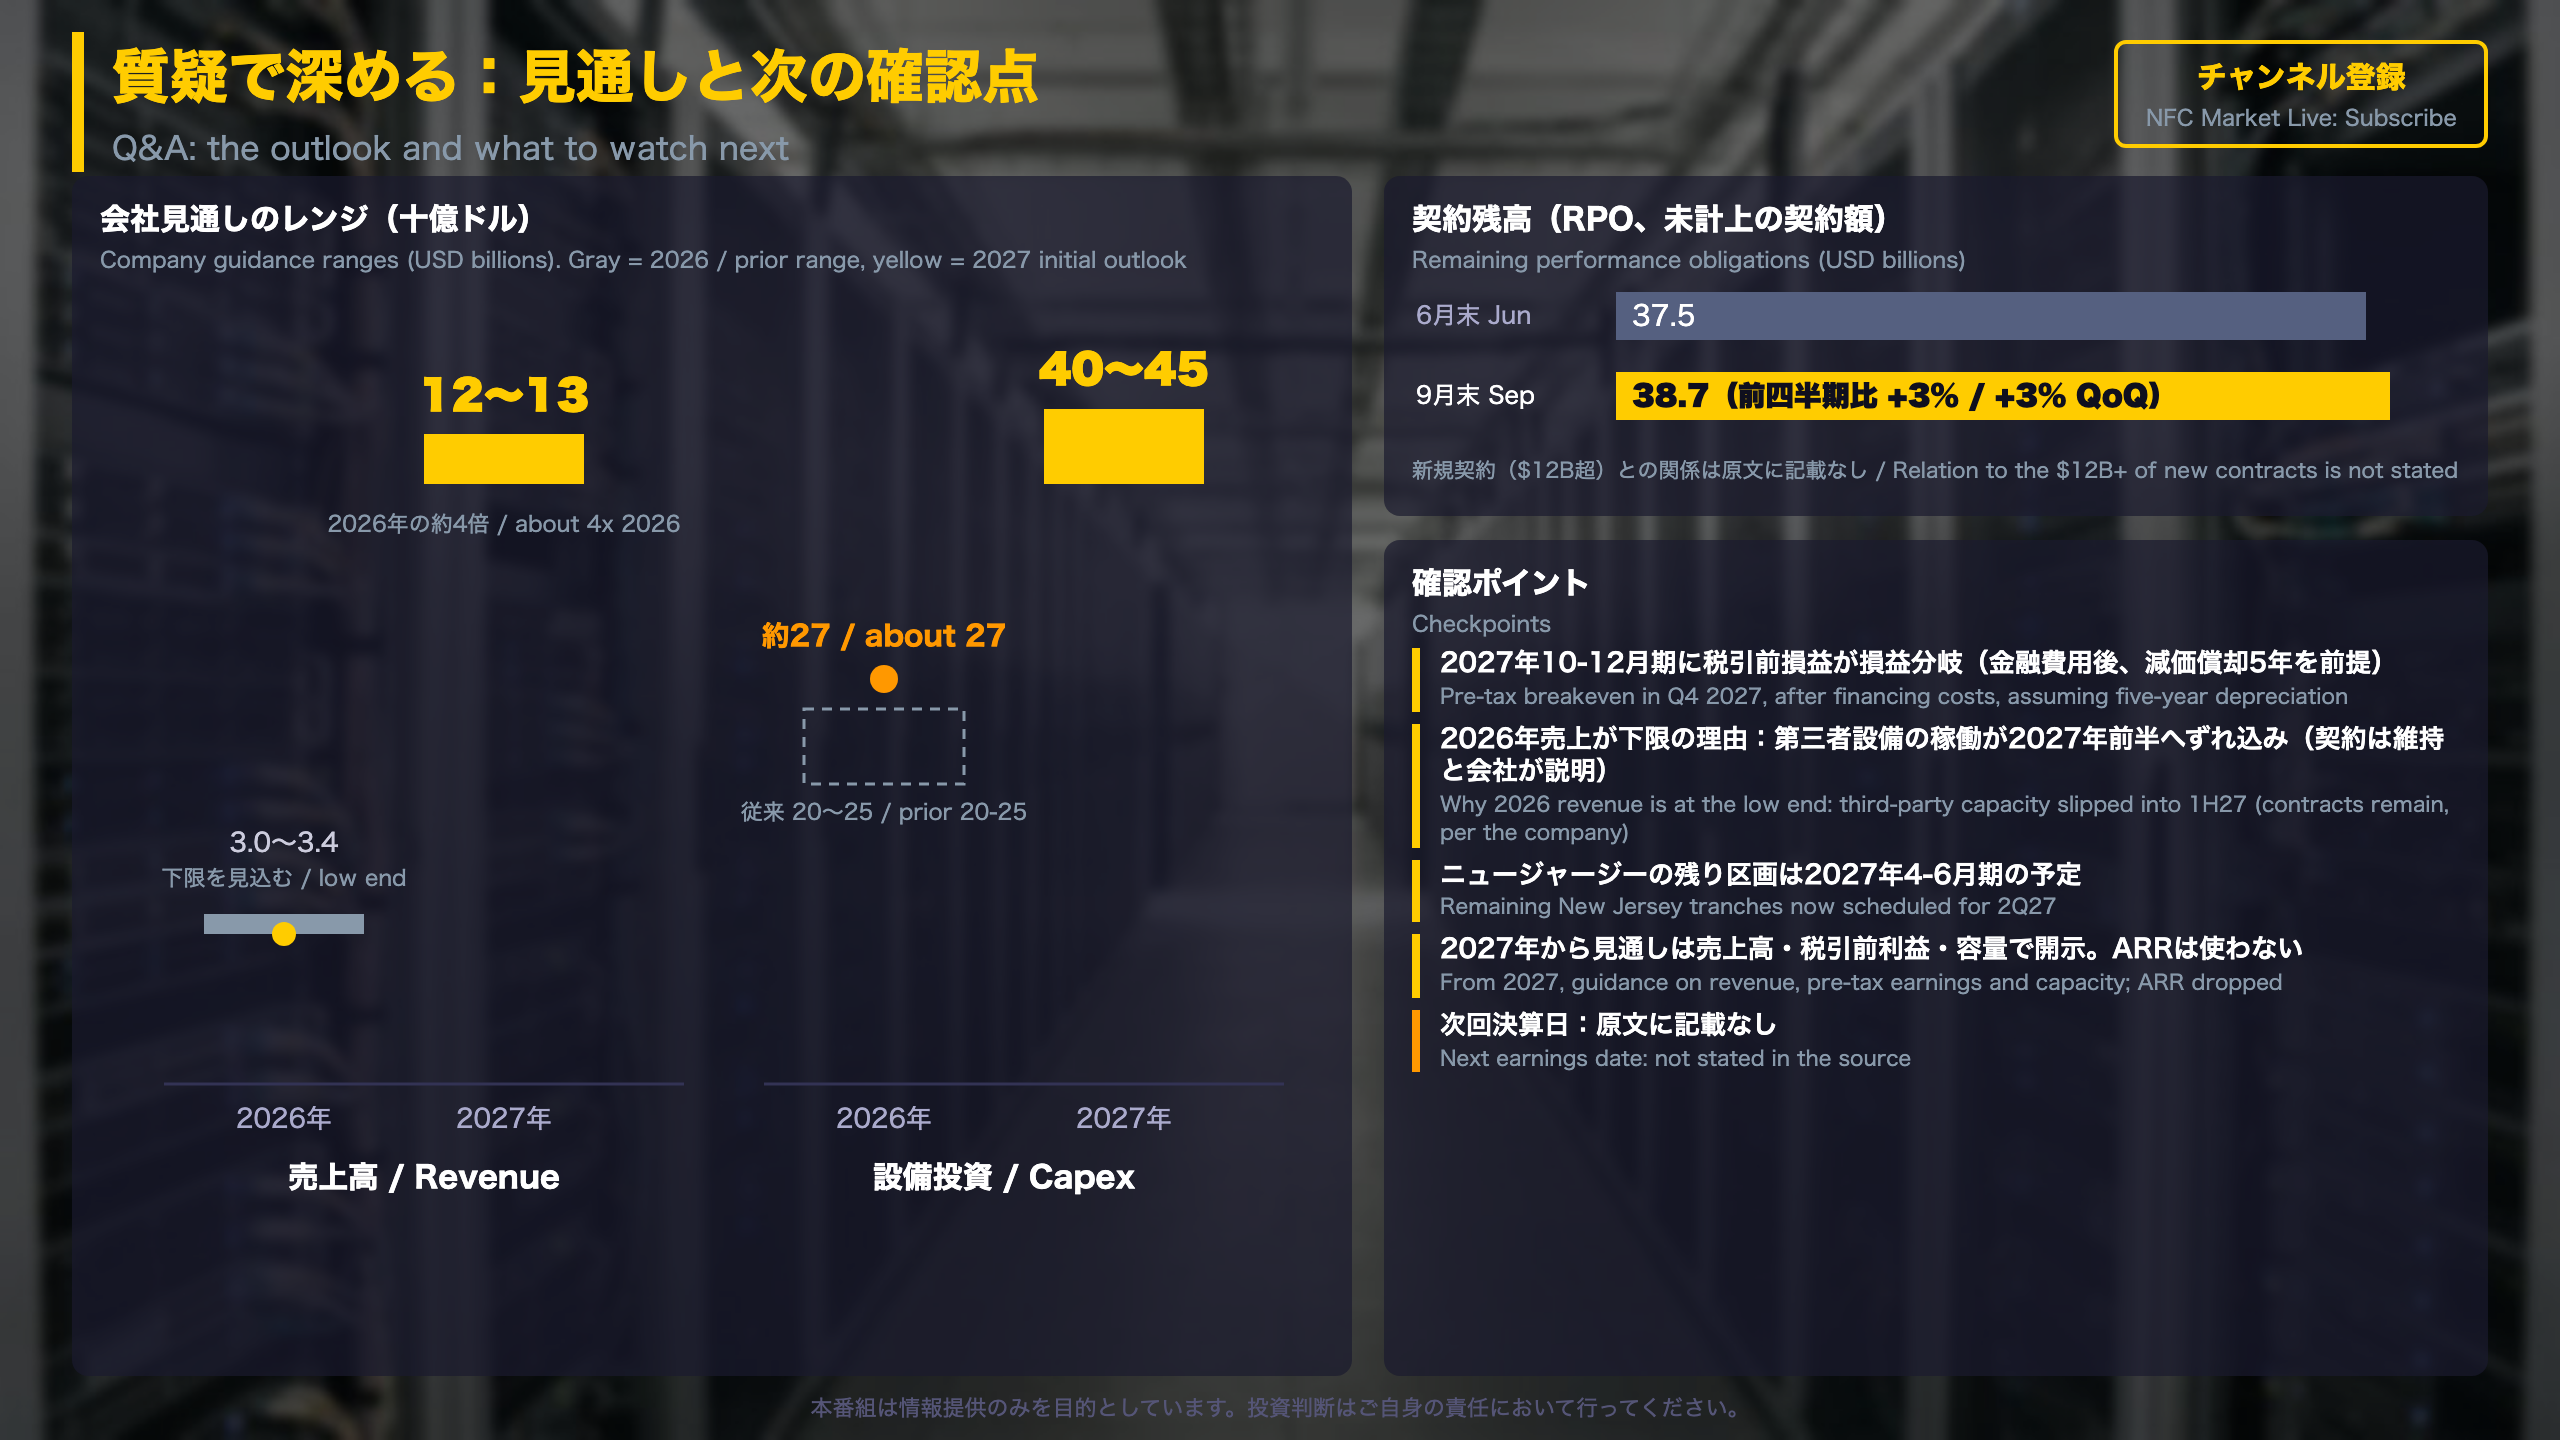
見通しの変更点とリスク項目
ガイダンス比較
| 項目 | 2026年(更新) | 2027年(初回) |
|---|---|---|
| 売上高 | 30〜34億ドルの下限 | 120〜130億ドル |
| 調整後EBITDAマージン | 約40%(据え置き) | 以後は売上高・税引前利益で開示 |
| 設備投資 | 約270億ドル(従来200〜250億ドル) | 400〜450億ドル |
| 税引前損益 | - | 2027年10-12月期に損益分岐 |
ARR見通しは、12月に70〜90億ドルとしていたものが、2月に70億ドル超へと約2か月後ずれしました。契約電力は年末5GWの見通しを維持しています(現在は4GW超)。
遅延の中身
原文は「Delivery dates at a number of colocation sites shifted into the first half of 2027」としています。ニュージャージーでは、DataOneが仮設発電の一部を恒久電源への移行に先立って停止したことで、残りの引き渡しは2027年4-6月期になりました。マイクロソフト向け契約容量の半分超は、年末までに引き渡される見込みです。
自社サイトへの移行
2027年は自社サイト(ミズーリ、ラッペーンランタ、第2メンツァラ、アラバマ)から稼働予定で、合計3GW超を3〜3.5年かけて供給する計画です。
他事業
Avrideの自動運転車両は250台(年末目標350台)、TripleTenの消費者向け事業のキャッシュバーンは前四半期比44%減でした。
両論
- 強気の読み方:契約は維持、2027年売上は約4倍の見通し、前払いが投資を支える設計
- 慎重な読み方:遅延は第三者施設が中心、RPOは前四半期比+3%、損益分岐は耐用年数5年の前提
次の確認点
2027年4-6月期のニュージャージー引き渡しと、2027年からの新しい開示指標。次回決算日は原文に記載なし。
製作費大公開
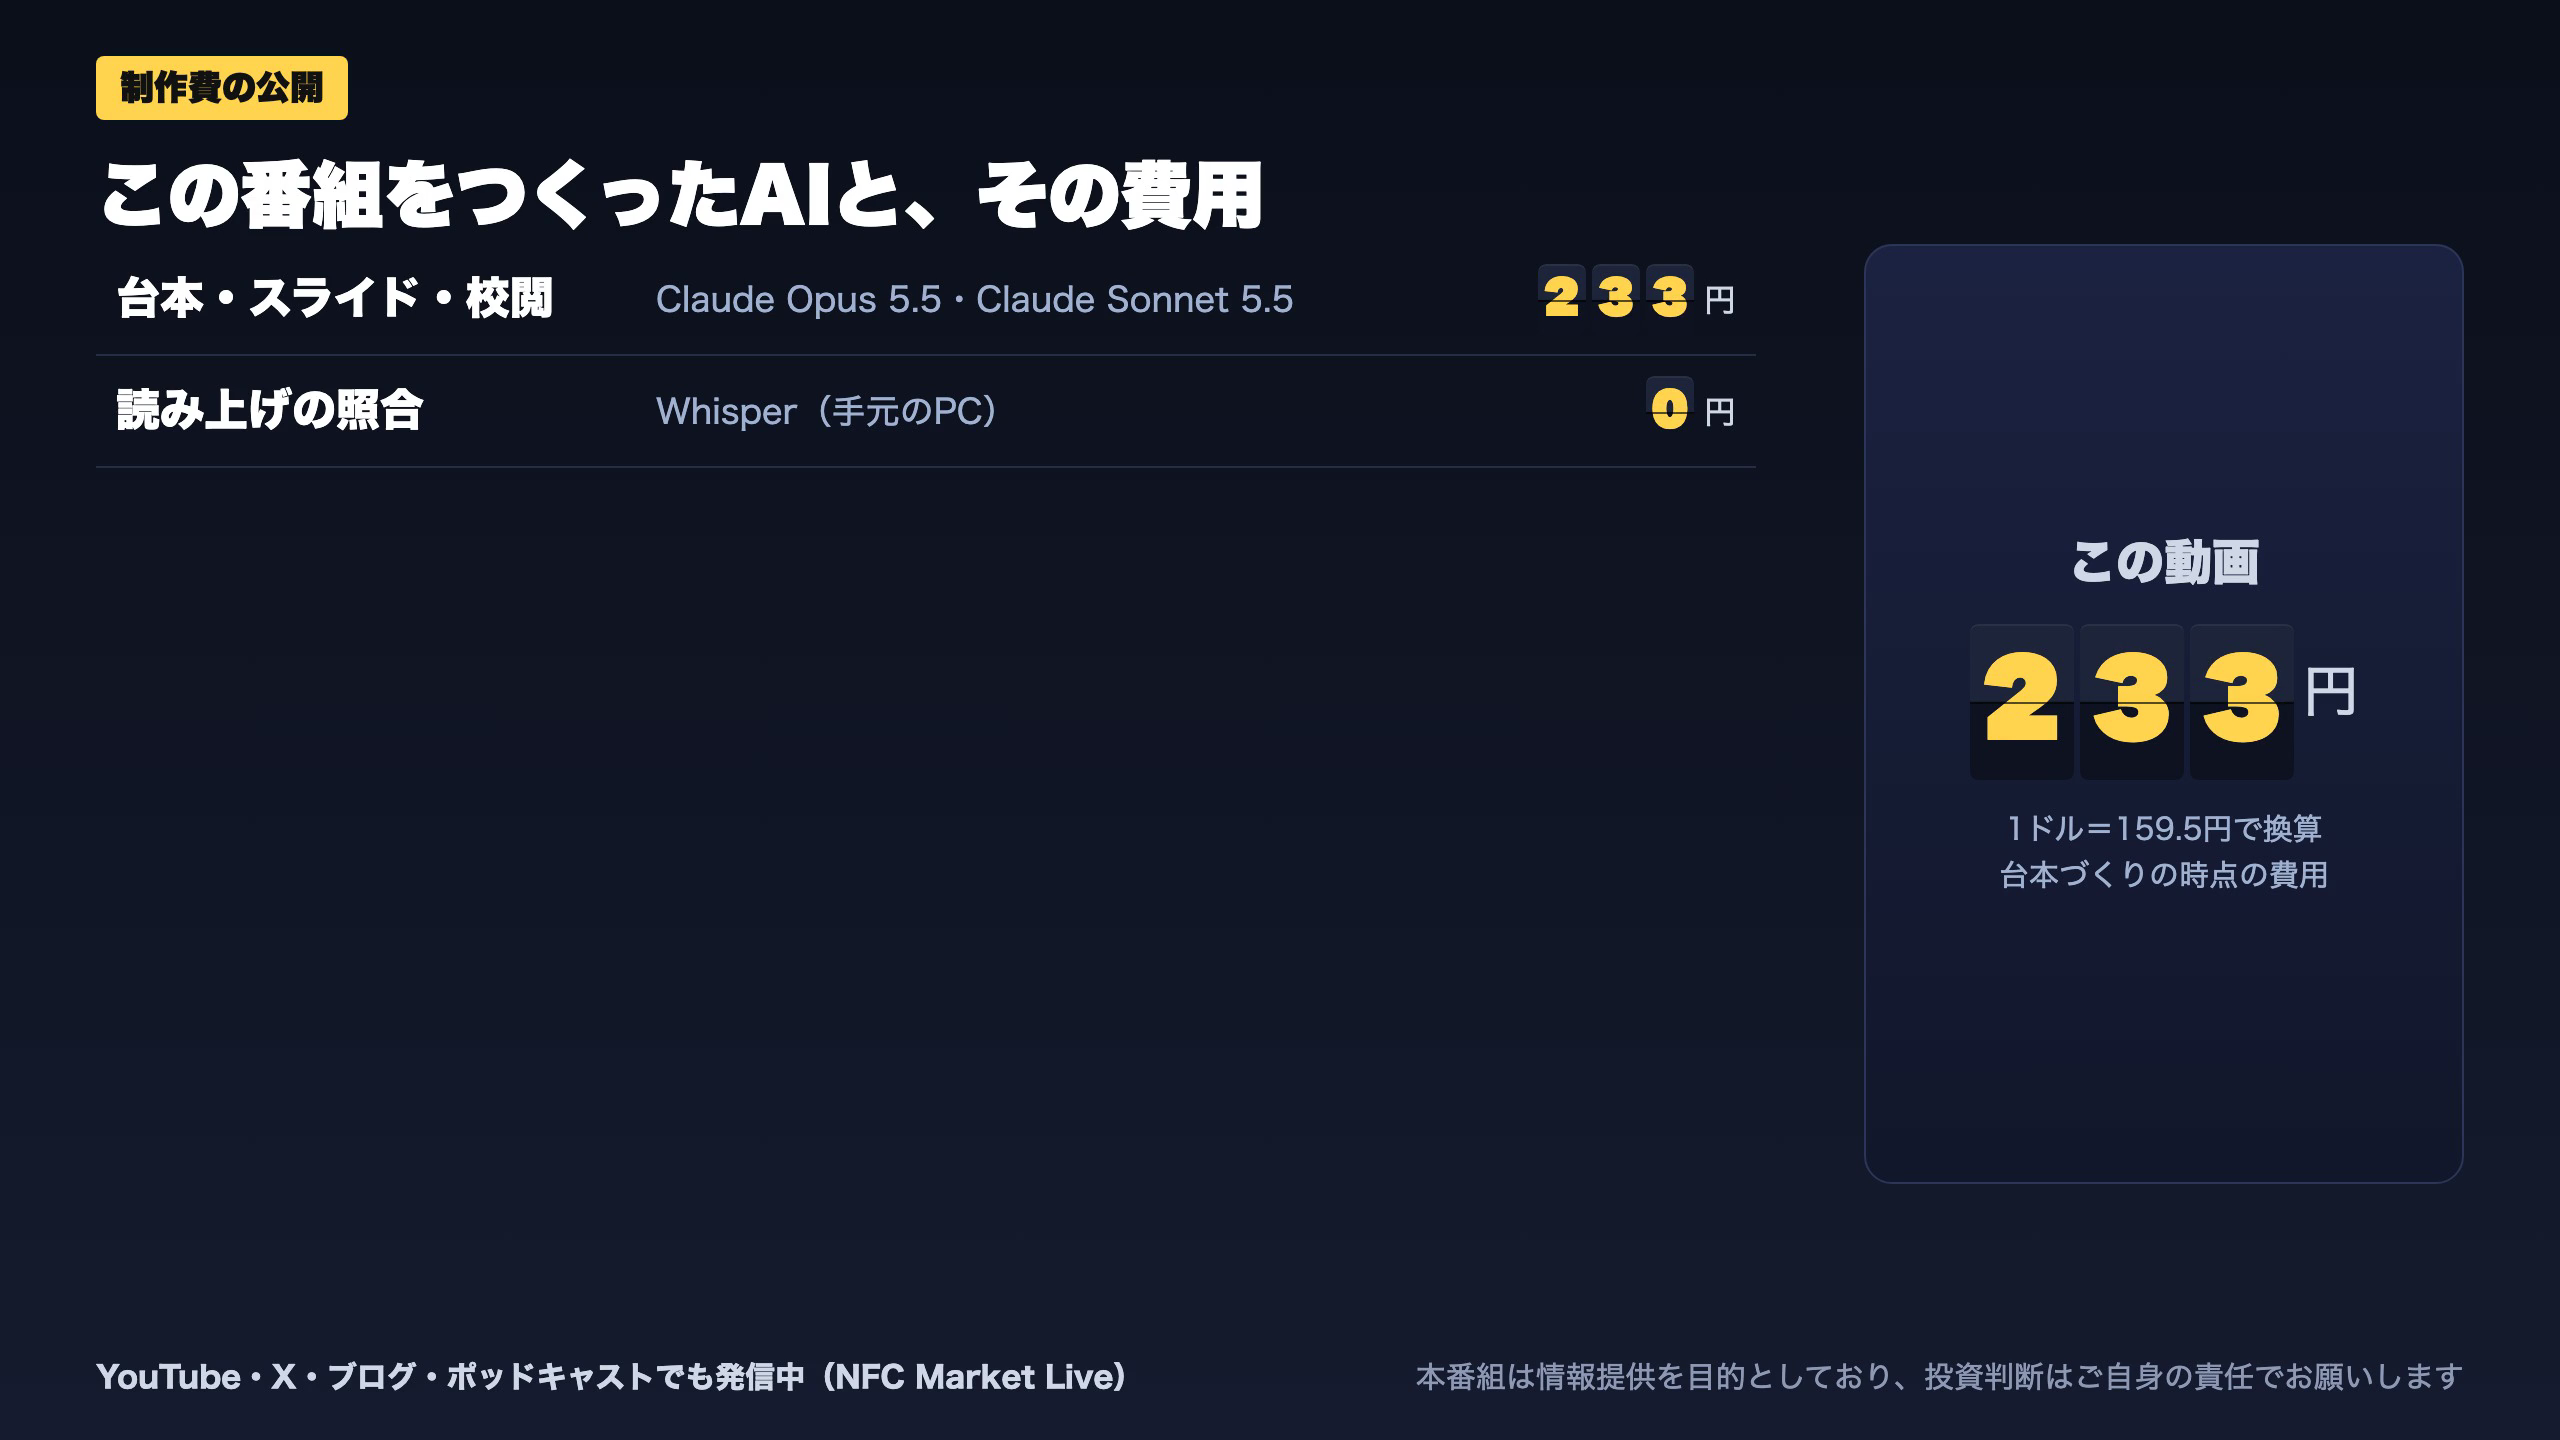
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 52,124 | 3,249 | ¥44 |
| LLM | Claude Sonnet 5.5 | 112,620 | 96,593 | ¥190 |
| TTS | Gemini 3.8 Flash TTS | 527 | 1,530 | ¥2 |
| BGM | Lyria 3 Pro | 198 | 23,838 | ¥13 |
| X | ポスト作成 | 919 | – | ¥5 |
| 合計 | ¥253 |
為替レート: 1 USD = 159.5 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。