📺 動画で詳細な解説を見る
📄 一次資料(出典)
内閣府経済社会総合研究所
https://www.esri.cao.go.jp/jp/stat/shouhi/gaiyou.pdf, https://www.esri.cao.go.jp/jp/stat/shouhi/honbun.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-29 20:40)
📊 内閣府が10月29日に公表した消費動向調査(10月実施分)。消費者態度指数は35.0、前月差-0.4ポイントで、2か月連続の小幅低下となりました。 📉 下げを主導したのは「暮らし向き」と「雇用環境」(各-0.6pt)。暮らし向きでは「悪くなる」が16.9%(+1.2pt)に増えました。 📈 一方、3か月移動平…
The Ultimate Summary:消費者マインドは足踏み
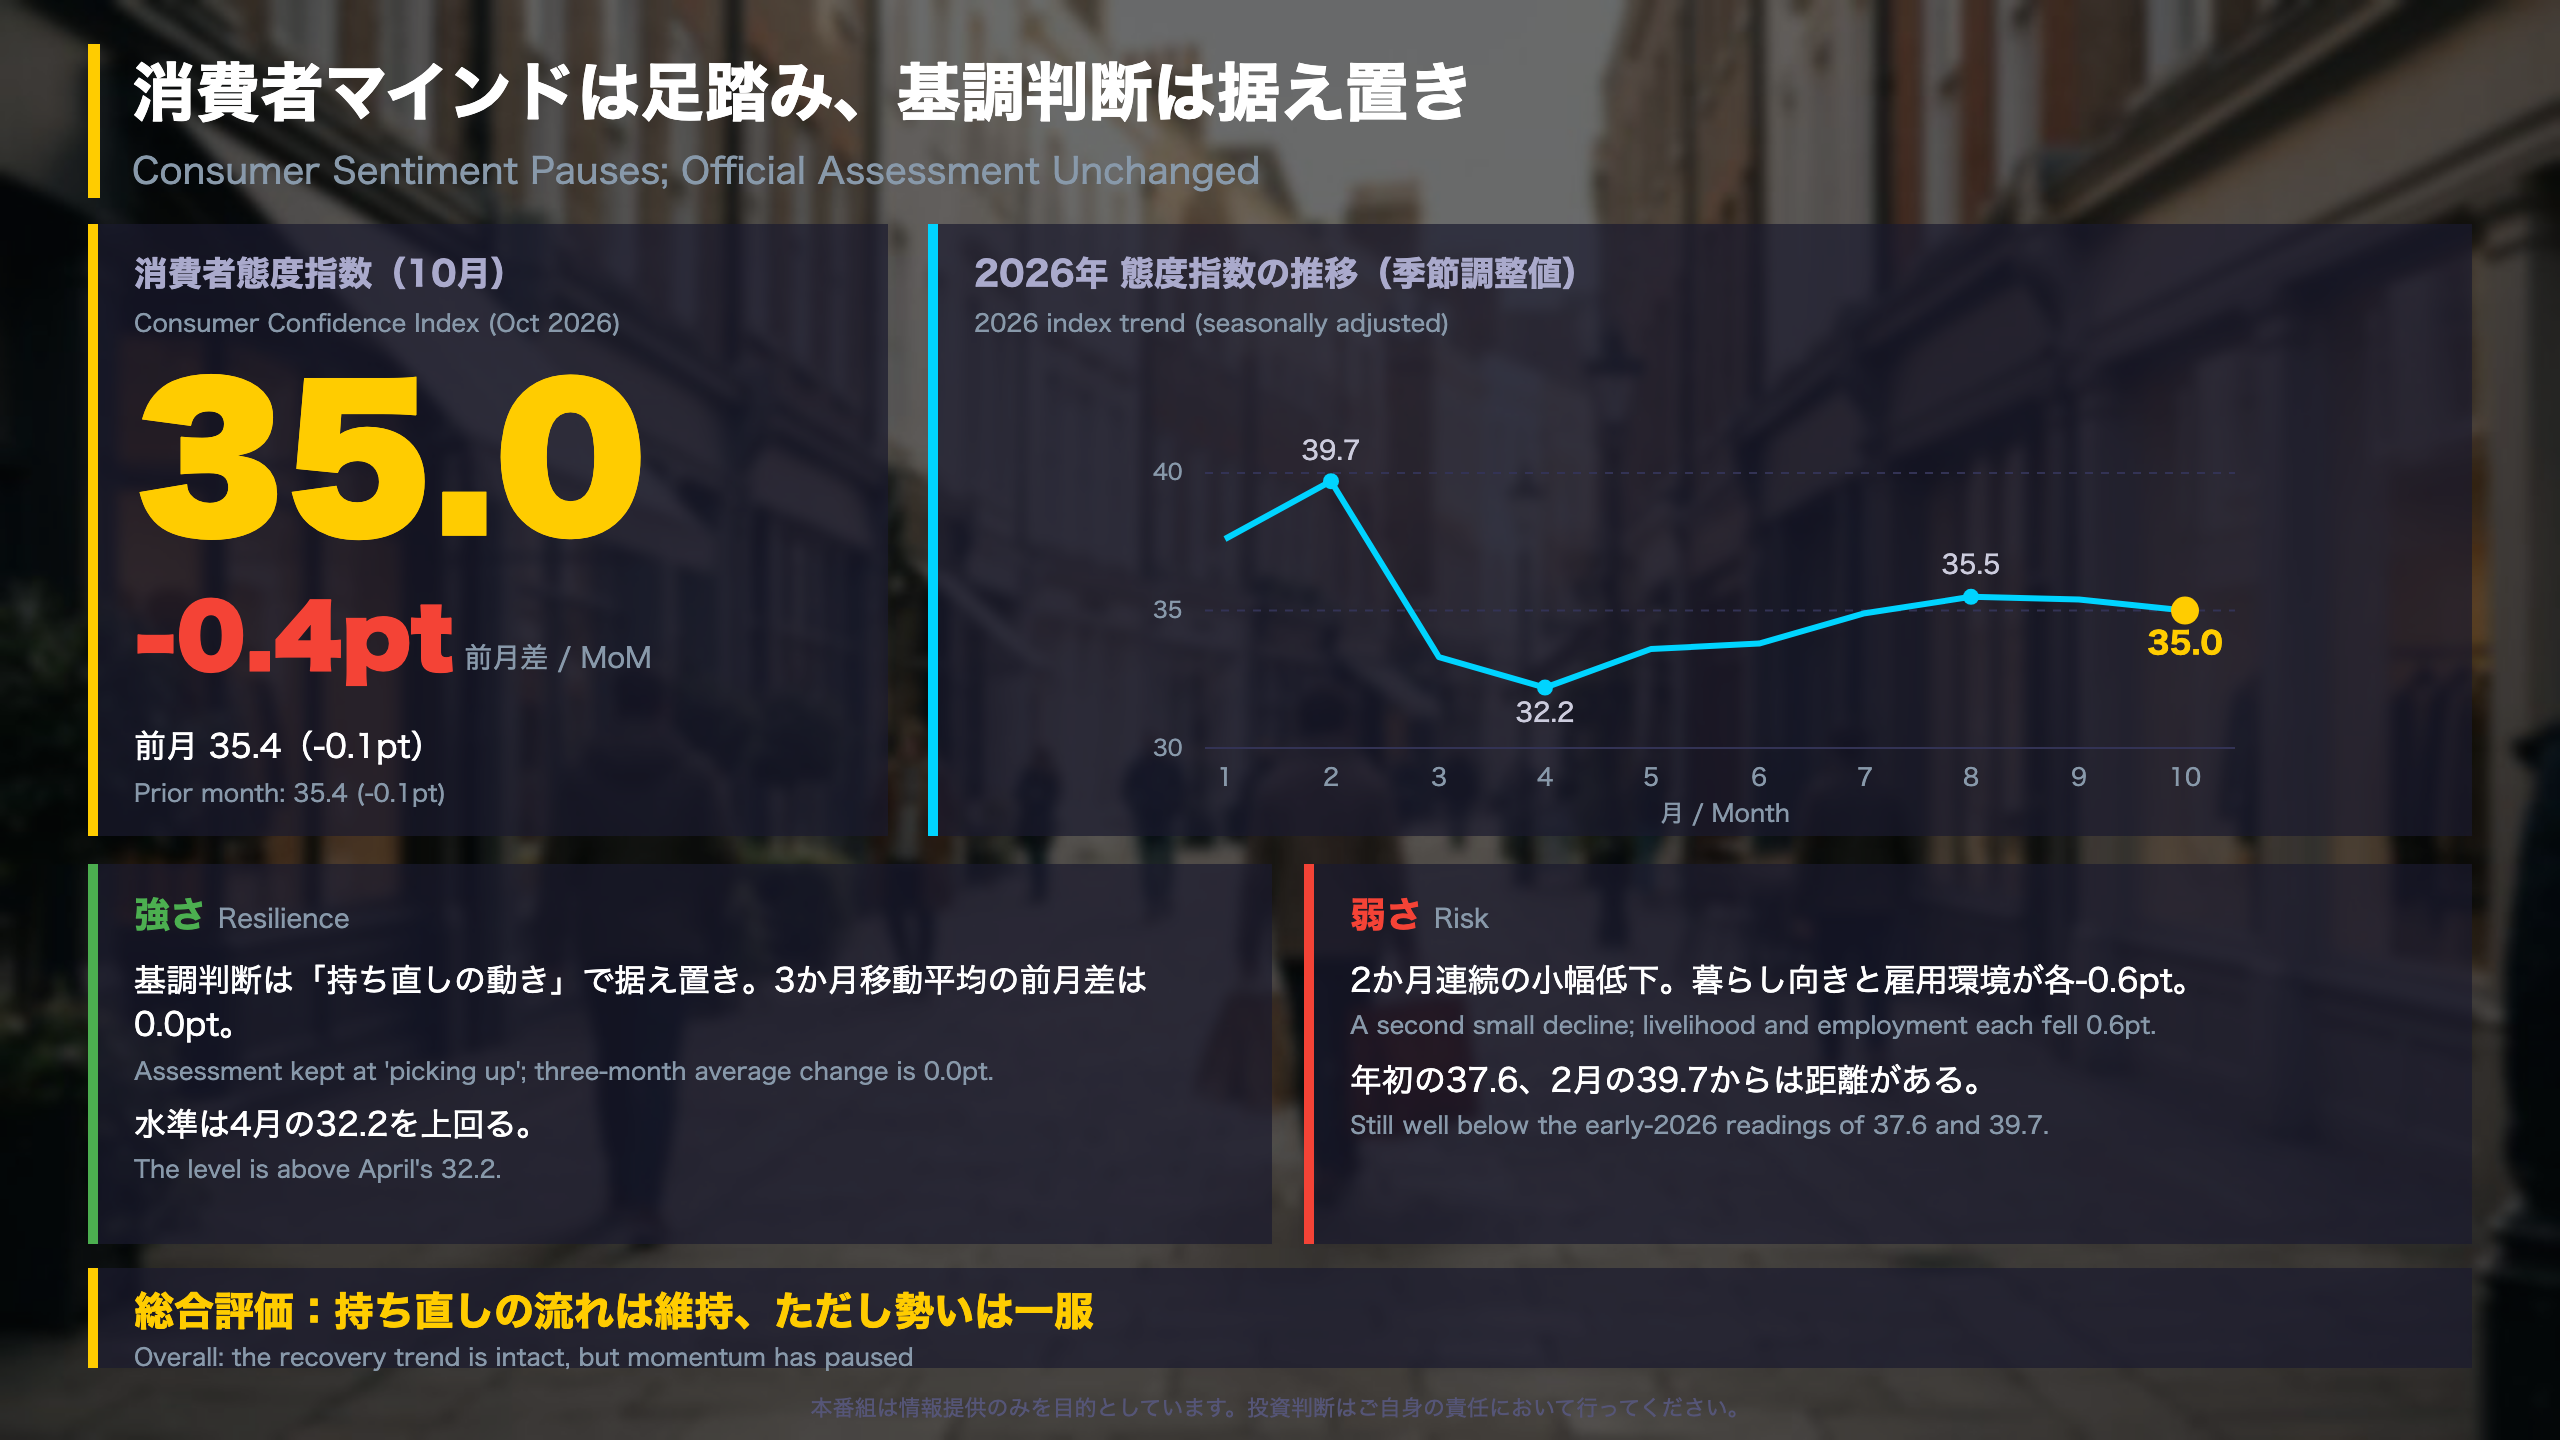
2026年の消費者態度指数の推移
| 月 | 態度指数(季節調整値) | 前月差 |
|---|---|---|
| 1月 | 37.6 | +0.7 |
| 2月 | 39.7 | +2.1 |
| 3月 | 33.3 | -6.4 |
| 4月 | 32.2 | -1.1 |
| 5月 | 33.6 | +1.4 |
| 6月 | 33.8 | +0.2 |
| 7月 | 34.9 | +1.1 |
| 8月 | 35.5 | +0.6 |
| 9月 | 35.4 | -0.1 |
| 10月 | 35.0 | -0.4 |
「10月は前月差▲0.4ポイントと、前月の▲0.1ポイントに続き2か月連続の小幅な低下となった。」(内閣府・結果の概要)
強さの読み方
- 内閣府の基調判断は「持ち直しの動きがみられる」で据え置き。
- 3か月移動平均の前月差は+0.0ポイントで、直近の小幅な下落が基調を崩したとは示されていない。
- 水準は4月の32.2を上回っている。
弱さの読み方
- 年初の37.6、2月の39.7からは距離がある。
- 2025年10月の35.9と比べると0.9ポイント低い。
- 構成4指標(暮らし向き・収入の増え方・雇用環境・耐久消費財の買い時判断)はすべて前月比で低下した。
次回への橋渡し
次回は11月実施分。公表日は資料に記載がない。目安となる水準は、直近のピークである8月の35.5と、今回の35.0である。
Deep Dive 1:下げを主導したのは暮らし向きと雇用環境
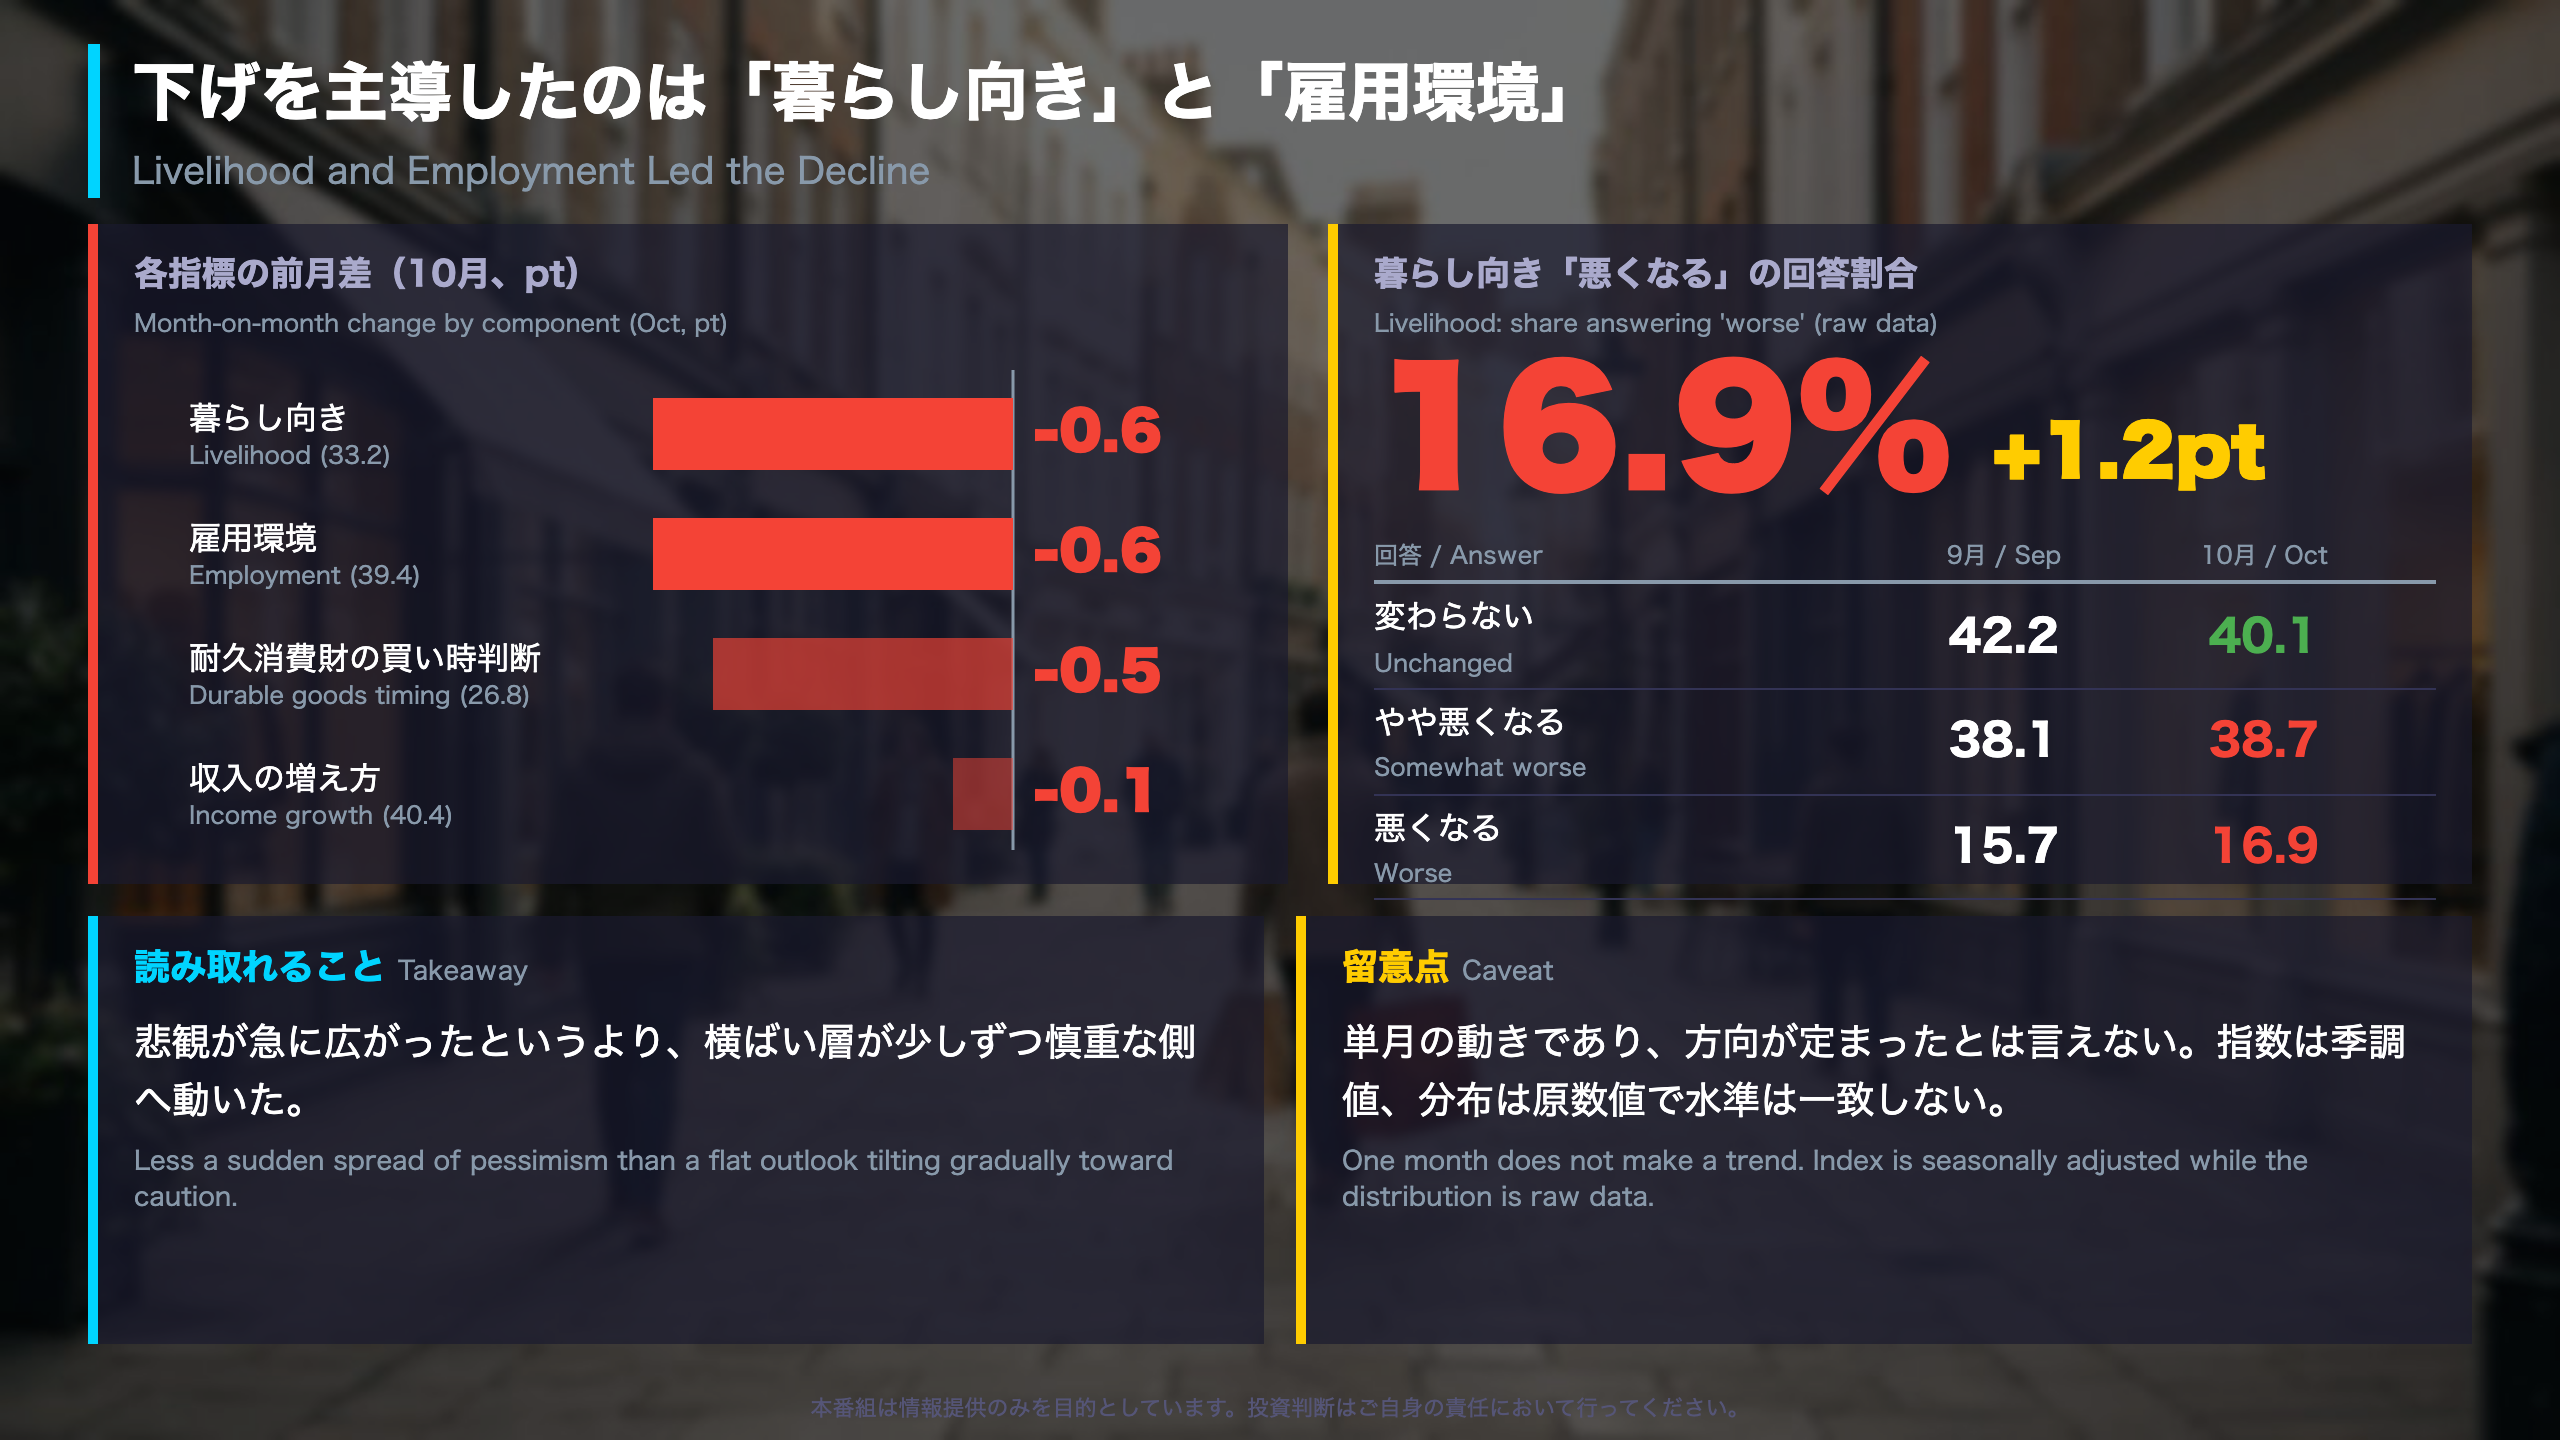
回答分布から見る「悲観の広がり」
参考表(原数値)の10月構成比と前月差です。指数は季節調整値、分布は原数値のため、水準は一致しません。「良くなる系」は「良くなる」と「やや良くなる」の合計です。
| 指標 | 良くなる系 | 変わらない | やや悪くなる | 悪くなる |
|---|---|---|---|---|
| 暮らし向き | 4.3(+0.3) | 40.1(-2.1) | 38.7(+0.6) | 16.9(+1.2) |
| 雇用環境 | 5.7(-0.7) | 55.4(-0.3) | 29.1(+1.1) | 9.8(0.0) |
| 耐久消費財の買い時判断 | 2.3(-0.1) | 23.9(-1.5) | 52.2(+0.8) | 21.6(+0.8) |
| 収入の増え方 | 5.8(-0.2) | 62.0(-1.0) | 19.8(+0.5) | 12.4(+0.7) |
サブ指標の読み方
- 暮らし向き:楽観側もわずかに増えており(+0.3)、減ったのは「変わらない」。横ばい層が悲観側へ移った構図。
- 雇用環境:「悪くなる」は前月と同じ9.8%。動いたのは「やや悪くなる」(+1.1)で、深刻な悪化というより軽度の弱含みと読める。
- 耐久消費財:半数超が「やや悪くなる」と回答しており、4指標の中で最も慎重。
- 収入の増え方:指標は-0.1ptにとどまり、「変わらない」が6割台を維持。
両論
強気には、悲観側の中心が「やや悪くなる」で、「悪くなる」は少数派という点がある。弱気には、4指標すべてで「変わらない」が減り悲観側が増えたという点がある。
次回に向けて
11月実施分で、暮らし向きの「悪くなる」が16.9%から再び増えるか、「変わらない」が戻るかが確認点になる。
Deep Dive 2:物価見通しと消費意欲
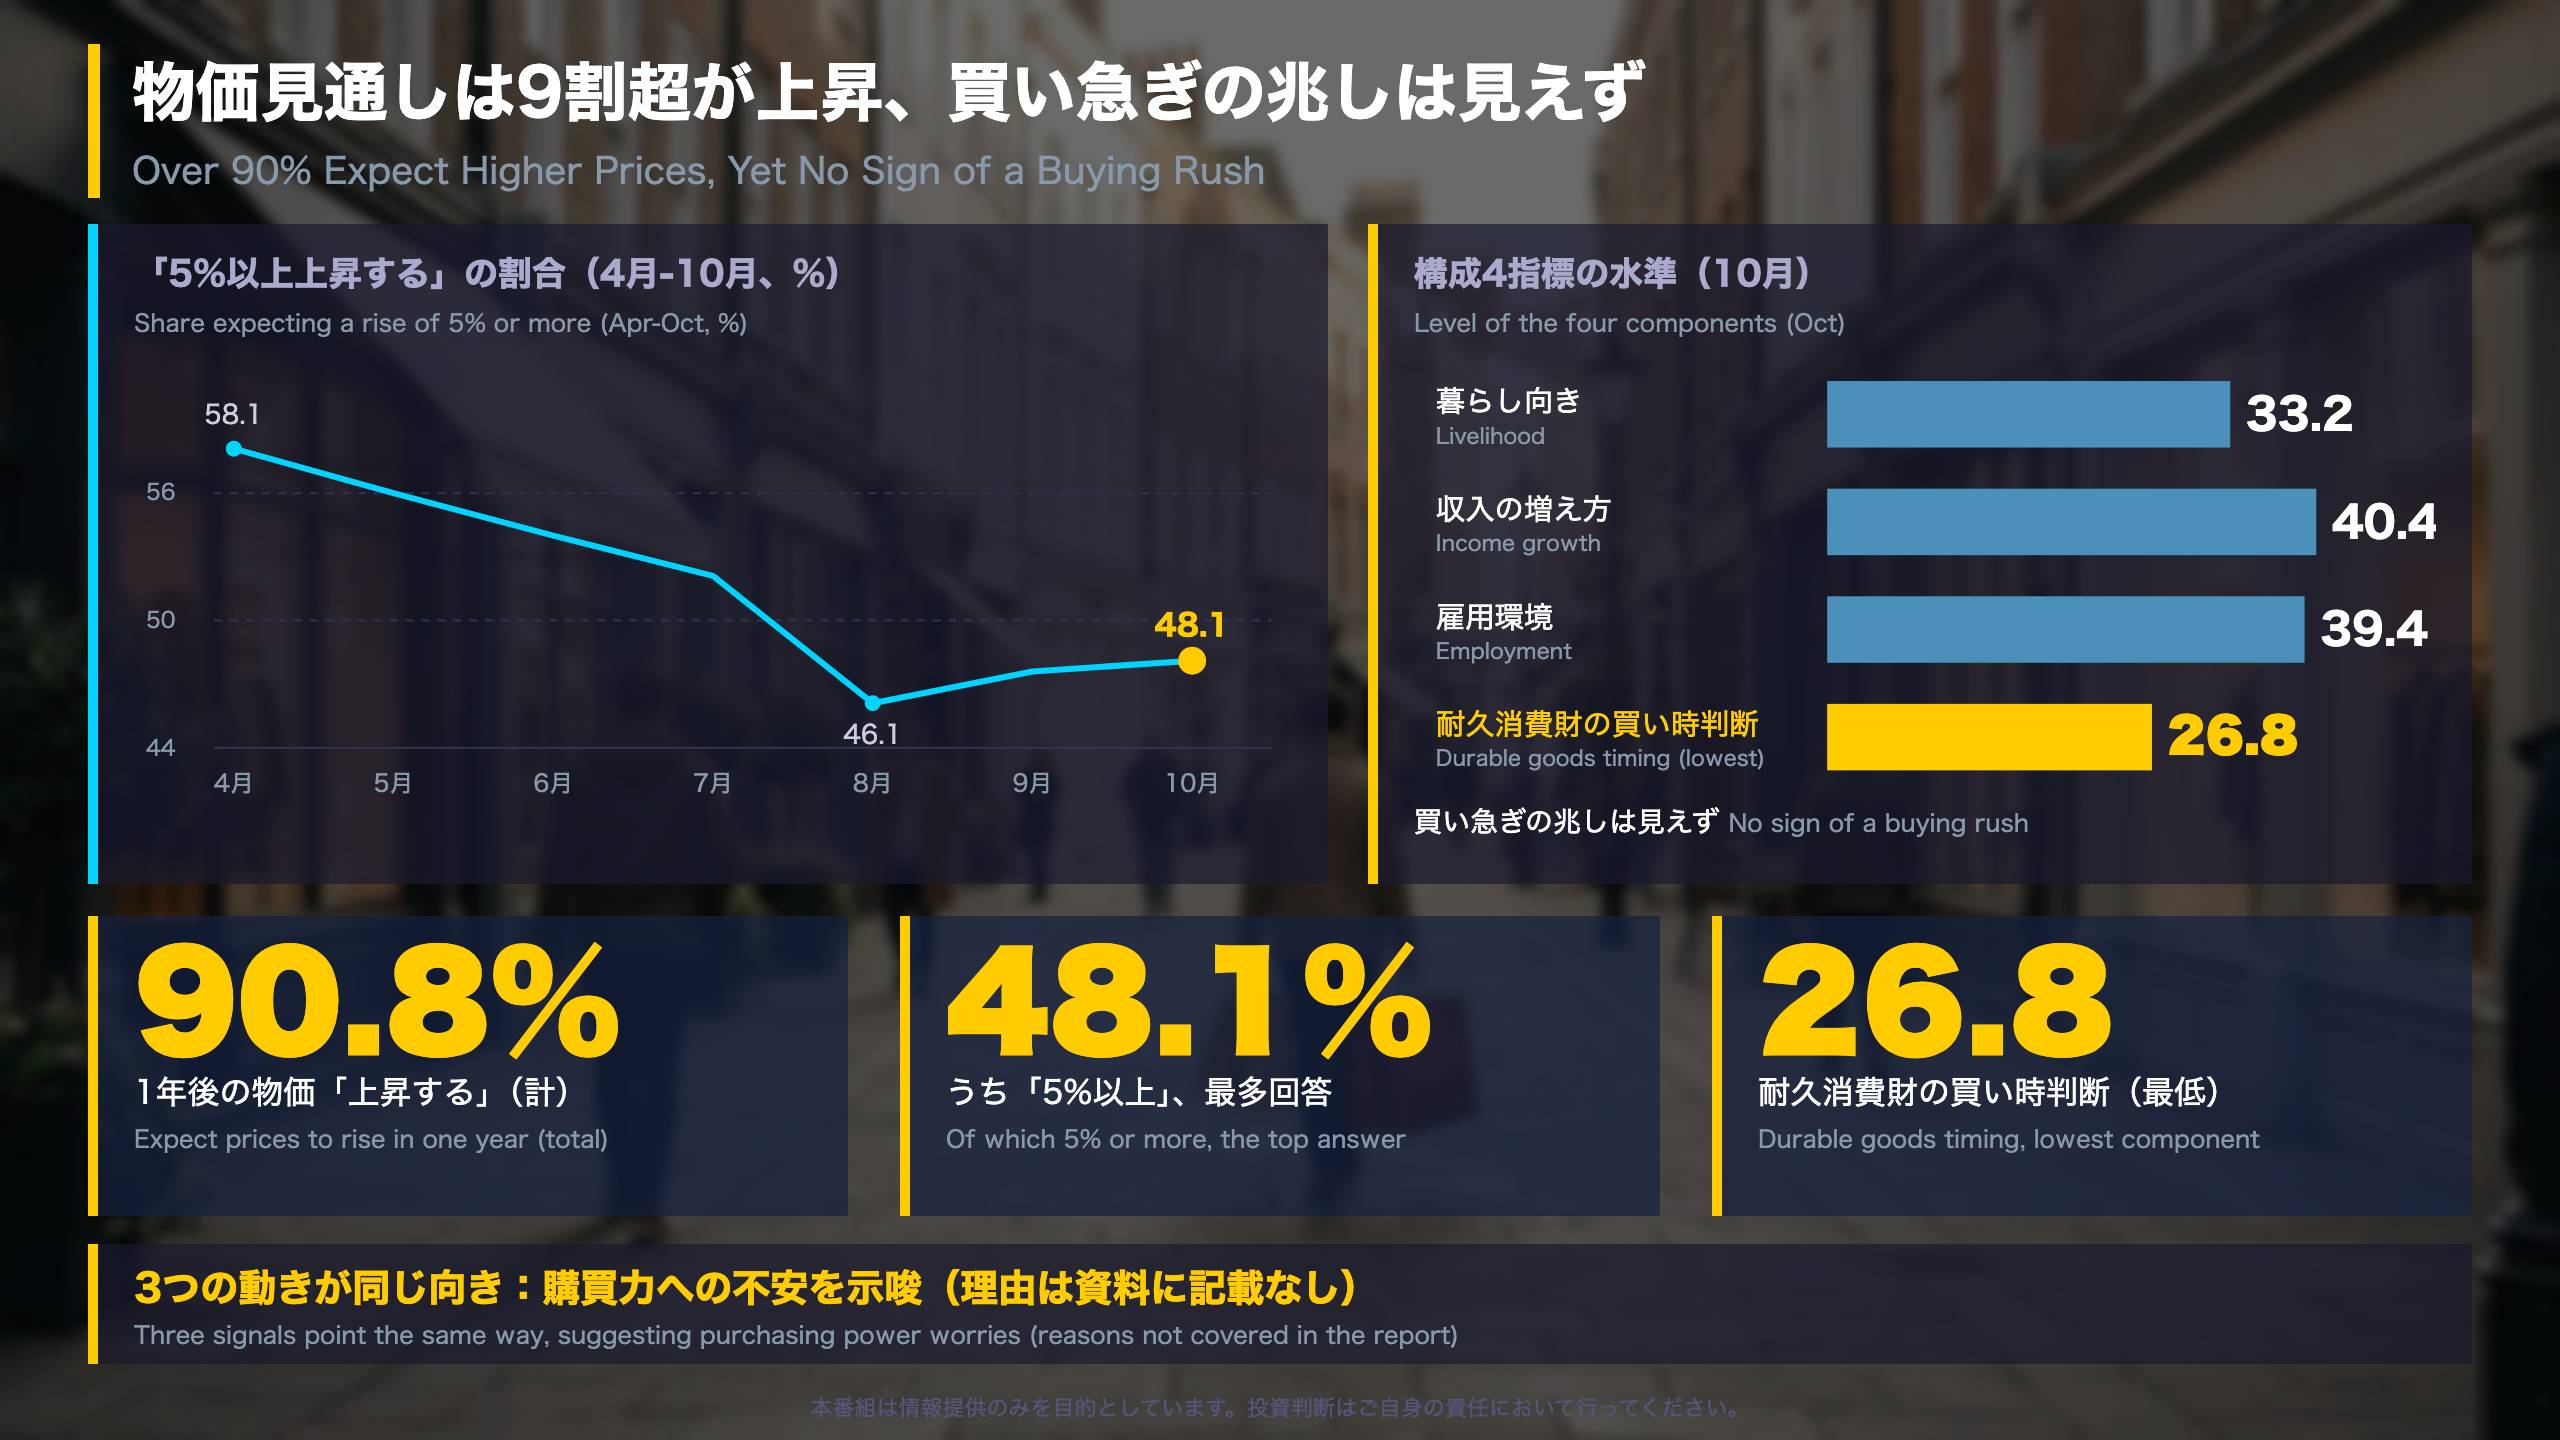
物価の見通し(原数値、%)
| 月 | 上昇する(計) | うち5%以上 | 変わらない | 低下する(計) |
|---|---|---|---|---|
| 4月 | 93.6 | 58.1 | 2.3 | 2.3 |
| 5月 | 93.5 | 56.0 | 2.6 | 1.9 |
| 6月 | 93.3 | 54.0 | 2.5 | 2.2 |
| 7月 | 92.8 | 52.1 | 2.9 | 2.5 |
| 8月 | 89.0 | 46.1 | 4.6 | 4.6 |
| 9月 | 90.6 | 47.6 | 3.8 | 3.3 |
| 10月 | 90.8 | 48.1 | 3.8 | 3.5 |
「最も回答が多かったのは『上昇する(5%以上)』(48.1%)であった」(内閣府)
落ち着いた面
- 「5%以上」は4月の58.1%から約10ポイント低い。
- 「上昇する」の合計は前年同月差で1.8ポイント低い。
- 前月差は+0.2ポイントで、急な加速は見られない。
高止まりの面
- 9割超が1年後の値上がりを見込む状態は続いている。
- 「5%以上」は8月の46.1%を底に、2か月連続で上昇した。
- 「低下する」は前年同月差で+1.3ポイント。
消費意欲との関係
耐久消費財の買い時判断は26.8で、前年同月(2025年10月)の28.8を下回る。値上がり前の買い急ぎを示すデータは出ていない。一方、この調査は理由を尋ねていないため、購買力不安と結論づけることはできない。
次回に向けて
「5%以上」が8月の底から上昇を続けるか、暮らし向きの低下と同時に進むかが確認点になる。
Q&A:資産価値との差と次の焦点
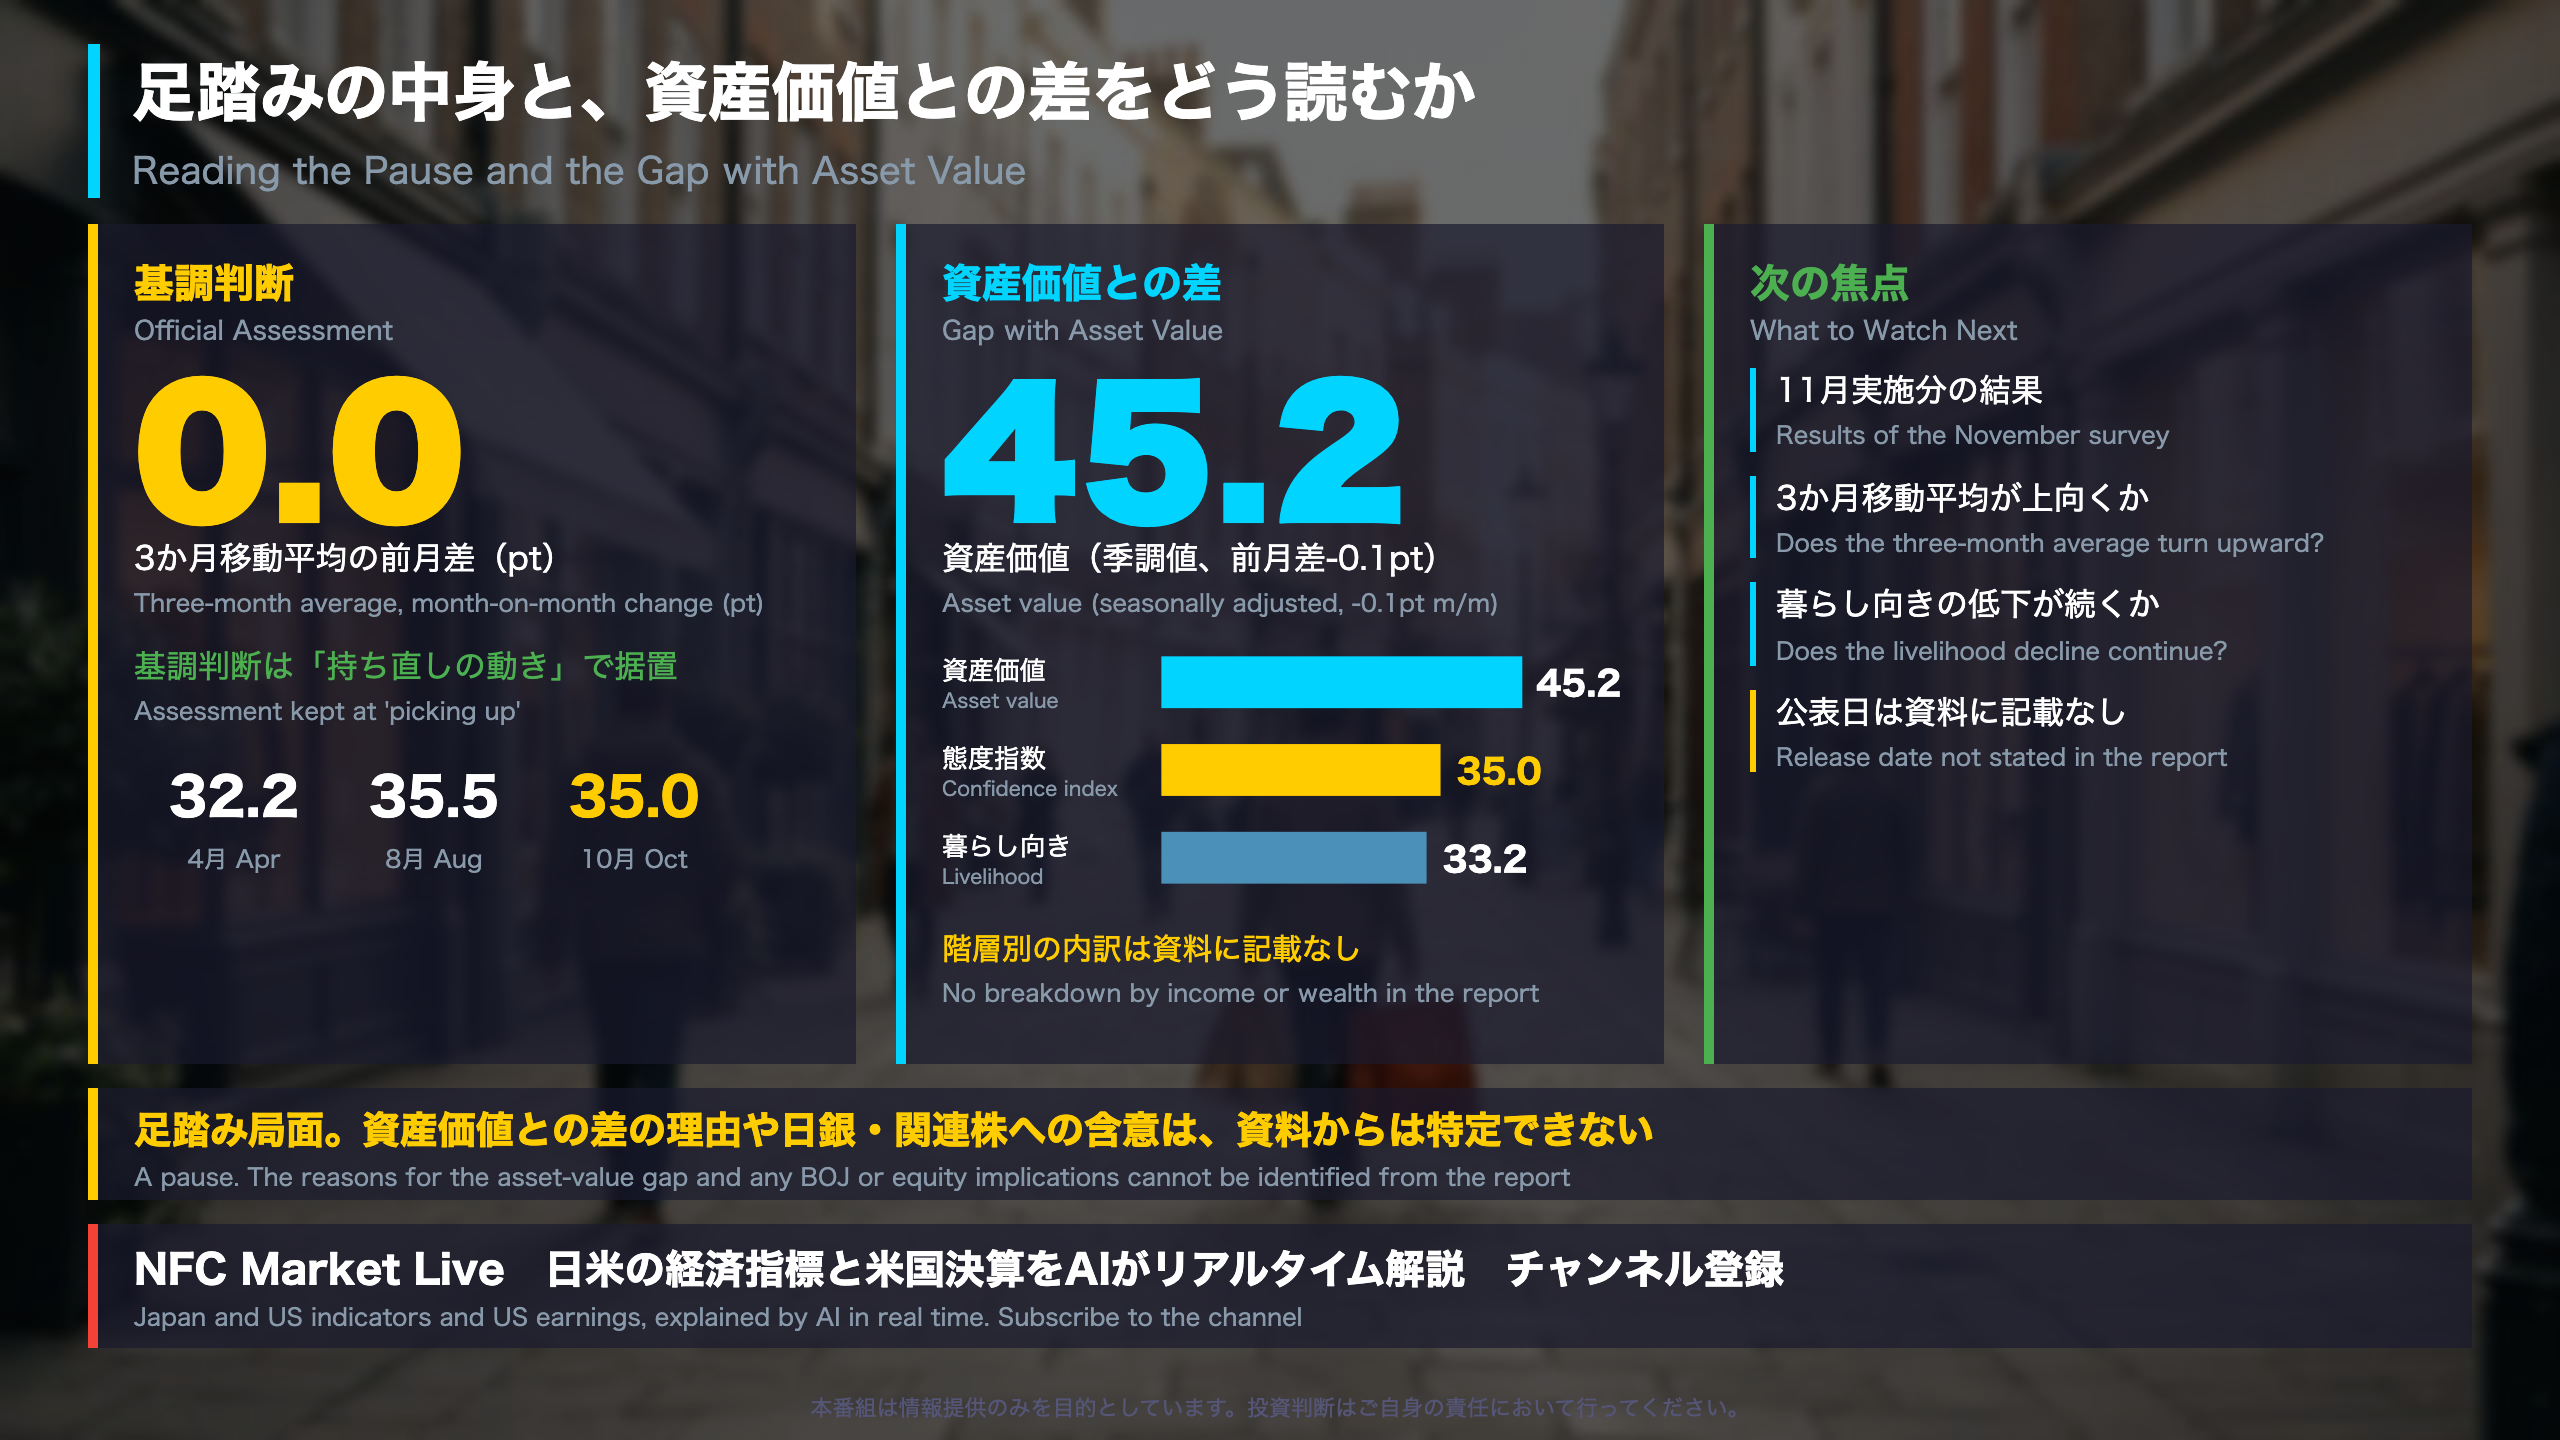
資産価値指標と態度指数の差
資産価値(株式・土地などの価値の見通し)は、態度指数の算出に含まれない参考指標です。
| 2026年 | 資産価値(季調値) | 態度指数 |
|---|---|---|
| 2月 | 48.5 | 39.7 |
| 3月 | 41.9 | 33.3 |
| 7月 | 46.4 | 34.9 |
| 9月 | 45.3 | 35.4 |
| 10月 | 45.2 | 35.0 |
10月は前月差-0.1ポイントで、態度指数との差は約10ポイントある。原数値の回答分布は、「増える」1.0%、「やや増える」13.4%、「変わらない」58.2%、「やや減る」19.2%、「減る」8.2%。前月差では「減る」が0.7ポイント減り、「変わらない」が0.7ポイント増えた。
読み方の限界
- 世帯の収入階層・資産階層別の内訳は資料にないため、富裕層と中間層の分断かどうかは今回のデータでは判断できない。
- 掲載数値は二人以上の世帯のみ。有効回答は6,685世帯(二人以上は4,331世帯、回答率80.6%)。
政策・市場との関係
資料には日銀の金融政策や小売・サービス関連株への言及はない。本調査は家計の「見通し」を尋ねたものであり、実際の消費は別統計で確認する必要がある。
次回に向けて
次回は11月実施分。3か月移動平均が上向くか、暮らし向きの低下が続くかが確認点。公表日は資料に記載がない。
製作費大公開
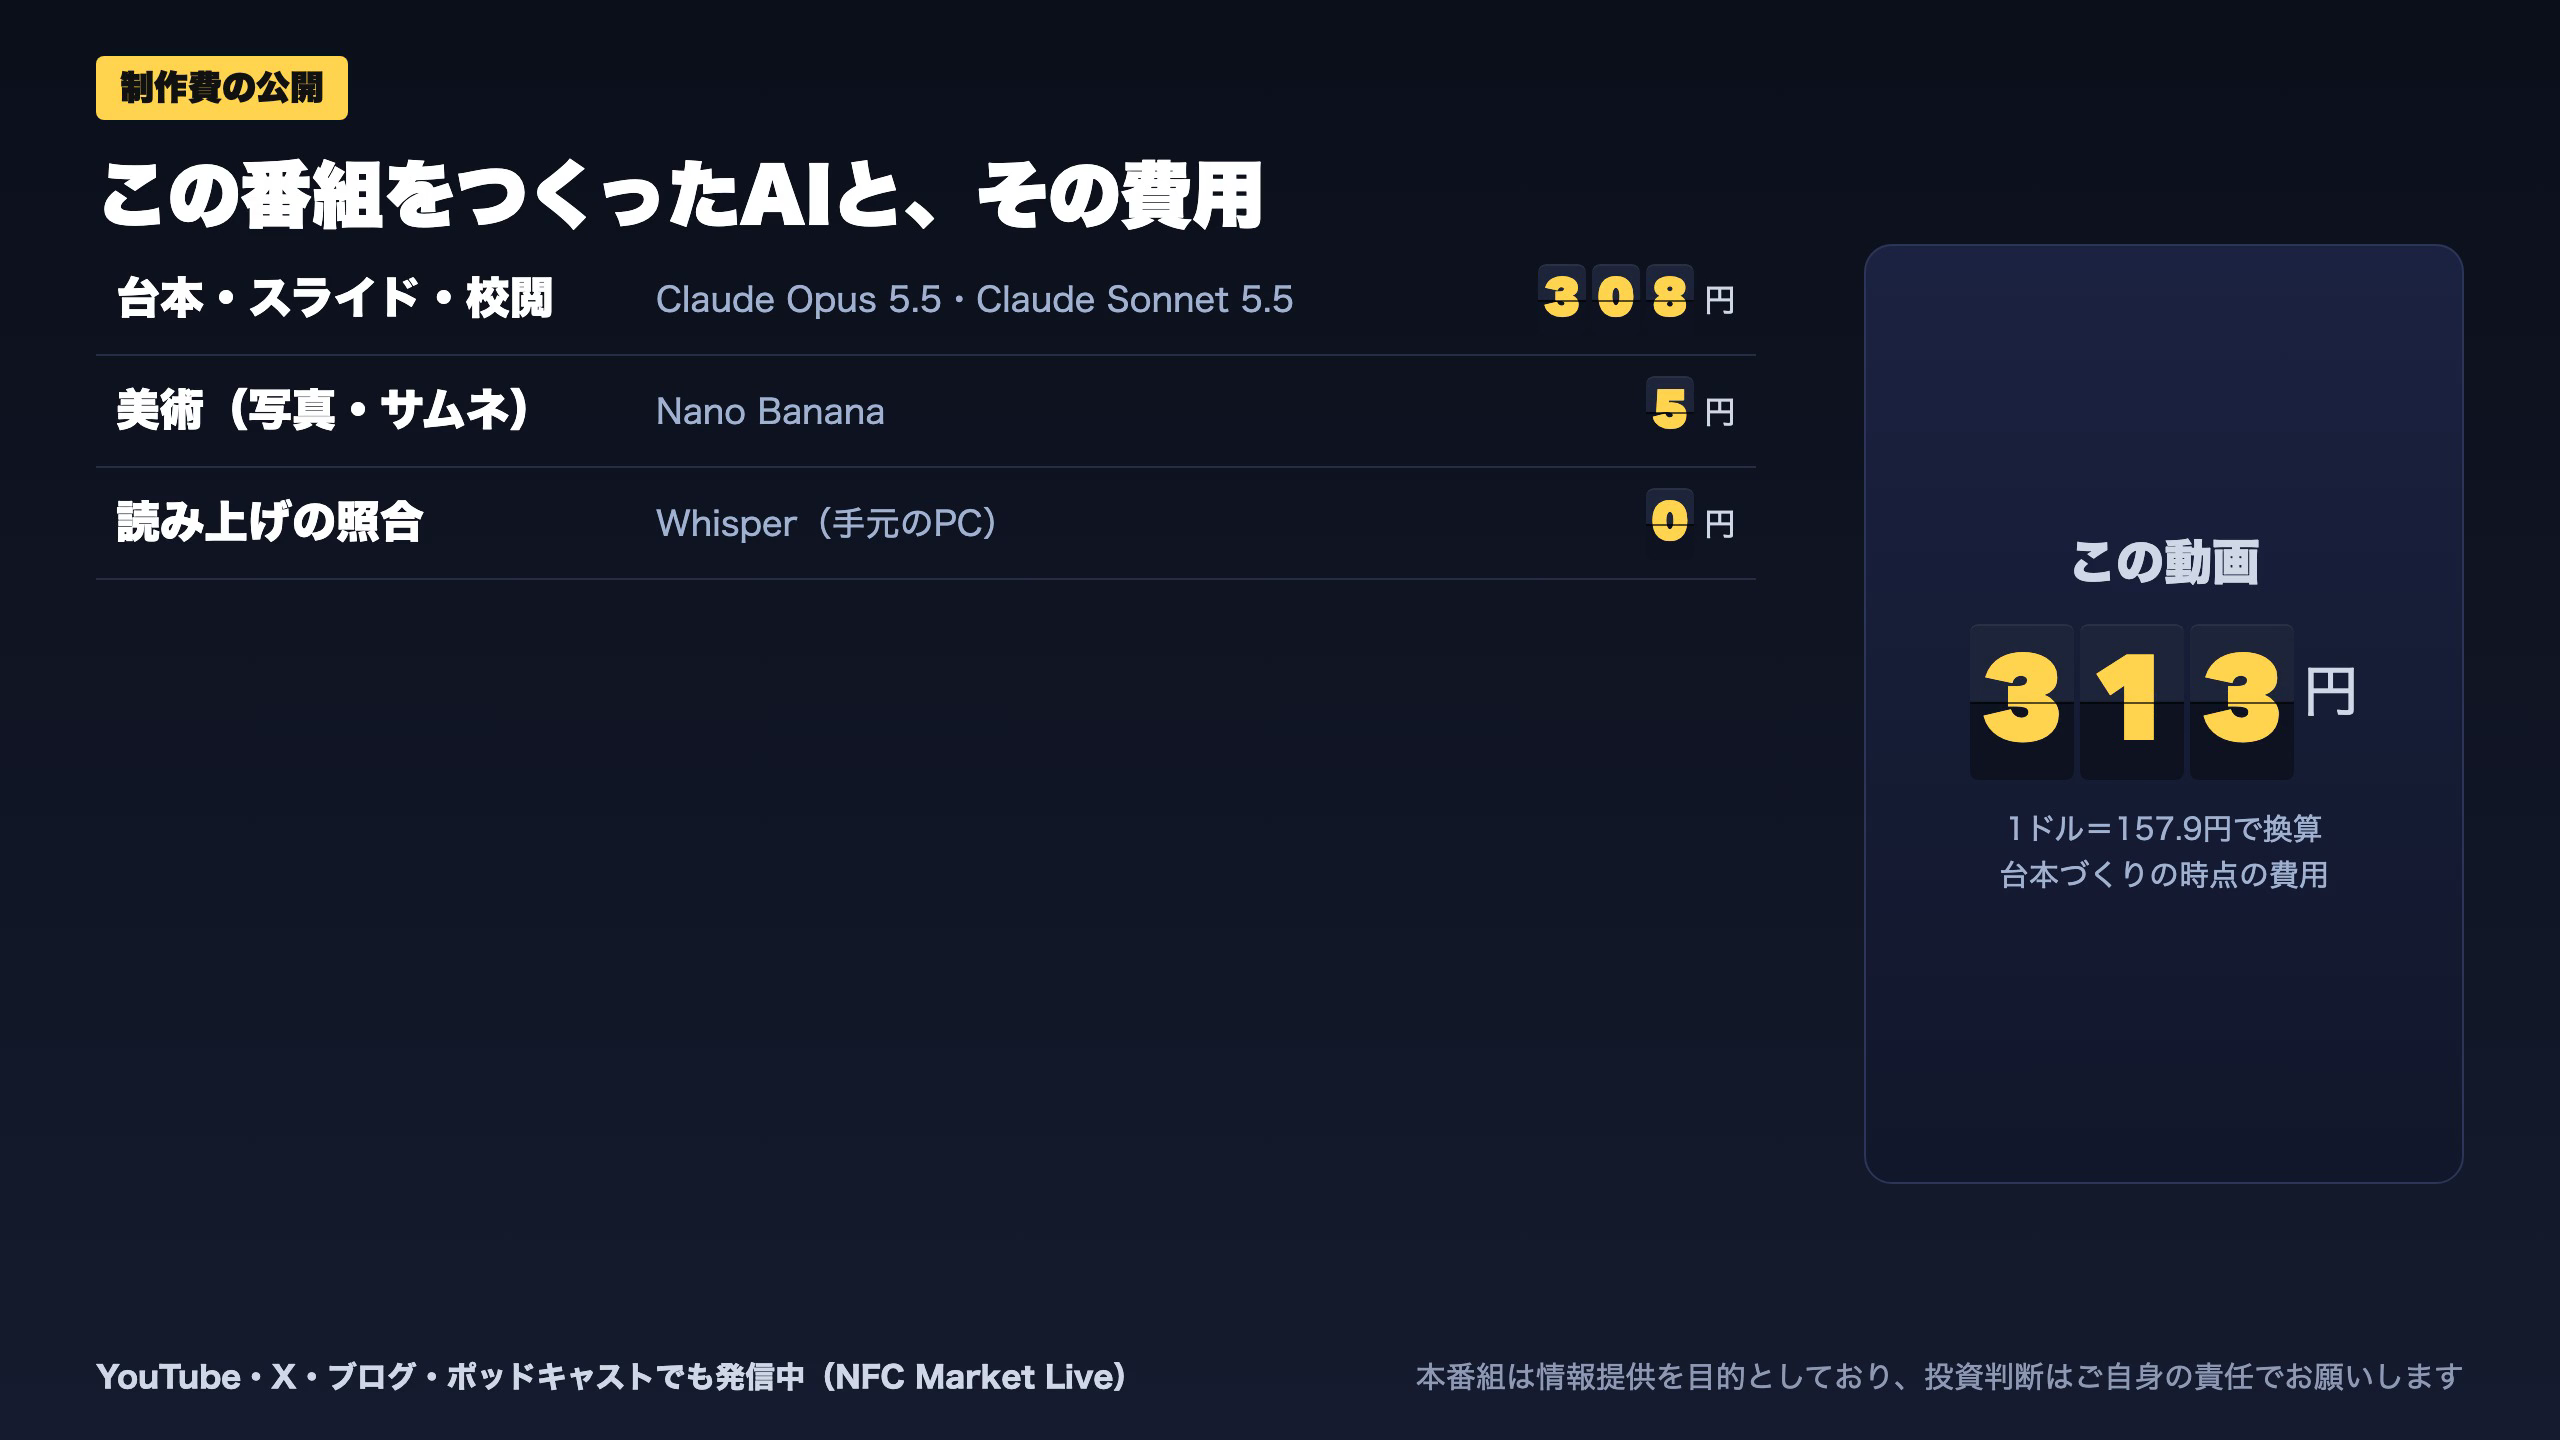
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 184,471 | 4,731 | ¥131 |
| LLM | Claude Sonnet 5.5 | 107,932 | 90,931 | ¥178 |
| TTS | Gemini 3.8 Flash TTS | 7,061 | 15,621 | ¥23 |
| BGM | Lyria 3 Pro | 215 | 26,467 | ¥13 |
| X | コンテンツ作成 (返信) | 4,084 | – | ¥9 |
| X | ポスト作成 | 1,812 | – | ¥9 |
| X | ツイート (URL付) | 79 | – | ¥32 |
| Image | Nano Banana 2.1 | – | 1 | ¥5 |
| 合計 | ¥400 |
為替レート: 1 USD = 157.9 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。