📺 動画で詳細な解説を見る
📄 一次資料(出典)
Banco Central do Brasil
https://www.bcb.gov.br/content/focus/focusmarketreadout/R20260911.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-14 20:39)
📊 ブラジル中央銀行(BCB)の最新Focus Market Readout(2026年9月11日発表)を徹底解説。 Selic金利の2026年末予想は13.75%で6週連続不変。しかし直近5営業日のデータだけを見ると13.56%まで低下し、回答者数も35人→98人へ急増しました。 📈 IPCAは2026年が低下…
サマリー:13.75%『安定』の裏の異変
表層の安定、水面下の揺らぎ
Focus Market Readoutは、ブラジル国内130社超のエコノミストによる週次予測の中央値集計であり、BCB自身がCOPOM(金融政策委員会)の判断材料として参照する一次データだ。
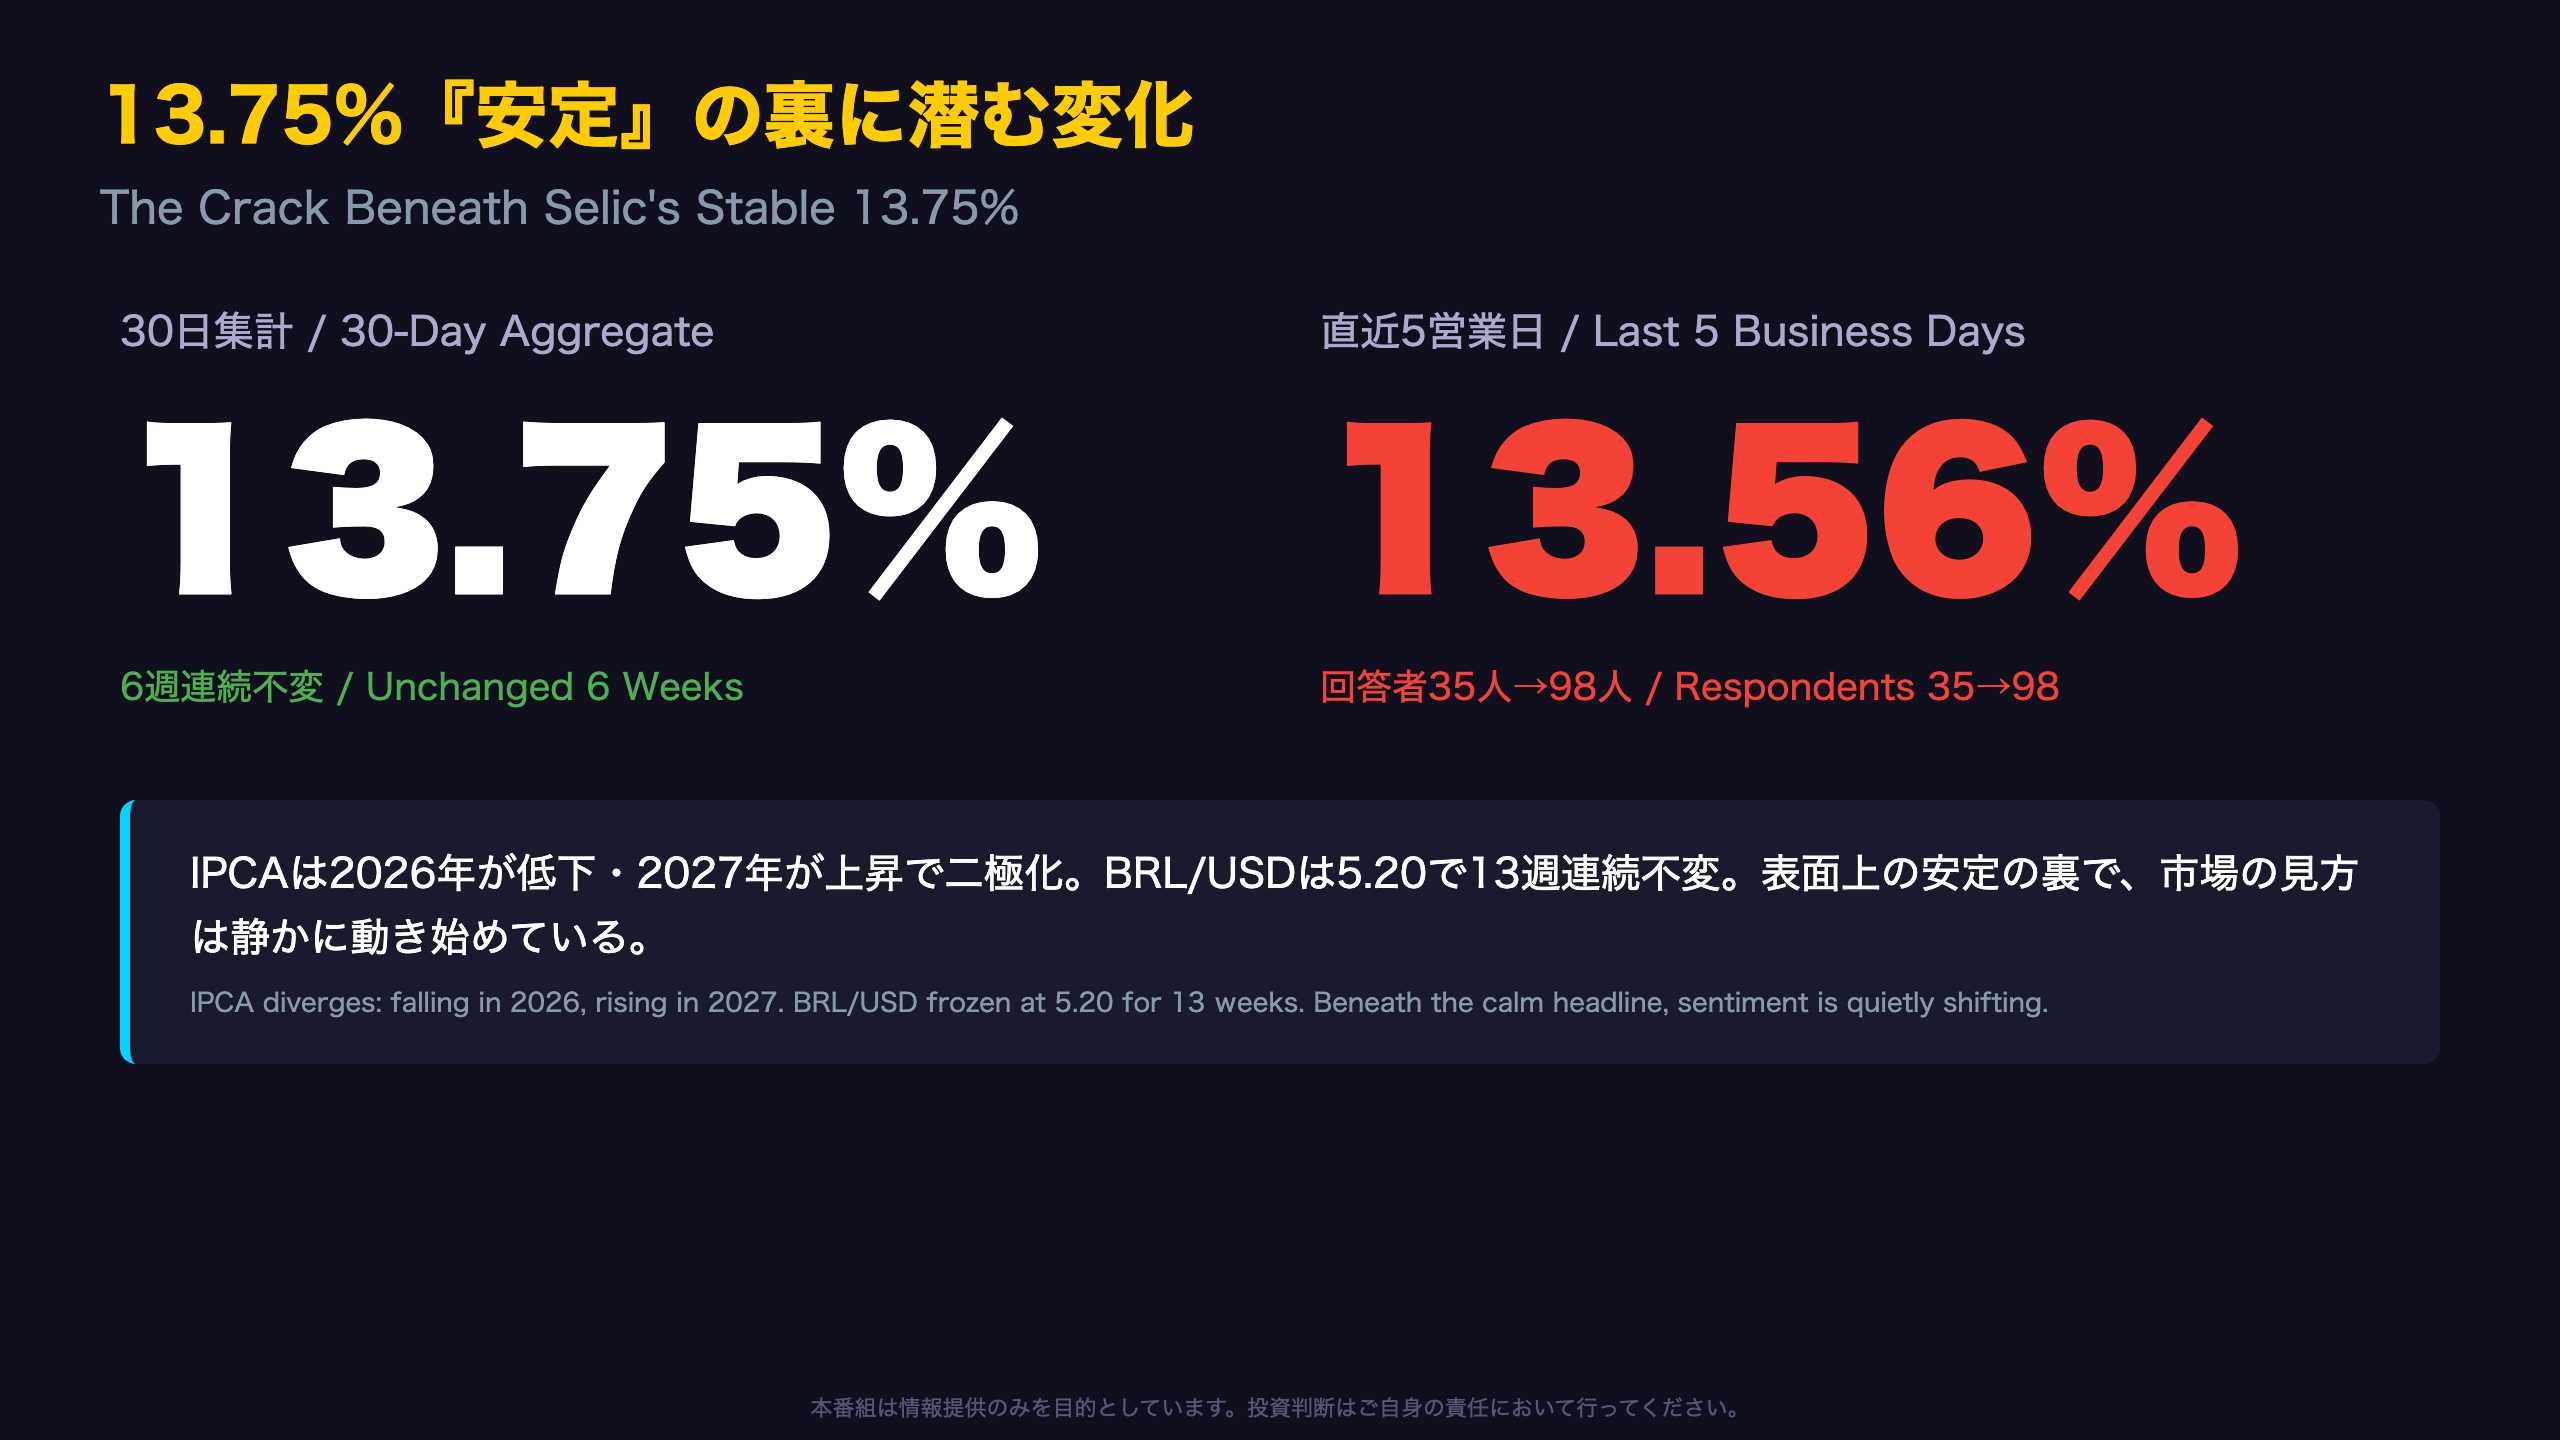
今回最も注目すべきは、Selic年末予想の「二重構造」である。過去30日間の回答を集計した中央値は13.75%で6週連続不変だが、直近5営業日だけの回答に絞ると中央値は13.56%まで下がる。さらにこの5日間サブセットの回答者数は前回発表の35人から98人へ急増しており、単なるノイズではなく活発な見直しの動きを反映している可能性がある。
原文表記では、5営業日サブセットは「Resp. 5 working days」として別枠集計されており、30日集計とは異なる母集団であることに留意が必要。
ただし、この下方シフトが来週以降の30日集計に反映されるかはまだ確認されていない。1回の観測だけで構造変化と断定するのは早計であり、次回発表(9月21日予定)でこの傾向が続くかが試金石となる。
Selic金利パスの深掘り:凍結の中の異変
金利パスの「凍結」が語るもの
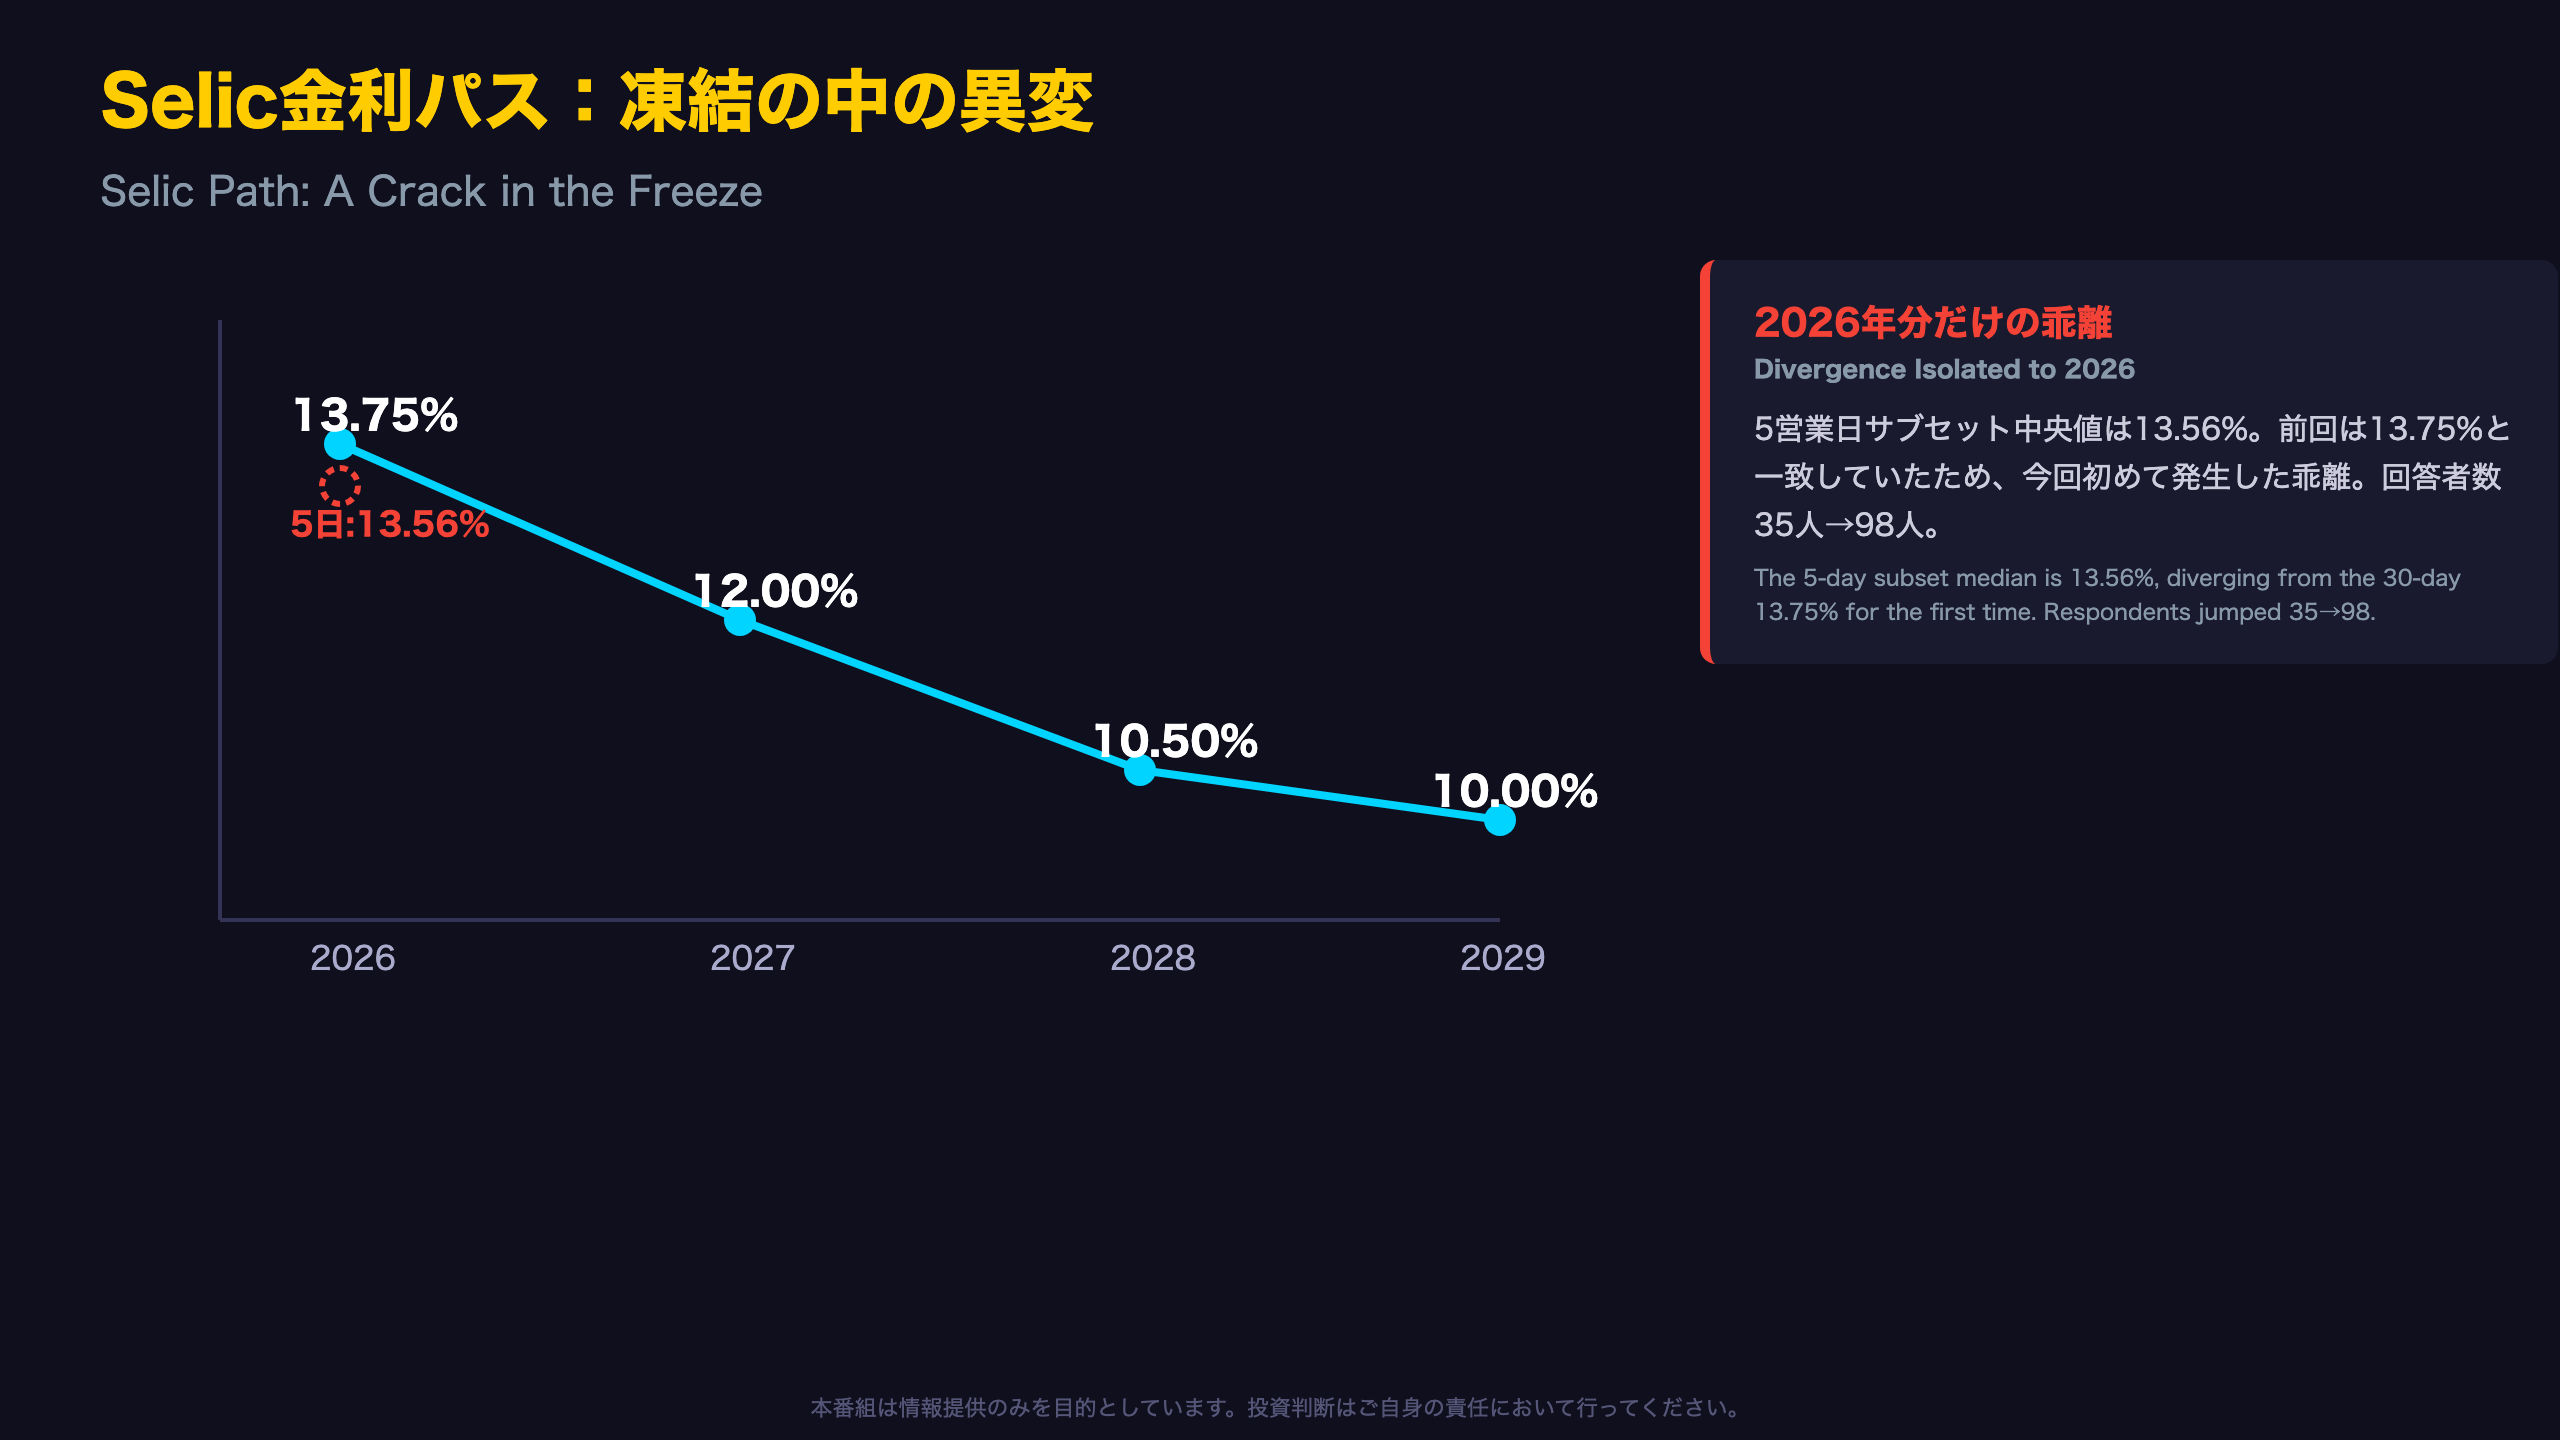
2026年末13.75%、2027年末12.00%、2028年末10.50%、2029年末10.00%——このパスは複数週にわたってほぼ変化していない。2027年末は13週連続、2029年末は19週連続で同じ数字が続いている。
これは市場参加者の間で、BCBの利下げサイクルに関する見方がすでに強く収斂していることを意味する。COPOMが今後段階的に緩和を進めるという「メインシナリオ」への確信度は高い。
一方で、注目すべきは2026年分に限って生じている微妙なズレだ。5営業日サブセットの13.56%という数字は、30日集計の13.75%より0.19ポイント低い。前回発表時点ではこの5日間サブセットも13.75%と一致していたため、今回初めて生じた乖離である。
原文表記:「Resp. *** 5 working days」の回答者数は35人(前回)から98人(今回)に増加。
この変化が来週以降も継続するかは、次回発表(9月21日予定)で判断できる。単月の乖離だけで「利下げペース加速」と断定するのは時期尚早である。
IPCA二極化:目標との長い距離
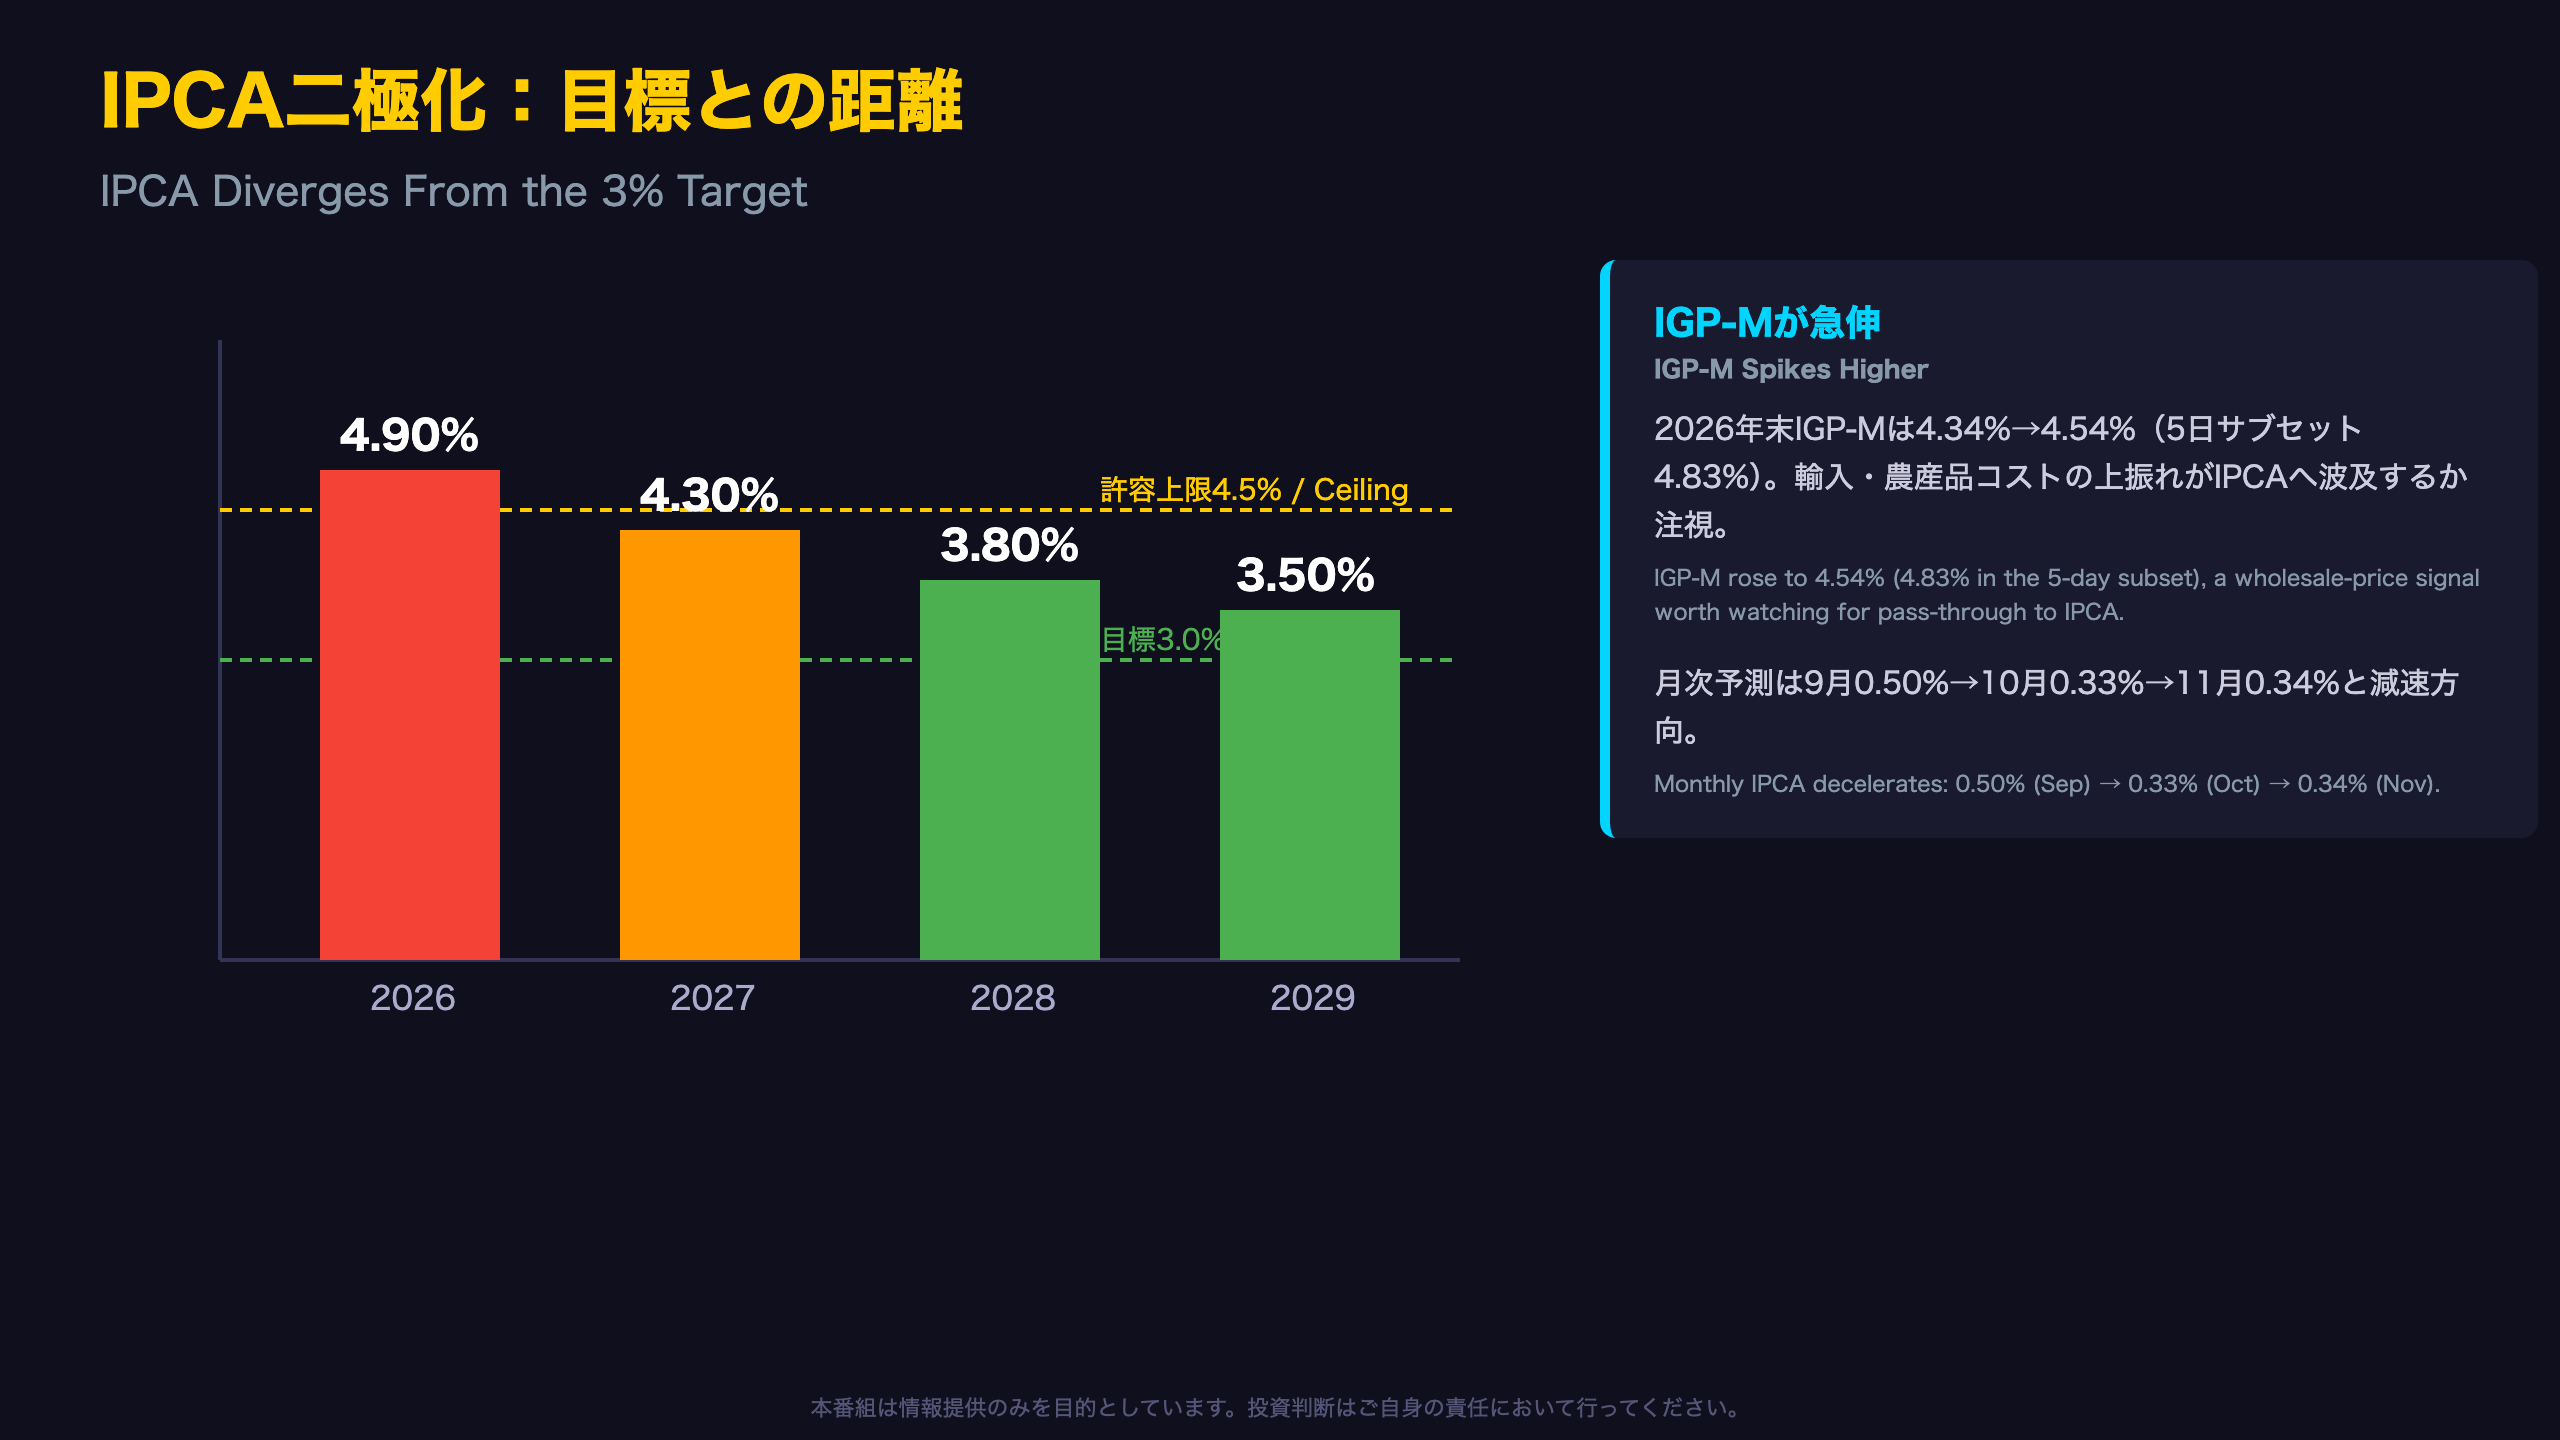
目標3.0%との長い距離
BCBのインフレ目標は3.0%、許容バンドは1.5%〜4.5%。2026年末IPCA予想の4.90%は、この上限4.5%さえ上回る水準にある。中央銀行が「目標達成」を語れる状況にはまだ遠い。
一方で、2027年末は4.30%へ5週連続で上昇しており、目標へ収束していくペースは市場の中でも読みが分かれている。近い将来の月次予測(9月0.50%→10月0.33%→11月0.34%)を見る限り、直近の物価上昇ペース自体は緩やかになる方向を示す。
ただし、IGP-M(卸売物価に近い広範な物価指数)の2026年末予想は前週の4.34%から4.54%へ急伸し、5営業日サブセットではさらに4.83%まで上振れている。IGP-Mは輸入コストや農産品価格の影響を受けやすく、消費者物価(IPCA)への先行指標として意識される場合がある。
「IPCA (%) 4週前5.02 → 1週前5.00 → 今回4.90 ▼(3)」——原文の表記通り、3週連続の低下トレンドにある。
この卸売物価の上振れがIPCAに波及するかは、今後数週間の推移を見る必要がある。
成長減速と財政のきしみ
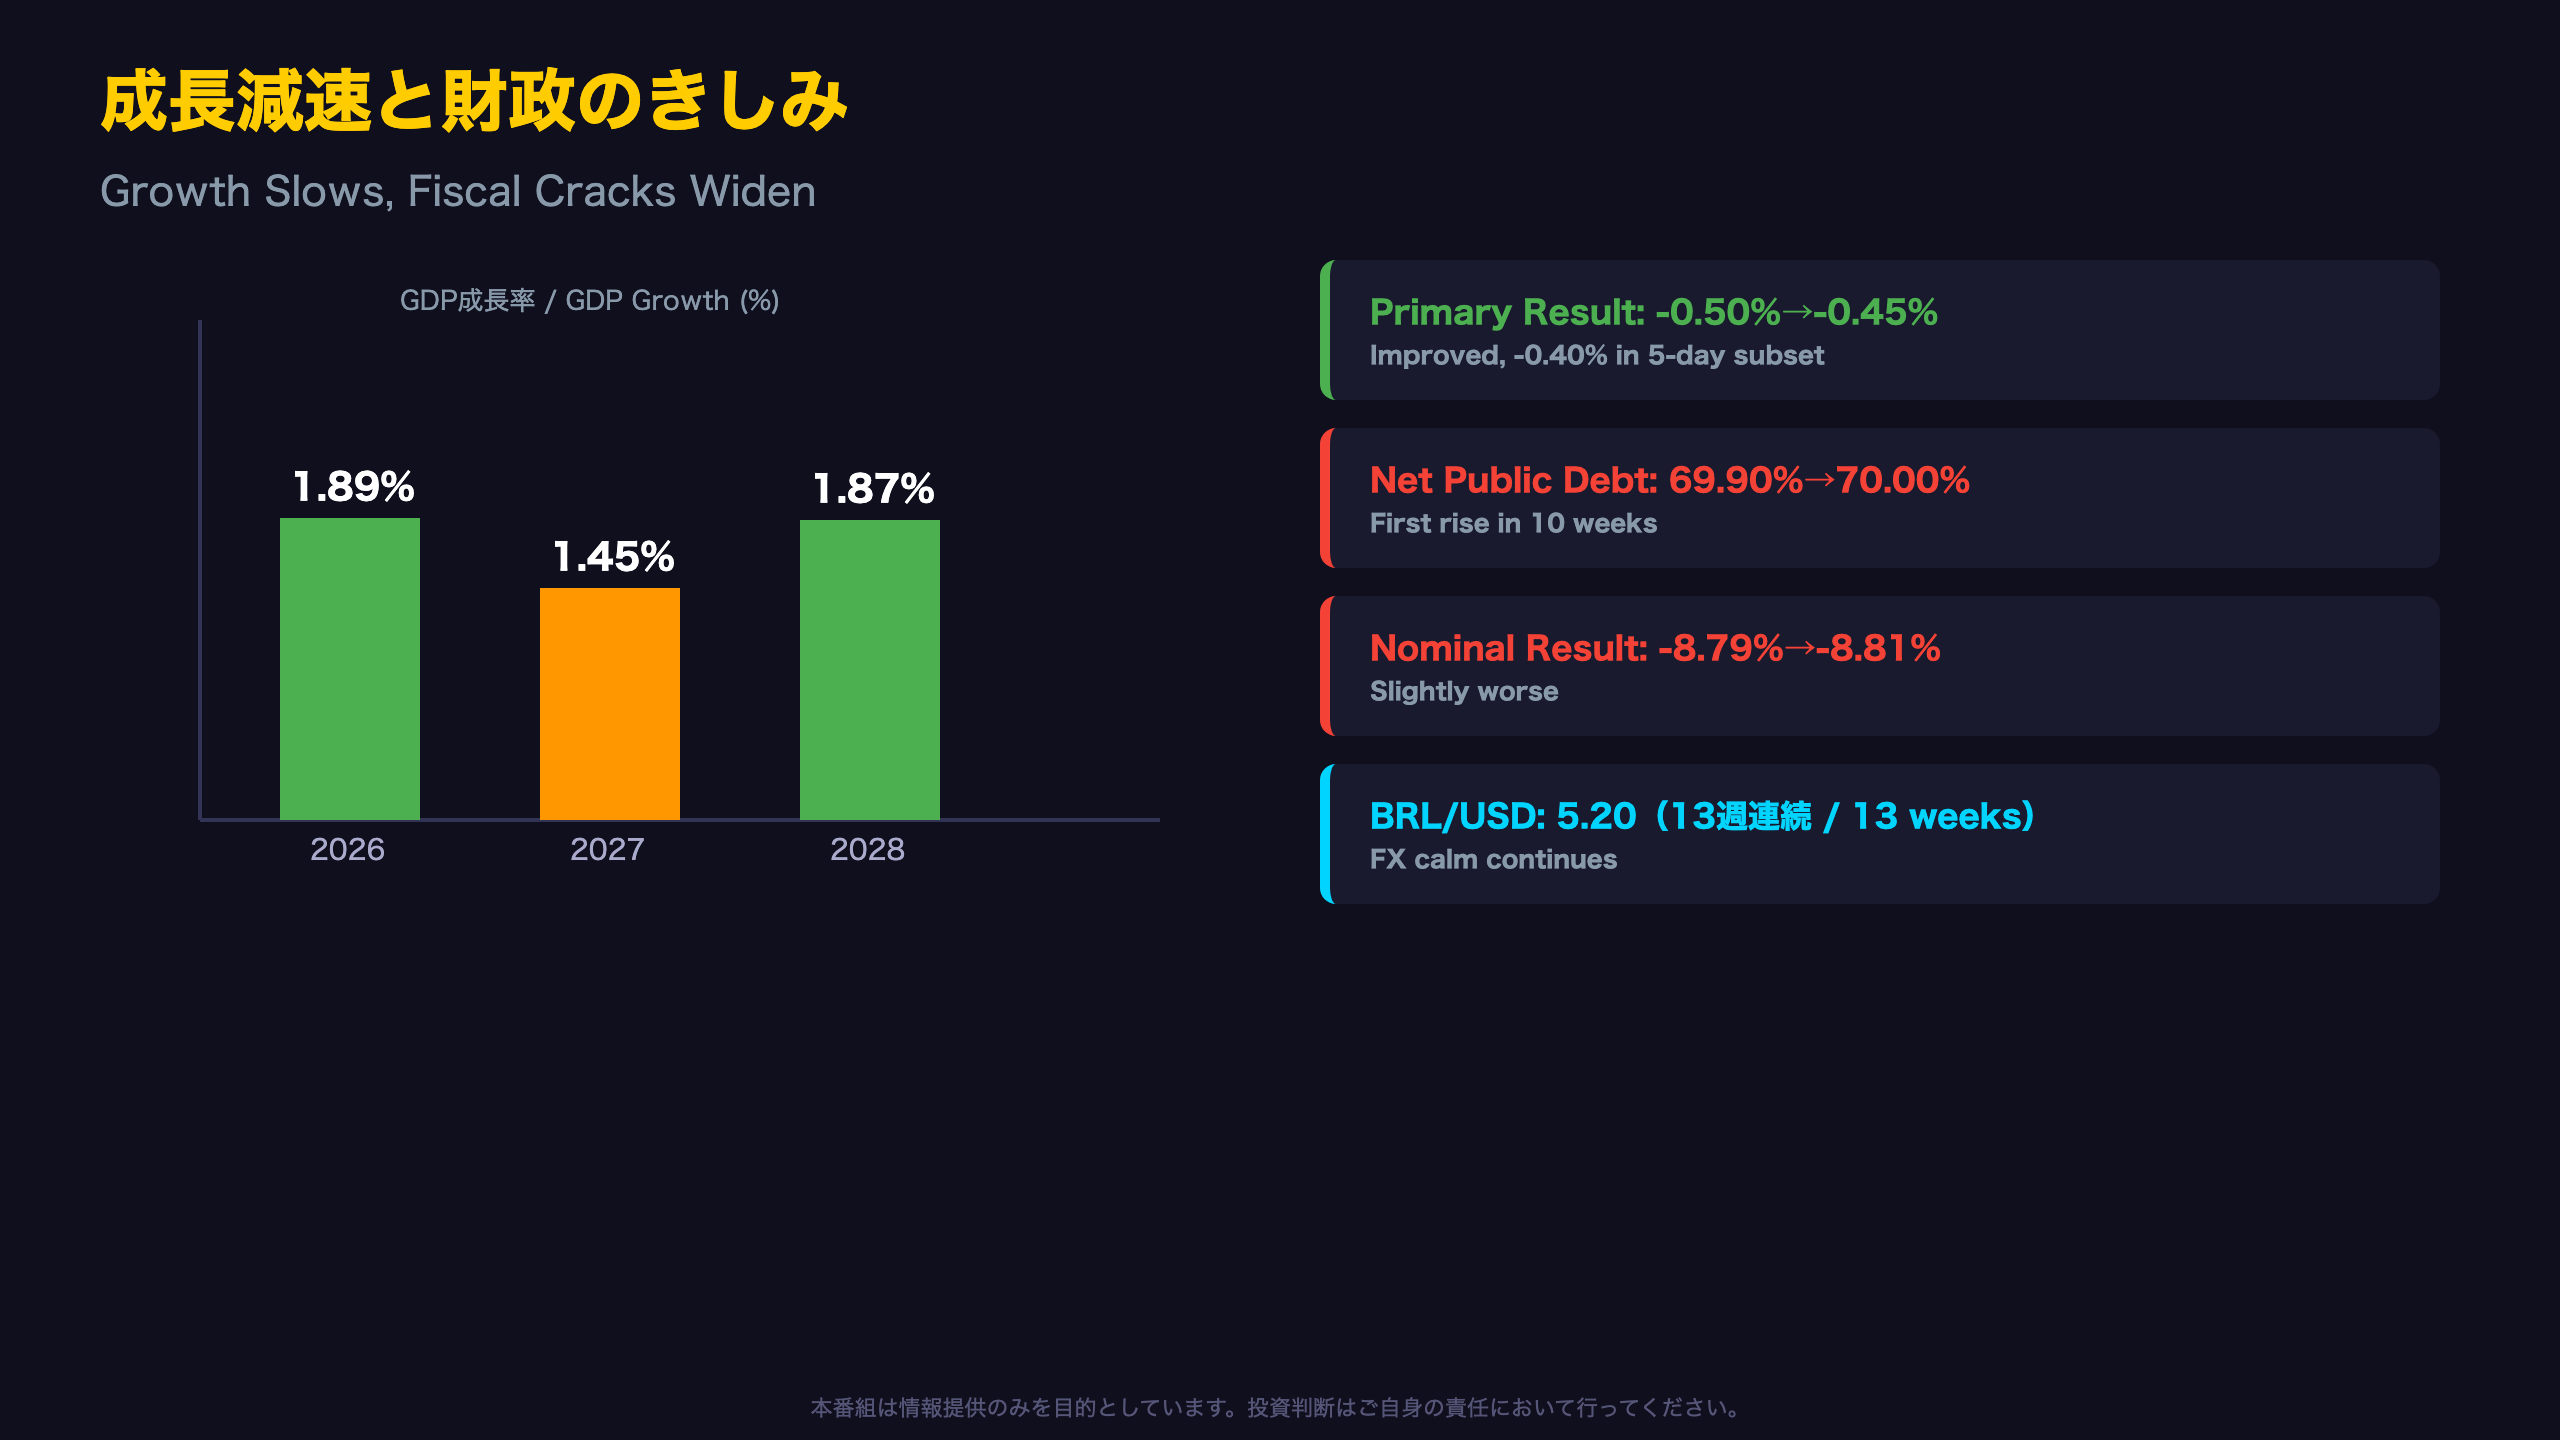
成長減速と財政のきしみ
GDP成長率は2026年1.89%、2027年1.45%、2028年1.87%——いずれも直近で下方修正されている。特に2028年は2週連続の下方修正であり、高金利政策の持続が実体経済に及ぼす影響が徐々に意識されている可能性がある。
財政面では対照的な動きが見える。Primary Result(財政収支のうち金利支払いを除いた部分)は2026年に-0.50%から-0.45%へ改善し、直近5日サブセットでは-0.40%まで改善している。これは財政規律強化への期待を反映しているとも読める。
しかし同時に、Net Public Sector Debt(政府債務残高、GDP比)は69.90%から70.00%へ、10週ぶりに上昇に転じた。Nominal Result(金利支払いを含む財政収支)も-8.79%から-8.81%へわずかに悪化している。
原文:「Net Public Sector Debt (% of GDP) 69.90 69.90 70.00 ▲ (1) 57」——直近1週間で初めて上昇サインが点灯した。
為替は2026年末5.20レアルで13週連続不変。成長減速・財政の綱引きが続く中でも、市場は目先のBRL相場に大きな変動を見込んでいない。
BRL/JPYキャリーと日本人投資家への含意
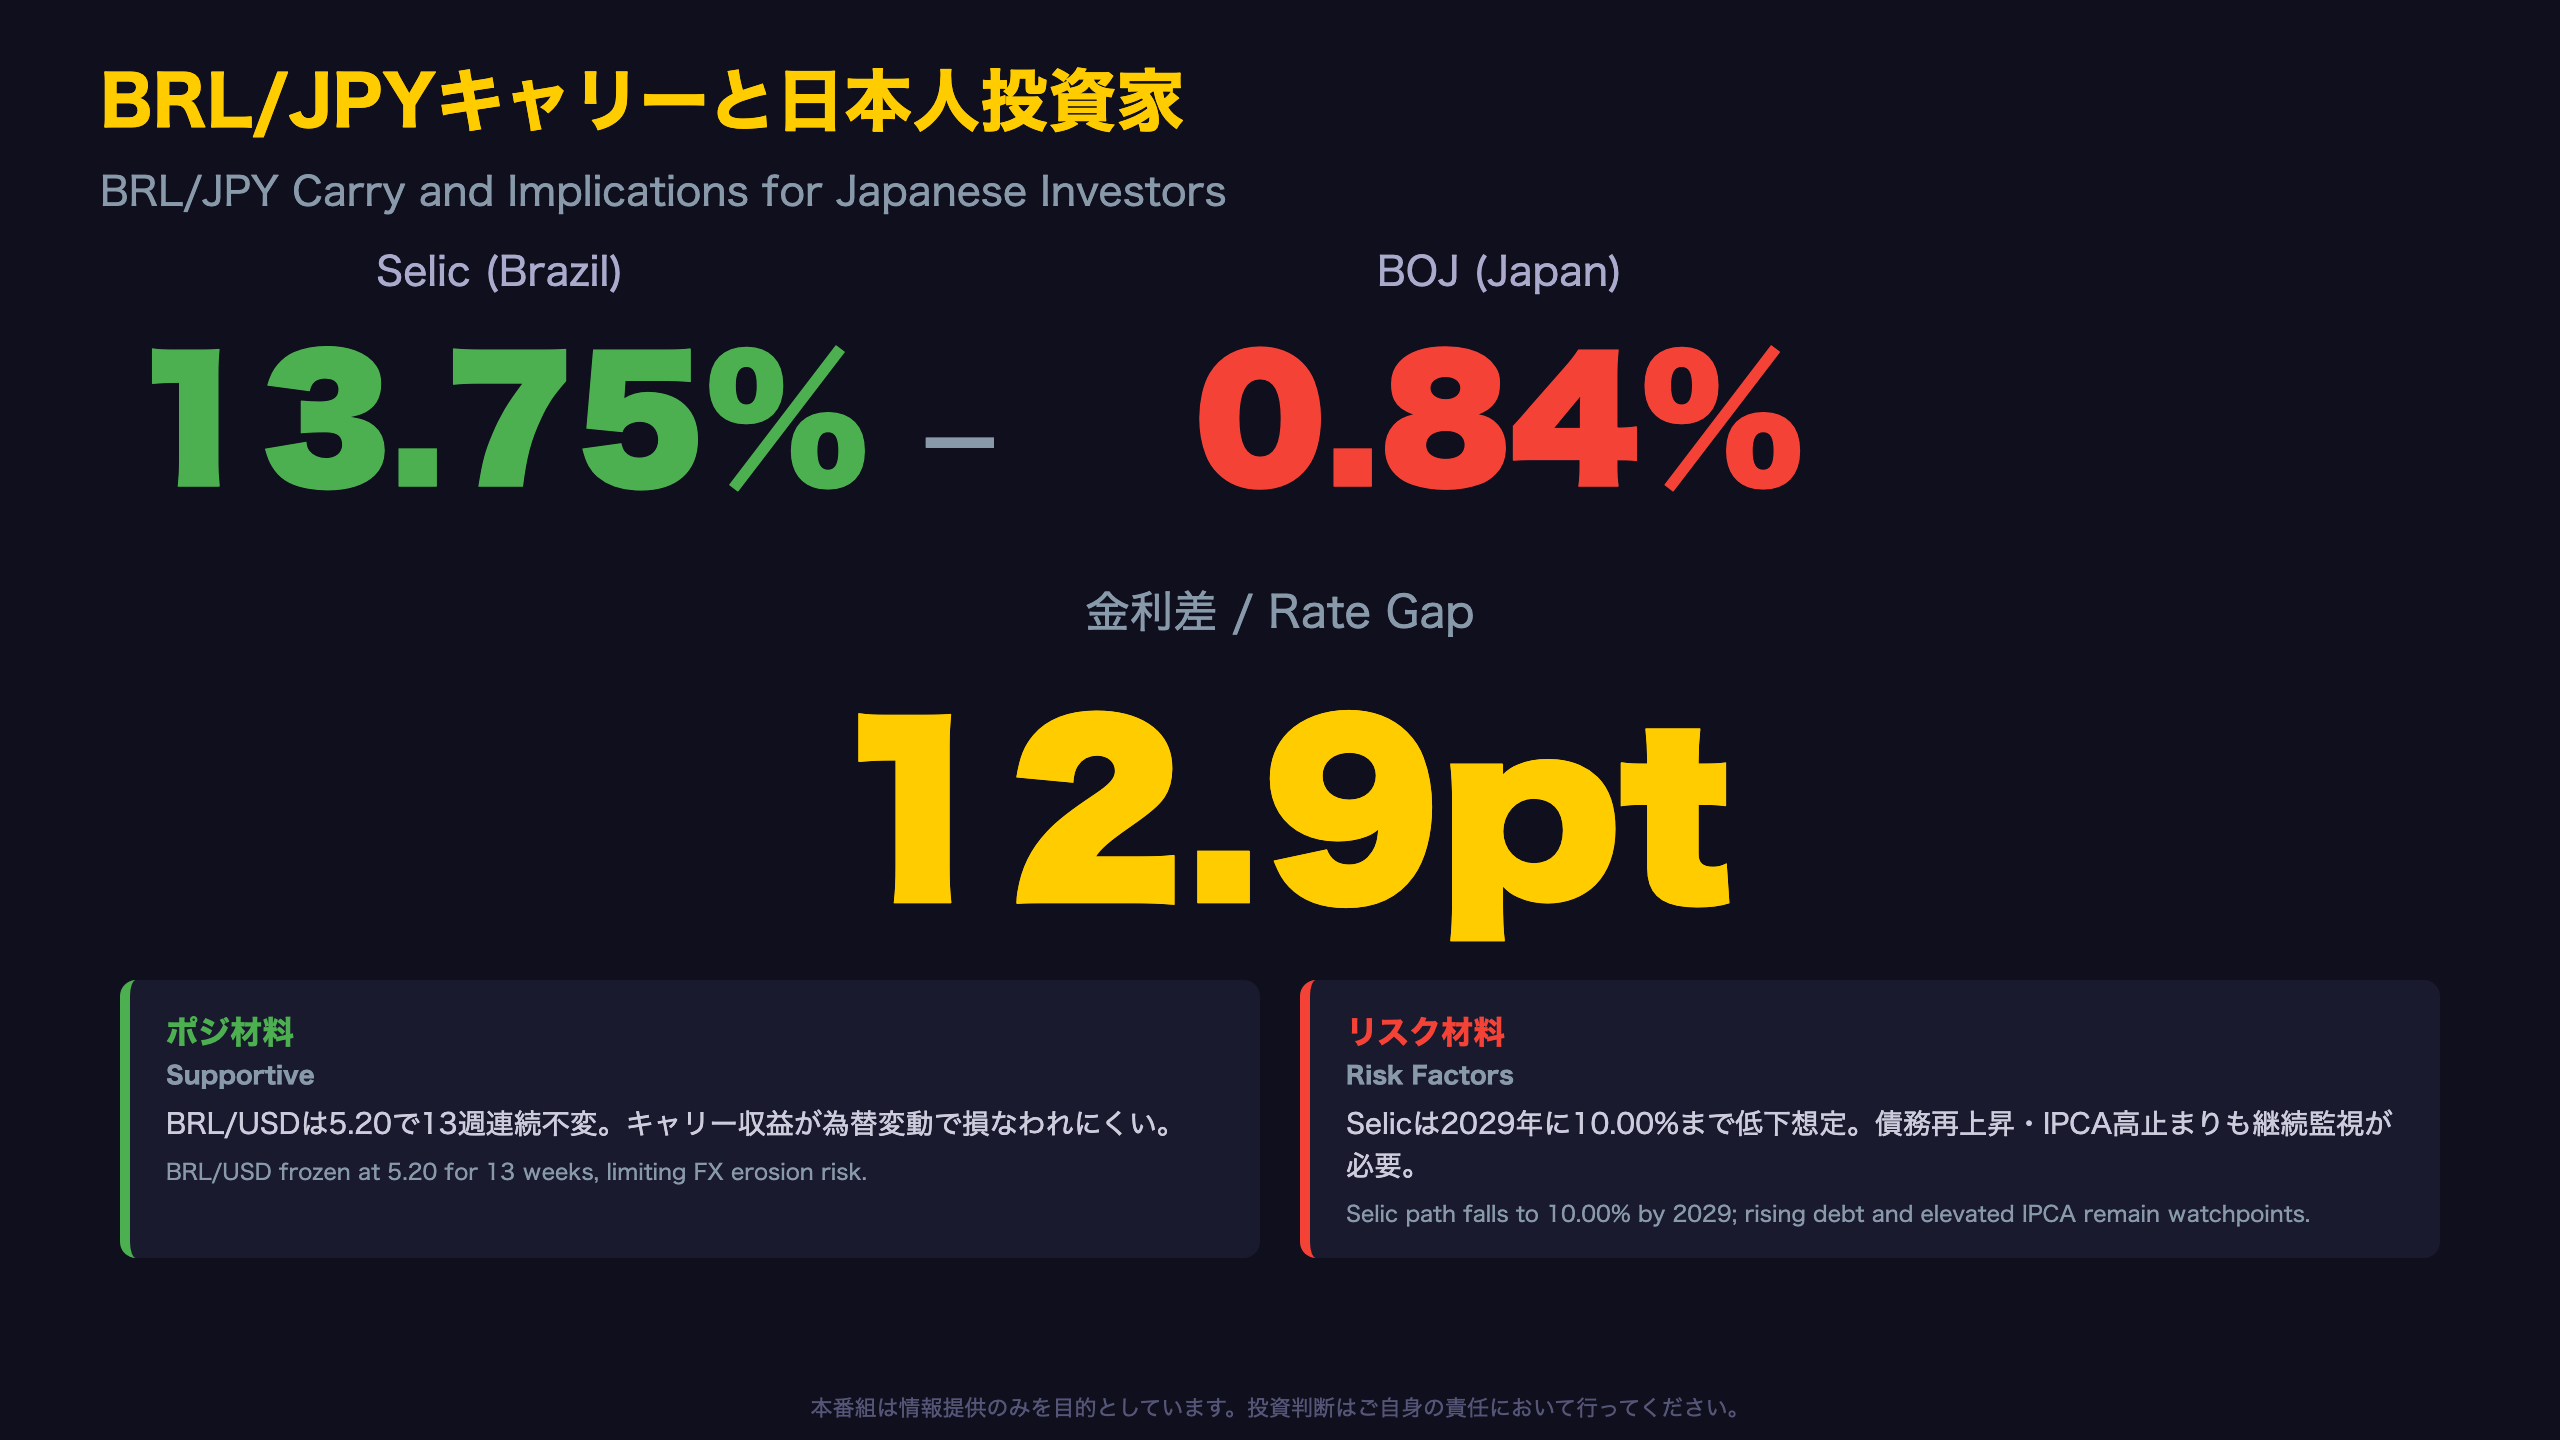
日本人投資家が見るべき数字
BRL建て資産、特にブラジル国債(NTN-Bなど)や高利回りファンドに投資する日本人投資家にとって、今回の最大の着眼点はSelicとBOJ金利の差の「行方」だ。
現在の年末2026年Selic予想13.75%とBOJ政策金利0.84%(2026年6月時点・FRED)の差は約12.9ポイント。ただし市場が織り込む先行きのSelicパスは2027年12.00%、2028年10.50%、2029年10.00%と段階的に低下していく。BOJが今後緩やかに金利を引き上げていく可能性も踏まえれば、金利差は数年単位で縮小していく可能性がある。
参考:Selicは日本の政策金利の実に16倍超のレベルにあり、この差自体がキャリートレードの根源的な魅力を生んでいる。
為替(BRL/USD)が2026年末5.20レアルで13週連続不変という予想は、短期的にはキャリー収益を為替変動リスクから守る「凪」の環境を示唆する。しかし、Net Public Sector Debtの再上昇やIPCAの高止まりは、ブラジル・ソブリンリスクの中長期的な火種として残る。BRL建て資産を保有する場合、金利差の縮小ペースと財政動向の両方を継続的に注視する必要がある。
製作費大公開
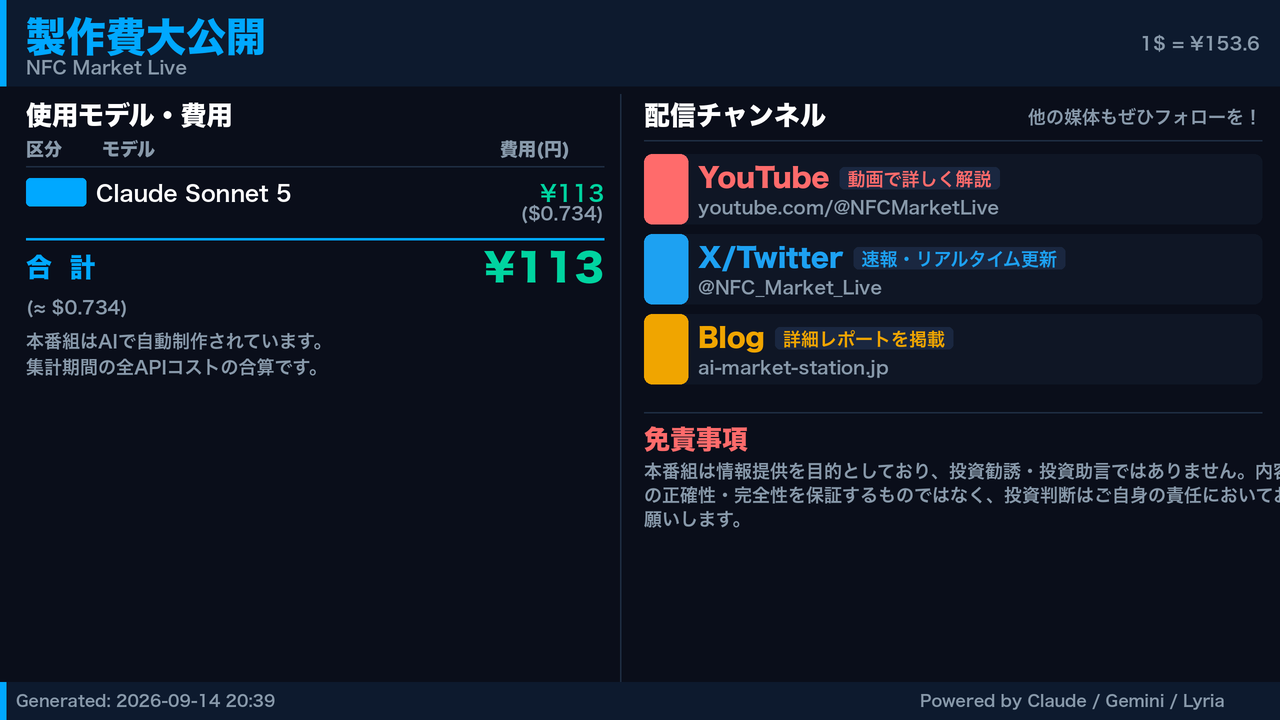
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 38,245 | 66,548 | ¥114 |
| TTS | Gemini 2.5 Flash TTS | 3,335 | 11,025 | ¥17 |
| TTS | Gemini 3.1 Flash TTS | 2,615 | 4,755 | ¥15 |
| BGM | Lyria 3 Pro | 224 | 27,282 | ¥12 |
| X | コンテンツ作成 (返信) | 4,076 | – | ¥12 |
| X | ポスト作成 | 1,000 | – | ¥7 |
| 合計 | ¥178 |
為替レート: 1 USD = 153.6 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。