📺 動画で詳細な解説を見る
📄 一次資料(出典)
Banco Central do Brasil
https://www.bcb.gov.br/content/focus/focusmarketreadout/R20260828.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-08-31 21:41)
ブラジル経済の最新分析。📊 ブラジル中央銀行(BCB)の週次調査「Focus Market Readout」(2026年8月28日時点)を解説。 Selic金利予測は2026年〜2029年の全年限で前週から変化なし、2029年末予測は17週連続で10.00%を維持。 📉 一方でIPCA(消費者物価)2026年末予…
Selic完全据え置き、されどインフレ未達 / Selic Frozen, Inflation Target Still Missed
Focus Reportの「安定」は何を意味するか
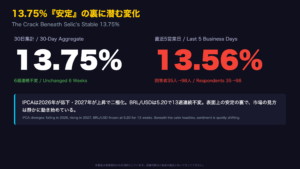
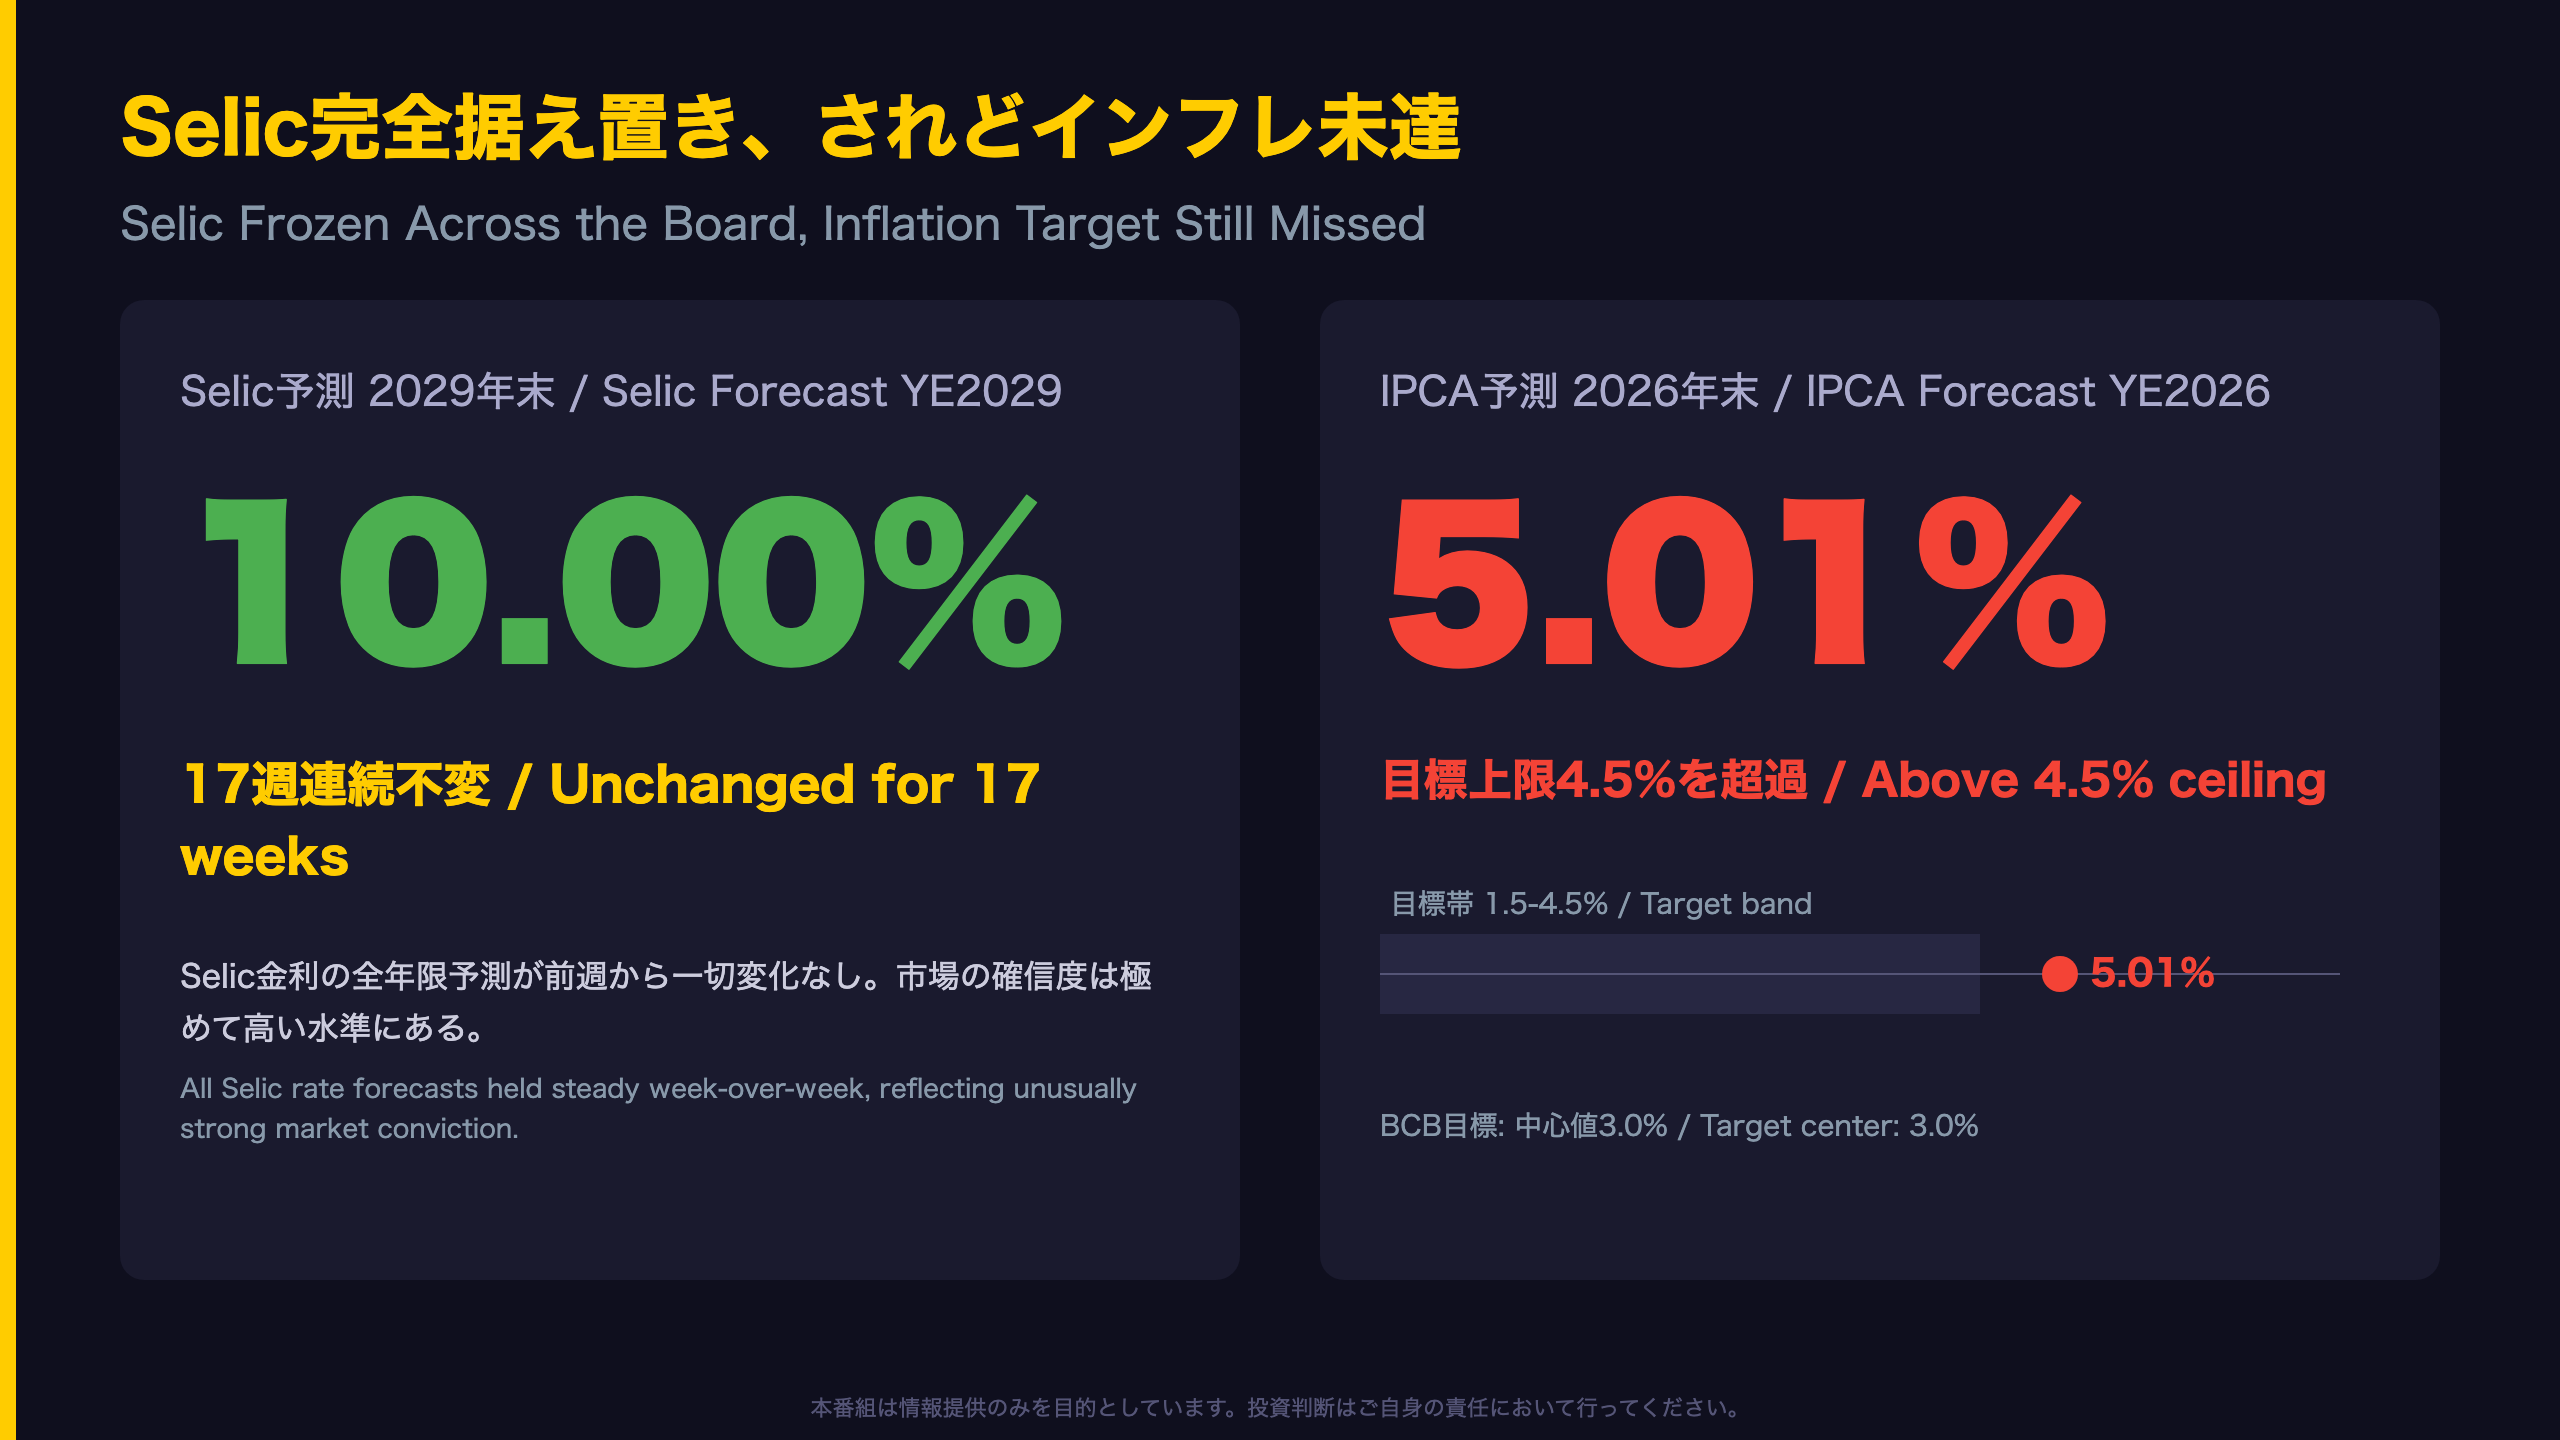
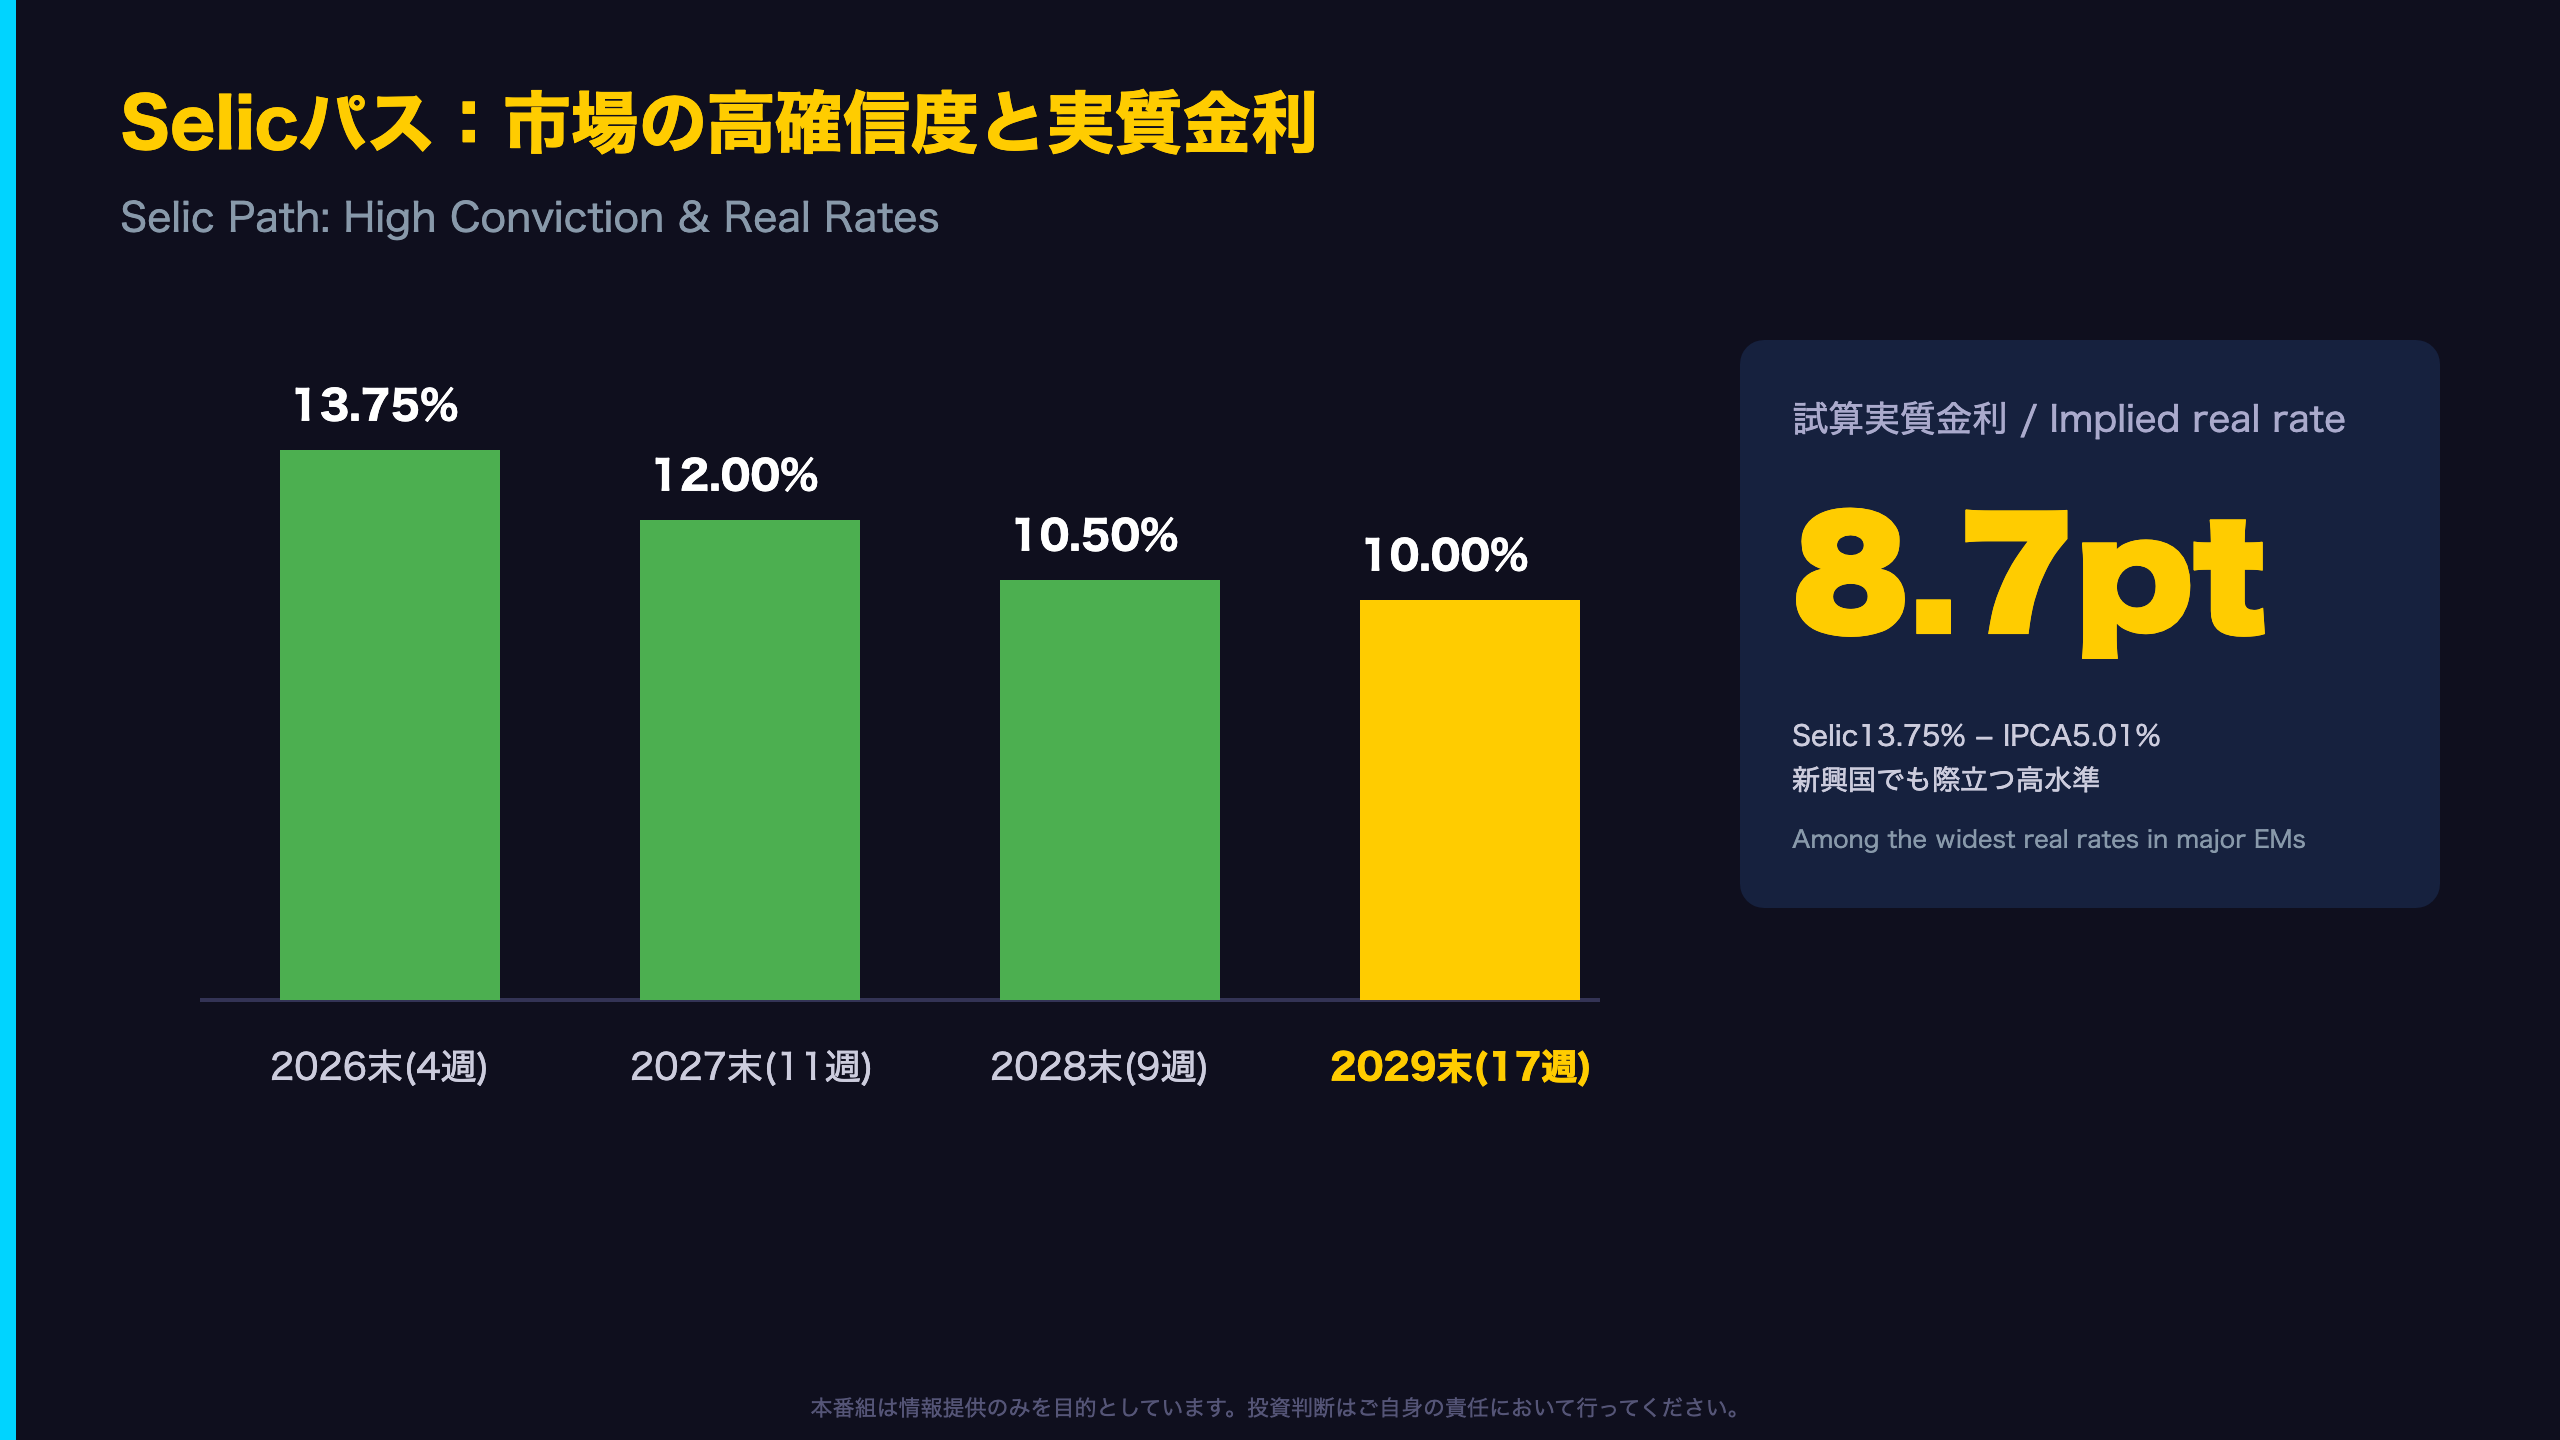
今回のFocus Market Readout(2026年8月28日時点)で最も目を引くのは、Selic金利予測の「動かなさ」だ。2026年末13.75%、2027年末12.00%、2028年末10.50%、2029年末10.00%——4つの年限すべてで前週から一切の変化がなかった。
特筆すべきは継続週数だ。2029年末予測は実に17週連続で10.00%のまま。2027年末予測も11週連続で12.00%を維持している。130社以上の市場参加者の中央値がこれほど長期間動かないという事実は、COPOMの利下げパスに対する市場の確信度がかなり高い水準にあることを示唆する。
レポート原文には「Weekly Trend」欄に括弧書きで継続週数が明記されており、2029年のSelic予測欄には「(17)」という数字が記録されている。
ただし、この「安定」を額面通り好感してよいかは別の論点だ。IPCA(消費者物価指数)の2026年末予測は5.01%で、BCBのインフレ目標(中心値3.0%、許容レンジ1.5%〜4.5%)の上限を超えたままとなっている。つまり、市場はSelicの据え置きパスに強い確信を持ちながらも、今年のインフレ目標達成そのものには確信を持てていない、という奇妙な二重構造が浮かび上がる。
次回のFocus Market Readoutは2026年9月7日発表予定(データ基準日9月4日)。IPCA予測が5.0%を下回るかどうかが、目標達成シナリオの分水嶺となる。
Selicパス:市場の高確信度と実質金利 / Selic Path: High Conviction & Real Rates
実質金利8.7ポイントの意味
Selic予測を年限別の継続週数で並べると、市場の確信度の強さが可視化できる。
| 年限 | 予測値 | 継続週数 |
|---|---|---|
| 2026年末 | 13.75% | 4週 |
| 2027年末 | 12.00% | 11週 |
| 2028年末 | 10.50% | 9週 |
| 2029年末 | 10.00% | 17週 |
先々の年限ほど継続週数が長いのは一見奇妙に映るが、これは「遠い将来の金利水準」ほど短期的なノイズの影響を受けにくく、構造的な長期均衡金利観に収斂しやすいという解釈が可能だ(レベルB推論)。
2026年末のSelic予測13.75%からIPCA2026年末予測5.01%を単純に差し引くと、事前的な実質金利は約8.7ポイントとなる。これは新興国の中でも際立って高い水準であり、ブラジル国債・BRL建て資産のキャリー妙味を支える構造的要因となっている。
ただし、この実質金利の高さは諸刃の剣でもある。高金利環境の長期化は財政負担(利払い費増加)を通じて、Net Public Sector Debt(対GDP純債務)の悪化リスクを増幅させる側面もある(Slide 4参照)。
次回Focus Reportでは、9月のCOPOM会合を控えた市場の織り込みが変化するかが焦点となる。
インフレ:IPCA高止まり vs IGP-M急低下 / Inflation: Sticky IPCA vs Falling IGP-M
二つのインフレ指標が語る異なる物語
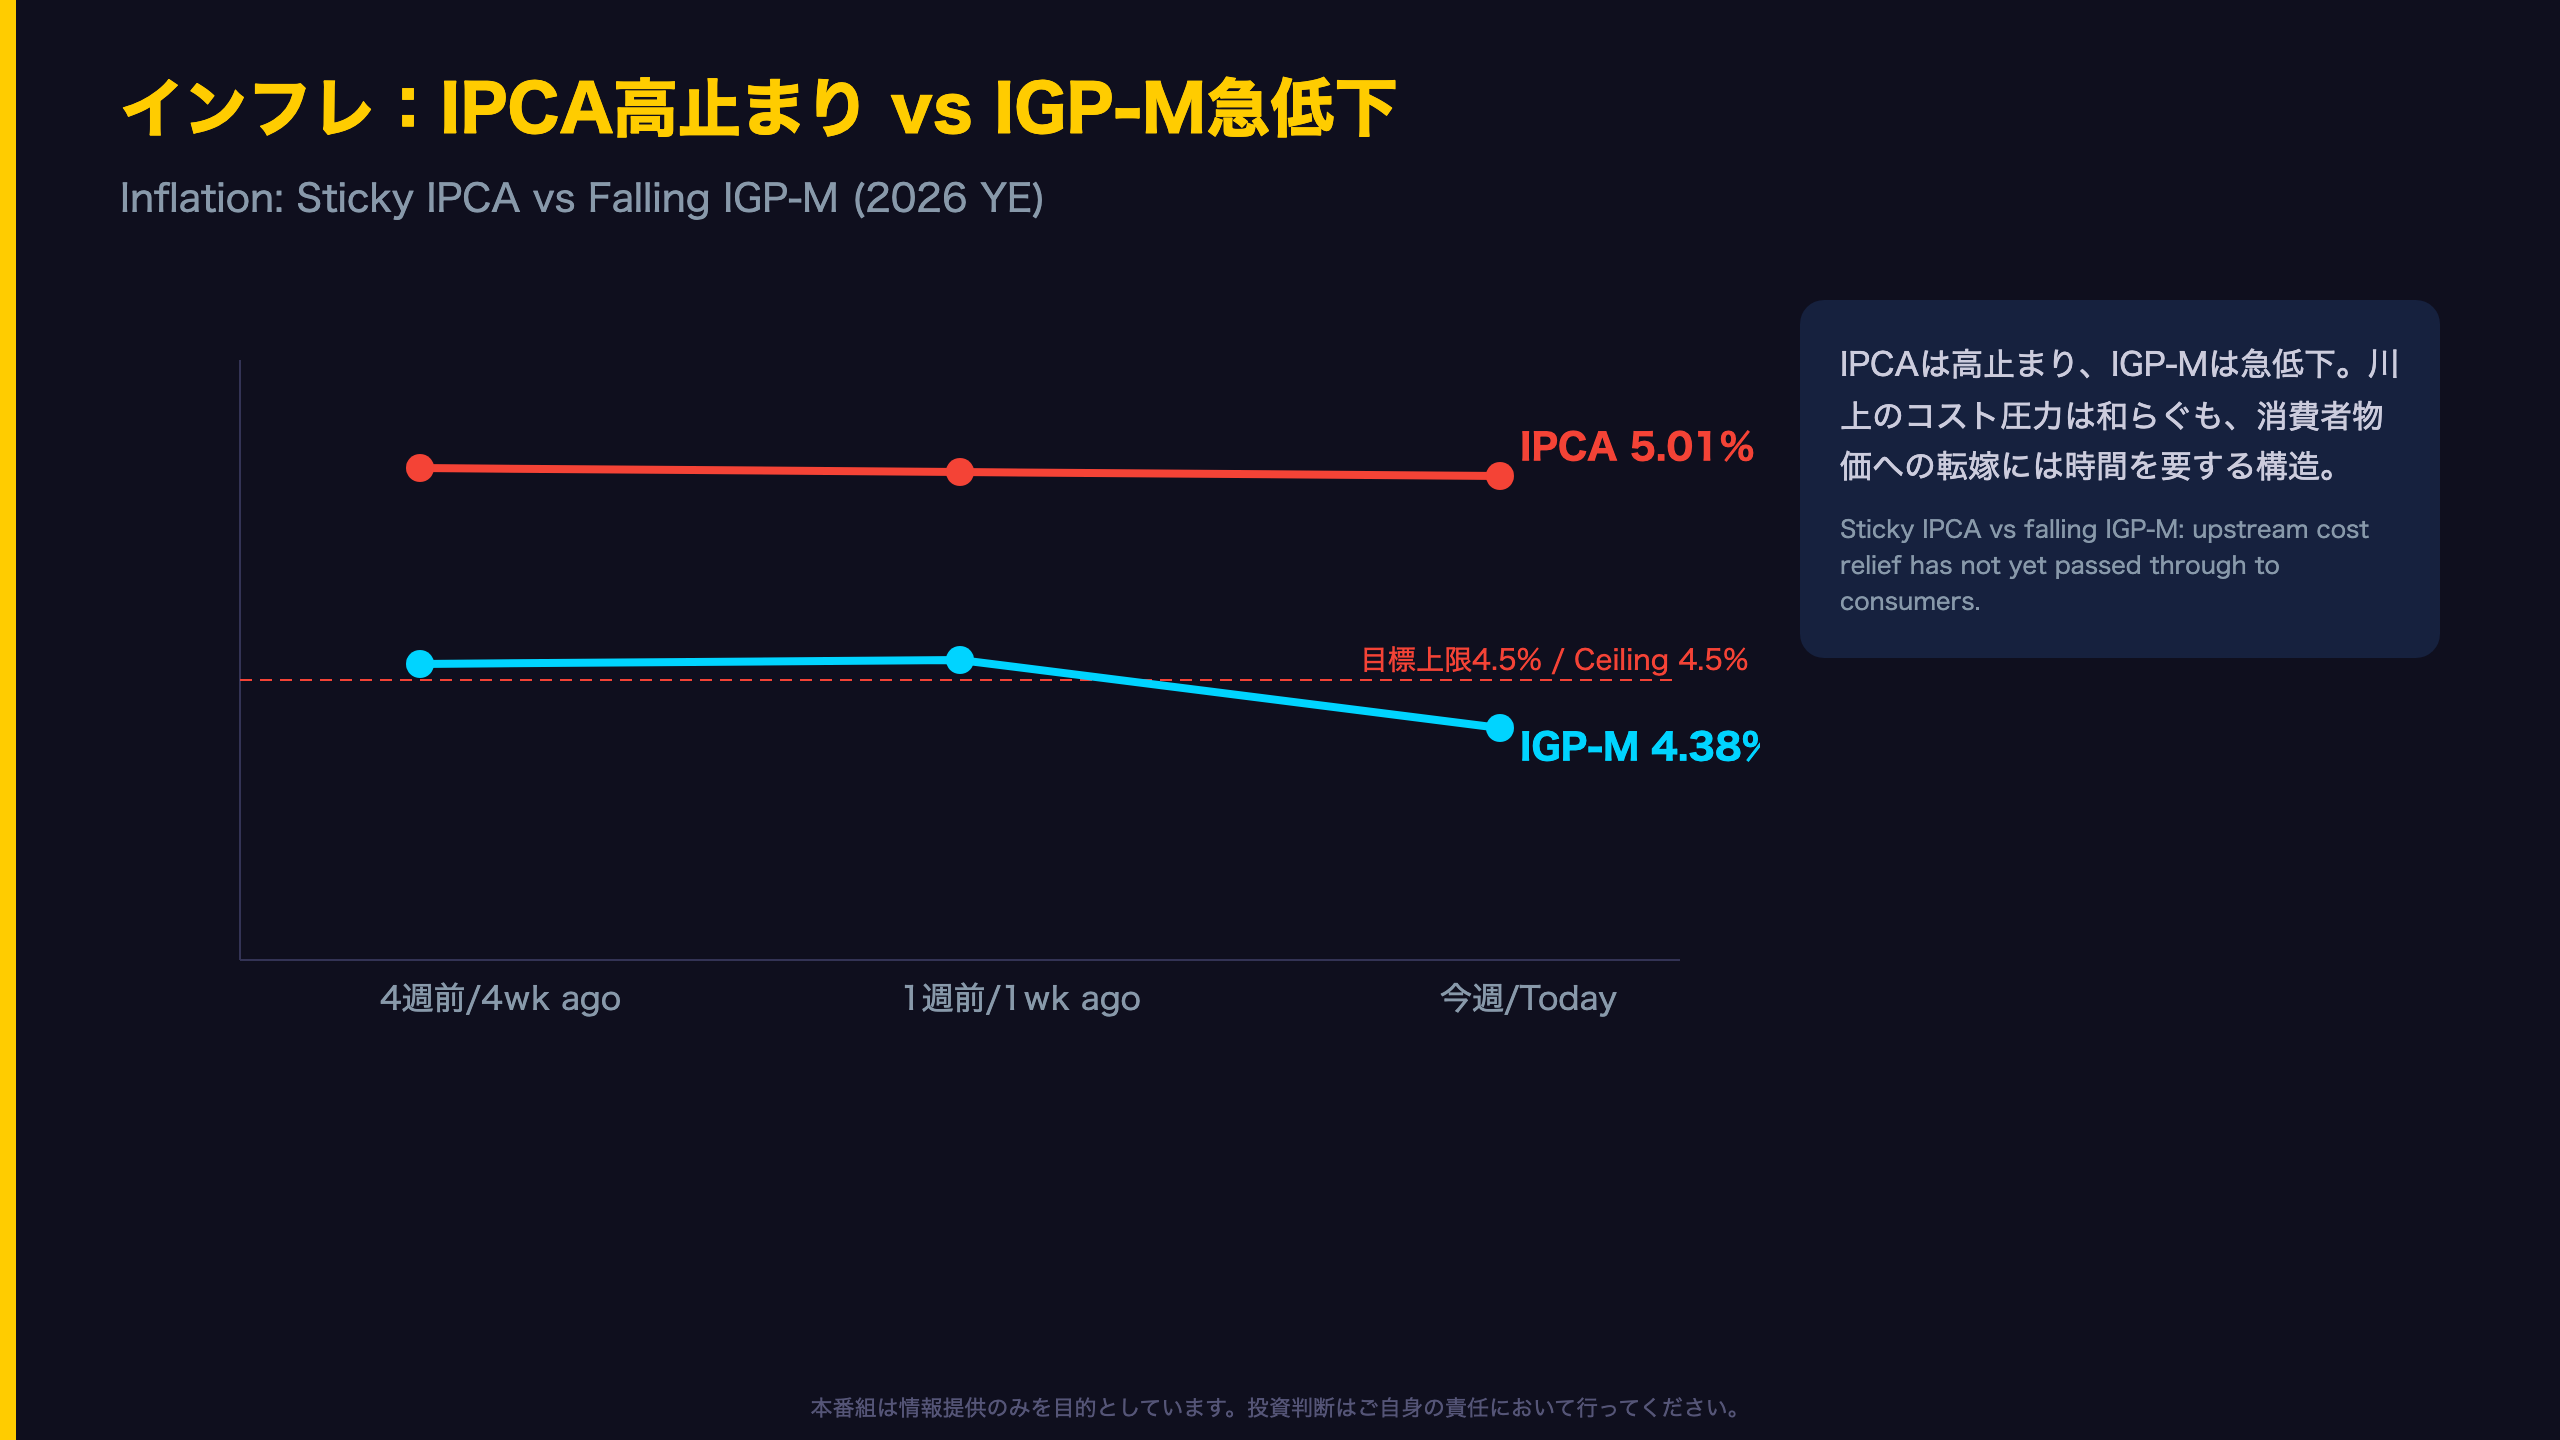
今週のデータで最も興味深いのは、IPCA(消費者物価指数)とIGP-M(一般物価指数)の方向性の違いだ。
IPCA(消費者段階)
– 2026年末: 5.02%→5.01%(▼、下落トレンド1週目)
– 2027年末: 4.22%→4.25%→4.28%(▲、3週連続上昇)
– 2028年末: 3.80%で5週連続安定
– 2029年末: 3.50%で52週連続(1年間)安定
IGP-M(卸売・生産者段階に近い指標)
– 2026年末: 4.71%→4.55%→4.38%(▼、2週連続で計33ベーシスポイントの急低下)
– 2027年末: 4.09%→4.10%(▲、方向転換の兆し)
IPCAの2029年末予測が52週間、つまりほぼ丸1年間にわたって3.50%から動いていないという事実は、市場のインフレ「アンカー」がBCBの目標中心値3.0%より0.5ポイント高い水準に固定化されていることを意味する(レベルB推論:複数年限の安定パターンから示唆)。これは長期的にBCBの物価目標達成能力に対する市場の一定の懐疑を反映している可能性がある。
一方でIGP-Mの急低下は、為替や商品市況を反映するコスト圧力そのものは和らぎつつあることを示す傾向がある。ただし、IGP-Mの改善がIPCAに波及するまでには通常数ヶ月のラグがあるため、今回の1〜2週間のデータだけで「消費者物価も近く鈍化する」と断定するのは時期尚早である。
成長減速の芽と財政の緩やかな悪化 / Growth Slowdown Signs & Slow Fiscal Drift
短期の陰りと長期の底堅さ
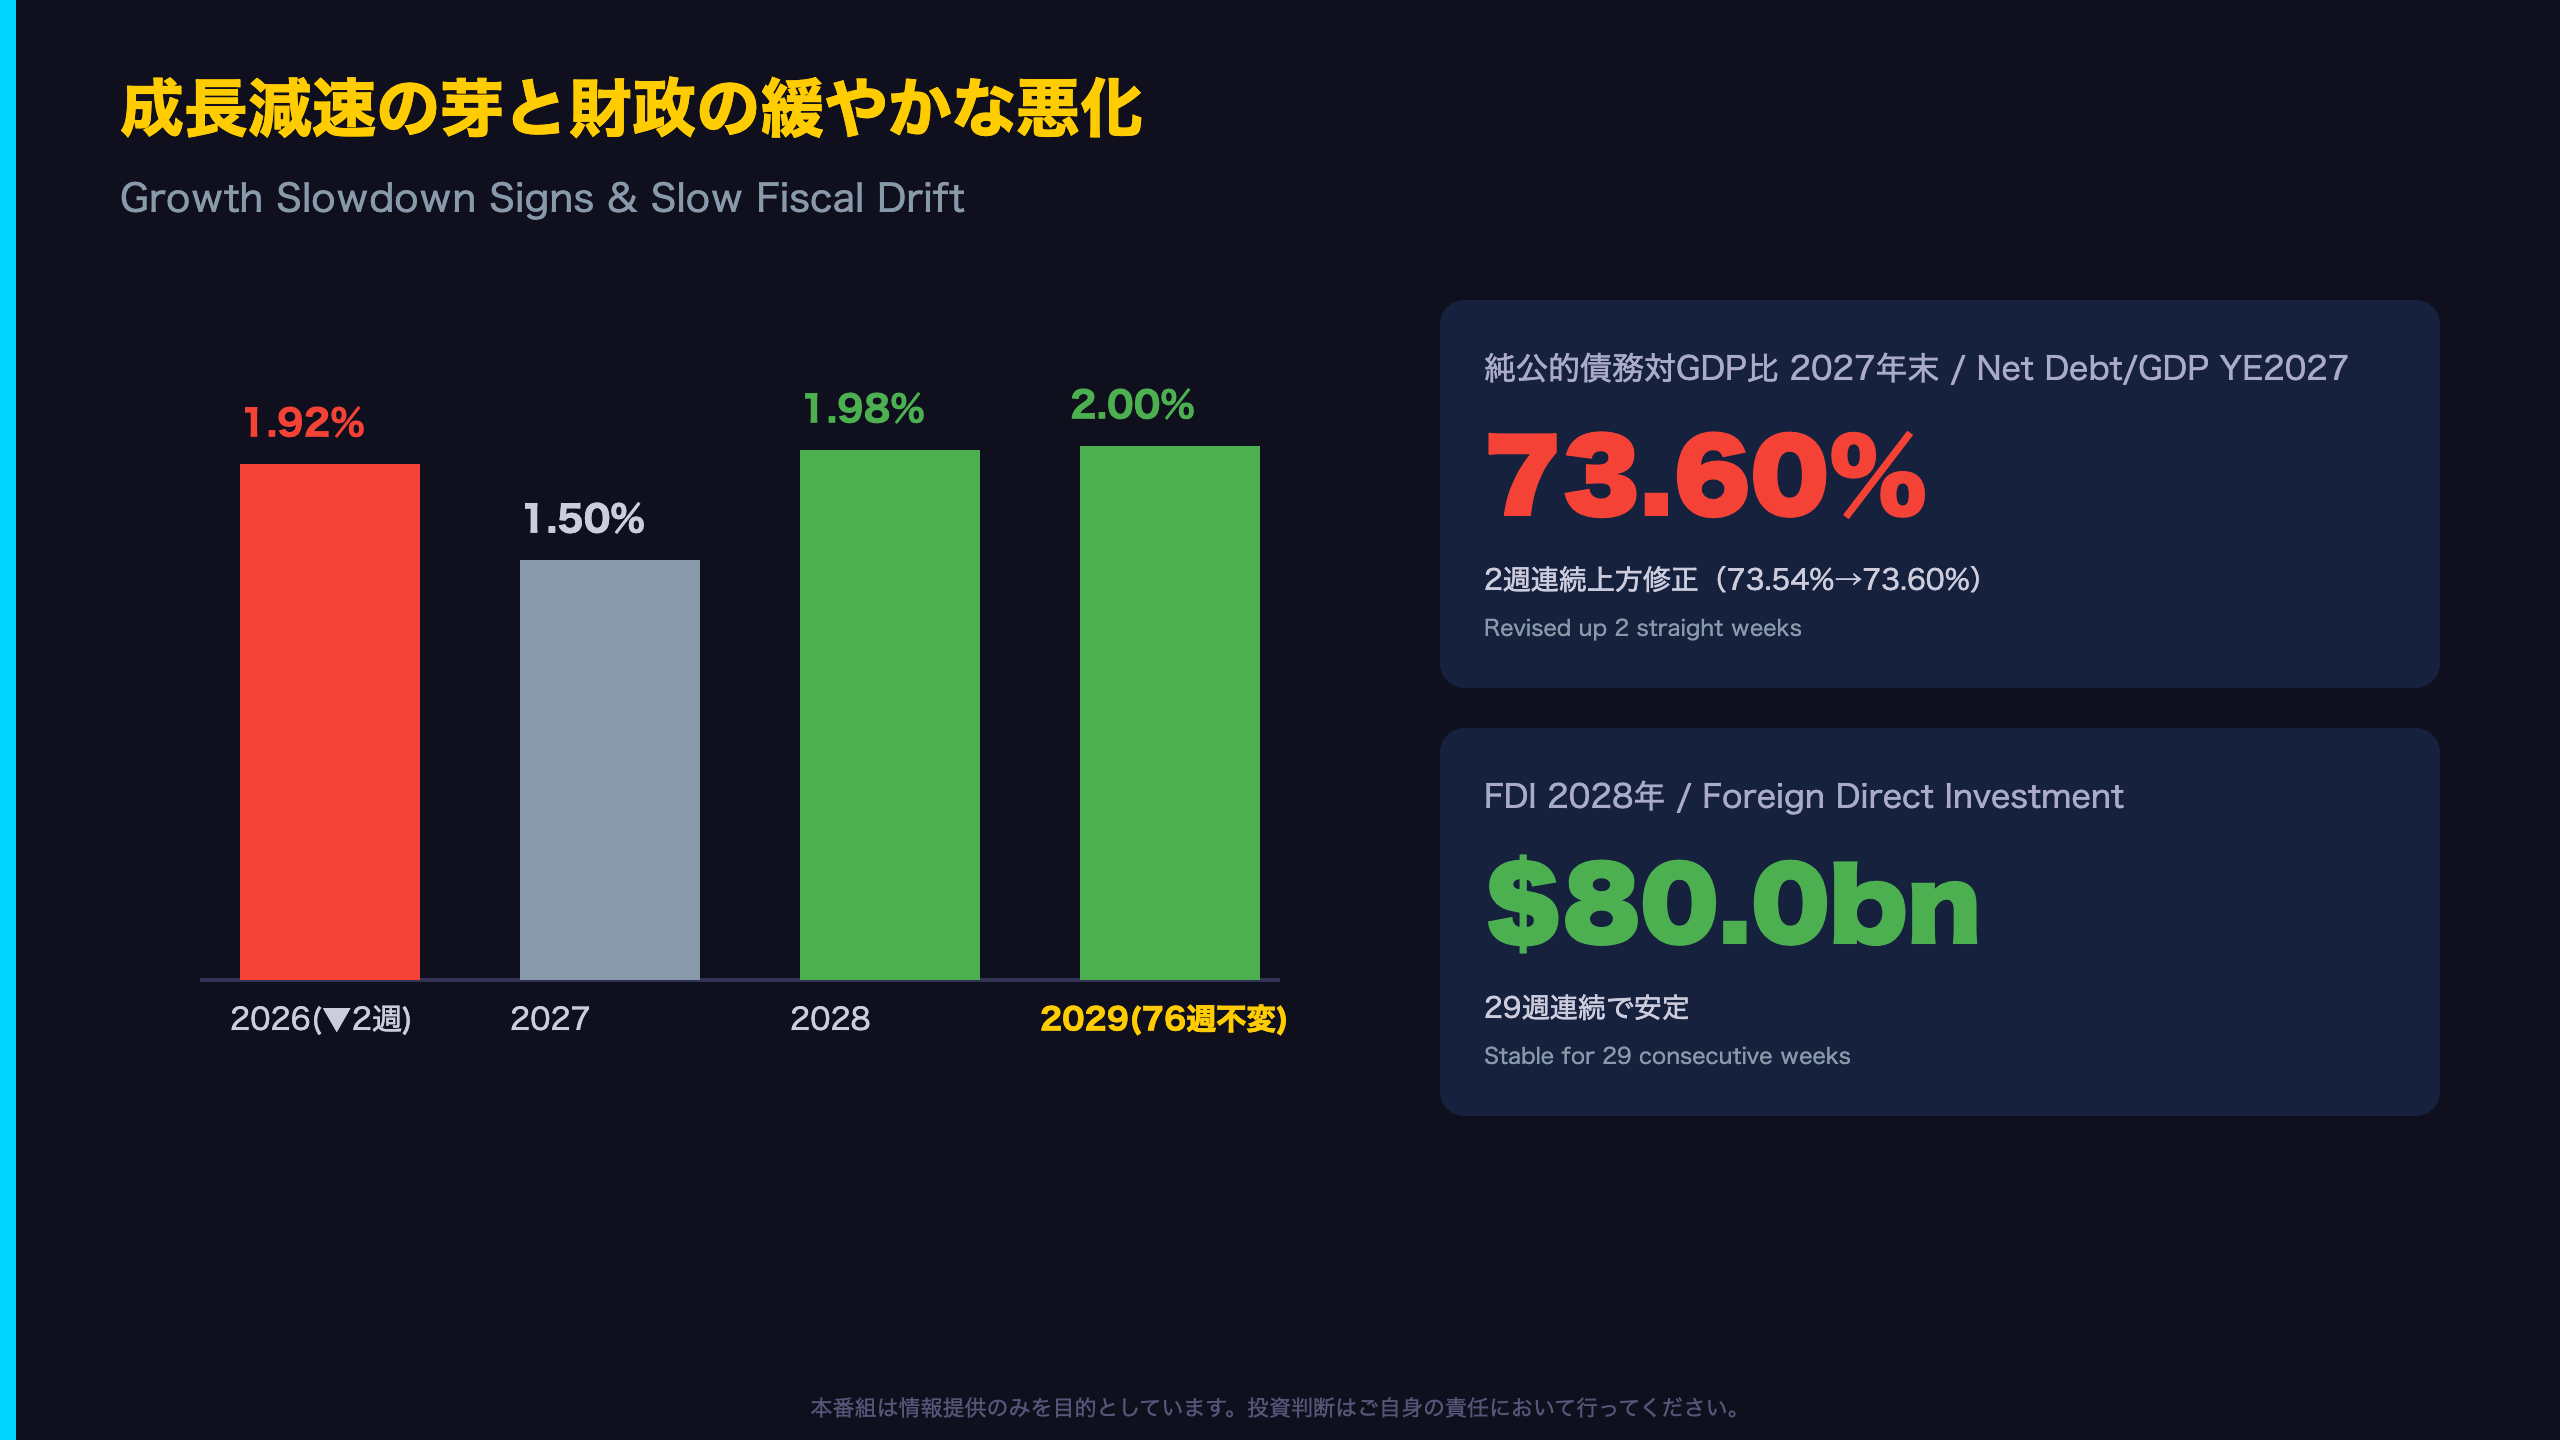
GDP成長率予測は今年に関して2週連続の下方修正(1.95%→1.92%)となった。修正幅自体は0.03ポイントとごく小幅であり、単月・単週データからの構造的な景気後退シグナルと解釈するのは行き過ぎだが、方向性としては注視に値する(レベルC推論)。
対照的に、2028年(1.98%)・2029年(2.00%)の成長率予測は極めて安定しており、特に2029年は76週連続で2.00%を維持している。これは、短期的な循環要因(金融引き締めの遅効効果など)による今年の減速観測と、長期的な潜在成長率観がしっかり分離されて評価されていることを示唆する。
財政面では、2027年の純公的債務対GDP比が73.54%→73.60%へ2週連続で上方修正され、同年のNominal Result(財政収支)赤字幅もマイナス8.30%からマイナス8.50%へ拡大した。原文データでは「▼」マークがついており、これは財政収支の悪化方向への修正を意味する。高金利環境の長期化(Slide 2参照)が利払い費を通じて財政バランスに影響を与えている可能性がある。
一方で対外部門は底堅い。貿易収支2026年予測は77.75億ドルから78.00億ドルへ上方修正され、FDI(対外直接投資)は2028年について29週連続で800億ドル近辺に安定している。経常収支も2026年でマイナス60億ドルのまま8週連続不変だ。財政の緩やかな悪化と対外収支の安定という組み合わせは、ブラジル経済の「弱さ」と「強さ」が別々の場所に存在していることを示している。
BRL/JPYキャリーと日本人投資家への含意 / BRL/JPY Carry Trade & Implications for Japanese Investors
キャリートレードの魅力とその裏側にあるリスク
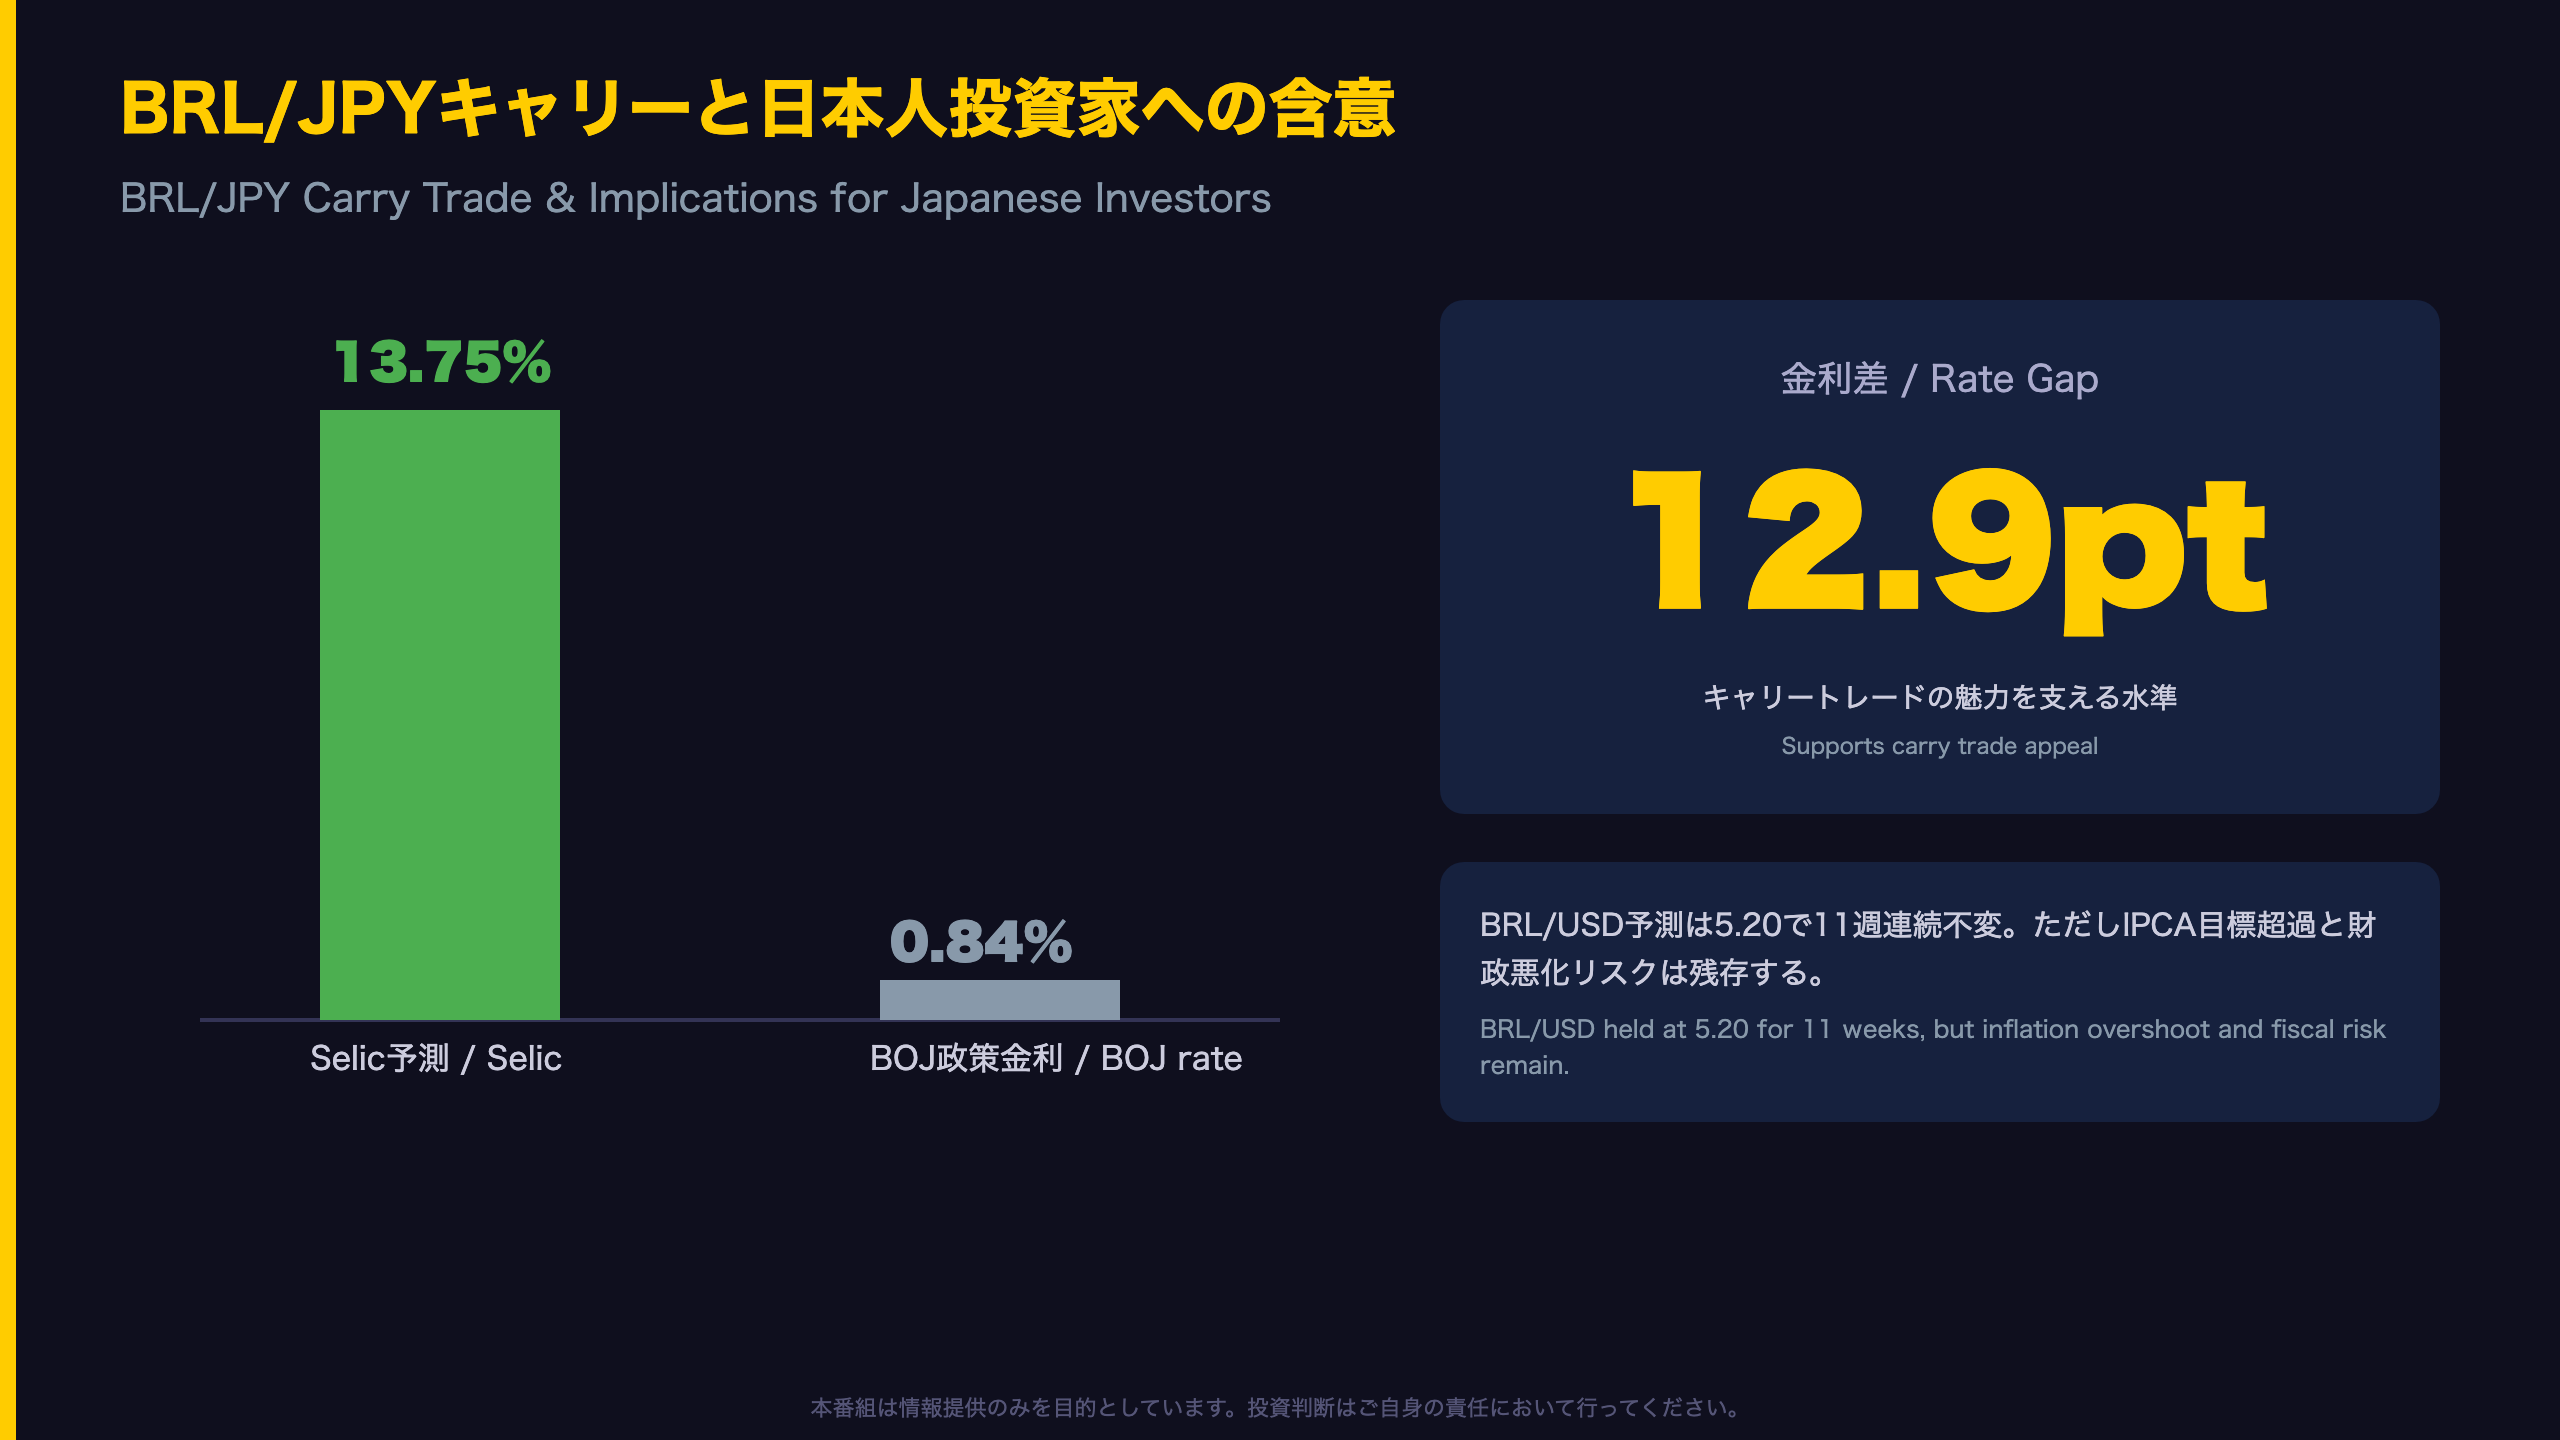
BRL/USD予測が2026年末5.20レアルで11週連続不変という事実は、市場のFXボラティリティ見通しがかなり落ち着いていることを示す一つの材料だ。この安定性は、円を調達通貨としたBRL/JPYキャリートレードにとって、想定される為替変動リスクの低下という観点でプラス材料となり得る。
金利差の試算(レベルA:原文数値に基づく)
– Selic予測(2026年末): 13.75%
– BOJ政策金利: 0.84%(2026年6月時点、FRED IRSTCI01JPM156N)
– 名目金利差: 約12.91ポイント
この金利差は主要新興国通貨の中でも際立って大きく、理論上のキャリー収益機会として引き続き注目される水準だ。
しかし見落としてはならないリスク要因
- インフレの粘着性: IPCA2026年末予測5.01%はBCB目標上限4.5%を超過したまま。想定実質金利(約8.7ポイント)は依然高いが、目標未達が長期化すれば、BCBが利下げペースを見直す可能性もゼロではない。
- 財政の緩やかな悪化: 2027年の純公的債務対GDP比予測は73.54%→73.60%へ2週連続上昇。財政悪化が続けば、格付け機関の評価やソブリンリスクプレミアムを通じてBRLの急落リスクにつながりうる。
- 為替安定の持続性は保証されない: 11週連続の安定は「これまでの実績」であり、将来の安定を保証するものではない。政治・財政イベントが引き金となれば、短期間でコンセンサスが崩れる可能性がある。
日本の個人投資家がブラジル国債やBRL建て資産、あるいはBRL/JPYのFXポジションを検討する場合、目先の高金利差だけでなく、上記のインフレ・財政の構造的リスクをあわせて評価する必要がある。次回のFocus Market Readoutは2026年9月7日発表予定。IPCA予測が5.0%を下回るか、債務対GDP比の上昇トレンドが続くかが、次の焦点となる。
製作費大公開
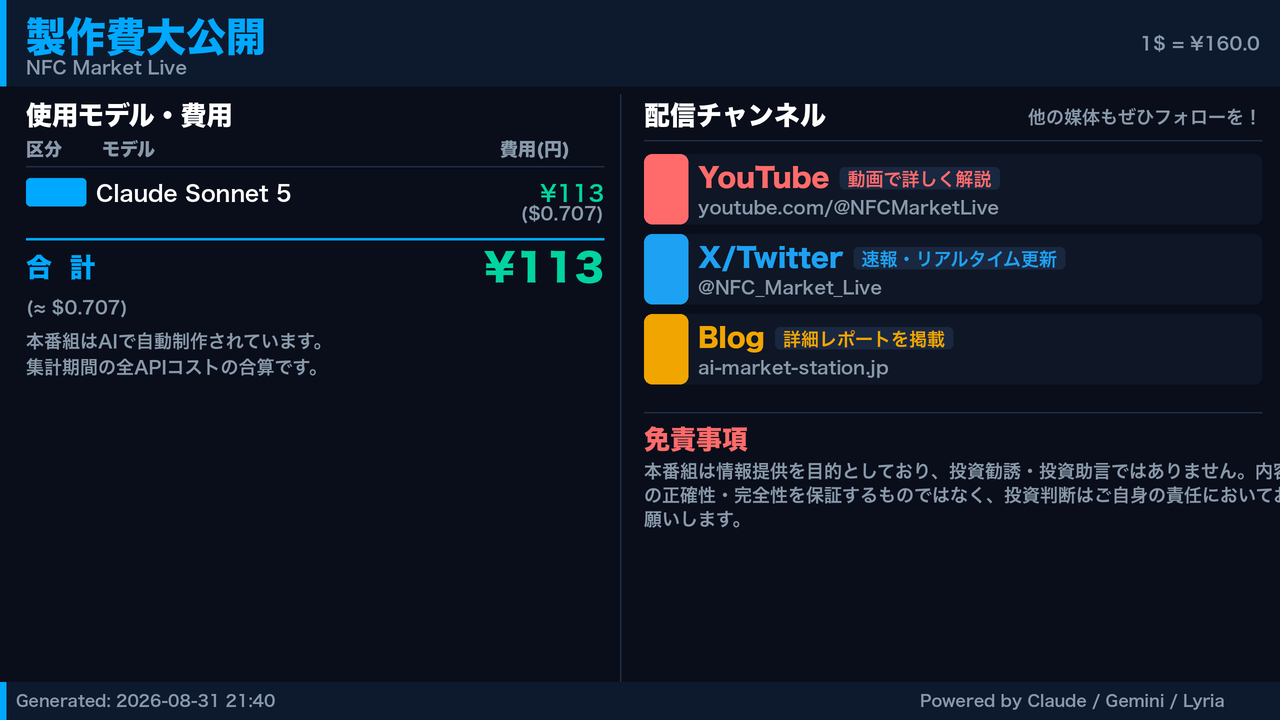
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 38,215 | 63,855 | ¥114 |
| TTS | Gemini 2.5 Flash TTS | 5,426 | 14,927 | ¥24 |
| TTS | Gemini 3.1 Flash TTS | 2,218 | 3,762 | ¥12 |
| BGM | Lyria 3 Pro | 186 | 26,455 | ¥13 |
| X | コンテンツ作成 (返信) | 4,399 | – | ¥13 |
| X | ポスト作成 | 1,626 | – | ¥10 |
| X | ツイート (URL付) | 62 | – | ¥32 |
| 合計 | ¥218 |
為替レート: 1 USD = 160.0 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。