📺 動画で詳細な解説を見る
📄 一次資料(出典)
日本銀行
https://www.boj.or.jp/statistics/money/ms/ms2608.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-09 08:57)
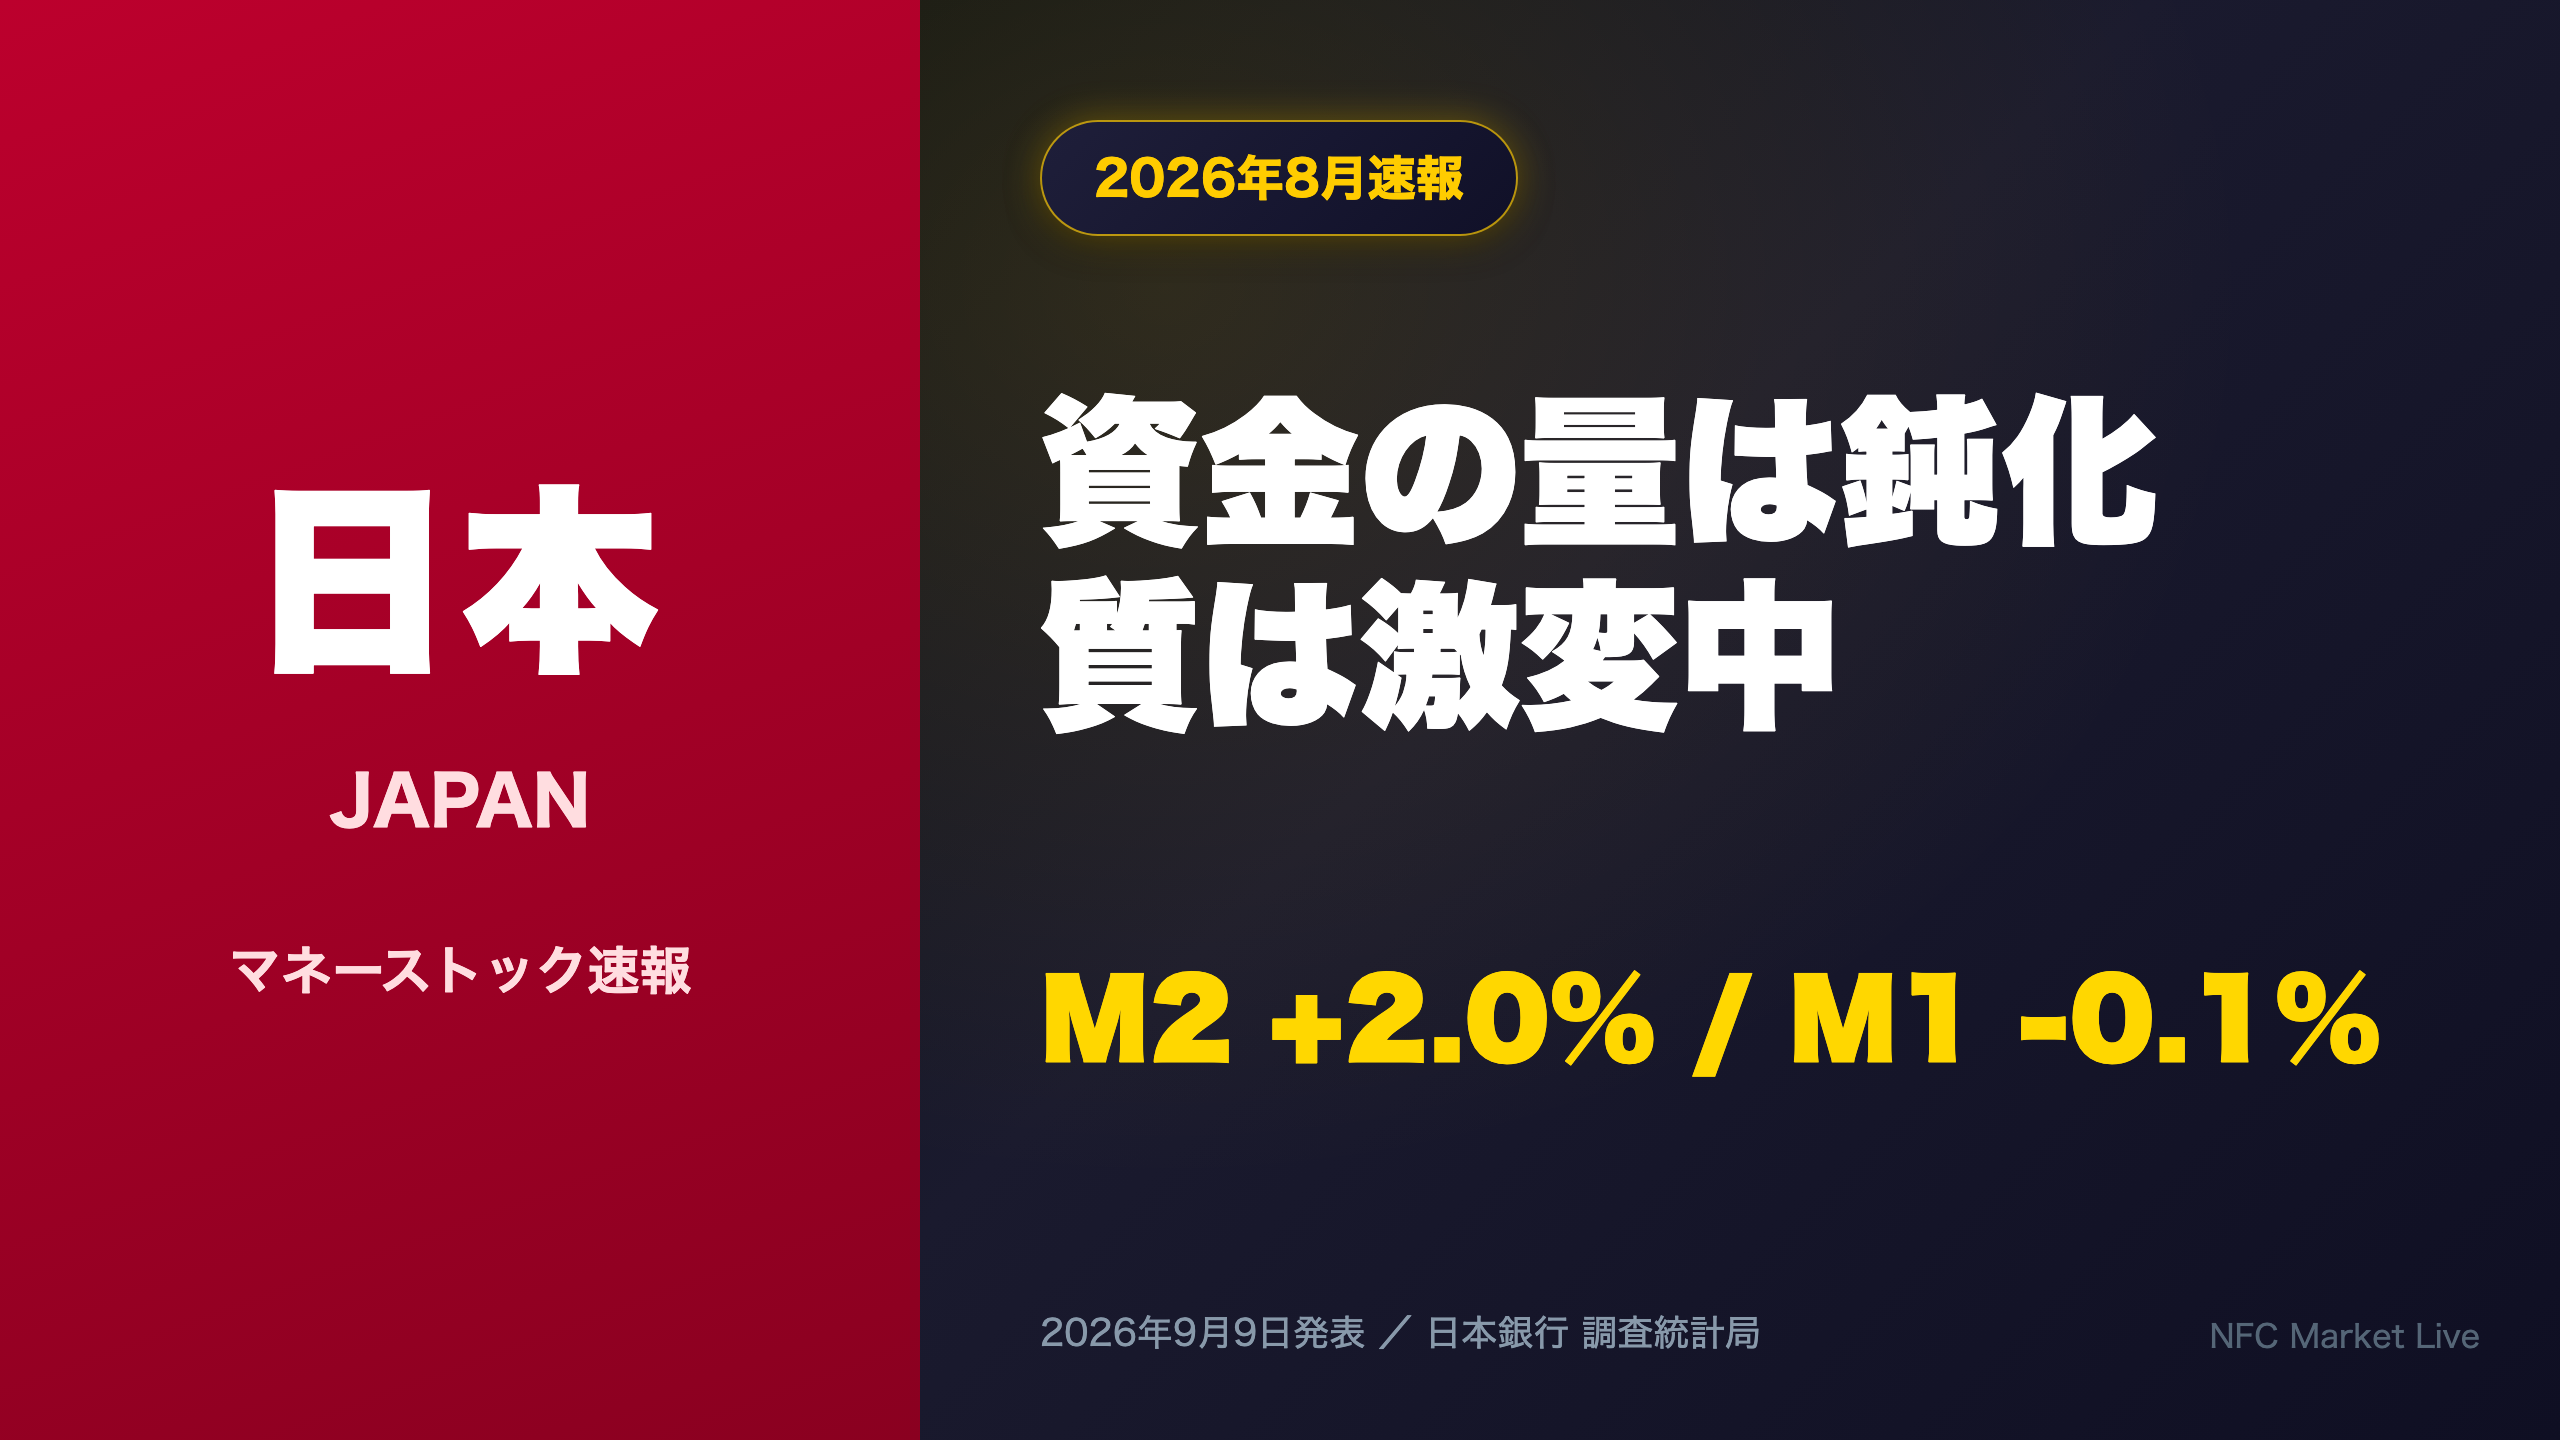
日本銀行が発表した2026年8月マネーストック速報を徹底解説。 📊 M2は前年比+2.0%、M3は+1.2%と4カ月連続の鈍化。 💰 一方で定期預金にあたる準通貨は+4.4%の高水準を維持し、決済性預金M1はマイナス0.1%に転落。 📈 広義流動性は+4.4%と高水準。投資信託+12.0%、外債+7.1%が牽引し…
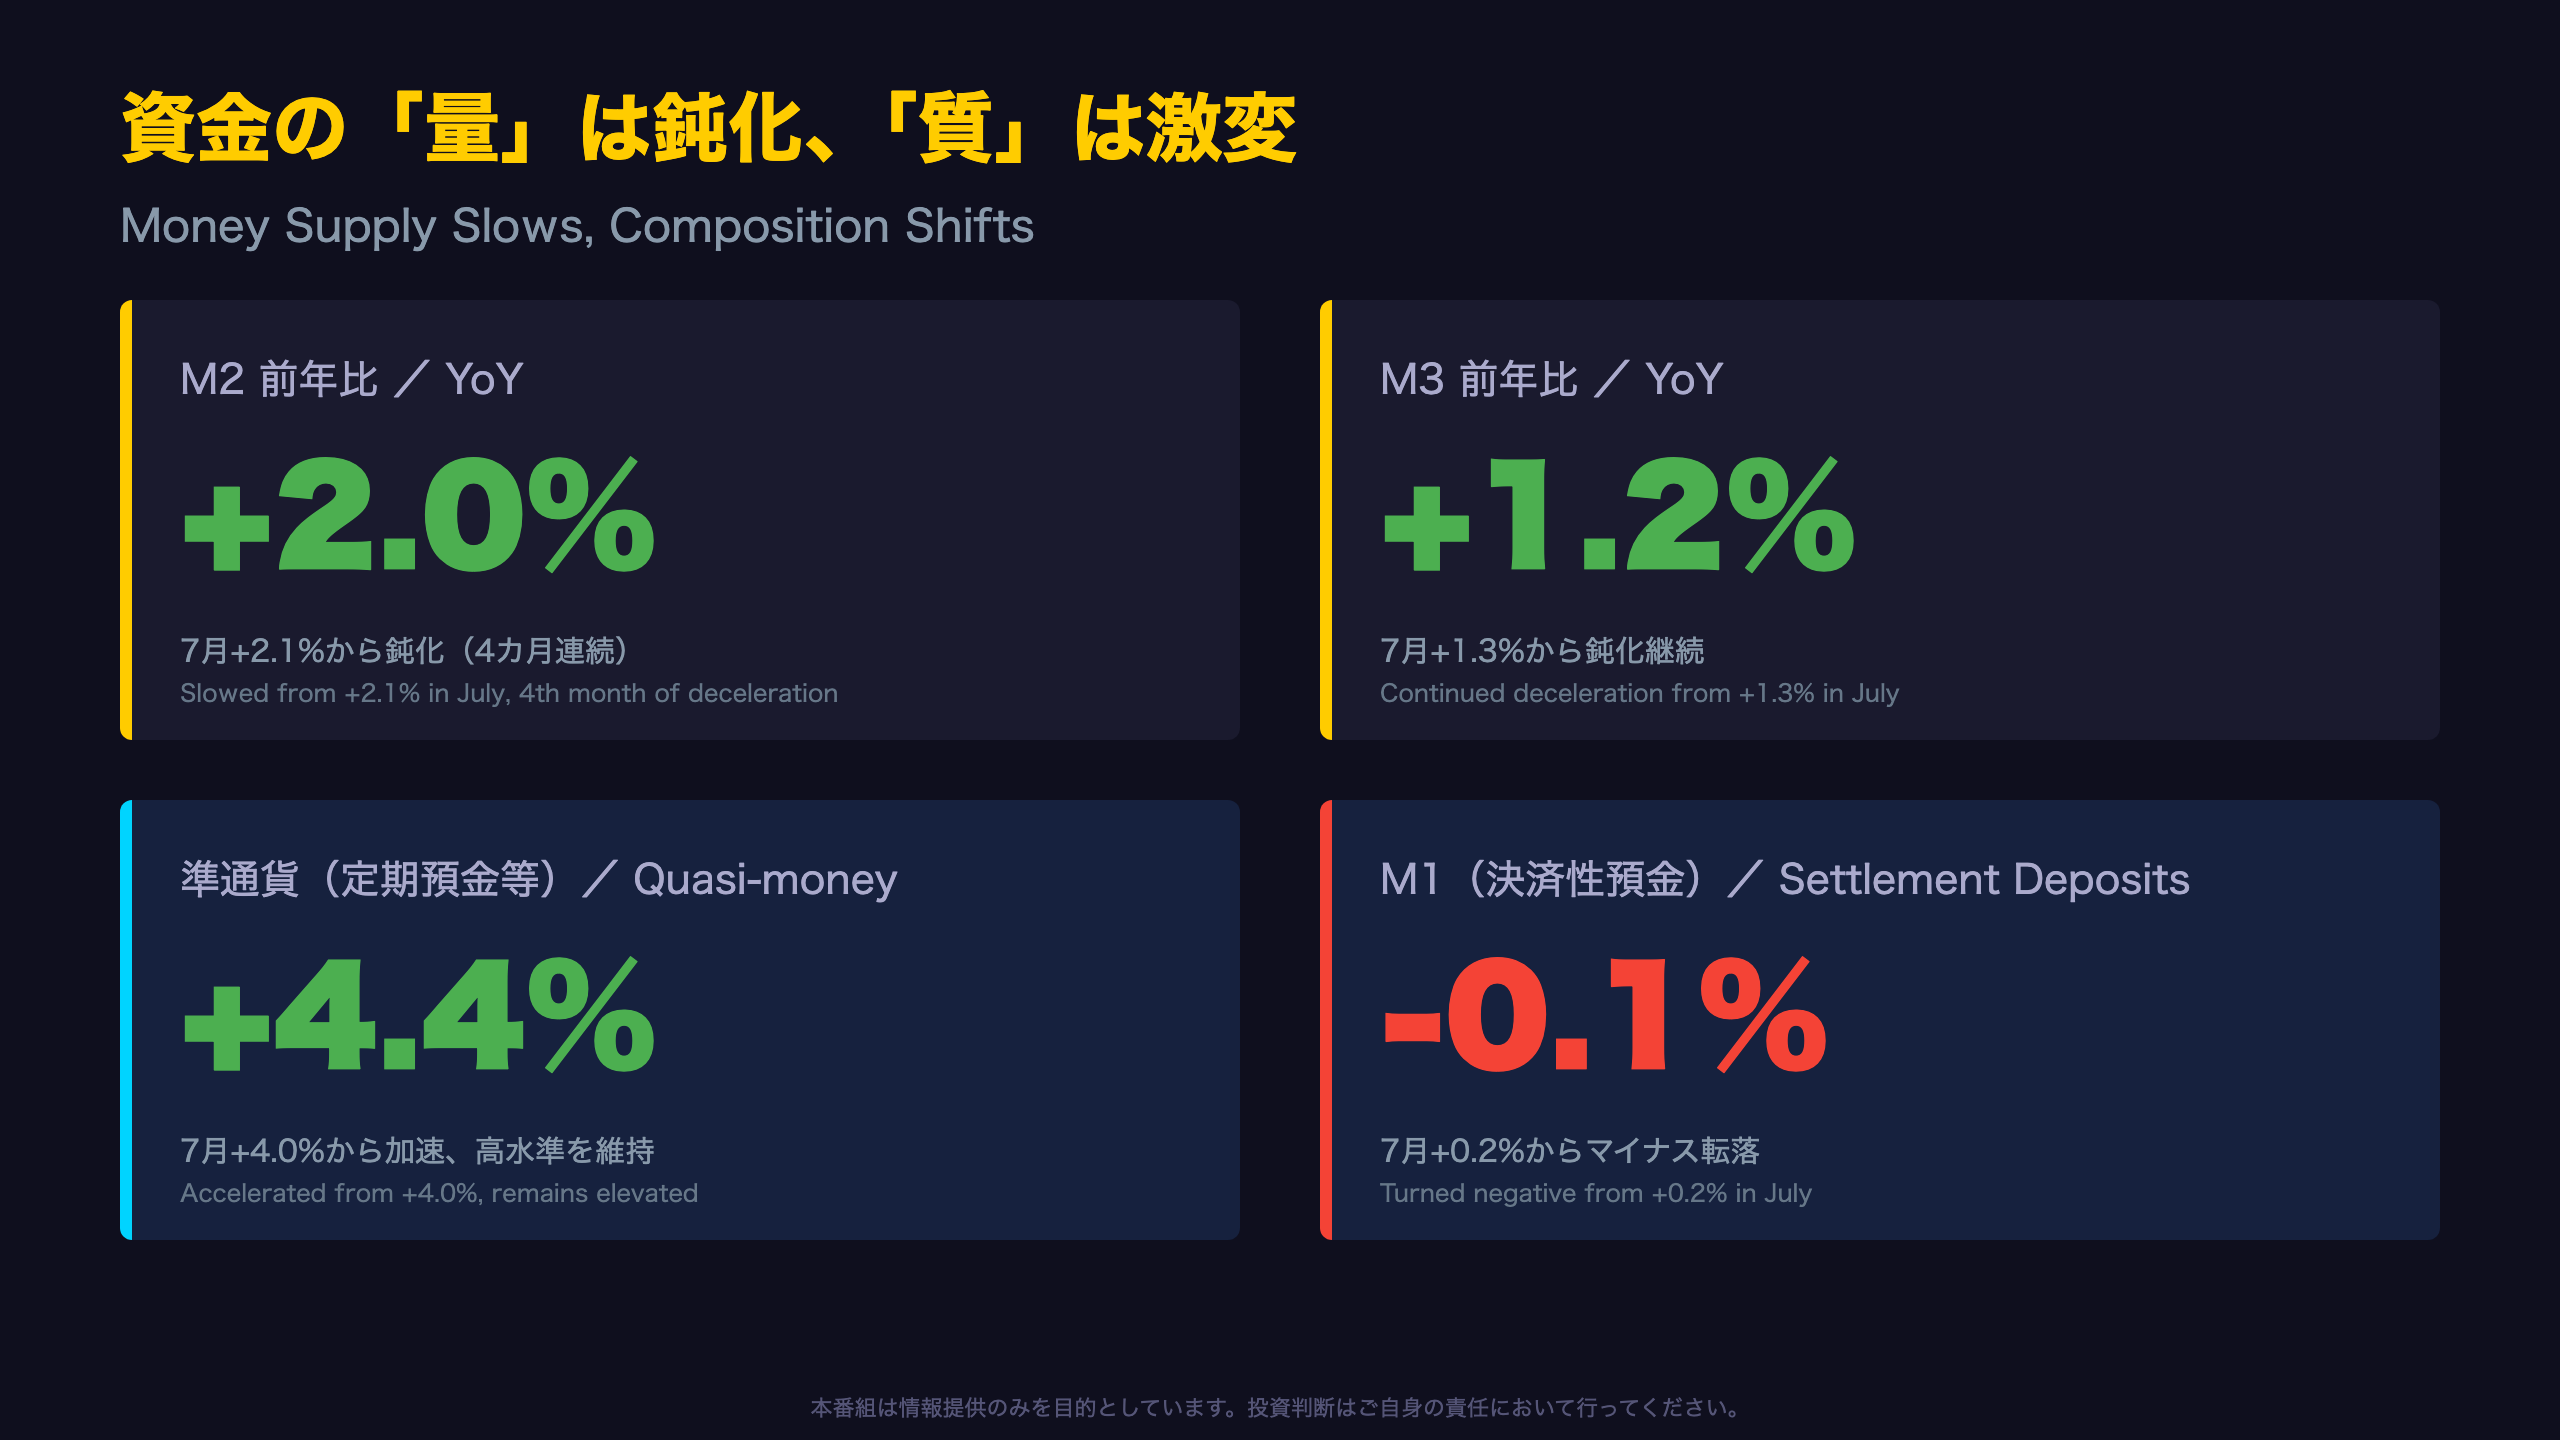
資金の「量」は鈍化、「質」は激変
今回のヘッドライン
2026年8月のマネーストック速報で最も注目すべき点は、単純な「量の伸び鈍化」ではなく、資金の構成が変化していることだ。
数字で見る変化
- M2: 前年比+2.0%(7月+2.1%)
- M3: 前年比+1.2%(7月+1.3%)
- M1(決済性預金): -0.1%(7月+0.2%)※8月にマイナス転落
- 準通貨(定期預金等): +4.4%(7月+4.0%)
日銀の統計では「M2は現金通貨+預金通貨+準通貨+CD(一部金融機関対象)」という構成になっており、内訳を見ることで初めて資金の「動き先」が見えてくる。
原文注記では「r」表記(訂正値)が多用されており、2026年6月以降の計数が改定されている点にも留意が必要だ。
なぜ今回が重要か
M1のマイナス転落は2026年3月以来のことであり、決済性資金の減少は家計・企業が「すぐに使えるお金」を減らし、金利のつく定期性預金や市場性資産に資金を振り向けていることを示唆する(レベルB)。これは日銀の利上げが実体的な資金行動に波及し始めた可能性を示す一つの手がかりとなる。
次回への注目点
次回9月分速報は10月上旬に発表予定。M1が2か月連続でマイナスとなるか、準通貨の高水準が続くかが焦点となる。
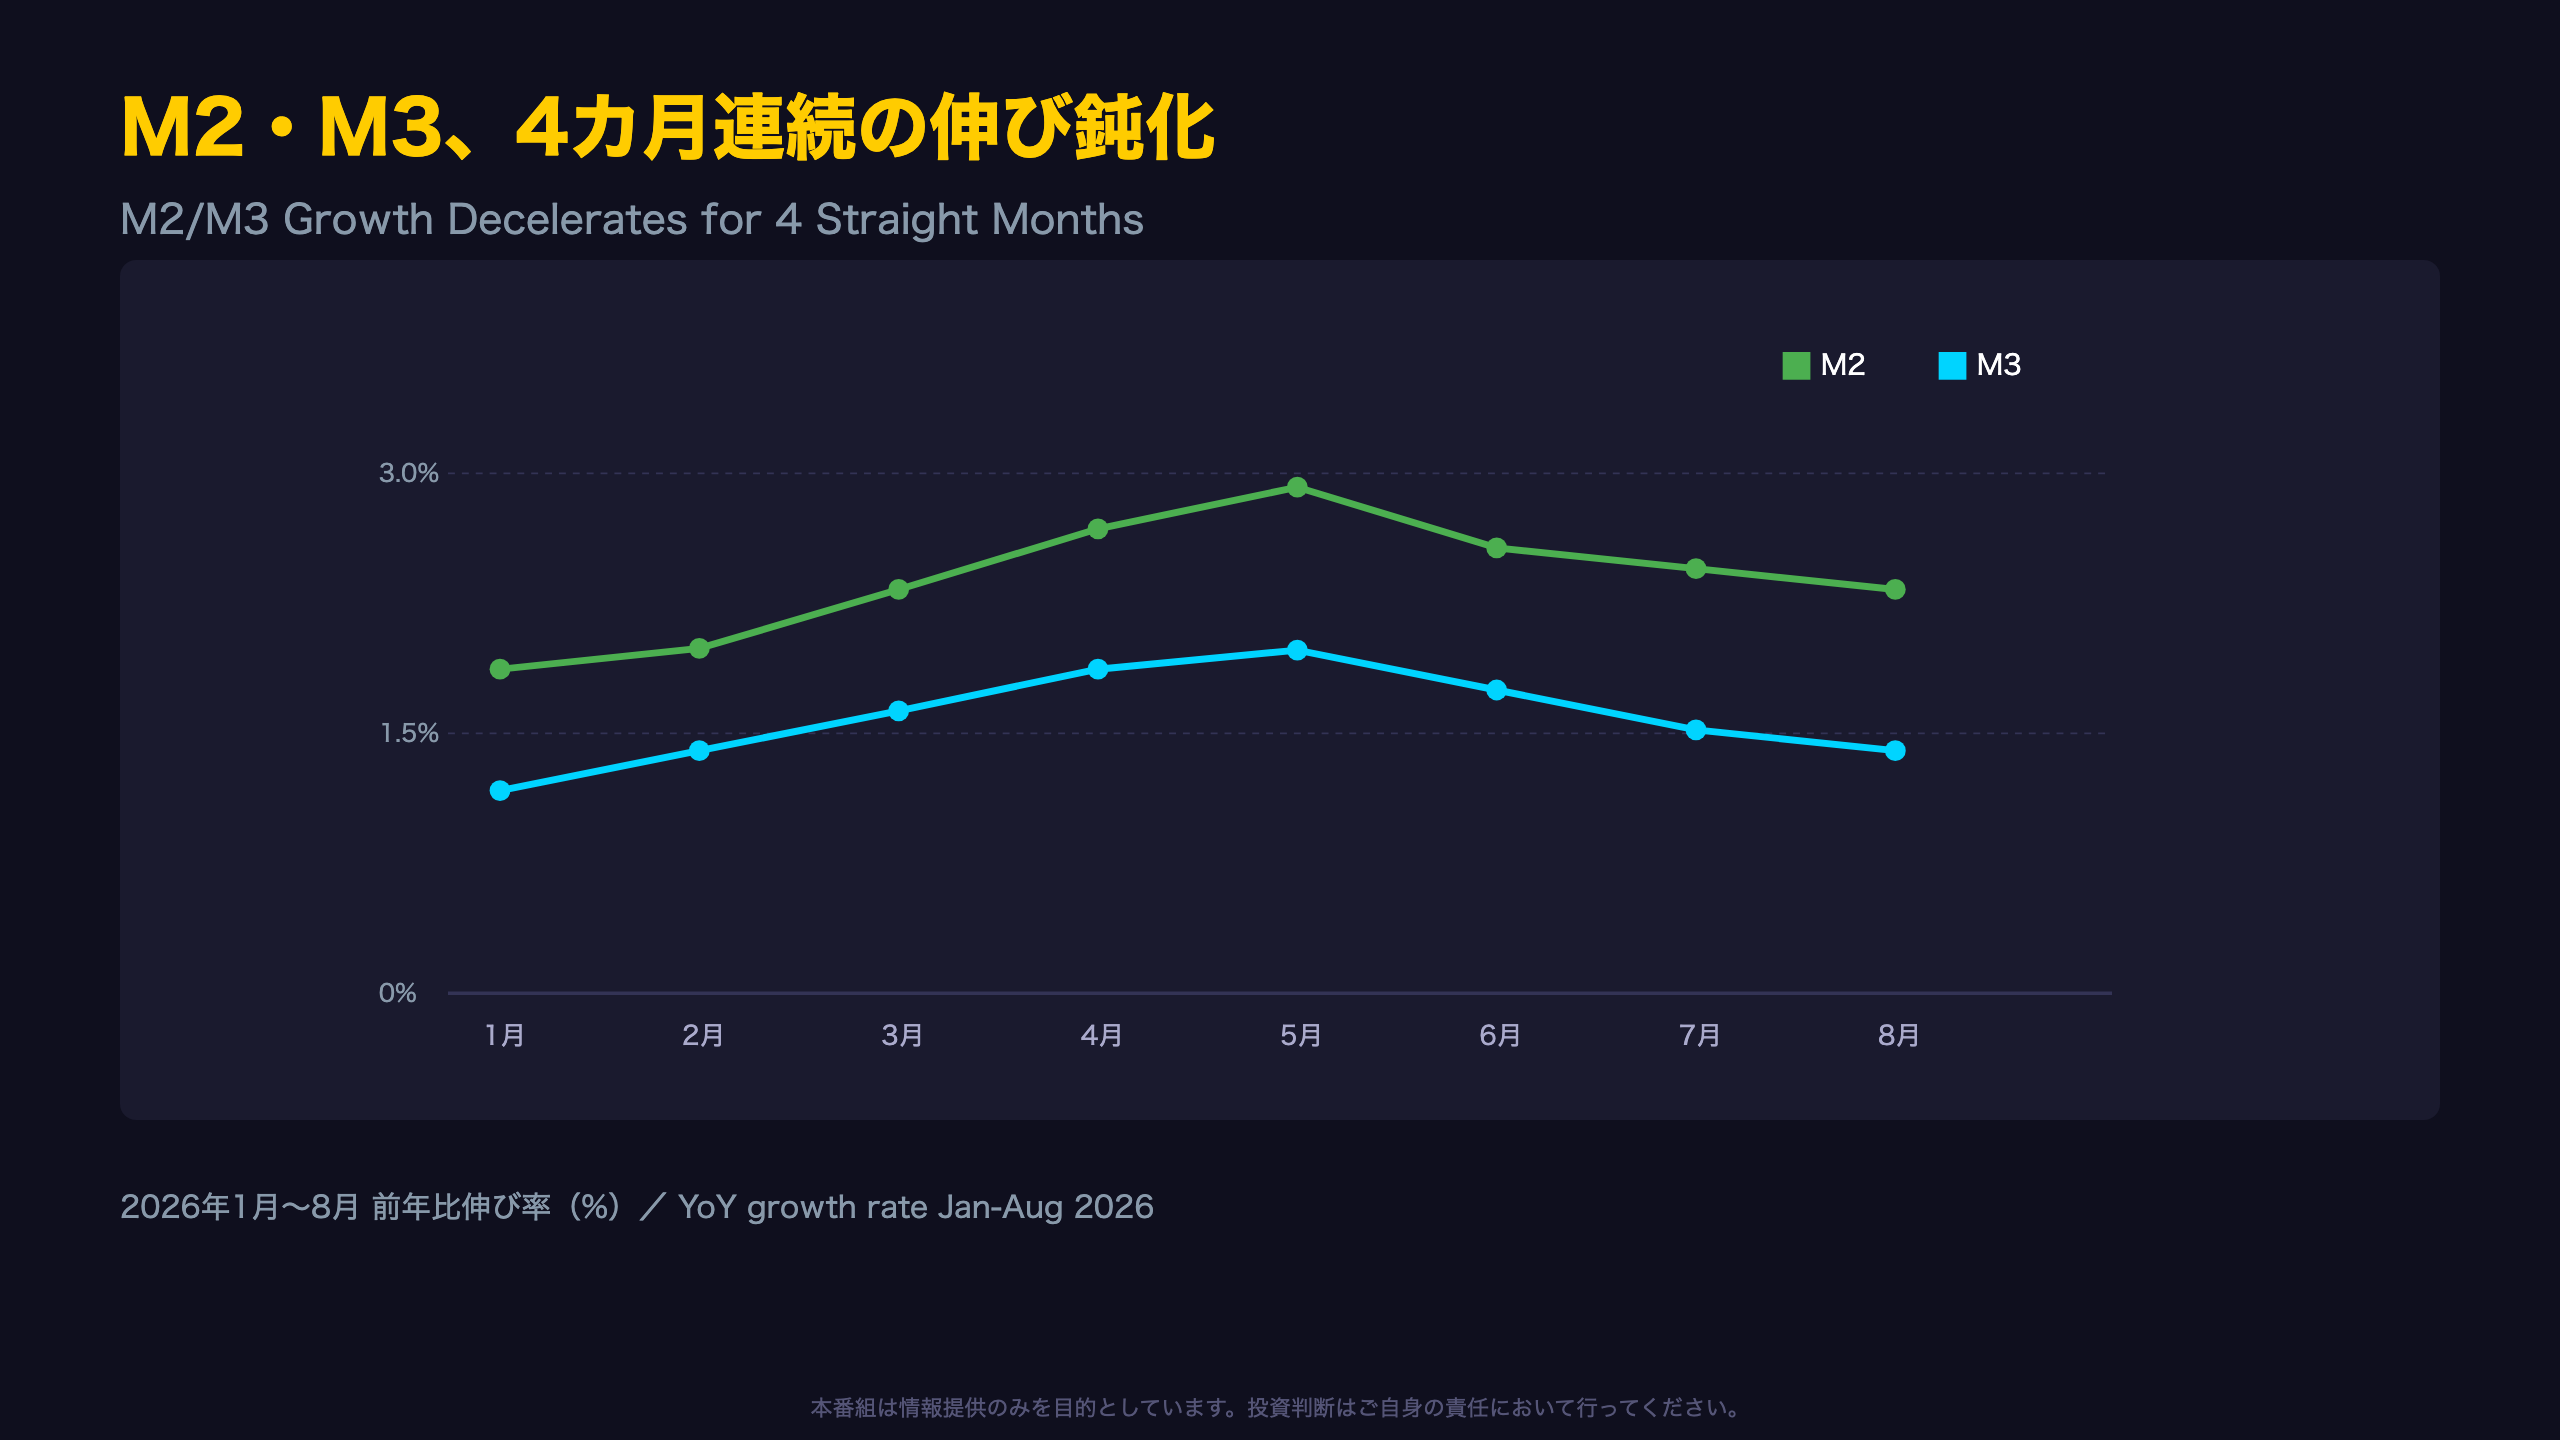
M2・M3、4カ月連続の伸び鈍化
ピークからの鈍化トレンド
2026年のマネーストック推移を月次で追うと、明確な山型パターンが浮かび上がる。
| 月 | M2 (YoY) | M3 (YoY) |
|---|---|---|
| 1月 | +1.6% | +1.0% |
| 2月 | +1.7% | +1.2% |
| 3月 | +2.0% | +1.4% |
| 4月 | +2.3% | +1.6% |
| 5月 | +2.5%(ピーク) | +1.7%(ピーク) |
| 6月 | +2.2% | +1.5% |
| 7月 | +2.1% | +1.3% |
| 8月 | +2.0% | +1.2% |
5月をピークに4か月連続で鈍化している構図は、単月のノイズではなく一定のトレンドとして読める(レベルB)。
季調済み年率で見るブレ
原文の「同季調済前期比年率」を見ると、M2は7月-0.9%(r)から8月+1.3%へ大きく振れている。これは前月比ベースの数値であり月々の変動が大きいため、前年比トレンドほど参照価値は高くない点に注意したい。
過去との比較
2024年通年のM2平均は+1.7%、2025年は+1.2%だった。2026年に入り再加速したものの、直近のピークアウトにより、年前半の勢いはやや失われつつある。
先行き
次回9月分速報でも鈍化が続くか、あるいは下げ止まるかが、日銀の金融政策運営を占う上での重要な観察点となる。
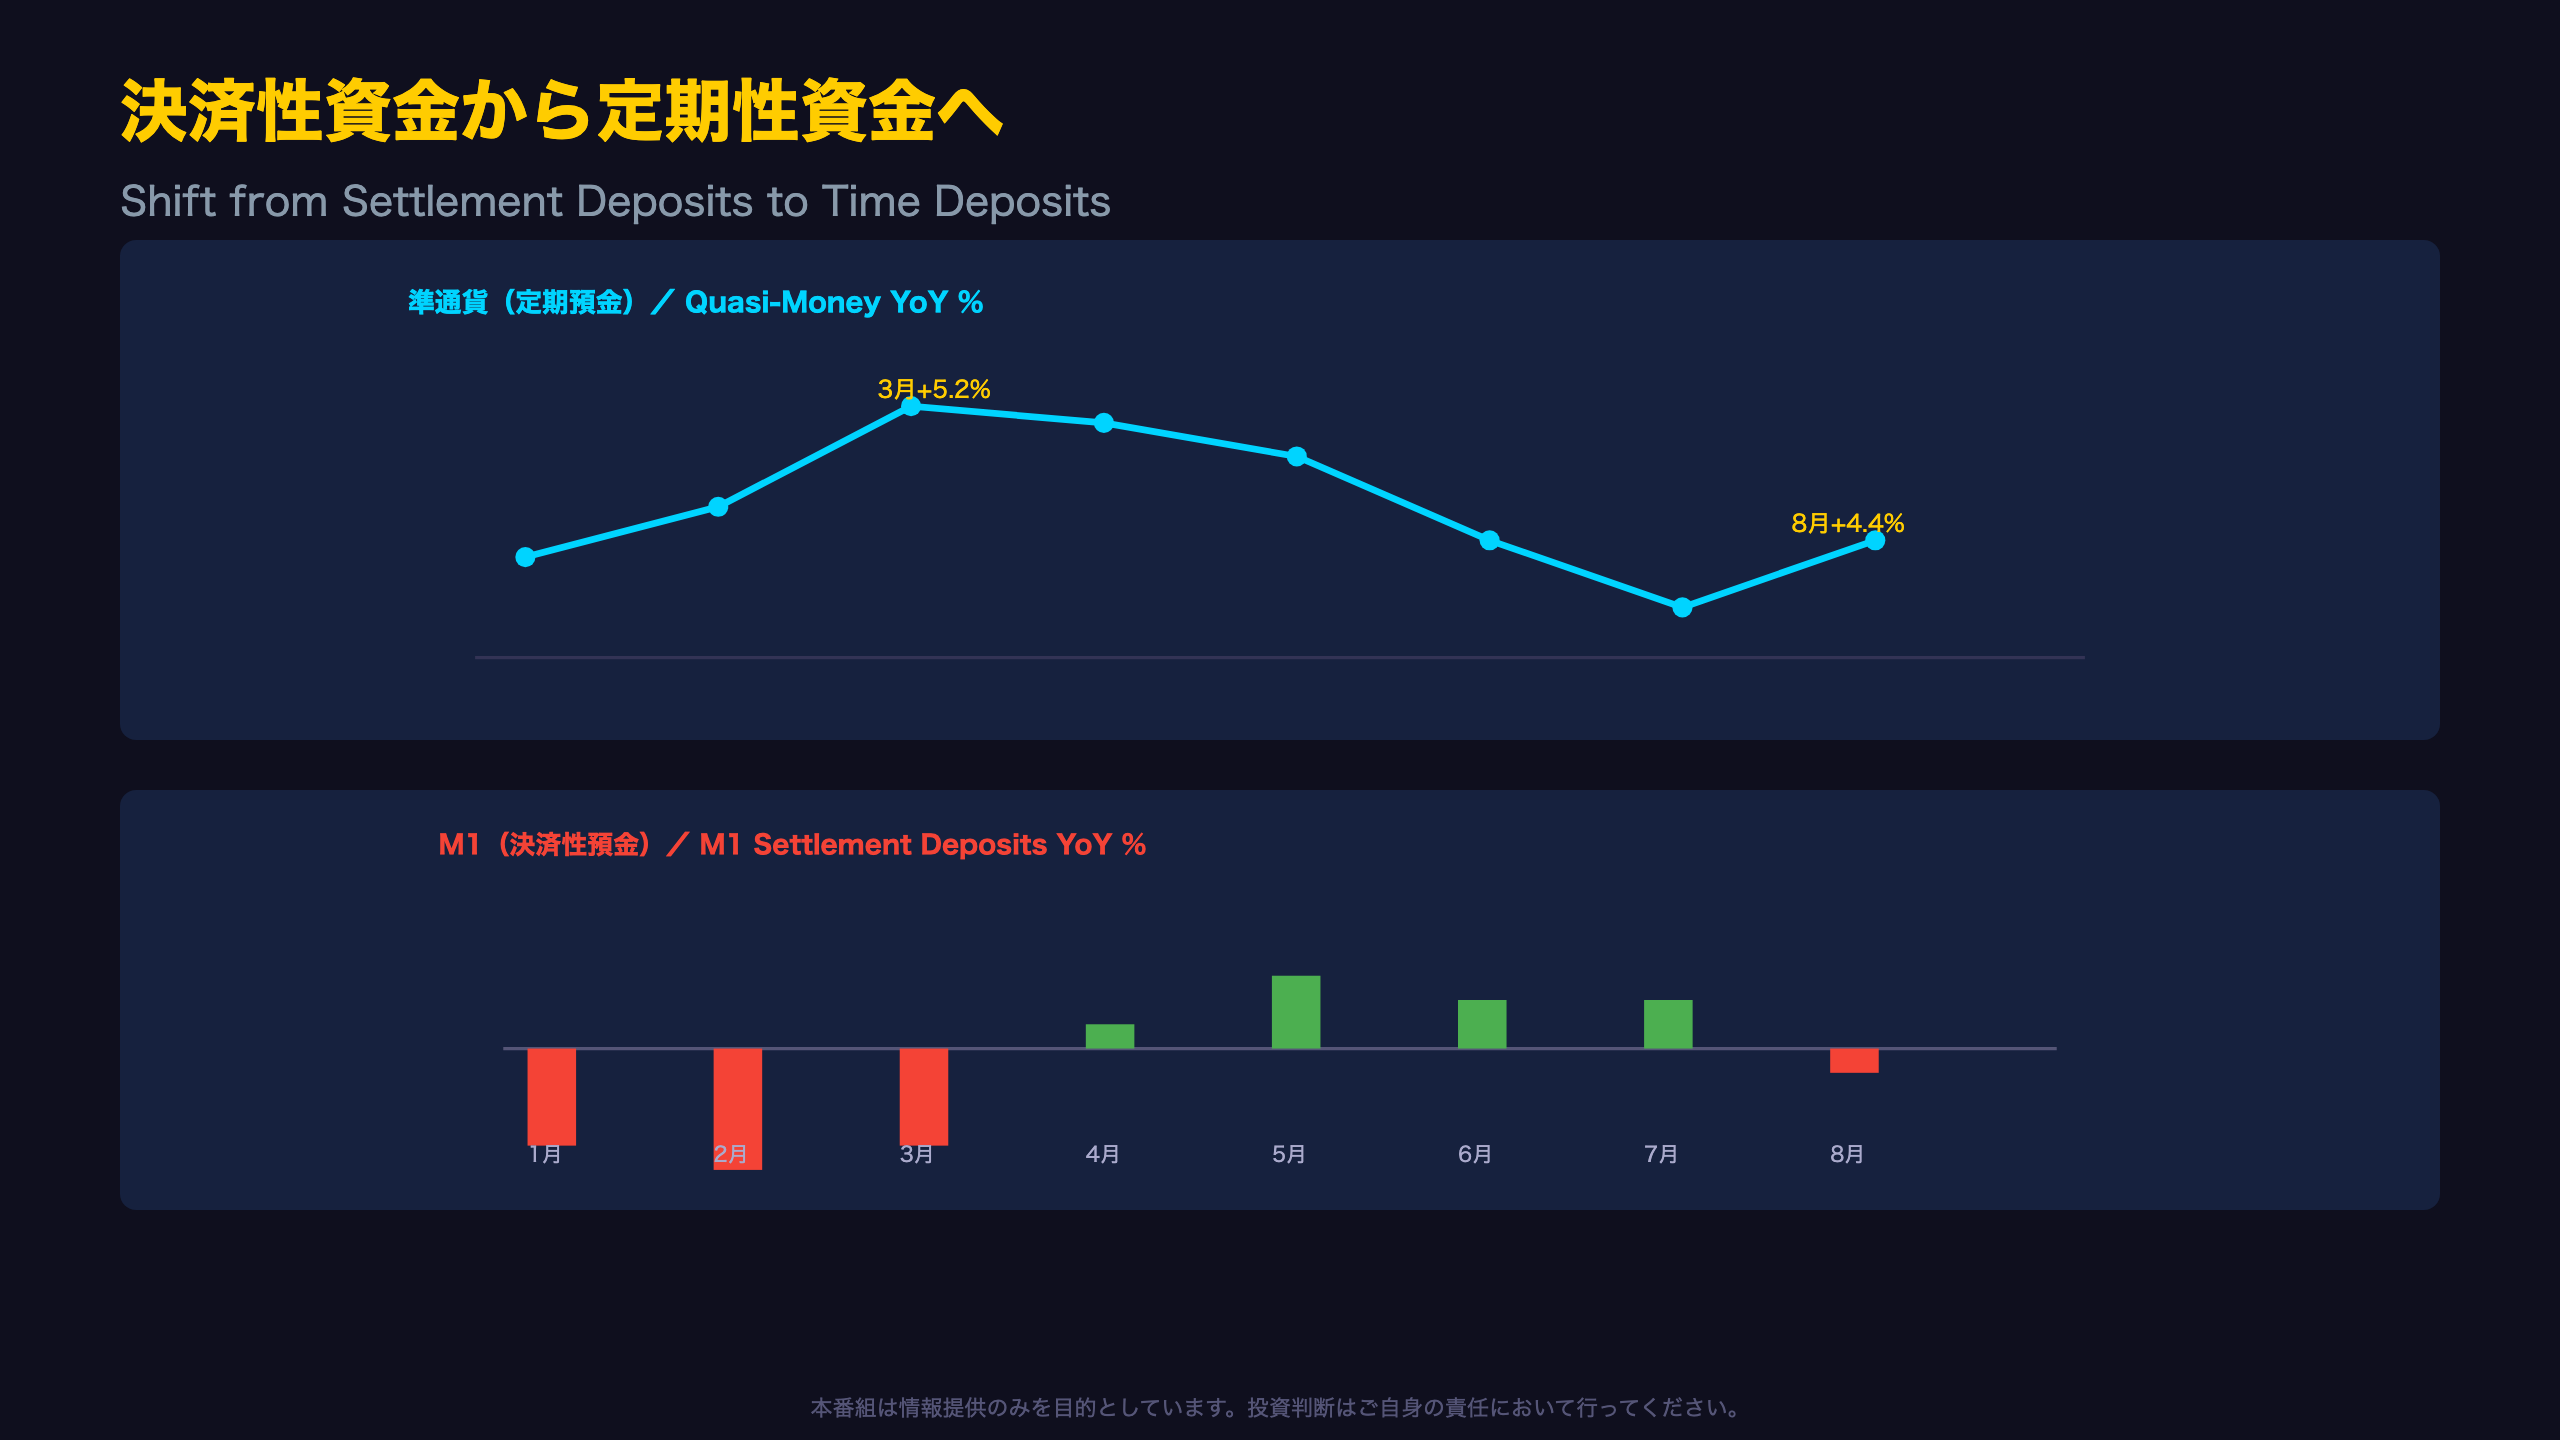
決済性資金から定期性資金へのシフト
M1と準通貨、対照的な軌跡
8月データで最も興味深いのは、決済性資金(M1)と定期性資金(準通貨)が逆方向に動いている点だ。
| 月 | M1 | 準通貨 | 現金通貨 |
|---|---|---|---|
| 1月 | -0.4% | +4.3% | -1.1% |
| 3月 | -0.4% | +5.2%(ピーク) | -1.1% |
| 5月 | +0.3%(ピーク) | +4.9% | -1.0% |
| 6月 | +0.2% | +4.4% | -1.2% |
| 7月 | +0.2% | +4.0% | -1.2% |
| 8月 | -0.1% | +4.4% | -1.3% |
「r」訂正値の存在に注意
原文では6月・7月の複数の系列に「r」(訂正値)マークが付されており、確報段階で数値が修正される可能性がある。速報段階の解釈には一定の幅を持たせる必要がある。
二つの見方
強気の見方: 定期預金への資金シフトは、日銀の利上げが家計の行動に浸透し始めた証拠であり、金融政策の正常化が実体経済に波及するプロセスの一部と読める。
慎重な見方: M1のマイナス転落・現金通貨の継続的な減少は、決済需要そのものの弱まり、すなわち消費・取引活動の勢いの鈍化を映している可能性も否定できない(レベルC、単一月データ)。
どちらの解釈が優勢か判断するには、少なくとも今後2〜3か月分のデータの蓄積が必要である。
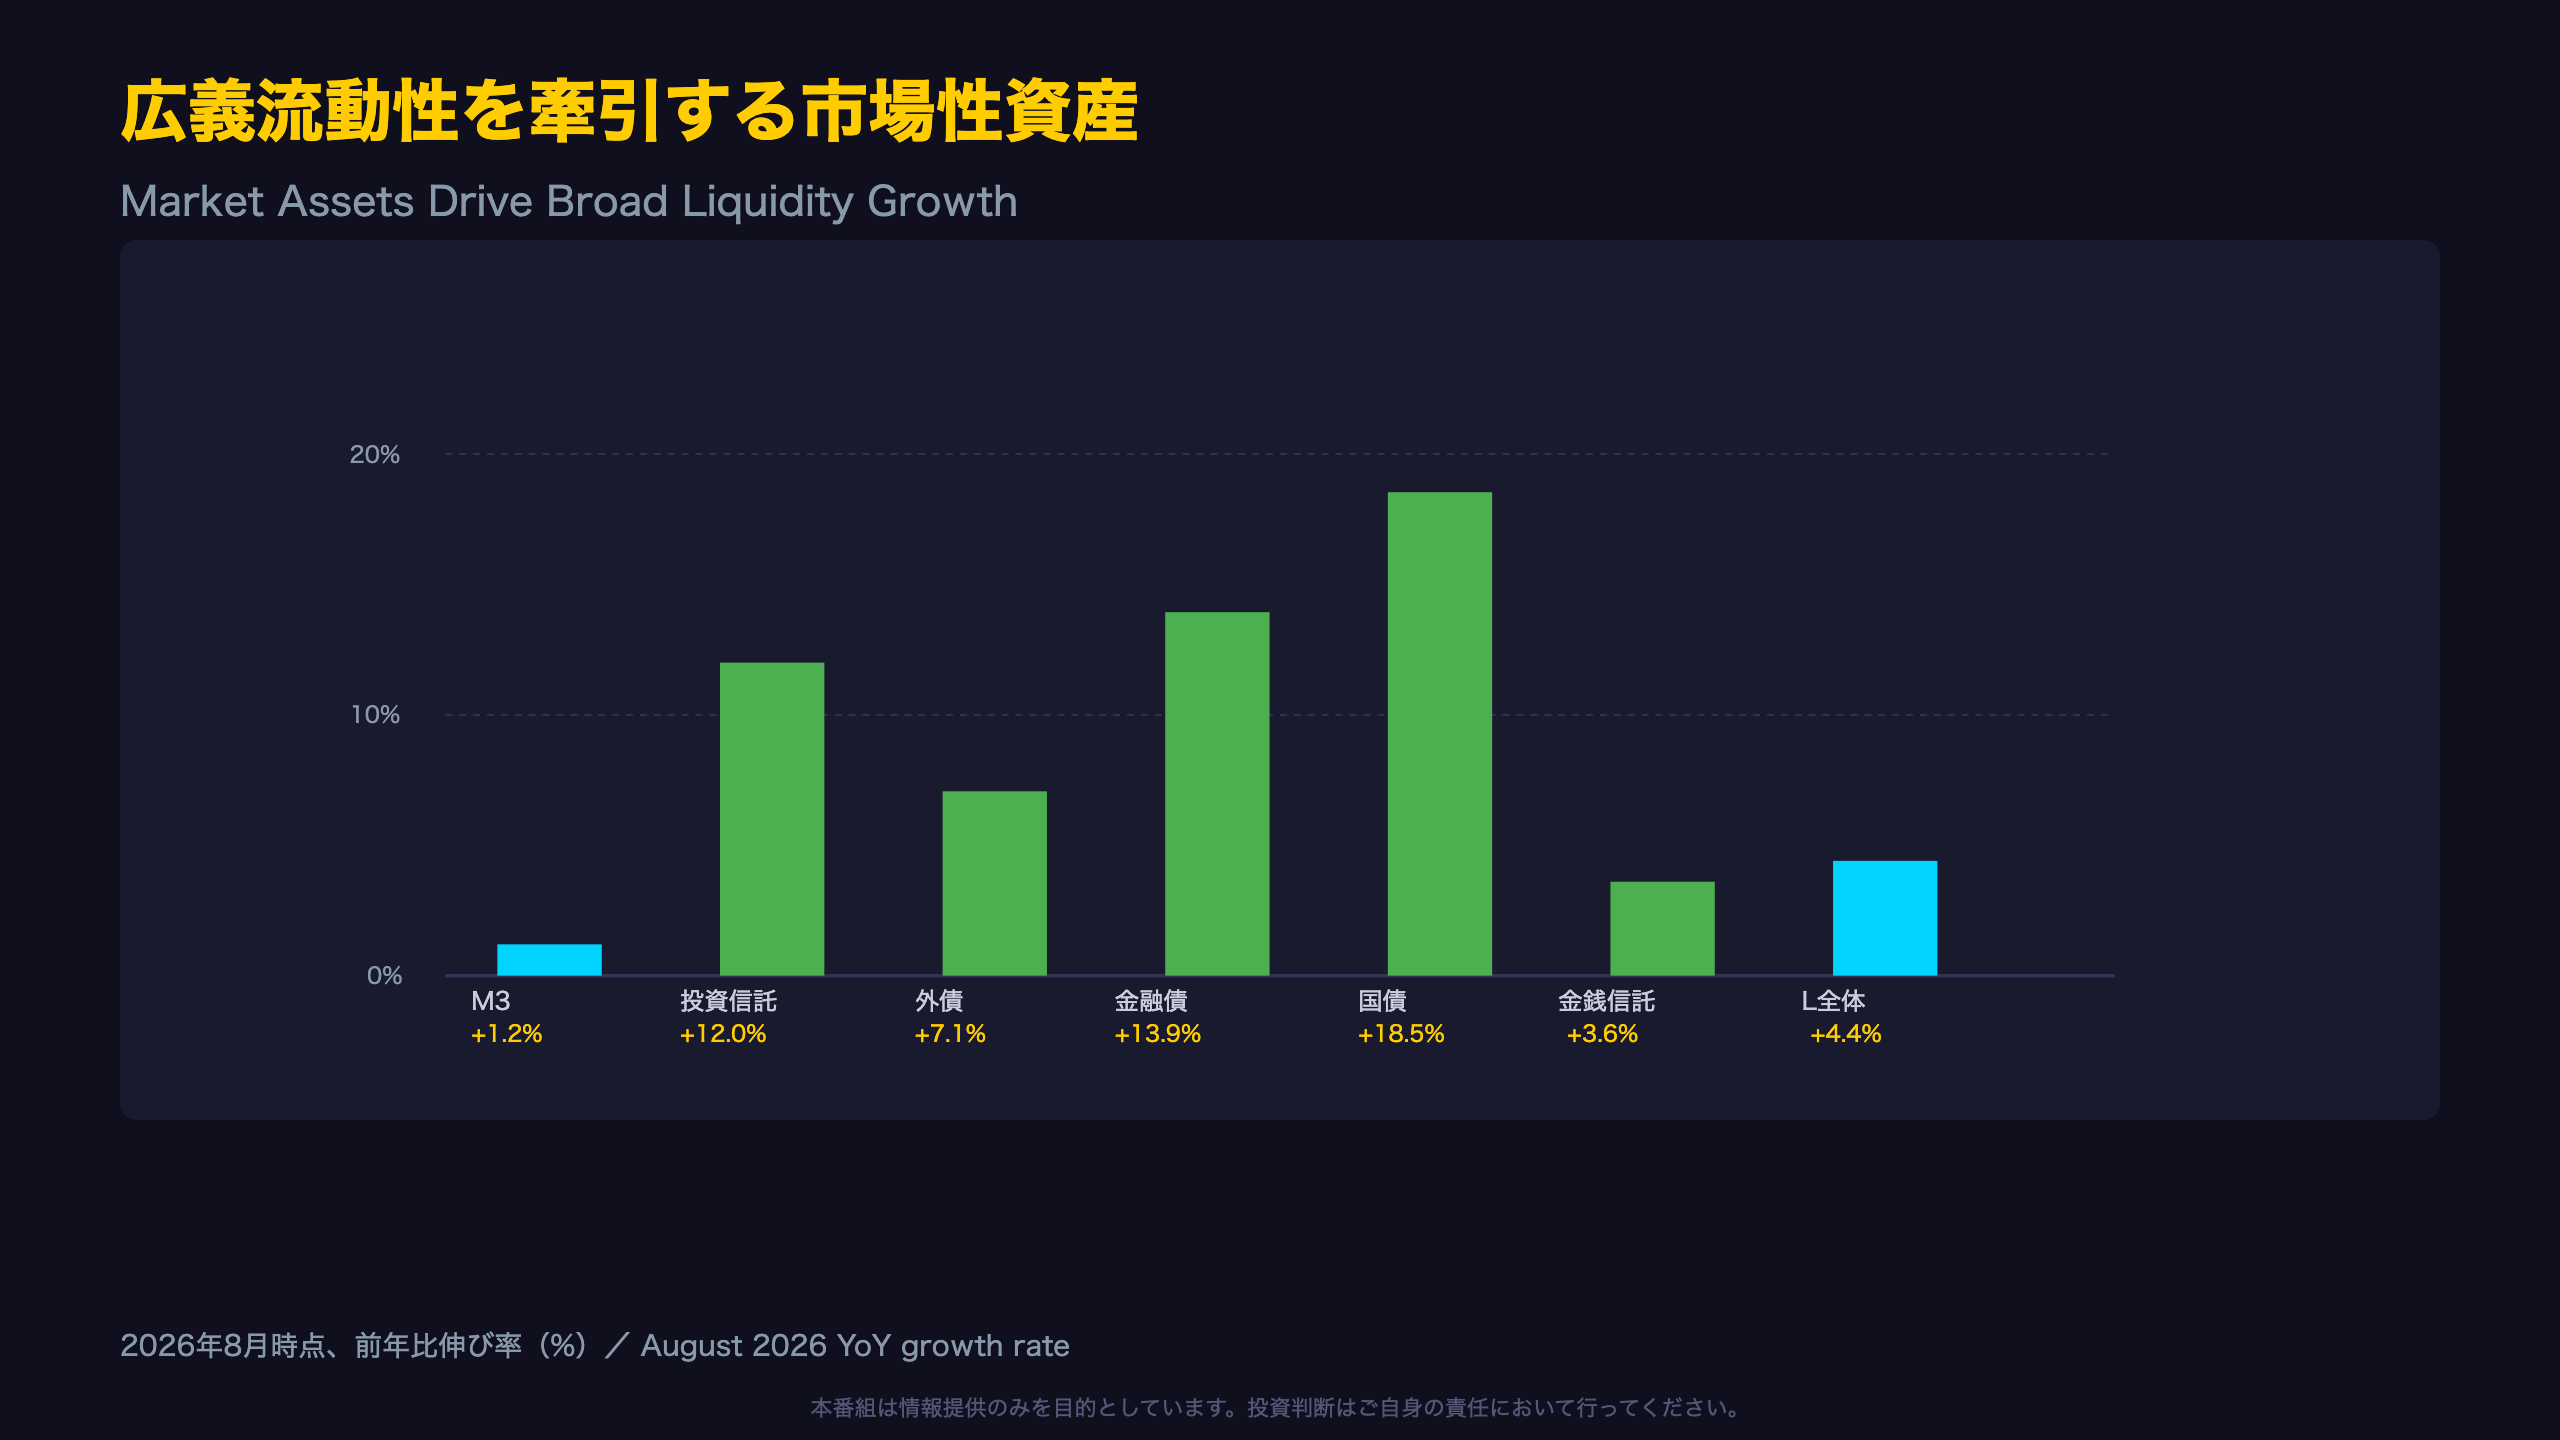
広義流動性を牽引する市場性資産
Lの中身を分解する
広義流動性(L)はM3に加え、金銭信託・投資信託・金融債・CP・国債・外債を含む、より広範な資金の器である。今回の8月データでは、この「M3の外側」の伸びがM3本体を大きく上回っている。
| コンポーネント | 8月YoY | 7月YoY |
|---|---|---|
| M3 | +1.2% | +1.3% |
| 投資信託 | +12.0% | +12.6% |
| 外債 | +7.1% | +6.5% |
| 金融債(銀行発行普通社債) | +13.9% | +13.1% |
| 国債 | +18.5% | +18.9%(r) |
| 金銭信託 | +3.6% | +3.2%(r) |
| L全体 | +4.4% | +4.5% |
「貯蓄から投資へ」の裏付け
投資信託・外債の高い伸びは、日本政府が掲げる「貯蓄から投資へ」の政策方向と整合的な動きであり、複数の資産クラスで同時に確認できるため一定の構造的トレンドとして読み取れる(レベルB)。
国債伸びの解釈には注意
国債の前年比+18.5%は際立つが、これは残高規模や発行環境の変化にも左右されやすく、単月の変動要因を過度に一般化すべきではない(レベルC)。
円相場への波及経路
外債への資金シフトは、対外投資を通じた資本流出を意味し、理論上は円売り圧力の一因となりうる。ただし、これはあくまで一つの経路であり、金利差など他の為替決定要因と合わせて評価する必要がある。
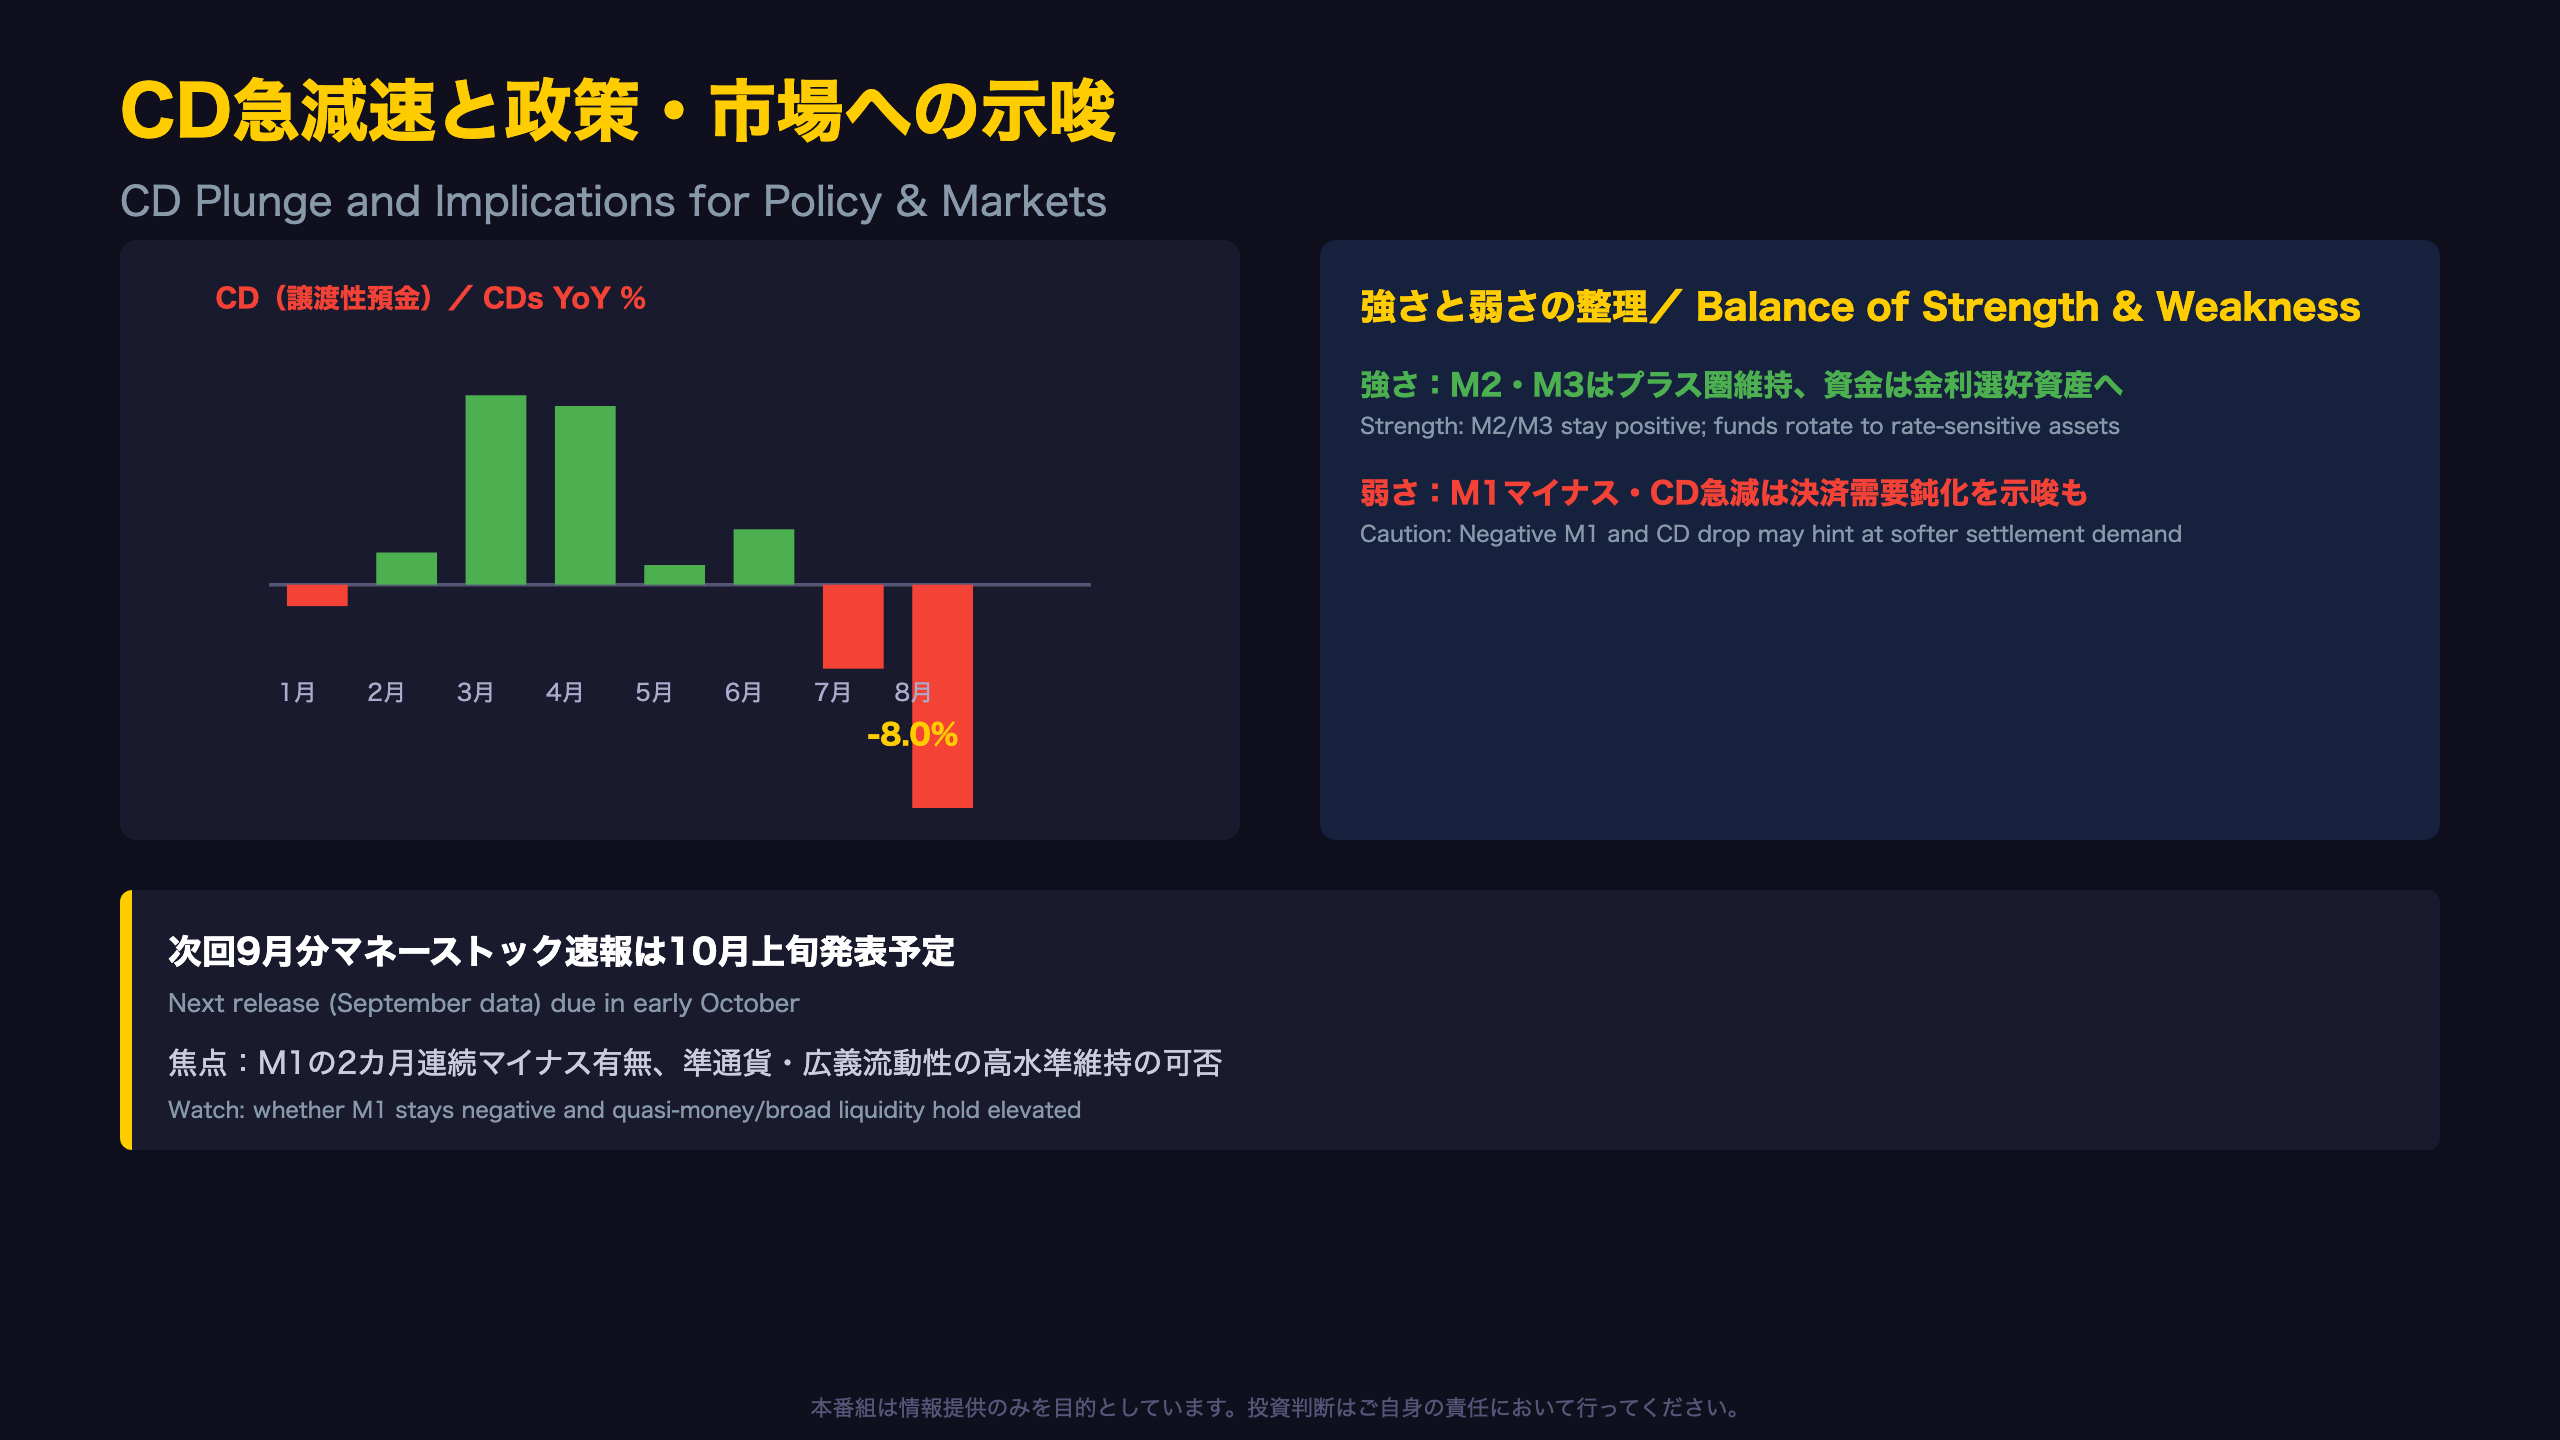
CD急減速と政策・市場へのインプリケーション
CDの急変動をどう読むか
CD(譲渡性預金)は8月に前年比-8.0%となり、7月の-3.0%から急激に悪化した。過去1年のCD前年比を振り返ると、-6.7%(2025年7月)→1.2%(2026年1月)→6.8%(2026年3月)→-8.0%(2026年8月)と、極めて大きな振れ幅で推移していることがわかる。
原文注記でも「CDは市場性資金調達手段としての性格が強く、金融機関の資金繰り環境や市場金利動向に敏感に反応する」ことが示唆されている(原文の統計的性質より)。
このため、CDの単月の急減を「金融引き締めの兆候」と即断するのは早計であり、レベルC(単一指標・単月データ)の解釈にとどめるべきだ。
総合評価:強さと弱さの両面
強さ(レジリエンス)
– M2・M3は依然プラス圏を維持し、資金供給が急収縮しているわけではない
– 準通貨・投資信託・外債の高い伸びは、家計・企業が金利ある世界に適応しつつあることを示す
– 広義流動性L自体は+4.4%と高水準を維持
弱さ・留意点
– M1のマイナス転落、現金通貨の継続的な減少は決済需要の鈍化を映す可能性
– CDの急減速は金融機関の資金調達環境の変化を示唆するが単月データ
– M2・M3の4カ月連続鈍化はトレンドとして定着しつつある
次回発表への視点
次回9月分速報は10月上旬に発表される見込み。焦点は、①M1が2か月連続でマイナスとなるか、②準通貨・投資信託の伸びが高水準を維持するか、③CDの急減が一時的か構造的かの3点である。
製作費大公開
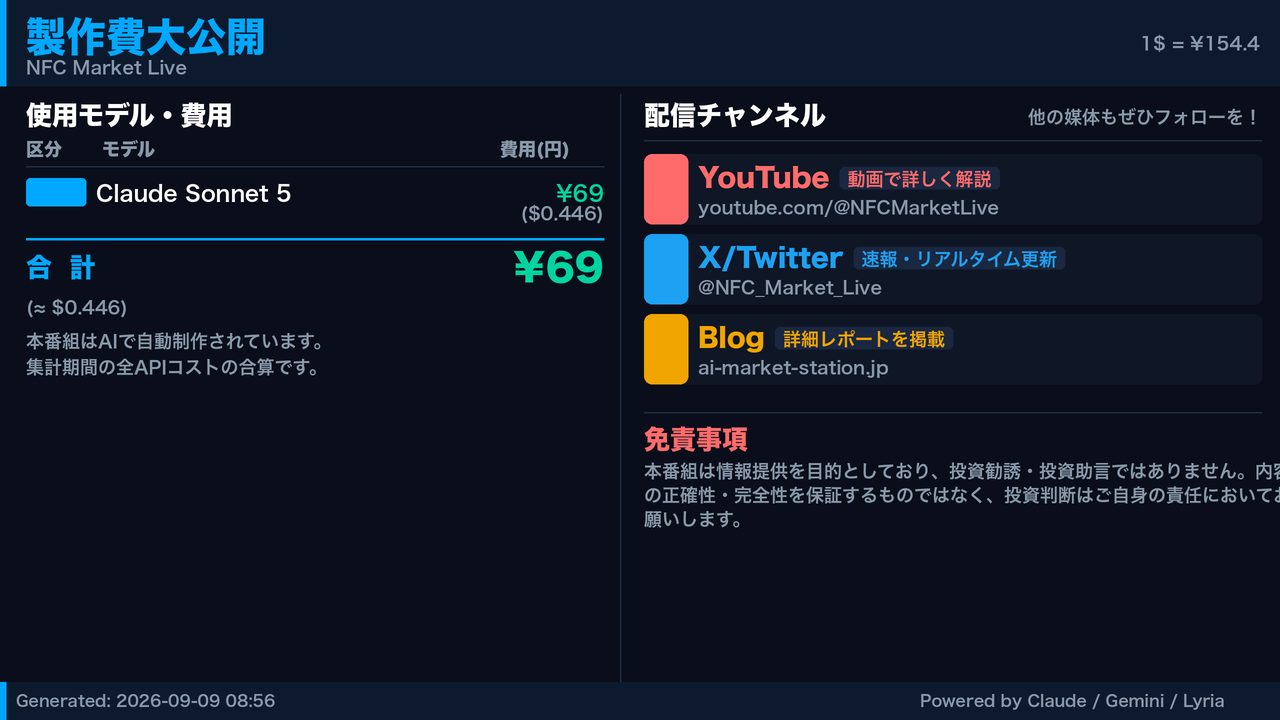
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 33,035 | 38,826 | ¥70 |
| TTS | Gemini 2.5 Flash TTS | 2,895 | 8,469 | ¥13 |
| TTS | Gemini 3.1 Flash TTS | 2,327 | 4,147 | ¥13 |
| BGM | Lyria 3 Pro | 188 | 26,757 | ¥12 |
| X | コンテンツ作成 (返信) | 3,629 | – | ¥12 |
| X | ポスト作成 | 943 | – | ¥7 |
| 合計 | ¥128 |
為替レート: 1 USD = 154.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。