📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-10 09:00)
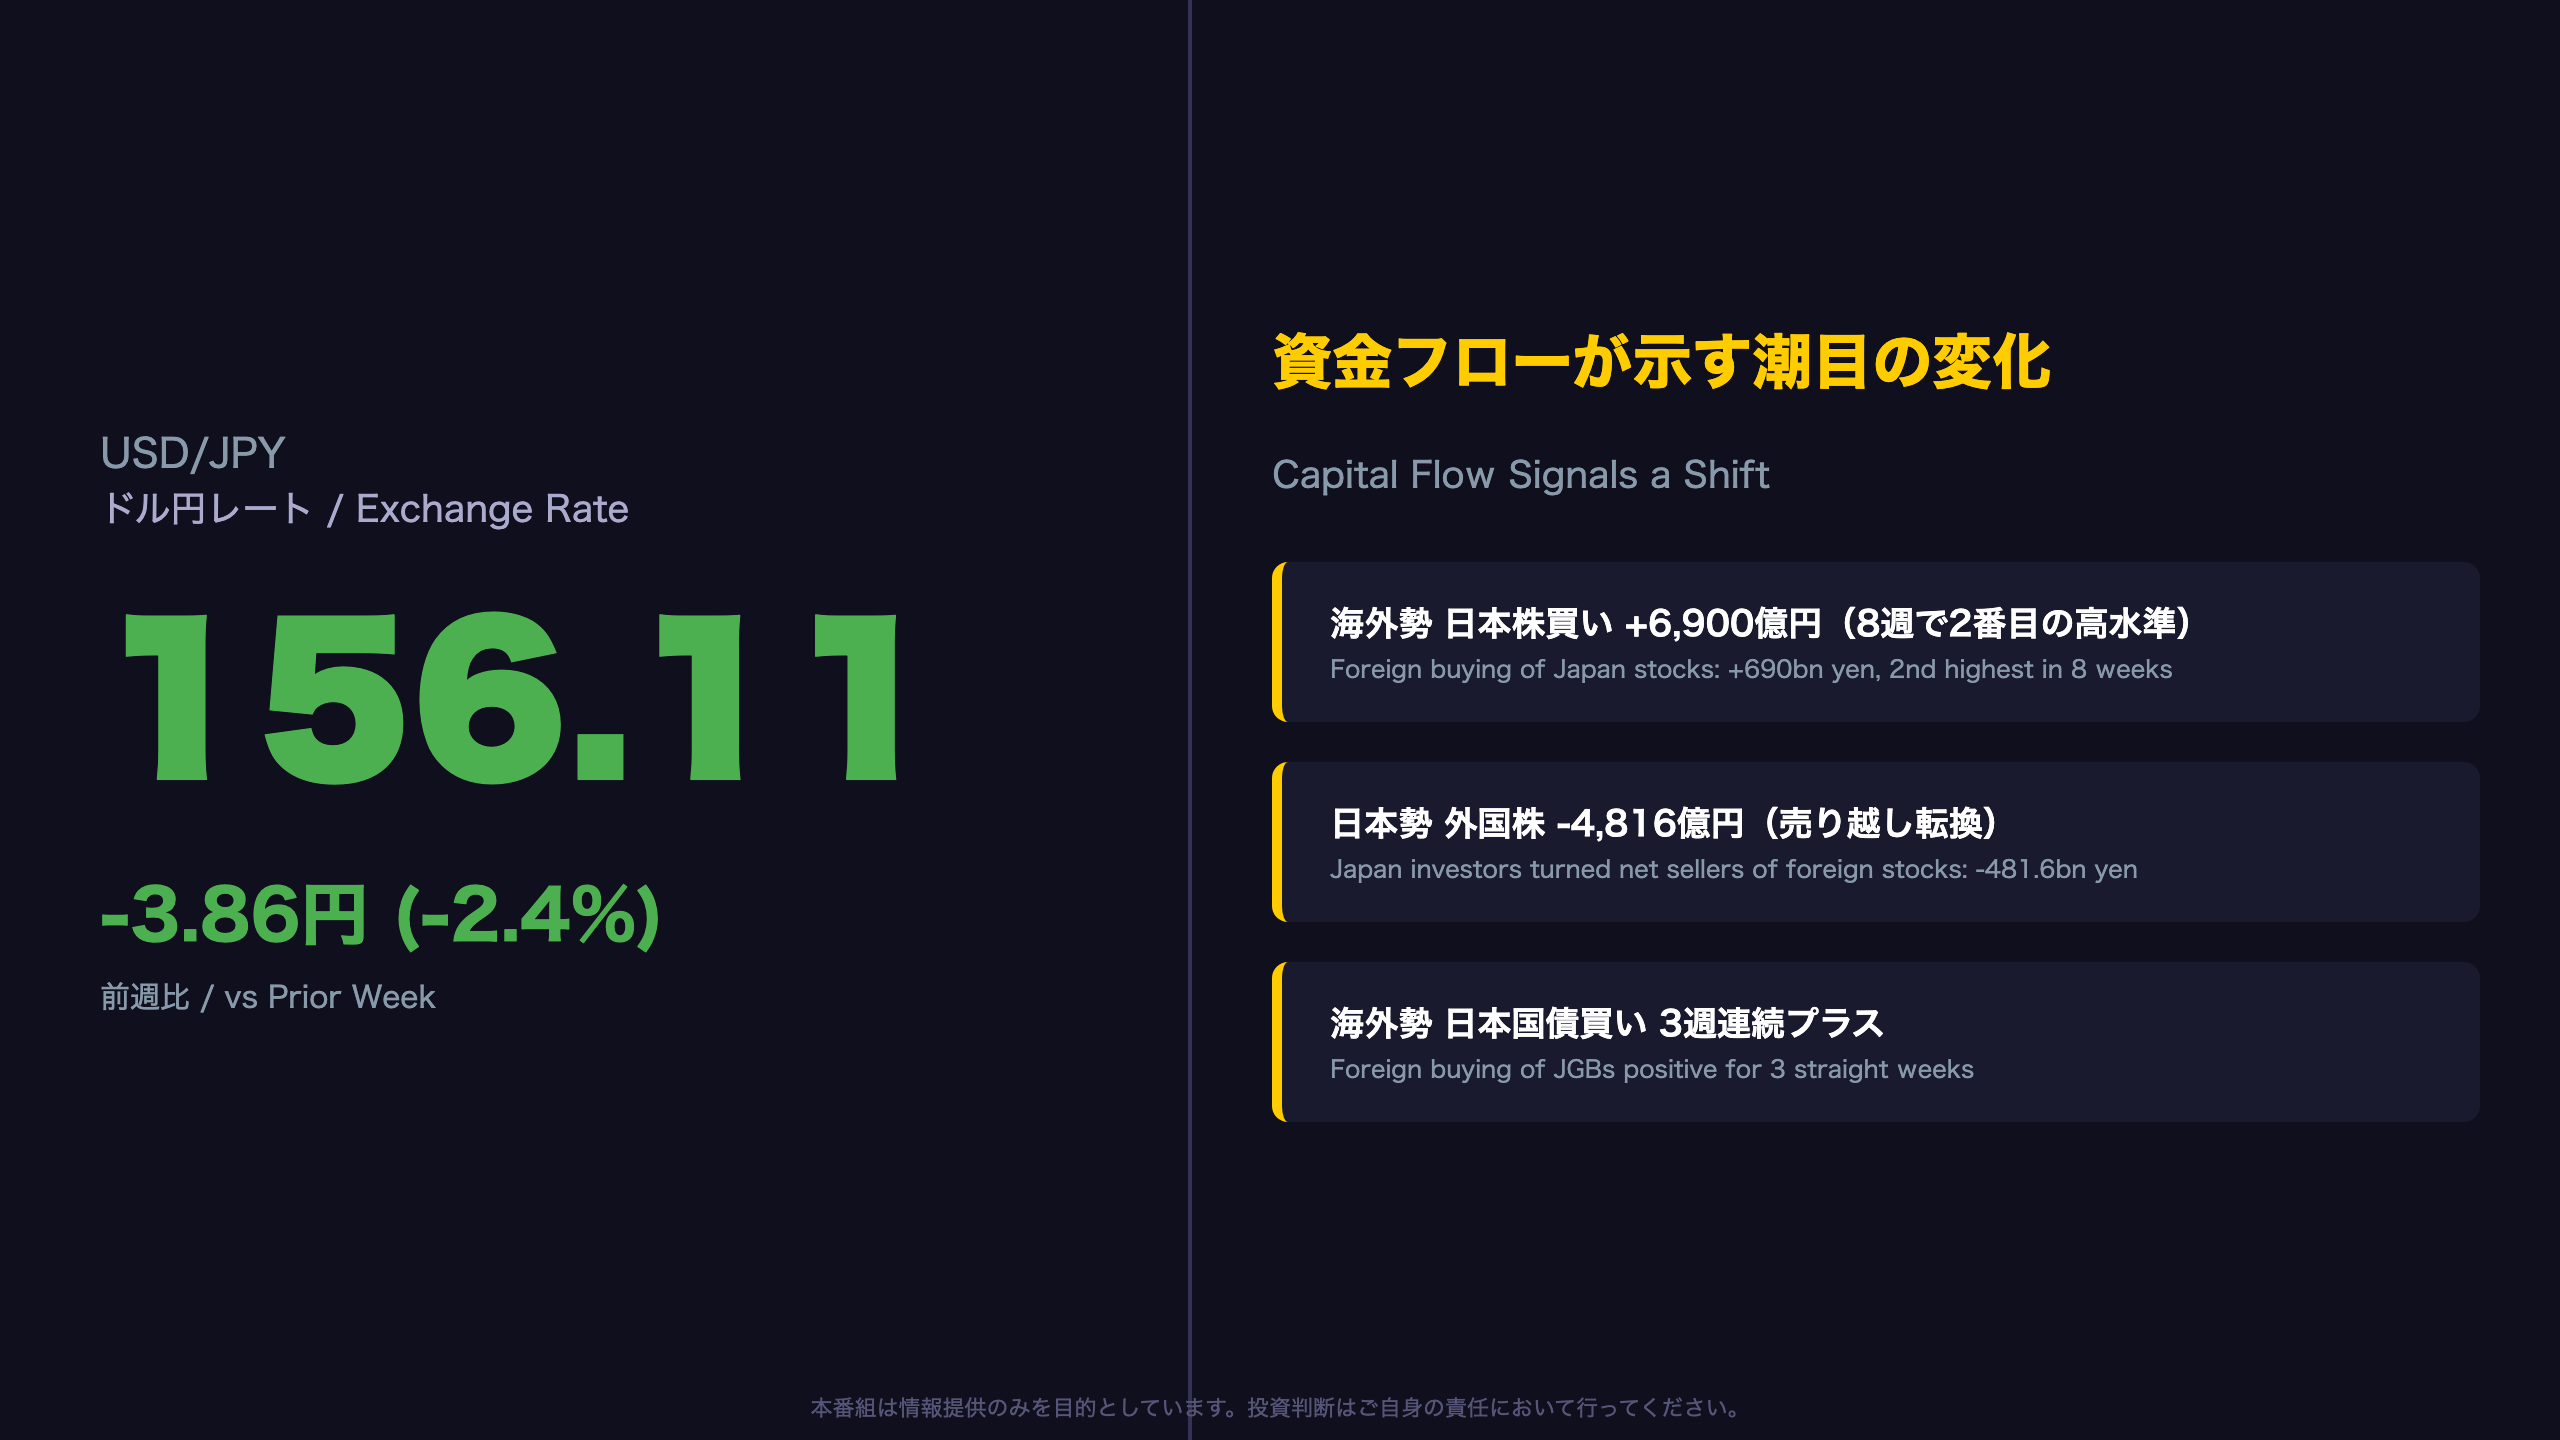
財務省が発表した週間対外・対内証券売買契約データを解説。📊 ドル円は1週間で159.97円から156.11円へ、3.86円(2.4%)の急騰。 海外勢の日本株買いは6900億円と8週間で2番目の高水準に急拡大、日本国債買いは3週連続でプラスを記録。💹 一方、日本の投資家は外国株を4816億円売り越しに転換し、需給…
資金フローが示す潮目の変化
年間レンジで見るドル円の位置づけ
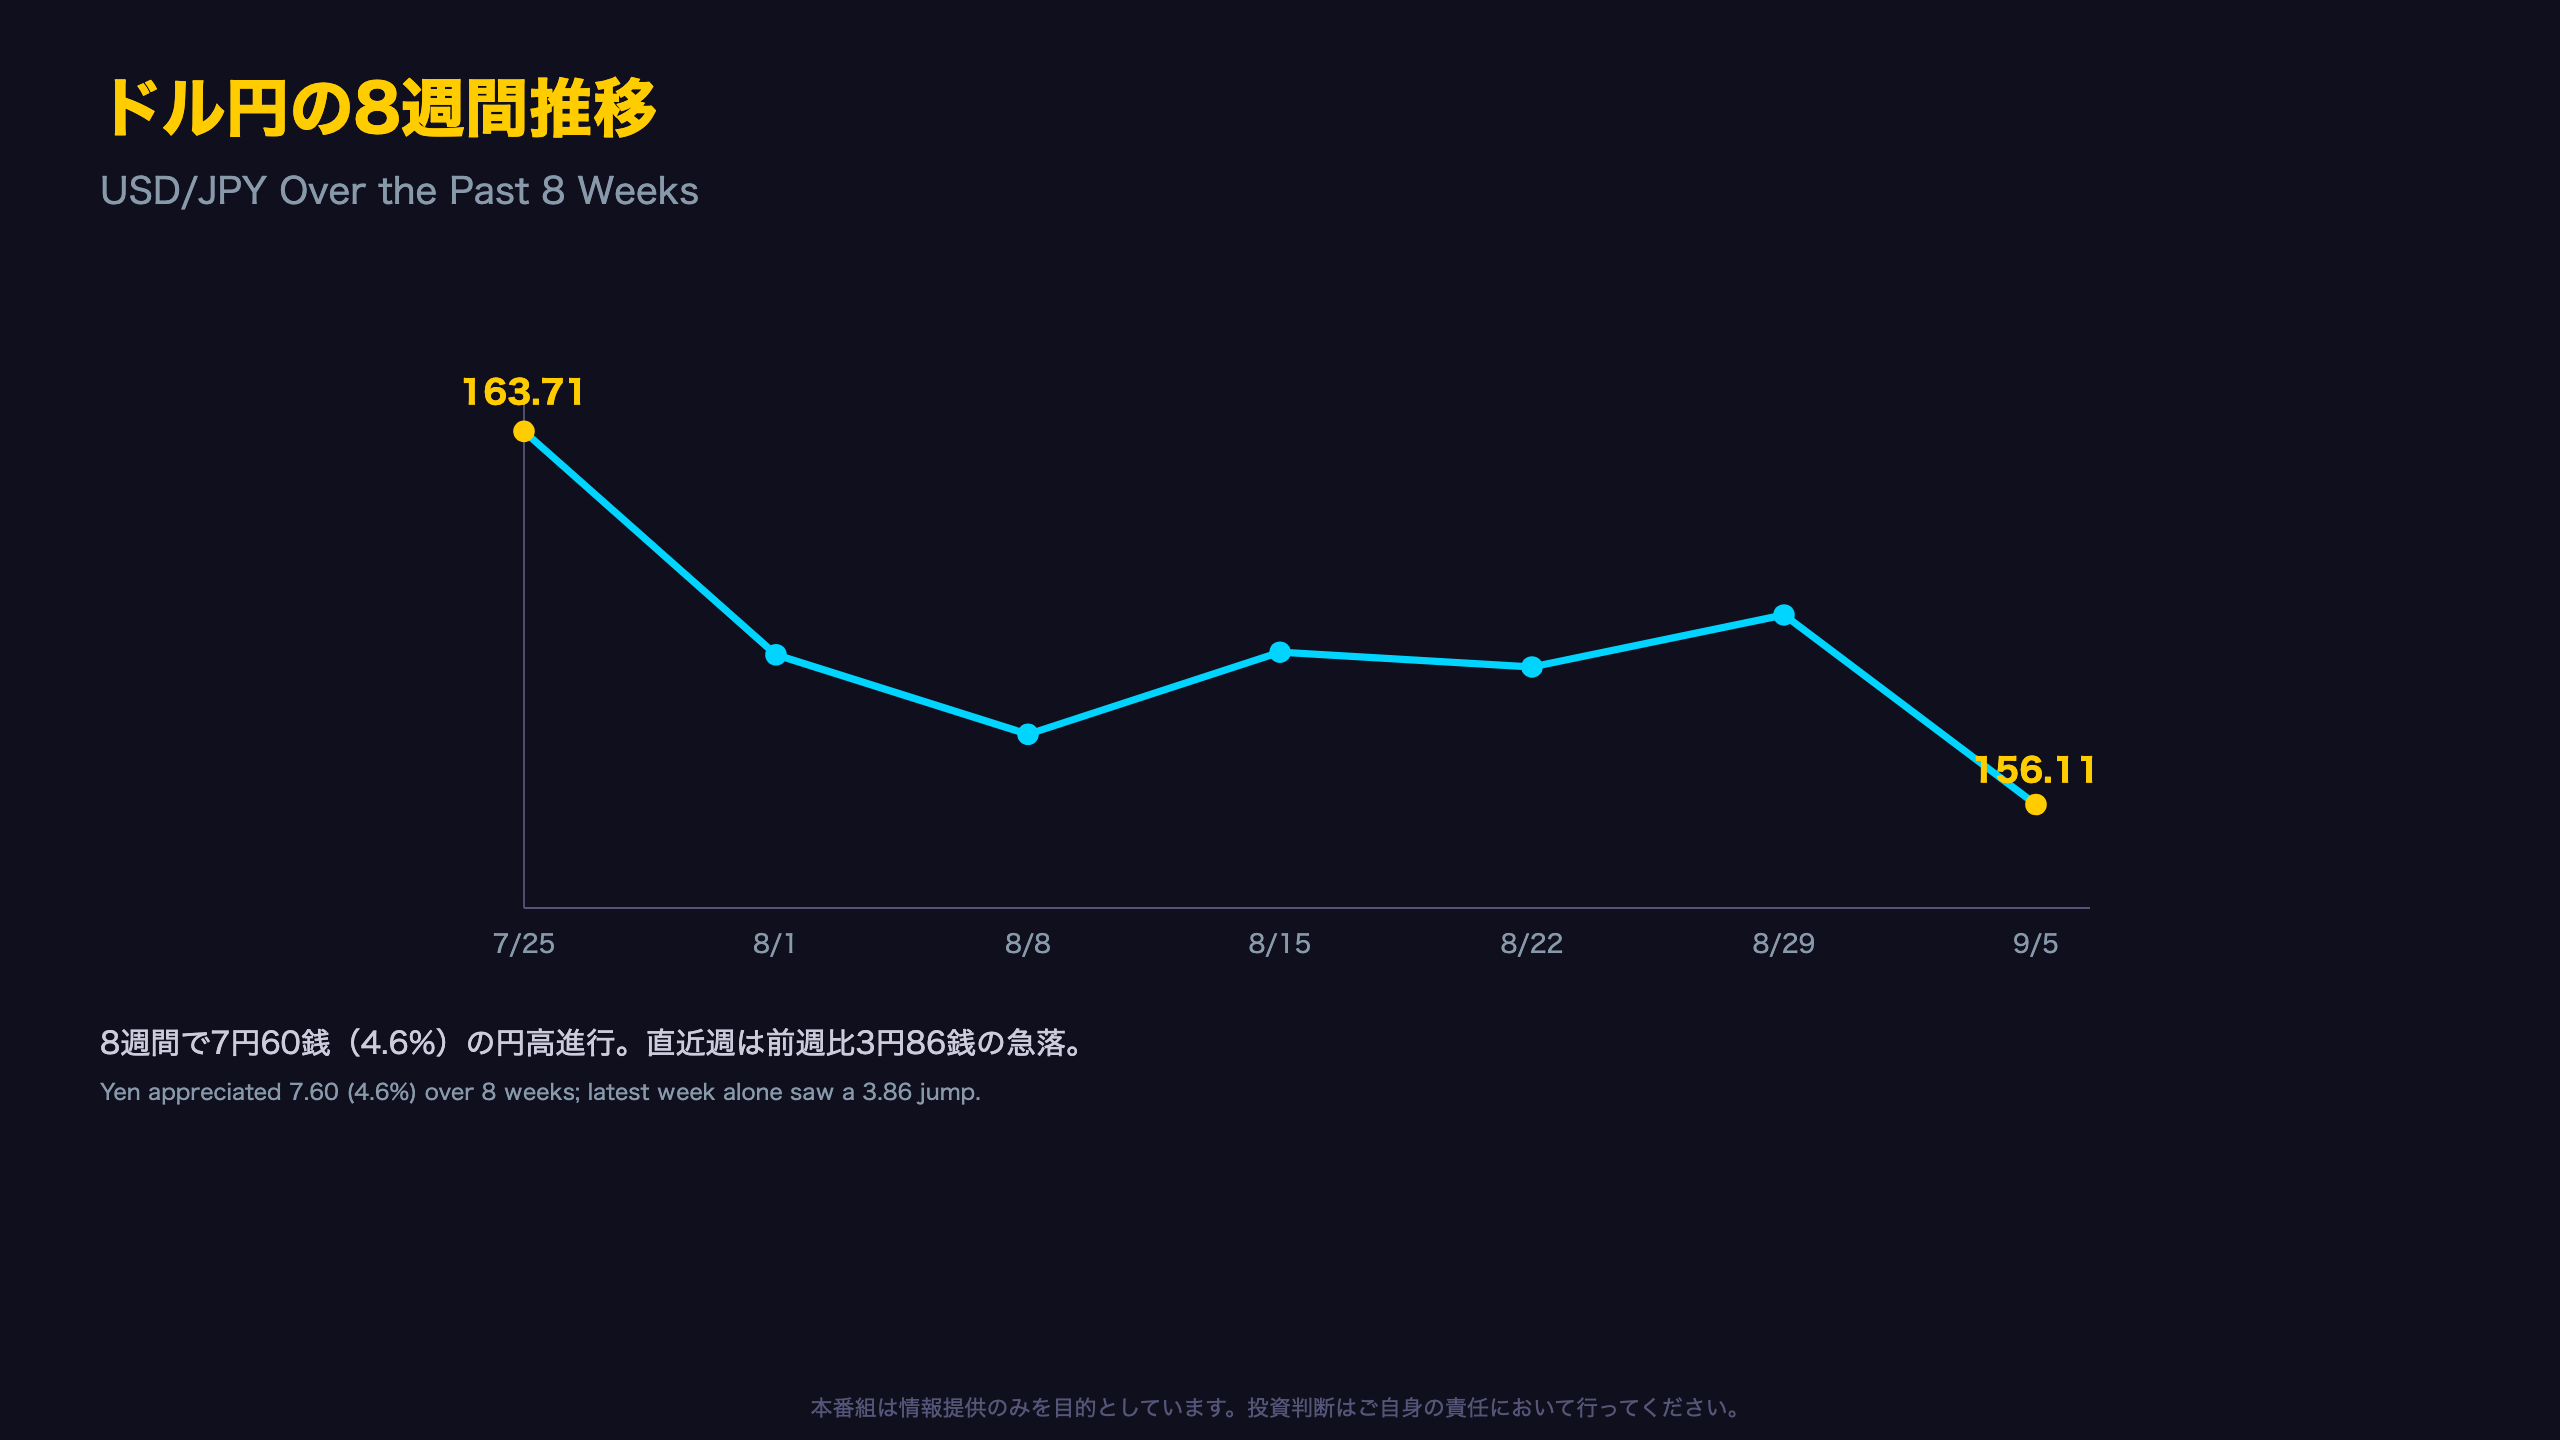
2025年9月時点で146円台だったドル円は、金利差の拡大観測などを背景に約10ヶ月で17円以上の円安が進行し、2026年7月25日には163円71銭まで達した。これは過去1年のデータで最も円安の水準である。そこから約6週間かけて緩やかな調整局面に入り、直近週(8/30-9/5)には156円11銭まで戻している。
週次フローとの関係
今回目立つのは、海外勢の日本国債買いが直近3週間(8/22, 8/29, 9/5)連続でプラスとなっている点だ。金額はそれぞれ4,361億円、5,091億円、4,496億円と、規模・方向ともに安定している。
財務省の週次データでは「海外勢の日本株買い」が6,900億円と、過去8週間で2番目の高水準を記録した。
一方、日本の投資家による外国株投資は8月8日・15日に大幅買い越し(それぞれ9,274億円、1兆3,913億円)となった後、直近2週は売り越しに転じている。この反転が一時的な調整か、より持続的な資金回帰の始まりかは、今後数週間のデータで判断する必要がある。
ただし、月末・四半期末特有のリバランス要因が影響している可能性もあり、単月のデータのみで「日本回帰」トレンドと断定するのは時期尚早である。
最新週のヘッドライン数字
ヘッドラインの内訳をさらに読む
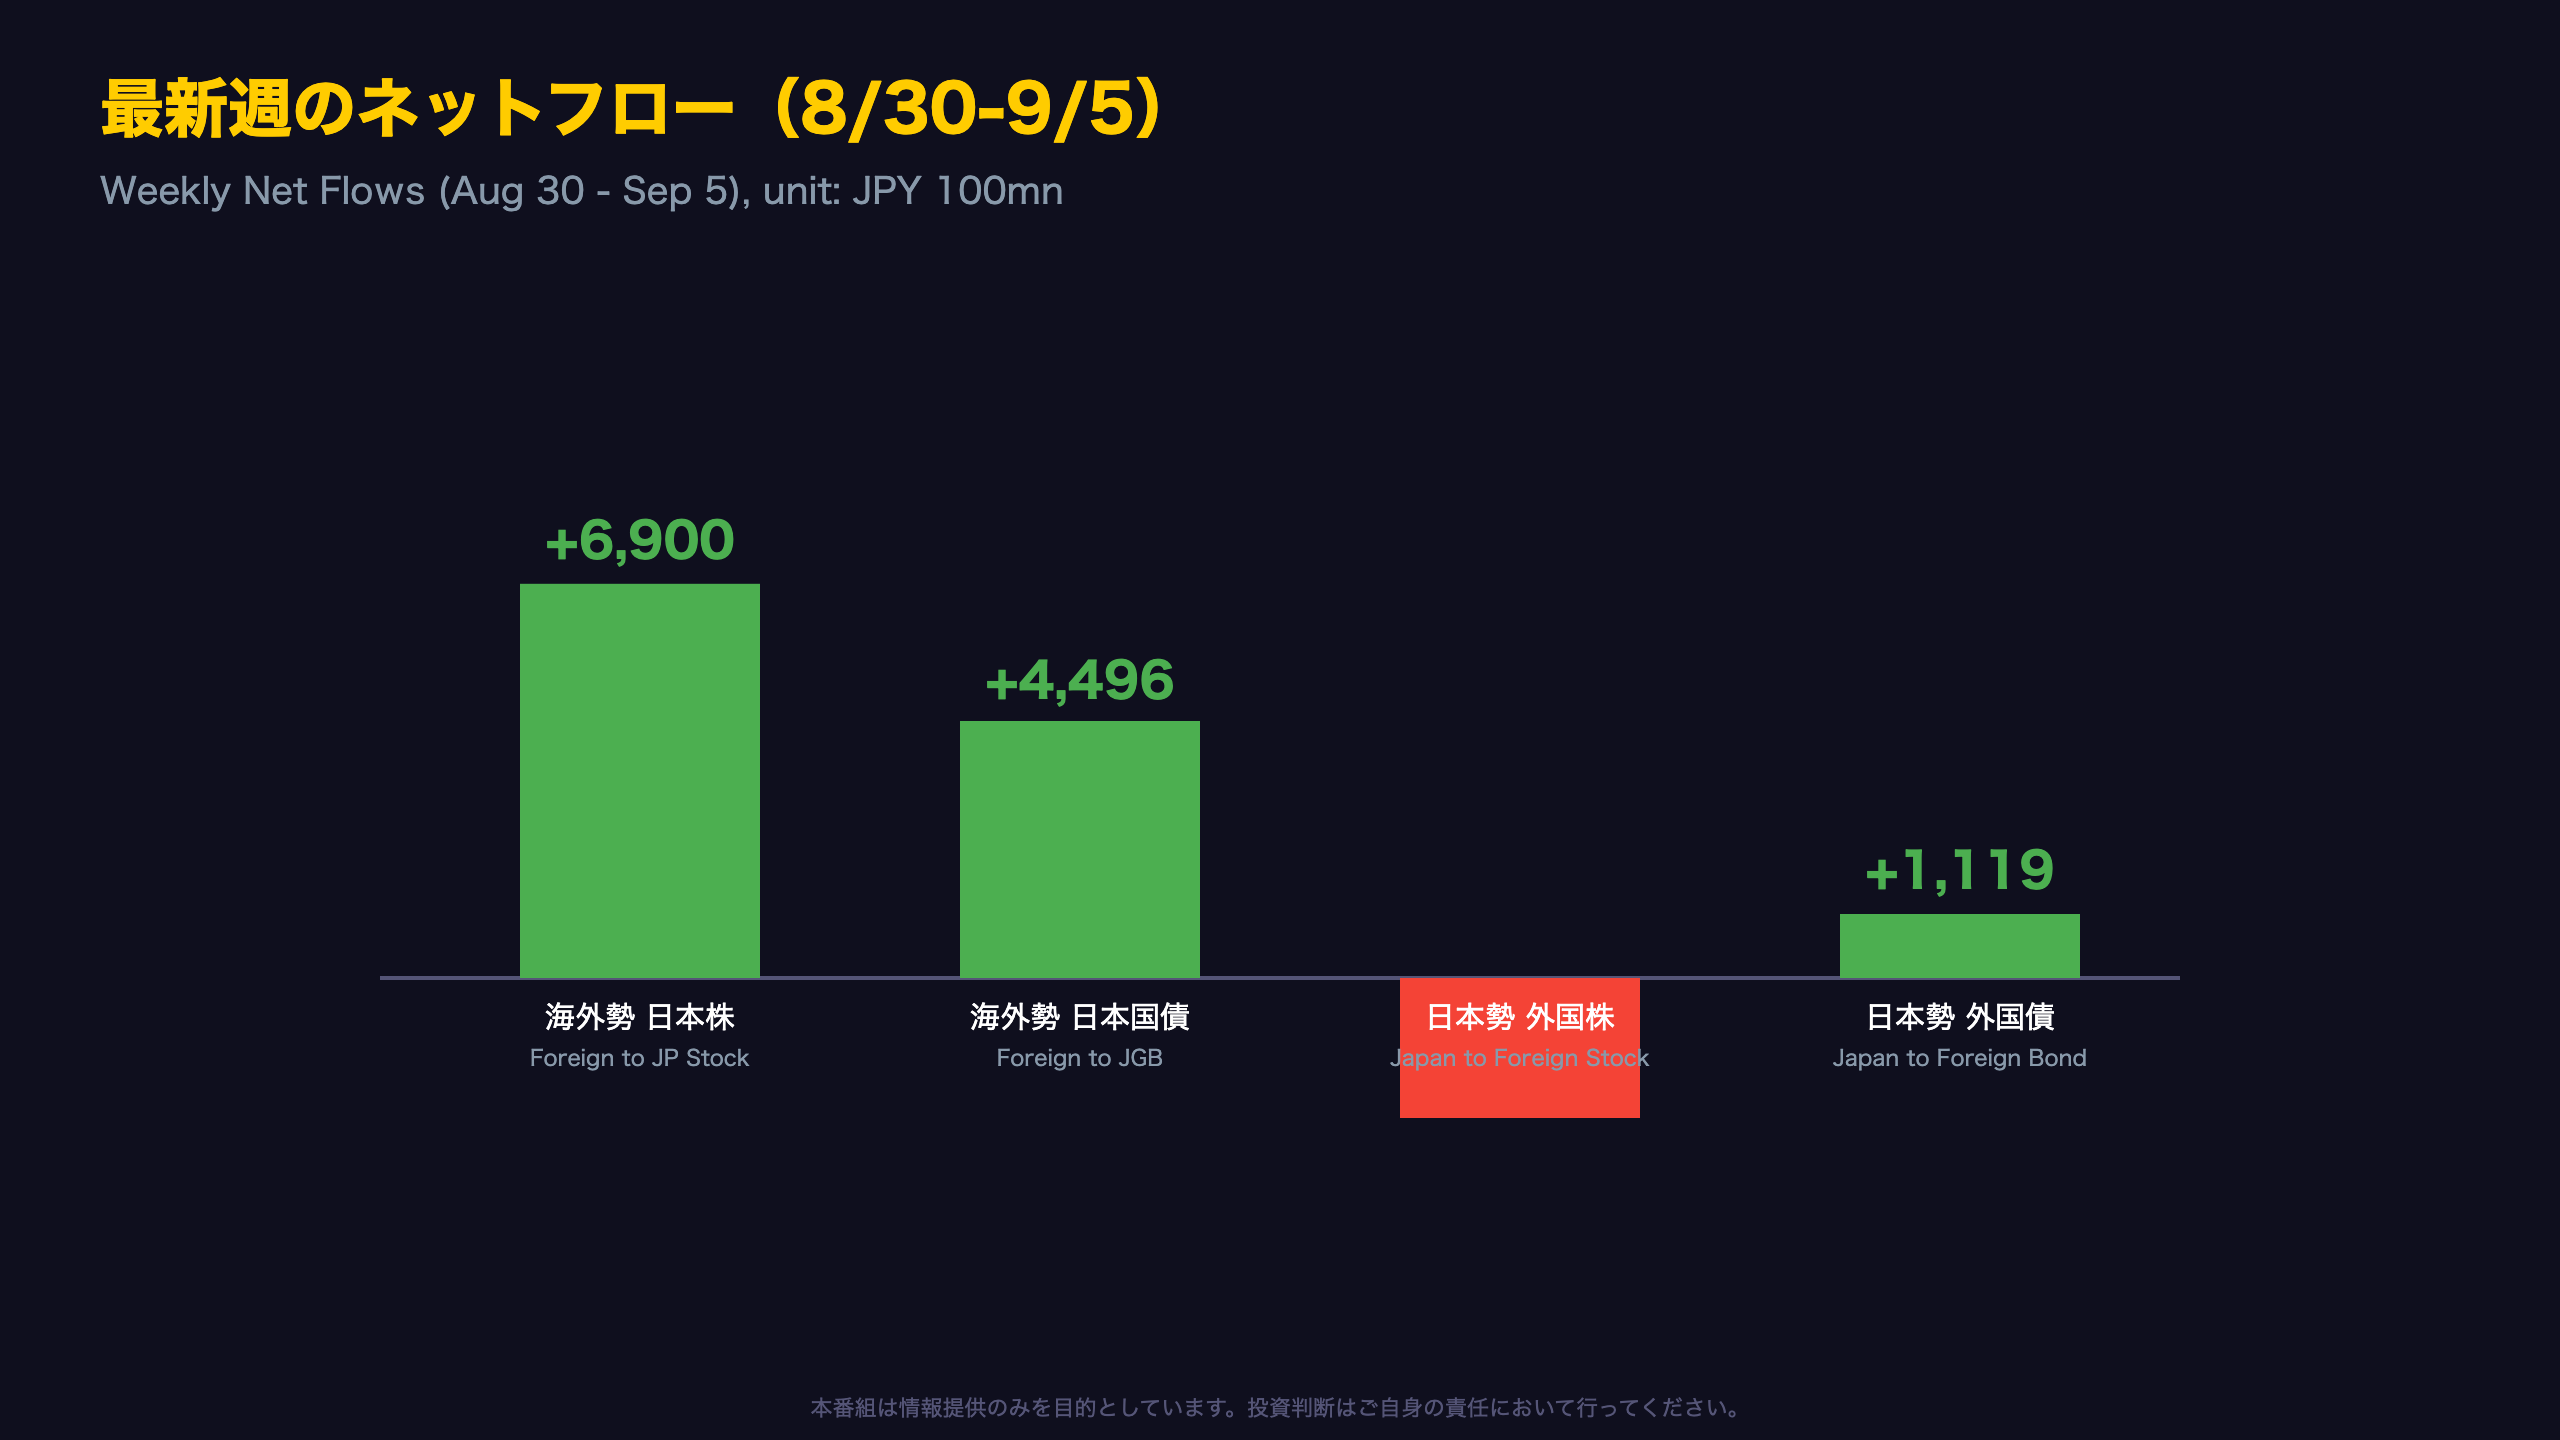
最新週(8/30-9/5)の4指標はいずれも方向感が明確だった。対内フロー(海外勢→日本)は株・債券とも買い越し、対外フロー(日本勢→海外)は株が売り越し、債券は小幅買い越しにとどまった。
金額の大小関係
| 項目 | 金額(億円) | 方向 |
|---|---|---|
| 海外勢→日本株 | +6,900 | 買い越し |
| 海外勢→日本国債 | +4,496 | 買い越し |
| 日本勢→外国株 | -4,816 | 売り越し |
| 日本勢→外国債 | +1,119 | 買い越し |
対内株式買いが対内債券買いを上回っている点は、海外勢が単なる利回り目当てではなく、日本株のバリュエーションやコーポレートガバナンス改善への期待も背景にある可能性を示唆する。ただし、これは単週のデータであり、複数週にわたる裏付けが必要な仮説にとどまる。
日本勢の外国債券買いが1,119億円の小幅にとどまったのは、前週の8,240億円売り越しからの反動としては小さく、様子見姿勢がうかがえる。
ドル円急落の背景:8週間の資金フローとの関係
ドル円と資金フローのタイムライン
過去8週間のドル円推移を月末近辺の資金移動と重ねると、興味深いパターンが浮かび上がる。
| 週 | ドル円 | 対内合計(株+国債) | 対外合計(株+国債) |
|---|---|---|---|
| 7/25 | 163.71 | -6,017 | -5,210 |
| 8/1 | 159.16 | 1,664 | 2,015 |
| 8/8 | 157.54 | -4,250 | 24,682 |
| 8/15 | 159.21 | -6,275 | 25,285 |
| 8/22 | 158.91 | -3,273 | -28,385 |
| 8/29 | 159.97 | 5,449 | -7,882 |
| 9/5 | 156.11 | 11,396 | -3,697 |
(対内合計・対外合計は株式・中長期債の単純合算による概算値)
直近週(9/5)は対内フローが1兆1,396億円と8週間で最大の買い越し規模となった一方、対外フローは3,697億円の売り越しにとどまった。「対内の急拡大」と「対外の縮小」が同時に起きたタイミングでドル円が最も大きく下落しており、需給的な整合性は取れている。
ただし、8/8や8/15のように対外フローが大きくプラス(資本流出)でもドル円が下落した週も存在するため、フローと為替の関係は常に一方向ではない。金利差、株式市場のリスクセンチメント、中央銀行の政策期待など、他の要因も同時に作用している点には留意が必要だ。
日本勢の対外証券投資:高いボラティリティ
日本の機関投資家、なぜここまで振れるのか
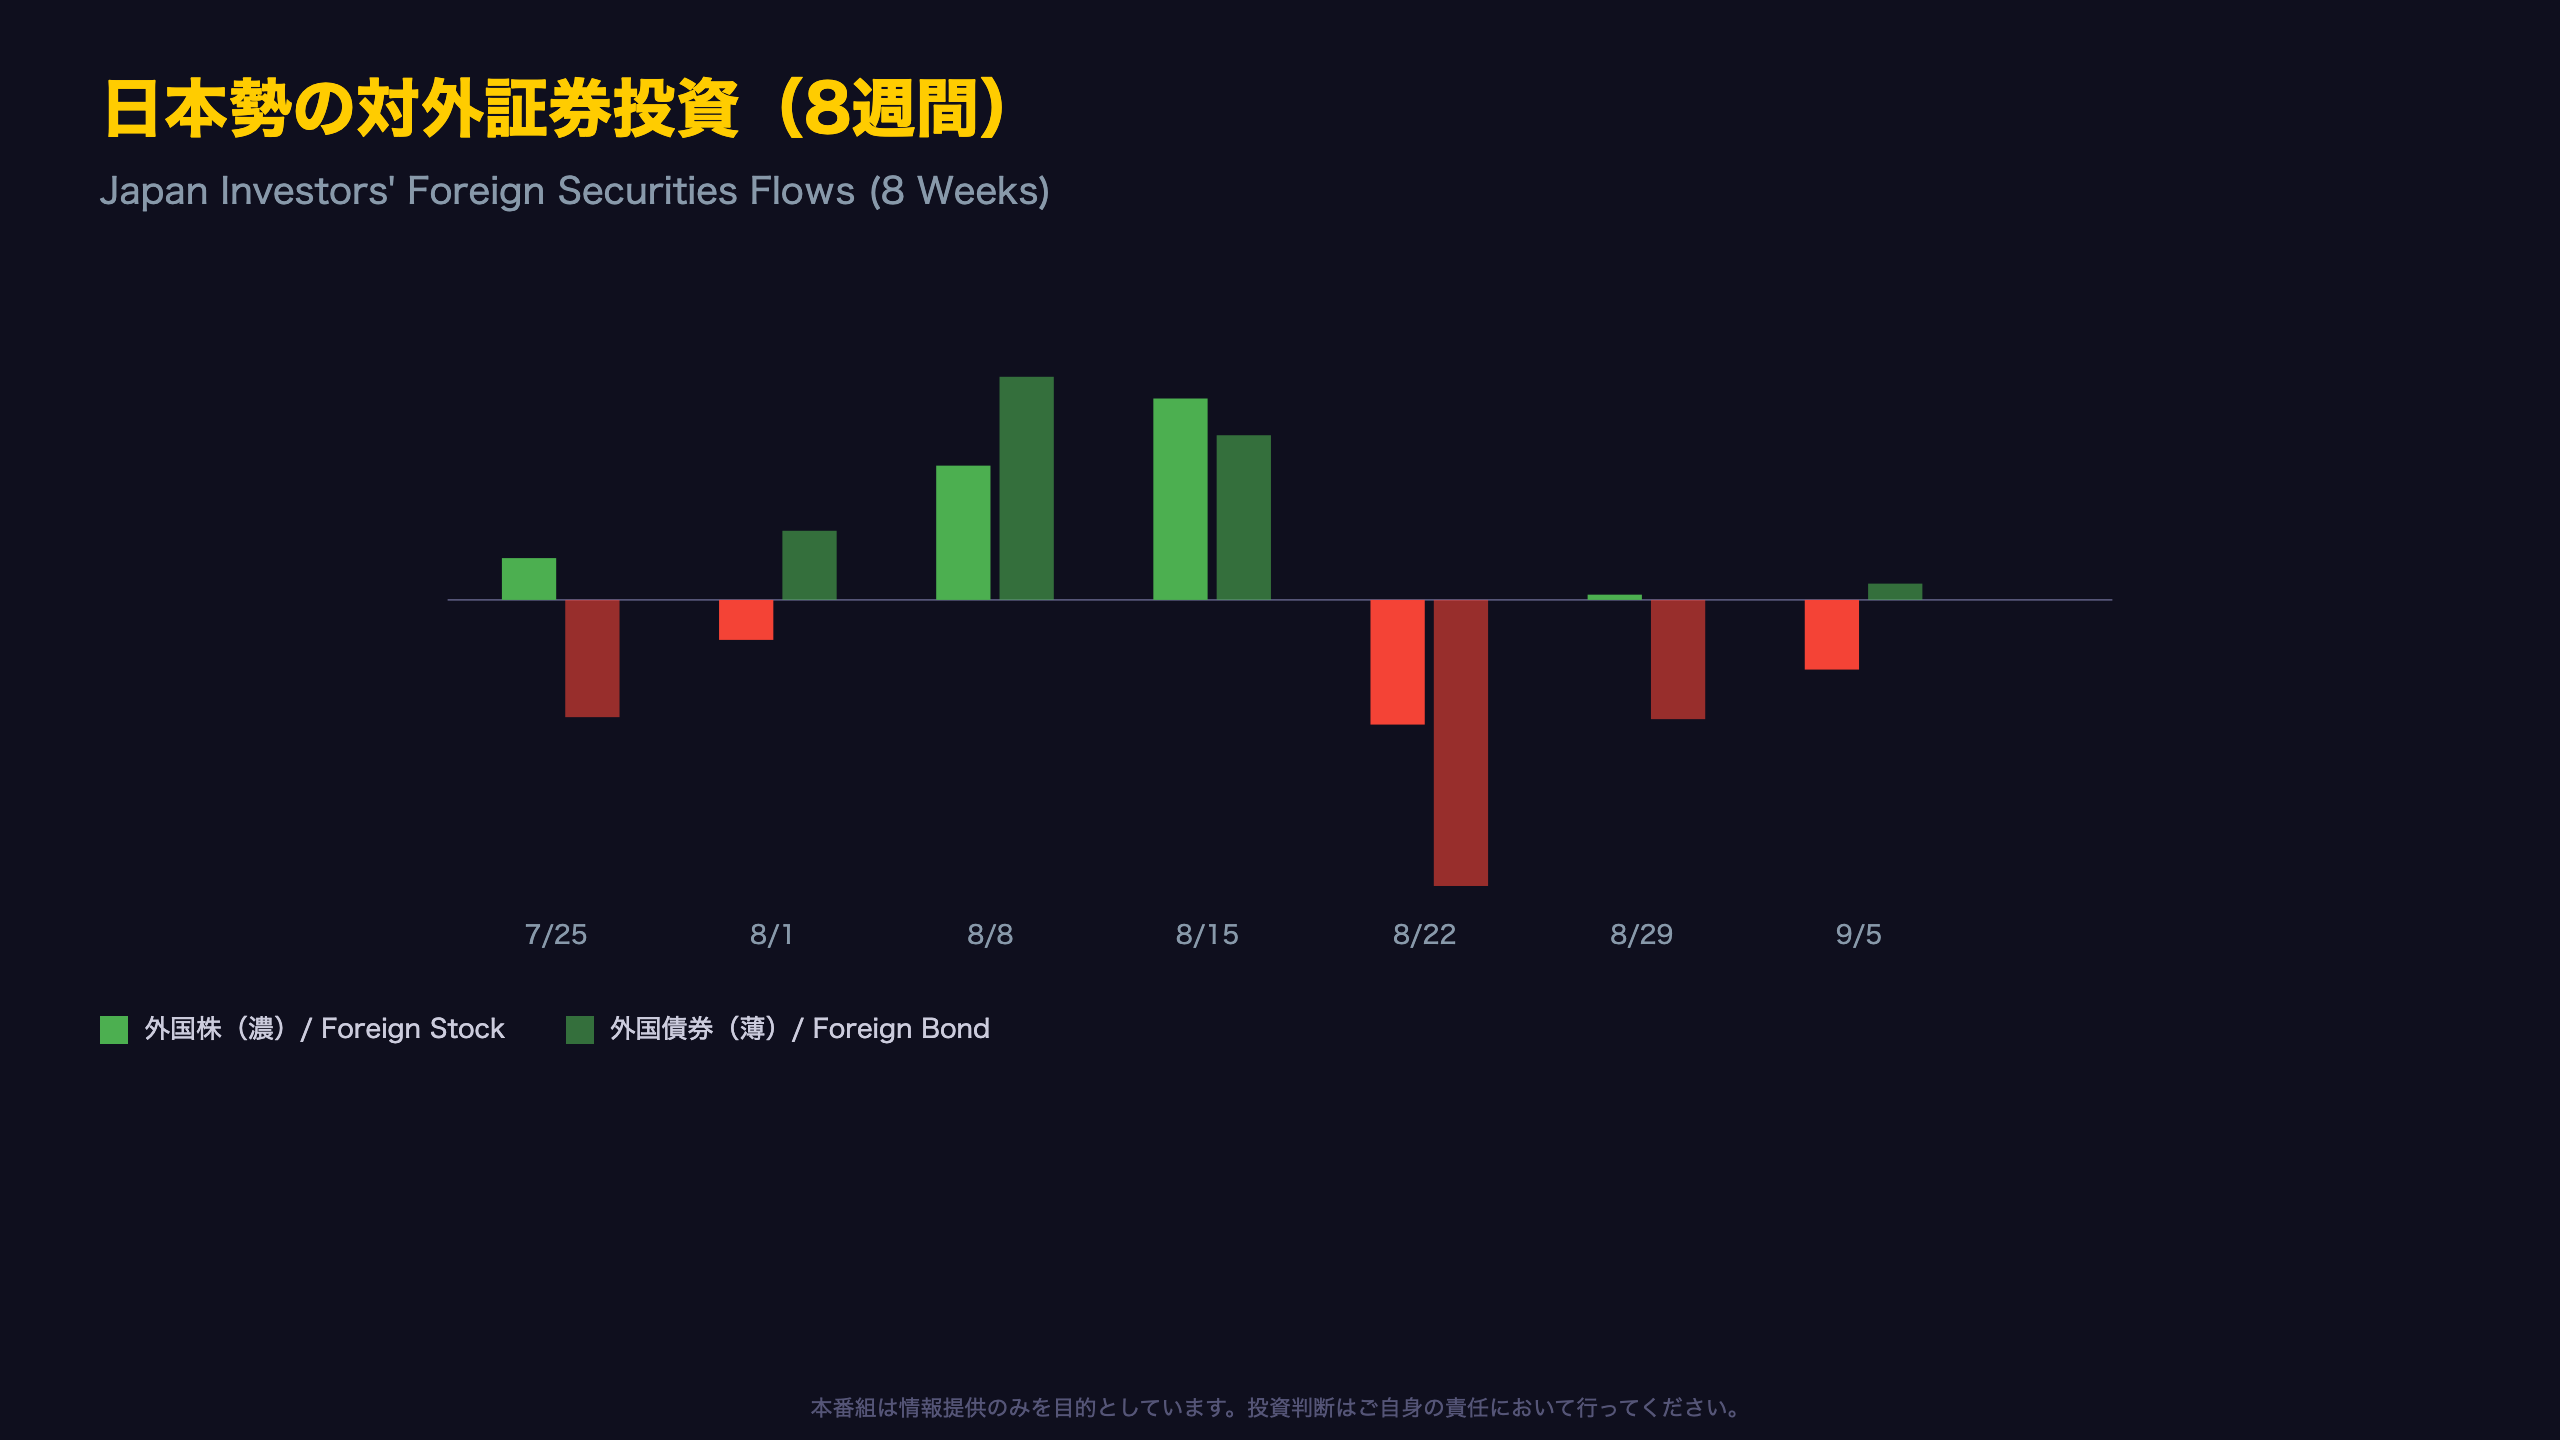
日本の生命保険会社や年金基金など機関投資家による外国証券投資は、四半期末・月末のリバランスに加え、為替ヘッジコストの変動、外国金利の動向によって短期的に大きく振れる性質を持つ。
直近8週間の振れ幅
外国株投資は最大で1兆3,913億円の買い越し(8/15)から8,617億円の売り越し(8/22)まで、2兆円超の振れ幅を記録した。外国中長期債はさらに大きく、1兆5,408億円の買い越し(8/8)から1兆9,768億円の売り越し(8/22)まで、3兆円超の振れ幅となっている。
8月22日の週は株式・債券ともに大幅な売り越しとなり、日本勢による「本国回帰」的な動きが最も鮮明に表れた週だった。
ただし、直近週(9/5)の外国債券は1,119億円の小幅買い越しに戻っており、8/22・8/29に見られた大規模な売り越しが一過性だった可能性も示唆する。
一方で、外国株式は9/5も4,816億円の売り越しを継続しており、株式と債券で資金の動きに温度差が見られる点は今後の観察ポイントとなる。
海外勢の対内証券投資:日本国債への安定した資金流入
海外勢フローの「安定」と「不安定」の境界線
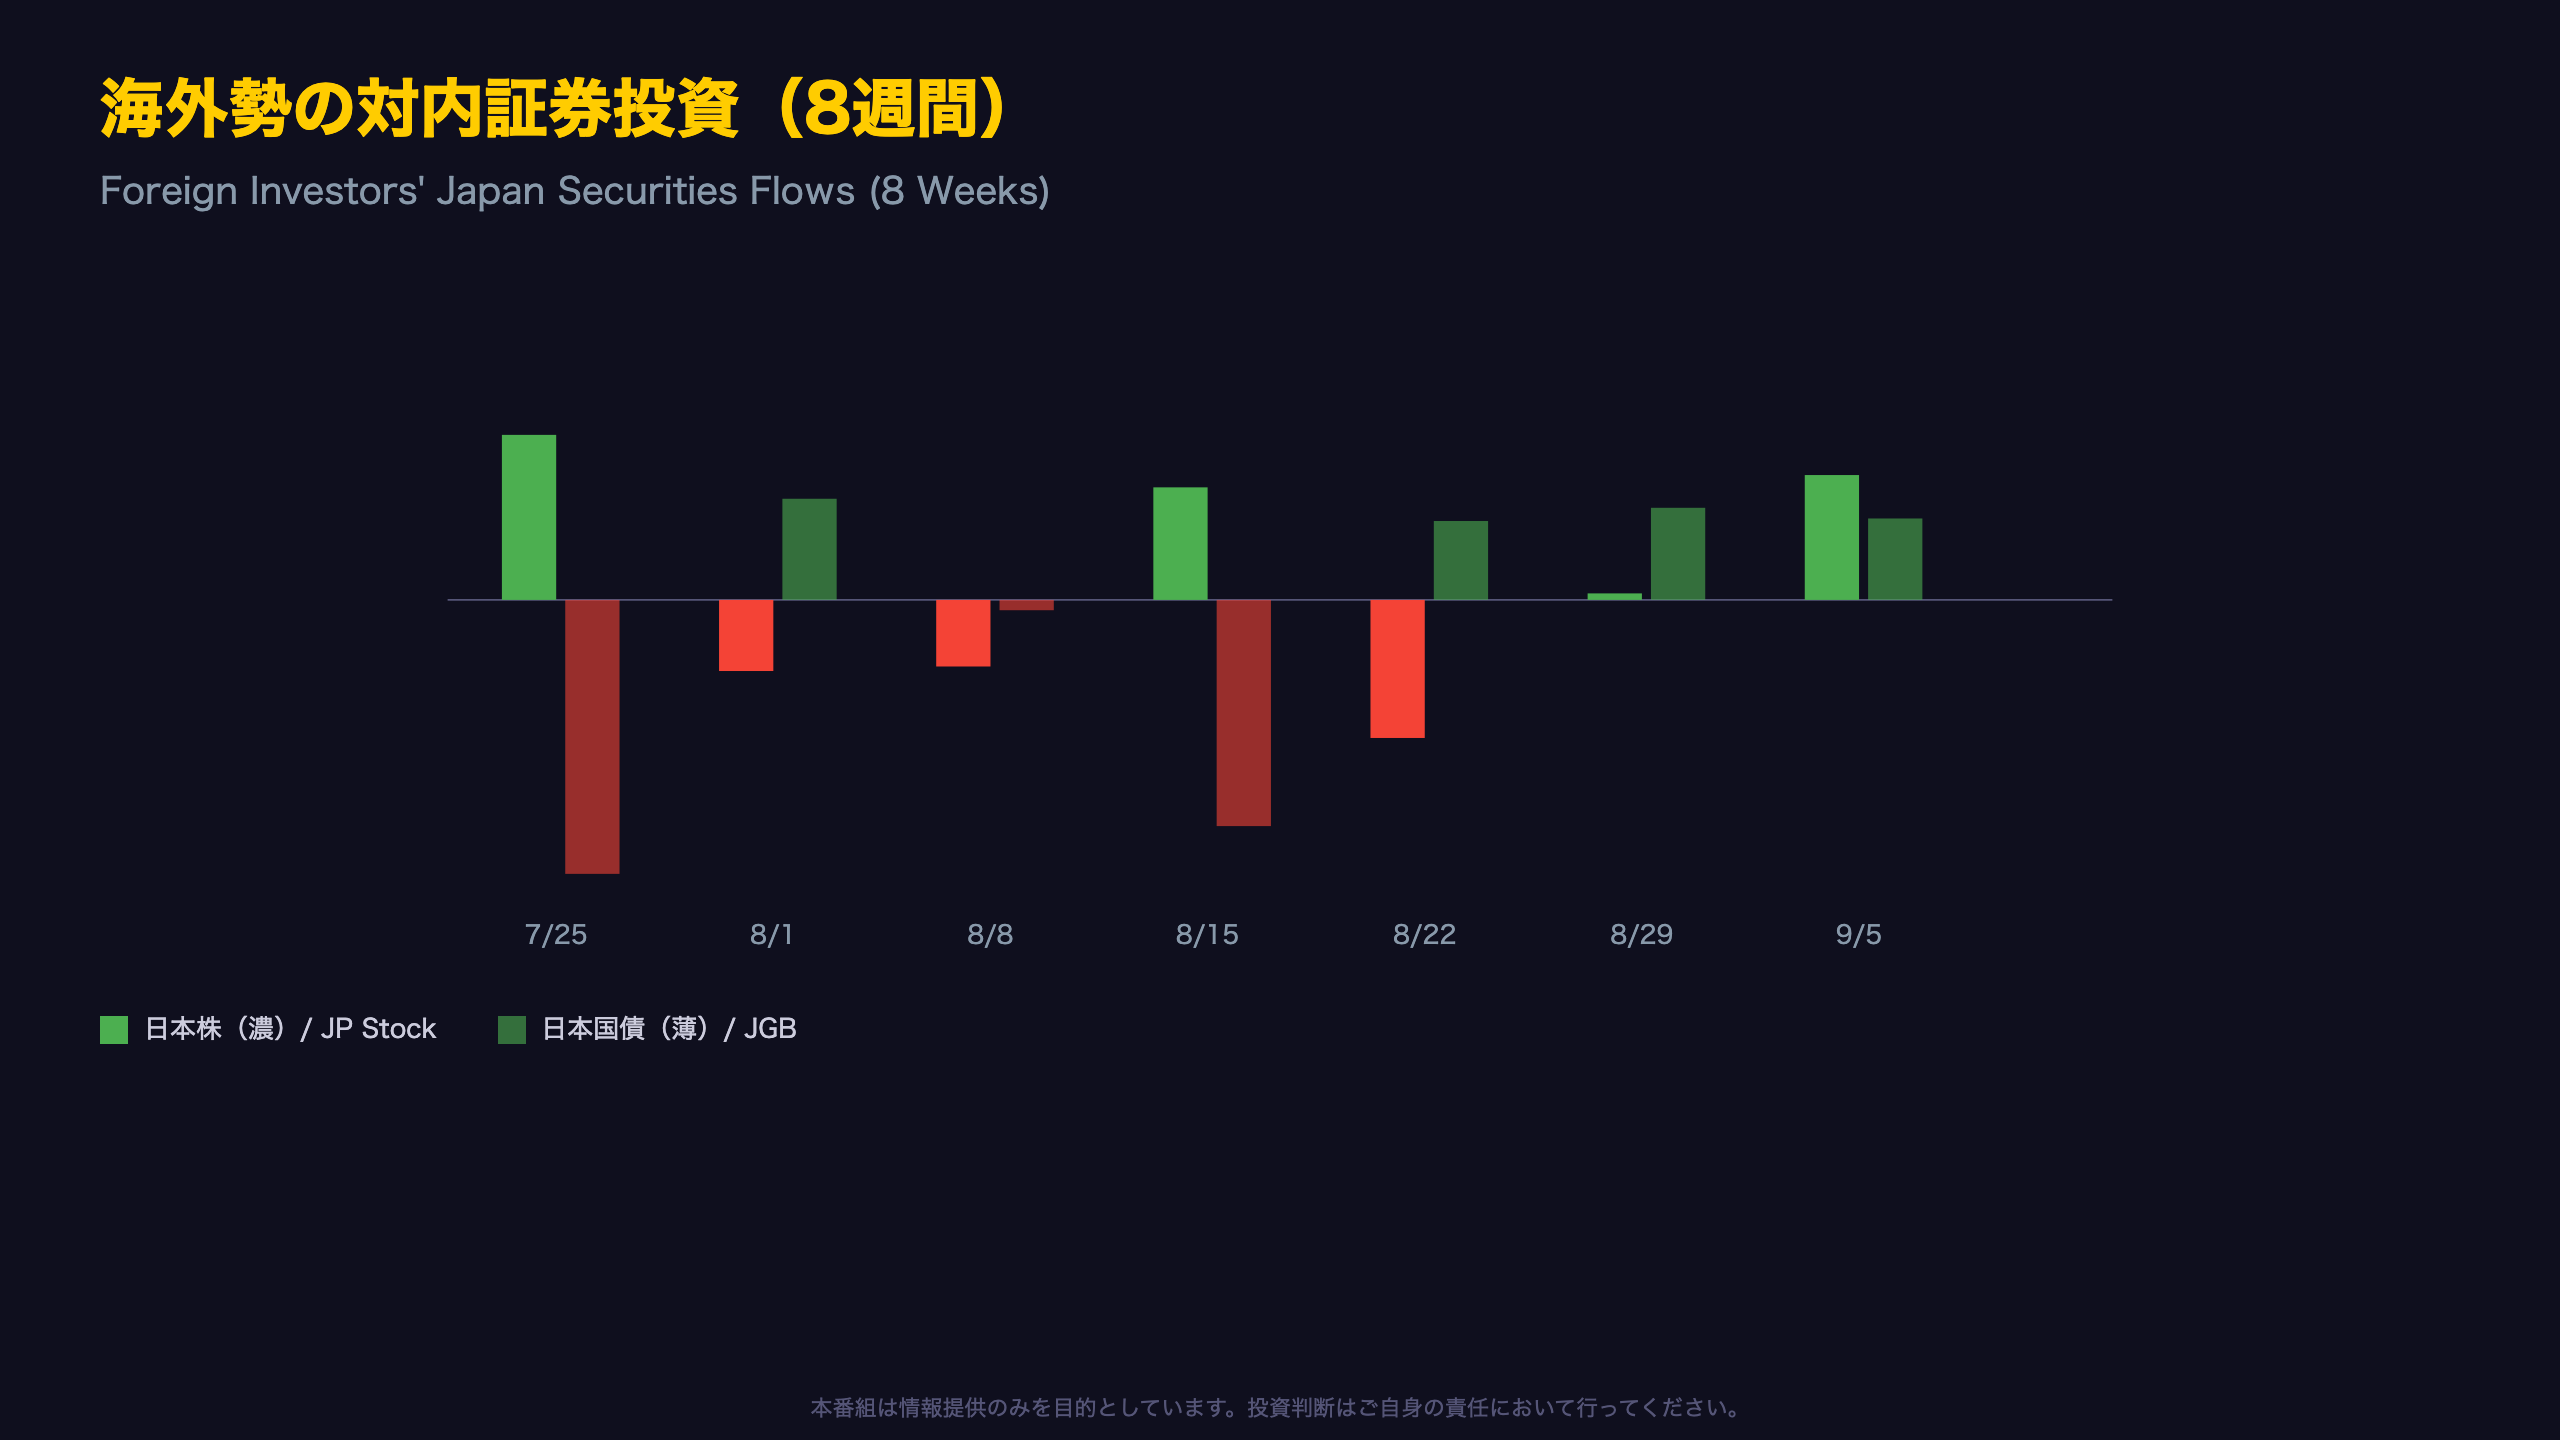
海外投資家による日本証券投資を株式と債券で比較すると、明確な違いが浮かび上がる。
日本株:ボラティリティが高い
8週間の推移は9,124億円(7/25)→-3,925億円(8/1)→-3,684億円(8/8)→6,224億円(8/15)→-7,634億円(8/22)→358億円(8/29)→6,900億円(9/5)と、プラス・マイナスが頻繁に入れ替わっている。
日本国債:直近3週は方向感が一致
一方、日本中長期国債は8/22以降、4,361億円→5,091億円→4,496億円と3週連続でプラスを記録。金額のブレも比較的小さく、方向性が揃っている点が株式との違いだ。
これは海外勢が日本国債について、金利水準や日銀の政策運営に対して一定の評価を継続的に形成している可能性を示唆する。ただし3週間という観測期間は統計的にはまだ短く、確度を高めるには少なくとも今後4〜6週間分のデータ蓄積を要する。
日本株については、8/15と9/5の2回、6,000億円台後半の買い越しが記録されている点が目を引くが、その間の8/22には7,634億円の売り越しとなっており、一貫した資金流入とは言い切れない。
総括:強さと留意点、そして次回への焦点
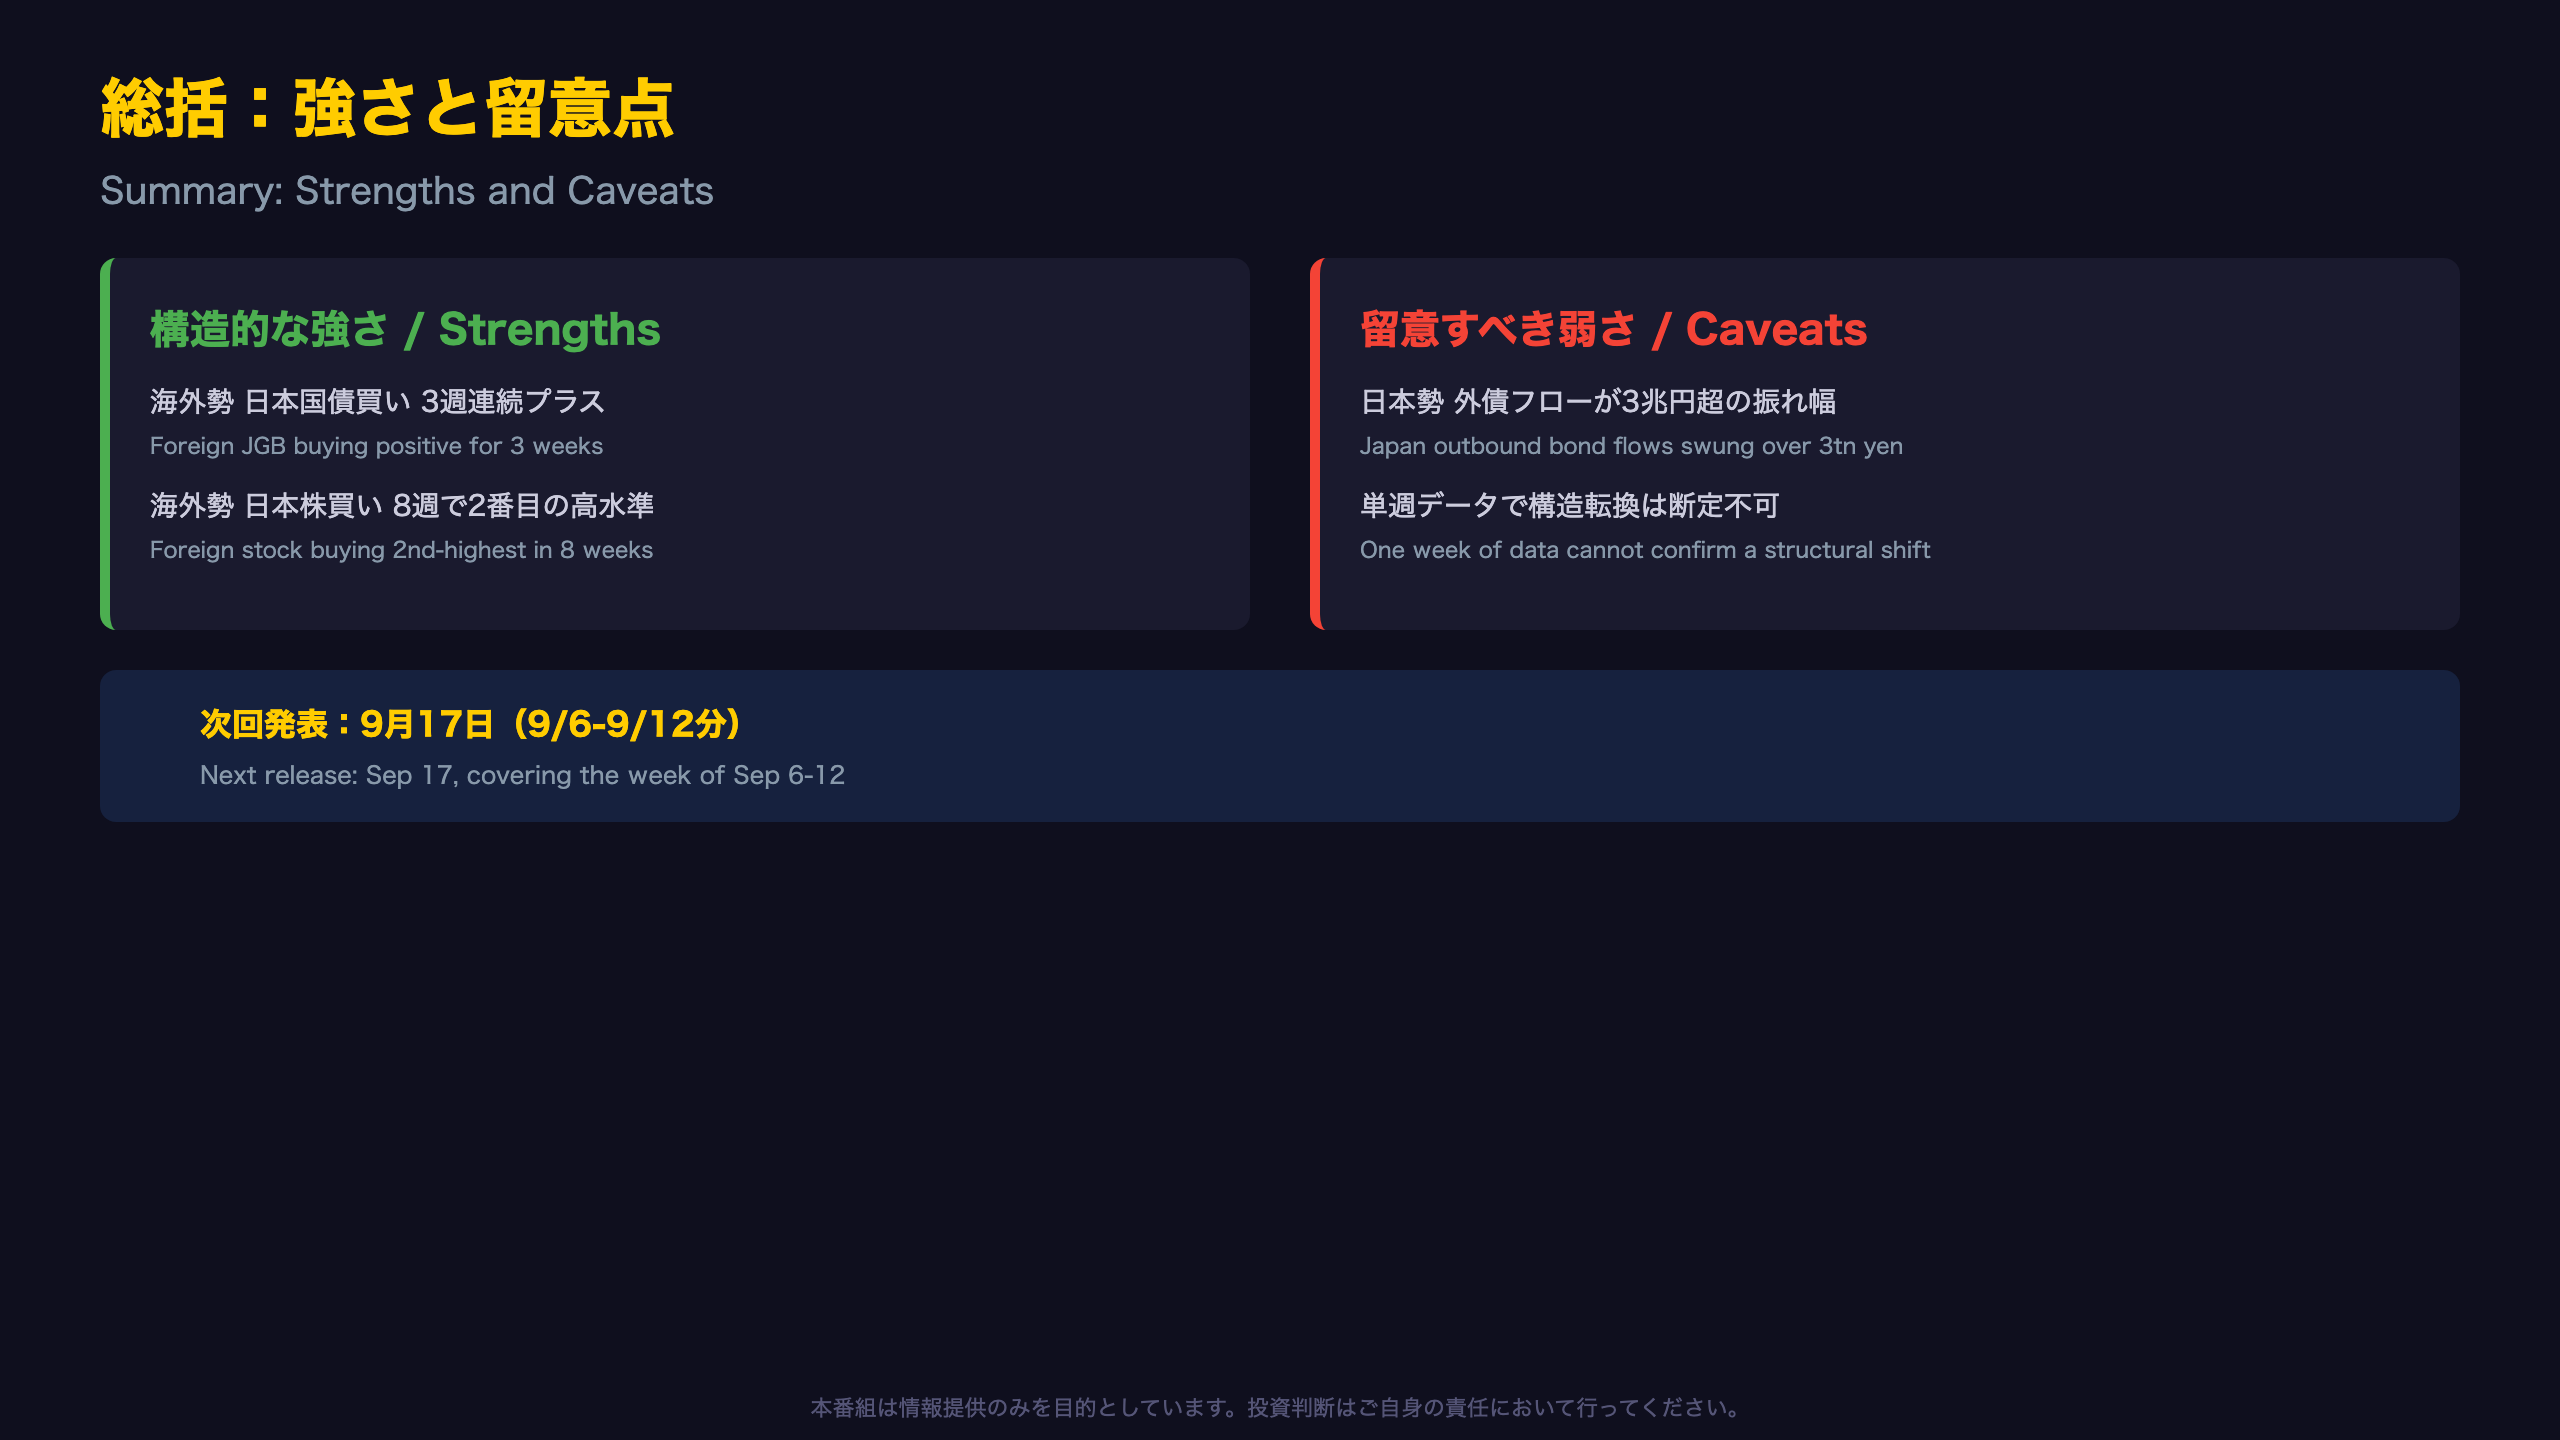
強さと弱さ、両論を整理する
今回のデータを総合すると、次のような構造的な強さと留意すべき弱さの両面が浮かび上がる。
構造的な強さ
- 海外勢の日本国債買いが3週連続でプラス、金額も安定的(4,361億円→5,091億円→4,496億円)
- 海外勢の日本株買いが直近週に6,900億円と急拡大、8週間で2番目の高水準
- 対内フロー(株・債券とも)が最新週に揃ってプラスとなり、日本市場への評価が底堅い
留意すべき弱さ・不確実性
- 日本勢の対外投資(特に外国債券)が過去8週間で3兆円超の振れ幅を記録するなど、極めてボラタイル
- 8月下旬の大規模な外債売り越し(8/22:-1兆9,768億円、8/29:-8,240億円)は月末・四半期末要因の可能性があり、直近週は1,119億円の小幅買い越しに戻っている
- 単週データのみでは「日本回帰」トレンドの確立を断定できない
今後の焦点
為替市場では、資金フローの方向性が複数週にわたって持続するかどうかが、円相場のトレンド転換を判断する上での重要な材料となる。
次回の対外及び対内証券売買契約等の状況は9月17日発表予定で、9月6日から9月12日の週間データが対象となる。日本勢の外債・外国株フローが売り越し基調を継続するか、あるいは反発するかが次週の焦点である。
製作費大公開
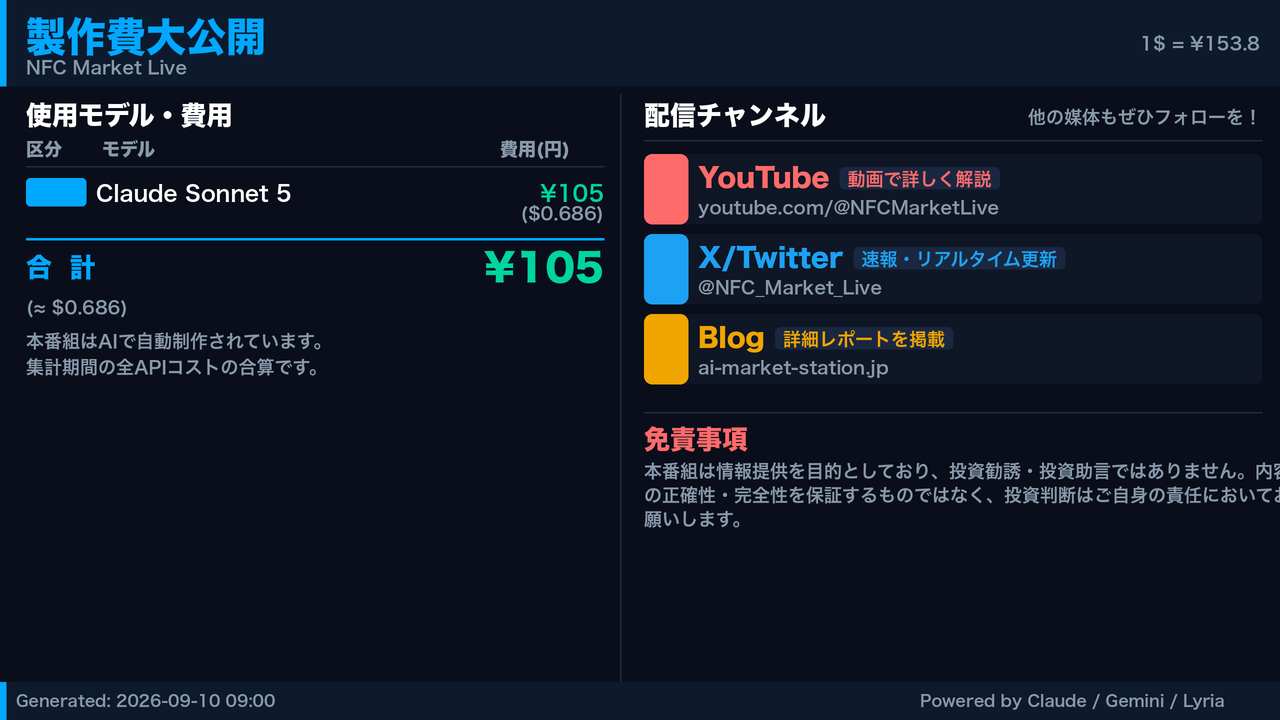
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 29,759 | 63,441 | ¥107 |
| TTS | Gemini 2.5 Flash TTS | 1,702 | 7,437 | ¥12 |
| TTS | Gemini 3.1 Flash TTS | 1,022 | 2,670 | ¥8 |
| BGM | Lyria 3 Pro | 159 | 26,925 | ¥12 |
| X | コンテンツ作成 (返信) | 4,411 | – | ¥15 |
| X | ポスト作成 | 897 | – | ¥7 |
| 合計 | ¥161 |
為替レート: 1 USD = 153.8 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。