📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-08 12:23)
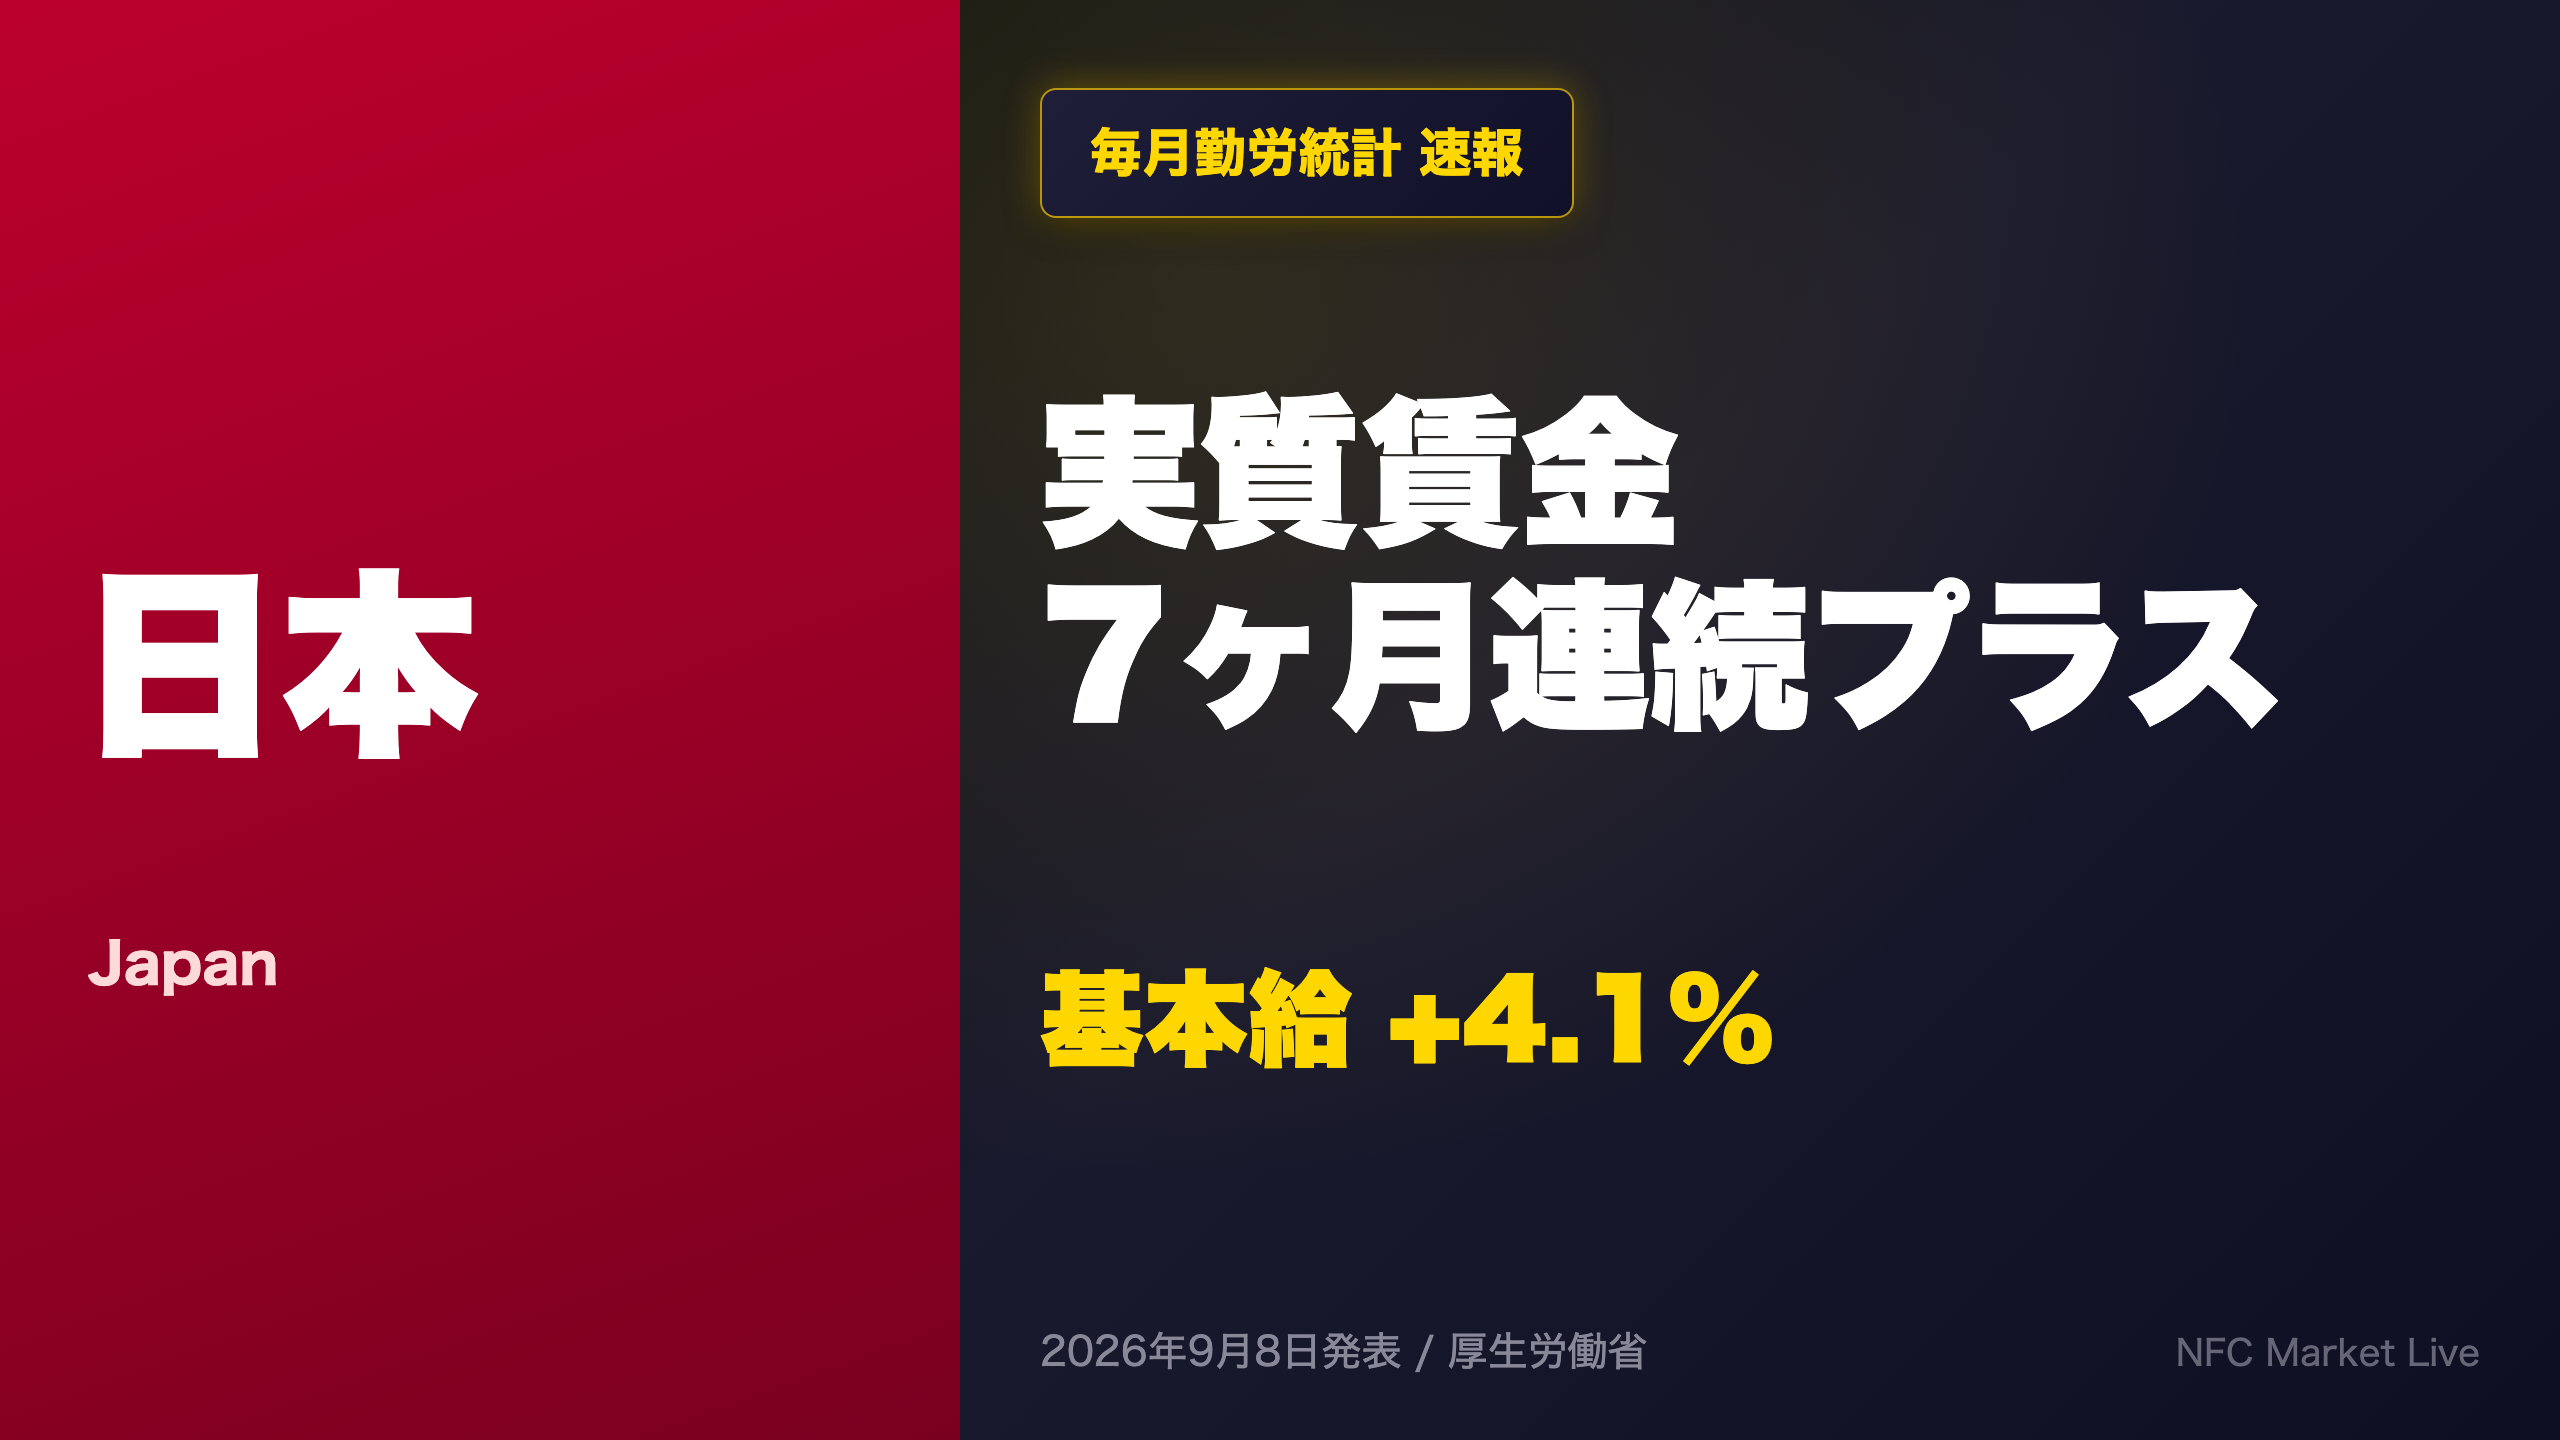
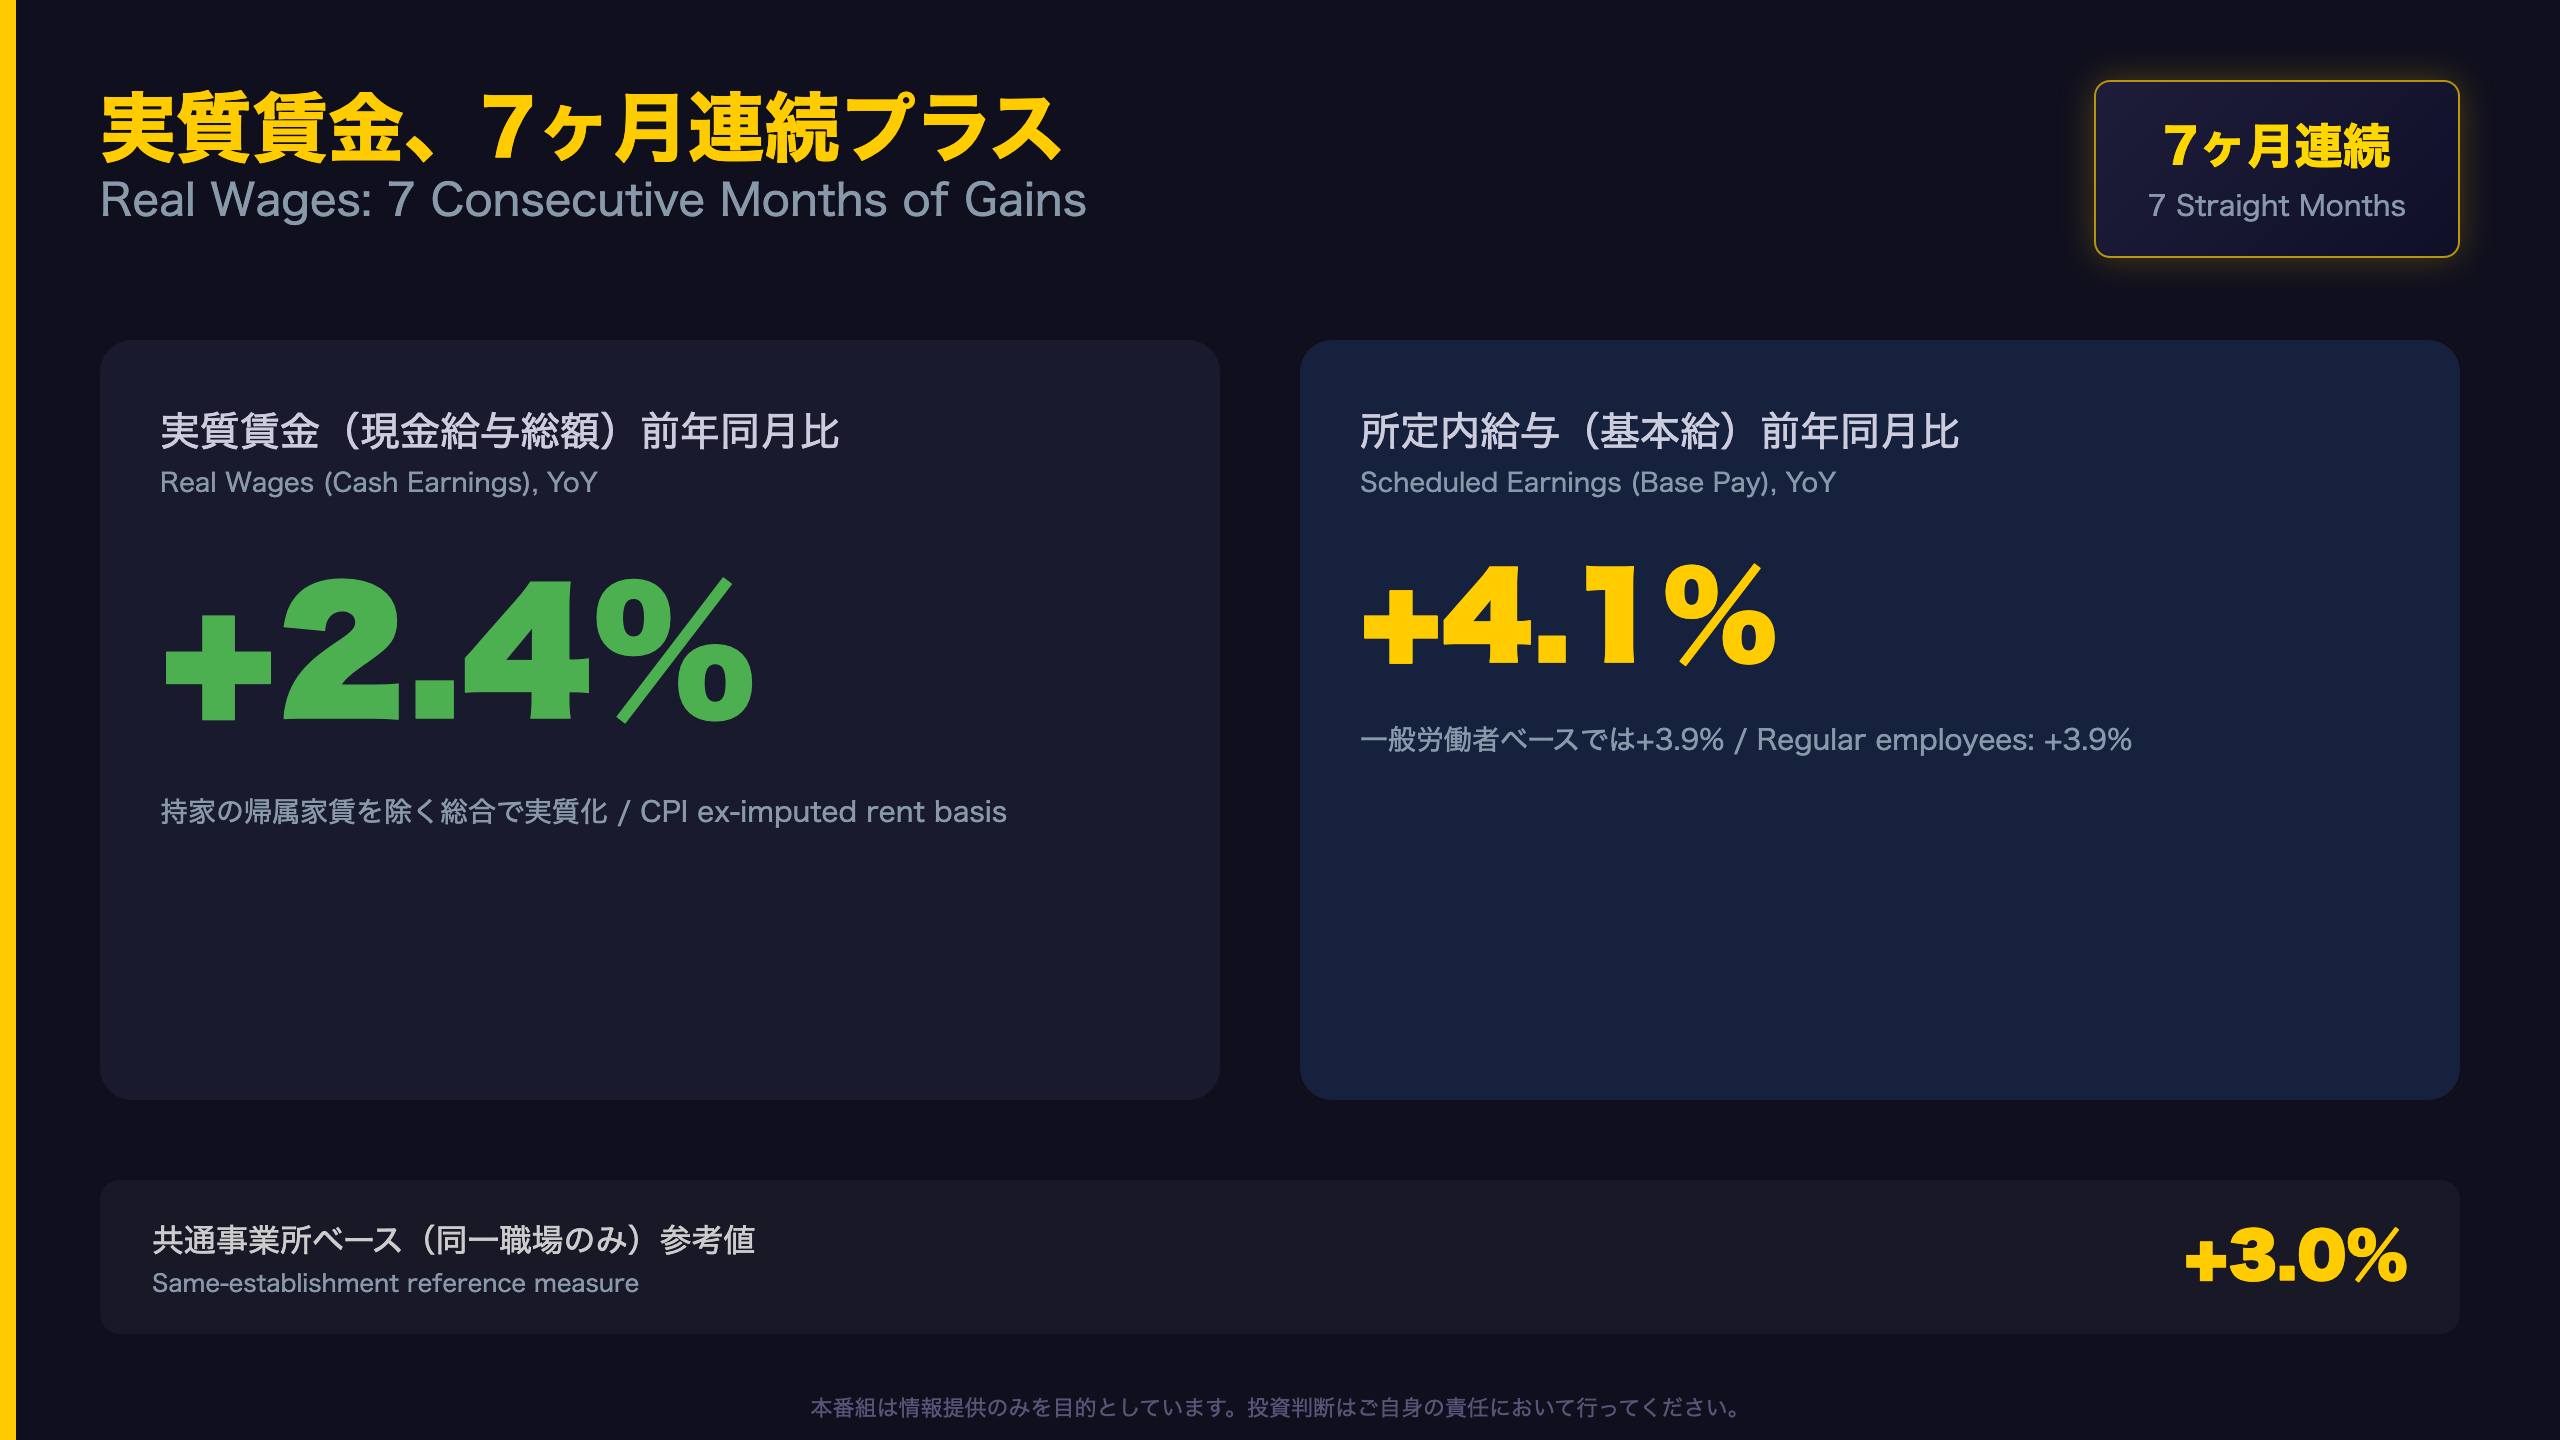
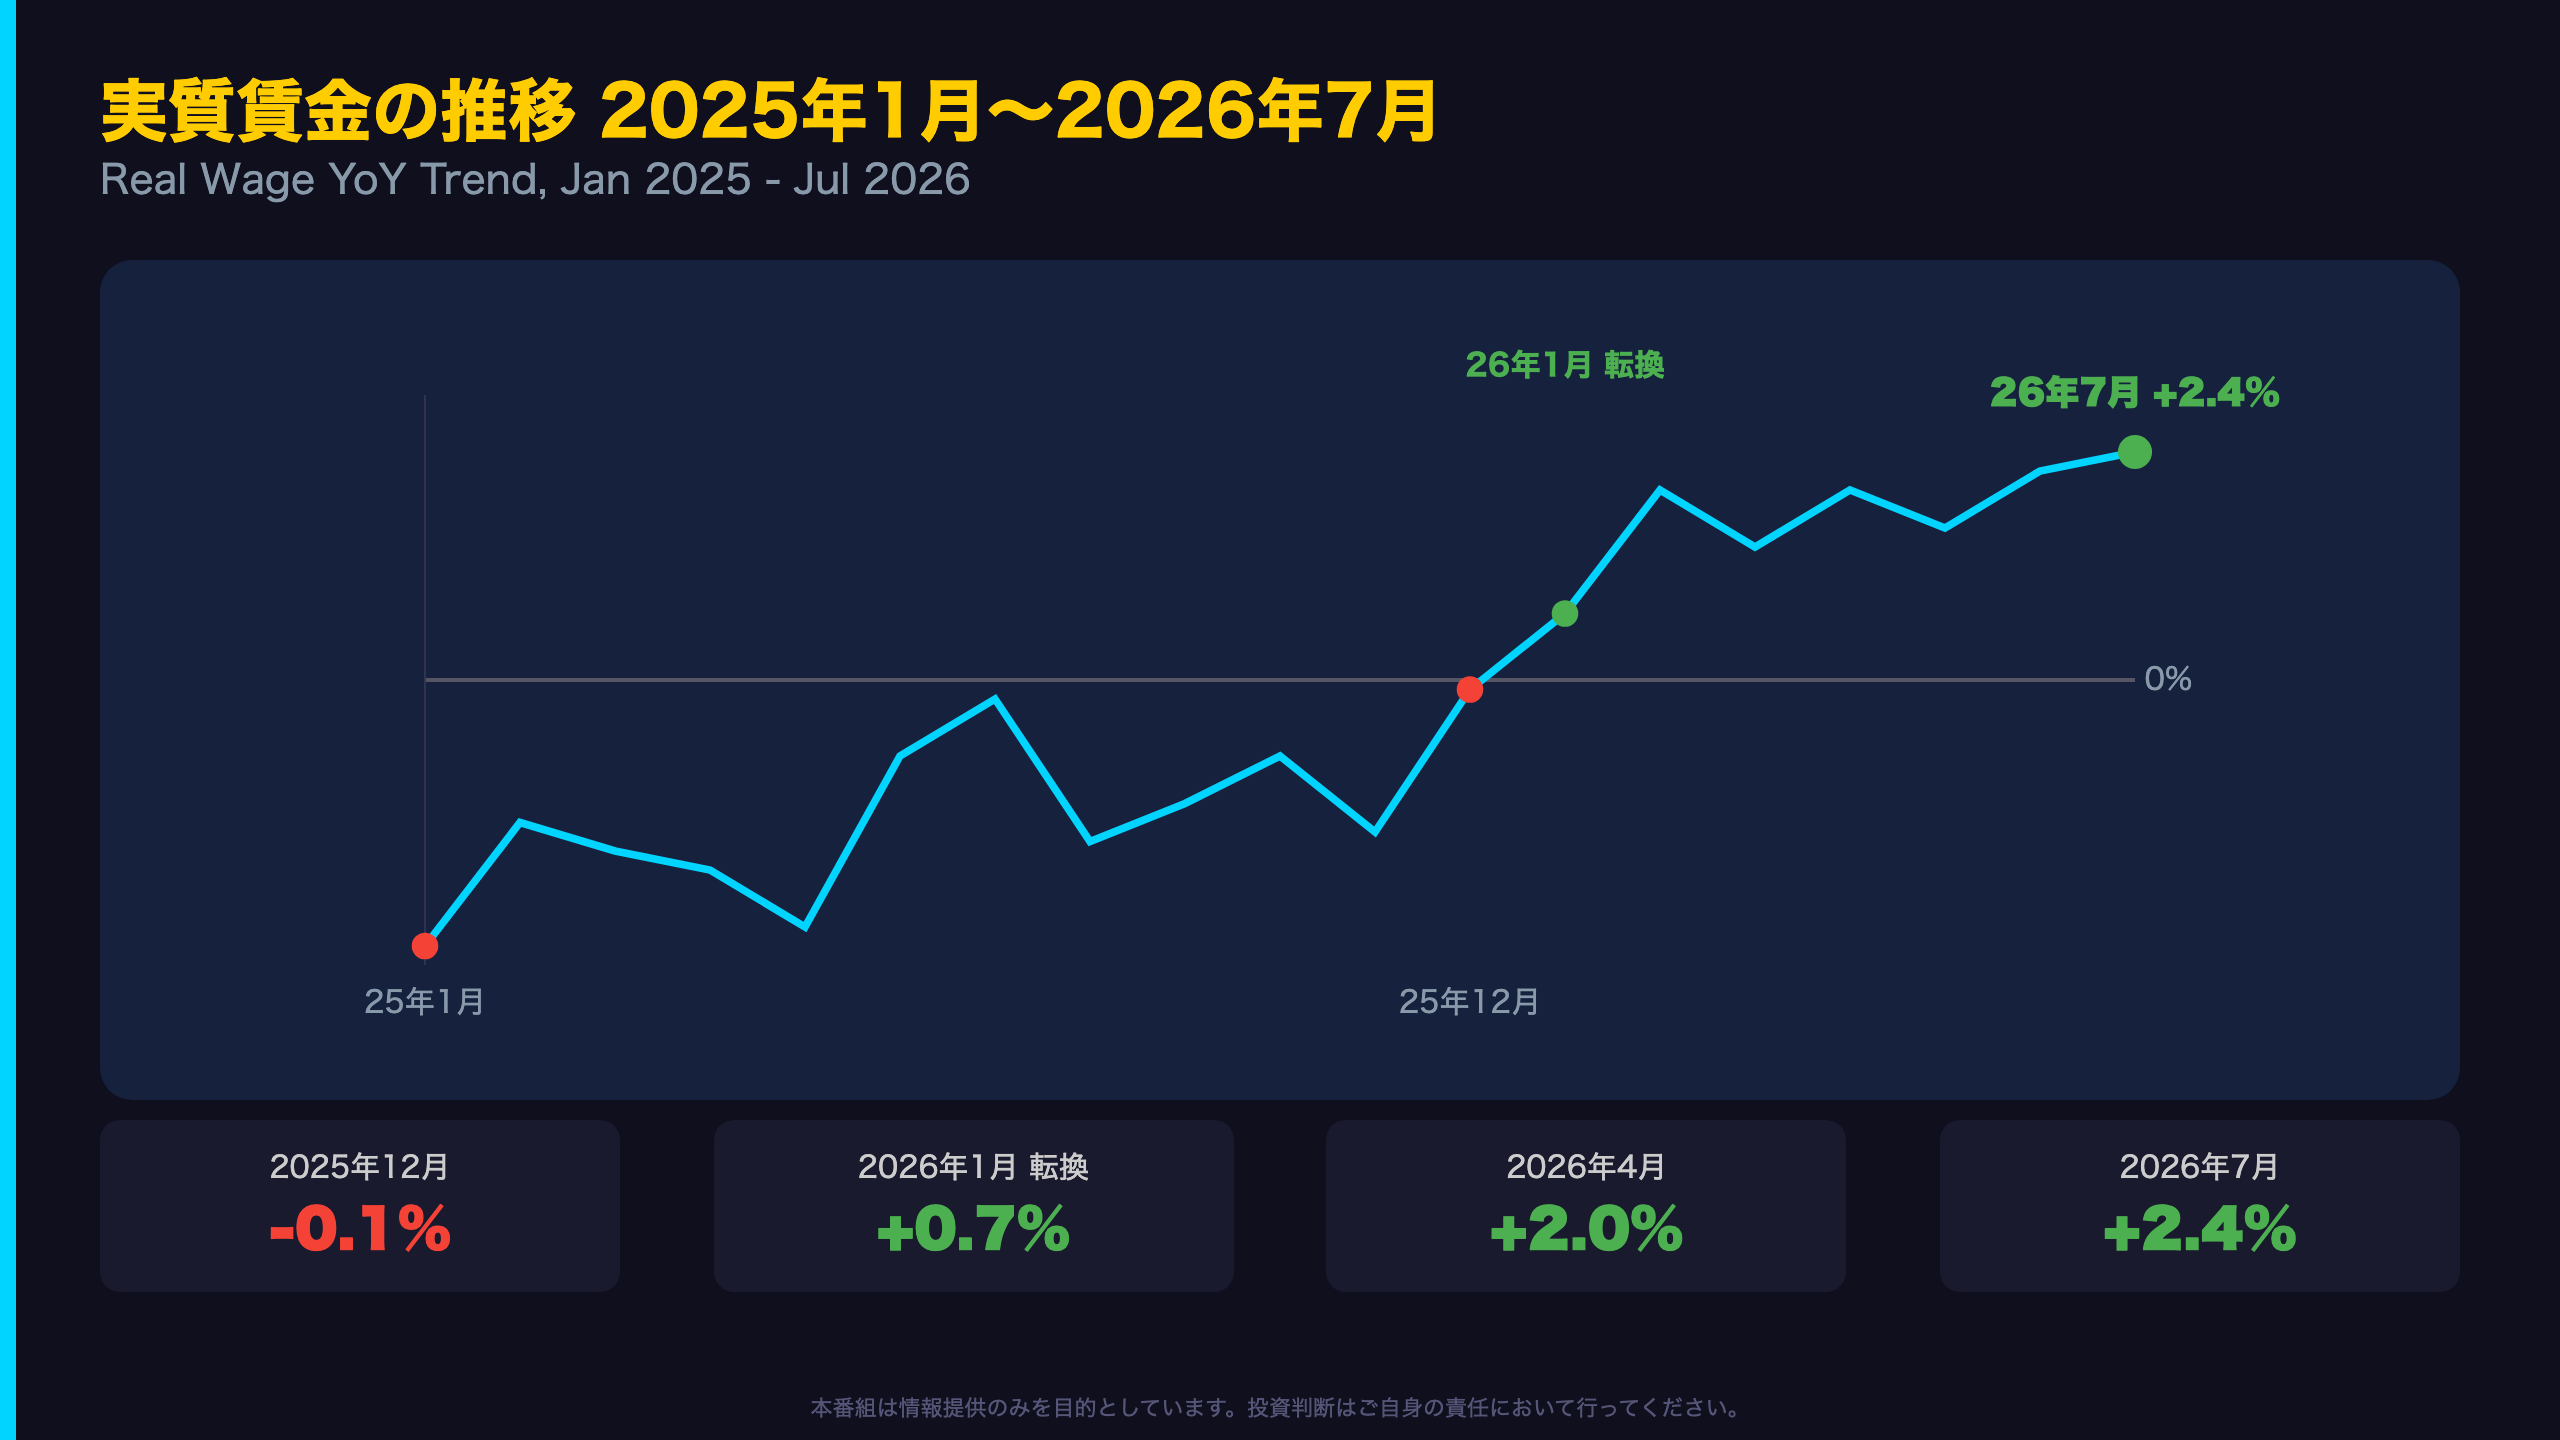
📊 厚生労働省が公表した2026年7月分「毎月勤労統計調査(速報)」を徹底解説。 実質賃金は前年比+2.4%(持家の帰属家賃を除く総合)と、2026年1月から数えて7ヶ月連続のプラス圏を記録しました。 💡所定内給与(基本給)も+4.1%と力強く、春闘の賃上げ効果が統計に表れています。 ⚠️一方で、同一事業所のみを…
実質賃金、7ヶ月連続プラス
実質賃金プラスの意味を読み解く
日本銀行が金融政策を運営する上で最も注視する指標の一つが、賃金上昇と物価上昇が相互に強化しあう「賃金と物価の好循環」の実現度合いである。今回の毎月勤労統計調査(速報)で示された実質賃金の7ヶ月連続プラスは、この好循環が統計上明確に確認された記録といえる。
過去との比較
2025年は年間を通じて実質賃金がマイナス圏で推移しており、特に2025年前半は消費者物価の高止まりを背景にマイナス幅が拡大する月もあった(4月-2.0%、5月-2.6%など)。2026年に入り物価上昇率が2%台前半へ落ち着く一方、名目賃金の伸びが加速したことで、実質賃金はプラス圏に転換した。
原文からの引用
厚生労働省の発表資料には「現金給与総額〔規模5人以上〕436,401円(4.7%増)」「実質賃金指数(略)117.6(2.4%増)」と明記されている。
異なる解釈
強気派は、7ヶ月連続のプラスは構造的な賃金上昇局面への移行を示すと捉える。一方、慎重派は、速報値は確報で下方修正される可能性があり、物価上昇率の落ち着きという要因も実質賃金プラスに寄与している点を指摘する。
先行きへの視点
確報値は2026年9月28日に公表予定。速報からの改定幅にも注目したい。
2025年マイナスから2026年プラスへの転換
統計的に見る「7ヶ月連続」の重み
「○ヶ月連続」という表現は市場関係者にとって重要なシグナルだが、その算出方法には注意が必要である。今回のケースでは、2026年1月分(+0.7%)を起点とし、7月分(+2.4%)まで、暦月ベースで7ヶ月分のデータが途切れなくプラスとなっていることを確認した。
直近のトレンド変化
興味深いのは、プラス転換後の推移が単調な増加ではなく、2月+2.0%→3月+1.4%→4月+2.0%と、月によって振れ幅があることだ。単月の変動を過度に強調することは避けるべきだが、トレンドとしては明確にプラス圏が定着している。
サブ指標との整合性
実質賃金は「持家の帰属家賃を除く総合」で計算したものと「総合」で計算したものの2種類が公表されている。7月は前者が+2.4%、後者が+2.6%とやや差がある。これは帰属家賃を含むか否かでCPIの上昇率が異なるためで(除く総合2.2% vs 総合2.0%)、実質化に使うベースによって数値が変わる点は留意すべきである。
異なる解釈
7ヶ月連続プラスを「賃金・物価の好循環の定着」と読む向きがある一方、これは2025年のベースが低かったことの裏返しでもあり、2027年に向けて同水準の伸びを維持できるかは不透明との見方もある。
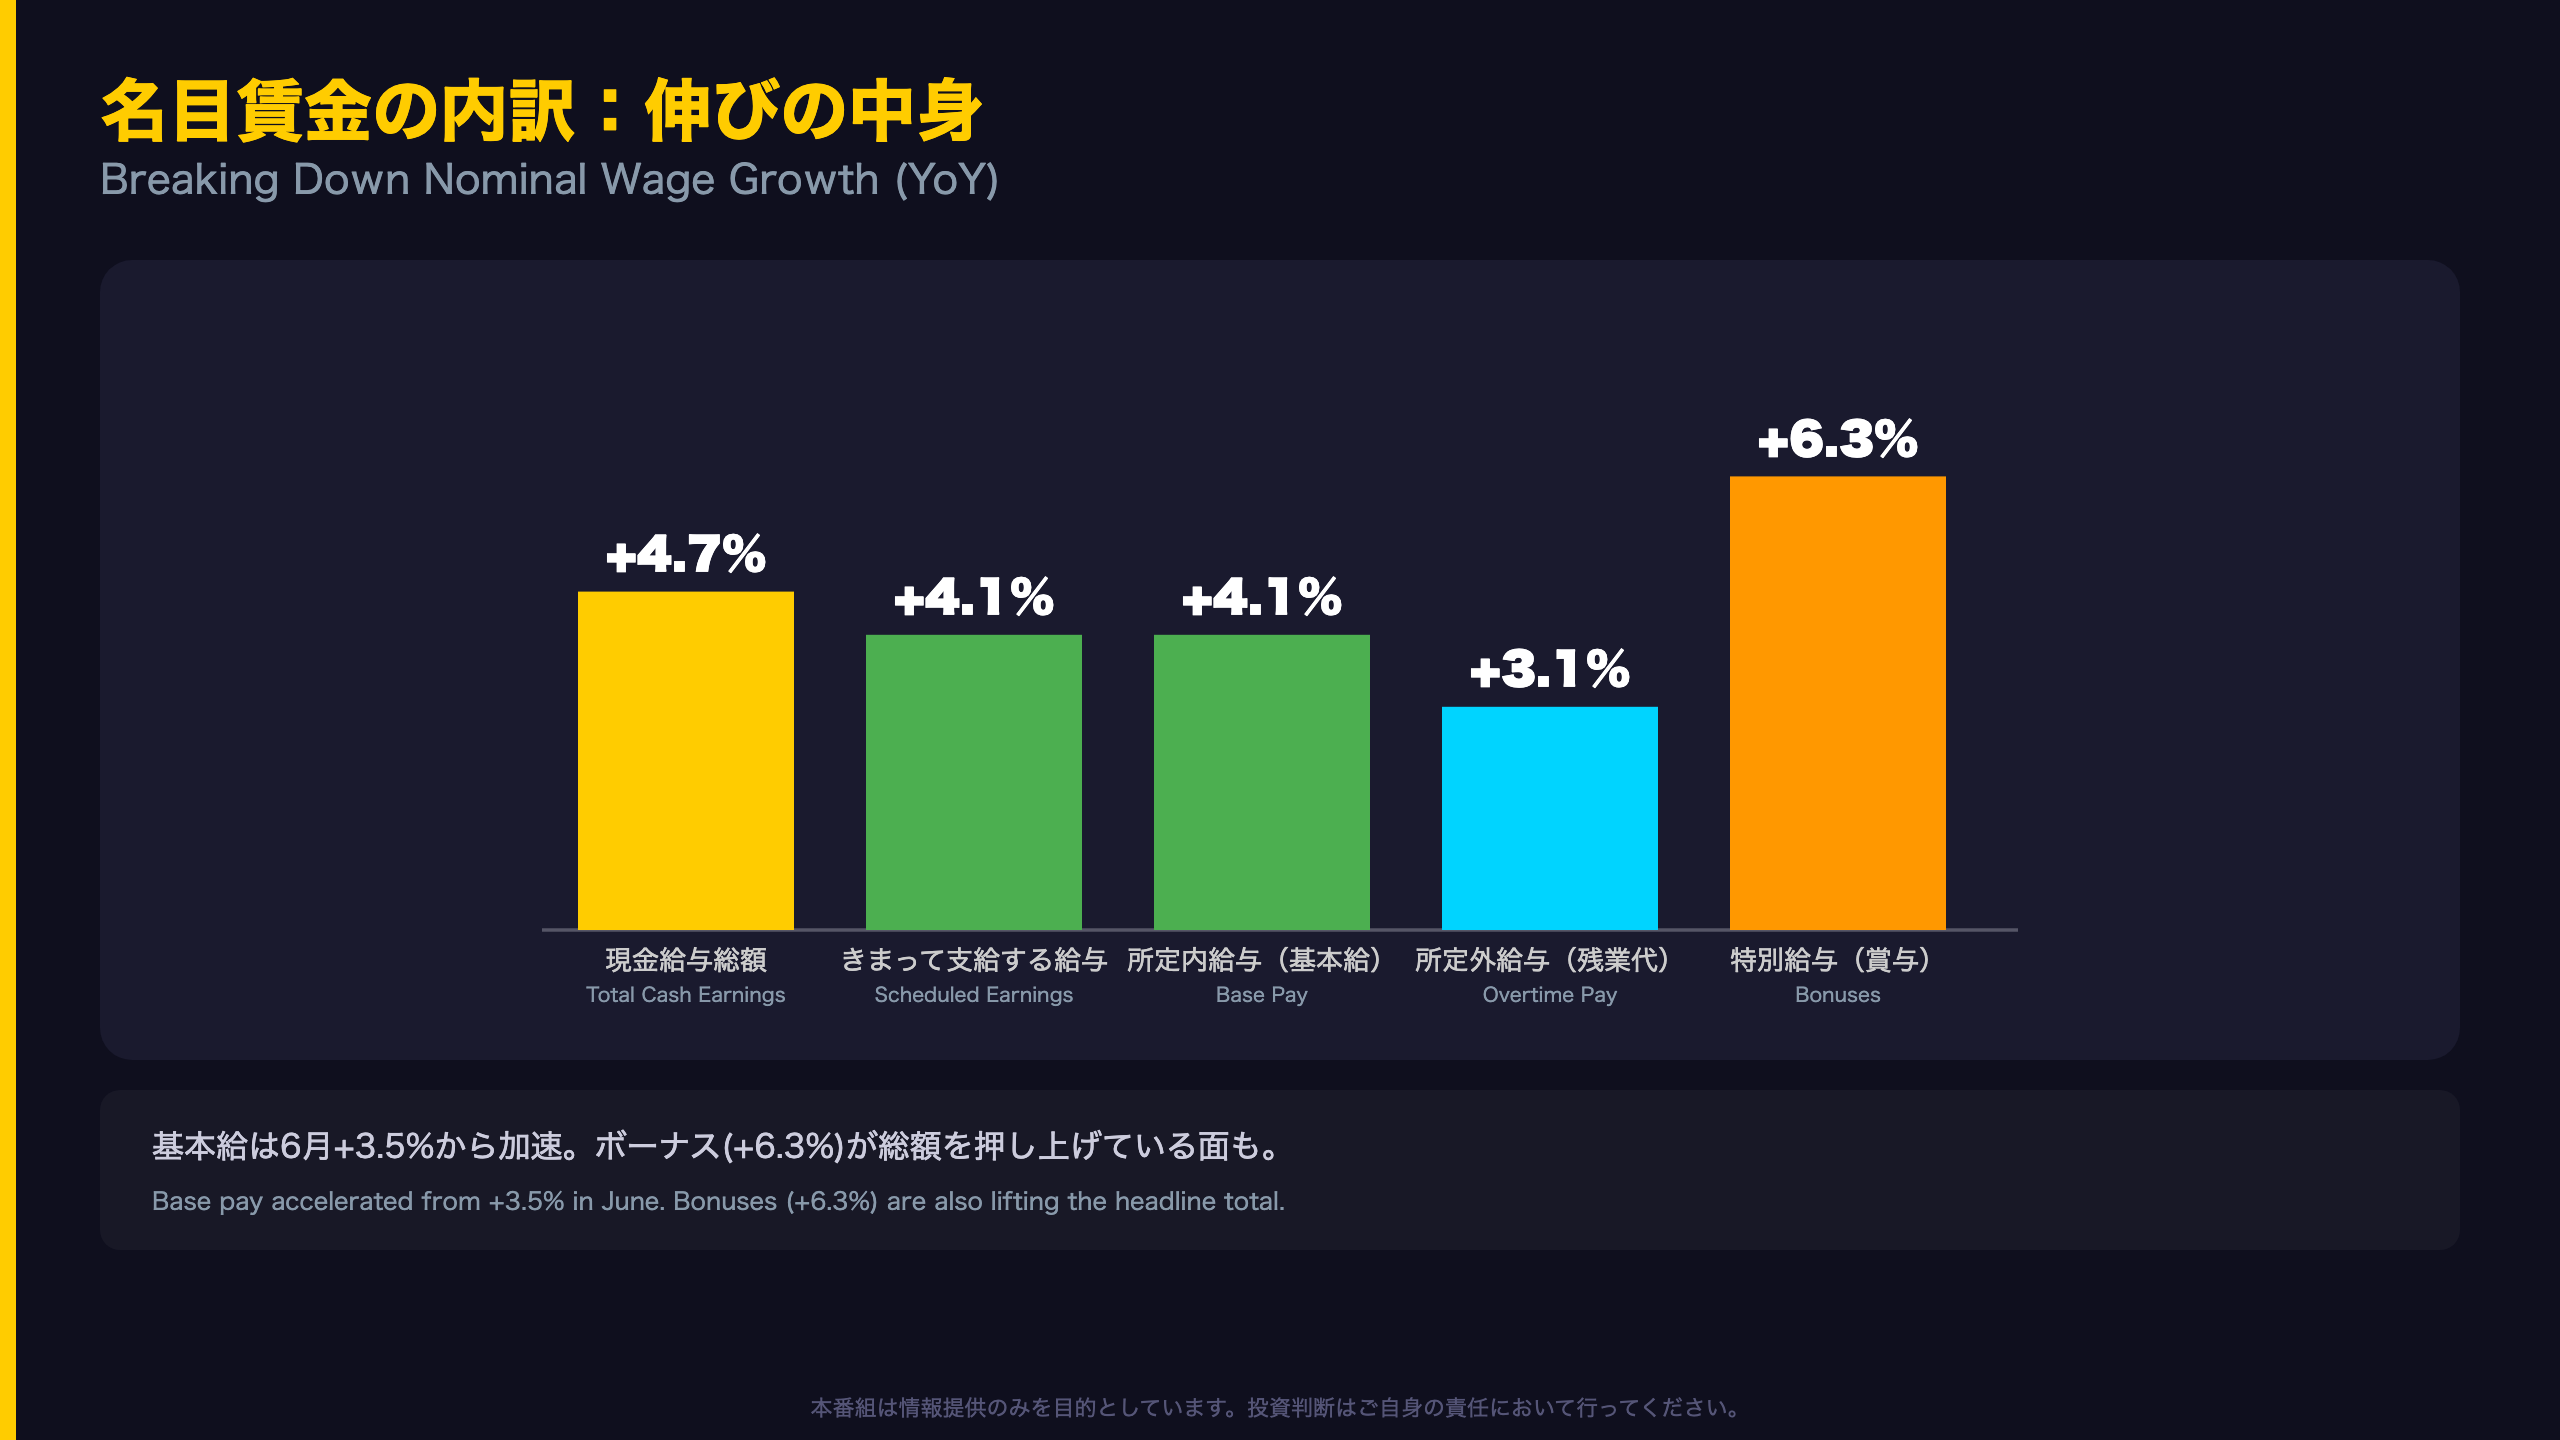
所定内給与(基本給)の力強さ
春闘とベースアップの構造
日銀が特に注視するのは「所定内給与」、すなわち基本給の伸びである。これは「ベースアップ」の影響を最も強く反映する指標であり、個々の労働者の年功による「定期昇給」の影響を受けにくい。厚生労働省自身も参考資料で「賃金の伸び率は『ベースアップ』の影響を受けやすく、各労働者の『定期昇給』による賃金増の影響は受けづらい。『ベースアップ』の影響は、特に一般労働者の所定内給与に反映される」と説明している。
産業別の跛行性
産業別に見ると、建設業の所定内給与は前年比+5.2%、情報通信業+6.3%など強い伸びを示す産業がある一方、教育学習支援業は現金給与総額で-2.2%とマイナスとなっている。産業間で賃上げの浸透度合いに差があることが読み取れる。
パートタイム労働者の動き
パートタイム労働者の時間当たり給与は+5.7%と、一般労働者の所定内給与+3.9%を大きく上回る伸びとなっている。最低賃金の引き上げ等の影響が、非正規雇用の賃金押し上げに強く効いている可能性が示唆される。
先行きの視点
特別給与(ボーナス)の伸び+6.3%は、次回公表される冬季賞与の統計と合わせて、一時金がどこまで賃金全体を押し上げ続けるか注視したい。
共通事業所ベースとのギャップ
「共通事業所」という もう一つの物差し
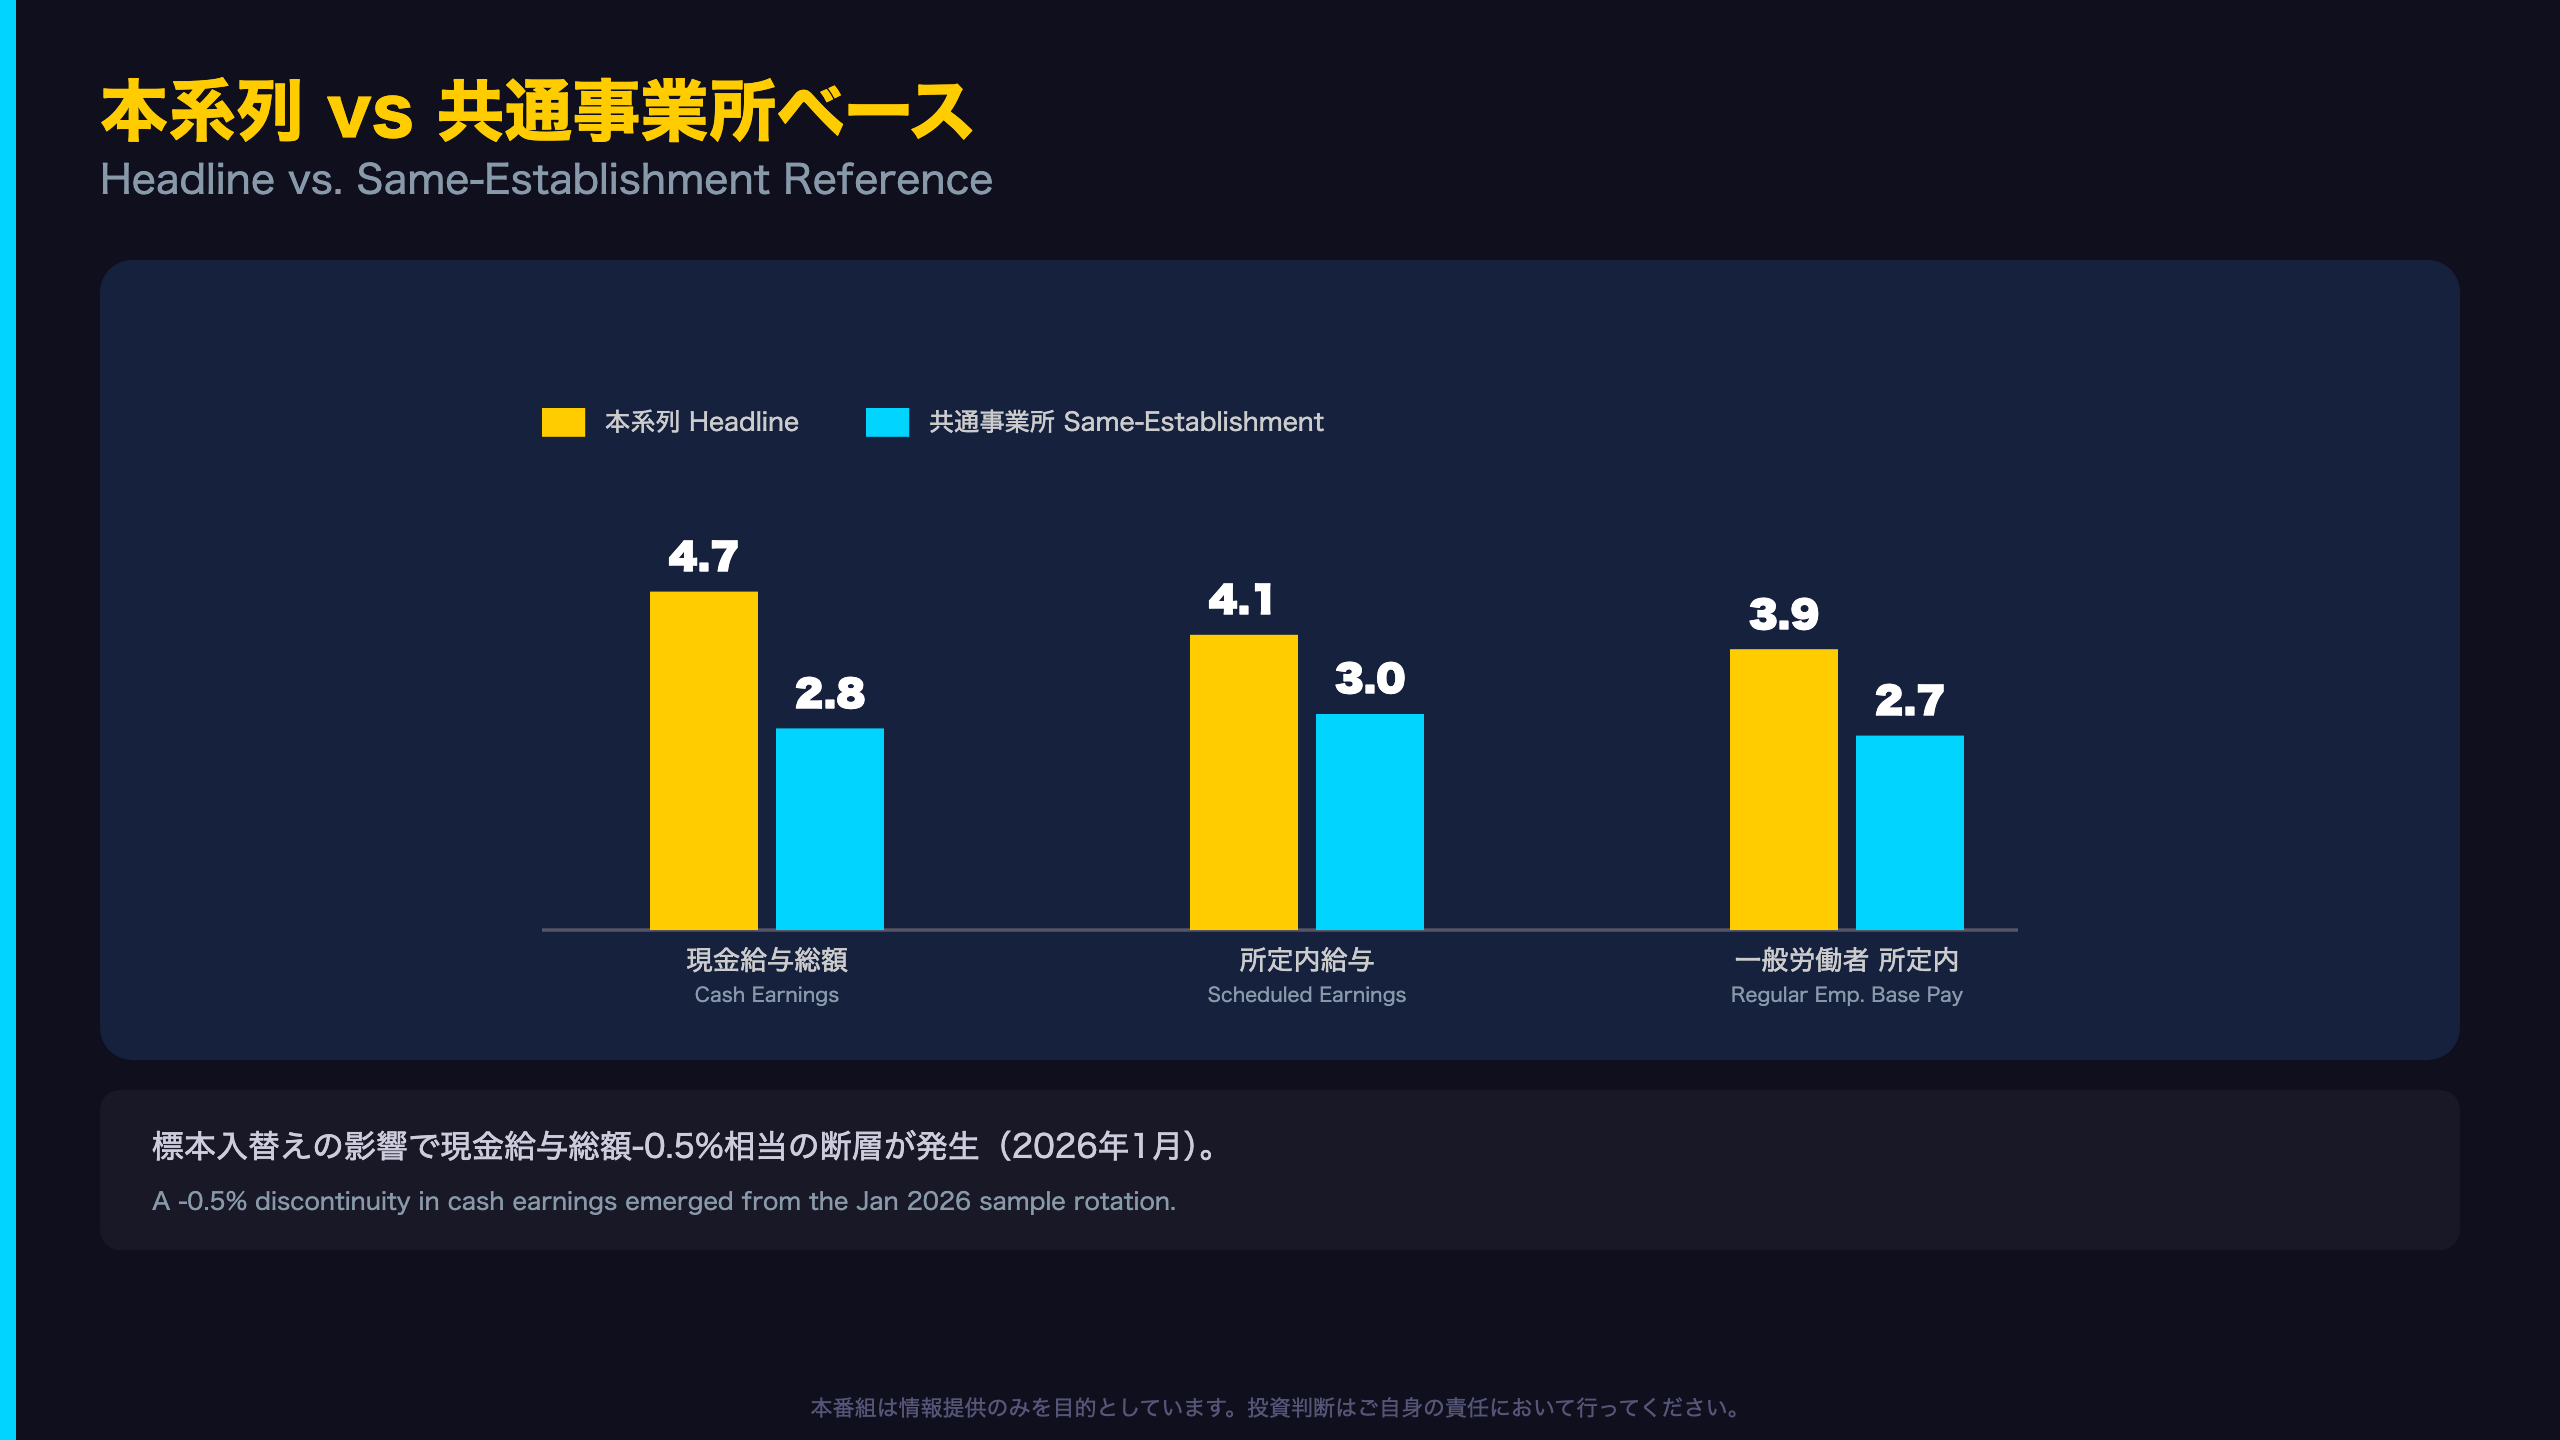
毎月勤労統計調査には、本系列とは別に「共通事業所」による前年同月比が参考値として公表されている。これは「公的統計の整備に関する基本的な計画」(2018年3月閣議決定)に基づくもので、前年同月分と当月分の両方で調査対象となった事業所のみを集計対象とする。
なぜギャップが生じるのか
本系列は毎年サンプルの一部を入れ替える「部分入替え方式」を採用しており、標本構成の変化が数値に影響を与える。実際、レポートには「2026年1月に標本の部分入替えを行った際の新旧事業所の結果を比較したところ、現金給与総額では-1,582円(-0.5%)、きまって支給する給与では-801円(-0.3%)の断層が生じている」との記載がある。つまり、新しい標本事業所群は旧標本群よりも賃金水準が低かった可能性を示す。
解釈の分かれ目
共通事業所ベースの伸びが本系列より低いという事実は、「同じ職場で働く労働者にとっての実感としての賃上げ率は、ヘッドライン数字よりも控えめ」という解釈を可能にする。ただし、共通事業所集計はサンプルサイズが本系列より小さいため、月々の振れが大きくなりやすい点にも注意が必要である。
次回への着目点
確報公表(9月28日)では、速報段階の共通事業所参考値がどこまで安定するかも比較材料となる。
雇用・労働時間の裏側
雇用の量と質、労働時間の裏側
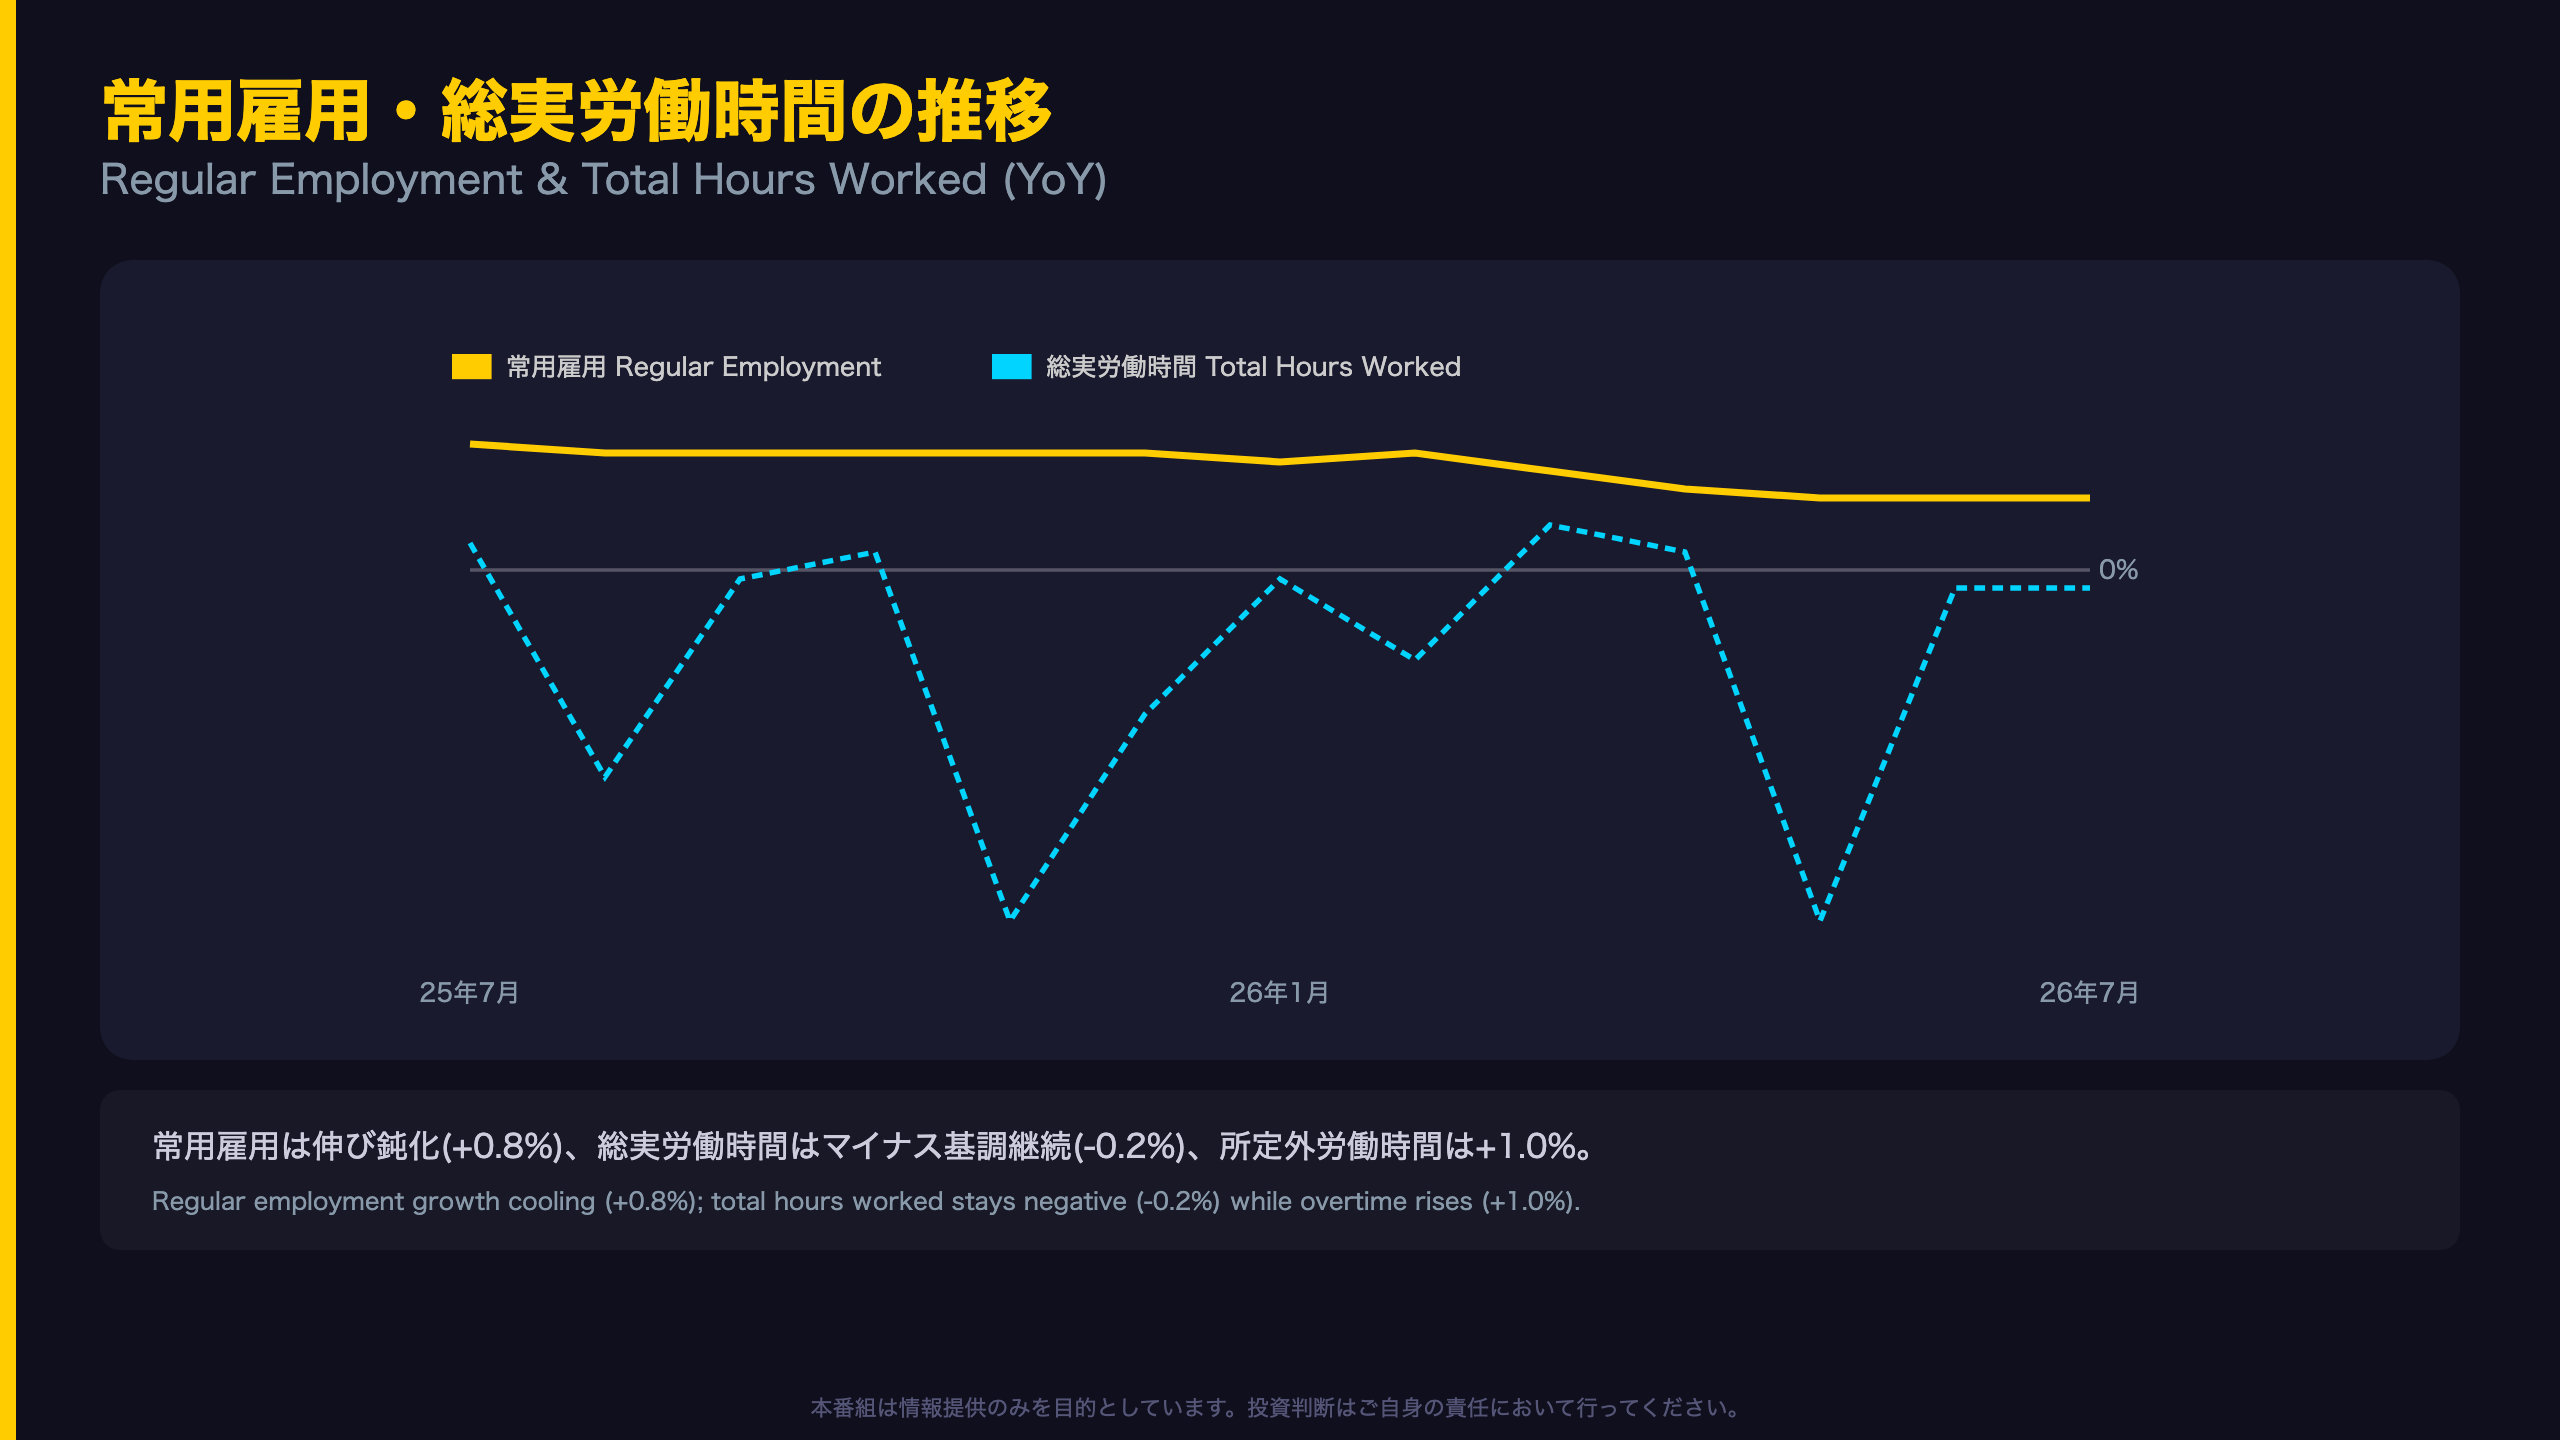
賃金の伸びが強い一方、雇用の「量」を示す常用雇用の伸びは鈍化傾向にある。2025年半ばには前年比+1.3%〜1.5%程度で推移していたが、2026年に入り+0.8%〜1.2%のレンジへと低下した。これは人手不足の緩和というよりも、労働供給の伸びの鈍化や採用ペースの変化を反映している可能性がある。
産業別入職率・離職率
第3表の入職率・離職率データを見ると、調査産業計の入職率は1.83%(前年差+0.04ポイント)、離職率は1.67%(前年差+0.01ポイント)とほぼ横ばいで推移している。労働市場の需給ひっ迫感は、統計上は急激な変化を見せていない。
所定外労働時間の増加という別の側面
総実労働時間が前年比-0.2%と減少する一方、所定外労働時間(残業時間)は+1.0%増加している。これは、企業が新規採用よりも既存従業員の稼働時間を増やす形で労働需要増に対応している可能性を示す一つの手がかりとなる。ただし単月データのみからこの傾向を断定することはできない。
異なる解釈
雇用の伸び鈍化を「労働市場のひっ迫緩和」と読む見方がある一方、単に労働供給制約が顕在化しているとの見方もあり、今後複数月のデータで確認が必要である。
国際比較と日銀への含意
賃金統計が映す日銀の次の一手
日本銀行にとって、毎月勤労統計調査は「賃金と物価の好循環」を判断する上での中核データの一つである。今回のデータが示す実質賃金の7ヶ月連続プラスと所定内給与+4.1%という数字は、教科書的には追加利上げを後押しする材料と位置付けられる。
国際比較の文脈
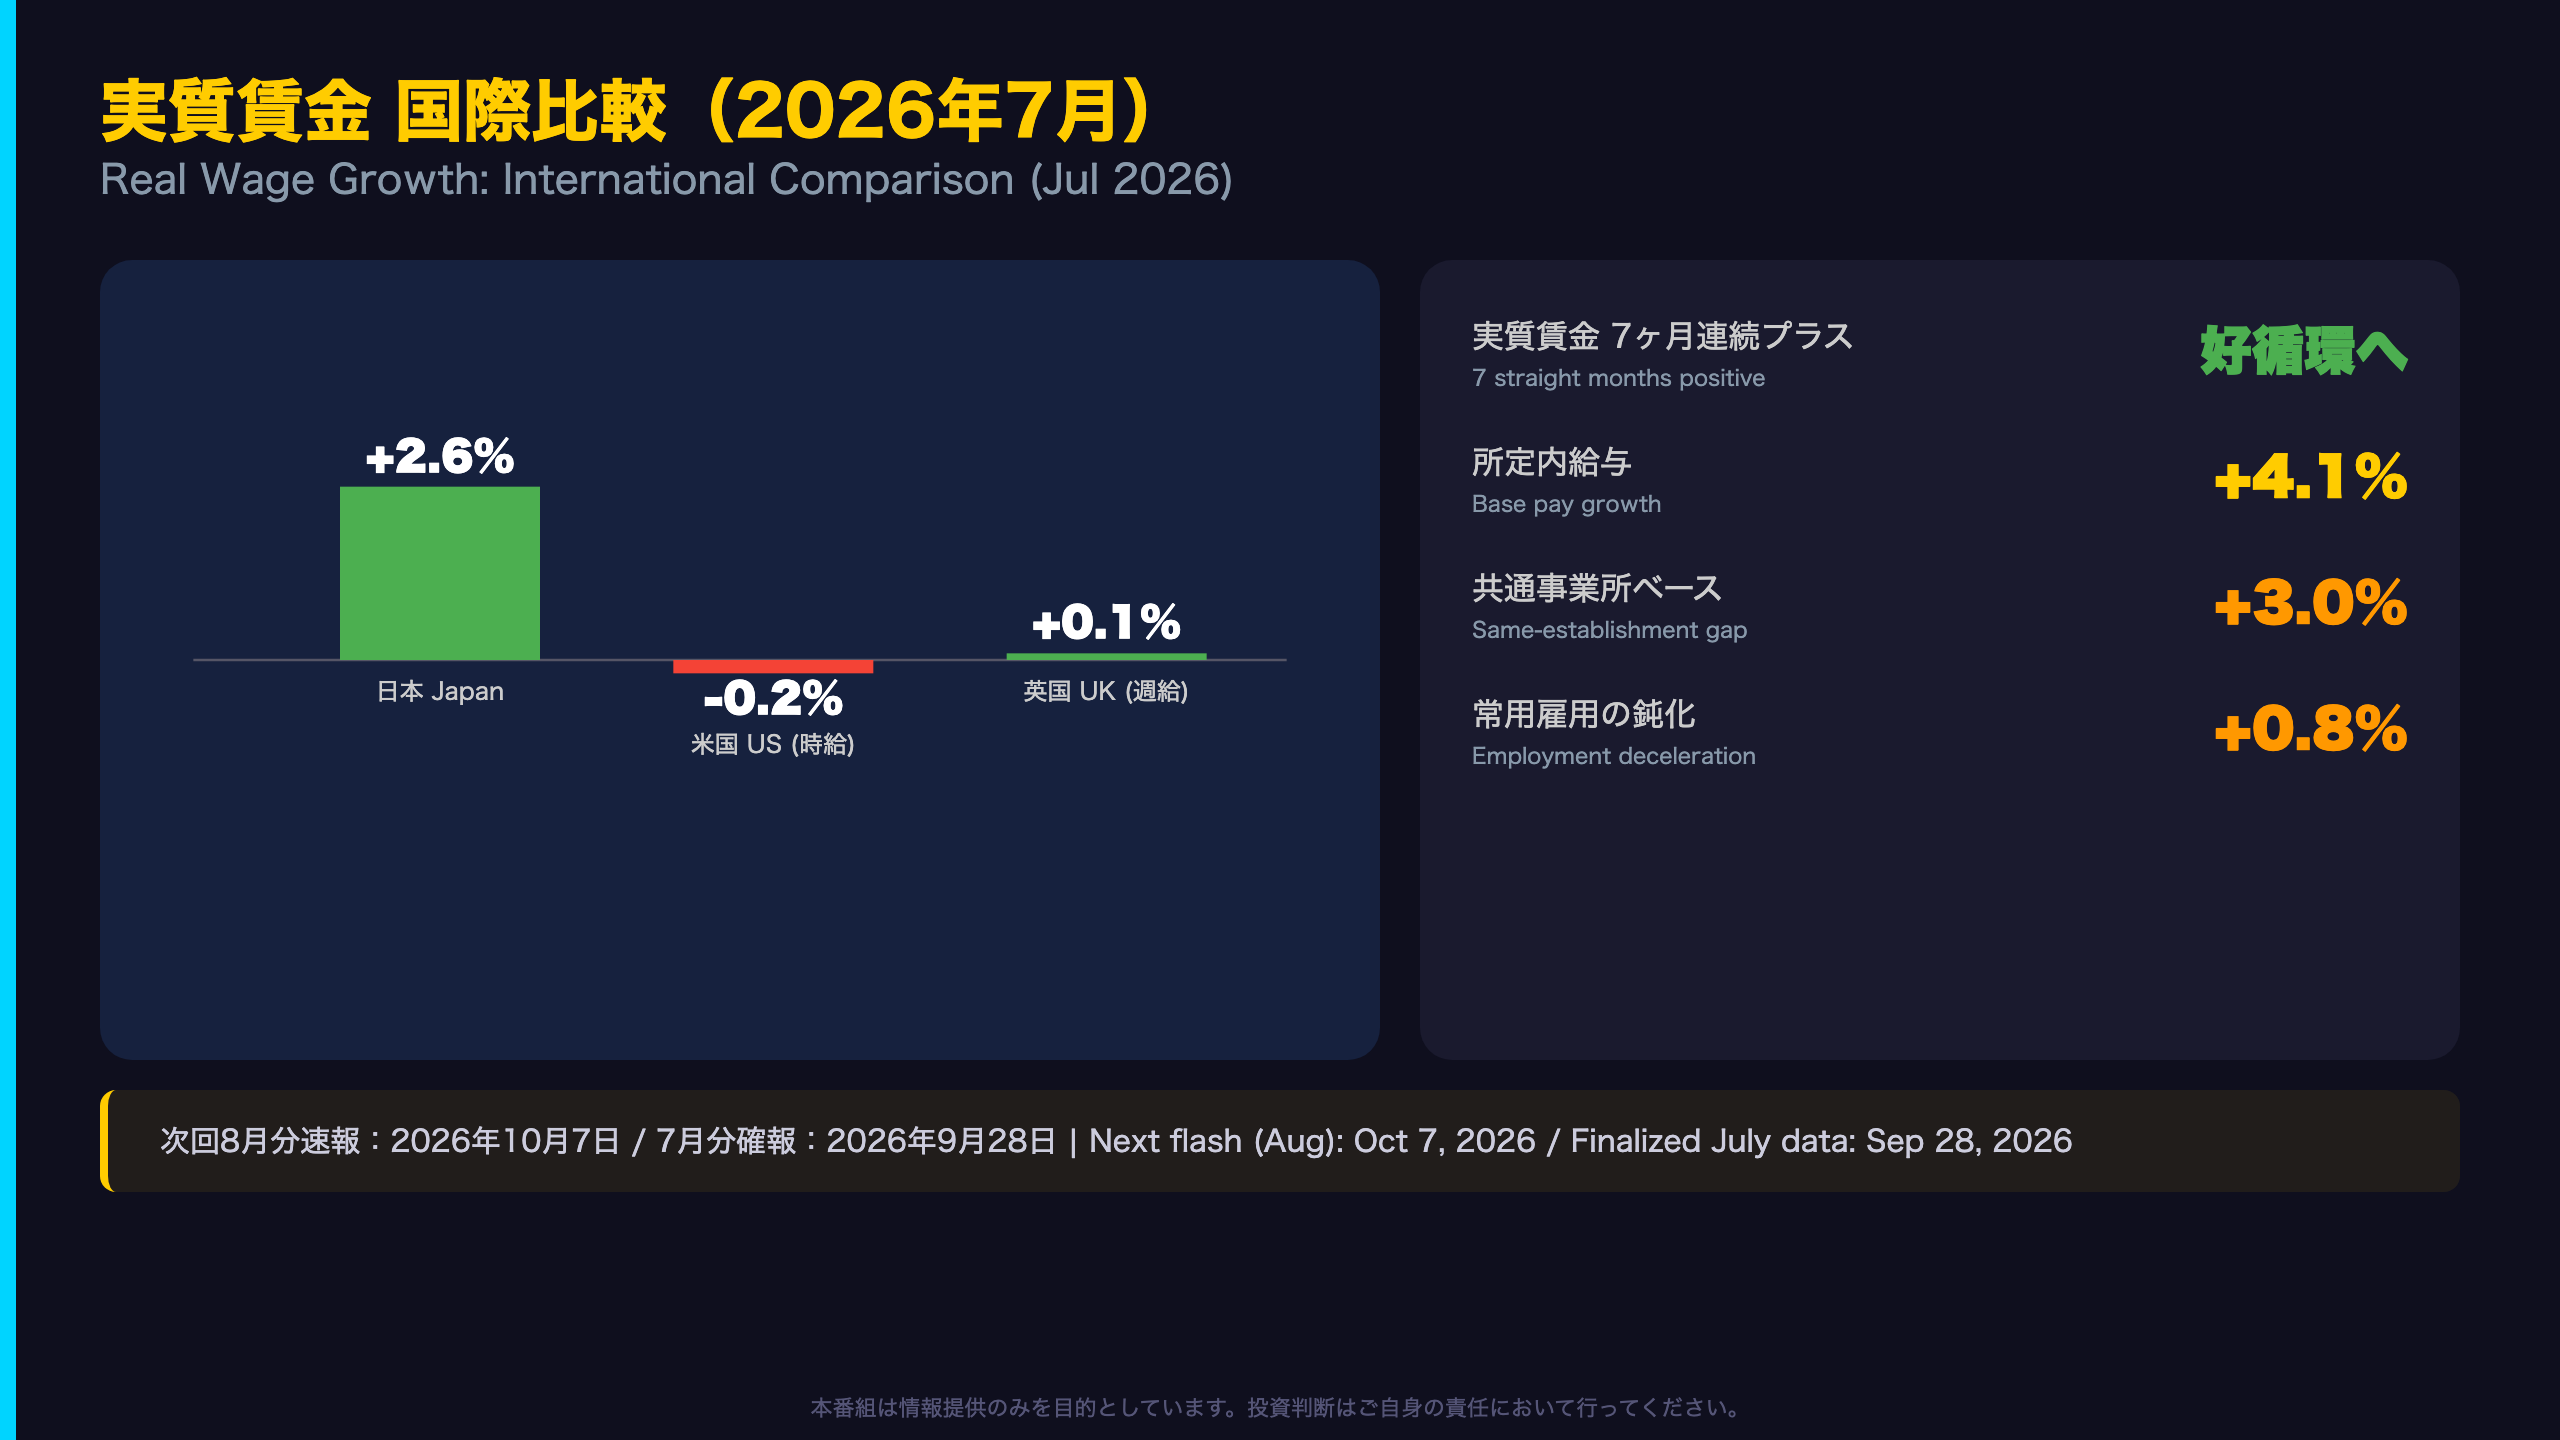
時系列表第6表によれば、2026年7月時点でアメリカの実質時給は前年比-0.2%、イギリスの実質週給は+0.1%にとどまる。日本の実質賃金+2.6%(総合ベース)は、これら主要国と比較して際立って高い伸びを示している。これは、日本が長年の「実質賃金マイナス」局面から明確に転換しつつあることを国際的な文脈でも裏付ける材料である。
慎重に見るべき点
一方で、共通事業所ベースの伸びの鈍さ(所定内給与+3.0%)や雇用の伸びの鈍化(常用雇用+0.8%)は、賃上げの広がりや持続性について、なお慎重な評価を残す材料となる。速報値であるため確報での改定リスクも考慮する必要がある。
次回発表・注目点
8月分速報は2026年10月7日、7月分確報は2026年9月28日に公表予定。確報での所定内給与の改定幅、および共通事業所ベースの推移が、次回の焦点となる。
製作費大公開
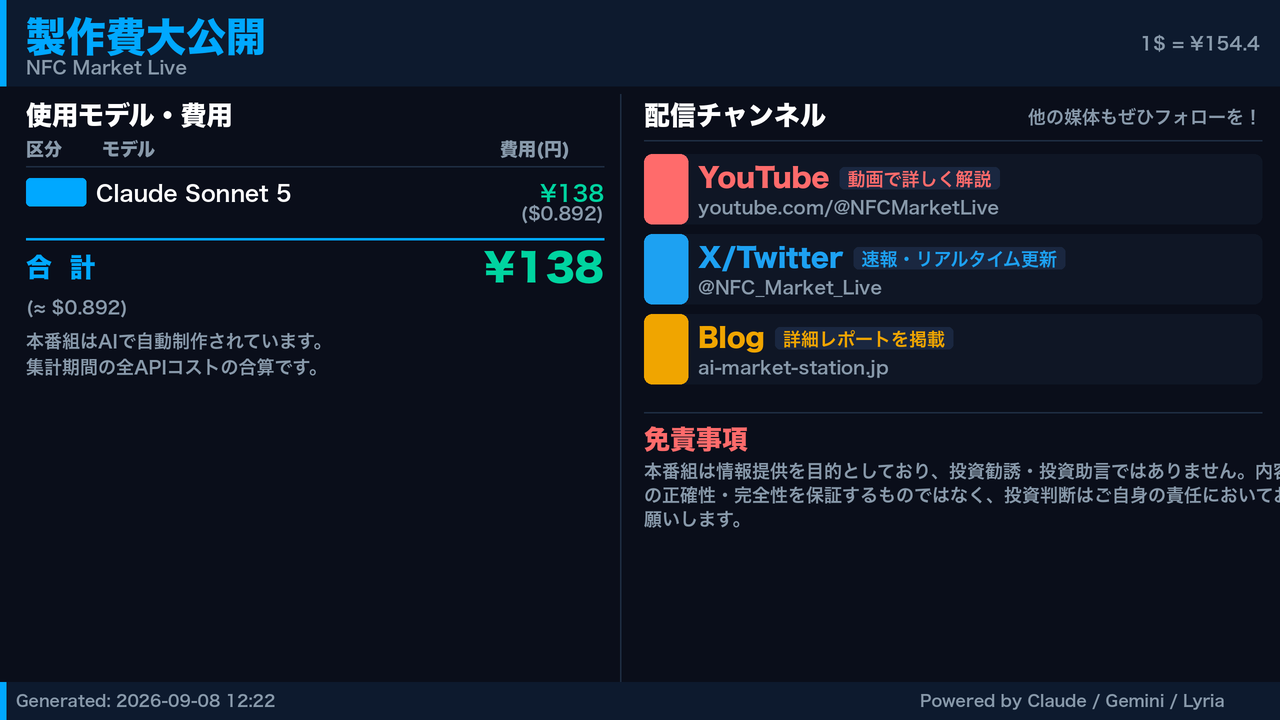
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 138,480 | 62,421 | ¥139 |
| TTS | Gemini 2.5 Flash TTS | 5,461 | 13,943 | ¥22 |
| TTS | Gemini 3.1 Flash TTS | 2,558 | 4,315 | ¥14 |
| BGM | Lyria 3 Pro | 190 | 27,153 | ¥12 |
| X | コンテンツ作成 (返信) | 4,649 | – | ¥15 |
| X | ポスト作成 | 641 | – | ¥5 |
| 合計 | ¥207 |
為替レート: 1 USD = 154.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。