📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-02 08:58)
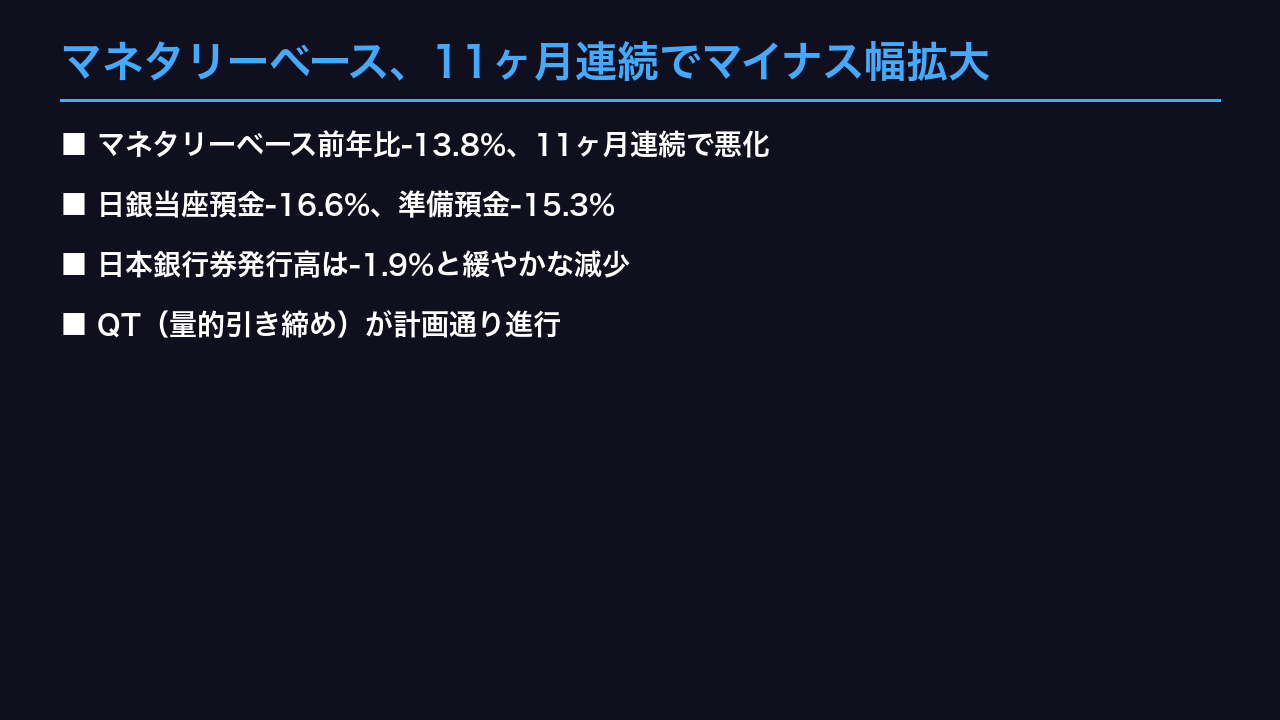
日銀が2026年8月4日に公表したマネタリーベース統計。7月の前年比はマイナス13.8%と、11ヶ月連続で縮小幅が拡大しました。📉 特に日銀当座預金はマイナス16.6%、準備預金もマイナス15.3%まで減少。国債買入れ減額に伴う量的引き締め(QT)が計画通り進行していることを示しています。 一方で日本銀行券発行高…
マネタリーベース、11ヶ月連続でマイナス幅拡大
単月データの位置づけ
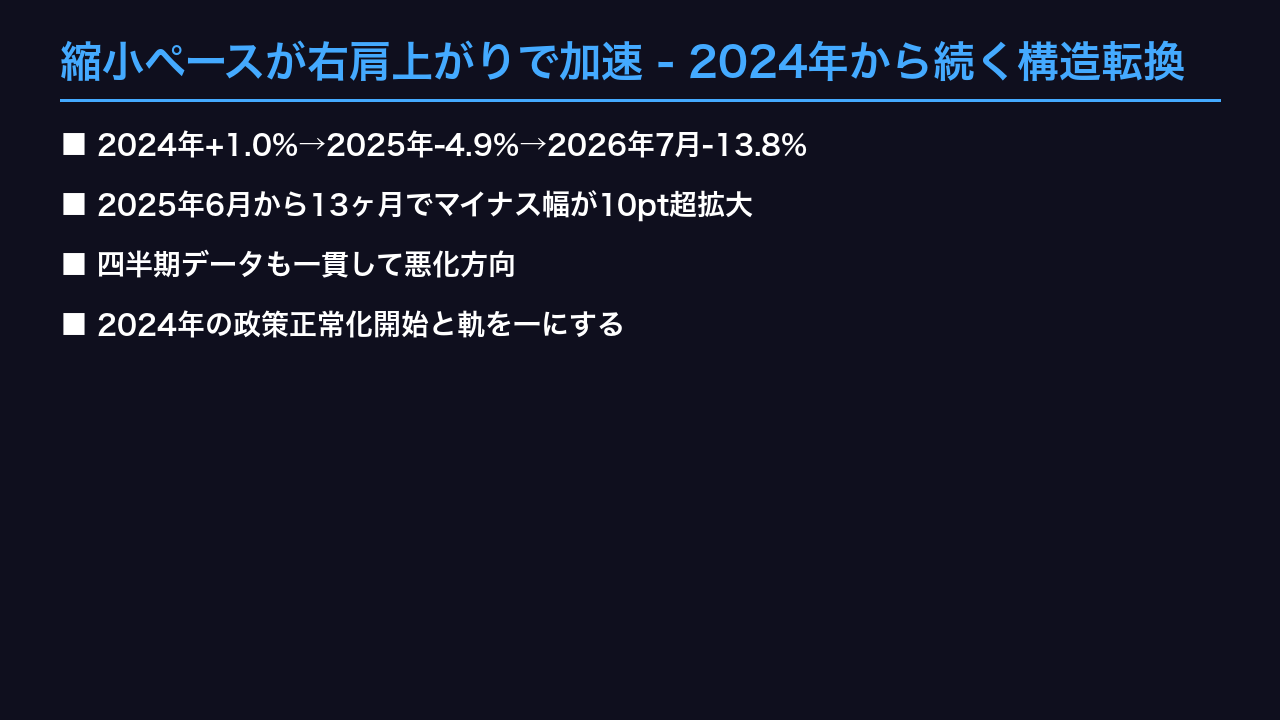
2026年7月のマネタリーベース前年比マイナス13.8%は、単月の振れではなく2025年半ば以降続く一貫したトレンドの延長線上にある。2025年6月時点ではマイナス3.5%だったことを踏まえると、13ヶ月でマイナス幅が10ポイント以上拡大した計算になる。
内訳の乖離
日銀当座預金(マイナス16.6%)と日本銀行券発行高(マイナス1.9%)の差は約14.7ポイントに達し、この乖離こそが今回の縮小の性質を物語る。金融機関と日銀の間の資金(当座預金)が縮小しているのであり、企業・家計が保有する現金の需要が急減しているわけではない。
日本銀行は本統計の脚注で「特に断りのない限り平残前年比伸び率」と定義しており、単純な月末残高の増減とは異なる点に留意が必要。
次の焦点
2024年(+1.0%)から2025年(-4.9%)への転換は、2024年3月のマイナス金利解除・YCC撤廃、同年7月の国債買入れ減額方針決定と時期が重なる。次回8月分の発表で当座預金の減少ペースにさらなる加速が見られるかが焦点となる。
縮小ペースが右肩上がりで加速 – 2024年から続く構造転換
四半期データが示す転換点
年度ベースで見ると、2025年1-3月期のマネタリーベースは前年比マイナス2.5%、10-12月期には一気にマイナス8.7%まで拡大した。四半期ごとの推移は次の通り。
| 期 | マネタリーベース |
|---|---|
| 2025 Q1 | -2.5% |
| 2025 Q2 | -3.9% |
| 2025 Q3 | -4.7% |
| 2025 Q4 | -8.7% |
| 2026 Q1 | -10.6% |
| 2026 Q2 | -12.4% |
準備預金の特異点
興味深いのは2025年1-3月期の準備預金が前年比プラス0.7%だった点。同時期の日銀当座預金はマイナス2.7%であり、両者の算出範囲の違いから乖離が生じている。この乖離は2025年4-6月期以降解消し、以降は両指標とも一貫してマイナス幅を拡大させている。
別の見方
悪化ペース自体は鈍化の兆しもある。2026年1-3月期から4-6月期への悪化幅はマイナス1.8ポイントで、2025年10-12月期にかけての悪化幅(マイナス4.0ポイント)より小さい。
当座預金マイナス16.6% – 縮小の主因は国債買入れ減額
実額で見る「量」の変化
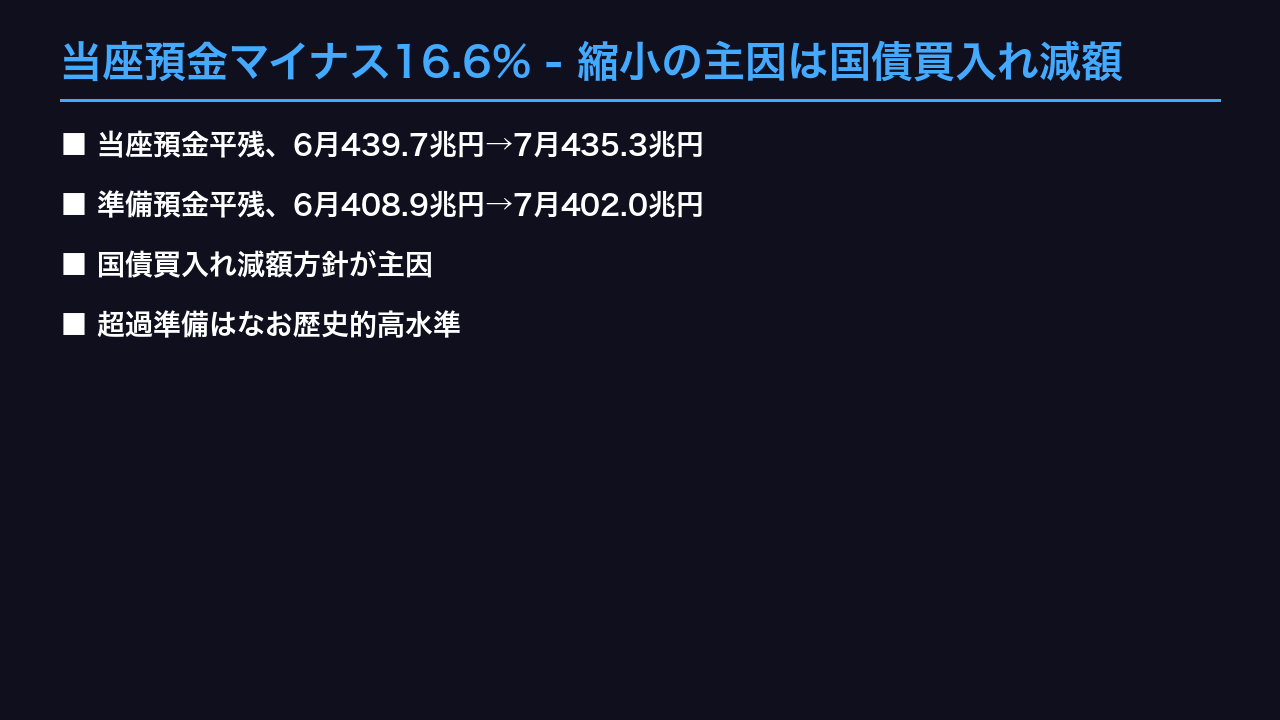
平残ベースで日銀当座預金は6月の439兆7236億円から7月は435兆3368億円へ、1か月で約4兆3868億円減少した。準備預金も408兆9751億円から402兆507億円へ約6兆9244億円の減少。月末残高でみても当座預金は440兆3645億円→438兆122億円、準備預金は407兆2435億円→402兆8129億円と、いずれも数兆円単位の減少が続いている。
原資料の記載
本統計の脚注には「(a)列の数値は季節調整済み・前期比年率」とあり、当座預金・準備預金のYoY系列自体には季節調整の記載がないため、月々の振れは金融機関の資金繰りや国債償還スケジュールの影響を受けやすい点に注意したい。
別の見方も
「当座預金がここまで減っても金融市場は安定している」という点は看過できない。402兆円という残高は、量的緩和以前の当座預金残高(数十兆円規模)と比べればなお極めて高水準であり、超過準備が枯渇して短期金利がコントロール不能になるような状況にはほど遠い。
現金流通はマイナス1.9%にとどまる – パニック的資金需要ではない
現金指標の中長期トレンド
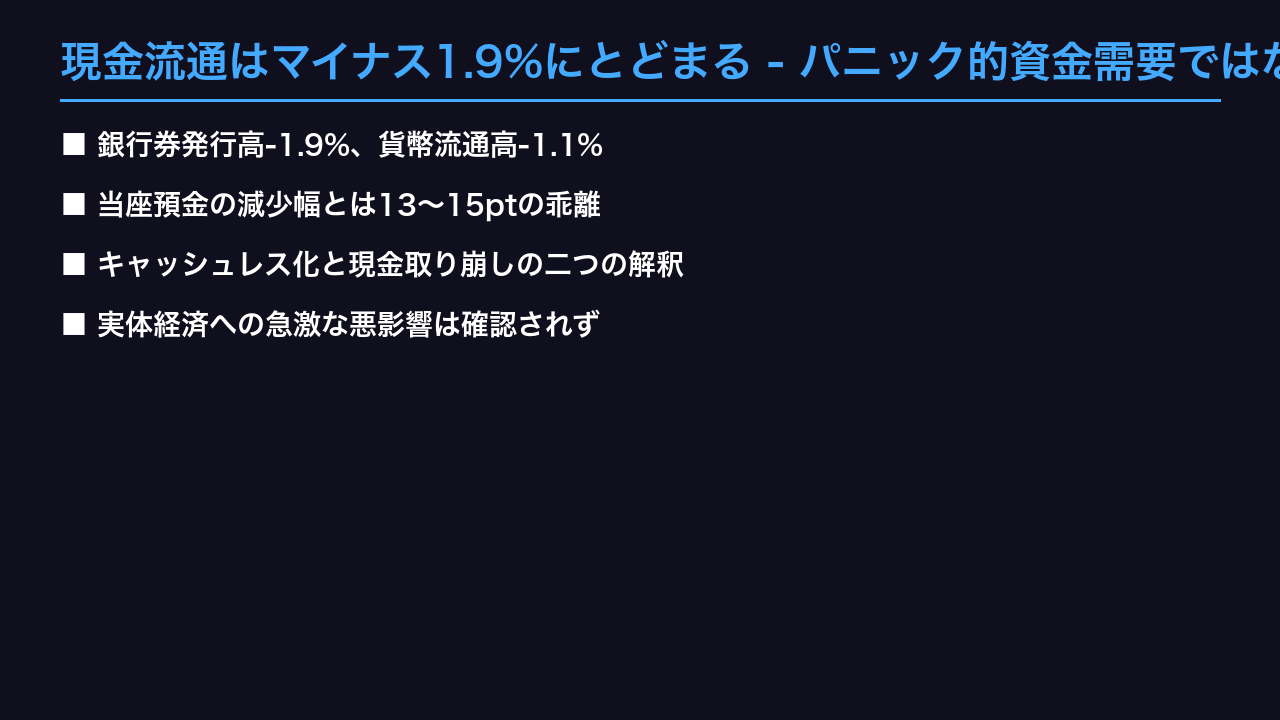
日本銀行券発行高の前年比は、2025年12月のマイナス2.7%を底に、2026年3月にはマイナス1.9%、5月にはマイナス1.7%まで戻すなど、下げ止まりの兆候も見られる。もっとも直近7月は再びマイナス1.9%に戻っており、明確な反転とまでは言えない。貨幣流通高(硬貨)はさらに緩やかで、2025年半ばのマイナス1.4%から2026年7月はマイナス1.1%へと、じわじわと減少幅を縮めている。
解釈の分かれ目
一つの見方は「キャッシュレス化が定着し、現金需要が構造的に減少している」というもの。もう一つは「かつての低金利下でタンス預金として積み上がった現金が、経済正常化の中で緩やかに取り崩されている」という見方も成り立つ。いずれも単月データだけでは検証できず、複数年のトレンド確認が必要だ。
銀行券と当座預金の対照
銀行券のマイナス幅(1〜3%程度)と当座預金のマイナス幅(14〜17%程度)の差は、日銀のバランスシート縮小が主に「金融機関との取引」を通じて起きていることを裏付ける、重要な構造的事実だ。
月次ブレは大きいが方向は明確 – 長期金利・円相場への含意
季節調整値のノイズをどう読むか
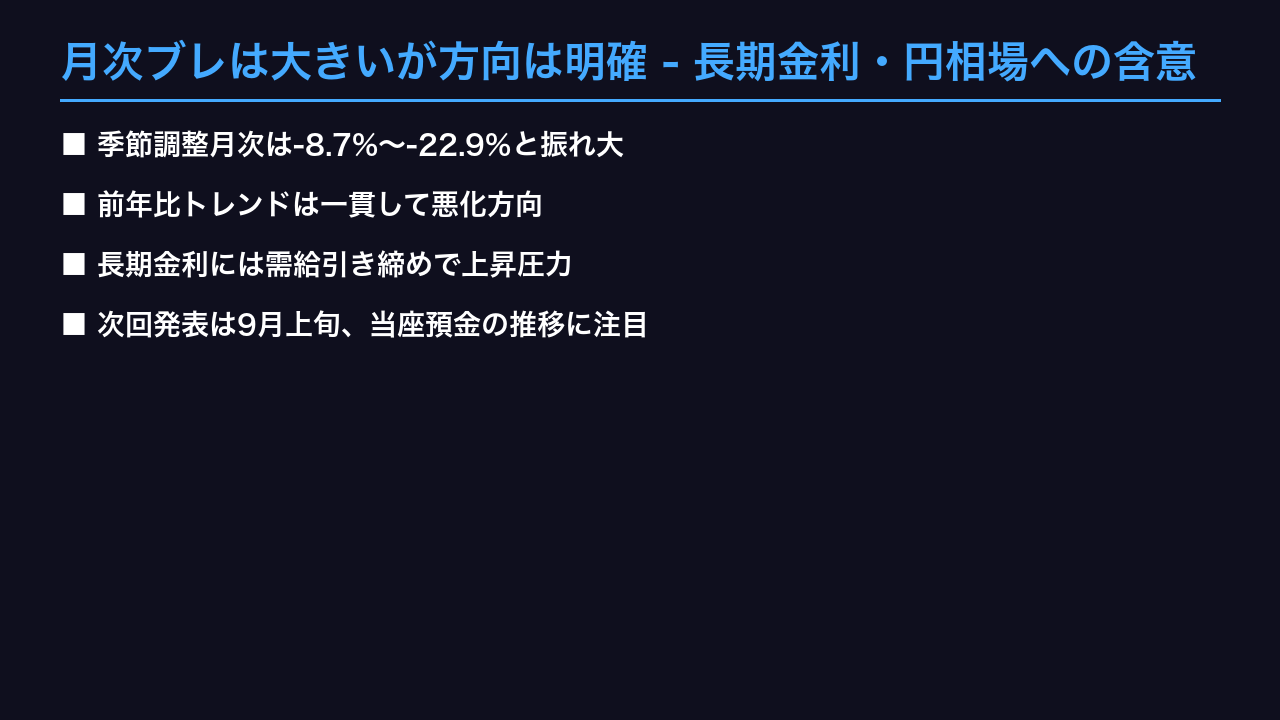
季節調整済・前月比年率(列(a))は、2025年6月のマイナス5.9%から2026年6月にはマイナス22.9%まで、月によって最大17ポイント近い振れ幅がある。国債の償還・買入れオペのタイミングが月をまたいで偏ることによるテクニカルな要因が大きく、単月の急悪化・急改善を過度に重視すべきではない。
見るべきは前年比の「面」
むしろ重要なのは、前年比ベースで2025年6月のマイナス3.5%から2026年7月のマイナス13.8%まで、途中の月次凸凹を均してもなお一貫して悪化方向にあるという情報だ。
シナリオと閾値
今後の観測点として、(1)当座預金の前年比がマイナス20%に接近するペースまで加速するか、(2)日本銀行券発行高が再びマイナス2%台に戻るか、が挙げられる。前者が加速すれば長期金利への需給圧力が強まりやすく、後者が悪化すれば実体経済の資金需要の弱さを示唆する可能性がある。
次回発表
次回のマネタリーベース(2026年8月分)は、例年の公表スケジュールに従えば9月上旬に日本銀行調査統計局から公表される見通し。
製作費大公開
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
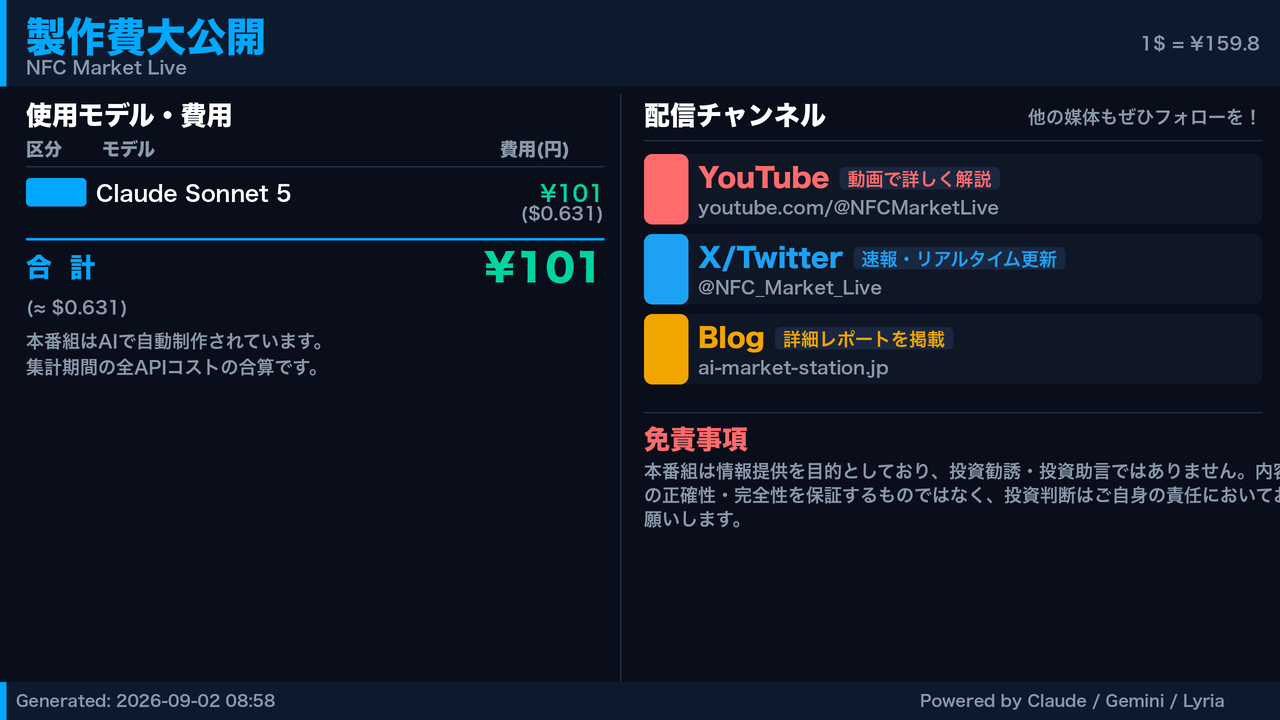
| LLM | Claude Sonnet 5 | 27,895 | 58,349 | ¥102 |
| TTS | Gemini 2.5 Flash TTS | 2,877 | 9,454 | ¥15 |
| TTS | Gemini 3.1 Flash TTS | 1,827 | 3,227 | ¥11 |
| BGM | Lyria 3 Pro | 159 | 26,725 | ¥13 |
| X | コンテンツ作成 (返信) | 3,579 | – | ¥13 |
| X | ポスト作成 | 887 | – | ¥7 |
| 合計 | ¥161 |
為替レート: 1 USD = 159.8 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。