📄 一次資料(出典)
Reserve Bank of New Zealand
https://www.rbnz.govt.nz/-/media/project/sites/rbnz/files/publications/monetary-policy-statements/2026/feb-180226/mps_report_feb2026.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-02 11:04)
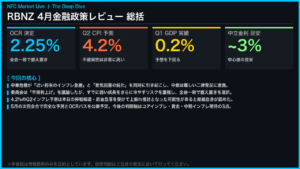
ニュージーランド準備銀行(RBNZ)は政策金利OCRを2.25%で据え置きましたが、その内実は委員6名が3対3に分裂し、議長の裁定票で決着するという異例の展開でした。 📊 中東紛争による原油高で、インフレ見通しは9月に4.3%へ急上昇修正。 📉 一方で消費者信頼感や住宅市場は弱含み、需要面の弱さも同時進行。 💡 …
3対3の分裂票、議長裁定でOCR据え置き
据え置きの裏にある異例の分裂
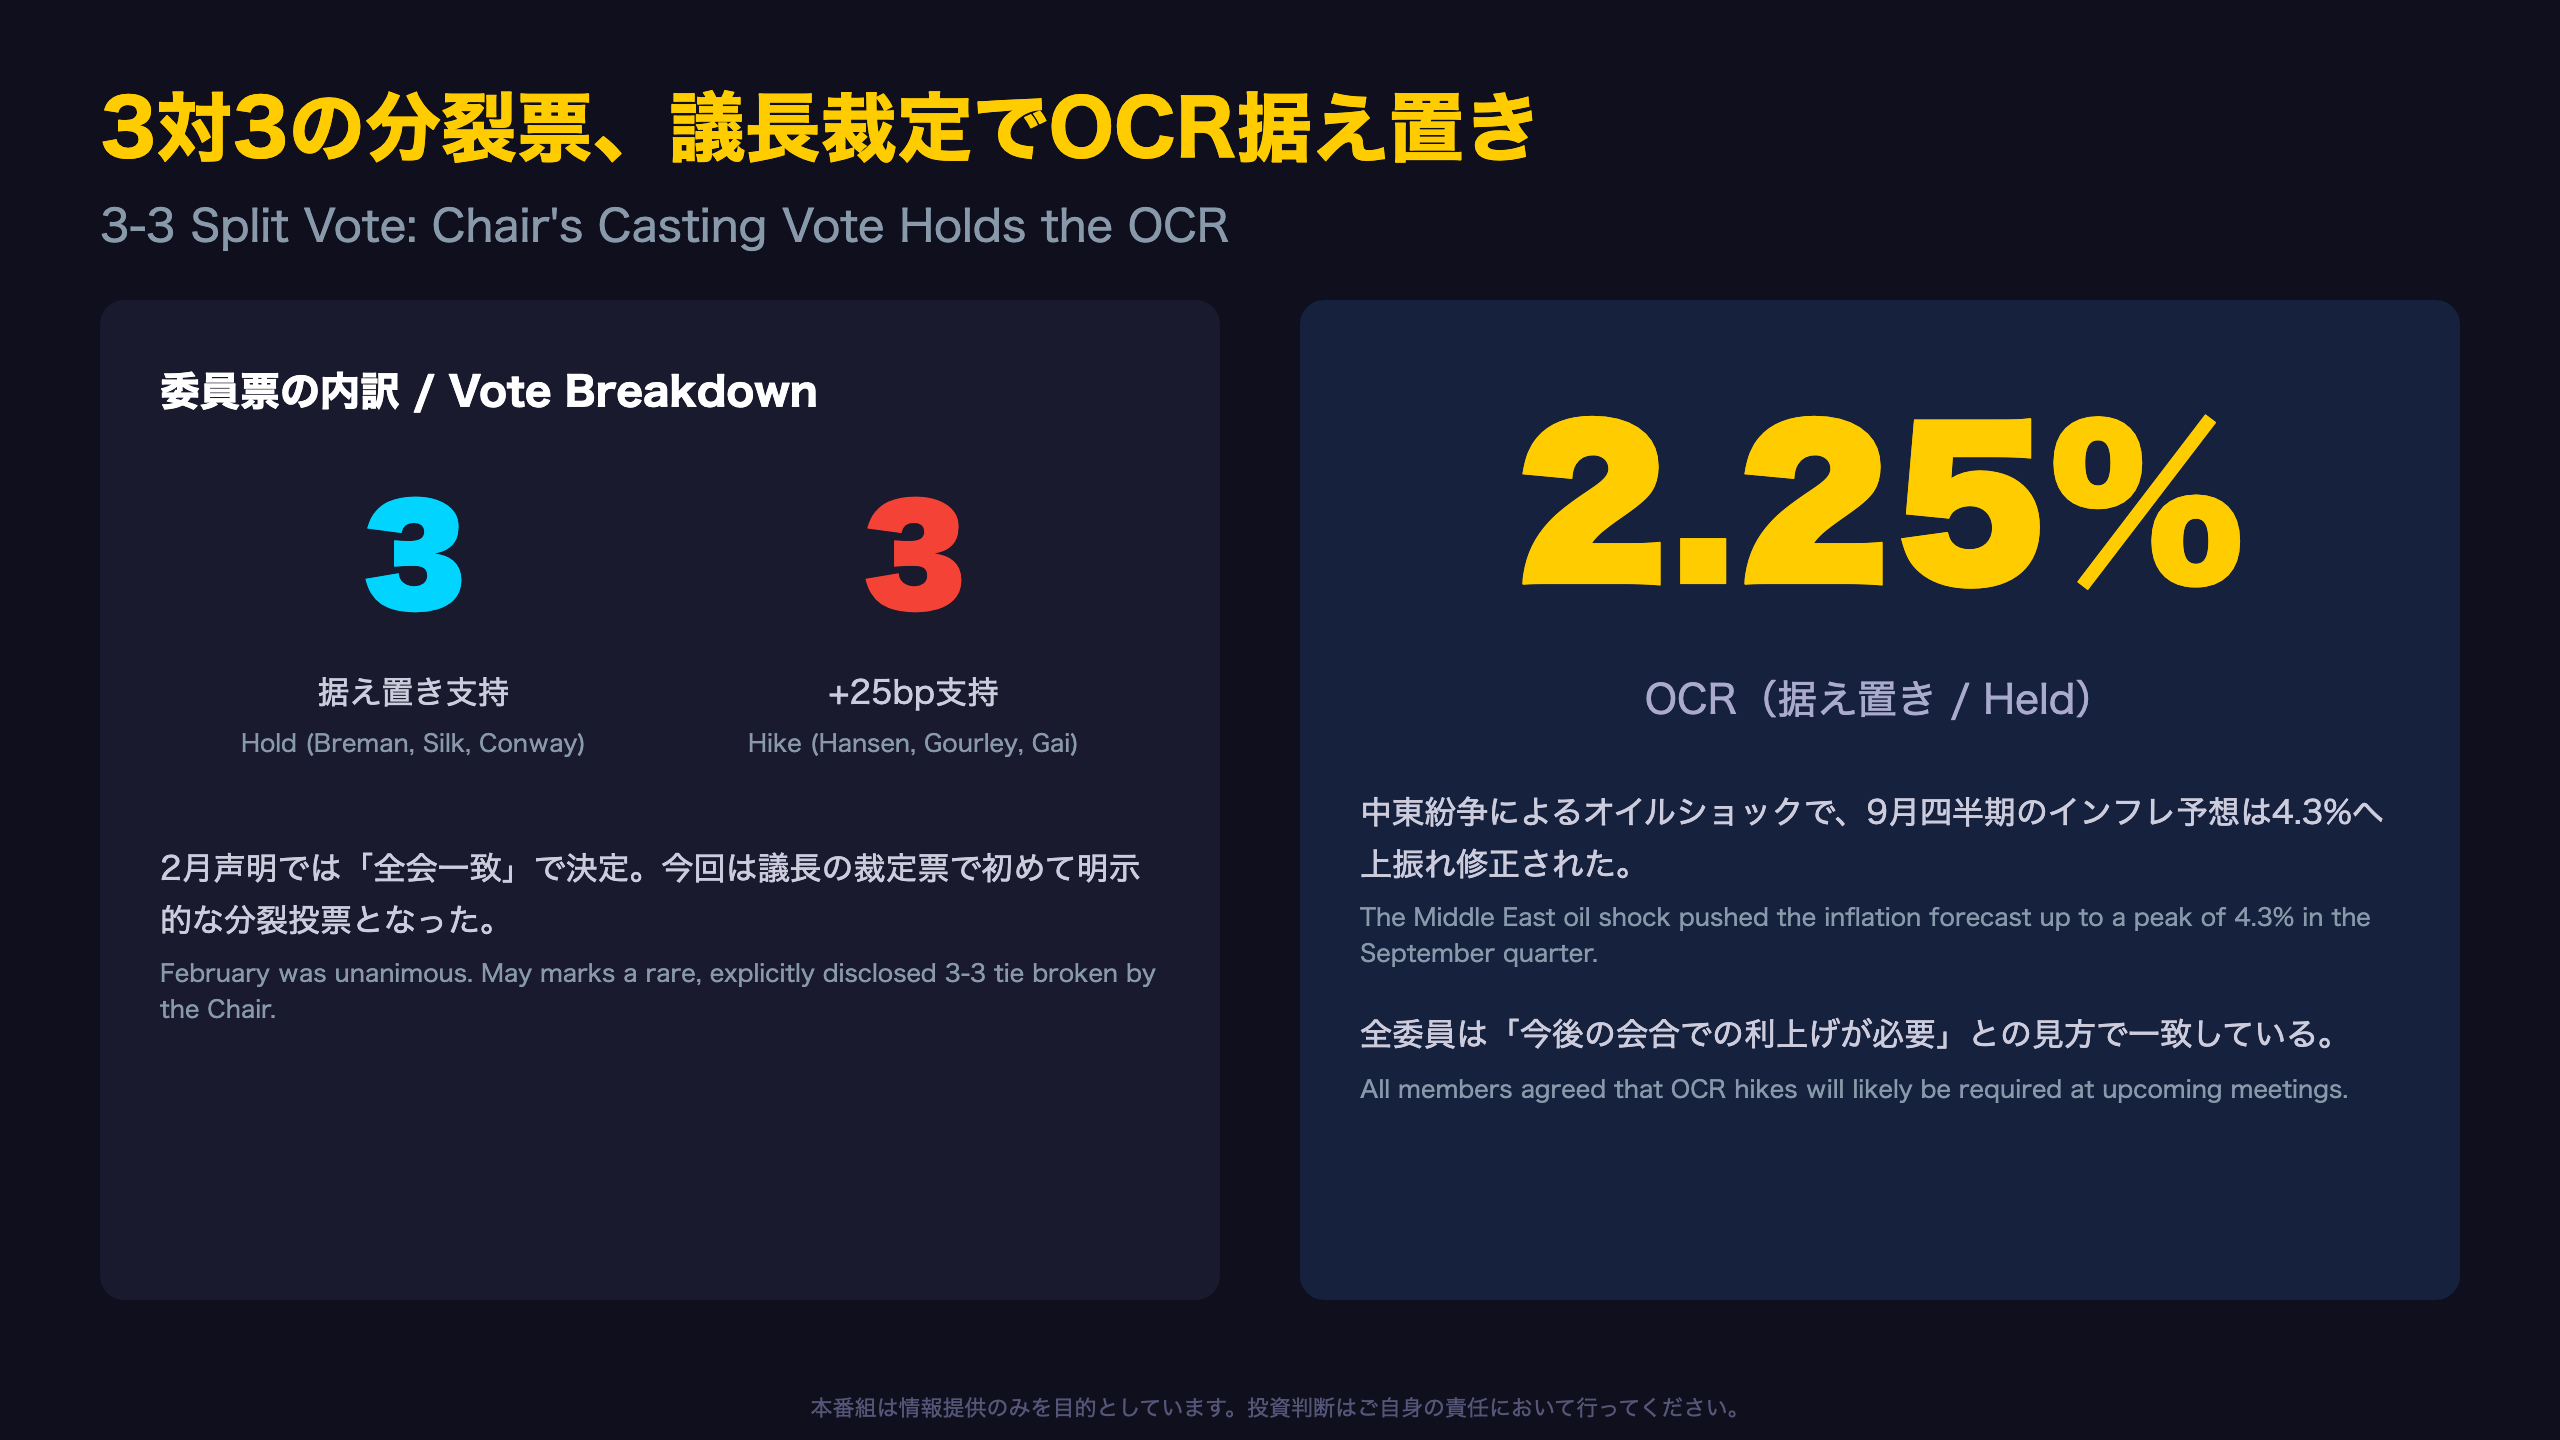
2026年5月27日、RBNZの金融政策委員会(MPC)はOCRを2.25%に据え置くことを決定した。しかし今回特筆すべきは、6名の委員の票が3対3で完全に割れたという事実だ。
声明原文では次のように明記されている。
“On Wednesday 27 May, three Committee members (Anna Breman, Karen Silk, Paul Conway) voted to leave the OCR on hold and three members (Carl Hansen, Hayley Gourley, Prasanna Gai) voted for a 25-basis point increase. In this instance, the chairperson has a casting vote, meaning the OCR remains on hold at 2.25 percent.”
過去との対比
2月声明では “The Committee reached consensus to hold the OCR at 2.25 percent” と、全会一致での決定だった。今回のような明示的な分裂投票、しかも議長の裁定票で決着するケースは、少なくとも直近の声明履歴では確認されていない極めて異例の展開である。
据え置き派・利上げ派それぞれの論拠
- 据え置き派(Breman, Silk, Conway):コア指標・賃金・中長期インフレ期待が依然2%近傍で安定していることを重視。
- 利上げ派(Hansen, Gourley, Gai):2年インフレ期待の上昇や、価格転嫁の広範化リスクを重視し、早期対応が結果的に利上げ幅を抑えると主張。
ただし全委員が「今後の会合での利上げは必要になる」との見解では一致しており、対立は「今すぐか、次回以降か」というタイミングの問題に限定される。次回7月会合が最初の試金石となる。
文言急変:「緩和維持」から「利上げ必要」へ
テキスト比較:削除された一文、挿入された一文
2月声明(Policy Assessment 末尾)
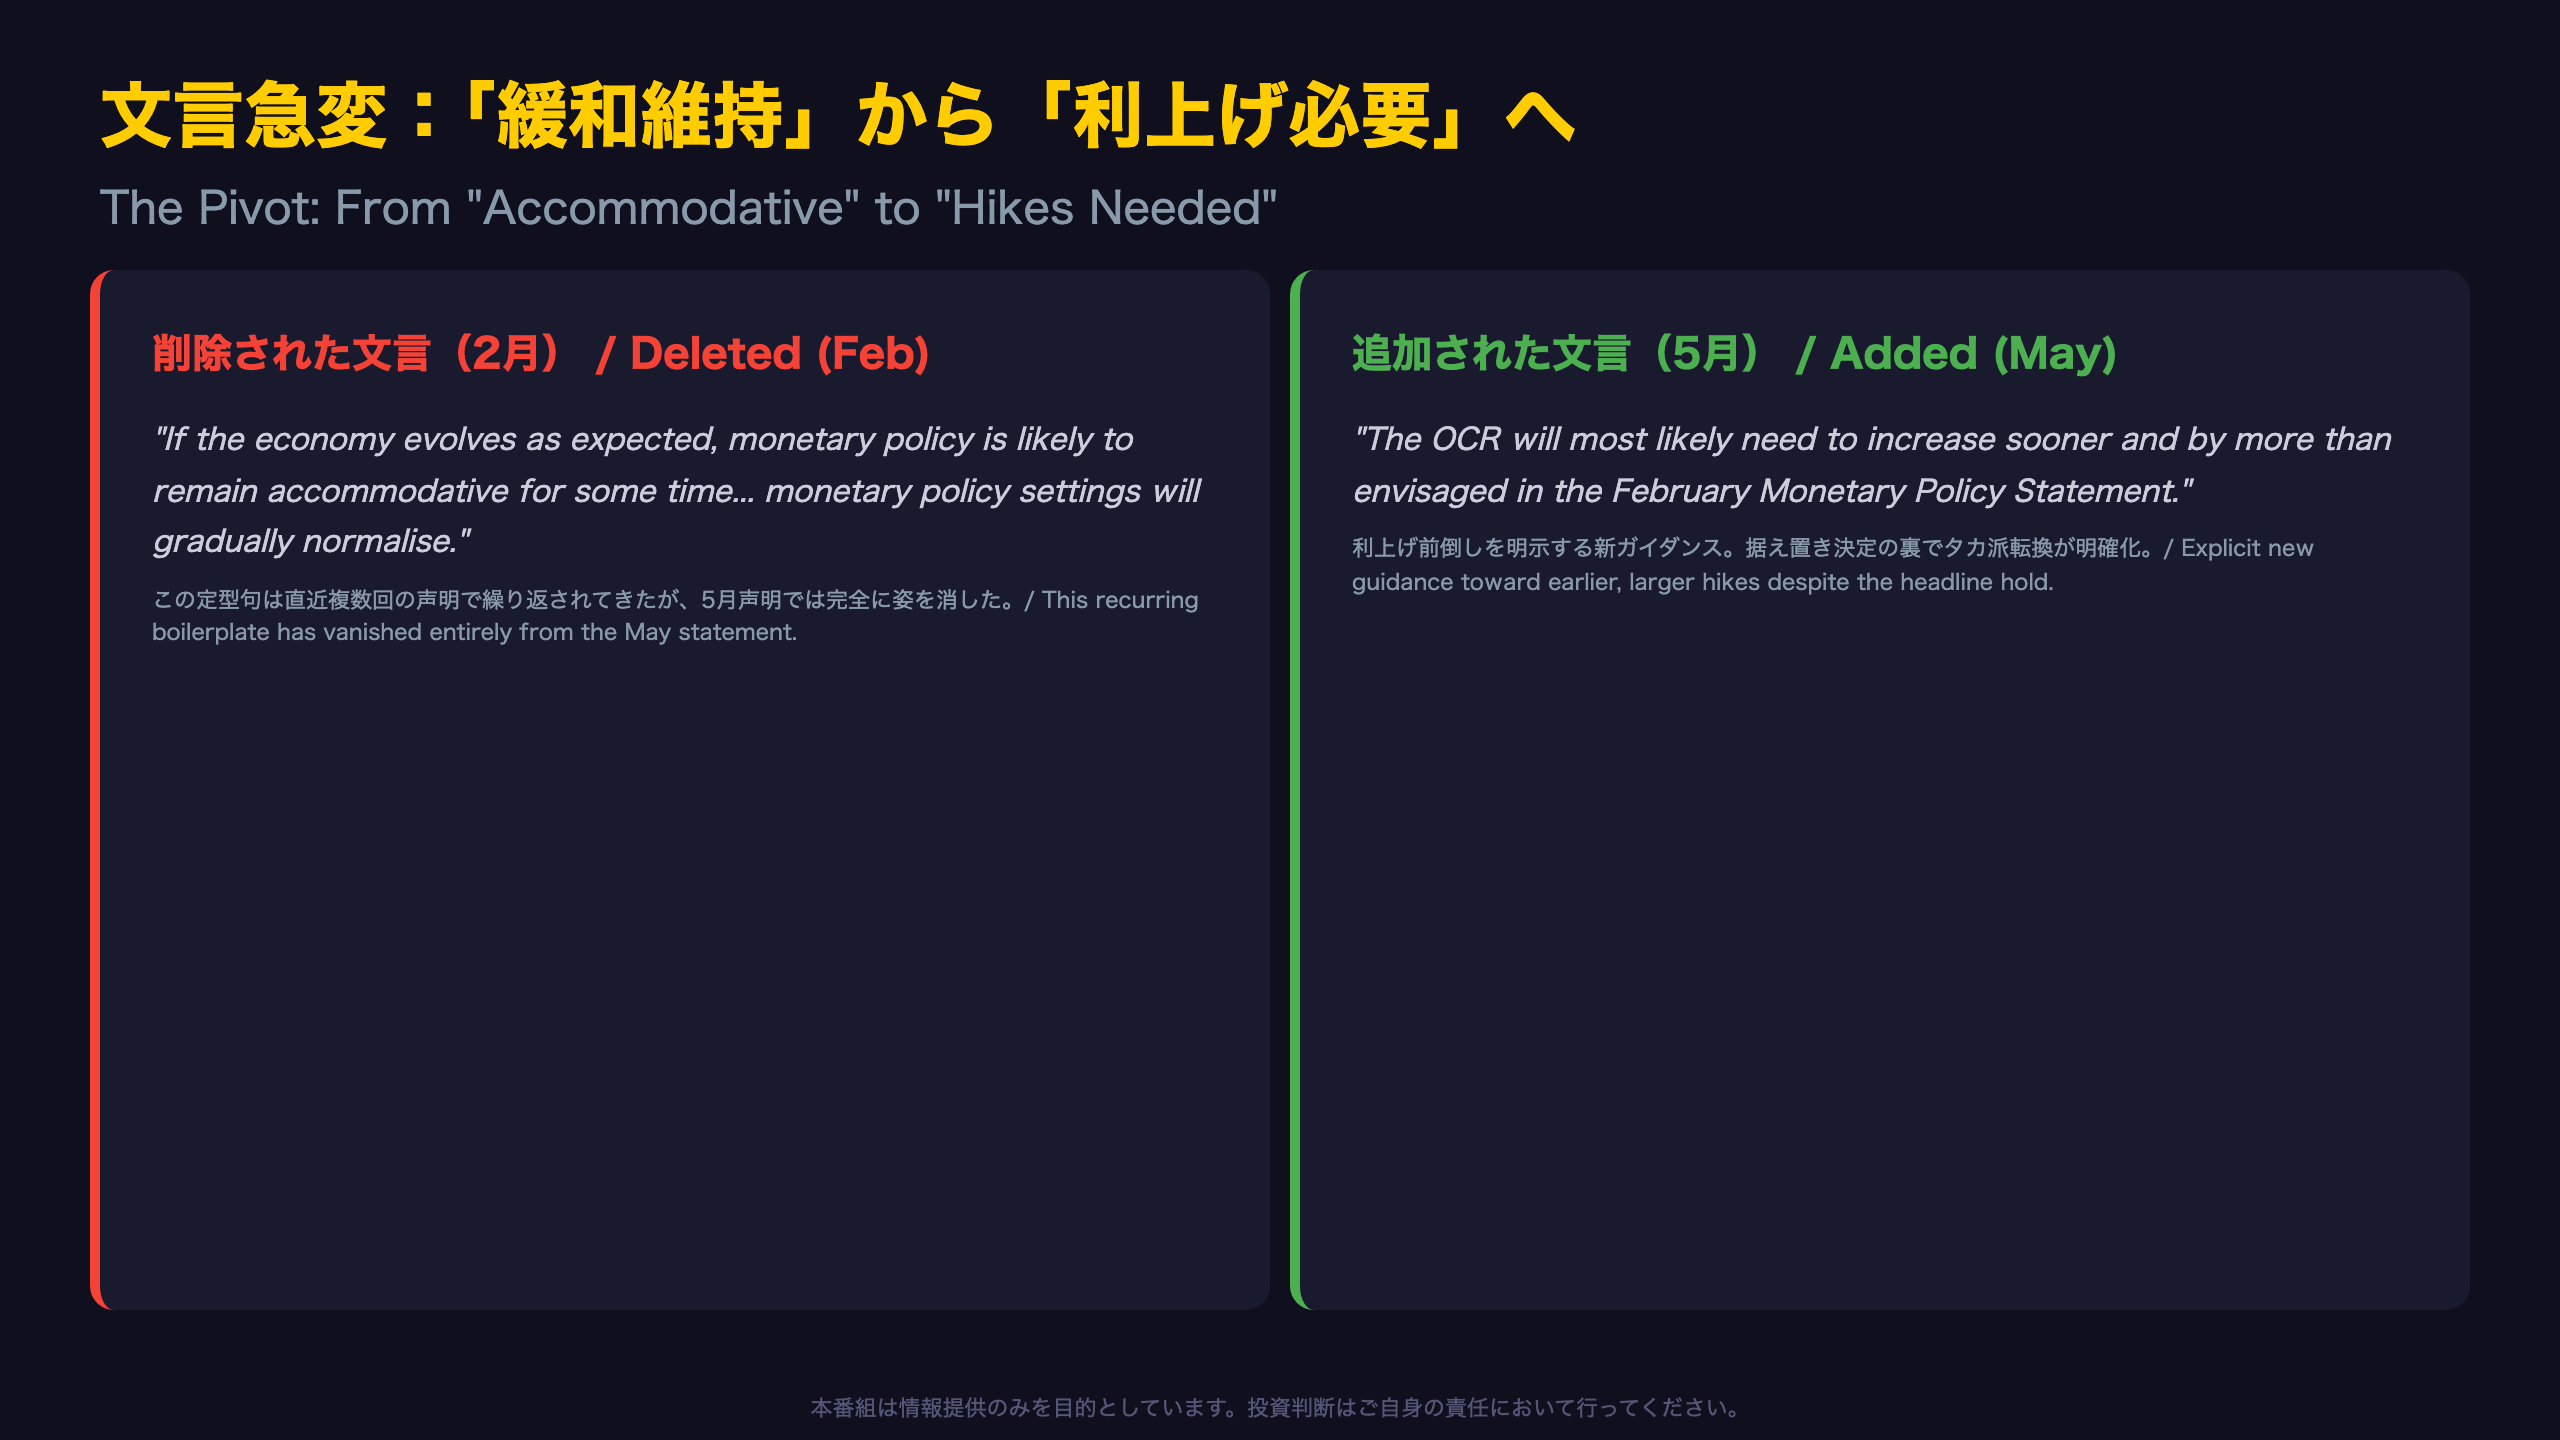
“If the economy evolves as expected, monetary policy is likely to remain accommodative for some time. The Committee will continue to assess incoming data carefully. As the recovery strengthens and inflation falls sustainably towards the target midpoint, monetary policy settings will gradually normalise.”
この一文は2月・11月・8月と、直近複数回の声明で繰り返し使われてきた「定型句」だった。
5月声明(Policy Assessment 末尾)
“On balance, the OCR will most likely need to increase sooner and by more than envisaged in the February Monetary Policy Statement. The pace of OCR increases will depend on the relative influence of persistent wage- and price-setting behaviour versus weaker economic activity on medium-term inflation pressures.”
定型句が完全に消え、明示的な利上げ方向のガイダンスに置き換わった。これは単なる語調の変化ではなく、政策レジームの転換を示すシグナルと解釈できる。
リスク要因の入れ替え
2月声明のリスクセクションは「家計消費の弱さ」対「企業の値上げ加速」という需給バランス型の記述だった。5月声明では中東紛争・ストレーツ・オブ・ホルムズ封鎖・石油化学製品価格高騰という単一の地政学ショックが中心テーマとなり、リスクの性質が構造的から外生的・突発的なものへとシフトしている。
3つのシナリオ:OCRは2.25%から4.3%まで分岐
RBNZ自身が認める「幅の広さ」
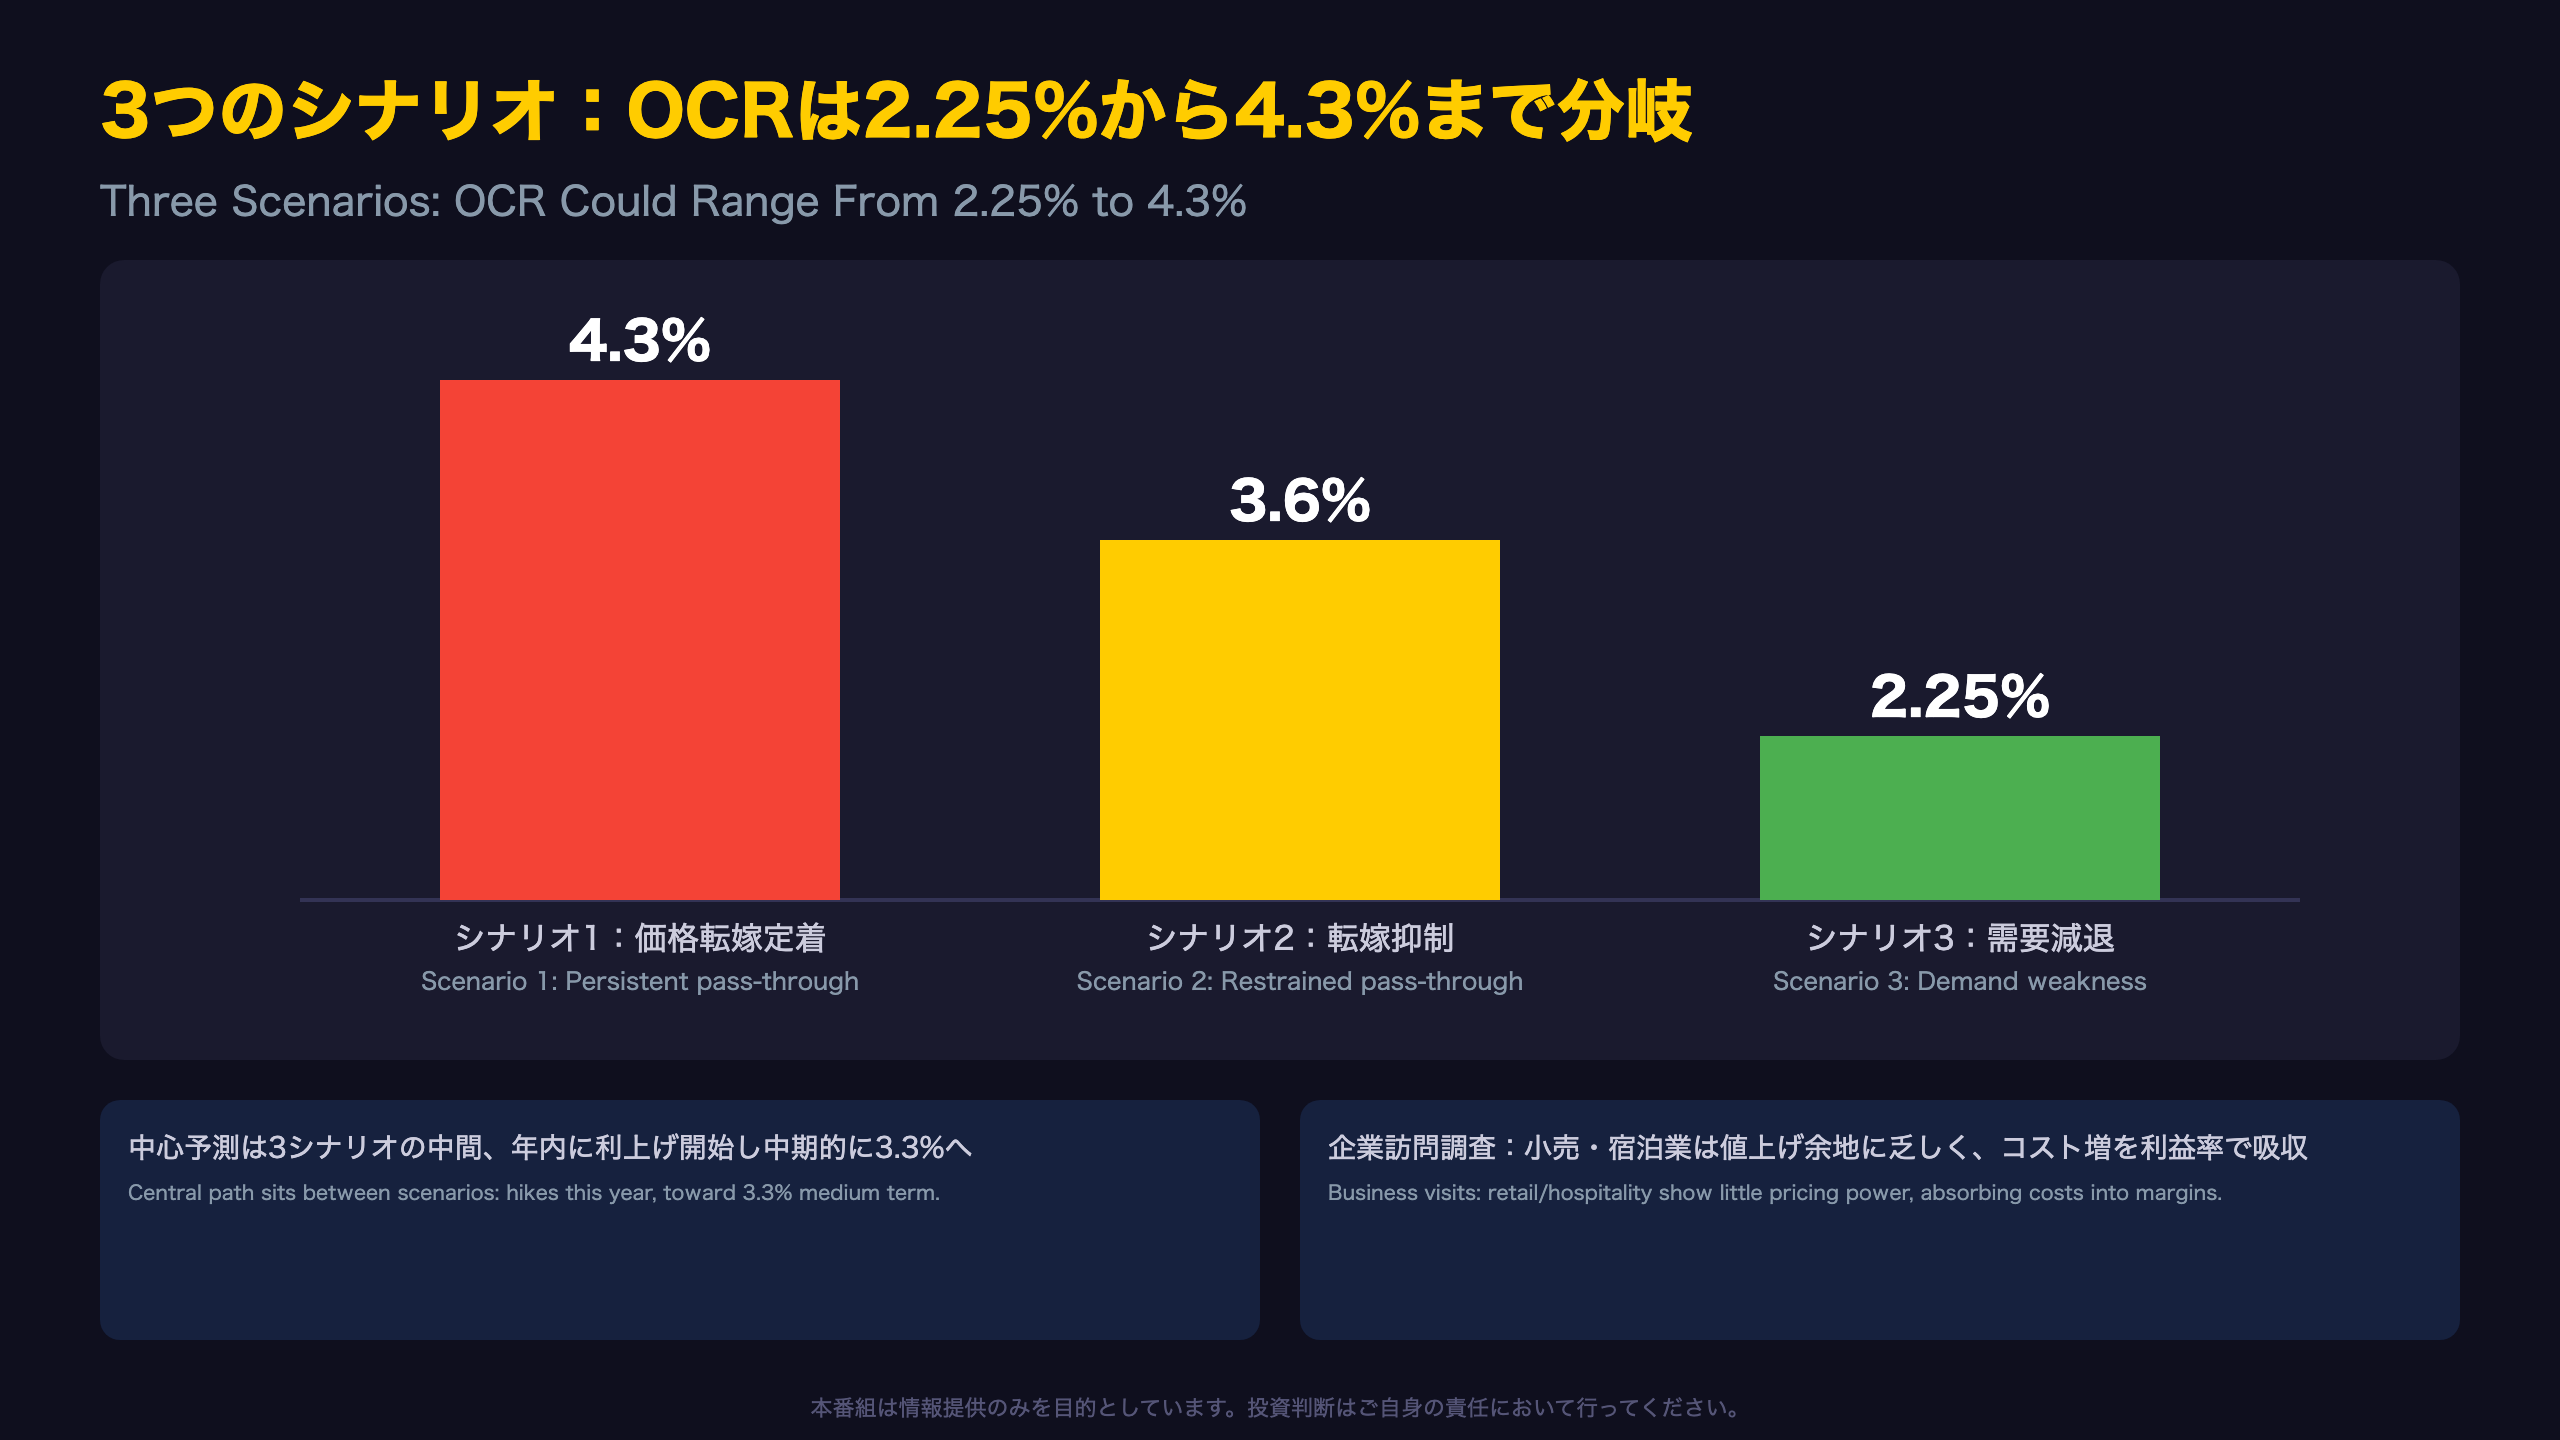
今回のMPS最大の特徴は、RBNZ自身が中心予測に強い自信を持てず、明示的に3つの代替シナリオをBox Aで提示した点にある。
| シナリオ | 前提 | CPIピーク | OCRピーク |
|---|---|---|---|
| シナリオ1:価格転嫁定着 | 原油$120/bbl高止まり、企業が協調的値上げ | 5.8% | 4.3% |
| シナリオ2:価格転嫁抑制 | 同上の原油高だが企業は値上げ抑制 | ― | 3.6% |
| シナリオ3:需要減退優勢 | 原油は中心予測通り低下、需要が大きく落ち込む | 目標帯へ急速収束 | 2.25%(据え置き継続) |
中心予測(据え置きから年内利上げへ、中期的に3.3%)はこの3シナリオの中間的な位置づけにあり、1.05ポイントもの幅(2.25%〜4.3%相当の議論)が政策委員内に存在することになる。
企業訪問調査(Box B)からの生の声
声明の特別トピックでは、財務省・RBNZ職員が実施した企業訪問の要約が掲載されている。
“Weak demand is preventing some firms, particularly in retail and hospitality, from passing on costs to customers, resulting in further margin pressures.”
一方で、一次産品輸出企業は高い輸出価格と円安(NZドル安)の恩恵を受けており、経済の温度差はセクター間で極めて大きい。この「価格転嫁の不均一性」こそが、インフレの持続性を巡る委員間の見解対立の実質的な根拠となっている。
焦点は7月会合:利上げ開始のタイミング
市場とRBNZの間のギャップ
声明本文では、市場参加者のOCR予想について次のように明記されている。
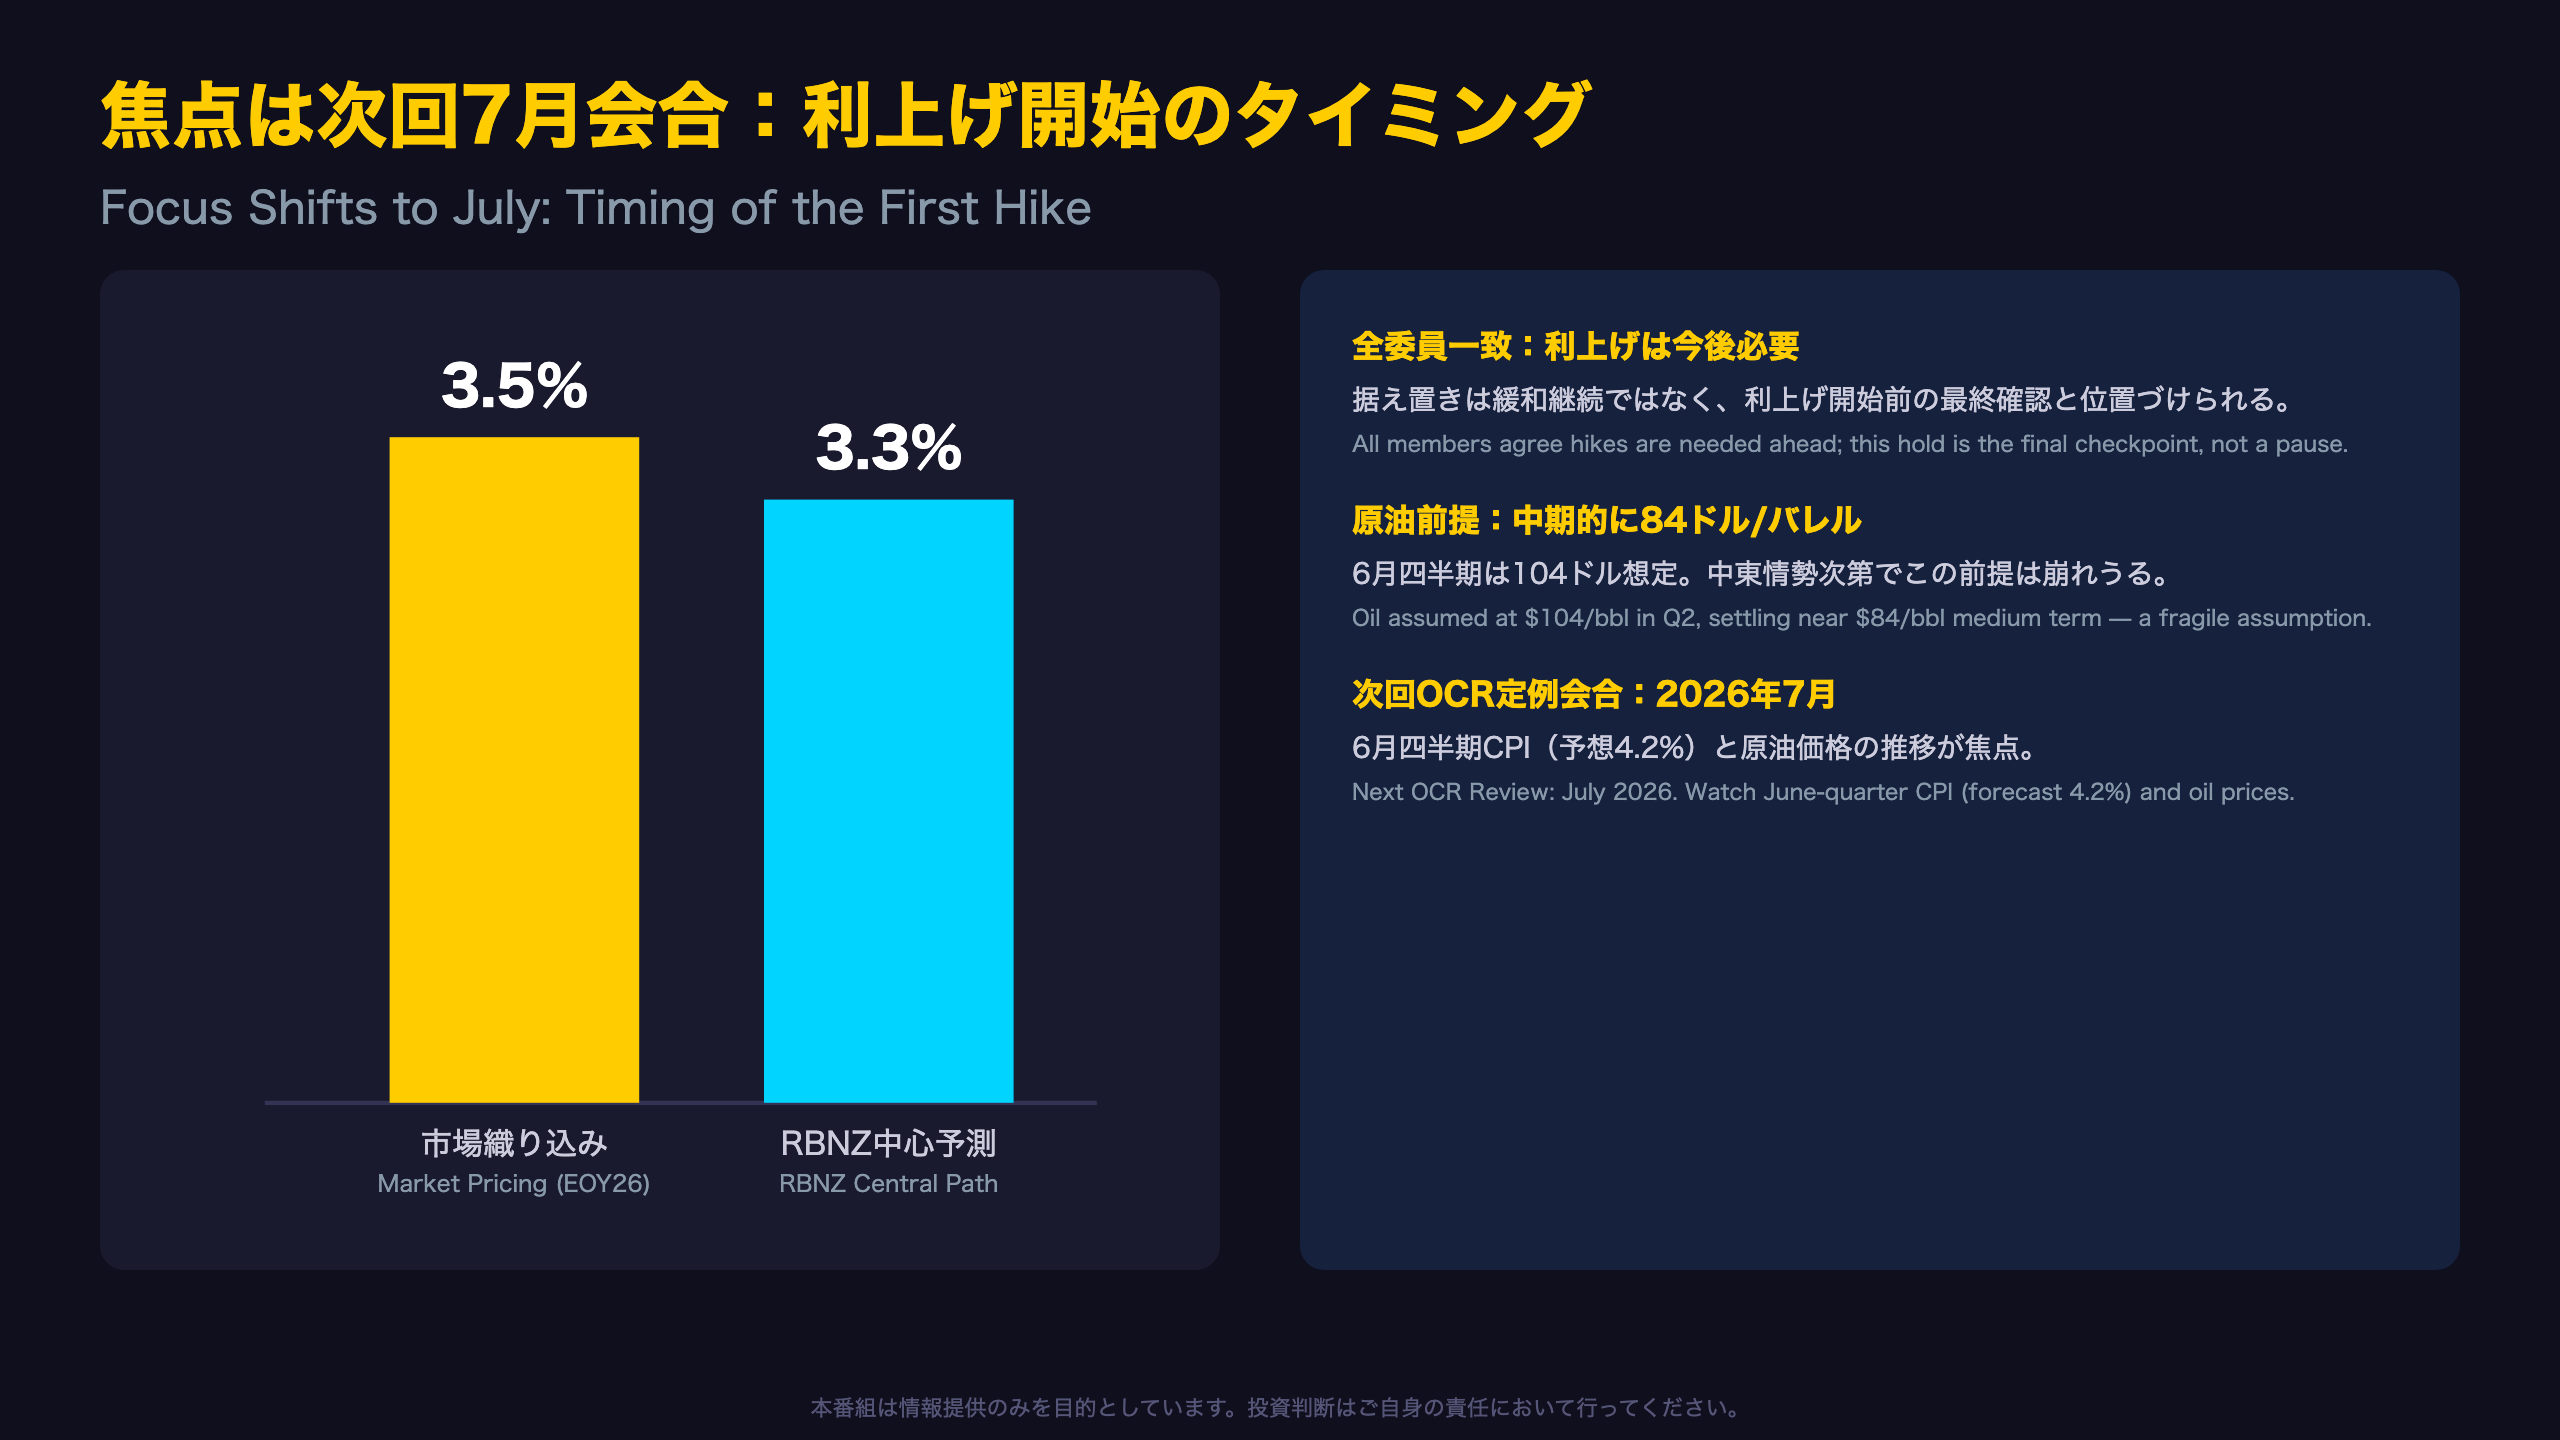
“Since the February Statement, market pricing for the level of the OCR by the end of 2026 has increased by around 60 basis points to 3.5 percent.”
一方、RBNZ自身の中心的な経済予測(Table 6.1)では、2026年末のOCRは2.8%、2027年末で3.1%、中期的な着地点として3.3%程度が想定されている。つまり市場の方が中央銀行本体よりもタカ派な織り込みをしている状態であり、これは典型的な「催促相場」の構図と言える。
次の分岐点:原油価格とCPI
声明の想定では、Dubai原油価格は2026年6月四半期に平均104ドル/バレルまで上昇した後、中期的には84ドル/バレル(紛争前比+25%程度)に落ち着くとされている。この前提が崩れれば、シナリオ1(CPI5.8%・OCR4.3%)に近づくリスクが再燃する。
次回イベントと確認事項
- 次回OCR定例会合:2026年7月(本声明内で名指しされている)
- 注目指標:2026年6月四半期CPI(声明の予測値は4.2%)
- 確認ポイント:中東情勢の帰趨、Dubai原油価格の推移、2年インフレ期待の動向
今回の据え置きは「様子見」ではなく、利上げサイクル開始前の最終確認という位置づけで捉えるのが妥当である。
製作費大公開
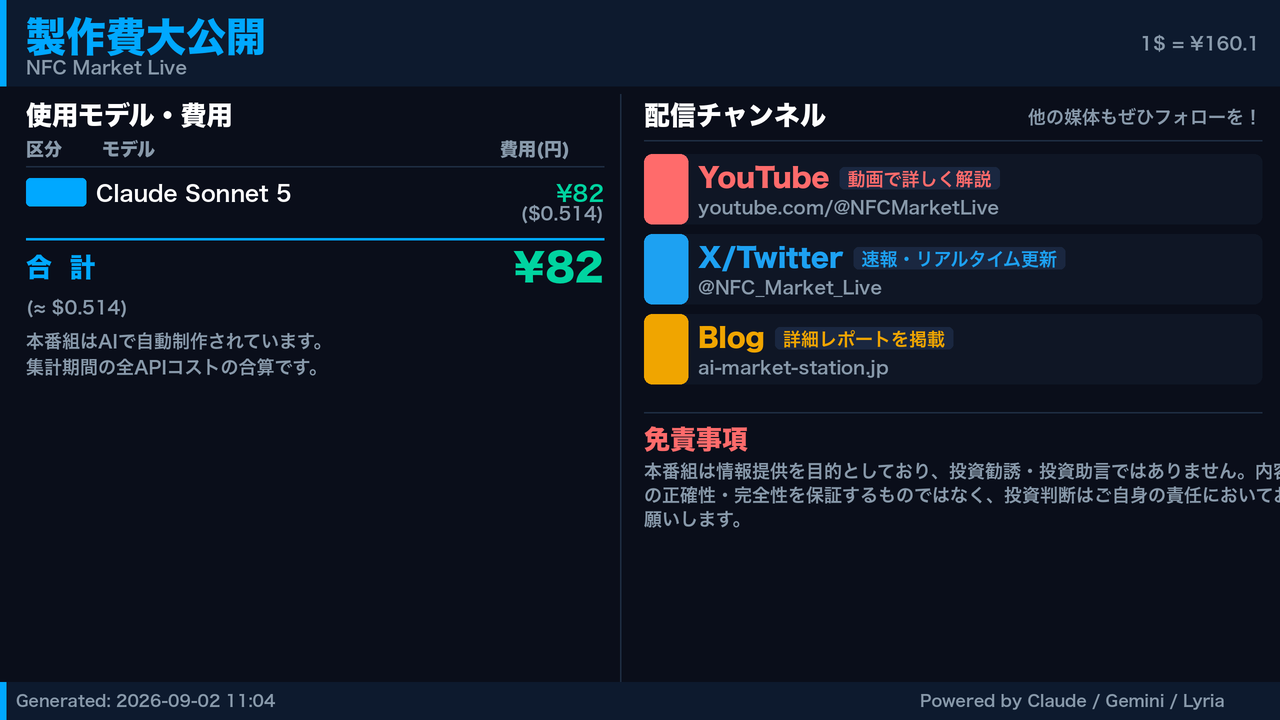
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 102,305 | 30,972 | ¥82 |
| 合計 | ¥82 |
為替レート: 1 USD = 160.1 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。