📺 動画で詳細な解説を見る
📄 一次資料(出典)
Sveriges Riksbank
https://www.riksbank.se/en-gb/press-and-published/notices-and-press-releases/press-releases/2026/minutes-of-the-monetary-policy-meeting-on-23-september-2026/
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-30 16:52)
📊 スウェーデン中央銀行(リクスバンク)が政策金利を1.75%で全会一致据え置き。 しかし議事要旨を読み解くと、5人の政策委員のうち3人が「11月利上げ」を具体的に名指しする、極めて強いフォワードガイダンスが浮かび上がる。 📈 第2四半期GDPは前年比3.3%に上方修正、内需は底堅い。 ⚠️ 一方で原油は100ド…
政策金利1.75%で据え置き ― されど「11月利上げ」を確約
議事要旨が明かす「据え置きの中身」
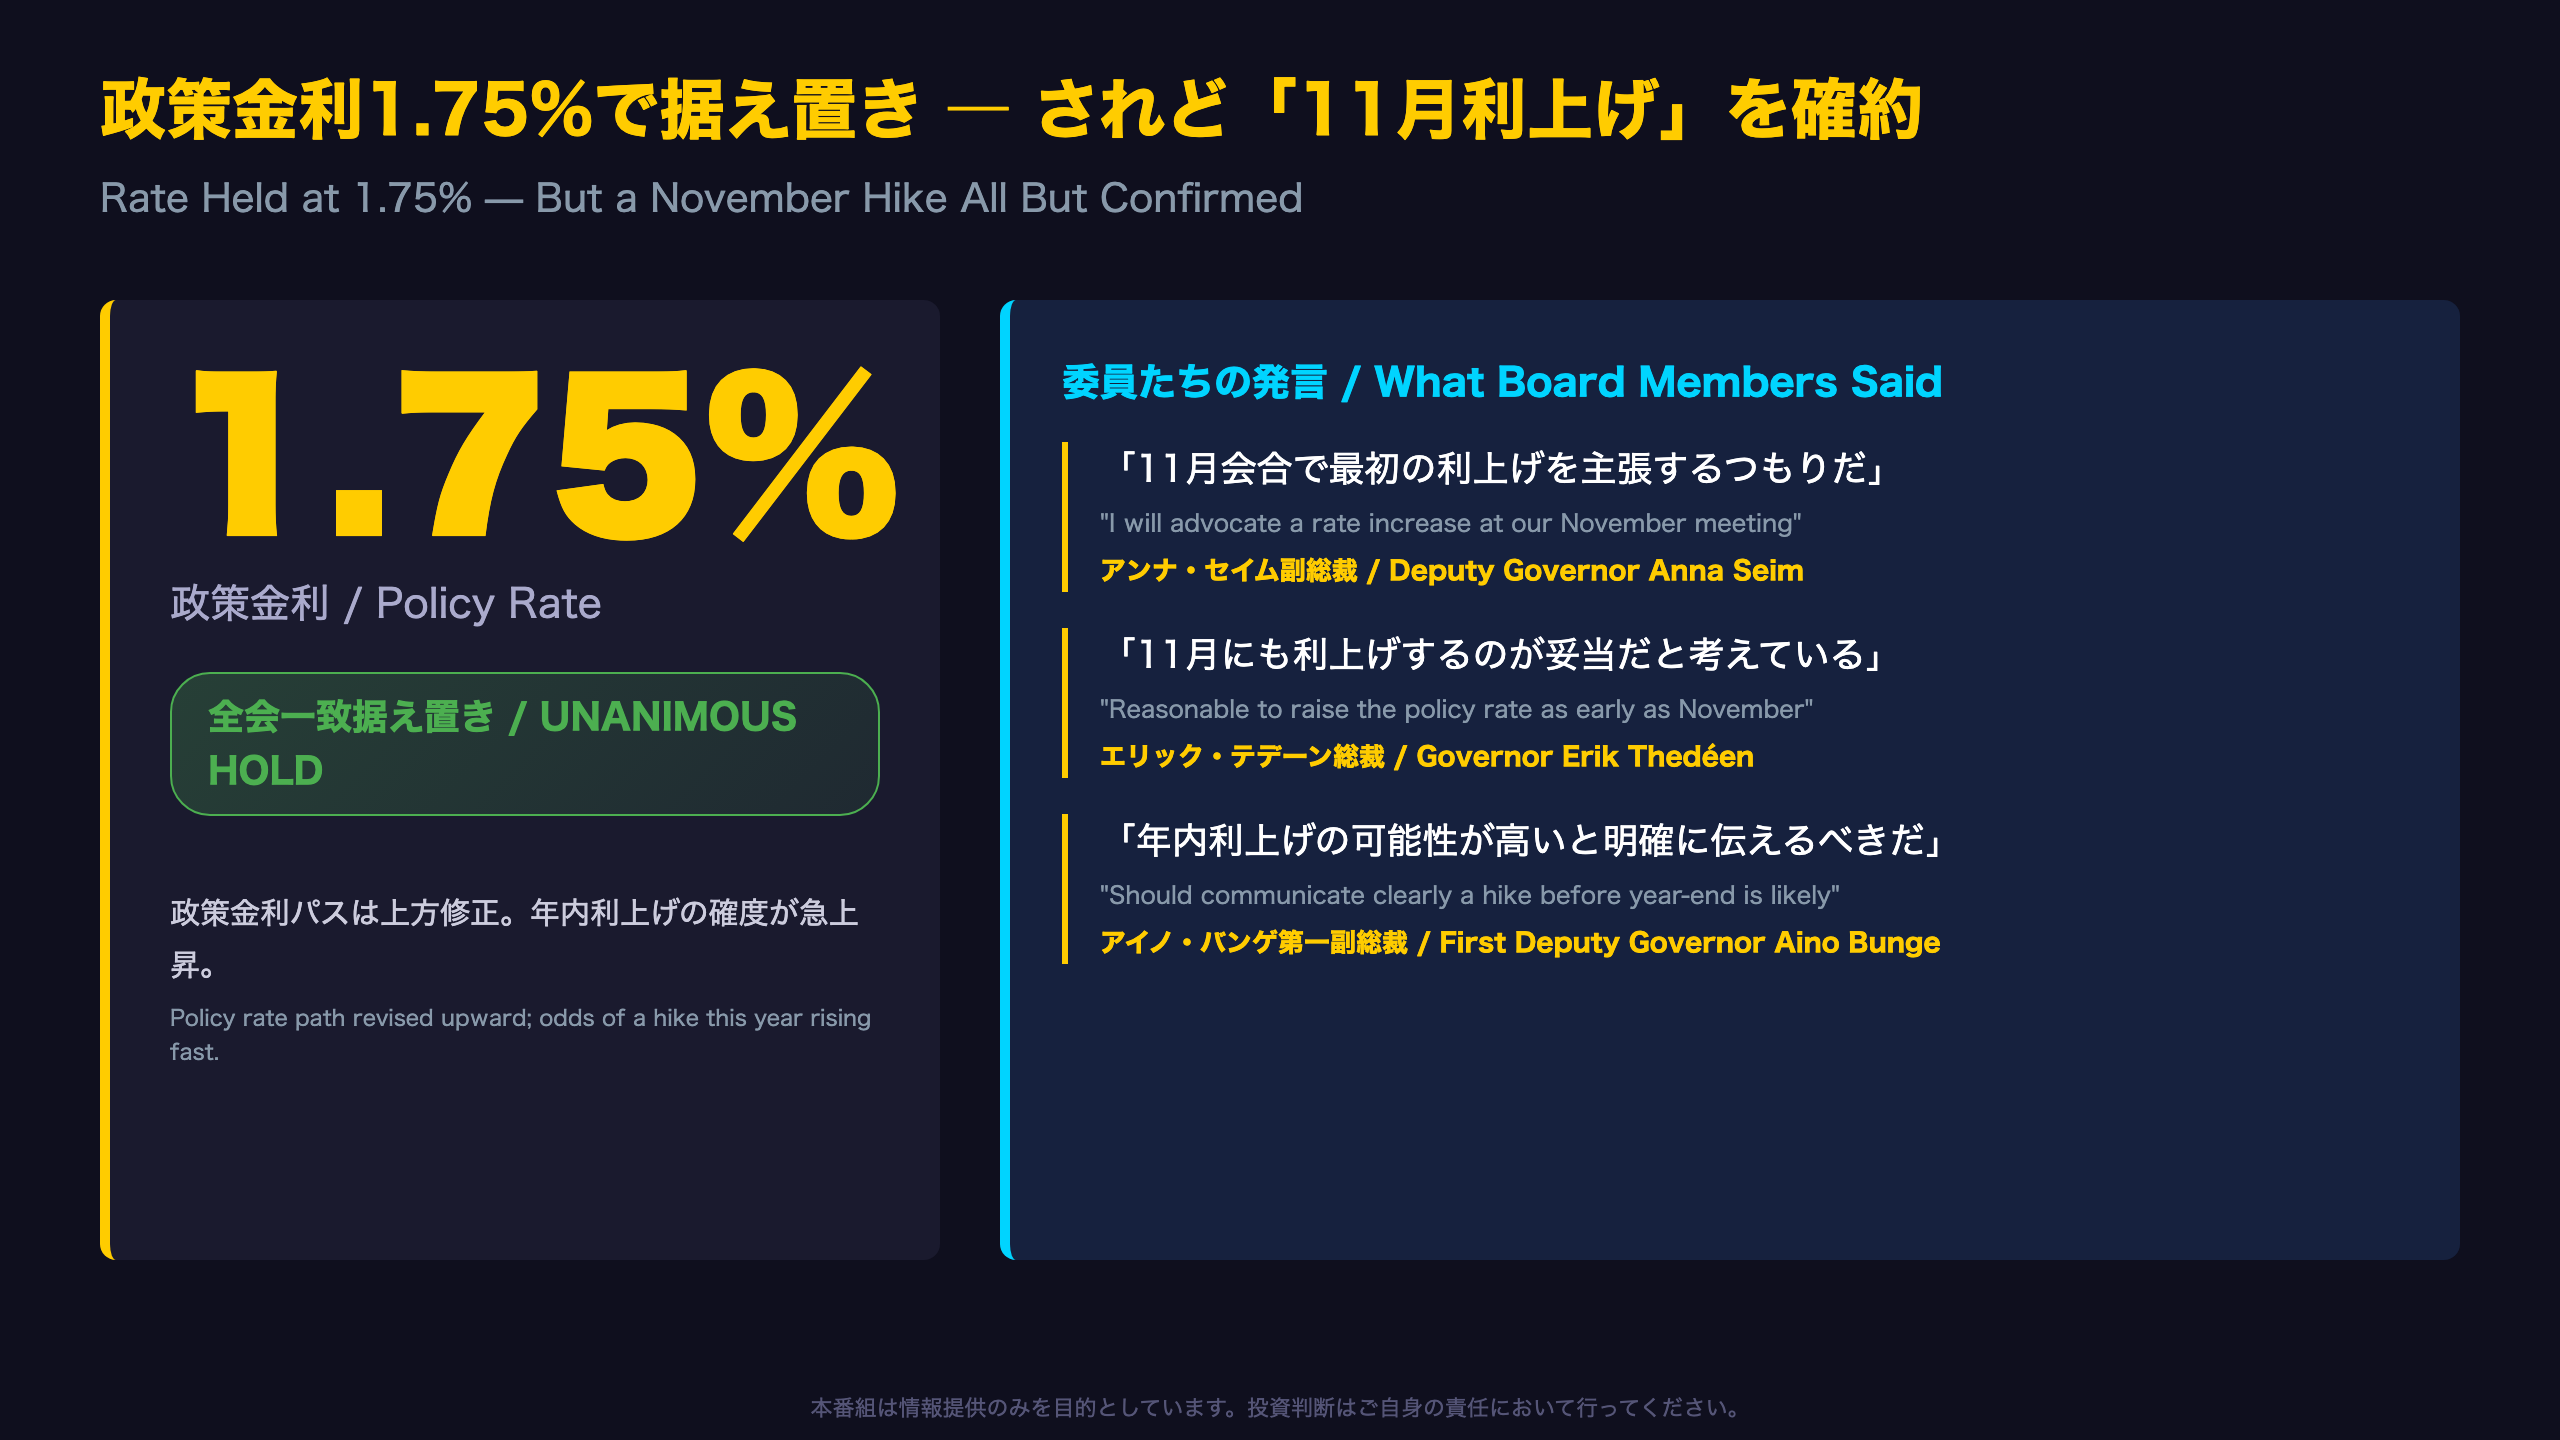
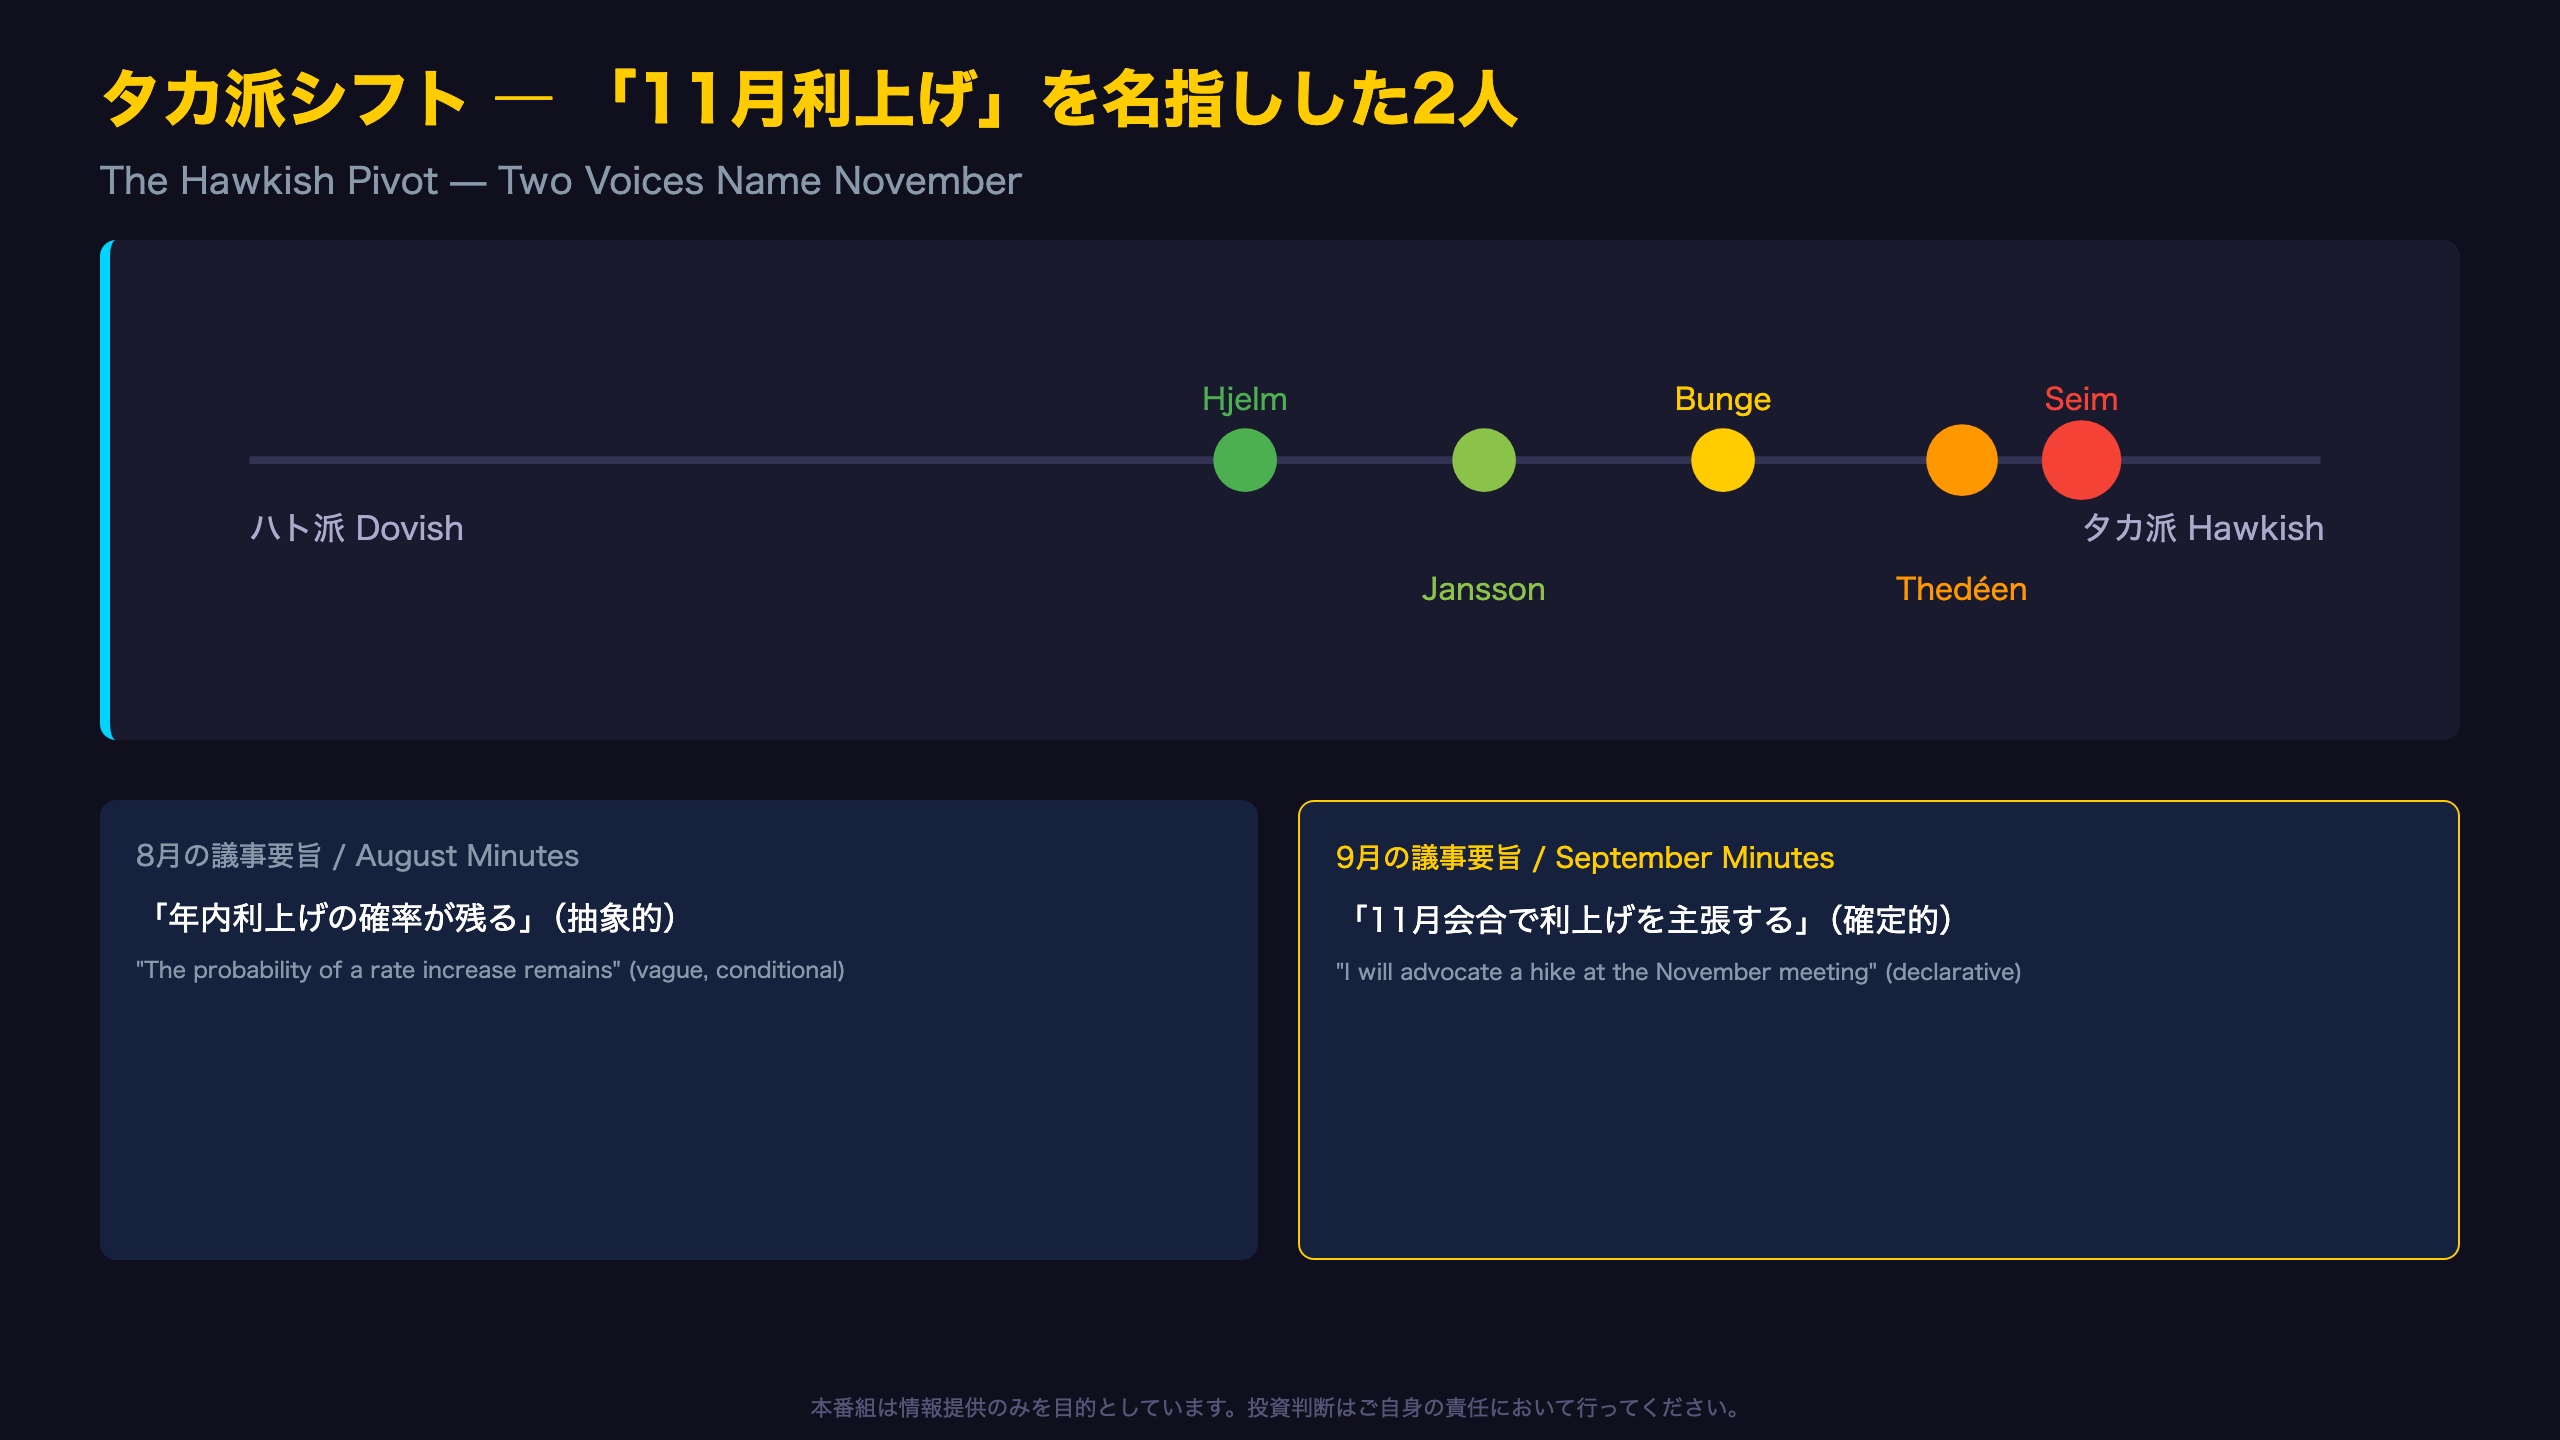
9月23日の会合は、表面上は8月会合の踏襲に見える。だが今回で際立つのは、5人の政策委員全員が程度の差はあれ「年内利上げ」の方向性を共有した点だ。
「11月会合で最初の利上げを主張するつもりだ」(アンナ・セイム副総裁)
「11月にも利上げするのが妥当だと考えている」(エリック・テデーン総裁)
8月時点では「年内利上げの確率が残る」という曖昧な表現にとどまっていたのに対し、9月は名指しで会合月まで踏み込んだ点が最大の違いである。
市場の織り込みとの関係
議事要旨内の市場動向セクションによれば、複数のアナリストが利上げ予想を11月または12月に前倒ししていたとされる。委員会の発言は、この市場予想を追認する形となった。
注意点
ただし、これはあくまで「予測」であり、確約された決定ではない。イェルム委員のように「政策金利パスはやや高すぎる」と異論を唱える声もあり、全員が同じ熱量で利上げを急いでいるわけではない点は次スライド以降で詳述する。
タカ派シフト ― 「11月利上げ」を名指しした2人
温度差はあるが「年内」で一致
5人の委員全員が据え置きを支持したが、次の一手についての温度差は明確だ。
| 委員 | スタンス | 発言の核心 |
|---|---|---|
| セイム | 最もタカ派 | 「11月会合で利上げを主張する」 |
| テデーン(総裁) | タカ派 | 「11月にも利上げが妥当」 |
| バンゲ | タカ派 | 「年内利上げの可能性が高いと伝えるべき」 |
| ヤンソン | 穏健タカ派 | パス上方修正は支持も「保険的利上げ」には引き続き懐疑的 |
| イェルム | 相対的ハト派 | 「政策金利パスはやや高すぎる」 |
ヤンソン委員は「2027年後半にかけての政策金利パスの上方修正が最も大きい」と述べ、上方修正の規模自体は約0.5%ポイントと具体的な数字を挙げている。
8月との比較で見える変化
8月時点のセイム発言は「利上げが必要になる可能性がある」という仮定形だったが、9月は「主張するつもりだ」という確定的な表現に変わった。この文言の変化こそが、今回の議事要旨最大の読みどころである。
上方修正されるGDP ― 正常化に近づく実体経済
「予想外の強さ」が示す転換点
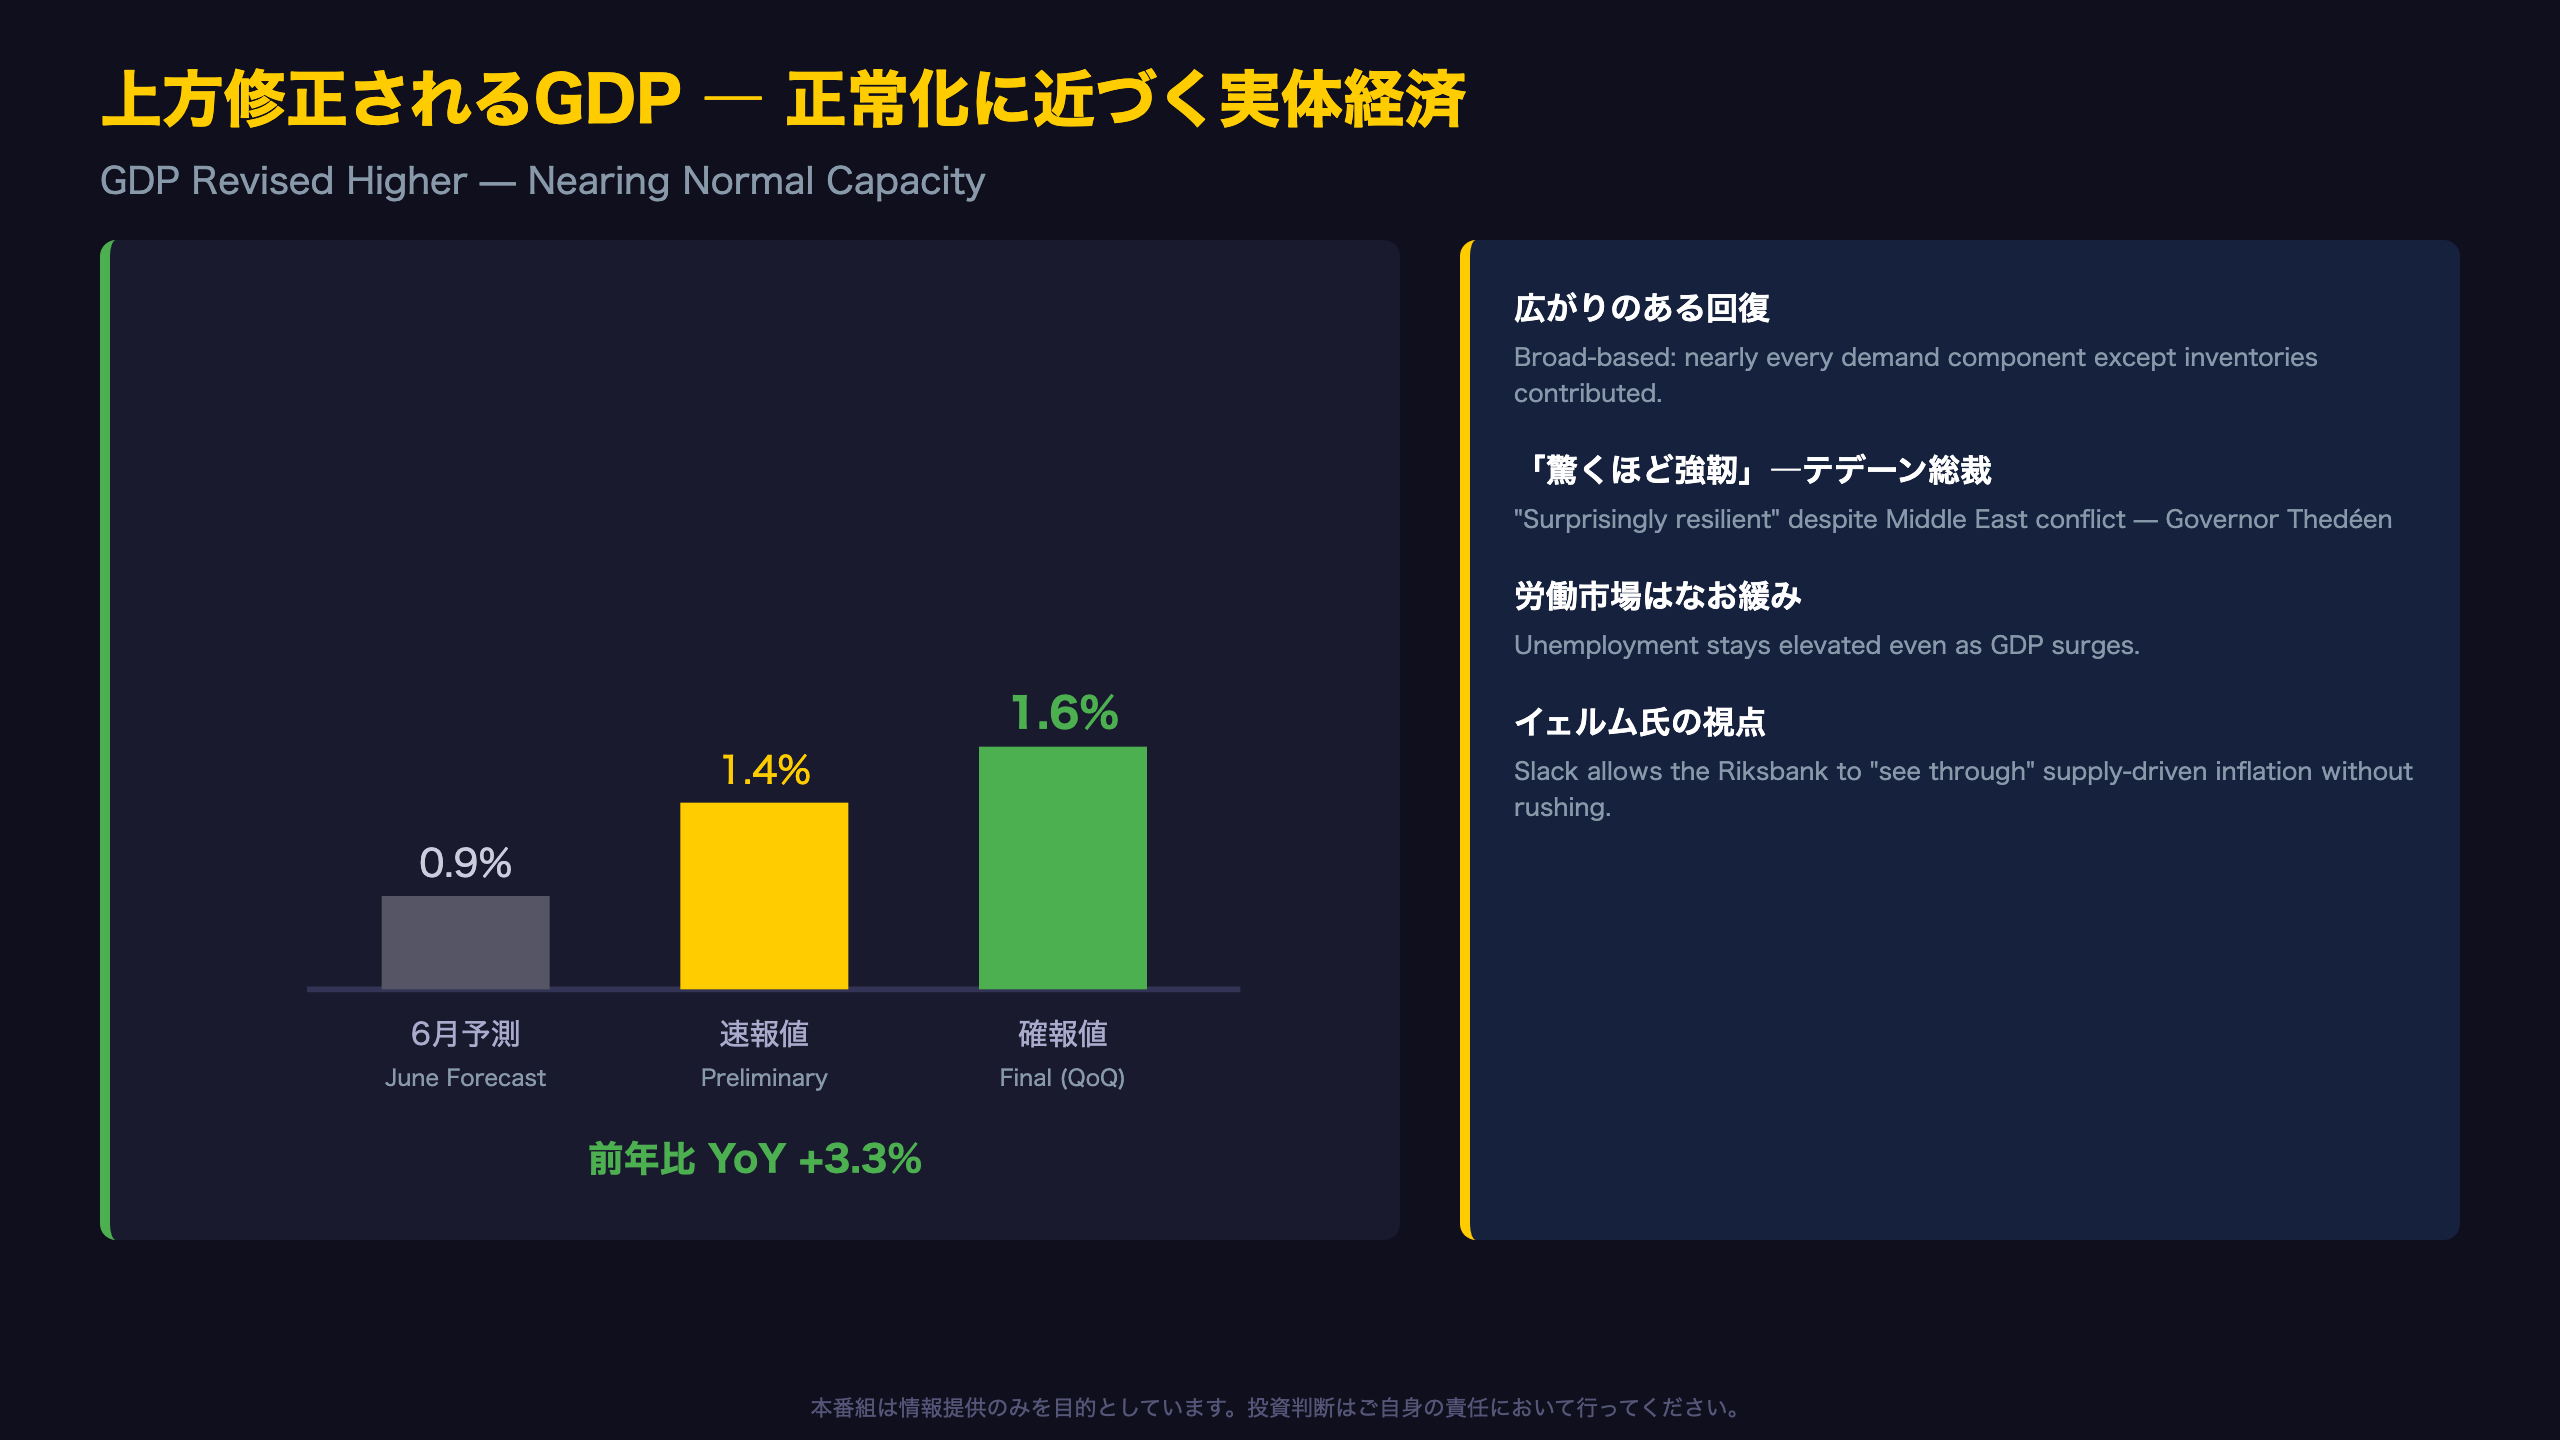
第2四半期GDPは月次統計で前期比1.4%と発表された後、四半期国民経済計算で1.6%へとさらに上方修正された。これは6月時点の予測(0.9%)を大きく上回る水準である。
ヤンソン委員は「在庫投資を除く需要項目のすべてがこの伸びに寄与した」と述べ、成長の質の高さを強調した。景気拡張の背景として複数の委員がAI関連投資、防衛支出の拡大、グリーントランジション関連の官民投資を挙げている点は、単なる循環的回復にとどまらない構造的な需要の広がりを示唆する。
労働市場という「例外」
一方で、失業率は高止まりが続く。バンゲ委員は「労働市場、特に労働需給には依然として余剰がある」と指摘し、企業の採用姿勢が依然として慎重であることを、ビジネスサーベイの結果を引きながら説明した。
対立する解釈
強い需要は「インフレ加速のリスク」(セイム、テデーン)と読む向きがある一方、イェルム委員は「労働市場の緩みがある限り、供給主導のインフレを見過ごすコストは低い」という異なる解釈を提示している。GDPの強さそのものへの評価は一致しても、そこから導く政策インプリケーションは割れている。
原油100ドル超えとクローナ安 ― インフレの上振れ経路
二重の輸入インフレ経路
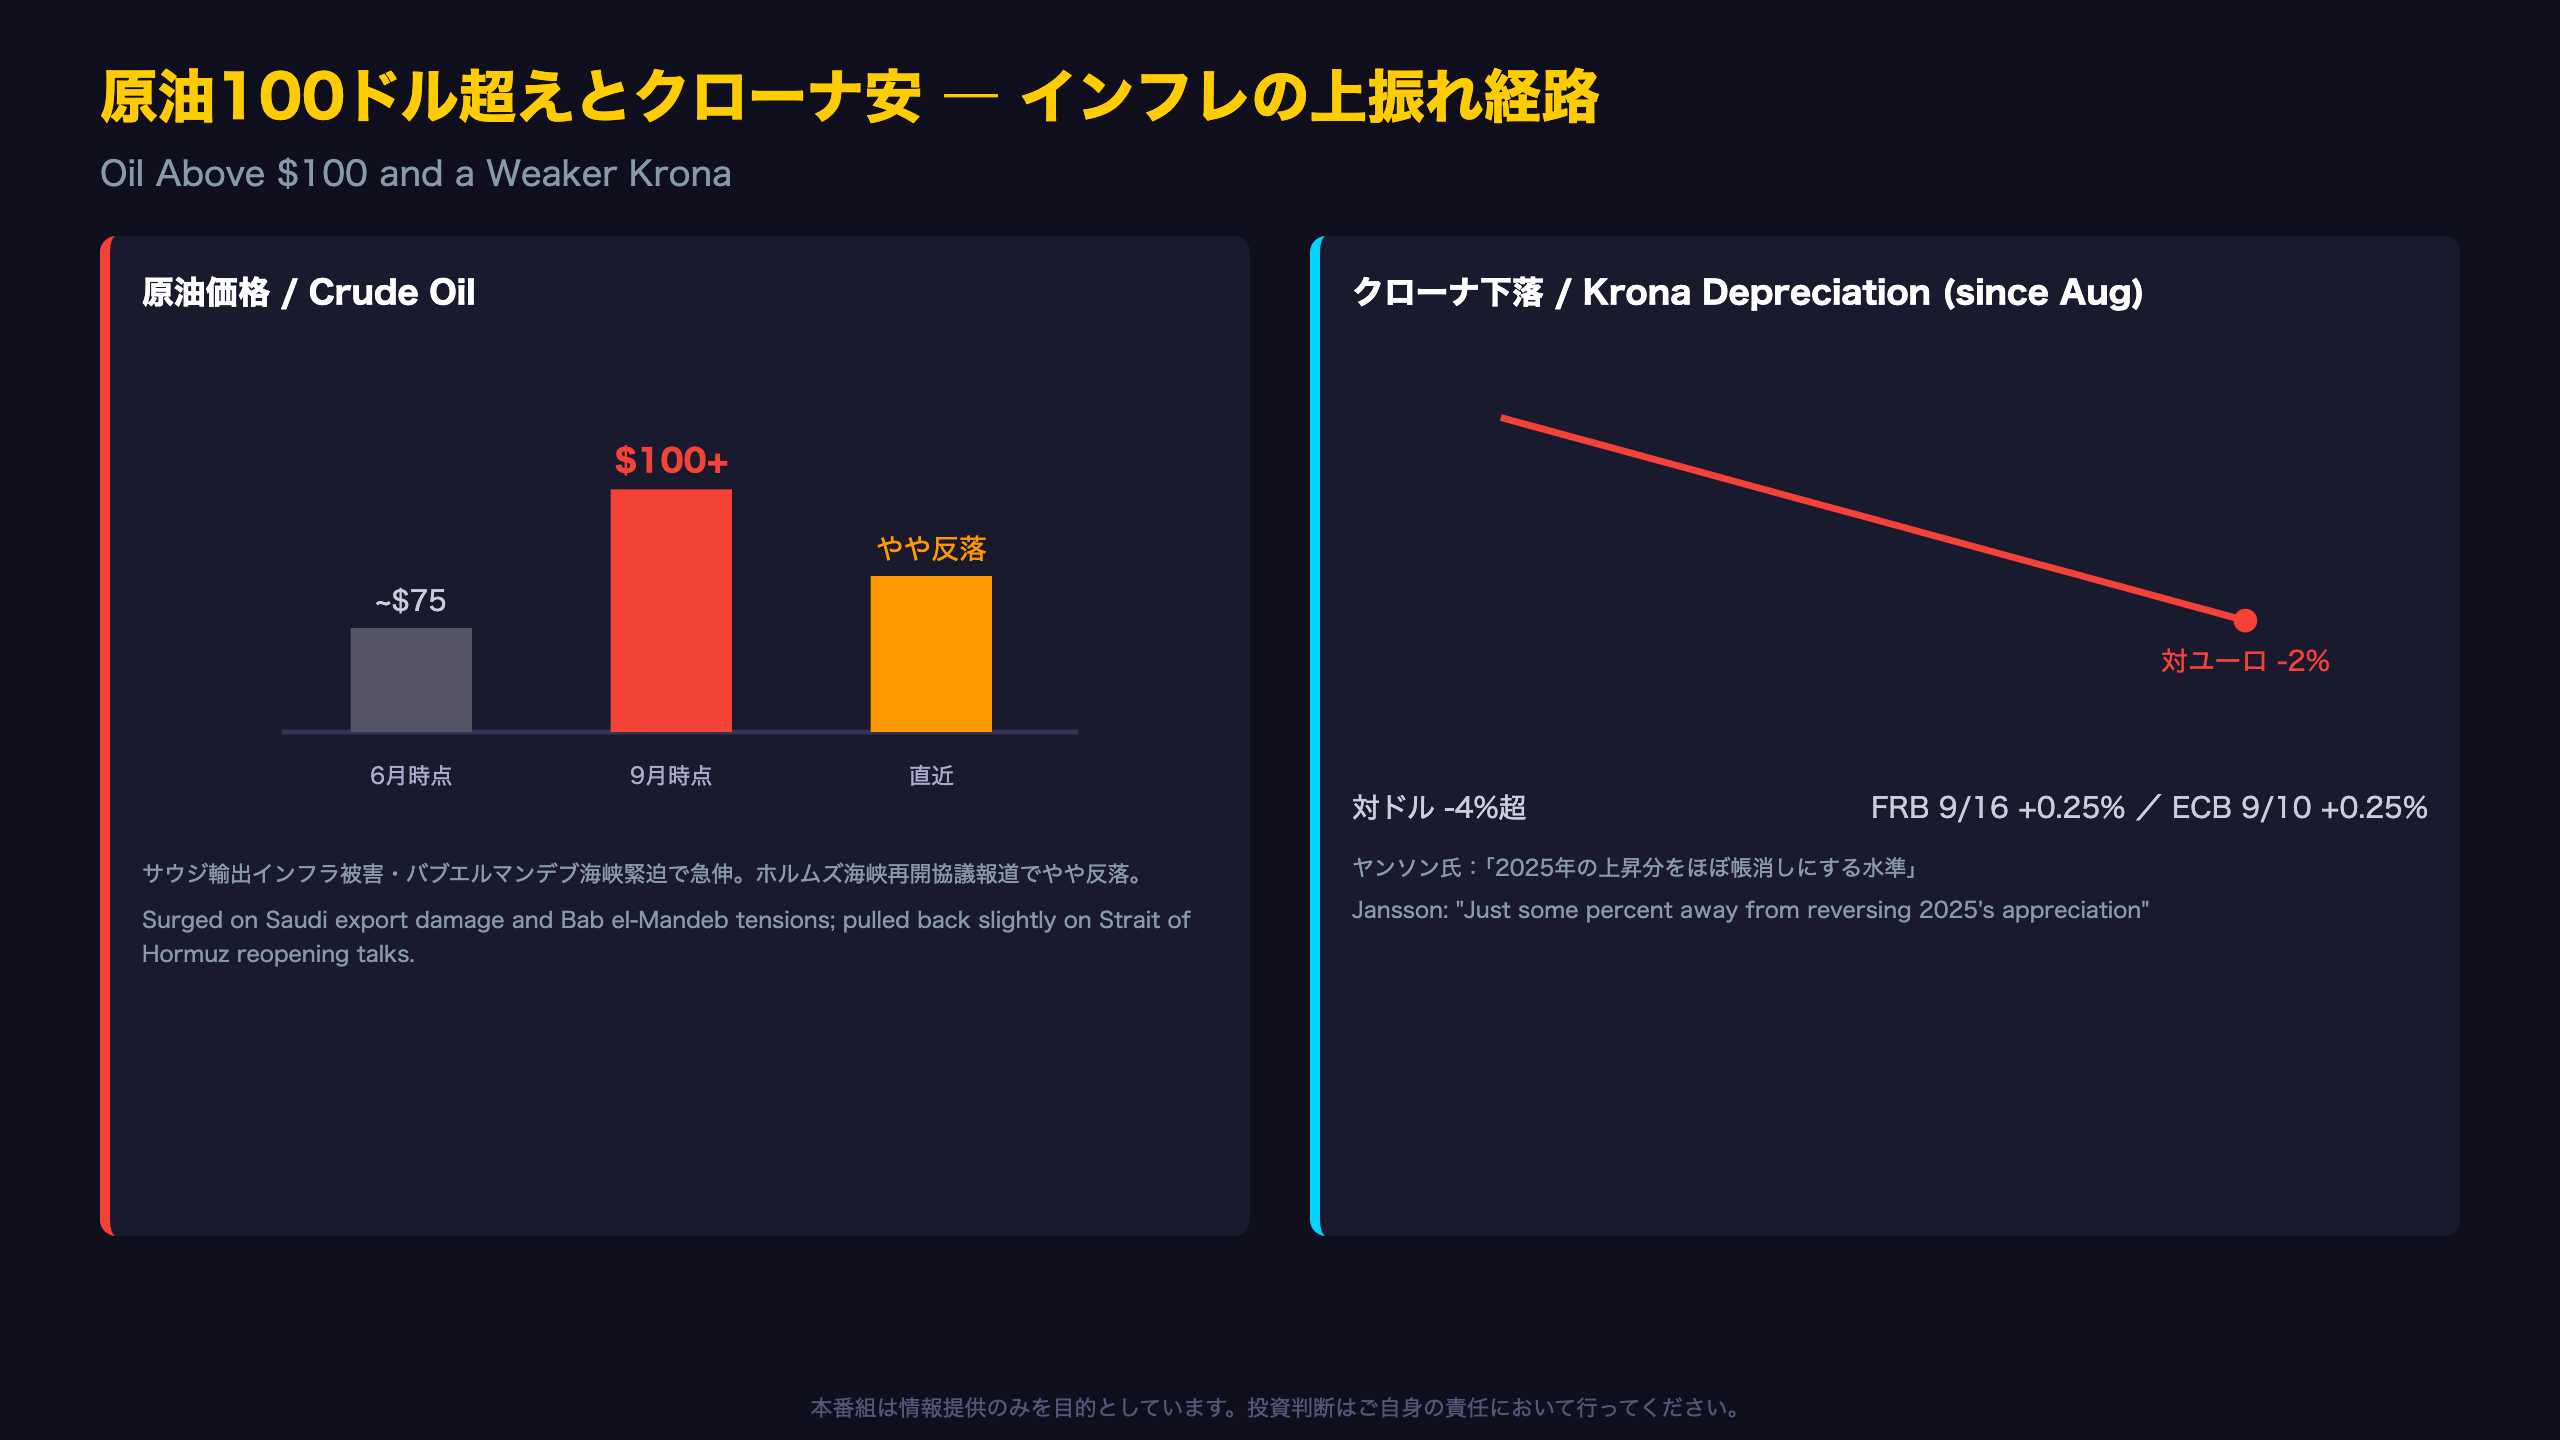
今回の議事要旨で特徴的なのは、供給ショックと為替という「二つの輸入インフレ経路」が同時に語られている点だ。
経路1:原油 ― サウジの輸出インフラ被害とバブ・エル・マンデブ海峡の緊迫化により、原油は100ドル超へ上昇。ただし国連会議の場で米国とイランがホルムズ海峡再開を協議しており、イランは「米国が軍事的圧力を緩め、イラン船舶への封鎖を解除すれば7日以内に再開する用意がある」と伝えられている。この報道を受け、直近では原油価格はやや押し戻されている。
経路2:クローナ安 ― バンゲ委員は「2025年に見られたクローナ高の半分以上が既に反転した」と述べ、ヤンソン委員も対ユーロでの下落が「2025年の上昇分をほぼ帳消しにする水準」に達したと警告した。
世界の金融政策との同期
FRBは9月16日に全会一致で0.25%利上げ(2023年以来)を決定し、ドットプロットは2026年中のさらなる利上げを示唆。ECBも9月10日に0.25%利上げし、成長・インフレ見通しを上方修正した。
インフレの実際の水準
基調インフレ(一時的財政措置・エネルギーを除くCPIF)は8月時点で1.6%と6月予測通りに着地。7月までの上振れが解消された点はポジティブだが、直近3カ月の年率モメンタムは約3%と、なお警戒水域にある。
唯一の慎重論 ― イェルム氏の「犠牲比率」ロジック
「犠牲比率」という経済学の視点
イェルム委員の議論で興味深いのは、単なる感覚論ではなく、明確な経済理論のフレームワークに基づいている点だ。
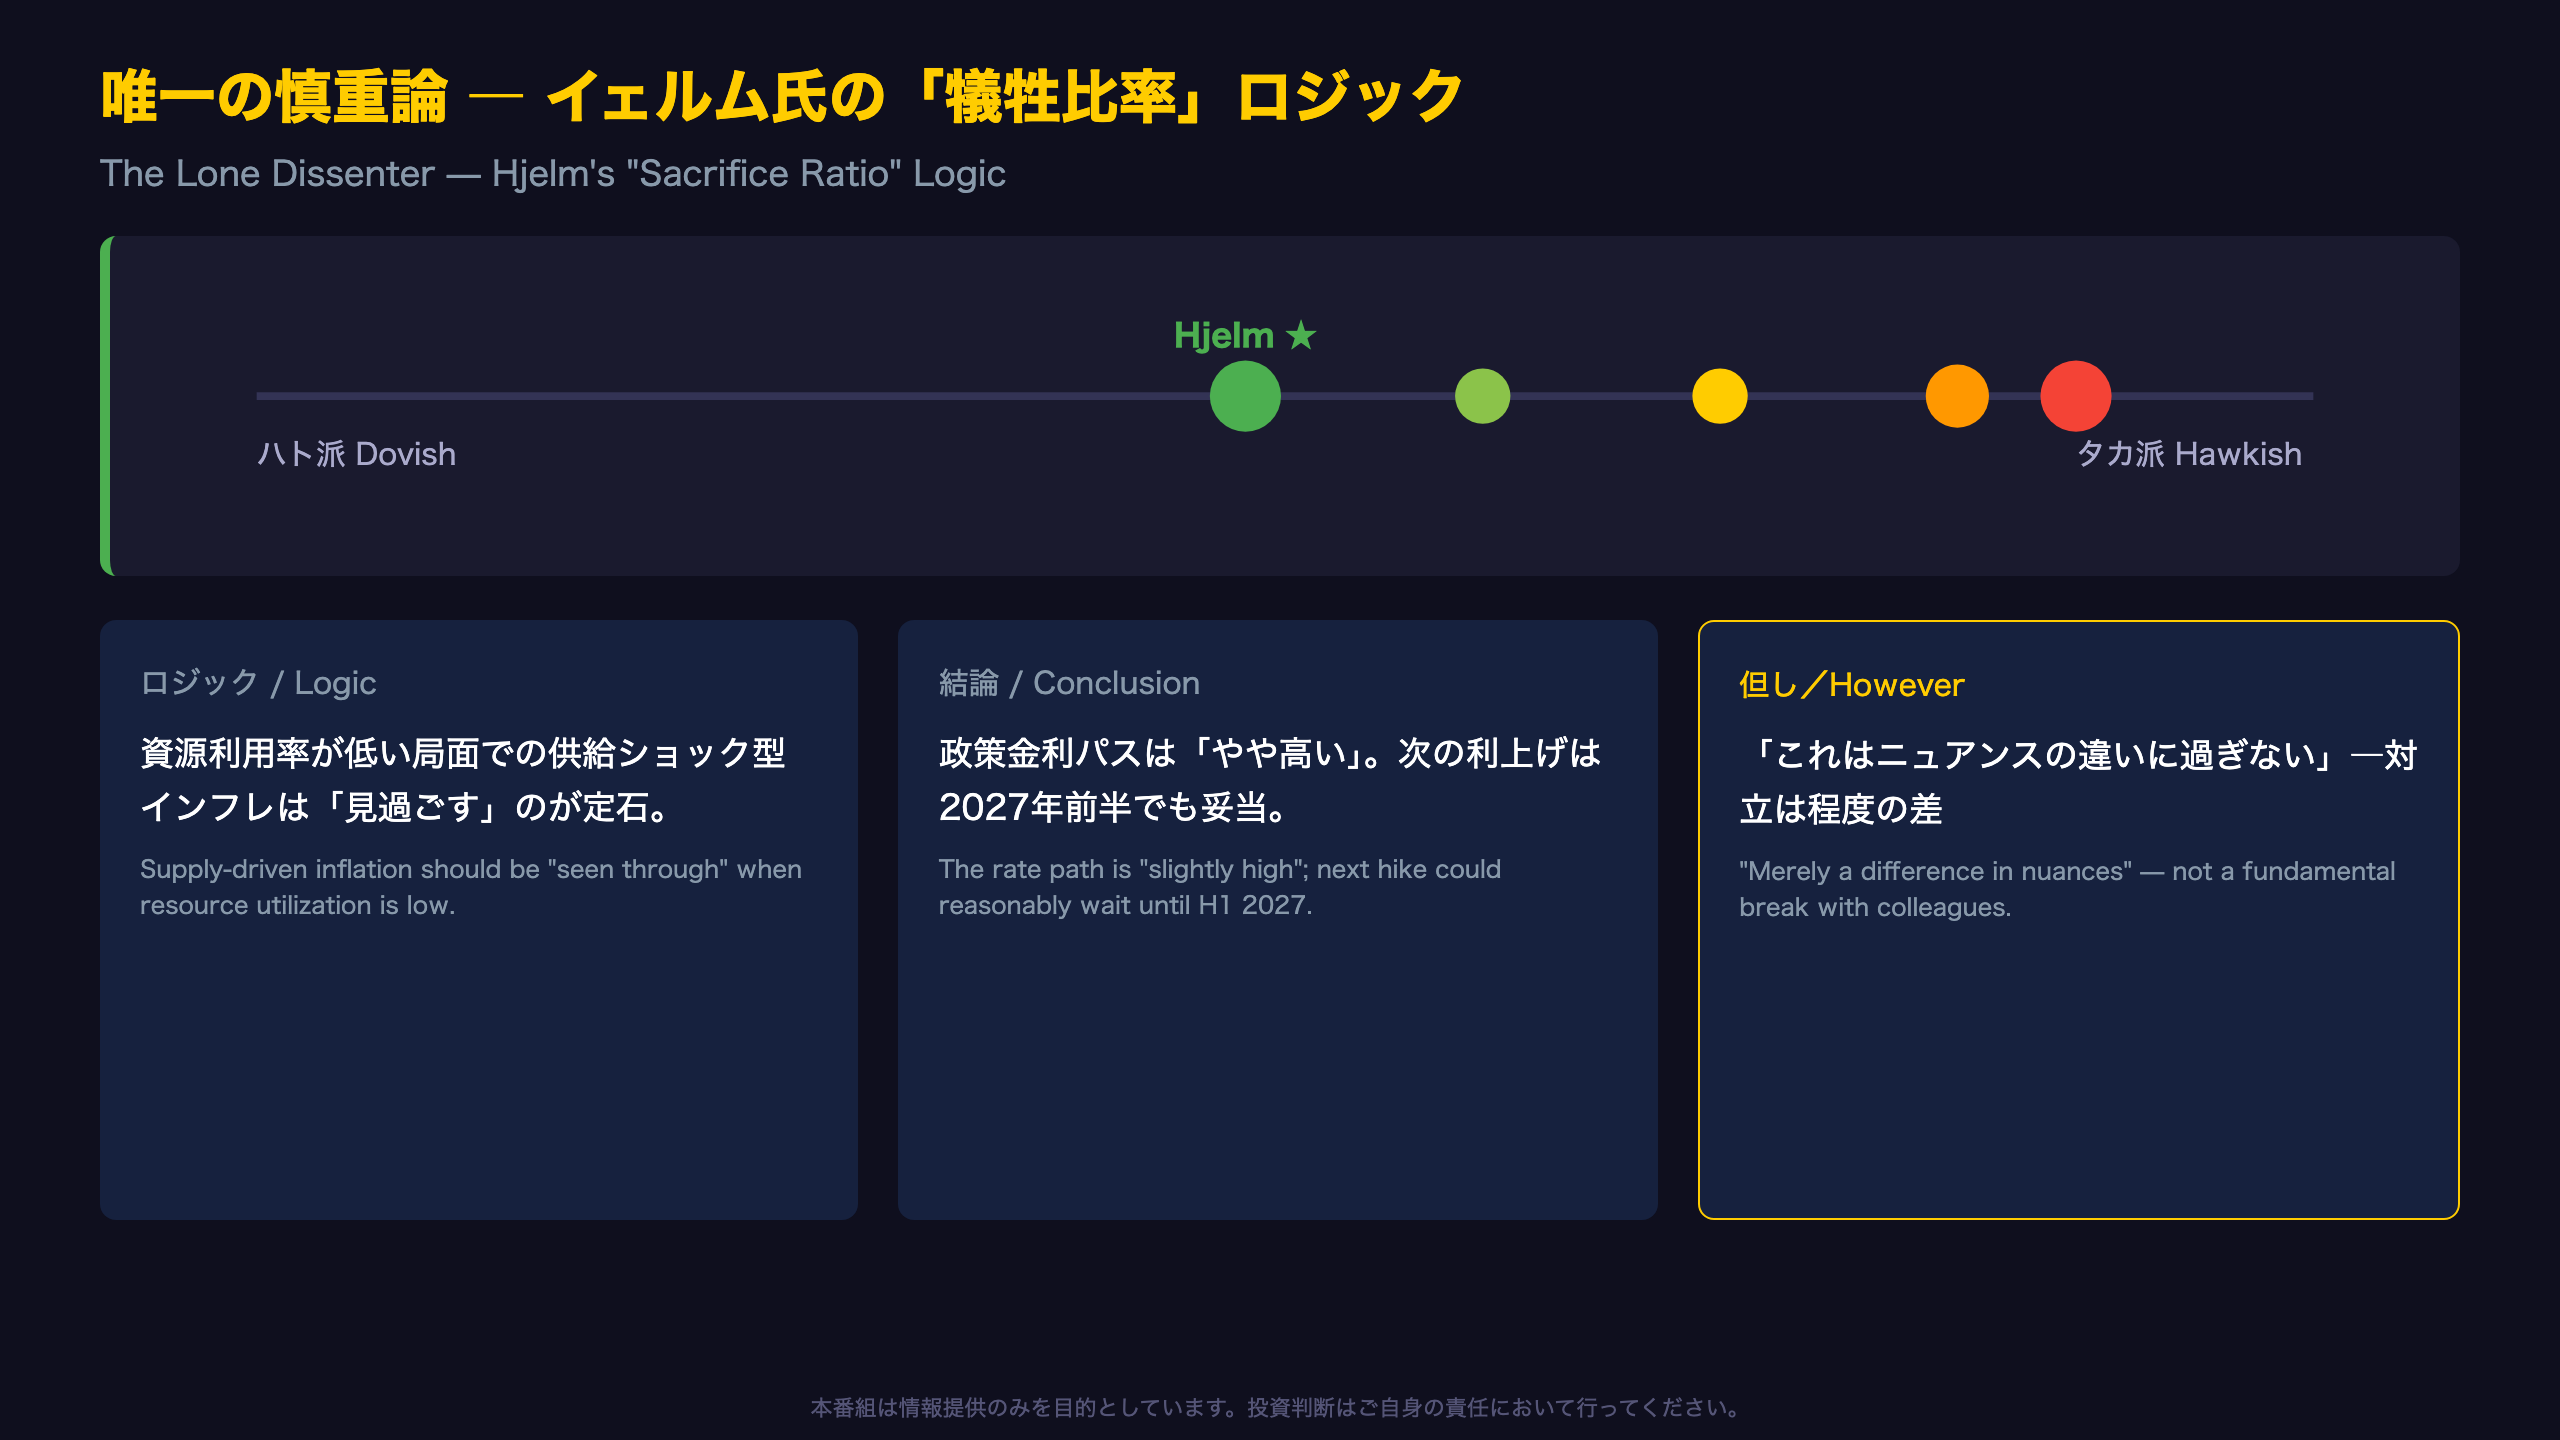
同氏は自身の過去の講演を引用しつつ、「負の供給ショックで生じたインフレと景気悪化に対しては、確立された条件が満たされる限り、それを『見過ごす』のが標準的な処方箋」と述べる。理由は、既に資源利用率が低い局面で金融引き締めによってインフレを抑えようとすれば、生産と雇用への犠牲(犠牲比率)が大きくなるためだ。逆に、資源利用率が高い状況では、引き締めのコストは相対的に低くなる。
具体的な政策的帰結
この論理に基づき、イェルム委員は「政策金利パスはやや高い」と評価し、次の利上げは「2027年前半になる確率がそれなりにある」との見方を示した。これは、セイム氏やテデーン総裁が示唆する「11月利上げ」とは、少なくとも半年以上のギャップがある。
全面対立ではない点に注意
ただし本人は「これはニュアンスの違いに過ぎない」とも明言しており、今回の据え置き決定自体には全面的に賛成している。委員会内の対立は「利上げをするか否か」ではなく「どれだけ急ぐか」という、程度の問題であることは強調しておきたい。
次の焦点 ― 11月会合とクローナ・労働市場の行方
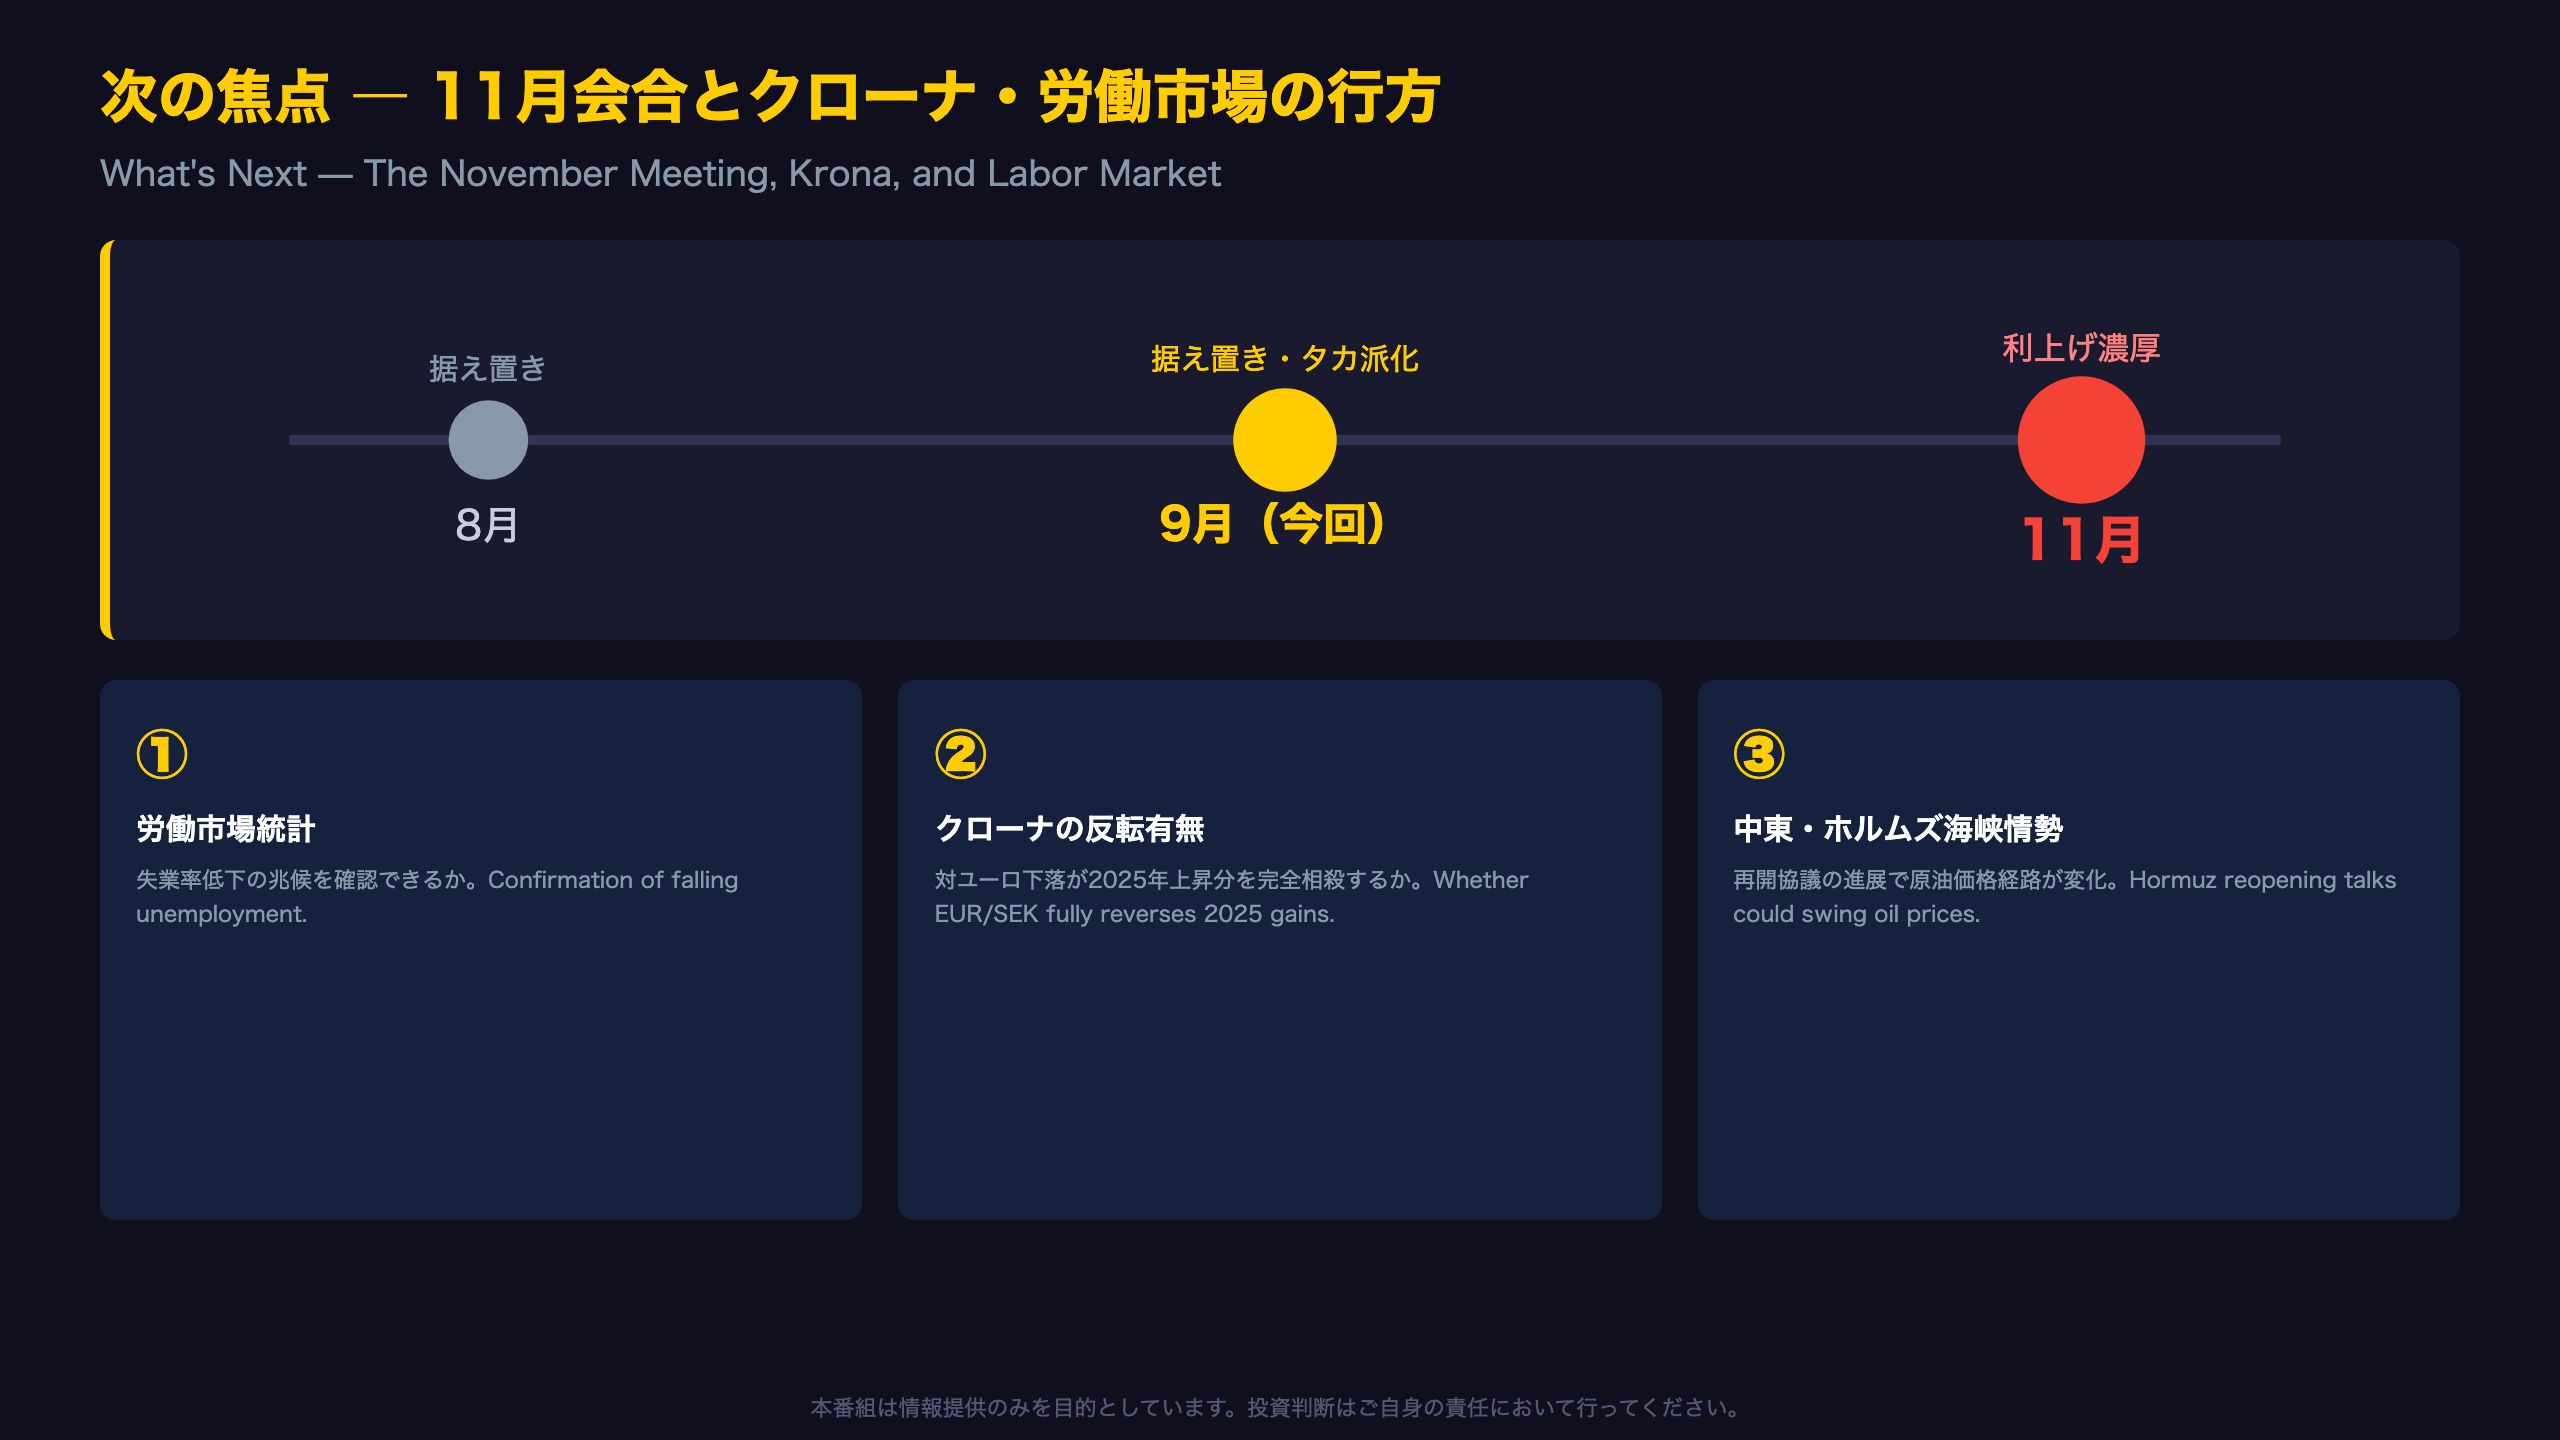
フォワードガイダンスとしての「異例の具体性」
中央銀行の議事要旨において、複数の委員が特定の会合月を名指しするのは決して一般的ではない。今回、セイムとテデーンの両名が「11月」を明言したことは、マーケットへの強いシグナルとして機能する。
次回会合までの確認ポイント
- 労働市場統計 ― バンゲ委員、テデーン総裁ともに、失業率低下の兆候が明確になるかを注視すると明言。直近2回の労働力調査では雇用と労働供給がともに増加し、失業率は高止まりのままだった。
- クローナの下落トレンド ― 対ユーロでの下落が2025年上昇分を完全に帳消しにするかどうかが、インフレ見通しの重要な分岐点となる。
- 中東情勢 ― イラン・米国間のホルムズ海峡再開協議の進展次第で、原油価格経路は大きく変わりうる。
代替シナリオの存在
議事要旨に添付された金融政策報告には2つの代替シナリオが示されている。1つは需要と供給の相互作用でインフレが上振れし引き締めが必要になるシナリオ、もう1つはAI関連の投資リスク後退でリスク回避が強まり、逆に緩和的な政策対応が必要になるシナリオだ。この両論併記は、委員会が「利上げ一辺倒」ではない点を物語っている。
次回会合は2026年11月開催予定。労働市場の改善確認とクローナの反転有無が、11月利上げの確度を左右する最大の焦点となる。
製作費大公開
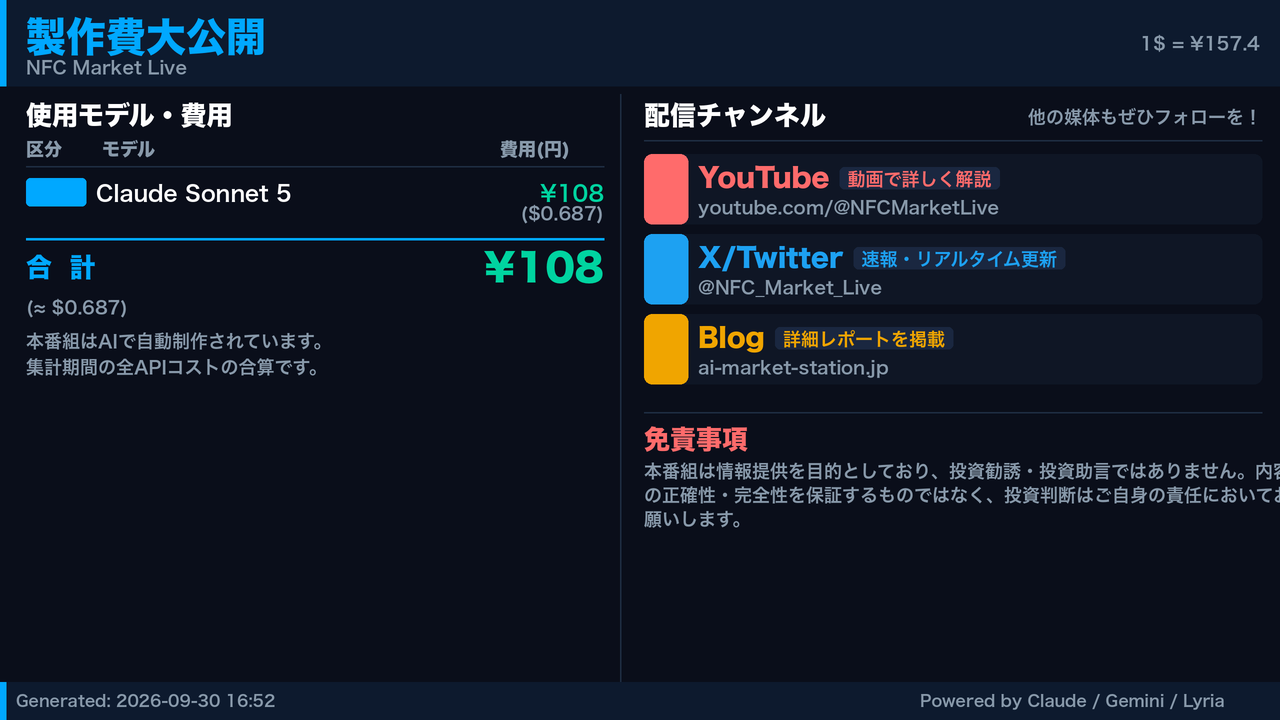
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 57,191 | 58,170 | ¥110 |
| TTS | Gemini 2.5 Flash TTS | 1,811 | 7,033 | ¥11 |
| TTS | Gemini 3.1 Flash TTS | 1,008 | 2,316 | ¥7 |
| BGM | Lyria 3 Pro | 225 | 26,917 | ¥13 |
| X | コンテンツ作成 (返信) | 5,055 | – | ¥16 |
| X | ポスト作成 | 1,286 | – | ¥9 |
| 合計 | ¥166 |
為替レート: 1 USD = 157.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。