📄 一次資料(出典)
Sveriges Riksbank
https://www.riksbank.se/en-gb/press-and-published/notices-and-press-releases/press-releases/2026/minutes-of-the-monetary-policy-meeting-on-3-november-2026/
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-10 17:38)
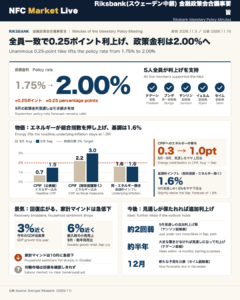
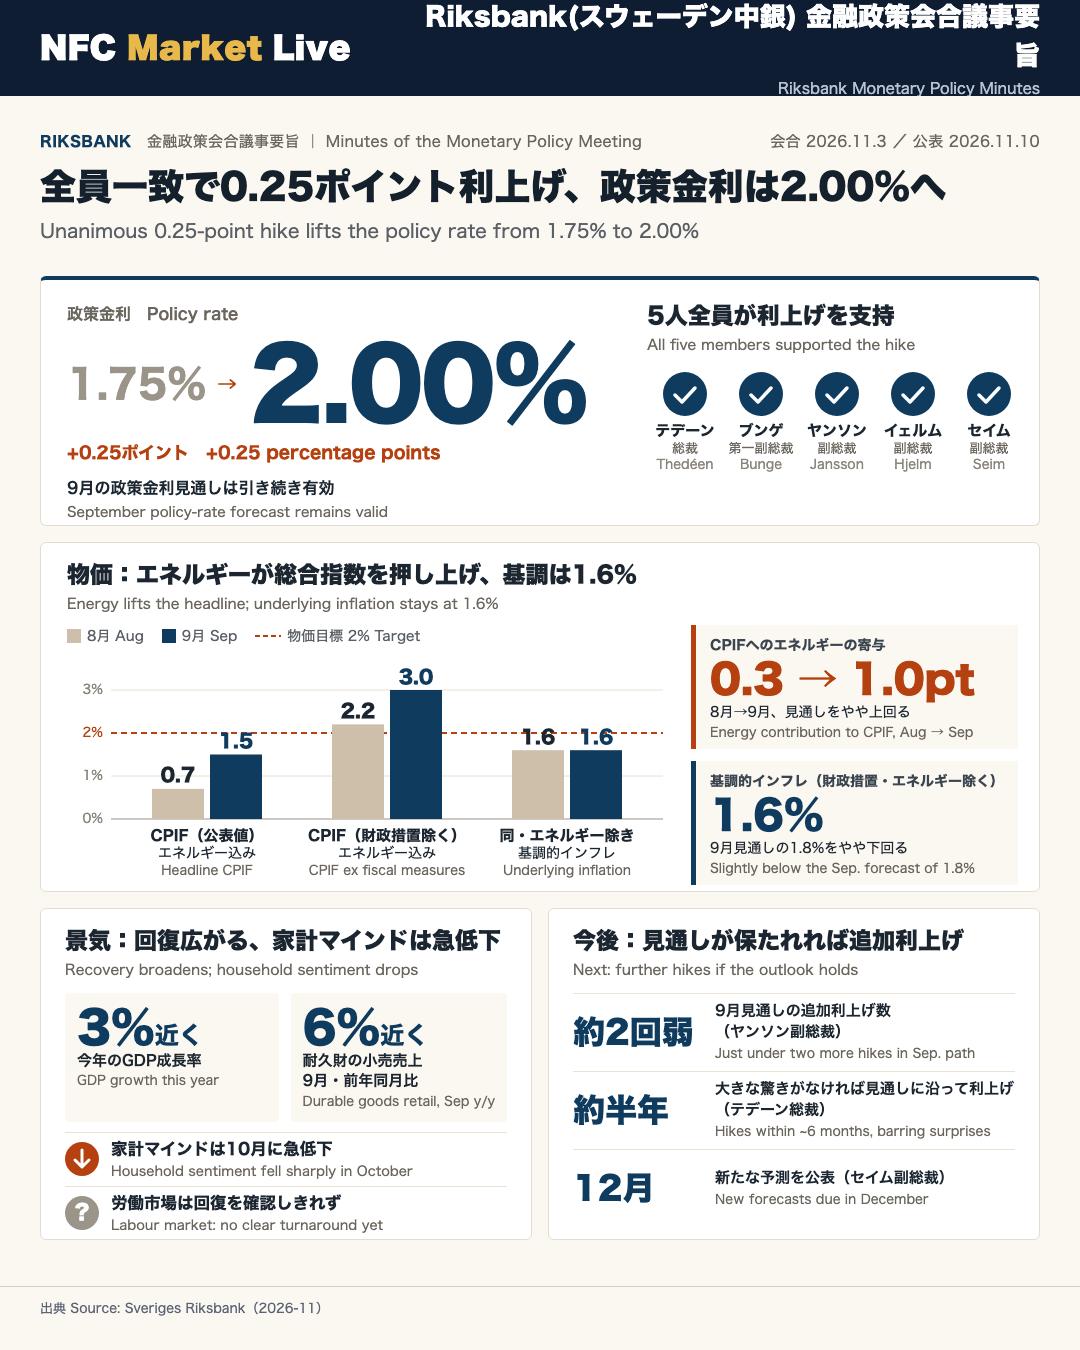
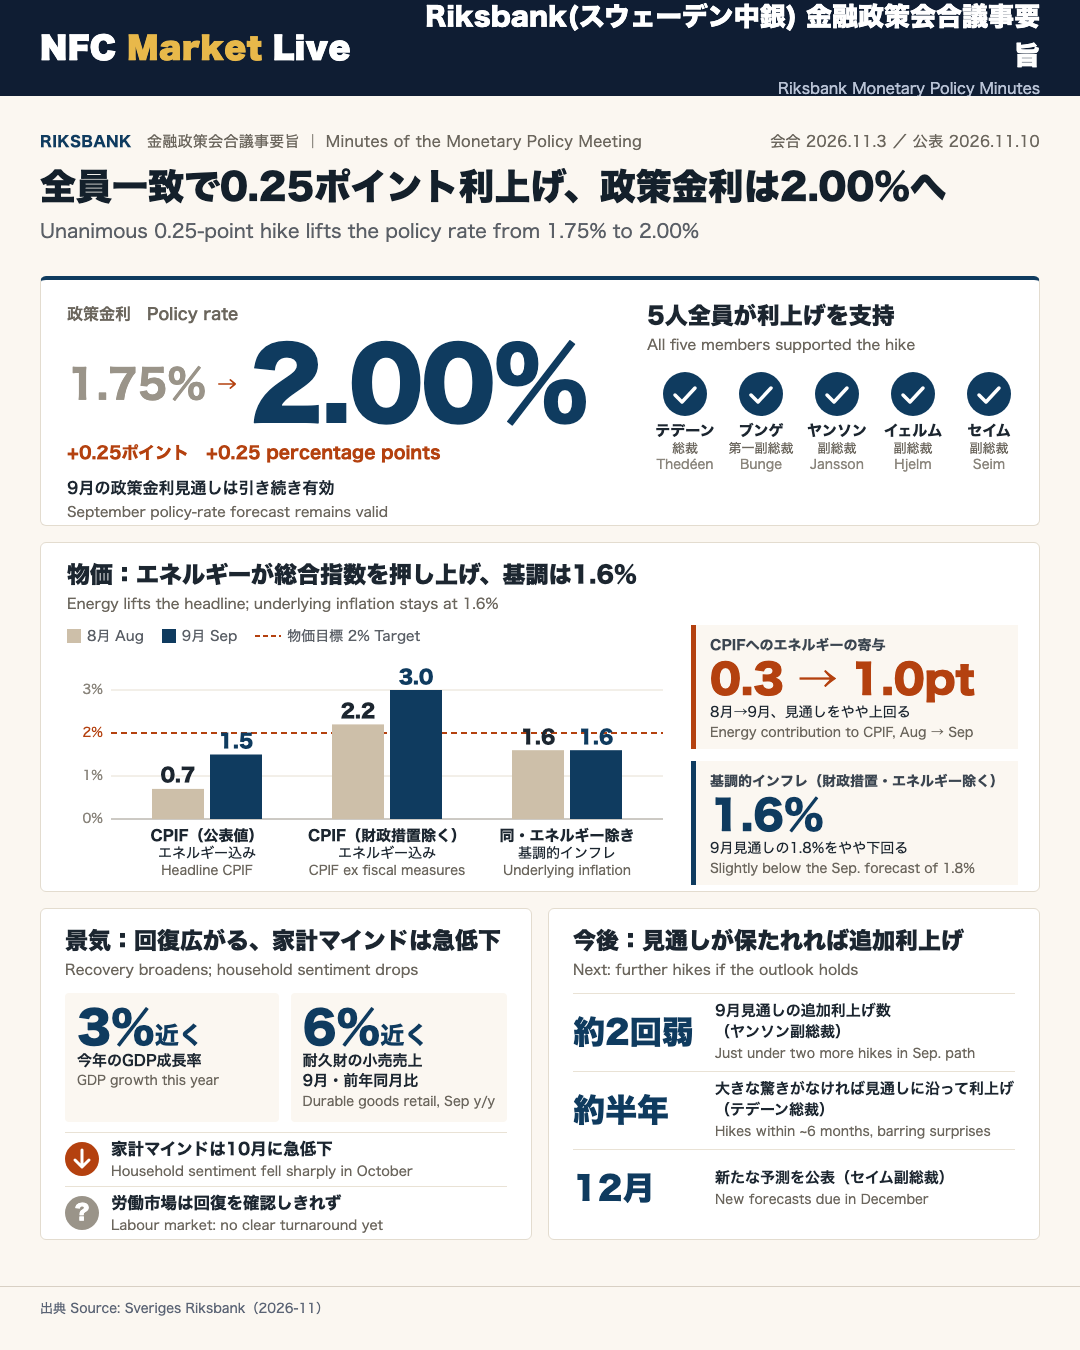
スウェーデン中央銀行(リクスバンク)が2026年11月10日に公表した、11月3日の金融政策会合の議事要旨です。執行理事会は政策金利を0.25ポイント引き上げて1.75%から2.00%とすることを決め、9月の政策金利見通しは引き続き有効としました。5人の委員は全員が提案を支持し、会合での議論はなかったと記されてい…
【サマリー】全員一致の0.25ポイント利上げ:全員が強調した「慎重な正常化」
全員一致で政策金利を2.00%へ
議事要旨(公表日:2026年11月10日、会合日:11月3日)によると、執行理事会は政策金利を0.25ポイント引き上げて1.75%から2.00%とすることを決め、9月の政策金利見通しは引き続き有効とされた。テデーン総裁、ブンゲ第一副総裁、ヤンソン・イェルム・セイムの各副総裁の5人全員が提案を支持し、議事要旨には『議論はなかった』と記されている。
5人の立場(全員が利上げ支持)
| 委員 | 利上げ支持の主な論拠 | 今後への含み |
|---|---|---|
| テデーン総裁 | 景気の強まりとインフレ上振れリスク | 大きな驚きがなければ今後半年ほどで9月見通しに沿って利上げ |
| ブンゲ第一副総裁 | 景気は正常水準に接近 | 一歩ずつ評価する段階的アプローチ |
| ヤンソン副総裁 | 9月以降の変化で『待つ』より『動く』へ | 12月の追加利上げも排除せず |
| イェルム副総裁 | 供給ショックの拡大・長期化が最重要 | さらなる利上げは『可能性が高い』 |
| セイム副総裁 | 基調的な物価圧力は通常より強い | 12月に新たな予測を公表 |
9月会合からの変化
9月会合では全員が据え置きを支持していた。ただしセイム副総裁は『11月に最初の利上げを主張する』、テデーン総裁は『11月の利上げは妥当』と述べていた。9月に『出発点の物価が穏やか』として据え置きを支持したヤンソン副総裁も、今回は9月以降の変化が『今回動く』ことを納得させるのに十分だったと述べた。
強さと弱さの両面
- 強さ:テデーン総裁は今年のGDP成長率を3%近くと述べ、企業マインドは高水準を維持している。
- 弱さ・不確実性:10月の家計マインドは急低下し、労働市場は回復が確認しきれていない(ブンゲ第一副総裁は『疑問符』と表現)。
「there is nothing dramatic about this」(ヤンソン副総裁)
全員が、今回の利上げは大幅な引き締めではなく正常化の一歩だと位置づけた点が共通している。
物価認識:エネルギーが押し上げる総合指数と、1.6%にとどまる基調
9月のCPIF:エネルギーが押し上げ
ヤンソン副総裁によれば、9月のCPIF(金融政策の目標変数)は1.5%で、8月の0.7%から上昇した。エネルギーの寄与は8月の0.3ポイントから1.0ポイントに拡大し、見通しをやや上回った。一方、エネルギーを除くと8月・9月とも0.5%で、9月は見通しを数ポイントの10分の1下回った。
財政措置の直接効果を除いた姿
| 指標 | 8月 | 9月 |
|---|---|---|
| CPIF(財政措置の直接効果を除く・エネルギー込み) | 2.2% | 3.0% |
| 同・エネルギー除き(基調的インフレ) | 1.6% | 1.6% |
テデーン総裁によれば、基調的インフレ1.6%は9月見通しの1.8%をやや下回った。旅行関連価格の伸びが想定より低かったことが一因とされ、基調を押し上げる要因の方向は変わらないとした。
委員ごとの警戒点
- ヤンソン副総裁:エネルギー除きが2%を下回るのは安心材料。他方、エネルギー込みの3か月・6か月の伸びは年率4.5%超、月次ピークは7.5%超だが、『高頻度の指標は振れが大きい』と注意を促した。先物は急速な価格下落を示すものの、今年は一貫して過小評価してきたと述べた。
- イェルム副総裁:輸入物価は9月に前月比約4.5%上昇し、戦争開始後で約15%(2021〜22年は約40%)。エネルギーを除く投入財物価(ITPI)も戦争後約10%上昇した。他方、米国・ユーロ圏の基調インフレは戦争後ほとんど上がっておらず、間接効果は『限定的』とも述べた。
- ブンゲ第一副総裁:生産者価格の急上昇と企業の価格計画に懸念を示し、価格設定行動の変化の兆しが出れば、より迅速な対応が必要になり得ると述べた。
- テデーン総裁:企業が適応力を高め、価格上昇を回避できている可能性にも言及し、その場合は基調が想定ほど上がらないとした。
読み方
エネルギー込みの総合と基調の乖離が議論の中心にあり、委員はいずれも単月の数字の解釈に慎重だった。
景気認識:回復は広がる一方、家計マインドが急低下
広がる回復
テデーン総裁は、9月以降の新しい情報が『より強いスウェーデン経済』という見方を裏付けたとし、今年のGDP成長率は3%近くになるとの見通しを支持した。雇用率と労働参加率は上昇を続け、9月には若年失業率の低下もみられたという。耐久財の小売売上は9月に前年同月比で6%近く増加した。
ヤンソン副総裁は、予備統計で7〜9月期の成長も堅調で、9月の金融政策報告の想定をやや上回ったように見えると述べた。企業部門のマインドは平常より強く、製造業・小売とも楽観が平常を大きく上回っている。イェルム副総裁は建設業の見通し改善にも触れた。
家計マインドの急低下をどう読むか
| 委員 | 見方 |
|---|---|
| ヤンソン副総裁 | 9月の電気料金上昇や冬の高止まり予想、政権樹立の長期化が影響した可能性。ただし消費はマインドが弱くても堅調だった |
| イェルム副総裁 | 家計のインフレ期待が同じ調査で上昇しており、燃料・電気・住宅ローンの支出増を見越した可能性。ただし企業の楽観が『ある程度の余裕を持って』相殺 |
| セイム副総裁 | 標本の違いの可能性もあり単月で結論を出すべきでない。実質所得を支えた財政刺激が段階的に縮小する点も不確実性 |
| ブンゲ第一副総裁 | 一時的な落ち込みかどうかは不明だが、注視が必要。家計需要が弱ければ企業の価格転嫁余地が下がり、追加引き締めの必要性が低下し得る |
労働市場:なお残る課題
ブンゲ第一副総裁は労働市場を『疑問符』と述べた。イェルム副総裁は、サービス部門が民間雇用の半分強を占め、採用計画が平常より低い点を指摘した。他方、企業の受注は平常近くまで回復し、生産性が一時的に高い(負の労働保蔵)ため、需要が想定どおりなら雇用が増える土台はあるとした。需要が想定どおりでも余剰人員が活用されなければ、恒常的な生産性が高いことを示し、政策金利は想定より緩和的でないことになる、とも述べている。
整理
企業・生産・輸出の強さと、家計・サービス雇用の弱さという二面性があり、いずれの委員も単月データの過剰解釈を避けている。
なぜ「今」だったのか:利上げ論拠の整理(供給・需要・為替)
9月から何が積み上がったか
ヤンソン副総裁は、9月時点でも『今回の会合で利上げが適切となる確率はかなり高かった』と述べ、その後の変化が『動く』判断に十分だったとした。論拠は委員ごとに強調点が異なる。
イェルム副総裁:3つの理由
- 政策金利の水準は、需要面の特殊要因を除いても『やや緩和的』で、景気の強まりとともに正常化が妥当。
- 景気回復がより明確になり、複数の指標が一段の強まりを示している。
- 最も重視:供給障害とコスト上昇が、以前の懸念より大きく長引いている。
同副総裁は、供給ショック由来のインフレは物価期待が安定し賃金形成と財政が妨げにならない限り一定程度『見通す』ことができるとしつつ、資源の稼働が平常より高い局面では価格転嫁が非線形に高まり得るため、安全余裕をもって稼働を抑えるべきだとした。また、供給障害がなければ『待つことのオプション価値』が勝っただろう、という仮定も示している。
セイム副総裁:インフレのコストと早期対応
基調的インフレは通常より強い圧力の下にあるとし、電子機器価格の上昇(AI関連)にも言及。インフレは実質所得と購買力を侵食し、低所得層ほど影響が大きいとの研究を引用した。早めの対応が後の大幅な引き締めのリスクを下げるとの立場である。
テデーン総裁:景気支援の必要性の低下
1年あまり前の2.25%から1.75%への利下げは、まだ弱かった回復を支えるためだった。回復が『比較的強く広範』になったことで、緩和度合いを下げる調整が妥当になったと説明した。
為替の位置づけ
ヤンソン副総裁によれば、クローナは9月の決定直後からユーロに対し3%近く、米ドルに対し約1%上昇した。ただし2月28日の戦争勃発以降でみると大幅に弱く、今後まもなく物価を押し上げる圧力を強めると述べた。テデーン総裁は、最近のクローナの安定がインフレリスクをいくらか和らげるとした。
ポイント
全員が『正常化』と位置づけたが、論拠は供給ショック(イェルム)、基調物価(セイム)、景気回復(テデーン、ブンゲ)と力点が分かれている。
次の一手:委員間のニュアンスの差、シナリオ、12月に向けた確認点
今後の政策金利経路:共通点と温度差
共通点:全員が、9月の政策金利見通しに沿った追加利上げを『可能性が高い』または妥当とみており、前提は経済・物価見通しが維持されることである。
| 委員 | 今後に関する発言の要点 |
|---|---|
| ヤンソン副総裁 | 9月見通しの『約2回弱』の追加利上げという総数が重要で、時期ではない。今回の利上げが12月の追加利上げの可能性をほぼ排除するとは考えていない。やや早まっても『比較的慎重な正常化』 |
| イェルム副総裁 | どの程度の利上げが必要かは今後次第だが、追加利上げは『可能性が高い』 |
| セイム副総裁 | 見通しが維持される限り段階的な調整。12月に新たな予測を公表し、必要なら調整する構え |
| ブンゲ第一副総裁 | 各ステップを評価する段階的アプローチ。見通しが前提どおりでなければ別の政策になり得る |
| テデーン総裁 | 大きな驚きがなければ、今後半年ほどで9月見通しに沿って引き上げると想定 |
シナリオの分岐(テデーン総裁)
- 上振れ:供給由来のコスト上昇が強い国内需要と相互作用し、物価圧力が業種間に広がる場合、政策金利を『あと数回』引き上げる必要があり得る。
- 下振れ:需要が想定より弱く、基調的インフレの上昇が緩やかな場合、直近の予測で示した水準までの利上げは必要ない可能性が高い。
同総裁は、9月の政策金利予測はこうした複数シナリオの加重と捉えており、予測の精度を過度に強調すべきでないと述べた。
注視すべきリスク
- 供給面:エネルギー先物の下落見通しは今年繰り返し外れた(テデーン総裁、ヤンソン副総裁)。原油価格は6月末〜7月初めの70ドル強から約50%上昇した。
- 金融面:ブンゲ第一副総裁は、AI投資の債務調達と金利上昇、財政問題が重なるリスクを指摘し、IMFの『戦争による供給障害とAI投資ブームによる需要攪乱の間』という表現を引用した。
- 政治:セイム副総裁は、同日の米中間選挙の結果が為替や物価に影響し得ると述べた。
次回に向けた確認点
家計マインドと消費の持続性、労働市場の改善、生産者価格と企業の価格計画、クローナの動き、エネルギー価格が主な論点である。12月には新たな予測が公表される予定とセイム副総裁は述べている。
製作費大公開
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
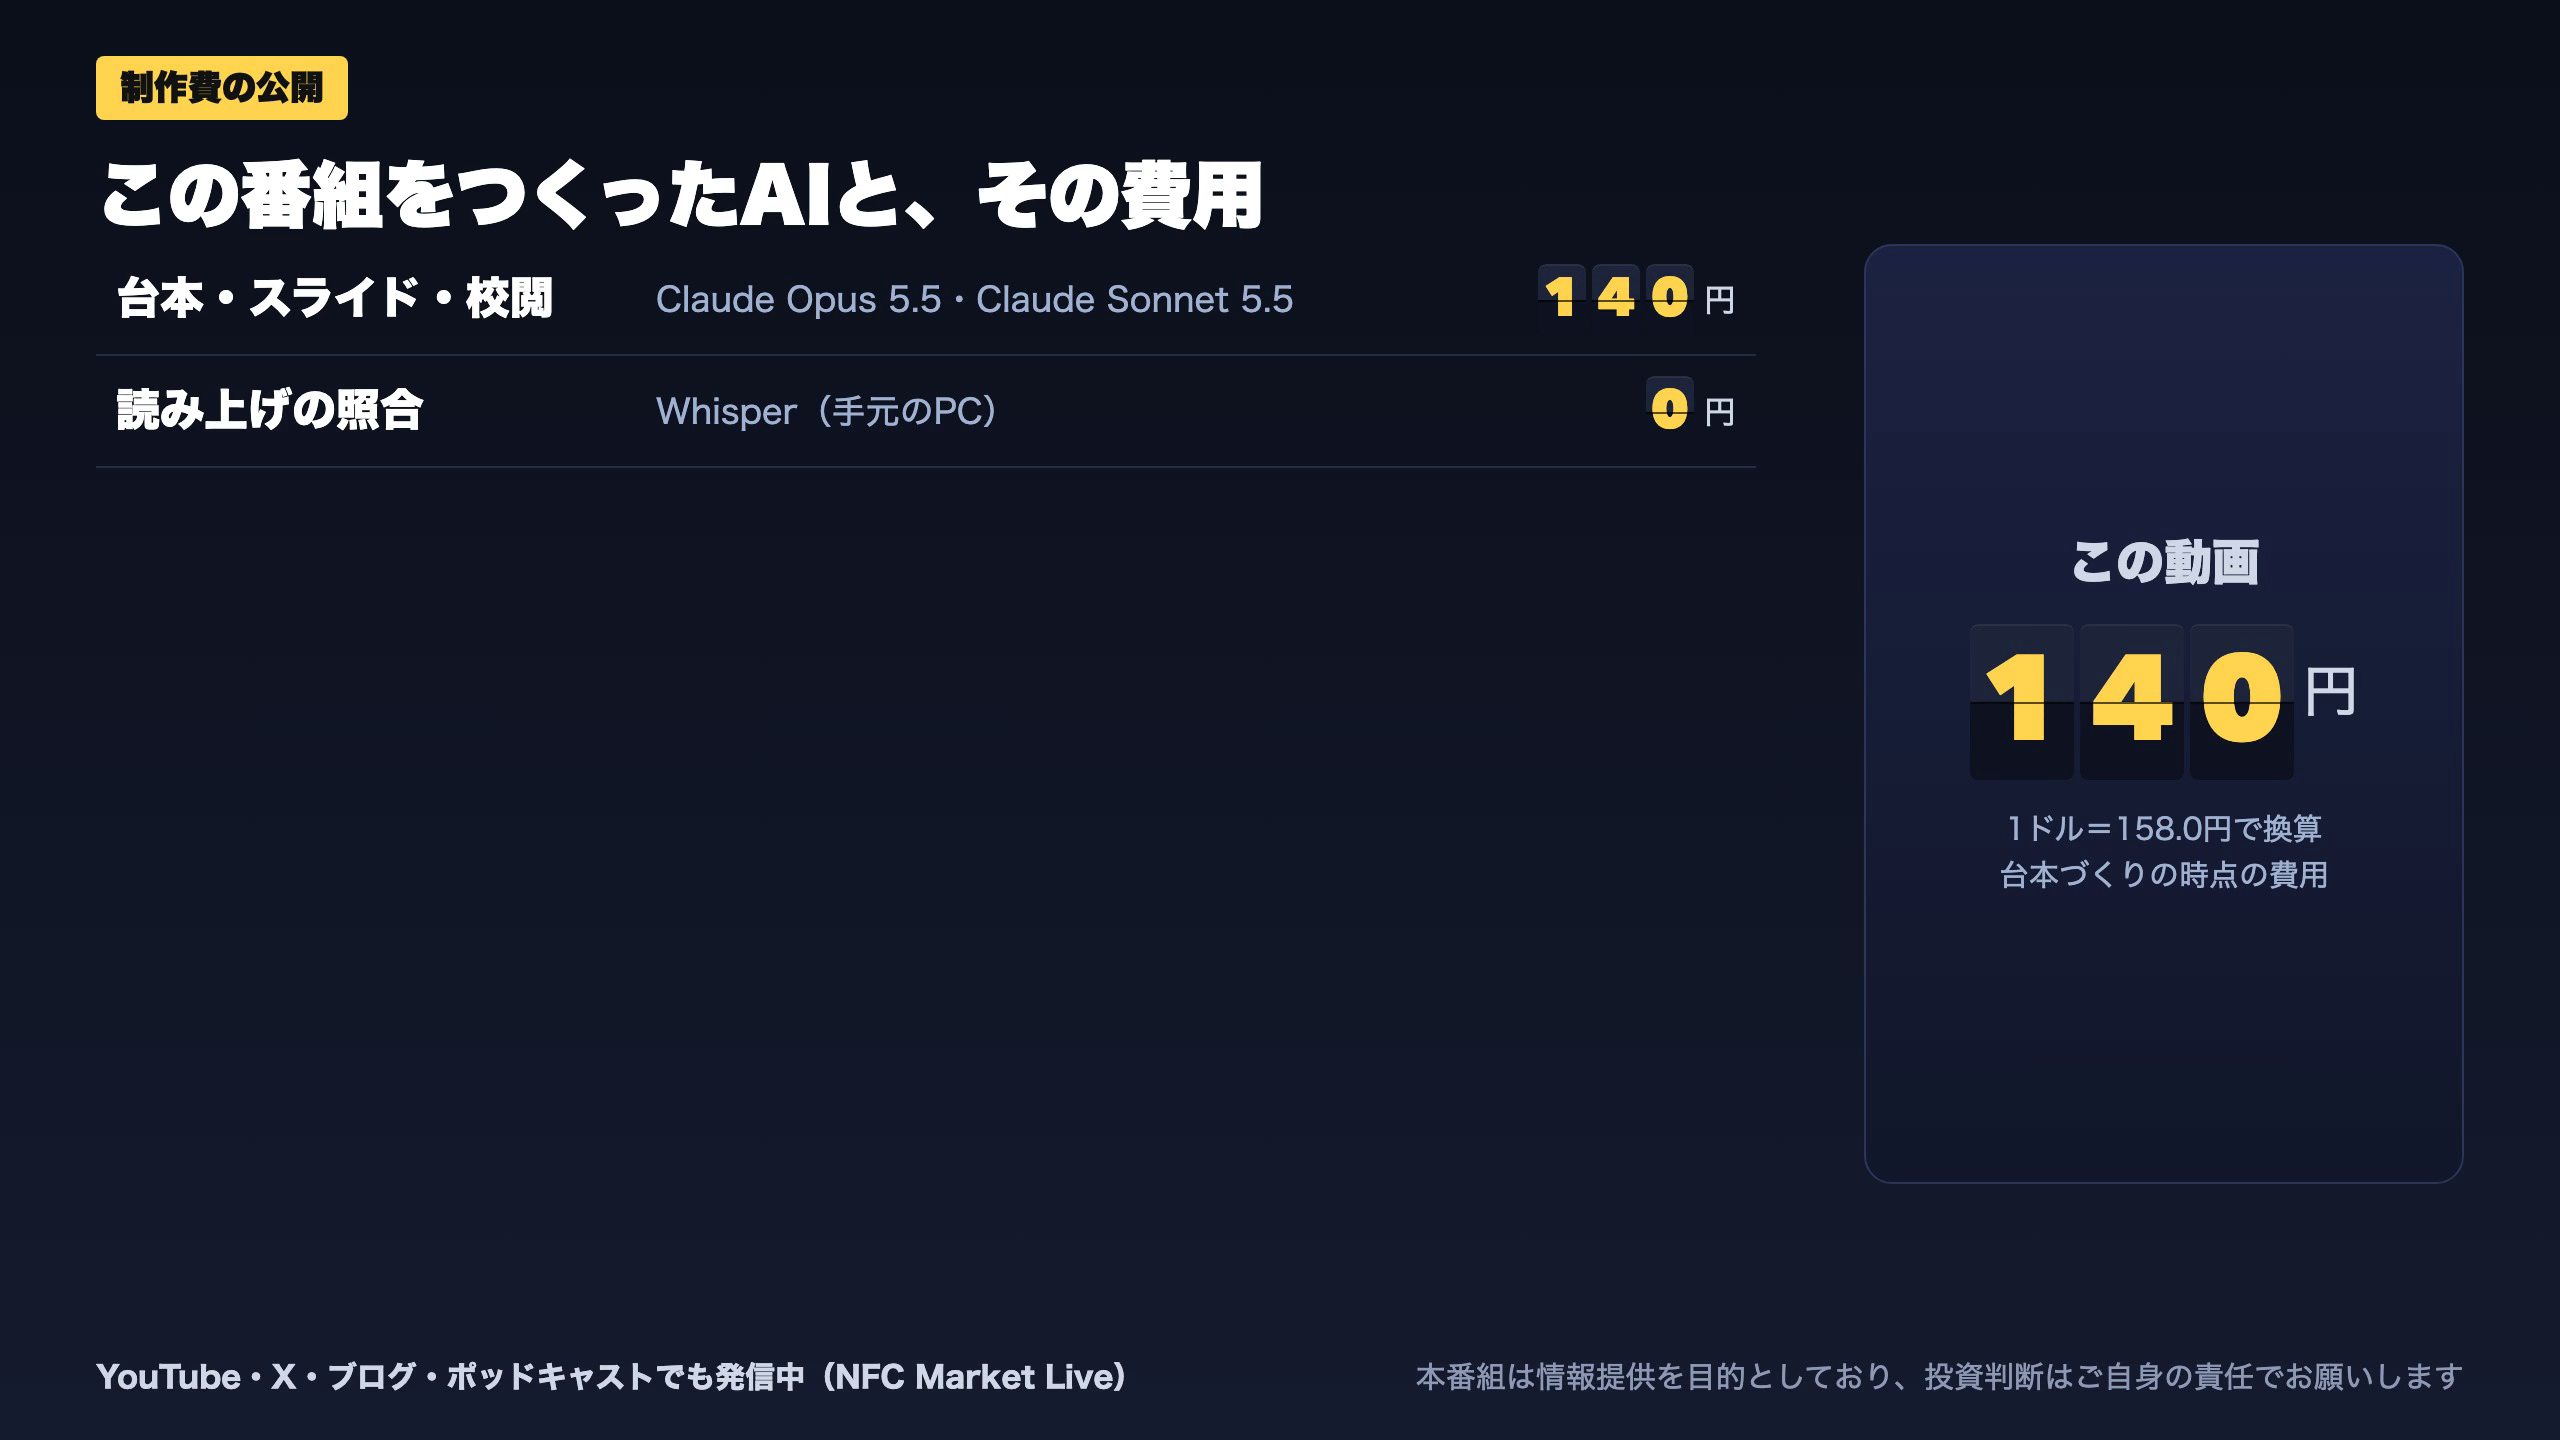
| LLM | Claude Opus 5.5 | 62,913 | 4,813 | ¥55 |
| LLM | Claude Sonnet 5.5 | 87,799 | 36,853 | ¥86 |
| X | ポスト作成 | 2,203 | – | ¥5 |
| 合計 | ¥146 |
為替レート: 1 USD = 158.0 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。