📺 動画で詳細な解説を見る
📄 一次資料(出典)
Statistics Canada
https://www150.statcan.gc.ca/n1/daily-quotidien/260914/dq260914a-eng.htm
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-14 21:57)
カナダCPIの最新分析。📊 カナダの8月CPIは前年比3.0%、7月から横ばいでした。 しかしガソリンを除くベースでは2.2%から2.4%へ加速しています。 📈 旅行ツアーは26.1%に急伸、食料品は2.8%まで鈍化と内訳は大きく揺れました。 ⚠️ BOCが重視するコア3指標(trim・median・common…
総合3.0%は横ばい、基調は加速
総合CPIの内訳をもう一段深く
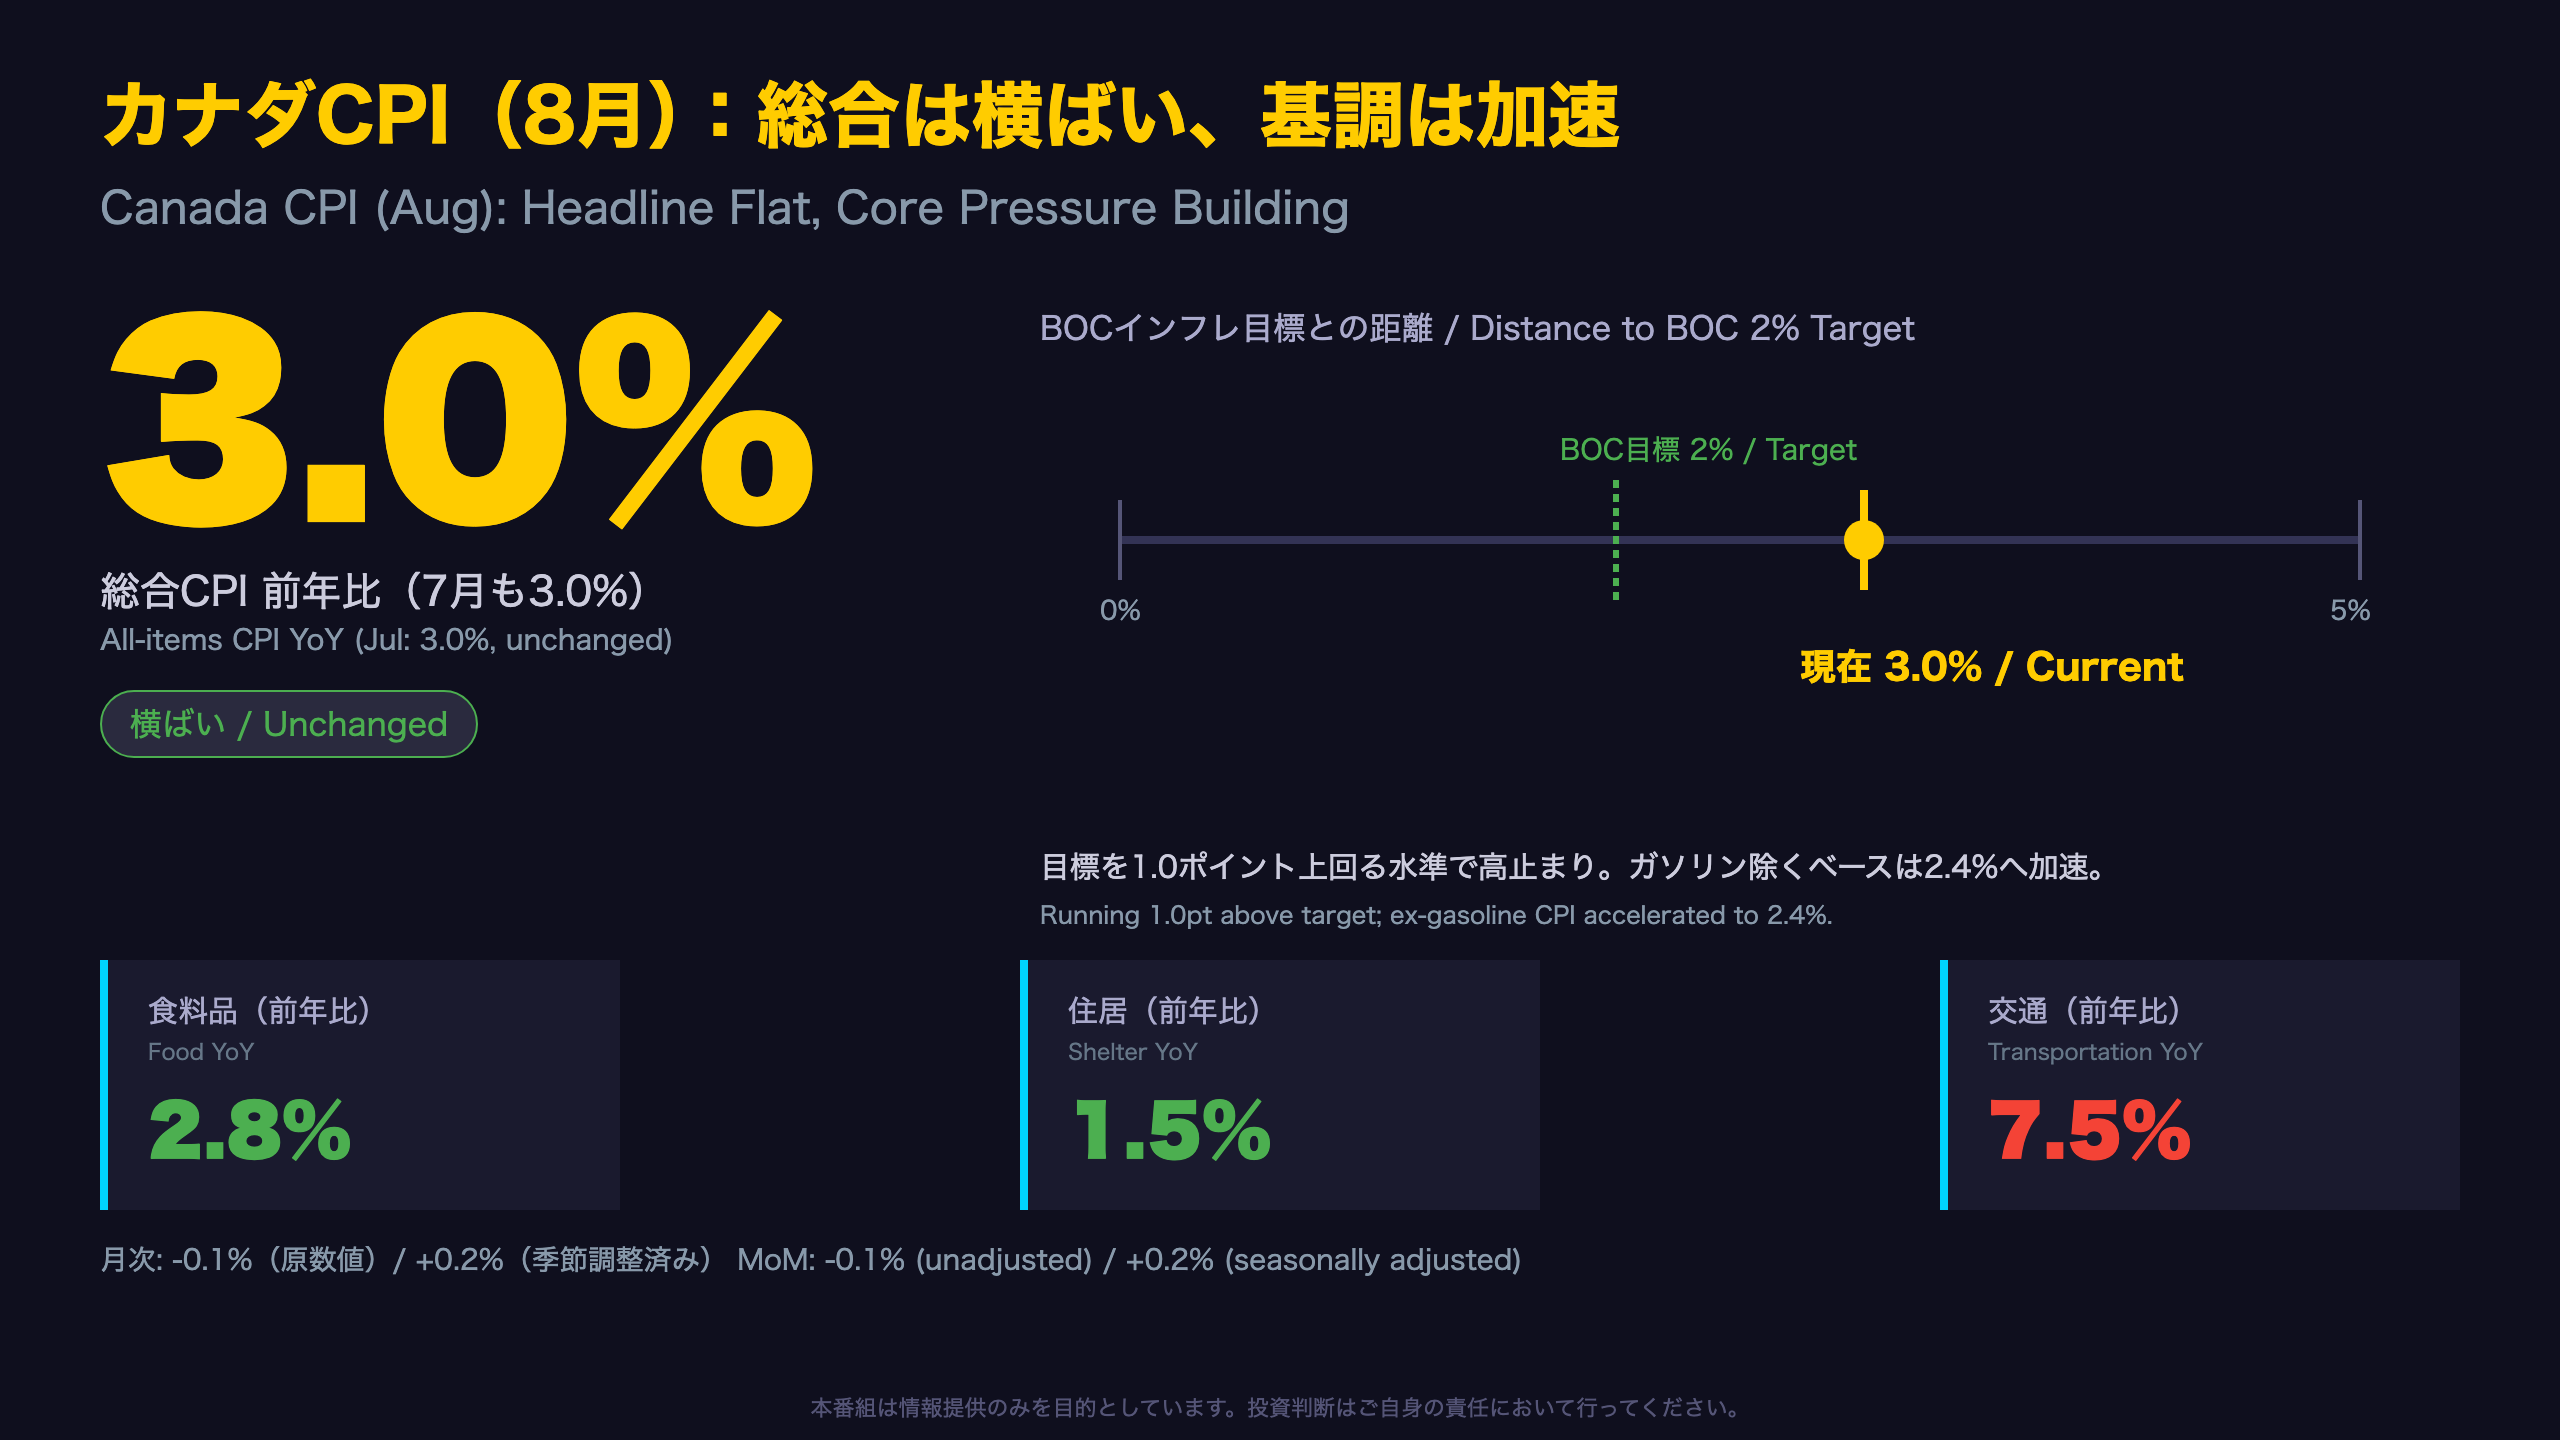
8月のカナダCPIは前年比3.0%で、7月から変化なし。季節調整前の月次は-0.1%だが、季節性を除去した季節調整済み月次では+0.2%とプラスに転じている。これは、原数値の下落が季節的なパターンによるものであることを示唆する。
“The CPI fell 0.1% month over month in August. On a seasonally adjusted monthly basis, the CPI rose 0.2%.”
このギャップは、単月の原数値だけでインフレ動向を語ることの危うさを表している。
BOCコア3指標の扱いについて
本レポート本文には、BOCが政策判断で重視するCPI-trim、CPI-median、CPI-commonの具体的な数値は明記されていない。Table 4に「Bank of Canada definitions」として言及があるのみで、原文からは読み取れない。したがって、今回の分析ではガソリン除くCPI(2.4%)を基調インフレの代理指標として用いる。
次回9月分CPIは10月19日発表。ガソリン除くベースの伸びが加速を続けるか否かが焦点となる。
ガソリン鈍化と基調加速の綱引き
ガソリンと除ガソリンの逆行が示す構図
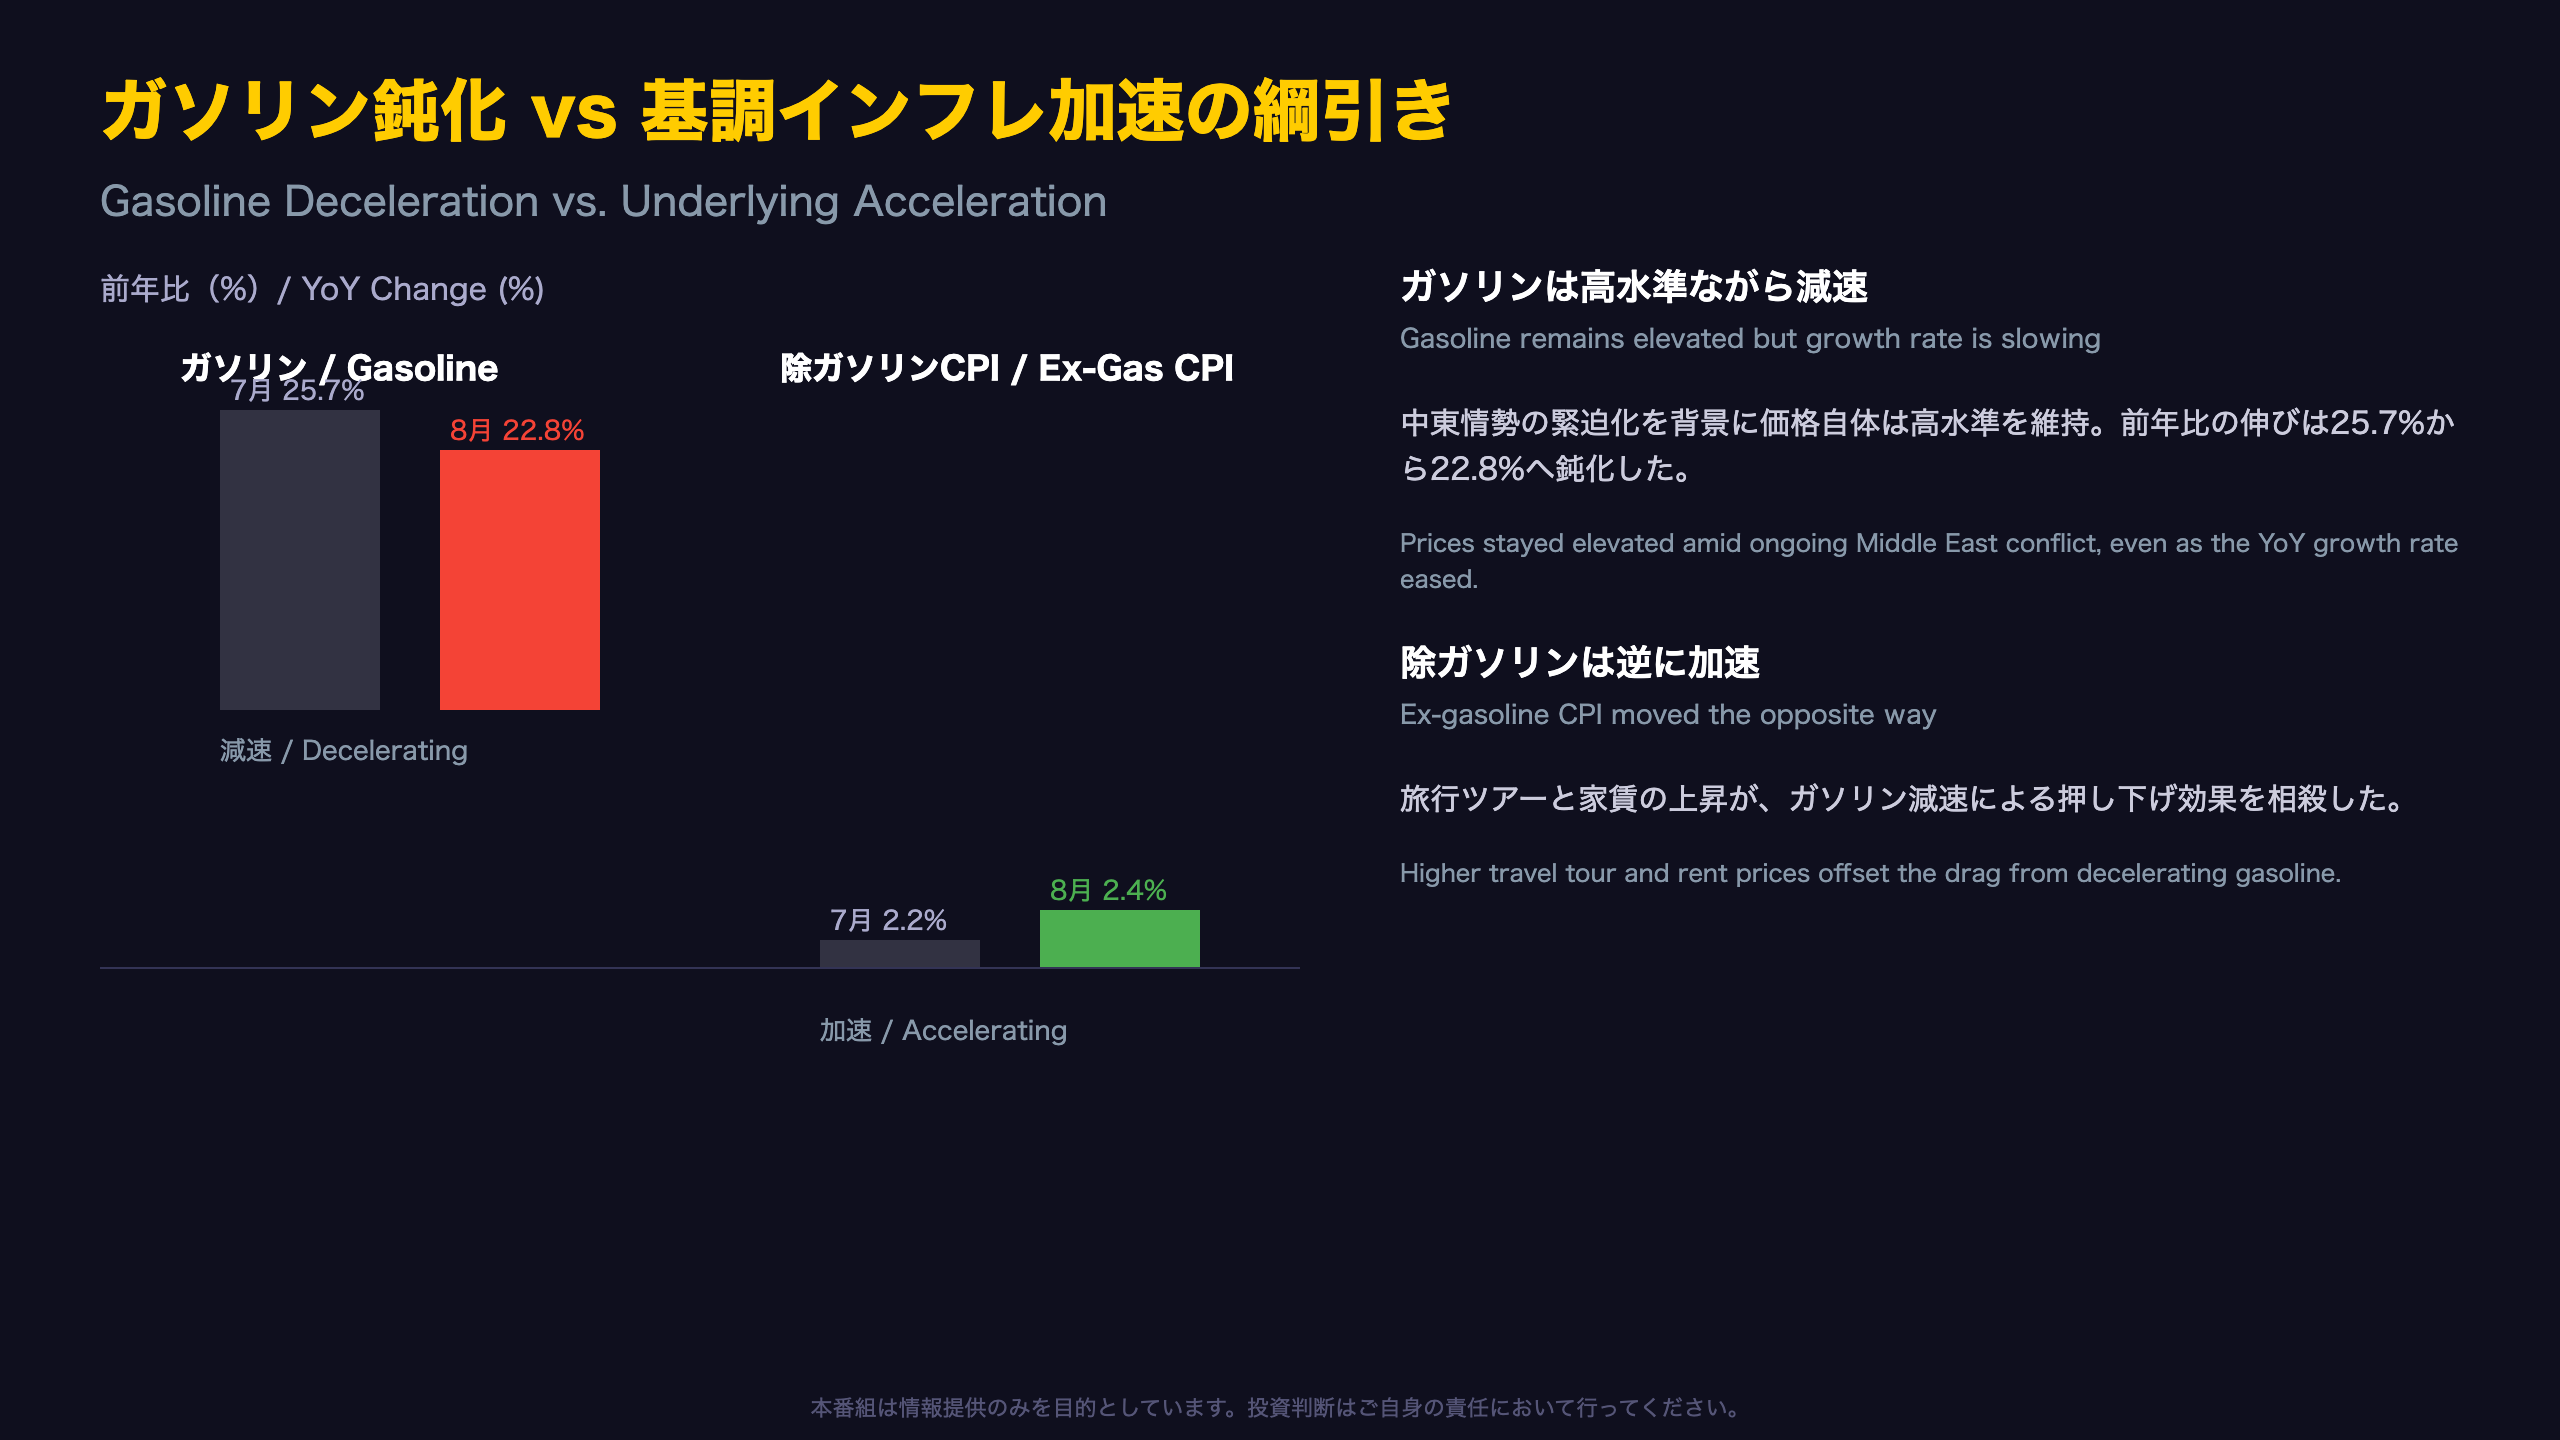
ガソリン価格は前年比22.8%上昇し、7月の25.7%から鈍化した。しかし統計局は「中東における紛争が8月も継続したことで、ガソリン価格は高水準を維持した」と説明しており、減速は水準の低下を意味しない。
一方でガソリンを除いたCPIは2.2%から2.4%へと加速。これはヘッドラインの伸びを押し下げる要因(ガソリン減速)と、押し上げる要因(除ガソリン加速)が同時に存在したことを意味する。
相殺構造の内訳
統計局のリリースは、「8月の前年比ガソリン価格の減速は、旅行ツアーと家賃の価格上昇によって相殺された」と明記している。つまり、ヘッドラインが横ばいだった理由は単一ではなく、少なくとも3つの品目群(ガソリン、旅行ツアー、家賃)の綱引きの結果である。
ただし、この「除ガソリンの加速」を即座に構造的トレンドと断定するのは早計である。単月データであり、旅行ツアーのようなベースイヤー効果を含む品目が押し上げに寄与している可能性もある。次回発表でこの加速が継続するかどうかが、基調インフレ判断の試金石となる。
特殊要因:ベースイヤー効果と衣料品
ベースイヤー効果の教科書的な事例
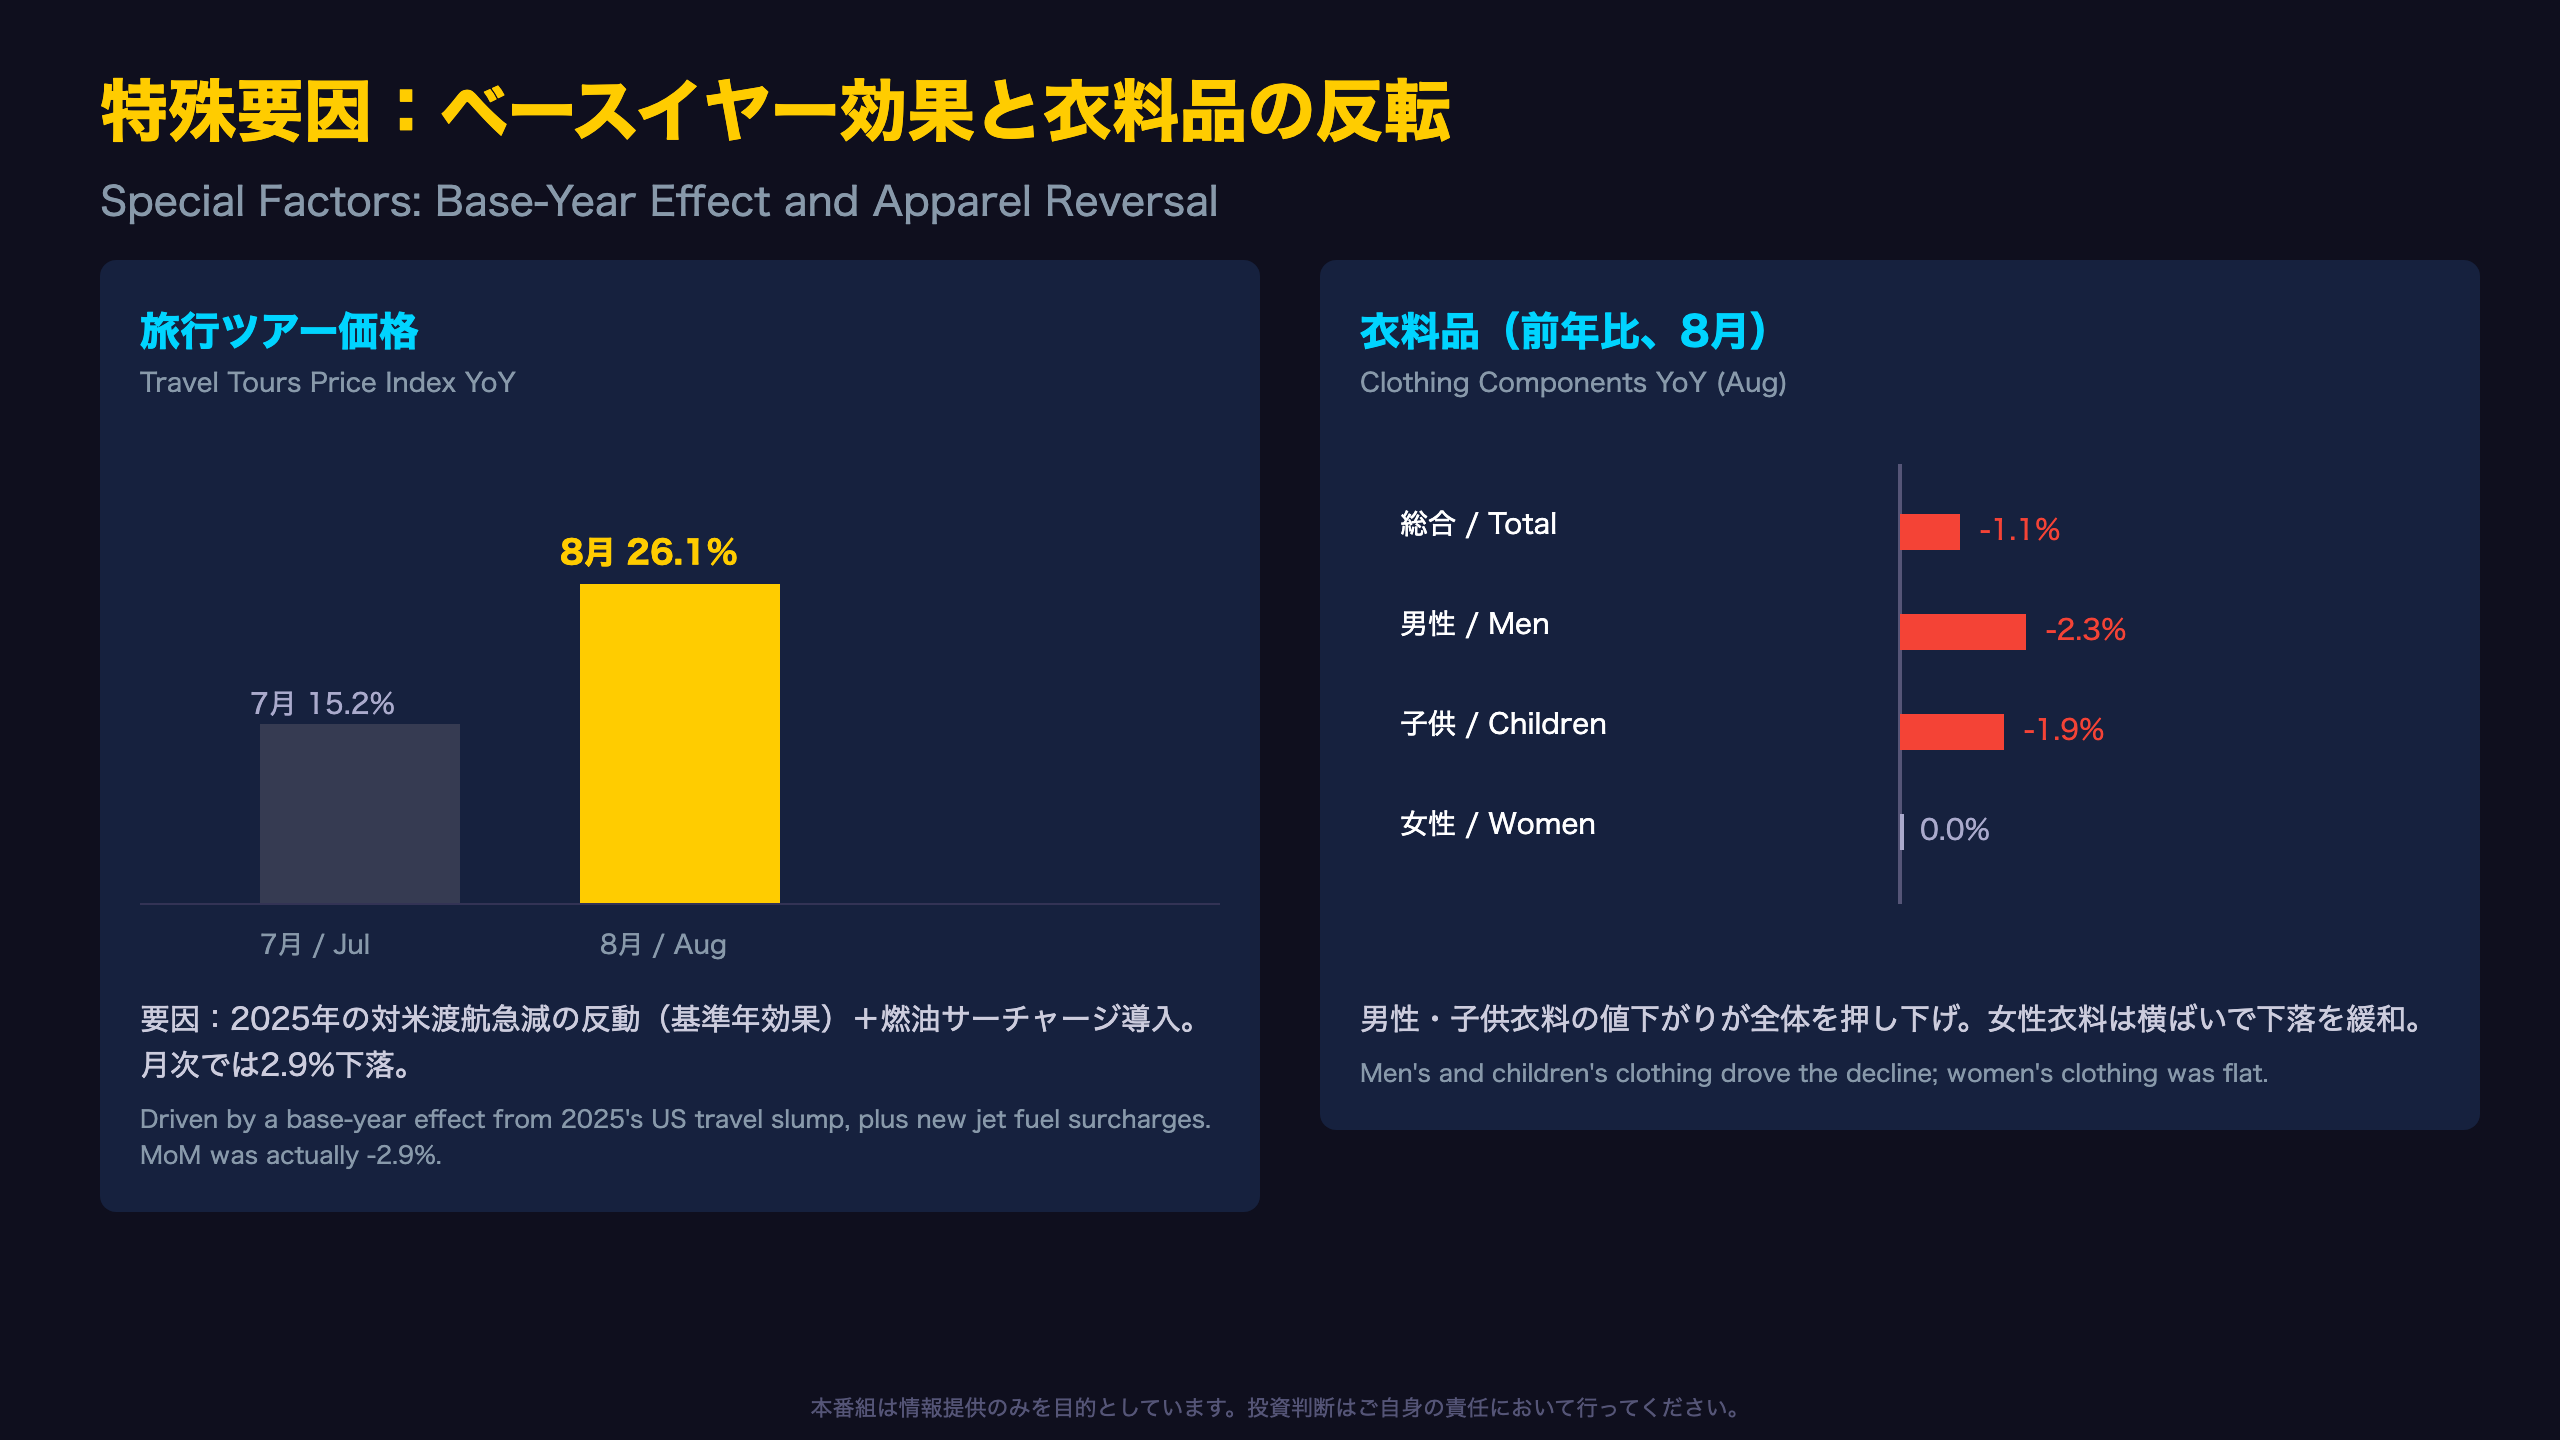
旅行ツアー価格は前年比26.1%上昇し、7月の15.2%から急加速した。統計局は、その要因を明確に説明している。
“Canadian travel to the United States declined sharply in 2025, putting downward pressure on prices for airfares and travel tours. Given that this decline has now stopped affecting the 12-month price movement… upward pressure has been put on the travel tours index.”
つまり、2025年の対米渡航急減という「比較対象年の異常な低さ」が今回の12ヶ月比較から外れたことで、統計上の伸び率が跳ね上がった。加えて航空燃料高騰に伴う燃油サーチャージ導入も寄与した。実際、月次では2.9%の下落であり、実勢としての物価上昇というより統計的な基準年の切り替わりによる技巧的な数字である点は強調されるべきである。
衣料品は逆方向の動き
衣料品は前年比マイナス1.1%(7月はプラス0.9%)。男性衣料マイナス2.3%、子供衣料マイナス1.9%が主導。女性衣料は0.0%で横ばいとなり、下落幅を緩和した。ファッション関連は季節性・セール時期の影響を受けやすく、単月の振れをトレンドと解釈するには注意が必要である。
食料品減速と地域格差
食料品インフレ、2年ぶりの「逆転」
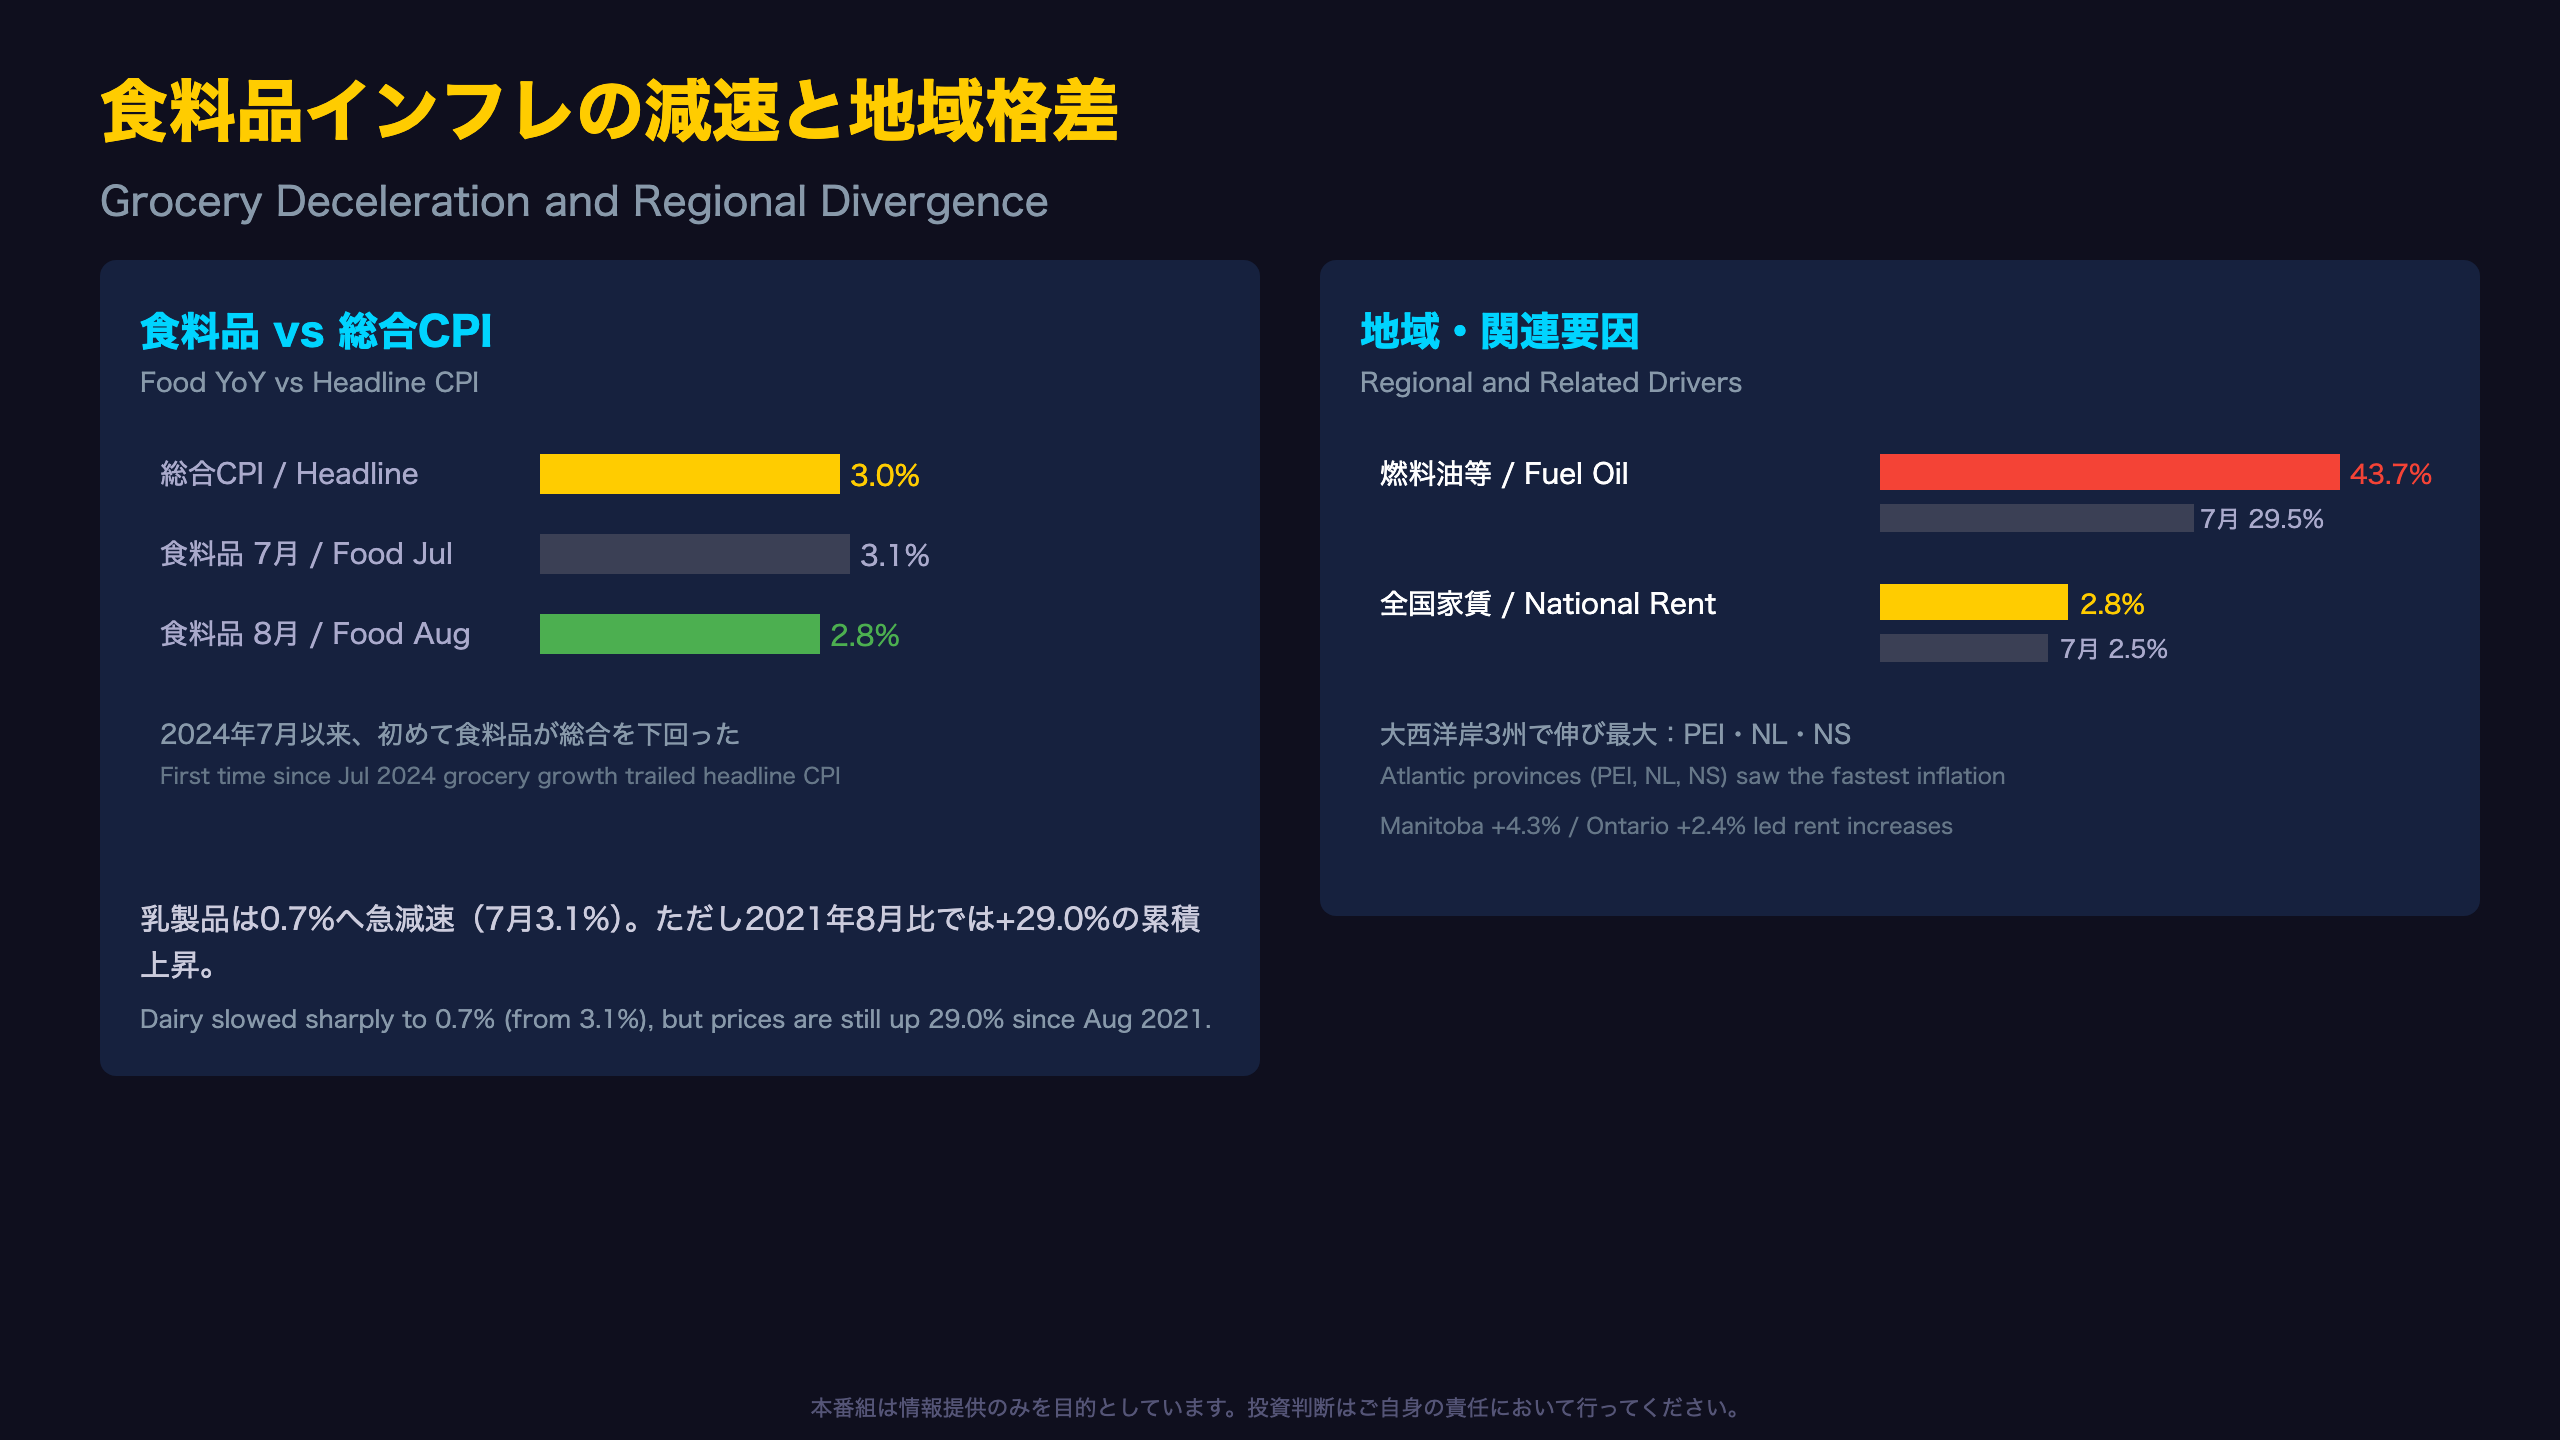
食料品価格(店舗購入)は前年比2.8%。7月の3.1%から減速し、統計局は「2024年7月以来初めて、食料品価格の伸びが総合CPIの伸びを下回った」と明記している。これは象徴的な転換点であり、パンデミック後の食料品インフレが家計の重荷であり続けてきた中で、相対的な負担が和らいだ数少ないシグナルである。
乳製品は前年比0.7%(7月3.1%)へ急減速し、チーズとヨーグルトが主要な牽引役となった。豚肉(生鮮冷凍、+1.6%)、調味料類(+0.7%)、生鮮果物(+4.7%)も伸び鈍化に寄与した。
ただし、統計局は「2021年8月以降、食料品価格は29.0%上昇した」とも付記している。単月の伸び率鈍化は、過去4年間で積み上がった価格水準の高さを打ち消すものではない。
地域格差:大西洋岸の燃料油ショック
6州で物価上昇が加速し、特にプリンスエドワードアイランド、ニューファンドランド・ラブラドール、ノバスコシアの大西洋岸3州で伸びが目立った。燃料油価格が前年比43.7%(7月29.5%)まで加速したことが直接の要因である。全国の家賃は2.8%(7月2.5%)に加速し、マニトバ(+4.3%)とオンタリオ(+2.4%)が牽引した。
BOC政策インプリケーション
BOCが直面する「相反シグナル」のジレンマ
総合CPI3.0%は、BOCのインフレ目標2%を依然として1ポイント上回る水準にある。ヘッドラインは7月から横ばいだが、ガソリンを除くベースは2.2%→2.4%へと加速しており、単純な「インフレ鎮静化」とは言い切れない状況にある。
コア指標データの欠落という制約
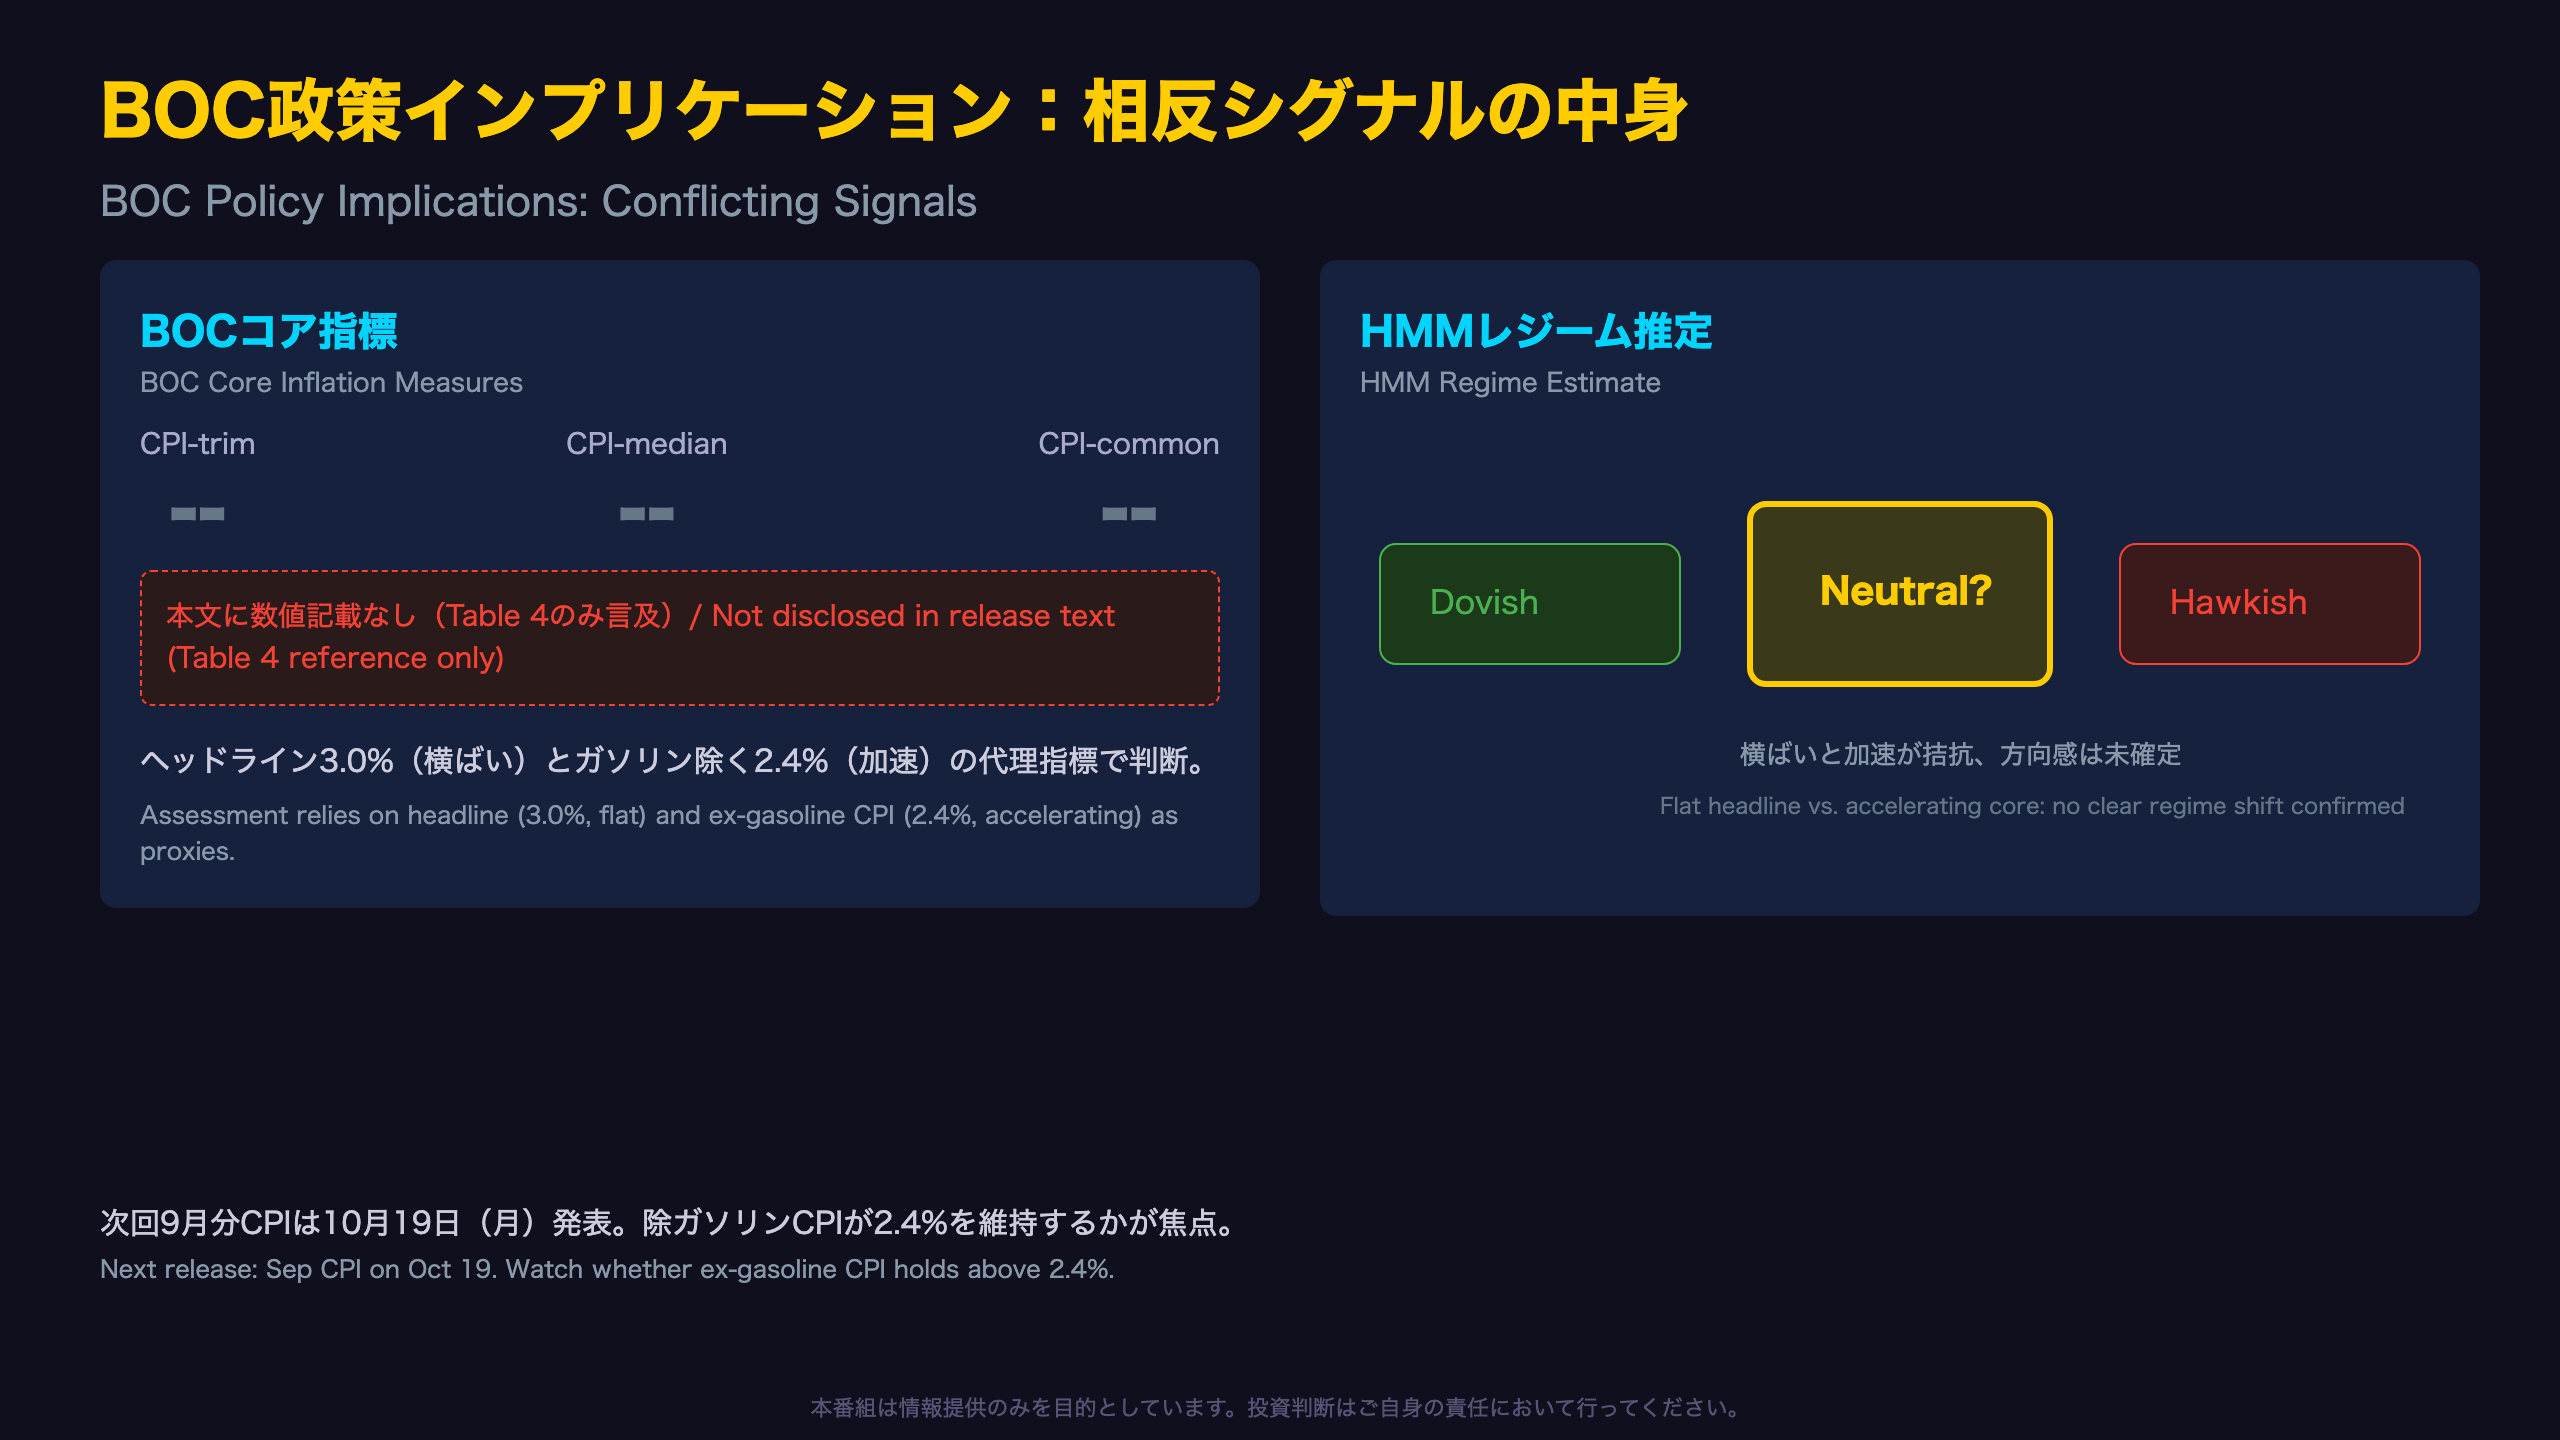
本レポート本文には、BOCが政策判断で最重視するCPI-trim・CPI-median・CPI-commonの具体的な数値の記載がない。Table 4として存在は言及されるものの、本文解説では触れられていない。したがって、今回のBOC政策方向性についての評価は、ヘッドラインと除ガソリンCPIという限定的な情報に基づかざるを得ない点に留意が必要である。
HMMレジーム視点
隠れマルコフモデル的な観点では、「ヘッドライン横ばい」と「除ガソリン加速」という2つの観測変数が逆方向を示しており、レジームを一方向(Hawkish/Dovishいずれか)に確定させる材料としては不十分である。強いて言えば、除ガソリンの加速は「利下げ休止・様子見」継続を正当化する材料になり得るが、単月データでの判断は統計的に脆弱である。
次回9月分CPIは10月19日(月)発表予定。除ガソリンCPIの伸びが2.4%を上回るか、2%台前半に戻るかが、次のレジーム判定の分岐点となる。
製作費大公開
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
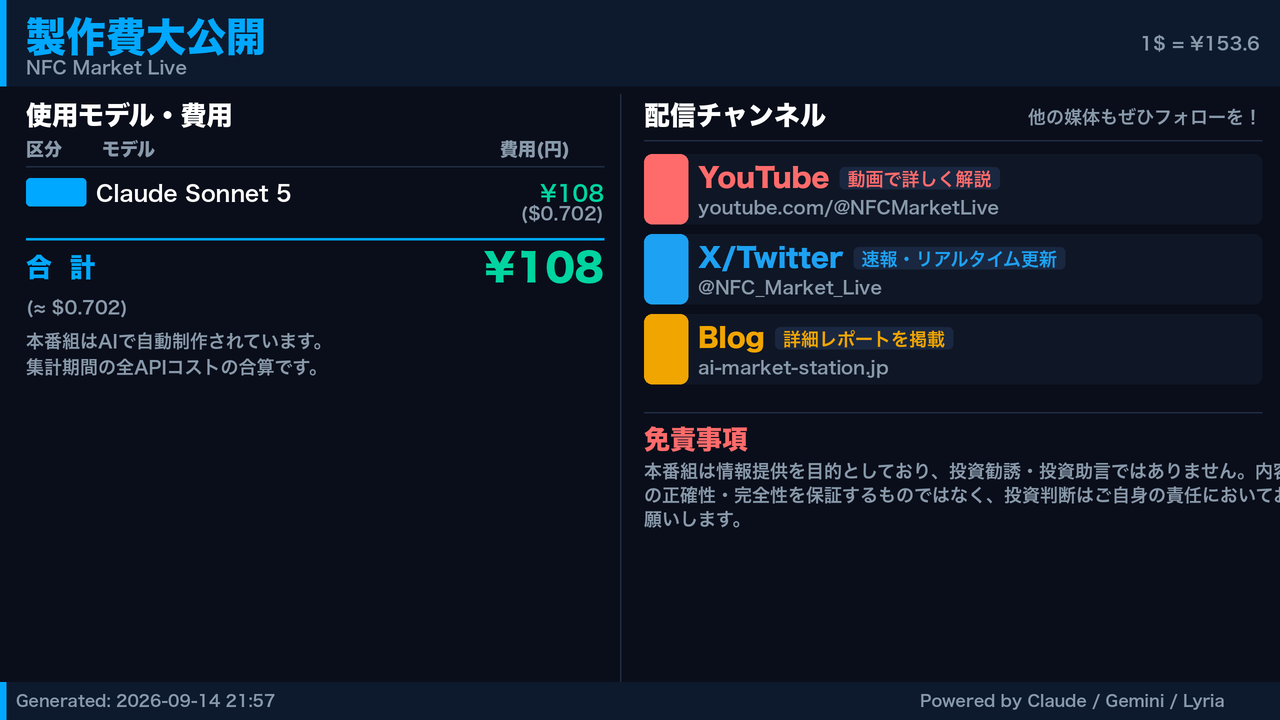
| LLM | Claude Sonnet 5 | 30,603 | 64,986 | ¥109 |
| TTS | Gemini 2.5 Flash TTS | 3,938 | 10,472 | ¥16 |
| TTS | Gemini 3.1 Flash TTS | 1,899 | 3,347 | ¥11 |
| BGM | Lyria 3 Pro | 171 | 26,122 | ¥12 |
| X | コンテンツ作成 (返信) | 4,236 | – | ¥12 |
| X | ポスト作成 | 1,037 | – | ¥9 |
| 合計 | ¥170 |
為替レート: 1 USD = 153.6 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。