📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-20 00:45)
📊 カナダ銀行が10月19日に公表した企業見通し調査(2026年Q3)を解説。 📉 景気後退に備える企業は17%から6%へ低下し、2023年の質問開始以来の最低となりました。売上の見通しも歴史的平均を上回っています。 ⚠️ ただし面接の大半は8月21日の通商協議決裂より前。決裂後の回答では景況感と輸出見通しが弱ま…
サマリー: 企業心理は改善、ただし決裂後に一部巻き戻し
調査の枠組みと時系列
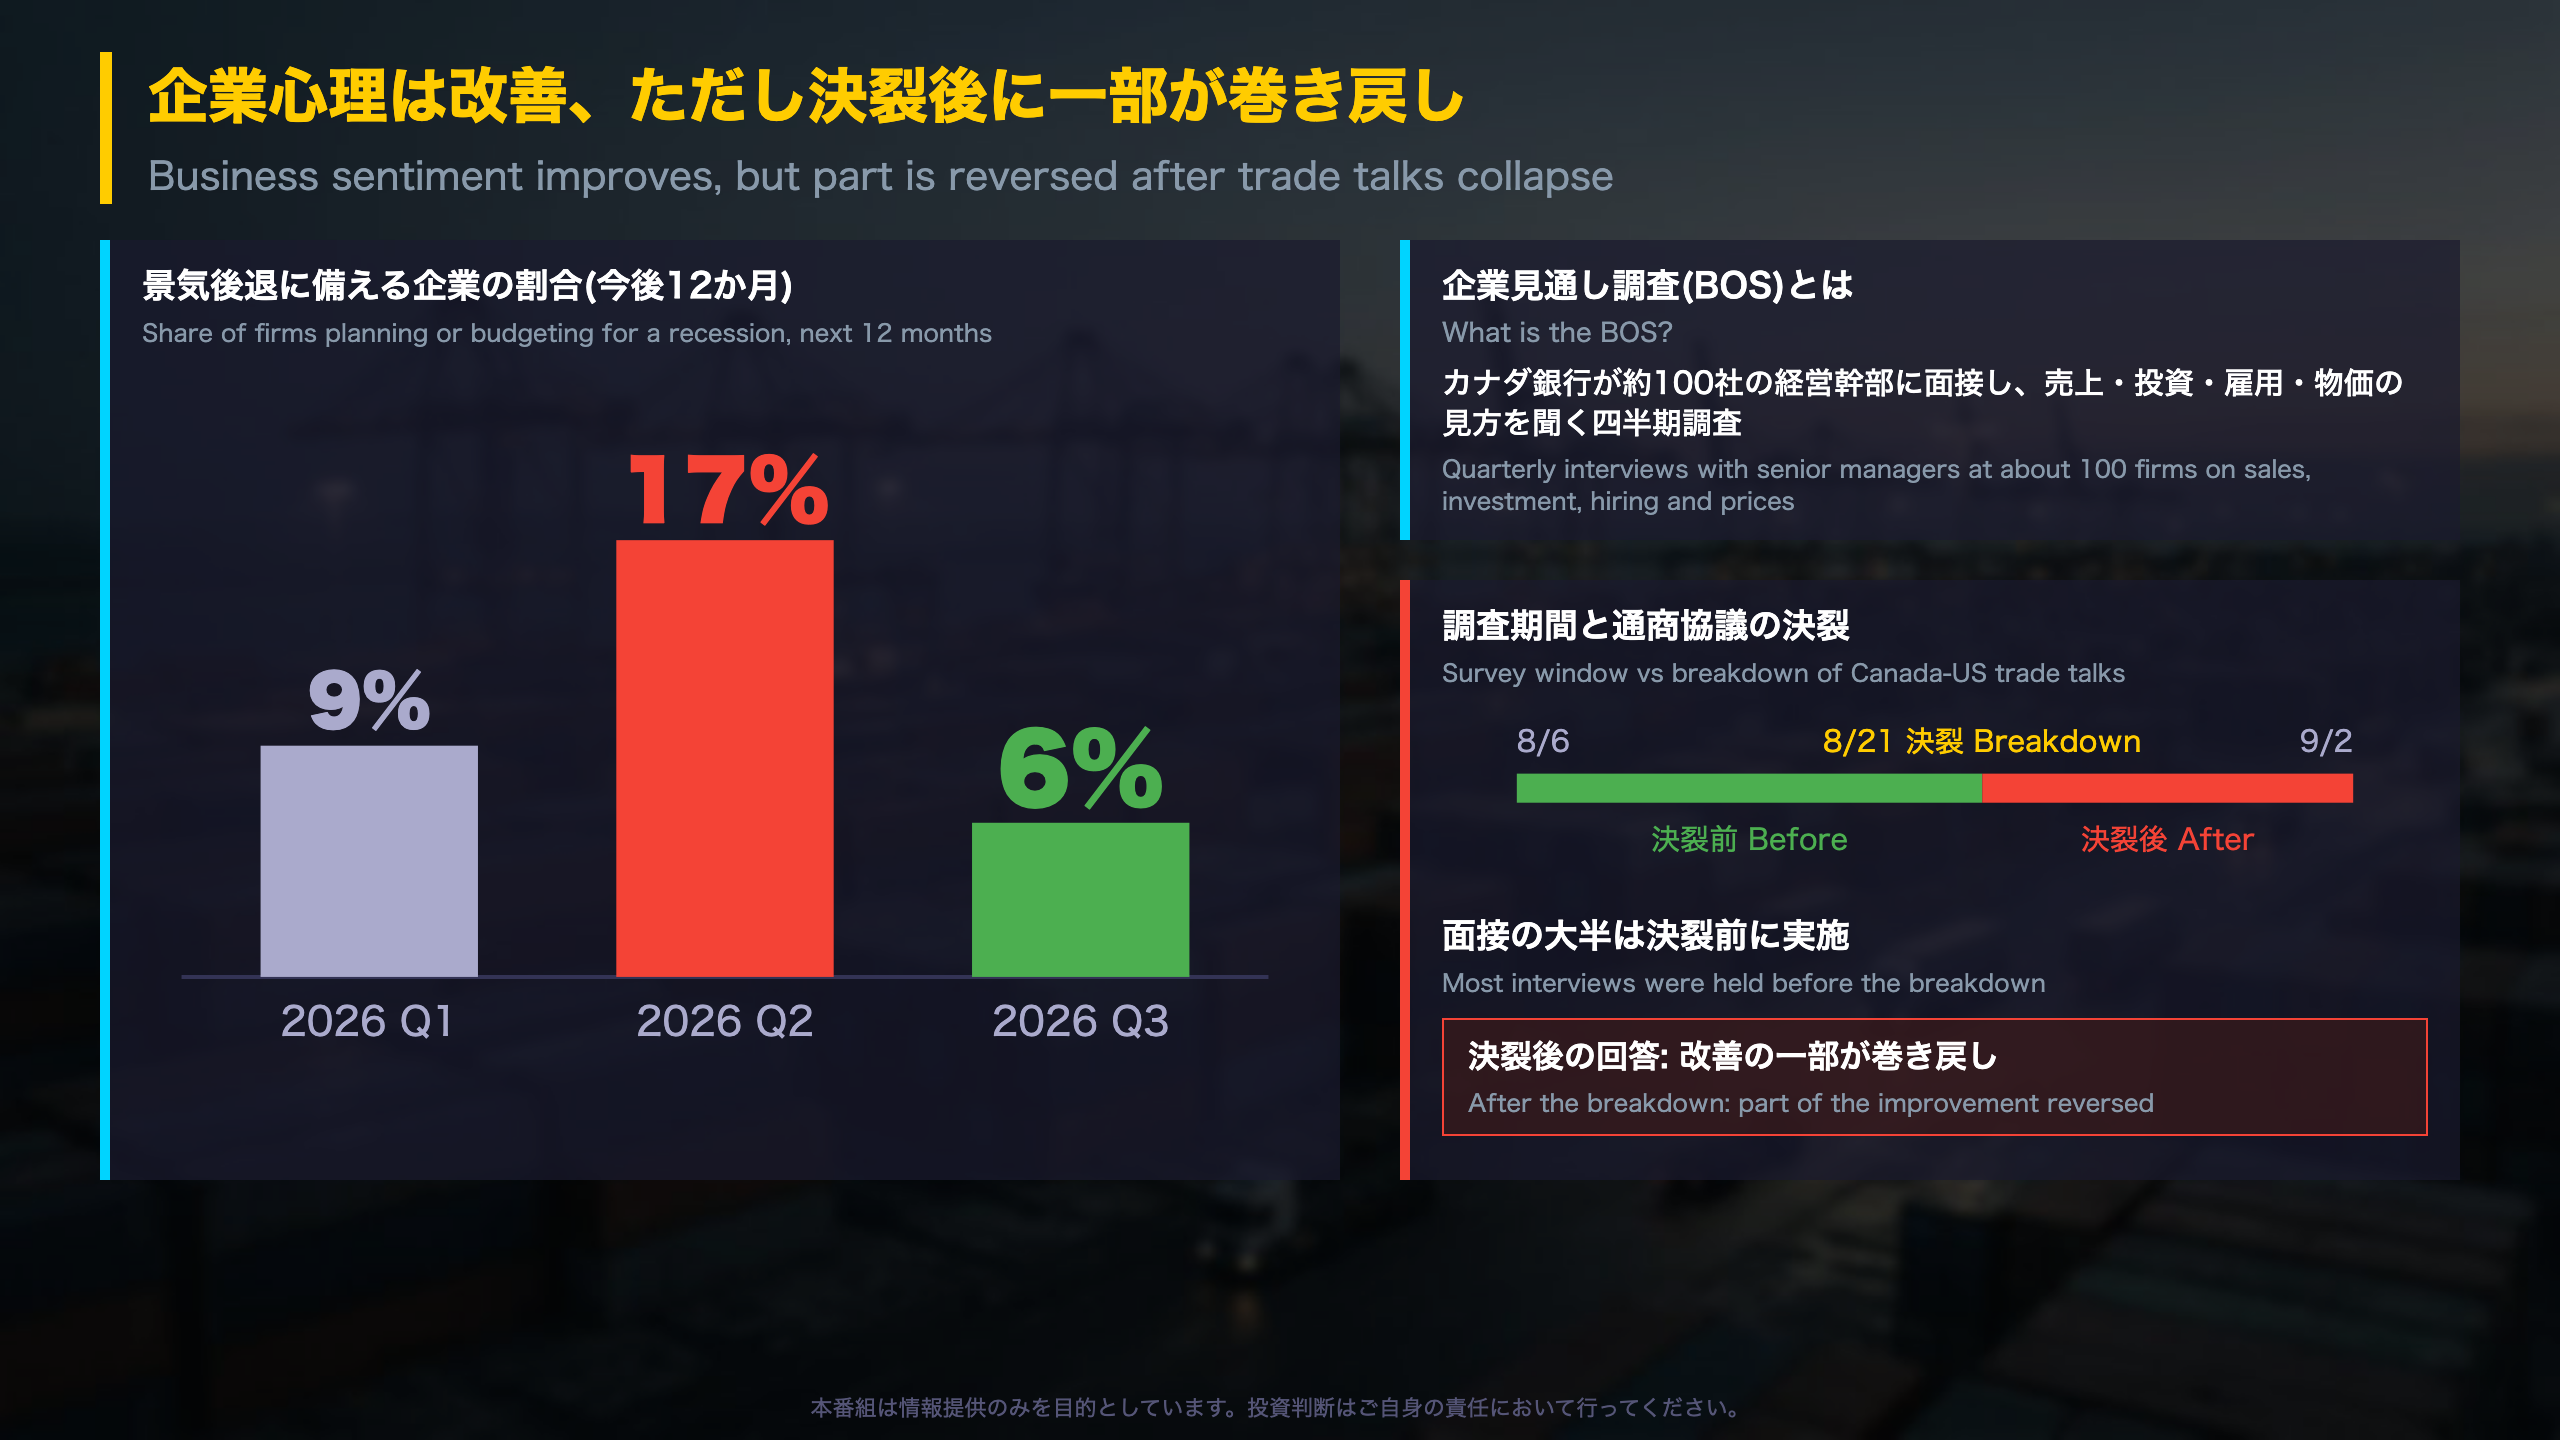
企業見通し調査(BOS)は、カナダ銀行の地方事務所が約100社の上級経営者に面接する四半期調査です。今回は8月6日から9月2日に実施されました。月次のオンライン調査(Business Leaders’ Pulse、700〜1,000人)や特別ヒアリングも併用しています。
景気後退に備える企業の推移
| 時点 | 景気後退に備える企業の割合 |
|---|---|
| 2026年Q1 | 9%(前回報告書) |
| 2026年Q2 | 17% |
| 2026年Q3 | 6% |
Q2は中東戦争の影響で悪化しましたが、Q3は質問開始(2023年)以来の最低に低下しました。
サブ指標
- 売上見通し: 歴史的平均を上回る
- 設備投資意欲: 「やや低下したが堅調」
- 雇用意欲: 歴史的平均を下回る(Q1は平均付近で、約半数が増員を予定していた)
- 余力: 予想外の需要増への対応が難しい企業の割合は、歴史的平均まで上昇
“Survey evidence … shows that overall business sentiment improved in the third quarter of 2026 after deteriorating in the previous quarter.”
異なる読み方
強気な読み方には、景気後退への備えの低下と売上見通しの改善があります。慎重な読み方では、雇用の弱さと、決裂後の回答に見られる巻き戻しが重しです。Valet APIの「12か月累計の価格転嫁見通し」は44でしたが、単位は原文に記載がありません。
深掘り1: 回答の時期で読む(決裂前と決裂後)
決裂前後の回答の差
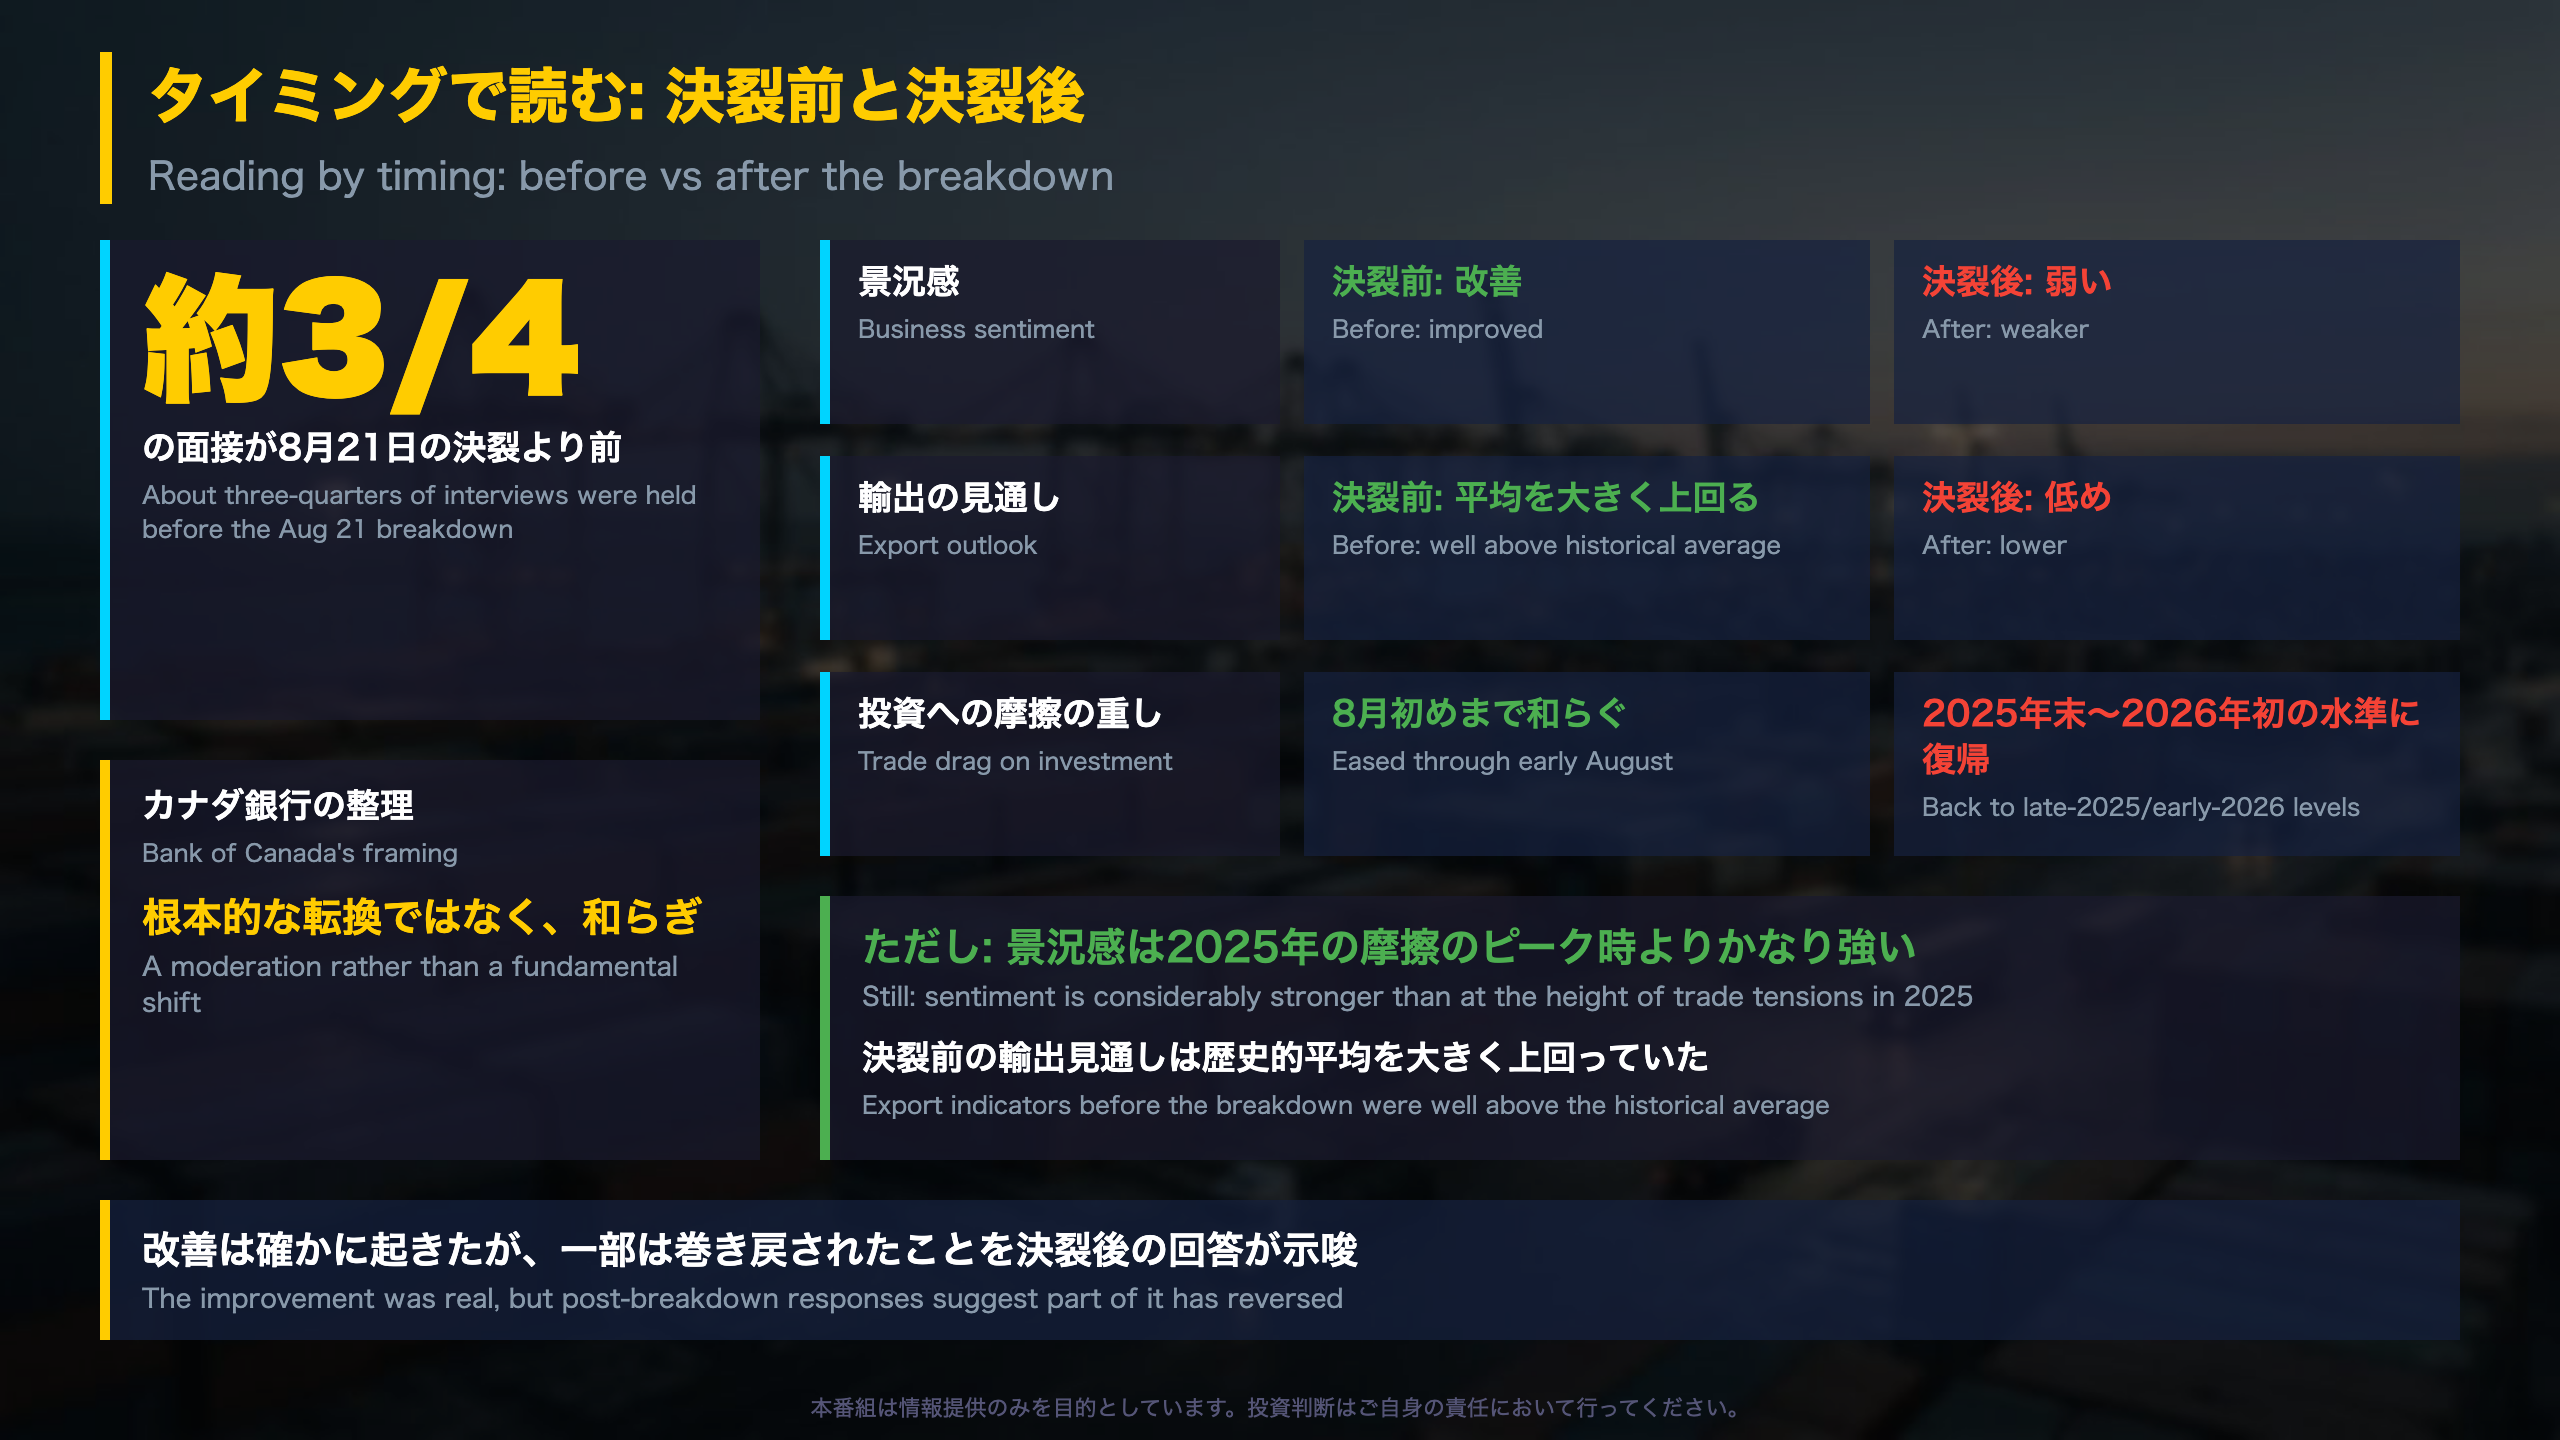
8月21日の通商協議決裂後(8月22日以降)に集めた回答は、決裂前と比べて景況感が弱く、輸出の見通しも低めでした。カナダ銀行は改善の一部が巻き戻されたとしつつ、景況感は2025年の摩擦のピーク時よりかなり強く、「根本的な転換ではなく和らぎ」と整理しています。
投資と価格への波及
- 貿易摩擦が投資計画を押し下げる度合いは、8月初めまで和らいでいたが、2025年末から2026年初めの水準に戻った
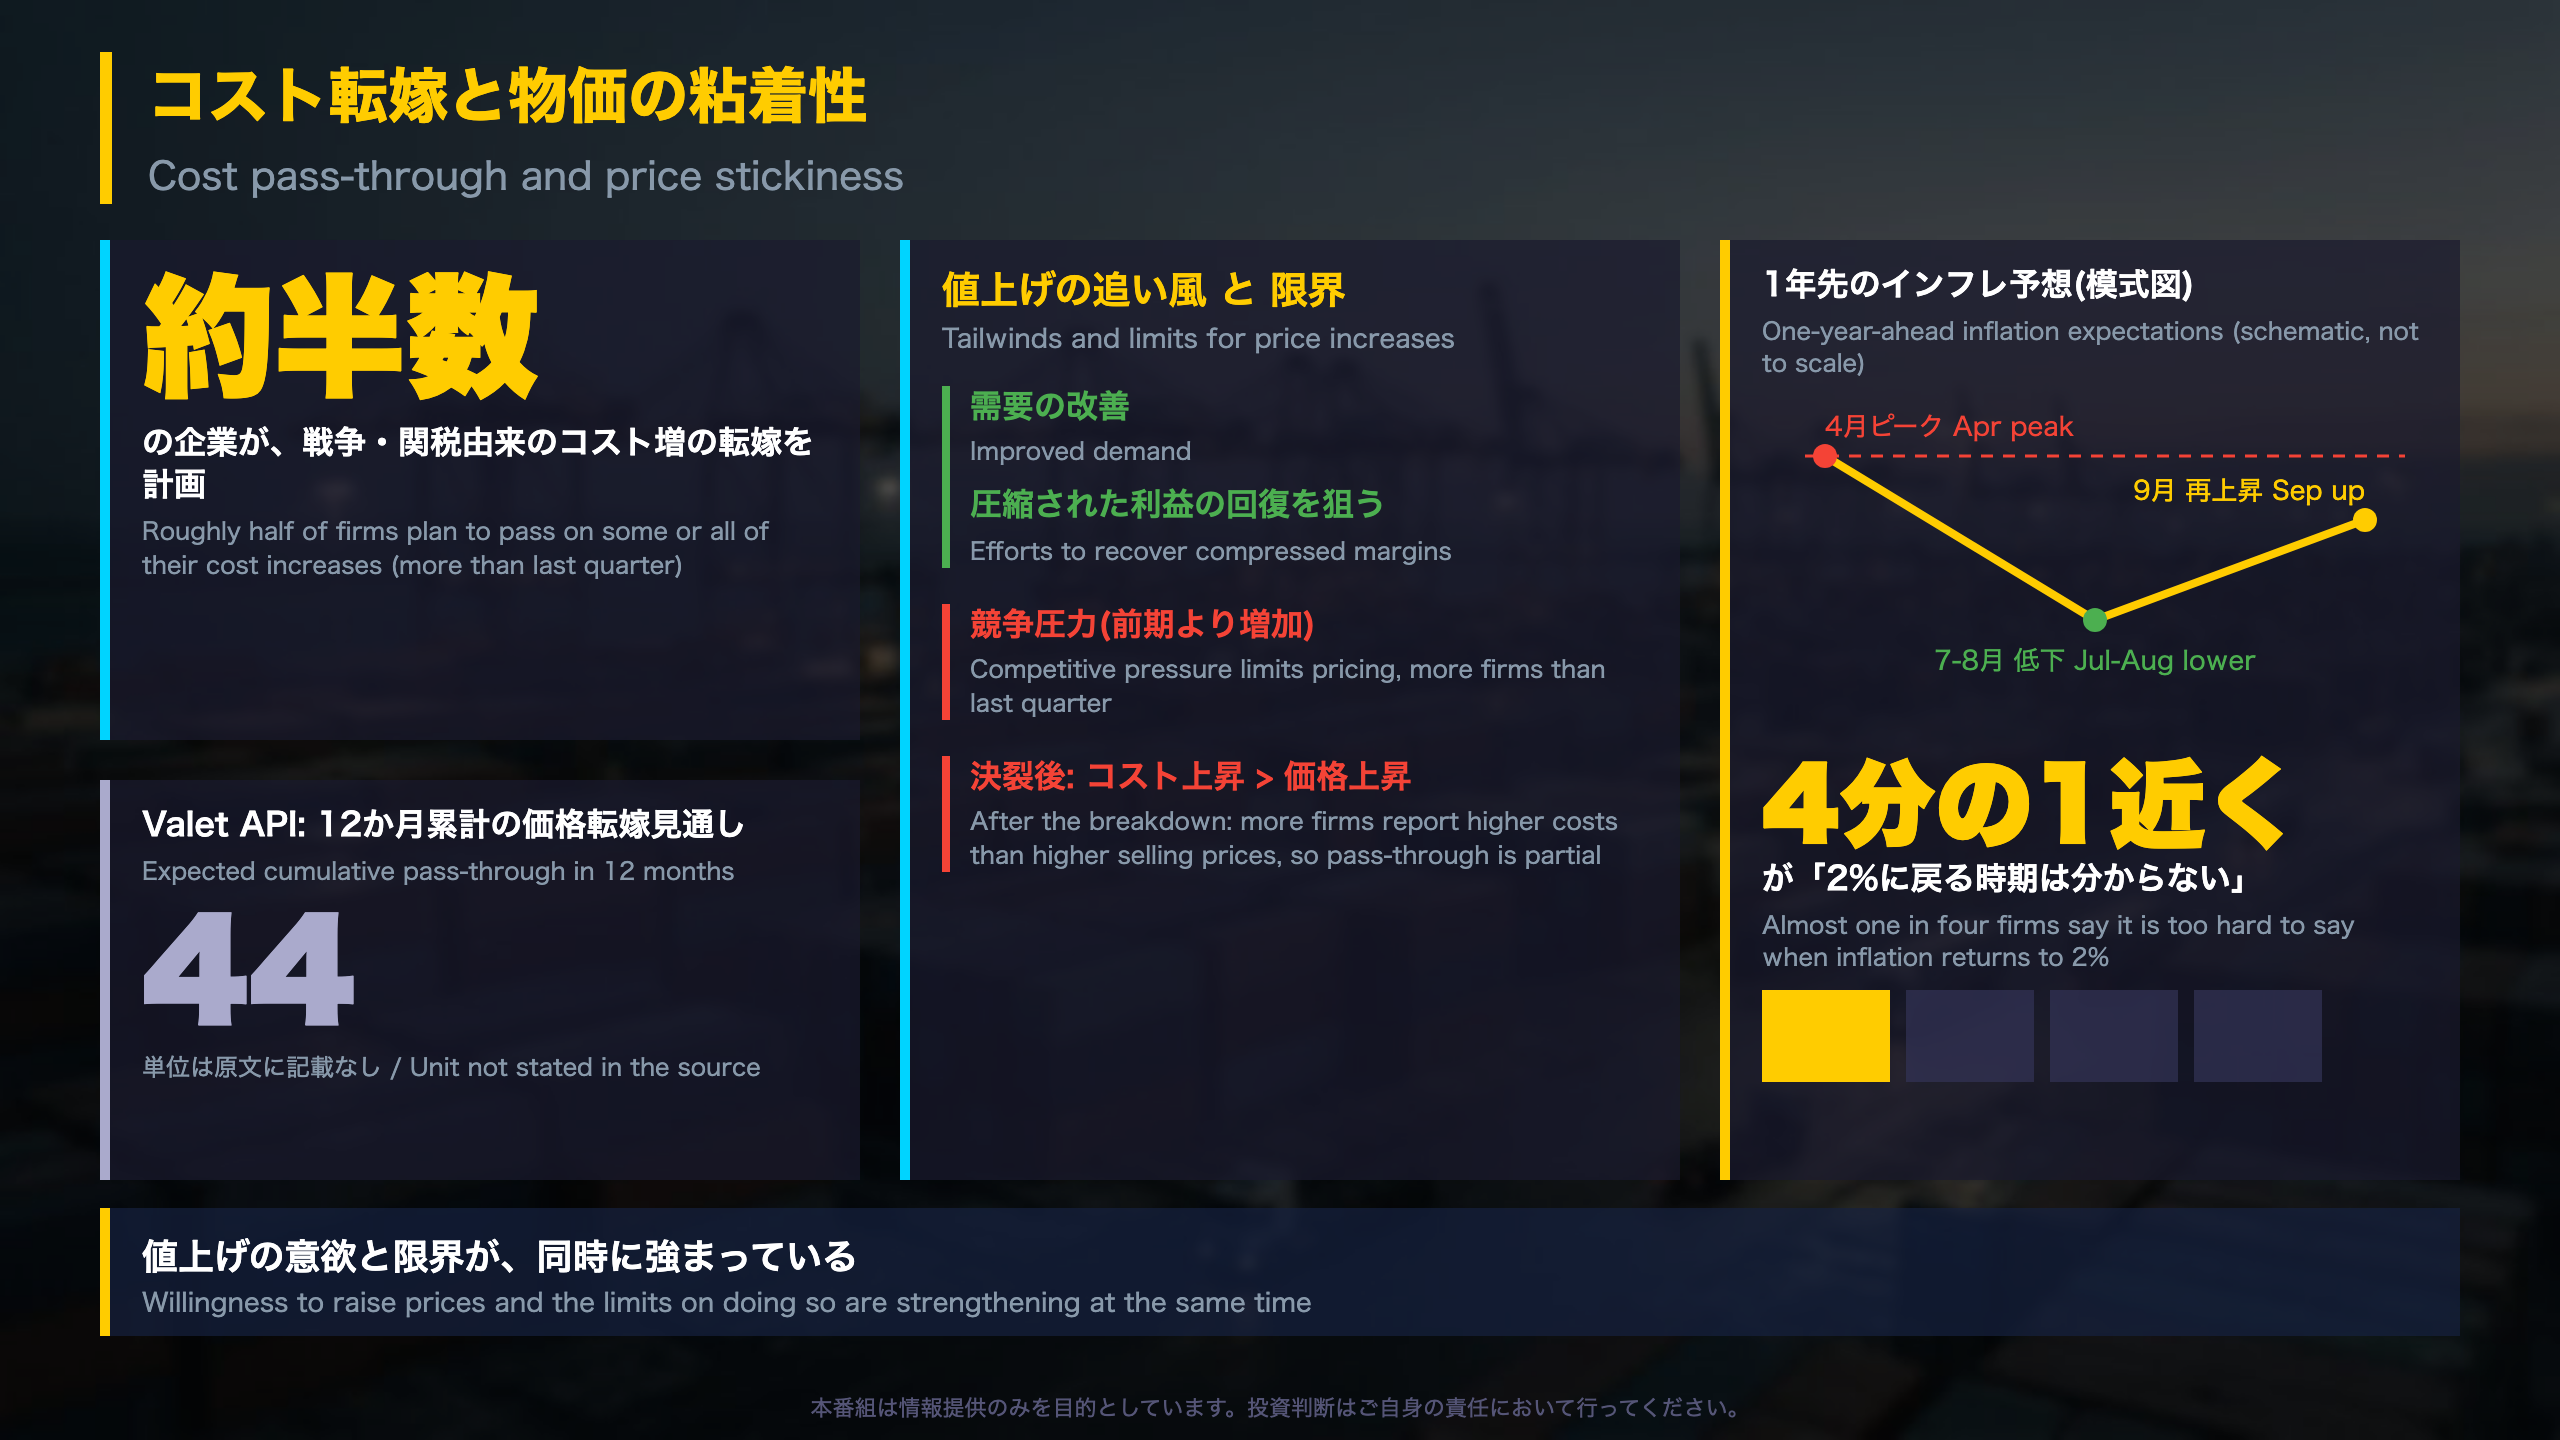
- 決裂後の回答では、摩擦でコストが上がったとする企業が、販売価格が上がったとする企業より多い(転嫁は部分的)
企業の適応策(Box 2)
| 方向 | 例 |
|---|---|
| 効率化 | 調達先の変更、自動化・AIへの支出 |
| 新市場開拓 | アルミ企業の欧州進出、鉄鋼企業の国内調達・防衛向け |
| 能力縮小 | 投資の国外移転(鉄鋼・自動車)、様子見 |
多くの企業は調整を一時的とみていますが、恒久的な調整を行った企業もあります。
過去との比較
Q1(4月公表)では、非米国向け売上が増えた輸出企業は少数にとどまり、多様化の証拠は限定的でした。今回は新市場開拓の具体例が出ていますが、規模を示す数字は原文にありません。
異なる解釈
ただし、決裂後の回答は全体の一部(面接の約4分の1)に限られるため、サンプルの小ささには注意が必要です。
深掘り2: コスト転嫁と物価の粘着性
物価に関する詳細
賃金
賃金の伸び予想は2024年半ば以降ほぼ変わらず、平均に近い水準です。Q1は平均約3.5%で、過去12か月より遅い伸びを見込む企業が多数でしたが、今回は過去12か月とほぼ同じペースとみる企業がやや増えました。主因は生計費調整で、1割の企業は人材の確保・維持も上昇要因に挙げています。
投入コストと販売価格
- 非労働の投入コストと販売価格の予想上昇率は、和らいだものの高止まり
- 要因: 中東戦争に伴う燃料高、関税
- 決裂前の回答は、前の四半期よりコスト増が和らぐと見ていた
インフレ予想
| 期間 | 動き |
|---|---|
| 1年先 | 7〜8月は4月のピークを下回ったが、9月に再上昇 |
| 2年先 | 第2四半期比で高止まり |
| 5年先 | ほぼ不変 |
Q1では、1年先以外のインフレ予想は2.5〜3%で安定していました。
“it was too hard to say” (when inflation returns to 2%: almost one-quarter of firms)
両論
転嫁計画の増加は、価格が粘着的になる可能性を示唆します。一方で、競争圧力を挙げる企業も増えており、値上げの余地は限定的との見方もできます。
次の確認点
Valet APIの「12か月累計の転嫁見通し」は44(単位は原文に記載なし)。次回調査で、この指標と「分からない」の割合がどう動くかが確認点です。
質疑で深める: 改善は本物か、採用と賃金は
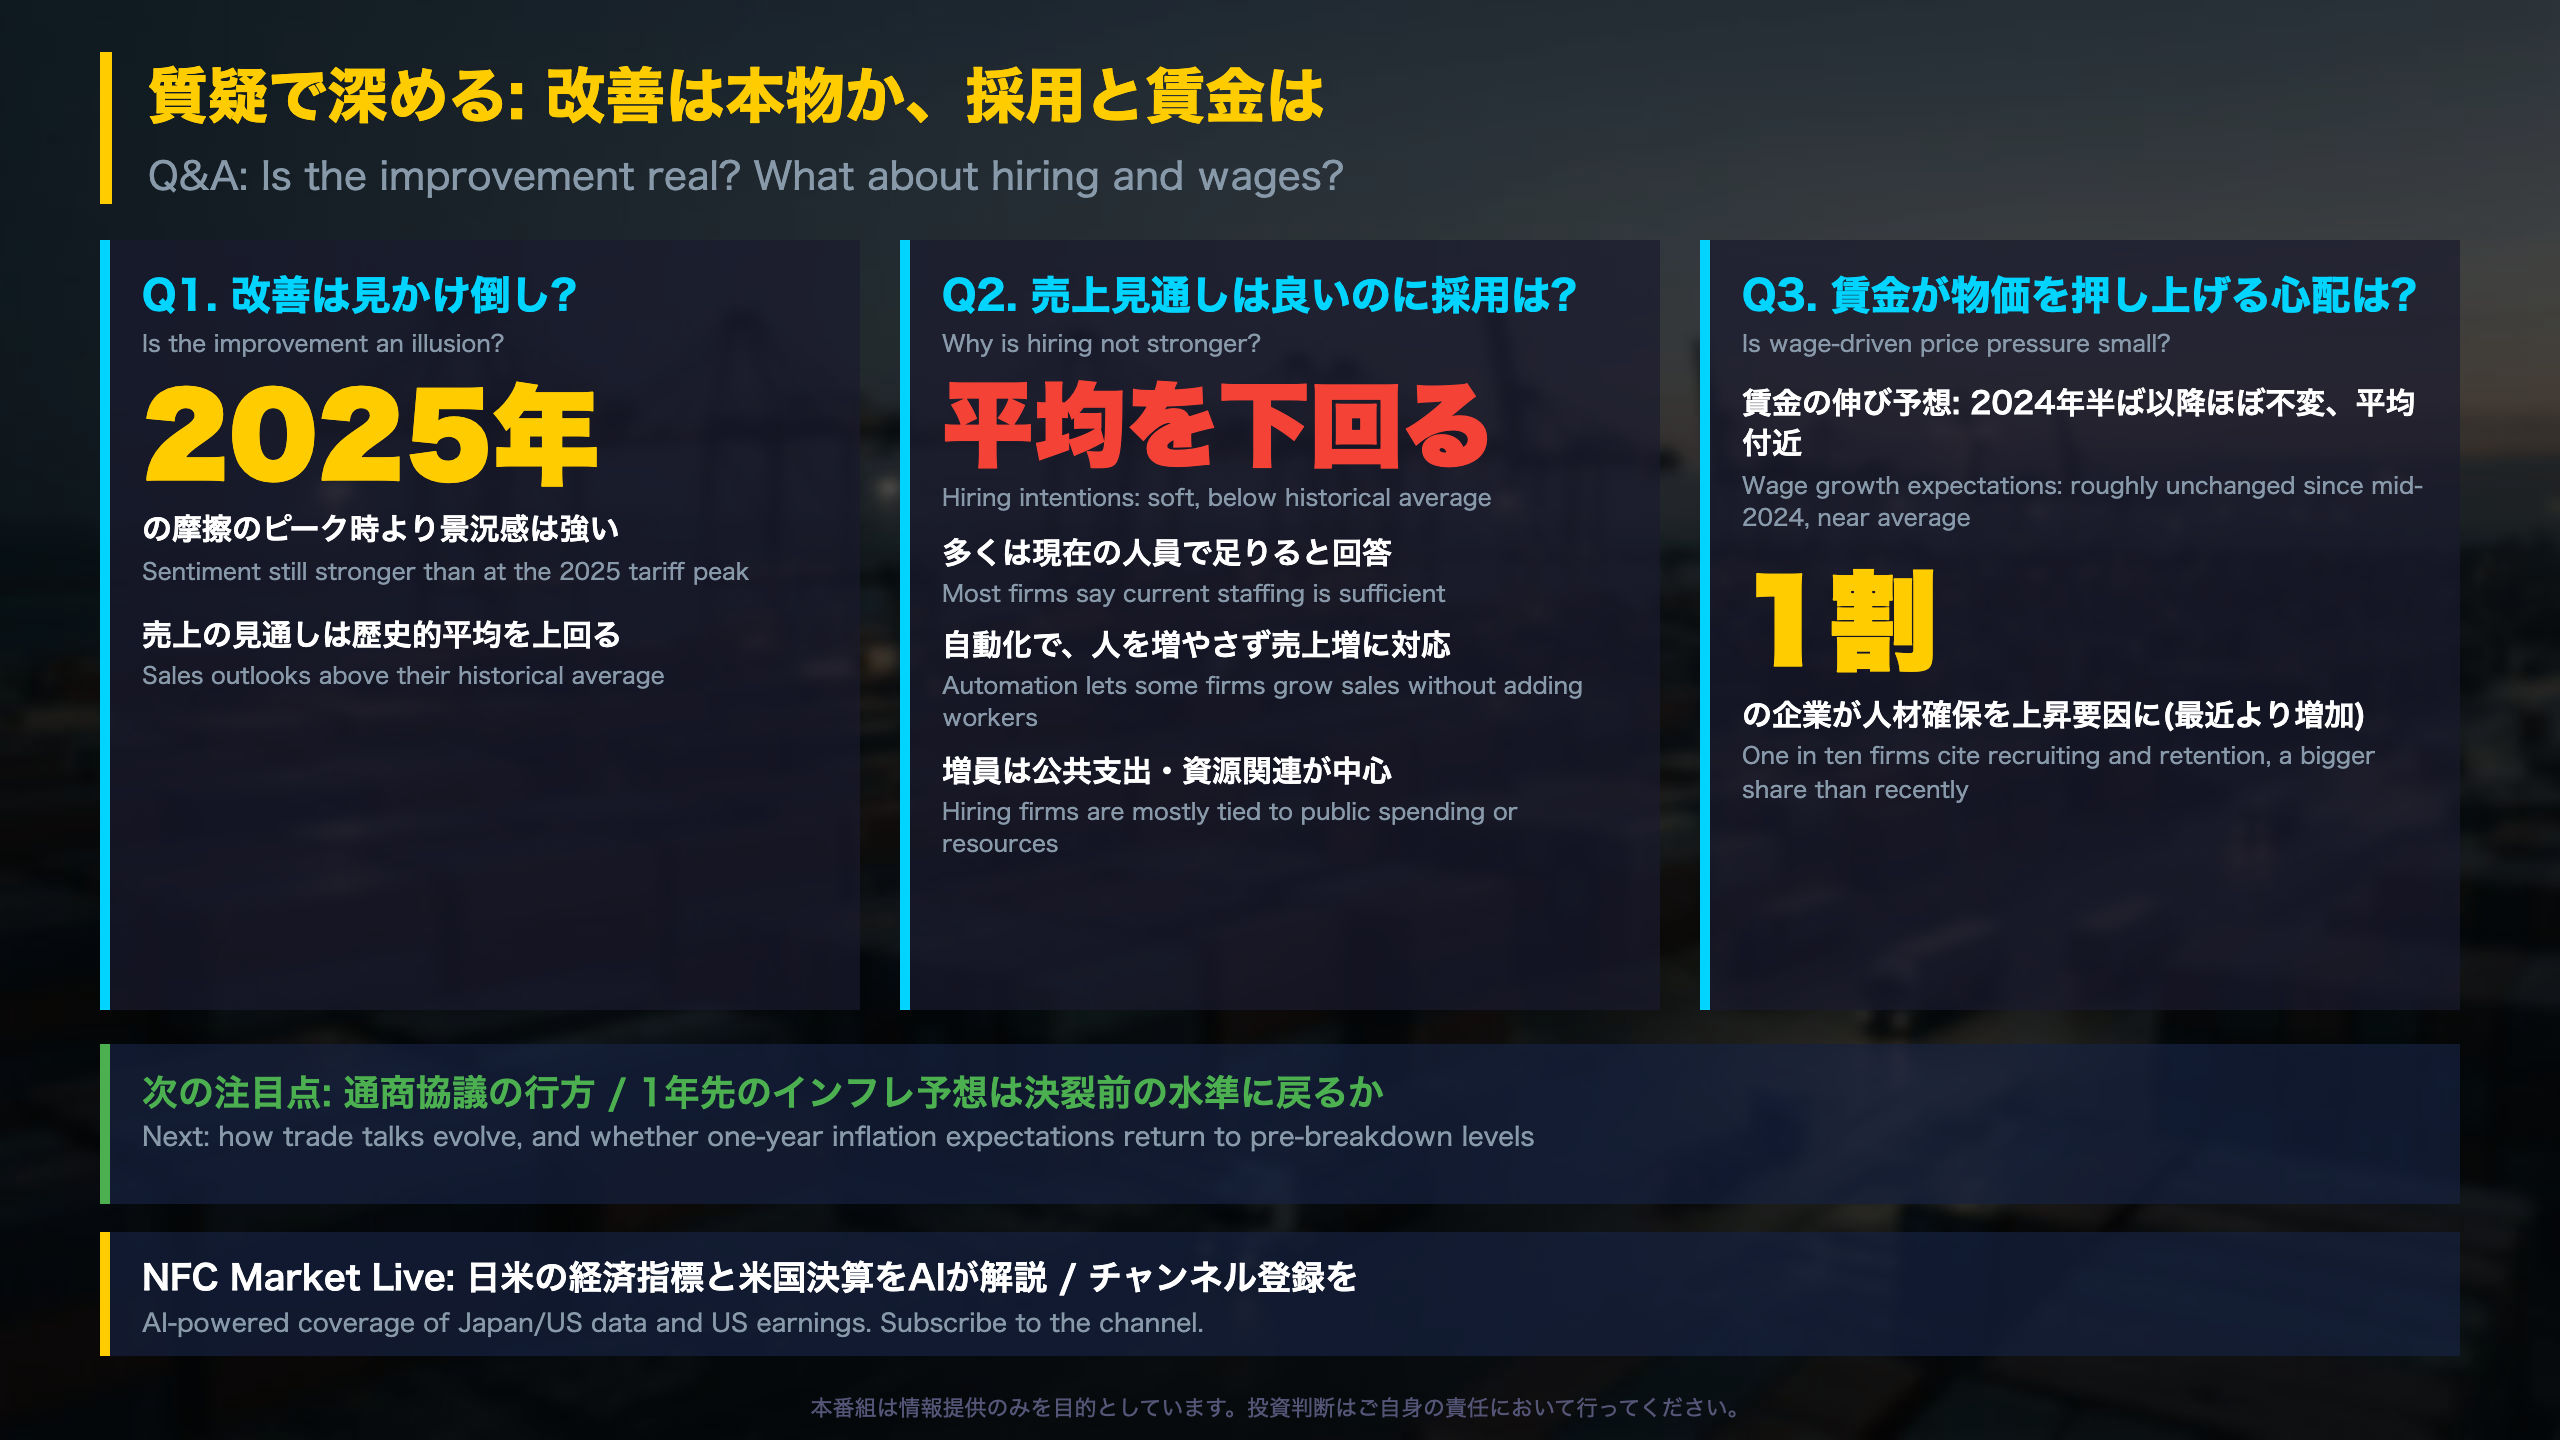
需要・能力・雇用の内訳
売上を支える要因
- 裁量消費関連: 節約志向の商品需要と観光の増加で改善
- 住宅関連: 見通しは弱いが、需要は「回復ではなく安定化」
- 公共支出(インフラ、防衛)が引き続き下支え
- 輸出: 米国の堅調な需要(AI関連のインフラ投資を含む)、原油高
余力と人手不足
予想外の需要増への対応が難しい企業の割合は歴史的平均まで上昇しましたが、増えたのは「ある程度難しい」と答えた企業で、「大幅に難しい」は少数でした。人手不足は技能職や専門技術職に集中し、一部は移民政策の変更を理由に挙げています。
Q1との比較
| 項目 | Q1 | Q3 |
|---|---|---|
| 設備投資意欲 | 平均を大きく上回る | やや低下、堅調 |
| 雇用意欲 | 平均付近 | 平均を下回る |
| 景気後退への備え | 9% | 6% |
両論
投資が堅調で、設備投資にはAIなどデジタル技術の導入計画も含まれる点は強みです。一方、長期の通商環境の不確実性が設備投資を抑える点は弱みです。
次に見るポイント
通商協議の行方と、次回調査での雇用意欲の水準です。
製作費大公開
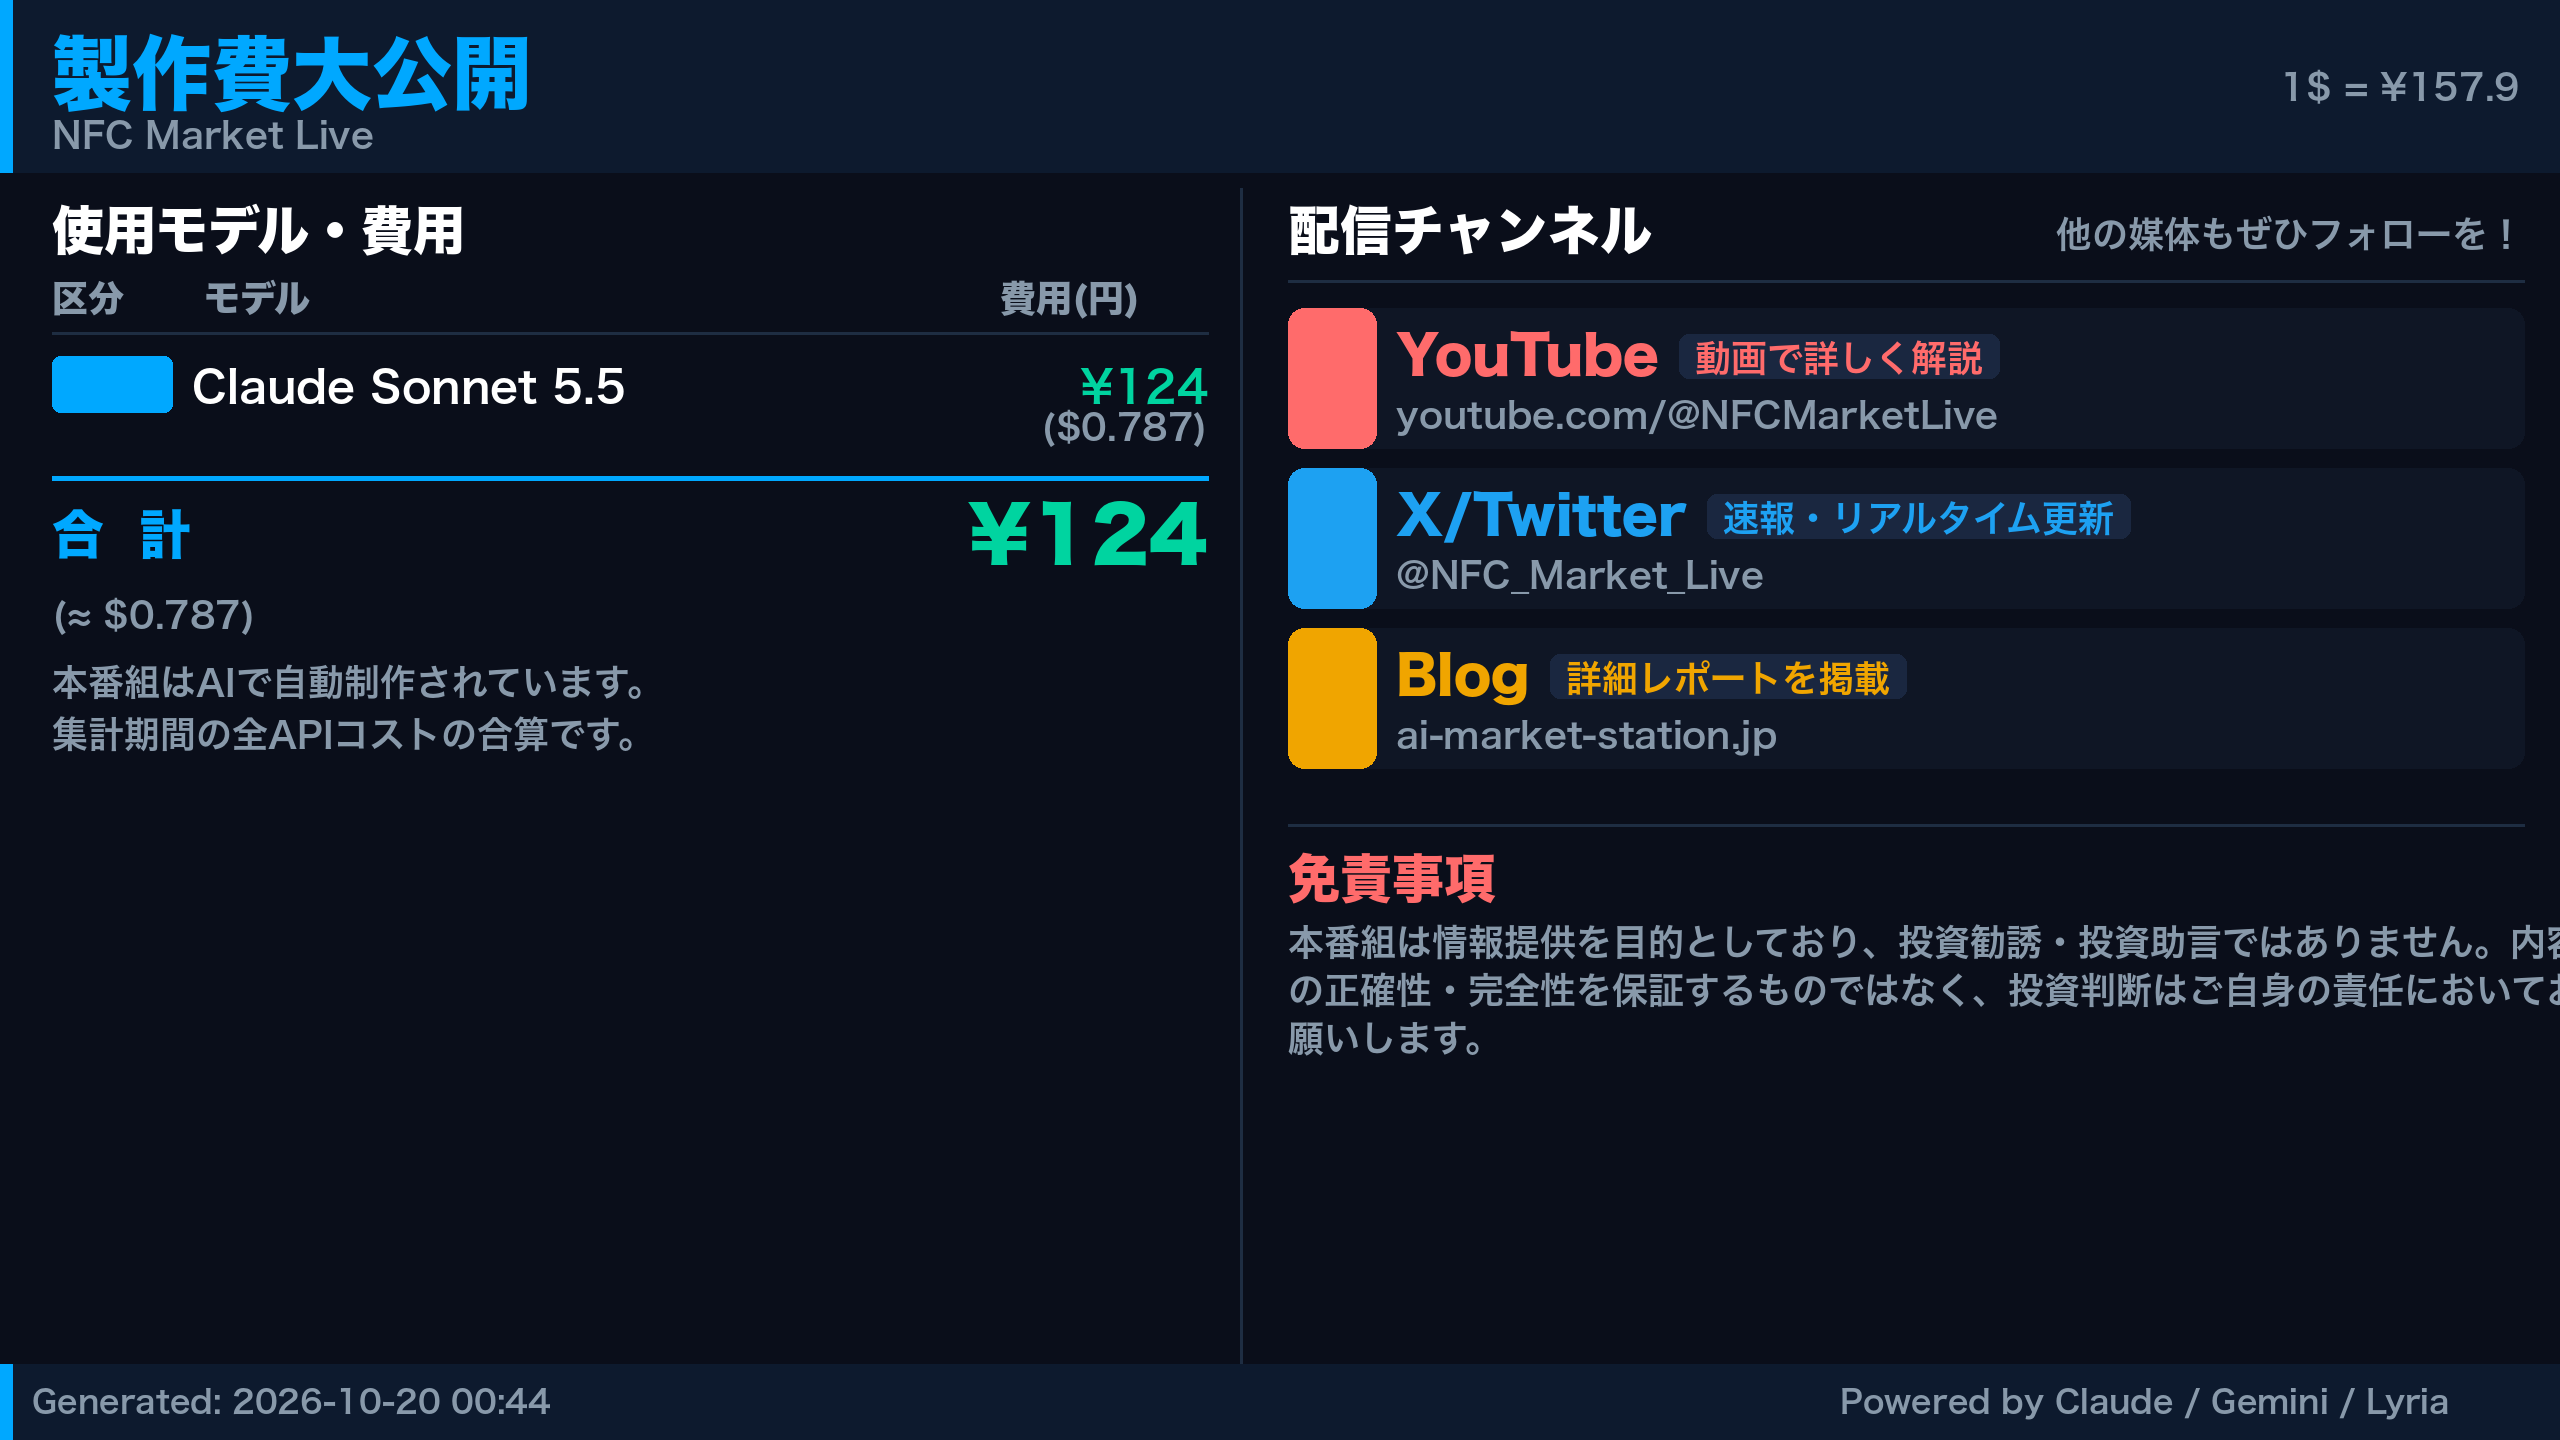
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5.5 | 93,612 | 61,019 | ¥126 |
| BGM | Lyria 3 Pro | 196 | 25,723 | ¥13 |
| X | コンテンツ作成 (返信) | 4,106 | – | ¥9 |
| X | ポスト作成 | 2,050 | – | ¥9 |
| X | ツイート (URL付) | 78 | – | ¥32 |
| Other | gemini-3.8-flash-tts | 7,144 | 15,784 | ¥23 |
| 合計 | ¥212 |
為替レート: 1 USD = 157.9 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。