📺 動画で詳細な解説を見る
📄 一次資料(出典)
Reserve Bank of Australia
https://www.rba.gov.au/statistics/frequency/fin-agg/2026/fin-agg-0726.html
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-08-31 23:46)
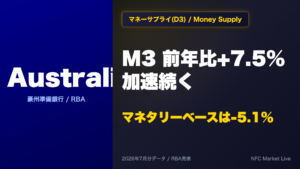
RBA(豪州準備銀行)が公表した最新の金融集計量(D3)を徹底解説📊 2026年7月、M3(広義マネー)は前年比+7.55%、Broad Moneyは+7.65%と高水準の伸びを維持。一方でマネタリーベースは前年比-5.14%と対照的な動きに📉 💡M3をマネタリーベースで割った貨幣乗数は、2024年8月の8.91…
The Ultimate Summary:拡大するマネー、縮小するベース
サマリー:数字が語る「二つの豪州」
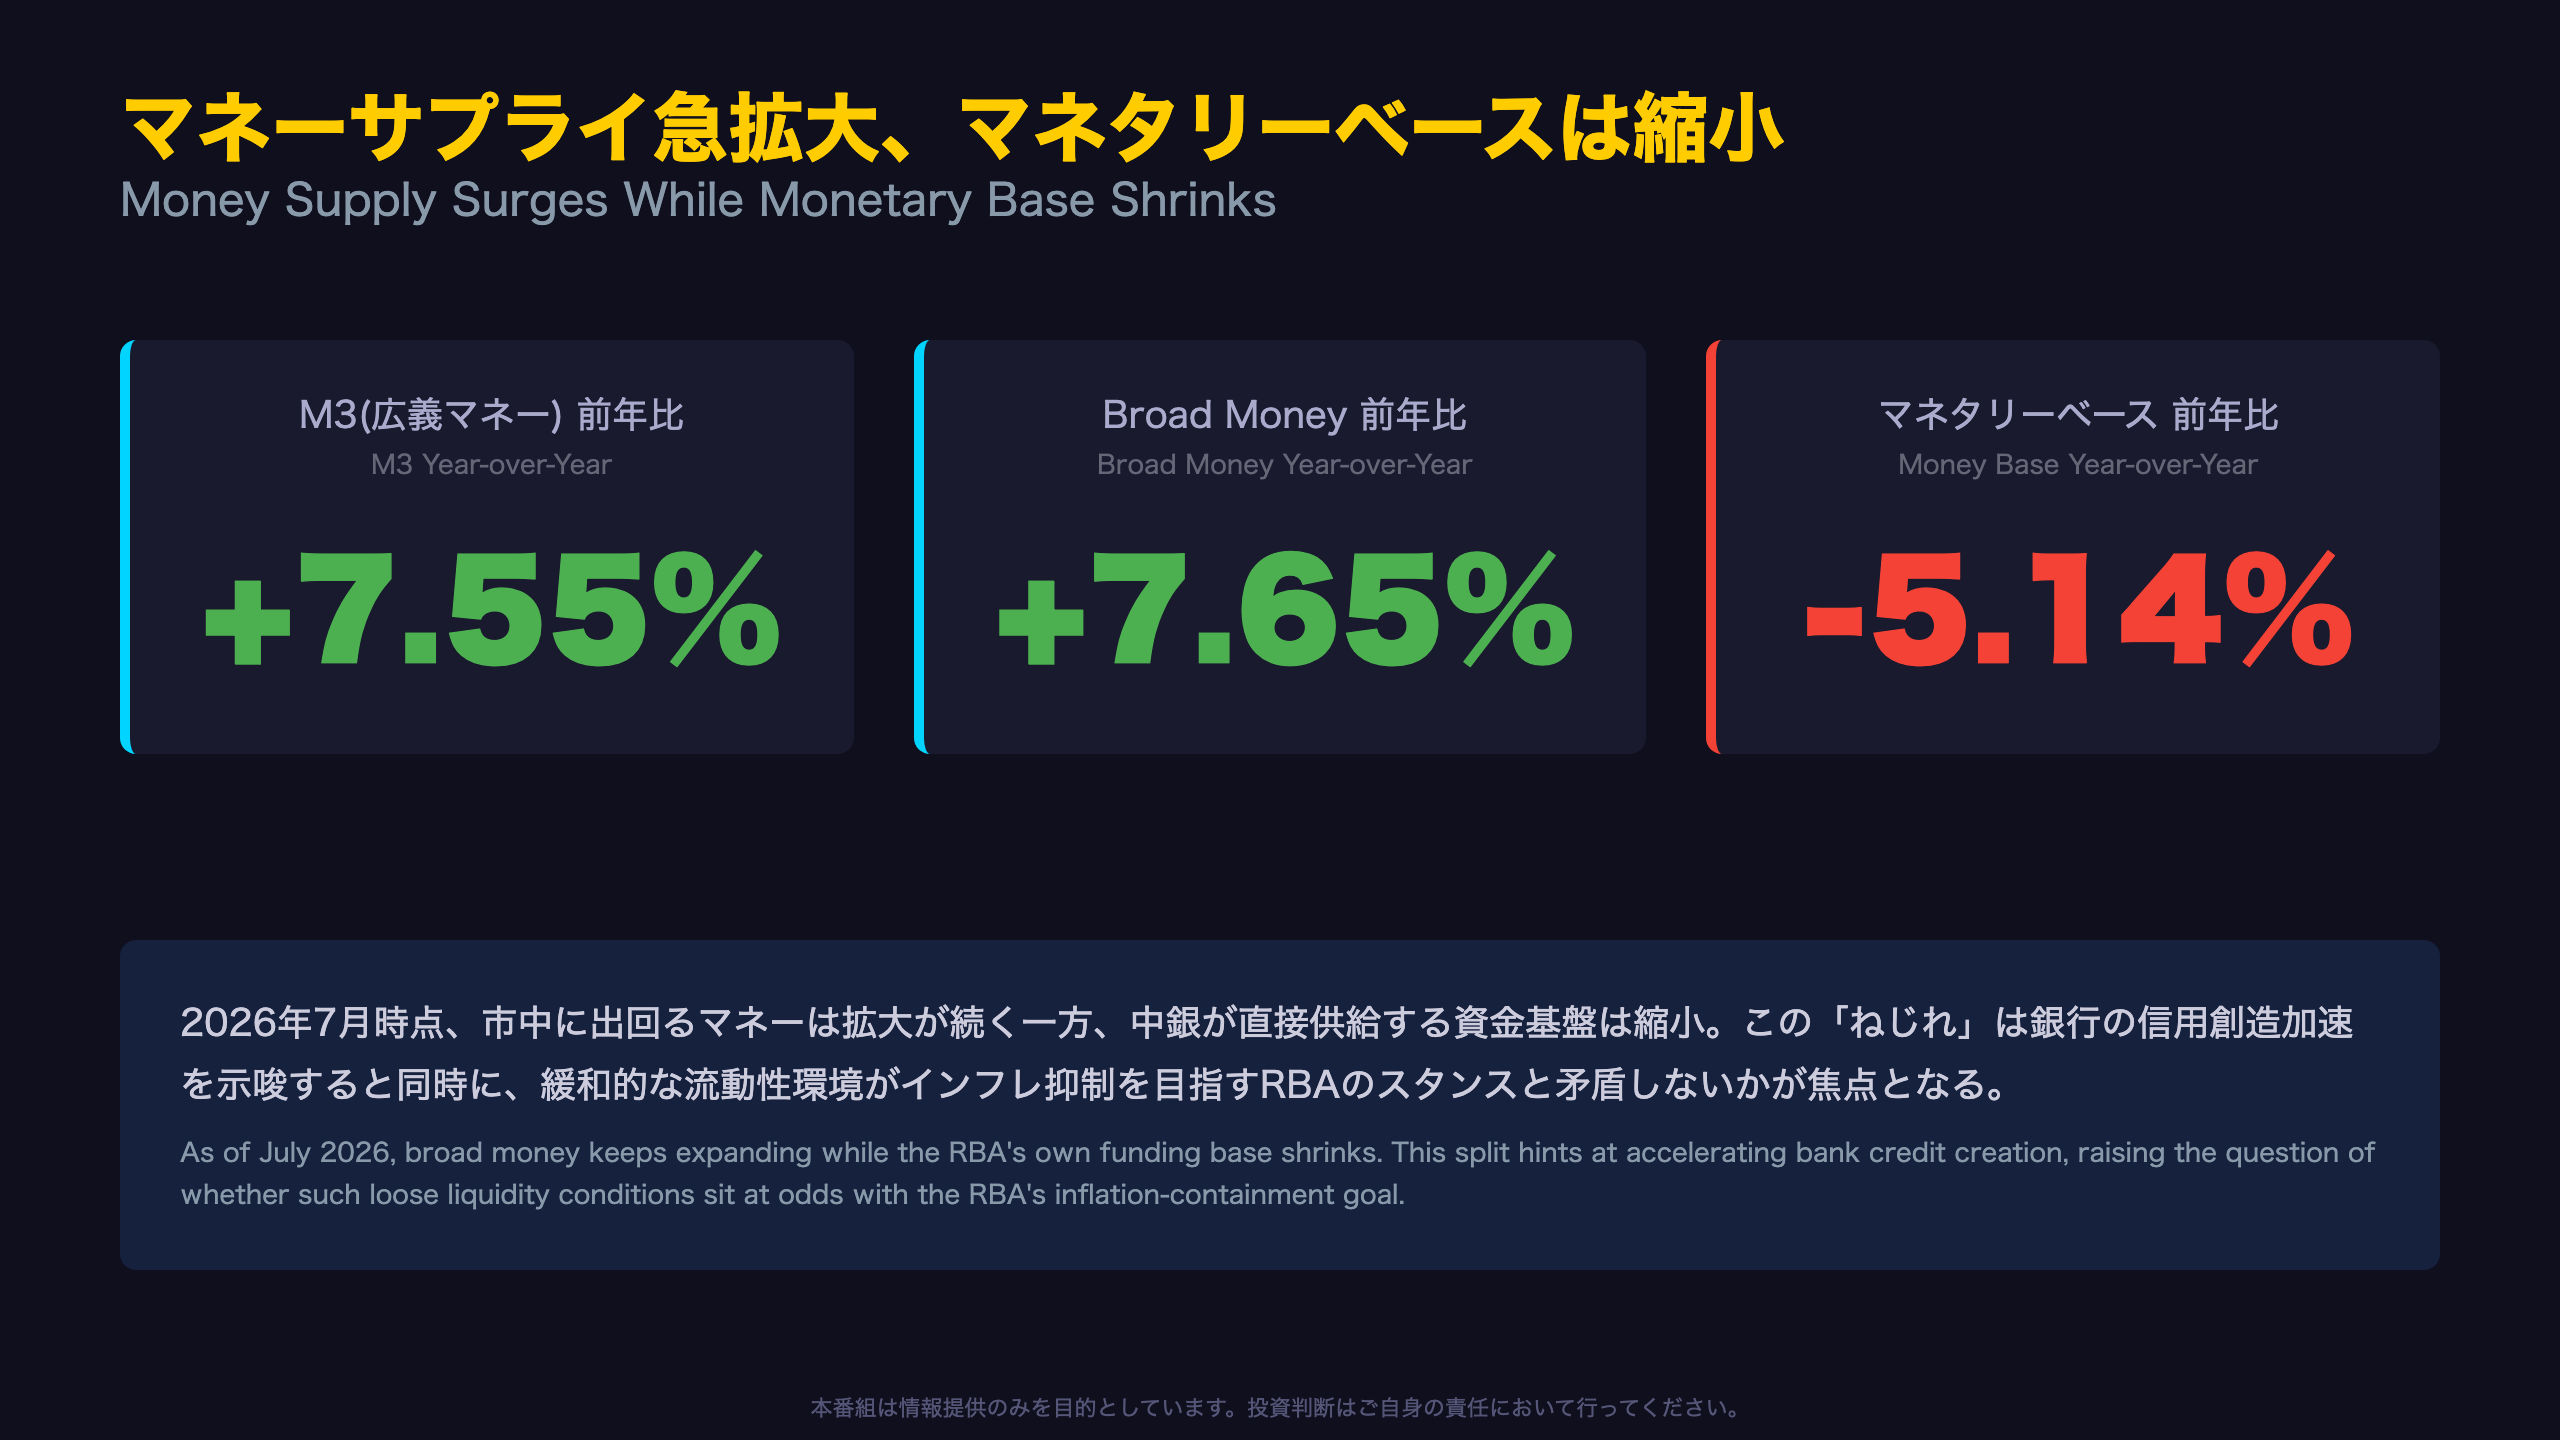
RBAが公表した最新の金融集計量(Financial Aggregates, D3)によれば、2026年7月時点でM3(広義マネー)は季節調整後で3497.16十億豪ドル、前年同月比+7.55%の伸びとなった。Broad Moneyも同+7.65%を記録し、両指標とも7%台後半という高水準で推移している。
一方、中央銀行が直接供給するマネタリーベース(DMAMMB)は同-5.14%と、対照的にマイナス圏にある。マネーサプライ全体が拡大する一方で、中銀の資金供給基盤は縮小しているという「ねじれ」が、今回のデータの最大の特徴だ。
RBA統計上、マネタリーベースは政府預金や決済システムの技術的要因で月次のブレが大きいことで知られる指標であり、単月の変動だけで政策的含意を読み取るには注意が必要である。
この「ねじれ」は、銀行システムによる信用創造(貸出拡大)が、中銀の資金供給以上のペースでマネーサプライを押し上げていることを示唆する(レベルB、詳細はスライド4で貨幣乗数の推移とともに深掘りする)。
なお、この伸び率は2024年後半の5%台前半から緩やかに加速してきた結果であり(スライド3参照)、単月のサプライズではなく、1年以上に及ぶトレンドの延長線上にある点に留意したい。
2026年7月分:各指標の詳細
2026年7月分:内訳から見える力学
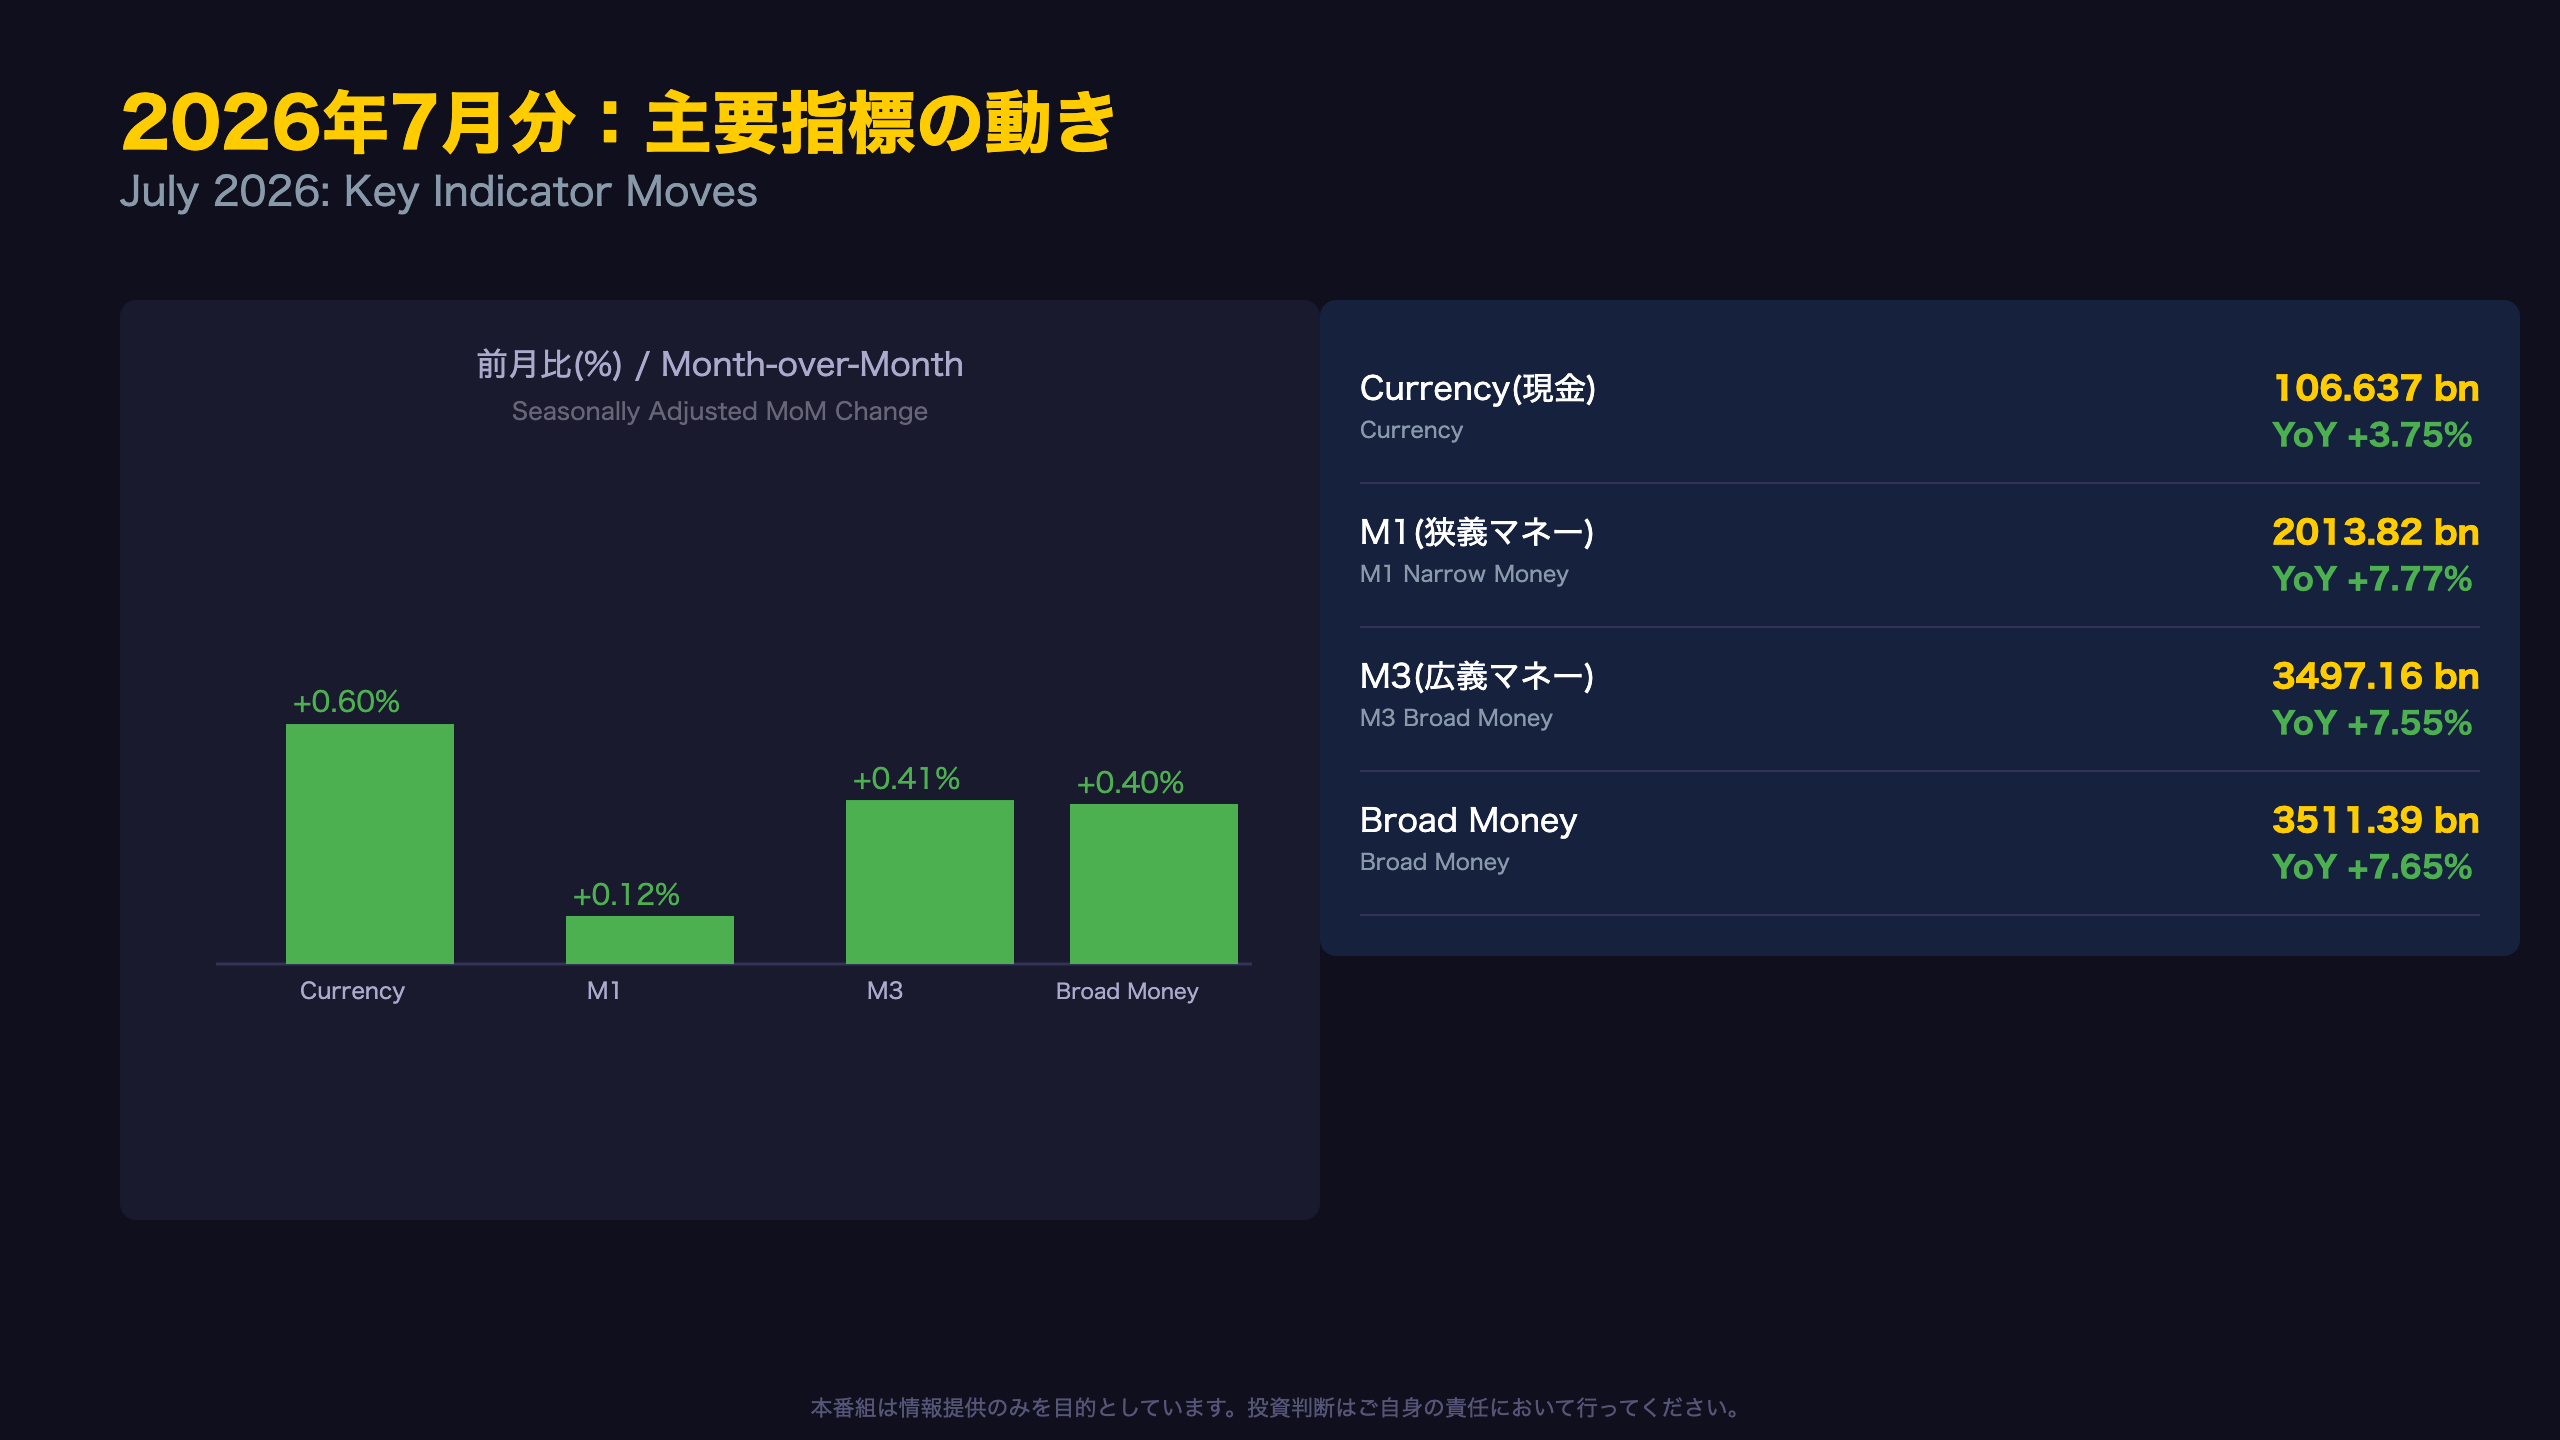
今回発表された最新月(2026年7月)のデータを前月(6月)と比較すると、以下の通り。
| 指標 | 水準(十億豪ドル) | 前月比 | 前年比 |
|---|---|---|---|
| Currency(現金) | 106.637 | +0.60% | +3.75% |
| M1(狭義マネー) | 2013.82 | +0.12% | +7.77% |
| M3(広義マネー) | 3497.16 | +0.41% | +7.55% |
| Broad Money | 3511.39 | +0.40% | +7.65% |
M1の前月比伸び率(+0.12%)は、M3(+0.41%)やBroad Money(+0.40%)と比べて明確に鈍化している。M1は現金・即時引き出し可能な預金で構成される最も流動性の高い指標であり、その伸びの鈍化は「駆け込み的な現金選好」が一服したことを示唆する可能性がある(レベルC)。
ただし、前年比で見ればM1は+7.77%とM3を上回るペースを維持しており、単月の動きだけで基調転換と判断するのは早計だ。
また、通貨(現金)の伸びが+3.75%と他指標より緩やかである点は、キャッシュレス化の進展や、家計・企業が現金より預金性資産を選好する傾向を反映している可能性がある。次のスライドでは、この伸び率がどのような時系列トレンドの上に位置しているのかを検証する。
構造的加速トレンド:2024年5%台から2026年7-8%台へ
加速の軌跡:24ヶ月の時系列で見る変化
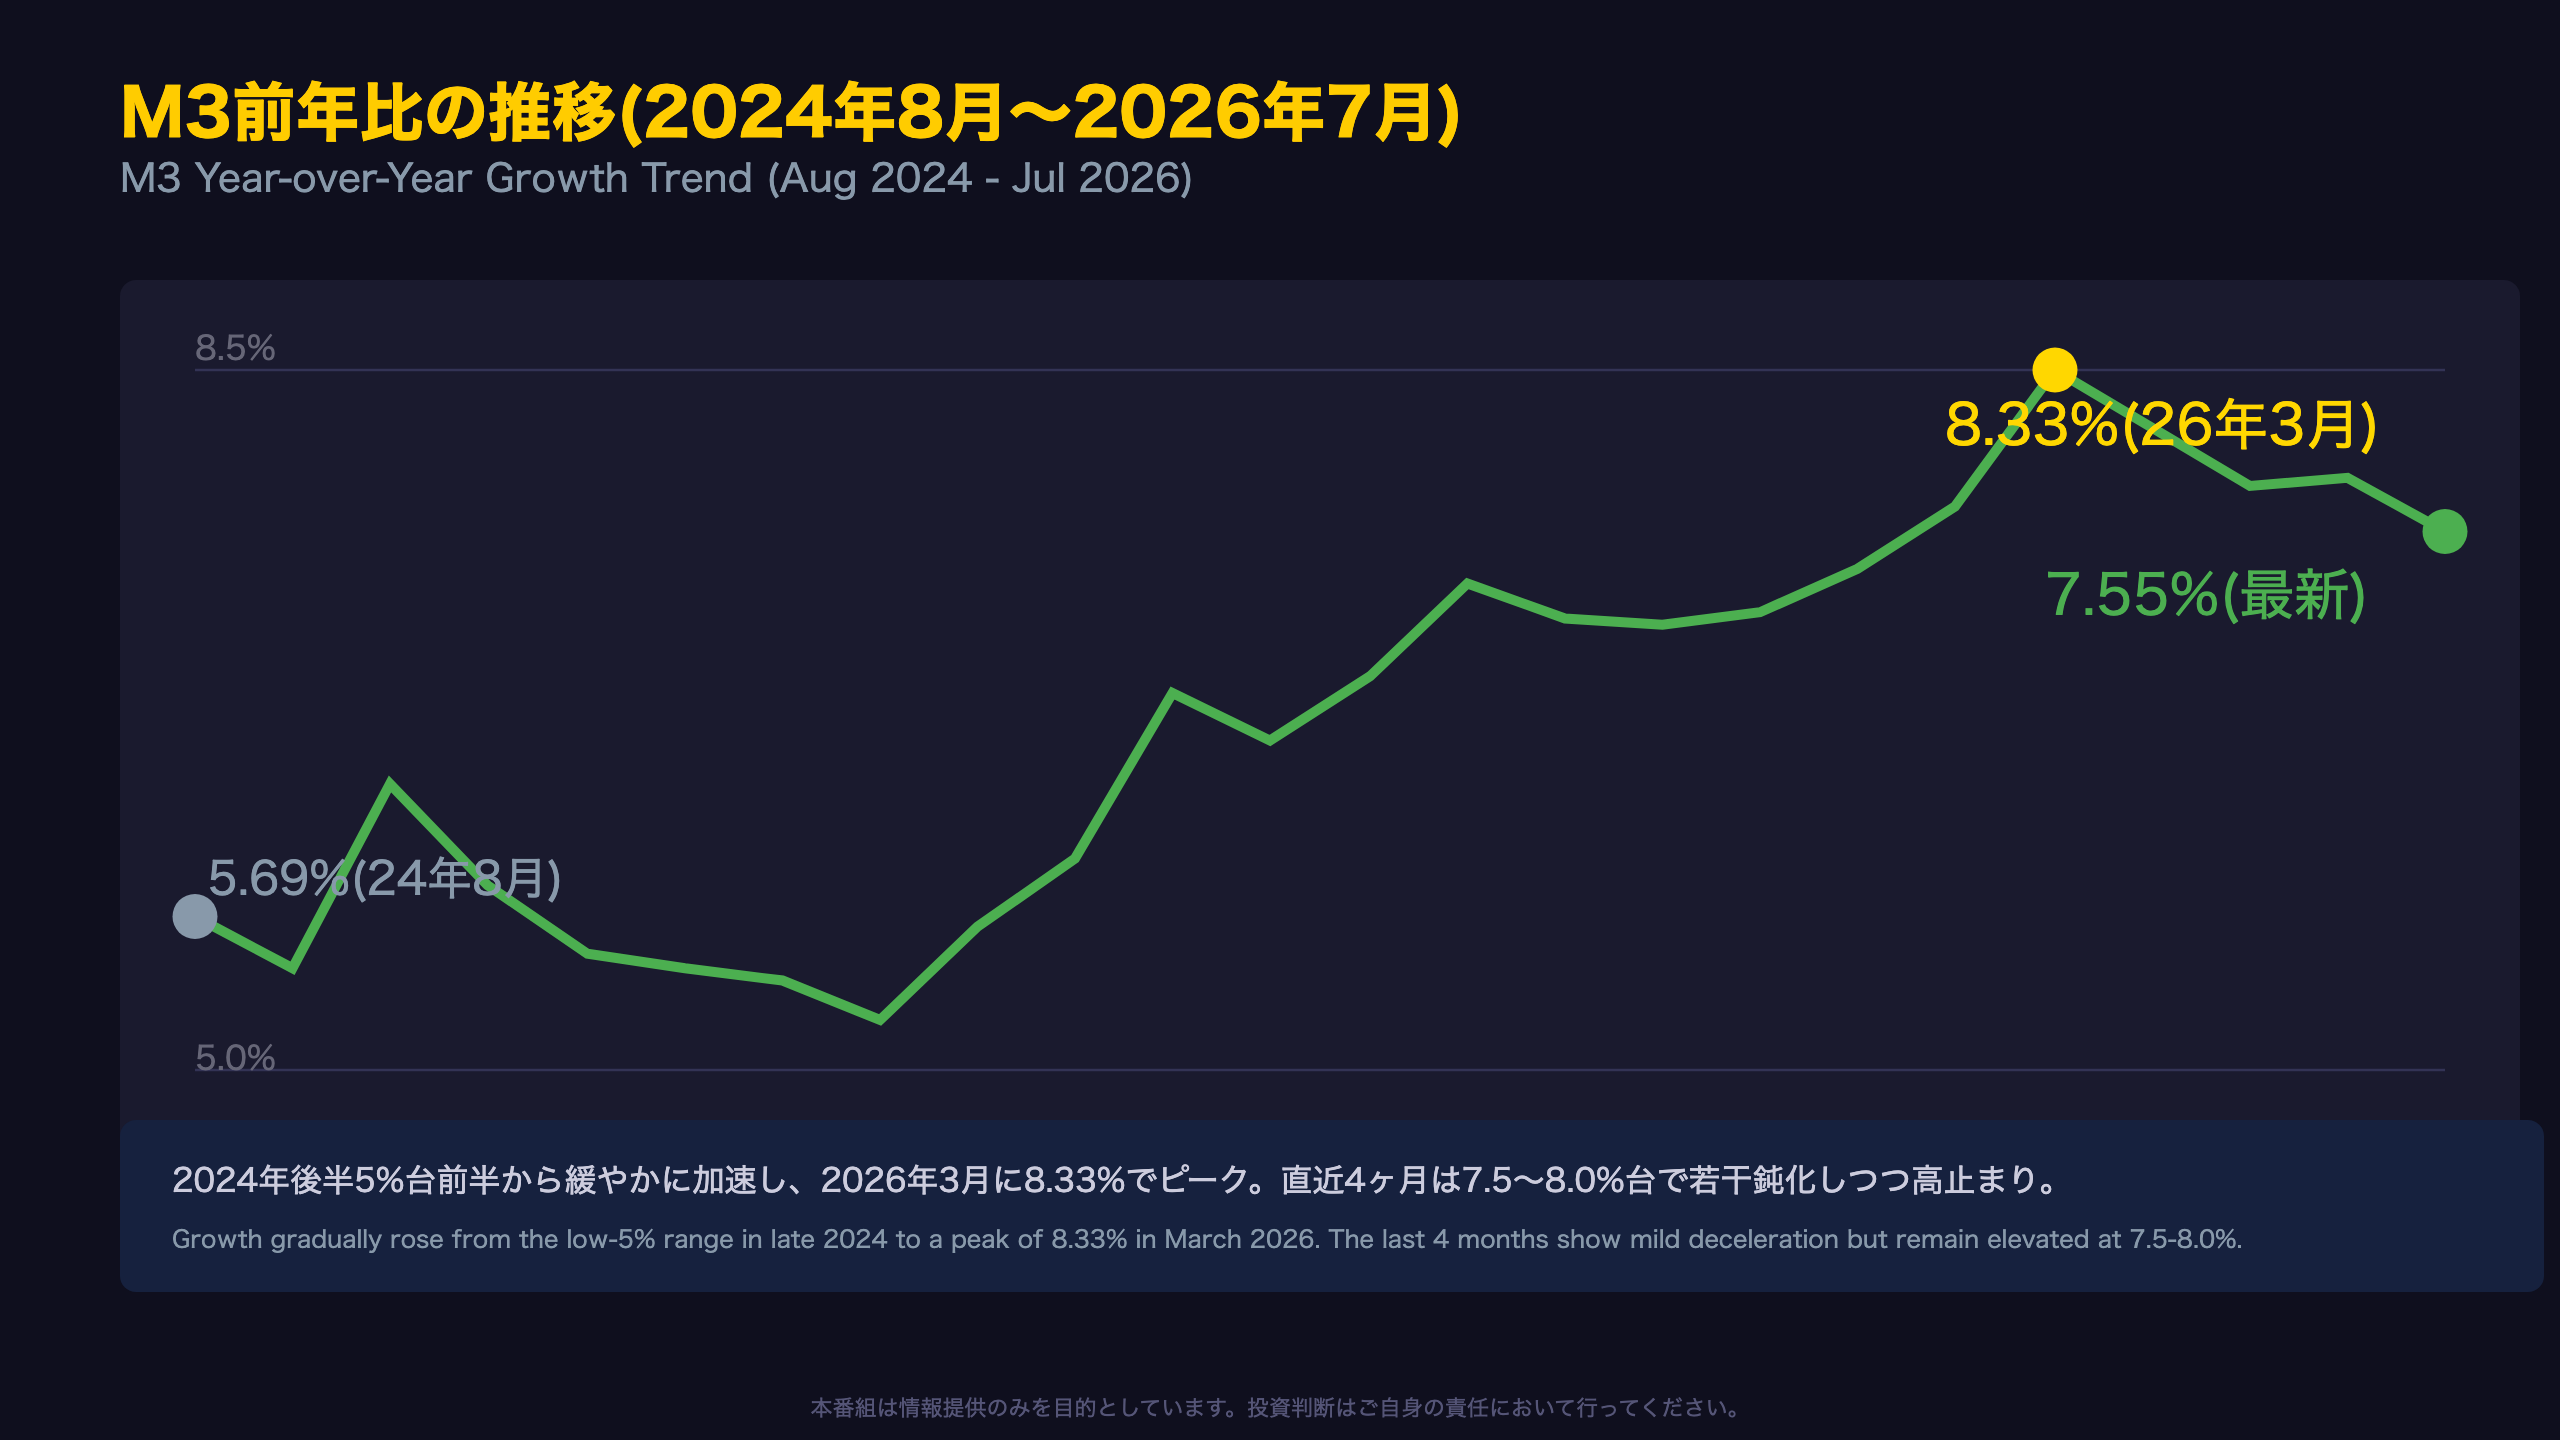
M3(季節調整済)の前年比伸び率を月次で追うと、明確な段階的加速が確認できる。
- 2024年8月〜12月:5.4%〜5.7%台で推移
- 2025年1月〜6月:5.2%〜6.8%台、緩やかな上昇基調に転換
- 2025年7月〜12月:6.5%〜7.3%台まで加速
- 2026年1月〜7月:7.4%〜8.3%台で高止まり、3月に直近ピーク
2024年8月の+5.69%から2026年3月の+8.33%まで、約1年半で伸び率がほぼ1.5倍に拡大した計算になる。これは景気循環的な変動というより、構造的な流動性拡大局面の可能性を示唆する(レベルB)。
一方で、2026年3月の8.33%をピークに、4月+8.05%、5月+7.77%、6月+7.81%、7月+7.55%と、直近4ヶ月はやや鈍化・横ばい圏で推移している。これが「ピークアウト」の始まりなのか、単なる月次のブレなのかは、今後2〜3ヶ月のデータで見極める必要がある。
加速トレンドが1年以上続いた後の鈍化は、しばしば「循環の踊り場」を意味することが多いが、単月・数ヶ月のデータのみで方向転換を断定するのは時期尚早である。
マネタリーベースとの乖離:貨幣乗数の上昇
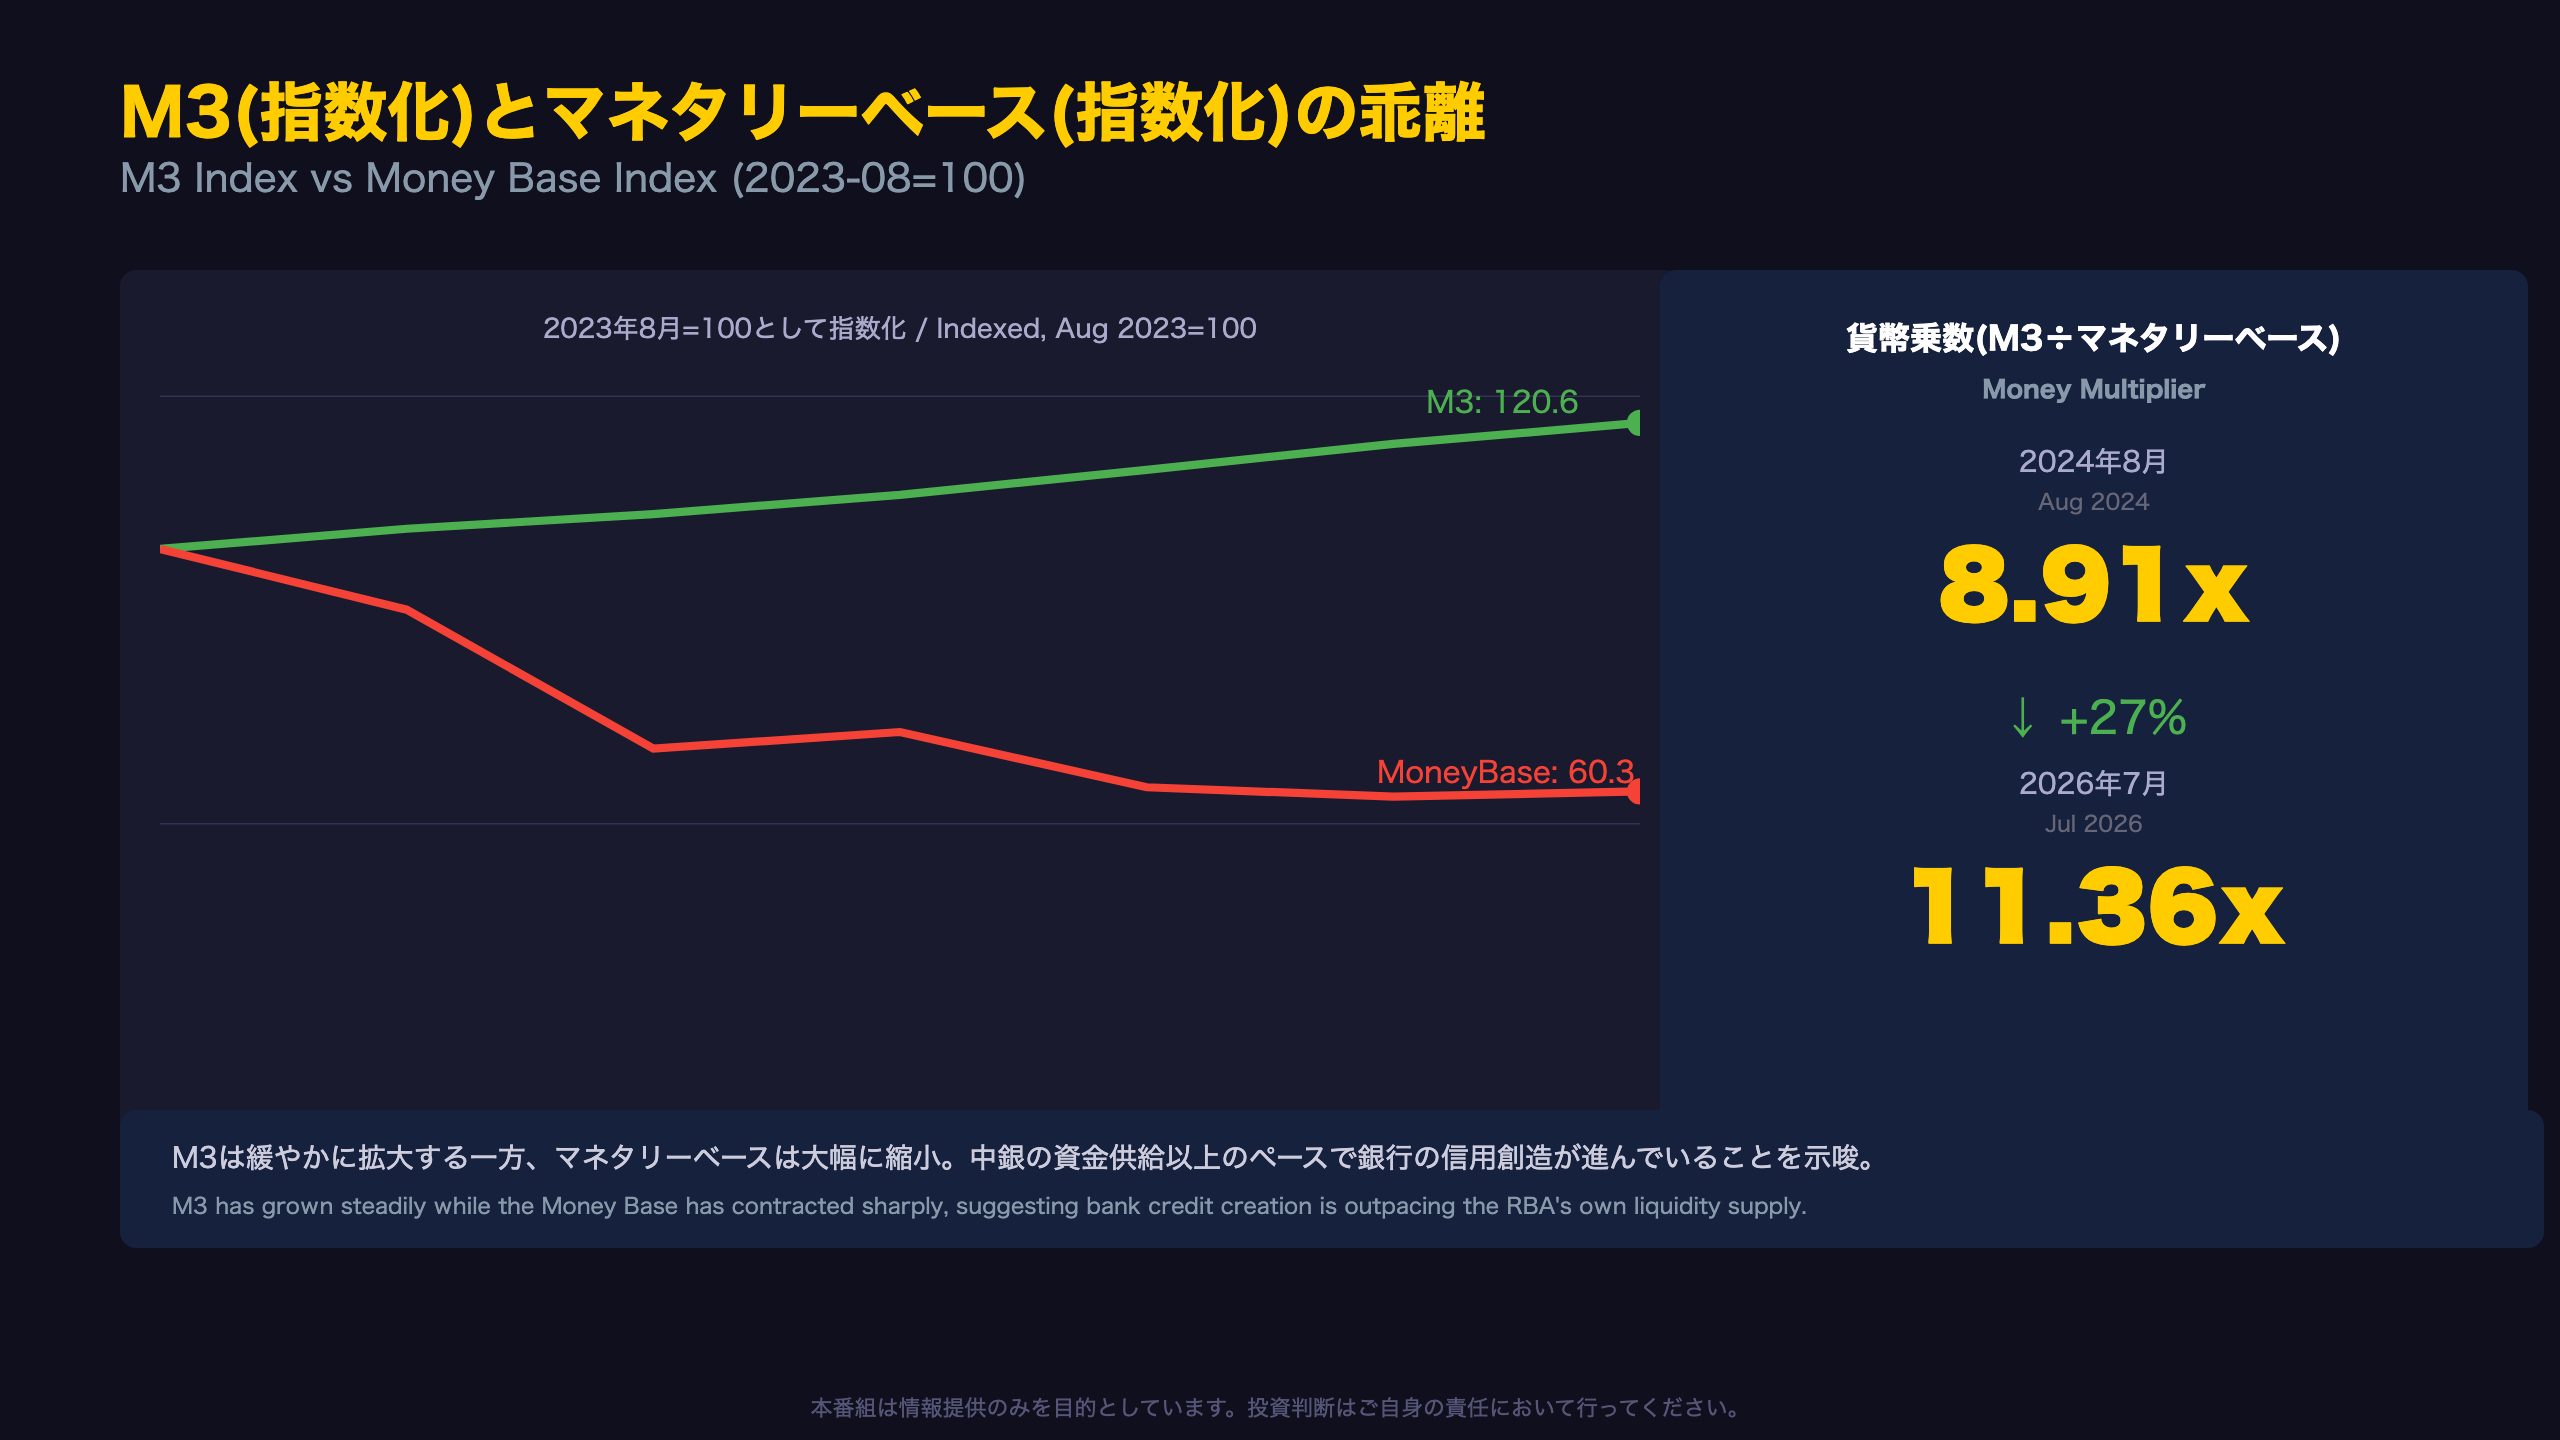
「ねじれ」の正体:貨幣乗数から読む信用創造の実態
マネタリーベース(DMAMMB、非季節調整)の前年比推移を見ると、2024年半ばには-30%台という急激な縮小を記録した後、2025年半ばに一時-5%まで縮小幅が縮まり、その後再び-10%台まで拡大、直近2026年7月には再び-5.14%まで戻している。ボラティリティが非常に高いことがこの系列の特徴だ。
RBAの統計上、マネタリーベースは政府預金・準備預金の技術的な出入りに左右されやすく、単月の急変動をもって政策転換のシグナルと解釈するのは適切ではない。
注目すべきは、この乱高下するマネタリーベースの上に、マネー乗数(M3÷マネタリーベース)を重ねた時の姿だ。
| 時点 | 貨幣乗数 |
|---|---|
| 2024年8月 | 8.91倍 |
| 2025年8月 | 10.51倍 |
| 2026年7月 | 11.36倍 |
約2年間で乗数が8.91倍から11.36倍へと約27%上昇している。これは、中銀が供給する準備預金1単位あたりに対して、銀行システムが生み出す預金・貸出の量が増えていることを意味し、信用創造(与信拡大)の勢いが強まっていることを示唆する(レベルB)。
またM1(+7.77%)がM3(+7.55%)をわずかに上回るペースで拡大している点は、企業・家計が長期性の預金より即時引き出し可能な流動性資産を選好している可能性を示す一因と考えられる(レベルC)。
RBAとAUDへのインプリケーション
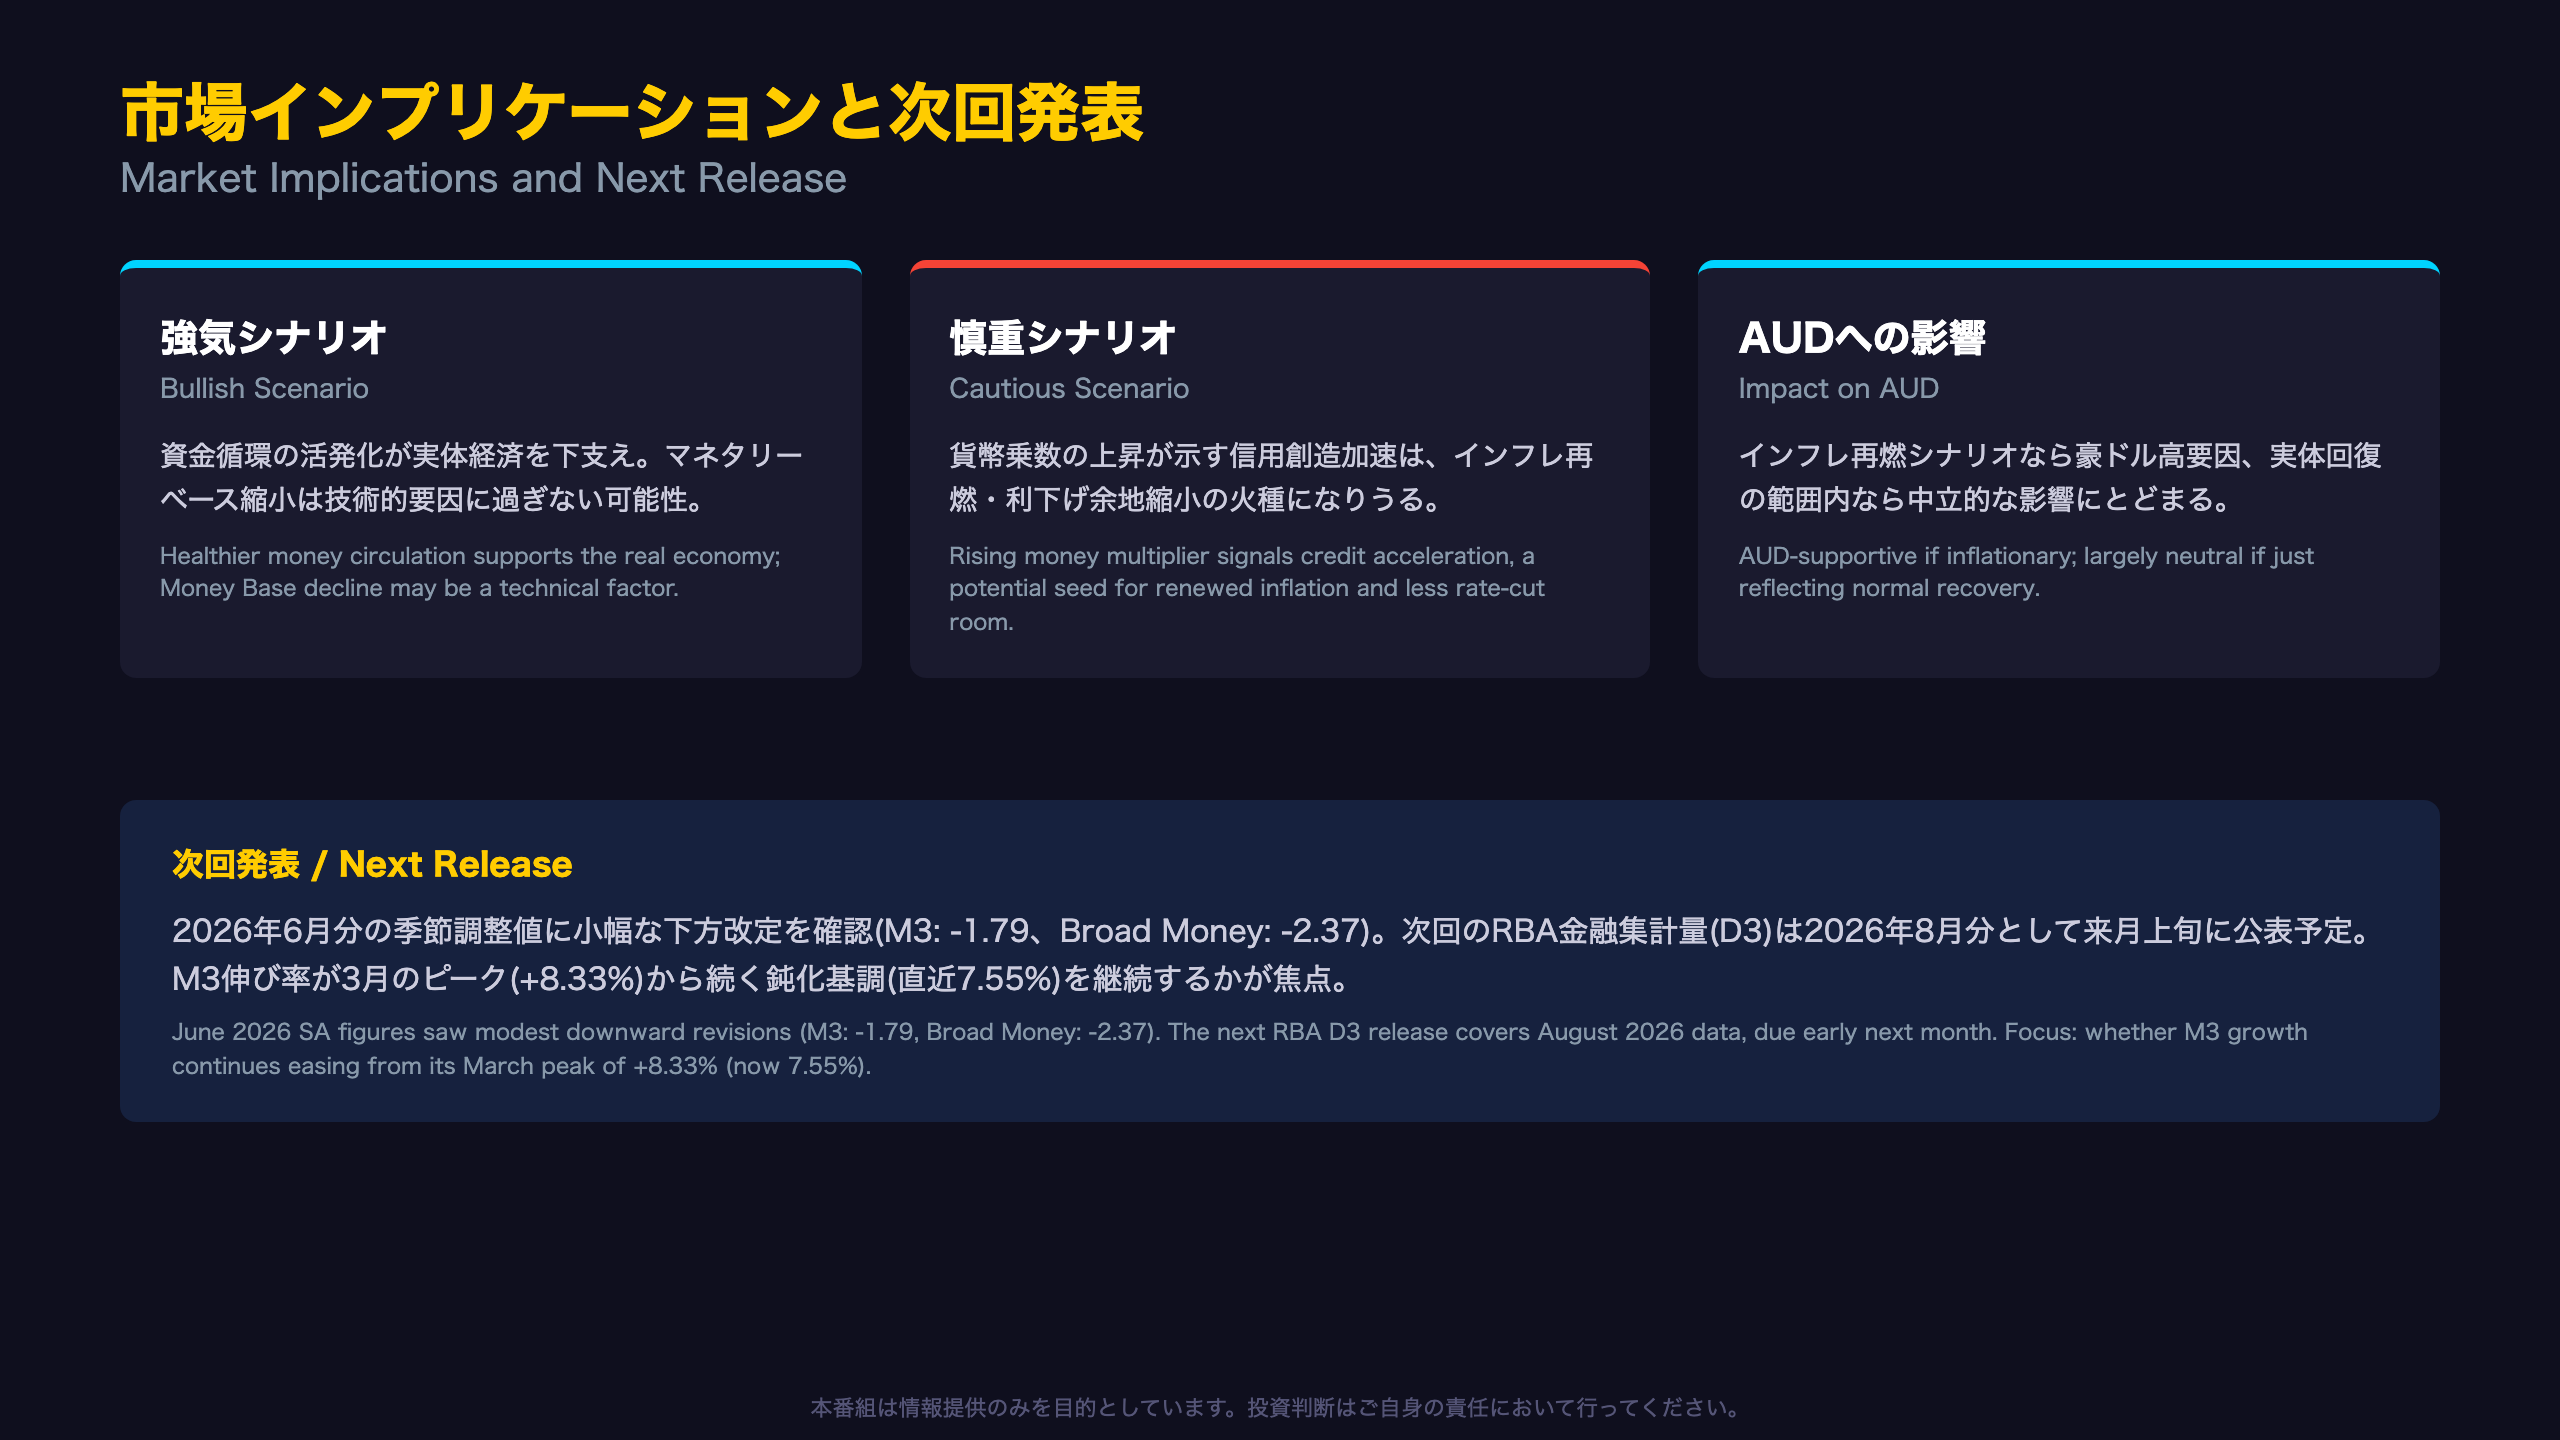
両論併記:強気シナリオと慎重シナリオ
今回のデータをどう読むかは、視点によって大きく分かれる。
強気(緩和効果としての解釈):M3・Broad Moneyの拡大は、実体経済における資金循環が活発化している証左であり、企業の設備投資や家計消費を下支えする材料と読める。マネタリーベースの縮小は、単に中銀の技術的なオペレーション(政府預金の変動等)を反映しているに過ぎず、政策的な引き締めシグナルではないという見方もできる。
慎重(インフレ再燃リスクとしての解釈):一方で、貨幣乗数の継続的な上昇が示す信用創造の加速は、需要超過による物価上昇圧力の芽になりうる。RBAが政策判断を行う上で、マネーサプライの伸び率が高止まりする状況は、利下げ局面の終了・様子見への転換を後押しする材料となりうる。
データ改定について
前回発表(2026年6月分速報)と今回発表を比較すると、2026年6月の季節調整値に小幅な改定が確認された。M3(SA)は3484.54→3482.75(-1.79)、Broad Money(SA)は3499.89→3497.52(-2.37)と、いずれも0.1%未満の下方修正にとどまる。これは季節調整パラメータの定例的な再計算による通常の改定であり、大きなトレンド変化を意味するものではない。
次回発表への視点
次回のRBA金融集計量(D3)は2026年8月分として来月上旬に公表される見込み。焦点は、2026年3月にピークをつけたM3伸び率(前年比+8.33%)が、直近4ヶ月続く鈍化基調(7.55%〜8.05%)をさらに継続するか、それとも再加速に転じるかである。仮に7%台前半まで鈍化が進めば、流動性拡大局面の一巡を示す材料となりうる。
製作費大公開
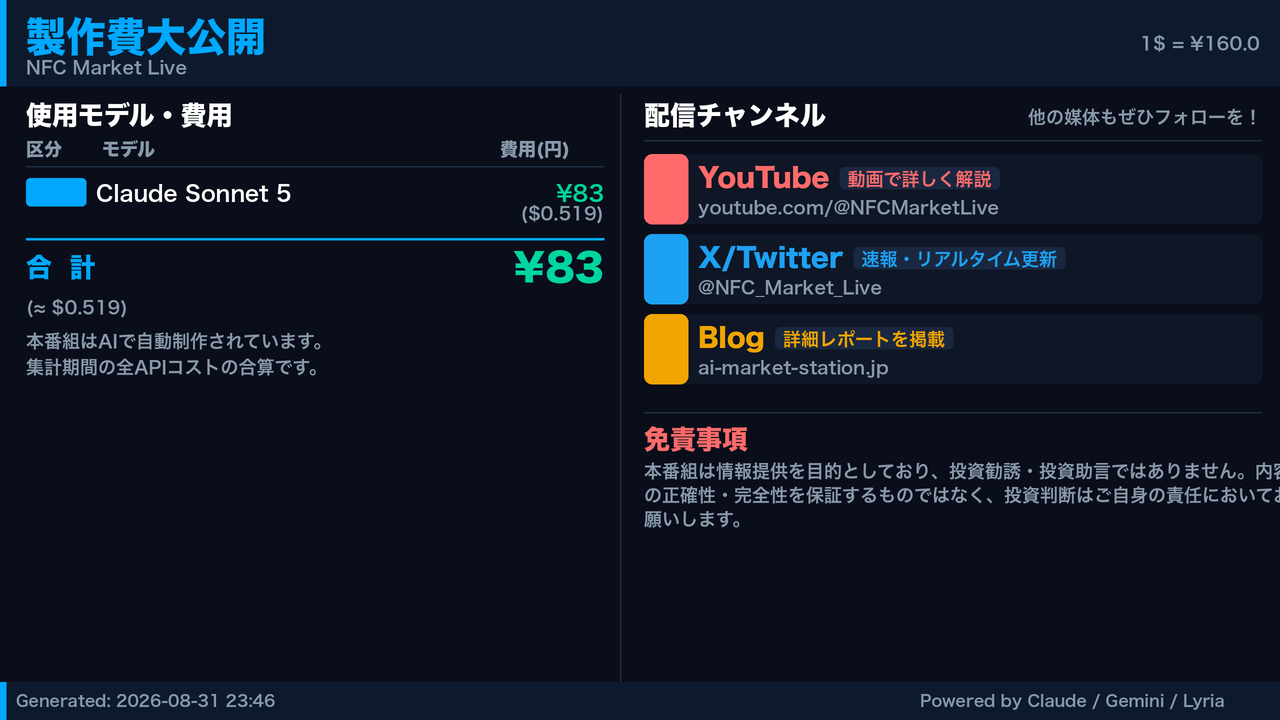
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 30,914 | 46,607 | ¥84 |
| TTS | Gemini 2.5 Flash TTS | 2,421 | 8,319 | ¥14 |
| TTS | Gemini 3.1 Flash TTS | 2,148 | 3,966 | ¥13 |
| X | コンテンツ作成 (返信) | 3,688 | – | ¥13 |
| X | ポスト作成 | 1,356 | – | ¥10 |
| 合計 | ¥133 |
為替レート: 1 USD = 160.0 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。