📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-01 01:24)
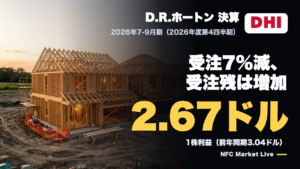
DHIの最新分析。📊 住宅最大手D.R.ホートンが2026年7-9月期(会計2026年度第4四半期)決算を発表。 📉 1株利益は2.67ドルで前年同期比12%減、純利益は18%減。新築受注は7%減、解約率は23%に上昇しました。 📈 一方で引き渡し待ちの受注残は前年より増加し、四半期配当は11%引き上げ。負債資本…
決算サマリー:需要の弱さと財務の強さが同居
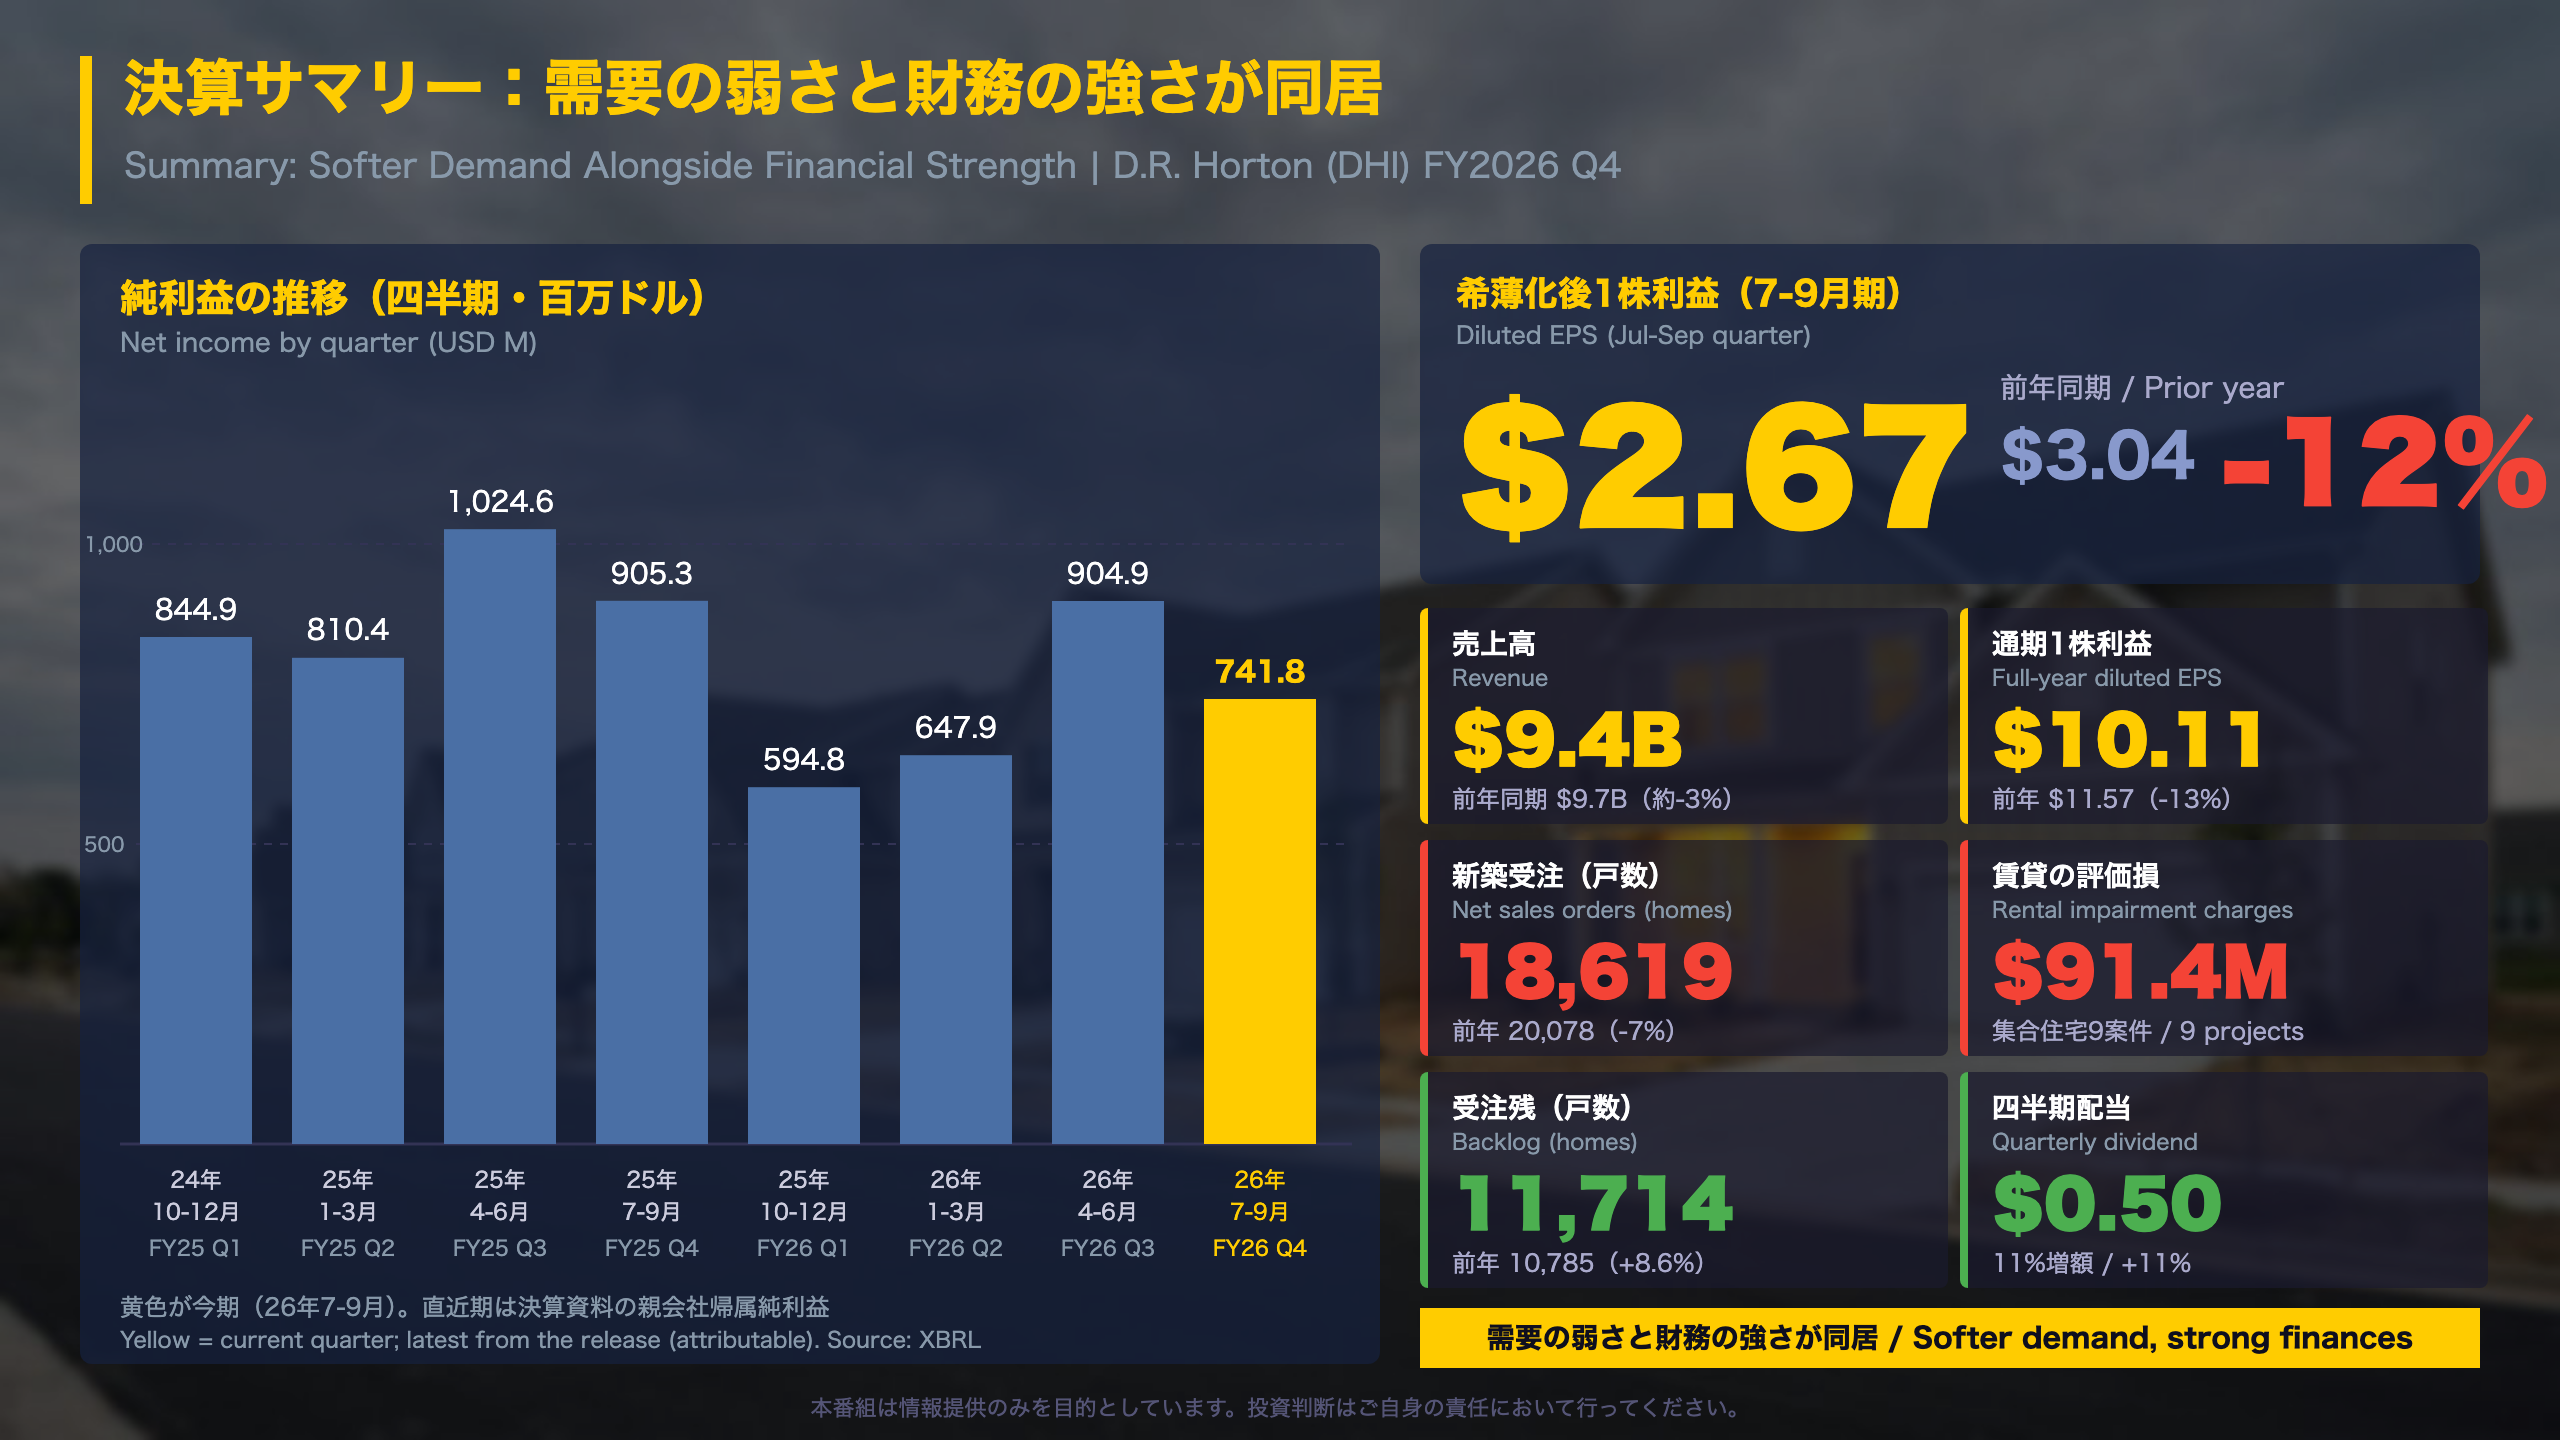
決算の全体像(2026年7-9月期=会計2026年度第4四半期)
| 指標 | 今期 | 前年同期 | 変化 |
|---|---|---|---|
| 売上高 | 93.7億ドル | 96.8億ドル | 約-3%(算出) |
| 純利益(親会社帰属) | 741.8百万ドル | 905.3百万ドル | -18% |
| 希薄化後1株利益 | 2.67ドル | 3.04ドル | -12% |
| 税引前利益率 | 10.8% | 原文に記載なし | – |
通期(2025年10月〜2026年9月)
通期の1株利益は10.11ドル(前期11.57ドル、-13%)、売上高は330.4億ドル(前期342.5億ドル)。営業キャッシュフローは35.1億ドルと前期(34.2億ドル)を上回り、自己資本利益率(ROE)は12.2%でした。
時系列の文脈
XBRLの四半期推移では、純利益は2025年10-12月期の594.8百万ドルを直近の底に、1-3月期647.9、4-6月期904.9と戻していました。今回の741.8百万ドルは4-6月期から減少しており、回復の動きが7-9月期に一服した形です。ただし単一四半期のため、傾向とまでは言えません。
経営陣の言葉(原文英語の和訳)
「第4四半期は、住宅ローン金利の上昇、購入しやすさの制約、消費者心理の慎重さが新築需要を圧迫し続け、住宅市場環境は一段と厳しくなった」(David Auld 執行会長)
両面の見方
- ポジティブ:受注残の増加、配当11%増(2027年度で13年連続の増配)、負債資本比率20.8%。
- 慎重:新築受注-7%、解約率23%、販売促進費は来期も高水準の見通し。
次回の発表は2027年1月19日(10-12月期)です。
深掘り1:新築受注と解約率
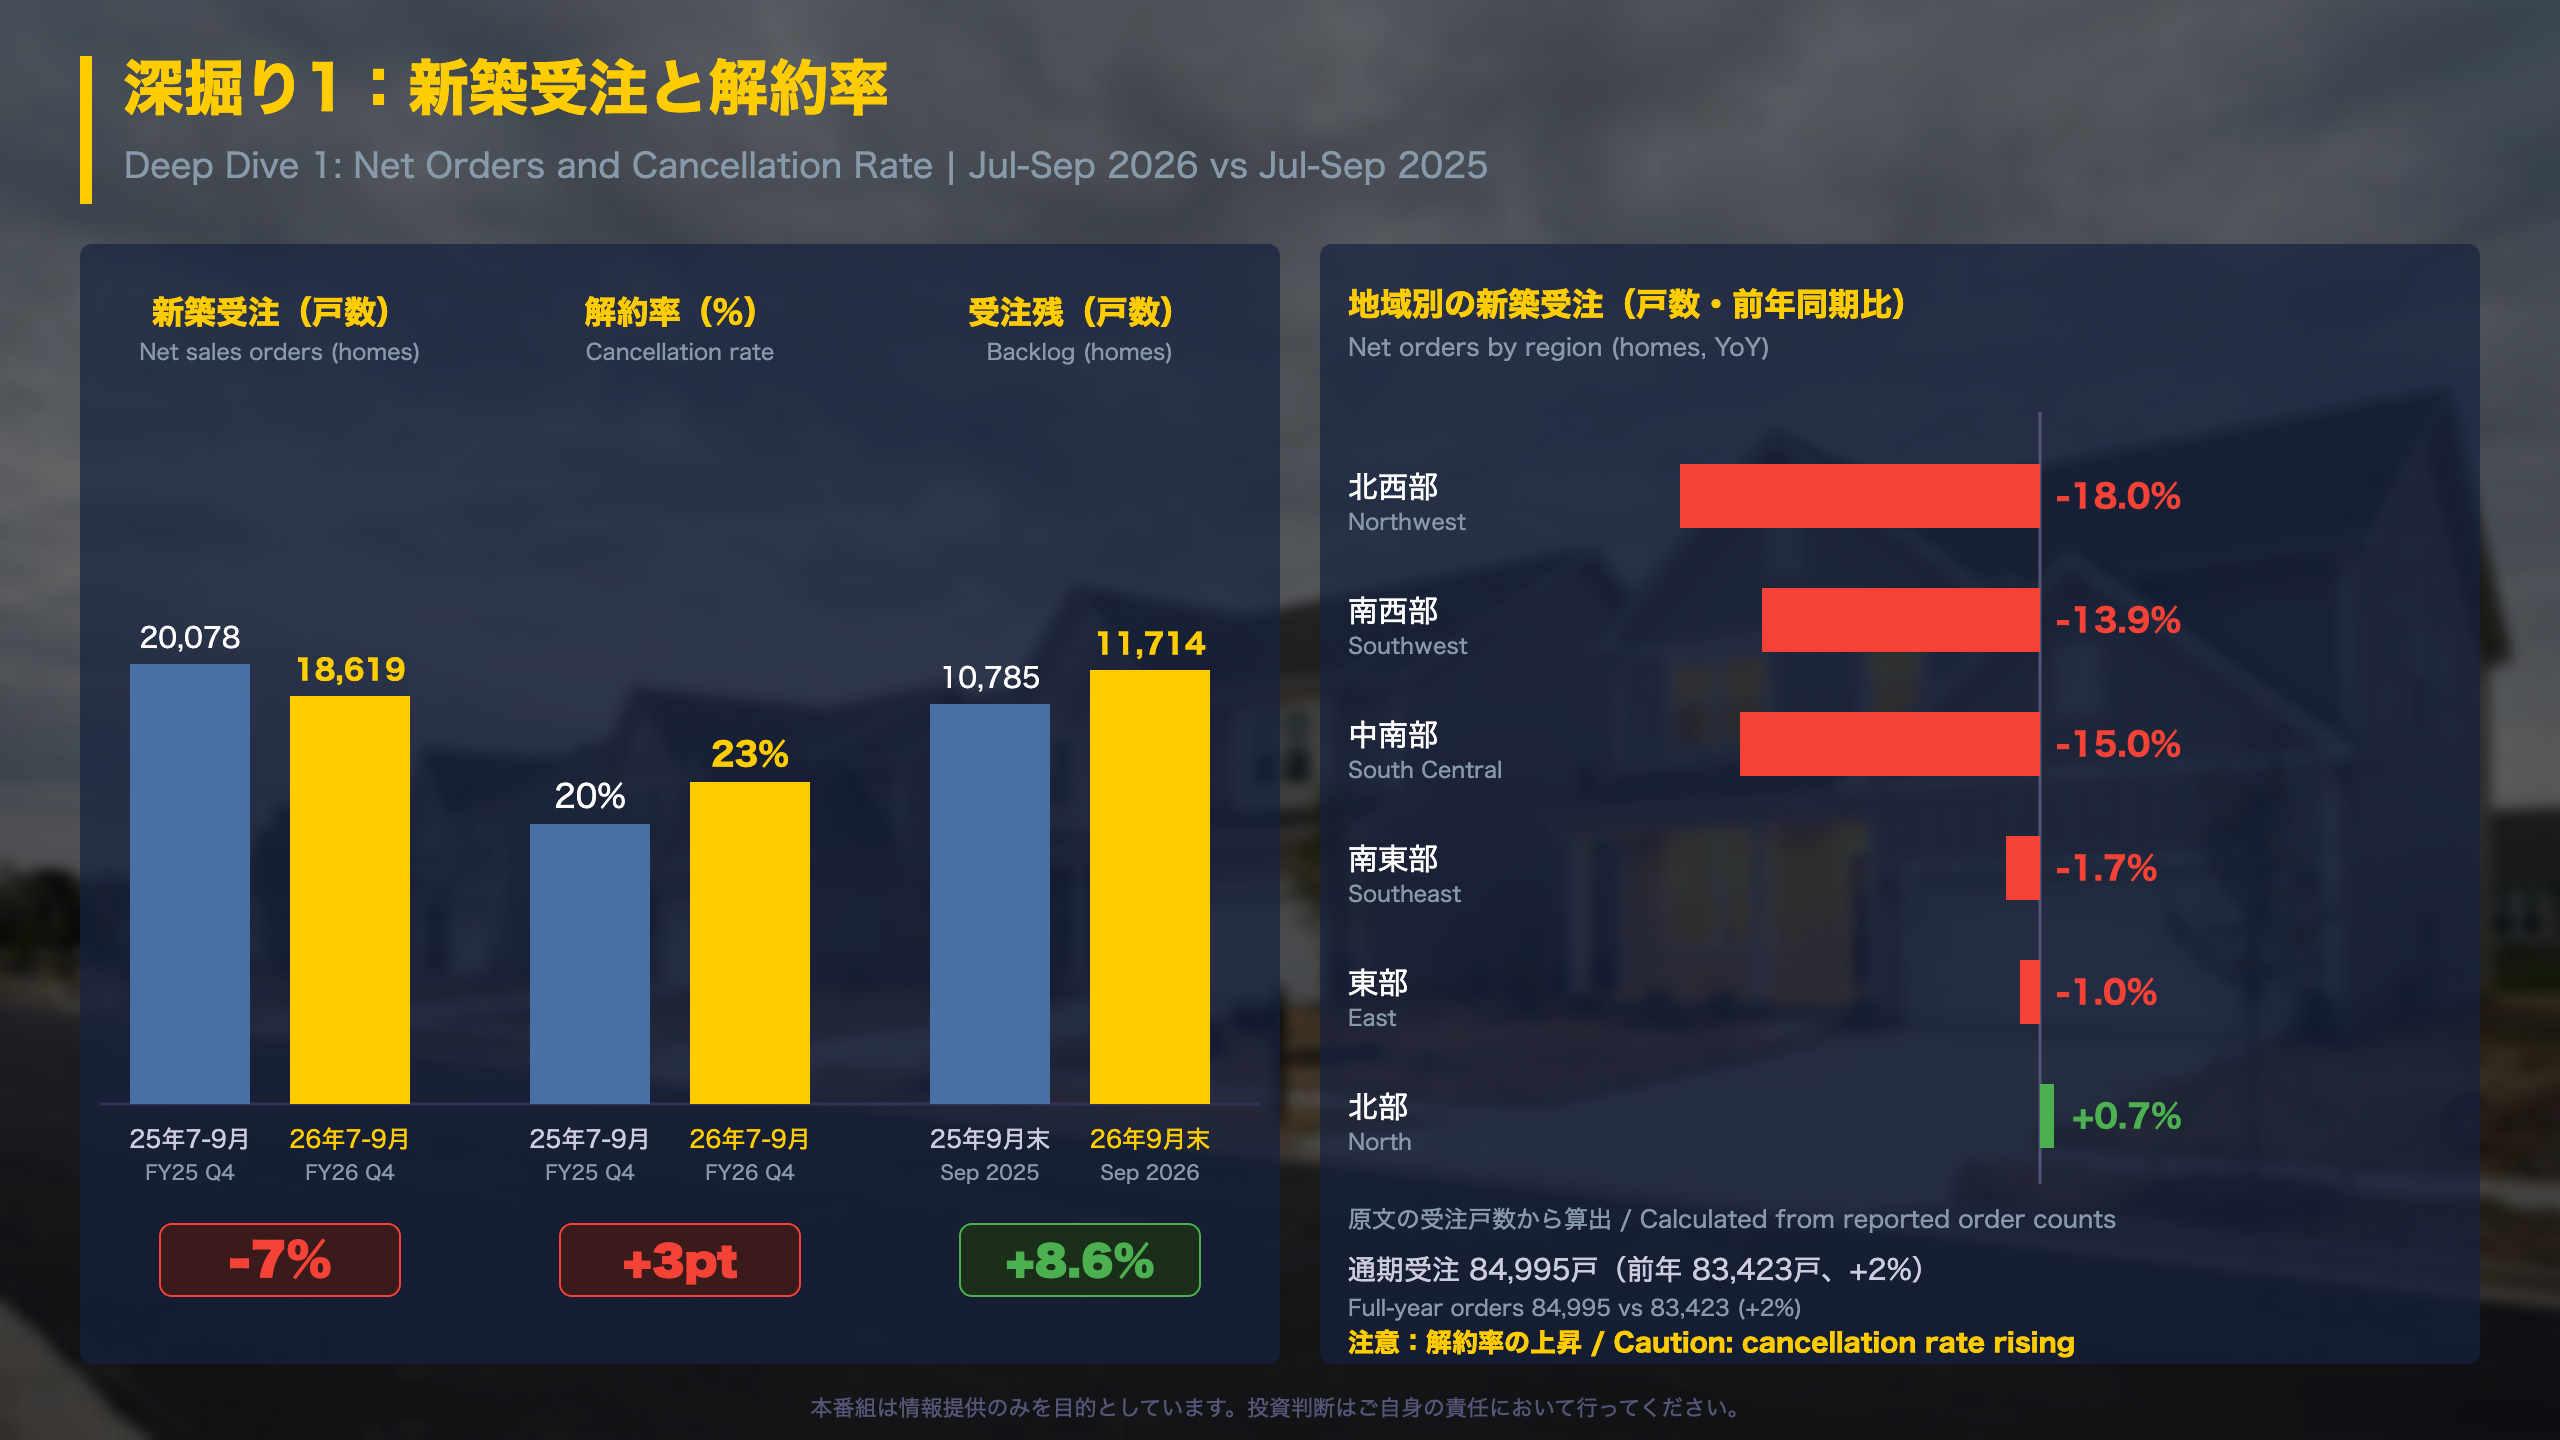
受注の中身を地域別に見る
原文の地域別受注戸数(7-9月期)から算出した前年同期比です。
| 地域 | 今期 | 前年同期 | 前年比(算出) |
|---|---|---|---|
| 北西部 | 1,013 | 1,235 | -18.0% |
| 南西部 | 2,052 | 2,384 | -13.9% |
| 中南部 | 4,548 | 5,352 | -15.0% |
| 南東部 | 4,544 | 4,623 | -1.7% |
| 東部 | 4,023 | 4,062 | -1.0% |
| 北部 | 2,439 | 2,422 | +0.7% |
減少は西部と中南部に集中し、北部は前年並みでした。受注残も北部は2,576戸(前年2,111戸)と増える一方、北西部は343戸(前年476戸)に減っています。地域によって需要の温度差がある、と示唆されます。
通期の補足
- 通期の受注は84,995戸(+2%)、金額は309億ドルで横ばい。通期の解約率は19%(前年18%)。
- 年度末の在庫住宅は28,200戸(前年29,600戸)。売れ残りは17,700戸で、うち完成済みが8,800戸。
- 引き渡した住宅の68%がForestarなど外部で造成された区画(前年65%)。保有区画の比率は23%(前年25%)に下がり、契約で確保する区画が77%を占めます。
異なる解釈
受注残の増加を需要の底堅さとみる見方がある一方、解約率の上昇は受注の質に注意を促します。会社は「来期も販売促進費は高水準にとどまる」としていますが、金額は開示されていません。
次の確認点は、1月19日の決算での受注戸数と解約率です。
深掘り2:減益の中身と来期の見通し
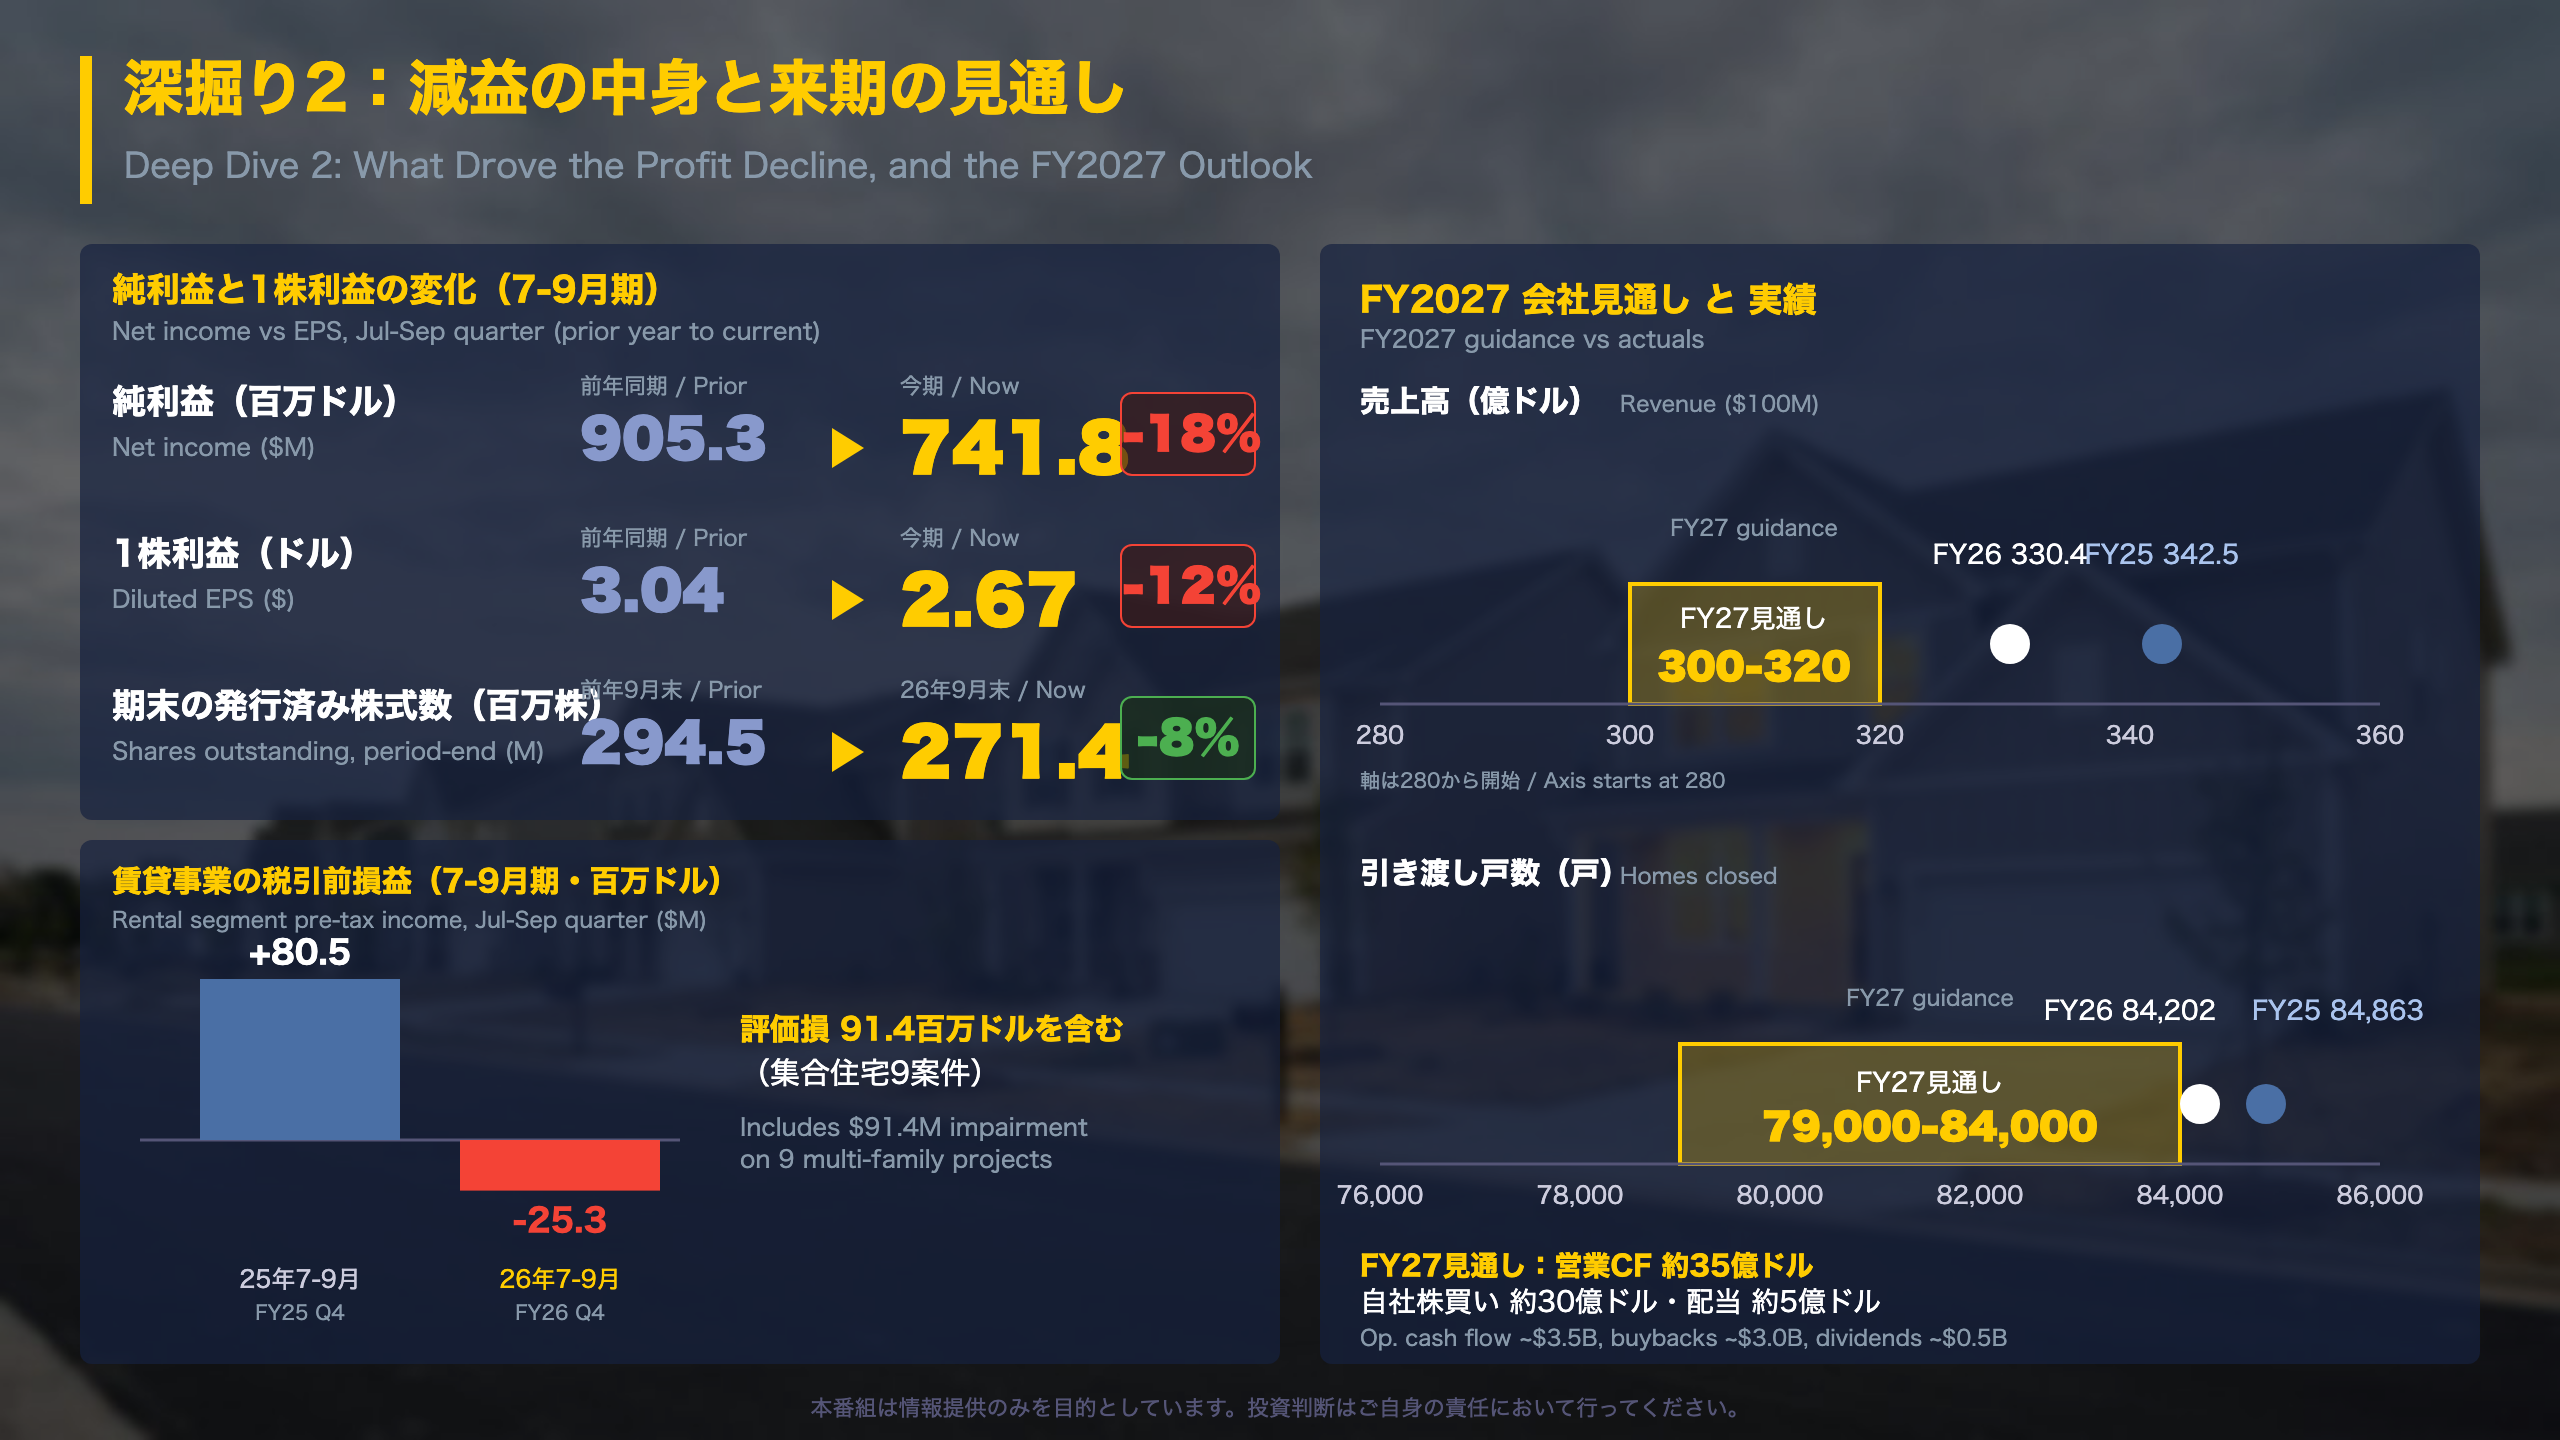
利益の中身:セグメント別
| セグメント | 税引前利益(7-9月期) | 前年同期 |
|---|---|---|
| 住宅建設 | 891.0百万ドル(利益率10.6%) | 1,000.7百万ドル |
| 賃貸 | -25.3百万ドル | +80.5百万ドル |
| Forestar(宅地造成) | 78.6百万ドル | 113.1百万ドル |
| 金融サービス | 78.2百万ドル(利益率35.7%) | 75.8百万ドル |
賃貸事業の損失には、集合住宅9案件の評価損91.4百万ドルが含まれます。同事業は戸建賃貸509戸を134.3百万ドル、集合住宅2,182戸を512.8百万ドルで売却しました。主要4セグメントで前年を上回ったのは金融サービスのみです。
会社見通し(2027年度・初回)
- 売上高300億〜320億ドル/引き渡し79,000〜84,000戸
- 税率約25.5%/営業CF約35億ドル
- 自社株買い約30億ドル/配当約5億ドル
初回の見通しのため、会社が以前示した数字との比較は原文に記載がありません。
株主還元
2026年度は自社株買い36億ドル(24.0百万株)と配当513.3百万ドルで計41億ドルを還元しました。1株純資産は85.14ドル(+4%)。四半期配当は0.50ドル(+11%)で、11月19日支払い(11月12日基準日)です。
見方の違い
株式数の減少が1株利益を支える構図は、利益水準が下がる局面でも続く可能性があります。ただし来期の自社株買い見通し(約30億ドル)は今期実績(36億ドル)より小さく、この効果は薄まる可能性があります。
質疑で深める:配当・在庫・次回の注目点
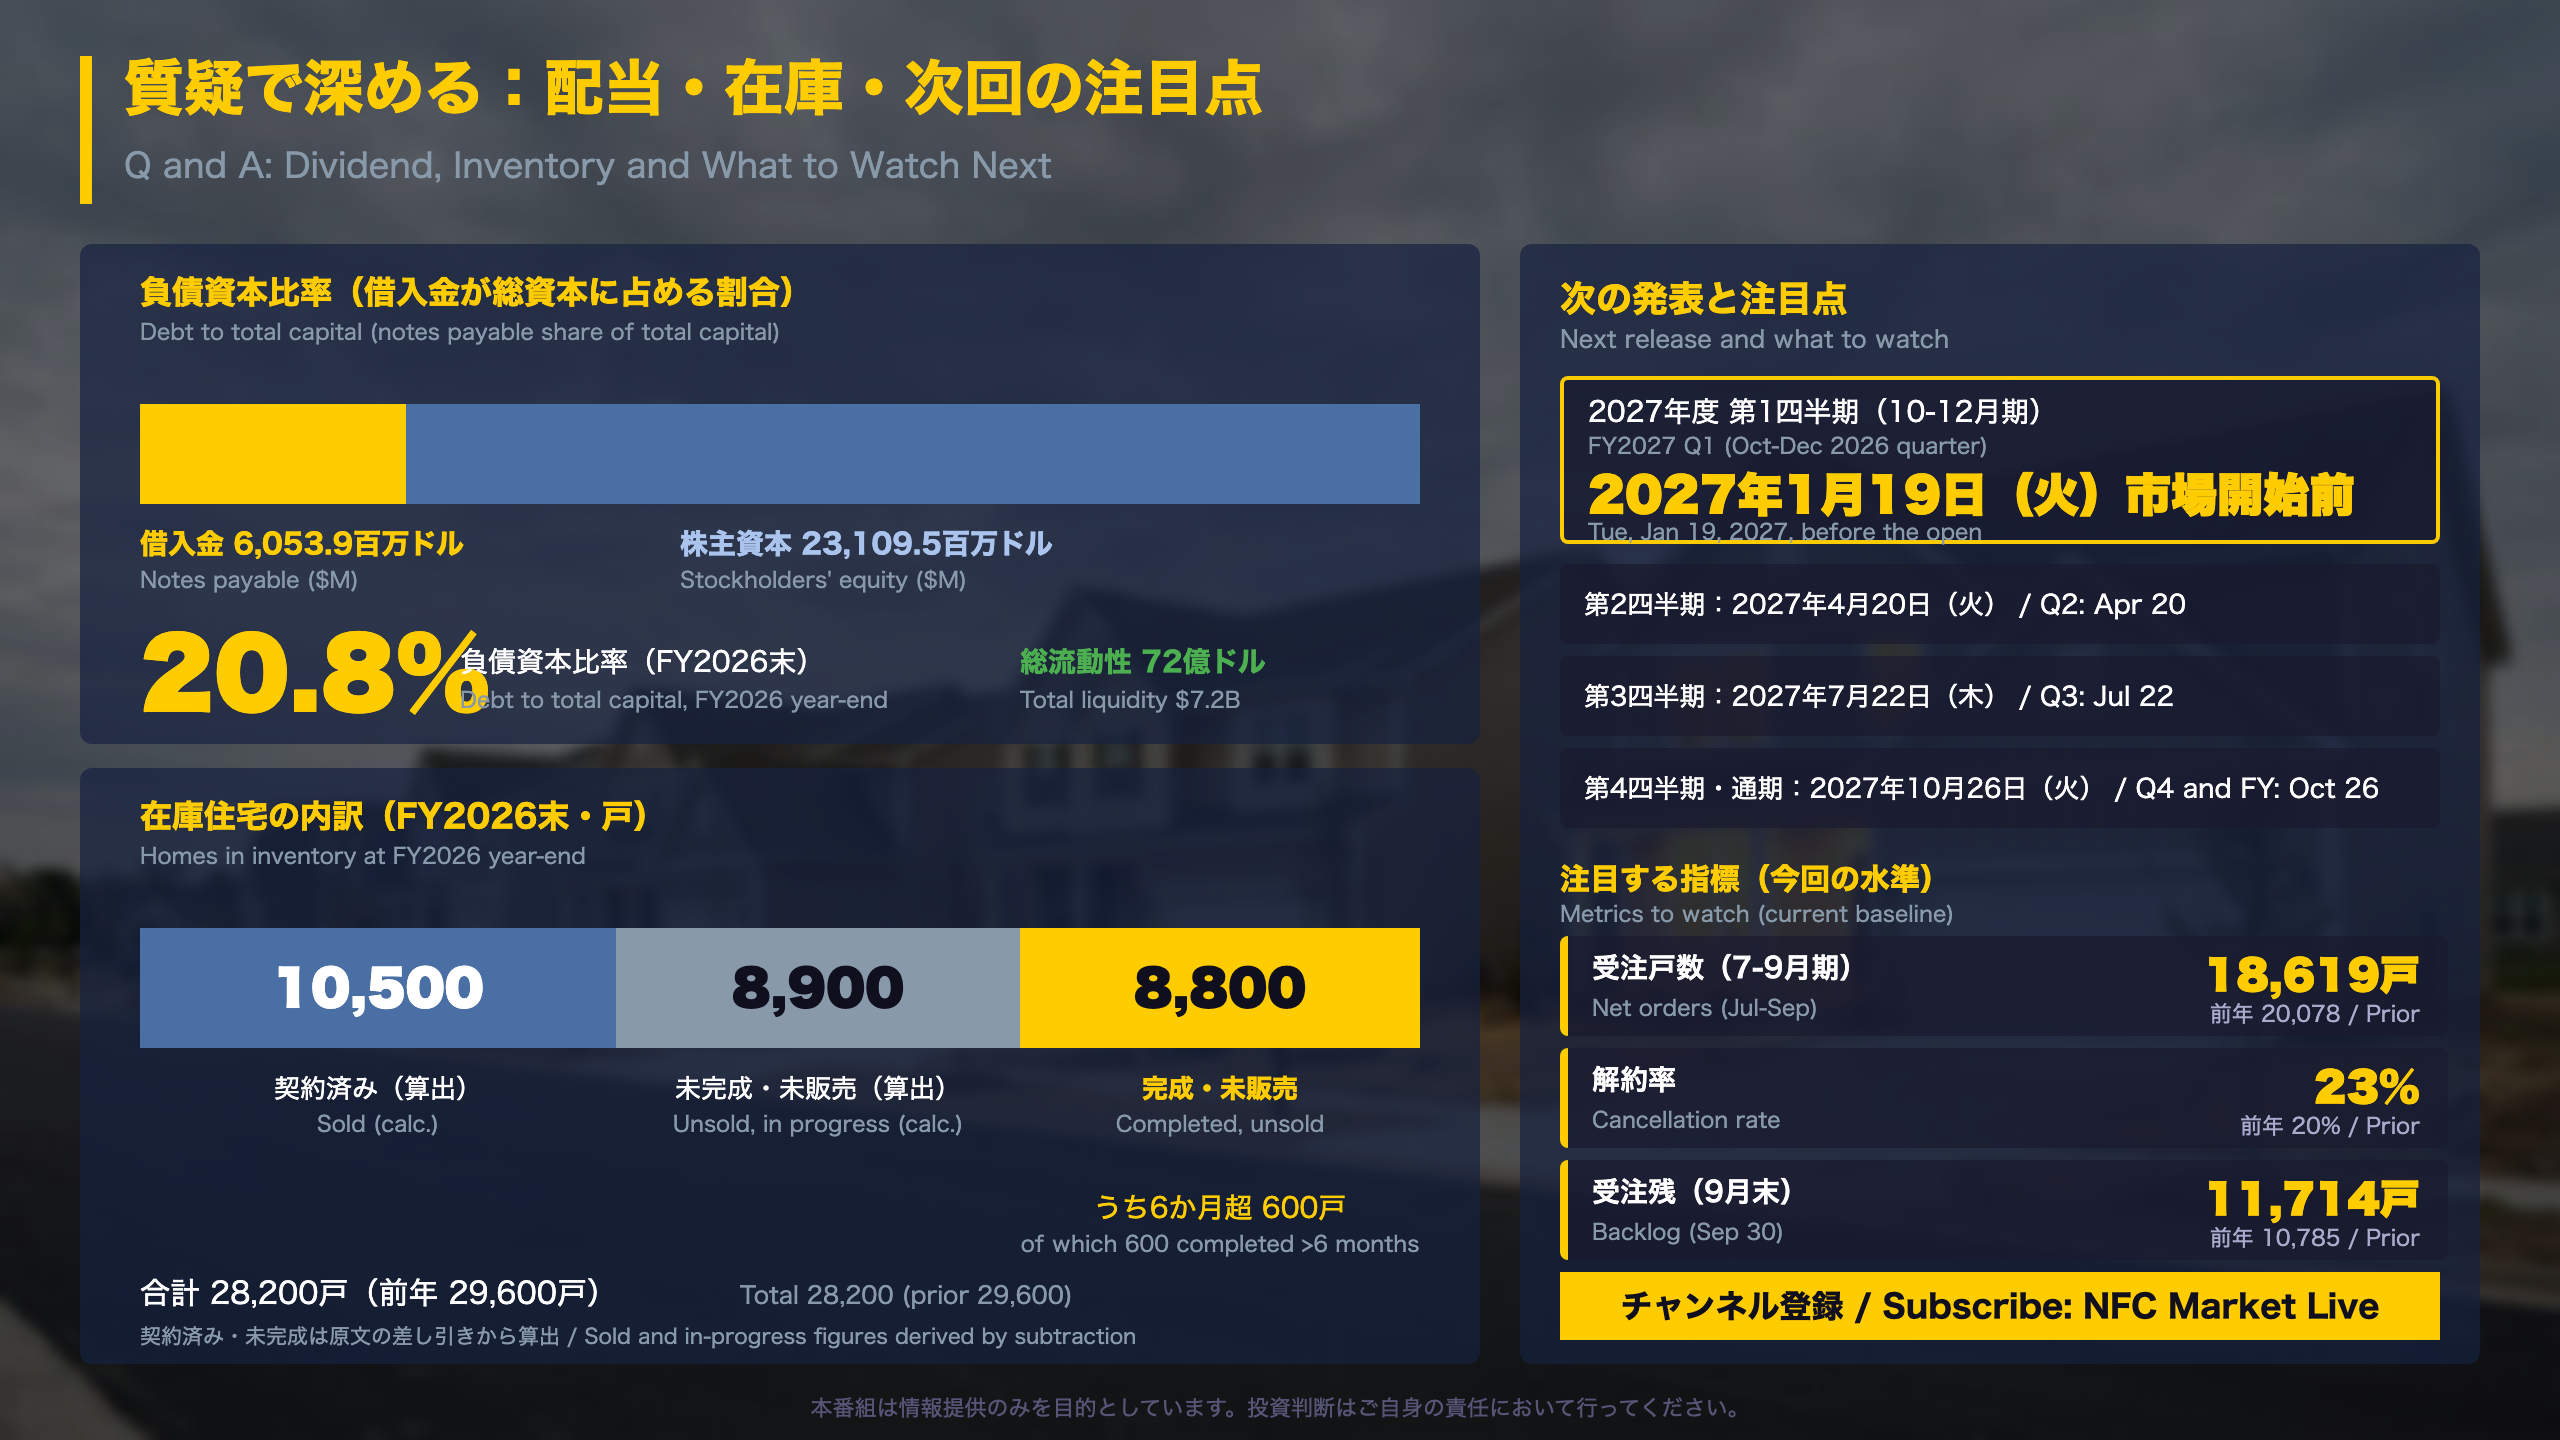
財務の体力と次の確認点
| 項目 | 2026年9月末 | 2025年9月末 |
|---|---|---|
| 現金・同等物 | 2,060.4百万ドル | 2,985.4百万ドル |
| 借入金 | 6,053.9百万ドル | 5,965.5百万ドル |
| 株主資本 | 23,109.5百万ドル | 24,190.4百万ドル |
| 在庫合計 | 25,065.8百万ドル | 25,287.3百万ドル |
現金は減っていますが、総流動性は72億ドルです。2026年10月に1.3%の社債6億ドルを償還済みで、2027年度に他の満期はないと会社は説明しています。
5年間の実績(原文より)
新規30市場・7州に進出し、区画数は65%増。1株純資産は年率15%で成長し、営業キャッシュフロー140億ドルを全額、自社株買いと配当で株主に還元したとしています。
次の確認点
| 指標 | 今回の水準 |
|---|---|
| 受注戸数 | 18,619戸(前年20,078戸) |
| 解約率 | 23%(前年20%) |
| 受注残 | 11,714戸(前年10,785戸) |
2027年度の決算発表日は、第1四半期(10-12月期)が1月19日、第2四半期(1-3月期)が4月20日、第3四半期(4-6月期)が7月22日、第4四半期(7-9月期)・通期が10月26日です。いずれも米国市場の開く前で、東部時間午前8時30分から電話会見が開かれる予定です。
両論
強み:低い負債と潤沢な流動性。注意点:完成済みの売れ残り住宅と、販売促進費の高止まり。いずれも一四半期で結論を出せる内容ではありません。
製作費大公開
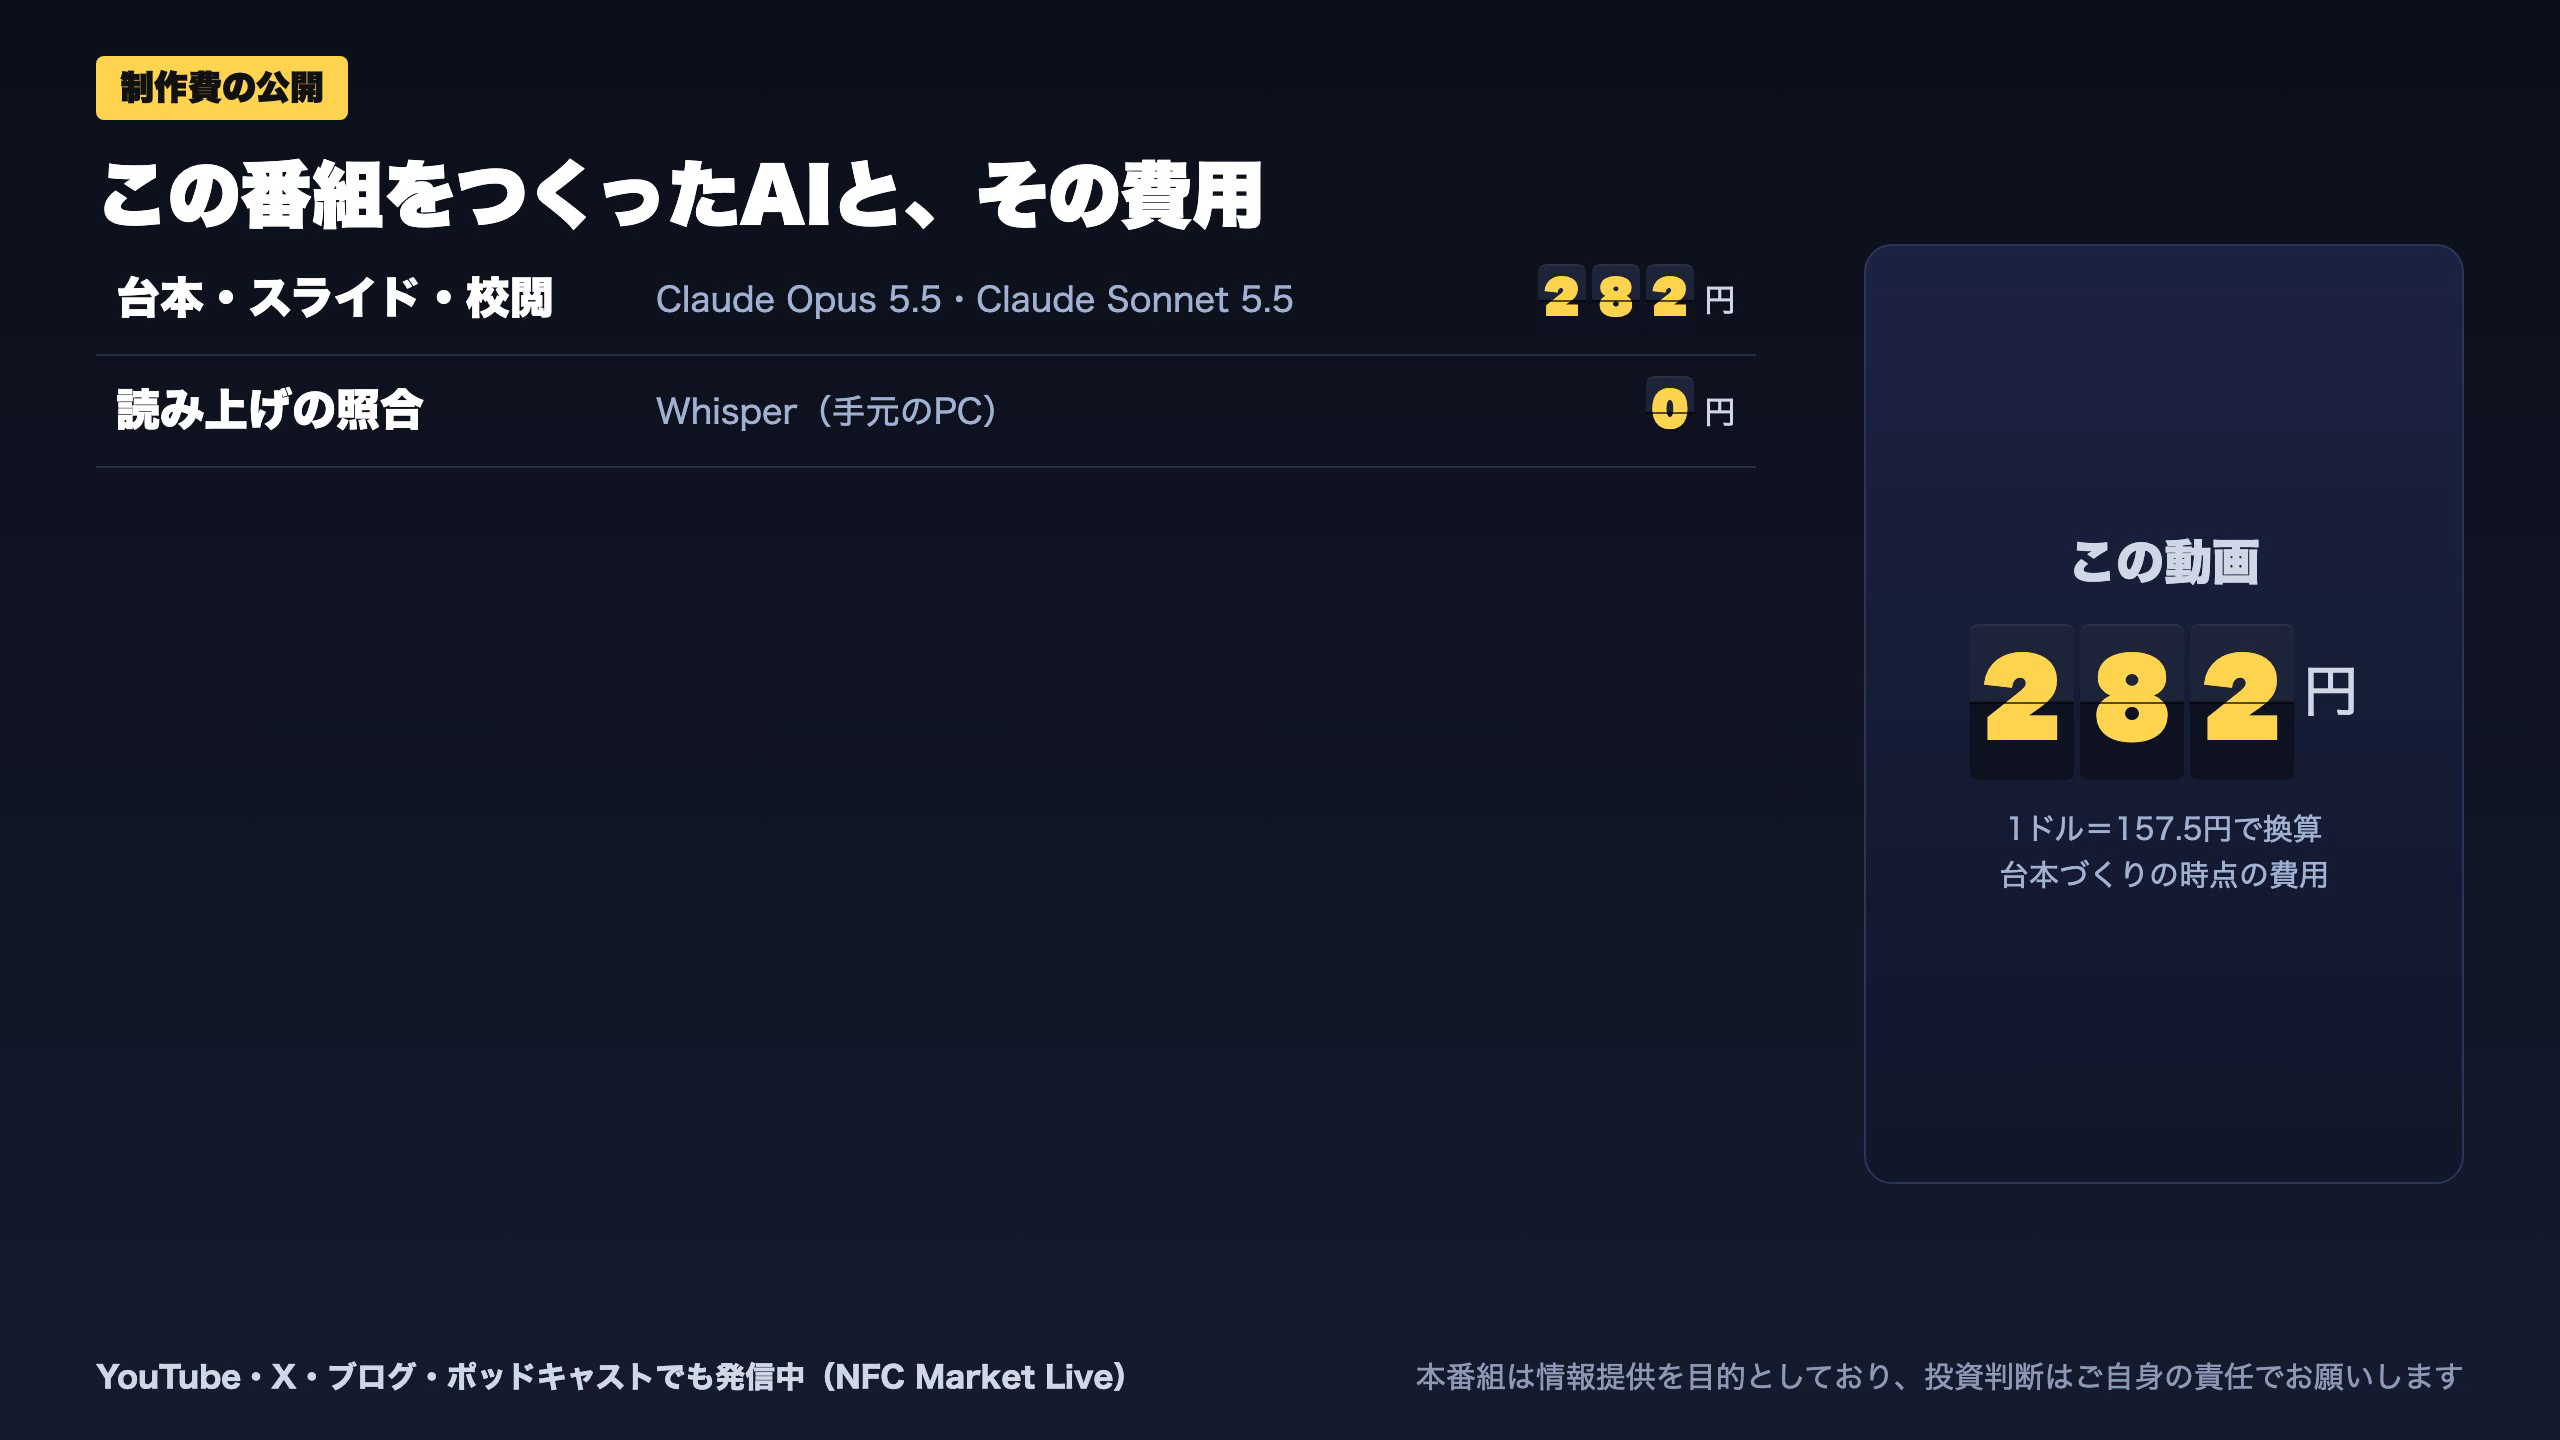
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 93,974 | 5,510 | ¥77 |
| LLM | Claude Sonnet 5.5 | 97,267 | 112,204 | ¥207 |
| TTS | Gemini 3.8 Flash TTS | 6,940 | 15,583 | ¥23 |
| BGM | Lyria 3 Pro | 201 | 25,198 | ¥13 |
| X | コンテンツ作成 (返信) | 3,953 | – | ¥9 |
| X | ポスト作成 | 1,831 | – | ¥9 |
| X | ツイート (URL付) | 90 | – | ¥31 |
| 合計 | ¥370 |
為替レート: 1 USD = 157.5 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。