📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-30 05:22)
📊 Amazonの7-9月期決算を解説します。 売上高は2019億ドル(前年同期比12%増)、営業利益率は13.9%と過去最高でした。 📈 AWSの売上高は前年同期比39%増の460億ドルで、約5年で最も速い伸びです。 ⚠️ 一方、設備投資が営業で稼ぐ現金を上回り、過去12か月のフリーキャッシュフローは424億ド…
決算の全体像:利益率は過去最高、投資は重い
決算の全体像
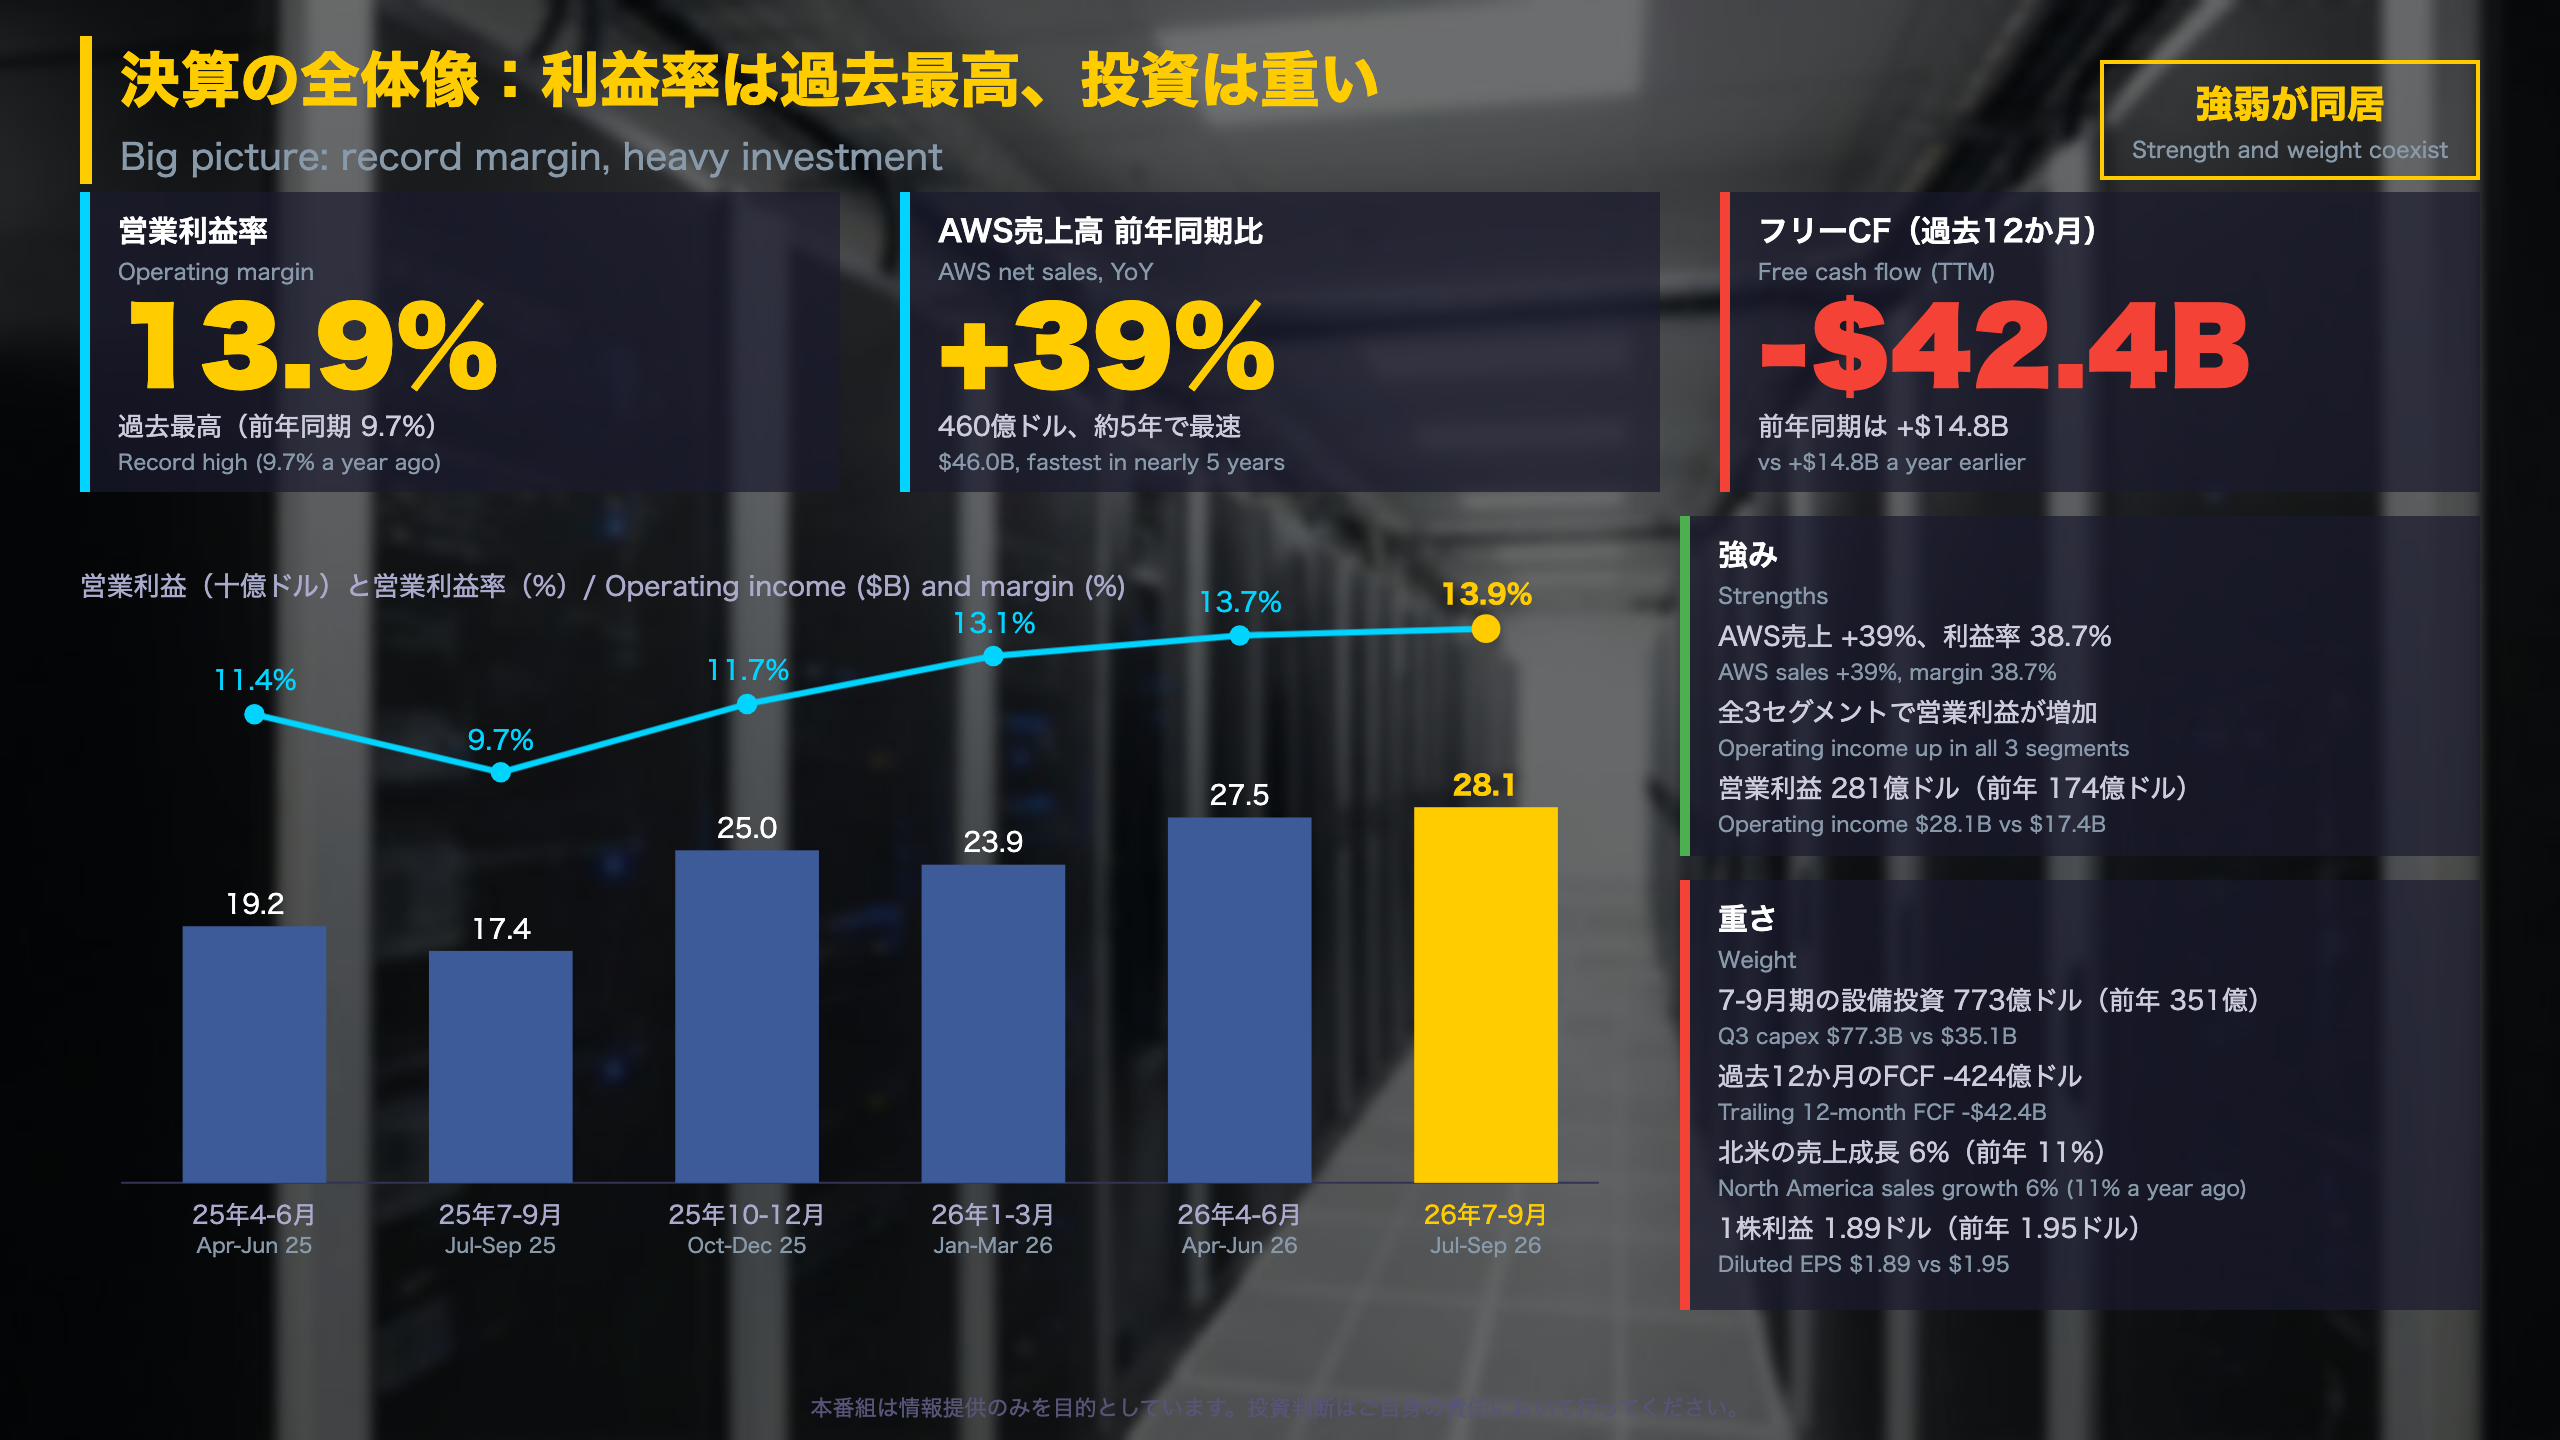
7-9月期の売上高は2019億ドル(前年同期1802億ドル)、営業利益は281億ドル(同174億ドル)でした。営業利益率13.9%は、前四半期の13.7%、前年同期の9.7%を上回り、同社として過去最高です。
セグメント別(億ドル)
| 区分 | 売上高 前年同期 | 売上高 今期 | 営業利益 前年同期 | 営業利益 今期 | 営業利益率 今期 |
|---|---|---|---|---|---|
| 北米 | 1063 | 1129 | 48 | 87 | 7.7% |
| 国際 | 409 | 431 | 12 | 16 | 3.7% |
| AWS | 330 | 460 | 114 | 178 | 38.7% |
3つのセグメントすべてで営業利益が増えています。
小売の伸びが鈍く見える理由
売上高の前年比(為替除く)は、4-6月期の20%から13%に低下しました。会社は「Prime Dayの開催時期が変わり、大半の国で4-6月期に実施された。前年は7-9月期にすべて入っていた。このずれを除くと、7-9月期の伸びは約400ベーシスポイント高くなる」と説明しています。北米の売上高は6%増(前年同期は11%増)、オンラインストアは2%増でした。一方、サードパーティ販売サービスは9%増、サブスクリプションは11%増でした。
両論
- 強み:営業利益の増加は全セグメントに及び、AWSの売上構成比は23%(前年同期18%)に高まりました。
- 留意点:北米の売上の伸びは鈍化しており、時期のずれの影響の大きさは会社の説明に依存します。
次の確認点
10-12月期の見通し(売上高2400億〜2470億ドル)に対する実績が次の確認点です。次回の決算発表日は原文に記載がありません。
解説1:AWSの加速
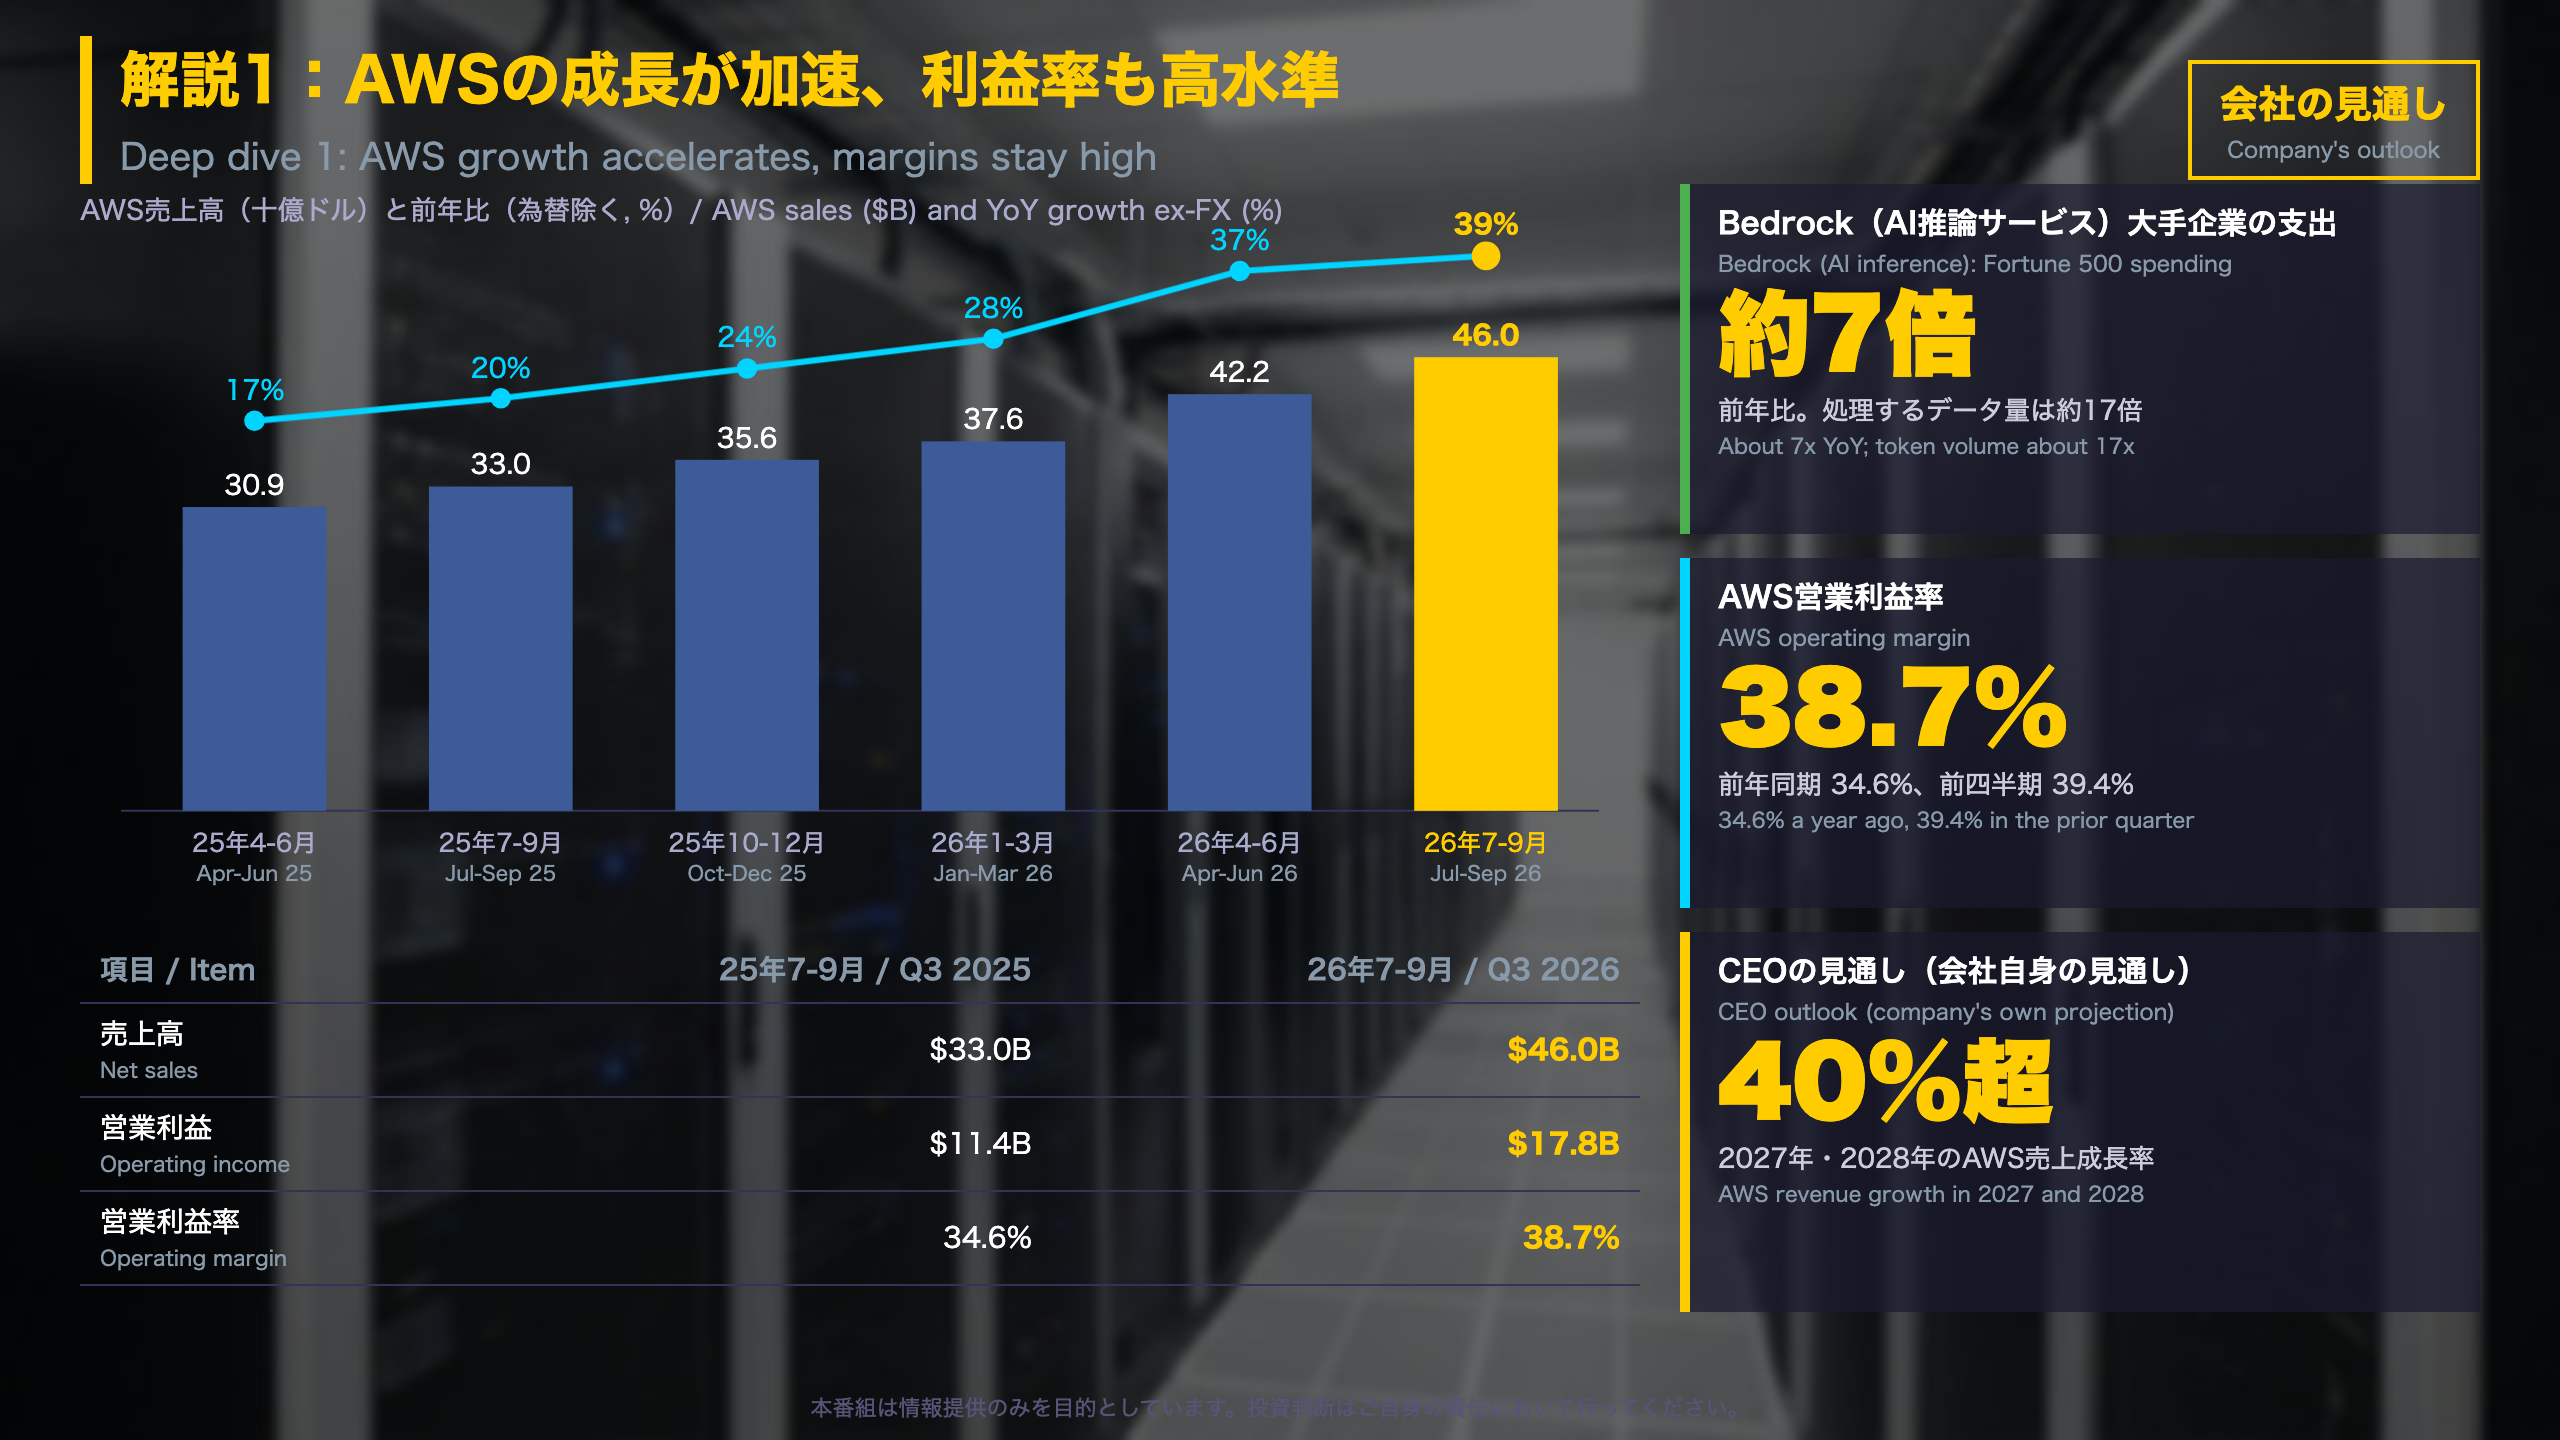
AWSの数字を分解する
| 指標 | 25年4-6月 | 25年7-9月 | 25年10-12月 | 26年1-3月 | 26年4-6月 | 26年7-9月 |
|---|---|---|---|---|---|---|
| 売上高(億ドル) | 309 | 330 | 356 | 376 | 422 | 460 |
| 前年比(為替除く) | 17% | 20% | 24% | 28% | 37% | 39% |
| 営業利益率 | 32.9% | 34.6% | 35.0% | 37.7% | 39.4% | 38.7% |
伸び率は表のとおり一貫して上昇しています。過去12か月の売上高は1614億ドル(前年比32%増)、営業利益は610億ドル(同39%増)です。全社売上に占める比率は23%(前年同期18%)に上昇しました。
会社が挙げた利用拡大の材料
- Bedrock:フォーチュン500企業の支出は前年の約7倍、トークン量は約17倍
- AgentCore:数万社が利用し、7-9月期に展開されたエージェント数は、それ以前の3四半期の合計の2倍
- Lambda:年換算売上高が10億ドルを超過
- 新規契約:Meta、NVIDIA、OpenAIなど
「AWSの機能とインフラへの投資は機能している。7-9月期の売上高は前年比39%超の伸び(年換算1840億ドル)で、2027年と2028年の成長率は40%超を見込む」(アンディ・ジャシーCEO、原文の日本語訳)
両論
- 強気の読み方:売上の加速と利益率の改善が同時に起きている。
- 慎重な読み方:利益率は4-6月期の39.4%から38.7%へ低下した。40%超の成長は会社自身の見通しで、実現は需要の継続が前提となる。
次の確認点
AWSの伸び率と利益率が次の四半期にどう推移するか、2026年の設備投資(約2200億ドルの見通し)との関係で確認する段階です。
解説2:稼ぐ現金を設備投資が上回る
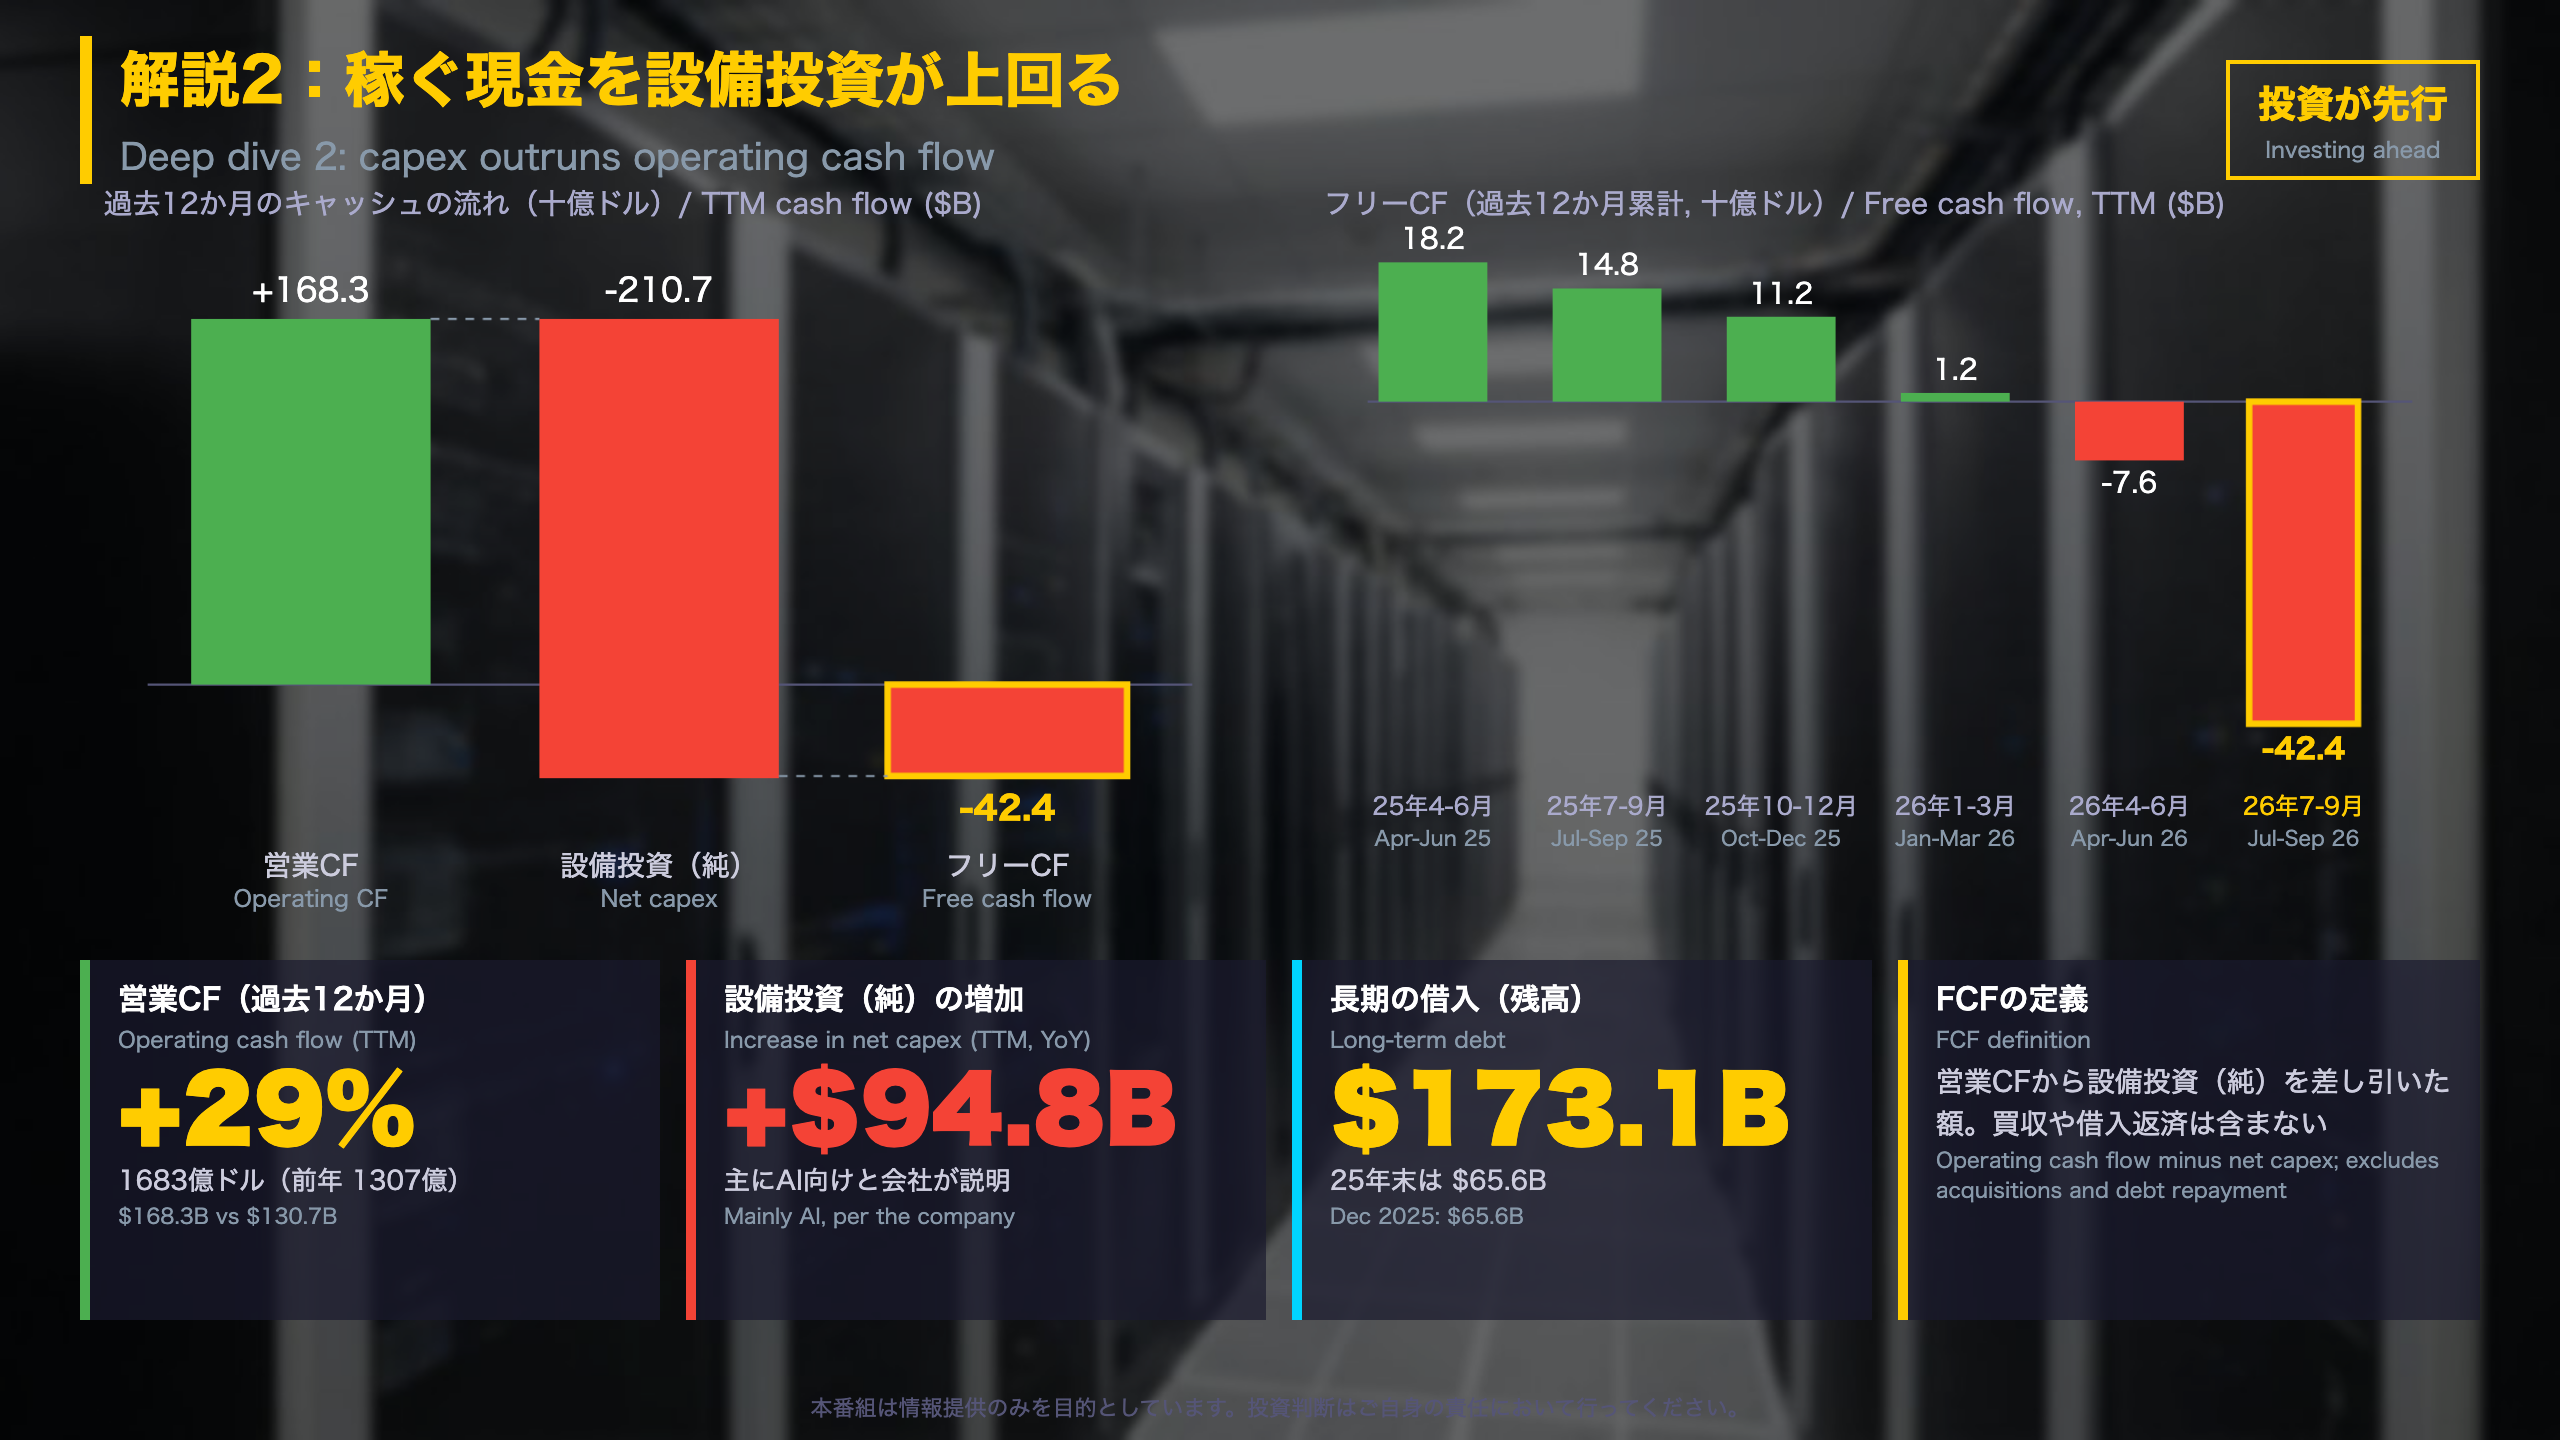
キャッシュの動きを時系列で見る
| 過去12か月(億ドル) | 25年4-6月 | 25年7-9月 | 25年10-12月 | 26年1-3月 | 26年4-6月 | 26年7-9月 |
|---|---|---|---|---|---|---|
| 営業CF | 1211 | 1307 | 1395 | 1485 | 1614 | 1683 |
| 設備投資(純) | 1030 | 1159 | 1283 | 1473 | 1690 | 2107 |
| フリーCF | 182 | 148 | 112 | 12 | -76 | -424 |
フリーCFは6四半期連続で縮小し、直近2四半期でマイナスに転じました。
7-9月期単独の動き(億ドル)
- 営業CF:424(前年同期355)
- 設備投資(総額):773(前年同期351)
- 長期債の調達:481(前年同期はなし)
- 買収・非市場性投資等:240(前年同期8)
- 減価償却等:209(前年同期168)、支払利息:17(同5)
貸借対照表(25年末から26年9月末)
有形固定資産は3570億ドルから5089億ドルへ、長期債務は656億ドルから1731億ドルへ増えました。現金は868億ドルから558億ドルに減り、有価証券は362億ドルから584億ドルに増えています。会社は2026年の設備投資を約2200億ドルと見込みます。
両論
- 強み:営業CFは29%増で、本業の現金創出力は伸びている。
- 留意点:減価償却と支払利息が増えており、投資の回収が遅れた場合の負担は大きくなる。
次の確認点
営業CFが設備投資に追いつくペースを、過去12か月ベースの推移で確認する段階です。
質疑:1株利益と今後の見通し
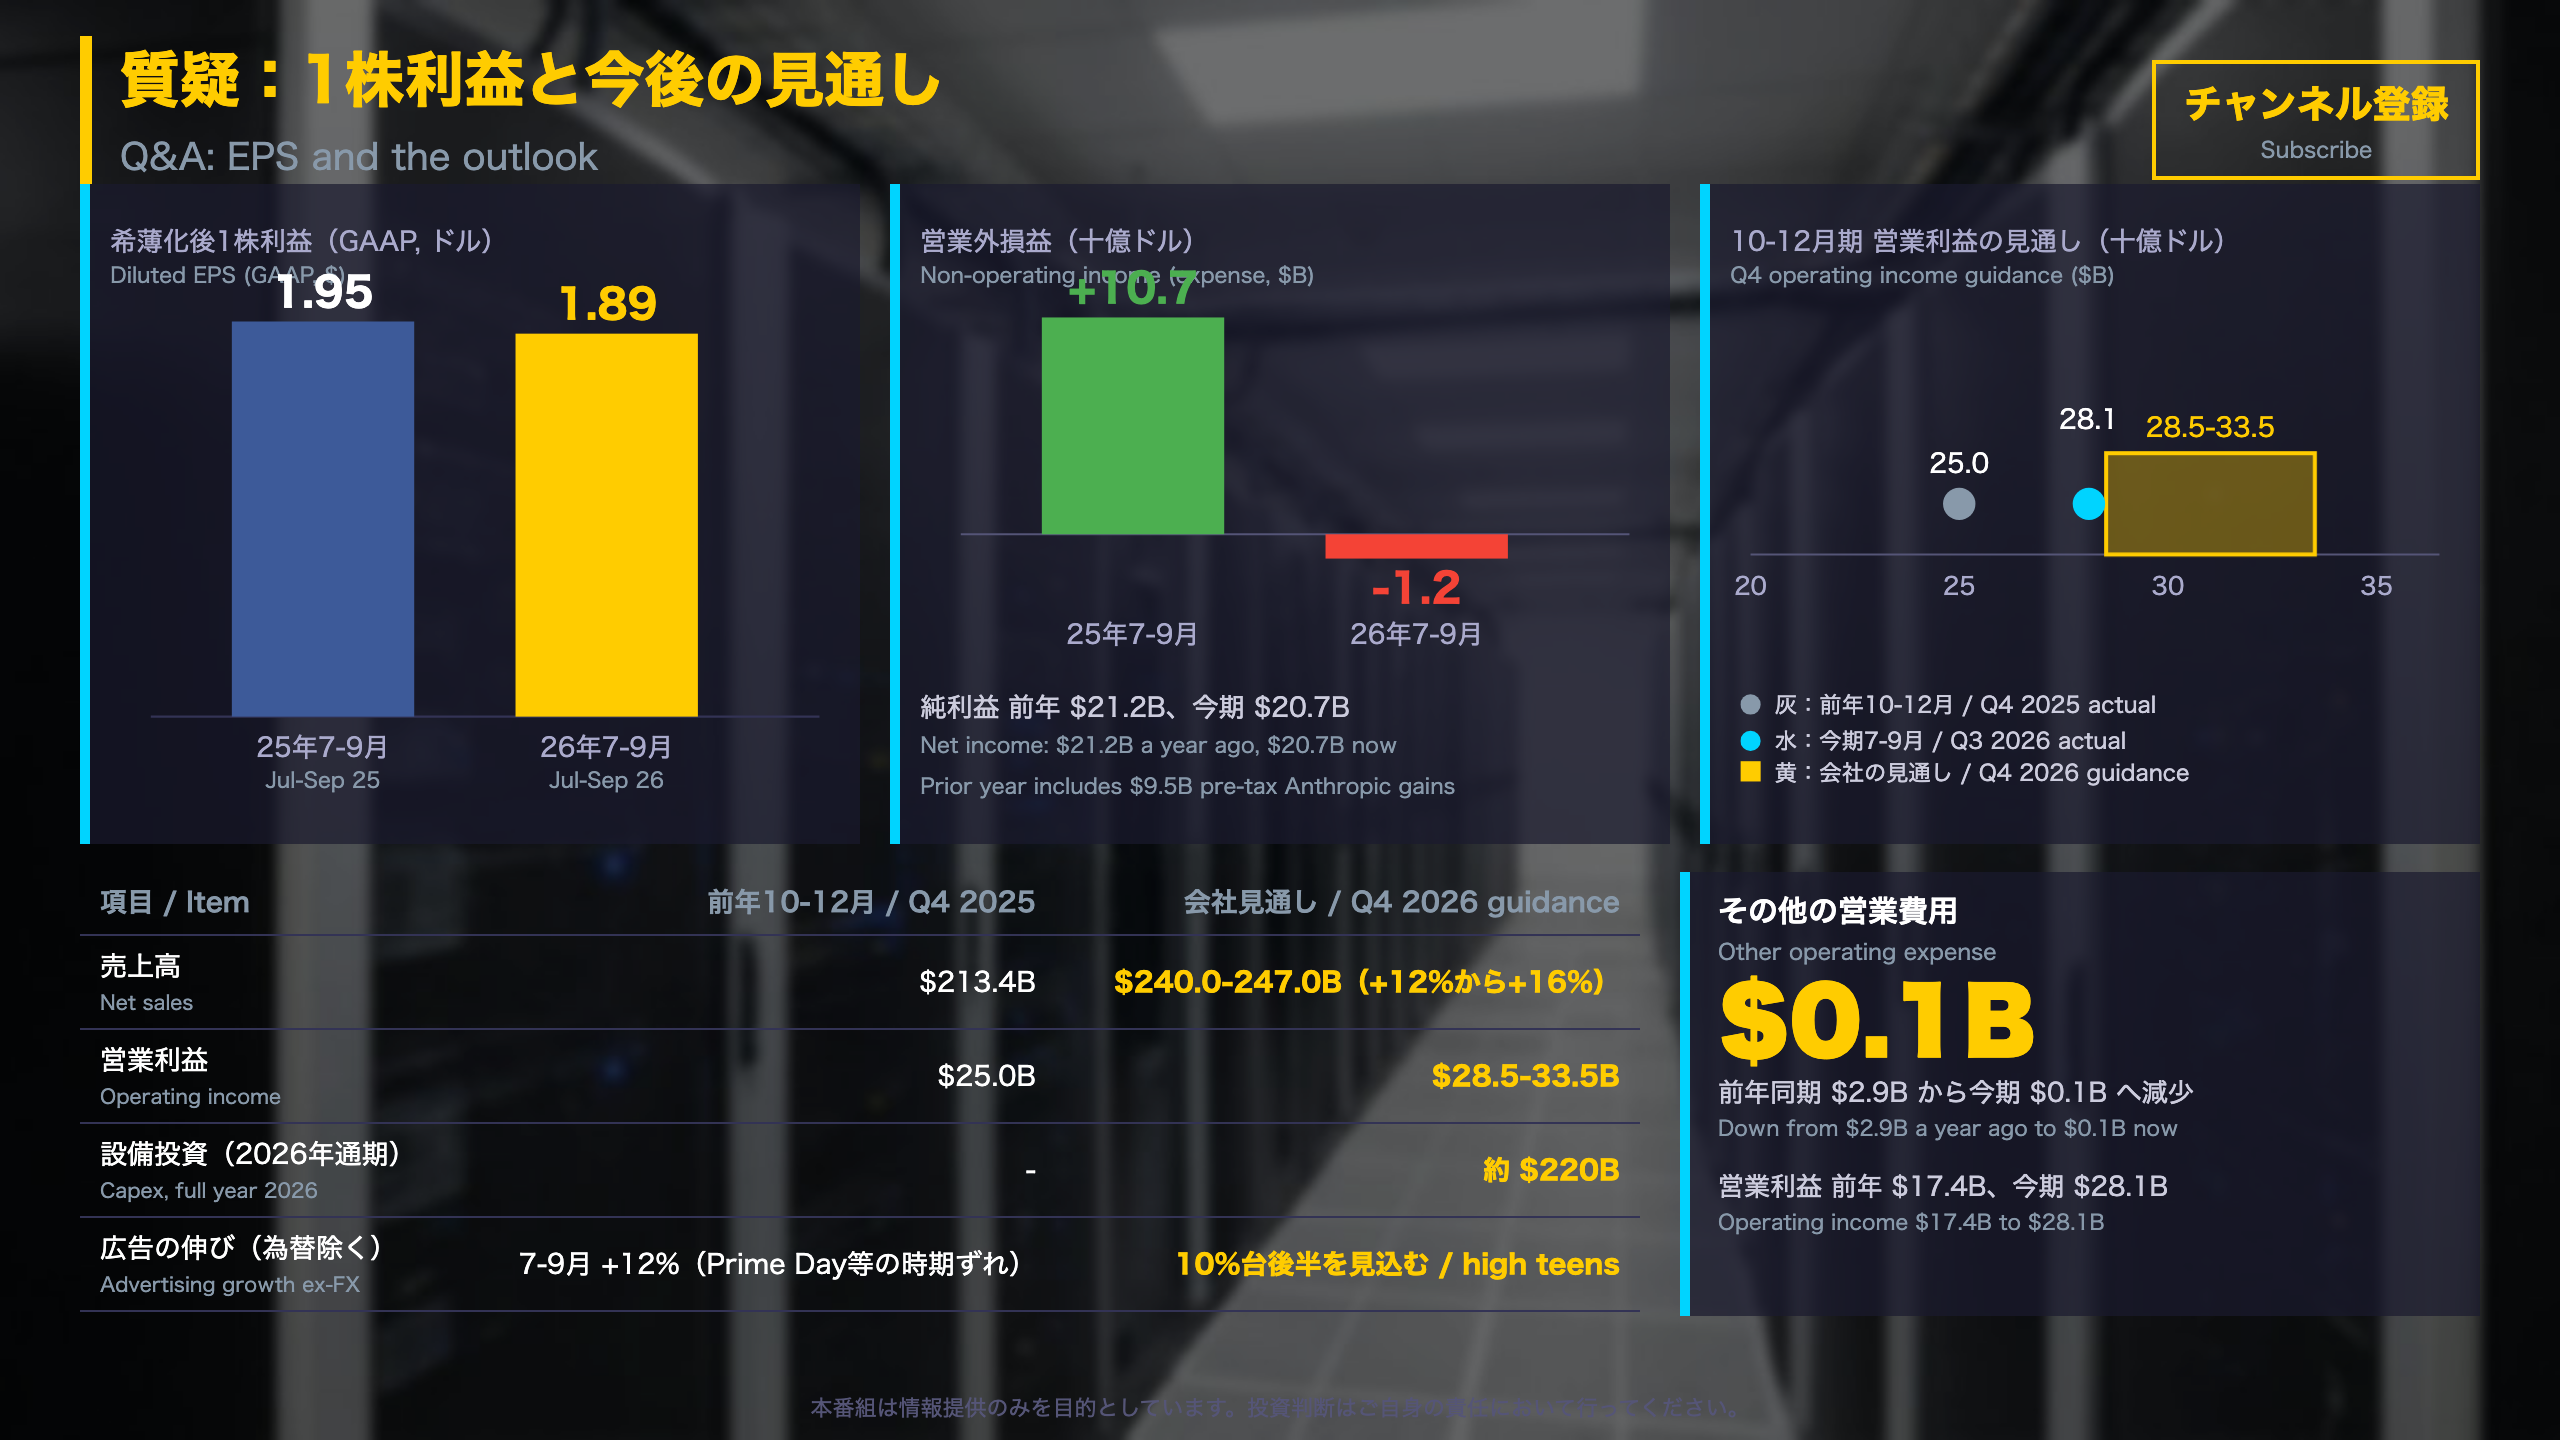
利益の中身を分解する
| 項目(億ドル) | 25年7-9月 | 26年7-9月 |
|---|---|---|
| 営業利益 | 174 | 281 |
| 営業外損益 | +107 | -12 |
| 税引き前利益 | 282 | 269 |
| 法人税等 | 69 | 62 |
| 純利益 | 212 | 207 |
| 希薄化後1株利益 | 1.95ドル | 1.89ドル |
前年同期の営業外損益には、Anthropicへの投資に伴う税引き前の利益95億ドルが含まれていると会社は説明しています。今期の営業外は支払利息の増加(17億ドル、前年同期5億ドル)などでマイナスでした。なお4-6月期の純利益は626億ドルですが、その要因は原文に記載がありません。
営業費用の動き
7-9月期の営業費用のうち、技術・インフラ費は348億ドル(前年同期290億ドル)、その他の営業費用は1億ドル(同29億ドル)でした。
10-12月期の見通し(会社)
- 売上高:2400億〜2470億ドル(前年同期比12〜16%増、為替の影響は約マイナス60bp)
- 営業利益:285億〜335億ドル(前年同期250億ドル)
- 広告:7-9月期は為替除く12%増(Prime Dayの時期ずれ等の影響)、10-12月期は10%台後半の伸びを見込む
- 2026年の設備投資:約2200億ドル
両論と次の確認点
強み:本業の営業利益が大きく増えた。留意点:増益の一部は前年のその他費用の減少による。次回の決算発表日は原文に記載がなく、10-12月期の実績が次の確認点です。
製作費大公開
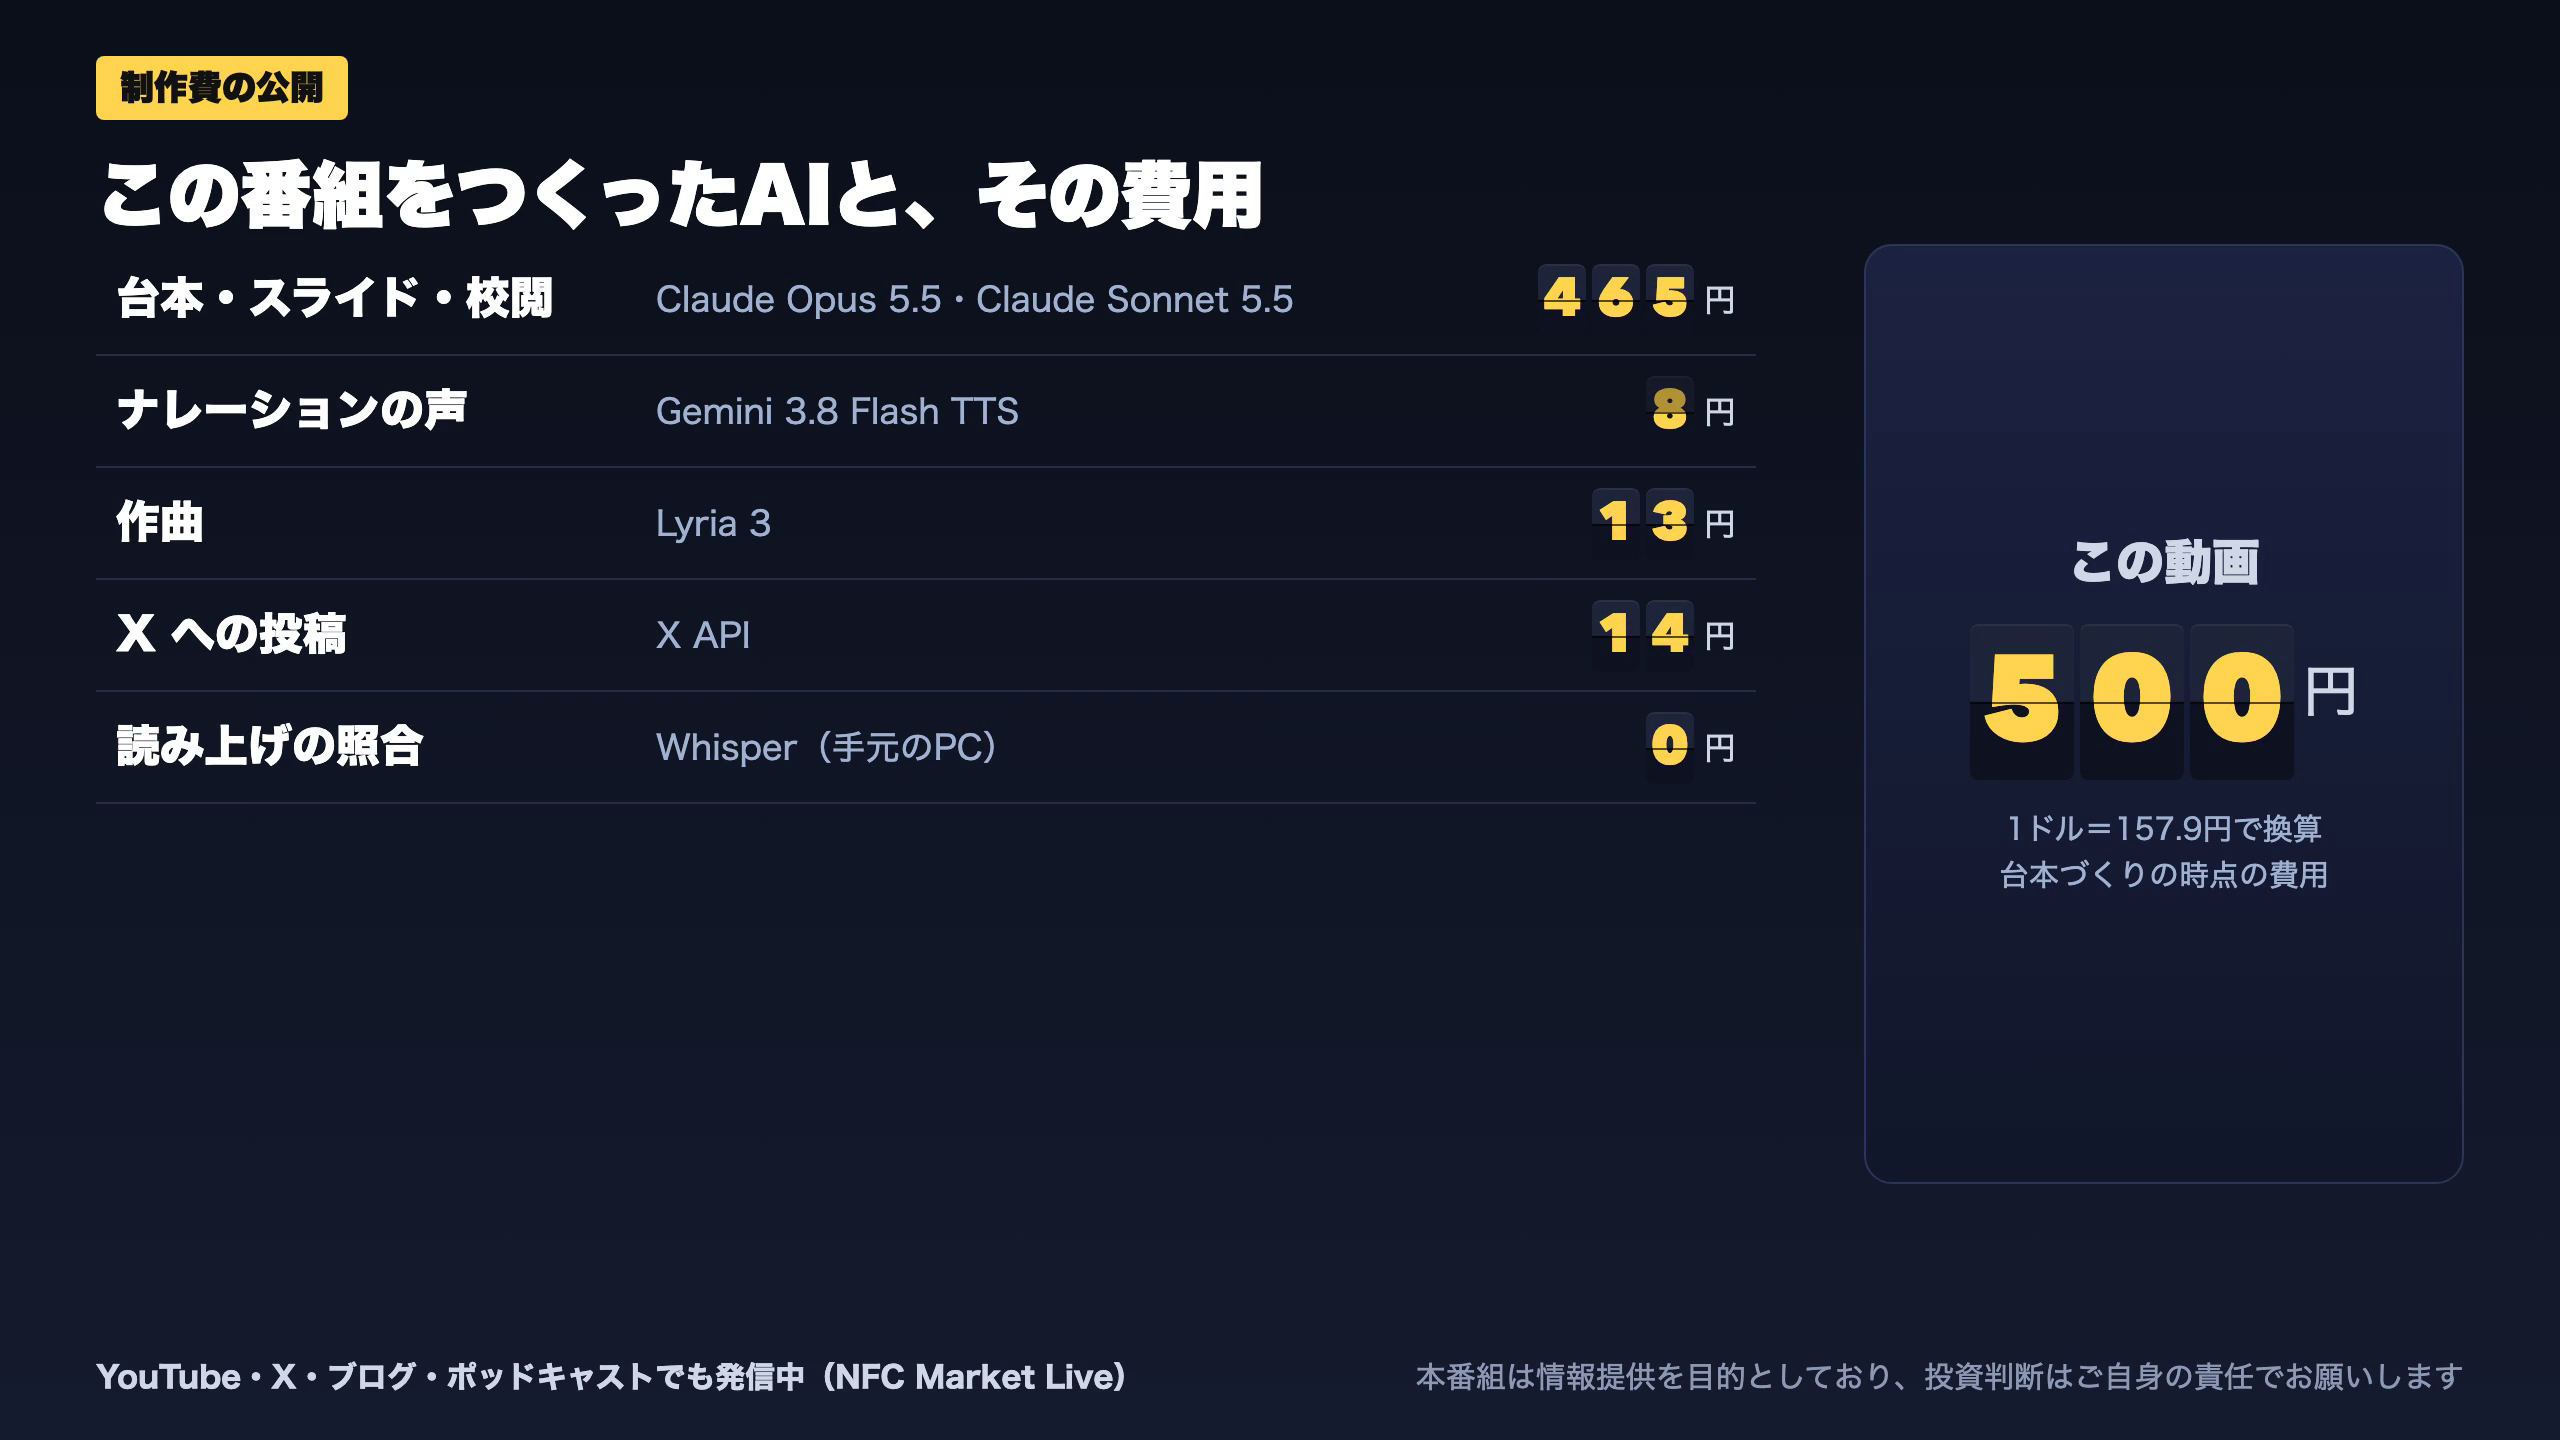
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 139,687 | 6,891 | ¥110 |
| LLM | Claude Sonnet 5.5 | 189,373 | 188,237 | ¥357 |
| TTS | Gemini 3.8 Flash TTS | 9,078 | 24,019 | ¥35 |
| BGM | Lyria 3 Pro | 332 | 53,828 | ¥25 |
| X | コンテンツ作成 (返信) | 8,075 | – | ¥19 |
| X | ポスト作成 | 2,712 | – | ¥14 |
| X | ツイート (URL付) | 83 | – | ¥32 |
| 合計 | ¥592 |
為替レート: 1 USD = 157.9 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。