📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-30 05:26)
📊 インテルが2026年7-9月期決算を発表。売上高は165億ドルで前年同期比21%増、データセンター向けのDCAIは78%増の73億ドルでした。 📈 調整後EPSは0.52ドルと前年(0.23ドル)の2倍以上。調整後の営業利益率も19.6%(前年11.2%)に改善しています。 ⚠️ 一方、10-12月期の売上見…
サマリー: インテル7-9月期決算
決算の全体像
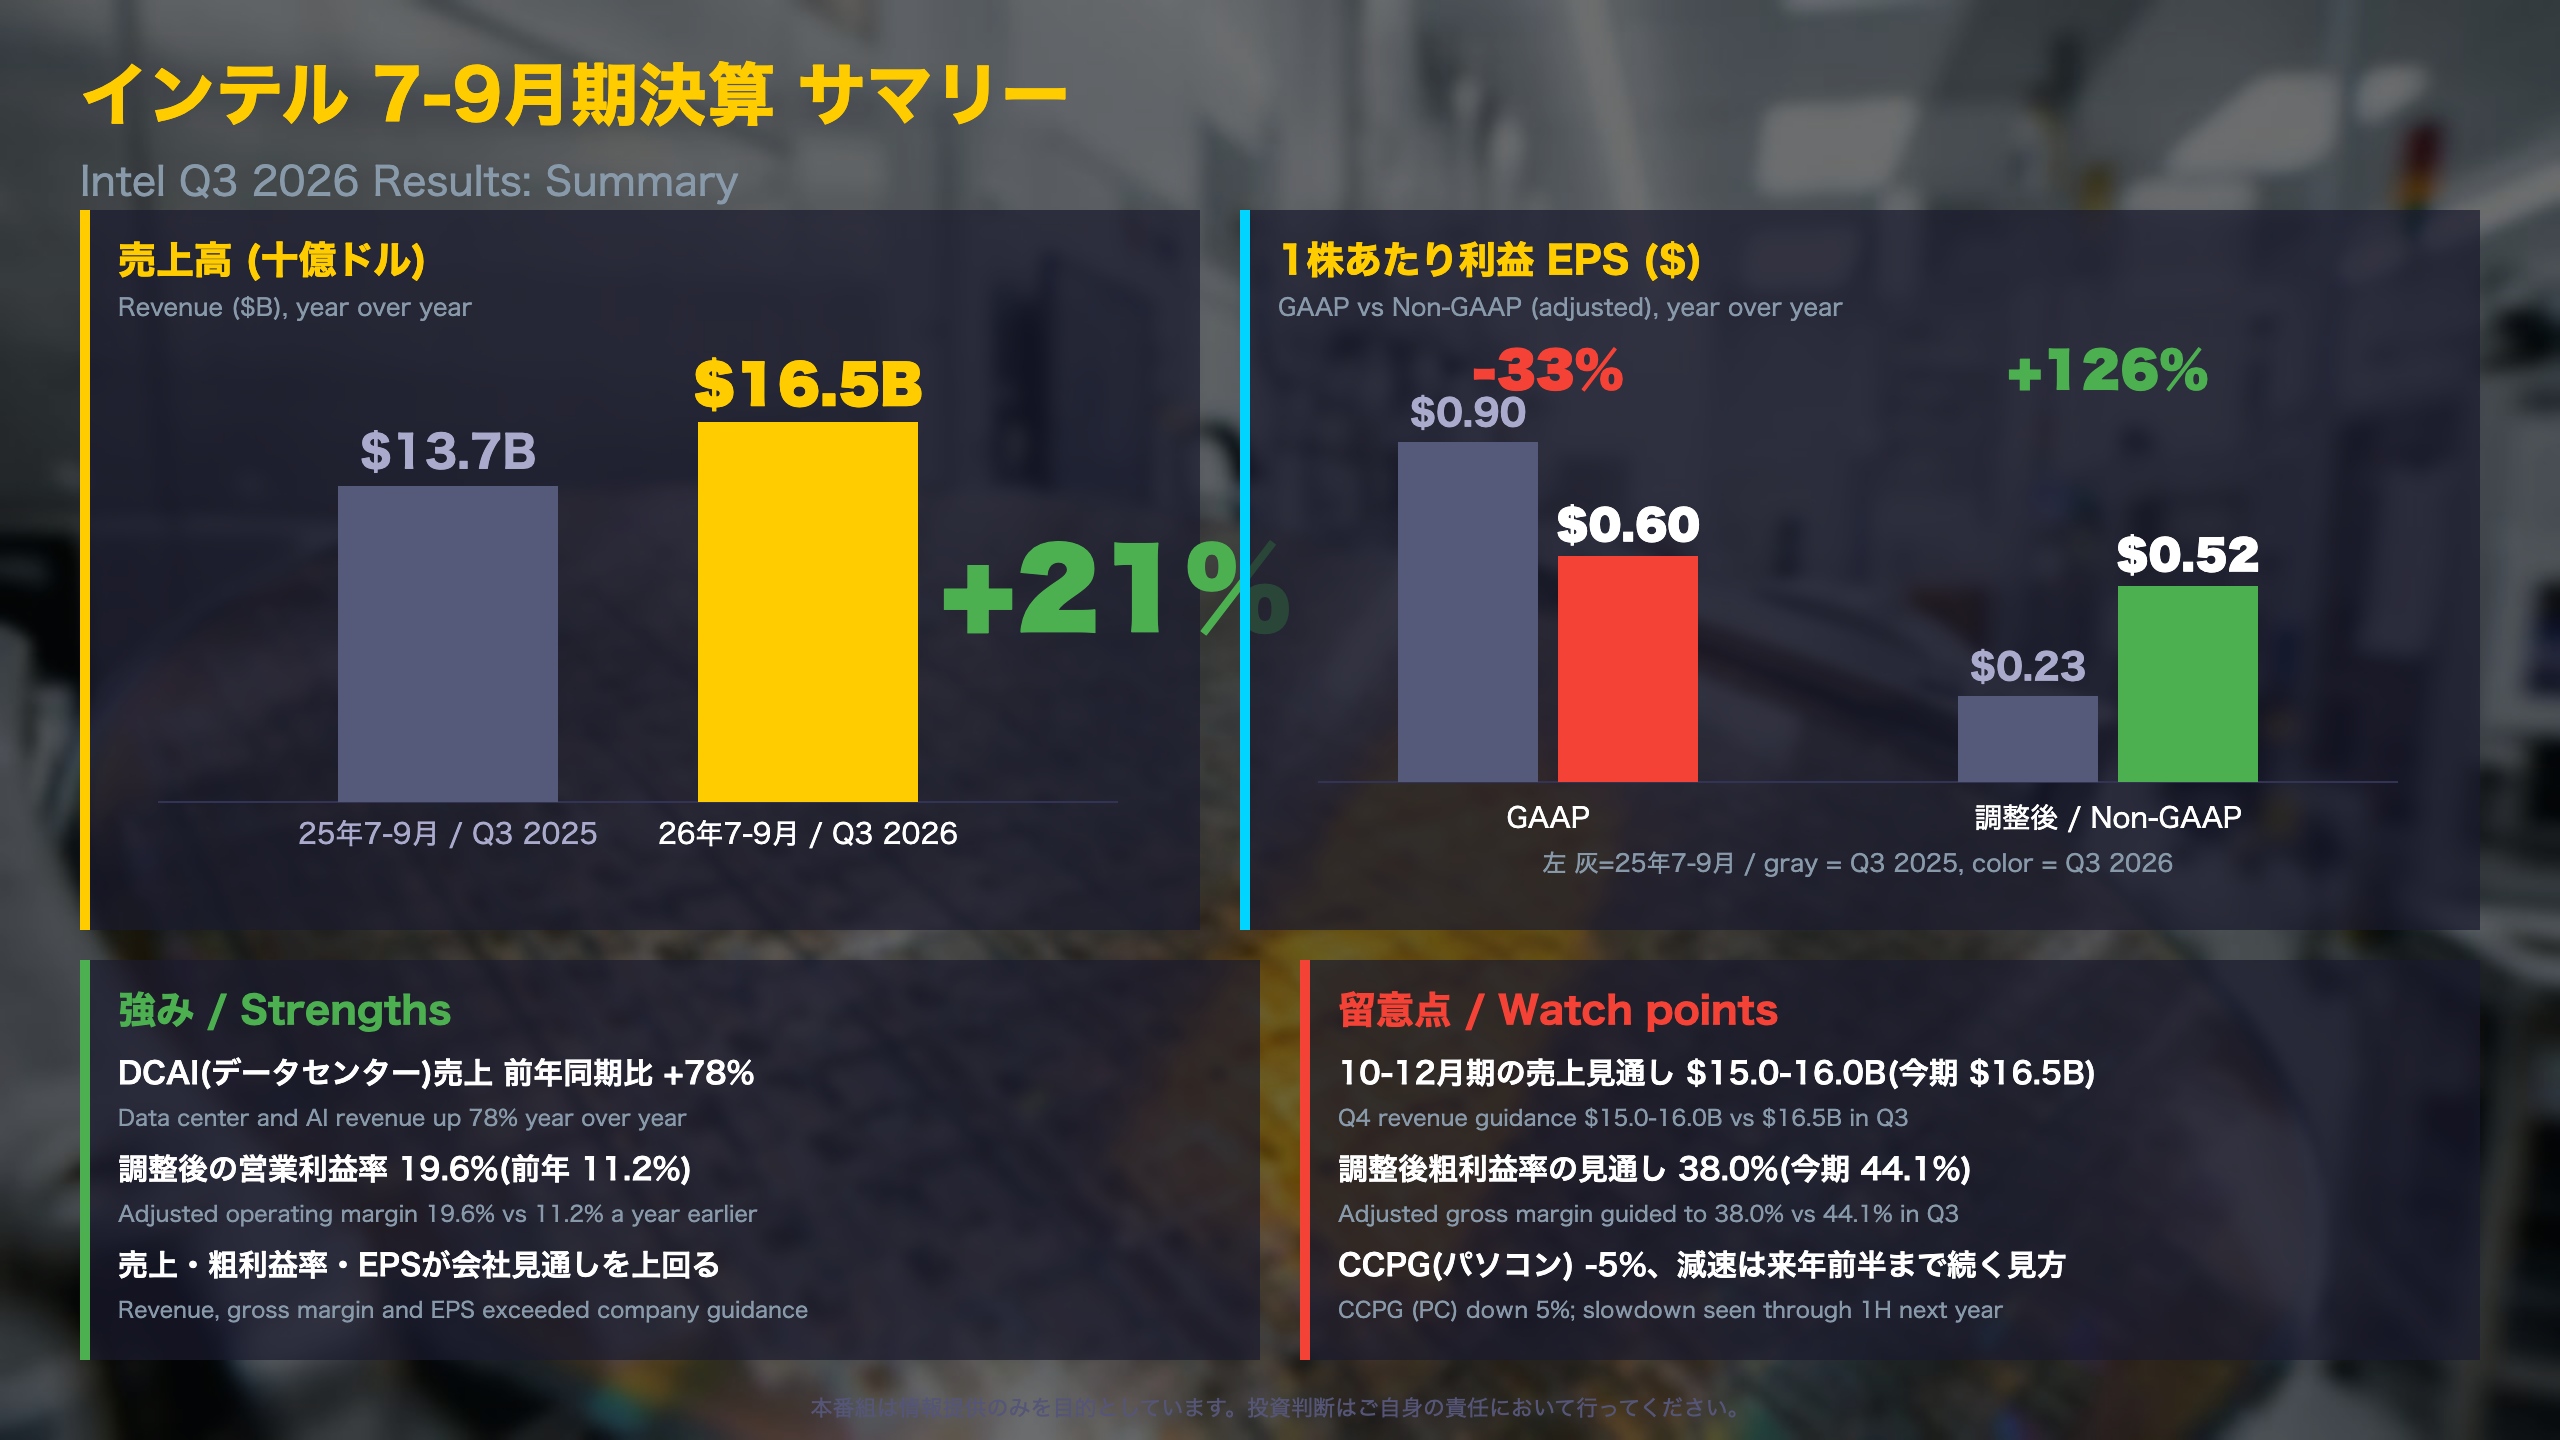
7-9月期の売上高は165億ドルで、前年同期の137億ドルから21%増えました。売上総利益率はGAAPで43.0%(前年38.2%)、調整後で44.1%(同40.0%)です。
収益性とキャッシュ
| 項目 | 26年7-9月 | 25年7-9月 |
|---|---|---|
| 調整後営業利益 | 32.3億ドル | 15.2億ドル |
| 調整後純利益 | 27.6億ドル | 10.2億ドル |
| GAAP純利益 | 33.2億ドル | 40.6億ドル |
| 調整後フリーキャッシュフロー | 16.4億ドル | 9.0億ドル |
営業キャッシュフローは51億ドルでした。研究開発と管理費は調整後で40.5億ドル(前年39.3億ドル)と3%の増加にとどまり、売上の伸びが利益率の改善につながったことを示唆します。
見方が分かれる点
- 前向きな見方: 売上・粗利益率・EPSがいずれも会社の見通しを上回り、データセンターの伸びは15年で最も強いとCFOは述べています。
- 慎重な見方: 10-12月期は売上150億〜160億ドル、調整後EPS0.25ドルの見通しで、今期より低い水準です。従業員数も81.1千人と、前年同期の88.4千人から減っています。
「Revenue, gross margin and earnings per share exceeded guidance」(CFO ジンスナー氏)
次回への橋渡し
次の焦点は10-12月期の実績が見通しの範囲に収まるかです。発表日は原文に記載がありません。
深掘り1: データセンターが牽引
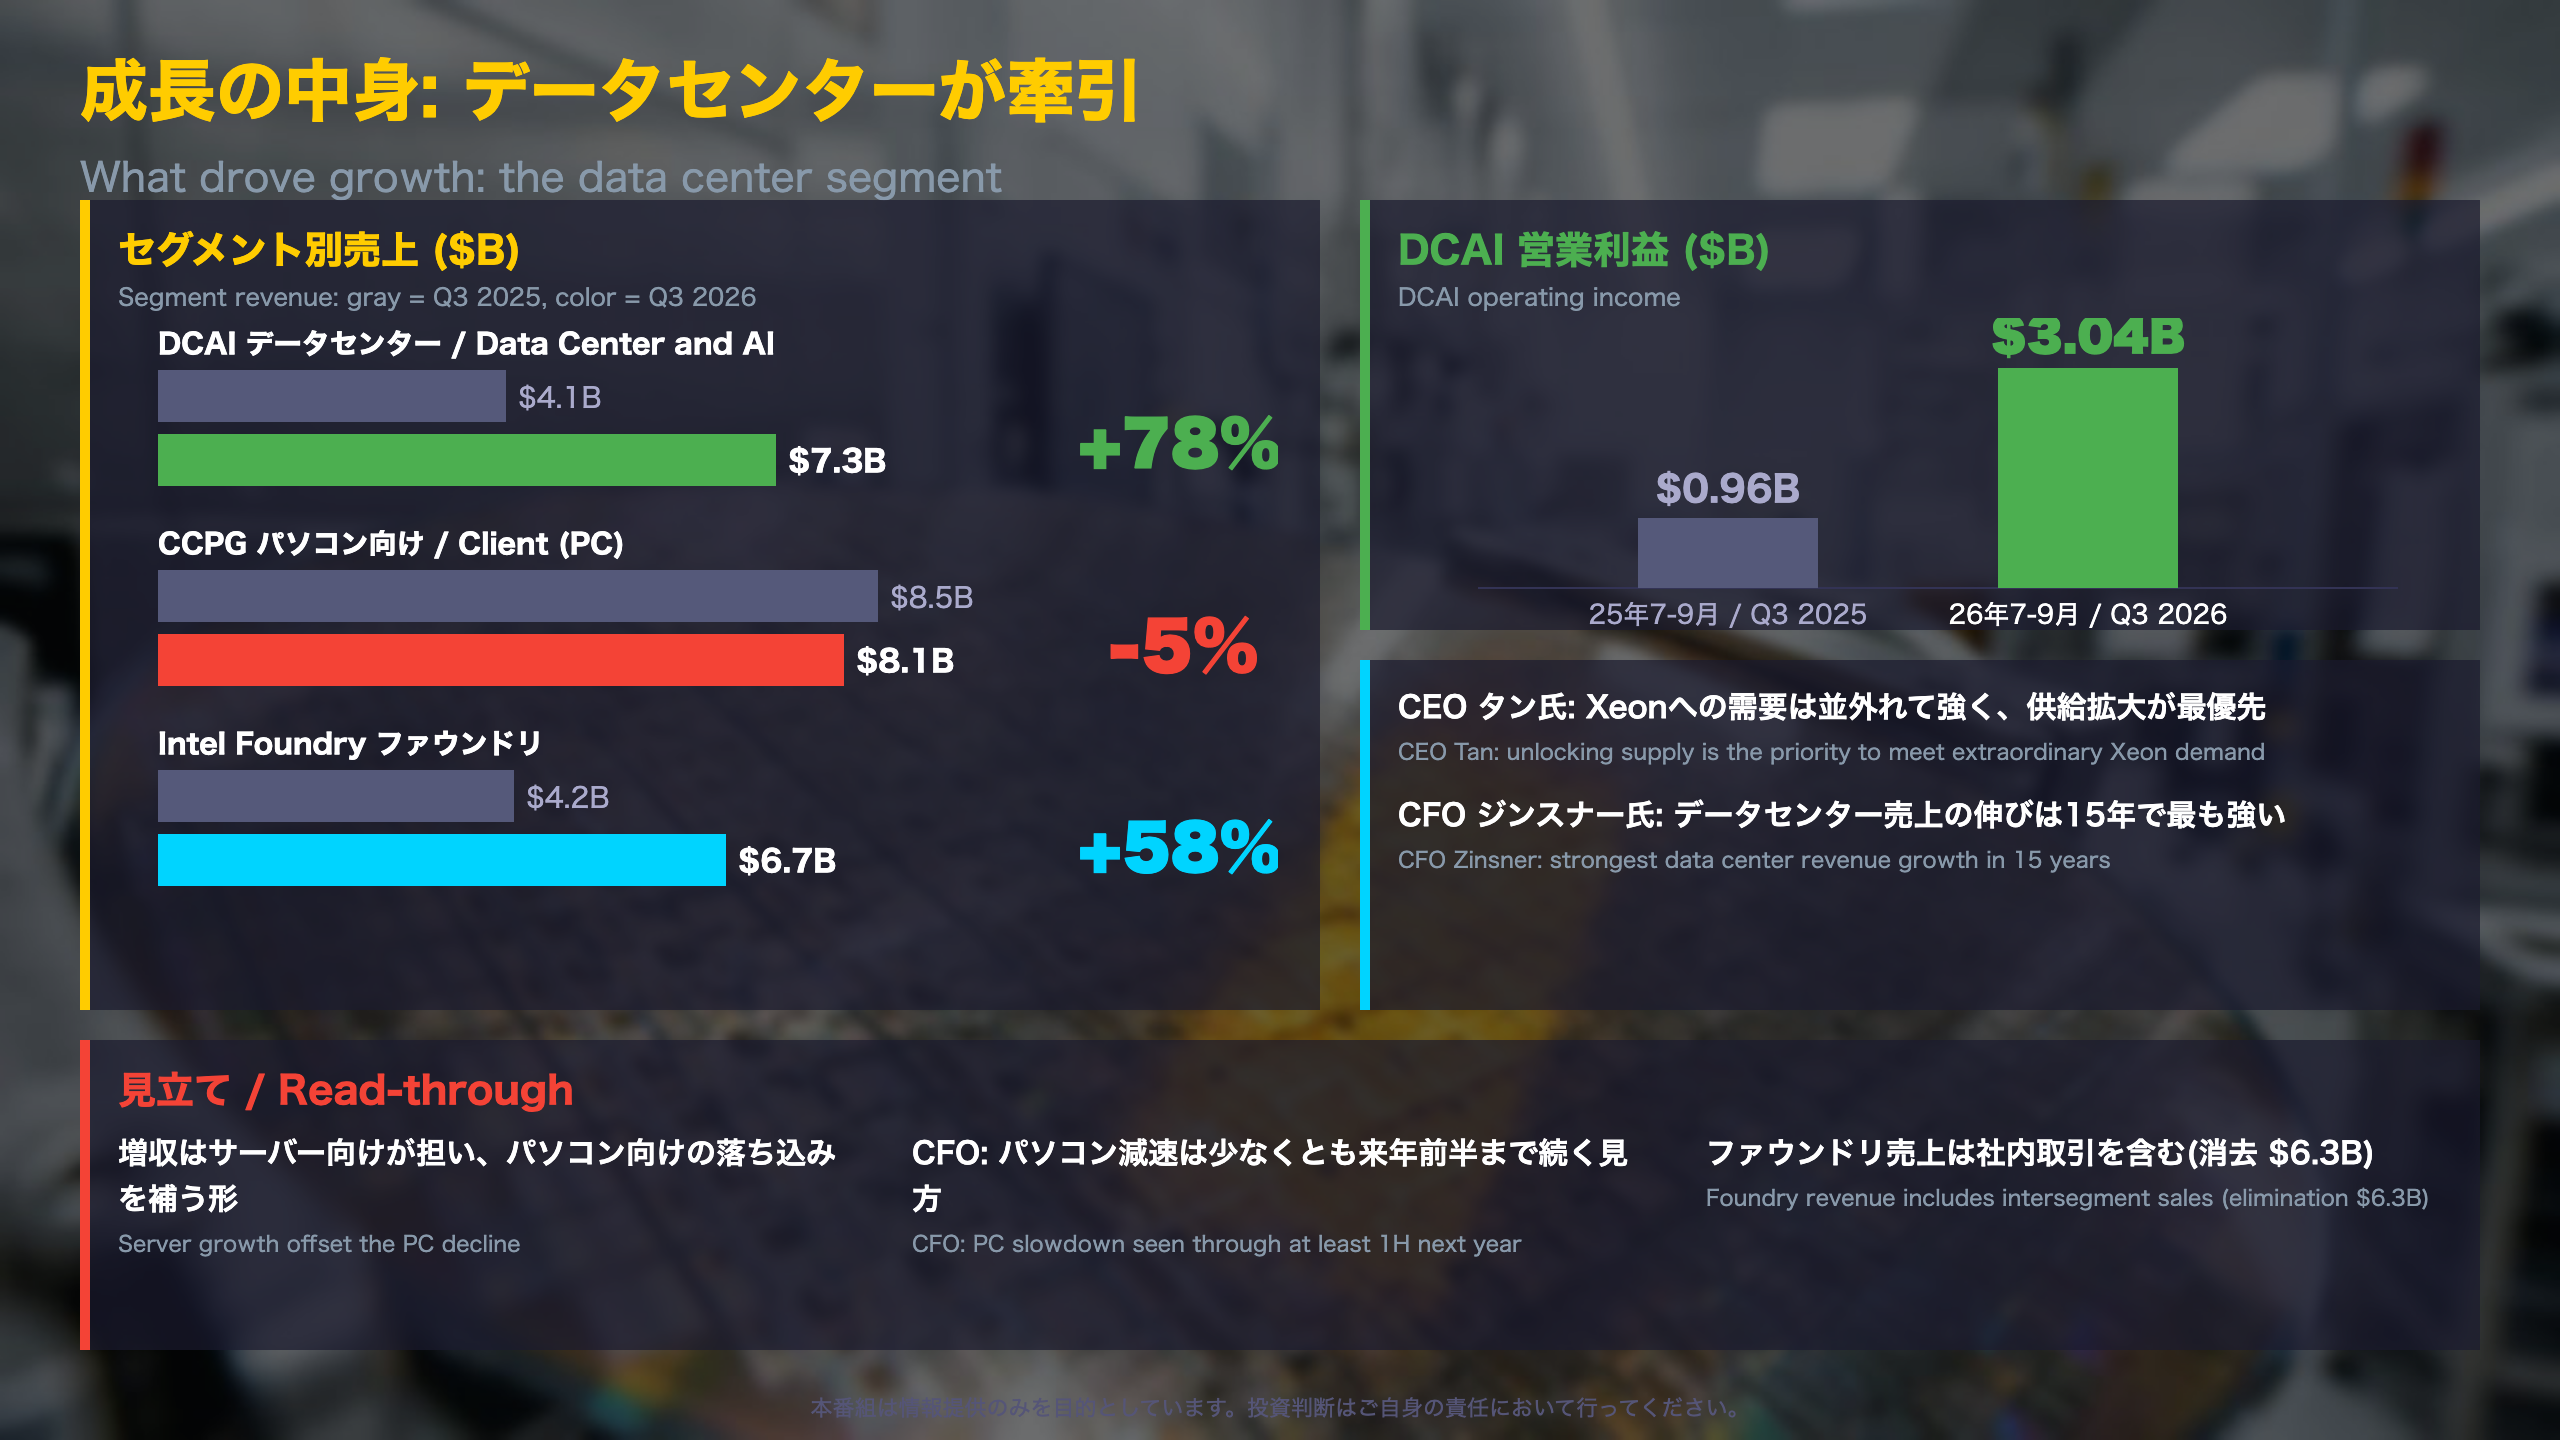
セグメント別の収益構造
| セグメント | 売上(26年7-9月) | 前年同期 | 営業損益(26年7-9月) | 営業損益(前年同期) |
|---|---|---|---|---|
| CCPG(パソコン・物理AI) | 81.0億ドル | 85.4億ドル | 22.9億ドル | 26.9億ドル |
| DCAI(データセンター・AI) | 73.2億ドル | 41.2億ドル | 30.4億ドル | 9.6億ドル |
| Intel Foundry | 67.0億ドル | 42.4億ドル | -18.5億ドル | -23.2億ドル |
読み取れること
今期はDCAIの営業利益(30.4億ドル)がCCPG(22.9億ドル)を上回りました。前年同期はCCPGが26.9億ドル、DCAIが9.6億ドルで、利益の稼ぎ手の顔ぶれが入れ替わっています。ファウンドリは赤字ながら、営業損失は前年の23.2億ドルから18.5億ドルに縮小しました。
注意点
ファウンドリの売上67億ドルにはグループ内取引が含まれ、セグメント間消去が約63億ドルあります。外部顧客向けの売上の大きさを直接示す数字ではありません。
製品面の動き
オラクルとXeonを使ったクラウド基盤を拡大する複数年の協業、次世代サーバー向けプロセッサー(開発コード名 Diamond Rapids)、GPU D-seriesの技術詳細などが原文で紹介されています。
「Our immediate priority is to unlock additional supply to meet extraordinary demand for our Xeon family」(CEO タン氏)
見方は分かれます。需要が強い一方で供給が制約になっているという発言は、売上の伸びが供給量にも左右されている可能性を示します。
深掘り2: 10-12月期の見通し
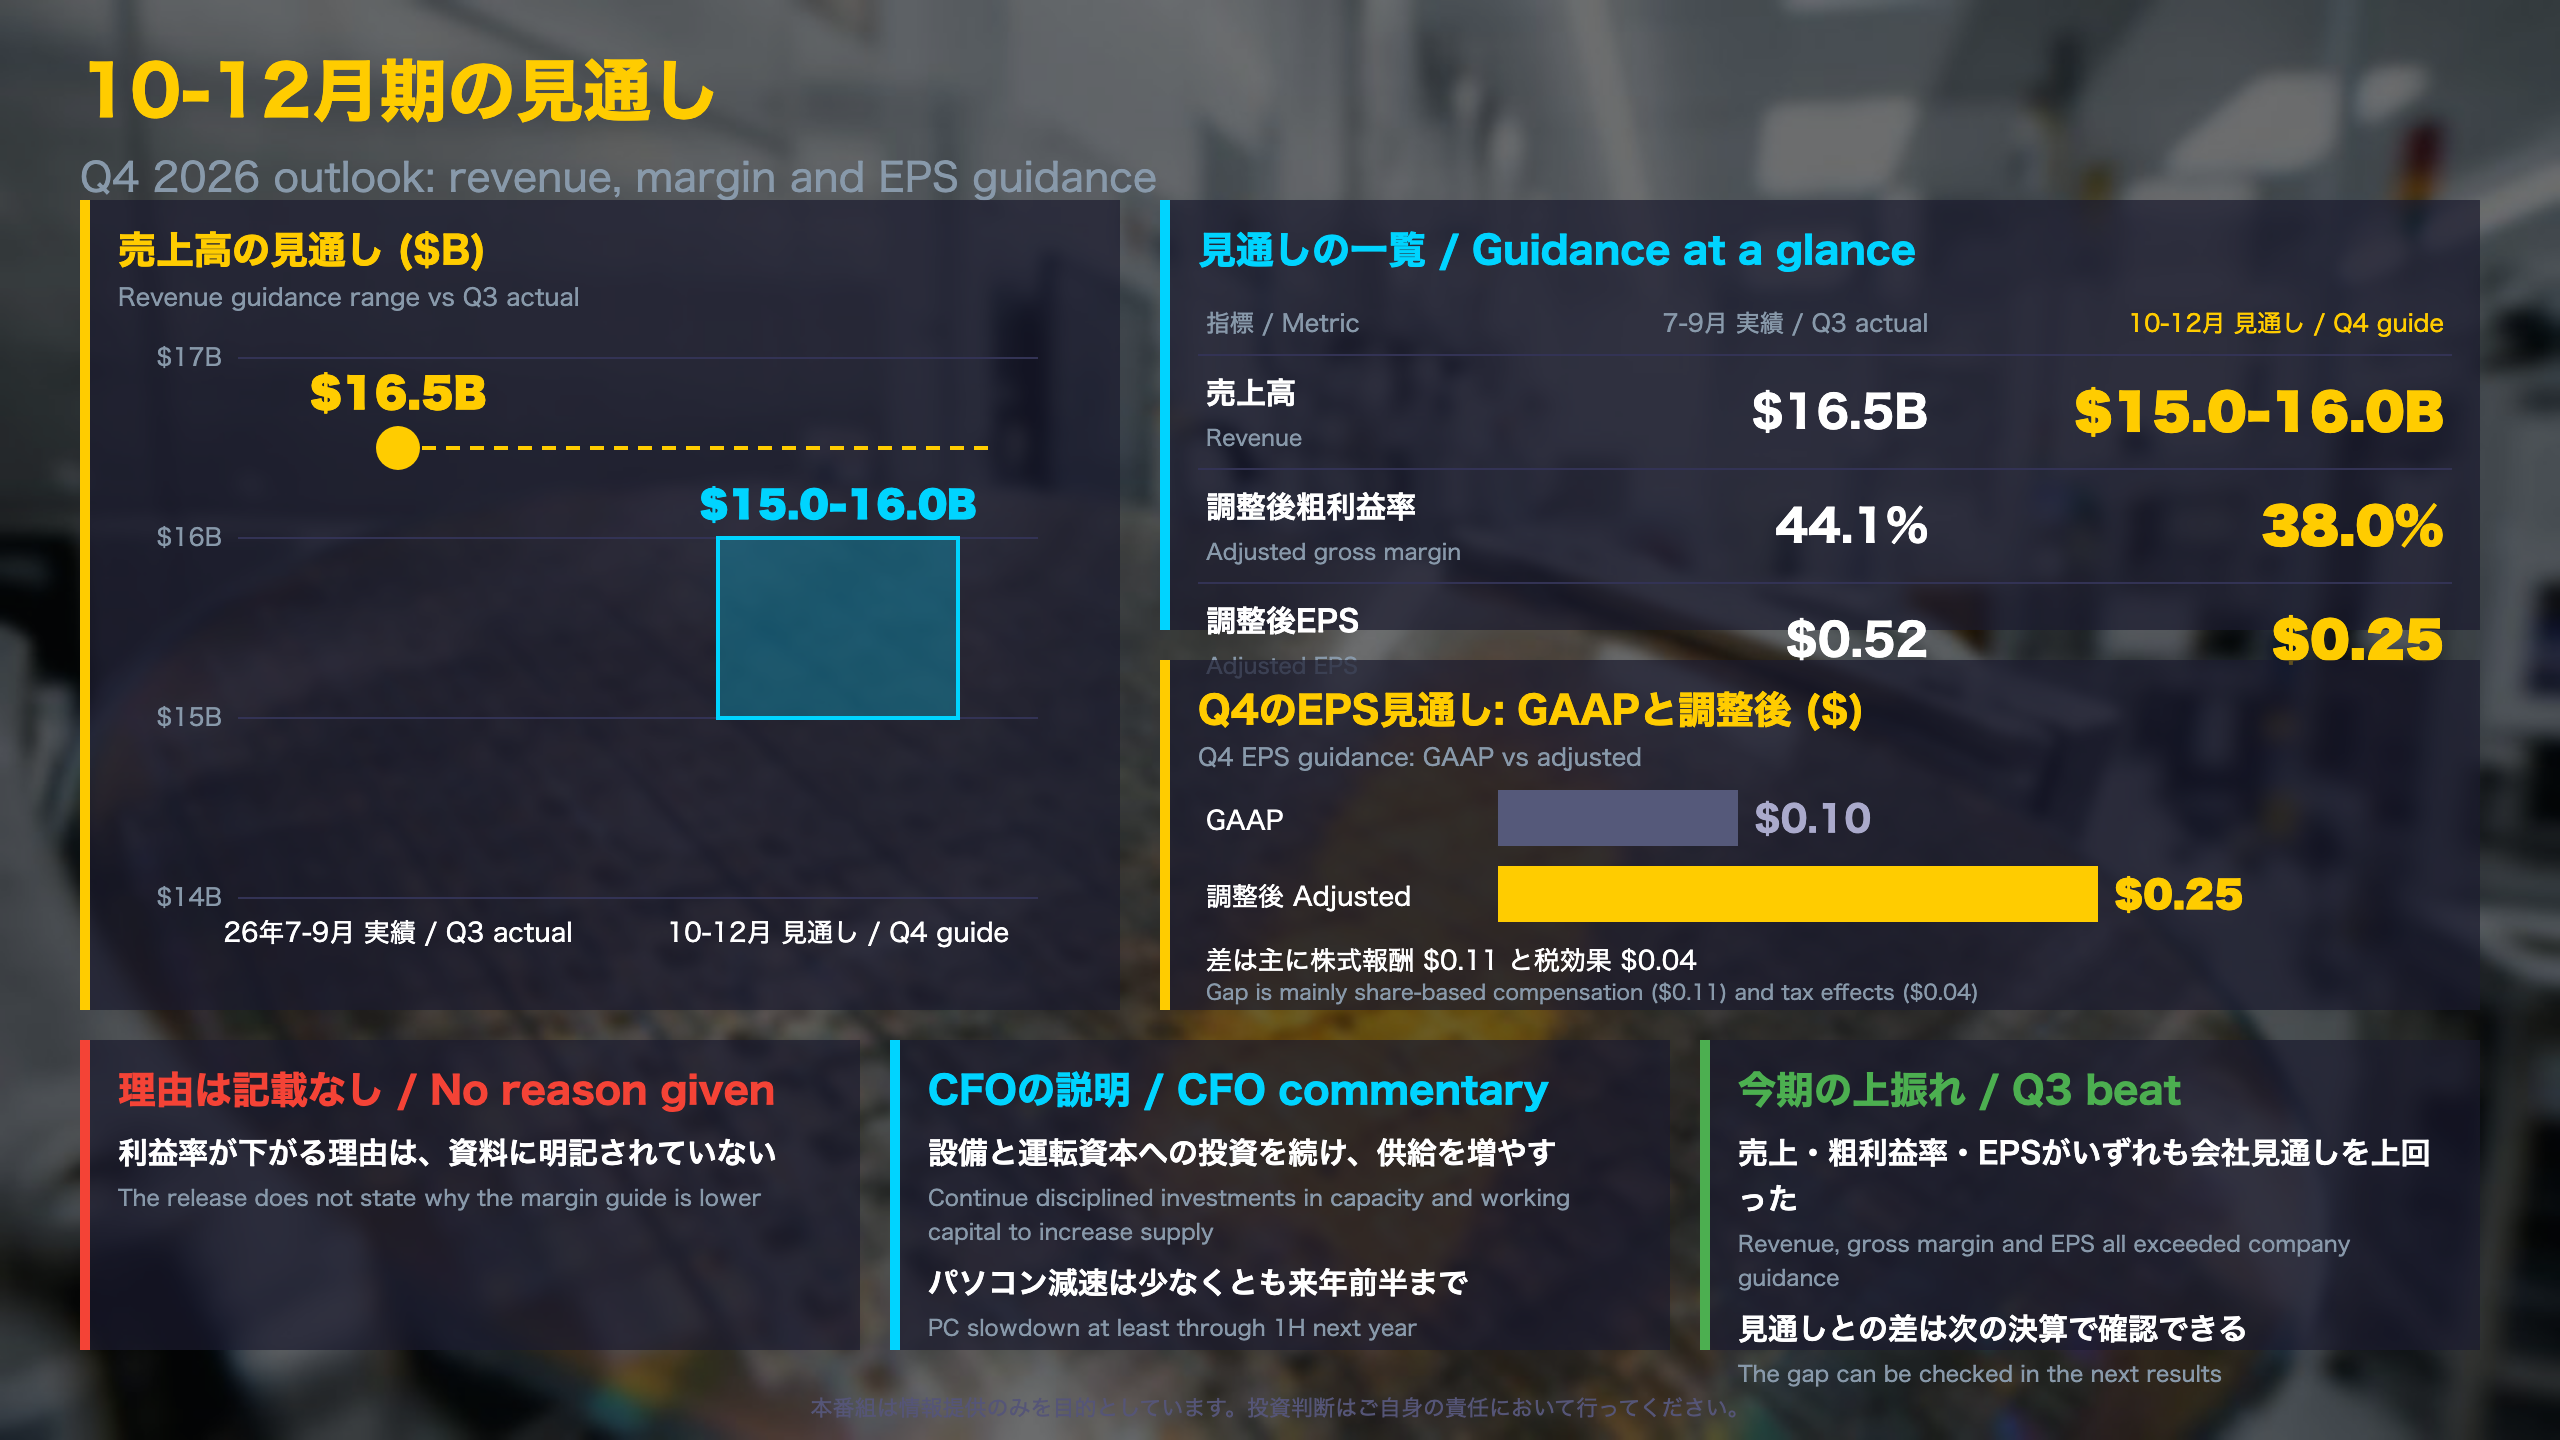
10-12月期ガイダンスの内訳
| 項目 | GAAP | 調整後 |
|---|---|---|
| 売上高 | 150億〜160億ドル | 同左 |
| 粗利益率 | 37.1% | 38.0% |
| 税率 | 31% | 11% |
| EPS | 0.10ドル | 0.25ドル |
粗利益率とEPSは売上レンジの中間値が前提です。GAAPと調整後のEPS差0.15ドルは、株式報酬0.11ドルと税効果0.04ドルなどで説明されます。
費用の見通し
10-12月期の調整後営業費用は約44億ドル(GAAPは約49億ドル)、2026年通期の調整後営業費用は約163億ドル(GAAPは約226億ドル、うちリストラ等43億ドル)です。
財務面
現金及び現金同等物は218億ドル、短期投資は322億ドルで、25年12月末の143億ドルと232億ドルから増えました。230億ドルの公募増資を完了し、長期の有利子負債は463億ドル、短期は38億ドルです。投資活動のキャッシュ流出は9か月累計で203億ドルでした。
両論
- 前向き: 今期の売上・粗利益率・EPSは会社見通しを上回りました。
- 慎重: 見通しの粗利益率38.0%は今期の44.1%を下回ります。理由は原文に記載がありません。
次回は10-12月期決算で、売上150億〜160億ドル、調整後粗利益率38.0%、調整後EPS0.25ドルが実績の確認点です。
質疑で深める: GAAPと調整後のずれ、見通しの読み方
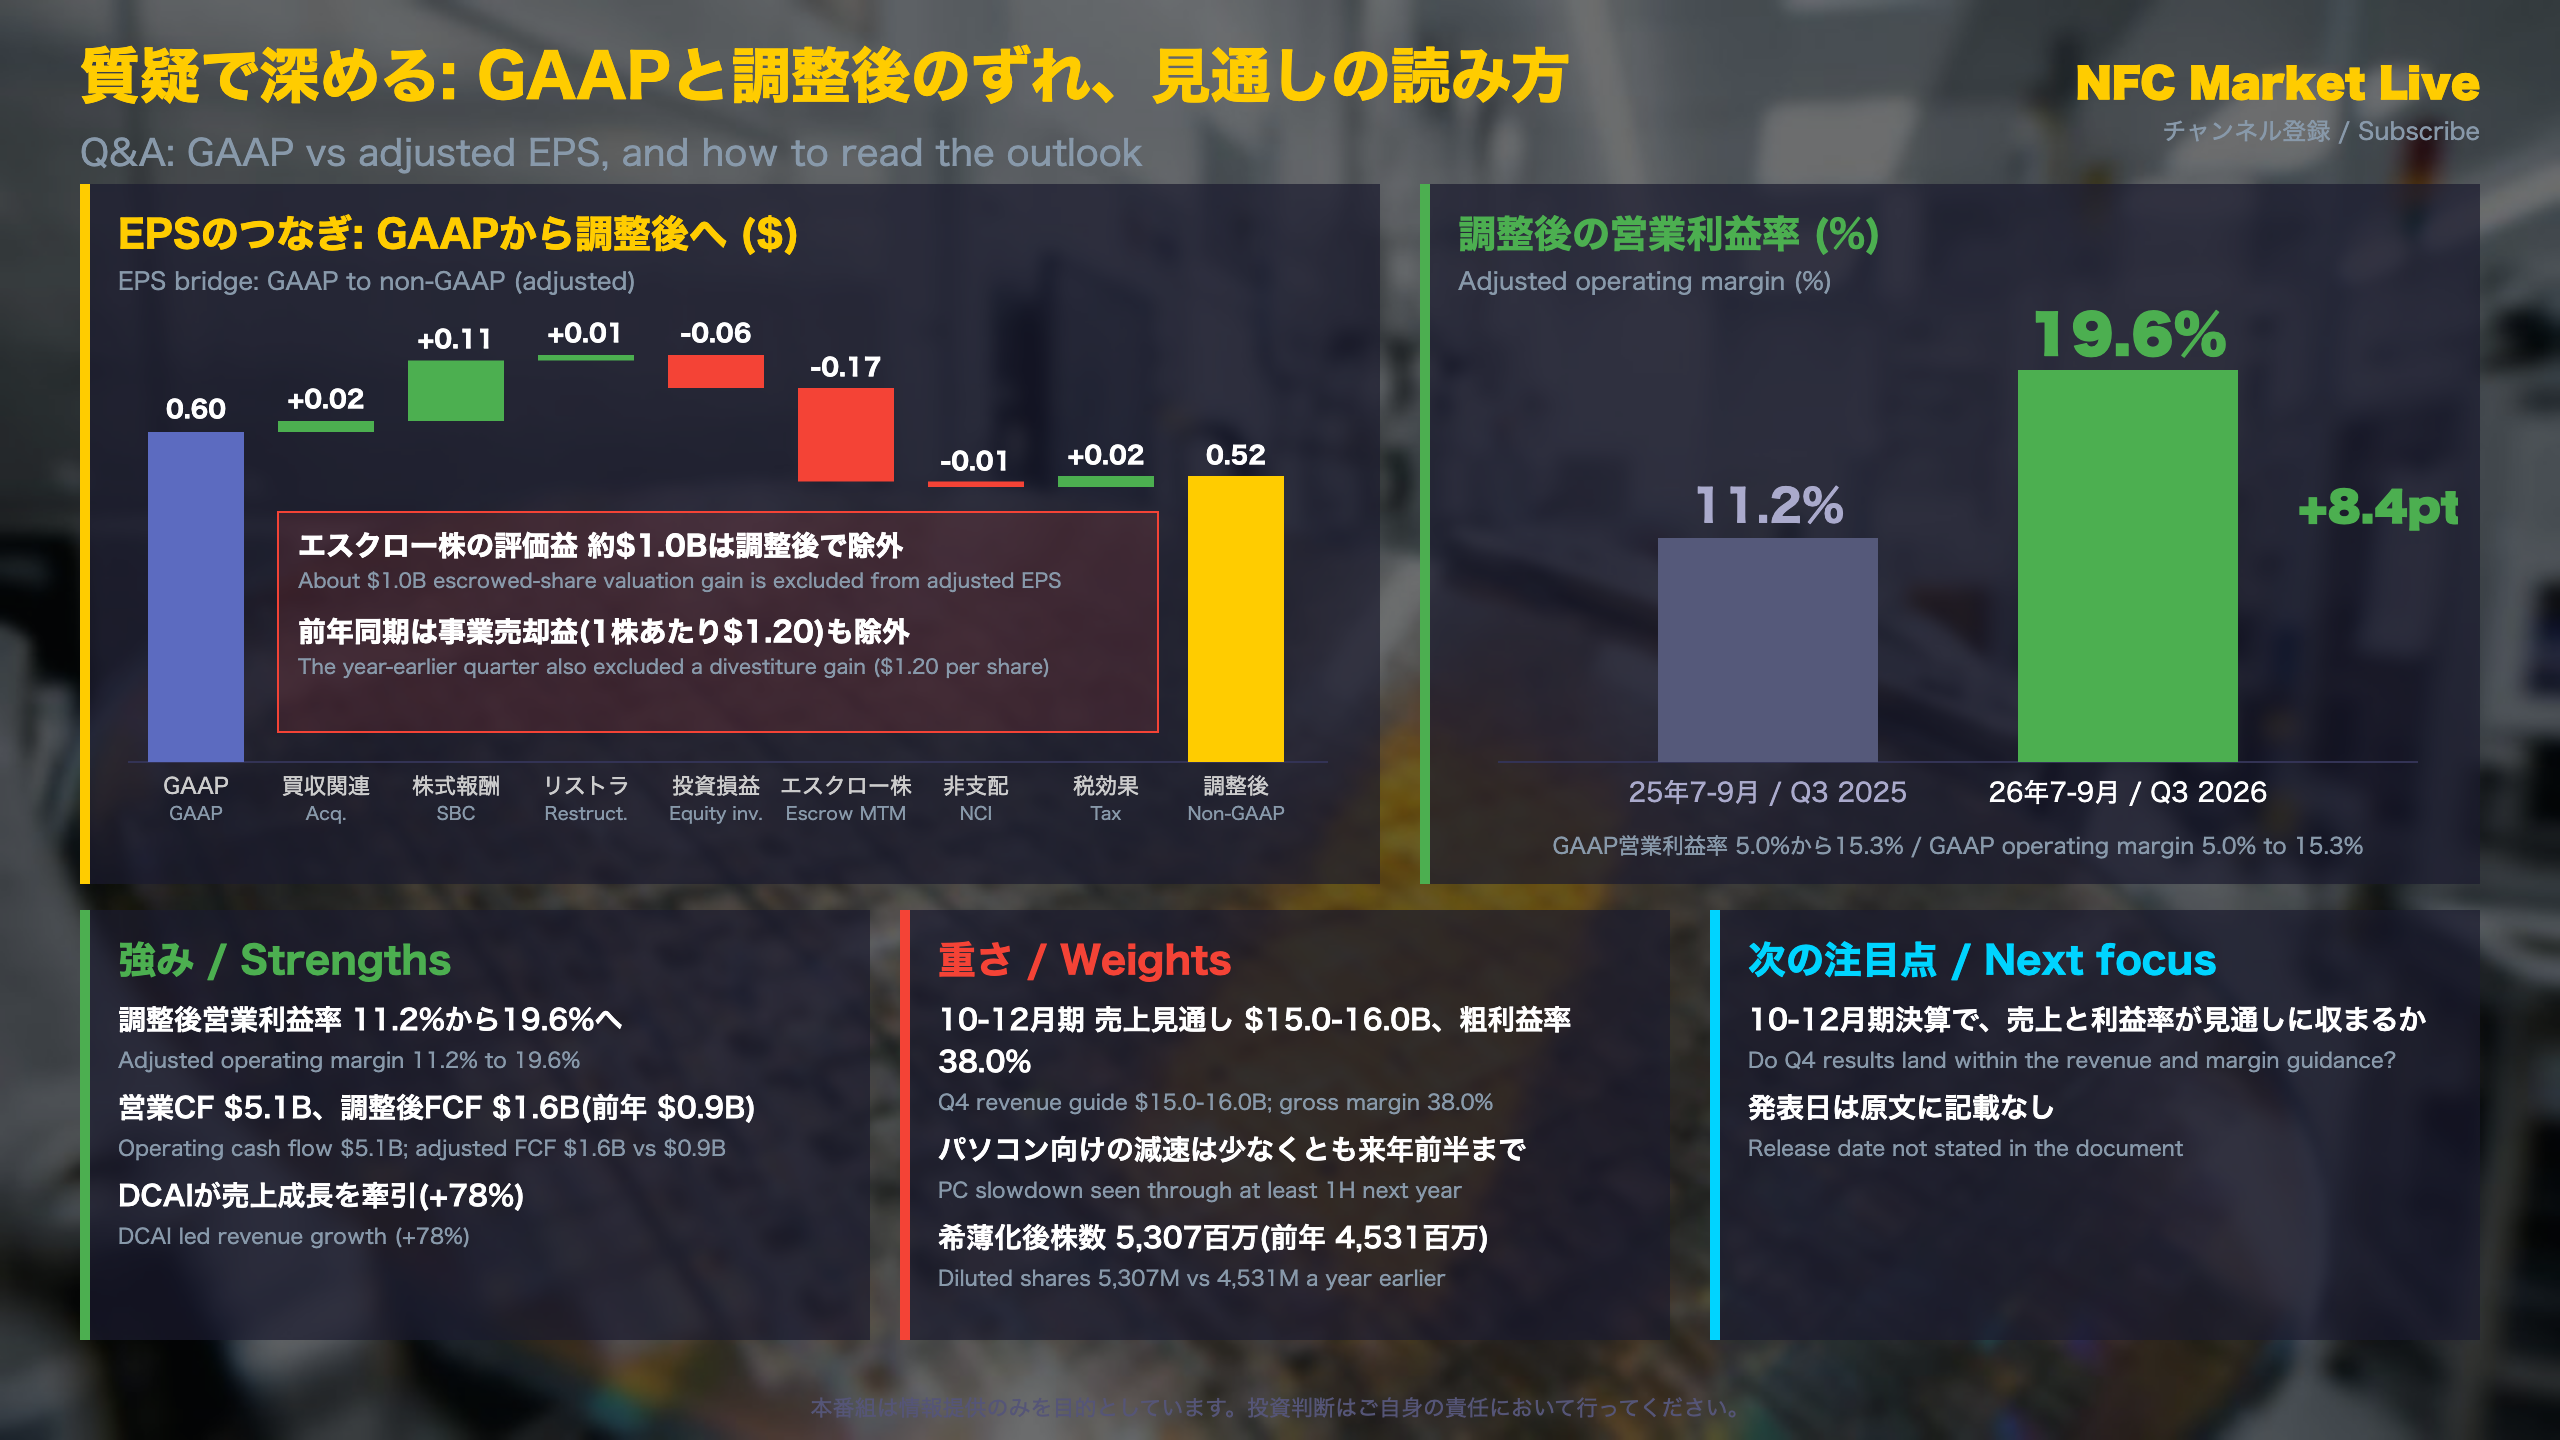
GAAPと調整後のEPSがずれる理由
EPSのつなぎ(1株あたり、ドル)は、GAAP 0.60に、買収関連+0.02、株式報酬+0.11、リストラ等+0.01、株式投資益-0.06、エスクロー株の評価益-0.17、非支配持分-0.01、税効果+0.02を加減して調整後0.52です。最大の調整はエスクロー株の評価益(-0.17)です。エスクロー株とは、米商務省との半導体補助金の合意に基づき、条件の達成に応じて引き渡される株式を指します。
前年同期との違い
前年は事業売却益(-1.20)とエスクロー株の評価損(+0.37)が調整に含まれ、GAAP EPS 0.90は調整後0.23を大きく上回っていました。今期もGAAP(0.60ドル)が調整後(0.52ドル)を上回っていますが、その差は縮まりました。
見ておきたい点
- 発行済み株数: 加重平均の希薄化後株数は5,307百万株で、前年の4,531百万株から増えました。230億ドルの公募増資を完了しており、1株あたり指標を比べる際の前提になります。
- 9か月累計: GAAP純損益は-116億ドル。エスクロー株の評価損126億ドルとリストラ等40億ドルが調整項目として大きく、営業キャッシュフローは132億ドル(前年54億ドル)でした。
- 従業員数は81.1千人で、前年同期の88.4千人から減少しました。
異なる解釈
強気の読み方は、調整後営業利益率が前年の11.2%から19.6%へ改善した点を重視します。慎重な読み方は、10-12月期の粗利益率見通し38.0%を重視します。どちらも資料の数字に基づく事実です。
次の注目点は10-12月期決算での売上・粗利益率の実績です。発表日は原文に記載がありません。
製作費大公開
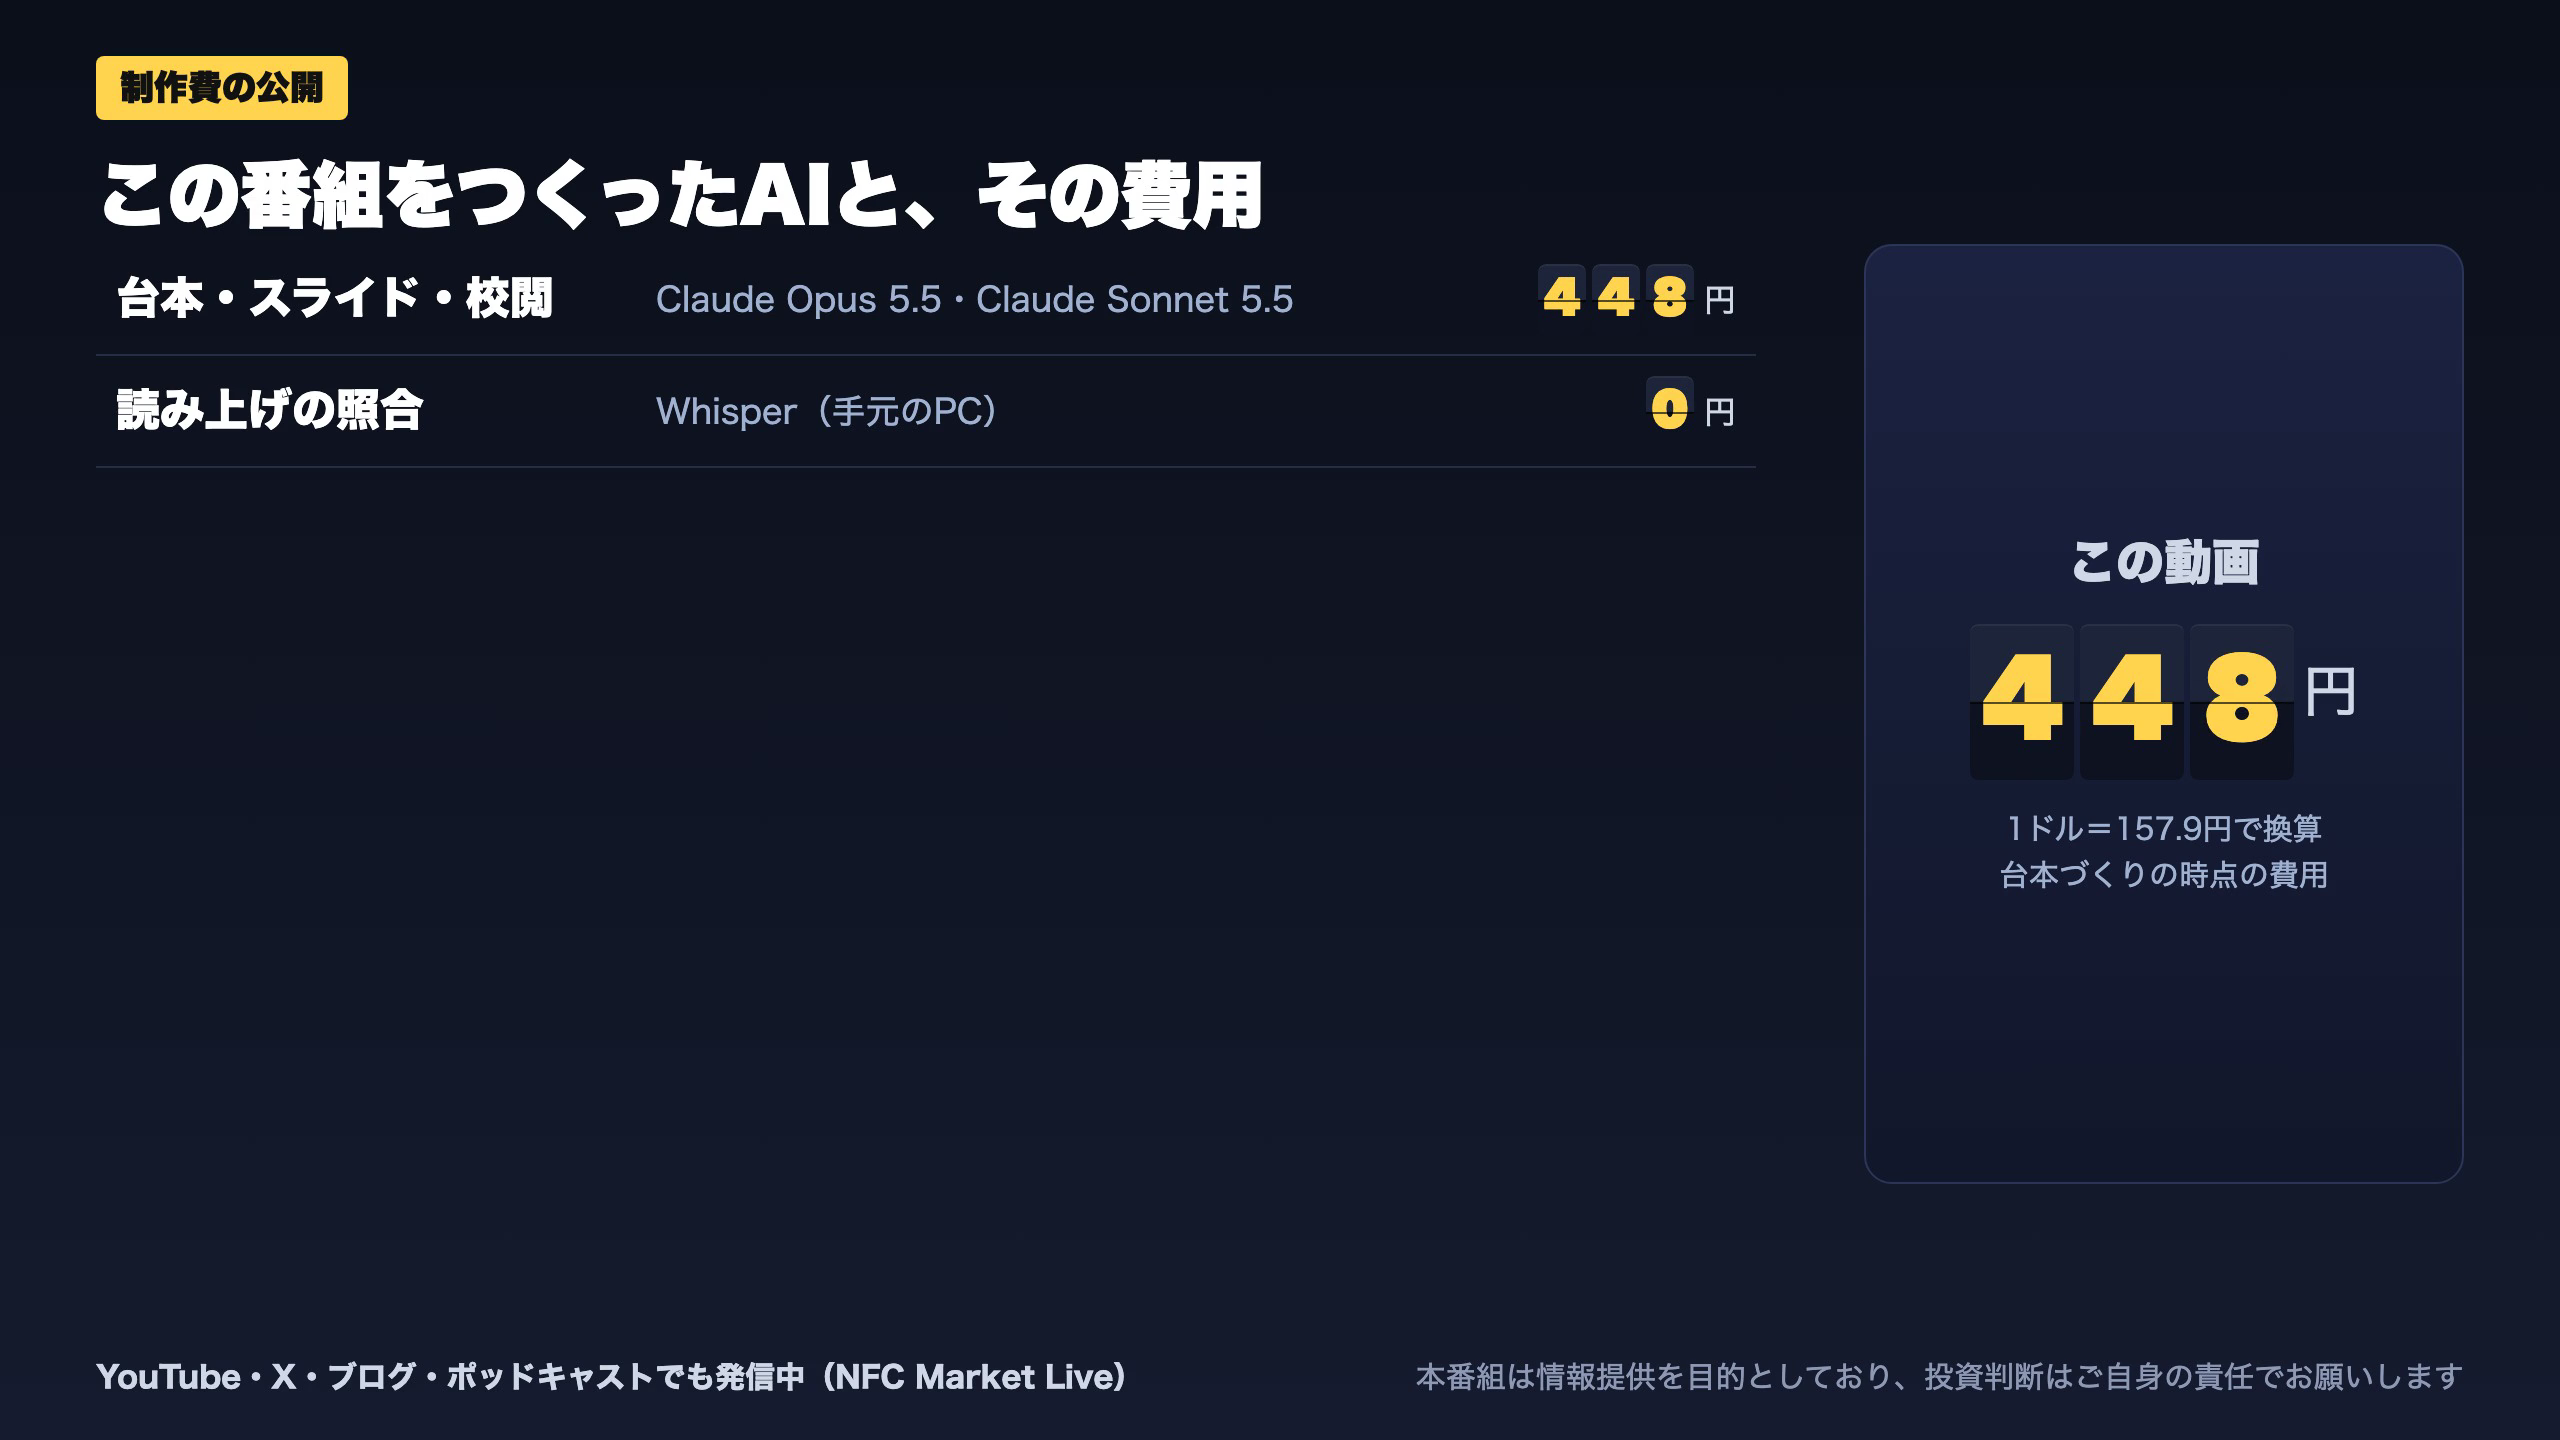
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 150,344 | 8,373 | ¥121 |
| LLM | Claude Sonnet 5.5 | 184,406 | 171,191 | ¥329 |
| TTS | Gemini 3.8 Flash TTS | 7,069 | 16,016 | ¥23 |
| BGM | Lyria 3 Pro | 166 | 26,565 | ¥13 |
| X | コンテンツ作成 (返信) | 3,909 | – | ¥9 |
| X | ポスト作成 | 1,779 | – | ¥9 |
| X | ツイート (URL付) | 92 | – | ¥32 |
| 合計 | ¥536 |
為替レート: 1 USD = 157.9 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。