📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-31 17:58)
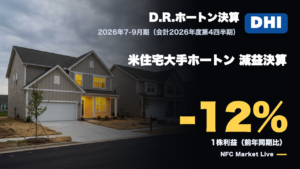
📊 米住宅建設最大手D.R.ホートン(DHI)の2026年度第4四半期決算(7〜9月期)を解説します。 📉 売上高は約94億ドル、1株利益は2.67ドル(前年同期3.04ドル)。新規受注は前年同期比7%減、キャンセル率は23%に上昇しました。 📈 一方で受注残は11,714戸と前年を上回り、負債比率は20.8%。…
決算サマリー:需要の逆風と守りの強さ
決算の全体像
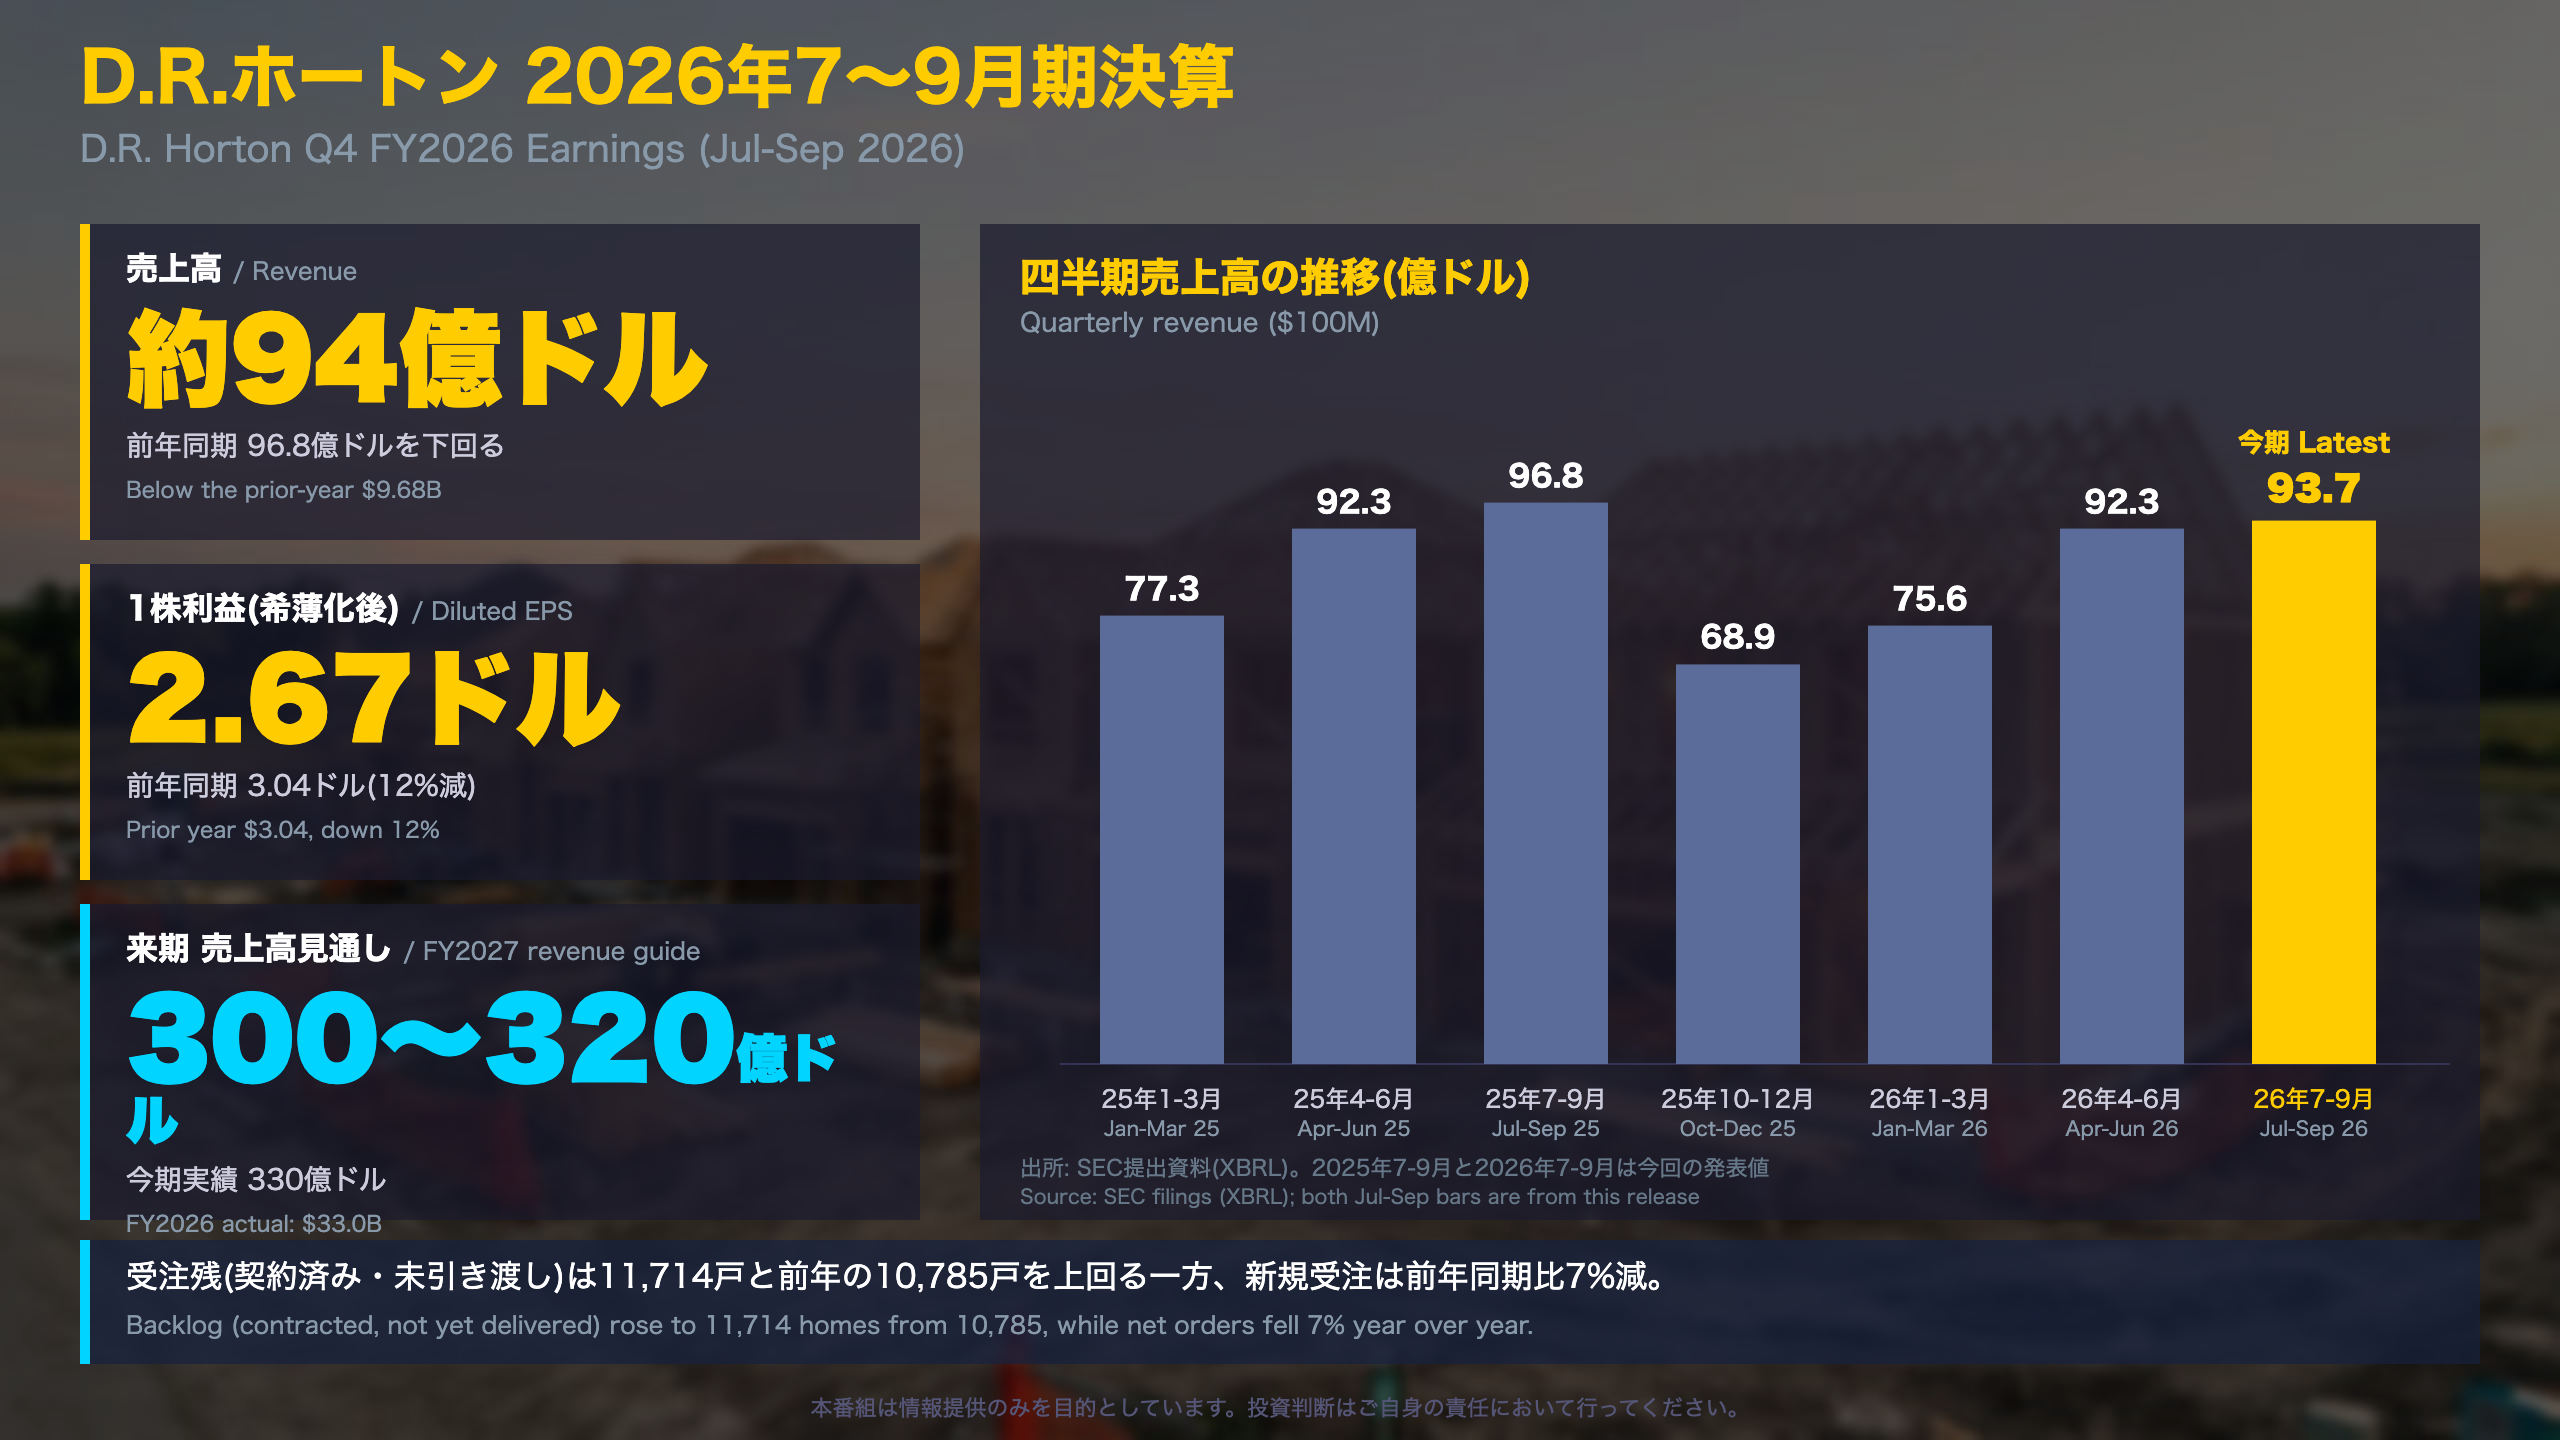
7〜9月期(同社の第4四半期)の連結売上高は93.7億ドル(前年同期96.8億ドル)、親会社帰属純利益は7.4億ドル(同9.1億ドル)、希薄化後EPSは2.67ドル(同3.04ドル)でした。通期ではEPSが10.11ドル(前年11.57ドル)、売上高は330.4億ドル(同342.5億ドル)です。
四半期推移(暦年ベース、億ドル)
| 四半期 | 売上高 | 純利益 |
|---|---|---|
| 2025年1-3月 | 77.3 | 8.1 |
| 2025年4-6月 | 92.3 | 10.2 |
| 2025年7-9月 | 96.8 | 9.1 |
| 2025年10-12月 | 68.9 | 5.9 |
| 2026年1-3月 | 75.6 | 6.5 |
| 2026年4-6月 | 92.3 | 9.0 |
| 2026年7-9月 | 93.7 | 7.4 |
表のとおり、売上は10-12月期に落ち込み、4-6月期にかけて戻る形が2025年と2026年で似ています。今回の7-9月期は、売上高が前年同期に近い水準だった一方、純利益は前年を下回りました。(2025年と2026年の7-9月は今回の発表値、他はXBRL)
経営陣の言葉
David Auld会長は「Housing market conditions became more challenging during the fourth quarter as rising mortgage rates, affordability constraints and cautious consumer sentiment continued to pressure new home demand」と述べました。同時に、強い流動性と低い負債による財務の柔軟性も強調しています。
両論
- 強み:通期の営業キャッシュフロー35億ドル、負債資本比率20.8%、ROE12.2%・ROA8.2%。通期で41億ドルを株主還元。
- 弱み:EPSは四半期で12%減、通期で13%減。受注も減少。
- 確認点:次回は2027年1月19日の10〜12月期決算です。
需要の動き:受注減と受注残
地域別の受注動向
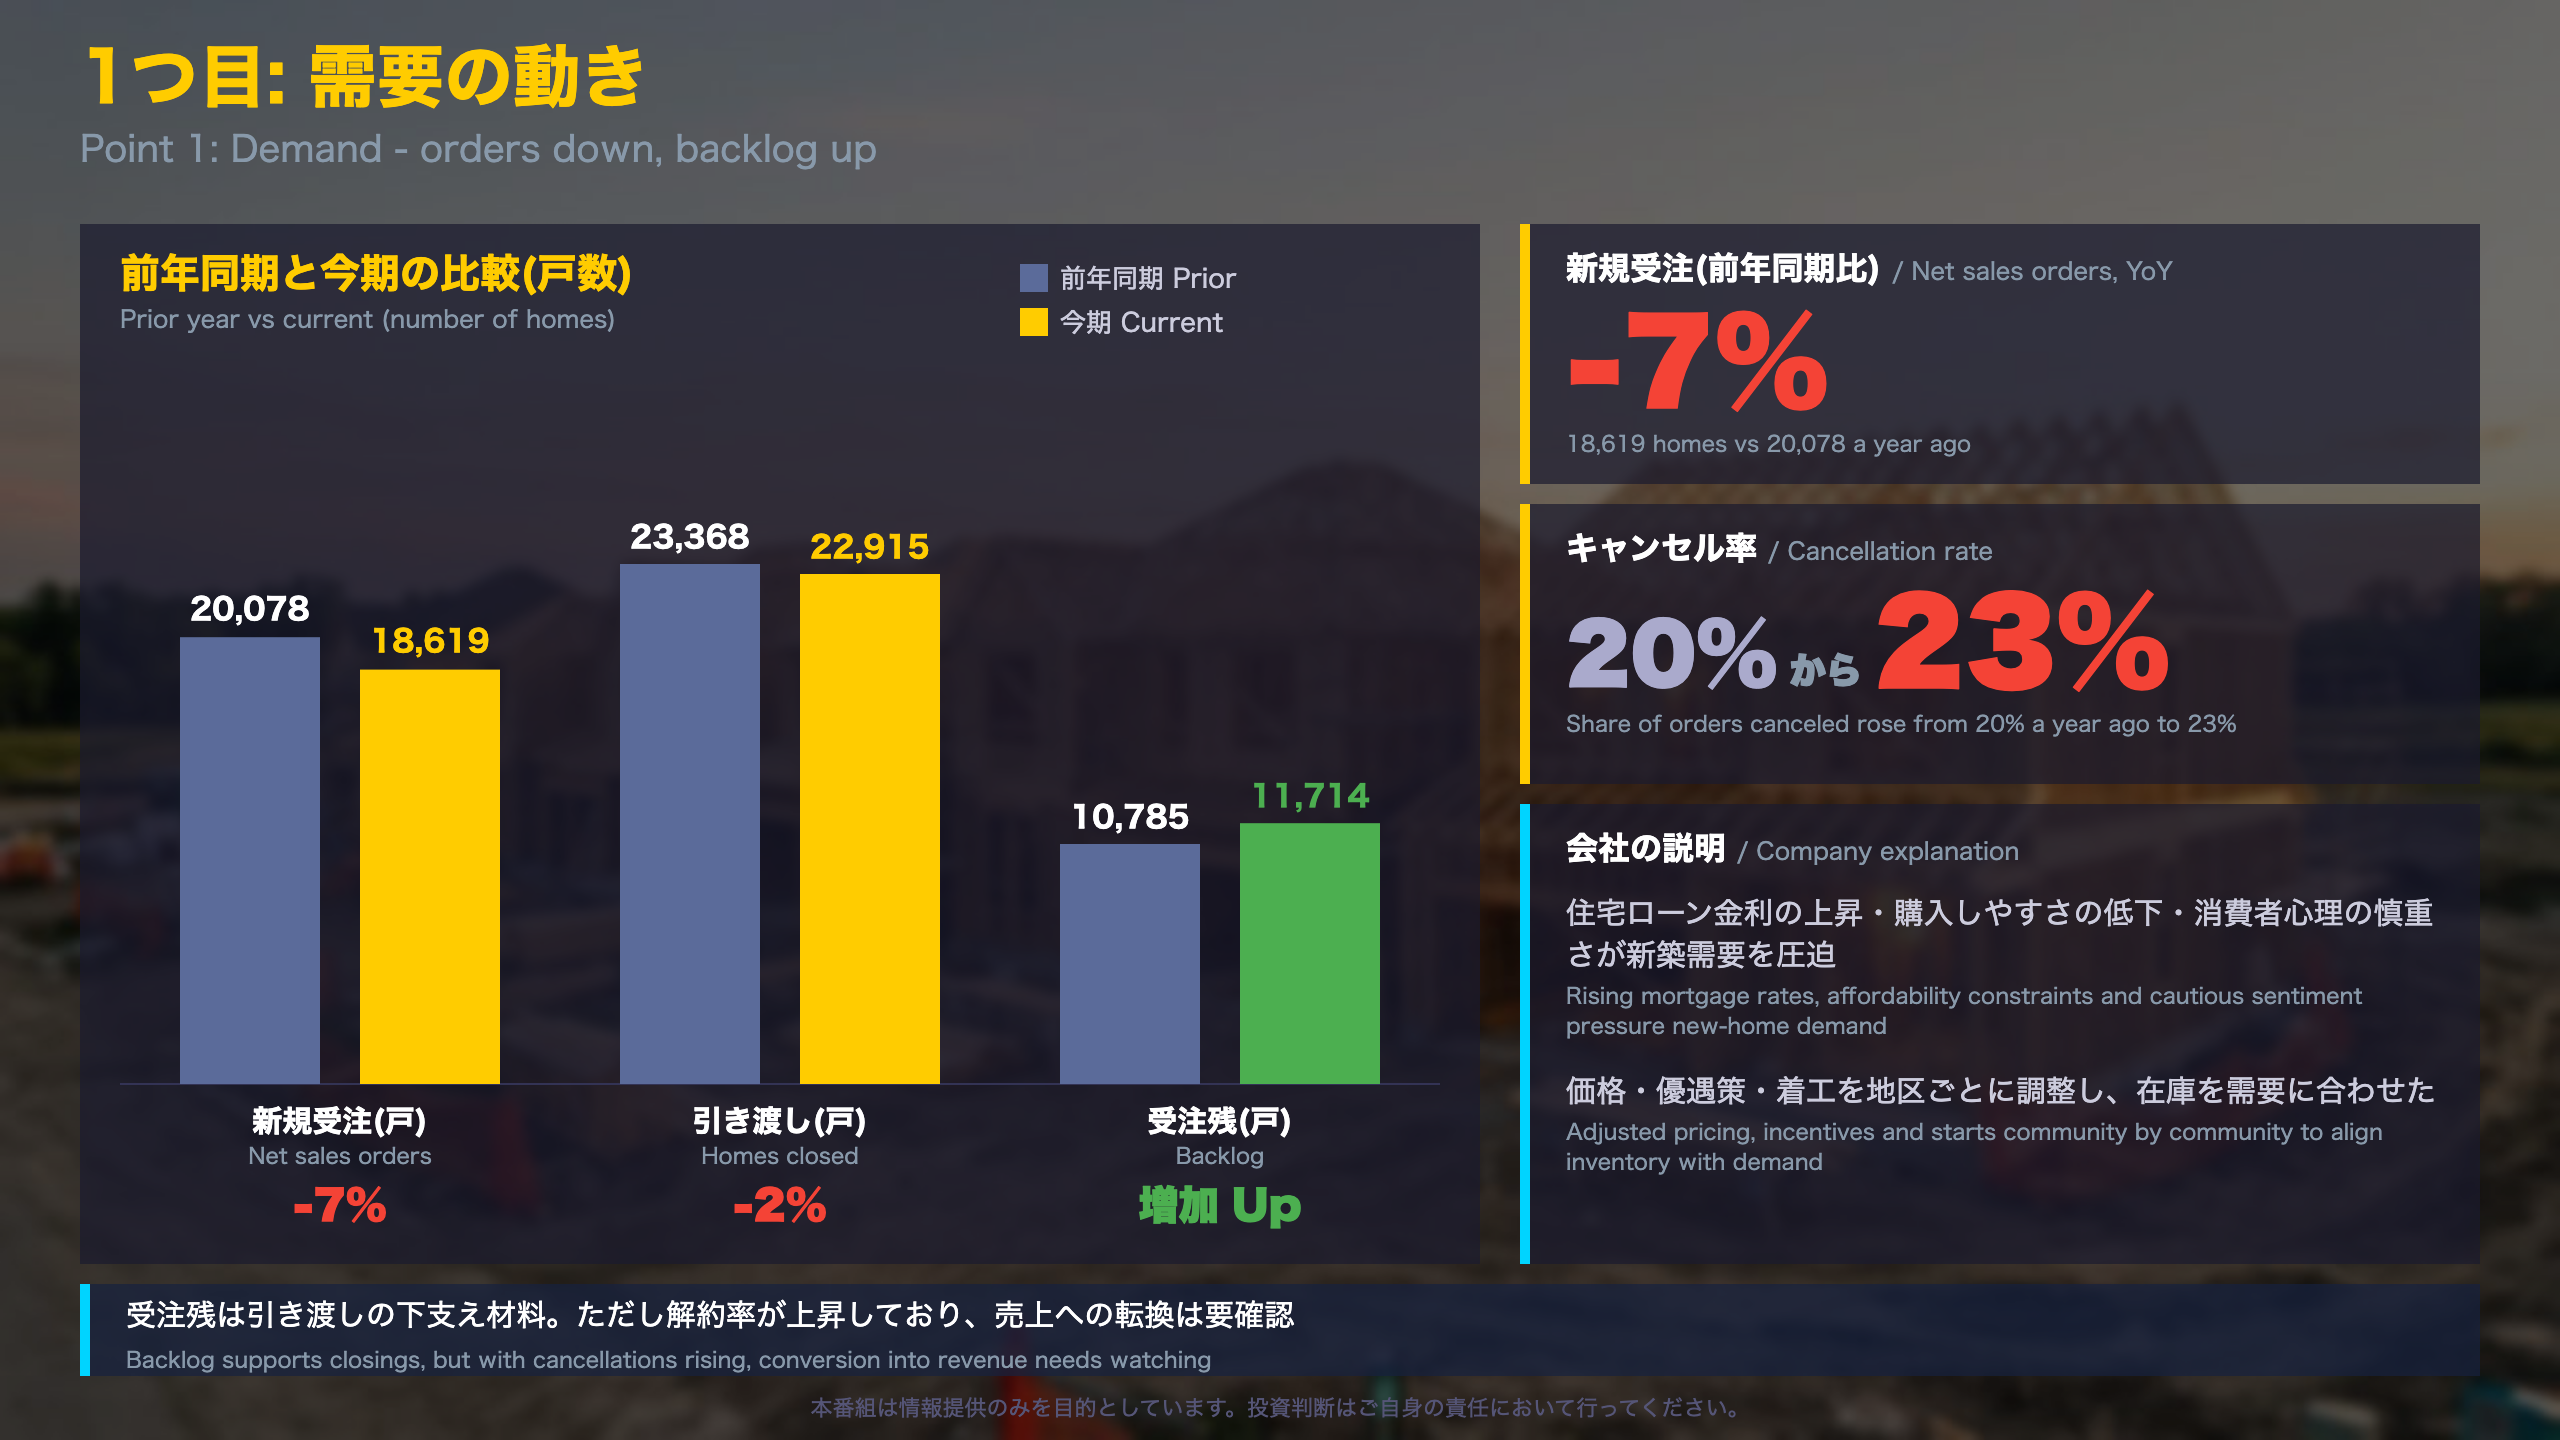
7〜9月期の新規受注は18,619戸(前年同期20,078戸)、金額は66.4億ドル(同73.3億ドル)でした。引き渡しは22,915戸(同23,368戸)です。
| 地域 | 受注(今期) | 受注(前年) | 受注残(今期) | 受注残(前年) |
|---|---|---|---|---|
| 北西部 | 1,013 | 1,235 | 343 | 476 |
| 南西部 | 2,052 | 2,384 | 1,118 | 1,035 |
| 中南部 | 4,548 | 5,352 | 2,701 | 2,435 |
| 南東部 | 4,544 | 4,623 | 2,635 | 2,405 |
| 東部 | 4,023 | 4,062 | 2,341 | 2,323 |
| 北部 | 2,439 | 2,422 | 2,576 | 2,111 |
受注の減少が大きいのは北西部・南西部・中南部で、北部はほぼ横ばいです。受注残は北西部を除く5地域で前年を上回っています。
在庫の状況
期末の在庫住宅(モデルハウスと賃貸用を除く)は28,200戸(前年29,600戸)。うち未販売は17,700戸、完成済みの未販売は8,800戸(6か月超は600戸)でした。通期の引き渡しのうち、フォレスターや第三者が開発した区画の割合は68%(前年65%)です。
「We expect incentives to remain elevated in fiscal 2027」(会長コメント)
両論
- ポジティブ:受注残の積み上がり、在庫戸数の減少。
- 慎重:解約率が23%に上昇。通期の解約率も19%(前年18%)と小幅に上昇。
- 補足:通期の新規受注は84,995戸と前年(83,423戸)を2%上回っており、今回の減少は四半期の動きです。単一四半期のデータだけで需要の構造変化とは言えません。
利益の中身:減益の内訳
部門別の損益(7〜9月期)
| 部門 | 税引前損益(今期) | 同(前年) |
|---|---|---|
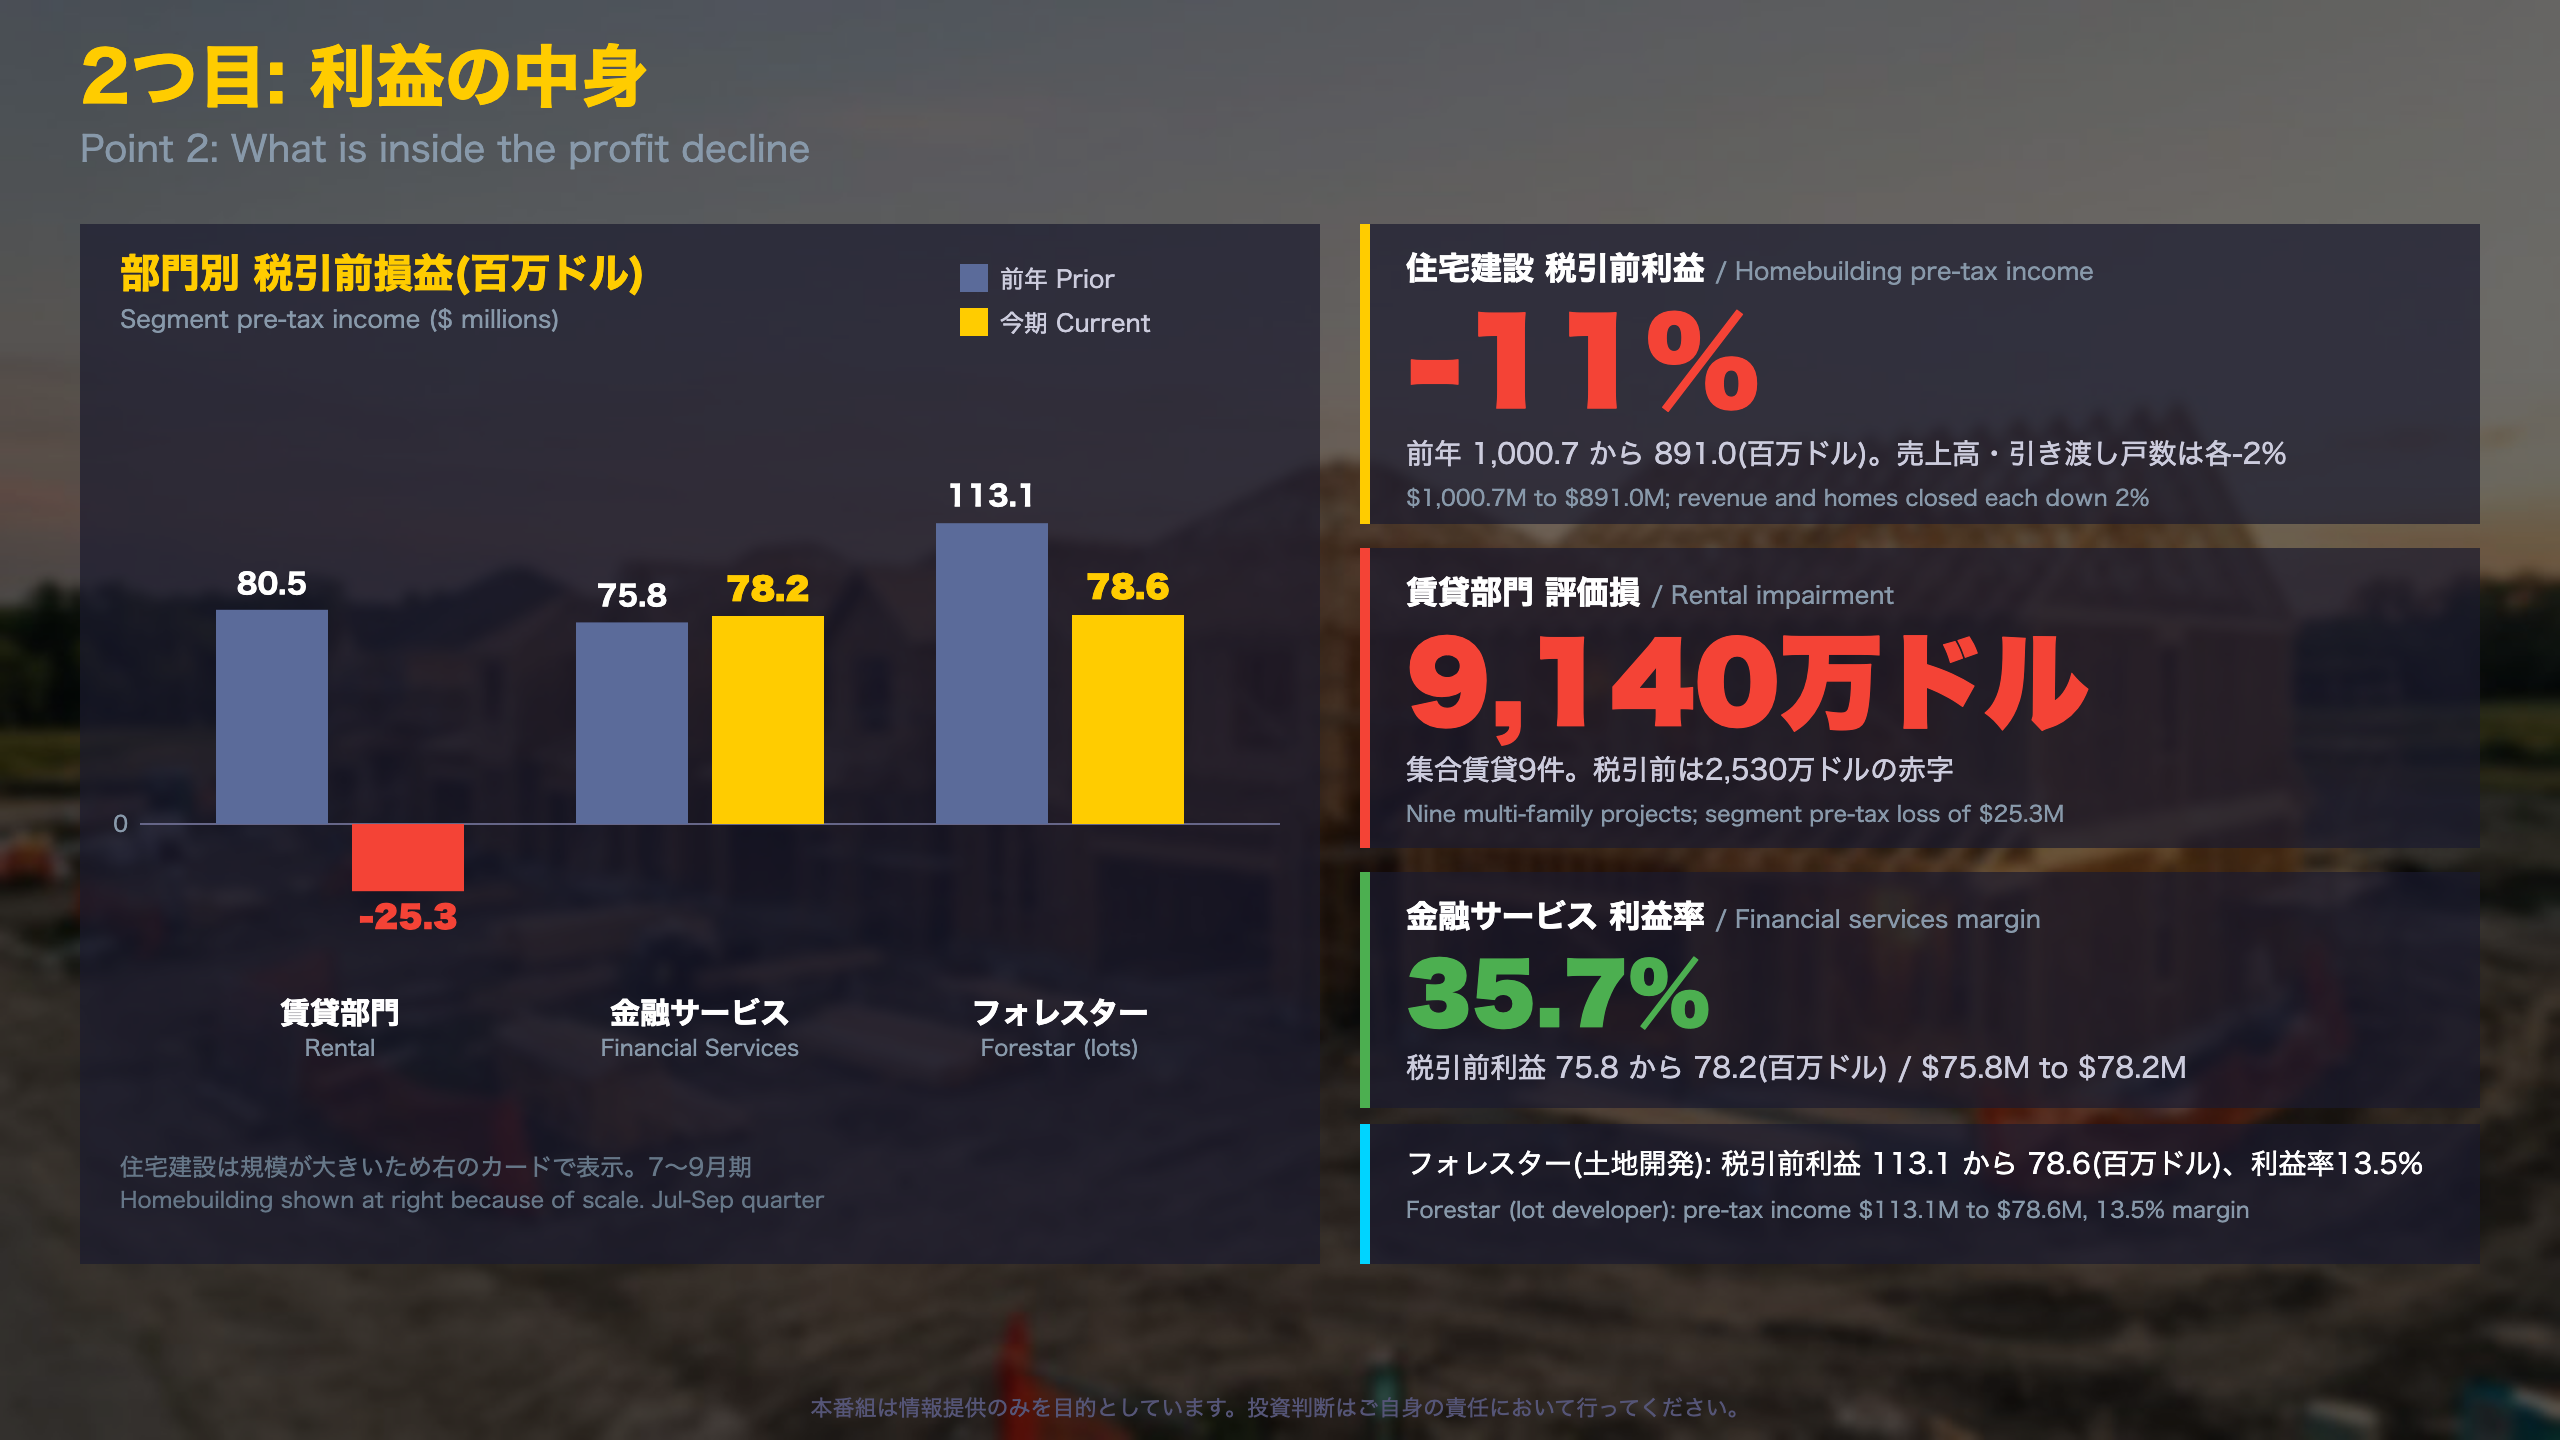
| 住宅建設 | 891.0 | 1,000.7 |
| 賃貸 | -25.3 | 80.5 |
| フォレスター | 78.6 | 113.1 |
| 金融サービス | 78.2 | 75.8 |
(単位:百万ドル)
賃貸部門
賃貸収益は6.5億ドル(前年8.1億ドル)。会社は「Results for the quarter include $91.4 million of inventory impairment charges to cost of sales in the Company’s rental segment」と説明しています。同四半期に集合賃貸2,182戸を5.1億ドルで、戸建て賃貸509戸を1.3億ドルで売却しました。通期の賃貸税引前利益は18.2百万ドル(前年170.0百万ドル)です。
住宅建設
SG&A(販売費・一般管理費)は989.0百万ドル(前年970.9百万ドル)と増加し、住宅建設の税引前利益率は10.6%でした。住宅販売の売上原価は67.4億ドル(前年68.4億ドル)です。
フォレスターと金融サービス
フォレスターは5,004区画を売却し、収益5.8億ドル、利益率13.5%。金融サービスは収益2.2億ドル、利益率35.7%で、通期でも31.6%を維持しています。
両論と留意点
- 評価損が今後も続くかどうかは、資料からは判断できません。
- 評価損を除いた比較は資料にありません(原文に記載なし)。
- 賃貸部門は通期では黒字(18.2百万ドル)を保っており、四半期だけで事業全体の評価はできません。
質疑:来期見通しと株主還元
来期(2027年度)ガイダンス
| 項目 | 来期見通し | 今期実績 |
|---|---|---|
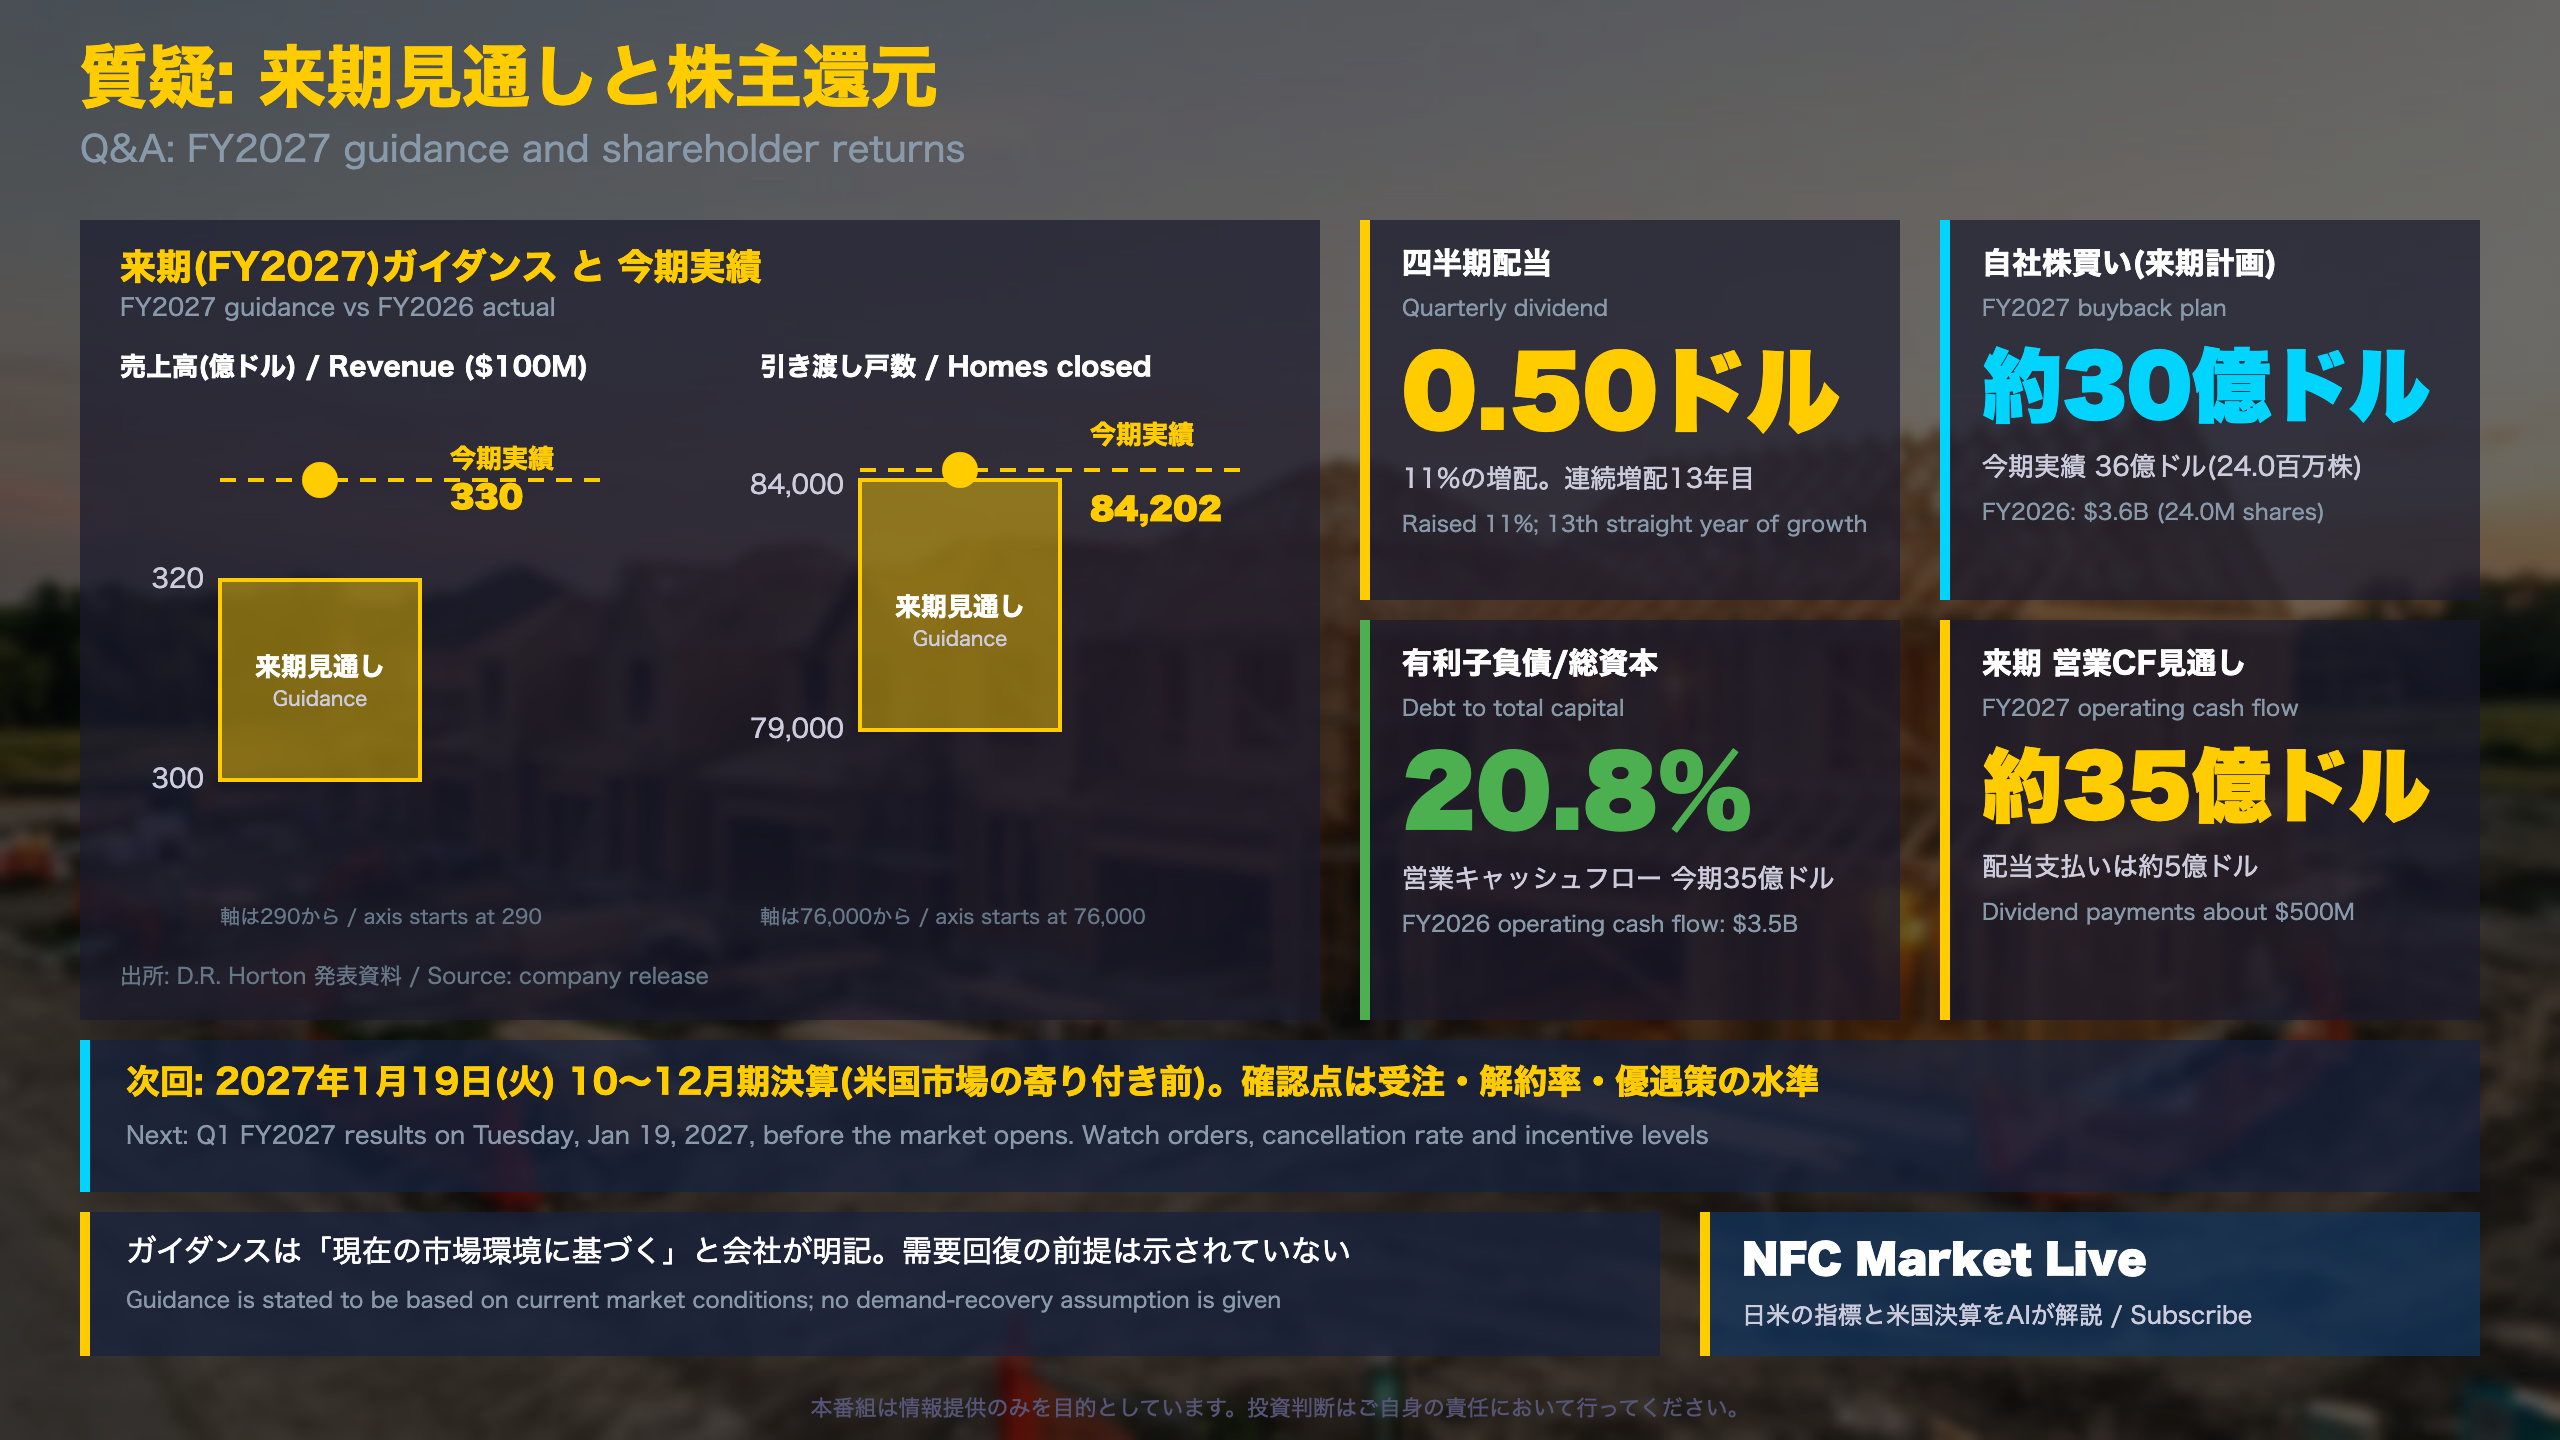
| 連結売上高 | 300〜320億ドル | 330.4億ドル |
| 引き渡し戸数 | 79,000〜84,000戸 | 84,202戸 |
| 実効税率 | 約25.5% | 原文に記載なし |
| 営業キャッシュフロー | 約35億ドル | 35.1億ドル |
| 自社株買い | 約30億ドル | 36億ドル(24.0百万株) |
| 配当支払い | 約5億ドル | 5.1億ドル |
財務の余力
期末の流動性は72億ドル、現金等は21.2億ドル(前年30.3億ドル)、負債資本比率は20.8%です。2026年10月に1.3%の無担保債6億ドルを満期償還し、2027年度中に満期を迎える他の無担保債はありません。
株主還元
第4四半期に940万株・14億ドルを買い戻し、通期では2,400万株・36億ドルでした。期末の発行済み株式は2億7,140万株(8%減)、残りの買戻し枠は47億ドルです。増配後の配当は11月12日が基準日、11月19日支払いで、2027年度は連続増配13年目になります。
決算カレンダー
- 2027年1月19日(火):10〜12月期
- 4月20日(火):1〜3月期
- 7月22日(木):4〜6月期
- 10月26日(火):通期
いずれも米国市場の寄り付き前に発表され、電話会見は東部時間午前8時30分開始です。
両論
- 慎重な読み:見通しの上限でも売上高・引き渡し戸数は今期並みかそれ以下で、優遇策は高止まりの見込みです。
- 堅調な読み:受注残の積み上がり、低い負債比率、増配を続けられる財務体力が確認できます。
- 会社は10〜12月期のガイダンスを同日の電話会見で示す予定としています。
製作費大公開
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
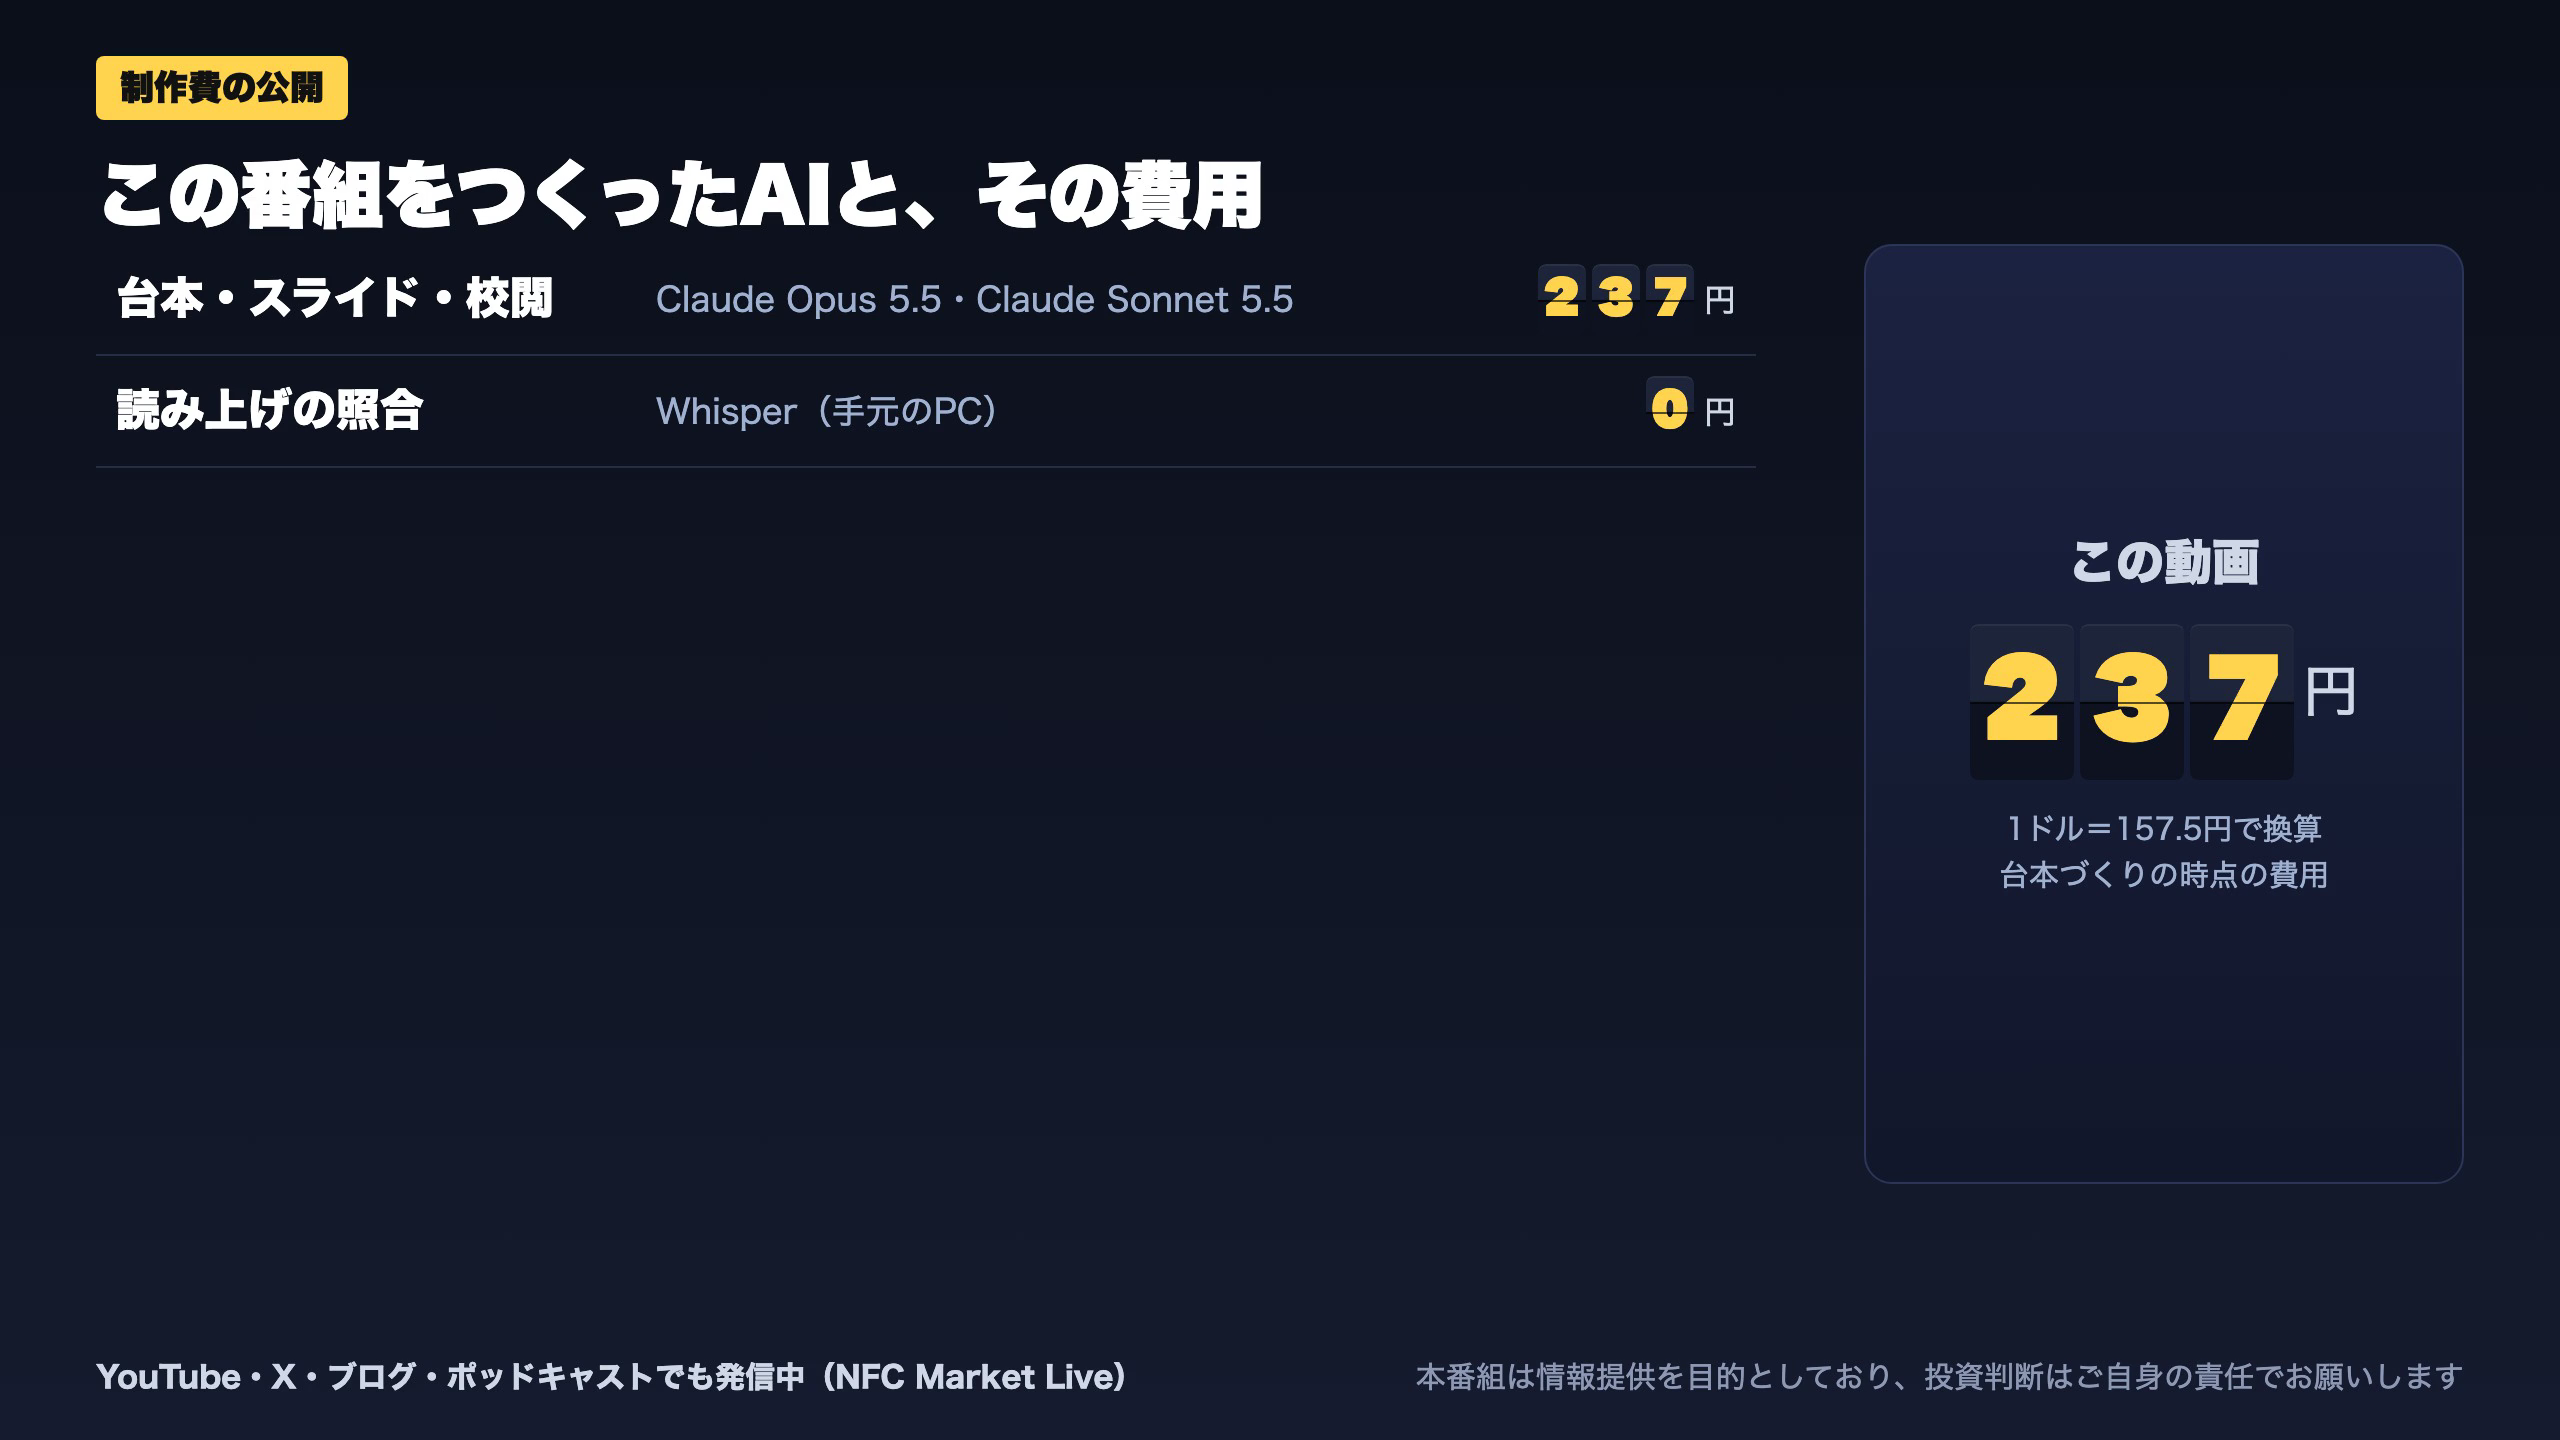
| LLM | Claude Opus 5.5 | 43,356 | 2,947 | ¥37 |
| LLM | Claude Sonnet 5.5 | 94,770 | 108,621 | ¥201 |
| TTS | Gemini 3.8 Flash TTS | 2,037 | 8,131 | ¥12 |
| BGM | Lyria 3 Pro | 167 | 26,691 | ¥13 |
| X | コンテンツ作成 (返信) | 4,001 | – | ¥9 |
| X | ポスト作成 | 1,037 | – | ¥5 |
| 合計 | ¥276 |
為替レート: 1 USD = 157.5 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。