本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-30 05:20)
📊 Amazonの2026年7-9月期決算を解説します。 📈 営業利益は281億ドル、営業利益率は13.9%と過去最高。AWSの売上は前年同期比39%増と、約5年ぶりの高い伸びです。 ⚠️ 一方、純利益は207億ドル(前年212億ドル)。前年にあった出資先Anthropicからの投資益の反動が主因です。直近12か…
サマリー:利益率は過去最高、投資は重く
7-9月期決算の全体像:セグメント別と推移
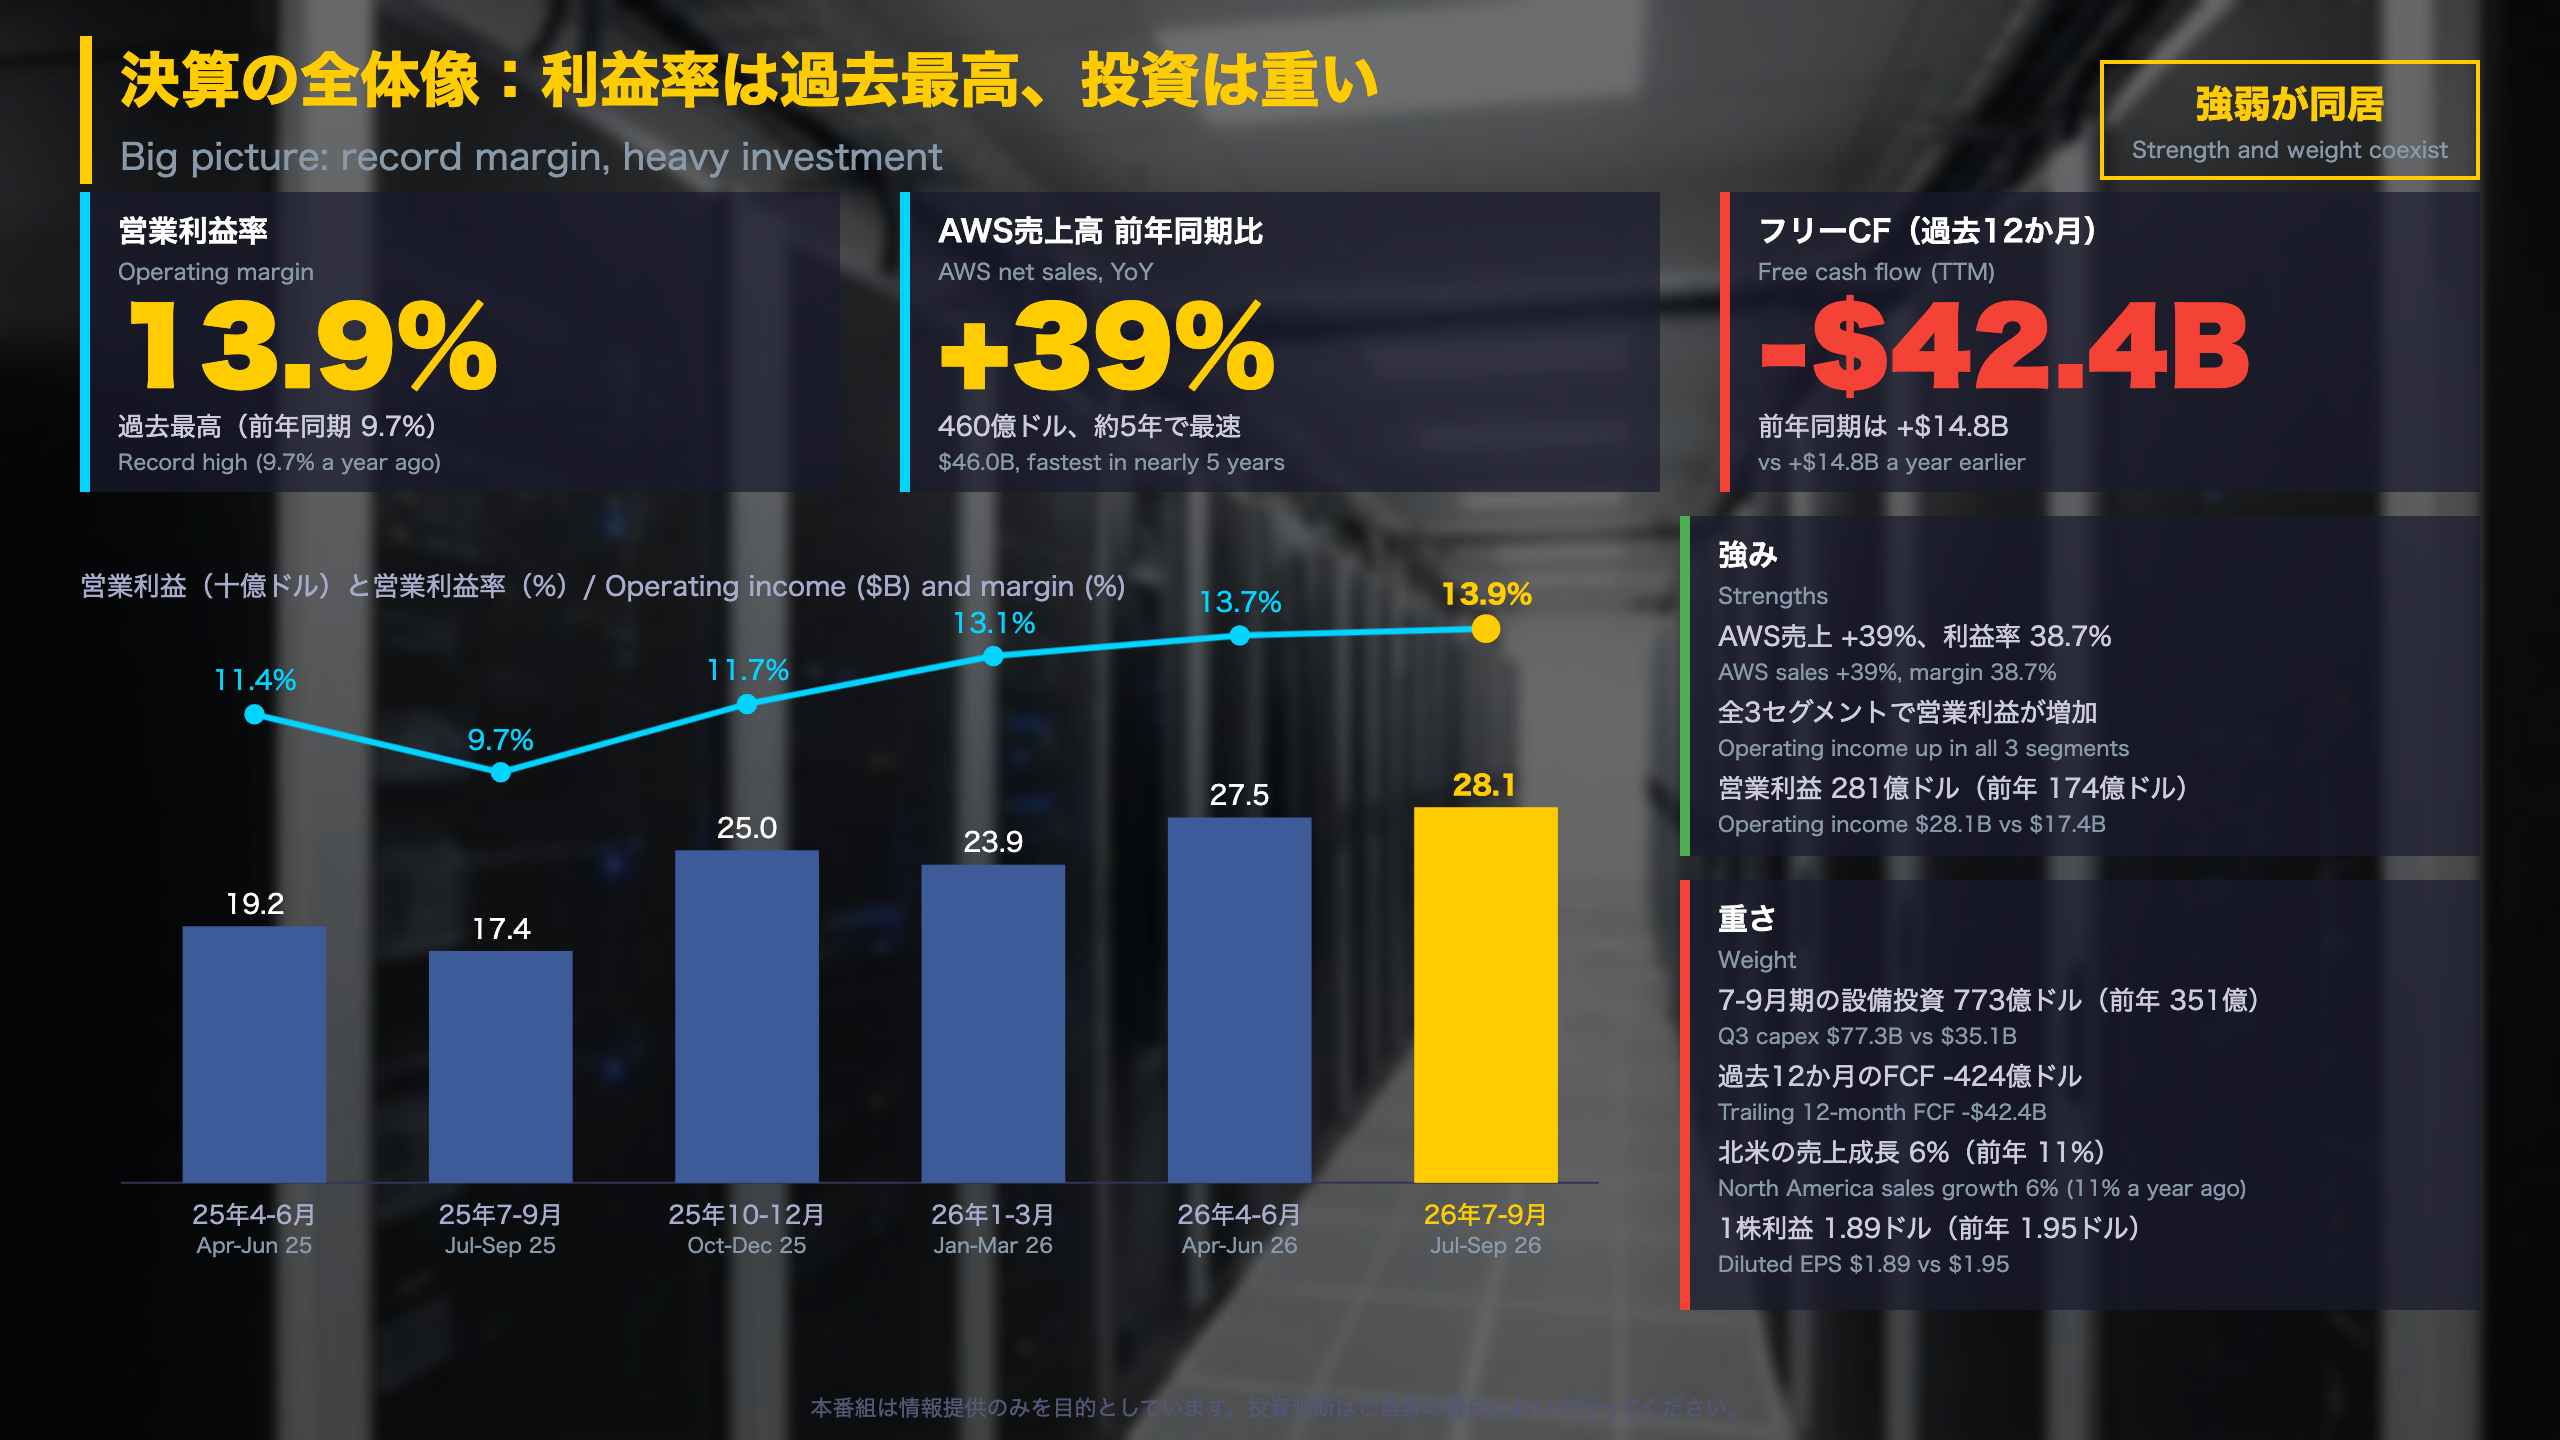
営業利益率の推移(全社)
| 四半期 | 営業利益率 |
|---|---|
| 2025年4-6月 | 11.4% |
| 2025年7-9月 | 9.7% |
| 2025年10-12月 | 11.7% |
| 2026年1-3月 | 13.1% |
| 2026年4-6月 | 13.7% |
| 2026年7-9月 | 13.9% |
直近4四半期の合計(TTM)の営業利益率は13.1%で、前年同期の11.0%から上昇しました。前年7-9月期は9.7%と低く、比較の土台が低かったことも押し上げに働いた可能性があります。
セグメント別(7-9月期)
- 北米:売上1,129億ドル(前年同期比6%増)、営業利益87億ドル(営業利益率7.7%)
- 国際:売上431億ドル(5%増、為替影響除く8%増)、営業利益16億ドル
- AWS:売上460億ドル(39%増)、営業利益178億ドル
売上の見え方に注意
「Excluding this shift, third quarter year-over-year growth would have been approximately 400 basis points higher.」
プライムデーが4-6月期にずれたため、7-9月期の売上成長率は12%(為替影響除く13%)にとどまりました。北米の6%増もこの影響を受けている可能性があります。
強気・慎重の両面
- 強気:3セグメントすべてで営業増益。AWSは約5年ぶりの伸び
- 慎重:純利益は207億ドル(前年212億ドル)と減少。前年の投資益95億ドルの反動が主因
次は第4四半期の会社見通し(売上2,400〜2,470億ドル、営業利益285〜335億ドル)との比較が確認点です。
深掘り1:AWSの加速と高い収益性
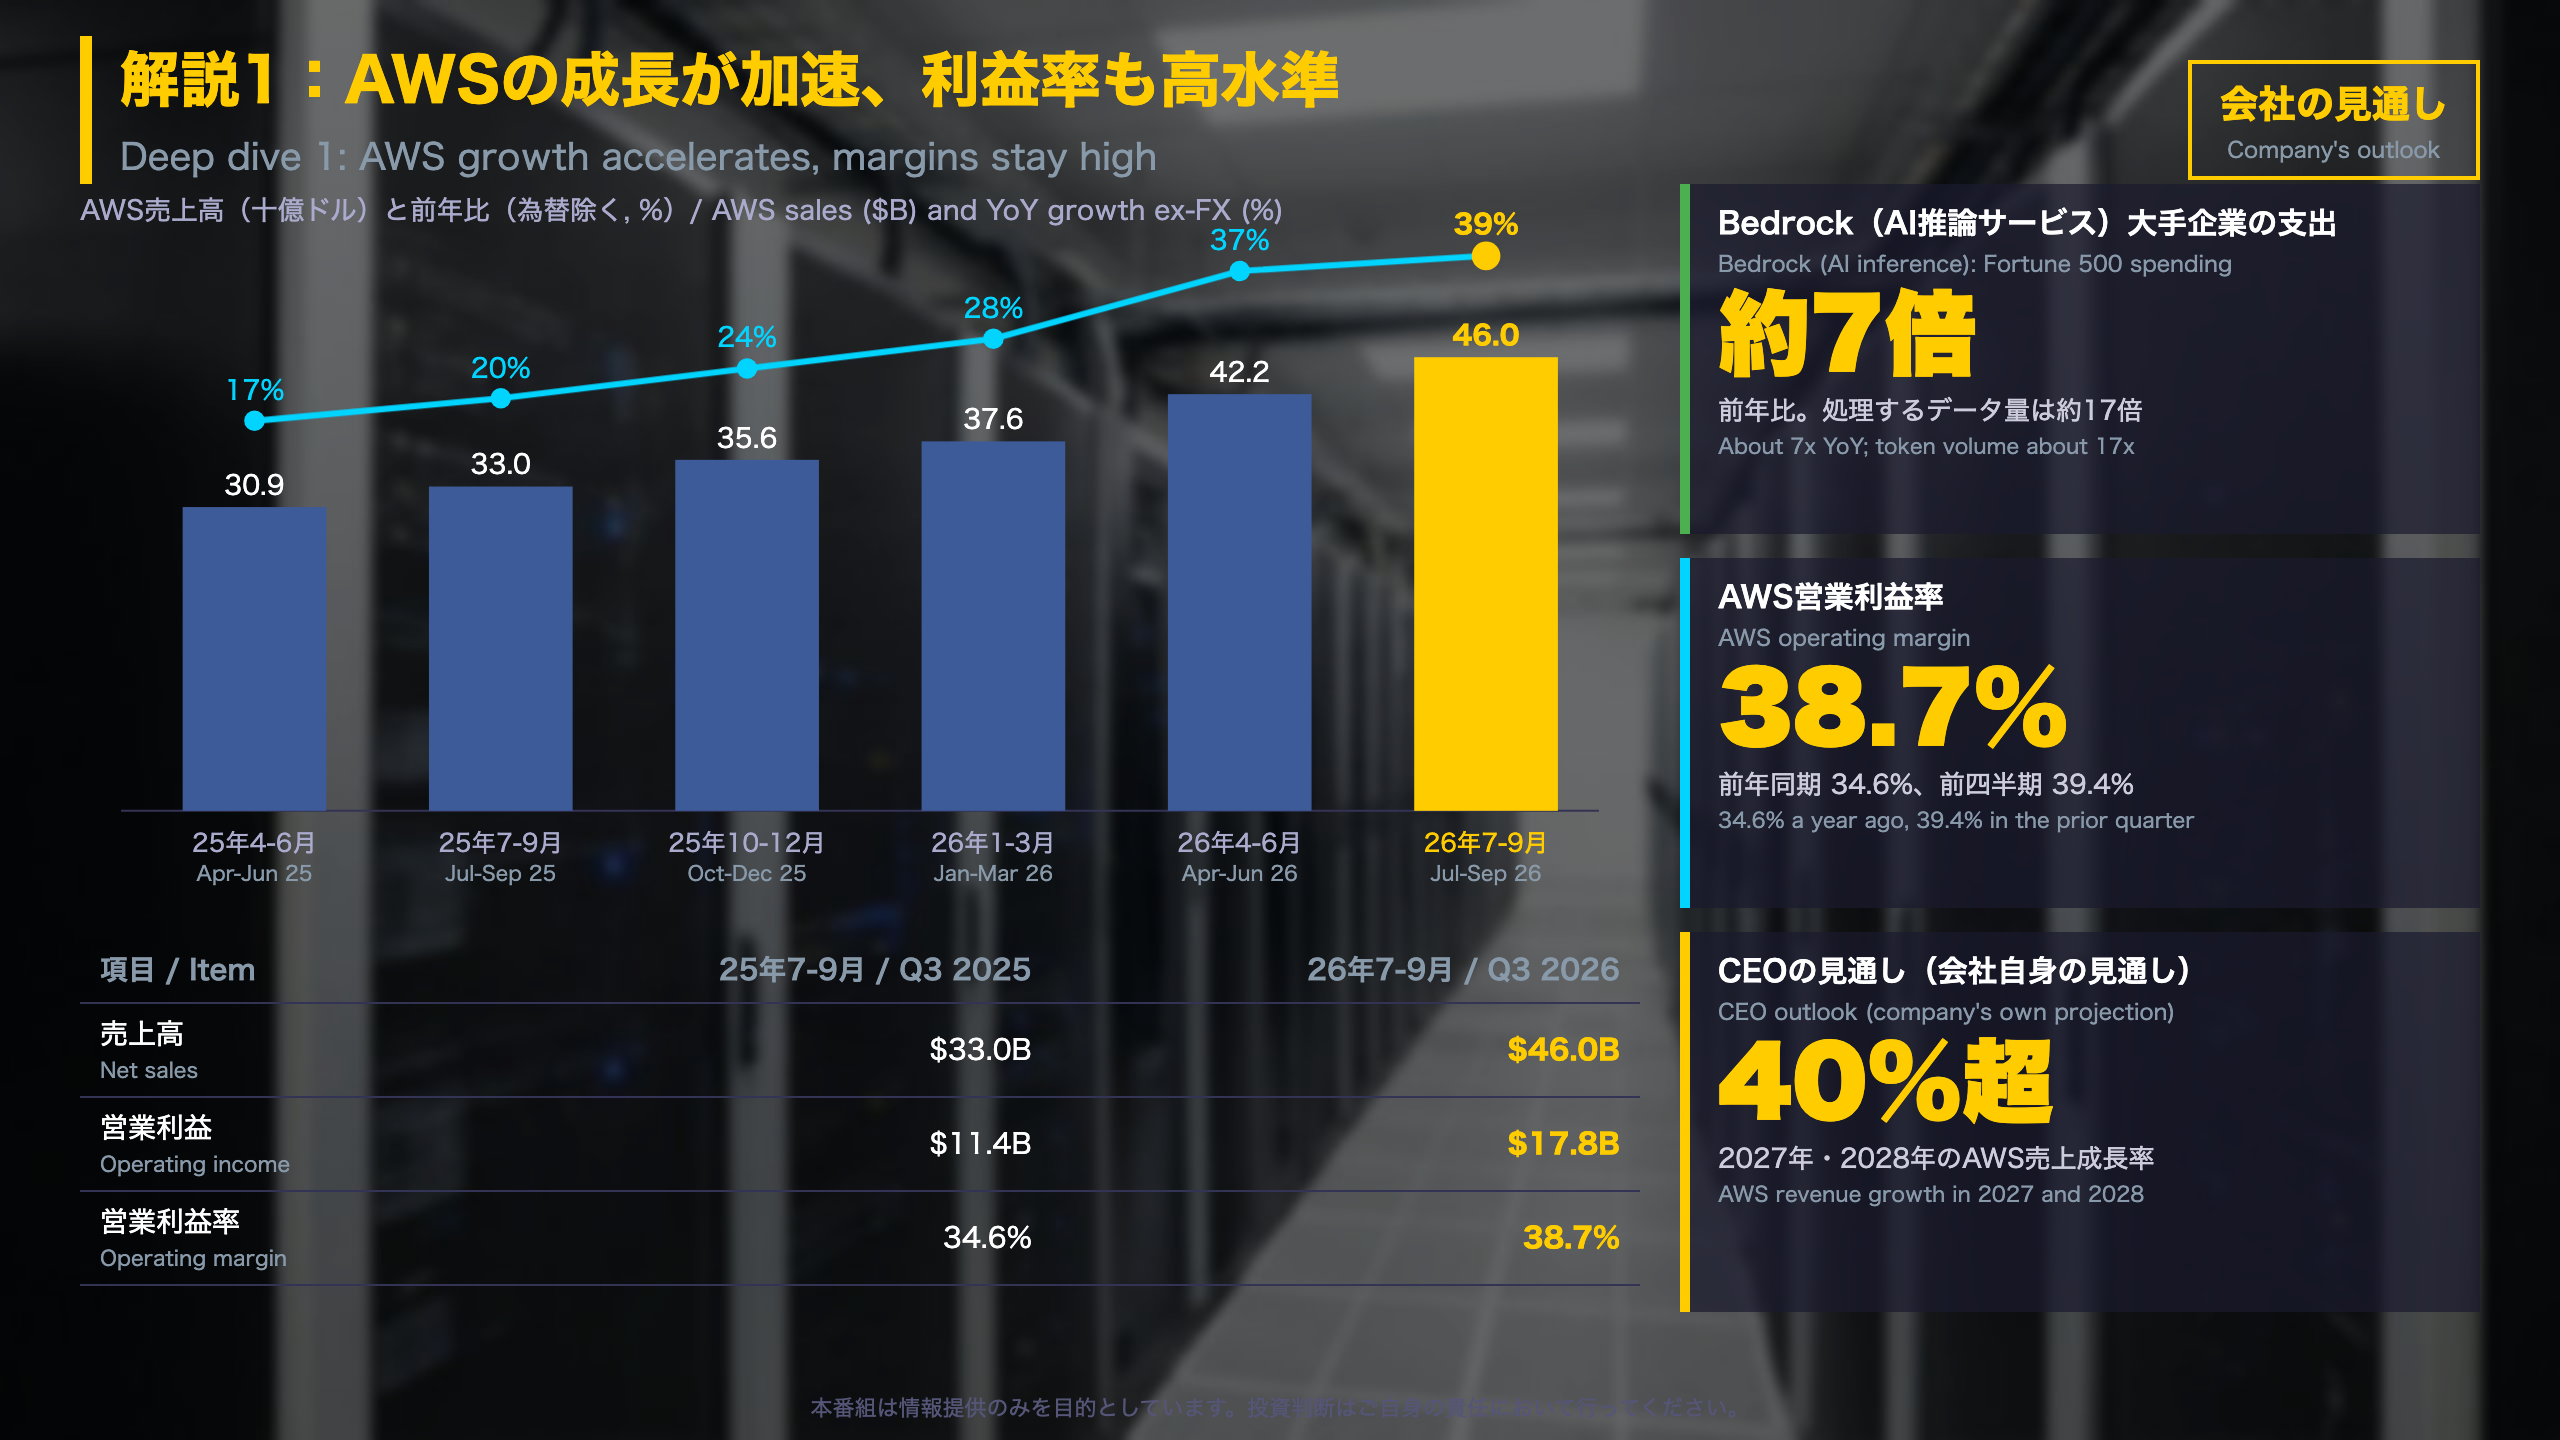
AWSの内訳と成長の背景
数字の推移
| 項目 | 25年7-9月 | 26年4-6月 | 26年7-9月 |
|---|---|---|---|
| 売上(億ドル) | 330 | 422 | 460 |
| 売上成長率(為替除く) | 20% | 37% | 39% |
| 営業利益(億ドル) | 114 | 166 | 178 |
| 営業利益率 | 34.6% | 39.4% | 38.7% |
直近12か月の売上は1,614億ドルで、営業利益率は37.8%です。全社売上に占めるAWSの比率は23%と、前年同期の18%から上昇しました。
会社が示した需要の材料
- Bedrock:Fortune 500企業の支出は前年の約7倍、トークン処理量は約17倍
- AgentCore:数万社が利用し、第3四半期に展開されたエージェント数は直前3四半期の合計の2倍
- Lambda:年率換算売上が10億ドルを突破
- 新規契約:Meta、NVIDIA、OpenAIなどと新たなAWS契約を締結
「Our AWS investment in functionality and infrastructure is working」(アンディ・ジャシー CEO)
両面から読む
- 強い面:成長率は5四半期連続で上昇し、営業利益は前年同期比55%増
- 慎重な面:営業利益率は前四半期の39.4%から0.7ポイント低下。会社は2026年の設備投資を約2,200億ドルとしており、償却費の増加が今後の利益率に影響する可能性がある
2027〜2028年の40%超という成長率は会社の見通しであり、実績ではない点に留意が必要です。
深掘り2:営業利益は増加、フリーキャッシュフローは流出
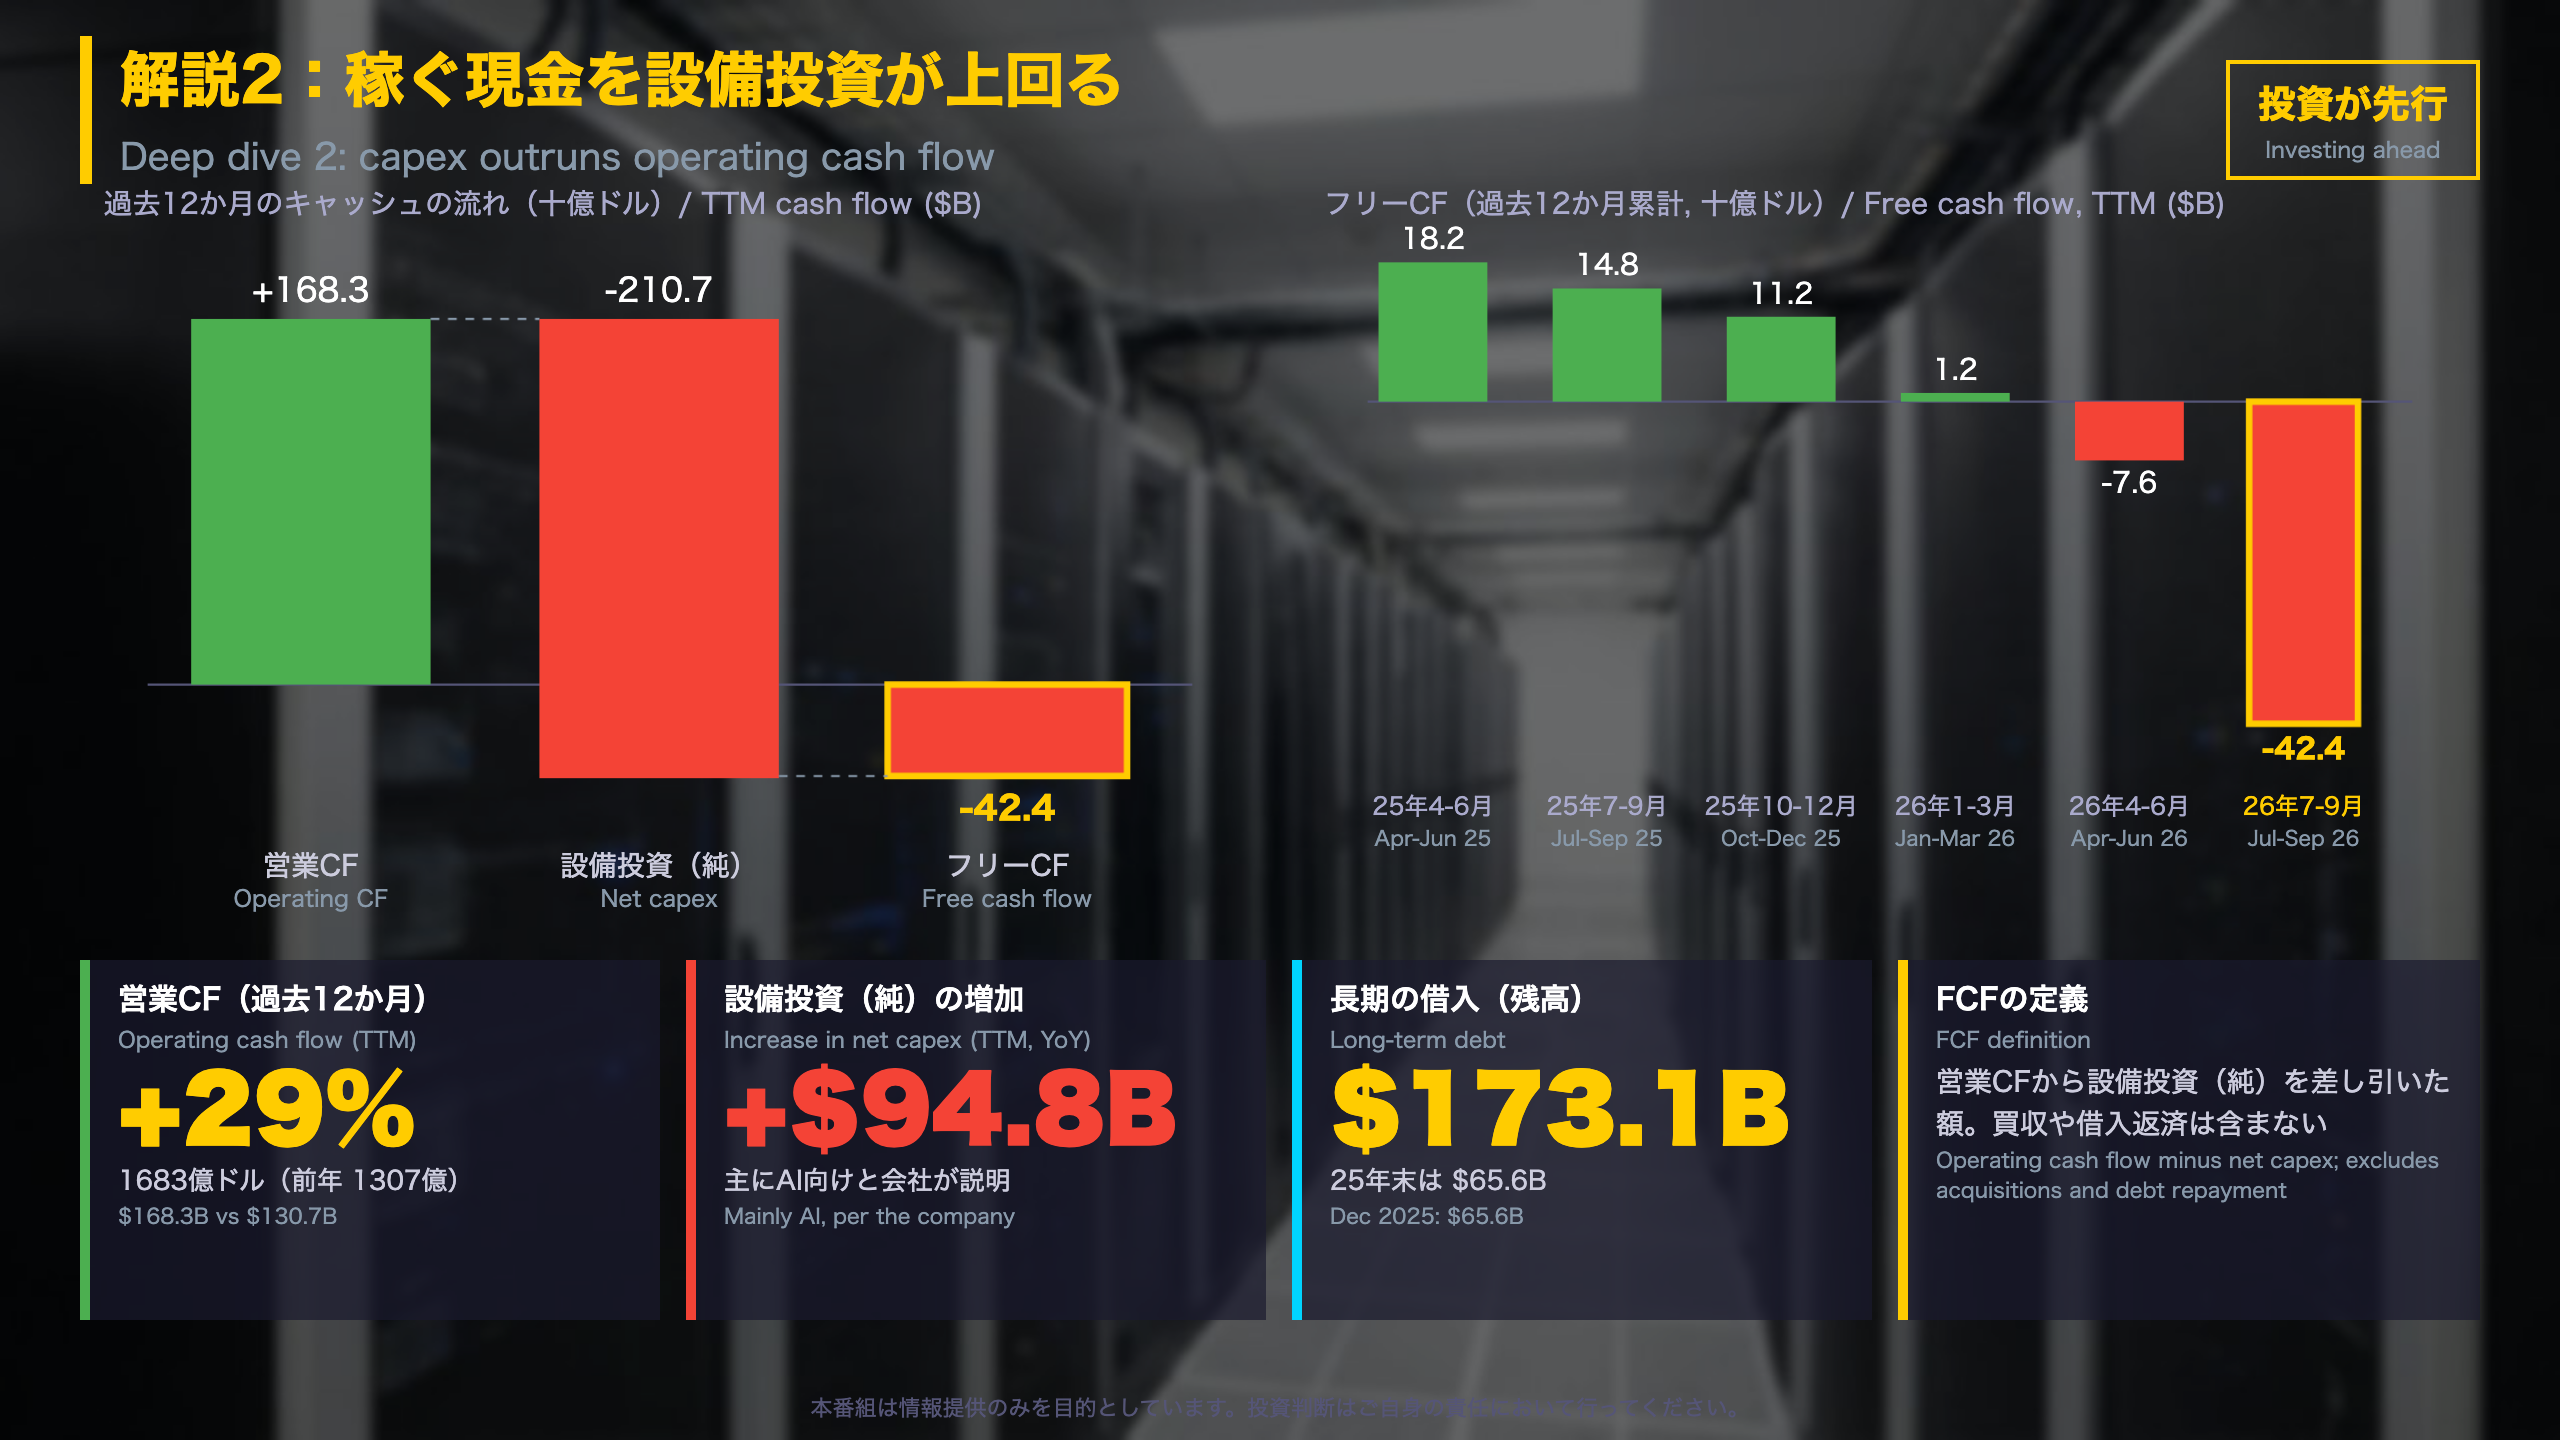
損益計算書・貸借対照表から見る利益と現金
営業費用の動き(7-9月期、億ドル)
| 項目 | 2025年 | 2026年 |
|---|---|---|
| 売上原価 | 887 | 946 |
| フルフィルメント | 277 | 300 |
| 技術・インフラ | 290 | 348 |
| 販売・マーケティング | 117 | 116 |
技術・インフラ費用は約20%増えた一方、販売・マーケティングはほぼ横ばいです。
営業外損益
- 支払利息:5億ドル → 17億ドル
- その他収益(費用):102億ドルの収益 → 7億ドルの費用
- 営業外損益の合計:107億ドルの収益 → 12億ドルの費用
資金調達とバランスシート
- 7-9月期の長期債発行:481億ドル(前年は発行なし)
- 長期債務残高:1,731億ドル(2025年末は656億ドル)
- 有形固定資産:5,089億ドル(2025年末は3,570億ドル)
- 買収・非上場投資などの支出:240億ドル(前年8億ドル)
- 現金558億ドル、有価証券584億ドル
「Free cash flow has limitations as it omits certain components of the overall cash flow statement」(Exhibit 99.2)
両面から読む
- 強い面:営業キャッシュフロー(直近12か月)は1,683億ドルと前年比29%増
- 慎重な面:設備投資(純額)は直近12か月で2,107億ドル、前年同期比82%増。資金の一部は社債でまかなわれ、利払いも増えている
フリーキャッシュフローは、買収や非上場株への投資などを含まない点にも注意が必要です。
質疑:減価償却と第4四半期の見通しをどう読むか
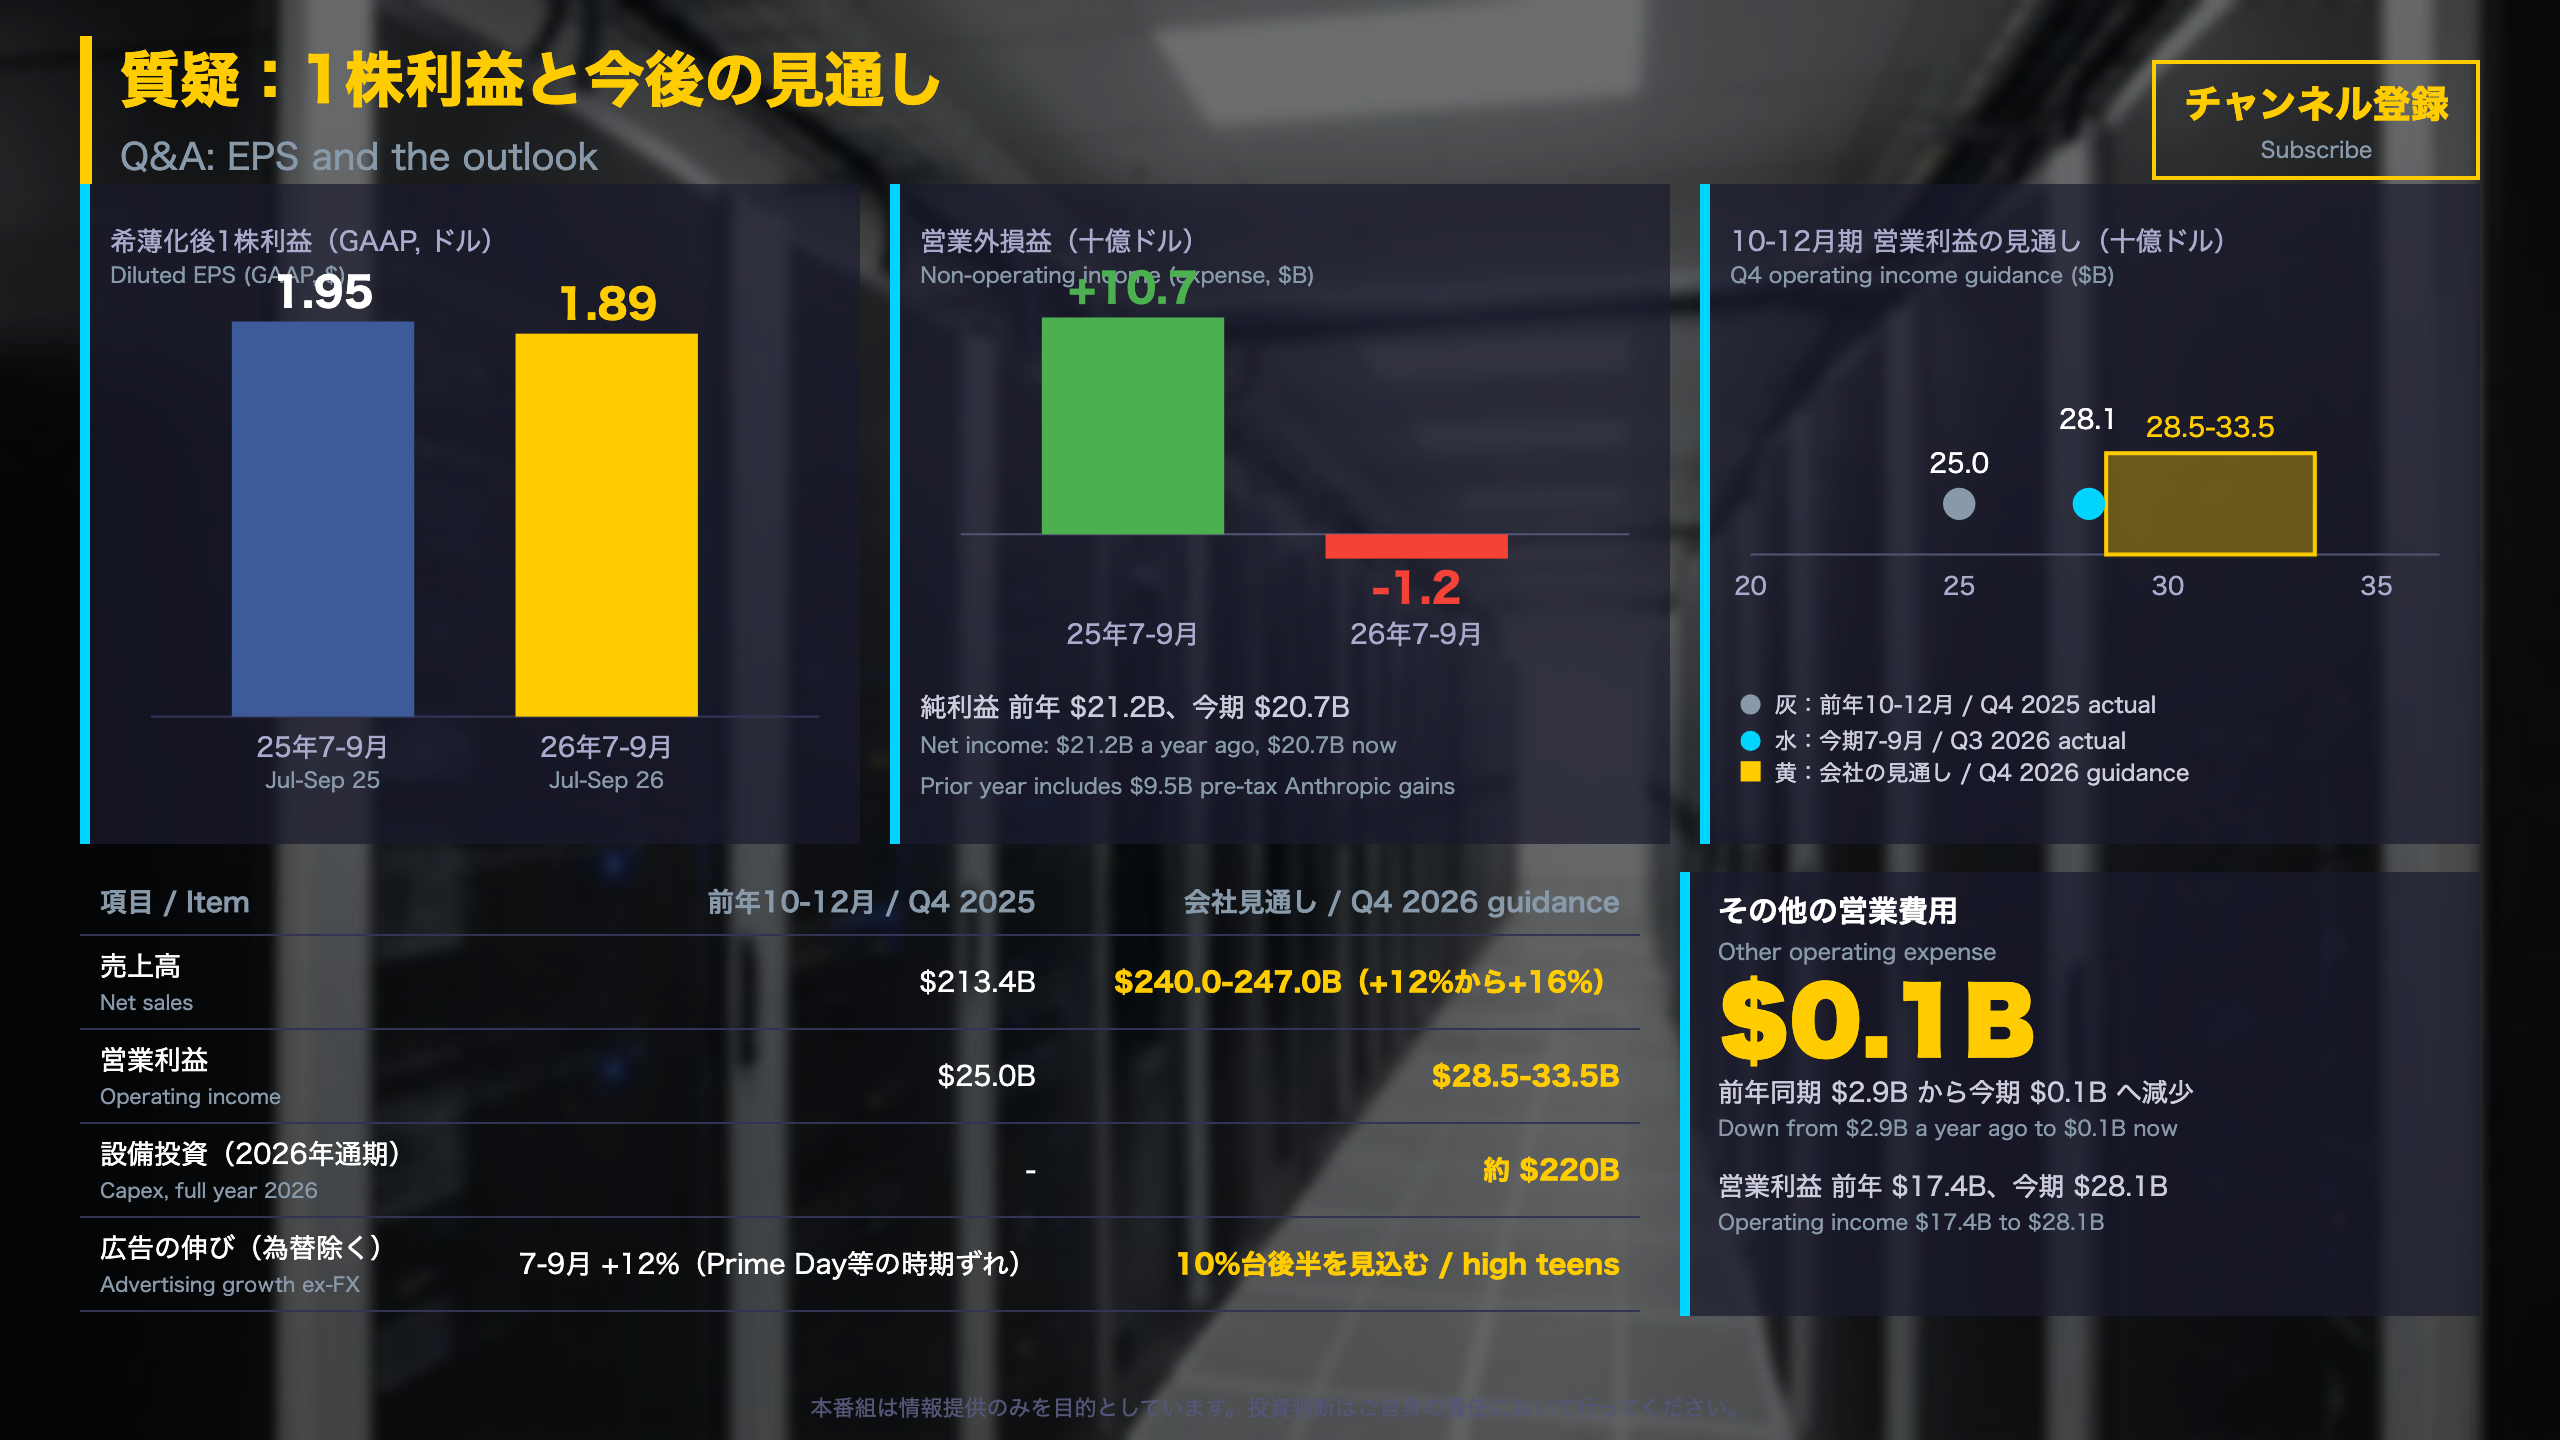
ガイダンスと小売・広告の動き
第4四半期ガイダンス(会社見通し)
| 項目 | 見通し | 前年同期 |
|---|---|---|
| 売上高 | 2,400〜2,470億ドル(12〜16%増) | 2,134億ドル |
| 営業利益 | 285〜335億ドル | 250億ドル |
| 2026年設備投資 | 約2,200億ドル | — |
為替の影響は約60ベーシスポイントのマイナスを織り込んでいます。EPSの見通しは原文に記載がありません。
広告収入のタイミング要因
広告売上は7-9月期に為替影響を除いて前年同期比12%増と、前の四半期の26%増から鈍化しました。会社はプライムデーなどのタイミング要因によるものとし、10-12月期は「high teens(10%台後半)」の成長を見込んでいます。
小売・その他の指標(7-9月期)
- オンラインストア売上:684.7億ドル(2%増)、第三者販売サービス:464.9億ドル(9%増)
- サブスクリプション:140.1億ドル(11%増)
- 有償ユニット数:前年同期比12%増(前の四半期は17%増)
- 従業員数:163.8万人(4%増)。年末商戦では米国で30万人超の採用を計画
両面から読む
- 強い面:営業利益の見通しは前年同期を上回る水準
- 慎重な面:売上成長の中身はタイミング要因に左右され、設備投資の負担も大きい
次回決算の日程は原文に記載がありません。第4四半期の実績が見通しの範囲に入るか、広告が「10%台後半」に戻るかが確認ポイントです。
製作費大公開
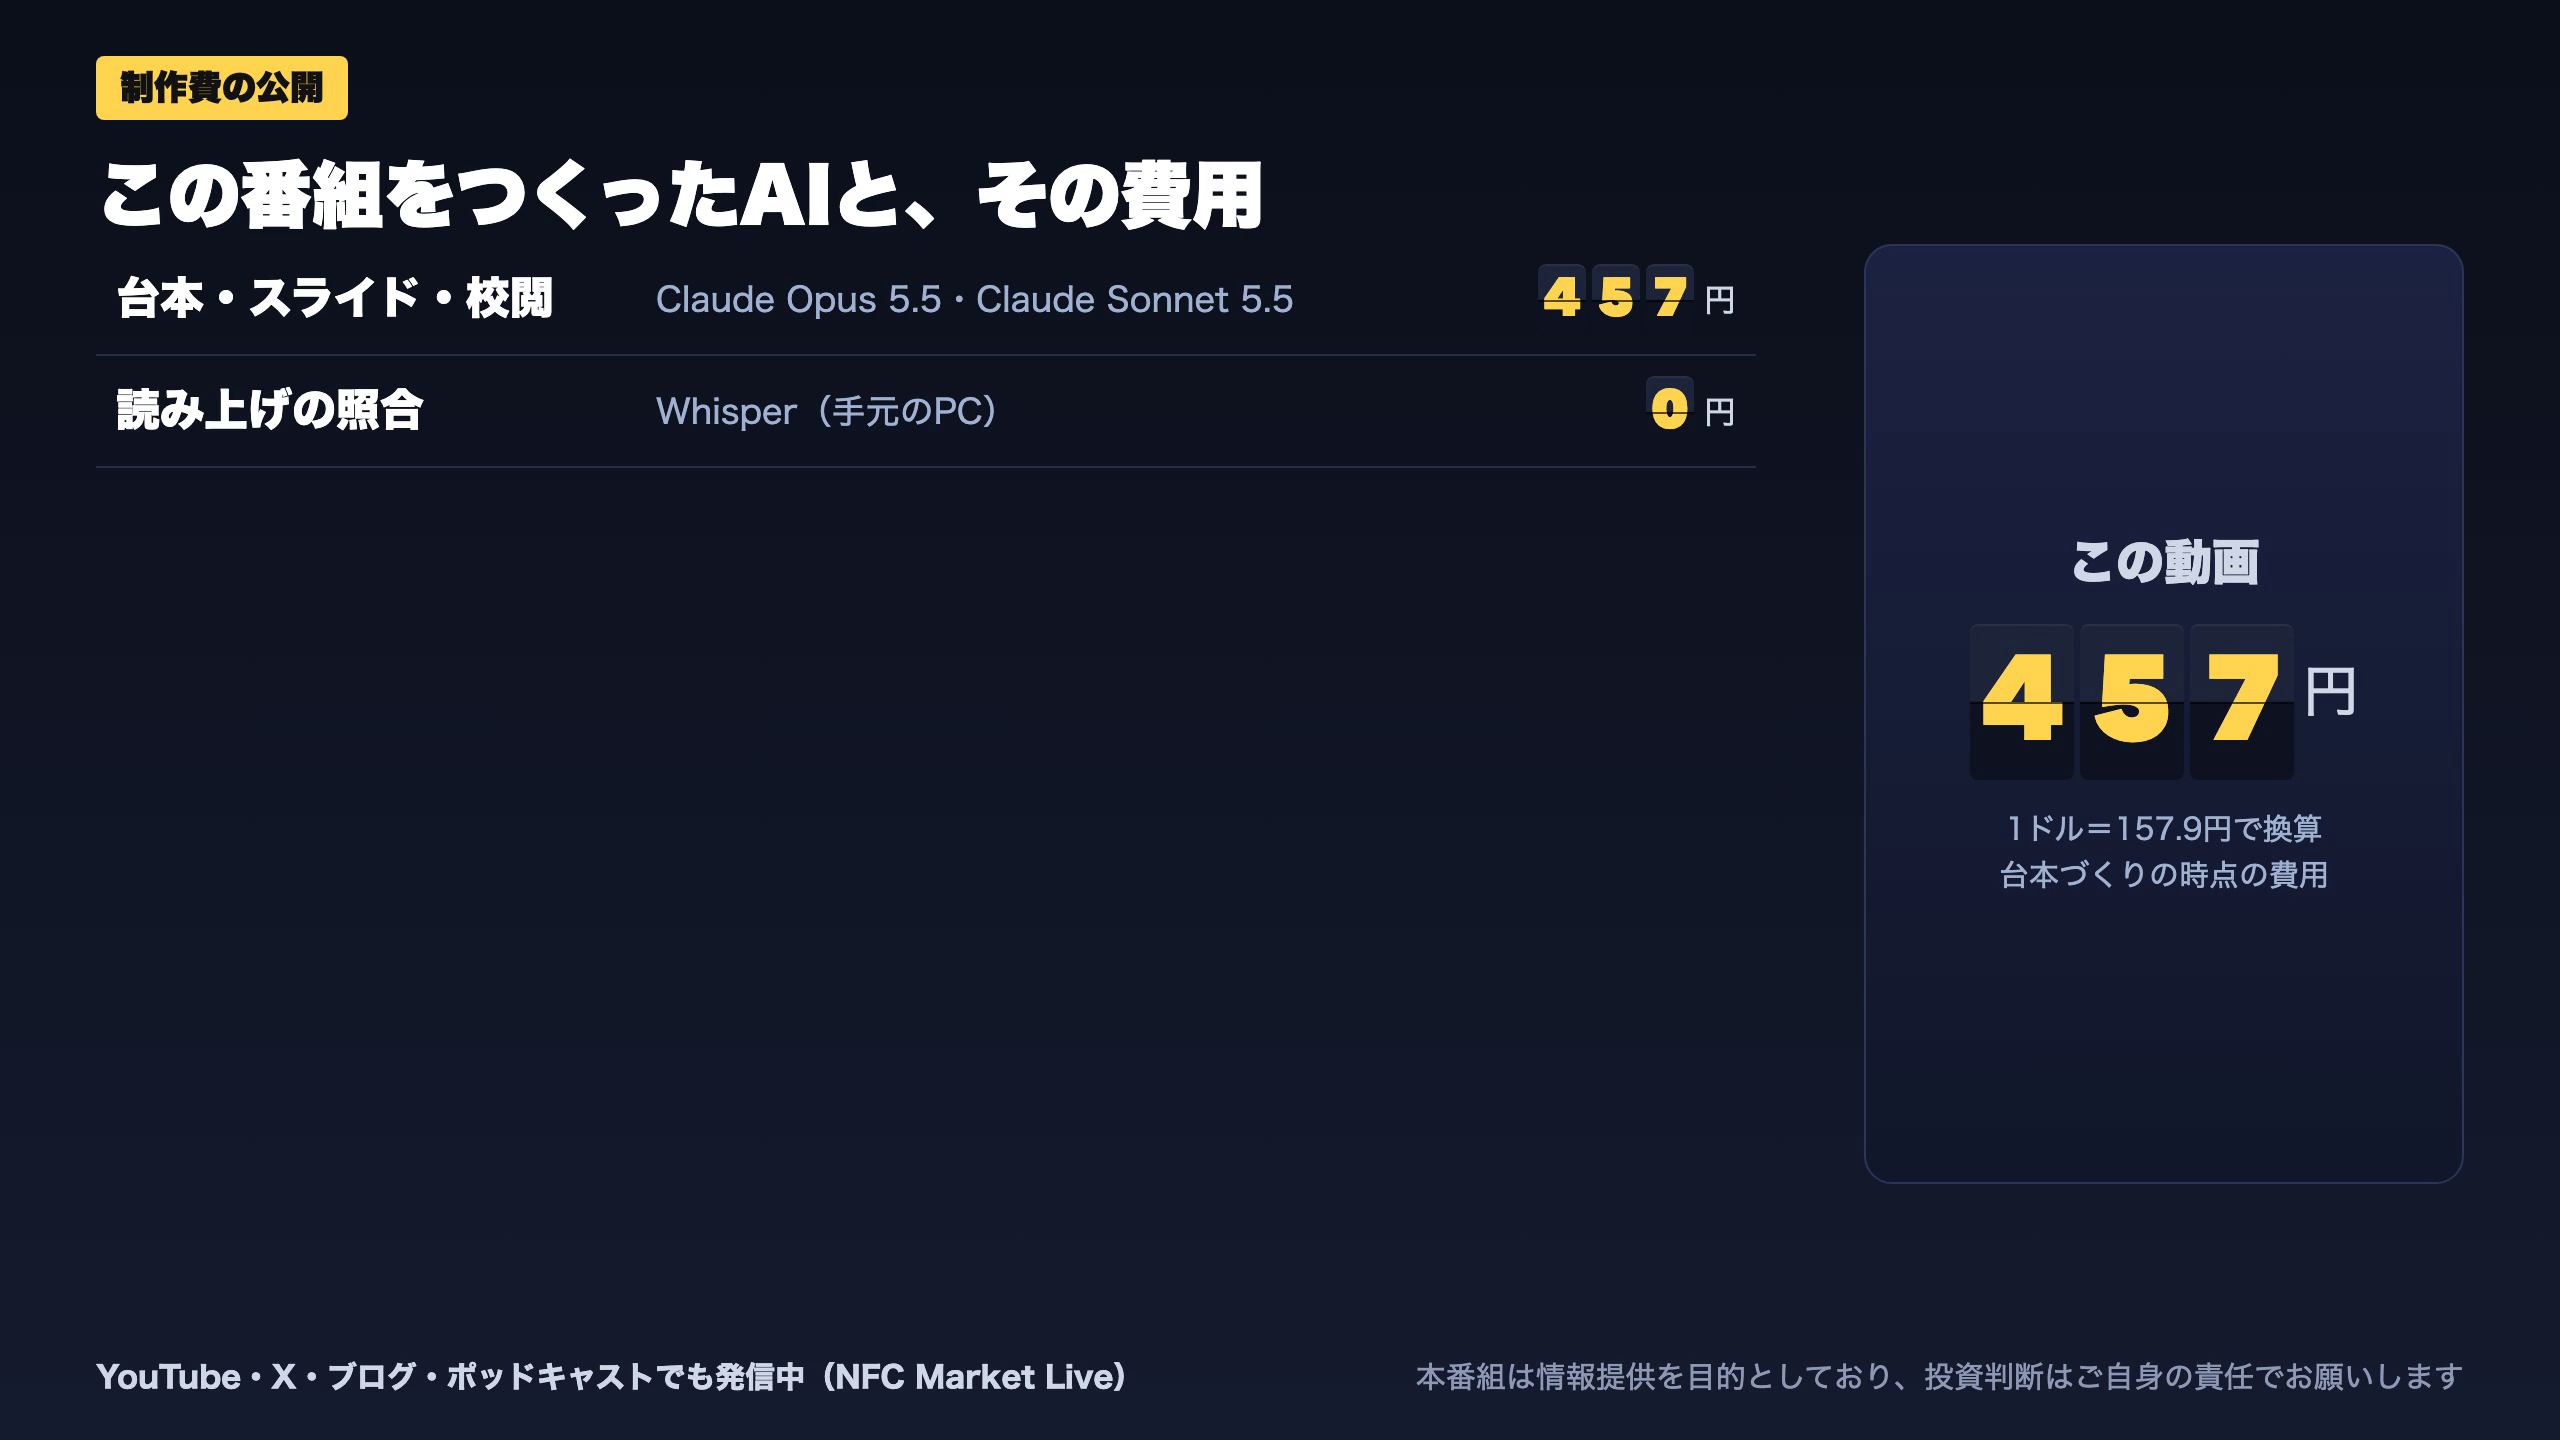
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 139,687 | 6,891 | ¥110 |
| LLM | Claude Sonnet 5.5 | 177,095 | 184,531 | ¥347 |
| 合計 | ¥457 |
為替レート: 1 USD = 157.9 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。