📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-21 05:14)
📊 ネットフリックス(NFLX)が2026年10月20日に第3四半期決算を発表。 売上高は129億ドル(前年同期比+12%)、営業利益率は34.6%(前年同期28.2%)、希薄化後EPSは0.87ドルでした。 💡 会社は利益の上振れを主に費用の発生時期のずれと説明。解約率は改善し、通期の営業利益率は31.5%の見…
サマリー:利益率は改善、広告見通しは下方修正
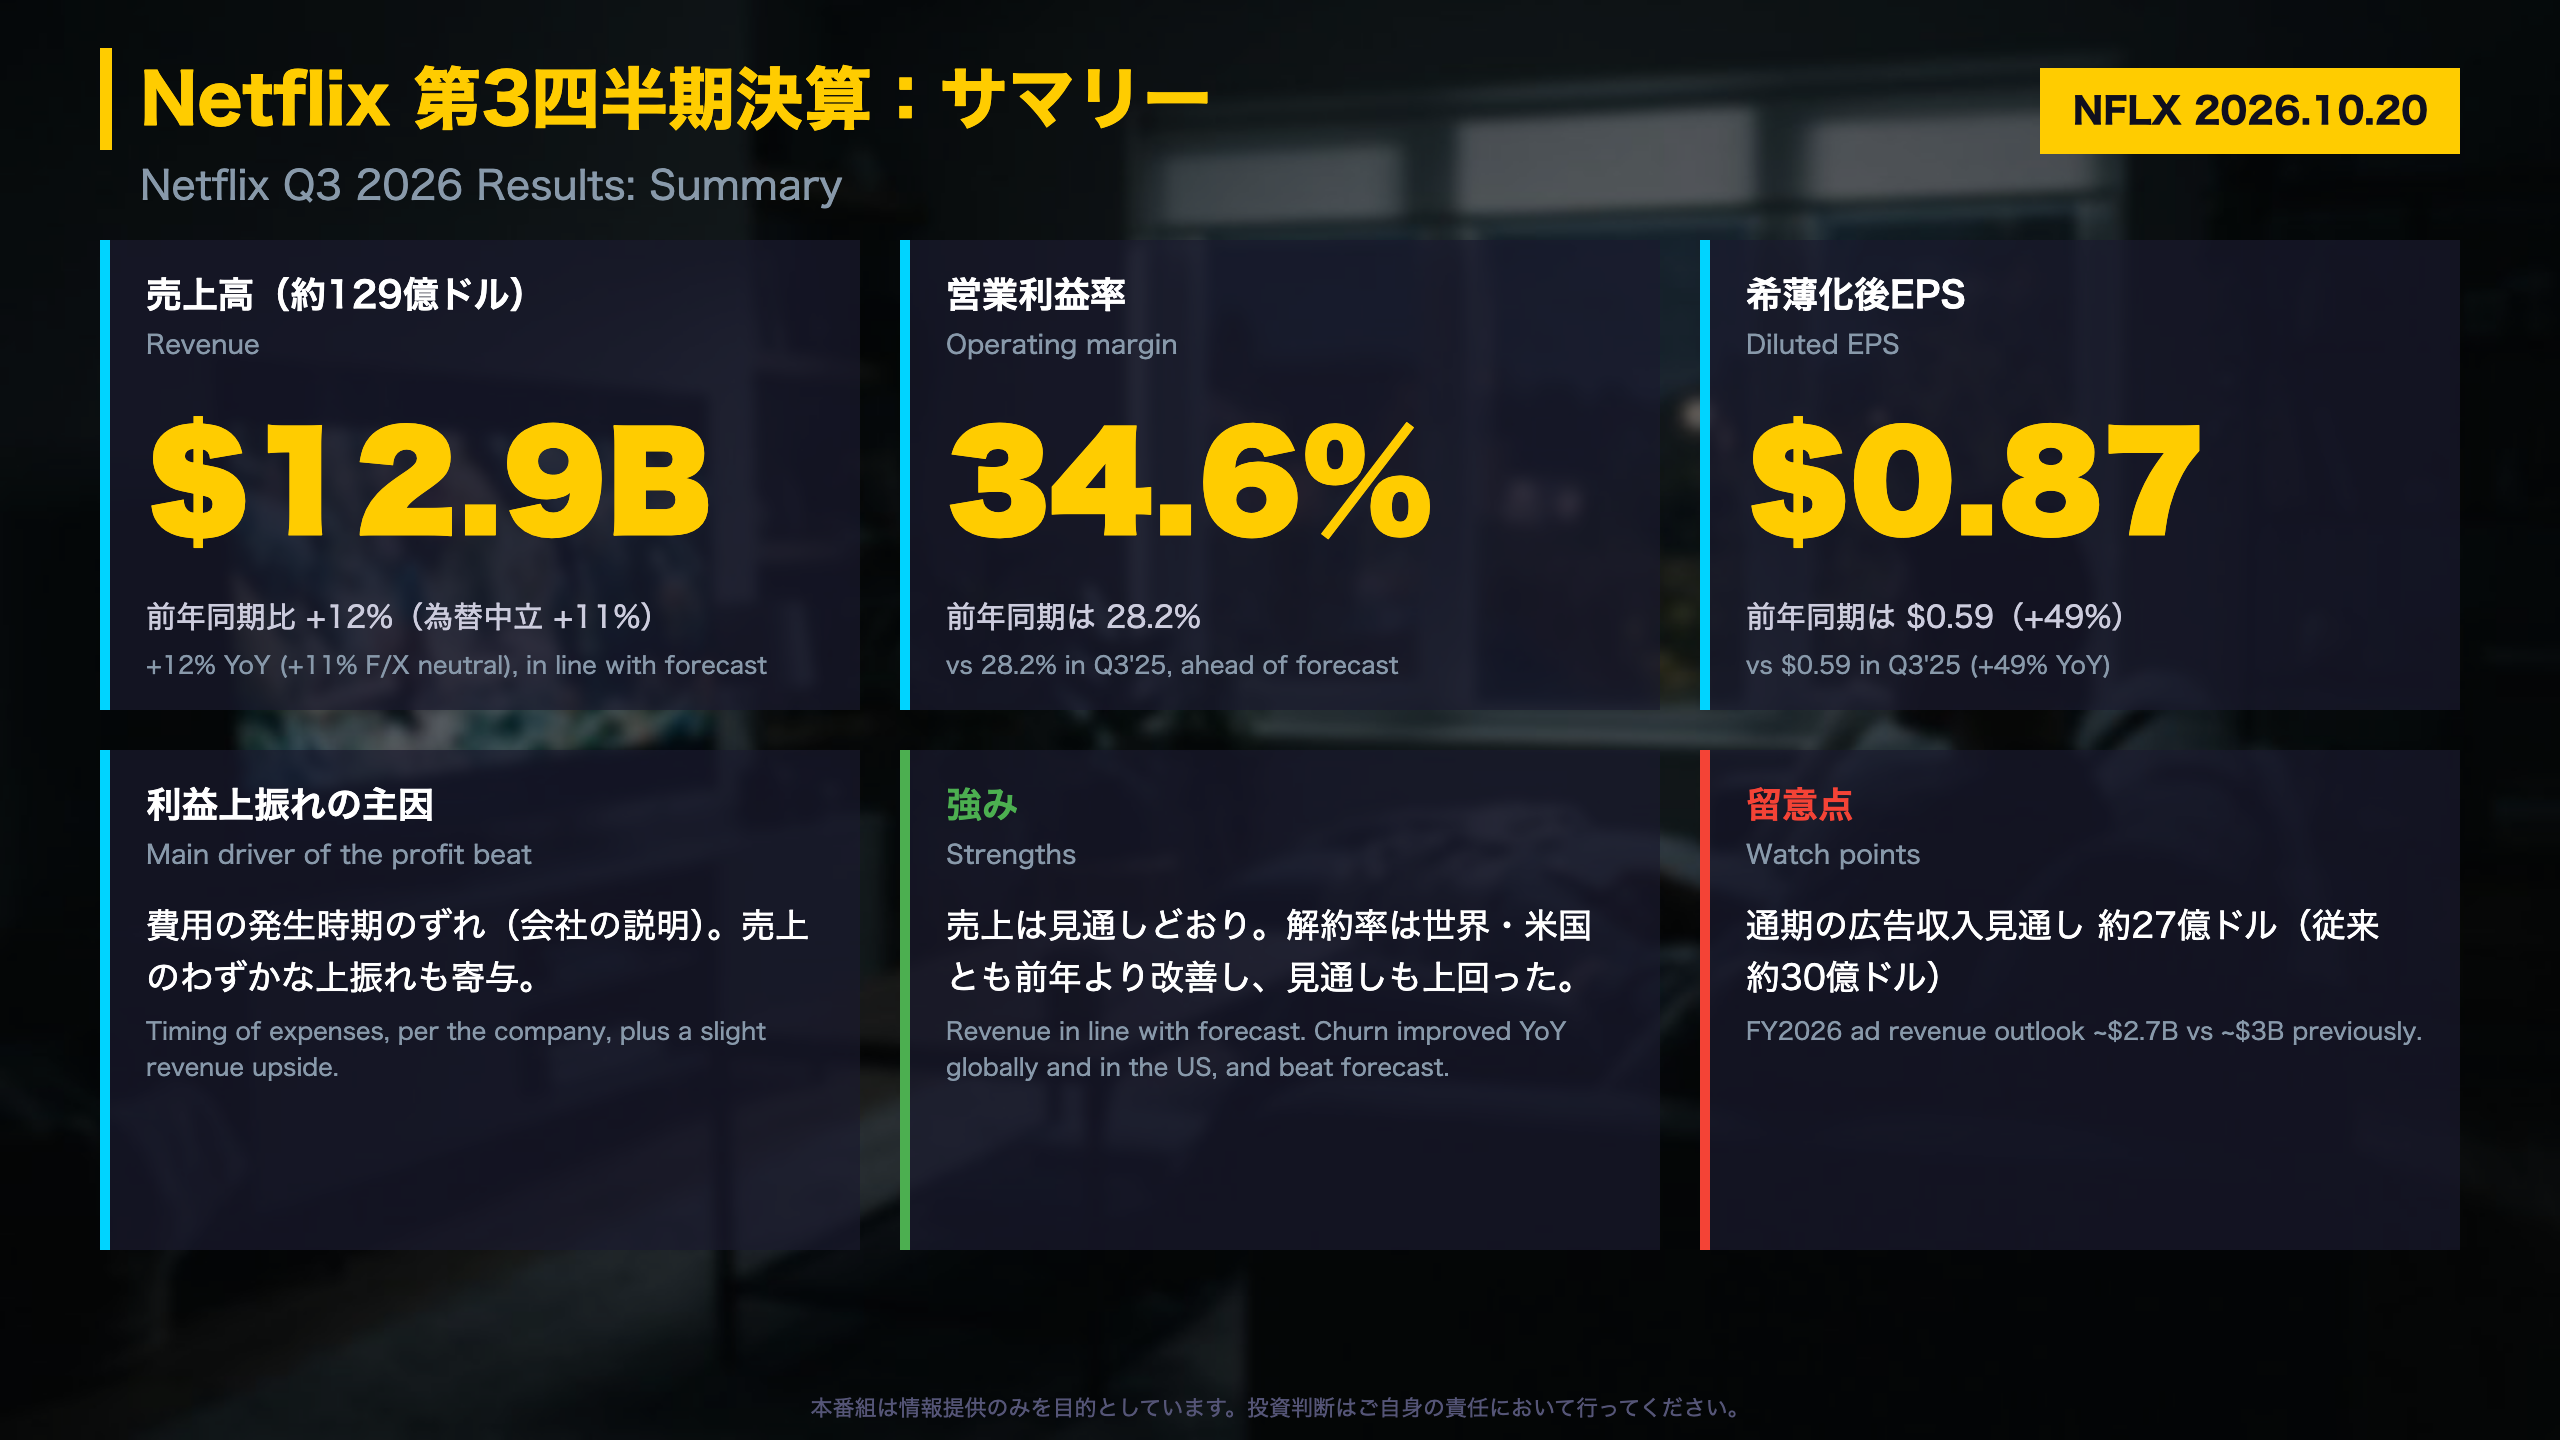
第3四半期決算の全体像
「We delivered our Q3 forecast and expect to deliver on our full year 2026 guidance.」(株主向けレター冒頭)
直近5四半期と第4四半期見通し(百万ドル、EPSはドル)
| 項目 | Q3’25 | Q4’25 | Q1’26 | Q2’26 | Q3’26 | Q4’26予想 |
|---|---|---|---|---|---|---|
| 売上高 | 11,510 | 12,051 | 12,250 | 12,560 | 12,874 | 13,442 |
| 前年比 | 17.2% | 17.6% | 16.2% | 13.4% | 11.8% | 11.5% |
| 営業利益 | 3,248 | 2,957 | 3,957 | 4,193 | 4,459 | 3,500 |
| 希薄化後EPS | 0.59 | 0.56 | 1.23 | 0.80 | 0.87 | 0.67 |
動画で触れなかった読みどころ
- 純利益:第3四半期は約36.6億ドル(前年同期は約25.5億ドル)。第1四半期の純利益は52.8億ドルと突出しており、9か月累計の「その他収益」は約29.5億ドルに対し、第3四半期単独は4,300万ドルです。突出の内容は原文に記載なし。
- 株式数:希薄化後株式数は43.4億株(Q3’25)から41.95億株へ減少しました。自社株買いが1株利益を支えた面があることを示唆します。
- 比較の基準:本資料は会社自身の見通しとの比較で、売上は「in-line」、利益は上振れと説明しています。市場予想との比較は原文に記載なし。
異なる読み方
強気に読めば、売上が見通しどおりで利益が上振れ、解約率も改善した点が評価できます。ただし、慎重に読めば、上振れの主因が費用の時期ずれである点と、広告の見通し引き下げが残ります。
次回への橋渡し
第4四半期は売上134億ドル、営業利益率26.0%、希薄化後EPS 0.67ドルが会社見通しです。次回決算日は原文に記載なし。同日午後1時45分(太平洋時間)に経営陣のインタビューが予定されていました。
深掘り1:営業利益率34.6%の中身
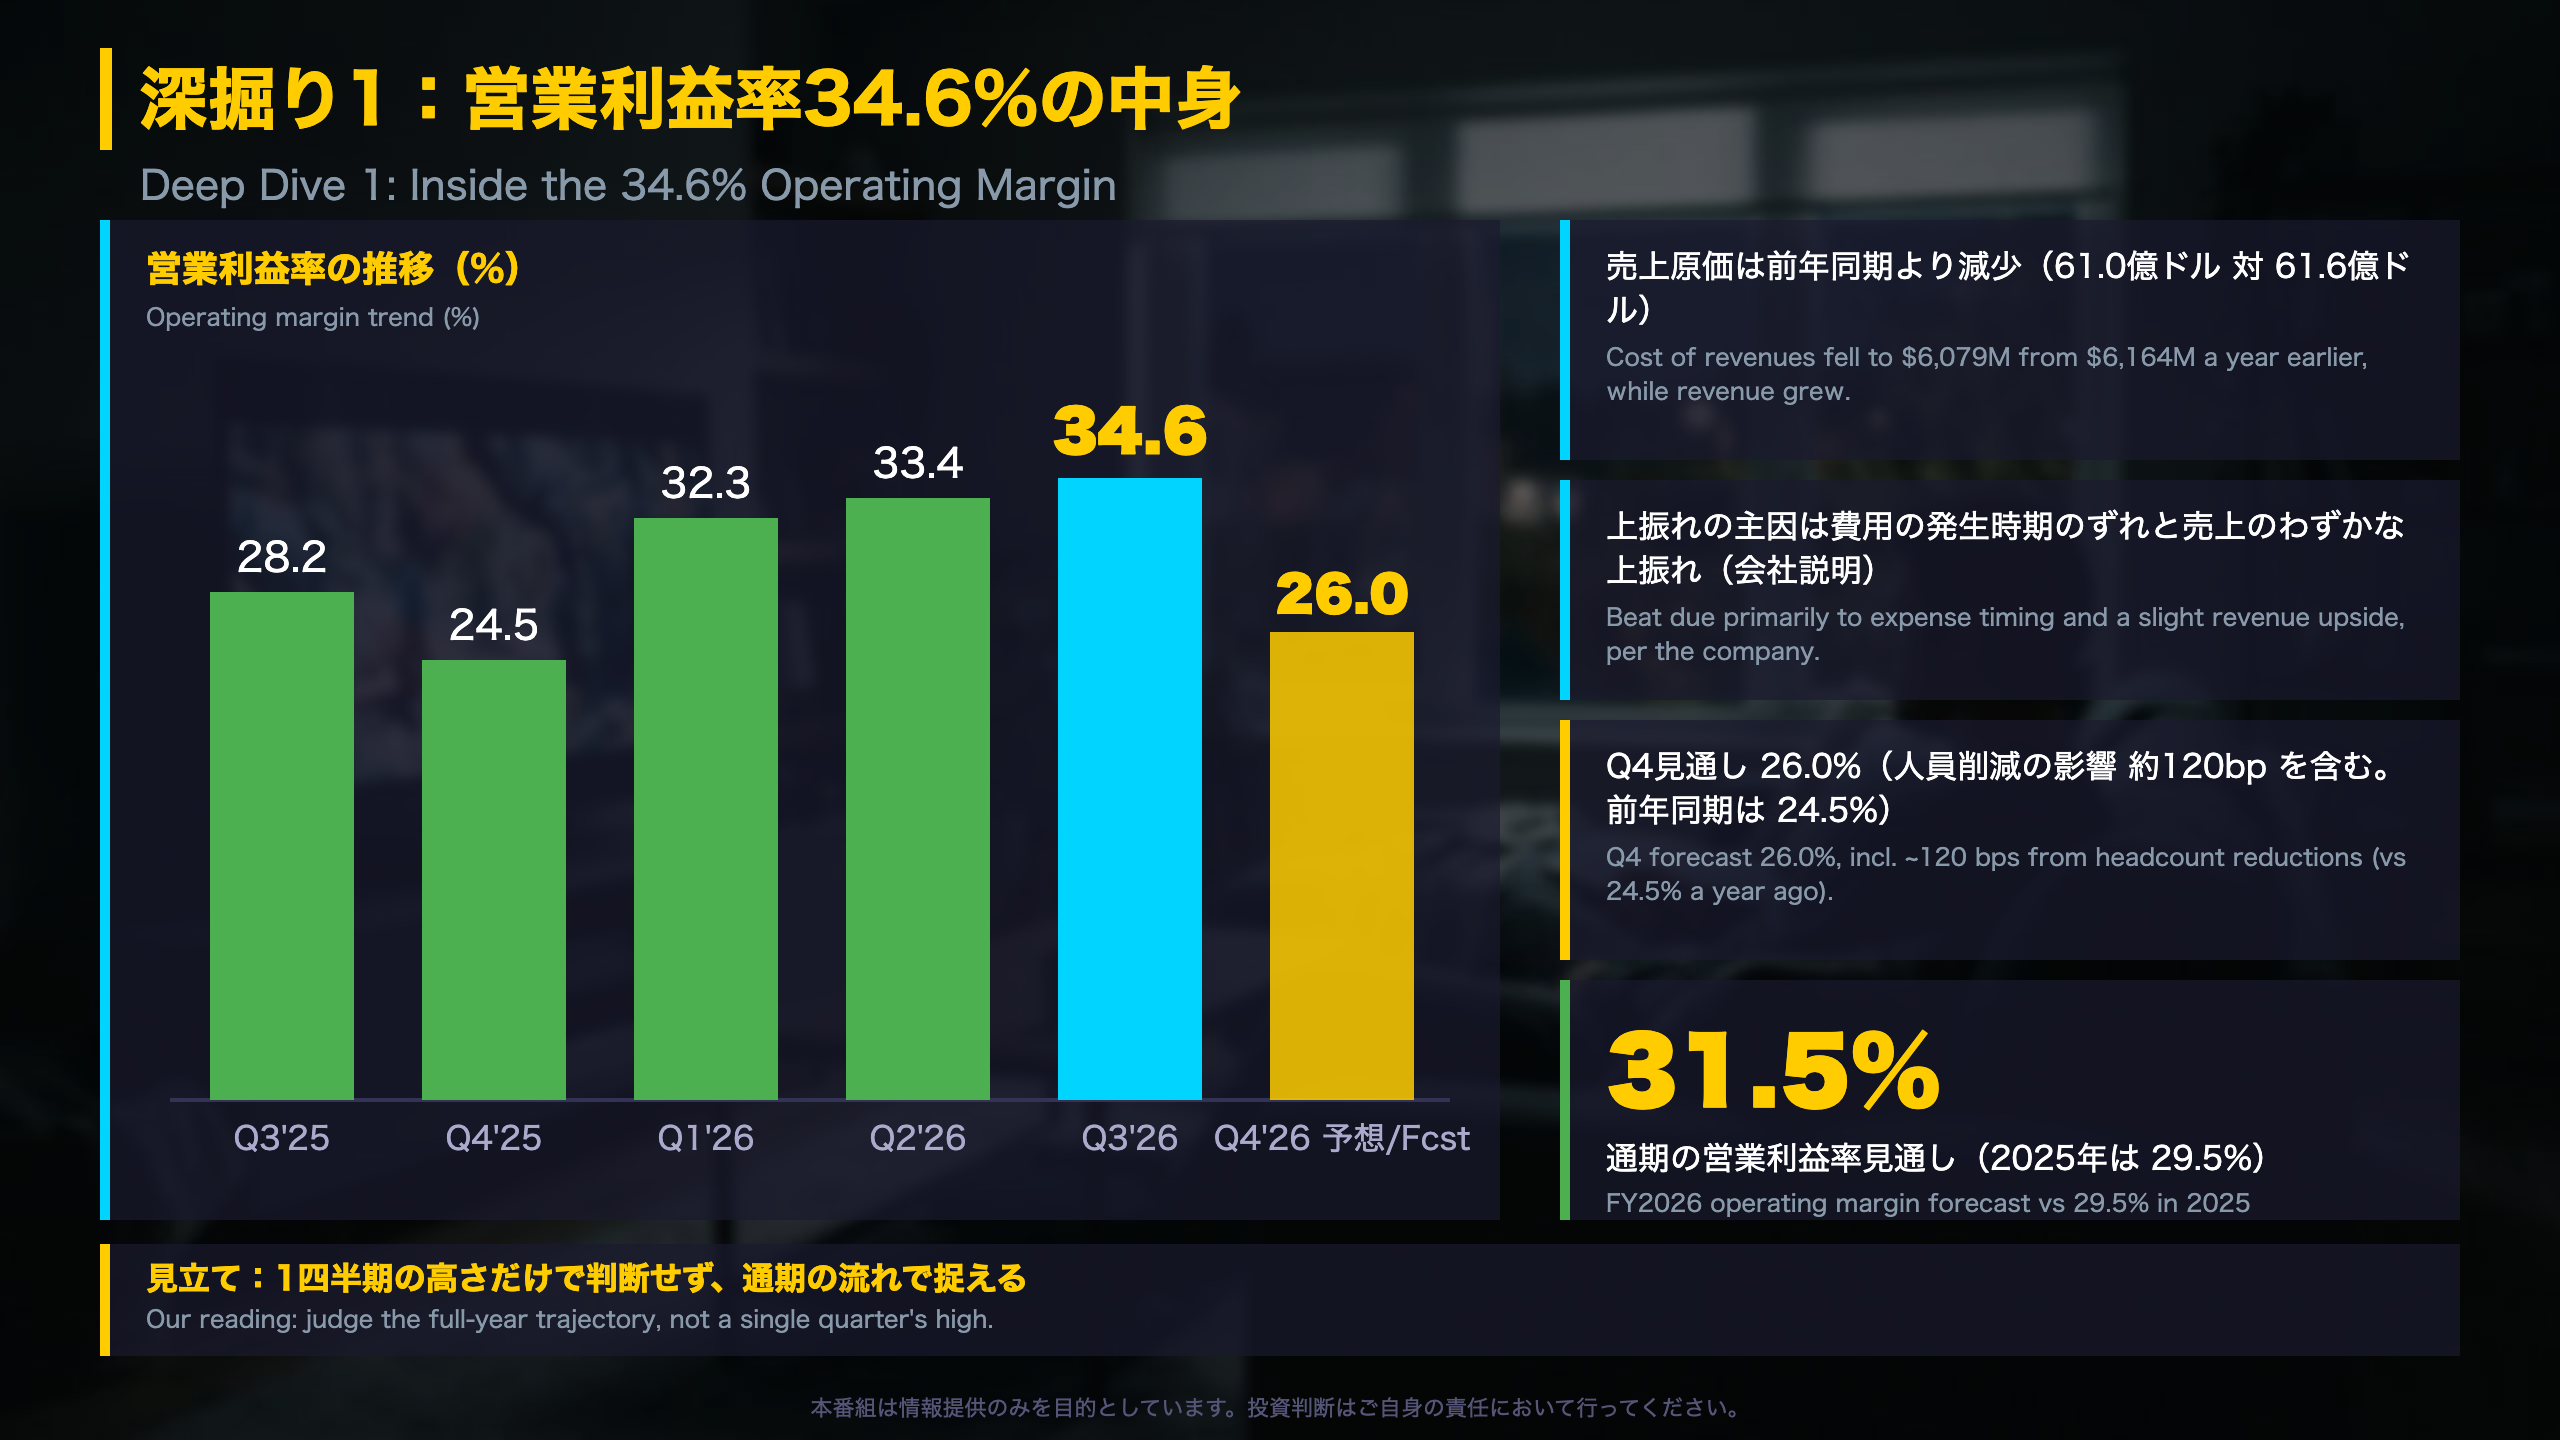
営業利益率34.6%の内訳を読む
「Both Q3 operating income and margin were ahead of forecast due primarily to the timing of expenses and the slight upside in revenue.」
費用項目の比較(百万ドル)
| 項目 | Q3’26 | Q3’25 |
|---|---|---|
| 売上原価 | 6,079 | 6,164 |
| 営業・マーケティング | 837 | 786 |
| 技術・開発 | 1,033 | 854 |
| 一般管理 | 466 | 458 |
売上原価だけが前年同期を下回り、技術・開発費は大きく増えています。コンテンツ関連では、償却額が42.4億ドル(前年同期40.0億ドル)、コンテンツ資産の追加が51.6億ドル(同46.5億ドル)でした。会社は年間のキャッシュコンテンツ支出と償却の比率を約1.1倍と見込み続けています。
為替の影響
年初来の営業利益率は報告ベースで33.5%、年初の為替レートで計算した調整後は33.3%です。為替の押し上げは小さいと読めます。
二つの読み方
- 前向き:会社は通期の営業利益成長率が2割超になると示しています(「annual operating income growth of 20%+ for 2026」)。
- 慎重:第4四半期の営業利益見通しは35億ドルで、前年同期の29.6億ドルは上回るものの第3四半期(44.6億ドル)からは減ります。前年も第3四半期28.2%から第4四半期24.5%へ低下しており、季節性かどうかは原文に記載なし。
次回への橋渡し
第4四半期の利益率が26.0%付近に着地するかが確認点です。見通しには人員削減の影響(第4四半期約120bp、通期約30bp)が含まれます。
深掘り2:成長の減速と地域差
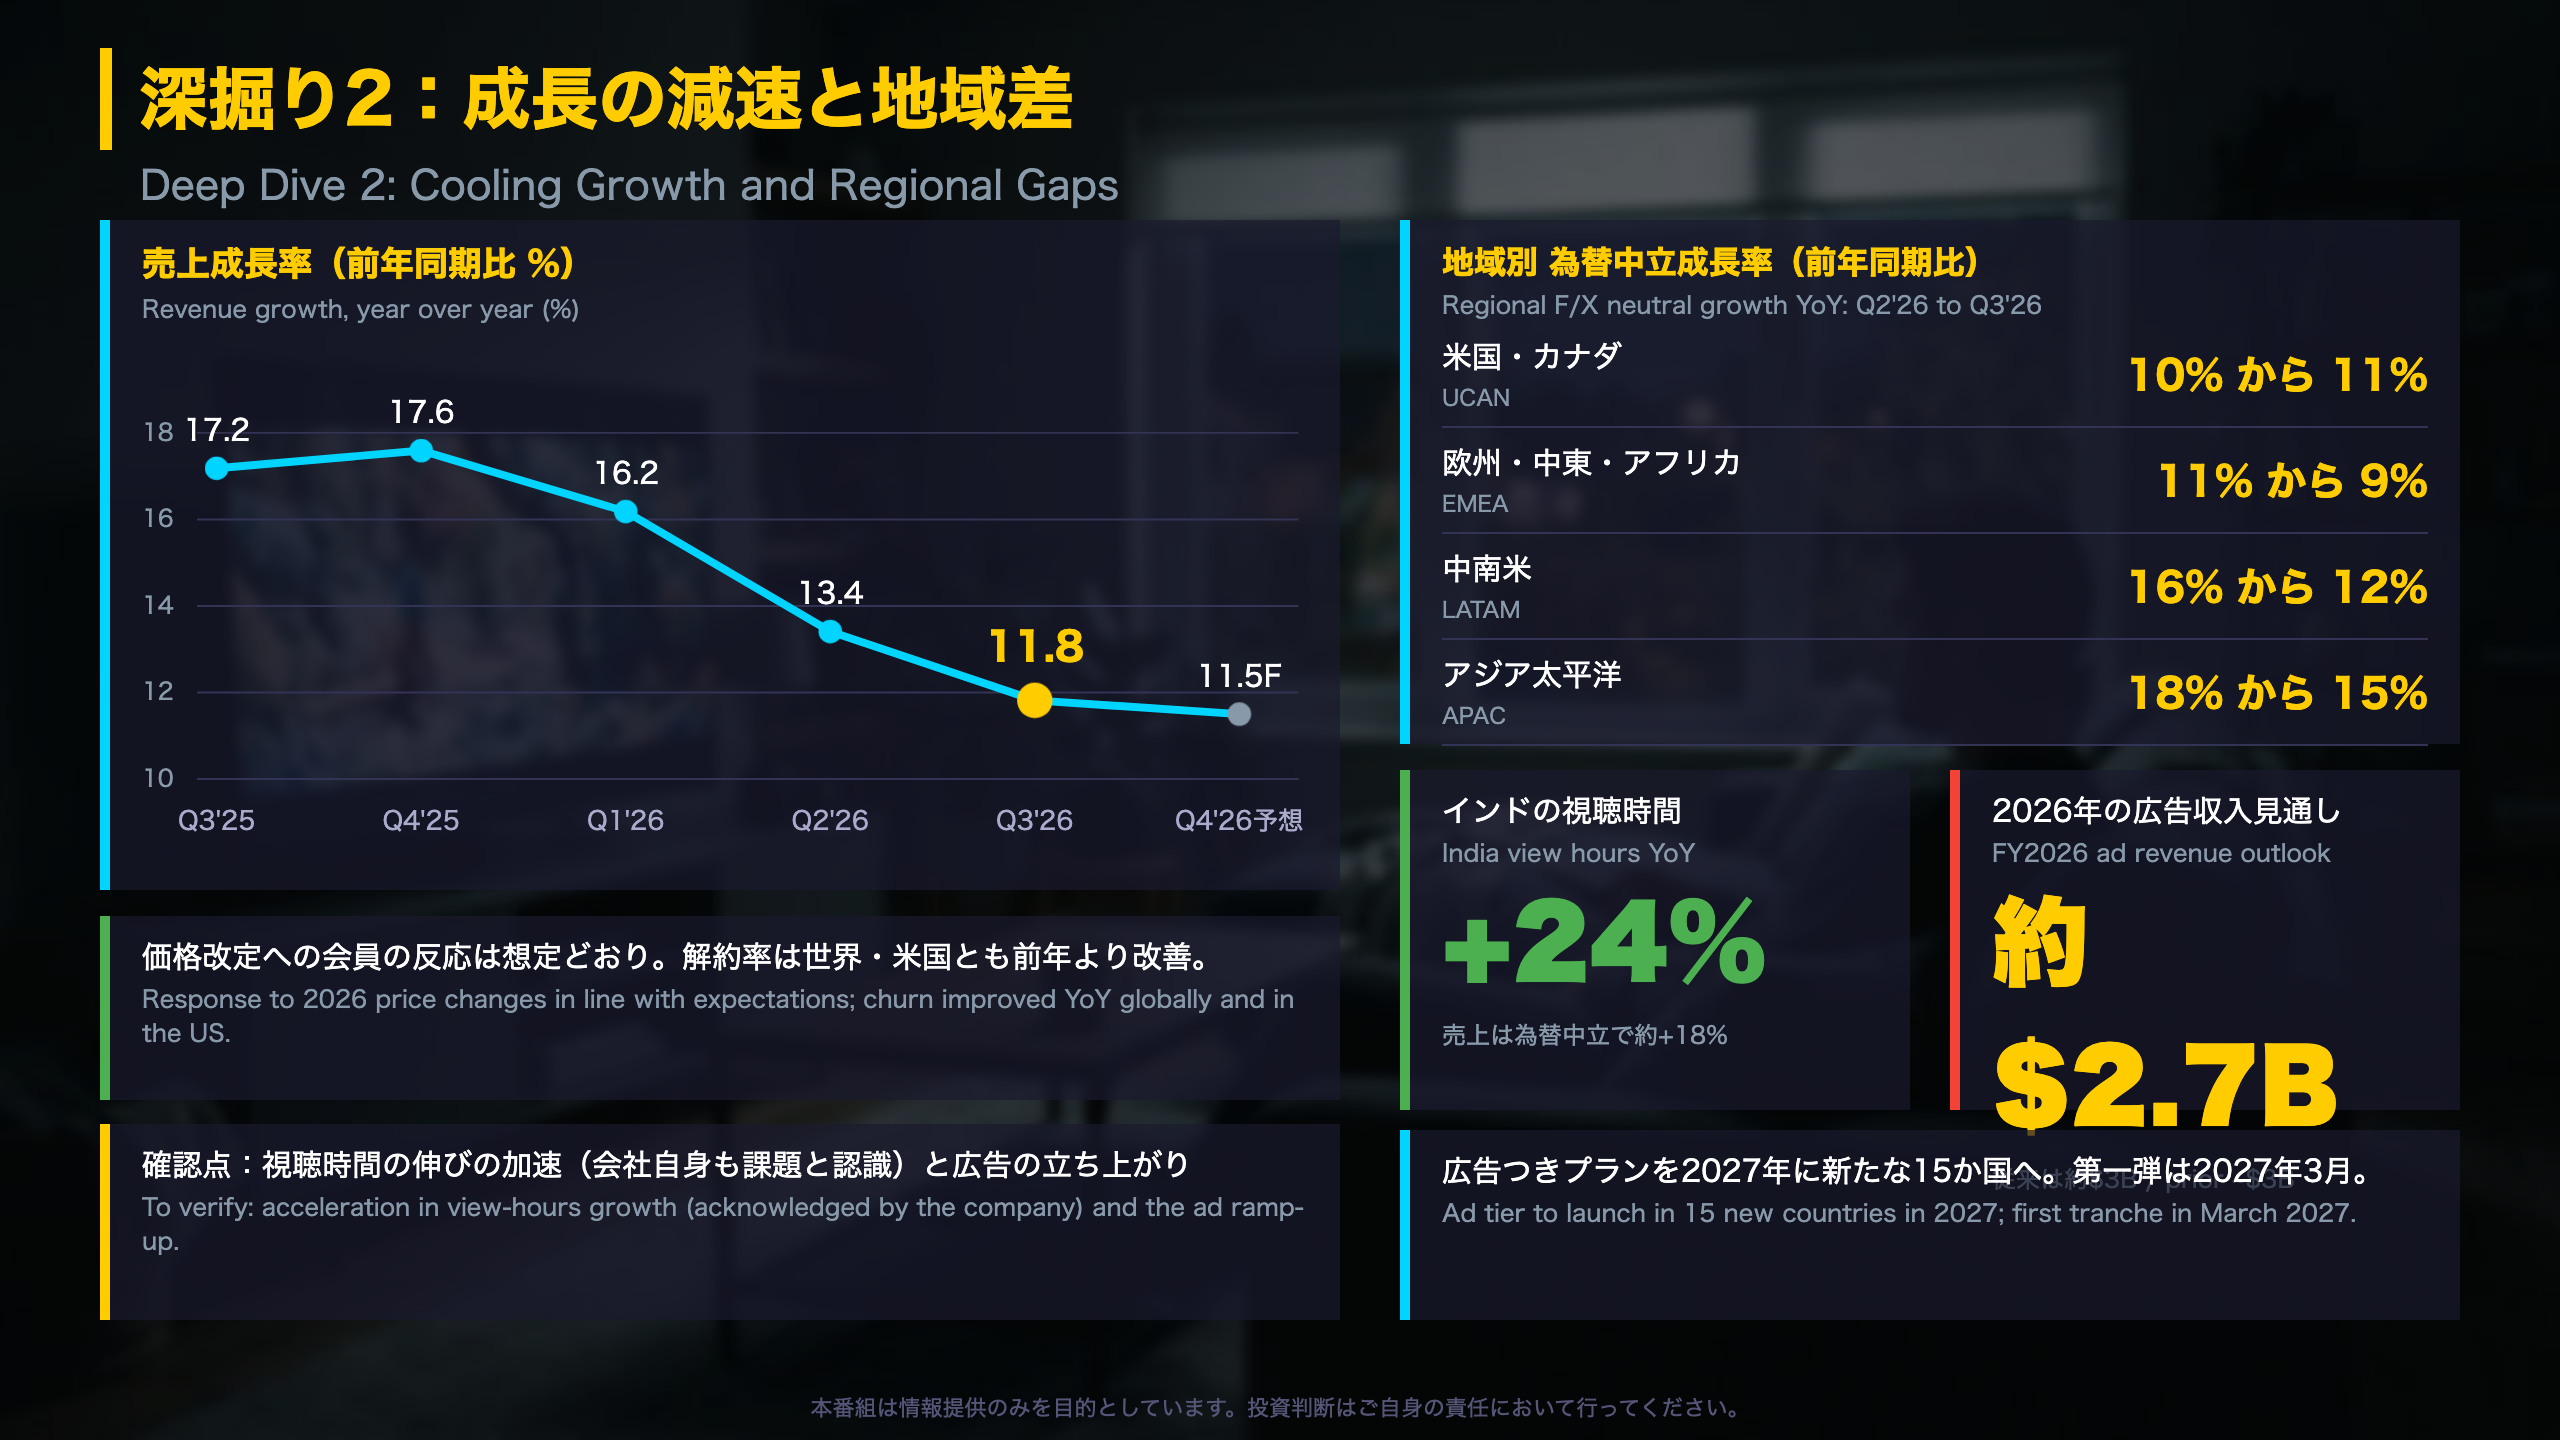
成長鈍化と地域差を数字で確認する
「We know there’s some investor concern about our view hours growth.」(会社自身が懸念を認めた一節)
地域別売上成長率(前年同期比、報告ベース/為替中立)
| 地域 | Q3’26 | Q3’25 |
|---|---|---|
| 米国・カナダ | 11% / 11% | 17% / 17% |
| 欧州・中東・アフリカ | 11% / 9% | 18% / 15% |
| 中南米 | 17% / 12% | 10% / 20% |
| アジア太平洋 | 12% / 15% | 21% / 20% |
- 中南米は報告ベースが為替中立を上回り、為替が追い風でした。アジア太平洋は逆に為替が逆風です。
- 全体では報告ベース+12%、為替中立+11%です。
視聴とコンテンツ
非英語作品の視聴は、10年前の全体の10%未満から現在は3分の1超へ上昇したと会社は説明します。第3四半期の作品では、米国・カナダの「The Last House」が9,100万ビュー、メキシコ発の「Facing El Chapo」が5,800万ビューでした。
インドと広告
インドは売上が為替中立で約18%増、有料純増は過去最大の四半期で、Flipkartとのロイヤルティ連携も寄与しました。広告面では、MercadoLibre(中南米)やAdForm(欧州・中東・アフリカ)との提携を発表し、2027年に広告つきプランを15か国へ広げる計画です。最初の展開は2027年3月です。
次回への橋渡し
第4四半期は過去最大のライブ編成(NFLの感謝祭前夜試合とクリスマス2試合、フューリー対ジョシュア戦)が控えます。視聴時間の伸びの変化は資料から確認できる指標が限られる点に留意が必要です。
質疑で深める:通期利益率と人員削減
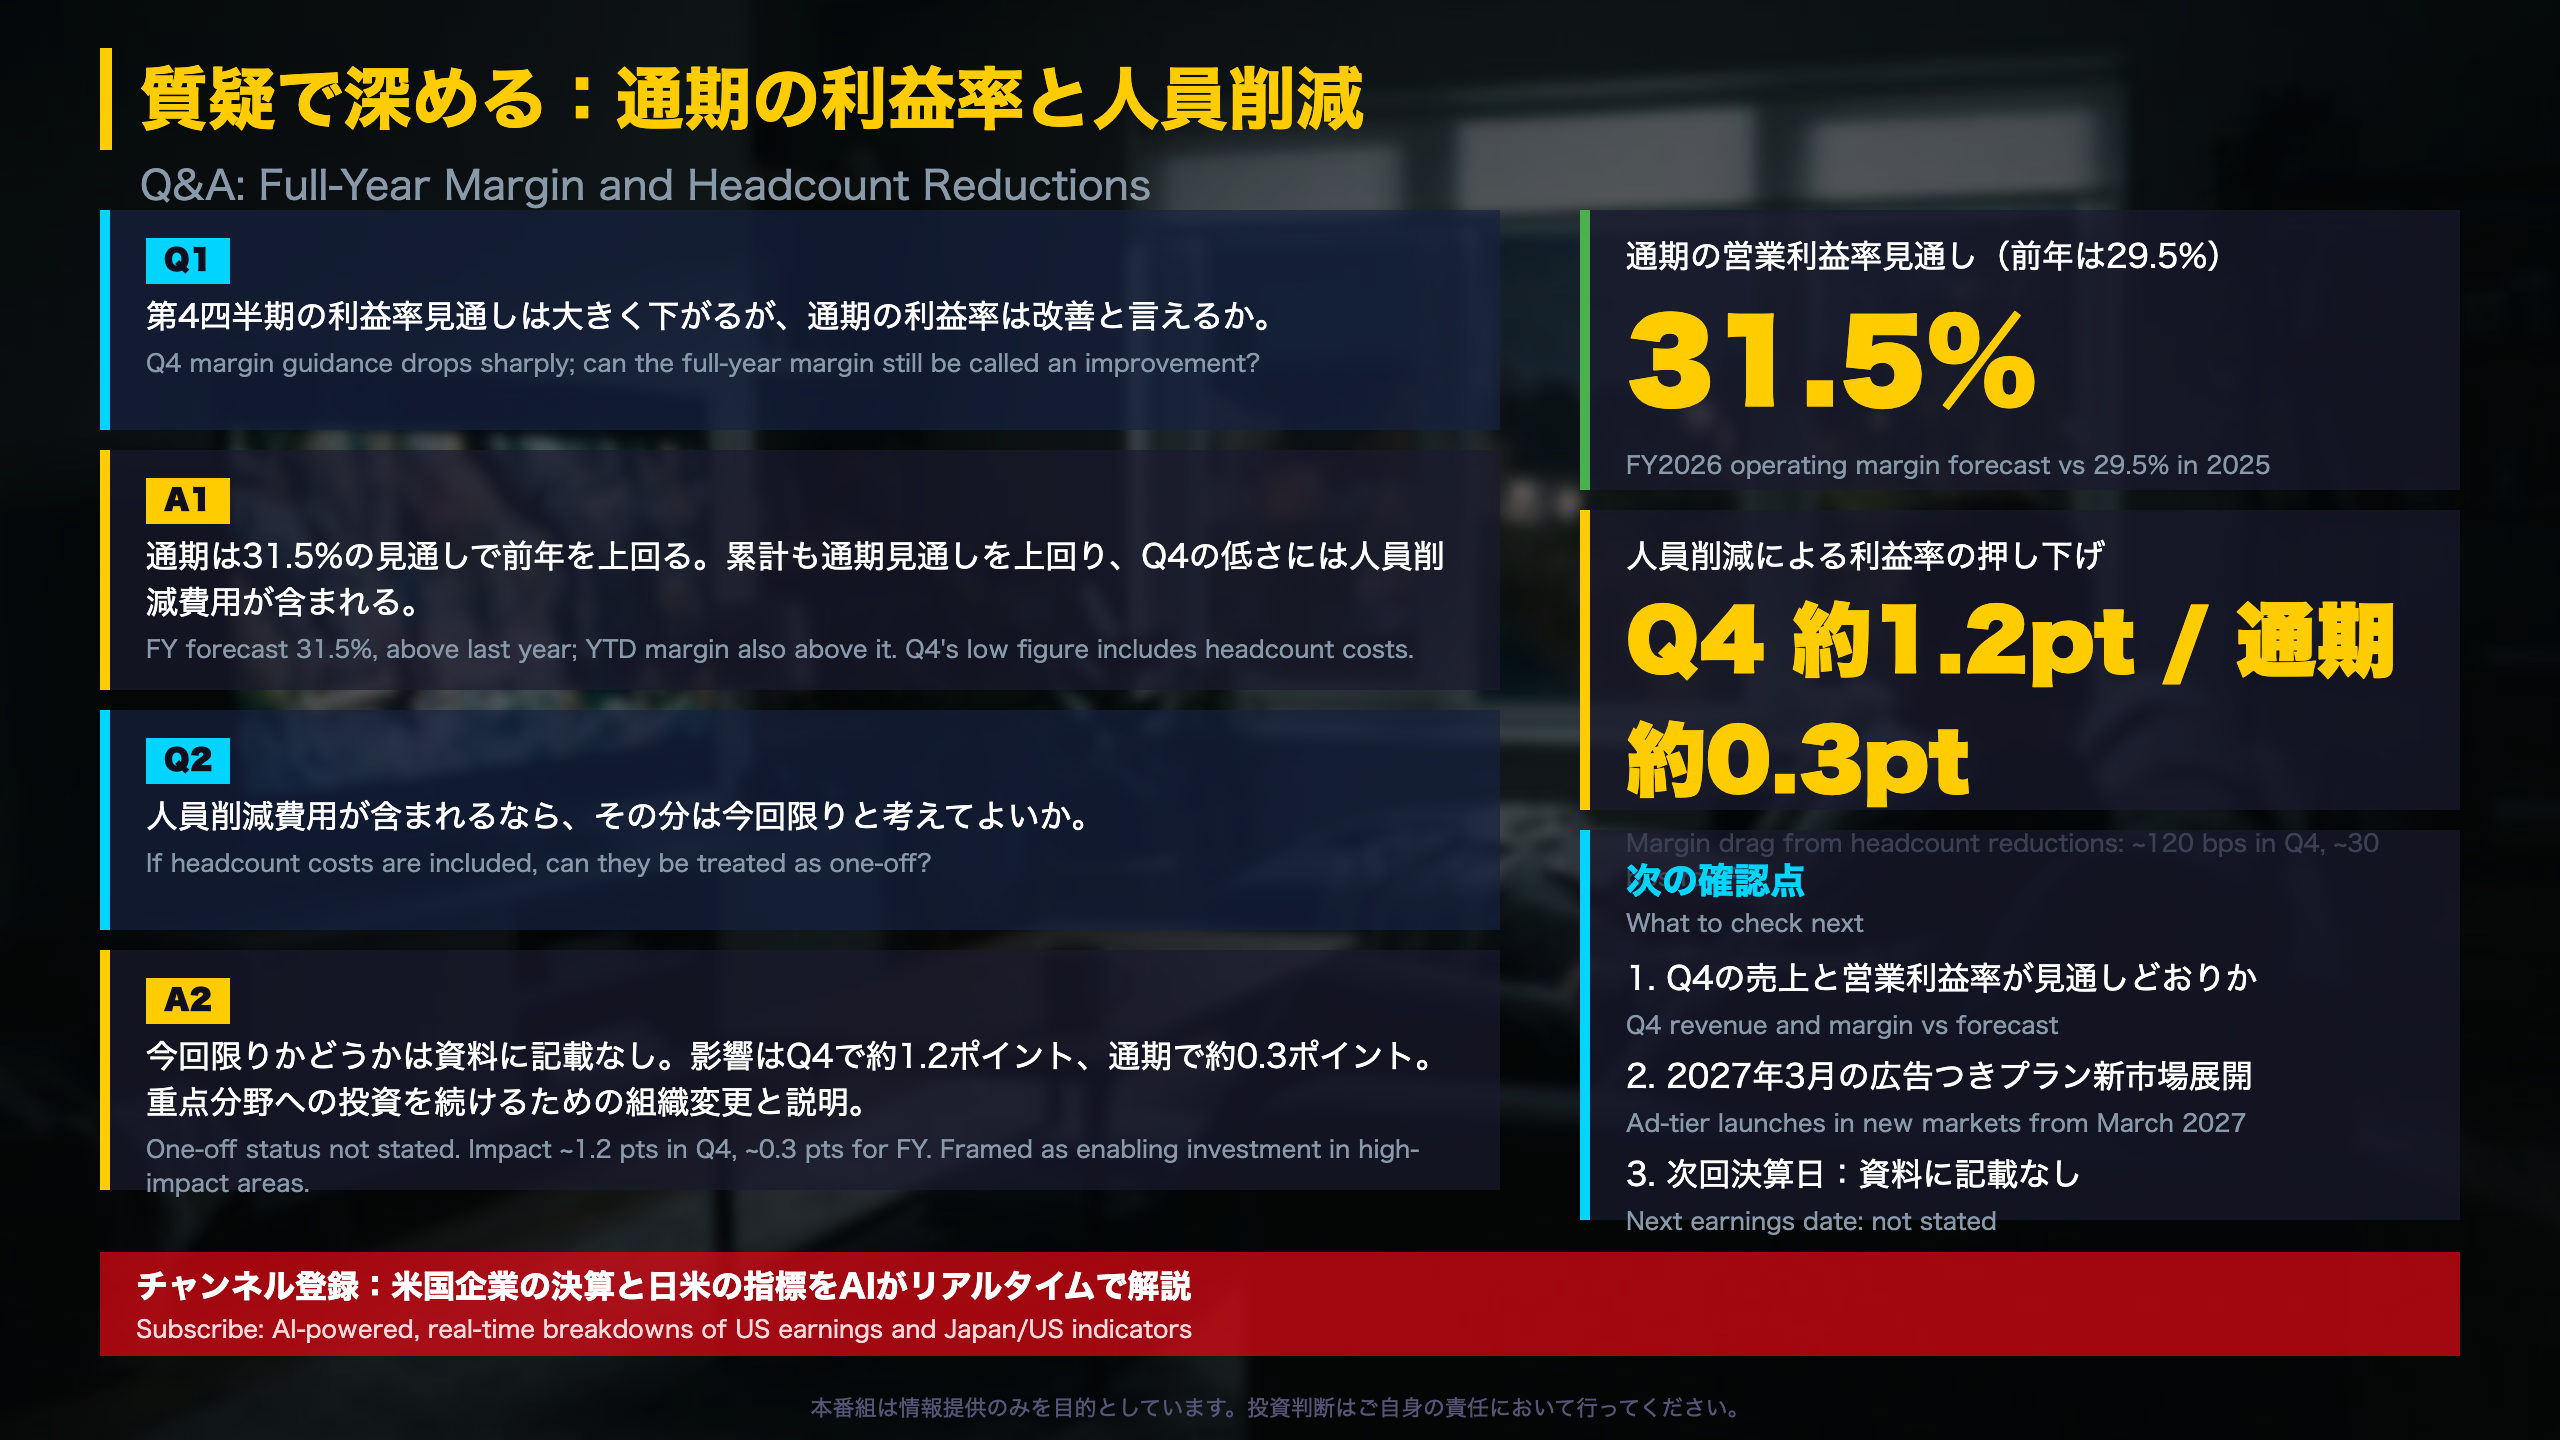
資本配分・キャッシュフロー・次回への論点
「Our capital allocation approach is unchanged.」
キャッシュフロー
- 営業キャッシュフロー:31.6億ドル(前年同期28.3億ドル)
- フリーキャッシュフロー:28.8億ドル(同26.6億ドル)。9か月累計は95.0億ドル(前年同期75.9億ドル)
- 通期FCF見通しは約120億ドルに修正(従来125億ドル)。主因は第4四半期に見込む不動産取引の完了と会社は説明しています。
株主還元とバランスシート
| 項目 | 数値 |
|---|---|
| 第3四半期の自社株買い | 639万株ではなく6,390万株、48億ドル(四半期で過去最大) |
| 残りの買い戻し枠 | 223億ドル |
| 総負債 | 153億ドル |
| 現金同等物 | 82億ドル |
| 純負債(非GAAP) | 71.1億ドル |
第3四半期に10億ドルの社債を発行しており、第4四半期に迫る10億ドルの償還に備えるためと説明されています。短期債務は年末の10.0億ドルから24.7億ドルへ増えました。コンテンツ債務総額は252億ドル(2025年末は240億ドル)です。
二つの読み方
- 前向き:FCFは前年同期を上回り、自社株買いと投資を並行できています。
- 慎重:現金は年初の90.3億ドルから81.9億ドルに減り、通期FCF見通しも引き下げられました。
次回への橋渡し
第4四半期は人員削減費用と不動産取引が数字に表れる四半期です。次回決算日は原文に記載なし。
製作費大公開
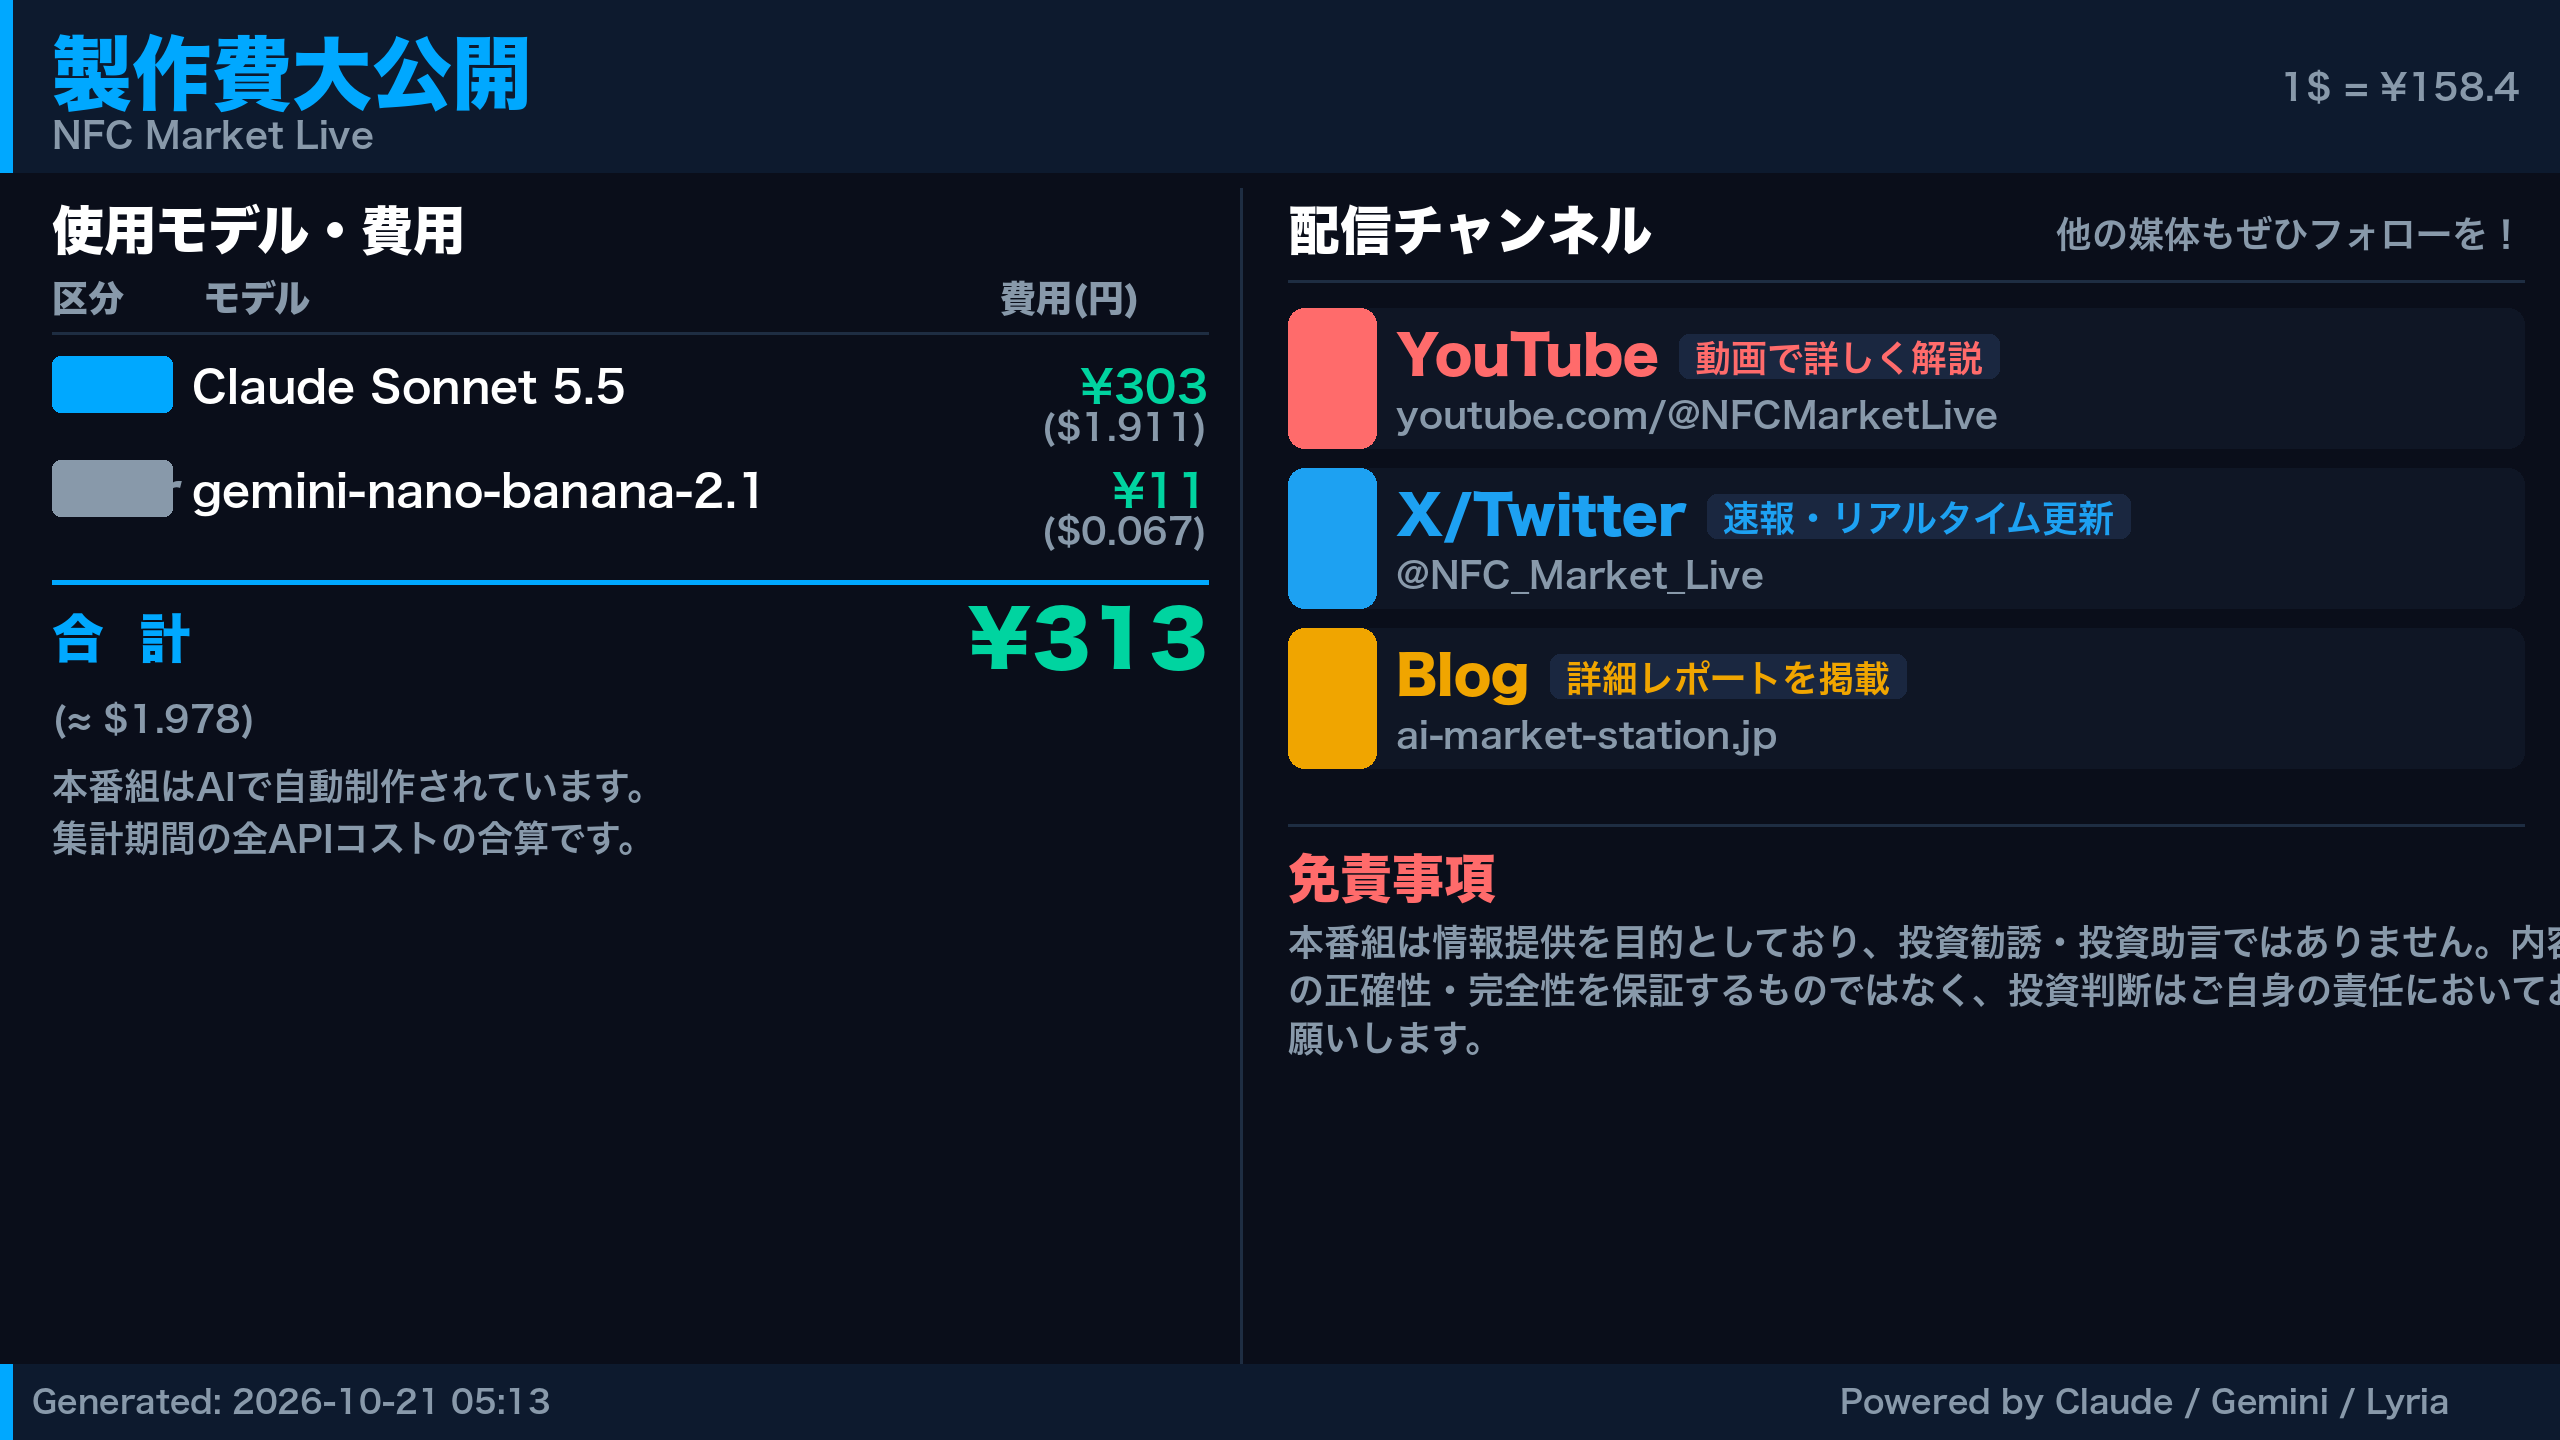
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5.5 | 160,742 | 167,322 | ¥316 |
| BGM | Lyria 3 Pro | 406 | 53,064 | ¥25 |
| X | コンテンツ作成 (返信) | 1,099 | – | ¥5 |
| X | ポスト作成 | 268 | – | ¥2 |
| Other | gemini-3.8-flash-tts | 13,973 | 30,835 | ¥45 |
| Other | gemini-nano-banana-2.1 | – | 4 | ¥21 |
| 合計 | ¥415 |
為替レート: 1 USD = 158.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。