📺 動画で詳細な解説を見る
📄 一次資料(出典)
Banco Central do Brasil
https://www.bcb.gov.br/content/focus/focusmarketreadout/R20260925.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-28 20:42)
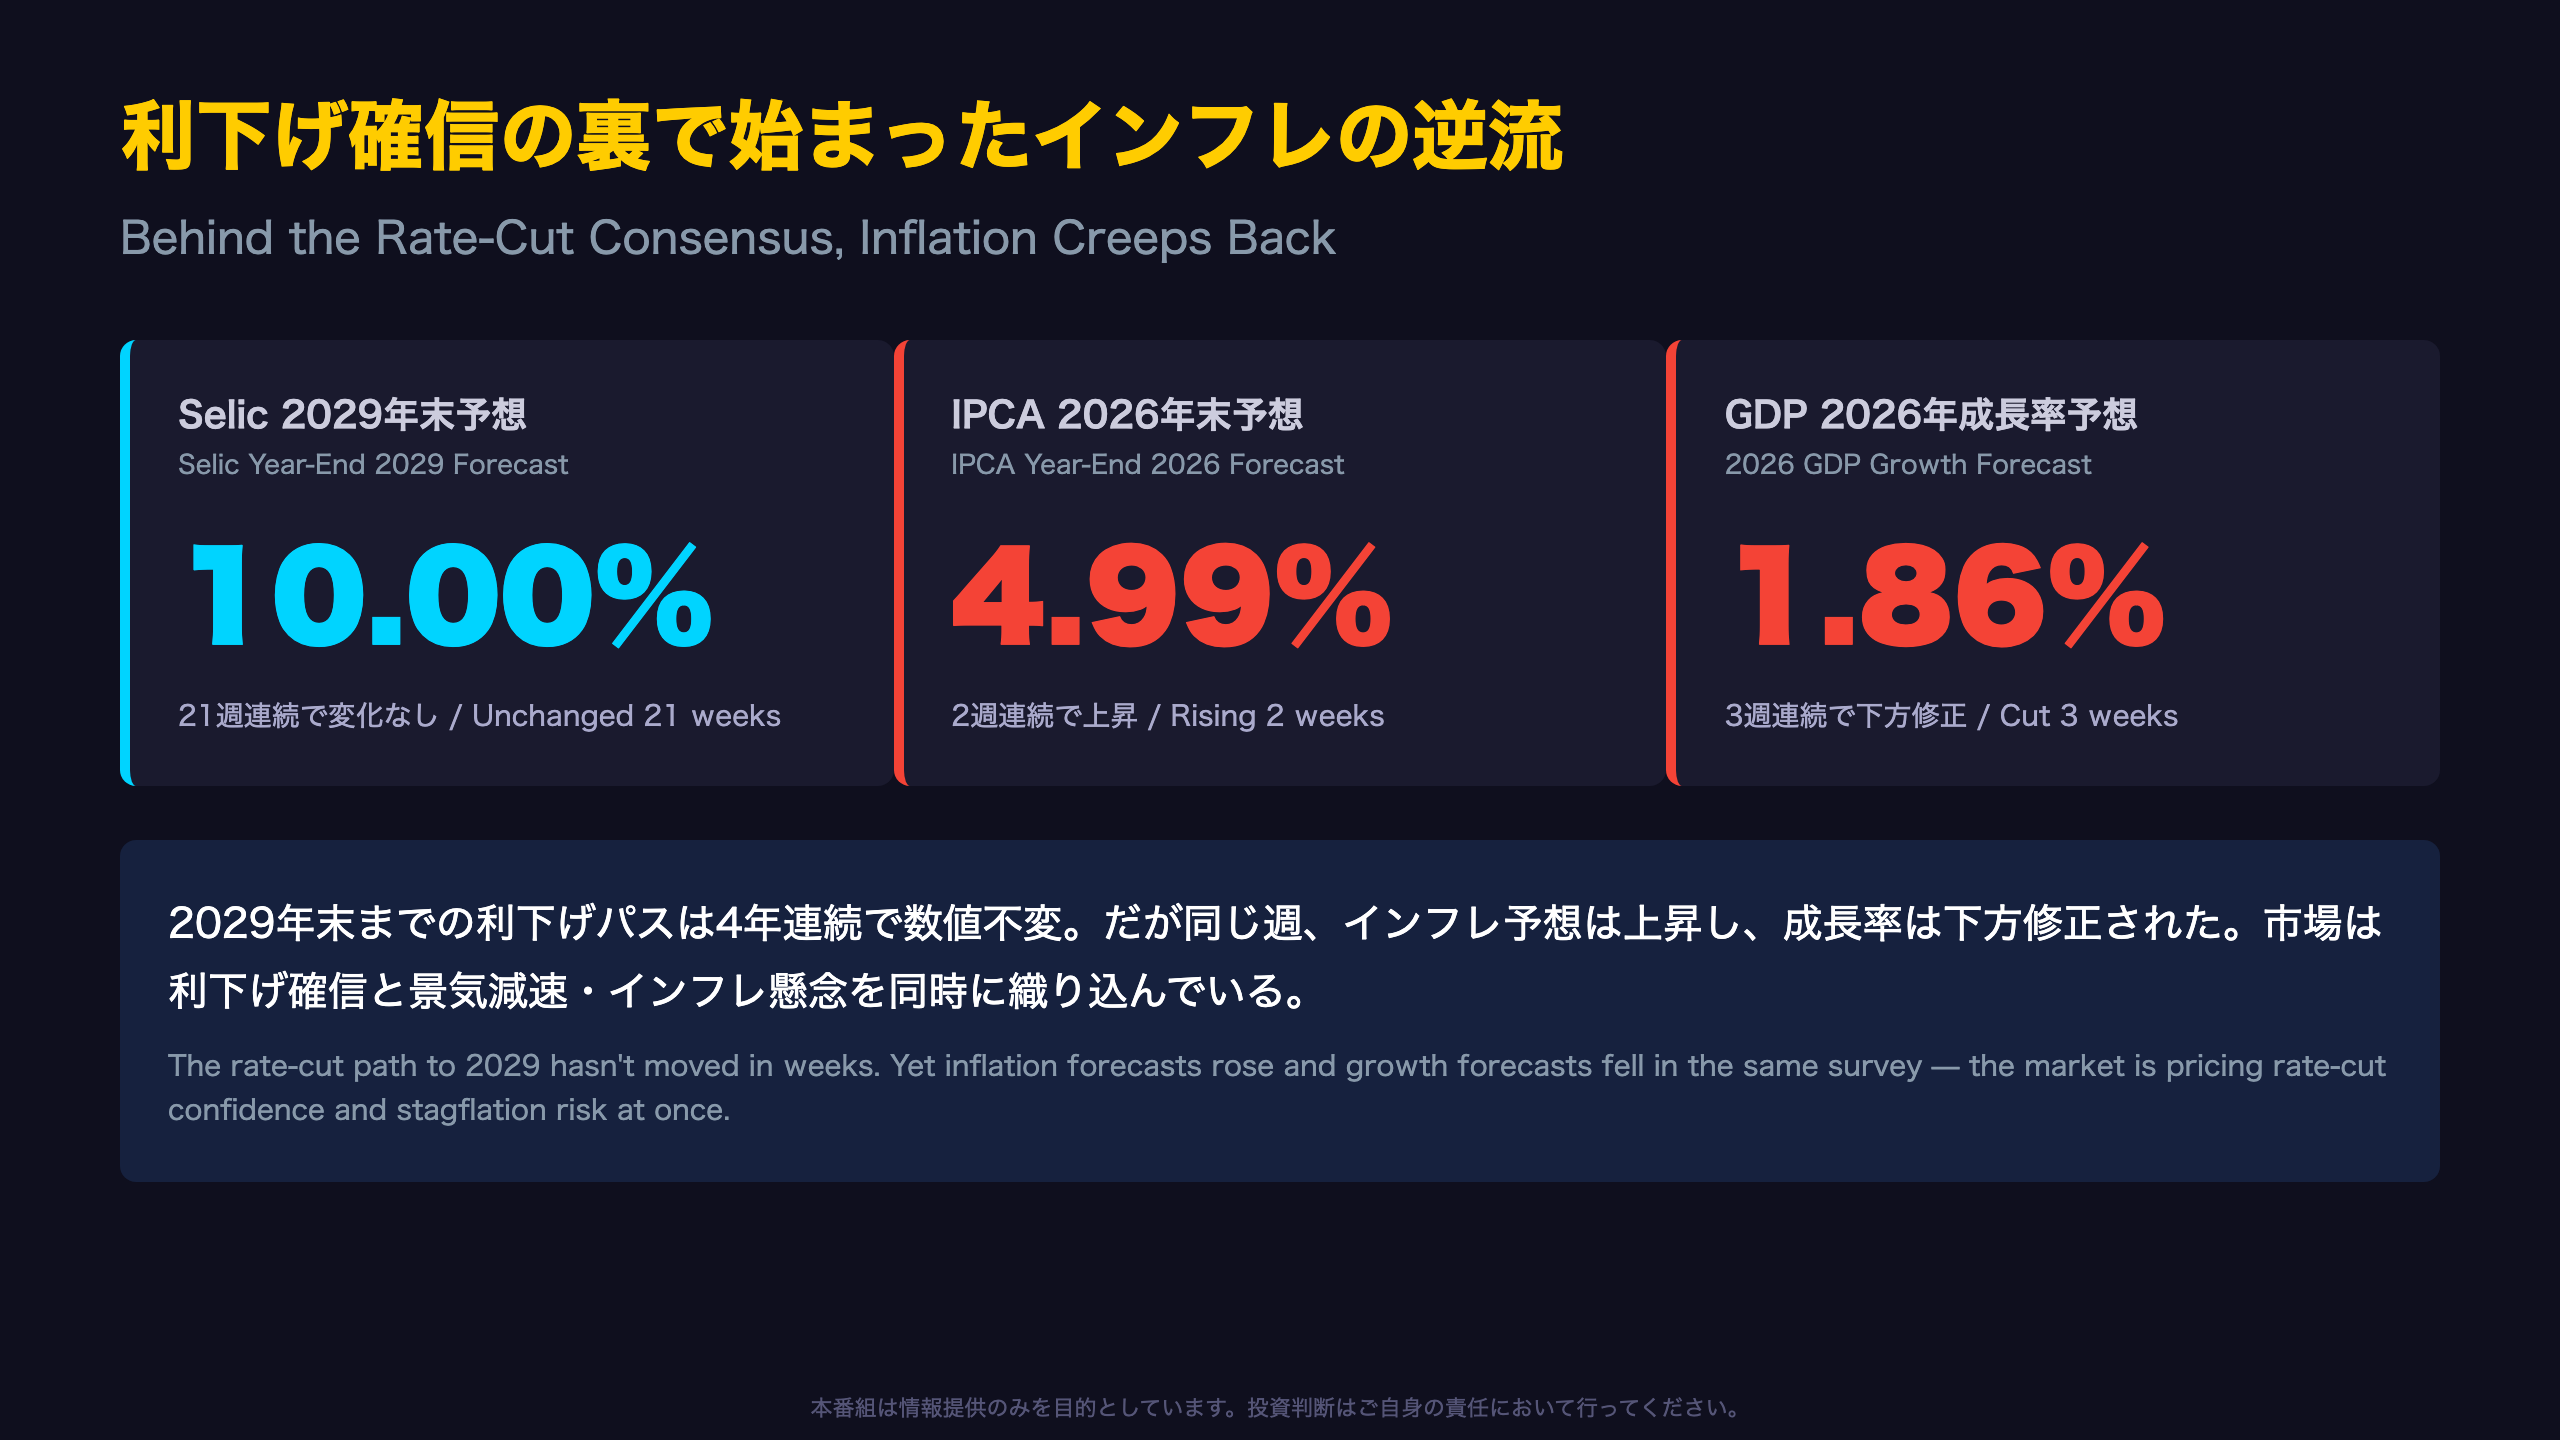
📊 ブラジル中央銀行「Focus Market Readout」最新号を徹底解説。 2029年末までの利下げパスは4年連続で数値不変、130社超の予測がほぼ完全収斂。 📈 一方で2026年インフレ予想は2週連続で上昇し4.99%、目標上限4.5%を上回る水準に。 📉 GDP成長率は2026・2027年ともに3週連…
利下げ確信の裏で始まったインフレの逆流
Focus Reportとは何か
ブラジル中央銀行(BCB)が毎週月曜に公表する「Focus Market Readout」は、130社以上の市場参加者予測の中央値を集計したものであり、BCB自身がCOPOM(金融政策委員会)の判断材料として参照する公式データである。単なる民間予想ではなく、BCBが市場の目を通じて見ている景色と位置付けられる点が特徴。
4年連続で変わらないSelic経路
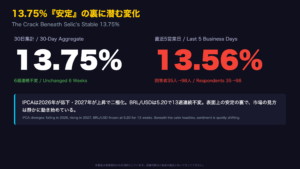
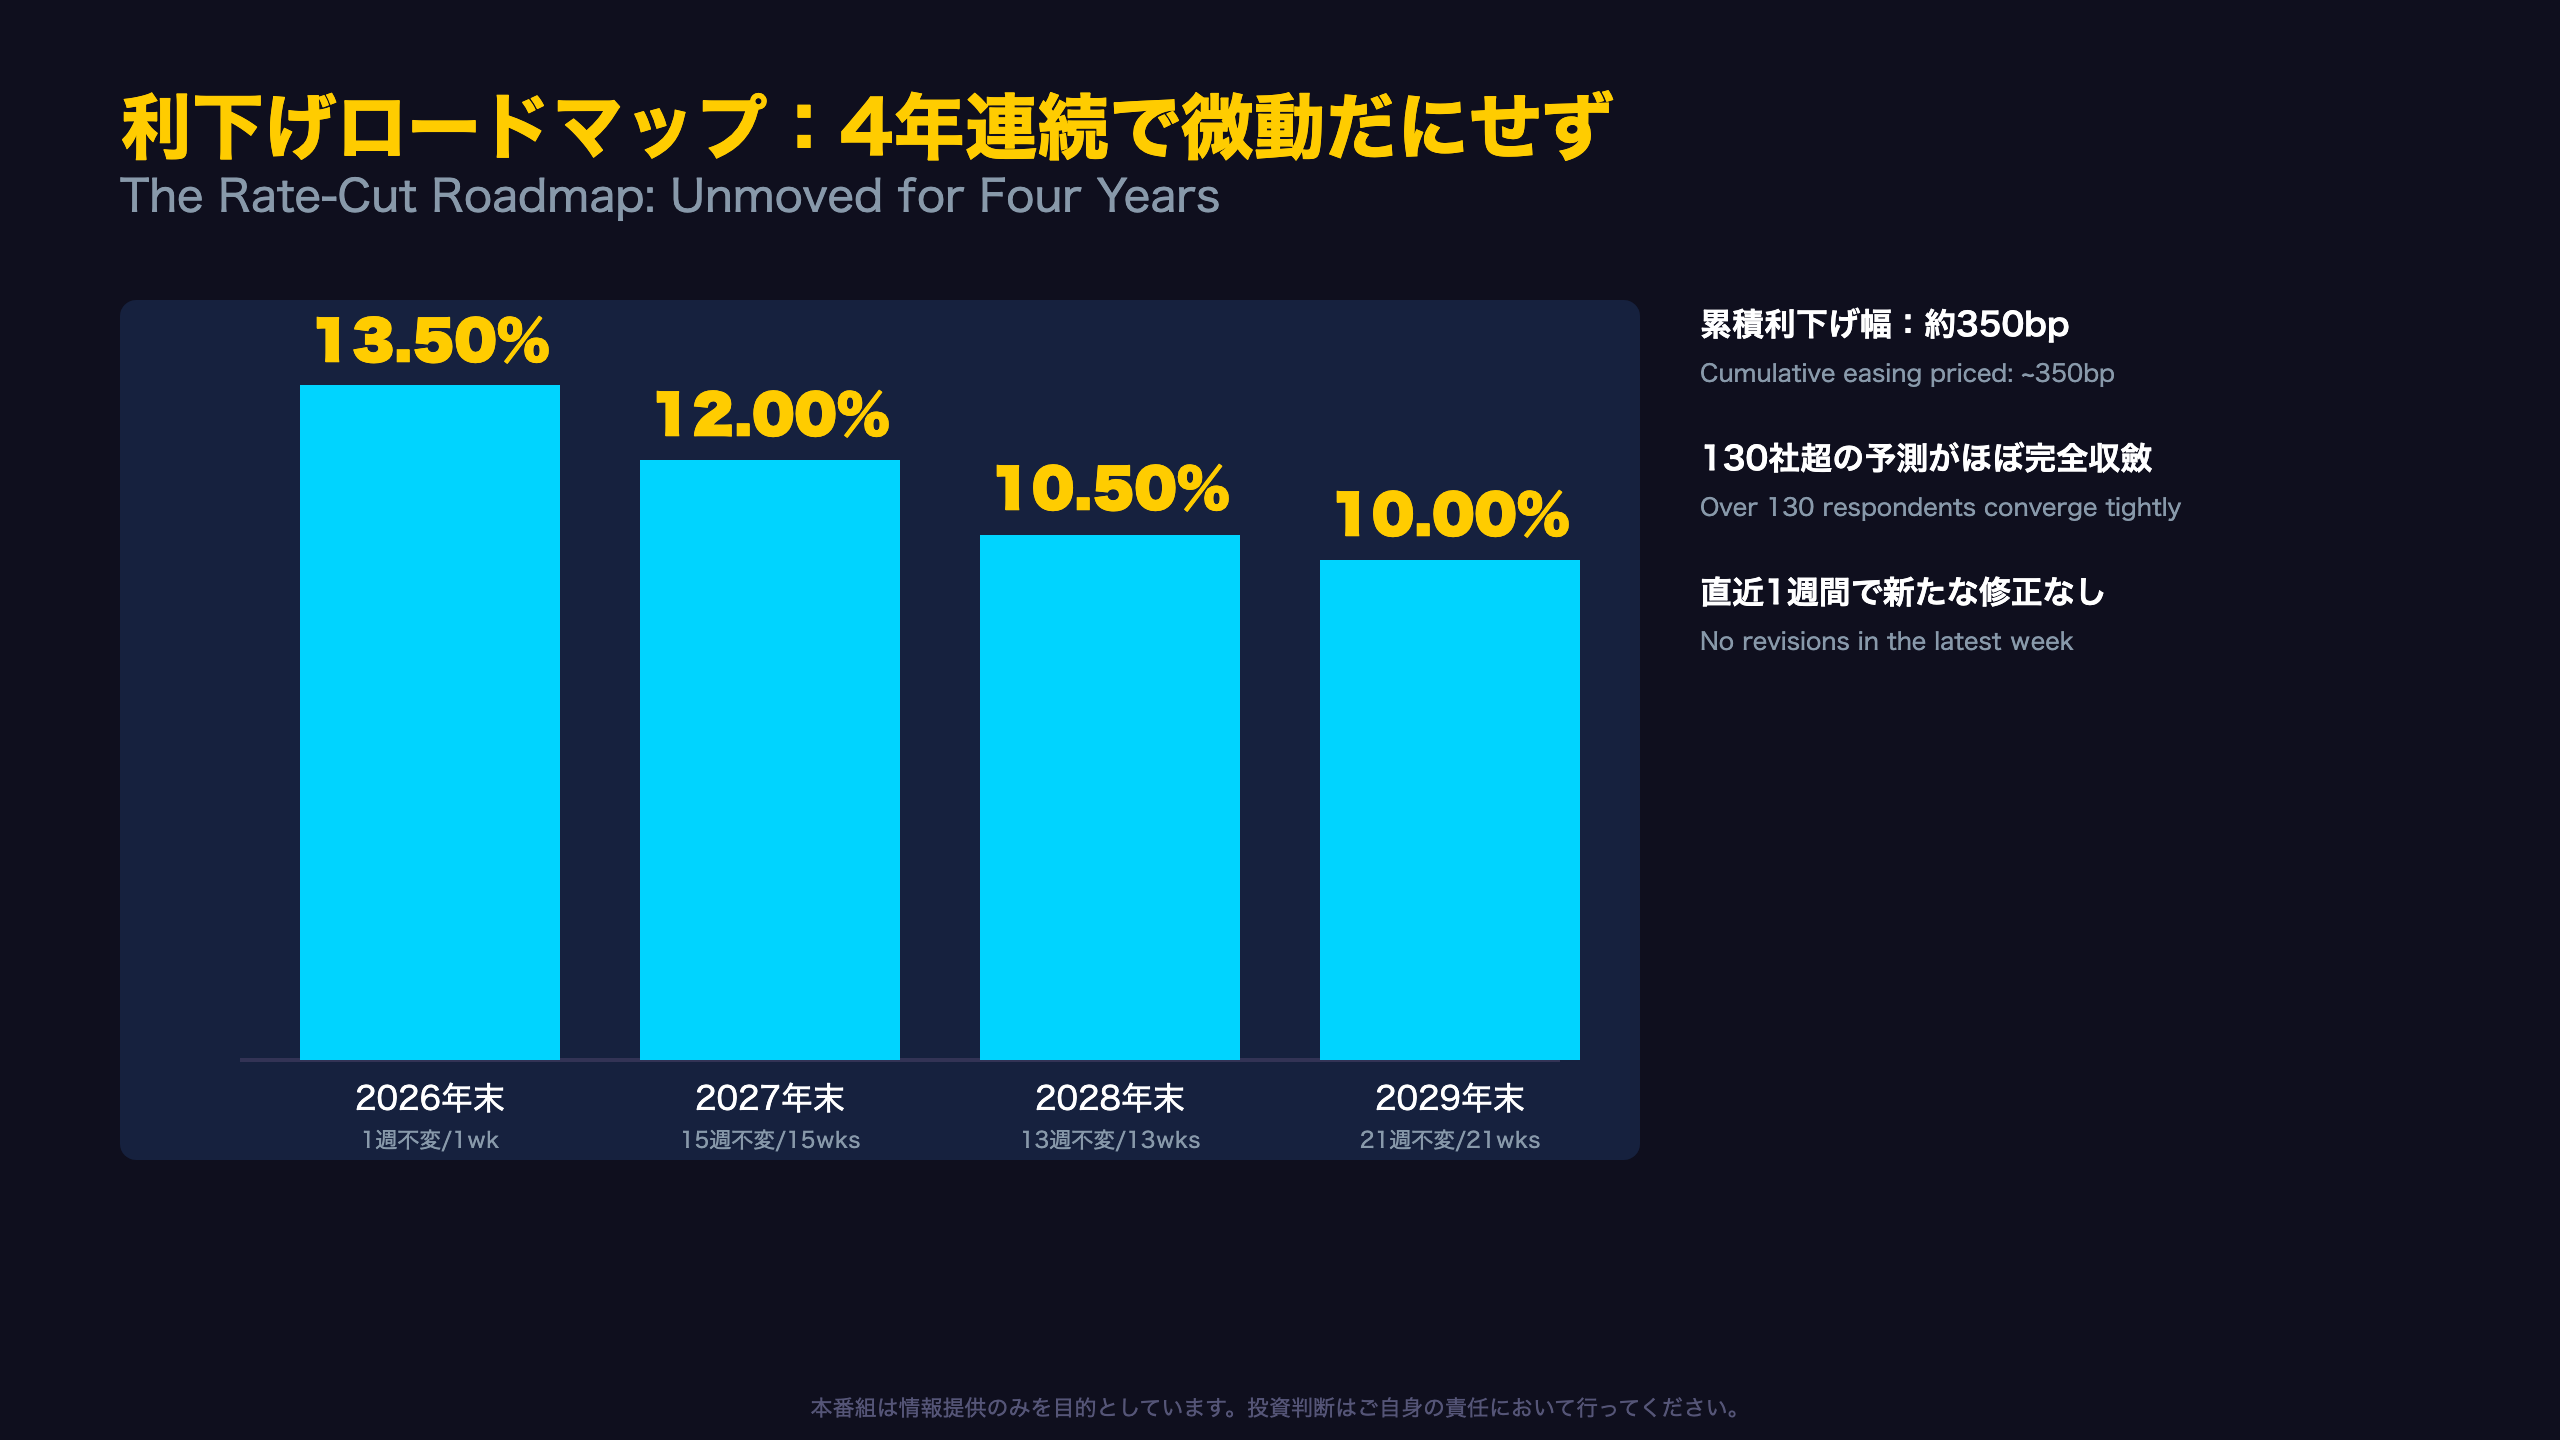
原文の推移を追うと、2026年末13.50%、2027年末12.00%、2028年末10.50%、2029年末10.00%という利下げパスは、それぞれ1週間・15週間・13週間・21週間にわたり数値が据え置かれている(trend欄の括弧内表記)。特に2027年末見通しは実に15週連続で12.00%から動いていない。これは市場参加者間の見解が極めて収斂していることを示す。
だが、インフレの「生データ」は乖離を見せ始めた
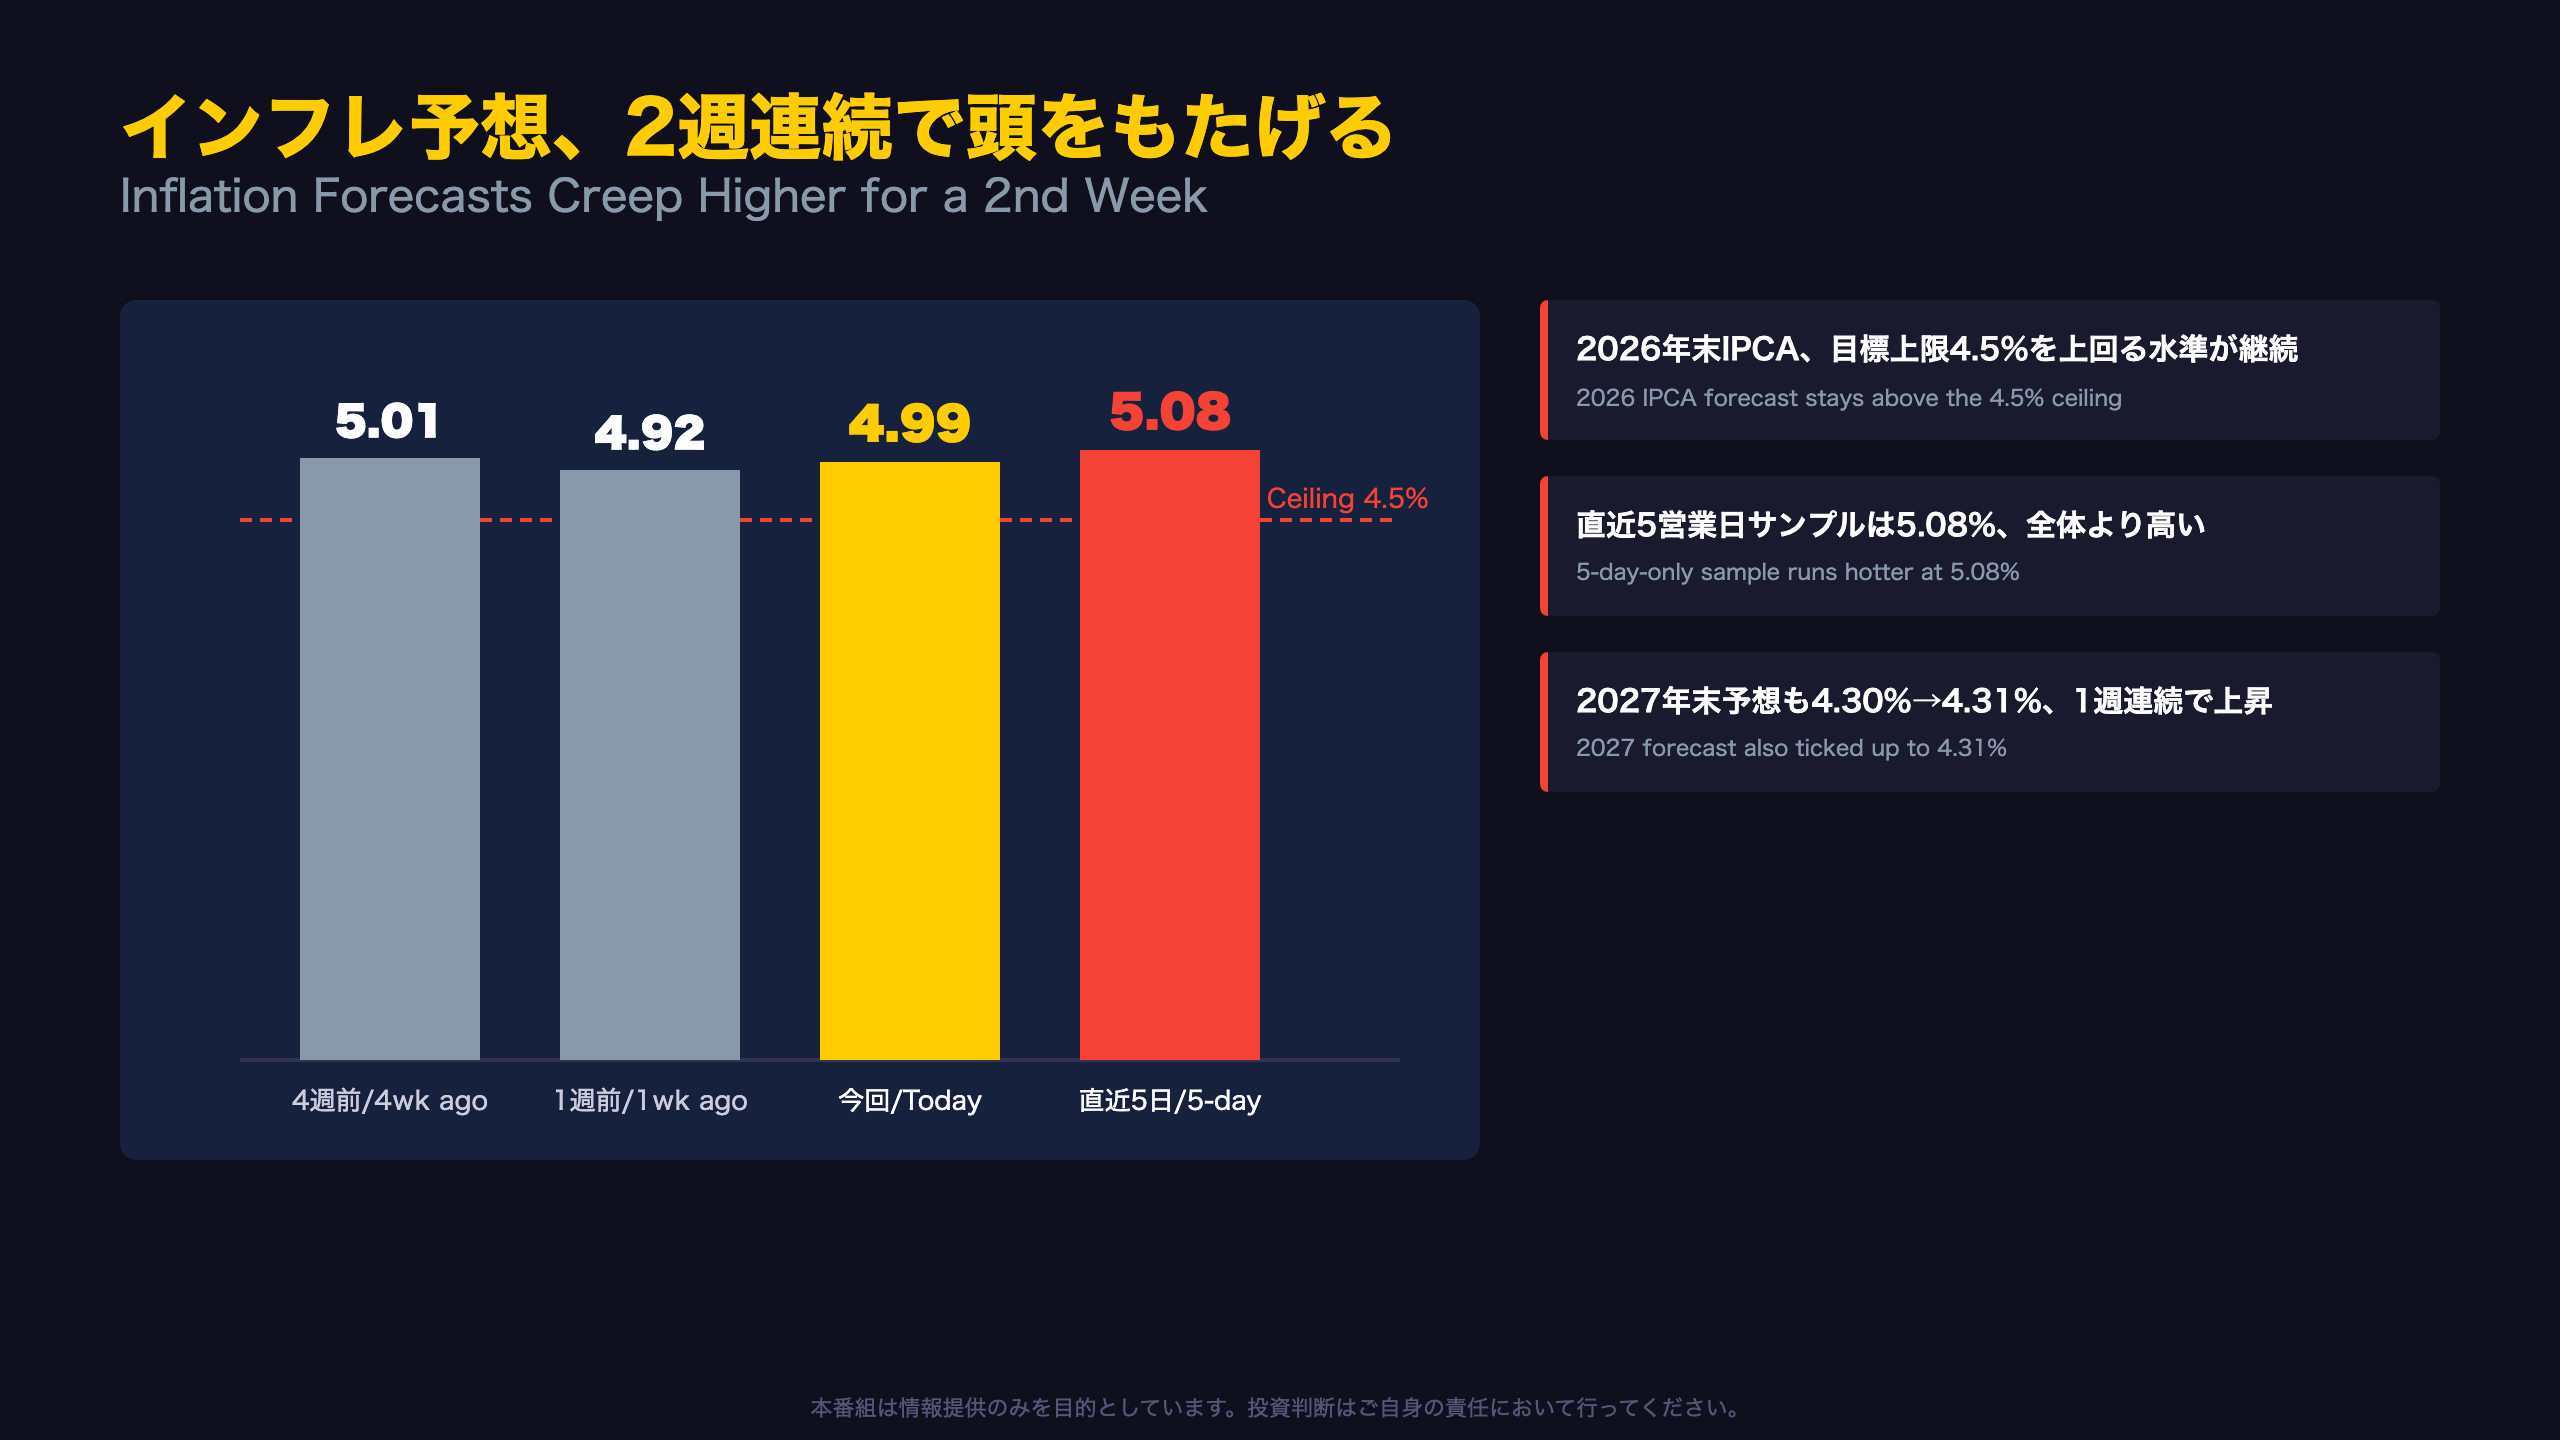
30日間の全回答者による中央値が2026年IPCAで4.99%である一方、直近5営業日のみの回答者(新しい情報を反映しやすいグループ)の中央値は5.08%と、さらに高い水準にある。新しい回答者ほど強気(インフレ高め)に見ている可能性を示唆する。
ただし、これは単月・単週のデータであり、インフレ再燃と断定するのは時期尚早である。2026年IPCAの4週間前の値は5.01%であり、今回の4.99%はむしろその水準への回帰と読むこともできる。
次回への焦点
次回Focus Market Readoutは10月2日前後に発行予定。IPCA予想が3週連続での上昇となるか、GDP下方修正が4週連続に達するかが、次のチェックポイントとなる。
利下げロードマップ:4年連続で微動だにせず
「据え置き」自体がニュースになる理由
Focus Reportの読み方の核心は、数値そのものより「trend欄の括弧内の継続週数」にある。今回、2027年末Selic予測は15週連続で12.00%、2029年末は21週連続で10.00%と、いずれも半年近い期間、130社超の予測がほぼ完全に収斂している状態が続く。
直近1年の推移で見る「調整の跡」
前回(9/18)レポートと比較すると、2026年末Selicは13.75%(1週前)→13.50%(今回)という下方修正を経て、今回はその水準で足踏みしている。つまり「調整」自体は数週間前に既に起きており、直近1週間は完全な消化局面に入ったと解釈できる。
4年間で350bpの緩和カーブ
2026年末13.50%から2029年末10.00%まで、市場は約3.5%ポイント(350bp)の累積利下げを織り込んでいる。この緩和ペースが崩れるとすれば、最も可能性が高いのは今回2週連続で上昇したインフレ予想が本格的なトレンドに転じた場合である。
一方で、この安定性は市場が思考停止していることを意味しない。5営業日のみの最新回答者データでもSelic予測は変わっておらず(2026年末13.50%)、直近のインフレ懸念の高まりにもかかわらず、レートパスへの影響はまだ確認されていない。
インフレ予想、2週連続で頭をもたげる
目標レンジとの距離を測る
BCBのインフレ目標フレームワークは中心値3.0%、許容範囲1.5%〜4.5%と定められている。今回の2026年末IPCA予想4.99%は、この上限4.5%を0.49ポイント上回る水準にあり、目標未達がほぼ既定路線として織り込まれている状態が続く。
時系列で見る「Vの字」の動き
過去4週間の推移は、5.01%(4週前)→4.92%(1週前)→4.99%(今回)というV字型の動きを描いている。単純に上昇トレンド入りと呼ぶには、まだ4週前の水準を回復した程度に過ぎない点は冷静に見る必要がある。一方で、直近5営業日のみのサンプルでは5.08%まで上振れており、モメンタムが変化している可能性は排除できない。
月次データが示す近い将来の圧力
ページ2の月次データによれば、2026年9月のIPCA(月次)予想は0.52%→0.56%と2週連続で上昇し、直近5営業日サンプルでは0.68%まで跳ね上がっている。年間ベースの数字だけでなく、目先の物価モメンタムにも変化の兆しがある点は注視に値する。
強気(ハト派継続)の読み方:2027年末予想は4.31%とほぼ横ばいであり、中期的な収束シナリオは崩れていない。
弱気(利下げ減速リスク)の読み方:5営業日サンプルの上振れが数週間続けば、BCBが利下げペースを慎重に見直す材料になり得る。
成長率、3週連続の下方修正
短期予想と長期仮定の「二層構造」
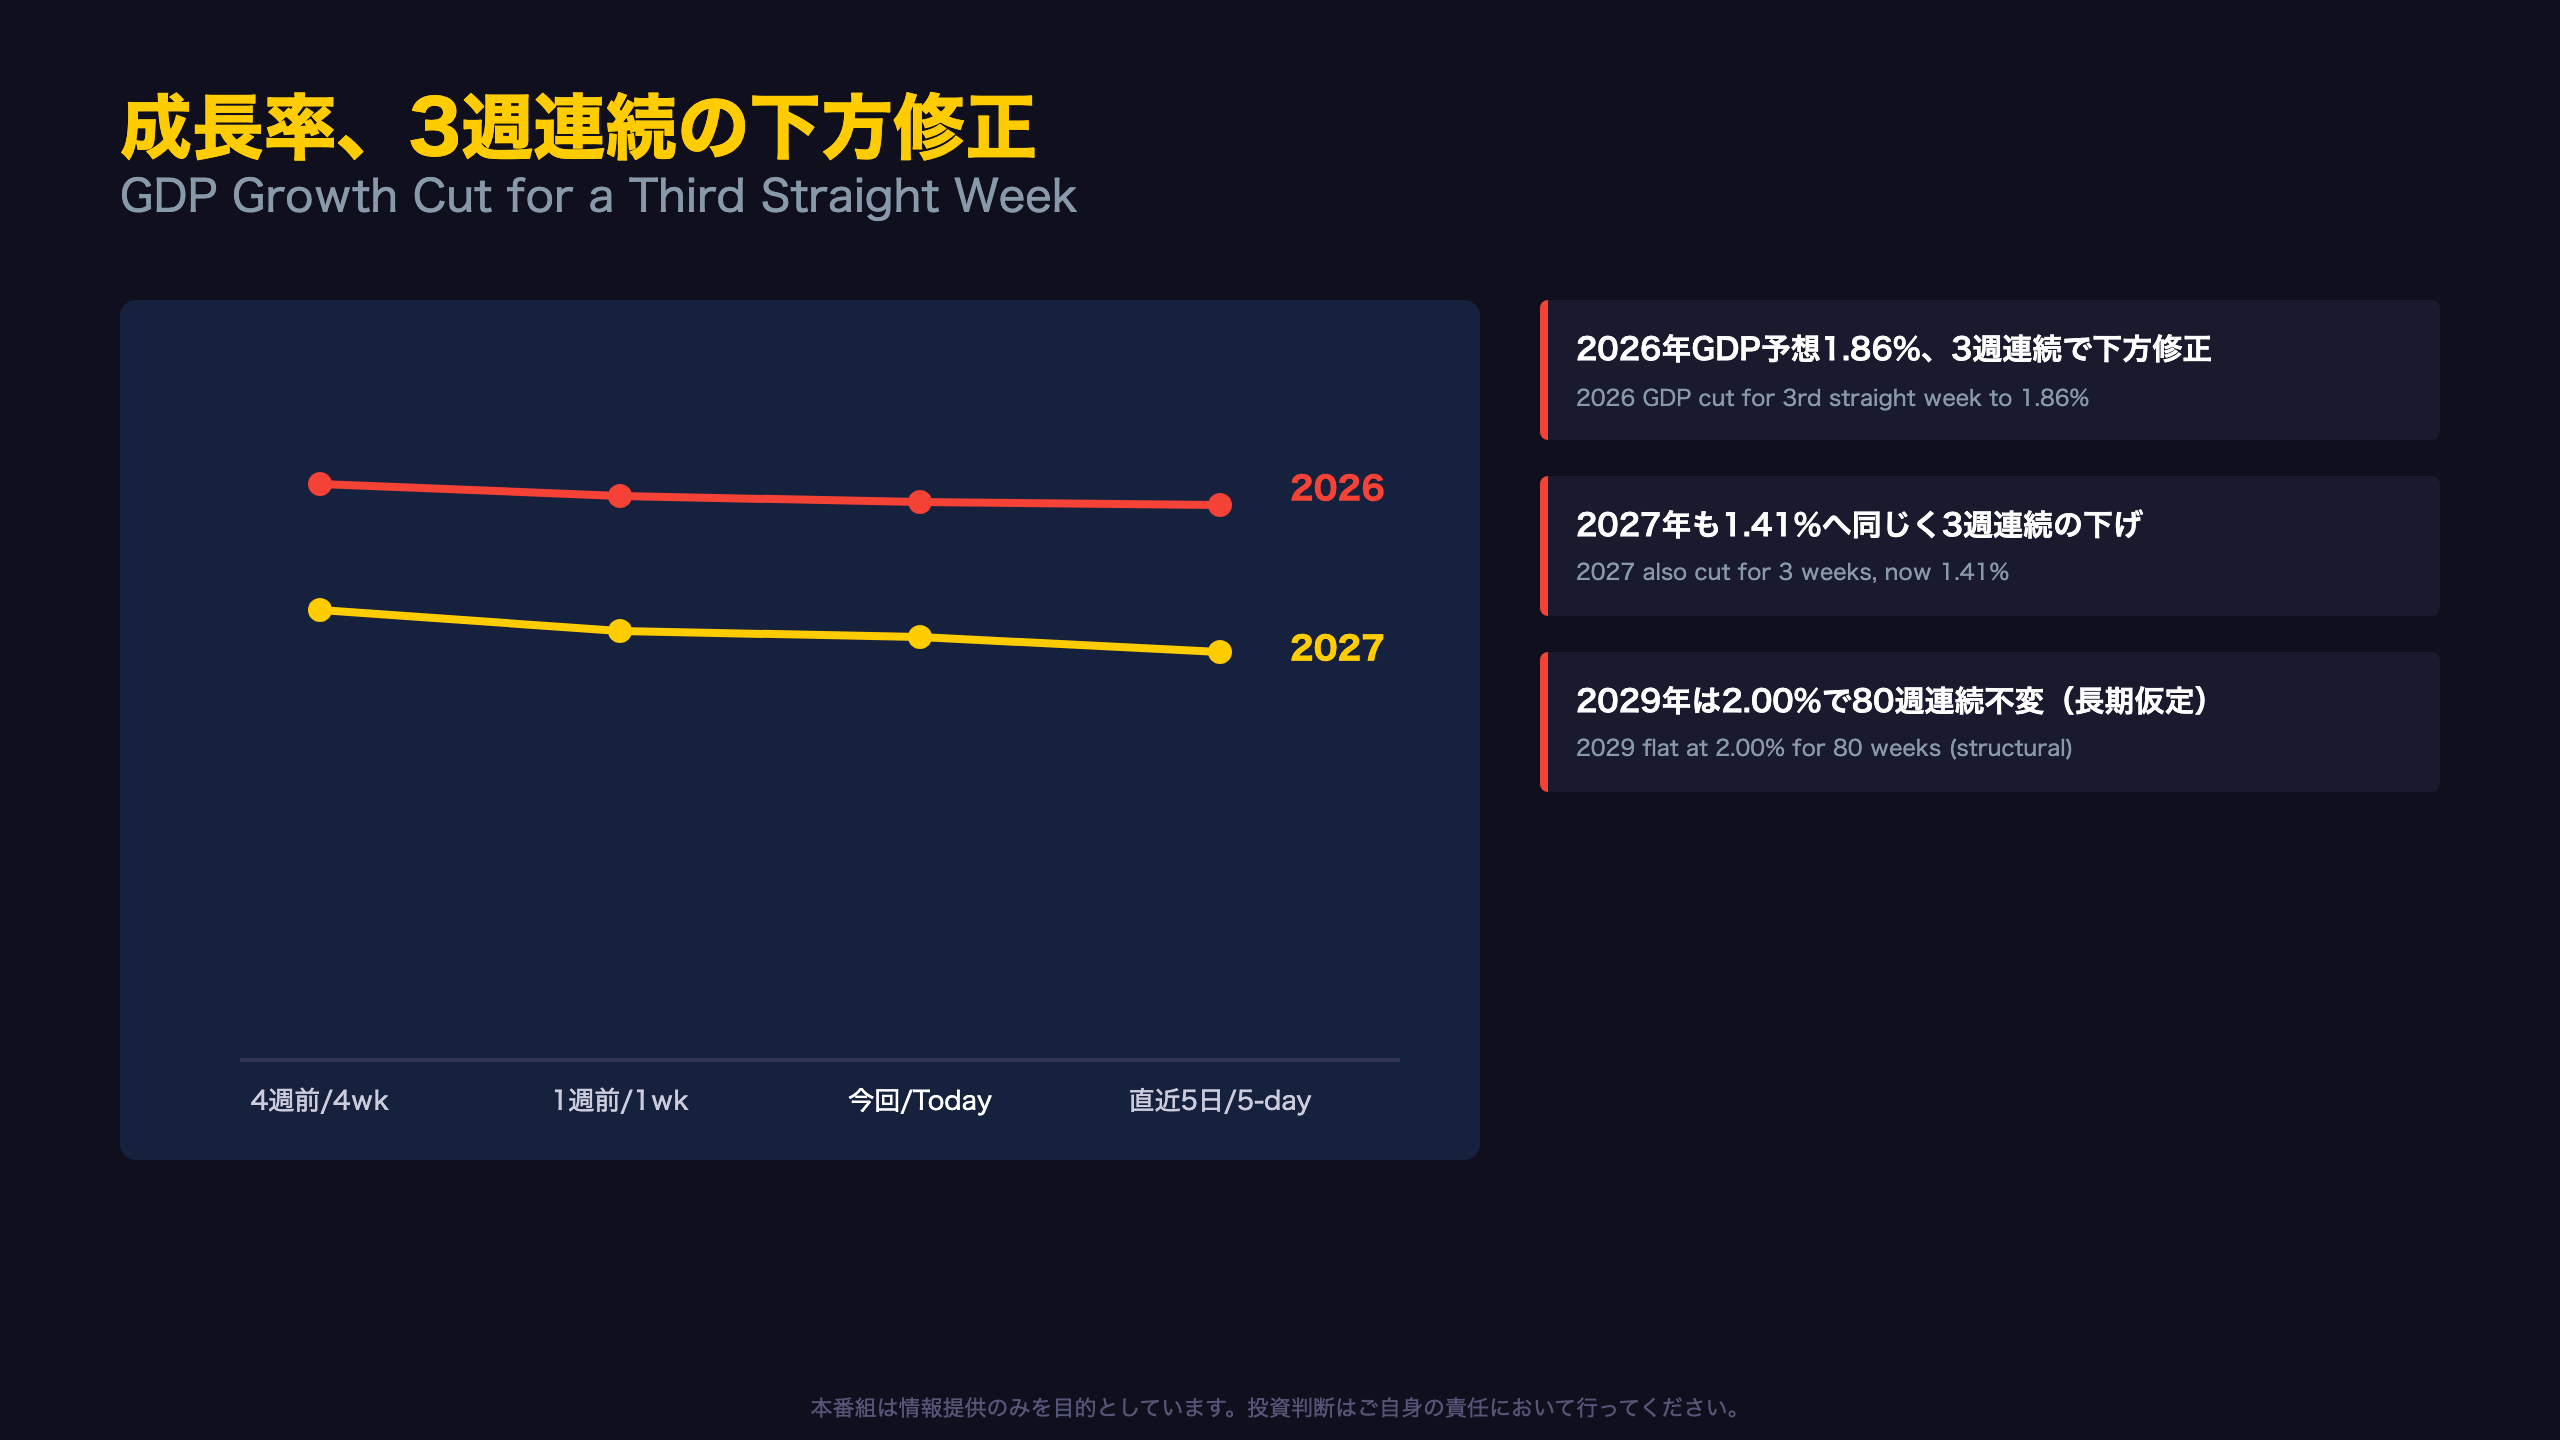
Focus Reportの成長率データを見る際に重要なのは、2026・2027年の生きた予想と、2029年の固定された仮定を区別することである。2029年GDP成長率2.00%は80週間、つまり1年半以上にわたり一度も動いていない。これは市場参加者が毎週真剣に再計算しているというより、便宜的な長期均衡成長率として扱っている可能性が高い。
直近サンプルはさらに弱含み
30日間の中央値に対し、直近5営業日のみの回答者中央値は2026年で1.85%(本体1.86%よりわずかに低い)、2027年で1.36%(本体1.41%より0.05ポイント低い)となっており、新しい情報ほど下振れ方向を示している。これはインフレ動向とは逆の「フレッシュデータの下振れ」パターンであり、成長鈍化懸念の根強さを示唆する。
2028年の転換点
これまで安定していた2028年予想が今回初めて1.87%から1.83%へ下方修正された点は、成長減速シグナルが単年度に留まらず、複数年にわたり波及し始めている可能性を示す一つの材料である。
ただし、GDP予想の下方修正は主に3週間という短期間のデータに基づくものであり、構造的な景気後退局面入りと解釈するのは早計。財政・貿易収支など他の指標との整合性を確認する必要がある。
財政収支の分岐:改善するプライマリー、悪化するネット
プライマリーとノミナルの「ねじれ」
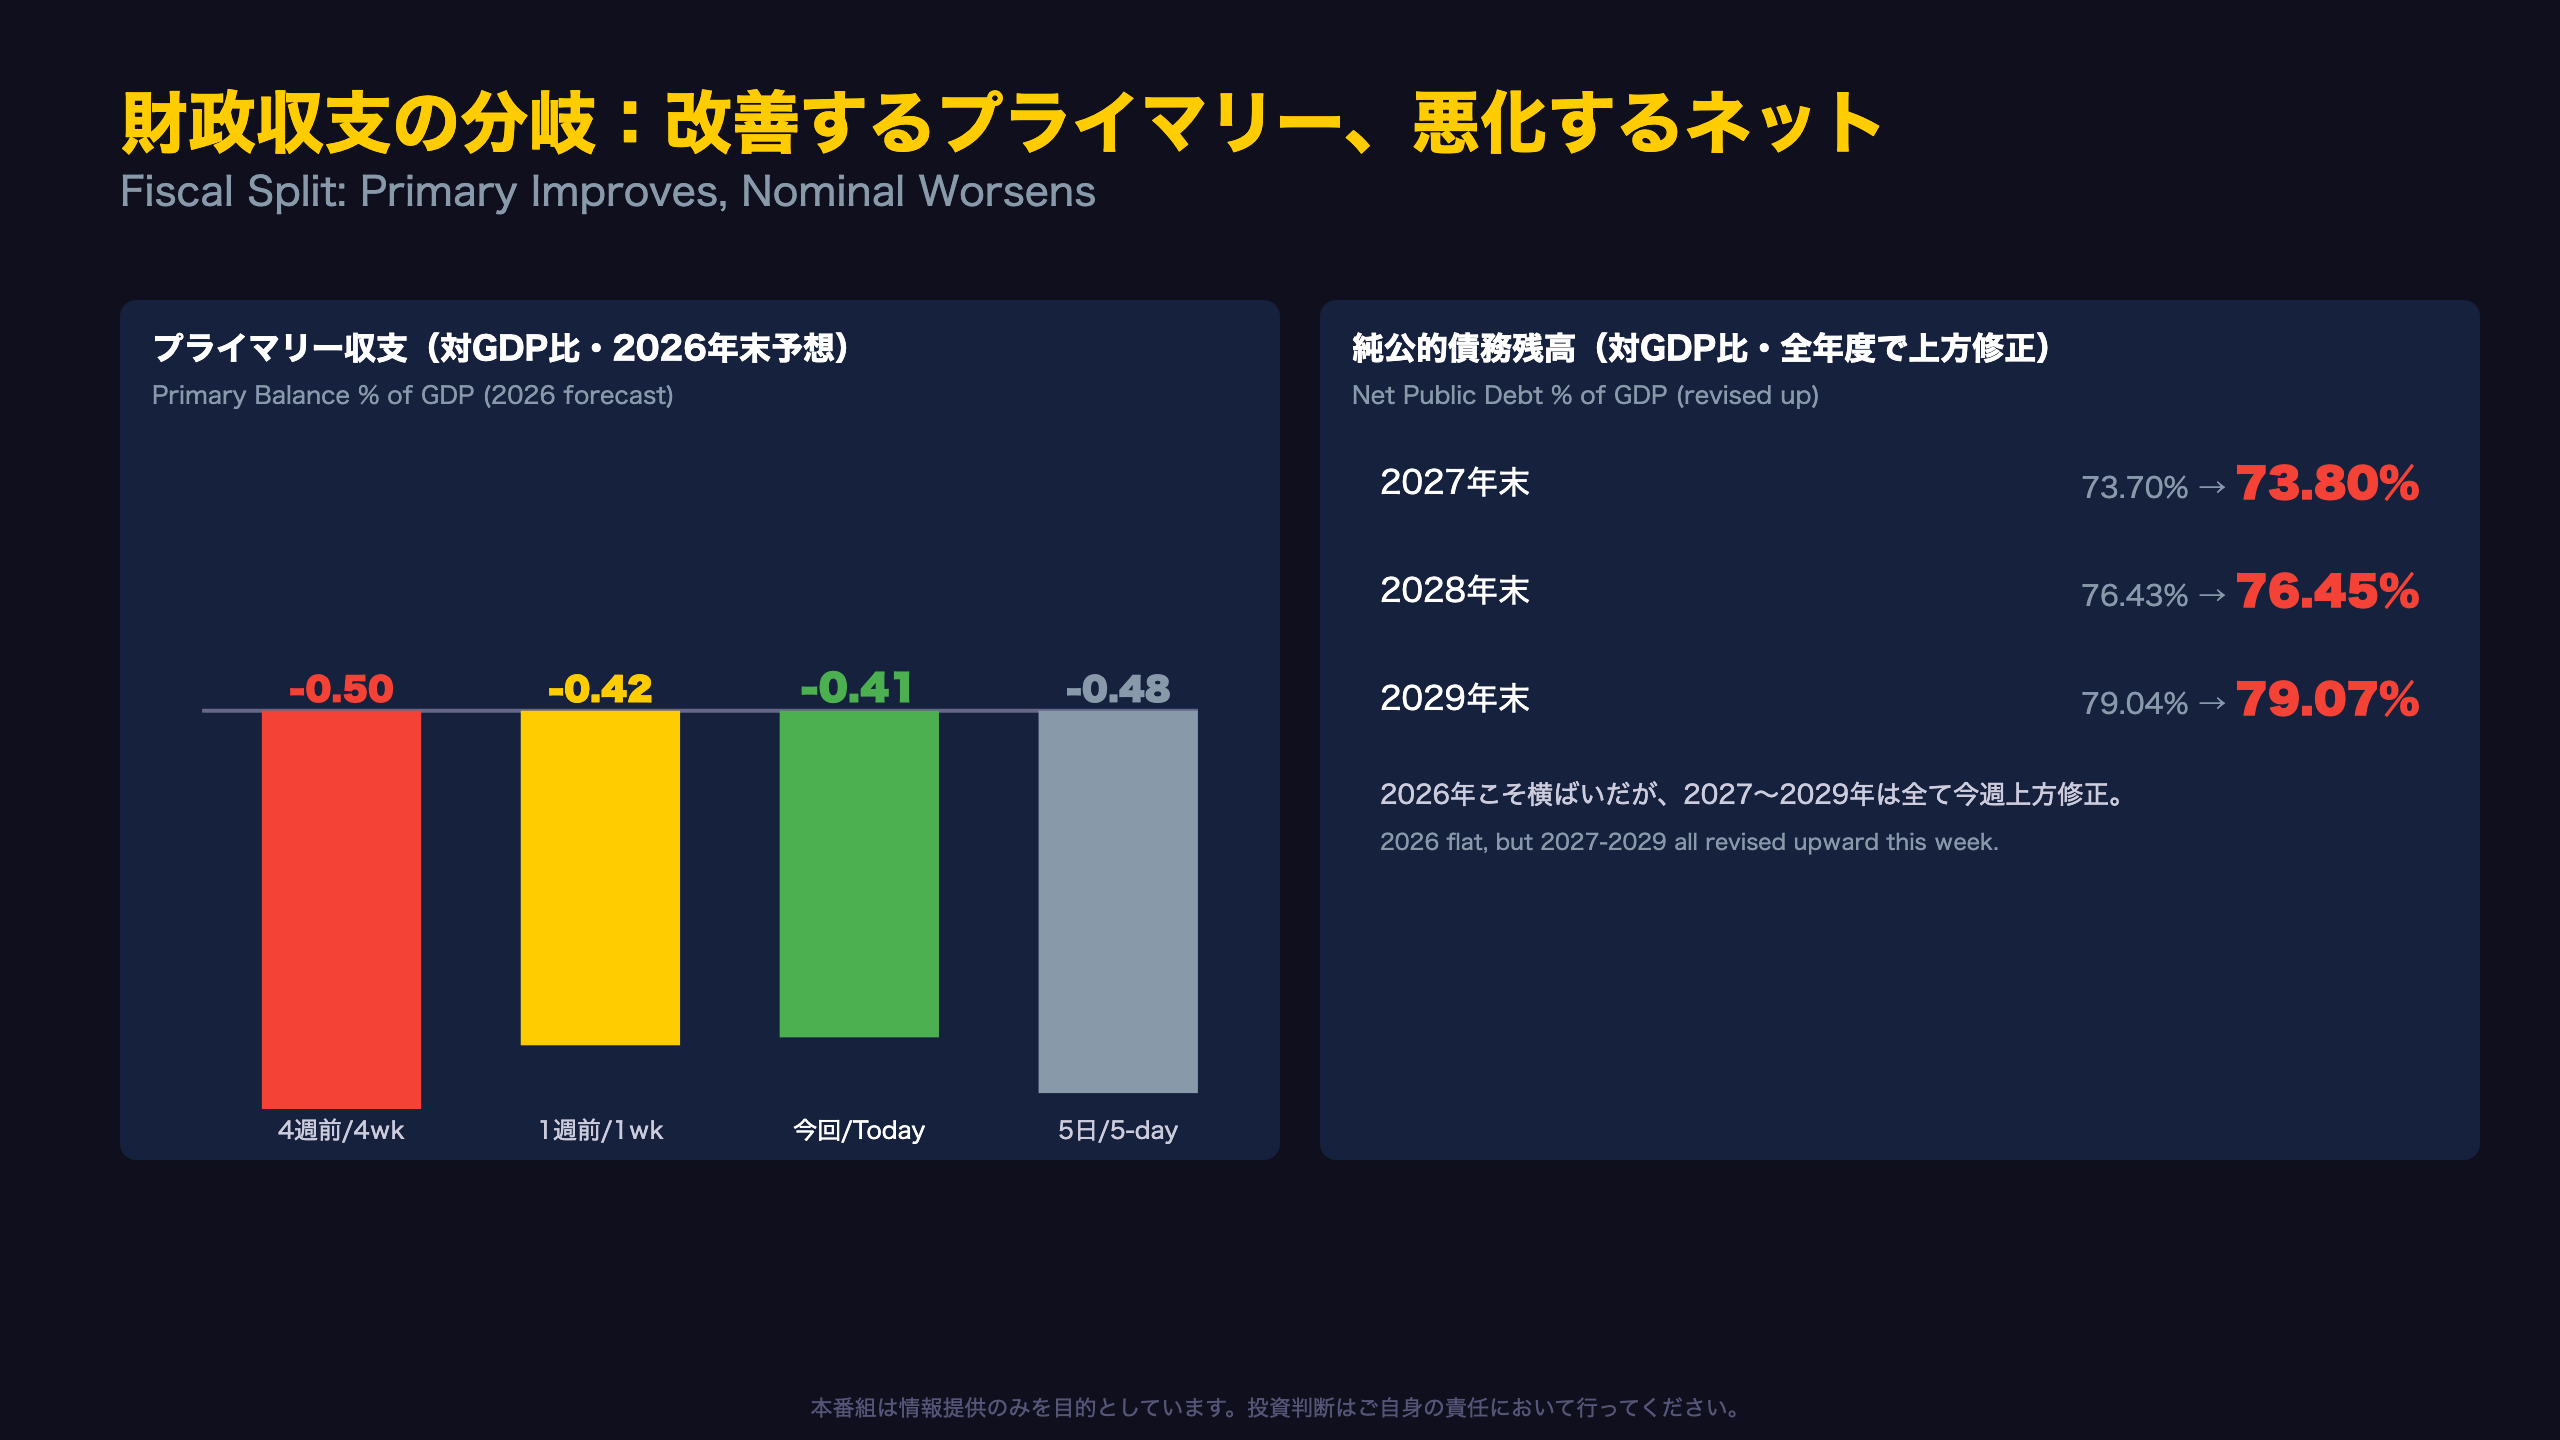
プライマリー収支(利払い費を除く基礎的財政収支)が改善している一方で、ノミナル収支(利払い費込み)が悪化するというねじれは、ブラジル財政の構造的な特徴を象徴している。政府が歳出・歳入面で努力を重ねても、Selic金利が高水準にある限り、国債の利払い負担がノミナル収支を圧迫し続ける。
債務残高、全年度でそろって上方修正
今回特に目を引くのは、2027年・2028年・2029年の純公的債務残高(対GDP比)予想が、いずれも今週そろって上方修正(各+0.01〜+0.10ポイント程度)された点である。単年度の小幅な修正ではあるが、複数年にわたり同じ方向に動いたことは、財政の中期的な軌道に対する市場の警戒がやや強まった可能性を示唆する。
強気の読み方:2026年プライマリー収支は3週連続の改善であり、直近の財政努力そのものは方向として評価できる。
弱気の読み方:それでもノミナル収支はマイナス8.90%と依然として大幅な赤字であり、高金利下での債務コストが財政再建の重しになっている。
為替・インフレとの連動
財政悪化懸念は、通常BRL安・インフレ上振れ・Selic高止まりの組み合わせを通じて波及する。今回はまだ為替に明確な動きは出ていないが、財政指標の悪化が続けば、インフレ予想の再上昇と合わせて、市場のシナリオ修正につながる可能性がある。
BRL/JPYキャリー:金利差12.5ポイントの魅力とリスク
キャリートレードの算術
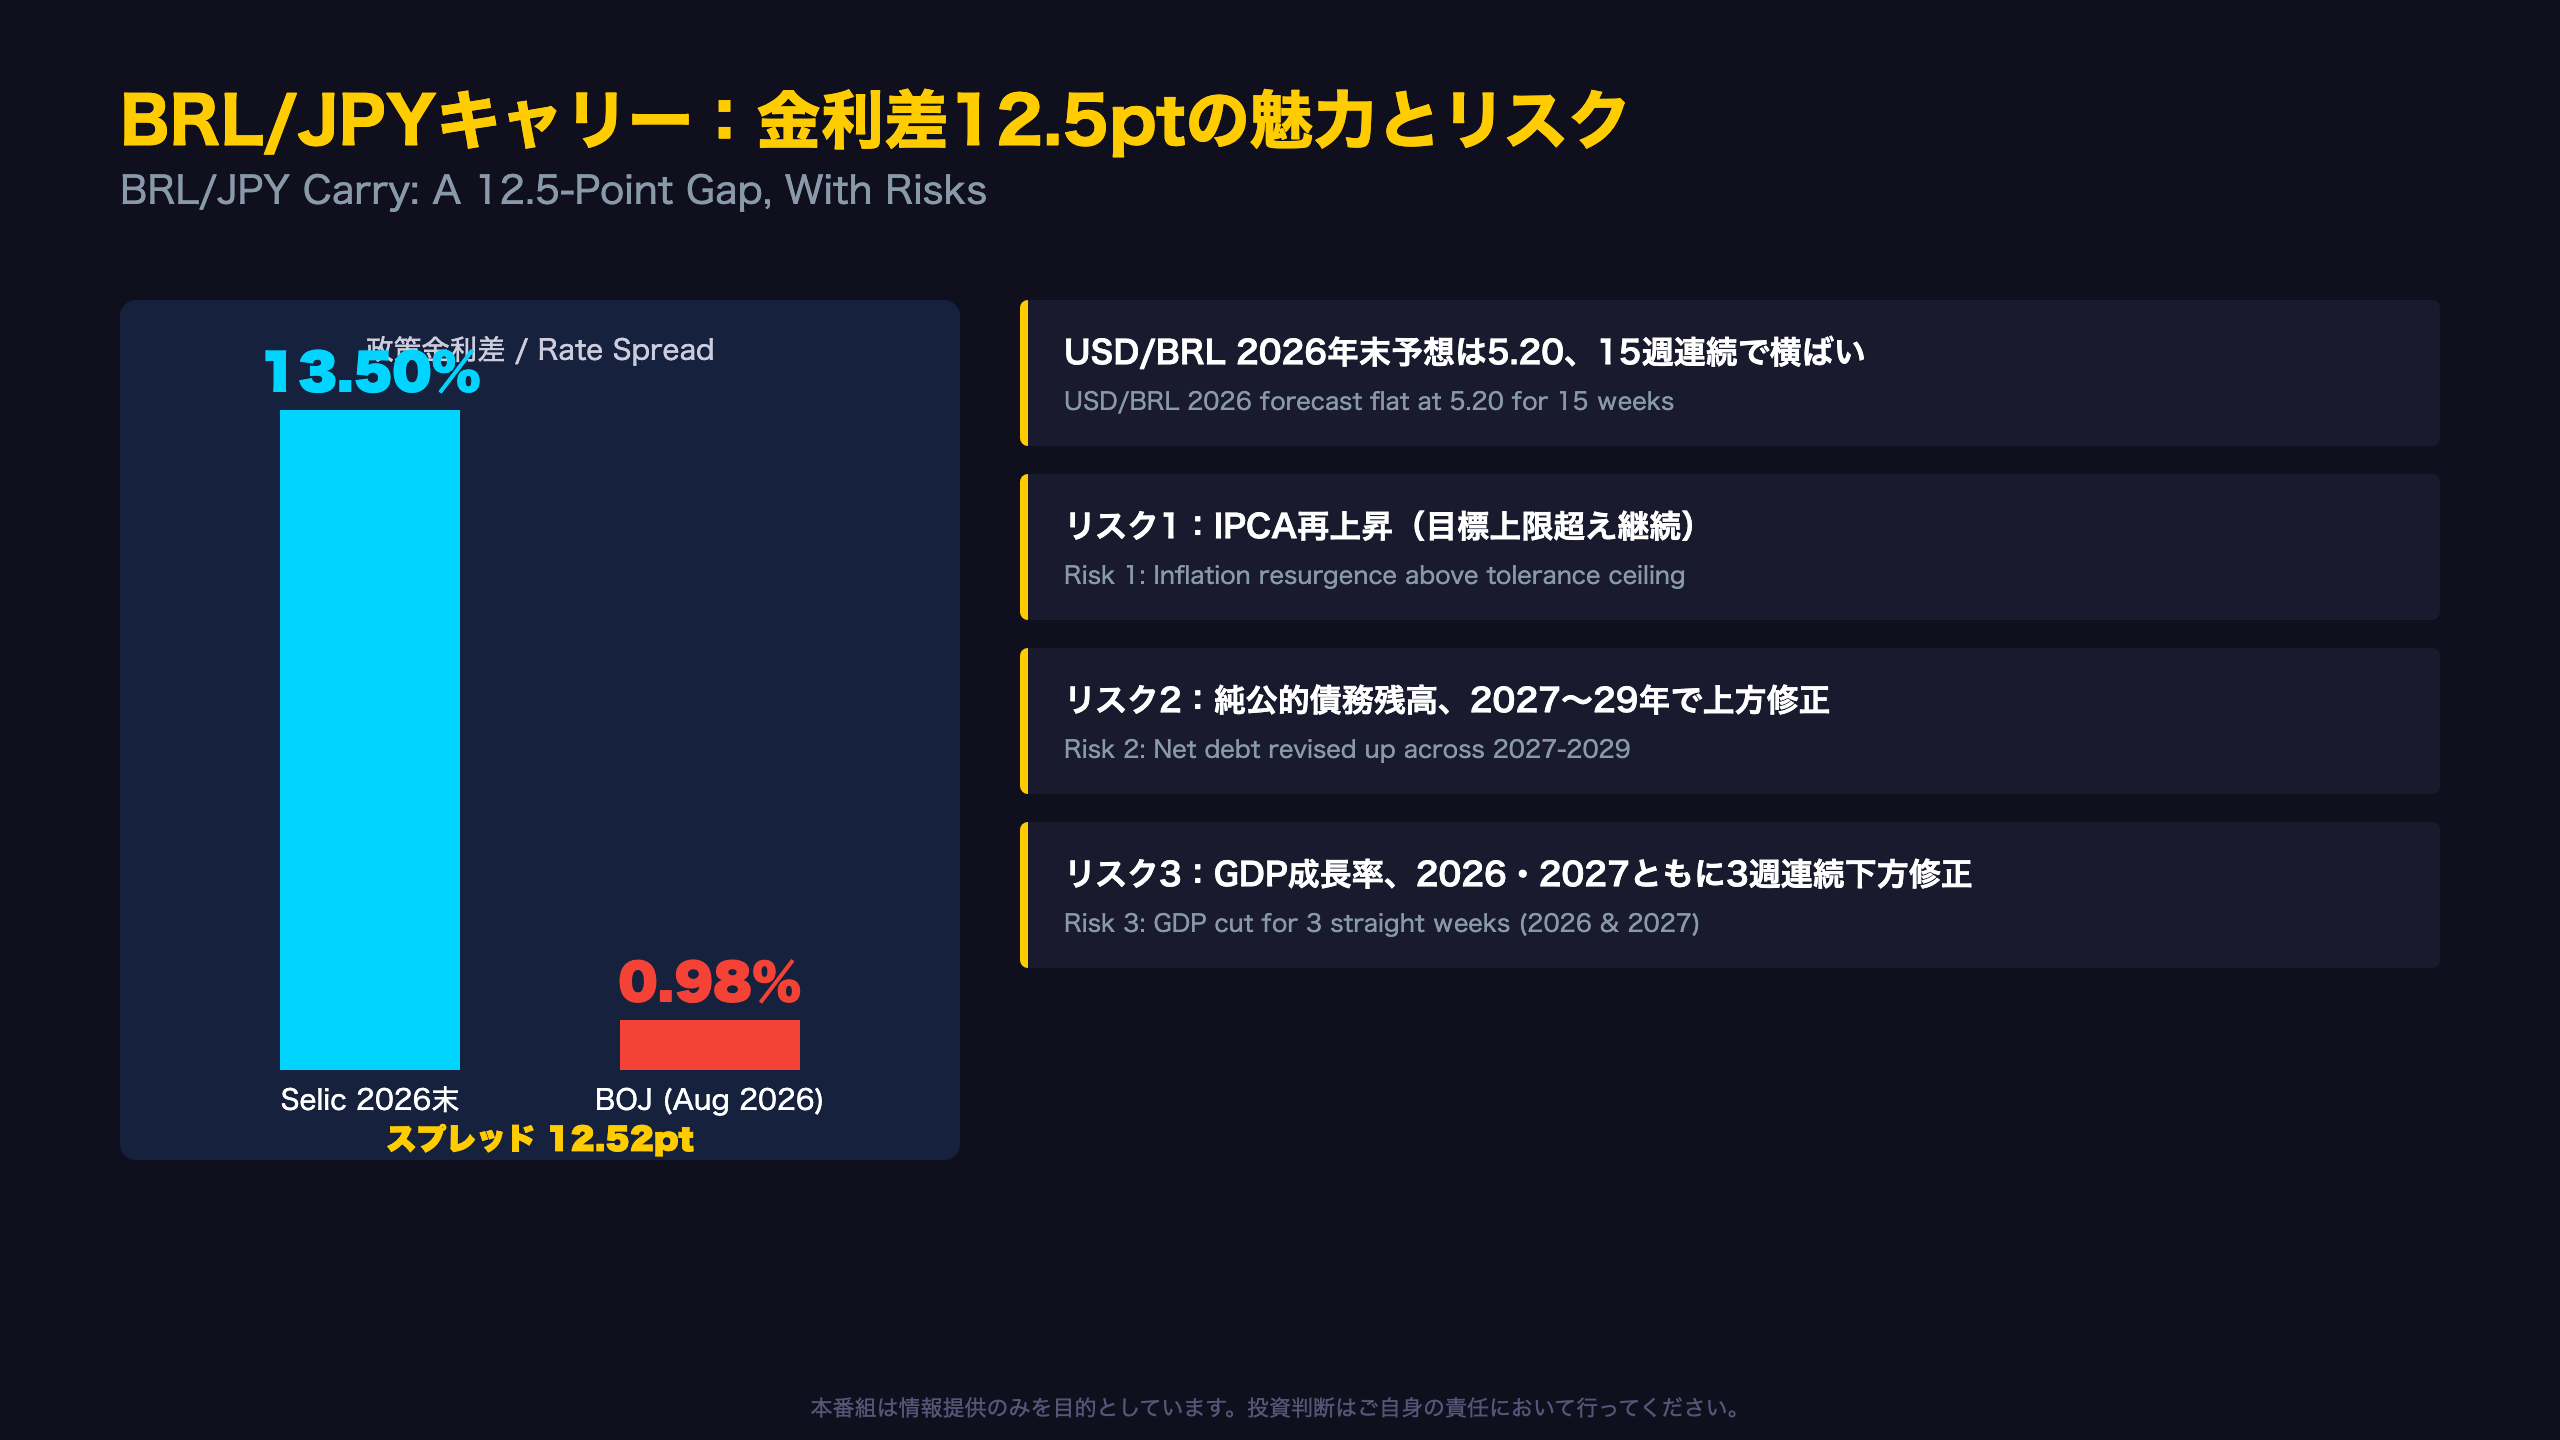
BRL/JPYキャリートレードの基本ロジックは単純である。Selic金利でBRL建て資産を保有し、低金利のJPYで調達すれば、金利差分の収益(キャリー)が得られる。今回のデータでは、2026年末Selic予想13.50%に対し、BOJ政策金利0.98%(2026年8月時点)を差し引くと、金利差は12.52ポイントとなる。これは主要な高金利通貨キャリー取引の中でも際立って大きい部類に入る。
為替の「静けさ」をどう読むか
USD/BRLの2026年末予想は5.20で15週連続、2028年末予想も5.30で10週連続と、いずれも極めて安定した推移を見せている。この安定性は短期的なキャリートレードのボラティリティを抑える方向に働く可能性がある一方、市場が織り込み済みで動きがないだけなのか、真にファンダメンタルズが安定しているのかは慎重に見極める必要がある。
リスク要因の整理
日本の個人投資家がブラジル国債やBRL建て資産を検討する際に押さえるべきリスクは主に3点。
- インフレ再燃リスク:2026年IPCA予想が2週連続で上昇し、目標上限を上回る水準が続いている。
- 財政悪化リスク:純公的債務残高が2027〜2029年の全年度で上方修正された。
- 成長減速リスク:GDP予想が3週連続で下方修正されている。
これら3つのリスクが同時に強まった場合、BCBが想定通りのペースで利下げを進められず、Selicの高止まりが長期化する、あるいは逆にBRL安・インフレ高進が同時進行するワーストケースも排除できない。ただし現時点ではいずれも兆候レベルであり、断定的なシナリオ変更を示すものではない。
次回発表への注目点
次回Focus Market Readoutは10月2日前後の発行が見込まれる。IPCA予想の3週連続上昇の有無、GDP予想の4週連続下方修正の有無が、次の重要な分岐点となる。
製作費大公開
番組制作コスト内訳
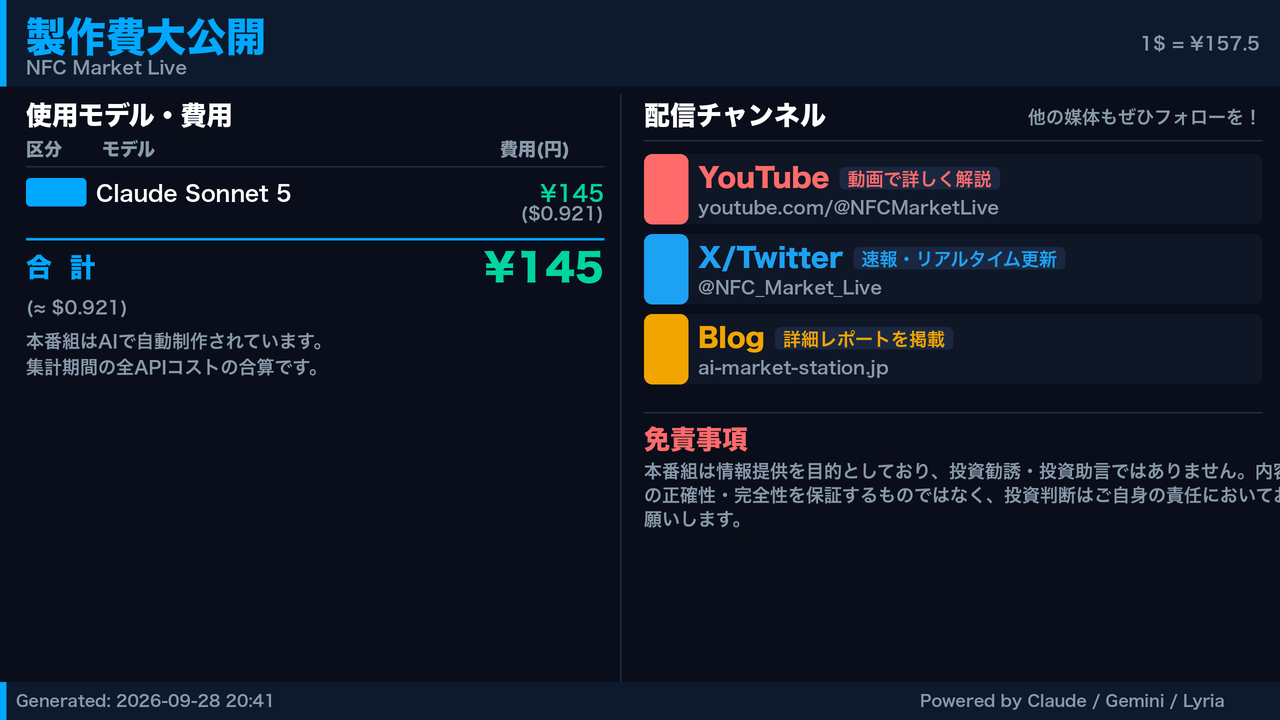
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 38,246 | 85,260 | ¥146 |
| TTS | Gemini 2.5 Flash TTS | 5,974 | 16,698 | ¥27 |
| TTS | Gemini 3.1 Flash TTS | 2,529 | 4,832 | ¥16 |
| BGM | Lyria 3 Pro | 165 | 25,276 | ¥13 |
| X | コンテンツ作成 (返信) | 5,062 | – | ¥16 |
| X | ポスト作成 | 961 | – | ¥7 |
| 合計 | ¥224 |
為替レート: 1 USD = 157.5 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。