📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-28 09:10)
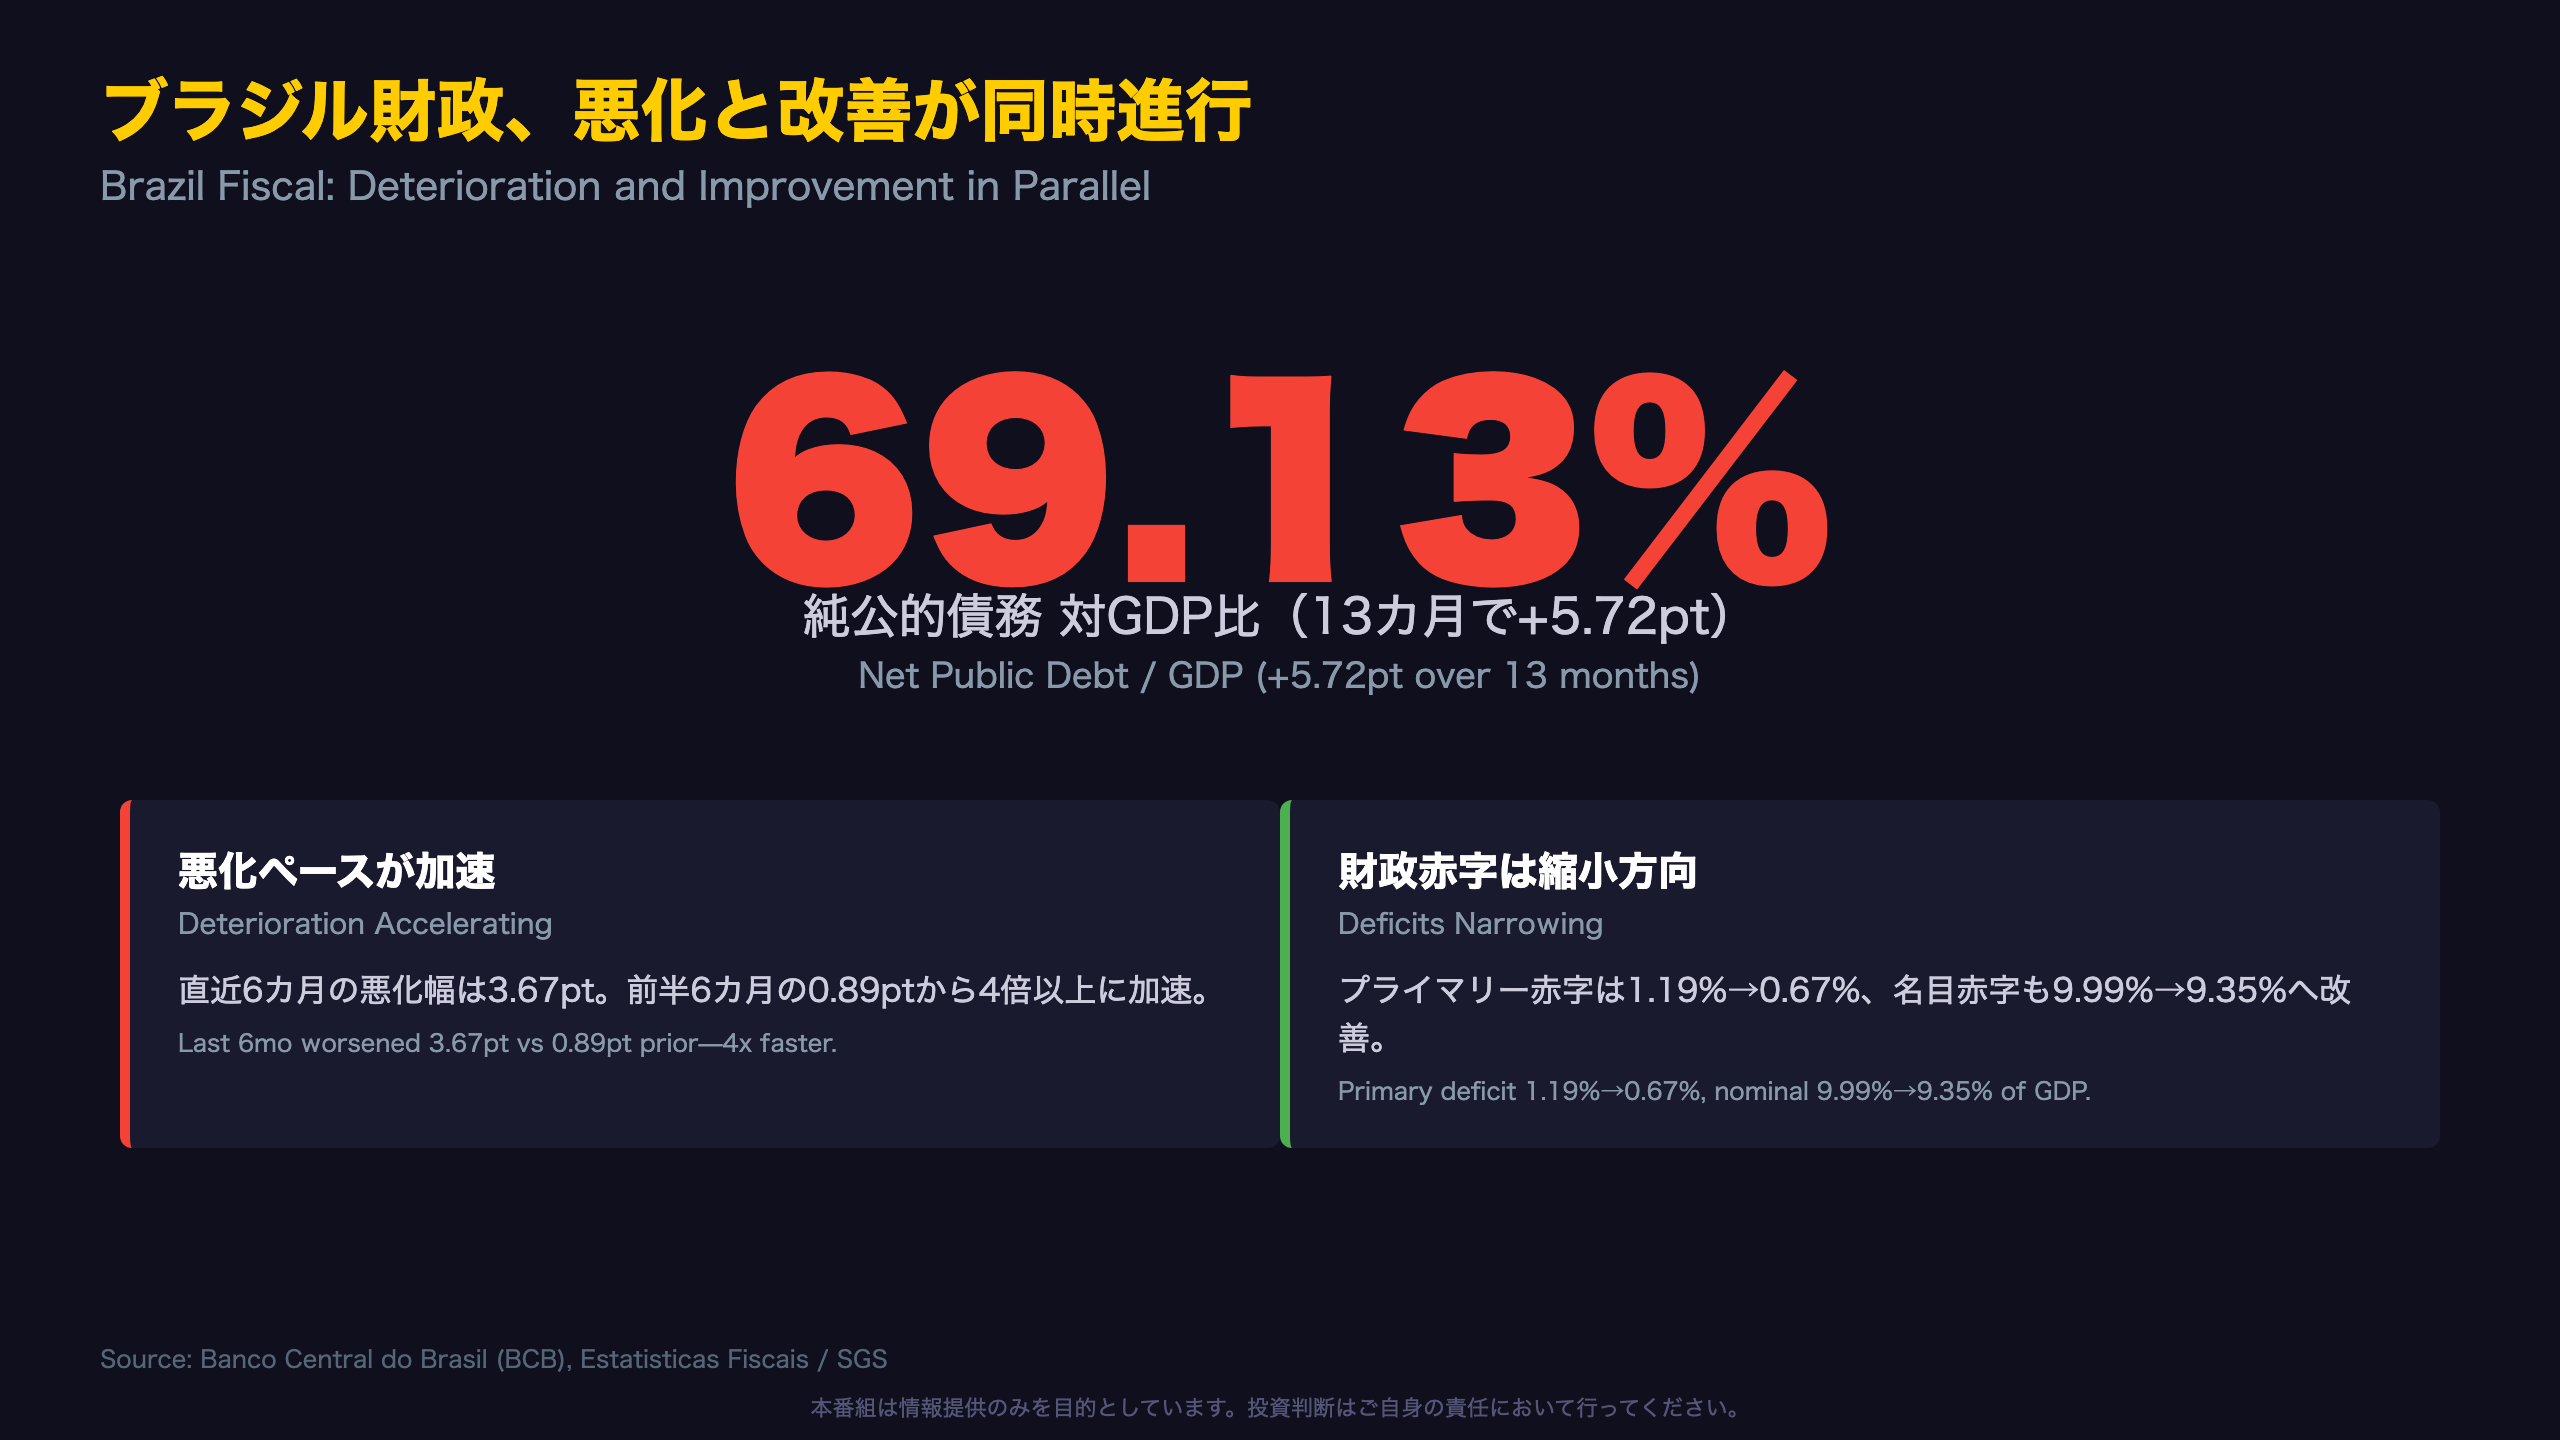
ブラジル経済の最新分析。📊 BCBが公表した最新財政統計を徹底解説。 純公的債務は対GDP比69.13%へ、13カ月で5.72ポイント悪化。しかも直近6カ月の悪化ペースは前半6カ月の4倍以上に加速しています。 📉 一方でプライマリー赤字はGDP比1.19%→0.67%、名目赤字も9.99%→9.35%へ縮小方向。…
ブラジル財政、悪化と改善が同時進行
財政悪化と赤字縮小、二つの相反するシグナル
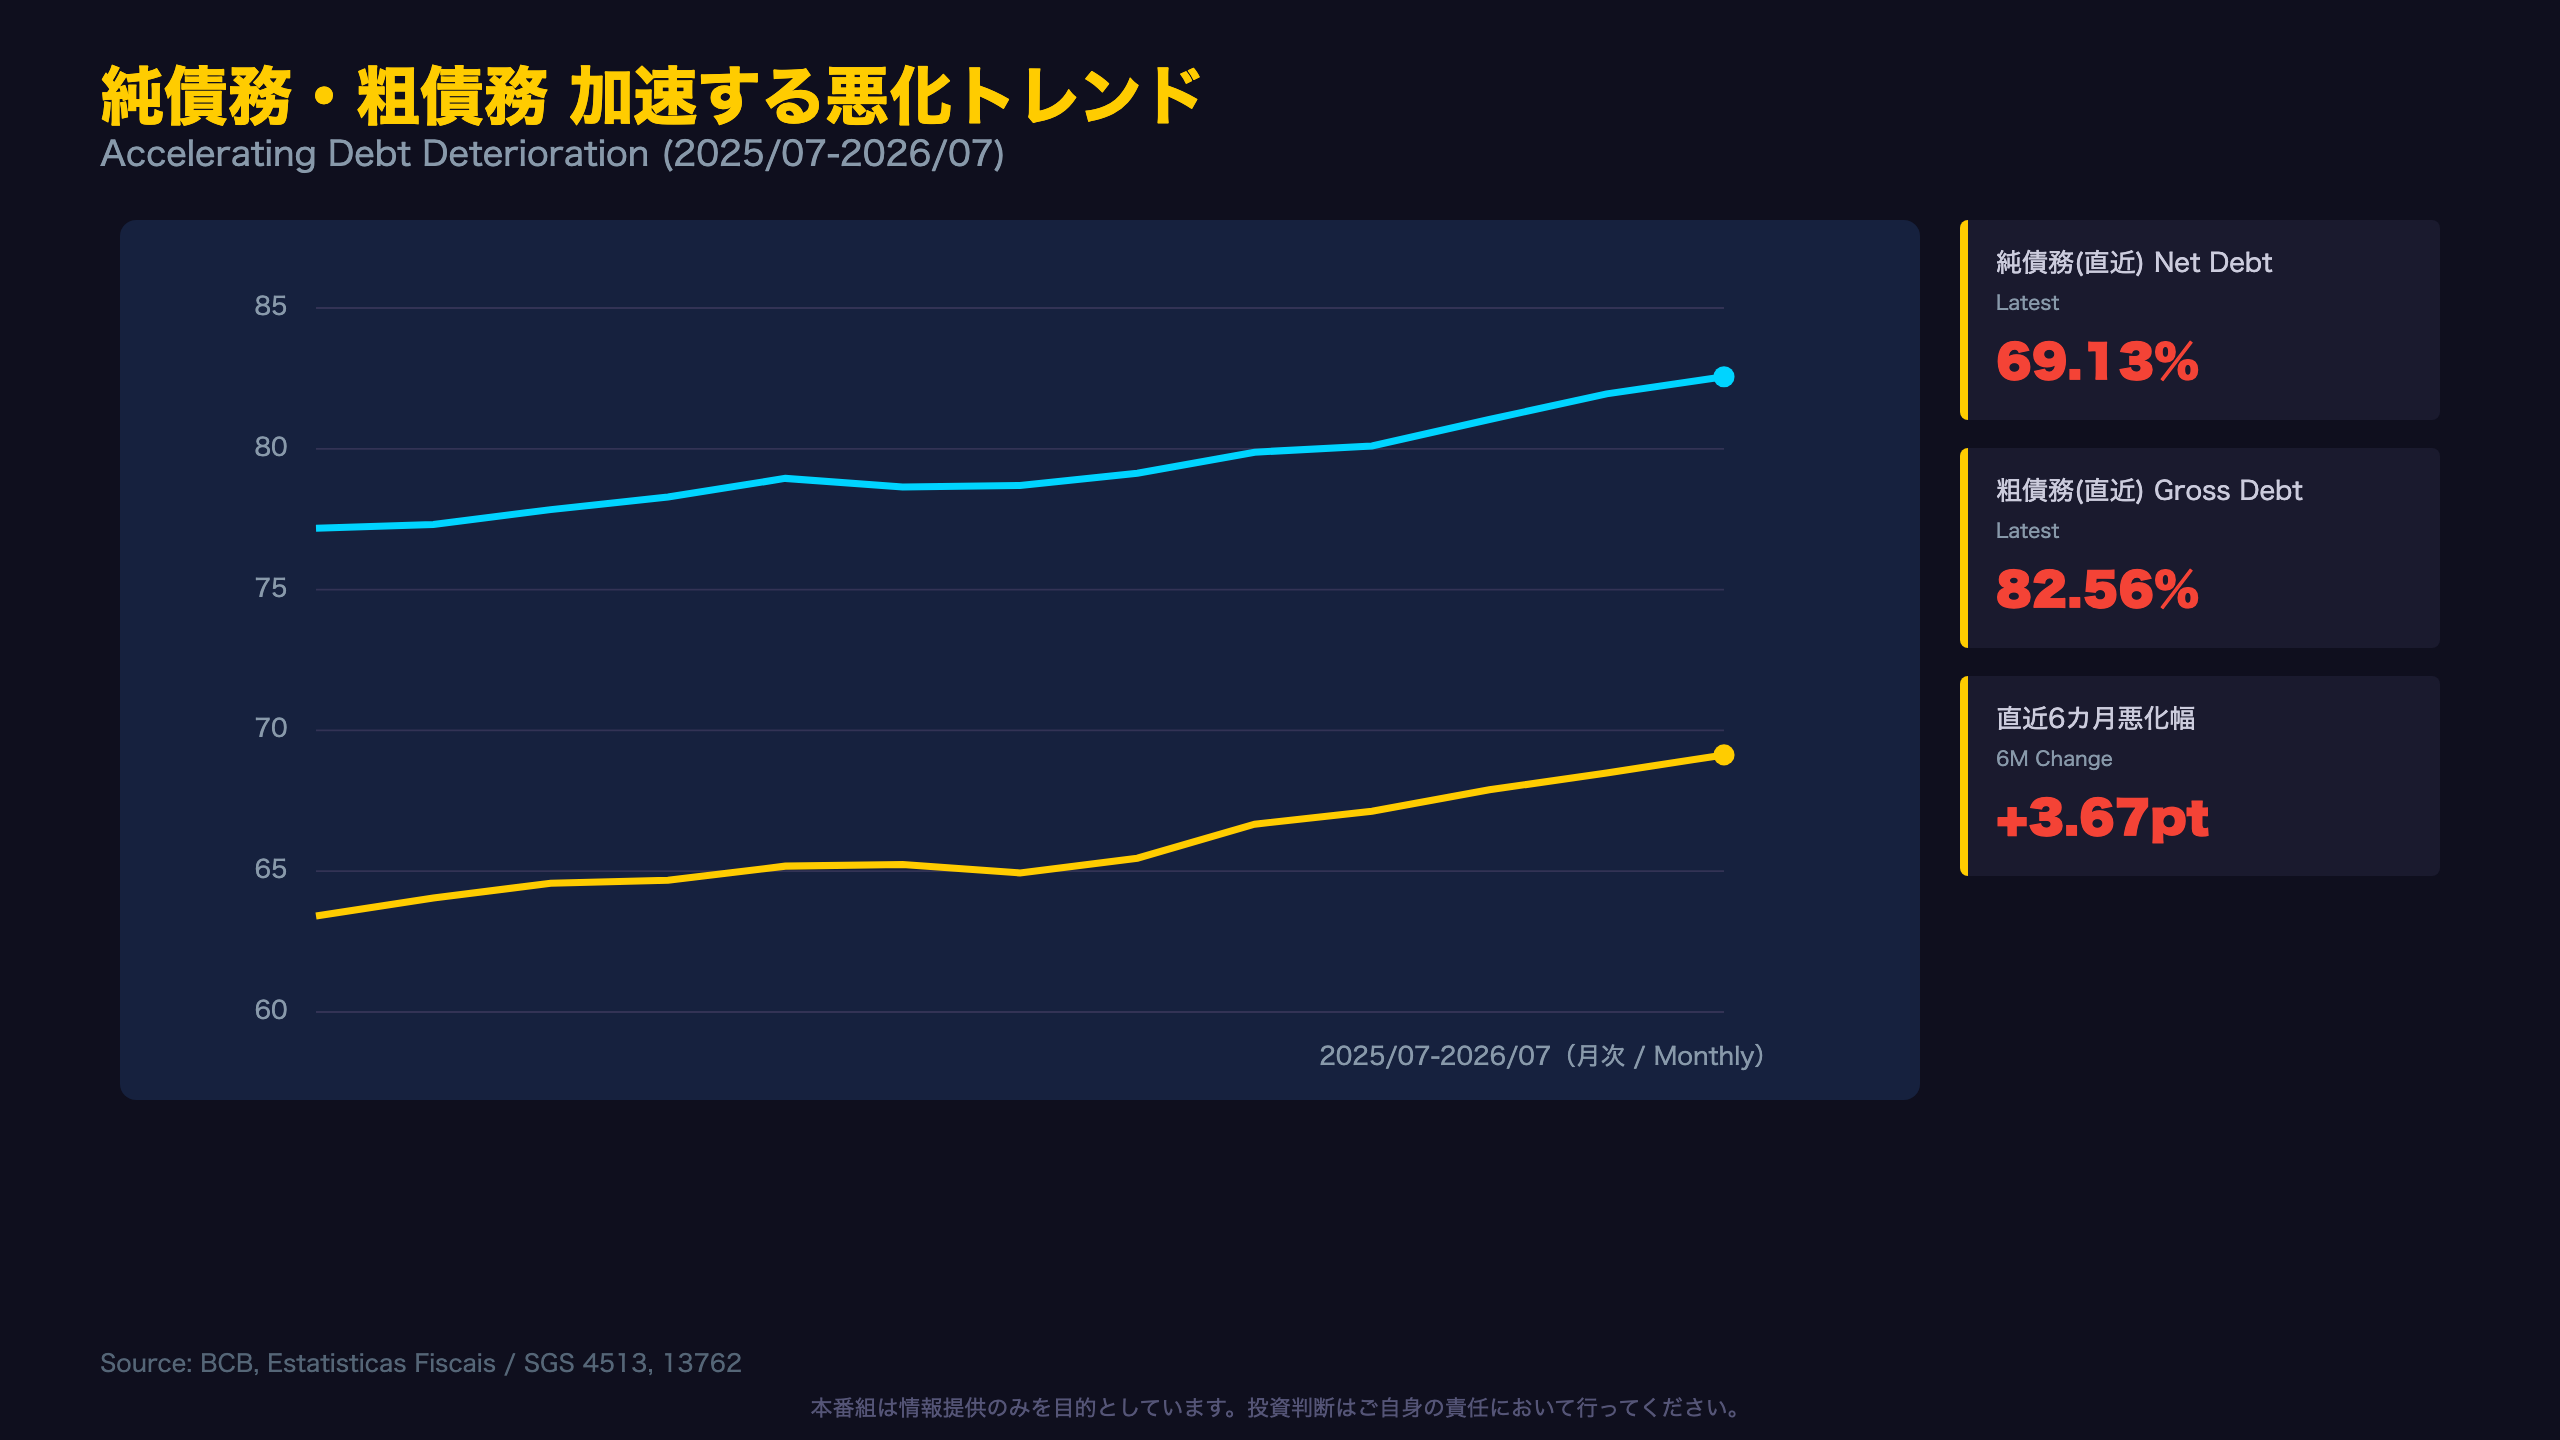
BCBが2026年9月28日に公表した財政統計(Estatísticas Fiscais)によると、純公的債務(DLSP)は対GDP比69.13%に達した。これは2025年7月の63.41%から13カ月で5.72ポイントの悪化である。
悪化ペースの二段階変化
興味深いのは悪化ペースの変化だ。2025年7月から2026年1月までの6カ月間の悪化幅は0.89ポイントにとどまったが、2026年2月から7月までの直近6カ月では3.67ポイントと、悪化速度が4倍以上に跳ね上がった。
原文データでは2026年3月時点でDLSPが66.67%に急上昇しており、前月の65.46%から1.21ポイントの単月上昇を記録している。
一方で、財政収支そのものは改善方向を見せている。プライマリー収支(12カ月累積・対GDP比)は2026年6月の赤字1.19%から7月には0.67%へ縮小した。名目財政収支も赤字9.99%から9.35%へとわずかに改善している。
強気・弱気、両方の読み方
弱気の見方:債務比率の悪化ペース加速は、財政再建の実効性に疑問を投げかける材料になり得る。
強気の見方:赤字縮小が今後も続けば、債務比率悪化のペースにも遅れて歯止めがかかる可能性がある。
次回のSGSデータ更新は例年のリズムから10月末頃、8月分の公表が見込まれる。
純債務・粗債務 加速する悪化トレンド
加速する債務悪化、その内訳
純債務(DLSP)の月次推移を詳細に見ると、悪化が単調ではなく「段階的」であることがわかる。2025年後半は緩やかな上昇(月平均+0.15pt程度)だったが、2026年3月に前月比+1.21ptという突出した単月上昇を記録し、以降は毎月着実に0.4〜0.7pt程度のペースで悪化が続いている。
R$建て残高の拡大ペース
| 期間 | DLSP(R$百万) | 変化額 |
|---|---|---|
| 2025年7月 | 7,851,122 | – |
| 2026年1月 | 8,317,673 | +466,551 |
| 2026年7月 | 9,165,163 | +847,490 |
後半6カ月の増加額(847,490百万レアル)は前半6カ月(466,551百万レアル)の約1.8倍。GDP自体も成長しているため、比率換算での加速度はさらに際立つ。
粗債務との差
粗債務(82.56%)と純債務(69.13%)の差、約13.4ポイントは、BCBの外貨準備や政府保有金融資産に相当する。この差が過去13カ月でほぼ一定に保たれていることは、外貨準備の取り崩しによる純債務圧縮が行われていないことを示唆する。
ただし、この加速を単純に「制御不能な悪化」と断定するのは早計だ。単月の変動要因(為替評価損益、名目GDP改定など)が影響している可能性も排除できない。
高金利のコスト:名目赤字はGDP比9%台高止まり
プライマリーと名目、二つの赤字が語るもの
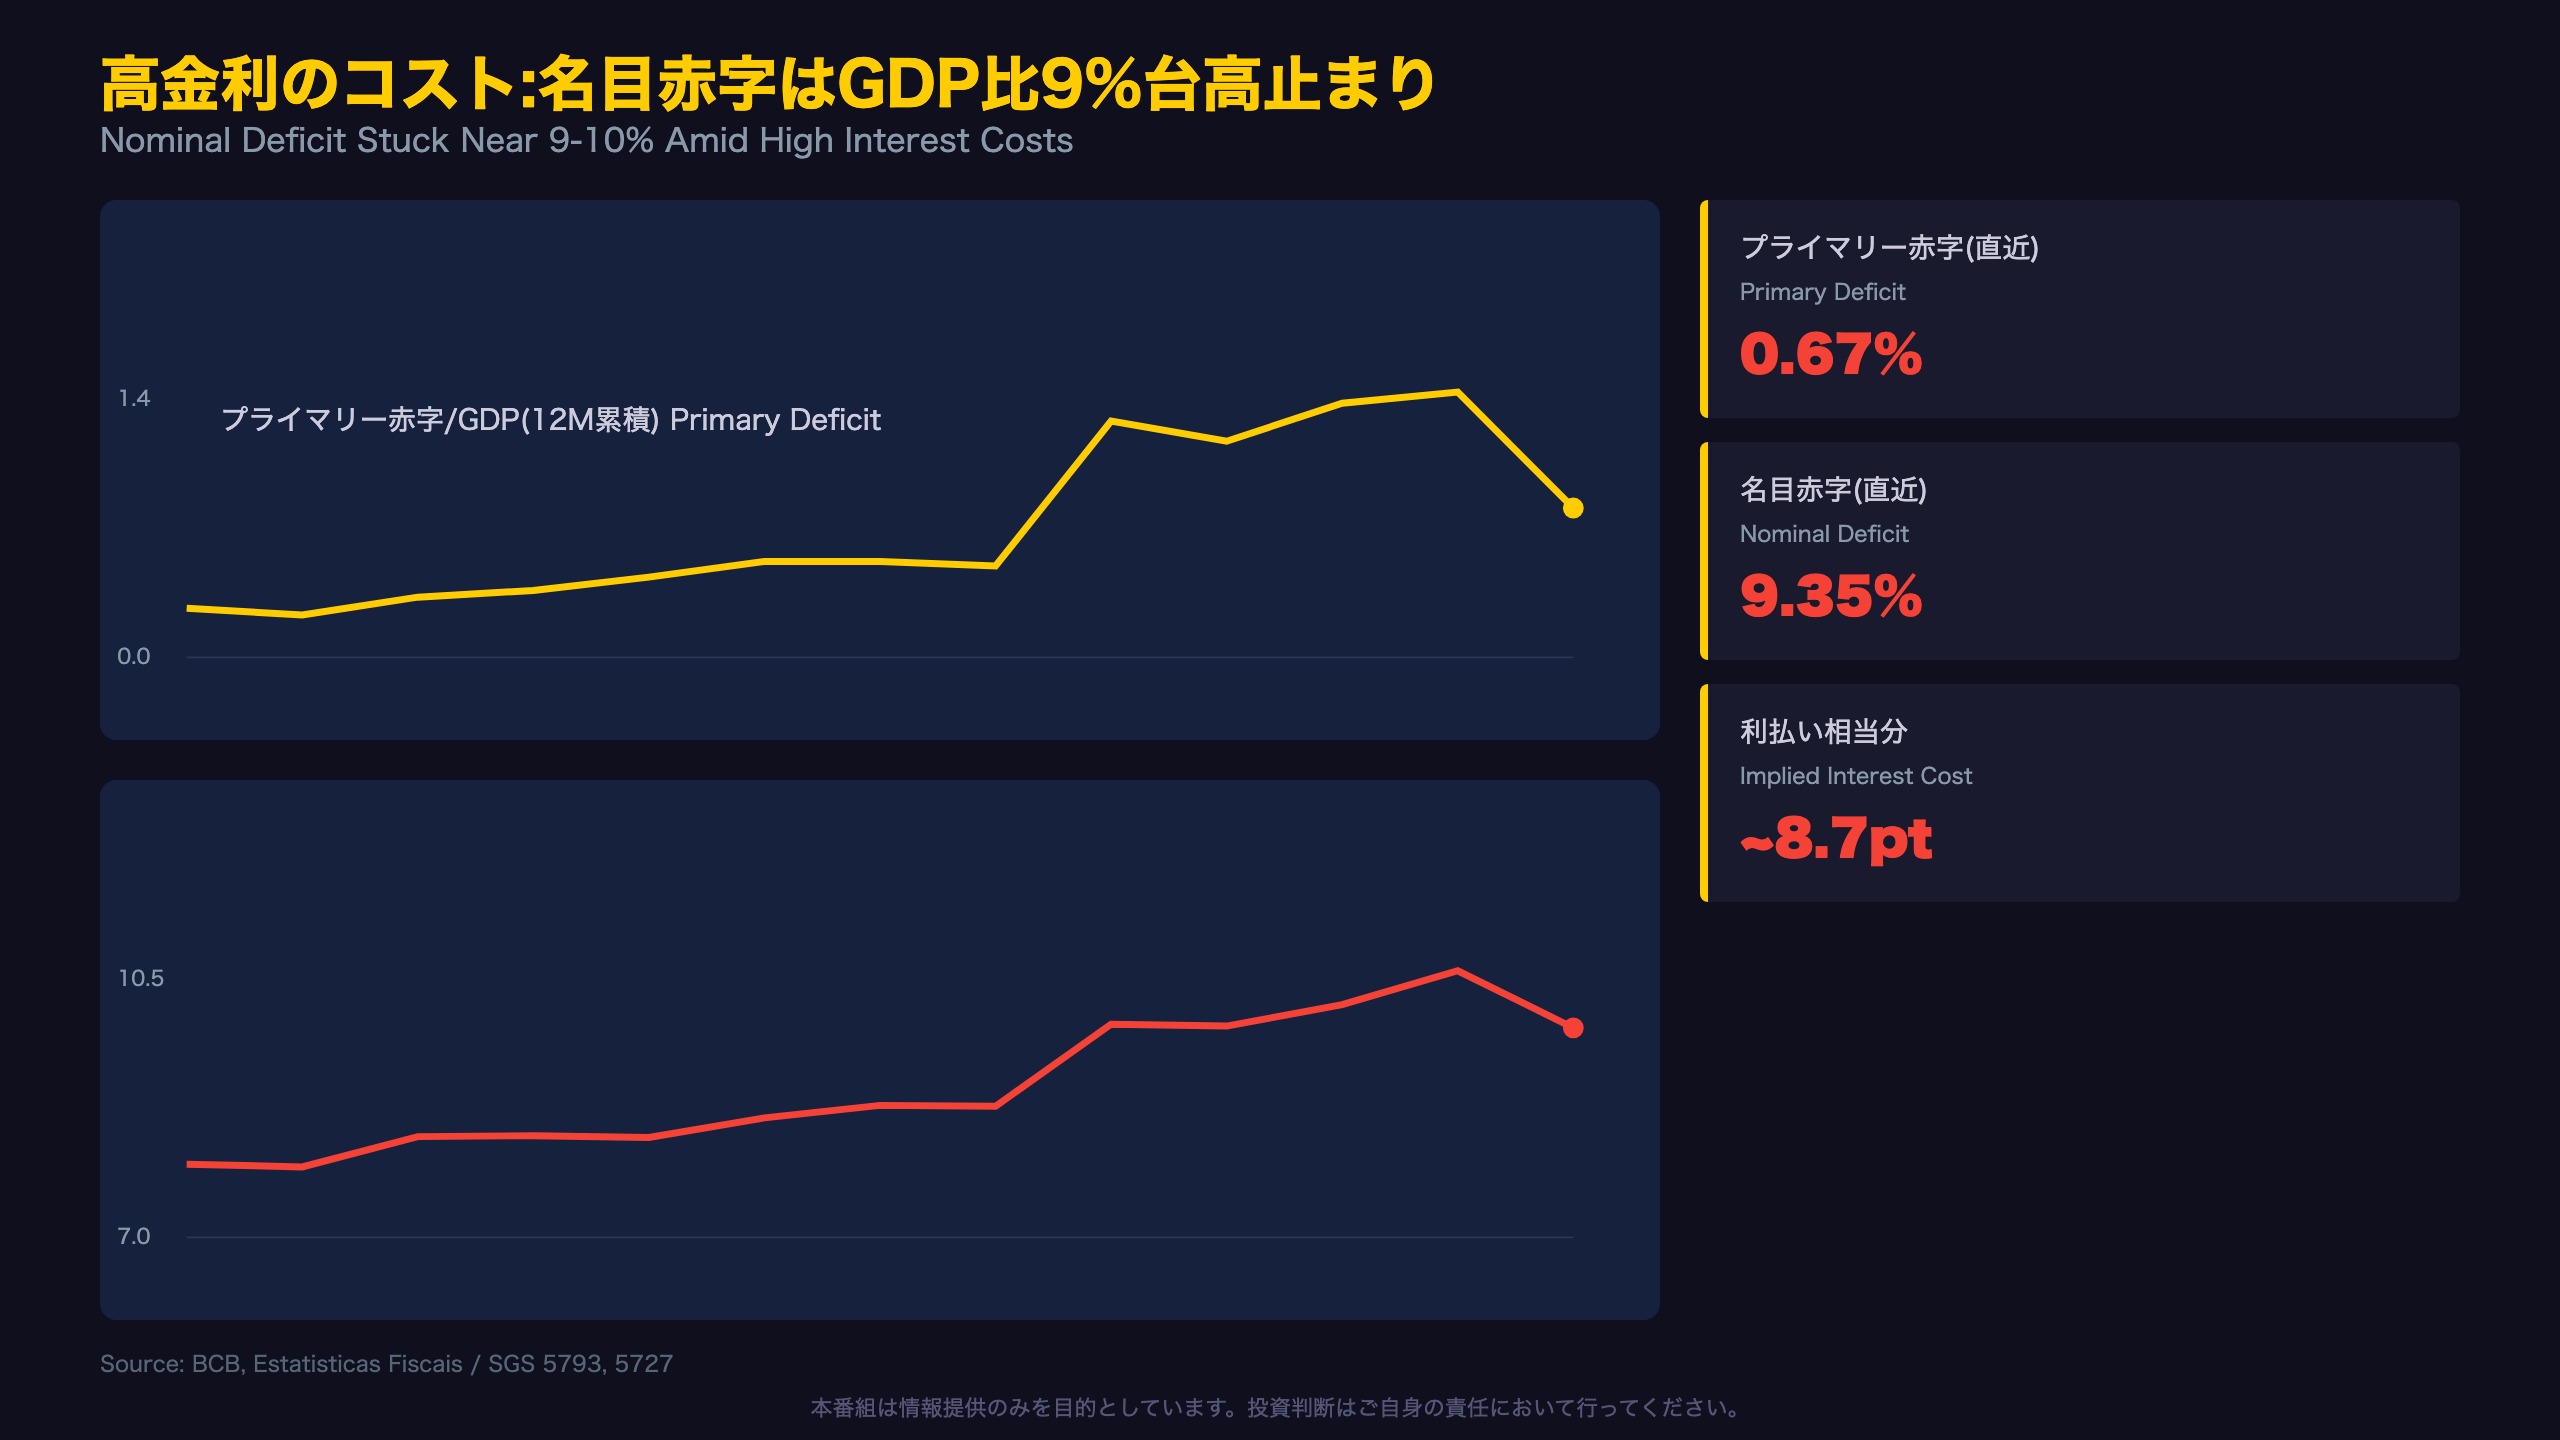
BCBのデータでは、財政収支の符号は「正の値=赤字(資金調達必要額)」という表記規則が用いられている。この前提で読むと、プライマリー赤字(12カ月累積・対GDP比)は2025年7月の0.22%から2026年6月の1.19%まで一貫して拡大し、7月にようやく0.67%へ縮小した。
利払い費の規模感
名目赤字とプライマリー赤字の差は、ほぼ純粋な利払い費に相当する。
| 時点 | プライマリー赤字 | 名目赤字 | 差(利払い相当) |
|---|---|---|---|
| 2025年7月 | 0.22% | 7.82% | 7.60pt |
| 2026年6月 | 1.19% | 9.99% | 8.80pt |
| 2026年7月 | 0.67% | 9.35% | 8.68pt |
利払い相当分がGDP比8.6〜8.8ポイントという規模は、国際的に見ても極めて重い水準だ。米国の連邦純利払い費(対GDP比)が3%台であることと比較すると、ブラジルの金利コストの重さが際立つ。
異なる解釈
強気の見方:プライマリー赤字が縮小方向に転じたのは、財政規律強化の効果が出始めた可能性を示す。
弱気の見方:名目赤字がGDP比9%台で高止まりする限り、債務残高の増加ペースは名目GDP成長率を上回り続けるリスクがある。
Selic金利の今後の動向が、この利払い費負担を左右する最大の変数となる。
7月の改善シグナル、単月変動の危うさ
単月データのボラティリティと内訳の構造
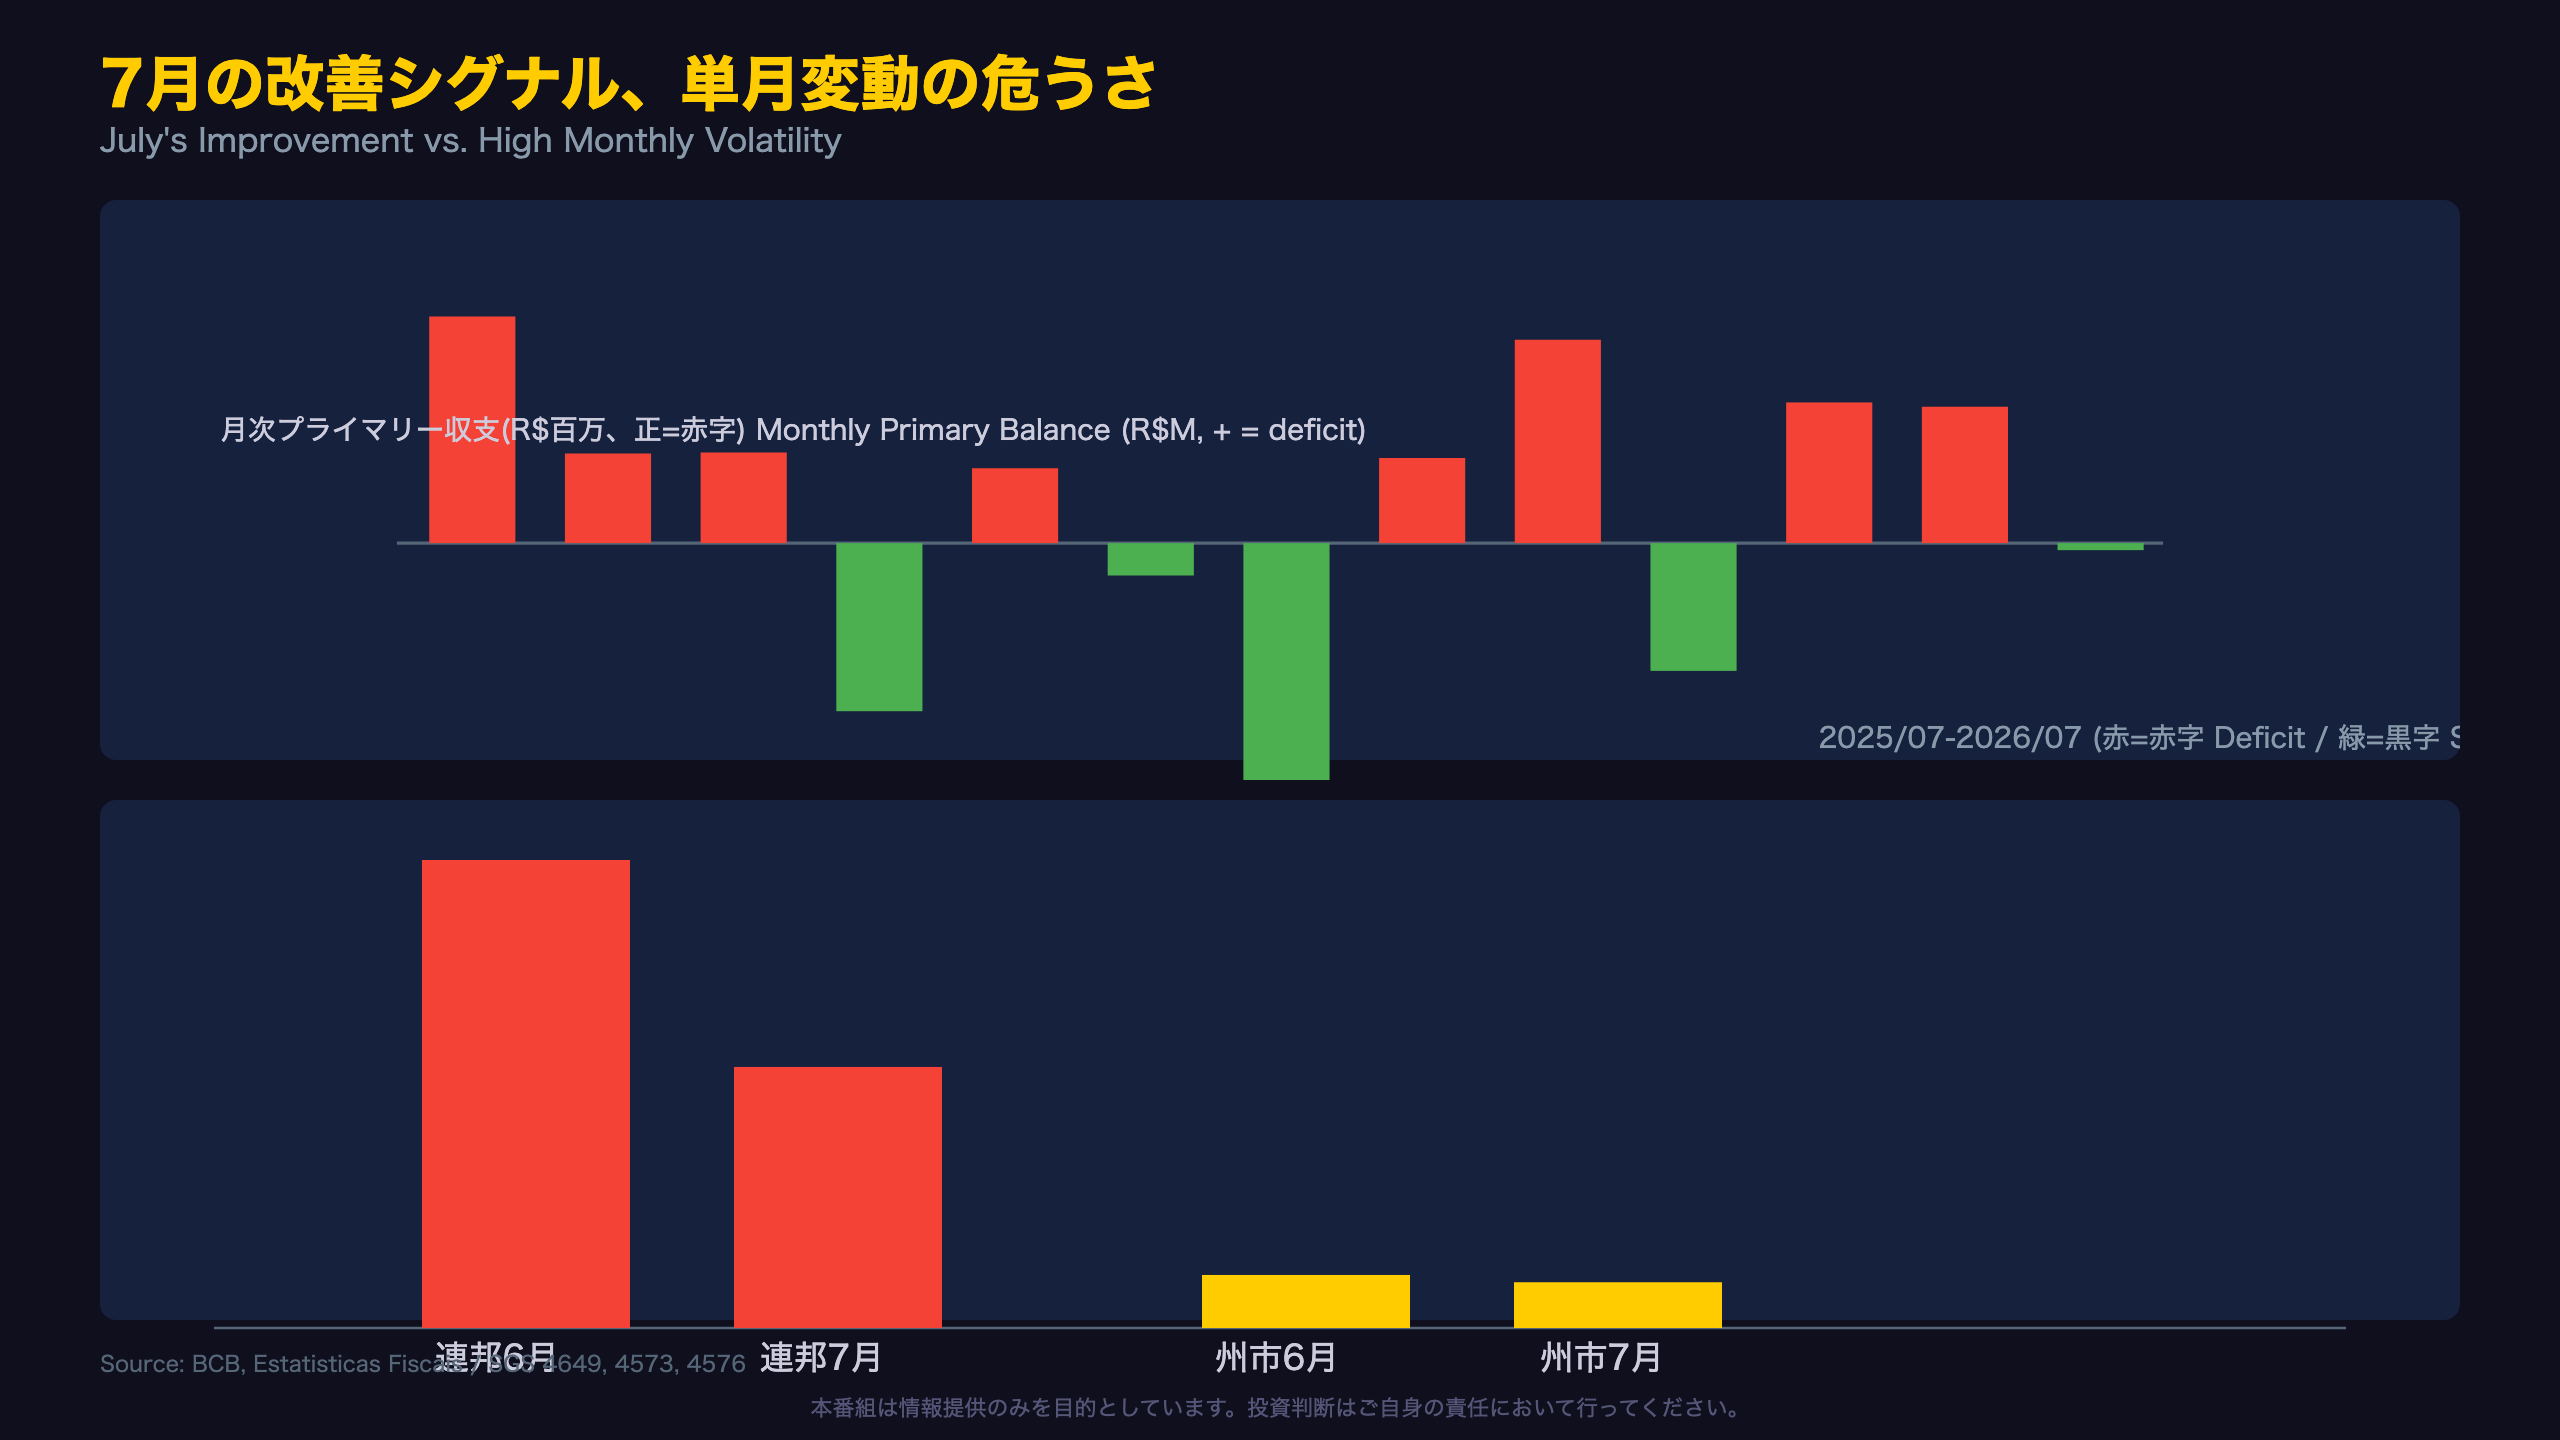
月次プライマリー収支(R$百万、正=赤字)の推移を並べると、財政運営の季節性とブレの大きさが浮かび上がる。
| 月 | プライマリー月次(R$百万) |
|---|---|
| 2026-01 | -103,689(黒字) |
| 2026-03 | +80,676(赤字) |
| 2026-06 | +55,313(赤字) |
| 2026-07 | -1,361(黒字・小幅) |
1月の大幅黒字は所得税(IRPF)の税収集中月であることが一因と考えられる。この季節性を踏まえると、7月単月の黒字転換だけで「トレンド転換」と断定するのは統計的に危うい。
連邦政府と地方の役割分担
7月の改善は主に連邦政府+中銀(BCB)セクターの赤字縮小(1477億→818億レアル)によってもたらされた。一方、州・市財政は6月162億レアル、7月140億レアルの赤字とほぼ横ばいで、地方財政に大きな乱れは見られない。
「連邦政府+BCB」区分と「州+市」区分の合計は、名目収支全体の合計値とほぼ整合するが、若干の差異があり、これはBCB自身の収支計上や統計上の調整項目によるものと考えられる。
先行きへの視点
次回のSGS更新(8月分、10月末頃見込み)で、この改善が連続するかが焦点になる。特に、季節性の影響が薄い8月・9月のデータで赤字縮小が継続するかどうかが、財政規律の実効性を測る試金石となる。
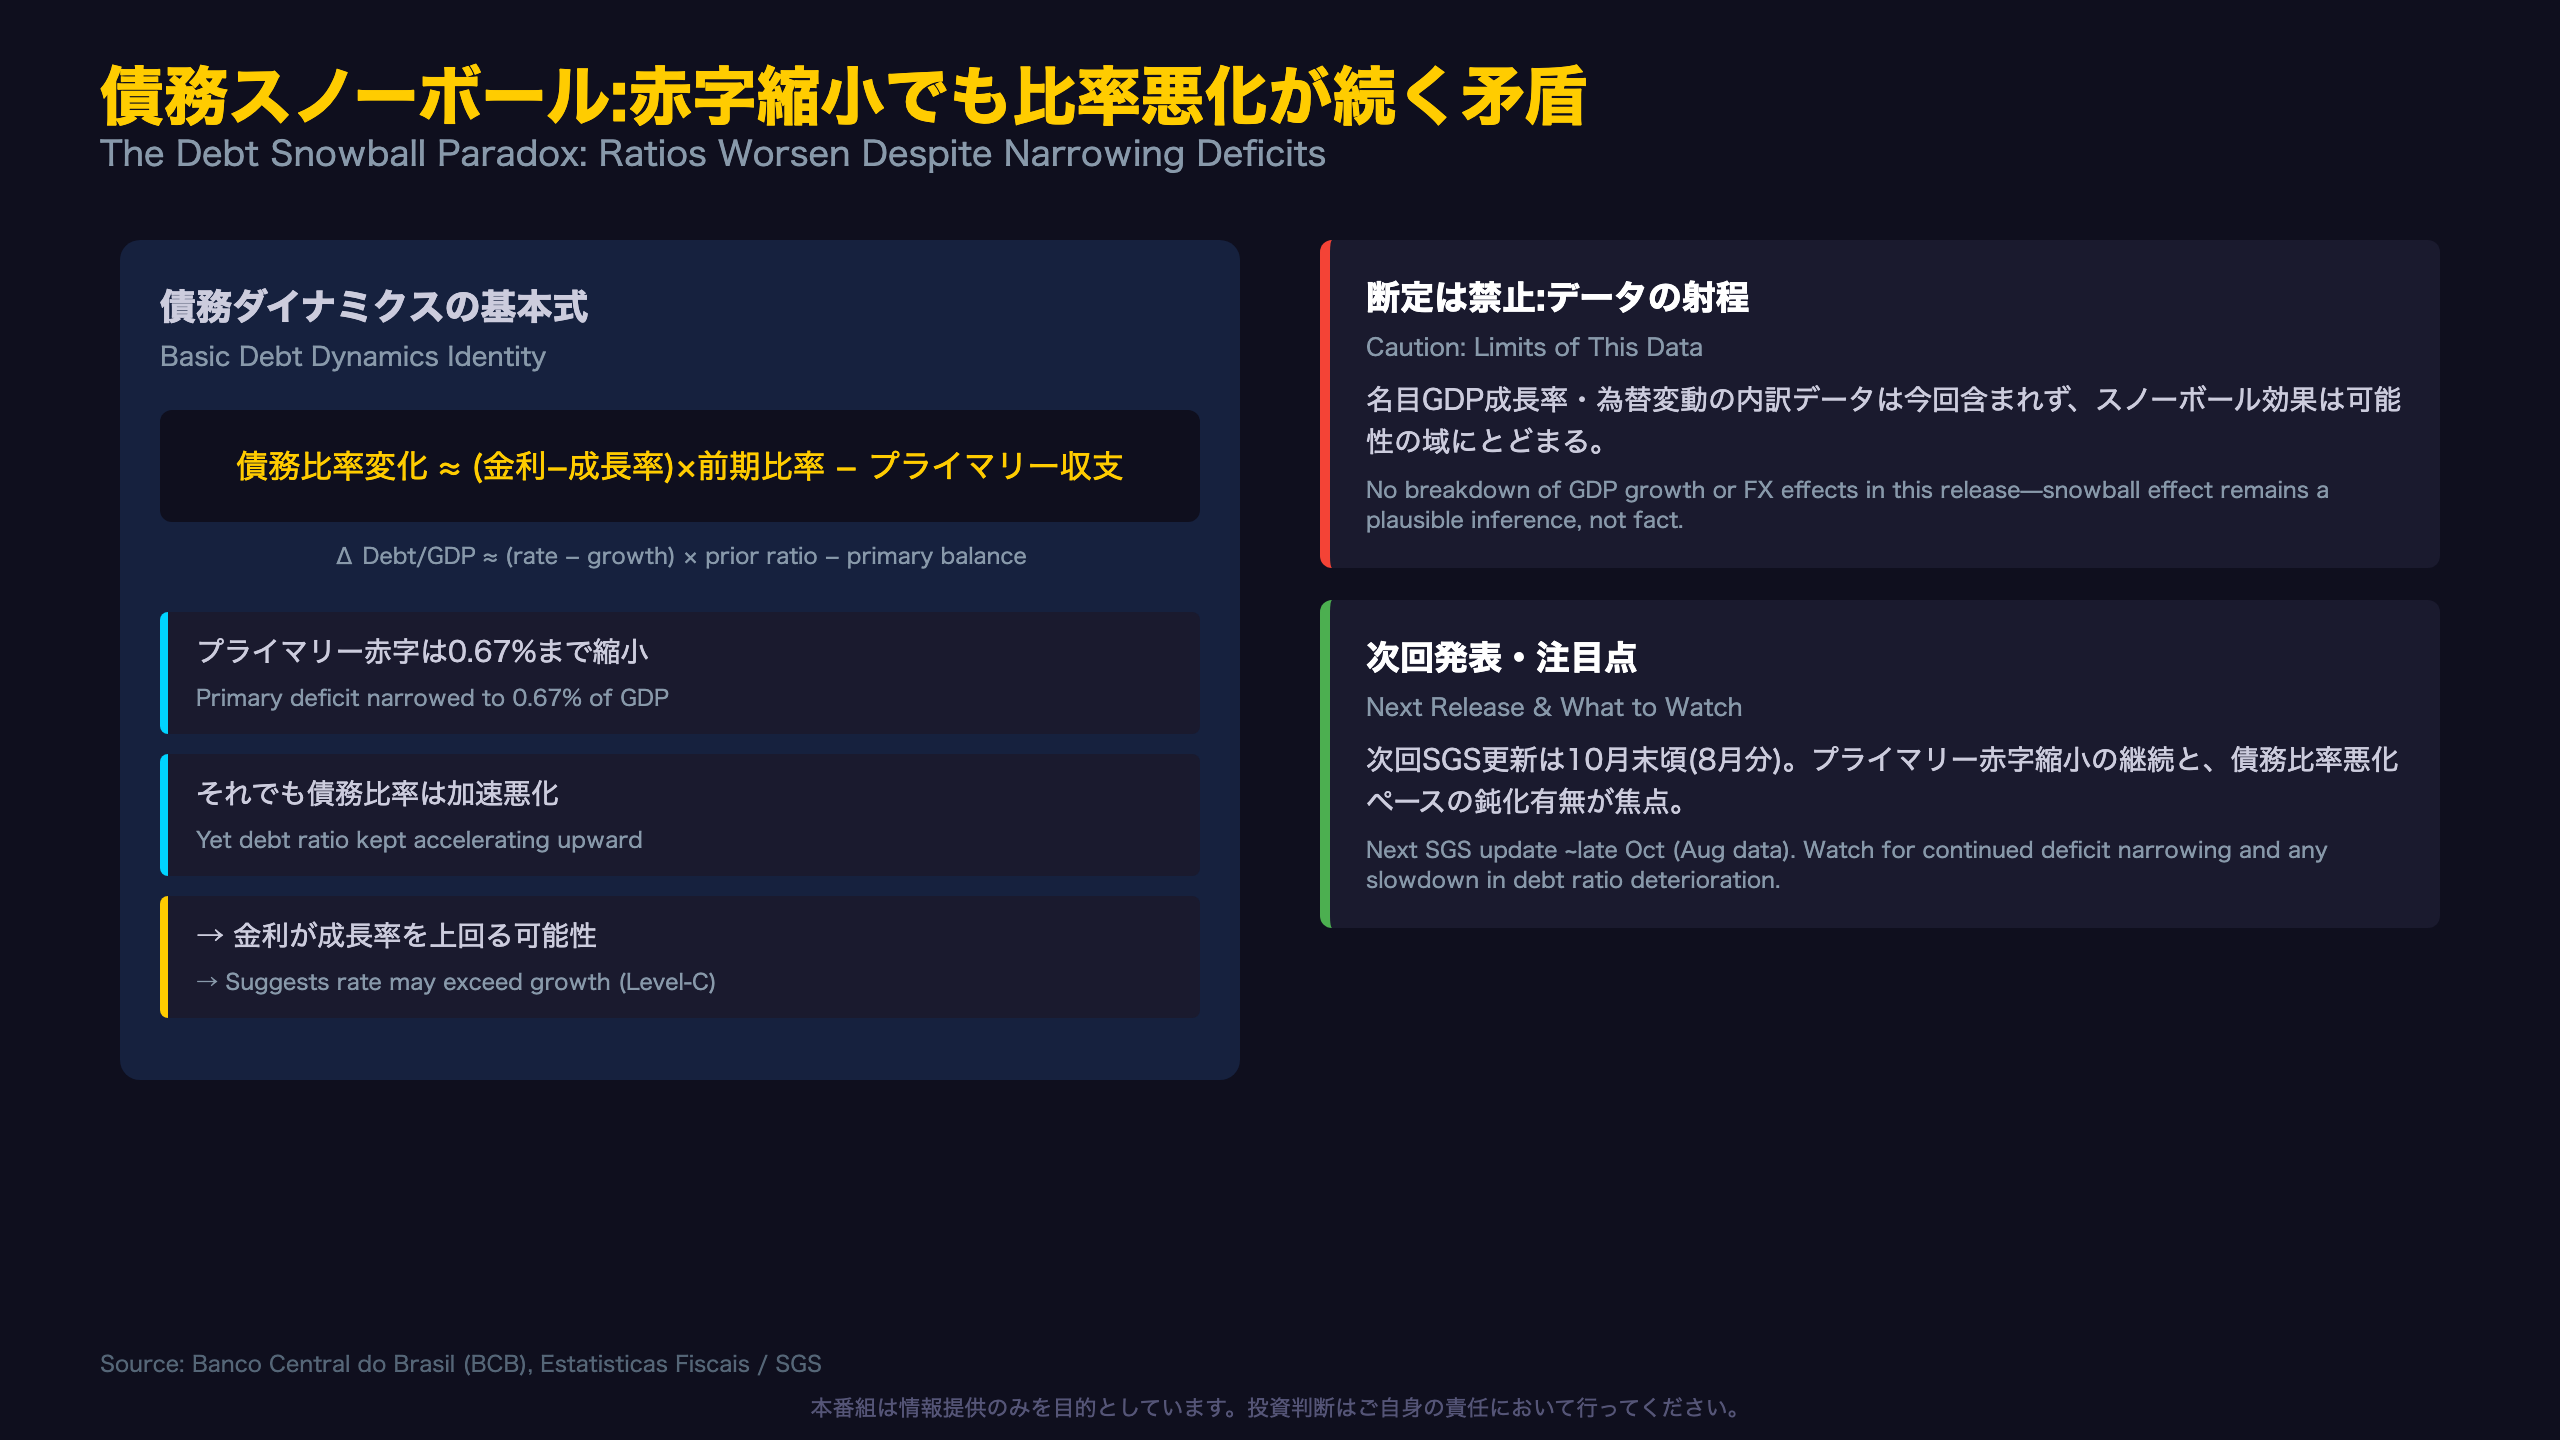
債務スノーボール:赤字縮小でも比率悪化が続く矛盾
なぜ赤字が縮んでも債務比率は悪化し続けるのか
今回のデータで最も注目すべき構造的な特徴は、財政赤字(フロー)の縮小と、債務残高(ストック)比率の悪化が同時進行している点だ。
会計的に何が起きているか
債務のGDP比の変化は、単純化すると以下の要素の和で説明できる。
債務比率の変化 ≈ (名目金利 − 名目GDP成長率) × 前期債務比率 − プライマリー収支(黒字ならマイナス寄与)+為替・インフレ会計調整
プライマリー赤字がGDP比0.67%まで縮小しているにもかかわらず、債務比率が悪化し続けているという事実は、上式の「名目金利−名目GDP成長率」の項がかなり大きなプラスであることを示唆する。これは、Selicが高水準にある一方で、名目GDP成長率(実質成長率+インフレ率)がそれに追いついていない可能性を意味する。
断定は避けるべき点
ただし、今回のデータセットには名目GDP成長率そのもの、為替レートの変動、インフレ会計調整額といった、上式の各項を厳密に分解するための情報は含まれていない。したがって「スノーボール効果が確定的に働いている」と断定することはできず、「その可能性が高い」というレベルCの推論にとどめる必要がある。
次回への視点
次回のSGSデータ更新(8月分、10月末頃見込み)では、以下が焦点になる。
– プライマリー赤字の縮小が7月だけの一過性か、継続するか
– 債務比率の悪化ペースが7月同様の高水準(月+0.6pt超)を維持するか、鈍化するか
この2点の組み合わせ次第で、ブラジルの財政軌道に対する市場の評価は大きく変わりうる。
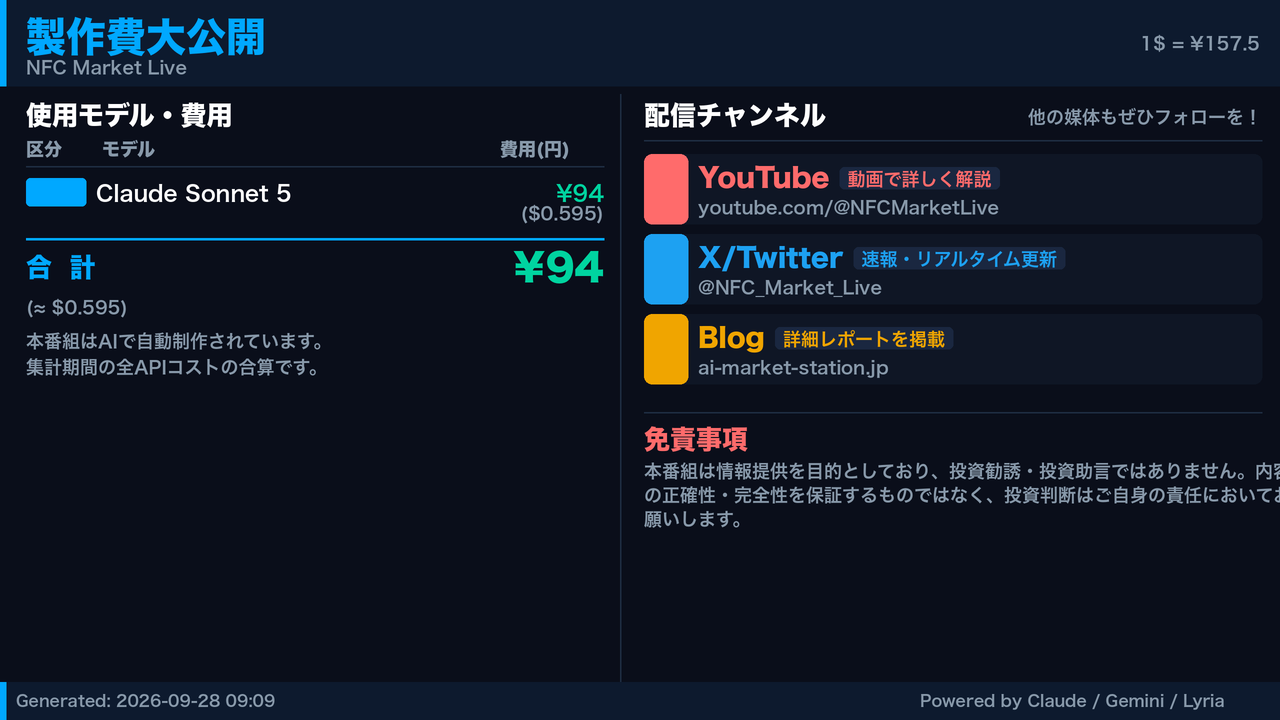
製作費大公開
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 28,640 | 54,633 | ¥95 |
| TTS | Gemini 2.5 Flash TTS | 4,448 | 11,887 | ¥19 |
| TTS | Gemini 3.1 Flash TTS | 2,296 | 4,261 | ¥14 |
| BGM | Lyria 3 Pro | 237 | 26,678 | ¥13 |
| X | コンテンツ作成 (返信) | 218 | – | ¥2 |
| X | ポスト作成 | 488 | – | ¥5 |
| 合計 | ¥147 |
為替レート: 1 USD = 157.5 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。