📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-11 11:54)
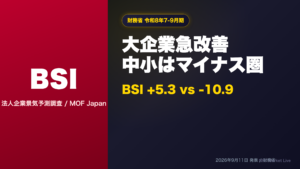
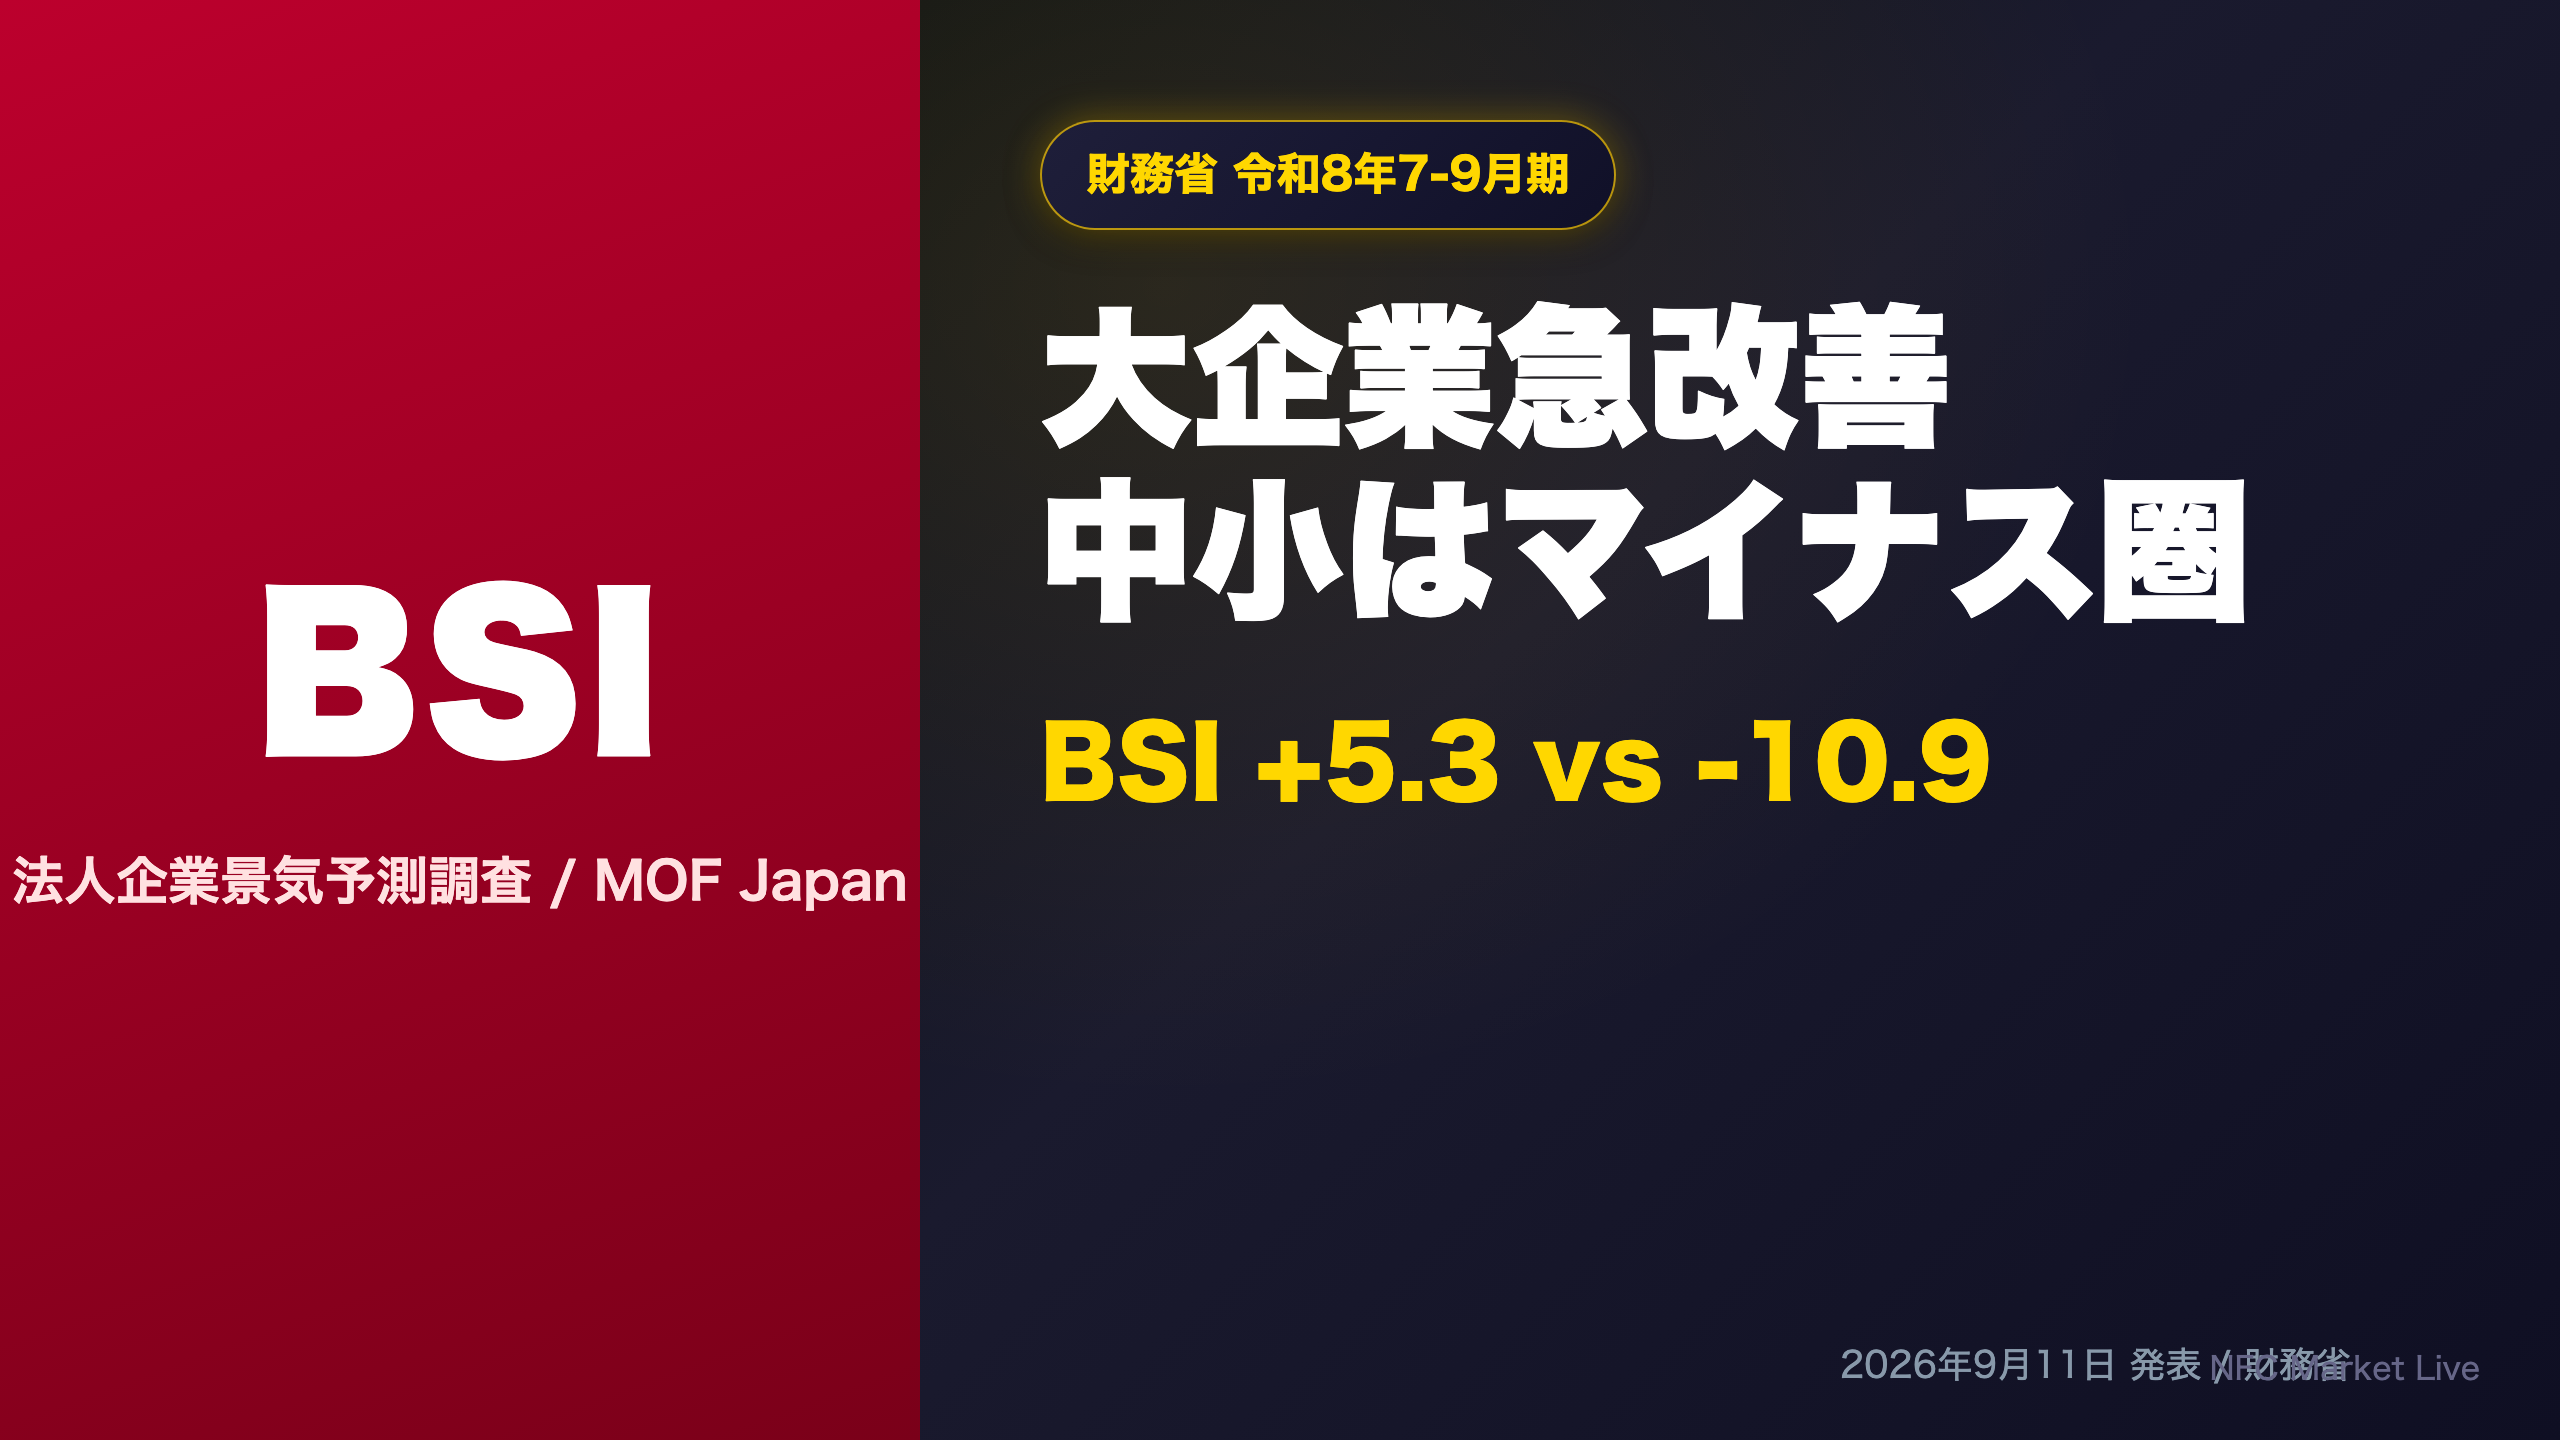
財務省「法人企業景気予測調査」(令和8年7-9月期)を徹底解説📊 大企業の景況判断BSIはマイナス0.5からプラス5.3へ急改善し、前回調査の予測(4.3)も上回りました。経常利益見通しは前年度比マイナス2.4%からプラス2.3%へ大逆転📈 ただし中小企業の景況感はマイナス10.9と依然深いマイナス圏。人手不足に…
二極化する日本企業の景況感
調査の位置づけ
財務省「法人企業景気予測調査」は四半期ごとに実施される、企業の景況感・設備投資・雇用判断を捉える基幹統計で、日銀短観と並ぶ景気動向の先行指標として市場関係者に注目されている。今回は令和8年(2026年)7-9月期調査、公表日は2026年9月11日。
見出し数値の背景
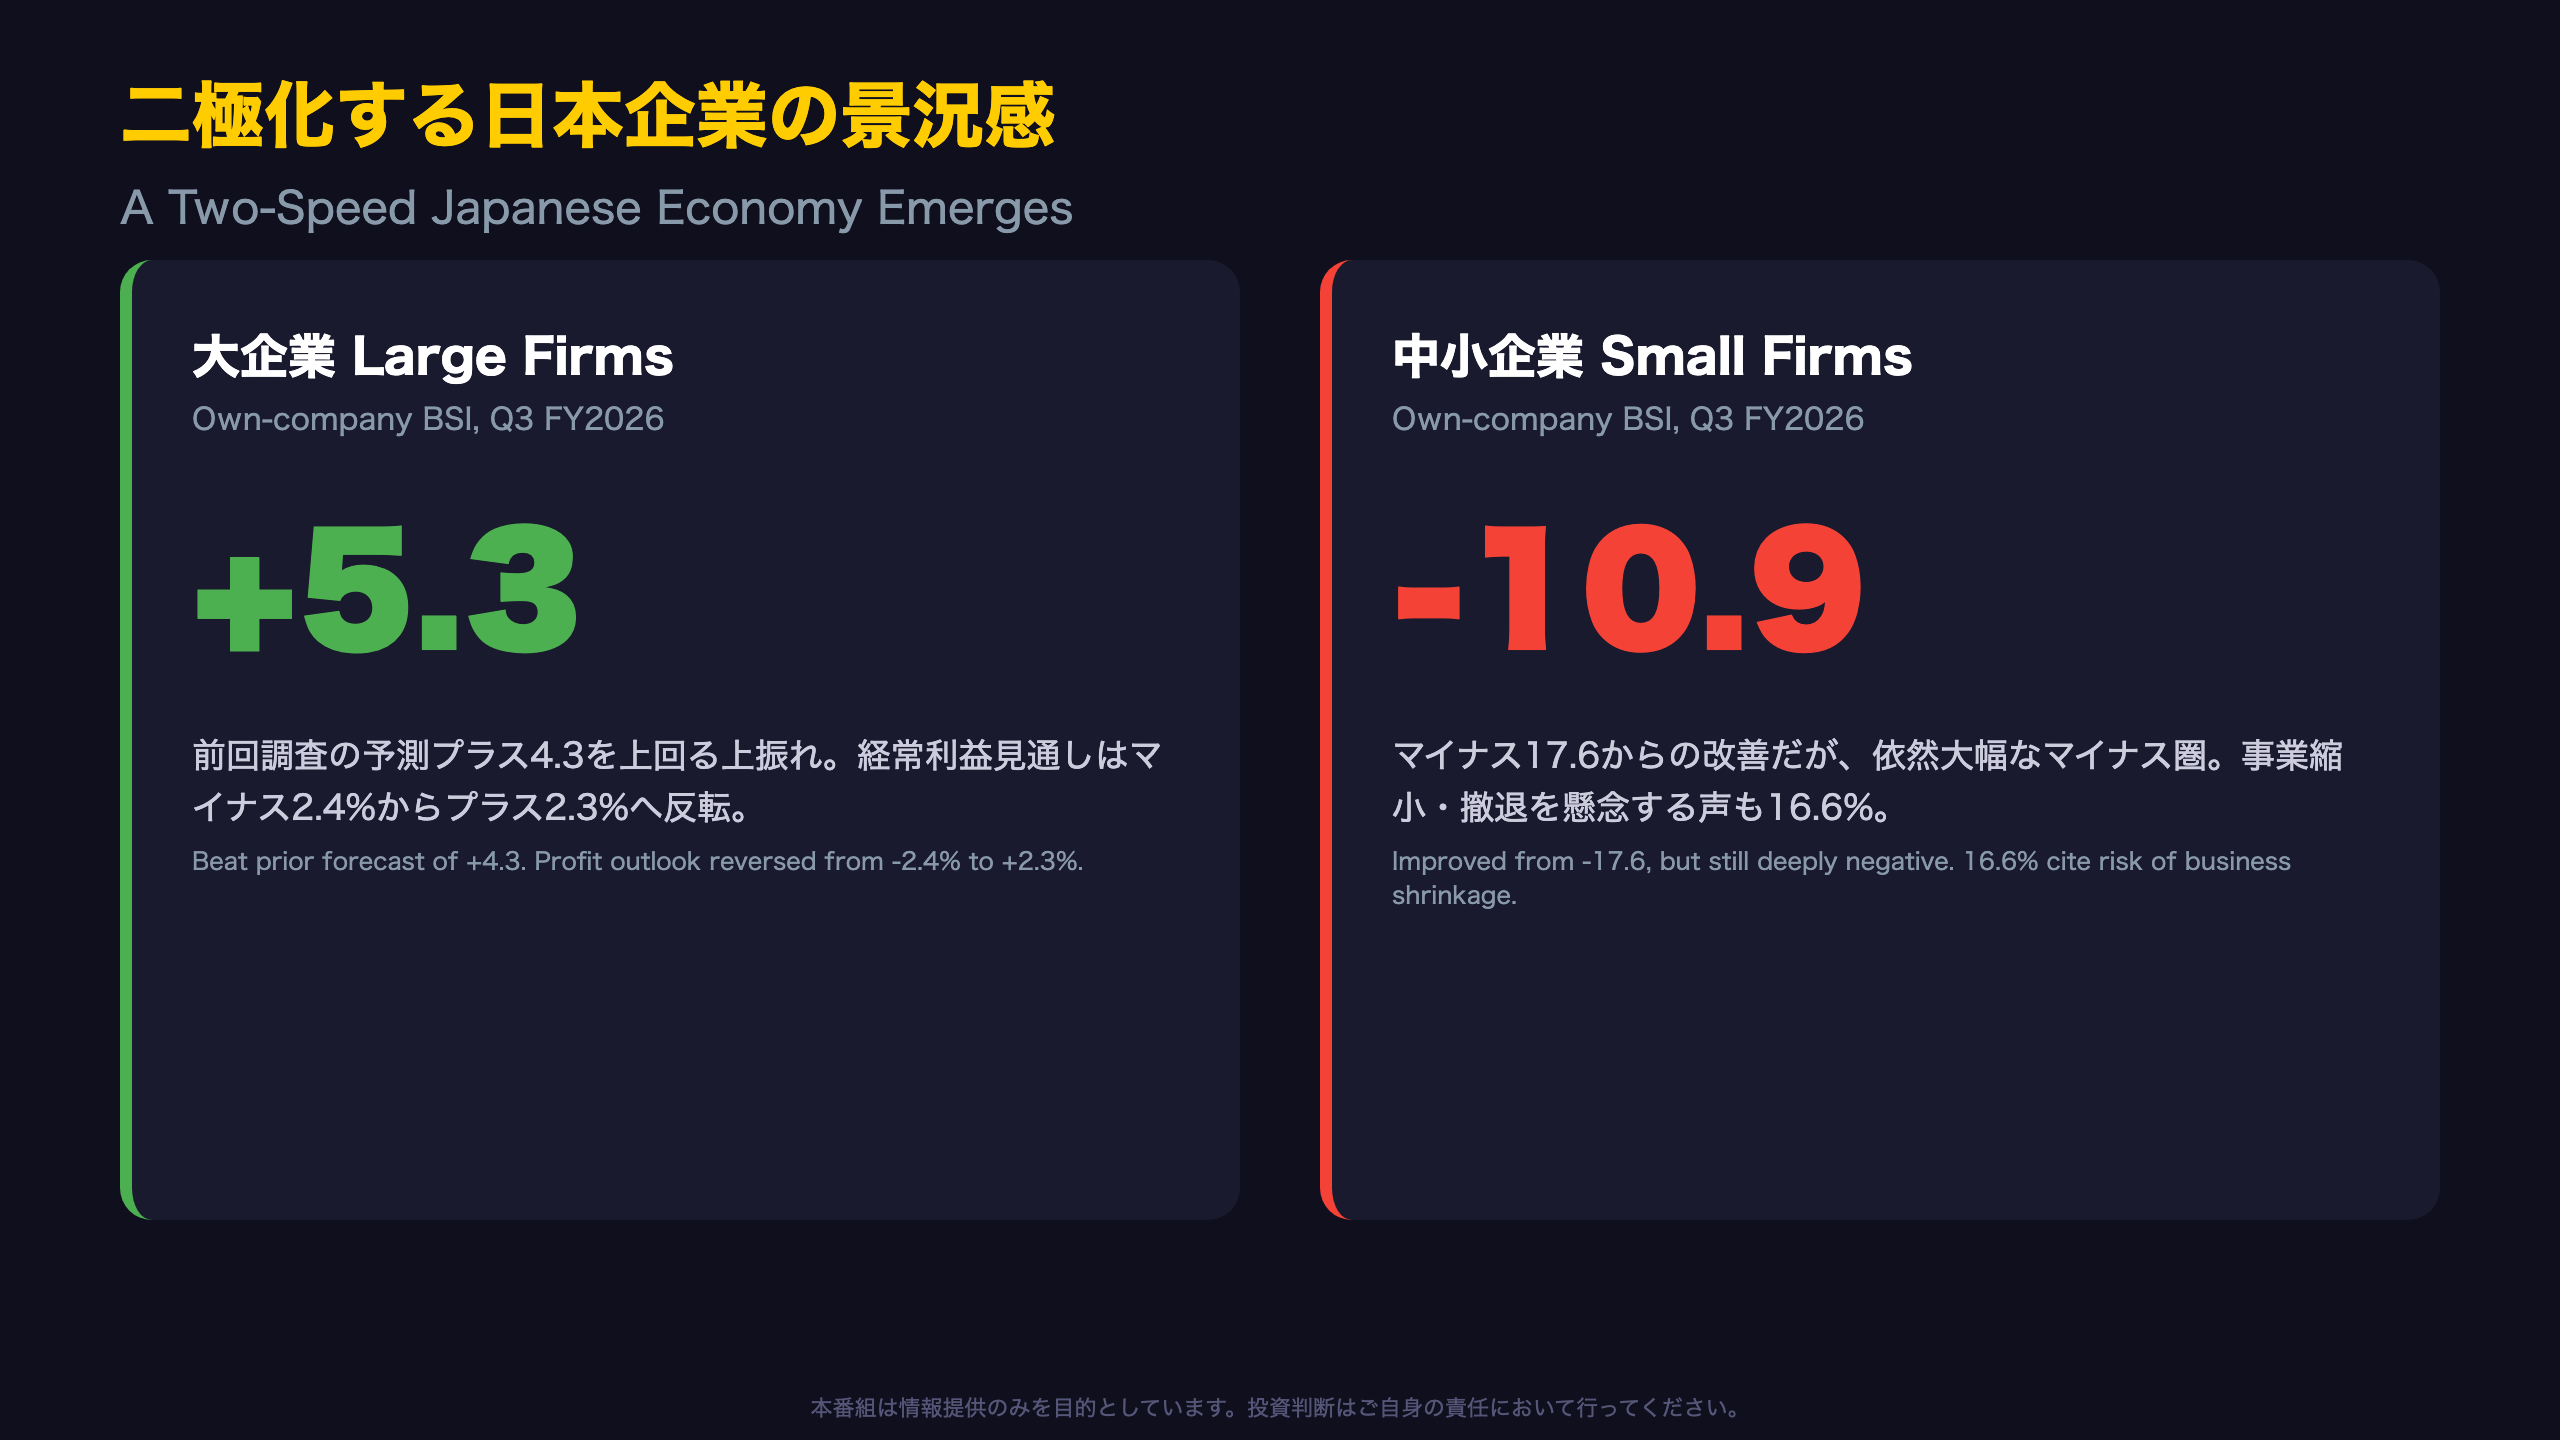
大企業の貴社の景況判断BSIはマイナス0.5(4-6月期)からプラス5.3(7-9月期)へと5.8ポイント改善し、前回調査時点の予測値プラス4.3も上回った。これは統計上「上振れ」に該当する。一方、経常利益は全規模合計で前回のマイナス2.4%からプラス2.3%へと、方向性そのものが逆転する大幅な修正となった。
見えにくいギャップ
注意すべきは、この改善が一様ではない点だ。中小企業の景況判断BSIはマイナス17.6からマイナス10.9への改善にとどまり、水準としては依然厳しい。原文脚注は「BSI=前四半期と比較しての『上昇』-『下降』」と定義しており、絶対水準ではなく変化方向を示す点に留意が必要である。
次回への視点
次回調査は2026年12月頃公表予定。中小企業の景況感が本格的に反転するか、またその際に労働需給や仕入価格の動向がどう影響するかが焦点となる。
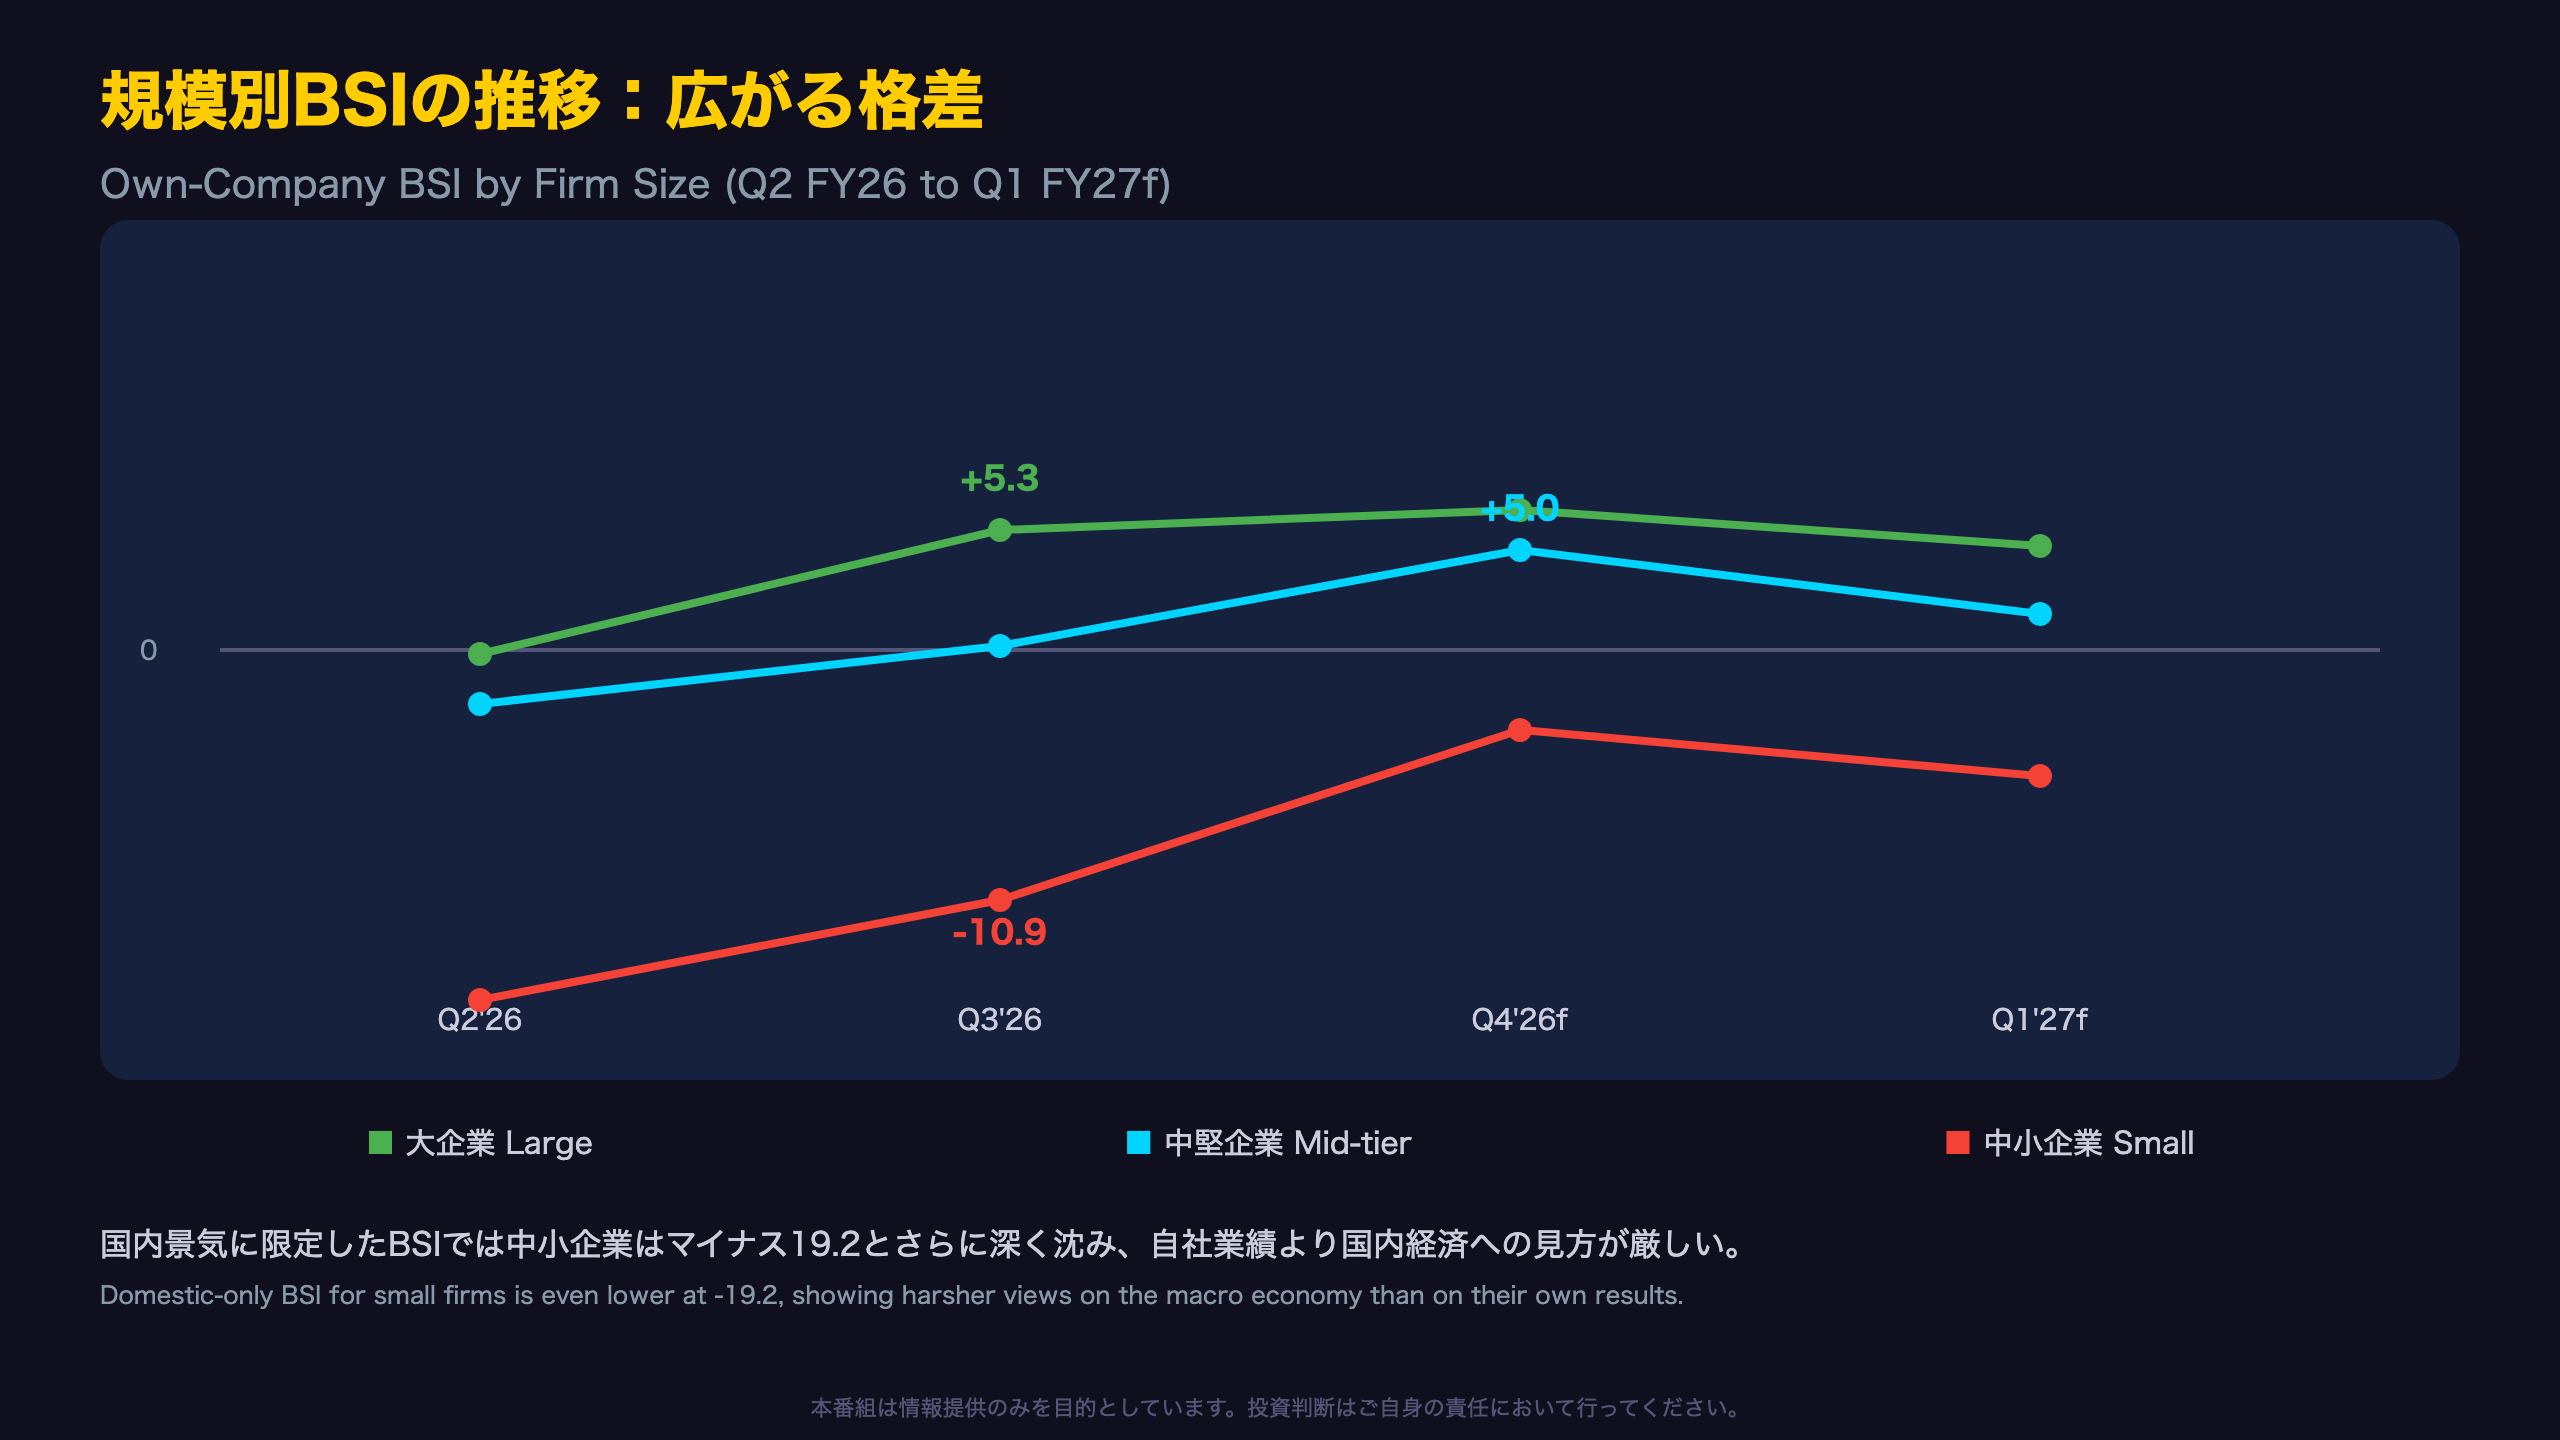
規模別BSIの推移:広がる格差
過去との比較で見る中小企業BSI
中小企業の貴社の景況判断BSIはマイナス10.9だが、これは過去のショック時と比べれば穏やかな水準だ。時系列表(参考-1)によれば、リーマン危機直後の2009年1-3月期は同BSIがマイナス72.4、コロナ禍の2020年4-6月期はマイナス61.1まで落ち込んでいる。今回のマイナス10.9は、危機的水準からは遠いものの、大企業のプラス5.3との対比で見劣りする、という構図である。
自社業績と国内景気認識のねじれ
興味深いのは「貴社の景況判断」と「国内の景況判断」の乖離だ。中小企業では自社業績BSIがマイナス10.9であるのに対し、国内景気BSIはマイナス19.2とさらに8.3ポイント低い。大企業ではこの差はわずか2.4ポイント(5.3→2.9)にとどまる。中小企業ほど、自社の頑張りに比べてマクロ環境への不信感が強いことを示唆する。
先行き見通し
7-9月期調査の翌期(10-12月期)・翌々期(27年1-3月期)予測では、大企業がプラス6.0・プラス4.6と高水準を維持する一方、中小企業はマイナス2.8・マイナス6.4と、改善基調ながら再びマイナス幅が広がる見通しも示されている。
決算計画の急改善と隠れたねじれ
上方修正の中身
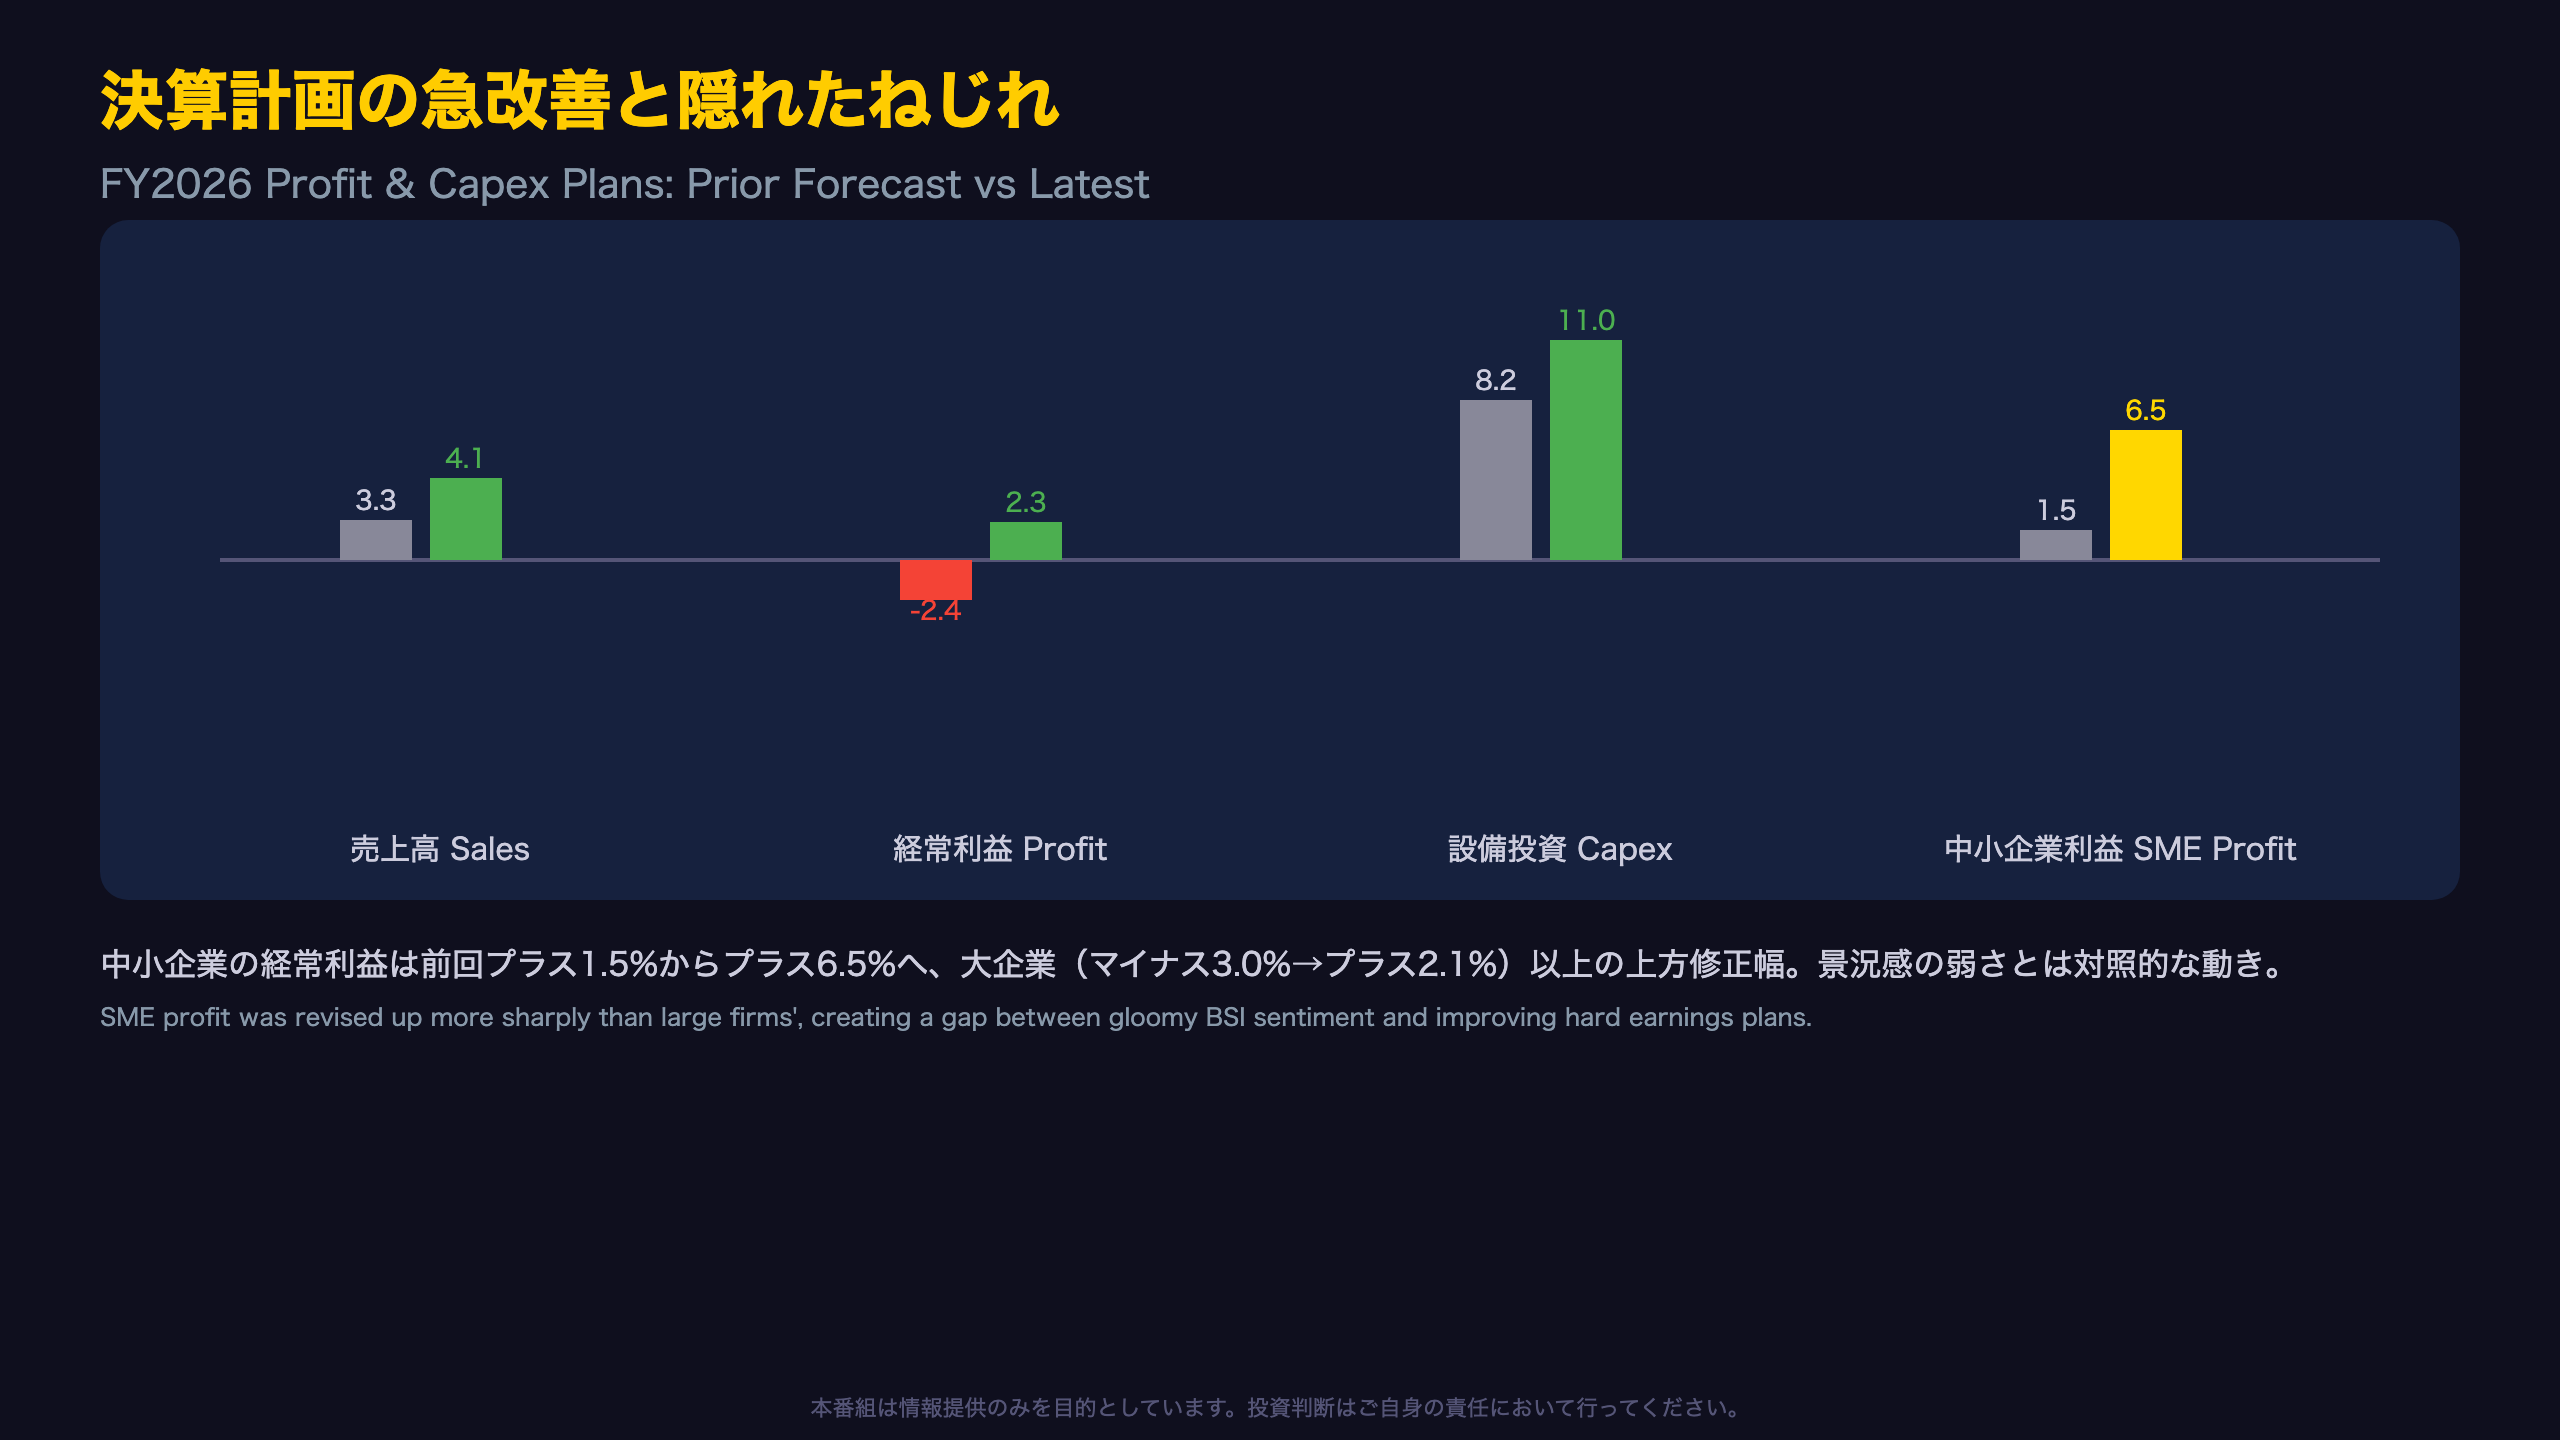
計数編(計数調査)は法人企業景気予測調査の中でも実額ベースの計画数値を示す部分で、BSIのような相対判断指標とは別の角度から企業行動を捉える。令和8年度の経常利益は全規模合計で110兆7,019億円、前年度比プラス2.3%(前回調査時点ではマイナス2.4%の見通しだった)。製造業は3兆638億円、同プラス5.8%(前回マイナス4.7%)と、方向性そのものが逆転した。
中小企業の「隠れた強さ」
特筆すべきは中小企業の経常利益がプラス6.5%(前回プラス1.5%)と、大企業のプラス2.1%(前回マイナス3.0%)を上回る上方修正幅を記録した点だ。BSIで見る限り中小企業の景況感は依然厳しいが、実額の利益計画では大企業以上の改善を計画しており、心理指標と実態計画の間に興味深いねじれが生じている。
設備投資の内訳
設備投資(ソフトウェア含む、土地除く)は全規模でプラス11.0%(前回プラス8.2%)。ただし中小企業は依然マイナス2.4%(前回マイナス9.2%)で、投資意欲の本格回復には至っていない。原文注記の通り「7年度・8年度ともに回答のあった法人(8,152社)を基に推計」されており、サンプルの継続性に基づく実額推計値である点に留意したい。
次回への視点
次回12月調査では、この利益・投資計画の上方修正が中小企業の景況感BSIの改善に波及するかが焦点となる。
人手不足という共通課題、二極化する対応力
構造的な人手不足という前提
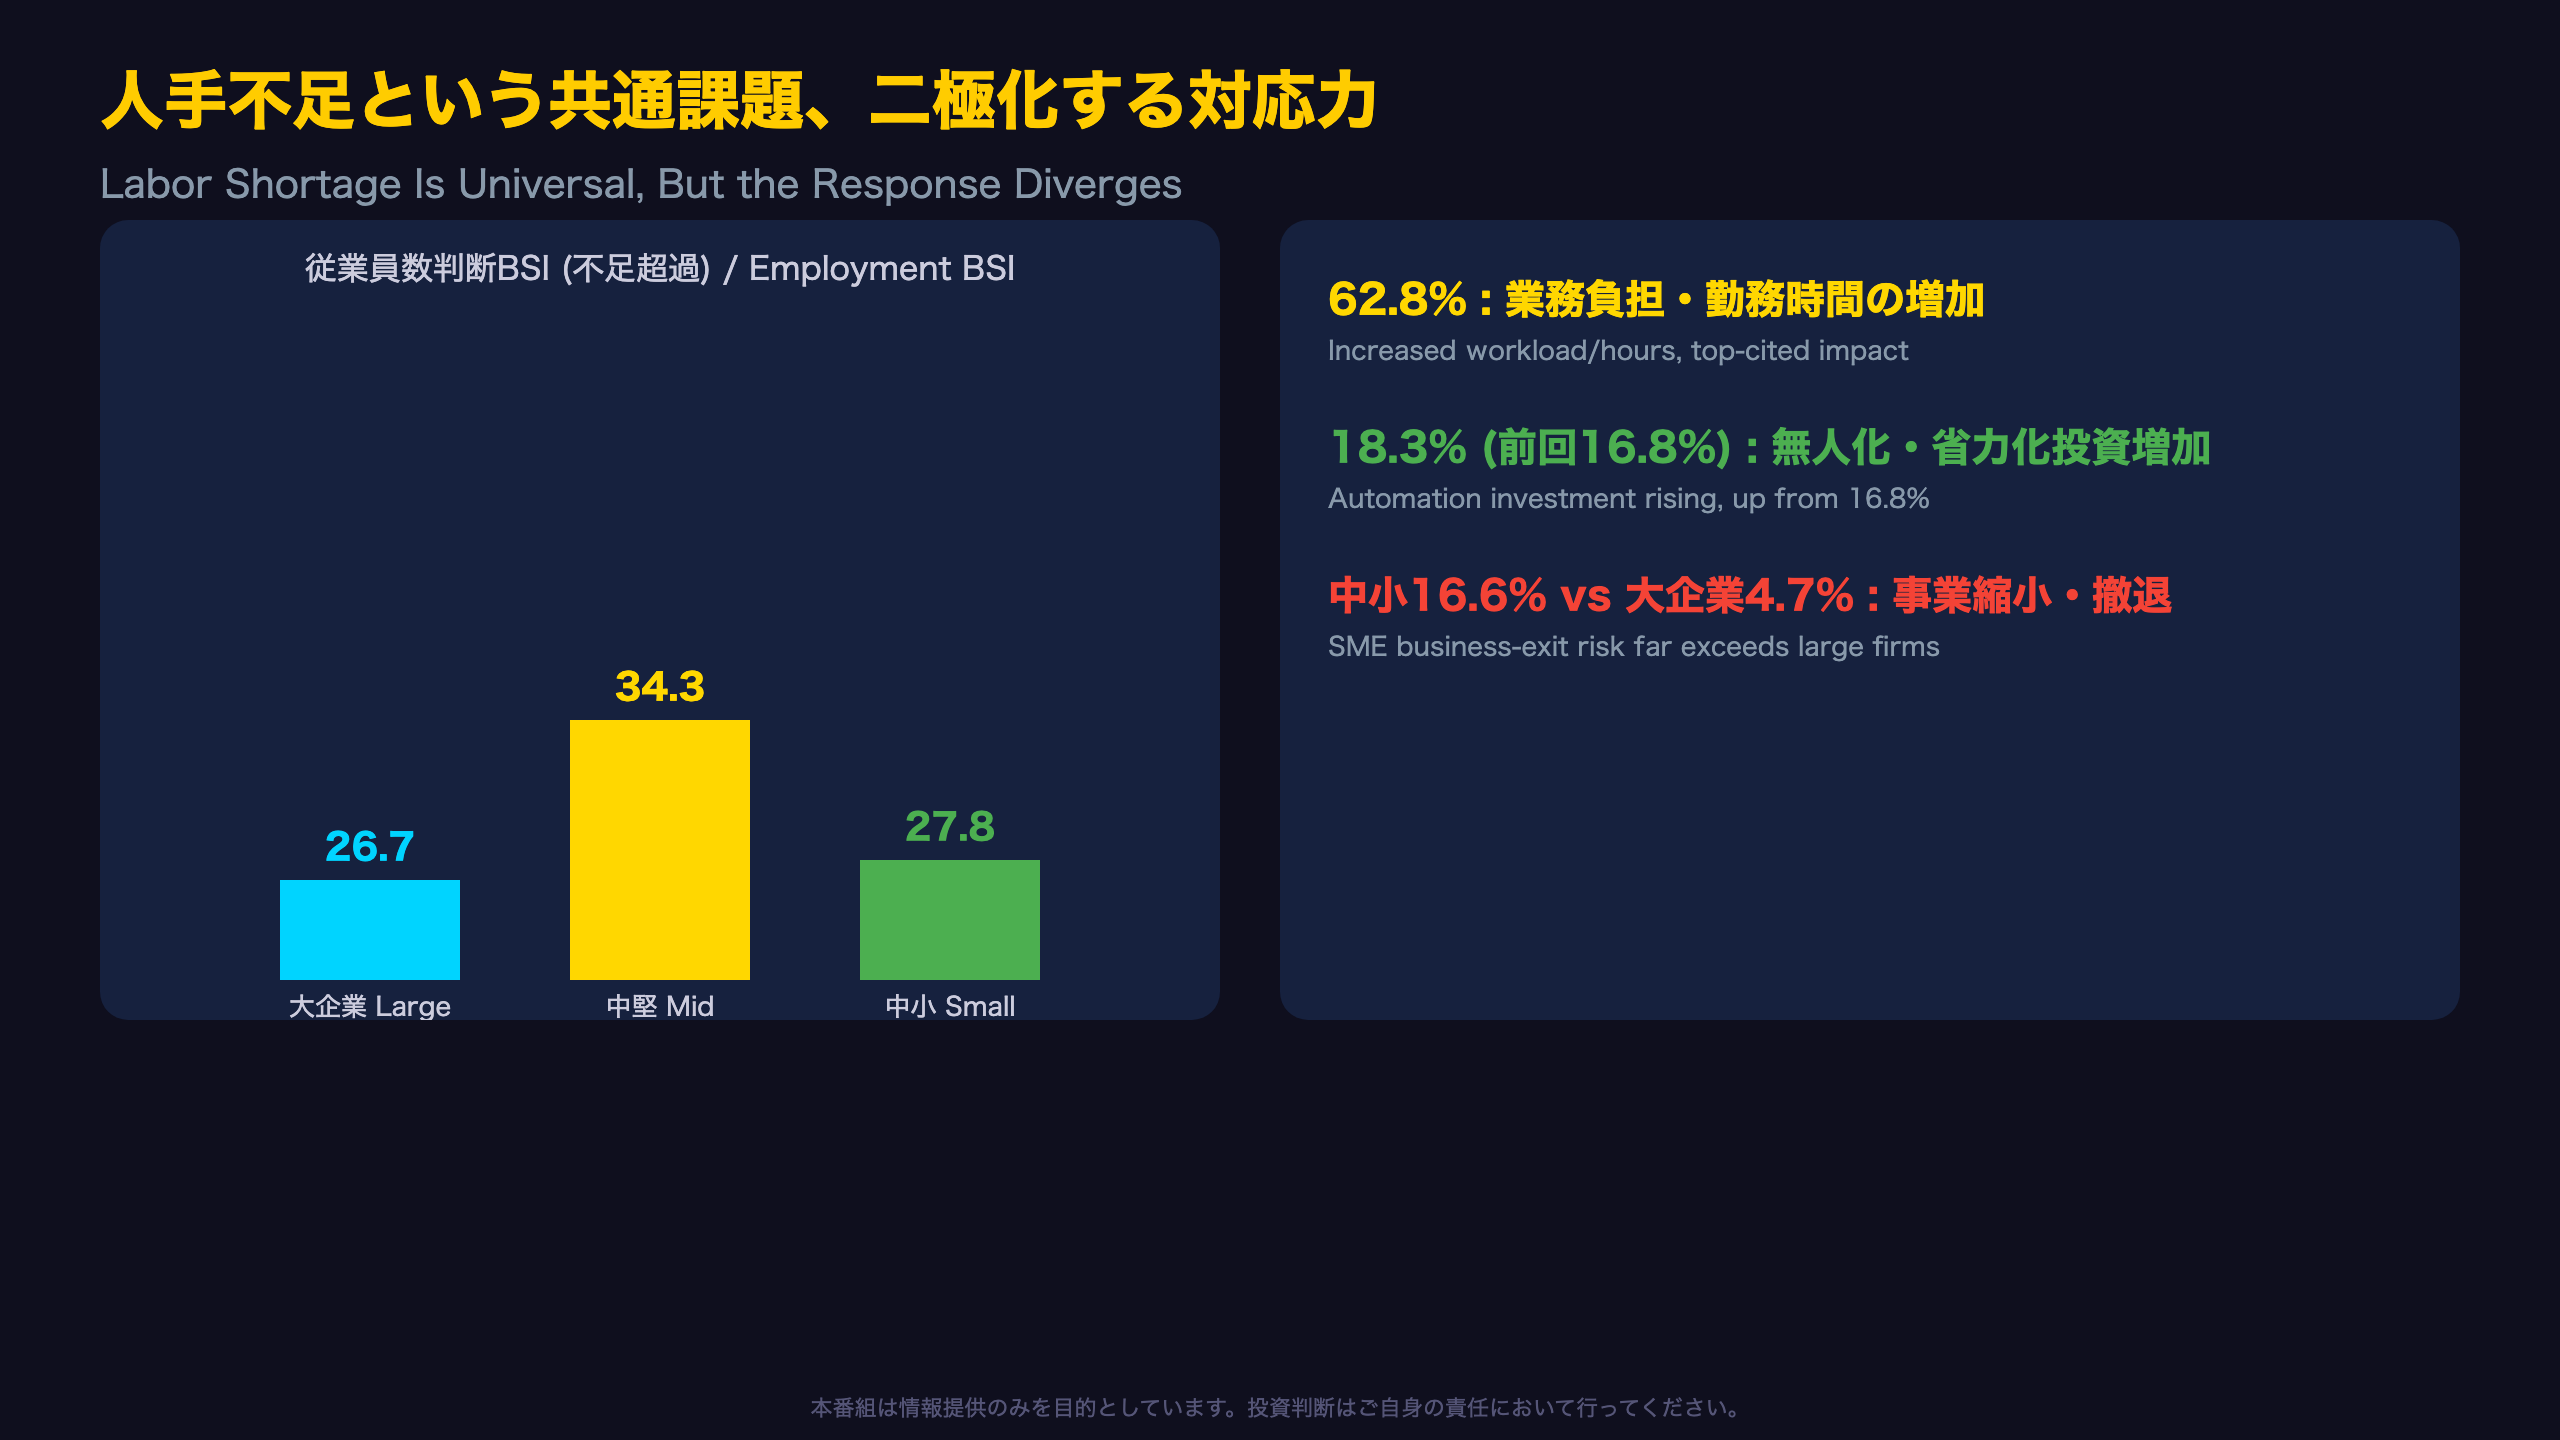
従業員数判断BSIは「不足気味」から「過剰気味」を引いた指標で、令和8年7-9月期は大企業プラス26.7、中堅企業プラス34.3、中小企業プラス27.8と、いずれも高水準にある。時系列表(参考-4)を確認すると、この水準は過去10年ほぼ一貫してプラス圏で推移しており、一時的な現象ではなく構造的なテーマであることが分かる。
対応の二極化
「人手不足が会社経営に与える影響」(総括表)を見ると、無人化・省力化投資の増加を挙げた企業は全体で18.3%(前回16.8%)に上昇し、企業がコスト増を投資で吸収しようとする動きが強まっている。しかし、この選択肢を取れるかどうかにも規模差がある。「事業の縮小・撤退」を挙げた割合は、大企業4.7%・中堅企業7.7%に対し、中小企業は16.6%(前回17.7%からはやや改善)と突出して高い。
設備投資の関連データとの整合性
この構図は、設備投資のソフトウェア投資動向とも整合的だ。今回調査における設備投資の重要度1位集計(表5-2)では、生産・販売等の機械及び装置が大企業製造業で66.6%と最重要項目になっており、省力化・自動化関連投資の存在感が推測される。
政策的含意
人手不足を起点とした投資拡大は日銀の設備投資・賃金動向判断にプラス材料となり得るが、中小企業の事業継続リスクは金融機関の与信判断や政策支援の必要性を示唆する材料でもある。
業種の振れ幅とコスト圧力、そして日銀への含意
振れ幅の大きい業種
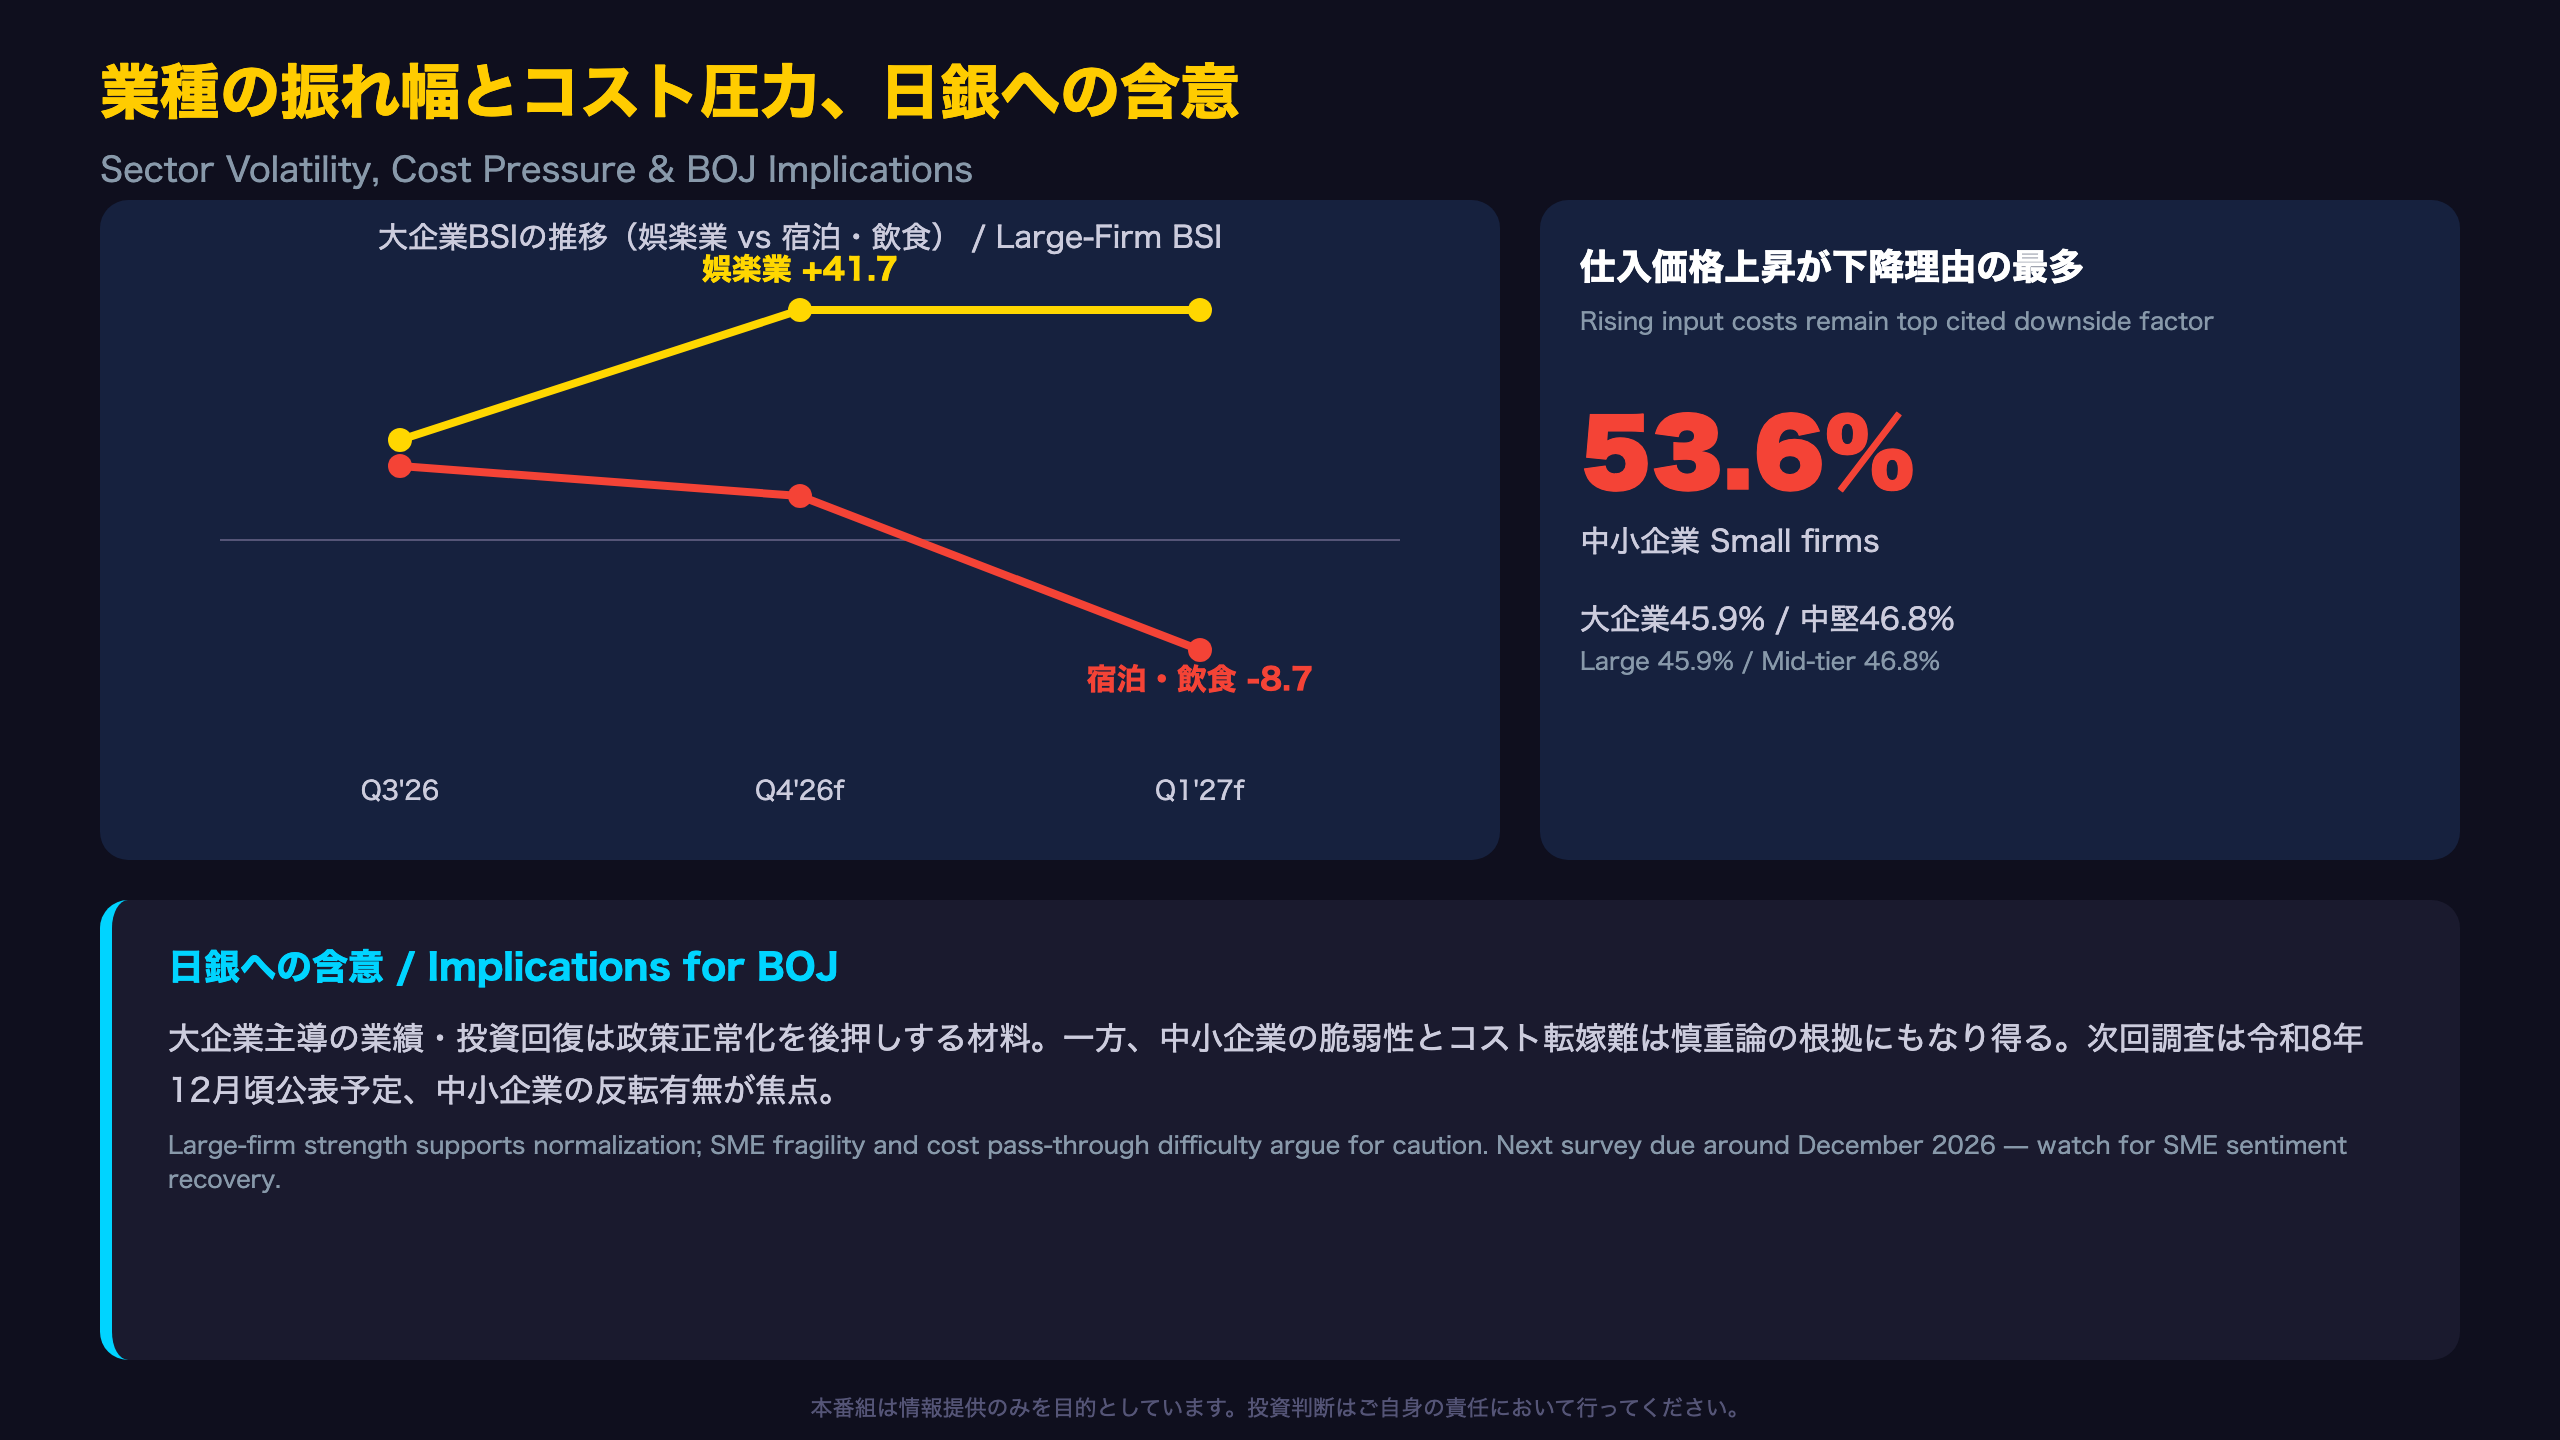
業種別データ(表1-2)を見ると、大企業の娯楽業BSIは7-9月期プラス25.0から10-12月期プラス41.7、27年1-3月期もプラス41.7と極めて高い水準が続く見通しだ。対照的に宿泊業・飲食サービス業は7-9月期プラス17.0から10-12月期プラス10.6、27年1-3月期はマイナス8.7へ急反転する予測となっており、インバウンド動向や季節要因の影響が疑われる。ただし単月・単一業種のデータであり、確定的な因果関係を断定することはできない。
中小企業の個別業種の重さ
中小企業の小売業BSIはマイナス21.8(前回マイナス31.9から改善)、卸売業はマイナス16.3(前回マイナス17.2)と、改善はしているものの水準としては厳しい。原文注記にある通り、これらは前回調査結果との比較であり、絶対水準の評価には注意が必要だ。
コスト構造の共通課題
景況判断の下降理由(表1-3)では、仕入価格の上昇が中小企業で53.6%と最多。大企業も45.9%、中堅企業も46.8%と、規模を問わずコスト圧力が景況悪化の主因であり続けている。「④仕入価格」が「下降」の最大要因である構図は、前回調査からも継続している。
日銀への含意と次回焦点
大企業の利益・投資計画の改善は日銀の正常化判断を後押しする材料となり得る一方、中小企業の脆弱性・コスト転嫁の難しさは急速な引き締めに慎重であるべきとの見方も支える。次回調査は令和8年12月頃に公表予定で、中小企業の景況感が反転局面に入るか、また仕入価格を巡るコスト圧力が和らぐかが注目点となる。
製作費大公開
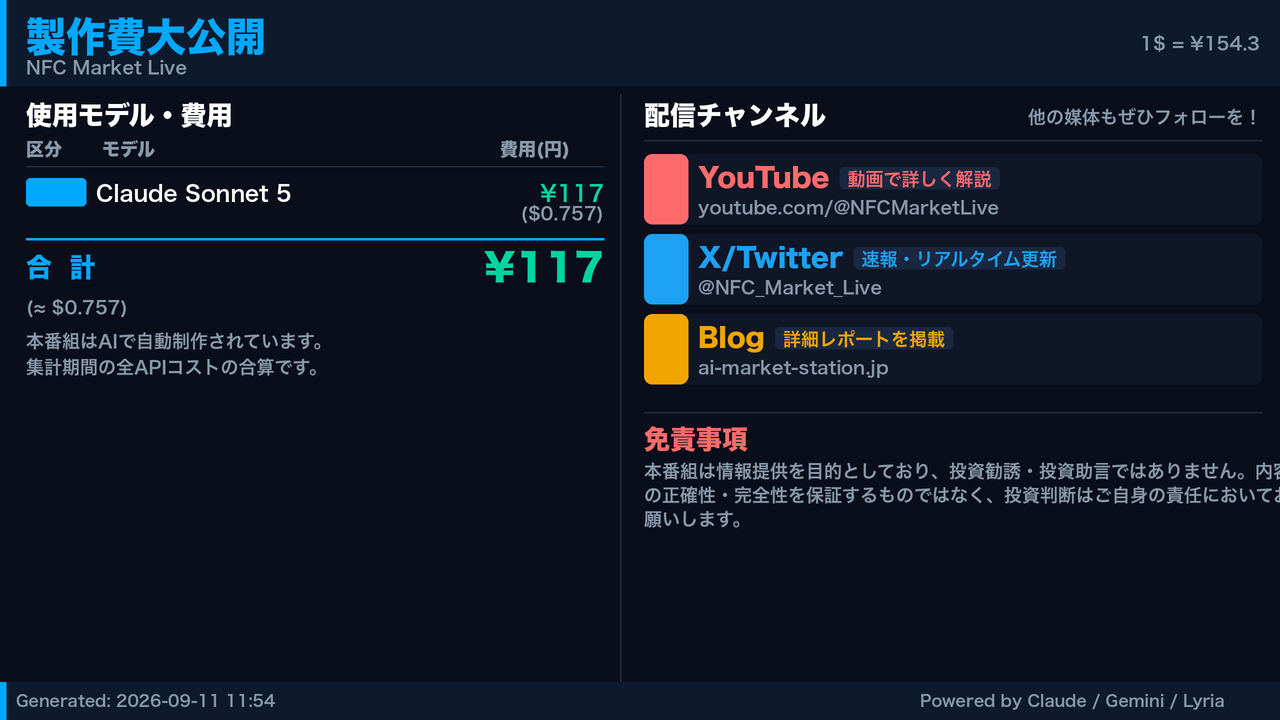
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 150,083 | 46,537 | ¥118 |
| TTS | Gemini 2.5 Flash TTS | 4,869 | 12,870 | ¥20 |
| TTS | Gemini 3.1 Flash TTS | 2,429 | 4,122 | ¥13 |
| BGM | Lyria 3 Pro | 247 | 26,326 | ¥12 |
| X | コンテンツ作成 (返信) | 3,878 | – | ¥12 |
| X | ポスト作成 | 1,634 | – | ¥9 |
| X | ツイート (URL付) | 82 | – | ¥31 |
| 合計 | ¥216 |
為替レート: 1 USD = 154.3 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。