📺 動画で詳細な解説を見る
📄 一次資料(出典)
財務省
https://www.mof.go.jp/policy/international_policy/reference/itn_transactions_in_securities/month.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-08 08:58)
対内証券投資の最新分析。📊 財務省が9月8日に公表した2026年8月の対外及び対内証券売買契約等の状況(月次・指定報告機関ベース)を徹底解説。 📉 海外投資家は日本証券を合計5兆8,239億円売り越し。うち短期債の処分超が4兆9,658億円と、7月(1兆2,923億円)の約3.8倍に急拡大。日本株も7月の1.3兆…
The Ultimate Summary:海外勢5.8兆円売り越し、国内勢は外株買い
8月の対内外証券投資:数字の全体像
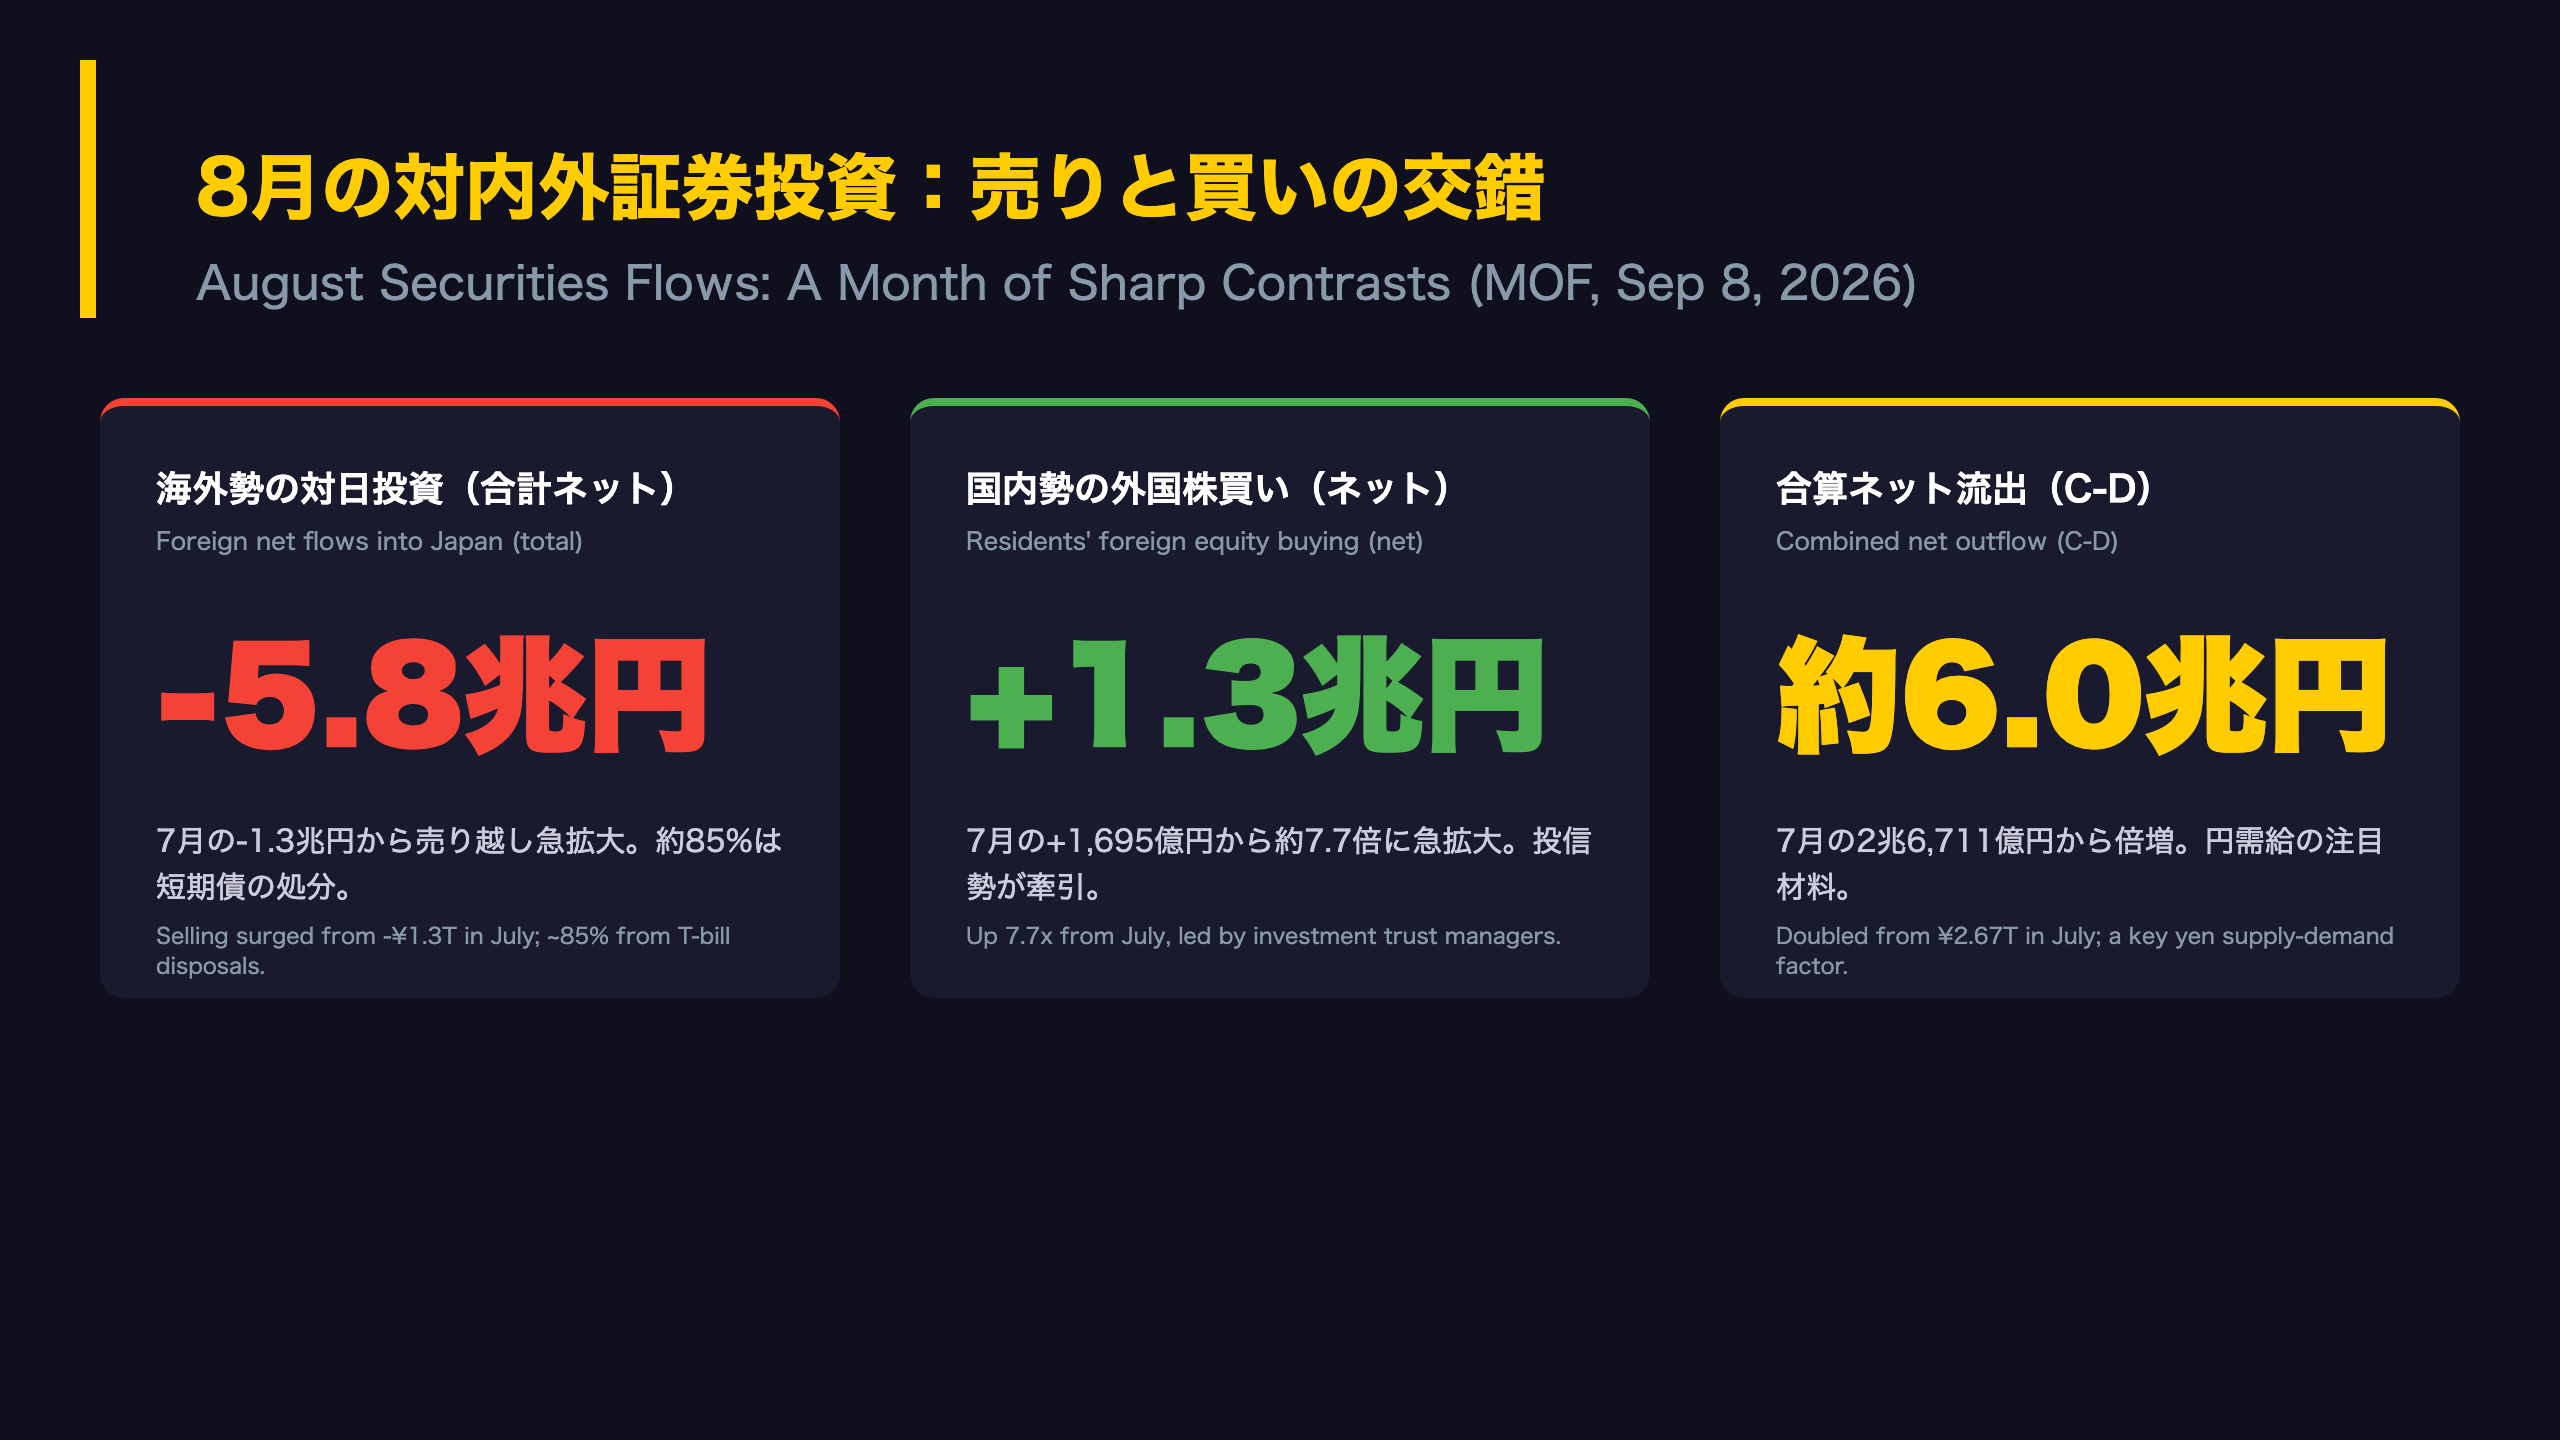
財務省「対外及び対内証券売買契約等の状況(月次・指定報告機関ベース)」の2026年8月分が9月8日に公表された。ヘッドラインを整理する。
| 項目 | 8月ネット | 7月ネット |
|---|---|---|
| 対内(海外勢→日本証券)合計 | -58,239億円 | -13,106億円 |
| うち短期債 | -49,658億円 | -12,923億円 |
| うち株式 | -1,740億円 | +12,983億円 |
| 対外(国内勢→外国証券)合計 | +1,366億円 | +13,605億円 |
| うち株式 | +12,983億円 | +1,695億円 |
時系列文脈
7月時点でも海外勢は短期債を1.3兆円売り越していたが、8月はその約3.8倍へと急拡大。対内投資合計の売り越し額としては、月次データとして異例の規模である。一方、原文の注記にある通り「ネットのプラス(+)は取得超、マイナス(-)は処分超を表す」。
両論の視点
弱気に読めば、海外勢の円資産圧縮が加速したことになる。ただし、株式・中長期債という「長期マネー」の売却は限定的で、売りは満期の短い短期債に集中している。強気に読めば、7月に1.3兆円あった海外勢の日本株買いの反動が小幅な売りにとどまった点は、むしろ底堅さの証左という見方もある。
以降のスライドで、旬別推移・部門別内訳を分解し、この売り越しの「質」を検証する。
最大の特異点:海外勢の短期債売却5兆円
短期債5兆円売却の解剖
旬別推移が示す「前傾型」の売り
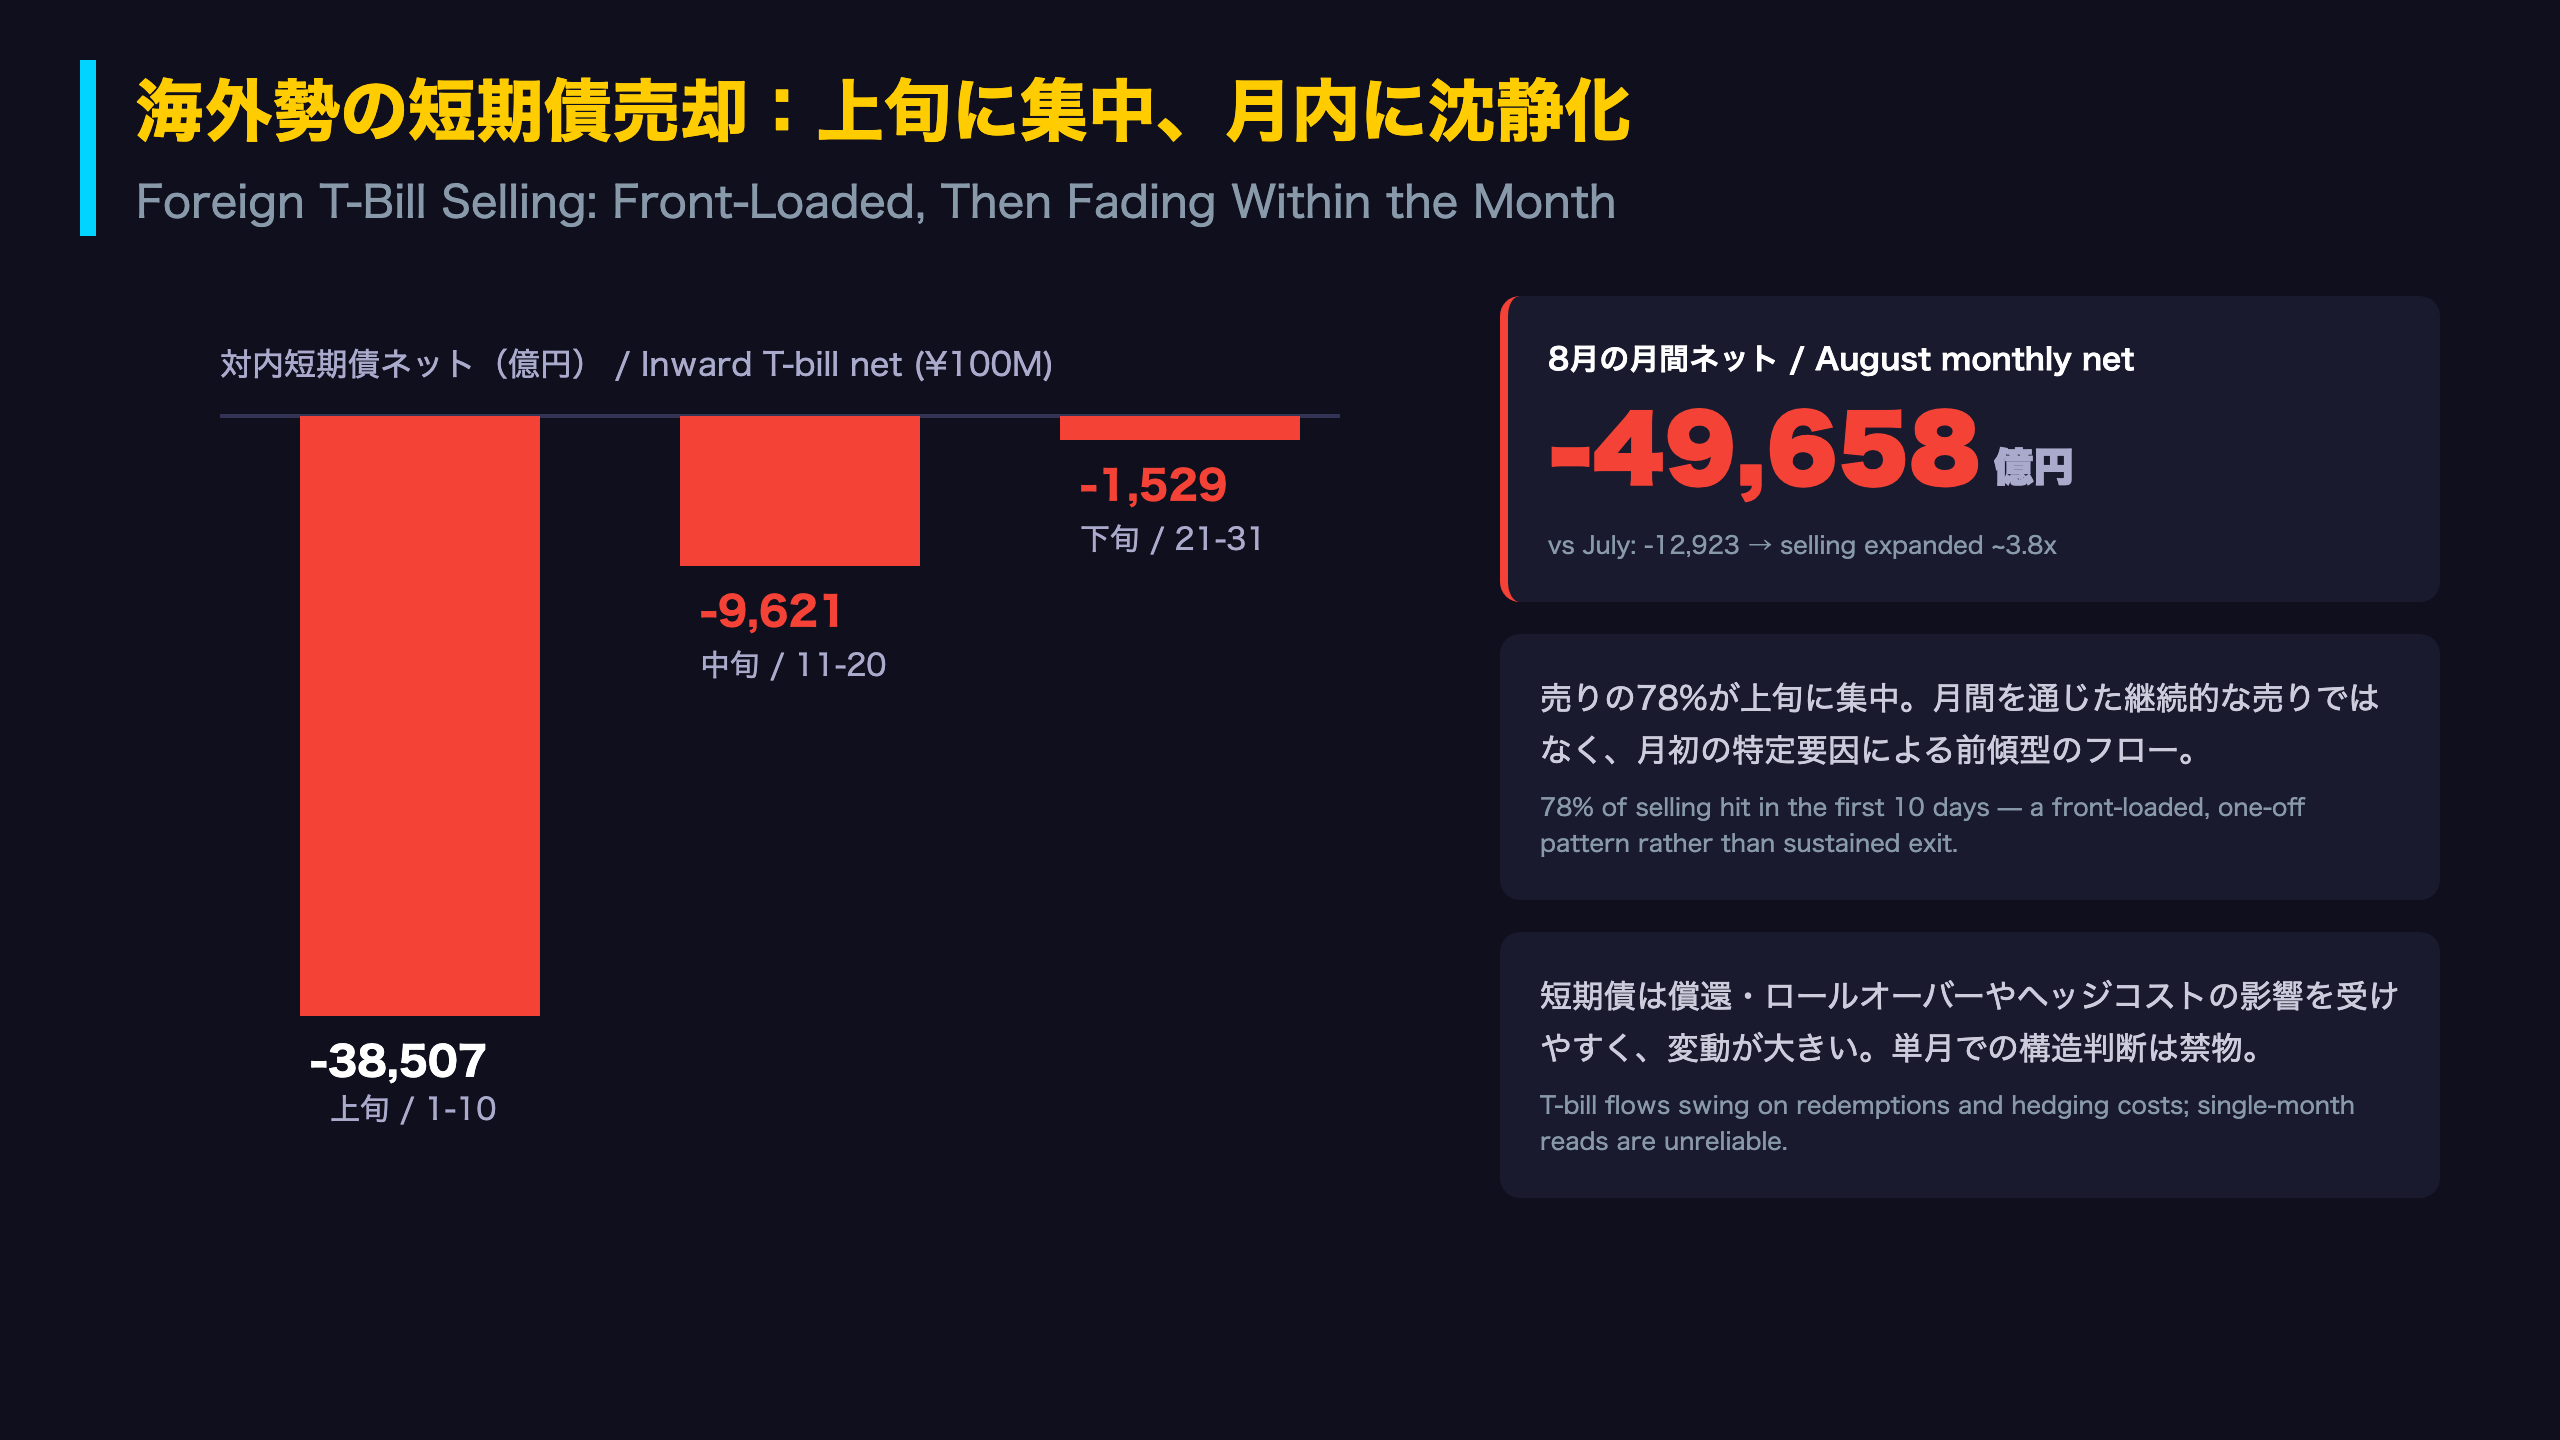
海外勢による対内短期債のネットフローを旬別に並べると、その偏りは一目瞭然だ。
- 8月上旬(1-10日):-38,507億円
- 8月中旬(11-20日):-9,621億円
- 8月下旬(21-31日):-1,529億円
月間売り越し額の78%が上旬に集中し、下旬にはほぼゼロまで縮小した。売りが月を通じて継続・加速したのではなく、月初の特定要因で発生し、その後収束したパターンと読める。
短期債フローの性質
本統計の短期債には国庫短期証券(TDB)等が含まれる。海外勢は為替スワップ市場でドルを円に転換し、その円をTDBで運用する取引を大規模に行うことが知られており、このフローはヘッジコストや金利差、四半期末・償還スケジュールに敏感に反応する。したがって単月の急変動から「円資産離れ」を断定することはできない(レベルC:可能性の指摘にとどめる)。
過去との比較
直近2ヶ月のデータでは、7月も-12,923億円の処分超であり、売り越し自体は2ヶ月連続。ただし規模の跳ね上がり方は8月が突出している。取得額13兆8,000億円に対し処分額18兆7,658億円という取引総額の大きさも、このカテゴリーの回転の速さを物語る。
原文注記:「ネットのプラス(+)は取得超、マイナス(-)は処分超を表す」
次のスライドでは、より「長期マネー」に近い株式・中長期債の対内フローを検証する。
海外勢の日本株:売り越し転換も下旬は買い戻し
海外勢の「長期マネー」を検証する
株式:売り越しの実像は微調整
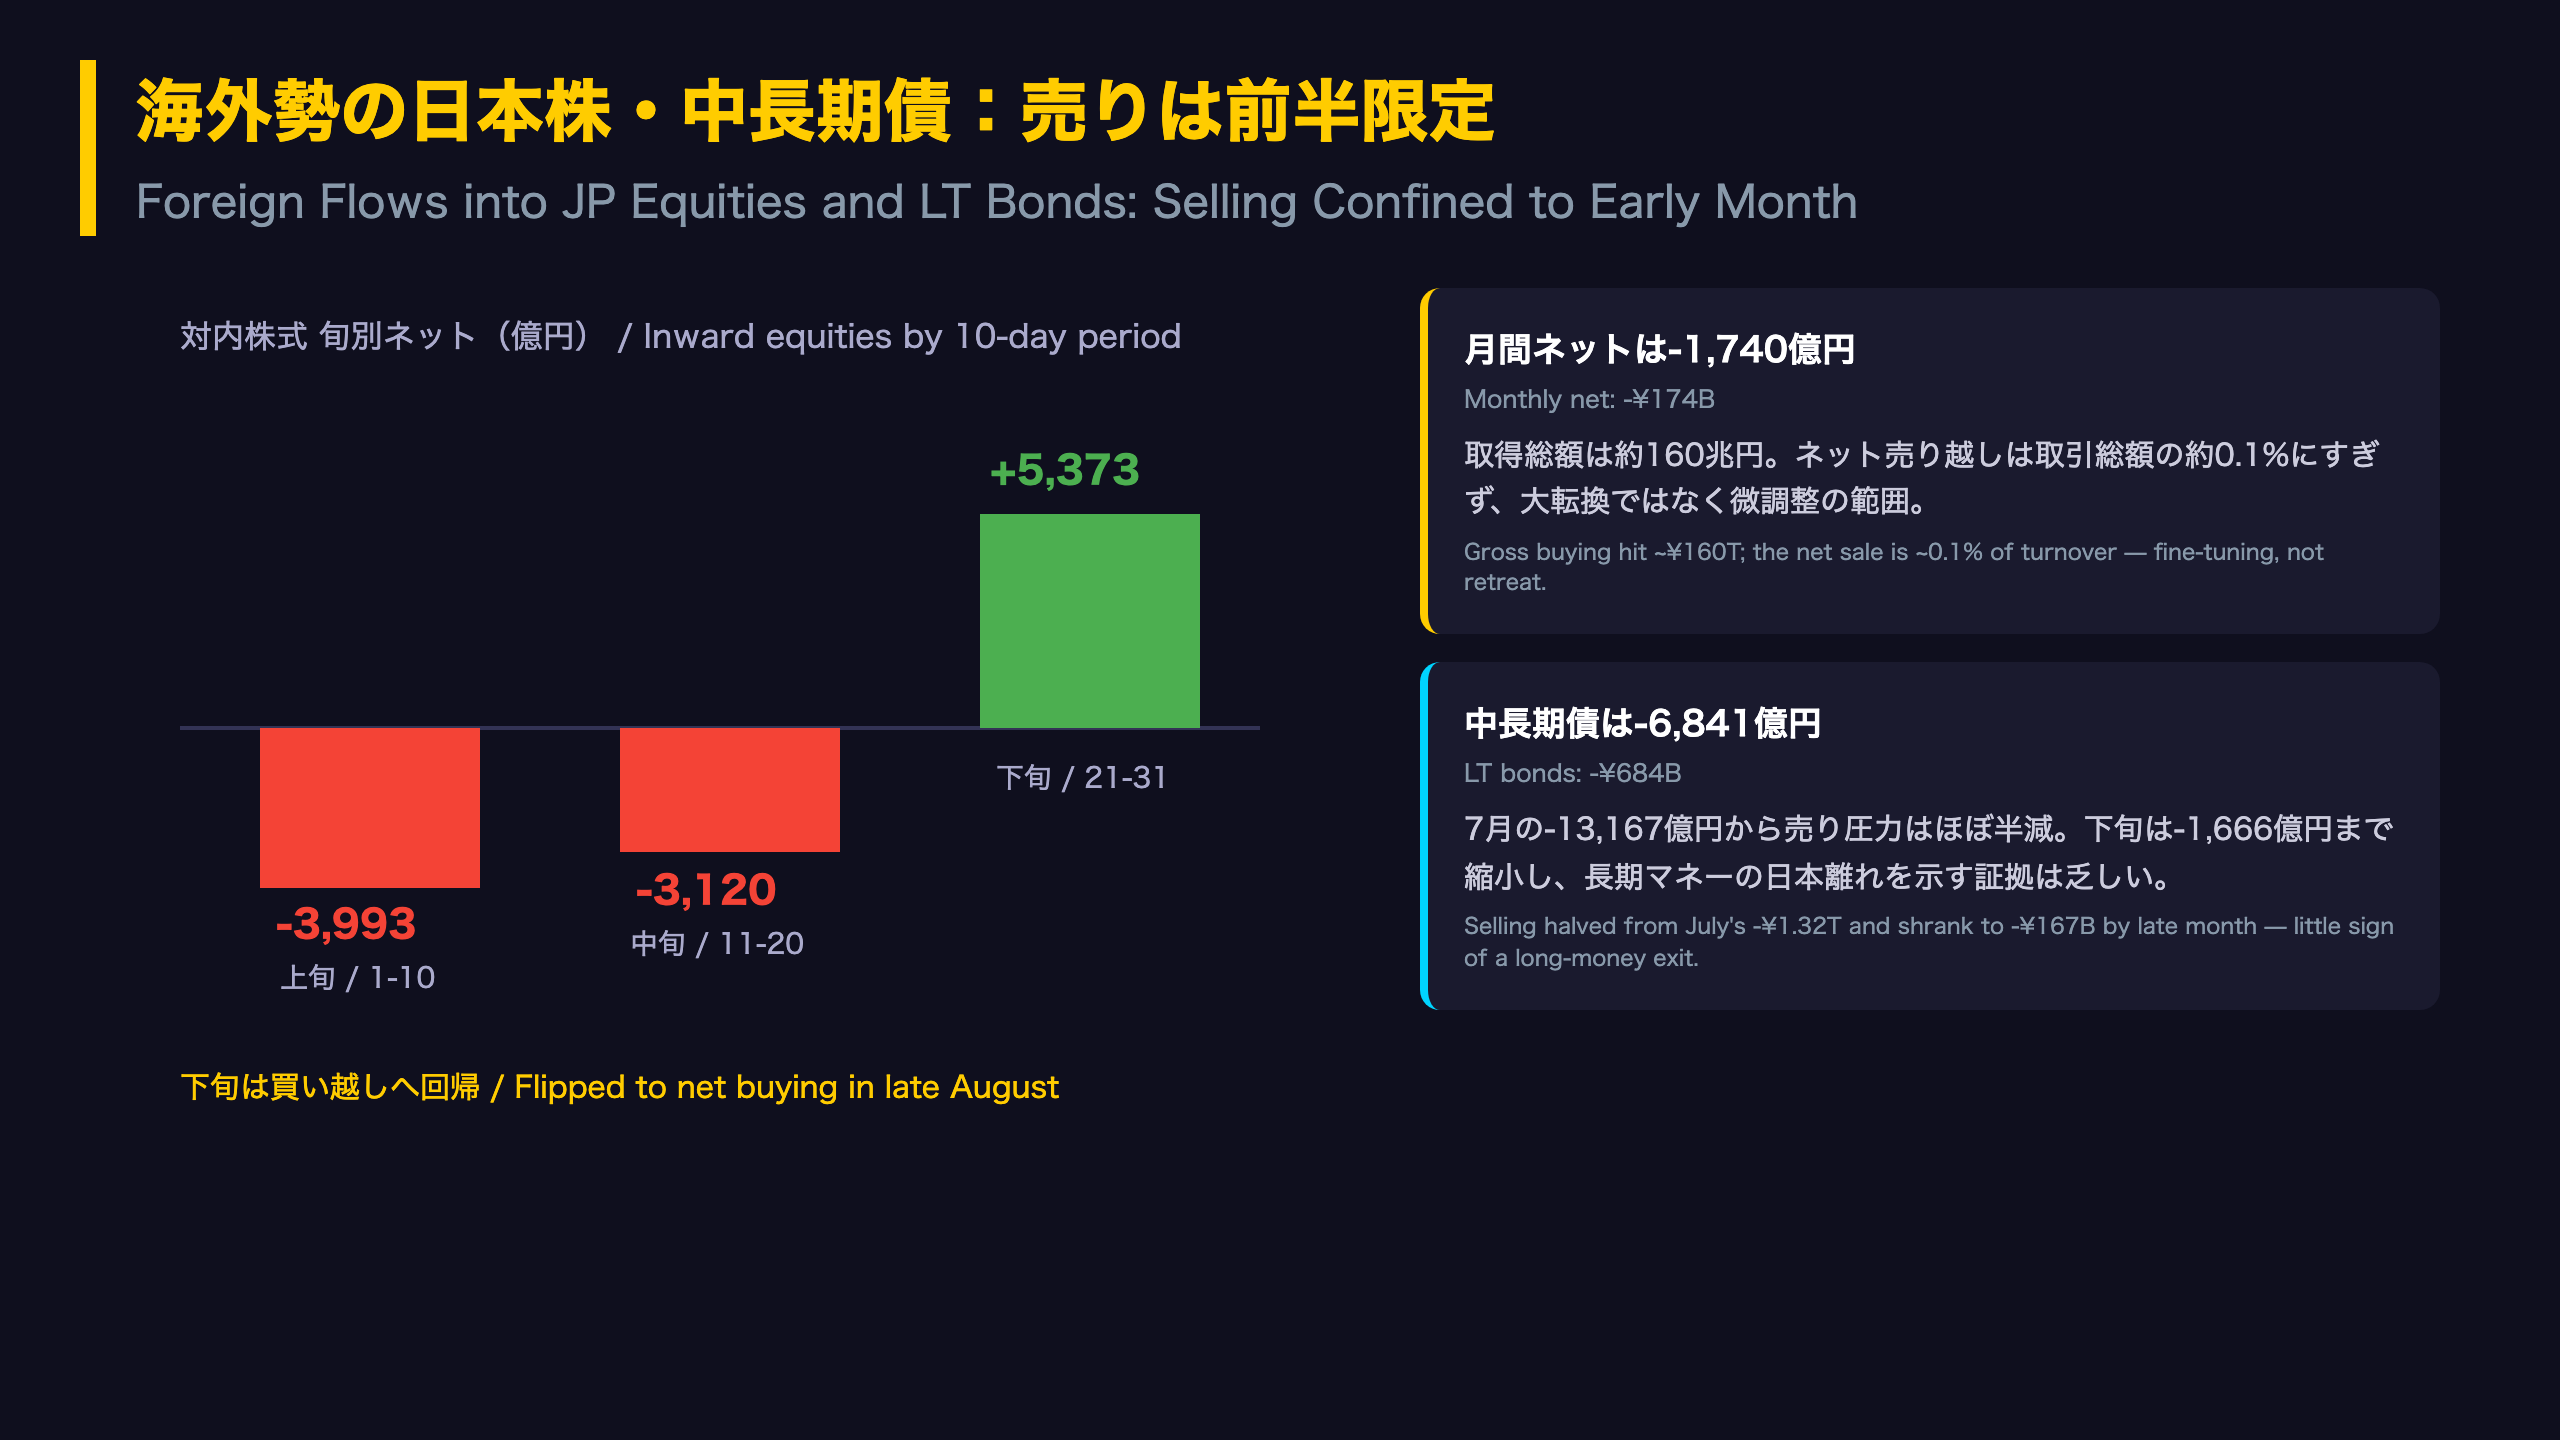
8月の対内株式・投資ファンド持分はネット-1,740億円。7月の+12,983億円からの転換はヘッドラインとしては目を引くが、規模感の把握が重要だ。
- 月間取得額:1,599,653億円(約160兆円)
- 月間処分額:1,601,393億円
- ネット:-1,740億円(取引総額の約0.1%)
グロスの売買が巨大な中でのわずかな売り越しであり、海外勢の日本株エクスポージャーが大きく削られたとは言えない。
旬別:V字の需給
- 上旬:-3,993億円
- 中旬:-3,120億円
- 下旬:+5,373億円
月末にかけて買い越しへ回帰しており、8月の売りは前半に限定された動きだった。この下旬の買い戻しが9月も継続するかが、日本株需給の次の注目点となる。
中長期債:売り圧力は半減
対内中長期債は-6,841億円と2ヶ月連続の処分超だが、7月の-13,167億円から売却規模はほぼ半減。旬別でも下旬は-1,666億円まで縮小した。
両論の整理
弱気材料:株・中長期債・短期債の3カテゴリーすべてで売り越しとなったのは事実。強気材料:ただし長期性資金の売却は小幅かつ縮小傾向で、株式は月末に買い転換。「全面的な日本売り」というナラティブはデータが支持しない。
国内勢の対外投資:外株買い1.3兆円も月内で減速
国内勢の対外投資:買いの中身と減速の兆し
外国株式:7.7倍の急拡大
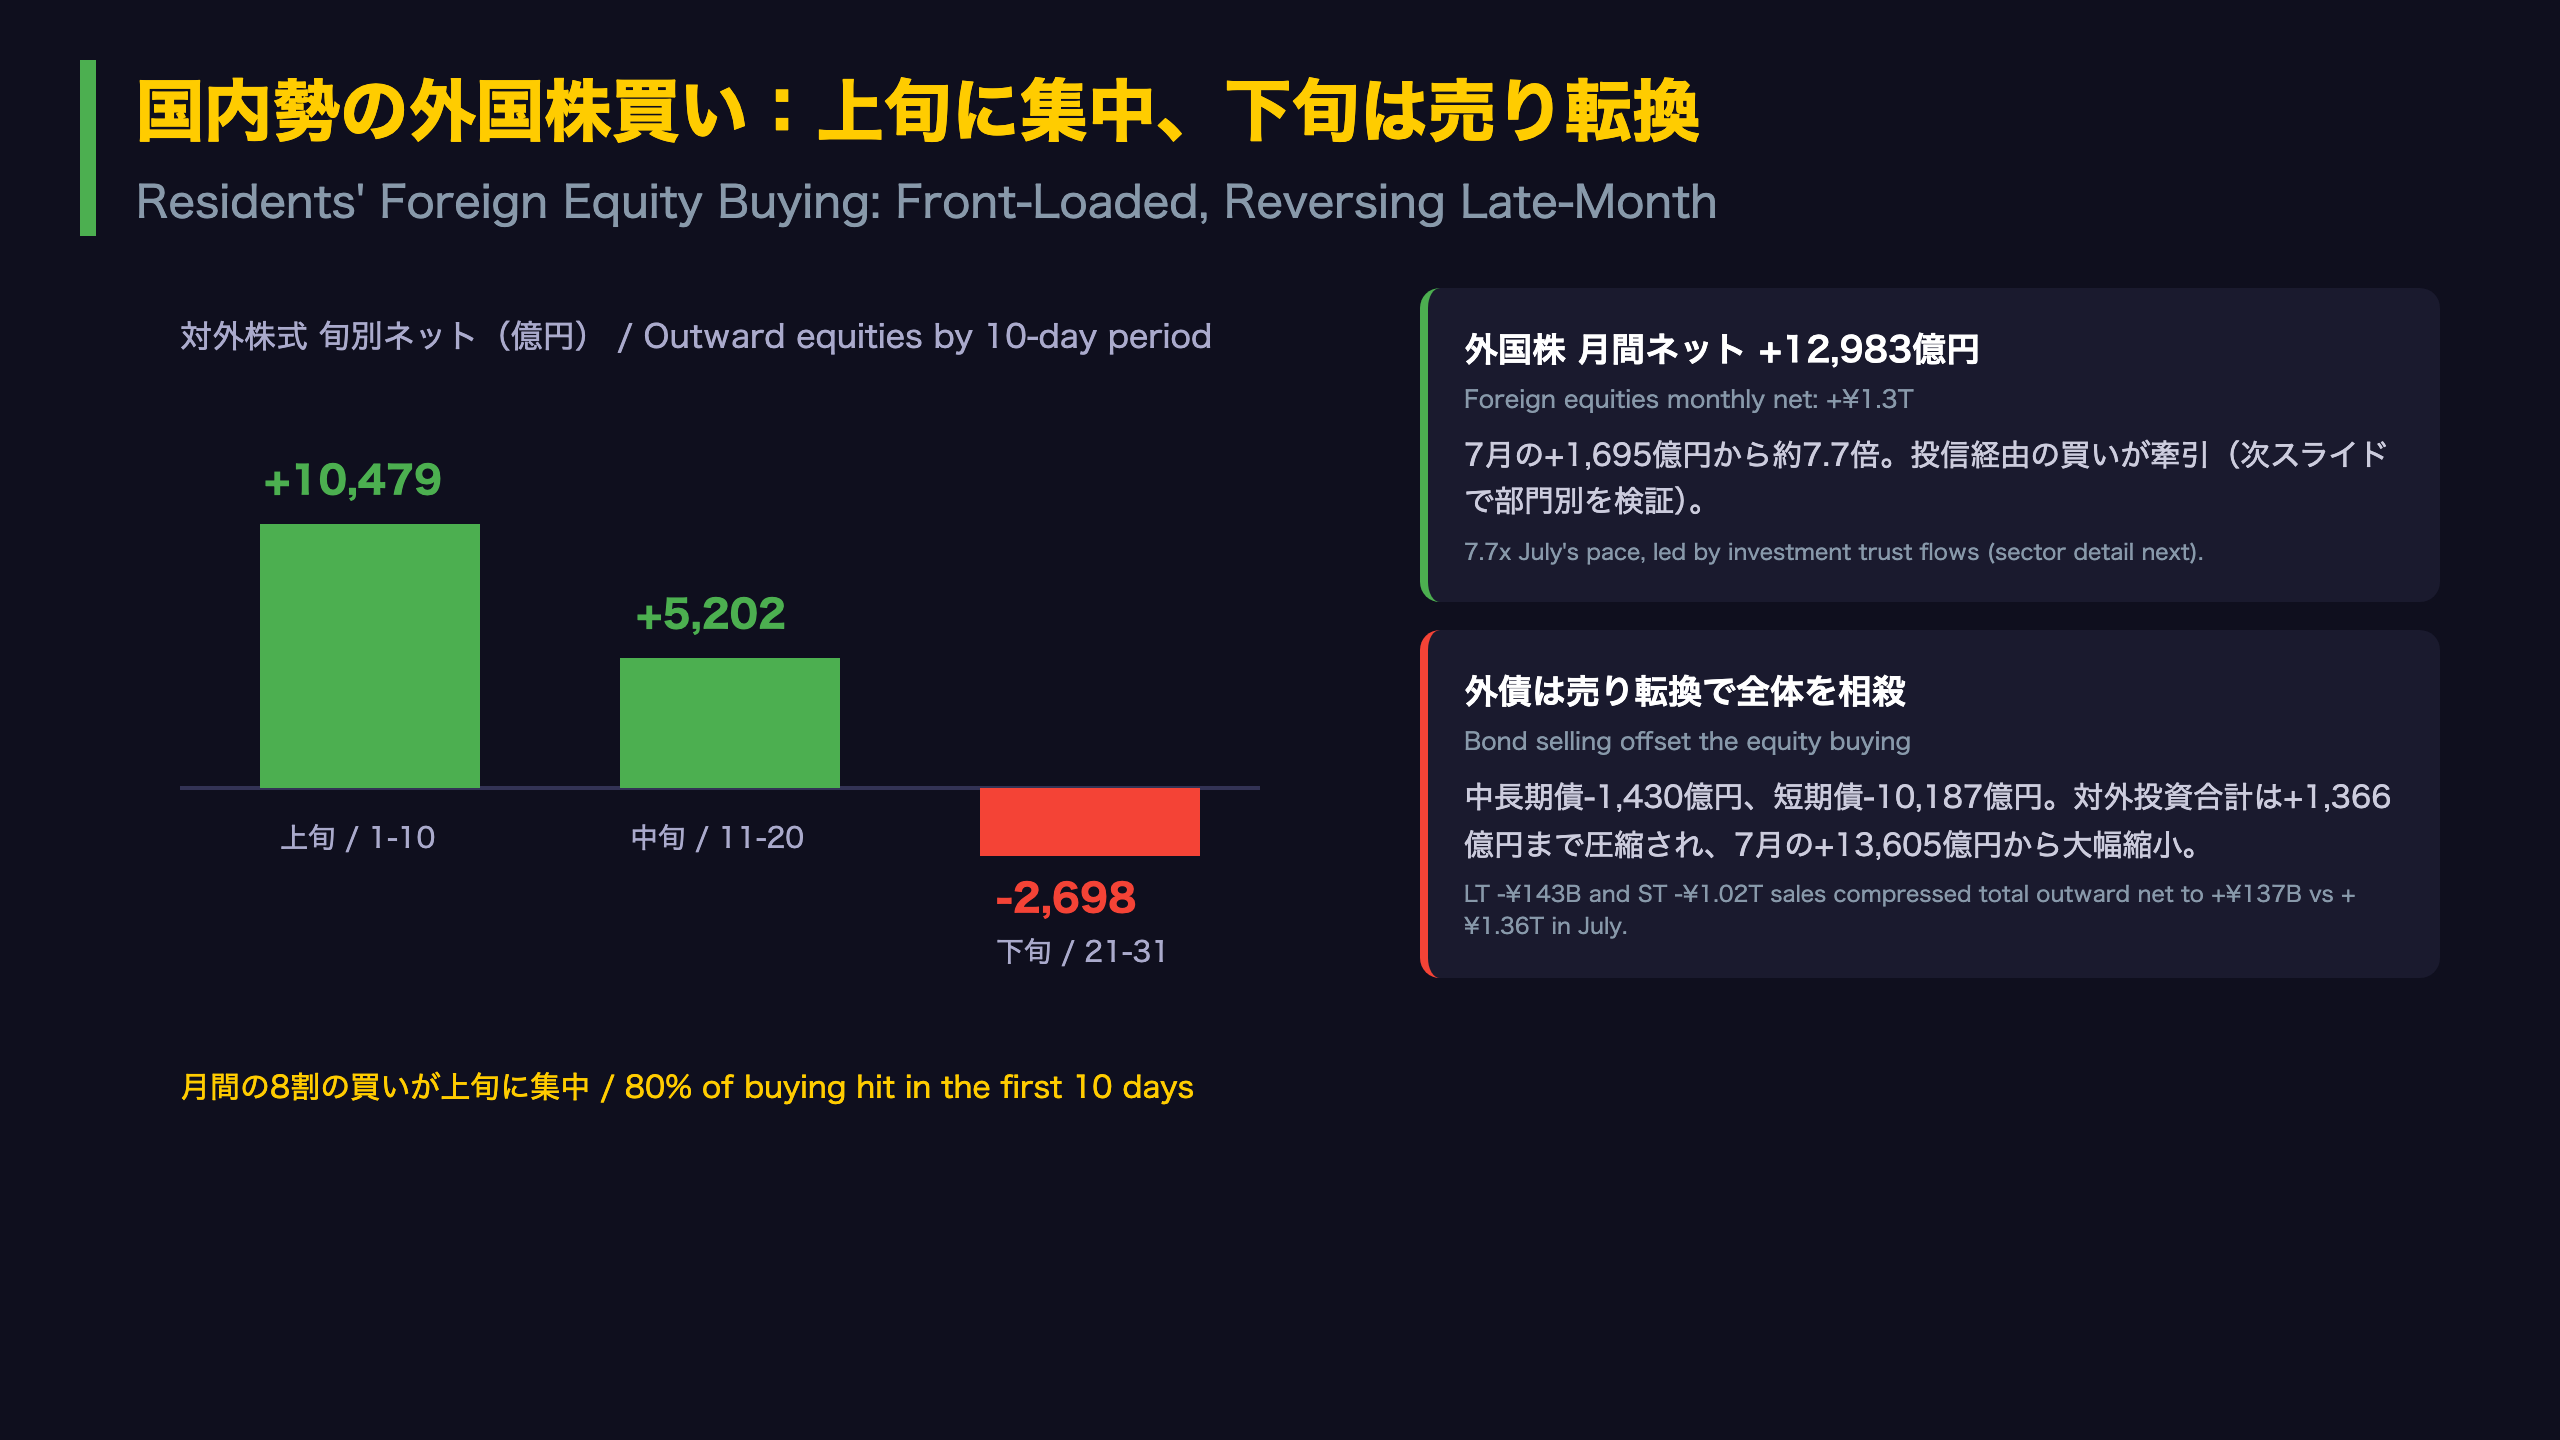
8月の対外株式・投資ファンド持分はネット+12,983億円。7月の+1,695億円から急拡大した。ただし旬別の推移は注目に値する。
- 上旬:+10,479億円
- 中旬:+5,202億円
- 下旬:-2,698億円(売り越し転換)
月間の8割の買いが上旬に集中し、下旬には売り越しに転じた。この減速が9月に持ち越されるのか、それとも月初に買いが再集中する月次パターンなのかは、次回データでの検証課題となる。
外債:売りへ転換
- 中長期債:-1,430億円(7月:+3,657億円)
- 短期債:-10,187億円(7月:+8,254億円)
7月に買い越しだった外債2カテゴリーがともに売りへ転換。結果、対外投資合計は+1,366億円と、株買いをほぼ相殺する水準まで圧縮された。
解釈の幅
強気の読み:外株買いの継続は国内マネーのリスク選好維持を示す。弱気の読み:下旬の外株売り転換と外債売りの併存は、対外投資意欲の一服を示唆するという見方もある。ただし、いずれも単月・旬別データに基づく推論であり、価格・為替要因の寄与は本統計からは識別できない。原文にも取引の背景に関する記載はない。
部門別分析:買いの投信・金商、売りの銀行・年金
誰が買い、誰が売ったのか:部門別の解剖
買い方:投信と証券会社
付表「投資家部門別対外証券投資」から、8月の主な買い手を抽出する。
| 部門 | 資産 | ネット |
|---|---|---|
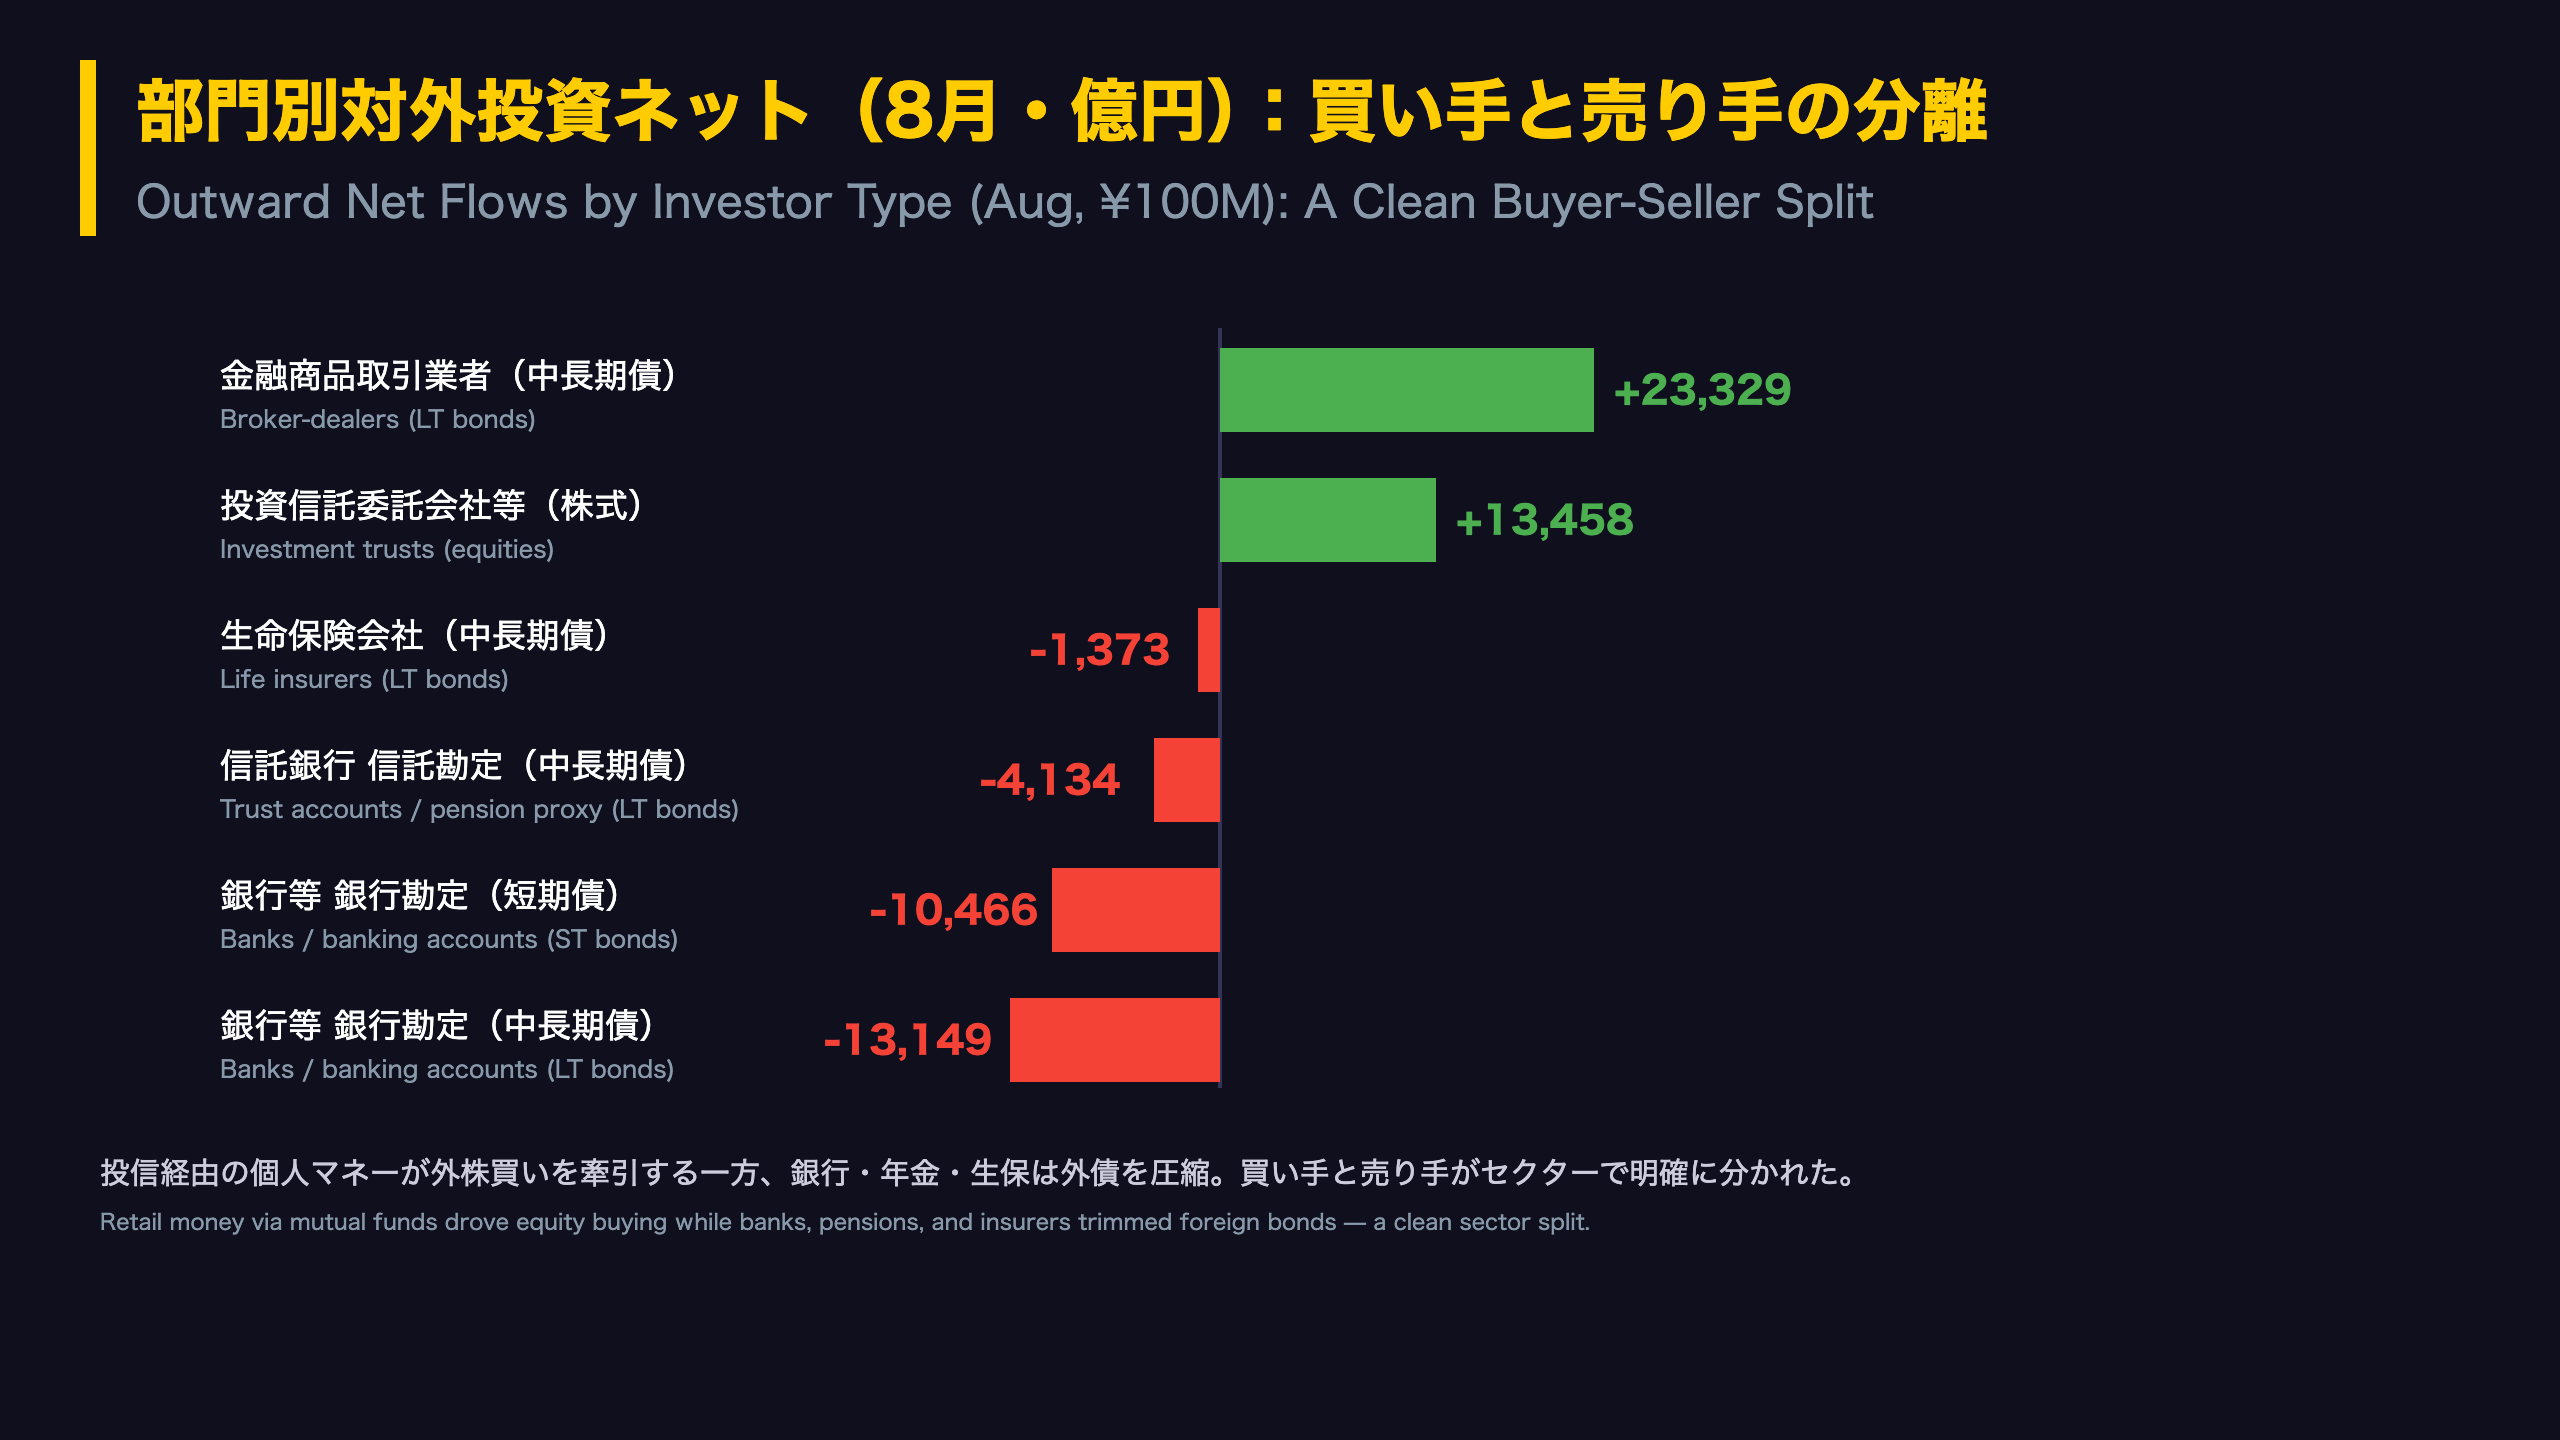
| 投資信託委託会社等 | 株式・投信持分 | +13,458億円 |
| 金融商品取引業者 | 中長期債 | +23,329億円 |
投信委託会社等の外株買いは7月の+12,426億円に続く2ヶ月連続の1兆円超え。原文注記によれば「投資信託委託会社等とは、投資信託委託会社及び資産運用会社の投資状況を表している」とされ、個人の積立投資などを originate するセクターである。2ヶ月連続の大規模買いは、投信経由の家計マネーの海外株シフトが持続している可能性を示唆する(レベルB)。
売り方:銀行・年金・生保
- 銀行等(銀行勘定):中長期債-13,149億円、短期債-10,466億円
- 預金取扱機関 合計:-34,287億円
- 信託銀行(信託勘定):中長期債-4,134億円
- 生命保険会社:中長期債-1,373億円(7月は-106億円)
銀行勘定の大規模な外債処分は、バランスシート調整や金利観に基づくポジション圧縮の可能性があるが、原文に動機の記載はない。信託勘定は年金資金の代理変数とされることが多く、外債の圧縮が続いている点は注目。
7月との対比
7月は銀行等(銀行勘定)が+6,917億円の買い越しだった。わずか1ヶ月で3.6兆円規模のスイングが生じており、8月の売りが一時的な調整か方針転換かは、9月データでの確認が必要。
総括:ネット流出6兆円の質と円需給への含意
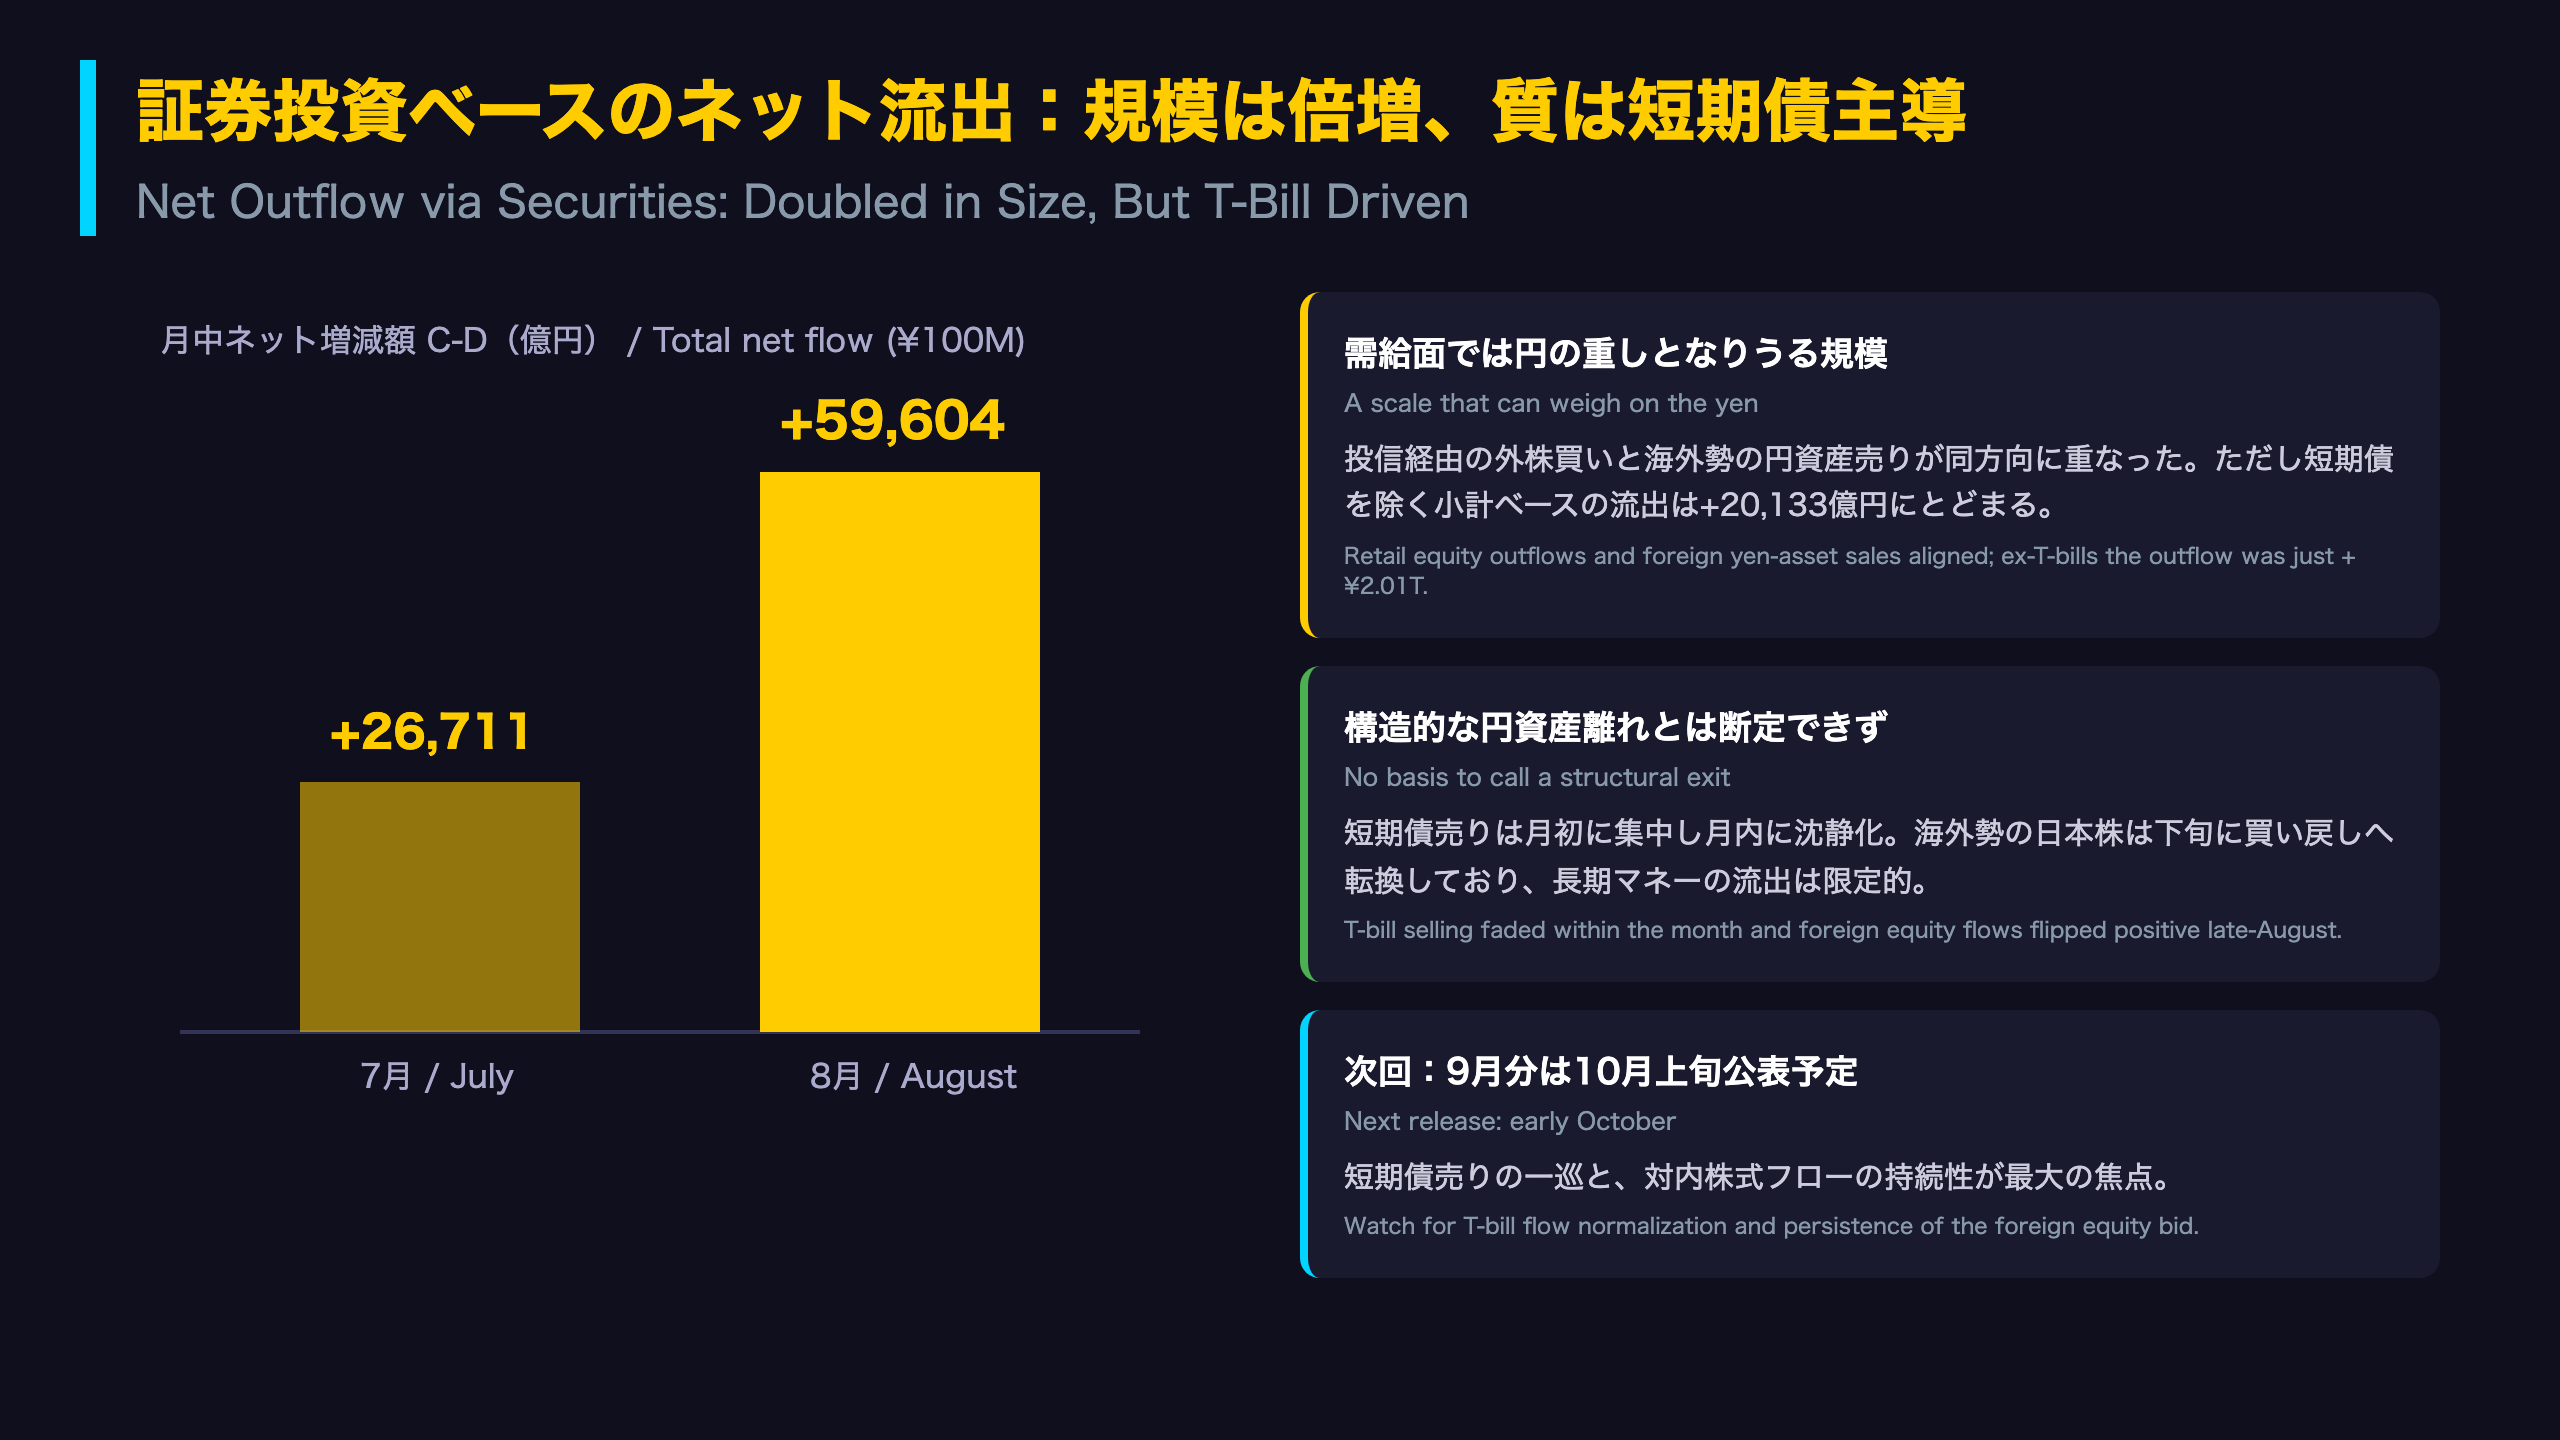
6兆円流出の「質」を問う
ネット増減額の構造
本統計の「月中ネット増減額(合計ネットC-D)」は、対外投資ネット(C)から対内投資ネット(D)を差し引いた値で、プラスは証券投資ベースの資金流出(円売り方向の需給)を意味する。
| 月 | 合計ネット(C-D) | 小計ネット(A-B、短期債除く) |
|---|---|---|
| 7月 | +26,711億円 | +5,535億円 |
| 8月 | +59,604億円 | +20,133億円 |
流出の分解
8月の約6兆円のうち、海外勢の短期債売却が-49,658億円と最大の寄与。短期債を除いた小計ベースの流出は2兆133億円で、こちらも7月の5,535億円から拡大しているが、規模感は大きく異なる。
円需給への含意(両論)
円売り方向の材料:①投信経由の外株買いは為替ヘッジなしが主体とされ、実需の円売りを伴いやすい。②海外勢の円資産売却も円売り方向。
割り引くべき材料:①短期債フローはスワップ・ヘッジ付き取引が多く、為替インパクトは額面通りではない可能性がある。②売りは月初に集中し月内に収束。③海外勢の日本株は下旬に買い戻し。
単月のフローから為替の方向を断定することはできないが、「個人の外株買い+海外勢の円短期資産圧縮」という組み合わせが続くかどうかは、ドル円の需給を占う上で重要なモニタリング項目となる。
次回スケジュール
9月分の月次統計は10月上旬に公表予定(8月分は9月8日公表)。短期債売りの一巡と、対内株式フローの持続性が最大の焦点。
製作費大公開
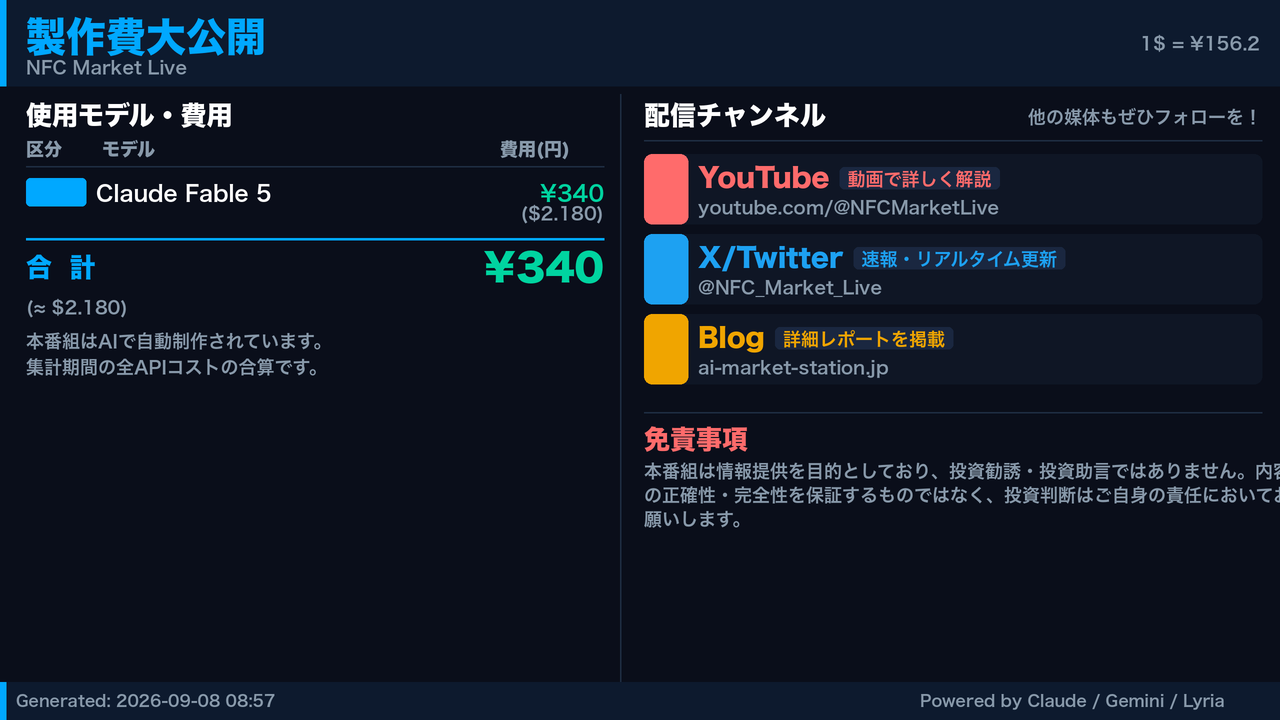
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Fable 5 | 30,038 | 37,586 | ¥340 |
| LLM | Claude Sonnet 5 | 3,631 | 149 | ¥1 |
| TTS | Gemini 2.5 Flash TTS | 6,854 | 16,598 | ¥26 |
| TTS | Gemini 3.1 Flash TTS | 2,386 | 4,019 | ¥13 |
| BGM | Lyria 3 Pro | 226 | 25,671 | ¥12 |
| X | コンテンツ作成 (返信) | 5,819 | – | ¥16 |
| X | ポスト作成 | 1,540 | – | ¥9 |
| 合計 | ¥419 |
為替レート: 1 USD = 156.2 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。