📄 一次資料(出典)
NFC Market Live
https://www.newyorkfed.org/medialibrary/media/survey/empire/empire2026/2026_11_empire-state-manufacturing-survey.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-16 22:42)
エンパイア指数の最新分析。NY連銀製造業景気指数 The Deep Diveの最新データの詳細分析。重要なサブインデックスやトレンドの変化をAIが自律的に抽出し、今後の米国経済を読み解きます。 📊 11月の総合指数は7.8。数年ぶりの高水準だった前月(25.5)から低下しつつ、プラス圏を維持。 📉 新規受注指数は…
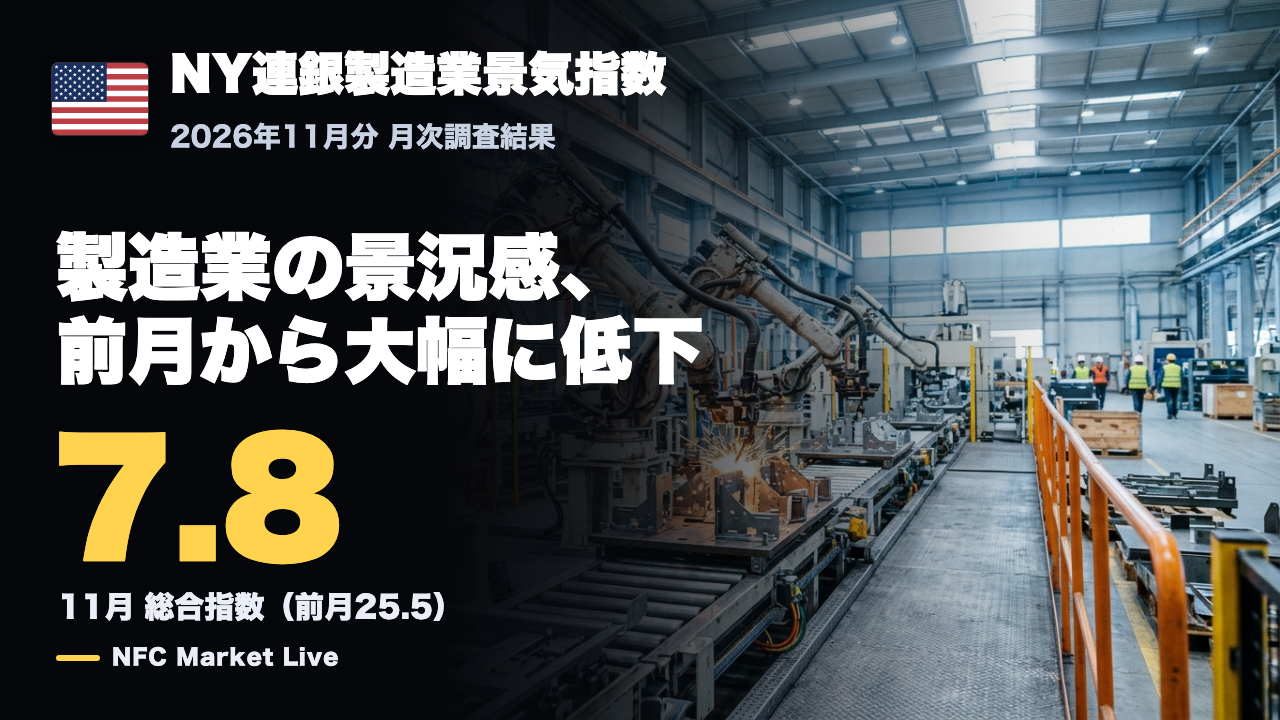
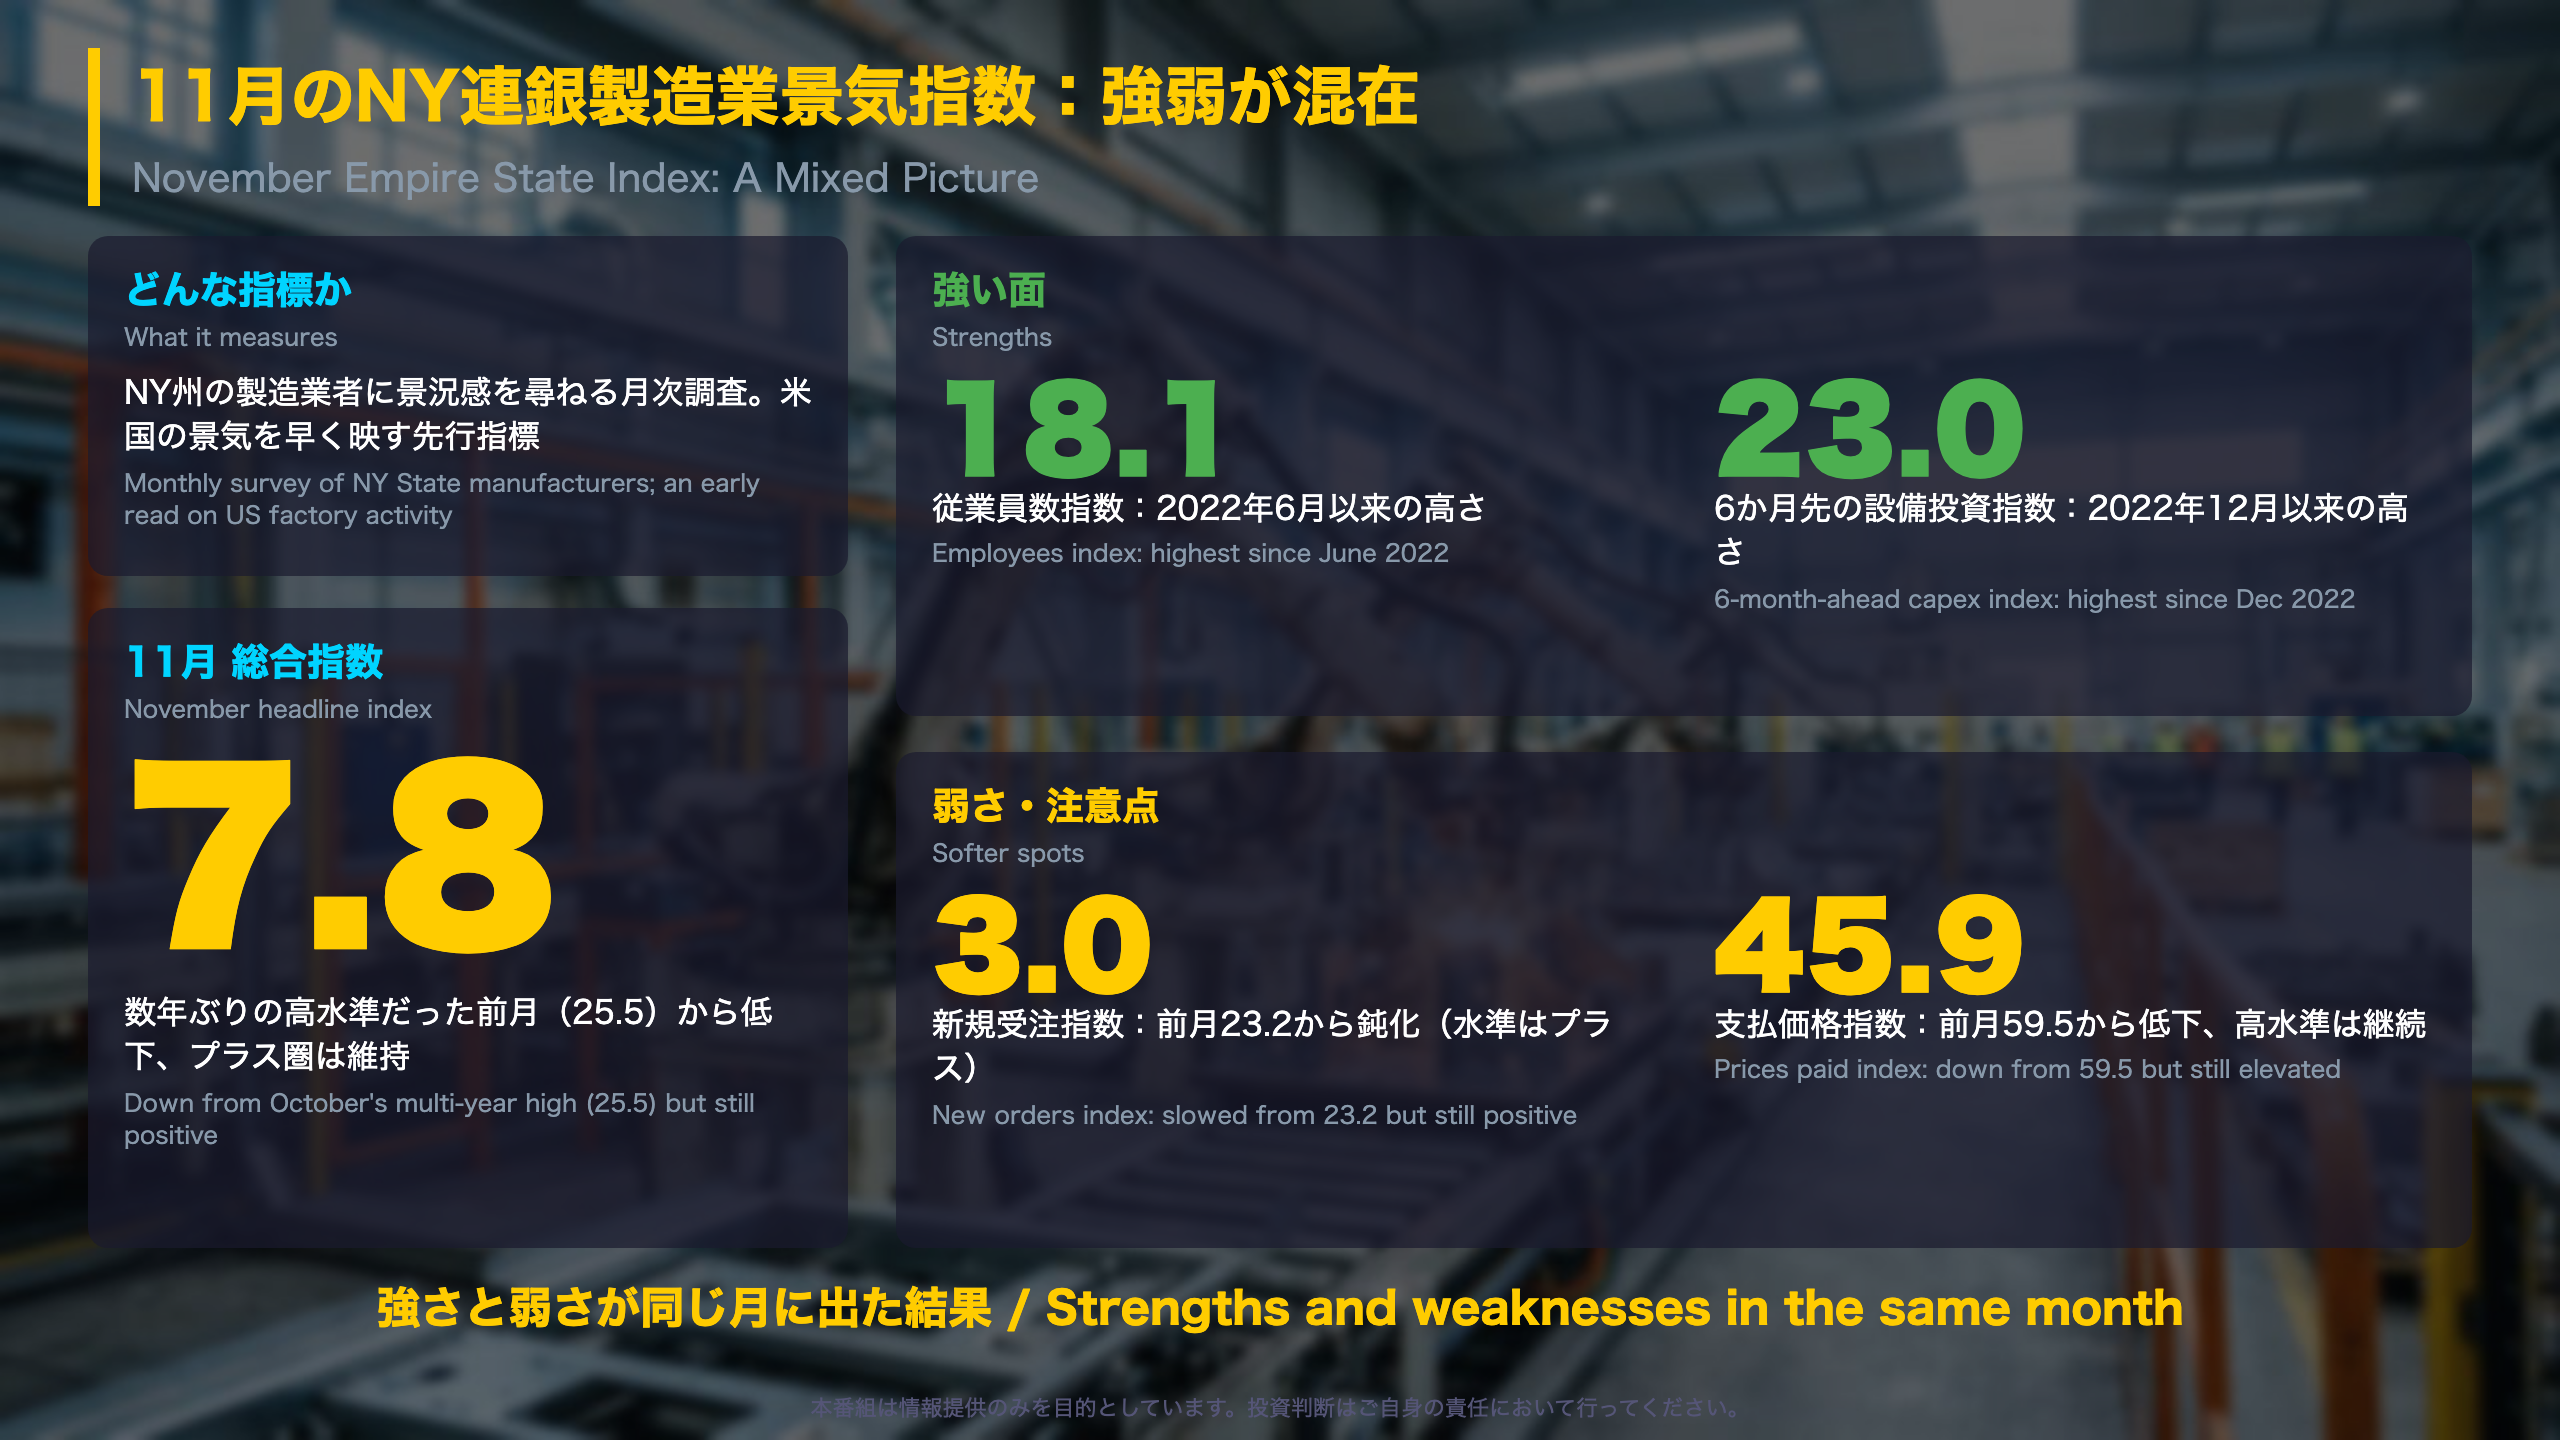
サマリー:総合指数は7.8に低下、強弱が混在
11月エンパイア・ステート調査の全体像
ニューヨーク連銀が州内の製造業者に調査する本指標で、11月の総合指数は7.8となり、前月の25.5から17.7ポイント低下しました(原文の本文では「約18ポイント」と表記)。ただし0を上回っており、活動の拡大は続いています。
「Manufacturing activity grew modestly in New York State in November after posting strong growth in October.」(リチャード・ダイツ氏、NY連銀エコノミック・リサーチ・アドバイザー)
指数の読み方
総合指数は「改善」と答えた企業の割合から「悪化」と答えた企業の割合を引いた値です。今回は改善31.0%、悪化23.2%で7.8になりました。前月は改善44.4%、悪化18.9%でした。
前月との比較
| 項目 | 10月 | 11月 |
|---|---|---|
| 総合指数 | 25.5 | 7.8 |
| 新規受注 | 23.2 | 3.0 |
| 従業員数 | 10.3 | 18.1 |
| 支払価格 | 59.5 | 45.9 |
過去との位置づけ
- 前月の総合指数は「数年ぶりの高水準」と報告書が記している
- 従業員数指数は2022年6月以来の高さ
- 6か月先の設備投資指数は2022年12月以来の高さ
両面からの読み方
- 前向きに見る場合:総合指数は低下してもプラスを保ち、雇用と投資計画が改善している
- 慎重に見る場合:新規受注の伸びが鈍化しており、前月が強すぎた反動なのか、勢いの変化なのかは単月では判断できない
次回への橋渡し
次回は12月調査です。総合指数がプラス圏にとどまるか、新規受注が持ち直すかが確認点になります。
深掘り1:受注の鈍化が総合指数を押し下げたか
受注の鈍化を内訳で見る
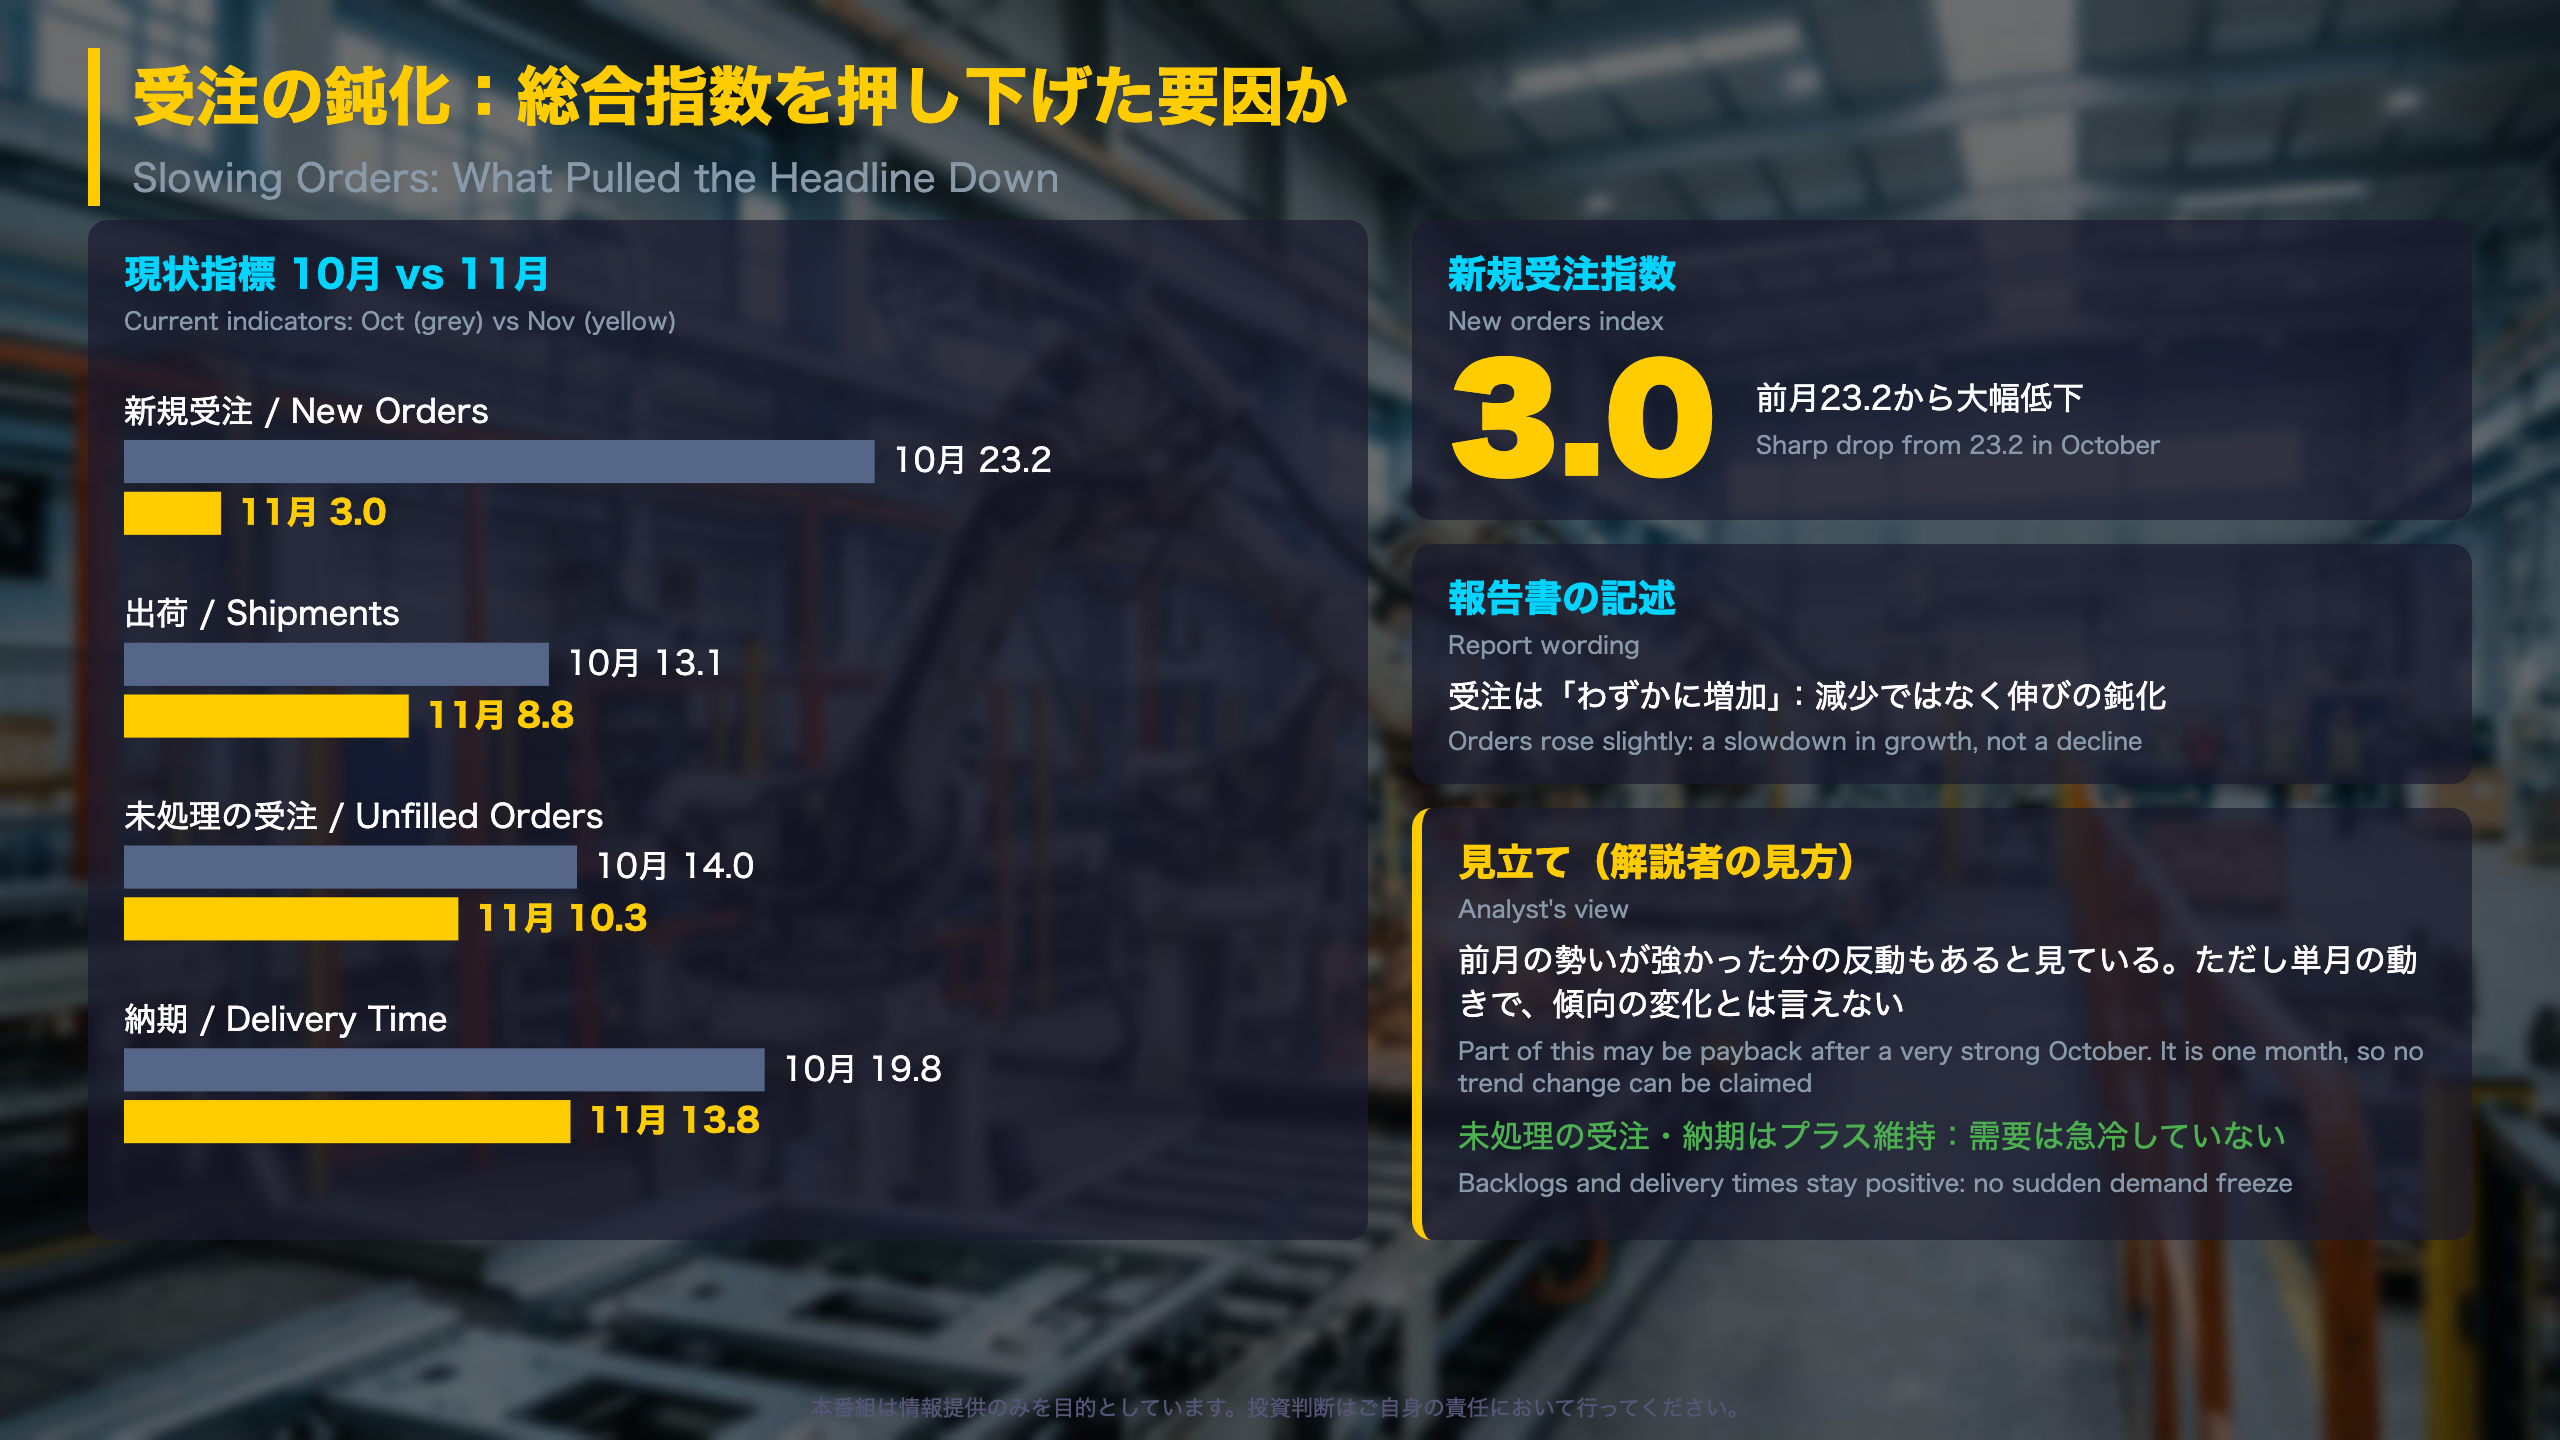
総合指数(-17.7)と並んで、新規受注指数も23.2から3.0へ20.2ポイント低下しました。
回答の分布
新規受注で「増えた」と答えた企業は42.9%から28.3%に減り、「減った」は19.7%から25.2%に増えました。差し引きで3.0のため、プラス圏は維持しています。
そのほかの現状指標(10月→11月)
| 指標 | 10月 | 11月 |
|---|---|---|
| 出荷 | 13.1 | 8.8 |
| 未処理の受注 | 14.0 | 10.3 |
| 納期 | 19.8 | 13.8 |
| 在庫 | 11.6 | 9.2 |
| 供給の入手しやすさ | -15.1 | -9.2 |
供給の入手しやすさ以外はいずれも低下しましたが、未処理の受注と納期は引き続きプラスで、報告書は「未処理の受注の増加と納期の長期化が続く」と記しています。供給の入手しやすさはマイナスのまま、悪化の度合いが和らぎました。
半年先の見通し
6か月先の新規受注指数は22.4から24.5へ上昇しました。一方、6か月先の未処理の受注指数は14.0から2.3へ大きく低下しており、先行きでは未処理の受注の積み上がりが弱まると企業が見ていることがうかがえます。
異なる読み方
- 反動と見る場合:前月が数年ぶりの高水準で、その後の調整が出ただけという見方
- 勢いの変化と見る場合:受注・出荷・未処理の受注が同時に低下しており、需要の減速が始まっているという見方
単月のデータでは、どちらとも断定できません。12月調査での受注の動きが確認点です。
深掘り2:雇用と設備投資計画は強まった
雇用・設備投資・先行き期待の詳細
雇用
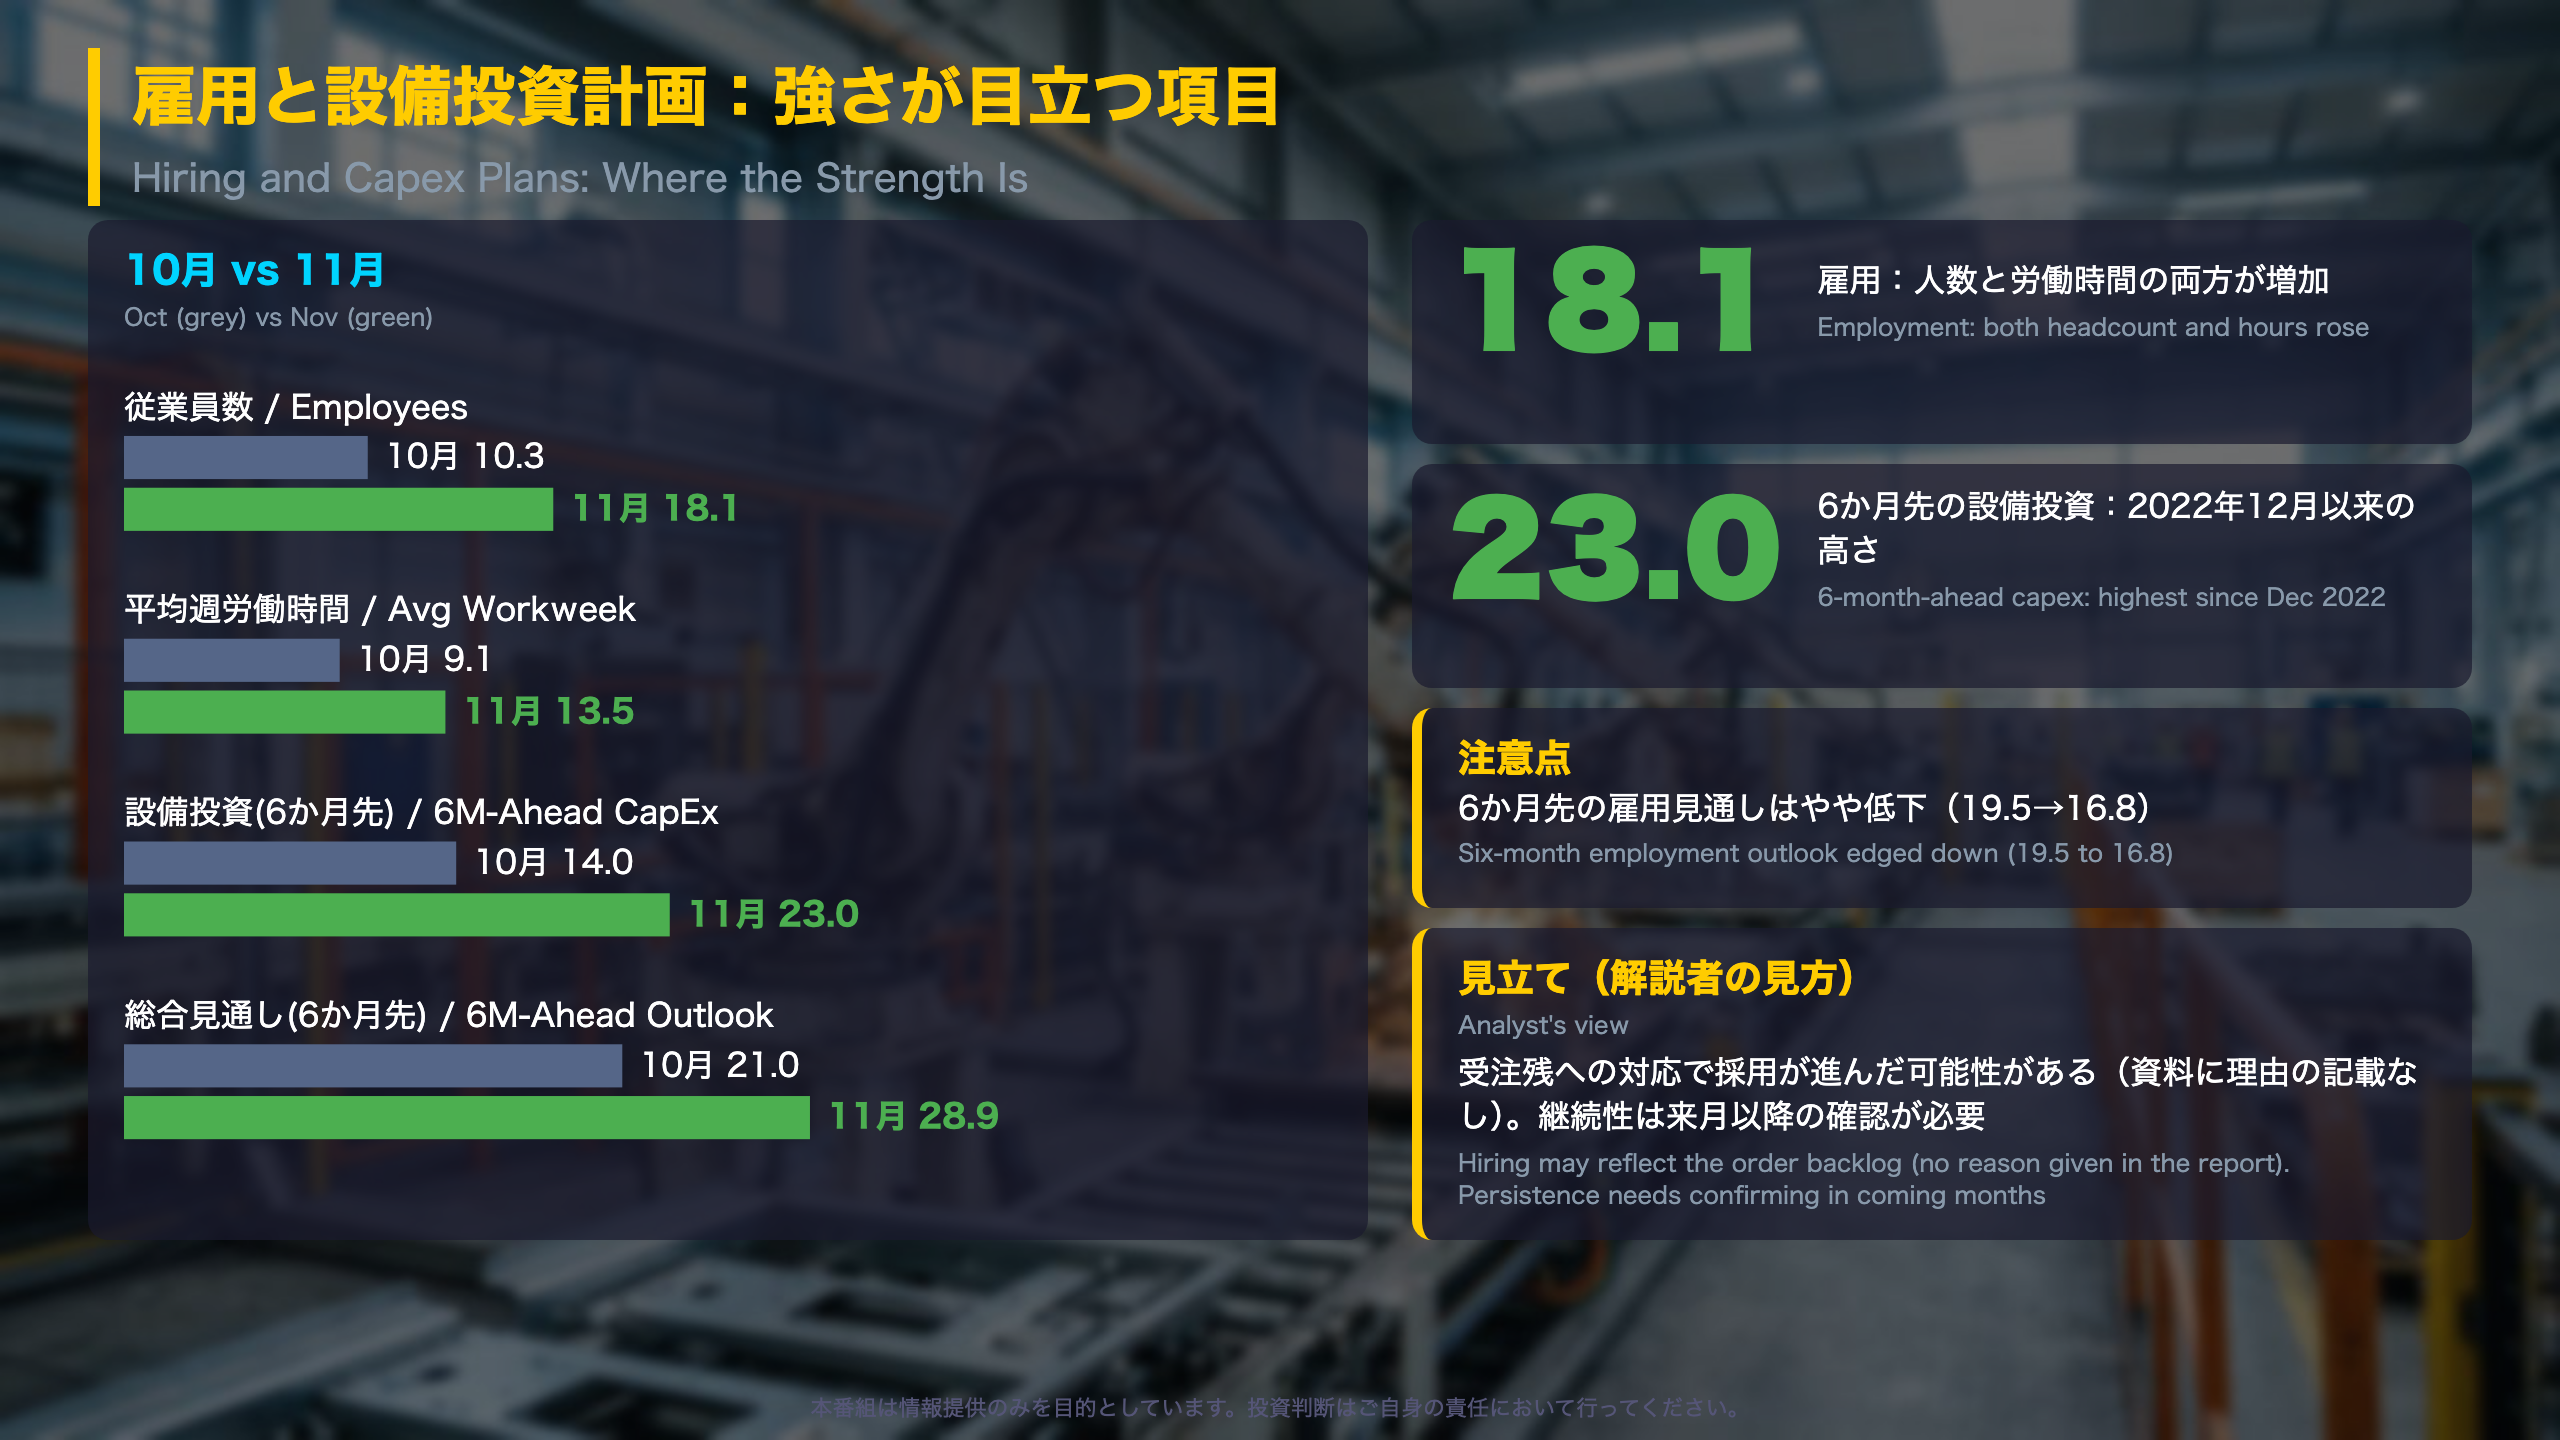
従業員数指数は10.3から18.1へ上昇し、報告書によれば2022年6月以来の高さです。回答の内訳では、「増えた」が20.0%から21.5%へ小幅に増え、「減った」が9.8%から3.4%へ大きく減りました。つまり増員の広がりよりも、人員削減が減ったことが指数を押し上げています。平均週労働時間指数も9.1から13.5へ上昇しました。
先行き(6か月先)
| 指標 | 10月 | 11月 |
|---|---|---|
| 総合見通し | 21.0 | 28.9 |
| 設備投資 | 14.0 | 23.0 |
| 雇用 | 19.5 | 16.8 |
| 平均週労働時間 | -3.5 | 0.0 |
| 供給の入手しやすさ | -11.6 | -3.4 |
報告書は「設備投資指数は9ポイント上昇し、2022年12月以来の高さ」と記し、設備投資の計画が強まったとしています。設備投資で「増やす」と答えた企業は29.1%から33.3%に増えました。総合見通しでは、47.1%が改善、18.2%が悪化を見込んでいます。
異なる読み方
- 強気寄り:現状の雇用、投資計画、先行き期待がそろって改善している
- 慎重寄り:6か月先の雇用見通しは低下し、先行きの出荷も横ばいで、足元の雇用の強さが続く保証はない
なお、受注が鈍る中で雇用が増えた理由は資料に書かれていません。受注残への対応という見方は番組の見立てで、根拠は未処理の受注指数が10.3とプラスを保っている点にとどまります。
次回への橋渡し
12月調査で従業員数指数が高い水準を保つか、設備投資の計画が維持されるかが確認点です。
質疑で深める:強弱混在と物価、次の注目点
物価・供給と先行き:残された論点
価格指標の詳細(10月→11月)
| 指標 | 10月 | 11月 |
|---|---|---|
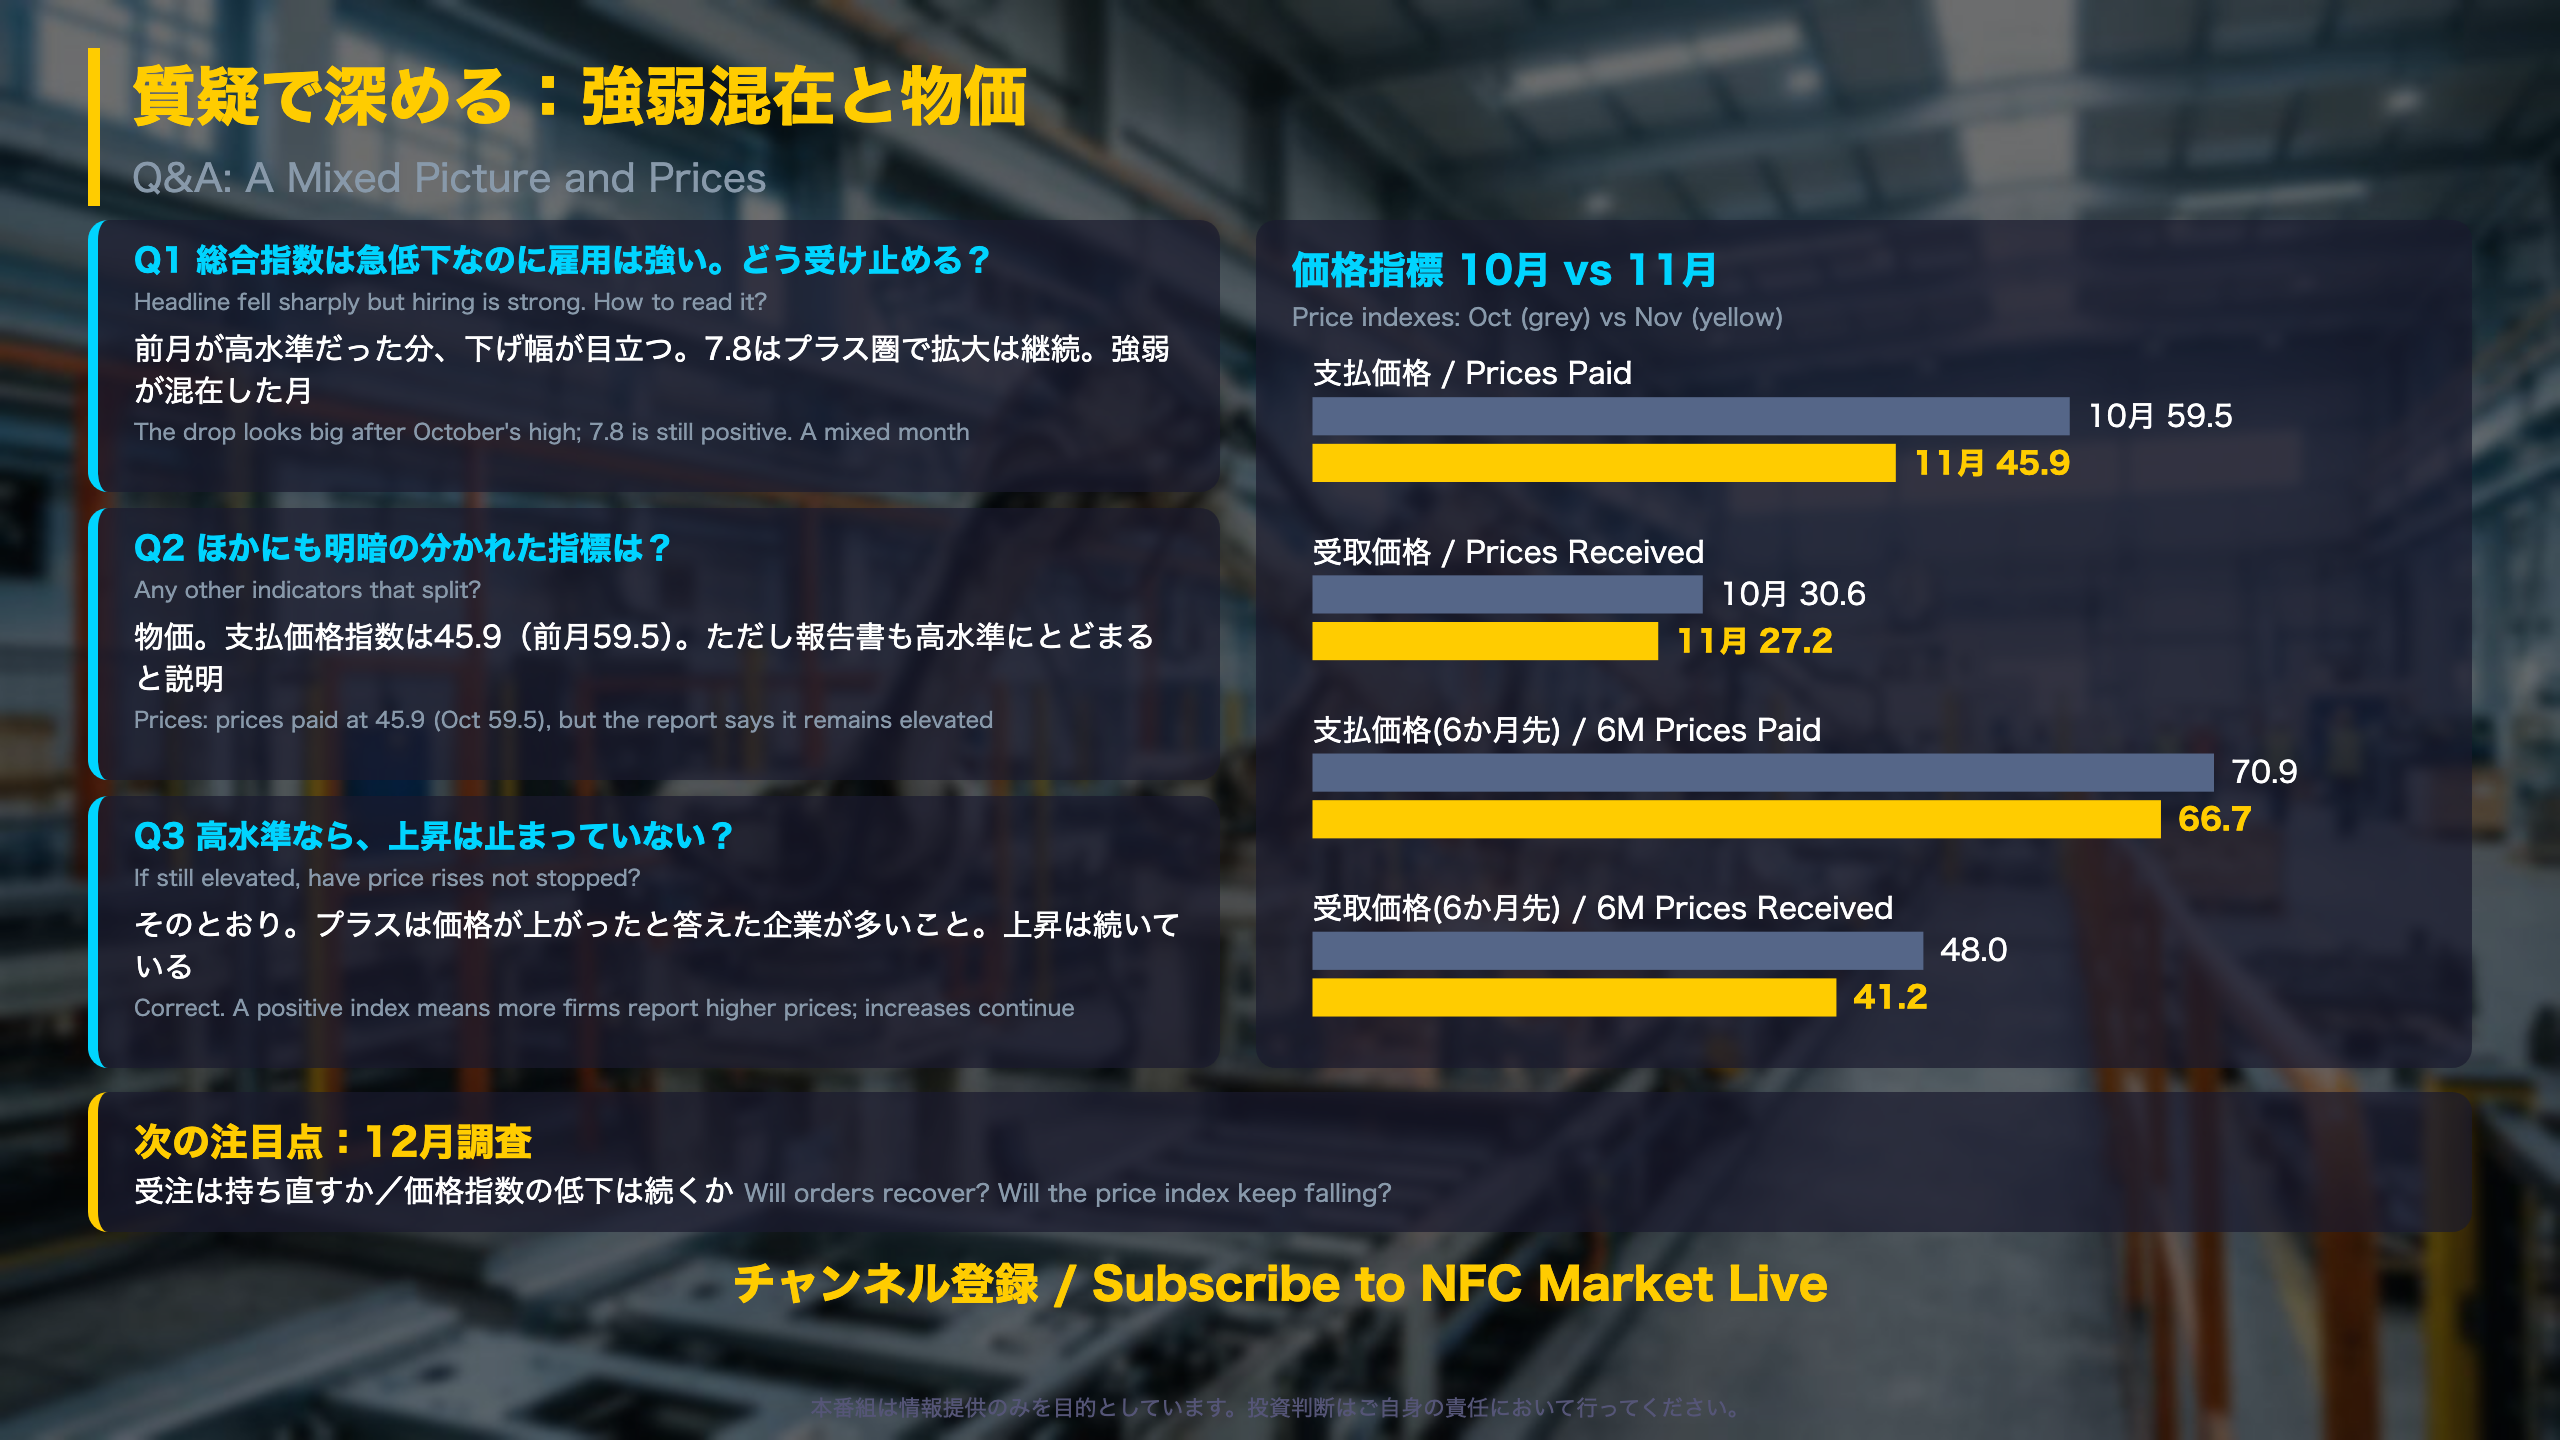
| 支払価格(現状) | 59.5 | 45.9 |
| 受取価格(現状) | 30.6 | 27.2 |
| 支払価格(6か月先) | 70.9 | 66.7 |
| 受取価格(6か月先) | 48.0 | 41.2 |
支払価格では「上がった」と答えた企業が60.5%から45.9%に減り、「下がった」は10月の1.0%から11月は0.0%でした。報告書は「投入価格の上昇が大幅に和らいだ」と記す一方、価格の上昇は高水準が続くとしています。
供給面
供給の入手しやすさ指数は-15.1から-9.2へ上昇しましたが、マイナスのままで、報告書は「入手しやすさの悪化が続くが、最近の月ほどではない」と説明しています。6か月先は-11.6から-3.4に上昇し、悪化はわずかにとどまる見通しです。
異なる読み方
- 落ち着きと見る場合:支払価格が14ポイント近く低下し、先行きの価格指数も低下した
- 警戒的に見る場合:指数は依然高く、6か月先の支払価格指数は66.7と先行きの上昇圧力が残る
この調査は一地域の製造業の声であり、物価や金融政策への直接的な結論は資料に書かれていません。
次回への橋渡し
次回は12月調査です。新規受注が持ち直すか、支払価格指数の低下が続くか、従業員数指数が高水準を保つかが確認点です。
製作費大公開
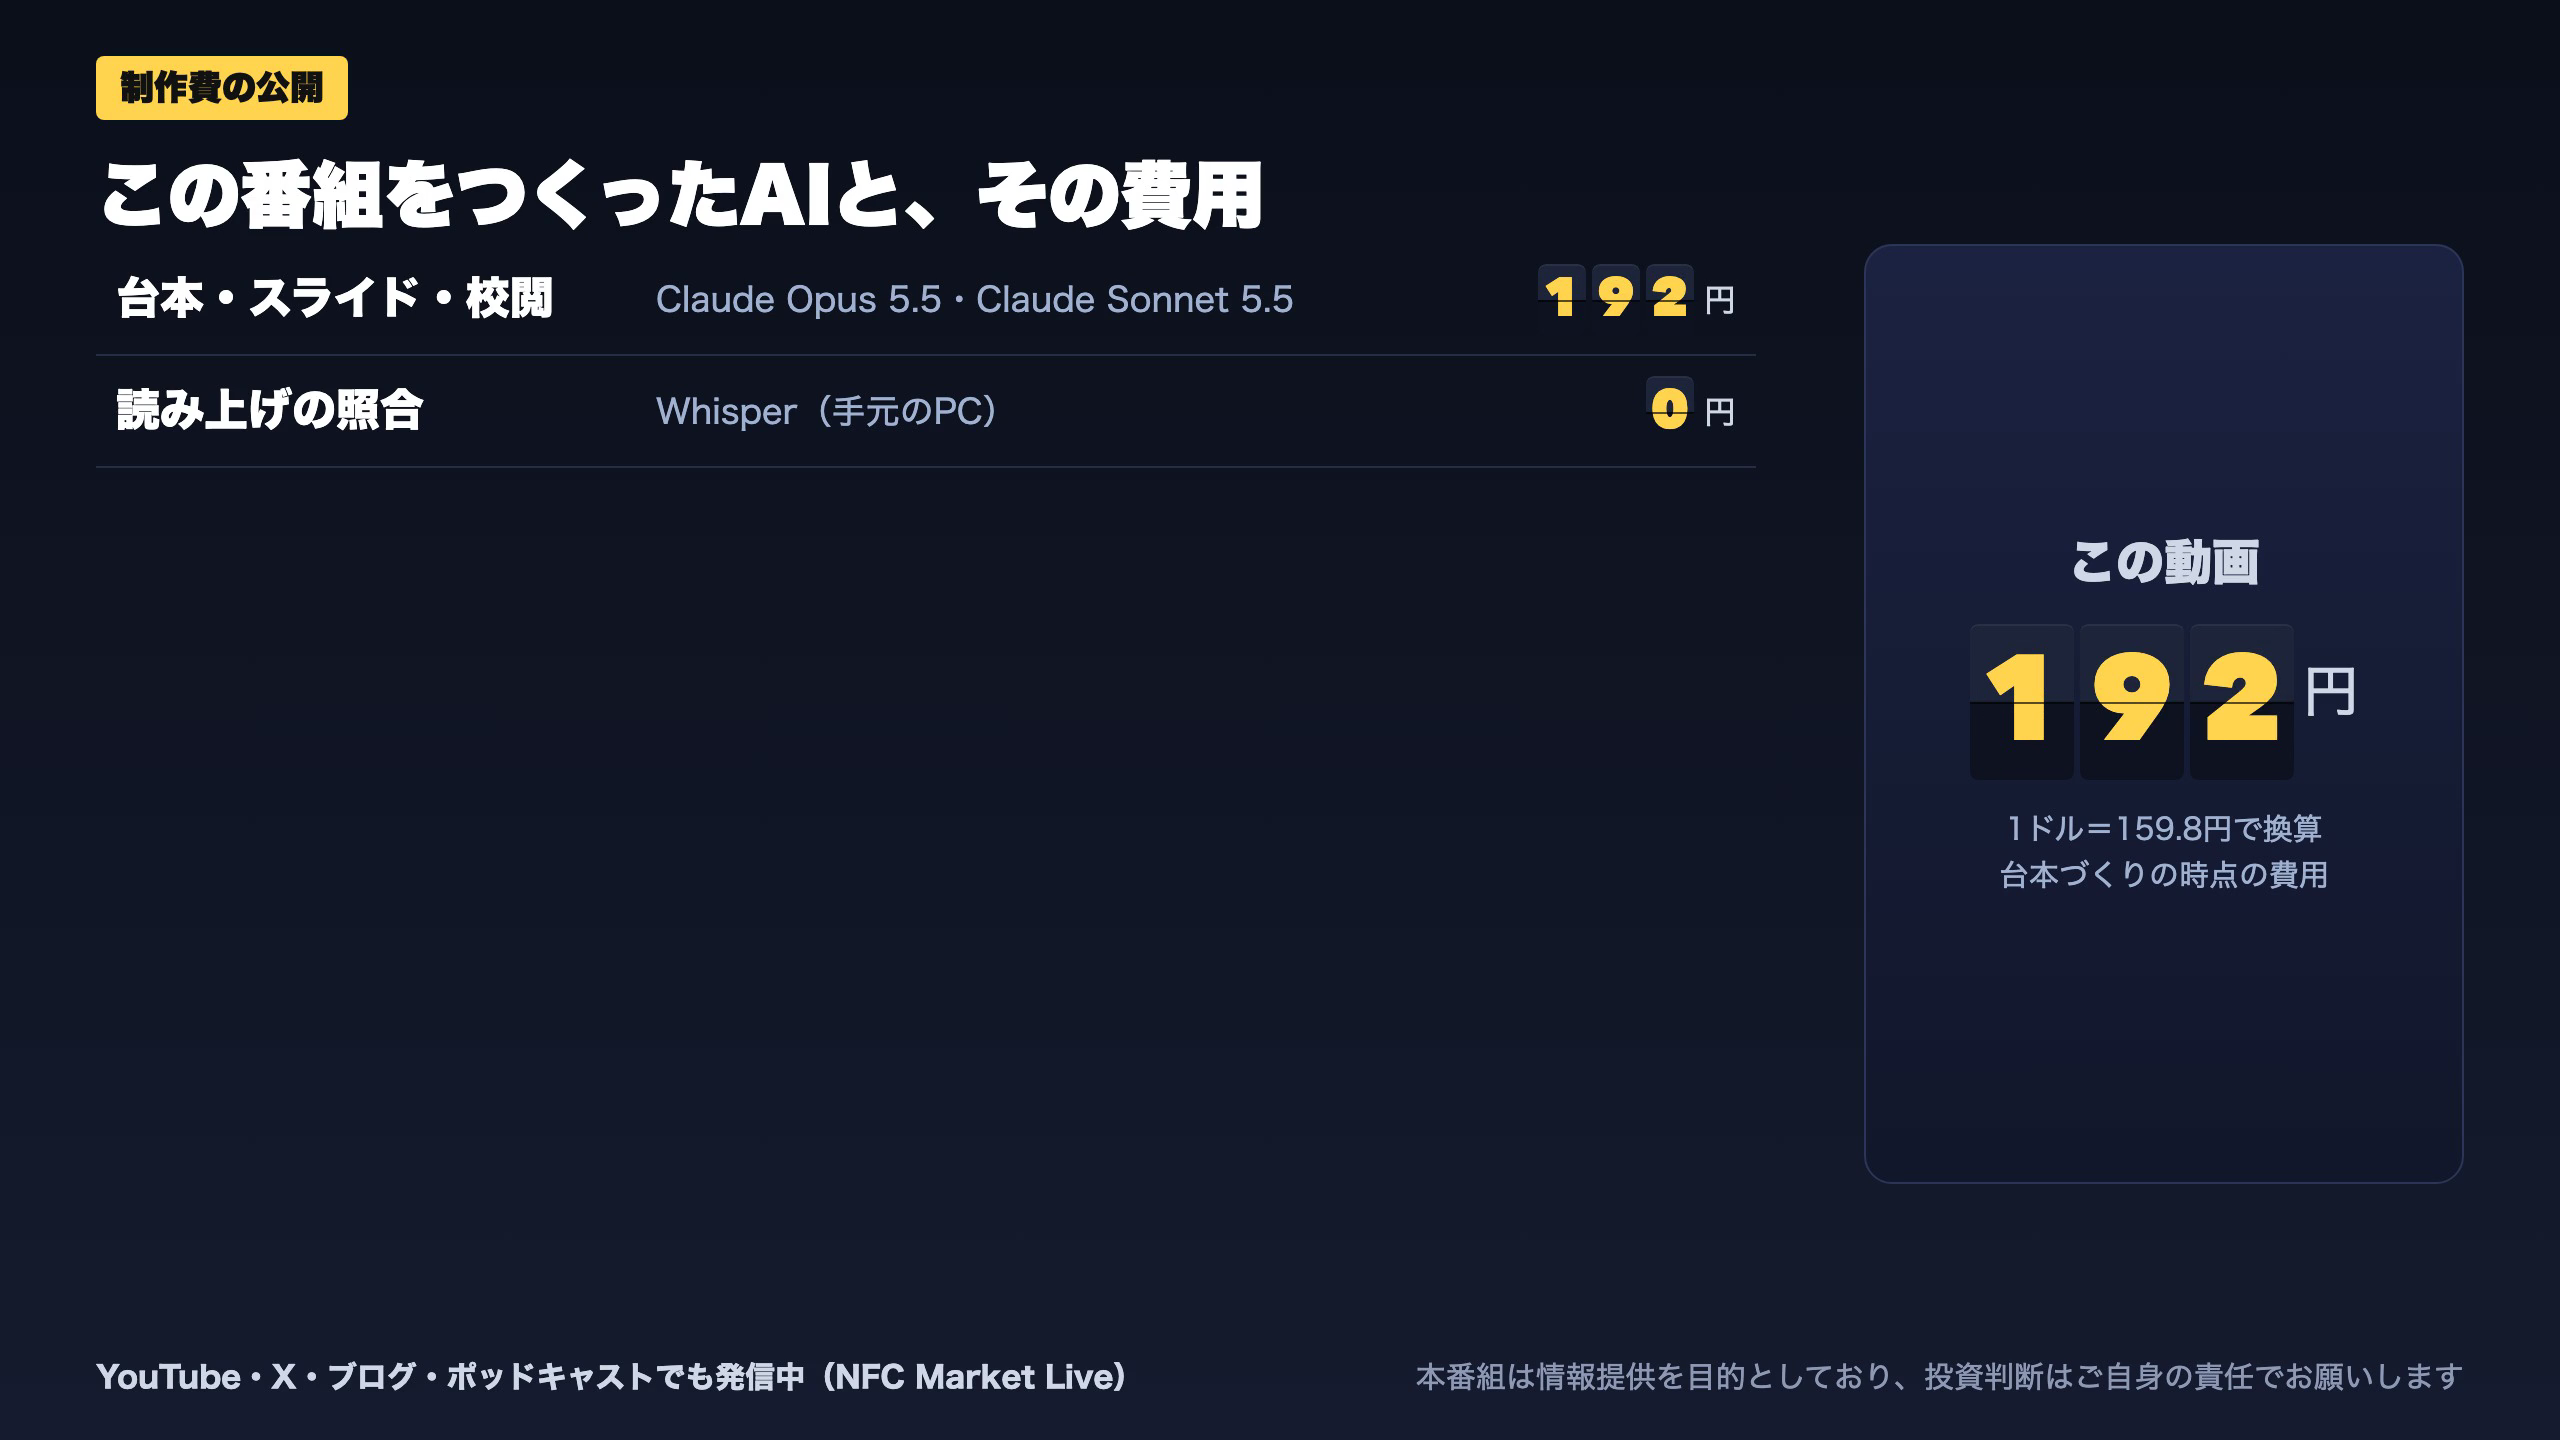
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 80,688 | 8,830 | ¥80 |
| LLM | Claude Sonnet 5.5 | 46,201 | 61,141 | ¥112 |
| TTS | Gemini 3.8 Flash TTS | 486 | 1,401 | ¥2 |
| BGM | Lyria 3 Pro | 193 | 25,345 | ¥13 |
| X | ポスト作成 | 931 | – | ¥5 |
| 合計 | ¥212 |
為替レート: 1 USD = 159.8 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。