📄 一次資料(出典)
NFC Market Live
https://www.philadelphiafed.org/surveys-and-data/regional-economic-analysis/mbos-2026-11
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-19 22:35)
フィラデルフィア連銀が11月19日に発表した11月の製造業景況調査(MBOS)では、現況の総合景況感指数が10月の20.9から6.3へ低下し、5月以来の低水準となりましたが、プラス圏は維持しました。報告書は「地域の製造業活動は広がりが弱まったものの、全体として拡大が続いた」としています。 【現況】 ・新規受注は-…
現況:総合景況感は6.3に低下、出荷と雇用は上昇
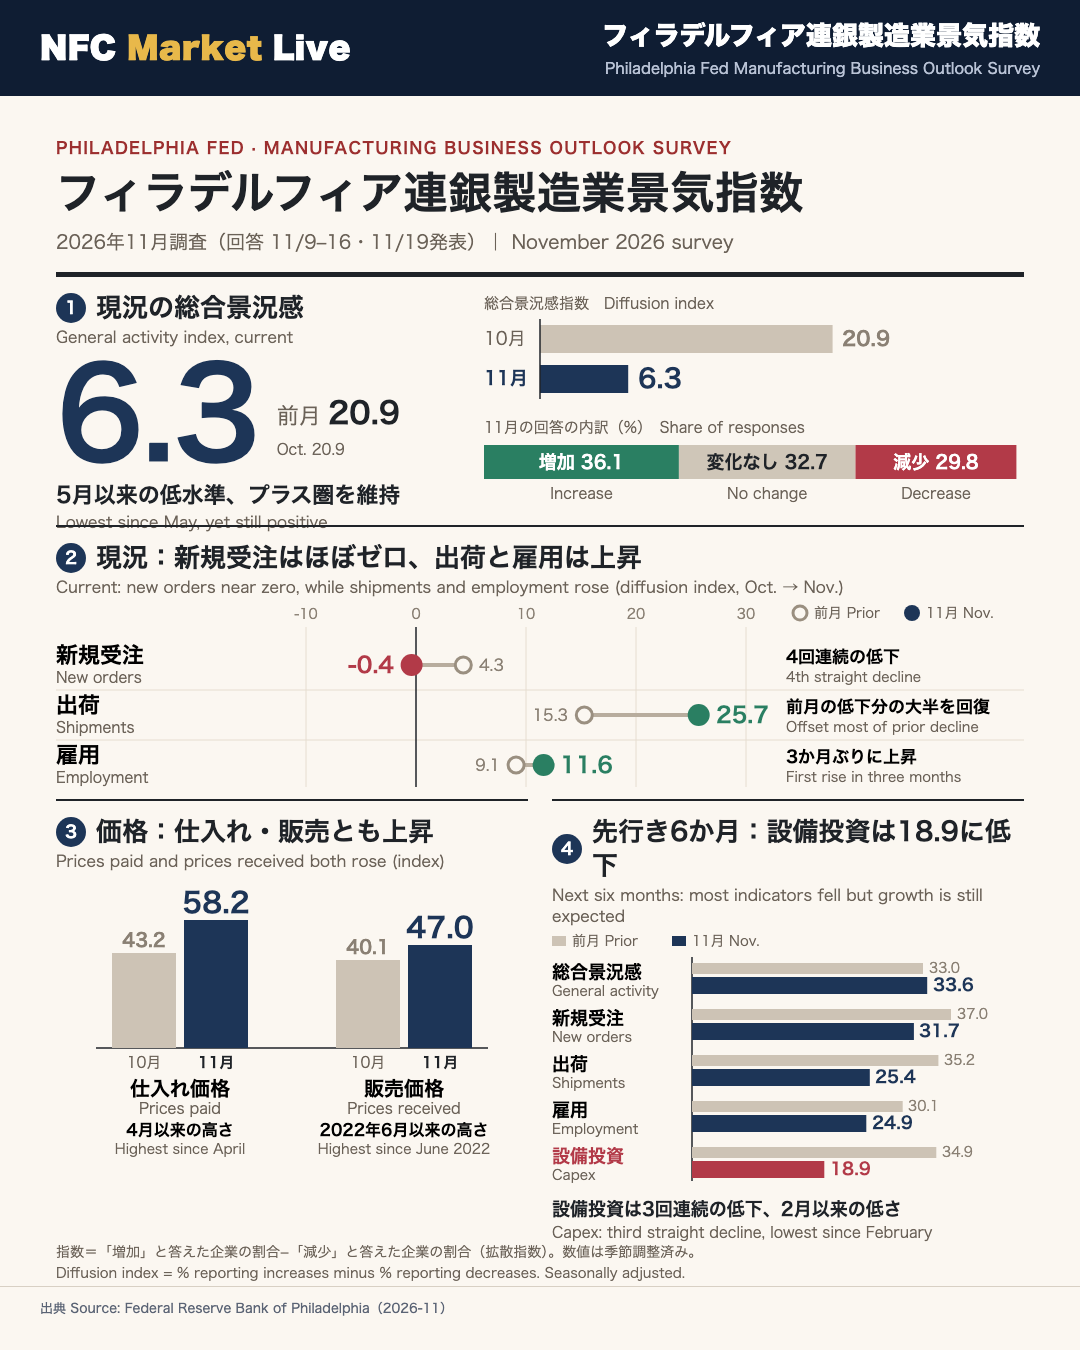
総合景況感は5月以来の低水準、ただしプラス圏を維持
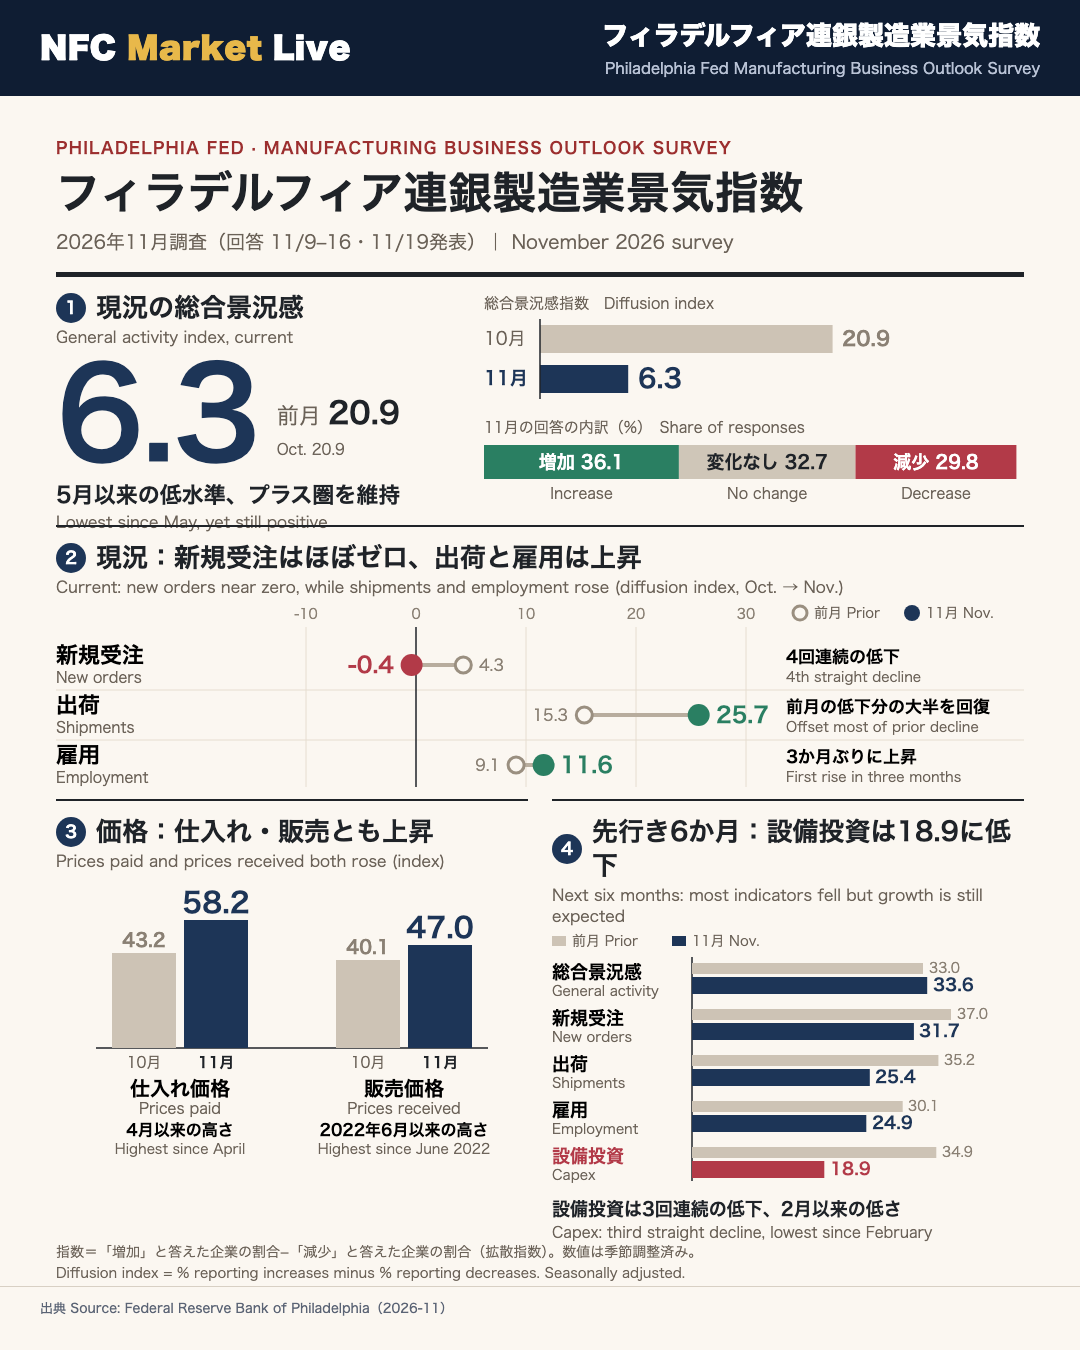
11月の調査(回答期間は11月9〜16日)で、現況の総合景況感指数は10月の20.9から6.3へ低下しました。報告書は「less widespread but continued to expand overall」(広がりは弱まったが、全体としては拡大が続いた)と総括しています。
回答の内訳(現況・11月 vs 10月)
| 項目 | 増加 | 変化なし | 減少 | 指数 | 前月 |
|---|---|---|---|---|---|
| 総合景況感 | 36.1 | 32.7 | 29.8 | 6.3 | 20.9 |
| 新規受注 | 31.7 | 35.4 | 32.1 | -0.4 | 4.3 |
| 出荷 | 43.4 | 39.0 | 17.6 | 25.7 | 15.3 |
| 雇用 | 21.1 | 69.4 | 9.5 | 11.6 | 9.1 |
| 平均週労働時間 | 17.0 | 77.3 | 5.8 | 11.2 | 7.5 |
読み取れる強さと弱さ
- 弱い面:新規受注指数は-0.4とほぼゼロで、4回連続の低下です。総合景況感とともに5月以来の低さでした。受注残高指数も-4.4(前月2.4)とマイナスに転じています。
- 強い面:出荷指数は10ポイント上昇の25.7で、前月の低下分の大半を取り戻しました。雇用指数も3か月ぶりに上昇し、増員の動きが続いています。
- 在庫・納期:在庫指数は-12.8から5.3へ上昇し、納期指数は8.5から3.5へ低下しました。
新規受注が横ばい圏に入る一方で、出荷と雇用は持ち直しており、報告書は現況の指標を「まちまち」と整理しています。ただし単月の結果であり、受注の弱さが続くかどうかは今後の調査で確認する必要があります。
価格指数:仕入れ58.2・販売47.0、ともに上昇
仕入れ価格・販売価格はともに上昇、高水準が続く
報告書は「Both price indexes rose further above their long-run nonrecession averages」(両価格指数とも、景気後退期を除く長期平均をさらに上回った)と述べています。
数字の整理
| 指標 | 11月 | 前月 | 値上がり | 変化なし | 値下がり |
|---|---|---|---|---|---|
| 仕入れ価格 | 58.2 | 43.2 | 58.2% | 38.9% | 0.0% |
| 販売価格 | 47.0 | 40.1 | 48.1% | 50.8% | 1.1% |
- 仕入れ価格:15ポイント上昇し、4月以来の高さです。値上がりを報告した企業は前月の43%から58%超に増え、値下がりを報告した企業はゼロのままでした。変化なしは52%から39%に減っています。
- 販売価格:7ポイント上昇し、2022年6月以来の高さです。
6か月先の見通し
先行きの仕入れ価格は63.3、販売価格は62.9で、報告書は「well above their long-run averages」(長期平均を大きく上回る)と表現しています。今月の変化はほぼ横ばいで、先行き指数は現況指数よりも高い水準です。
見方
- 価格指数の上昇が広がる一方、同じ月に新規受注指数は-0.4とほぼゼロでした。価格の動きと需要の勢いが同時に確認できる月ですが、両者の関係について報告書に記載はありません。
- 現況では仕入れ価格(58.2)が販売価格(47.0)を上回っています。ただし、これは単月の水準比較であり、収益への影響は資料からは分かりません。
- 販売価格が2022年6月以来の高さという点は過去比較として目を引きますが、単月のデータであり、持続性は次回以降の調査で確認が必要です。
先行き:成長期待は維持、設備投資は18.9に低下
先行き6か月:多くの指標が低下も、成長期待は維持
総合景況感の先行き指数は33.6で、前月の33.0からほぼ横ばいでした。50.7%の企業が活動の増加を、17.1%が減少を見込み、23.1%は変化なしです。報告書は「Most future indicators declined this month but continued to suggest expectations for overall growth」と総括しています。
変化の大きい項目
| 項目 | 今月 | 前月 | 変化 | 備考 |
|---|---|---|---|---|
| 新規受注 | 31.7 | 37.0 | 約-5 | 1年超で最低 |
| 出荷 | 25.4 | 35.2 | 約-10 | 1年超で最低 |
| 雇用 | 24.9 | 30.1 | 約-5 | 2月以来の低さ |
| 設備投資 | 18.9 | 34.9 | 約-16 | 3回連続の低下・2月以来の低さ |
その他のサブ指標(先行き)
- 受注残高:9.1(前月-1.6)、納期:14.5(前月-7.5)
- 在庫:18.4(前月23.4)、平均週労働時間:29.9(前月10.1)
両論
- 慎重な見方:設備投資の先行き指数は16ポイント低下で最も大きく、3回連続の低下です。新規受注と出荷も1年超で最低となりました。
- 前向きな見方:すべての先行き指標はなおプラス圏にあります。総合景況感はほぼ横ばいで、雇用も増加を見込む企業が多い状況です(増加32.4%、減少7.5%)。
先行き指数は企業の期待を表すもので、実績ではありません。次回の調査で、現況の受注指数が先行き期待に近づくのかが確認点になります。
特別質問:顧客の価格感応度と競合の価格対応
特別質問:価格をめぐる企業の見方
11月の特別質問は、前四半期との比較による顧客の価格感応度の変化と、今後のコスト変化・競合の価格対応についての見方を尋ねたものです。
結果
| 質問 | 回答 | 割合 |
|---|---|---|
| 顧客の価格感応度(前四半期比) | 高まった | 42.3% |
| 変わらない | 53.8% | |
| 低下した | 3.8% | |
| 今後6か月ほどの業界のコスト変化を見通せるか | はい | 56.0% |
| いいえ | 44.0% | |
| 競合の対応(「はい」の企業のみ) | 値上げ | 78.6% |
| 据え置き | 14.3% | |
| 値下げ | 7.1% |
価格変更の時期の中央値は3.0か月でした。報告書によれば、コスト変化を見込む企業の割合は前四半期の44%から上昇し、価格変更時期の中央値は前四半期の4か月から短くなっています。
読み方
- 価格圧力の広がり:コスト変化を見込む企業が増え、その多くが競合の値上げを予想しています。同月の仕入れ価格指数58.2、販売価格指数47.0という上昇とも方向が重なります。
- ただし:顧客の価格感応度が「変わらない」とした企業が過半の53.8%で、「低下した」は3.8%にとどまります。競合の対応を尋ねた質問は「はい」と答えた企業だけが対象であり、回答は限られた企業の見方です。
これらは企業の見通しを尋ねた結果であり、実際の価格の動きは今後の価格指数で確認することになります。
製作費大公開
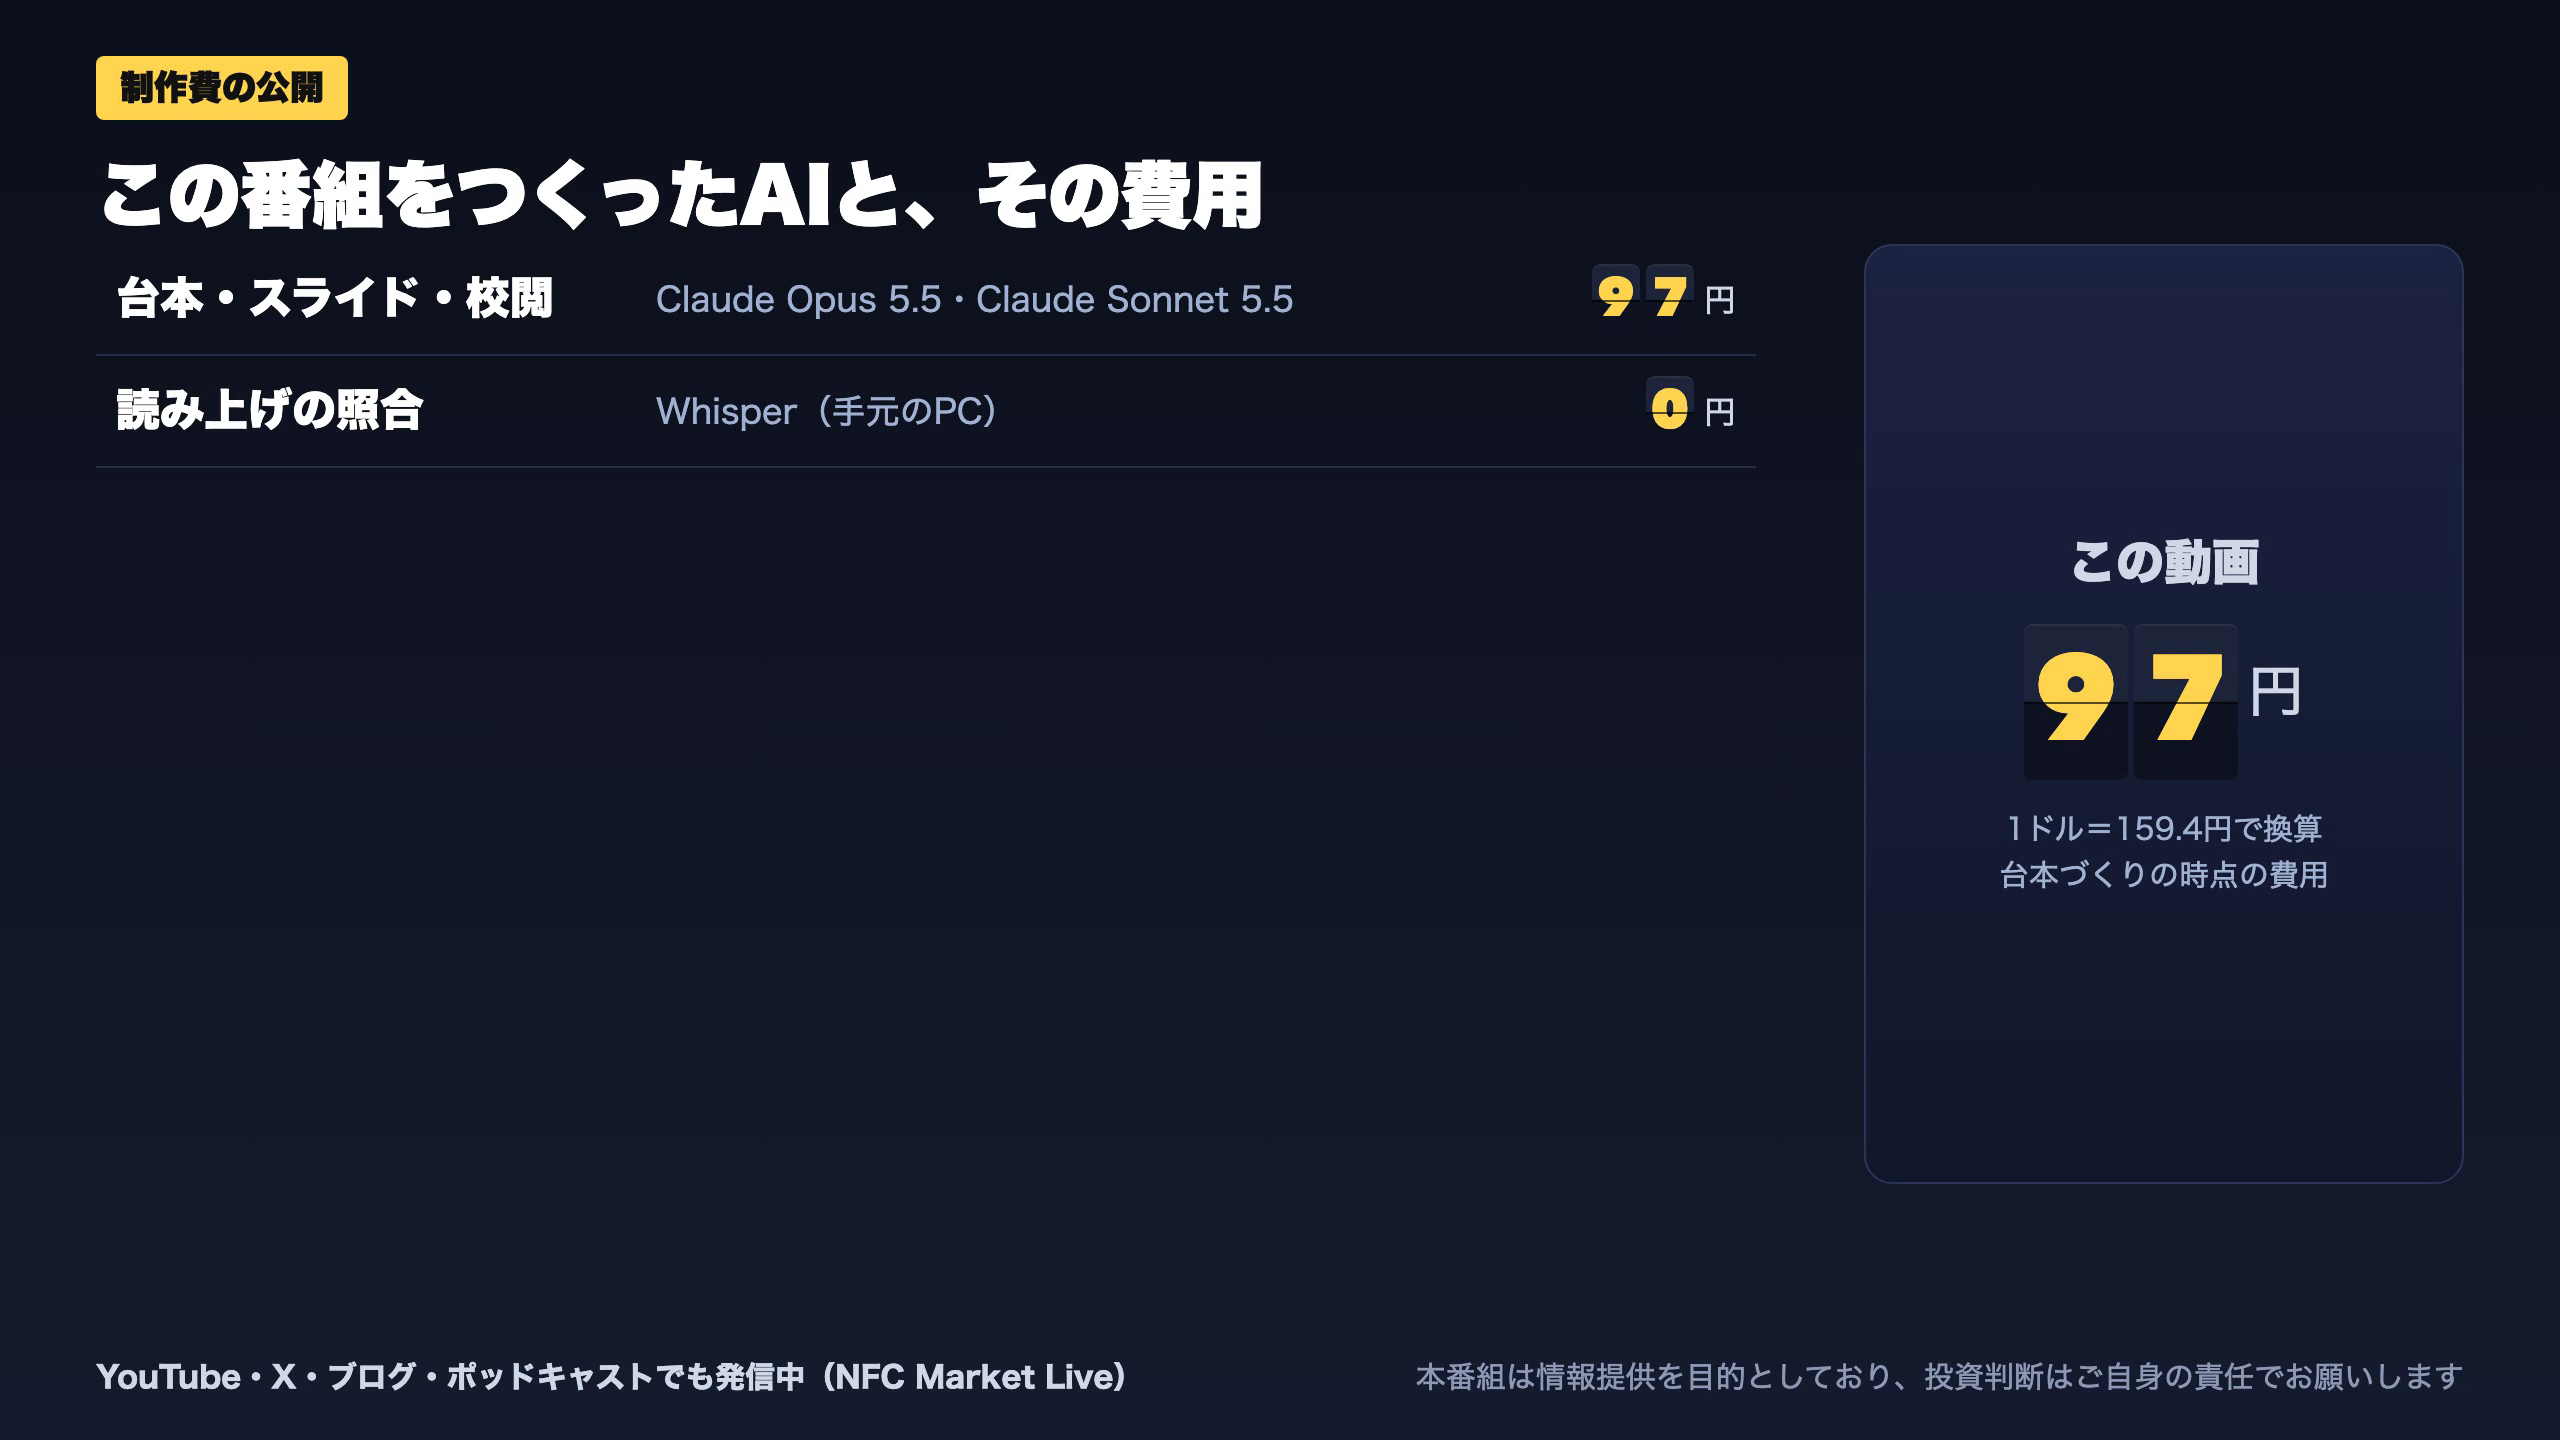
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 28,537 | 1,839 | ¥24 |
| LLM | Claude Sonnet 5.5 | 46,706 | 36,757 | ¥73 |
| X | ポスト作成 | 1,744 | – | ¥5 |
| 合計 | ¥102 |
為替レート: 1 USD = 159.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。