📄 一次資料(出典)
Bank of England
https://www.bankofengland.co.uk/monetary-policy-summary-and-minutes/2026/november-2026
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-05 21:05)
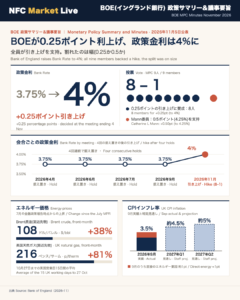
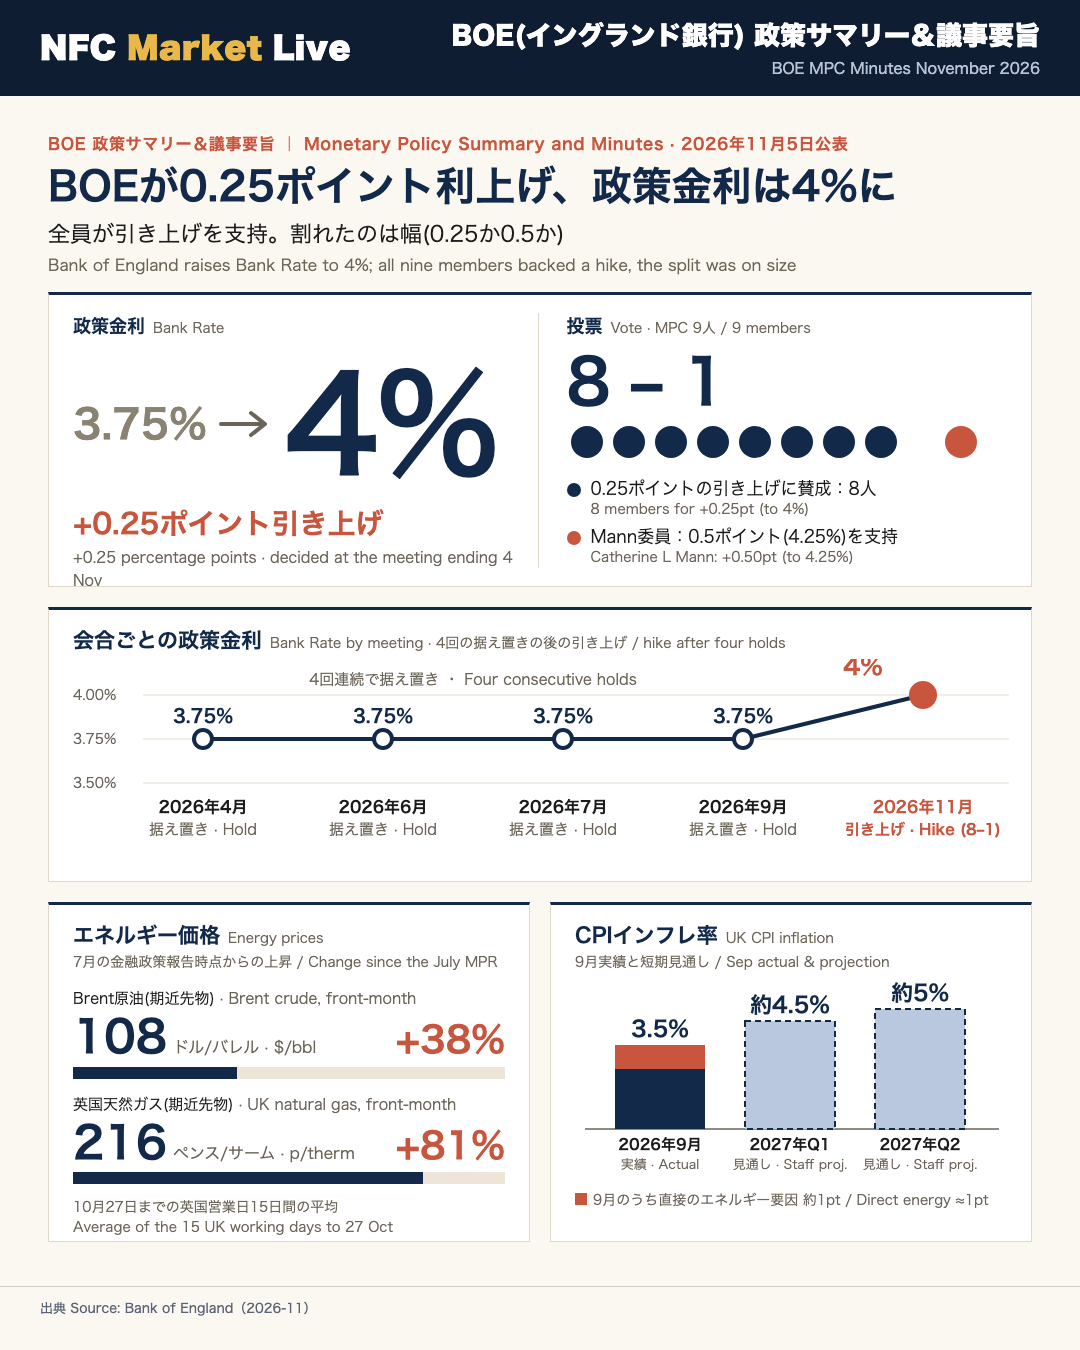
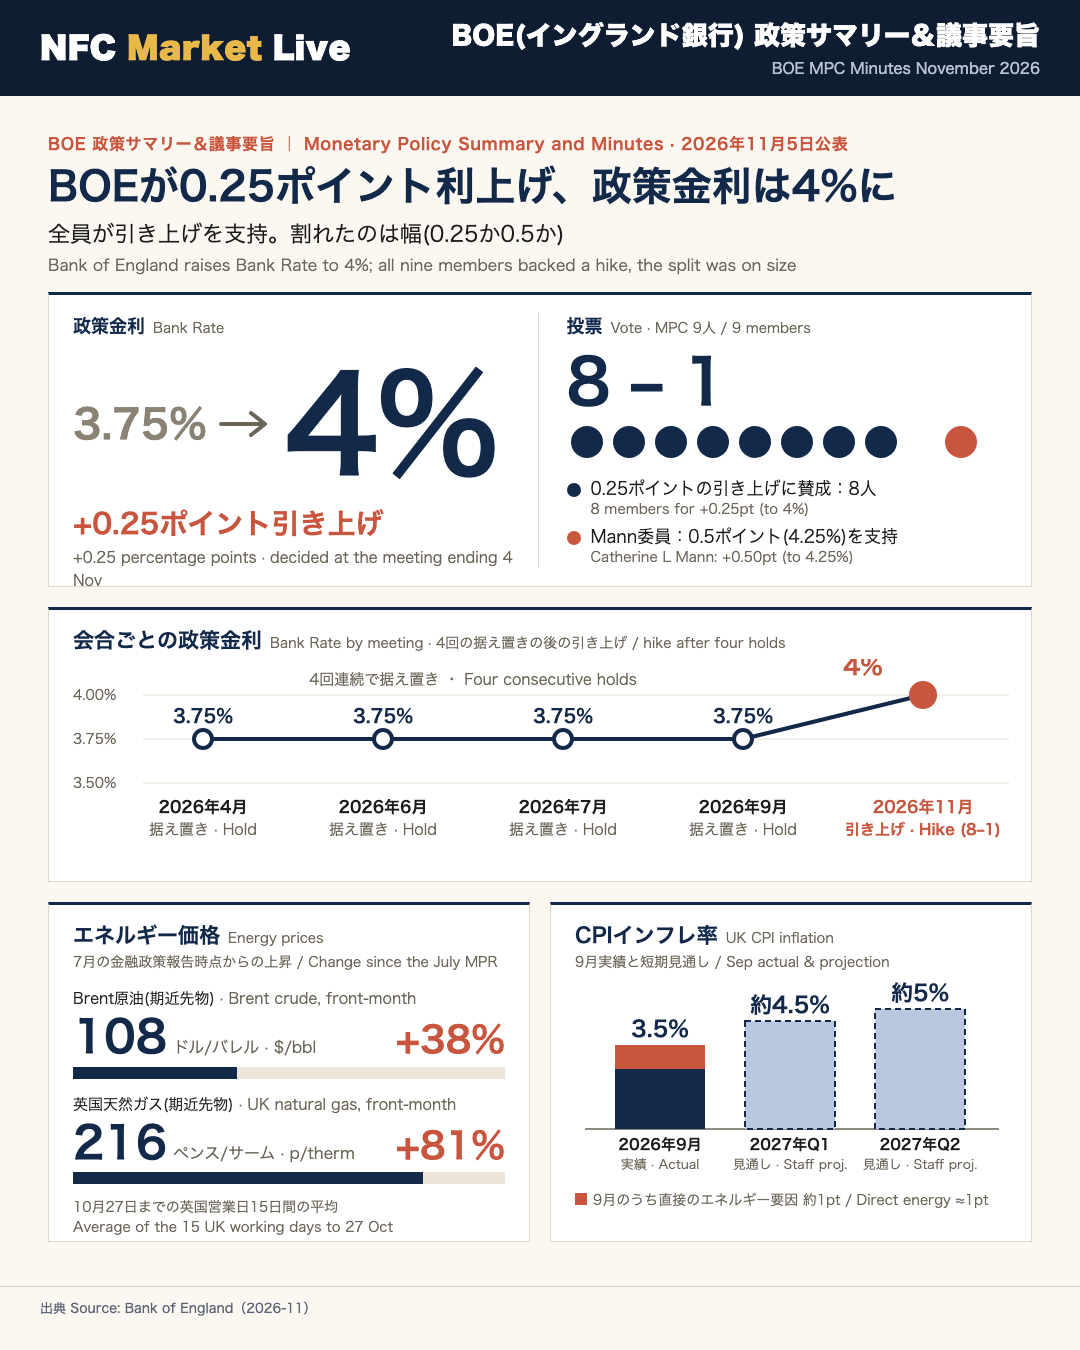
イングランド銀行(BOE)は11月5日、金融政策委員会(MPC)の結果を公表しました。政策金利(Bank Rate)を3.75%から4%へ0.25ポイント引き上げ、投票は8対1。1人(Mann委員)は0.5ポイント引き上げ(4.25%)を支持しました。4月・6月・7月・9月の会合は3.75%で据え置かれていました…
決定の概要と投票内訳:8対1で0.25%利上げ
決定の概要
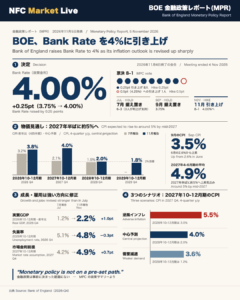
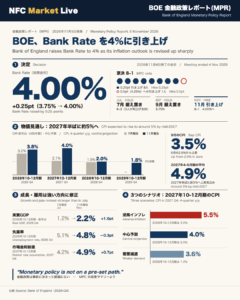
イングランド銀行の金融政策委員会(MPC)は、11月4日に終了した会合で、政策金利(Bank Rate)を 3.75%から4%へ0.25ポイント引き上げることを決めました。公表は11月5日です。投票は 8対1。9人の委員のうち8人が0.25ポイントの引き上げに賛成し、Catherine L Mann委員だけが0.5ポイント(4.25%)の引き上げを支持しました。
直近の会合との比較
| 会合 | Bank Rate | 結果 |
|---|---|---|
| 2026年4月 | 3.75% | 据え置き |
| 2026年6月 | 3.75% | 据え置き |
| 2026年7月 | 3.75% | 据え置き |
| 2026年9月 | 3.75% | 据え置き |
| 2026年11月 | 4% | 0.25ポイント引き上げ(8対1) |
4回続いた据え置きの後の引き上げです。今回は「据え置き派」と「利上げ派」に割れたのではなく、全員が引き上げを支持し、論点は 幅(0.25か0.5か) でした。反対票が据え置きではなく、より大幅な引き上げ側に出た点が投票構成の特徴です。
声明が示す判断の根拠
「パイプラインにあるインフレ圧力の度合いは、いまやBank Rateの引き上げを正当化するのに十分である」(要旨)
理由は大きく2つです。第1に、エネルギー価格の上昇の大きさと長さが、物価上昇圧力を生んでいること。第2に、直近の景気指標が総じて想定より強く、「小幅な引き締め」の根拠を補強したことです。一方で、エネルギー高が他の物価や賃金へ波及する証拠は「限られている」と明記されています。つまり今回の決定は、波及がすでに起きたことへの対応というより、波及が起こるリスクの高まりへの備えという性格が強いと読めます。
付記
金融政策目的で保有する英国債の残高は、11月4日時点で3,620億ポンドでした。
エネルギー価格とインフレ見通し:直接効果は明確、波及は限定的
エネルギー価格の現状
議事要旨は、海外の紛争長期化によるエネルギー価格を、英国のインフレ見通しにおける 最大の不確実性 と位置づけています。10月27日までの英国営業日15日間の平均は、次のとおりです。
- Brent原油の期近先物:108ドル/バレル
- 英国天然ガスの期近先物:216ペンス/サーム
これらは7月の金融政策報告時点より、それぞれ 38%、81%高く、同報告の悪化シナリオの2026年第4四半期想定も、5%、27%上回っています。今年中にエネルギー供給の余力(バッファー)が取り崩されたことも、価格圧力を増幅しうる要因として挙げられました。
インフレ見通し
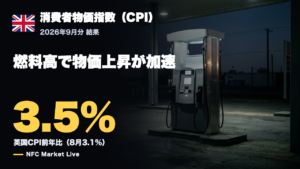
- 9月のCPI:3.5%(うち直接のエネルギー要因が約1ポイント、大半は燃料)
- スタッフの短期見通し:2027年第1四半期に約4.5%(7月報告より約1.25ポイント上)、第2四半期に約5%
- その後は、エネルギー高の前年比への寄与が薄れ、引き締め的な金融政策も効いて低下する見通し
10月28日の予算(Budget)の新政策は、2027年第2四半期までにCPIを0.25ポイント押し下げる見込みで、成長への影響は小さいとされています。
強弱両面の読み方
上振れ要因:紛争の長期化や精製能力へのさらなる損害があれば、先物曲線を上回る高値が続きうる。企業の価格転嫁を抑えてきた要因は一時的との判断。
下振れ要因:信頼できる持続的な緊張緩和があれば価格は下がりうる。食品インフレは年初の予想より低く、企業はヘッジや固定価格契約、利益率の圧縮で費用増を吸収している。一方で、企業の耐性が尽きれば、需要の弱まりを通じて価格決定力が制約される可能性もあります。
委員会は、他の物価への波及が「弱まった」のか「遅れているだけ」なのかを、現時点では見分けられないとしています。
国内景気・スラック・基調インフレ:強さの持続性をめぐる見方
景気の底堅さ
議事要旨は、9月以降も エネルギー高にもかかわらず景気が底堅い証拠が増えたと述べています。支えとして挙げられたのは、世界経済の成長が英国の輸出に与えた効果と、人工知能(AI)の導入による一定の押し上げです。AIの影響は需要と供給の両面に及び、不確実性が大きいとされました。個人消費も今のところ持ちこたえていますが、直近の消費者信頼感は、これが続かない可能性を示唆しています。
委員会は、直近のGDP成長が今後数四半期でやや低下する可能性が高いと判断しました。
スラック(需給の緩み)
成長の高まりは、スラックの安定化の兆しと結びついています。ただし委員の間では、スラックが絶対水準でどれほど広いかについて、見解の相違が続いています。家計と企業の需要に逆風があるため、一部のスラックは残る可能性が高いとされました。
基調インフレ:評価が割れた点
- 基調インフレの多くの指標は、もはや低下していない
- 中期的に目標と整合する水準を、やや上回っていると判断
一部の委員は、これを「金融政策がこれまで考えていたほど引き締め的でなかった」シグナルと受け止めました。別の委員は、短期指標の変動の大きさ、技術変化の影響の不確実性、エネルギー高から切り離して基調を解釈する難しさから、「判断は時期尚早」としました。
金融環境
2年物住宅ローンの基準金利は9月初めから50bp近く上昇しました。市場参加者調査では、Bank Rateの予想中央値が11月に4%、2月に4.25%へ上方修正されましたが、短期金利曲線よりは低い水準です。企業向け貸出は強い伸びが続く一方、住宅ローンの新規承認は減少しています。ほとんどの委員が、政策スタンスは依然として引き締め的と判断しました。
委員別の論拠:利上げ幅と先行き姿勢のグラデーション
全員が利上げ支持、先行きのトーンは分かれる
議事要旨は、各委員の根拠を個別に掲載しています。全員が引き上げを支持した一方、「今回限りか、追加か」の姿勢には幅があります。
| 委員 | 投票 | 先行きに関する主な言及 |
|---|---|---|
| Bailey総裁 | +0.25 | 悪材料が和らがなければ追加利上げの論拠は理解できる。その後は条件付き |
| Breeden | +0.25 | 現在の引き締め度は均衡を取るのに十分と判断。需要が弱まるリスクも指摘 |
| Dhingra | +0.25 | 保険的な引き上げ。高水準の長期維持には価格決定力・購買力の回復の証拠が必要 |
| Greene | +0.25 | 追加利上げが必要になる可能性が高い。先は賃金・価格設定・スラック次第 |
| Lombardelli | +0.25 | 弱い物価圧力の証拠がなければ、近く追加利上げの論拠がありうる |
| Pill | +0.25 | 25bp1回では不十分な可能性が高く、近い将来を含め追加引き締めが必要になりうる |
| Ramsden | +0.25 | 適切な引き締め度のために必要。価格でなく雇用喪失・企業倒産で調整が進むリスクも指摘 |
| Taylor | +0.25 | 利上げサイクルの開始ではなく「当面の保険」。次の一手は上・下・横のいずれもありうる |
| Mann | +0.50 | 50bpがリスク管理と信頼性の観点で妥当 |
論点の対比
より引き締めに傾く見方:Greene委員は、賃金の基調が約3.5%で目標整合水準を上回ること、GDPと信用が上振れていることを挙げ、リスク管理だけでなく中心シナリオに基づく利上げと位置づけました。Mann委員は、CPIが2027年半ばに4.9%に達する見通しや、5年間の目標超過を反映したインフレ・リスクプレミアム(平均4.7%)を指摘しています。
慎重な見方:Taylor委員は、曲線の乱れや不必要な金融環境の引き締めを避けるため、サイクルの開始ではないことを市場が理解する必要があると述べました。Dhingra委員も、家計の実質可処分所得への圧迫と消費関連サービスの弱さを指摘しています。
このように、投票結果は8対1でも、見立てには幅があります。
シナリオと先行き:政策は「事前に決まった道筋にない」
委員会が示した3つの姿
11月の金融政策報告は、中心シナリオと2つの代替シナリオを提示しました。議事要旨によれば、いずれが実現するかで必要な金融政策対応は異なります。
- 中心シナリオ:7月報告より、エネルギー高による賃金・価格設定への二次的効果が大きいと想定
- 悪化シナリオ:エネルギー価格の高止まりと、それに伴うより大きな二次的効果を想定
- 需要弱含みシナリオ:最近の国内成長の底堅さが崩れ、スラックの拡大が二次的効果の余地を狭める
声明が示した今後の確認項目
声明は「金融政策は事前に決まった道筋にない」と述べ、各会合で証拠を点検するとしています。特に注目するのは、エネルギー高が他の物価や経済全体へどれだけ波及するか。確認の軸は 賃金の基調・価格設定行動・スラック の3点です。議事要旨は、二次的効果の証拠は時間とともに増えるはずで、引き続き注意深く見る必要があると述べています。
関連して、DMPサーベイやAgentsの情報による賃金・物価の期待は、9月以降ほとんど動いていません。ただし家計や企業の注意度は高く、来年の物価の実績が想定を上回れば、賃金交渉の結果が企業の現在の想定より高くなるリスクがあるとされました。Taylor委員は2027年の賃金交渉が重要になると述べ、「重要なデータは近く出てくる」としています。
両論の整理
追加引き締めに傾く材料:インフレ見通しの上方修正、基調インフレの低下の停滞、景気の底堅さ。
慎重さを促す材料:二次的効果の証拠の乏しさ、今後の成長の鈍化見通し、金融環境がすでに大きく引き締まっていること、紛争の展開次第でエネルギー価格が下がりうること。
次回会合の日程は、本資料には示されていません。
製作費大公開
番組制作コスト内訳
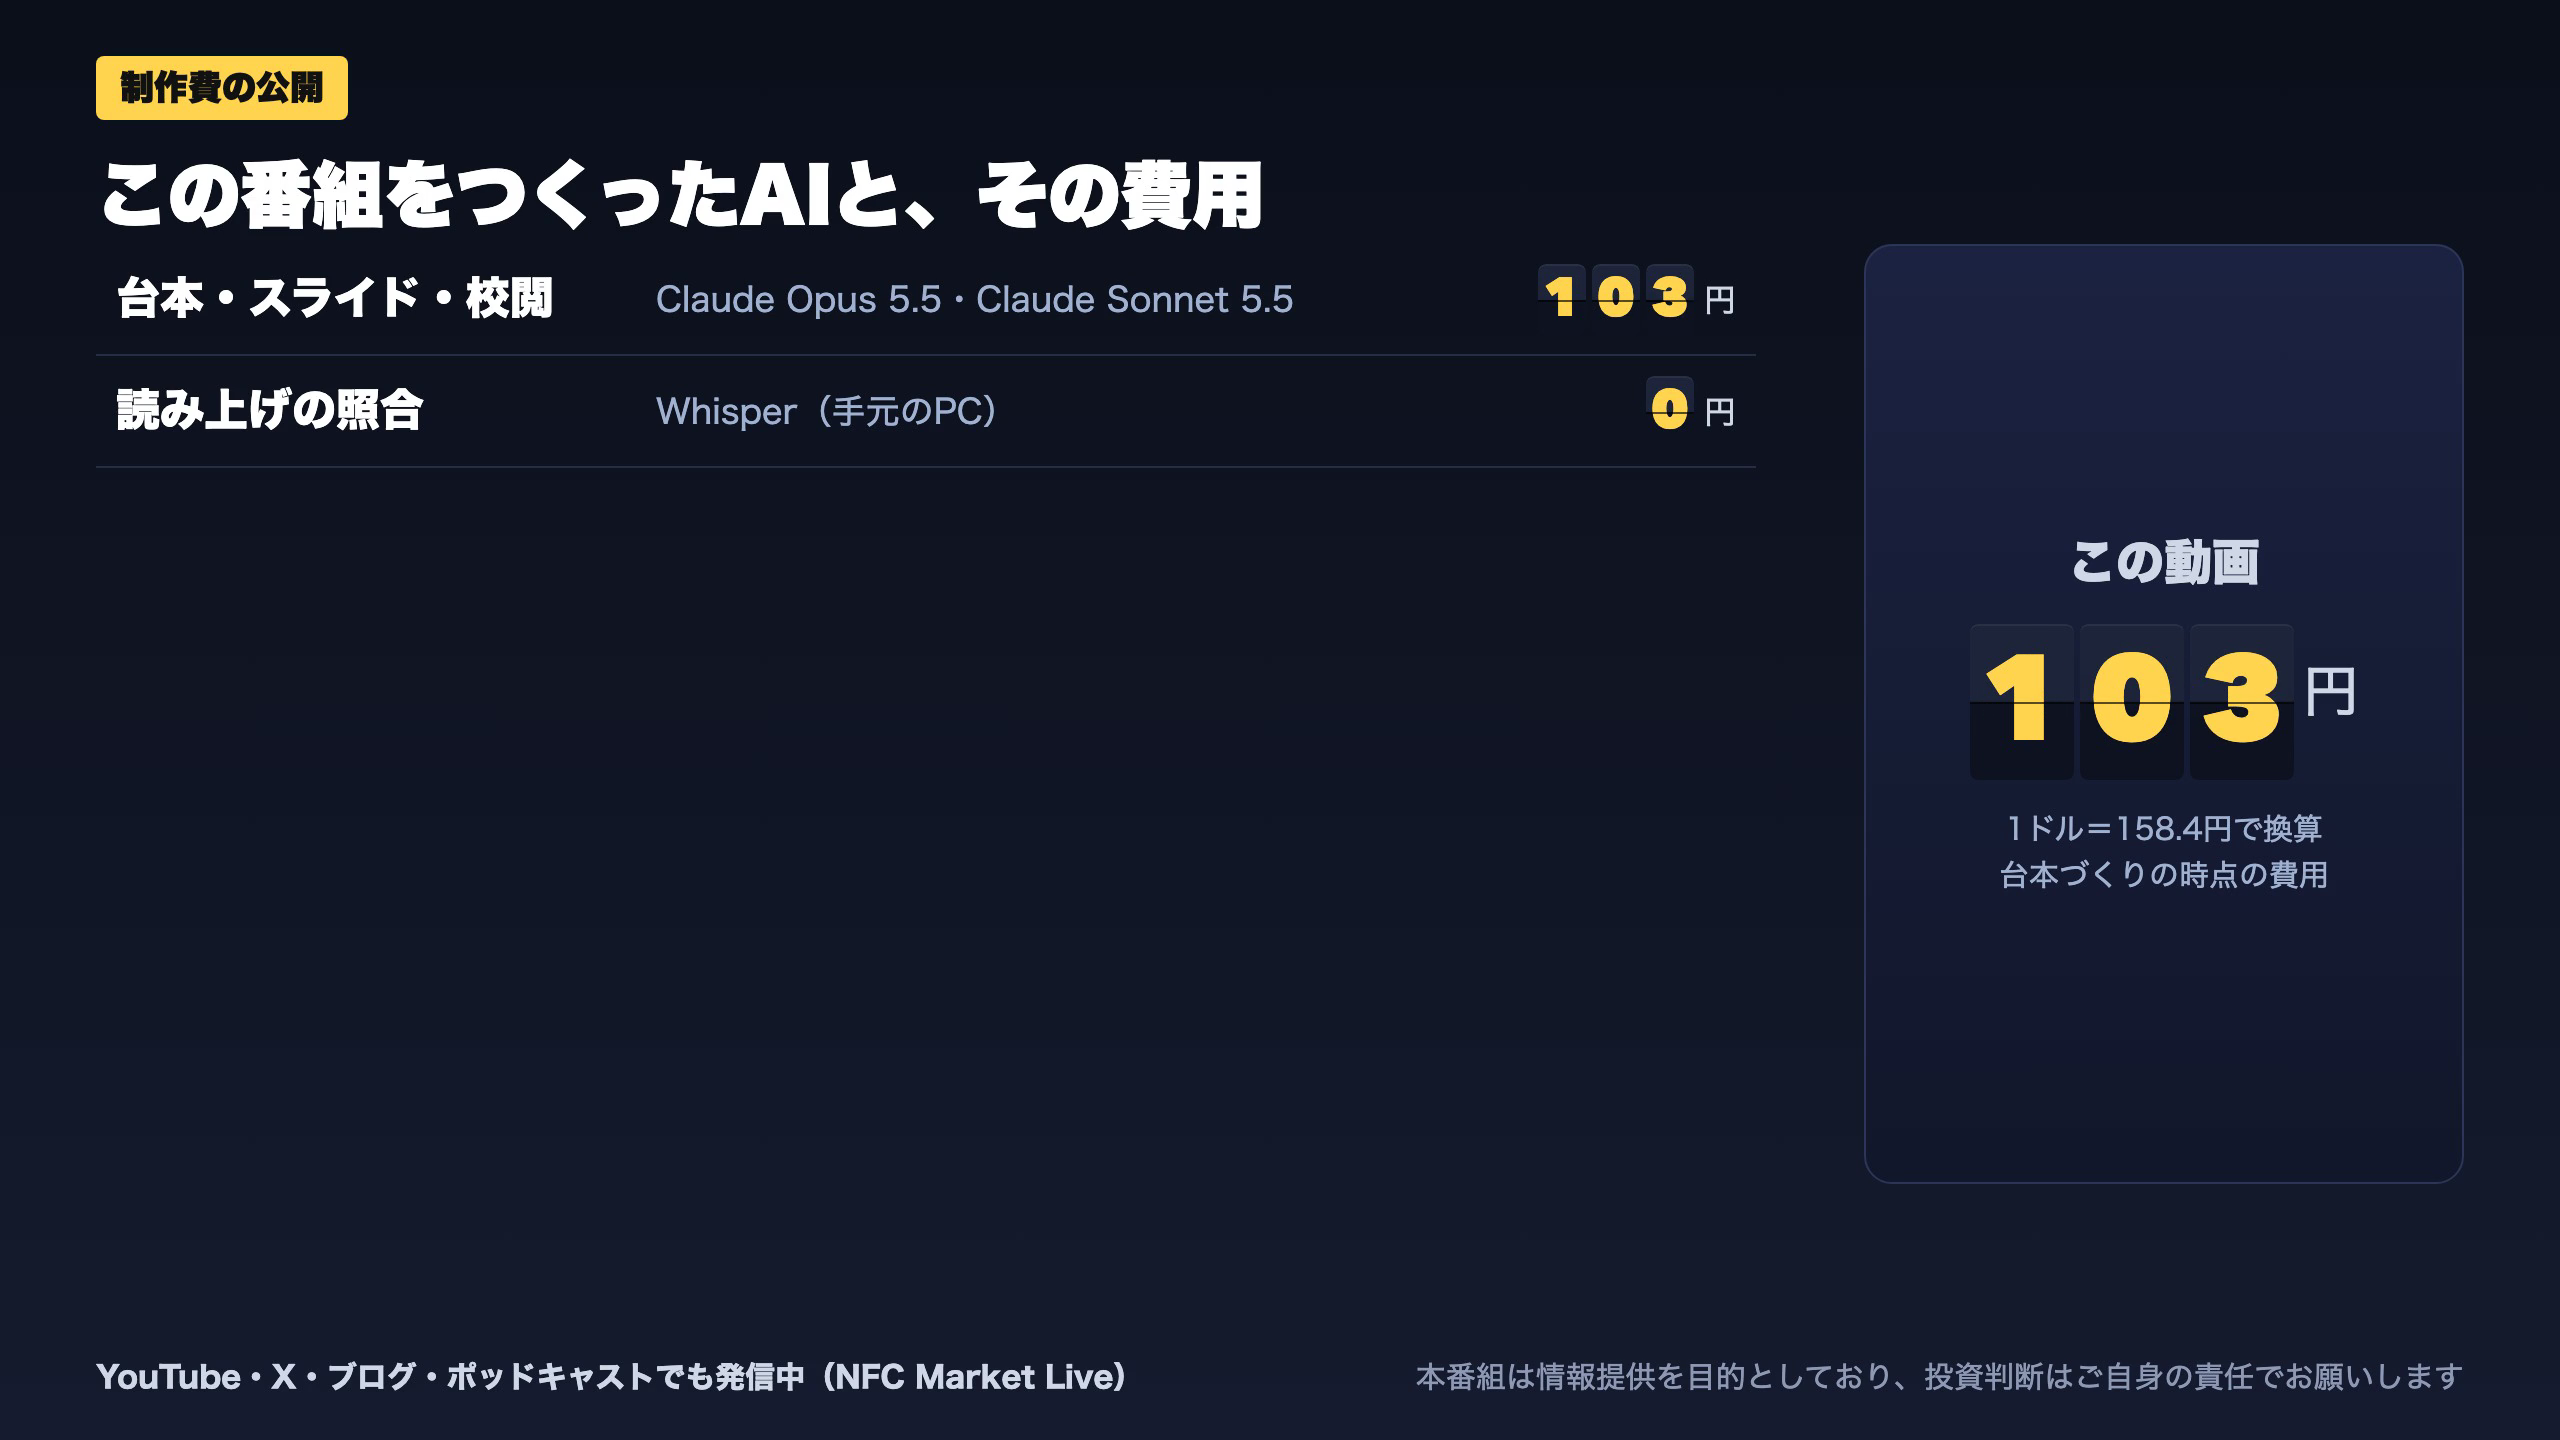
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 49,016 | 3,069 | ¥41 |
| LLM | Claude Sonnet 5.5 | 67,519 | 26,351 | ¥63 |
| X | ポスト作成 | 1,939 | – | ¥5 |
| 合計 | ¥109 |
為替レート: 1 USD = 158.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。