📄 一次資料(出典)
NFC Market Live
https://www.youtube.com/watch?v=zr01m7XZaqQ
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-05 22:49)
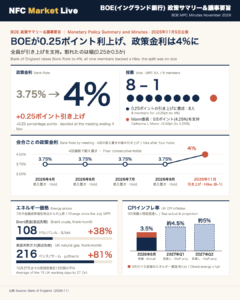
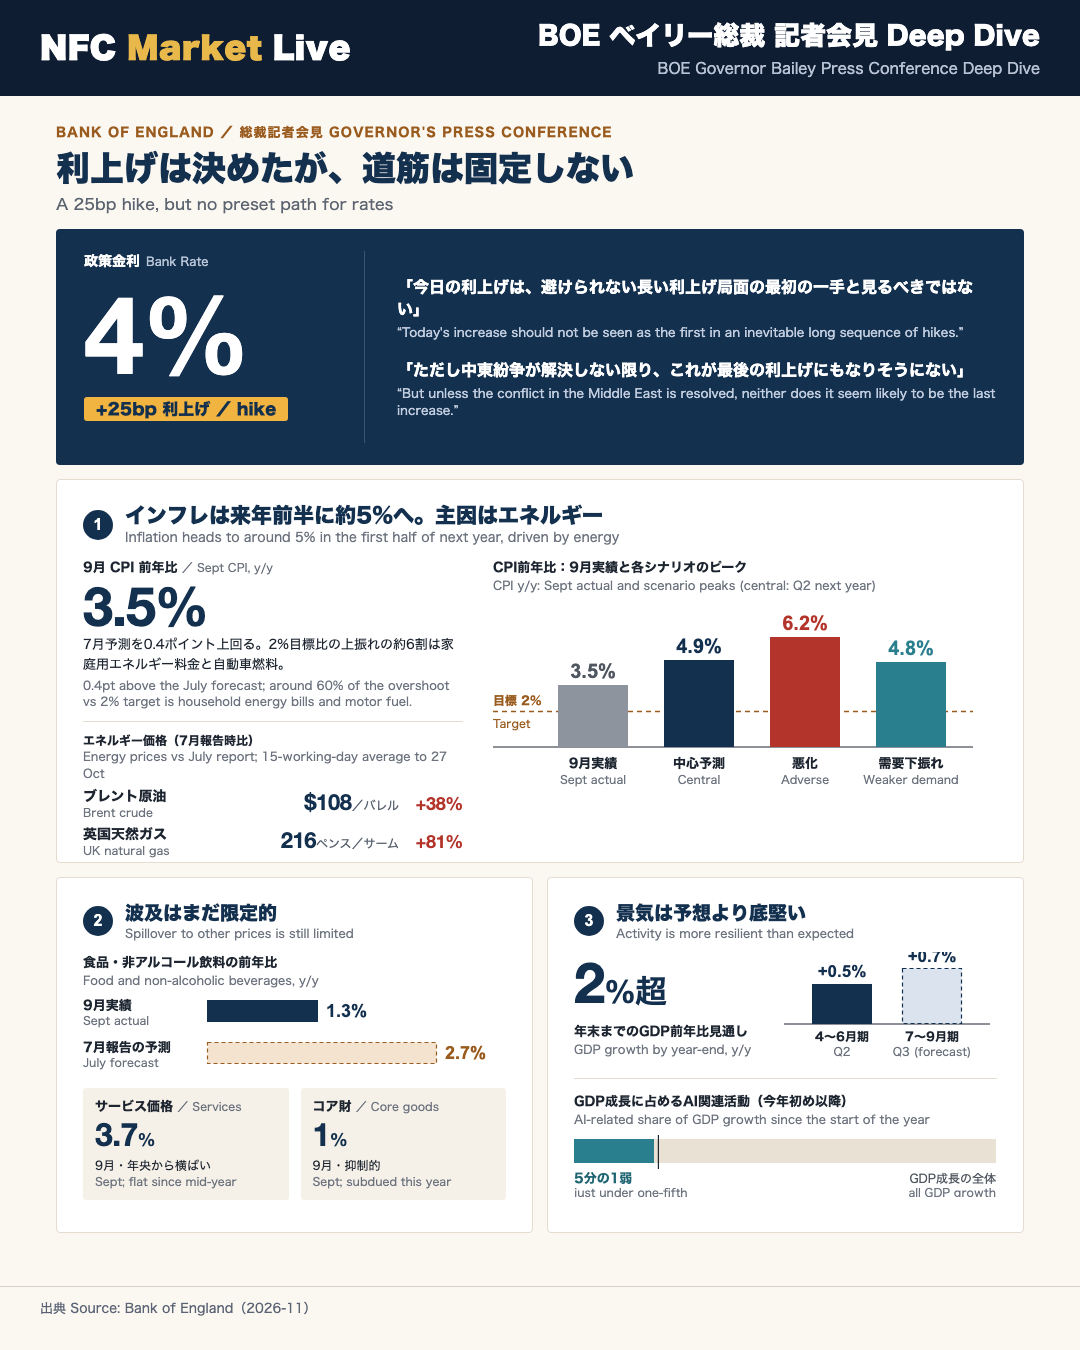
イングランド銀行(BOE)は政策金利(Bank Rate)を25bp引き上げ、4%としました。ベイリー総裁は会見で、中東紛争によるエネルギー価格の上昇が英国を含むG7各国でインフレを押し上げていると説明しました。紛争が決着しないまま月が過ぎるほど、物価上昇圧力がパイプラインに積み上がるため、行動が必要だったと述べ…
総括:25bp利上げで4%、「最後とも限らないが、長い連続利上げでもない」
結論:利上げは決めたが、道筋は固定しない
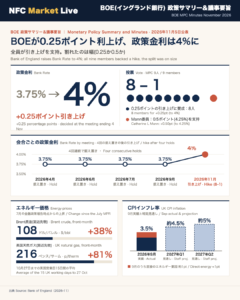
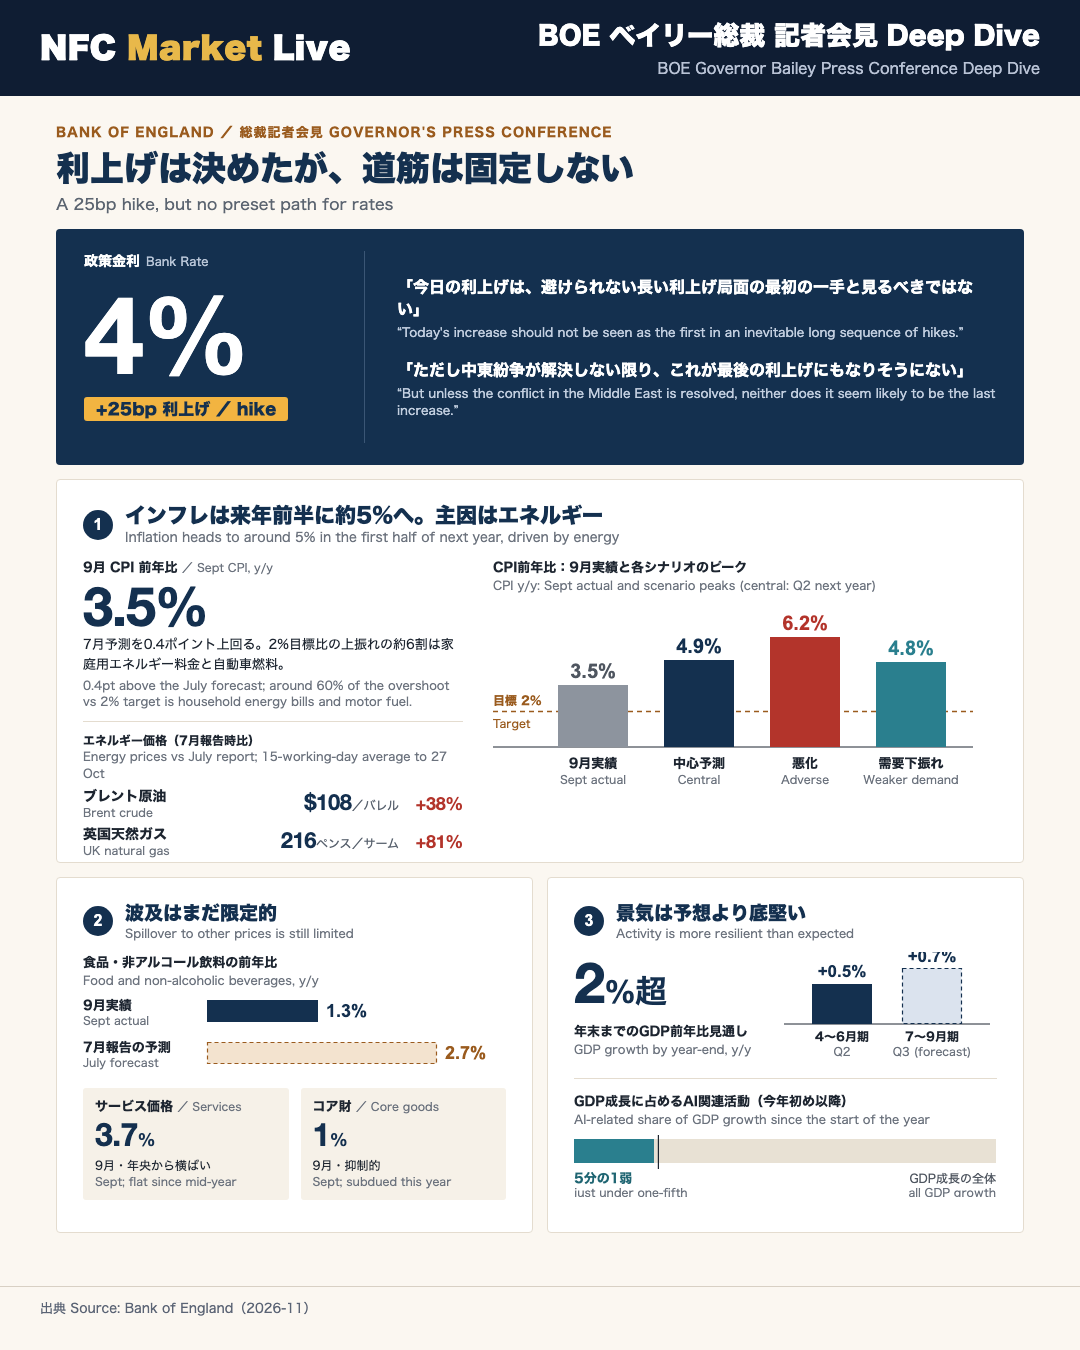
BOEは政策金利(Bank Rate)を25bp引き上げ、4%としました。ベイリー総裁は冒頭で、中東紛争で上がったエネルギー価格が2月以降、英国を含むG7すべての国でインフレを押し上げていると説明しました。その上で、紛争が決着しない月が続くほど「パイプラインの物価圧力が積み上がる。それを抑えるために行動が必要」と述べています。
会見の核心発言
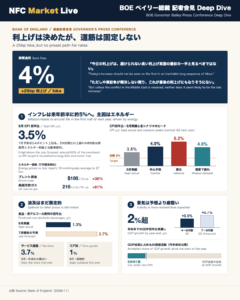
「今日の利上げは、避けられない長い利上げ局面の最初の一手と見るべきではない」
「ただし中東紛争が解決しない限り、これが最後の利上げにもなりそうにない」
この二段構えが今回のトーンの中心です。利上げの理由(物価圧力の蓄積)と、連続利上げの否定(必然ではない)を同時に語っています。
強さとリスクの両面
| 強い面(レジリエンス) | 注意すべき面 |
|---|---|
| 年末までにGDPは前年比2%超の見通し | 9月CPIは3.5%、来年前半は5%前後へ |
| 労働市場の軟化は安定化の初期の兆し | 低所得層・求職中の人の負担は重い |
| 食品など間接的な波及は今のところ限定的 | サービス価格は3.7%で年央から横ばい |
| 賃金期待に大きな変化なし | 紛争の長期化で賃金経由の圧力が高まる可能性 |
発言のニュアンス
- 総裁は「金融政策は事前に決めた道筋にない」と繰り返しました。会合ごとに証拠を点検する姿勢は、デフォルトの「データ次第」に近い表現です。
- 追加利上げについては、紛争の解決がない場合の「さらなる25bpの根拠はかなり強い」と述べつつ、時期は約束しないとしました。
- 前回会見との比較は、今回の素材からは直接確認できません。総裁は「供給ショックは発生源で対処するのが最善」と、以前の会見でも述べたと語っています。
市場の関心が集中した点
複数の記者が、追加利上げの条件、BOEの信認(インフレ目標を長く上回ること)、家計への影響に質問を集中させました。
※書き起こし冒頭には音声認識の乱れがあり、「紛争は9か月目」という趣旨の発言は文脈から中東紛争を指すと解釈しています。
インフレ見通し:エネルギー価格が主役、来年前半は5%前後へ
何が起きているのか
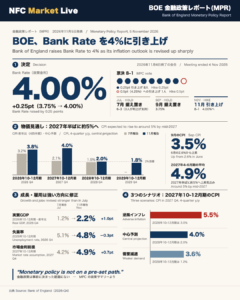
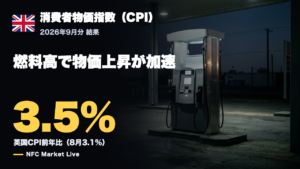
9月の前年比CPIは3.5%で、7月の金融政策報告の予測を0.4ポイント上回りました。総裁によれば、家庭用エネルギー料金と自動車燃料が、この上振れの約6割を占めています。
エネルギー価格の水準(10月27日までの15営業日平均)
| 項目 | 水準 | 7月報告時との比較 |
|---|---|---|
| 原油(ブレント) | 1バレル108ドル | 38%高 |
| 英国天然ガス | 1サーム216ペンス | 81%高 |
精製品も高止まりしています。紛争開始時と比べ、ガソリンは59%、ディーゼルは105%、ジェット燃料は118%高い水準です。
家計に効くOfgem上限価格
Ofgem(英国のエネルギー規制当局)の家庭用料金の上限は、第4四半期に1,723ポンドへ上昇しました。来年第1四半期には約2,150ポンドへ上がる見込みです。総裁はこれらを受け、「他の条件が同じなら、来年半ばまでにインフレは約5%へ大きく上昇する」と述べました。
読み方のポイント
- 総裁は「金融政策は世界のエネルギー価格に影響を与えられない」と明言しました。BOEが見ているのは、その高値が国内の価格・賃金設定にどう波及するかです。
- ガソリンなどの店頭価格は比較的早く反映されますが、家庭用料金は上限価格の算定期間に左右されるため、反映に時間差があります。
見立て(解説者の見方)
利上げ判断の中心は「エネルギー自体」ではなく「波及の度合い」にある、と見ています。根拠は、総裁が直接のエネルギー効果と間接効果を分けて説明し、後者はまだ限定的と述べた点です(次節参照)。
次の確認点
来年第1四半期の上限価格の算定期間は、会見時点で終了まで2週間足らずとされています。総裁は、すでに期間の4分の3超を経過しており、第1四半期の上限は大筋で決まっていると説明しました。
波及の現状:食品は予想を下回り、サービス価格は粘着的
「直接効果」と「間接効果」を分けて見る
総裁はチャート3で、インフレの上振れはほぼ全面的に直接のエネルギー効果で説明できると示しました。食品など他の財・サービスへの間接効果は、7月時点の予想と比べるとむしろマイナスでした。
なぜ波及が遅いのか(総裁の説明)
- 固定価格契約やヘッジを持つ企業は、契約更新まで価格上昇に直面しない
- 代理店(BOEの現地情報網)の聞き取りや調査では、コストを利益率で吸収している企業がある
総裁は、どちらも一時的な吸収にとどまり、いずれコストの一部は財・サービス価格へ徐々に転嫁されるだろうと述べました。
食品物価の下振れ
食品・非アルコール飲料の前年比は9月に1.3%で、7月報告の予測2.7%を下回りました。国内コスト圧力の緩和と農産物価格の一部低下が背景とされています。BOEは来年第1四半期に約3%へ上昇すると見ています。
国内の物価圧力の「下地」
- サービス価格: 9月は3.7%で、年央から横ばい。総裁は「それ自体が二次効果の証拠ではない」としつつ、国内のディスインフレが鈍化した可能性を示す文脈だと述べました。
- コア財: 9月は1%と抑制的。今後はAI関連製品への需要などによる輸入価格圧力もあり、「ある程度上昇する」見通しです。
- 賃金: 民間部門の通常賃金は8月に3%(今年残りも同水準の見通し)。より広い指標では約4%で、基調的な賃金上昇率は目標整合的な水準をやや上回ると判断されています。
総裁のトーン
賃金期待の先行指標に今年は大きな変化がないことを「心強い兆し」としつつ、「まだ初期段階」と釘を刺しました。7月以降の情勢悪化で、来年に賃金経由の持続的な物価圧力が生じる可能性が高まったとも述べています。今後は代理店の賃金調査が材料になります。
見立て(解説者の見方)
波及が今のところ限定的であることは、利上げ幅が25bpにとどまった背景のひとつと見ています。ただしこれは総裁が明言した理由ではなく、総裁の説明から読み取った解釈です。
景気の底堅さ:GDP見通し上方、AI関連投資が一部をけん引
予想以上のレジリエンス
総裁は、世界・国内とも活動が予想より底堅いと評価しました。年末までにGDPは前年比で2%超に達する見込みです。
主な数字
- 4〜6月期GDPは0.5%増、7〜9月期は0.7%増を予想
- 企業投資は4〜6月期に1.8%増。総裁は「エネルギー高や金融環境の引き締まりの中で、予想されていなかった成長」と述べました
- 成長の強さは法人向けサービスに集中
AIの寄与
BOEのスタッフは、コンピュータプログラミング・コンサルティング、情報サービス、アプリケーションソフトの産出を合わせた「AI活動の代理指標」を作成しました。この指標は、今年初め以降のGDP成長の5分の1弱がAI関連活動で説明されることを示唆しています。
Q&Aでの補足
- 総裁は、AIの影響が法人向けサービスで先に出るのは意外ではなく、投資面では汎用技術の普及初期に見られる「資本の深化」に当たり、いずれ幅広い生産性向上につながることが期待されると語りました。
- クレア氏は、企業向け分野が強い一方、消費者向け分野は価格転嫁力が乏しいという分散が「かなり大きい」と述べました。
労働市場と家計
- 複数の指標は労働市場に余剰(スラック)があることを示し、来年の賃金圧力を抑える要因になります。
- 労働市場の軟化は安定化の暫定的な証拠があるものの、低所得層と求職者の苦境は変わらないとしました。
- 消費者信頼感は最近弱まっています。
- 実質税引き後労働所得は今年−0.1%、来年−0.6%(記者の提示値)。クレア氏は来年は約0.5ポイントの減少で、主因はインフレだと説明しました。別の登壇者が、来年のGDP見通しは1.3%とGDP自体は底堅いと補足しました。
見立て(解説者の見方)
「GDPは強いが家計の実質所得は弱い」というねじれは、成長が企業投資に偏り、家計がエネルギー高の影響を受けることの表れと見ています。総裁・クレア氏の説明(分散した景気像、インフレが実質所得を損なう)に沿った読み方です。
持続性が論点
総裁は、強さが来年も続くかはMPCにとって重要な判断だと述べました。企業はコストを利益率で吸収しており、限界があるとの指摘もありました。
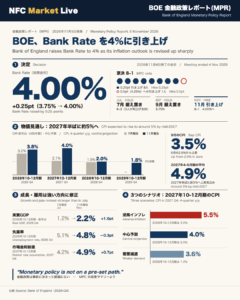
3つのシナリオ:中心4.9%、悪化6.2%、需要下振れ4.8%
MPCが示した3つの前提
MPCは今回、中心予測に加え、悪化シナリオと需要下振れシナリオを示しました。いずれも市場の金利カーブ(10月27日までの15営業日平均)を前提にしています。
シナリオ比較
| 中心予測 | 悪化(インフレ) | 需要下振れ | |
|---|---|---|---|
| エネルギー | 先物カーブどおり | 原油は約3分の1高、ガスは3分の2高(予測期間の平均) | 先物カーブどおり |
| 国内需要 | 底堅い | - | 家計が実質所得ショックをならせず、余剰が大きい |
| インフレのピーク | 来年4〜6月期に4.9% | 6.2% | 4.8% |
| その後 | 2028年7〜9月期に目標へ。予測期間末には目標をやや下回る | 予測期間を通じ2%超 | 2028年中に目標割れ、2029年に1.2% |
中心予測の前提
- 原油は今年第4四半期に1バレル116ドルでピークとなり、2029年第4四半期に74ドルへ低下
- ガスは今年第4四半期に215ペンス/サームでピークとなり、2029年第4四半期に83ペンスへ低下
- 総裁は、これは何らかの形で紛争が収束に向かう経路だと説明しました
- 二次効果は2028年から本格化し、予測期間後半に平均0.5ポイント程度インフレを押し上げます
悪化シナリオ
解決策が長期間見つからない場合を想定し、エネルギー高の長期化が長期インフレ期待を押し上げて、二次効果が中心予測よりかなり強くなります。
需要下振れシナリオ
企業の価格決定力と労働者の賃金交渉力が弱まり、二次効果が生じません。その結果インフレは2028年に目標を下回ります。
総裁の読み方
「これはさらなる引き締めへの約束ではなく、リスクだ」
紛争が長引くほど持続的なインフレの定着が起こりやすく、金利水準も高くなる必要がある、ただし不確実性は高いとしました。
見立て(解説者の見方)
3シナリオのピークは4.8〜6.2%と幅があり、分岐を決めるのはピーク後の二次効果と需要の強さだと見ています。ピーク水準だけでなく、賃金と価格設定の動きが今後の確認点です。
直近48時間の急変動と、追加利上げの条件・市場カーブ
会見の最終盤で総裁が語った「この48時間」
総裁は、ブレント原油と英国ガスの卸売価格が週明けから約15%下落し、会見当日の朝は原油が約95ドル、ガスが218ペンス/サームだと述べました。
それでも判断は変わらなかったか
BBCのフェイサル・イスラム記者が、この水準が予測に入っていたら利上げしなかったのかと質問しました。総裁は「違う。仮定の話だが、直近48時間の動きを知っていても判断は同じだったと確信している」と答えました。理由は、すでにパイプラインにある物価圧力と、7月からの位置関係を挙げています。
- 来年第1四半期の上限価格の算定期間は、会見時点で終了まで2週間足らず
- 良いニュースが続けば、インフレのピークは5%を「やや下回る」可能性
- 予測で原油が95ドルまで下がるのは2027年5月の想定だった
- ガスは218ペンスで、中心予測の第4四半期ピーク(215ペンス)に近い水準
追加利上げの条件(記者との応酬)
FTのサム・フレミング記者が、和平が進めば追加利上げは不要になるのかと問うと、総裁は「そうは言っていない」と返しました。紛争の解決がなければ、時期は約束しないが、さらなる25bpの根拠は「かなり強い」と述べています。この48時間の良いニュースは「期待や(米中間選挙後の)空気感に基づくもので、実際の進展ではない」との趣旨の発言もありました(書き起こし上、総裁の発言と読める箇所)。
市場カーブをめぐる説明
- 総裁は、長めの金利カーブの高さは、期待される金利というより主にリスクプレミアムの反映だと述べました。
- 会見中に補足したBOE側の発言では、市場参加者調査(MaPS)の中央値は政策金利4.25%、会見入室時のカーブのピークは4.75%でした。
- どこまでがリスクプレミアムかは「やや不正確な作業」で、委員会内でも見方は分かれるとしています。
回答を避けた点
「2回で終わり(two and done)」という整理には応じませんでした。「リスク判断として読むのが正しい」としています。
次の確認点
次回は12月の会合で、それまでの経済指標と紛争の動向が判断材料です。MaPSの全体は会見翌日に公表されると述べられました。
Q&A深掘り:信認、家計、他機関との違い、答えなかった点
市場の関心が集中したテーマ
1. 信認(複数の記者が同種の質問)
ロイターのアンディ・ブルース記者とロイターではない別の記者が、中心予測では2028年7〜9月期まで物価目標を上回るため、信認が揺らがないかと質問しました。総裁は、大きな供給ショックの時代だと答え、「だからこそ、これまで以上にインフレ目標の枠組みが必要だ」と述べました。インフレ目標制は毎月の目標達成を約束するものではない、とも述べています。
同席した別の幹部は、ウクライナ侵攻後に政策金利を5.25%まで引き上げ、今年初めには利下げを始めていたと経緯を補足しました。
2. 遅れたのではないか(AFP)
他の中銀も利上げしている中で遅くはなかったかとの質問に、総裁は「ノー」と答えました。理由として、(1)エネルギー価格が最近数か月で急上昇した、(2)金融環境はすでに引き締まっている、を挙げました。英国の2年物住宅ローン金利の上昇幅は、日本を除くG7で最大だったと述べています。昨年の今頃は市場が今年の利下げを織り込んでいましたが、それが3月に消えたことも指摘しています。
3. 家計への影響(Channel 4、PA)
総裁は、低所得層や求職者への影響を強く意識していると述べました。一方で、金利の先行きは保証できないと明言しています。家計支援の具体策は政府の領域だと線を引きました。
4. OBRとの違い(ガーディアン)
OBRはインフレのピークを3.75%程度とみています。総裁は、予測時点の違いと、企業の景況感の分散を理由に挙げました。クレア氏は、食品業界は強い価格決定力を持たないと語り、需要下振れと悪化の両シナリオの間で混在するだろうと述べました。
5. 答えた点・避けた点
- 明確に答えた:利上げ判断の維持、遅れていないという認識、公共部門賃金は特段のリスクではない(クレア氏)、FPCの住宅ローン規制は見直し対象。
- 避けた・距離を置いた:「2回で終わり」の整理、企業が一時金を出すべきか(「命令ではない」)、トランプ大統領への直接の呼びかけ(首相の発言に賛同するにとどめた)、Brexit自体の評価(貿易の開放性は成長要因と述べるにとどまる)。
見立て(解説者の見方)
総裁が政治的・財政的な論点で一貫して役割の線引きをしたことは、BOEの独立性を意識した発言と見ています。
製作費大公開
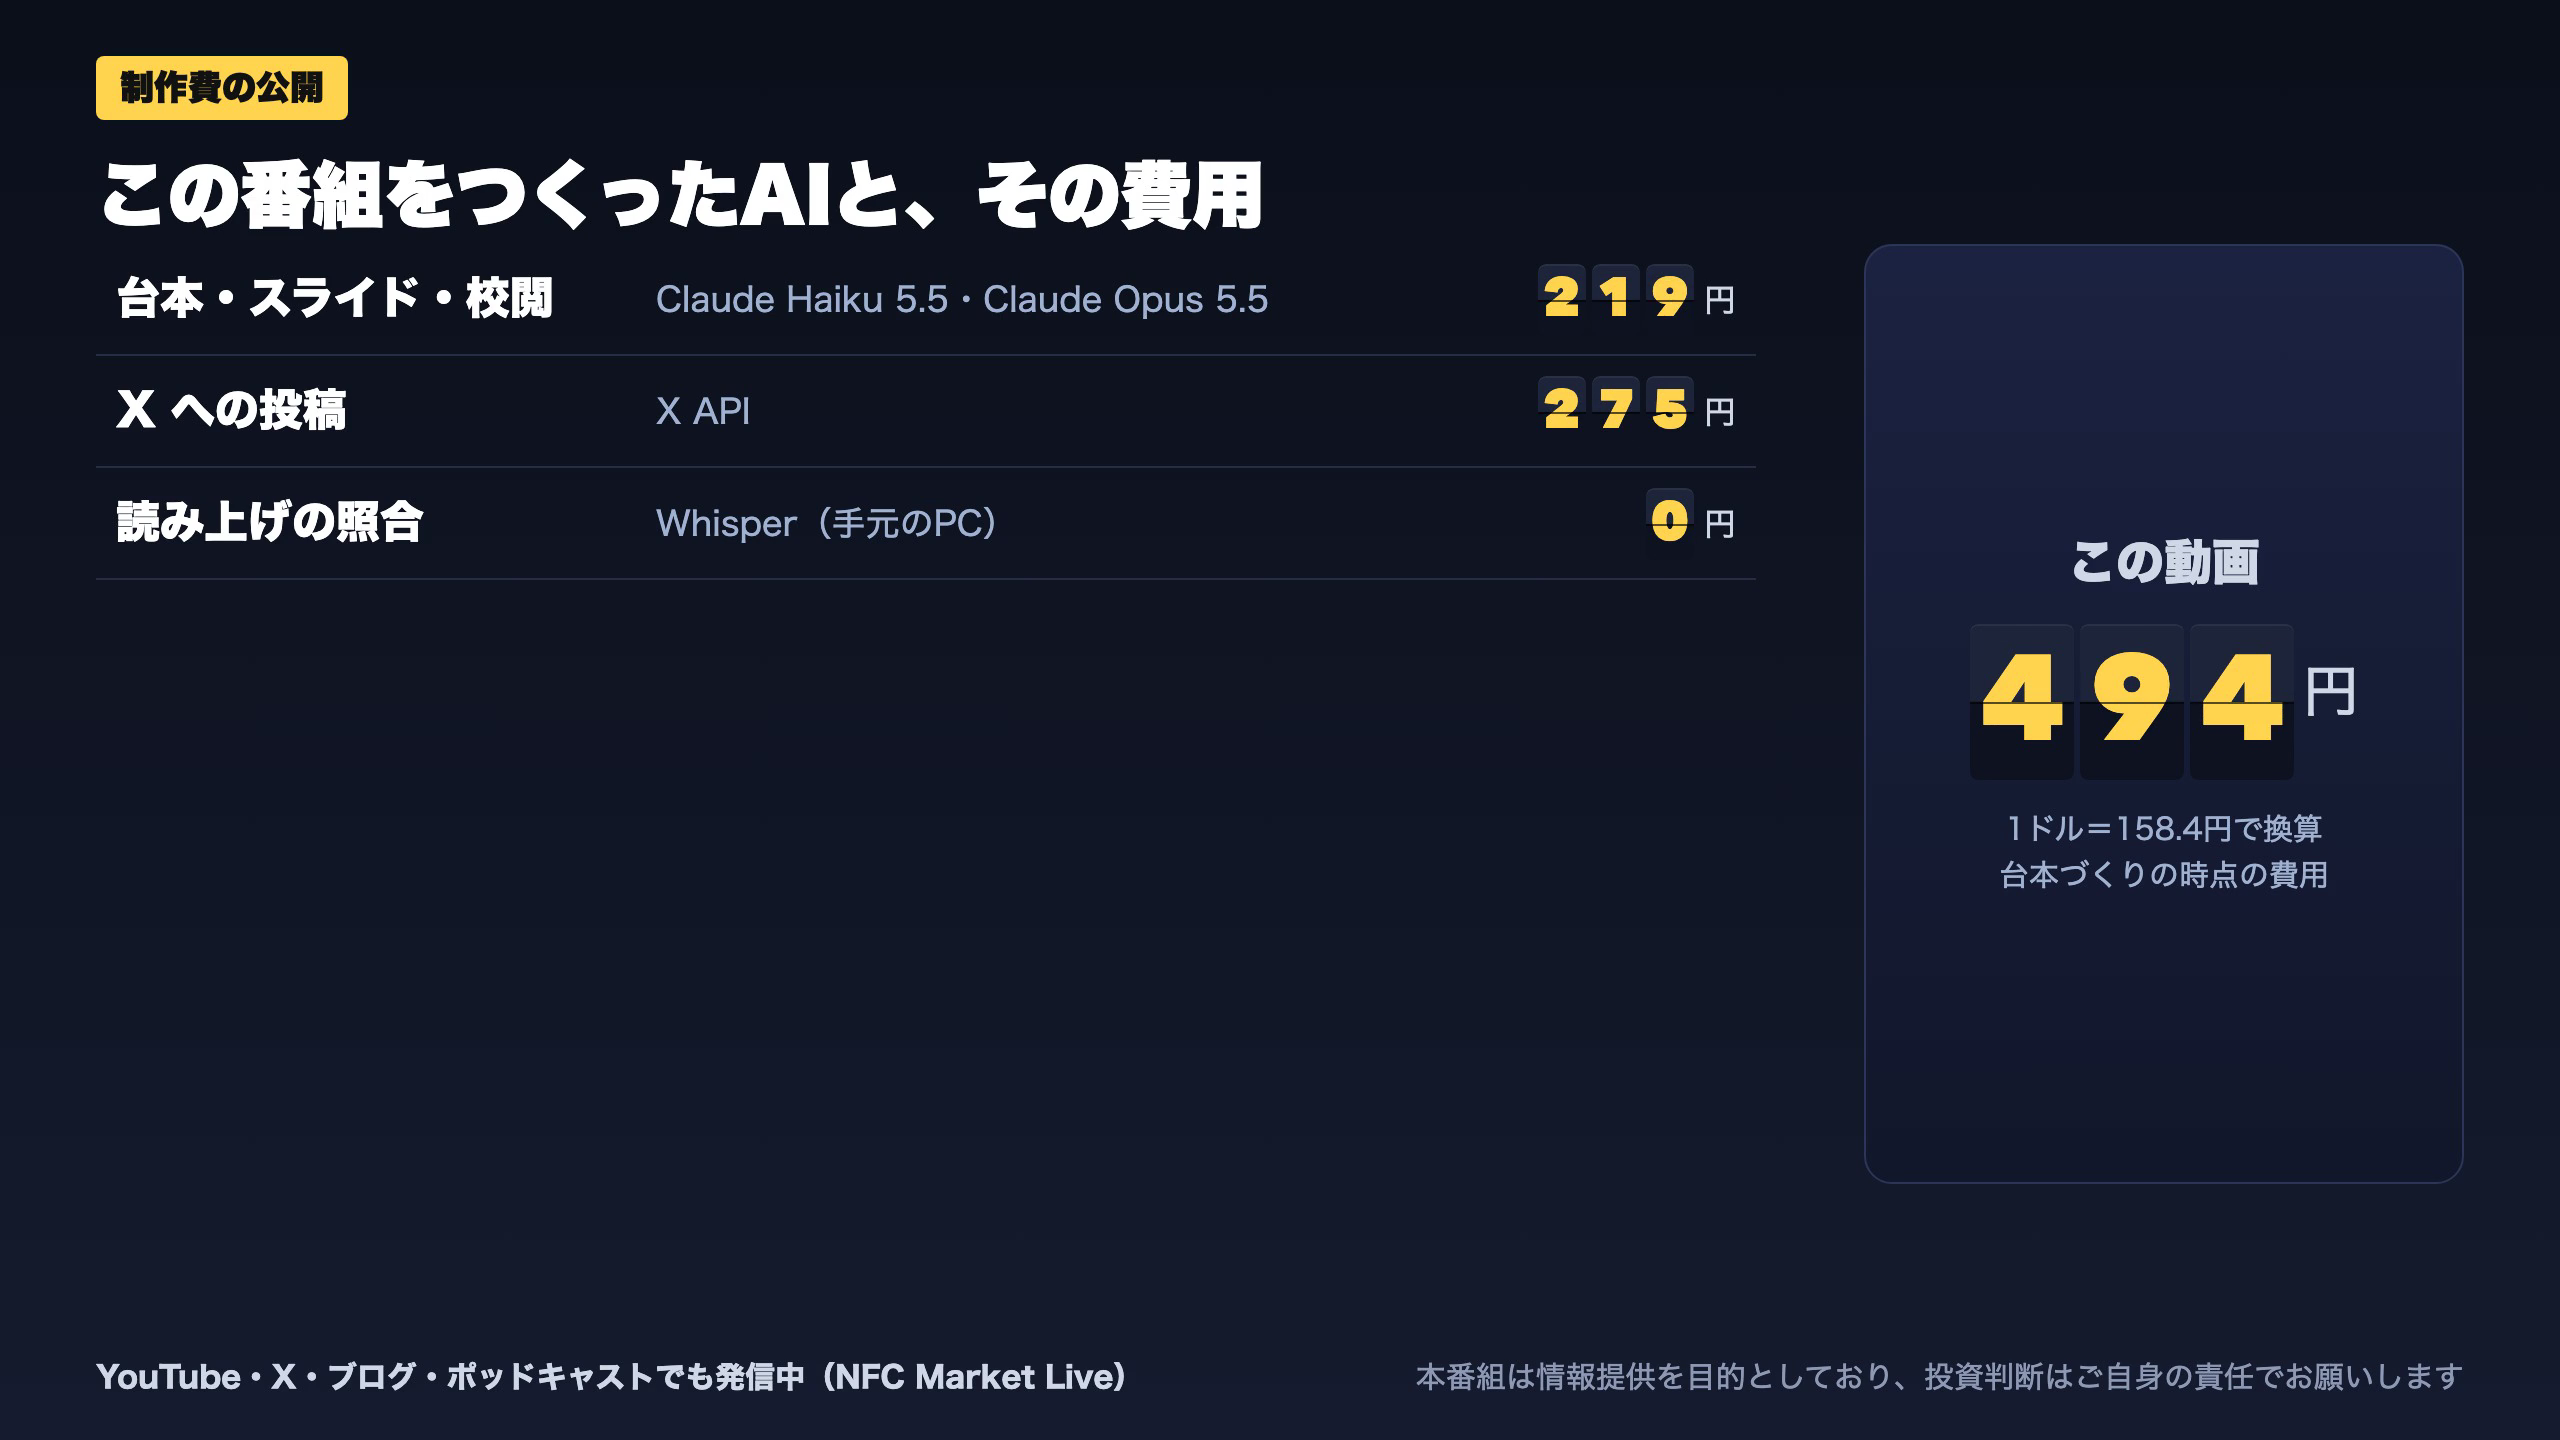
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | claude-haiku-5-5 | 665,620 | 196,233 | ¥26 |
| LLM | Claude Opus 5.5 | 86,761 | 8,613 | ¥82 |
| LLM | Claude Sonnet 5.5 | 90,911 | 51,708 | ¥111 |
| X | コンテンツ作成 (返信) | 29,873 | – | ¥272 |
| X | ポスト作成 | 2,110 | – | ¥7 |
| 合計 | ¥499 |
為替レート: 1 USD = 158.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。