📄 一次資料(出典)
Bank of England
https://www.bankofengland.co.uk/monetary-policy-report/2026/november-2026
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-05 22:36)
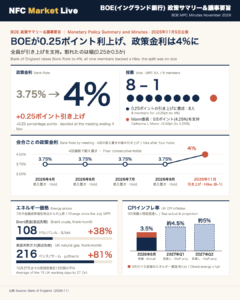
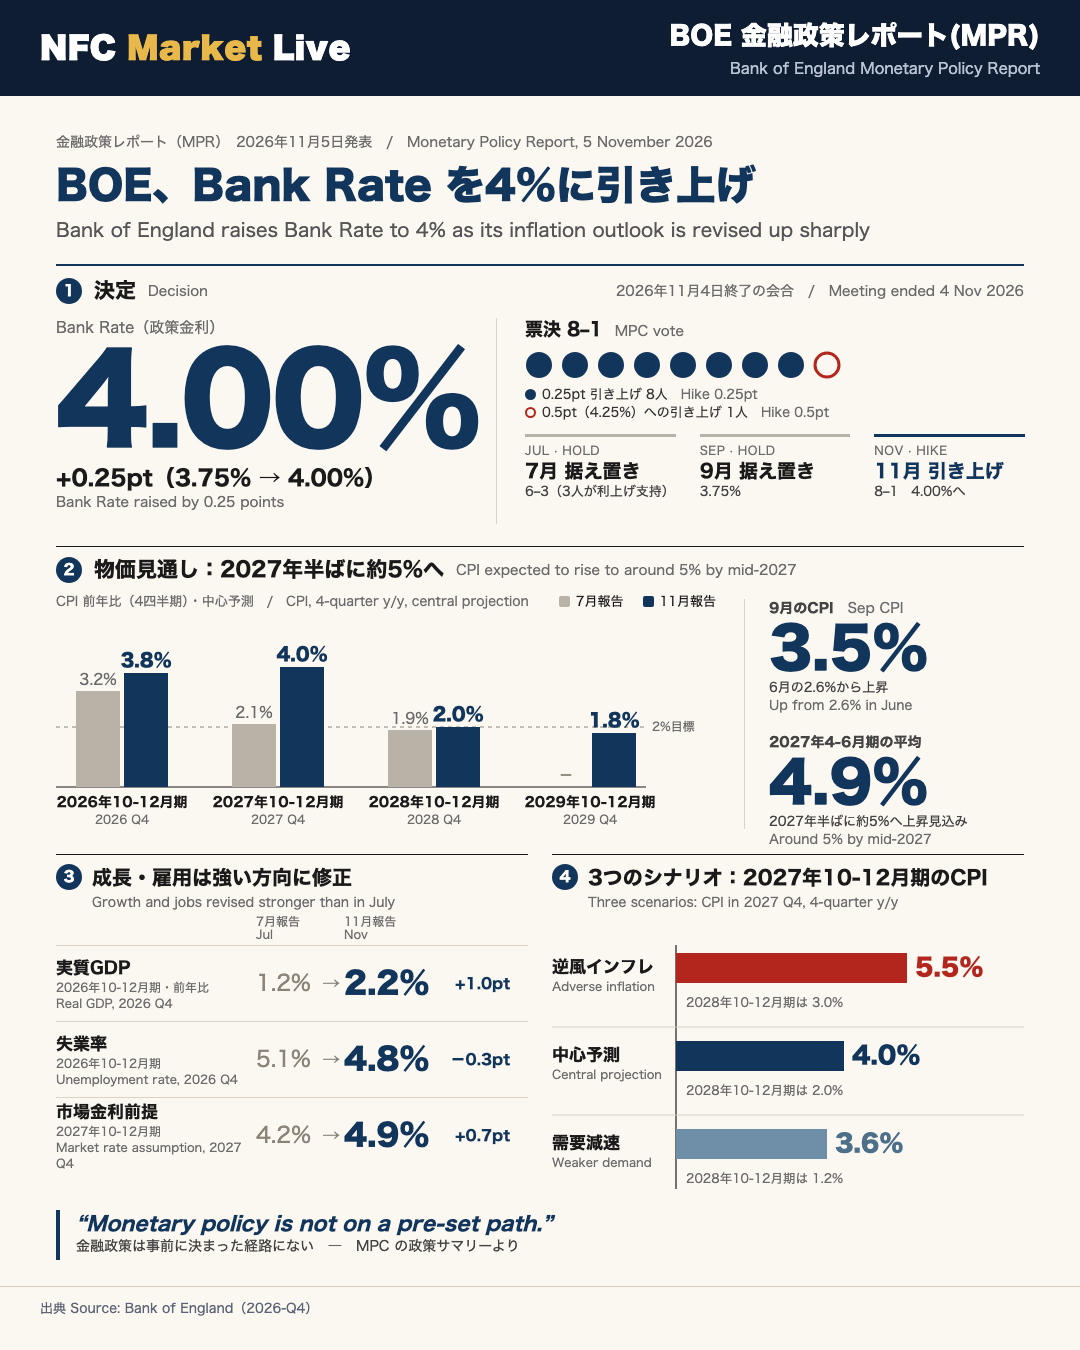
イングランド銀行(BoE)は11月5日、金融政策報告書(2026年11月)を公表しました。金融政策委員会(MPC)は11月4日までの会合で、Bank Rateを0.25ポイント引き上げて4%とすることを8対1で決定し、1人は0.5ポイント引き上げ(4.25%)を支持しました。中東紛争は9か月目に入り、世界のエネル…
サマリー:Bank Rate 4%へ、物価見通しは大幅上方修正
決定内容
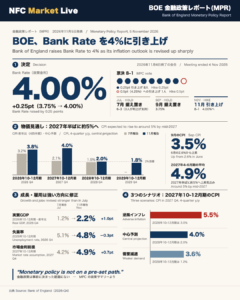
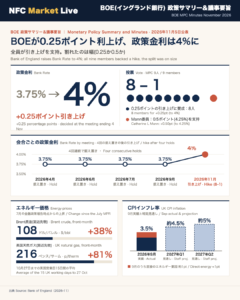
2026年11月4日に終了した会合で、金融政策委員会(MPC)はBank Rateを0.25ポイント引き上げ、4%とすることを8対1で決定しました。反対の1人は0.5ポイント(4.25%)の引き上げを支持しています。7月会合は6対3での据え置き(3人が0.25ポイント利上げ支持)で、9月会合も3.75%で据え置いていました。据え置きが続いた後の引き上げです。
見通しのシフト(中心予測・前年比)
| 指標 | 7月報告 | 11月報告 |
|---|---|---|
| CPI(2026年10-12月期) | 3.2% | 3.8% |
| CPI(2027年10-12月期) | 2.1% | 4.0% |
| 実質GDP(2026年10-12月期) | 1.2% | 2.2% |
| 失業率(2026年10-12月期) | 5.1% | 4.8% |
| 市場金利前提(2027年10-12月期) | 4.2% | 4.9% |
物価は大きく上方修正された一方で、成長と雇用は想定より強い方向に修正されています。
強さと弱さの両面
- 強さ: 2026年の成長は想定より底堅く、とくに民間部門が牽引しています。失業率は3か月平均で4.7%に低下しました。
- 弱さ: 実質家計所得は今後数四半期で減少する見通しです。住宅ローン承認件数は2023年以来の低水準で、10月の消費者信頼感指数(GfK)も大きく低下しました。
- 物価: エネルギーの直接効果は明確ですが、他の価格や賃金への波及の証拠は限定的だと報告書は述べています。
判断の核心
MPCは、波及の証拠が限られていても、パイプラインにある物価圧力は利上げに十分な水準だと判断しました。理由として、7月以降のエネルギー価格の一段の上昇、想定より強い活動、労働市場の安定化、サービス価格と賃金の伸びの下げ止まりを挙げています。
「Monetary policy is not on a pre-set path.」(金融政策は事前に決まった経路にない)
見方の補足
報告書は、今後の金利は物価圧力の強さの推移次第だと述べています。賃金・価格設定行動・需給の緩みを会合ごとに点検するとしており、今回の決定が一方向の利上げ路線を約束するものではないことが読み取れます。
インフレ:エネルギー主導で2027年半ばに約5%へ
現状:9月CPIは3.5%
CPI上昇率は6月の2.6%から9月の3.5%へ上昇しました。9月は7月報告の想定を0.4ポイント上回っています。主因は、想定では低下するはずだった自動車燃料価格が上昇したことです。ディーゼルとガソリンの店頭価格は、紛争開始前に比べそれぞれ約40%、約30%高い水準です。
中心予測の改定(4四半期前年比)
| 時点 | 7月報告 | 11月報告 |
|---|---|---|
| 2026年10-12月期 | 3.2% | 3.8% |
| 2027年10-12月期 | 2.1% | 4.0% |
| 2028年10-12月期 | 1.9% | 2.0% |
| 2029年10-12月期 | - | 1.8% |
2027年4-6月期の平均は4.9%と見込まれています。エネルギーの直接寄与は2026年10-12月期に1.1ポイント(7月報告0.4)、2027年1-3月期に約1.4ポイントです。間接効果は2027年1-3月期に約0.5ポイントとされています。
エネルギー市況
2026年10月27日までの15営業日で、ブレント先物は平均108ドルで、紛争前の水準を約70%上回りました。英国の卸売ガス先物は、7月報告時から約65%、2月報告時から約120%高い水準です。Ofgemの価格上限は第4四半期に1,723ポンド(第3四半期1,663ポンド)で、2027年第1四半期には約2,150ポンドになる見込みです。
波及効果は限定的、ただし遅れて表れる可能性
- 間接効果は7月報告の想定より小さく、企業のエネルギーコストはまだ大きく上がっていません。固定価格契約やヘッジの利用が一因とされています。
- 食品CPIは9月に1.3%と低位ですが、2027年半ばに約4¾%まで上昇する可能性があります。
- サービス価格上昇率は9月に3.7%、基調的な指標は約4%で横ばいです。
見方の違い
「波及は小さい」というデータと、「ヘッジの期限切れで今後広がる」という報告書の見立てが併存しています。Budget 2026の措置(燃料税据え置きと電気料金のVAT免除延長)は、2027年4-6月期のCPIを約¼ポイント押し下げ、翌年に反動が出るとされています。
「It is now expected to rise to around 5% by the middle of next year.」(2027年半ばに約5%へ上昇する見込み)
成長・内需:想定を上回る底堅さと、今後の減速見通し
上方修正された2026年
GDPは2026年4-6月期に前期比0.5%、7-9月期は0.7%と見込まれ、7月報告の想定(0.3%と0.1%)を大きく上回りました。年次データの改定(Blue Book 2026)により、4-6月期のGDP水準も0.5%上方改定されています。
| 年平均成長率 | 7月報告 | 11月報告 |
|---|---|---|
| 2026年 | 1.1% | 1.6% |
| 2027年 | 1.1% | 1.3% |
| 2028年 | 1.7% | 1.2% |
| 2029年 | - | 1.5% |
4四半期前年比では、2026年10-12月期の2.2%(7月報告1.2%)から2027年10-12月期の1.0%(同1.4%)へ減速する見通しです。
何が支えたか
- 民間サービス: 企業向けサービスが牽引し、3か月前比0.7%増のうち0.6ポイントを占めました。
- 企業投資: 4-6月期は1.8%増で、1-3月期の3%増に続きました。2026年の年次成長率は4.3%(7月報告は-1.5%)に上方修正されています。
- AI関連: AI活動の代理指標をもとに、2026年初来のGDP成長の5分の1弱をAI関連が占めると推計されています。
- 世界経済: 英国加重の世界GDP成長率は2026年4-6月期に2.3%と想定を0.4ポイント上回りました。
逆風
- 家計の実質税引後所得は2026年にー0.1%、2027年にー0.6%と見込まれています(7月報告はそれぞれ0.1%、0.5%)。
- 貯蓄率は2026年に8.0%と、7月報告の8.8%から下方修正されており、家計が貯蓄を取り崩して消費を平準化していることがうかがえます。
- 住宅ローン承認件数は3か月前比で8%減り、2023年以来の低水準です。住宅ローン返済額は2029年末までに7月報告の想定より年約700ポンド増えると見込まれています。
- 財政再建が進み、財政スタンスは成長を押し下げる要因です。
読み方
報告書は、成長の底堅さの一部は過去の金融引き締めの効果が想定より早く薄れたことにもよる可能性があるとしつつ、最近の金融環境の引き締めで、この追い風は続かない公算が大きいとしています。単月の強さだけで構造的な加速と断定しない姿勢です。
労働市場・賃金:失業率は低下、賃金は高止まり気味
労働市場
- 失業率(LFS)は6月までの3か月で4.9%(7月報告)から、8月までの3か月で4.7%へ低下しました。7月報告の想定より低く、報告書は単月の失業率推計が極端に振れたことも一因としています。
- 雇用者数の伸びは3か月前比0.3%に加速。調査から推計した基調的な雇用の伸びも0.2%へわずかに改善しました。
- 一方、HMRCのRTI統計は民間部門の雇用者数に弱さを示しており、指標は一様ではありません。
- 労働市場の緩みは、需給の緩みを示す欠員・失業比率などでみて安定したと判断され、経済全体の需給ギャップは潜在GDPの約1%の供給超過で安定しています。
失業率の見通し(年平均)
| 年 | 7月報告 | 11月報告 |
|---|---|---|
| 2026年 | 5.0% | 4.8% |
| 2027年 | 5.3% | 4.9% |
| 2028年 | 5.2% | 5.1% |
| 2029年 | - | 5.0% |
純移民の減少に伴う人口増加率の低下も、雇用の伸びが小さくても失業率が安定する背景として挙げられています。
賃金
民間部門の通常賃金(AWE)は8月に前年比3.0%で、2026年10-12月期に3.2%(7月報告3.0%)、2027年10-12月期に3.5%(同3.1%)と見込まれています。他方、DMP調査の実現賃金上昇率は3.9%で、1年後には3.4%に低下すると企業は見込んでいます。エージェント(支店長網)が示す2027年の賃金改定率は3.6%で、直近よりわずかに上向きです。2027年4月の全国生活賃金は3.9%上昇と、2026年の4.1%をやや下回ります。
二次的効果の点検
報告書のBox Aは、価格設定・賃金設定の各指標が現時点で大きな二次的効果を示していないとしています。ただし、これは将来の効果を排除するものではないとし、リスクは需給の緩みの安定化などから高まったと述べています。
補足
生産性の新手法(ONS)では、2009〜24年の時間当たり生産性が年率約1%と、従来の約0.5%から上方改定されました。直近は景気循環要因が大きく、持続しないと見られていますが、AI導入の寄与は0.1〜0.2ポイント程度と推計されています。
政策金利・金融環境とシナリオ:中心予測と2つの分岐
金融環境
2026年10月27日までの15営業日平均で、英国の先渡しOISカーブ(市場カーブ)は7月報告時より向こう3年平均で約60ベーシスポイント、紛争前より約120ベーシスポイント高い水準です。カーブは2027年末に約4.9%へ上昇し、2029年末には約4.7%へ緩やかに低下します。市場参加者調査(MaPS)の中央値は、Bank Rateが11月に4%、2月に4.25%となり、2年後・3年後は3.5%を見込んでいます。報告書は、カーブと調査の差にリスクプレミアムが寄与していると指摘しています。
なお、9月にはECBが預金金利を2.50%、米連邦準備制度が政策金利レンジを3.75〜4.00%に引き上げたと報告書は記しています。
3つの予測(4四半期前年比・2027年10-12月期)
| 中心予測 | 逆風インフレ | 需要減速 | |
|---|---|---|---|
| CPI | 4.0% | 5.5% | 3.6% |
| GDP | 1.0% | 0.8% | 0.3% |
| 失業率 | 5.0% | 5.1% | 5.3% |
| 民間AWE | 3.5% | 4.5% | 2.8% |
2028年10-12月期のCPIは、それぞれ2.0%、3.0%、1.2%です。
シナリオの前提
- 中心予測: 先物カーブに沿ったエネルギー価格。二次的効果は2期後半に平均で0.5ポイント強、7月報告より約0.3ポイント大きい。
- 逆風インフレ: 原油が約30%、ガスが50%強高い水準で推移し、より強い二次的効果が生じる。
- 需要減速: エネルギー価格は中心予測と同じだが、貯蓄の取り崩しの限界や企業の吸収力の低下で需要が弱まり、二次的効果は生じない。
政策ルール(参考値)
モデルに基づく政策ルールは、機械的に決定へ変換されるものではありません。中心予測では、ルールが示す水準は2027〜29年平均で7月報告より0.6〜0.9ポイント上昇し、市場カーブと比べると近い将来はほぼ同水準、その後はやや低いとされています。逆風インフレではモデル型が中心予測より平均0.7ポイント、テイラー型が0.3ポイント高く、需要減速ではそれぞれ0.5ポイント、0.2ポイント低くなります。
補足
QT(量的引き締め)については、9月会合で政府債の保有残高を多年度計画でゼロに縮小することが全会一致で決まったと記載されています。
次に確認すべき点:資料が示す分岐のサイン
この回の位置づけ
本節は、市場への影響を予測するものではありません。報告書の記述から、今後どの指標でシナリオの分岐を確認できるかを整理します。
1. エネルギー価格とその波及
- 中心予測の前提は先物カーブです。報告書は、エネルギー価格は紛争の悪化で上振れうる一方、恒久的な解決があれば先物が示す以上に低下しうるとしています。
- 固定価格契約やヘッジが切れる局面で、企業コストへの波及が広がるかが焦点です。食品CPIは2027年半ばに約4¾%まで上昇すると見込まれ、エル・ニーニョの影響で2028年後半に最大約2ポイント上乗せされる可能性も試算されています(不確実性は大きい)。
2. 二次的効果の指標
Box AのTable A.1は、価格設定・賃金設定の複数の指標を点検するための一覧です。現時点で賃金・価格設定の指標が大きな二次的効果を示していない一方、MPCは「リスクは高まった」と判断しています。次の材料は以下です。
– エージェントによる2027年賃金改定の初期推計(12月のMPC会合までに入手可能)
– DMP調査の賃金・価格予想(直近は自社価格予想4.0%、賃金実現値3.9%)
– 家計・企業のインフレ期待
3. 需要の持続力
報告書の「需要減速」シナリオでは、貯蓄の取り崩しに限度があることなどが論点です。実質所得の減少、10月に低下した消費者信頼感指数、住宅ローン承認の弱さがどう推移するかが、需要の強さを測る材料になります。
4. 公表予定
- ONSが11月17日に、新手法による生産性の四半期推計(2026年7-9月期まで)を公表
- 2027年2月に、新手法による産業別の生産性データが公表予定
- 次回MPC会合日は、今回の資料に記載がありません
まとめ
中心予測は、CPIが2027年半ばに約5%まで上がった後、2027年10-12月期に4.0%、2028年10-12月期に2.0%へ戻るというものです。政策の経路は資料が示すとおり事前に決まっておらず、物価圧力の強さの推移で変わるとされています。
製作費大公開
番組制作コスト内訳
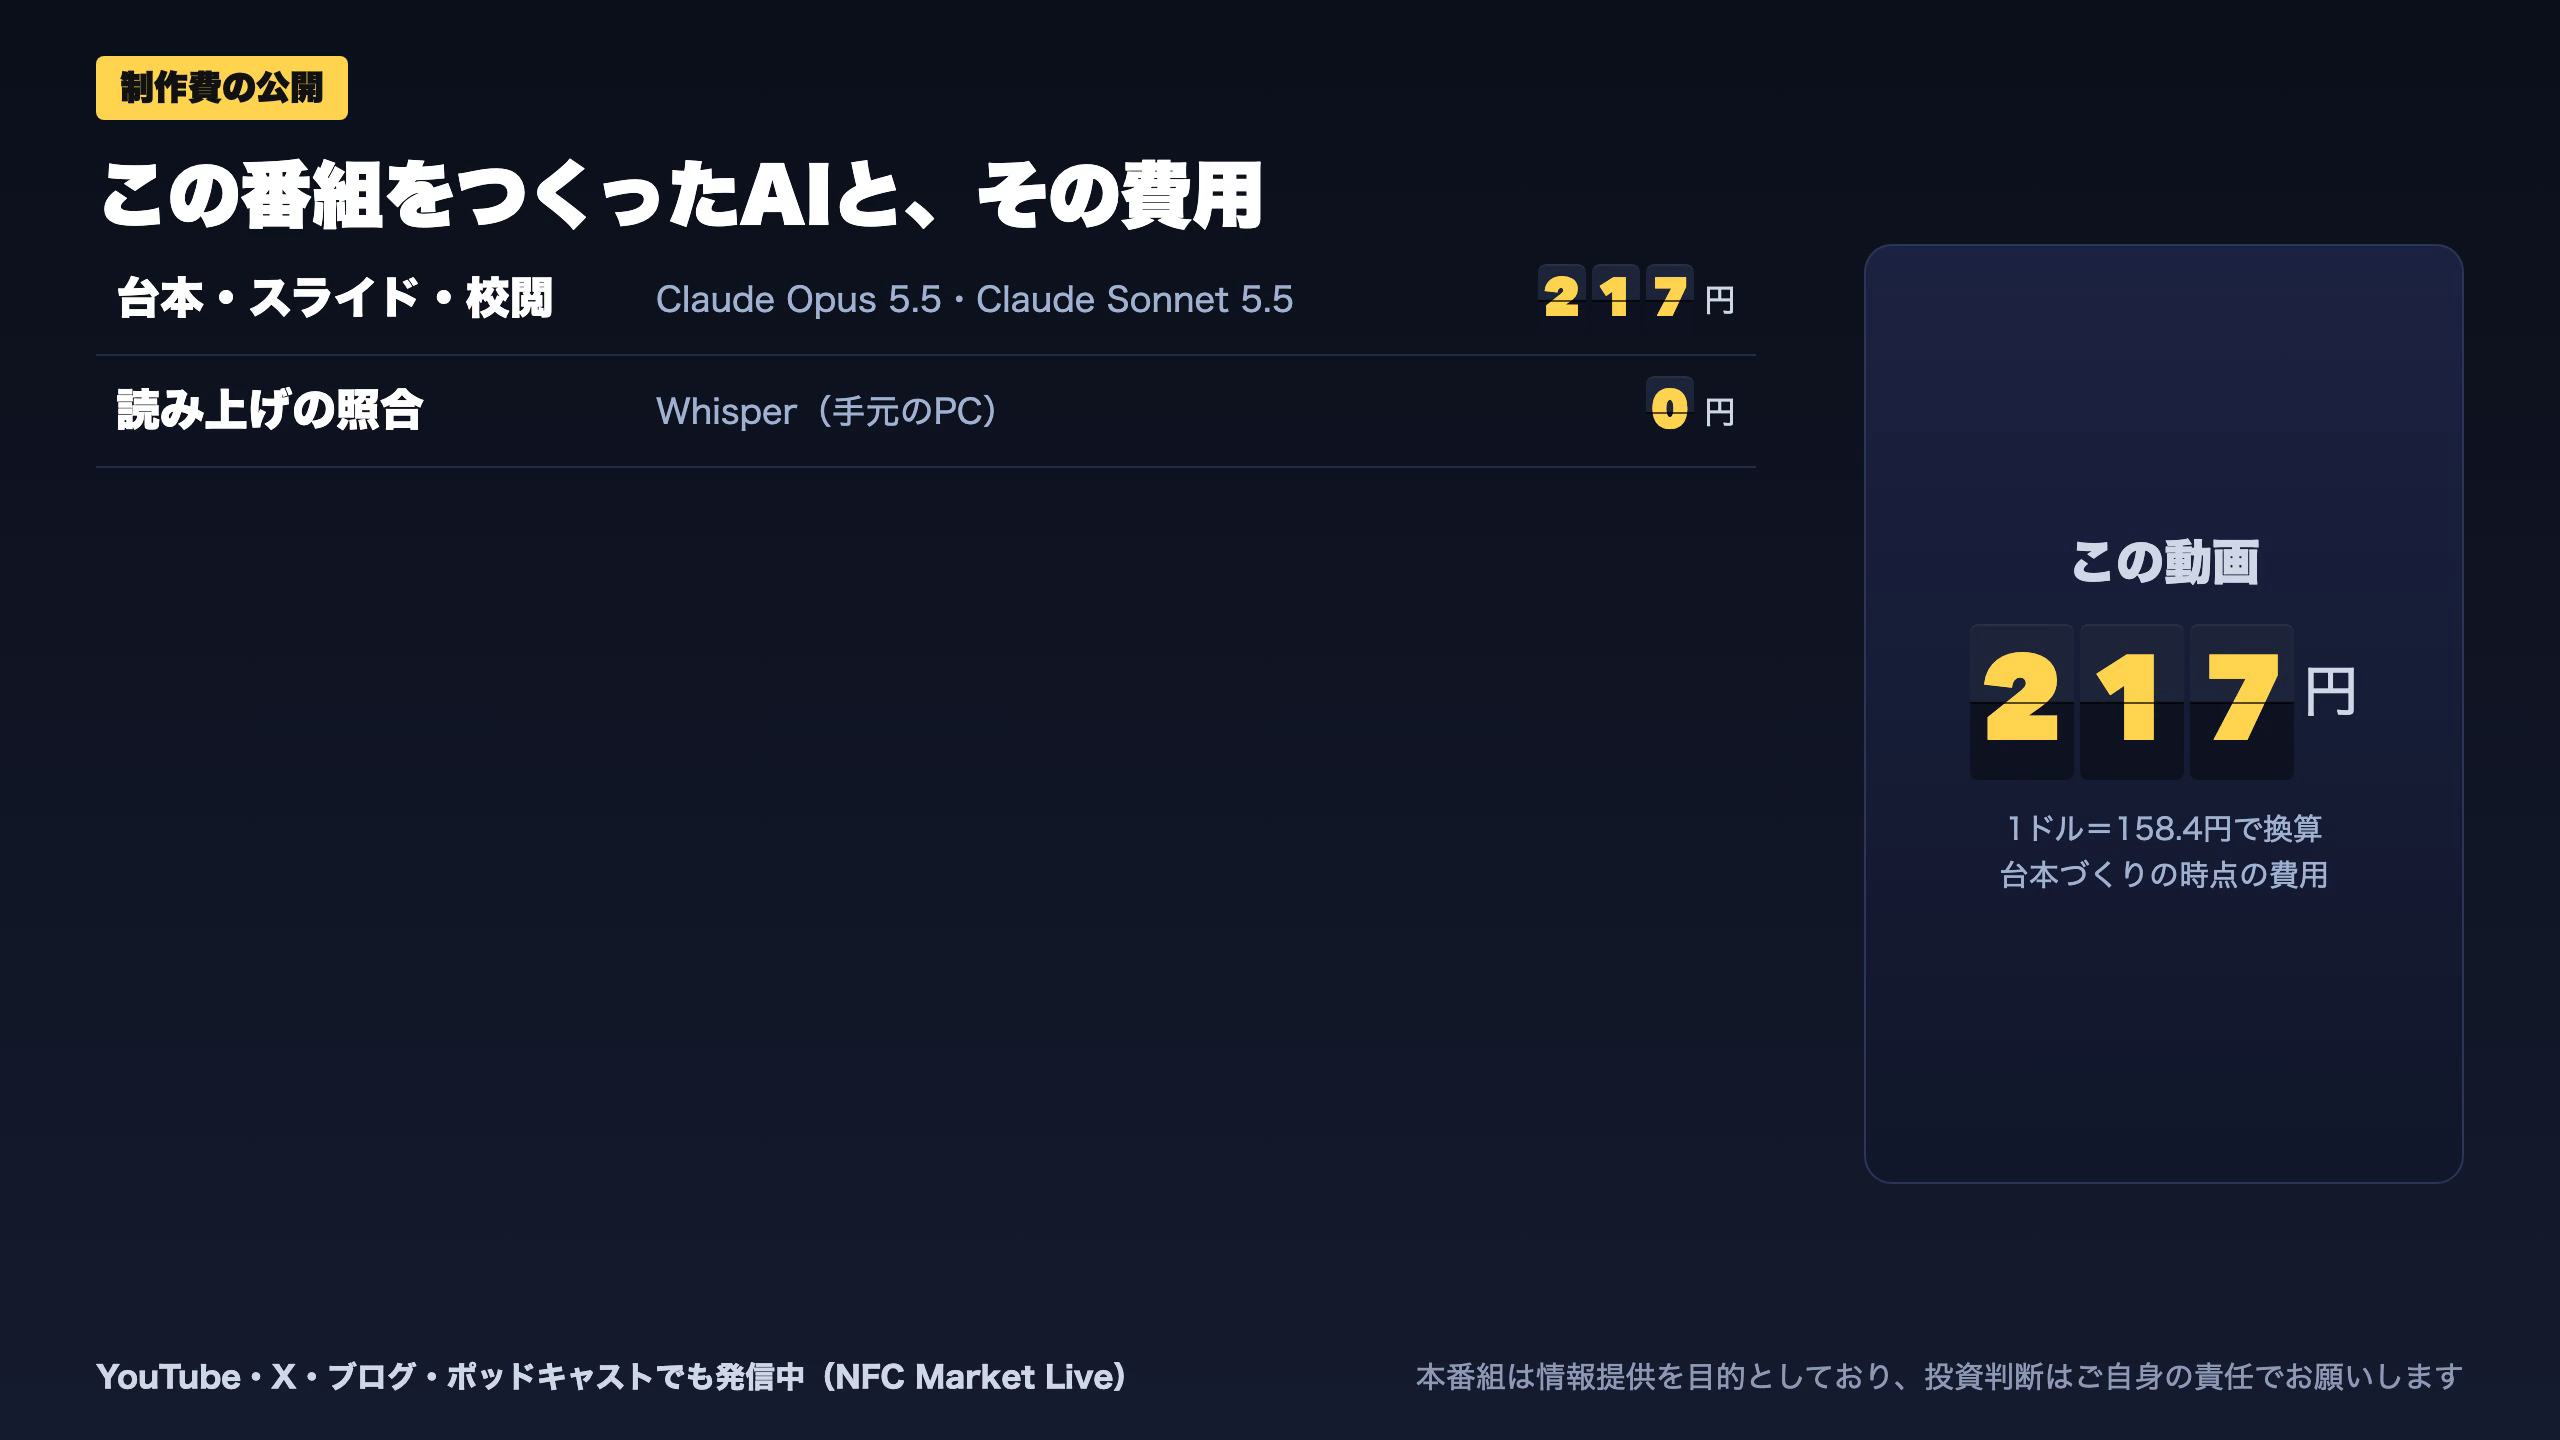
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 93,326 | 11,523 | ¥96 |
| LLM | Claude Sonnet 5.5 | 182,618 | 40,575 | ¥122 |
| X | ポスト作成 | 1,974 | – | ¥5 |
| 合計 | ¥222 |
為替レート: 1 USD = 158.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。