本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-14 10:18)
📊 日銀「主な意見」は、据え置きが適当との意見が2件。利上げを続けるとの意見も残りました。企業物価は10月に前年比7.1%、前月比は2か月続いたマイナスからプラスに転じました。 【今週(11月9日〜11月12日)の項目】 ・日銀 主な意見(10月会合):据え置き意見2件、利上げ継続の意見も ・企業物価指数(10月…
今週の日本経済指標まとめ(11月9日〜11月12日)
今週6項目の位置づけ
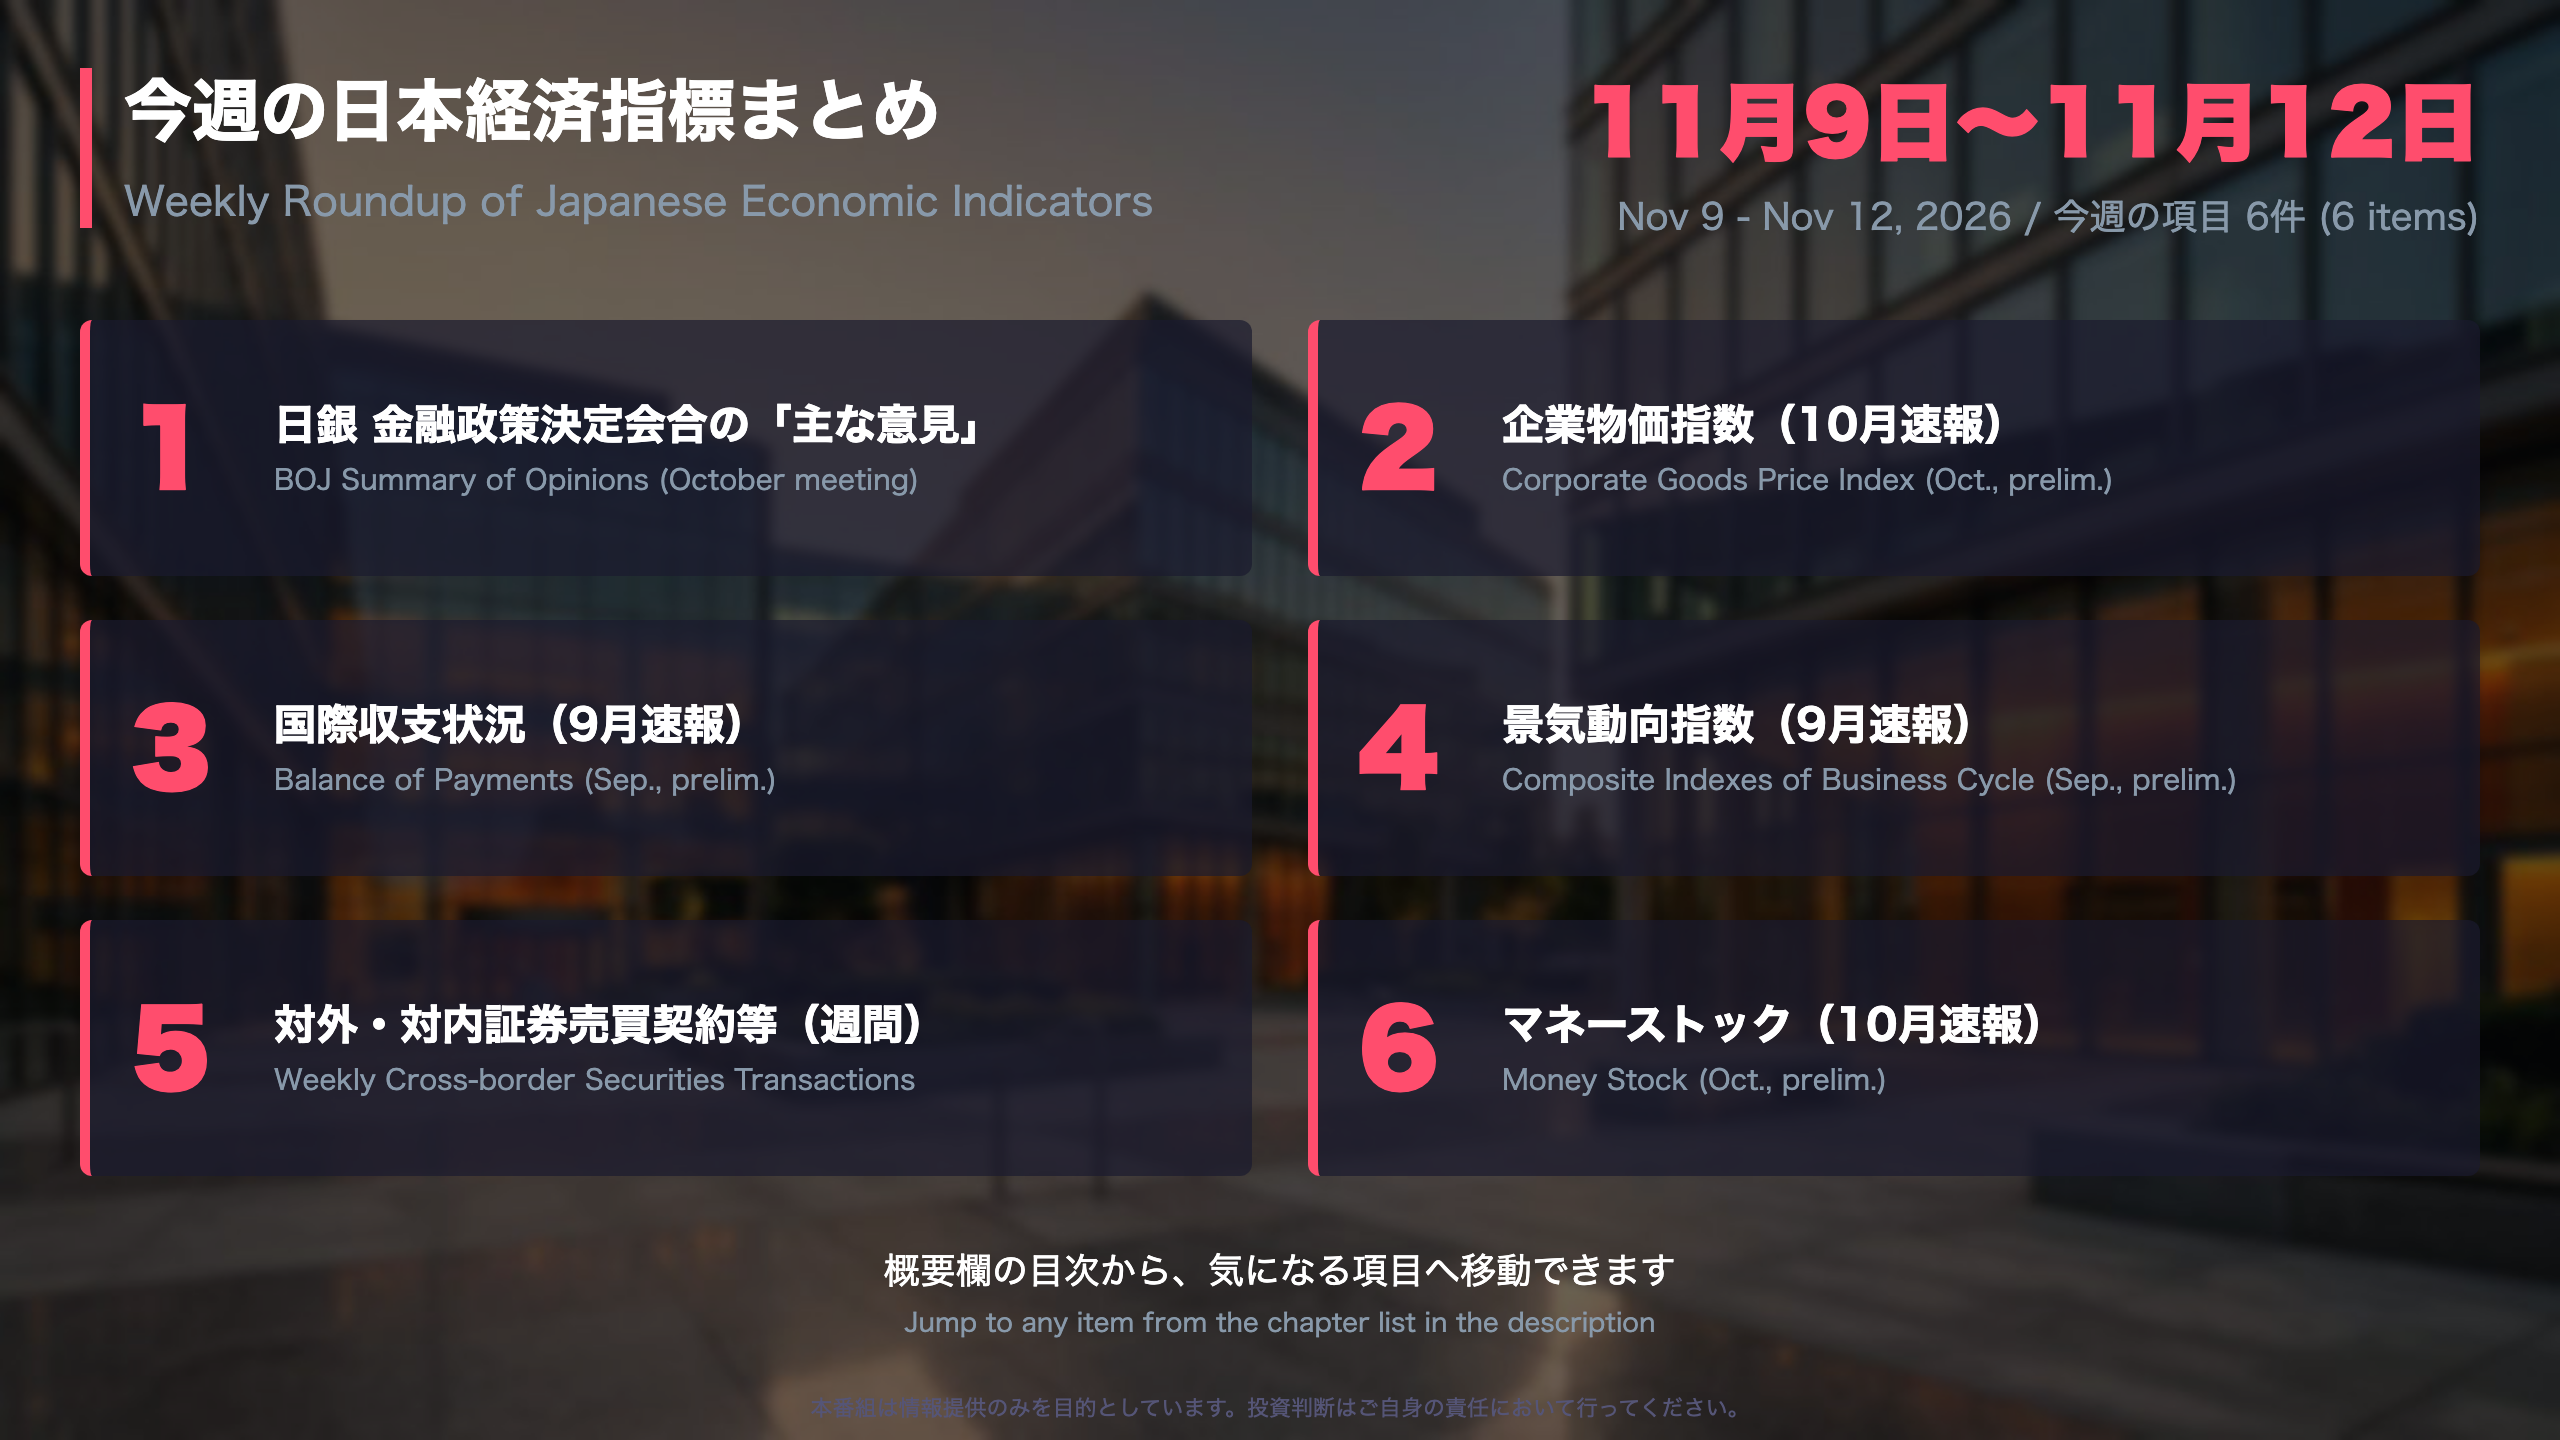
11月9日〜12日に局が伝えた6項目は、景気、金融政策、物価、対外取引、お金の量と、それぞれ別の角度から日本経済を測る統計です。
| 発表日 | 発表元 | 項目 | 対象 |
|---|---|---|---|
| 11/9 | 内閣府 | 景気動向指数 | 9月分速報 |
| 11/10 | 日本銀行 | 金融政策決定会合における主な意見 | 10月会合 |
| 11/10 | 財務省 | 国際収支状況(速報) | 9月分 |
| 11/11 | 日本銀行 | マネーストック速報 | 10月 |
| 11/12 | 日本銀行 | 企業物価指数(速報) | 10月 |
| 11/12 | 財務省 | 対外及び対内証券売買契約等の状況(週間) | 11/1〜7 |
対象の月が揃っていない点には注意が必要です。景気動向指数と国際収支は9月分、マネーストックと企業物価は10月分、証券売買は11月第1週の週次データです。
数字を過去と比べる
- 企業物価の前年比:9月6.8%(改定値)から10月は7.1%へ。直近の高さは7月の7.7%です。
- M2の前年比:5月の2.5%から10月は1.7%へ低下しました。ただし2025年通年の1.2%よりは高い水準です。
- 一致指数:9月は119.5(前月差+0.7)。7月の120.6には届いていません。
原文の記述
景気動向指数(CI一致指数)は、改善を示している。(内閣府)
強弱の両論
- 強い面:一致指数は改善の判断を維持し、海外勢の日本中長期債買いは6週連続でした。
- 慎重に見たい面:先行指数は17か月ぶりに下降し、M2・M3・M1はそろって鈍化しました。国際収支では経常黒字が前年から縮小しています。
速報値は後から改定されることがあります。1回の数字で結論を急がず、複数の項目を並べて見ることが、週末のまとめの狙いです。
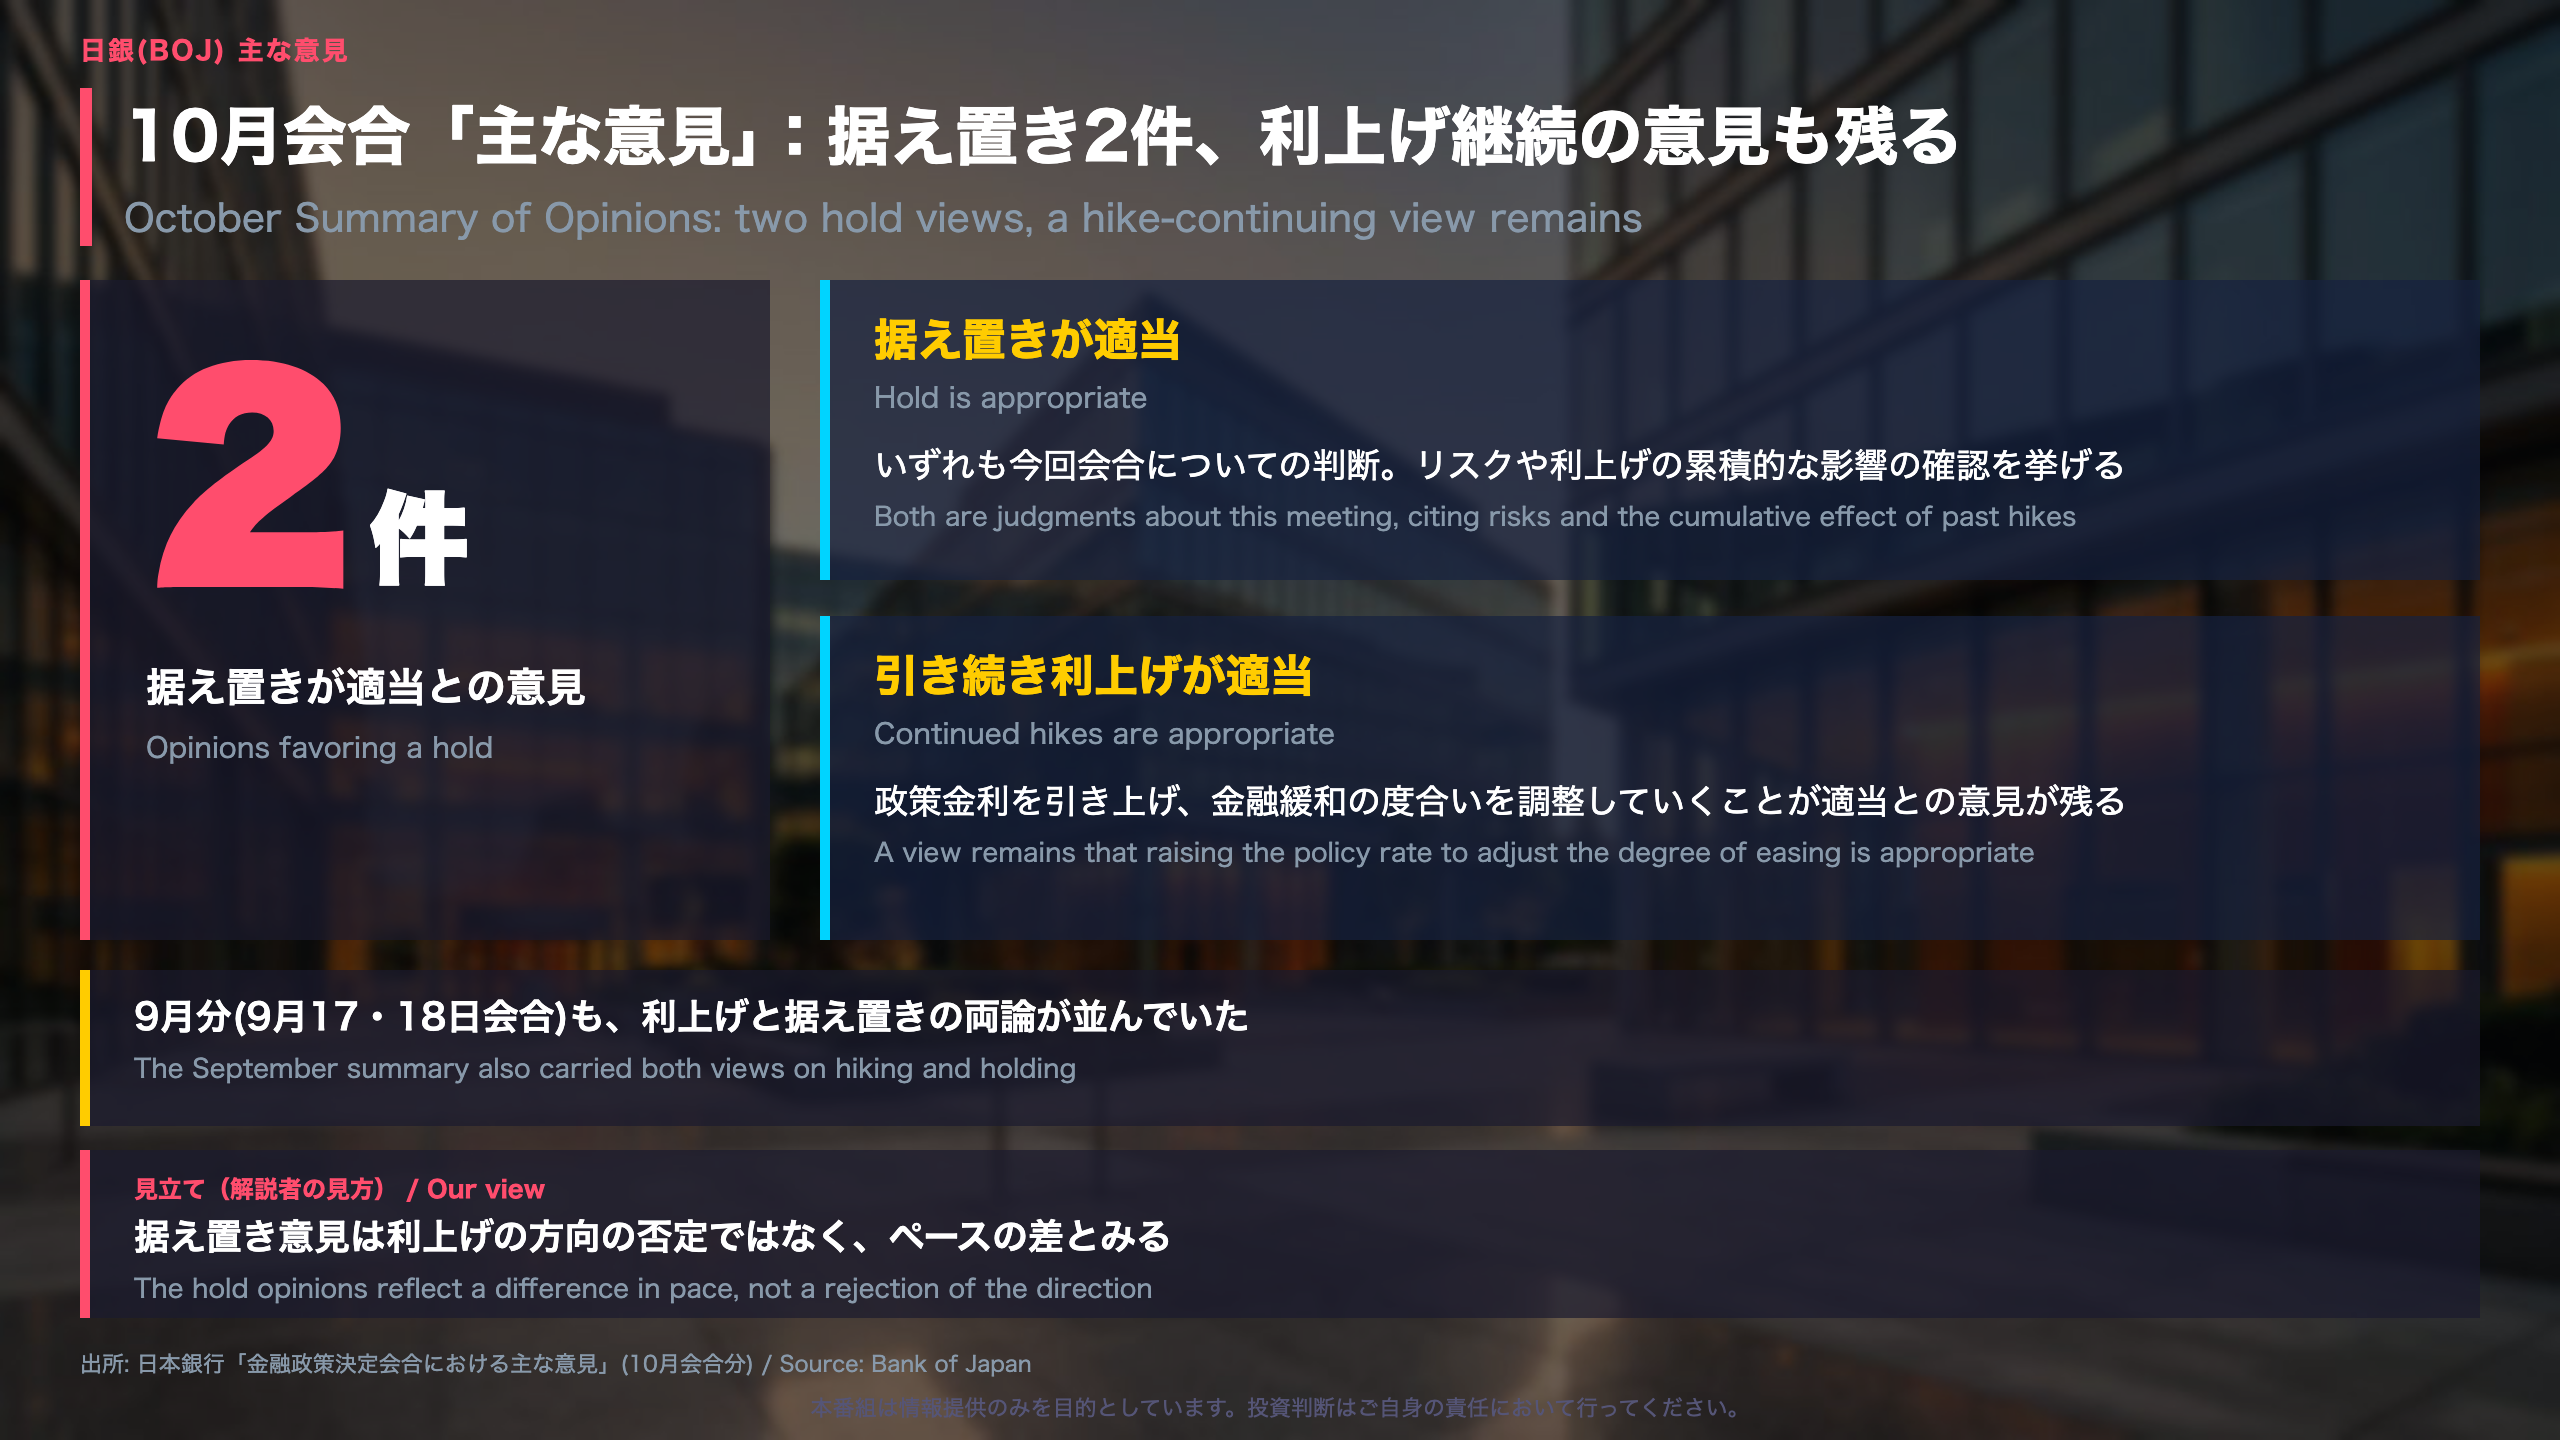
10月会合「主な意見」:据え置き2件、利上げ継続の意見も残る
「主な意見」とは何か
政策委員と政府出席者が会合で述べた意見を、発言者本人が要約し、議長である総裁が項目ごとに編集した資料です。発言者は匿名のため、誰の発言かではなく、どの論点にどの程度の広がりがあるかを読む資料といえます。構成は、Ⅰ金融経済情勢、Ⅱ金融政策運営、Ⅲ政府の意見の3部です。
経済情勢の認識
- 個人消費は、7〜8月の消費活動指数が4〜6月対比で減少し、「景気全体を牽引するような力強さはない」との評価が示されています。
- AI関連需要は景気・物価の押し上げ要因とされる一方、影響は半導体の原材料や製造設備、データセンターが中心で、持続性には留意が必要との指摘があります。
- 世界的な需要拡大と利上げ局面への転換のなかで、日本経済が「他国並みの通常の景気循環に晒される状態」にあるとの見方も紹介されています。
9月分との比較
9月17・18日会合分でも、利上げを適当とする意見と据え置きが望ましいとする意見が併記されていました。構図は続いており、今回の特徴は据え置き意見が2件あることです。
異なる読み方
利上げ継続の側は、物価が目標と整合的な水準にあり、金融環境も緩和的である点を根拠にします。慎重な側は、景気に一部弱めの動きがあり、これまでの利上げの累積的な影響を確認したいとしています。
次への橋渡し
複数の意見が、物価の定着を確かめる材料として来年の春闘に言及しています。資料に次回会合日の記載はありません。
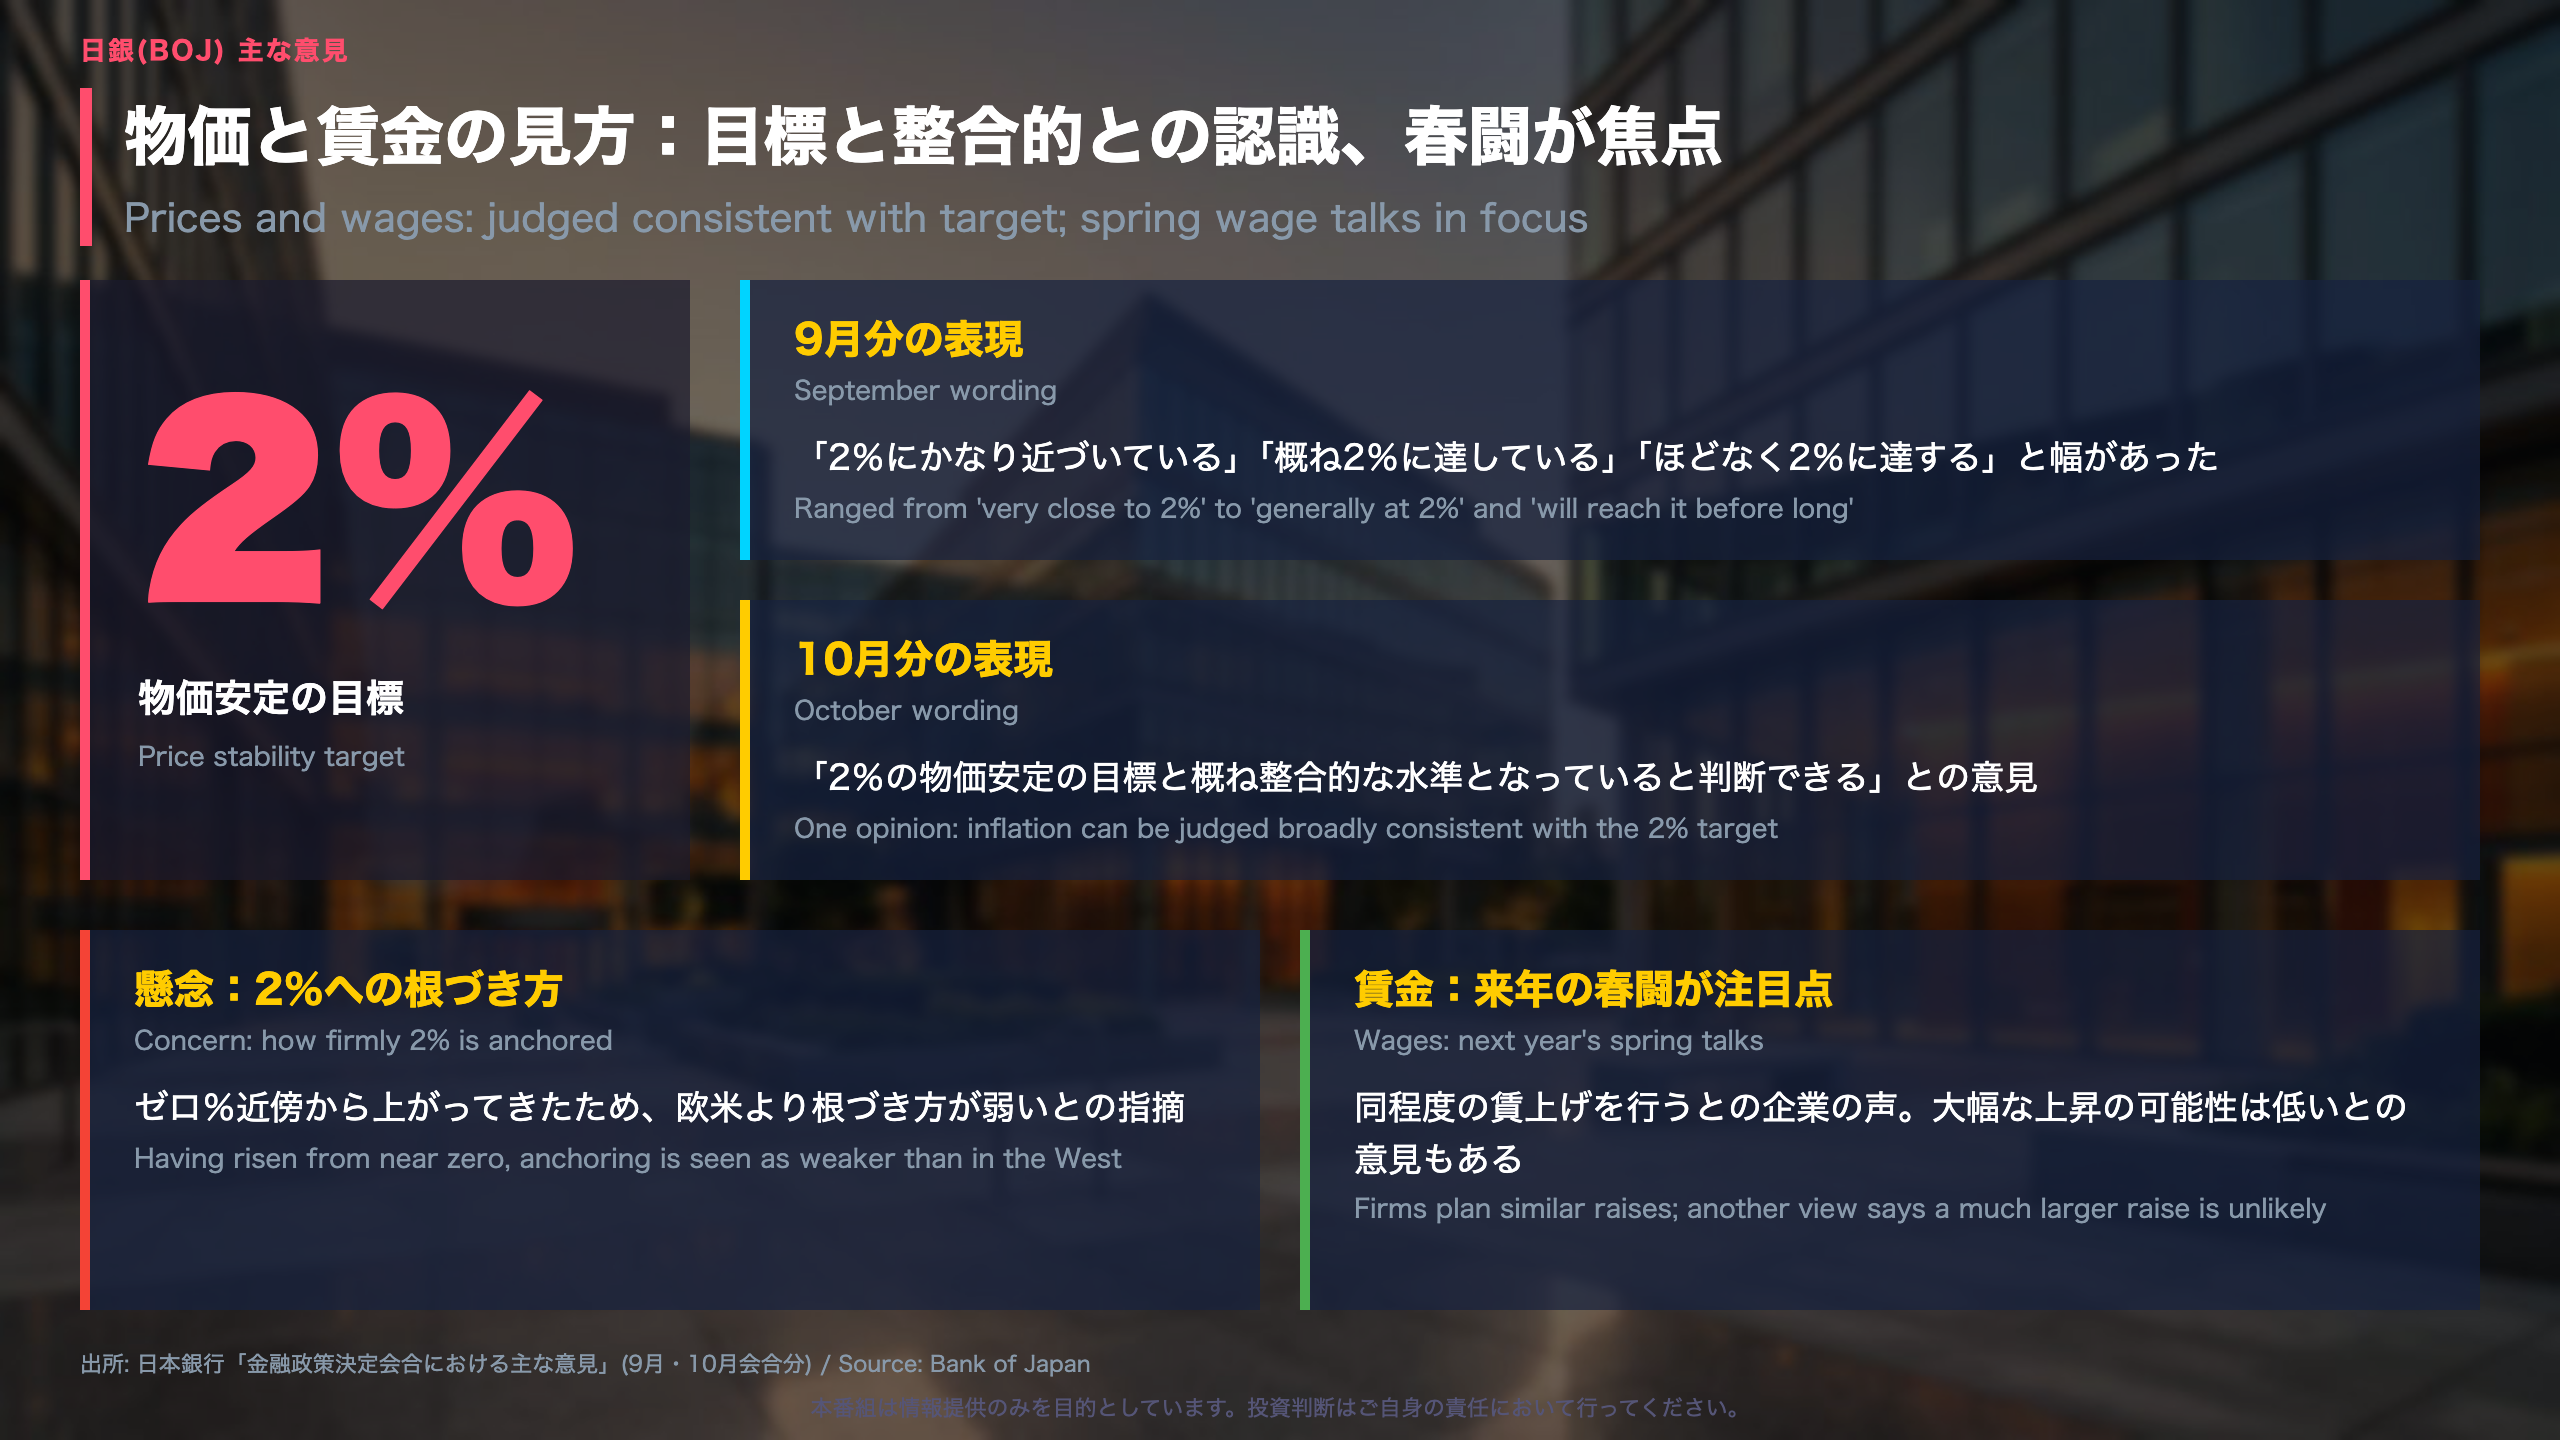
物価と賃金の見方:目標と整合的との認識、春闘が焦点
判断の変化:9月分との比較
9月分では、基調的な物価上昇率について「2%にかなり近づいている」「概ね2%に達している」「ほどなく2%に達する」と、表現に幅がありました。今回は「2%の『物価安定の目標』と概ね整合的な水準となっていると判断できる」との表現が登場しており、複数の意見が同じ方向にそろってきた様子がうかがえます。
サブ指標・企業の声
- 9月分では、サービス価格の前年比は「そのペースは概ね変わっていない」、個人消費は「低調」との意見がありました。
- 今回は、来年も本年と同程度の賃上げを行うとの企業の声が紹介され、「2%目標と整合的な賃上げが続く可能性が十分にある」とされています。
- 一方、「来年の賃上げ率が本年と比べて大きく上昇する可能性は低く、現在の物価上昇の賃金への二次的波及のリスクは高くない」との意見もあります。
見落としやすい論点
日本では基調的な物価上昇率がゼロ%近傍から上昇してきたため、「2%へのアンカー度合いが欧米対比弱く、外生的なショックに対する反応が大きくなる懸念」があるとの意見がありました。予想物価上昇率とあわせ、消費者物価の実績値を確認することも重要との指摘です。
強弱の読み方
- 上振れ警戒の側:前年比が2%台に入り、年度末に向けて3%超が見込まれる点。
- 慎重の側:政策要因で低下している消費者物価が賃金交渉に与える影響を確認する必要があること、利上げがラグを伴って経済・物価を下振れさせるリスク。
次への橋渡し
賃上げが本年並みか、それを上回るかが、二次的波及の評価を左右する材料になります。
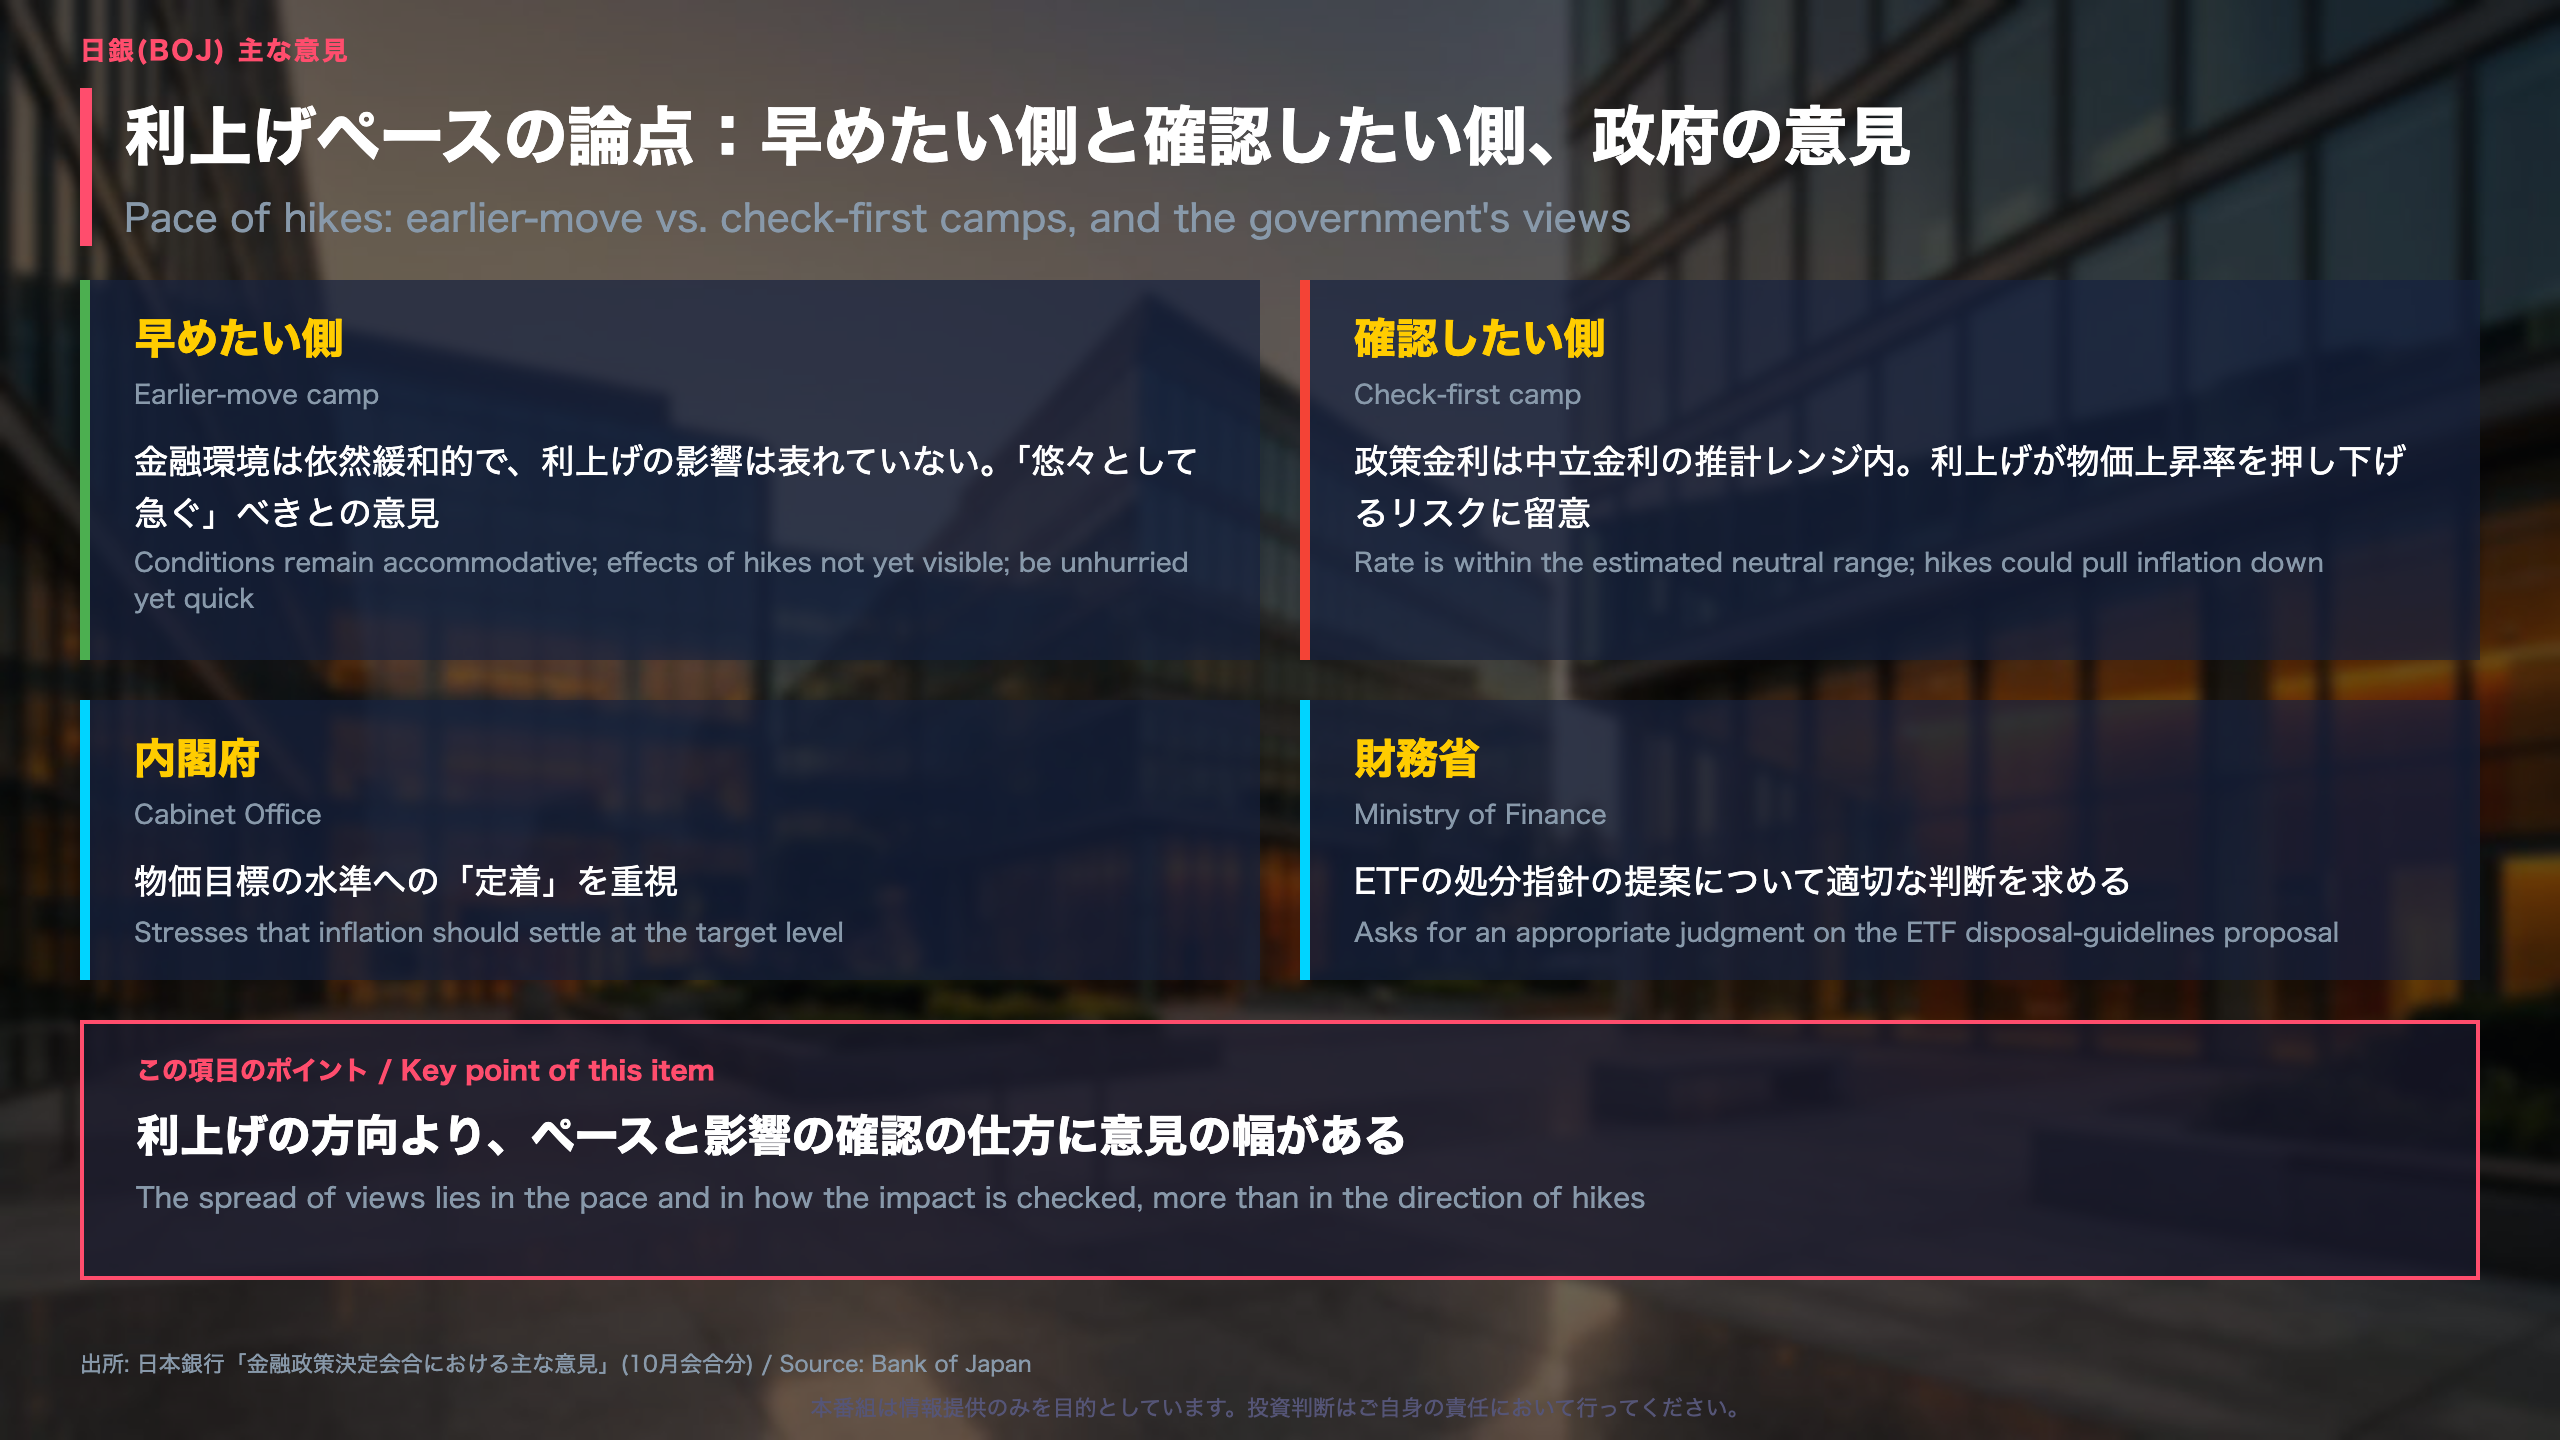
利上げペースの論点:早めたい側と確認したい側、政府の意見
金融環境の評価軸
今回の資料には、金融環境を「実質金利ギャップ」「企業金融と銀行貸出チャネル」「資産価格」の3つの軸で評価するのがよい、との意見があります。資産価格については、株価上昇の主因は世界的なAI需要の拡大であり、金融政策とは別の要因で状況が大きく変わる可能性にも留意すべきとされています。
早め派の論拠(意見の抜粋)
- 「企業の金利上昇への耐性が増す中、これまでの金利引き上げの影響は顕現しておらず、金融環境は依然緩和的」
- 「利上げの都度、数か月程度で金融環境を確認し、金融緩和度合いの調整を『悠々として急ぐ』ことが求められる」
慎重派の論拠
- 慌てて中立金利の水準に引き上げなくても、基調的な物価上昇率は先行きも概ね2%程度に定着するとの見方。
- 「政策金利の水準も中立金利の推計レンジに入っており、今後の利上げが経済、ひいては基調的な物価上昇率を押し下げるリスクに十分留意する必要がある」。
次回利上げの影響と、ETFの論点
次回の利上げは設備投資や住宅投資にはある程度抑制的となり得る一方、個人消費への影響はネットで顕著なマイナスにはならないとの意見があります。ETFについては、本年1月の売却開始から概ね1年が経過し、市場に大きな影響なく進められているとして、売却ペースの見直しを提案する意見が2件ありました。
政府出席者の意見:9月分との比較
| 区分 | 9月分 | 10月分 |
|---|---|---|
| 財務省 | 政策金利変更の提案について適切な判断を求める | ETFの処分指針の提案について適切な判断を求める |
| 内閣府 | 説明責任、既往の利上げの累積的影響の点検、中立金利も踏まえた検討に言及 | 「成長の好循環の道へ踏み出せるかどうかの分岐点」と指摘し、物価目標の水準への「定着」を重視 |
次への橋渡し
9月分では中立金利の推計レンジを念頭に置く必要性が語られていましたが、今回はその水準そのものを「1%より相応に上」と見る意見が出ています。推計の扱いが論点として続くかが焦点です。
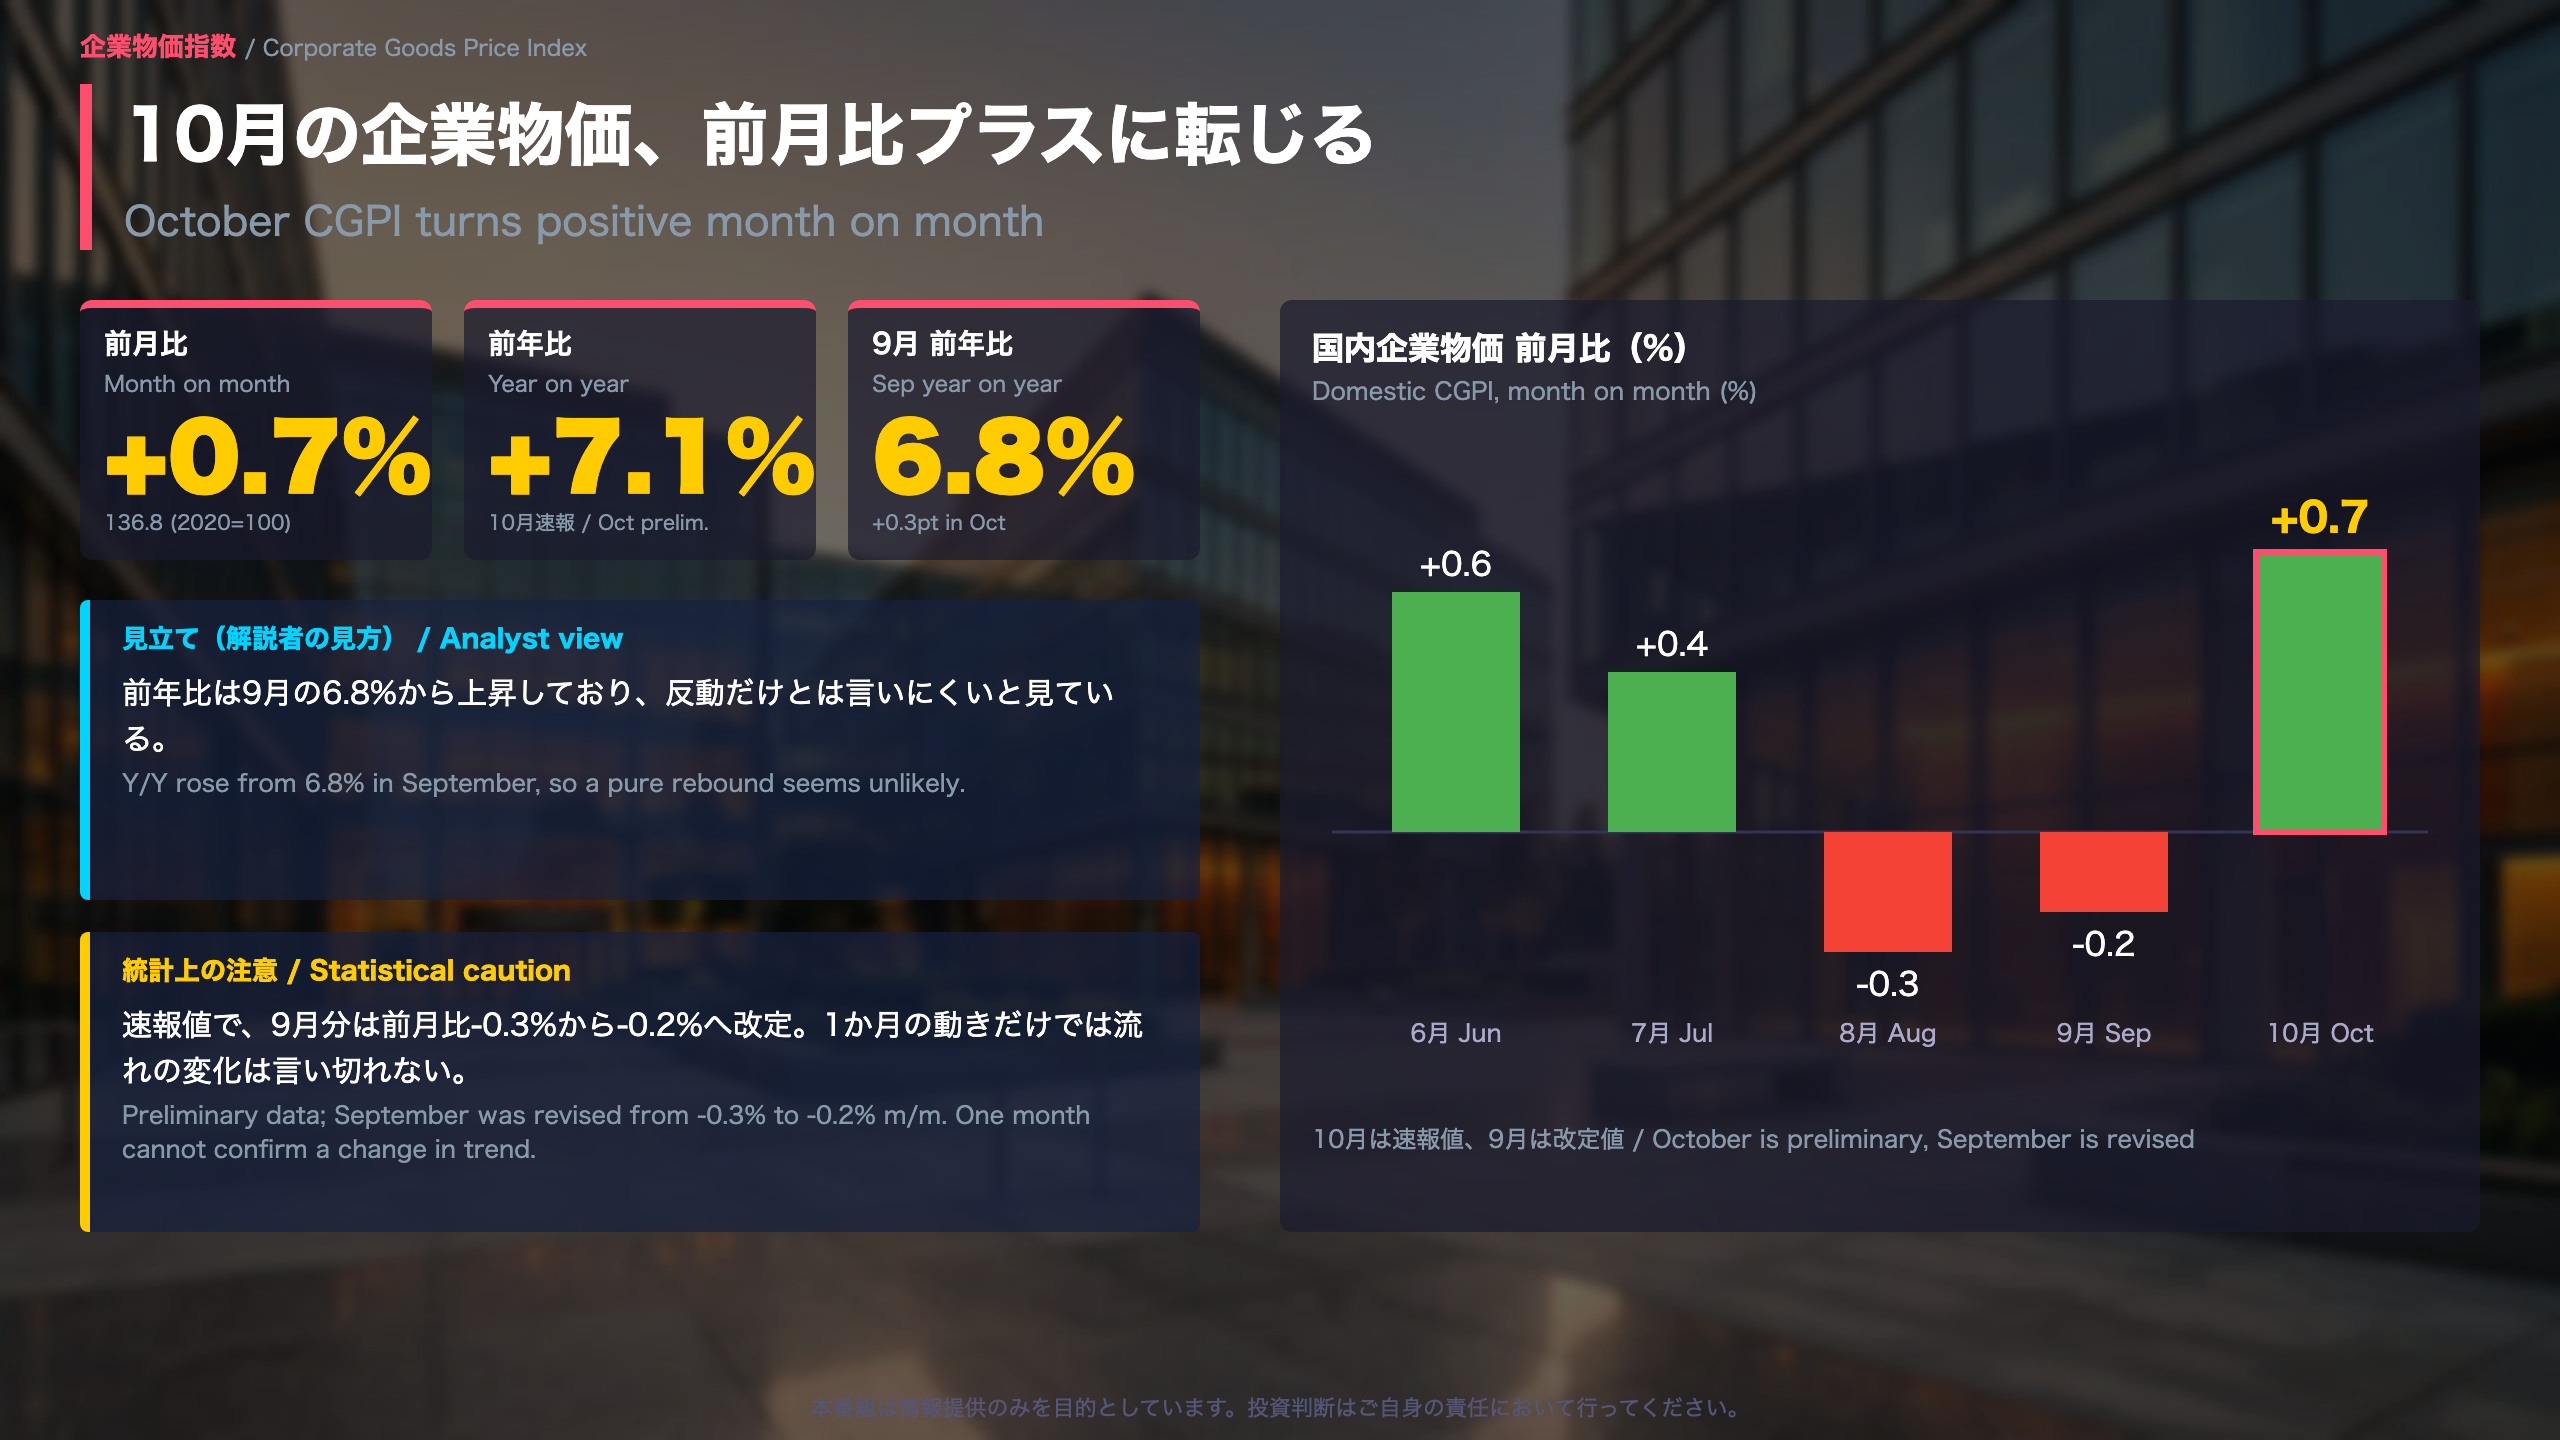
10月の企業物価、前月比プラスに転じる
10月CGPI:反転の中身を推移で確認する
日本銀行の10月速報で、国内企業物価指数は136.8(2020年平均=100)でした。前月比は+0.7%、前年比は+7.1%です。夏季電力料金調整後の前月比は+0.9%でした。
「国内企業物価指数は、前月比+0.7%(前年比+7.1%)。夏季電力料金調整後では、前月比+0.9%。」(日本銀行調査統計局)
直近5か月の推移
| 月 | 前月比 | 前年比 |
|---|---|---|
| 2026年6月 | +0.6% | 7.5% |
| 7月 | +0.4% | 7.7% |
| 8月 | -0.3% | 7.6% |
| 9月(改定) | -0.2% | 6.8% |
| 10月(速報) | +0.7% | 7.1% |
過去との比較
- 2025年12月〜2026年2月の前年比は2.5%、2.5%、2.2%と2%台前半〜半ばでした。
- 3月に3.0%、4月に5.5%(前月比+2.8%)と急に高まり、その後は7%前後で推移しています。
- 前年比の直近の高さは7月の7.7%で、今回は9月から0.3ポイント上がりました。
輸出入の概観
- 輸出:円ベース前月比+1.1%(前年比+16.7%)、契約通貨ベース+0.6%(同+12.2%)
- 輸入:円ベース前月比+3.3%(前年比+24.8%)、契約通貨ベース+2.3%(同+19.2%)
読み方の幅
- 前向きに見る側:前月比・前年比とも上向きに戻り、類別の多くで上昇が確認できる。
- 慎重に見る側:速報値であり、前月分も改定されている。1か月の動きだけで流れが変わったとは言い切れない。
次回に向けて
次回の公表は12月10日(木)で、11月分が対象です。9月分は前月比が-0.3%から-0.2%へ改定されており、今回の10月分も次回以降に改定される可能性があります。
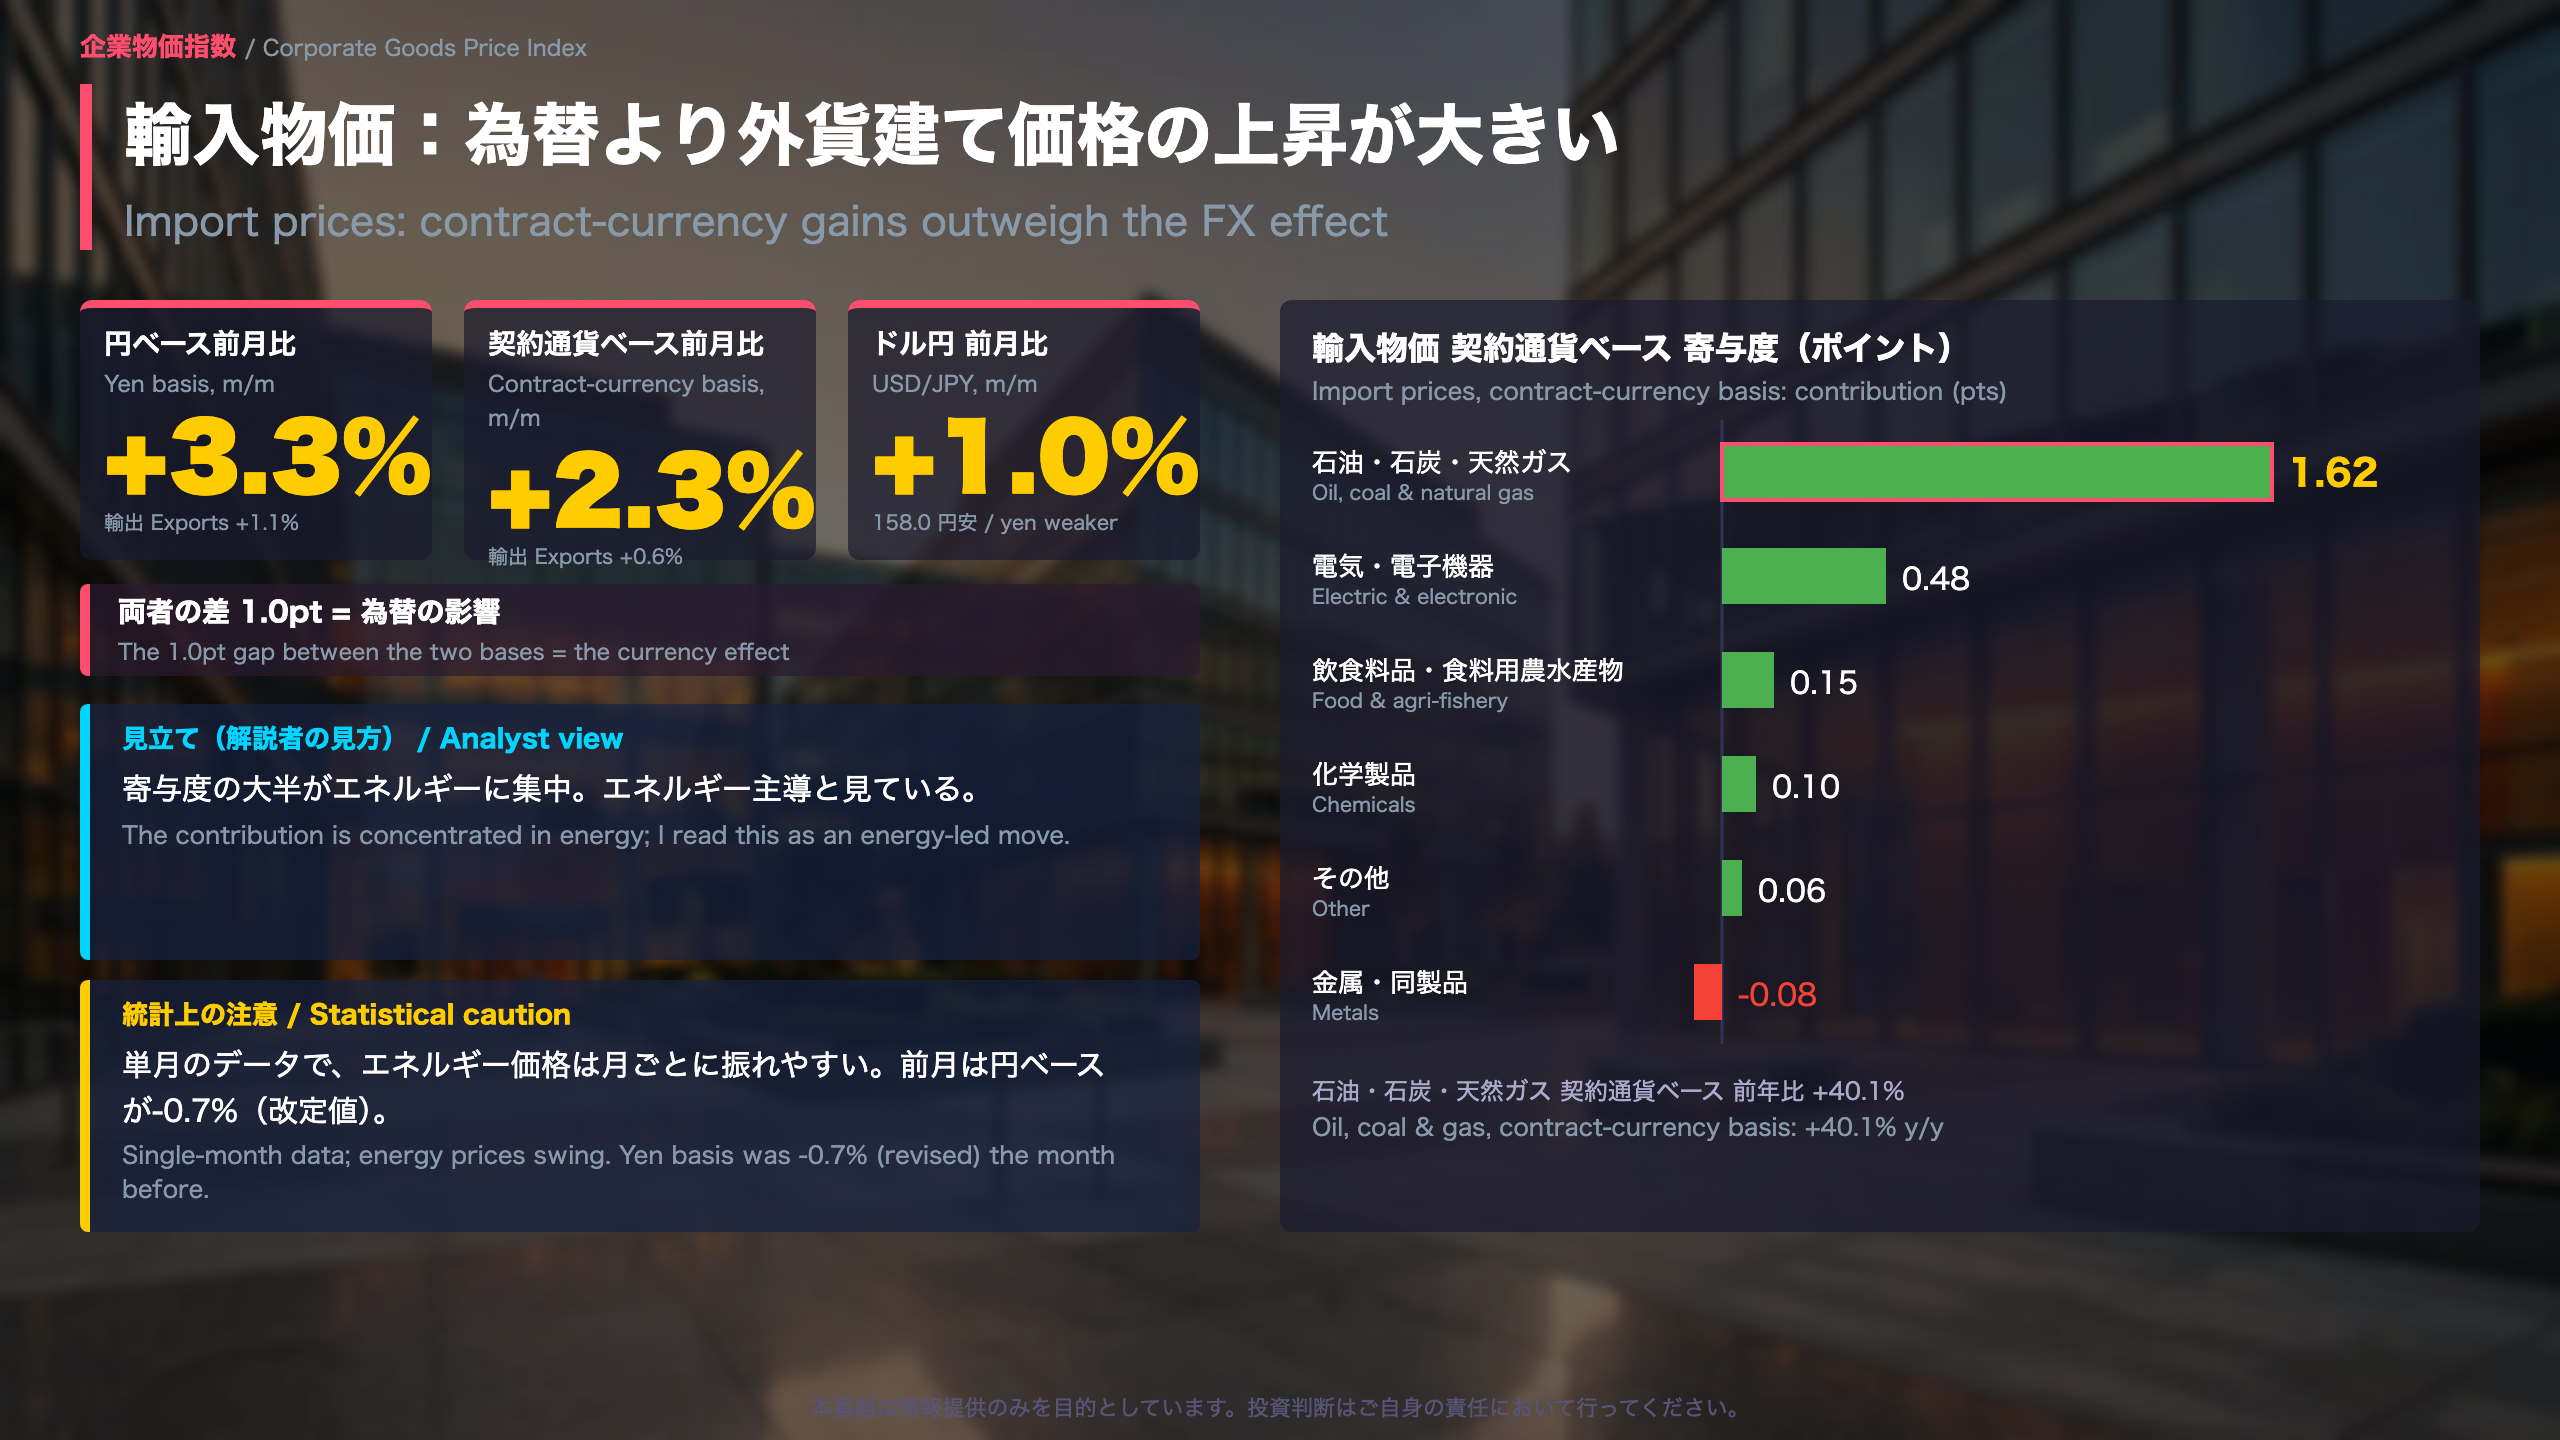
輸入物価:為替より外貨建て価格の上昇が大きい
輸入物価を「円安」と「価格そのもの」に分けて読む
輸入物価には、円換算後の価格を見る円ベースと、ドルなど取引通貨での価格を見る契約通貨ベースの2つの見方があります。両者の差が為替の影響に当たります。今回はドル円が158.0、前月比+1.0%の円安でした(為替相場は符号がマイナスで円高)。
| 項目 | 円ベース前月比 | 契約通貨ベース前月比 |
|---|---|---|
| 輸入物価総平均 | +3.3% | +2.3% |
| 輸出物価総平均 | +1.1% | +0.6% |
類別の内訳(輸入・契約通貨ベース前月比)
- 石油・石炭・天然ガス:+5.3%(円ベース+6.4%)。前年比は契約通貨ベースで+40.1%
- 電気・電子機器:+2.7%(円ベース+3.7%)
- 飲食料品・食料用農水産物:+1.8%
- 金属・同製品:-0.6%
寄与度(ポイント)は、石油・石炭・天然ガス1.62、電気・電子機器0.48、飲食料品・食料用農水産物0.15、化学製品0.10、その他0.06、金属・同製品-0.08です。品目は原油、ジェット燃料油、ガソリン、メモリ集積回路などです。
輸出側の動き
輸出物価の契約通貨ベースは、化学製品(寄与+0.30)、石油製品などその他産品・製品(+0.30)、電気・電子機器(+0.15)が押し上げ、金属・同製品(-0.15)が押し下げました。
異なる解釈
- エネルギー主導という見方:寄与度の大半が石油・石炭・天然ガスに集中している。
- 慎重な見方:単月のデータであり、エネルギー価格は月ごとに振れやすい。前月は輸入物価の円ベースが前月比-0.7%(改定値)と下がっていた。
次回に向けて
12月10日の発表で、この流れが続くかどうかを確認できます。
国内企業物価:上昇は広がる、農林水産物が下押し
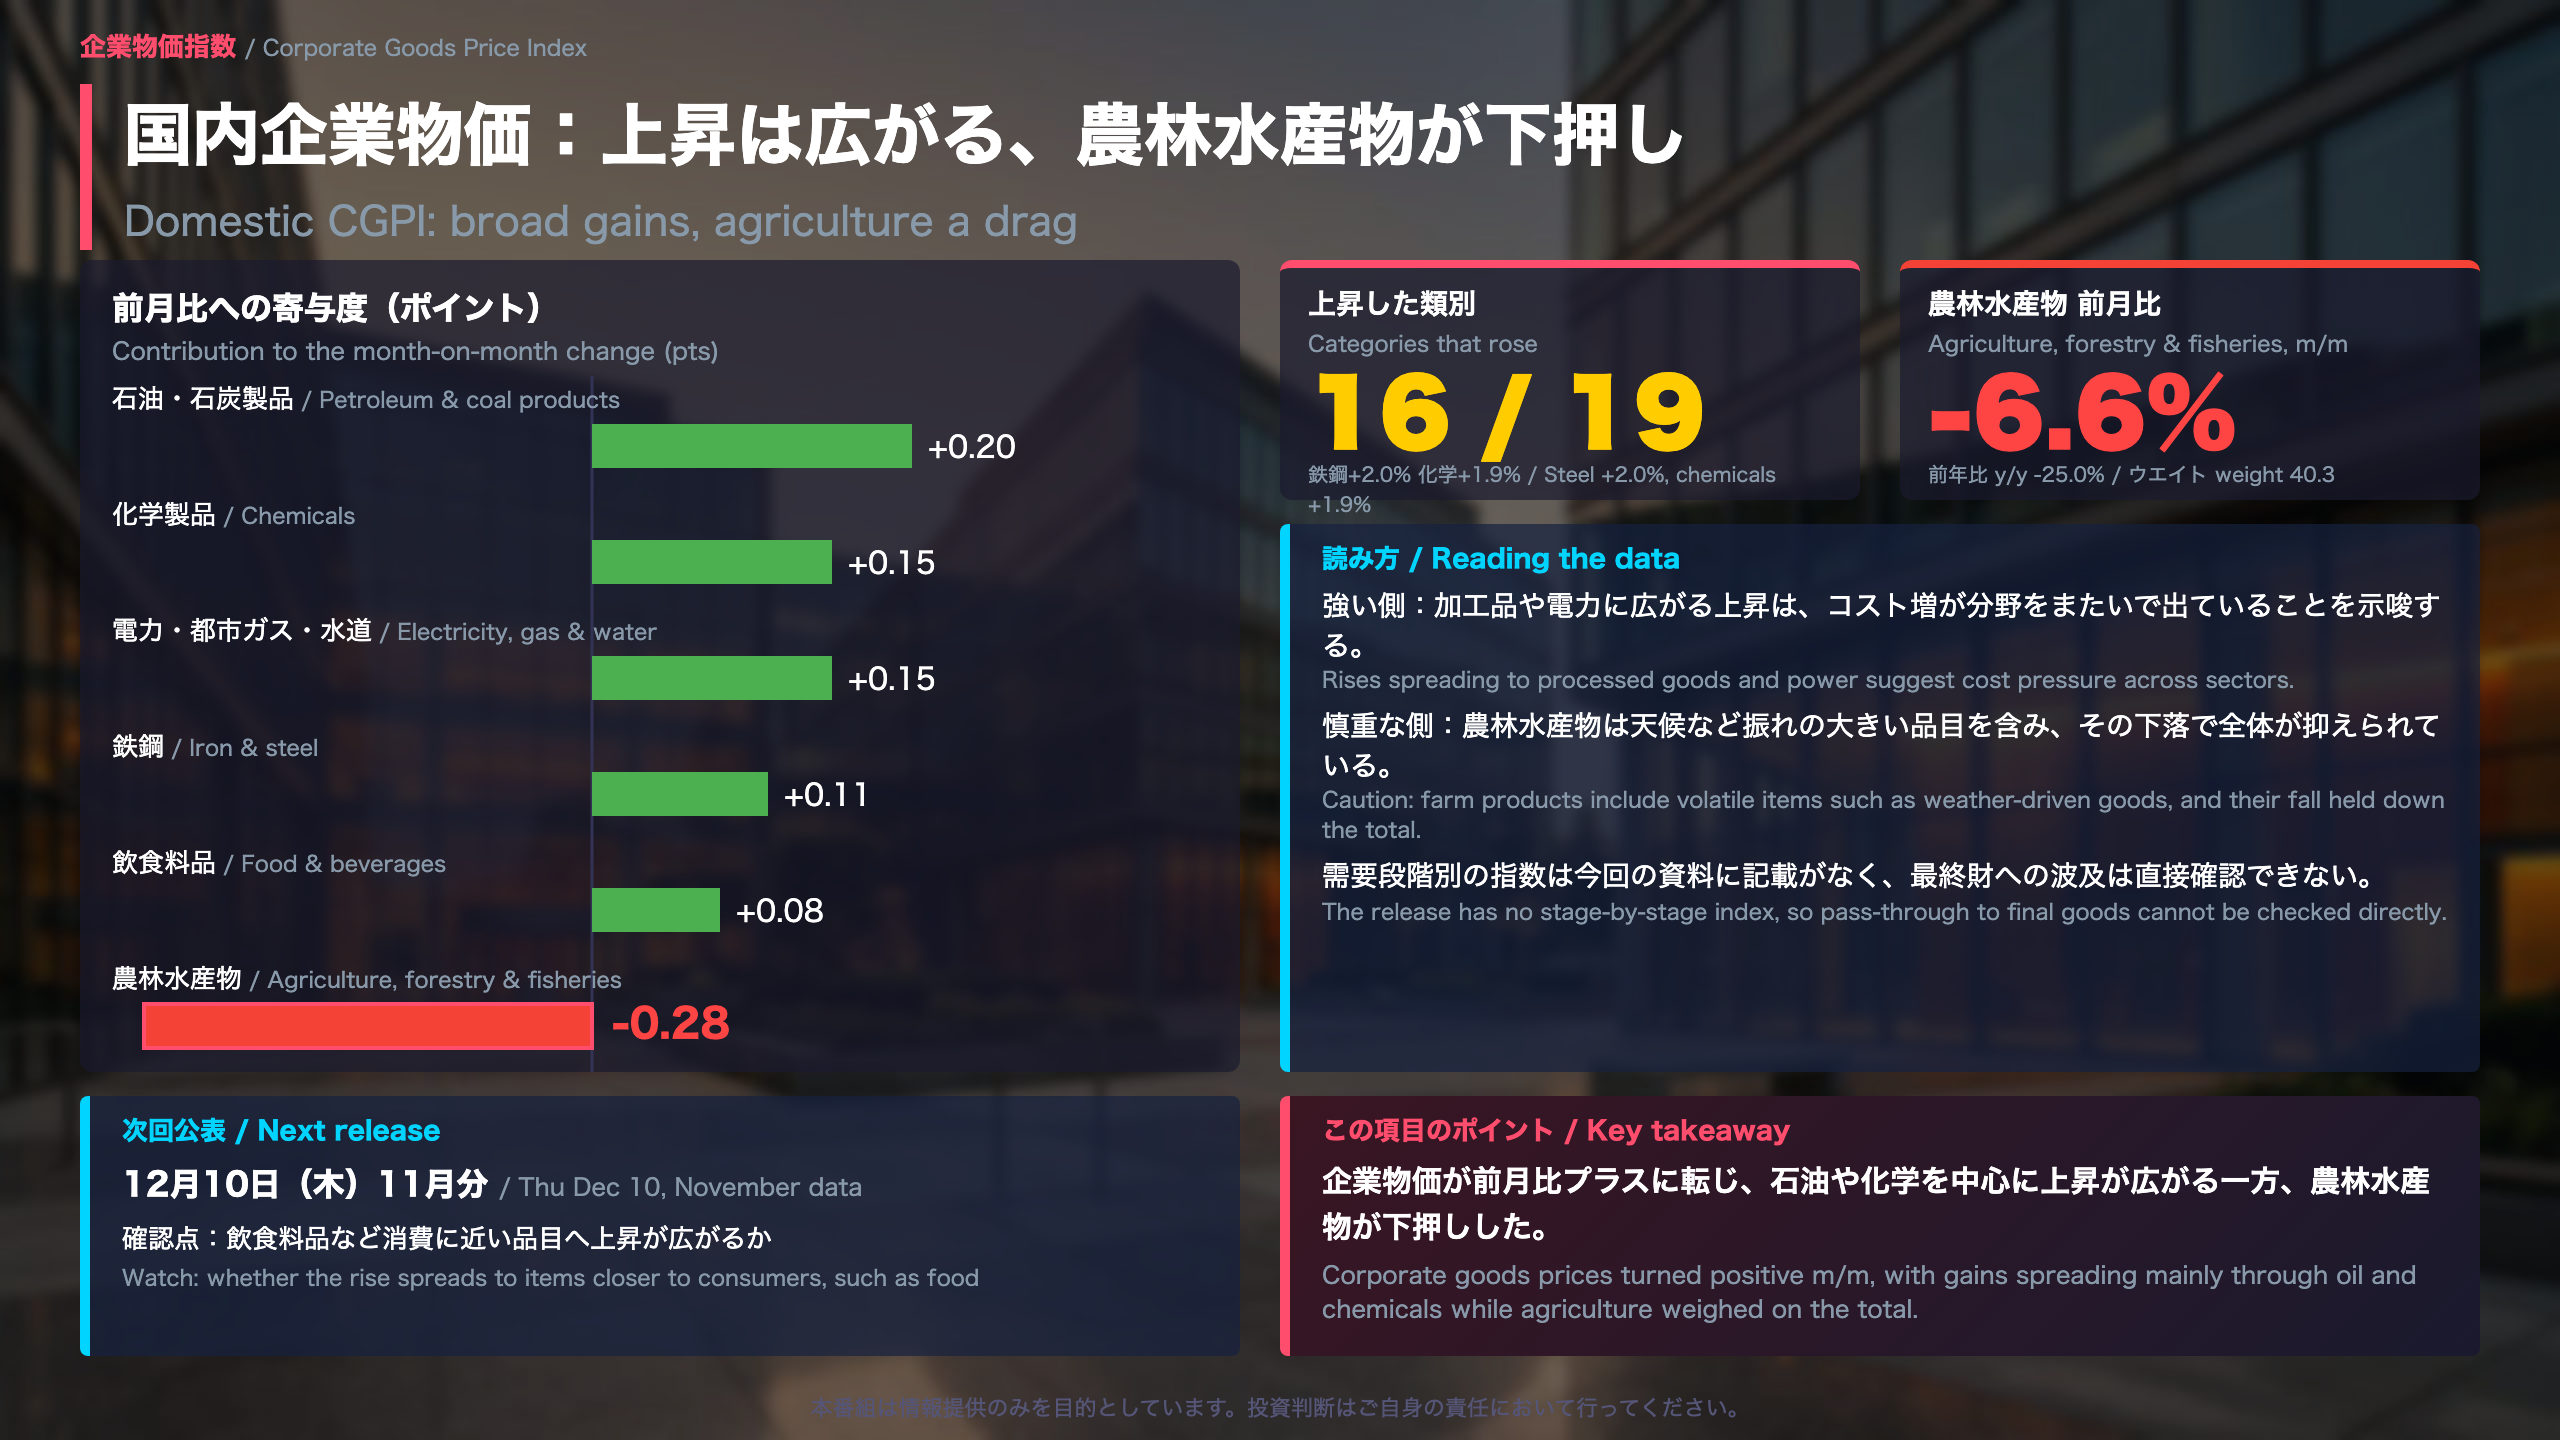
国内企業物価の内訳:広がりと下押しを品目で見る
前月比の寄与度(ポイント)
| 類別 | 寄与度 | 主な品目 |
|---|---|---|
| 石油・石炭製品 | +0.20 | B重油・C重油、ナフサ、ジェット燃料油 |
| 化学製品 | +0.15 | キシレン、エチレン、プロピレン |
| 電力・都市ガス・水道 | +0.15 | 都市ガス、事業用電力、上水道 |
| 鉄鋼 | +0.11 | 亜鉛めっき鋼板、熱延広幅帯鋼 |
| 飲食料品 | +0.08 | 配合飼料、発泡酒・新ジャンル、菓子パン |
| 農林水産物 | -0.28 | 玄米、精米、豚肉 |
類別の前月比(19類別中16が上昇)
鉄鋼+2.0%、化学製品+1.9%、プラスチック製品+1.6%、繊維製品+1.6%、電気機器+1.1%と、加工品にも上昇が広がりました。下落は非鉄金属(-0.5%)、業務用機器(-0.2%)、情報通信機器(-0.6%)の3類別です。電力・都市ガス・水道は前月比+2.4%、前年比+15.8%でした。
農林水産物の大きさ
農林水産物は前月比-6.6%、前年比-25.0%で、前月(前月比-10.5%、改定値)に続く下落です。ウエイトは40.3(総平均1,000)で、寄与度は-0.28ポイントでした。
見方が分かれる点
- 強い側:加工品や電力に広がる上昇は、コスト増が分野をまたいで出ていることを示唆する。
- 慎重な側:農林水産物は天候など振れの大きい品目を含み、その下落で全体が抑えられている。需要段階別の指数は今回の資料に記載がなく、最終財への波及は直接確認できない。
参考値と次回
連鎖方式の国内企業物価指数(参考)は前月比+0.9%、前年比+7.1%でした。次回は12月10日(木)に11月分が公表されます。
速報値は改定されることがあります。9月分も今回、前月比が-0.3%から-0.2%へ改定されました。
9月の経常収支:黒字は維持も、前年から約2兆円縮小
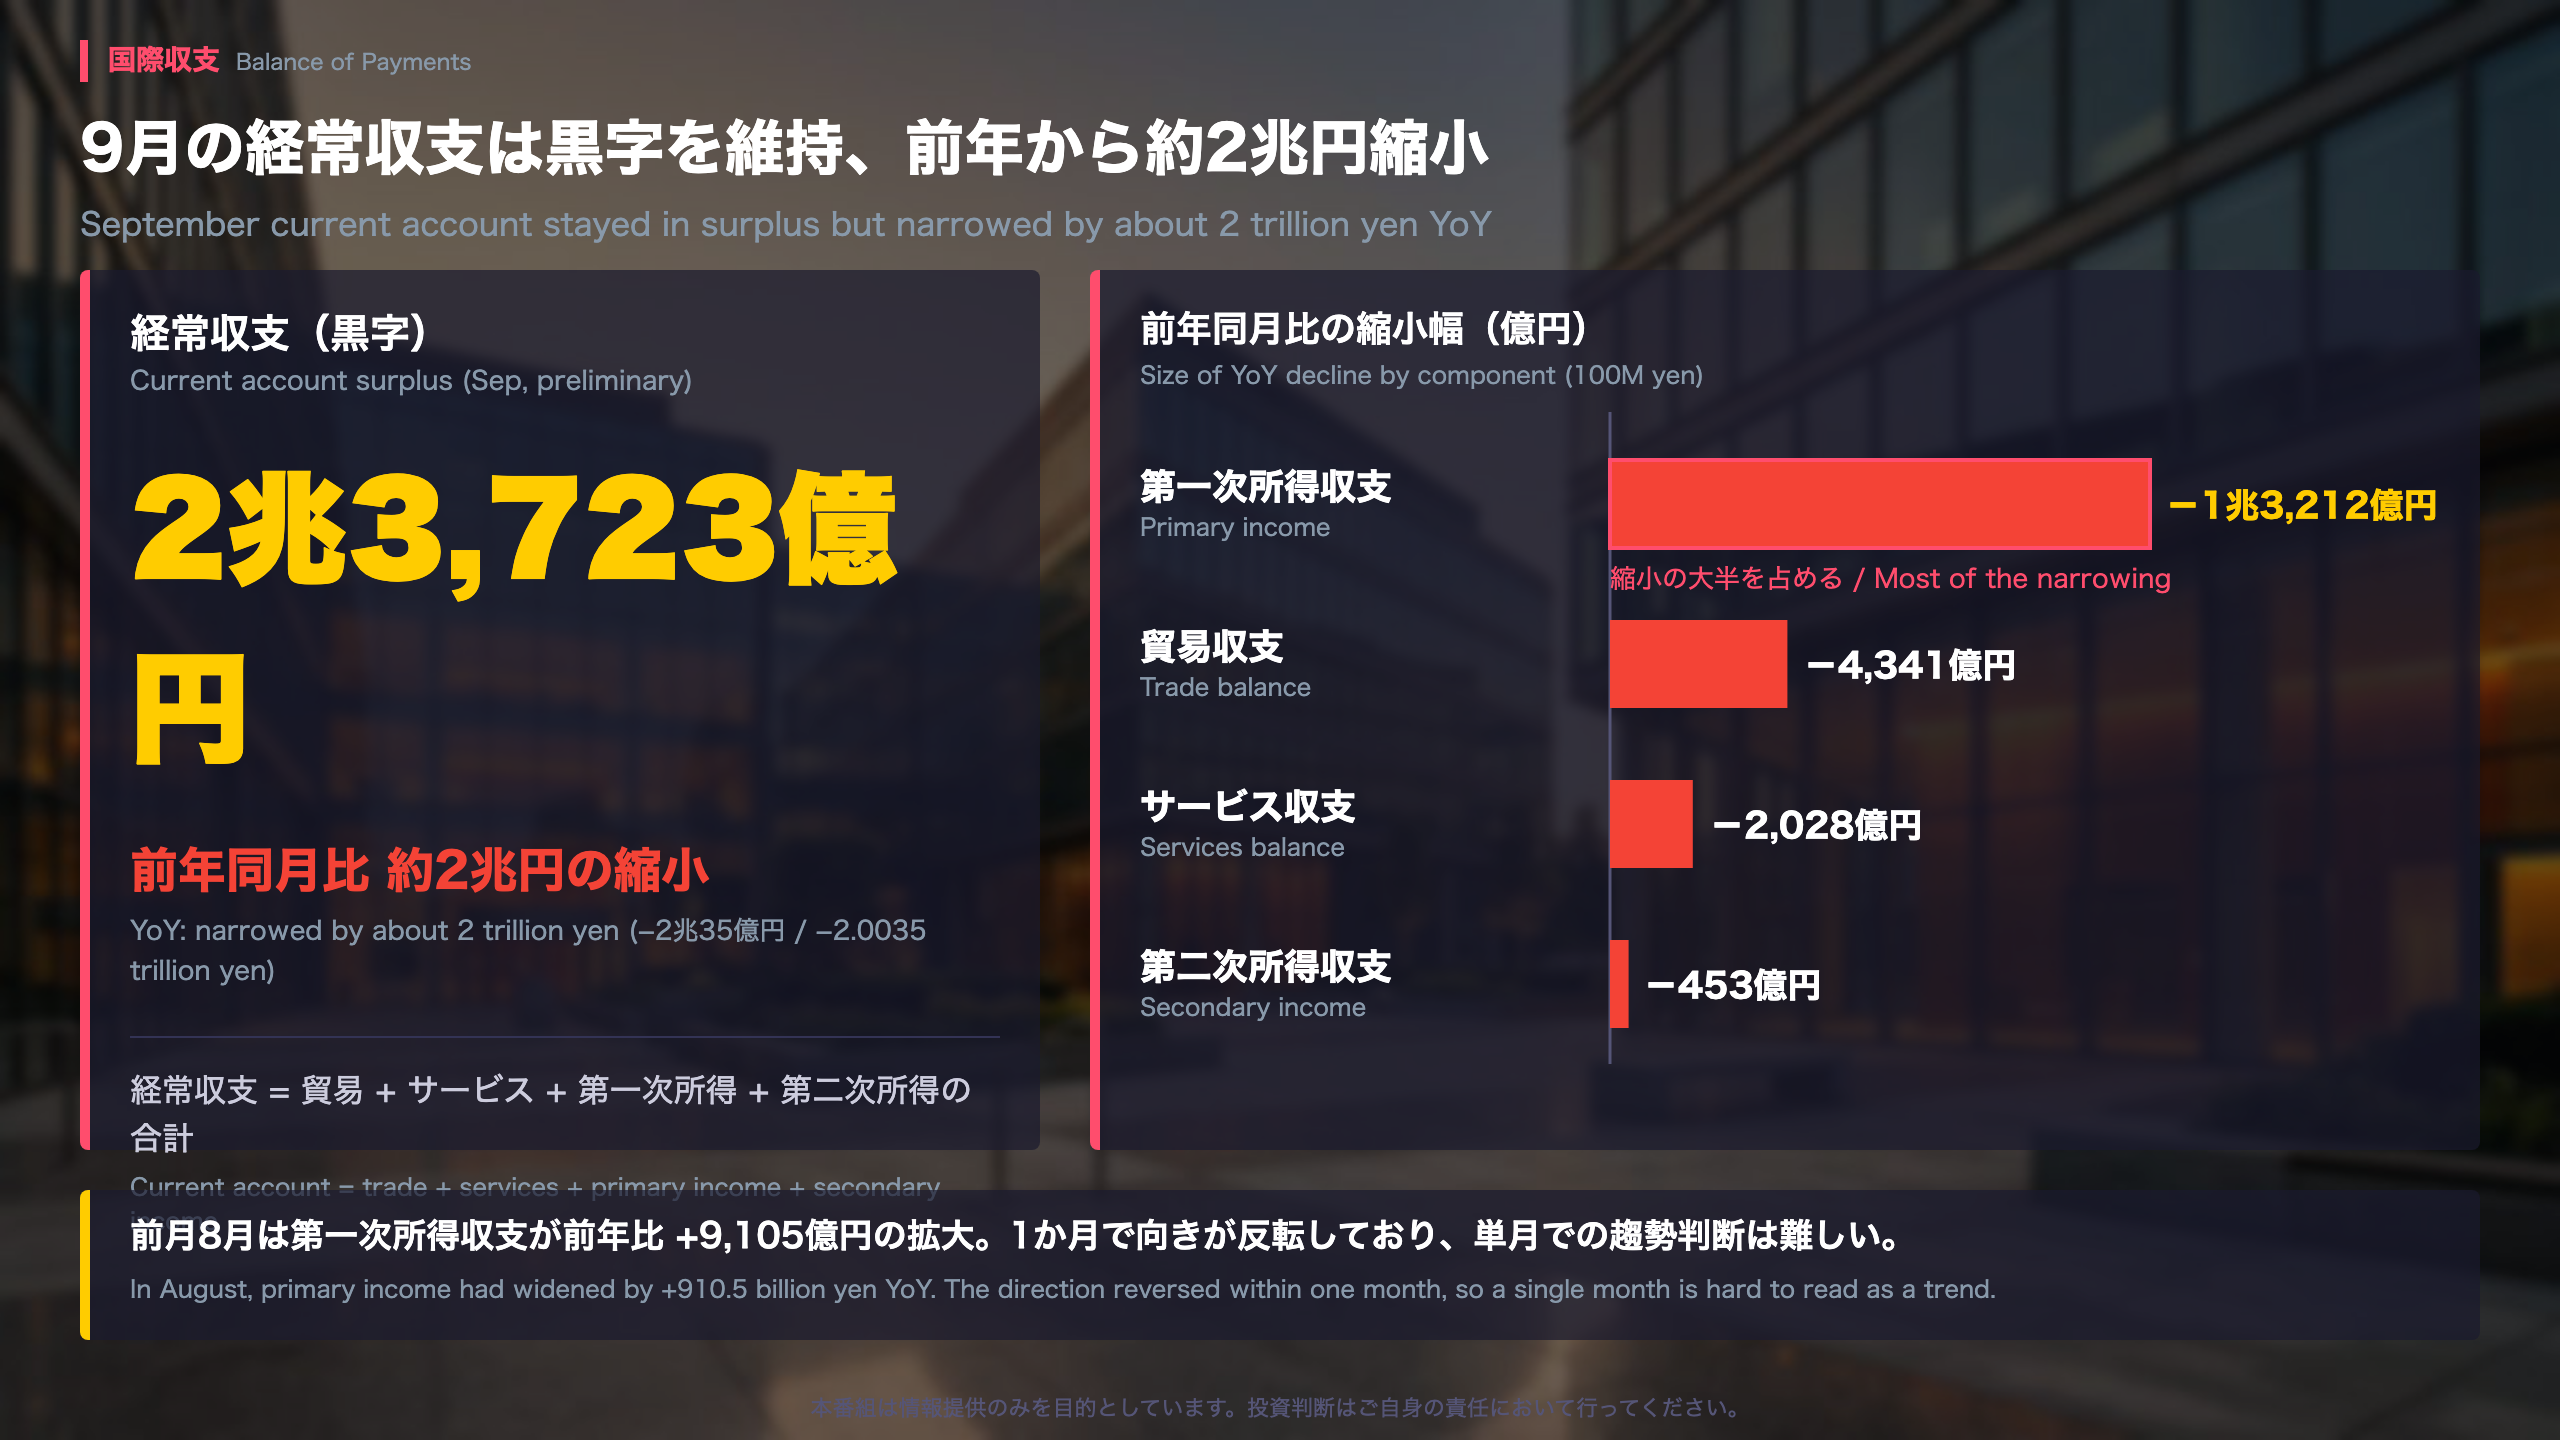
前月からの振れと、内訳の全体像
9月の経常収支は2兆3,723億円の黒字でした。時系列で見ると、前月8月は4兆620億円の黒字(前年比+4,339億円の拡大)で、わずか1か月で黒字額が大きく下がっています。月次の振れの大きさが目立つ数字です。
内訳(前年同月比)
| 項目 | 9月の金額 | 前年同月比 |
|---|---|---|
| 貿易収支 | ▲1,875億円 | ▲4,341億円(赤字転化) |
| サービス収支 | ▲4,569億円 | ▲2,028億円 |
| 第一次所得収支 | +3兆5,535億円 | ▲1兆3,212億円 |
| 第二次所得収支 | ▲5,368億円 | ▲453億円 |
縮小幅の合計約2兆円のうち、第一次所得収支が約3分の2を占めます。
「『経常収支』は、『第一次所得収支』が黒字幅を縮小したこと等から、黒字幅を縮小した」(財務省発表資料より)
前月の第一次所得収支との対比
8月の第一次所得収支は5兆1,332億円で、前年比+9,105億円の拡大でした。9月は前年比で縮む形に転じています。発表資料は、その理由として「直接投資収益」の黒字幅縮小を挙げています。
二つの読み方
- 慎重な読み方:4項目すべてが前年から悪化しており、黒字の構成要素が一斉に弱まった点は軽くありません。
- 均衡的な読み方:黒字自体は維持され、第一次所得収支も3兆5,000億円超の黒字を保っています。月次の振れの可能性もあり、趨勢の判断には10月分以降の確認が要ります。
貿易収支は赤字転化:輸入の増加は数量ではなく価格が主導
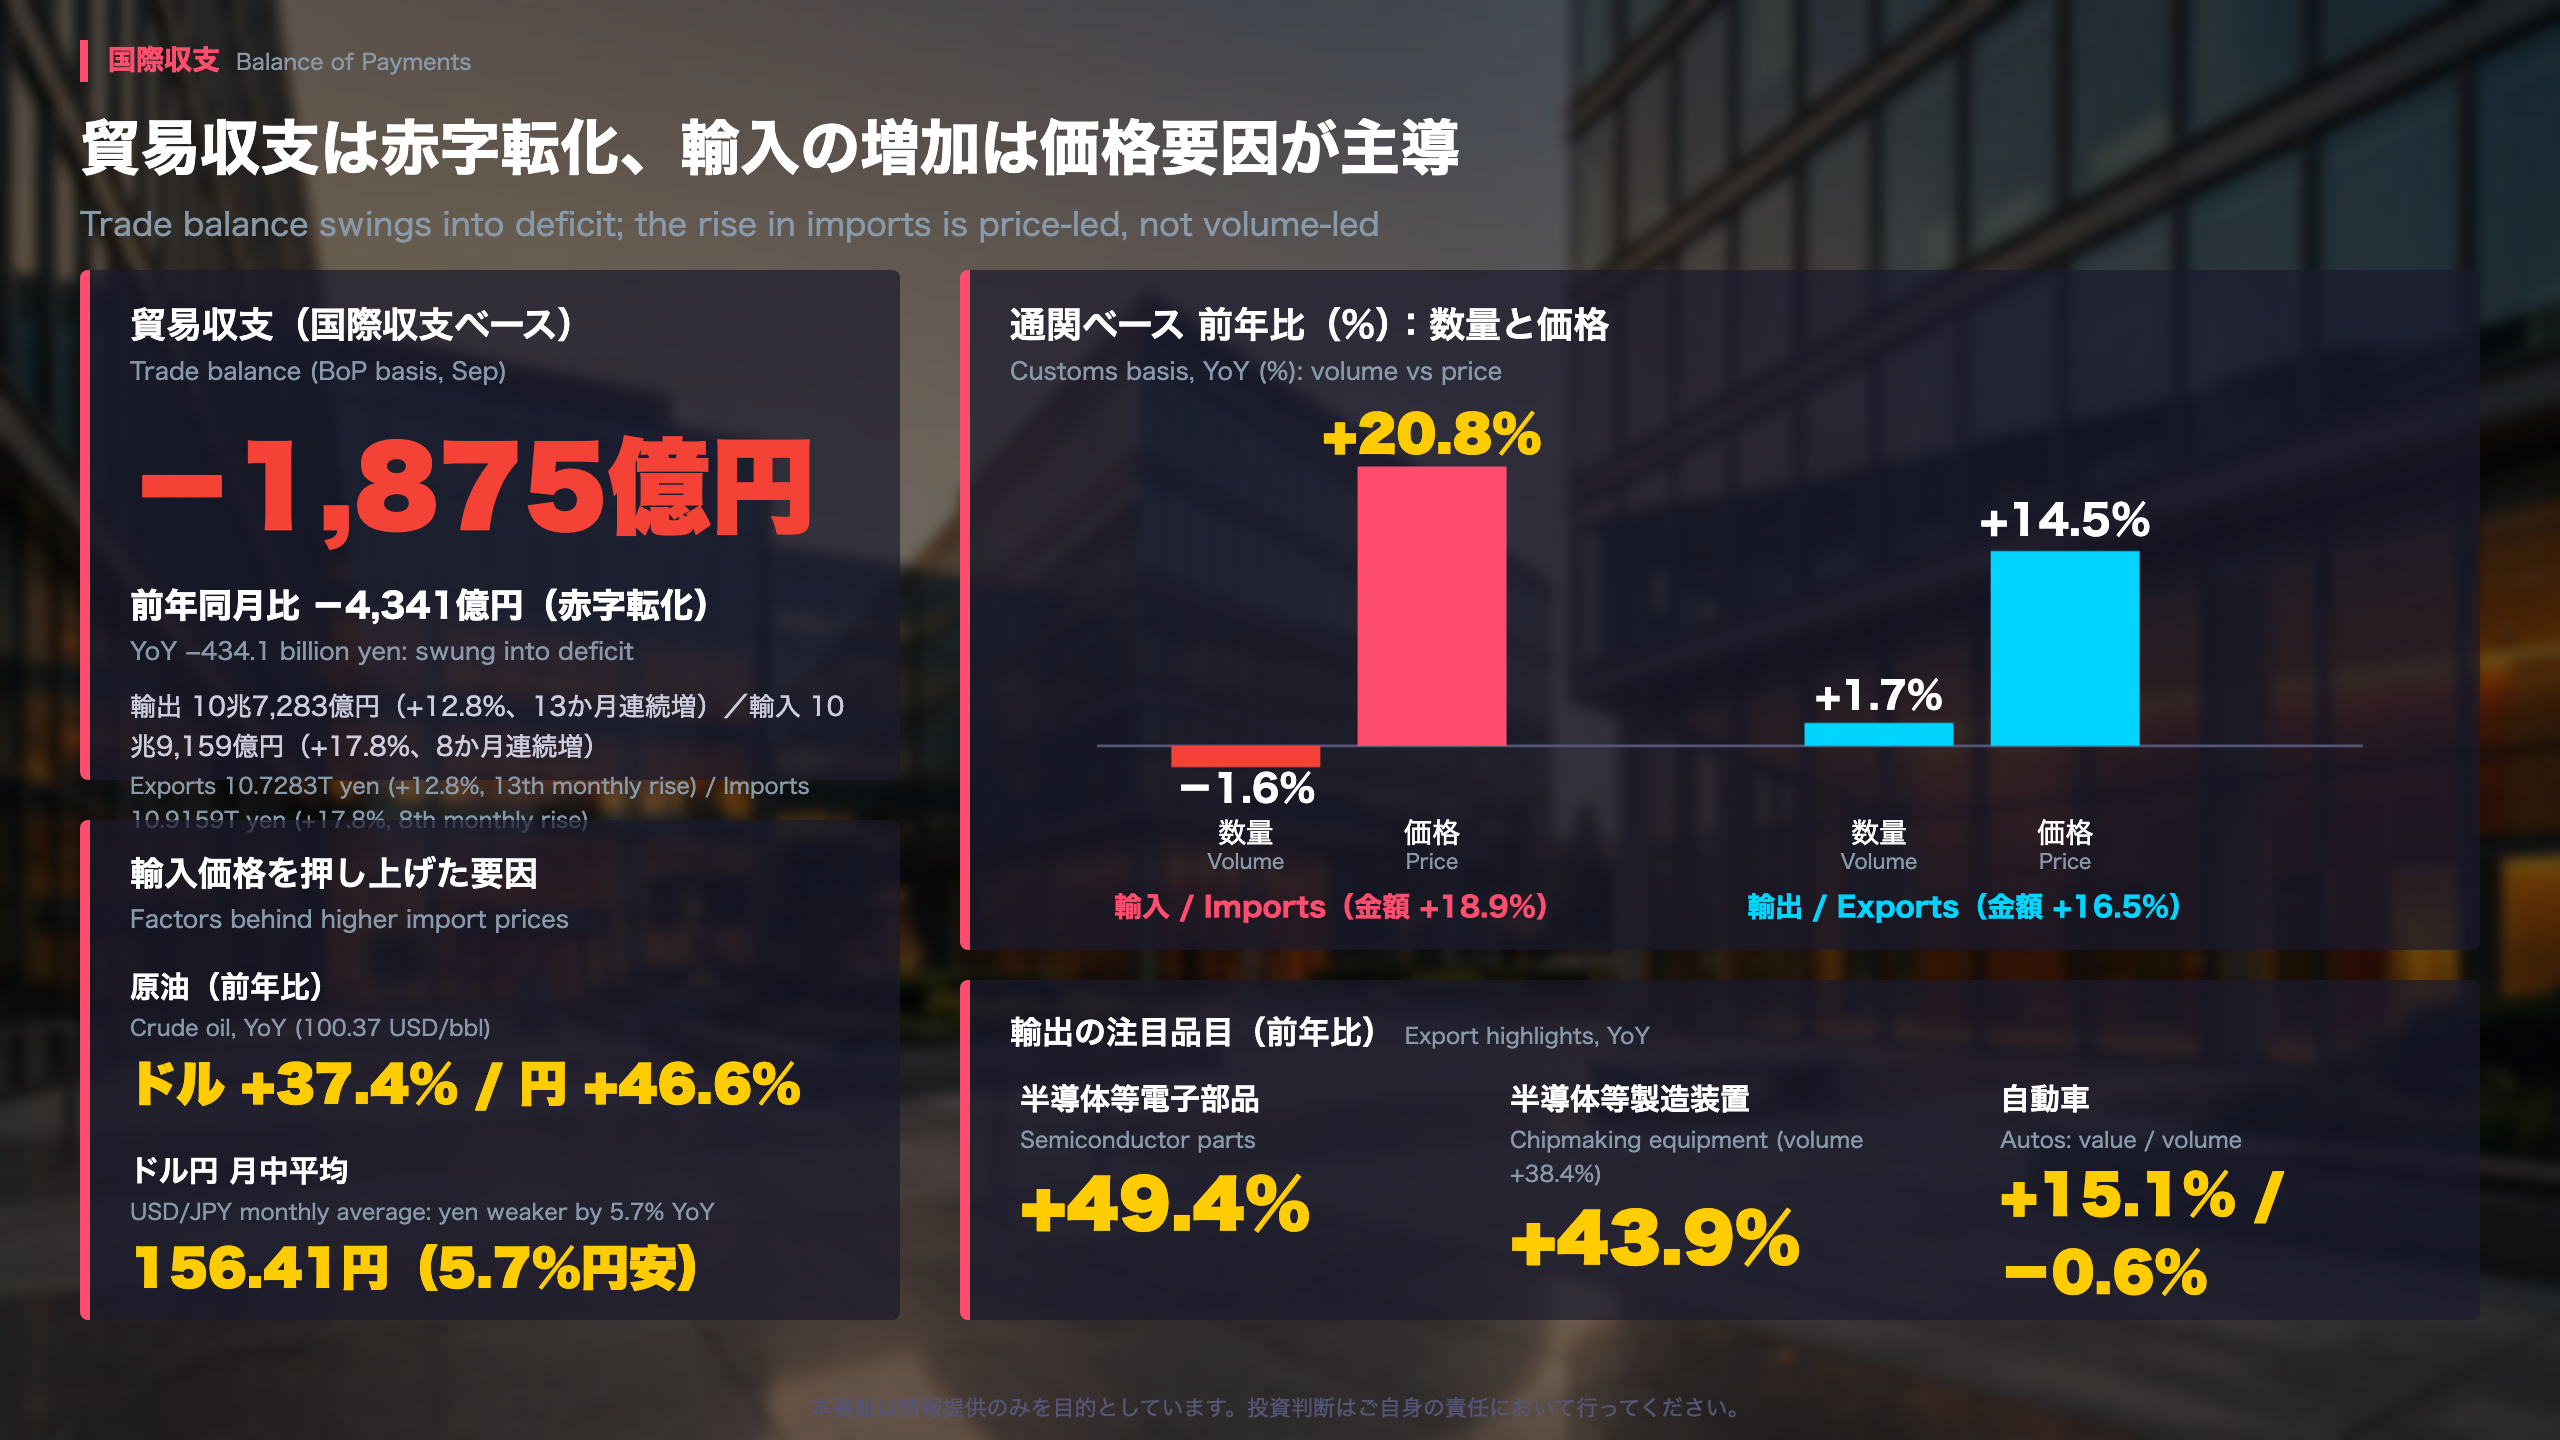
通関ベースの分解と、商品・地域別の動き
国際収支ベースの輸出入
9月の輸出は10兆7,283億円(前年比+12.8%、13か月連続の増加)、輸入は10兆9,159億円(+17.8%、8か月連続の増加)でした。この差が貿易収支の▲1,875億円で、前年同月比では▲4,341億円の赤字転化です。
通関ベースの数量・価格
発表資料に参考として併記された通関ベースでは、次の分解が示されています。
| 区分 | 金額 | 数量 | 価格 |
|---|---|---|---|
| 輸出 | +16.5% | +1.7% | +14.5% |
| 輸入 | +18.9% | ▲1.6% | +20.8% |
輸入の原油価格はドルベースで1バレル100.37ドル(前年比+37.4%)、円ベースでは+46.6%でした。ドル円の月中平均は156.41円で、前年比5.7%の円安です。
輸出の中身
- 半導体等電子部品:+49.4%(+3,089億円)
- 半導体等製造装置:+43.9%(数量も+38.4%)
- 自動車:金額+15.1%、数量▲0.6%(単価上昇が主導)
- 地域別:対アジア+17.3%、対北米+23.8%
二つの読み方
- 強めの読み方:輸入数量が減っている以上、赤字転化は国内需要の過熱によるものとは言えません。半導体関連は数量も伸びており、輸出の基調は崩れていません。
- 慎重な読み方:エネルギーを海外に依存する構造のため、原油高と円安が重なると輸入額は大きく動きます。
単月の通関データに基づく整理のため、構造的な結論は避け、10月分以降の数量と価格の変化を確認する必要があります。
金融収支:海外勢は日本株を売り越し・債券を買い越し
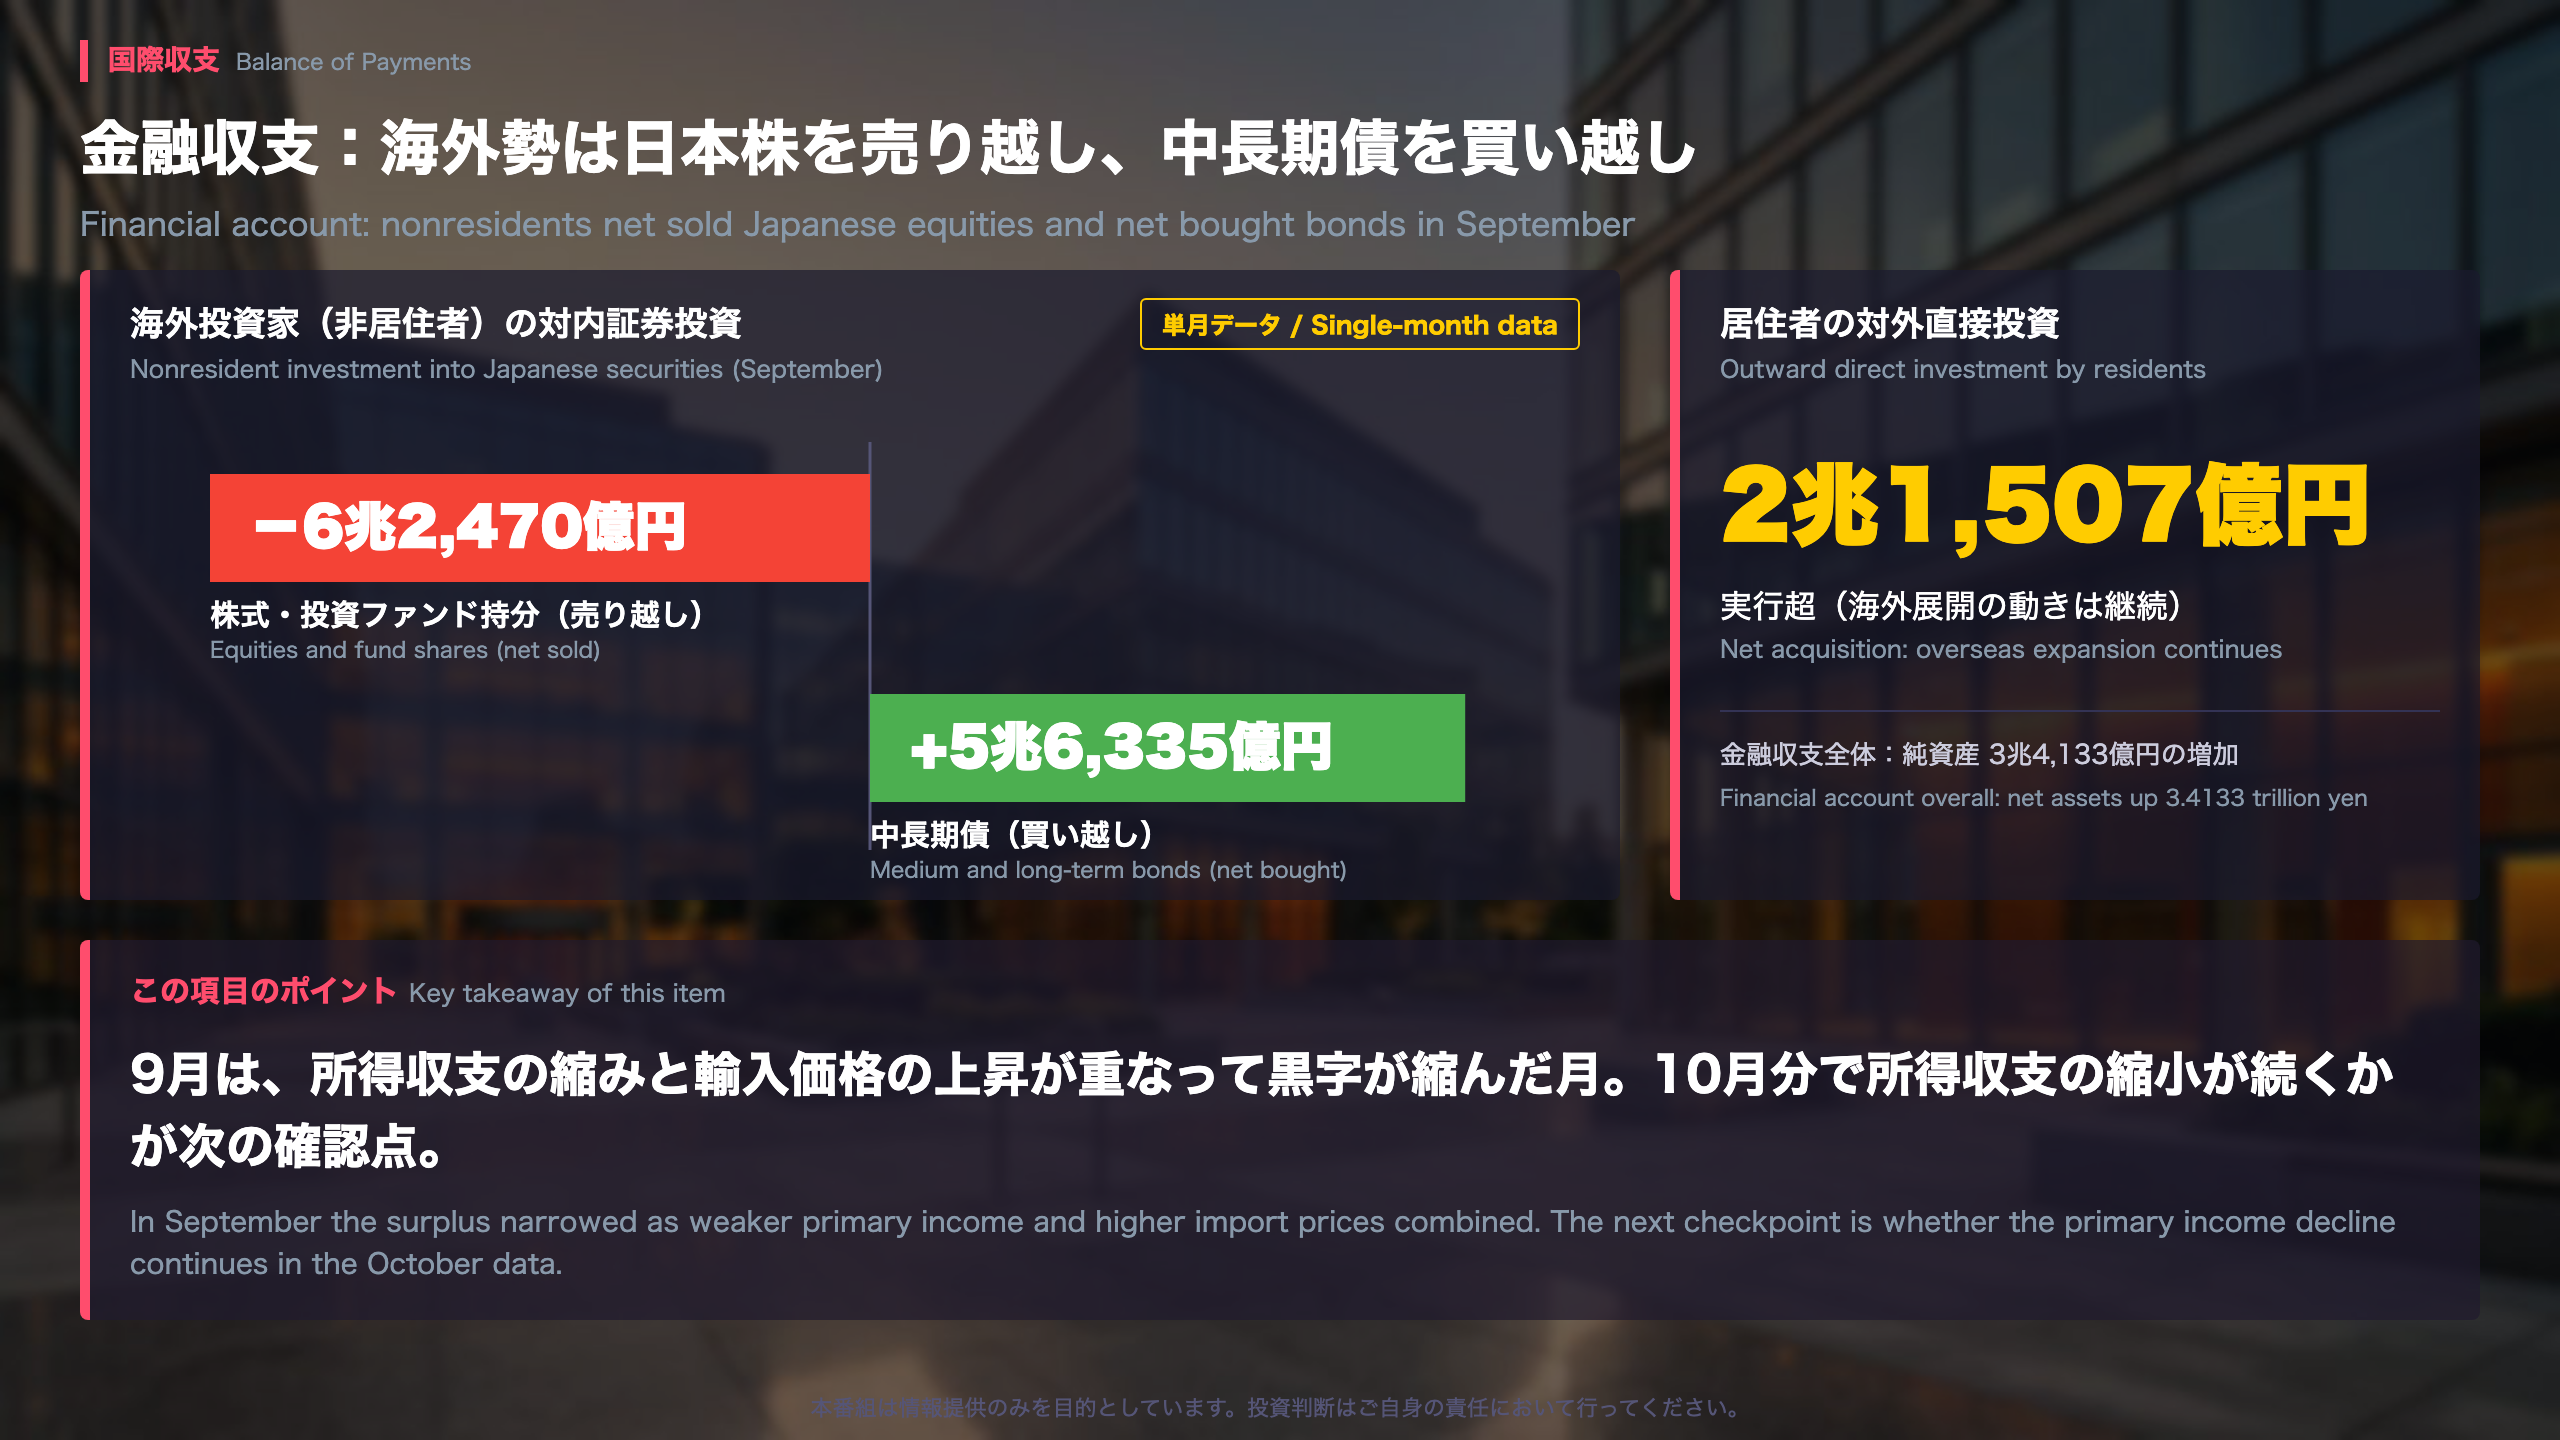
サービス収支・訪日客の動きと金融収支の内訳
サービス収支の赤字拡大
9月のサービス収支は▲4,569億円で、前年から2,028億円の赤字幅拡大でした。資料は「その他サービス収支」の赤字拡大を理由に挙げています。参考データの訪日外国人旅行者数は3,103,700人(前年比▲5.0%)で、8月(▲9.6%)に続く2か月連続の前年割れです。一方、出国日本人数は1,481,900人(+6.3%)と増えています。
「『その他サービス収支』が赤字幅を拡大したこと等から、『サービス収支』は赤字幅を拡大した」(財務省発表資料より)
金融収支の全体像
金融収支は3兆4,133億円の純資産増加でした。居住者サイドでは対外直接投資が2兆1,507億円の実行超です。非居住者サイドでは、株式・投資ファンド持分が▲6兆2,470億円(銀行業等で売り越し)、中長期債が+5兆6,335億円(国債等が買い越し)でした。
二つの読み方
- 株から債券へのシフトという読み方:売り越しと買い越しがほぼ同規模で、9月の数字だけを見るとお金の向きが入れ替わったように読めます。
- 単月の振れという読み方:1か月分のデータであり、売り越しの主体も銀行業等とされています。持続性は今後の月で確認が必要です。
次の確認点
- 第一次所得収支の縮小が10月分でも続くか
- 訪日客数が3か月連続の前年割れとなるか
- 円ベース原油価格(9月+46.6%)とドル円平均(156.41円)の変化
- 対内証券投資の「株売り・債券買い」が続くか
10月分の速報は、例年のパターンでは12月上旬の公表となる見込みです。
一致指数は2か月ぶり上昇、生産・出荷が押し上げ
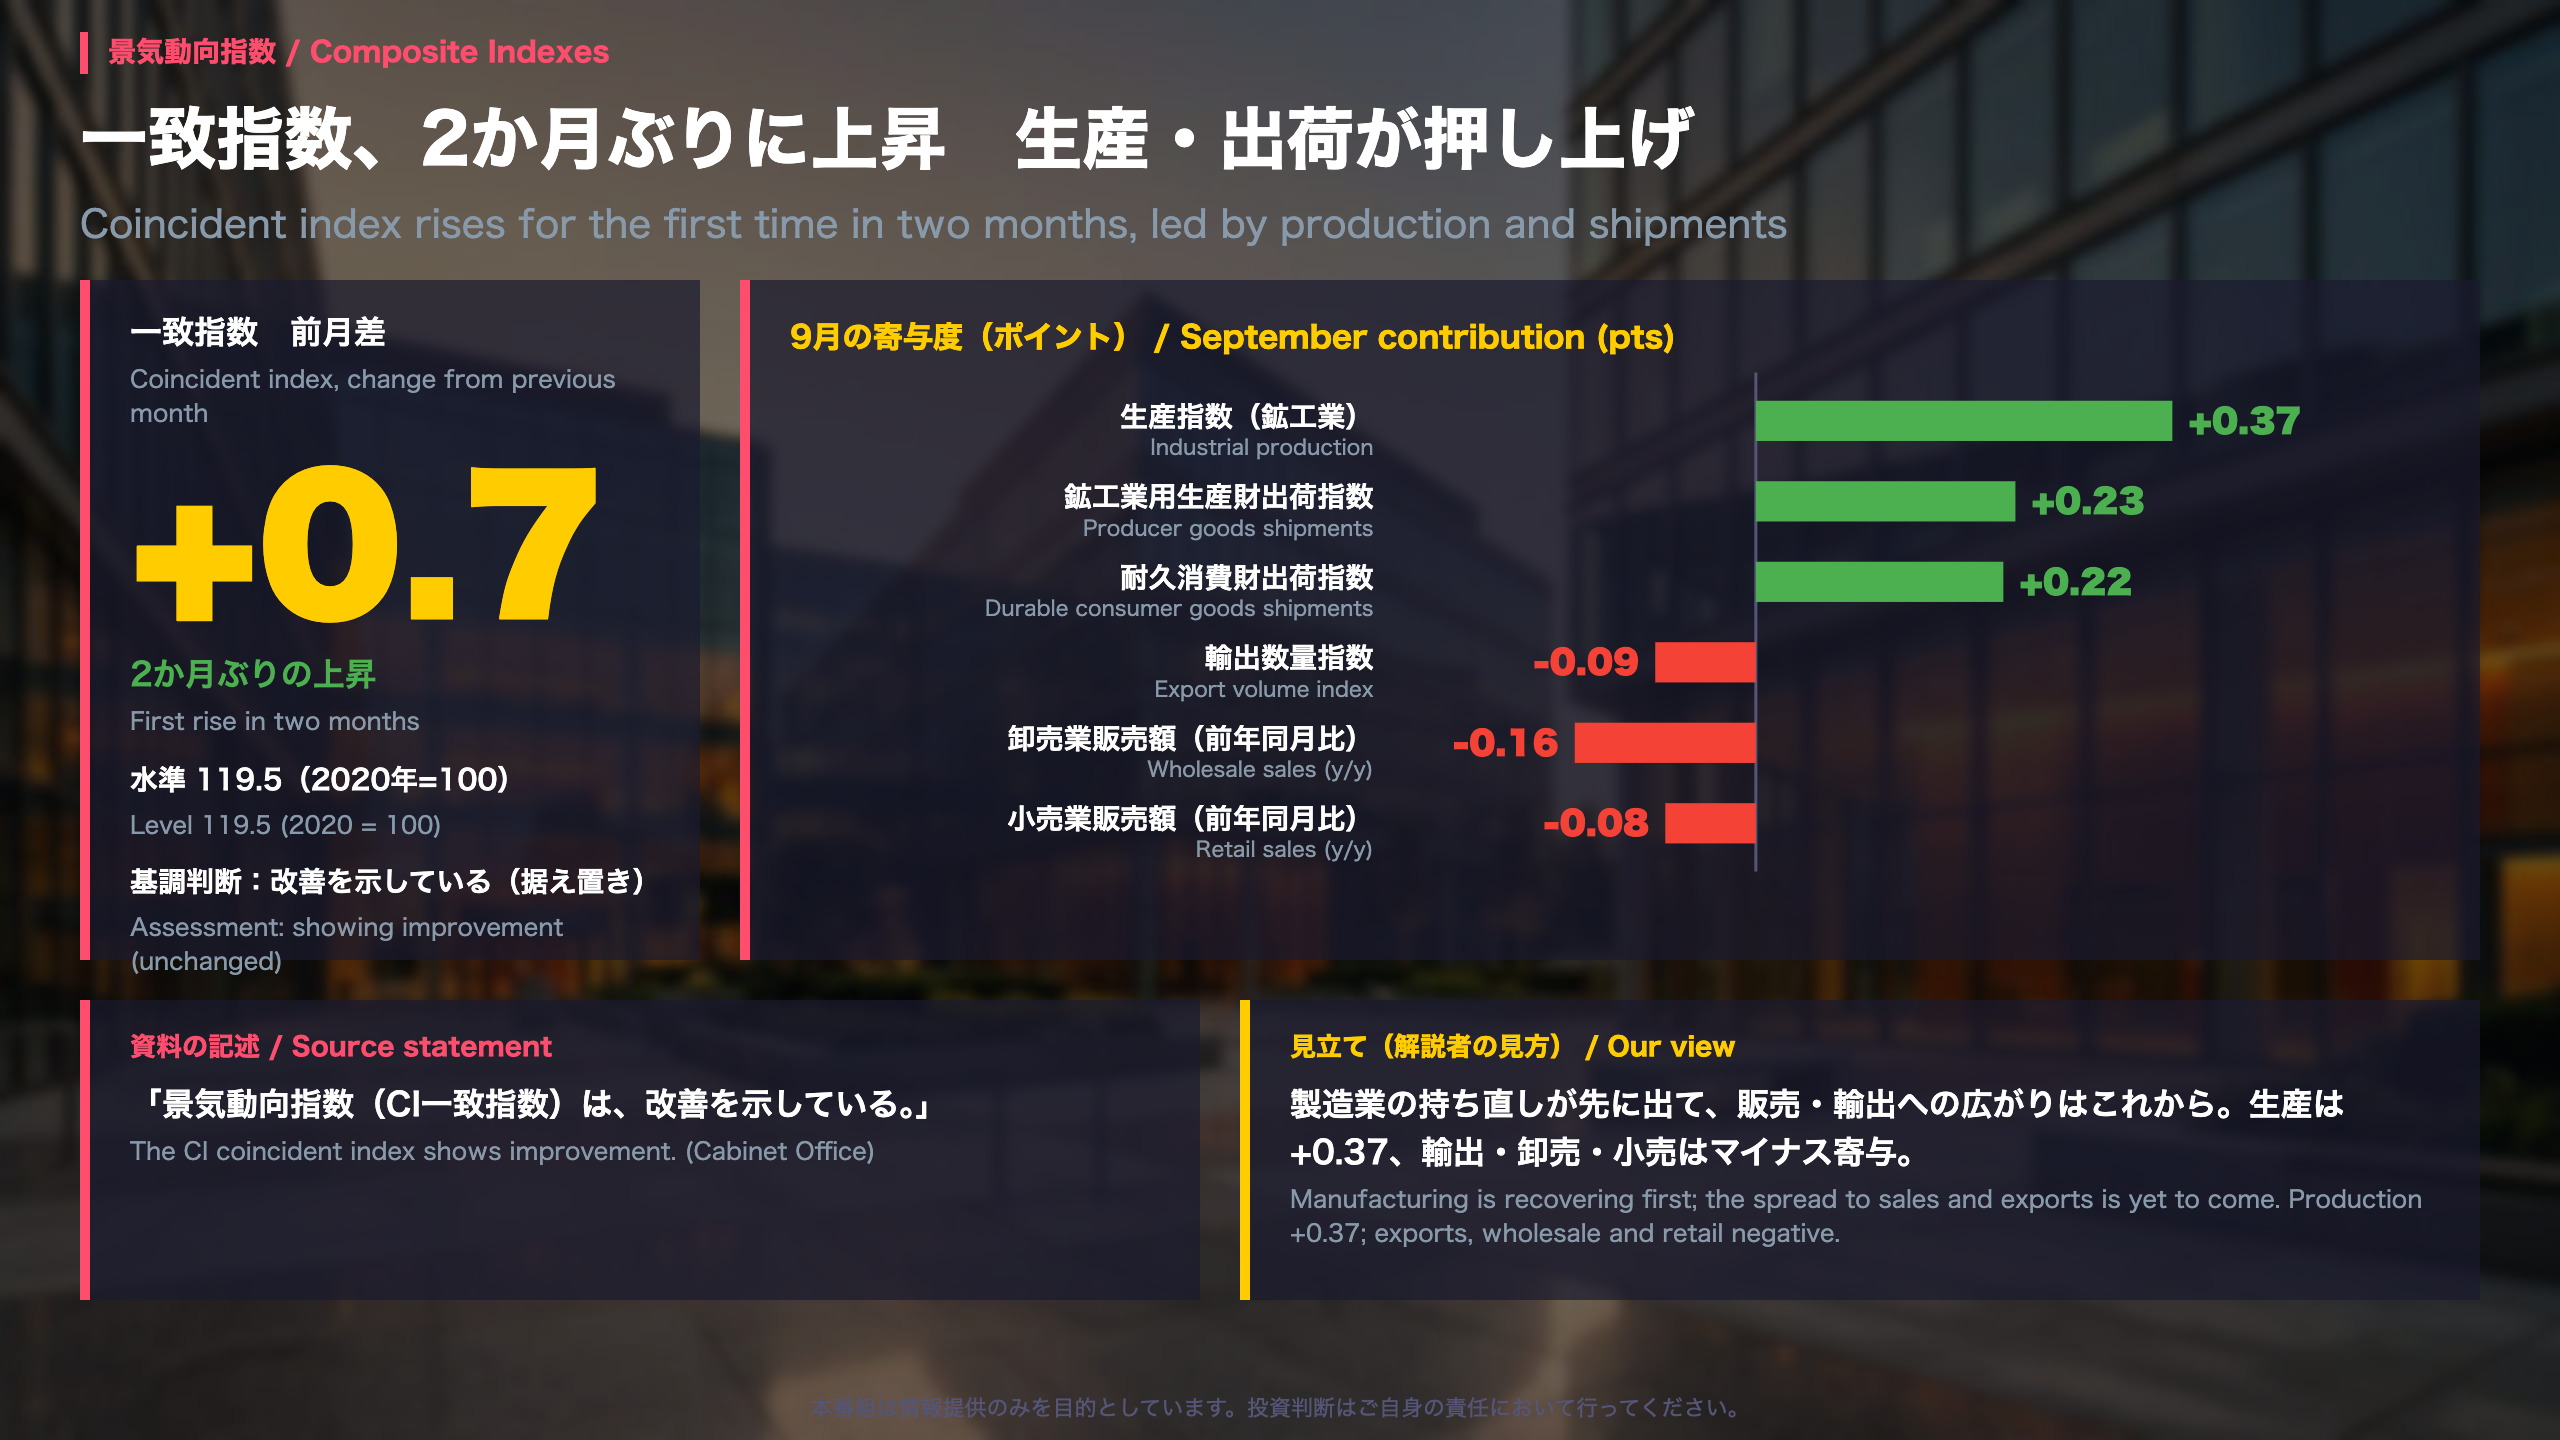
9月の一致指数:何が戻り、何が戻っていないか
内閣府が11月9日に公表した9月分速報で、一致指数は119.5(2020年=100)、前月差は+0.7ポイントでした。直近の水準は6月118.9、7月120.6、8月118.8(改訂値)、9月119.5で、7月の水準にはまだ届いていません。
寄与度の内訳
| 系列 | 9月 | 8月(改訂) |
|---|---|---|
| 生産指数(鉱工業) | +0.37 | -0.39 |
| 鉱工業用生産財出荷指数 | +0.23 | -0.49 |
| 耐久消費財出荷指数 | +0.22 | -0.39 |
| 輸出数量指数 | -0.09 | -0.32 |
| 卸売業販売額(前年同月比) | -0.16 | -0.08 |
| 小売業販売額(前年同月比) | -0.08 | -0.10 |
生産指数は8月の101.9から9月は104.1へ、耐久消費財出荷指数は102.2から104.5へ戻りました。ただし7月の水準(それぞれ104.4、107.5)と比べると、耐久消費財出荷はまだ低い位置にあります。卸売業販売額は前年同月比+6.4%と、8月の+8.0%から伸びが鈍化しました。
原文の記述
景気動向指数(CI一致指数)は、改善を示している。
読み方の注意
労働投入量指数と営業利益は9月時点で算出に含まれておらず、トレンド成分を通じた寄与のみです。また速報から確報への改訂幅は無視できず、8月の鉱工業生産は速報102.6から確報101.9へ下方改訂されました。
異なる見方
前向きには「製造業の落ち込みが一巡した」という読み方、慎重には「販売・輸出はなお弱く、戻りが広がっていない」という読み方があります。10月分以降のデータでの見極めが必要です。
先行指数は17か月ぶり低下、3か月平均は上昇維持
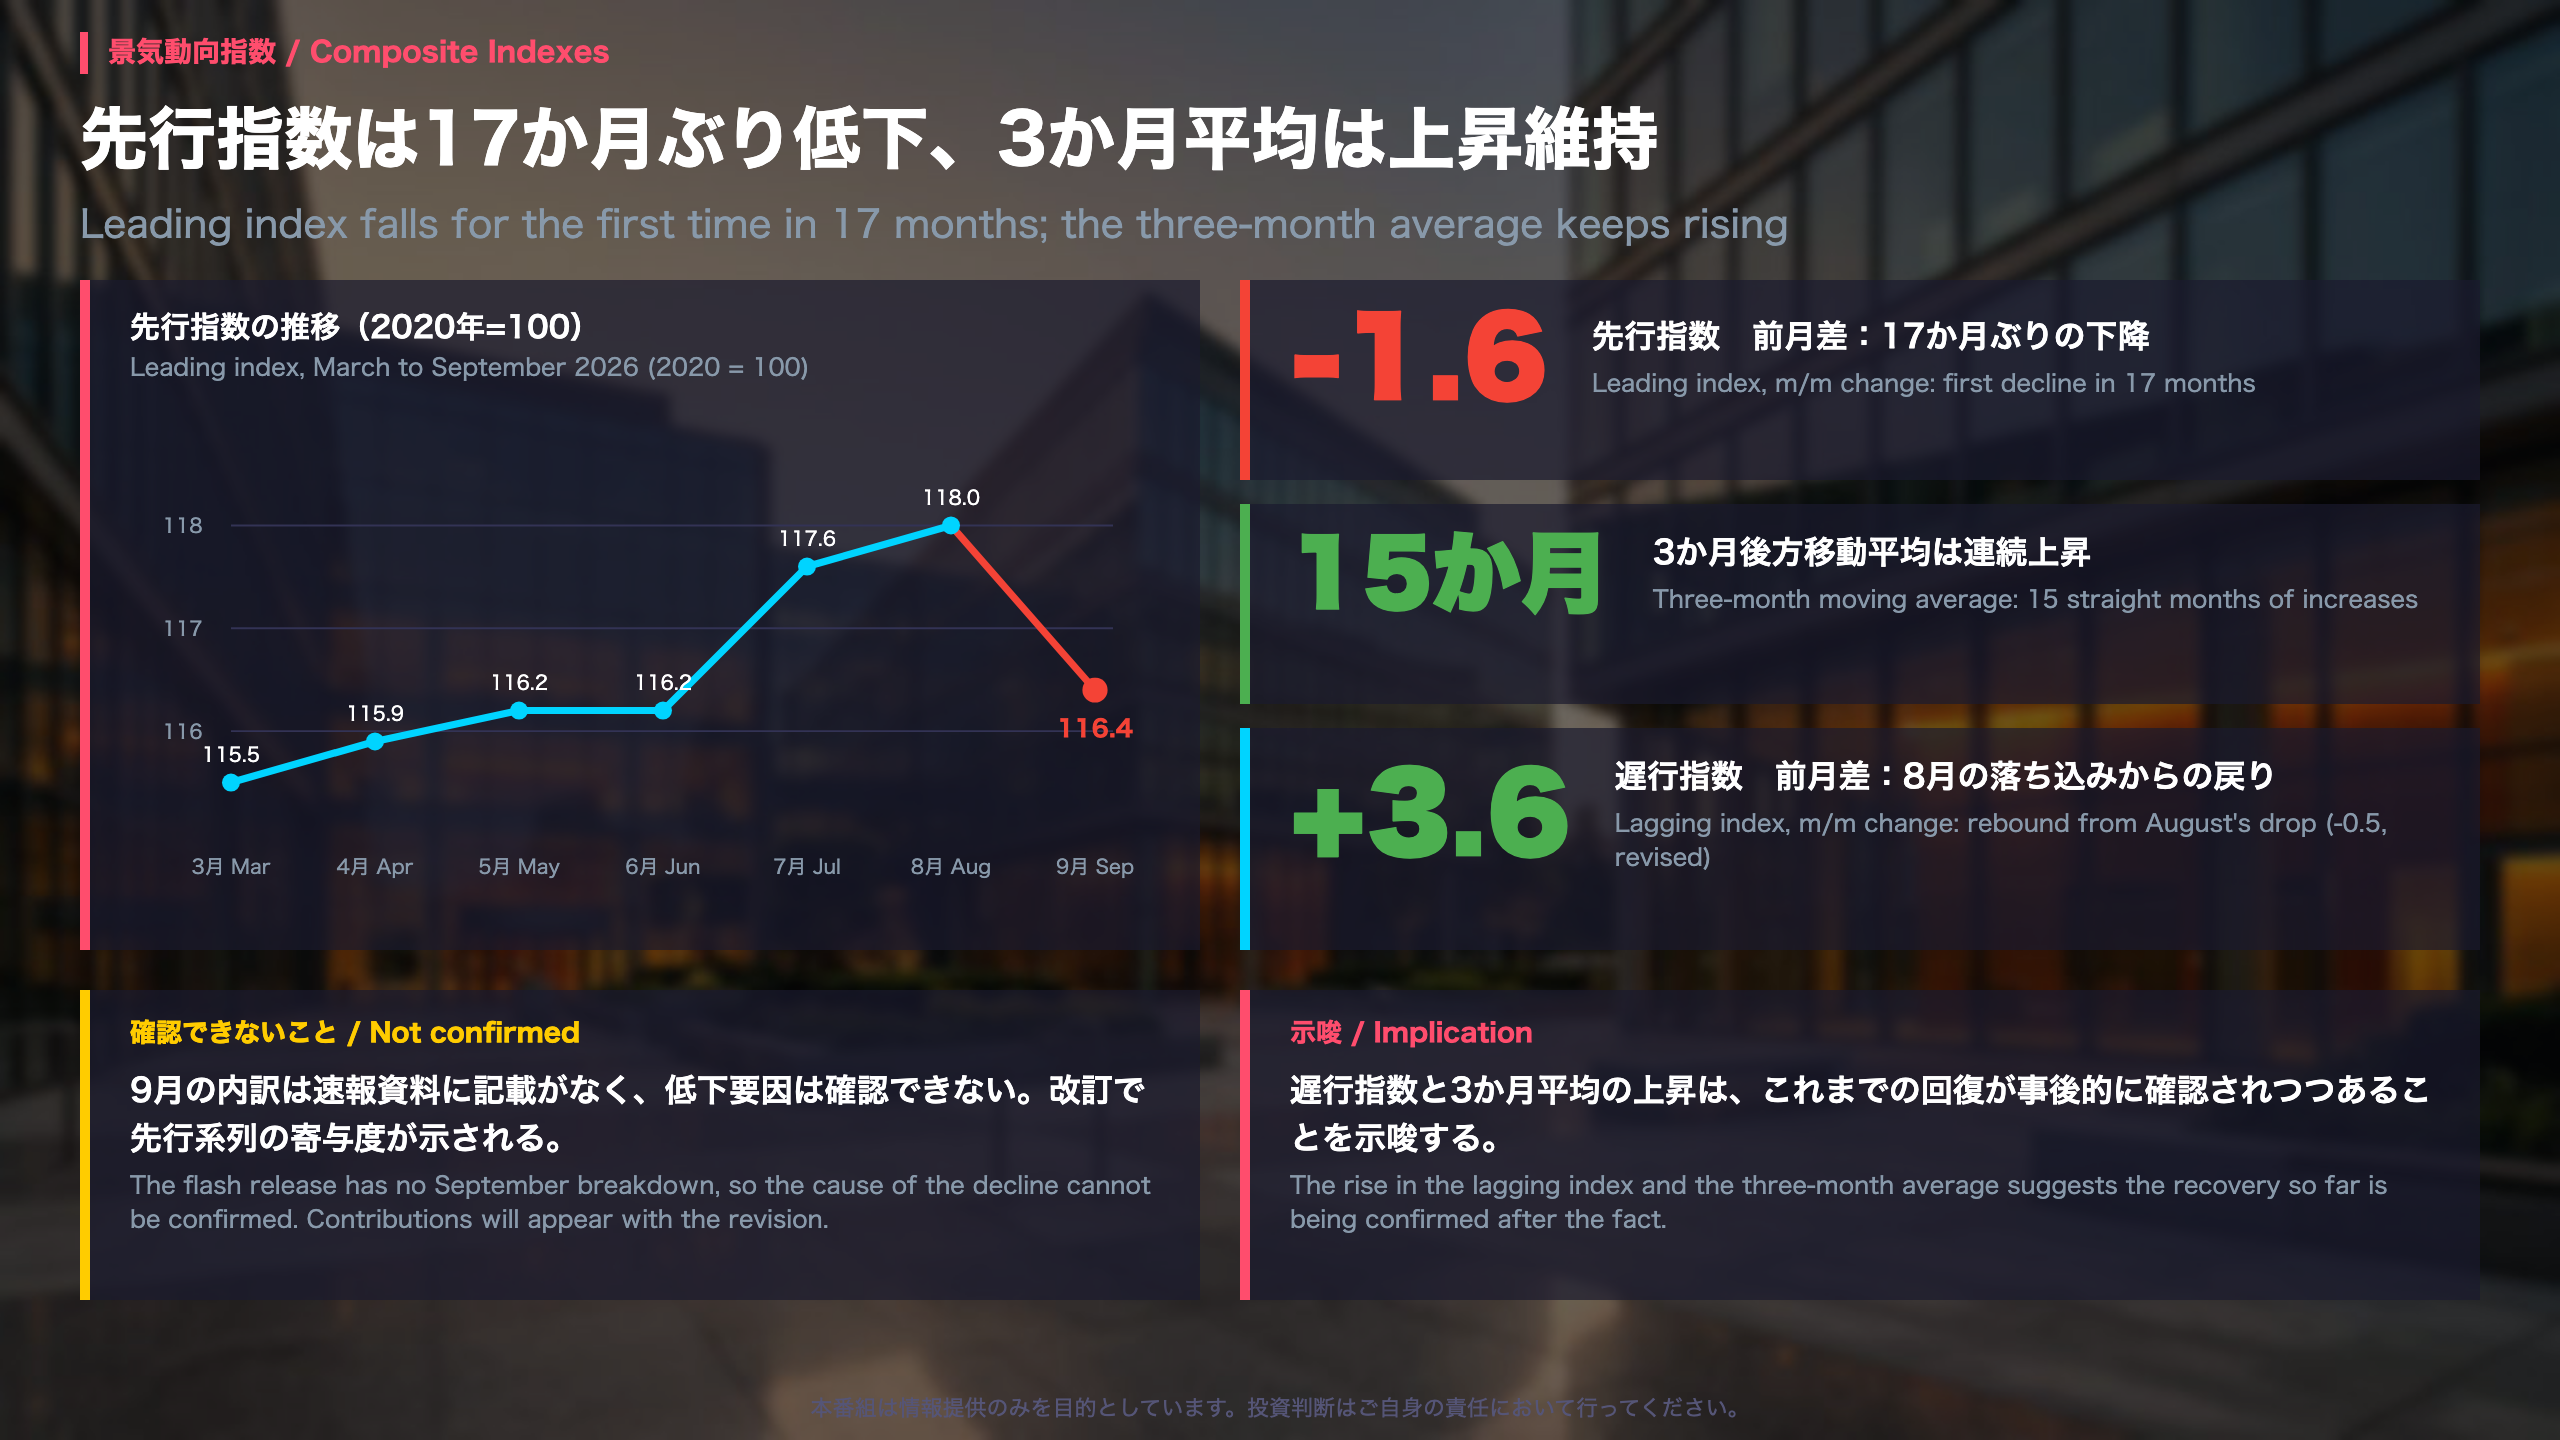
先行指数と遅行指数:単月と平均のずれ
先行指数の推移
2026年3月から8月の先行指数は115.5、115.9、116.2、116.2、117.6、118.0と上昇し、9月は116.4へ下降しました。3か月後方移動平均の前月差は8月の+0.60から+0.06へ、7か月後方移動平均の前月差は+0.78から+0.30へ縮小しています。単月の下降に加えて平均の伸びが細っている点は、勢いの鈍化を示す材料です。
8月までの内訳(参考)
8月の先行指数(改訂後+0.4)では、中小企業売上げ見通しDIが+0.54と最大のプラス寄与でした。9月の内訳は今回の速報資料に記載がなく、低下要因は確認できません。
遅行指数
遅行指数は+3.6ポイントと大きく上昇しました。ただし8月の改訂値112.4(前月差-0.5)からの戻りです。3か月後方移動平均は+1.40で4か月連続、7か月後方移動平均は+0.59で3か月連続の上昇となりました。遅行指数は景気の変化を後追いで確認する性格を持ちます。
両論
- 慎重:先行指数の単月の下降は17か月ぶりで、勢いの鈍化は無視できない
- 前向き:平均ベースでは上昇が続き、遅行指数も上向き
次回の確認点は、9月分の改訂で示される先行系列の寄与度です。
基調判断は「改善」のまま、足踏みの基準とは距離
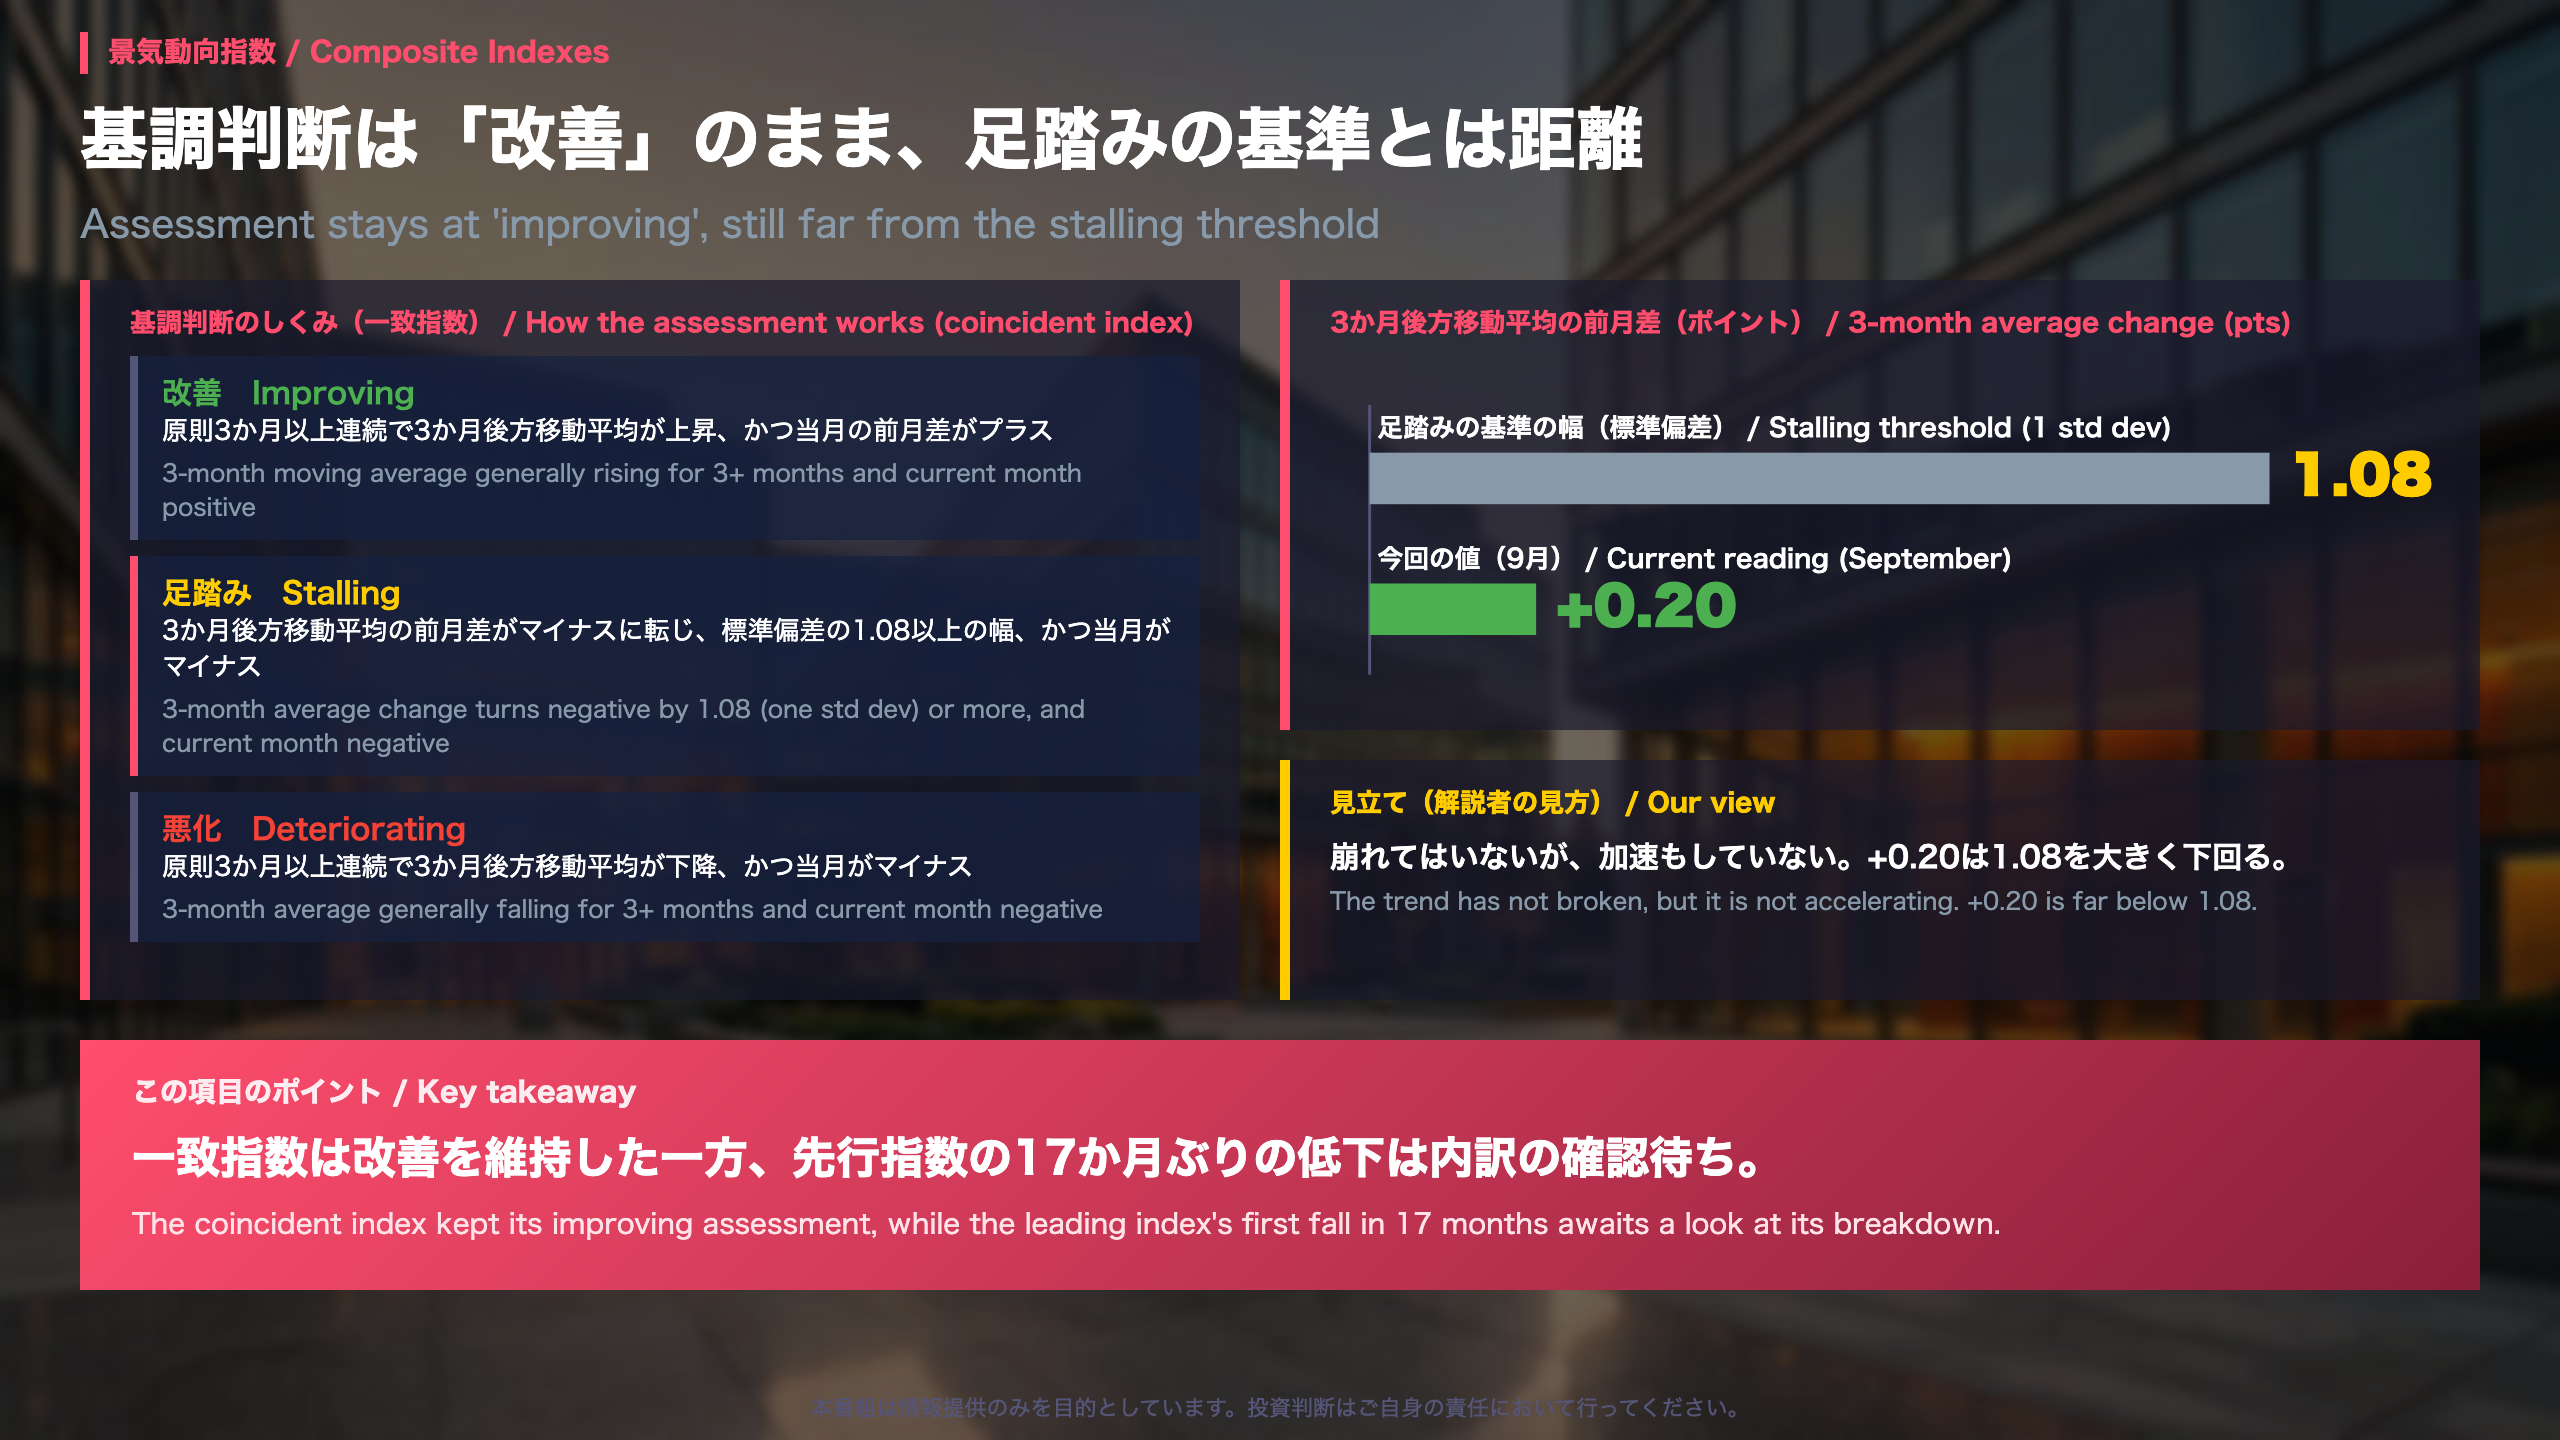
基調判断のしくみと今後の見方
基調判断の定義
| 判断 | 主な基準 |
|---|---|
| 改善 | 原則3か月以上連続で3か月後方移動平均が上昇、かつ当月の前月差がプラス |
| 足踏み | 3か月後方移動平均の前月差がマイナスに転じ、1標準偏差以上、かつ当月がマイナス |
| 悪化 | 原則3か月以上連続で3か月後方移動平均が下降、かつ当月がマイナス |
標準偏差の目安は、3か月後方移動平均が1.08、7か月後方移動平均が0.83です(1985年1月〜2025年12月)。
改訂の流れ
8月分は速報が10月7日、改訂が10月26日に公表されました。この例にならえば、9月分の改訂も速報の数週間後になる可能性がありますが、今回の資料に公表日の記載はありません。8月分の改訂では、一致指数が速報118.7から118.8へ、遅行指数が112.1から112.4へ修正されるなど、小幅な変更が出ています。
解釈の幅
- 前向きな読み:7か月後方移動平均も+0.41と上昇し、基調は崩れていない
- 慎重な読み:3か月後方移動平均の前月差は+0.20と、過去の振幅の目安1.08を大きく下回り、勢いは控えめ
注目点
先行指数の個別系列の内訳と、10月分の生産・出荷が、今回の戻りが続くかを測る材料になります。
海外勢の日本債:中長期債は6週連続の買い越し
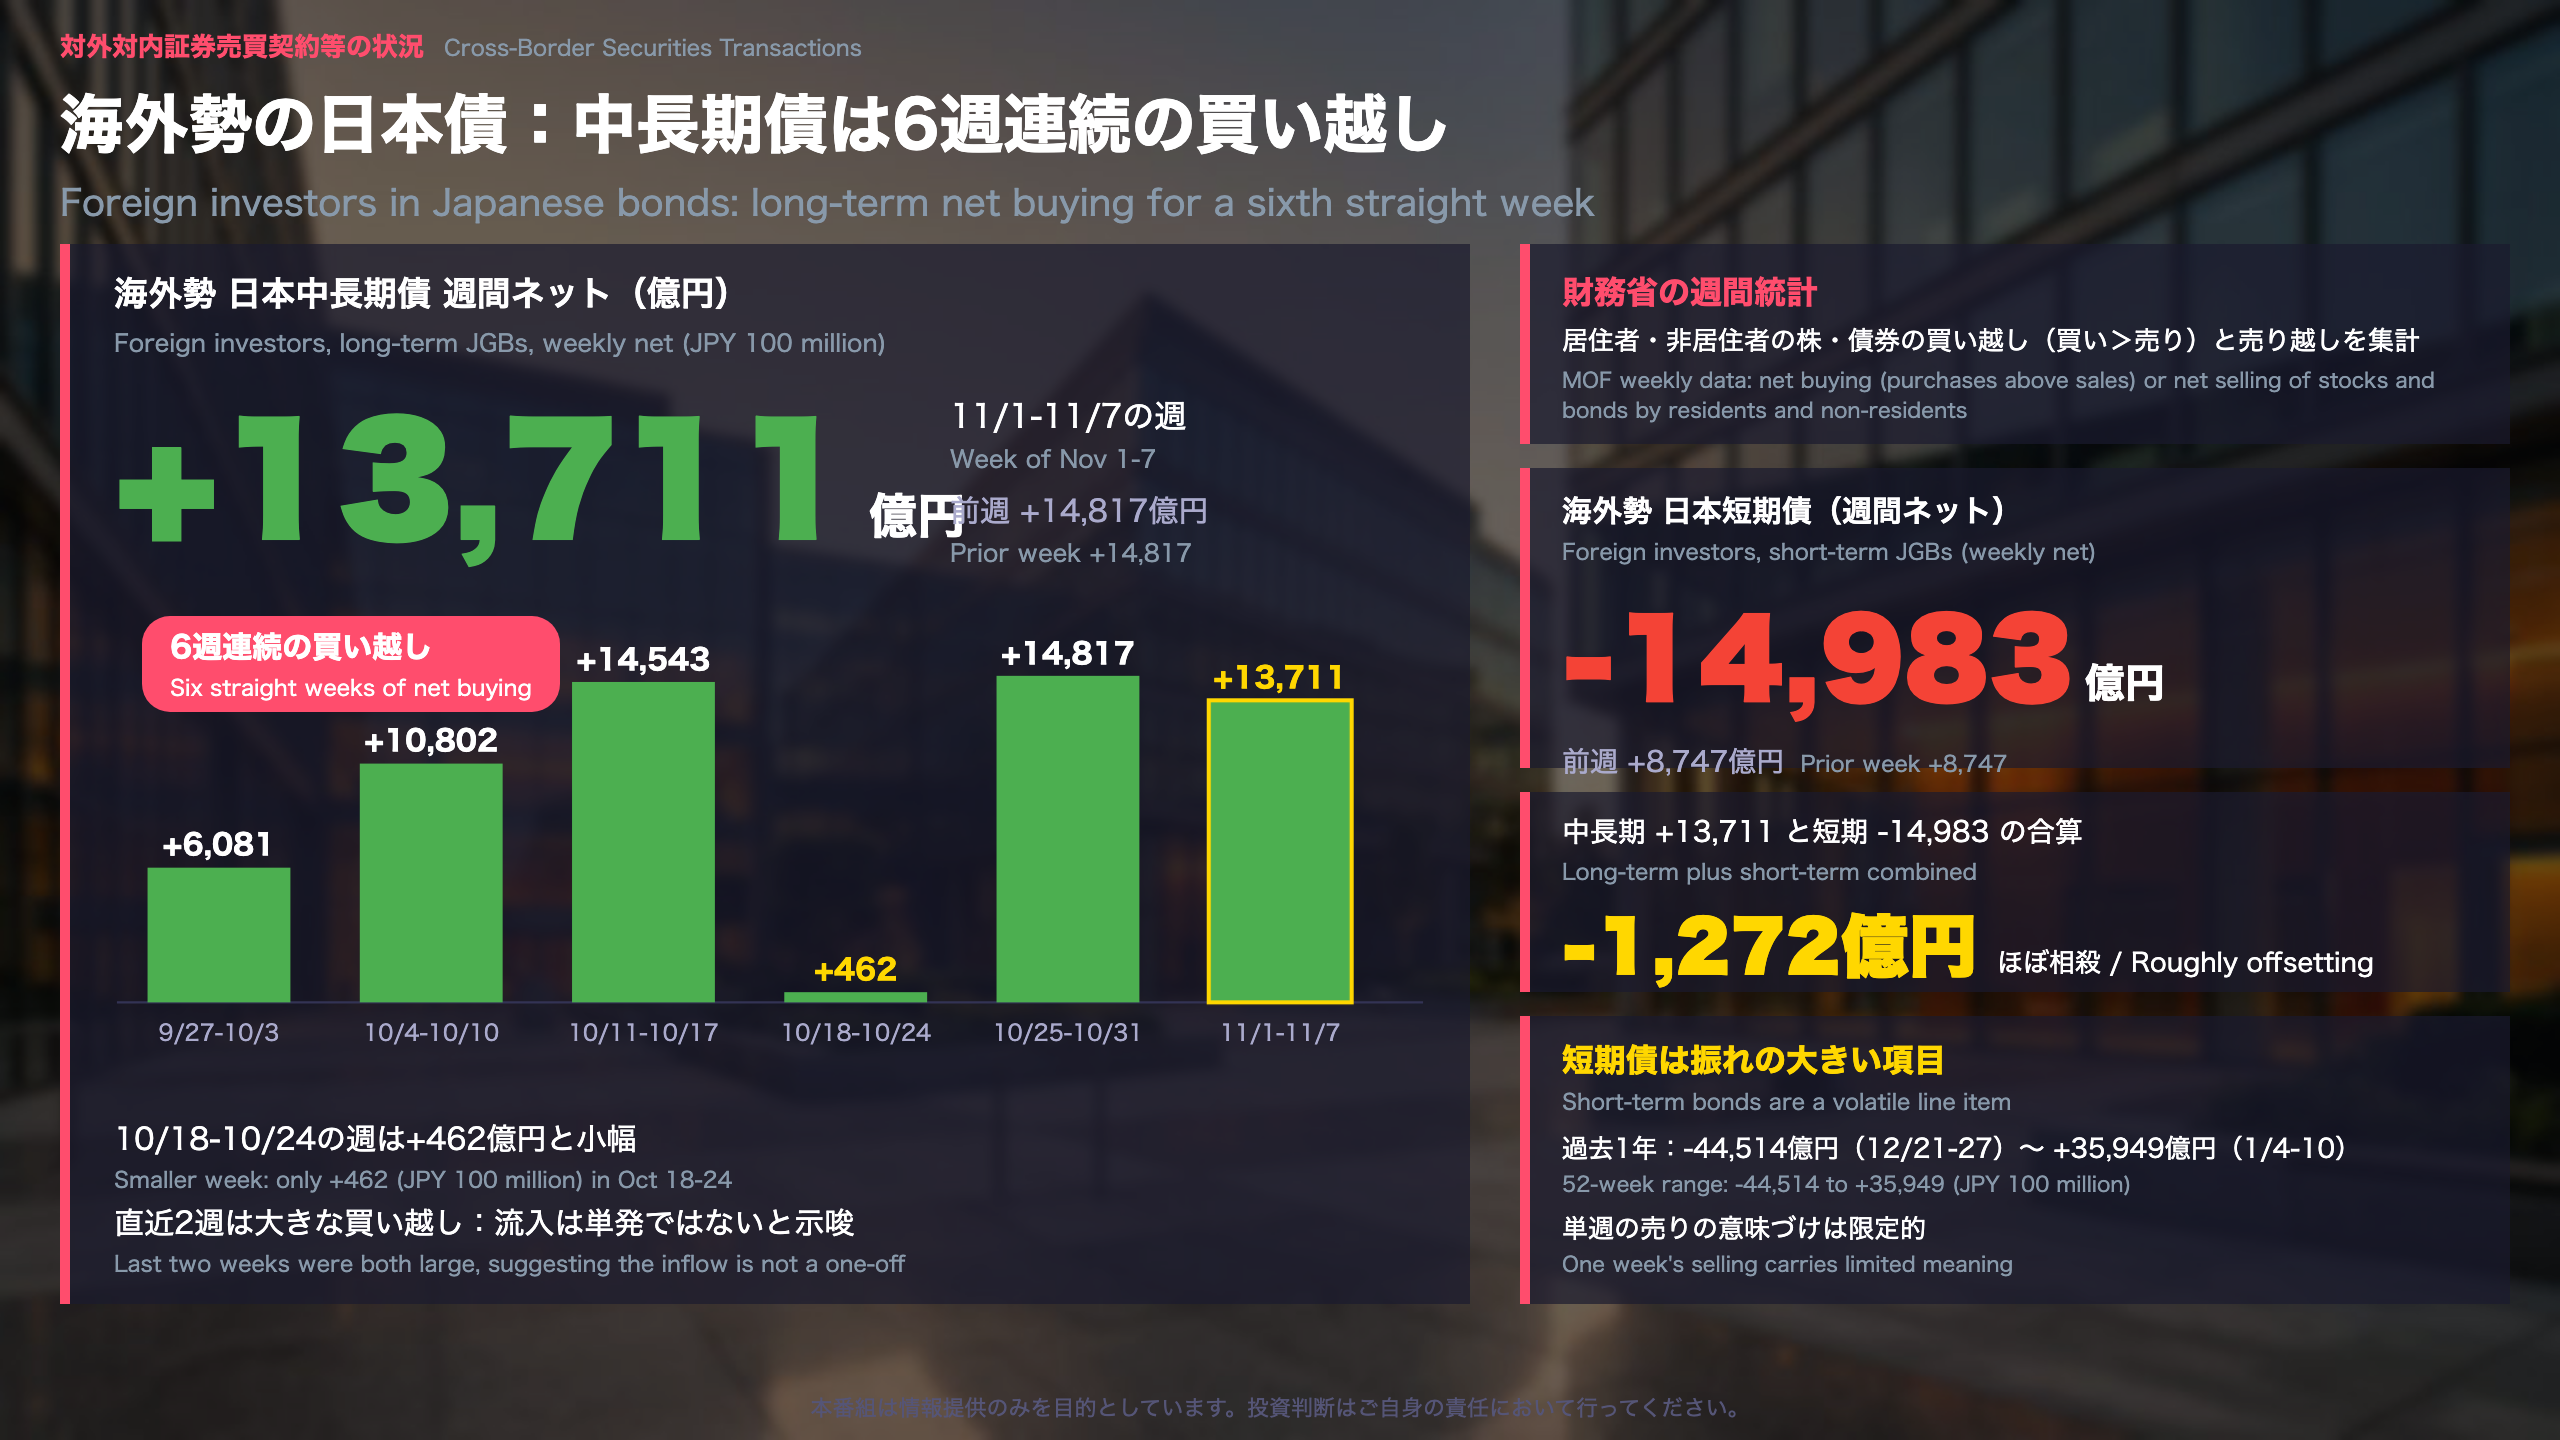
海外勢の日本債:6週連続の中身
財務省の週間統計は、居住者(日本の投資家)と非居住者(海外投資家)の株・債券の買い越し・売り越しを集計したものです。今回は11月1日〜7日分で、海外勢の日本中長期債は+13,711億円でした。
6週の推移(億円)
| 週 | 億円 |
|---|---|
| 9/27-10/3 | +6,081 |
| 10/4-10/10 | +10,802 |
| 10/11-10/17 | +14,543 |
| 10/18-10/24 | +462 |
| 10/25-10/31 | +14,817 |
| 11/1-11/7 | +13,711 |
10/18-10/24の週だけ+462億円と小幅で、流入の厚みには濃淡があります。
過去1年との比較
表中52週のうち、今週を上回る週は8週です。最大は3/29-4/4の+23,762億円、最大の売り越しは3/22-3/28の-26,461億円でした。今週は上位に入る水準ですが、突出した水準ではありません。
短期債の振れ
短期債は今週-14,983億円(前週+8,747億円)。過去1年では12/21-12/27の-44,514億円、1/4-1/10の+35,949億円、3/22-3/28の-41,578億円と、数兆円規模で売買が入れ替わっています。
「海外勢の日本中長期債買い (NonRes Bond Long): +13,711.0」
二つの読み方
- 強気の読み:6週続き、前週も大きかったことは、流入が単発ではないことを示唆します。
- 慎重な読み:中長期債と短期債の単純合算は-1,272億円で、債券全体のネットはほぼ相殺です。ただし短期債は振れの大きい項目で、単週の売りの意味づけは限定的です。
次回への橋渡し
11/8-11/14週分(来週公表)で、中長期債の買い越しが7週目に入るか、短期債が買い越しに戻るかが確認点です。
日本勢の対外投資:前週の買い越しから反転
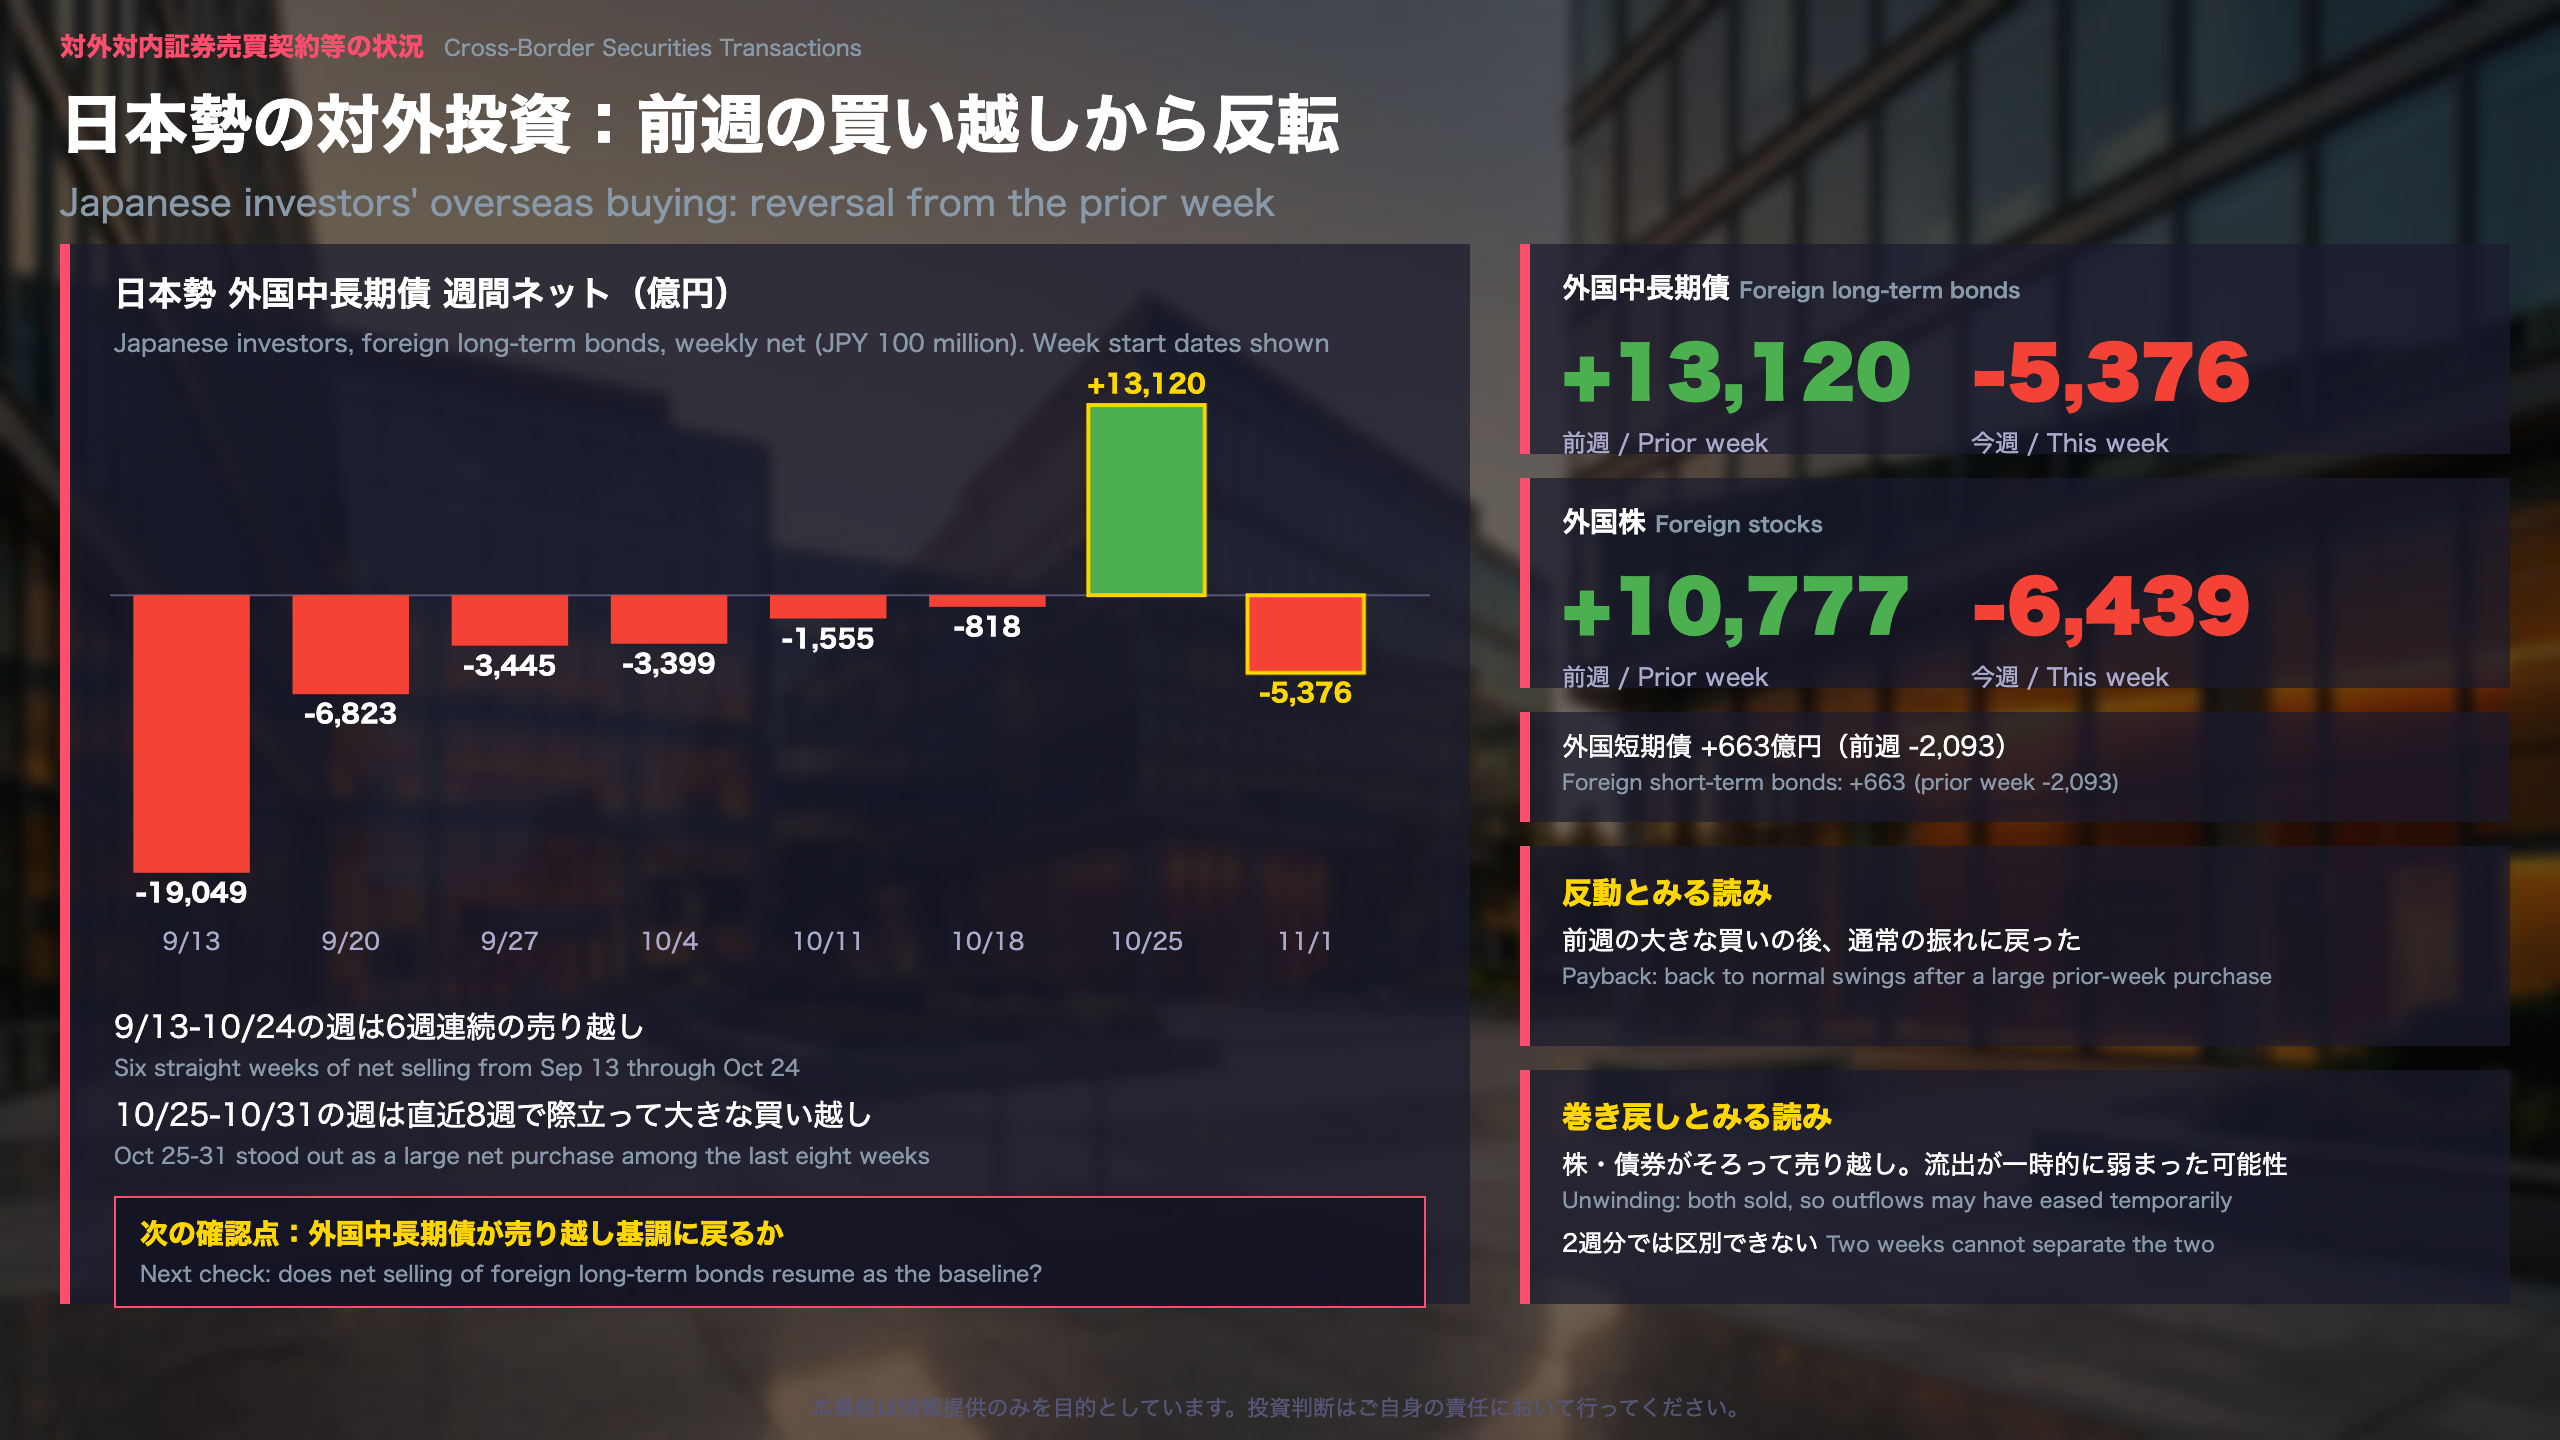
日本勢の対外投資:直近8週の流れ
日本勢(居住者)の外国株・外国中長期債は、今週そろって売り越しでした。直近8週を並べると、前週がいかに目立っていたかが分かります。
直近8週の推移(億円)
| 週 | 外国株 | 外国中長期債 |
|---|---|---|
| 9/13-9/19 | +443 | -19,049 |
| 9/20-9/26 | +2,258 | -6,823 |
| 9/27-10/3 | +13,291 | -3,445 |
| 10/4-10/10 | -7,601 | -3,399 |
| 10/11-10/17 | +1,290 | -1,555 |
| 10/18-10/24 | +2,899 | -818 |
| 10/25-10/31 | +10,777 | +13,120 |
| 11/1-11/7 | -6,439 | -5,376 |
「日本勢の外国株買い (Res Stock): -6,439.0」
外国中長期債は9/13-9/19週から10/18-10/24週まで6週連続で売り越し、10/25-10/31週に+13,120億円と買い越しに転じたあと、今週は-5,376億円に戻りました。
株と債券のシーソー
過去1年の表には、日本勢が株と債券を逆方向に動かした週があります。3/29-4/4週は外国株+14,343億円・外国中長期債-24,789億円、4/26-5/2週は外国株-24,252億円・外国中長期債+24,064億円でした。今週は両方が売り越しで、この型には当てはまりません。
外国短期債
日本勢の外国短期債は+663億円(前週-2,093億円)と小幅でした。
二つの読み方
- 反動とみる読み:前週の大きな買い越しの後で、今週の売りは通常の振れに戻ったと解釈できます。
- 巻き戻しとみる読み:株と債券がそろって売り越しとなったことから、日本から海外へ出る資金が一時的に弱まった可能性もあります。ただし2週のデータだけでは区別できません。
次回への橋渡し
11/8-11/14週で、外国中長期債が再び売り越し基調に戻るか、外国株が買い越しに戻るかを確認します。
海外勢の日本株と為替の関係
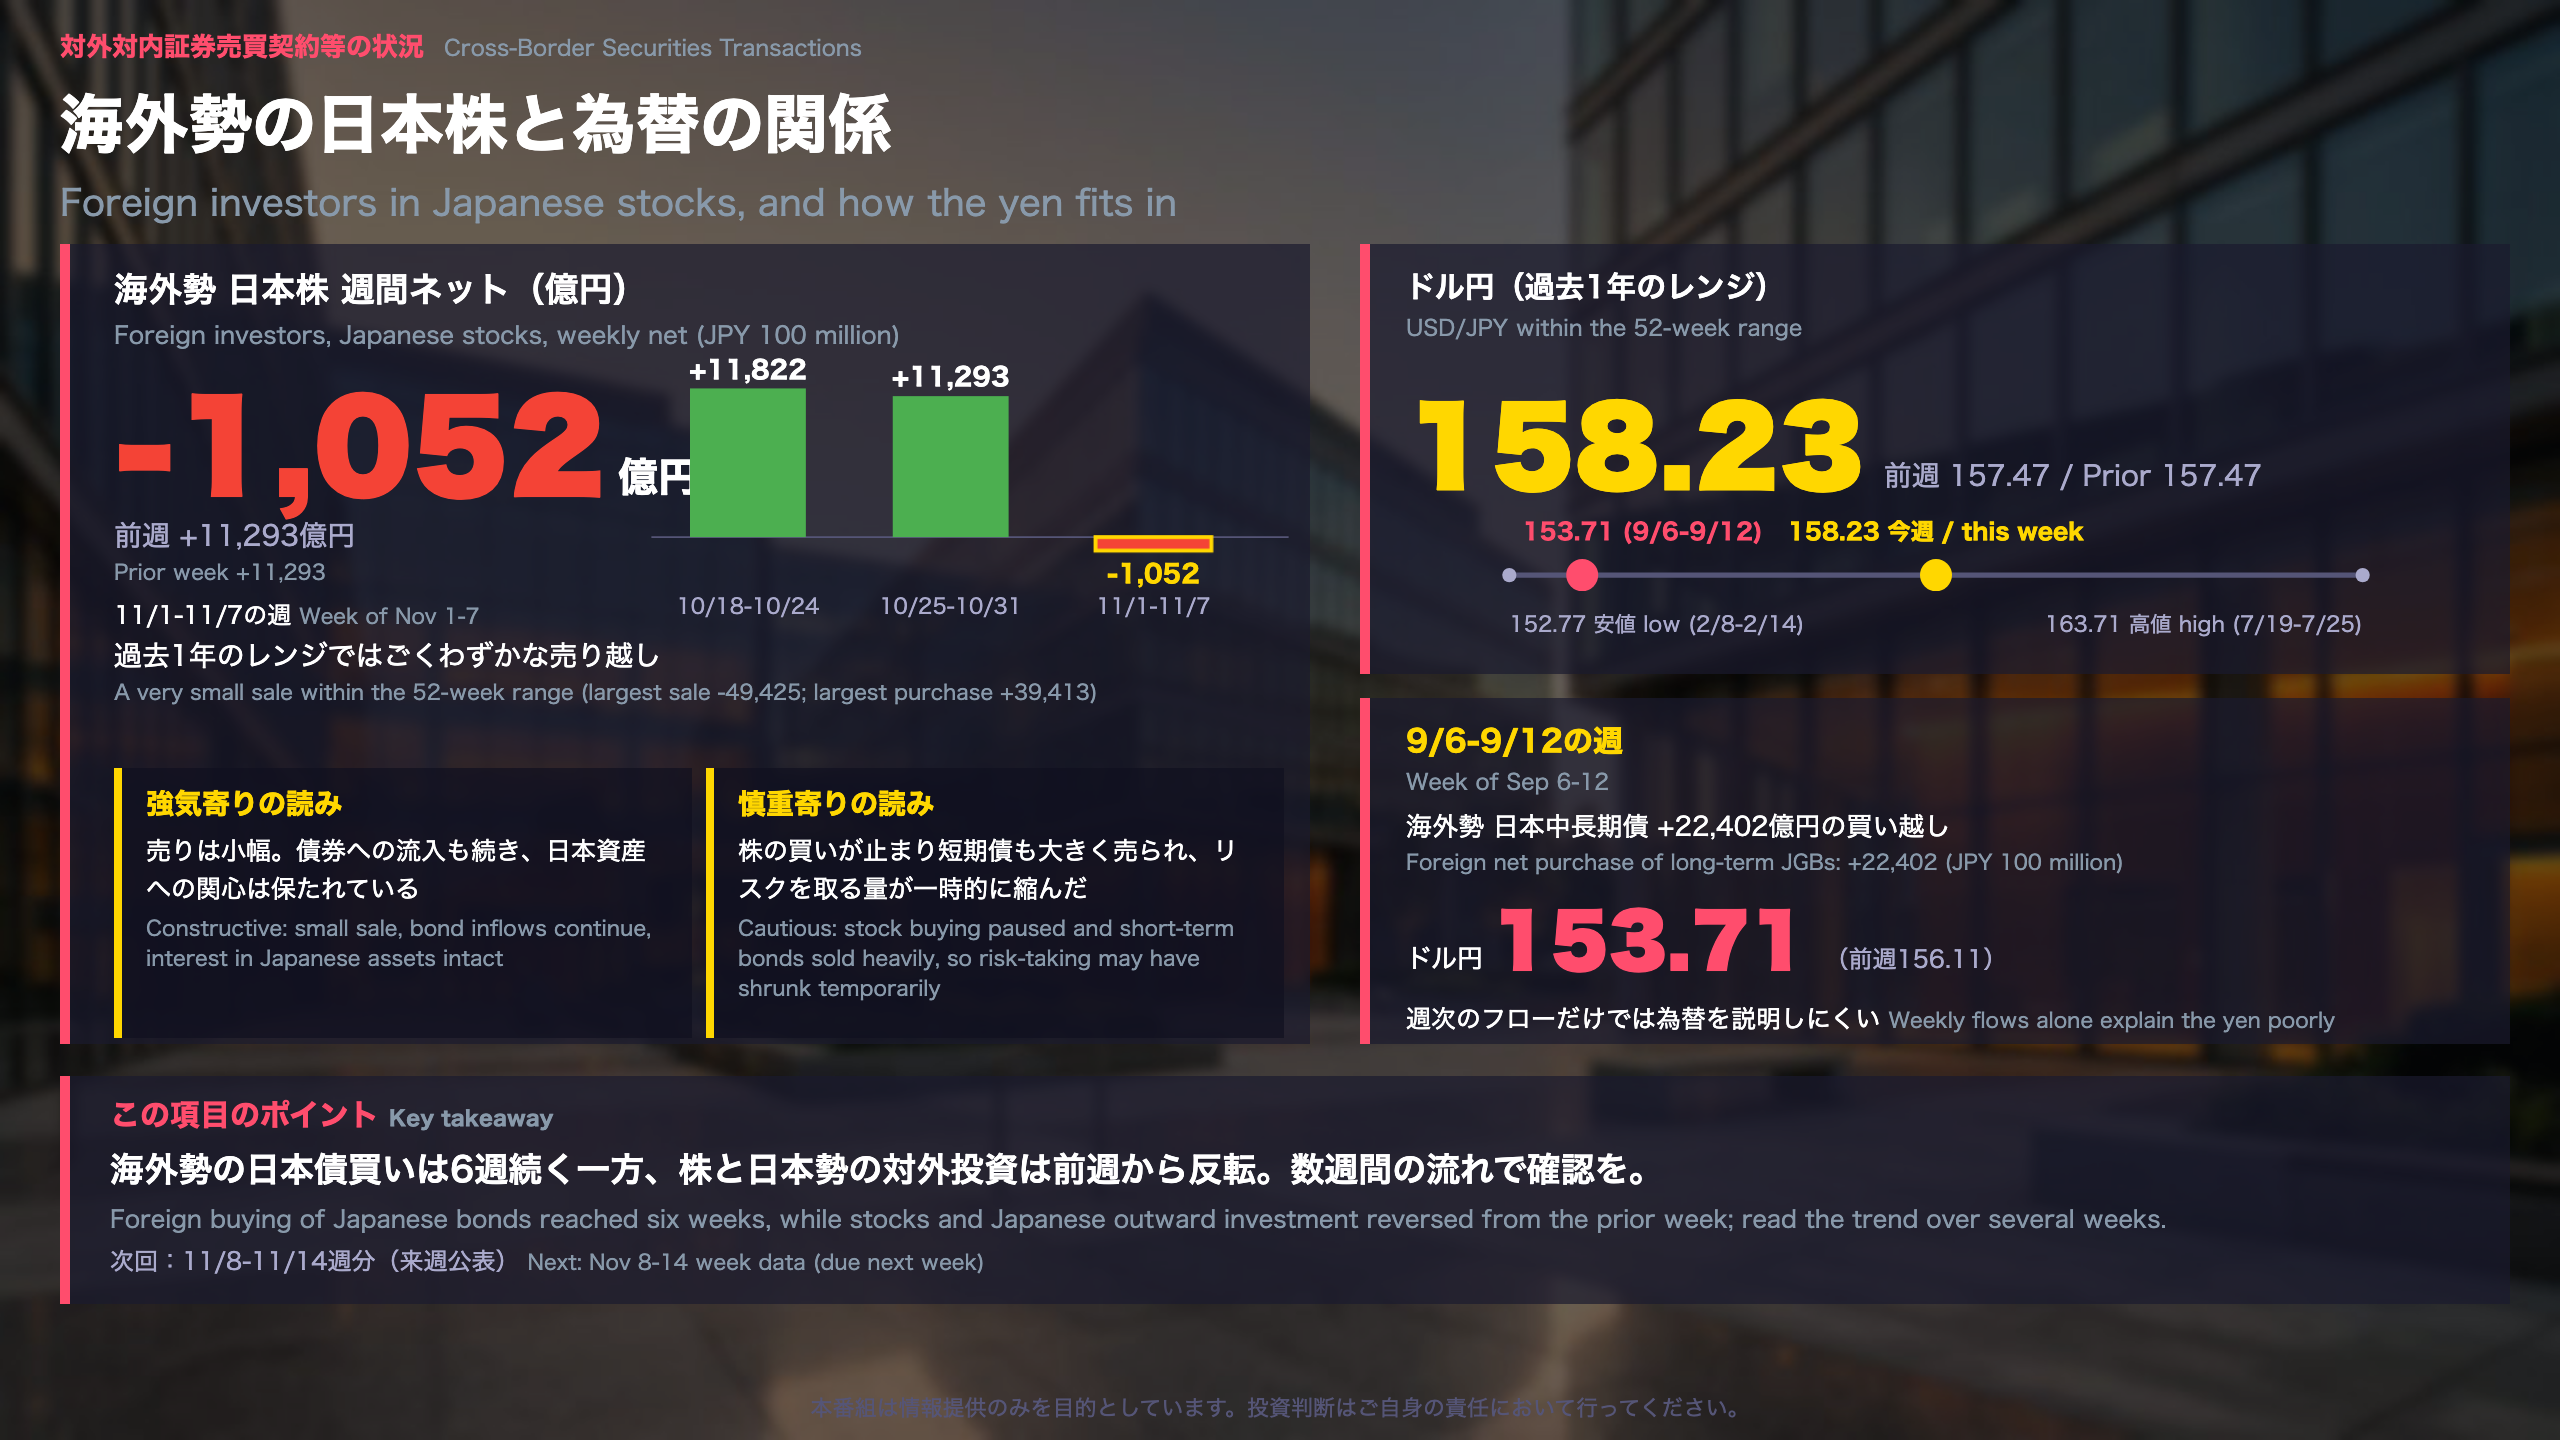
ドル円と資金フロー
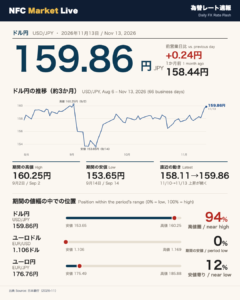
ドル円は今週158.23円(前週157.47円)でした。過去1年の高値は7/19-7/25週の163.71円、安値は2/8-2/14週の152.77円で、今週はそのほぼ中間にあたる水準です。
週ごとの組み合わせはまちまち
- 9/6-9/12週:海外勢の日本中長期債が+22,402億円と大きく買い越した週に、ドル円は153.71円(前週156.11円)まで低下しました。
- 今週:+13,711億円の買い越しでも、ドル円は157.47円から158.23円へ上昇しました。
- 7/19-7/25週の163.71円から、次の週には159.16円まで下がっています。資料にはこの動きの要因の記載がありません。
同じ「海外勢の債券買い」でも為替の反応は週により異なり、週次のフローだけから為替を説明するのは難しいことが分かります。
日本株をどう読むか
海外勢の日本株は、10/18-10/24週(+11,822億円)と10/25-10/31週(+11,293億円)の2週連続で1兆円超の買い越しの後、今週は-1,052億円と小幅な売り越しでした。直近6週では4週が買い越しです。表中52週では、最大の売り越しが9/13-9/19週の-49,425億円、最大の買い越しが4/5-4/11週の+39,413億円でした。
「海外勢の日本株買い (NonRes Stock)」は今週-1,052億円(前週+11,293億円)
異なる解釈
- 強気寄り:日本株の売りは小幅で、債券への流入も続いており、海外勢の日本資産への関心は保たれているとの読み方。
- 慎重寄り:株の買いが止まり、短期債も大きく売られたことから、海外勢のリスク量が一時的に縮んだとの読み方。ただし単週データのため、どちらも断定はできません。
次回への橋渡し
11/8-11/14週分(来週公表)で確認したい点は、①中長期債の買い越しが7週目に入るか、②日本株が買い越しに戻るか、③日本勢の外国中長期債が売り越し基調のままか、の3つです。
M2は5か月連続で低下、預金サイドが鈍化
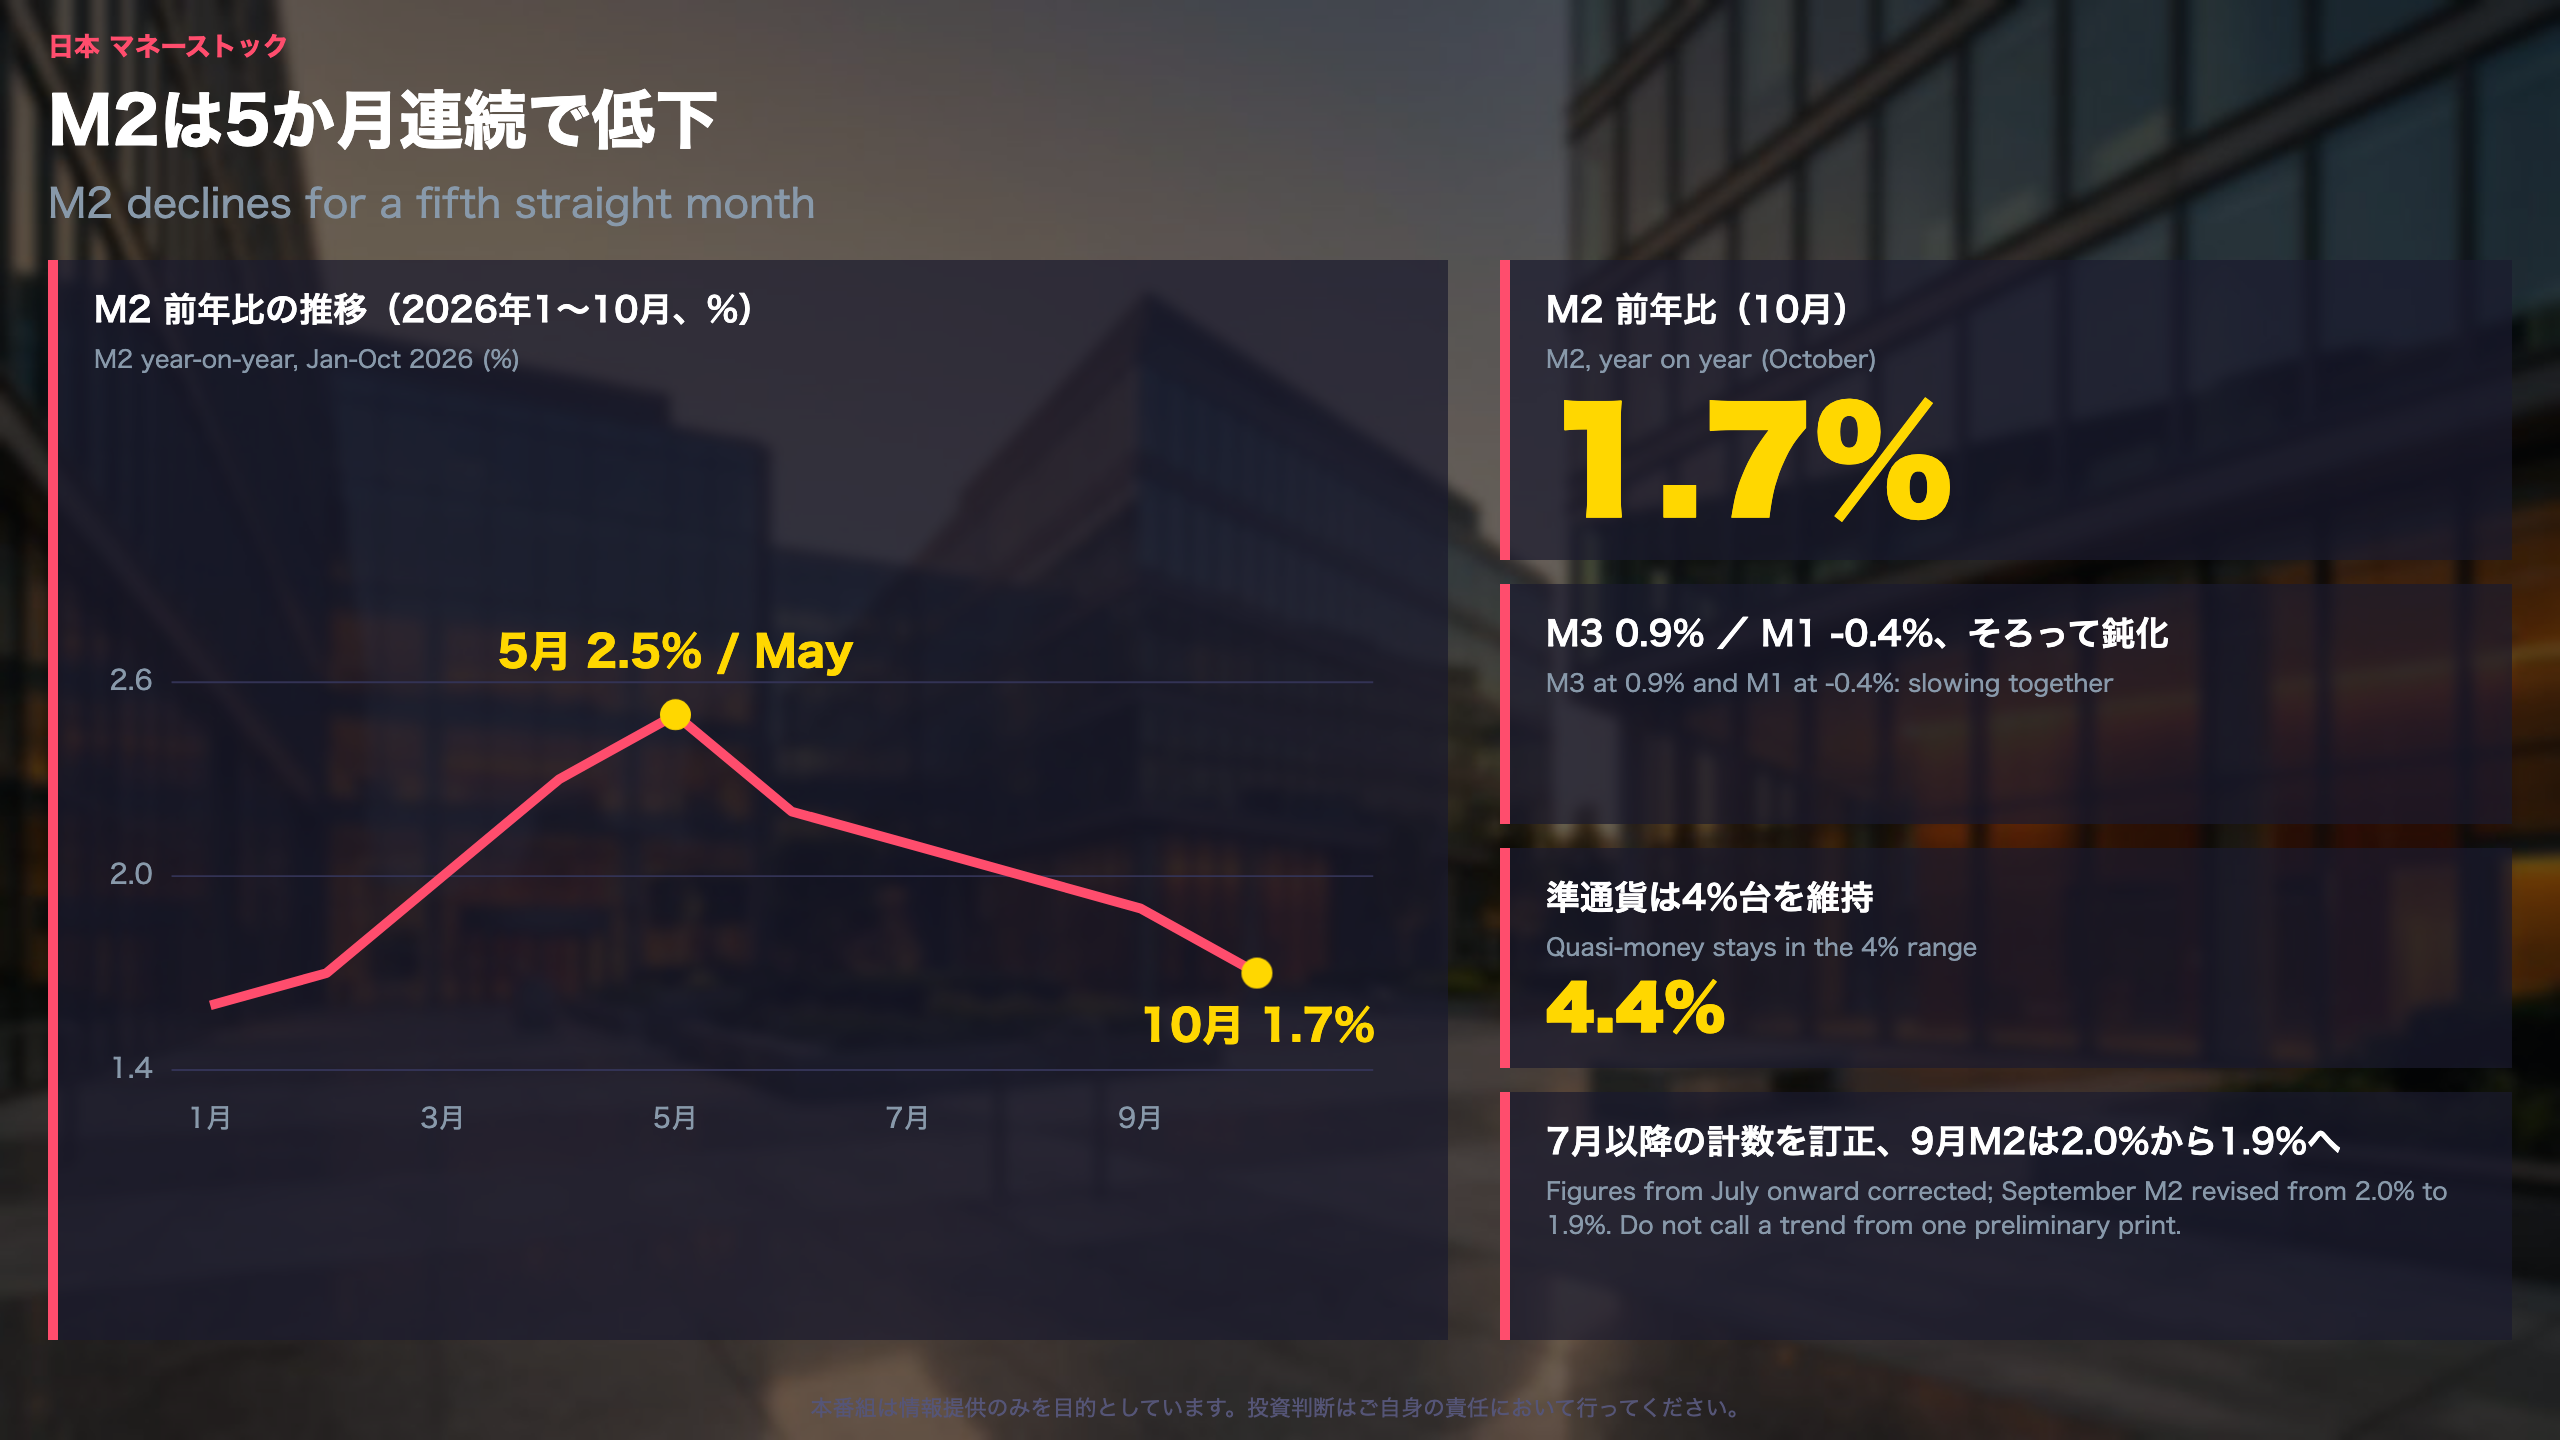
10月マネーストック速報:預金サイドの内訳
日銀調査統計局が2026年11月11日に公表した速報では、M2(平残前年比)は1.7%、M3は0.9%でした。
M2の月次推移(前年比、%)
| 月 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|---|---|---|---|---|---|---|---|---|---|---|
| M2 | 1.6 | 1.7 | 2.0 | 2.3 | 2.5 | 2.2 | 2.1 | 2.0 | 1.9(改定) | 1.7 |
今回の1.7%は2月と同じ水準です。ただし2025年通年のM2は1.2%でしたので、足元でもそれを上回っています。
M1の内訳
- 現金通貨:-1.5%(9月 -1.3%)。マイナス幅が拡大
- 預金通貨:-0.2%(9月改定値 -0.1%)
- M1全体:-0.4%。2026年3月の-0.4%以来の水準
残高と季節調整値
M2残高は1,291.4兆円です。季節調整済みでは1,296.5兆円から1,296.0兆円へ小幅に減りました。季調済み前月比年率のM2は-0.4%(9月改定値1.7%)で、6月の-0.9%以来のマイナスです。ただ、その翌7月は1.6%に戻っており、1か月の動きを年率に換算するため振れが大きい点に注意が必要です。
両論
- 強めに見る立場:M1は4月から7月にプラス圏にあり、準通貨も4%台を保つ。単月のマイナスで流れは決まらない
- 弱めに見る立場:M2・M3・M1が同時に鈍化しており、複数の指標が同じ方向を示している
原文注記:「2026年7月以降の計数を訂正」
広義流動性Lは高め、投資信託が牽引
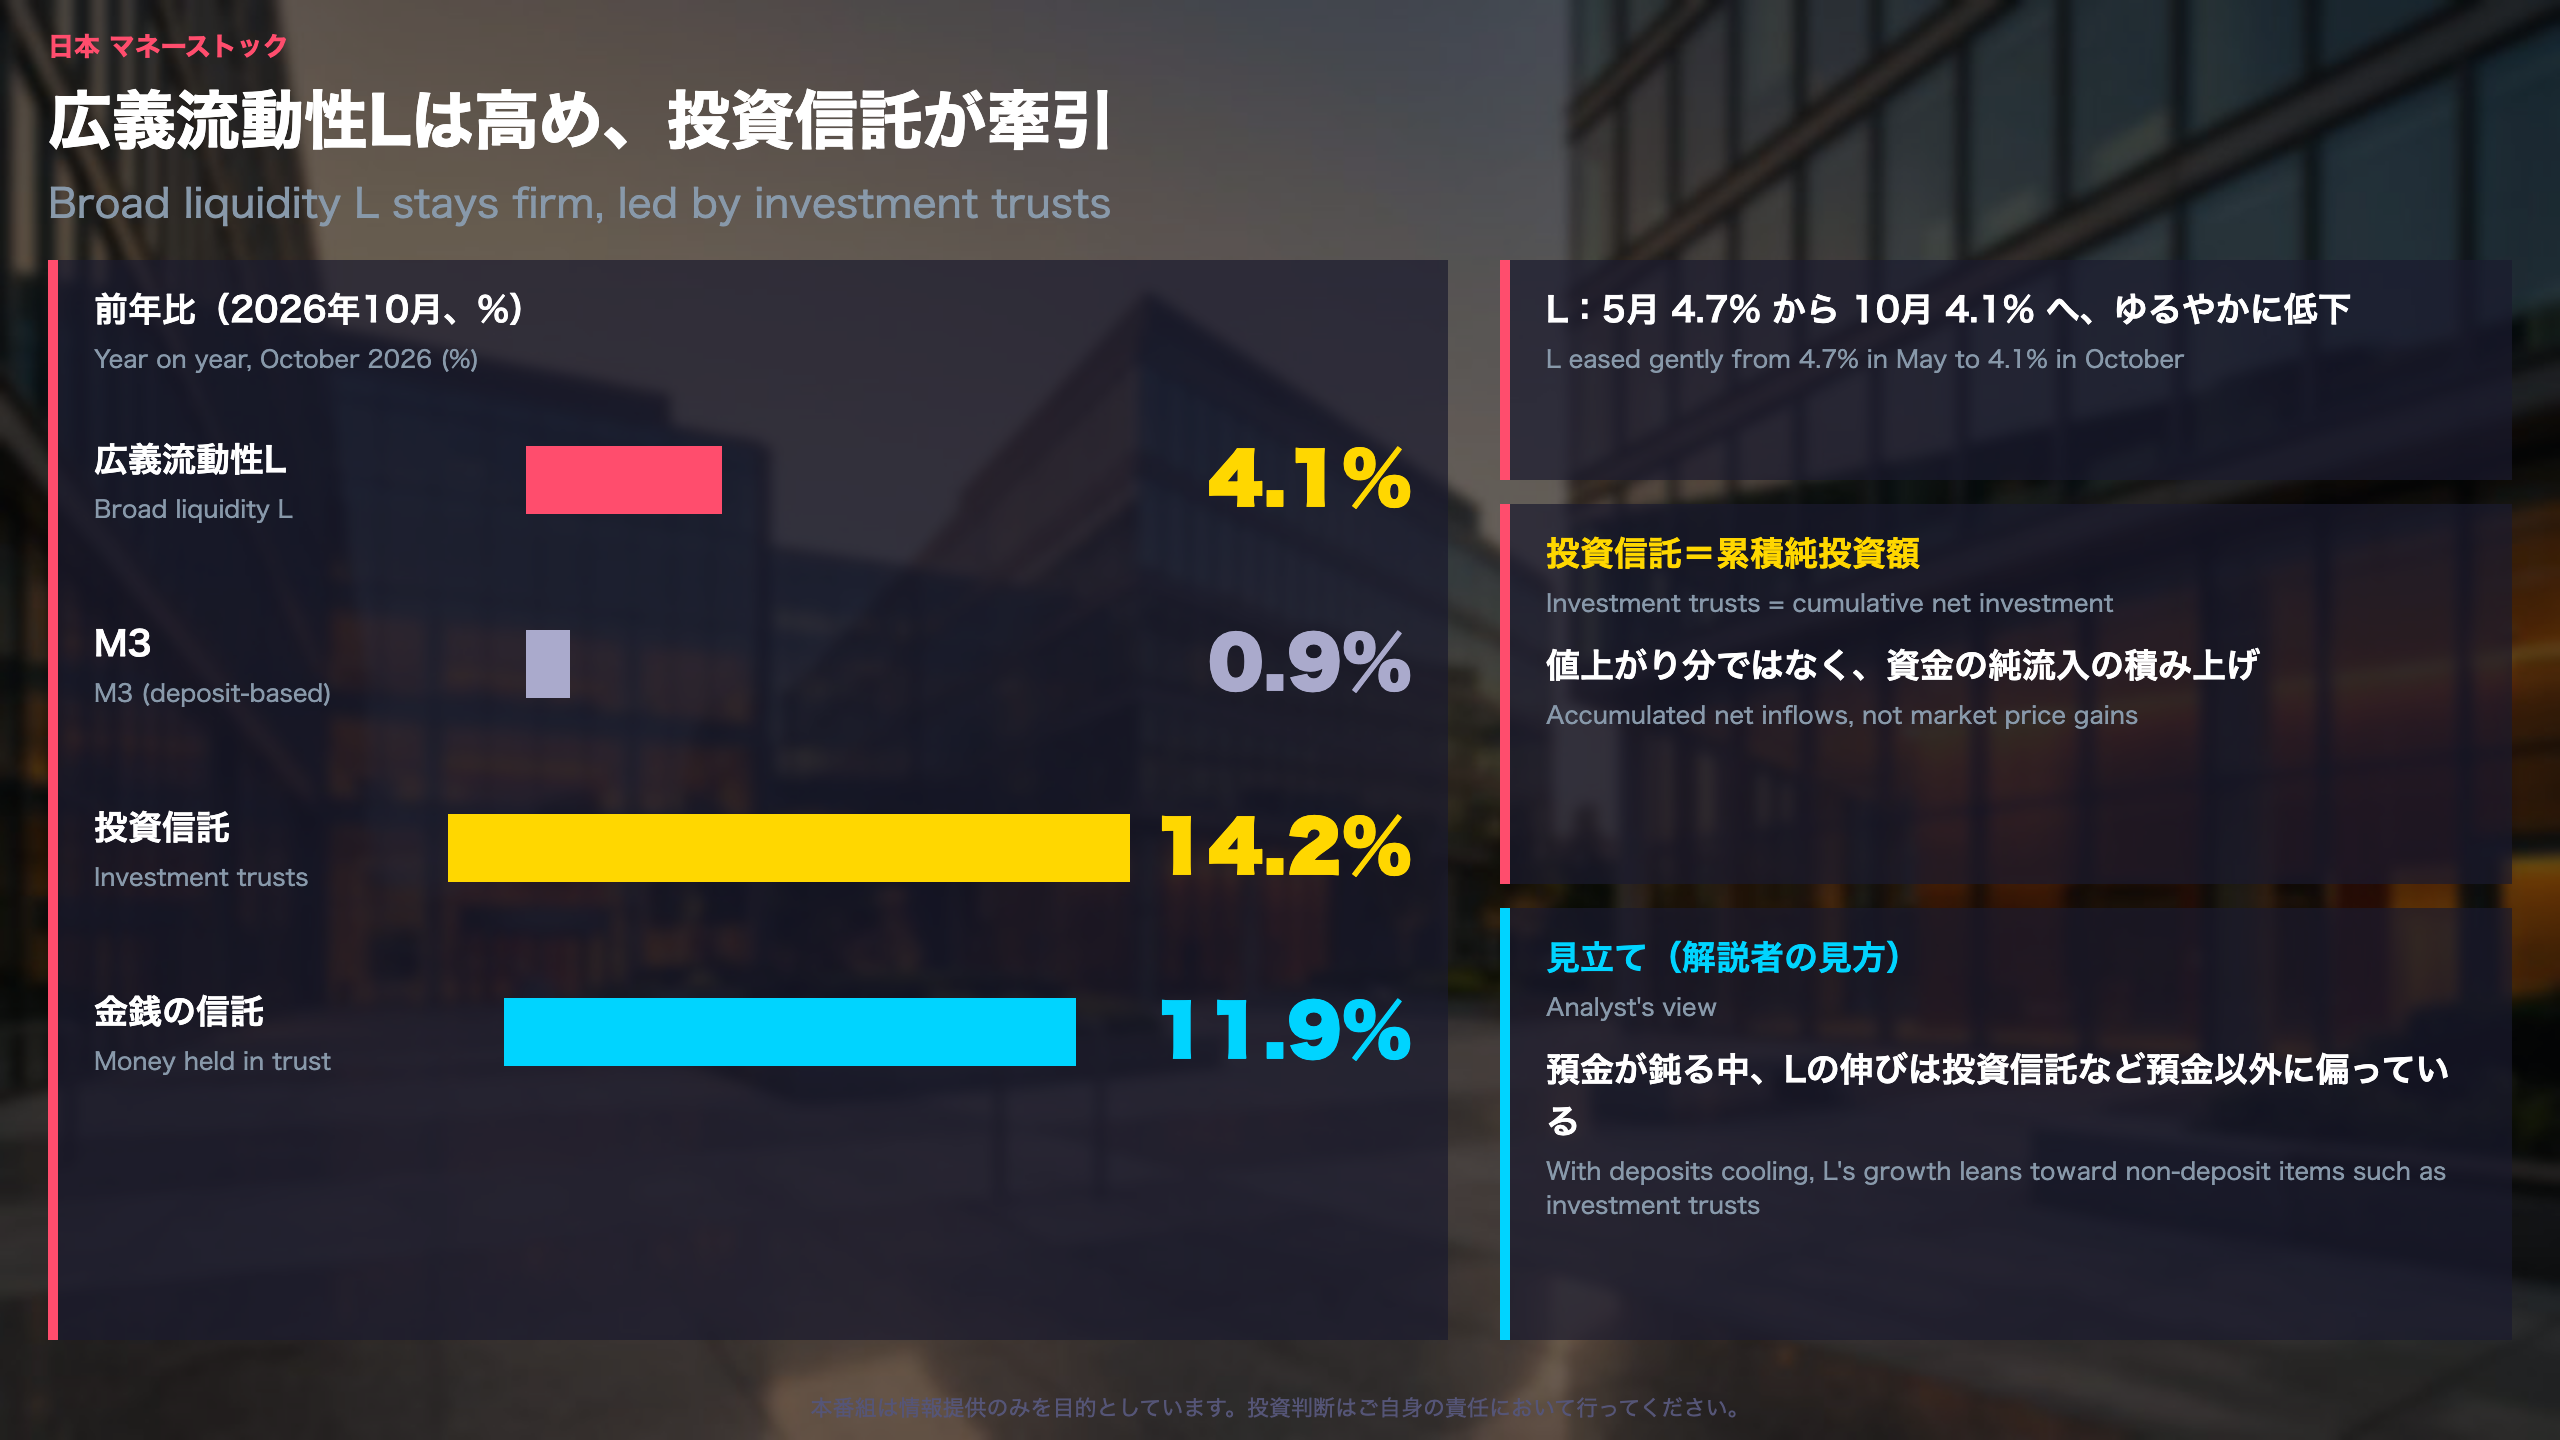
広義流動性Lの中身を分解する
10月の構成項目(前年比、%/残高)
| 項目 | 10月 | 9月 | 残高(兆円) |
|---|---|---|---|
| 金銭の信託 | 11.9 | 12.0 | 492.5 |
| 投資信託 | 14.2 | 14.0 | 130.2 |
| 国債 | 20.4 | 19.8 | 49.7 |
| 外債 | 3.1 | 5.8 | 32.6 |
| 金融債 | 0.2 | 2.2(改定) | 2.8 |
Lの残高は2,341.2兆円です。残高で見ると金銭の信託が492.5兆円と最も大きく、投資信託は130.2兆円です。
金銭の信託の動き
3月の4.1%から4月に8.6%、5月に12.8%へ跳ね上がり、その後は12%前後で推移しています。10月は11.9%で、6月の12.8%からは緩やかに低下しました。この急伸の背景は資料に記載がなく、不明です。
小残高項目の読み方
銀行発行普通社債は+122.7%、金融機関発行CPは+39,100.0%と目を引きますが、残高はそれぞれ0.3兆円、0.1兆円です。Lの2,341.2兆円に比べて極めて小さく、率の見かけが大きくなりやすい項目です。
異なる解釈
- 前向きに見る立場:運用商品への資金流入が続いており、資金全体は拡大している
- 慎重に見る立場:M3は鈍化しており、Lの伸びは非預金項目に偏っている。Lも5月の4.7%から4.1%へ低下している
次回
次は11月分の速報です。投資信託が14%台を保つか、Lが4%台を維持するかが確認点です。発表日は原文に記載がありません。
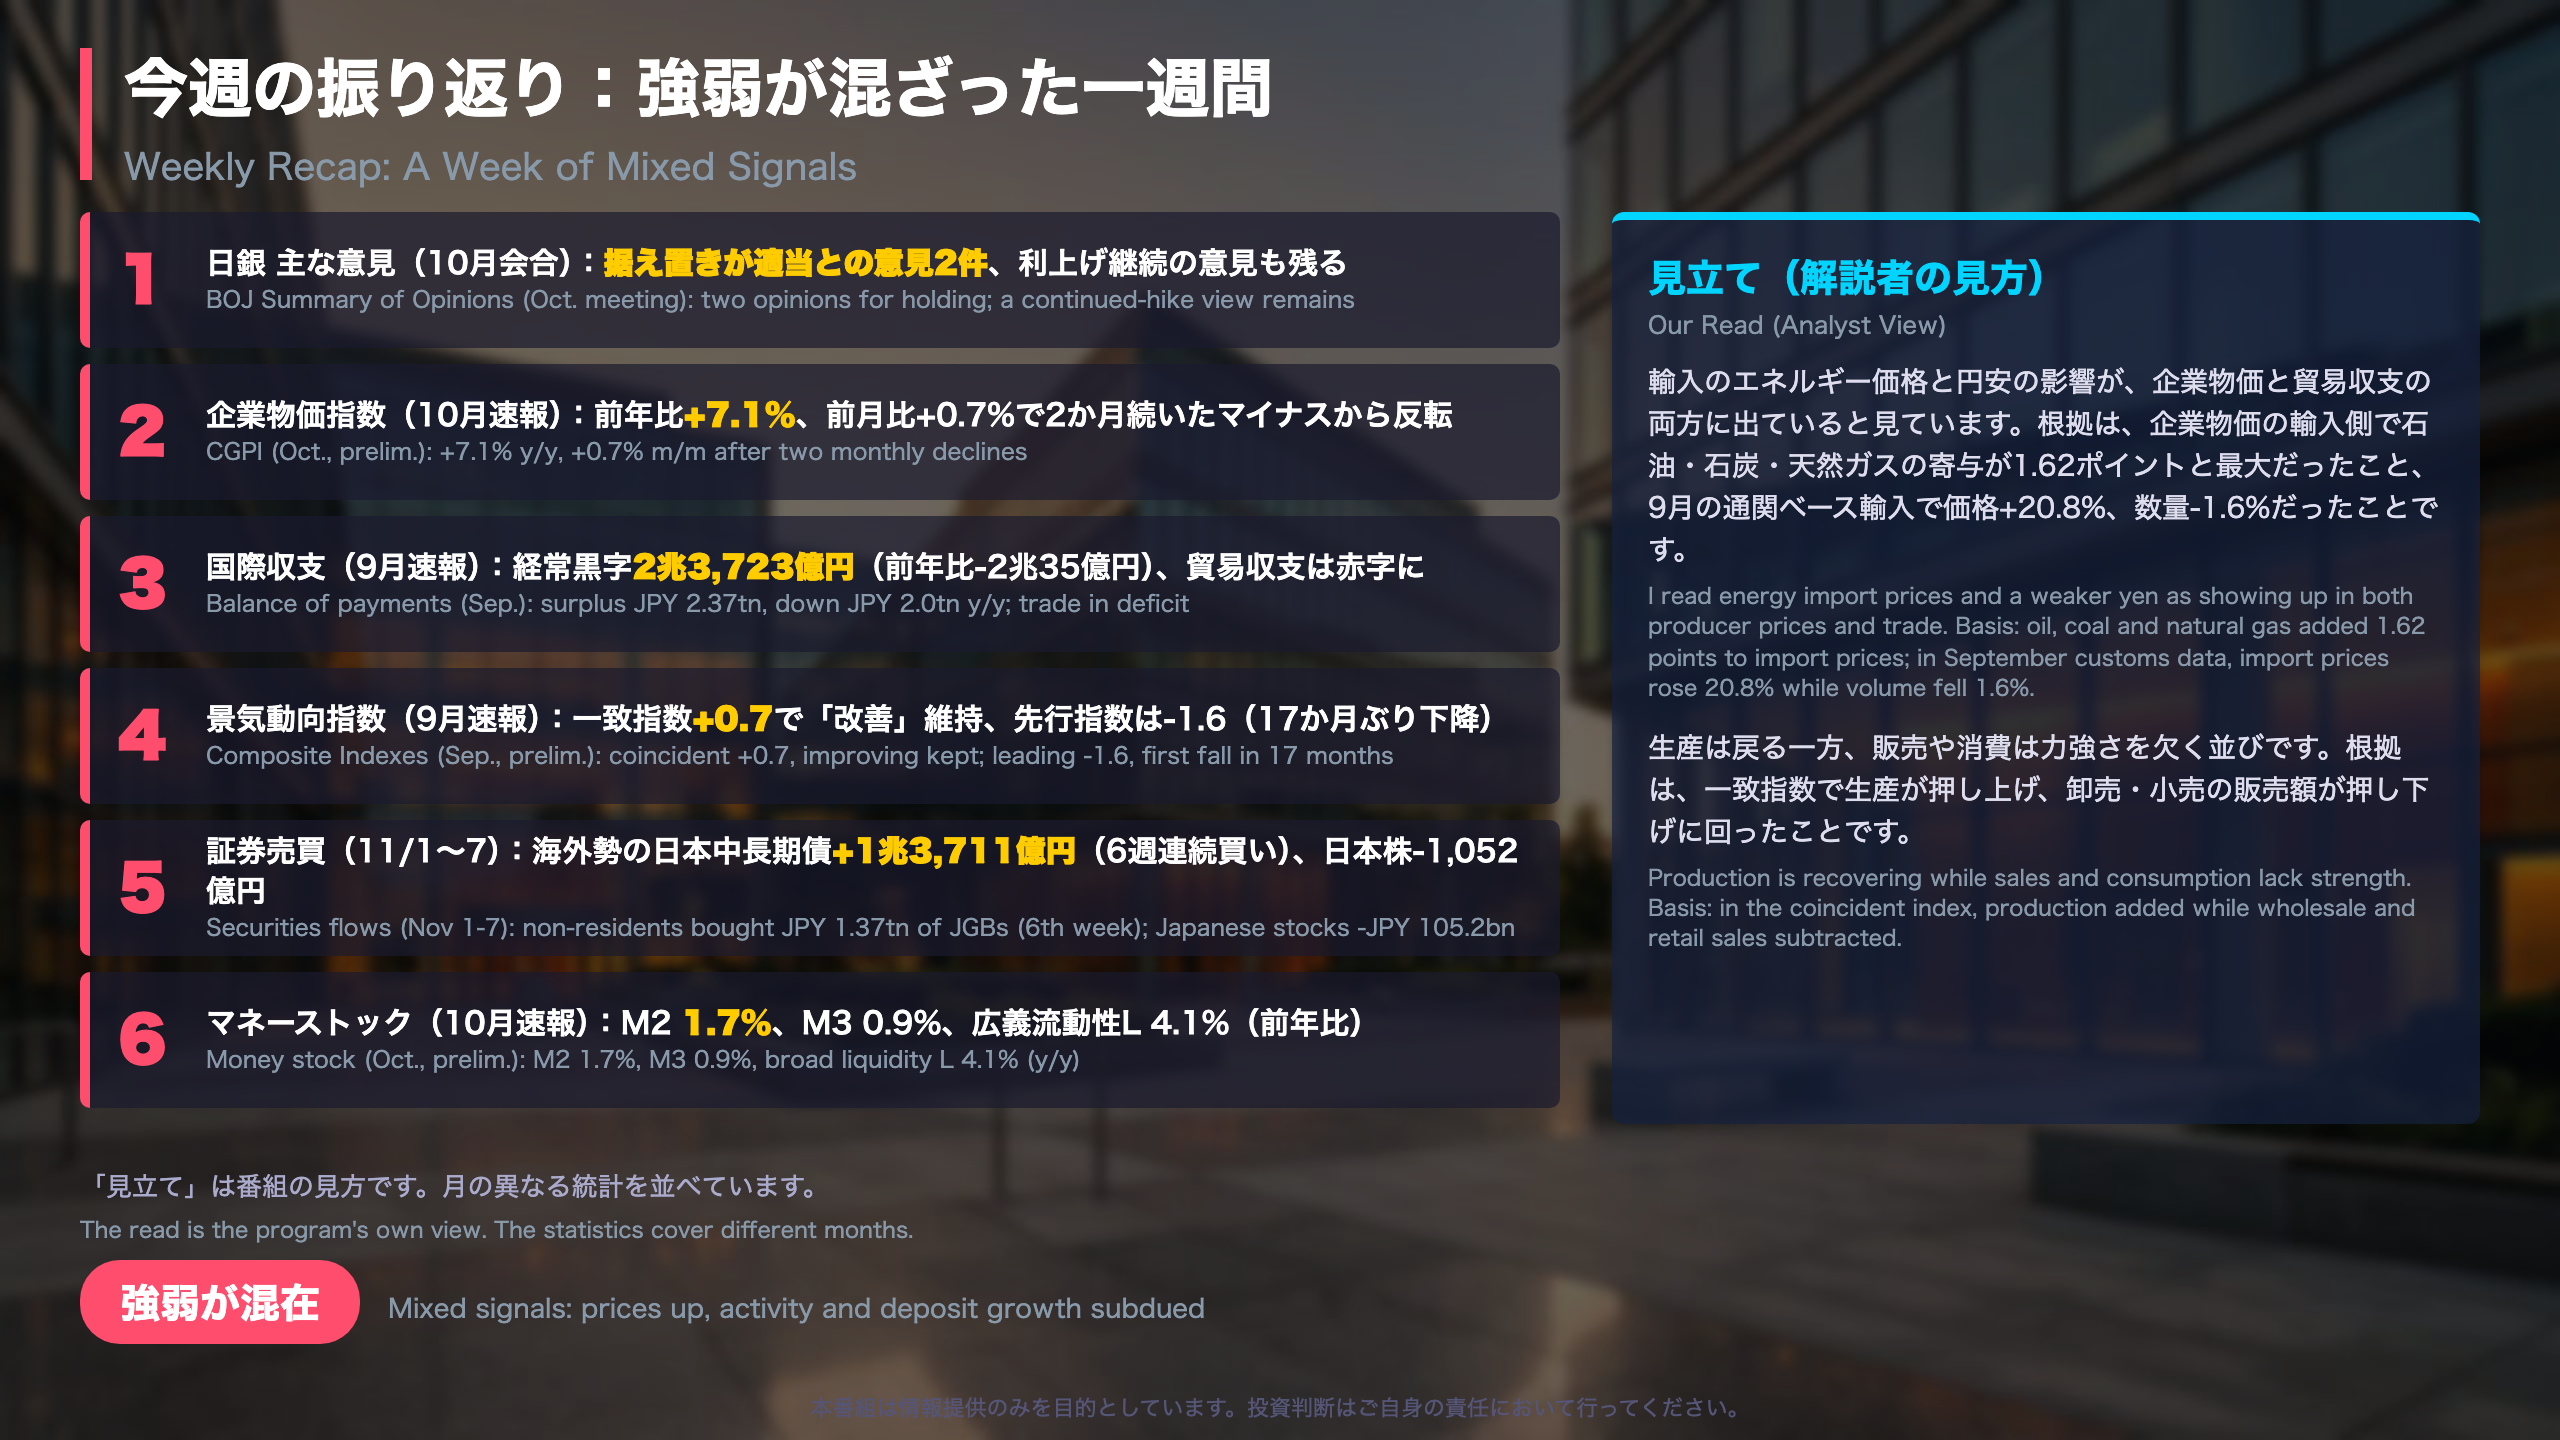
今週の振り返り:強弱が混ざった一週間
項目ごとの振り返り:強弱の両面
日銀「主な意見」(10月会合)
政策金利について、据え置きが適当との意見が2件ありました。一方、引き続き政策金利を引き上げ、金融緩和の度合いを調整していくことが適当との意見も残っています。ETFについては、売却ペースの見直しを提案する意見が2件ありました。
企業物価(10月速報)
前月比+0.7%、前年比+7.1%。19類別のうち16が上昇し、電力・都市ガス・水道は前月比+2.4%でした。一方、農林水産物は前月比-6.6%で、寄与度-0.28ポイントと全体を押し下げました。
国際収支(9月速報)
経常黒字は2兆3,723億円。縮小の最大の要因は、第一次所得収支が前年比1兆3,212億円縮小したことです。ただし8月は前年比+9,105億円の拡大で、単月で趨勢は判断できません。輸出は半導体等電子部品が+49.4%と伸びています。
景気動向指数(9月速報)
一致指数は+0.7ポイントで、3か月・7か月の後方移動平均は9か月連続で上昇しました。先行指数は-1.6と17か月ぶりに下降しましたが、3か月後方移動平均は15か月連続の上昇です。
証券売買(11/1〜7)
海外勢の日本中長期債は+13,711億円で6週連続の買い越しでした。短期債は-14,983億円で、中長期と短期を合算するとほぼ相殺されます。
マネーストック(10月速報)
M2は1.7%、M3は0.9%、広義流動性Lは4.1%。投資信託は14.2%と、6月以降は毎月上昇しました。
解説者の見立て
企業物価の輸入側ではエネルギーの寄与が最大で、国際収支では輸入価格の上昇が大きい、という並びを見ると、私は円安とエネルギー価格の影響が両方に表れていると見ています。月が異なる統計である点には注意が必要です。
異なる読み方
前向きには、一致指数の改善判断の維持と、輸出・債券買いの継続があります。慎重には、先行指数の下降、販売額の弱さ、預金の鈍化があります。どちらか一方に決めつけず、次の数字で確認することが大切です。
製作費大公開
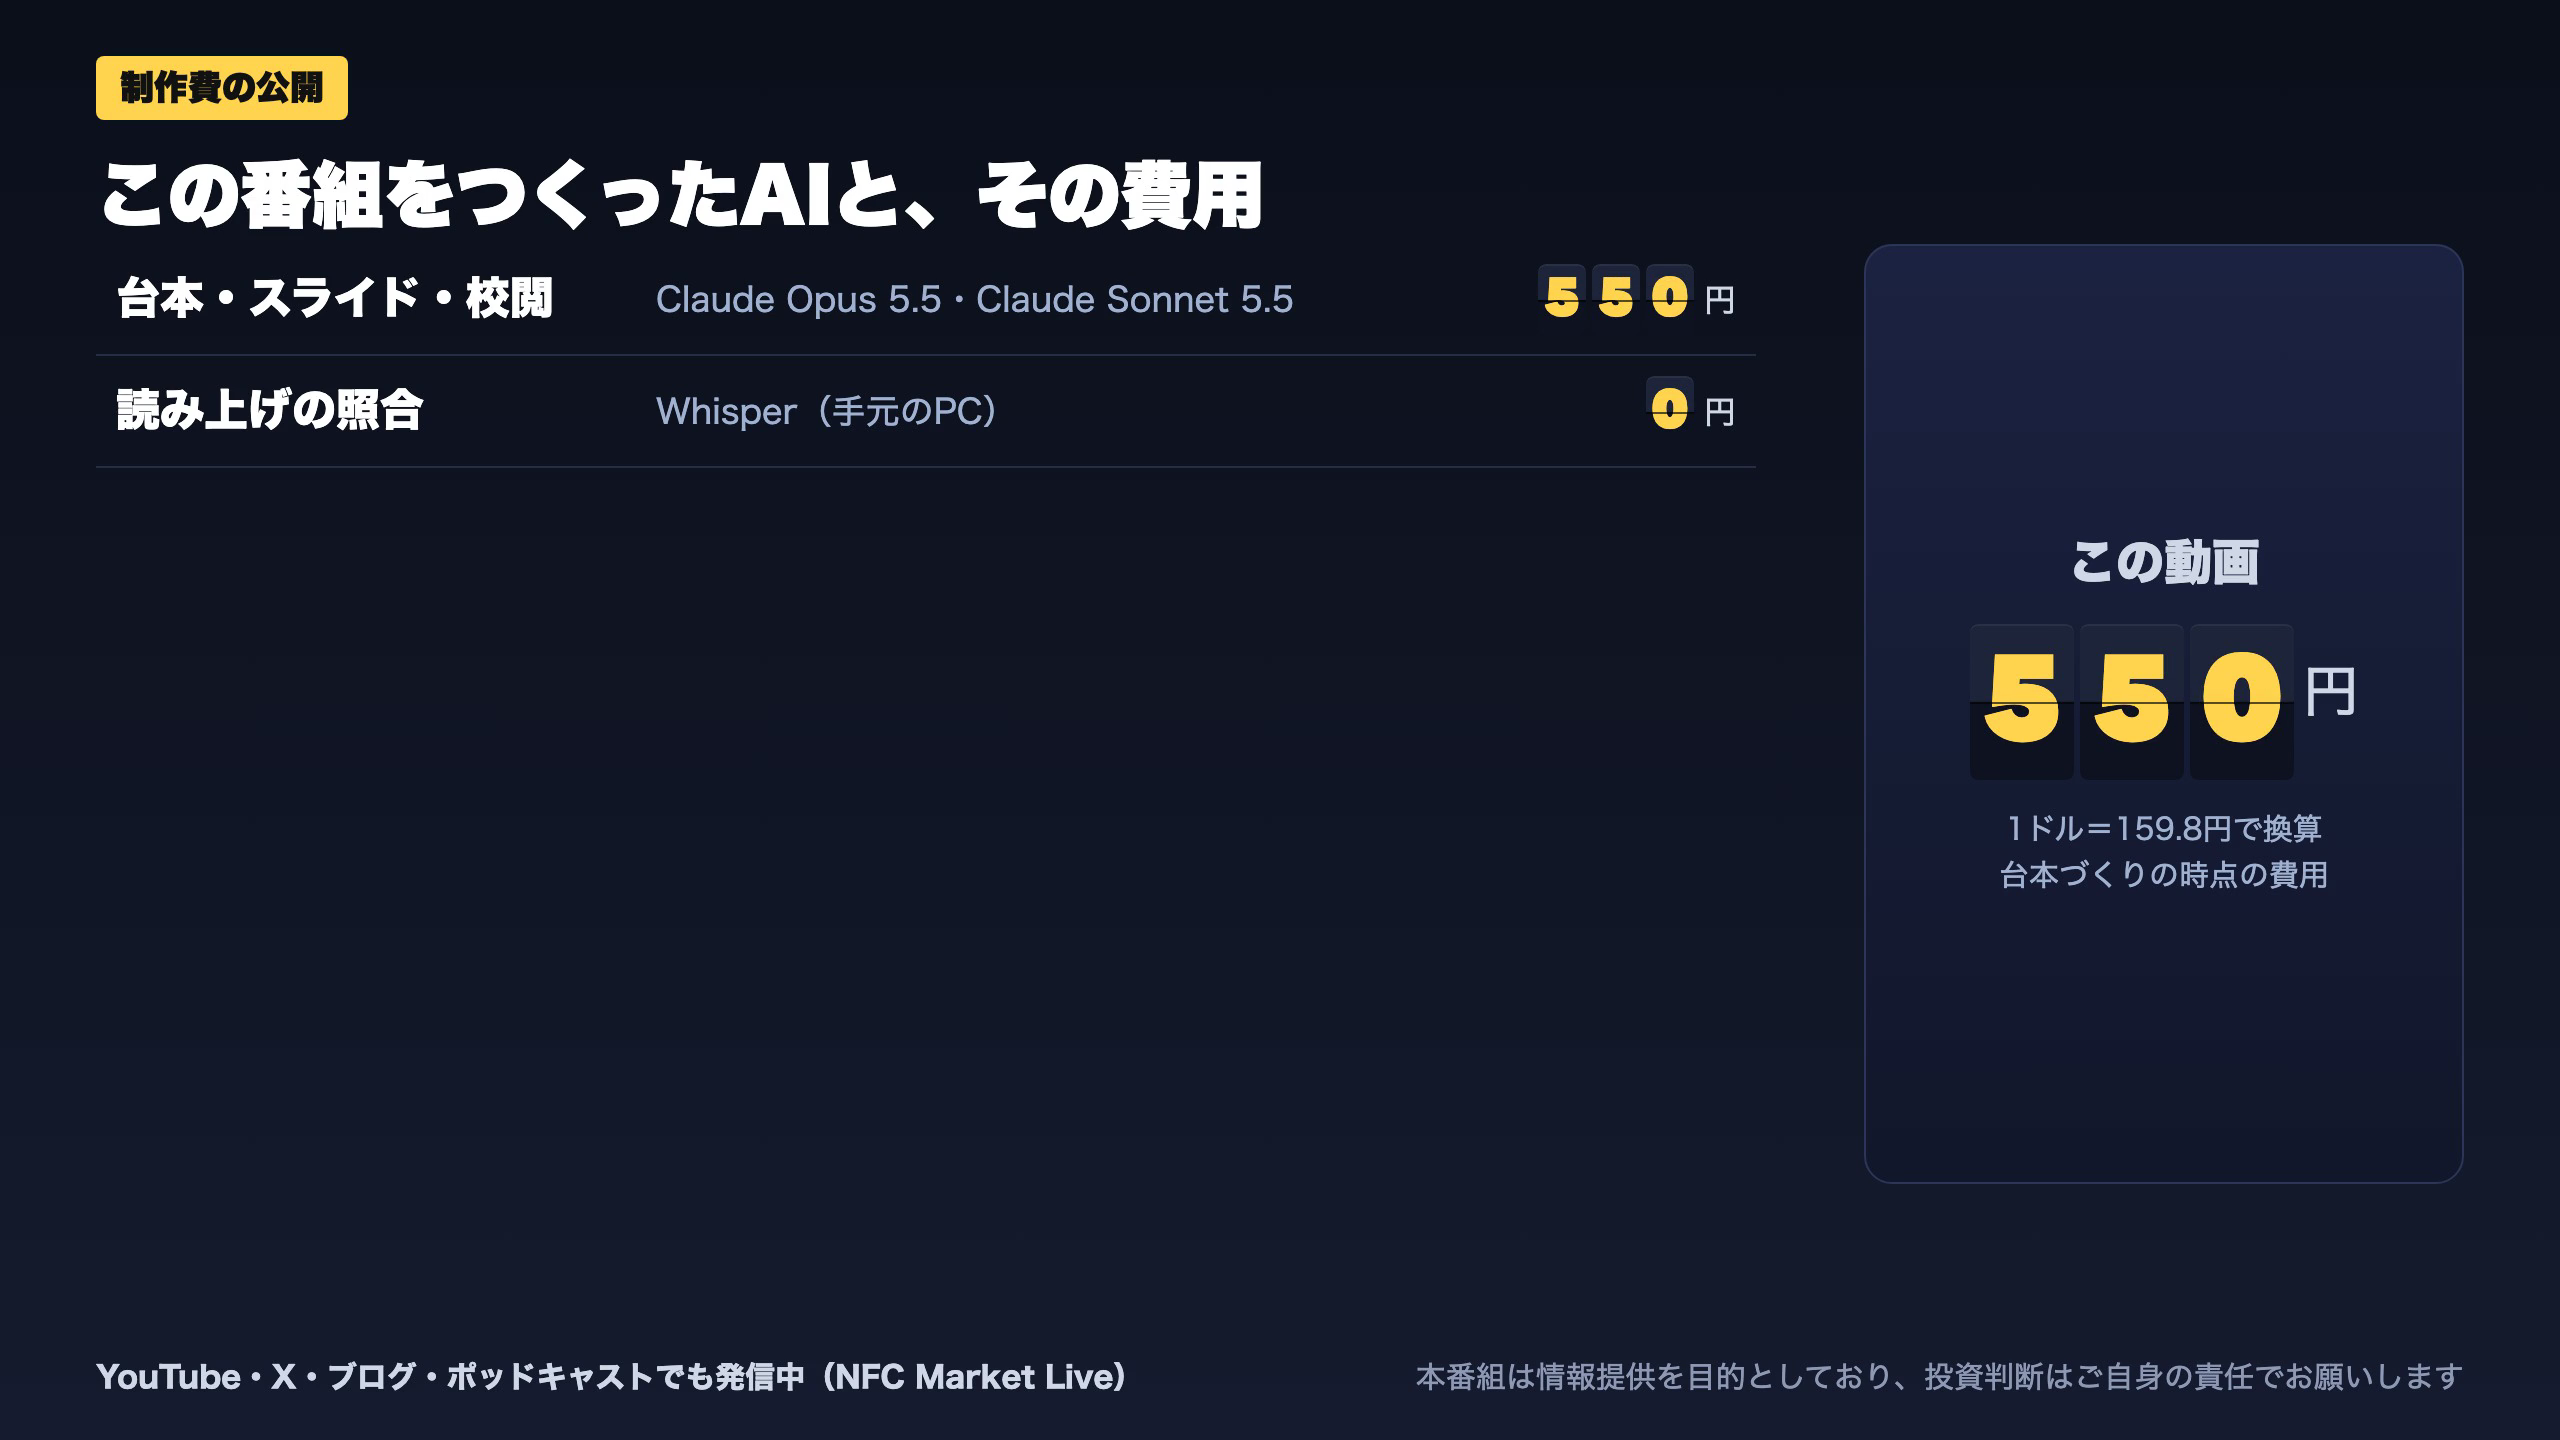
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 71,474 | 4,839 | ¥61 |
| LLM | Claude Sonnet 5.5 | 293,252 | 247,325 | ¥489 |
| 合計 | ¥550 |
為替レート: 1 USD = 159.8 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。