📄 一次資料(出典)
日本銀行
https://www.boj.or.jp/statistics/money/ms/ms2610.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-11 09:03)
📊 日本銀行が11月11日に公表したマネーストック速報(2026年10月分)を解説。 📉 M2は前年比1.7%(9月改定値1.9%)、M3は0.9%。M2は5月の2.5%をピークに5か月連続で鈍化しました。 📈 一方、広義流動性Lは4.1%、投資信託は14.2%と高い伸びを保っています。 💡 預金の勢いと運用商品…
The Ultimate Summary:マネーストック速報(2026年10月)
10月マネーストック速報:数字の位置づけ
日本銀行調査統計局が2026年11月11日に公表した10月分の速報では、M2(平残前年比)が1.7%、M3が0.9%、広義流動性Lが4.1%でした。
M2の推移(前年比、%)
| 月 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|---|---|---|---|---|---|---|---|---|---|---|
| M2 | 1.6 | 1.7 | 2.0 | 2.3 | 2.5 | 2.2 | 2.1 | 2.0 | 1.9(改定) | 1.7 |
5月の2.5%をピークに低下が続き、今回の1.7%は2月と同じ水準です。ただし2025年通年のM2は1.2%でしたので、足元でもその水準は上回っています。
改定に注意
原文の注記は「2026年7月以降の計数を訂正」とあります。9月のM2は前回速報の2.0%から1.9%へ、M3は1.2%から1.1%へ改められました。速報値は後から動くため、1回の数字で断定しない姿勢が必要です。
残高で見ると
M2残高は1,291.4兆円(9月改定値1,294.9兆円)、M3は1,633.2兆円、Lは2,341.2兆円。季節調整済みのM2残高は1,296.5兆円から1,296.0兆円へ小幅に減っています。
強さと弱さ
- 強さ:Lは4.1%、準通貨は4.4%と、広い資金は高めの伸び
- 弱さ:M2・M3・M1がそろって鈍化
- ただしLも5月の4.7%からゆるやかに低下しており、強さの中にも減速の色があります
次回
次は11月分の速報です。発表日は原文に記載がありません。M2が1.7%から戻るか、Lが4%台を保つかが確認点です。
深掘り1:預金サイドの鈍化(M3・M1・準通貨)
預金サイドの内訳を読む
M1の内訳
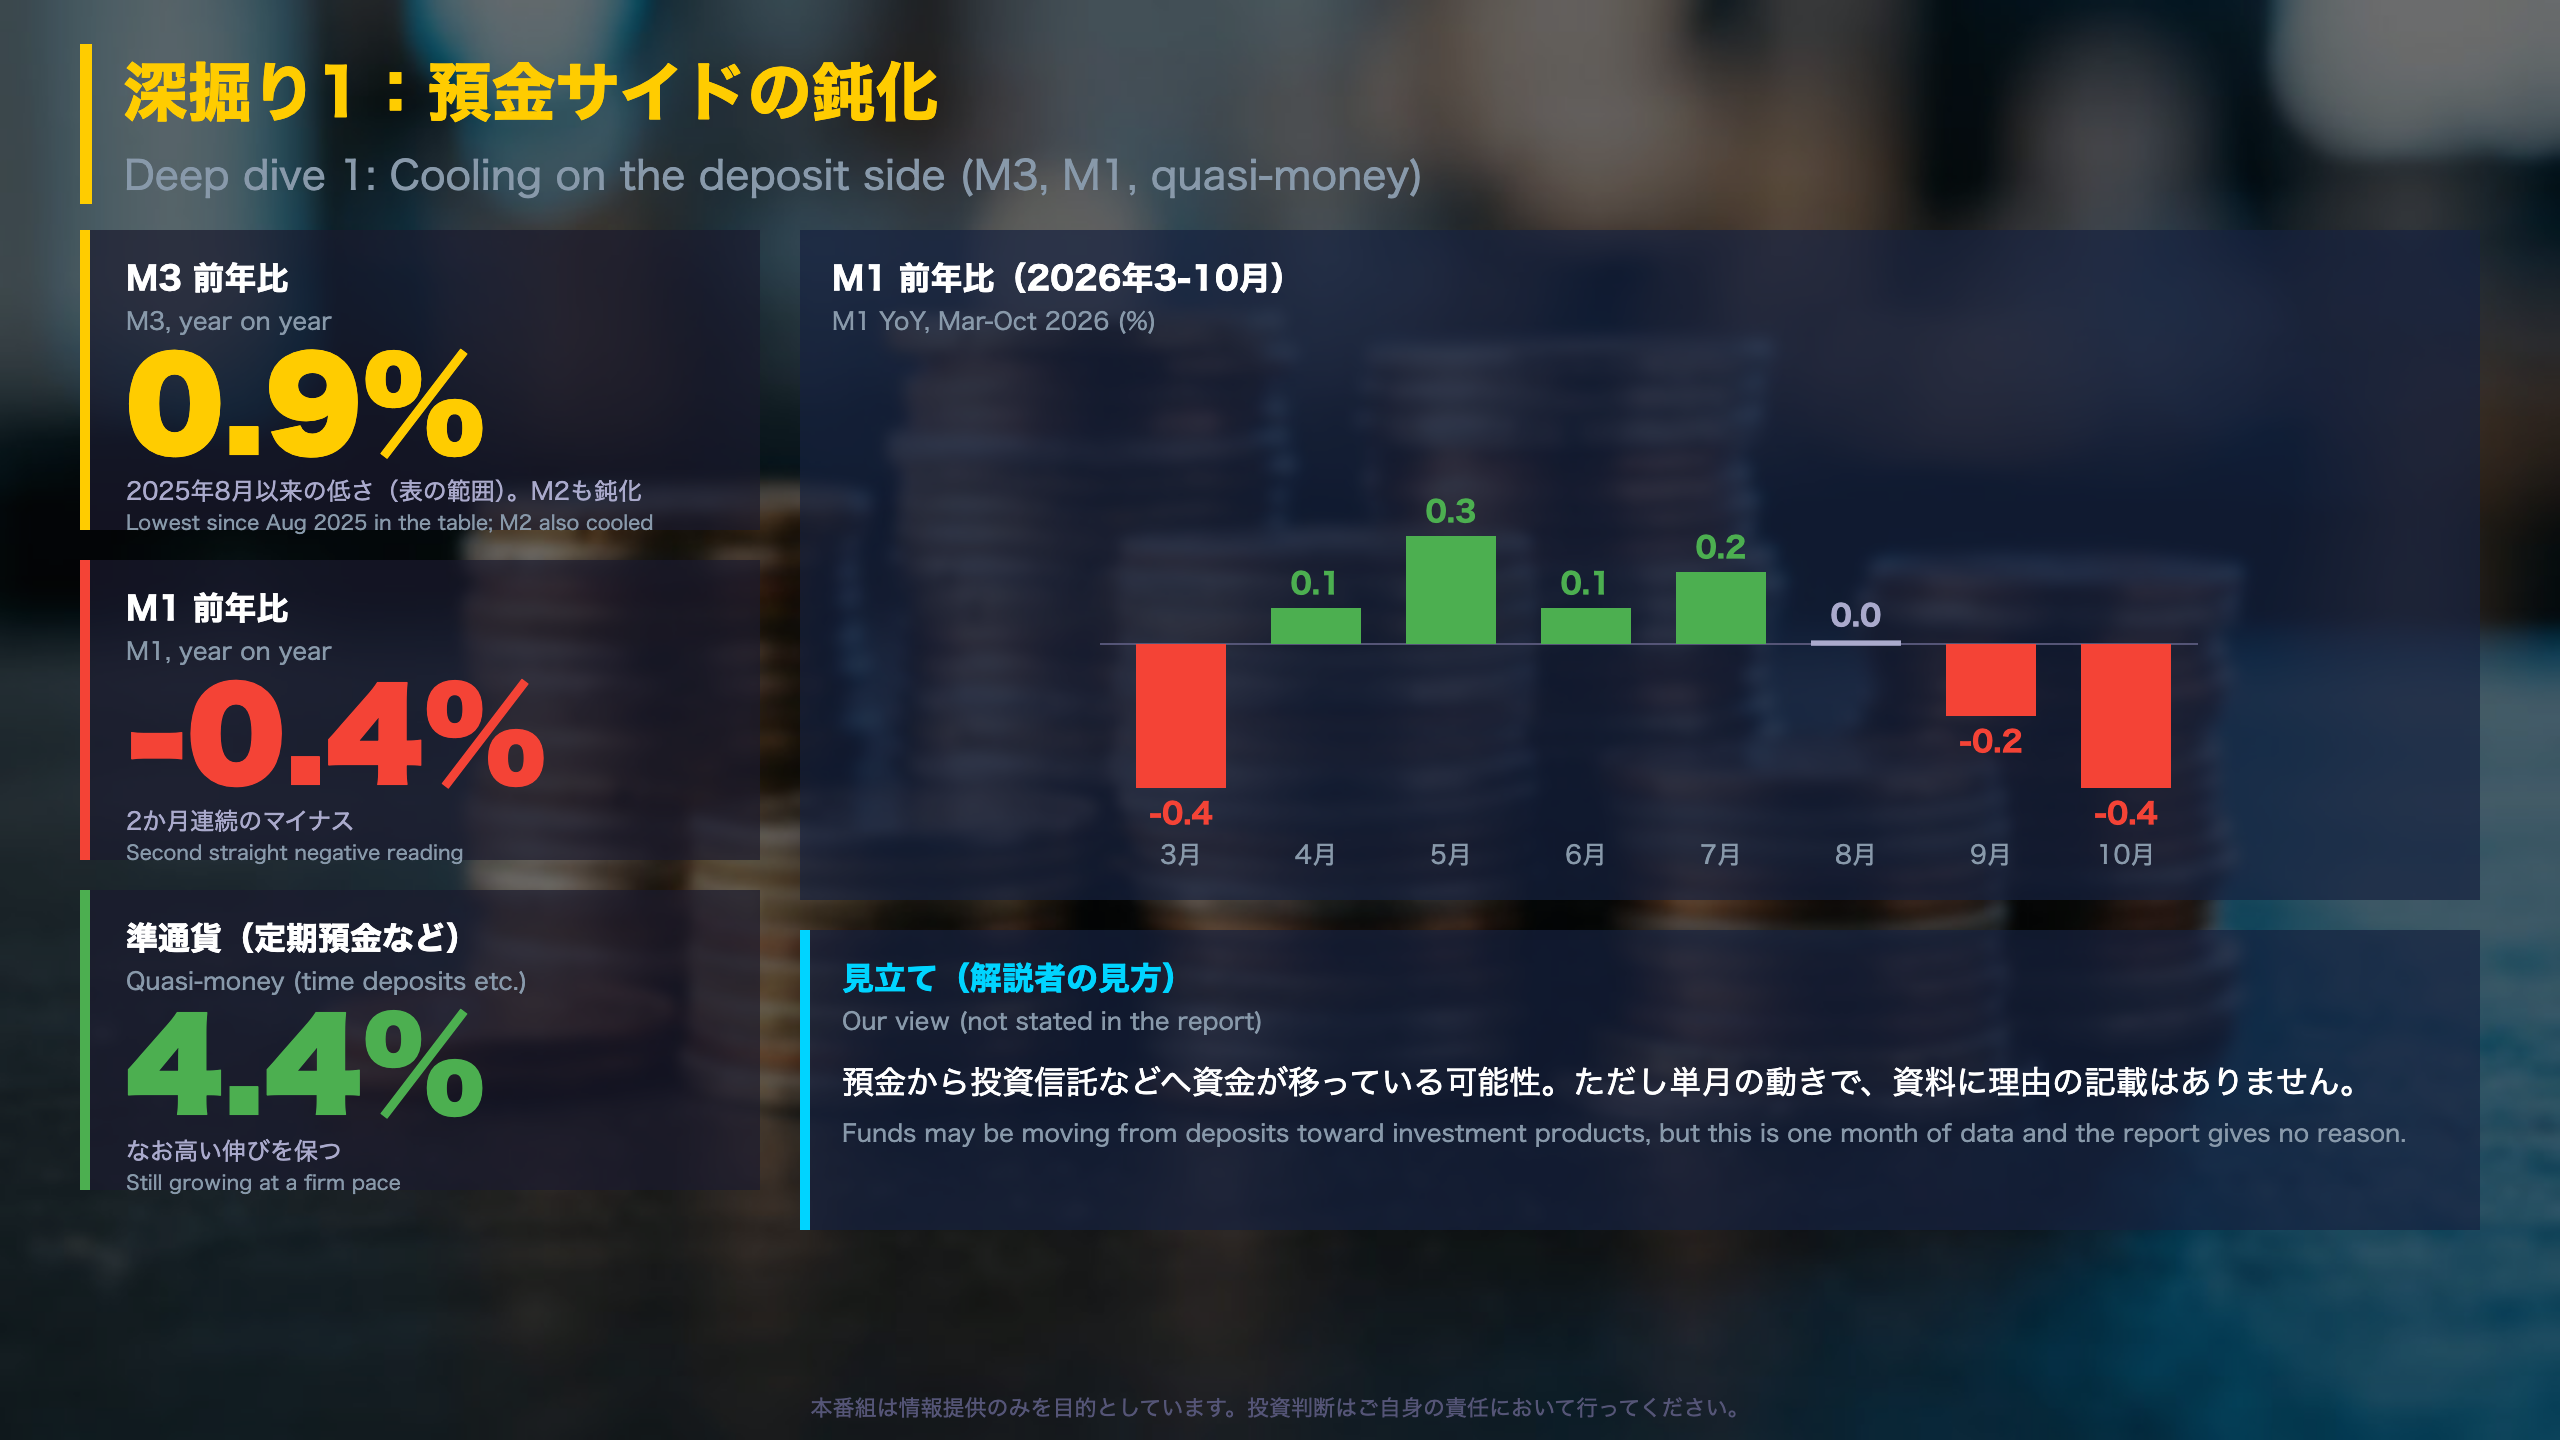
- 現金通貨:-1.5%(9月 -1.3%)。マイナス幅が広がった
- 預金通貨:-0.2%(9月改定値 -0.1%)
- M1全体:-0.4%(9月 -0.2%)。2026年3月の-0.4%以来の水準
準通貨とCD
準通貨は4.4%(9月改定値4.5%)。2025年通年は3.2%、2026年4-6月期は4.8%、7-9月期は4.3%と、4%台が続いています。CDは-16.1%ですが残高は19.9兆円で、M3の1,633.2兆円に比べて小さく、全体を動かす規模ではありません。
季節調整済み前月比年率
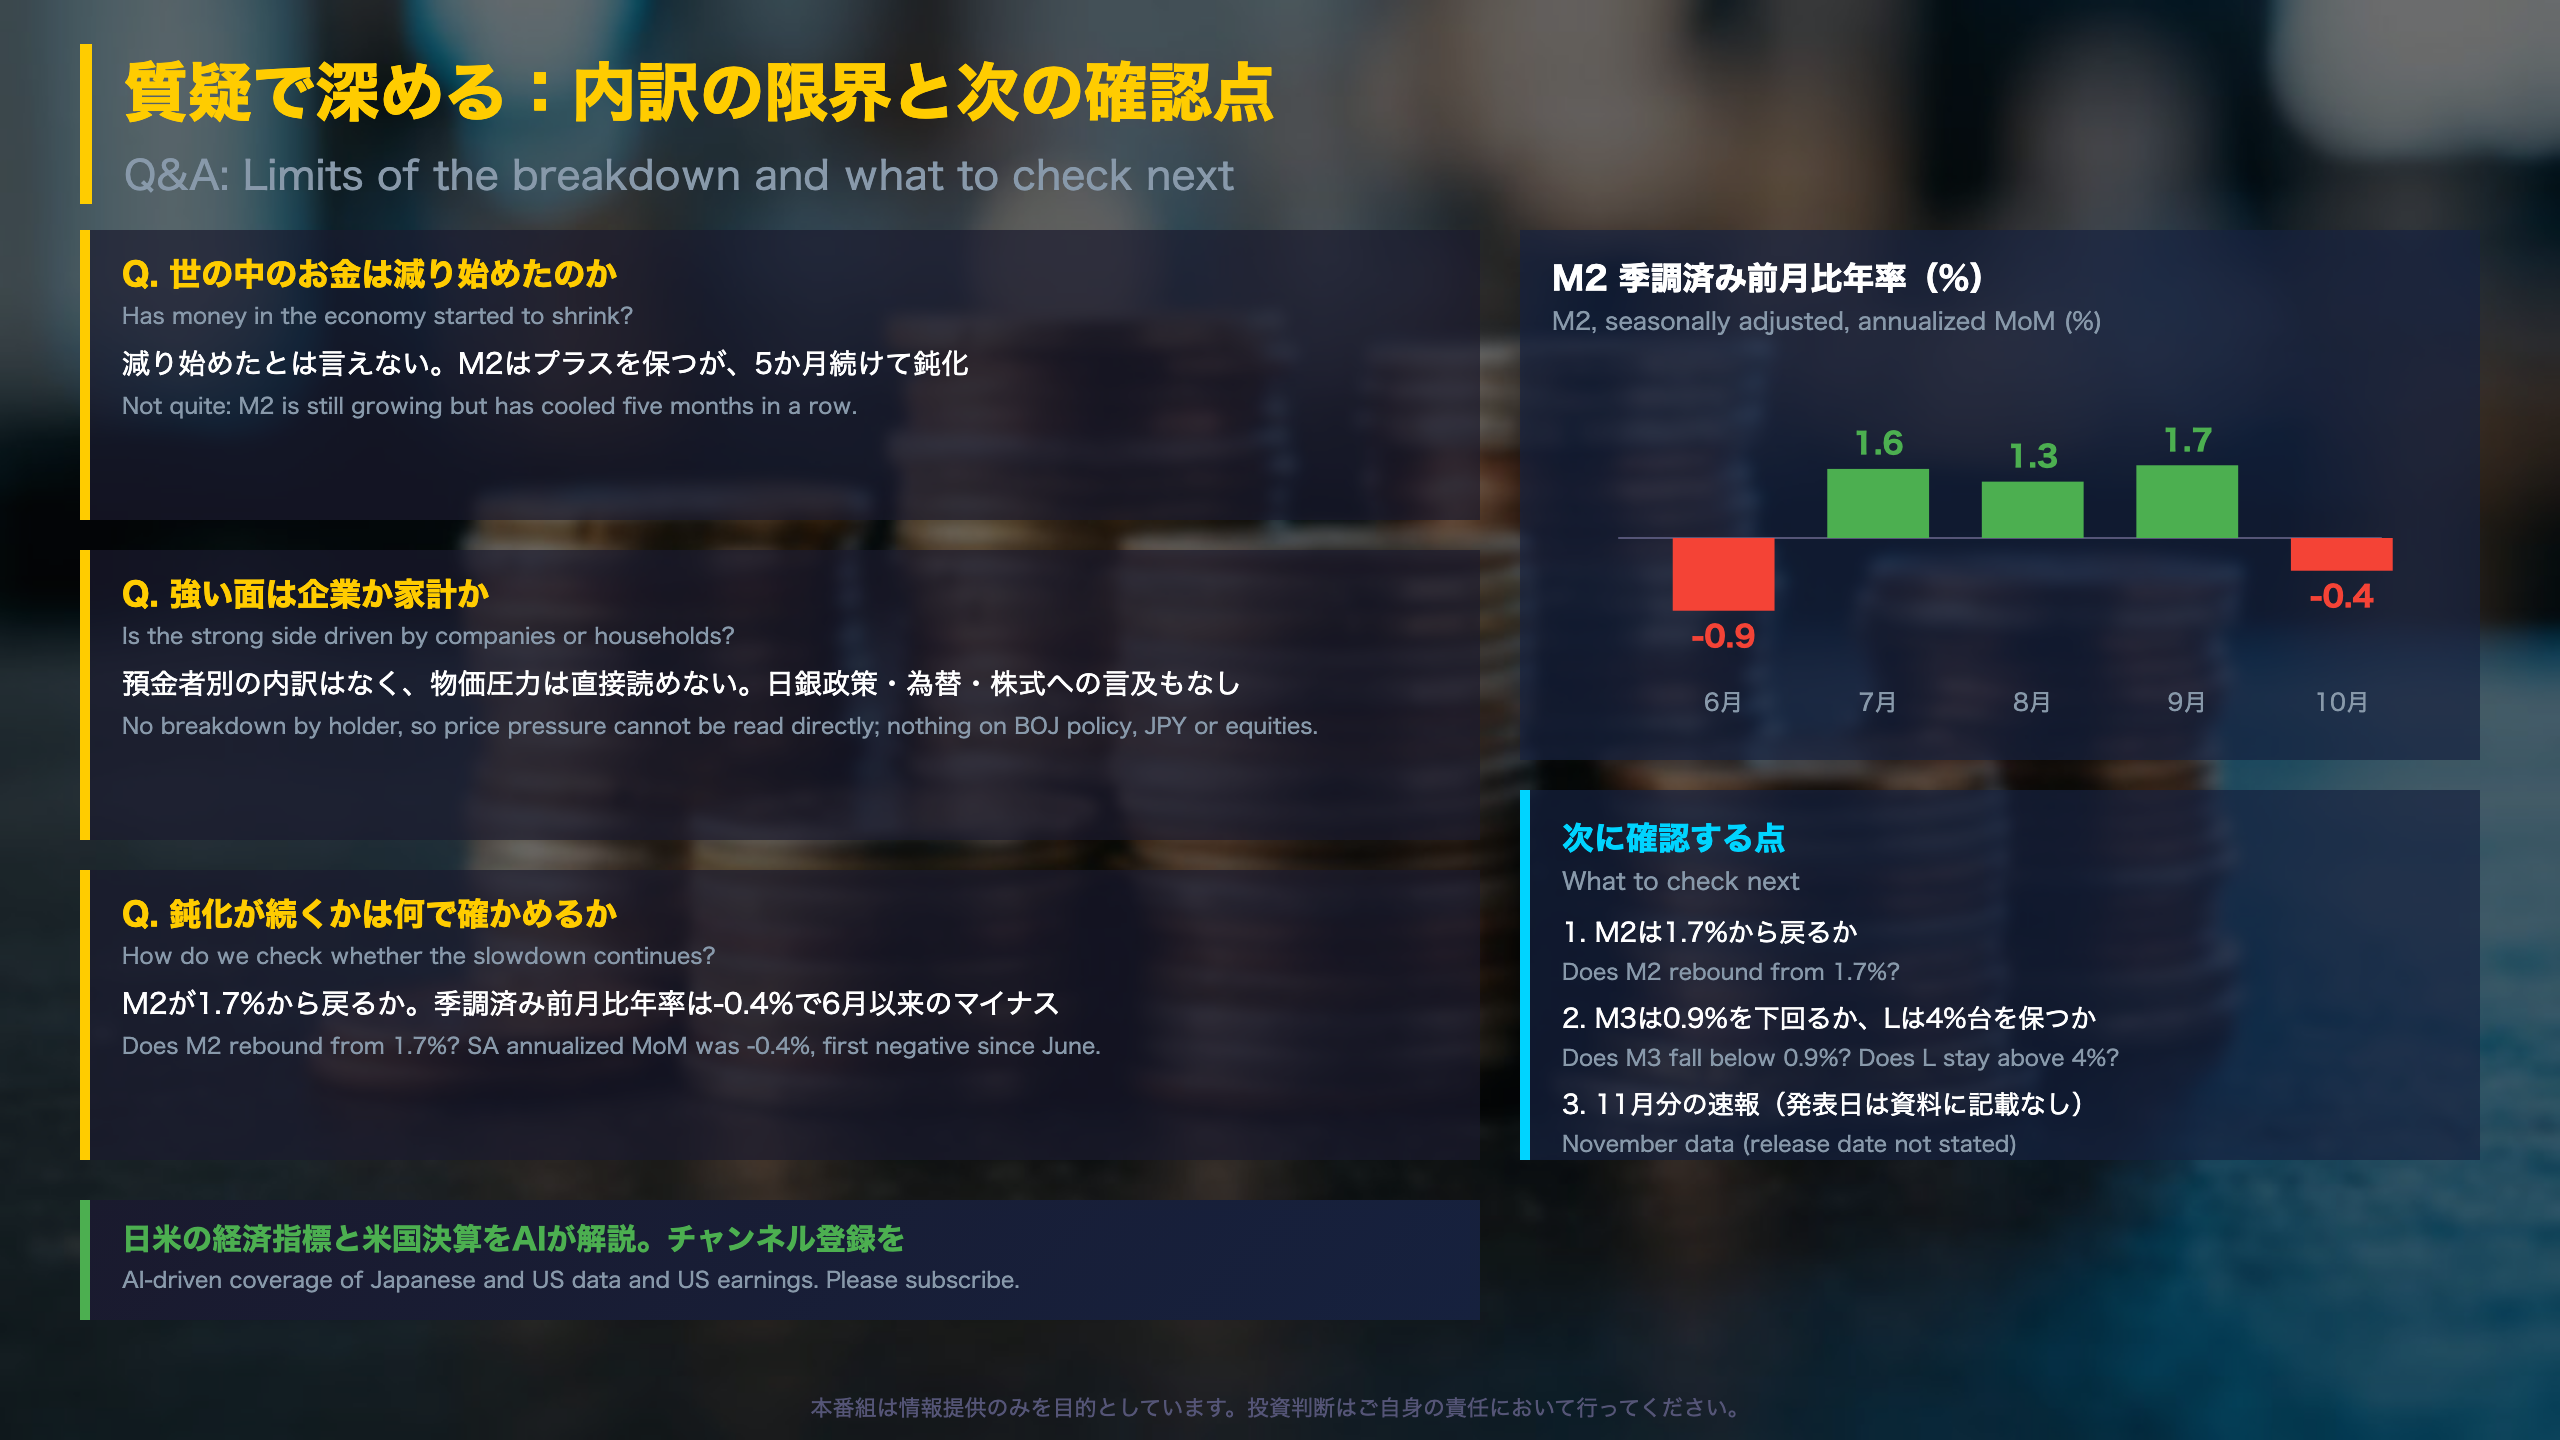
原文は列(a)を「季調済前期(月)比年率」として掲載しています。M2は-0.4%(9月改定値1.7%)、M3は-0.8%(同0.7%)。M2のマイナスは6月の-0.9%以来ですが、その翌月の7月は1.6%に戻っており、月次の年率換算は振れが大きい点に注意が必要です。
見方の分かれ
- 強めに見る立場:M1は4月から7月にプラス圏にあり、準通貨は4%台を保っている。単月のマイナスで流れを決めつけられない
- 弱めに見る立場:M2・M3・M1が同時に鈍化しており、複数の指標が同じ方向を示している
次回への橋渡し
次の11月分で、M1がマイナスを続けるか、M3が0.9%を下回るかが確認点です。発表日は原文に記載がありません。
深掘り2:広義流動性Lの構成項目(投資信託・金銭の信託)
広義流動性Lの中身を分解する
10月の構成項目(前年比、%/残高)
| 項目 | 10月 | 9月 | 残高(兆円) |
|---|---|---|---|
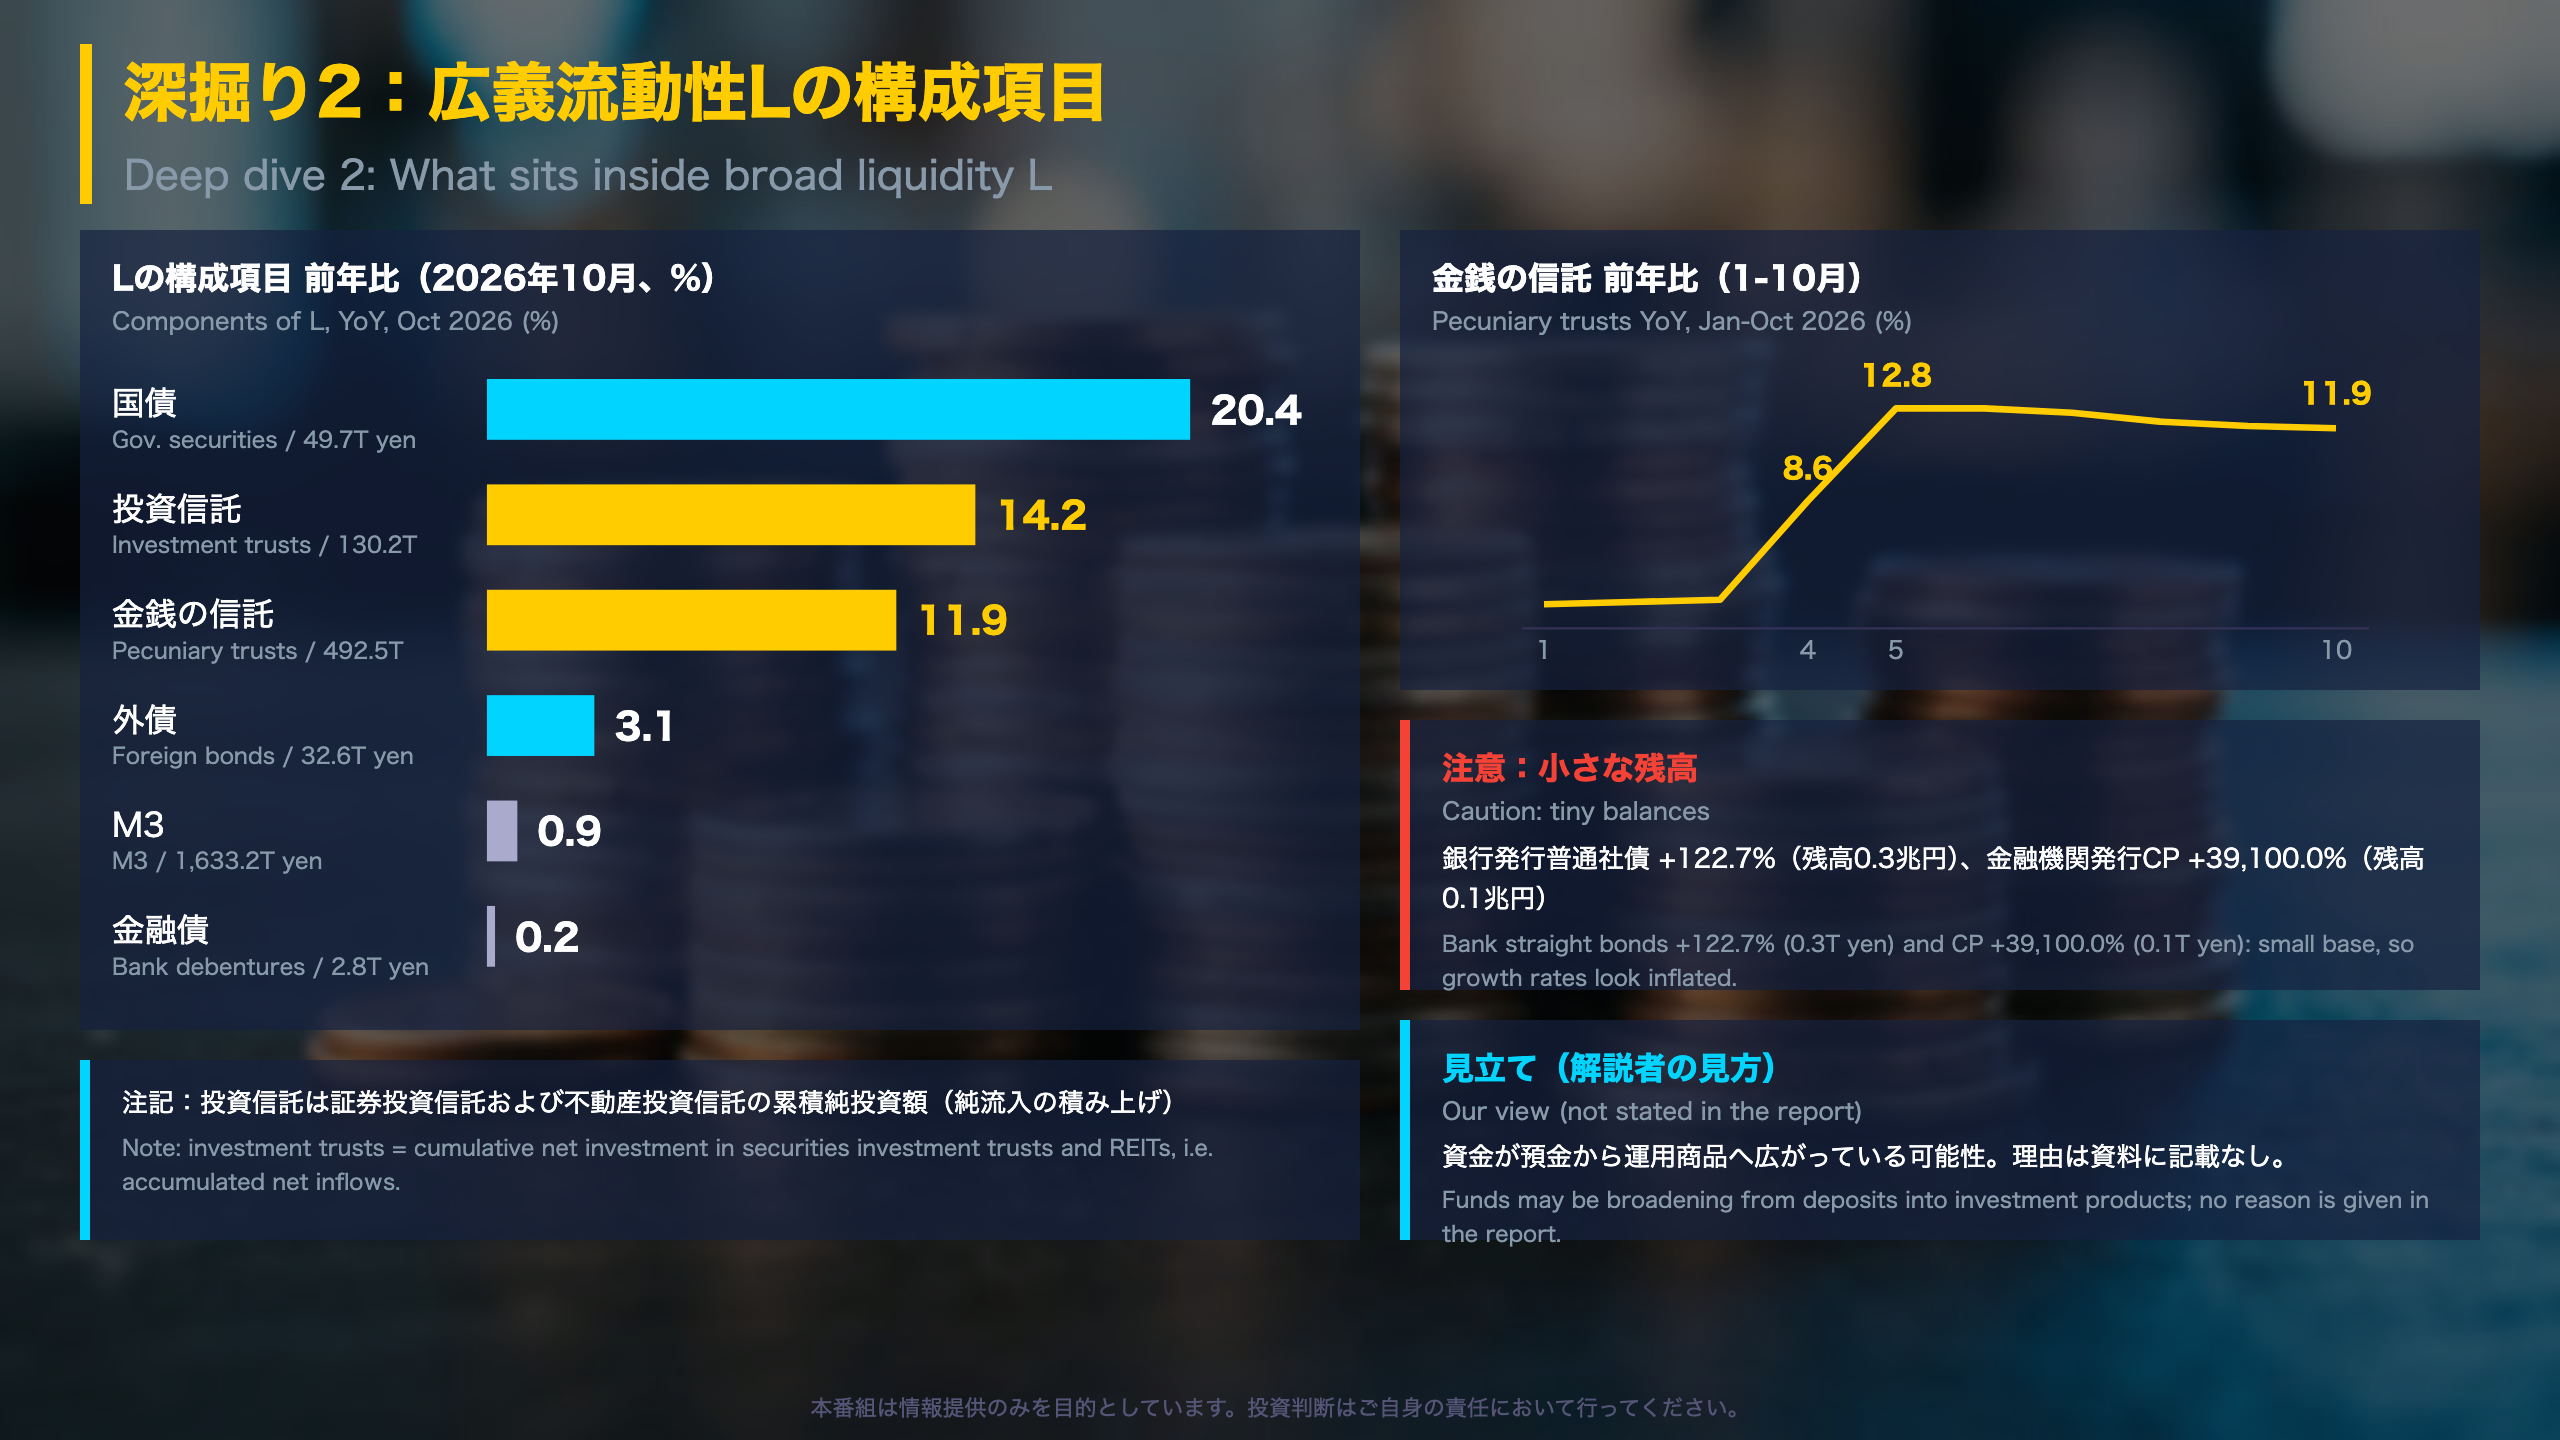
| 金銭の信託 | 11.9 | 12.0 | 492.5 |
| 投資信託 | 14.2 | 14.0 | 130.2 |
| 金融債 | 0.2 | 2.2(改定) | 2.8 |
| 銀行発行普通社債 | 122.7 | 112.1 | 0.3 |
| 金融機関発行CP | 39,100.0 | 1,242.5(改定) | 0.1 |
| 国債 | 20.4 | 19.8 | 49.7 |
| 外債 | 3.1 | 5.8 | 32.6 |
投資信託の推移
5月の11.3%から10月の14.2%まで、6月以降は毎月上昇しました。原文の注記(2)は「証券投資信託および不動産投資信託の累積純投資額」と定義しており、時価の値上がりではなく資金の純流入の積み上げを表す点がポイントです。
金銭の信託の動き
3月の4.1%から4月に8.6%、5月に12.8%へ跳ね上がり、その後は12%前後で推移しています。10月は11.9%で、6月の12.8%からは緩やかに低下しました。この急伸の背景は資料に記載がなく、不明です。
小残高項目の読み方
銀行発行普通社債は+122.7%、金融機関発行CPは+39,100.0%ですが、残高はそれぞれ0.3兆円、0.1兆円で、Lの2,341.2兆円に比べて極めて小さく、率の見かけが大きくなりやすい項目です。
異なる解釈
- 前向きに見る立場:運用商品への資金流入が続いており、資金全体は拡大している
- 慎重に見る立場:M3は鈍化しており、Lの伸びは非預金項目に偏っている。Lも5月の4.7%から4.1%へ低下
次回
11月分で、投資信託の伸びが14%台を維持するか、Lが4%台を保つかを確認します。
質疑で深める:内訳の限界と次の確認点
統計の読み方と限界:この速報で言えること・言えないこと
言えること
- M2は前年比1.7%で、2024年通年の1.7%と同水準。2025年通年の1.2%よりは高い
- M2は5月の2.5%から5か月連続で低下し、M3は0.9%、M1は-0.4%
- Lは4.1%、準通貨は4.4%、投資信託は14.2%と、広い資金は高めの伸び
言えないこと
速報の表は、通貨・預金の種類別と、Lの構成項目別の数字です。預金者が企業か家計か、あるいは地方公共団体かといった区分は掲載されていません。したがって、冒頭の問いである潜在的な物価圧力は、この資料だけでは直接確認できません。日銀の金融政策、為替、株式への言及も原文に記載がありません。
季調済み前月比年率の見方
M2は-0.4%(9月改定値1.7%)。2026年の推移は、1月-0.1%、6月-0.9%に続くマイナスで、7月は1.6%に戻りました。原文が「年率」と明記するとおり、1か月の動きを12か月に換算するため、振れが大きくなります。
次回に向けた確認点
- M2が1.7%から戻るか、さらに低下するか
- M3が0.9%を下回るか
- Lが4%台を維持するか、投資信託が14%台を保つか
- 速報値の改定(今回は7月以降が訂正)
過去2回の公表は10月14日と11月11日でした。次回の11月分の発表日は原文に記載がなく、日銀の公表予定の確認が必要です。
異なる読み方
- 前向き:預金の鈍化は緩やかで、広い資金は拡大が続く
- 慎重:M2・M3・M1が同時に鈍化しており、続くかどうかは次の数字待ち
製作費大公開
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
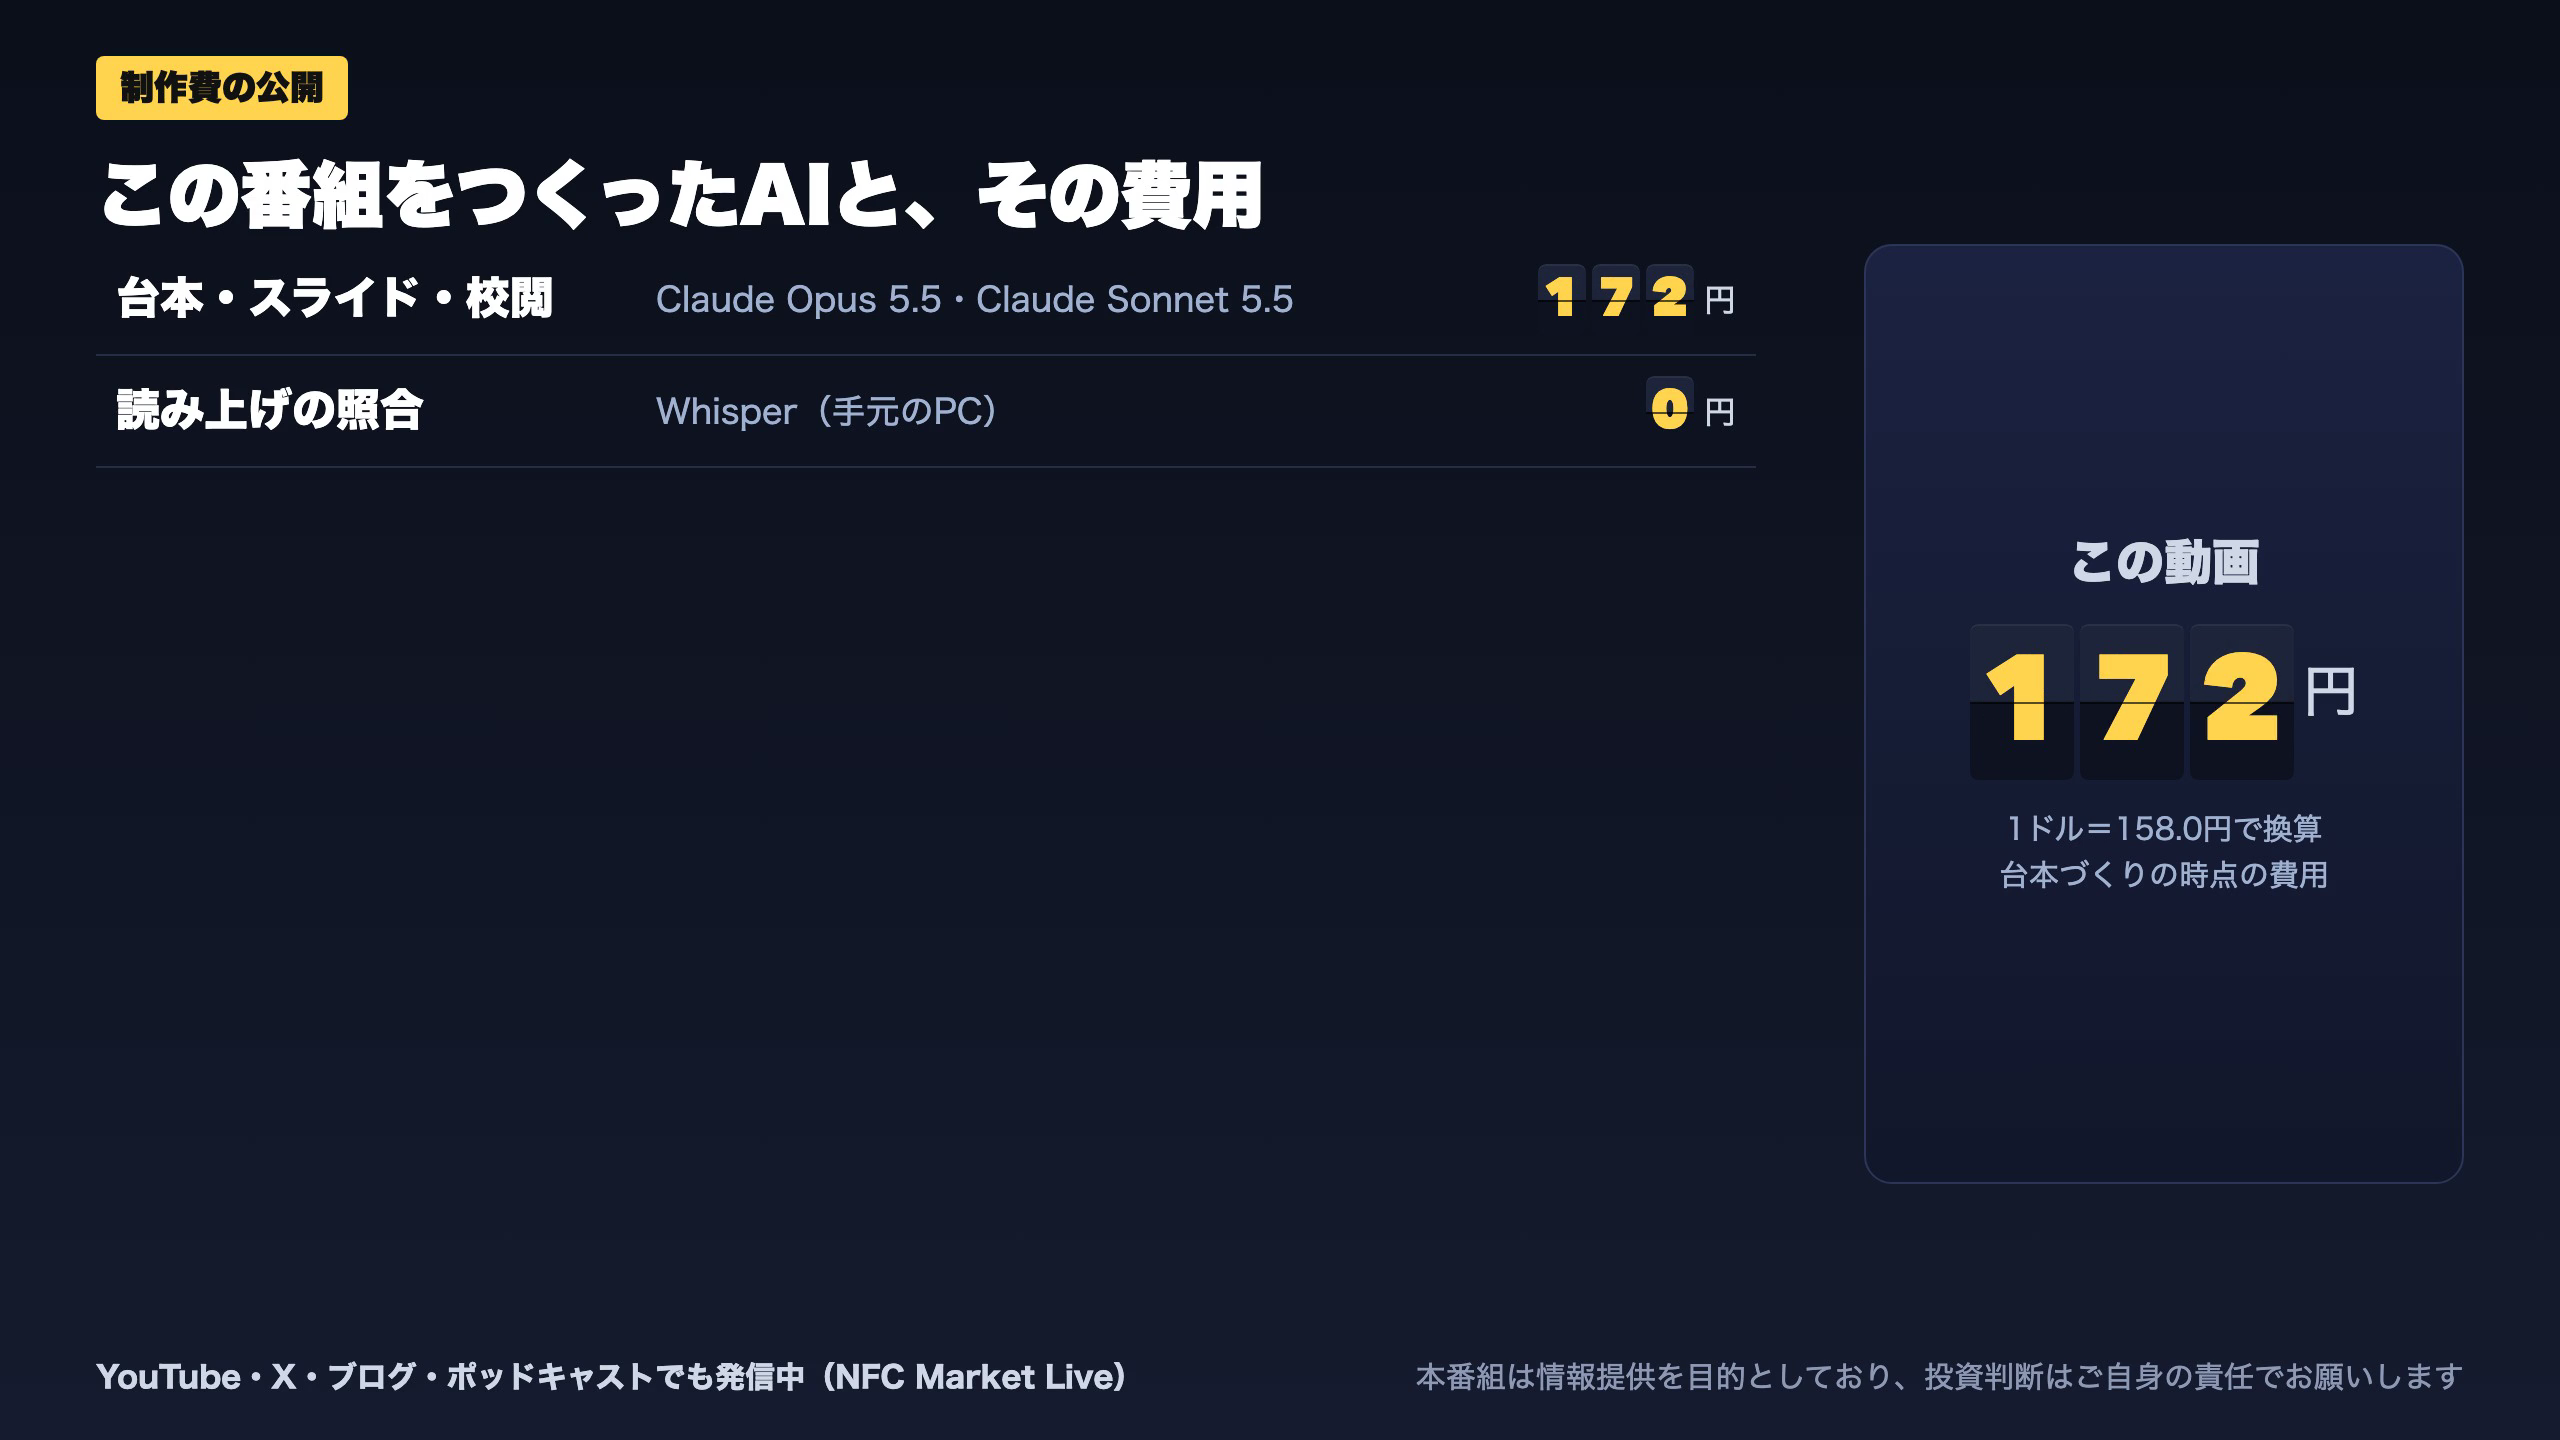
| LLM | Claude Opus 5.5 | 25,835 | 3,530 | ¥27 |
| LLM | Claude Sonnet 5.5 | 43,421 | 83,412 | ¥146 |
| TTS | Gemini 3.8 Flash TTS | 462 | 1,377 | ¥2 |
| BGM | Lyria 3 Pro | 197 | 26,961 | ¥13 |
| X | ポスト作成 | 912 | – | ¥5 |
| 合計 | ¥192 |
為替レート: 1 USD = 158.0 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。