📺 動画で詳細な解説を見る
📄 一次資料(出典)
内閣府経済社会総合研究所
https://www.esri.cao.go.jp/jp/stat/di/202607psummary.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-07 18:51)
内閣府が発表した令和8年7月分の景気動向指数(速報)を解説。📊 一致指数は120.6、前月比+1.7ポイントで2か月連続の上昇となり、基調判断は「改善」を維持しました。 先行指数・一致指数・遅行指数の三指数がそろって上昇する中、押し上げの主因は投資財出荷指数と商業販売額(小売業)の2項目に集中。生産指数や有効求人…
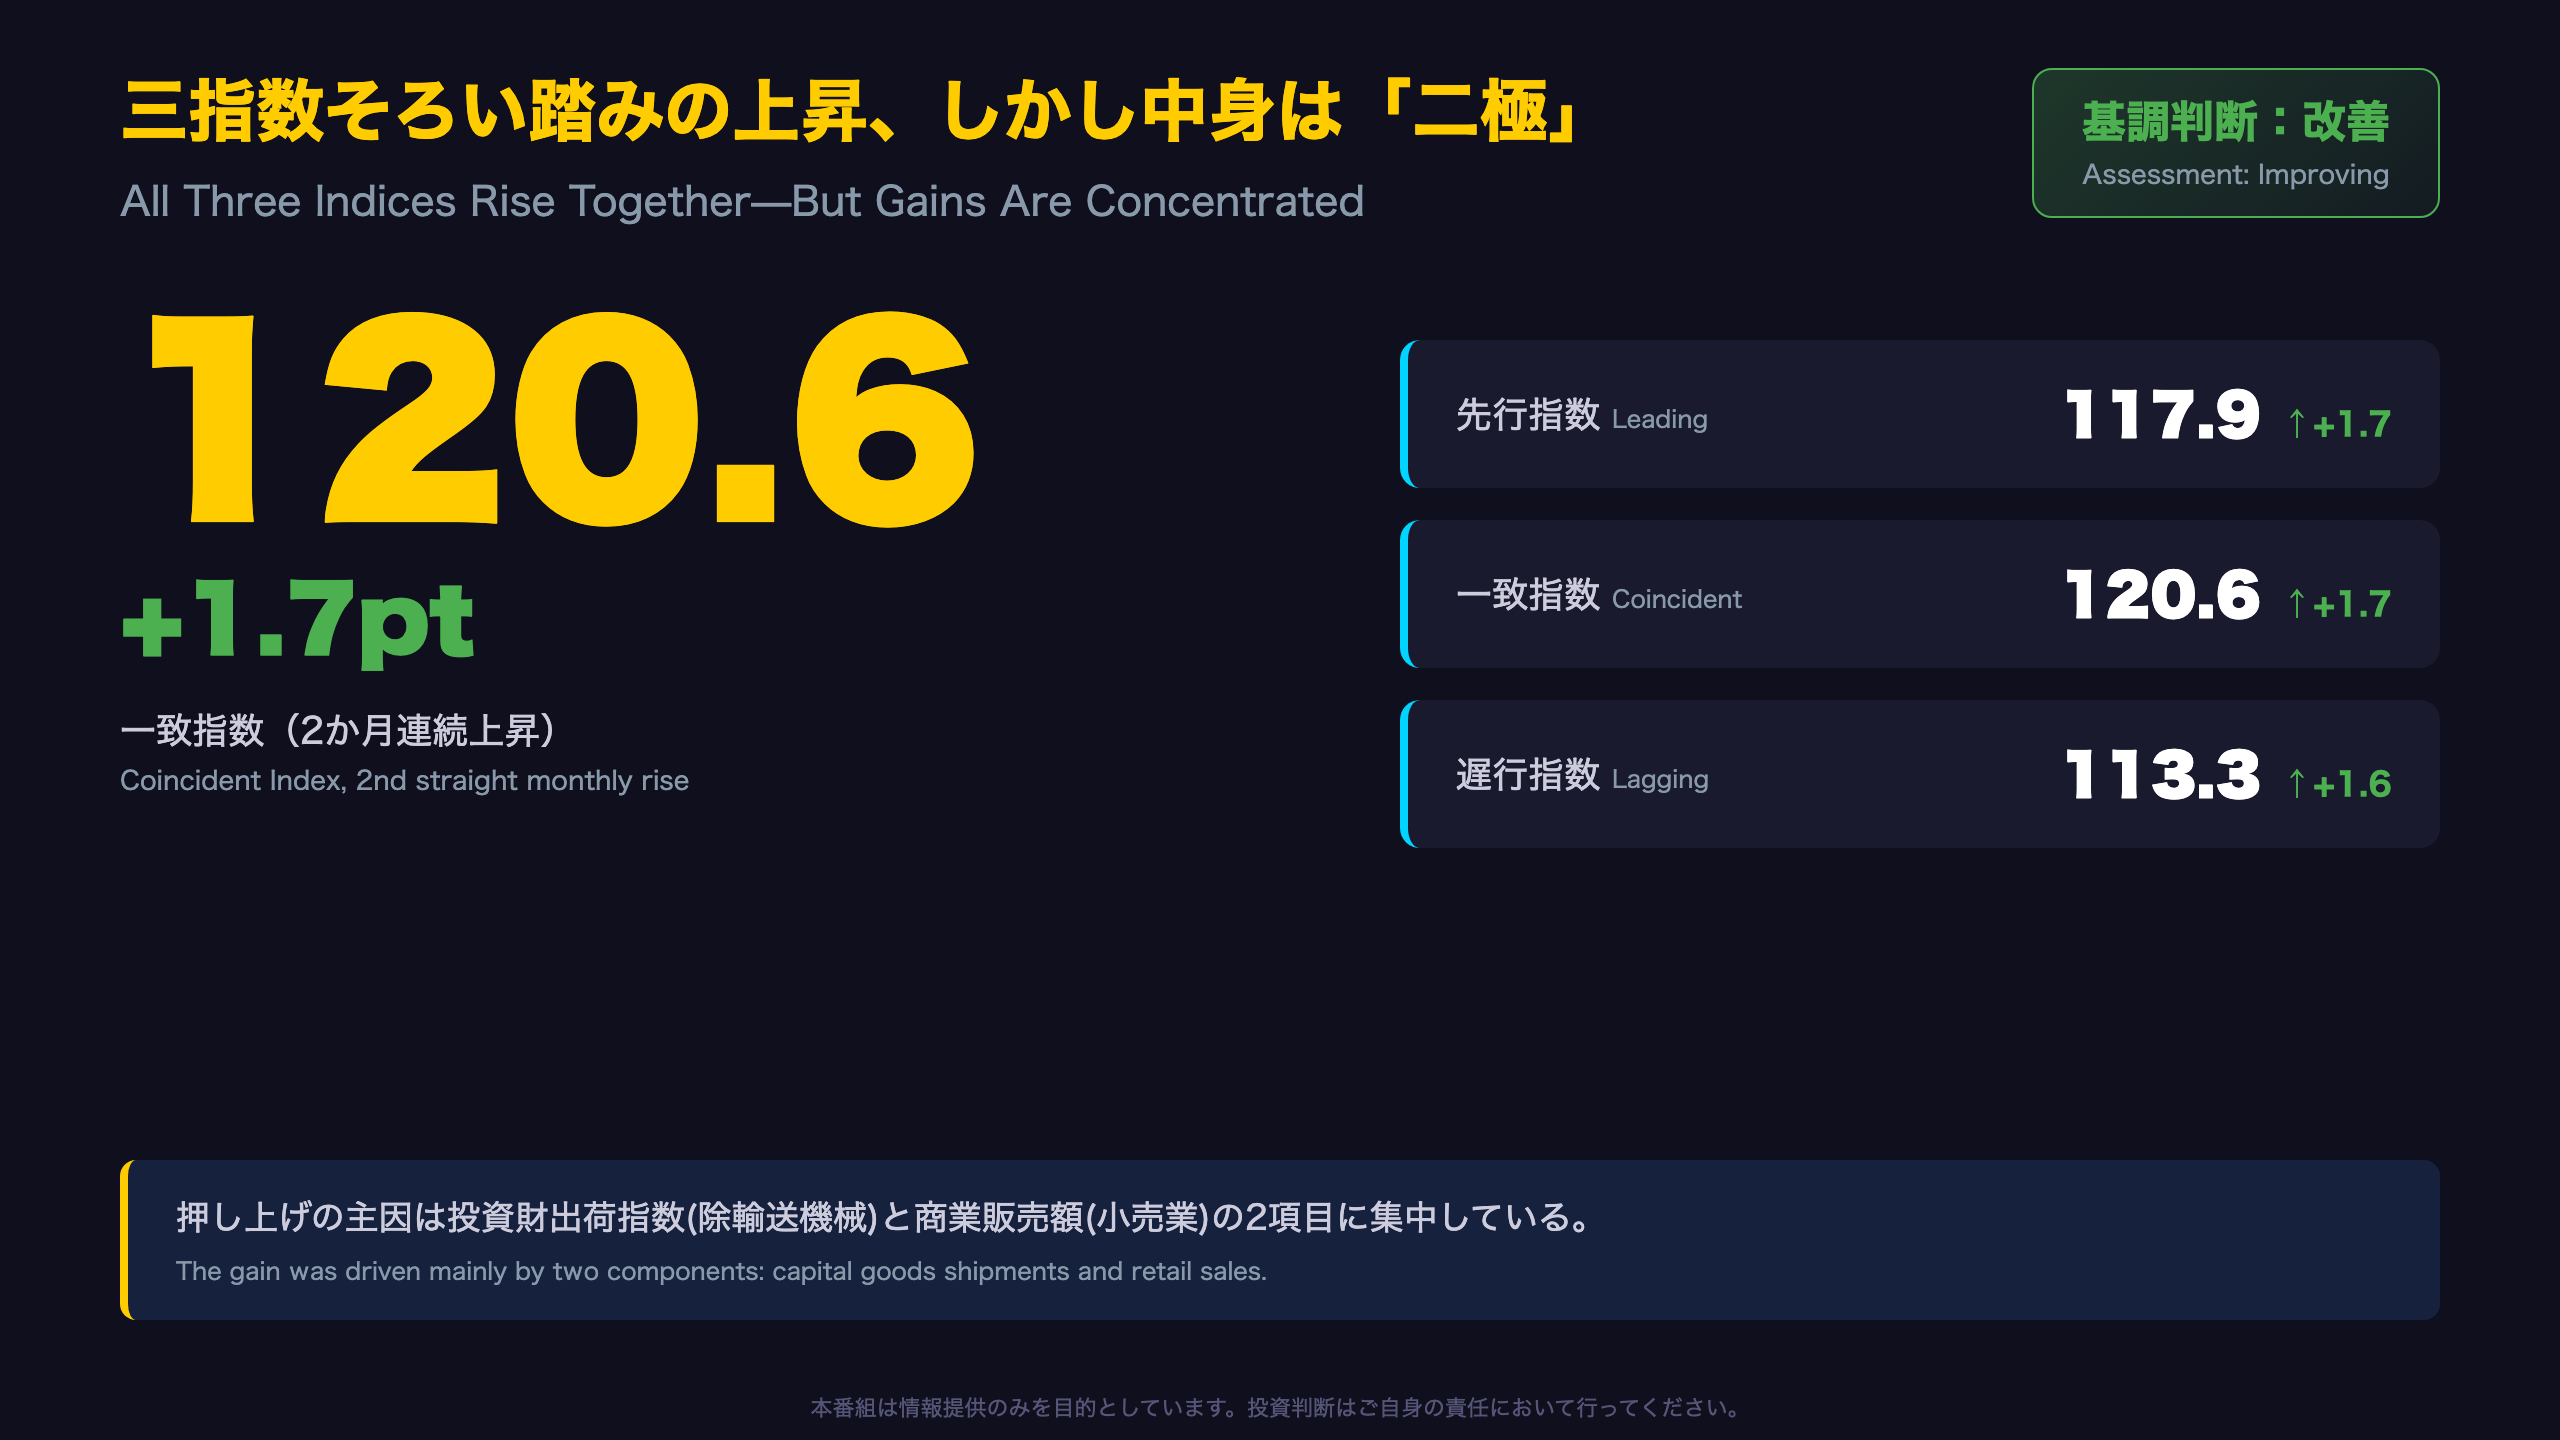
三指数そろい踏みの上昇、しかし中身は『二極』
三指数そろい踏みの意味
内閣府経済社会総合研究所が2026年9月7日に発表した令和8(2026)年7月分の景気動向指数(速報)によれば、CI一致指数は120.6(令和2年=100)となり、前月比+1.7ポイント、2か月連続の上昇を記録した。
「生産、雇用等の10指標を合成することにより作成している景気動向指数(一致指数、速報値)は、7月は前月と比較して1.7ポイント上昇し、2か月連続の上昇となった」(原文)
過去数か月の推移
| 月 | CI一致指数 | 前月差 |
|---|---|---|
| 4月 | 118.3 | +1.3 |
| 5月 | 118.3 | 0.0 |
| 6月 | 118.9 | +0.6 |
| 7月 | 120.6 | +1.7 |
5月に足踏みした後、6月・7月と2か月連続で加速している構図が読み取れる。
基調判断の据え置き
今回、機械的な基準(3か月後方移動平均が3か月以上連続で上昇、当月前月差がプラス)に照らして「改善」の判定が維持された。3か月後方移動平均は7か月連続の上昇、7か月後方移動平均も7か月連続の上昇であり、いずれも定義上の基準を満たしている。
ただし、単月の伸び率だけを見て「景気が加速している」と即断するのは早計である。次スライド以降で、押し上げの中身(どの系列が牽引したか)を確認する必要がある。
押し上げの主役は投資財と小売、生産と雇用は横ばい
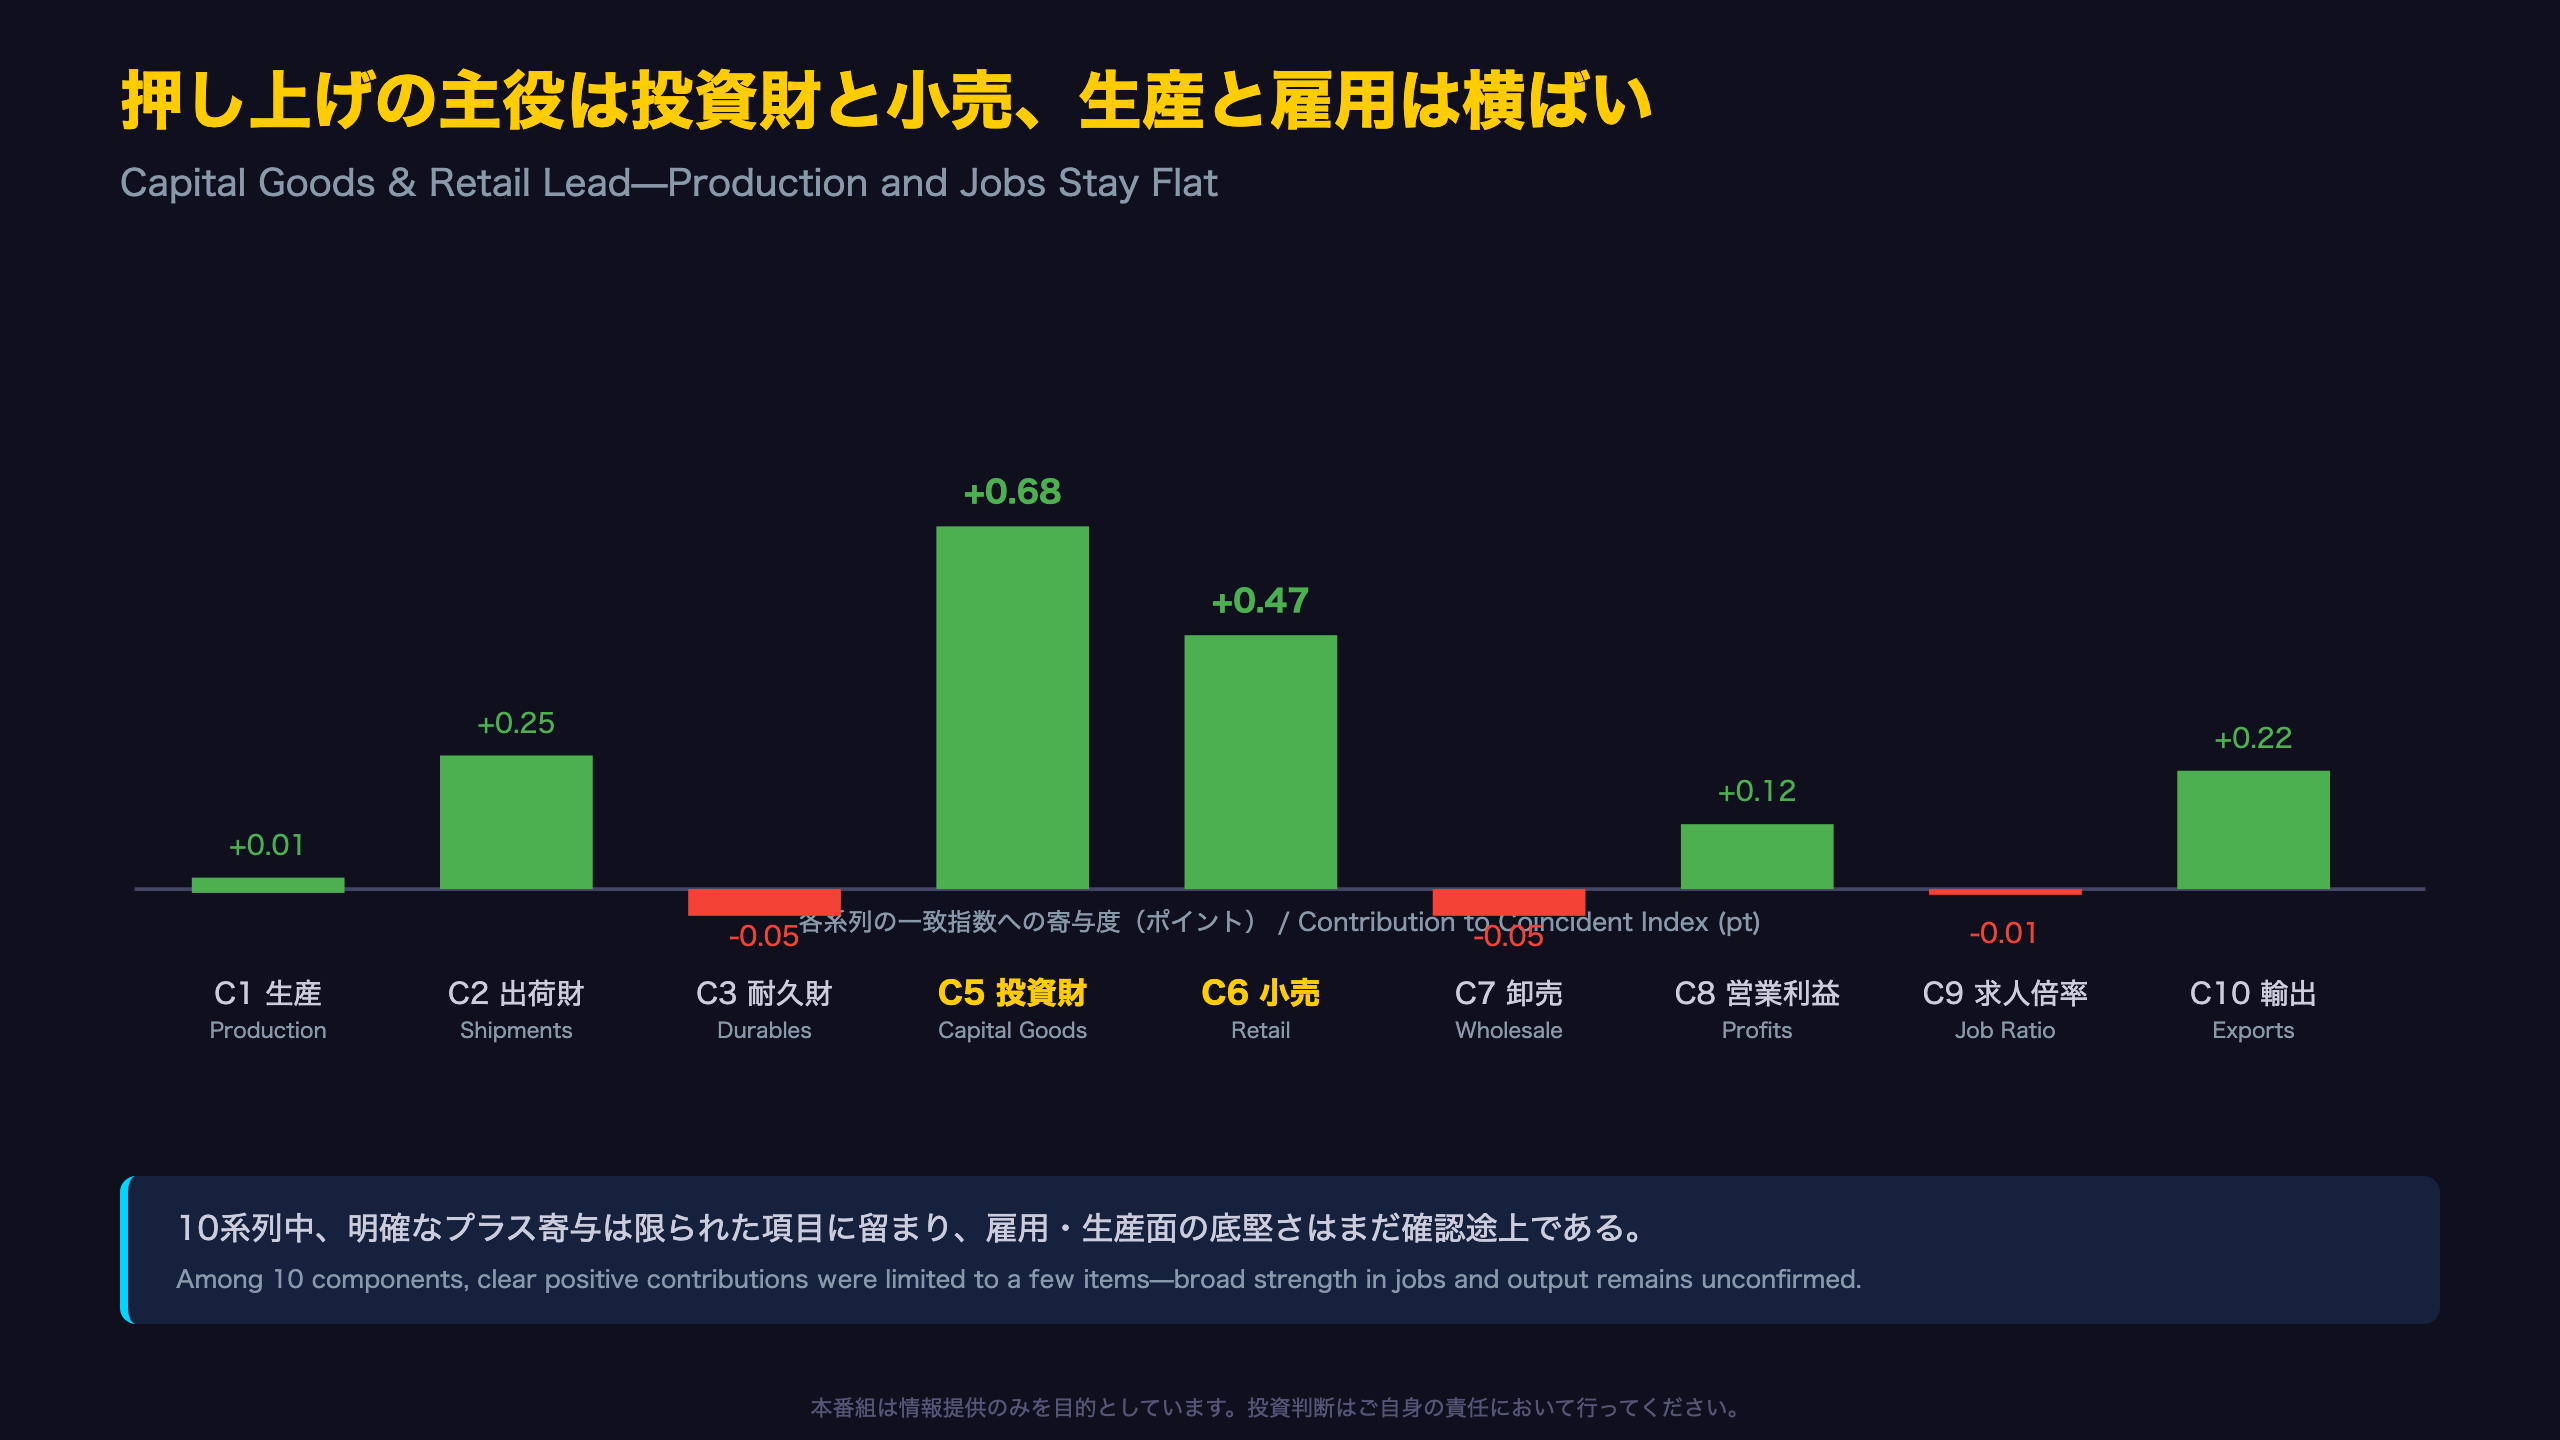
寄与度分解:どの指標が押し上げたのか
一致指数の前月差+1.7ポイントを個別系列の寄与度で分解すると、以下のようになる(速報レポート記載の寄与度)。
| 系列 | 寄与度 |
|---|---|
| C5 投資財出荷指数(除輸送機械) | +0.68 |
| C6 商業販売額(小売業)前年比 | +0.47 |
| C10 輸出数量指数 | +0.22 |
| C8 営業利益(全産業) | +0.12 |
| C2 鉱工業用生産財出荷指数 | +0.25 |
| C1 生産指数(鉱工業) | +0.01 |
| C4 労働投入量指数 | 0.00 |
| C9 有効求人倍率(除学卒) | ▲0.01 |
| C3 耐久消費財出荷指数 | ▲0.05 |
| C7 商業販売額(卸売業)前年比 | ▲0.05 |
投資財出荷指数(除輸送機械)は5月100.4→6月103.4→7月109.0と、2か月連続で加速的に伸びている。設備投資関連の実需が上向いている可能性を示唆する動きだ。
生産・雇用面の伸び悩み
ただし、C1生産指数(鉱工業)は102.6→104.6→104.7と、7月は前月からほぼ横ばいにとどまった。C9有効求人倍率も1.17→1.18→1.18と、3か月連続でほぼ同水準を維持しているに過ぎない。
なお、C4労働投入量指数とC8営業利益(全産業)は7月時点でデータ未発表(「-」表記)のため、トレンド成分のみが反映されている。実態の反映には1〜2か月のタイムラグがある点に留意したい。
異なる解釈
ポジティブに読めば「設備投資と個人消費という需要サイドの明確な牽引役が存在する」となる。一方、慎重な見方をすれば「供給サイド(生産)や労働市場の拡大を伴わない需要主導の伸びは、持続性という点で検証途上」とも言える。
先行指数、3か月平均は13か月連続上昇——息の長い改善基調
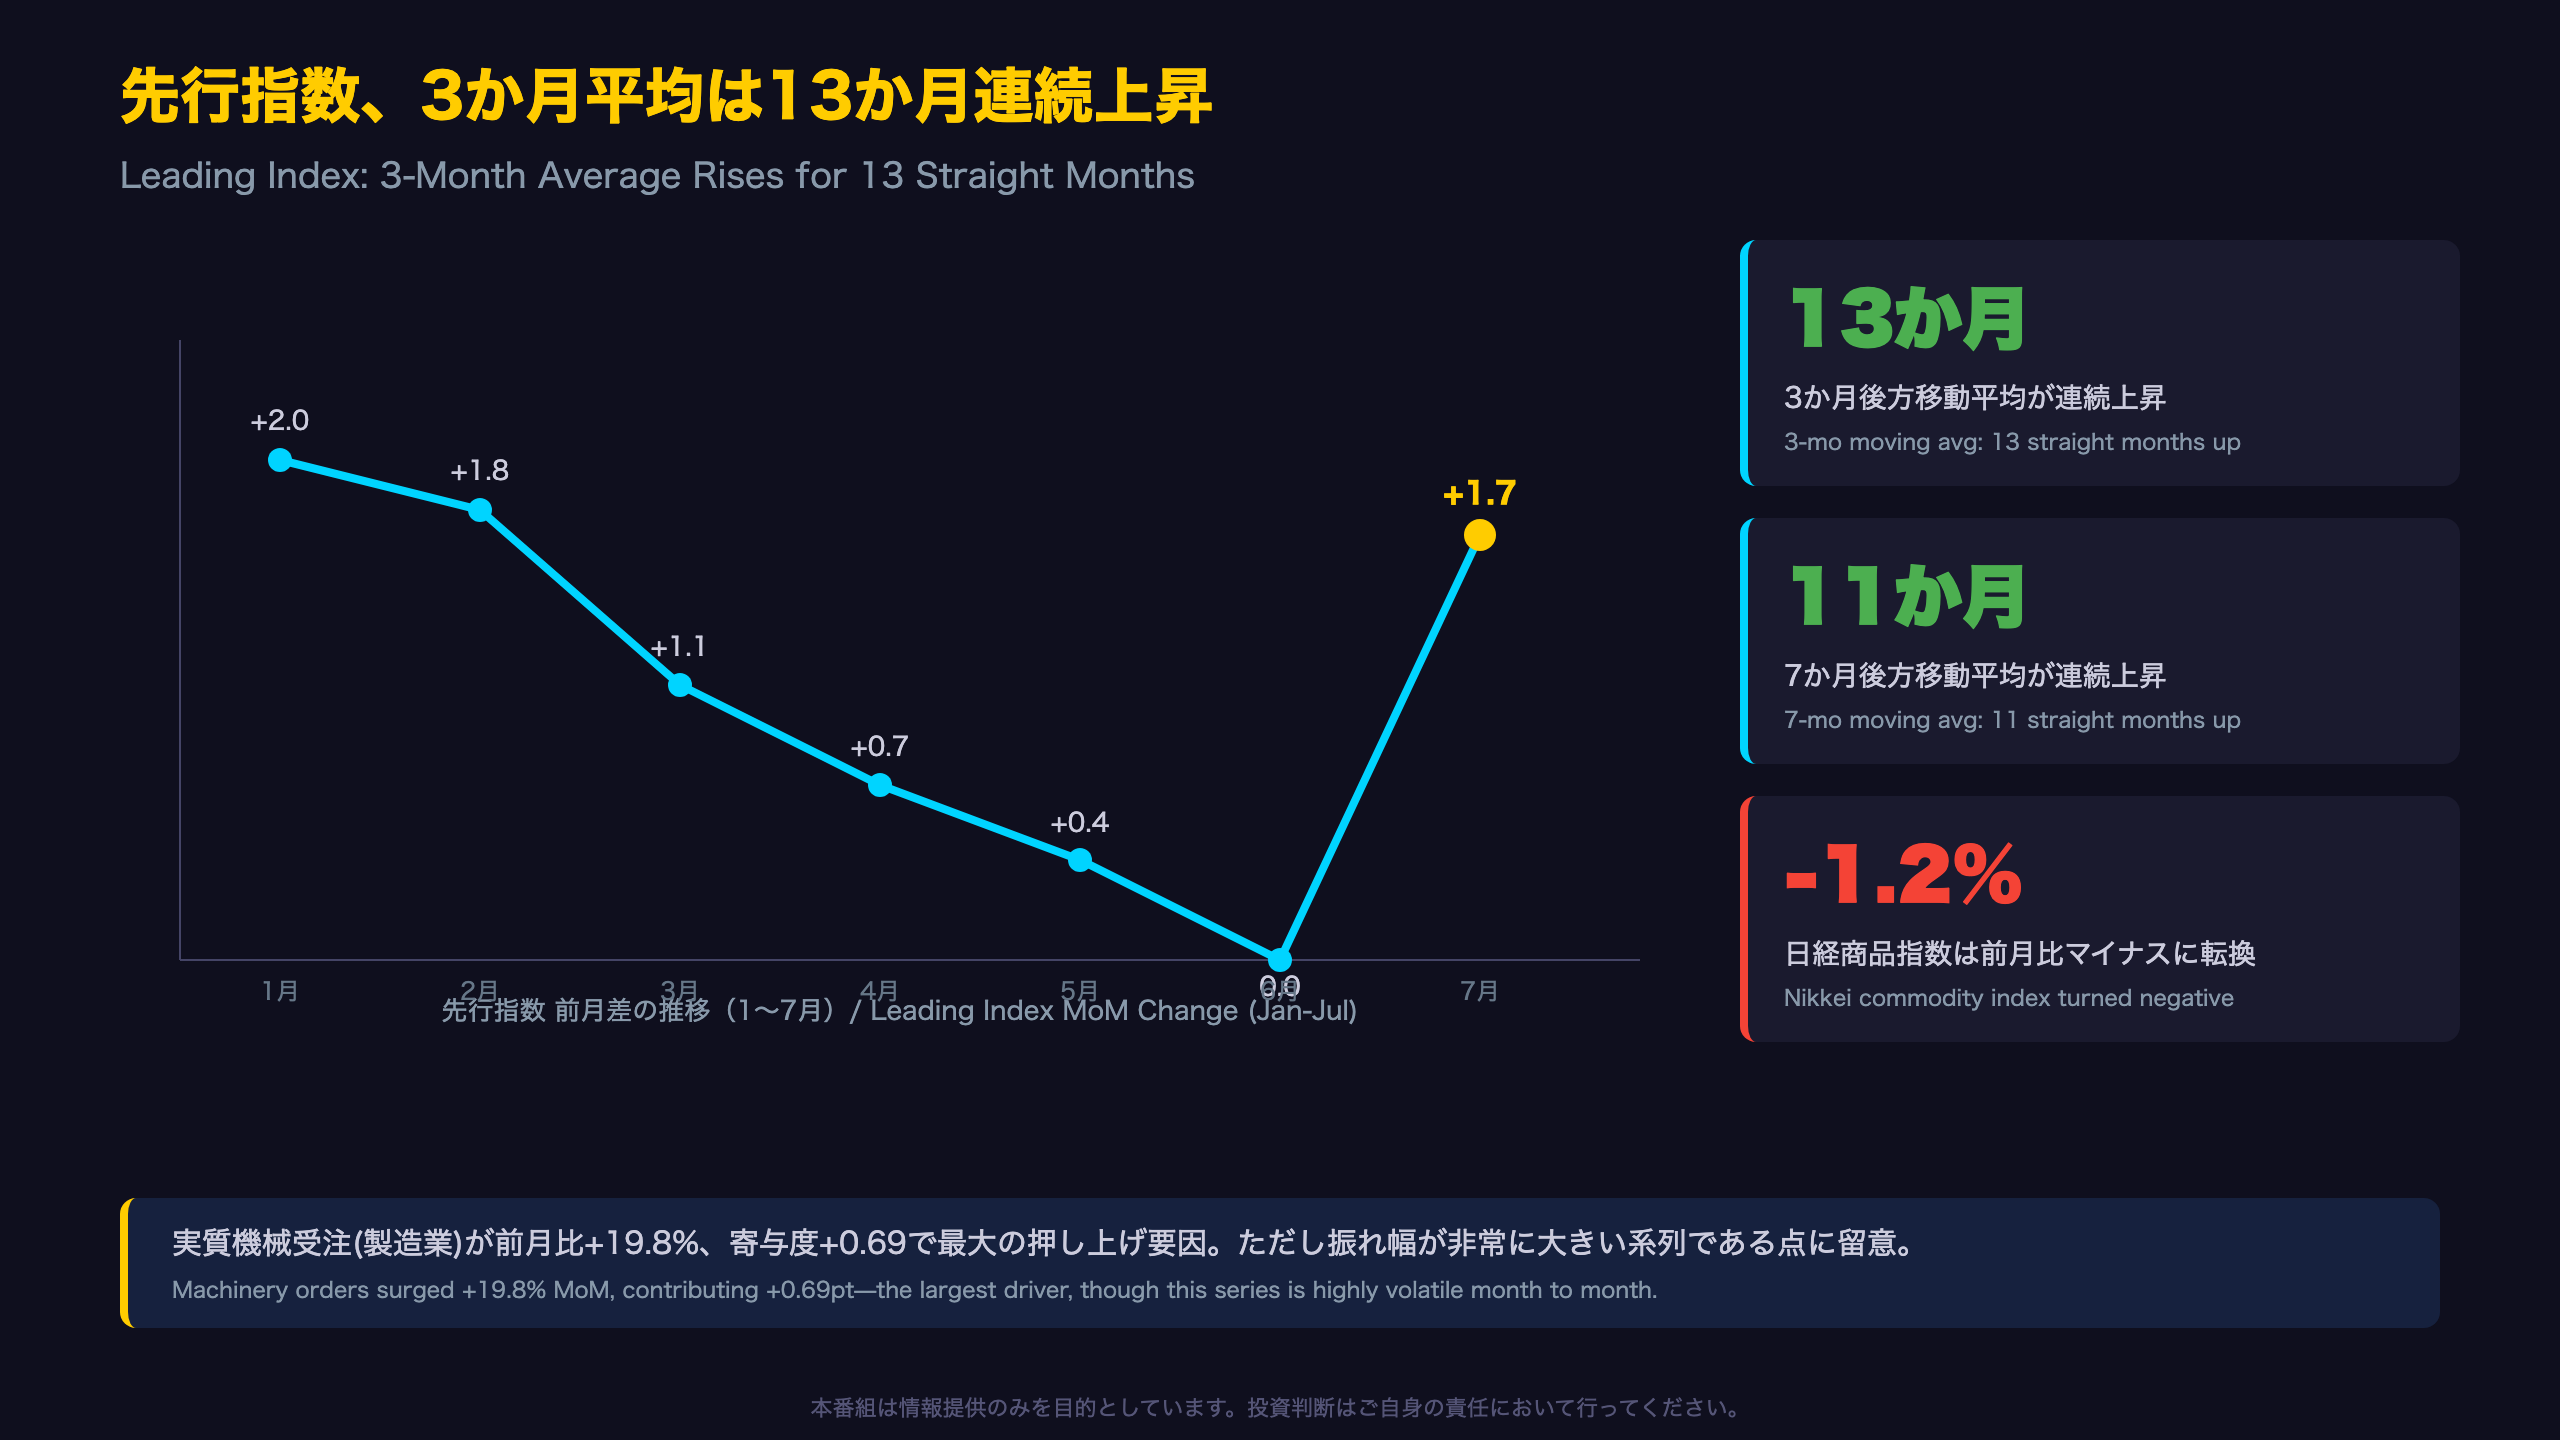
先行指数の「長期モメンタム」を読む
先行指数は117.9(前月比+1.7pt)と2か月ぶりに上昇した。単月の数字以上に注目すべきは移動平均の連続性である。
「先行指数は、前月と比較して1.7ポイント上昇し、2か月ぶりの上昇となった。3か月後方移動平均は0.67ポイント上昇し、13か月連続の上昇となった。7か月後方移動平均は1.07ポイント上昇し、11か月連続の上昇となった」(原文)
3か月後方移動平均の13か月連続上昇、7か月後方移動平均の11か月連続上昇は、いずれも1年以上にわたって先行系列の基調が途切れずに上向いてきたことを意味する。これはCI一致指数の3か月後方移動平均の7か月連続上昇と比べても、より長いスパンでの安定した改善トレンドと言える。
個別系列の内訳(1〜6月データより)
先行指数の押し上げに最も寄与したのはL4実質機械受注(製造業)で、月々の振れが非常に大きい系列である(1月-12.4%→2月+30.3%→3月-14.7%→4月+3.8%→5月-14.8%→6月+19.8%)。設備投資の先行指標としては重要だが、単月の変動幅がCI標準偏差(3か月後方移動平均で1.08)を優に超える水準であり、単月の動きを過度に重視すべきではない。
また、L7日経商品指数は6月に前月比-1.2%とマイナス寄与に転じており、資源価格動向の変化が先行指数の逆風となり得る点は留意材料である。
異なる解釈
強気の読み:長期移動平均の一貫した改善は、単なる統計上のノイズではなく、実体経済の底流にある改善トレンドを反映している可能性が高い。
慎重な読み:実質機械受注のような振れの大きい系列に牽引された改善は、逆方向への反転リスクも同時に内包する。
遅行指数7か月平均、9か月ぶりプラス転換——ただし改定の振れ幅に注意
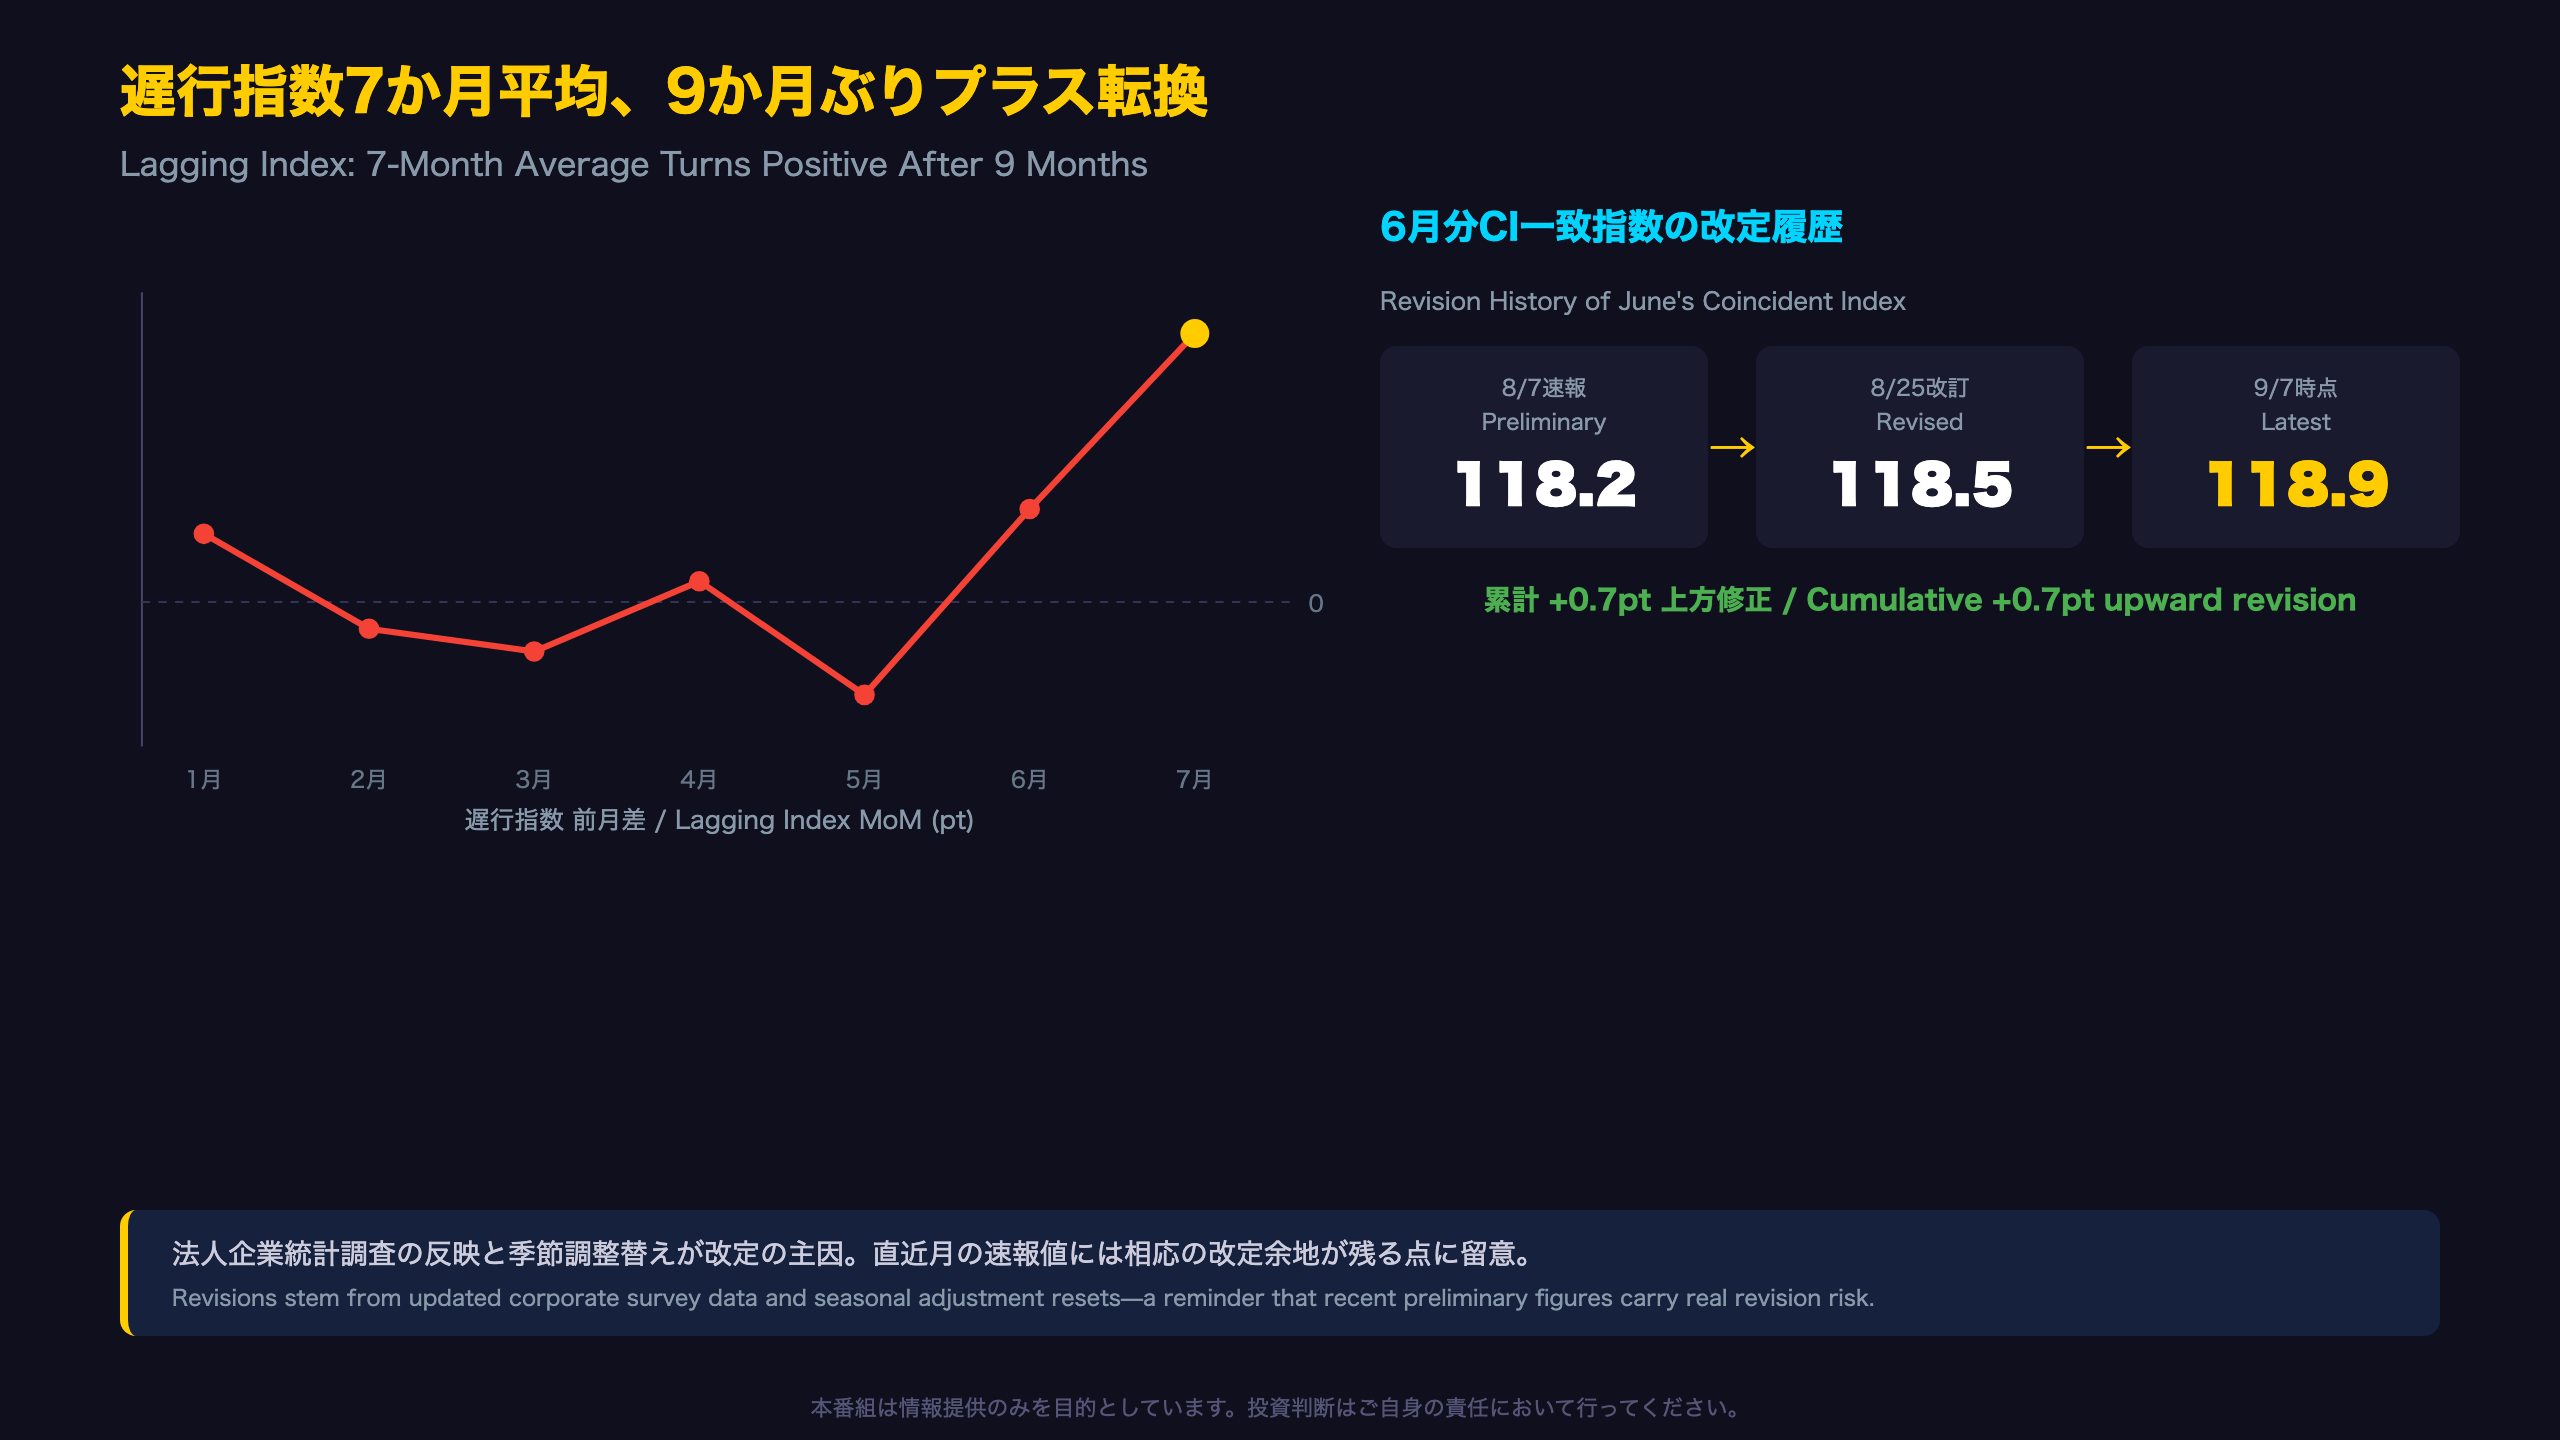
遅行指数の底打ちシグナル
遅行指数は113.3(前月比+1.6pt)と2か月連続で上昇した。特筆すべきは7か月後方移動平均が+0.21ポイントとなり、9か月ぶりの上昇に転じた点である。
「遅行指数は、前月と比較して1.6ポイント上昇し、2か月連続の上昇となった。(中略)7か月後方移動平均は0.21ポイント上昇し、9か月ぶりの上昇となった」(原文)
遅行指数は完全失業率や実質法人企業設備投資、家計消費支出など、景気に遅れて反応する系列で構成される。7か月移動平均が長期の下降トレンドから転じたことは、雇用・投資面の調整が一巡しつつある可能性を示唆する(レベルB相当の推論)。
統計改定の実態:6月分一致指数の推移を追う
今回のレポートで特に注目すべきは、6月分CI一致指数の改定履歴である。
| 発表時点 | 6月分一致指数 |
|---|---|
| 8月7日速報 | 118.2 |
| 8月25日改訂 | 118.5 |
| 9月7日速報(7月分レポート内表記) | 118.9 |
速報から2段階、合計+0.7ポイントの上方修正が生じている。改訂レポートによれば、この背景には「法人企業統計調査」令和8年4〜6月期の公表及び季節調整替えに伴う「投資環境指数」「実質法人企業設備投資」「営業利益」の遡及改訂がある。
異なる解釈と先行き
前向きな見方:遅行指数の底打ちは、雇用・設備投資という「実体経済の重い部分」が改善局面入りしつつあることを意味する。
慎重な見方:直近月ほど改定余地が大きいという統計的特性を踏まえると、7月の120.6という速報値自体も今後上下に修正される可能性がある。
次回8月分速報の公表では、有効求人倍率など雇用系指標に反発の兆しが見えるかが焦点となる。
製作費大公開
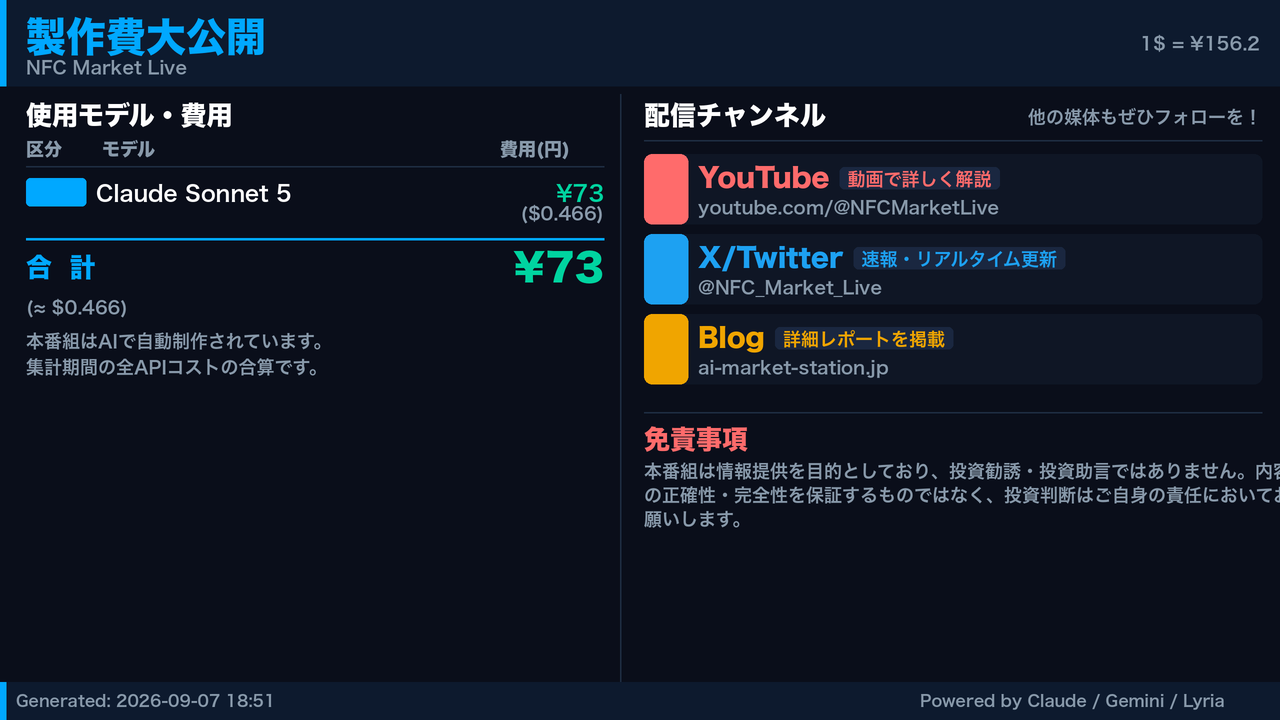
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 41,607 | 39,114 | ¥74 |
| TTS | Gemini 2.5 Flash TTS | 1,232 | 4,997 | ¥8 |
| TTS | Gemini 3.1 Flash TTS | 2,337 | 4,144 | ¥13 |
| BGM | Lyria 3 Pro | 191 | 26,095 | ¥12 |
| X | コンテンツ作成 (返信) | 2,968 | – | ¥9 |
| X | ポスト作成 | 1,313 | – | ¥9 |
| 合計 | ¥127 |
為替レート: 1 USD = 156.2 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。